

Yara: Fundamentalt sprik blant meglerhusene, men teknisk må aksjen fortsatt bevise at kjøperne tar kontroll
Fikk i chatten spørsmål om jeg kunne se nærmere på den tekniske- og fundamentale situasjonen til Yara, og publisererer den her siden flere kan ha interesse av denne.
Yara har kommet tilbake i fokus etter et svakt Q2-resultat, fallende nitrogenpriser og et teknisk bilde som ennå ikke har friskmeldt aksjen. Samtidig er ikke hele bildet entydig negativt siden flere av meglerhusene mener kvartalet var svakt, men at deler av fallet i volumet kan være utsatt etterspørsel snarere enn tapt etterspørsel.
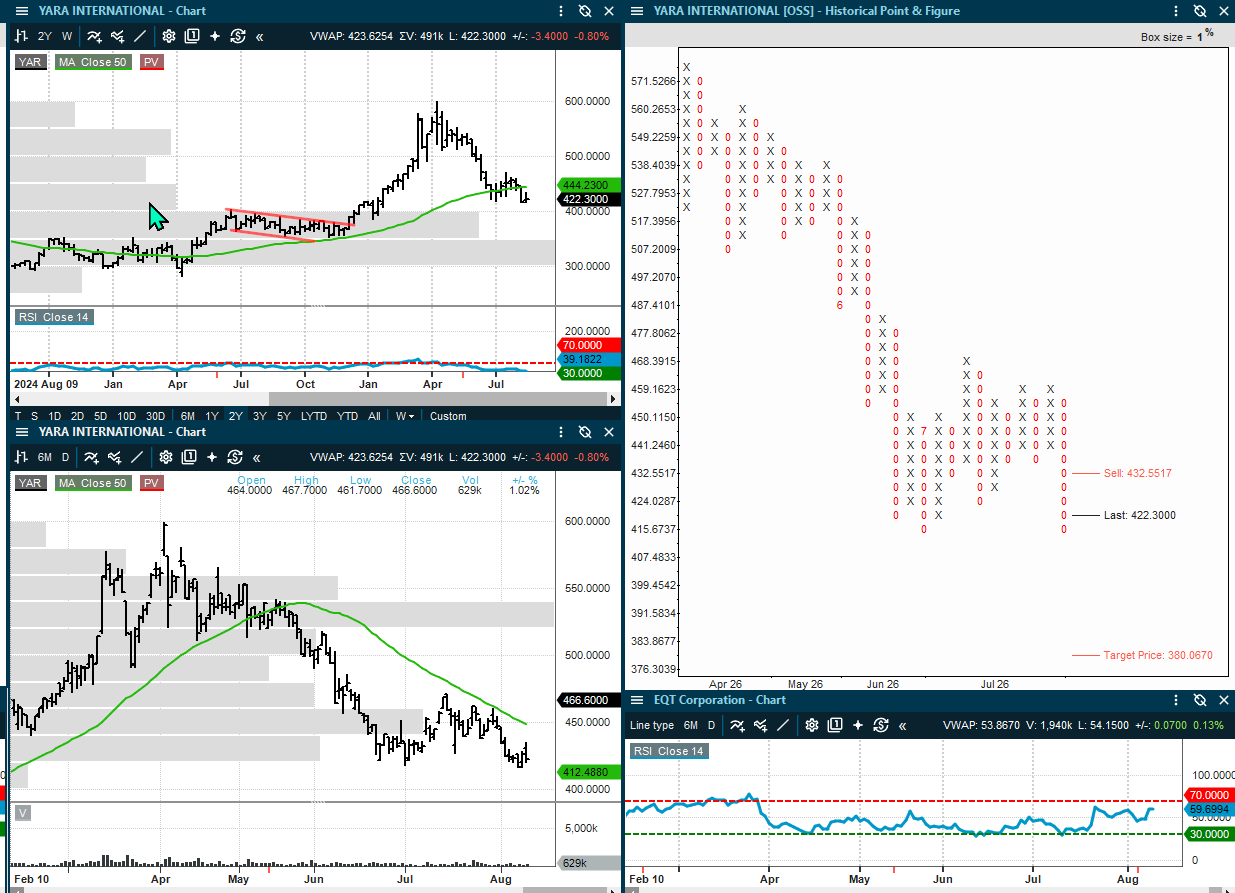
Det gjør Yara litt interessant kortsiktig, siden den kan etablere en potensiell dobbel-bunn, men jeg må også trekke frem at den har utløst et tre-bunn salgssignal ved 432, hvor kursmålet er ned mot 380. For at Yara skal friskmeldes må noen overliggende nivåer måtte bli tatt ut og få støtte fra sektorbildet før vi har et sterkere teknisk signal.
Pareto Securities beholder kursmålet for Yara på 560 kroner, Kjøp. Pareto ser gjennom volumsvikten i Q2 og mener markedet i for stor grad priser inn at svakheten skal vedvare. Meglerhuset peker på at importbehovet i viktige markeder fortsatt er høyt, at aktiviteten bedret seg inn i juli, og at Yara fortsatt har et sterkt kostnads- og kontantstrømbilde dersom ureamarkedet forblir stramt.
ABG Sundal Collier beholder kursmålet for Yara på 490 kroner, Kjøp. ABG beskriver Q2 som et tapt kvartal, men mener markedsbildet ser bedre ut. De kutter estimatene etter resultatsvikten, men beholder et positivt syn fordi urea-, gass- og kornbildet fortsatt kan gi støtte til inntjeningen.
SB1 Markets beholder kursmålet for Yara på 480 kroner, Nøytral. SB1 har den siste løpende ukesoppdateringen på gjødselmarkedet, og viser til at lavere europeiske gasspriser ga en liten forbedring i beregnet løpende EPS. Samtidig er meglerhuset fortsatt avventende fordi svakere ammoniakk- og ureapriser, kinesiske eksportvolumer og usikkerhet rundt India-tenderen gjør det kortsiktige prisbildet mer krevende.
Arctic Securities beholder kursmålet for Yara på 470 kroner, Hold. Arctic peker på at Q2 var klart svakere enn ventet, med lavere volum, svakere prisrealisering og høyere netto rentebærende gjeld enn de hadde sett for seg. Samtidig mener de at balansen fortsatt er solid, og at volatiliteten i markedet gjør det vanskelig å trekke en entydig konklusjon.
SEB beholder kursmålet for Yara på 400 kroner, Selg. SEB er mest negativ blant meglerhusene jeg finner. De mener Q2 viste at Yara ikke fullt ut klarte å realisere prisnivåene i markedet, og selv om den kortsiktige risikoen er blitt bedre når Midtøsten-uroen løfter energipriser og nitrogenpriser, er SEB bekymret for betydelige globale kapasitetsøkninger i 2027 og 2028.
Det fundamentale bildet er dermed todelt. De positive meglerhusene mener markedet overdriver betydningen av Q2 og undervurderer kontantstrømmen dersom etterspørselen normaliseres. De mer forsiktige peker på at det ikke holder med høye spotpriser hvis volumene svikter, kundene utsetter kjøp, og ny kapasitet etter hvert presser marginene. For investorer betyr det at Yara ikke bare må levere bedre priser, men også vise at volumene faktisk kommer tilbake.
Teknisk bilde: Yara kan teste en potensiell dobbel bunn, men siden kursen har trigget et tre-bunn salgssignal er dette ubekreftet.
Det tekniske bildet i Yara er foreløpig mer avventende enn positivt og jeg vil si at både uke- og dag chartet har et negativt teknisk bias som vil måtte oppheves ved et tydeligere oppsidemomentum. I chartet ligger aksjen rundt 422 kroner, etter en svakere periode fra toppen tidligere i år. Aksjen handler under 50-dagers snittet, som trender nedover og det betyr at kjøperne ennå ikke har tatt over kontrollen i det korte perspektivet.
I dags-chartet ser vi et mulig bunnforsøk i området rundt 415–422 kroner. Det kan utvikle seg til en kortsiktig dobbel bunn, men den er ikke bekreftet ennå. Denne testen må bekreftes og har en teknisk usikkerhet hengende over seg ved det etablerte tre-bunn salgssignalet. Kursen vil måtte klare å etablere seg over 432–433 kroner, før vi kan tillegge denne testen noen vekt. Og deretter helst etablere seg over 444–450 kroner, der 50-dagers snitt og tidligere støtte/motstand fra volumprofilen befinner seg. Trenger å se teknisk bevisførsel for at kjøperne tar over kontrollen over aksjen.
Point & Figure chartet er fortsatt svakt, og modellen viser et salgssignal rundt 432,55 kroner, med et indikativt kursmål ned mot 380 kroner. Dette skal ikke tas som en garanti for at aksjen skal dit, men det forteller at risikoen fortsatt ligger på nedsiden så lenge aksjen ikke klarer å snu opp igjen, støtten holder og at kursen etablerer seg over de nevnte motstandsnivåene.
Støtten ligger først rundt 415–420 kroner. Dersom dette området ryker, øker risikoen for en ny test av 400 kroner, og under der blir P&F-målet rundt 380 kroner mer relevant som et teknisk risikonivå.
På oppsiden er første viktige tekniske steg en bevegelse over 432–433 kroner. Det vil dempe det kortsiktige presset. Et sterkere signal kommer først dersom aksjen klarer å ta tilbake 444–450 kroner og holde seg der.
Peers: Sektorbildet hjelper litt, men Yara henger etter
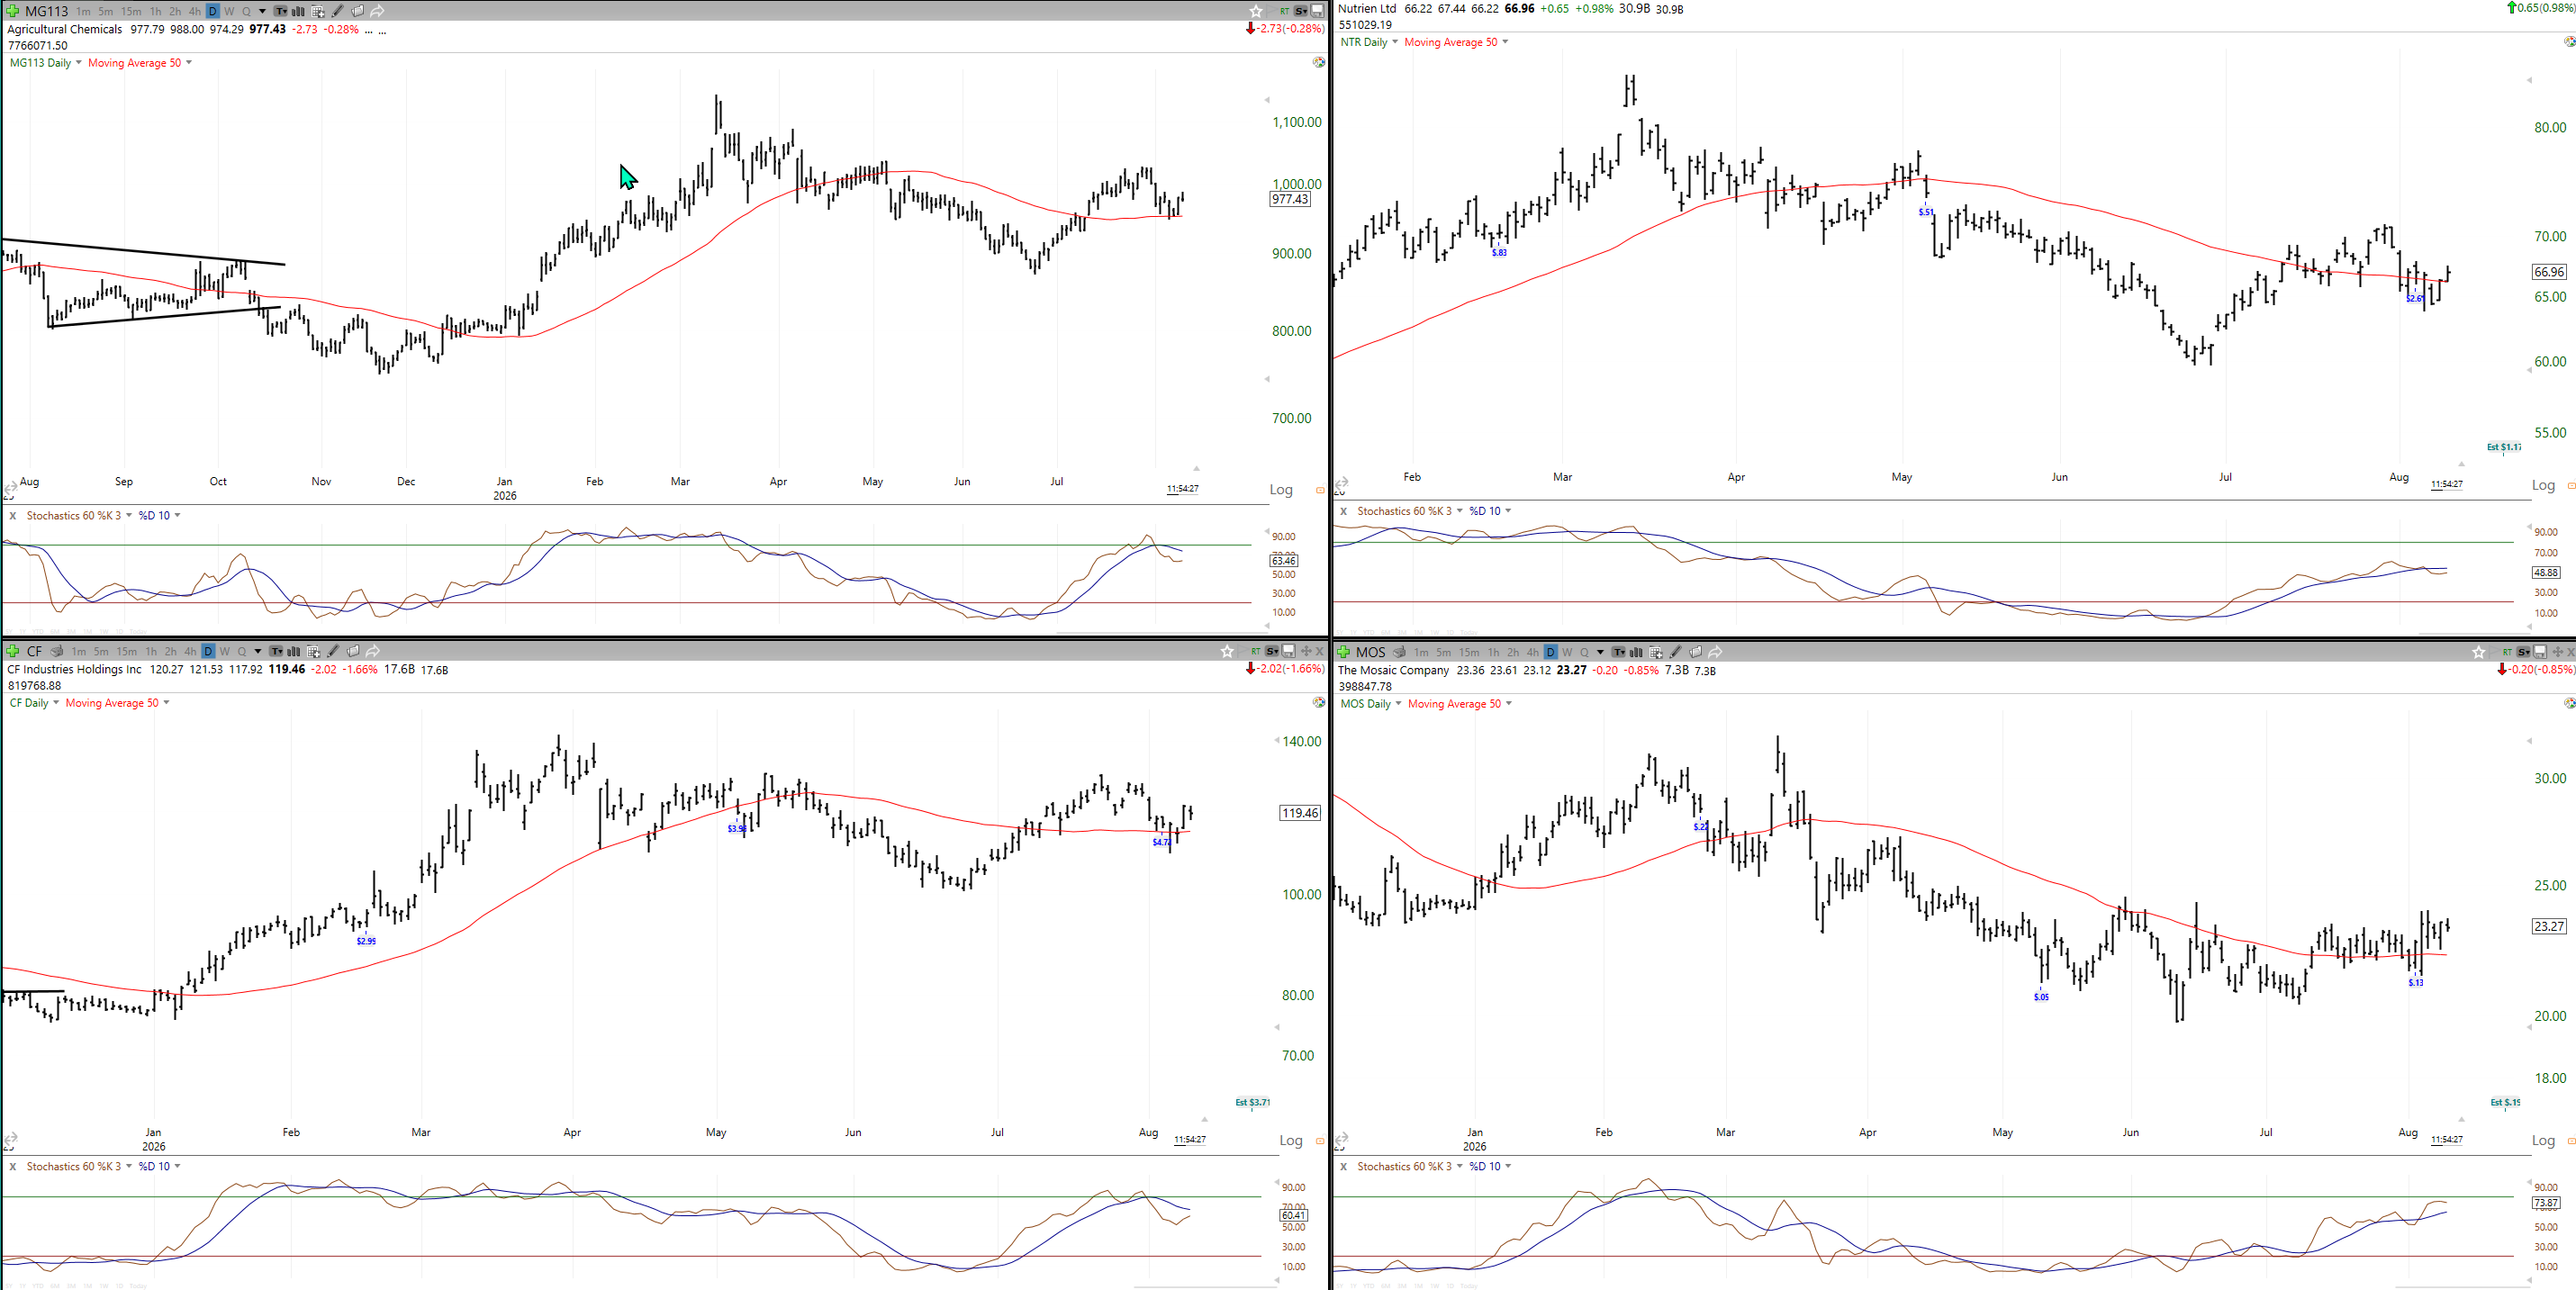
Yara ikke bør vurderes alene, og de sterkeste signalene kommer når både Yara og de internasjonale gjødselaksjene trekker i samme retning. På vedlagte peer-chart ser bildet noe bedre ut for sektoren enn i Yara, men heller ikke der er signalene helt klare
CF Industries ser teknisk sterkere ut enn Yara. Aksjen ligger fortsatt over 50-dagers snittet, selv om den har mistet noe kraft etter oppgangen gjennom sommeren. Det har faktisk økt den tekniske risken for at mandagens sesjon kan ha etablert en ny lavere topp, som følges opp i dag med mer nedside. Denne bevegelsen må oppheves ved at kursen strammer seg til igjen og tar ut juli toppene før CF blir en støtte for trendskifte for Yara. Tar CF ut bunnen ved 109.43 øker risken for Yara, som allerede befinner seg i et tre-bunn salgssignal. CF må over 130-nivået før aksjen blir en støtte og sender positive impulser til et trendskifte for Yara.
Mosaic har også et bedre kortsiktig bilde enn Yara. Aksjen har løftet seg fra bunnen tidligere i sommer og handler rundt eller over 50-dagers snittet. Aksjen handles innenfor en konsolideringsboks, hvilket er konstruktivt, men ikke nok alene til å sende positive impulser til Yara.
Nutrien er nærmere et nøytralt bilde og har samme formasjon som CF. Aksjen har hentet seg inn fra bunnen i juni og juli, men den må fortsatt vise at den klarer å etablere seg over de tekniske snittene og bygge videre på oppgangen.
Sektorutviklingen for gjødselselskapene viser at gruppen samlet har hatt en bedre utvikling enn Yara gjennom deler av sommeren, men også her har kursene begynt å flate ut. Det betyr at Yara mangler sektorstøtte på kort sikt, og vi trenger å se at kjøperne kommer inn i sektoren og gi kjøpssignaler i de tekniske modellene, som vi kan overføre til ny styrke for en rekyl eller trendskifte for Yara.
Skulle flere av sektoraksjene bryte ned enn opp vil disse kunne tynge Yara ytterligere, som har et inneværende negativt teknisk bias. Da øker risken for at den doble bunnen vil bli kansellert, kursen bryter videre ned og bekrefter tre-bunn salgssignalet.
Ingen investeringsråd, men kun ren teknisk analyse kombinert med fundamentale signaler fra meglerselskapene.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.