Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
August 11
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

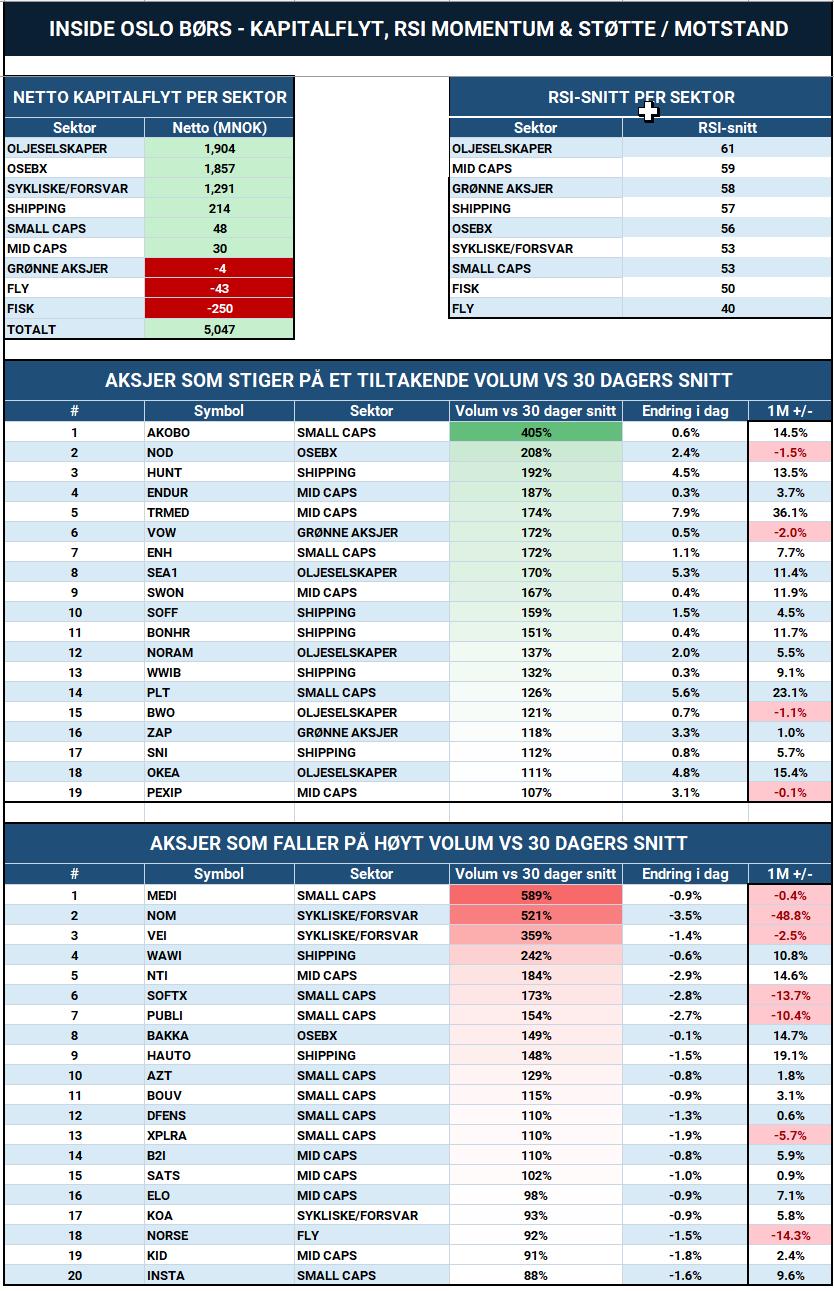
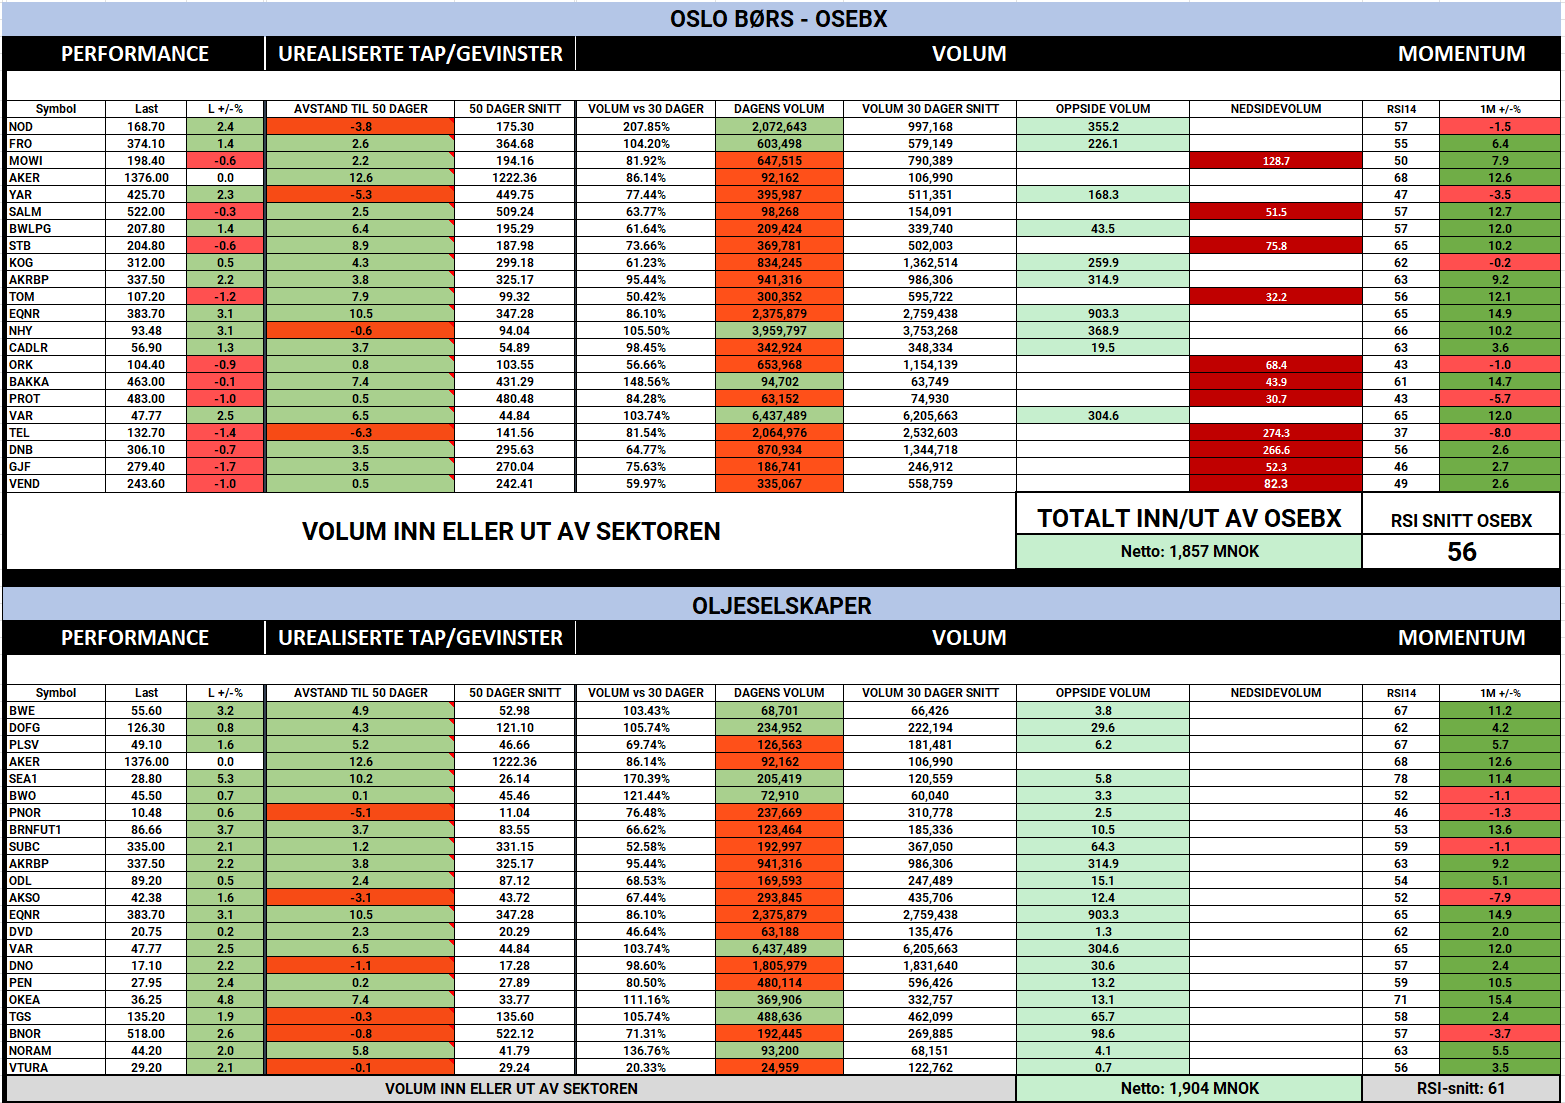
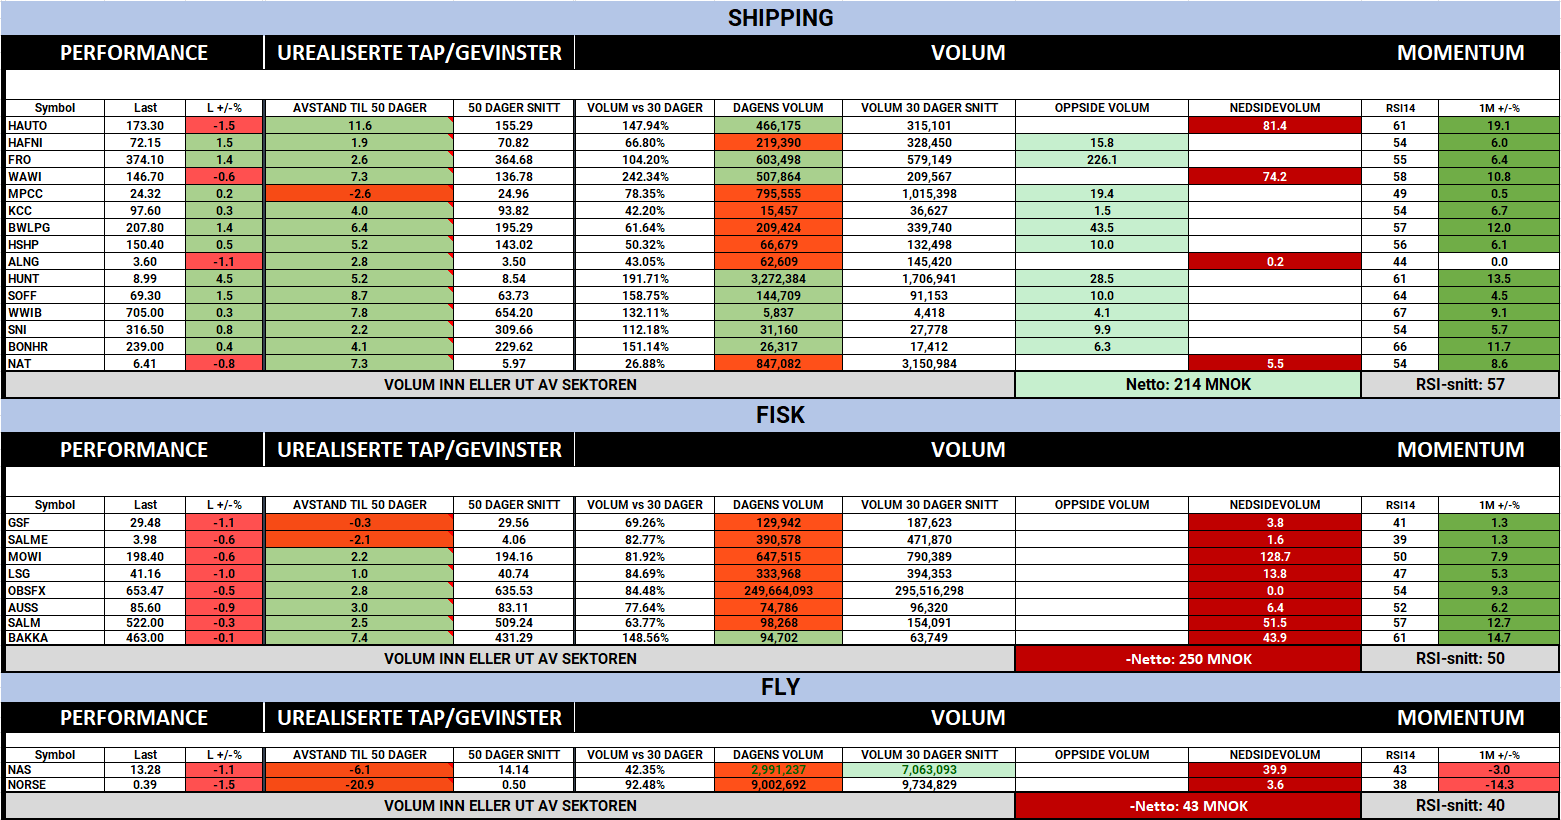
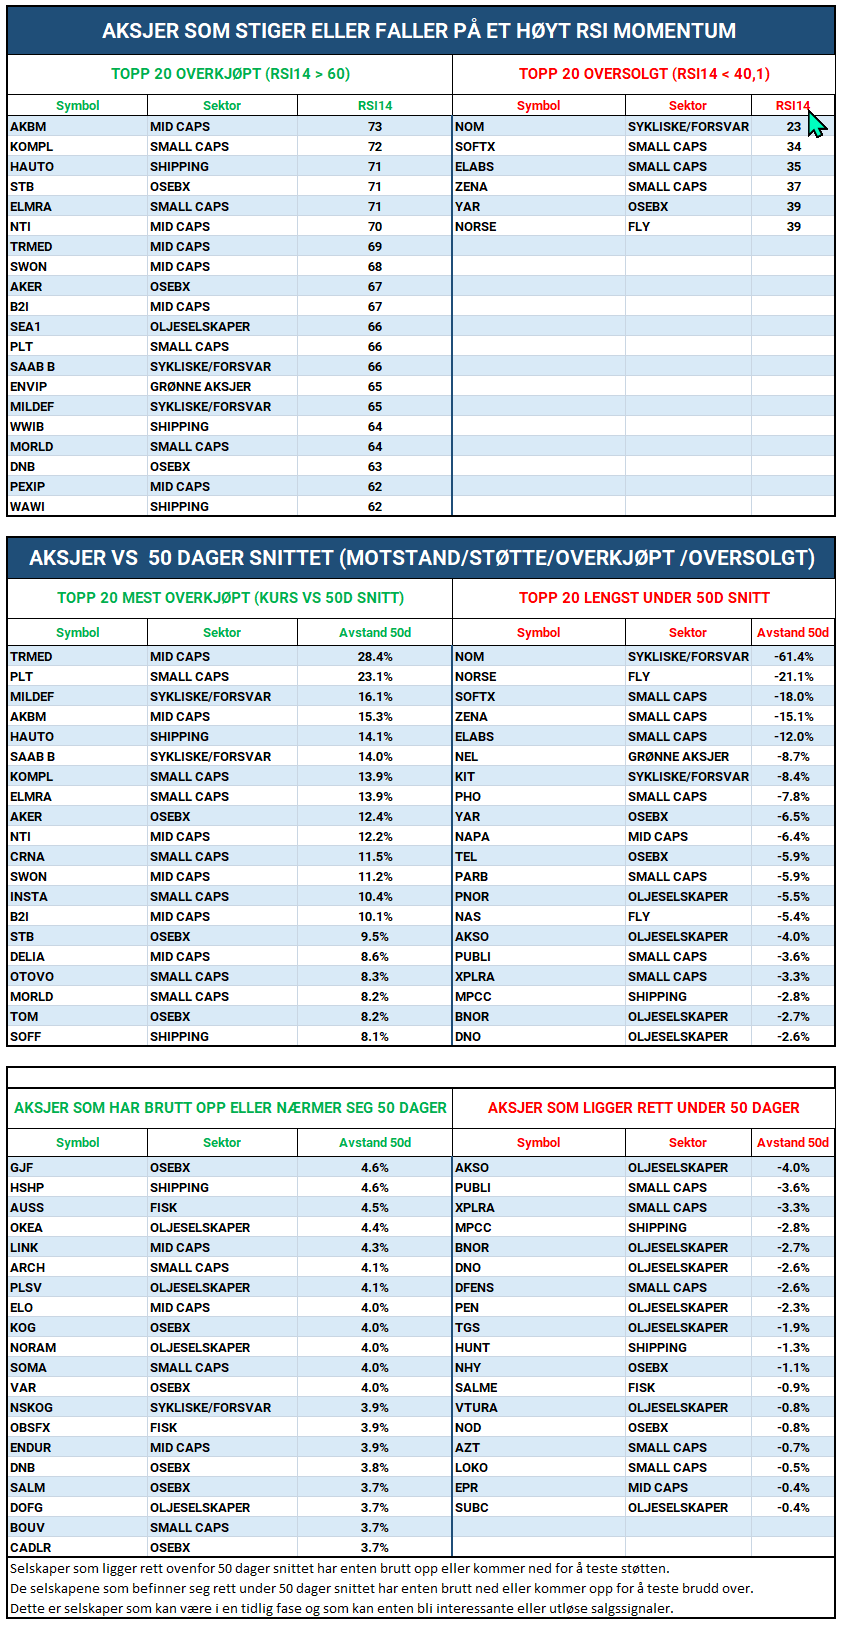
Inside Oslo Børs: Hvor går kapitalen?

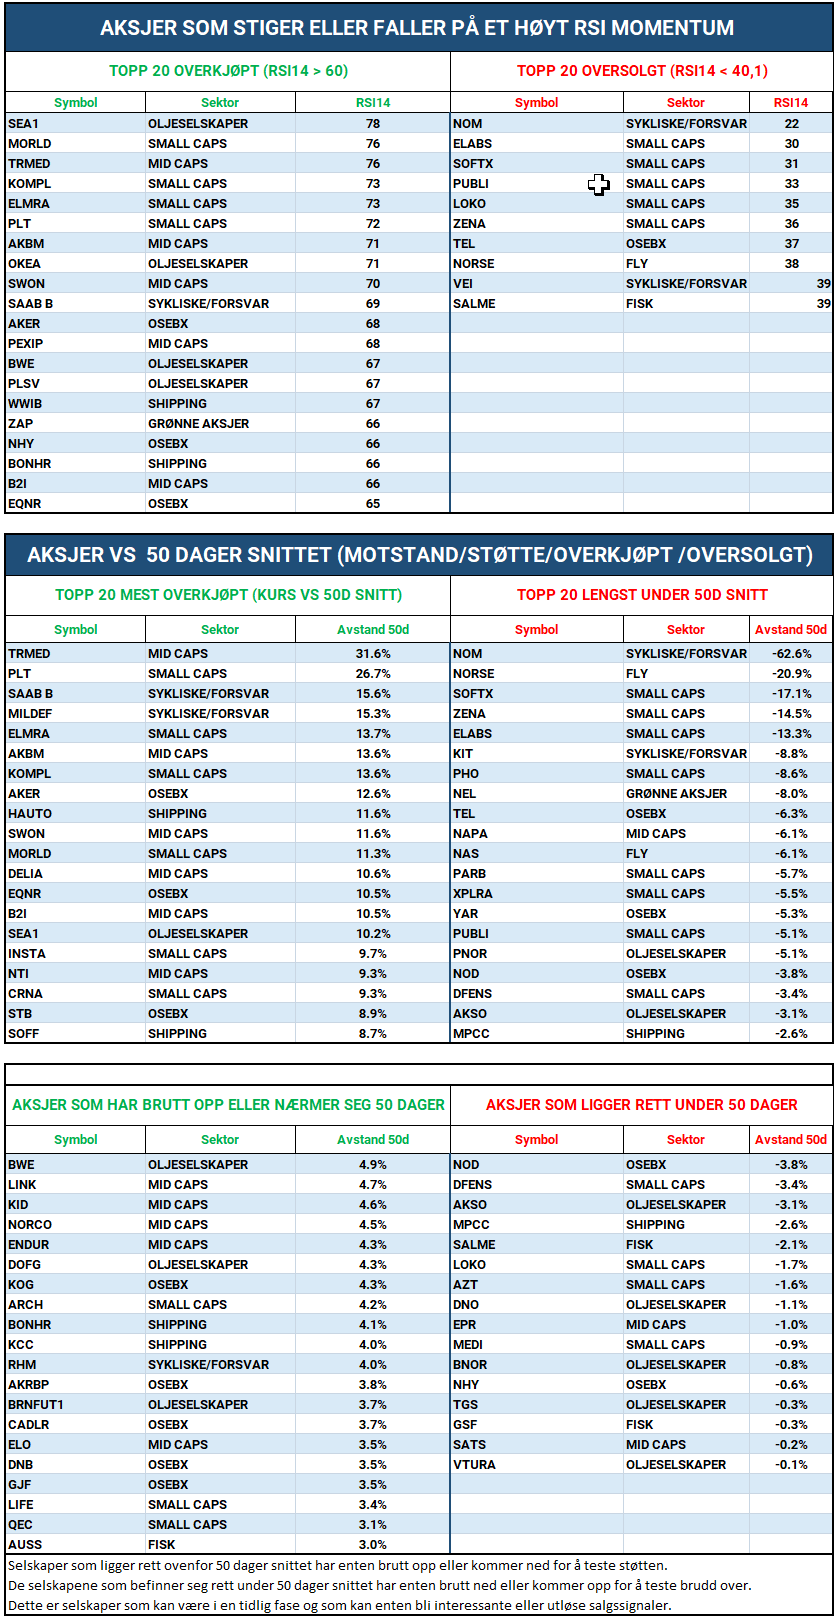
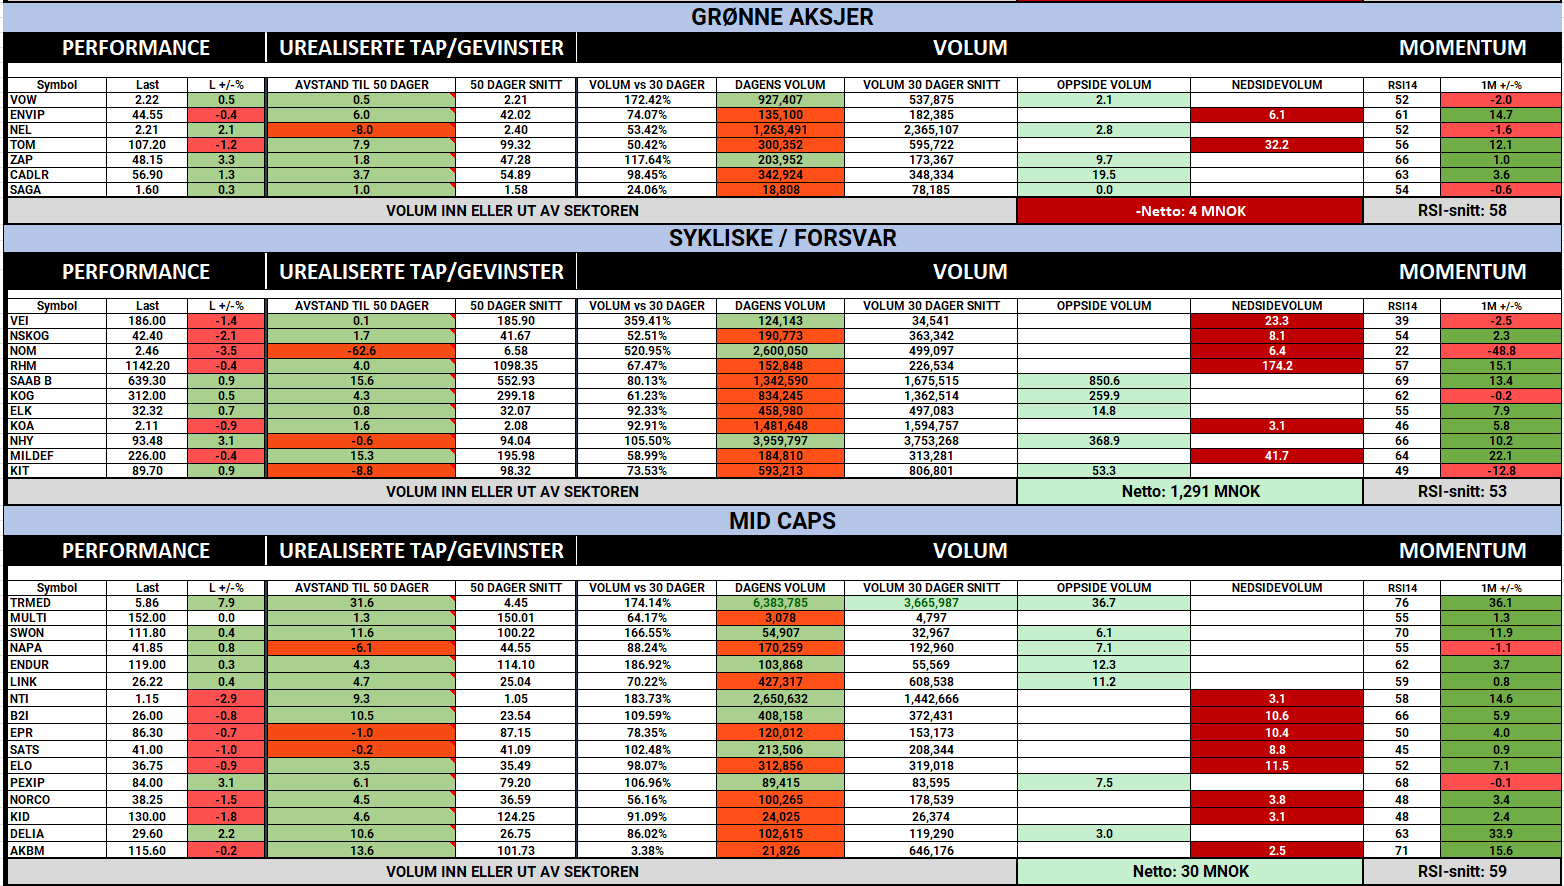
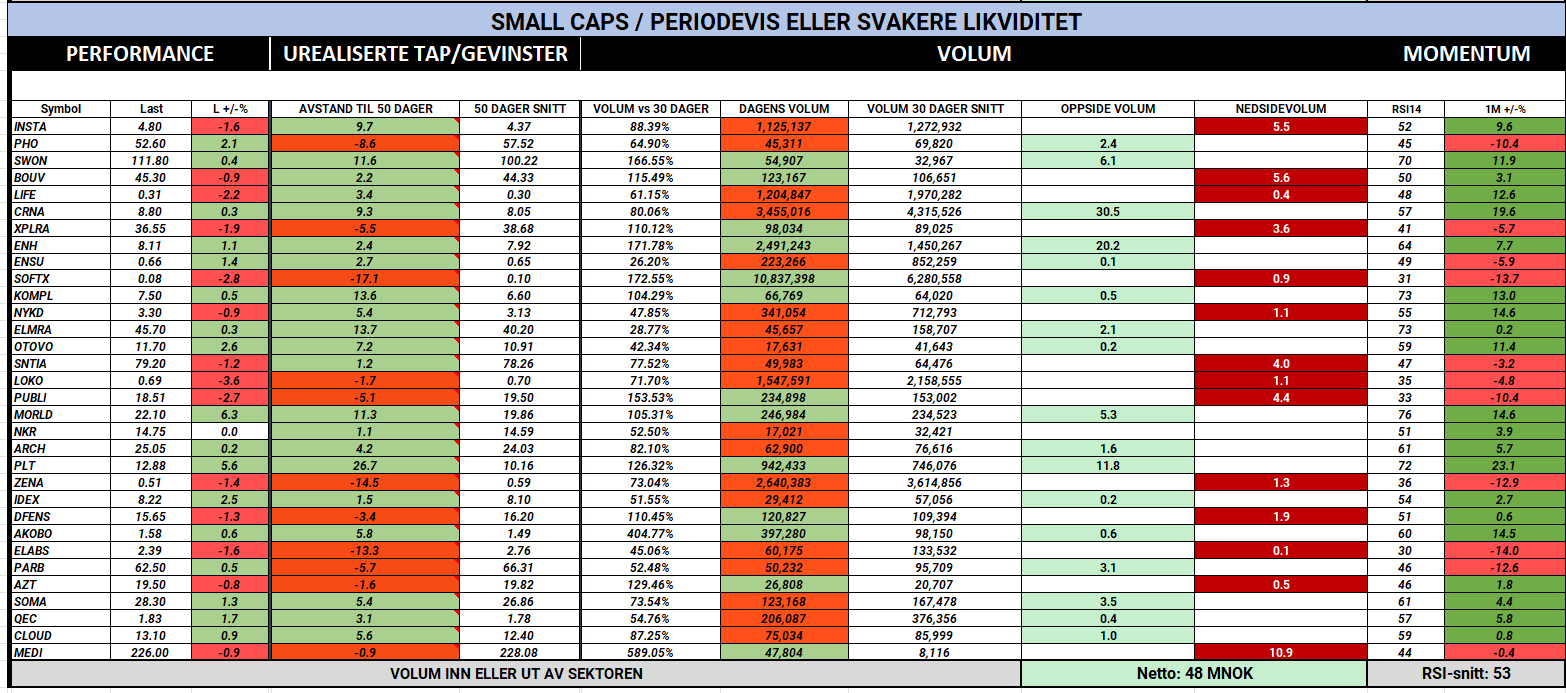
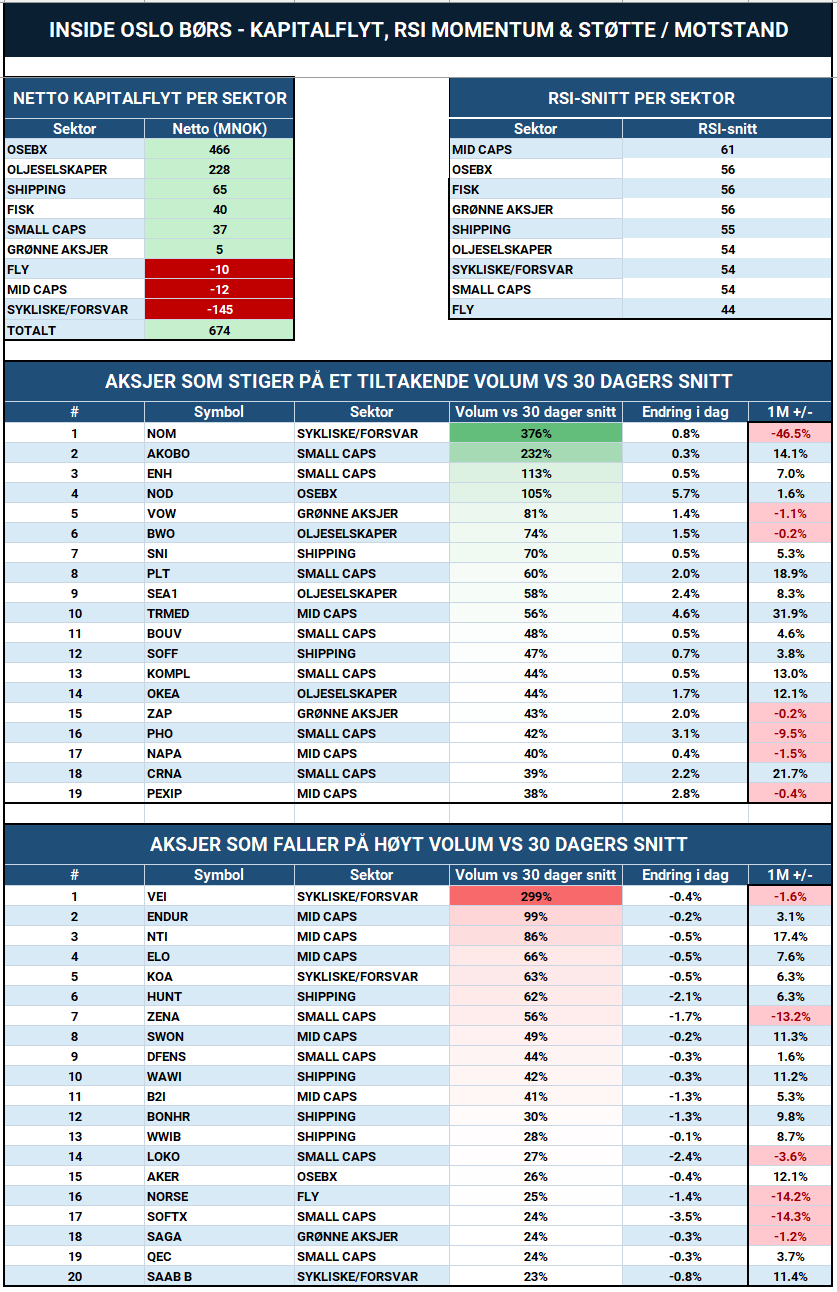
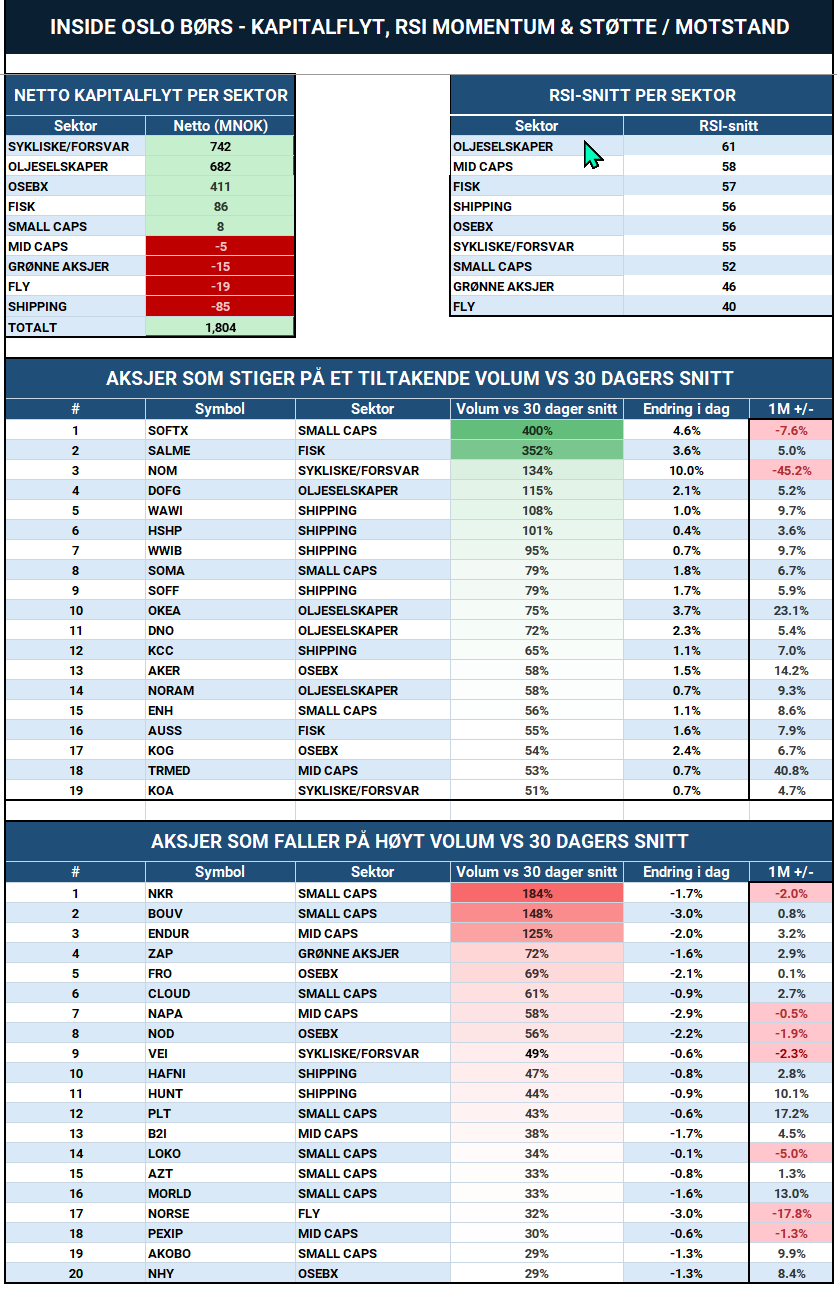
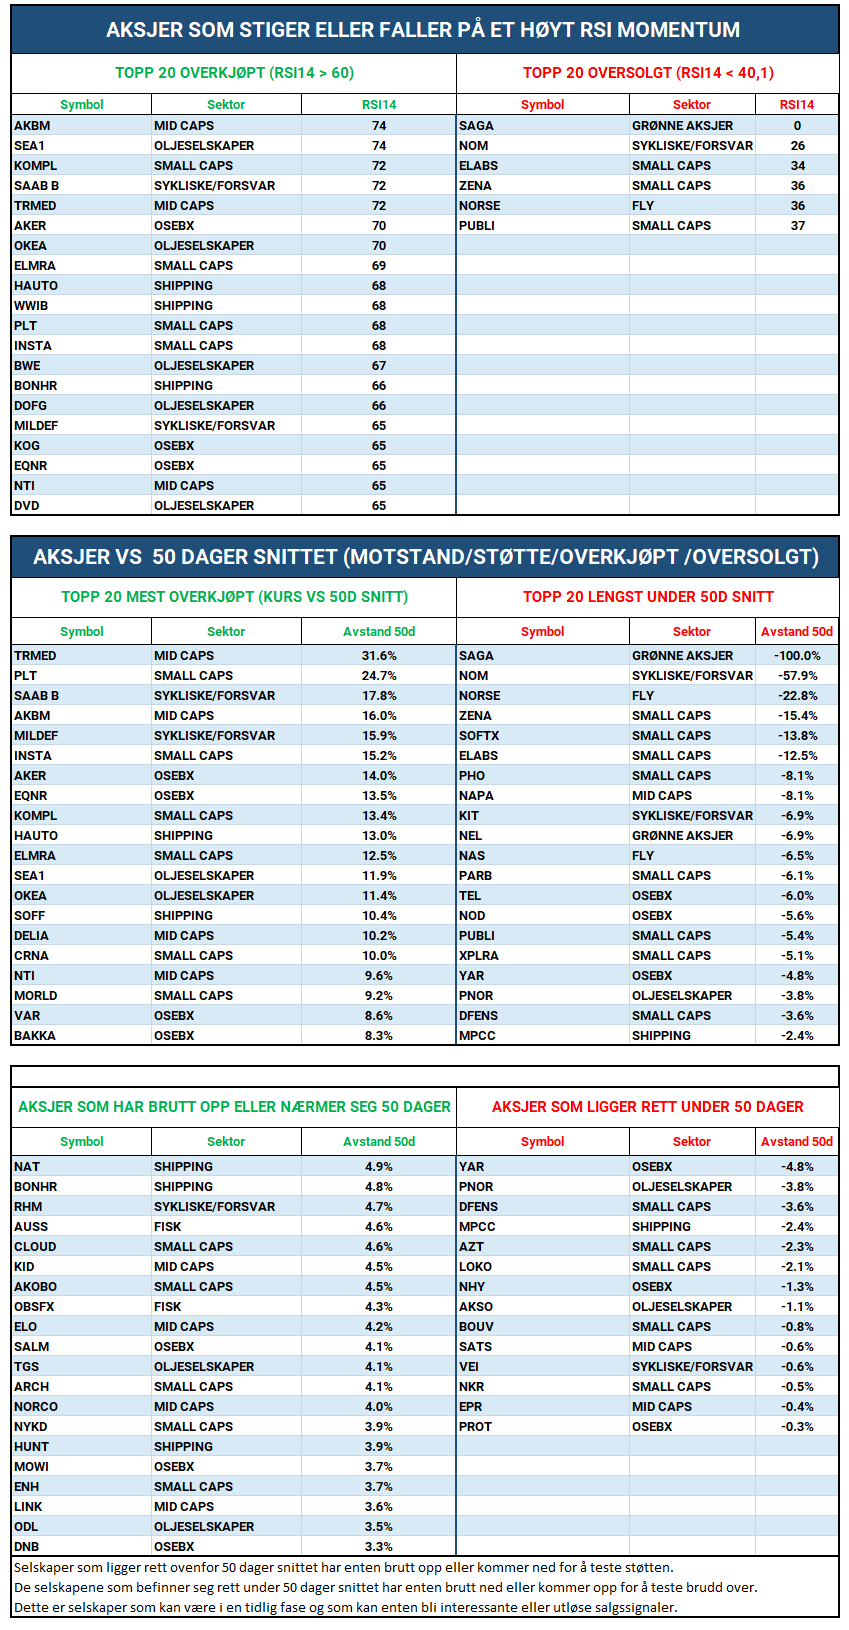
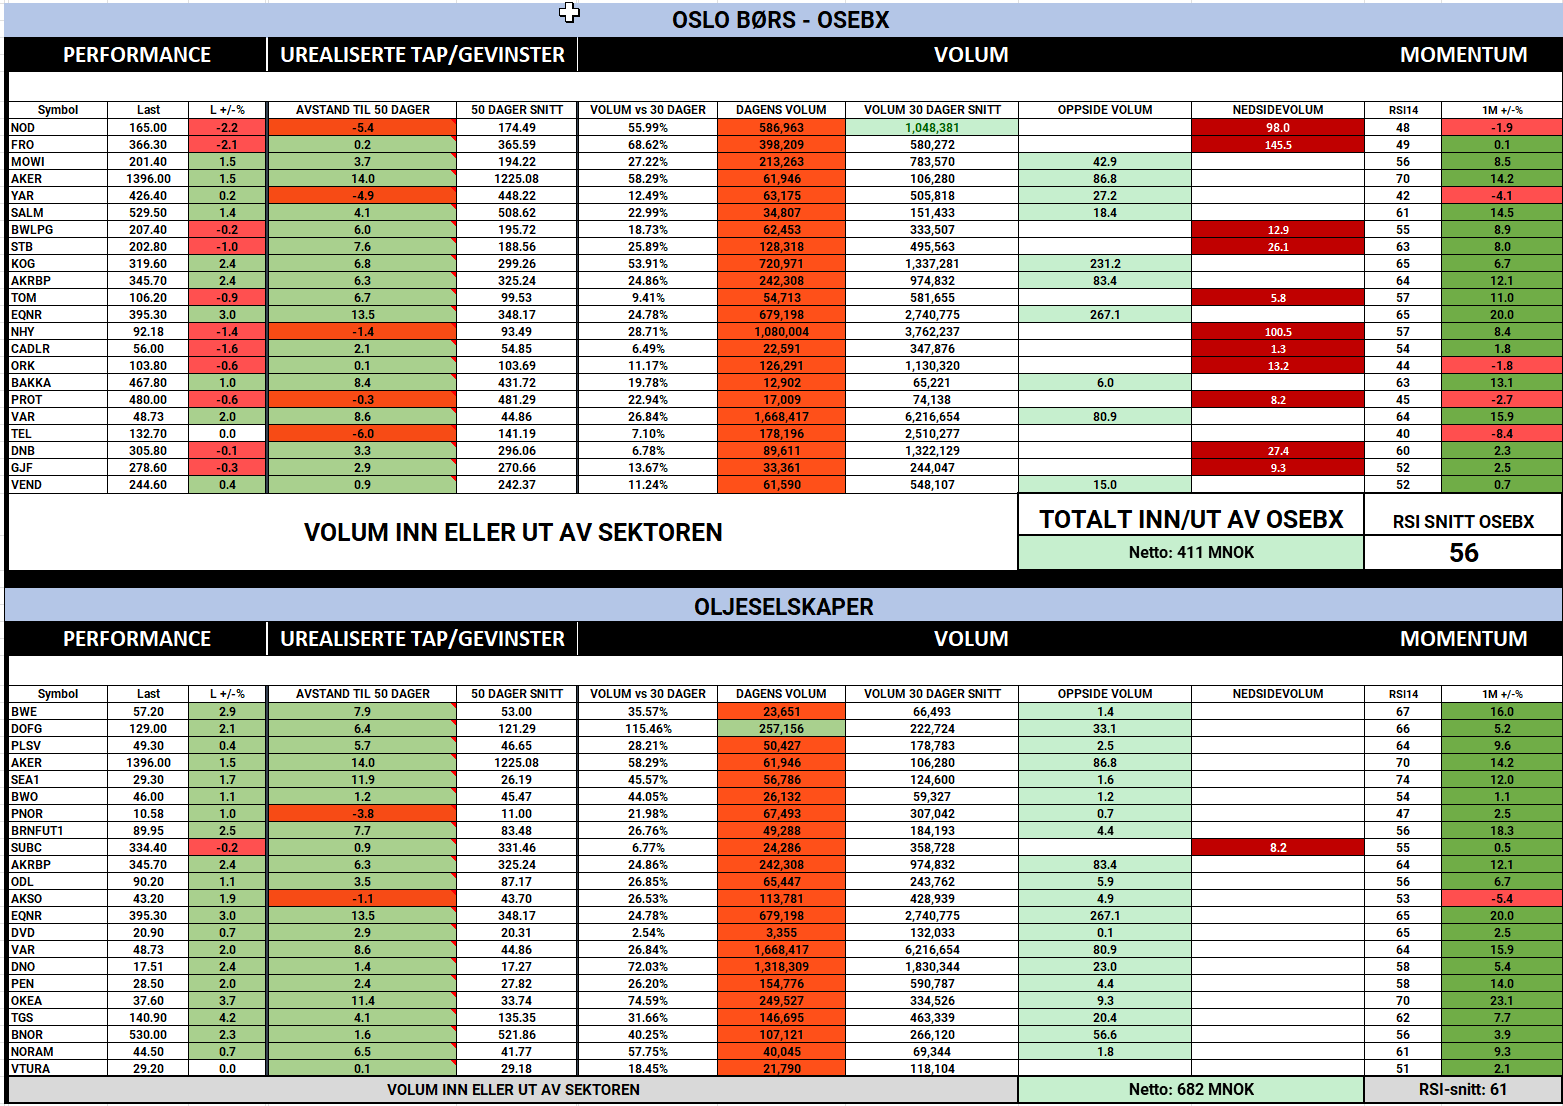
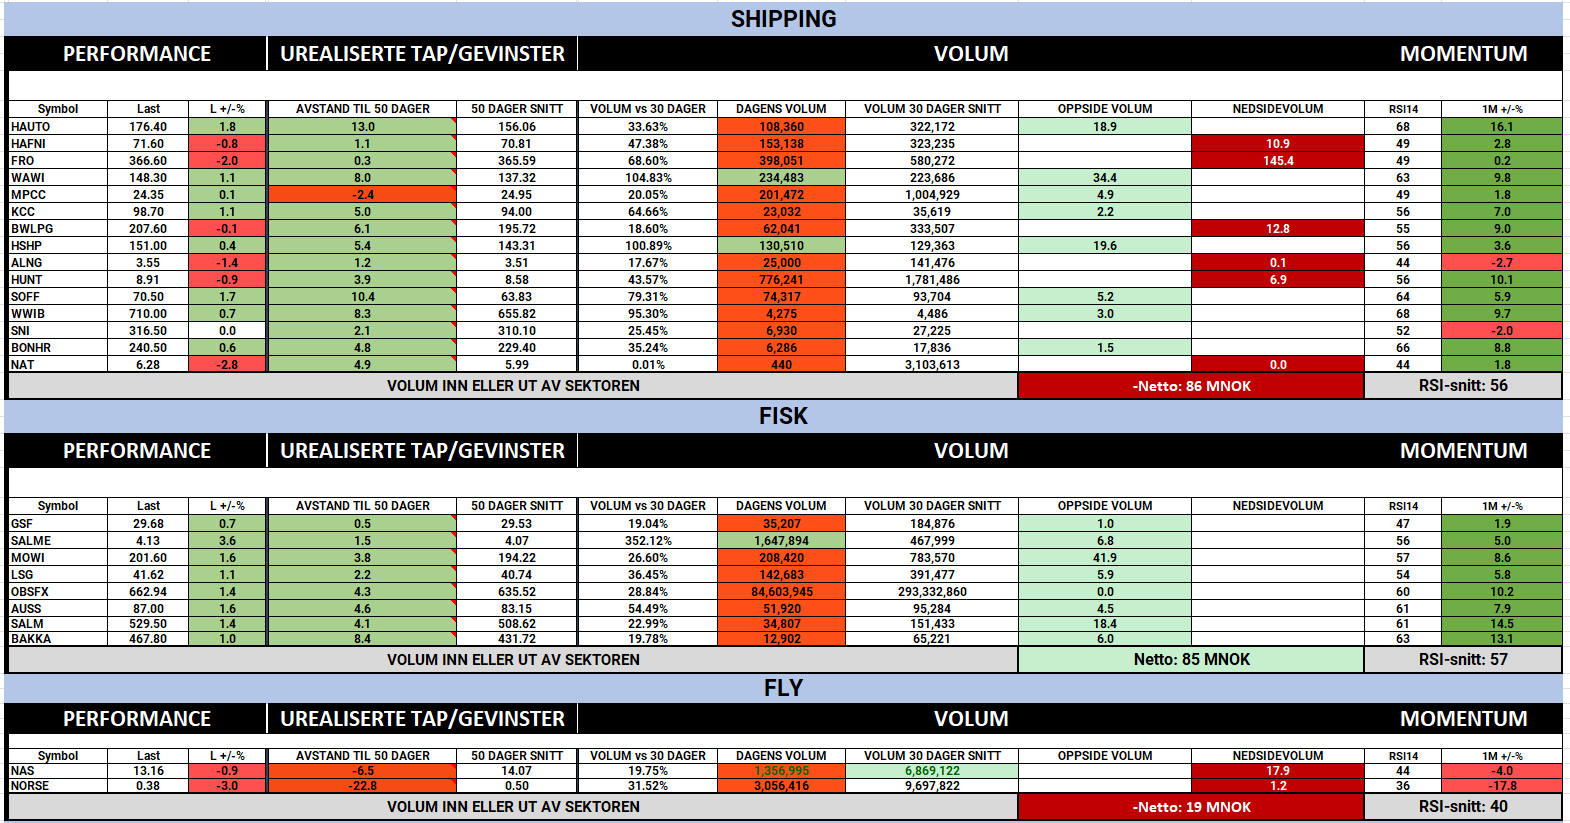
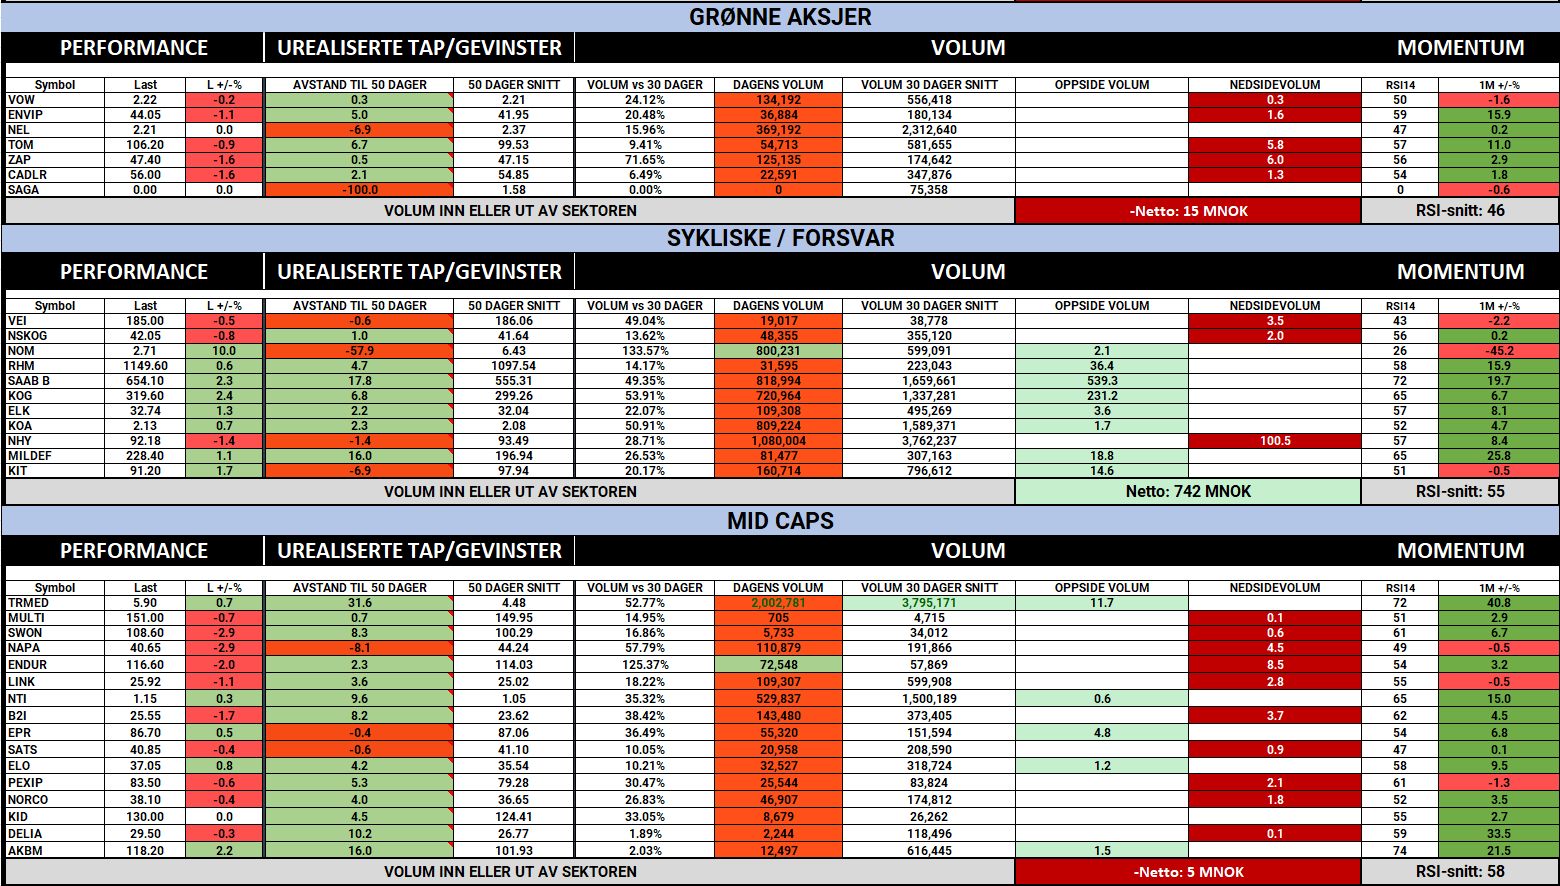
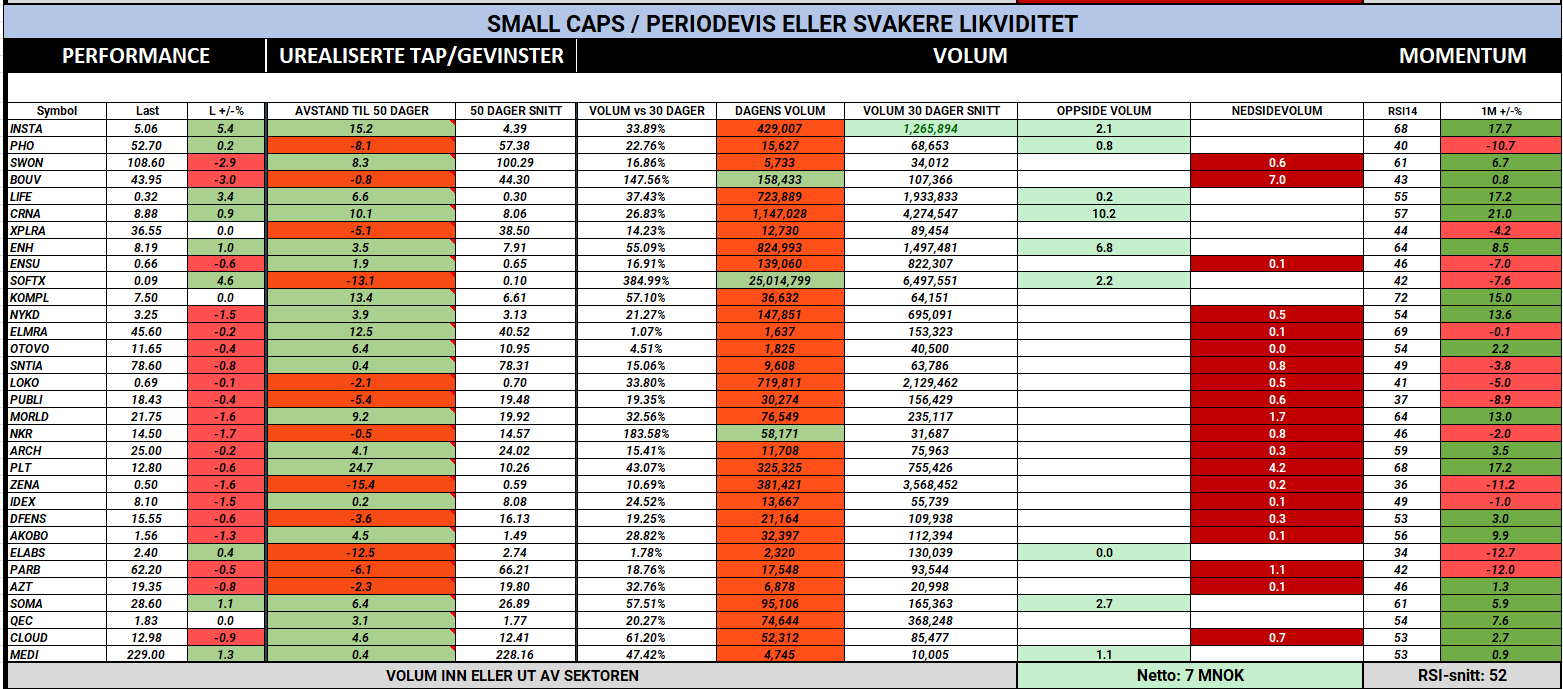
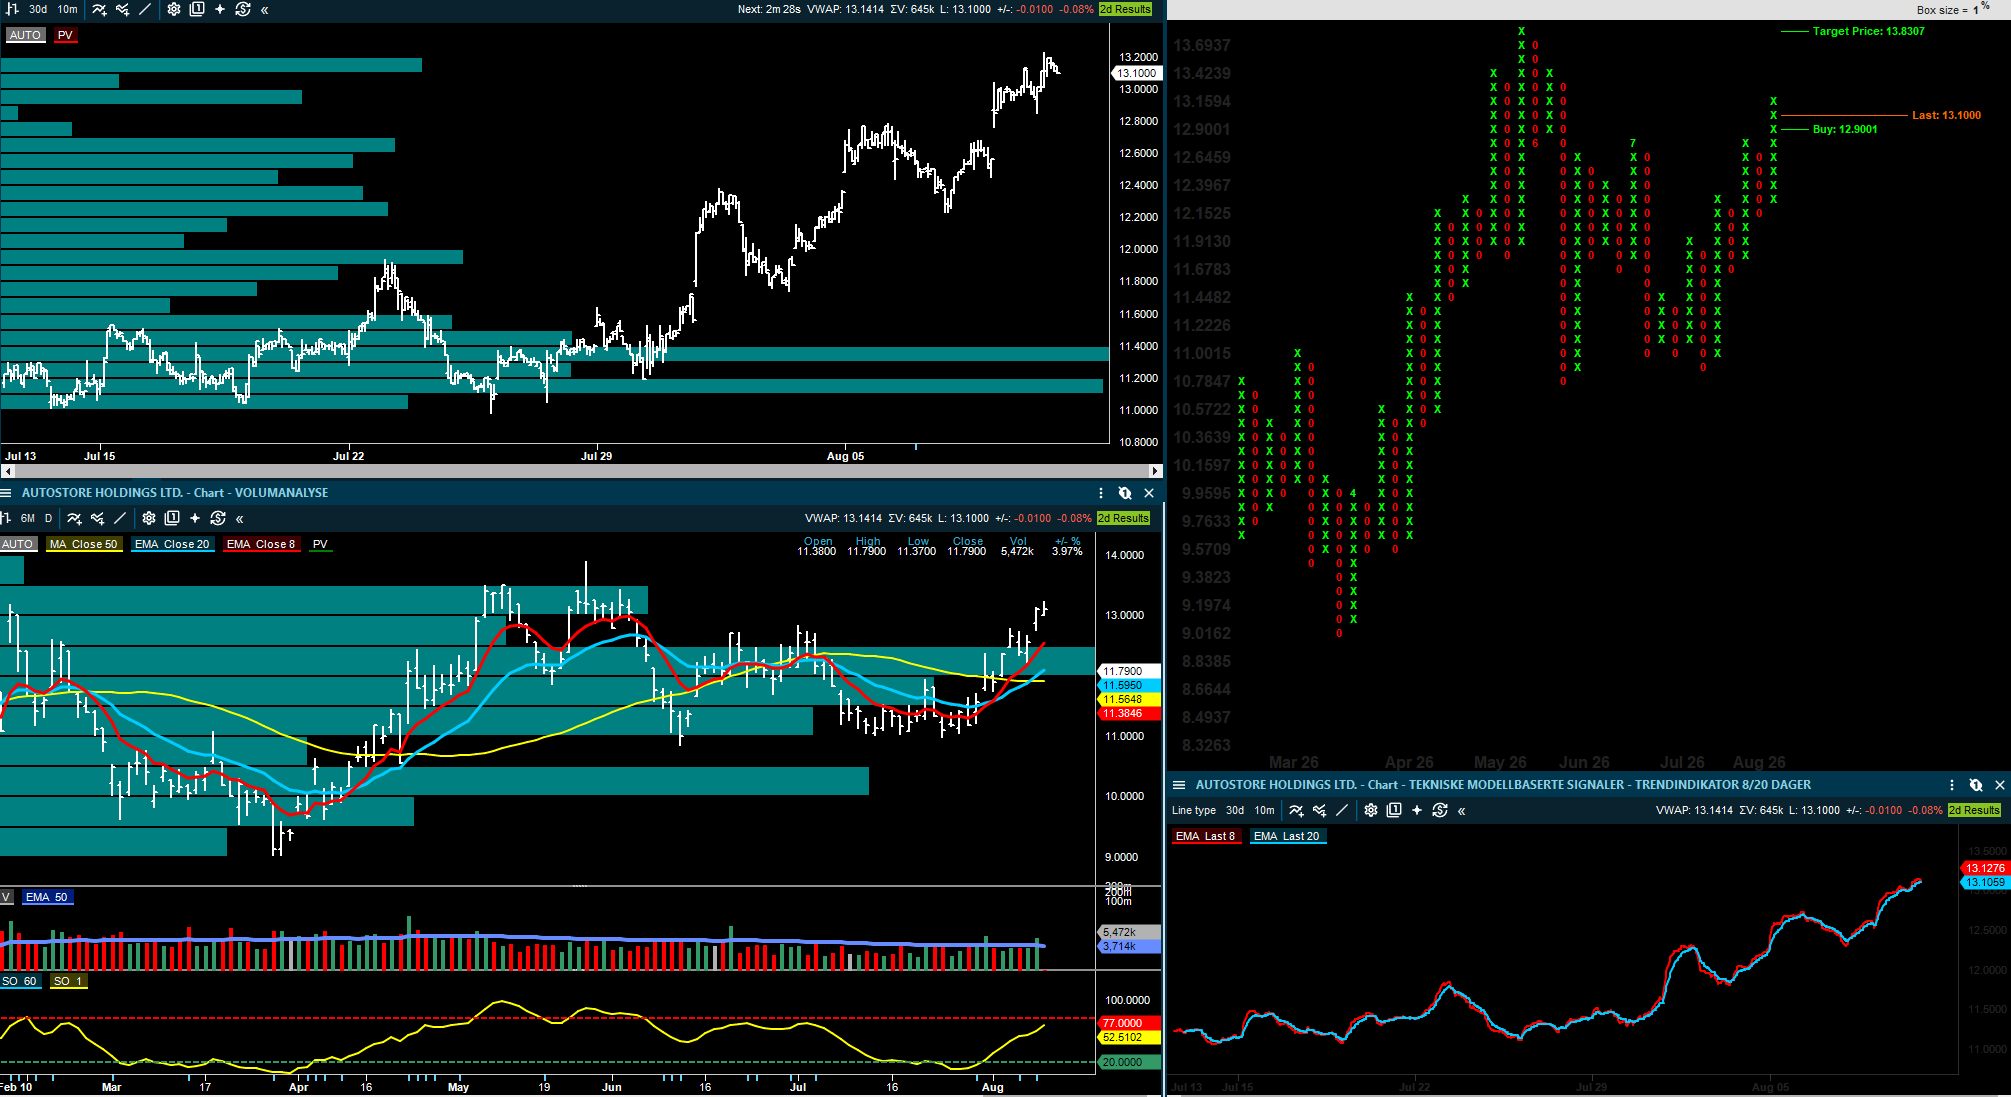
Oppdateringen per 11:15 viser tydelig at kapitalflyten idag, som igår, går inn i olje og sykliske/forsvarsaksjene. Det går litt kapital inn i fisk, men går ut av shipping og fly. RSI snittene per sektor viser at det er et selektivt marked, hvor hovedvekten av selskapene ikke har et sterkt momentum. Momentumet er nå i olje.  
1
  in  🔶 inside
August 11
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Morgenrapport 11. august: Wallenius viser styrke, Hydro rammes i Brasil og oljeaksjene leder an åpningen

Kort oppdatering

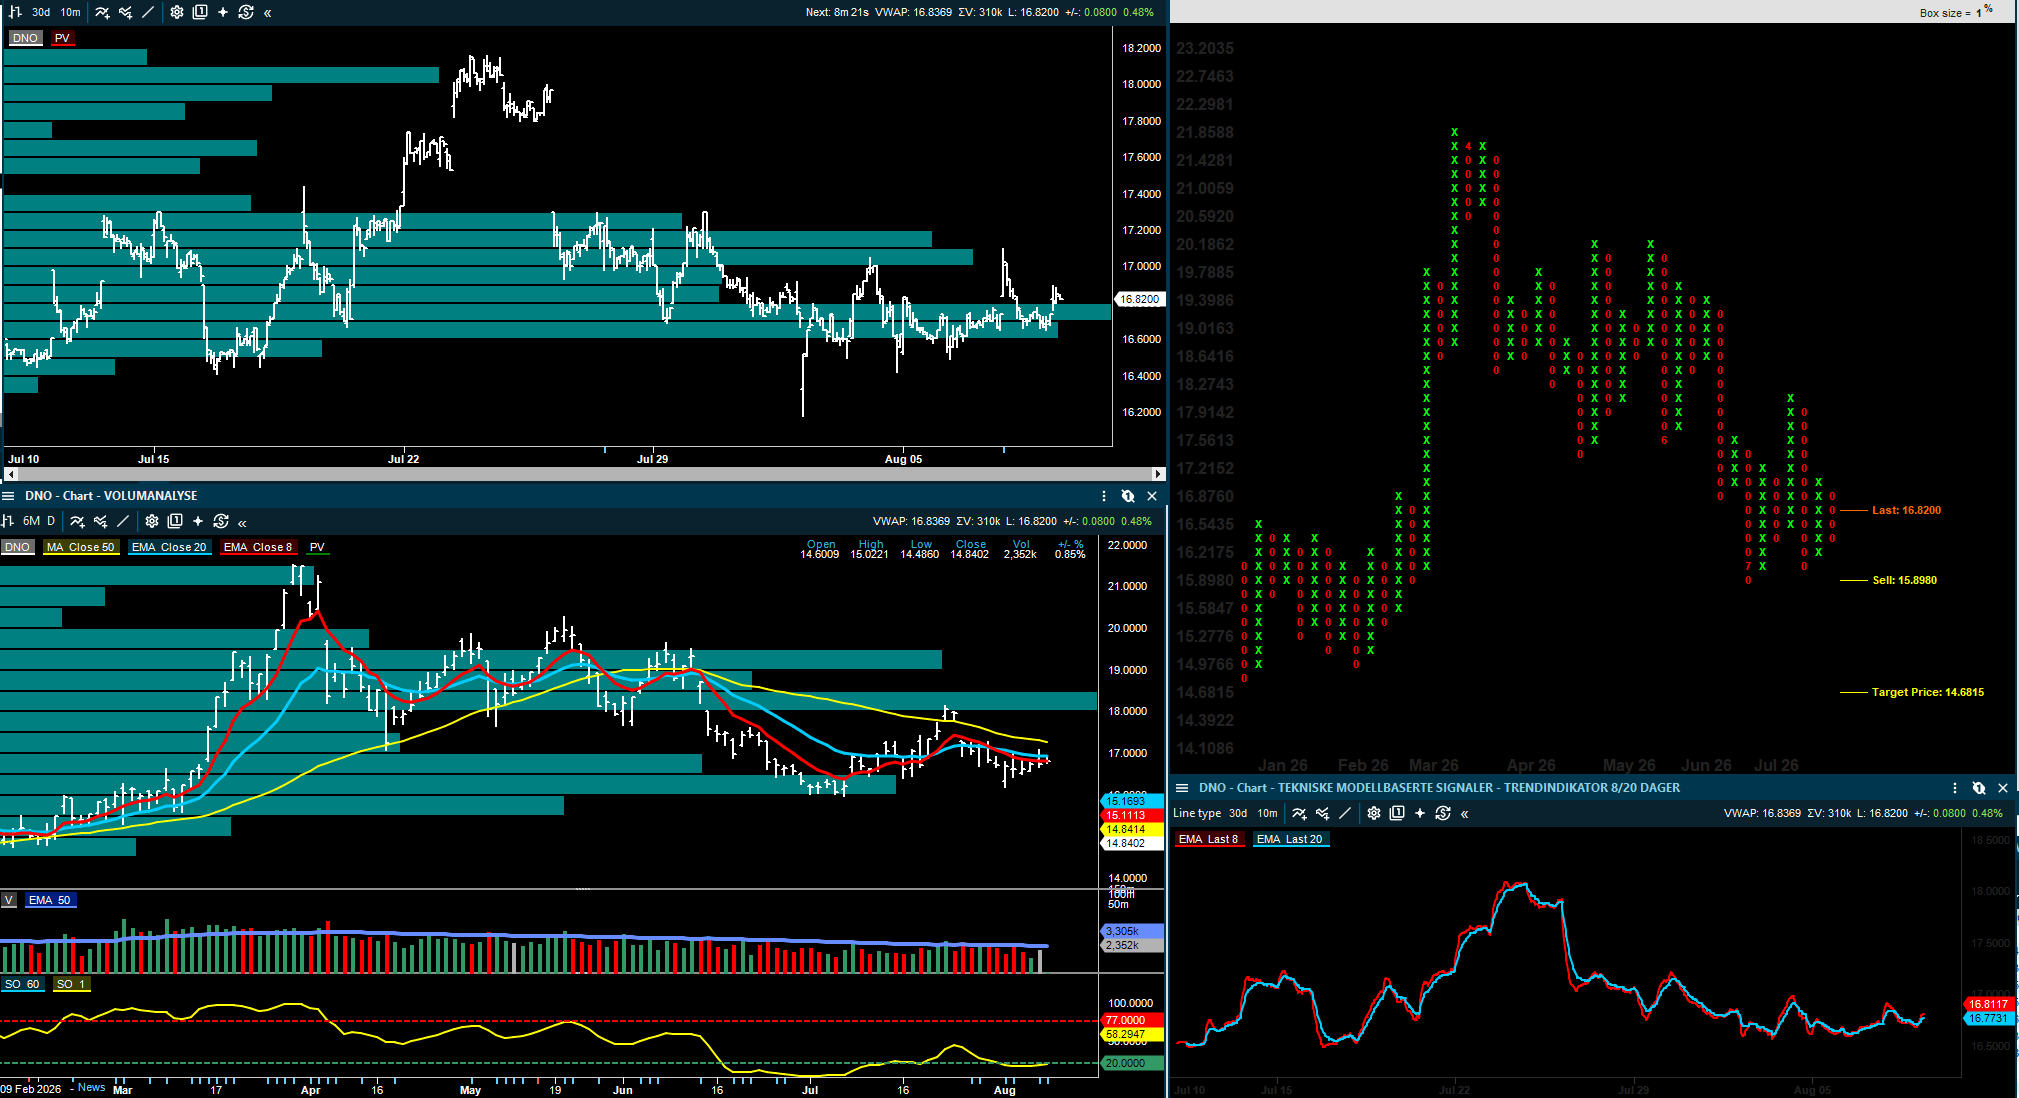
Dagens rapport inneholder flere nye selskapskommentare Oljeaksjene leder an etter en ny oppgang i Brent, som har løftet seg videre mot 90-nivået. Kursbildet rundt 09:40 viser at det har kommet inn kjøpere i Kongsberg Gruppen som er opp 3,3 prosent og nærmer seg toppen av kileformasjonen igjen, Equinor 2,3 prosent, Aker BP 2,0 prosent og DNO 2,5 prosent, mens Norsk Hydro faller 1,3 prosent etter nyheten om lavere produksjon ved Alunorte.

Wallenius Wilhelmsen leverte tall og de var solide, guidingen ble opprettholdt, og flere meglerhus beskriver rapporten som mer betryggende. Aksjen stiger likevel bare moderat i åpningen, noe som tyder på at deler av de gode nyhetene allerede lå bakt inn i kursen etter en sterk utvikling i forkant.

I shipping hever Fearleys kursmålet kraftig for Okeanis Eco Tankers som følge av høyere estimater og et mer mellomlangsiktig syn på lange seilingsdistanser. Himalaya Shipping leverte i hovedsak som ventet, men juli-oppdateringen viser fortsatt svært høy inntjening og et attraktivt utbyttenivå. DOF får på sin side hevet kursmålet hos Pareto, ikke fordi kvartalet nødvendigvis blir så ekstremt bra, men fordi flåtefornyelsen og kontraktsdekningen gjør anslagene mindre usikre.

Det kom en negativ nyhet på Norsk Hydro som følge av at produksjonen ved Alunorte reduseres til 50 prosent etter problemer med gassleveranser, og SB1 anslår en negativ Q3-effekt på 75-100 millioner dollar. Det er ikke stort nok til å endre hele investeringscaset, men det er samtidig mer enn en ren engangspost hvis usikkerheten rundt kompensasjon og gassleveranser varer.

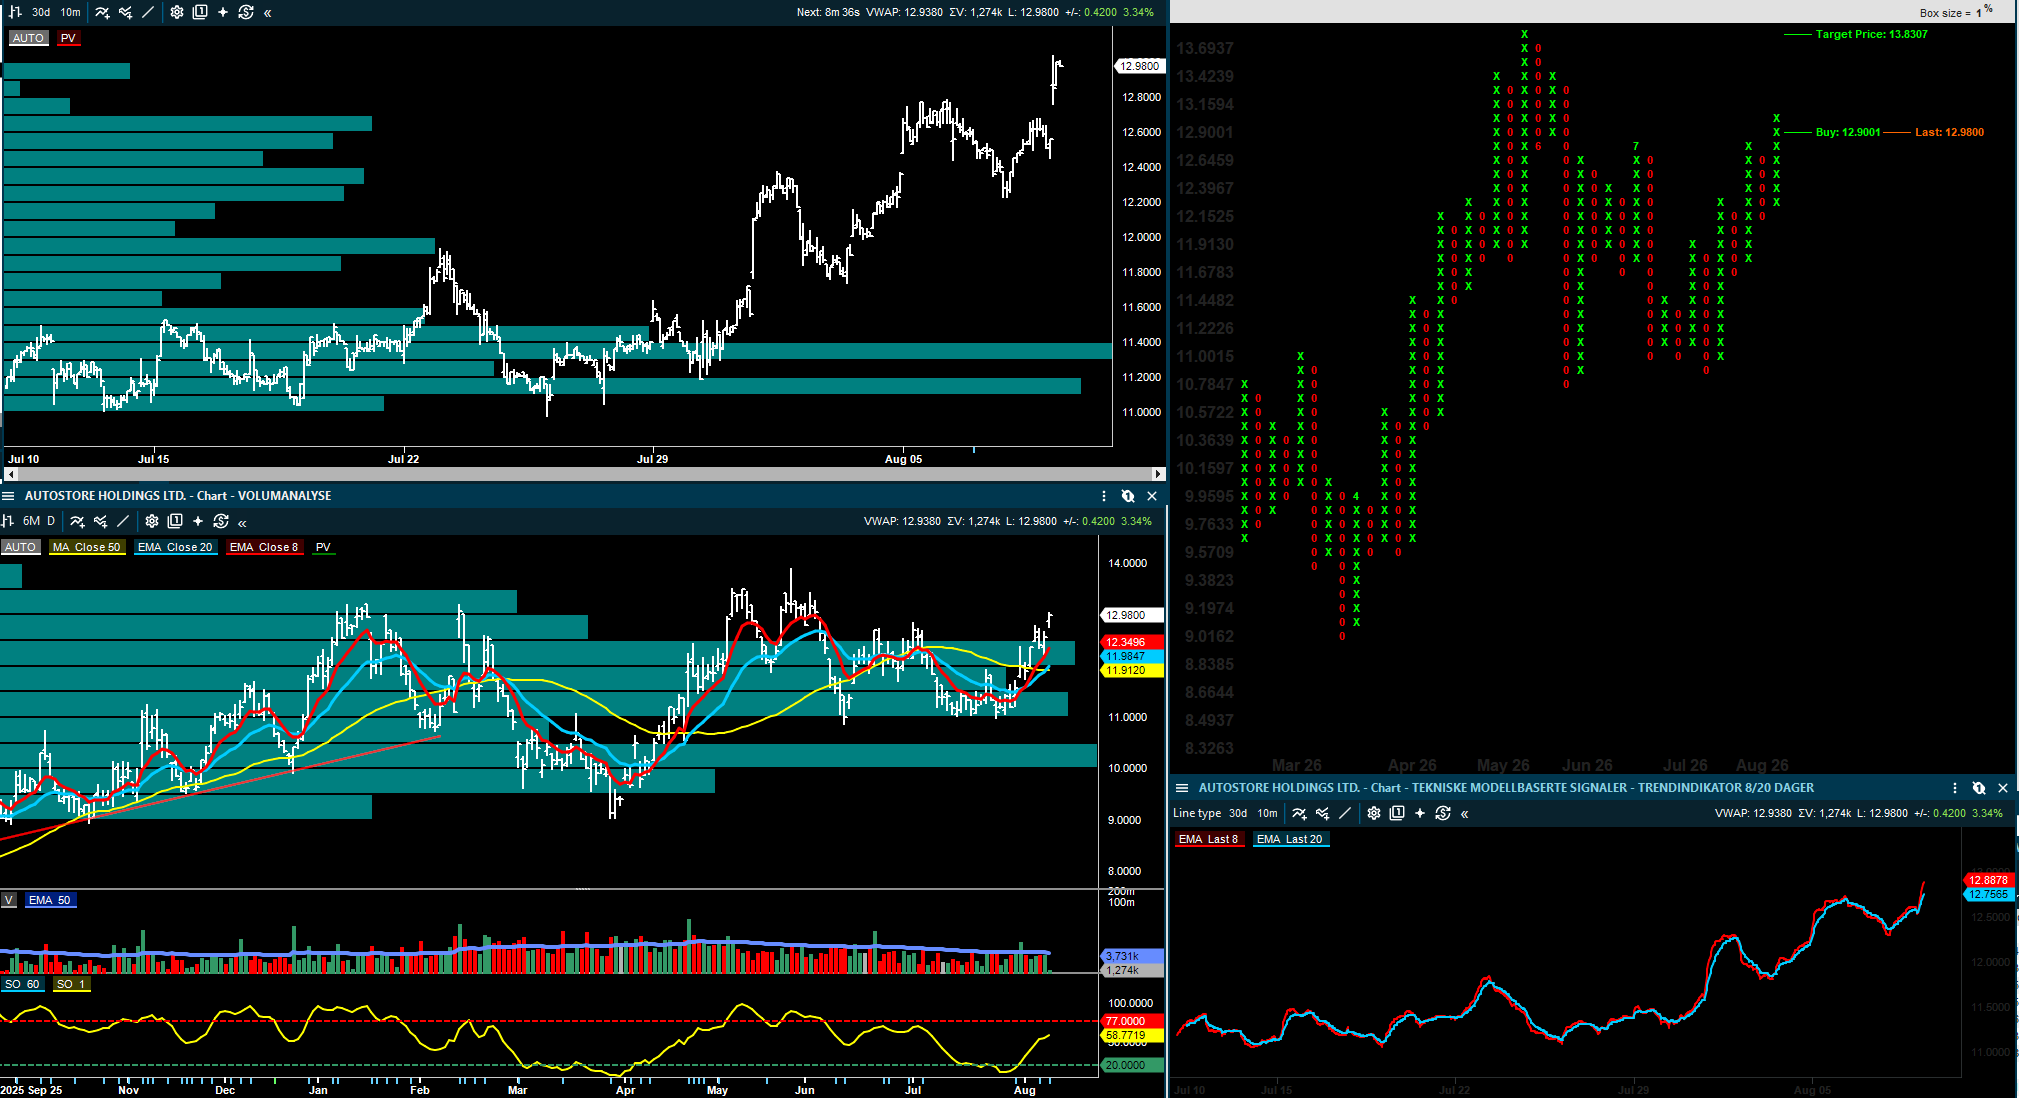
Dagens øvrige selskapskommentarer gir flere mindre, men nyttige signaler. TGS får en ny negativ gjennomgang fra SB1, Subsea 7 møter et mer vanskelig konkurranserettslig bilde i Australia, Norbit får støtte før Q2, AutoStore får en ny og nøktern forhåndskommentar fra SB1, og Nordic Semiconductor får støtte fra en verdikjedetracker som ligger midt i selskapets egen guiding for Q3.

Kursbildet rundt 09:40

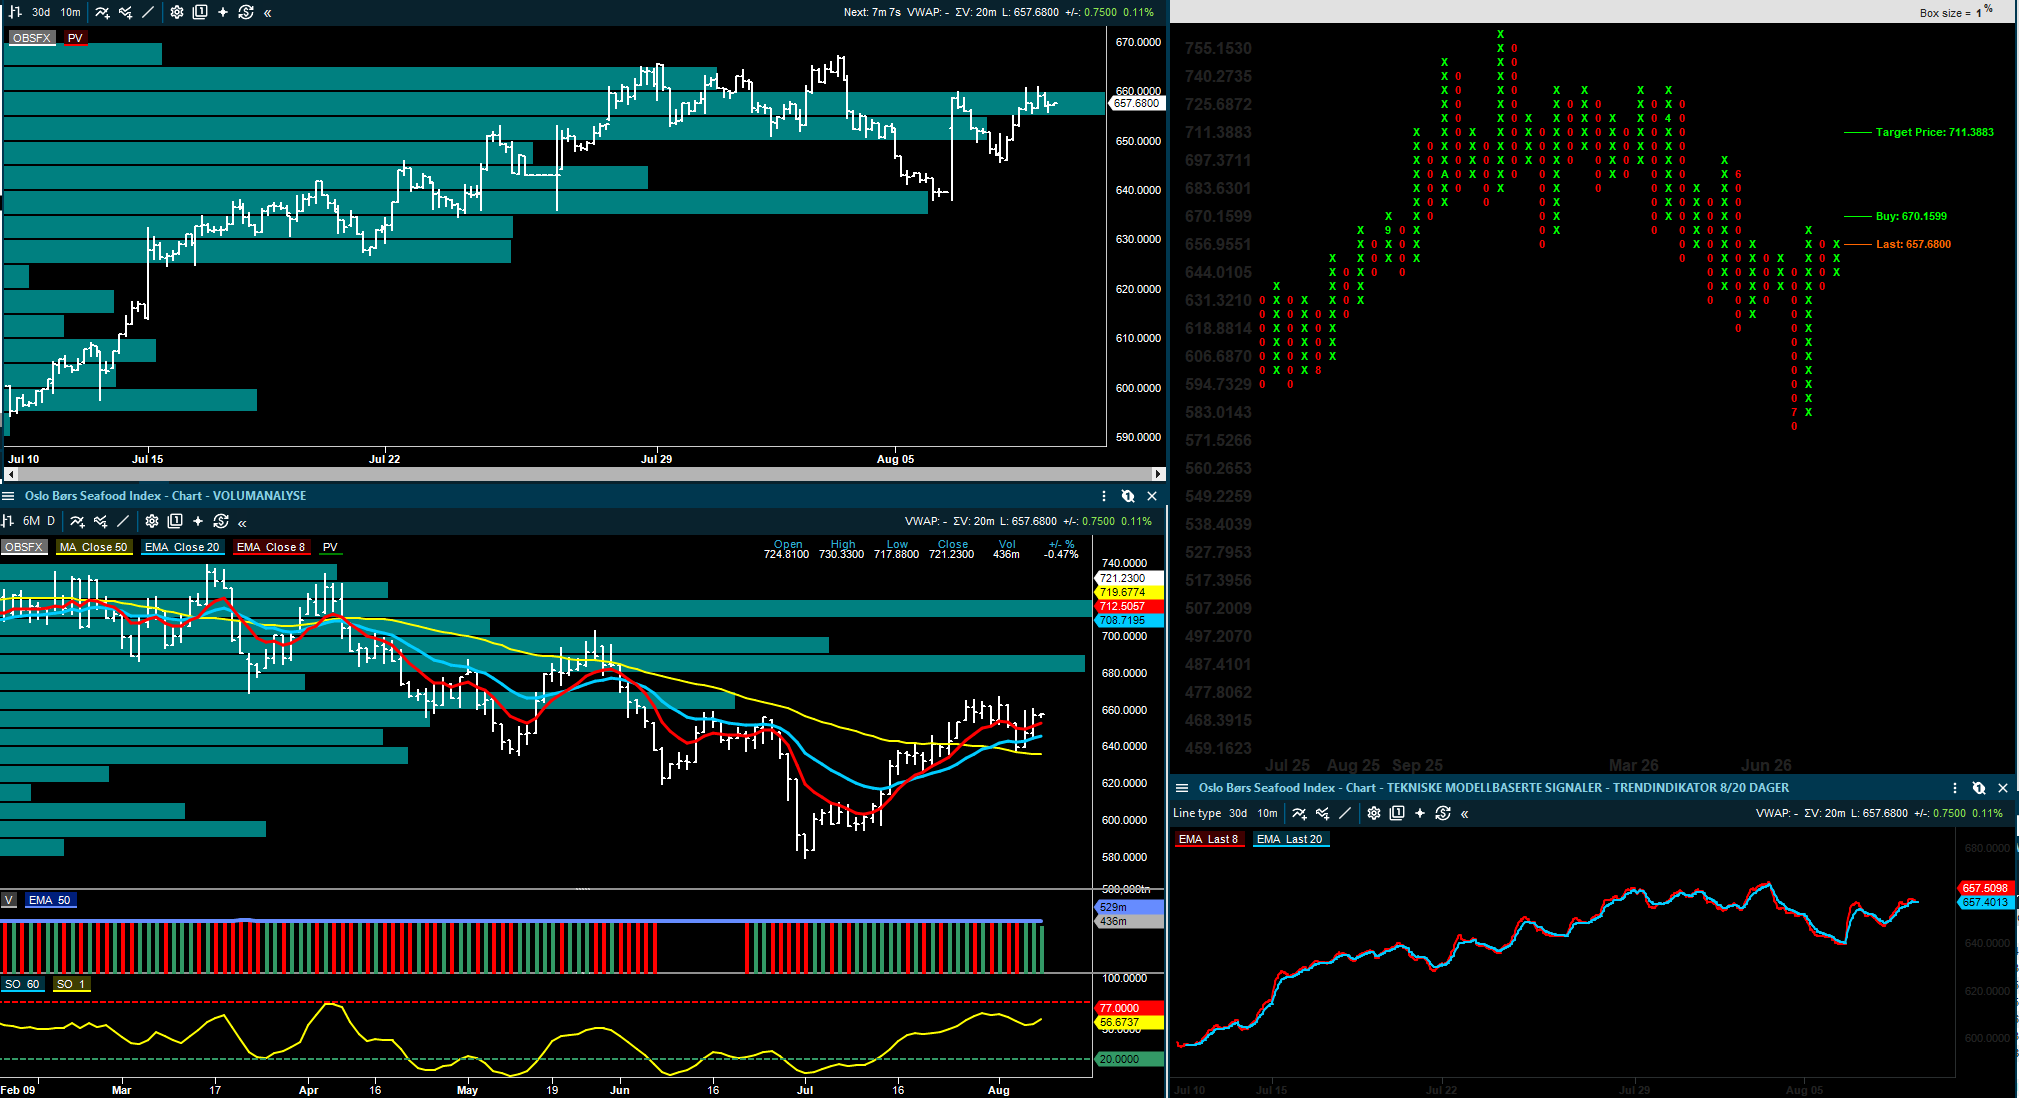
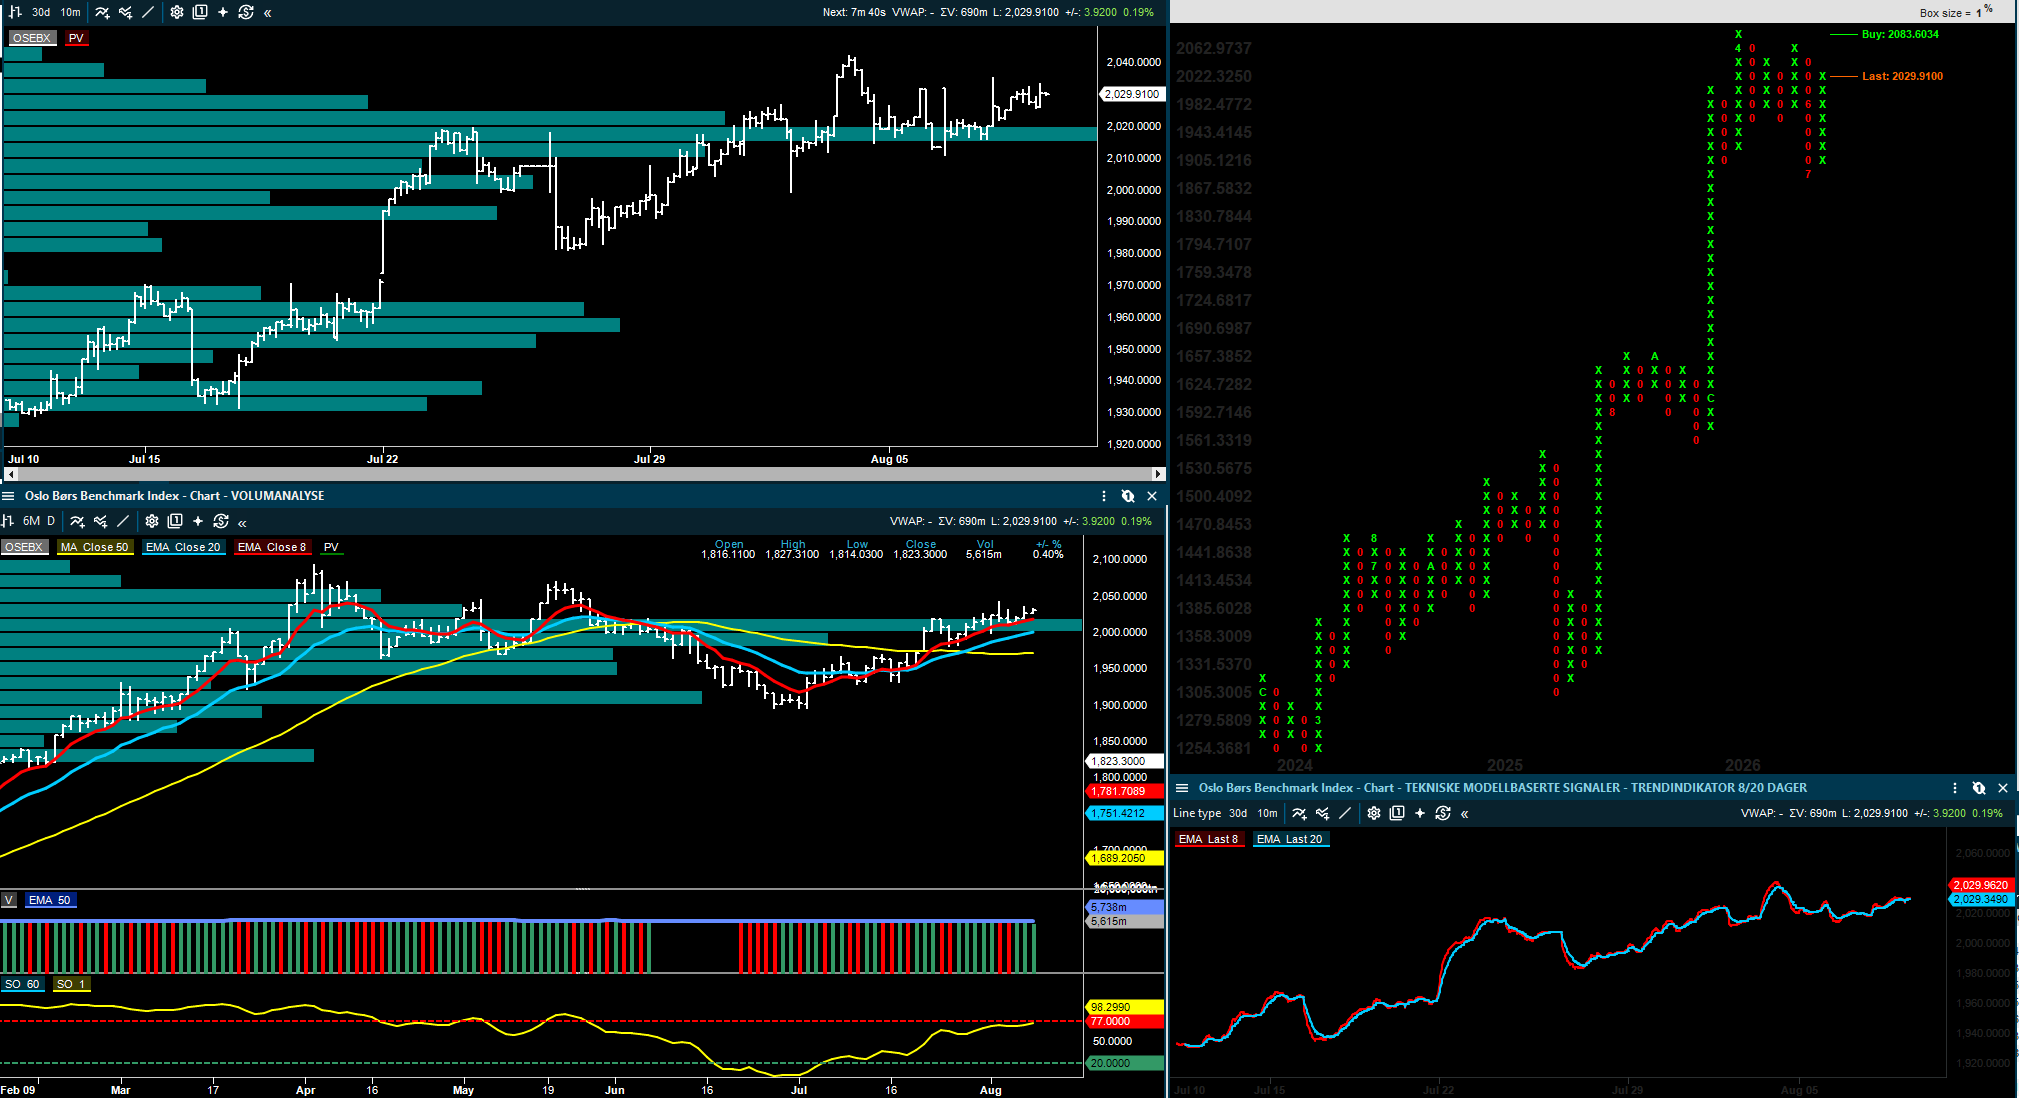
40 minutter inn i sesjonen viser et marked der energi, deler av shipping og forsvar/industri er preget av kjøpere, mens svakheten er mer selskapsspesifikk. Det er også kjøpere i laks.

Kursbilde ca. 09:40

Hva det forteller

Energi og oljeservice

EQNR +2,3 %, AKRBP +2,0 %, VAR +1,6 %, DNO +2,5 %, TGS +2,7 %, OKEA +3,4 %, BWE +3,6 %

Oljeuro og sterkere Brent gir sektorstøtte.

Industri/forsvar

KOG +3,3 %, SAAB B +3,0 %, KIT +2,0 %, NORBIT +1,5 %, KMAR 0,0 %

Forsvar og kvalitetsselskaper holder seg sterke. KOG-bevegelsen kommer uten noen nye oppdateringer, og går nok på geopolitiske signaler.

Shipping

WAWI +1,3 %, HAUTO +0,9 %, SOFF +1,7 %, HSHP 0,0 %, OET -1,4 %, FRO -2,8 %

Bilfrakt og offshore får støtte, mens deler av tank faller til tross for høy oljepris. Reaksjonen er mer selektiv.

Sjømat

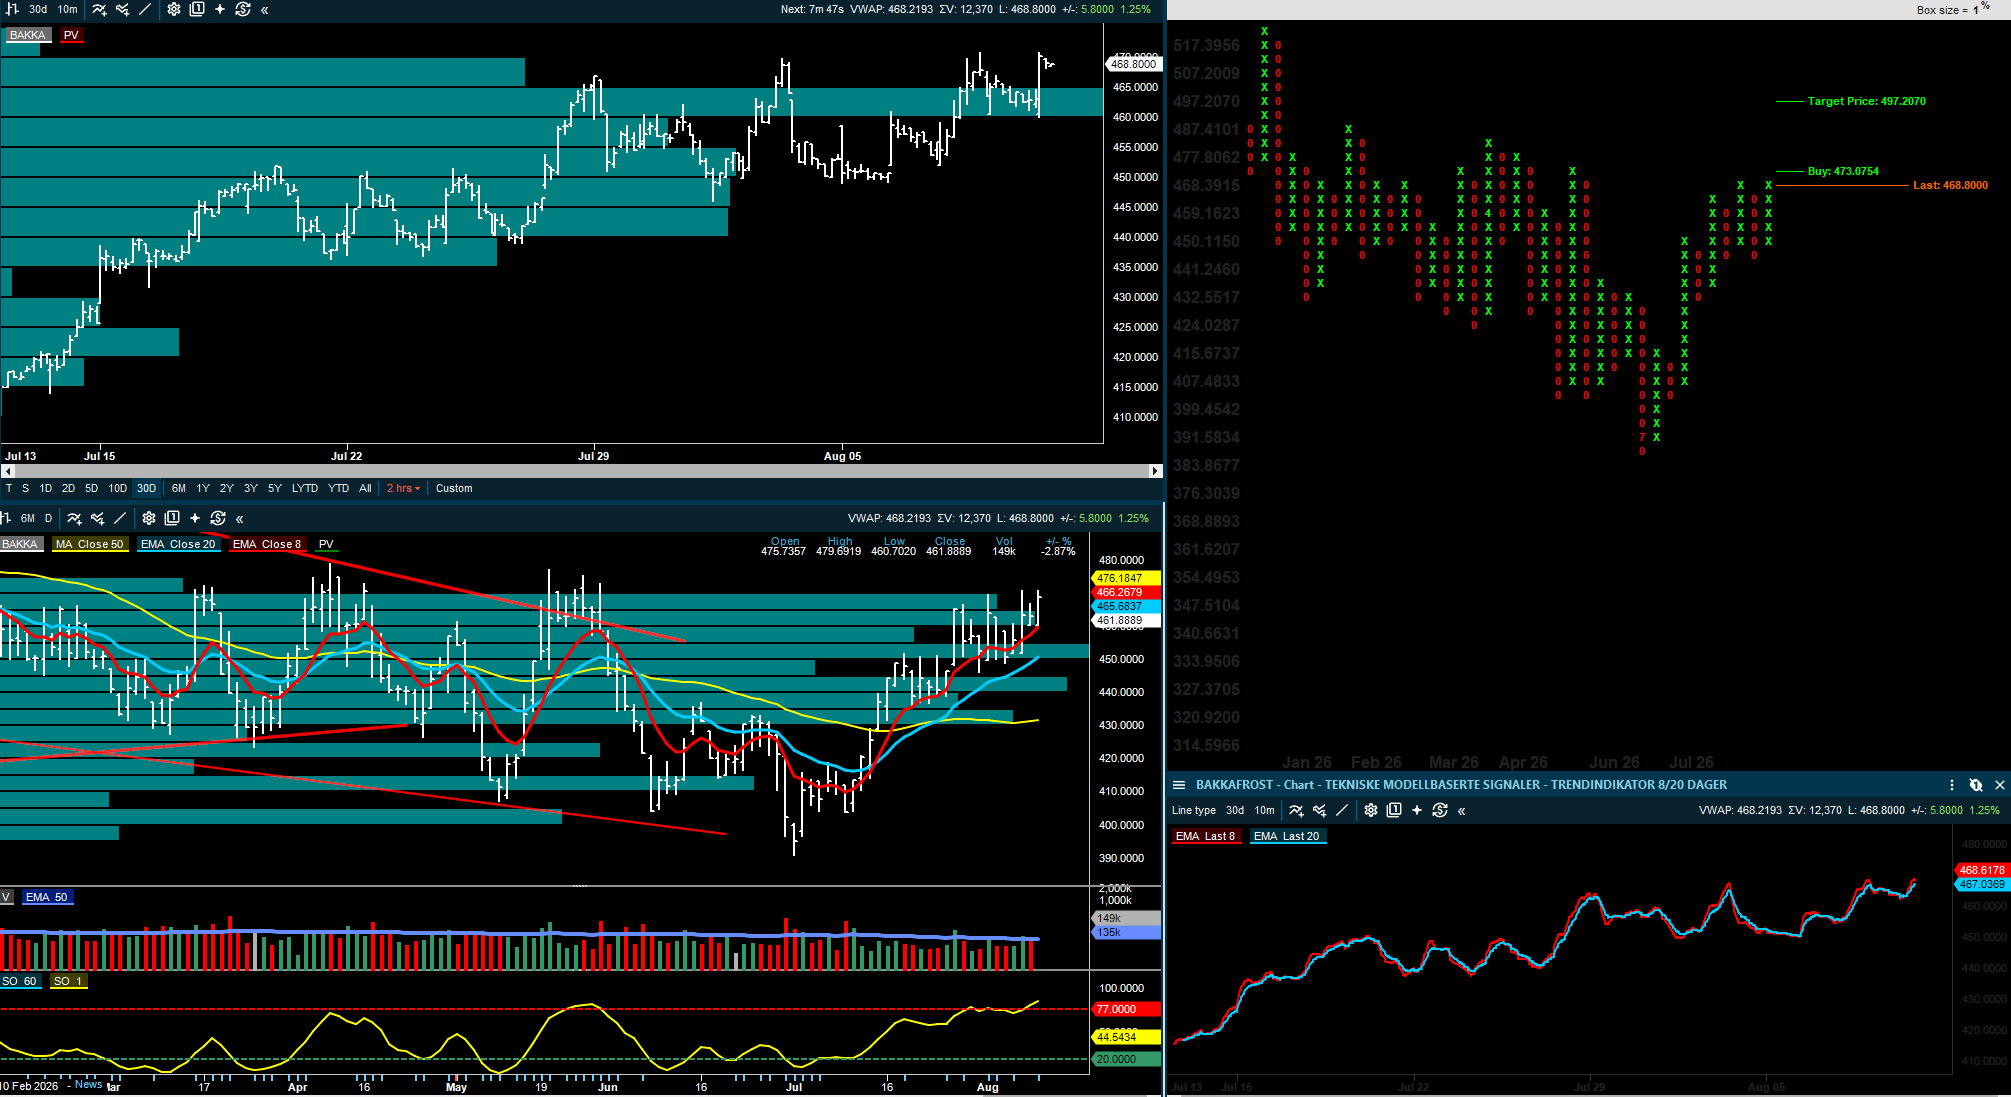
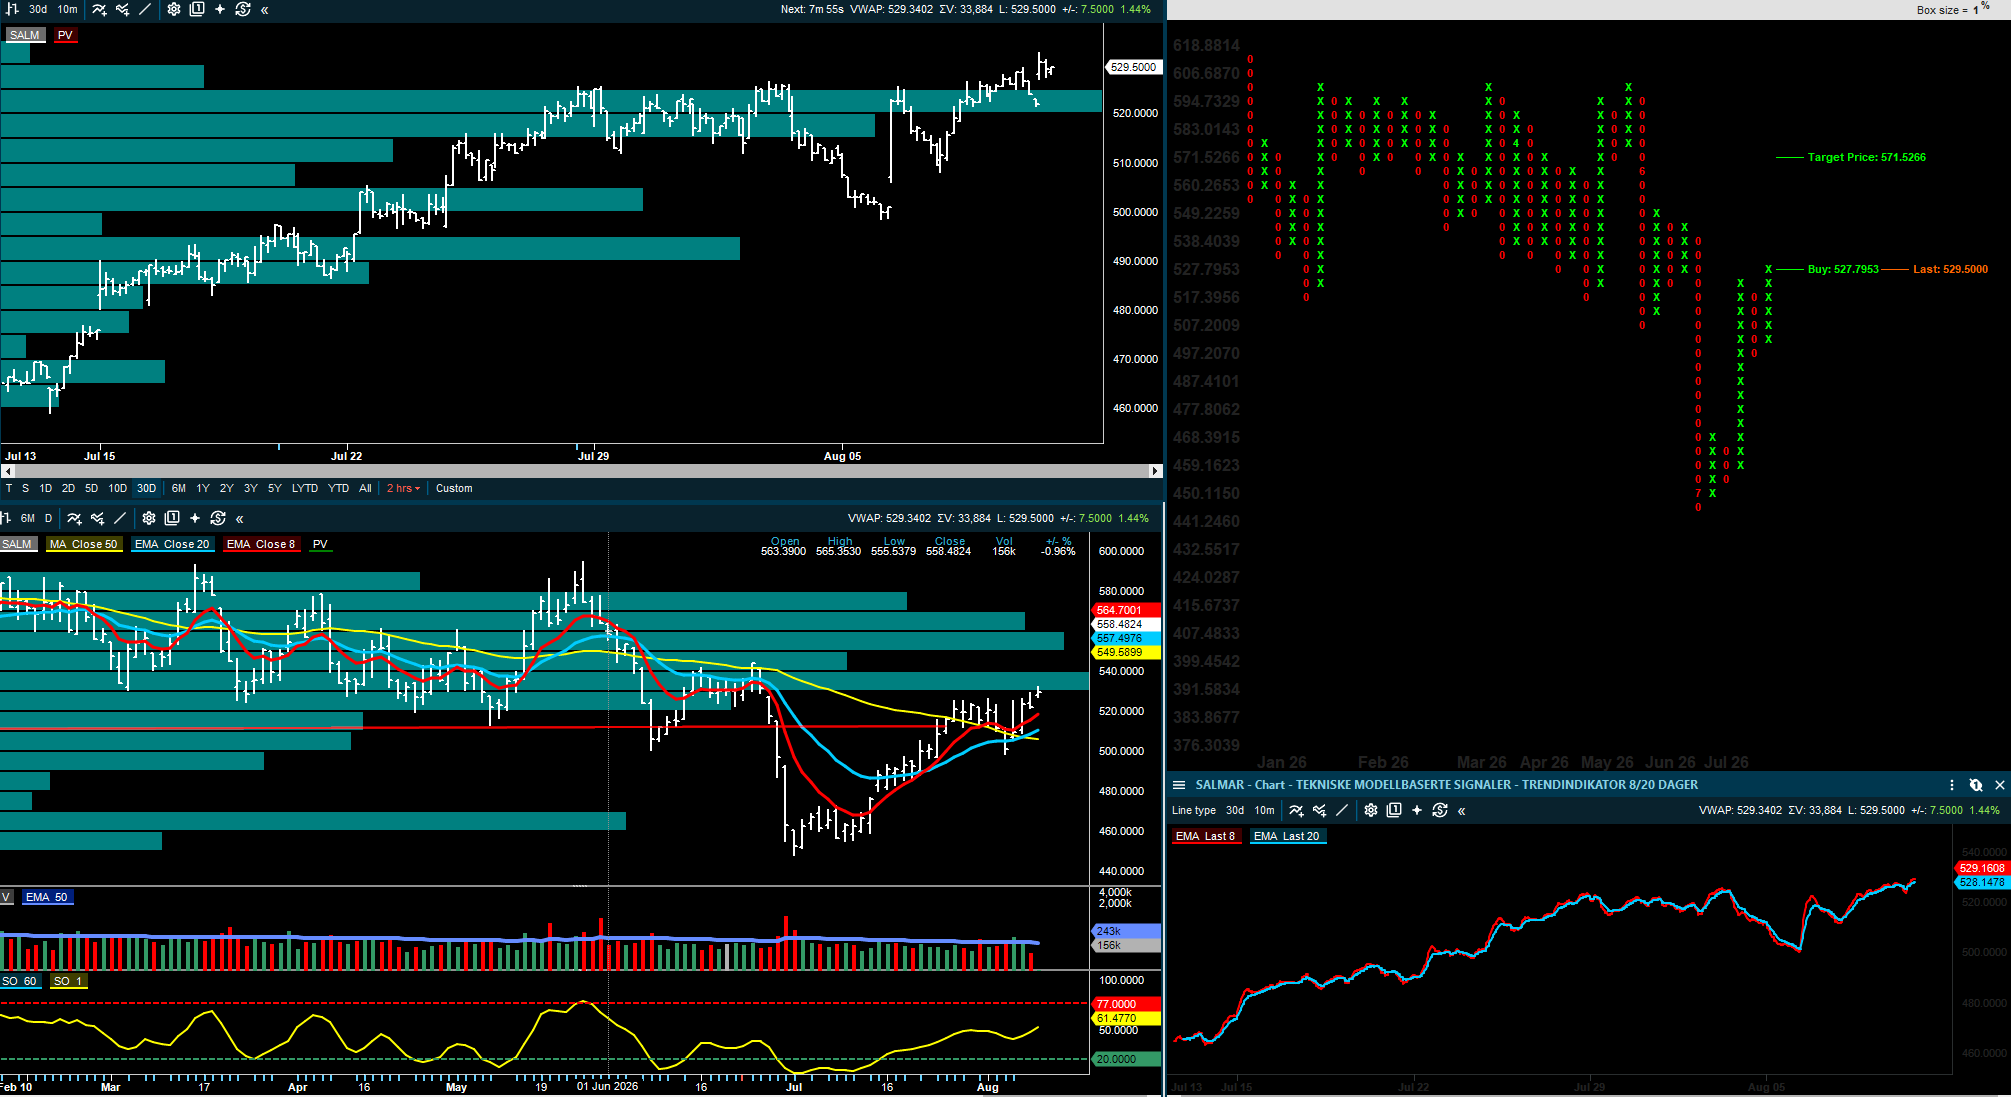
MOWI +1,6 %, SALM +1,1 %, BAKKA +1,0 %, LSG +1,2 %, AUSS +1,5 %, SALME +4,1 %

Sektoren får støtte av bedre etterspørsel og kvalitetstall, men fôrkostnadene blir det viktige spørsmålet videre.

Svakere enkeltaksjer

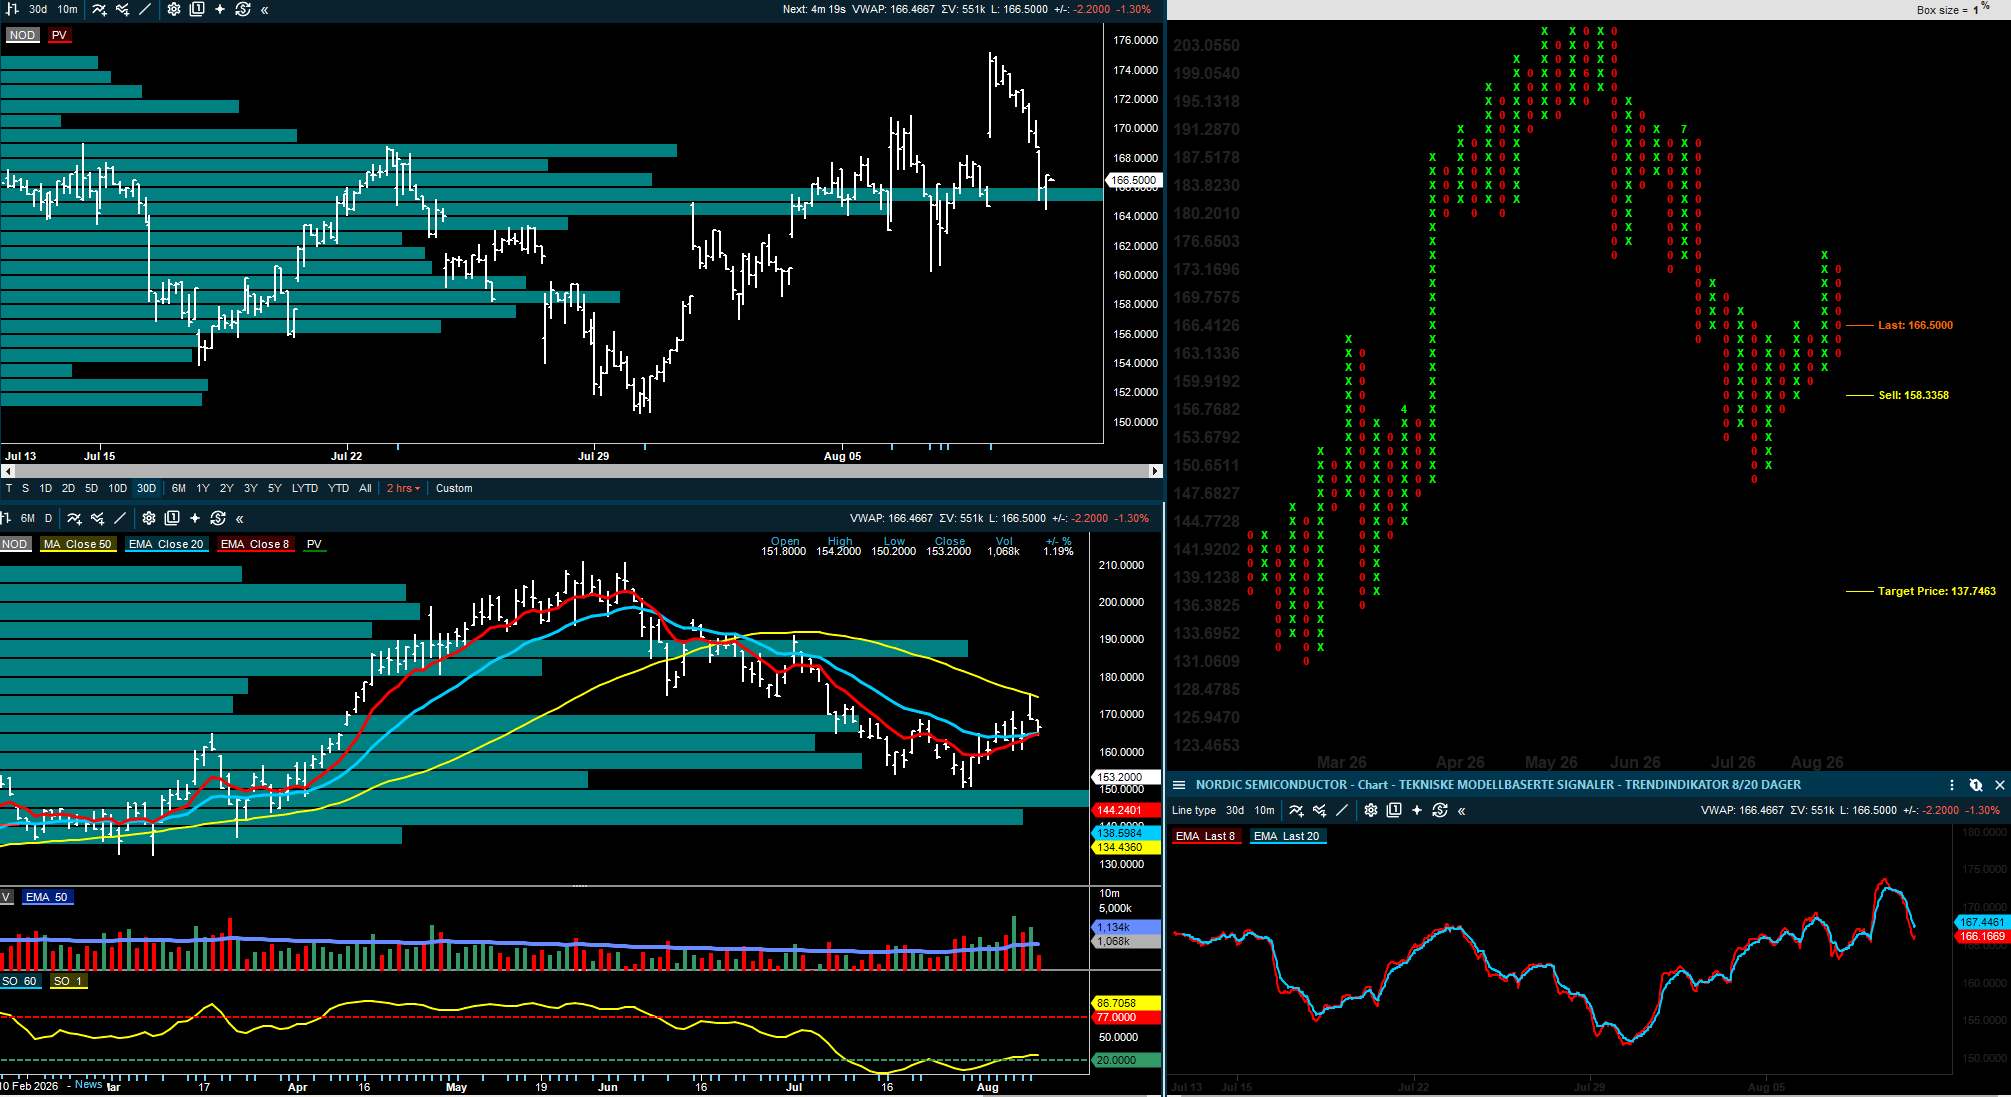
NHY -1,3 %, NOD -1,1 %, NAS -0,7 %, TOM -0,4 %, BOUV -2,4 %

Hydro tynges av Alunorte-nyheten, mens Nordic Semiconductor og Bouvet faller på mer selskapsspesifikke vurderinger.

Renter og olje: lavere norsk inflasjon, men dyrere energirisiko

Mandagens rapport tok allerede opp at lavere norsk prisvekst gjør et rentehopp fra Norges Bank mindre sannsynlig denne uken. SEB venter at styringsrenten holdes uendret på 4,25 prosent 13. august, men banken tror ikke Norges Bank vil lukke døren for et nytt rentehopp i september. Begrunnelsen er at kjerneinflasjonen har falt mer enn Norges Bank ventet, samtidig som pengepolitikken fortsatt er preget av usikkerhet rundt energi, valuta og lønn.

Samtidig er energibildet blitt mer krevende siden gårsdagens rapport. Pareto skriver at Brent er opp 3,3 dollar fatet siden Oslo stengte i går, til rundt 89 dollar fatet, og at europeiske gasspriser også stiger. Hovedpoenget er at Iran ikke ser ut til å åpne Hormuz-stredet raskt, og at markedet derfor må prise inn mer varighet i konflikten enn det som lå i oljeprisen for få dager siden.

For norske investorer betyr dette at rente- og energibildet trekker i ulike retninger. Lavere inflasjon kan støtte verdsettelsen av renteutsatte aksjer, men høyere olje og gass løfter energisektoren og kan samtidig gjøre Norges Bank mer forsiktig med å konkludere for tidlig. Derfor blir torsdagens rentemøte viktig, men kanskje enda viktigere blir ordlyden om september.

Wallenius Wilhelmsen

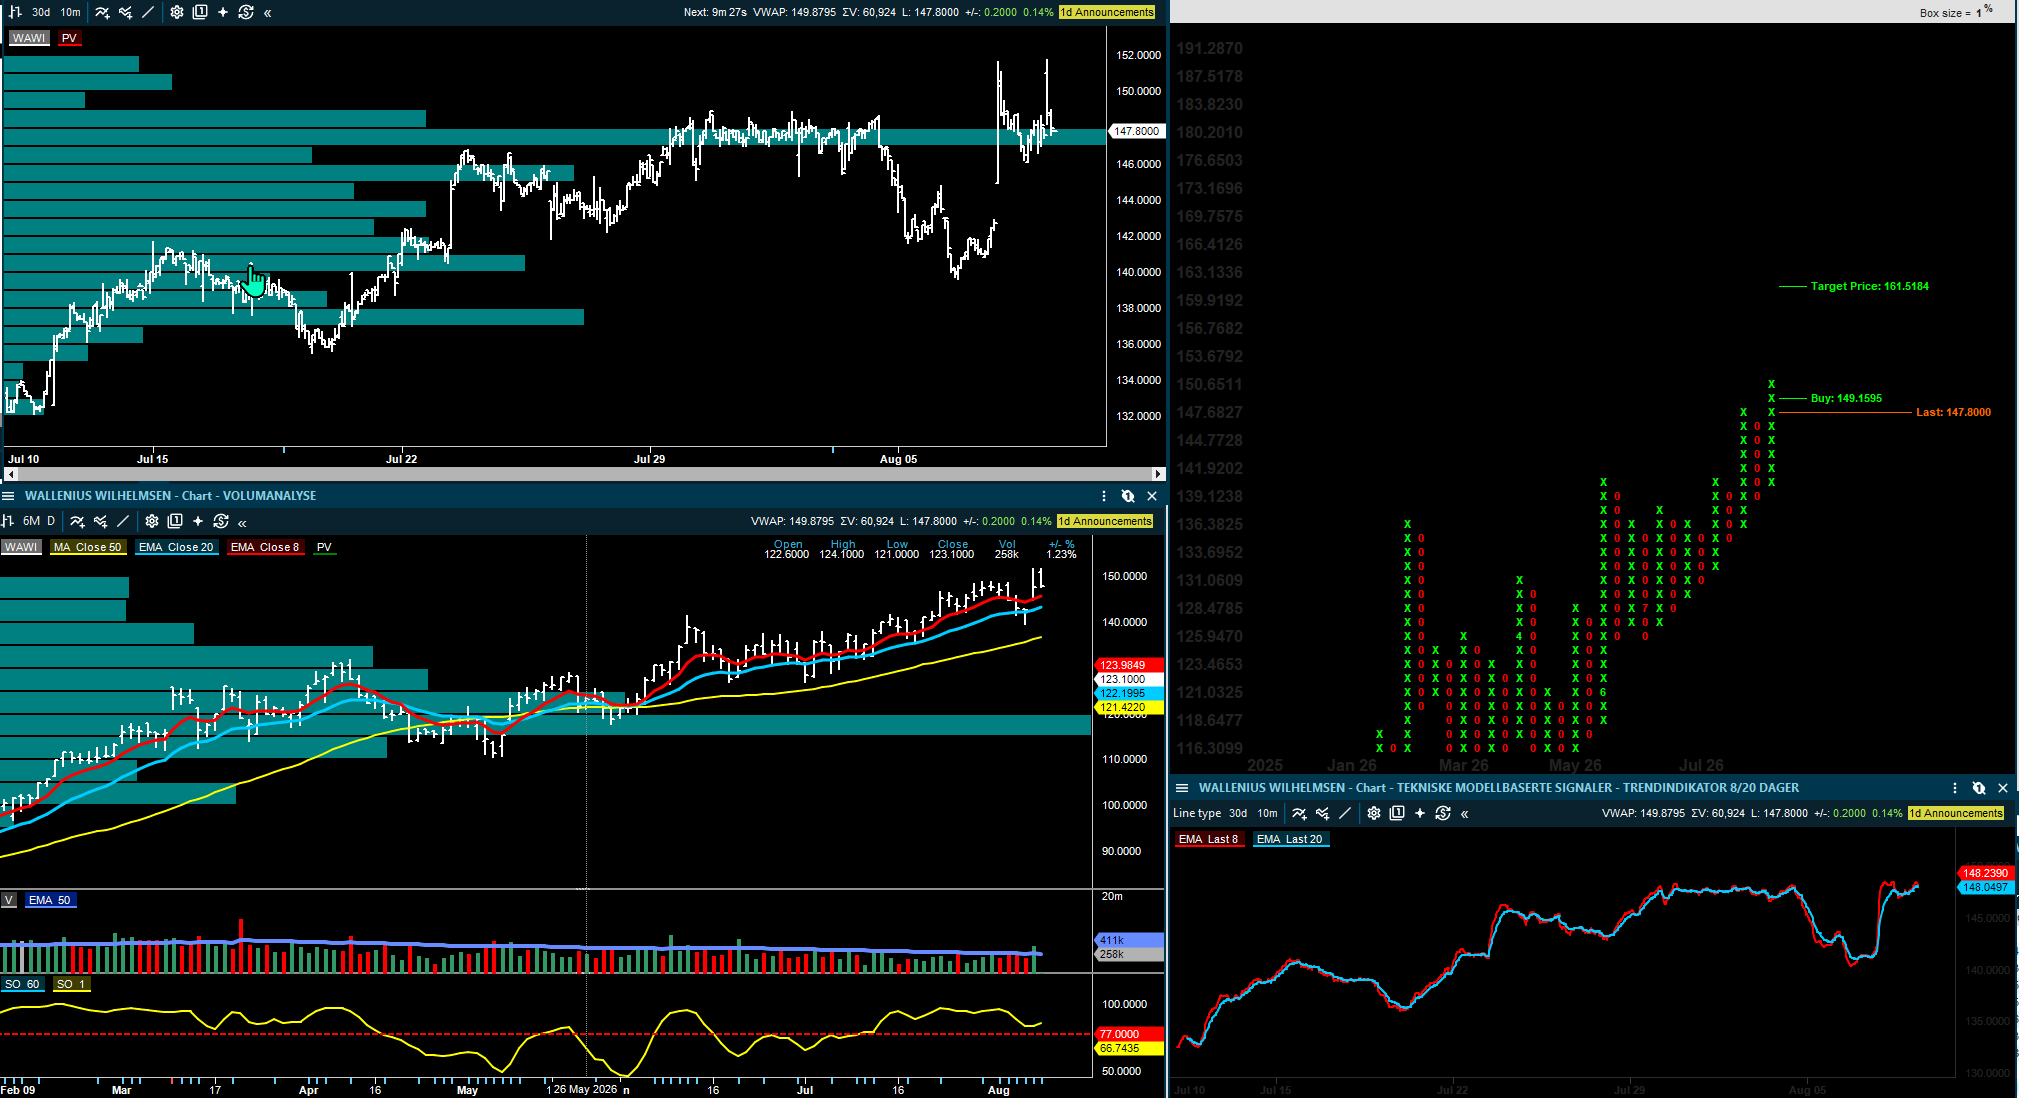
Wallenius Wilhelmsen leverte en Q2-rapport der tallene i seg selv ikke gav et stort positivt avvik, men der tonen og detaljene likevel var bedre enn fryktet. Pareto beskriver rapporten som mer selvsikker, særlig fordi selskapet opprettholder 2026-guidingen på rundt 1,6 milliarder dollar i EBITDA og viser at drivstoffklausulene fungerer. Det er viktig, fordi markedet tidligere har vært bekymret for at høyere drivstoffkostnader og lengre ruter skulle spise opp mer av marginene.

Det mest interessante er ikke bare Q2, men hva rapporten sier om 2027 og 2028. Pareto mener estimatene for de neste årene kan komme opp, fordi bilfraktmarkedet fortsatt er svært stramt og fordi kinesisk bileksport holder kapasitetsutnyttelsen høy. Samtidig var utbyttet lavere enn Pareto hadde ventet, og det forklarer trolig hvorfor aksjen ikke løfter mer enn rundt 1,3 prosent i åpningen.

Inside Oslo Børs: Sterke tall og liten kurseffekt øker risken for at mye allerede kan være priset inn i aksjen. Kursen er blitt løftet fra 110 til 150 siden mai, hvilket også ser ut til å ha tatt høyde for mye av det positive i rapporten. Men trenden er fortsatt sterk og kursen handles over 8/20/50 dager snittene, taktisk trendindikator ligger i kjøp, men mangler et PF kjøpssignal. Avventer og ser hva analytikerne gjør med sine kursmål og hva de store investorene velger å gjøre de neste dagene. Må over 152,50 for å utløse et nytt PF kjøpssignal.

Pareto Securities beholder kursmålet for Wallenius Wilhelmsen på 142 kroner, Kjøp.

Arctic Securities beholder kursmålet for Wallenius Wilhelmsen på 150 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Wallenius Wilhelmsen på 133 kroner, Hold.

Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.

SEB beholder kursmålet for Wallenius Wilhelmsen på 116 kroner, Hold.

Okeanis, Himalaya og DOF: t

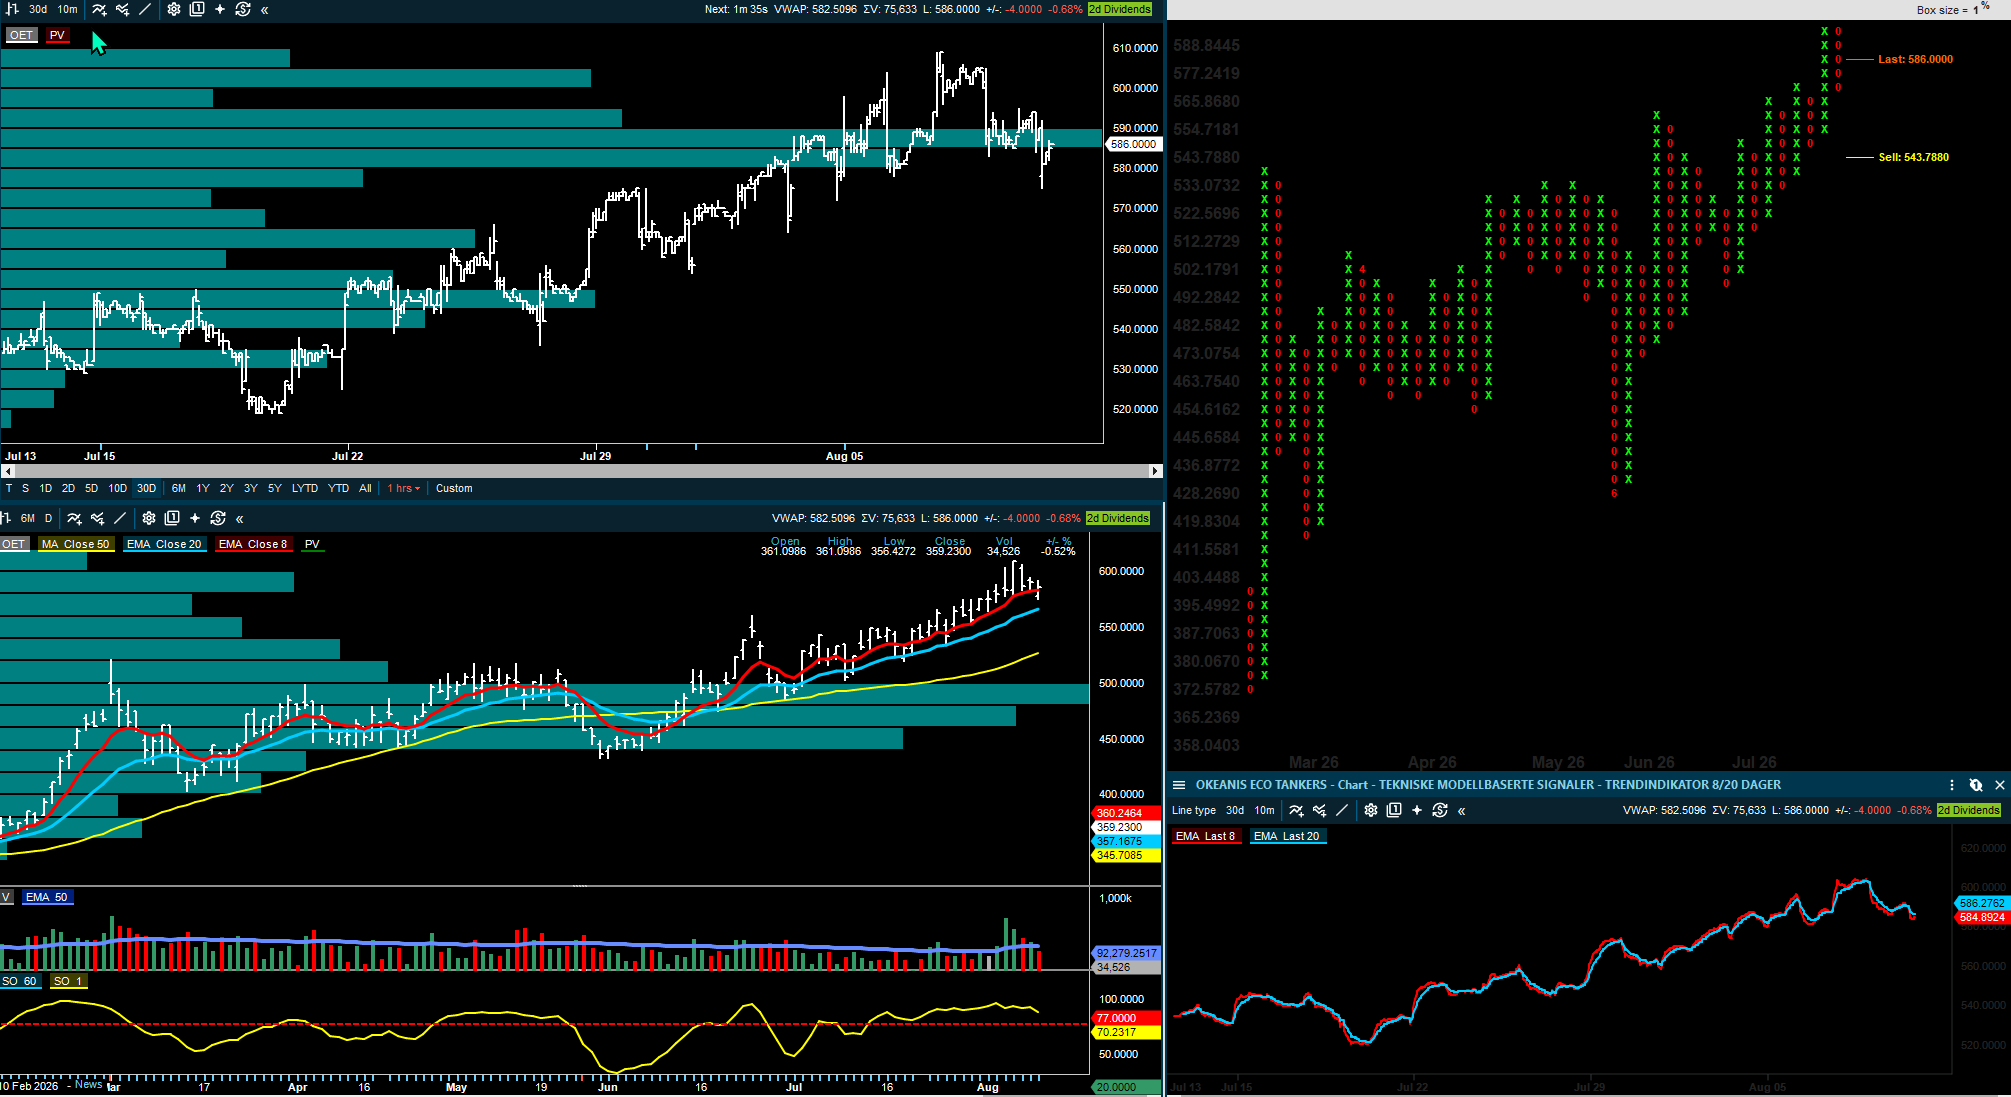
Fearnley løfter kursmålet til Okeanis Eco Tankers (nå 586) kraftig til 712 kroner, fra 595 kroner, og hovedforklaringen er ikke bare at tankratene er høye akkurat nå, men meglerhuset løfter EBITDA-estimatene for 2026 og 2027 betydelig og argumenterer for at lengre seilingsdistanser kan vedvare også dersom Hormuz-situasjonen normaliseres. Resonnementet er at kjøpere over tid kan ønske å redusere avhengigheten av råolje fra Den arabiske gulf, og at dette kan gi flere tonnmil.

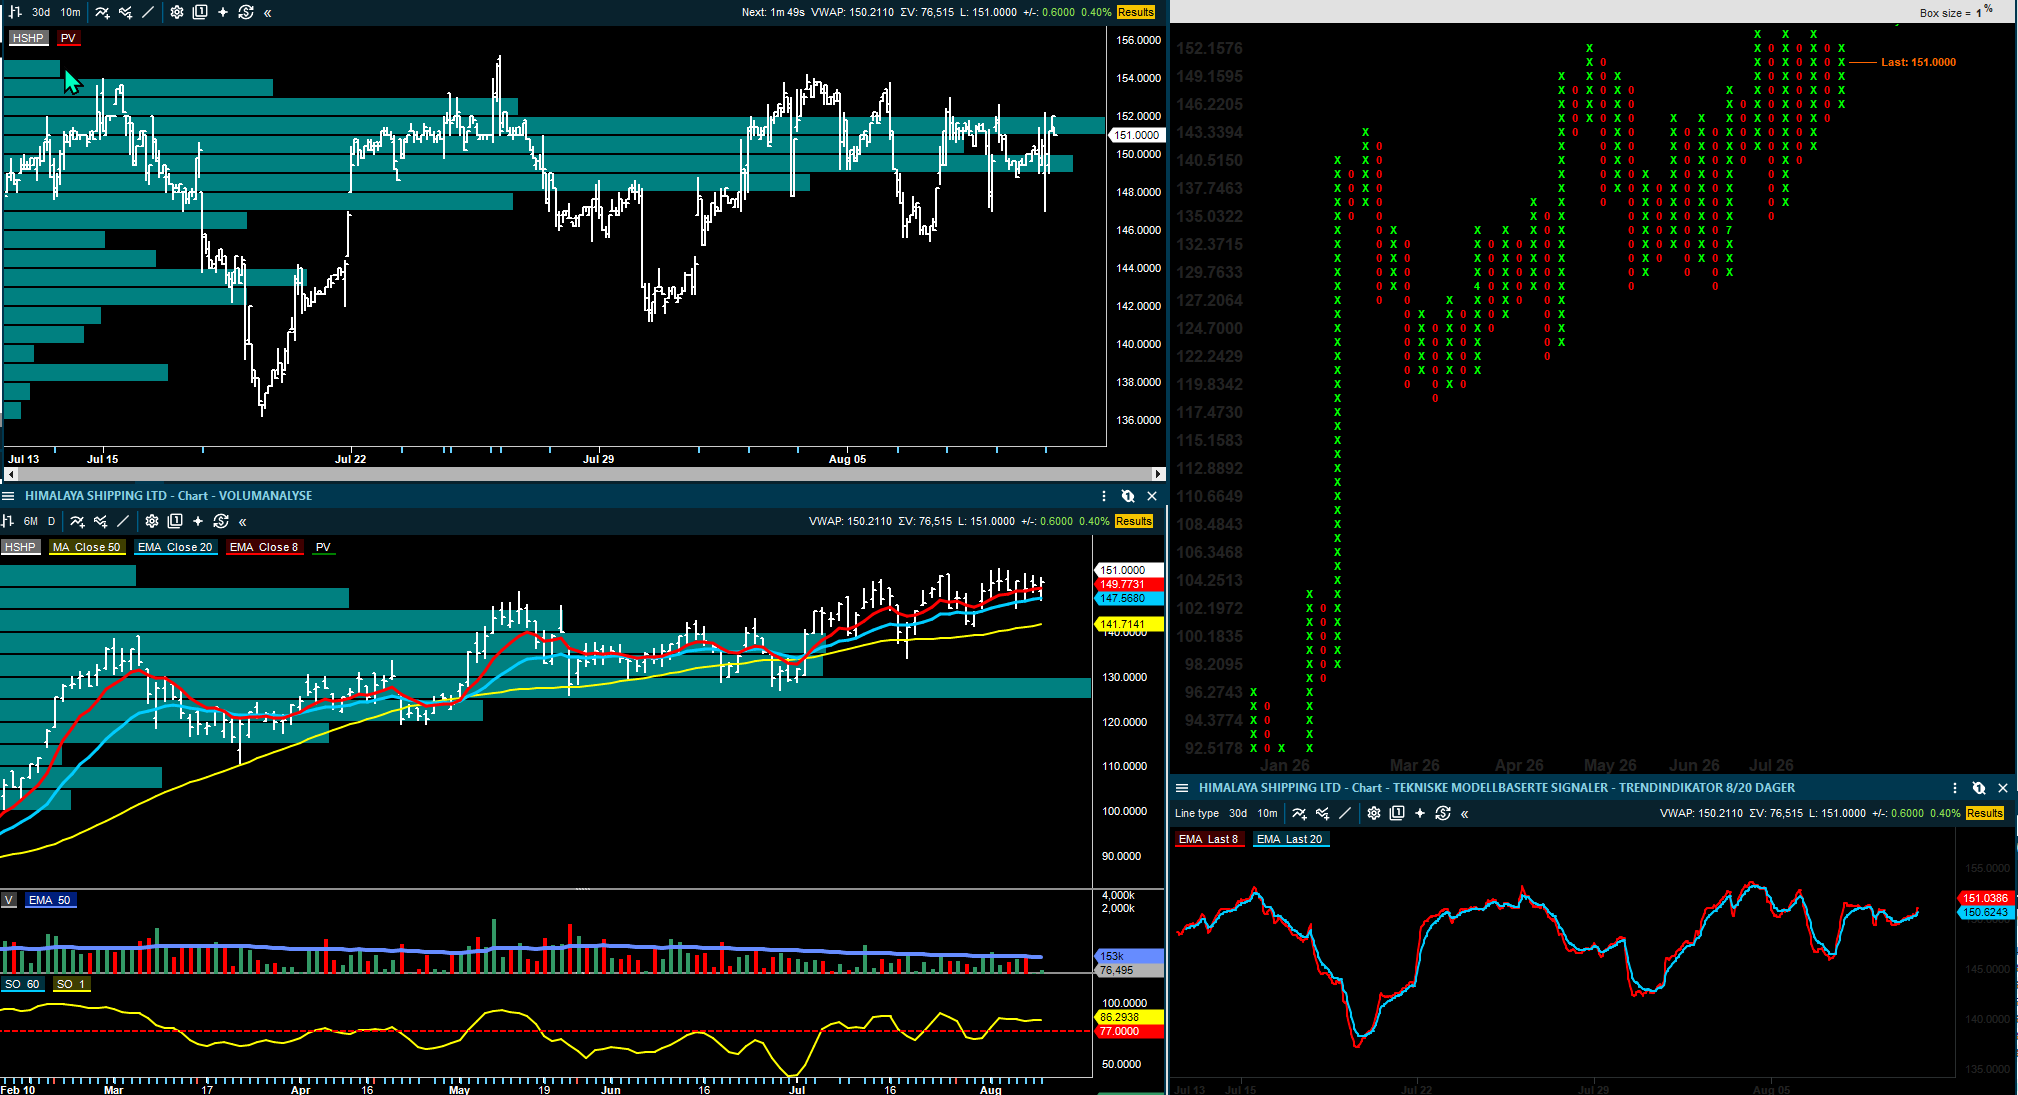
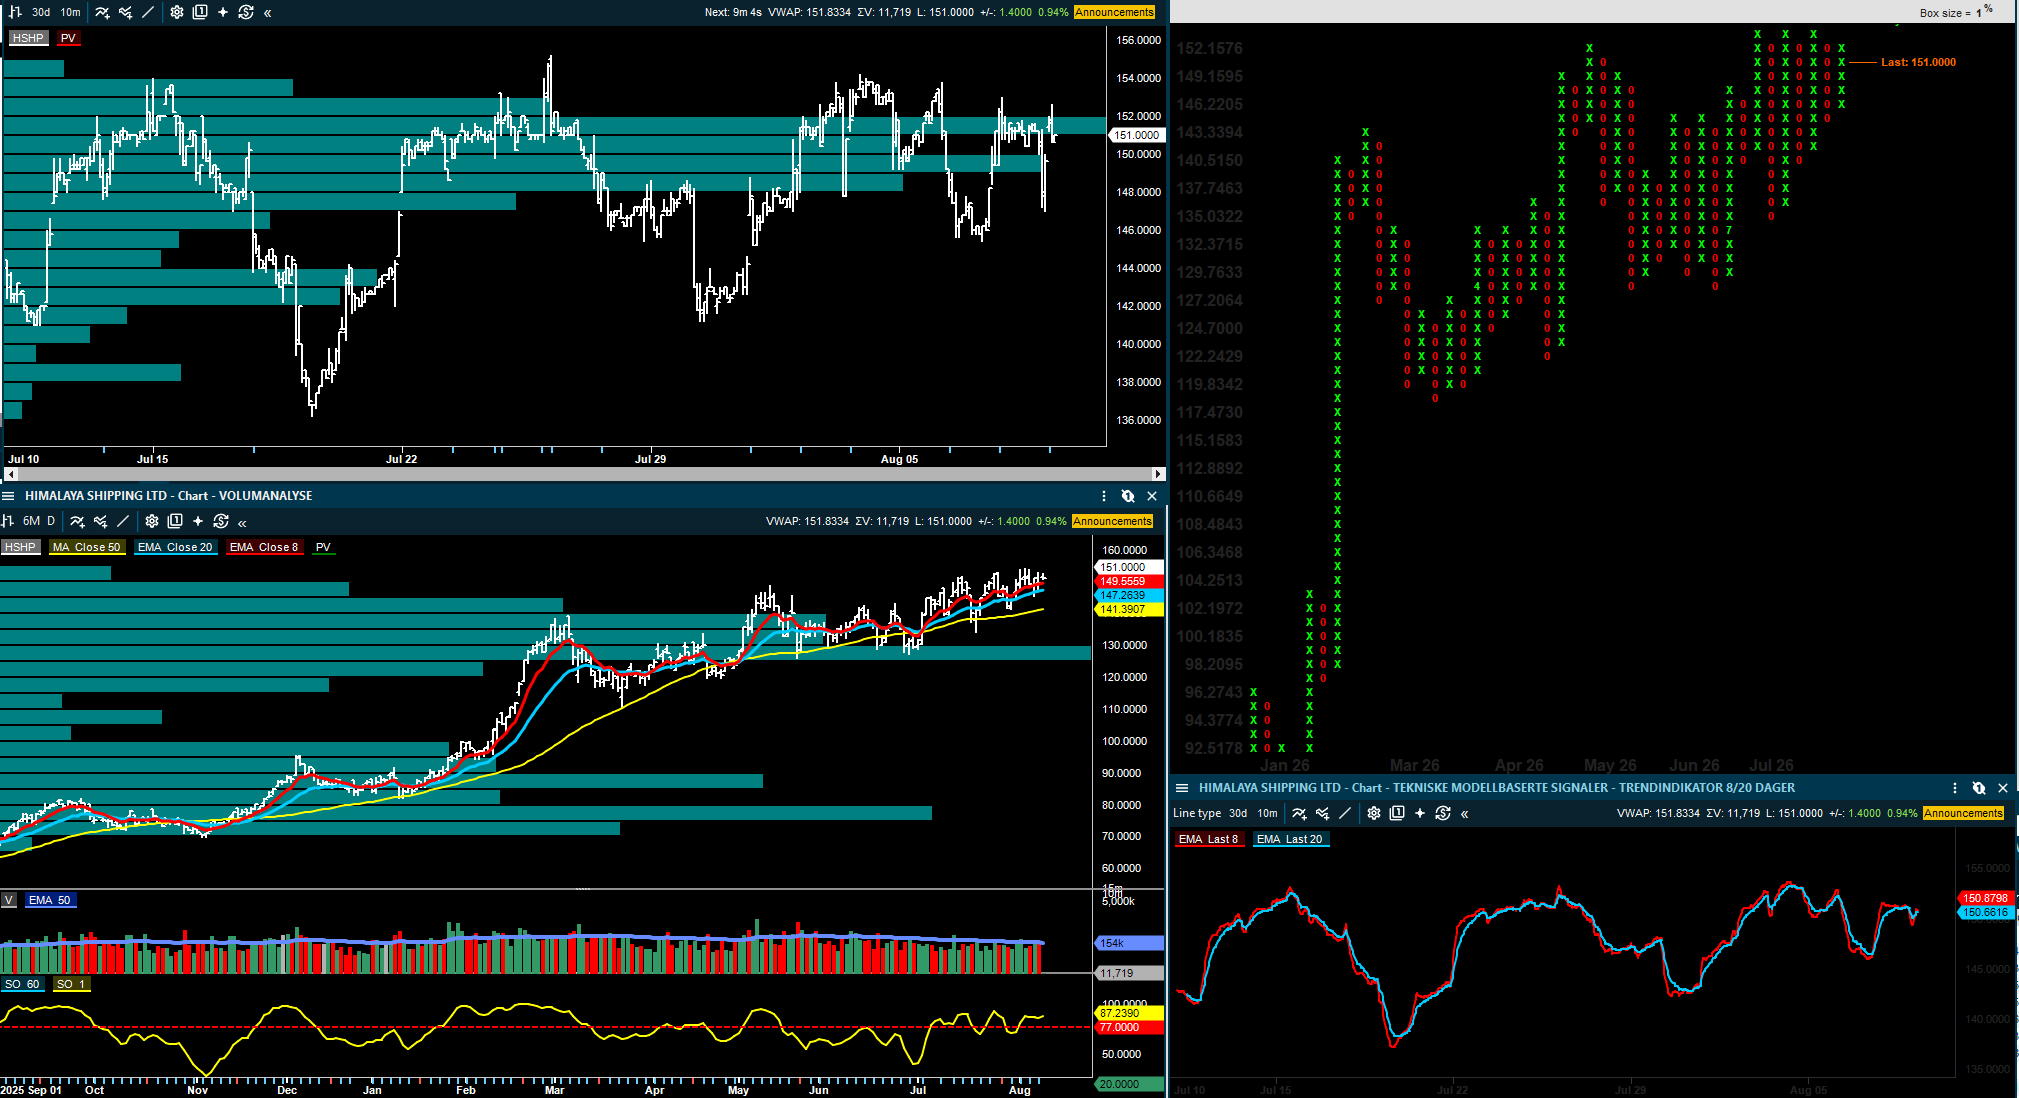
Himalaya Shipping leverte et Q2 som i hovedsak var i tråd med forventningene, men juli-oppdateringen var likevel sterk. Fearnley peker på TCE-inntjening på 51.200 dollar dagen i juli og en premie på 46 prosent mot Baltic 5TC. Selskapet erklærte også et nytt månedlig utbytte på 0,22 dollar per aksje, som tilsvarer en annualisert utbytteavkastning rundt 17 prosent. Det forklarer hvorfor aksjen holder seg stabil selv om resultatet ikke var en spesielt positiv overraskelse.


Inside Oslo Børs: Himalaya trender positivt og handles over 8/20/50 dager snittene og befinner seg innenfor en sidelengs konsolideringsboks omkring toppen. Kurser over 155,50 vil utløse et nytt tre-topp kjøpssignal, hvor det indikative kursmålet er 166. Det er lite med overliggende motstand og taktisk trendindikator befinner seg også i et kjøpssignal. Siden kursen kun stiger 0,5 % på resultatfremleggelsen kan dette også signalisere at mye av det som kom kan være bakt inn i kursene. Derfor er det rent teknisk viktig at kursen klarer å utløse PF kjøpssignalet før vi mottar nye signaler for retningen og videreføring av den sterke trenden.

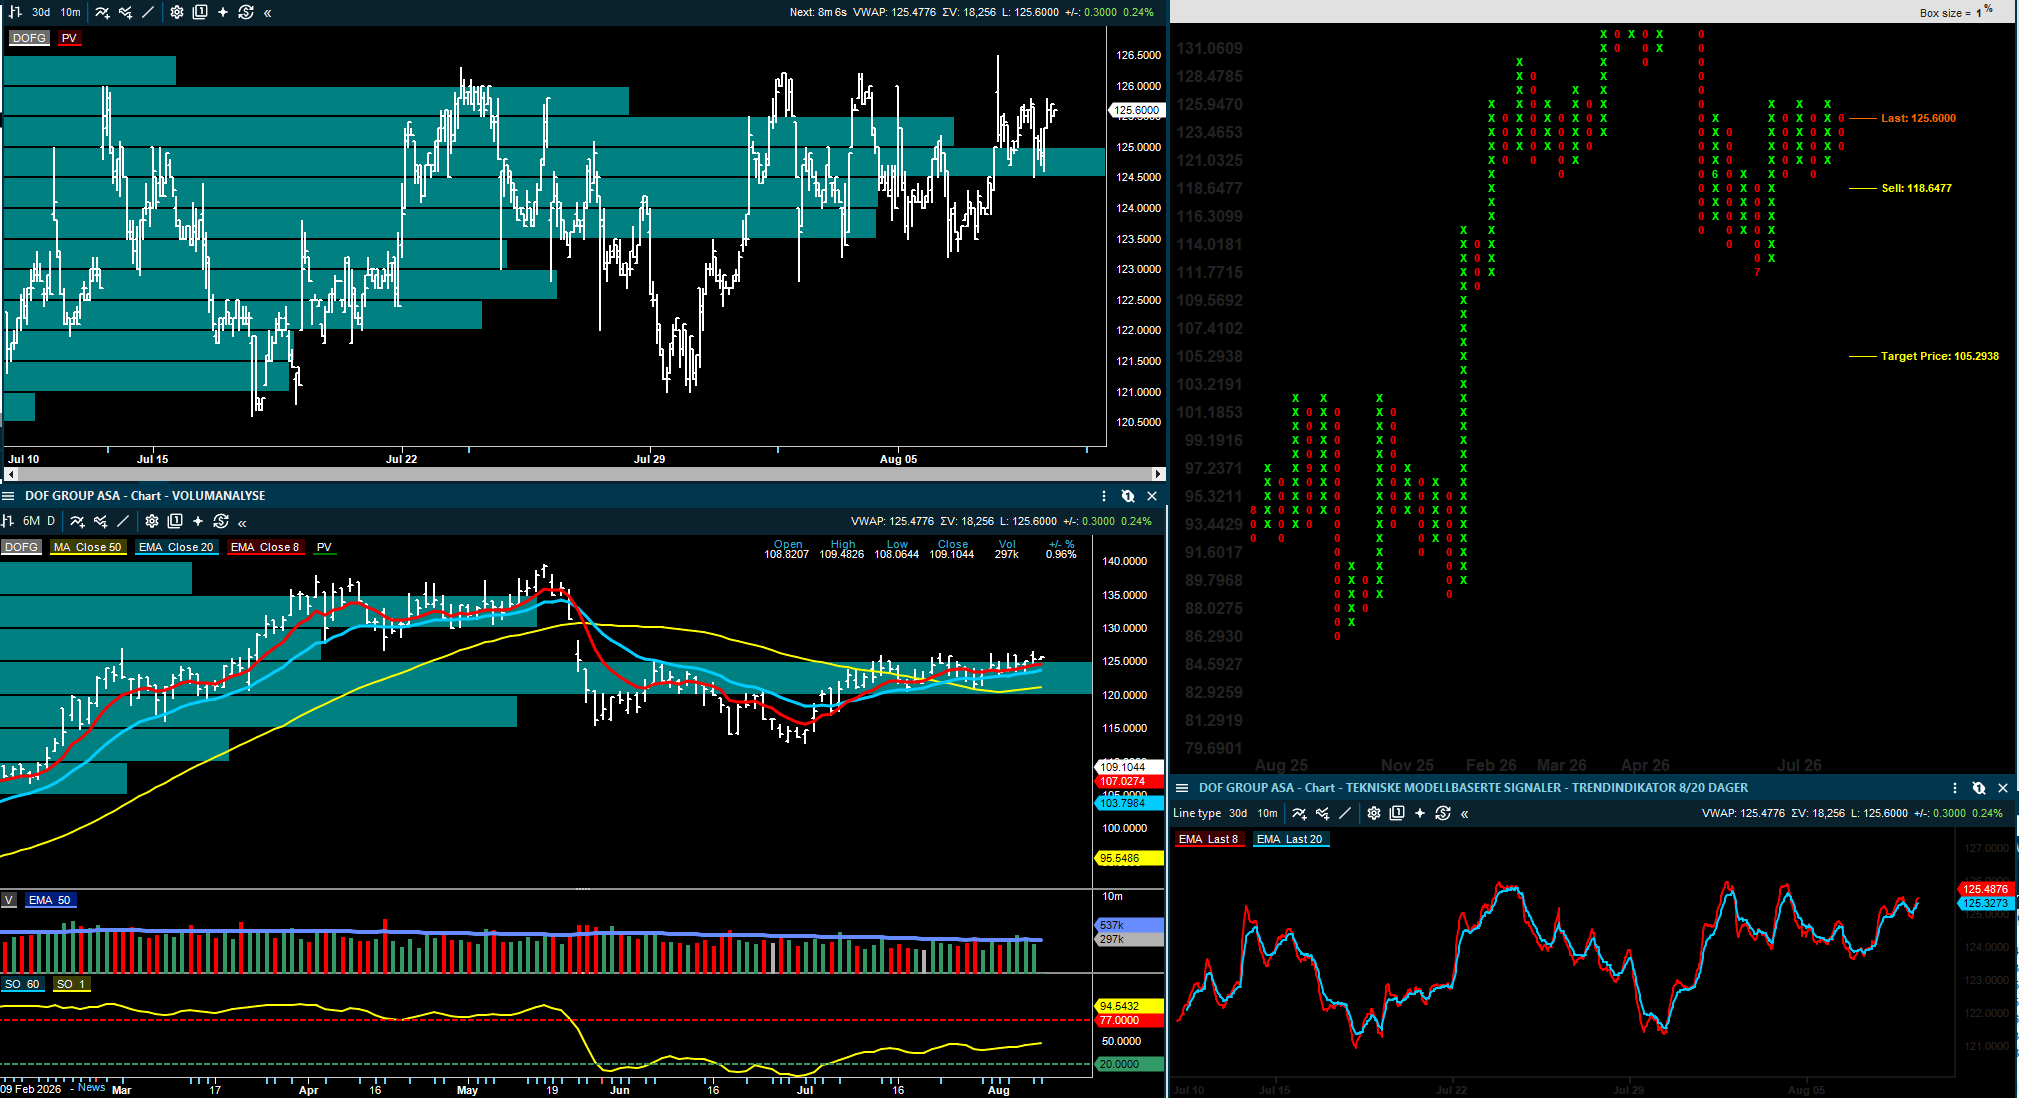
For DOF er dagens Pareto-oppdatering mer strukturell enn kvartalsdrevet. Pareto hever kursmålet til 140 kroner og peker på at de siste månedene med fartøytransaksjoner og nye kontrakter gjør anslagene mindre usikre. Det viktige er at DOF forlenger kontraktsdekningen i et fortsatt sterkt marked, samtidig som flåtefornyelsen kan gjøres uten at egenkapitalhistorien svekkes vesentlig.

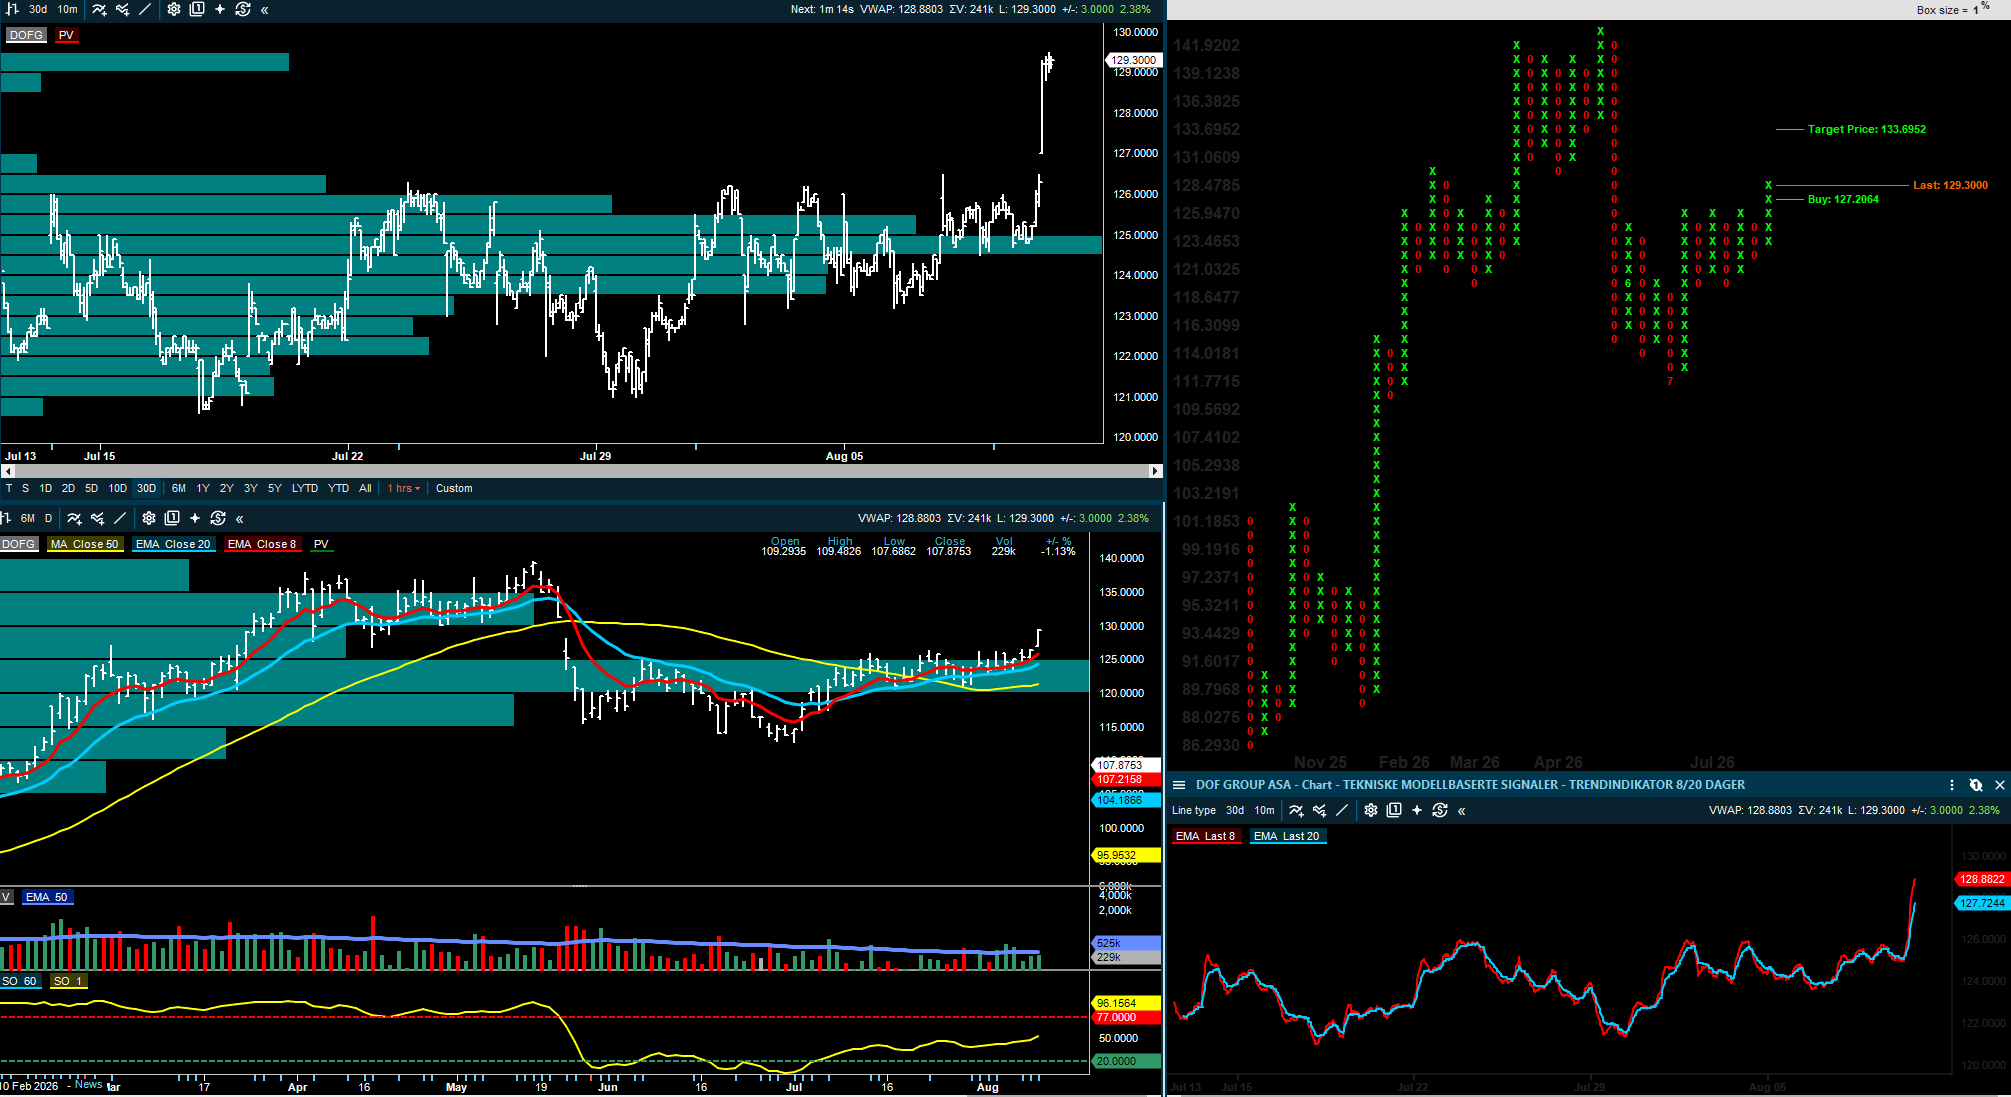
Inside Oslo Børs: Litt etter åpningen er DOF Group opp 2,4 prosent, og har med det brutt over den siste konsolideringsboksen. Har utløst et tre-topp kjøpssignal hvor kursmålet er 133,70. Taktisk trendindikator er på 53, hvilket bekrefter en videre positiv endring i trenden. Kursen vil imidlertid møte motstand fra konsolideringsboksen fra april til mai, som også gav en dobbel-topp. Det helt kortsiktige tekniske bildet ser sterkt ut, gitt den klarer å holde bruddet til close, men volumprofilen og den tidligere konsolideringsboksen reduserer risk/reward.

Fearnley Securities hever kursmålet for Okeanis Eco Tankers til 712 kroner (595), gjentar Kjøp.

Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.

Pareto Securities hever kursmålet for DOF til 140 kroner (135), gjentar Kjøp.

SEB hever kursmålet for Odfjell Drilling til 104 kroner (102), gjentar Kjøp.

Höegh Autoliners:

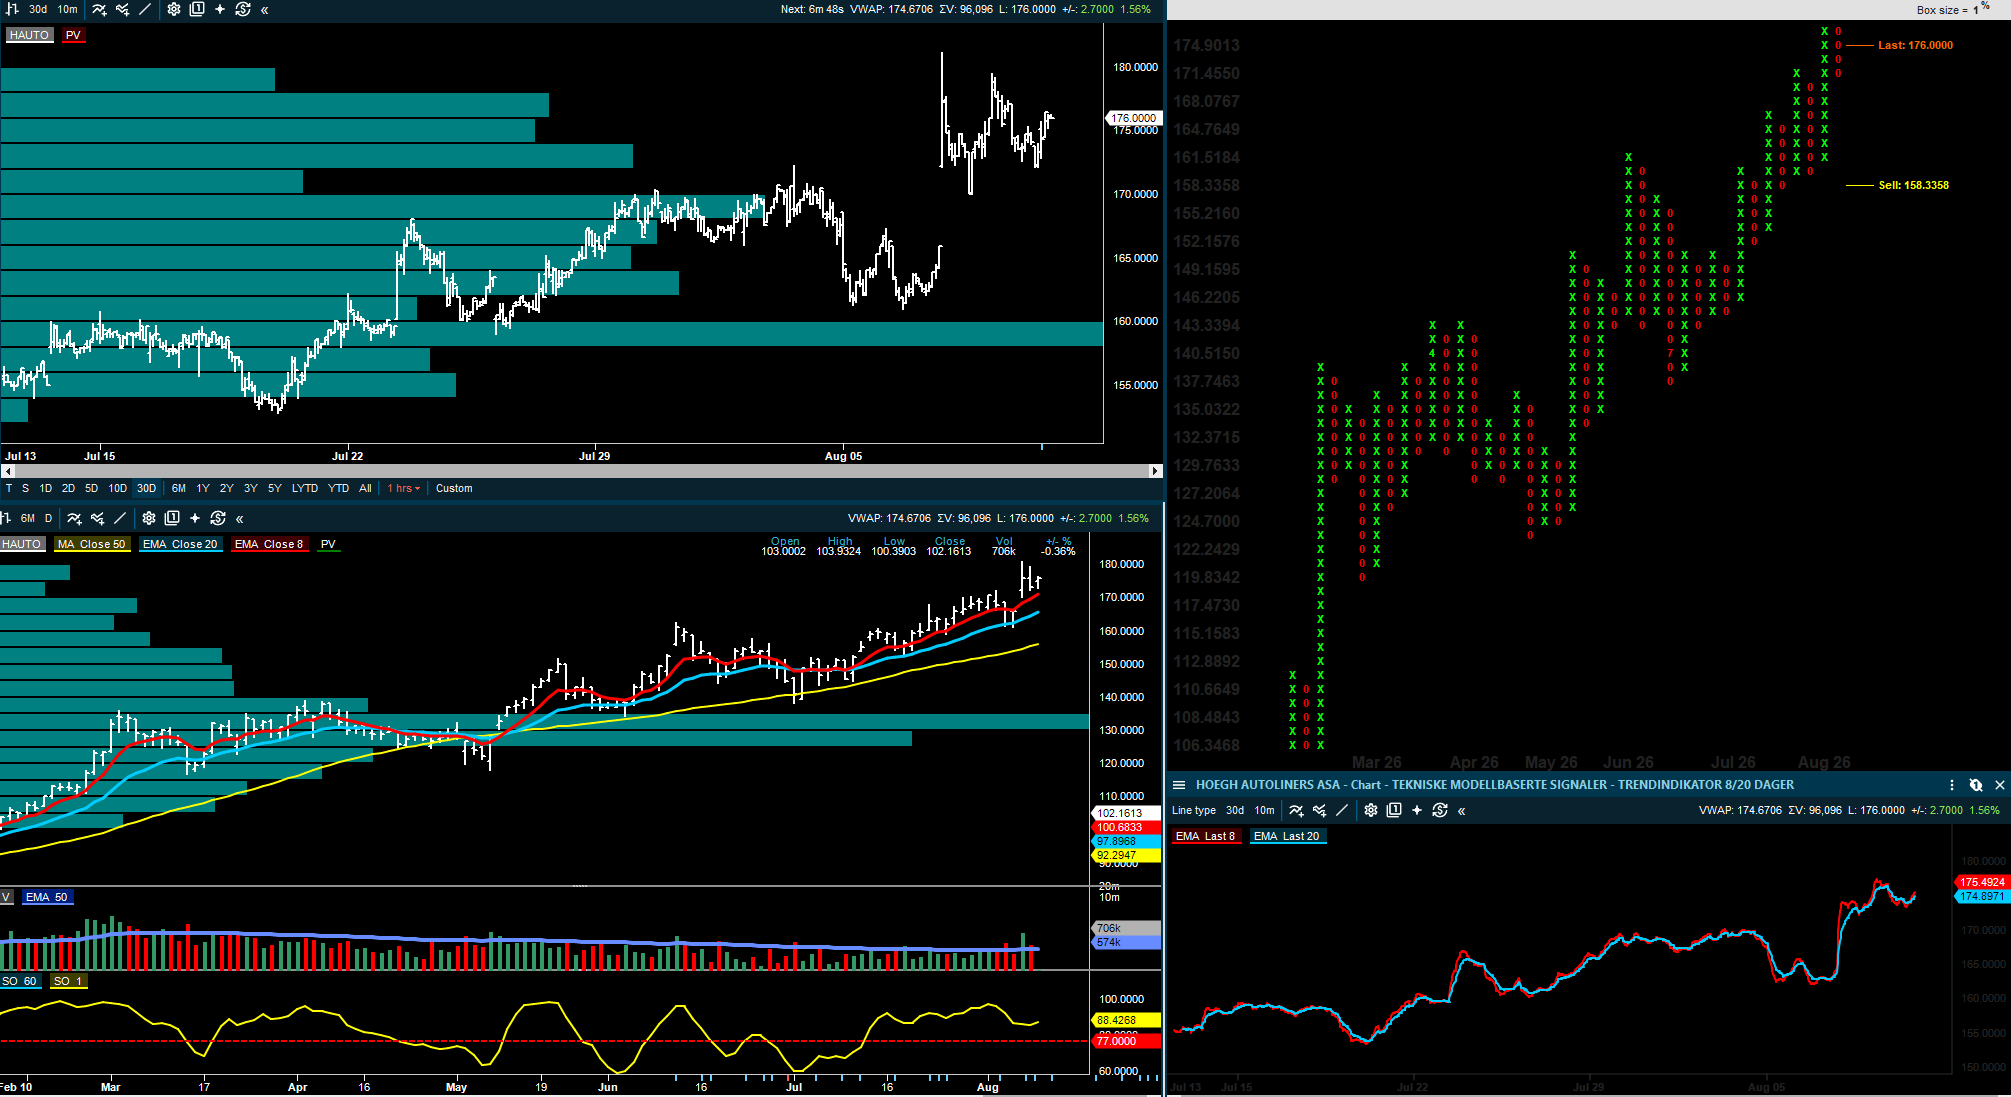
Höegh Autoliners kom med en ny handelsoppdatering for juli, og både SEB og ABG peker på at tallene fortsatt er solide. SEB skriver at gjennomsnittlig netto fraktrate var 80,6 dollar per kubikkmeter, omtrent flatt fra juni, men klart over SEBs Q3-estimat på 75,5 dollar. ABG mener juli-oppdateringen impliserer Q3-EBITDA rundt 20 prosent over konsensus.

Likevel holder begge meglerhusene Hold. Det forteller at markedet allerede priser inn mye av styrken i bilfrakt, og at oppsiden i aksjen i større grad avhenger av hvor lenge de høye ratene varer. Aksjen stiger rundt 0,9 prosent i åpningen og er opp 1,6 % 10:30, som er en positiv respons, og at det har kommet inn noen kjøpere.

Inside Oslo Børs: Trenden ser moden ut etter at den siden mai har klatret steady fra 120-nivået til dagens 176. Kan selvsagt ikke utelukke en videre oppgang, men kursen vil måtte ta ut fredagens topp ved 181 for å gi et nytt trendsignal. Trendmodellen og taktisk trendindikator befinner seg i kjøpssignal, men det har de også gjort en stund. Mangler et nytt PF kjøpssignal og det kommer ikke før over 183. Inside Day i dag og avventer hvordan den slutter. Men rent teknisk ser den moderate responsen, chart formasjonen og den modne trenden ut til å redusere risk/reward på kort sikt. Avventer nye tekniske signaler og om analytikerne gjør noen endringer på kursmålene.  

ABG Sundal Collier beholder kursmålet for Höegh Autoliners på 153 kroner, Hold.

SEB beholder kursmålet for Höegh Autoliners på 132 kroner, Hold.

Norsk Hydro:

Norsk Hydro har redusert produksjonen ved Alunorte til 50 prosent etter problemer med kontraktsfestede gassleveranser fra CELBA. SB1 anslår en negativ Q3-effekt på 75-100 millioner dollar, tilsvarende 0,36-0,48 kroner per aksje, og skriver at aksjemarkedet bør prise inn mer enn bare den direkte kvartalseffekten fordi kompensasjon og varighet er usikkert.

Hydro har etter det SB1 forstår kontraktsmessige rettigheter til kompensasjon, men leverandørens finansielle situasjon og restrukturering gjør at tidspunkt og faktisk tilbakebetaling er usikkert.

Inside Oslo Børs: Tekniske sett har kursen kommet opp til 50 dager motstanden og blitt avvist av selgerne omkring dette nivået. Hydro ligger i et PF kjøpssignal fra 89, hvor det indikative kursmålet er opp til 99,20, men volumprofilen kommer inn og skaper usikkerhet.

Subsea 7 og TGS:

Subsea 7 får en ny regulatorisk påminnelse i Saipem-fusjonen. Australske konkurransemyndigheter har kommet med en foreløpig bekymringsmelding knyttet til SURF-markedet i Australia. DNB Carnegie understreker at dette ikke er en endelig beslutning, og at fristen fortsatt er 10. november, men meldingen viser at konkurransemyndighetene ser Saipem, Subsea 7 og TechnipFMC som de viktigste aktørene i store og komplekse prosjekter i Australia.

DNB endrer ikke estimater, anbefaling eller kursmål, men risikoen i fusjonsløpet blir mer synlig. Australia sto ifølge DNB for rundt 5-7 prosent av Subsea 7s inntekter i 2024-2025, så dette er ikke hele konsernet, men det er nok til at markedet må følge prosessen tett.

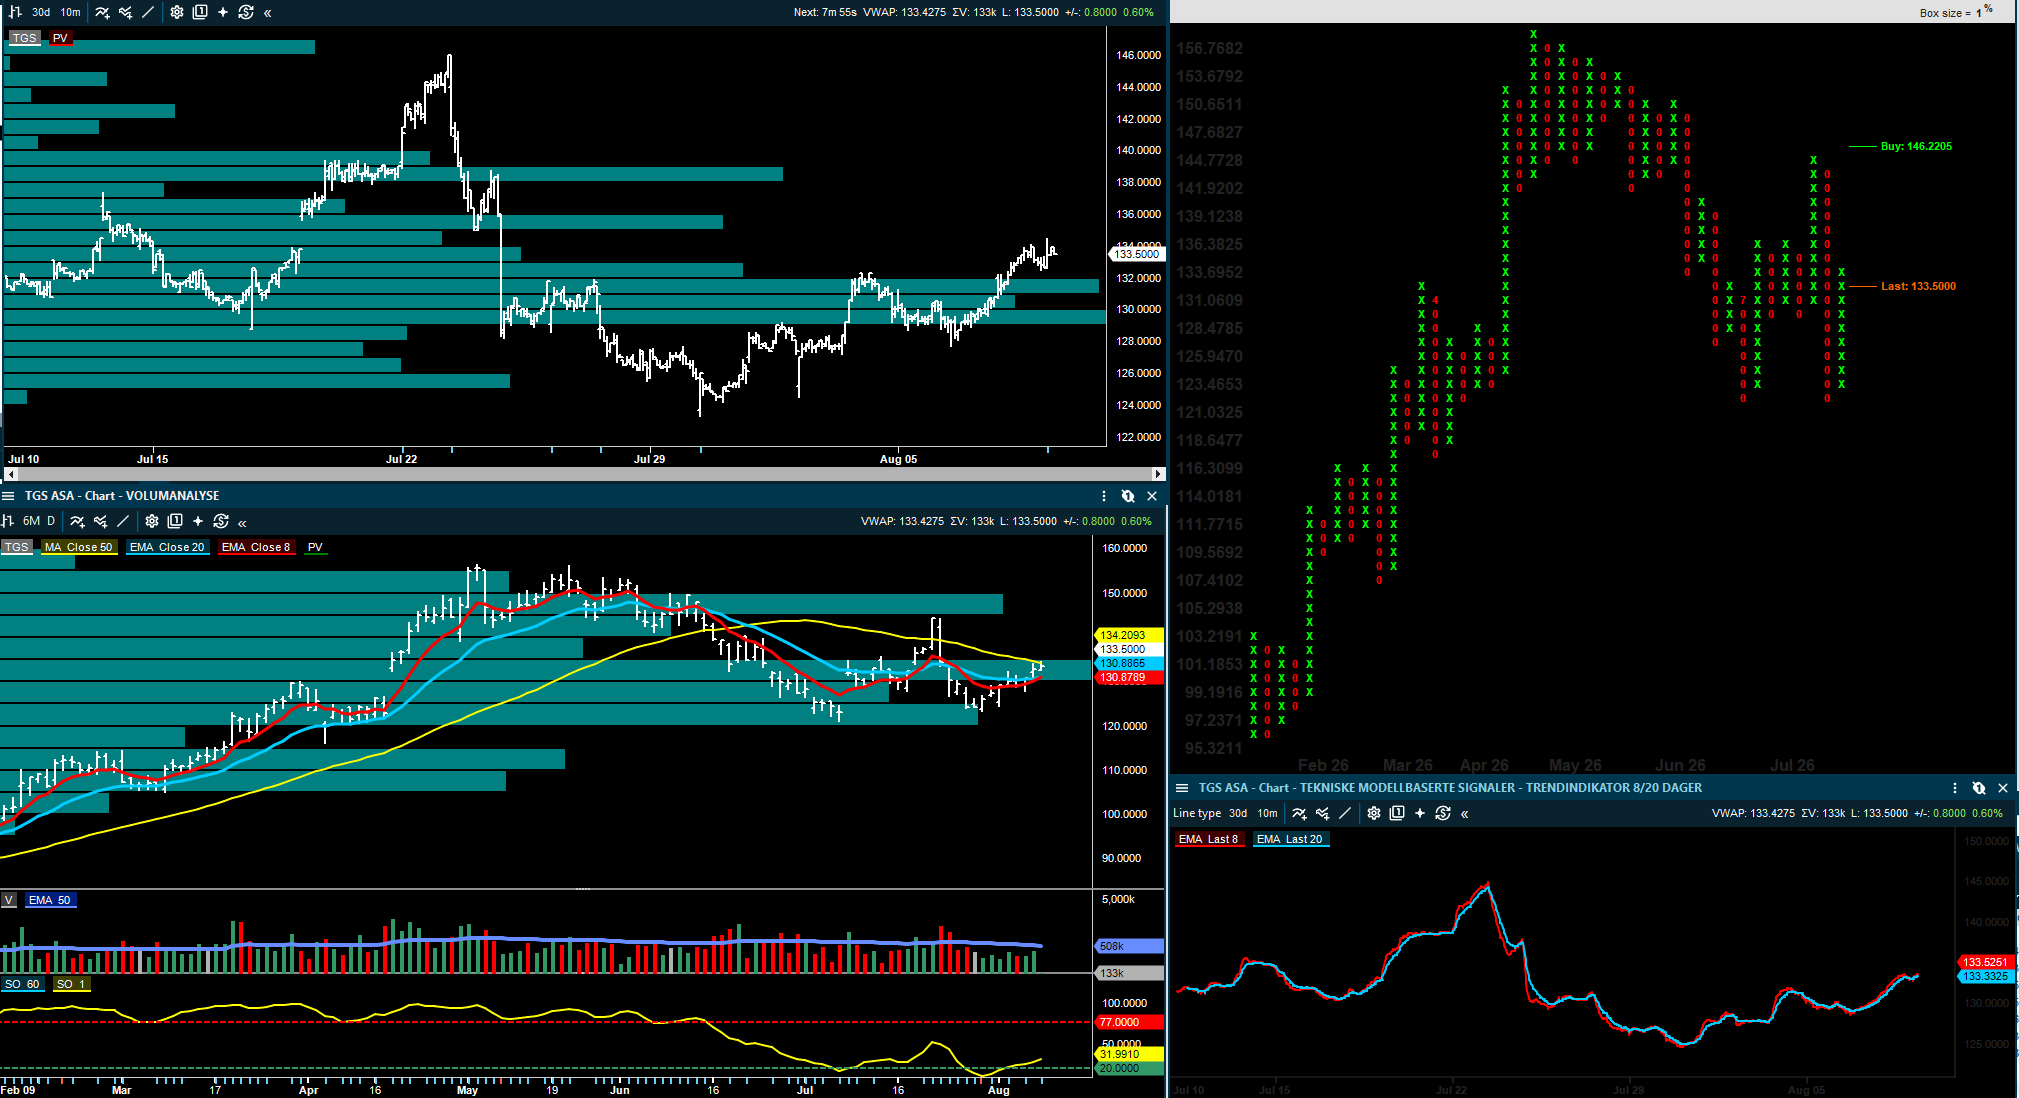
For TGS gjentar SB1 Selg og kursmål 100 kroner etter å ha kuttet EBITDA-estimatene med 1-2 prosent for 2026-2028. Hovedpoenget er at konsensus etter SB1s syn fortsatt er for optimistisk, både på kontantstrøm og på hvor raskt seismikkmarkedet kan komme tilbake. Dette kommer selv om aksjen stiger rundt 2,7 prosent i åpningen, trolig fordi oljeprisen og sektorsentimentet løfter flere oljeserviceaksjer.

DNB Carnegie beholder kursmålet for Subsea 7 på 340 kroner, Kjøp.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.

DNB Carnegie beholder kursmålet for Aker BP på 360 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Equinor på 370 kroner, Hold.

AutoStore, Nordic Semiconductor og Norbit:

I går handlet AutoStore mest om oppdateringene fra Pareto og Arctic. I dag er det SB1 som kommer med en ny forhåndskommentar til tallene som kommer om to dager. Meglerhuset ligger fem prosent over konsensus på inntekter og fire prosent over konsensus på EBITDA for Q2, men beskriver likevel risikoen rundt rapporten som ganske balansert. Det skyldes at aksjen allerede har steget mye den siste måneden, og at SB1s høyere inntektsanslag delvis motvirkes av litt svakere forventninger til bruttomargin, kostnader og ordreinngang.

Nordic Semiconductor får en mer indirekte, men nyttig støtte fra SB1s verdikjedetracker. Peer-gruppen viste 41 prosent år-over-år vekst i juli, og modellen peker mot Q3-inntekter på rundt 230 millioner dollar for Nordic Semiconductor. Det ligger midt i selskapets egen guiding på 220-240 millioner dollar og omtrent på linje med konsensus. Aksjen faller likevel 1,1 prosent i åpningen, noe som tyder på at markedet hadde håpet på et sterkere signal eller at prisingen allerede reflekterer mye av bedringen.

Inside Oslo Børs: NOD fikk ett momentumboost på mandagens sesjon mot 50 dager motstanden oppe ved 174,50, men det tekniske tok en mer negativ vending når dette på close viste seg å bli en negativ key-reversal ned fra motstand. Slike key-reversals ned fra et motstandsområde bekrefter at det er større selgere omkring dette nivået og at investorer benyttet anledningen til å selge på styrke. Derfor er 50 dager motstanden blitt et viktig referansenivå for den kortsiktige utviklingen. Må over 176 for å utløse et nytt PF kjøpssignal og siden taktisk trendindikator er nede på 26 betyr dette at den siste oppgangen kan være korrektiv og for at vi skal motta et sterkere trendsignal må kursen slutte over 50 dager.  

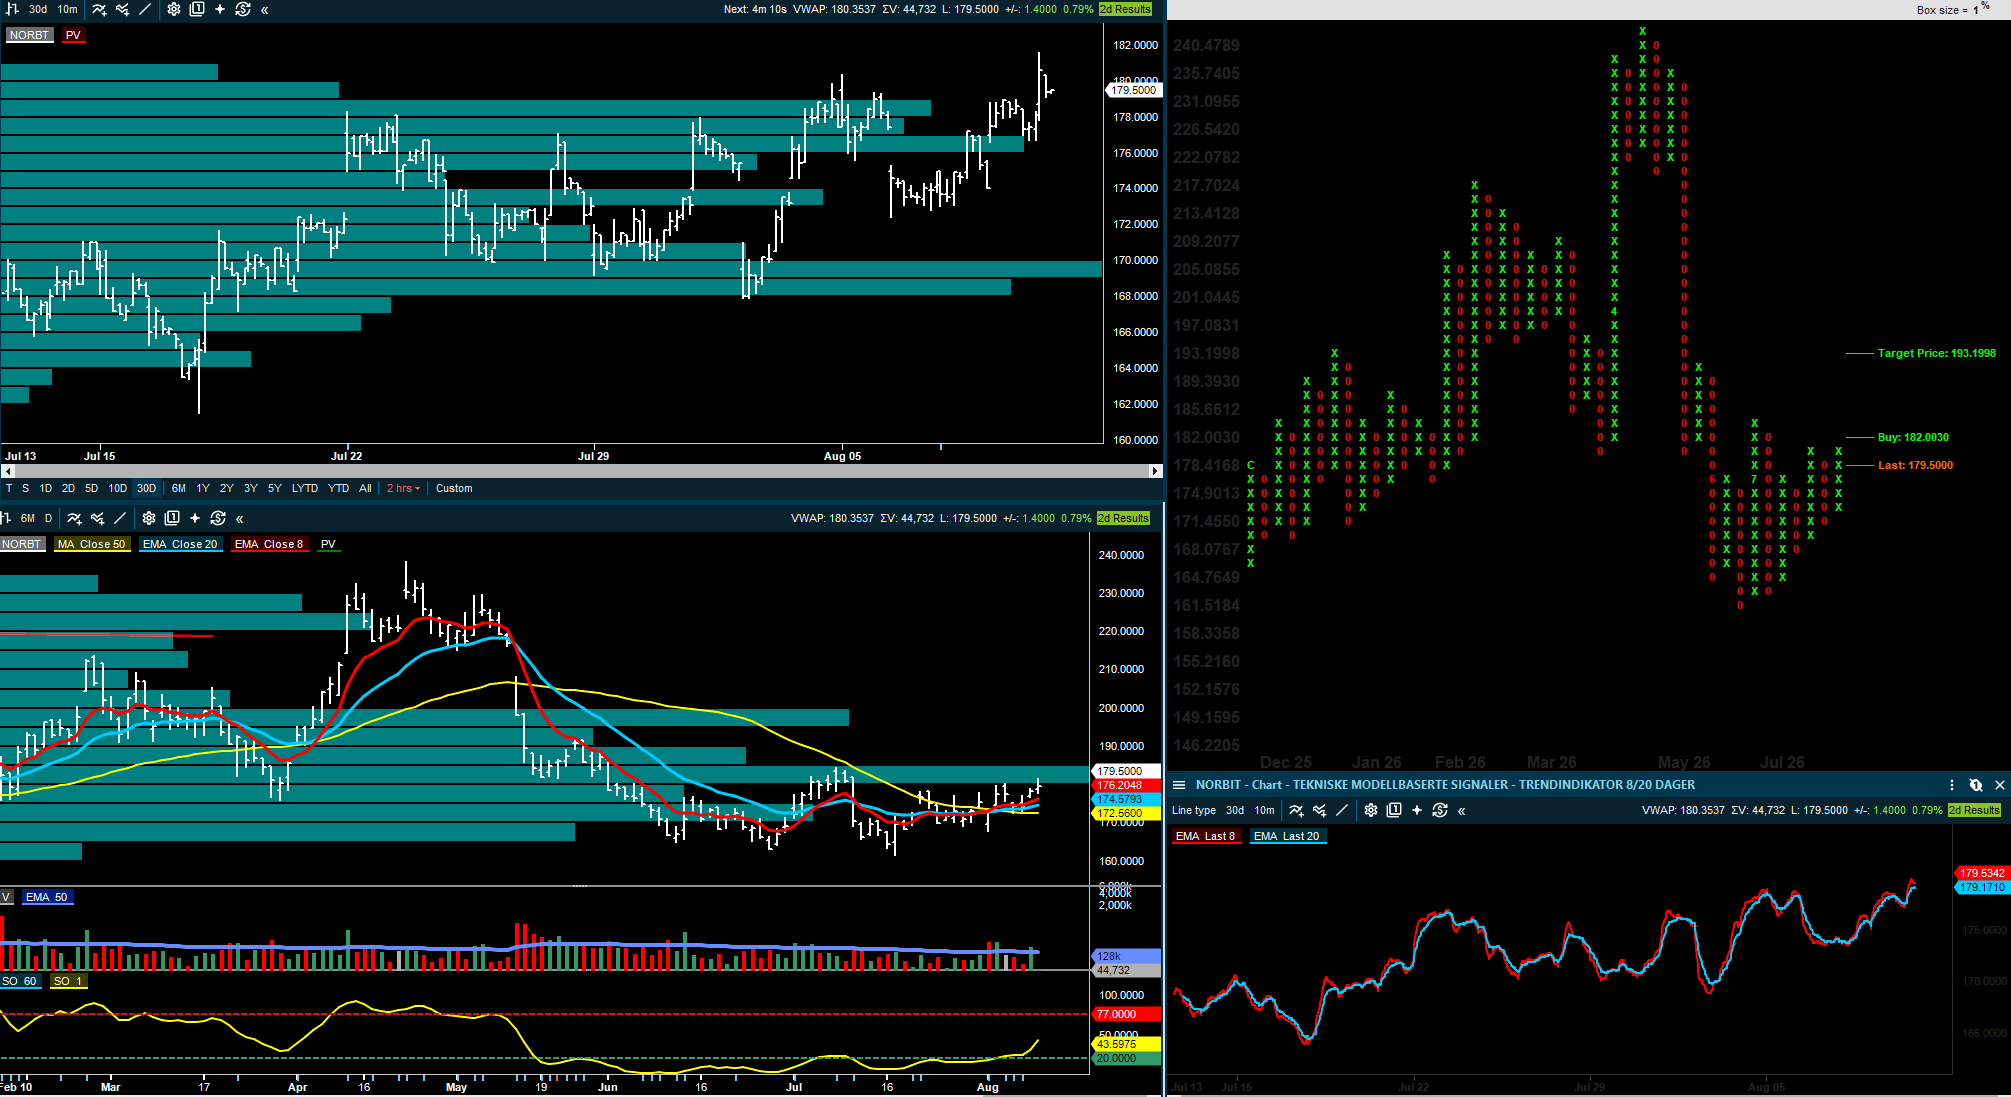
Norbit får en støtte fra Arctic som gjentar Kjøp og kursmål 250 kroner før Q2-rapporten 13. august. Meglerhuset venter EBIT på 189 millioner kroner, løfter estimatene med 1-3 prosent etter Water Linked-oppkjøpet og mener aksjen er attraktiv dersom selskapet klarer å sette troverdige 2030-mål. Poenget er ikke bare Q2, men at Norbit har flere vekstspor innen Connectivity, PIR, Oceans og forsvarsrelaterte sensorer.

Inside Oslo Børs: Etter det kraftige fallet fra april toppen ved 238 til bunnen i juni ved 161.50 har kursen kommet litt opp igjen, men handles innenfor det som kan være en konsolideringsboks. En rekke investorer har fått kommet seg ut av aksjen og det kan ha bedret balansen på aksjonærsiden. Volumprofilen kommer inn som motstand ved toppen av boksen omkring 184-177 og da med det mest omsatte nivået. Dette intervallet blir altså viktig på kort sikt. Det blir utløst et nytt PF kjøpssignal ved 182, hvor det indikative kursmålet er moderat og 193. For at kursen skal kunne ta ut volumprofilen må det komme inn positive fundamentale impulser som opphever de negative fra april til juni perioden.

Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.

Sjømat: etterspørselen ser sterkere ut, men fôrkostnadene følges

Sjømatsektoren får to nye oppdateringer som trekker i samme retning. SB1 er langsiktig positiv til lakseoppdretterne og peker på sterk etterspørsel gjennom sommeren. Norsk lakseeksport i juli satte ny rekord i verdi, og SB1 løfter prisanslaget for Q3 fra 66 til 67,5 kroner kiloen, samtidig som 2026- og 2027-prisforutsetningene beholdes. Meglerhuset mener lav global tilbudsvekst de neste 2-3 årene bør støtte høyere priser og inntjening.

Pareto kommer samtidig med en mer kvalitetsrettet oppdatering. Mattilsynets tall viser at andelen superior og ordinær kvalitet i Q2 var 88,8 prosent, flatt mot et sterkt Q1 og opp fra 82 prosent i fjor. Det er høyeste Q2-nivå siden 2019 og bekrefter det gode biologiske bildet i Norge. Derfor reagerer sjømataksjene positivt i åpningen, med Mowi, SalMar, Bakkafrost, Lerøy og Austevoll Seafood alle i pluss.

Den viktigste motvekten er fôrkostnadene. SB1 peker på lavere forventet produksjon av fiskemel og fiskeolje i Sør-Amerika, noe som allerede gir høyere fôrpriser inn i Q3. Det betyr at 2027 ikke bare blir et spørsmål om høyere laksepris, men om hvor mye av prisoppgangen som blir igjen som margin hos oppdretterne.

SB1 Markets beholder Bakkafrost som toppvalg blant de store lakseoppdretterne, med kursmål 615 kroner og Kjøp.

SEB tar opp dekning av Pelican Aqua med kursmål på 20 kroner, Kjøp.

Eiendom, IT og finans:

Selvaag Bolig får kuttet kursmålet hos ABG etter svakere marginer i Q2 og lavere estimater for 2026-2028. Samtidig beholder meglerhuset Kjøp fordi investeringscaset fortsatt vurderes som intakt, med et bedre boligmarked som kan gi støtte når rentene kommer ned.

Bouvet får en negativ justering fra ABG som senker kursmålet til 45 kroner fra 60 kroner og peker på vedvarende marginpress, handles nå på 44,60. Det er en viktig forskjell fra flere av de sykliske aksjene som får støtte i dag: Bouvet trenger å vise bedre marginer, ikke bare et bedre makrobilde.

Axactor får på sin side ny dekning fra Arctic med Kjøp og kursmål 6,50 kroner. Meglerhuset mener selskapet er nullstilt og klart for vekst, men aksjen er fortsatt i kategorien der investorene må se faktisk kapitaldisiplin og bedre inntjening før reprisingen blir bredere forankret.

SB1s toppvalg for august er også verdt å merke seg. Meglerhuset legger til DNB, CMB.TECH, Scatec og Kitron, mens Storebrand, Solstad Offshore og Equinor tas ut.

ABG Sundal Collier senker kursmålet for Selvaag Bolig til 39 kroner (41), gjentar Kjøp.

ABG Sundal Collier senker kursmålet for Bouvet til 45 kroner (60), gjentar Hold.

Arctic Securities gjenopptar dekning av Axactor med kursmål på 6,50 kroner, Kjøp (not rated).

Kursmål og anbefalingsendringer jeg har fått med meg:

Fearnley Securities hever kursmålet for Okeanis Eco Tankers til 712 kroner (595), gjentar Kjøp.

Pareto Securities hever kursmålet for DOF til 140 kroner (135), gjentar Kjøp.

SEB hever kursmålet for Odfjell Drilling til 104 kroner (102), gjentar Kjøp.

Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.

SEB tar opp dekning av Pelican Aqua med kursmål på 20 kroner, Kjøp.

Arctic Securities gjenopptar dekning av Axactor med kursmål på 6,50 kroner, Kjøp (not rated).

ABG Sundal Collier senker kursmålet for Selvaag Bolig til 39 kroner (41), gjentar Kjøp.

ABG Sundal Collier senker kursmålet for Bouvet til 45 kroner (60), gjentar Hold.

Pareto Securities beholder kursmålet for Wallenius Wilhelmsen på 142 kroner, Kjøp.

Arctic Securities beholder kursmålet for Wallenius Wilhelmsen på 150 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Wallenius Wilhelmsen på 133 kroner, Hold.

Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.

SEB beholder kursmålet for Wallenius Wilhelmsen på 116 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Höegh Autoliners på 153 kroner, Hold.

SEB beholder kursmålet for Höegh Autoliners på 132 kroner, Hold.

Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Himalaya Shipping på 135 kroner, Hold.

DNB Carnegie beholder kursmålet for Subsea 7 på 340 kroner, Kjøp.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.

DNB Carnegie beholder kursmålet for Aker BP på 360 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Equinor på 370 kroner, Hold.

SB1 Markets beholder Bakkafrost som toppvalg med kursmål 615 kroner, Kjøp.

Oppsummering

Dagens morgen handler om selektiv styrke. Energiaksjene får støtte fra dyrere olje og mer usikkerhet rundt Hormuz, men ikke alle shippingaksjer løftes samtidig. Bilfrakt får en tryggere Wallenius-rapport, tank får et kraftig kursmålsløft i Okeanis, og offshore får mer støtte fra DOF og Odfjell Drilling. Samtidig viser fallet i Hydro at selskapsspesifikke operasjonelle nyheter fortsatt kan få effekt selv i et marked der råvarebildet ellers ser konstruktivt ut.

Et viktig poeng kan være at det ser ut som at mange av rapportene nå handler mindre om kvartalet isolert og mer om hva kvartalet gjør med anslagene for 2027 og 2028. Wallenius må vise at den stramme bilfrakten varer, Okeanis må vise at de høye tonnmilene ikke bare er en kort geopolitisk effekt, DOF må vise at kontraktsdekningen omsettes i kontantstrøm, og AutoStore må vise at bedre signaler fra verdikjeden faktisk slår inn i ordre og marginer.

Videre i uken blir det viktig å følge Norges Banks ordlyd, AutoStore-rapporten, Norbit-rapporten, DNO-guidingen og utviklingen i oljeprisen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 10
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS - Hvor gikk kapitalen idag?

Det å følge volumet, kapital som går inn og ut av sektorer gir dette viktige tekniske signaler, og spesielt når vi loggfører dette over tid. Da vi vi kunne se trender i de forskjellige sektorene. Selger eller kjøper institusjonene/utlendingene. Dette er nyttig informasjon når vi skal vurdere tekniske modeller og momentum. 

  in  🔶 inside
August 10
Image from Roger K.'s post

Hormuz er tilbake som markedets viktigste oljerisiko

Oljeprisen stiger igjen, og denne gangen er det ikke bare en teknisk rekyl på nedgangen. Den er også understøttet av en ny geopolitisk reprising hvor markedet må ta inn over seg at Iran ikke nødvendigvis er på vei tilbake til en normalisering av Hormuz på vestlige premisser.

Nyhetsbildet kan ha endret seg ved at Iran har utnevnt Mohsen Rezaei, tidligere leder for Revolusjonsgarden, til ny sekretær i landets Supreme National Security Council, hvilket er et klart signal om at den gamle sikkerhetseliten får en mer sentral rolle i forhandlingene.

Samtidig meldes det at Iran og Oman er nærmere en avtale om en ny transittløsning gjennom Hormuz, men at en full gjenåpning fortsatt knyttes til betingelser overfor USA, blant annet kompensasjon.

Dette er viktig fordi markedet tidligere i sommer begynte å prise inn at olje kunne roe seg ned dersom Hormuz-spørsmålet ble løst diplomatisk. Nå blir bildet mer komplisert siden Iran virker ikke å ville forhandle kun om å “åpne” stredet, men om å definere en ny orden for hvordan skipstrafikken skal fungere fremover. Det gjør at risikopremien i oljeprisen kan komme raskt tilbake dersom markedet mister troen på en enkel løsning. Brent stiger 4 % til 86.94 på denne nyheten.

Dette handler om mer enn dagens oljepris

Det som gjør situasjonen viktig for markedet, er at olje ikke bare påvirker energisektoren. Olje påvirker inflasjonsforventninger, renter, Federal Reserve, forbrukeraksjer, transport, industri og hele risikobildet i aksjemarkedet.

Når olje faller, slik den gjorde forrige uke, får markedet et pusterom. Inflasjonsfrykten dempes, rentene kan falle, og vekstaksjer får mer rom til å stige. Når olje derimot stiger på geopolitisk risiko, blir det vanskeligere for markedet å lene seg på historien om lavere inflasjon og en mer tålmodig Fed.

Det er derfor dagens oljeoppgang ikke bare er positivt for oljeaksjer. XLE stiger 3,4 % og OIH Oilservice 4,7 % på oljeprisen samtidig som S&P og Nasdaq er helt flate. Skulle oljeprisen stige kraftig videre fra dagens nivåer og rentene følger etter kan dette bli en ny test for hele den siste oppgangen til Wall Street. Den amerikanske 10 åringen stiger i dag videre opp mot 4,70 % og skulle de lange rentene nærme seg 5 %-nivået vil dette kunne bli en meget sterk psykologisk test.  

Iran spiller ikke svakt

Markedet har flere ganger trodd at Iran nærmet seg et punkt hvor økonomisk press ville tvinge frem kompromisser. Det kan se ut som den antakelsen ikke helt holder mål. Iran kan ha store økonomiske problemer, men det betyr ikke automatisk at regimet vil velge den raskeste veien ut av konflikten.

Tvert imot kan Teheran forsøke å bruke Hormuz som forhandlingskort så lenge de tror det påfører USA, Israel og verdensøkonomien mer smerte enn det koster Iran selv. Det er dette som gjør dagens situasjon farlig for markedet. En løsning kan fortsatt komme, men sannsynligheten for at veien dit blir hakkete, meldingsstyrt og volatil er høy.

Det betyr at oljeprisen igjen kan få en opsjonsliknende karakter. Markedet priser ikke bare dagens tilbud og etterspørsel, men også risikoen for at én ny melding, ett nytt angrep eller én ny politisk uttalelse plutselig endrer hele balansen.

Teknisk kommentar: Brent har brutt opp fra kortsiktig støtte

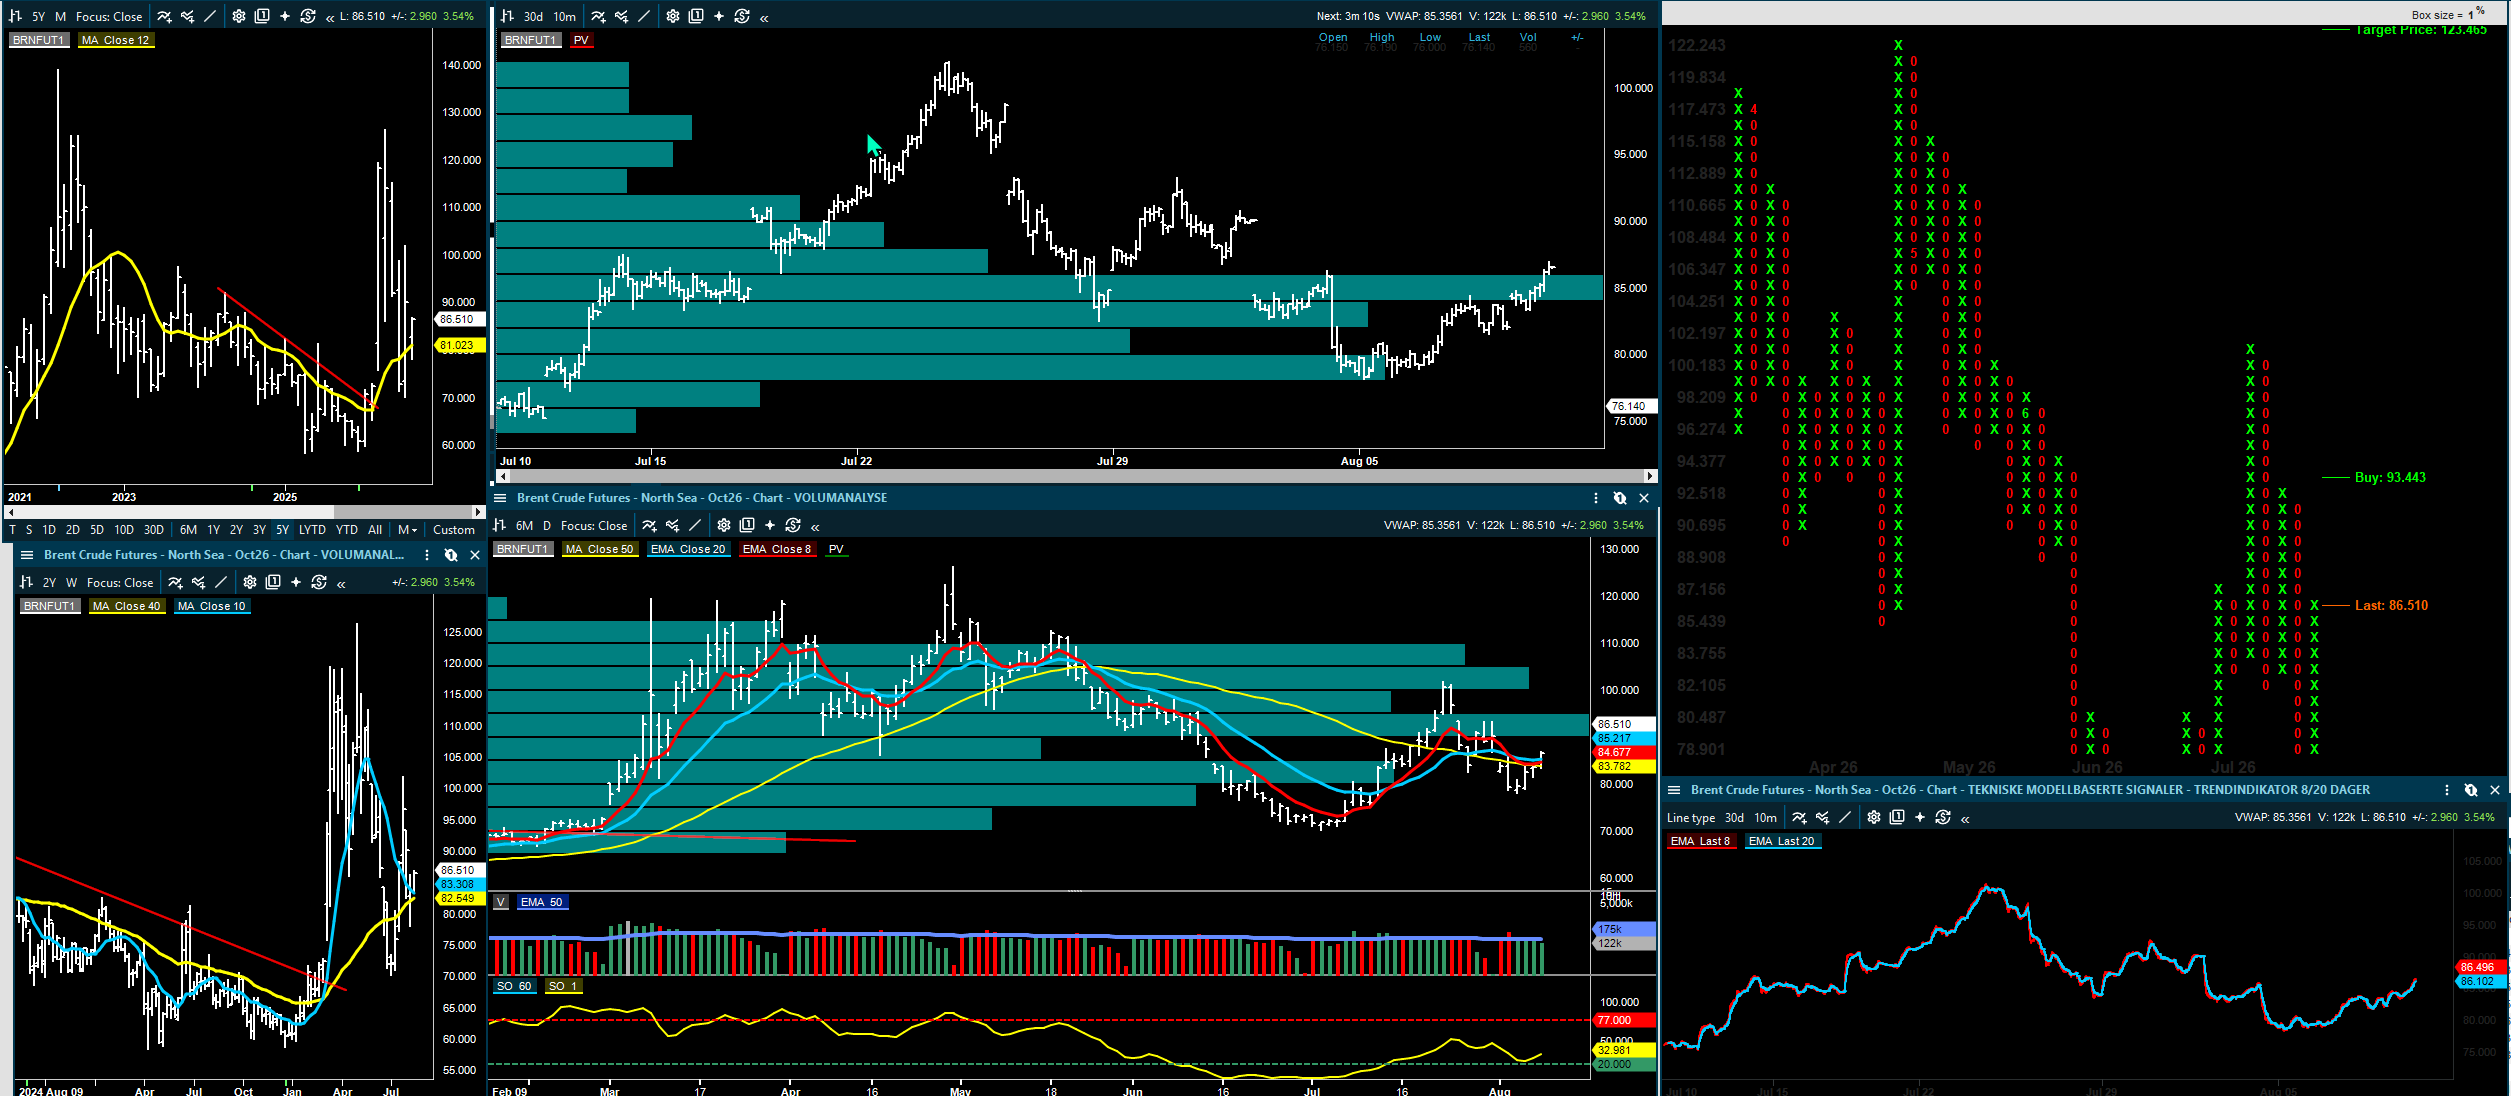
Det tekniske bildet i Brent er blitt mer interessant etter dagens oppgang. Brent er rundt 86,63 dollar, opp omtrent 3,7 %, og kursen har brutt opp gjennom området rundt 85-nivået, hvor også 8/20/50 dager motstand befinner seg.

På kort sikt betyr dette at kjøperne har tatt tilbake kontrollen. Brent ligger over 50 dager ved 83.80 har i dag også brutt over 8/20 dager, hvilket indikerer at dagens bevegelse kan være viktig for den kortsiktige retningen. Men det er vanskelig å trekke tekniske konklusjoner for et marked som er styrt av meldinger.

Det betyr likevel ikke at olje er friskmeldt i et større teknisk bilde. 8/20-modellen ser mer ut som en forbedring og en mulig bevegelse mot kjøp enn et ferdig etablert trendsignal, og P&F-modellen viser først et nytt objektivt kjøpssignal oppe ved 93,44 og det er viktig siden Brent fortsatt må gjøre mer før PF modellen bekrefter et nytt kjøpssignal.

Det nærmeste støtteområdet ligger nå rundt 85,20–84,70, hvor vi finner støtte fra volumprofilen. Under der kommer 50-dagers snittet rundt 83,80, og deretter området rundt 80–81, hvor den siste basen ble etablert. På oppsiden er første tekniske motstand omkring 87–88, deretter 90-nivået og til slutt P&F-kjøpsnivået ved 93,44.

Hva vil bekrefte styrke?

Det er ikke gitt å konkludere for dette siden meldinger kan komme når som helst og forstyrre det tekniske bildet.

Dersom Brent derimot faller raskt tilbake under 85 og under de korte snittene igjen, vil dagens bevegelse se mer ut som en nyhetsdrevet spike enn starten på en mer varig oppgang. Det er derfor de neste 24–48 timene blir viktige. Olje må vise at kjøperne blir liggende igjen etter overskriftene, ikke bare at algoritmer og kortsiktige tradere kjøper første melding.

Det mest bullish scenariet er at Brent holder 85, bryter videre over 88 og deretter tester 90. Det mest negative scenariet er at olje feiler raskt tilbake under 85, hvilket vil svekke hele dagens tekniske signal og igjen åpne for at markedet priser ned geopolitisk risikopremie.

Teknisk analyse er nyttig, men ikke i alle situasjoner

Det tekniske bildet i oljeprisen har bedret seg, men det er samtidig vanskeligere enn normalt å stole på tekniske støtte- og motstandsnivåer når markedet styres av geopolitiske meldinger. Vi vet ikke hvilken side neste melding kommer fra, og vi vet heller ikke om markedet velger å løfte oljeprisen 2, 5 eller 10 dollar på en negativ overskrift, eller selge den like raskt ned igjen dersom det kommer en positiv melding for markedet og negativ melding for oljeprisen.

Det betyr ikke at teknisk analyse ikke kan brukes, men det betyr at vi må bruke det på en annen måte.

I et slikt marked blir teknisk analyse først og fremst et verktøy for å forstå hvor markedet reagerer, da i etterkant, hvor posisjoneringen kan være sårbar, og hvilke nivåer som kan forsterke bevegelsene dersom nyhetsbildet skaper et sterkere momentum.

Men nivåene må behandles som soner og ikke som eksakte nivåer. En støtte på 85 dollar i Brent kan fungere så lenge nyhetsbildet er stabilt, men den kan bli fullstendig irrelevant dersom det kommer en ny melding om Hormuz, Rødehavet eller iranske motkrav som skaper en situasjon hvor markedet mister troen på en løsning. På samme måte kan motstandsnivåer brytes kraftig dersom markedet plutselig må prise inn en høyere geopolitisk risikopremie, altså når markedet mister troen på en kortsiktig løsning.

Det viktigste blir derfor ikke bare om oljeprisen bryter et teknisk nivå, men hvordan den oppfører seg etter at meldingen er fordøyd. Den første reaksjonen er ofte algoritmestyrt og emosjonell. Den andre reaksjonen er mer interessant. Hvis Brent bryter opp på en geopolitisk melding, men holder nivået gjennom resten av dagen og bygger volum over tidligere motstand, følger opp dagen etter blir det tekniske signalet sterkere. Hvis prisen derimot faller raskt tilbake under bruddet, er det mer sannsynlig at bevegelsen var en nyhetsdrevet spike og ikke starten på en ny trend.

Det samme gjelder shipping, oljeservice og oljeselskaper på Oslo Børs. I normale perioder kan man i større grad stole på trendmodeller, momentumindikatorer, P&F-signaler, støtte og motstand fra volumprofilen og glidende snitt. Vi har sett at disse modellene, som går på tvers av formasjoner, nivåer, formasjoner, støtte og motstandsnivåer gir i perioder meget gode signaler. I dagens marked må signalene først sees opp imot potensiell geopolitisk risiko.

En aksje kan bryte opp teknisk fordi oljeprisen stiger, men hvis oppgangen kun skyldes frykt for Hormuz og ikke bedre underliggende fundamentale forhold, kan signalet ha en lavere kvalitet. Det kan fortsatt skape momentum, men momentumet blir mer avhengig av neste overskrift enn av et varig fundamentalt skifte.

Shipping er kanskje enda vanskeligere. Her handler det ikke bare om oljepris, men også om tonn-mil, ruter, forsikringspremier, flåteposisjonering, sanksjoner, krigsrisiko, rateeffekter og hvorvidt trafikken faktisk må gå lengre distanser. En geopolitisk melding kan derfor være positiv for enkelte shippingsegmenter og negativ for andre. Det gjør at teknisk analyse må kombineres med en forståelse av hva meldingen faktisk betyr for inntjening og rater, ikke bare hvordan aksjen reagerer de første minuttene.

For oljeselskapene er bildet også todelt siden høyere oljepris er normalt positivt, men hvis oljeprisen stiger fordi den geopolitiske risikoen øker, kan det brede aksjemarkedet samtidig bli mer nervøst. Da kan energisektoren få relativ styrke rett i etterkant av meldingene, mens indeksrisikoen faktisk øker. Det betyr at oljeaksjene kan se sterke ut teknisk, men likevel være utsatt dersom hele markedet begynner å prise høyere inflasjon, høyere renter og svakere risk appetite.

Mitt syn er derfor at teknisk analyse fortsatt skal brukes, men med lavere presisjon, forståelse av makroforhold/psykologi og høyere krav til bekreftelse. Jeg vil legge mer vekt på sluttkurser enn intradag-brudd, mer vekt på volum og relativ styrke enn første reaksjon på meldinger, og mer vekt på om aksjene klarer å holde tekniske nivåer etter at nyhetsbildet har roet seg. I slike markeder er det ofte bedre å vente på bekreftelse enn å jage den første bevegelsen.

Det viktigste er å erkjenne at tekniske signaler i et meldingsstyrt marked har lavere kvalitet enn i et normalisert marked. De kan fortsatt gi gode muligheter, men de kan også gi flere falske brudd, spesielt når oljeprisen, shippingaksjene og oljerelaterte selskaper blir kjørt opp og ned av overskrifter som ingen kan forutsi. Derfor må posisjonsstørrelse, tidshorisont og risikostyring justeres deretter.

Hovedpoenget mitt er enkelt: Det er ikke de tekniske nivåene som blir uviktige, men man må ha større respekt for at geopolitikken kan gjøre dem mindre pålitelige fra time til time. Teknisk analyse kan fortelle oss hvor markedet står og hvordan kapitalen reagerer, men den kan ikke forutsi neste melding fra Teheran, Washington, Israel eller Rødehavet. I dagens marked er det derfor kombinasjonen av teknisk bekreftelse, nyhetsforståelse og tålmodighet som blir avgjørende.

Betydningen for Oslo Børs

For Oslo Børs kan dette være en viktig utvikling. En høyere oljepris kan gi støtte til oljeprodusenter, oljeservice, forsvar og deler av shipping, spesielt dersom markedet begynner å prise inn at Hormuz-risikoen ikke er løst eller tar lengre tid før løsning. Samtidig må man være forsiktig med å tolke all oljeoppgang som positiv.

Hvis olje stiger fordi etterspørselen er sterk, er det normalt positivt for sykliske aksjer. Hvis olje stiger fordi geopolitisk risiko øker, kan bildet bli mer todelt. Da får energirelaterte aksjer støtte, mens det brede markedet kan bli mer nervøst fordi høyere olje kan presse inflasjonsforventninger og renter opp.

Det betyr at oljeaksjene kan få kortsiktig støtte, men at risk/reward blir mer krevende dersom bevegelsen drives av krigs- og Hormuz-premie fremfor bedre fundamentale etterspørselsdata.

Konklusjon

Hormuz er igjen blitt en av de viktigste makrofaktorene for markedet. Iran signaliserer hardere linje, en tidligere IRGC-kommandør får en mer sentral sikkerhetsrolle, og betingelsene for en gjenåpning av stredet ser ikke ut til å være enkle. Det gjør at oljeprisen igjen må prise inn geopolitisk risiko, ikke bare tilbud, etterspørsel og lagertall.

Teknisk har Brent fått en klar kortsiktig forbedring. Bruddet over 85-nivået, VWAP og de korte snittene indikerer styrke, men det større P&F-kjøpssignalet ligger først ved 93,44, hvilket betyr at olje fortsatt må løfte seg betydelig før det kommer en mer sterkere modellbekreftelse.

Hovedpoenget er enkelt: Oljeprisen har fått tilbake risikopremien, og så lenge Brent holder over 85, må markedet respektere at energi igjen kan bli en støtte for Oslo Børs. Men dersom oljeoppgangen fortsetter å løfte renter og inflasjonsfrykt, kan samme driver raskt bli en belastning for det bredere aksjemarkedet.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 10
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

INSIDE OSLO BØRS - HVOR GÅR KAPITALEN?

  in  🔶 inside
August 10
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 10. august: Eventuell renteøkning skyves ut, oljeuroen består og Seadrill løfter oljeservice

Den viktigste makronyheten for norsk økonomi er at kjerneinflasjonen igjen kom klart lavere enn Norges Banks bane. Både SEB og SB1 Markets mener derfor at renten trolig blir holdt uendret denne uken, selv om døren til en mulig heving i september fortsatt ikke er lukket.

Oljebildet er fortsatt preget av Hormuz, og det blir en never-ending story med Trump og en ydmyket ayatollah som skal bli enige. Pareto mener markedet priser inn en for høy sannsynlighet for en rask løsning, og Brent holder seg elevert omkring 84 dollar fatet.

Seadrill leverte et klart bedre Q2 enn ventet og hevet 2026-guidingen. Det er positivt for riggsentimentet, men kontantstrømmen var svakere på grunn av arbeidskapital og enkelte engangseffekter.

DOF, TGS og Shearwater fikk nye kontraktsnyheter. De er ikke store nok alene til å endre hele bildet, men de bygger videre på temaet fra forrige rapport: mer kontraktsdekning og bedre synlighet i utvalgte deler av oljeservice aksjene.

Banksektoren går inn i en viktig rapportuke. Pareto er litt mer forsiktig før Q2, særlig på rentenetto, og nedgraderer SpareBank 1 SMN til Hold fra Kjøp etter den siste kursoppgangen.

AutoStore får støtte fra både Pareto og Arctic før Q2. Begge peker på bedre signaler fra lagerautomasjon, mens Pareto senker kursmålet for Link Mobility samtidig som kjøpsanbefalingen beholdes.

I shipping er bildet todelt. Tankratene holdes oppe av uro og omdirigeringer, tørrbulk får støtte av sterkere capesize-marked, mens bilfrakt fortsatt handler om hvor mye av den stramme markedssituasjonen Wallenius Wilhelmsen kan ta inn av nye kontrakter.

Makro: inflasjonen endrer rentebildet

Mandagsmorgenens viktigste norske makronyhet er ikke at prisveksten er lav, men at den igjen er lavere enn Norges Bank så for seg. Kjerneinflasjonen, målt ved KPI-JAE, var 2,7 prosent år over år i juli. Det var klart under Norges Banks anslag på 3,3 prosent, og både SEB og SB1 Markets mener det reduserer sannsynligheten for en renteheving allerede denne uken.

For aksjemarkedet er dette viktig fordi renteforventningene påvirker og lavere inflasjon kan støtte verdsettelsen av vekstaksjer og eiendom. SB1 peker fortsatt på at innenlandske varer og tjenester hadde høyere prisvekst, noe som gjør at Norges Bank neppe vil legge bort hele renteproblemet. SEB venter også at noe av den lave sommerinflasjonen kan reverseres i august og september.

Den praktiske konklusjonen er at rentemøtet torsdag trolig blir mindre viktig enn Norges Banks egne signaler i juni tilsa. Samtidig blir septembermøtet da viktigere.

Olje:

Oljeprisen holder seg rundt 84 dollar fatet, men det er ikke et rolig oljemarked. Pareto skriver at Iran fortsatt holder Hormuz stengt frem til USA møter en lang liste krav, blant annet sanksjonslettelser, kompensasjon og tilbaketrekking av amerikanske styrker fra regionen. Samtidig viser SEB og Arctic til at markedet tolker manglende amerikansk eskalering som et tegn på at diplomati fortsatt er mulig.

Dette er nettopp grunnen til at situasjonen er vanskelig å tolke. Dersom en løsning kommer raskt, kan risikopremien falle.

Dersom stengingen av stredet vedvarer, eller angrepene på skip og energi infrastruktur fortsetter, kan markedet måtte prise inn mer usikkerhet igjen.

Og olje, shipping og forsvarsektoren blir fortsatt å betrakte som meldingsstyrte sektorer. Det vanskeliggjør det å bruke teknisk analyse  på aksjene siden det kommer uforutsigbare meldinger fra både høyre og venstre som forstyrrer trendene og signalene. 

Seadrill:

Selskapet leverte Q2-inntekter på 449 millioner dollar og justert EBITDA på 144 millioner dollar. Det var tydelig bedre enn forventningene hos Arctic, Fearnley, SEB og SB1 Markets. Dette kan forklares med at aktiviteten kom raskere i gang, utnyttelsen var høyere, og riggene jobbet mer enn meglerhusene hadde lagt til grunn.

Det viktigste for investorene er likevel guidingen. Seadrill hevet forventningen til justert EBITDA for 2026 til 420-450 millioner dollar. Det gir et positivt utgangspunkt for resten av året, fordi mer av inntjeningen nå er dekket av kontrakter. Samtidig var kontantstrømmen svakere og flere meglerhus peker på at dette skyldes økt arbeidskapital, refinansieringskostnader og enkelte engangseffekter. Det gjør at rapporten ikke bare kan leses som en ren inntjeningsbeat.

Markedet vil nå se etter to ting. Det første er om kontantstrømmen normaliseres når oppstartskostnader og arbeidskapital slår mindre negativt ut. Det andre er om ledelsen kan gi trygghet rundt riggene med ledig kapasitet, særlig West Carina og Sevan Louisiana. Dersom kontraktsbildet fortsetter å bedre seg, blir Seadrill en positiv eksponering mot et strammere dyptvannsmarked.

Arctic Securities beholder kursmålet for Seadrill på 55 dollar, Kjøp.

Fearnley Securities beholder kursmålet for Seadrill på 58 dollar, Kjøp.

SEB beholder kursmålet for Seadrill på 53 dollar, Kjøp.

SB1 Markets beholder kursmålet for Seadrill på 50 dollar, Nøytral.

DOF, TGS og Shearwater:

Kontraktsnyhetene i oljeservice er ikke store nok hver for seg til å endre hele investeringscaset, men de passer inn i et viktigere mønster. DOF har fått rundt 150 dager arbeid for to AHTS-fartøy i Karibia. SEB anslår verdien til 15-25 millioner dollar og tror den ligger mot nedre del av intervallet, mens SB1 anslår dagraten til rundt 75.000 dollar per dag for selve fartøyene. Arctic ligger høyere når ROV-tjenester og mobilisering tas med.

Det interessante er ikke bare kontraktsverdien. Når to større AHTS-fartøy forlater Nordsjøen, blir tilbudssiden lokalt litt strammere. Og det støtter bildet av at AHTS-markedet fortsatt er bedre enn mange fryktet. Fearnley mener også at AHTS-markedet kan holde seg sterkt, mens CSV-markedet fortsatt er mer utsatt på grunn av nye fartøy som kommer inn.

For TGS er nyheten en 50 dagers 4D-kontrakt offshore Australia med Ramform Sovereign, med mobilisering i desember. ABG omtaler nyheten som marginalt positiv, men peker samtidig på at kontraktsinngangen i seismikk kan ta seg opp igjen i august og september. Shearwater fikk på sin side to store 3D-oppdrag fra ONGC i India, til sammen rundt 15 fartøymåneder. Det er mer vesentlig for utnyttelsen i seismikkflåten og et positivt signal for hele segmentet.

SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.

Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.

Fearnley Securities senker kursmålet for DOF Group til 148 kroner (152), gjentar Kjøp.

Fearnley Securities hever kursmålet for Solstad Offshore til 84 kroner (79), gjentar Kjøp.

Fearnley Securities hever kursmålet for Solstad Maritime til 30 kroner (29), gjentar Hold.

Fearnley Securities hever kursmålet for Eidesvik Offshore/SEA1 til 38 kroner (35), gjentar Kjøp.

Arctic Securities beholder kursmålet for TGS på 135 kroner, Kjøp.

DNO: resultatfremleggelsen handler mer om guiding enn bare Q2

DNO rapporterer denne uken, og både ABG og SB1 peker på at tallene må tolkes med flere justeringer. Kurdistan-bidraget har vært lavt eller nær null i perioden, mens realiserte energipriser og norsk sokkel trekker i motsatt retning. SB1 venter EBITDA på 572 millioner dollar, mens ABG venter 531 millioner dollar og ligger 14 prosent under FactSet-konsensus.

Det viktigste blir derfor ikke bare Q2-resultatet, og investorer vil lete etter en oppdatert produksjonsguiding, særlig for norsk sokkel, der SB1 mener H1-produksjonen ligger godt over tidligere helårsguiding. I tillegg kommer spørsmålet om Genel Energy. DNOs budforsøk er avvist, men flere meglerhus mener selskapet kan komme tilbake. En slik transaksjon vil samle Tawke-eierskapet, men også øke den geopolitiske eksponeringen.

Sparebanker: rentenettoen er presset, men H2 kan bli bedre

Pareto går inn i sparebankenes rapportuke med litt lavere forventninger. Hovedpunktet er rentenettoen. Flere banker som allerede har rapportert, har vist større marginpress enn ønsket, og Pareto kutter derfor sektorens rentenettoanslag svakt før ni sparebanker legger frem tall denne uken.

Det er ikke nødvendigvis et langsiktig negativt bilde for bankene ettersom Pareto venter fortsatt at reprisingen av boliglån i andre halvår kan løfte lønnsomheten igjen. Men Q2 kan bli svakere fordi kostnaden ved høyere NIBOR allerede er synlig, mens reprisingen på utlån først kommer senere. For investorene betyr det at rapportene må vurderes mer på utsiktene for marginreparasjon enn på ett enkelt kvartal.

Pareto gjør ingen kursmålsendringer i sparebankene, men nedgraderer SpareBank 1 SMN til Hold fra Kjøp etter kursoppgang og lavere oppside til kursmålet. Meglerhuset trekker frem SpareBank 1 SMN, Sparebanken Norge og SpareBank 1 Østfold Akershus som de mest attraktive sparebankene på dagens verdsettelse.

Pareto Securities senker anbefalingen på SpareBank 1 SMN til Hold fra Kjøp. Kursmålene i sparebanksektoren er uendret i denne oppdateringen.

AutoStore og Link Mobility:

AutoStore får en positiv Q2 kommentar fra både Pareto og Arctic. Pareto ligger fem prosent over konsensus på EBITDA og mener signalene fra partnere og konkurrenter peker mot en ny positiv rapport. Kardex meldte om kraftig vekst i AutoStore-relaterte bestillinger i første halvår, og Kion viste også bedre prosjektaktivitet. Dette støtter inntrykket av at lagerautomasjon er forbi bunnen.

Arctic er også positiv, men litt mer nøktern for Q2. Meglerhuset ligger omtrent på linje med konsensus og peker på at lavere aluminiumskostnader reduserer marginrisikoen. Det viktigste for aksjen blir om ordreinngangen bekrefter at markedet faktisk er i bedring, ikke bare at sammenligningstallene blir enklere.

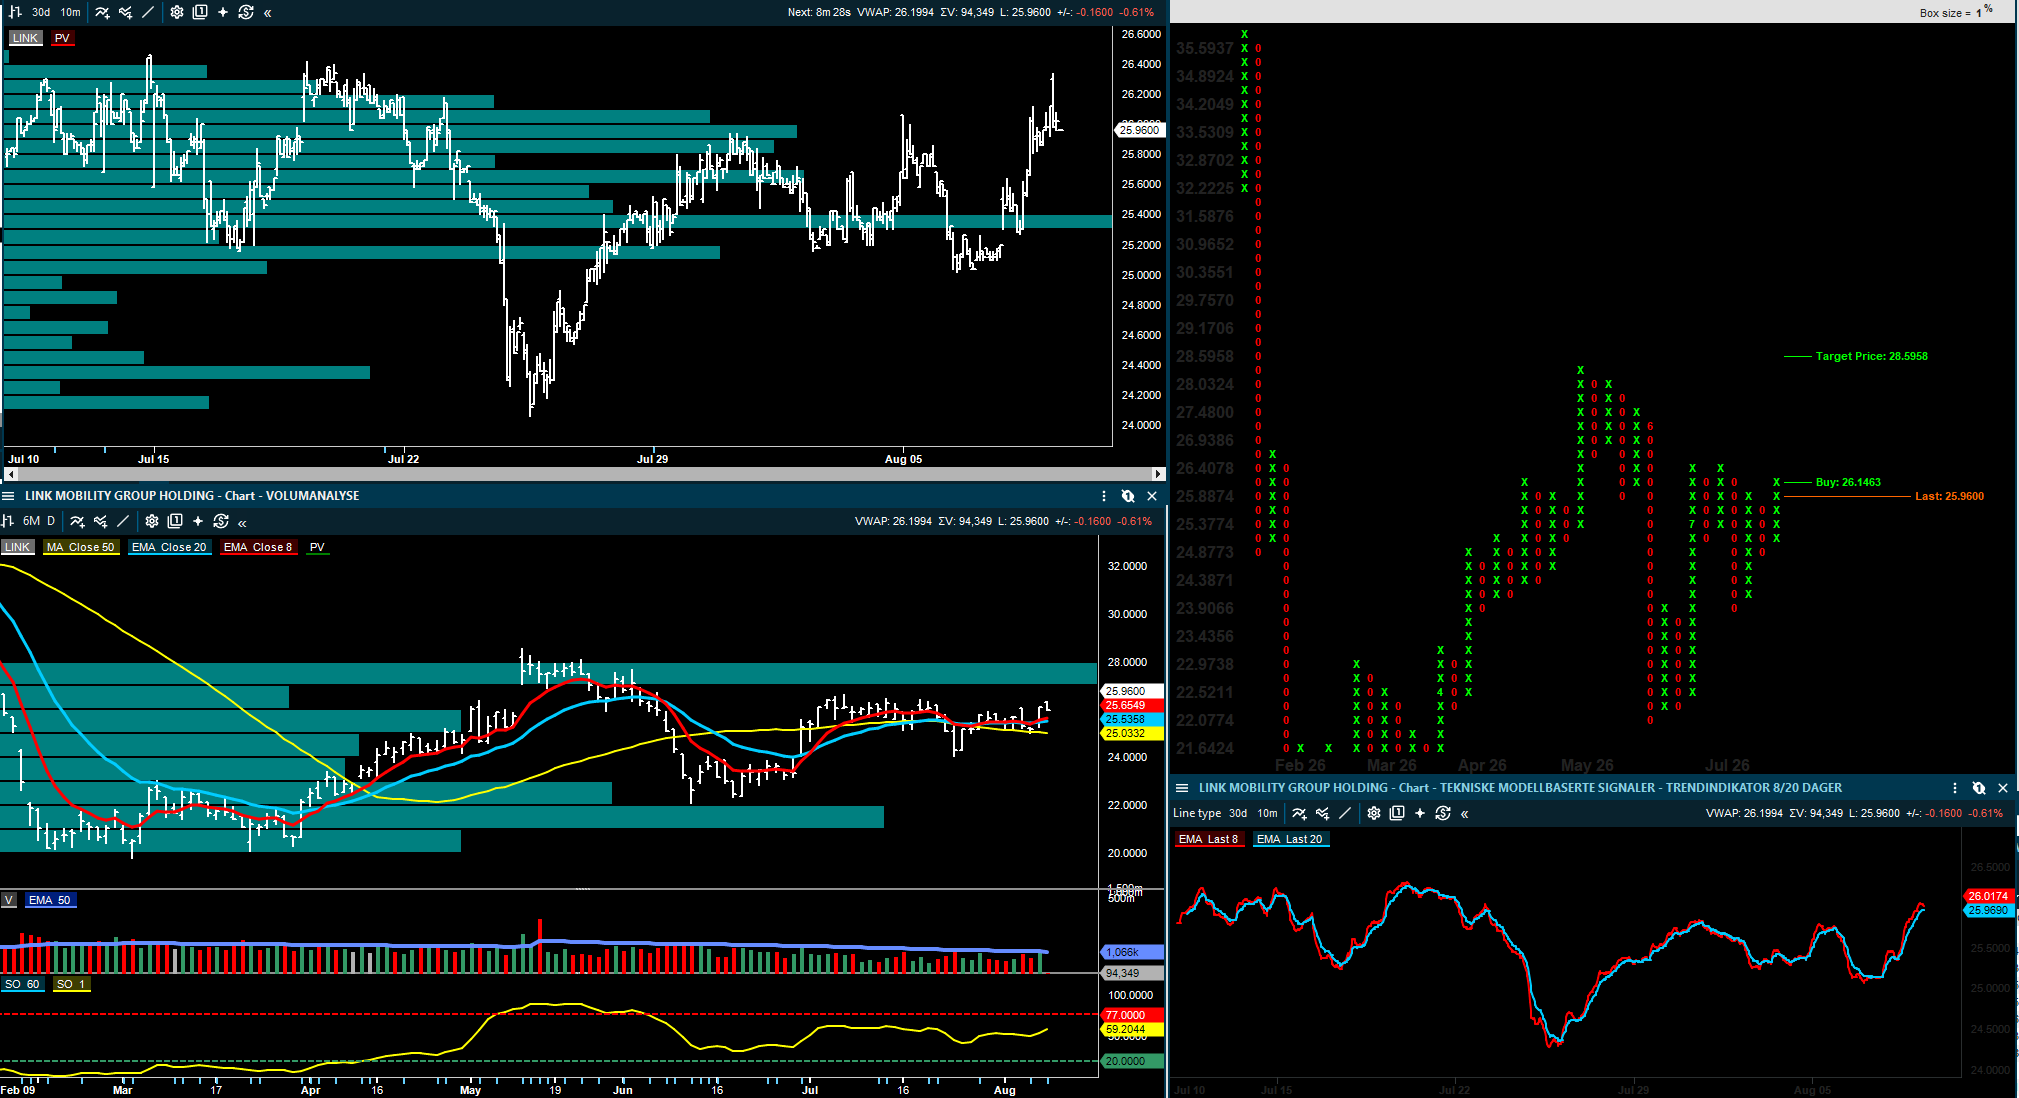
For Link Mobility beholder Arctic Kjøp, men senker kursmålet til 31 kroner. Årsaken er negative estimatjusteringer som kommer særlig fra valuta. Samtidig mener Arctic at Q2 kan markere et vendepunkt, der organisk bruttofortjeneste igjen går i pluss før veksten tar seg opp i andre halvår.

Pareto Securities beholder kursmålet for AutoStore på 17 kroner, Kjøp.

Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.

Arctic Securities senker kursmålet for Link Mobility til 31 kroner (32), gjentar Kjøp.


Sjømat: prisene holder seg, men fôrkostnaden er den nye usikkerheten

Pareto venter en laksepris på rundt 66 kroner kiloen i uke 33, om lag to kroner lavere enn uken før. Prisfallet er ikke dramatisk, særlig fordi sjøtemperaturene fortsatt ligger under fjoråret og dermed begrenser det kortsiktige tilbudet. Lusenivåene er også lave, noe som støtter biologien.

Likevel er det ikke bare spotprisen som betyr noe nå. Pareto peker på at råvarekostnadene til fôr har steget kraftig, særlig fiskemel og fiskeolje. Dersom fôrprisene løftes videre i Q4 og inn i 2027, kan det spise av marginene hos oppdretterne dersom lakseprisen ikke kompenserer. Derfor blir BioMars kommentarer denne uken viktige også for de børsnoterte oppdretterne.
 

Shipping: tørrbulk styrkes, bilfrakt strammes til og tank påvirkes fortsatt av Hormuz

I tørrbulk peker Pareto på sterke annenhåndsverdier mens Fearnley og SB1 trekker frem Himalaya Shipping før Q2. Selskapet har allerede rapportert sterke kommersielle rater, og meglerhusene ligger over konsensus for både Q3 og 2026. Når capesize-ratene holder seg høye, blir utbyttekapasiteten raskt bedre for disse aksjene.

Wallenius Wilhelmsen leverer tallene denne uken og SB1 venter et Q2 omtrent på linje med konsensus, men mener 2027- og 2028-estimatene kan måtte heves opp dersom markedet fortsetter å stramme seg til. Kinesisk bileksport er hovedforklaringen. Etterspørselen etter skip virker mer begrenset av kapasitet enn av sluttmarkedet, og det gir større betydning til nye kontrakter og fornyelser.

Tankmarkedet er fortsatt tett koblet til geopolitikken. SEB beskriver et marked der Hormuz-avklaringen ikke er nok i seg selv, fordi Iran også stiller politiske krav til USA. ABG viser samtidig at olje i transitt falt seks prosent siste uke, særlig fordi eksporten fra Midtøsten falt kraftig. Det er positivt for ratene så lenge tonn-mil øker, men mer negativt dersom volumene rett og slett forsvinner. Det er denne balansen investorene må følge tett.

SB1 Markets beholder kursmålet for Himalaya Shipping på 160 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.

Pareto Securities hever kursmålet for Star Bulk til 34 dollar (33), gjentar Kjøp.


Kursmål og anbefalingsendringer jeg har fått med meg denne helgen og så langt mandag


Arctic Securities beholder kursmålet for Seadrill på 55 dollar, Kjøp.

Fearnley Securities beholder kursmålet for Seadrill på 58 dollar, Kjøp.

SEB beholder kursmålet for Seadrill på 53 dollar, Kjøp.

SB1 Markets beholder kursmålet for Seadrill på 50 dollar, Nøytral.

SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.

Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.

Fearnley Securities senker kursmålet for DOF Group til 148 kroner (152), gjentar Kjøp.

Fearnley Securities hever kursmålet for Solstad Offshore til 84 kroner (79), gjentar Kjøp.

Fearnley Securities hever kursmålet for Solstad Maritime til 30 kroner (29), gjentar Hold.

Fearnley Securities hever kursmålet for Eidesvik Offshore/SEA1 til 38 kroner (35), gjentar Kjøp.

Arctic Securities beholder kursmålet for TGS på 135 kroner, Kjøp.

Pareto Securities beholder kursmålet for AutoStore på 17 kroner, Kjøp.

Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.

Arctic Securities senker kursmålet for Link Mobility til 31 kroner (32), gjentar Kjøp.

SB1 Markets beholder kursmålet for Himalaya Shipping på 160 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.

Pareto Securities hever kursmålet for Star Bulk til 34 dollar (33), gjentar Kjøp.

Arctic Securities korrigerer kursmålet for Pelican Aqua til 21,4 kroner, Kjøp.

Pareto Securities tar opp dekning av Gold Road med kursmål 13 kroner, Kjøp.

Pareto Securities senker anbefalingen på SpareBank 1 SMN til Hold fra Kjøp. Kursmålet er uendret i oppdateringen.

Oppsummering

·       Mandagens rapport handler om resultatfremleggelser.

·       Rentebildet er blitt litt mindre stramt etter svakere inflasjonstall.

·       Oljeuroen er ikke løst, selv om markedet fortsatt håper på en diplomatisk løsning.

·       I oljeservice får investorene nye signaler på bedre kontraktsdekning, særlig gjennom Seadrill, DOF, TGS og Shearwater.

·       Samtidig minner flere av oppdateringene om at kontantstrøm, arbeidskapital og verdsettelse blir viktigere faktorer når aksjene allerede har priset inn mye av bedringen og kan befinne seg i modne trender.

På Oslo Børs er det særlig tre ting å følge denne uken:

1.  Sparebankenes rentenetto,

2.  DNOs guiding

3.  AutoStore kan bekrefte at lagerautomasjon faktisk er på vei ut av bunnfasen.

I tillegg kommer rapporter fra blant annet Wallenius Wilhelmsen, Himalaya Shipping, Vestas, Ørsted, BioMar og AKVA. Det gir en uke der både rente, energi, shipping og sjømat kan få nye signaler.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 09
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Goldman: S&P 500 mot 8000 – markedet tåler fortsatt ny aksjetilførsel

Goldman sitt budskap er interessant fordi det går rett inn i et av de viktigste spørsmålene for aksjemarkedet akkurat nå: Tåler markedet all den nye kapitalinnhentingen som kommer fra AI, IPO-er, follow-ons, konvertible lån og lock-up-utløp?

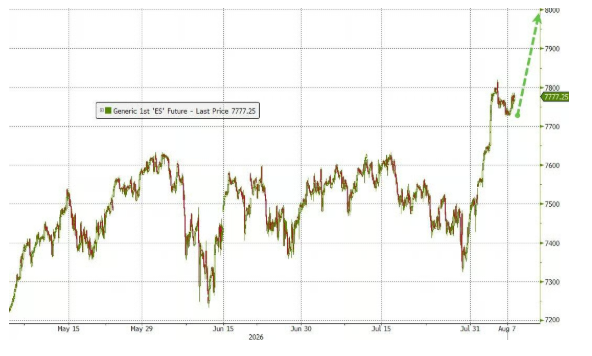
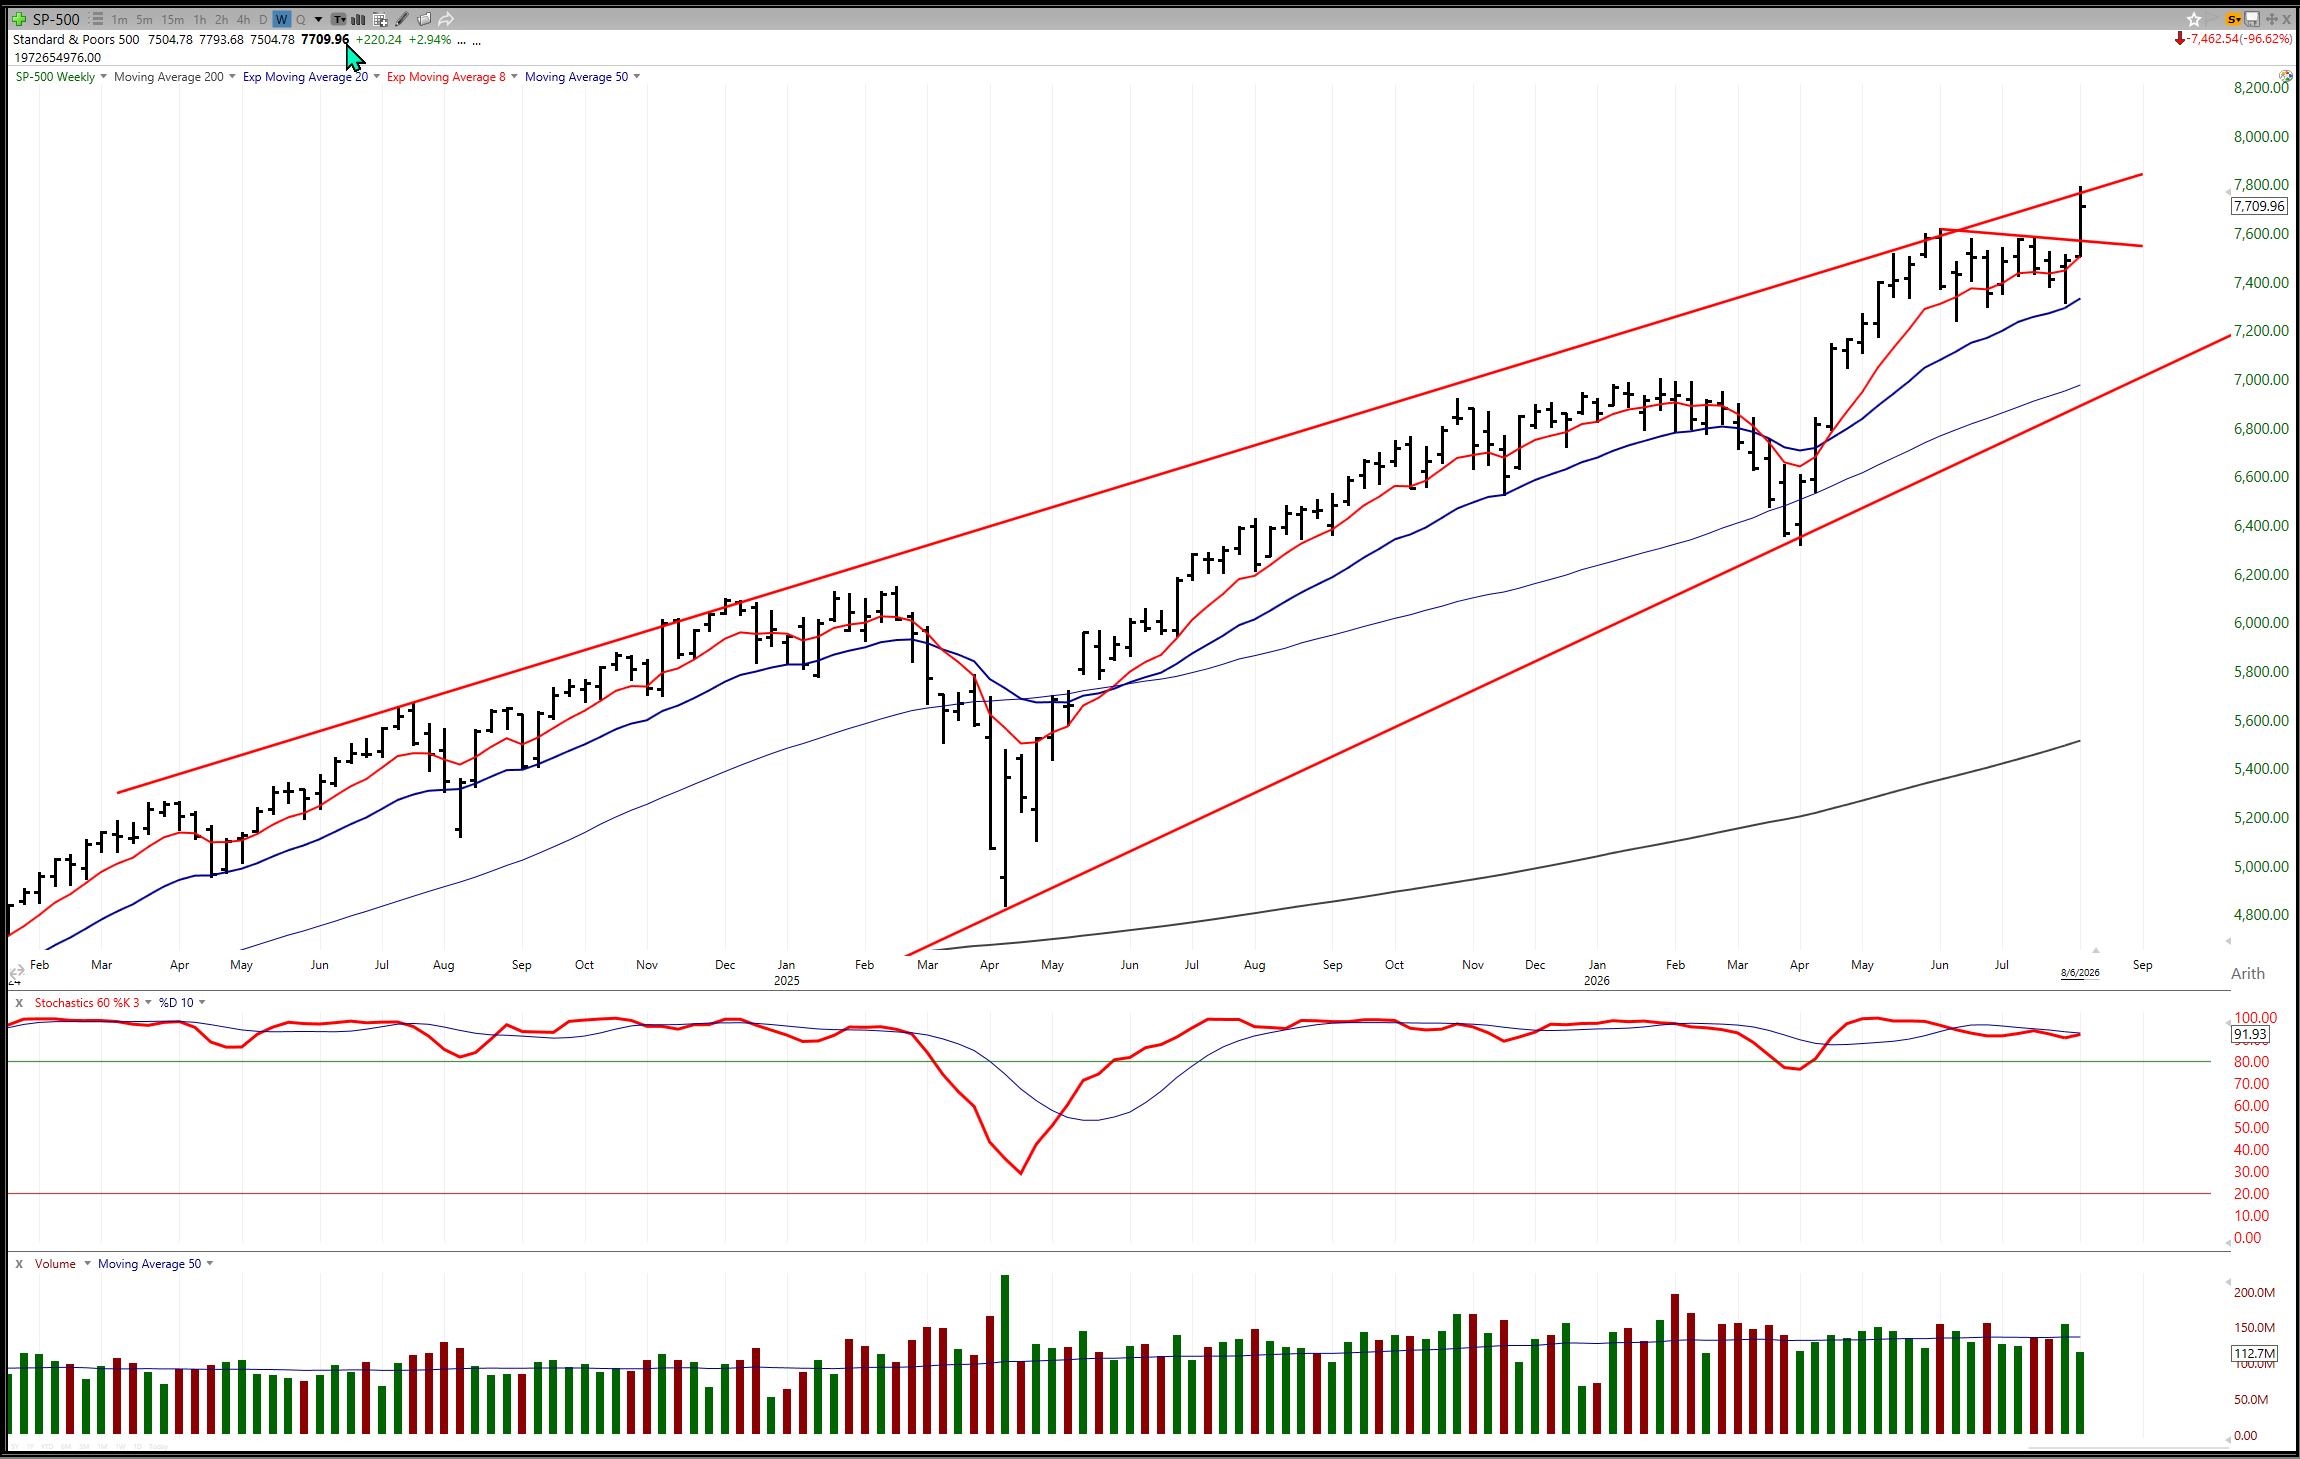
John Flood i Goldman mener svaret fortsatt er ja. Han peker på at S&P 500 stengte på ny all-time-high rundt 7757 fredag, hvilket var den 26. rekorden i år og den 122. siden starten av 2024. Likevel mener han at investorene fortsatt klatrer en “wall of worry” drevet av geopolitikk, høyere renter og usikkerhet rundt hvor lenge AI-boomen kan vedvare.

Det er nettopp denne usikkerheten som gjør analysen viktig. Markedet er ikke sterkt fordi alle er rolige. Markedet er sterkt fordi etterspørselen etter aksjer fortsatt ser ut til å være større enn tilbudet, selv i et år hvor selskaper henter rekord mye kapital.

Rekordstor emisjonsaktivitet, men ikke i forhold til markedets størrelse

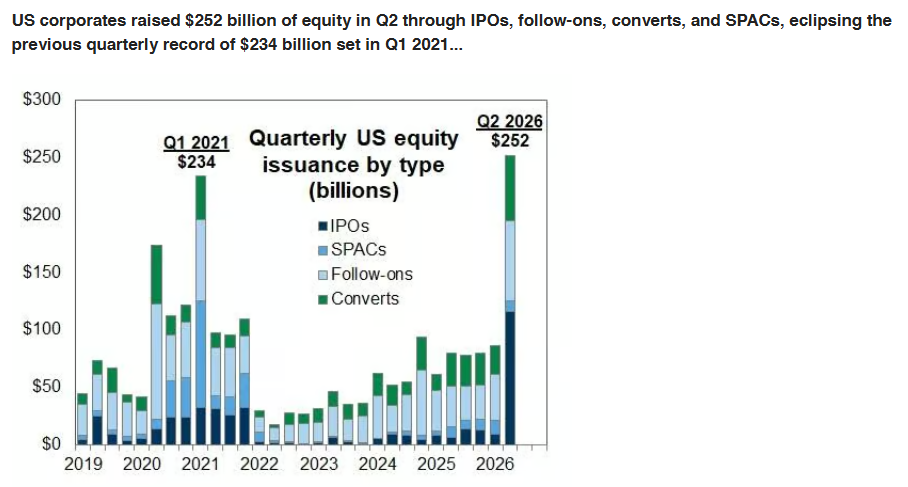
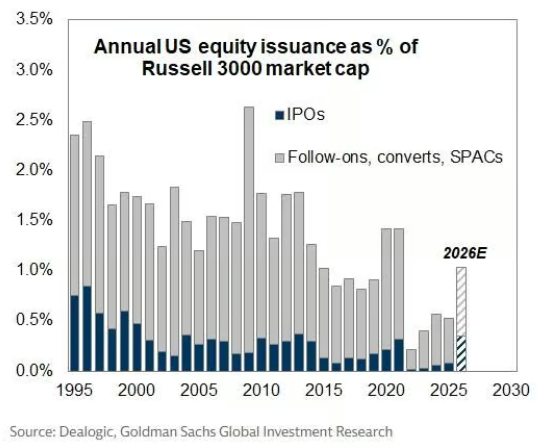
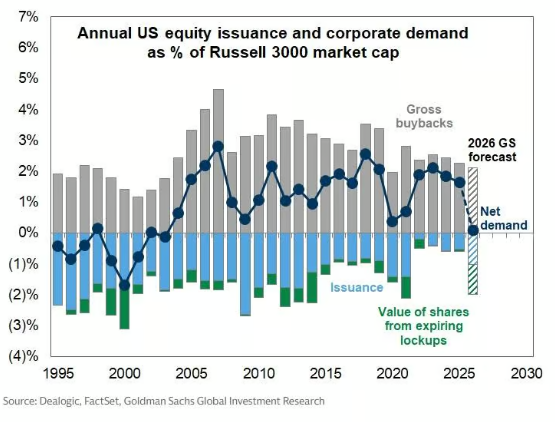
Goldman venter at 2026 blir et rekordår for amerikansk aksjeutstedelse målt i dollar. De anslår rundt 700 milliarder dollar i samlet corporate equity supply, fordelt på litt over 225 milliarder dollar i IPO-volum og rundt 450 milliarder dollar i annen aksjekapital, inkludert follow-ons, converts og SPACs.

Det høres voldsomt ut, men poenget til Goldman er at størrelsen må ses i forhold til hele aksjemarkedet. De 700 milliardene utgjør bare rundt 1 % av markedsverdien til Russell 3000, hvilket er omtrent på linje med normal årlig aksjeutstedelse fra perioden 2015–2019.

Det betyr i klartekst at emisjonsvolumet er rekordhøyt i dollar, men ikke nødvendigvis ekstremt høyt i forhold til størrelsen på markedet.

Det er en viktig nyanse siden et stort tall alene er ikke nok til å konkludere med at markedet er mettet. Spørsmålet er om ny aksjetilførsel blir større enn kjøpekraften i markedet, og der mener Goldman fortsatt at svaret er nei.

Buybacks er fortsatt større enn ny aksjetilførsel

Den viktigste støtten kommer fra tilbakekjøp og Goldman anslår rundt 1.400 milliarder dollar i brutto tilbakekjøp i det amerikanske aksjemarkedet i 2026. Det er dobbelt så mye som den forventede aksjetilførselen på rundt 700 milliarder dollar.

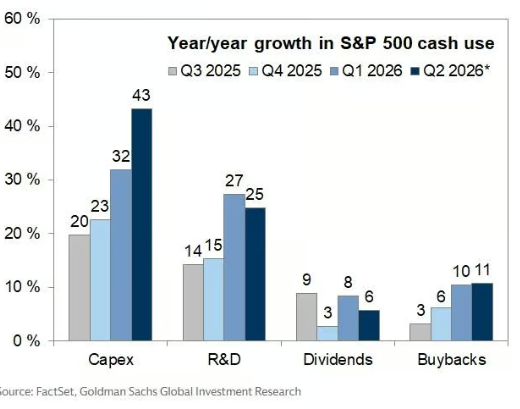
Det er dette som gjør at Goldman mener ny aksjeutstedelse fortsatt er en håndterbar motvind. S&P 500-buybacks vokser rundt 11 % år over år i andre kvartal, og amerikanske selskaper har allerede annonsert tilbakekjøpsprogrammer på rekordhøye 989 milliarder dollar hittil i år. Hyperscalerne har riktignok flyttet mer kapital fra tilbakekjøp til capex, men andre grupper, blant annet banker og semiconductor-selskaper, har økt sine tilbakekjøpsprogrammer.

Det betyr at selv om AI-selskaper og vekstselskaper henter mer kapital, finnes det fortsatt en stor corporate buyer på den andre siden. Selskapene kjøper egne aksjer i et tempo som mer enn oppveier ny aksjetilførsel.

AI trenger kapital, men aksjemarkedet er ikke mettet

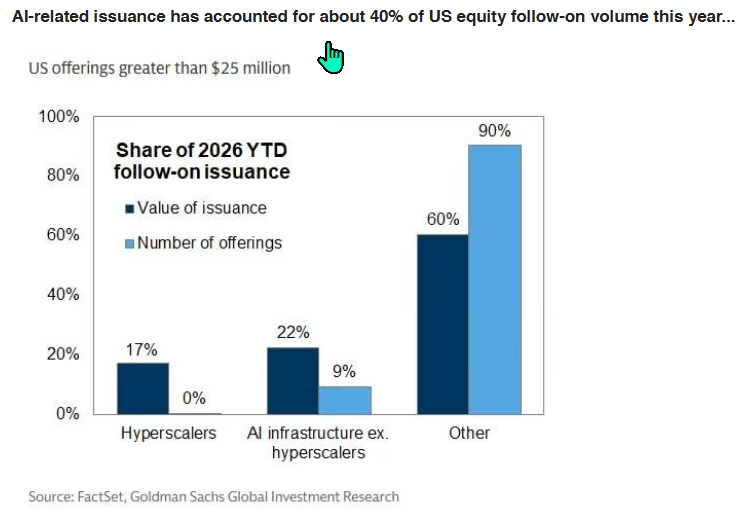
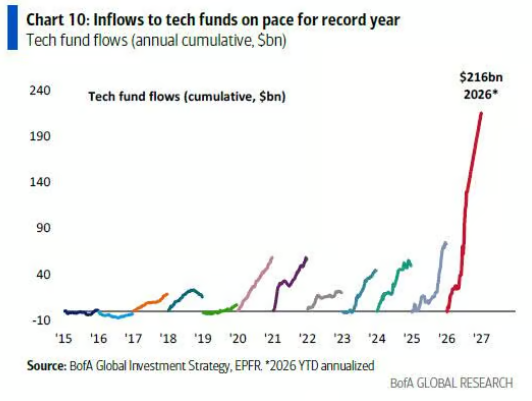
AI-relatert kapitalinnhenting står for rundt 40 % av amerikansk follow-on-volum i år. Det sier sitt om hvor stor del av markedets finansieringsbehov som nå er knyttet til ett tema.

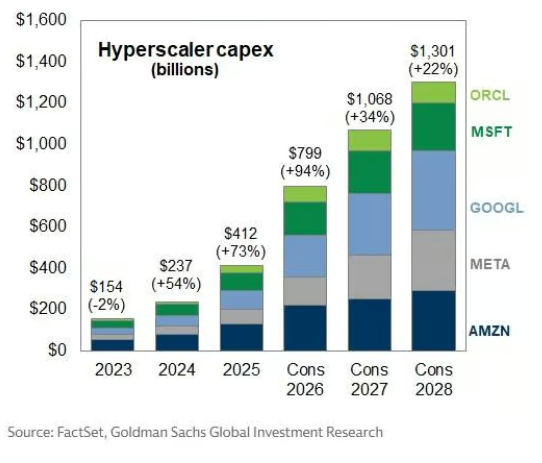
Dette henger sammen med at hyperscaler-capex ventes å overstige 1.000 milliarder dollar i hvert av de neste årene, og at investeringene kan utgjøre mer enn 100 % av operasjonell kontantstrøm gjennom 2027. Det betyr at selv verdens største teknologiselskaper må bruke eksterne finansieringskilder dersom AI-utbyggingen skal fortsette i samme tempo.

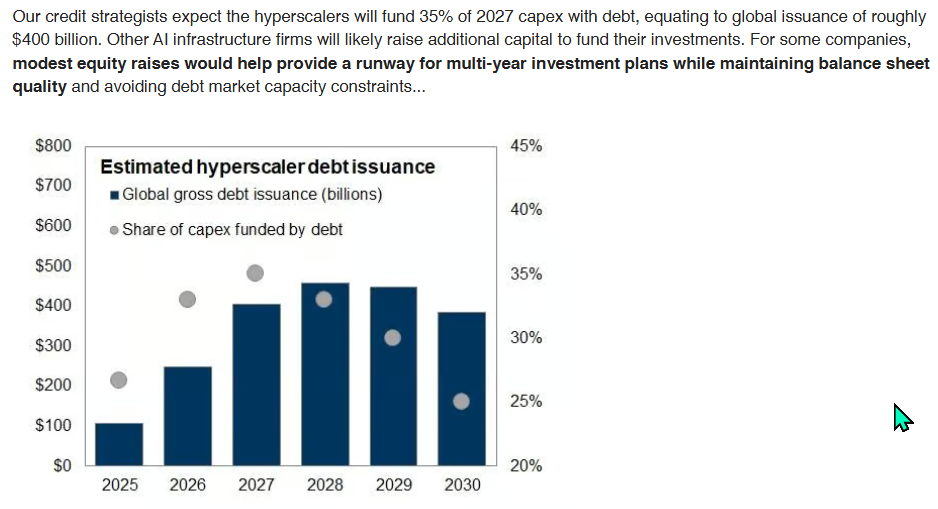
Gjeldsmarkedet vil sannsynligvis ta den største delen av regningen. Goldmans kredittstrateger venter at hyperscalerne vil finansiere rundt 35 % av 2027-capex med gjeld, tilsvarende omtrent 400 milliarder dollar i global utstedelse. Men Goldman mener også at aksjemarkedet fortsatt vil spille en rolle, særlig for selskaper som ønsker å forlenge investeringshorisonten uten å presse balansen for hardt.

Dette er forskjellen mellom aksje- og kredittvinkelen. Kredittmarkedet begynner å vise tegn til at det er mettet, spesielt i langsiktig investment grade-gjeld. Aksjemarkedet ser derimot foreløpig ut til å absorbere ny kapital bedre, fordi tilbakekjøp, passive strømmer og investorappetitt fortsatt gir betydelig etterspørsel.

Tilbudet er konsentrert

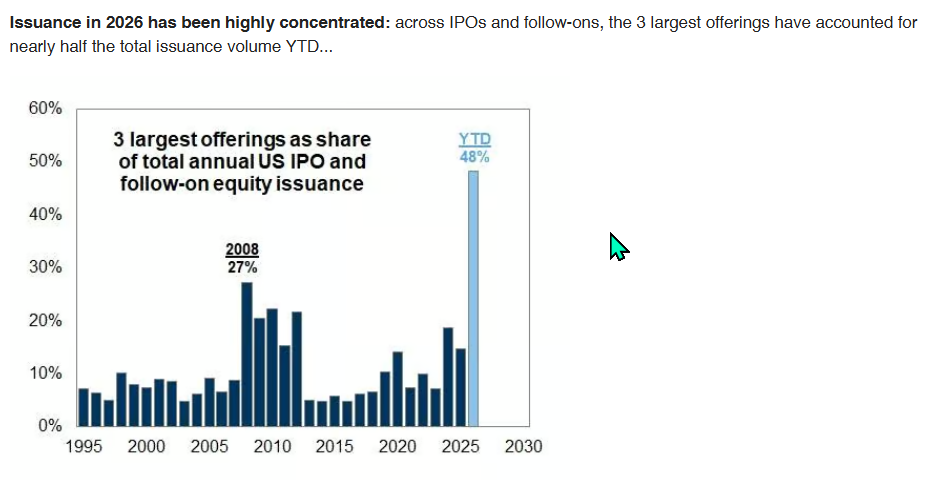
Et annet viktig poeng er at årets aksjeutstedelse er meget konsentrert. Goldman peker på at de tre største tilbudene står for nesten halvparten av samlet IPO- og follow-on-volum hittil i år.

Det betyr at markedet ikke nødvendigvis oversvømmes av et bredt emisjonspress fra alle sektorer. Det er heller noen få store transaksjoner som løfter totalvolumet. Dette gjør tilbudsbildet lettere å fordøye, siden problemet ikke er at “alle” selskaper må hente kapital samtidig.

Healthcare er fortsatt den største sektoren innen follow-ons, slik det ofte er, men TMT har tatt en langt større rolle enn normalt. TMT står for nesten 30 % av årets follow-on-volum, mer enn dobbelt så høy andel som de siste fem årene. Det viser igjen hvor sterkt AI og teknologi påvirker kapitalmarkedet, ikke bare kursutviklingen.

Hvorfor dette kan sende S&P 500 videre mot 8000

Goldman sitt “S&P 8000 here we come” poeng handler egentlig om tilbud og etterspørsel. Dersom markedet får 700 milliarder dollar i ny aksjetilførsel, men selskapene samtidig kjøper tilbake aksjer for 1.400 milliarder dollar, blir nettoeffekten fortsatt støttende for aksjemarkedet.

Dette betyr ikke at S&P 500 må rett til 8000, men det forklarer hvorfor markedet kan fortsette å absorbere ny supply uten å bryte sammen. Det er fortsatt mer corporate demand enn supply.

Det gir også en forklaring på hvorfor pullbacks blir kjøpt. Mange investorer ser nye all-time-highs og antar at markedet er dyrt og sårbart, men så lenge inntjeningsestimatene stiger, buybacks er sterke og ny aksjetilførsel relativt til markedsverdi ikke er ekstrem, får markedet en strukturell støtte.

Det er dette som gjør bull-caset mer robust enn bare FOMO og opsjonsaktivitet.

Men dette er ikke uten risiko

Den viktigste risikoen er at AI-finansieringen blir større enn markedet forventer. Hvis hyperscaler-capex fortsetter å bli revidert opp, og flere AI-relaterte selskaper må hente kapital samtidig, kan tilbudet etter hvert bli mer krevende. Da blir spørsmålet ikke bare hvor mye kapital markedet tåler i 2026, men hvor mye det tåler i 2027 og 2028.

Det andre risikopunktet er at buybacks ikke er garantert. Hvis marginer svekkes, kontantstrømmen presses eller selskapene flytter enda mer kapital fra tilbakekjøp til capex, kan den viktigste kjøperen i markedet bli mindre aggressiv.

Det tredje er at aksjemarkedet kan tåle emisjoner bedre enn kredittmarkedet, men kredittmarkedet kan likevel bli stoppe festen. Hvis AI-gjelden blir dyrere, spreadene utvider seg og investorene krever større risikopremie, kan aksjemarkedet etter hvert begynne å prise inn høyere kapitalkostnad også i equity-multiplene.

Konklusjon

Goldman mener at rekordhøy aksjeutstedelse ikke er nok til å stoppe bullmarkedet. Årsaken er at tilbudet fortsatt er lite relativt til størrelsen på markedet, samtidig som selskapskjøpene er enorme. Rundt 700 milliarder dollar i ny aksjetilførsel høres mye ut, men hvis brutto tilbakekjøp ligger rundt 1.400 milliarder dollar, er netto corporate demand fortsatt positiv.

Det gjør at ny aksjeutstedelse blir en håndterbar motvind og hovedpoenget er enkelt: AI-utbyggingen krever stadig mer kapital, og både gjelds- og aksjemarkedet må bidra. Men så lenge buybacks, inntjeningsvekst og investorappetitt er sterkere enn ny tilførsel, kan markedet fortsette å klatre. Det er derfor Goldman fortsatt mener S&P 500 kan bevege seg mot 8000, selv i et år med rekordhøy kapitalinnhenting.

Det betyr ikke at risikoen er borte. Det betyr bare at tilbudssiden i aksjemarkedet foreløpig ikke er stor nok til å knekke etterspørselen. Den viktigste testen fremover blir om AI-finansieringen fortsetter å bli absorbert like enkelt, eller om kredittmarkedets økende metthet etter hvert begynner å smitte over på aksjeprisingen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 09
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Hartnett: Kortsiktig forsiktig, men langsiktig fortsatt bullish

Michael Hartnett i BofA har et ganske interessant budskap i den siste Flow Show-rapporten. Han er taktisk bearish, men strategisk bullish. Det høres selvmotsigende ut, men det er egentlig en ganske god beskrivelse av markedet akkurat nå.

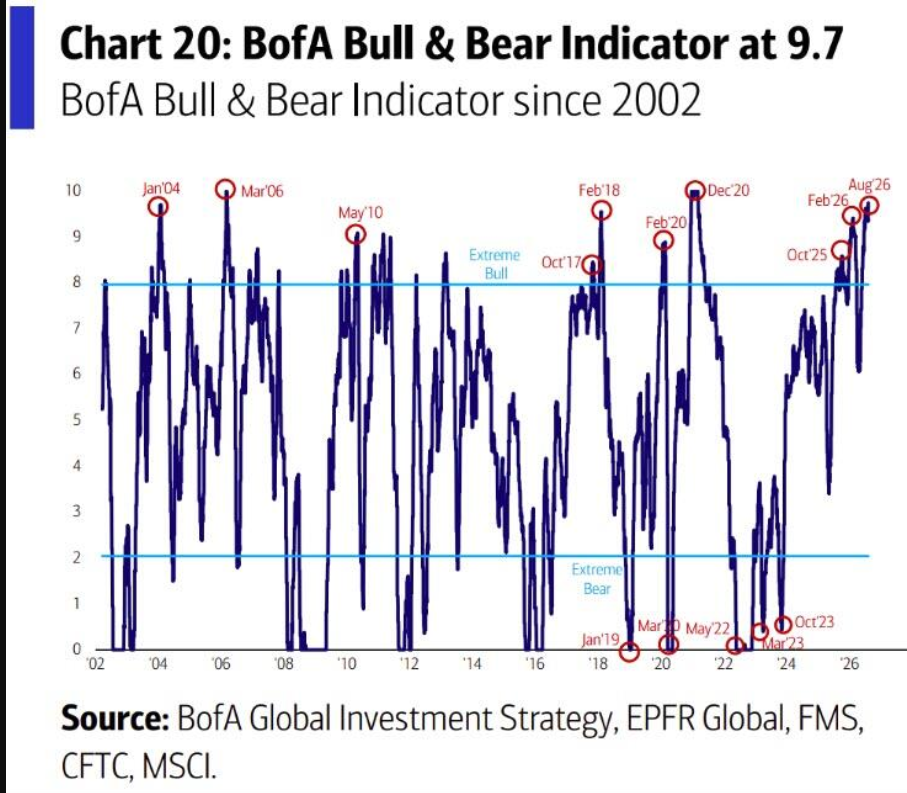
På kort sikt mener han at optimismen er blitt for høy, posisjoneringen for positiv og risikoviljen for bred. BofA sin Bull & Bear-indikator har steget til 9,7, hvilket er det høyeste nivået siden meme stock-perioden i 2021. Det betyr ikke at markedet må falle umiddelbart, men det betyr at feilmarginen er blitt mindre. Når sentimentet er så sterkt, skal det mindre til før en negativ overraskelse kan utløse en korreksjon.

På lengre sikt mener han derimot at politikerne og sentralbankene ikke vil tillate at aksjemarkedet krasjer, siden økonomien i stadig større grad er avhengig av formues effekten fra aksjer, bolig og AI-investeringer. Det er den viktigste forskjellen mellom det kortsiktige og langsiktige synet hans.

Inntjeningen er motoren, men finansielle forhold er girkassen

Hartnett sier at earnings er motoren til bullmarkedet, men at finansielle forhold er girkassen. Det er en god formulering, fordi den forklarer hvorfor markedet kan tåle mye mer så lenge inntjeningen stiger, men ikke nødvendigvis nok for å tåle en kombinasjon av høyere renter, høyere oljepris og svakere likviditet.

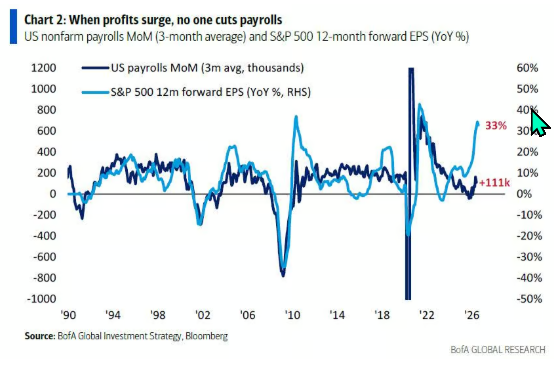
Resultatsesongen har vært sterk, og 12 måneders forward EPS-estimater har steget kraftig. Det gir bull-caset støtte så lenge analytikerne løfter estimatene, og selskapene fortsetter å levere, blir det vanskelig å argumentere for at aksjemarkedet skal bryte kraftig ned bare på grunn av høy verdsettelse.

Men Hartnett advarer samtidig om at det finnes noen klare grenser. Bensinpriser rundt 4 dollar per gallon, dollar-yen rundt 160 og amerikanske 10-årsrenter mot 5 % er den typen nivåer som kan begynne å stramme inn finansielle forhold på en måte aksjemarkedet ikke liker.

Det betyr i klartekst at inntjeningen fortsatt driver markedet, men at rentene, oljeprisen, dollaren og kredittmarkedet avgjør hvor mye markedet er villig til å betale for den inntjeningen.

Policymakers vil ikke tillate et virkelig krasj

Det strategisk bullish poenget til Hartnett er at myndighetene i praksis behandler aksjemarkedet som “too big to fail”. Det er ikke nødvendigvis fordi de ønsker høyere aksjekurser i seg selv, men fordi økonomien nå er blitt svært avhengig av formues effekten.

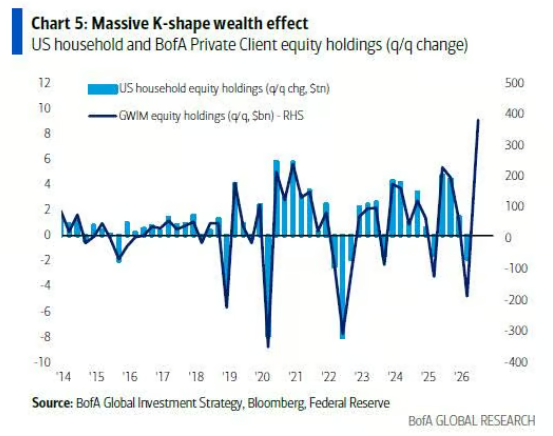
Husholdningenes aksjeformuer har økt kraftig de siste årene, og AI-datasenterinvesteringene har blitt en viktig del av den amerikanske veksthistorien. Hvis aksjemarkedet faller for mye, svekkes forbrukertillit, investeringer, skatteinntekter og kredittvilje. Derfor mener Hartnett at myndighetene vil forsøke å hindre at strammere finansielle forhold avslutter boom/bull/bubble-fasen for tidlig.
Dette er også grunnen til at han mener obligasjonsmarkedet er det viktigste risikopunktet. Aksjer kan fortsette lenge så lenge inntjeningen holder og myndighetene støtter systemet, men historisk er det ofte obligasjonsmarkedet som til slutt avslutter bobler. Ikke fordi aksjeinvestorene plutselig ombestemmer seg, men fordi renter og finansieringskostnader blir for høye.
Kreditten er mer bekymret enn aksjemarkedet

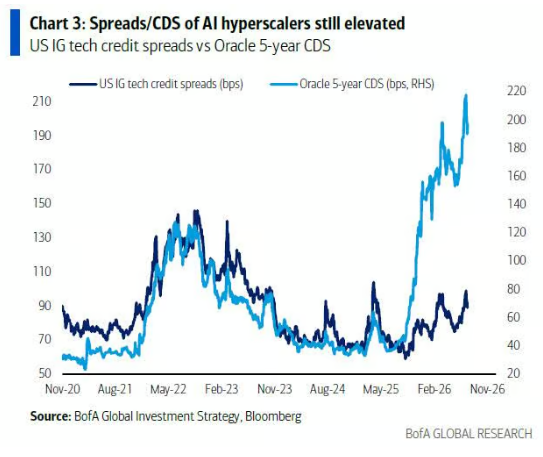
Det mest interessante i analysen er kanskje forskjellen mellom aksjer og kreditt. Aksjemarkedet priser fortsatt sterk inntjening, AI-capex og høyere nominell vekst. Kredittmarkedet begynner derimot å se mer skeptisk ut, spesielt rundt AI-hyperscalers hvor spreadene og CDS-prisingen har begynt å stige.
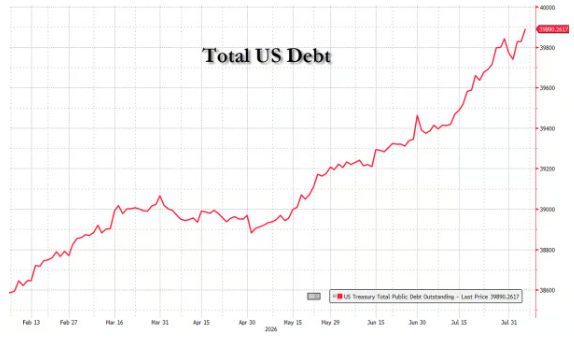
Det er viktig, fordi kredittmarkedet ofte er mer opptatt av finansiering, cash flow og balanse enn aksjemarkedet. Aksjemarkedet kan i perioder prise veksthistorien, mens kredittmarkedet spør hvem som skal betale regningen, hvor mye kapital som må bindes opp, og hva som skjer dersom AI-capex-syklusen blir mindre lønnsom enn ventet.

Hartnett peker også på at ett indeks MAGS-nivå over 70 dollar er nødvendig for å “drepe” frykten for at billig kinesisk compute kan svekke AI-capex-boomen, MAGS sluttet 69.06 på fredag. MAGS tester 3 tidligere topper, hvorav den dobbel topp i mai, slik at nivået er signifikant. Hvis markedet begynner å tro at AI-kapasitet blir billigere, mer tilgjengelig og mindre knapp, kan prisingen av hele AI-infrastrukturhistorien bli mer krevende, og det vil vi kunne lese ut av indeksene.

“Retreat/Rotate, not Reload”

På kort sikt er Hartnett fortsatt i leiren “Retreat/Rotate, not Reload”. Det betyr at han ikke anbefaler å jage mer risiko etter den kraftige oppgangen, men heller redusere noe eksponering eller rotere over i områder som tåler skuffelser bedre.

Han trekker frem defensives, duration og dollar som mer interessante i denne fasen. Defensive sektorer kan gjøre det bedre dersom markedet begynner å tvile på den sykliske veksthistorien. Duration kan få støtte dersom arbeidsmarkedet svekkes eller markedet igjen priser inn lavere renter. Dollaren kan fungere som beskyttelse dersom risikoviljen faller.

Når rentene faller, øker nåverdien av fremtidige kontantstrømmer. Det støtter selskaper hvor mye av verdien ligger lenger frem i tid, eller hvor finansieringskostnaden er viktig. REITs får støtte fordi lavere renter kan senke finansieringskostnader og cap rates. Small caps kan få støtte fordi mange av selskapene er mer avhengige av lånefinansiering. Biotech kan få støtte fordi mye av verdien ofte ligger i fremtidige produktmuligheter og kapitaltilgang.

I Hartnetts kontekst betyr det derfor ikke nødvendigvis “kjøp all vekst”. Han sier heller at dersom markedet begynner å tvile på den sykliske veksthistorien, eller hvis arbeidsmarkedet svekkes og rentene faller, kan duration-eksponering fungere bedre enn banker, industri og semiconductors, som er mer avhengige av at bull-caset om sterk vekst, sterk AI-capex og ingen makroskuffelser holder.

Dette er altså ikke et budskap om at aksjer skal selges ukritisk. Det er mer et budskap om at man ikke skal øke risiko når sentimentet allerede er ekstremt, flows er sterke og mange investorer er blitt komfortable med samme bull-case.

Alle kjøper alt

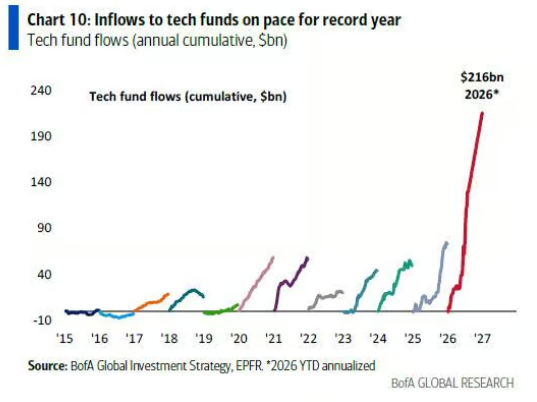
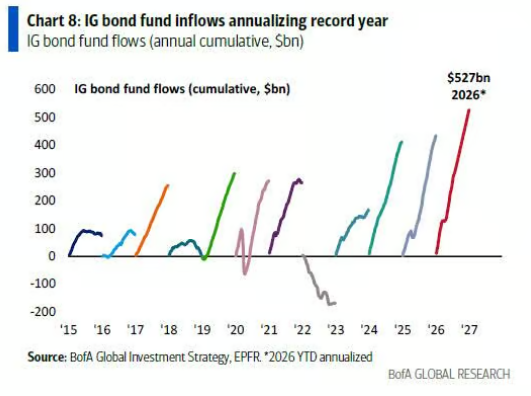
Flow-bildet viser hvor kraftig risikoviljen er blitt. Den siste uken gikk det penger inn i nær sagt alt: cash, aksjer, obligasjoner, gull og crypto. Amerikanske aksjer fikk 9,6 milliarder dollar i kapitalinnstrømning, og ligger an til et rekordår. Investment grade-obligasjoner fikk 10,2 milliarder dollar, high yield fikk den største innstrømningen siden juli 2024, og bank loans ligger an til sitt beste år siden 2021.

Dette er typisk for et marked hvor investorene føler at de må være investert. Problemet er at når kapitalen allerede har gått inn i mange aktiva samtidig, blir markedet mer sårbart dersom nyhetsbildet endrer seg. Da handler det ikke bare om at noen vil selge, men om at det kan være færre naturlige kjøpere igjen på svakhet.

Det er akkurat dette Hartnett advarer mot på kort sikt.

Arbeidsmarkedet er viktigere enn inflasjonen

Hartnett peker også på at obligasjonsmarkedet i 2026 i større grad handler på arbeidsmarkedet enn på KPI. Det er interessant fordi markedet tidligere i syklusen var nesten fullstendig styrt av inflasjonstall. Nå er spørsmålet mer om AI-investeringene og den sterke profittsyklusen kan fortsette uten at arbeidsmarkedet sprekker.

Sterke payrolls kan presse rentene opp og gjøre Fed mer hawkish, mens svake payrolls kan gjøre duration og defensive sektorer mer attraktive. Fredagens svake NFP-tall var derfor viktig, selv om ledighetsraten falt til 4,1 %. Den underliggende nyansen er at ledigheten delvis falt fordi arbeidsstyrken krympet, hvilket gjør rapporten mindre ren enn overskriften.

Dette passer med Hartnetts poeng: Markedet tåler mye, men det tåler dårlig en situasjon hvor veksten svekkes samtidig som finansielle forhold ikke bedrer seg nok.

Det viktigste faresignalet: renter opp, banker ned

Hartnett gir også et tydelig “canary in the coalmine”-signal: renter opp, banker ned.

Normalt er stigende renter og sterke banker et positivt signal, fordi markedet da priser inn vekst, høyere nominell aktivitet og bedre marginer for finanssektoren. Men hvis rentene stiger samtidig som bankene faller, endrer signalet karakter. Da handler renteoppgangen ikke lenger om sunn vekst, men om strammere finansielle forhold, økt kredittfrykt eller bekymring for at obligasjonsmarkedet begynner å presse økonomien.

Det er et meget viktig signal å følge. Så lenge bankene tåler høyere renter, kan aksjemarkedet tolke renteoppgangen som vekst. Hvis bankene begynner å falle samtidig som rentene stiger, blir markedet langt mer sårbart.

Populisme, underskudd og “Anything But Bonds”

Den store strukturelle rammen i Hartnetts analyse er politisk. Han mener 2020-tallet er preget av populisme på både høyre- og venstresiden, og at begge sider i praksis bruker mer penger. Det gir høyere nominell BNP-vekst, høyere underskudd og mer statsgjeld.

USAs nominelle BNP har steget kraftig de siste seks årene, men gjelden nærmer seg samtidig 40 trillioner dollar. Dette forklarer hvorfor mange investorer fortsatt foretrekker “Anything But Bonds”. Hvis politikken er strukturelt ekspansiv, og markedet frykter at obligasjonene må absorbere stadig større underskudd, blir aksjer, gull og real-aktiva mer attraktive.

Men dette er også den langsiktige risikoen. På et tidspunkt kan obligasjonsmarkedet kreve en politisk kursendring. Det er slik booms og bobler ofte slutter: ikke ved at aksjemarkedet plutselig mister troen på vekst, men ved at finansieringen blir for dyr.

Konklusjon

Hartnett sier egentlig at markedet er sterkt, men at det er feil tidspunkt å bli ukritisk bullish. På kort sikt er sentimentet ekstremt, Bull & Bear-indikatoren er på 9,7, kapitalen strømmer inn i risikable aktiva, og markedet priser inn en nesten perfekt kombinasjon av sterk inntjening, ingen makrosmell, ingen ny Fed-innstramming, ingen AI-capex-kutt og ingen politisk skuffelse. Det er altså mye som skal stemme eller ikke avvike.

Samtidig er han strategisk bullish fordi myndighetene ikke ønsker, og kanskje heller ikke kan tillate, et stort aksjemarkedskrasj. Økonomien er blitt for avhengig av formueseffekten og AI-investeringssyklusen. Derfor vil politikerne og sentralbankene trolig forsøke å holde finansielle forhold fra å stramme seg for mye.

Hovedpoenget er enkelt: Hartnett mener markedet fortsatt kan leve videre på sterk inntjening, AI-capex og politisk støtte, men at det på kort sikt er blitt for mye optimisme og for liten feilmargin. Derfor er budskapet “Retreat/Rotate, not Reload” nå, mens det langsiktige regimet fortsatt er long stocks, short bonds helt til obligasjonsmarkedet til slutt sier stopp.

Det viktigste signalet å følge fremover er derfor ikke bare S&P 500, Nasdaq eller AI-aksjene, men også kombinasjonen av renter og banker. Hvis rentene stiger og bankene fortsatt holder seg sterke, kan bullmarkedet fortsette. Hvis rentene stiger og bankene begynner å falle, kan det være det første tegnet på at finansielle forhold strammer seg til på en måte aksjemarkedet ikke lenger klarer å ignorere.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 09
Image from Roger K.'s post

Inside Oslo Børs: Wall Street fikk pusterommet markedet trengte

Wall Street fikk denne uken en kraftig forbedring etter den siste mer vanskelige perioden markedet har lagt seg. Det viktigste var ikke bare at indeksene steg til nye all-time-highs, men at flere av de faktorene som hadde presset markedet i uke 30 og 31 snudde i riktig retning samtidig.

Oljeprisen falt kraftig tilbake, rentene kom ned, semiconductor-aksjene hentet seg inn, og teknologi med hyperscalers i spissen tok tilbake lederskapet. Det gjorde at investorene igjen fikk grunn til å øke sin risk i markedet, men denne gangen var det ikke bare de største mega cap-aksjene som dro markedet. Small caps, mid caps og equal-weight deltok også, hvilket gir oppgangen en bedre bredde enn den mer smale AI-drevne oppgangen vi har sett tidligere i år.

S&P 500 steg 3,6 %, Nasdaq Composite steg 5,2 %, og Dow Jones steg 3,0 %. Russell 2000 var opp 3,5 %, mens S&P MidCap 400 steg 3,4 %. Det er viktig fordi dette viser at markedet ikke bare fikk en teknisk rekyl i noen få store selskaper, men en bredere risk-on-bevegelse hvor flere deler av markedet deltok.

Hovedforklaringen er egentlig ganske enkel: Markedet fikk hjelp fra tre sider samtidig. Teknologi stabiliserte seg, olje gikk fra å være motvind til medvind, og svakere arbeidsmarkedstall reduserte frykten for at Federal Reserve skal stramme til på nytt.

Teknologi tok tilbake lederskapet

Teknologi var den viktigste endringen. I uke 30 og 31 var markedet fortsatt preget av spørsmålet om AI-capex, fri kontantstrøm og hvor lenge hyperscalers kan fortsette å finansiere den enorme utbyggingen av AI-infrastruktur. Denne bekymringen er ikke borte, men denne uken ble den mindre dominerende.

Information Technology-sektoren steg 7,2 %, PHLX Semiconductor Index steg 9,3 %, og software deltok også sterkt med en oppgang på 8,6 % i den brede software-ETF-en. Vanguard Mega Cap Growth steg 5,2 %, hvilket viser at de store vekstselskapene igjen ble kjøpt etter den svake perioden.

Det tekniske skiftet startet allerede mandag, da mega cap-teknologi ledet markedet høyere og Nvidia tok tilbake 50-dagers glidende snitt. Den viktigste bekreftelsen kom tirsdag, da semiconductor-indeksen steg 6,6 % på én dag. Det indikerte at investorene ikke bare dekket inn short-posisjoner, men også begynte å bygge opp eksponering mot sektoren igjen.

Dette er en klar markedspsykologisk endring. I den svake fasen ble gode nyheter solgt. Denne uken ble svakhet kjøpt, hvilket ofte er et første tegn på at posisjoneringen har blitt renset nok til at nye kjøpere kommer tilbake.

Semiconductors gikk fra å være et problem til å bli en støtte for markedet

Semiconductor-aksjene var blant de viktigste svakhetspunktene i uke 29 og fortsatt ustabile i uke 30. Denne uken ble de igjen en støtte for Nasdaq.

PHLX Semiconductor Index steg 9,3 %, og flere store navn bidro på ulike tidspunkt gjennom uken. Marvell, Intel, Sandisk, AMD og Nvidia var alle med på å stabilisere bildet. Det mest interessante var at markedet også klarte å se gjennom enkelte svake resultatreaksjoner. Sandisk og Western Digital falt kraftig etter tall, men begge hentet seg betydelig inn fra de svakeste nivåene, samtidig som den brede semiconductor-gruppen endte uken klart høyere.

Det betyr ikke at sektoren er friskmeldt. Forventningene er fortsatt høye, og minne-relaterte aksjer viste at markedet fremdeles straffer svak guiding. Men sammenlignet med uke 29 og uke 30 er endringen tydelig. Semiconductors trekker ikke lenger Nasdaq ned. De er igjen med på å løfte indeksen.

Software deltok, men listen ligger fortsatt høyt

Software var også et viktig lyspunkt. Palantir ble ukens klare vinner etter en sterk resultatreaksjon, og Cloudflare bidro til bedre sentiment mot slutten av uken. Det er viktig fordi software tidligere i sommer hadde vært en svakere del av teknologi-komplekset, og dersom software og semiconductors stiger samtidig, blir Nasdaq mindre avhengig av én smal AI-hardware-handel.

Samtidig viste uken at markedet fortsatt er meget selektivt. AppLovin og Datadog ble hardt straffet etter resultater, hvilket viser at investorene ikke lenger aksepterer svakere vekst eller guiding i selskaper som allerede prises for høyt sett mot fremtidig vekst.

Dette er egentlig et sunnere marked enn at investorer kjøper alt av teknologi ukritisk. Det belønner selskaper hvor tallene, veksten og AI-monetiseringen er sterke nok, men straffer raskt de selskapene som ikke leverer på forventningene.

Olje gikk fra å være en makromotvind til støtte

Oljeprisen var en av de største endringene fra uke 30 og 31. Forrige uke var høyere olje en klar motvind fordi det løftet inflasjonsfrykten, presset rentene opp og gjorde Fed-bildet vanskeligere. Denne uken snudde oljeprisen kraftig ned, hvilket skapte lettelsene som var med på trekke S&P mot all-time-high.

WTI falt rundt 10,3 % for uken etter at Trump avlyste planlagte angrep mot Iran, samtidig som markedet begynte å prise inn større sannsynlighet for forhandlinger og en mulig normalisering rundt Hormuz. Det kom fortsatt nye meldinger fra Rødehavet, men investorene behandlet i større grad forsyningsrisikoen som mindre akutt enn uken før.

Dette var en viktig lettelse for aksjemarkedet. Lavere olje demper inflasjonsimpulsen, støtter forbrukerrelaterte sektorer og gir Federal Reserve mer rom til å være tålmodig. Energisektoren ble riktignok ukens klare taper, men for det brede markedet var lavere olje positivt.

Svakere arbeidsmarked ble tolket positivt

Fredagens arbeidsmarkedsrapport ble en viktig katalysator. Rapporten viste i praksis ingen vekst i sysselsettingen, samtidig som tidligere måneder ble kraftig revidert ned og lønnsveksten avtok. Markedet tolket dette som klassisk “bad news is good news”, siden svakere arbeidsmarked reduserer sannsynligheten for nye rentehevinger.

2-årsrenten falt 9 basispunkter til 4,20 %, mens 10-årsrenten falt 10 basispunkter til 4,65 %. Det var viktig for vekstaksjer, software, boligbyggere og andre rate-sensitive grupper.

Rapporten skapte ikke noen resesjonspanikk, men den endret faktisk Fed-debatten. Investorene gikk fra å frykte en ny renteheving til å prise inn en mer tålmodig sentralbank, hvilket var akkurat det markedet trengte etter presset fra olje og rentene.

Neste ukes KPI-tall blir derfor meget viktige. Hvis inflasjonen bekrefter signalet fra lavere olje og svakere arbeidsmarked, kan markedet fortsette å prise inn et mer støttende Fed-bilde. Hvis KPI skuffer, kan denne ukens oppgang raskt bli testet.

Bredden ble klart bedre

Noe av det mest positive denne uken var at oppgangen ikke bare var drevet av mega cap-teknologi. Small caps, Mid caps, software, semiconductors, materialer, boligbyggere og utvalgte sykliske aksjer deltok, hvilket gir rallyet en bedre markedsstruktur.

Russell 2000 steg 3,5 %, S&P MidCap 400 steg 3,4 %, og på fredag var bredden god med flere stigende enn fallende aksjer både på NYSE og Nasdaq. Nye 52-ukers topper var også flere enn nye 52-ukers bunner.

Dette er en tydelig forbedring, fra at Nasdaq-bredden var svak og nye bunner oversteg nye topper. Et bredere rally er normalt mer robust enn en smal mega caps-rekyl, siden markedet ikke blir like avhengig av noen få selskaper.

Materialer, metaller og boligsektoren fikk også støtte

Materials-sektoren steg 5,6 % for uken, hvor særlig edle metaller, gruveaksjer, sølv, gullgruveaksjer, rare earths og metals & mining viste styrke. Dette passer med lavere realrenter og lavere Fed-forventninger, men også med at investorene fortsatt leter etter sektorer som kan nyte godt av både råvare momentum og et bedre likviditetsbilde.

Boligbyggere reagerte også sterkt på lavere renter. iShares U.S. Home Construction ETF steg 7,2 %, hvilket viser hvor sensitivt markedet fortsatt er for endringer i renteforventningene. Når rentene faller, kommer kjøperne raskt tilbake i housing-sensitive og duration-sensitive aksjer.

Dette er en viktig observasjon fordi det viser at markedet fortsatt har en bredere vei opp dersom rentene ikke bryter høyere igjen.

Rekordhøye indekser, men ikke bare høyere multipler

All-time-high nivåer vil naturlig nok skape spørsmål om verdsettelse, men bildet er mer nyansert enn bare at markedet har blitt dyrere. S&P 500 er opp 13,3 % hittil i år, men 12 måneders forward EPS-estimat har steget 24,5 % til 384 dollar. Det har redusert forward P/E fra 22,2 ganger ved inngangen til året til 20,1 ganger.

Equal-weight S&P 500 har også blitt litt billigere på forward estimater, med P/E ned fra 16,7 til 16,4 ganger.

Dette betyr ikke at markedet er billig. S&P 500 handles fortsatt over historiske gjennomsnitt, men det betyr at oppgangen i større grad har vært støttet av bedre inntjening enn ren multippel-ekspansjon. Det forklarer også hvorfor investorene fortsetter å kjøpe svakhet. Så lenge estimatene stiger, får markedet en fundamental støtte under det tekniske momentumet.

Dealer-posisjoneringen demper bevegelsene på kort sikt

0DTE- og dealer-dataene viser et marked som er konstruktivt, men også mer låst på kort sikt. Støtten har flyttet seg høyere, med mye put-posisjonering rundt 7.730–7.740, mens den største call wall ligger rundt 7.750.

Det skaper en smalere handelsrange. Så lenge S&P 500 holder seg innenfor dette området, vil pullbacks normalt bli kjøpt nær støtte, mens oppgangen kan bli dempet nær motstand. Det betyr at markedet fortsatt ser konstruktivt ut, men at en videre oppgang trolig trenger en ny katalysator.

Et rent brudd over 7.750 vil bedre det kortsiktige bildet. Et brudd under 7.730–7.720 kan derimot skape mer intradag-volatilitet.

Konklusjon

Uke 32 ble en klar forbedring fra uke 30 og 31. Teknologi tok tilbake lederskapet, semiconductors snudde fra svakhet til støtte, software deltok, oljeprisen falt, rentene kom ned og bredden i markedet ble bedre. Dette er en langt sunnere markedsstruktur enn den smale og mer ustabile AI-handelen vi så tidligere i sommer.

Det betyr ikke at risikoen er borte. Resultatsesongen er fortsatt selektiv, software-selskaper blir raskt straffet ved svak guiding, olje kan snu opp igjen hvis geopolitikken forverres, og neste ukes KPI-tall blir en viktig test for Fed-bildet. I tillegg viser dealer-posisjoneringen at markedet kan være mer låst på kort sikt etter en meget sterk uke.

Hovedpoenget er likevel enkelt: Wall Street har fått tilbake balansen. Det er ikke lenger bare mega cap-teknologi som bærer markedet, men en bredere kombinasjon av sterkere inntjening, lavere renter, lavere olje og bedre bredde. Det gjør oppgangen mer troverdig sett over utviklingen de siste ukene, men også mer avhengig av at KPI, olje og semiconductors ikke ødelegger det forbedrede bildet.

Neste uke blir derfor en test av om dette bare var en kraftig rekyl etter posisjoneringsstress, eller starten på en mer varig reparasjon i markedet. For at bull-caset skal holde, må KPI bekrefte et mer tålmodig Fed-bilde, semiconductors må konsolidere uten å gi tilbake rekylen, og bredden må fortsette å være bedre enn den var i uke 29 og uke 30.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 07
Image from Roger K.'s post

BofA advarer: Når alle blir bullish, blir markedet mer sårbart + Oslo Børs markedskommentar

BofA sitt Bull & Bear-signal har steget til 9,7, hvilket er det høyeste nivået siden 2021, men som alltid med indikatorer - Det betyr ikke at markedet må falle umiddelbart, men det betyr at risikobildet har endret seg. Når sentimentet blir så ekstremt positivt, blir markedet mer sårbart for skuffelser fordi mye av det positive allerede er priset inn.

Dette kommer etter en uke hvor aksjemarkedene har satt nye topper på begge sider av Atlanteren, semiconductors har fått en kraftig rekyl etter sterke resultater, og investorene igjen har begynt å kjøpe risiko etter den store posisjoneringsjusteringen i juli. På overflaten ser dette konstruktivt ut, men BofA mener at dette nå er et tidspunkt hvor man skal begynne å redusere risiko, ikke øke den.

Hartnett formulerer det ganske presist: “Retreat/Rotate, not Reload.”

Det betyr i klartekst at BofA ikke anbefaler å jage markedet videre opp her, men heller redusere eksponeringen mot de mest risikofylte områdene, eller rotere over i mer defensive aktiva, duration og amerikanske dollar.

Sentimentet har blitt for positivt

Det interessante er at BofA ikke advarer fordi markedet ser svakt ut, men de advarer fordi markedet ser for sterkt ut.

Det positive sentimentet er drevet av en sterk bredde av stigende aksjemarkeder, sterke kapitalinnstrømninger til high yield, strammere kredittspreader og bedre resultater i både USA og Europa. Dette er normalt positive signaler, men når alle disse faktorene peker samme vei samtidig, øker også risikoen for at markedet blir for ensidig posisjonert.

Det er slik sentimentindikatorer ofte skal tolkes. De er ikke presise timingverktøy, men de sier noe om asymmetrien i markedet. Når få investorer er redde, mange har økt risiko, kredittmarkedet har priset inn lavere risiko, og aksjer allerede står ved nye topper, skal det mindre til før en negativ nyhet får større effekt. VIX indeksen er tilbake på januar nivåer og det indikerer at det er lite med frykt i dagens marked. Det samme er tilfellet for VVIX, som man faktisk kan handle. Den lave Put/Call ratioen understøtter også Bull & Bear signalet til BofA. Markedet er ikke lenger posisjonert for skuffelser.

BofA indikatoren er ikke et salgssignal alene

Et ekstremt Bull & Bear-signal betyr ikke automatisk at markedet topper samme dag. Sterke markeder kan bli enda sterkere, og i perioder med god inntjening, lavere volatilitet og sterke kapitalstrømmer kan høy positivitet vedvare lenger enn mange tror.

Men signalet sier at risk/reward blir dårligere.

Når markedet allerede har fått nye topper, investorene strømmer tilbake, semiconductors rekylerer kraftig, og kredittspreadene strammer seg inn, blir den neste fasen mer avhengig av at nyhetsbildet fortsetter å levere. Resultatene må holde, AI-narrativet må tåle mer gransking og rentene må ikke stige for mye. Arbeidsmarkedet må være sterkt nok til å støtte økonomien, men ikke så sterkt at Federal Reserve blir presset til å holde rentene høyere lenger.

Arbeidsmarkedsrapporten kan bli viktig

BofA peker på at investorene nå venter på arbeidsmarkedsrapporten for nye signaler om Federal Reserve. Det er viktig fordi et sterkere enn ventet tall kan presse rentene høyere, hvilket igjen kan skape motvind for risk assets. Det kom svake tall slik at denne frykten kan tones ned.

Dette er spesielt relevant etter den siste uken, hvor mye av oppgangen har vært drevet av en kombinasjon av bedre resultater, sterkere AI-relaterte aksjer og ny kjøpsinteresse etter at investorene hadde redusert risiko i juli. Hvis rentene plutselig stiger igjen, kan markedet begynne å stille spørsmål ved hvor mye av oppgangen som faktisk var fundamental, og hvor mye som var posisjonering og FOMO.

Et sterkt arbeidsmarked er bra for økonomien, men ikke nødvendigvis bra for aksjemarkedet dersom det holder inflasjons- og rentefrykten levende.

Hvorfor defensivt plutselig blir mer interessant

Når Hartnett anbefaler defensives, duration og dollar, handler det ikke nødvendigvis om å gå fullstendig ut av markedet. Det handler mer om å beskytte porteføljen mot negative overraskelser.

Defensive sektorer kan fungere bedre dersom investorene begynner å redusere eksponering mot de mest trengselsfylte områdene. Lange renter kan få støtte dersom vekstbildet svekkes eller markedet begynner å prise inn lavere renter lenger frem. Dollaren kan fungere som beskyttelse dersom risikoappetitten faller og kapitalen søker tryggere havn.

Dette passer også med budskapet fra flere av de siste markedsrapportene: markedet er ikke nødvendigvis svakt, men det er blitt mer sårbart fordi så mye av oppgangen er knyttet til AI, teknologi, opsjonsflyt, kreditt og en forventning om at inntjeningen skal fortsette å overraske positivt.

Kapitalen strømmer fortsatt inn

BofA viser også at amerikanske aksjer fikk netto innstrømning på 9,6 milliarder dollar i uken frem til 5. august, og at regionen ligger an til et rekordår for kapitalflyt. Det er i utgangspunktet positivt, men i en sentimentanalyse kan sterk kapitalflyt også være et tegn på at investorene allerede har kjøpt mye.

Det er forskjell på et marked som stiger fordi kapitalen begynner å komme inn, og et marked hvor kapitalen allerede har kommet inn i stor skala.

Når kapitalflyt, sentiment og kredittoptimisme alle er sterke samtidig, blir markedet mer avhengig av at kjøperne fortsetter å komme. Hvis de stopper opp, eller hvis en makrohendelse endrer risikobildet, kan det bli færre naturlige kjøpere på svakhet.

Konklusjon

BofA sier ikke at bullmarkedet er over, men de sier at markedet har kommet til et punkt hvor man ikke bør jage risiko ukritisk videre. Bull & Bear-indikatoren på 9,7 er det høyeste nivået siden 2021, hvilket viser at optimismen er blitt ekstrem etter sterke resultater, nye børstopper, bedre bredde, strammere kredittspreader og store innstrømninger til amerikanske aksjer.

Det er nettopp derfor advarselen er viktig. Markedet ser sterkt ut, men det blir også mer sårbart for skuffelser når mange allerede er positive, posisjoneringen er høyere og mye av den gode historien kan være priset inn.

Hovedpoenget er enkelt: Dette er ikke nødvendigvis tidspunktet for å laste opp mer risiko, men heller et tidspunkt for å vurdere hvor mye av den gode historien markedet allerede har tatt ut. Når BofA sier “Retreat/Rotate, not Reload”, handler det om å respektere at markedet kan fortsette opp, men at feilmarginen er blitt mindre dersom arbeidsmarkedet, rentene, AI-temaet eller inntjeningen begynner å skuffe.

Inside Oslo Børs: For Oslo Børs er dette også en relevant observasjon. Vi ser mye av det samme i flere av de sterke temaene på Oslo Børs, hvor mye positivt allerede kan være priset inn i olje, shipping og forsvarsaksjer. Jeg finner stadig færre nye tekniske modeller, som ikke allerede befinner seg i modne trender, og det gjør at nye kjøpssignaler må vurderes mer kritisk enn tidligere i oppgangen.

Skulle det komme en sterkere korreksjon på Wall Street, kan dette få større effekt på Oslo Børs enn mange ser for seg. Årsaken er at mange selskaper allerede har gått mye, hvilket betyr at det sitter betydelige gevinster i markedet.

Samtidig har det kommet inn etternølere i modne trender, og disse har ofte mindre buffer og lavere toleranse for motgang. Når slike investorer blir presset ut samtidig som de mer erfarne aktørene begynner å sikre gevinst, kan korreksjonene bli kraftigere enn hva det tekniske bildet alene indikerer.

Det betyr ikke at de sterke trendene er ferdige, men det betyr at risk/reward er blitt mer krevende. I denne fasen handler det mindre om å finne flest mulig kjøpssignaler, og mer om å skille mellom trender som fortsatt har kvalitet og trender hvor oppgangen i større grad bæres av sen kapital, geopolitiske overskrifter og etternølere som jager momentum etter en lang oppgang.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.