Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
August 07
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

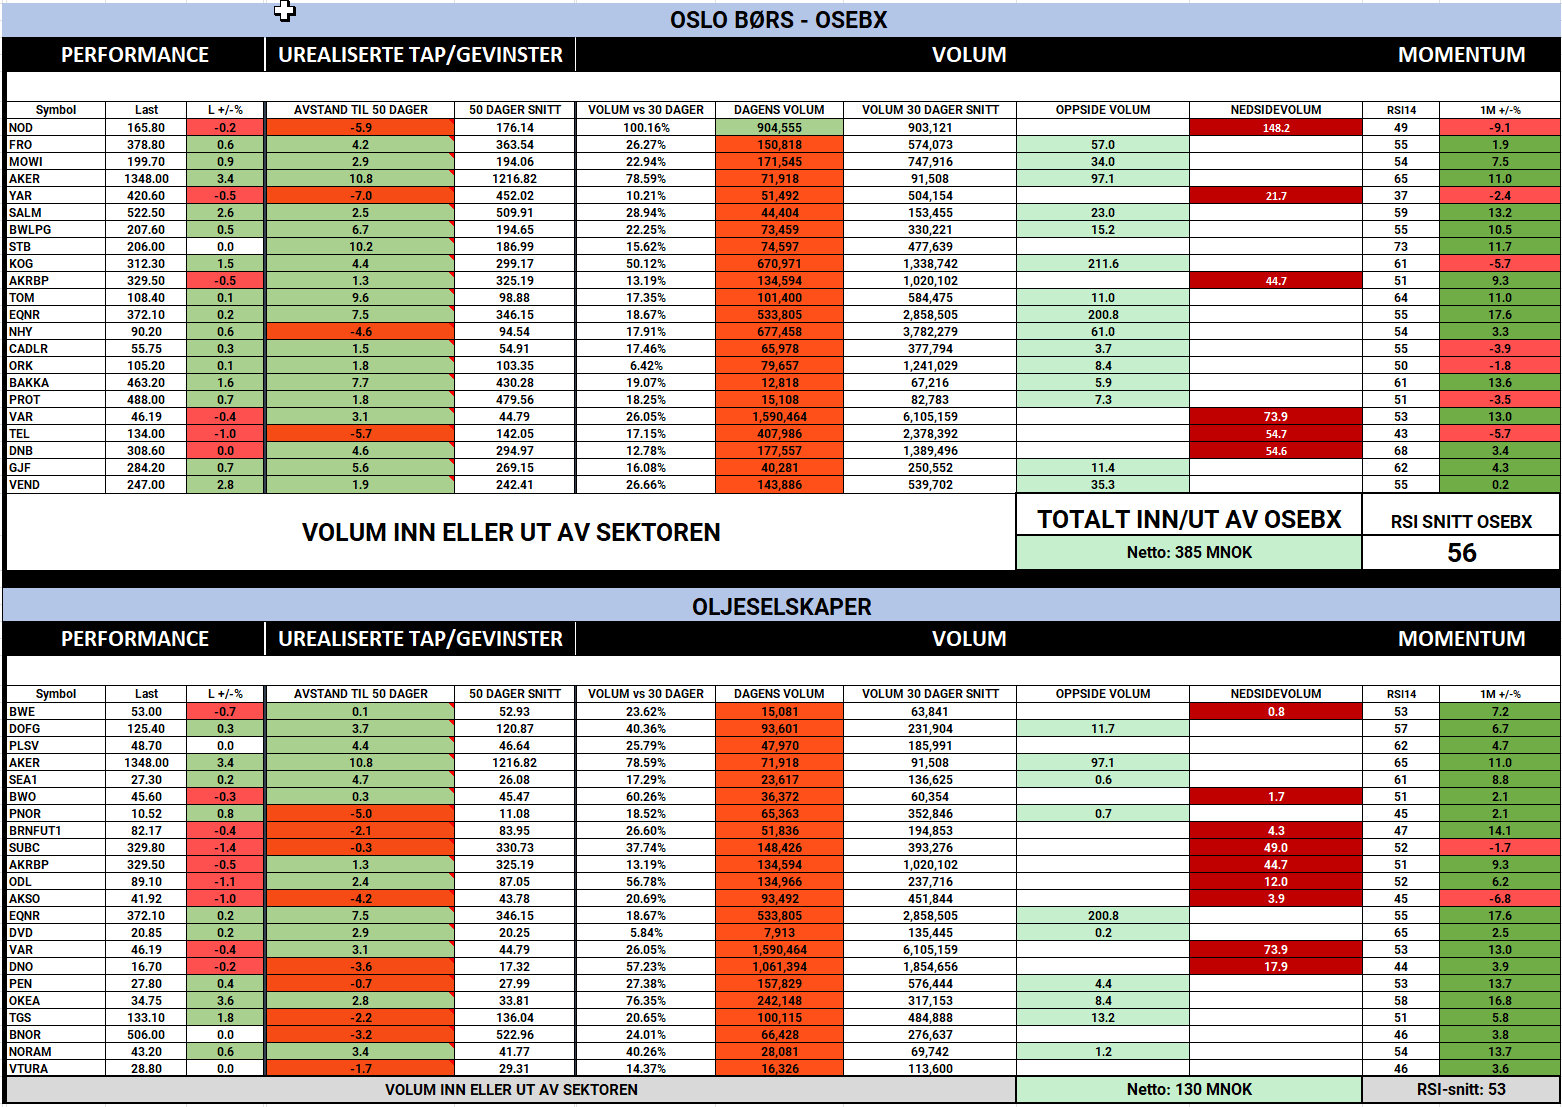
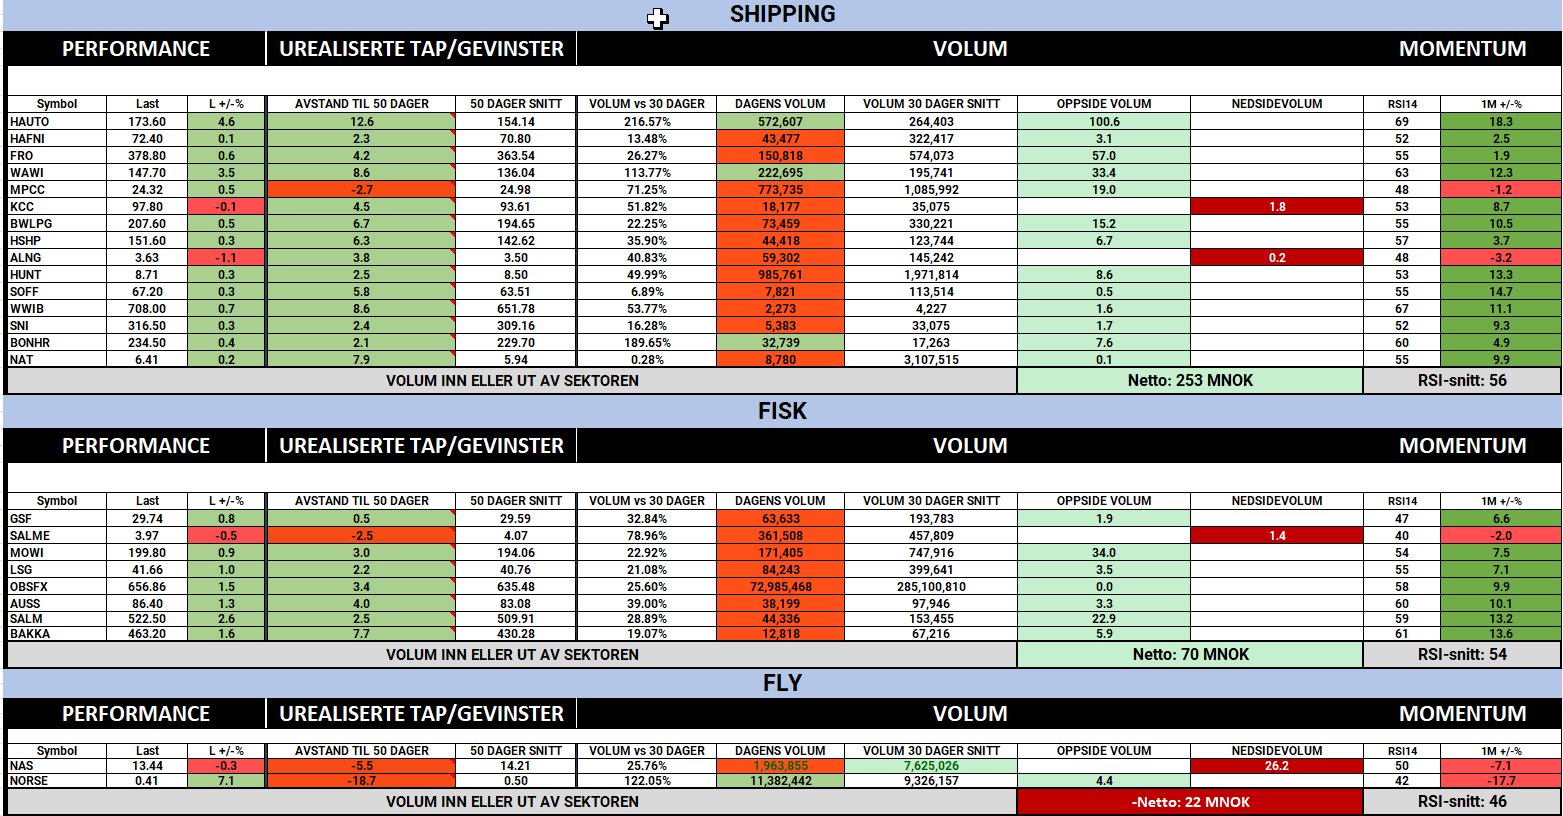
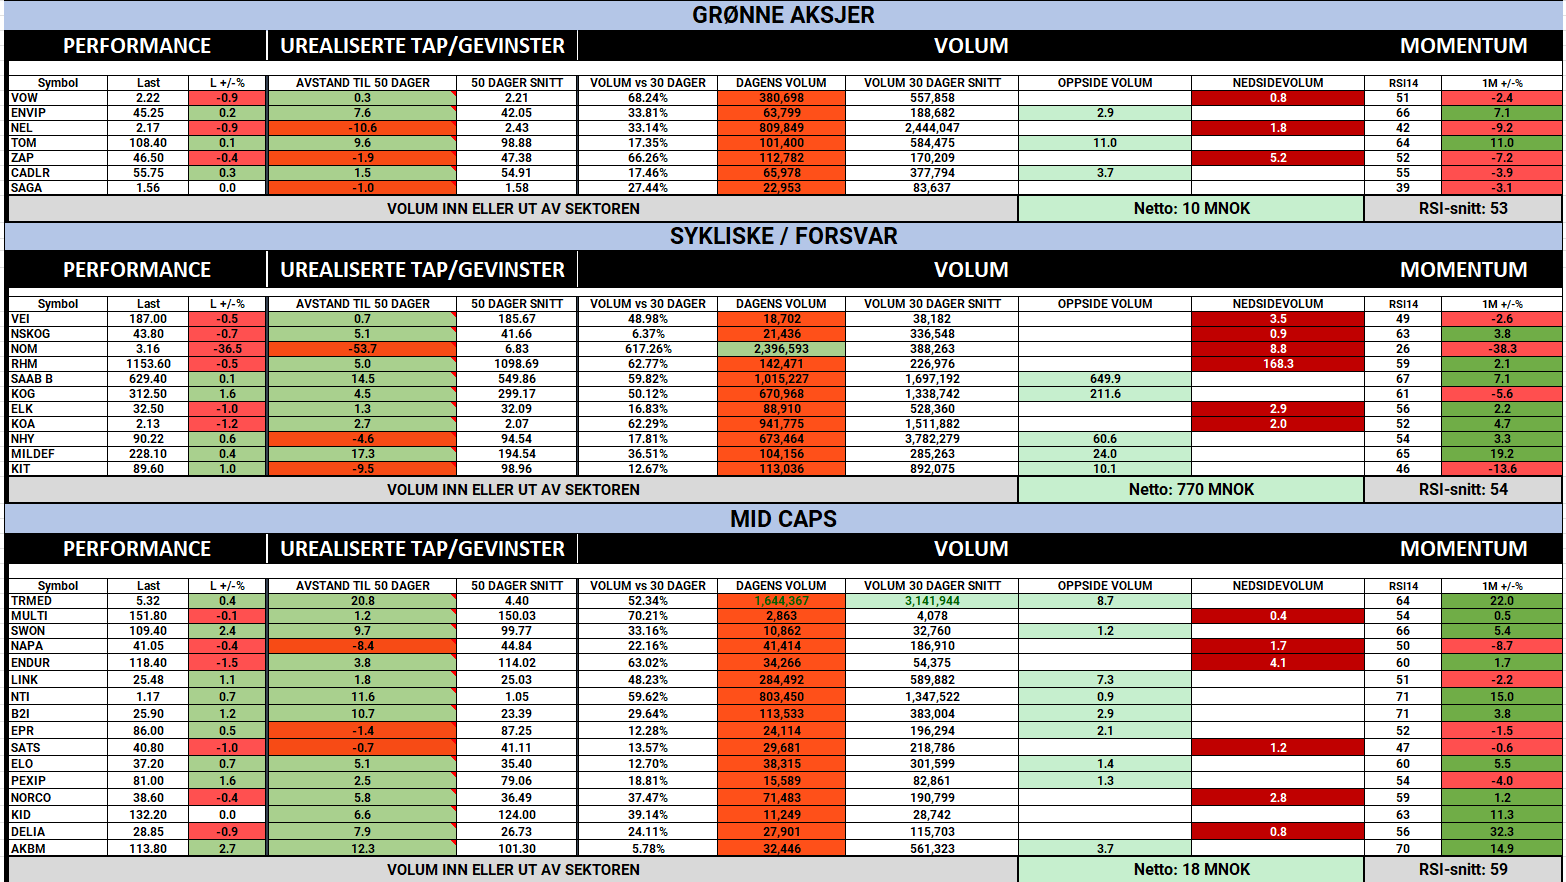
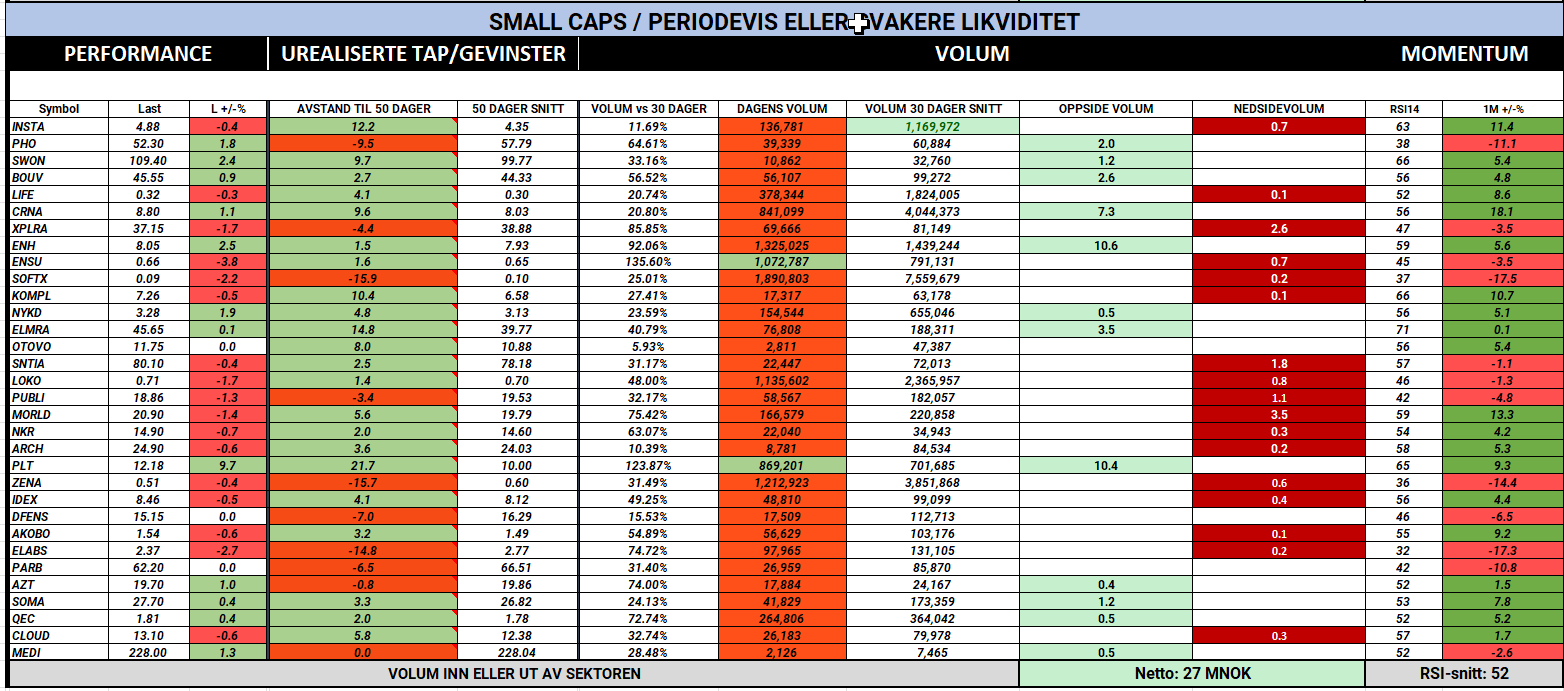
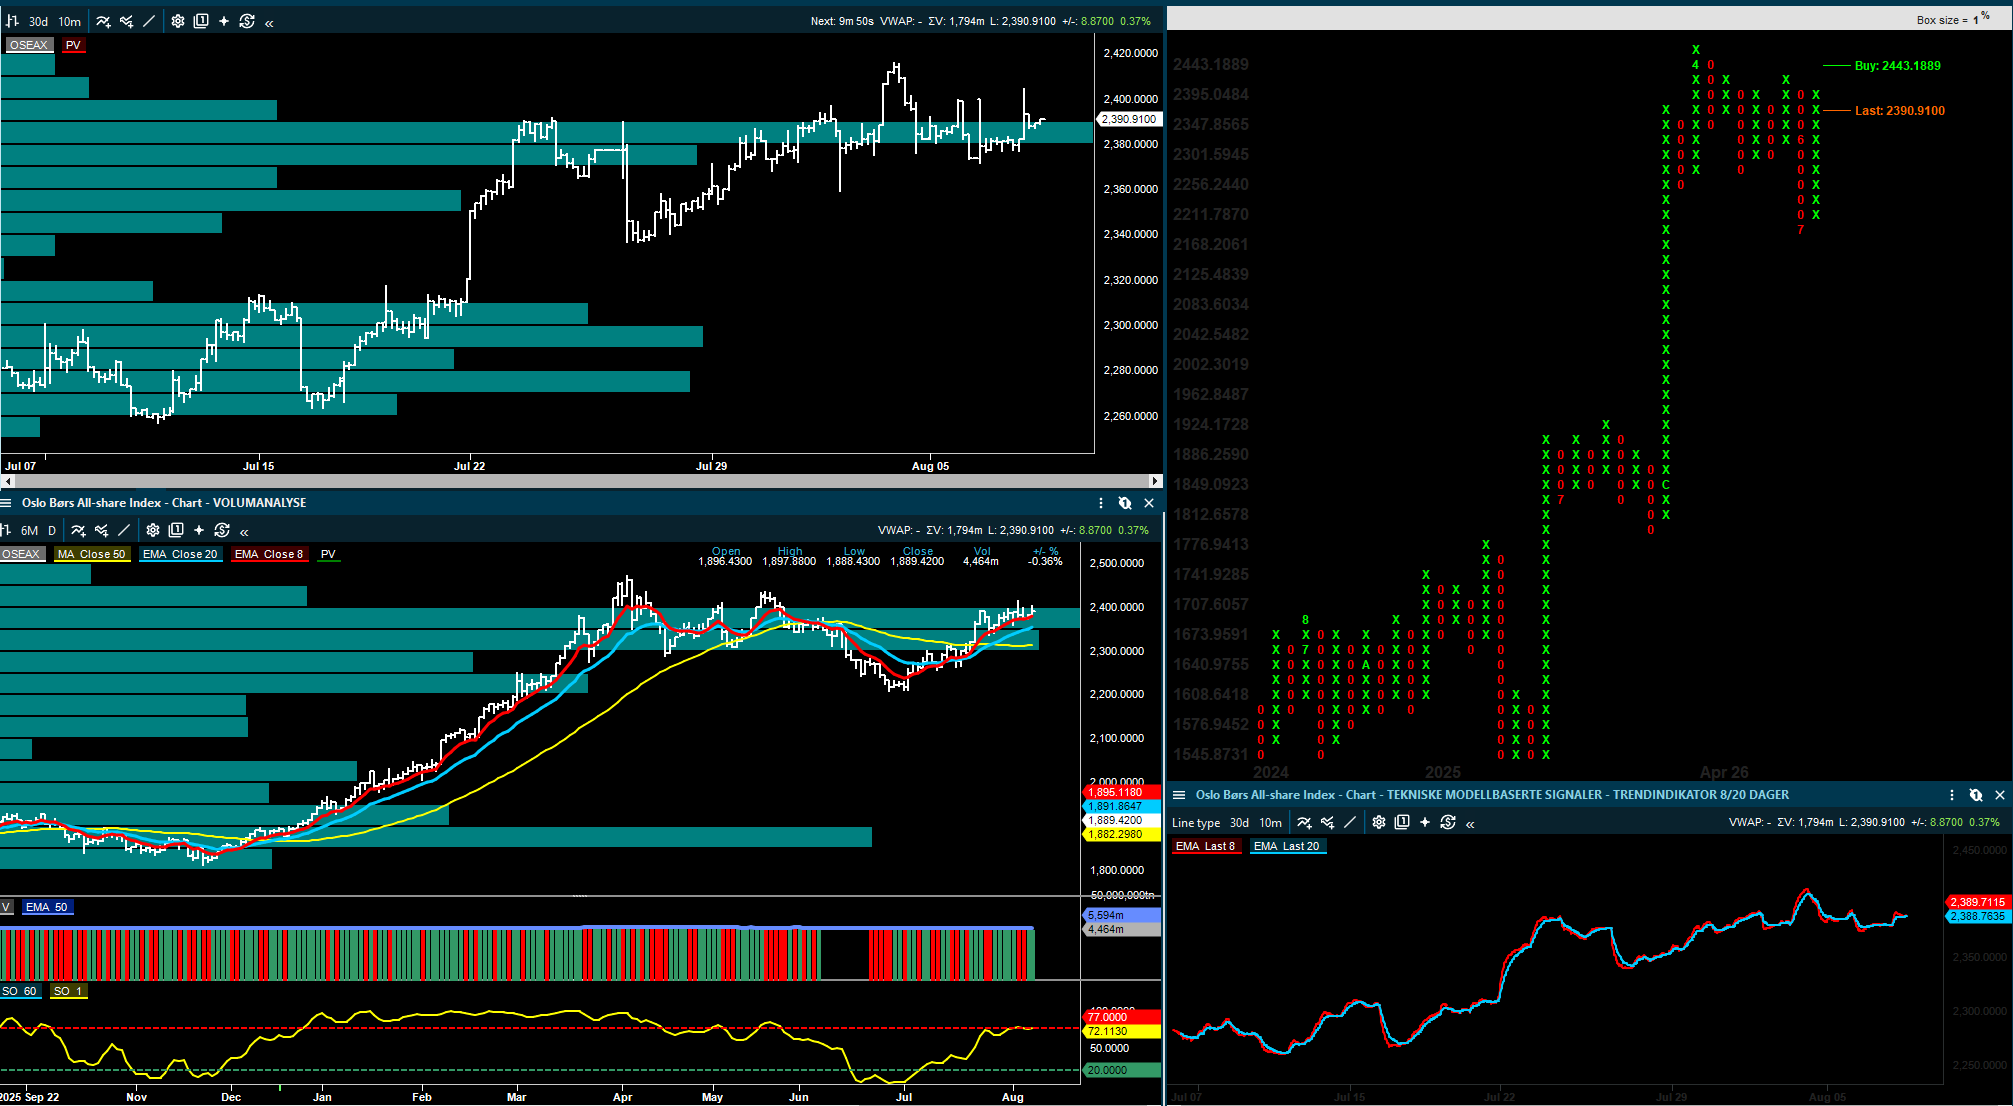
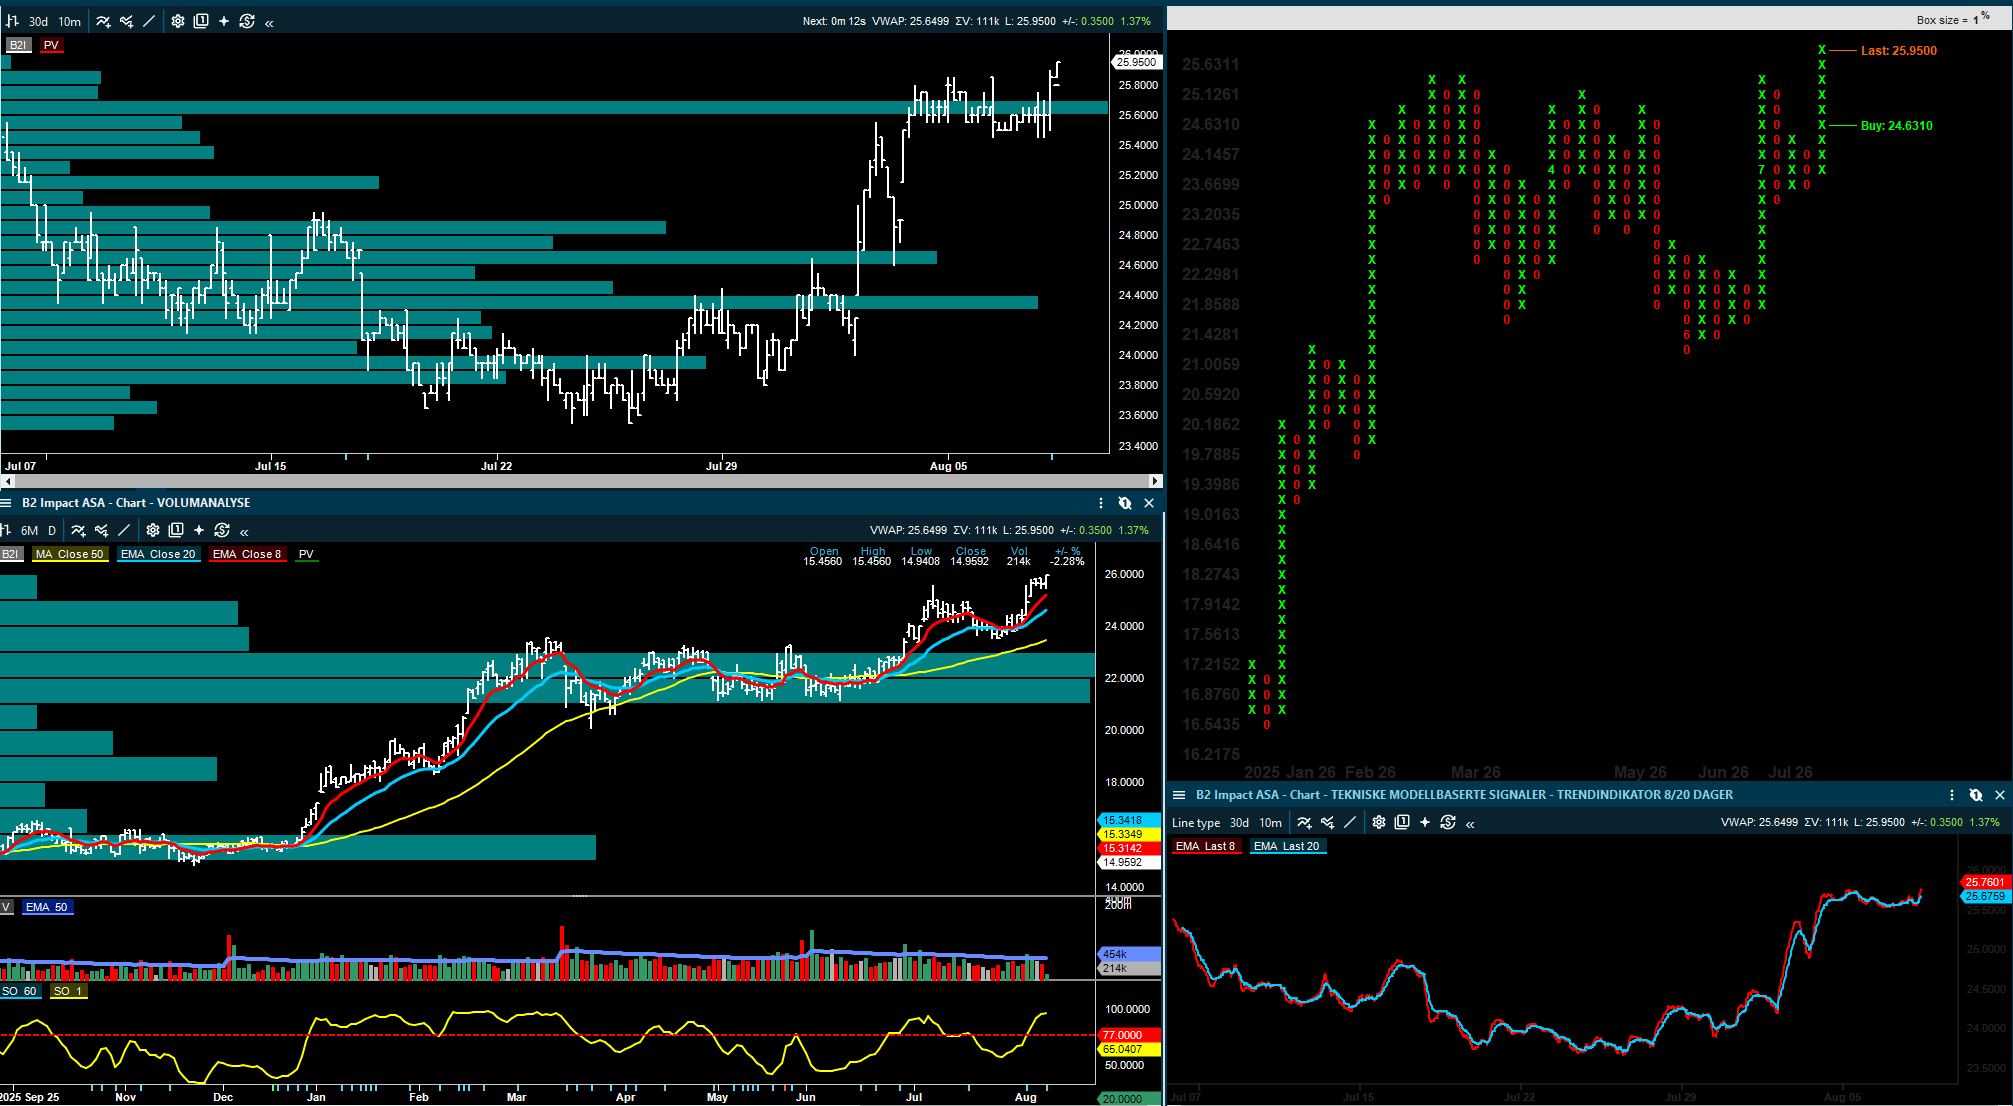
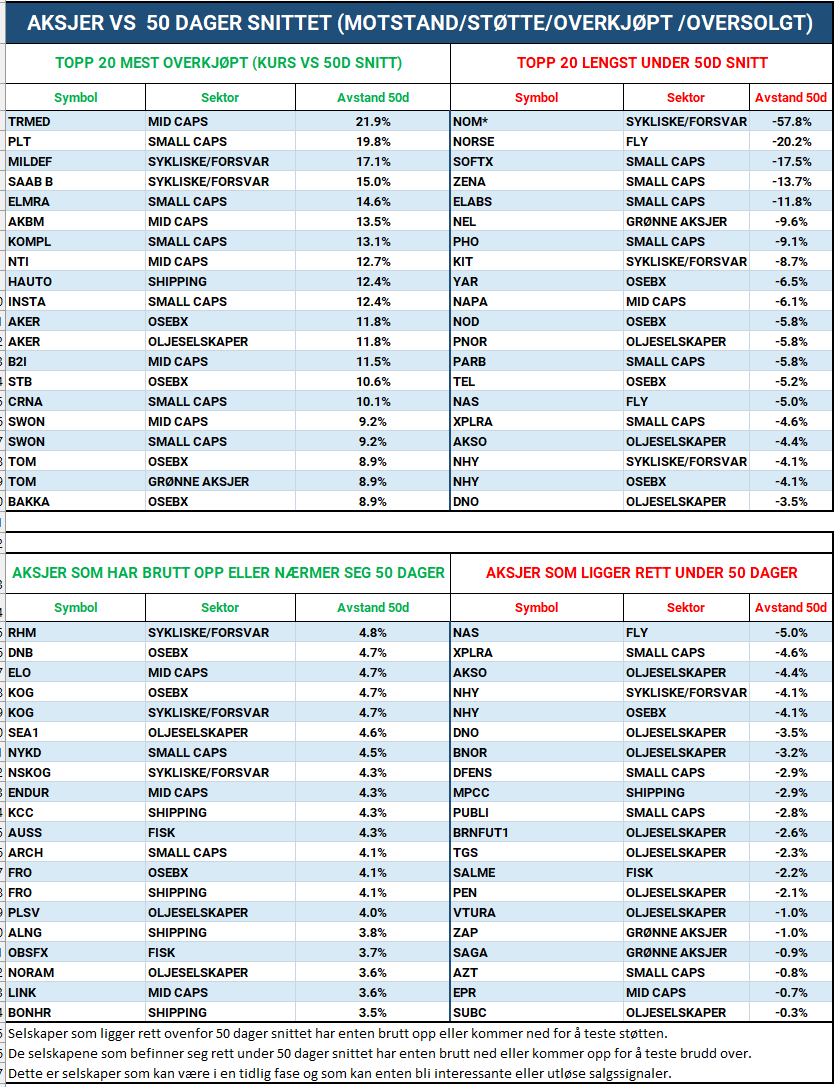
Inside Oslo Børs - Teknisk Markedsoversikt

Disse tabellene sørger for en god oversikt over momentum, støtte, motstand og hvor kursene befinner seg i forhold til det å være overkjøpt/oversolgt eller nær motstand eller støtte.

Jeg har laget de for bruk internt, men tror at de også kan være av interesse for en rekke av dere som ønsker å se hvor aksjene i porteføljen befinner seg eller om det er noen som bryter opp eller stiger/faller på et høyt volum. 
  in  🔶 inside
August 07
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

What Do You Get When You Combine a 2008 Housing Bubble, a 2000 Dot-Com Bubble and a 1998 Leverage Crisis?

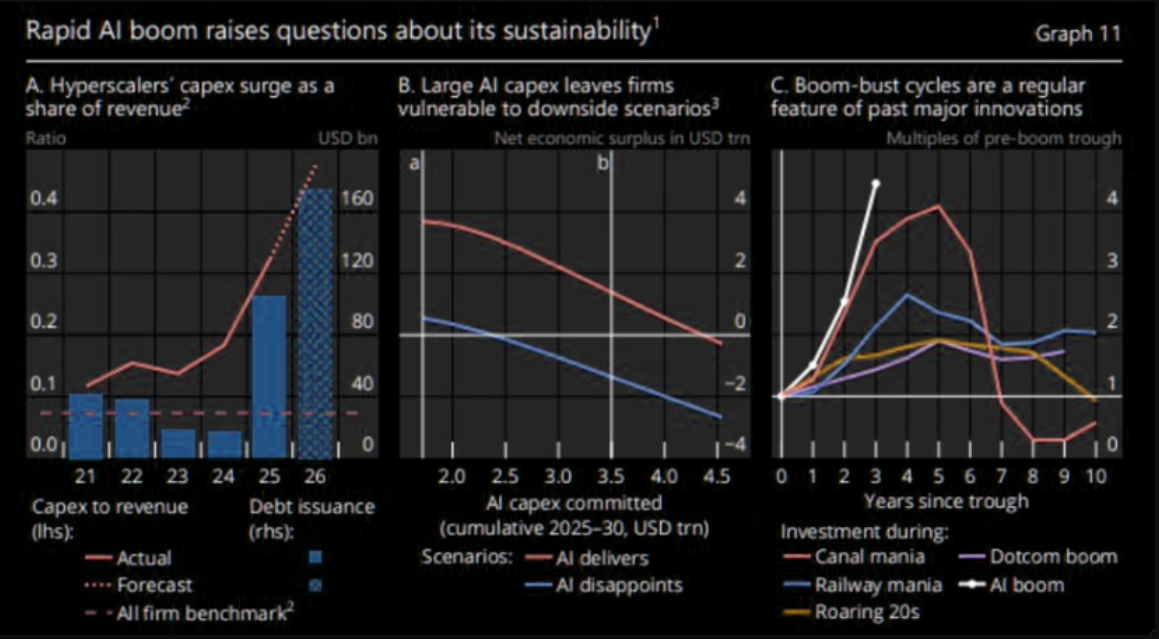
Det viktigste med denne analysen er ikke at AI-temaet er stort, eller at investeringene er enorme, det vet markedet allerede. Det viktige er at AI-historien i økende grad begynner å ligne en finansieringshistorie, hvor verdsettelsen av dagens AI-aksjer og private AI-selskaper blir brukt som sikkerhet for å finansiere morgendagens AI-investeringer.

Det er her parallellen til tidligere bobler blir interessant. Dotcom-boblen var i stor grad en verdsettelsesboble, hvor markedet priset fremtidige inntekter langt før de faktisk kom. Boligboblen i 2008 handlet i større grad om sikkerheter, belåning og finansiering som ble bygget på stadig høyere boligpriser. 1998 og LTCM handlet om gearing, smale marginer og posisjoner som fungerte helt til finansieringen strammet seg til. Det interessante er at AI-markedet har elementer fra alle tre.

Når verdsettelsen blir sikkerheten

SoftBank har lånt 10 milliarder dollar mot sin OpenAI-eierandel, samtidig som selskapet har en ny OpenAI-forpliktelse på 10 milliarder dollar i oktober. Det betyr at gårsdagens verdsettelse av OpenAI i praksis kan være med på å finansiere morgendagens investering i det samme AI-systemet.

Dette fungerer så lenge verdsettelsen stiger eller holder seg. Problemet oppstår hvis verdsettelsen faller. Da kan sikkerheten bak lånet bli mindre verdt, hvilket kan tvinge SoftBank til å stille mer kapital eller redusere risiko på et tidspunkt hvor markedet allerede er svakere.

Det er denne mekanikken som gjør finansieringen refleksiv. Høyere verdsettelse gir mer lånekapasitet, mer lånekapasitet gir et grunnlag for ytterligere investeringer, økt investering støtter historien, og historien støtter verdsettelsen. Men skulle verdsettelsen falle, kan samme sirkel begynne å virke motsatt vei. Det er ikke et problem i dag, men det er en struktur markedet må ta på alvor hvis sentimentet endrer seg i markedet.

Nvidia som finansieringsledd til sin egen etterspørsel

Nvidia skal i praksis ha gitt en backstop på 250 milliarder dollar knyttet til OpenAI sin leie av et massivt datasenterprosjekt i Ohio. Når Nvidia samtidig har årlige inntekter på rundt 215 milliarder dollar på toppen av denne AI-syklusen, blir størrelsen på forpliktelsen svært viktig.

Dette betyr ikke at Nvidia caset er svakt siden selskapet er fortsatt selve kjernen i AI-infrastrukturen. Men det reiser et annet spørsmål: Hvor mye av etterspørselen etter AI-infrastruktur er ren kundeetterspørsel, og hvor mye er etterspørsel som på ulike måter blir finansiert, garantert eller støttet av aktørene som selv tjener på at investeringssyklusen fortsetter?

Det er her markedet kan begynne å skille hardere mellom vekst og kvaliteten på veksten. En ting er at hyperscalers og AI-selskaper kjøper chips fordi avkastningen er åpenbar. Noe annet er hvis leverandørene etter hvert må bidra til finansieringen for at kundene skal kunne kjøpe mer. Da blir AI-historien mer shaky.

De usynlige forpliktelsene

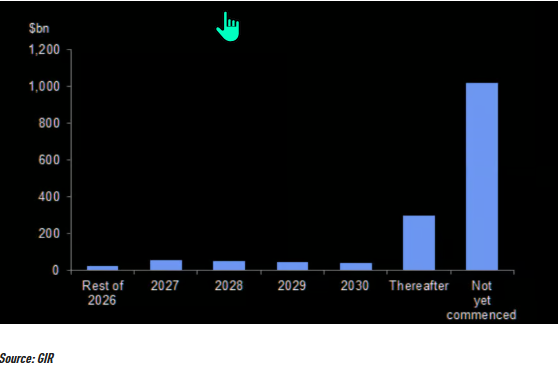
Goldman anslår at hyperscalers har rundt 1.500 milliarder dollar i samlede leieforpliktelser, hvor rundt 1.000 milliarder dollar er knyttet til leieavtaler som ennå ikke har startet. På grunn av regnskapsregler blir ikke alle disse forpliktelsene fullt synlige i balansen før betalingene faktisk begynner å løpe.

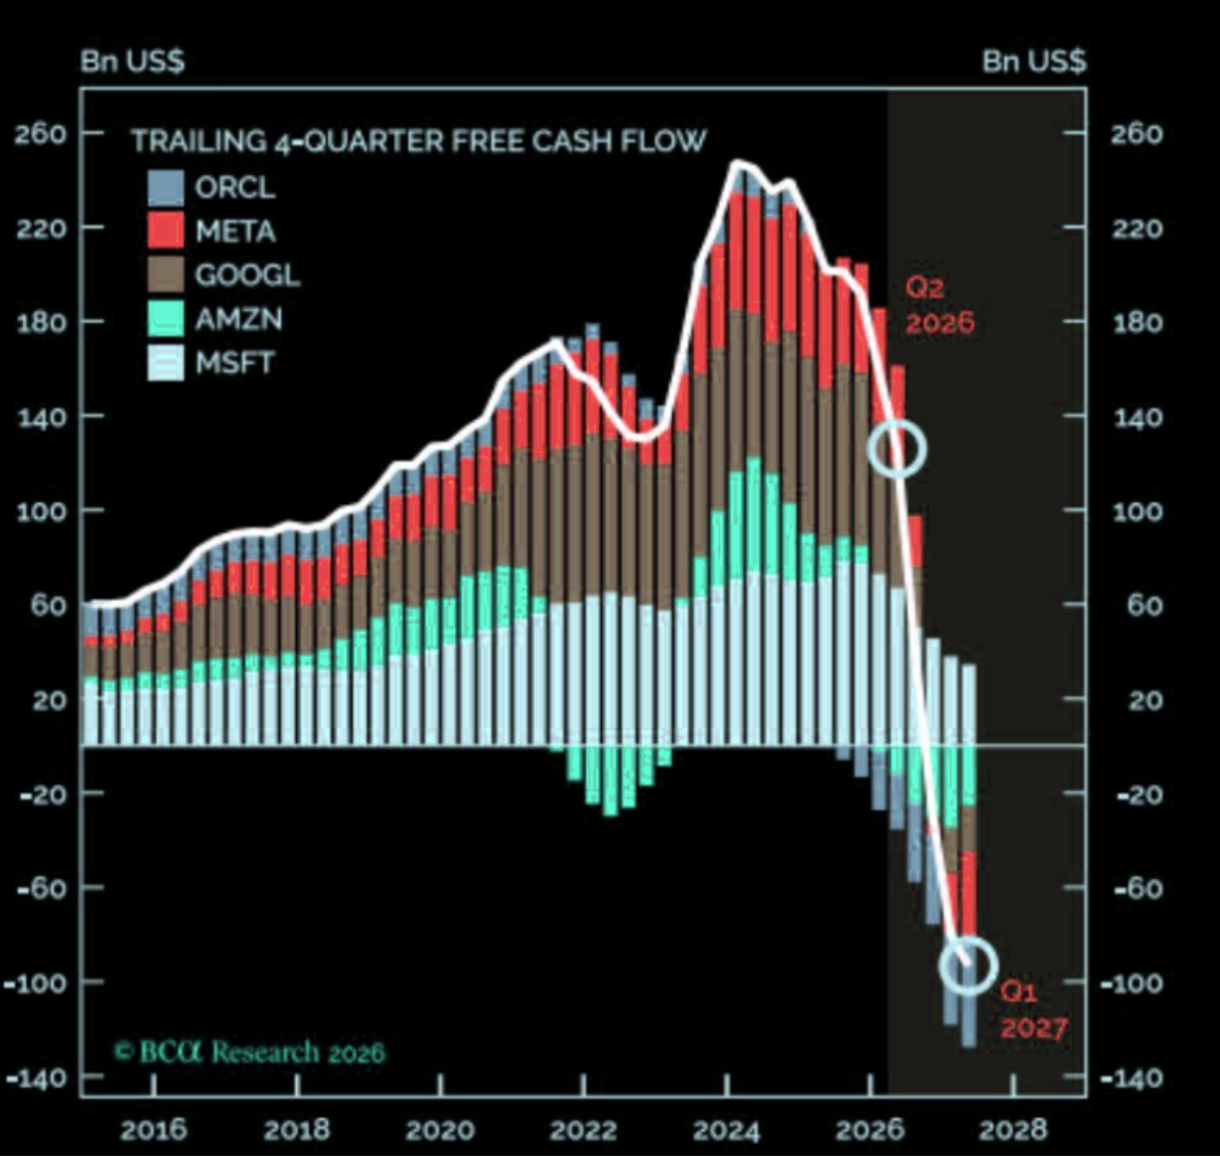
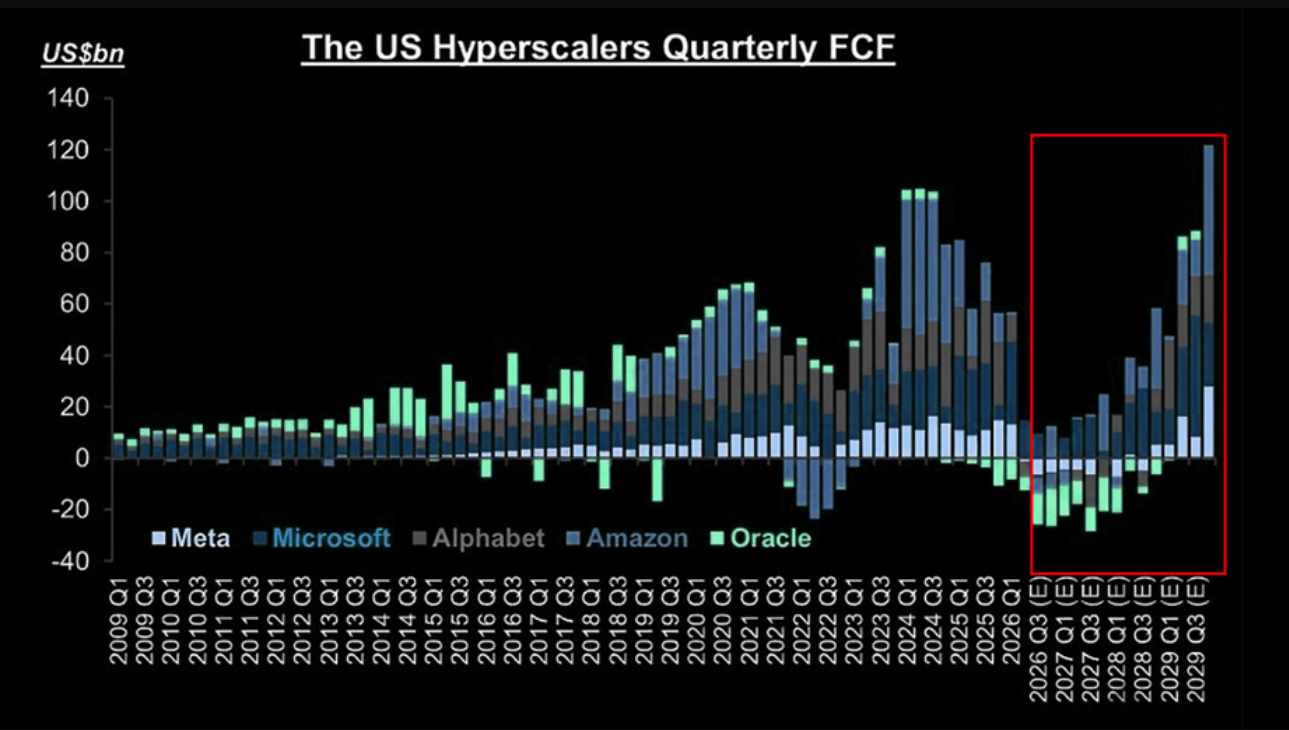
Det betyr i klartekst at gearingen kan være langt større enn den ser ut i regnskapet. Dette er viktig for prisingen av mega caps og AI-infrastrukturen. Markedet har i stor grad priset disse selskapene som kontantstrømsmaskiner med sterke balanser, men dersom fremtidige leieforpliktelser, datasenterkostnader, kraftavtaler og infrastrukturinvesteringer binder opp stadig mer kapital, blir fri kontantstrøm et viktigere spørsmål enn rapportert vekst.

Det er ofte her markedet begynner å endre fokus. Først spør investorene hvor mye selskapene kan vokse. Senere spør de hvor mye kontantstrøm som faktisk blir igjen etter at veksten er finansiert.

Kredittmarkedet begynner å kreve betalt

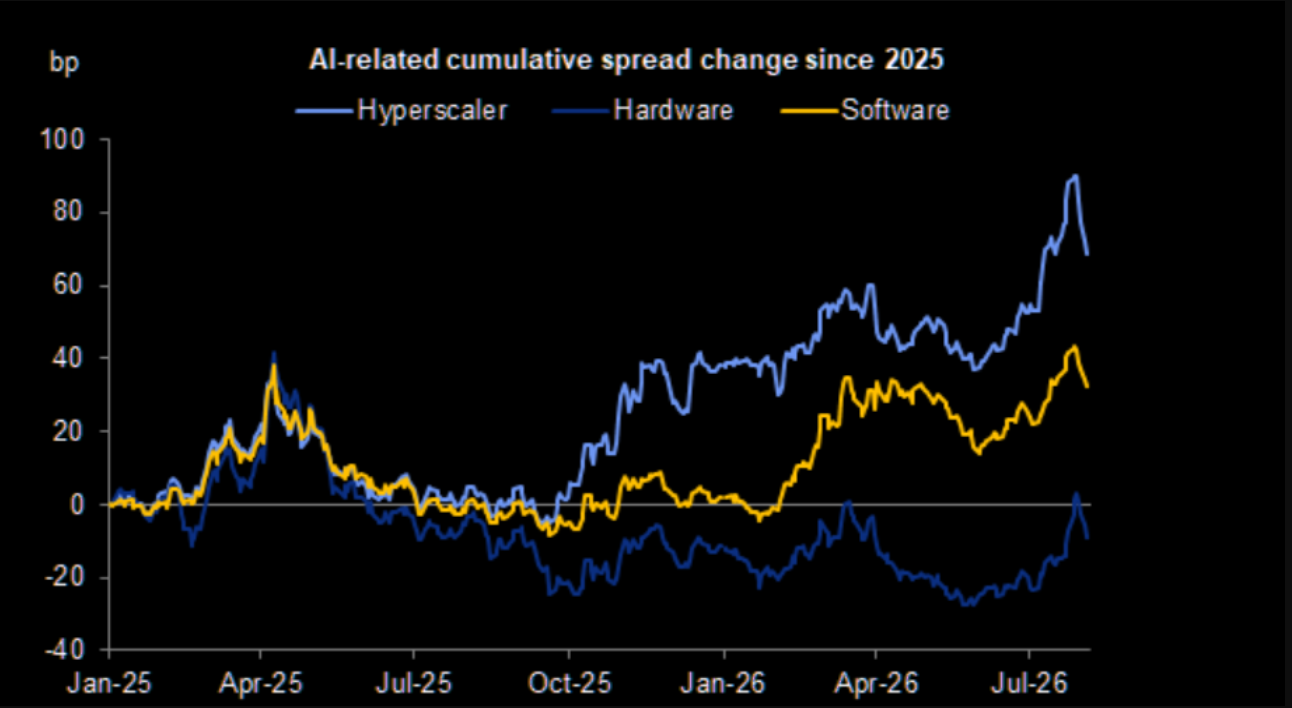
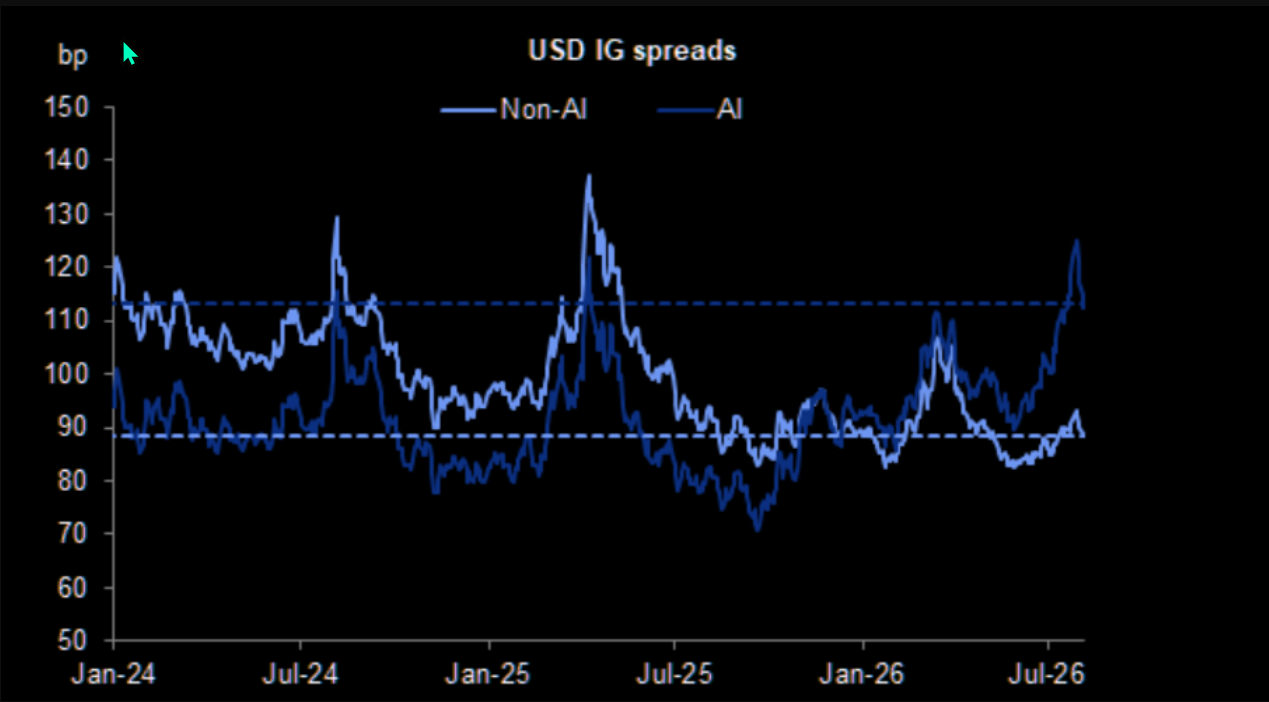
Det mest viktige signalet kommer fra kredittmarkedet, hvor AI-relaterte investment grade-spreader handler nå rundt 25 basispunkter videre enn ikke-AI-selskaper. Hyperscaler-spreader har utvidet seg 34 basispunkter, mens hardware og software er rundt 18 basispunkter videre siden juni.

Dette er markedsmessig viktig fordi kredittmarkedet ofte reagerer tidligere enn aksjemarkedet på finansieringsrisiko. Aksjemarkedet kan i perioder prise vekst, fortellinger og momentum, mens kredittmarkedet i større grad spør hvem som skal betale, når pengene skal betales, og hvor stor risikoen er hvis kontantstrømmen ikke utvikler seg som forventet.

Når AI-låntakere må betale høyere spread enn resten av investment grade-markedet, sier kredittmarkedet at AI-capex ikke lenger bare er en vekstmulighet. Det er også en kapitalforpliktelse.

Det betyr ikke at AI-temaet er over, men det betyr at prisen på kapital er i ferd med å bli en del av analysen.

AI har blitt en bærebjelke i amerikansk vekst

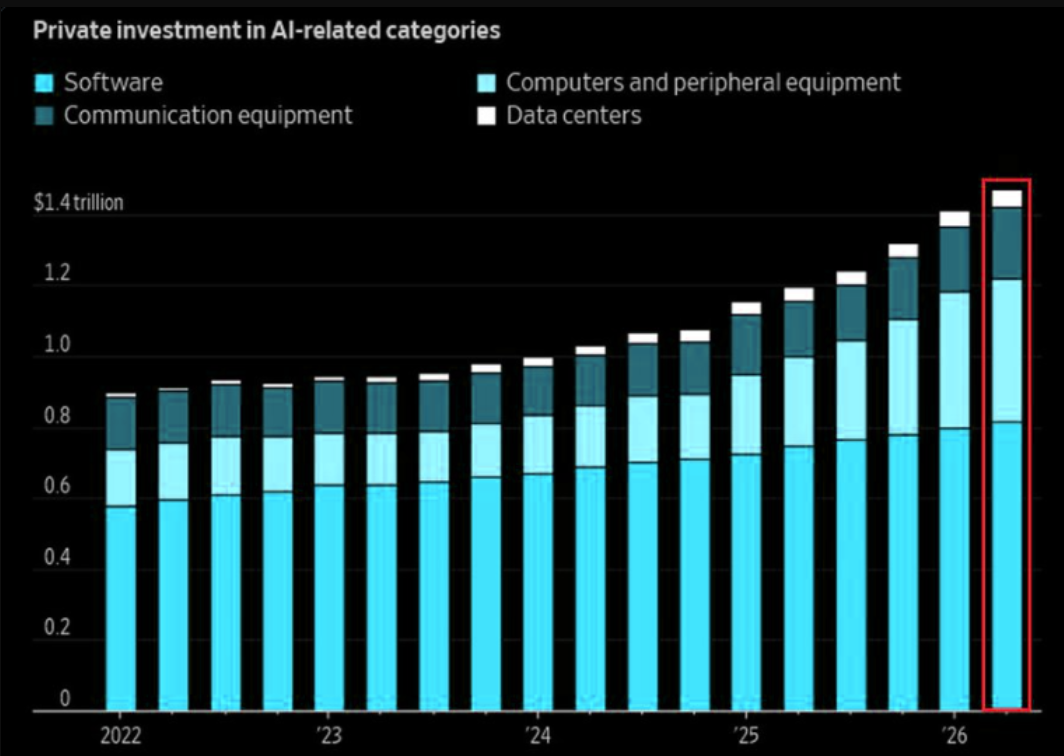
Den andre siden av dette er at AI-investeringene faktisk betyr enormt mye for økonomien. Private investeringer i AI-relaterte kategorier økte med rundt 300 milliarder dollar år over år i andre kvartal 2026, opp 25 %, til en annualisert takt på 1.500 milliarder dollar. Direkte AI-investeringer står nå for anslagsvis 25–33 % av den siste veksten i amerikansk BNP.

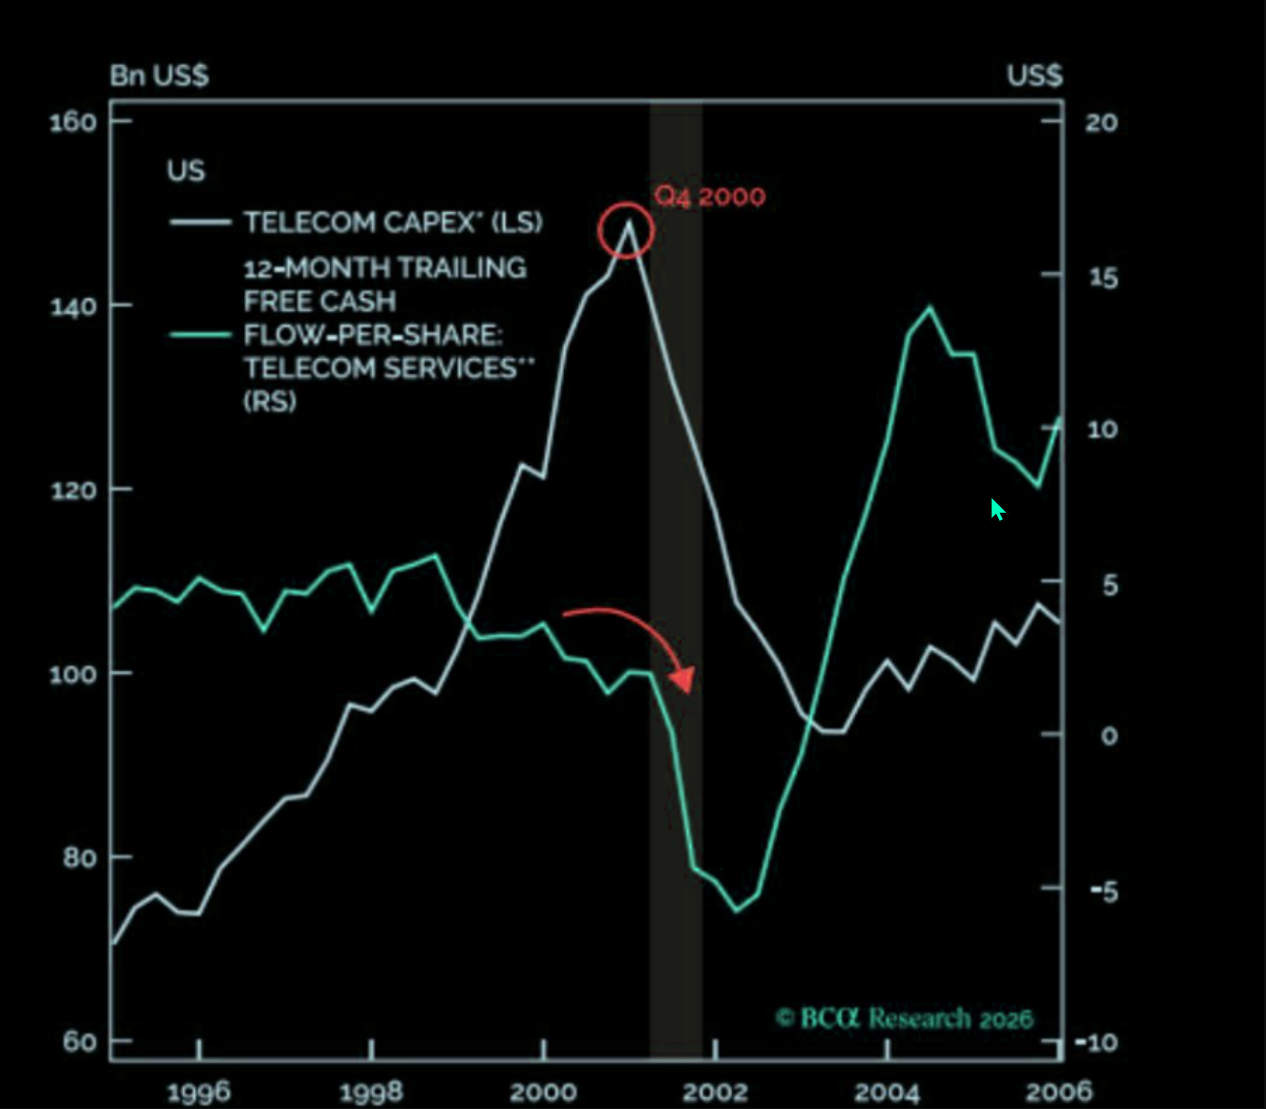
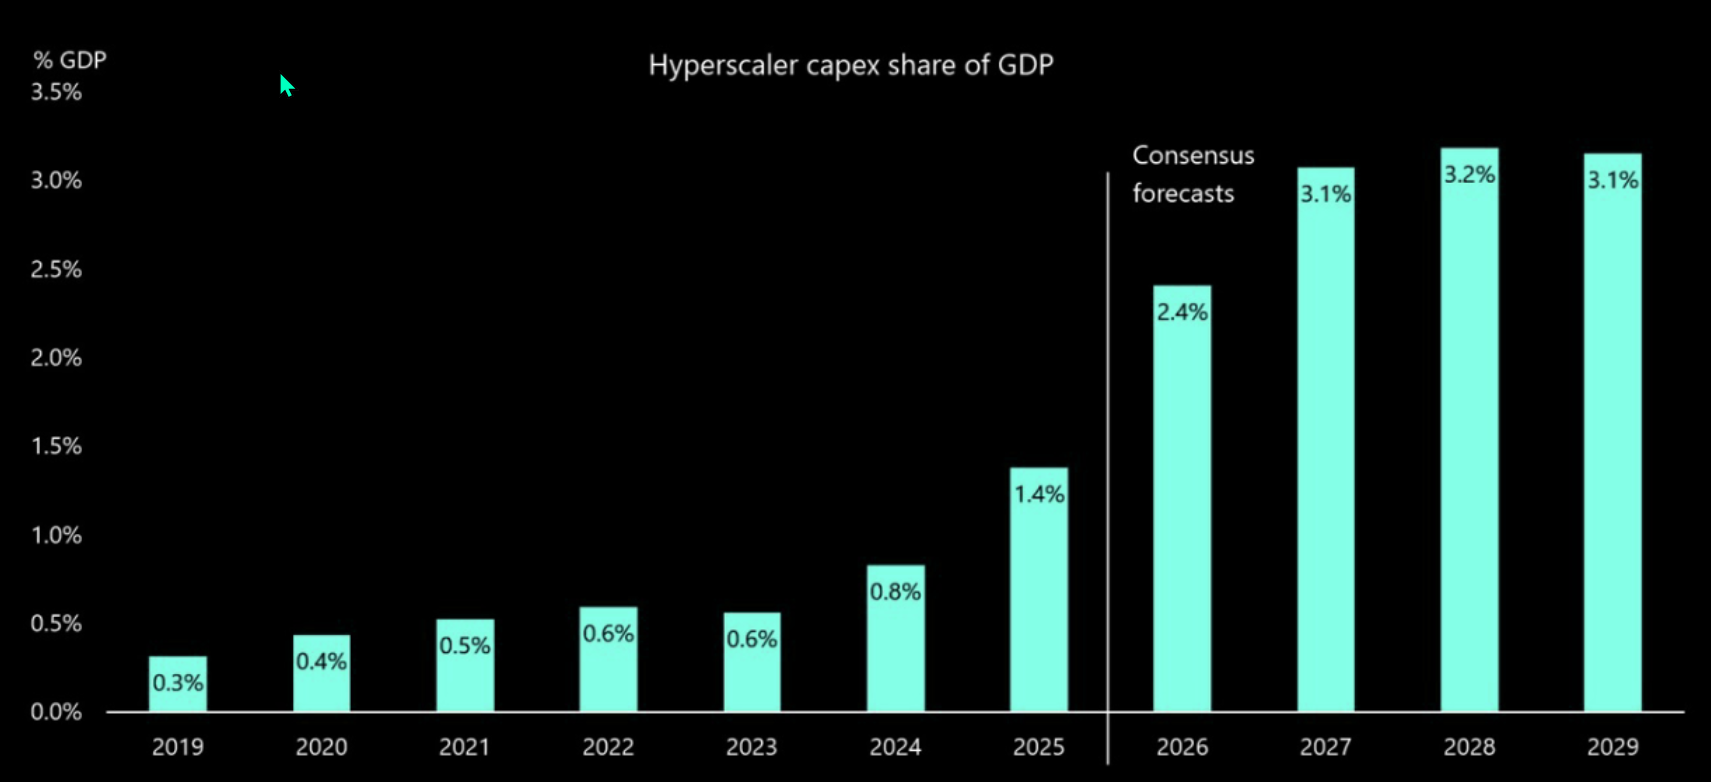
Det er et imponerende tall, men også forbundet med risiko. Hvis en så stor del av veksten i økonomien drives av én investeringssyklus, blir hele markedet mer avhengig av at denne syklusen fortsetter. Konsensus venter at hyperscaler-capex skal ligge rundt 3 % av BNP hvert år de neste tre årene, hvilket er høyere enn telecom-capex sin andel av BNP rundt 2000.

Dette er grunnen til at AI ikke lenger bare er et teknologitema. Det har blitt et makrotema. Det påvirker BNP, produktivitet, strømnett, kredittmarked, renter, selskapsinntjening og indeksprising.

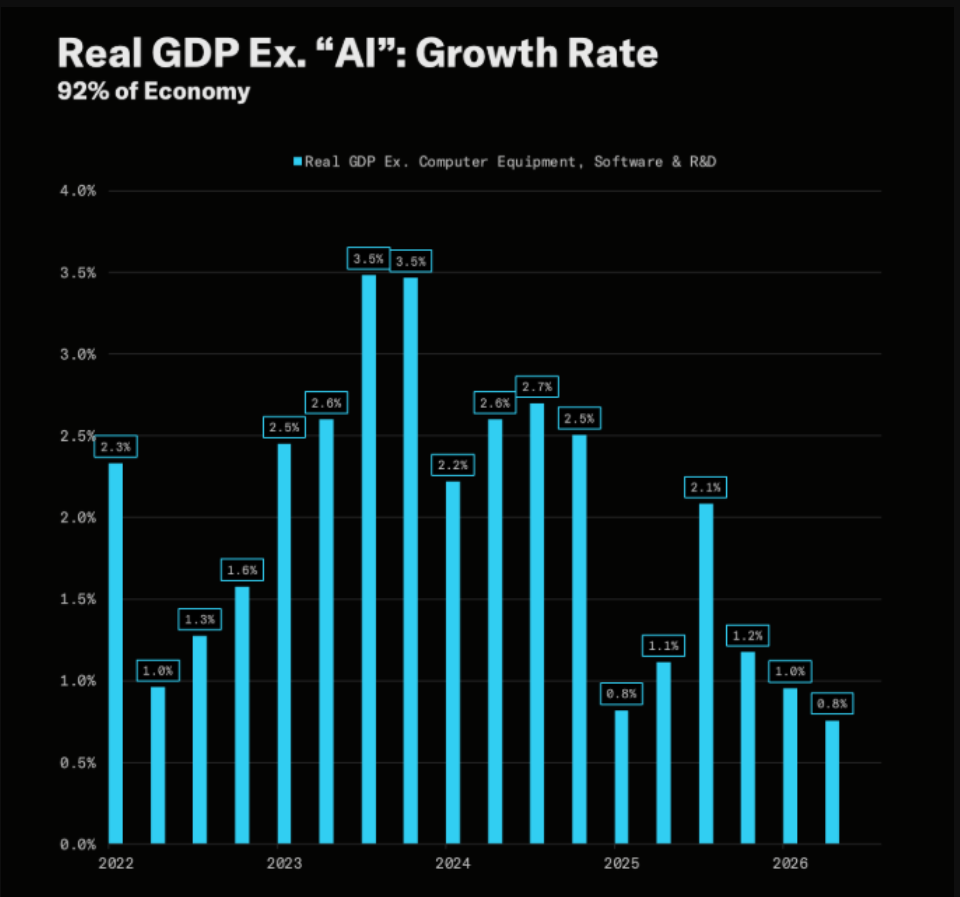
Samtidig viser konteksten at 92 % av økonomien vokser rundt 1 %. Det betyr at AI-investeringene skjuler hvor svak resten av økonomien egentlig kan være. Hvis AI-capex fortsetter, holder vekstbildet seg sterkt. Hvis det bremser, kan markedet oppdage at resten av økonomien ikke har samme fart.

Fri kontantstrøm blir den neste testen

Wall Street sier gjerne at man ikke skal bekymre seg, fordi hyperscalers etter hvert vil få fri kontantstrøm tilbake. Problemet er at ifølge konteksten er det i praksis bare Microsoft som har positiv fri kontantstrøm akkurat nå, hvilket er en viktig observasjon.

AI-capex kan være rasjonelt, men markedet må til slutt se at investeringene gir kontantstrøm, ikke bare inntektsvekst, høyere ordre, mer kapasitet og bedre strategisk posisjon. Hvis selskapene må bruke stadig mer kapital for å forsvare sin posisjon, kan multipler komme under press selv om inntektene vokser.

Det var også en viktig del av dotcom-problemet. Ikke at internett var feil, men at markedet priset veksten før kontantstrømmen var moden nok til å forsvare prisingen.

AI er mer reelt enn dotcom var for mange selskaper i 2000, men kapitalintensiteten er også langt større enn mange først antok.

Når finansiering erstatter kontantstrøm

Det mest urovekkende i analysen er spørsmålet om finansiering gradvis begynner å erstatte kontantstrøm. Når SoftBank låner mot OpenAI-aksjer for å investere mer i OpenAI, når Nvidia støtter kunders enorme datasenterforpliktelser, når trillioner i leieavtaler ennå ikke ligger fullt synlig i balansen, og når kredittmarkedet begynner å kreve høyere risikopremie, er det et tegn på at AI-syklusen ikke bare finansieres av løpende kontantstrøm. Den finansieres også av forventningen om at fremtidige verdier blir høye nok til å bære dagens forpliktelser.

Det er akkurat slik bobler ofte utvikler seg. Først er det en reell historie, deretter kommer kapitalen, men så kommer belåningen. Til slutt kommer de kreative strukturene som gjør at alle kan få mer eksponering mot det samme temaet.

Det er ikke et signal om at toppen er inne siden bobler kan vare lenge, spesielt når de bygger på en reell teknologisk endring. Men det er et signal om at risikoen faktisk endrer karakter.

Hva betyr dette for aksjemarkedet?

For aksjemarkedet betyr dette at prisingen av S&P 500 og Nasdaq blir mer følsom for tre forhold: kredittspreader, fri kontantstrøm og tilliten til AI-capex.

Så lenge spreadene holder seg under kontroll, investorene tror capex gir avkastning, og hyperscalers fortsetter å investere, kan AI-temaet fortsette å støtte markedet. Men hvis kredittmarkedet krever stadig høyere kompensasjon via økte renter, eller hvis investorene begynner å stille spørsmål ved om kundene faktisk kan finansiere hele utbyggingen, kan høye multipler bli vanskeligere å forsvare.

Dette gjelder ikke bare Nvidia, Microsoft, Meta, Alphabet, Amazon og Oracle. Det gjelder også strøm, datasentre, kjøling, hardware, software, memory, fiber, kraftnett, metaller og finansieringen rundt hele verdikjeden.

Det er derfor AI-risikoen nå er mer systemisk enn tidligere. Den ligger ikke bare i om noen enkeltaksjer er dyre. Den ligger i om hele investeringssyklusen er finansiert på en måte som tåler at forventningene justeres ned.

Konklusjon

AI-historien er fortsatt sterk, men den har fått en ny dimensjon. Den handler ikke lenger bare om vekst, chips, datasentre og produktivitet. Den handler i økende grad om finansiering, belåning, leieforpliktelser, kredittspreader og hvor mye fri kontantstrøm som faktisk blir igjen når investeringene skal betales.

Det er derfor parallellen til 2008, 2000 og 1998 er relevant. Ikke fordi dagens AI-selskaper er identiske med dotcom-selskapene, boliglånspakkene eller LTCM, men fordi markedsmekanikken begynner å få noen av de samme trekkene: verdsettelse som sikkerhet, økende gearing, usynlige forpliktelser og en tro på at dagens prisnivå kan finansiere morgendagens ekspansjon.

Hovedpoenget er enkelt: AI kan fortsatt være en av de viktigste teknologiske og økonomiske driverne i vår tid, men markedet må nå begynne å prise hvordan denne veksten faktisk finansieres. Når finansieringen blir mer kreativ, kredittmarkedet krever høyere risikopremie og bare deler av økonomien vokser sterkt, blir feilmarginen mindre.

Det er ikke sikkert AI-boblen sprekker nå, men analysen viser at den har beveget seg inn i en farligere fase, hvor kontantstrøm, balanse og finansiering blir minst like viktig som vekstfortellingen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 07
Image from Roger K.'s post
1 / 5
Image from Roger K.'s post
2 / 5
Image from Roger K.'s post
3 / 5
Image from Roger K.'s post
4 / 5
Image from Roger K.'s post
5 / 5

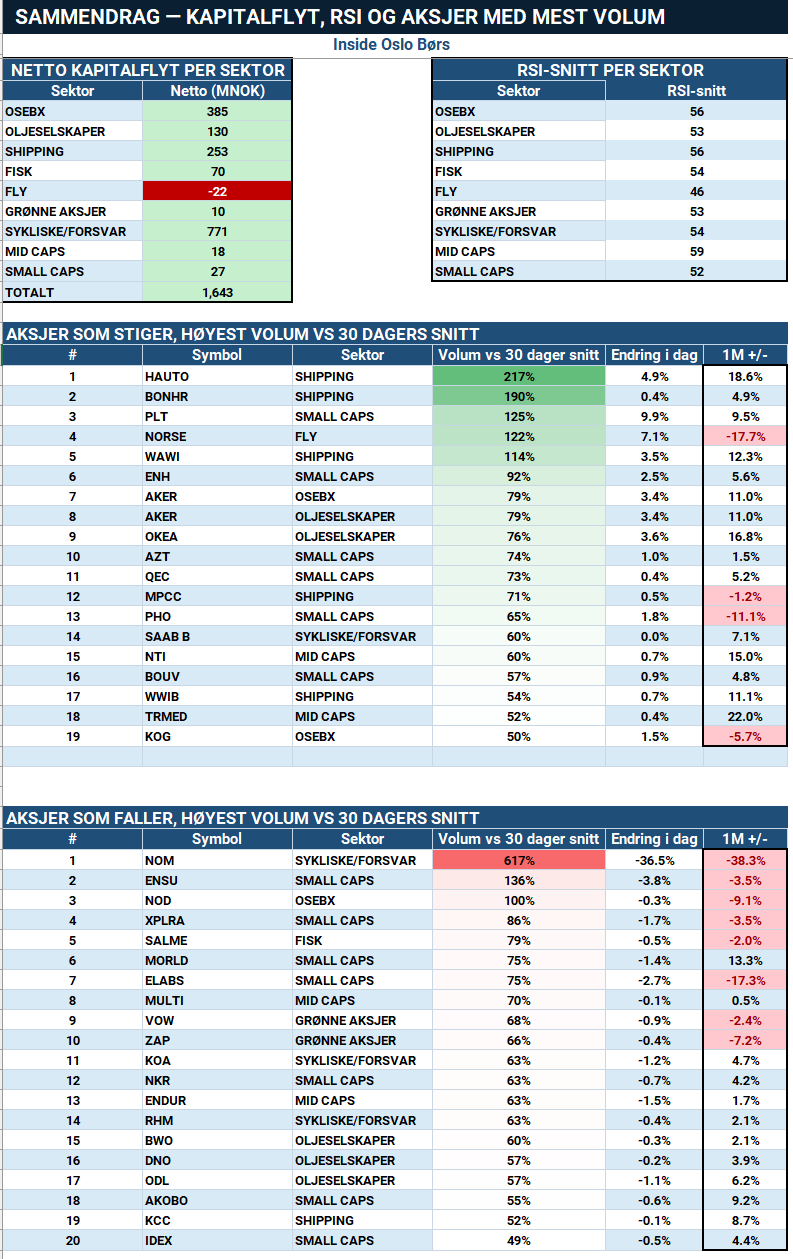
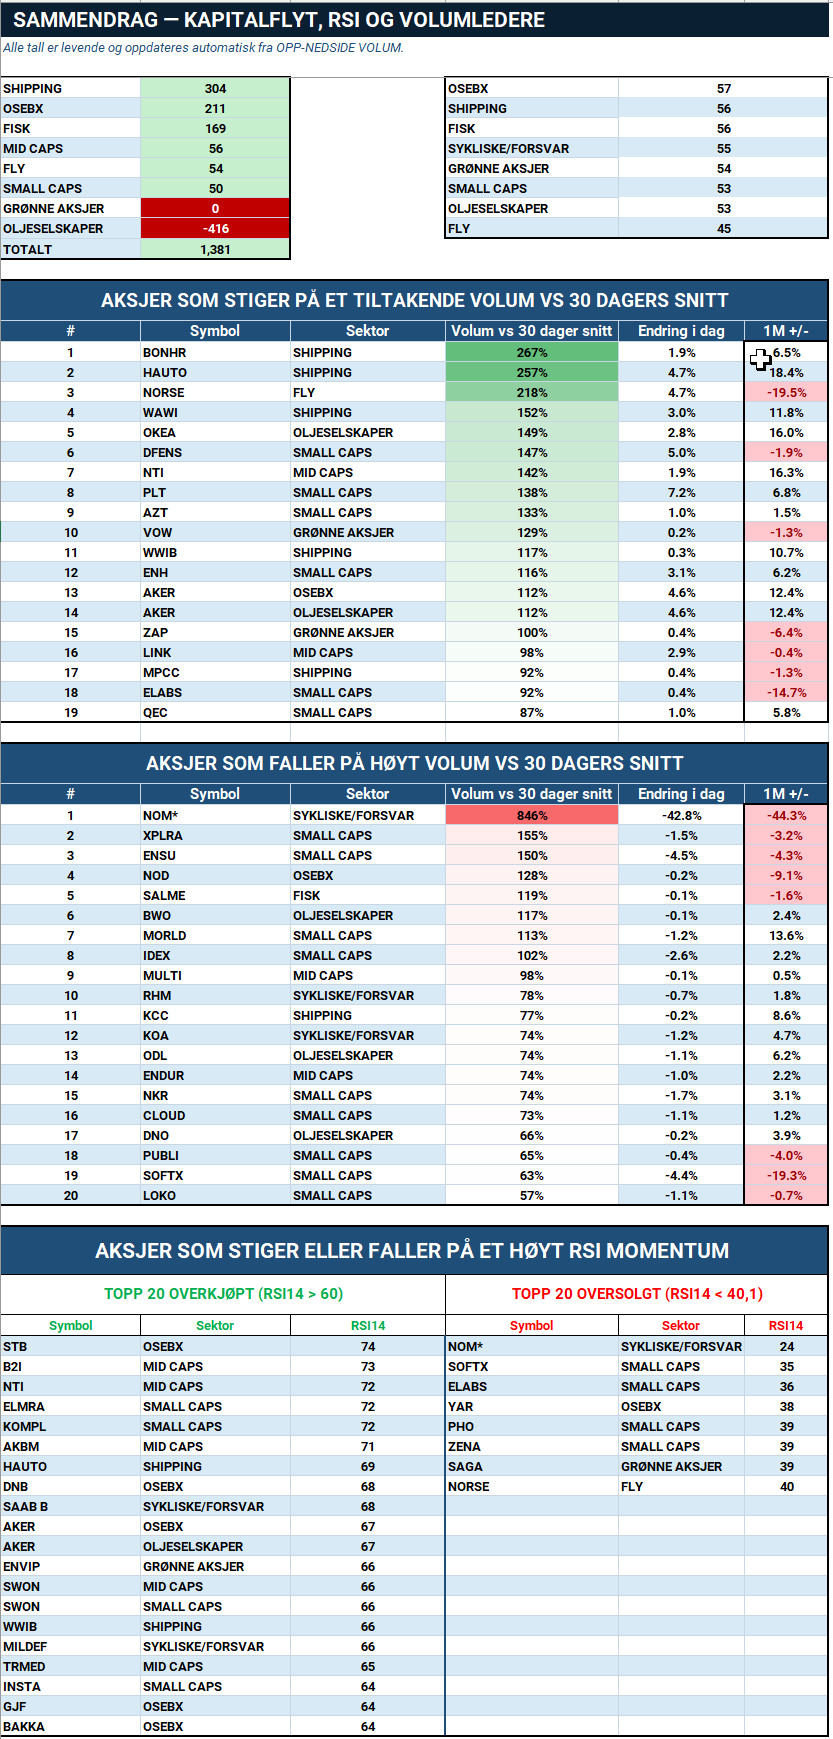
Inside Oslo Børs — Kapitalflyt, RSI momentum og oversikt over aksjer med høyest volum

  in  🔶 inside
August 07
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 7. august: DNO går etter Genel, Nordic Mining trenger kapital og bankmarginene presses

Kort oppdatering

Dagens rapport er skrevet som en videreføring av gårsdagens rapport. I går var hovedsakene Nordic Semiconductor, Hexagon Composites, Okeanis, Panoro og Norwegian. De temaene tas derfor bare med der det har kommet nye kursmål, nye anbefalinger eller endrede konklusjoner.

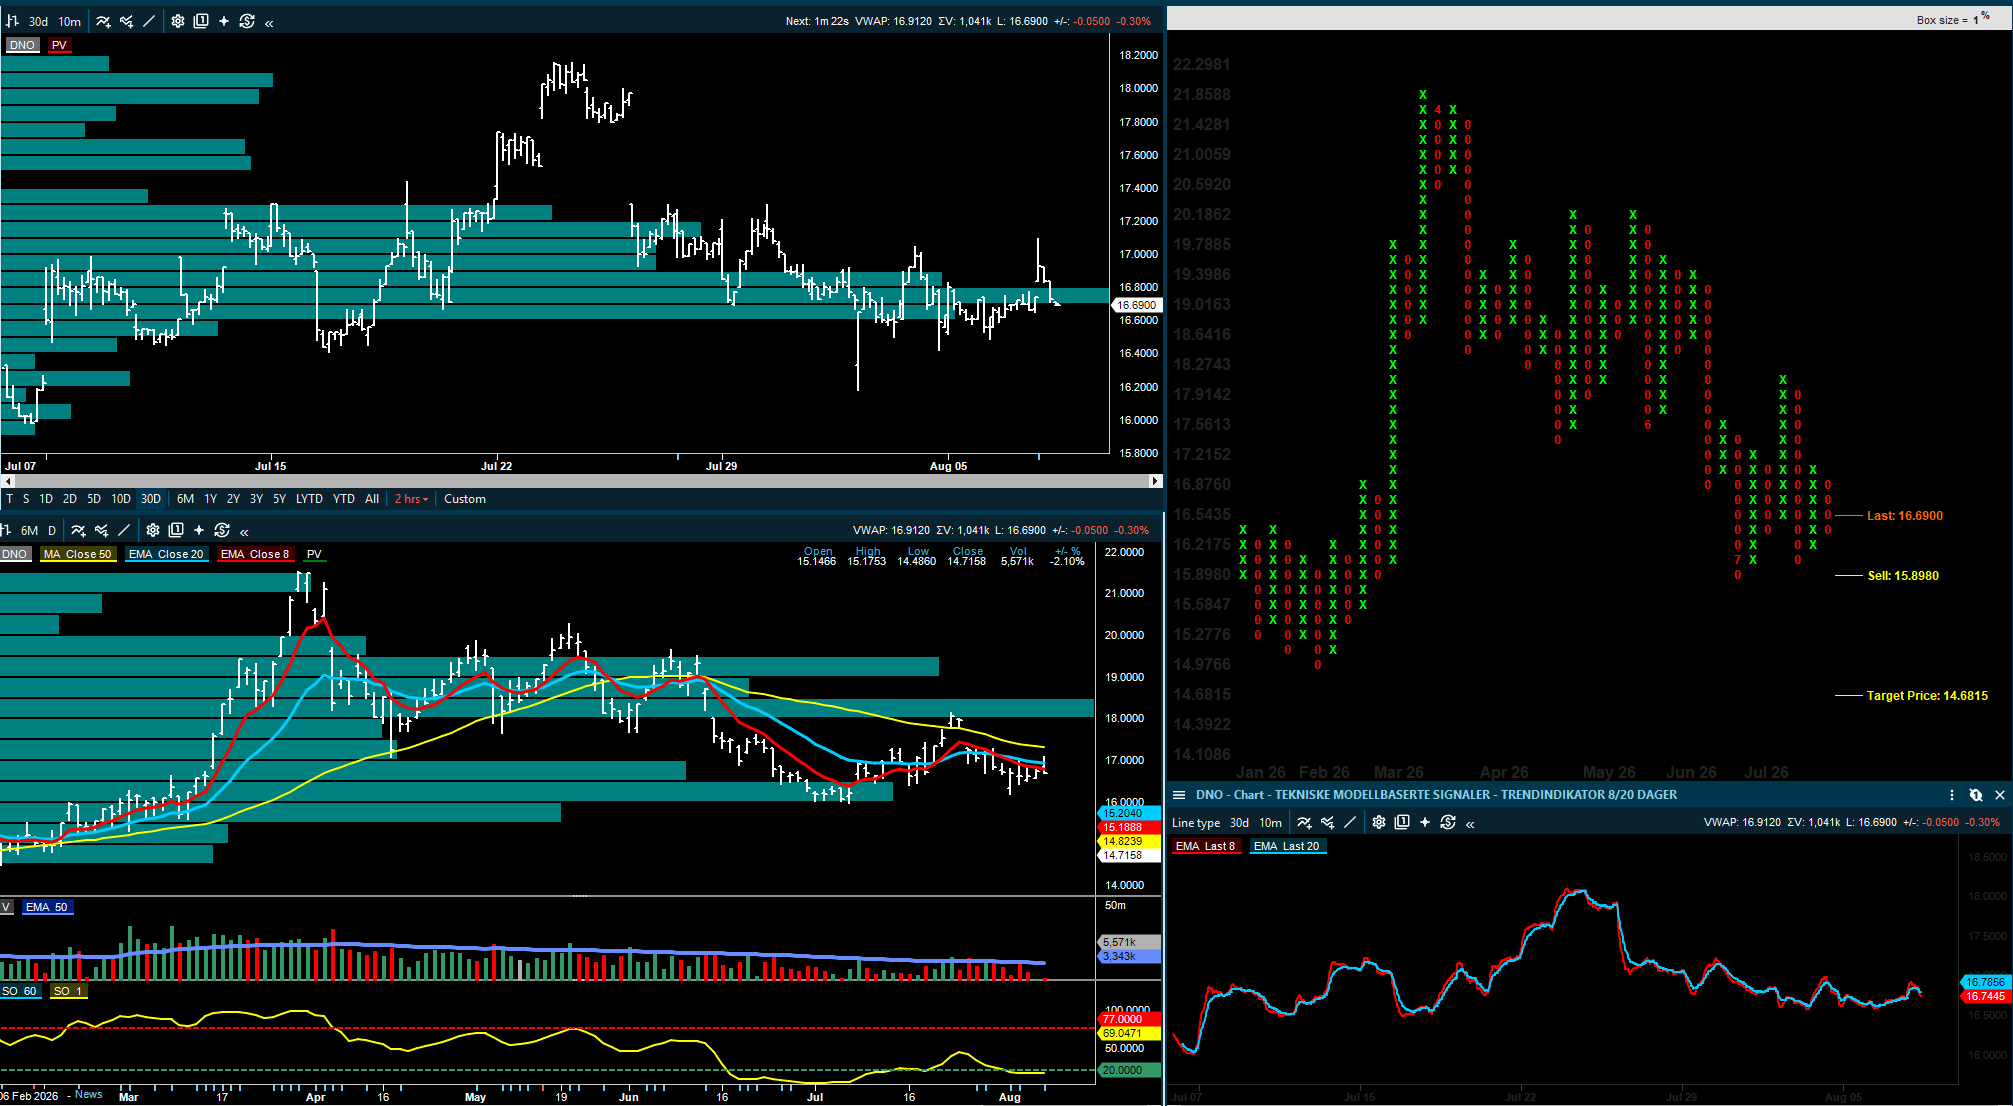
Den største nye saken er DNO sitt mulige bud på Genel Energy. Dette er et ordinært oppkjøpsforslag og det handler om å samle eierskapet i Tawke, men også om hvor mye Kurdistan-risiko investorene igjen er villige til å prise inn i DNO.

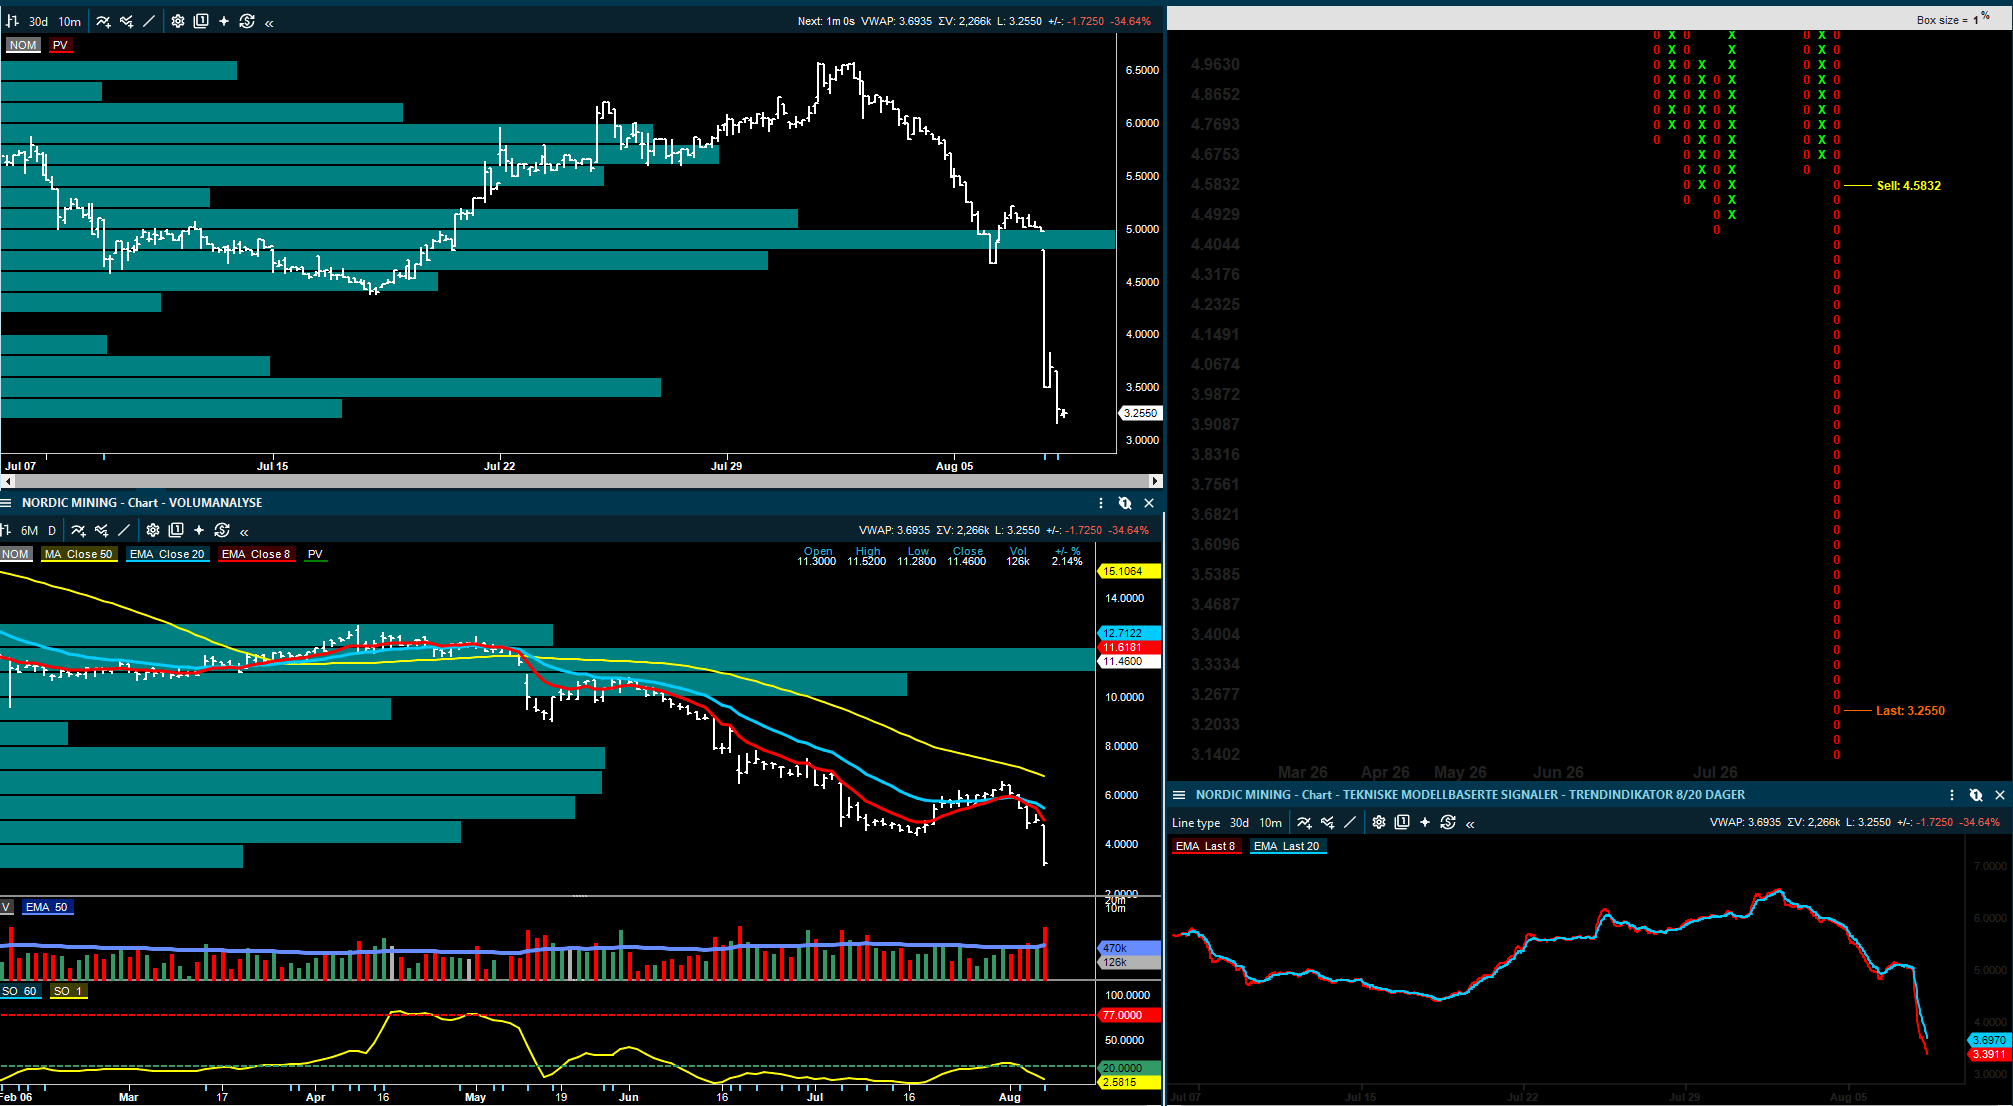
Nordic Mining trenger penger og faller 30 % på disse nyhetene. Produksjonsopptrappingen tar lenger tid, kvalitetsutfordringer står igjen, og selskapet trenger umiddelbart ny likviditet. Det flytter oppmerksomheten fra langsiktige verdier og mer over til kortsiktig finansiering og obligasjonseiere.

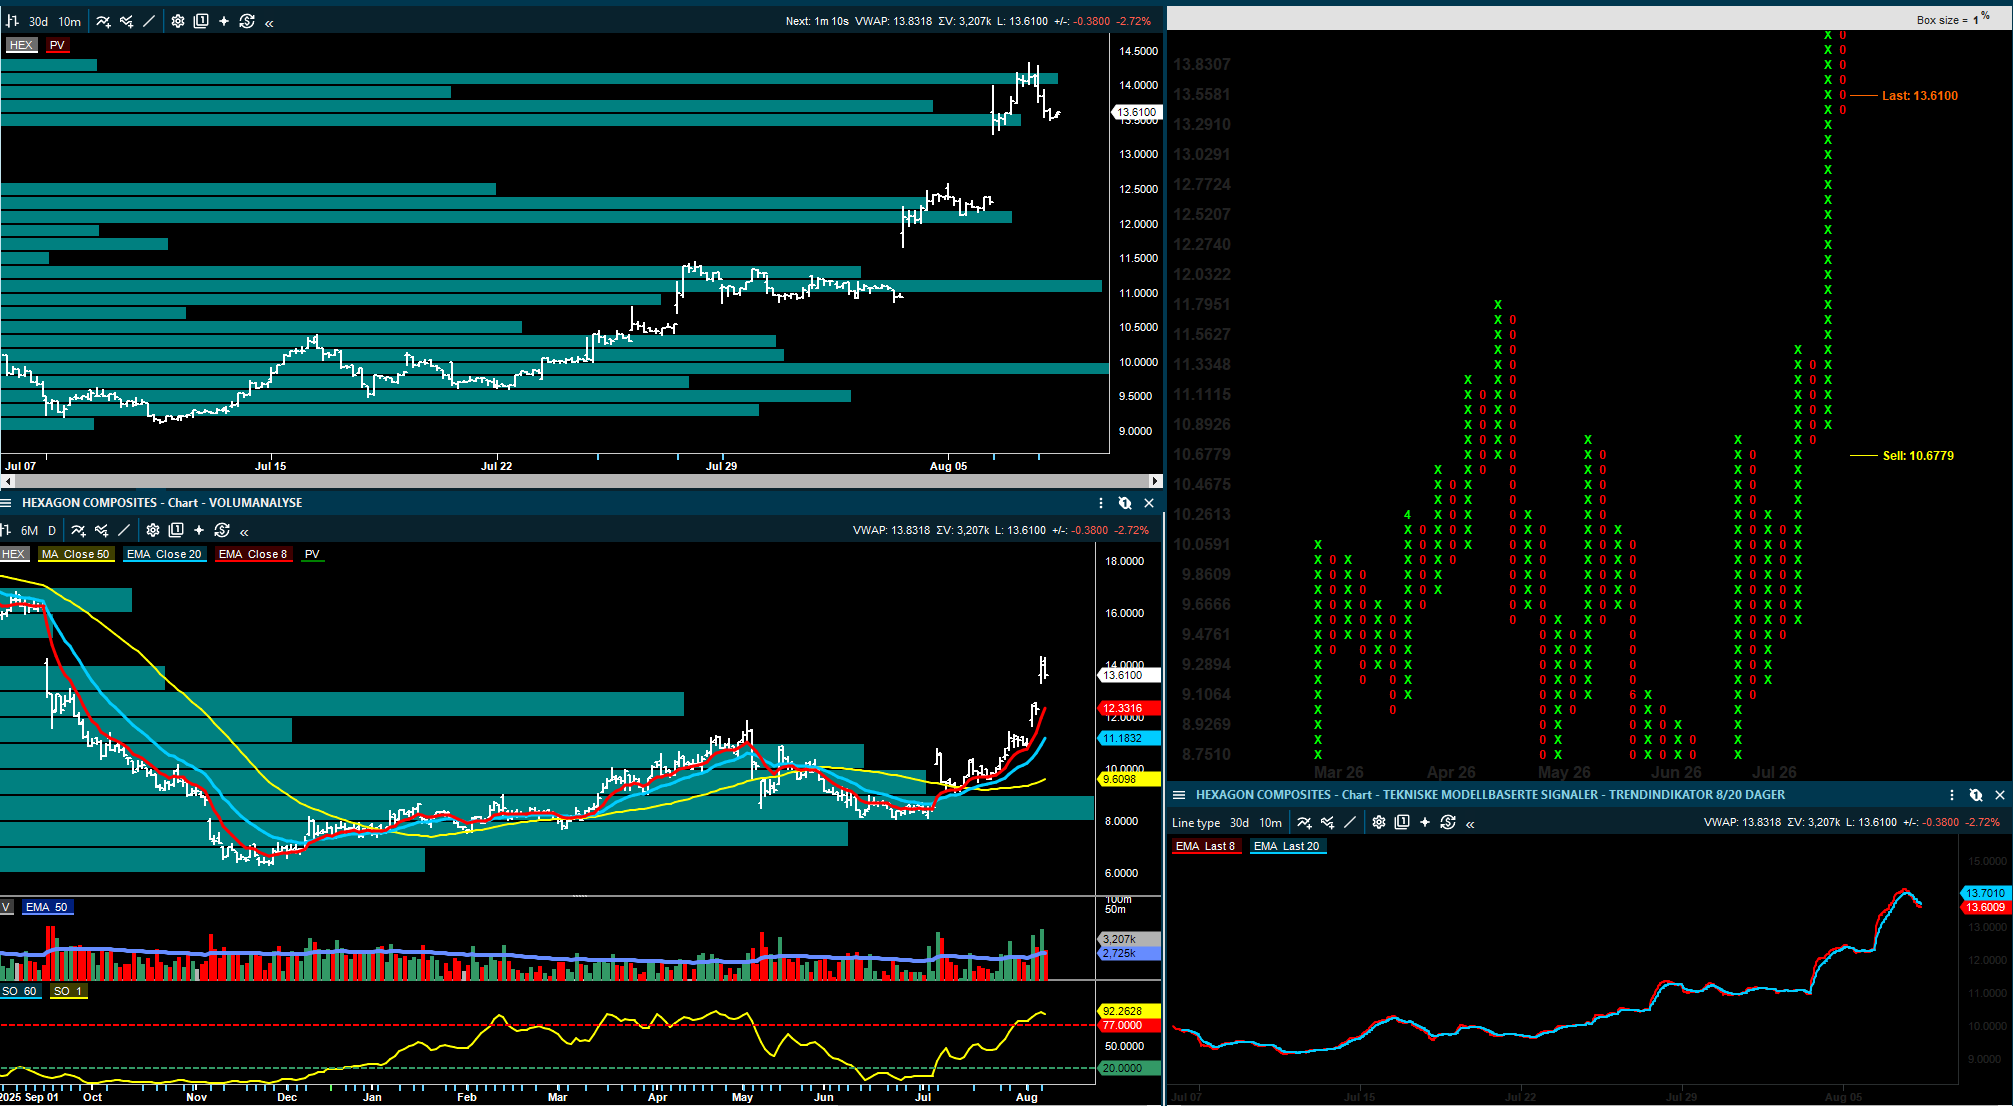
ABG løfter kursmålet til Hexagon Composites kraftig etter marginløftet, mens SB1, SEB og DNB fortsatt er positive, men med ulik vurdering av visibiliteten til 2027 utviklingen.

I oljeservice har flere meglerhus endret konklusjonen på Transocean etter kursfallet, samtidig som ONGC-tenderen i India kan gi et viktig bidrag fra 2027. DOF får også høyere kursmål fra SB1, men anbefalingen holdes nøytral fordi mye allerede er priset inn.

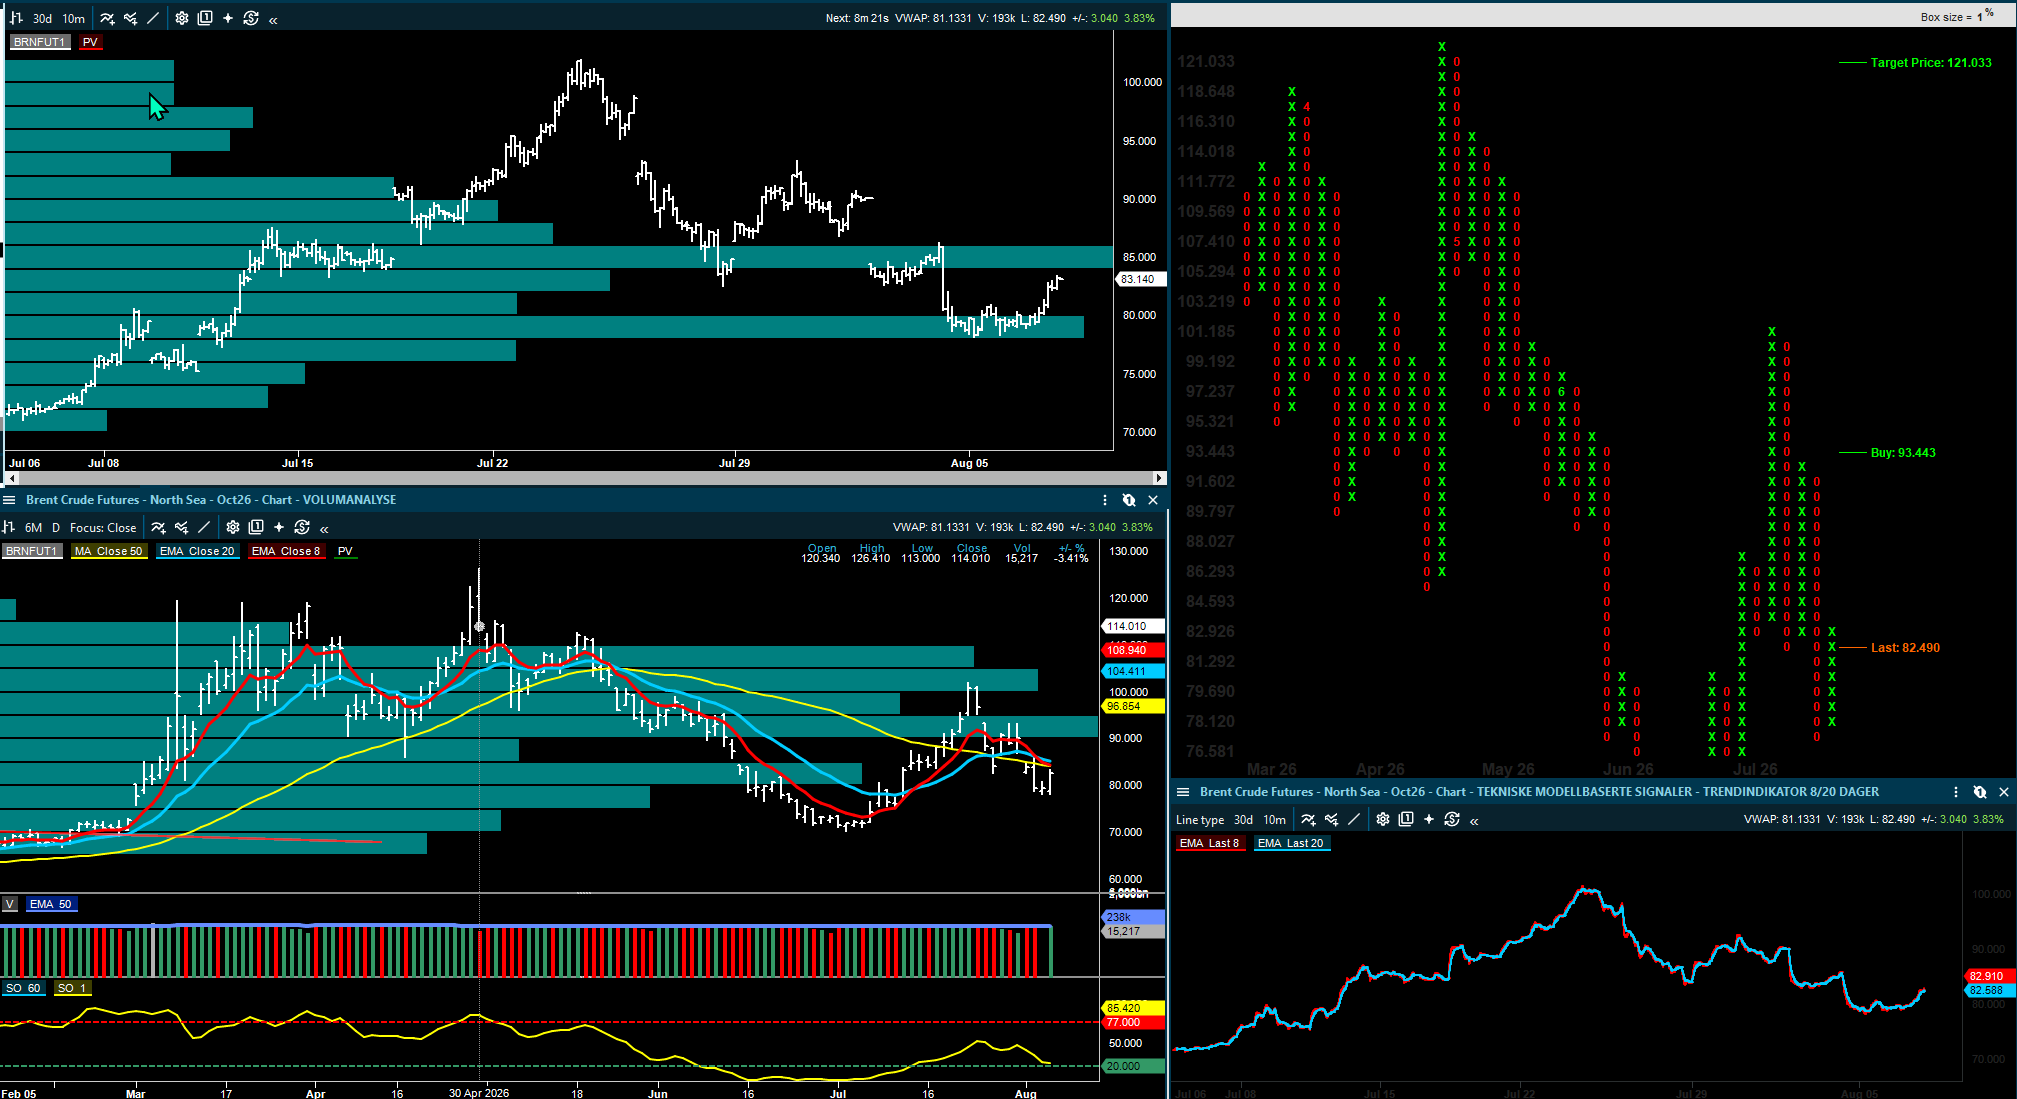
Markedet rundt olje og shipping er fortsatt preget av Hormuz. Brent er løftet opp mot 83-nivået igjen, gassprisen er høyere, og tankratene holder seg sterke. Men poenget er ikke bare at ratene er høye. Poenget er at usikkerheten gjør utfallsrommet større, både for oljeaksjer og shipping.

Innledning:

Gårsdagens rapport handlet mye om sterke kvartalstall og respektive reaksjoner på disse. Nordic Semiconductor leverte moderate positive tall, Hexagon Composites viste kraftige marginforbedringer, Okeanis leverte ekstrem inntjening, og Panoro viste god produksjon og svært sterk realisert oljepris.

I dag er spørsmålet et annet. Hvilke temaer har faktisk flyttet seg siden i går? Hvilke meglerhus har endret anbefaling, kursmål eller konklusjoner? Og hvilke nye saker kan få betydning for norske investorer inn i neste uke?

DNO og Genel:

DNO har lagt frem et mulig bud på Genel Energy på 69 pence per aksje. Det verdsetter egenkapitalen i Genel til rundt 202 millioner pund. På papiret er premien 38 prosent mot siste sluttkurs. Men for investorene er ikke premien alene det viktigste, men det viktigste er hva DNO forsøker å kjøpe.

Genel eier 25 prosent av Tawke, mens DNO allerede eier og opererer de resterende 75 prosentene. Et oppkjøp vil derfor gi DNO full kontroll over et felt selskapet kjenner godt. Det kan gi operasjonelle synergier og mer direkte kontroll over kontantstrømmen når produksjonen i Kurdistan normaliseres.

Arctic Securities leser dette som positivt for DNO. Meglerhuset mener budet ser opportunistisk ut, men ikke urimelig, og peker på at det impliserer en verdsettelse av Tawke som ligger om lag på linje med DNOs egen multipler under forutsetning om gjenopptatt eksport neste år.

Fearnley Securities er også positiv til den strategiske logikken. Samtidig mener de at budet kan være litt lavt sammenlignet med deres egen verdsettelse av Genel, og åpner for at DNO kan måtte øke budet for å få en avtale på plass.

DNB Carnegie og ABG er mer forsiktige i tonen. De peker på at Genel alene bare gir moderat løft i produksjon og reserver, men at bildet kan bli større dersom Genel samtidig lykkes med sitt eget bud på Capricorn. Da kan DNO også få mer eksponering mot Egypt. Det er potensielt større, men også mer komplekst.

For DNO er dette derfor et valg mellom kontroll og risiko. Full kontroll over Tawke er industrielt logisk. Men mer Kurdistan-eksponering kan også gjøre aksjen mer avhengig av politiske avklaringer, eksportløsninger og betalinger fra kurderne. Genel-styret har allerede avvist tilnærmingen, og DNO har frist til 4. september med å legge frem et fast bud eller trekke seg.

Nordic Mining: nå handler det om likviditet

Nordic Mining er svakest på dagens børs, og SB1 Markets peker på nye forsinkelser i produksjonsopptrappingen og et umiddelbart behov for ny likviditet. Det er ikke bare et lite driftsavvik, og det flytter investorens blikk fra butikken til kortsiktig finansiering.

Selskapet har fått bedre kontroll på oppetid og gjennomstrømning i anlegget etter at et nytt operasjonelt team kom inn tidlig i 2026. Problemet ligger fortsatt i separasjon og produktkvalitet. Det gjør at ramp-up-planen igjen skyves ut.

SB1 Markets viser til at Nordic Mining nå venter salg av 7.000, 31.000 og 34.000 tonn rutil i 2026, 2027 og 2028. For granat ventes 29.000, 125.000 og 156.000 tonn. Full designkapasitet er rundt 35.000 tonn rutil og 200.000 tonn granat, men nå ventes dette først fra 2031.

Det kortsiktige punktet er likevel kapital og selskapet trenger 10-15 millioner dollar i ny likviditet for å komme seg frem til kupongbetalingen i november. Obligasjonsinvestorene er bedt om å akseptere utsatt rentebetaling og midlertidige lettelser i lånevilkårene. Arctic Credit peker på at samlet likviditetsbehov frem til utgangen av 2027 kan være rundt 475 millioner kroner dersom gjelden refinansieres fullt ut.

Regulatorisk usikkerhet ligger også i bakgrunnen. Høyesterett har kjent utslippstillatelsene for deponering i Førdefjorden ugyldige, men myndighetene har samtidig sagt at driften kan fortsette under gjeldende miljøvilkår mens ny vurdering gjøres. Det gir tid, men ikke ro. For aksjen blir altså de neste ukene derfor mer finansielle enn operasjonelle.

Inside Oslo Børs: Tommelfingerregelen er at man generelt sett skal styre unna kraftige kursfall som trigges av fundamentale signaler. Alle modellene befinner seg i salgssignaler og mange investorer har store tap.

Aker og Nscale:

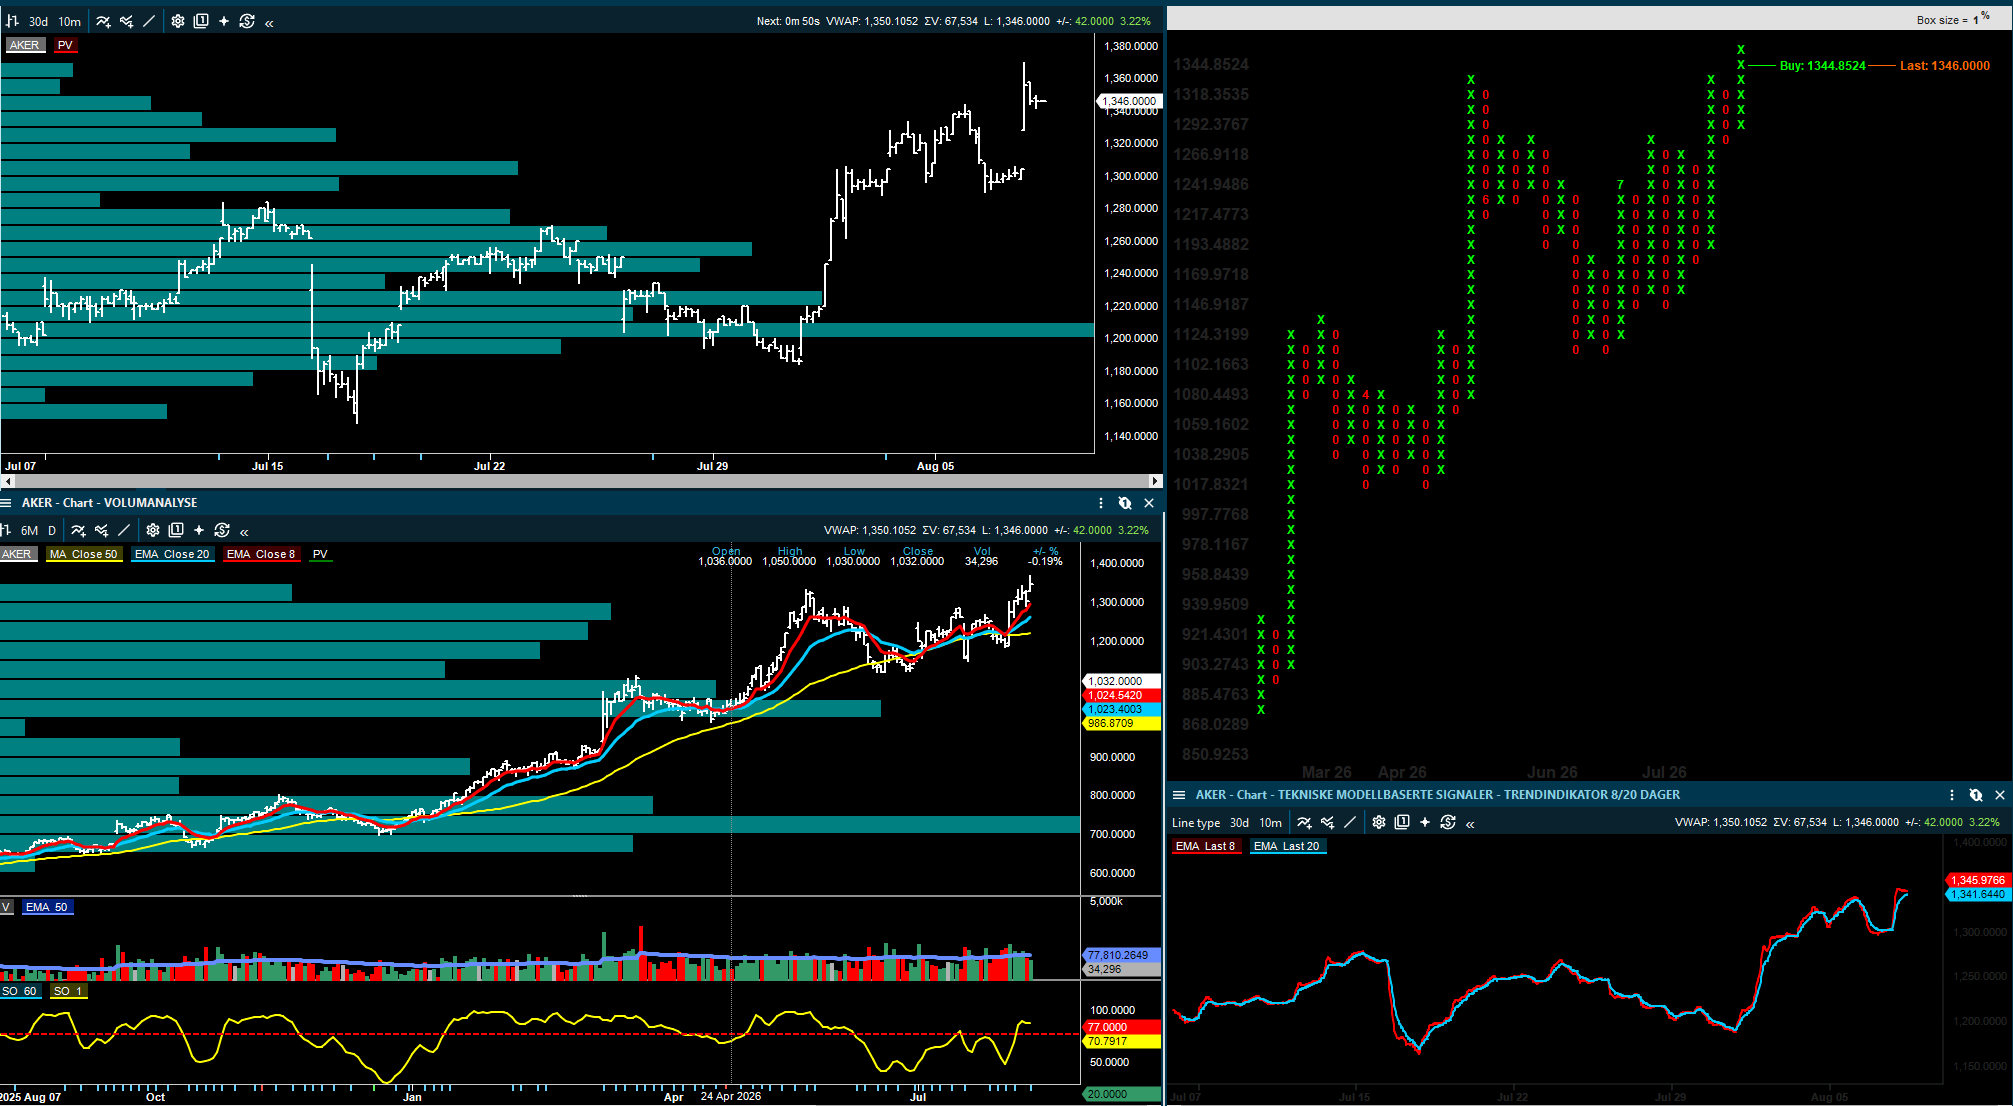
ABG Sundal Collier løfter frem Aker etter meldinger om at Nscale kan være på vei mot børs allerede i september. Dette er ikke bekreftet, men det er en viktig opsjon for Akers verdsettelse.

Ifølge ABG eier Aker om lag 23 prosent av Nscale. Bloomberg-kilder omtaler en mulig børsnotering og viser til en ordrebok på rundt 51 milliarder dollar, inntekter på 37 millioner dollar i første kvartal og forventning om mer enn 100 millioner dollar i andre kvartal. Tidligere har det vært indikert en mulig verdsettelse rundt 25 milliarder dollar, mot 14,6 milliarder dollar i en finansieringsrunde i mars.

ABG anslår at en Nscale-verdsettelse på 25 milliarder dollar kan løfte Akers markedsbaserte verdijusterte egenkapital fra 1.502 til 1.798 kroner per aksje. I så fall blir Nscale den største posten i porteføljen. For investorer betyr det at Aker ikke bare er et tradisjonelt industri- og energi-holding. AI-infrastruktur kan bli en langt større del av verdsettelsen enn tidligere.

Usikkerheten er likevel stor. Sammenlignbare selskaper har falt fra toppnivåene, og en børsnotering avhenger av markedet.

Hexagon og Nordic Semiconductor:

Gårsdagens rapport forklarte hovedpoenget i Hexagon Composites: salget var svakere enn ventet, men marginene var klart sterkere. I dag ligger oppdateringen i at flere meglerhus har gjort mer konkrete grep i estimatene og kursmålene.

ABG løfter kursmålet kraftig til 20 kroner fra 13,50 kroner. Deres poeng er at marginforbedringen og bedre utsikter for Mobile Pipeline gir høyere inntjening i både 2026 og 2027. SB1 er mest offensiv på kursmål med 25 kroner, men peker samtidig på at 2027 fortsatt kan bli et overgangsår dersom lastebilmarkedet ikke normaliseres raskt nok.

DNB og SEB holder begge kursmålet på 17 kroner og gjentar Kjøp. De ser marginløftet og at datasenter kan gi ny etterspørsel etter mobile gassløsninger, men de vil se mer ordreinntak før 2027 og 2028 blir fullt avklart. Dermed er forskjellen mellom meglerhusene ikke om Q2 var sterkt, men hvor mye av 2027, som allerede kan regnes hjem.

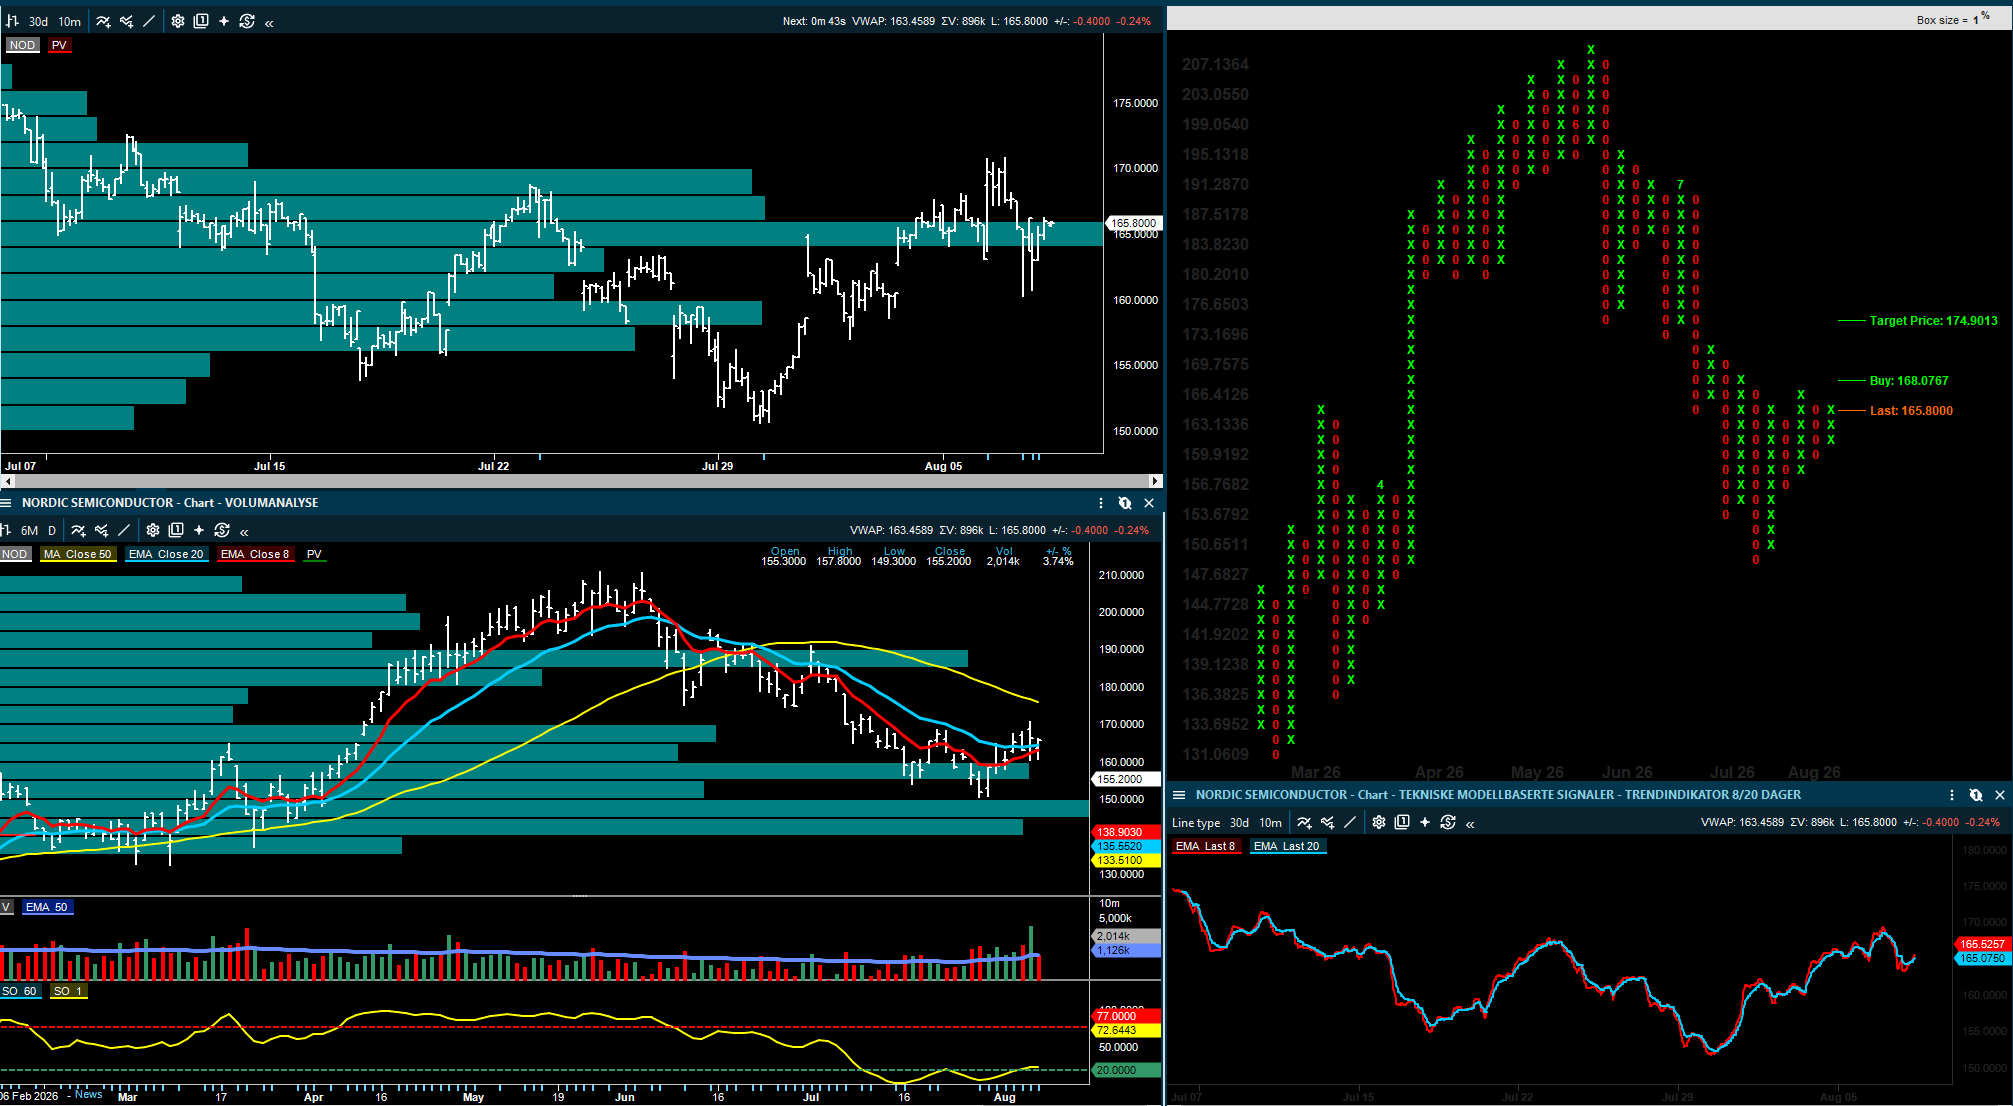
For Nordic Semiconductor er dagens oppdatering mindre betydningsfull. Arctic gjentar Kjøp og 230 kroner etter rapporten, men poenget er likevel relevant: innhentingen ser bredere ut. Mindre kunder vokser raskere enn de største kundene, og andelen nRF54 i Bluetooth-sertifiseringer økte videre fra første til andre kvartal. Det støtter bildet fra gårsdagen om at veksten ikke bare er ett produkt eller én kunde.

Transocean

Flere meglerhus endrer konklusjonen etter kursfallet.

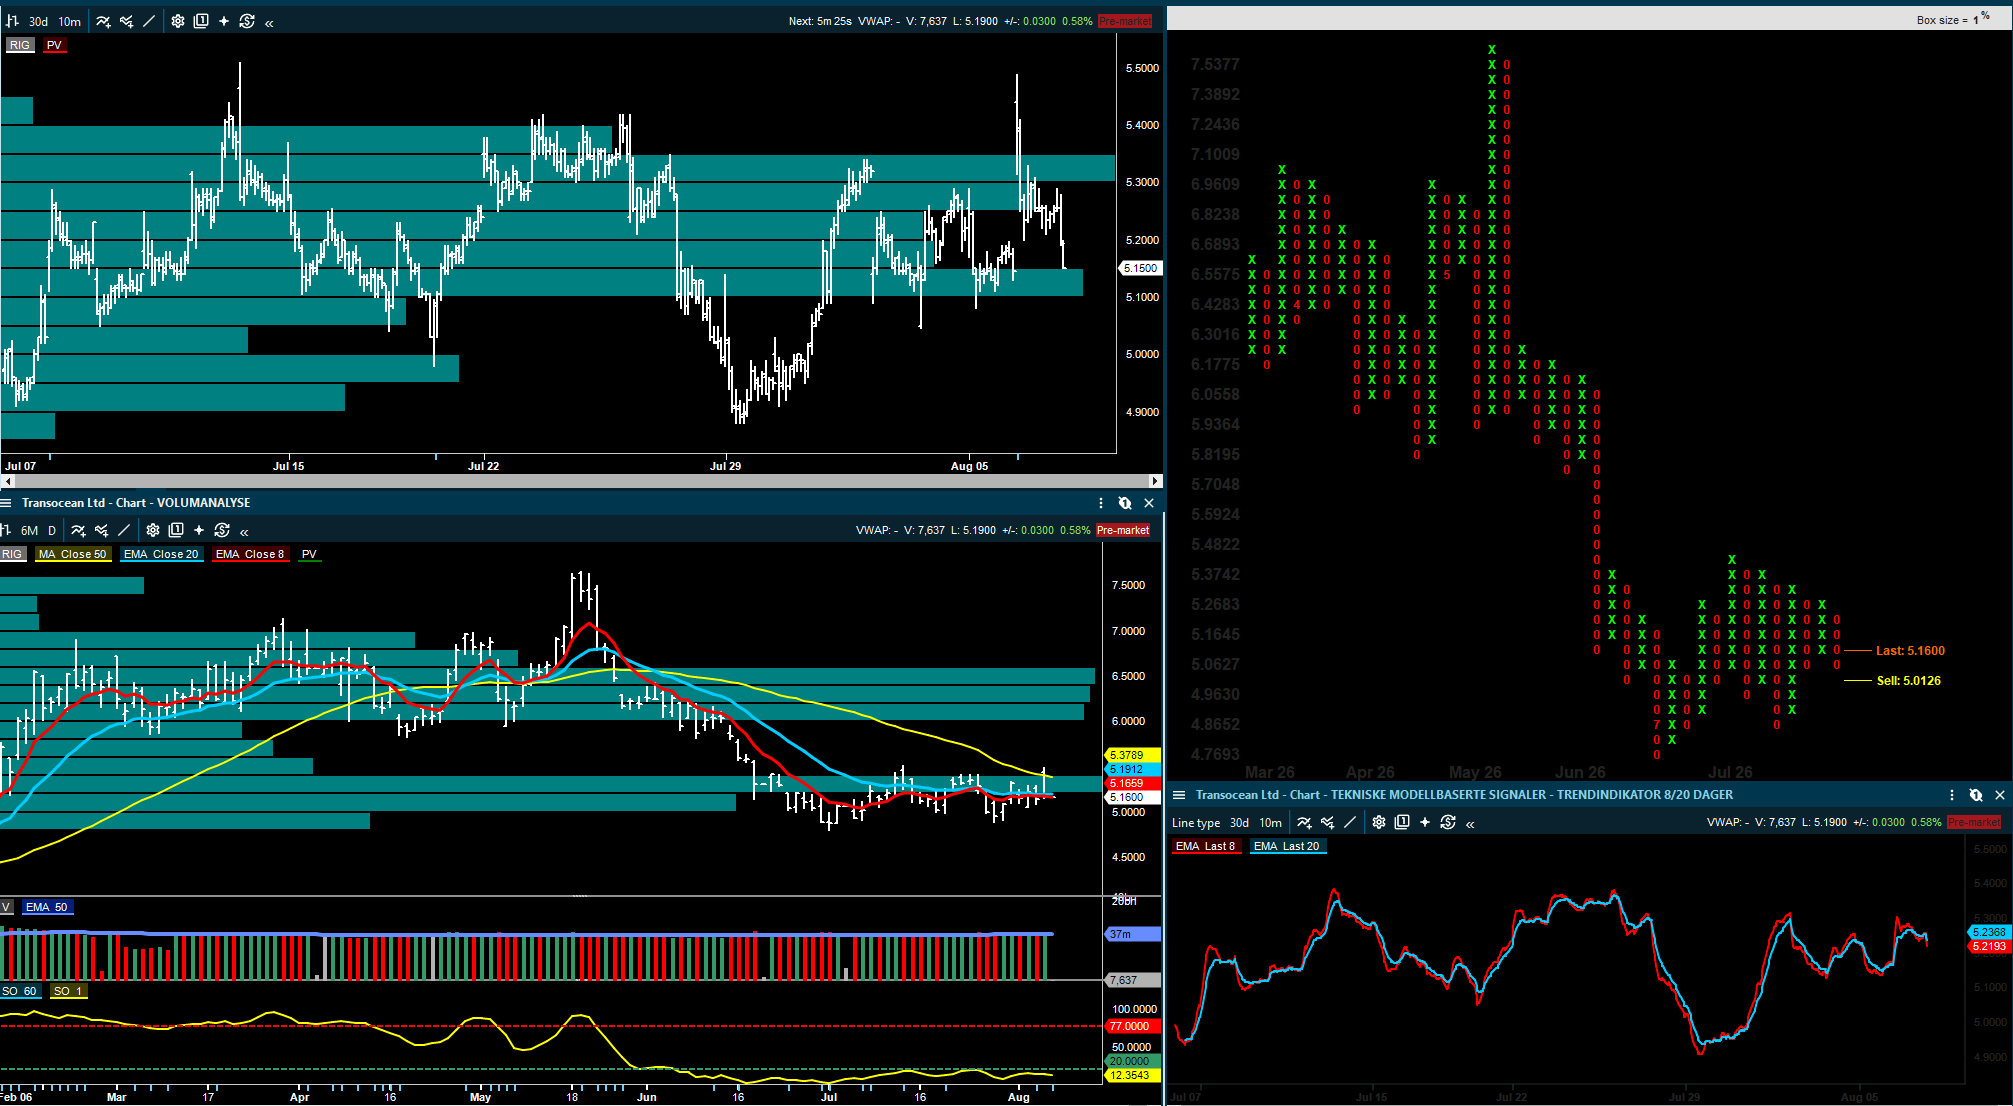
Fearnley Securities hever Transocean til Kjøp fra Hold og løfter kursmålet marginalt til 6,70 dollar. SB1 Markets hever også til Kjøp, men setter kursmålet til 6,50 dollar, ned fra 7,00 dollar. Pareto beveger seg i samme retning, men mer forsiktig: anbefalingen heves til Hold fra Selg og kursmålet løftes til 5,50 dollar. Transocean sluttet på 5,16 i går.

Oppdateringen er todelt. For det første kom Q2 bedre enn ventet, og fullårsguidingen for 2026 ble løftet. For det andre har aksjen falt kraftig siden mai, samtidig som flere meglerhus fortsatt ser et strammere marked for høyspesifikasjonsrigger inn i 2027 og 2028.

ONGC-tenderen i India kan bli viktig. DNB Carnegie skriver at Transocean nå står igjen som eneste aktuelle deltaker i en dypvannstender for ett boreskip. Dersom KG2 får kontrakten, kan årlig EBITDA-bidrag bli 70-90 millioner dollar etter DNBs vurdering. Det vil ikke løse hele investeringscaset, men det kan gjøre 2027-bildet mer sikkert.

Samtidig er risikoen ikke borte siden gjelden fortsatt er høy, Valaris-fusjonen krever regulatoriske avklaringer i USA og Brasil, og 2027-konsensus kan være for høyt. Men tonen er tydelig endret: etter kursfallet ser flere meglerhus bedre risikojustert potensial.

DOF: bedre dekning, men mye er allerede priset inn

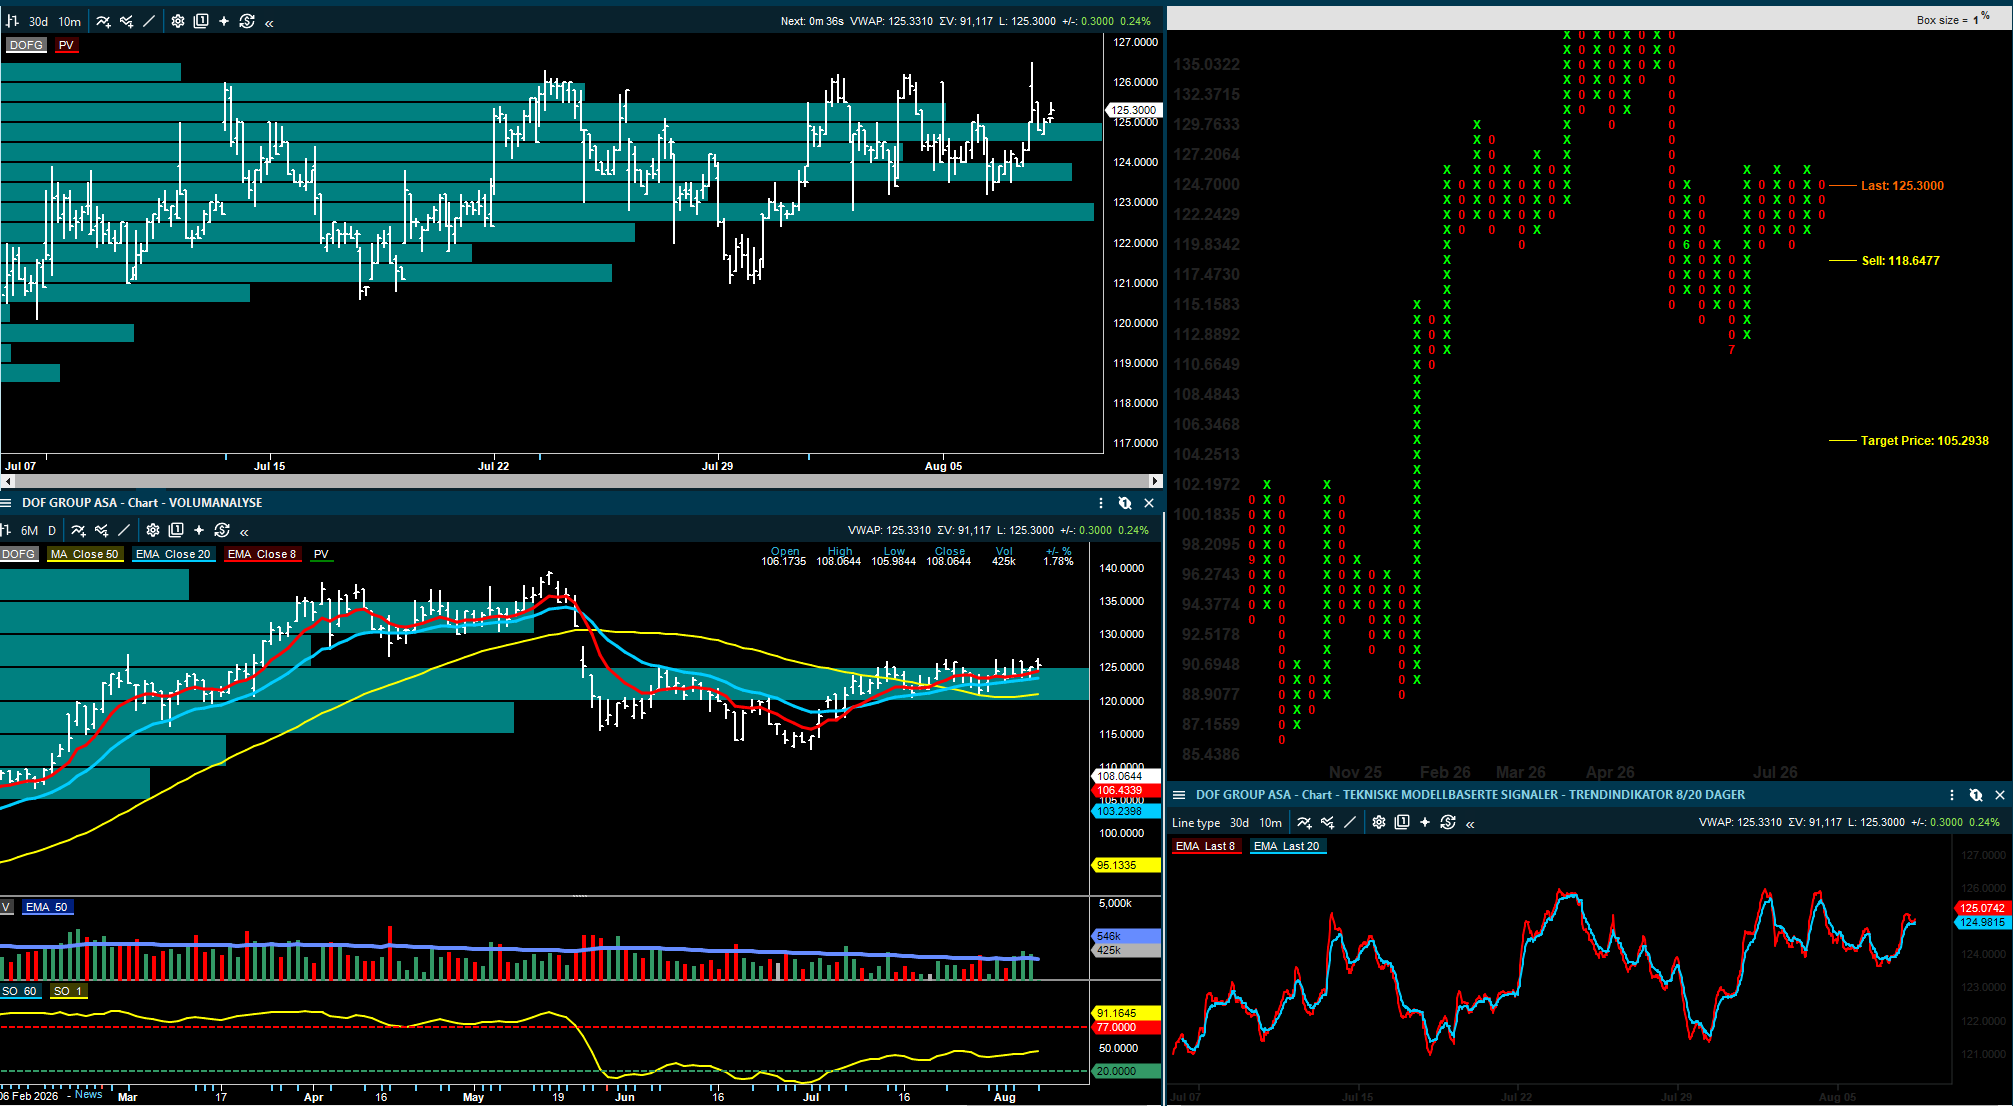
SB1 Markets løfter kursmålet for DOF til 130 kroner fra 120 kroner, men holder anbefalingen Nøytral. Basert på dagens aksjekurs gir det 5 kroner oppside til kursmålet.

Meglerhuset hever EBITDA-anslagene for 2027 og 2028 med henholdsvis 6 og 11 prosent. Årsaken er nye kontrakter, bedre kontraktsdekning, sterkere AHTS-marked og bedre utsikter for større subsea-fartøy enn tidligere lagt til grunn. SB1 anslår nå kontraktsdekning på rundt 70 prosent i 2027 og 50 prosent i 2028.

Q2 kan også bli bedre enn markedet venter. SB1 estimerer EBITDA på 238 millioner dollar, rundt 5 prosent over FactSet-konsensus. De tror også at 2026-guidingen på 840-880 millioner dollar kan bli beholdt eller snevret inn i øvre del, og at kvartalsutbyttet kan økes til 0,40 dollar per aksje.

Likevel er anbefalingen Nøytral. Aksjen har allerede priset inn mye av det bedre subsea-markedet. Det betyr at investorene må skille mellom et selskap som utvikler seg godt, og en aksje der mye av forbedringen allerede er reflektert i kursene.

Selvaag Bolig og B2 Impact

DNB Carnegie gjentar Kjøp og 41 kroner på Selvaag Bolig etter et blandet kvartal. Omsetningen var høyere enn ventet, men EBITDA og EPS var klart svakere enn DNB og konsensus. Forklaringen ligger i prosjektmiks: dyrere boliger ble overlevert, men kostnadene og finansieringsbyrden var også høyere.

DNB kutter derfor 2026-estimatene, men løfter 2027 fordi flere overleveringer flyttes frem i tid. Det viktigste positive punktet er salget. Første halvår ga rekordhøyt nettosalg på 3,9 milliarder kroner og 530 solgte enheter. Det gir bedre synlighet, selv om kvartalstallene fortsatt kan svinge på grunn av IFRS-regnskapsføringen.

B2 Impact: Arctic venter et sesongmessig sterkt andre kvartal, med brutto innbetalinger på 1,5 milliarder kroner og kontant-EBITDA på 1,23 milliarder kroner. Kursmålet løftes til 28,50 kroner. Her handler Q2 mer om å vise at tempoet fra første kvartal fortsetter, og at utbytteprofilen fortsatt kan forsvare interessen i aksjen.

Shipping og olje: Hormuz blir ikke enklere

Oljeprisen og shippingmarkedet reagerer fortsatt på utviklingen rundt Hormuz. Pareto peker på Brent rundt 83,4 dollar fatet og at de europeiske gassprisene stiger videre. Bakgrunnen er at en mulig løsning for passasje gjennom Hormuz ikke ser like enkel ut som markedet håpet tidligere i uken.

Iran skal ifølge flere kilder ønske avgifter på 5-7 prosent av lastens verdi, samtidig som amerikanske sanksjoner og forsikringsklausuler gjør en slik betalingsløsning vanskelig. Det diskuteres også forbud eller høye bøter for fartøy knyttet til USA, Israel eller andre som Iran omtaler som fiendtlige. Saudi-Arabia advarer samtidig om mulige koordinerte angrep mot energiinfrastruktur.

For tankmarkedet betyr dette at ratene holder seg sterke, men ujevne. SEB viser til VLCC-rater fra US Gulf på rundt 118.900 dollar dagen, LR2 på 140.700 dollar dagen og VLGC fra US Gulf på 149.400 dollar dagen. Fearnley viser samtidig til at enkelte MEG-Far East-rater er langt høyere, mens LNG-rater faller på svakere balanse mellom skip og laster.

SEB peker på enkelte ekstreme slutninger, blant annet en VLCC på subs til over 500.000 dollar dagen. Men meglerhuset understreker at dette ikke nødvendigvis gjelder de børsnoterte rederiene direkte. De store børsnoterte aktørene vil normalt ikke ta samme transitt- og sikkerhetsrisiko. De kan likevel tjene på at dislokasjonen løfter tryggere ruter.

På selskapssiden gjentar SEB Kjøp på DHT Holdings og Star Bulk, med litt høyere kursmål. DHT leverte sitt beste kvartal noensinne, mens Star Bulk kombinerer sterk inntjening med rabatt mot verdijustert egenkapital og høy direkteavkastning. Klaveness Combination Carriers har på sin side levert siste nybygg i CABU III-programmet, noe som markerer slutten på en investeringsfase og starten på bedre kontantstrømskonvertering.

ABG løfter kursmålet for Wallenius Wilhelmsen til 133 kroner, men beholder Hold. Budskapet er at bilfraktmarkedet fortsatt er sterkt, drevet av kinesisk bileksport og begrenset kapasitet. Men aksjen prises allerede som et sterkt marked. Sterke fundamentale forhold er ikke nok hvis verdsettelsen også er stram.

Subsea7: lite nytt, men risikoen er ikke borte

DNB Carnegie omtaler også siste filing i den brasilianske fase 2-prosessen for Subsea7 og Saipem. Konklusjonen er at det er lite nytt i selve dokumentet. Selskapene ber tribunalet opprettholde den ubetingede godkjennelsen fra fase 1 og avvise mulige avhjelpende tiltak.

Dette endrer ikke hovedbildet fra tidligere rapporter. Brasil og EU er fortsatt de viktigste regulatoriske hindrene for fusjonen. DNB peker på frister 10. november for Brasil og Australia og 16. desember for EU. USA er allerede klarert. For aksjen handler dette derfor fortsatt om sannsynligheten for gjennomføring, ikke om nye operasjonelle tall.

Kursmål og anbefalinger jeg har fått samlet

DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.

Arctic Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

SB1 Markets beholder kursmålet for Genel Energy på 0,70 pund, Kjøp.

SB1 Markets beholder kursmålet for Nordic Mining på 11 kroner, Nøytral.

ABG Sundal Collier hever kursmålet for Hexagon Composites til 20 kroner (13,50), gjentar Kjøp.

SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

SEB beholder kursmålet for Hexagon Composites på 17 kroner, Kjøp.

Arctic Securities beholder kursmålet for Nordic Semiconductor på 230 kroner, Kjøp.

Fearnley Securities hever Transocean til Kjøp og løfter kursmålet til 6,70 dollar (6,60).

SB1 Markets hever Transocean til Kjøp og setter kursmålet til 6,50 dollar (7,00).

Pareto Securities hever Transocean til Hold (Selg) og løfter kursmålet til 5,50 dollar (5,25).

SB1 Markets hever kursmålet for DOF til 130 kroner (120), gjentar Nøytral.

DNB Carnegie beholder kursmålet for Selvaag Bolig på 41 kroner, Kjøp.

Arctic Securities hever kursmålet for B2 Impact til 28,50 kroner (27,50), gjentar Kjøp.

ABG Sundal Collier hever kursmålet for Wallenius Wilhelmsen til 133 kroner (112), gjentar Hold.

SEB hever kursmålet for DHT Holdings til 24,50 dollar (24,10), gjentar Kjøp.

SEB hever kursmålet for Star Bulk til 37 dollar (36,50), gjentar Kjøp.

DNB Carnegie hever NTG til Kjøp (Hold) og løfter kursmålet til 330 danske kroner (222).

Inside Oslo Børs: få nye tekniske signaler i et modent marked

Det er få store tekniske endringer, som ikke har kommet som følge av geopolitiske forhold. Jeg finner heller ikke mange tekniske modeller som ikke allerede har vært spekulert på over tid, slik vi har sett innen olje, shipping og forsvar.

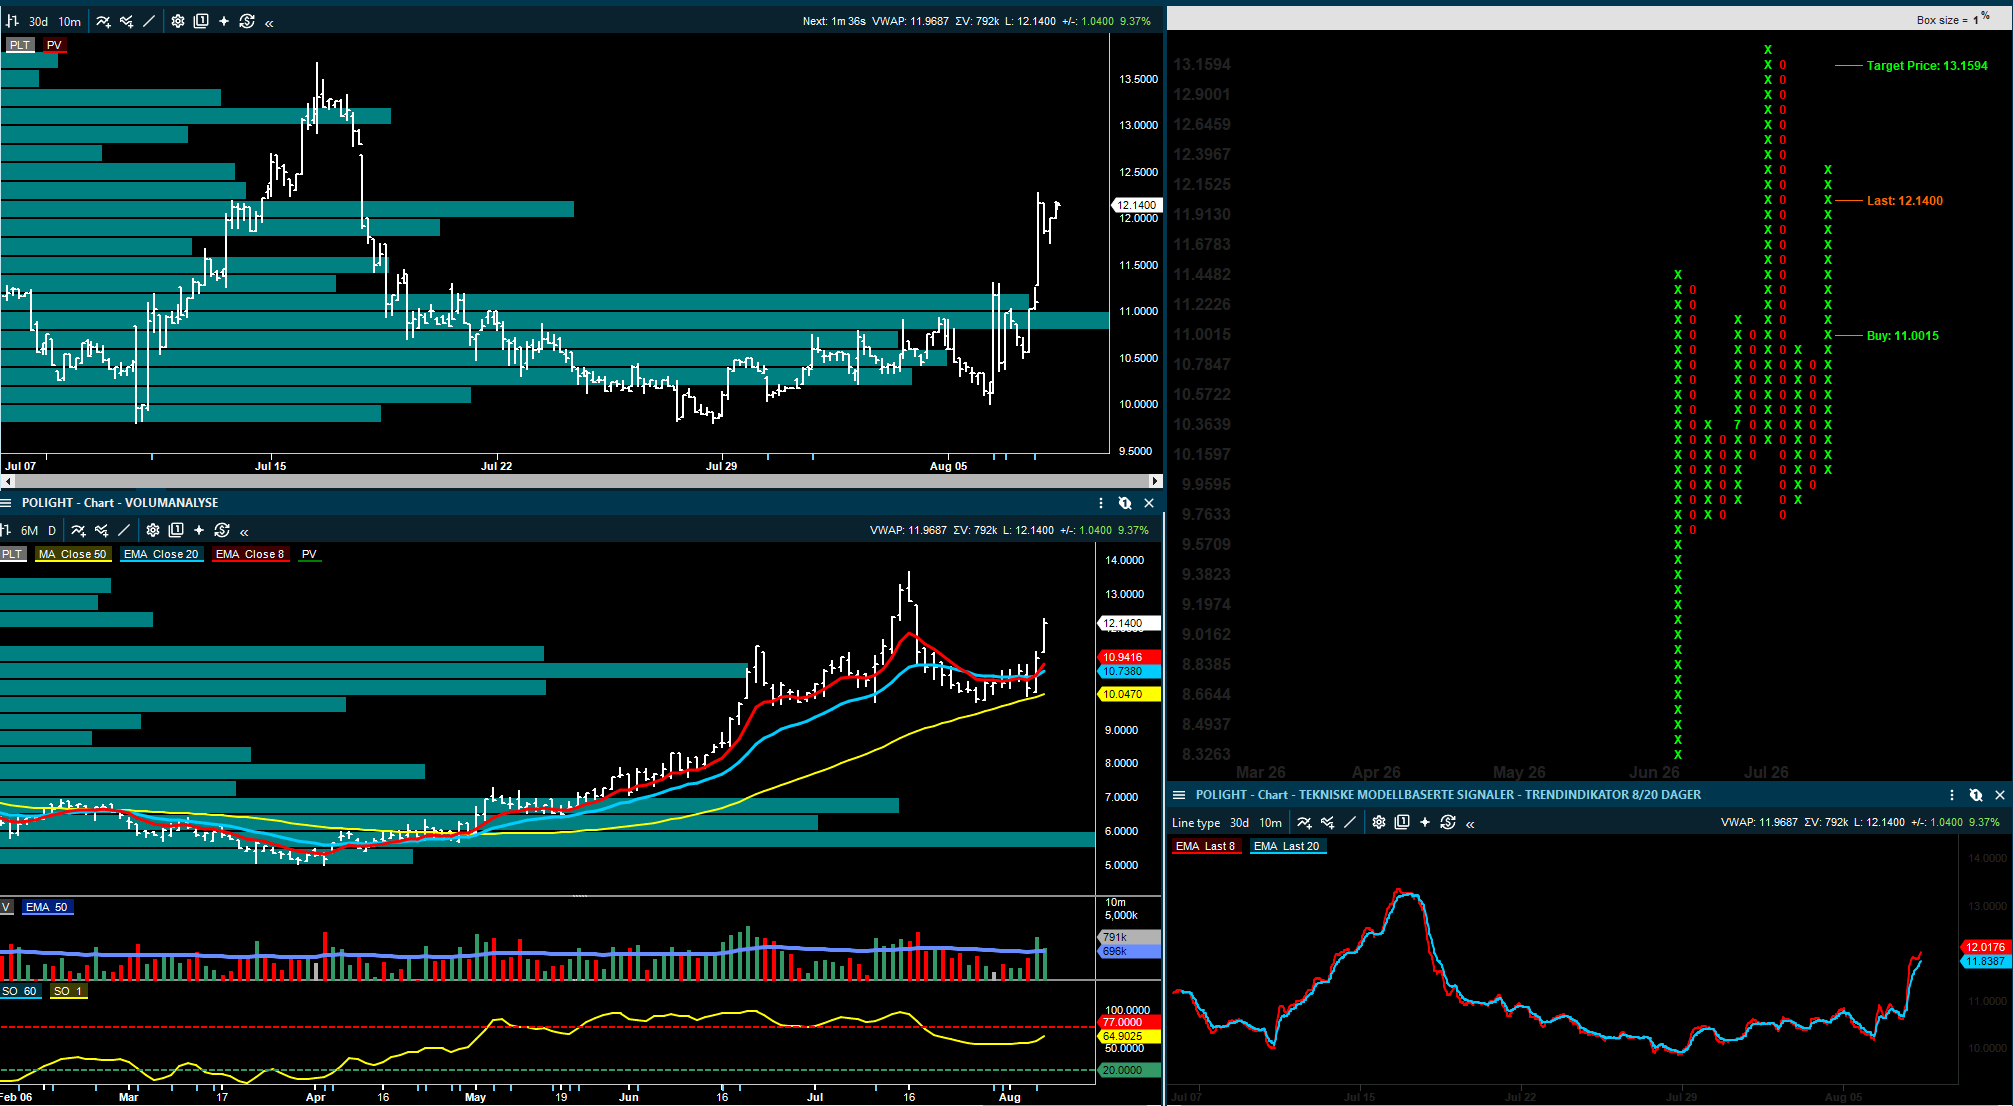
Det finnes noen sterke tekniske modeller i PoLight, men jeg kjenner ikke selskapet inngående. PLT har utløst et P&F-kjøpssignal ved 11-nivået, hvor det indikative kursmålet ligger opp mot den forrige toppen fra juli og 13,16. Aksjen har også utløst et kjøpssignal i trendmodellen, og volumet har vært tiltakende de to siste dagene, hvilket indikerer at det i hvert fall har kommet mer interesse inn i aksjen på kort sikt.

Angående markedet: Jeg antar at flere tekniske analytikere nå ser et behov for å rense luften gjennom en teknisk korreksjonsfase. Det meste er allerede blitt spekulert på, og i mange aksjer kan mye av den siste oppgangen dreie seg om etternølere som kjøper seg inn i modne trender. Det kan skape videre momentum på kort sikt, men sannsynligheten for at dette blir et mer vedvarende momentum kan være lavere når trendene allerede har gått langt.

Inntil videre scannes markedet løpende etter nye tekniske modeller som utvikler seg positivt innenfor sterke formasjoner. Det å være tålmodig i aksjemarkedet er meget viktig, og det er ikke slik at det kommer gode muligheter hver eneste dag.

Investorer som føler at de må handle hver eneste dag, har over tid en høy risiko for å miste kapital. I løpet av et år er det erfaringsmessig riktig å være svært aktiv i kanskje 2–4 måneder, mens resten av tiden i større grad handler om å observere, følge tekniske formasjoner og vente på at både det tekniske og fundamentale står på linje. Det er da man får nye case med en langt bedre risk/reward.

Hovedpoenget er derfor at markedet fortsatt må følges tett, men at man ikke skal tvinge frem handler i et marked hvor mange trender allerede er modne. De beste tekniske signalene kommer ofte etter at markedet har fått tid til å bygge nye formasjoner, ikke når etternølerne begynner å kjøpe seg inn etter en lang oppgang.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 07
Image from Roger K.'s post

Wall Street: 7700-gulvet holder, men markedet blir stadig mer avhengig av rentene

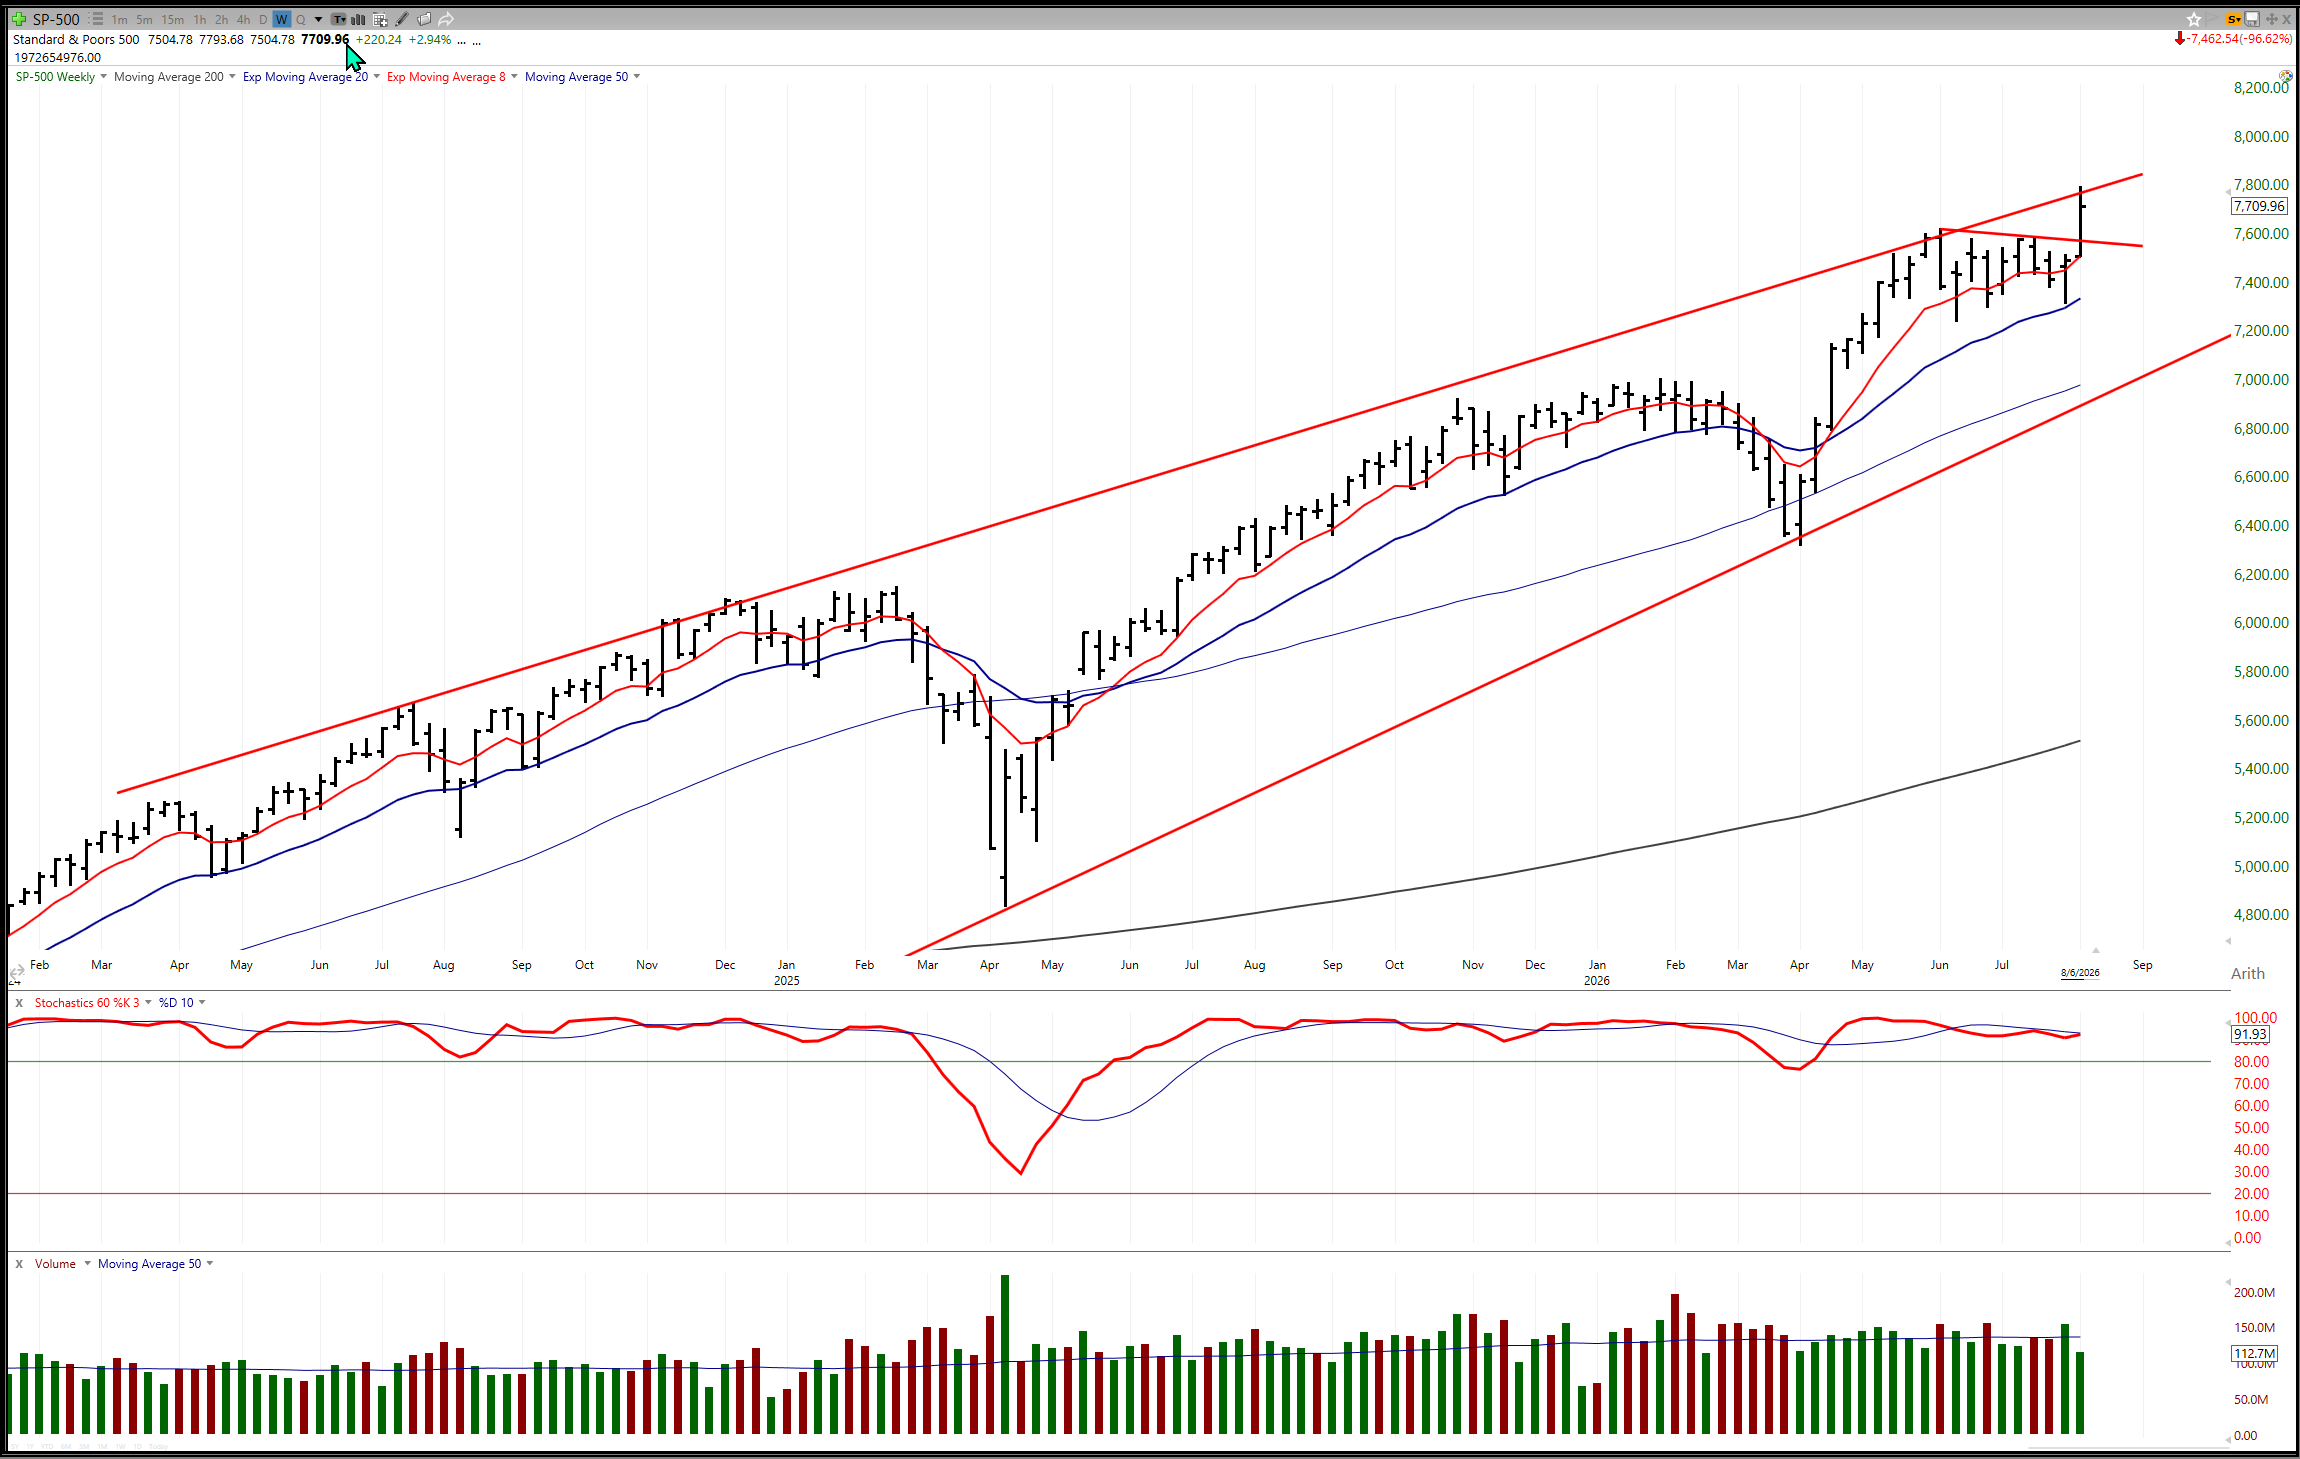
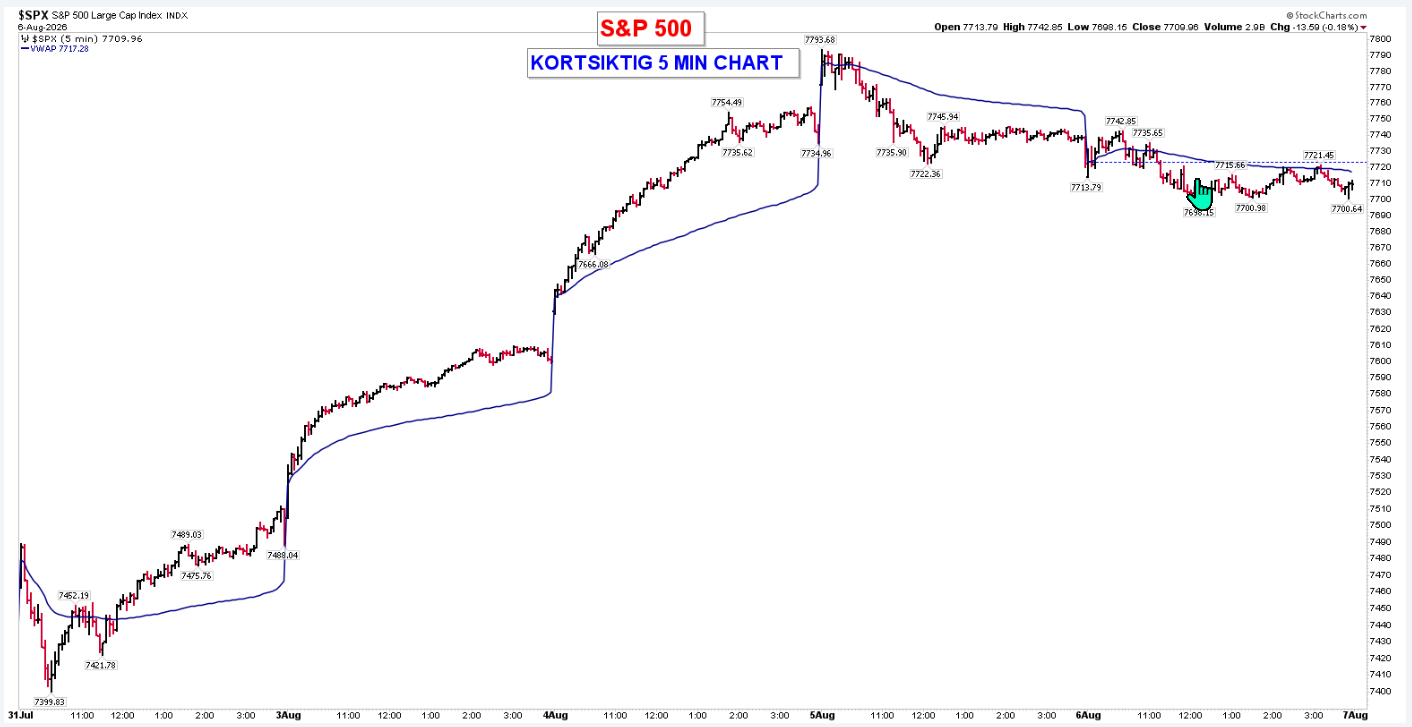
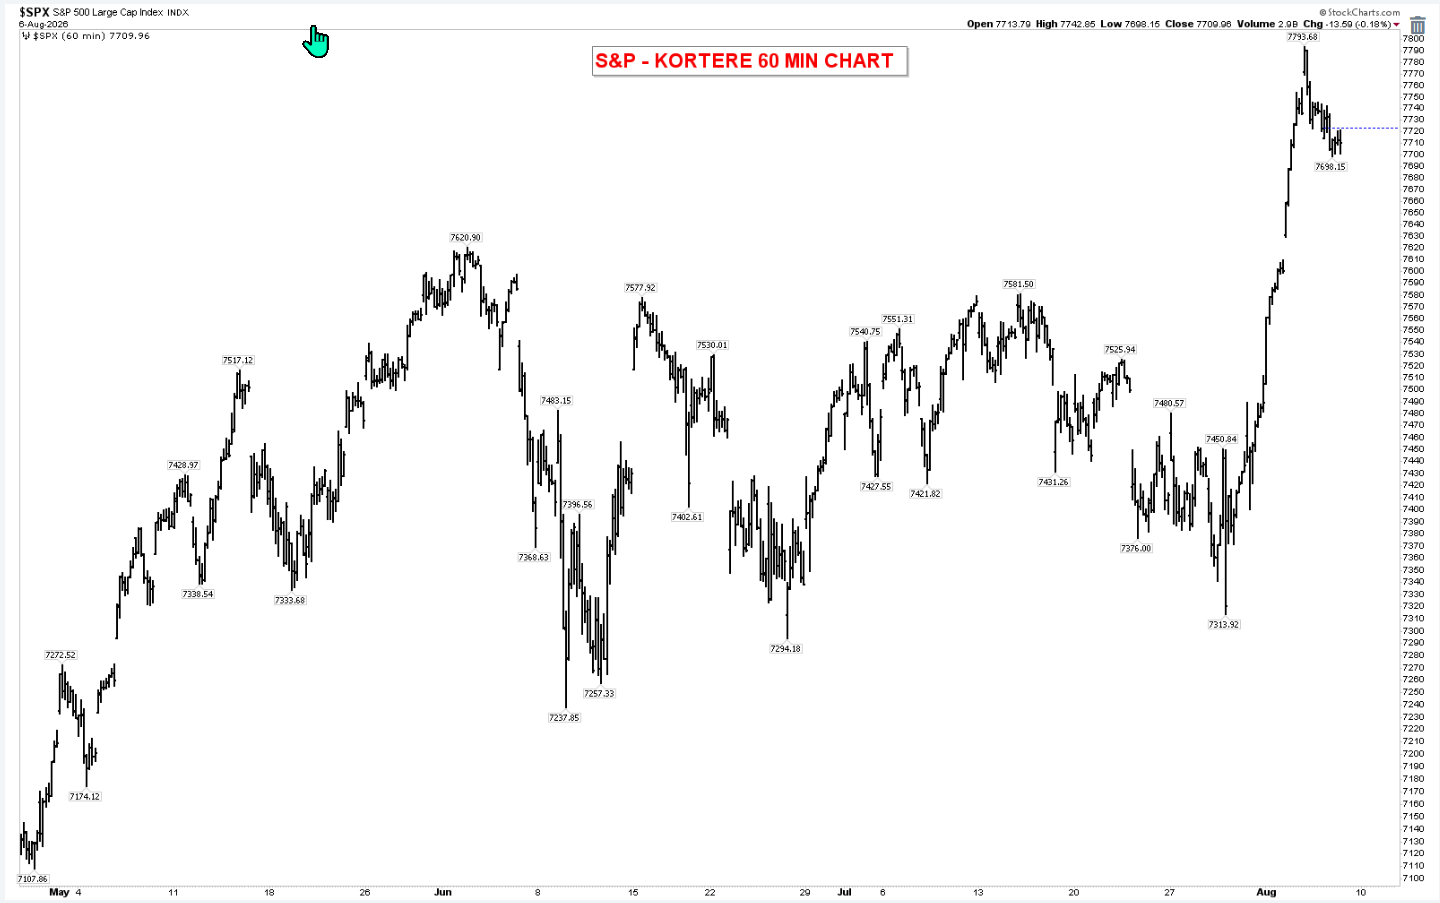
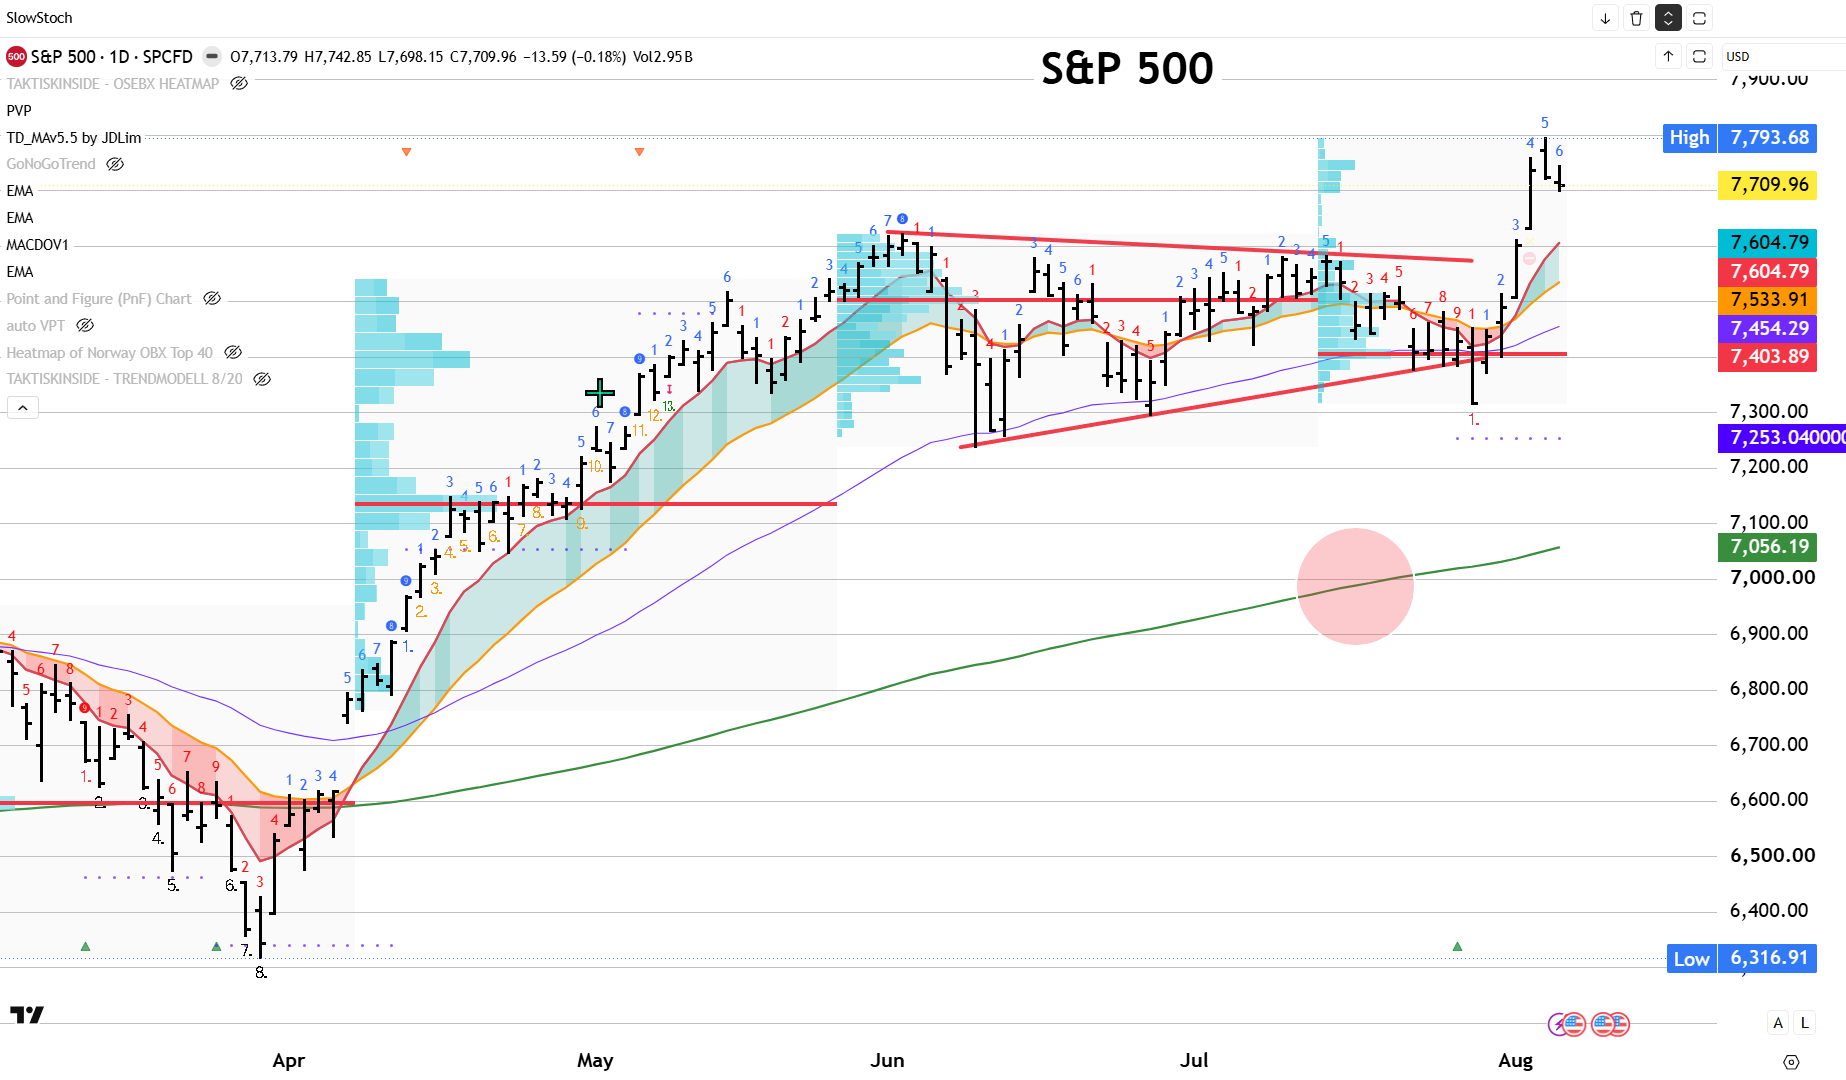
Etter å ha fulgt torsdagens Wall Street sesjon fra start til etter-børs så har jeg observert hvordan markedet faktisk blir holdt sammen under overflaten. S&P 500 har vært presset, men 7700-nivået har foreløpig fungert som et tydelig dealer-støttet gulv. Samtidig har motstanden flyttet seg lavere mot 7730–7750, hvilket betyr at markedet i øyeblikket ikke har nok kraft til et tydelig trendbrudd opp, men heller ikke nok svakhet til å bryte ned.

Det er ett klassisk positivt gamma-marked. Dealerne sitter i en posisjon hvor de i større grad demper bevegelsene, de selger styrke og kjøper svakhet og resultatet blir lavere volatilitet. Det er også derfor S&P 500 har blitt liggende nær 7720–7730 store deler av ettermiddagen.

Det er teknisk viktig siden markedet trenger å vise at det kan holde nivåene uten at nye kjøpere hele tiden må jage oppsiden.

7700 er det viktigste nivået på kort sikt

Det viktigste signalet fra opsjonsmarkedet er at 7700 put wall har vokst til nesten 140.000 kontrakter. Det gjør nivået til det viktigste tekniske nivået. Så lenge S&P 500 holder seg ovenfor 7700, vil dealer-strukturen sannsynligvis fortsette å dempe volatiliteten og støtte kjøp på svakhet.

Men dersom 7700 skulle ryke, kan bildet endre seg raskt. Da kan dealer-sikringene gå fra å stabilisere markedet til å forsterke nedsiden, hvilket kan skape en helt annen type adferd i markedet.

Det er derfor 7700 ikke bare er et rundt tall, men opsjonsmarkedet viser den viktige dynamikken til dette nivået - det er altså nivået på helt kort sikt hvor markedets balansepunkt kan endre karakter.

Taket har flyttet seg lavere

På oppsiden har call-aktiviteten flyttet seg fra 7750 og ned mot 7730–7740. Det betyr at markedets kortsiktige tak har kommet lavere, hvilket gjør det vanskeligere å få en ren videreføring av oppgangen uten at det kommer inn et stort antall nye kjøpere eller ny støtte fra makro.

Dette er et viktig poeng siden tidligere i uken jaget investorene oppsiden gjennom kjøpsopsjoner, de måtte raskt dekke mangelen på overvekt, men i dagens sesjon er det lite som tyder på aggressiv ny jakt på kjøpsopsjoner. Siden 4 millioner S&P kontrakter var all-time-high er mange dekket hvis det skulle stige videre? Institusjonelle investorer virker mer forsiktige foran fredagens arbeidsmarkedsrapport, og det gjør at markedet i større grad blir låst mellom 7700 på nedsiden og 7730–7750 på oppsiden.

I klartekst: Det er fortsatt støtte under markedet, men kjøperne har ikke lenger like stor fri tekniske bane på oppsiden.

VIX faller selv om Nasdaq er svak

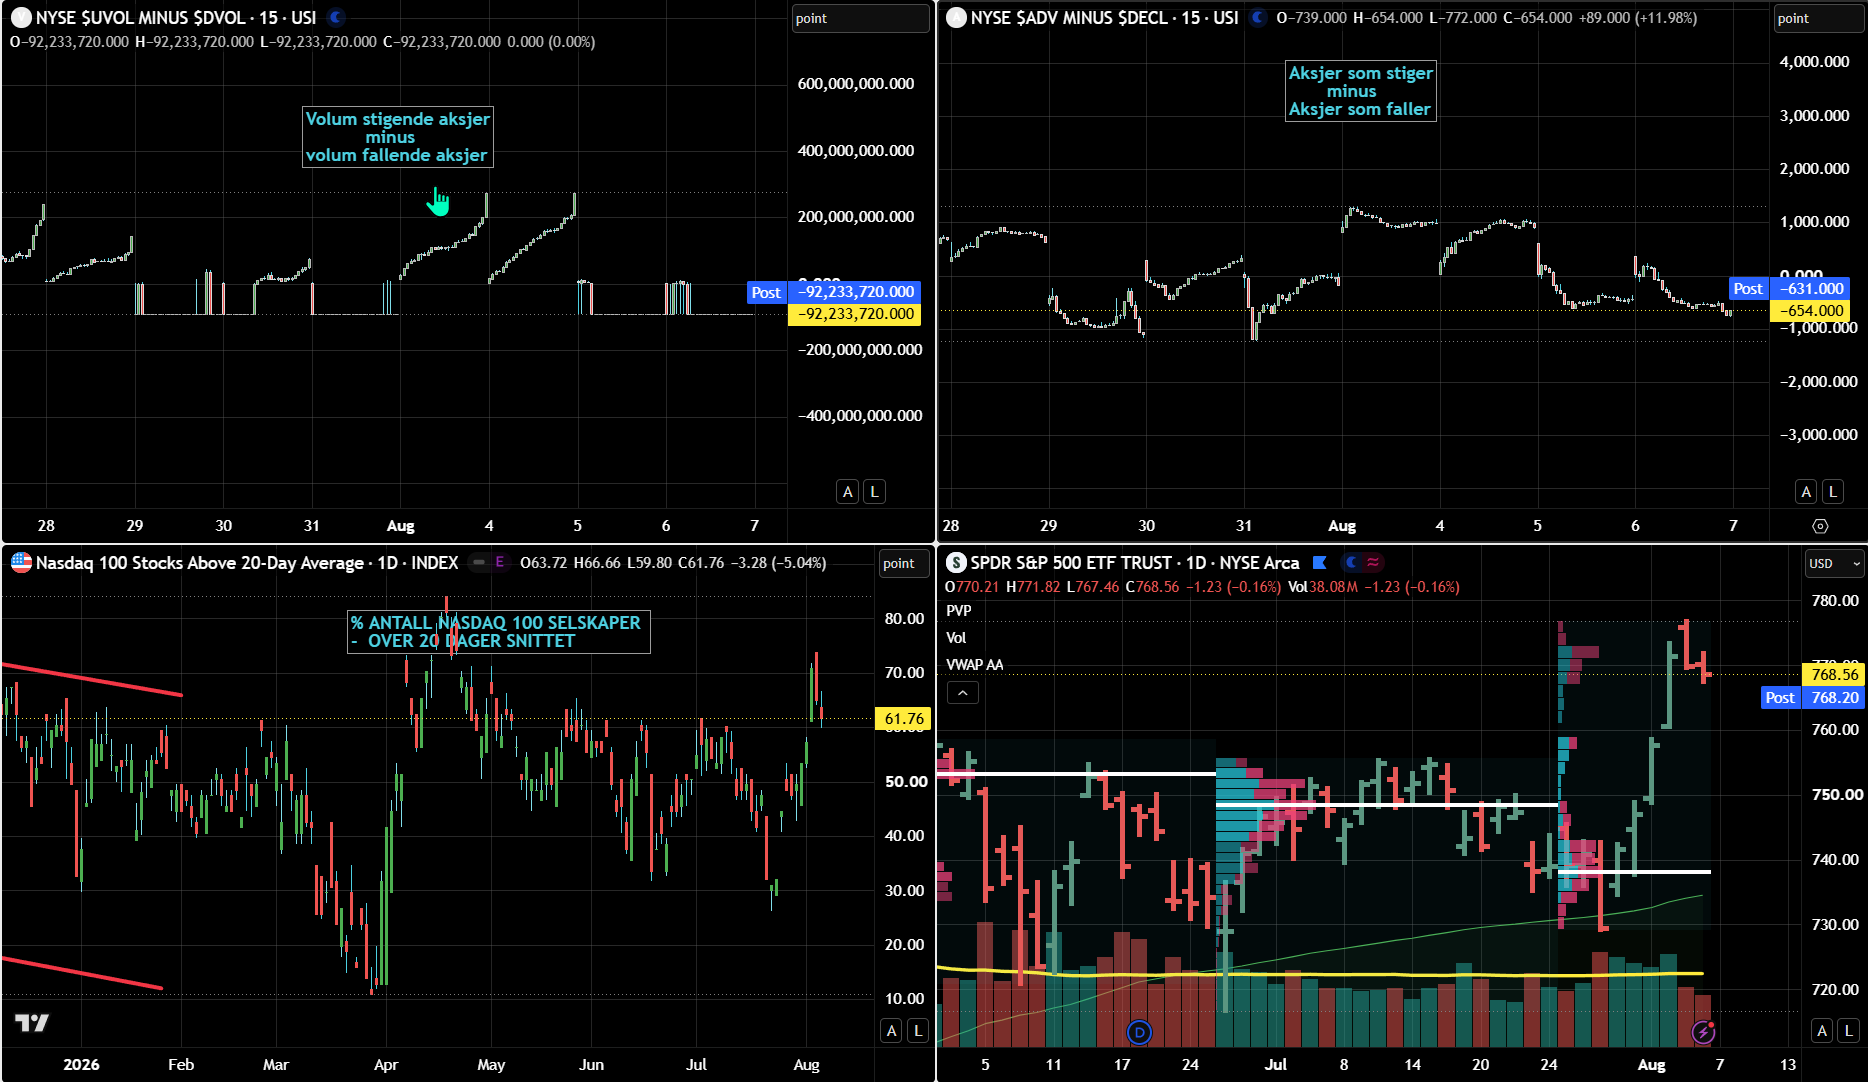
Et av de mer interessante signalene er at VIX faller selv om Nasdaq er svakere – investorer trenger ikke sikring – det skal videre opp er trolig sentimentet.

Denne dynamikken indikerer at opsjonsmarkedet foreløpig ikke priser inn en korreksjon siden volatiliteten faller, og det passer bra med et positivt gamma-regime hvor dealerne bidrar til å holde markedet innenfor intervallet.

Men samtidig er det verdt å merke seg at det fortsatt kjøpes VIX oktober-calls, særlig på 20- og 30-strikene. Det betyr at institusjonelle investorer ikke nødvendigvis er bekymret for dagens intradag-volatilitet, men de ønsker fortsatt beskyttelse mot en større bevegelse senere i høst.

Det er en viktig forskjell siden investorer vurderer at markedet på kort sikt er kontrollert, men på mellomlang sikt er investorene ikke like avslappet.

Teknologi holder seg, men det er ikke ren styrke

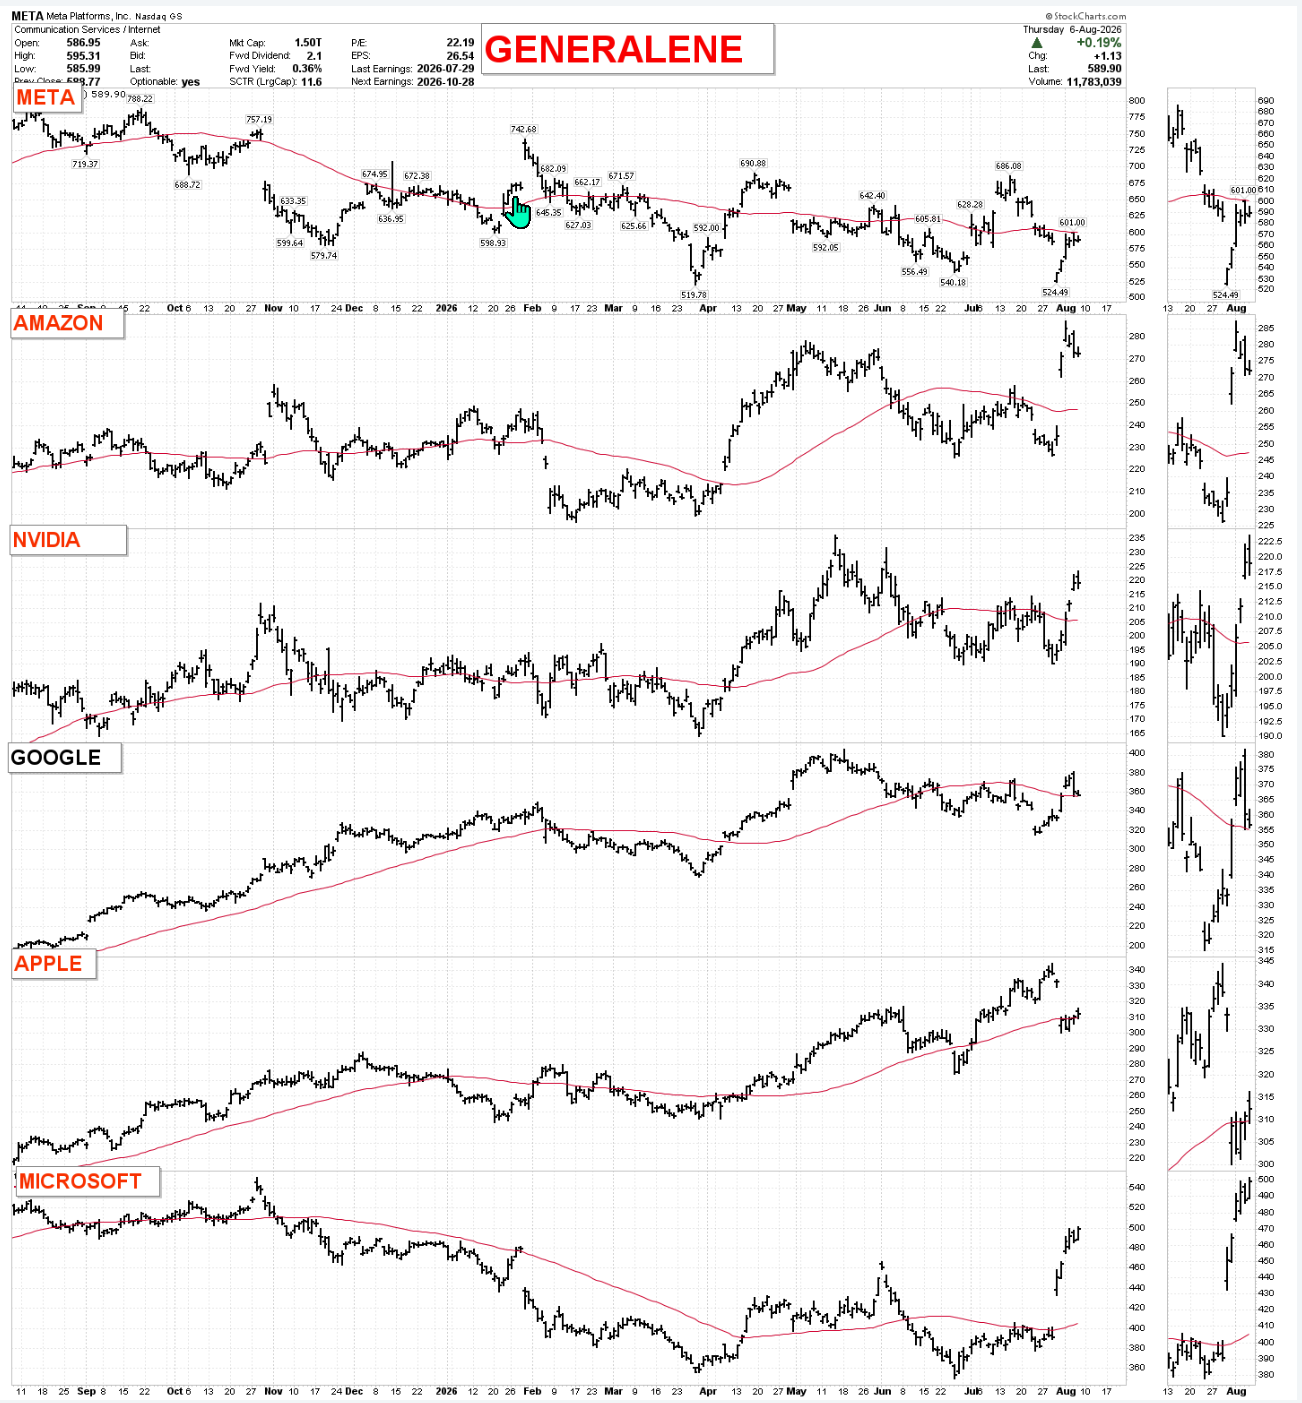
Teknologi er fortsatt en støtte for markedet, men bildet er mer blandet enn hva indeksene alene viser. Microsoft fortsetter høyere etter sitt tekniske brudd og bidrar til å holde sektoren oppe. Apple har tatt tilbake 50-dagers glidende snitt, hvilket bedrer det kortsiktige tekniske bildet.

Samtidig er software, boligbyggere og regionale banker blant de svakeste områdene, hvilket henger sammen med høyere renter og mer press på lange vekstforventninger. Nasdaq-fallet mot 50-dagers snitt beskrives foreløpig mer som kontrollert gevinstsikring enn teknisk forverring, men dette må følges nøye dersom rentene fortsetter opp.

Det er også verdt å merke seg at energi og semiconductors er blant sektorene som leder an. Det er en litt uvanlig kombinasjon, men den sier mye om dagens marked: oljeprisen støtter oljesensitive aksjer, mens semis fortsatt får støtte fra AI- og momentum-rekylen.

Rentene kan bli den viktigste makrofaktoren

10-årsrenten ligger rundt 4,65 % og i morgen kommer fredagens arbeidsrapport. Det gjør arbeidsmarkedstallene svært viktige, fordi de kan avgjøre om rentene presser videre opp eller faller tilbake.

En sterk rapport, spesielt dersom payrolls kommer klart over 100.000 og lønnsveksten holder seg høy, kan presse rentene opp og skape ny motvind for AI, software og andre lange vekstaksjer. En mer moderat rapport med kontrollert lønnsvekst vil derimot støtte soft landing-narrativet og gjøre det lettere for markedet å holde dagens nivåer.

Dette er grunnen til at markedet ikke nødvendigvis ønsker en altfor sterk rapport. Det vil ha nok vekst til å unngå resesjonsfrykt, men ikke så mye styrke at Federal Reserve får mindre rom til å holde seg rolig.

Hva sier dagens tekniske struktur?

Dagens struktur sier at markedet fortsatt er robust, men ikke nødvendigvis sterkt nok til å bryte videre opp uten hjelp. 7700-gulvet holder, VIX er rolig, og dealerne demper bevegelsene. Samtidig har motstanden flyttet seg lavere, call-jakten er mindre aggressiv, og institusjonelle investorer kjøper fortsatt beskyttelse lenger frem i tid.

Det betyr at dagens bevegelse mer ligner en kontrollert pause enn starten på et bredere nedsalg. Men det betyr også at markedet nå er avhengig av at 7700 holder, at rentene ikke bryter videre opp, og at fredagens arbeidsmarkedsrapport ikke ødelegger soft landing-bildet.

Konklusjon

Wall Street blir foreløpig holdt sammen av dealer-støtte rundt 7700, men oppsiden er samtidig blitt mer begrenset rundt 7730–7750. Det gjør at markedet ligger i en konsolideringsboks, hvor positive gamma-forhold demper volatiliteten og trekker S&P 500 tilbake mot 7725–7730.

Dette er ikke et teknisk svakt marked, men det er heller ikke et marked hvor investorene ukritisk jager videre oppside. Det er mer avventende, mer kontrollert og mer avhengig av fredagens payroll-rapport.

Hvis S&P 500 holder 7700 og klarer å etablere seg over 7730, bedres det kortsiktige bildet inn mot neste uke. Men dersom 7700 brytes, spesielt med høyere renter, stigende oljepris, svakere bredde og økende VIX, kan dagens stabilisering raskt bli snudd til en ny nedsidespiral.

Det viktigste nivået inn mot arbeidstallene og weekenden er derfor ikke vanskelig å finne: 7700 på nedsiden og 7730–7750 på oppsiden. Det er der markedet nå enten bekrefter kontrollen/inneværende tekniske rekyl – eller viser at oppgangen tidligere i uken har gjort investorene mer sårbare enn indeksene foreløpig indikerer.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 07
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Ny teknisk oppdatering fra BTIG

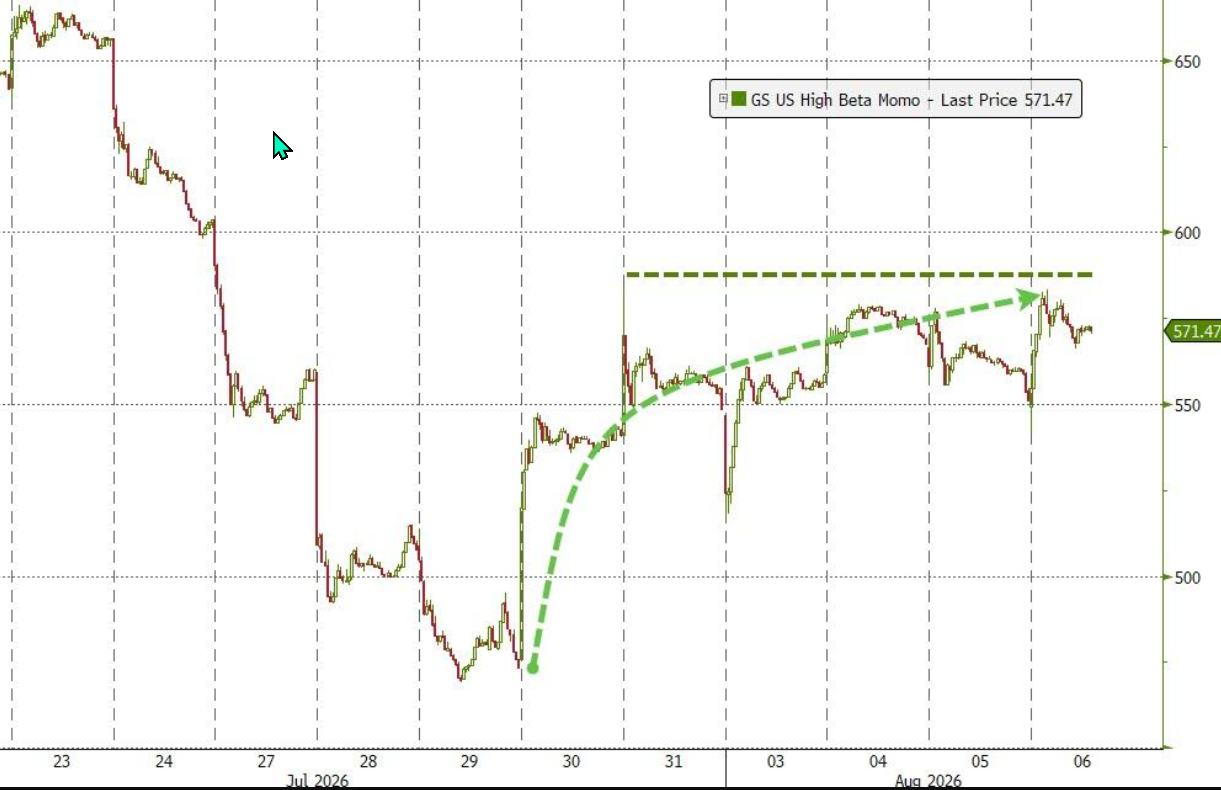
- "Not Overstaying Our Welcome": After Catching the Momo Bounce, BTIG Is "Taking Precautions" For Another Leg Lower

BTIG har kommet med en ny teknisk oppdatering og sier i klartekst at de traff timingen bra for momentum-rekylen, men nå ønsker de ikke å bli sittende for lenge i den.

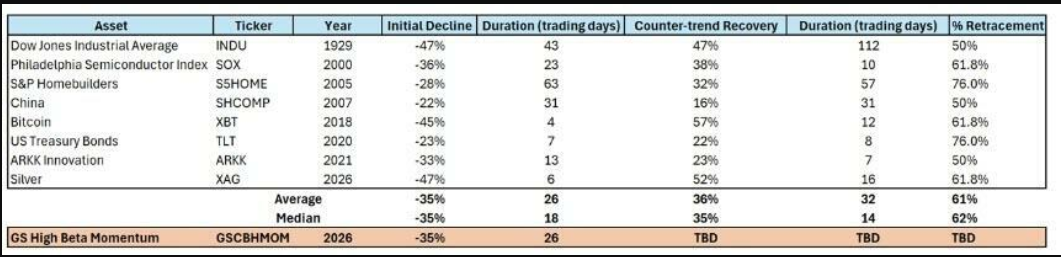
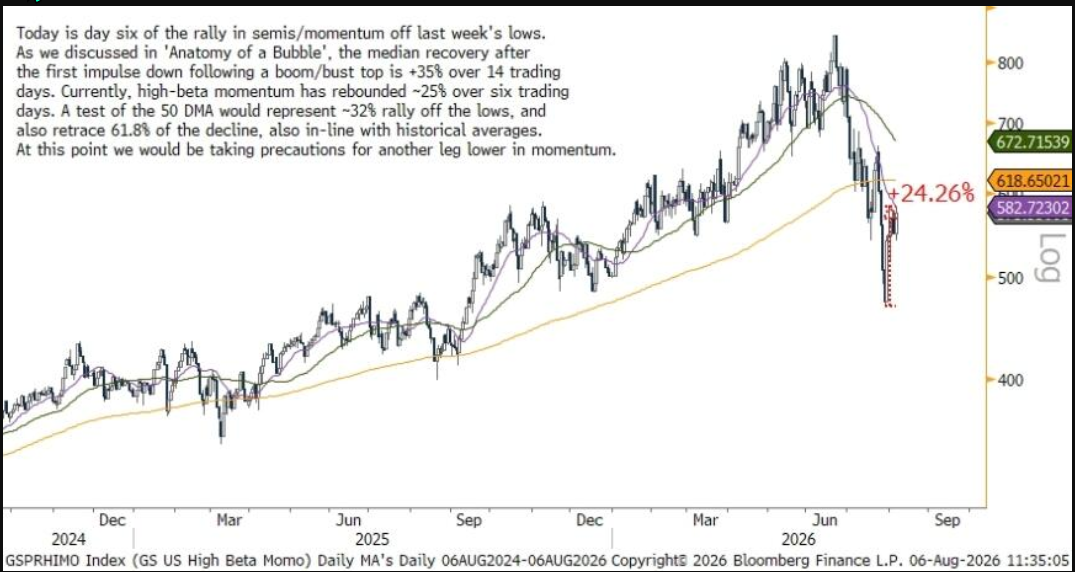
Poenget til Jonathan Krinsky er at halvledere og high-beta momentum nå er inne i dag seks av rekylen fra forrige ukes bunn. Gruppen har allerede steget rundt 25 % på seks handelsdager, hvilket er en meget kraftig bevegelse på kort tid. Historisk, etter første impuls ned fra en boom/bust-topp, har median-rekylen vært rundt 35 % over 14 handelsdager. Det betyr at rekylen fortsatt kan ha litt igjen, men at mye av den normale motreaksjonen allerede kan være tatt ut.

Det viktigste tekniske nivået er 50-dagers glidende snitt. En test av 50-dagers snittet vil tilsvare omtrent 32 % oppgang fra bunnen og samtidig retrace rundt 61,8 % av fallet, hvilket passer godt med en klassisk teknisk motreaksjon etter et kraftig nedsalg. BTIG mener derfor at markedet kan ha litt mer oppside, men at risk/reward nå begynner å bli dårligere.

Det er derfor de bruker formuleringen “Not Overstaying Our Welcome”. De sier egentlig: Vi kjøpte/traff rekylen, men vi ønsker ikke å jage den siste delen av bevegelsen. Nå tar vi forholdsregler for at momentum kan få en ny korreksjon ned.

Dette er viktig fordi BTIG ikke nødvendigvis sier at rekylen må stoppe umiddelbart. De sier at den begynner å nærme seg området hvor investorer som ble brent i juli, sannsynligvis kan bli selgere igjen.

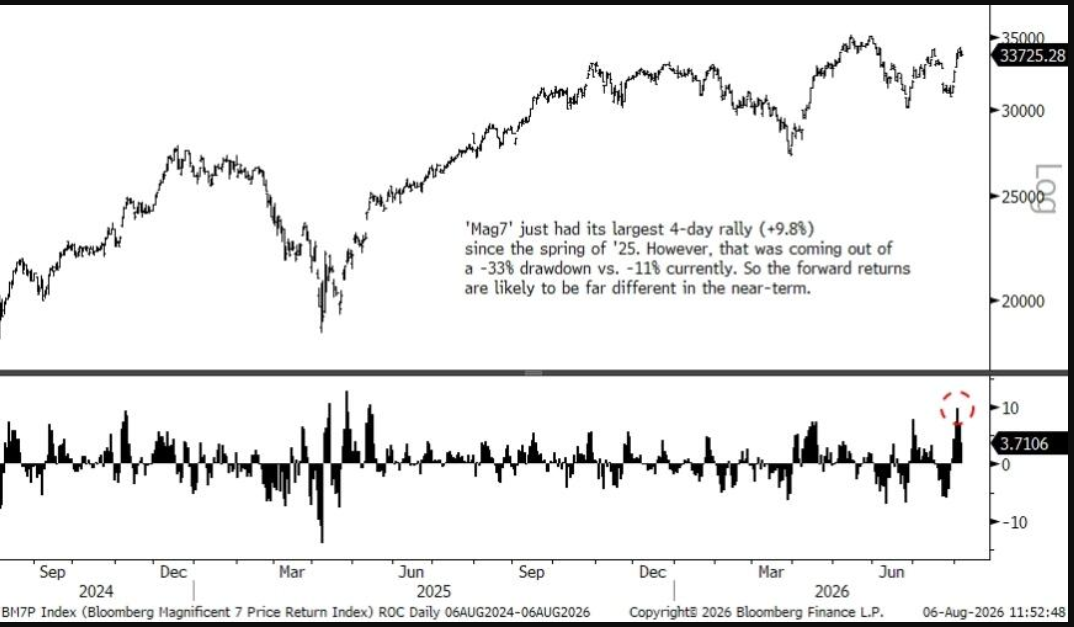
Mag7-delen er også viktig. Mag7 har hatt sin sterkeste fire-dagers oppgang siden våren 2025, opp nesten 10 %, men BTIG peker på en vesentlig forskjell: Den gangen kom oppgangen etter et fall på 33 %. Nå kommer den etter et fall på bare 11 %. Det betyr at den tekniske “gummistrikken” ikke var like ekstremt strukket denne gangen, hvilket kan ta bort drivstoff fra inneværende rekyl.

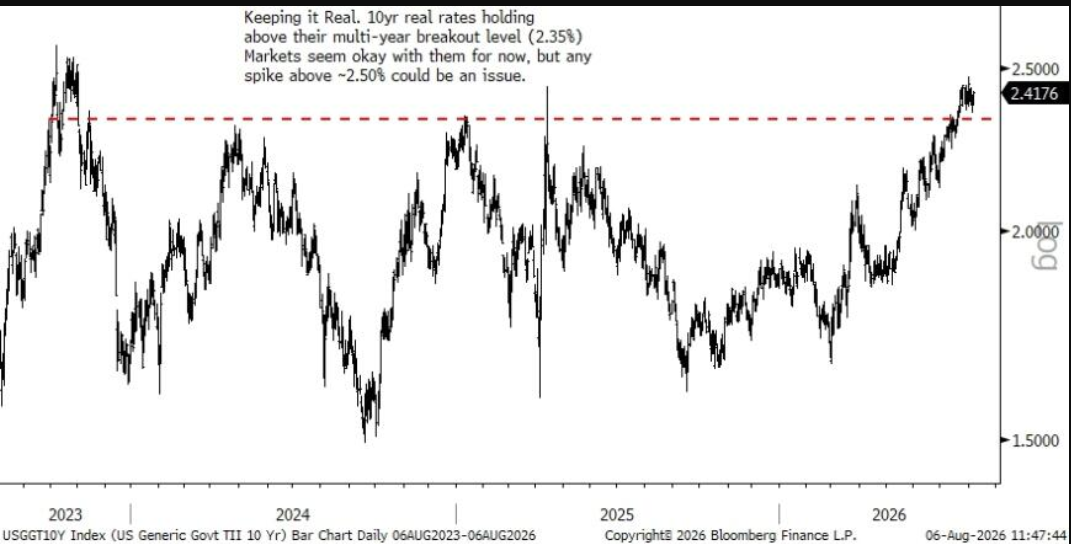
Renteelementet er neste risikopunkt. 10-års realrenter holder seg over det flerårige breakout-nivået rundt 2,35 %. Markedet har tålt det foreløpig, men BTIG advarer om at en bevegelse over 2,50 % kan bli et problem. Det betyr at teknologirekylen også er avhengig av at realrentene ikke begynner å presse multiplene i markedet igjen.

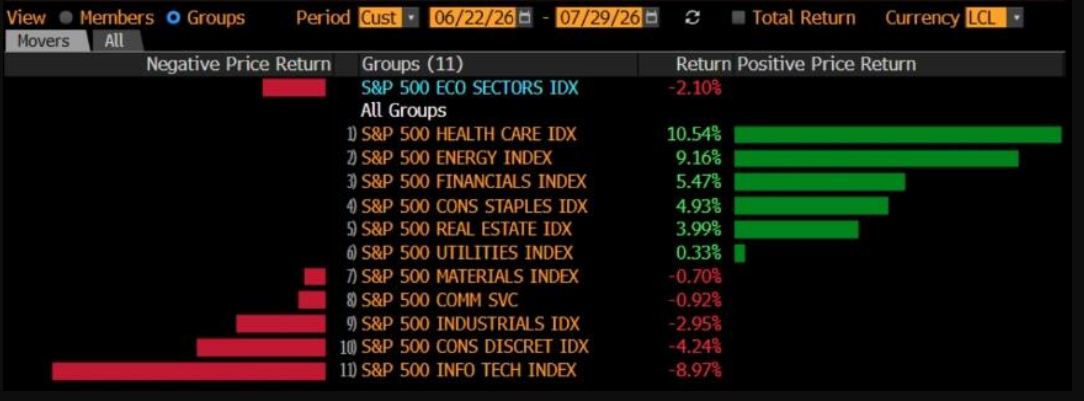
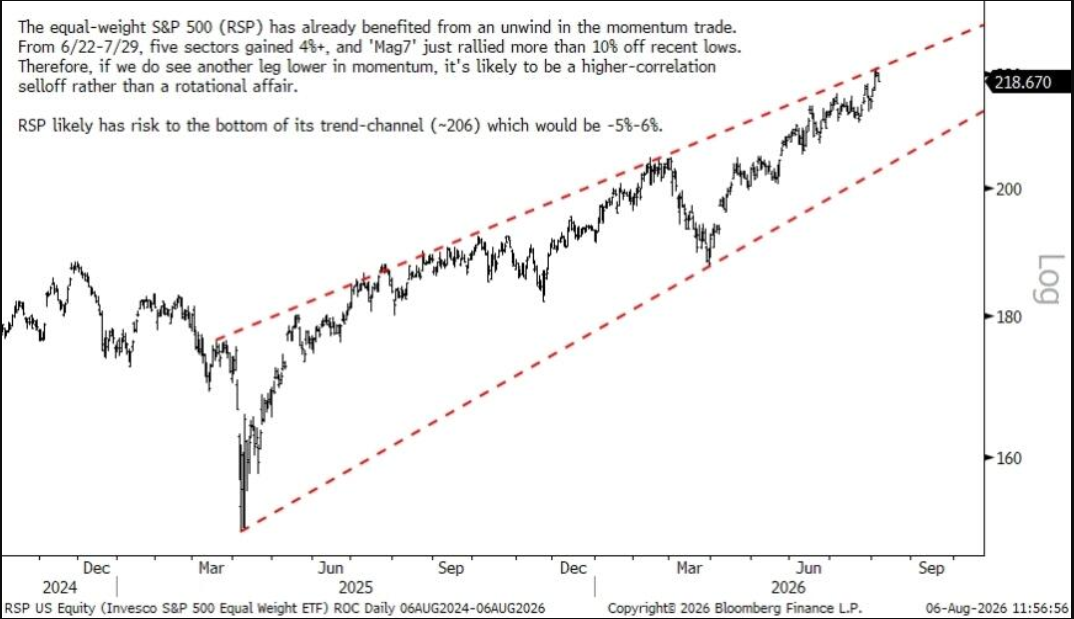
Det kanskje mest interessante er konklusjonen vedrørende markedets bredde. BTIG mener at equal-weight S&P 500, altså indeksen hvor alle S&P selskapene gis lik vekt, allerede har fått mye støtte fra rekylen i momentum-temaet. Fra 22. juni til 29. juli steg fem sektorer mer enn 4 %, mens Mag7 nå allerede har hentet seg mer enn 10 % fra de siste bunnene.

Derfor sier de at hvis momentum får en ny korreksjon ned nå, er det mindre sannsynlig at markedet bare roterer pent videre til andre sektorer. Da kan nedsalget bli mer høy-korrelert, hvor flere deler av markedet faller samtidig.

Dette er det viktigste poenget: Første nedtur i momentum ble dempet av sektorrotasjon. Neste nedtur kan bli vanskeligere å absorbere dersom både momentum, Mag7 og resten av markedet allerede har brukt opp mye av rotasjonsstøtten.

Min tolkning: BTIG ser fortsatt mulighet for en test av 50-dagers snittet i semis og momentum, men mener at dette er området hvor man skal bli mer forsiktig. Hvis markedet blir avvist der, kan det bekrefte at oppgangen bare var et kraftig bear-market rally innenfor en skadet trend. Hvis markedet derimot klarer å konsolidere rundt 50-dagers snittet uten å falle tilbake, må bear-caset justeres.

Hovedpoenget er enkelt: BTIG sier ikke at rekylen er ferdig akkurat nå, men de sier at den er kommet langt nok til at man ikke bør jage den ukritisk videre.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 07
• Edited (Aug 07, 2026)
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Wall Street torsdag tok en pause – oljeprisen og rentene tok igjen over styringen

Torsdagens Wall Street-sesjon startet relativt rolig, men endte med en mer vanskelig situasjon etter at oljeprisen snudde kraftig opp. Brent Futures er i skrivende stund opp 3,8 % til 82,50. S&P 500 falt 0,2 %, men fant støtte rundt 7.700-nivået. Dow Jones var svakere og falt 0,9 %, mens Nasdaq også endte lavere etter at et tidlig momentum-boost mistet styrke utover dagen.

Dette var ikke en spesielt svak sesjon, men det var en tydelig påminnelse om at markedet fortsatt er sårbart når olje, renter og geopolitikk begynner å trekke i feil retning samtidig. Det samme som trigget oppgangen – da blir investorer mer usikre på fundamentet til oppgangen.

Teknologi forsøkte å stabilisere seg

Teknologi startet dagen under press etter svake reaksjoner i minne-aksjene. Sandisk falt kraftig etter tall og skuffende guiding, mens Western Digital også ble solgt ned etter en sterk oppgang i forkant. Begge aksjene hentet seg likevel betydelig inn fra de svakeste nivåene, hvilket bidro til at halvledergruppen sluttet marginalt i pluss.

PHLX Semiconductor Index var på et tidspunkt opp over 1 %, men ga fra seg mesteparten av oppgangen og endte bare 0,3 % høyere. Det viser at kjøperne fortsatt er der, men at markedet ikke lenger gir semiconductor-aksjene frikort – etternølere? Etter den kraftige rekylen tidligere i uken må selskapene levere mer enn bare brukbare tall for at momentumet skal vedvare.

AMD steg 1,5 % og hentet inn noe av fallet resultatfremleggelsen, mens Microsoft fortsatte å holde teknologisektoren oppe med en oppgang på 2,5 %. Det er fortsatt et viktig signal at de største kvalitetsselskapene holder seg bedre enn flere av underleverandørene i AI- og minne-kjeden – noen sprekker i demningen?

Software var dagens svake punkt

Software ble derimot et tydelig svakt område. AppLovin falt nesten 20 % etter in-line inntjening, men svakere omsetning enn ventet. Datadog falt også rundt 19 % etter at investorene reagerte negativt på lavere sekvensiell vekst.

Dette sier mye om markedet akkurat nå siden det holder ikke lenger å levere bare “greit”. Aksjer som har gått mye, eller som prises for sterk vekst, må levere både gode tall, god guiding og fortsatt høy veksttakt. Hvis ikke kommer salgspresset raskt.

Det er derfor resultatsesongen fortsatt er vanskelig å tolke, selv om mange selskaper leverer bedre enn ventet.

Oljeprisen snudde hele sentimentet

Den viktigste endringen kom likevel fra olje siden WTI steg 2,8 % til 77,27 dollar fatet etter meldinger om at Houthi-styrker hadde angrepet en saudiflagget tanker i Rødehavet. Omkring 23:45 ligger Brent omkring 82,50, opp 3,8 %. Samtidig, som tidligere publisert, kom det rapporter om at et utkast til en mulig USA-Iran-avtale kan nekte USA- og Israel-tilknyttede skip å passere Hormuz.

Det var nok til å sende oljeprisen kraftig opp intradag, og dette endret hele markedstonen. Energisektoren steg 1,6 % og ble dagens klare vinner, mens olje-sensitive områder som fly, transport og enkelte industriselskaper kom under press.

Dette er viktig fordi olje igjen har blitt en makrodriver. Når olje stiger på geopolitisk risiko, øker inflasjonsfrykten, rentene løfter seg, og aksjemarkedet får mindre rom for å prise inn en mild Federal Reserve.

Rentene steg og tok bort noe av støtten

Amerikanske statsobligasjoner falt etter tre dager med oppgang. 2-årsrenten steg syv basispunkter til 4,25 %, mens 10-årsrenten steg fem basispunkter til 4,67 %.

Dette var en forklaring til deler av presset i aksjemarkedet. Lavere renter hadde tidligere i uken støttet vekstaksjer og lange renter, men torsdag kom noe av dette tilbake som motvind. Når olje og renter stiger samtidig, blir markedet mer selektivt og mindre villig til å betale for høy vekst langt frem i tid.

Markedsbredden var svakere

Under overflaten viste markedet et svakere bilde enn hva hovedindeksene indikerte. Aksjer som falt oversteg de som steg både på den bredere NYSE indeksen (ca. 2700 selskaper) og Nasdaq, men volumet var samtidig lavere enn normalt. Nye 52-ukers topper var fortsatt flere enn nye bunner, hvilket betyr at markedet ikke er teknisk ødelagt, men bredden var svakere enn det var tidligere i uken.

Relative styrke lå i energi, olje, bensin, commodities og oljeservice. Relativ svakhet lå i Korea, boligbyggere, software, cloud, retail og metaller/mining. Dette viser en tydelig rotasjon bort fra flere vekst- og AI-relaterte områder og over mot energi etter oljehoppet.

Resultatsesongen gir fortsatt store utslag

Selskapsreaksjonene var kraftige på begge sider. Doximity steg over 30 %, Atlassian var opp 27,5 %, FIGS steg 25 %, og Corsair var opp over 19 %. På den svake siden falt The Trade Desk over 22 %, QuidelOrtho over 21 %, Sezzle 21 %, og Organogenesis over 17 %.

Dette understreker hvor selektivt markedet er blitt. Gode rapporter belønnes kraftig, men skuffelser blir straffet hardt. Det er et marked hvor enkeltselskapsrisikoen er høy, selv om indeksene beveger seg relativt kontrollert.

Hva blir viktig nå?

Fredagens arbeidsmarkedsrapport blir neste store test. Jobless claims var fortsatt svært lave, og det viser at arbeidsgivere fortsatt er tilbakeholdne med å kutte ansatte. Det kan leses positivt for etterspørselen, men samtidig kan et for sterkt arbeidsmarked holde Fed mer på vakt.

Neste uke kommer KPI-tallene, og de blir enda viktigere etter meldinger om at Fed-sjef Kevin Warsh fortsatt er åpen for å heve renten dersom inflasjonen ikke kjøler seg ned. Det betyr at markedet ikke bare må håndtere resultater, men også olje, renter og inflasjonsdata.

Konklusjon

Torsdagens sesjon ble en pause etter den sterke oppgangen tidligere i uken. S&P 500 holdt 7.700-nivået, teknologi klarte delvis å stabilisere seg, og halvlederne unngikk en ny svak dag. Men oljeprisoppgangen endret markedstonen og løftet rentene, hvilket gjorde det vanskeligere for aksjer å holde på de tidlige gevinstene. Ha den siste Goldman analysen i bakhodet da en sterkere key-reversal fra dagens nivåer kan skape en spiraleffekt på nedsiden.

Hovedpoenget er enkelt: Markedet er fortsatt i stand til å kjøpe og reagere på gode resultater, men tåler dårlig at olje og renter samtidig begynner å stige. Så lenge dette er situasjonen, blir de neste dagene mer avhengige av arbeidsmarkedstall, KPI og om oljeprisen roer seg igjen.

Bevegelsene til S&P og Nasdaq gav ingen store tekniske endringer, men kan være en påminnelse om at trenden og oppgangen trenger støtte fra mer enn bare sterke selskapsrapporter. Hvis olje og renter fortsetter opp, vil markedet raskt bli mer selektivt igjen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 06
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Wall Street: Når rekordresultatene ikke er så sterke som de ser ut

Dette er en av de viktigere Goldman-analysene jeg har kommet over på en stund, fordi den treffer rett inn i det som nå bærer selve prisingen av S&P 500. Markedet har fått nye topper, opsjonsaktiviteten eksploderer, og investorene jager igjen oppsiden etter en kraftig posisjoneringsjustering i juli. Men samtidig ligger det en viktig nyanse i resultatene som markedet ikke nødvendigvis har priset riktig.

Goldman peker på at S&P 500 EPS-veksten i andre kvartal ligger rundt 45 % år over år dersom man inkluderer «andre inntekter» fra mega cap-teknologiselskapenes verdiøkning på aksjeinvesteringer. Trekker man ut denne effekten, faller EPS-veksten til 26 %.

Det er fortsatt et sterkt tall, men differansen kan være meget viktig. Markedet priser ikke bare inntjening, men det priser også inn kvaliteten på inntjeningen. Og dersom nesten halvparten av den tilsynelatende rekordveksten kommer fra ikke-operasjonelle gevinster, blir den fundamentale støtten til markedet mindre betydningsfull enn hva overskriftene tilsier.

45 % vekst høres langt bedre ut enn 26 %

Det er ikke noe galt i at selskaper bokfører verdiøkning på investeringer de eier siden det er regnskapsmessig helt normalt. Problemet oppstår når markedet begynner å behandle slike gevinster som om de er ordinær, repeterbar drift.

Det er en stor forskjell på høyere inntekter fra kunder, bedre marginer, bedre cash flow og høyere avkastning på investert kapital, sammenlignet med at aksjeinvesteringer i porteføljen har steget i verdi.

Det første kan forsvare høyere multipler. Det andre er mer syklisk, mer mark-to-market og mindre forutsigbart.

I klartekst: S&P 500 leverer gode tall, men headline-tallet på 45 % gir et mer imponerende bilde enn det underliggende bildet egentlig gjør. Når «other income» tas ut, er veksten 26 %. Det er sterkt, men ikke like eksepsjonelt.

Medianaksjen viser et mer normalt marked

Goldman peker også på at medianaksjen i S&P 500 ligger an til rundt 12 % EPS-vekst i andre kvartal. Det er egentlig det viktigste tallet for å forstå bredden i markedet.

12 % er bra, men det er også noe helt annet enn 45 %. Forskjellen mellom medianaksjen og headline-tallet viser hvor konsentrert resultatveksten fortsatt er. Det brede markedet tjener mer penger enn ventet, men rekordtallet på 45 % forklares i stor grad av få selskaper, store indeksvekter og spesielle regnskapsposter.

Dette betyr ikke at bull-caset smuldrer, men det betyr derimot at prisingen må tåle mer kritiske spørsmål. Hvis S&P 500 handles på høye multipler fordi investorene tror inntjeningen akselererer kraftig, må den inntjeningen helst komme fra drift, marginer og cash flow – ikke bare fra verdiøkning på investeringer.

AI-infrastruktur står for en tredjedel av veksten

Det andre Goldman-poenget er kanskje enda viktigere: AI-infrastrukturaksjene står for omtrent en tredjedel av hele EPS-veksten i S&P 500 i andre kvartal.

Det sier sitt om hvor mye av markedet som nå er bygget rundt ett tema.

AI er fortsatt reelt, siden det er faktiske investeringer, faktiske datasentre, faktiske chips, faktisk strømbehov og faktiske selskaper som tjener penger. Men markedet har blitt mer sårbart fordi så mye av resultatveksten, kapitalflyten og indeksutviklingen er knyttet til samme tema.

Hyperscalers kjøper chips og Chip-selskapene investerer i selskaper som kjøper kapasitet. AI-selskaper leier komputerkapasitet av hverandre. Verdiøkning på aksjeinvesteringer løfter «andre inntekter». Og hele markedet priser dette som en stadig sterkere inntjeningssyklus.

Det kan fungere i en periode, men det gjør også at systemet blir mer sirkulært. Når alle tjener på at alle andres verdsettelse stiger, blir markedet mer følsomt dersom én del av kjeden begynner å svikte. Hva skjer når hyperscalers/mega caps stopper å investere eller kjøpe chips?

Hvorfor dette betyr noe for prisingen

Dette er viktig for prisingen av S&P 500 av tre grunner.

·       For det første blir P/E-multipler mindre robuste dersom E-en i P/E er løftet av ikke-operasjonelle gevinster. En indeks kan se billigere ut på rapportert inntjening enn den egentlig er på underliggende drift.

·       For det andre blir risikoen høyere når veksten er konsentrert. Hvis en tredjedel av EPS-veksten kommer fra AI-infrastruktur, blir markedet mer avhengig av at AI-capex, chip-etterspørsel, hyperscaler-investeringer og at kapitalmarkedet fortsetter å fungere.

·       For det tredje øker risikoen for at analytikerne må skille hardere mellom «earnings growth» og «kvaliteten på inntektene». Det er ofte det som skjer sent i sterke bullmarkeder. Først ser markedet bare vekst, og deretter begynner det å spørre hvor veksten faktisk kommer fra og hvor lenge den kan vedvare.

Det er her denne Goldman-kommentaren blir viktig.

Opsjonsmarkedet viser at investorene jager

Samtidig som kvaliteten på inntjeningen bør diskuteres, viser opsjonsmarkedet at investorene igjen jager oppsiden. Goldman peker på at SPX call-volumet passerte 4 millioner kontrakter, hvilket var det høyeste nivået som noen gang er registrert.

Ikke høyeste i år, ikke høyeste siden meme-perioden, men høyeste noensinne.

Samtidig hadde SPX put/call-skew sitt største fall på to dager på nesten ti år. Det betyr at investorene i mindre grad betalte for nedsidesikring, mens etterspørselen etter oppsideeksponering eksploderte.

Dette er klassisk melt-up-adferd. Etter at mange reduserte risiko i juli, har markedet snudd opp, og investorer som ble for defensive må kjøpe seg inn igjen. Det skaper en bevegelse hvor kjøperne ikke nødvendigvis venter på svakhet, men de kommer hele tiden inn høyere opp, fordi de er redde for å bli stående utenfor.

Når markedet beveger seg fire ganger mer enn opsjonene priset

Goldman peker også på at S&P 500 realiserte en bevegelse på 179 basispunkter, mens opsjonsmarkedet hadde priset inn rundt pluss/minus 40 basispunkter. Markedet beveget seg altså mer enn fire ganger det som var priset inn, og hele overraskelsen kom på oppsiden.

Det er sterkt, men det er også et faresignal når det skjer sammen med et rekordhøyt call-volum.
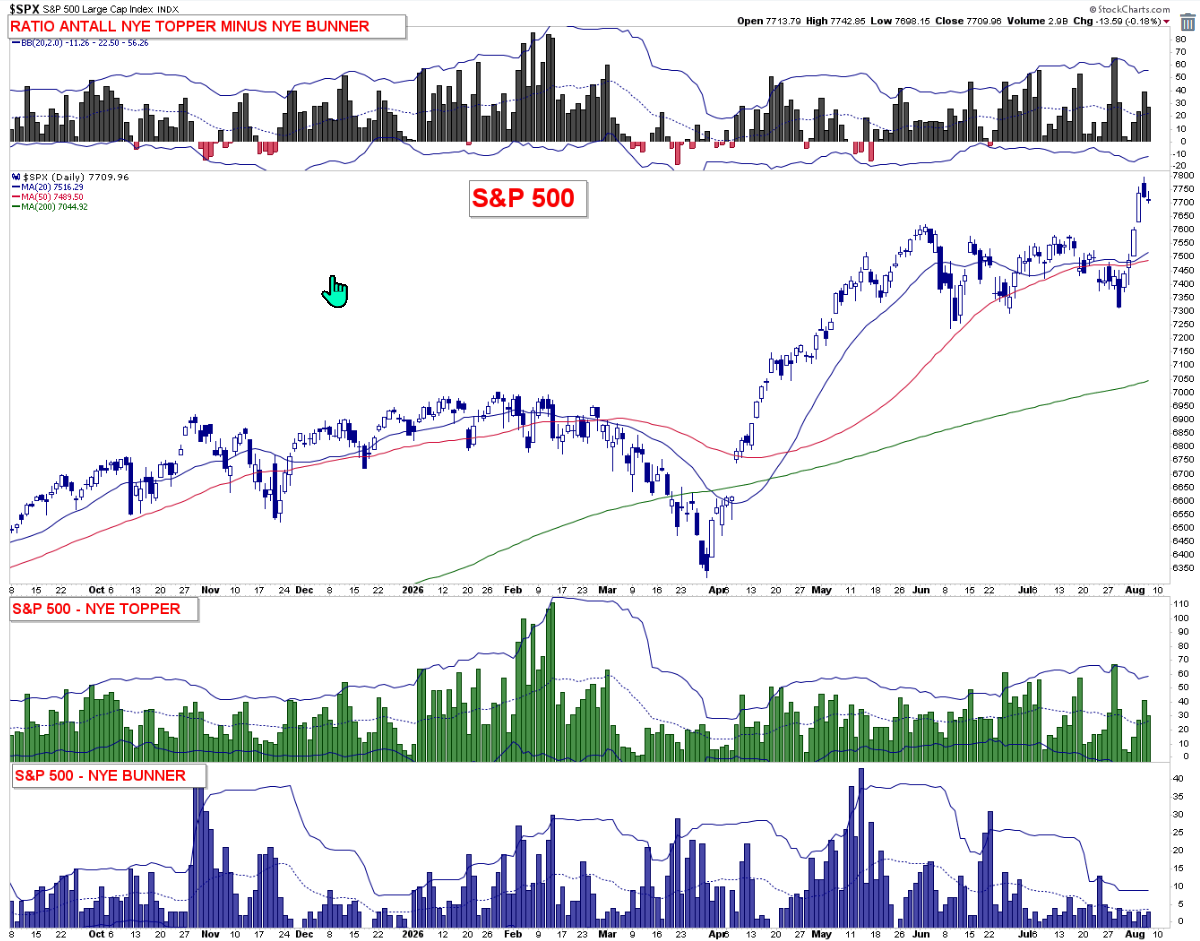
Når markedet stiger kraftig på rekordjakt etter oppside, samtidig som den rapporterte inntjeningsveksten viser seg å være mindre ren enn headline-tallet, får man en spesiell kombinasjon: prisingen presses opp, mens kvaliteten på inntjeningsargumentet blir mer diskutabel.
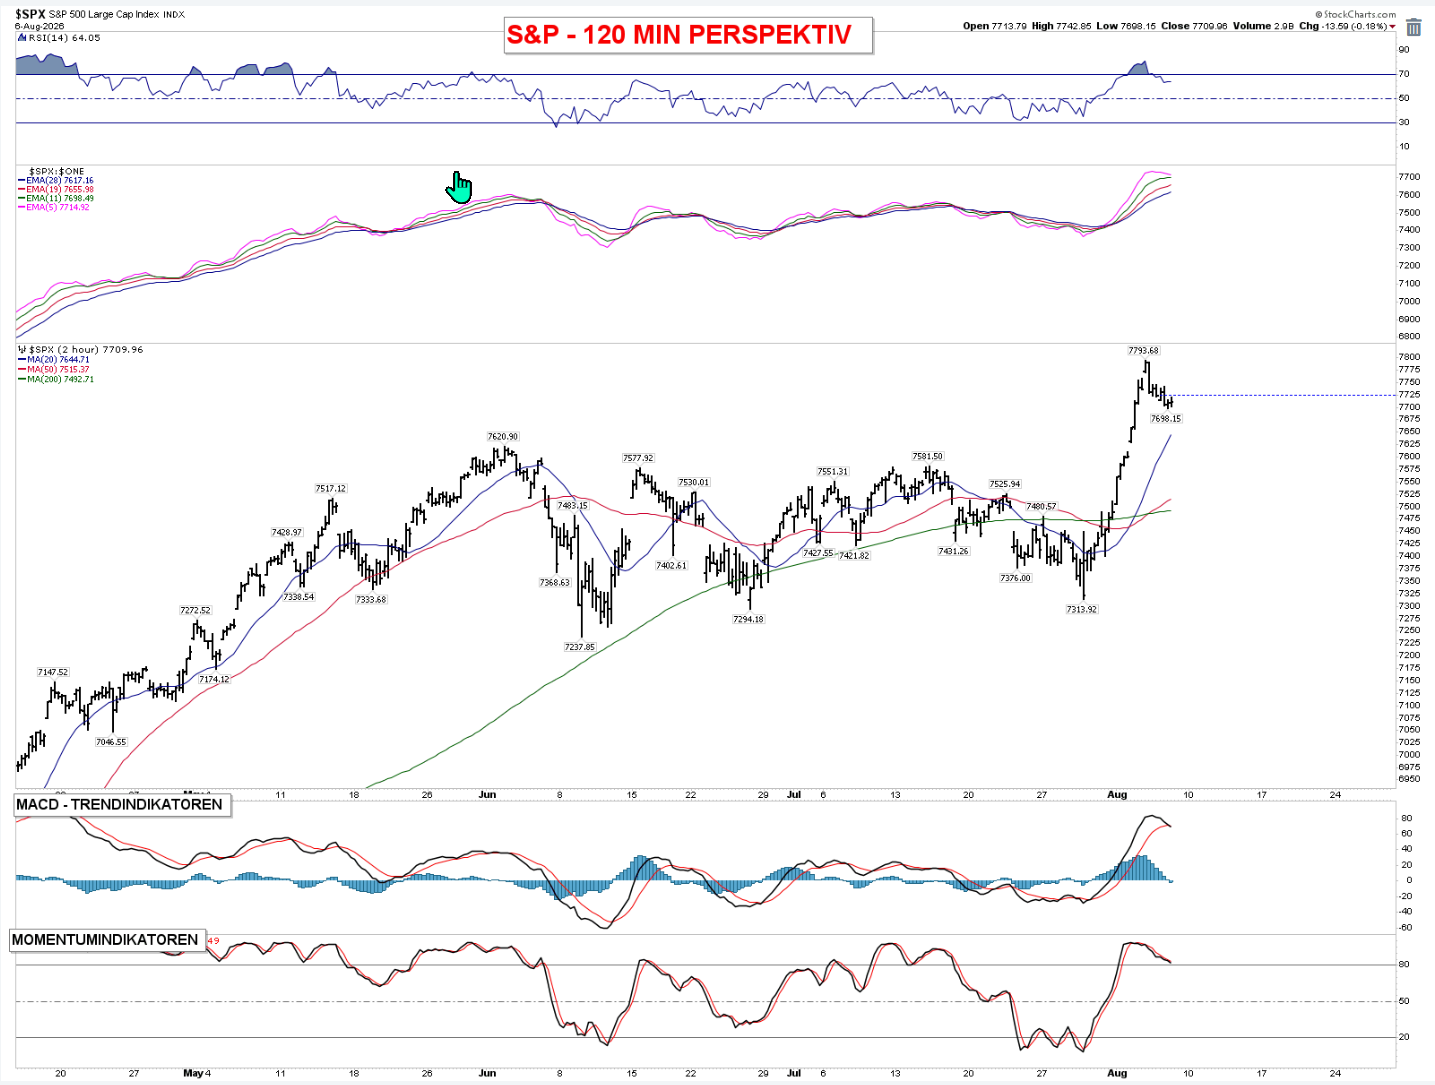
Det betyr ikke at markedet må falle. Men det betyr at feilmarginen blir mindre.

Den tekniske risikoen: key-reversal fra toppen

Det tekniske blir derfor svært viktig de neste dagene. Et marked kan leve med høy call-aktivitet, høy prising og konsentrert inntjening så lenge kursene fortsetter opp og holder bruddene. Problemet oppstår dersom markedet får en kraftig key-reversal ned fra dagens topper.

En key-reversal etter en melt-up er teknisk alvorlig fordi den viser at kjøperne først klarte å presse markedet til nye høyder, men at selgerne tok kontrollen før stengning. Hvis dette skjer etter rekordhøyt call-volum, høy FOMO og store bevegelser over det opsjonsmarkedet priset inn, kan signalet bli enda viktigere.

Da blir tolkningen enkel: De siste etternølerne/kjøperne kom inn på toppen.

Et typisk faresignal vil være at S&P 500 setter ny intradag-topp, men stenger svakt og bryter tilbake under breakout-sonen. Hvis det samtidig kommer økt volum, stigende VIX og svakere bredde, vil det ligne mer på en utmattelsesbevegelse enn en sunn trendforlengelse.

I klartekst: Det er ikke toppen i seg selv som er farlig. Det er en mislykket ny topp.

Hvorfor en slik reversering kan bli ekstra kraftig

Grunnen til at en key-reversal kan få større betydning nå, er at mye av den siste oppgangen ser ut til å være drevet av investorene som må gjenoppbygge oppsideeksponering raskt.

Når call-volumet er rekordhøyt, ligger det mye kortsiktig forventning i markedet. Hvis markedet fortsetter opp, kan det gi mer tvunget kjøp og ytterligere oppside – det jeg kaller en Wall of Worry.

I en slik situasjon må forvalterne kjøpe, ikke fordi at de vil eller synes prisingen er billig, men de mister jobben hvis de blir liggende etter.

Men skulle markedet istedenfor snur ned, kan de samme investorene plutselig sitte med dyr oppsideeksponering som mister verdi raskt. Da kan resultatet bli at de raskt vil kvitte seg med denne ballasten.

Da kan mekanikken snu siden kjøpsopsjoner som ble kjøpt for å jage etter oppsiden, mister sin delta. Dealer-hedging kan bli mindre støttende, og de må også raskt selge sine sikringsposisjoner.

Investorer som kom sent inn, kan begynne å redusere risiko. Og dersom indeksene faller tilbake under breakout-nivåene, kan dette utløse salg fra både kortsiktige tradere og systematiske modeller.

Det er derfor dagens tekniske nivåer er så viktige. En sterk trend tåler pullbacks. En FOMO-drevet melt-up tåler dem dårligere.

Hva må markedet bevise nå?

Markedet må nå bevise tre ting.

·       Det første er at oppgangen ikke bare er opsjonsdrevet. Hvis markedet holder nivåene etter rekordhøyt call-volum, tyder det på at kontantmarkedet og institusjonell kapital faktisk følger etter.

·       Det andre er at inntjeningskvaliteten tåler mer gransking. 26 % underliggende EPS-vekst er fortsatt sterkt, men markedet må akseptere at 45 %-tallet ikke er like rent som det ser ut.

·       Det tredje er at AI-infrastruktur fortsatt kan levere uten at temaet blir for sirkulært. Hvis markedet begynner å stille spørsmål ved hvor mye av veksten som kommer fra reell etterspørsel og hvor mye som kommer fra gjensidig finansiering, investeringer og mark-to-market-gevinster, kan prisingen av hele AI-komplekset bli mer krevende.

Konklusjon

Goldman-kommentaren er viktig fordi den setter spørsmålstegn ved det viktigste argumentet bak de nye toppene i S&P 500: inntjeningen.

På overflaten ser resultatveksten ekstremt sterk ut, med 45 % EPS-vekst i andre kvartal. Men når man tar ut «andre inntekter» fra mega cap-teknologiselskapenes verdiøkning på aksjeinvesteringer, faller veksten til 26 %. Medianaksjen ligger på rundt 12 %, og AI-infrastruktur står for omtrent en tredjedel av hele EPS-veksten i indeksen.

Dette betyr ikke at resultatene er svake, men det betyr at de er mindre rene enn overskriftene tilsier.

Samtidig viser opsjonsmarkedet en ekstrem jakt på oppside. SPX call-volumet var det høyeste som noen gang er registrert, put/call-skew falt kraftig, og S&P 500 beveget seg mer enn fire ganger det opsjonsmarkedet hadde priset inn. Det er sterk «price action», men også typisk for perioder hvor FOMO og jaget etter eksponering tar over.

Derfor blir det tekniske nå mer avgjørende. Hvis markedet holder de nye toppene, ikke korrigerer for langt tilbake og dermed bygger støtte, kan melt-upen i markedet fortsette.

Men dersom S&P 500 setter ny topp og deretter får en kraftig key-reversal ned, spesielt med stigende VIX og svakere bredde, vil det være et viktig varsel om at oppgangen har gått for langt, og for raskt.

Hovedpoenget er enkelt: Markedet prises på rekordsterk inntjening og ekstrem oppsidejakt. Men når nesten halvparten av headline-veksten skyldes «andre inntekter», og opsjonsmarkedet viser rekordstor FOMO, må de tekniske signalene tas på alvor. En mislykket ny topp her kan bli langt viktigere enn hva mange forventer.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 06
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

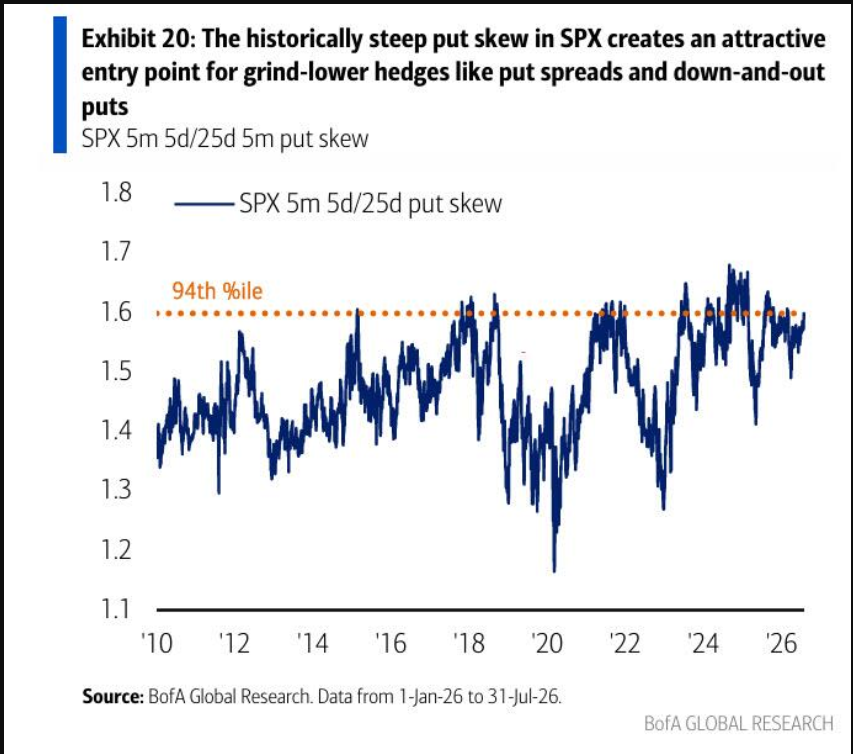
BofA: Markedet er ikke rolig – det er bare urolig på en annen måte

Det interessante med den siste analysen til BofA (Bank of America) sitt derivatbord er at de ikke beskriver dagens marked som et normalt sterkt aksjemarked. De beskriver det som et marked hvor uroen er faktisk blitt en del av selve strukturen.

Overskriften er ganske presis: «Markets unhinging is a feature, not a bug».

Det betyr i klartekst at de store svingningene, den høye volatiliteten i enkeltaksjer og de kraftige rotasjonene ikke er tilfeldige avvik. Det er slik markedet nå fungerer. Indeksene kan se sterke ut, men under overflaten er det fortsatt store bevegelser i enkeltselskaper, sektorer, renter, valuta og volatilitet.

Dette er et viktig poeng fordi mange investorer fortsatt tolker lav indeksvolatilitet som et tegn på at markedet er rolig. S&P sluttet ned 0.11 % og Nasdaq -0.27 % i dag. BofA peker på det motsatte og karakteriserer ikke markedet som rolig. Uroen er bare flyttet fra indeksnivå og ned i enkeltaksjer, faktorer og sektorrotasjoner.

Mag7 beveget seg langt mer enn hva opsjonsmarkedet priset inn

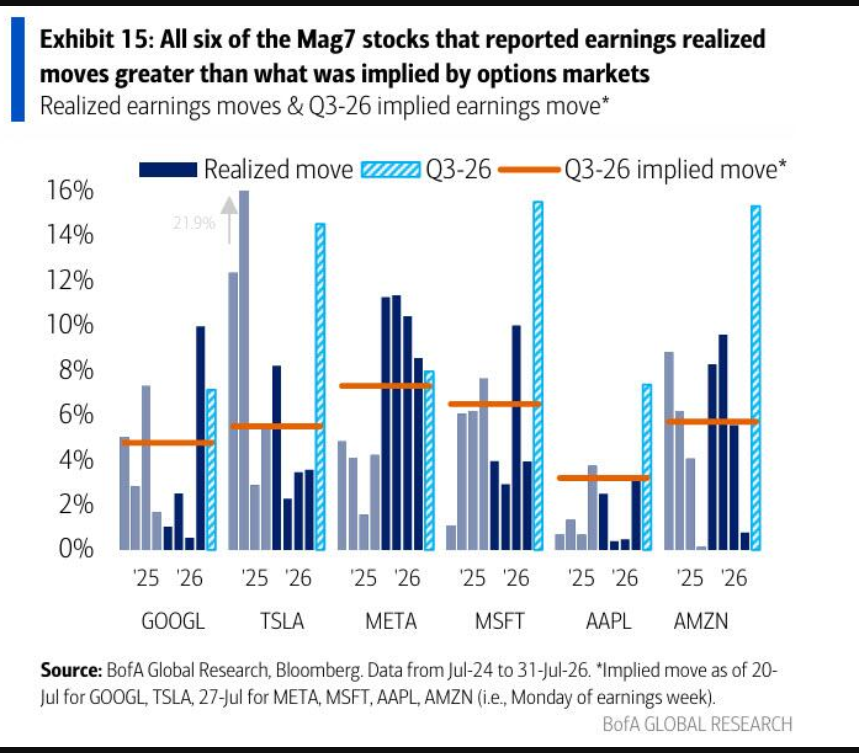
Det mest oppsiktsvekkende signalet kom fra resultatsesongen. BofA viser at alle de seks Mag7-selskapene som rapporterte tall, fikk kursbevegelser som var langt større enn det opsjonsmarkedet hadde priset inn på forhånd. Det har ikke skjedd tidligere i ChatGPT-perioden, hvilket sier sitt.

Opsjonsmarkedet pleier å prise inn forventet bevegelse rundt resultater. Når alle de største selskapene beveger seg mer enn forventet, betyr det at markedet undervurderte usikkerheten i aksjene som betyr mest for indeksene.

Dette er ikke bare en teknisk kuriositet. Mag7 har enorm indeksvekt, og når disse aksjene beveger seg mer enn forventet, blir risikoen i hele markedet vanskeligere å styre. Det gjelder både for hedgefond, opsjonsmarkedsaktører, volatilitetsfond og vanlige aksjefond.

Markedet trodde det hadde en viss kontroll på risken i forhold til resultatfremleggelsene, men det viste seg at de ikke hadde det.

Single-stock fragility er fortsatt høy

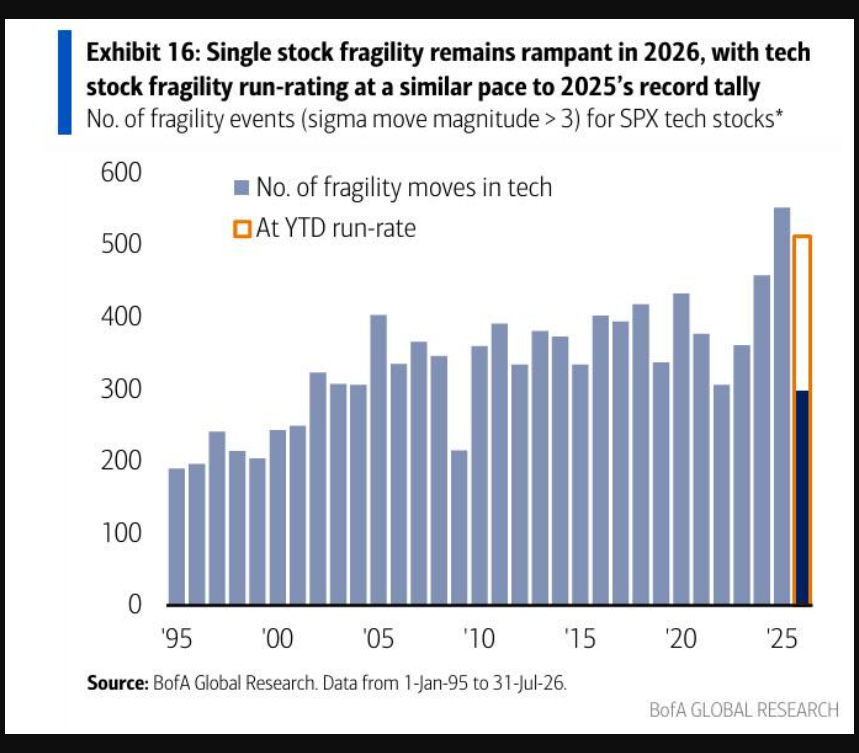
BofA peker også på at tech-aksjene i S&P 500 ligger an til å få omtrent like mange fragility-events i 2026 som i rekordåret 2025.

Med fragility-events menes kraftige enkeltselskapsbevegelser, hvor aksjene reagerer uvanlig mye på nyheter, resultater, guidingen eller posisjonering. Dette er typisk for markeder hvor forventningene er høye, posisjoneringen er konsentrert, og investorene raskt endrer syn når ny informasjon kommer.

Det er dette vi har sett gjennom sommeren. Enkelte AI-, software-, semiconductor- og hyperscaler-aksjer har beveget seg som om de er i egne bear- eller bullmarkeder, samtidig som S&P 500 ikke nødvendigvis har vist den samme uroen.

Det gjør markedet mer vanskelig siden det er ikke nok å ha riktig syn på S&P 500, men man må også ha riktig syn på hvilke aksjer som faktisk driver bevegelsen.

Lav korrelasjon skjuler mye av risikoen

En av de viktigste forklaringene er lav korrelasjon. Aksjene beveger seg mer forskjellig enn normalt, og det gjør at indeksene kan holdes oppe selv om enkelte store grupper faller kraftig.

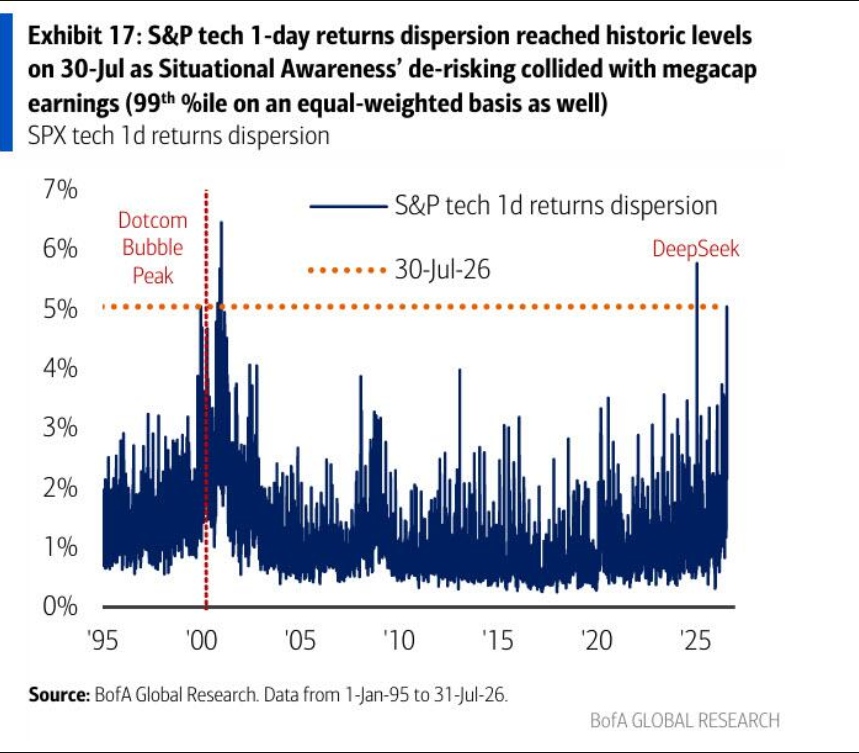
BofA peker på at volatiliteten i S&P tech-aksjer var nær rekordnivåer 30. juli, samtidig som megacap-resultater og de-risking skapte store bevegelser internt i sektoren. Det betyr at tech ikke lenger trender samlet siden noen aksjer faller kraftig, andre stiger kraftig, og summert kan det da kan se roligere ut på indeksnivå enn det faktisk er under overflaten.

Dette er viktig fordi lav korrelasjon kan være både positivt og negativt.

På den positive siden kan markedet rotere. Svakhet i én gruppe kan bli motvirket av styrke i en annen. Det gjør at S&P 500 kan holde seg bedre enn fryktet.

På den negative siden betyr lav korrelasjon at det finnes mye uro under overflaten. Hvis korrelasjonen plutselig stiger, og flere aksjer begynner å falle samtidig, kan indeksvolatiliteten komme raskt tilbake.

Dotcom-parallellen ligger i volatiliteten, ikke i teknologien

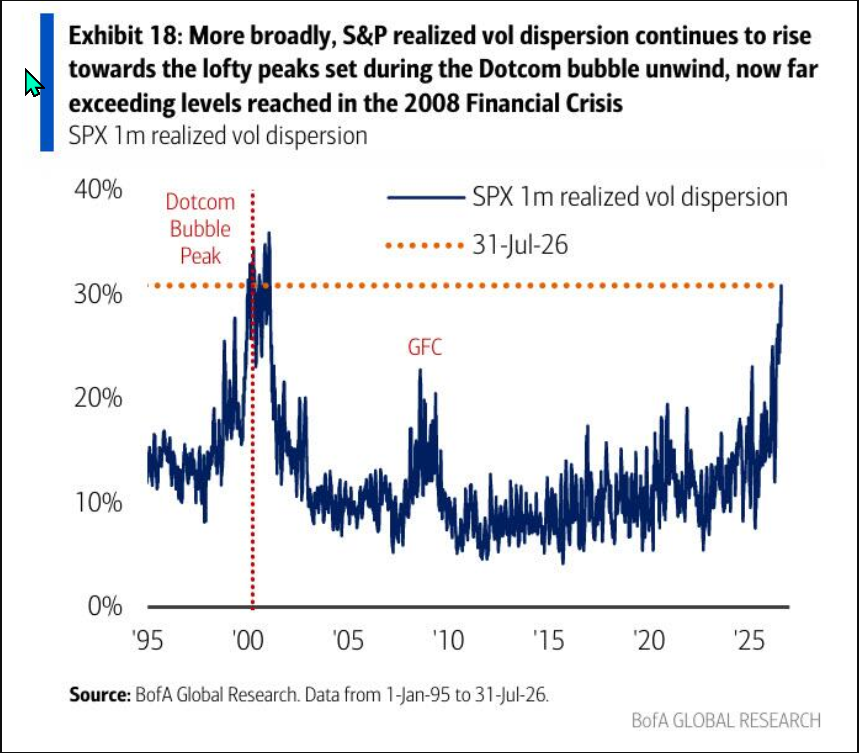
BofA trekker frem at realisert volatilitetsdispersjon i S&P 500 fortsetter å bevege seg mot rekordnivåene fra dotcom-perioden. Det betyr ikke at AI er dotcom, eller at selskapene i dag mangler inntekter slik mange internettaksjer gjorde i 2000, men parallellen ligger i markedsstrukturen.

I dotcom-perioden ble en liten gruppe store og svært volatile vekstaksjer så viktige for markedet at de dominerte både avkastning og risiko. Nå ser BofA noe av det samme, bare med dagens megacaps og AI-relaterte selskaper.

Forskjellen er at dagens selskaper ofte har reelle kontantstrømmer, sterke balanser og dominerende markedsposisjoner. Men når markedsverdien er enorm, opsjonsaktiviteten er høy og investorene sitter konsentrert i de samme temaene, kan kursbevegelsene likevel få boble-lignende trekk. Frykt og grådighet er som konstanter og når det faller kraftig eller stiger så kobles det inn psykologi uansett om man er i dot-com perioden eller i 2026.

Det er derfor dispersjon og volatilitet blir viktige signaler. De forteller hvordan bobleaktig kursadferd utvikler seg, selv om indeksene fortsatt ser sterke ut.

Makrobildet gjør ikke situasjonen enklere

BofA peker også på at makrousikkerheten har økt. Den siste FOMC-pressekonferansen ble ikke oppfattet som overbevisende, hvilket bidro til en kraftig reprising i lange renter fordi markedet ble mer usikker på Feds inflasjonstroverdighet. Samtidig bidro intervensjonen i yen denne uken til mer uro i valutamarkedet.

Dette betyr at markedet ikke bare må håndtere AI, resultater og posisjonering. Det må også håndtere renter, dollar, yen, olje, midterm-valg risiko og kommunikasjonen fra FED.

Det gjør dagens marked til mer vanskelig. En AI-drevet bullfase kan i perioder overvinne høyere renter og makromotvind, men det betyr ikke at trenden går lineært. I slike markeder er korte, brutale rotasjoner helt normalt.

Hvordan kan markedet handle videre?

BofA gir egentlig ikke ett enkelt svar, og det er kanskje det mest ærlige i hele analysen. Ingen vet nøyaktig hvordan et marked med boble-lignende trekk skal bevege seg fra uke til uke.

På mellomlang sikt liker BofA fortsatt begrenset risiko mot oppsiden i AI-temaet, for eksempel gjennom QQQ- eller SMH-call spreads. Det betyr at de fortsatt ser mulighet for en ny oppgang i teknologi og semiconductors, men ønsker å definere risikoen fordi svingningene er store.

På kort sikt ser de samtidig behov for å beskytte seg mot videre rotasjon mot value og equal-weighted S&P 500. Det er viktig. BofA sier ikke at AI-temaet er ferdig, men de sier at markedet fortsatt kan rotere bort fra den smale cap-weighted tech-handelen og over i bredere markedsdeltagelse. Dette gir en mer nyansert konklusjon enn bare bullish eller bearish.

Healthcare har blitt en interessant hedge

Et av de mer overraskende punktene er at BofA trekker frem healthcare. Den tradisjonelt defensive sektoren har gjort det sterkt de siste ukene, og har nå den høyeste Bubble Risk Indicator blant S&P-sektorene.

Det høres negativt ut, men i denne sammenhengen brukes det mer som et uttrykk for sterk trend og høy relativ bevegelse. Når healthcare får økt momentum samtidig som teknologimarkedet roterer, kan sektoren fungere som en hedge mot at kapitalen fortsetter å flytte seg bort fra crowded tech og over i mer defensive eller value-orienterte områder.

BofA liker derfor kortsiktige XLV-call spreads, blant annet fordi call-skew er historisk flat og payout kan bli attraktiv dersom sektoren fortsetter å gå.

Det er en interessant observasjon siden i et normalt risk-on-marked ville healthcare ofte henge etter. Når healthcare samtidig viser styrke, sier det at investorene fortsatt ønsker aksjeeksponering, men ikke nødvendigvis bare gjennom høy-beta teknologi. De sikrer seg litt!

Hvis tech trekker indeksene ned

Den største risikoen for markedet er fortsatt at svakhet i teknologi blir så bred at den trekker hele S&P 500 ned. For å hedge det peker BofA på SPX put spreads og down-and-out puts.

Dette er ikke et syn om at markedet nødvendigvis skal kollapse. Det er mer et uttrykk for at BofA ser et marked som kan falle gradvis hvis teknologi svekkes, men hvor rotasjon og lav korrelasjon fortsatt kan hindre et rent panikksalg.

Det er derfor de liker strukturer som passer bedre til et «jobbe seg svakt lavere scenario enn til et rent krakk-scenario. Markedet kan falle gjennom svakhet i de største tech-navnene, men så lenge kapitalen roterer internt, trenger ikke alt falle samtidig.

Konklusjon

BofA sin analyse viser et marked hvor styrken i indeksene skjuler en uvanlig høy grad av uro under overflaten. Alle de rapporterende Mag7-selskapene beveget seg mer enn opsjonsmarkedet hadde priset inn, hvilket ikke har skjedd tidligere i ChatGPT-perioden.

Samtidig er single-stock fragility fortsatt høy, dispersjonen i tech nær historiske nivåer, og makrobildet mer usikkert etter reprising i lange renter og yen-intervensjon.

Dette betyr ikke at bullmarkedet er over. AI-handelen kan fortsatt få en ny oppgang, og BofA ser fortsatt verdi i begrenset oppsideeksponering gjennom QQQ- og SMH-call spreads. Men det betyr at markedet er langt mer vanskelig å tolke enn hva indeksene alene viser.

Det er et marked hvor man kan få nye topper og kraftige korreksjoner i enkeltnavn samtidig. Et marked hvor lav korrelasjon holder indeksene oppe, men hvor høy single-stock volatilitet gjør porteføljene vanskelige å styre. Og et marked hvor rotasjon mot healthcare, value og equal-weighted S&P (resten av S&P) kan fortsette selv om AI-temaet fortsatt lever.

Hovedpoenget er enkelt: Markedet er ikke friskmeldt bare fordi indeksene stiger. Uroen er fortsatt der, men den ligger mer i enkeltselskaper, sektorer og opsjonsmarkedet enn i selve indeksene.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
August 06
Image from Roger K.'s post

Mulig Iransk propaganda?

Deal Details: US-Israeli vessels Banned from Hormuz (Fars)

Iranian state media (Fars) has issued details of the Iran-Omani draft plan for transit rules through the Strait of Hormuz and the Persian Gulf. The country's parliament is said to currently be reviewing it, while Tehran still insists that the US has been sidelined, saying that the Oman-Iran contacts are bilateral.

As cited in Bloomberg from state media, key proposals include:

  • Ban vessels linked to the U.S., Israel, and other hostile states

  • Block military and civilian cargo tied to Israel

  • Restrict ships linked to actions against the "Axis of Resistance"

  • Deny passage to parties owing compensation to Iran

  • Impose fines of up to 20% of cargo value for violations

The first note about banning US-linked vessels could alone serve to restart the war. The White House has appeared to genuinely be searching for an exit strategy, but this may be too hard a pill to swallow, if accurate.

Fars has spelled out that "The passage of vessels belonging to the US, the Israelis, and other hostile countries through the Strait of Hormuz will be prohibited." Below are is the fuller outline of the proposed plan as featured by Fars [machine translation]:

  • The passage of vessels belonging to the United States, Israelis and other hostile countries through the Strait of Hormuz will be prohibited.

  • Ships related to Israel, whether military or civilian, will not have the right to transit through this area.

  • Vessels or cargoes that play a role in actions against the Resistance Front will also be subject to the ban.

  • Countries and individuals that have caused damage to Iran will not receive permission to pass through the Strait of Hormuz and the Persian Gulf until compensation is paid.

  • Heavy fines, including up to 20% of the value of the goods, will be imposed on violators. The cargo is anticipated.

  • The government will be required, in cooperation with the armed forces, to assume responsibilities such as guiding navigation, monitoring vessel traffic, and protecting the security and environment of the Persian Gulf.

  • This plan is still in the expert review stage, and the parliament has asked experts to submit their suggestions for completing it.

Inside Oslo Børs: Dersom dette gjenspeiler Irans reelle forhandlingsposisjon, blir det vanskelig å se hvordan USA kan akseptere en avtale. Et forbud mot amerikanske og israelske fartøy gjennom Hormuzstredet vil i praksis være uforenlig med USAs langvarige politikk om fri navigasjon og kan i verste fall øke risikoen for en ny militær konfrontasjon.

Samtidig kommer opplysningene fra iransk statlig media, og utkastet beskrives fortsatt som gjenstand for faglig og parlamentarisk behandling. Det er derfor for tidlig å konkludere med at dette blir den endelige iranske posisjonen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.