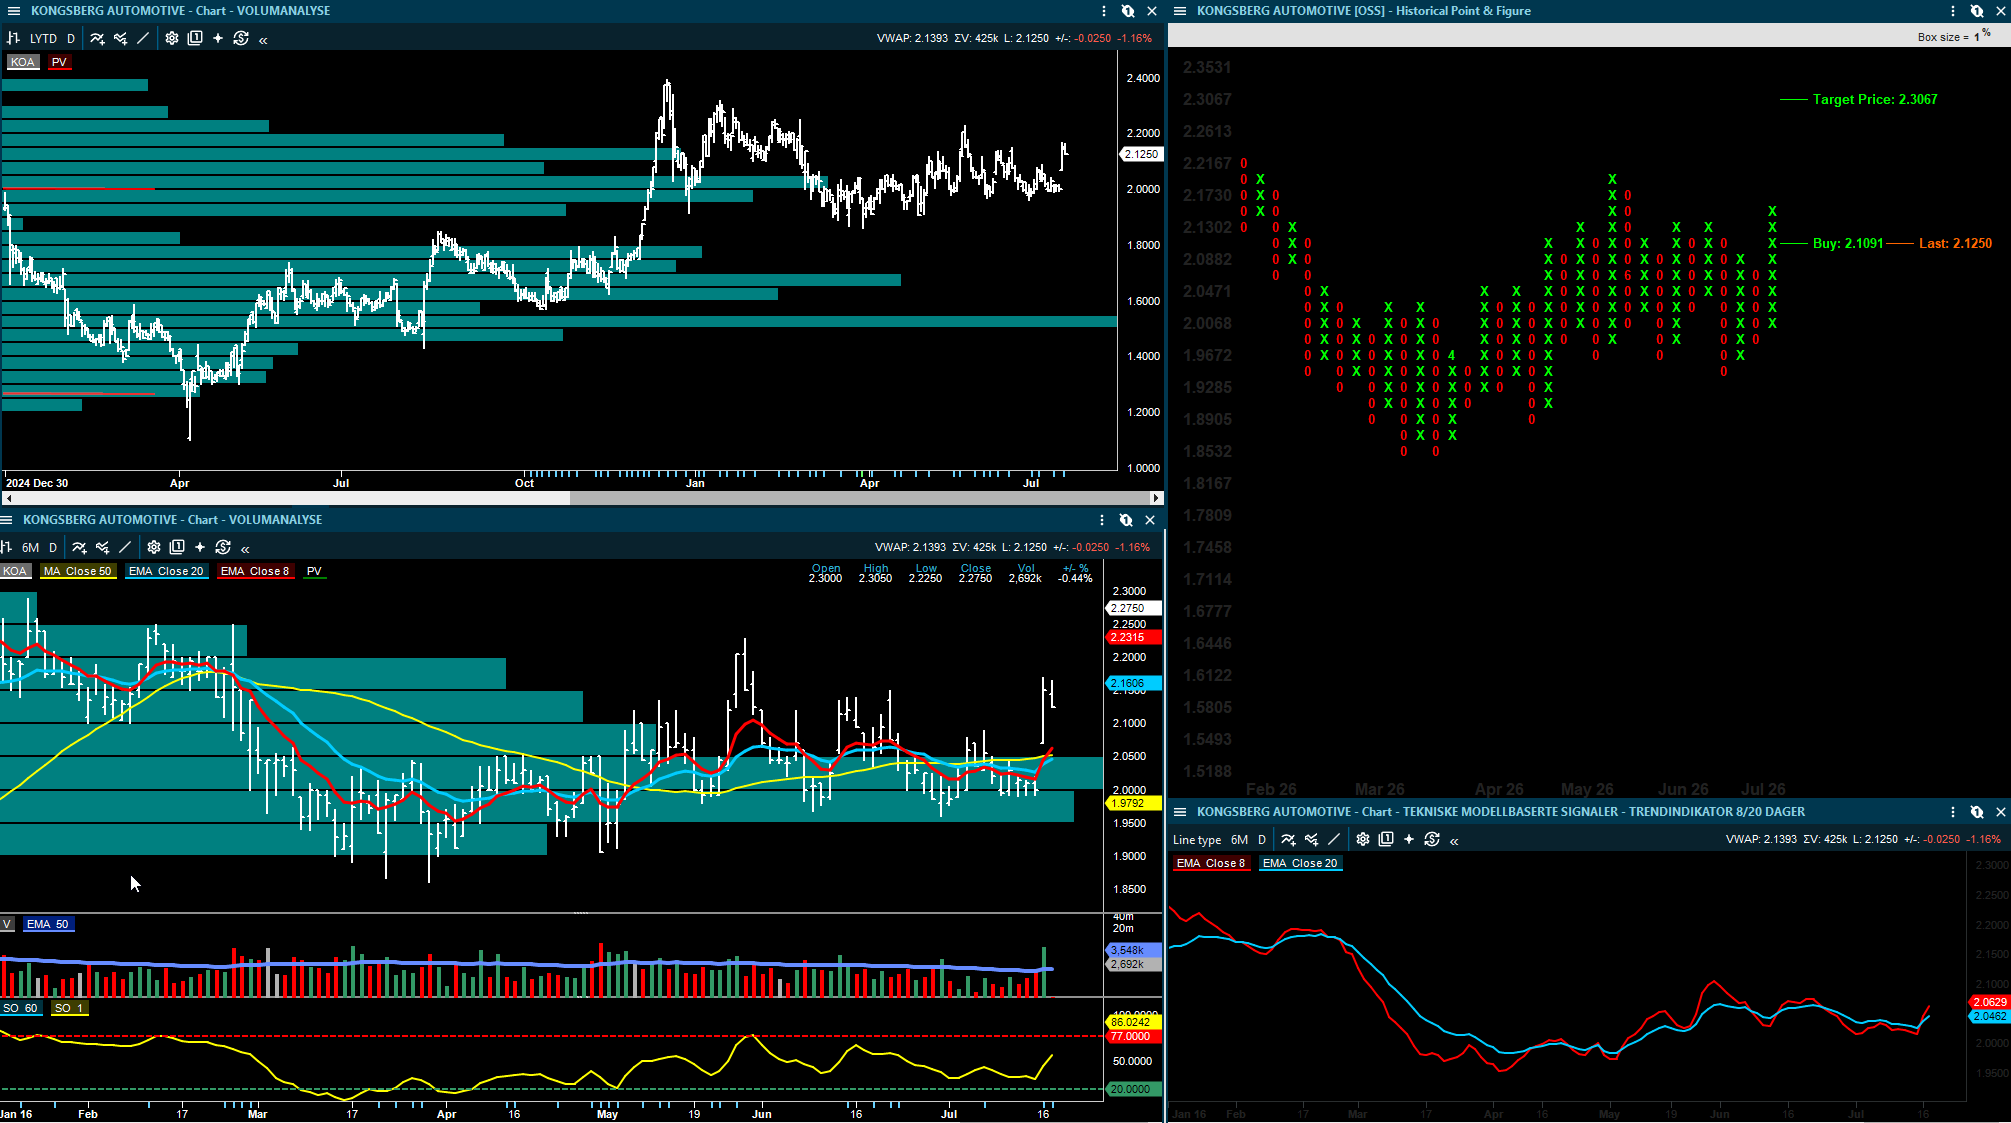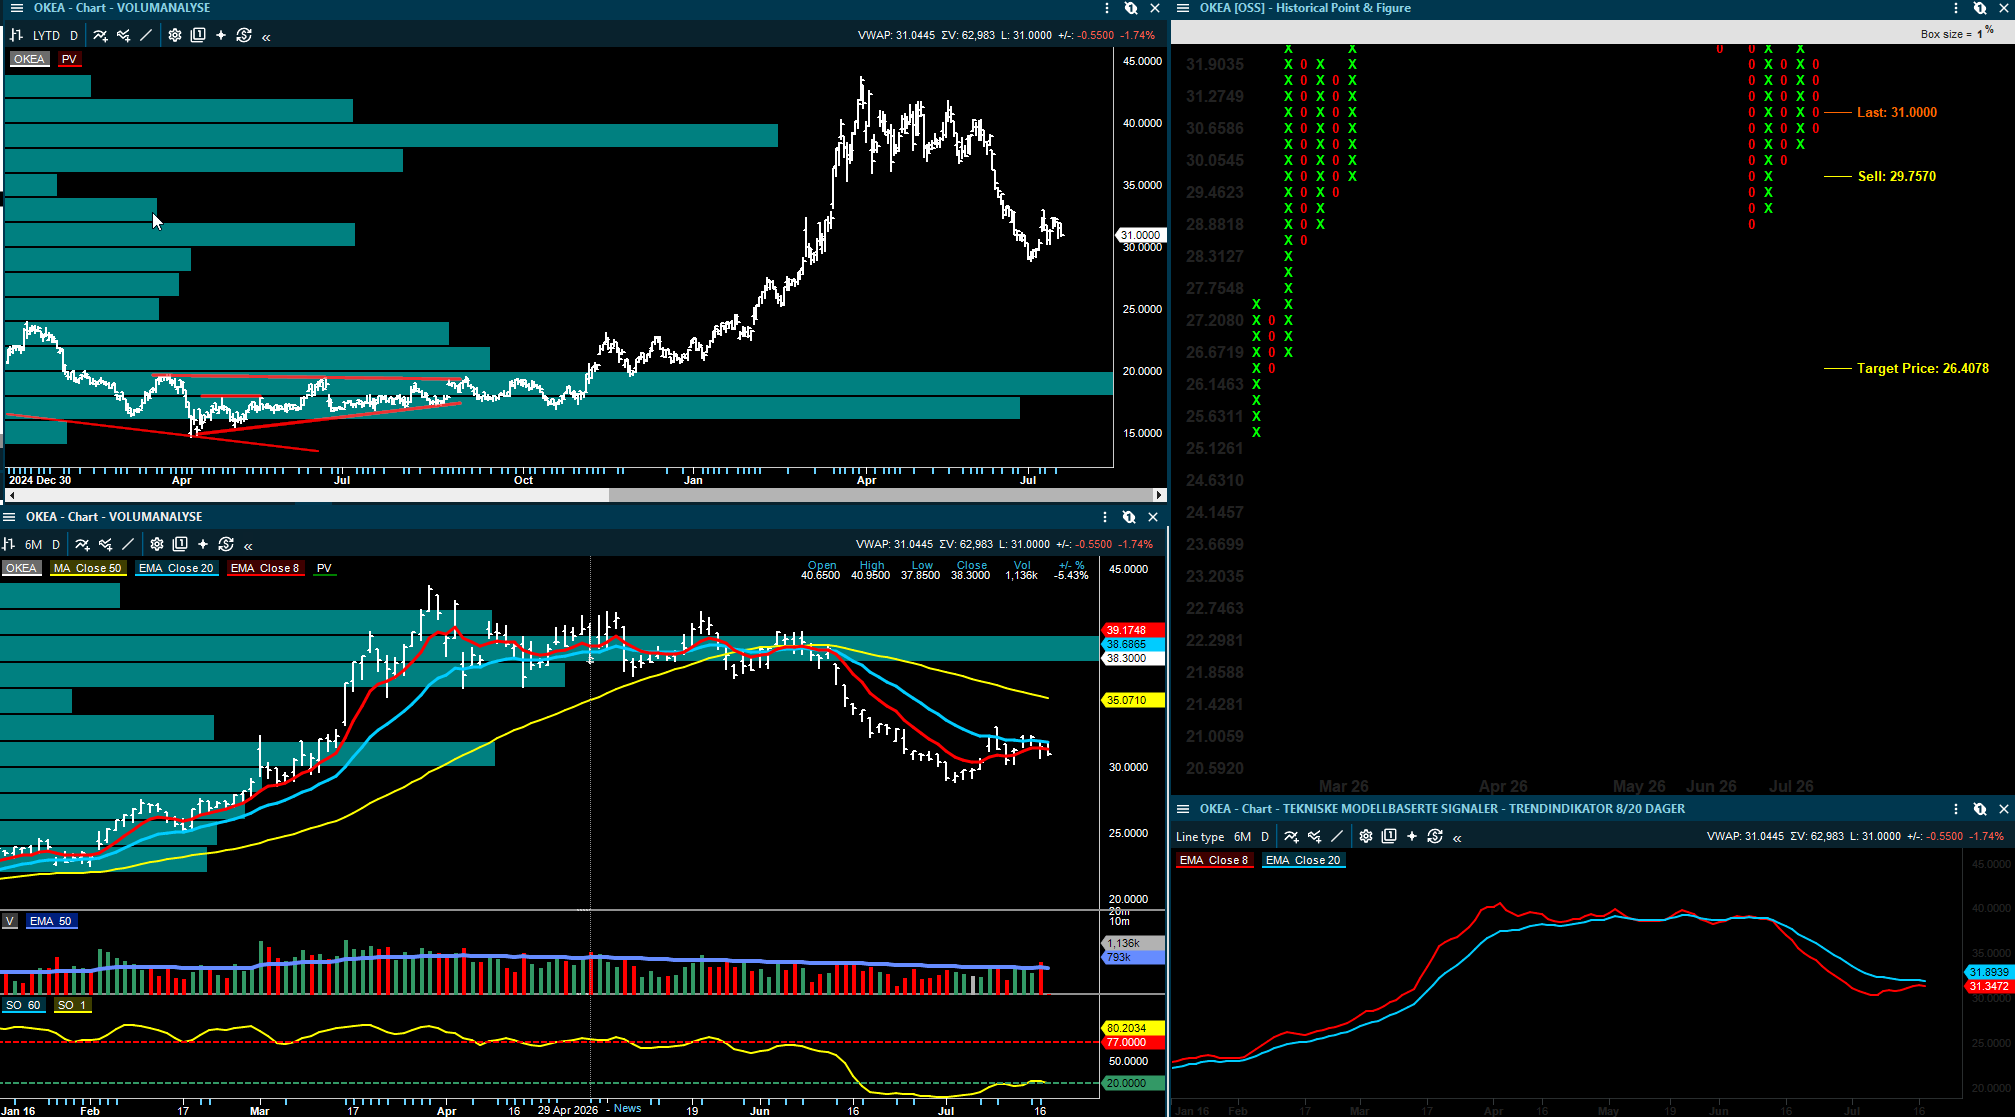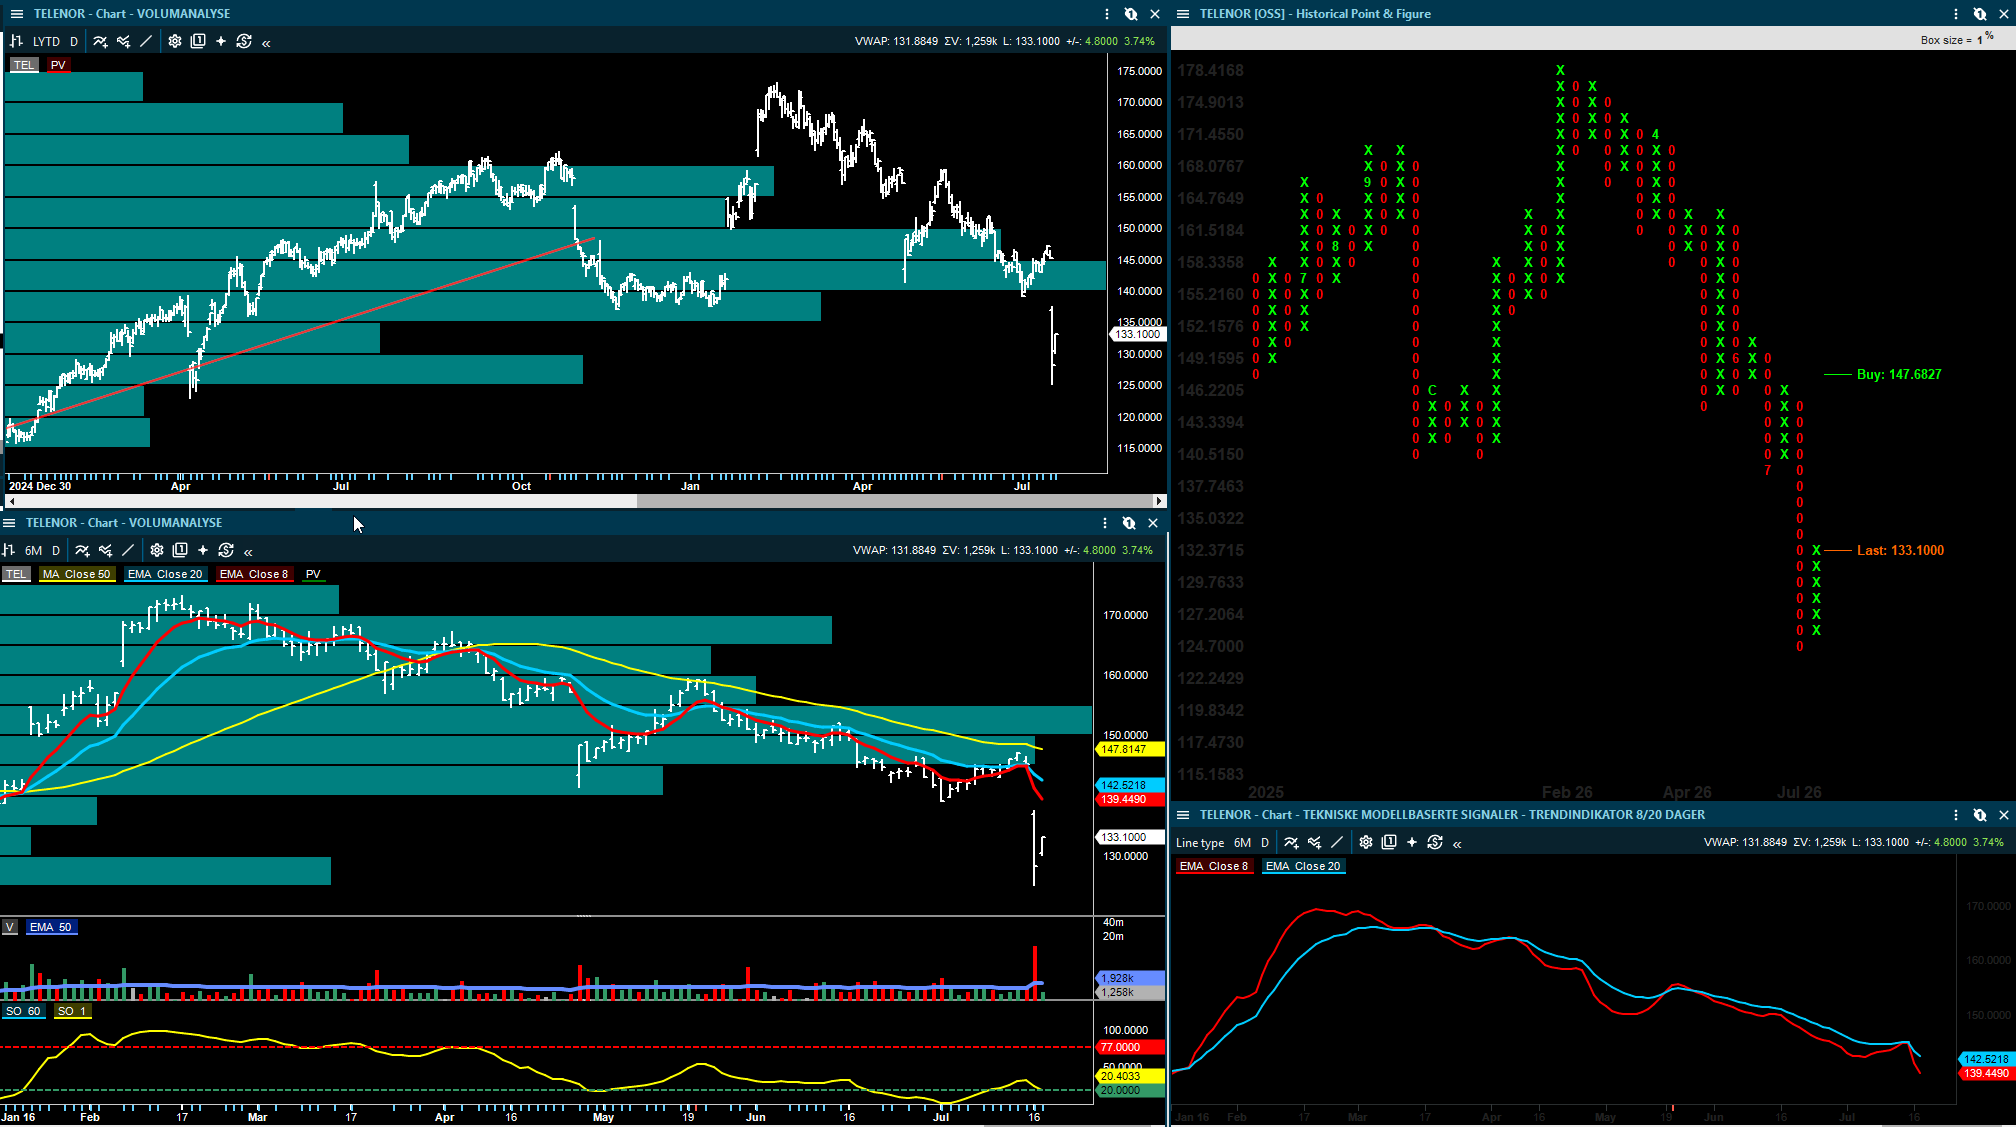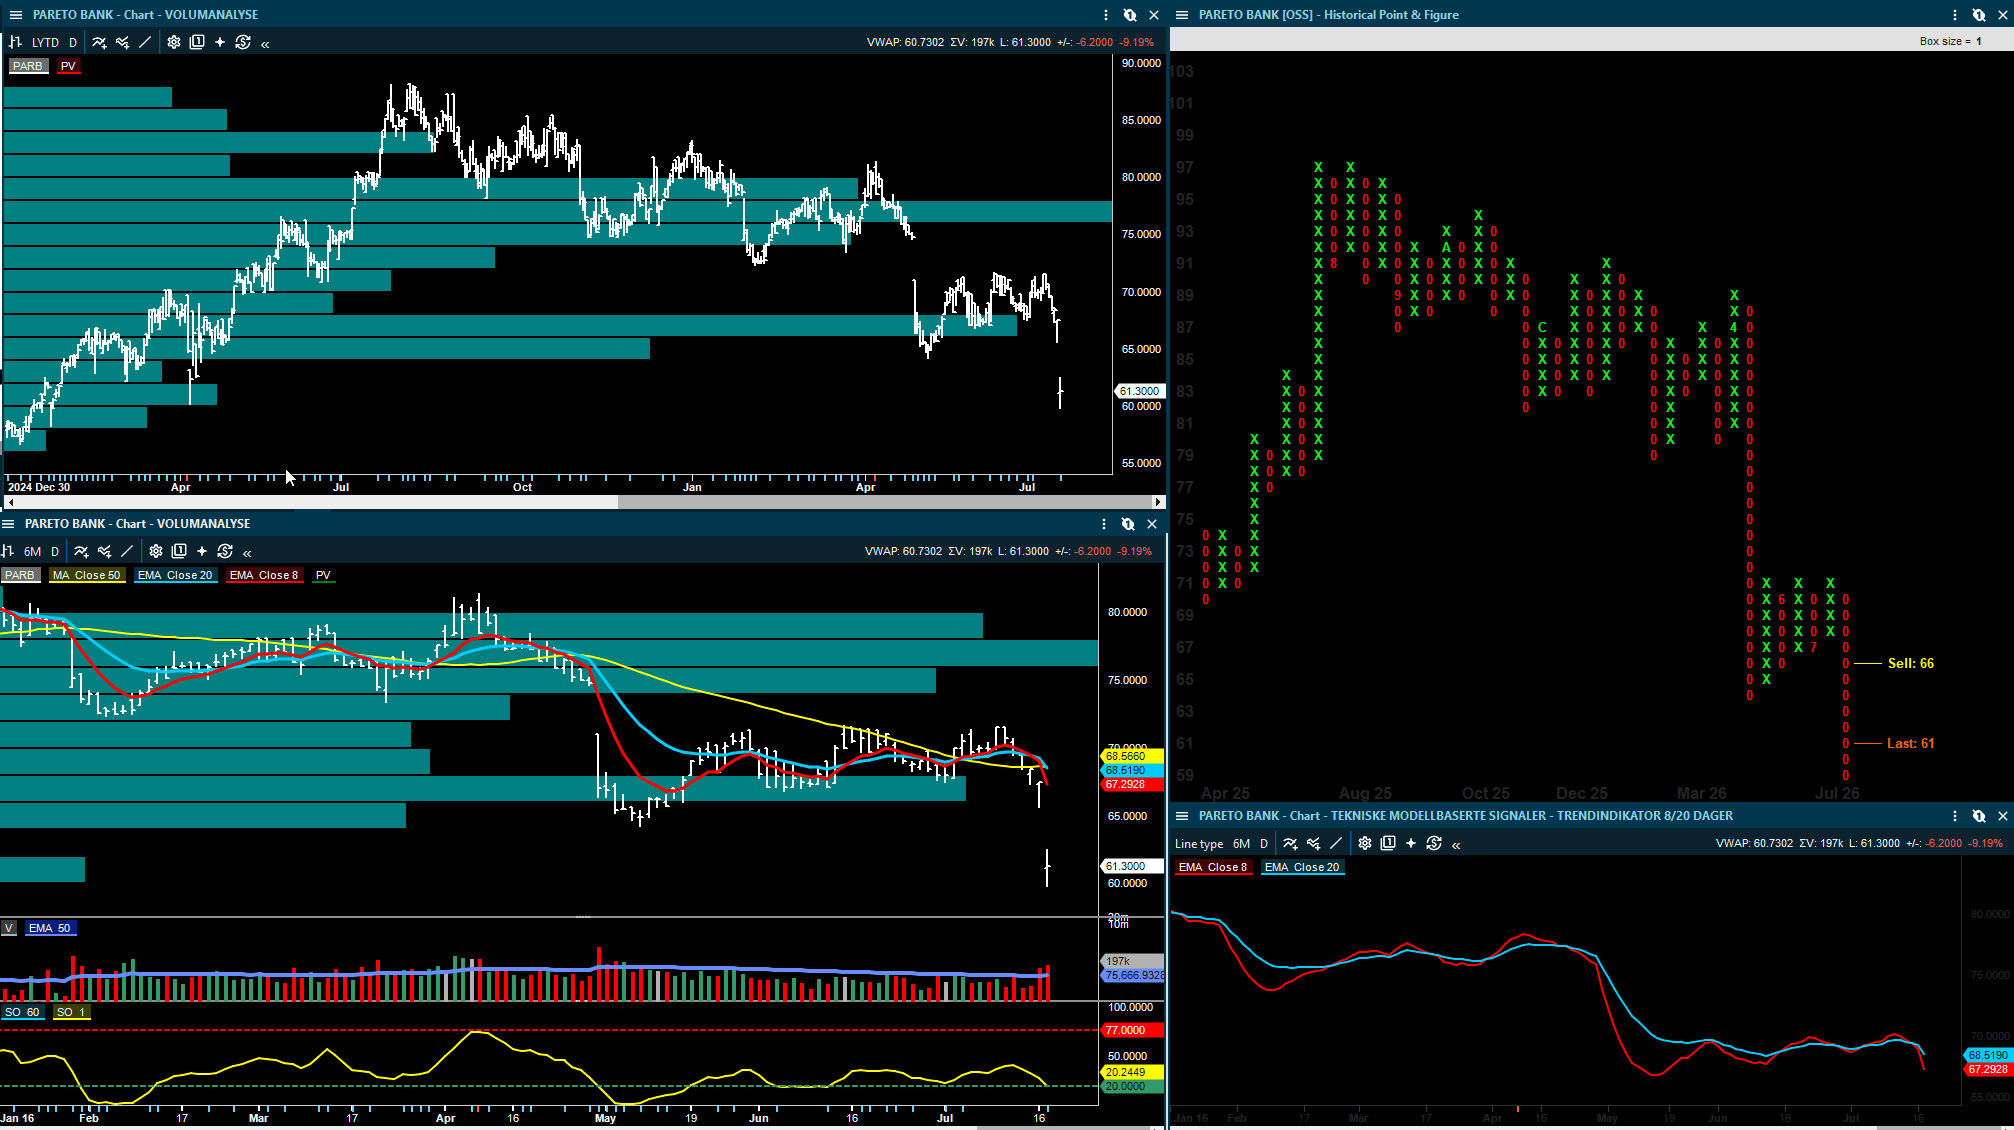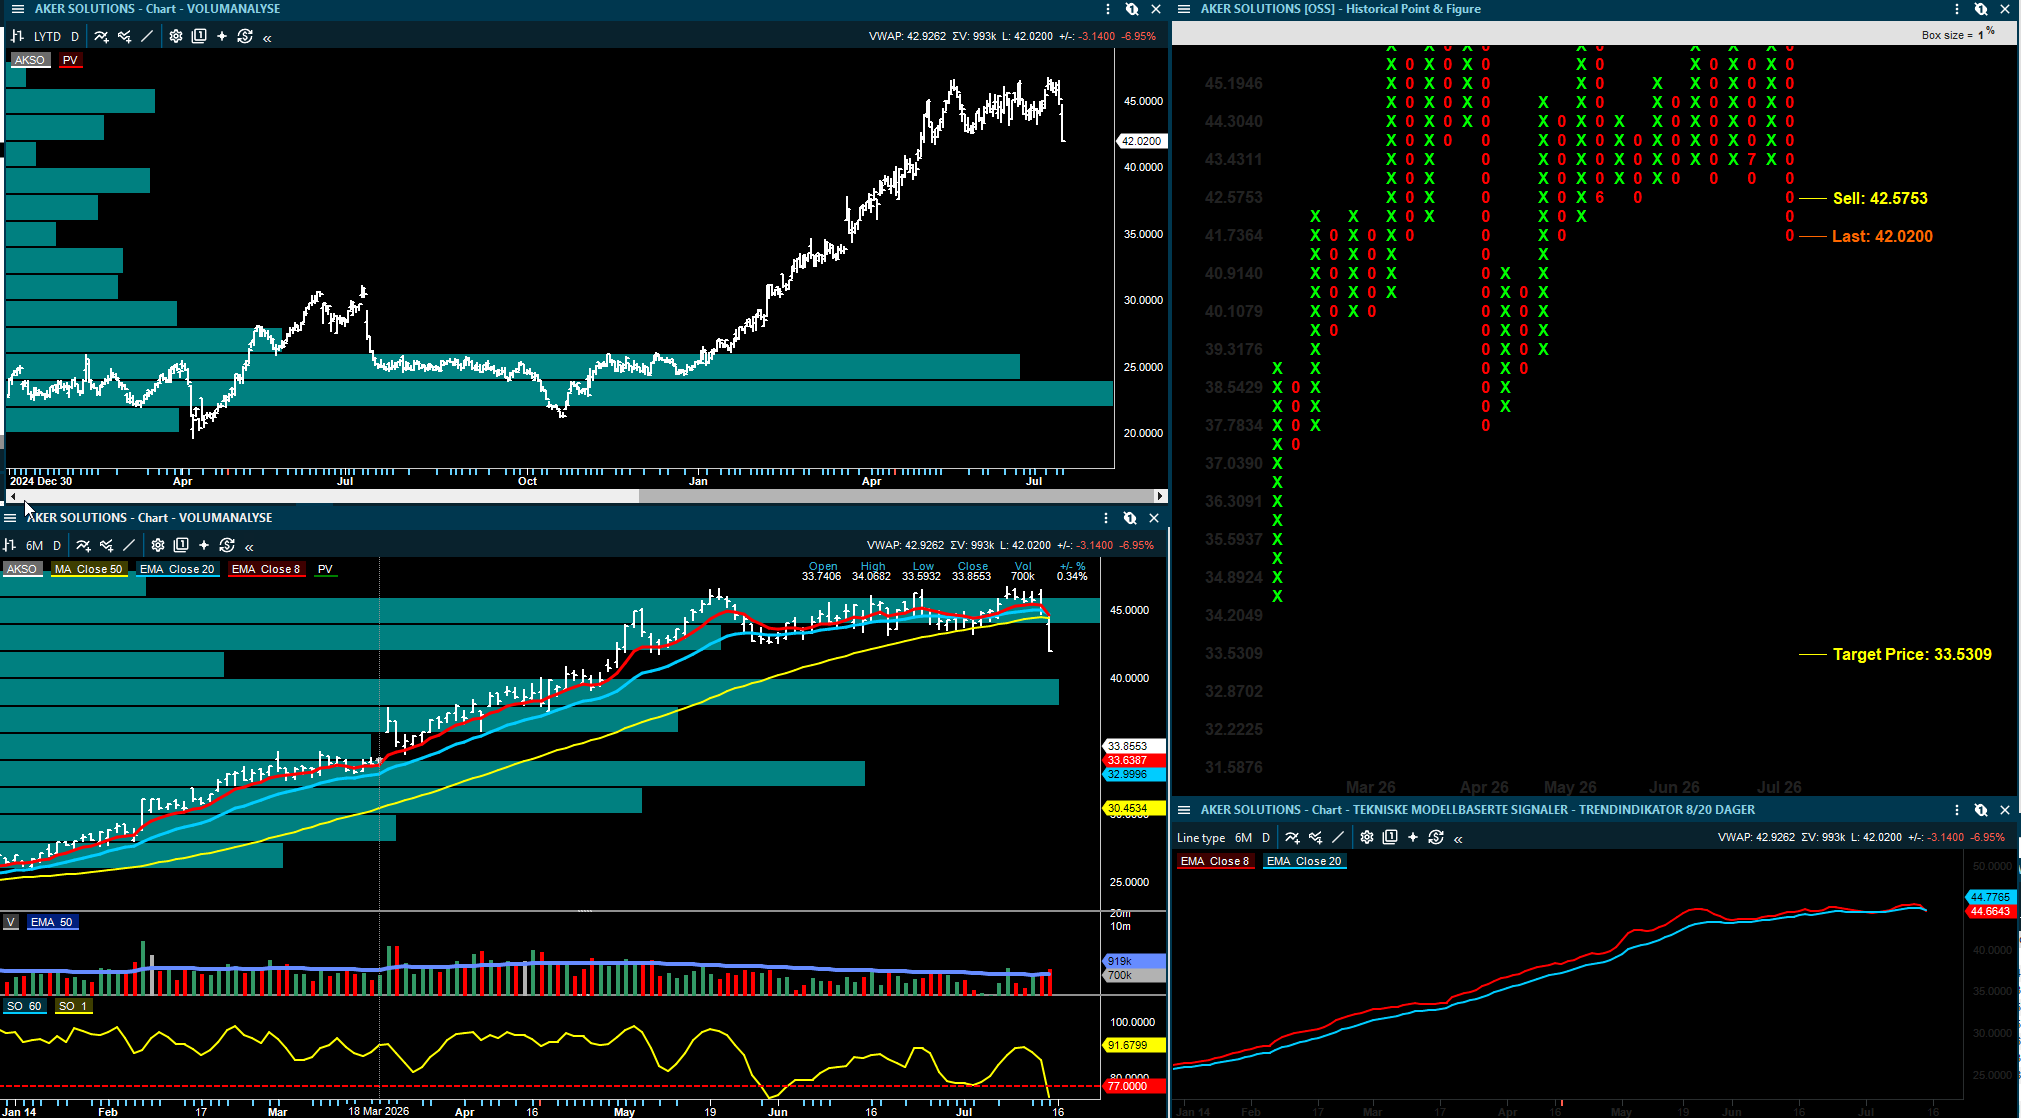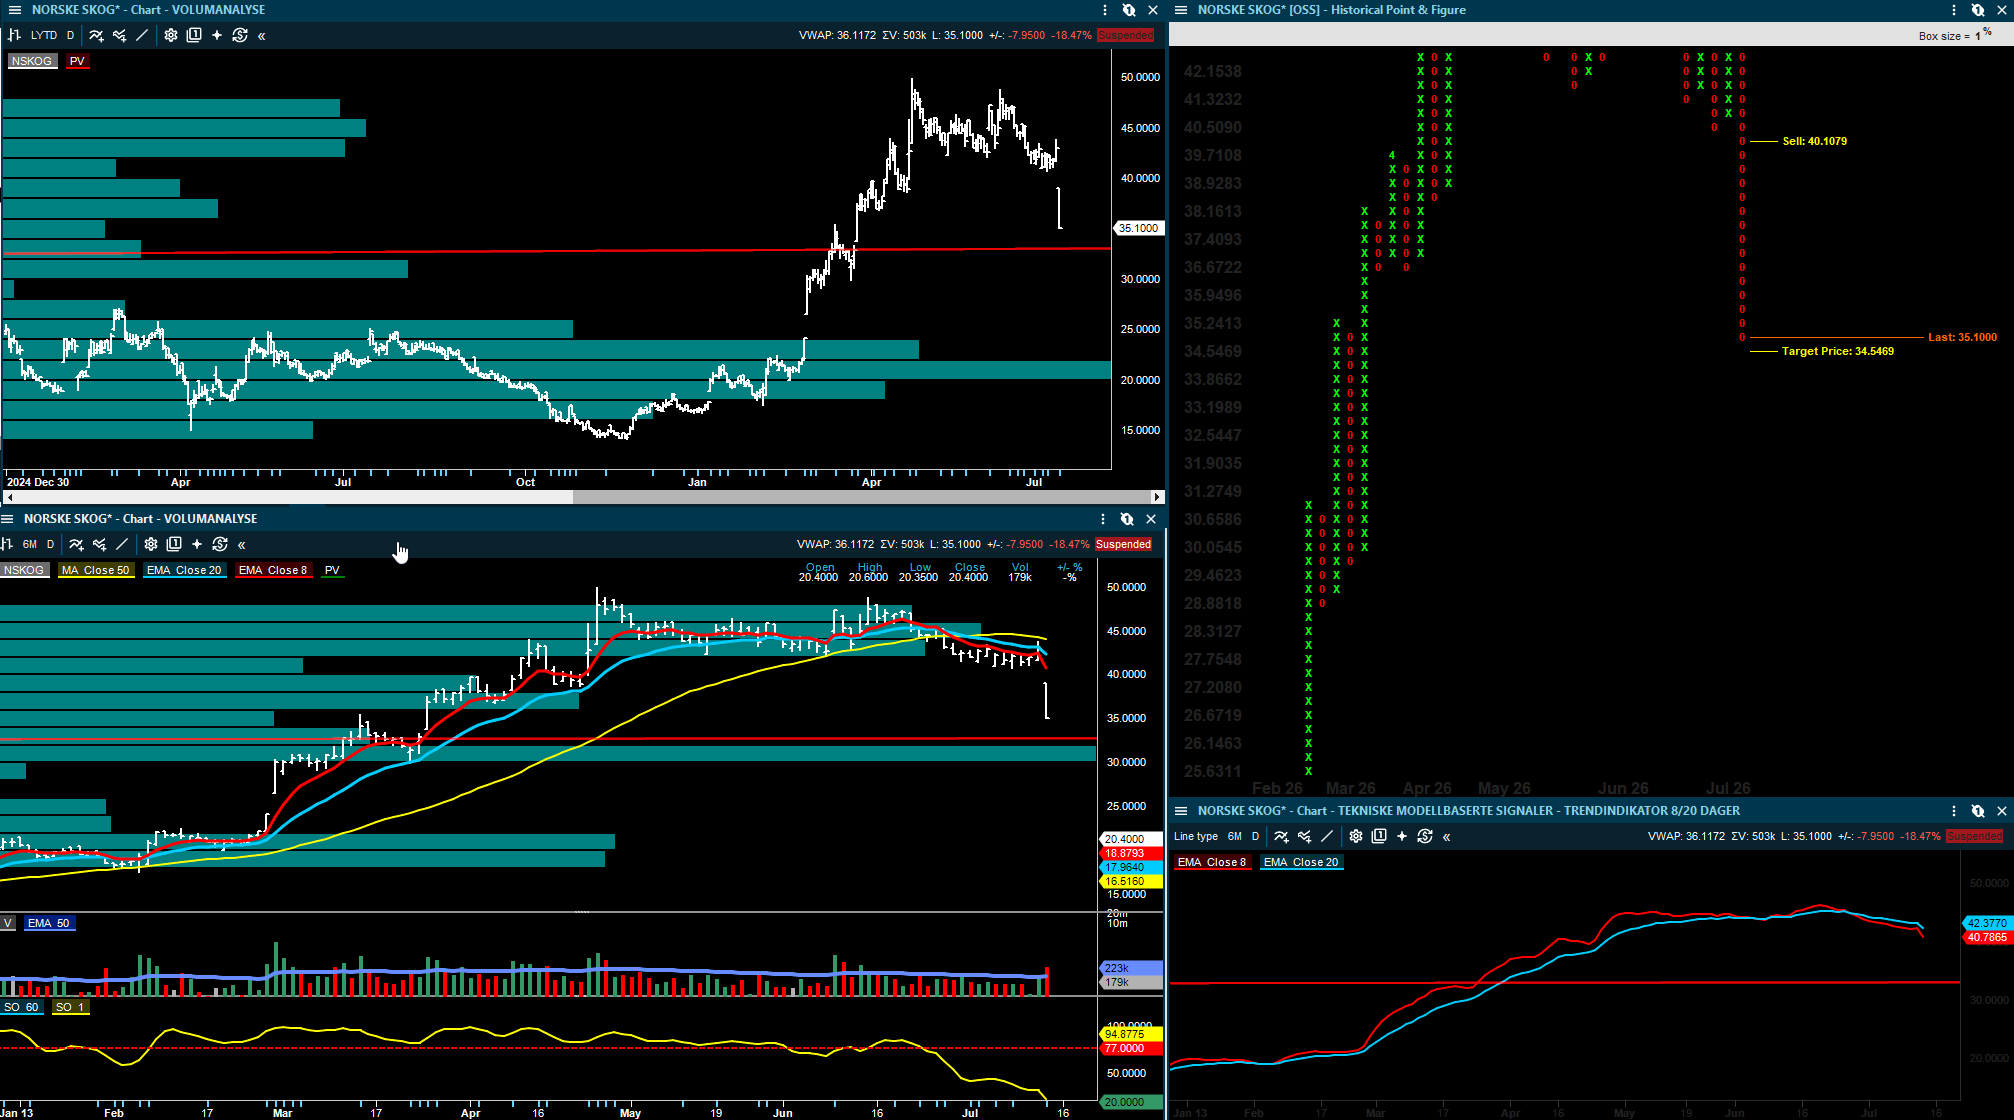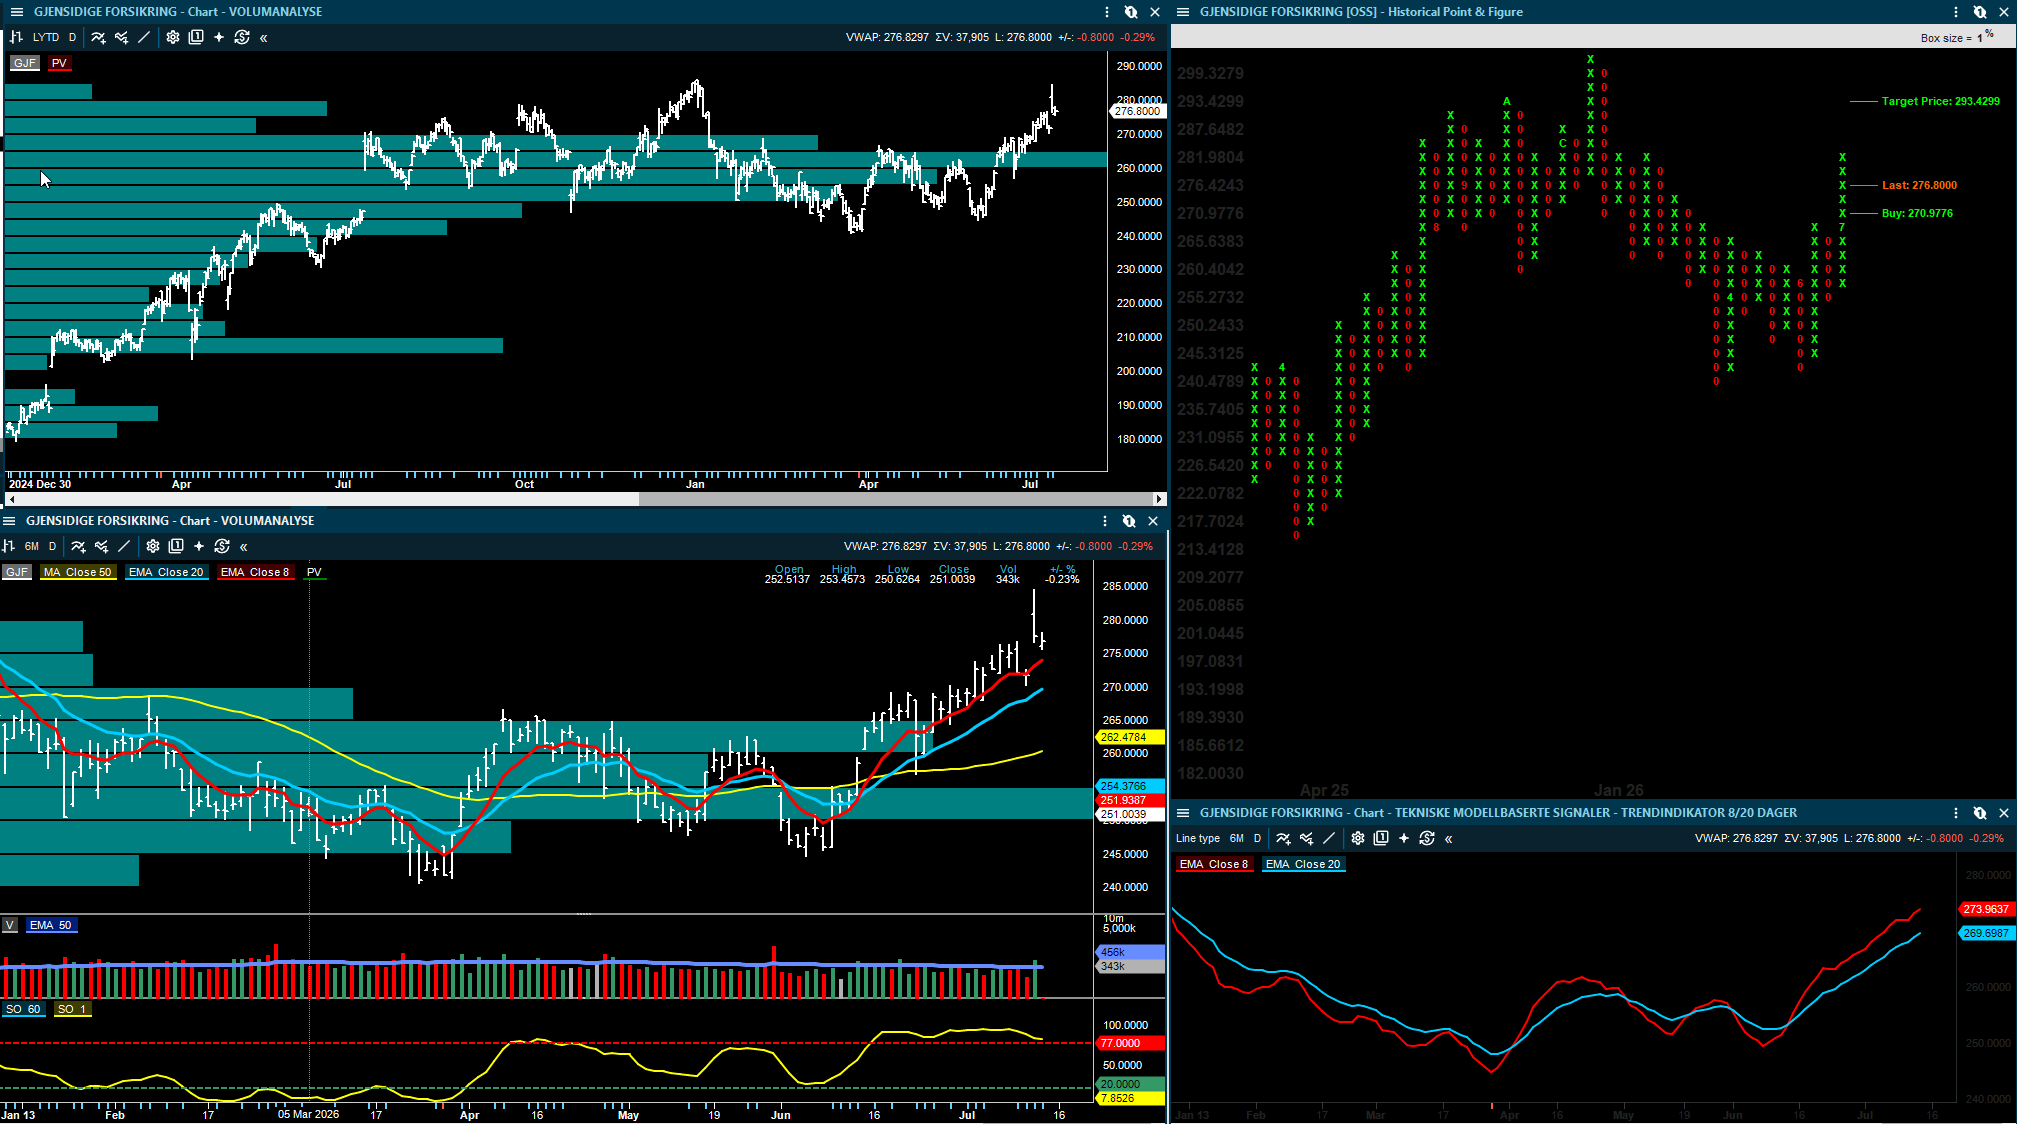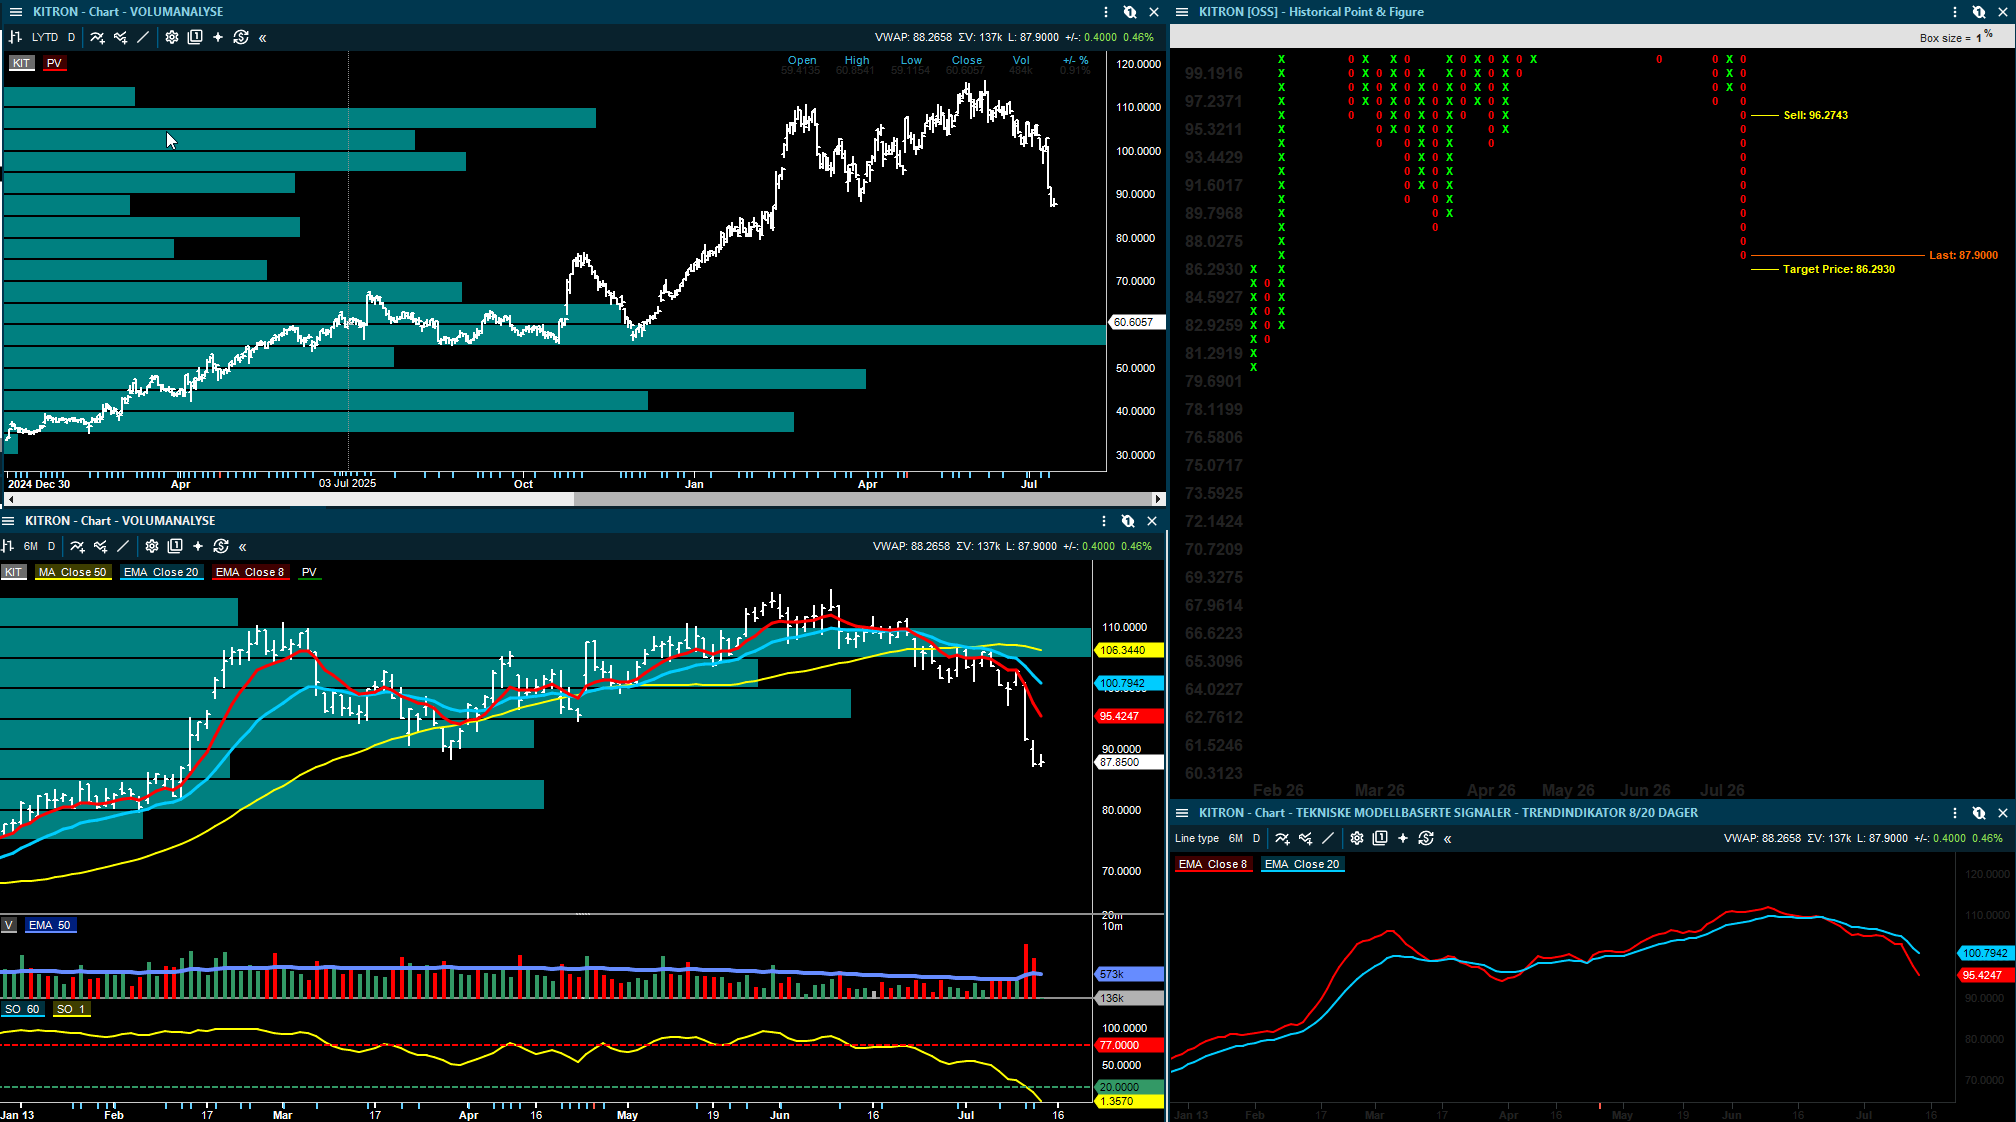
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
July 20
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Inside Rapport 20. juli: Tomra får flere oppdateringer, Yara splitter meglerhusene og Solstad løftes av utbytte

Kort oppdatering:

Tomra

SEB og Arctic er positive etter Q2. Bedre 2026-synlighet, sterk Collection og Polen som viktigw signaler.

Yara

Q2 var svakt, men meglerhusene tolker det ulikt: midlertidig volumglipp eller topp i inntjening.

Solstad

DNB løfter Solstad Offshore og fremhever høy kontraktsdekning og utbyttepotensial i både SOFF og SOMA.

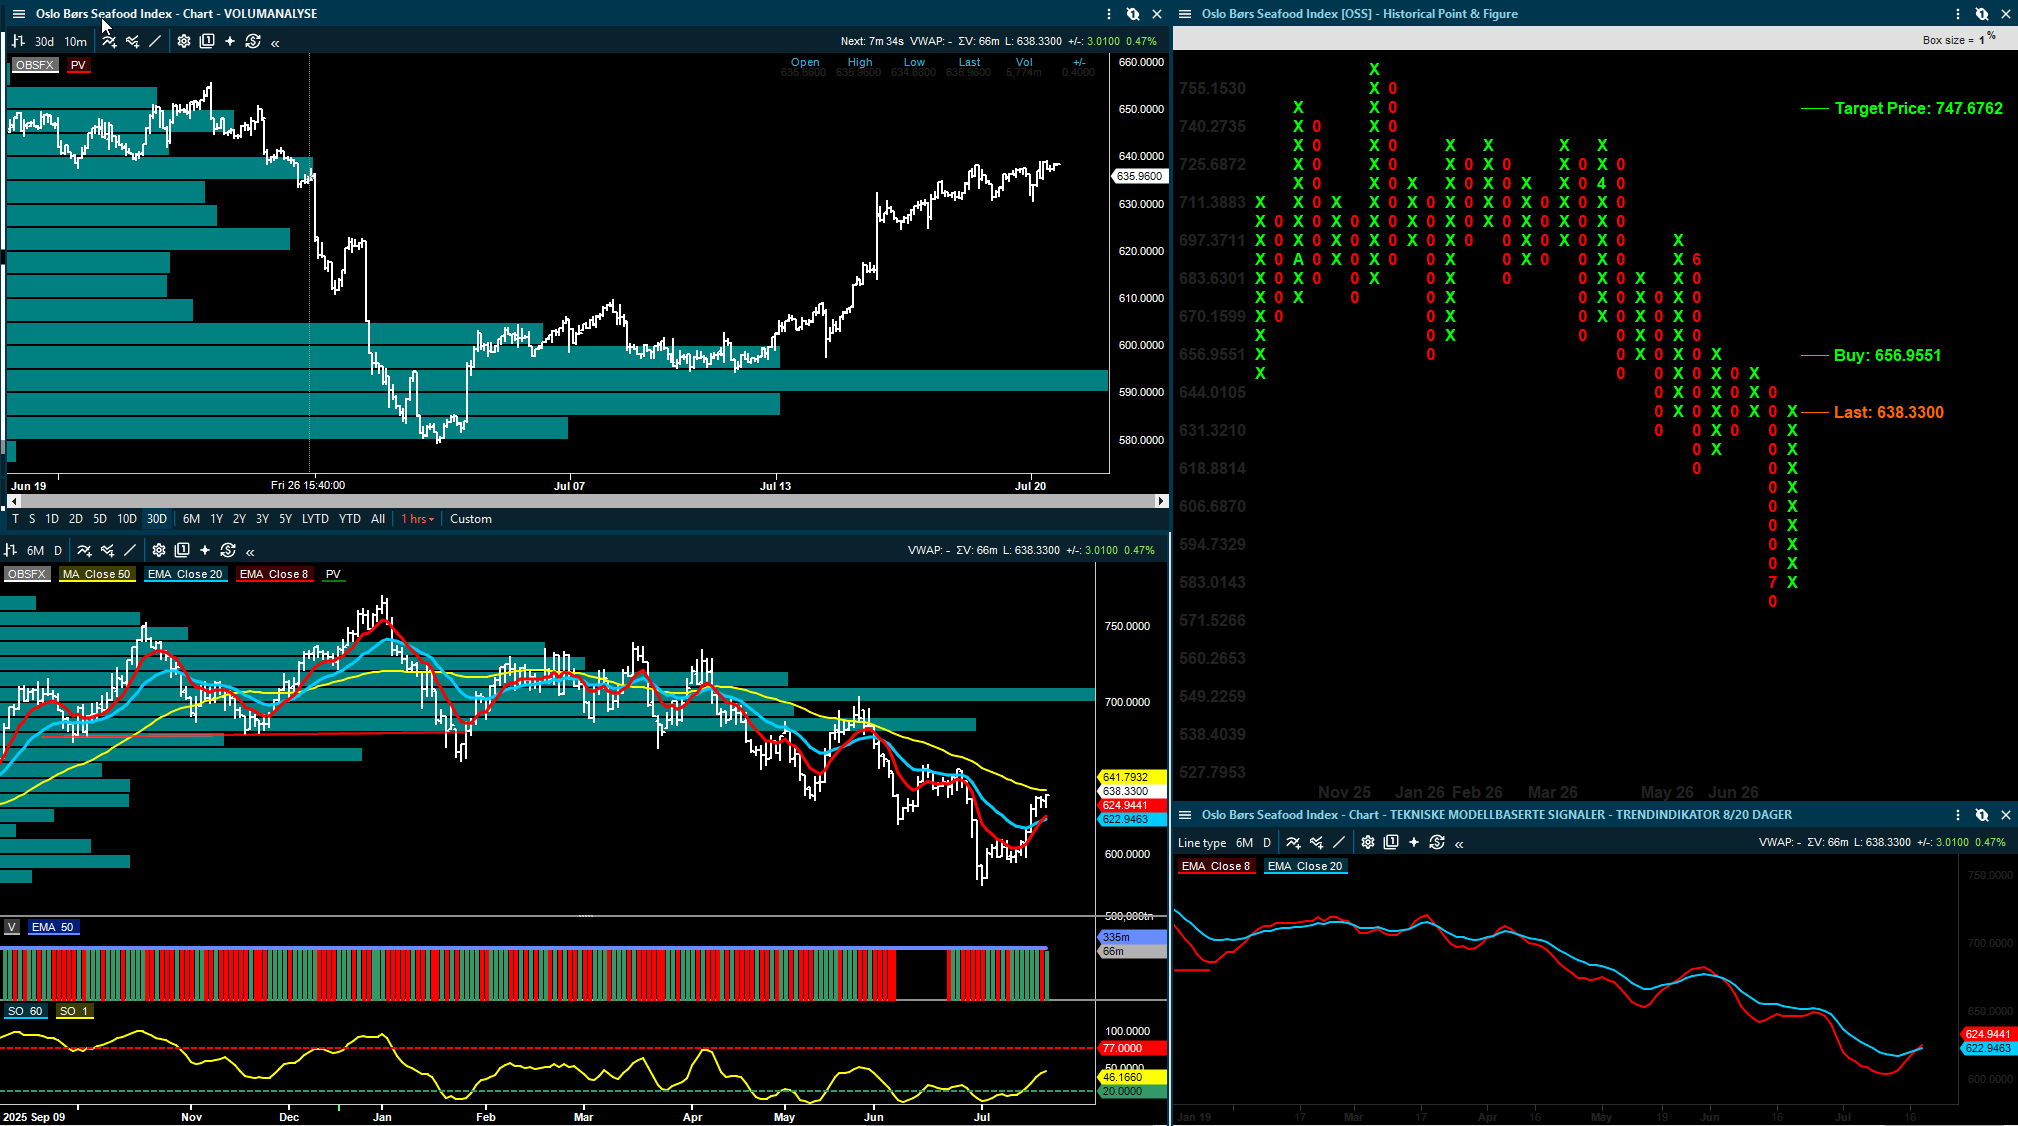
Sjømat

Biomassen er bare moderat opp, men høstingen har vært svært høy. Det kan dempe volumpresset senere.

Vend

Q2-miss i Mobility, men kostnadskutt og ARPA-utvikling gir fortsatt positivt meglerhusbilde.

 Innledning

Denne rapporten bygger på de siste fundamentale oppdateringene. Markedsbildet er tatt med der det forklarer hvorfor meglerhusene endrer syn på inntjening, risiko eller verdsettelse.

Det viktigste denne morgenen er ikke én enkelt makronyhet, men flere selskapsnære signaler. Tomra får mer støtte etter Q2, men med noe ulike nyanser. Yara deler meglerhusene: noen ser Q2 som et tapt kvartal i et bedre marked, mens andre frykter at inntjeningen ikke holder seg oppe når ny kapasitet kommer inn. I oljeservice løftes Solstad Offshore og Solstad Maritime av kontrakter og høyere utbytte. I sjømat viser biomassetallene at produksjonen fortsatt er høy, men at grunnlaget for videre volumvekst er mer moderat.

Tomra: bedre synlighet, men fortsatt uenighet om hvor mye som er priset inn

Tomra får nye oppdateringer fra både SEB og Arctic, og begge legger vekt på at rapporten ga bedre synlighet enn markedet fryktet. Det er viktig for aksjen når en aksje har hatt mye usikkerhet knyttet til timing i nye pantesystemer, ordreinngang og lønnsomhet i de ulike divisjonene, kan bedre guiding være nesten like viktig som selve kvartalstallene.

SEB peker på at Q2 var bedre enn ventet, og at den nye 2026-guidingen gjør det lettere å skille mellom midlertidige svingninger og den underliggende utviklingen. I Collection var omsetningen høyere enn ventet. Noe av dette skyldes timing i nye markeder, men SEB trekker også frem at eksisterende markeder igjen vokste godt etter en svakere start på året. Samtidig mener meglerhuset at bunnen i Recycling ser ut til å være passert, selv om ledetidene gjør at inntektene ikke løfter seg med én gang.

Arctic er også positiv, men nyanserer bildet. Meglerhuset omtaler Q2 som et kvalitetsmessig sterkt kvartal, særlig fordi Collection-beatet kommer fra den delen av virksomheten som markedet følger tettest. Arctic trekker frem Polen som et viktig punkt: Tomra skal ha rundt 58 prosent av de innsamlede beholderne i det polske systemet, noe Arctic ser som den beste indikasjonen på markedsandel. Samtidig er ikke estimatløftet dramatisk, fordi høyere omsetning delvis blir spist opp av høyere kostnader i Collection og Horizon.

For investorer kan hovedpoenget være at Tomra nå ser mindre uoversiktlig ut enn før rapporten. Det er positivt, men det betyr ikke at alle spørsmål er løst. Fremdriften i Storbritannia, timing i Spania, Frankrike og Italia, og marginutviklingen i nye markeder blir fortsatt avgjørende. Det er nettopp derfor meglerhusene kan være enige om at Q2 var bedre enn ventet, men likevel være uenige om hva aksjen bør være verdt.

SEB beholder kursmålet for Tomra på 145 kroner, Kjøp.

Arctic Securities beholder kursmålet for Tomra på 130 kroner, Kjøp.

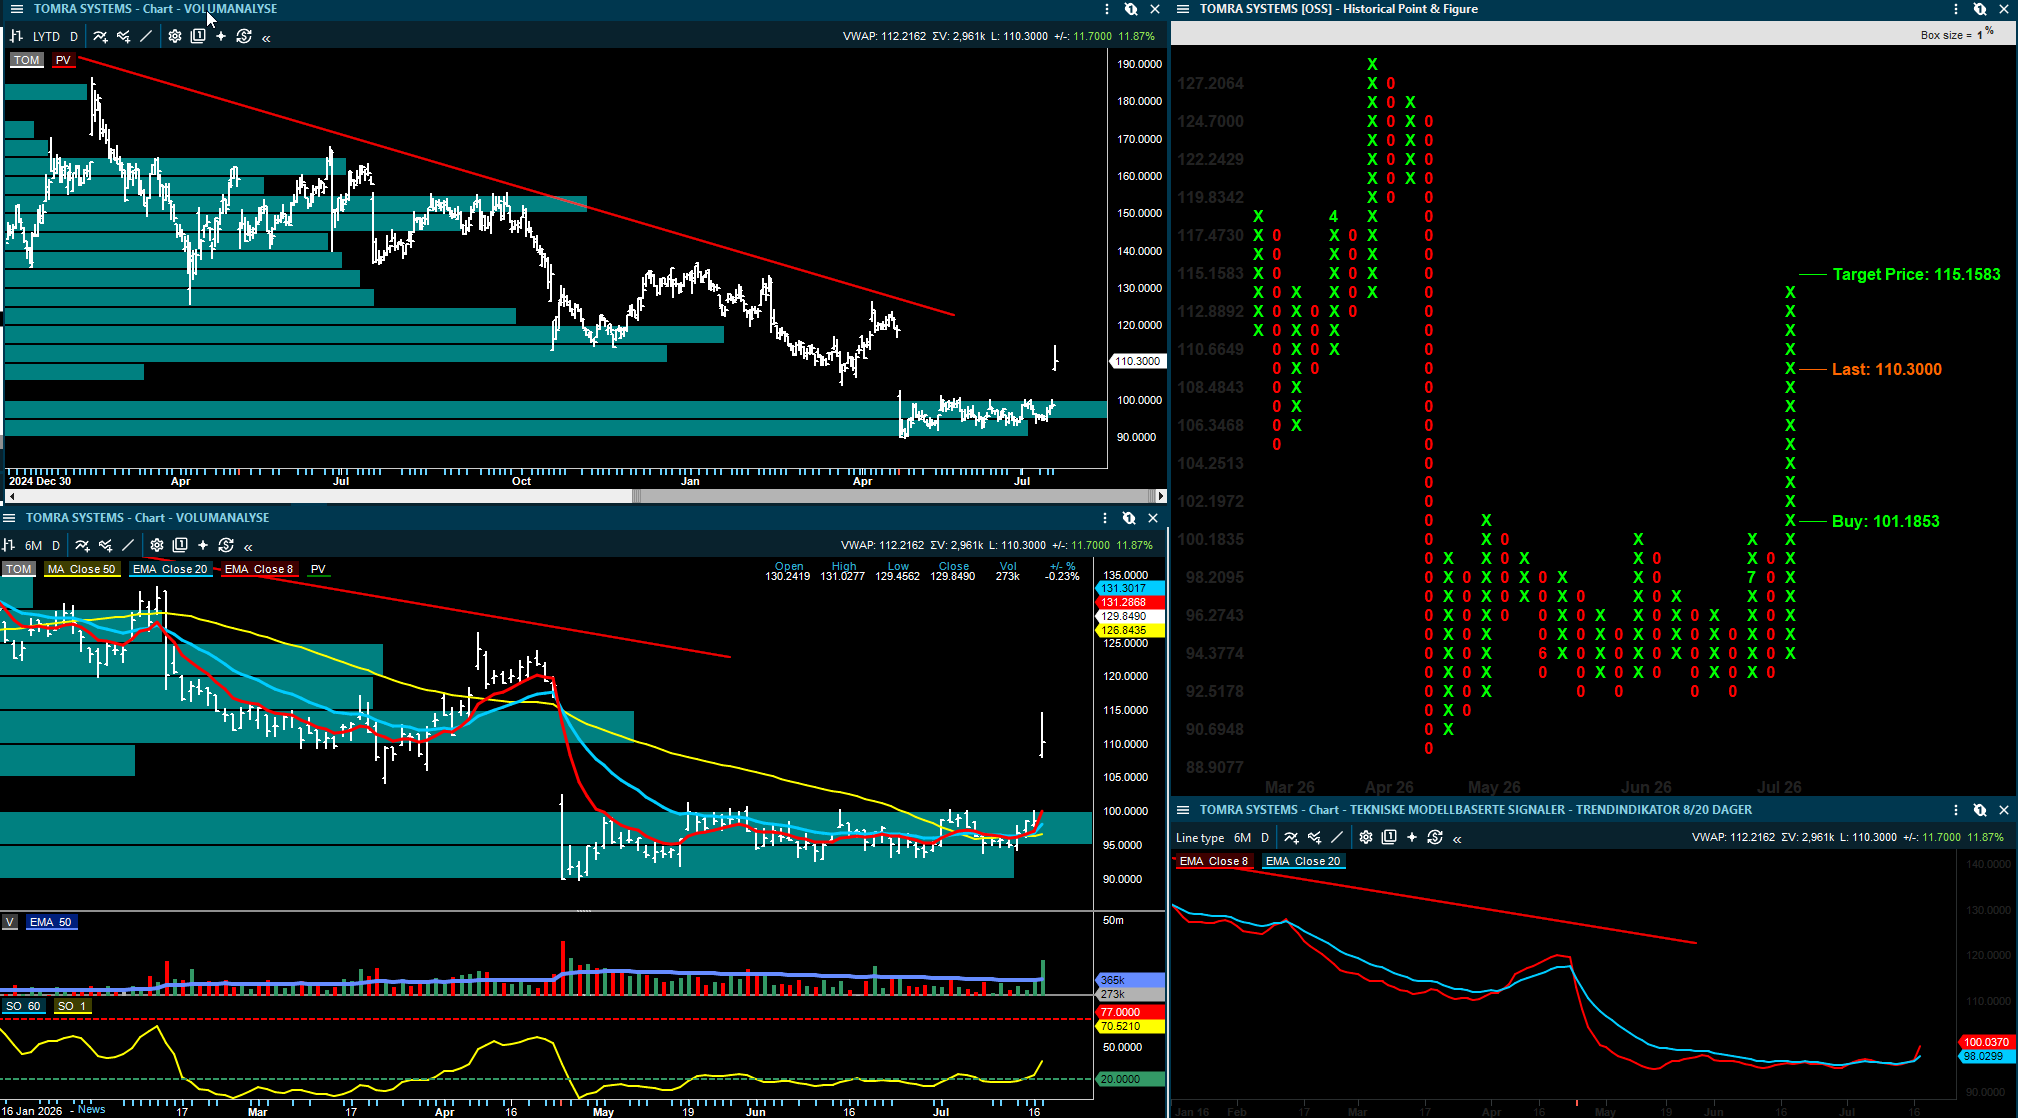
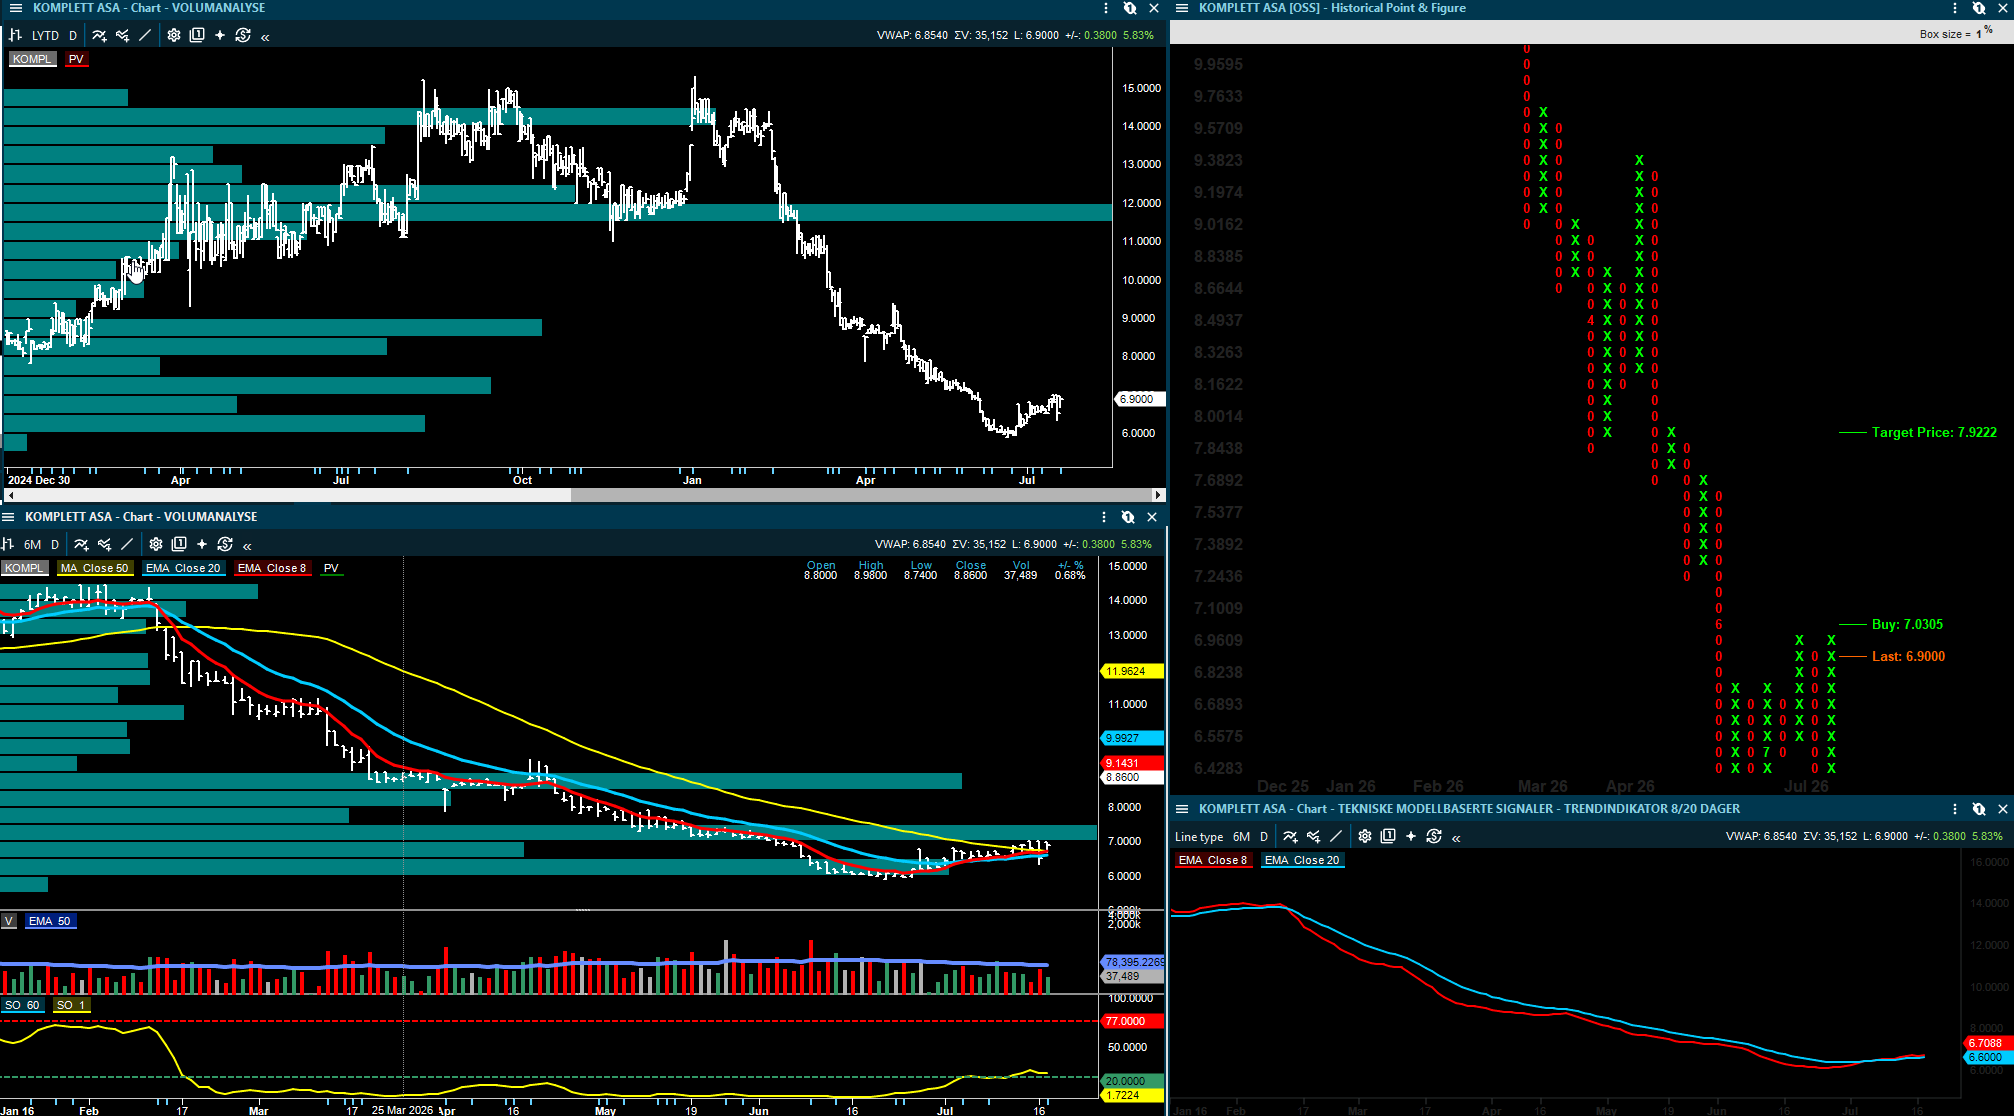
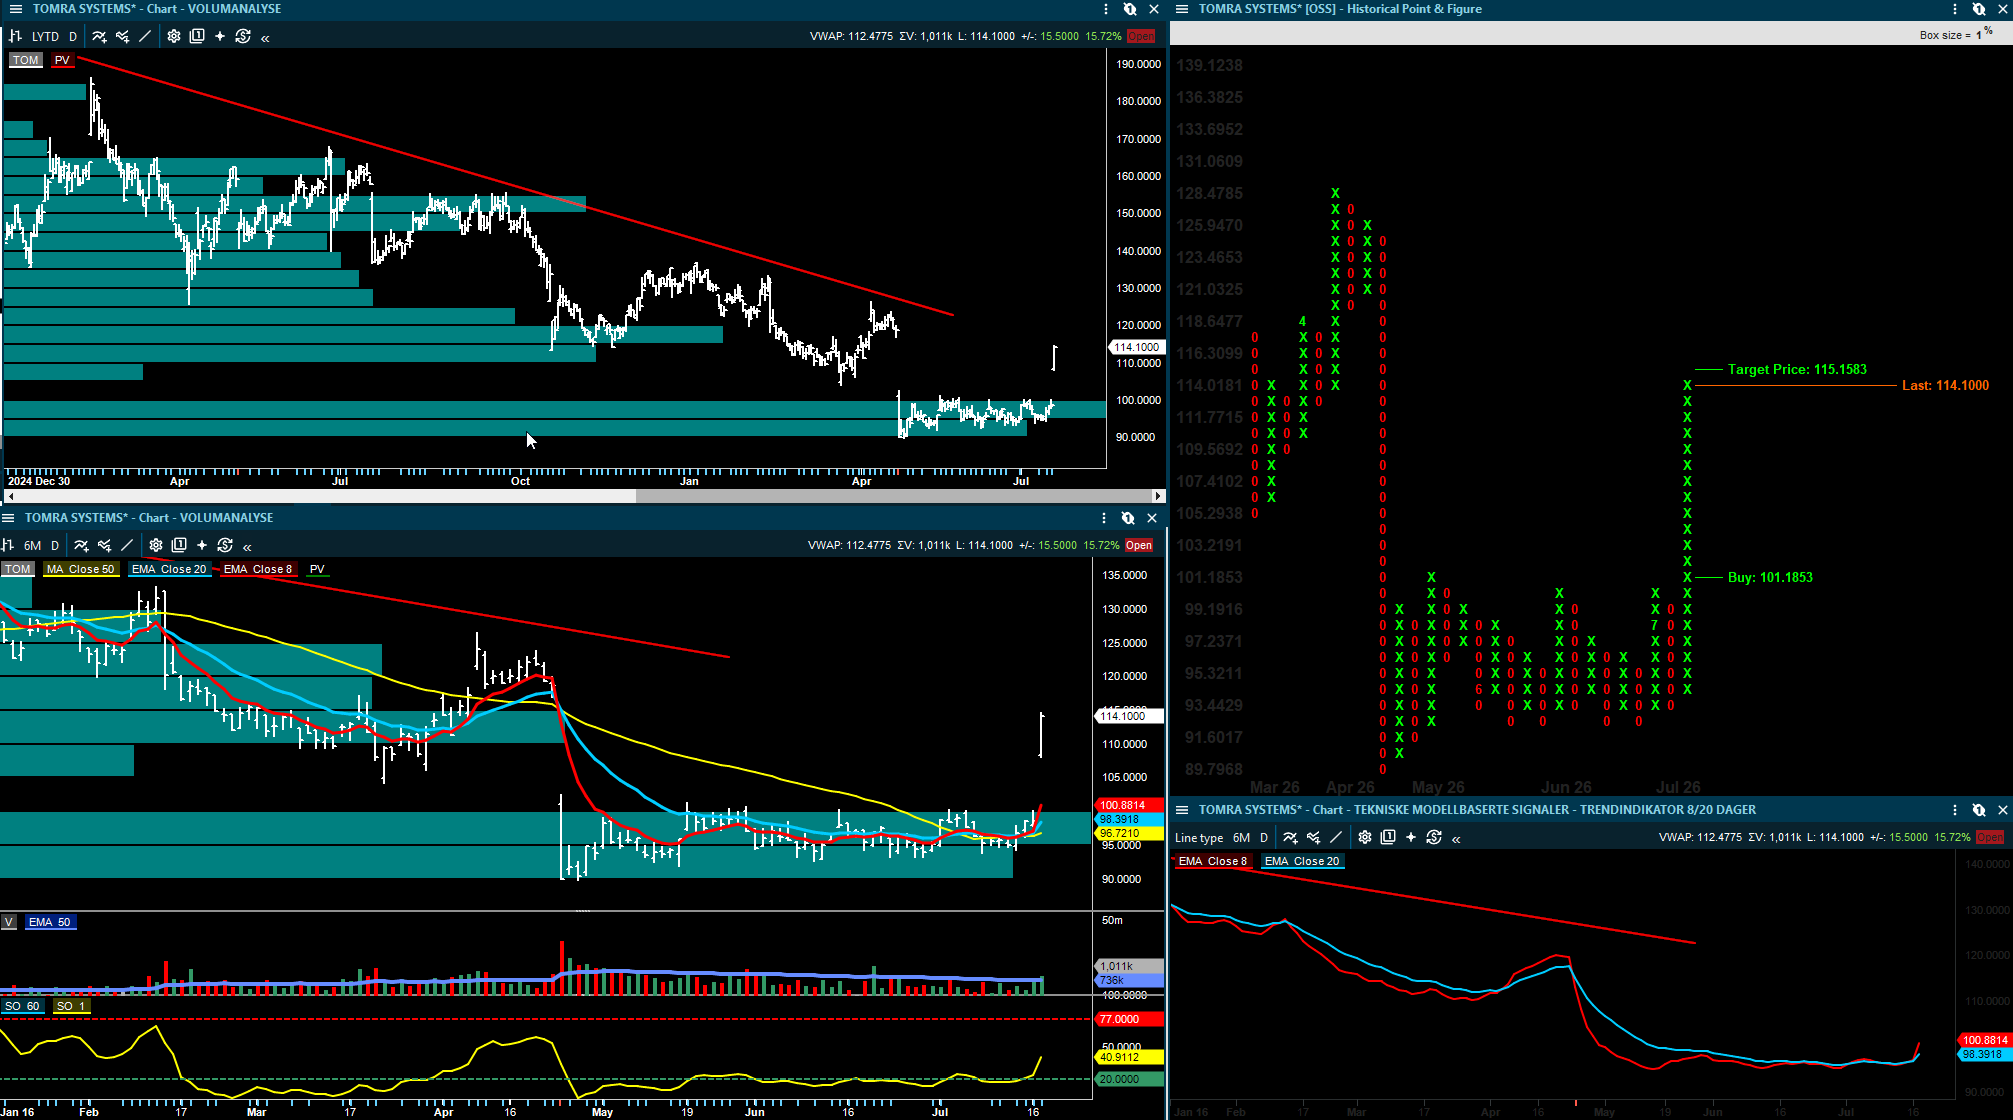
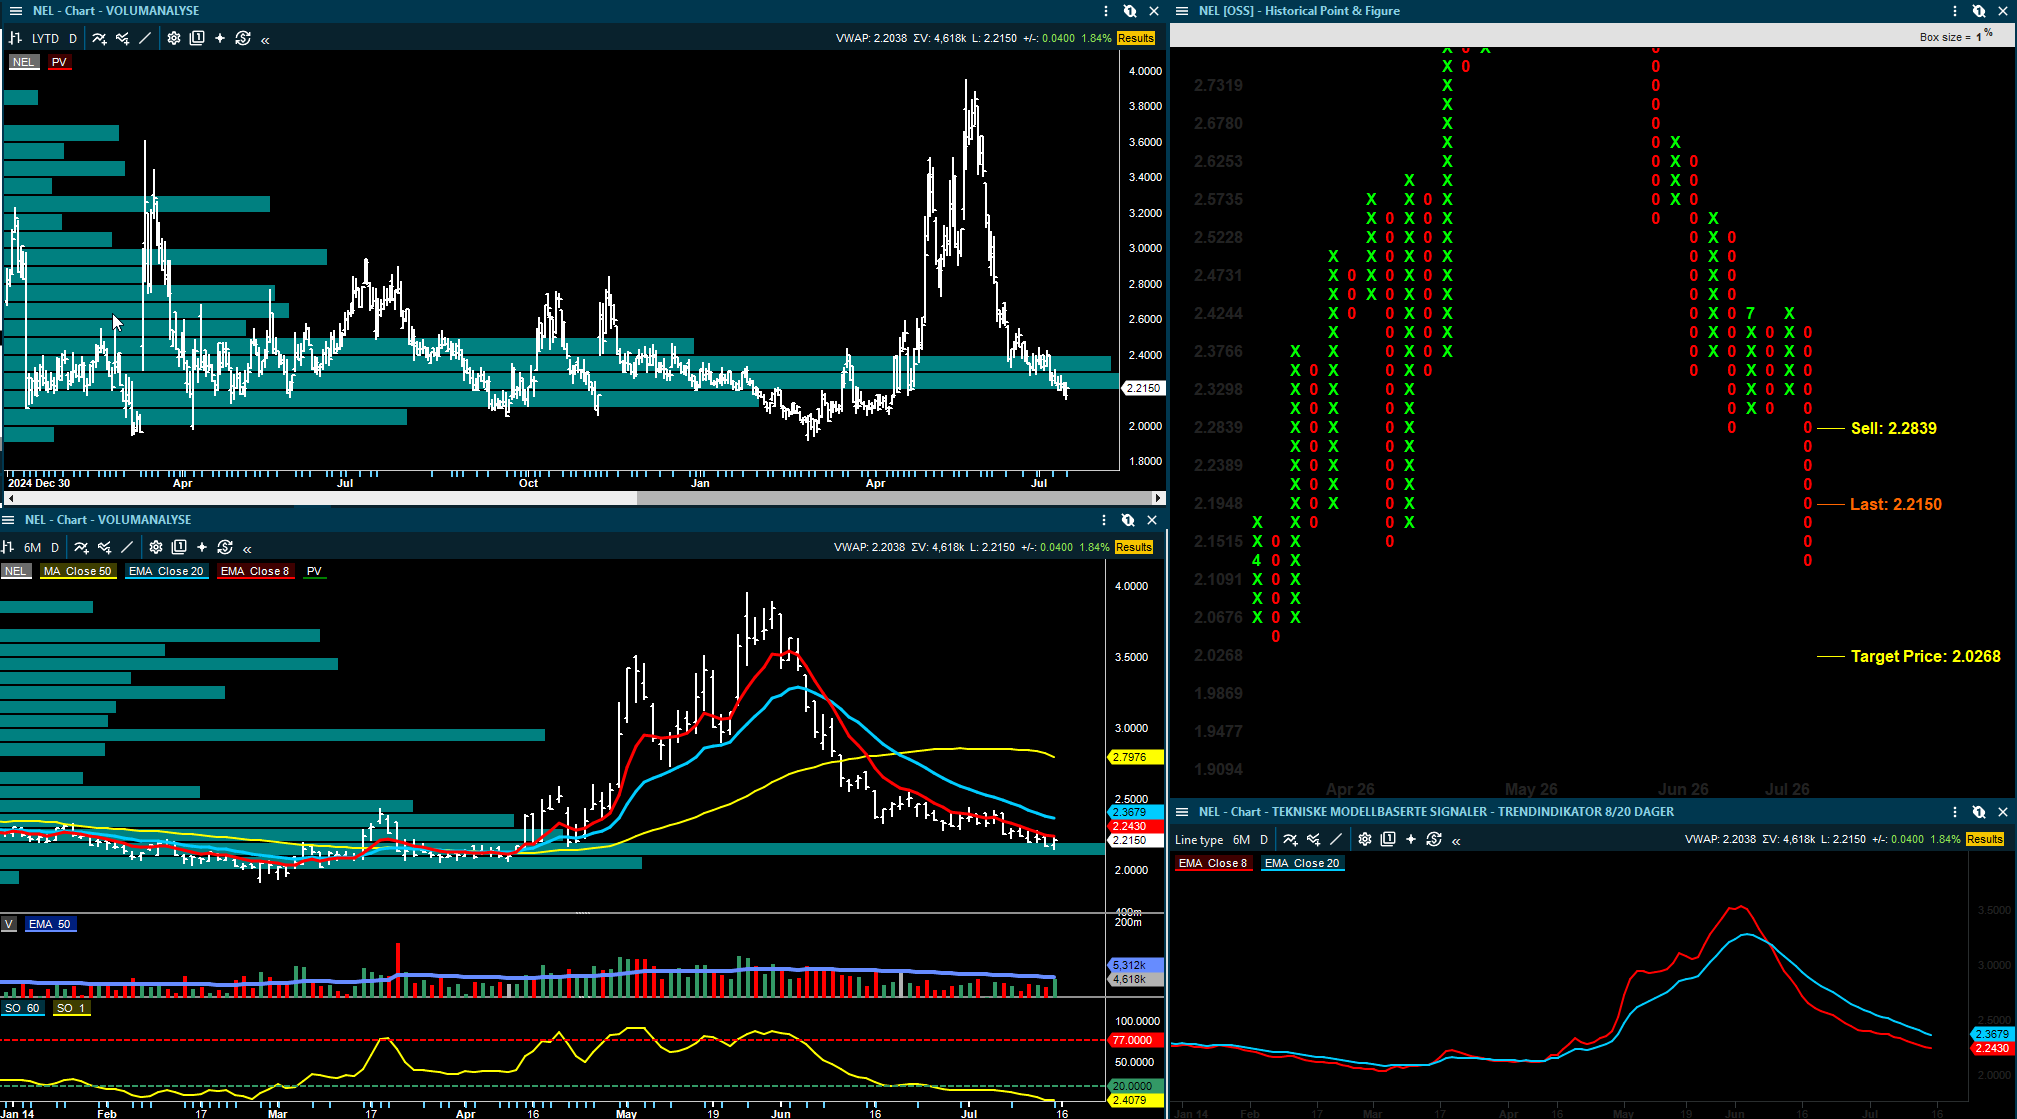
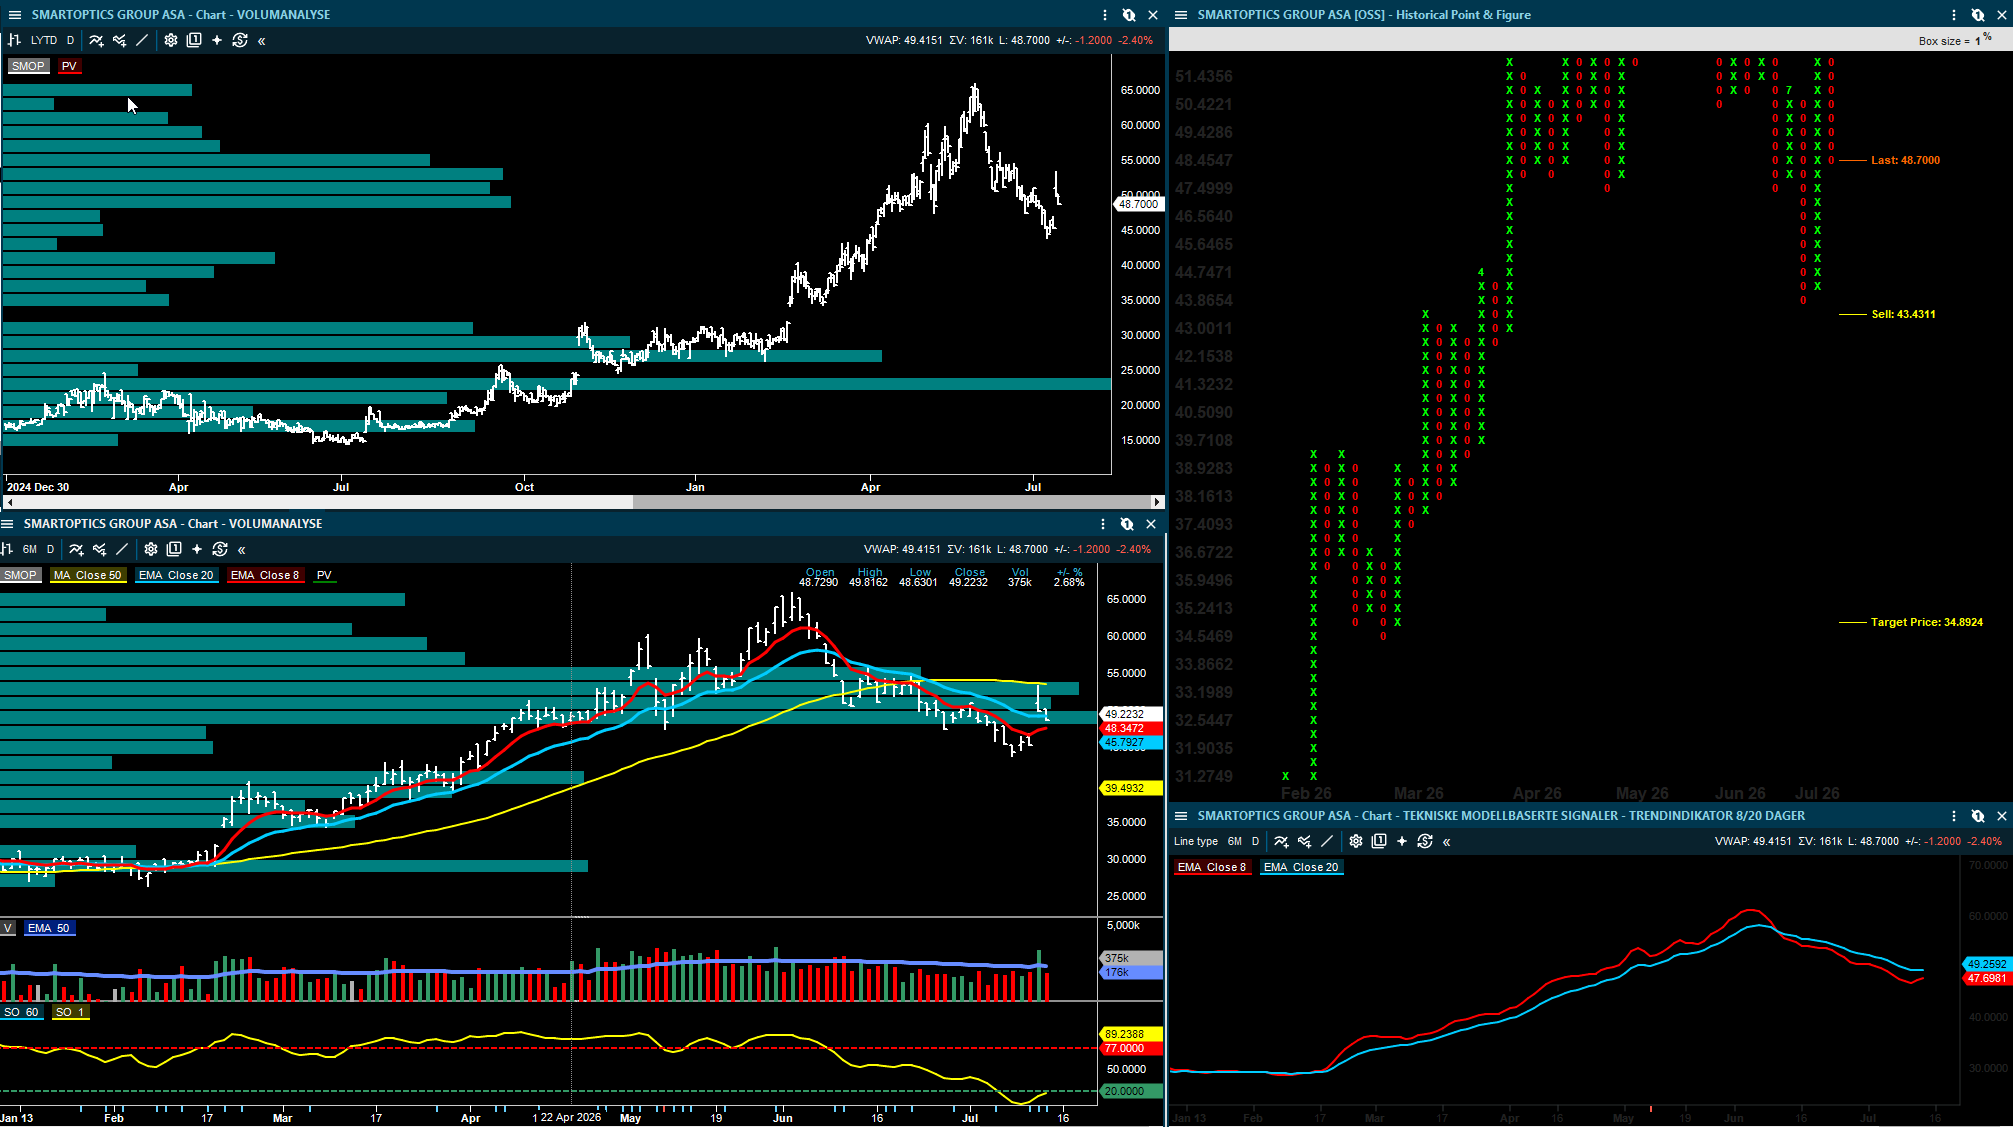
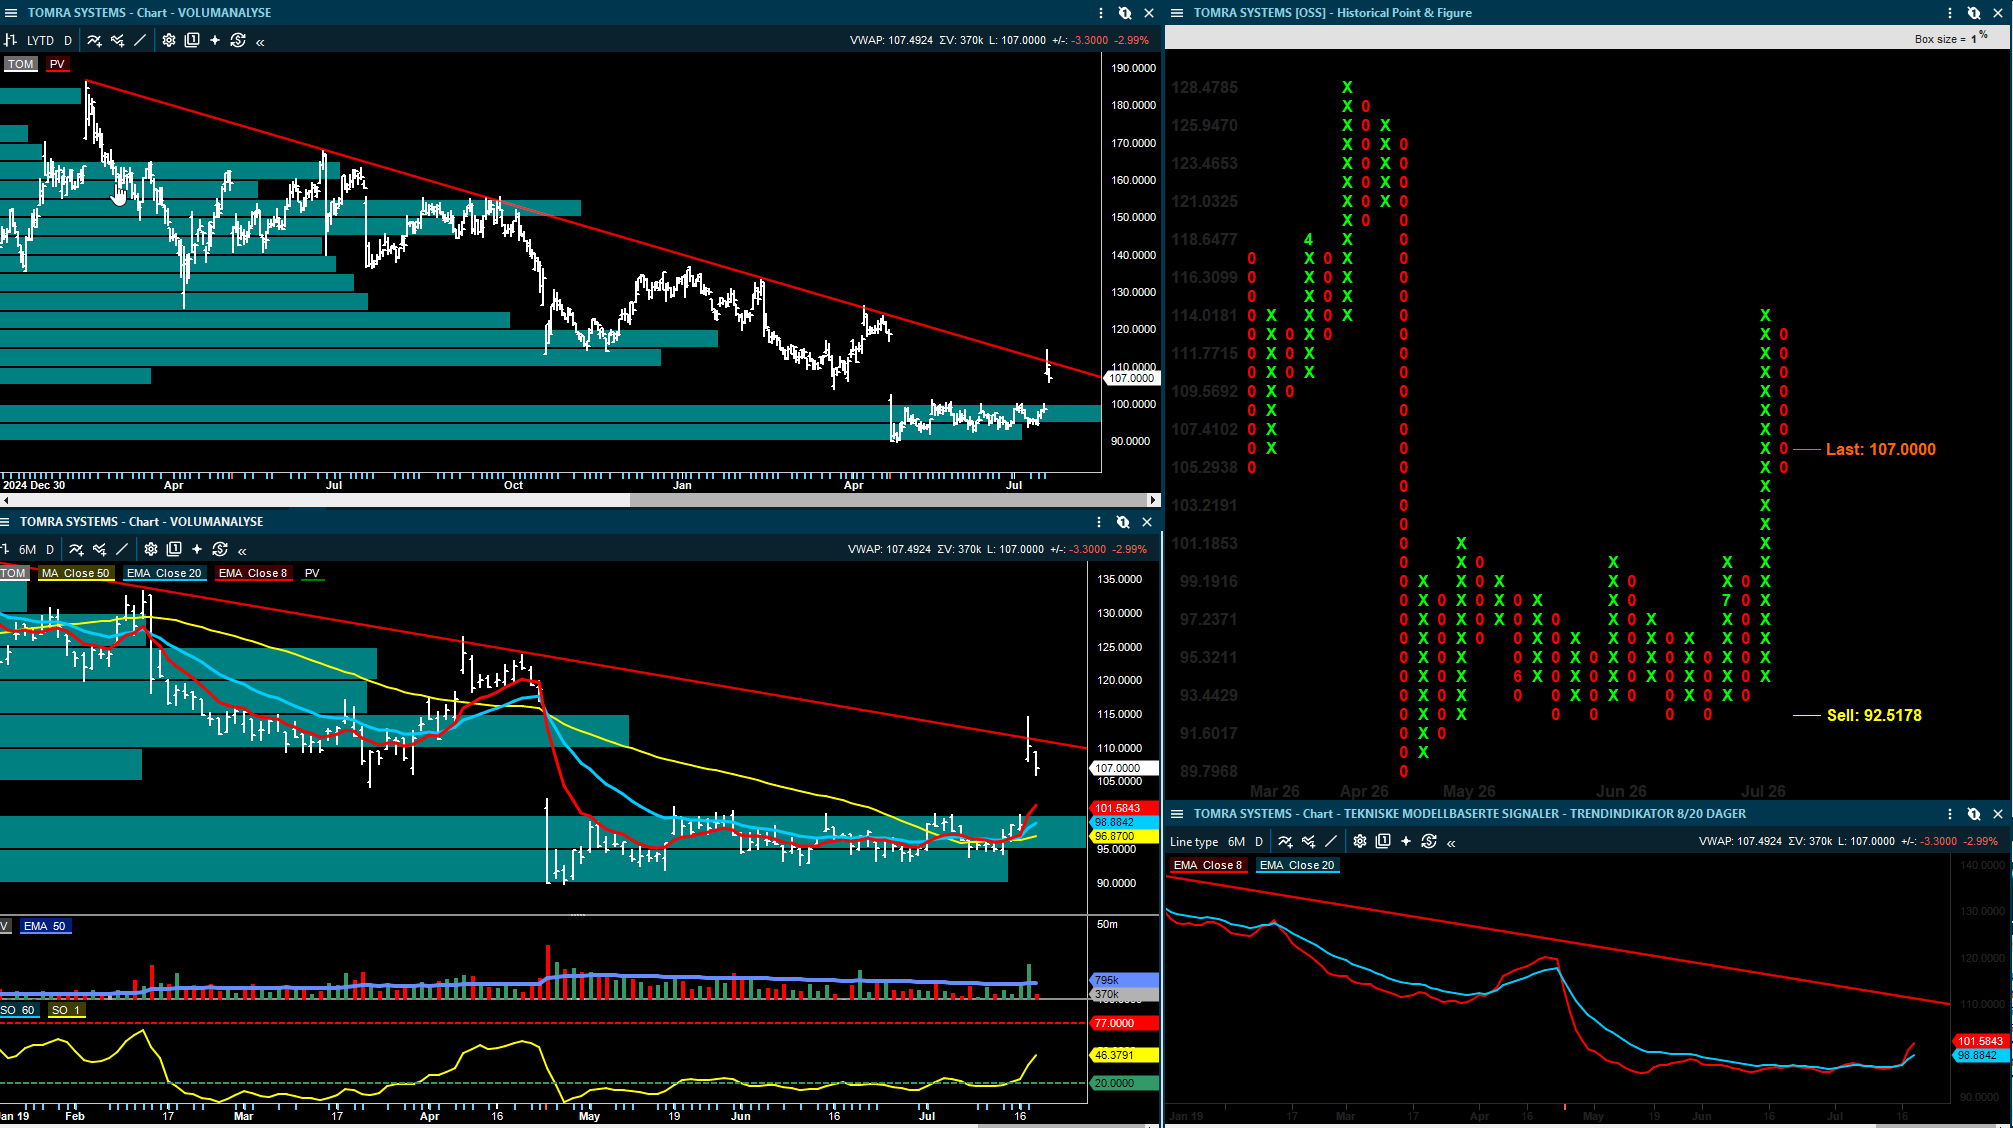
Inside Oslo Børs: Rent teknisk er bildet mer vanskelig siden kursen fortsatt handles innenfor en nedtrend i uke- og dag chartet. Kursen gappet opp til 200 dager motstanden/40 uker snittet og har kommet litt ned igjen. Taktisk Trendindikator er på 46, stigende, men under 50 kan dette være en rekyl opp innenfor nedtrenden. Trendmodellen har gitt et kjøpssignal, men får foreløpig ikke understøttelse av PF modellen som nettopp har innfridd kursmålet og handles innenfor en korrektiv kolonne. Trender å se at oppsidemomentumet holdes oppe og at de siste selgerpresset ikke er fra store investorer som benytter anledningen til å selge på de positive fundamentale signalene. Avventer flere tekniske signaler.

Yara: samme kvartal, tre ulike konklusjoner

Alle ser at Q2 var svakt, men spørsmålet er hva kvartalet egentlig forteller. Er dette en midlertidig volum- og prisglipp i et urolig gjødselmarked, eller er det et varsel om at inntjeningen er nær toppen? Her er meglerhusene langt fra enige.

ABG Sundal Collier beskriver Q2 som et tapt kvartal, men mener markedsbildet ser bedre ut. Det viktigste avviket var lavere realiserte priser og klart svakere volumer. Gjødselvolumene falt 17 prosent fra året før, og Yara klarte ikke fullt ut å ta ut de høye listeprisene som preget deler av kvartalet. ABG kutter EBITDA-estimatene, men beholder likevel et positivt syn. Forklaringen er at naturgassprisene fortsatt setter et gulv for ureakostnaden i Europa, og at det kan støtte prisnivået globalt.

Arctic er mer balansert. Meglerhuset mener volumene som ble tapt i Q2 i stor grad kan komme tilbake senere i gjødselåret. Samtidig understrekes det at volatiliteten trolig blir høy. Spenningen i Persiabukta, usikkerhet rundt kinesisk eksport og utviklingen i europeiske gasspriser gjør at estimatene blir mer følsomme enn normalt. Arctic trekker også frem at Yaras kjøp av en amerikansk ammoniakkfabrikk gir mer eksponering mot amerikanske gasspriser og dermed en bedre kostnadsposisjon over tid.

SEB er klart mer negativ og meglerhuset mener Q2 viste at Yara ikke klarte å realisere pristoppene fullt ut. De har forståelse for at kunder ventet med kjøp da prisene var høye og falt raskt, men mener dette ikke endrer hovedbekymringen: betydelige kapasitetsøkninger globalt i 2027 og 2028. SEB legger derfor til grunn at inntjeningen faller til et nivå som ikke forsvarer dagens aksjekurs.

Yara er ikke bare et selskapsestimat, men ett råvare- og kapasitetscase. Kort sikt handler det om urea, gass, Midtøsten og timing i kundekjøp. Lengre sikt handler om global tilbudsvekst og hvor langt ned normalisert inntjening skal. Det er derfor spriket mellom meglerhusene blir stort.

ABG Sundal Collier beholder kursmålet for Yara på 490 kroner, Kjøp.

Arctic Securities beholder kursmålet for Yara på 470 kroner, Hold.

SEB beholder kursmålet for Yara på 400 kroner, Selg.

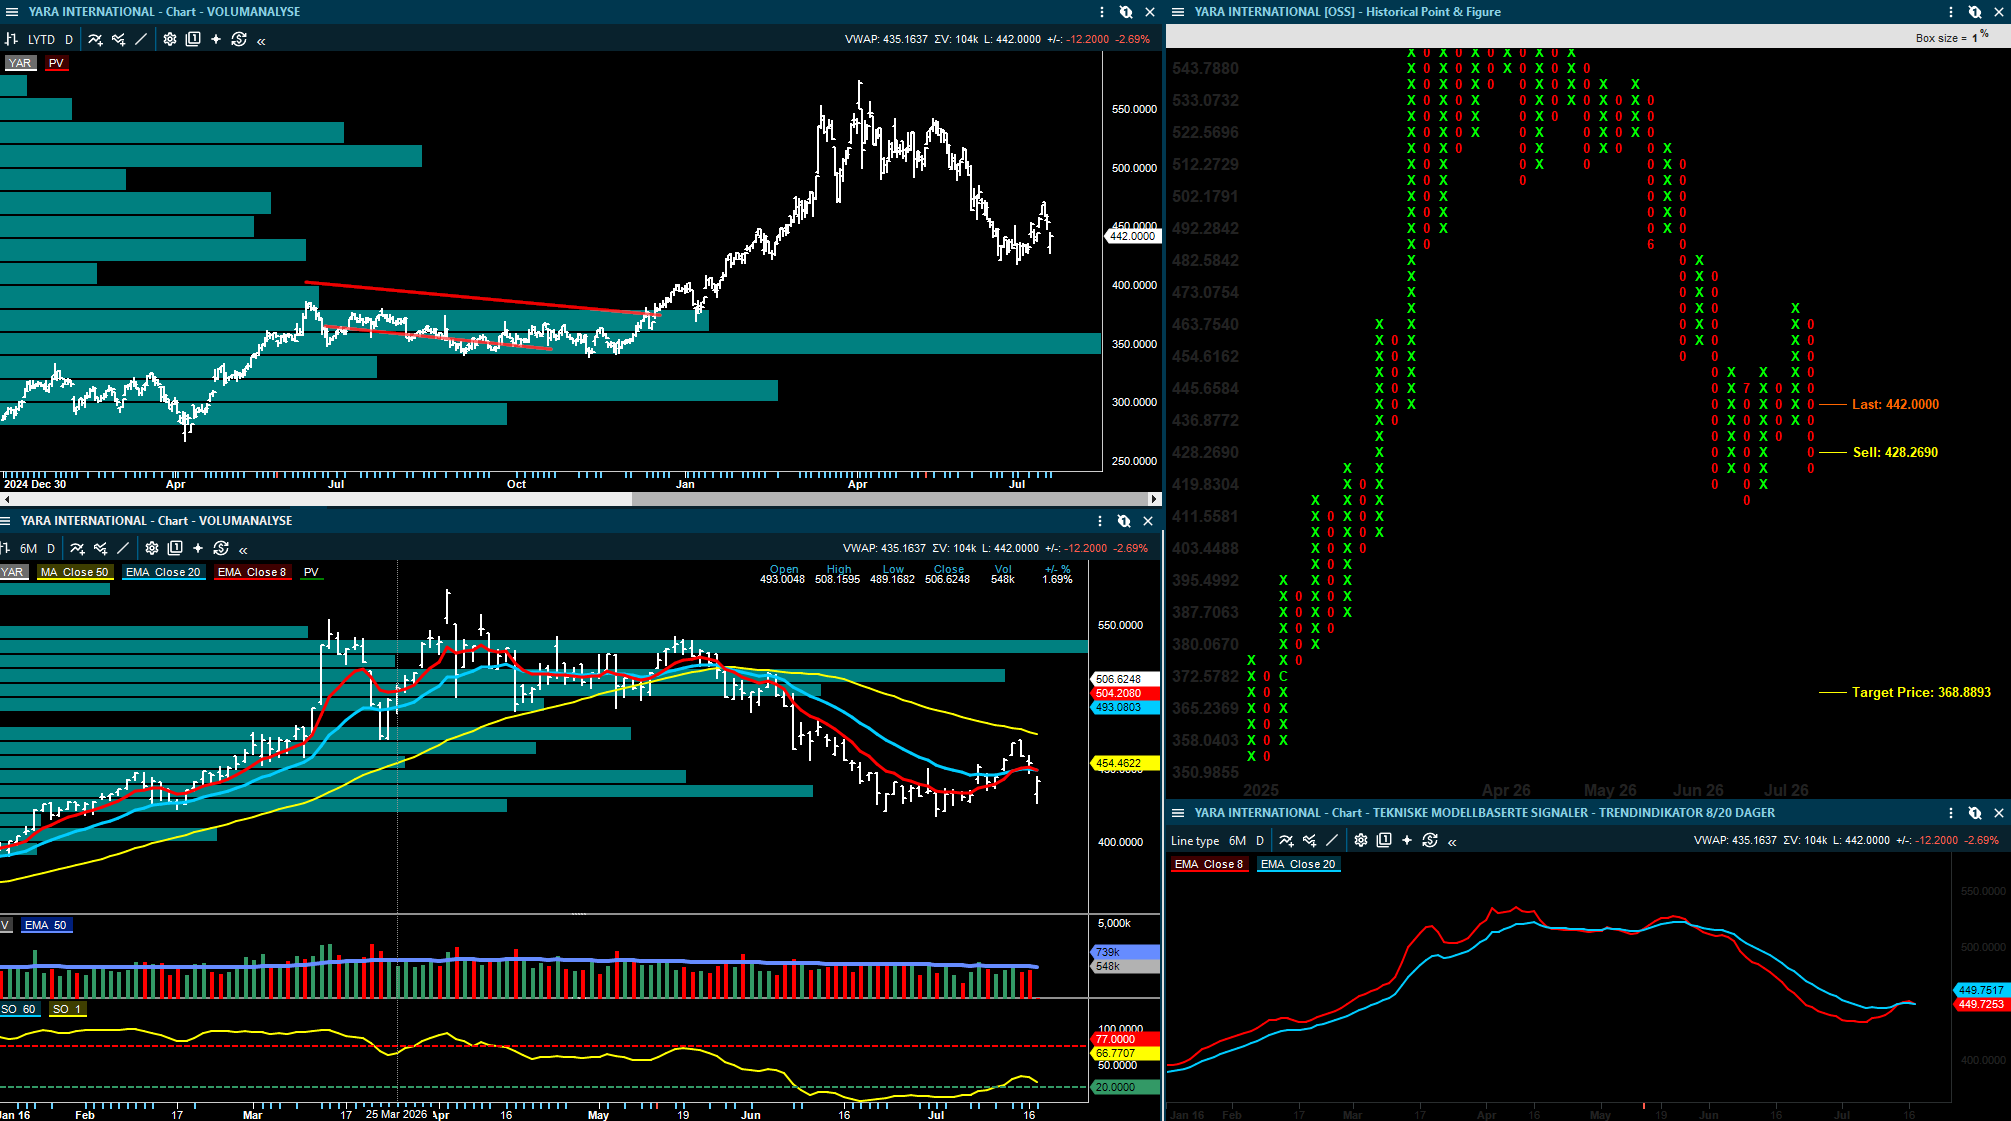
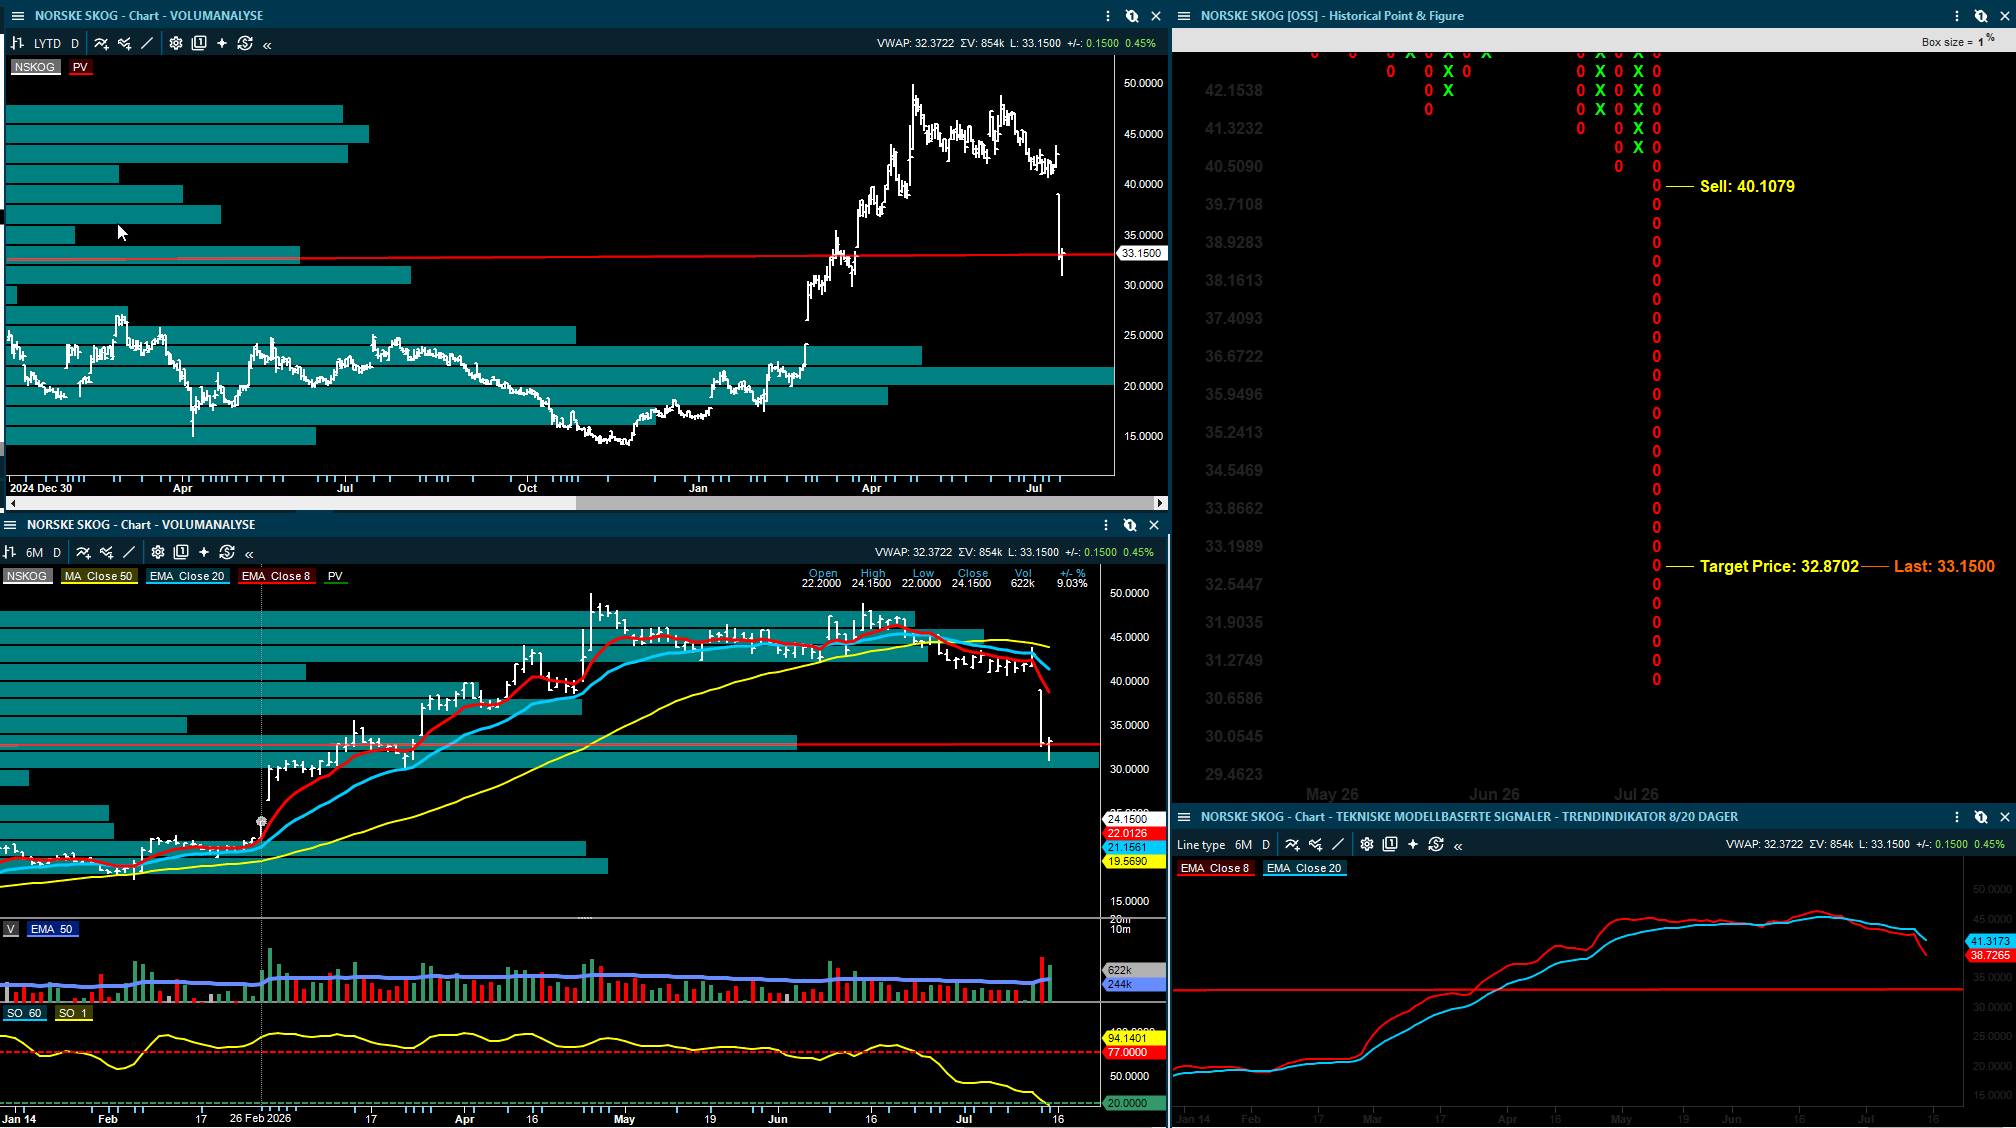
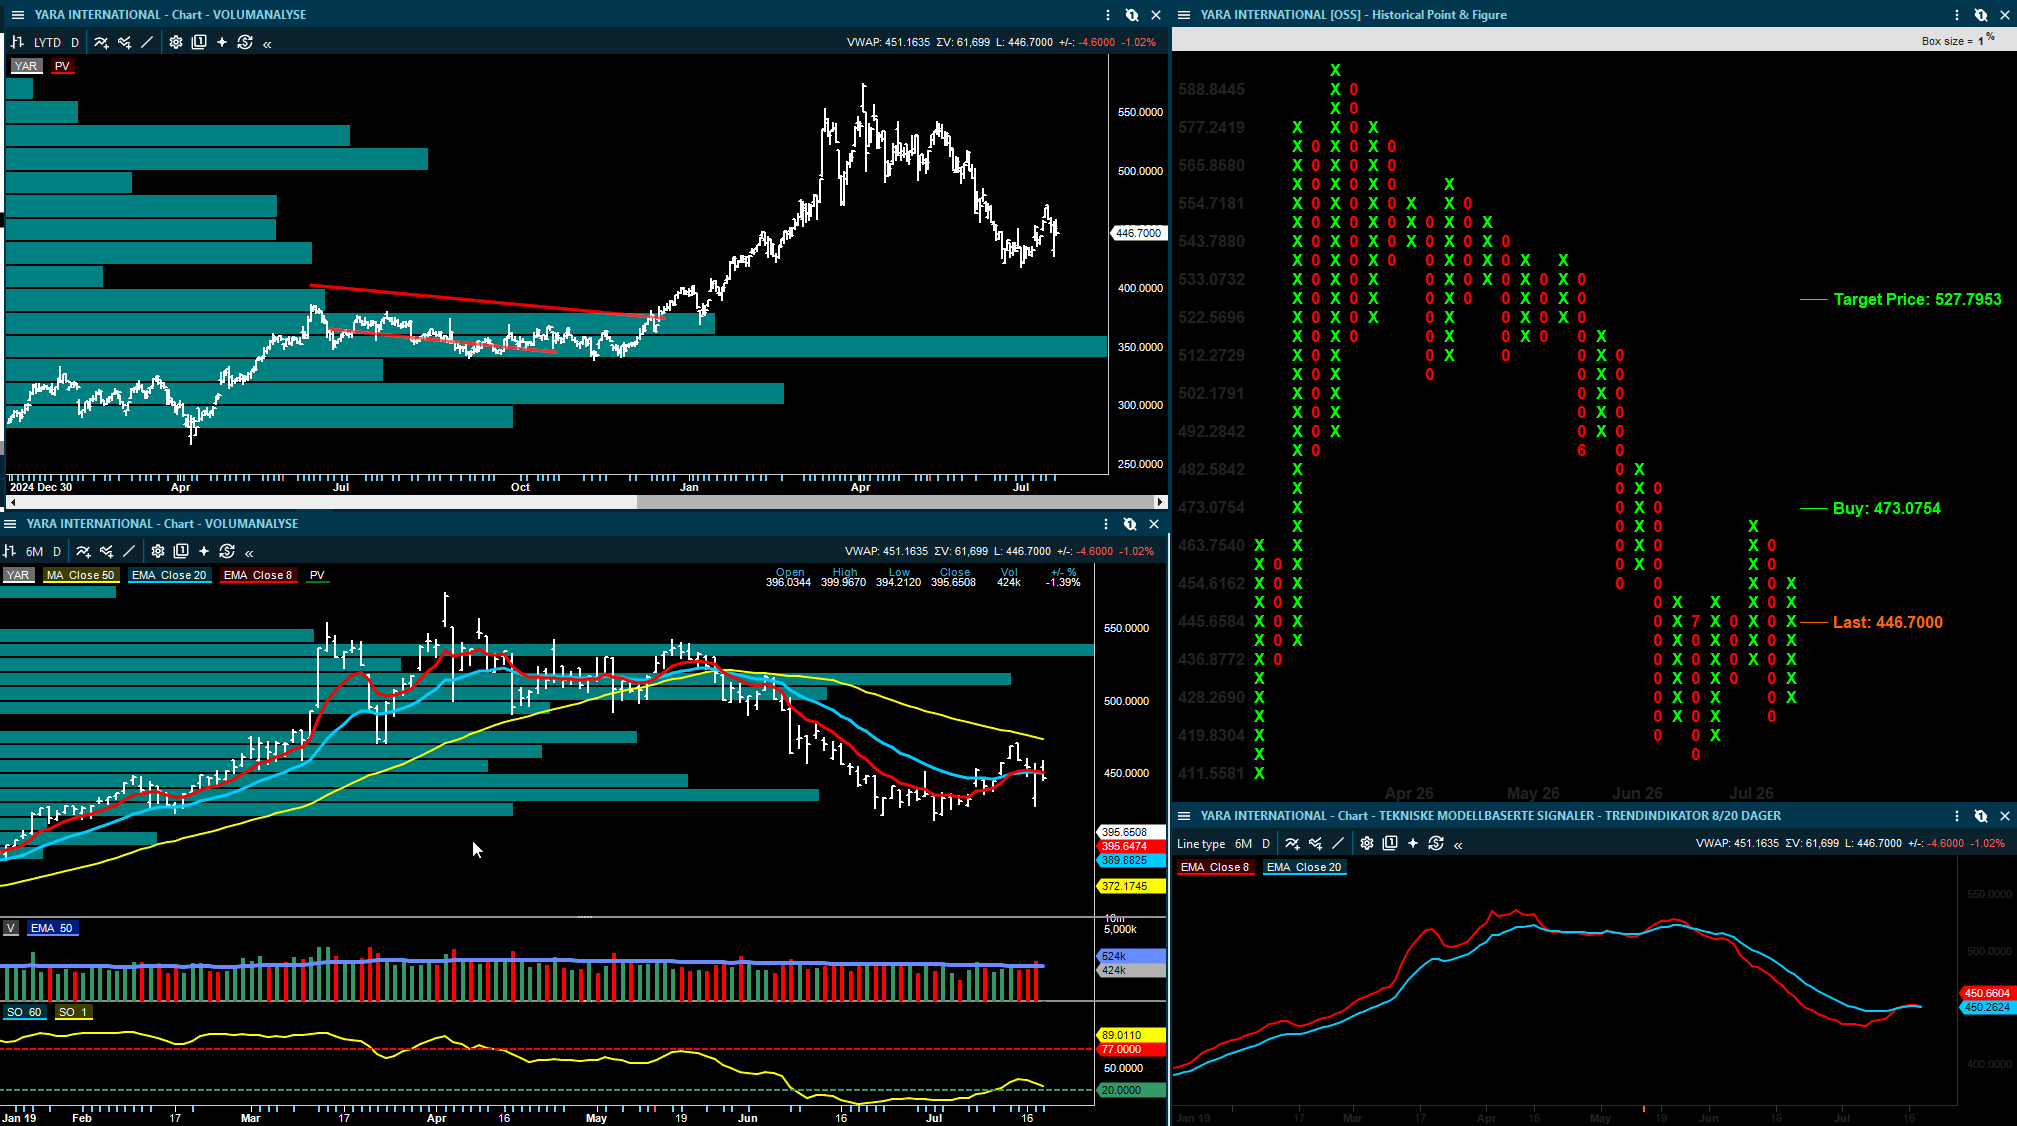
Inside Oslo Børs: Det tekniske bildet til Yara er uavklart, men har et negativt bias siden kursen handles under 50 dager motstanden og faller i dag tilbake under 8/30 dager. Samtidig som taktisktrendindikator er på lave nivåer og understøtter en svak trend. PF modellen handles i en opp-kolonne, men er langt unna å gi noen nye signaler. Kursen må bryte over 50 dager for å sende investorer et sterkere teknisk signal, og så lenge den handles under snittene og innenfor en kort og mellomlangsiktig nedtrend er det tekniske å betrakte som svakt.


Solstad: utbytte og kontraktsdekning blir viktigere enn kvartalet alene

DNB Carnegie har oppdatert synet på både Solstad Offshore og Solstad Maritime. Dette er blant de viktigste norske selskapsoppdateringene i oljeservice i dag, fordi de handler mer om synlighet og kapitaldisiplin enn om ett enkelt kvartal.

For Solstad Offshore var Q2 i hovedsak som ventet. Det som likevel gjør kommentaren interessant, er utbyttet og kontraktsdekningen. DNB Carnegie peker på at kvartalsutbyttet er økt, og at dette tilsvarer en annualisert direkteavkastning på rundt 9 prosent. Meglerhuset mener samtidig at rundt 90 prosent av estimert EBITDA for 2026-2028 er sikret gjennom faste kontrakter. Det gir bedre grunnlag for å tro på høyere utbytter fremover enn man ville hatt i et mer spotdrevet selskap.

DNB trekker også frem salget av den 56 prosent eide Normand Tonjer som en ikke-kjerne transaksjon. Salget ventes å gi Solstad Offshore rundt 19 millioner dollar, omtrent på linje med DNBs verdsettelse av fartøyet. Dette passer inn i et bilde der selskapet rydder i porteføljen og prioriterer kapitalallokering.

For Solstad Maritime er hovedpoenget at 2026-guidingen for justert EBITDA er løftet. DNB justerer egne estimater bare svakt opp, fordi de allerede lå nær øvre del av tidligere guiding. Likevel er signalet positivt. Utbyttet er økt til 0,10 dollar per aksje per kvartal, som tilsvarer rundt 15 prosent annualisert direkteavkastning. DNB mener nivået kan opprettholdes, støttet av høy kontraktsdekning og fortsatt nedbygging av gjeld.

DNB Carnegie hever kursmålet for Solstad Offshore til 80 kroner (75), gjentar Kjøp.

DNB Carnegie beholder kursmålet for Solstad Maritime på 30 kroner, Kjøp.

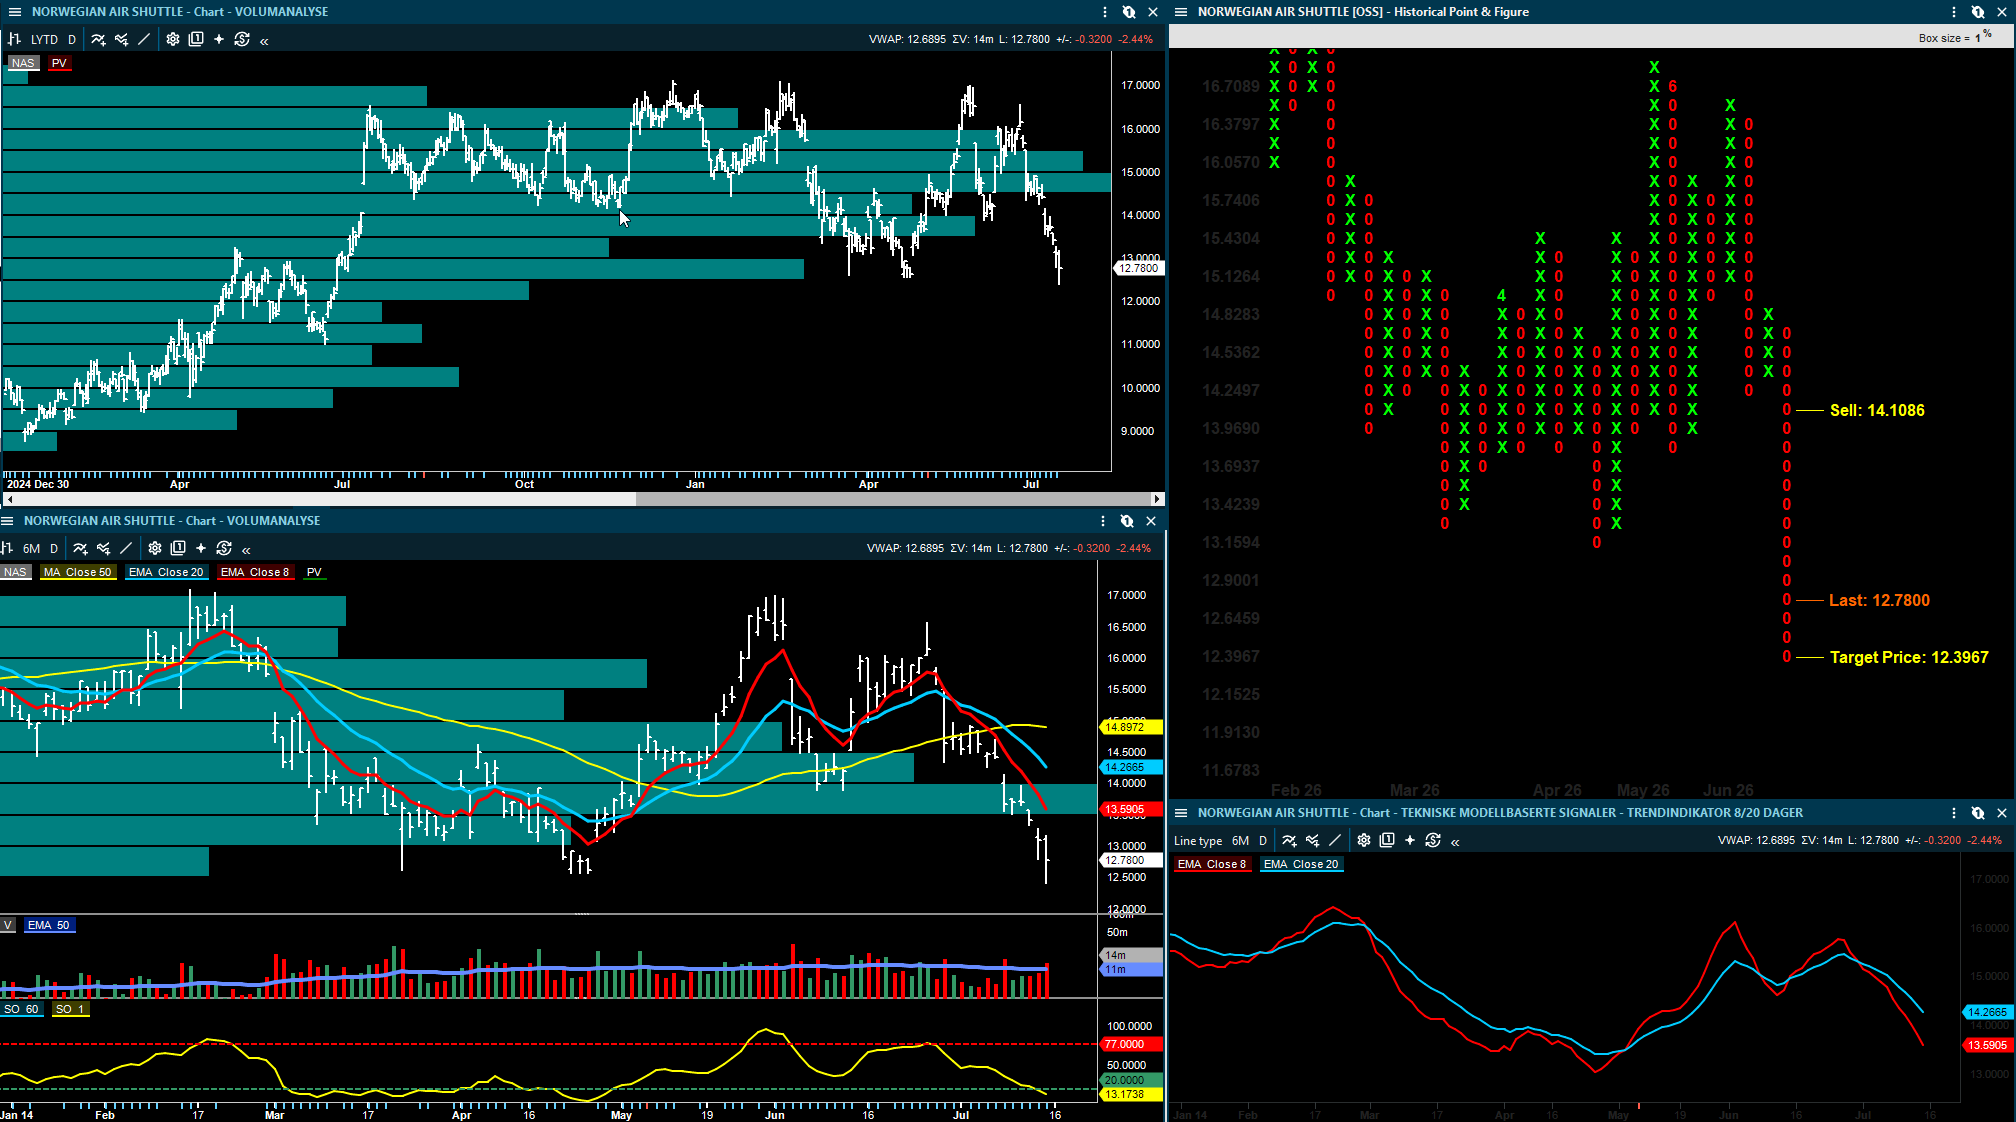
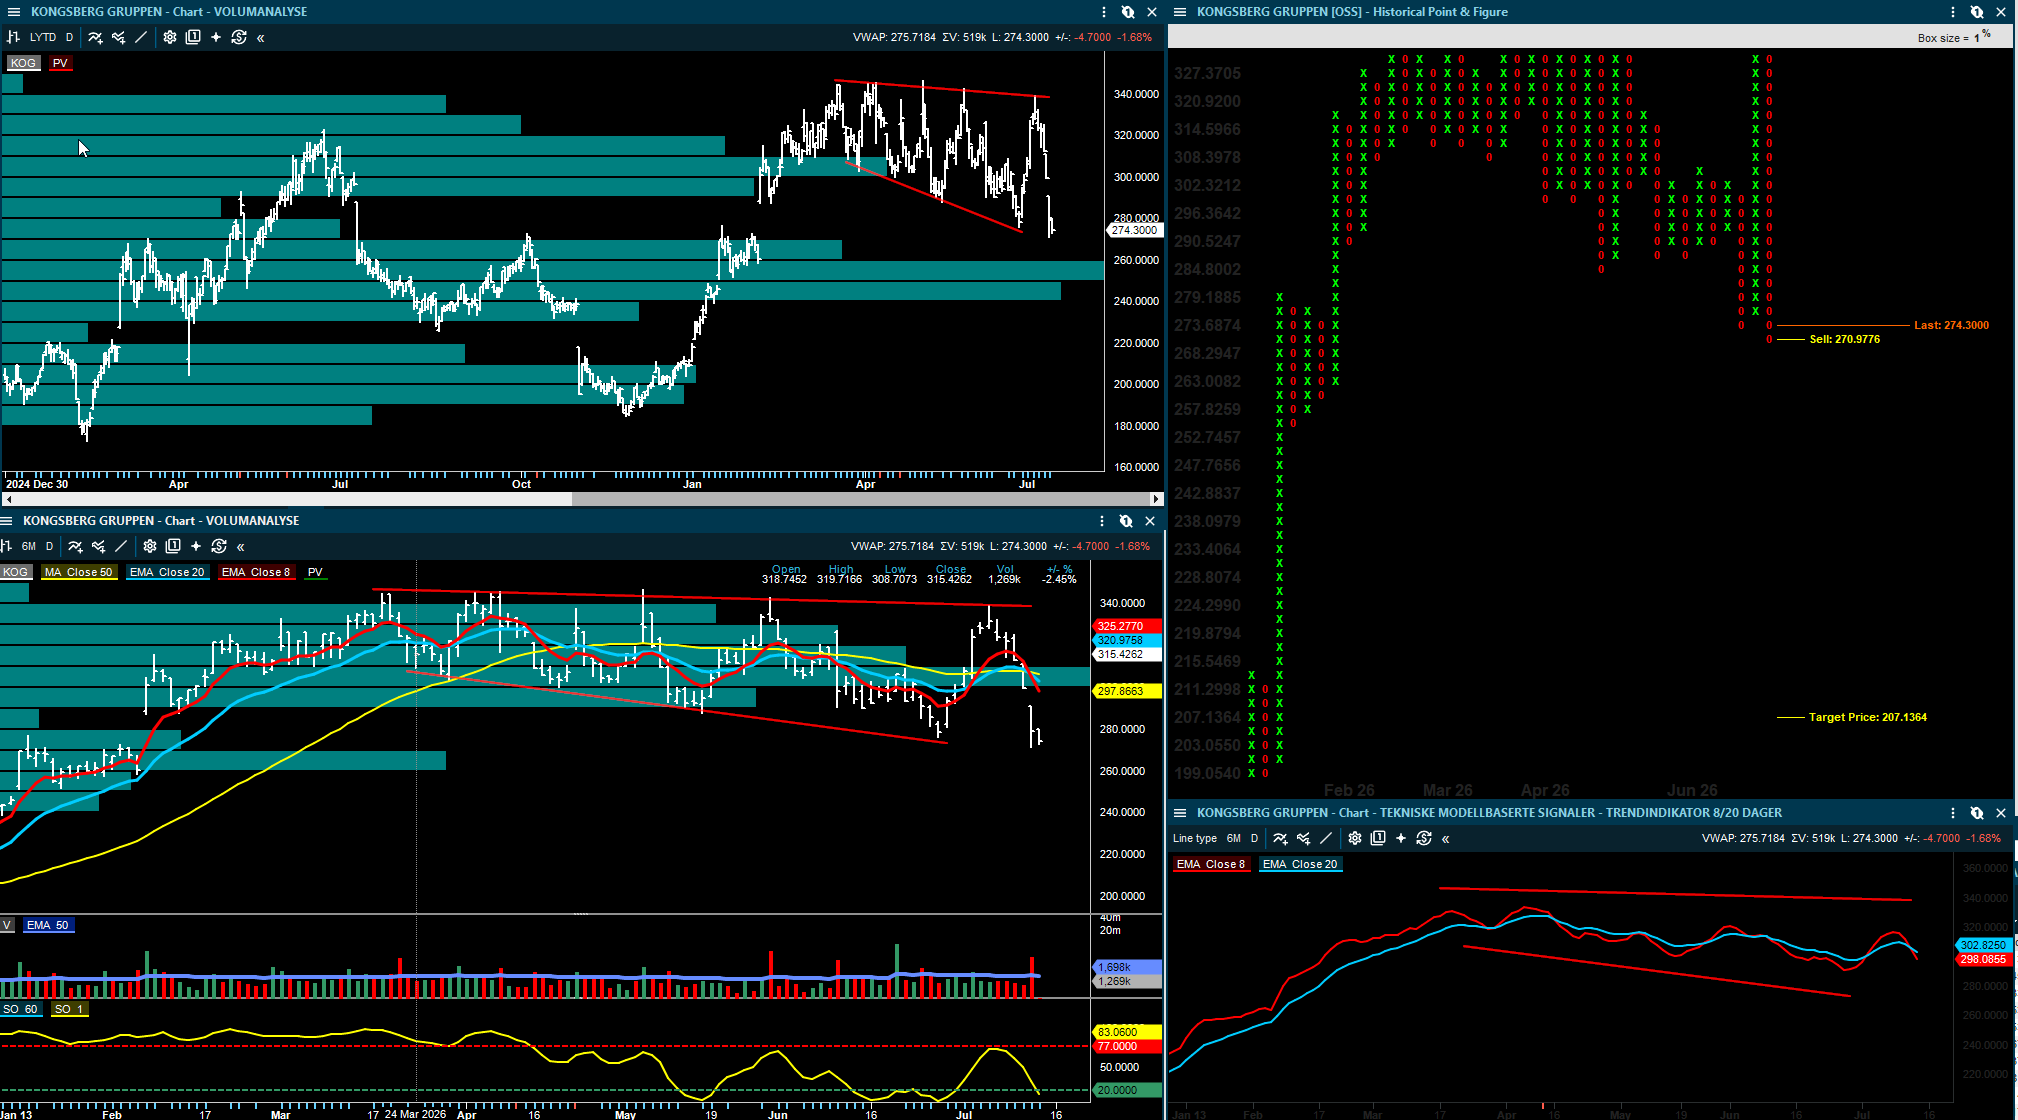
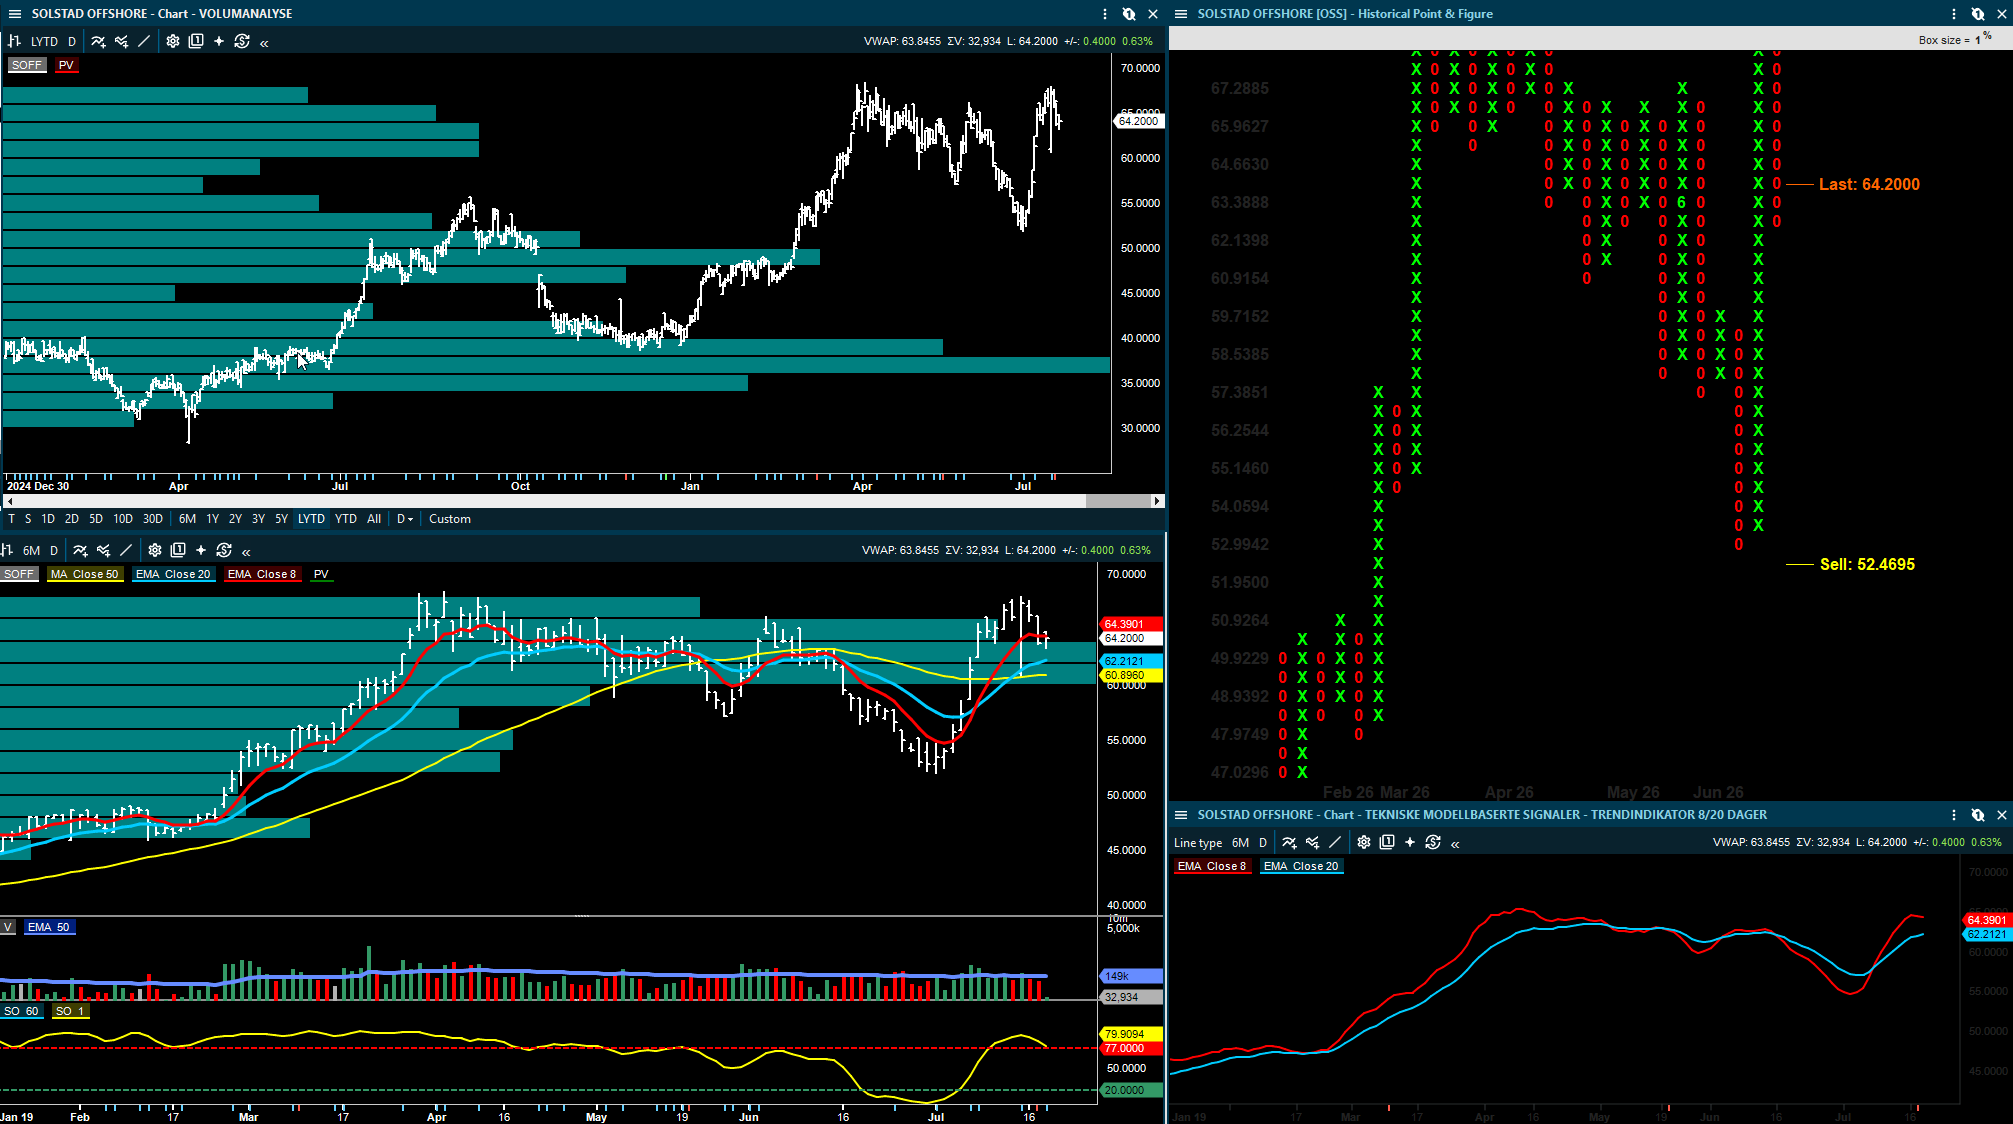
Inside Oslo Børs: Solstad offshore kommer fra en sterk kortsiktig rekyl, som har brakt krusen opp til april toppen. Det øker den tekniske risikoen siden det kan bringe en dobbel-topp inn i bildet. Taktisk trendindikator svekker seg og det er få andre tekniske signaler foruten den potensielle doble toppen. Volumprofilen indikerer at det er underliggende støtte i beltet fra dagens nivåer og ned til 60-nivået. To av de mest omsatte nivåene finnes i dette området. Avventer ytterligere tekniske signaler.


Odfjell Drilling, Paratus og Cadeler: flere små oljeserviceoppdateringer

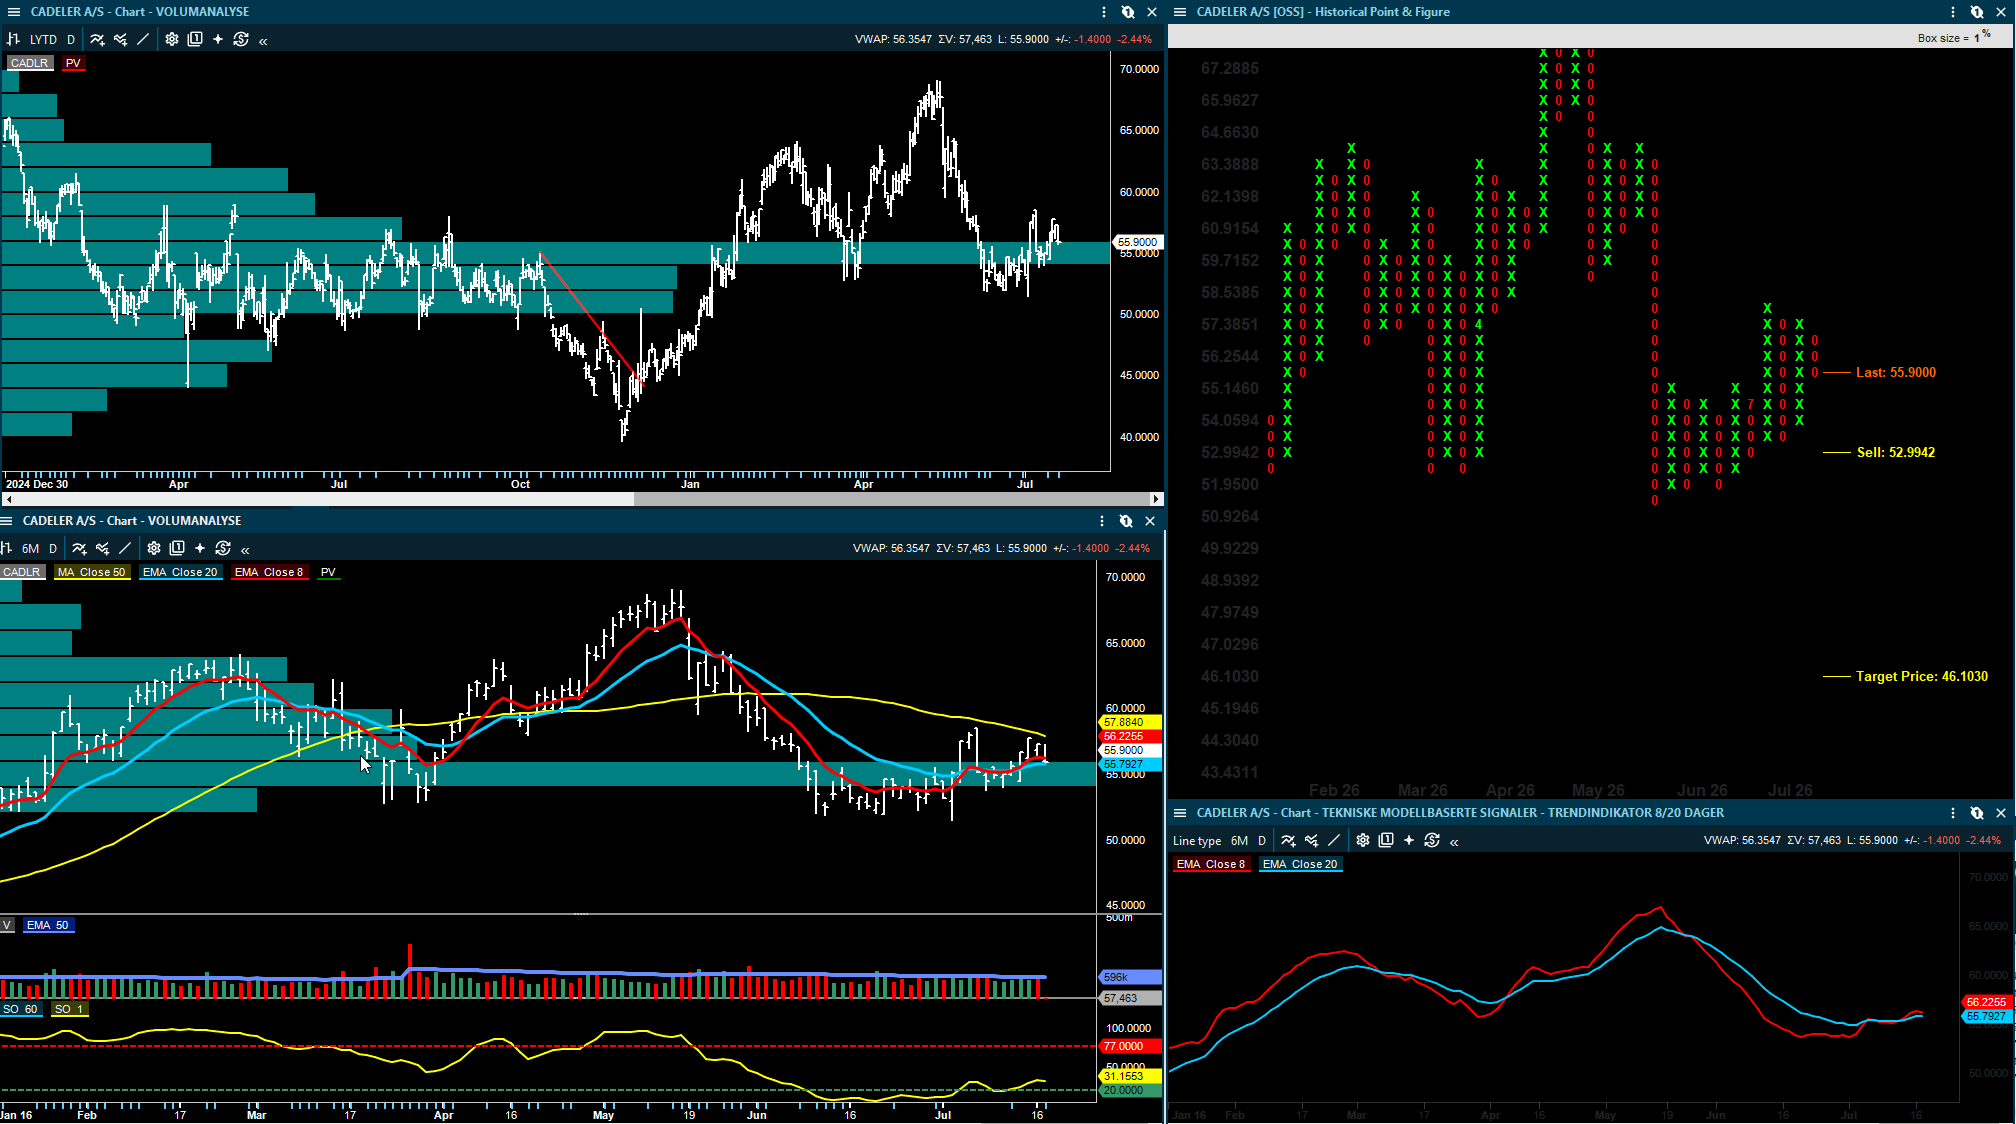
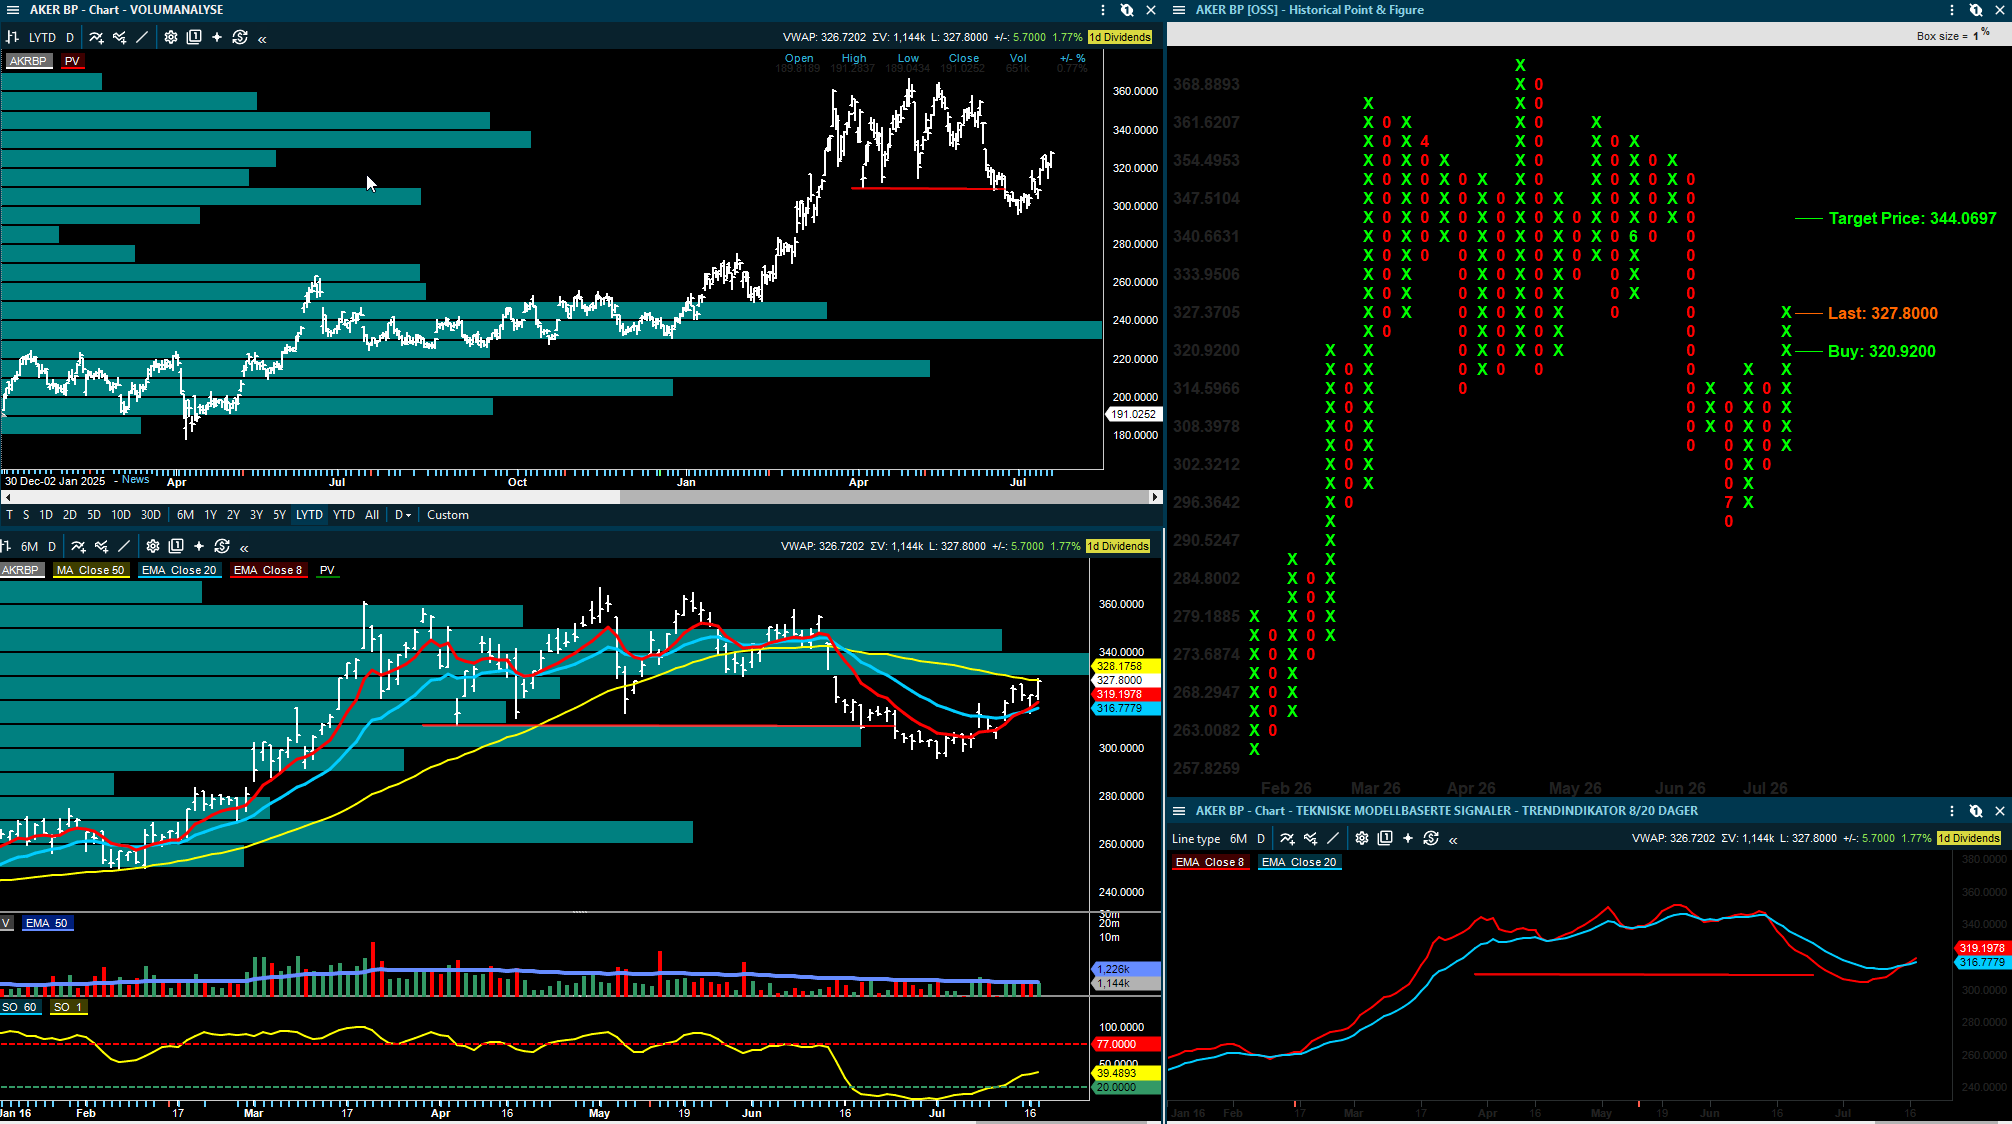
I tillegg til Solstad-kommentarene har det kommet flere oppdateringer innen oljeservice og energi. For Odfjell Drilling viser DNB Carnegie til at Deepsea Atlantic har forlatt verft og er tilbake mot britisk sokkel. Det reduserer usikkerheten rundt varigheten av nedetiden etter BOP-hendelsen tidligere i år. SEB trekker samtidig frem at Deepsea Nordkapp har fått ett års forlengelse med Aker BP, slik at fast backlog strekker seg til utgangen av 2028.

For Odfjell Drilling er dette viktig fordi markedet har vært opptatt av operasjonell risiko og mulig inntjeningsbortfall. Når riggen er tilbake etter verftsopphold, og en annen enhet får forlenget kontrakt, styrkes synligheten. Dette er ikke signifikante nyheter, men det reduserer flere av de praktiske spørsmålene som har ligget rundt aksjen.

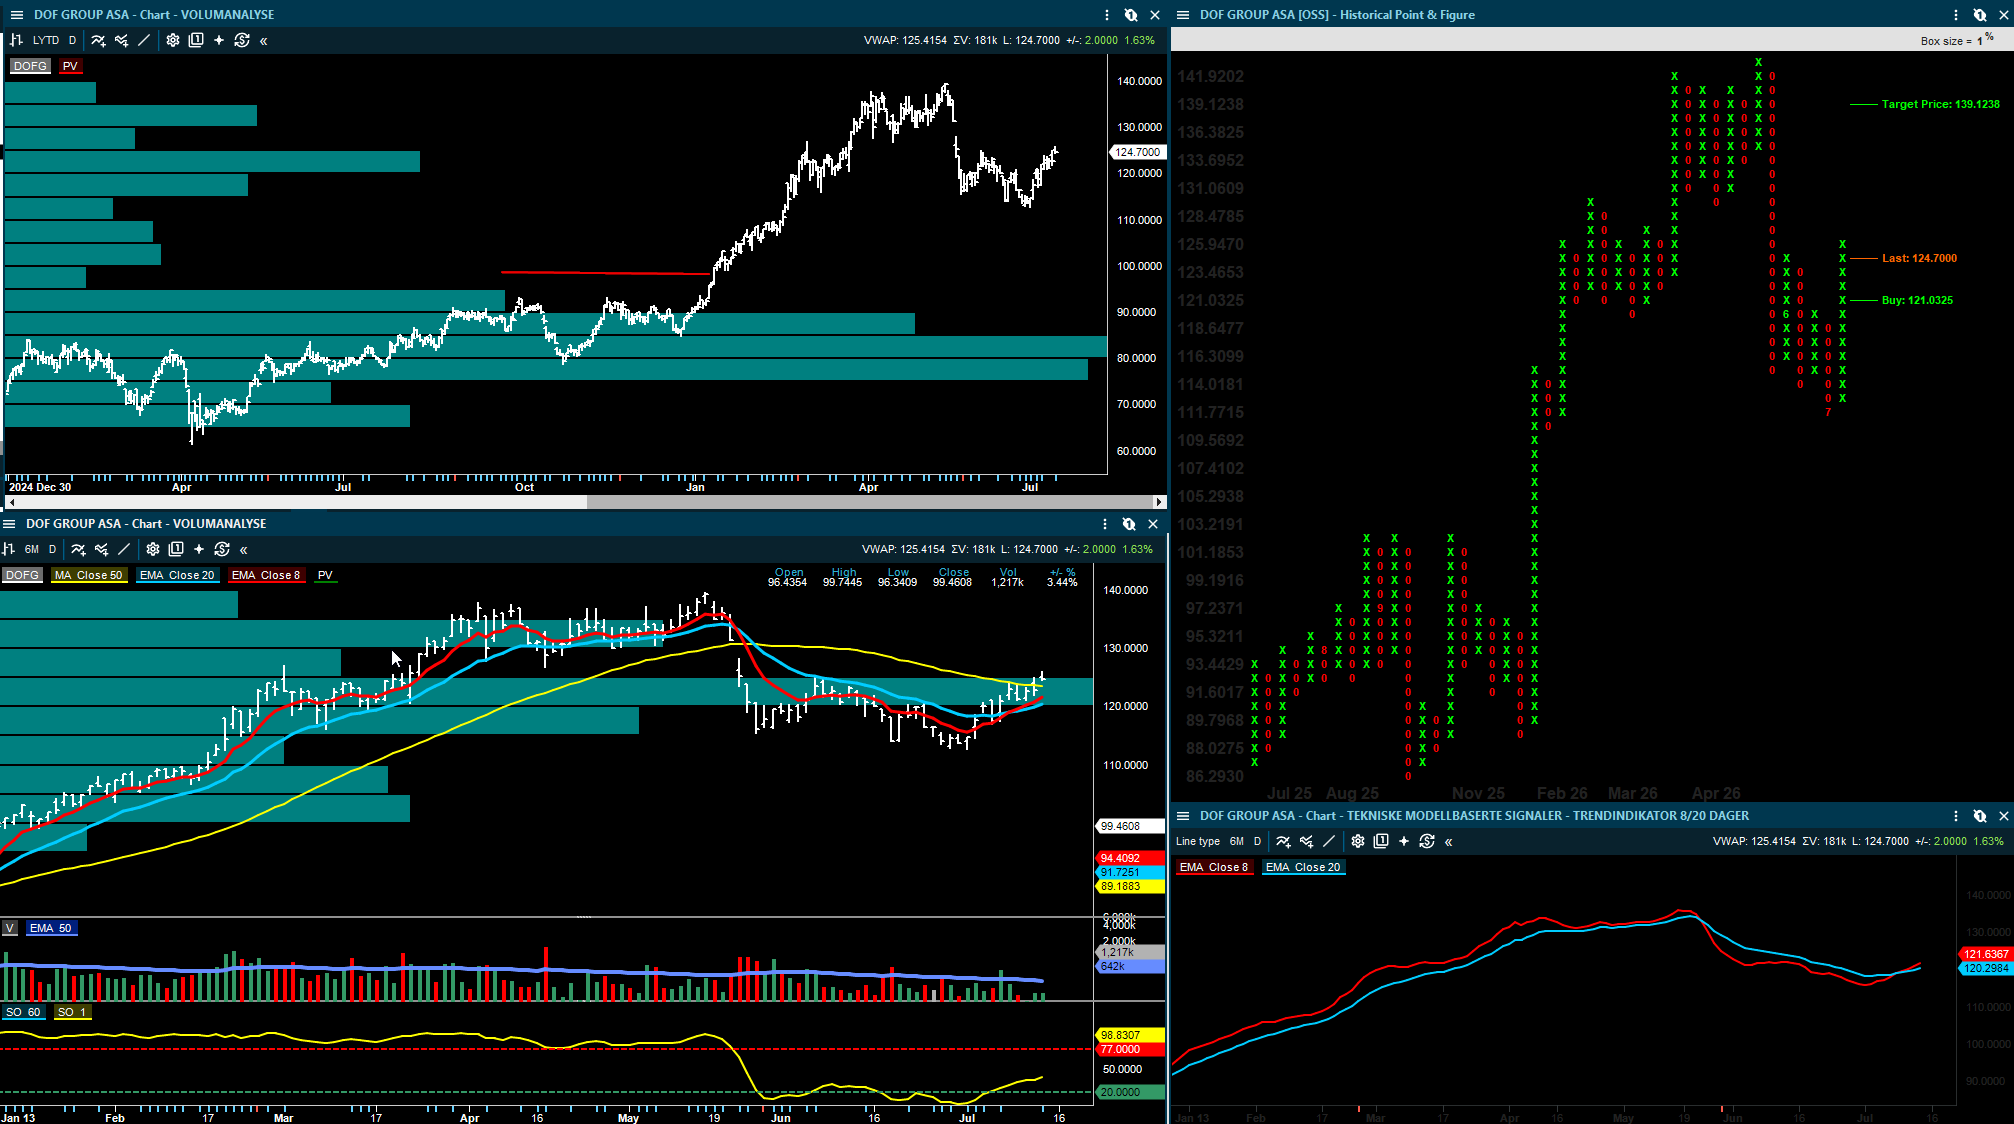
Inside Oslo Børs: Rent tekniske handles Odfjell drilling i en kortsiktig nedtrend, kan ha stabilisert seg viser den siste utviklingen. Utløser et nytt PF kjøpssignal ved 86,29, hvor det indikative kursmålet er 91,60. Kursen testet i dag 50 dager motstanden, har utløst et marginalt kjøpssignal i 8/20 modellen. Taktisk trendindikator er på 25, hvilket indikerer at trenden fortsatt er svak og at det er behov for noen ytterligere tekniske bekreftelser. Kursen må bryte over 50 dager snittet for å signalisere en teknisk underliggende styrke.

Paratus har fått godkjenning fra mexicanske konkurransemyndigheter for salget av Fontis, selskapets jack-up-virksomhet i Mexico, til Borr Drilling. Etter salget blir Paratus et renere subsea-pipelay-selskap gjennom sin eierandel i Seagems JV, med seks PLSV-fartøy på lange kontrakter med Petrobras i Brasil. Dette gjør investeringscaset enklere å forstå: mindre riggkompleksitet, mer rendyrket eksponering mot brasiliansk subsea-aktivitet.

Cadeler nevnes i DNBs energimorgen med en positiv gjennomføringsoppdatering fra Hornsea 3, der 35 monopæler er installert og tempoet skal ha økt. Dette er mer en prosjektoppdatering enn en estimatdriver, men det er relevant fordi offshore vind-caset i stor grad handler om gjennomføring, flåteutnyttelse og evnen til å unngå forsinkelser.

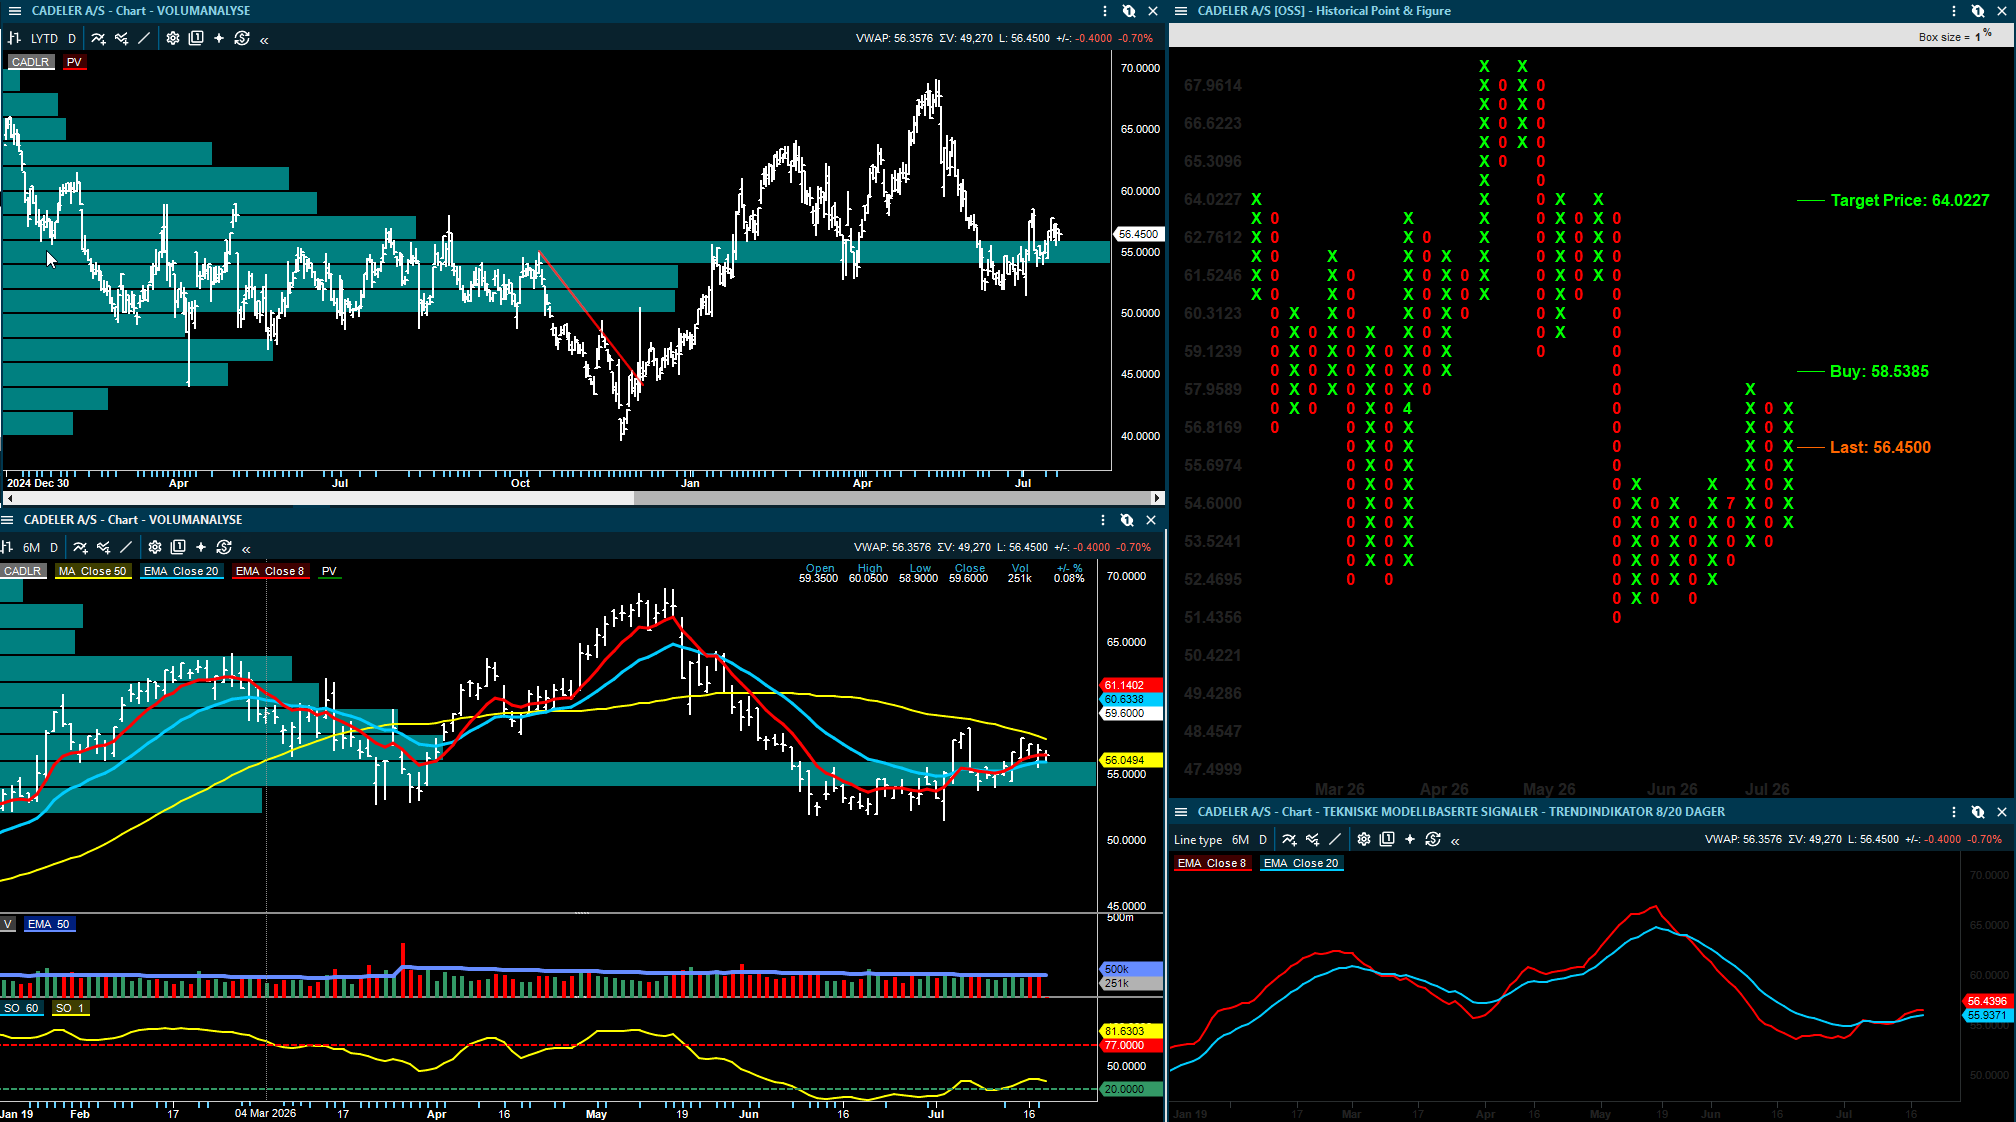
Inside Oslo Børs: Rent teknisk har Cadeler et negativt bias og så lenge kursen handles under 50 dager motstanden. Så lenge den gjør det og har et usikkert teknisk bilde i uke-chartet er det behov for tekniske bekreftelser og det første som vil måtte gjøres er at kursen etablerer seg ovenfor det fallende 50 dager snittet. Taktisk trendindikator signaliserer ikke en sterk trend.

DNB Carnegie beholder kursmålet for Odfjell Drilling på 115 kroner, Kjøp.


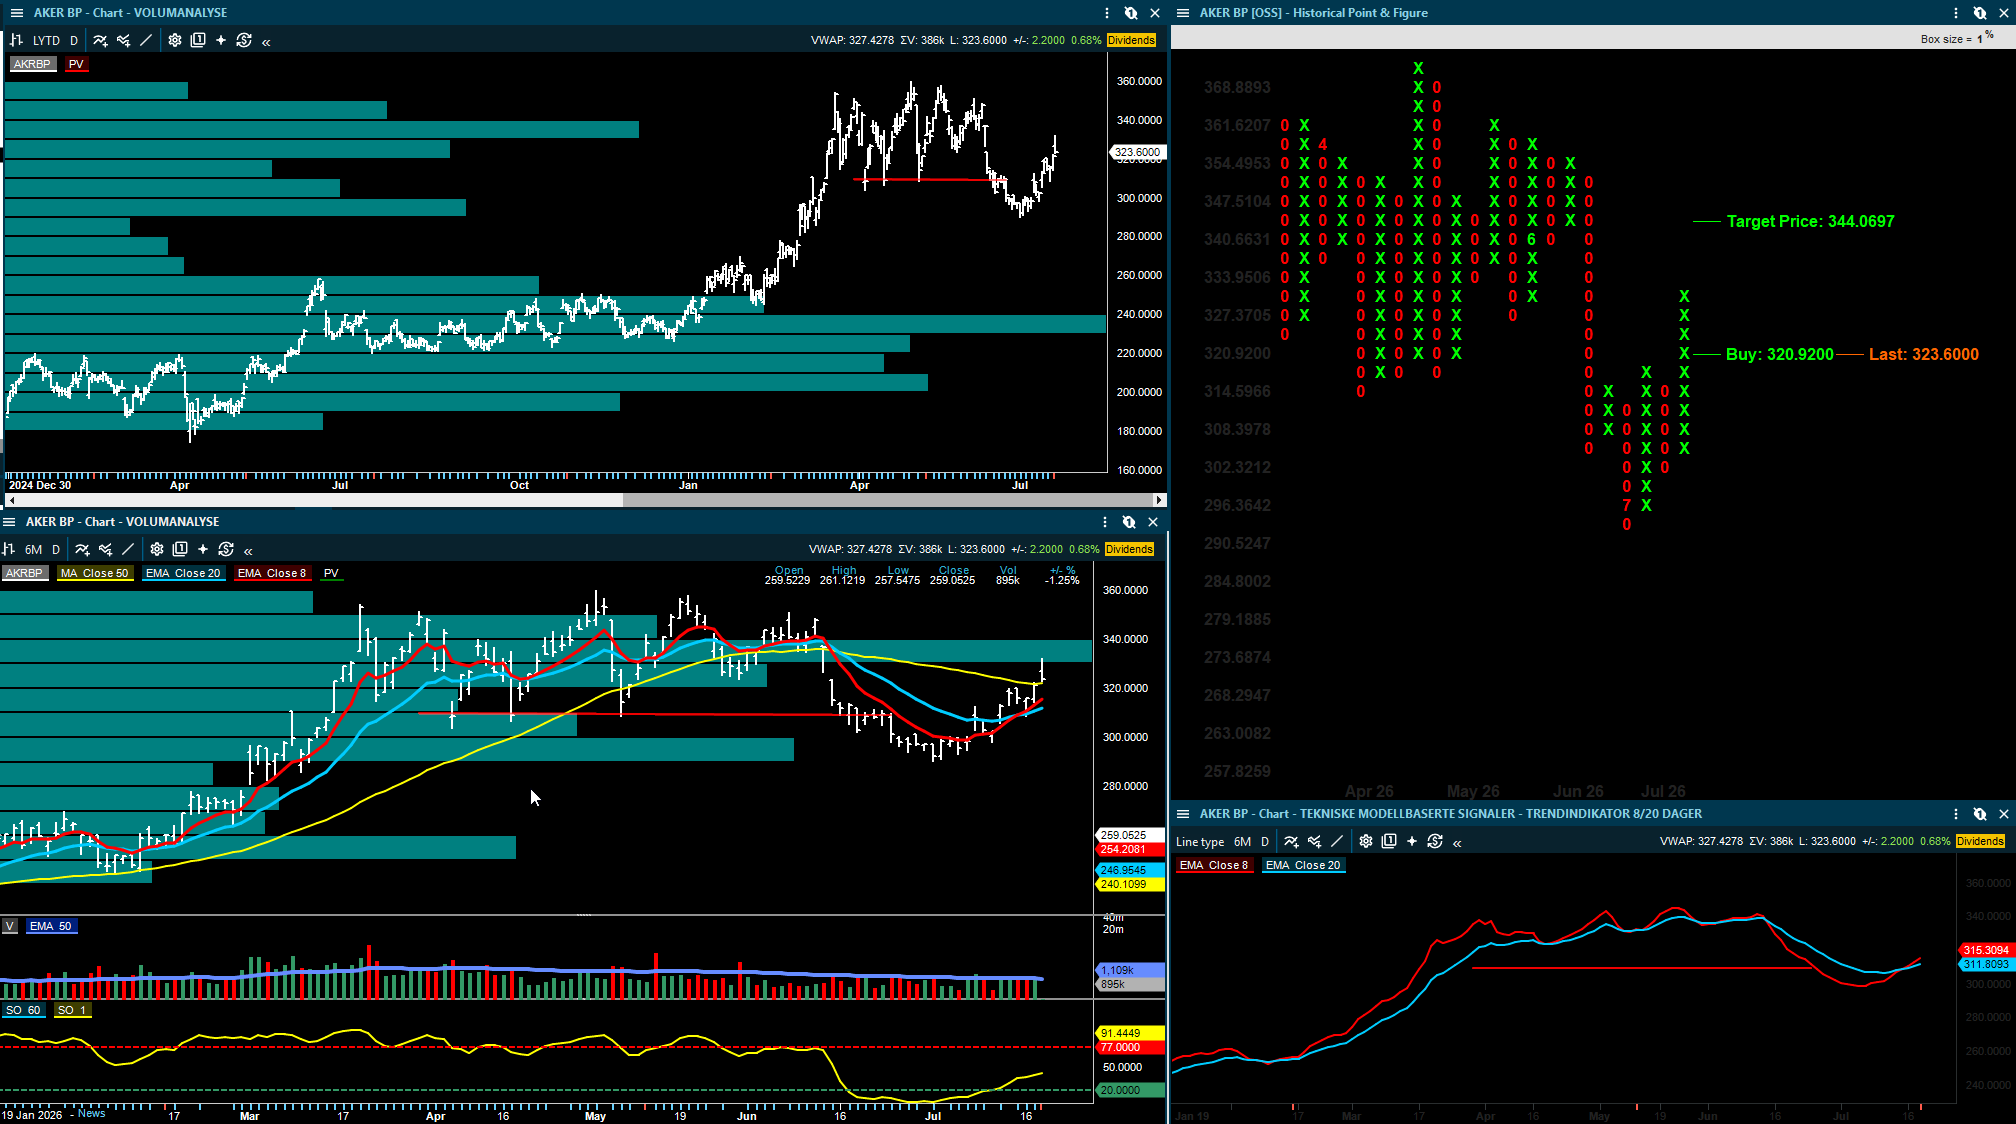
Equinor, Aker BP, Vår Energi og OKEA: sterk oljepris, men ikke automatisk sterkere aksjecase

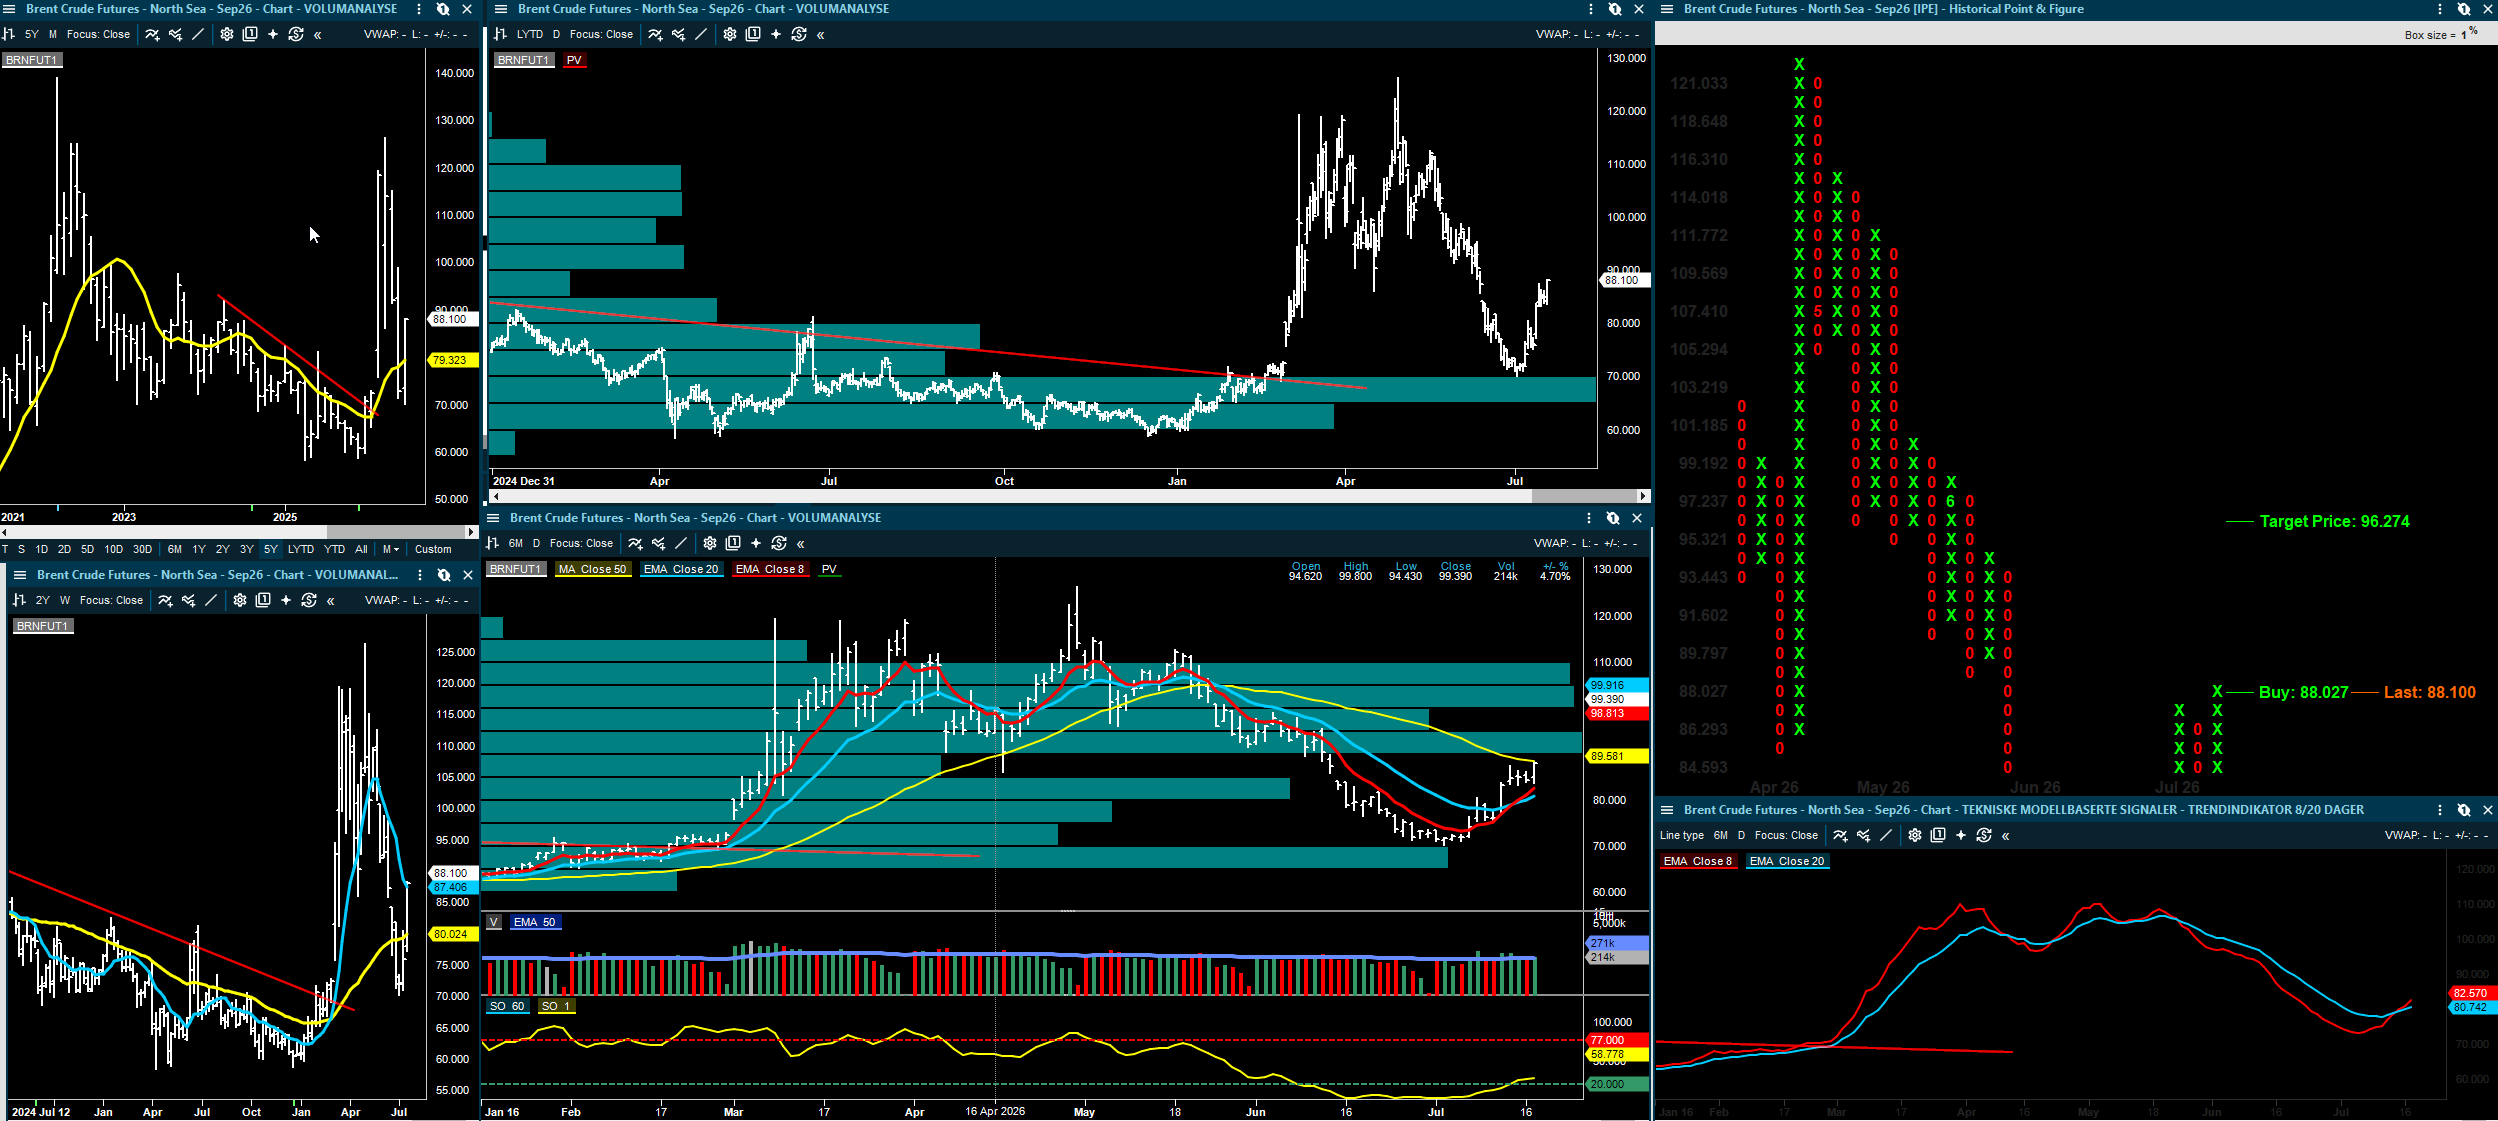
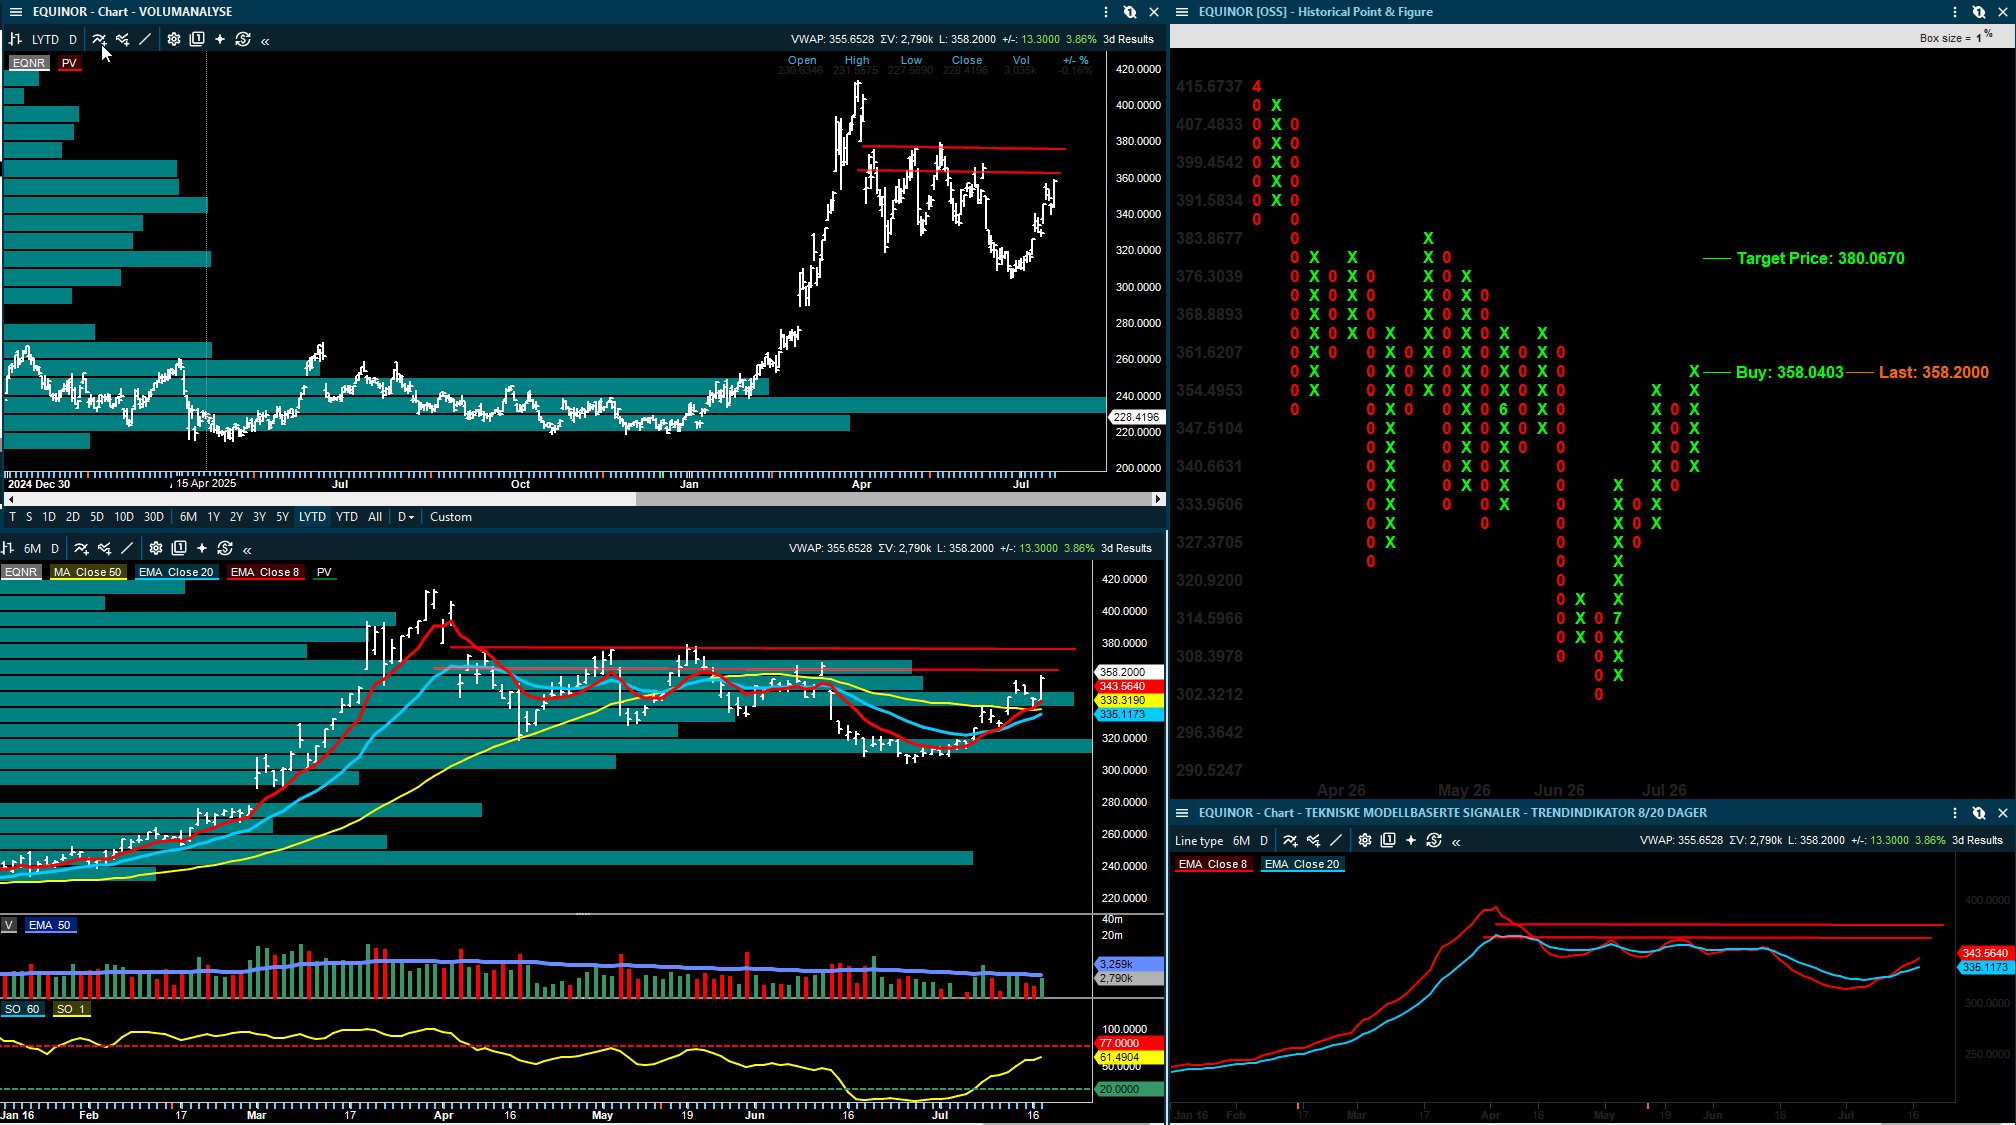
Oljeprisen har fått et nytt geopolitisk løft, og Brent handles omkring 88 dollar fatet, mens ABG peker på at energimarkedet priser inn økt risiko etter ny eskalering i Midtøsten. For norske oljeselskaper er dette i utgangspunktet positivt, men meglerkommentarene er mer nøkterne enn oljeprisen alene skulle tilsi.

DNB Carnegie har en Q2-preview på Equinor. Meglerhuset ligger litt under konsensus på justert EBIT og mer under på operasjonell kontantstrøm, men ser samtidig mulig oppside i produksjonsguidingen for 2026. DNB mener dagens guiding fortsatt kan være konservativ etter et sterkt første halvår. Det viktigste for rapportdagen blir derfor ikke bare selve Q2-tallet, men hva Equinor sier om produksjonen resten av året.

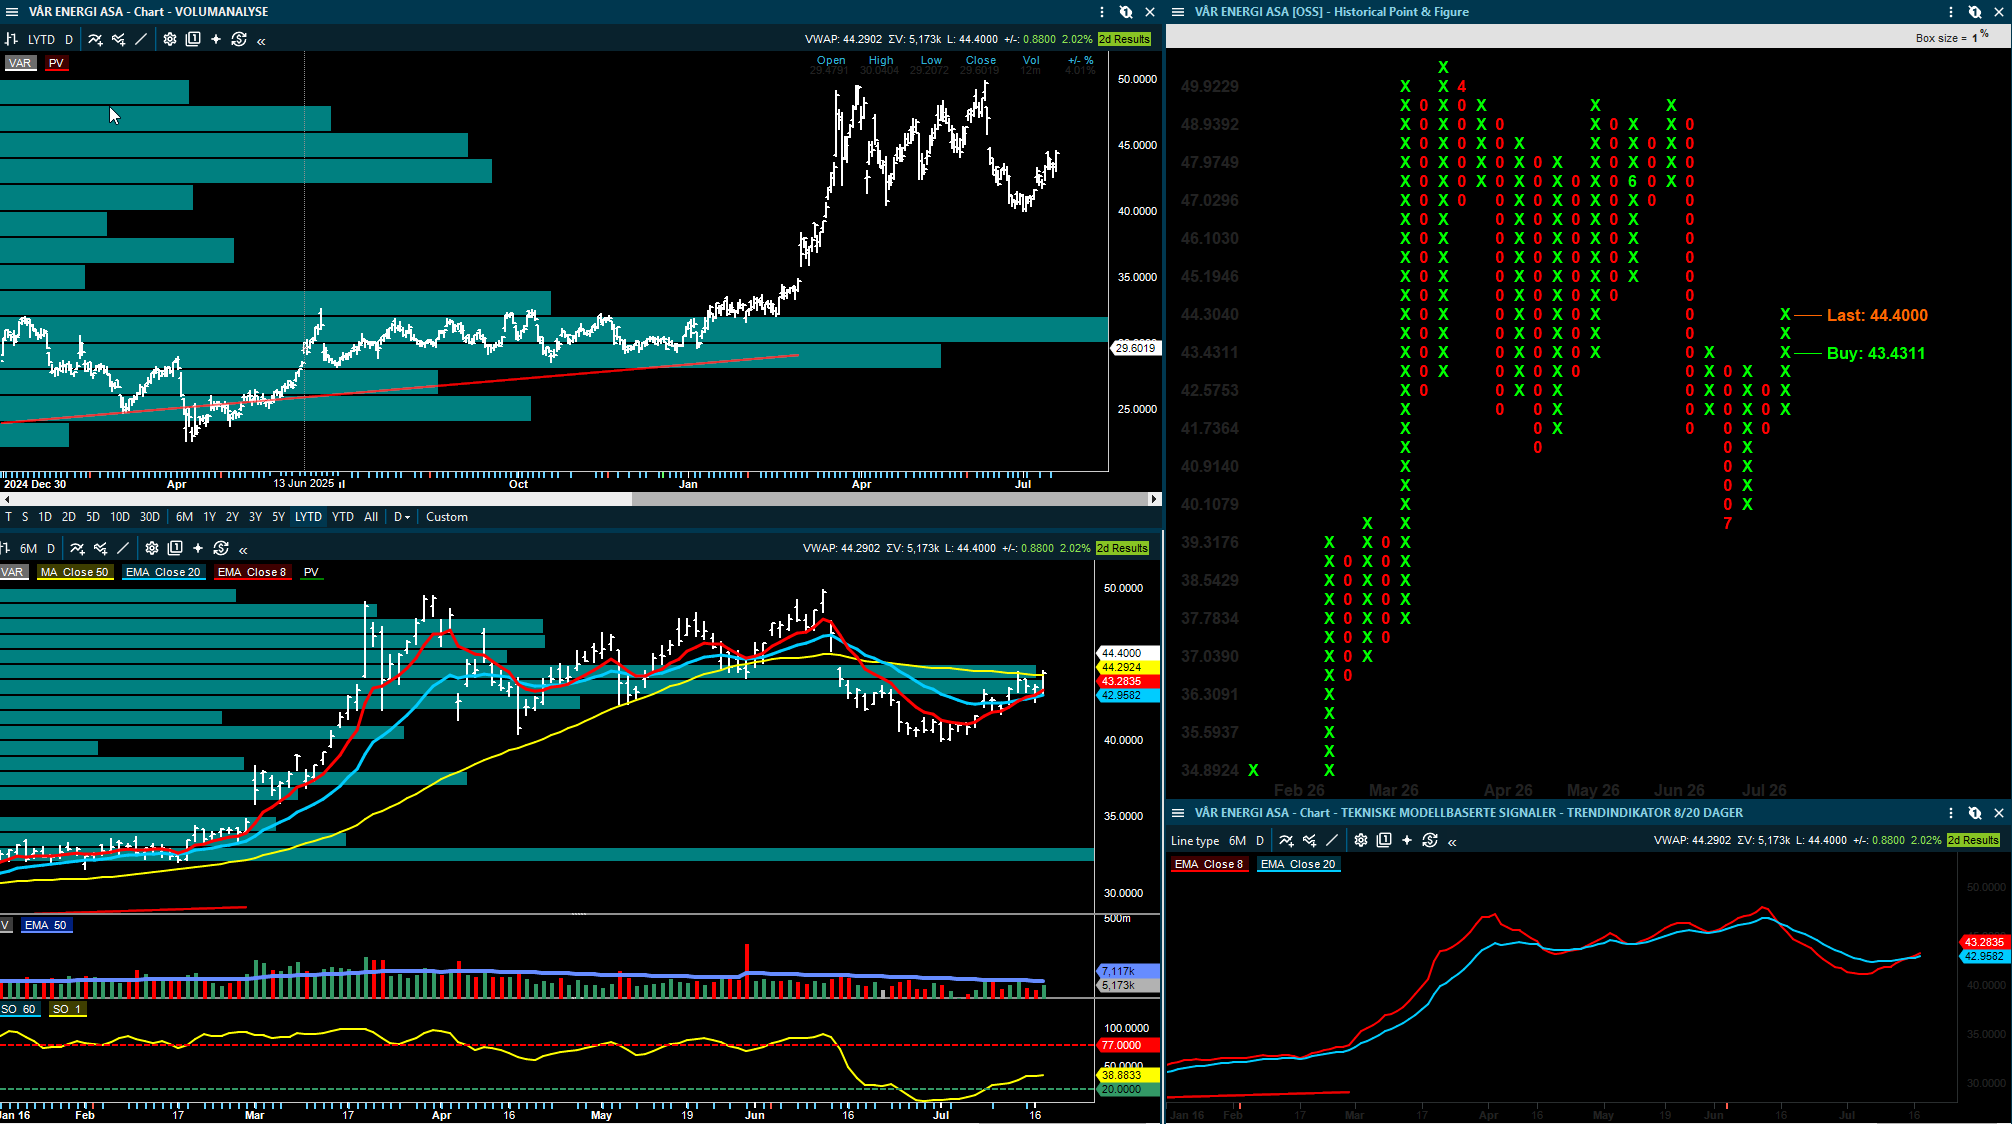
ABG trekker i sin sektorkommentar frem EV/2P som et nyttig verdsettelsesmål når oljeprisen svinger mye. Poenget er at aksjer som Equinor, Aker BP og Vår Energi allerede prises på relativt høye ressursmultipler, selv om multipler er ned fra tidligere topper. Med andre ord: høyere oljepris hjelper inntjeningen, men betyr ikke nødvendigvis at verdsettelsen er lav.

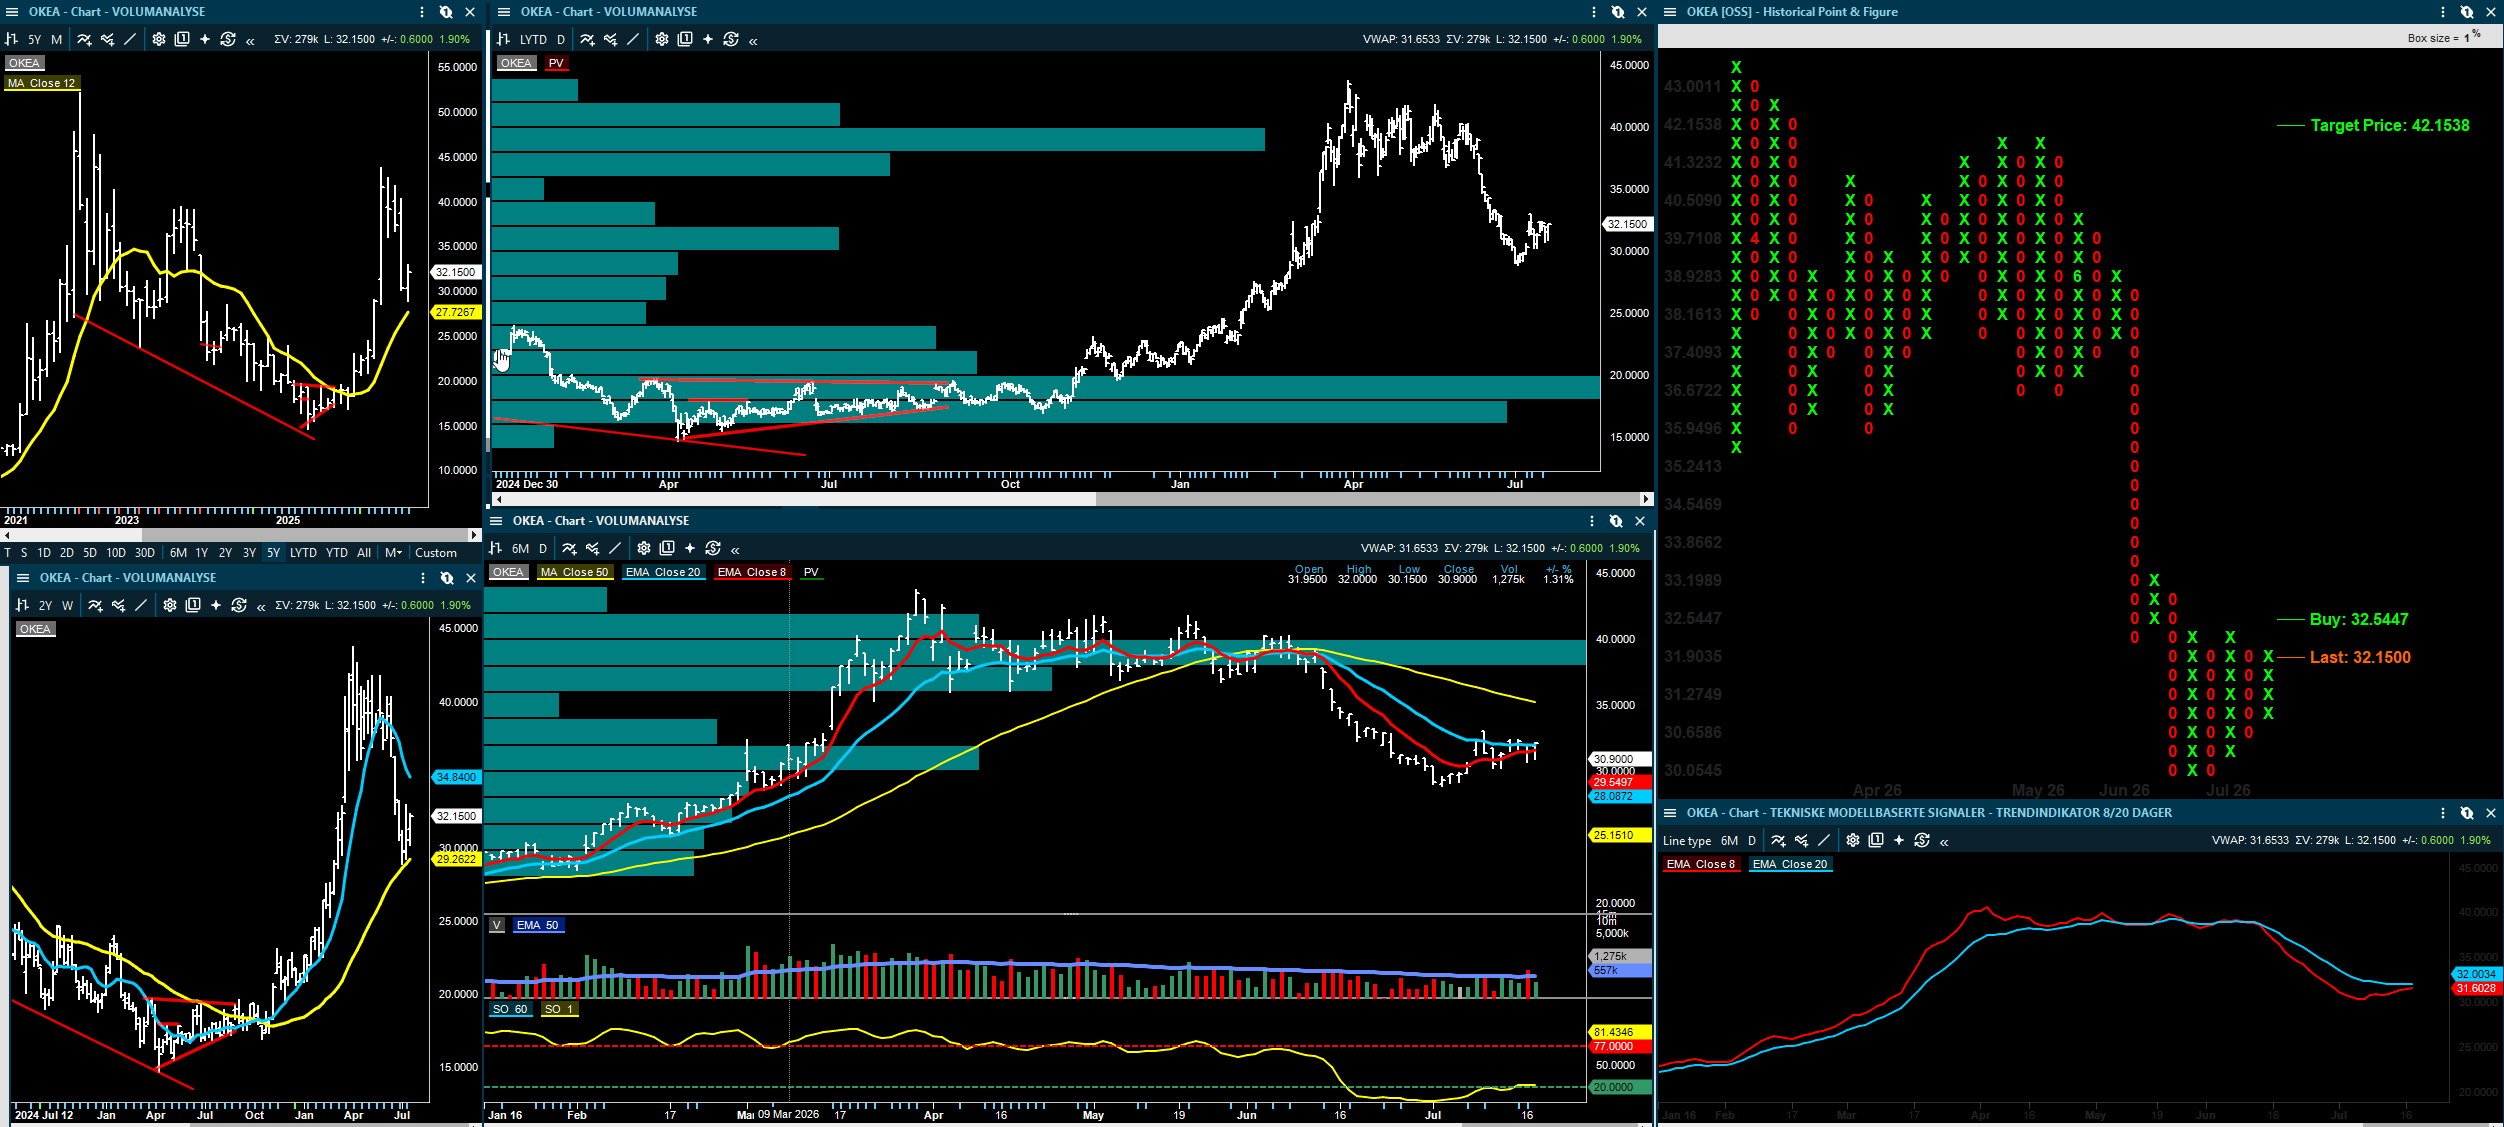
ABG har fortsatt Hold på Equinor, Aker BP og Vår Energi, og Kjøp på OKEA. Dette sier en del om selektiviteten i sektoren. Meglerhuset virker mer komfortabel med mindre selskaper der verdsettelsen gir mer rom for feil, enn med de største NCS-navnene der mye allerede er priset inn.

DNB Carnegie beholder kursmålet for Equinor på 350 kroner, Hold.


Sjømat: høy høsting nå, men biomasseveksten flater ut

Sjømatoppdateringene fra DNB Carnegie, Fearnley og Pareto peker i samme retning: volumene har vært høye, men det er ikke gitt at denne veksten fortsetter i samme tempo, hvilket er et viktig skille. Høy høsting kan presse prisene på kort sikt, men lavere smolt utsetning og mer moderat biomassevekst kan støtte prisene senere.

DNB Carnegie viser til at norsk laksebiomasse var opp 1,5 prosent fra året før ved utgangen av juni. Snittvekten var opp 3,2 prosent, mens antall fisk var ned 1,7 prosent. Høstet volum i juni var rundt 142.000 tonn HOG, opp 12,5 prosent fra året før. DNB omtaler Q2 som det sterkeste kvartalet historisk, støttet av lav dødelighet og god biologi.

Fearnley nyanserer bildet ved å peke på at biomasseveksten i juni var moderat, og at fôrforbruket bare økte 1,7 prosent. Det kan bety at den sterke høstingsveksten etter hvert avtar. Fearnley mener Lerøy Seafood ser best posisjonert ut basert på relativ biomasse, særlig fordi Vestlandet hadde klart sterkest utvikling. Spotprisene omtales som flate inn i uken, rundt 61-63 kroner kiloen.

Pareto venter laksepris rundt 63 kroner kiloen i uke 30, flatt fra forrige uke. Meglerhuset trekker også frem at Mowi leverte en sterk Q2-oppdatering, med høyere volum og lavere oppdrettskost enn guidet. Pareto løfter 2026-estimatet for operasjonell EBIT med rundt 4 prosent, men mener mye av kostnadsforbedringen allerede lå inne i forventningene for andre halvår. For Atlantic Sapphire er bildet mer krevende: volumene øker, men kostnadene er fortsatt høye.

Fearnley Securities beholder kursmålet for Lerøy Seafood på 53 kroner, Kjøp.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.

Pareto Securities beholder kursmålet for Atlantic Sapphire på 30 kroner, Hold.


Vend Marketplaces: svakt punkt i Mobility, men kostnadskutt og ARPA støtter caset

Vend Marketplaces har fått flere nye resultatkommentarer og fellesnevneren er at Q2 ikke var perfekt, men at meglerhusene i stor grad ser gjennom svakheten i Mobility. Både SEB, Arctic og Pareto beholder positive anbefalinger.

SEB mener effektiviseringsgevinstene veier tyngre enn investeringene. Mobility var svakere enn ventet, men SEB mener deler av dette skyldes timing og innføring av ny prismodell i Sverige. Når flere forhandlere går over til høyere prisede pakker, ventes ARPA å løfte seg gjennom andre halvår. Samtidig falt kostnadene tydelig i Q2, og SEB ser dette som bevis på at selskapet klarer å ta ut gevinster fra forenkling, teknologi og færre ansatte.

Arctic peker på samme hovedbilde. De svake volumene i Mobility hemmer kortsiktig vekst, men meglerhuset mener dette er midlertidig. Jobs-divisjonen utvikler seg bedre enn ventet, særlig på ARPA, og ledelsen kommuniserer ifølge Arctic tydelig rundt mulig AI-påvirkning. Kostnadsguidingen er også forbedret: Vend venter nå at kostnadsbasen i 2026 blir rundt 150 millioner kroner lavere enn i 2025, mot tidligere indikasjon på rundt 100 millioner.

Pareto beskriver Q2 som positivt utenom Mobility-missen. De ser fortsatt en flerårig marginhistorie, der plattformkonsolidering og kostnadskutt gir resultater. Aksjesvakhet etter rapporten omtales som en kjøpsmulighet.

SEB beholder kursmålet for Vend Marketplaces på 445 kroner, Kjøp.

Arctic Securities beholder kursmålet for Vend Marketplaces på 380 kroner, Kjøp.

Pareto Securities beholder kursmålet for Vend Marketplaces på 370 kroner, Kjøp.

Pareto Bank og norske banker: rentenettoen er under press

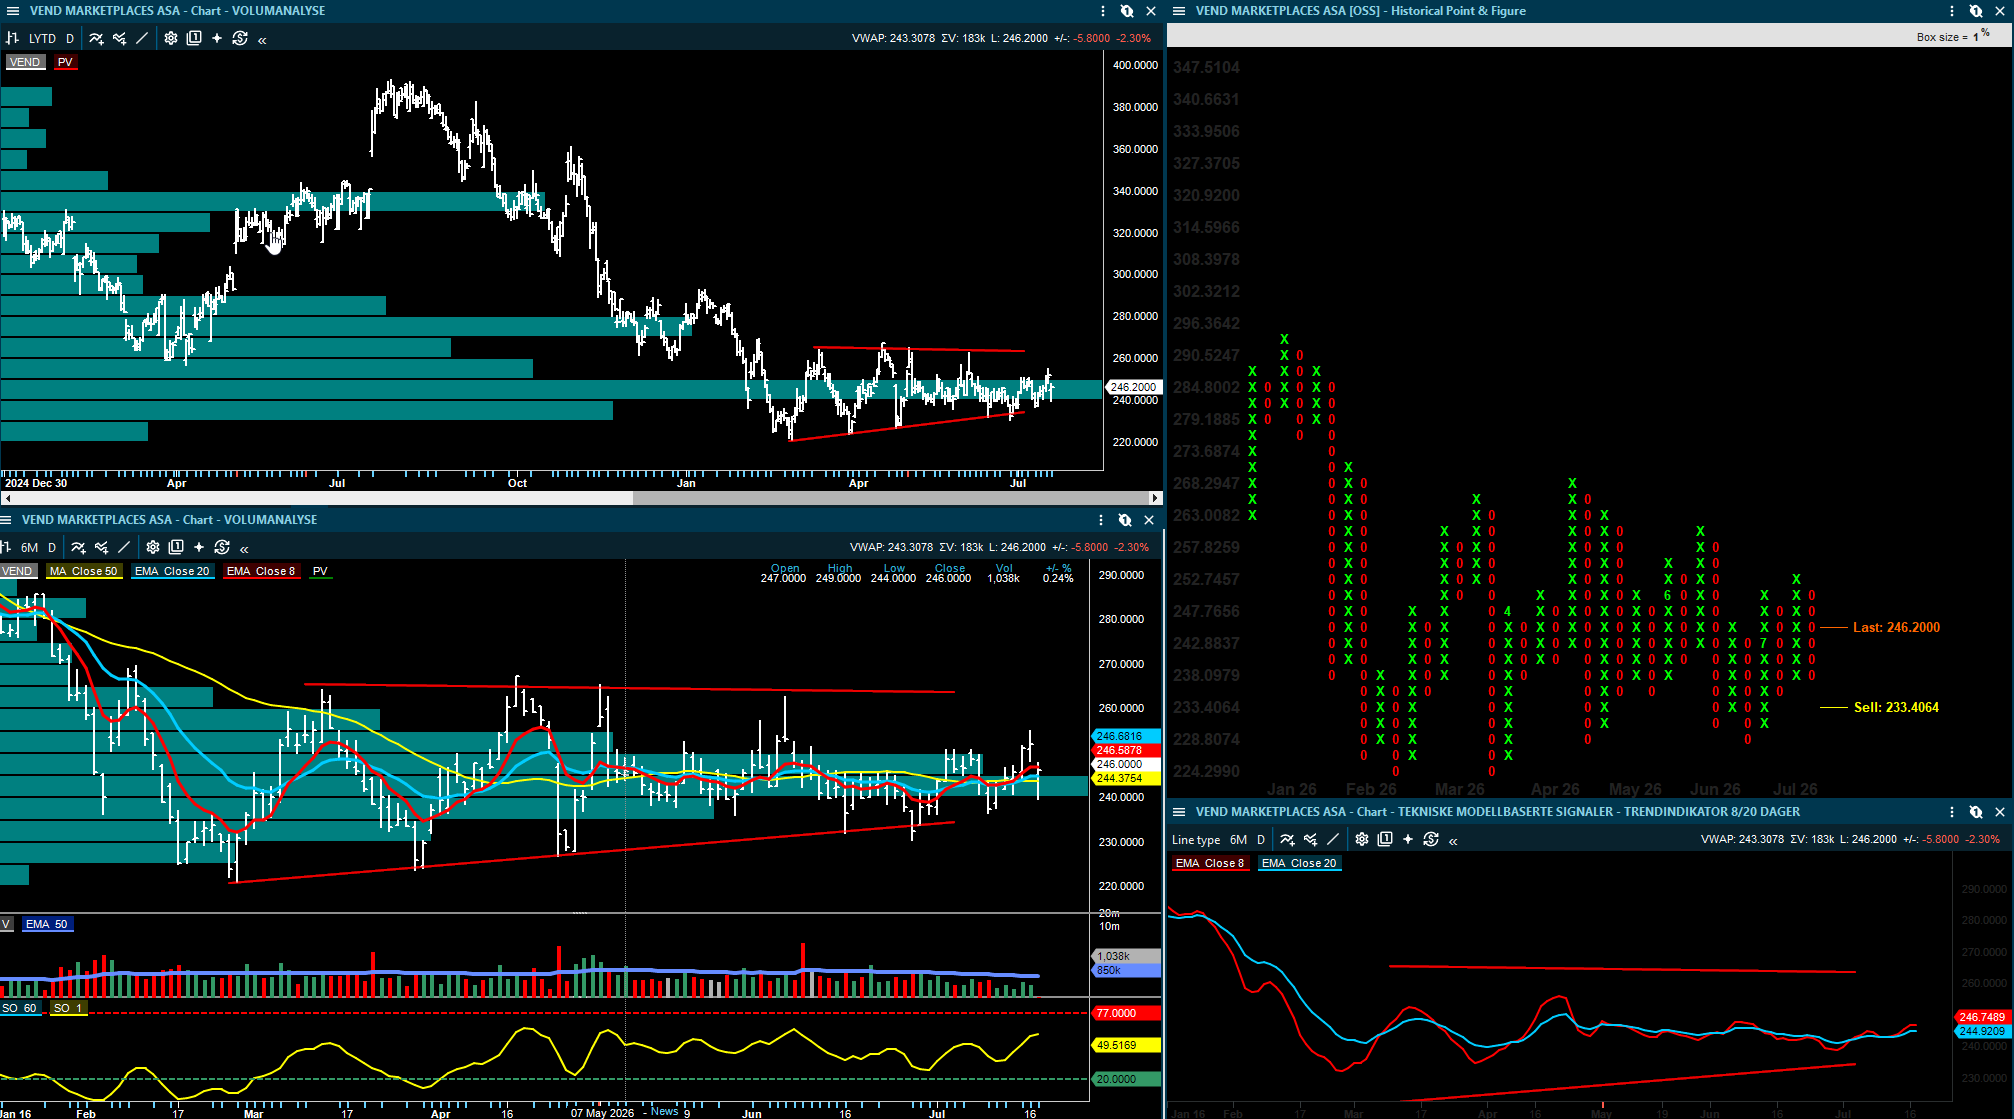
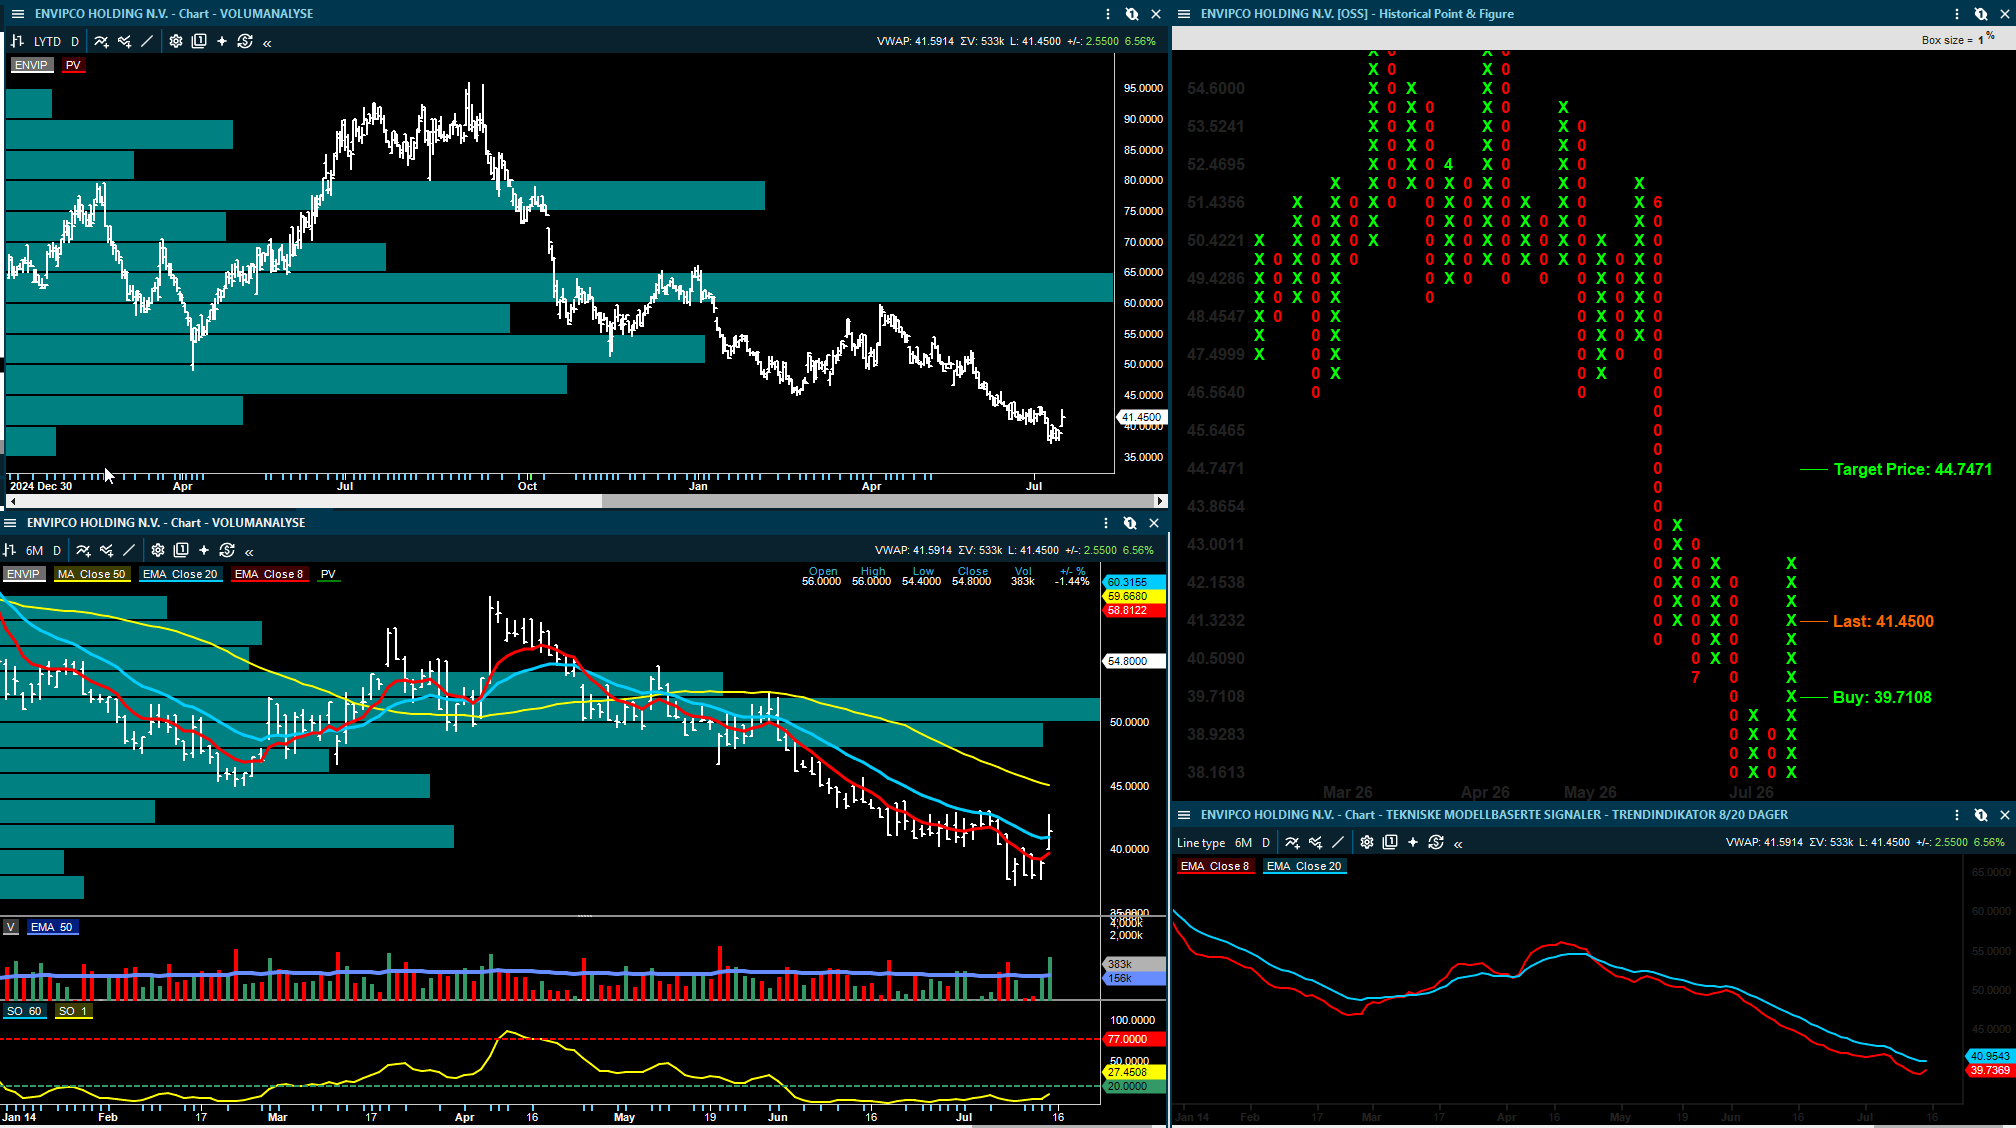
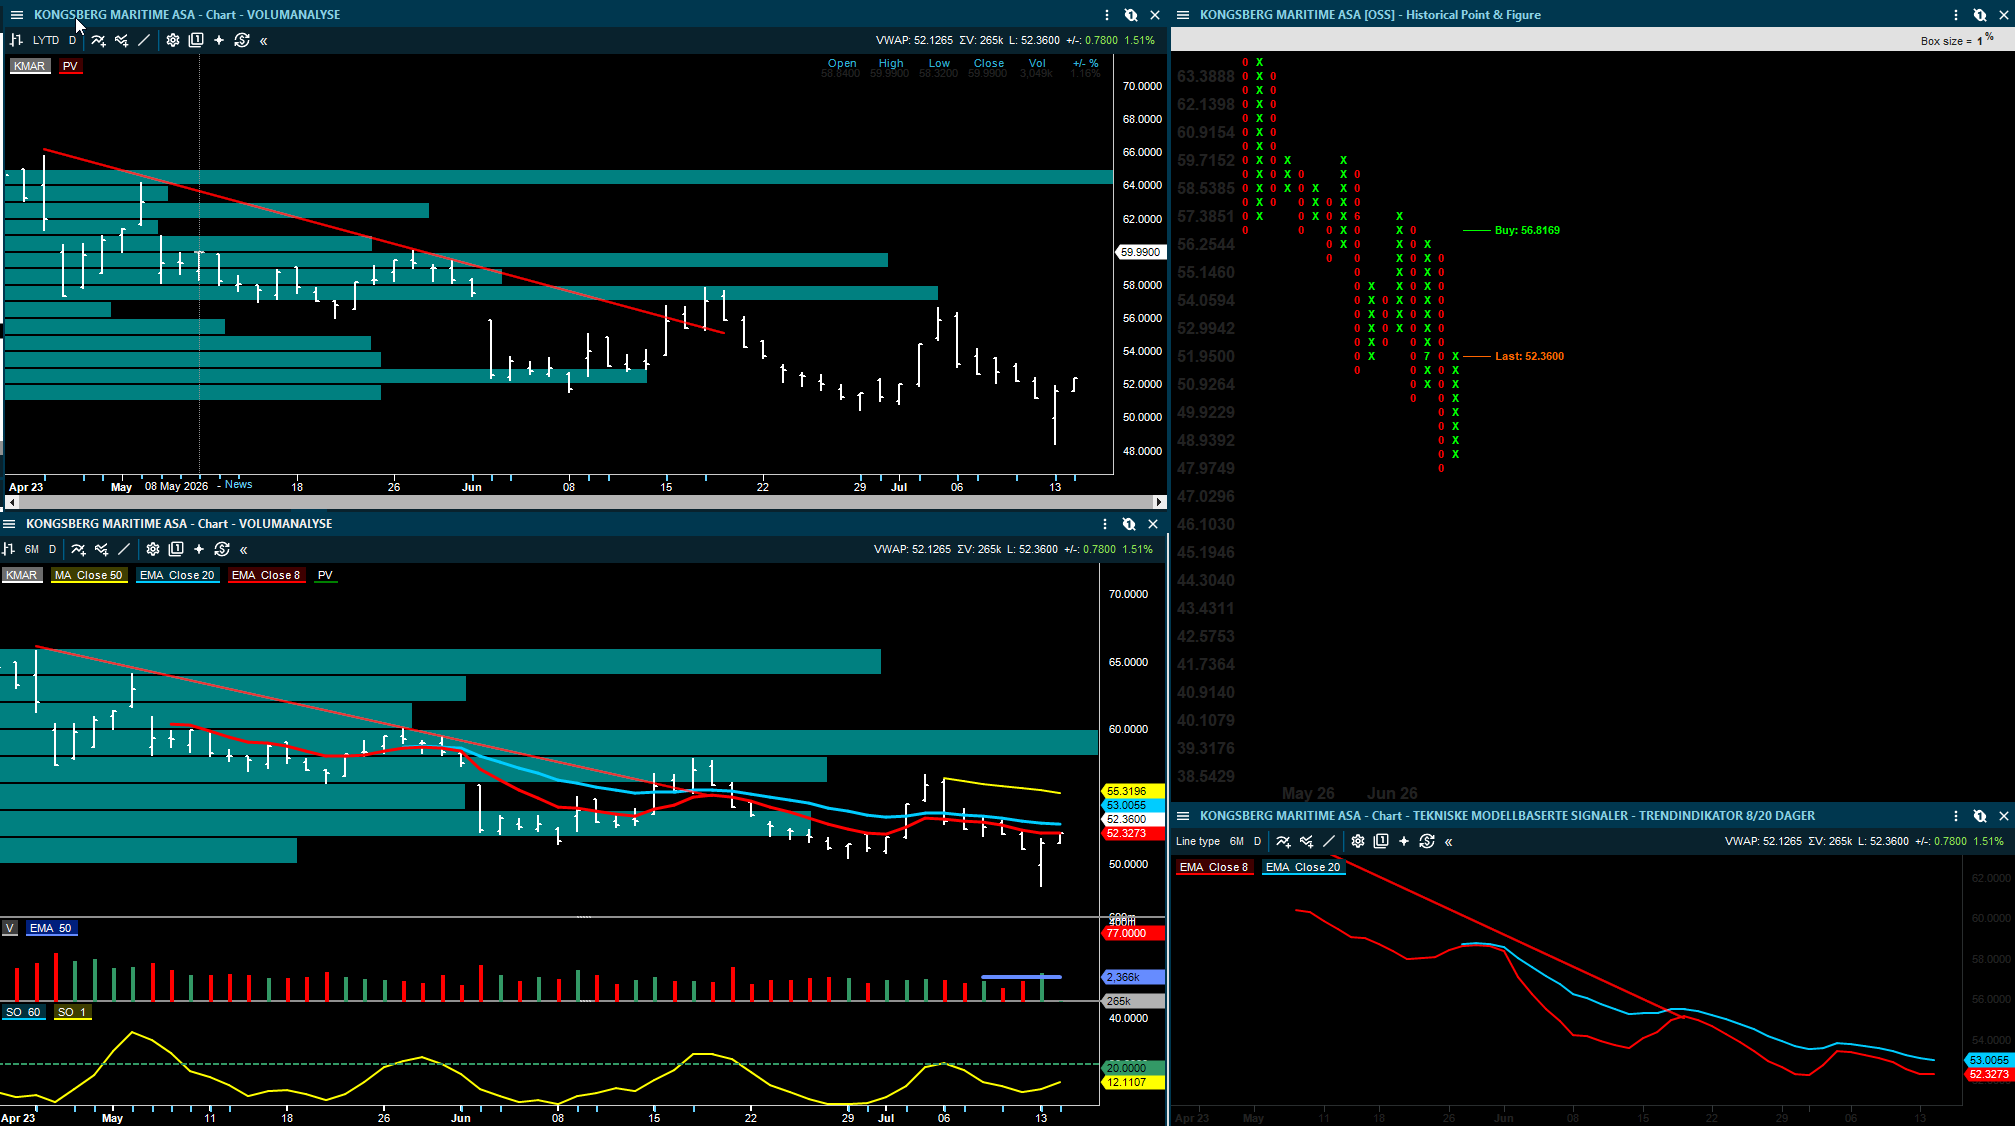
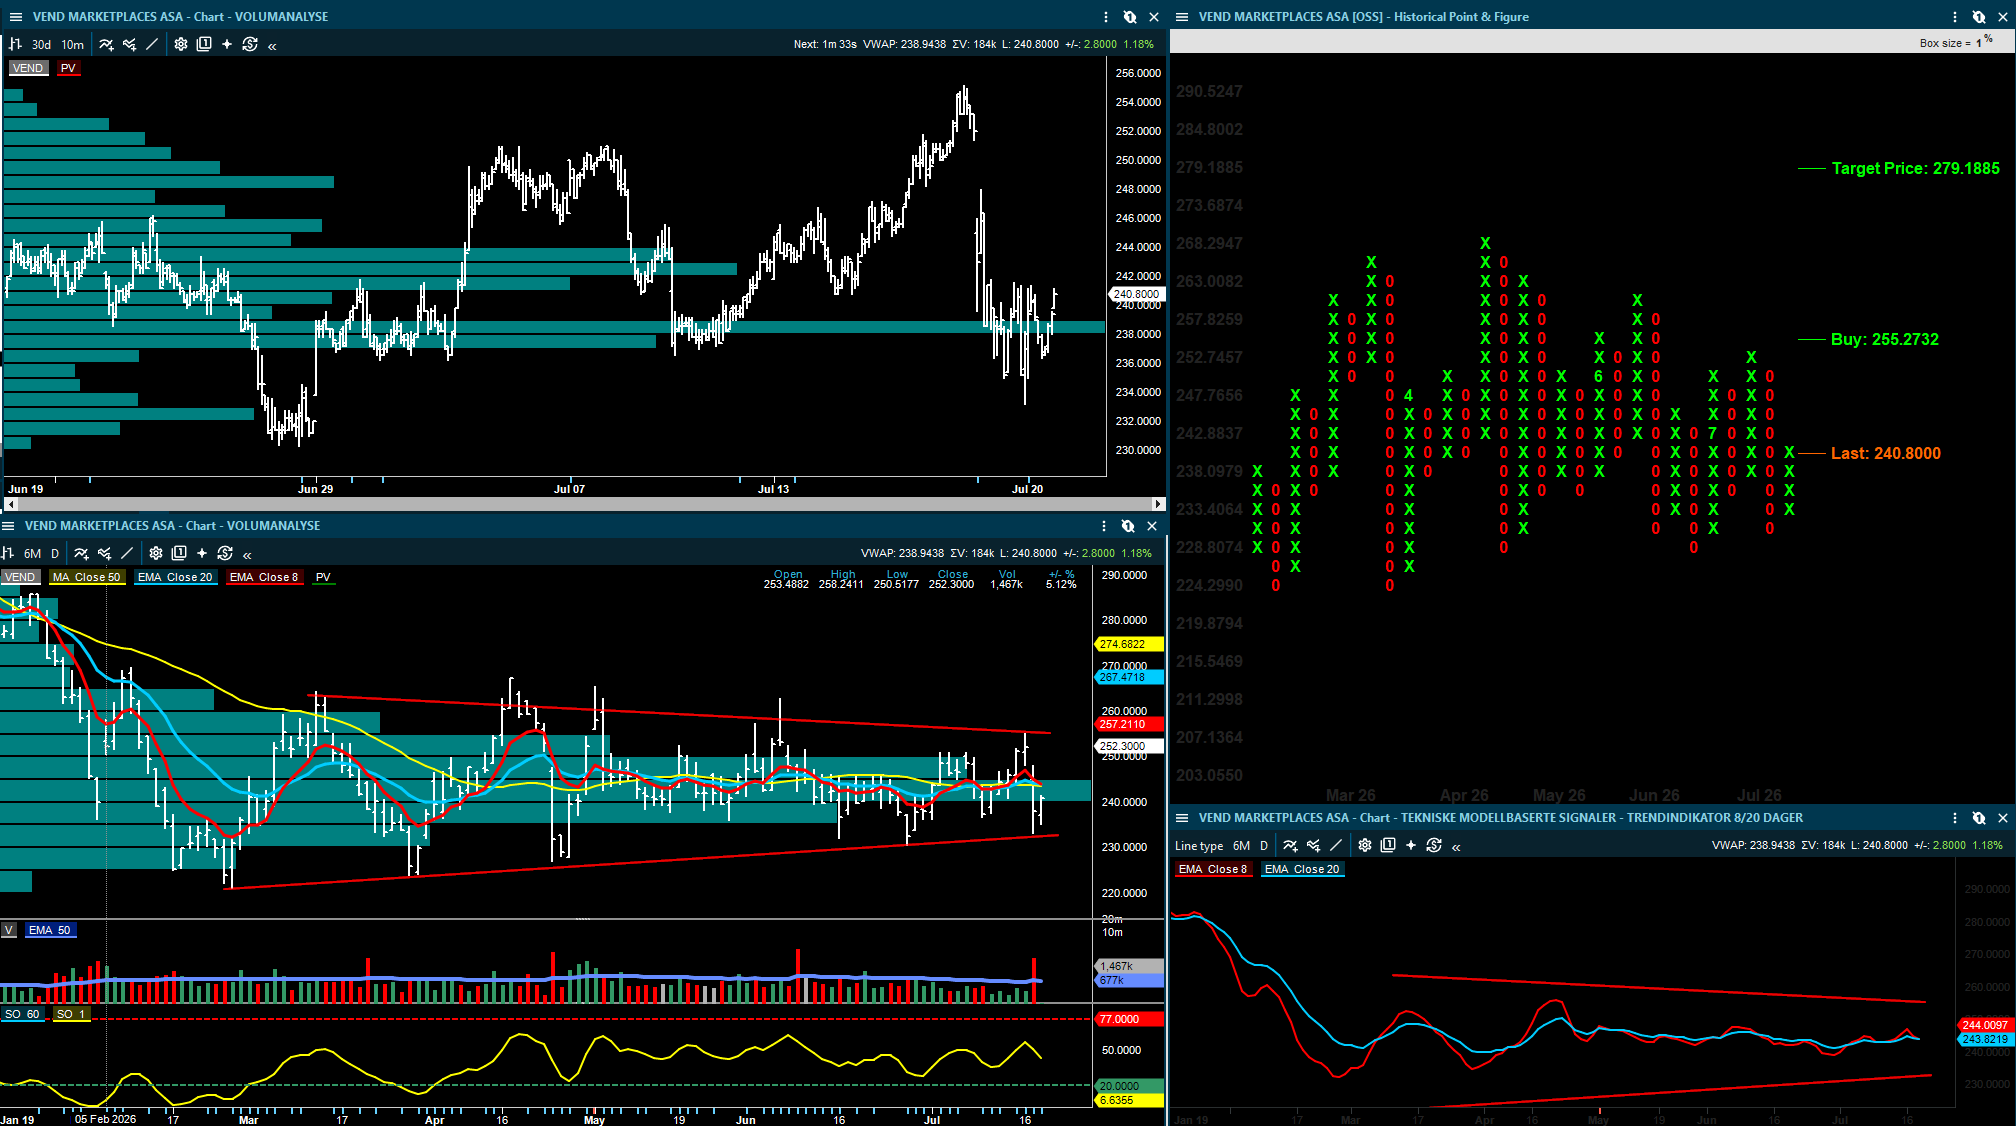
Inside Oslo Børs: Teknisk sett handles fortsatt VEND innenfor en kileformasjon / konsolideringsboks og har ingen støtte fra noen av de tekniske modellene. Fredagens sell-off var understøttet av et kraftig tiltakende volum og dagen i dag er en potensiell inside-day, en usikker dag som ikke gir noen nye signaler. Skulle kursen bli solgt ned igjen og under fredagens bunn øker nedsiden på kort sikt. Kursen handles under de to mest omsatte nivåene og bestemmer investorer seg for å selge kan det komme på et økt nedsidemomentum. Avventer nye tekniske signaler og understøttelse fra noen av modellene.


Arctic har kommet med en bred bankoppdatering som er relevant for norske finansaksjer. Hovedbudskapet er at de nordiske bankene samlet sett har hatt et greit kvartal, men at tidlige norske tall peker mot svakere utvikling i rentenettoen. Dette er viktig fordi rentenettoen ofte er den mest stabile og viktigste inntektskilden i bankene.

DNB skuffet svakt på rentenetto, mens SpareBank 1 Østlandet og OBOS-banken viser et tydeligere fall. Arctic peker på at banker med høy andel boliglån og lavere innskuddsdekning kan merke presset særlig godt. Dette blir et tema når sparebankene rapporterer i august.

Pareto Bank trekkes frem som har det mest negative signalet. Arctic skriver at banken hadde sin høyeste kvartalsvise utlånstapsrate noensinne i Q2. Tapene er fortsatt knyttet til bolig- og eiendomsutvikling. Pareto Securities er fortsatt mer konstruktiv på tolv måneders sikt, men kutter kursmålet og øker tapsforventningene etter rapporten. Hovedspørsmålet er om bankens problemer er selskapsspesifikke og i ferd med å tømmes ut, eller om dette er et forvarsel om at flere banker må ta høyere eiendomstap.

Pareto Securities senker kursmålet for Pareto Bank til 72 kroner (85), gjentar Kjøp.


Shipping og marked: oljeuro gir rater, men risikoen går begge veier

Markedsdelen i denne oppdateringen er kort, men viktig for shipping og energi. ABG, Arctic, SEB og Pareto peker alle på at uroen i Midtøsten og angrep mot energiinfrastruktur holder olje- og fraktmarkedene oppe. Brent rundt 90 dollar fatet gir umiddelbar støtte til energisentimentet, men bildet er mer komplisert for shipping.

ABG beskriver tanker- og tørrbulkmarkedet som blandet, med sterke nivåer i flere rater. VLGC-ratene er fortsatt svært høye, mens containerindeksen SCFI falt uke over uke. ABG peker også på at råolje på vannet er på nytt rekordnivå. Det gir støtte til tankmarkedet så lenge forstyrrelsene skaper forsinkelser og betalingsvilje for tonnasje.

Samtidig er dette ikke en risikofri positiv faktor. ABG skriver at dagens nivå av forstyrrelser er nær optimalt for tankmarkedet så lenge trafikken ikke stopper helt. En full gjenåpning av Hormuz kan redusere hastverket og dermed svekke ratene. En full stenging er på sin side negativt fordi lastene da ikke går. Det er derfor aksjemarkedet må skille mellom risikopremie og faktisk fraktvolum.

Arctic mener dagens rater kan gi oppside til Q3-estimatene for tankaksjer. De peker samtidig på at tørrbulk kan få støtte dersom høyere olje- og gasspriser fører til mer interesse for kull og økt tørrbulkaktivitet. Dette er en nyttig påminnelse om at shippingcaset nå er svært følsomt for geopolitikk og energipriser.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
1
  in  🔶 inside
July 19
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Fundamentale oppdateringer: Siden fredagens oppdatering har jeg i helgen fått lest gjennom flere analyser bl.a på Tomra, Yara, Pareto Bank og Vend.

Etter Q2-rapporten har flere meglerhus oppdatert synet sitt på Tomra, og vurderingene spriker betydelig. Det gjør det litt mer vanskelig siden man må ha inngående kjennskap til aksjen for å vite hvilket syn som vil bli det dominerende.

Tomra leverte et Q2-resultat som var bedre enn ventet, særlig drevet av Collection-divisjonen. ABG Sundal Collier er positiv og mener aksjen fortsatt fremstår attraktiv, særlig med tanke på videre utrulling i nye pantemarkeder. Utrullingen i Polen trekkes frem som en viktig driver, og ABG ser fortsatt et godt langsiktig vekstbilde.

SB1 Markets har også kommet med en ny analyse etter Q2. Meglerhuset mener 2026-guidingen reduserer risikoen i estimatene. Poenget er at rapporten var sterkere enn ventet, men at guidingen for 2026 i hovedsak var på linje med det markedet allerede ventet. Derfor venter SB1 bare begrensede konsensusendringer. SB1 peker også på at Tomra vurderer muligheter for å selge Tomra Mining, men mener den finansielle effekten trolig blir begrenset, siden mining bare utgjorde rundt 2 prosent av konserninntektene i 2025.

DNB Carnegie har et klart mer forsiktig syn. Meglerhuset mener Q2-beatet i stor grad skyldes timing, og at konsensusestimatene for 2027 og 2028 fortsatt ligger for høyt. Dermed blir Tomra et  eksempel på en aksje der meglerhusene ser samme rapport, men trekker ulike konklusjoner: ABG og SB1 ser mindre estimatrisiko og et attraktivt langsiktig case, mens DNB Carnegie mener markedet fortsatt priser inn for mye.

ABG Sundal Collier beholder kursmålet for Tomra på 140 kroner, Kjøp.
SB1 Markets hever kursmålet for Tomra til 120 kroner (115), gjentar Kjøp.
DNB Carnegie beholder kursmålet for Tomra på 85 kroner, Selg.


Yara: Pareto mener volumskuffelsen ikke bør overtolkes

Yara har fått en ny kvartalsgjennomgang fra Pareto Securities. Meglerhuset mener volumskuffelsen i Q2 bør ses gjennom, ikke ekstrapoleres. Kvartalet ble preget av at bønder utsatte kjøp, og leveransene falt rundt 17 prosent fra året før.

Pareto mener likevel at mye av dette handler om utsatt etterspørsel, ikke tapt etterspørsel. Meglerhuset viser til at importbehovet i viktige markeder fortsatt er til stede, og at aktiviteten i juli allerede har bedret seg. Pareto beholder derfor EBITDA-estimatene for 2026 og 2027, og mener aksjen er blitt for hardt straffet etter fallet.

For investorer betyr dette at Yara-caset i stor grad handler om hvorvidt Q2 var et midlertidig svakere kvartal, eller starten på en mer varig volumsvikt. Pareto står tydelig på det første.

Pareto Securities beholder kursmålet for Yara på 560 kroner, Kjøp.


Pareto Bank: DNB Carnegie kutter etter svakt Q2

Pareto Bank får også en viktig oppdatering, hvor DNB Carnegie nedgraderer aksjen etter et svakt Q2, der høye tap på utlån fortsatt er hovedproblemet. Banken rapporterte svak egenkapitalavkastning, høyere misligholdseksponering og fortsatt usikkerhet rundt kredittkvaliteten.

DNB kutter estimatene betydelig for 2026 og mener det fortsatt er for tidlig å legge til grunn en normalisering. Det gjør oppdateringen negativ. Her er det ikke bare kvartalstallene som skuffer, men også kvaliteten i balansen og veien tilbake til mer normal lønnsomhet.

DNB Carnegie senker kursmålet for Pareto Bank til 60 kroner (80), senker til Hold.


Vend Marketplaces: svakere Q2, men ABG ser bedring i Sverige

Vend Marketplaces har fått en positiv resultatkommentar fra ABG Sundal. Q2 var svakere enn ventet, hovedsakelig på grunn av lavere inntekter i Mobility. Likevel mener ABG at bedringen i Sverige sender det viktigste signalet i rapporten.

Trafikken og private listing-volumer har bedret seg gjennom kvartalet, og kostnadskuttene ser ut til å ha mer å gå på. Det gjør at ABG fortsatt ser oppside i aksjen, selv om kvartalet i seg selv ikke var sterkt.

ABG Sundal Collier beholder kursmålet for Vend Marketplaces på 365 kroner, Kjøp.


Subsea 7: fusjonsprosessen er fortsatt en nøkkelfaktor

Subsea 7 har fått en oppdatering fra DNB Carnegie knyttet til konkurransemyndighetenes behandling av Saipem/Subsea 7-fusjonen. Det er ikke en kursmålsendring, men det er viktig for investeringscaset.

DNB peker på at Brasil og EU ser ut som de mest krevende prosessene. Endelige avklaringer ventes trolig først sent i 2026. Utfallsrommet er fortsatt bredt: fusjonen kan bli godkjent, godkjent med avhjelpende tiltak eller i verste fall blokkert. For aksjen betyr det at regulatorisk risiko fortsatt blir et sentralt tema.


Odfjell Drilling: riggmarkedet holder seg stramt

Odfjell Drilling nevnes i SB1 Markets’ riggoppdatering. Hovedpunktet er forlengelse for Deepsea Nordkapp, samtidig som Deepsea Atlantic er ferdig med verftsopphold. Det er også en bredere markedsoppdatering på offshore drilling, men med begrenset nytt på riggmarkedet og verdsettelsene.

Oppdateringen endrer ikke hovedbildet: SB1 har fortsatt et positivt syn på Odfjell Drilling, og ser verdsettelsen som attraktiv.

SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.


Norske oljeselskaper: ABG ser fortsatt høye multipler

ABG Sundal Collier har også kommet med en ny “Crude Sunday”-kommentar om verdsettelsen av rene norske sokkel-eksponerte oljeselskaper. Dette er mer en sektorvurdering enn en selskapsanalyse.

ABG trekker frem EV/2P som et nyttig verdsettelsesmål når oljeprisen svinger mye. Meglerhuset skriver at multiplene er ned fra tidligere topper, men at de fortsatt ligger på relativt høye nivåer. Det tilsier at ABG fortsatt er selektiv i sektoren.

ABG har fortsatt Hold på Equinor, Aker BP og Vår Energi, og Kjøp på OKEA.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 19
Image from Roger K.'s post

Oljemarkedet har brukt opp sikkerhetsmarginene

Oljeprisen har igjen blitt en av de viktigste markedsdriverne. Brent steg over 4 prosent til nær 88 dollar fatet etter nye signaler om at USA kan øke den militære tilstedeværelsen i Midtøsten og utvide angrepene mot Iran. Normalt ville en slik bevegelse vært betydelig nok i seg selv. Denne gangen er det mer alvorlig fordi markedet allerede har brukt opp mye av bufferen som dempet den første fasen av US-Iran-konflikten.

Det er dette som gjør denne analysen. Poenget er nå ikke bare at oljeprisen stiger. Poenget er at oljemarkedet nå møter en ny runde geopolitisk stress med langt mindre å gå på.

En trader sier det ganske presist: Markedet har brukt opp alle buffere. Det betyr i klartekst at kommersielle lagre, strategiske reserver og den midlertidige normaliseringen i tanktrafikken ikke lenger gir samme beskyttelse som tidligere i år.

Hormuz-risikoen er tilbake, men med mindre støtdempere

Den første runden med uro rundt Hormuz ble delvis absorbert fordi verden hadde relativt store lagre og strategiske reserver å bruke. Ifølge kommentaren hadde markedet rundt 400 millioner fat i overskuddslagre før krigen, utenom statlige strategiske reserver. Nå er det tallet langt lavere.

I tillegg har IEA-landene allerede frigitt tre fjerdedeler av den planlagte nødreserven på 400 millioner fat som ble annonsert i mars. Det betyr at myndighetene har mindre ammunisjon dersom situasjonen forverres ytterligere.

Dette er den store forskjellen fra tidligere i år. Da kunne markedet lene seg på lagre, alternative ruter og en forventning om gradvis normalisering. Nå blir den samme Hormuz-risikoen mer kursdrivende fordi bufferen er mindre.

Når lagrene er lave, skal det mindre til før prisen reagerer kraftig.

Tanktrafikken gjennom Hormuz er kraftig svekket

UBS’ Hormuz-tracker viser at trafikken gjennom stredet fortsatt er langt under normalen. Olje- og gasstankere som krysset Hormuz falt til bare ett fartøy i den siste målingen, mens snittet hittil i juli ligger rundt 10. Det er langt lavere enn nivåene på rundt 50 i februar.

Dette er markedsmessig viktig. Det betyr at stredet ikke nødvendigvis er fysisk stengt, men at rederier, forsikringsselskaper og kjøpere opptrer som om risikoen har økt betydelig. I energimarkedet trenger man ikke full blokade for å skape et prissjokk. Det holder at trafikken blir ujevn, dyrere og mindre forutsigbar.

Det er også verdt å merke seg at olje på vannet i Gulfen igjen øker. Det betyr at fatene ikke flyter like effektivt ut til markedet. Når olje blir liggende på skip eller i regionen, hjelper det lite at den teoretisk finnes. Markedet priser tilgjengelighet, ikke bare produksjon.

Lastingen fra Gulfen faller brått

Tallene for lasting er kanskje enda viktigere enn selve prisen på Brent. Gulf crude loadings utenom Iran falt til 1,0 millioner fat per dag fra 6,0 millioner fat per dag bare noen dager tidligere. Snittet siste uke ligger på 3,2 millioner fat per dag, mot 5,1 millioner i juli.

Det representerer en kraftig reduksjon.

Samtidig steg iranske lastinger til 5,0 millioner fat per dag én dag, men snittet for juli er fortsatt bare 1,5 millioner fat per dag. Det er under det normale intervallet på 1,7–1,8 millioner fat per dag, men høyere enn juni.

Dette viser hvor rotete markedet har blitt. Noen strømmer øker, andre faller kraftig, og de vanlige mønstrene er brutt opp. For oljeprisen betyr det mer volatilitet. For raffinerier og kjøpere betyr det mer usikkerhet rundt timing, kvalitet, forsikring og leveringssikkerhet.

Produktmarkedet er enda strammere enn råoljen

Det mest undervurderte som analysen peker på er at produktmarkedet allerede er svært stramt. ICE gasoil crack stengte på rekordnivå, og heating oil crack i USA var den sterkeste siden mars.

Dette betyr at markedet ikke bare mangler råolje. Det mangler riktige produkter: diesel, gassolje, heating oil og andre destillater.

Dette er viktig fordi produktpriser treffer økonomien direkte. Diesel påvirker transport, industri, landbruk, logistikk og varekostnader. Gassolje og heating oil påvirker energikostnader. Bensin påvirker husholdningene og politisk press.

Når crack spreads stiger til rekordnivå, betyr det at raffinerikapasiteten eller produkttilgangen er knapp. Da kan råoljeprisen alene undervurdere inflasjonspresset.

Det er i klartekst mulig å få et marked hvor Brent stiger, men hvor diesel og produkter stiger enda mer.

Cushing og lagrene gir lite trygghet

Kommentaren peker også på at Cushing fortsatt er nær «tank bottoms». Det betyr at det operative lagerrommet i et av USAs viktigste oljeknutepunkter er presset ned mot svært lave nivåer.

Samtidig er amerikanske råoljelagre målt i antall dagers forsyning blant de laveste på flere tiår. Når lagrene allerede er lave, blir markedet mer følsomt for nyheter. En normal geopolitisk overskrift kan få en unormal prisreaksjon fordi lagersituasjonen ikke lenger fungerer som støtdemper.

Det er dette som skaper risikoen for en mer ikke-lineær bevegelse i oljeprisen. I et marked med høye lagre kan prisen stige kontrollert. I et marked med lave lagre, lav tanktrafikk og høy geopolitisk risiko kan prisen hoppe.

Bab al-Mandeb hjelper, men løser ikke Hormuz

Det er positivt at trafikken gjennom Bab al-Mandeb foreløpig ikke er forstyrret. Faktisk steg strømmen der til 9,7 millioner fat per dag, over juli-snittet.

Men dette løser ikke hovedproblemet. Bab al-Mandeb kan være viktig for deler av transporten, men Hormuz er fortsatt den sentrale flaskehalsen for olje, LNG og produkter fra Persiabukta. Hvis trafikken gjennom Hormuz blir permanent lavere eller mer uforutsigbar, må hele energisystemet justere seg.

Det er derfor kommentaren om en «great energy rewiring» er viktig. Gulf-landene vil i økende grad forsøke å bygge alternativer som omgår Hormuz. Men slik infrastruktur tar tid. Rørledninger, terminaler, lagre og nye handelsruter bygges ikke på noen uker.

På kort sikt betyr det at markedet fortsatt er låst til Hormuz-risikoen.

Hvorfor dette kan bli kursdrivende for aksjer

Oljeprisen er ikke bare en råvarepris. Den påvirker renter, inflasjon, marginer, forbruk, sentralbanker og risikovilje.

Hvis Brent etablerer seg nær 90 dollar eller høyere, vil markedet igjen måtte prise inn mer inflasjonsrisiko. Det kan gjøre det vanskeligere for Fed å bli softere, særlig hvis kjerneinflasjonen fortsatt ligger for høyt. Høyere olje og høyere produktpriser kan derfor presse rentemarkedet, og det er normalt negativt for høyt prisede vekstaksjer.

For energiaksjer er bildet mer positivt, men ikke uten nyanser. Høyere oljepris kan støtte produsentene, men dersom oppgangen skyldes geopolitisk uro og svekket global risikovilje, kan det samtidig ramme sykliske aksjer bredt.

For raffinerier og selskaper eksponert mot produkter kan sterke crack spreads være positivt. For transport, industri, flyselskaper og forbrukerrelaterte sektorer er det derimot en kostnadsøkning.

Det betyr at oljeoppgangen kan gi større sektorrotasjon, ikke bare et enkelt løft i energisektoren.

Oslo Børs kan få et todelt signal

For Oslo Børs er dette svært relevant. Energi har stor vekt, og oljeprisbevegelser slår raskt inn i sentimentet rundt Equinor, Aker BP, Vår Energi, oljeservice og shipping.

En høyere oljepris kan gi støtte til oljeprodusenter. Men dersom årsaken er en ny eskalering i Midtøsten, kan den samme oljeoppgangen også gi økt inflasjonsfrykt, høyere renter og svakere global risikovilje.

Shipping kan påvirkes gjennom ruteendringer, forsikringskostnader og tonn-mil. Produkttankere kan få støtte dersom produktmarkedet forblir stramt. Samtidig øker operasjonell risiko i regionen.

Dette er derfor ikke en ren positiv oljenyhet for Oslo Børs. Det er en risikopremie-nyhet. Den kan støtte deler av energimarkedet, men samtidig øke risikoen i det brede aksjemarkedet.

Markedet hadde blitt for komfortabelt

Det viktigste i kommentaren er kanskje at markedet hadde begynt å bli for komfortabelt med Hormuz. Etter hvert som trafikken gradvis tok seg opp tidligere i sommer, begynte investorene å prise inn at normaliseringen ville fortsette.

Nå ser det ut til at den prosessen er avbrutt. USA og Iran er låst i en eskaleringsspiral, og ingen av partene virker villige til å trekke seg raskt tilbake. Det gjør at en varig gjenåpning og normalisering av Hormuz er utsatt.

Det er dette som kan endre oljemarkedets risikobilde. Ikke én enkel nyhet, men at markedet må fjerne antagelsen om rask normalisering. Når den antagelsen forsvinner samtidig som lagrene er lave, blir prisgulvet høyere.

Konklusjon

Oljemarkedet står i en langt mer sårbar situasjon enn tidligere i år. Brent har steget mot 88 dollar, men det viktigste er ikke bare prisnivået. Det viktigste er at bufferen som dempet den første runden av US-Iran-konflikten i stor grad er brukt opp.

Strategiske reserver er allerede trukket betydelig ned. Overskuddslagrene er borte. Cushing er nær operative bunnivåer. Tanktrafikken gjennom Hormuz er kraftig redusert. Gulf-loadingene har falt brått. Samtidig er produktmarkedet svært stramt, med rekordhøye gasoil-cracks og sterke heating oil-margins.

Dette gjør at en ny eskalering kan få større markedsmessig effekt enn tidligere ettersom markedet har mindre å gå på.

For aksjer betyr dette at olje igjen kan bli en viktigere inflasjons- og rentevariabel. Energisektoren kan få støtte, men det brede markedet kan få motvind dersom høyere olje løfter Fed-risiko, presser marginer og svekker risikoviljen.

Hovedpoenget er derfor enkelt: Hormuz-risikoen er tilbake i et marked som ikke lenger har store lagre, store reserver eller høy skipsflyt til å absorbere sjokket. Da er oljeprisen mer sårbar for brå bevegelser, og aksjemarkedet må igjen ta energirisikoen på alvor.

Kilde: Financial Times, IEA, UBS, Bloomberg, Energy Aspects


  in  🔶 inside
July 19
Image from Roger K.'s post

Hartnett advarer igjen: Markedet priser inn et nesten perfekt utfall

Michael Hartnett i Bank of America har de siste årene vært en av strategene markedet faktisk har lyttet til. Ikke fordi han alltid er negativ, men fordi signalene hans flere ganger har truffet viktige vendepunkter. I desember varslet BofA sitt salgsignal. Markedet holdt seg oppe en stund, men falt deretter kraftig inn mot slutten av mars. På bunnen avsluttet Hartnett salgsignalet og pekte på at «policy panic» var i gang. Det ble i praksis bunnen for S&P 500.

Nå er spørsmålet om han er i ferd med å gjøre hele runden en gang til.

BofA Bull & Bear-indikatoren er tilbake på ekstremt nivå, nå 9,6. Det er et signal om svært høy risikovilje, lav kontantandel og tung posisjonering. Hartnetts budskap er derfor ikke at man skal jakte mer risiko. Han mener den beste sommertaktikken fortsatt er å redusere risiko eller rotere mot mer defensive deler av markedet, durasjon, utbytteaksjer og dollar.

Det er ikke et krakkvarsel alene, men det sier at markedet har blitt priset for et svært godt utfall.

Fire antagelser holder markedet

Hartnett oppsummerer investorbildet med fire «nei»: ingen hard landing, ingen Fed-heving, ingen kutt i AI-capex og ingen demokratisk valgseier som kan endre markedsforventningene foran mellomvalget.

Det er nettopp problemet. Når markedet allerede er posisjonert for at alt skal gå riktig vei, blir det mindre rom for skuffelser.

Hvis økonomien holder seg sterk, men inflasjonen også holder seg høy, kan Fed bli mer restriktiv enn markedet tror. Hvis AI-capex ikke vokser videre i samme tempo, kan hele halvlederverdikjeden få en ny reprising. Hvis geopolitikken løfter oljeprisen igjen, kan inflasjonsbildet endres. Og hvis politisk risiko øker, kan risikopremiene komme tilbake.

Det betyr i klartekst at markedet ikke nødvendigvis trenger en stor negativ nyhet for å få problemer. Det holder at en av de fire positive antagelsene slår sprekker.

Mag7 er fortsatt nøkkelen

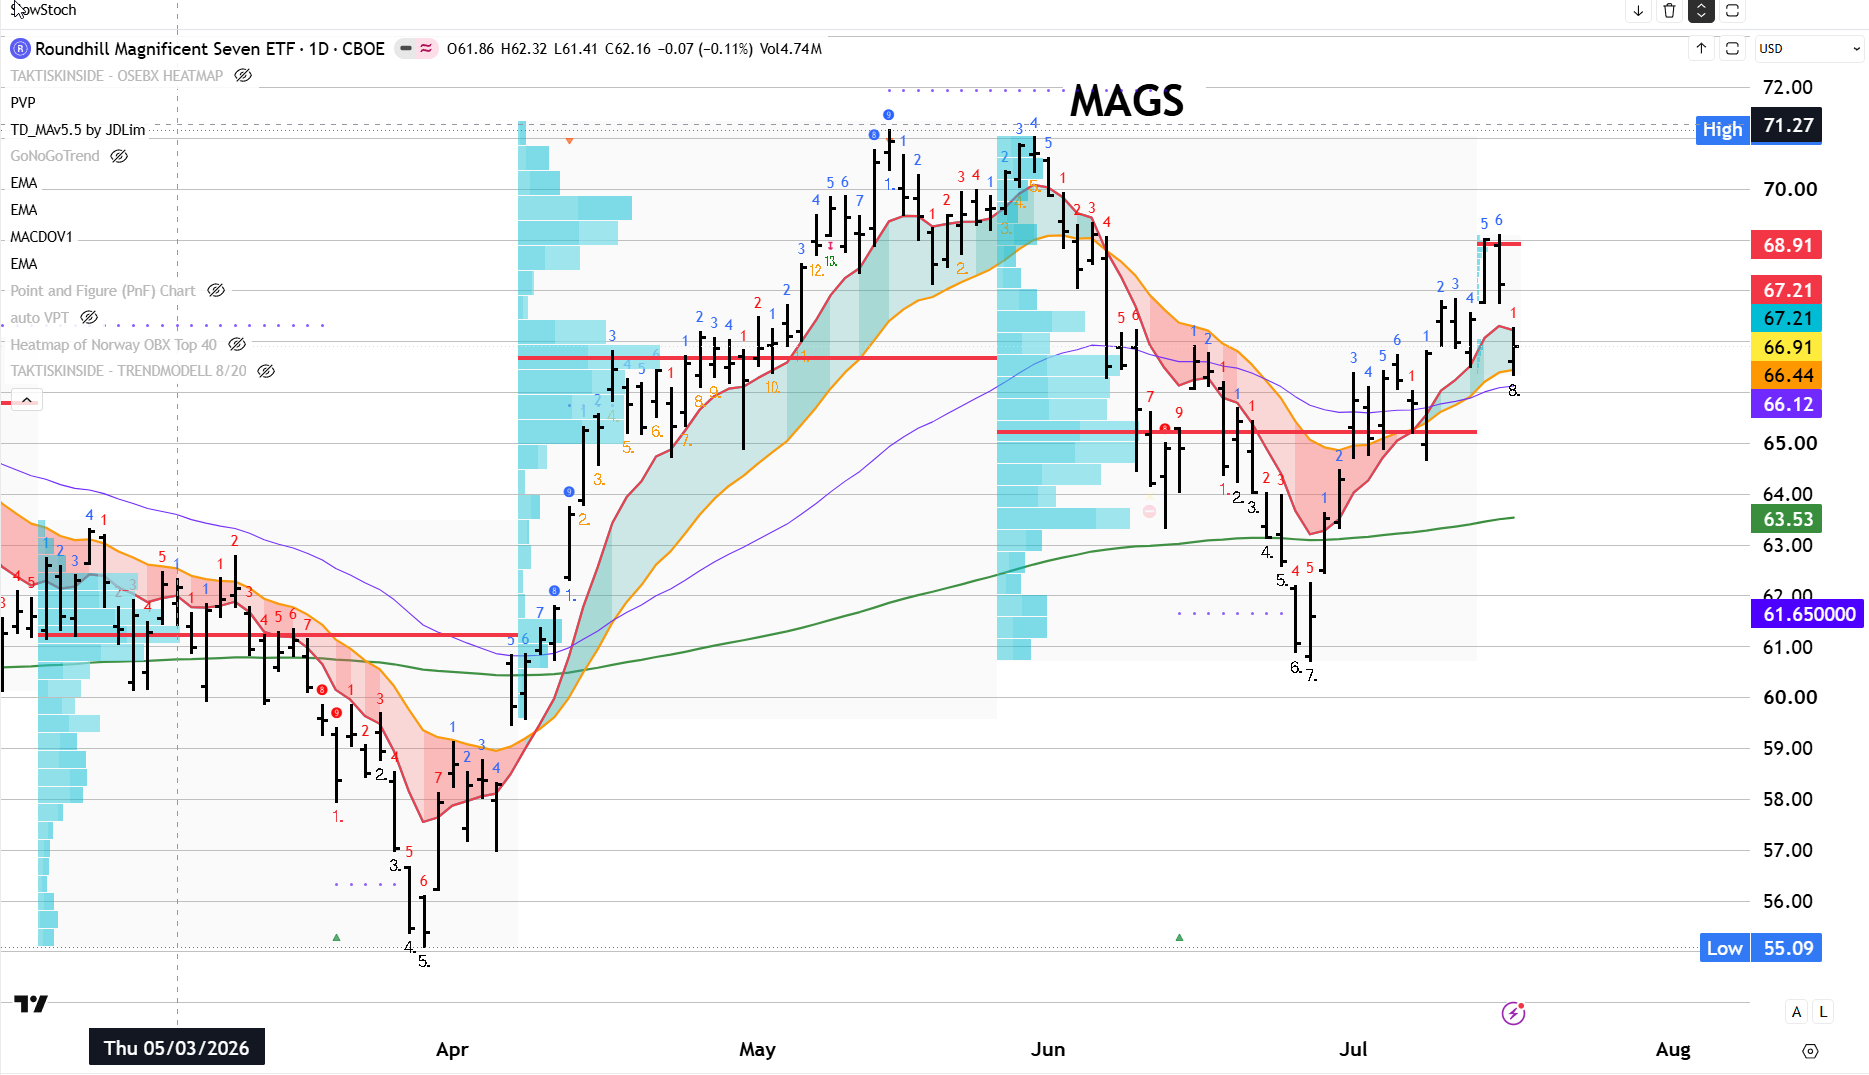
Hartnett peker spesielt på Mag7-ETF-en MAGS som et viktig nivå å følge. Hvis MAGS bryter under 65 dollar, kan det signalisere en bredere korreksjon som også kan ramme sykliske aksjer som banker, meglere og industri. Hvis den derimot løfter seg over 70 dollar, vil det være et sterkere tegn på at markedet igjen kan absorbere svakheten og finne et nytt lederskap.

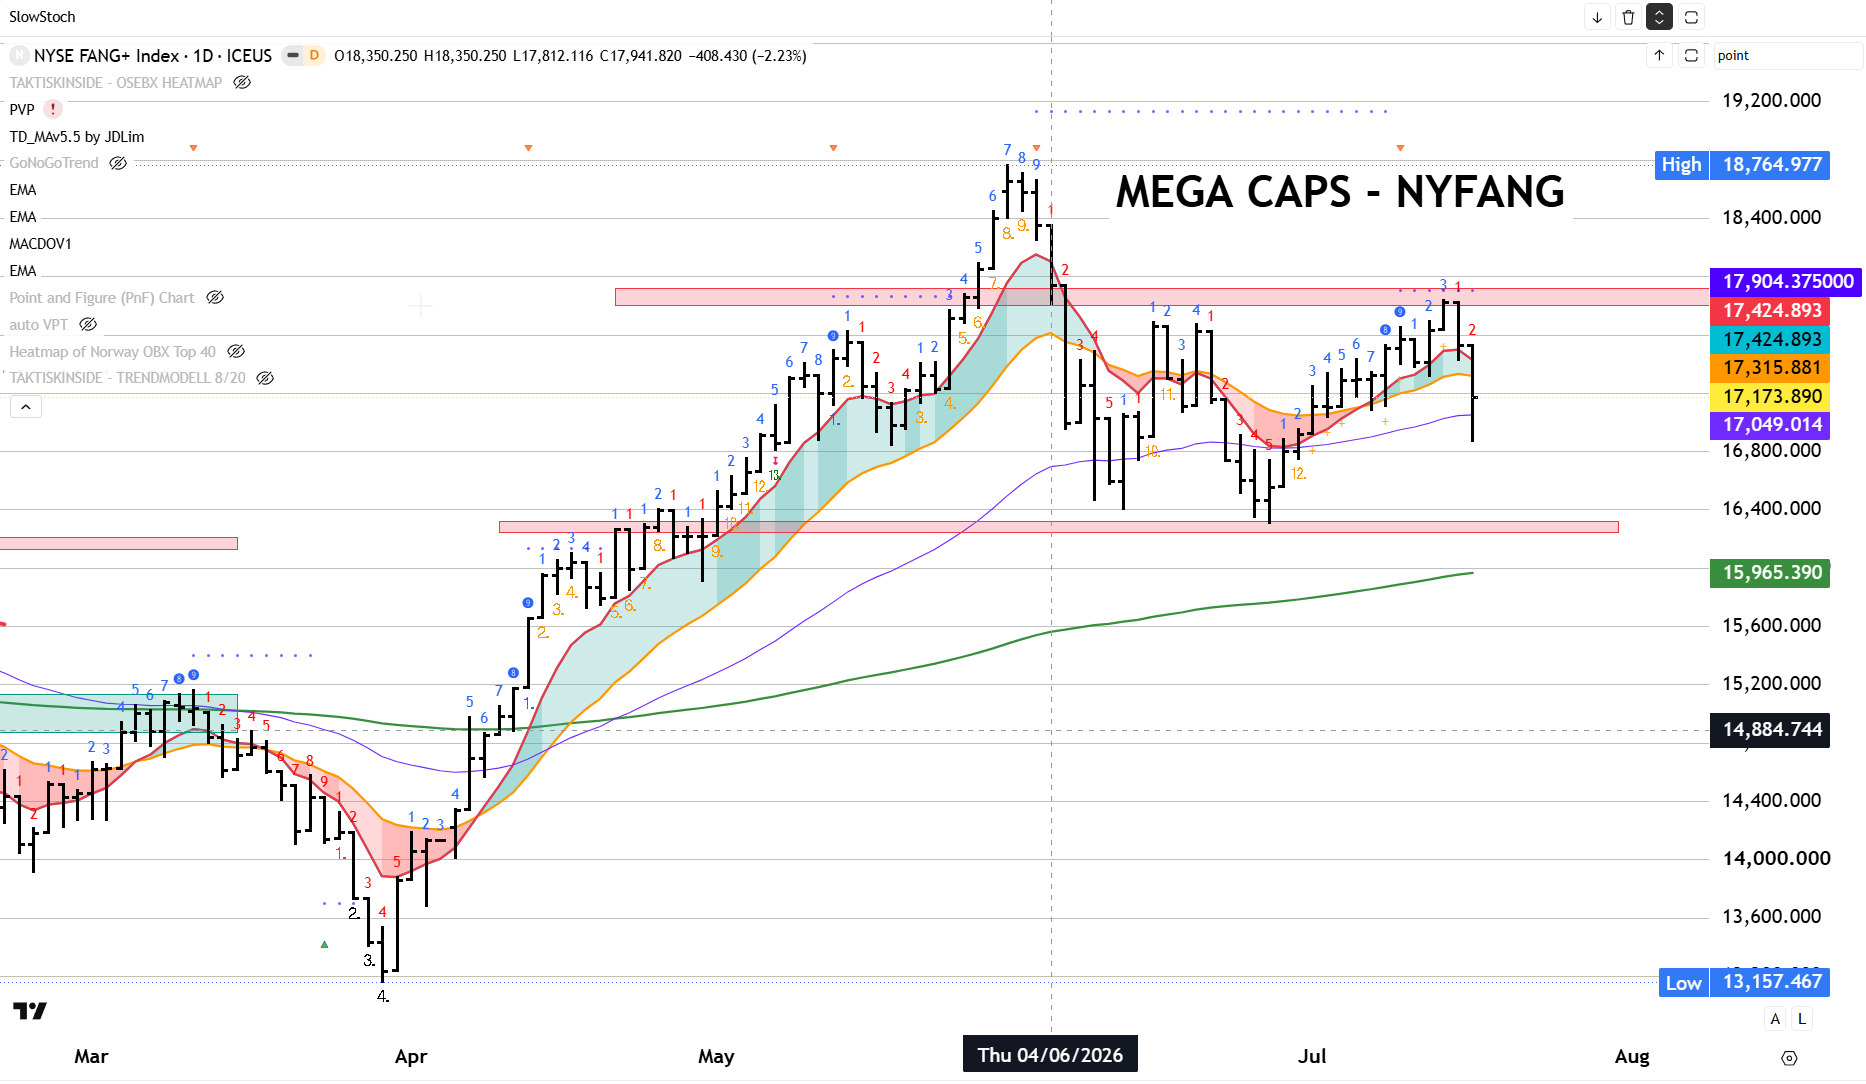
Dette er viktig fordi Mag7 ikke bare er en gruppe vekstaksjer. De er selve balansen til hovedindeksene. Dersom halvledere faller, men Mag7 holder seg, kan indeksene fortsatt stabiliseres. Dersom Mag7 også mister fotfestet, blir det langt vanskeligere for S&P 500 og Nasdaq å skjule svakheten under overflaten.

Det er derfor Hartnett ikke bare ser på SOX og halvledere. Han ser på om kapitalen roterer fra chips til de store plattformselskapene – eller om kapitalen faktisk begynner å forlate Mag7 også. Skulle dette inntreffe vil risikoen øke betydelig for at det kan komme en bredere risiko nedvektning i markedet.

Korea viser at den mest spekulative delen av AI-handelen har fått problemer

En av de mest interessante grafene til rapporten til Hartnett er Korea. KOSPI har vært et viktig signal for memory-, halvleder- og AI-risikovilje. Markedet der har hatt en ekstrem bevegelse, sterkt drevet av global chip-entusiasme og girede produkter.

Nå har bildet endret seg. Bank of Korea har hevet renten til 2 prosent og signalisert flere hevinger. Samtidig har won styrket seg, hvilket betyr at finansielle forhold strammes inn i det som Hartnett omtaler som et av verdens mest spekulative markeder.

Dette er markedsmessig viktig da likviditet og valutaforhold begynner å stramme seg til i et marked som har vært sentralt i AI- og minne momentum, kan det få ringvirkninger. Det er ikke bare en lokal Korea-historie. Det er et varsel om at den mest aggressive delen av global AI-posisjonering ikke lenger har samme støtte.

Halvlederne er mindre overkjøpt, men ikke nødvendigvis ferdig korrigert

SOX-indeksen har falt rundt 20 prosent fra toppen, og girede SOXL er ned rundt 55 prosent. Det er en kraftig utvaskelse. Men på den andre siden så ligger SOX nå omkring 33 prosent over 200-dagers glidende snitt, ned fra 76 prosent 3. juni. Det tidligere nivået var ekstremt. Historisk er det bare dotcom-toppen i mars 2000 som var verre, da SOX var 111 prosent over 200-dagers snitt.

Det positive er at sektoren ikke lenger er like ekstremt overkjøpt siden den verste tekniske overkjøpte situasjonen er tatt ned.

Men Hartnett mener dette ikke er nok til å kalle sektoren attraktiv igjen. Årsaken er at det fortsatt ikke har vært en reell kapitulering. Til tross for fallet kom det ytterligere 2,3 milliarder dollar inn i de åtte største semiconductor-ETF-ene den siste uken. Hittil i år er det kommet 46 milliarder dollar inn, tilsvarende 31 prosent av forvaltningskapitalen. I tillegg har tech-fond hatt rekordsterke innstrømninger de siste tre ukene.

Det betyr at kursene har falt, men investorene har ikke kapitulert. Det er en viktig forskjell.

Det er fortsatt for mye kjøpsvilje i tech

I en klassisk bunnfase ser man ofte at investorene gir opp et tema. De selger, tar tapet og flytter kapitalen et annet sted. Her ser vi noe annet. Halvledere faller kraftig, men kapitalen fortsetter å gå inn.

Det kan bety at investorene fortsatt tror fallet bare er en kjøpsmulighet. Det kan også bety at mange sitter fast i et narrativ hvor investorer tror at de må ha en eksponering mot AI temaet.

Dette gjør situasjonen mer krevende. Så lenge markedet ikke har fått en skikkelig kapitulering, kan nye negative nyheter gi mer salgspress. Det er ikke sikkert aksjene må falle mye mer, men det er heller ikke nok at de har falt 20 prosent hvis det fortsatt er for mange som har sektoren. Det er derfor Hartnett er mer forsiktig enn de som kun ser på kursfallet som en mulighet.

Pengene går ut av kontanter og inn i risiko

Flow-tallene til Hartnett viser hvor kraftig risikoviljen fortsatt er. Det kom 55,8 milliarder dollar inn i aksjer, 20 milliarder dollar inn i obligasjoner og hele 119,6 milliarder dollar ut av kontanter. Kontantreduksjonen var den største siden april.

Dette er typisk for et marked hvor investorene ikke ønsker å stå utenfor. Cash oppleves som en kostnad når aksjer stiger og AI-narrativet fortsatt lever.

Men når store beløp forlater kontanter samtidig som Bull & Bear-indikatoren er på 9,6, blir det også et sårbarhetstegn. Det betyr at mye kjøpekraft allerede er satt i arbeid.

Det er ofte slik topper bygges. Ikke ved at alle plutselig blir negative, men ved at nesten alle allerede har kjøpt. Topper er en prosess, som det tar tid å forme.

Bankaksjene priser en sterk økonomi

Hartnett trekker frem bankaksjer som et uttrykk for markedsoptimismen. Amerikanske banker er på all-time high. Japanske bankaksjer er på sitt høyeste nivå siden november 1996. UK-bankene er på sitt høyeste nivå siden desember 2007, og europeiske banker er på sitt høyeste nivå siden juni 2008.

Bankaksjer ofte fungerer som et uttrykk for «boom». De stiger når markedet tror på høyere aktivitet, sterkere kredittvekst, bedre marginer og lavere tap.

Men dette er også grunnen til at Hartnett ser kontrære muligheter i durasjon, defensives og utbytte. Når for mange er posisjonert for boom, blir det farlig dersom veksten skuffer eller rentene begynner å plage. Det betyr ikke at bankene må falle i morgen. Men det betyr at mye positivt allerede er priset inn.

Fed-risikoen kan være undervurdert

En annen viktig del av analysen er Fed. Hele 83 prosent av investorene i BofAs undersøkelse tror ikke på renteheving før mellomvalget. Hartnett mener dette kan være for avslappet.

Dersom amerikansk KPI fortsetter med rundt 0,3 prosent månedlig vekst, kan inflasjonen ende 2026 rundt 3,9 prosent. Det er langt over Feds 2-prosentmål.

Samtidig er Hormuz-risikoen tilbake, og amerikanske råoljelagre målt i antall dagers forbruk er på det laveste nivået på 45 år, rundt 43 dager. Investorene har samtidig senket oljeprisforventningen ved årsslutt fra 86 til 71 dollar fatet.

Det er en farlig kombinasjon. Markedet priser inn lav olje, ingen Fed-heving og kontrollert inflasjon. Men hvis oljeprisen får ny risikopremie og KPI holder seg nær 4 prosent, kan Fed bli tvunget til å stramme til mer enn markedet ønsker.

Den største risikoen ligger i AI-capex

Det mest kursdrivende i rapporten er likevel AI-capex, hvor hele 61 prosent av investorene tror ikke at hyperscalerne vil kutte capex før utgangen av 2026. Det er blitt konsensus.

Problemet er at AI-capex nå er så stor at den ikke lenger bare er en veksthistorie. Den er også en finansieringshistorie.

Hyperscaler-capex ventes å stige voldsomt, til 769 milliarder dollar i 2026 og 967 milliarder dollar i 2027. Samtidig viser den andre grafen at fri kontantstrøm for hyperscalerne ventes å falle kraftig og bli negativ i 2027.

Dette er kjernen i hele AI-debatten: Investorene vil ha høy capex fordi det støtter chips, datasentre, strøm, kjøling og hele AI-verdikjeden. Men jo høyere capex blir, desto mer presses den frie kontantstrømmen.

Markedet ønsker både ekstrem investering og sterk kontantstrøm. Det er ikke sikkert begge deler kan leveres samtidig.

Kredittmarkedet varsler mer press

Hartnett peker også på at finansieringspresset i obligasjonsmarkedet øker. Oracle CDS og amerikanske IG tech-spreader har beveget seg opp igjen. Oracle 5-års CDS er langt høyere enn i 2025, og trenden peker tilbake mot tidligere stressnivåer.

Dette er et viktig signal. Aksjemarkedet kan i perioder være villig til å se langt frem i tid. Kredittmarkedet er mer opptatt av balanse, kontantstrøm og finansiering.

Hvis kredittmarkedet begynner å kreve høyere risikopremie for AI-relatert gjeld, blir capex-regnestykket mer krevende. Da kan hyperscalerne enten måtte betale mer for finansiering, kutte andre kostnader, redusere tilbakekjøp, hente egenkapital eller dempe investeringstakten.

Det er derfor kredittmarkedet nå kan bli en viktigere varsellampe enn indeksene.

Det største sjokket er ikke nødvendigvis et capex-kutt

Et viktig og litt mer nyansert poeng fra Hartnett er at et capex-kutt i seg selv ikke nødvendigvis trenger å være negativt for Mag7. Hvis hyperscalerne kutter eller modererer capex, kan markedet i første omgang belønne dem for bedre fri kontantstrøm og kapitaldisiplin.

Dette er grunnen til at «long MAGS, short SOX» har fungert i det siste. Kapitalen roterer fra dem som mottar AI-capex, til dem som kontrollerer AI-capex.

Men Hartnett peker på den virkelige risikoen: Hvis et capex-kutt ikke løfter Mag7 til nye topper, men i stedet blir tolket som et negativt vekstsignal, endres hele markedsbildet. Da får man både svakere halvledere og svakere hyperscalere. Da forsvinner stabilisatoren i indeksene.

Det er dette scenarioet som kan bli virkelig farlig.

Hvorfor dette kan ramme sykliske aksjer

Hvis markedet først mister troen på at AI-capex kan fortsette i samme tempo, og Mag7 ikke klarer å fungere som trygg havn, vil kapitalen trolig ikke bare selge halvledere. Da kan den også begynne å shorte banker, meglere, industri og andre sykliske aksjer.

Det er logisk. Et AI-capex-kutt vil ikke bare være en nyhet for teknologi, men det vil kunne tolkes som et tegn på svakere vekst, lavere investeringsaktivitet og strammere finansielle forhold. Det vil kunne rammer bredere enn bare for halvlederne. Da går markedet fra en sektorrotasjon til en bredere risikoreduksjon.

Det er dette Hartnett advarer mot.

Hva betyr dette for markedet?

Markedet er ikke nødvendigvis svakt her og nå. Faktisk viser flow-tallene det motsatte. Kapitalen strømmer fortsatt inn i aksjer, tech, EM og finans. Det er høy risikovilje, og det er fortsatt mange kjøpere.

Men det er nettopp dette som gjør bildet mer krevende. Risikoen er ikke at investorene er redde. Risikoen er at de ikke er redde nok.

Når Bull & Bear-indikatoren er på 9,6, cash går ut, tech får rekordinnstrømning og investorene tror på «no landing, no hike, no capex cut», blir markedet svært avhengig av at virkeligheten faktisk vil følge dette manuset.

Hvis den gjør det, kan markedet holde seg sterkt. Hvis ett av premissene ryker, kan reaksjonen bli langt større enn nyheten alene skulle tilsi.

Relevans for norske investorer

Dette er også viktig for Oslo Børs. Norske aksjer påvirkes ikke direkte av MAGS eller SOX hver dag, men de påvirkes av global risikovilje, dollar, olje, renter og kapitalflyt.

Hvis Hartnett får rett i at markedet bør rotere mot durasjon, defensives, utbytte og dollar, kan det bety mindre appetitt for sykliske aksjer. Det kan påvirke energi, shipping, industri, finans og small caps selskaper.

Samtidig er oljebildet viktig. Lavere oljeprisforventninger kombinert med lave amerikanske lagre og ny Hormuz-risiko kan gi mer volatilitet i energimarkedet. Det er kursdrivende for Oslo Børs, men ikke nødvendigvis entydig positivt. En oljeoppgang drevet av geopolitikk kan støtte energiaksjer, men samtidig svekke global risikovilje.

For norske investorer blir hovedspørsmålet om global kapital fortsetter å rotere internt i aksjemarkedet, eller om den begynner å redusere risiko på et bredere plan.

Konklusjon

Hartnetts analyse handler ikke om at markedet må falle umiddelbart. Den handler om at markedet har priset inn et nesten perfekt utfall.

Investorene tror på en økonomi uten landing, Fed som ikke hever, hyperscalere som ikke kutter AI-capex og et politisk bilde uten store overraskelser. Samtidig er BofA Bull & Bear-indikatoren på ekstremt nivå, kontanter strømmer ut, tech får rekordinnstrømning, og halvlederfond fortsetter å få penger inn til tross for kraftige kursfall.

Det mest interessante er at SOX har hatt en betydelig pris utvaskelse, men ikke en posisjoneringskapitulasjon. Det gjør sektoren mindre overkjøpt, men ikke nødvendigvis friskmeldt.

Den største testen ligger i AI-capex og Mag7. Hvis hyperscalerne modererer capex og Mag7 stiger, kan markedet stabiliseres gjennom en rotasjon fra chips til plattformselskaper. Hvis capex modereres og Mag7 ikke klarer å løfte seg, mister markedet sin viktigste stabilisator. Da kan svakheten spre seg til banker, meglere, industri og andre sykliske aksjer.

Hovedpoenget er derfor enkelt: Markedet har fortsatt kjøpere, men det har mindre feilmargin. Når alle er posisjonert for at ingenting går galt, blir det kursdrivende dersom bare én ting går galt.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 19
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Markedet har fått en utvaskelse – men er ikke på noen måte friskmeldt

De siste ukene har markedet endret karakter. Det er ikke lenger den samme ukritiske jakten på halvledere, minneaksjer og høy-beta AI-vinnere. Momentum temaet har fått en kraftig korreksjon, flere av de tidligere lederaksjene har brutt ned, og investorene har begynt å skille mer mellom selskapene som faktisk leverer og selskaper som bare har vært en del av AI-narrativet.

Det er positivt at mye av den mest spekulative giringen og posisjoneringen er redusert. Men det betyr ikke at markedet er uten risiko. Grafene viser et marked som på noen områder er mer balansert enn for to uker siden, men samtidig et marked hvor forventningene til inntjening, AI-capex, marginer og kredittmarkedet fortsatt er svært høye.

Det gjør bildet mer interessant. Markedet har ikke brutt sammen. Men det har heller ikke fått en frikjennelse. Det har bare gått fra en momentumdrevet fase til en fase hvor resultatene må bekrefte kursene.

Innside-salget er en varsellampe

Insiderne i selskapene solgte aksjer for 77,6 milliarder dollar i første halvår 2026. Det er 20 prosent høyere enn året før, og den eneste gang salget var mer intenst var i 2021.

Dette er ikke nødvendigvis er ett timing eller salgsignal. Innsidere kan selge av mange grunner. Men historisk er det likevel verdt å merke seg når salget øker kraftig samtidig som markedet handler nær rekordnivåer.

I klartekst betyr det at de som kjenner egne selskaper best, i økende grad bruker kursoppgangen til å redusere sin eksponering. Det trenger ikke bety at de forventer en kraftig nedgang, men det forteller at prisingen har blitt høy nok til at mange velger å ta penger av bordet.

Det er markedsmessig viktig fordi dette skjer samtidig som private investorer, utenlandske investorer og mange fond fortsatt har vært sterke kjøpere. Det gir en tydelig kontrast: De langsiktige eierne selger mer, mens de kortsiktige kjøperne fortsatt er aggressive.

Sentimentet er mindre strukket enn før

Samtidig viser Goldman-indikatoren for sentimentet på Wall Street at markedet ikke lenger er like strukket. Indikatoren ligger rundt 0,9, altså under nivået som defineres som strukket posisjonering. For få uker siden var bildet langt mer anstrengt.

Dette er et viktig skifte. Når posisjonering går fra ekstrem til mer nøytralt, får markedet en bedre balanse. Det blir mindre risiko for at alle må selge samtidig og det gir også mer rom for at gode resultater kan bli positivt mottatt.

Men dette er ikke det samme som at markedet er billig eller lavt posisjonert. Det betyr bare at den mest ekstreme delen av posisjoneringen er vasket ut. Markedet er mer nøytralt, ikke nødvendigvis attraktivt for alle sektorer.

S&P 500-RSI og sentiment grafene peker på omtrent det samme: momentum er ikke lenger like overopphetet, men markedet har fortsatt rom til å bygge ny styrke dersom resultatene holder.

Halvlederne har korrigert, men det er ikke sikkert at de er ferdig korrigert

Grafene for MSCI Semiconductors, KOSPI og Taiwan viser at AI-supply-chain-temaet har mistet momentum. KOSPI og Taiwan har vært blant de mest direkte investeringene for global AI- og halvlederoptimisme. Når disse indeksene begynner å rulle over og bryte trenden, er det et signal om at kapitalen ikke lenger kjøper hele verdikjeden ukritisk.

Det betyr ikke at den fundamentale AI-etterspørselen er borte. Men det betyr at markedet har begynt å prise inn mer risiko i aksjene som har gått mest.

Avstanden mellom SOX-indeksen og inntjeningsforventningene viser at estimatene fortsatt holder seg godt, mens aksjekursene har falt tilbake. På overflaten kan det tolkes positivt. Hvis inntjeningen fortsatt løftes og aksjene korrigerer, blir verdsettelsen mindre krevende.

Men det er en viktig hake her. Halvledere er fortsatt en syklisk sektor. Hvis markedet etter hvert begynner å tvile på hvor varig denne inntjeningsveksten er, kan estimatene komme ned. Da er ikke aksjene nødvendigvis blitt billige. Da har bare prisen falt før estimatene.

Dette er forskjellen mellom en sunn korreksjon og starten på en mer klassisk halvledersyklus.

Semis er tilbake i et mer normalt teknisk område

En av grafene til Goldman som målte hvor langt SOX handles over 200-dagers glidende snitt, er viktig, og den viser at halvlederne i april og mai hadde en historisk ekstrem bevegelse. Det eneste som lignet mer ekstremt for sektoren i 1999/2000-perioden.

Nå har sektoren falt tilbake mot et mer normalt område relativt til den langsiktige trenden. Det er ikke negativt i seg selv, men tvert imot kan det være sunt. Når en sektor blir altfor langt strukket over 200-dager snittet, blir den sårbar for gevinstsikring, rebalansering og tvungent salg fra girede produkter. Det positive er at mye av den tekniske overdrivelsen kan allerede blitt tatt ned.

Det negative er at slike historiske utslag sjelden er helt uten ettervirkninger. Etter en så kraftig fase må markedet ofte bruke lengre tid på å bygge en ny base. Det kan skje gjennom sidelengs utvikling, sektorrotasjon eller flere forsøk på å teste støtte- og motstandsområder.

Verdsettelsen i halvledere er mindre ekstrem

Grafen til Peter Callahan viser at forskjellen mellom forward P/E i SOX og S&P 500 er på det laveste nivået i AI-perioden siden januar 2023, med unntak av noen eksterne sjokkperioder.

Dette er en interessant observasjon siden halvledere har falt så mye relativt til inntjeningsforventningene at multippelekspansjonen er blitt reversert. Det kan gi støtte dersom selskapene leverer i denne resultatperioden.

Men også her ligger testen i de kommende resultatene, dette fordi hvis TSMC, Nvidia, Broadcom, Micron og resten av verdikjeden bekrefter etterspørselen, kan markedet konkludere med at korreksjonen var en nødvendig utvaskelse. Hvis guiding skuffer, eller capex-forventningene hos hyperscalerne ikke løftes videre, kan markedet begynne å prise dette mer som en klassisk syklisk topp.

Det er derfor resultatsesongen for dette kvartalet blir så viktig. Den skal avgjøre om korreksjonen i halvlederne var en nødvendig reset eller starten på en større teknisk korreksjonsfase.

TSMC viser at AI-temaet har et fundamentalt momentum

Goldman peker på at TSMC guidet med inntektsvekst på over 40 prosent, med sterke signaler for etterspørselen helt ut mot 2029–2030 og ytterligere investeringer i Arizona. Det er ikke et svakt signal.

Dette forteller at AI-capex-syklusen fortsatt har reell støtte i ordrebøker og produksjonsplaner. De største kundene sender fortsatt sterke signaler. Det gjør det vanskelig å si at AI-temaet er over.

Men markedet reagerer ikke lenger bare på om etterspørselen er sterk. Nå spør investorene også hva det koster å møte denne etterspørselen. Når TSMC leverer gode tall, men aksjen likevel møter motstand fordi capex stiger, viser det at markedet har blitt mer opptatt av fri kontantstrøm og bruk av kapital. AI-historien lever, men den er blitt dyrere å finansiere.

Kredittmarkedet kan være den nye nøkkelen

AI-utbyggingen flytter seg fra aksjemarkedet til obligasjonsmarkedet. AI-relatert investment grade-utstedelse har økt kraftig, og grafene viser at hyperscaler- og AI-relatert gjeld nå begynner å bli store nok til å påvirke forholdet mellom selskapsbonds og amerikanske statsobligasjoner.

Grafen som viser løpetiden på AI-relatert gjeld er spesielt viktig. AI-relatert utstedelse har mye lengre løpetid enn både vanlig investment grade og amerikanske statsobligasjoner. Det betyr at investorene ikke bare tar kredittrisiko. De tar også mye tidsrisiko. Dette er i klartekst en lang renteposisjon pakket inn som teknologikreditt.

Når Goldman sier at IG-markedet i dag i større grad betaler for renter enn kreditt, er det et viktig poeng. USD IG-spreader utgjør bare rundt 15 prosent av total yield, mot 43 prosent i perioden 2010–2021. Det betyr at investorene i stor grad får avkastning fra rentenivået, ikke fra kredittpremien.

Dersom rentevolatiliteten stiger, kan disse obligasjonene få problemer selv om selskapene fortsatt er solide.

AI kan trenge mer kapital enn markedet tror

AI-relatert obligasjonsutstedelse handler ikke bare om finansiering. Det handler om hvor lenge markedet er villig til å finansiere en enorm capex-syklus.

Grafene viser at AI-supply i IG-markedet (selskapsobligasjoner) har økt kraftig gjennom 2025 og 2026. Dette er den finansielle baksiden av AI-boomen. Datasentre, chips, strøm, nettverk og infrastruktur krever kontanter før inntjeningen kommer.

Så lenge obligasjonsmarkedet absorberer tilbudet, fungerer markedet. Hvis investorene begynner å kreve bedre betalt, blir AI-regnestykket mindre attraktivt.

Dette er et av de viktigste punktene i dagens marked. AI-aksjer kan løftes av store visjoner, men AI-utbyggingen må finansieres med ekte penger. Hvis kredittmarkedet blir mettet, må selskapene enten betale mer, bruke mer egenkapital, kutte annen kapitalbruk eller redusere tempoet i investeringene. Da vil obligasjonsmarkedet bli en kursdriver  eller kall det en brems for aksjene.

Makrobildet er bedre enn fryktet

Grafene jeg har gått gjennom for makrodata viser at økonomien ikke ruller over. Aktiviteten har vært litt bedre enn ventet. PMI er tilbake rundt 50, forbrukertilliten har bedret seg, og Q2-dataene ser mer robuste ut enn hva markedet fryktet.

Europa viser også tegn til bedring i økonomiske overraskelser, Citi Economic Surprise Index for Europa har sluttet å overraske negativt og beveget seg tilbake i positivt terreng.

Dette er viktig fordi markedet trenger en base for vekst. Dersom AI-momentum svekkes, må andre deler av økonomien bidra. Bedre makrodata gjør det lettere for markedet å rotere fra smal AI-ledelse til bredere aksjedeltakelse.

Men det har en bakside. Sterkere makro kan også gjøre sentralbankene mindre villige til å kutte rentene. Dermed blir bildet todelt: bedre vekst støtter inntjening, men kan samtidig holde rentene høyere.

Hedgefondene har hatt et svært godt år

Grafene viser et marked som har vært svært gunstig for aktive forvaltere. 69 prosent av hedgefondene hadde positiv avkastning i juni, og 2026 har gitt den nest beste 6 måneders perioden for hedgefond siden 2010. Equity long/short og event drevet fond har hatt særlig sterke tall.

Morgan Stanley-grafen viser også rekordsterk alpha capture i første halvår. Det betyr at forvaltere har fått svært godt betalt for ha de riktige long og short posisjonene.

Det er et tegn på høy spredning i markedet. Når korrelasjonene faller og enkeltaksjene går mer hver sin vei, får aktive forvaltere bedre forhold. Det forklarer også hvorfor hovedindeksen ikke alltid viser hvor mye som faktisk skjer under overflaten.

Men høy hedgefond-avkastning og økt giring har også en annen side. BofA viser at amerikanske equity long/short-fond økte både brutto- og nettoeksponering i juni. Gross leverage var 294 prosent, og net leverage 76 prosent.

Det betyr at mange fortsatt har høy markedsaktivitet og tar høy riskiko. Når momentum snur kraftig, hjelper det ikke alltid å være lavt nettoeksponert. Som Nomura/McElligott peker på: I en voldsom momentum unwind kan «gross være net». Det betyr at både lange og short porteføljer kan tape samtidig dersom korrelasjoner og faktorer beveger seg feil.

Lav korrelasjon er både mulighet og risiko

Korrelasjonen mellom gjennomsnittsaksjen og S&P 500 er nå nede på historisk lave 0,11, hvilket er en ekstremt viktig observasjon.

Lav korrelasjon betyr at aksjer beveger seg mer uavhengig av hverandre. For aktive investorer er dette et godt miljø. Riktig aksjevalg betyr mer. Man kan sitte med vinnere selv om indeksen er flat.

Men det betyr også at indeksen kan skjule mye uro. S&P 500 kan se rolig ut samtidig som enkelte sektorer er i kraftig korreksjon og andre setter nye topper.

Dette er akkurat det vi ser nå. Halvledere har hatt et dramatisk fall, mens andre deler av markedet har holdt indeksene oppe. Det gjør markedet mer krevende å lese, men også mer interessant.

Utenlandske kjøp kan være sent i syklusen

Yardeni viser til at rekordhøye utenlandske kjøp av amerikanske aksjer. Utenlandske investorer har kjøpt amerikanske aksjer for 903,8 milliarder dollar de siste tolv månedene.

På overflaten er dette bullish. Det viser sterk global etterspørsel etter amerikanske aksjer. Men historisk har slike topper ofte kommet på feil tidspunkt. Utenlandske investorer har en tendens til å kjøpe mest etter at USA allerede har gjort det svært sterkt.

Dette er ikke et salgsignal alene. Men det passer inn i et større bilde hvor mange kjøpsgrupper allerede er godt inne i markedet: retail, hedgefond, utenlandske investorer og institusjoner.

Da blir spørsmålet hvem som vil være neste store kjøper hvis resultatsesongen skuffer.

Buyback-æraen kan være i endring

Fidelity-grafen om buybacks er en av de mer langsiktige og viktige grafene. Tilbakekjøp har vært en sentral del av det amerikanske bullmarkedet siden 2009. Selskapene har brukt store deler av kontantstrømmen på å kjøpe egne aksjer, redusere antall aksjer og løfte EPS.

Nå viser grafen at antall aksjer i S&P 500 har begynt å stige igjen siden 2023, samtidig som tilbakekjøpene faller.

Hvis dette fortsetter, er det et strukturelt skifte. Det betyr at en av de viktigste støttene for EPS-vekst og aksjemarkedet blir svakere. Samtidig går kapitalen i større grad mot capex, spesielt AI-capex.

Dette er i klartekst overgangen fra buybacks til capex og mindre støtte til aksjene.

For økonomien kan det være positivt. For aksjemarkedet er det mer krevende. Capex kan gi fremtidig vekst, men tilbakekjøp gir umiddelbar støtte til aksjekursen og EPS. Når kontantene flyttes fra tilbakekjøp til investeringer, må markedet vente lenger på belønningen.

Gull har fått en mer komplisert rolle

Gull viser et marked hvor det både finnes langsiktig støtte og kortsiktig motvind. På den positive siden har sentralbankene gjenopptatt kjøpene. Goldman anslår sentralbankkjøp på 81 tonn i mai, og rundt 67 tonn per måned på tremånedersbasis. Det er langt over nivået før 2022. Kina bidrar igjen tungt. Dette kan gi et gulv under gullprisen.

På den negative siden er gull fortsatt i en teknisk svakere fase. BofA peker på at korreksjonen bare har vart i 24 uker etter en opptrend på 121 uker, og antyder at korrigeringen kan ta mer tid. Grafene viser også en fallende trendkanal og et death cross (50 dager har falt under 200 dager), selv om enkelte kortsiktige signaler antyder at prisen kan forsøke å vende opp.

Det teknisk interessante er støtten rundt 3.500-området. Sentralbankkjøp og amerikansk gjeldsvekst støtter det langsiktige bildet. Samtidig gir en mer aggressiv Fed, høyere realrenter og kjøp av salgsopsjoner en kortsiktig motvind.

Inflasjon hjelper ikke gull hvis markedet tenker renter

En av de viktigste endringene i gullmarkedet er hvordan investorene tolker inflasjon. Tidligere ble inflasjonsfrykt ofte sett som direkte positivt for gull. Nå reagerer markedet mer på hva inflasjon betyr for rentene.

Hvis høyere olje eller kostnadspress fører til at Fed må holde rentene høyere, kan det være negativt for gull, selv om inflasjon isolert sett burde være positivt. Gull betaler ingen rente, og blir mer sårbart når realrenter og pengepolitikk innstramming dominerer.

Dette forklarer hvorfor gull har slitt selv i perioder med geopolitisk og inflasjonsrelatert uro.

Momentumfallet kan nærme seg en stabiliseringsfase

Grafene for high beta momentum viser en kraftig utvaskelse. GSPRHIMO er nå opp bare 16 prosent etter å ha vært opp rundt 60 prosent. Realisert volatilitet i high beta momentum er på fem års topp, mens S&P 500-volatiliteten har vært langt mer dempet.

Dette er et klassisk bilde av en faktor som korrigerer kraftig uten at hele markedet bryter ned.

Goldman peker på at historisk har én-måneds drawdowns i high beta momentum på over 20 prosent ofte gitt positive forward returns den neste uken og måneden. Medianen har vært rundt 3,7 prosent etter én uke og 5,8 prosent etter én måned. Femdagersfall på over 10 prosent har også ofte stabilisert seg raskt, men utfallet er avhengig av hvor i syklusen man er.

Dette er et viktig poeng. Momentumfallet har vært dramatisk, men det kan nærme seg en fase hvor tvangssalget avtar. Mye netto faktoreksponering er allerede redusert. Det gjør markedet mindre sårbart for samme type umiddelbare nedsidespiral.

Men det krever at det ikke kommer en ny fundamental negativ nyhet.

AI-capex er den store testen

Den største risikoen i analysen at AI-capex kan skuffe.

JPM peker på at buyside-forventningene for 2027 ligger langt over konsensus for flere av de store hyperscalerne. For Google ligger buyside på 325–350 milliarder dollar mot street på 250 milliarder. For Amazon 300 milliarder mot 230 milliarder. For Meta 200–225 milliarder mot 170 milliarder.

Det betyr at markedet ikke bare trenger høy capex. Det trenger høyere capex enn hva analytikerne allerede venter.

Dette er problematisk hvis selskapene guider forsiktig, kan markedet tolke det som svakere etterspørsel i AI-verdikjeden. Hvis de guider ekstremt høy capex, kan markedet bekymre seg for fri kontantstrøm og finansiering. Det er derfor dette er blitt et smalt nåløye. AI-selskapene må vise både vekst og disiplin.

Kina utfordrer AI-narrativet

Rapporten trekker også frem kinesiske AI-modeller, blant annet Moonshot og Kimi K3. Poenget er at kinesiske aktører ser ut til å nærme seg de beste amerikanske modellene til langt lavere kostnad.

Markedsmessig kan dette være viktig hvis AI-modeller blir billigere og mer tilgjengelige, er det positivt for adopsjon. Men det kan være negativt for marginforventningene i deler av AI-verdikjeden.

Dyr AI-infrastruktur prises i dag på at etterspørselen etter compute skal være svært høy og lønnsom i mange år. Hvis open-source og lavkostmodeller reduserer behovet for de dyreste løsningene, eller presser prisene ned, kan marginbildet bli mer krevende.

Det betyr ikke at AI taper, men det betyr at konkurransen kan bli hardere og mer deflatorisk enn markedet tidligere har priset inn.

Resultatene ser sterke ut – men listen er hevet

BofA-grafene viser at resultatbildet fortsatt er solid. 2026- og 2027-estimatene er revidert opp over historisk snitt. Guidance-ratioen var 1,4x i juni, godt over langsiktig gjennomsnitt. S&P 500 EPS for andre kvartal ble revidert opp 3 prosent fra 31. mars til 30. juni, mot en historisk median på minus 3 prosent. Dette er klart positivt.

Men samtidig er listen hevet. Når estimatene løftes inn i resultatsesongen, blir det mindre rom for skuffelser og bare greie tall. Selskapene må slå forventningene og sannsynligvis guide videre opp.

Marginbildet viser også hvor avhengig markedet er av teknologi. Konsensus venter 1,6 prosentpoeng marginekspansjon år over år, men bare 40 basispunkter dersom teknologi tas ut. Det betyr at tech fortsatt må gjøre mye av jobben for hele markedet.

Dette er ikke nødvendigvis negativt, men det gjør markedet sårbart dersom tech-marginene ikke leverer.

Fri kontantstrøm blir viktigere enn EPS

Fri kontantstrøm, som andel av nettoresultat, peker på et viktigere problem. Inntjening kan være sterk, men dersom capex øker kraftig, kan fri kontantstrøm utvikle seg svakere.

Dette er spesielt relevant for AI. Markedet har vært villig til å betale høye multipler fordi det forventer fremtidige marginløft og kontantstrøm. Men hvis capex spiser opp kontantstrømmen i flere år, blir verdsettelsen mer krevende.

Det er derfor resultatsesongen ikke bare handler om EPS. Den handler om cash conversion, capex, avskrivninger, finansiering og guiding.

Dette blir kanskje den viktigste forskjellen fra tidligere AI-kvartaler. Markedet vil ikke bare høre at etterspørselen er sterk. Det vil se at regnestykket henger sammen.

Konklusjon

Chartene viser et marked som har fått en nødvendig utvaskelse, men hvor de store spørsmålene fortsatt ligger foran oss.

Posisjoneringen er mindre strukket enn for noen uker siden. Momentumtemaet er kraftig redusert. Halvlederne er tilbake i et mer normalt område relativt til 200-dagers trend. Girede og overfylte AI-posisjoner har mistet mye av den ekstreme kraften. Det er positivt.

Samtidig er det ikke et marked uten risiko. Innside-salget er høyt, utenlandske investorer har kjøpt rekord mye amerikanske aksjer, hedgefond har hatt et svært godt år, og flere grupper er fortsatt tungt eksponert. Korrelasjonene er historisk lave, hvilket betyr at indeksene kan skjule store bevegelser under overflaten. Samtidig som det ikke har kommet noen form for kapitulering i markedet.

Den største testen blir resultatene. Estimatene er løftet, guidance har vært sterk, og teknologisektoren forventes å levere mesteparten av marginekspansjonen. Samtidig har AI-capex blitt et tveegget sverd. For lav capex kan tolkes som svakere AI-etterspørsel. For høy capex kan skape bekymring for fri kontantstrøm og kredittmarkedet.

Dette er derfor ikke lenger et enkelt momentum tema, som tidligere, men det er blitt en mer vanskelig fundamental fase.

Markedet kan stabilisere seg videre dersom halvlederne holder, hyperscalerne leverer, og kredittmarkedet fortsetter å finansiere AI-utbyggingen uten større friksjon. Men dersom resultatsesongen viser svakere capex, svakere fri kontantstrøm eller tegn til at AI-marginene kommer senere enn ventet, kan den siste tekniske utvaskelsen vise seg å ikke være nok.

Hovedpoenget er at markedet nå trenger bevis. Ikke bare gode historier, ikke bare høyere kurser og ikke bare sterke flows. Det trenger resultater, kontantstrøm og guiding som forsvarer det investorene allerede har priset inn.

Kilde: Bloomberg, Goldman Sachs, BofA, BNP Paribas, Fidelity, Yardeni, UBS, Macrobond, Dealogic, iBoxx, Nomura og Morgan Stanley.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
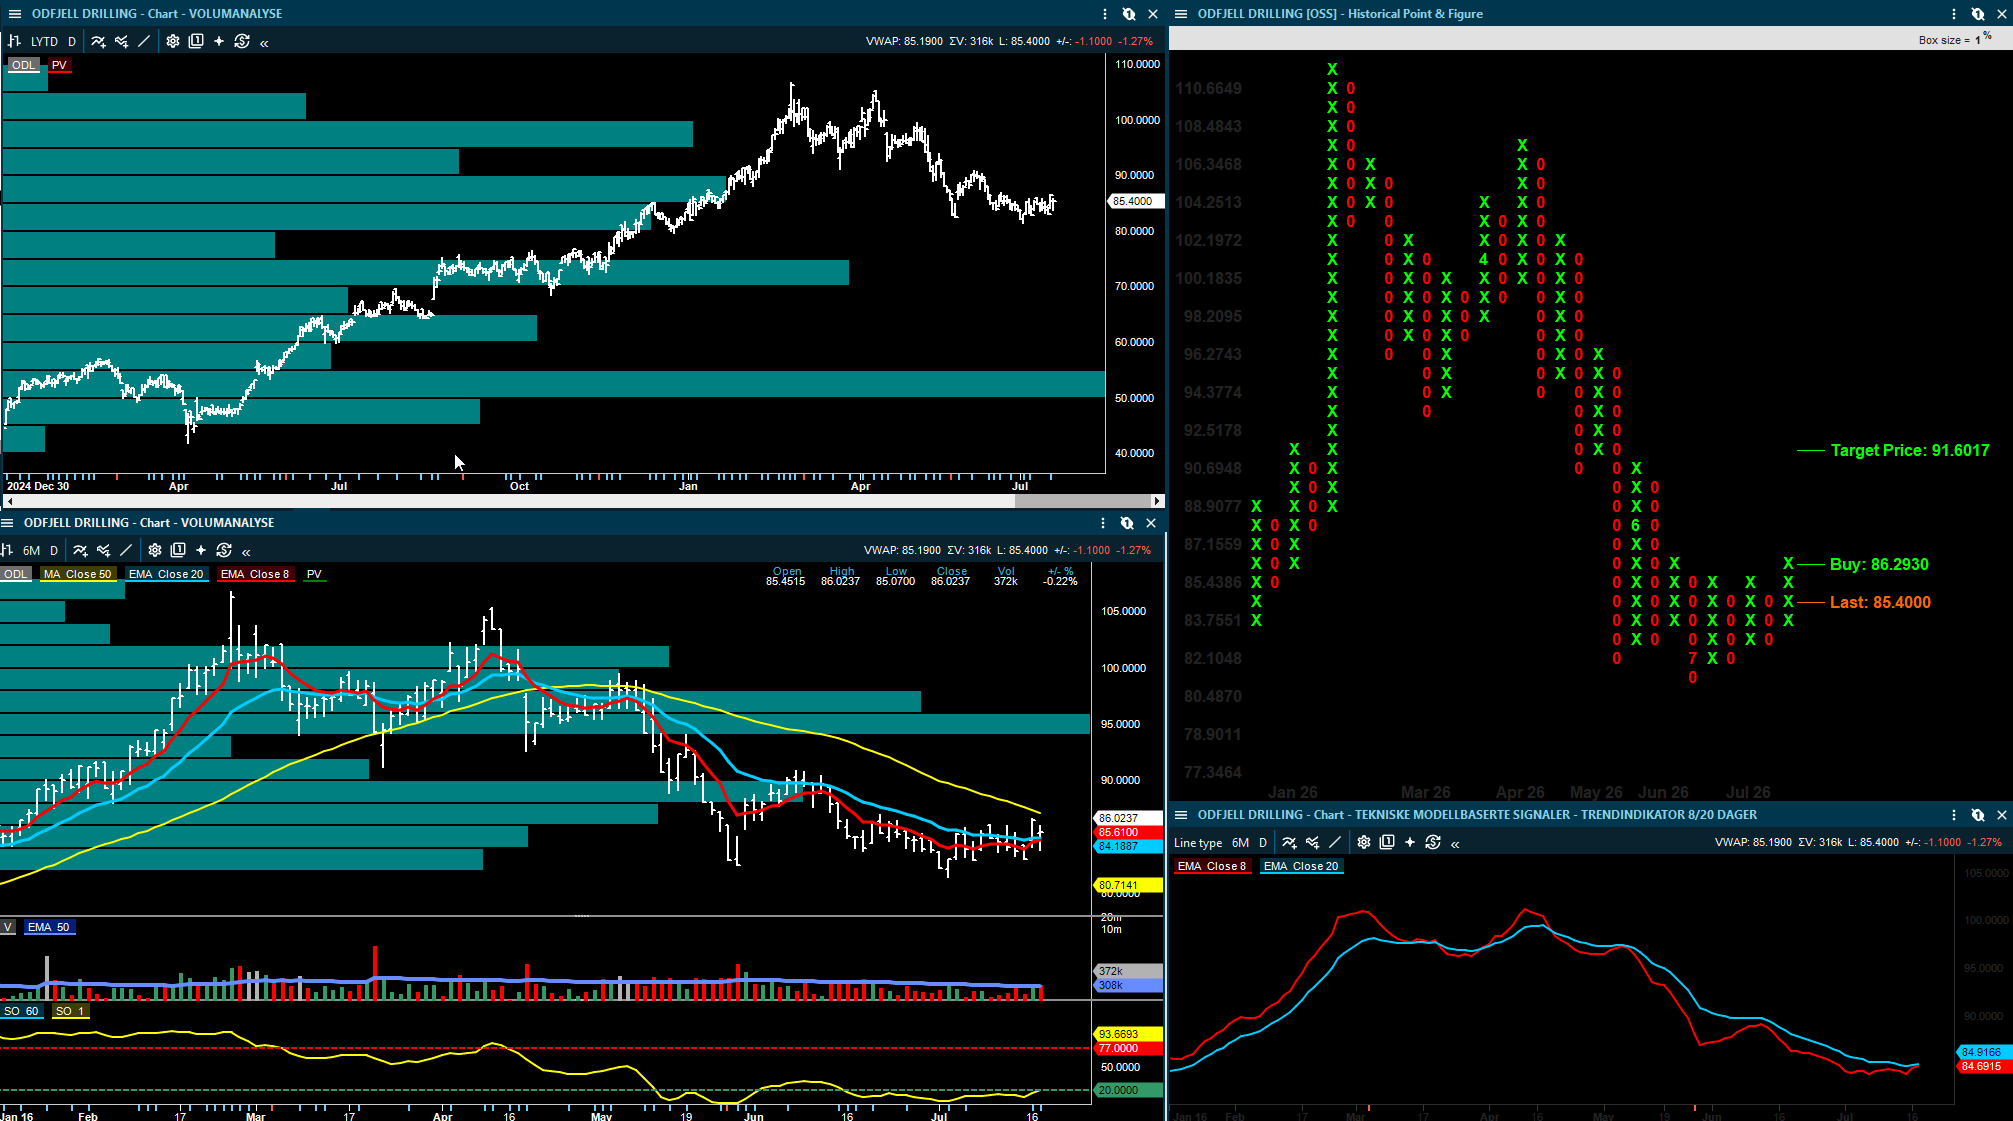
  in  🔶 inside
July 19
Image from Roger K.'s post

Fallet i momentum aksjer kan vise seg å bli et sunnere vendepunkt for markedet

De siste ukene har en av årets viktigste temaer fått et kraftig tilbakeslag. Momentumaksjer, halvledere, minne og flere av de mest populære AI-navnene har falt tungt fra toppene. Det spesielle er at hovedindeksene ikke har brutt sammen. Det gjør utviklingen mer interessant men ikke dramatisk rent teknisk og breddemessig.

Når aksjer som Nvidia, Microsoft, Alphabet, Broadcom, Micron, SanDisk og AMD i snitt er ned over 20 prosent fra toppnivåene, ville mange normalt ventet et langt svakere Nasdaq og S&P 500. I stedet er Nasdaq bare noen prosent fra toppen, S&P 500 ligger nær rekordnivåer, og S&P likevekt indeks har fått nye topper. Det forteller at dette ikke bare er en korreksjon, men at det er en rotasjon.

Giring tas ut av markedet

Goldman peker på at mye av fallet i momentum skyldes at posisjonering og giring nå tas ned, hvilket er viktig. Når en trend har vært for sterk, bredden for smal og altfor giret, blir markedet sårbart for brå og større bevegelser i de sektorene som har blitt for overkjøpt. Da kan selv små endringer i narrativet utløse store kursfall.

Momentum har fulgt et historisk mønster man ofte ser etter svært sterke tremånedersperioder. Etter en oppgang på over 20 prosent på kort tid har markedet ofte trengt en fase med å jobbe ut den overkjøpte situasjonen. Forskjellen denne gangen er at oppgangen ble forsterket av uvanlig mye giring. Da kan også nedsiden bli større enn normalt når denne giringen reverseres.

Det positive er at mye risiko er allerede blitt redusert. Long/short-fondene har tatt ned nettoeksponeringen kraftig. Innen teknologi har hedgefond solgt aksjer i seks av de siste åtte ukene og Goldman omtaler dette som den største kumulative selgerpresset i teknologi i deres dataserie på over ti år.

Det er ikke å betrakte som et lite skift, men det betyr at mye av den mest anstrengte posisjoneringen allerede blitt vasket ut.

Halvledergiring har falt kraftig

Den tydeligste oppryddingen har kommet i girede ETF-er, særlig innen halvledere. Forvaltningskapitalen i girede ETF-er er redusert med over 100 milliarder dollar, hvor 63 milliarder dollar har kommet ut av halvlederprodukter. Det tilsvarer rundt 39 prosent av kapitalen i girede halvleder-ETF-er, hvilket faktisk er ett av de viktigste detaljene i analysen til Goldman.

Girede ETF-er forsterker markedsbevegelser fordi de må rebalansere daglig. Når markedet stiger, kjøper de mer. Når markedet faller, må de selge. Jo mer kapital det er i disse produktene, desto større blir de mekaniske kapitalskiftene.

Når denne kapitalen nå er kraftig redusert, faller også den daglige gammaeffekten i markedet. Goldman anslår at daglig gamma i girede halvlederprodukter er ned fra 2,8 milliarder dollar på toppen til rundt 1,8 milliarder dollar.

Det er fortsatt betydelig, men effekten er betydelig mindre. Det gjør markedet mindre mekanisk og mindre sårbart for samme type tvangspreget bevegelse som tidligere i sommer.

Dette kan være sunt

Det kan virke rart å omtale et kraftig fall i populære aksjer som sunt, men markedsmessig er det nettopp slik dette kan tolkes.

Et marked som bare drives av få aksjer, høy giring og ekstrem jakt etter de samme aksjene, blir ustabilt. En opprydding i de mest spekulative delene kan forlenge den bredere oppgangen, så lenge kapitalen ikke forlater aksjemarkedet, men roterer til andre sektorer.

Det er det som ser ut til å skje nå. Kapitalen tas ut av de mest overfylte halvleder- og minneaksjene, men den forsvinner ikke nødvendigvis til kontanter. Den roterer til andre deler av markedet, særlig hyperscalere og selskaper med sterkere fundamental utvikling.

Dette forklarer hvorfor indeksene holder seg bedre enn de mest populære momentumaksjene. Markedet er svakere under overflaten i enkelte navn, men bredere enn før.

Spredningen mellom aksjer er historisk viktig

En av de mest interessante observasjonene er at korrelasjonene fortsetter å falle. Det betyr at aksjer i mindre grad beveger seg samlet. Noen faller kraftig, mens andre holder seg godt eller stiger.

Dette er et miljø hvor indeksen kan skjule store forskjeller. S&P 500 kan være rolig, samtidig som enkelte ledende aksjer er i full korreksjon. Forvaltere som er riktig posisjonert for denne rotasjonen har hatt svært gode markedsforhold.

Goldman peker også på at mange av de mest populære enkeltaksjene kan gå inn i en periode hvor de kommer til å bevege seg mer sidelengs. Hvis det skjer, kan enkeltaksje-volatiliteten falle, og den implisitte korrelasjonen kan stige uten at markedet nødvendigvis må falle kraftig.

Det er imidlertid et viktig poeng. Markedet trenger ikke alltid et stort indeksfall for å korrigere. Noen ganger korrigerer markedet gjennom tid, rotasjon og svakere lederskap.

Opsjonsinnløsning kan bli et vendepunkt

Fredagens opsjonsforfall kan bli viktig fordi det rydder opp i dealerposisjoneringen. Når store opsjonsposisjoner utløper, forsvinner en del av de mekaniske kreftene som har påvirket markedet. Det betyr i klartekst at meglerne/dealerne har mindre å gjøre, mindre å justere seg for. Etter et slikt forfall kan markedet ofte bli mer rolig.

Det betyr ikke at risikoen er borte. Men det kan bety at markedet får en bedre balanse.

Når mye av giringen allerede er redusert, hedgefondene har solgt seg tungt ned i teknologi, og girede halvlederprodukter har krympet betydelig, blir det mindre brennstoff igjen for samme type nedadgående tvangssalg. Da kan markedet lettere kunne stabilisere seg, og spesielt dersom resultatsesongen gir støtte.

Risikoappetitten er lavere, men ikke borte

Goldmans sentimentindikator har falt fra strukket nivå til et mer nøytralt område. Sentimentindikatoren er nå rundt +0,9, ned fra over +2 for få uker siden. Risk appetitt komponenten har også falt kraftig.

Dette er normalt etter en kraftig nedjustering i momentumaksjene. Investorene er ikke like euforiske som før. Men det viktige er at stresset ikke har blitt systemisk. S&P 500 har knapt beveget seg, og den brede volatilitetsreaksjonen har vært begrenset.

Goldmans «panic index» ligger på 6,8 av 10. Det viser uro, men ikke panikk. Dette gir et mer balansert bilde. Markedet har fått en reell korreksjon i de mest overfylte delene, men uten at den brede indeksen har gått inn i en klassisk risikoreduksjon.

Hvorfor hyperscalerne er viktige

Goldman har de siste ukene vært mer positiv til hyperscalere enn til de mest overkjøpte halvlederaksjene, hvilket er logisk i denne fasen.

Hyperscalerne har sterke kjernevirksomheter, høy kontantstrøm og større mulighet til å styre tempoet i AI-investeringene. De er ikke bare mottakere av AI-capex. De er de med kapitalen, kundene og plattformene som bestemmer mye av den videre utviklingen.

Hvis markedet roterer fra chip- og minneaksjer til hyperscalere, kan det stabilisere indeksene. Hyperscalerne har stor markedsverdi og høy indeksvekt. Dermed kan de dempe effekten av de svake halvledere.

Dette er et av de viktigste poengene i dagens marked: En svakere semiconductor sektor er ikke nødvendigvis det samme som en svakere indeks, dersom kapitalen flyttes til større plattformselskaper og bredere markedsledelse.

Resultatsesongen blir neste test

Det tekniske bildet er blitt ryddet opp, men markedet trenger nå fundamentale bekreftelser. De neste ukene rapporterer en stor del av teknologisektoren, og opsjonsmarkedet priser fortsatt relativt lave daglige bevegelser sammenlignet med det QQQ faktisk har levert den siste måneden.

Goldman peker på at QQQ har beveget seg rundt 1,4 ganger mer enn hva opsjonsmarkedet har priset inn de siste 30 handelsdagene. Utenom covid-perioden er dette blant de største avvikene i dataserien til Goldman.

Det betyr at opsjonsmarkedet fortsatt kan være for billig relativt til realisert volatilitet, særlig inn i en periode hvor nesten halvparten av markedsverdien i relevante teknologinavn vil rapportere.

For aksjemarkedet betyr dette at resultatene kan bli avgjørende. Dersom hyperscalerne leverer godt og guiding gir støtte, kan rotasjonen få større påvirkning for indeksene. Dersom resultatene skuffer, kan svakheten i momentum spre seg bredere.

Konklusjon

Den kraftige nedgangen i mange momentumaksjer ser dramatisk ut, men det brede markedet har så langt absorbert det overraskende godt. Det skyldes at dette først og fremst er en opprydding i giring, posisjonering og overfylte halvlederhandler – ikke et systemisk brudd i aksjemarkedet eller at det har kommet en negativ makrofaktor.

Det viktigste er at mye av den mest ustabile kapitalen allerede er redusert. Hedgefond har solgt teknologi i ett historisk høyt tempo, girede ETF-er er blitt kraftig mindre, og gamma-risikoen i semiconductors er lavere nå enn på toppen. Samtidig har indeksene holdt seg, og S&P 500 likevekt indeks har vist styrke som følge av rotasjonen.

Fredagens opsjonsforfall kan derfor markere et vendepunkt. Ikke nødvendigvis starten på en ny bred oppgang, men at markedet blir mindre mekanisk og faktisk vil bli mer styrt av resultater, kontantstrøm og guiding. Dette er overgangen fra en momentumdrevet fase til en mer fundamental fase.

For investorer er hovedpoenget at AI-temaet ikke er død, men at den blir mer selektiv. De mest girede og overfylte aksjene har mistet kontrollen. Hyperscalere og selskaper med sterkere balanse, bedre kontantstrøm og mer troverdig inntjening kan ta over som mer stabilt lederskap.

Markedet har fått en nødvendig utvaskelse og resultatene vil avgjøre om det har vært tilstrekkelig.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
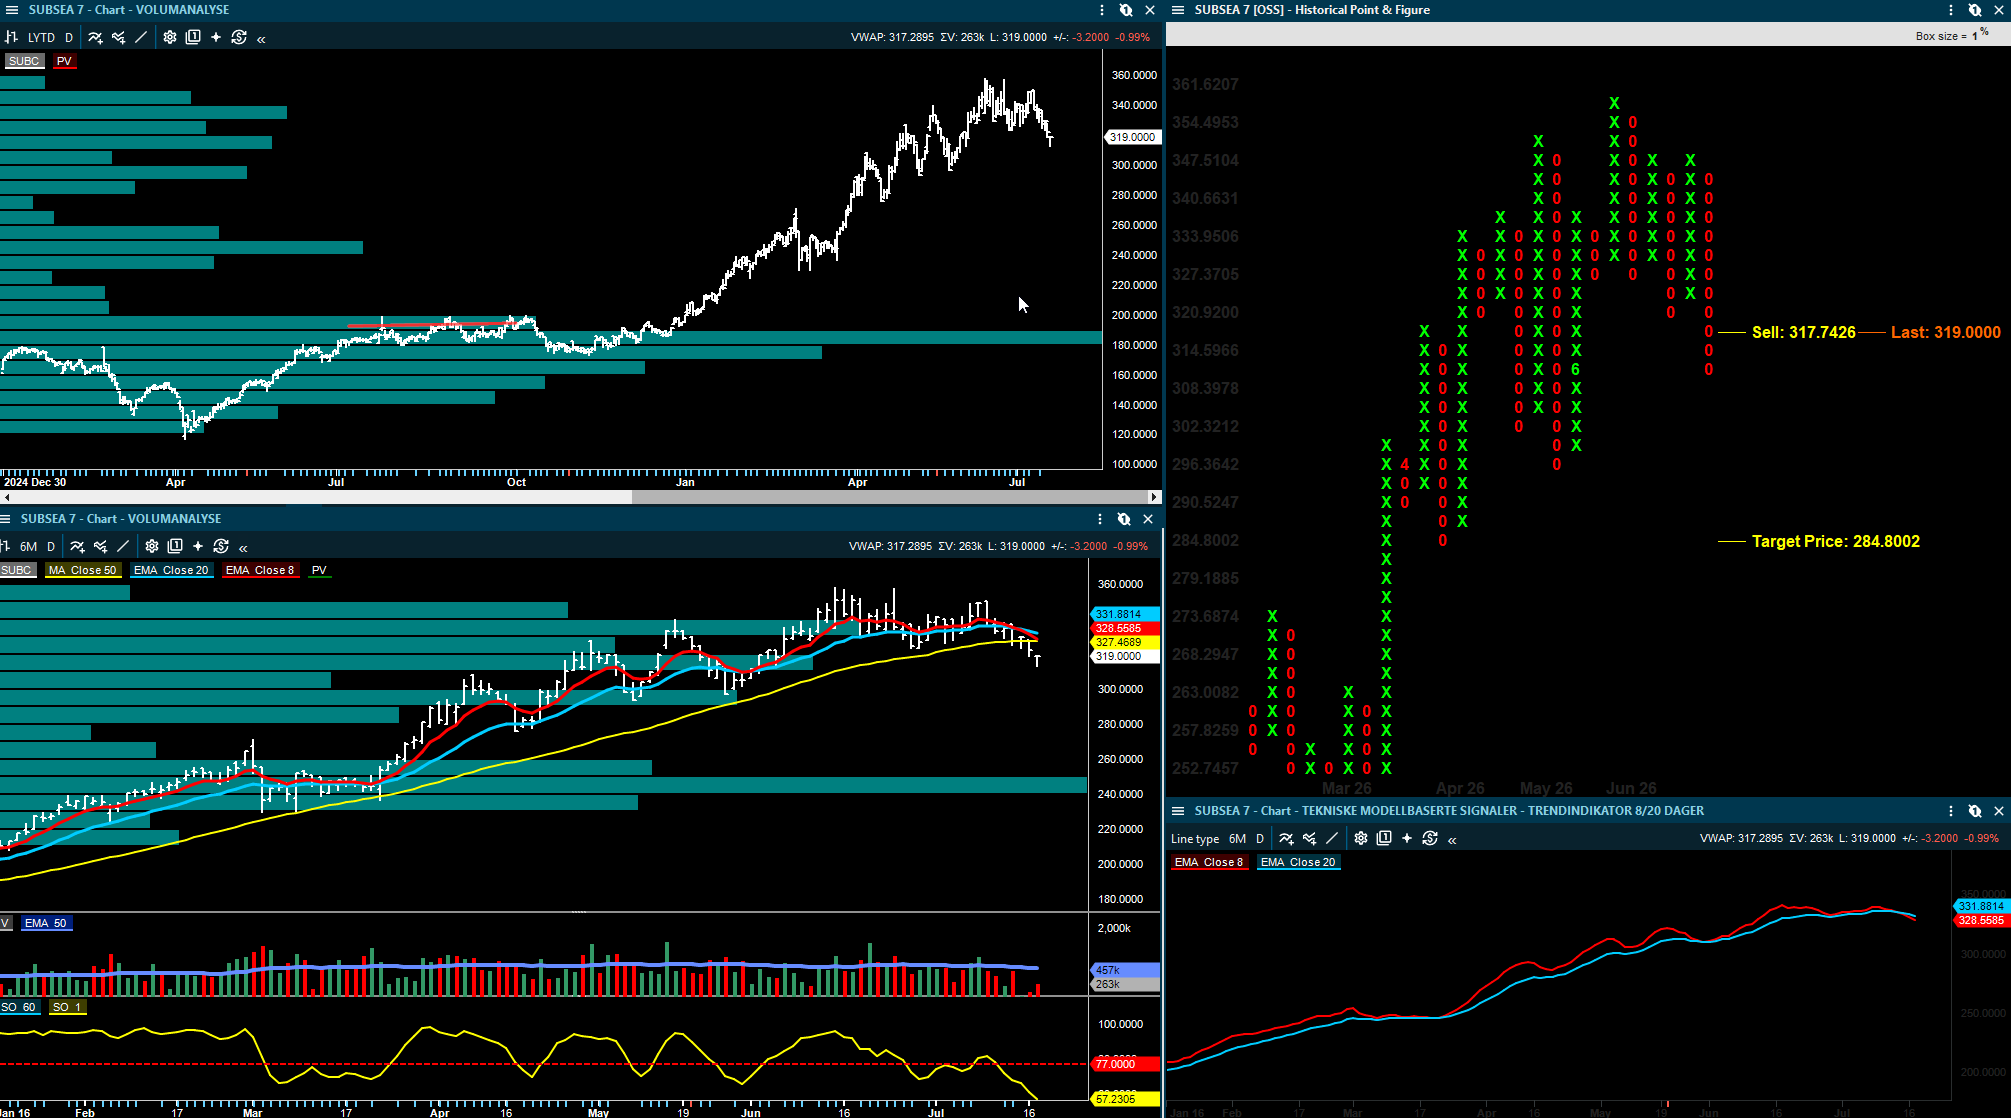
  in  🔶 inside
July 17
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 17. juli: Tomra leverer en sterk rapport, Yara skuffer og Q2-sesongen skaper fundamental volatilitet

Denne rapporten fokuserer på på norske selskaper med resultater, selskapsoppdateringer, meglerkommentarer og kursmålsendringer. Det som fremkommer i rapporten er meglerselskapenes syn på de enkelte selskaper, og det er tydelig merket hvor Inside Oslo Børs kommenterer det tekniske.

Sammendrag

Dagens Rapporter

Tomra

Sterkt Q2-resultat

Flere meglere peker på høyere estimater etter klart bedre EBITA og bedre synlighet i Collection.

Yara

Svakere enn ventet

Volumfall på 17 prosent og svakere realiserte priser trekker estimatene ned, men kontantstrømmen er solid.

Vend Marketplaces

Liten skuffelse, bedre kostnadsbilde

Mobility i Sverige trekker ned, men kostnadskuttene og bedring i trafikkdata demper utslaget.

Komplett

Bedre drift enn fryktet

Lavere kostnader løfter EBIT, selv om bruttomarginen fortsatt presses av miks og komponentkostnader.

BW Energy

Nøytral til positiv oppdatering

Produksjonen er nær ventet nivå, men høy overlift og høy realisert pris løfter Q2-tallene.

Pareto Bank

Kredittkvalitet i fokus

Høye utlånstap overskygger god kostnadskontroll og gir klart svakere resultat enn ventet.

Telenor

Kutt i utsikter, men oppgradering

Pareto løfter til Kjøp etter kursfall, mens SEB peker på normalisering mer enn varig svekkelse.


Kort markedskommentar

Fokuserer mindre på markedet i denne rapporten, men det geopolitiske bildet gir fortsatt impulser for flere av selskapene. Brent er omkring 85 dollar fatet, WTI rundt 80 dollar og TTF-gass rundt 18,3 dollar per mmbtu. Det betyr at olje- og gassrelaterte selskaper fortsatt får støtte fra råvarebildet, men dagens viktigste signaler handler mer om selskapenes egne tall enn om nye markedsimpulser

Tomra: klart sterkere Q2 og bedre synlighet inn i 2026 og 2027

Tomra Systems leverer en positiv rapport, og stiger heftige 15 %. Tallene var bedre enn ventet hos de fleste meglerhusene. Pareto peker på 9 prosent høyere omsetning enn ventet og 23 prosent høyere justert EBITA, mens ABG viser til EBITA på 57 millioner euro, 24 prosent over konsensus. Det viktigste er at bedringen ikke bare kom fra én linje i regnskapet. Collection var klart sterkest, Recycling viste tegn til bedring i ordreinngangen, og Food var svakere på ordre, men uten at det ødela helhetsbildet.

Markedet har nå får flere konkrete holdepunkter. Tomra har tidligere vært preget av usikkerhet rundt marginer, utrullingstakt og prising i nye pantesystemer. Nå sier selskapet at bruttomarginen i Collection skal over 40 prosent i andre halvår, samtidig som nye UK-kontrakter gir bedre visibilitet for 2027-synet. ABG skriver at Tomra nå er leverandør til to store britiske kjeder med rundt 3.900 panteautomater, mens DNB Carnegie anslår at de to større UK-kontraktene tilsvarer rundt 75 millioner euro i signert salg.

Et annet viktig signal er at Tomra vurderer alternativer for Mining-delen i Recycling. Pareto anslår at en slik avhendelse kan gi rundt 75 millioner euro i proveny. For investorer betyr det at investeringsbildet ikke bare handler om Q2-tallene, men også om enklere struktur, bedre kapitalbruk og mer tydelig fokus på de delene av virksomheten som bærer veksten.

Inside Oslo Børs: Noen av kursmålene kan imidlertid bli oppdatert de neste dagene. Slike kraftige gap opp er vanskelig å tolke rent teknisk. Det er ikke gitt å vite om dette er starten på en trend eller en mer kortsiktig momentum eller short-coveringsoppgang.

Pareto Securities beholder kursmålet for Tomra Systems på 193 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Tomra Systems på 140 kroner, Kjøp.

SB1 Markets beholder kursmålet for Tomra Systems på 115 kroner, Kjøp.

Arctic Securities beholder kursmålet for Tomra Systems på 130 kroner, Kjøp.

SEB beholder kursmålet for Tomra Systems på 145 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Tomra Systems på 85 kroner, Selg.

Yara: svakere volumer, svakere priser og lavere estimater

Yara leverte den klareste skuffelsen blant de store norske selskapene i dag, men kursen faller bare 2.3 %. Rent teknisk viser også kursen en mulig positiv intra-dag reversal fra åpning og dagens bunn. Det kan indikere at mye kan allerede være priset inn, men det er avgjørende for hvordan den slutter idag.

Pareto viser til justert EPS på 2,12 dollar, 10 prosent under konsensus, mens ABG peker på ren EBITDA på 906 millioner dollar mot konsensus på 1.133 millioner dollar. Hovedforklaringen er enkel: volumene var svake, og realiserte priser var svakere enn ventet.

Gjødselvolumene falt 17 prosent fra samme kvartal i fjor. ABG viser til at både NPK og nitrater falt, og at volum og miks trakk EBITDA med 240 millioner dollar. Pareto skriver at bønder i større grad har valgt å vente, noe som både kan være tapt etterspørsel og utsatt etterspørsel. Det er et viktig skille. Dersom etterspørselen bare er utsatt, kan deler av volumene komme tilbake senere. Dersom den er ødelagt, er bildet svakere.

Det finnes likevel ett støttende element: kontantstrømmen var god. ABG viser til kontantstrøm fra drift på 682 millioner dollar, capex på 255 millioner dollar og organisk fri kontantstrøm på 427 millioner dollar. Gjelden holdt seg også stabil, og netto rentebærende gjeld i forhold til EBITDA falt til 0,93 ganger. Rapporten er derfor svak på inntjening, men ikke svak på balanse.

Pareto Securities beholder kursmålet for Yara på 560 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Yara på 490 kroner, Kjøp.

Arctic Securities beholder kursmålet for Yara på 470 kroner, Hold.

Vend Marketplaces: svakere Mobility, men kostnadskuttene hjelper

Vend Marketplaces leverte en rapport som er svakere i overskriften, men mer nyansert under overflaten. Omsetningen kom inn på 1.696 millioner kroner, rundt 3 prosent under både ABG og konsensus. EBITDA var 674 millioner kroner, 4 prosent under konsensus, men samtidig opp 16 prosent fra året før. Det viser at kostnadsbasen er på vei ned, selv om topplinjen ikke traff helt. Kursen åpnet svakt, falt videre til bunn 239.60, og har rekylert tilbake til 246,40. Positiv intra-dag reversal opp. Ingen nye tekniske signaler er mottatt i dag. Men både taktisk trendindikator og trendmodellen er i bedring. Vil ikke gi et PF kjøpssignal før over 257.

Svakheten ligger særlig i Mobility i Sverige, der ARPA-veksten etter prisøkninger ble lavere enn ventet. Samtidig viser både Pareto, ABG og SEB til at bruken på Blocket ser bedre ut. Professional-volumer i Sverige er i bedring, private bilannonser har hentet seg inn fra bunnivåene etter plattformovergangen, og Jobs viser fortsatt sterk ARPA-vekst. Det er derfor ikke et rent svakt datapunkt, men en rapport der investorer må skille mellom kortsiktig inntektsglipp og strukturelle kostnadsforbedringer.

Selskapet løfter også ambisjonen for kostnadskutt i 2026 til rundt 150 millioner kroner, fra tidligere 100 millioner. Det er viktig fordi lavere kostnader kan kompensere for noe av svakheten i Mobility. ABG venter derfor små endringer i estimatene, mens SB1 er mer forsiktig og ser risiko for midt ensifrede kutt i EBITDA-estimatene.

Inside Oslo Børs: Vend faller kraftig på tallene og er nå ned 5,2 %. Kursen er fortsatt innenfor konsolideringsboksen, men har i dag falt under de to mest omsatte nivåene og tester det tredje. Det vil bli utløst et PF salgssignal ved 233, hvor det indikative kursmålet er ned mot 209.

Følger også siste bunn ved 236.60 som en indikator for mulig ytterligere svekkelse. Ingen av modellene støtter aksjen teknisk p.t.

Hvordan den slutter idag kan gi en pekepinn på hvor store selgerne er eller om det kommer inn kjøpere på svakheten utover dagen. Uansett, har det tekniske bildet fått et mer negativt bias og er nærmere et salgssignal enn et kjøpssignal i modellene. 

Pareto Securities beholder kursmålet for Vend Marketplaces på 370 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Vend Marketplaces på 365 kroner, Kjøp.

Arctic Securities beholder kursmålet for Vend Marketplaces på 380 kroner, Kjøp.

SEB beholder kursmålet for Vend Marketplaces på 445 kroner, Kjøp.


Komplett: lavere kostnader gir bedre EBIT enn ventet

Komplett leverte bedre driftstall enn ventet. Omsetningen var 3.575 millioner kroner, opp 4,2 prosent fra året før, og justert EBIT var 17 millioner kroner. Det var klart bedre enn konsensus, som lå nær null. Pareto og ABG peker begge på at det var kostnadskontrollen som var den viktigste forklaringen.

Bruttomarginen var derimot ikke sterk. Den falt til 14,1 prosent, påvirket av produktmiks, fraktkostnader og høyere minnebrikkepriser. Det betyr at rapporten ikke er ett rent etterspørselscase. Det er mer presist å si at Komplett viser at restruktureringen virker på kostnadssiden, mens marginbildet fortsatt er krevende.

SEB peker på at deler av salgsveksten kan være midlertidig, blant annet knyttet til sesongvarer, TV og forbrukerelektronikk. Samtidig er balansen mindre presset. Pareto viser til at netto rentebærende gjeld i forhold til LTM EBITDA var 2,4 ganger, ned fra 3,8 ganger i Q2 i fjor og under covenant nivået.

Inside Oslo Børs: Kursen er opp 5,83 %, meningen nye tekniske signaler er mottatt fra modellene. Volumene er imidlertid for lave til å bruke teknisk analyse mer pålitelig. Snitt volumet er kun 78k over de siste 50 dagene.


Pareto Securities beholder kursmålet for Komplett på 13 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Komplett på 10 kroner, Kjøp.

SEB beholder kursmålet for Komplett på 8,50 kroner, Kjøp.

BW Energy: høy realisert pris og stor overlift løfter Q2

BW Energy kom med trading update for andre kvartal. Produksjonen var omtrent som ventet hos Fearnley og litt under konsensus hos ABG. Det som løfter kvartalet, er at solgte volumer var betydelig høyere enn produserte volumer. Dette er en overlift, altså en timingeffekt der salget blir større enn produksjonen i kvartalet.

Fearnley skriver at selskapet solgte rundt 900.000 fat mer enn produsert i et sterkt prismarked, med realisert pris på 103,4 dollar fatet. Det løfter anslått inntekt og EBITDA for kvartalet. ABG er mer nøytral og peker på at overlift ikke bør fremskrives, fordi den jevner seg ut over tid. For investorer blir derfor hovedspørsmålet ikke bare Q2-tallet, men fremdriften på Maromba og andre vekstprosjekter som skal gi produksjonsløft fra 2027 og 2028.

Inside Oslo Børs: Oppdateringen har ikke gitt noen kurseffekt og er kun opp 0,8 % og ingen tekniske endringer er mottatt fra modellene.

ABG Sundal Collier beholder kursmålet for BW Energy på 54 kroner, Hold.

Fearnley Securities beholder kursmålet for BW Energy på 90 kroner, Kjøp.

Pareto Bank: utlånstap overskygger resten av rapporten

Pareto Bank leverte en svak rapport der utlånstapene dominerer bildet. Pareto Securities skriver at EPS på 0,32 kroner var 77 prosent under deres forventning, hovedsakelig fordi utlånstapene på 201 millioner kroner var langt høyere enn ventet. DNB Carnegie skriver at resultat før skatt var rundt 71 prosent under eget estimat og rundt 70 prosent under konsensus.

Det sentrale er kredittrisikoen i eiendomsutvikling. Pareto peker på økte individuelle nedskrivninger i steg 3, særlig knyttet til boligutvikling, men også forverring i steg 1 og 2. Samtidig er det noen støttende elementer: kostnadene er lave, kostnadsprosenten er fortsatt god, og banken vokser i Sverige. Men så lenge tapsnivået er høyt, vil markedet trolig kreve mer bevis før tilliten normaliseres.

Det tekniske bildet er meget svakt og aksjen har trendet ned gjennom hele 2026. Det har vært noen små opptrender innenfor den mellomlangsiktige nedtrenden. Men kursen befinner seg nå på laveste kurs i 2026. De tekniske modellene befinner seg i salgssignaler.


Pareto Securities beholder kursmålet for Pareto Bank på 85 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Pareto Bank på 80 kroner, Kjøp.


Telenor: svakere utsikter, men Pareto løfter til Kjøp

Telenor er et godt eksempel på at en svak rapport ikke alltid gir samme konklusjon hos alle meglere. Pareto skriver at Q2 traff “alle feil bokser”, med nytt kutt i 2026-guidingen. Nordiske tjenesteinntekter falt organisk, og konkurransen i Norge fremstår tøffere. Likevel løfter Pareto aksjen til Kjøp etter kursfallet, fordi verdsettelsen nå er lavere, utbytteavkastningen høy og tilbakekjøpene fortsatt støtter aksjen.

SEB har også Kjøp, men beskriver utviklingen mer som normalisering enn erosjon. Poenget deres er at perioden med svært sterk ARPU-vekst i Norden trolig er over, men at dette ikke nødvendigvis betyr at inntjeningen bryter ned. Kostnadskutt, potensielle konsolideringsgevinster og mulig realisering av verdier i Asia er fortsatt mulig.

Inside Oslo Børs: Telenor har trendet ned siden februar og fikk en kraftig shake-out på tallene i går. Henter seg litt inn i dag, men usikkerhet er skapt. Telenor har ingen støtte fra de tekniske modellene, og nedtrender skaper usikkerhet.

Pareto Securities senker kursmålet for Telenor til 150 kroner (155), hever til Kjøp.

SEB senker kursmålet for Telenor til 170 kroner (175), gjentar Kjøp.

OKEA: lavere 2026-guiding, men bedre 2027-bilde

Arctic peker på en EBITDA på 208 millioner dollar, 12 prosent over deres estimat, støttet av større overlift. Samtidig kuttes produksjonsguidingen for 2026 til 29.000-32.000 fat oljeekvivalenter per dag fra tidligere 31.000-35.000, blant annet som følge av tyngre vedlikehold og senere oppstart på Garn West.

Det mer interessante er at 2027-guidingen løftes til 39.000-43.000 fat oljeekvivalenter per dag, fra tidligere 37.000-41.000. Arctic vurderer derfor reaksjonen som nøytral, men skriver at svakhet kan være en kjøpsmulighet dersom investorene legger for mye vekt på 2026-kuttet og for lite på 2027-2028-kontantstrømmen.

Inside Oslo Børs: Oppdateringen får ingen positiv kurseffekt og er nå ned 1,7 %. Handles i salgssignaler fra trendmodellen og taktisk trendindikator. Trender ned og det tekniske bildet har et negativt bias.

Arctic Securities har OKEA med Kjøp og kursmål på 46 kroner.


Kongsberg Automotive: tegn til bedring, men fortsatt tidlig i snuoperasjonen

Kongsberg Automotive får en mer konstruktiv vurdering fra ABG, selv om anbefalingen fortsatt er Hold. Q2-omsetningen var 194 millioner euro, opp 0,4 prosent fra året før og 8 prosent fra forrige kvartal. EBIT bedret seg til 12 millioner euro, tilsvarende en margin på 6,2 prosent, mot minus 1,5 prosent i Q2 i fjor.

ABG peker på driftsforbedringer, kostnadskutt og lavere garantiavsetninger. Kontantstrømmen er også bedre. Samtidig er dette fortsatt en tidlig snuoperasjon, og ABG vil se mer bevis før de blir mer positive på aksjen. Kursmålet løftes likevel noe etter tallene.

Inside Oslo Børs: Rent teknisk gikk den kraftig torsdag, men har roet seg ned i dag. Har fortsatt ikke noen bred støtte fra de tekniske modellene, og kursen handles fortsatt innenfor konsolideringsboksen fra mai.

ABG Sundal Collier hever kursmålet for Kongsberg Automotive til 2,25 kroner (2,10), gjentar Hold.

Goodtech: solid drift og stor kapitalutdeling

Goodtech leverte ifølge SB1 Markets en solid rapport, selv om inntekter, EBITA og EPS var litt under meglerhusets estimater. Omsetningen var 132 millioner kroner, 1 prosent under SB1s anslag, mens EBITA var 10,1 millioner kroner. Det mest interessante er ikke selve avviket, men at selskapet fortsetter å vokse organisk og utvider marginene.

SB1 fremhever særlig at Goodtech varsler en kapitalutdeling på 60 millioner kroner, tilsvarende rundt 16 prosent av markedsverdien. Med en sterk balanse og netto kontanter justert for utbyttet mener SB1 at kapitalutdelingen er det viktigste signalet i dagens oppdatering.

Inside Oslo Børs: Det tekniske har et positivt bias siden kursen har brukt perioden siden midten av juni til å konsolidere ut den sterke oppgangen fra februar omkring 9 til toppen i juni på 14. Stiger 6 % i dag og utfordrer de to tidligere toppene i konsolideringsboksen.

Har utløst et kjøp i trendmodellen, taktisk trendindikator ligger i kjøp og teter et nytt PF kjøpssignal ved 13,83, hvor det indikative kursmålet er 15.74. Spørsmålet er om oppdateringen vil kunne gi en trendeffekt eller det kun blir med dagens sterke oppgang. PF kjøpssignalet kommer under de forrige toppen ved 14, slik at det er beheftet med teknisk usikkerhet. Et brudd av 14-nivået vil kunne redusere denne usikkerheten.

Entra og Cadeler: mindre oppdateringer, men verdt å få med seg

Kursmålet til Entra senkes av Pareto 111 kroner fra 120 kroner og gjentar Hold. Det er ingen bred gjennomgang av aksjen, men kursmålsendringen viser at meglerhuset har blitt mer forsiktig på verdsettelsen i eiendomssektoren.

Pareto Securities senker kursmålet for Entra til 111 kroner (120), gjentar Hold.

Cadeler trekkes frem av SEB i dag. Selskapet har tatt levering av Wind Ace, sitt ellevte installasjonsfartøy og det andre av tre A-klasse nybygg. Fartøyet skal etter mobilisering brukes på ScottishPower Renewables’ East Anglia TWO-prosjekt i Storbritannia, der Cadeler skal installere 64 turbiner og fundamenter med offshorearbeid fra 2027. Dette er ingen kursmålsendring, men en operasjonell milepæl som styrker leveringskapasiteten.

Oppsummert

Dagens rapporter viser et marked der selskapsdetaljene betyr mer enn de brede markedsbevegelsene. Tomra får den tydeligste positive reaksjonen i meglerkommentarene, med bedre tall, mer synlig UK-ramp og mulig salg av Mining-delen. Yara er den klare skuffelsen, men balansen og kontantstrømmen demper noe av det negative. Vend Marketplaces og Komplett viser begge at kostnadskontroll kan være vel så viktig som omsetningsvekst i dette markedet.

Pareto Bank minner samtidig om at kredittkvalitet raskt kan overstyre alle andre nøkkeltall. BW Energy får støtte fra høy realisert oljepris og overlift, mens Telenor viser at et svakt operasjonelt bilde kan gi kjøpsanbefaling når prising, utbytte og tilbakekjøp blir attraktive nok. Det gjør at dagens resultatfremleggelser blir mer nyansert enn bare “sterkt” eller “svakt”: investorene må se på hva som er midlertidig, hva som er strukturelt, og hvilke selskaper som faktisk får bedre inntjeningssynlighet etter rapportfremleggelsene.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
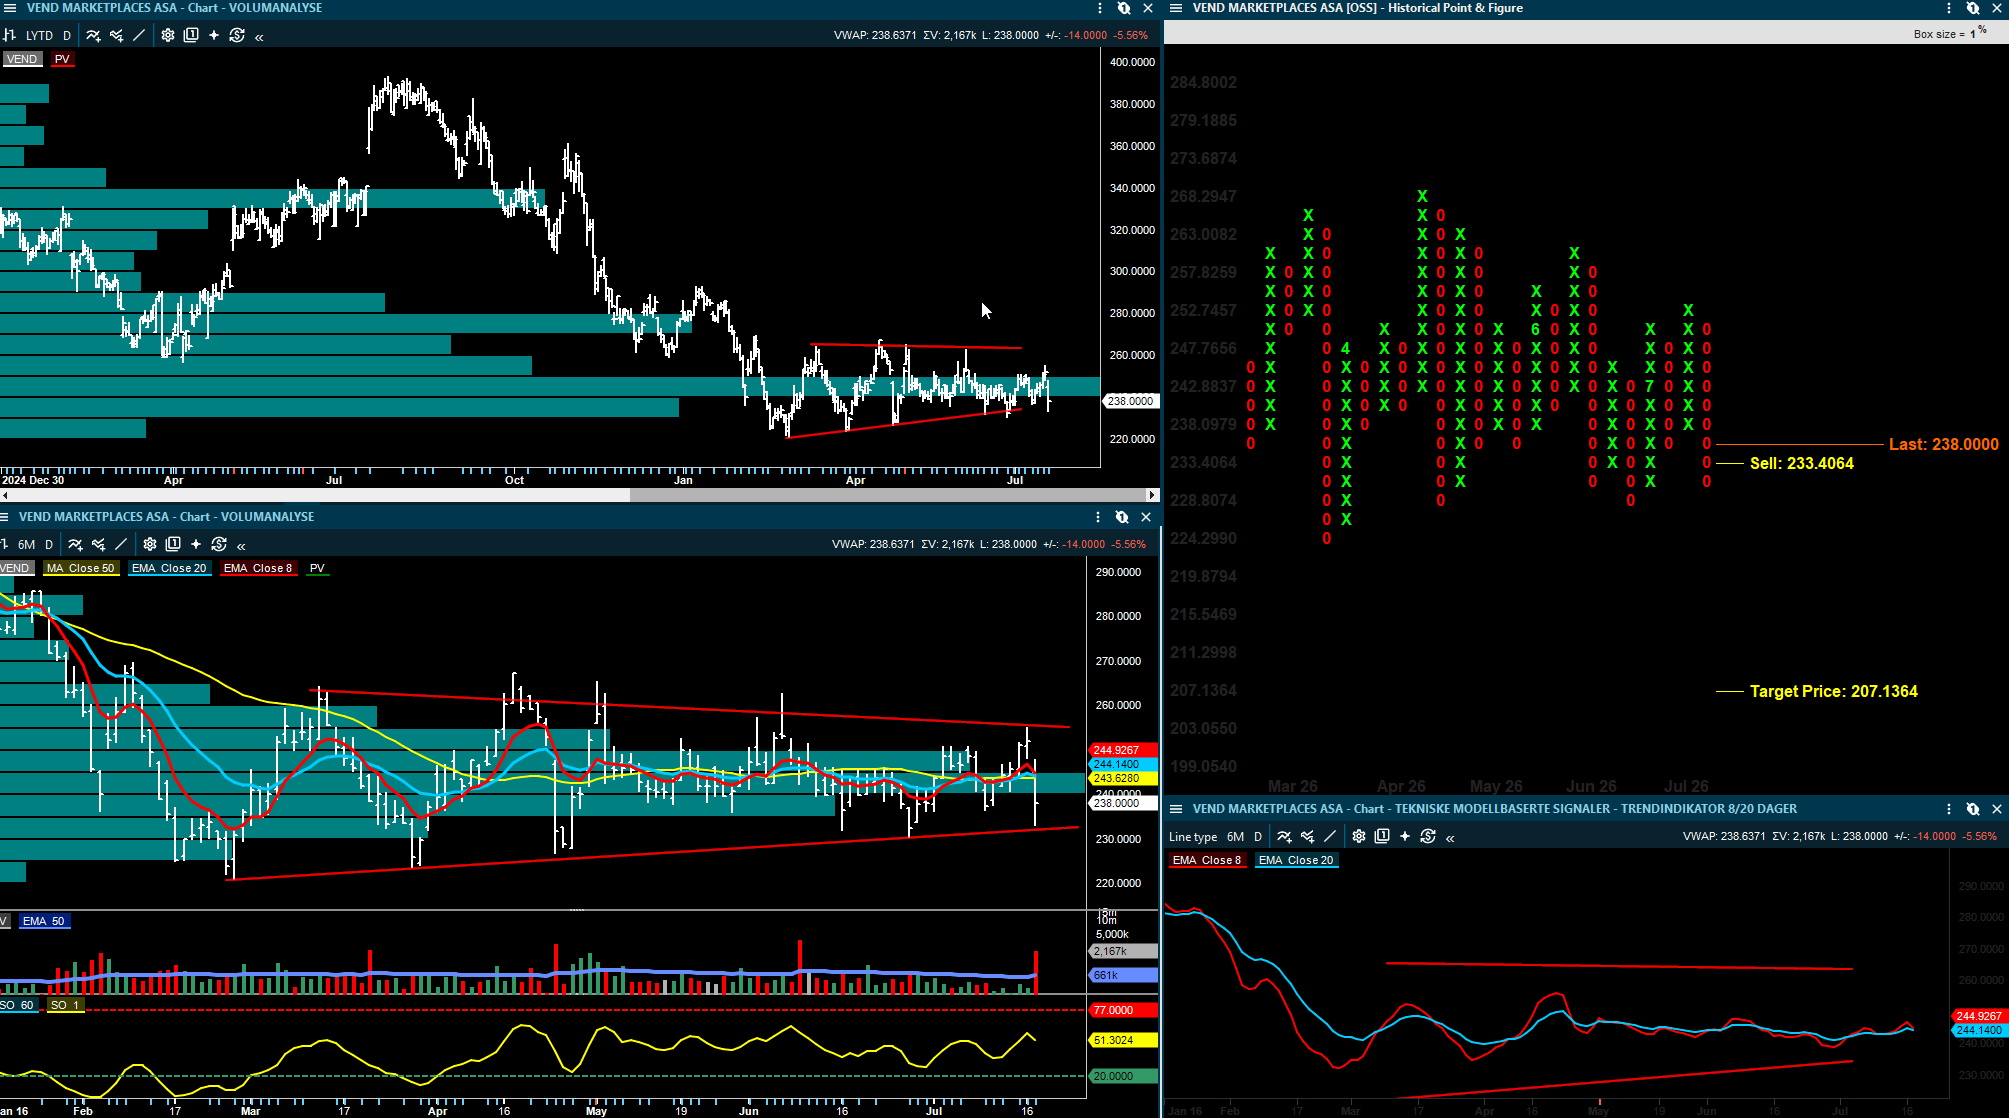
  in  🔶 inside
July 15
Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Oljemarkedet handler ikke lenger bare om Hormuz

De siste ukene har markedet naturlig nok vært opptatt av Hormuz. Når tankere angripes, skipstrafikk forstyrres og geopolitisk risiko igjen løfter oljeprisen, er det lett å gjøre dette til en ren råoljehistorie.

Men JPMorgan peker på et viktig skifte: Den store utfordringen er ikke nødvendigvis om råoljen kommer tilbake. Den store utfordringen kan bli om verden klarer å raffinere nok olje til riktige produkter.

Det gjør oljemarkedet mer komplisert. Råolje kan flyttes, lagres og omdirigeres. Raffinerikapasitet er langt mindre fleksibel. Hvis raffinerier er skadet, stengt eller politisk begrenset, hjelper det mindre at det finnes råolje tilgjengelig. Da får markedet et paradoks: rikelig med råolje, men for lite diesel, bensin, jet fuel og fuel oil. Det er nettopp dette rapporten handler om.

Fra råoljerisiko til produktkrise

Hormuz er først og fremst en råoljehistorie. Når strømmen gjennom stredet faller, reagerer Brent og WTI fordi markedet frykter at fatene ikke kommer ut av Persiabukta.

Men JPMorgan mener at markedet nå må se videre. Etter måneder med uro har investorene blitt mer vant til at råoljeflyten kan falle raskt og komme tilbake relativt raskt. Det er ubehagelig, men forståelig.

Raffinering er annerledes. Her er usikkerheten større. Skader på anlegg kan ta måneder å reparere. Politikk kan holde kapasitet nede. Manglende tillit til transportveier kan forsinke kinesisk oppstart. Og i Russland er situasjonen blitt klart mer alvorlig etter gjentatte ukrainske droneangrep mot raffinerier.

Det betyr at oljemarkedet kan få en lengre periode hvor råoljeprisen ikke fullt ut forteller hvor stramt markedet egentlig er.

Tre usikkerheter styrer produktmarkedet

JPMorgan peker på tre hovedspørsmål:

1.  Det første er hvor store skadene er på raffinerier og oljeinfrastruktur i Midtøsten. Banken har registrert over 30 angrep mot raffinerier og prosesseringsanlegg i regionen, men det er fortsatt uklart hvor mye kapasitet som raskt kan startes opp igjen. Midtøsten har rundt 11,7 millioner fat per dag i raffinerikapasitet. Selv små prosentvise tap her kan få betydning.

2.  Det andre er Kina. Kinesiske raffinerikjøringer er ned hele 3 millioner fat per dag, og nedgangen skyldes i stor grad politiske beslutninger, ikke bare økonomi. Kina kan teoretisk øke aktiviteten igjen, men Beijing vil trolig vente til energiflyten er mer stabil før myndighetene åpner mer for eksportkvoter og høyere utnyttelse hos de store statlige raffineriene. JPMorgan mener denne normaliseringen neppe er fullført før september.

3.  Det tredje er Russland. Dette er kanskje det mest undervurderte punktet i markedet.

Russland er blitt nøkkelen til dieselmarkedet

Russlands raffinerisystem har vært under press i tre måneder. Ukrainske droneangrep har rammet raffinerier, lagre og stadig viktigere sekundærenheter som hydrocrackere, katalytiske crackere og reformere. Dette er ikke bare vanlige prosessanlegg. Det er enheter som bestemmer hvor mye diesel, bensin og andre verdifulle produkter man får ut av råoljen.

Grafen på side 2 viser hvor dramatisk fallet har vært. Russiske raffinerikjøringer har falt til rundt 3,8 millioner fat per dag i juni, om lag 1,5 millioner fat per dag lavere enn ved starten av året. Sammenlignet med 2023, 2024 og 2025 ligger 2026-kurven klart utenfor det normale sesongmønsteret. Dette er ikke vanlig vedlikehold. Det er en strukturell forstyrrelse.

Rapporten anslår at Russland alene står for rundt 20 prosent av årets globale fall i raffinerikjøringer. Det er svært mye for ett land.

Angrepene treffer mer strategisk

Grafen på side 3 viser at ukrainske angrep har endret karakter. I 2024 var angrepene mer spredt. I 2025 var Volga-Ural-kjernen særlig utsatt. I første halvår 2026 har andelen angrep mot Moskva-forsyningshuben steget til 39 prosent.

Dette er viktig. Når angrepene i større grad rettes mot raffinerier og forsyningssystemer som dekker hovedstaden, blir effekten mer politisk og økonomisk følsom. Det handler ikke lenger bare om eksportinntekter. Det handler om drivstofftilgang, logistikk, landbruk, kollektivtransport og innenlandsk stabilitet.

Rapporten beskriver at bensinmangel nå sprer seg, også i regioner med egne raffinerier, fordi forsyninger omdirigeres mot Moskva. Enkelte steder har bilister stått i kø i flere dager, salg er rasjonert, og stasjoner har gått tomme.

Det er et klart tegn på at problemet har gått fra å være en markedsforstyrrelse til å bli et operasjonelt problem for russisk økonomi.

Drivstoffprisene viser presset i økonomien

Grafen på side 4 viser utviklingen i russiske drivstoffpriser siden 2021. Både diesel og bensin har steget jevnt, men kurvene akselererer kraftig inn i 2026. Dieselprisen ligger rundt 88 rubler per liter, mens bensin Ron-95 har steget mot midten av 70-tallet.

Dette er markedsmessig viktig av to grunner.

For det første viser det at innenlandske tiltak ikke har klart å hindre prissjokket. Russland har importert bensin fra Belarus og India, åpnet for lavere bensinkvalitet, endret skatteregler og strammet inn eksportkontroller. Likevel stiger prisene.

For det andre kommer dette på et dårlig tidspunkt. Dacha-sesongen løfter bensinforbruket, og i august starter innhøstingen i Sør-Russland, hvor dieselbehovet normalt topper seg. Dersom dieselmangel rammer landbruk, transport og logistikk, blir effekten bredere enn for private bilister.

Råolje eksporteres, produkter mangler

En av de viktigste effektene er at Russland nå eksporterer mer råolje fordi landet ikke klarer å raffinere nok selv. Det bidrar til et råoljemarked som kan se bedre forsynt ut. Samtidig faller eksporten av raffinerte produkter kraftig.

Grafene på side 5 viser dette tydelig. Råoljeeksporten har steget mot høye nivåer, mens eksporten av raffinerte produkter har falt markant. Enda viktigere er grafen som viser diesel og fuel oil: eksporten av begge er kraftig redusert, med fall på rundt to tredjedeler.

Dette er kjernen i rapporten. Russland er ikke bare en stor råoljeprodusent. Landet er verdens nest største eksportør av diesel og den største eksportøren av fuel oil. Russland står for rundt 12 prosent av globale dieseleksport og rundt 16 prosent av globale fuel oil-eksporter.

Derfor får problemer i russisk raffinering større effekt på produktmarkedet enn på råoljemarkedet.

Crack spreads kan holde seg høye

Når råolje er tilgjengelig, men raffinerte produkter er knappe, stiger raffinerimarginene. Dette er forklaringen på de svært sterke crack spreadene markedet har sett.

For raffinerier utenfor Russland kan dette være positivt. Hvis de har tilgang på råolje og kan produsere diesel, bensin og jet fuel, kan marginene bli svært attraktive. For sluttbrukere og økonomien er bildet motsatt: høyere produktpriser betyr høyere kostnader for transport, industri, landbruk og forbrukere.

Dette kan også forklare hvorfor oljeprisen alene ikke alltid gir riktig bilde. Brent kan være under press dersom råoljeeksporten øker, samtidig som diesel og andre produkter holder seg stramme.

For aksjemarkedet betyr dette at man må skille mellom oljeprodusenter og raffineri-/produktbalanser. Det er ikke sikkert alle energiaksjer reagerer likt.

Det store spørsmålet er varighet

JPMorgans hovedpoeng er at risikoen ligger i varigheten. Hvis droneangrepene stopper, kan deler av russisk raffinerikapasitet trolig komme tilbake i løpet av én til to måneder. Da kan en del av produktstramheten reverseres relativt raskt.

Men dersom angrepene fortsetter, og spesielt hvis de fortsetter å ramme komplekse sekundærenheter, kan markedet få en mer langvarig ubalanse. Slike anlegg tar lengre tid å reparere enn enklere destillasjonsenheter. Da kan forstyrrelsene vare i kvartaler, ikke uker.

JPMorgans base case er en gradvis, ikke rask, normalisering. Banken venter at russiske raffinerikjøringer kan stige fra rundt 3,6 millioner fat per dag i dag til rundt 4,5 millioner fat per dag tidlig i 2027, og i snitt 4,7 millioner fat per dag gjennom 2027. Det er fortsatt klart under nivået før eskaleringen.

Det betyr at produktmarkedene kan forbli strammere enn råoljemarkedene langt inn i 2027.

Investeringene bekrefter presset

Grafen på side 7 viser at total capex hos de store russiske oljeselskapene har fortsatt å stige, mens investeringene i oljeproduksjon har flatet mer ut. Det tyder på at kapital i økende grad går til reparasjoner, raffinerisystemet og tiltak for å sikre innenlands drivstoff, ikke bare til økt produksjon.

Dette er viktig fordi det binder sammen oppstrøm og nedstrøm. Hvis Russland ikke klarer å raffinere nok, blir det også vanskeligere å øke råoljeproduksjonen. Eksportinfrastrukturen har praktiske begrensninger, og uten høyere raffinerikjøringer finnes det ikke ubegrenset plass til flere råolje fat.

JPMorgan venter derfor bare en gradvis bedring i russisk råoljeproduksjon, fra rundt 8,7 millioner fat per dag i dag til rundt 9,0 millioner fat per dag ved årsslutt og rundt 9,2 millioner fat per dag i 2027.

Hva betyr dette for oljeprisen?

Dette gir et mer nyansert bilde for oljeprisen. På råoljesiden kan økt russisk eksport, lavere kinesiske raffinerikjøringer og gradvis normalisering av Hormuz legge press på prisen. Det kan gjøre det vanskeligere for Brent å stige kraftig dersom markedet kun ser på råolje balanser.

På produktsiden er bildet strammere. Diesel, fuel oil og andre raffinerte produkter kan holde seg sterke dersom russisk kapasitet forblir svekket. Det kan støtte crack spreads og gi vedvarende inflasjonspress i deler av økonomien.

Det betyr at energimarkedet kan sende blandede signaler: råoljeprisen kan falle tilbake, mens produktprisene fortsatt er høye.

For sentralbanker er det siste viktig. Det er bensin, diesel, jet fuel og transportkostnader som treffer husholdninger og bedrifter direkte. Hvis produktene holder seg dyre, kan inflasjonspresset bli seigere enn råoljeprisen alene antyder.

Relevans for aksjemarkedet

For aksjer er dette kursdrivende på flere måter.

Energisektoren kan få støtte dersom produktmarkedet holder seg stramt og raffinerimarginene forblir høye. Selskaper med raffinerieksponering kan få et annet inntjeningsbilde enn rene oljeprodusenter.

Oljeservicebildet er mer sammensatt. Hvis russisk oppstrømsinvestering holdes tilbake og global råoljeproduksjon ikke trenger å øke raskt, er det mindre direkte støtte fra volum. Men dersom høy produktpris og geopolitisk risiko holder energisektoren investeringsvillig, kan det fortsatt gi støtte til deler av verdikjeden.

Shipping kan også påvirkes. Mer råoljeeksport fra Russland og endrede handelsstrømmer kan støtte tonn-mil i enkelte segmenter. Samtidig kan lavere produkteksport fra Russland endre flyten i produktmarkedet, noe som kan påvirke produkt- og clean tanker-markedet.

For det brede markedet er inflasjonskanalen viktigst. Hvis produktprisene holder seg høye, kan rentemarkedet bli mindre komfortabelt med raske kutt eller lavere renter. Det kan skape motvind for vekstaksjer og høyt prisede markedssegmenter.

Hvorfor dette er viktig for Oslo Børs

For Oslo Børs er dette en relevant rapport. Norge har stor eksponering mot energi, shipping, oljeservice og sykliske selskaper. Hvis markedet går fra å fokusere på råolje alene til å fokusere på raffinerte produkter, kan det endre hvilke aksjer som får støtte.

Et stramt dieselmarked kan være positivt for raffinerimarginer og deler av shippingmarkedet. Samtidig kan høyere produktpriser være negativt for global vekst, transportkostnader og inflasjon.

Det norske markedet påvirkes derfor både gjennom energiinntjening og global risikovilje.

Konklusjon

JPMorgan peker på et viktig skifte i oljemarkedet. Hormuz er fortsatt viktig, men det er ikke nødvendigvis der den største og mest langvarige risikoen ligger. Den viktigste flaskehalsen kan være global raffinering – og særlig Russland.

Russiske raffinerikjøringer har falt dramatisk, til rundt 3,8 millioner fat per dag i juni, 1,5 millioner fat per dag lavere enn ved starten av året. Droneangrepene har i økende grad rammet komplekse raffinerienheter, og effekten merkes nå i innenlandske drivstoffpriser, mangel på bensin og diesel, lavere produktexport og høyere globale raffinerimarginer.

Dette skaper et marked hvor råolje kan se relativt godt tilbudt ut, mens diesel og andre raffinerte produkter forblir stramme. Det er en viktig forskjell.

For investorer betyr det at oljeanalysen må bli mer presis. Det holder ikke å se på Brent alene. Man må følge raffinerikjøringer, russiske produkteksporter, dieselpriser, crack spreads, kinesiske eksportkvoter og utviklingen i droneangrepene.

Markedets oppmerksomhet er fortsatt rettet mot Hormuz. Men en av de viktigste driverne for energimarkedet kan nå ligge nesten 2.000 miles lenger nord – i Russlands skadde raffinerisystem.

Kilde: JPMorgan Commodity Research

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
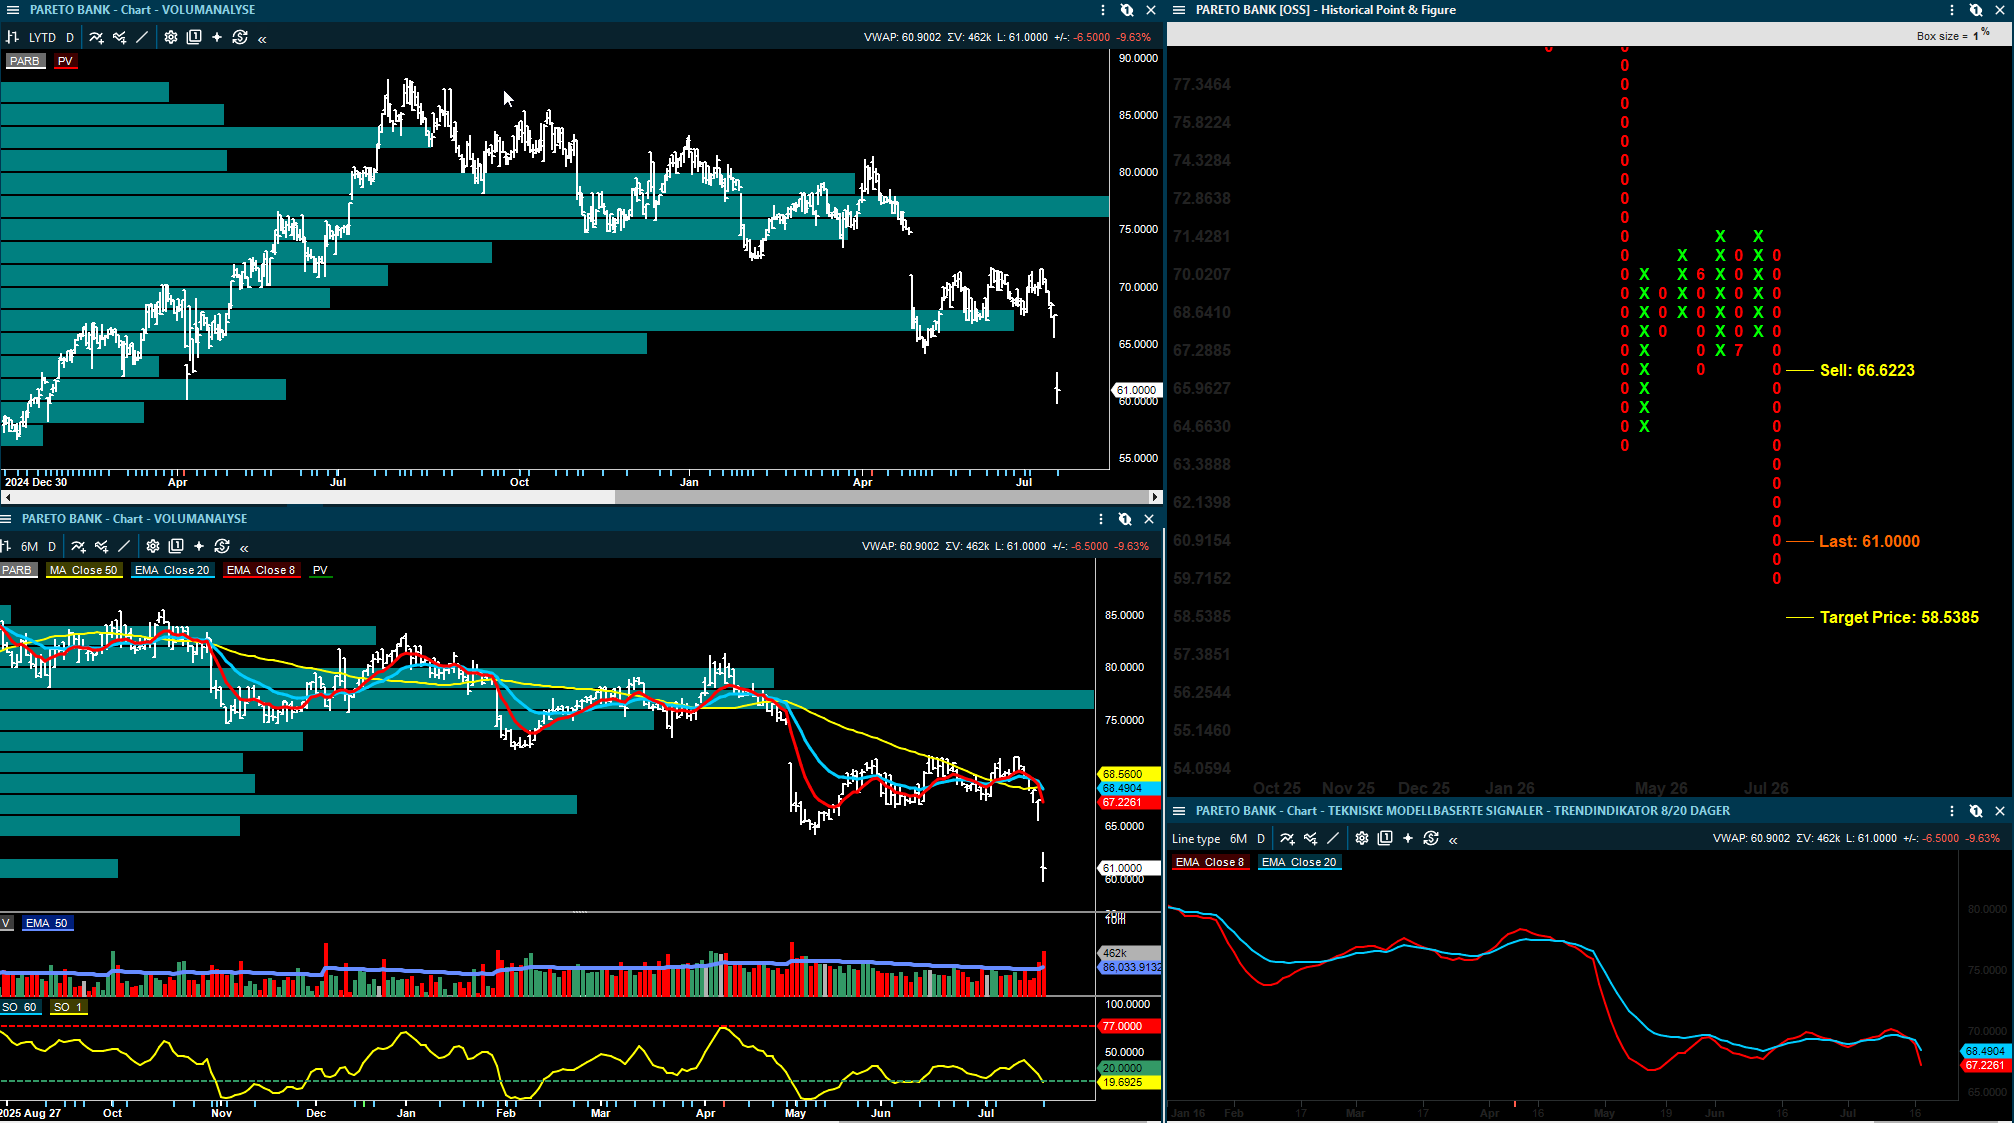
  in  🔶 inside
July 15
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Markeds & Resultat Rapport 15. juli  

Nå har Q2-sesongen tatt over som viktigste driver i markedet. Tallene belønner selskaper som kan vise bedre drift, lavere kostnader og kontantstrøm, mens selskaper med svak ordreinngang, høyere investeringsbehov eller engangseffekter blir møtt mer kritisk.

Et resultat som slår forventningene gir ikke automatisk en sterk kursoppgang. Investorene kan måtte se på kvaliteten i avviket. Kommer forbedringen fra drift og marginer, eller fra finansposter, regnskapseffekter og tidsforskyvninger? Dette skillet er viktig i flere av dagens rapporter.

Markedet: oljepris, geopolitikk og mer selektiv rapportering

I energimarkedet ligger oljeprisen fortsatt høyt og Brent frontmåned på rundt 85 dollar fatet. Det gir støtte til oljeaksjene, men ikke alle selskaper får samme effekt. For produsentene blir det nå viktigere å se på realiserte priser, investeringsbudsjett, produksjonsguiding og fri kontantstrøm enn på oljeprisen alene.

Shipping bildet er mer urolig. SEB viste til fortsatt høye VLGC-rater fra US Gulf til Japan, mens ABG pekte på at tørrbulk og LPG løftet seg, men at tankmarkedet er mer sammensatt. Angrepet på Stolt-Nielsen-skipet Stolt Magnesium utenfor Oman gjør at risikoen ikke lenger bare handler om Hormuz-stredet. Når alternative lastehavner også får høyere risiko, kan ratene stige for skip som tar eksponeringen, men volumene kan samtidig falle dersom lastene uteblir. Det er derfor ikke gitt at geopolitisk uro alltid er positivt for shippingaksjer.

For aksjemarkedet betyr dette at rapportkvalitet blir viktigere enn overskrifter. I dag er Mowi, Storebrand og Solstad eksempler på selskaper der driften og kontantstrømmen gir støtte. Aker BP leverer også solid operasjonelt, men investeringsløftet i store prosjekter gjør at markedet trolig kan bli mer avventende.

Mowi: bedre biologi og lavere kostnader endrer tonen i sjømat

Mowi kom med en sterk foreløpig Q2-oppdatering for Q2 2026. Operasjonell EBIT endte på 231 millioner euro, klart over både konsensus og de fleste meglerhusenes estimater. Det viktigste er ikke bare at resultatet var høyere enn ventet. Det viktigste er hvorfor det var høyere. Mowi leverte større slaktevolum enn guidet og lavere farming-kostnader enn selskapet selv hadde signalisert.

Volumet kom inn på 150.000 tonn, mot tidligere guiding på 140.000 tonn. Samtidig falt samlet farming-kostnad til 5,21 euro per kilo, fra 5,46 euro i Q1. Det er et viktig signal fordi sjømataksjene de siste månedene har vært presset av svakere laksepris og bekymring for kostnadsnivået. Når Mowi viser bedre biologisk utvikling i Skottland og Canada, gir det investorene et mer nyansert bilde av sektoren.

DNB Carnegie kaller rapporten god, men peker på at noe av avviket kommer fra Canada, et område der marginene historisk har vært volatile. Det er en fornuftig nyanse. En varig forbedring i kostnadsbildet vil bety mer for aksjen enn ett enkelt kvartal med høyere volum. Likevel er rapporten klart positiv for sentimentet i sjømat, særlig fordi kostnadssiden er det markedet har vært mest bekymret for.

DNB Carnegie beholder kursmålet for Mowi på 250 kroner, Kjøp.

Arctic Securities beholder kursmålet for Mowi på 240 kroner, Kjøp.

SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Mowi på 225 kroner, Kjøp.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.

Storebrand: sterk rapport, men bør investorene skille mellom drift og finans

Storebrand leverte en sterk Q2-rapport, og flere meglerhus peker på positivt estimatmomentum. DNB Carnegie viser til et resultat før amortisering på 1,8 milliarder kroner, 16 prosent over konsensus. ABG peker på justert resultat før skatt på 1,69 milliarder kroner, 14 prosent over konsensus. Arctic trekker frem kontant-EPS på 3,43 kroner, 20 prosent over konsensus.

Den beste delen av rapporten er skadeforsikring. Combined ratio var 87 prosent, klart bedre enn ventet, og premieinntektene steg 16 prosent fra året før. For investorer er dette viktig fordi skadeforsikring er en mer operasjonell driver enn finansielle markedsgevinster. Lavere combined ratio betyr at selskapet sitter igjen med mer av premieinntektene etter skadeutbetalinger og kostnader.

Samtidig bør overskriftsresultatet ikke leses ukritisk. Flere meglerhus peker på at sterke finansielle resultater og positiv utvikling i selskapsporteføljen løftet tallene. Slike poster kan variere mer fra kvartal til kvartal. Det gjør rapporten sterk, men ikke alle delene av resultatet har samme kvalitet. Den viktigste varige forbedringen ligger i forsikring, AUM-vekst og fortsatt kapitaldisiplin gjennom tilbakekjøp.

ABG Sundal Collier beholder kursmålet for Storebrand på 205 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Storebrand på 200 kroner, Kjøp.

SEB beholder kursmålet for Storebrand på 200 kroner, Kjøp.

Arctic Securities beholder kursmålet for Storebrand på 192 kroner, Kjøp.

Aker BP: god drift, men høyere investeringsbudsjett kan flytte oppmerksomheten

Aker BP rapporterte et solid operasjonelt kvartal, men markedets oppmerksomhet vil trolig ligge på investeringsbudsjettet. EBITDA på rundt 3,35 milliarder dollar var om lag 3 prosent over konsensus hos flere meglerhus. Produksjonsguidingen for 2026 ble strammet inn til 380.000-400.000 fat oljeekvivalenter per dag, fra tidligere 370.000-400.000. Det betyr at nedsiden i årets produksjon er redusert.

Utfordringen er at investeringsbudsjett-guidingen økes. Selskapet løfter investeringsanslagene for Yggdrasil og Valhall PWP-Fenris, og 2026-guidingen økes til 6,8-7,2 milliarder dollar. Pareto peker på at økningen samlet er rundt 1,1 milliarder dollar, mens skatteeffekten gjør den reelle kontantstrømseffekten mindre. Likevel er dette et tema investorene følger tett. I store utbygginger er gjennomføringsevne viktigere enn bare kvartalets resultat.

Aker BP viser fortsatt god underliggende drift, men aksjen skal også prise risikoen i store prosjekter. Så lenge Yggdrasil og Valhall PWP-Fenris holder tidsplanen, er økningen i investeringsbudsjettet håndterbar. Hvis markedet begynner å tvile på gjennomføringen, vil fri kontantstrøm og verdsettelse kunne bli justert ned.

Pareto Securities beholder kursmålet for Aker BP på 400 kroner, Kjøp.

Arctic Securities beholder kursmålet for Aker BP på 380 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Aker BP på 370 kroner, Kjøp.

SB1 Markets beholder kursmålet for Aker BP på 350 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Aker BP på 325 kroner, Hold.

SEB beholder kursmålet for Aker BP på 306 kroner, Hold.

Solstad: utbytte og kontraktsdekning trekker opp

Solstad Maritime og Solstad Offshore kom begge med rapporter som peker i retning av høyere utbytte til aksjonærene. For Solstad Maritime var justert EBITDA på 88 millioner dollar omtrent på linje med DNB Carnegies estimat og litt under selskapskonsensus. Det viktigste var likevel at helårsguidingen for justert EBITDA ble hevet til 360-390 millioner dollar, og at kvartalsutbyttet ble økt til 0,10 dollar per aksje. DNB beregner dette til en annualisert utbytteavkastning på rundt 14 prosent.

Solstad Offshore økte også utbyttet. Selskapet hevet kvartalsutbyttet til 0,15 dollar per aksje, tilsvarende rundt 8,5-9 prosent annualisert avkastning etter DNB og Arctic sine beregninger. I tillegg selges den 56 prosent eide CSV-en Normand Tonjer, med nettoproveny på rundt 19 millioner dollar. Det er ikke selve salget som er hovedpoenget, men at selskapet fortsetter å rydde i porteføljen samtidig som kontraktsdekningen er høy.

Markedskommentaren fra både DNB og Arctic er fortsatt positiv. Aktiviteten er sterkest i Sør-Amerika, Vest-Afrika og Nordsjøen. AHTS-markedet støttes av høy aktivitet og stramt spotmarked, mens CSV-markedet er mer prosjektorientert. Solstad-caset kan nå handle mer om hvor mye av kontantstrømmen som faktisk kan betales ut, enn om selskapene klarer å overleve en svak offshore-syklus.

DNB Carnegie beholder kursmålet for Solstad Maritime på 30 kroner, Kjøp.

Arctic Securities beholder kursmålet for Solstad Maritime på 29 kroner, Kjøp.

SB1 Markets beholder kursmålet for Solstad Maritime på 32 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Solstad Offshore på 75 kroner, Kjøp.

Arctic Securities beholder kursmålet for Solstad Offshore på 65 kroner, Kjøp.

Nel: teknologiløft hjelper lite uten større ordre

Nel leverte en svak Q2-rapport. SEB peker på inntekter og andre inntekter på 182 millioner kroner, under både konsensus og egne estimater. EBITDA endte på minus 155 millioner kroner. En avsetning knyttet til Iwatani-forliket på 70 millioner kroner forklarer noe av avviket, men underliggende EBITDA på rundt minus 85 millioner kroner var fortsatt svakere enn ventet.

ABG er noe mer nyansert og skriver at engangseffekten maskerer et kvartal som operasjonelt ikke var like svakt som overskriften tilsier. Likevel er hovedutfordringen den samme: ordreinngangen er for lav, særlig innen alkaline. Nel har lansert ny trykksatt alkaline-teknologi, men uten større kommersielle ordre blir dette foreløpig mer et løfte enn en inntjeningsdriver.

Kontantbeholdningen på 1,33 milliarder kroner gir selskapet tid, men markedet vil ha bevis. For hydrogenaksjer er ikke teknologi alene nok. Investorene vil se ordrer, bedre kapasitetsutnyttelse og lavere kontantforbruk. Før det skjer, vil aksjen trolig fortsatt prises med betydelig skepsis.

ABG Sundal Collier beholder kursmålet for Nel Hydrogen på 2,00 kroner, Hold.

SEB beholder kursmålet for Nel på 1,50 kroner, Selg.

DNB Carnegie beholder kursmålet for Nel på 1,20 kroner, Selg.

SB1 Markets beholder kursmålet for Nel på 0,50 kroner, Selg.

DNB, Sparebanken Øst og bankbildet

DNB får fortsatt støtte fra meglerhusene, selv om netto renteinntekter igjen var softere enn ventet. Pareto peker på at Q2 trolig markerer et kortsiktig bunnpunkt for nettorentemarginen, ettersom boliglån reprises fra midten av juli. SEB peker på at justert egenkapitalavkastning var 14,6 prosent, og at DNB samtidig varsler nytt tilbakekjøp på 1 prosent av aksjene.

SB1 Markets løfter kursmålet og beskriver DNB som sitt relative toppvalg blant norske banker. Poenget er at banken holder høy avkastning selv om NII er under press. Det gir et mer robust bilde enn en enkel lesning av nettorenteinntektene alene. For investorene er spørsmålet om Q3 faktisk viser den marginbedringen meglerhusene venter.

Sparebanken Øst rapporterte tegn til volumvekst etter en periode med utlånsfall. DNB Carnegie peker på en Q2-ROE på 9,8 prosent, kostnader ned 3 prosent fra året før og en svært solid CET1-ratio på 22,7 prosent. Samtidig senkes EPS-estimatene for 2027-2028 med rundt 3 prosent som følge av lavere NII. Banken er solid kapitalisert, men meglerhuset mener verdsettelsen er rimelig snarere enn billig.

Pareto Securities beholder kursmålet for DNB på 325 kroner, Kjøp.

SEB beholder kursmålet for DNB på 325 kroner, Kjøp.

SB1 Markets hever kursmålet for DNB til 321 kroner (315), gjentar Kjøp.

DNB Carnegie beholder kursmålet for Sparebanken Øst på 74 kroner, Hold.

Norske Skog: verdier finnes, men tidshorisonten strekkes

Norske Skog leverte tall som flere meglerhus vurderer som svake. SB1 Markets peker på EBITDA på 73 millioner kroner, bare litt under egne estimater, men klart under det de mener var for høye konsensusforventninger. Viktigere er at resultatet ble løftet av uvanlig sterke inntekter fra salg av overskuddskraft. Minst deler av dette bør ikke videreføres i estimatene.

Pareto peker på svakere marginer i publikasjonspapir og at beslutningen om PM6 på Saugbrugs skyves ut. ABG skriver at saken er forsinket, men ikke avlyst. Dette er et godt eksempel på forskjellen mellom verdi og timing. Norske Skog kan fortsatt ha betydelige verdier i eiendom, krafttilgang, Saugbrugs og mulig datasenterutvikling, men hvis beslutninger og kontantstrøm skyves ut, blir markedet mer utålmodig.

Pareto Securities beholder kursmålet for Norske Skog på 72 kroner, Kjøp.

SB1 Markets senker kursmålet for Norske Skog til 53 kroner, gjentar Kjøp.

Tomra og Envipco: UK-markedet blir mer konkret

Envipco har vunnet en ny avtale i Storbritannia med en større nasjonal detaljist, med levering av rundt 1.000 Flex-returautomater fra første halvår 2027. SB1 anslår at Envipco nå har om lag 4.800 annonserte maskiner i UK, tilsvarende rundt 64 prosent av alle annonserte ordre målt i antall maskiner. Det betyr ikke nødvendigvis samme markedsandel i verdi, men det viser at selskapet vinner tidlig posisjon i markedet.

For Tomra er nyheten todelt. ABG mener den er nøytral på estimater, men den kan likevel påvirke sentimentet fordi Envipco tar flere tidlige UK-ordre. Samtidig bekrefter den at britisk pantesystem beveger seg mot en reell utrulling i 2027. Det er viktig for begge aksjer: risikoen for at markedet skyves ut reduseres, men konkurransen om andeler blir sterkere.

ABG Sundal Collier beholder kursmålet for Tomra på 140 kroner, Kjøp.

SB1 Markets beholder kursmålet for Envipco på 40 kroner, Selg.

Norwegian: bedre kostnader, men svakere etterspørsel

Norwegian Air Shuttle hadde en svakere Q2 enn markedet håpet på. ABG peker på at inntektene var litt under konsensus og at EBITDAR bommet med rundt 10 prosent. Hovedforklaringen er svakere yield og lavere kabinfaktor enn ventet. Selskapet peker på geopolitikk, uvanlig varmt vær i Skandinavia og sportsarrangementer som forklaringer, men for investorene er konklusjonen enklere: sommeretterspørselen har vært mindre robust enn ventet.

DNB Carnegie peker samtidig på god kostnadskontroll. Enhetskostnader eksklusive drivstoff falt, og Program X bidrar. Det gjør at nedsiden i marginene dempes, men ikke fjernes. ABG mener høsten kan bli bedre enn juli og august, og at NLTG-oppkjøpet styrker det langsiktige caset gjennom pakkereiser, hoteller og kryssalg. På kort sikt er likevel trafikkrapportene viktigere enn strategifortellingen.

ABG Sundal Collier beholder kursmålet for Norwegian Air Shuttle på 14 kroner, Hold.

Telenor, Public Property Invest, Sentia og DOF: flere mindre, men relevante rapporter

Telenor fikk en positiv faktor fra Grameenphone i Bangladesh. Pareto peker på at Q2 var bedre enn fryktet, med ARPU og abonnenter opp fra forrige kvartal. Det betyr ikke at Bangladesh-problemet er løst, men det reduserer risikoen for en ny guidingsenkning når Telenor rapporterer. For Telenor-caset er det viktig, fordi svakhet i Bangladesh tidligere har vært en av årsakene til lavere forventninger.

Public Property Invest leverte sterkere underliggende drift enn ventet, men rapportert resultat ble trukket ned av engangskostnader, refinansiering og negative verdiendringer, særlig i Norge. Arctic beskriver rapporten som nøytral, men med fortsatt attraktiv verdsettelse. ABG peker på bedre tall øverst i resultatregnskapet og svakere bunnlinje. For eiendomsselskaper er dette et klassisk bilde: leieinntekter og drift kan være solide selv om verdiendringer og finansielle poster gjør resultatet rotete.

Sentia får støtte fra SB1 før Q2. Meglerhuset peker på en sterk balanse, god ordreinngang og eksponering mot datasentre gjennom HENT. En mulig EPC-kontrakt knyttet til Nscale i Narvik trekkes frem som en potensiell trigger.

DOF har på sin side fått en fireårig kontrakt for Skandi Hera fra sent 2026 eller tidlig 2027. SB1 anslår at dagraten virker bedre enn deres egne antakelser og at kontrakten kan gi rundt 1 prosent oppside til EBITDA-estimatene for 2027-2028.

Pareto Securities beholder kursmålet for Telenor på 155 kroner, Hold.

Arctic Securities beholder kursmålet for Public Property Invest på 26 kroner, Kjøp.

SB1 Markets beholder kursmålet for Sentia på 95 kroner, Kjøp.

SB1 Markets beholder kursmålet for DOF Group på 120 kroner, Hold.

OKEA, Vår Energi, TGS og Aker Solutions

OKEA trekkes frem av DNB Carnegie som et selskap som nærmer seg en mulig gjenopptakelse av utbytte. Q2 var preget av lavere produksjon på grunn av vedlikehold, men høyere realiserte priser og overlift støttet inntektene. DNB venter ikke utbytte allerede i Q2, men peker på andre halvår som mer sannsynlig. Det er ett tydelig kontantstrømcase, men med produksjons- og oljeprisrisiko.

Vår Energi får et mer forsiktig syn. DNB senker kursmålet etter foreløpig Q2-oppdatering og peker på at Q2-produksjonen lå 3-4 prosent under konsensus, hovedsakelig på grunn av planlagt vedlikehold. Selskapet gjentar helårsguidingen, men investorene vil se en tydeligere produksjonsoppgang i andre halvår før tilliten styrkes.

I oljeservice peker SEB på at TGS kommer nærmere sitt mål for netto gjeld etter salget av A2D, men meglerhuset vil se mer bevis på reell bedring i seismikksalget før de blir mer positive. Aker Solutions får fortsatt en negativ vurdering fra SEB. Meglerhuset mener 2027- og 2028-aktiviteten i fornybar og feltutvikling ikke gir nok komfort, selv om kontantstrømmen de neste to årene kan være solid.

DNB Carnegie beholder kursmålet for OKEA på 52 kroner, Kjøp.

DNB Carnegie senker kursmålet for Vår Energi til 43 kroner (44), gjentar Hold.

SEB hever kursmålet for TGS til 137 kroner (135), gjentar Hold.

SEB hever kursmålet for Aker Solutions til 38 kroner (36,50), gjentar Selg.

Fikk ikke publisert morgen rapporten og har i ettermiddag oppdatert med flere kommentarer

Etter at første versjon av morgenrapporten ble laget, kom det flere nye kommentarer. De viktigste endringene gjelder særlig Storebrand, Mowi, Public Property Invest, og Aker. Felles for oppdateringene er at markedet skiller tydeligere mellom gode kvartalstall og varig inntjeningspotensiale. Det er fortsatt ikke nok å slå konsensus. Kvaliteten på resultatet betyr mer enn selve avviket.

Storebrand: meglerhusene løfter blikket etter Q2

De nye oppdateringene på Storebrand er mer positive enn morgenrapporten fanget opp. ABG Sundal Collier, DNB Carnegie og SB1 Markets løfter alle kursmålene etter Q2-rapporten. Hovedbildet er at rapporten ikke bare var sterk i overskriften, men også viste bedre underliggende drift i skadeforsikring og fortsatt vekst i kapitalforvaltningen.

Resultatet hadde to ulike kvaliteter. På den ene siden ble tallene løftet av sterke finansmarkeder, bedre avkastning og høyere resultatdeling. Det kan svinge fra kvartal til kvartal. På den andre siden var combined ratio rundt 87 prosent, premieinntektene i skadeforsikring økte kraftig, og forvaltningskapitalen vokste videre. Dette er mer varige drivere. Derfor oppjusterer meglerhusene estimatene, samtidig som flere også påpeker at aksjen har gått mye.

ABG Sundal Collier hever kursmålet for Storebrand til 220 kroner (205), gjentar Kjøp.

DNB Carnegie hever kursmålet for Storebrand til 212 kroner (200), gjentar Kjøp.

SB1 Markets hever kursmålet for Storebrand til 216 kroner (197), gjentar Kjøp.

Mowi: kostnadsfallet kom tidligere enn ventet

Ettermiddagsoppdateringen fra Pareto Securities nyanserer bildet av Mowi. Meglerhuset løfter 2026-estimatet for operasjonell EBIT med om lag 4 prosent etter den sterke Q2-oppdateringen, men holder 2027- og 2028-estimatene omtrent uendret. Forklaringen er viktig: mye av kostnadsforbedringen ser ut til å ha kommet tidligere enn ventet, snarere enn at hele inntjeningsbanen er løftet varig.

Mowi leverte operasjonell EBIT på 231 millioner euro, klart over både Infront og Paretos estimat. Volumet var 150.000 tonn mot guidede 140.000 tonn, og samlet farming-kostnad falt til 5,21 euro per kilo. Samtidig peker Pareto på at Norge var mer på linje med forventningene, mens overraskelsen i større grad kom fra Skottland og Canada. Det gir et litt mer forsiktig bilde enn overskriften alene tilsier. Rapporten er positiv, men markedet vil se om kostnadsnivået holder seg lavere også i andre halvår.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.

Public Property Invest: samme tall, ulik vurdering av oppsiden

De siste kommentarene på Public Property Invest viser et klassisk skille i eiendomssektoren. DNB Carnegie legger størst vekt på kontantinntjening, refinansiering og utbyttekapasitet, og mener aksjen fortsatt har attraktiv risiko/avkastning. SB1 Markets er mer tilbakeholden og peker på at aksjen handles med premie mot flere sammenlignbare eiendomsselskaper, samtidig som en mulig utgang fra norske indekser kan gi teknisk salgspress.

Selve Q2-rapporten var ikke dramatisk. Leieinntekter og netto driftsresultat var solide, mens administrasjons- og finanskostnader trakk noe ned. I eiendom bør man ofte lese kontantinntjeningen før man leser bunnlinjen. Verdiendringer, valuta og refinansiering kan gjøre resultatet mer urolig enn den underliggende leiestrømmen.

SB1 Markets beholder kursmålet for Public Property Invest på 20 kroner, Nøytral.

DNB Carnegie beholder kursmålet for Public Property Invest på 26 svenske kroner, Kjøp.

Aker Solutions og offshore drilling: 2027 blir viktigere enn 2026

DNB Carnegie er fortsatt negative til Aker Solutions, selv om Q2 isolert sett var greit. Meglerhuset peker på at EBITDA var litt over konsensus, men at arbeidskapitalen spiste opp kontantstrømmen. Den store diskusjonen ligger ikke i 2026, men i 2027. DNB mener konsensus fortsatt ligger for høyt, særlig fordi dagens backlog ikke gir nok støtte til de forventede inntektene i Renewables and Field Development.

Dette passer også inn i DNB Carnegies bredere sektorrapport for offshore drilling. De mener konsensus igjen gjør den samme feilen som tidligere år: gode markedsforhold løftes for langt inn i fremtiden. Etter hvert som investorene flytter blikket fra 2026 til 2027, kan estimatene bli justert ned. DNB ser størst risiko for negative revisjoner i Borr Drilling og Noble, mens Seadrill fremstår bedre dekket.

DNB Carnegie hever kursmålet for Aker Solutions til 37 kroner (33), gjentar Selg.

Oppsummering etter oppdateringen

Den oppdaterte rapporten forsterker hovedbildet fra morgenen. Storebrand skiller seg ut med bred støtte fra flere meglerhus og høyere kursmål. Her er det både kortsiktig resultatløft og mer langsiktig inntjeningsvekst. Mowi er positivt, men mer nyansert: kostnadsfallet er viktig, men deler av forbedringen kan være fremskyndet snarere enn ny varig oppside.

I den andre enden av skalaen står Aker Solutions, der 2027-estimatene blir hovedtema. Markedet har fått bekreftet at 2026 fortsatt kan bli godt, men det er ikke nødvendigvis nok hvis inntjeningen faller kraftig året etter. Public Property Invest viser at eiendomsselskaper bør vurderes på kontantinntjening og balanse, ikke bare rapportert resultat. Q2-sesongen må leses gjennom kvaliteten i tallene. Varig drift, kontantstrøm, balanse og estimatretning bør veie tyngre enn om et enkelt kvartal er noen prosent over eller under konsensus.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
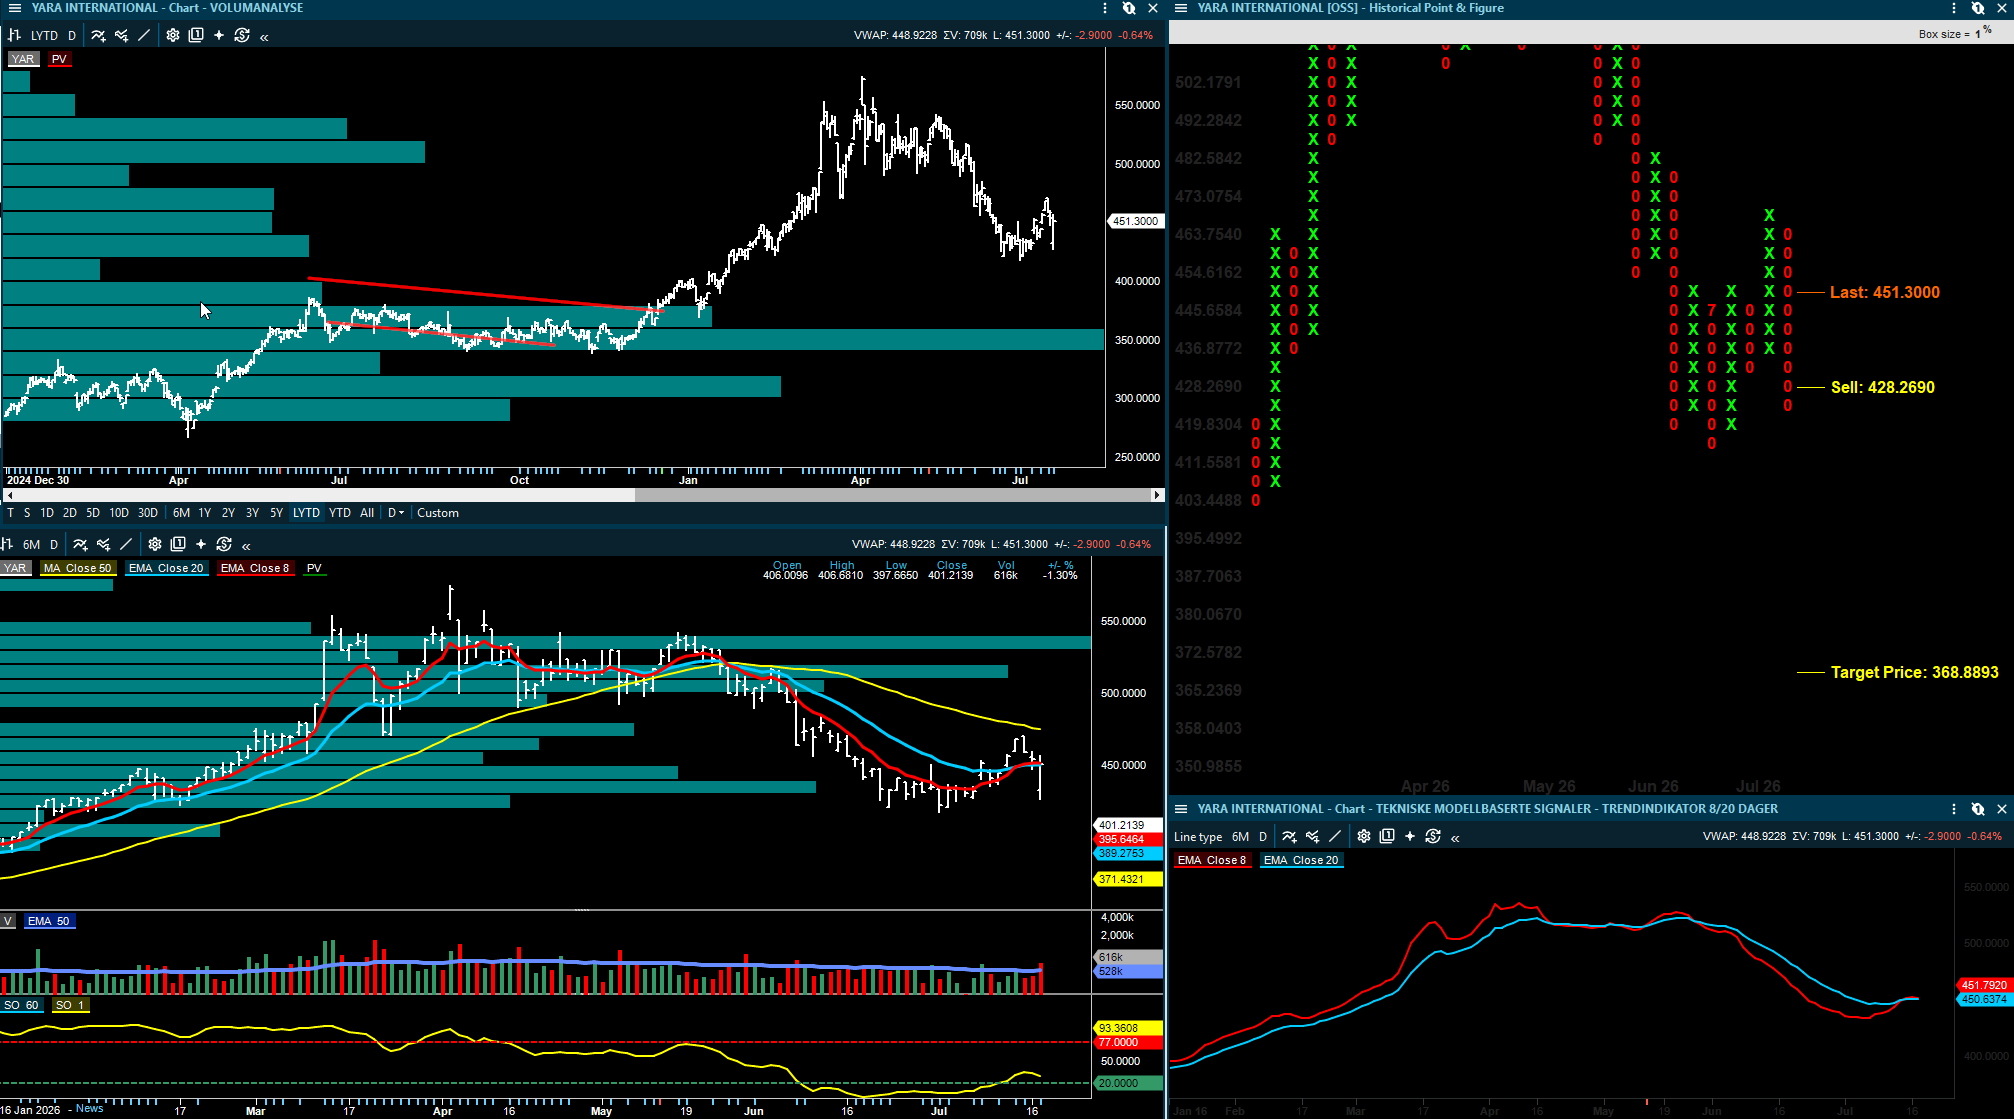
  in  🔶 inside
July 14
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Rapport 14. juli: Oljerisikoen øker, DNB tallene viser sterk kredittkvalitet og Norwegian presses av prissiden

Dagens rapport bygger på selskaps- og markedsoppdateringer som jeg har fått med meg på morgenen, men det er ikke et komplett bilde.

På den ene siden løftes olje- og energirelaterte aksjer av en oljepris som siden konflikten eskalerte har steget fra lav 70-nivå til 86,50. På den andre siden viser de ferske selskapsrapportene at investorene må skille nøye mellom resultat, kontantstrøm, ordreinngang og utsikter for neste år.

Har fått sett nærmere på DNB, Norwegian Air Shuttle, Aker Solutions, DOF Group, Kongsberg Gruppen, Kongsberg Maritime, Smartoptics, Gjensidige Forsikring, Norske Skog, Kitron, Elkem, Entra, Veidekke, Gigante Salmon, Aker BP, Subsea 7, TGS, Cadeler, Akastor, Hexagon Purus og Crayon. Flere av disse har kommet med kvartalstall, mens andre er omtalt i sektor- og markedsrapporter.

I denne rapporten er det tydelig merket hva som er Inside Oslo Børs kommentarer og hva som er tolkninger fra meglerselskapene med tilhørende fundamentale kursmål. 

Markedet: oljeprisen setter tonen

Markedsbildet er preget av Midtøsten. Flere energi- og shippingrapporter peker på at ny uro rundt Iran, Hormuzstredet og regional skipsfart har løftet oljeprisen betydelig. Brent handles omkring 86,50 dollar fatet tirsdag morgen, hvilket er opp 3,8 %, Europeisk gass er også høyere, med TTF opp mot 53 euro per MWh.

Høyere oljepris gir støtte til produsenter og deler av oljeservice, men den øker også drivstoffkostnaden for flyselskapene. Samtidig skaper urolig skipsfart høyere rater i flere shippingsegmenter. Det siste er positivt bare så lenge trafikken faktisk flyter. Hvis transport stopper opp, kan høye teoretiske rater få mindre praktisk betydning.

Pareto og Arctic peker på sterke tankrater og særlig høy aktivitet i VLCC-markedet. Pareto trekker frem at DHT allerede har sikret en stor del av Q3 til høye rater, og at tørrbulk også holder seg sterk inn i juli. Dette smitter ikke direkte over på alle norske shippingaksjer, men det forklarer hvorfor shipping fortsatt får mye oppmerksomhet i dagens markedssituasjon.

DNB: sterk kredittkvalitet, men svakere rentemargin

DNB leverte et kvartal som ved første øyekast ser solid ut. Resultat før skatt var over konsensus hos flere meglerhus, og egenkapitalavkastningen kom inn på 14,6 prosent ifølge DNB Carnegie. Den viktigste forklaringen var svært lave tap. DNB Carnegie viser til lånetap på 6 basispunkter, klart lavere enn konsensus, og dette ga en tydelig støtte til resultatet.

Det mer krevende punktet er netto renteinntekter. DNB Carnegie anslår netto renteinntekter på 15,1 milliarder kroner, ned 1,1 prosent fra forrige kvartal og rundt 2 prosent under konsensus. Netto rentemargin falt fra 1,74 til 1,70 prosent. Dette betyr at banken fortsatt tjener godt, men at marginbildet er mindre rent enn resultatlinjen alene kan gi inntrykk av.

Pareto peker på samme dilemma. Lånevolumene vokser noe bedre enn ventet, men innskuddsmarginene i bedriftsmarkedet styrker seg ikke slik meglerhuset hadde ventet. Samtidig bidrar Fremtind, kapitalmarkedsaktivitet og andre inntekter til å dempe effekten av svakere rentenetto. DNB annonserte også et nytt tilbakekjøpsprogram på 1 prosent, i tråd med forventningene.

Pareto beholder kursmålet for DNB på 325 kroner, Kjøp.

SB1 Markets beholder kursmålet for DNB på 315 kroner, Kjøp.


Inside Oslo Børs: Kursen har brutt ned, falt godt under 8/20 dager og befinner seg marginalt under 50 dager snittet. Slike kraftige kursutslag som sørger for at et stort antall dager kommer i en tapsposisjon kan i mange tilfeller bli det jeg kaller en «trendkiller». Tester et PF salgssignal ved 287, men har foreløpig ikke mottatt et PF kursmål. Tester også et salgssignal for Taktisk Trendindikator. Trenden holder foreløpig og de neste dagene kan avgjøre den kortsiktige retningen.

SB1 Markets løfter også frem SpareBank 1 Nord-Norge som et av sine toppvalg i banksektoren. Fremtinds sterke resultat kan isolert sett støtte estimatene for flere norske sparebanker. Effekten vurderes av SB1 til rundt 1 prosent på DNB, 2 prosent på SpareBank 1 Sør-Norge, 3 prosent på SpareBank 1 SMN og SpareBank 1 Østlandet, og 4 prosent på SpareBank 1 Nord-Norge.

Norwegian: kostnadene hjelper, men prissiden er svakere

Norwegian Air Shuttle leverte sin rapport og de underliggende tallene er ikke dramatiske, men kvaliteten i resultatet er blandet. Kostnadene utvikler seg klart bedre enn ventet, mens inntekter, billettprisene og fyllingsgrad ser svakere ut enn hva markedet hadde håpet på.

SB1 Markets viser til et justert EBIT-resultat eksklusive andre gevinster og tap på 213 millioner kroner, på linje med konsensus. Kostnadsbildet er bedre enn ventet, og enhetskostnad eksklusive drivstoff kom 4 prosent bedre enn SB1s forventning. Norwegian senker også kostnadsforventningen for 2026 fra lav ensifret økning til uendret nivå mot året før. Det er positivt og viser at effektiviseringsarbeidet faktisk virker.

Problemet ligger i prissiden. Flere meglerhus peker på flat billettprisene på solgte billetter, svakere juni-statistikk og litt lavere booket fyllingsgrad når kapasiteten samtidig øker. DNB Carnegie har derfor kuttet estimatene for justert EBIT i 2026 og 2027 med 8–11 prosent etter svakere trafikktall og den kjente EU ETS-kostnaden. Høyere oljepris gjør i tillegg bildet vanskeligere på kort sikt.

Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 17 kroner, Kjøp.

Det man ta med seg fra Norwegian rapporten er at tallene ikke bare skal vurderes på resultatlinjen denne gangen. Investorene bør se på tre ting samtidig: kostnad per sete, billettprisene på solgte reiser og hvor stor del av kapasiteten selskapet klarer å fylle. Kostnadene ser bedre ut. Billettprisene og fyllingsgrad er mer usikre.


Inside Oslo Børs: Det tekniske bildet ser svakere ut og mange investorer ligger med urealiserte tap fra høyere nivåer. 4 av de mest omsatte nivåene ligger høyere opp, hvorav det høyest omsatte nivået 14,50-15. Handles i et PF salgssignal fra 14,10, hvor det indikative kursmålet er ned mot 12.50. Taktisk trendindikator er under 20 og befinner seg i salg. Trendmodellen 8/20 dager handles i et salgssignal. Volumprofilen indikerer mye overliggende motstand. Samtidig som det det fundamentale ikke trigger et sterkt løft.

Aker Solutions, DOF og Aker BP: bedre drift, men ulik synlighet

Aker Solutions leverte et bedre driftsresultat enn ventet, men rapporten er ikke entydig sterk. EBITDA kom over forventningene hos flere meglerhus, og SEB peker på gode marginer i Renewables and Field Development. Fearnley viser til justert margin på 9,2 prosent, eller 7,9 prosent eksklusive OneSubsea. Selskapet løfter også 2026-prognosen til 50–55 milliarder kroner i inntekter og rundt 7,5 prosent EBITDA-margin eksklusive OneSubsea.

Samtidig er kontantstrømmen svakere enn resultatet. Fearnley viser til negativ fri kontantstrøm i kvartalet, mens DNB Carnegie peker på at økt 2026-prognose ikke nødvendigvis løser spørsmålet om 2027. Når store Aker BP-prosjekter går mot ferdigstillelse, blir ny ordreinngang og synlighet for neste år viktigere. Det er her skepsisen hos DNB Carnegie og SEB ligger.

SEB beholder kursmålet for Aker Solutions på 36,50 kroner, Selg.

Pareto beholder kursmålet for Aker Solutions på 45 kroner, Hold.

Fearnley Securities beholder kursmålet for Aker Solutions på 39 kroner, Hold.

DNB Carnegie beholder kursmålet for Aker Solutions på 33 kroner, Selg.


Inside Oslo Børs: Trendmodellen ligger i kjøp, det samme med taktisk trendindikator og det utløses et nytt PF kjøpssignal ved 46,56, hvor det indikative kursmålet er 50.90. Kursen er under mai toppen og således bekreftes ikke det tekniske foreløpig. Må vippes over 47 før alle modellene ligger i kjøpssignaler.

DOF Group får en positiv kontraktsnyhet. Selskapet har mottatt en intensjonsavtale for Skandi Hera. Kontrakten er på fire år, har en verdi på 100–200 millioner dollar og omfatter også ROV-tjenester. Oppstart ventes sent i 2026 eller tidlig i 2027. Både SEB og DNB Carnegie vurderer effekten som begrenset, men positiv for estimatene.

Fearnley Securities beholder kursmålet for DOF Group på 152 kroner, Kjøp.

DNB Carnegie beholder kursmålet for DOF Group på 140 kroner, Hold.


Inside Oslo Børs: DOF handles under konsolideringsboksen fra april-mai, og tester et brudd over det mest omsatte nivået. Volumene er imidlertid helt barbert og det støtter ikke de tekniske kjøpssignalene i Trend- og PF modellen. Det tekniske bildet vurderes til å være nøytralt siden Taktisk trendindikator og volumene ikke understøtter.   


Aker BP omtales som mer stabil. DNB Carnegie mener Q2-oppdateringen var på linje med forventningene. Produksjonen var 384.000 fat oljeekvivalenter per dag, nær konsensus, og realiserte priser var i tråd med estimatene. Rapporten 15. juli blir derfor mer en bekreftelse enn en ny stor trigger.

DNB Carnegie beholder kursmålet for Aker BP på 370 kroner, Kjøp.

I samme sektor trekkes også Subsea 7, TGS, Akastor, Cadeler og Hexagon Purus frem i markedsrapportene. OneSubsea, hvor Aker Solutions eier 20 prosent og Subsea 7 10 prosent, har fått en EPC-kontrakt på Eni-prosjektet Baleine fase 3. TGS nevnes gjennom et samarbeid med Allton innen dyptvanns-OBN. Akastor får støtte fra en oppdatering i NES Fircroft, der net fee income i mai var opp 8 prosent år over år. Cadeler har signert en grønn lånefasilitet på 247 millioner euro for Wind Apex. Hexagon Purus er fortsatt et restrukturerings- og finansieringsselskapsbilde, der DNB Carnegie mener refinansiering og ordreinngang er de viktigste datapunktene.

Kongsberg Gruppen: marginene svinger, ordreboken bærer selskapsbildet

Kongsberg Gruppen leverte noe svakere marginer enn konsensus, men meglerhusene er i hovedsak enige om at den langsiktige historien er solid. Arctic viser til EBIT på 1,67 milliarder kroner, i linje med deres estimat, men rundt 5 prosent under konsensus. Inntektene var 10,4 milliarder kroner, og ordreinngangen 17,1 milliarder kroner. Ordreboken er fortsatt svært sterk, på rundt 158 milliarder kroner.

Det viktige her er å skille mellom marginvariasjon og etterspørsel. Marginene påvirkes av prosjektmiks, oppbygging av kapasitet, nye produksjonslinjer og divisjonsmiks. Etterspørselen er derimot fortsatt drevet av et langsiktig forsvarsbehov i Europa, Midtøsten og Asia. SB1 Markets mener kursfallet etter rapporten var en overreaksjon, mens Arctic peker på at skalaeffekter bør løfte marginene over tid.

Arctic Securities beholder kursmålet for Kongsberg Gruppen på 400 kroner, Kjøp.

SB1 Markets beholder kursmålet for Kongsberg Gruppen på 375 kroner, Kjøp.


Inside Oslo Børs: Det tekniske bildet har svekket seg, men kursen handles fortsatt innenfor den mellomlangsiktige utvidende kileformasjonen. Dette er en negativ teknisk formasjon, hvor investorer som har kjøpt KOG gjennom hele denne formasjonen og tilbake til februar har nå urealiserte tap. Det øker den tekniske risikoen for at det kan komme et brudd ned. Det utløses et nytt PF salgssignal ved 270, hvor det indikative kursmålet er trolig for pessimistisk med 207. Har gitt salgssignal i trendmodellen og Taktisk Trendindikator. Inside Day i dag, hvilket er en usikker dag. Har falt under 5 av de mest omsatte nivåene og neste moderate støtte er nede omkring 265-260. Kursen er allerede oversolgt, men risken er på sentimentsiden ettersom så mange investorer befinner seg på feil side av null-streken. Avventer og ser om et eventuelt videre slag ned mot støttenivået kan gi en bear-trap og en kontra-trend rekyl.  

Kongsberg Maritime: svakere etter-marked, men strategisk oppkjøp

Kongsberg Maritime hadde en svakere resultatutvikling enn markedet ventet. ABG viser til EBITDA på 830 millioner kroner, 7 prosent under konsensus. Inntektene var omtrent som ventet, men marginene ble lavere. Hovedforklaringen er en mykere salgsmiks, der etter-markedet fortsatt er svakere enn ønsket.

Samtidig er oppkjøpet av svenske Berg Propulsion strategisk interessant. Selskapet har en sterk posisjon innen fremdriftssystemer for general cargo og produkttankere, segmenter der Kongsberg Maritime ikke har hatt like sterk posisjon. Arctic anslår at Berg Propulsion hadde rundt 1,9 milliarder kroner i inntekter i 2025, og at kjøpet kan gi Kongsberg Maritime en bredere base og mer etter-marked over tid.

ABG Sundal Collier beholder kursmålet for Kongsberg Maritime på 60 kroner, Kjøp.

Arctic Securities beholder kursmålet for Kongsberg Maritime på 68 kroner, Kjøp.

SB1 Markets beholder kursmålet for Kongsberg Maritime på 75 kroner, Kjøp.

Spørsmålet er om et svakere etter-marked er et midlertidig fenomen eller et tegn på lavere lønnsomhet enn markedet har priset inn. Ordreinngangen er fortsatt god, og SB1 peker på at effektiviseringsprogrammet på 600 millioner kroner kan gi full effekt fra 2027. Derfor er dette mer et spørsmål om timing enn om retningen i den industrielle retningen.

Inside Oslo Børs: Det tekniske bildet fremviser fortsatt en nedtrend og kursen handles i et salg i trendmodellen 8/20 dager, Taktisk trendindikator ligger derfor under 20 og langt unna å beskrive en sterkere trend. Har ingen nye signaler for PF modellen. 50 dager befinner seg omkring 55 og er nivået som kan signalisere en mulig endring av trend. Men inntil videre er det tekniske på den svakere siden, hvor to av modellene befinner seg i salg.

Smartoptics og Kitron: to teknologihistorier i ulik fase

Smartoptics leverte sterke tall og ABG viser til inntekter på 28,9 millioner dollar i Q2, 15 prosent over konsensus, og organisk vekst på 55 prosent. Dette skjedde selv om selskapet hadde null leveranser de første tre ukene av kvartalet på grunn av flytting til nye lokaler. Det sier mye om produksjonstakten mot slutten av kvartalet.

SEB løfter estimatene etter rapporten og mener veksten kan akselerere i andre halvår. Bruttomarginen var svakere enn ventet, men selskapet knytter dette til én gjennombruddskontrakt med en ny kunde.

Poenget er at Smartoptics nå fremstår mindre begrenset av produksjonskapasitet. Hvis leveransene holder seg, blir spørsmålet hvor raskt selskapet kan vokse uten at marginene svekkes for mye.

ABG Sundal Collier beholder kursmålet for Smartoptics på 65 kroner, Kjøp.

SEB hever kursmålet for Smartoptics til 65 kroner (62), gjentar Kjøp.


Inside Oslo Børs: Kursen handles i en kortsiktig nedtrend, hvor volumprofilen indikerer at opp mot 50 dager kan ligge mye overliggende motstand. 4 av de mest omsatte nivåene befinner seg fra dagens nivåer og opp til 50 dager ved 53,60. Sluttet på laveste i går og fortsatt under 20 dager i dag. Aksjen blir solgt på tallene. Det tekniske har et negativt teknisk bias.  


Kitron leverte også bedre tall enn ventet, men Pareto er mer nøktern. Inntektene kom inn på 296 millioner euro og EBIT på 28 millioner euro. Defence & Aerospace vokste kraftig, men ordreinngangen og R6-indikatoren viser at den positive estimatrevisjonsperioden kan være i ferd med å flate ut. Pareto mener derfor at verdsettelsen i stor grad reflekterer dagens inntjeningsbilde.

Pareto senker kursmålet for Kitron til 100 kroner (103), gjentar Hold.


Inside Oslo Børs: Kitron har brutt ned og er på februar nivåer, hvilket betyr at et stort antall investorer ikke har tjent penger på være mellomlangsiktig i aksjen. Det kan rent teknisk sørge for sentimentendringer. Slike brudd ned, gav et PF salgssignal ved 96-nivået og det indikative kursmålet var 86, kan skape kontra-trend rekyler, men det er økt risk for at denne vil bli ønsket velkommen av selgerne. Sterke trendbrudd på et tiltakende volum skal man rent teknisk avvente modellene for nye setup. Alle de tekniske modellene vi bruker befinner seg i salg samtidig som volumprofilen har brutt under 5 av de mest omsatte nivåene.

Gjensidige: kvalitetsselskap med sterke skadeforsikringsmarginer

Gjensidige Forsikring leverte en svært sterk rapport. ABG viser til resultat før skatt på 2,8 milliarder kroner, 9 prosent over konsensus. Den viktigste driveren var skadeforsikring, der underliggende combined ratio kom inn på 70,1 prosent. Dette var fire prosentpoeng bedre enn både ABGs og konsensus' forventning.

DNB Carnegie peker på at forbedringen kom særlig fra Commercial Norway og Danmark, mens Arctic trekker frem at både privat- og bedriftsmarkedet i Norge leverte combined ratio i midten av 60-tallet. Det er meget sterkt. Gjensidige høster nå effekten av reprising, lavere skadepress og bedre kostnadsdisiplin.

ABG Sundal Collier hever kursmålet for Gjensidige Forsikring til 310 kroner (303), gjentar Kjøp.

Arctic Securities hever kursmålet for Gjensidige Forsikring til 290 kroner (285), gjentar Hold.

Forskjellen mellom meglerhusene ligger ikke i om kvartalet var sterkt. Det var det. Spørsmålet er hvor mye av den sterke lønnsomheten som kan bli varig. Arctic mener verdsettelsen allerede priser inn mye kvalitet, mens ABG ser videre oppside gjennom sterk inntjeningsvekst og høy egenkapitalavkastning.
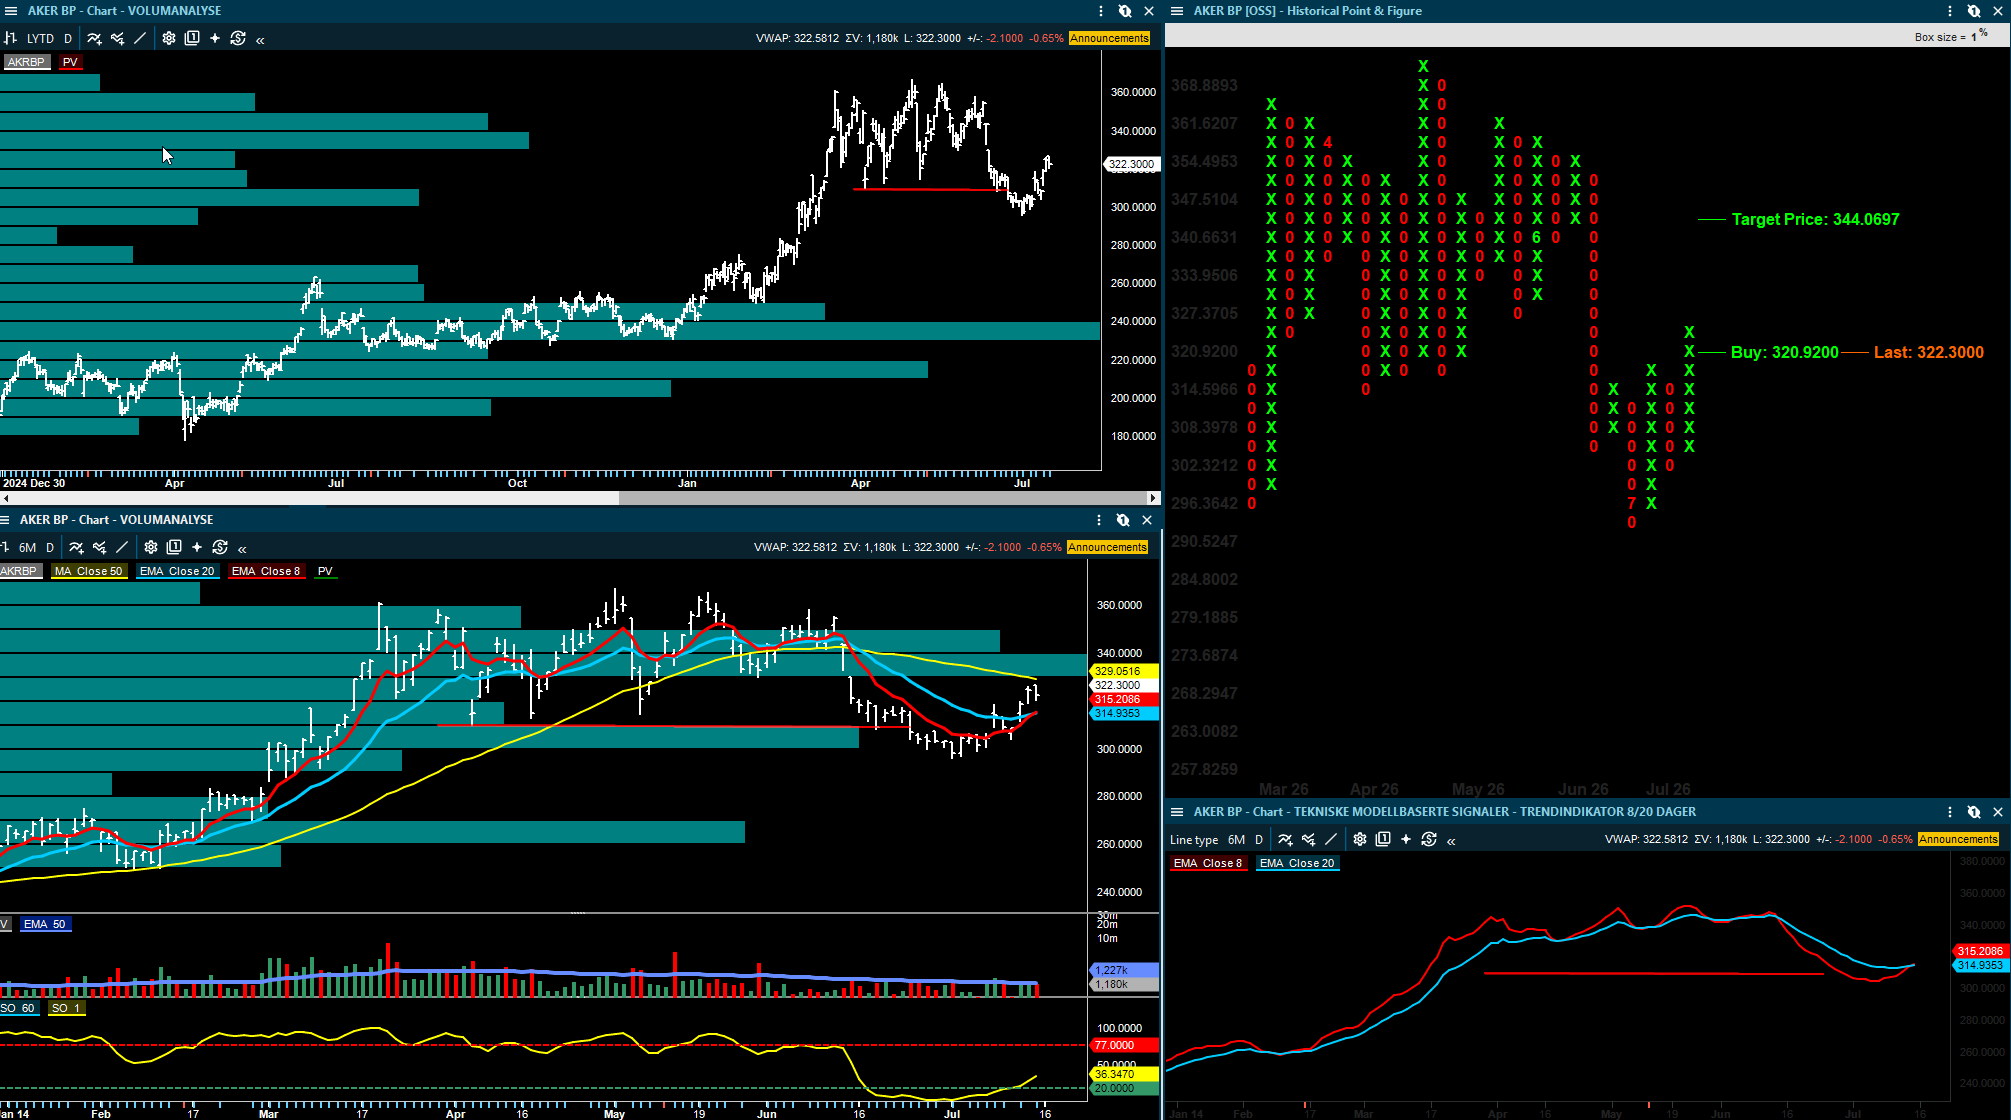
 

Inside Oslo Børs: Det tekniske indikerer at tallene ble oppfattet som sterke, men at mange investorer benyttet anledningen til å møte oppgangen med å selge til etternølerne. Sluttet ned mot laveste mandag, hvilket har gitt en negativ key-reversal, følger litt opp i dag, men rent teknisk vil key-reversalen ha skapt usikkerhet. Mange investorer er inne og når sterke tall blir møtt med selgere kan dette indikere en teknisk konsolidering. Alle de tekniske modellene befinner seg i et kjøp, men avventer til tross for dette nye tekniske signaler siden en key-reversal på tall kan i mange tilfeller være negativt på kort sikt.  

Norske Skog, Elkem og Gigante Salmon: råvare- og produksjonsrisiko

Norske Skog skuffet på marginene i publikasjonspapir. Pareto viser til Q2-EBITDA på 73 millioner kroner, mot konsensus på 129 millioner. Det meglerhuset tidligere vurderte som en løpende inntjening rundt 150 millioner kroner i publikasjonspapir, ser nå nærmere 100 millioner ut. Samtidig leverte containerboard første positive EBITDA siden fjerde kvartal 2024, drevet av prisøkninger og bedre utvikling ved Golbey.

En annen viktig del av selskapsbildet er Saugbrugs. Studien av en mulig PM6-gjenoppbygging er skjøvet til andre halvår, og mer informasjon om datasentermuligheten kommer først når dette er avklart. Pareto understreker likevel at det kan være plass til datasenter selv om PM6 bygges opp igjen. Det betyr at selskapsbildet ikke er borte, men at tidshorisonten er mer uklar.

Pareto beholder kursmålet for Norske Skog på 72 kroner, Kjøp.

Inside Oslo Børs: Norske Skog kan ha fått det som jeg beskriver som en mulig trendkiller. Faller kraftig, samtidig som alle investorer som har kjøpt og sitter siden mars har sitter nå en økt urealisert tapsposisjon. Alle de tekniske modellene befinner seg i salg samtidig som volumprofilen har trudd under 4 av de mest omsatte nivåene. Kursen har ikke sterkere støtte før mellom 30-32.

Elkem fikk en bedre mottakelse. Arctic viser til EBITDA på 523 millioner kroner, over både konsensus og deres eget estimat. Noe av avviket skyldes at den tapsgivende virksomheten på Island nå klassifiseres som avviklet virksomhet, men underliggende utvikling var også bedre. Netto rentebærende gjeld falt kraftig, hjulpet av emisjon, lavere arbeidskapital og bedre kontantstrøm.

Arctic Securities beholder kursmålet for Elkem på 35 kroner, Kjøp.

Gigante Salmon er mer et 2027- og 2028-historie enn ett kortsiktig case. SB1 Markets ser betydelig verdipotensial i et lavkost landbasert anlegg i Nord-Norge, men peker samtidig på biologisk risiko. Selskapet må vise at 2026-generasjonen tåler vinteren uten større problemer med sår, dødelighet eller vekst. Det gjør selskapsbildet attraktivt på papiret, men fortsatt ikke bevist.

SB1 Markets beholder kursmålet for Gigante Salmon på 12 kroner, Kjøp.

Entra og Veidekke: eiendom og bygg med ulike drivere

Entra leverte lavere inntjening enn ventet, men ABG legger større vekt på strategien fremover. Netto inntekt fra eiendomsforvaltning var 320 millioner kroner, mot konsensus på 342 millioner. Avviket skyldes lavere leieinntekter og høyere eiendomskostnader. Samtidig var netto utleie sterk, og det kan bedre bildet inn i 2028.

Det interessante ved Entra er kapitalallokeringen. ABG mener selskapet i større grad kan vurdere salg av eiendommer og bruke kapitalen til gjeldsreduksjon og eventuelt tilbakekjøp. For en aksje som handles med rabatt mot underliggende verdier, kan dette bli viktigere enn ett enkelt kvartal.

ABG Sundal Collier beholder kursmålet for Entra på 120 kroner, Kjøp.

Veidekke er på sin side en ordrehistorie. SB1 Markets venter rekordhøy ordreinngang i Q2, anslått til 16,9 milliarder kroner. Det inkluderer blant annet den store kontrakten på E134 Oslofjordforbindelsen. Meglerhuset mener marginforbedringen de siste årene i stor grad skyldes bedre prosjektvalg og bedre gjennomføring, ikke bare sykliske forhold.

SB1 Markets beholder kursmålet for Veidekke på 210 kroner, Kjøp.

Andre norske kommentarer

TGS omtales i energirapportene gjennom samarbeid med Allton innen dyptvanns-OBN. Dette er først og fremst en teknologisk og strategisk nyhet, ikke en stor estimatdriver alene. Subsea 7 er relevant både gjennom OneSubsea-kontrakten på Baleine og gjennom oppfølgingen av den planlagte sammenslåingen med Saipem, der Fearnley viser til at EU kan gå inn i en mer omfattende vurdering.

Solstad Maritime og Solstad Offshore står foran sine kvartalsrapporter, og Fearnley trekker dem frem i dagens oljeoppdatering. Hovedtemaet er fortsatt AHTS-markedet, der høye rater og bedre utnyttelse kan gi støtte, men der investorer også må følge balansen mellom spoteksponering og kontraktsdekning.
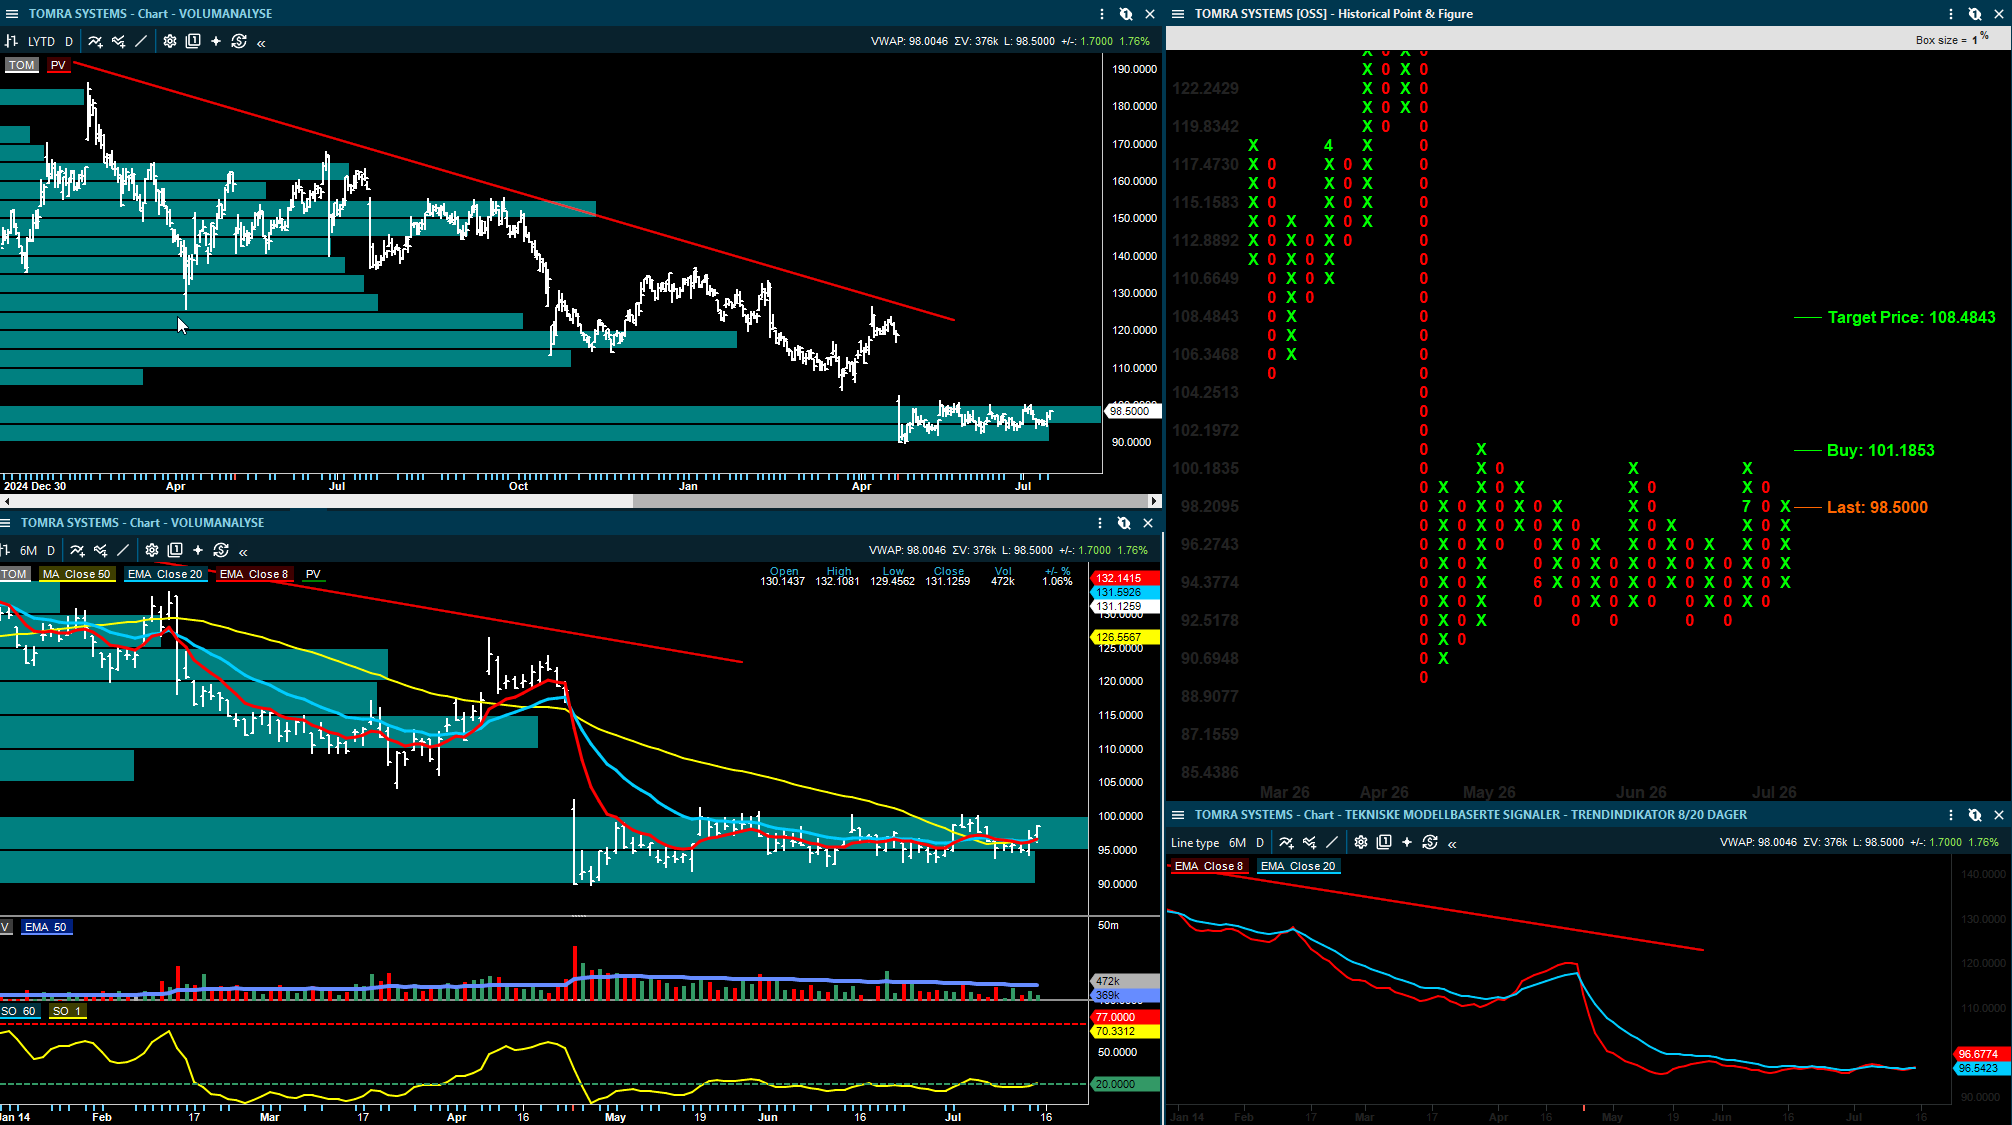
Cadeler har sikret en grønn lånefasilitet på 247 millioner euro for Wind Apex, med levering ventet i andre kvartal 2027. Dette er en finansieringsnyhet mer enn en umiddelbar resultattrigger, men den reduserer usikkerheten rundt finansieringen av flåteutvidelsen. Hexagon Purus omtales fortsatt som et høyrisikoselskap der refinansiering, ordreinngang og veien til lønnsomhetsnivå er avgjørende.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
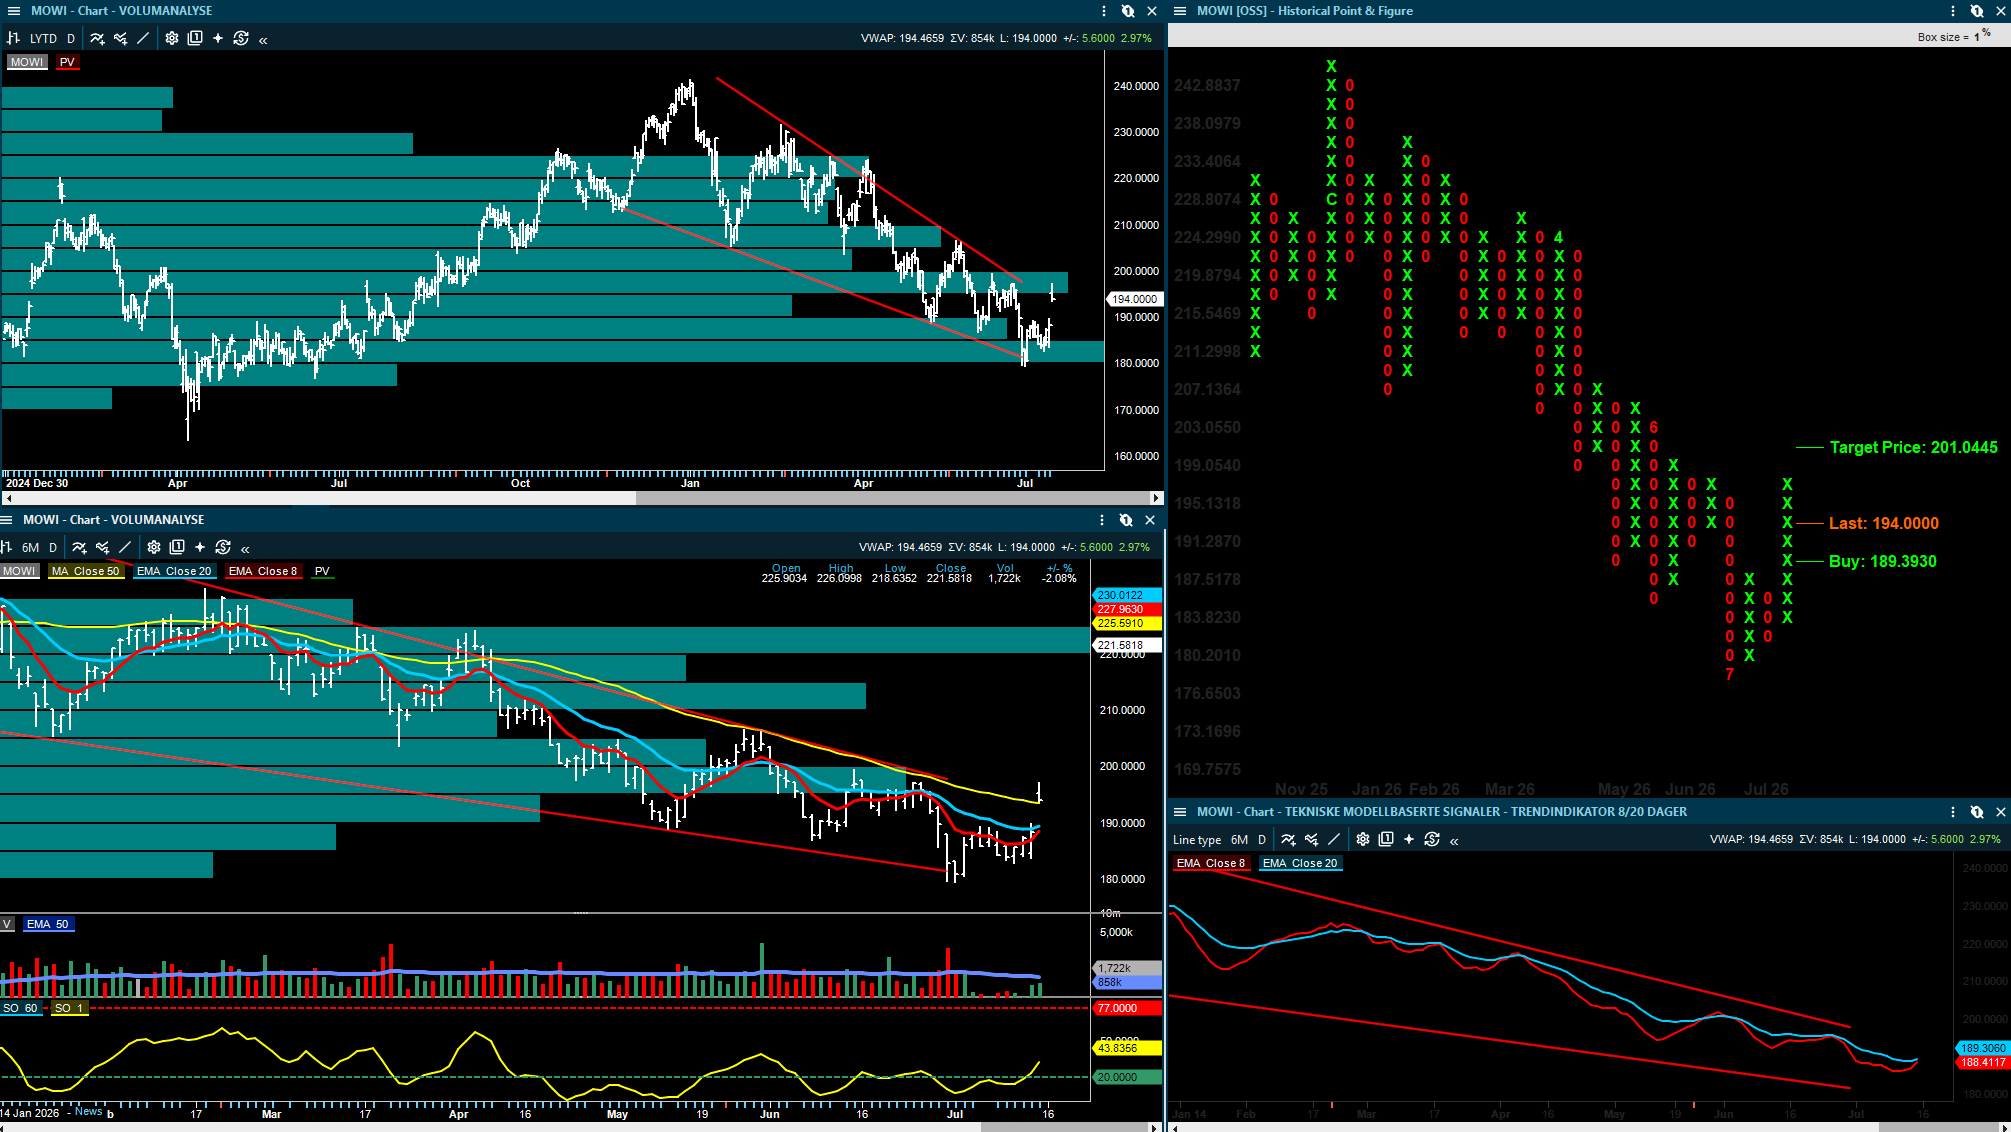
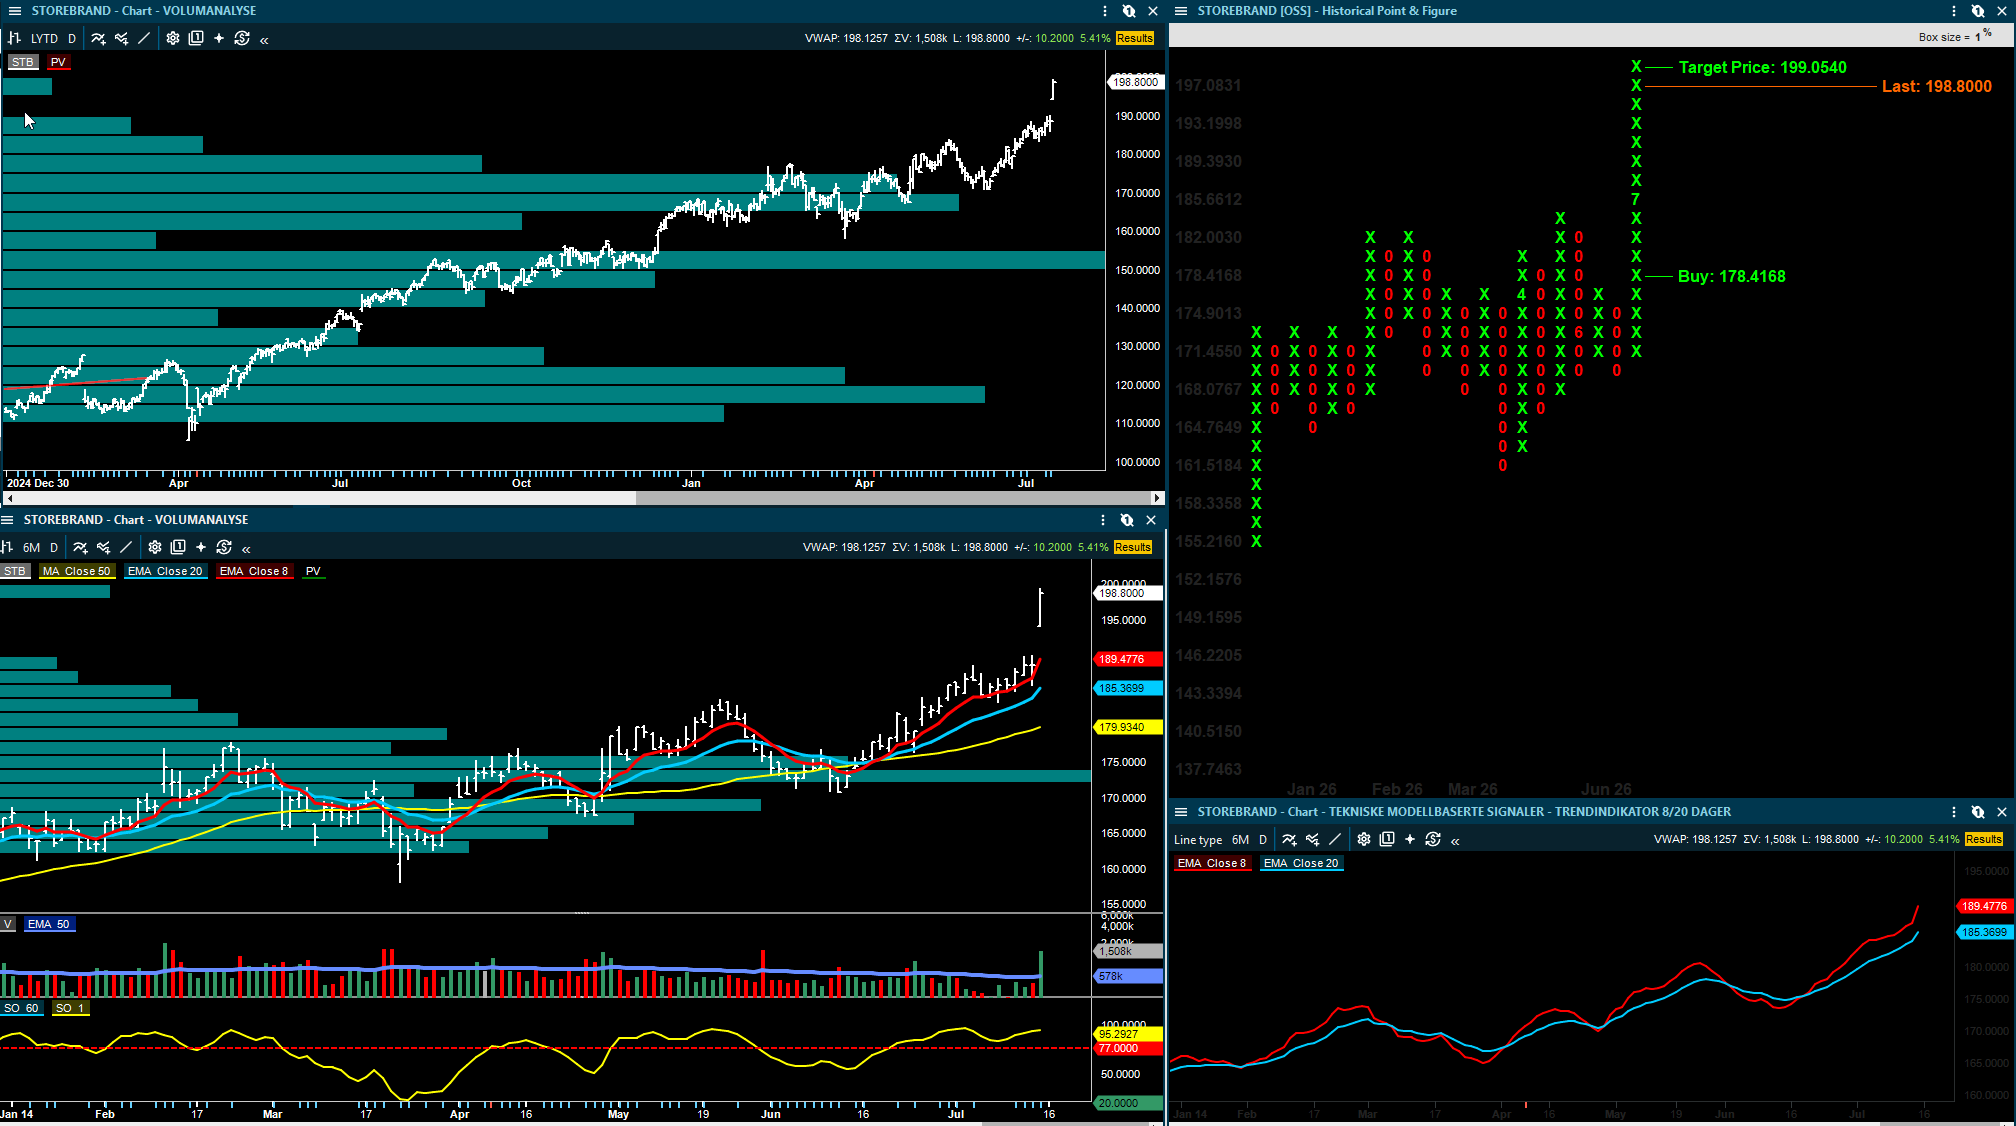
Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.