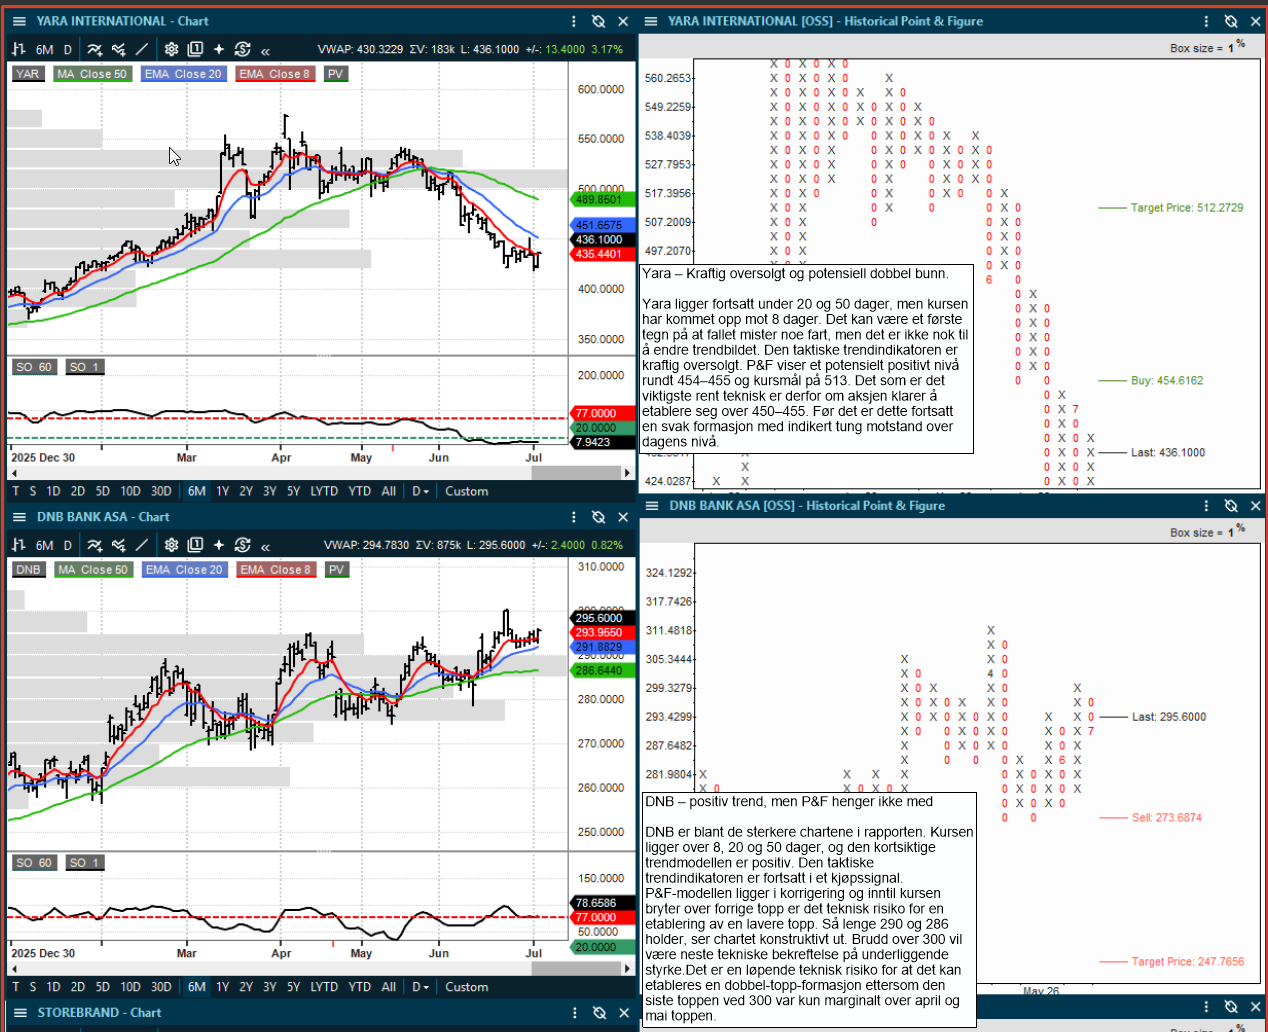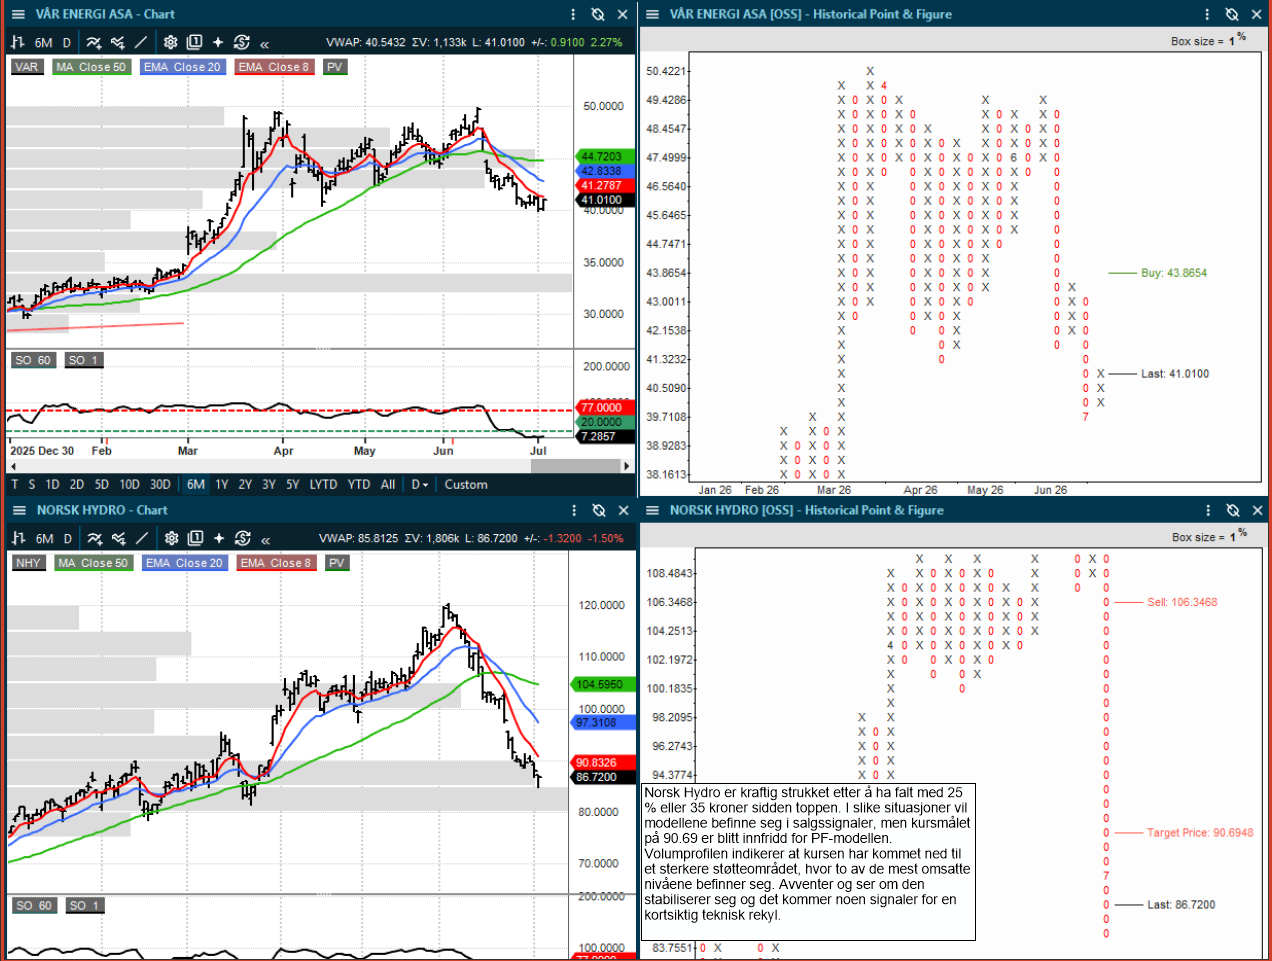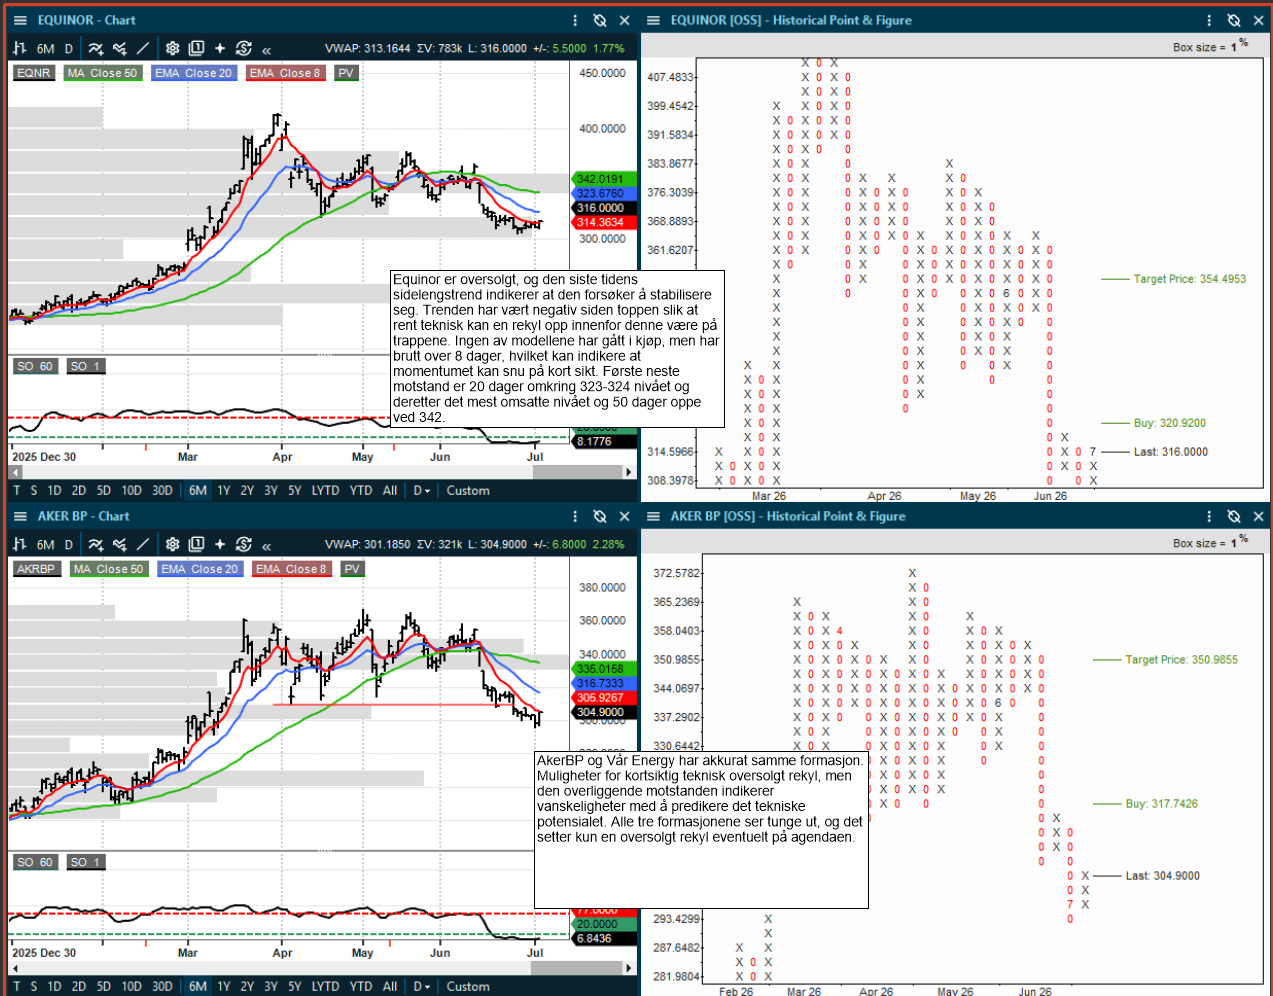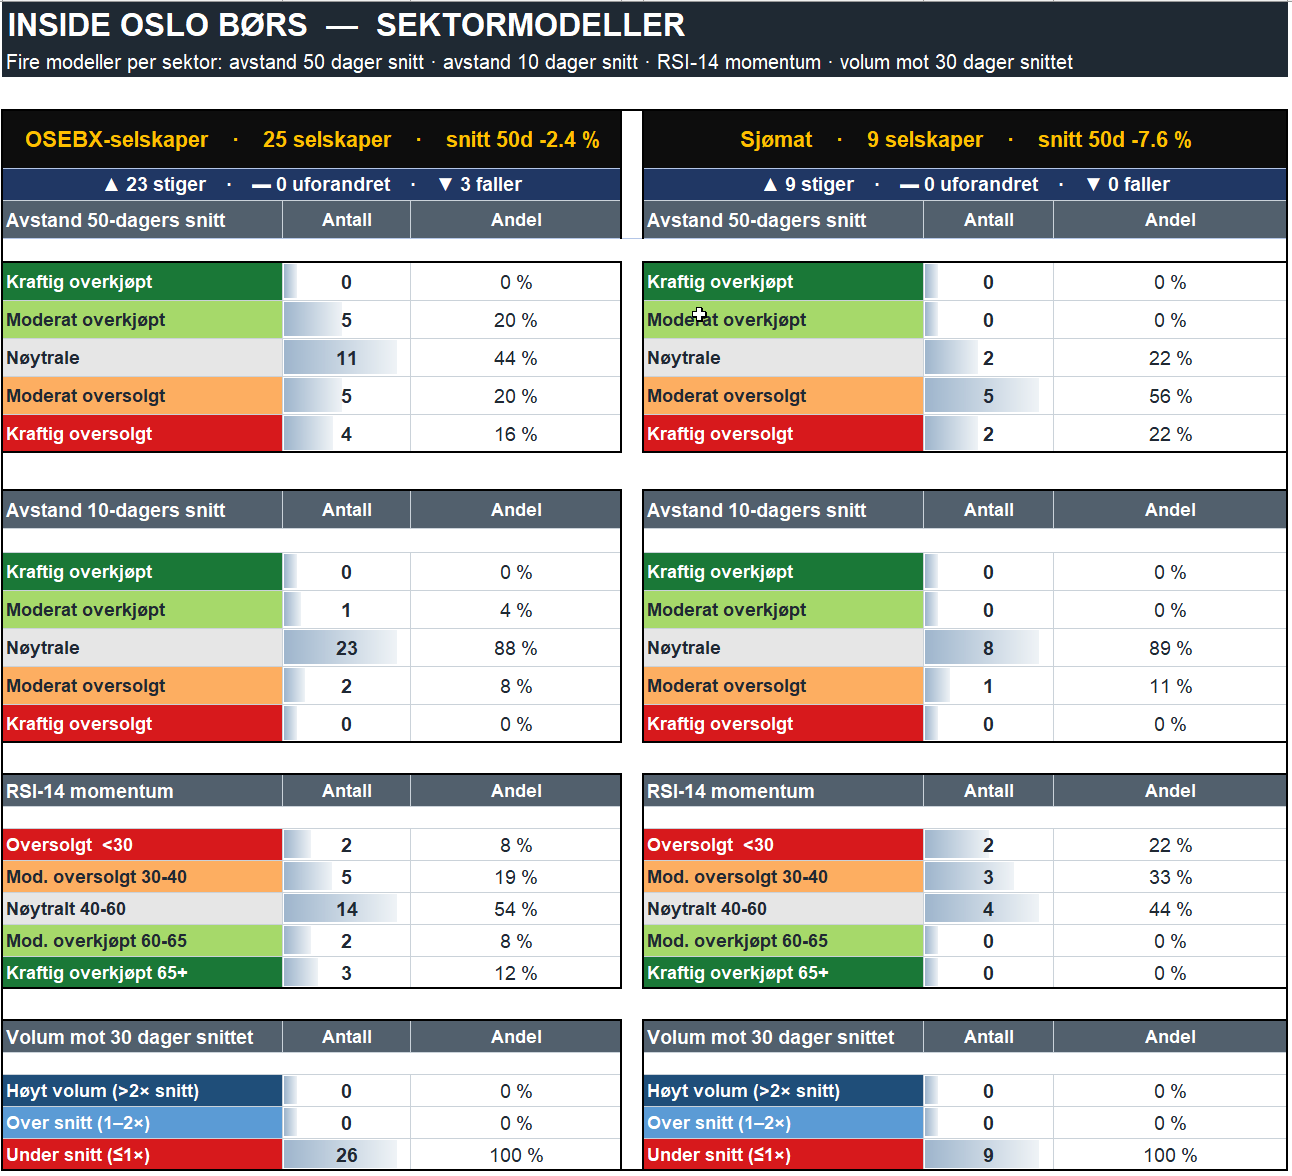
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
July 06
Image from Roger K.'s post

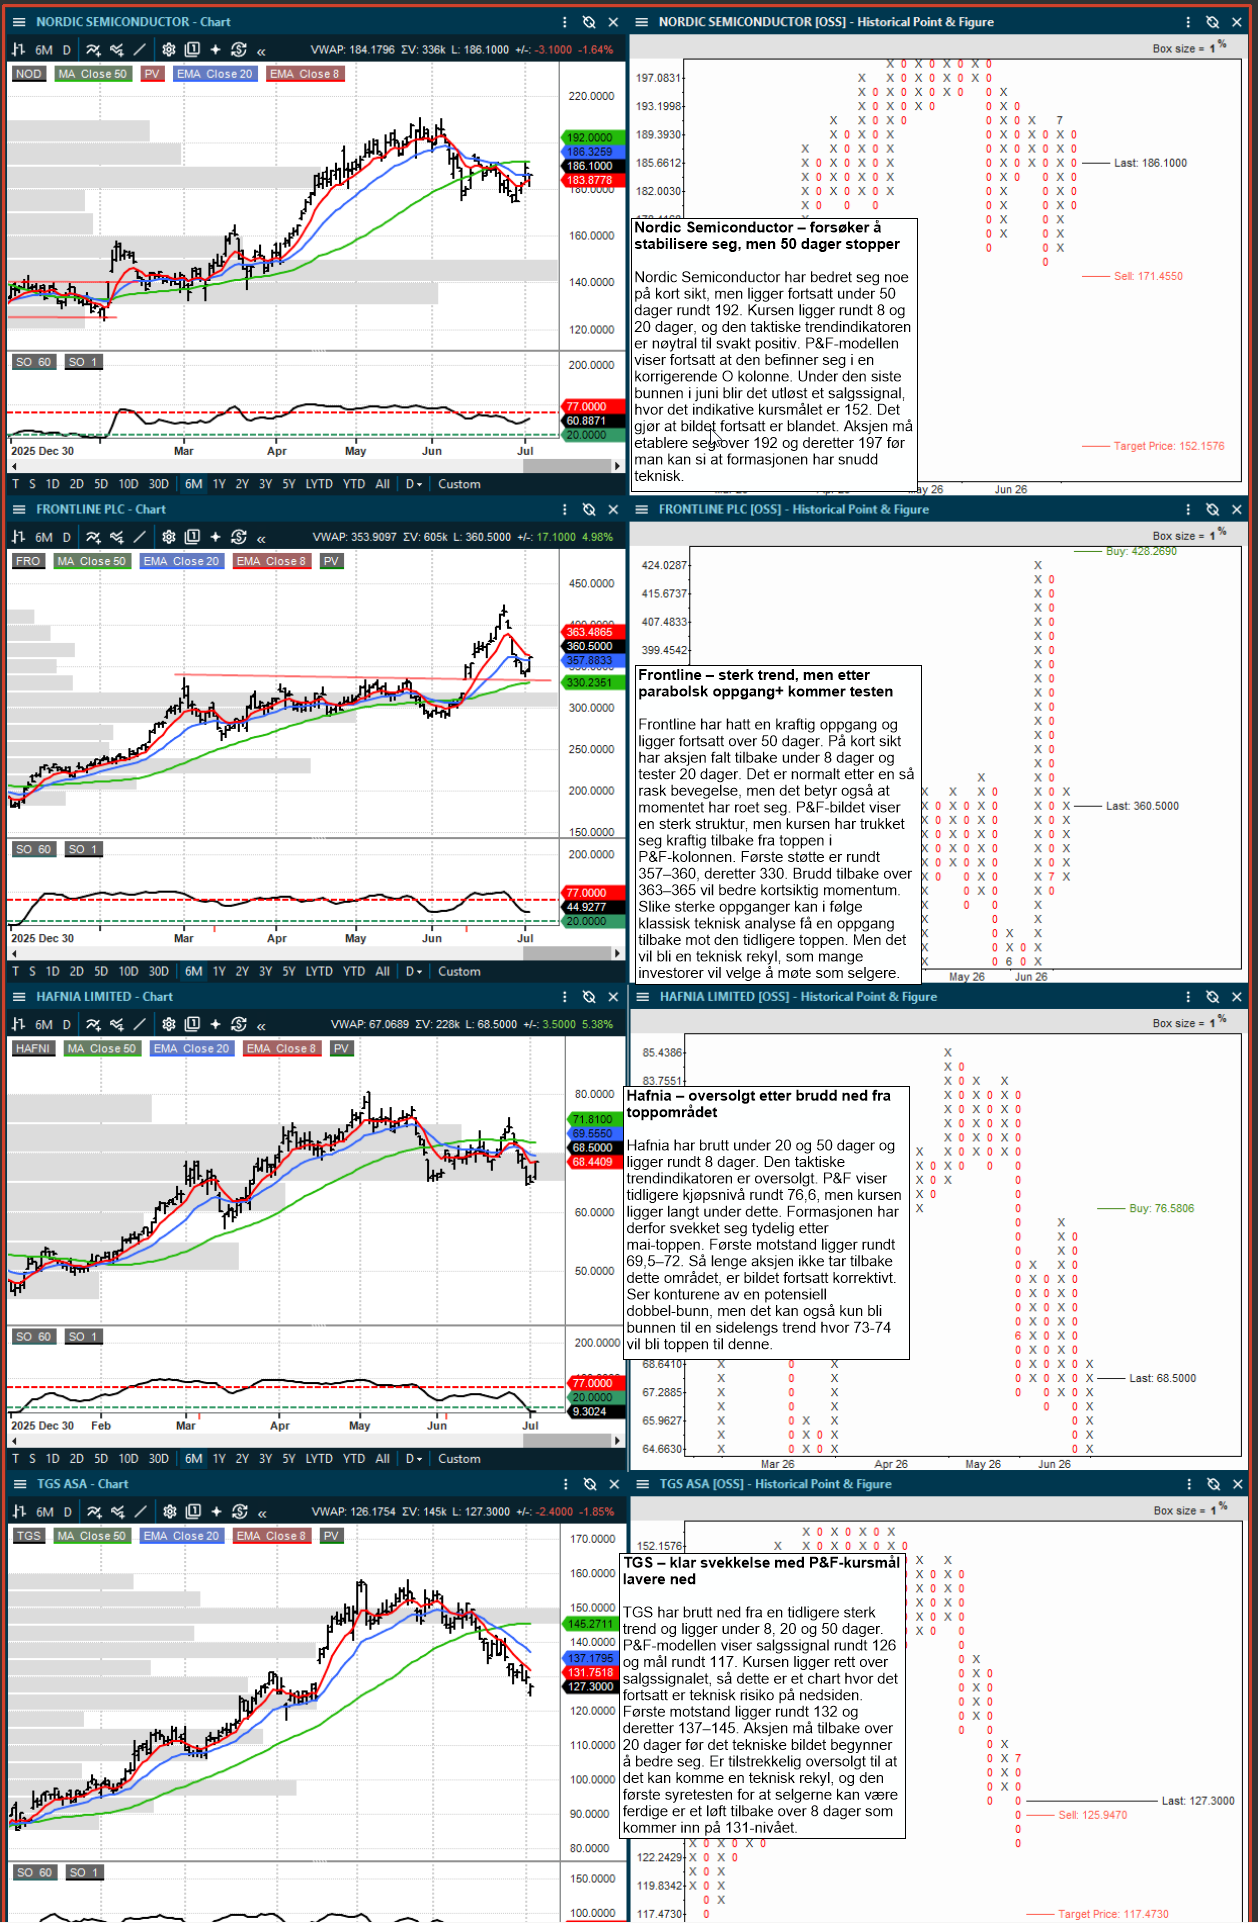
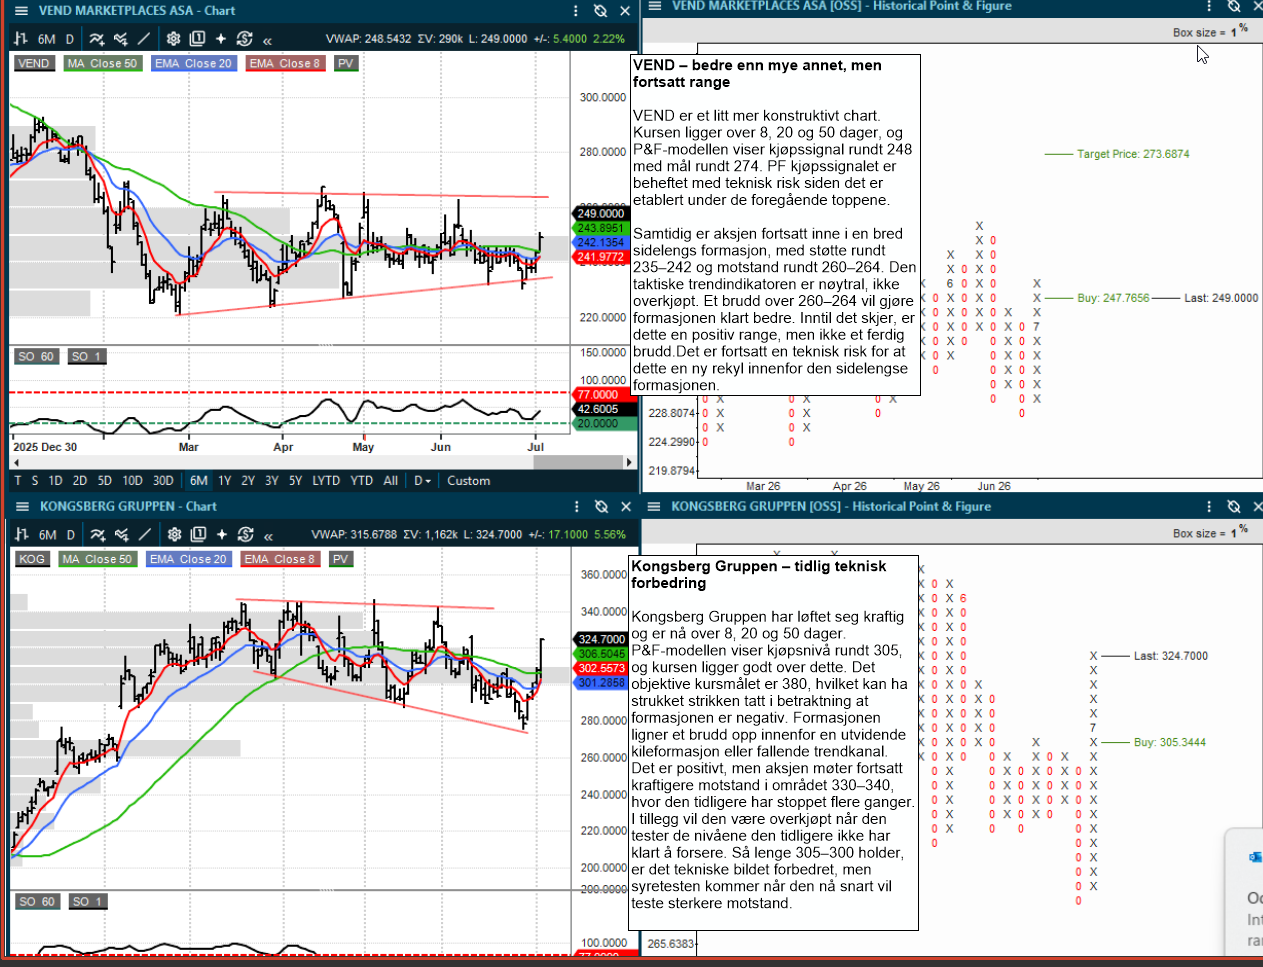
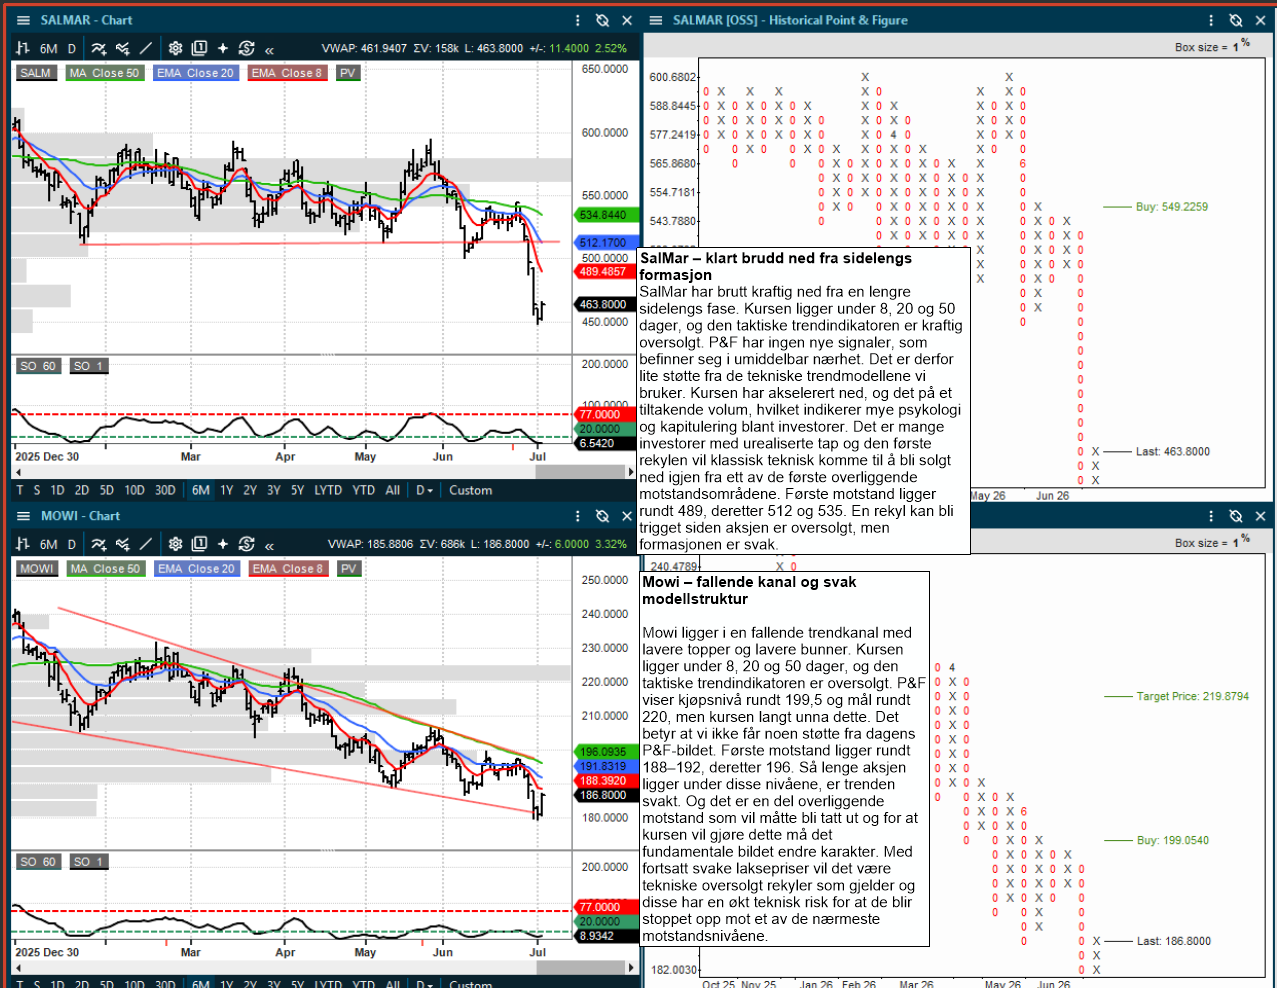
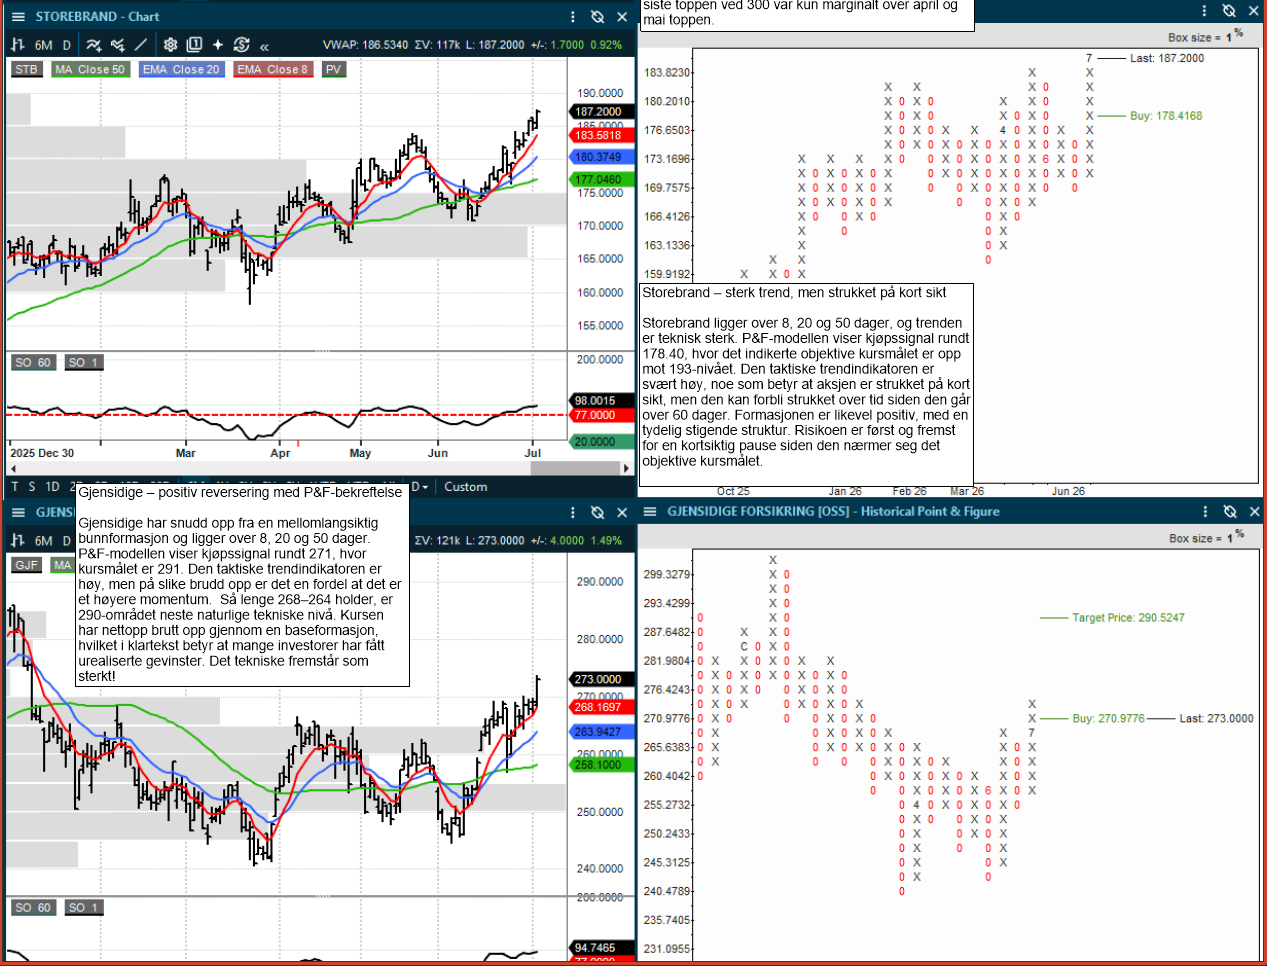
Morgenrapport 6. juli: Norwegian skuffer, Hexagon får datasenterløft og Veidekke bygger ordreboken

Dette er en redaksjonell morgenrapport basert på det jeg har klart å få med meg denne morgenen. Oppsummert så nærmer rapporteringssesongen seg og det er noen viktige news i enkeltaksjer: Norwegian Air Shuttle får et selgerpress etter svake trafikkdata, Hexagon Composites får positive impulser fra news omkring et datasenter, Veidekke styrker ordreboken, men markedet trekker på skuldrene, mens sjømatsektoren fortsatt preges av lavere priser og marginpress uten at det skaper noen store bevegelser – er mye negativt priset inn?

Markedet: inflasjon, renter og rapporteringssesong styrer uken

Uken starter med et mer blandet markedsbilde enn overskriftene alene skulle tilsi. Risikoappetitten i aksjemarkedet har holdt seg bedre enn fryktet etter den siste oljeprisuroen, men investorene går inn i rapporteringssesongen med et tydeligere skille mellom selskaper som leverer på ordre, kontantstrøm og marginer, og selskaper der etterspørselen begynner å vise svakhet.

Makrobildet er fortsatt rentestyrt. SEB peker på at ukens viktigste makro blir FOMC-referatet, norske og svenske inflasjonstall og IMFs oppdaterte World Economic Outlook. For Norge venter SEB at kjerneinflasjonen, CPI-ATE, faller til 3,2 prosent år over år i juni, marginalt under Norges Banks anslag på 3,3 prosent. Juni- og julitallene blir viktige for om markedet igjen må prise inn en renteheving allerede i august.

I kredittmarkedet beskriver Fearnley et bilde der risikopåslagene fortsatt holder seg godt. Samtidig er energibildet ikke helt avklart. Oljeprisen har falt litt etter økt eksport ut av Gulf-regionen og nye samtaler mellom USA og Iran, men naturgassmarkedet er fortsatt stramt. TTF-prisen steg 5,8 prosent forrige uke til 45,1 euro/MWh, mens europeiske gasslagre ligger rundt 50 prosent. For Oslo Børs betyr dette at investorene fortsatt må skille mellom lavere oljepris som marginstøtte for enkelte forbruker- og industriselskaper, og lavere oljepris som motvind for olje inntjeningsestimater.

Norwegian: svak juni-trafikk setter sommerpriser under press

Trafikkrapporten fra Norwegian Air Shuttle var negativ. Rapporten bekrefter det flere meglerhus allerede fryktet: kapasiteten vokser raskere enn etterspørselen, og selskapet må i større grad akseptere lavere kabinfaktor og svakere yield for å fylle flyene.

DNB Carnegie omtaler rapporten som svak. Legacy Norwegian Air rapporterte yield på 0,96 kroner i juni, ned 4 prosent år over år, og en kabinfaktor på 83,6 prosent. DNB hadde ventet 86,9 prosent. Antall passasjerer var 2,40 millioner, mot DNBs estimat på 2,46 millioner. Widerøe leverte bedre yield, opp 2 prosent år over år, men også der var kabinfaktoren svakere enn ventet, på 78,1 prosent.

SB1 Markets mener juni-tallene kan gi rundt 400 millioner kroner i negative EBIT-revisjoner for konsensus. Meglerhuset peker på at ASK-kapasiteten i Norwegian økte 8 prosent, mens kabinfaktoren falt 4,8 prosentpoeng og unit revenue falt 9 prosent. ABG Sundal Collier er også tydelig forsiktig og mener rapporten viser at Norwegian sliter mer enn ventet med å fylle kapasiteten. ABG venter at estimatene for Q2 EBIT kan tas ned med et høyt ensifret prosenttall, og at helårsestimatene for 2026 kan falle rundt 5 prosent.

Pareto er mer konstruktiv og mener juni i økende grad fremstår som en engangseffekt. Meglerhuset viser til at rutene sørover skuffet og at fotball-VM kan ha gitt noe negativt utslag, mens intra-skandinaviske ruter fortsatt er sterke. Pareto mener utsiktene for juli er mer oppløftende, særlig for returtrafikk fra strand destinasjoner. Det gjør Norwegian til vanskeligere å tolke: kortsiktige tall er svake, men det er uenighet om hvorvidt svakheten er midlertidig eller starten på et bredere press på sommerprisene.

— ABG Sundal Collier beholder kursmålet for Norwegian Air Shuttle på 14 kroner, Hold.

— Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 18 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Norwegian Air Shuttle på 19 kroner, Kjøp.

Pareto opplyser samtidig at meglerhuset er finansiell rådgiver for Norwegian Air Shuttle i forbindelse med oppkjøpet av Nordic Leisure Travel Group. Det bør tas med i vurderingen når meglerhusets mer positive syn leses opp mot de mer forsiktige vurderingene fra DNB Carnegie, SB1 Markets og ABG Sundal Collier. Og rent teknisk, som tidligere kommentert, er formasjonen negativt og kursen jobber fortsatt med ett mulig bear-flagg.

Hexagon Composites: rekord stor ordre!

Selskapet har sikret sin største enkeltordre noensinne innen Mobile Pipeline, med en verdi på rundt 100 millioner dollar, tilsvarende omtrent 1 milliard kroner, fra Certarus. Ordren gjelder TITAN 450- og den nye TITAN 510-modulen, som skal brukes til å levere komprimert naturgass til hyperscale datasentre og industriell etterspørsel.

Dette er viktig fordi datasenter storyen i Hexagon Composites dermed blir mer konkret. ABG Sundal Collier skriver at ordren alene tilsvarer rundt 130 prosent av deres estimerte 2026-inntekter i Mobile Pipeline og rundt 90 prosent av 2027-estimatet. Leveransene starter i tredje kvartal 2026, med størstedelen innen 12 måneder og resten innen 2028. ABG venter tosifrede positive EBITDA-revisjoner.

SB1 Markets peker på den samme strukturelle driveren. Meglerhuset anslår at rundt 7.800 MW amerikansk datasenterkapasitet drevet av naturgass kan bli satt i drift i perioden 2027-2030. Dersom Hexagon Composites beholder en markedsandel på rundt 50 prosent, kan dette ifølge SB1 innebære en samlet inntektsmulighet på om lag 2,9 milliarder dollar, eller rundt 25 milliarder kroner. Det er store tall relativt til dagens selskapsstørrelse, og forklarer hvorfor markedet sannsynligvis vil se ordren som en validering av caset.

— ABG Sundal Collier beholder kursmålet for Hexagon Composites på 13,50 kroner, Kjøp.

— SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

Veidekke: Bergen-prosjekt styrker ordrebildet

Veidekke har inngått avtale med OBOS om utvikling av Kristiansholm-prosjektet i Bergen. Veidekke skal eie 50 prosent av prosjektet og samtidig være entreprenør. Den forventede egenkapitalinvesteringen er 150 millioner kroner, mens samlet byggeinntekt er anslått til rundt 2 milliarder kroner over en periode på om lag åtte år.

SB1 Markets understreker at dette ikke vil gå direkte inn i ordrereserven i ett løft. Kontraktene vil tildeles gradvis etter hvert som de ulike fasene av prosjektet besluttes. Likevel kommer prosjektet på toppen av allerede sterk ordremomentum. SB1 anslår at ordreinngangen i andre kvartal kan bli den høyeste noensinne for Veidekke, med et estimat på 16,9 milliarder kroner og en trailing book-to-bill på rundt 1,16x.

For investorene er dette viktig fordi bygg- og anleggssektoren har vært preget av store forskjeller mellom selskapene med synlig ordrereserve og selskaper med mer usikker etterspørsel. Veidekke får her både langsiktig prosjektvolum, en solid partner og mulig støtte til høyere vekstestimat i årene fremover.

— SB1 Markets beholder kursmålet for Veidekke på 210 kroner, Kjøp.

Sjømat: Lerøy under forventningene og marginpresset er fortsatt et tema

Sjømatsektoren forblir et av de svakeste områdene på Oslo Børs. Pareto skriver at sjømatindeksen falt 5,4 prosent forrige uke, mens OSEBX steg 2,3 prosent. Prisbildet er fortsatt svakt, og Pareto venter laksepris på rundt 61 kroner kiloen i uke 28, opp 1 krone fra uken før. Volumene er sterke, men det er nettopp dette som presser prisene og marginene.

Lerøy Seafood Group rapporterte et slaktevolum på 44.800 tonn i andre kvartal. Det er 2-3 prosent under konsensus og rundt 5 prosent under flere meglerhus' egne estimater. Avviket skyldes særlig svakere volum i Nord og Vest, mens Midt-Norge var bedre enn ventet. Villfangst var derimot sterkere, med 18.800 tonn, inkludert 1.500 tonn torsk.

ABG Sundal Collier beregner i en mark-to-market-øvelse at Q2 EBIT kan lande rundt 567 millioner kroner, som er 23 prosent under FactSet-konsensus. Pareto mener Q2-estimatene bør ned på lavere volum og svakere mix, men at helårseffekten foreløpig er mer moderat. Fearnley er noe roligere og venter en mer nøytral aksjereaksjon, siden mye av prispresset allerede er kjent.

Det overordnede poenget er at sektoren ikke bare sliter med lavere spotpriser. Samtidig har fôrkostnadene økt, særlig knyttet til marine ingredienser. Det gjør at marginrisikoen også gjelder 2027-estimatene, ikke bare andre kvartal 2026. Pareto har derfor nedjustert flere store lakseaksjer til Hold, med Bakkafrost som tydelig top pick i sektoren.

— ABG Sundal Collier beholder kursmålet for Lerøy Seafood Group på 57 kroner, Kjøp.

— Fearnley Securities beholder kursmålet for Lerøy Seafood Group på 53 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Lerøy Seafood Group på 44 kroner, Hold.

Kongsberg Gruppen: Arctic løfter langsiktige estimater

Arctic Securities løfter kursmålet og viser til høyere langsiktige marginforventninger som følge av skalering. Meglerhuset øker EPS-estimatene for 2026-2027 med 2-3 prosent, men løfter 2028-estimatet med rundt 13 prosent.

For andre kvartal venter Arctic en EBITDA på 1.620 millioner kroner, inntektsvekst på 24 prosent år over år og en EBIT-margin på 16,5 prosent. Ordreinngangen har vært sterk, blant annet med JSM-ordre fra USA, Tyskland og et ikke navngitt land, i tillegg til NASAMS-ordre fra Kuwait. Arctic anslår samlet ordreinngang i kvartalet på 17,4 milliarder kroner og en ordrereserve nær 160 milliarder kroner.

Det viktigste i analysen er at Arctic nå mener den langsiktige marginen kan bli høyere enn tidligere antatt. Det gir et kraftigere inntjeningsløft enn bare økte inntekter alene. Samtidig prises aksjen til en premie mot europeiske forsvarsaksjer, noe Arctic mener er berettiget gitt ordrereserven, nisjeposisjonene og balansen.

— Arctic Securities hever kursmålet for Kongsberg Gruppen til 400 kroner (375), gjentar Kjøp.

Bank og finans: DNB løftes, Storebrand nærmer seg Knif-avklaring

I finanssektoren er bildet mer positivt for de store og mer blandet for sparebankene. Arctic peker på at nordiske storbanker har gitt rundt 14 prosent avkastning inklusive utbytter i første halvår, mens norske sparebanker i snitt bare er opp rundt 1 prosent. OSEEX er flat hittil i år, mens OSEBX er opp rundt 15 prosent.

Pareto løfter kursmålet på DNB etter marginale positive estimatrevisjoner. Meglerhuset venter solid gebyrinntekt fra corporate finance-aktivitet, samtidig som NII-forventningene trimmes litt på kort sikt. DNB vurderes likevel som mindre sårbar for NIBOR-løftet enn sparebankene, ettersom låne- og innskuddsmiksen er mer balansert. Boliglånsboken repriser fra 12. juli, noe som kan støtte marginene inn i tredje kvartal.

For Storebrand venter Pareto et svakere Q2 på lavere nettorentemargin og svakere performance fees, men løfter 2027-2028-estimatene på høyere forvaltningskapital og bedre investeringsresultat i skadeforsikring. Arctic skriver samtidig at mer enn 75 prosent av eierne i Knif Trygghet Forsikring har akseptert Storebrands tilbud på 560 millioner kroner, noe som gjør at prosessen kan gå videre mot regulatoriske godkjenninger. Storebrand ønsker 90 prosent aksept innen 24. august.

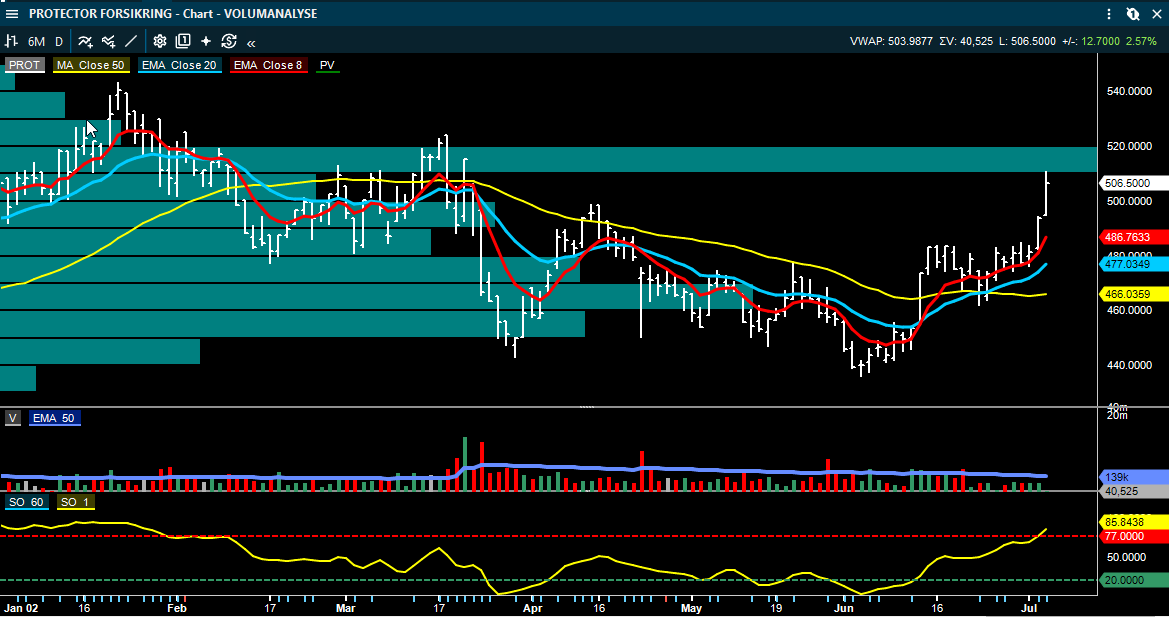
Protector Forsikring trekkes frem av Pareto med forventning om nok et solid underwriting-kvartal. Meglerhuset estimerer en combined ratio på 85,3 prosent og et forsikringsteknisk resultat på 540 millioner kroner. Samtidig ventes investeringsresultatet fortsatt støttet av sterke finansmarkeder.

— Pareto Securities hever kursmålet for DNB til 325 kroner (320), gjentar Kjøp.

— Pareto Securities beholder kursmålet for Storebrand på 205 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Protector Forsikring på 570 kroner, Kjøp.

Energi og shipping: BlueNord svak i juni, Equinor sterk foran sin oppdatering og MPCC oppgraderes

Innen energi kommer BlueNord med en selskapsoppdatering. Juni-produksjonen kom inn på 30.400 fat per dag, ned fra 37.100 fat per dag i mai og under kvartalsguidingen. Pareto peker på at juni var en svak måned som følge av planlagt vedlikehold, blant annet full nedstengning på Harald/Tyra-systemet. Det positive er at Tyra gikk ut av juni med produksjon over 26.000 fat per dag netto og rekordhøy gassproduksjon i de siste dagene av måneden. Q3 blir derfor mer avgjørende enn selve juni oppdateringen.

Equinor går inn i en viktig uke før selskapets ordinære rapportering. SEB venter at selskapet sender ut sin konsensusinvitasjon denne uken, og meglerhusets Q2 EBIT-estimat på 11,9 milliarder dollar ligger bare 1 prosent over FactSet-konsensus. Den viktigste støtten i aksjen kan derfor heller ligge i kapitaldistribusjonen. Equinor har doblet tilbakekjøpsprogrammet for 2026 fra 1,5 til 3,0 milliarder dollar, og SEB anslår at samlet utbytte og tilbakekjøp i andre halvår tilsvarer en annualisert aksjonæravkastning på rundt 11 prosent.

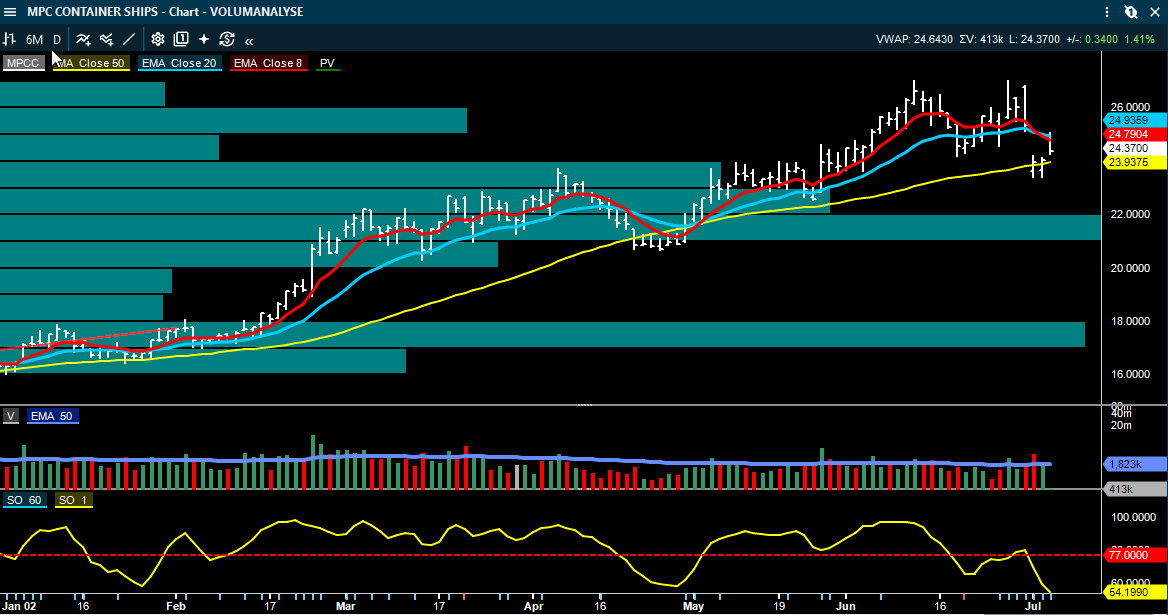
I shipping er MPC Container Ships mest interessant etter at Pareto oppgraderer aksjen. Meglerhuset løfter 2027-2028 EBITDA-estimatene med 17 prosent etter flere transaksjoner og nye certepartier. Pareto peker særlig på at selskapet klarer å forward-fixe skip med oppstart så langt frem som i andre kvartal 2027, noe som understreker at underliggende marked fortsatt er stramt. EBITDA-backlogen på 1,3 milliarder dollar dekker ifølge Pareto rundt 70 prosent av enterprise value justert for skrapverdi.

DOF Group fikk også en mindre, men positiv synlighetsnyhet. SB1 Markets viser til at Skandi Vega har fått en toårig kontraktsforlengelse med Equinor frem til tredje kvartal 2029, med en dagrate som ifølge meglerhuset løftes fra rundt 45.000 dollar til like under 50.000 dollar i den forlengede perioden.

— SEB beholder kursmålet for Equinor på 366 kroner, Hold.

— Pareto Securities hever kursmålet for MPC Container Ships til 30 kroner (25), hever til Kjøp.

— SB1 Markets beholder kursmålet for DOF Group på 120 kroner, Nøytral.

Mindre selskaper: Appear, Aker BioMarine, StrongPoint og Public Property Invest

Blant mindre selskaper er Appear den klart svakeste oppdateringen. Selskapet rapporterte Q2-inntekter på 189,6 millioner kroner, ned 30 prosent år over år og rundt 40 prosent under konsensus. Selskapet viser til vekst i USA, men svak kommersiell gjennomføring i andre regioner og kontrakter som er skjøvet til andre halvår. Guidingen for 2026 kuttes til 880-920 millioner kroner fra 1 milliard kroner. Det er en tydelig negativ oppdatering før rapporteringssesongen. Aksjen faller 30 % på denne oppdateringen.

Aker BioMarine får en mer nøytral gjennomgang fra SEB. Meglerhuset venter Q2 EBITDA på 11,4 millioner dollar, under FactSet-konsensus på 13,8 millioner dollar. Caset handler fortsatt i stor grad om den planlagte utskillelsen av HHI, som selskapet sikter mot i 2026. SEB kutter 2026-estimatene, men beholder Hold og kursmål 98 kroner.

StrongPoint beskrives av ABG Sundal Collier som stabilt gjennom en overgangsperiode. Pricer-avviklingen er fortsatt en midlertidig motvind, men Vusion-partnerskapet, Coop Estonia-kontrakten og nye prosjekter i pipelinen gir tegn til at den langsiktige retningen bedres. ABG opererer med et fair value-intervall på 8-18 kroner per aksje i sin commissioned research.

Public Property Invest får en mer forsiktig vurdering fra SB1 Markets. Meglerhuset gjentar Nøytral og kursmål 20 kroner, og peker på at selskapet fortsatt handles til premie mot flere sammenlignbare eiendomsaksjer på P/NAV. Mulig ekskludering fra OSEBX/OSEFX ved senere indeksrebalansering kan også skape kortsiktig salgspress, selv om svensk børsnotering på sikt kan gi motvekt.

— SEB beholder kursmålet for Aker BioMarine på 98 kroner, Hold.

— SB1 Markets beholder kursmålet for Public Property Invest på 20 kroner, Nøytral.

Oppsummering

Nyhetene denne morgenen er preget av flere selskapssignaler, både positive og negative. Norwegian Air Shuttle leverer en svak oppdatering på juni-trafikken, der lavere kabinfaktor og svakere yield tvinger frem negative estimatrevisjoner. Hexagon Composites er den positive kontraktsnyheten, der en rekordordre fra Certarus gjør datasenter temaet langt mer konkret. Veidekke bygger videre på en sterk ordrebok, mens Kongsberg Gruppen får høyere langsiktige estimater fra Arctic.

Samtidig viser sjømatsektoren fortsatt marginpress. Lerøy Seafood Group leverer litt lavere volum enn ventet, mens lavere laksepriser og høyere fôrkostnader gjør estimatrisikoen negativ for sektoren. I finans løftes DNB, Storebrand nærmer seg Knif-avklaring, og Protector Forsikring ventes å levere et solid underwriting-kvartal.

For investorene blir ukens viktigste spørsmål om svakheten i Norwegian er et midlertidig juni-avvik eller starten på bredere sommerpress, om inflasjonstallene i Norge holder Norges Bank på sporet, og om Q2-sesongen bekrefter at de beste aksjene fortsatt er de med ordre, marginer og kontantstrøm som faktisk kan dokumenteres.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 03
Image from Roger K.'s post

Tekniske modeller

Norwegian Air Shuttle – svakere kortsiktig teknisk bilde og test av viktig støtte

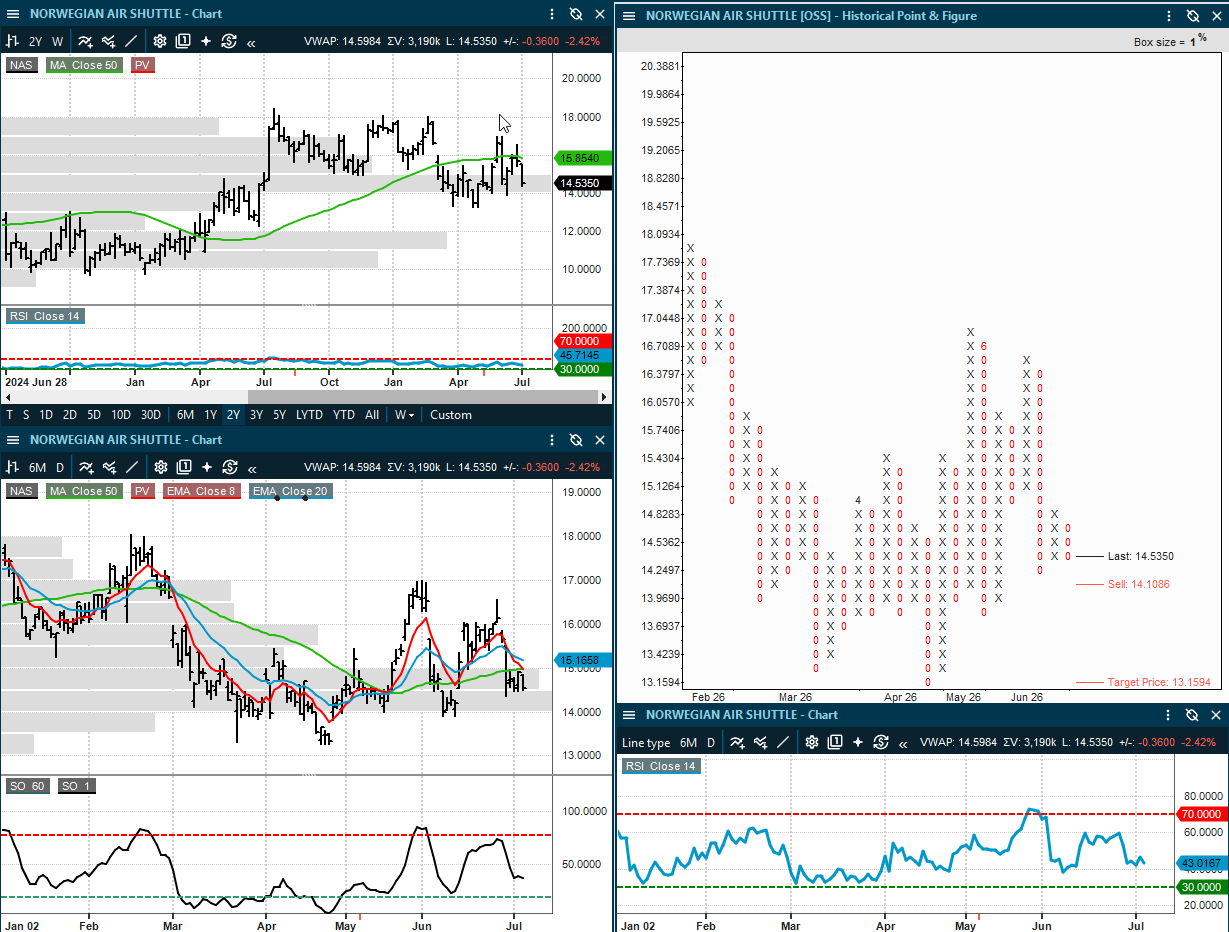
Norwegian Air Shuttle har et langt mer blandet teknisk bilde. Aksjen handles rundt 14,53 og ligger under 50-dagers glidende snitt, som ligger rundt 15,17. Den ligger også under 50-ukers glidende snitt, rundt 15,85. Det betyr at både den mellomlange og den lengre trenden fortsatt er svak.

8/20-dagers trendmodellen har gitt et salgssignal og det under 50 dager snittet. Kursen ligger under de korte snittene, og snittene har vendt ned etter den siste mislykkede oppgangen. Det viser at det kortsiktige momentumet har svekket seg igjen.

Volumprofilen indikerer at kursen kan ha sterkere støtte omkring dagens nivåer, hvor kursen er plassert i midten av de to mest omsatte nivåene. Et brudd under 14 vil dette betyr at et større antall investorer kommer i en urealisert tapsposisjon, hvilket både kan øke momentumet og nedsidevolumet.

Potensielt bearflagg kan bli utviklet. Dette fordi den falt kraftig forrige fredag på et tiltakende volum, og den moderate rekylen denne uken på et lavere volum er i tråd med et negativt bear-flagg.

Point & Figure-modellen viser salgssignal ved 14,09 og et objektivt nedsidemål rundt 13,16. Aksjen har foreløpig ikke brutt ned gjennom denne sonen, men ligger nær nok til at 14,10–14,00 blir et viktig teknisk nivå. Hvis denne støtten ryker, vil PF-modellen bekrefte et svakere bilde.

Taktisk Trendindikator er ikke i en sterk positiv trendfase. Den har falt fra høyere nivåer og ligger i et svakt område. Det betyr at den langsiktige trendindikatoren ikke gir samme støtte som i sterke trendaksjer. For en trendfølgende investor er dette et signal om at aksjen fortsatt trenger mer teknisk reparasjon før den igjen kan defineres som en sterk trendkandidat.

Formasjonsmessig har aksjen feilet i flere forsøk på å etablere seg over 16–17-området. Dette skaper en tydelig investorpsykologisk utfordring. Hver gang aksjen nærmer seg dette området, kommer det selgere inn. Det kan være investorer som bruker oppgangene til å komme seg ut etter tidligere svakhet, eller kortsiktige aktører som selger opp mot motstand.

Samtidig har aksjen etablert en bred støttesone rundt 14–14,50. Dette er nå det viktigste området. Dersom kjøperne forsvarer denne sonen, kan aksjen fortsatt være i en bred sidelengs struktur. Dersom sonen brytes, endres bildet mer negativt.

Teknisk konklusjon: NAS er fortsatt i en svakere teknisk struktur. Kursen ligger under 50 dager og 50 uker, 8/20-dagersmodellen er negativ, potensielt bear-flagg under bygging og P&F-modellen viser risiko dersom 14,10 brytes. Første forbedring krever at aksjen løfter seg tilbake over 15,15–15,85. Før det skjer, bør oppganger teknisk sett tolkes som forsøk på reparasjon, ikke som bekreftet trendvending.

Fundamentale betraktninger:

Pareto Securities er mest positiv. Meglerhuset gjentar Kjøp og hever kursmålet til 19 kroner fra 18 kroner. Hovedargumentet er at oppkjøpet av NLTG, med blant annet Ving, Spies, Tjäreborg og Sunclass, gir Norwegian en bredere inntjeningsbase.

Pareto mener integrasjonen kan gi lave kostnadssynergier, bedre utnyttelse av flykapasiteten og nye kommersielle muligheter gjennom pakkereiser, hoteller og kryssalg. Meglerhuset løfter 2027-estimatet for EPS med 3 prosent og mener aksjen handles attraktivt på rundt 7–6 ganger P/E for 2027–2028.

Samtidig er den kortsiktige tonen klart mer forsiktig. DNB Carnegie, som ikke har rating på aksjen, venter et betydelig svakere Q2-resultat enn i fjor, hovedsakelig på grunn av høyere drivstoffkostnader. De estimerer Q2-omsetning på 10,86 mrd. kroner og justert EBIT på 584 mill. kroner, som likevel er noe over Bloomberg-konsensus. DNB peker på at bookingmomentumet har svekket seg, og viser til egne kortdata der reiserelatert forbruk er ned 1,7 prosent hittil i kvartalet, mot rundt 6 prosent vekst i både Q1 2026 og Q4 2025.

Den viktigste kortsiktige triggeren blir trafikkrapporten for juni. Både Pareto, DNB Carnegie og en ABG-salesnote (fra en megler) peker på at juni-tallene kan bli svake. DNB venter at yield faller 2,5 prosent år over år og at kabinfaktoren kommer inn på 86,9 prosent, ned 150 basispunkter fra året før. ABG er enda mer forsiktig og skriver at både yield og kabinfaktor kan falle rundt 3 prosent år over år, samtidig som kapasiteten er opp rundt 8 prosent. Det gjør at markedets forventning om bedre Q3-yield kan bli krevende å innfri.

Kort oppsummert er Norwegian nå ett case mellom kortsiktig press og langsiktig strategisk oppside. På kort sikt handler det om sommertrafikken er sterk nok til å forsvare kapasitet, priser og marginer. På lengre sikt handler det om hvorvidt Norwegian klarer å bruke NLTG-oppkjøpet til å bygge en mer robust modell med pakkereiser, egne hotellkonsepter og større kontroll over fritidsreisende. Det gjør aksjen interessant, men også mer avhengig av de neste trafikk- og Q2-tallene enn tilfellet var for Scatec.

Dette er generell markedsinformasjon og ikke personlig investeringsrådgivning. Meglerhusenes vurderinger er gjengitt som eksterne analyser, ikke som anbefalinger fra Inside Oslo Børs.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 03
Image from Roger K.'s post

Tekniske modeller

Scatec – tidlig reparasjon etter kraftig fall

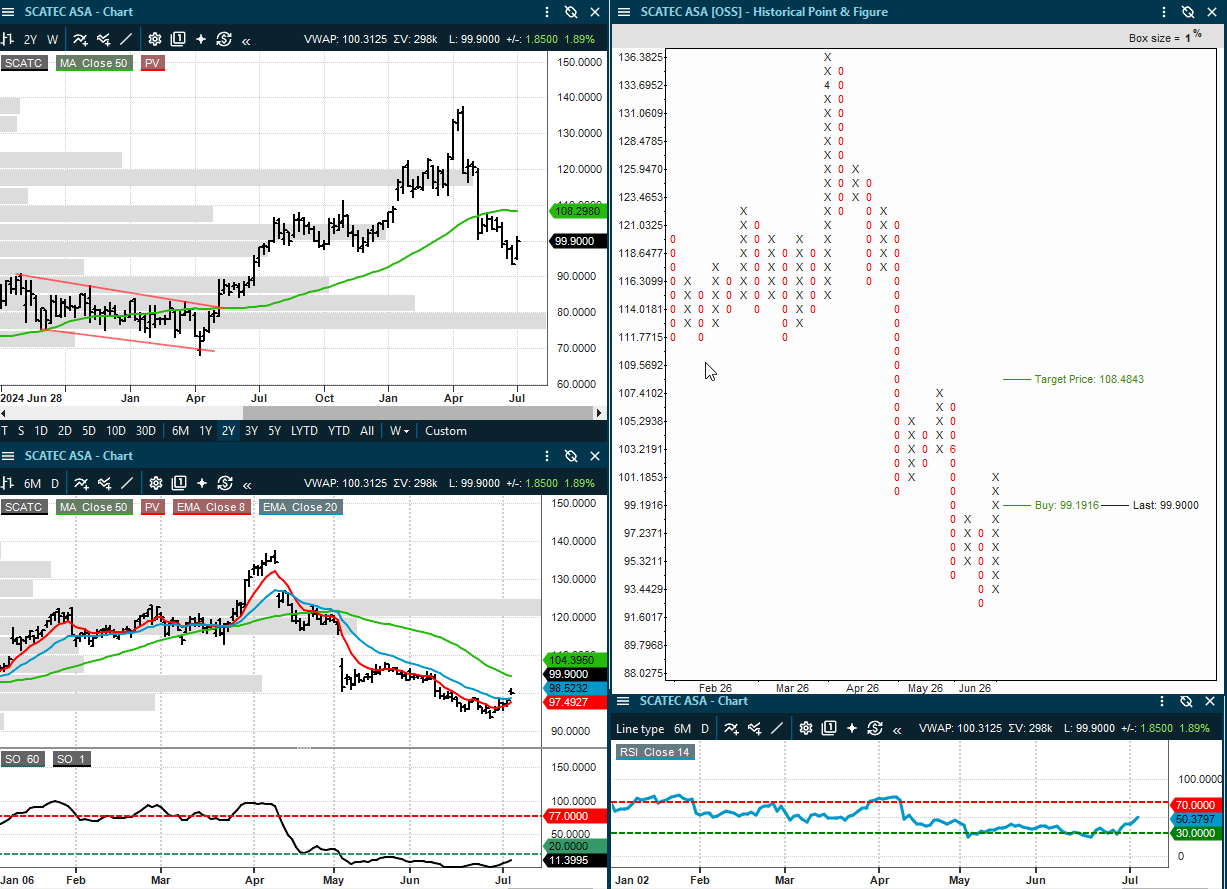
Scatec har begynt å vise tegn til kortsiktig reparasjon, men den mellomlangsiktige trenden er fortsatt ikke friskmeldt. Aksjen handles rundt 100. Den ligger over 8 og 20 dager, men fortsatt under 50-dagers glidende snitt rundt 104,40 og under 50-ukers glidende snitt rundt 108,30.

Dette gir et todelt bilde. På kort sikt har momentet bedret seg. 8/20-dagersmodellen er i ferd med å snu positivt, og kursen har løftet seg over de korte snittene. Det er første tegn på at selgerne ikke lenger har like god kontroll som de hadde i mai og juni.

Men den mellomlange trenden er fortsatt svak så lenge aksjen ligger under 50-dagers snittet. Dette nivået blir derfor første viktige test. En etablering over 104–105 vil vise at den kortsiktige reparasjonen får bedre teknisk kvalitet.

Point & Figure-modellen har gitt kjøpssignal rundt 99,19, med objektivt kursmål rundt 108,48. Dette passer godt sammen med de glidende snittene. P&F-modellen peker altså mot samme område som 50-ukers snittet og tidligere motstand. Det gjør 108-området til et viktig teknisk nivå.

Taktisk Trendindikator ligger fortsatt lavt, rundt 12. Dette betyr at den langsiktige trendindikatoren ennå ikke har bekreftet en ny positiv trend. Aksjen kan godt få en kortsiktig rekyl fra oversolgte nivåer, men indikatoren viser at det fortsatt er for tidlig å konkludere med en sterk taktisk trend.

Formasjonen er teknisk interessant. Aksjen hadde en kraftig oppgang inn i april, men falt deretter bratt tilbake. Det skapte et klart skifte i investorpsykologien. De som kjøpte sent i oppgangen sitter nå med tap eller mindre gevinst, og mange av dem vil kunne selge på rekyler. Det gir overhead supply i området 105–120. Men siden kursen også er kraftig oversolgt på tid og vedvart over en lengre periode er trolig også mange som kjøpte høyt sist ute av aksjen. Det kan fortsatt gi overliggende motstand, men kan være blitt utvannet. Men 50 dager og 50 uker motstanden kan bli tøff å forsere uten fundamentale signaler. Og vi beveger oss snart inn i resultatsesongen og det kan gi nye nødvendige fundamentale signaler. Investorer kan samtidig holde seg avventende inntil disse mottas.

Samtidig viser den siste oppgangen at selgerpresset har begynt å avta. Når en aksje har falt mye og begynner å løfte seg fra lave nivåer, kan short-dekning og nye taktiske kjøp gi en raskere rekyl. Men for at dette skal bli mer enn en rekyl, må aksjen bryte tilbake over viktige glidende snitt samtidig som investorer understøttes med fundamentale impulser.

Teknisk konklusjon: Scatec viser tidlig teknisk reparasjon, men ikke en bekreftet teknisk trendvending. P&F-modellen er positiv, og 8/20-dagersbildet bedres. Samtidig ligger aksjen fortsatt under 50-dagers og 50-ukers snitt, og Taktisk Trendindikator er fortsatt svak. Første viktige test er 104–108. En etablering over dette området vil styrke det tekniske bildet. Hvis aksjen feiler der, kan oppgangen fortsatt bare være en rekyl i en svakere trend.

Fundamental oppdatering:

Scatec: Flere analyser peker mot lavere risiko og bedre kontantstrøm

De siste fundamentale Scatec-oppdateringene jeg har fått med meg tegner et mer positivt bilde av selskapet. Hovedpoenget er at meglerhusene i større grad begynner å vektlegge verdiene i eksisterende prosjekter, kontantstrømmen fra eiendeler i drift og under bygging, samt fremdriften i prosjektporteføljen.

SB1 Markets oppgraderer Scatec til Kjøp fra Nøytral og beholder kursmålet på 120 kroner, mens Fearnley Securities har Kjøp med kursmål 130 kroner. SEB har også tatt Scatec inn blant sine norske toppvalg for tredje kvartal.

Den viktigste selskapsnyheten er at Scatec har startet kommersiell drift ved solkraftverket Rio Urucuia i Brasil. Anlegget er på 142 MW og ventes å produsere rundt 321 GWh årlig. Omtrent 75 prosent av produksjonen er sikret gjennom en tiårig kraftkjøpsavtale med Statkraft, mens resten selges i spotmarkedet og gjennom kortere og lengre avtaler. For Scatec er dette viktig fordi prosjektet både øker installert kapasitet i Brasil og viser at selskapet fortsatt leverer på prosjektgjennomføring.

Samtidig har selskapet tatt investeringsbeslutning på Sidi Bouzid-prosjektet i Tunisia, et solkraftverk på 120 MW. ABG Sundal Collier beskriver dette som positivt fordi Scatec gjennomfører på en rekordhøy prosjektbacklog. Prosjektet ventes å bidra til EBITDA fra 2027, men NAV-effekten er mer begrenset. Det viktigste er derfor ikke bare enkeltprosjektet, men at Scatec viser fremdrift i porteføljen og bygger grunnlaget for mer forutsigbar inntjening.

SB1 Markets løfter frem at aksjen handles med rundt 25 prosent oppside til beregnet NAV på cirka 120 kroner per aksje. De peker også på en estimert kontantstrømavkastning til aksjonærene på rundt 10 prosent fra eiendeler i drift og under bygging. Det gjør caset mer interessant, selv uten høyere vekstforventninger.

Samtidig senker SB1 EBITDA-estimatene noe, hovedsakelig som følge av lavere kraftprisforutsetninger for nye prosjekter i 2026–2027. Q2 kan også bli påvirket negativt av valuta, men meglerhuset venter ikke at årsutsiktene for kraftproduksjon endres vesentlig.

Kort oppsummert fremstår Scatec nå mer som ett verdsettelses- og kontantstrømcase enn ett rent vekstcase. Fremdriften i Brasil og Tunisia reduserer gjennomføringsrisikoen, mens oppgraderingen fra SB1 og inkluderingen i SEBs toppvalg bidrar til økt oppmerksomhet rundt aksjen. Den viktigste nøkkelen videre blir om selskapet klarer å omsette prosjektporteføljen til stabil kontantstrøm uten at lavere kraftpriser og valutaeffekter svekker avkastningen for mye.

FYI: Dette er generell markedsinformasjon og ikke personlig investeringsrådgivning. Meglerhusenes vurderinger er gjengitt som eksterne analyser, ikke som anbefalinger fra Inside Oslo Børs. Inside Oslo Børs fremstiller kun objektive tekniske modeller. 

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 03
Image from Roger K.'s post

TEKNISKE MODELLER

Zaptec – sterk trend, men mellomlangsiktig strukket

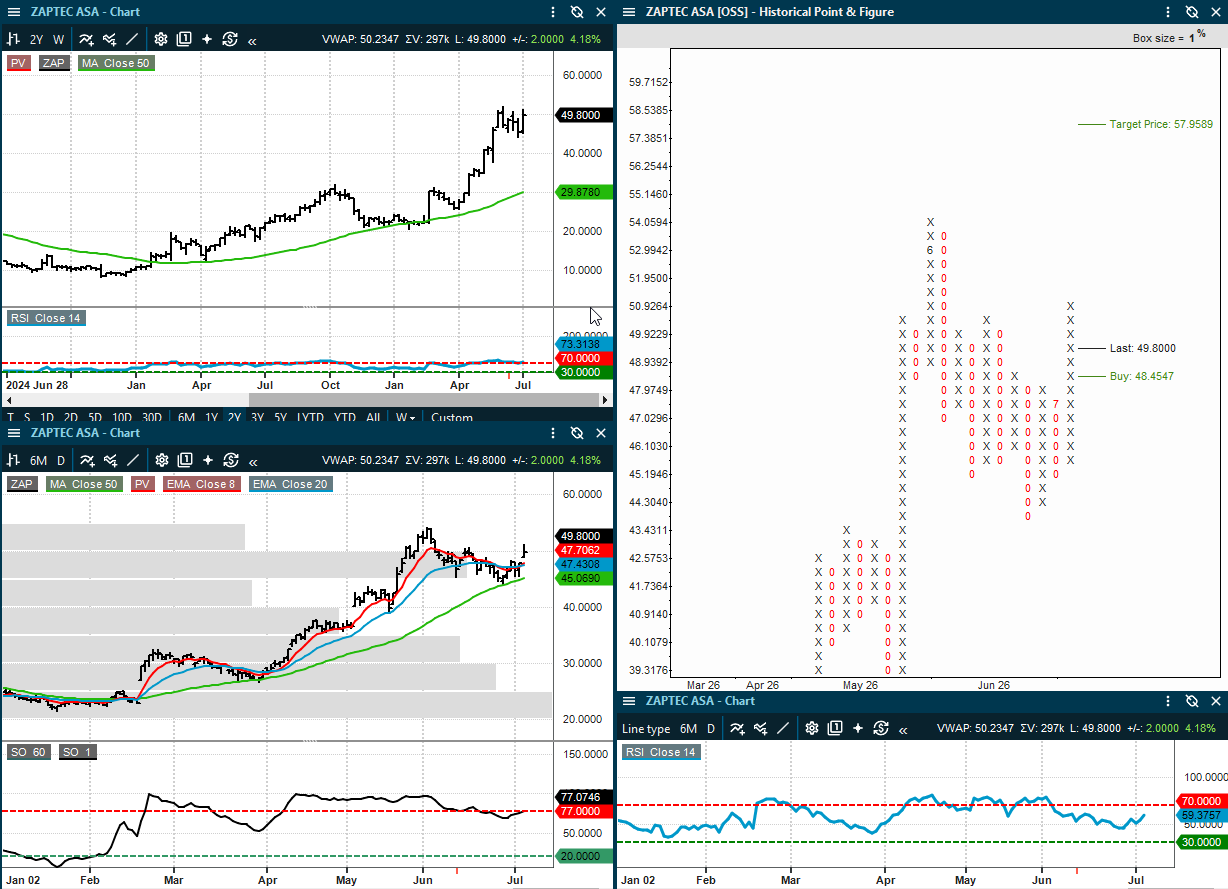
Zaptec har en av de sterkere tekniske strukturene, som jeg fant i dagens tekniske lunsj-gjennomgang. Aksjen handles rundt 50,40 og ligger klart over 50-dagers glidende snitt, som ligger rundt 45,10. Denne viste seg gi en god support ved flere dags-tester i juni og juli.

Det viser at den mellomlange trenden fortsatt er positiv. Også i det lengre uke-chartet er den tekniske strukturen sterk, med kursen langt over 50-ukers glidende snitt. Det gir imidlertid en risk siden aksjen er mellomlangsiktig overkjøpt.

8/20-dagers trendmodellen er positiv og har nettopp utløst et kjøpssignal. Kursen ligger over både 8/20/50 dager, hvilket indikerer at både det korte- og mellomlangsiktige momentumet er positivt. Det kortsiktige momentumet har igjen snudd opp etter konsolideringen. Den tekniske reparasjonen etter den kortsiktige konsolideringen i juni er dermed bekreftet på kort sikt.

På et generelt teknisk grunnlag: Slike charts som får en sterk topp etter en lengre tids opptrend, som deretter går inn i en normal konsolidering/gevinstsikring, har like fullt en teknisk risiko for at det er etternølere som tar aksjen opp igjen til den forrige toppen. Det kan gi en klassisk re-test av toppen. Det alltid en risk for at en slik re-test feiler og det skapes en litt lavere, dobbel topp eller litt høyre topp før det kommer en reversering.

Point & Figure-modellen har et aktivt kjøpssignal rundt 48,45, med et objektivt kursmål rundt 58. Modellen bekrefter dermed at aksjen teknisk sett har brutt opp igjen fra konsolideringen. Det betyr ikke at målet nødvendigvis nås, men det viser at modellen indikerer strukturen som positiv.

Taktisk Trendindikator ligger rett over 77-nivået. Dette er viktig. Indikatoren brukes som et mer langsiktig trendfilter, og når den holder seg over 77, viser den at aksjen fortsatt har en sterk taktisk eller mellomlangsiktig trend. Denne typen indikator kan bidra til å holde investorer inne i en sterk trend lenger enn vanlige kortsiktige signaler, fordi den filtrerer bort mye av den daglige støyen siden den går over 60 dager.

Samtidig er aksjen ikke lenger tidlig i bevegelsen. RSI i uke chartet er over 70, og kursen har steget mye fra nivåene tidligere i år. Det betyr at aksjen teknisk sett er sterk, men også mer sårbar for gevinstsikring dersom momentet skulle flate ut.

Formasjonen ligner en konsolidering etter en kraftig oppgang, hvor aksjen nå forsøker å bryte videre opp. Investorpsykologien er typisk for en sterk momentum aksje: de som allerede eier aksjen blir sittende så lenge trenden holder, mens nye kjøpere ofte venter på små tilbakeslag. Første viktige støttesone ligger rundt 48–47,50, der både bruddnivået og de korte snittene ligger. Under dette blir 45-området viktigere.

Teknisk konklusjon: Zaptec har fortsatt en positiv teknisk struktur. 8/20-dagersmodellen, 50-dagers snittet, P&F-modellen og Taktisk Trendindikator peker i samme retning. Det viktigste å følge fremover er om aksjen klarer å holde seg over 48–47,50. Så lenge den gjør det, er trenden intakt. Et brudd under denne sonen vil være første tegn på at momentumet svekkes.

Fundamentale betraktninger:

Oppsummert:
Zaptec-caset har blitt sterkere før Q2 fordi veksten nå i større grad kombineres med lønnsomhet – ikke bare volum.

Hva ABG mener har forbedret seg

·         ABG Sundal Collier er mer positiv og løfter kursmålet til 60 kr (fra 50), med kjøpsanbefaling.

·         De forventer et solid Q2 med ca. 467 mill. i inntekter (+22% YoY).

·         Veksten drives både av Norden og økt momentum i Europa (særlig Tyskland via Sonepar-partnerskap).

Kjernen i investeringscaset

·         Ikke bare vekst i elbillading, men vekst med høy margin.

·         Forventet bruttomargin: ca. 42% (stigende).

·         EBIT og EPS anslås over konsensus → tegn til bedre inntjening.

·         Poenget: Zaptec viser tegn til operasjonell gearing – høyere volum gir mer enn proporsjonal resultatvekst.

Eksempel:
Hvis salget øker 20%, men kostnadene bare øker 10%, vil marginene utvides og resultatet vokse raskere enn omsetningen.

Utdrag fra analysen: Konkurranse og prisposisjon

·         Zaptec Go prises ca. 20% lavere enn konkurrenter i Europa.

·         Samtidig leverer selskapet høy margin → en sjelden kombinasjon.

·         Dette kan gi økt markedsandel (i dag ca. 11% i Europa) uten å ofre lønnsomhet.

Viktig risikofaktor (nå redusert)

·         Lave lagre hos forhandlere → mindre risiko for priskrig.

·         Høye lagre kunne presset priser og marginer i hele markedet.

Strukturell støtte i markedet

·         Hjemmelading er klart billigst for forbruker:

·         ~1,8x mer rekkevidde per euro enn offentlig lading

·         Elbilandelen i Europa vokser fortsatt raskt (~20% av nybilsalg).

·         Bare ~5% av bilparken er elektrisk → lang vekstbane igjen.

Verdsettelse

·         Ikke billig på kort sikt (ca. 19,8x EV/EBIT 2026).

·         Blir mer attraktiv hvis vekst + marginløft fortsetter mot 2027.

·         Caset er følsomt for skuffelser i margin eller volum.

Hva markedet vil følge i Q2 (19. august)

·         Inntekter rundt/over forventning

·         Bruttomargin > 40%

·         Videre vekst utenfor Norden

·         Kostnadskontroll (opex vs. vekst)

Kort konklusjon

Zaptec beveger seg fra et “vekstcase” til ett kvalitetsvekst-case, der skalaeffekter og marginer blir stadig viktigere. Den største oppsiden ligger i bekreftet lønnsom vekst – den største risikoen er at prispress til slutt spiser marginene.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
1
  in  🔶 inside
July 03
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgen Rapport – Fredag 3. juli - selskapsspesifikke triggere før Q2-sesongen

Etter flere dager med gjennomgang av markedsrapporter der olje, rater og geopolitikk har dominert bildet, er dagens nyhetsstrøm mer selskapsspesifikk. Det gjør den også mer interessant for investorer. Nå handler det ikke bare om om Brent ligger på 71 eller 72 dollar, men om hvilke selskaper som faktisk leverer på volum, marginer, kontantstrøm og synlig inntjening inn mot Q2-rapportene.

Dagens gjennomgang viser et marked der investorene bør lese rapportene med to spørsmål i bakhodet. Det første er om tallene peker mot oppjusterte estimater. Det andre er om aksjen allerede har priset inn forbedringen. Det skillet er tydelig i alt fra Aker BP og MPC Container Ships til Norske Skog, Europris, Storebrand, Protector Forsikring og Bakkafrost.

Markedet: roligere oljepris, men fortsatt høy selektivitet

Brent handles rundt 71.86 dollar fatet, og energimarkedet har beveget seg fra akutt geopolitisk prising til mer normal vurdering av produksjon, prisrealisering og selskapsspesifikke avvik. Det gir et mer krevende, men også mer nyttig marked for investorer. Når den brede risikopremien faller, blir det større forskjell på selskaper med tydelige inntjeningstriggere og selskaper der markedet fortsatt venter på bevis.

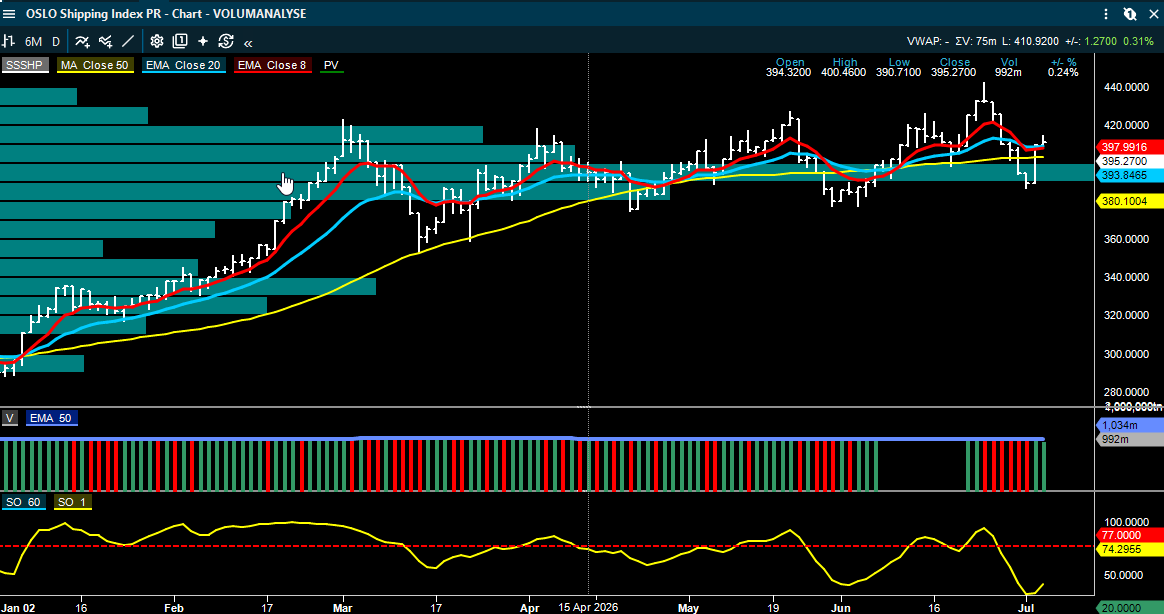
I shipping er bildet fortsatt todelt. VLCC-ratene i Midtøsten holder seg svært høye, mens flere Atlanterhavsruter har falt tilbake. LPG-markedet har derimot fått et tydelig stemningsløft, med kraftig oppgang i vestlige VLGC-rater. Samtidig peker flere meglerhus på at eventuelle Hormuz-avgifter kan bli en ny strukturell faktor i shippingmarkedet. Slike avgifter vil normalt bli belastet charterer i spotmarkedet, men kan skape overgangsrisiko i eksisterende kontrakter.

Aker BP: et godt eksempel på hvorfor produksjon og salgsvolum ikke er det samme

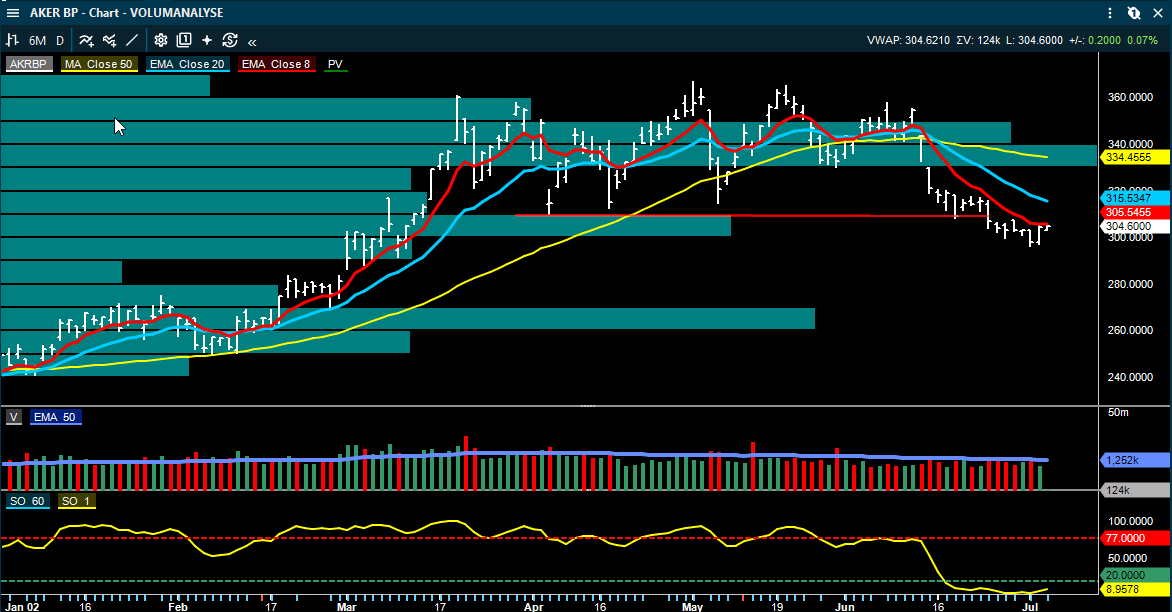
Aker BP kom med Q2 trading update, og tallene er interessante. Produksjonen var 384.000 fat oljeekvivalenter per dag, omtrent på linje med konsensus. Samtidig var salgsvolumet lavere som følge av en underlift på 8.000 fat per dag. For investorer er dette viktig: produksjon sier noe om den underliggende driften, mens salgsvolumet avgjør hvor mye som faktisk inntektsføres i kvartalet. Over- og underlift kan slå ut fra kvartal til kvartal, men jevner seg normalt ut over tid.

Det som trekker i positiv retning, er prisrealiseringen. Flere meglerhus peker på at Aker BP oppnådde en betydelig premie på oljeprisen, drevet av sterke fysiske differensialer i kvartalet. Fearnley anslår at de sterke realiserte prisene kan løfte inntektene klart over både egne estimater og konsensus, mens ABG og SB1 omtaler den underliggende oppdateringen som mer nøytral fordi produksjonen i seg selv var på linje med forventningene.

Når realiserte priser er bedre enn ventet, kan resultatet likevel bli sterkere. Samtidig er det viktig å skille mellom en midlertidig priseffekt og en strukturell forbedring i produksjonen.

Pareto Securities beholder kursmålet for Aker BP på 400 kroner, Kjøp.

SB1 Markets beholder kursmålet for Aker BP på 350 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Aker BP på 316 kroner, Hold.

MPC Container Ships: kontraktsdekning blir viktigere enn spotstøy

MPC Container Ships får en tydelig positiv oppdatering fra Pareto. Meglerhuset løfter anbefalingen til Kjøp og hever kursmålet etter flere transaksjoner og nye slutninger. Hovedpoenget er at selskapet låser inn kontantstrøm på attraktive nivåer, samtidig som flåten fornyes.

For investorer er dette sentralt fordi containershipping ofte prises på forventninger til fremtidige rater. Når et selskap klarer å få kontrakter på skip skip med oppstart så langt frem som i Q2 2027, sier det noe om at det underliggende markedet fortsatt er stramt. Pareto løfter 2027- og 2028-estimatene for EBITDA med 17 prosent og ligger nå 14 prosent og 38 prosent over konsensus for de to årene.

Etter oppdateringen har MPC Container Ships en EBITDA-backlog på rundt 1,3 milliarder dollar, som ifølge Pareto dekker mer enn 70 prosent av selskapsverdien justert for skrapverdi. Dette er grunnen til at kontraktsdekning kan bli viktigere enn kortsiktige ratebevegelser i vurderingen av aksjen. MPC stiger 1,2 % på morgenen.

Pareto Securities hever kursmålet for MPC Container Ships til 30 kroner (25), hever til Kjøp.

Norske Skog: fra inntjeningsbunn til datasenteropsjon

Norske Skog får en interessant oppdatering fra SB1 Markets. Caset handler ikke bare om en syklisk bedring i papir- og containerboardmarkedet, men også om at selskapet sitter på eiendeler som kan få høyere verdi dersom datasenterplanene ved Saugbrugs materialiserer seg.

SB1 peker på at underliggende inntjening ser ut til å ha bunnet ut i Q4 2025. Containerboard-prisene ventes å løfte seg gjennom Q2 og Q3, samtidig som lavere nordiske massevirkepriser kan bedre kostnadsbildet. Det gir en klassisk syklisk forbedring: høyere salgspriser kombinert med lavere innsatskostnader.

Den mer langsiktige opsjonen ligger i samarbeidet med Green Mountain om mulige datasenterprosjekter ved Saugbrugs. SB1 understreker at investeringscaset ikke er avhengig av at datasenterprosjektet lykkes, men at oppsiden kan bli betydelig dersom verdier knyttet til strøm, areal og regulering blir synlige. Det gjør Norske Skog til et eksempel på hvordan industriselskaper kan få en ny verdsettelsesdimensjon når eiendom og krafttilgang blir strategiske ressurser.

SB1 Markets beholder kursmålet for Norske Skog på 60 kroner, Kjøp.

Finans og forsikring: sterke underliggende trender, men ulike verdsettelsesbilder

Finanssektoren får flere viktige Q2-preview-rapporter. DNB trekkes frem av Pareto som sektorens toppvalg. Meglerhuset løfter kursmålet svakt og peker på solide gebyrinntekter fra corporate finance, høy lønnsomhet og fortsatt distribusjonskapasitet. Samtidig er NII-bildet mer blandet. NIBOR har steget kraftig gjennom kvartalet, men konkurransen i boliglån og SMB-lån gjør at effekten på marginene først blir tydeligere fra Q3.

Pareto Securities hever kursmålet for DNB til 325 kroner (320), gjentar Kjøp.

Storebrand får en mer nyansert oppdatering. Pareto venter et svakere Q2, særlig på grunn av lavere rentemargin i banken og svakere resultatbidrag fra performance fees i kapitalforvaltningen. Likevel løftes estimatene for 2027 og 2028 noe, drevet av bedre utsikter for skadeforsikring, høyere forvaltningskapital og et mer støttende rentebilde. Oppkjøpet av Knif Trygghet Forsikring kan dessuten gi rundt syv prosent vekst i skadeforsikringspremier, dersom transaksjonen gjennomføres.

Pareto Securities beholder kursmålet for Storebrand på 205 kroner, Kjøp.

I skadeforsikring er bildet sterkest for Protector Forsikring. Både Pareto og DNB Carnegie venter et solid underwriting-kvartal, og DNB Carnegie løfter kursmålet. Den pedagogiske forskjellen mellom Protector og Gjensidige er at Protector fortsatt prises som et vekstcase, særlig i Storbritannia, mens Gjensidige i større grad vurderes som et modent og defensivt selskap med god lønnsomhet, men mer begrenset oppside.

DNB Carnegie hever kursmålet for Protector Forsikring til 600 kroner (595), gjentar Kjøp.

Pareto Securities beholder kursmålet for Protector Forsikring på 570 kroner, Kjøp.

Gjensidige ventes også å levere et sesongmessig sterkt kvartal, men DNB Carnegie peker på at en avsetning knyttet til dansk yrkesskadeforsikring vil dempe rapporterte tall. Underliggende er lønnsomheten fortsatt høy, men meglerhuset mener verdsettelsen allerede reflekterer mye av kvaliteten.

DNB Carnegie beholder kursmålet for Gjensidige på 280 kroner, Hold.

Europris: kortsiktig kostnadstrykk, men ØoB er fortsatt nøkkelen

Europris er et godt eksempel på et selskap der kortsiktige tall og langsiktig investeringscase peker i litt ulik retning. Både Pareto og SB1 Markets venter et krevende Q2. På den ene siden reverseres påskeeffekten som løftet Q1, og på den andre siden påløper kostnader knyttet til et høyt antall ombygde ÖoB-butikker.

Pareto senker kursmålet fordi kostnadsforutsetningene økes og EBIT-estimatene for 2026 og 2027 tas ned. SB1 beholder derimot kursmålet og peker på at Q2 trolig er toppunktet for investeringene i ÖoB-ombyggingen. Rundt 30 prosent av ÖoB-butikkene vil være ombygget ved utgangen av kvartalet, og SB1 venter gradvis bedring i H2.

For investorer er læringspunktet tydelig: svake kortsiktige marginer er ikke nødvendigvis negativt dersom de skyldes investeringer som skal løfte fremtidig inntjening. Men markedet vil kreve bevis på at ombyggingen faktisk gir høyere salg og marginer.

Pareto Securities senker kursmålet for Europris til 108 kroner (113), gjentar Kjøp.

SB1 Markets beholder kursmålet for Europris på 105 kroner, Kjøp.

Elkem, Yara og Scatec: Signaler fra industri

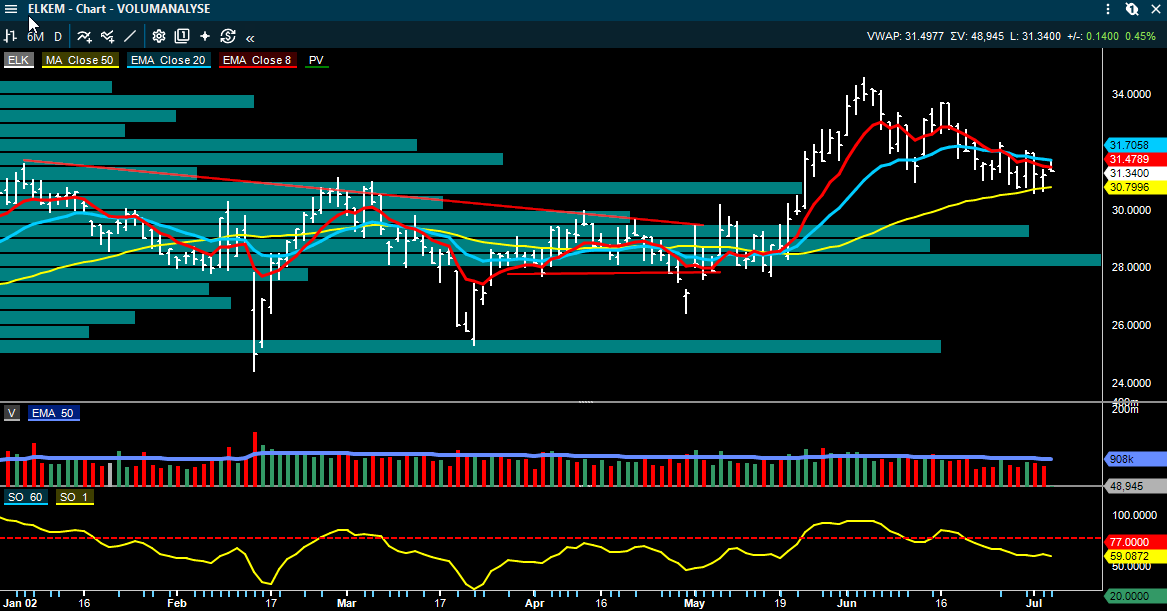
Elkem får en positiv Q2-preview fra SEB. Meglerhuset mener inntjeningsbunnen trolig er passert, og venter en tydelig EBITDA-bedring fra Q1 til Q2 etter at produksjonsbegrensningene ble fjernet i april. Kostnadsforbedringer gjennom H2 og bedre markedspriser fra 2027 kan løfte inntjeningen videre.

SEB beholder kursmålet for Elkem på 35 kroner, Kjøp.

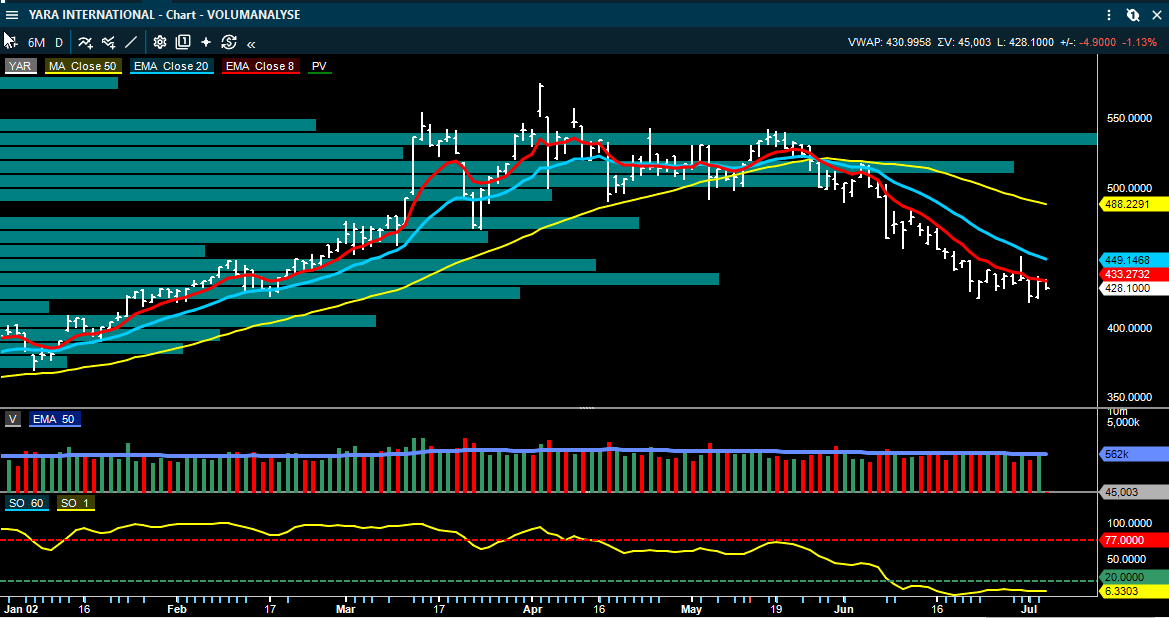
Yara har annonsert kjøp av et ammoniakkanlegg i Texas for 1,3 milliarder dollar. Strategisk passer kjøpet godt med ønsket om mer Henry Hub-eksponering og en bedre kostnadsposisjon. Pareto anslår et EBITDA-bidrag på 175-225 millioner dollar, men påpeker samtidig at prisingen ikke fremstår spesielt billig, og at høyere gjeld kan dempe kortsiktig utbytteoppside.

Pareto Securities beholder kursmålet for Yara på 650 kroner, Kjøp.

Scatec får en klarere positiv vurdering fra SB1 Markets, som løfter anbefalingen til Kjøp. Caset er i stor grad et NAV- og kontantstrømcase. Meglerhuset estimerer NAV rundt 120 kroner per aksje og peker på rundt 10 prosent kontantstrømavkastning til aksjonærene over gjenværende levetid på eiendeler i drift og under bygging. Samtidig har Scatec startet kommersiell drift ved Rio Urucuia-prosjektet i Brasil, et solkraftanlegg på 142 MW.

SB1 Markets beholder kursmålet for Scatec på 120 kroner, hever til Kjøp.

Bakkafrost og sjømat: bedre biologi møter lavere laksepris

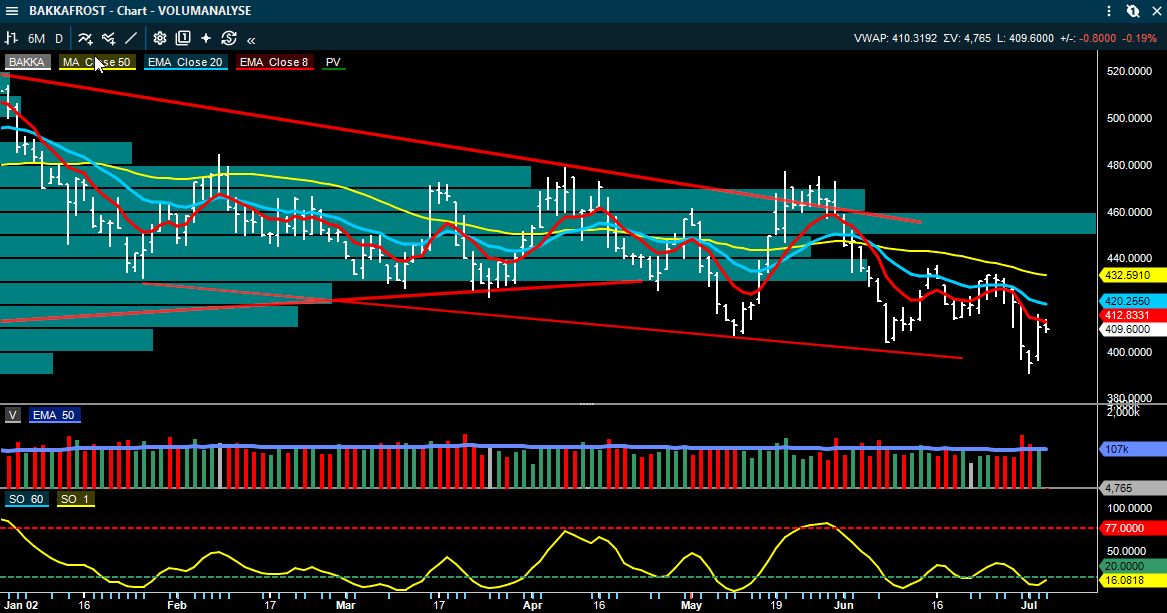
Bakkafrost leverte en positiv trading update. Slaktevolumet i Q2 endte på 29.900 tonn, nesten ti prosent over guidingen, drevet av både Færøyene og Skottland. Færøyene fremstår særlig sterkt med høye slaktevekter og ingen ekstraordinær dødelighet. I Skottland var volumene også bedre enn ventet, men ekstraordinær dødelighet på 32 millioner danske kroner minner investorene om at biologisk risiko fortsatt er en del av caset.

Samtidig er den brede sjømatrammen mer krevende. SEB venter laksepris rundt 60 kroner kiloen neste uke, stabilt fra inneværende uke, og peker på gode tilgjengelige volumer i markedet. Norsk eksport i uke 26 var 37.300 tonn, opp 19 prosent fra samme uke i fjor. Høye volumer kan dempe prisene på kort sikt, selv om selskaper med god biologi og høyere volum kan klare seg relativt bedre.

Arctic Securities beholder kursmålet for Bakkafrost på 534 kroner, Kjøp.

Pexip: valuta og produktbredde løfter estimatene

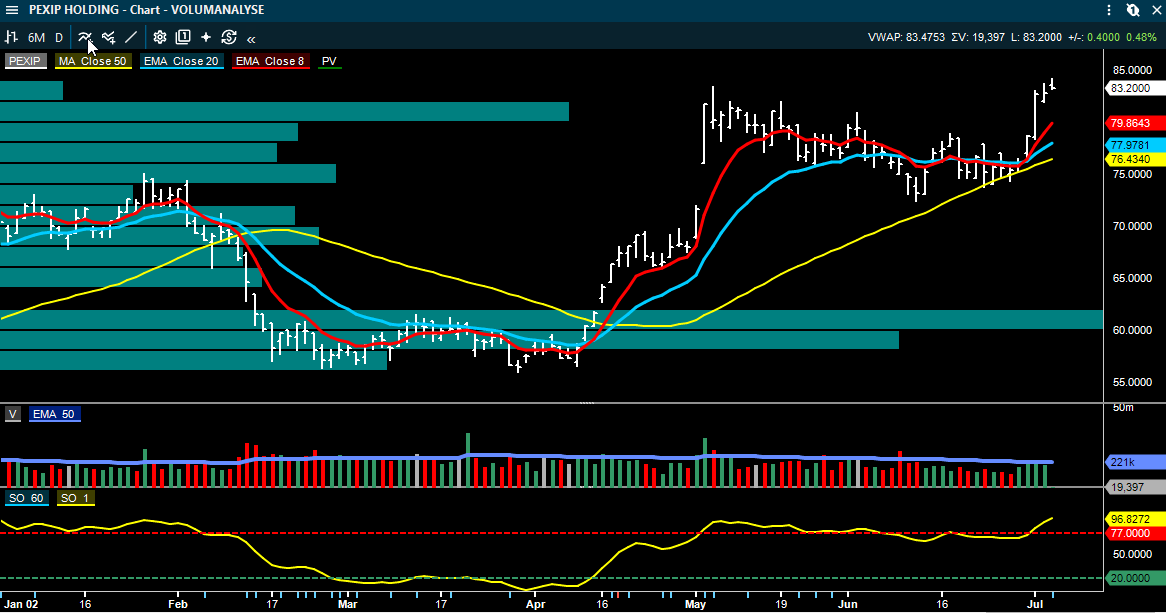
Pexip får et kursmålsløft fra Pareto. Den viktigste forklaringen er ikke en dramatisk endring i driften, men sterkere dollar, som løfter estimatene og DCF-verdien. Samtidig er produktnyheten viktig: Pexips Microsoft Teams-interoperabilitet er nå lansert for Android-baserte videorom, som utgjør om lag 40 prosent av den installerte Microsoft Teams-rombasen.

Dette vil trolig ikke påvirke estimatene før mot slutten av Q3 2026, men det styrker investeringscaset fordi Pexip nå dekker de viktigste plattformene. For investorer handler caset dermed om hvor raskt selskapet kan omsette teknologisk relevans til ARR-vekst og stabil margin.

Pareto Securities hever kursmålet for Pexip Holding til 100 kroner (92), gjentar Kjøp.

Solstad Offshore: høy kontraktsdekning og lav verdsettelse

SB1 Markets mener Solstad Offshore har blitt billigere uten at den fundamentale risikoen har økt tilsvarende. Aksjen har falt siden tidlig mai, samtidig som selskapet har sikret en toårskontrakt for Normand Maximus og markedet for AHTS-fartøy har styrket seg. Meglerhuset peker på at fri kontantstrøm frem til 2028 dekker rundt 60 prosent av dagens stub-verdi, og at 94 prosent av estimert EBITDA frem til 2028 allerede er fast.

Når kontraktsdekningen er høy, bør aksjen ikke nødvendigvis prises som om inntjeningen er fullt eksponert mot spotmarkedet. SB1 peker på Q2-rapportene, særlig fra Solstad Maritime, som mulige triggere.

SB1 Markets beholder kursmålet for Solstad Offshore på 85 kroner, Kjøp.

Oppsummering: fra makro til selskapsoppdateringene

Av det jeg har lest idag gir investorer konkrete punkter å følge inn i rapportsesongen. Aker BP viser at prisrealisering kan bety like mye som produksjonsvolum i et enkelt kvartal. MPC Container Ships viser at kontraktsdekning og forward fixing kan redusere syklisk risiko. Norske Skog viser hvordan et industriselskap kan få en ny opsjon gjennom kraft og datasenterareal. Finanssektoren viser at rentenivået både kan skape kortsiktig marginpress og langsiktig inntjeningsstøtte.

Samtidig er ikke alle positive nyheter like enkle. Europris investerer tungt i ÖoB og må bevise at ombyggingen gir ønsket effekt. Yara gjør et strategisk riktig oppkjøp, men til en pris som ikke fremstår åpenbart billig. Bakkafrost leverer bedre volum og biologi, men møter et laksemarked med høye volumer og lavere spotpris. Protector skiller seg positivt ut i skadeforsikring, mens Gjensidige fortsatt fremstår solid, men kan være mer fullpriset.

For Oslo Børs betyr dette at markedet blir mer selektivt. De beste reaksjonene vil trolig komme i selskaper der estimatene kan løftes samtidig som verdsettelsen fortsatt gir rom for oppside. Det er dette som trolig vil få størst oppmerksomhet når Q2-sesongen nå for alvor nærmer seg.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 02
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Tilbakeblikk: Juni, Q2 og første halvår: Et marked styrt av olje, AI og kraftige rotasjoner

Andre kvartal ble et av de mest dramatiske kvartalene i moderne markedshistorie, ikke nødvendigvis fordi hovedindeksene så dramatiske ut hver eneste dag, men fordi bevegelsene under overflaten var ekstreme.

På overflaten kan man oppsummere kvartalet ganske enkelt: aksjer steg kraftig, olje falt kraftig, halvledere eksploderte opp, gull og sølv falt, bitcoin fortsatte ned, og dollaren styrket seg videre. Men den egentlige historien er mer interessant. Markedet beveget seg fra frykt for stagflasjon og energisjokk til lettelse over lavere oljepris, samtidig som AI- og halvlederhandelen gikk inn i en nærmest parabolsk fase.

Dette er viktig for investorer fordi kvartalet viser hvor raskt markedet kan skifte narrativ. I Q1 var olje, inflasjon og geopolitikk den store frykten. I Q2 ble oljeprisfallet en lettelse for aksjer og renter. Samtidig tok AI-relaterte aksjer over som den viktigste risikomotoren i markedet.

Oljeprisen var den viktigste makrofaktoren

Den største enkeltforklaringen på markedsbildet i Q2 var olje. Etter et kraftig oljehopp i Q1, drevet av konflikten rundt Iran og Hormuz, falt Brent hele 38,4 prosent i andre kvartal. Det var det største kvartalsfallet siden pandemisjokket i 2020.

Dette er mer enn bare en råvarebevegelse. Olje påvirker inflasjon, sentralbankforventninger, forbrukernes kjøpekraft, selskapsmarginer og global risikovilje.

Da oljeprisen falt, ble stagflasjonsfrykten dempet. Stagflasjon betyr svakere vekst kombinert med høy inflasjon. Det er et av de vanskeligste miljøene for aksjemarkedet, fordi sentralbankene ikke uten videre kan kutte rentene for å støtte økonomien. Når oljeprisen faller kraftig, blir inflasjonsbildet mindre truende, og markedet får større rom til å prise inn vekst og inntjening.

Det var nettopp dette som skjedde i Q2. Lavere oljepris fjernet en del av det mest negative makroscenariet, og både aksjer og obligasjoner hentet seg inn etter et tøft første kvartal.

Geopolitikken skapte store svingninger

Bak oljeprisfallet lå utviklingen i Iran-konflikten. Gjennom april, mai og juni vekslet markedet mellom frykt for eskalering og håp om avtale. Trusler om angrep, usikkerhet rundt Hormuz, avlyste møter og nye forhandlingssignaler skapte kraftige bevegelser i oljeprisen.

Det avgjørende skiftet kom da markedet etter hvert begynte å prise inn en midlertidig avtale og lavere risiko for langvarig energisjokk. Da falt oljeprisen kraftig tilbake og endte juni nær nivåene før konflikten eskalerte.

Dette viser hvor viktig det er å følge geopolitikk som en markedsdriver, men også hvor raskt markedet kan gå videre når risikopremien faller. Det som én uke prises som en stor inflasjonsrisiko, kan noen uker senere bli en positiv katalysator for aksjer dersom risikoen forsvinner.

Aksjemarkedet fikk sitt beste kvartal siden 2020

S&P 500 steg 15,2 prosent i Q2. Det var det beste kvartalet siden den kraftige gjeninnhentingen etter Covid-fallet i Q2 2020. Europeiske aksjer steg også sterkt, med STOXX 600 opp 11,9 prosent.

Det er viktig å forstå hvorfor aksjemarkedet steg så kraftig. Det var ikke bare fordi alt plutselig ble bedre. Det var fordi flere negative risikofaktorer ble redusert samtidig.

Oljeprisen falt. Inflasjonsfrykten avtok. Globale nøkkeltall holdt seg bedre enn ventet. AI-investeringene fortsatte. Halvledere fikk ekstremt momentum. Og investorer som hadde vært defensive, måtte øke risiko igjen.

Når slike faktorer virker samtidig, kan aksjemarkedet bevege seg mye raskere enn funda alene skulle tilsi.

Halvledere var kvartalets store vinner

Den mest ekstreme bevegelsen kom i halvledere. Philly Semiconductor Index steg 88 prosent i Q2, den beste kvartalsavkastningen siden indeksen ble etablert tidlig på 1990-tallet. Hittil i år var indeksen opp over 100 prosent.

Dette er en enorm bevegelse. Den forteller hvor dominerende AI-handelen har blitt. Halvledere har blitt den mest direkte måten å eie AI-infrastruktur på. Hvis AI krever mer datakraft, trengs det flere chips, mer minne, mer lagring, mer nettverk og mer datasenterkapasitet.

Derfor har kapitalen strømmet inn i halvlederaksjer.

Men dette er også et risikosignal. Når en sektor stiger nesten 90 prosent på ett kvartal, blir den svært følsom for skuffelser. Da er det ikke nok at den langsiktige historien fortsatt er god. Markedet har allerede priset inn mye av den historien.

For investorer betyr dette at en sterk trend ikke automatisk er trygg. Jo sterkere og mer populær trenden blir, desto viktigere er det å følge posisjonering, sentiment og tekniske brudd.

Korea og Japan ble løftet av AI og valuta

AI-handelen stoppet ikke i USA. Sør-Koreas KOSPI steg 64,3 prosent i Q2 målt i dollarbasert totalavkastning. Det var den sterkeste kvartalsutviklingen siden fjerde kvartal 1998. Bakgrunnen var Koreas tunge eksponering mot minnebrikker, halvledere og AI-relatert teknologi.

Japan hadde også et svært sterkt kvartal. Nikkei steg 34,1 prosent i dollarbasert totalavkastning, det beste kvartalet siden første kvartal 1986.

Dette viser at AI ikke bare er en amerikansk handel. Kapitalen søker globalt etter selskaper og markeder som kan kobles til AI-verdikjeden. Korea får rollen som minne- og halvlederproxy. Japan får støtte fra svak valuta, bedre inntjening og økende internasjonal kapitalinteresse.

Men også her er det viktig å se under overflaten. Når et helt aksjemarked løftes av noen få dominerende teknologitemaer, blir markedet mer sårbart dersom samme tema snur.

Yen-fallet viser at valuta fortsatt er en nøkkelfaktor

Japan hevet renten med 25 basispunkter i juni, men yenen svekket seg likevel til det laveste nivået mot dollaren siden 1986. Det sier mye om styrken i dollaren og hvor dominerende amerikanske rente- og kapitalstrømmer fortsatt er.

Normalt skulle en renteheving støtte valutaen. Men hvis markedet samtidig priser inn en mer haukete Fed og sterkere amerikansk dollar, kan lokale rentehevinger bli overskygget.

For investorer betyr dette at valuta ikke kan ignoreres. En svak yen kan støtte japanske eksportører og løfte aksjemarkedet målt i lokal valuta, men den kan også skape bekymring for importert inflasjon og finansiell stabilitet.

Valutamarkedet forteller ofte noe om hvor kapitalen faktisk søker trygghet og avkastning.

Sentralbankene ble mer haukete

Et av de mest interessante trekkene i Q2 var at sentralbankene ble mer haukete samtidig som aksjemarkedet steg. I USA snudde markedets forventninger fra små rentekutt til prising av rentehevinger innen utgangen av året.

Det skyldtes sterkere økonomiske data. De amerikanske arbeidsmarkedsrapportene overrasket positivt, og tremånederssnittet for nye jobber steg til det høyeste nivået på to år. Den nye Fed-ledelsen signaliserte også en strammere linje, og flere FOMC-medlemmer åpnet for renteheving i 2026.

Også i Europa ble bildet mer haukete. ECB hevet renten for første gang siden 2023. Bank of Japan hevet også renten.

Dette er viktig. Aksjemarkedet steg ikke fordi sentralbankene ble mer støttende. Det steg fordi lavere oljepris og sterk AI-momentum mer enn oppveide renteuroen.

Det betyr også at markedet går inn i andre halvår med mindre rentestøtte enn mange kanskje hadde forventet.

Gull og sølv fikk en kraftig nedtur

Gull og sølv hadde vært sterke gjennom flere kvartaler, men i Q2 snudde bildet. Gull falt 14,1 prosent og sølv falt 22 prosent. Det var det største kvartalsnedgangen for begge siden Q2 2013.

Forklaringen er sammensatt. Geopolitisk risiko ble redusert, oljeprisen falt, inflasjonsfrykten avtok, og markedet begynte å prise inn Fed-hevinger. Alt dette er negativt for edle metaller.

Gull fungerer ofte som beskyttelse mot uro, inflasjon, geopolitisk risiko og fallende realrenter. Når markedet i stedet priser inn lavere geopolitisk stress og høyere renter, blir gull mindre attraktivt.

Dette viser hvor raskt en trygg havn kan miste momentum når makro narrativet endres.

Bitcoin fortsatte å falle

Bitcoin falt 14 prosent i Q2 og var ned 33,1 prosent hittil i år. Det var tredje kvartal på rad med fall, første gang siden 2020.

Dette er interessant fordi Bitcoin tidligere ofte ble sett på som en høy-beta risikoeiendel som kunne stige når risikoviljen var sterk. Men i 2026 har kapitalen i større grad søkt mot AI, halvledere, memory og aksjer med direkte inntjeningsmomentum.

Bitcoin har dermed mistet noe av oppmerksomheten til andre spekulative temaer.

Det betyr ikke nødvendigvis at Bitcoin er strukturelt ferdig, men det viser at kapitalen alltid søker den sterkeste historien. I første halvår 2026 var den historien ikke krypto, men AI-infrastruktur.

Mag 7 underpresterte – et viktig paradoks

Et av de mest fascinerende punktene er at Magnificent 7 var svakt ned hittil i år, til tross for at markedet har vært preget av AI-feber.

Dette er et viktig paradoks. Det viser at AI-handelen ikke lenger bare handler om de største teknologiselskapene. Kapitalen har rotert dypere inn i AI-verdikjeden, særlig halvledere, memory og asiatisk teknologi.

Markedet skiller i økende grad mellom dem som finansierer AI-utbyggingen, og dem som får ordrene.

De store plattformselskapene må bruke enorme beløp på capex. Leverandørene får inntektene. Derfor kan AI være en positiv historie for chipaksjer samtidig som enkelte store teknologiselskaper møter mer kritiske spørsmål om fri kontantstrøm og avkastning på investeringene.

Dette er et av de viktigste signalene fra første halvår.

Q2 var ikke et bredt marked – det var et rotasjonsmarked

Når man ser på tallene samlet, var Q2 ikke bare et sterkt aksjekvartal. Det var et kvartal med ekstrem rotasjon.

Olje falt kraftig. Halvledere eksploderte. Korea og Japan steg voldsomt. Gull, sølv og Bitcoin falt. Dollaren styrket seg. Obligasjoner hentet seg noe inn. Mag-7 underpresterte relativt til AI-temaet.

Dette viser at det ikke holder å si at «markedet steg». Det riktige er å si at kapitalen flyttet seg kraftig mellom temaer.

·       Ut av oljeinflasjonsfrykt.

·       Ut av edle metaller.

·       Ut av krypto.

·       Inn i AI-infrastruktur.

·       Inn i halvledere.

·       Inn i Korea og Japan.

·       Inn i aksjer som nyter godt av lavere energirisiko og sterkere global risikovilje.

Hvorfor dette er viktig for investorer

For investorer er lærdommen fra Q2 svært viktig. Markedet kan endre karakter raskt. Det som er en vinner i ett kvartal, kan bli en taper i neste. Og det som ser ut som en bred aksjeoppgang, kan i realiteten være drevet av noen få ekstremt sterke temaer.

Dersom man bare ser på hovedindeksen, går man glipp av mye av informasjonen. S&P 500 opp 15 prosent sier noe om retningen. Men det sier ikke nok om hva som faktisk driver markedet.

Det som virkelig betyr noe, er å forstå hvilke aktiva som leder, hvilke som faller, hvilke narrativer som mister fokus, og hvor kapitalen flytter seg.

I Q2 var svaret tydelig: lavere oljepris fjernet stagflasjonsfrykt, mens AI og halvledere tok over som den dominerende risikodriveren.

Relevans for Oslo Børs

Dette er også relevant for Oslo Børs. Norge er et lite, åpent og sektorpreget marked. Olje, shipping, sjømat, industri og råvarer påvirkes direkte eller indirekte av global kapitalflyt.

Når oljeprisen faller 38 prosent på et kvartal, er det ikke bare en global makrohistorie. Det påvirker energiaksjer, oljeservice, inflasjonsforventninger og sentimentet rundt sykliske selskaper.

Når AI og halvledere leder global risikovilje, kan det støtte internasjonale aksjemarkeder, men samtidig trekke kapital bort fra mer tradisjonelle sektorer. Når dollaren styrker seg og yenen svekkes, påvirker det råvarer, valutaflyt og konkurranseevne.

For norske investorer betyr dette at man ikke kan analysere Oslo Børs isolert. Kapitalen beveger seg globalt. Når store internasjonale temaer endres, får det også konsekvenser for norske sektorer.

Hva bør følges i andre halvår?

·       Det første man bør følge er oljeprisen. Brent falt kraftig i Q2, men var fortsatt opp nær 20 prosent hittil i år. Hvis oljeprisen igjen begynner å stige på geopolitikk eller tilbudsrisiko, kan inflasjonsfrykten komme tilbake.

·       Det andre er halvlederne. Etter en ekstrem oppgang er sektoren både den viktigste lederen og den største sårbarheten. Hvis halvledere fortsetter å stige, kan AI-handelen holde markedet oppe. Hvis sektoren snur, kan det ramme global risikovilje.

·       Det tredje er rentemarkedet. Markedet har gått fra å prise kutt til å prise hevinger. Hvis rentene fortsetter opp, kan høyt prisede vekstaksjer bli mer utsatt.

·       Det fjerde er dollaren. En sterk dollar kan presse råvarer, EM, global likviditet og selskaper med høy dollargjeld.

·       Det femte er bredden i aksjemarkedet. Dersom oppgangen fortsatt bare drives av AI og halvledere, blir markedet mer sårbart. Dersom flere sektorer begynner å delta, blir oppgangen mer robust.

Konklusjon

Q2 var et kvartal hvor markedet gikk fra stagflasjonsfrykt til AI-eufori. Lavere oljepris fjernet mye av inflasjonspresset, og det ga aksjer og obligasjoner rom til å hente seg inn. Samtidig eksploderte halvlederaksjer, Korea og Japan, drevet av AI, memory og teknologioptimisme.

Men under overflaten var bildet langt mer selektivt enn hovedindeksene antyder. Gull, sølv, Bitcoin og olje falt kraftig. Mag-7 underpresterte til tross for AI-feberen, og ble brukt til å finansiere andre momentumcases. Dollaren styrket seg videre, og sentralbankene ble mer haukete.

Dette gjør markedet mer sammensatt. Det er ikke et enkelt bullmarked hvor alt stiger sammen. Det er et marked hvor kapitalen roterer kraftig mellom temaer.

Den viktigste lærdommen er at investorer må forstå hva som faktisk driver markedet. I Q2 var det ikke bare bedre stemning. Det var et dramatisk fall i oljeprisen, en kraftig lettelse i stagflasjonsfrykten og en historisk ekstrem reprising av halvleder- og AI-infrastrukturaksjer.

For andre halvår blir spørsmålet om denne kombinasjonen kan fortsette. Hvis olje holder seg lav, inntjeningen holder seg oppe og AI-investeringene fortsetter, kan aksjemarkedet fortsatt få støtte. Men etter et kvartal med så ekstreme bevegelser, er fallhøyden også større dersom noen av de viktigste forutsetningene svikter.

Markedet går derfor inn i andre halvår med sterk momentum, men også med større risiko for rotasjon, gevinstsikring og høyere volatilitet.

Kilde: Deutsche Bank / Jim Reid

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
July 02
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

Giringen i markedet øker – og den stopper ikke ved girede ETF-er

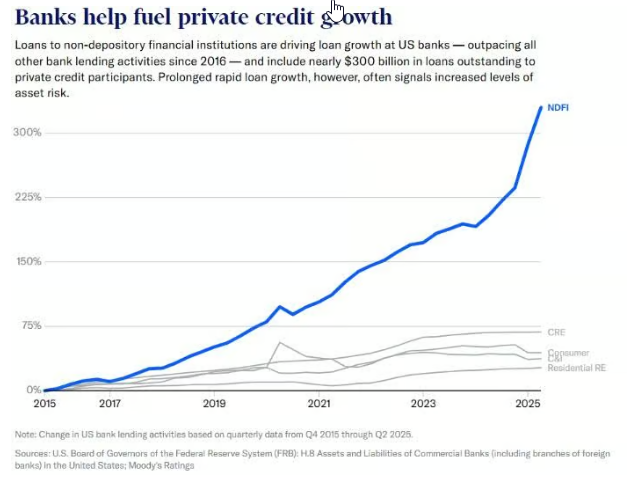
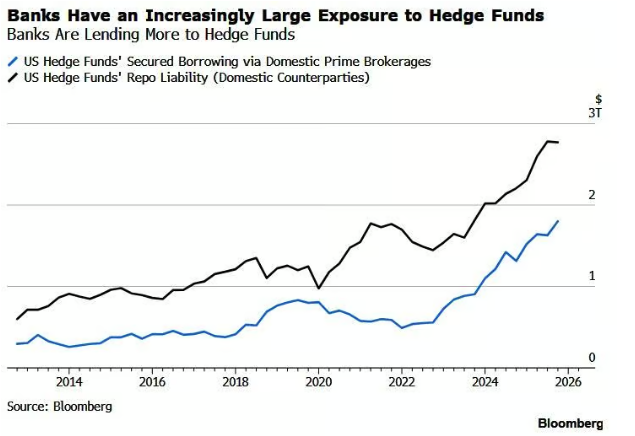
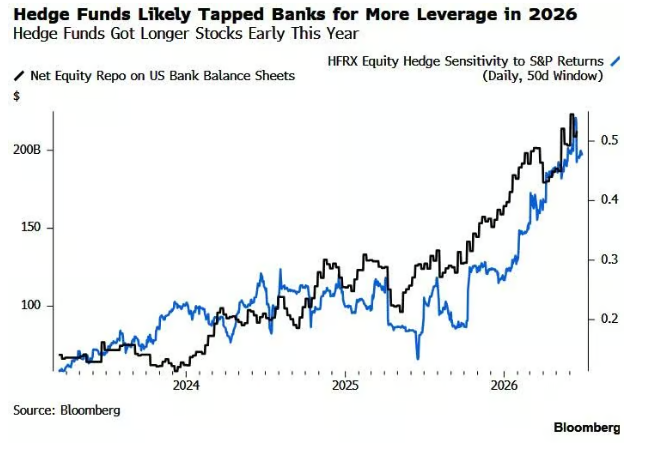
En av de viktigste risikoene i dagens marked er ikke synlig i hovedindeksene. Den ligger under overflaten, i måten avkastning forsterkes gjennom giring, derivater, repo, total return swaps, hedgefond, banker, private credit og pengemarkedsfond.

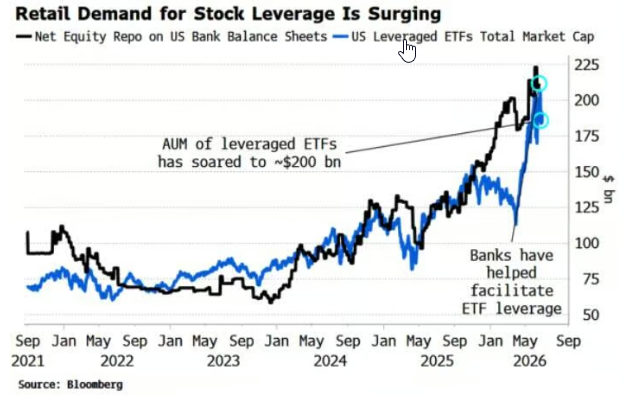
Girede ETF-er er den mest synlige delen av dette. Private investorer kjøper produkter som gir to eller tre ganger daglig eksponering mot aksjer, sektorer eller indekser. I år har mye av denne etterspørselen vært konsentrert rundt AI, halvledere og memory aksjer – de samme aksjene som allerede har vært blant markedets største vinnere.

Men poenget i analysen er at girede ETF-er bare er toppen av isfjellet. Giringen bygger seg opp mange steder samtidig. Det gjør markedet sterkere på vei opp, men mer sårbart hvis trenden snur.

Hvorfor giring er så kraftig

Giring betyr at man tar større eksponering enn kapitalen man selv setter inn. Hvis man har 100 kroner, men bruker et produkt som gir tre ganger eksponering, får man markedsrisiko som om man hadde 300 kroner investert.

Det kan gi høy avkastning når markedet går riktig vei. Men det forsterker også tapene når markedet går feil vei.

Dette er spesielt viktig i et marked hvor mange investorer eier de samme aksjene. Når kapitalen konsentreres i AI, halvledere og memory, og mange samtidig bruker giring for å forsterke eksponeringen, blir bevegelsene mer ekstreme.

Oppgang skaper mer kjøp.
Fall kan skape tvangssalg.
Volatilitet kan utløse margin calls.
Banker kan trekke tilbake finansiering.
Fond kan måtte redusere posisjoner samtidig.

Dette er kjernen i problemet: Giring fungerer godt så lenge markedet er stabilt, men blir farlig når mange må redusere risiko samtidig.

Girede ETF-er er den synlige delen

Girede ETF-er har vokst kraftig. Investorene bruker dem for å få forsterket eksponering mot populære temaer, særlig teknologi og halvledere. Når memory- og AI-aksjer har gått kraftig, har etterspørselen etter slike produkter økt.

Det viktige er hvordan disse produktene fungerer. En giret ETF må levere en bestemt daglig avkastning, for eksempel to eller tre ganger utviklingen i en aksje eller indeks. For å få til dette bruker fondene ofte derivater, total return swaps og motparter i bankene.

Det betyr at banken blir en viktig del av mekanismen. Banken leverer eksponeringen til ETF-en, og må selv sikre risikoen ved å kjøpe aksjer, futures, opsjoner eller andre instrumenter.

Dermed går det en kjede fra retail-investoren som kjøper en giret ETF, videre til banken som leverer giringen, og deretter inn i markedet hvor banken må hedge sin egen risiko.

Dette er grunnen til at slike produkter kan forsterke bevegelsene i aksjene de er knyttet til.

Bankene er midtpunktet i giringssystemet

Bankene spiller en sentral rolle. De leverer giring til ETF-er, hedgefond og andre profesjonelle investorer. De gjør det gjennom total return swaps, repo, derivater og finansiering av posisjoner.

Dette fungerer så lenge bankene er villige til å bruke balansen sin til å tilby denne eksponeringen. Da fungerer de nesten som støtdempere i markedet. De gir likviditet, finansiering og risikokapasitet.

Men hvis volatiliteten stiger, eller hvis bankene begynner å frykte at motpartene deres har for mye risiko, kan de trekke seg tilbake. Da går bankene fra å være støtdempere til å bli forsterkere av markedsuro.

Det er et viktig skifte. Når banker reduserer risikokapasitet, må kunder redusere posisjoner. Når kunder reduserer posisjoner, faller markedet. Når markedet faller, øker risikoen i bankenes bøker. Da kan bankene stramme inn enda mer.

Slik oppstår selvforsterkende markedsbevegelser.

Hedgefondene bruker også mer giring

Hedgefond er en annen viktig del av bildet. Mange hedgefond bruker bankenes prime brokerage-plattformer for å låne penger, bruke repo, handle derivater og bygge store posisjoner med relativt lite egenkapital.

Dette gjelder ikke bare aksjer. Det gjelder også obligasjoner, renter, swap spreads og såkalte basis trades.

Basis trade er et godt eksempel. Hedgefond kjøper amerikanske statsobligasjoner og shorter futures mot dem for å utnytte små prisforskjeller. I utgangspunktet kan dette være en lavrisikohandel. Men fordi avkastningen per enhet er liten, brukes ofte mye giring for å gjøre avkastningen attraktiv.

Når mange fond gjør det samme, blir den totale eksponeringen enorm. Hvis markedet beveger seg feil vei, eller finansieringen blir dyrere, kan posisjonene måtte reduseres raskt.

Da kan noe som ser ut som en liten ubalanse i rentemarkedet, bli en større systemisk risiko.

Repo binder systemet sammen

Repo er et av de viktigste bindeleddene i finansmarkedet. En investor eier et verdipapir, for eksempel en statsobligasjon, og låner penger mot dette verdipapiret som sikkerhet. Det gir investoren kontanter som kan brukes til å øke posisjonen.

Dette er normalt og nødvendig i moderne finansmarkeder. Men når repo brukes til å bygge store girede posisjoner, øker sårbarheten.

Hvis verdien på sikkerheten faller, eller hvis finansieringskostnaden stiger, kan långiveren kreve mer sikkerhet. Hvis investoren ikke kan stille mer sikkerhet, må posisjoner selges.

Dette er mekanismen bak mange sterke kursnedganger. Det begynner ikke nødvendigvis med at investorene endrer syn på økonomien. Det begynner med at finansiering blir dyrere, sikkerheter faller i verdi, og posisjoner må kuttes.

Pengemarkedsfond er ikke helt utenfor risikoen

Mange investorer tror at kontanter i pengemarkedsfond står helt utenfor denne typen risiko. Det er ikke helt riktig.

Pengemarkedsfond finansierer ofte repo-markedet. Det betyr at de indirekte er en del av finansieringskjeden som gjør det mulig for hedgefond og andre aktører å bygge girede posisjoner.

Dette betyr ikke at pengemarkedsfond nødvendigvis er farlige på samme måte som aksjer eller girede ETF-er. Men det betyr at de ikke er helt isolert fra systemet. Når pengemarkedsfond låner ut kontanter i repo-markedet, bidrar de til å finansiere posisjoner andre steder i markedet.

Det er derfor analysen sier at det nesten ikke finnes noe sted å gjemme seg helt fra giringssystemet. Selv kapital som bevisst ikke jager aksjemarkedet, kan indirekte være med på å finansiere den samme risikotakingen.

Private credit og private equity øker kompleksiteten

Private credit er en annen del av systemet hvor giring kan være vanskeligere å se. Markedet er mindre transparent enn børsnoterte aksjer og obligasjoner. Det gjør det vanskeligere å vite nøyaktig hvor mye risiko som er bygget opp.

Bankene har også økt eksponeringen mot private credit og private equity, både gjennom lån og ubenyttede kredittlinjer. Dette betyr at risikoen ikke nødvendigvis er isolert i private markeder.

Hvis private credit får problemer, kan det påvirke banker, finansiering, kredittvilje og risikopremier i det bredere markedet.

Dette er viktig fordi investorer ofte tenker på private credit som noe separat fra børsen. I praksis er systemet mer koblet sammen enn det ser ut som.

Forsikringsselskaper har også høyere giring

Analysen peker også på at giringen i forsikringsselskapene er høy. Det er interessant fordi mange tenker på forsikring som en konservativ del av finanssystemet.

Når også forsikringsselskaper har høyere leverage, viser det at jakten på avkastning har spredd seg bredt. Det er ikke bare retail-tradere i girede ETF-er eller hedgefond i basis trades. Hele systemet har over tid blitt mer avhengig av å bruke balanse, finansiering og strukturert risiko for å oppnå avkastning.

Det gjør systemet mer effektivt i gode tider, men mer følsomt i dårlige tider.

Margin debt er en viktig varsellampe

Margin debt i markedet er på høye nivåer. Det betyr at investorer har lånt store beløp for å kjøpe finansielle aktiva. Når margin debt er høy, er markedet mer følsomt for fall.

Hvis aksjer faller, reduseres verdien av sikkerheten. Meglere og banker kan da kreve mer kapital fra kunden. Hvis kunden ikke kan stille mer kapital, må posisjoner selges.

Dette er margin call-mekanismen.

Problemet er at margin calls sjelden kommer alene. De kommer ofte samtidig hos mange investorer, fordi de eier de samme aksjene og bruker lignende risikomodeller. Da kan salget bli selvforsterkende.

Når margin debt samtidig er dyr å bære, blir risikoen enda større. Høye finansieringskostnader betyr at investorene trenger høyere avkastning bare for å forsvare posisjonene. Hvis markedet ikke fortsetter opp, blir det mer fristende eller nødvendig å redusere risiko.

Hvorfor dette kan gi kjappe indeksfall

Et marked med høy giring kan se rolig ut lenge. Faktisk kan det se ekstra sterkt ut, fordi giringen bidrar til mer kjøp på vei opp. Men stabiliteten kan være skjør.

Når markedet faller litt, skjer først vanlig gevinstsikring. Hvis fallet fortsetter, begynner opsjons- og ETF-strukturer å forsterke bevegelsen. Deretter kan margin calls komme. Hedgefond kan redusere risiko. Banker kan stramme inn finansiering. Pengemarkedsfinansiering kan bli dyrere. Da kan fallet bli langt større enn den opprinnelige nyheten skulle tilsi.

Dette er hvorfor giring er så viktig. Den gjør at markeder ikke bare beveger seg etter fundamentale nyheter, men også etter hvordan posisjoner er finansiert.

Et lite fundamentalt problem kan bli et stort markedsproblem hvis posisjoneringen er for giret.

Hva bør investorer følge med på?

Det første man bør følge er finansieringskostnader. Når det blir dyrere å låne mot aksjer, derivater eller obligasjoner, øker risikoen for at girede posisjoner må kuttes.

Det andre er funding spreads. Hvis bankene krever høyere betalt for å tilby giring, er det et tegn på at risikokapasiteten strammes til.

Det tredje er margin debt. Høye nivåer i seg selv gir ikke en topp, men hvis margin debt er høy samtidig som markedet begynner å falle, øker faren for tvangssalg.

Det fjerde er volatilitet i AI- og halvlederaksjer. Disse aksjene brukes ofte som sikkerhet, hedge grunnlag og kjerneposisjoner i girede strukturer. Hvis de blir mer volatile, blir de dyrere å finansiere og mer risikable å eie med giring.

Det femte er bankenes risikovilje. Så lenge bankene tilbyr finansiering, fungerer systemet. Hvis bankene trekker seg tilbake, kan likviditeten forsvinne raskt.

Hvorfor dette er relevant for vanlige investorer

Dette kan høres fjernt ut for en investor som ikke bruker giring. Men effekten treffer likevel alle.

Du trenger ikke selv eie en giret ETF for å bli påvirket av at andre gjør det. Hvis mange girede produkter må selge halvlederaksjer, kan Nasdaq falle. Hvis Nasdaq faller, kan global risikovilje svekkes. Hvis global risikovilje svekkes, kan kapital trekkes ut av mindre markeder, sykliske aksjer, shipping, energi og råvarer.

Det er slik giring sprer seg fra ett hjørne av markedet til et annet.

En investor kan sitte med en helt vanlig aksjeportefølje og likevel bli påvirket av at hedgefond reduserer risiko, banker strammer inn finansiering eller girede ETF-er må rebalansere.

Dette er grunnen til at man må forstå markedsstrukturen, ikke bare selskapene.

Relevans for Oslo Børs

For Oslo Børs er dette spesielt viktig. Norge er et lite og åpent marked med høy eksponering mot sykliske sektorer som energi, shipping, industri, råvarer og sjømat. Norske aksjer påvirkes derfor raskt når global risikovilje endres.

Hvis giringen i amerikansk teknologi og AI begynner å skape uro, kan det slå inn i globale porteføljer. Investorer kan da redusere risiko bredt, også i markeder som ikke har noe direkte med AI å gjøre.

Det betyr at et fall i halvledere, en funding squeeze i USA eller problemer i girede ETF-er kan påvirke Oslo Børs gjennom kapitalflyt og sentiment.

Dette er ikke fordi norske selskaper nødvendigvis har endret seg fundamentalt. Det er fordi globale investorer reduserer risiko samlet.

Det man trekke ut av dette

Det er at dagens marked ikke bare handler om hvem som har best inntjening eller sterkest vekst. Det handler også om hvordan posisjonene er finansiert.

Et marked kan være fundamentalt sterkt, men likevel sårbart hvis for mye av oppgangen er bygget på giring. Når avkastningen er god, virker giring som en motor. Når markedet snur, virker den som en brems som plutselig låser seg.

Giring skaper ikke nødvendigvis problemet alene, men den forsterker problemet når det først oppstår.

Kilde: Simon White, Bloomberg macro strategist

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
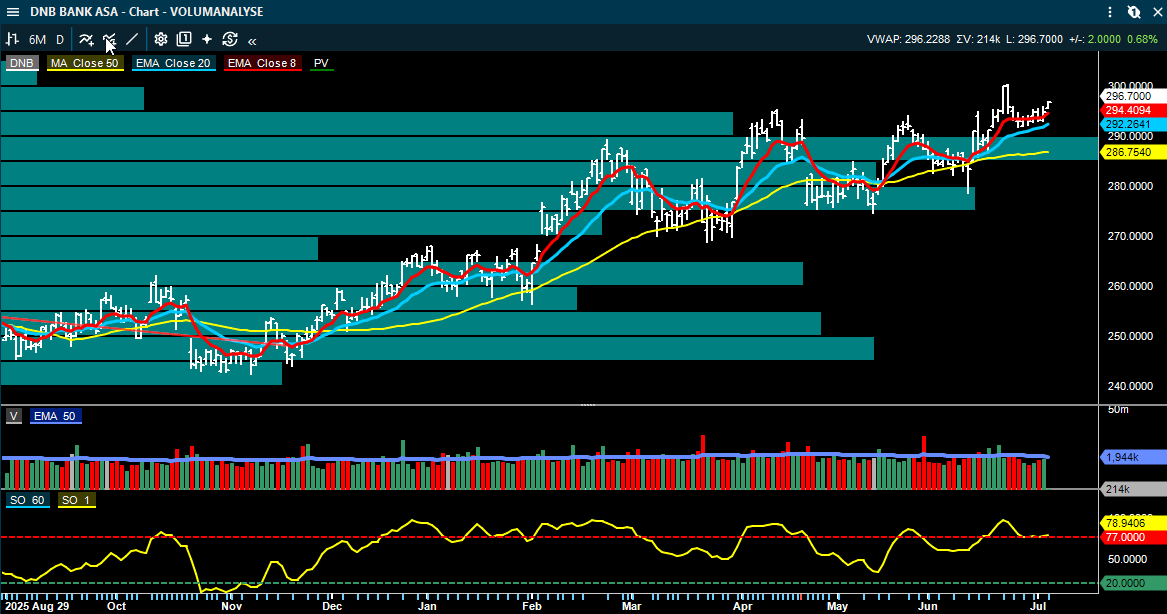
  in  🔶 inside
July 02
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Inside Oslo Børs - Tekniske kommentarer på 24 store norske selskaper.

Dette er kommentarer som har kort holdbarhetstid, kun rene tekniske øyeblikkskommentarer og ikke  investeringsråd. Markedet kan endre det tekniske bildet til selskapene meget kjapt med momentum. Sender også kommentarene som pdf på e-post. 

Equinor – teknisk oversolgt, men en rekke overliggende motstandsområder.

Equinor er oversolgt, og den siste tidens sidelengstrend indikerer at den forsøker å stabilisere seg. Trenden har vært negativ siden toppen slik at rent teknisk kan en rekyl opp innenfor denne være på trappene. Ingen av modellene har gått i kjøp, men har brutt over 8 dager, hvilket kan indikere at momentumet kan snu på kort sikt. Første neste motstand er 20 dager omkring 323-324 nivået og deretter det mest omsatte nivået og 50 dager oppe ved 342.

AkerBP – Samme formasjon som for Equinor.

AkerBP og Vår Energy har akkurat samme formasjon. Muligheter for kortsiktig teknisk oversolgt rekyl, men den overliggende motstanden indikerer vanskeligheter med å predikere det tekniske potensialet. Alle tre formasjonene ser tunge ut, og det setter kun en oversolgt rekyl eventuelt på agendaen.

Norsk Hydro – kraftig oversolgt.

Norsk Hydro er kraftig strukket etter å ha falt med 25 % eller 35 kroner sidden toppen. I slike situasjoner vil modellene befinne seg i salgssignaler, men kursmålet på 90.69 er blitt innfridd for PF-modellen. Volumprofilen indikerer at kursen har kommet ned til et sterkere støtteområdet, hvor to av de mest omsatte nivåene befinner seg. Avventer og ser om den stabiliserer seg og det kommer noen signaler for en kortsiktig teknisk rekyl. 

Yara – Kraftig oversolgt & potensiell dobbel bunn.

Yara ligger fortsatt ved 8 dager, under 20 og 50 dager. Det kan være et første tegn på at fallet mister noe fart, men det er ikke nok til å endre trendbildet. Den taktiske trendindikatoren er kraftig oversolgt. P&F viser et potensielt positivt nivå rundt 454–455 og kursmål på 513. Det som er det viktigste rent teknisk er derfor om aksjen klarer å etablere seg over 450–455. Før det er dette fortsatt en svak formasjon med indikert tung motstand over dagens nivå.

DNB – positiv trend, men P&F henger ikke med

DNB er blant de sterkere chartene i rapporten. Kursen ligger over 8, 20 og 50 dager, og den kortsiktige trendmodellen er positiv. Den taktiske trendindikatoren er fortsatt i et kjøpssignal. P&F-modellen ligger i korrigering og inntil kursen bryter over forrige topp er det teknisk risiko for en etablering av en lavere topp. Så lenge 290 og 286 holder, ser chartet konstruktivt ut. Brudd over 300 vil være neste tekniske bekreftelse på underliggende styrke. Det er en løpende teknisk risiko for at det kan etableres en dobbel-topp-formasjon ettersom den siste toppen ved 300 var kun marginalt over april og mai toppen.

Storebrand – sterk trend, men strukket på kort sikt

Storebrand ligger over 8, 20 og 50 dager, og trenden er teknisk sterk. P&F-modellen viser kjøpssignal rundt 178.40, hvor det indikerte objektive kursmålet er opp mot 193-nivået. Den taktiske trendindikatoren er svært høy, noe som betyr at aksjen er strukket på kort sikt, men den kan forbli strukket over tid siden den går over 60 dager. Formasjonen er likevel positiv, med en tydelig stigende struktur. Risikoen er først og fremst for en kortsiktig pause siden den nærmer seg det objektive kursmålet.

Gjensidige – positiv reversering med P&F-bekreftelse

Gjensidige har snudd opp fra en mellomlangsiktig bunnformasjon og ligger over 8, 20 og 50 dager. P&F-modellen viser kjøpssignal rundt 271, hvor kursmålet er 291. Den taktiske trendindikatoren er høy, men på slike brudd opp er det en fordel at det er et høyere momentum.  Så lenge 268–264 holder, er 290-området neste naturlige tekniske nivå. Kursen har nettopp brutt opp gjennom en baseformasjon, hvilket i klartekst betyr at mange investorer har fått urealiserte gevinster. Det tekniske fremstår som sterkt!

SalMar – klart brudd ned fra sidelengs formasjon

SalMar har brutt kraftig ned fra en lengre sidelengs fase. Kursen ligger under 8, 20 og 50 dager, og den taktiske trendindikatoren er kraftig oversolgt. P&F har ingen nye signaler, som befinner seg i umiddelbar nærhet. Det er derfor lite støtte fra de tekniske trendmodellene vi bruker. Kursen har akselerert ned, og det på et tiltakende volum, hvilket indikerer mye psykologi og kapitulering blant investorer. Det er mange investorer med urealiserte tap og den første rekylen vil klassisk teknisk komme til å bli solgt ned igjen fra ett av de første overliggende motstandsområdene. Første motstand ligger rundt 489, deretter 512 og 535. En rekyl kan bli trigget siden aksjen er oversolgt, men formasjonen er svak.

Mowi – fallende kanal og svak modellstruktur

Mowi ligger i en fallende trendkanal med lavere topper og lavere bunner. Kursen ligger under 8, 20 og 50 dager, og den taktiske trendindikatoren er oversolgt. P&F viser kjøpsnivå rundt 199,5 og mål rundt 220, men kursen langt unna dette. Det betyr at vi ikke får noen støtte fra dagens P&F-bildet. Første motstand ligger rundt 188–192, deretter 196. Så lenge aksjen ligger under disse nivåene, er trenden svakt. Og det er en del overliggende motstand som vil måtte bli tatt ut og for at kursen vil gjøre dette må det fundamentale bildet endre karakter. Med fortsatt svake laksepriser vil det være tekniske oversolgt rekyler som gjelder og disse har en økt teknisk risk for at de blir stoppet opp mot et av de nærmeste motstandsnivåene.

VEND – bedre enn mye annet, men fortsatt range

VEND er et litt mer konstruktivt chart. Kursen ligger over 8, 20 og 50 dager, og P&F-modellen viser kjøpssignal rundt 248 med mål rundt 274. PF kjøpssignalet er beheftet med teknisk risk siden det er etablert under de foregående toppene.

Samtidig er aksjen fortsatt inne i en bred sidelengs formasjon, med støtte rundt 235–242 og motstand rundt 260–264. Den taktiske trendindikatoren er nøytral, ikke overkjøpt. Et brudd over 260–264 vil gjøre formasjonen klart bedre. Inntil det skjer, er dette en positiv range, men ikke et ferdig brudd.Det er fortsatt en teknisk risk for at dette en ny rekyl innenfor den sidelengse formasjonen.

Kongsberg Gruppen – tidlig teknisk forbedring

Kongsberg Gruppen har løftet seg kraftig og er nå over 8, 20 og 50 dager. P&F-modellen viser kjøpsnivå rundt 305, og kursen ligger godt over dette. Det objektive kursmålet er 380, hvilket kan ha strukket strikken tatt i betraktning at formasjonen er negativ. Formasjonen ligner et brudd opp innenfor en utvidende kileformasjon eller fallende trendkanal. Det er positivt, men aksjen møter fortsatt kraftigere motstand i området 330–340, hvor den tidligere har stoppet flere ganger. I tillegg vil den være overkjøpt når den tester de nivåene den tidligere ikke har klart å forsere. Så lenge 305–300 holder, er det tekniske bildet forbedret, men syretesten kommer når den nå snart vil teste sterkere motstand.

Nordic Semiconductor – forsøker å stabilisere seg, men 50 dager stopper

Nordic Semiconductor har bedret seg noe på kort sikt, men ligger fortsatt under 50 dager rundt 192. Kursen ligger rundt 8 og 20 dager, og den taktiske trendindikatoren er nøytral til svakt positiv. P&F-modellen viser fortsatt at den befinner seg i en korrigerende O kolonne. Under den siste bunnen i juni blir det utløst et salgssignal, hvor det indikative kursmålet er 152. Det gjør at bildet fortsatt er blandet. Aksjen må etablere seg over 192 og deretter 197 før man kan si at formasjonen har snudd teknisk.

Frontline – sterk trend, men etter parabolsk oppgang kommer testen


Frontline har hatt en kraftig oppgang og ligger fortsatt over 50 dager. På kort sikt har aksjen falt tilbake under 8 dager og tester 20 dager. Det er normalt etter en så rask bevegelse, men det betyr også at momentet har roet seg. P&F-bildet viser en sterk struktur, men kursen har trukket seg kraftig tilbake fra toppen i P&F-kolonnen. Første støtte er rundt 357–360, deretter 330. Brudd tilbake over 363–365 vil bedre kortsiktig momentum. Slike sterke oppganger kan ifølge klassisk teknisk analyse få en oppgang tilbake mot den tidligere toppen. Men det vil bli en teknisk rekyl, som mange investorer vil velge å møte som selgere.

Hafnia – oversolgt etter brudd ned fra toppområdet

Hafnia har brutt under 20 og 50 dager og ligger rundt 8 dager. Den taktiske trendindikatoren er oversolgt. P&F viser tidligere kjøpsnivå rundt 76,6, men kursen ligger langt under dette. Formasjonen har derfor svekket seg tydelig etter mai-toppen. Første motstand ligger rundt 69,5–72. Så lenge aksjen ikke tar tilbake dette området, er bildet fortsatt korrektivt. Ser konturene av en potensiell dobbel-bunn, men det kan også kun bli bunnen til en sidelengs trend hvor 73-74 vil bli toppen til denne.

TGS – klar svekkelse med P&F-kursmål lavere ned

TGS har brutt ned fra en tidligere sterk trend og ligger under 8, 20 og 50 dager. P&F-modellen viser salgssignal rundt 126 og mål rundt 117. Kursen ligger rett over salgssignalet, så dette er et chart hvor det fortsatt er teknisk risiko på nedsiden. Første motstand ligger rundt 132 og deretter 137–145. Aksjen må tilbake over 20 dager før det tekniske bildet begynner å bedre seg. Er tilstrekkelig oversolgt til at det kan komme en teknisk rekyl, og den første syretesten for at selgerne kan være ferdige er et løft tilbake over 8 dager som kommer inn på 131-nivået.

Norwegian Air Shuttle – range, men ligger ikke an til brudd opp


NAS ligger fortsatt i en bred sidelengs formasjon mellom omtrent 13 og 17. Kursen ligger litt over 50 dager, men under 8 og 20 dager. Den taktiske trendindikatoren er nøytral. P&F viser kjøpsnivå rundt 16,7, men kursen ligger godt under dette. Det tekniske bildet er derfor ikke svakt, men heller ikke bekreftet positivt. Første forbedring kommer over 15,1–15,2, mens 16,7 er nivået som må tas for å få P&F-bekreftelse.

Tomra – tester bunn med bedre kortsiktige signaler

Tomra har etablert en tydelig base etter det store fallet. Kursen ligger nå over 8, 20 og 50 dager, og P&F-modellen viser kjøpssignal rundt 97,25 med kursmål rundt 104. Det er en klar kortsiktig forbedring. Den taktiske trendindikatoren er fortsatt lav, men har begynt å løfte seg fra oversolgt område. Første motstand er 100–104. Over dette åpnes det for en bedre rekyl, men det langsiktige bildet er fortsatt preget av den fallende trenden fra tidligere. Det er for tidlig å konkludere rent teknisk og inneværende rekyl kan kun være et slag opp innenfor den sidelengse trenden.

Envipco – svak hovedtrend, men mulig kortsiktig stabilisering

Envipco ligger fortsatt under 20 og 50 dager, men har kommet marginalt over 8 dager. Den taktiske trendindikatoren er svært oversolgt. P&F viser kjøpsnivå rundt 43.90, og kursen ligger godt under dette. Det er derfor for tidlig å kalle dette en positiv reversering, men heller en potensiell første stabilisering. Første krav er brudd over 43,5–44, deretter 47. Formasjonen er fortsatt svak, men fallet begynner å bli strukket på nedsiden, og den viser tydeligere tekniske signaler for at den forsøker å stabilisere seg.

Cadeler – tidlig rekylfase etter kraftig korreksjon

Cadeler har korrigert hardt fra toppen, men forsøker nå å bygge en bunn rundt 52–55. Kursen ligger over 8 og 20 dager, men fortsatt under 50 dager rundt 59. P&F viser kjøpsnivå rundt 55,7 og et kursmål rundt 58. Det betyr at aksjen er nær et mulig kortsiktig P&F-skifte, men ikke tydelig bekreftet før 55,7–58 tas tilbake. 59–60 blir neste viktige motstand. Forsøker å stabilisere seg ved den siste sidelengse konsolideringsboksen.

Kongsberg Maritime – tidlig vending fra fallende struktur

Kongsberg Maritime har begynt å løfte seg fra en fallende struktur. Kursen ligger over 8 og 20 dager, mens vi ikke har nok historikk for 50 dager. Den taktiske trendindikatoren er fortsatt lav, men har begynt å snu opp. P&F viser kjøpsnivå rundt 58, mens kursen ligger rundt 54. Det betyr at den kortsiktige forbedringen er der, men at P&F-bekreftelsen mangler. Første motstand er 55, deretter 58-60. Det er positivt at kursen har tatt ut 20 dager og sluttet på dagens høyeste.

Elkem – pullback etter sterkt brudd opp

Elkem har hatt en kraftig oppgang fra 28-området til midten av 30-tallet, og er nå inne i et normalt pullback. Kursen ligger over 50 dager, men under 8 og 20 dager. Den taktiske trendindikatoren er fortsatt på et konstruktivt nivå, men ikke i trendkjøp. P&F viser kjøpsnivå rundt 32,2, og kursen ligger rett under dette. Så lenge 30,75–31 holder, er dette mer en konsolidering enn et svakt chart. Over 32,2 bedres det tekniske bildet igjen.

DNO – svakt og oversolgt

DNO ligger under 8, 20 og 50 dager. Den taktiske trendindikatoren er kraftig oversolgt. P&F-modellen viser salgssignal rundt 16,7 og mål rundt 15,12, og kursen ligger under salgssignalet. Formasjonen består av lavere topper etter april-toppen, og det er lite i chartet som bekrefter en teknisk vending ennå. En oversolgt rekyl kan komme, men første motstand ligger allerede ved 16,6 og deretter 17,3. Under disse nivåene er bildet fortsatt negativt. Chartet er identisk med det tekniske til de øvrige norske oljeselskapene.

Okeanis Eco Tankers – sterk trend, men etter rekyl må støtten holde

Okeanis er et av de sterkere chartene. Kursen ligger over 8, 20 og 50 dager, og trenden er fortsatt positiv. Aksjen har hatt en bratt bevegelse opp, falt tilbake mot de korte snittene, og deretter løftet seg igjen. Det er teknisk konstruktivt så lenge 500–508 holder. 486 og 50 dager er en viktigere mellomlangsiktig støtte. Sluttet p å høyeste torsdag, men slike charts er vanskelig å tolke ettersom det er helt klassisk at slike kan få en lavere eller dobbel topp re-test. Neste test ligger rundt 540–550.Tekniske selskapskommentarer på 24 norske selskaper

Equinor – teknisk oversolgt, men en rekke overliggende motstandsområder.

Equinor er oversolgt, og den siste tidens sidelengstrend indikerer at den forsøker å stabilisere seg. Trenden har vært negativ siden toppen slik at rent teknisk kan en rekyl opp innenfor denne være på trappene. Ingen av modellene har gått i kjøp, men har brutt over 8 dager, hvilket kan indikere at momentumet kan snu på kort sikt. Første neste motstand er 20 dager omkring 323-324 nivået og deretter det mest omsatte nivået og 50 dager oppe ved 342.

AkerBP – Samme formasjon som for Equinor.

AkerBP og Vår Energy har akkurat samme formasjon. Muligheter for kortsiktig teknisk oversolgt rekyl, men den overliggende motstanden indikerer vanskeligheter med å predikere det tekniske potensialet. Alle tre formasjonene ser tunge ut, og det setter kun en oversolgt rekyl eventuelt på agendaen.

Norsk Hydro – kraftig oversolgt.

Norsk Hydro er kraftig strukket etter å ha falt med 25 % eller 35 kroner sidden toppen. I slike situasjoner vil modellene befinne seg i salgssignaler, men kursmålet på 90.69 er blitt innfridd for PF-modellen. Volumprofilen indikerer at kursen har kommet ned til et sterkere støtteområdet, hvor to av de mest omsatte nivåene befinner seg. Avventer og ser om den stabiliserer seg og det kommer noen signaler for en kortsiktig teknisk rekyl. 

Yara – Kraftig oversolgt & potensiell dobbel bunn.

Yara ligger fortsatt ved 8 dager, under 20 og 50 dager. Det kan være et første tegn på at fallet mister noe fart, men det er ikke nok til å endre trendbildet. Den taktiske trendindikatoren er kraftig oversolgt. P&F viser et potensielt positivt nivå rundt 454–455 og kursmål på 513. Det som er det viktigste rent teknisk er derfor om aksjen klarer å etablere seg over 450–455. Før det er dette fortsatt en svak formasjon med indikert tung motstand over dagens nivå.

DNB – positiv trend, men P&F henger ikke med

DNB er blant de sterkere chartene i rapporten. Kursen ligger over 8, 20 og 50 dager, og den kortsiktige trendmodellen er positiv. Den taktiske trendindikatoren er fortsatt i et kjøpssignal. P&F-modellen ligger i korrigering og inntil kursen bryter over forrige topp er det teknisk risiko for en etablering av en lavere topp. Så lenge 290 og 286 holder, ser chartet konstruktivt ut. Brudd over 300 vil være neste tekniske bekreftelse på underliggende styrke. Det er en løpende teknisk risiko for at det kan etableres en dobbel-topp-formasjon ettersom den siste toppen ved 300 var kun marginalt over april og mai toppen.

Storebrand – sterk trend, men strukket på kort sikt

Storebrand ligger over 8, 20 og 50 dager, og trenden er teknisk sterk. P&F-modellen viser kjøpssignal rundt 178.40, hvor det indikerte objektive kursmålet er opp mot 193-nivået. Den taktiske trendindikatoren er svært høy, noe som betyr at aksjen er strukket på kort sikt, men den kan forbli strukket over tid siden den går over 60 dager. Formasjonen er likevel positiv, med en tydelig stigende struktur. Risikoen er først og fremst for en kortsiktig pause siden den nærmer seg det objektive kursmålet.

Gjensidige – positiv reversering med P&F-bekreftelse

Gjensidige har snudd opp fra en mellomlangsiktig bunnformasjon og ligger over 8, 20 og 50 dager. P&F-modellen viser kjøpssignal rundt 271, hvor kursmålet er 291. Den taktiske trendindikatoren er høy, men på slike brudd opp er det en fordel at det er et høyere momentum.  Så lenge 268–264 holder, er 290-området neste naturlige tekniske nivå. Kursen har nettopp brutt opp gjennom en baseformasjon, hvilket i klartekst betyr at mange investorer har fått urealiserte gevinster. Det tekniske fremstår som sterkt!

SalMar – klart brudd ned fra sidelengs formasjon

SalMar har brutt kraftig ned fra en lengre sidelengs fase. Kursen ligger under 8, 20 og 50 dager, og den taktiske trendindikatoren er kraftig oversolgt. P&F har ingen nye signaler, som befinner seg i umiddelbar nærhet. Det er derfor lite støtte fra de tekniske trendmodellene vi bruker. Kursen har akselerert ned, og det på et tiltakende volum, hvilket indikerer mye psykologi og kapitulering blant investorer. Det er mange investorer med urealiserte tap og den første rekylen vil klassisk teknisk komme til å bli solgt ned igjen fra ett av de første overliggende motstandsområdene. Første motstand ligger rundt 489, deretter 512 og 535. En rekyl kan bli trigget siden aksjen er oversolgt, men formasjonen er svak.

Mowi – fallende kanal og svak modellstruktur

Mowi ligger i en fallende trendkanal med lavere topper og lavere bunner. Kursen ligger under 8, 20 og 50 dager, og den taktiske trendindikatoren er oversolgt. P&F viser kjøpsnivå rundt 199,5 og mål rundt 220, men kursen langt unna dette. Det betyr at vi ikke får noen støtte fra dagens P&F-bildet. Første motstand ligger rundt 188–192, deretter 196. Så lenge aksjen ligger under disse nivåene, er trenden svakt. Og det er en del overliggende motstand som vil måtte bli tatt ut og for at kursen vil gjøre dette må det fundamentale bildet endre karakter. Med fortsatt svake laksepriser vil det være tekniske oversolgt rekyler som gjelder og disse har en økt teknisk risk for at de blir stoppet opp mot et av de nærmeste motstandsnivåene.

VEND – bedre enn mye annet, men fortsatt range

VEND er et litt mer konstruktivt chart. Kursen ligger over 8, 20 og 50 dager, og P&F-modellen viser kjøpssignal rundt 248 med mål rundt 274. PF kjøpssignalet er beheftet med teknisk risk siden det er etablert under de foregående toppene.

Samtidig er aksjen fortsatt inne i en bred sidelengs formasjon, med støtte rundt 235–242 og motstand rundt 260–264. Den taktiske trendindikatoren er nøytral, ikke overkjøpt. Et brudd over 260–264 vil gjøre formasjonen klart bedre. Inntil det skjer, er dette en positiv range, men ikke et ferdig brudd.Det er fortsatt en teknisk risk for at dette en ny rekyl innenfor den sidelengse formasjonen.

Kongsberg Gruppen – tidlig teknisk forbedring

Kongsberg Gruppen har løftet seg kraftig og er nå over 8, 20 og 50 dager. P&F-modellen viser kjøpsnivå rundt 305, og kursen ligger godt over dette. Det objektive kursmålet er 380, hvilket kan ha strukket strikken tatt i betraktning at formasjonen er negativ. Formasjonen ligner et brudd opp innenfor en utvidende kileformasjon eller fallende trendkanal. Det er positivt, men aksjen møter fortsatt kraftigere motstand i området 330–340, hvor den tidligere har stoppet flere ganger. I tillegg vil den være overkjøpt når den tester de nivåene den tidligere ikke har klart å forsere. Så lenge 305–300 holder, er det tekniske bildet forbedret, men syretesten kommer når den nå snart vil teste sterkere motstand.

Nordic Semiconductor – forsøker å stabilisere seg, men 50 dager stopper

Nordic Semiconductor har bedret seg noe på kort sikt, men ligger fortsatt under 50 dager rundt 192. Kursen ligger rundt 8 og 20 dager, og den taktiske trendindikatoren er nøytral til svakt positiv. P&F-modellen viser fortsatt at den befinner seg i en korrigerende O kolonne. Under den siste bunnen i juni blir det utløst et salgssignal, hvor det indikative kursmålet er 152. Det gjør at bildet fortsatt er blandet. Aksjen må etablere seg over 192 og deretter 197 før man kan si at formasjonen har snudd teknisk.

Frontline – sterk trend, men etter parabolsk oppgang kommer testen

Frontline har hatt en kraftig oppgang og ligger fortsatt over 50 dager. På kort sikt har aksjen falt tilbake under 8 dager og tester 20 dager. Det er normalt etter en så rask bevegelse, men det betyr også at momentet har roet seg. P&F-bildet viser en sterk struktur, men kursen har trukket seg kraftig tilbake fra toppen i P&F-kolonnen. Første støtte er rundt 357–360, deretter 330. Brudd tilbake over 363–365 vil bedre kortsiktig momentum. Slike sterke oppganger kan ifølge klassisk teknisk analyse få en oppgang tilbake mot den tidligere toppen. Men det vil bli en teknisk rekyl, som mange investorer vil velge å møte som selgere.

Hafnia – oversolgt etter brudd ned fra toppområdet

Hafnia har brutt under 20 og 50 dager og ligger rundt 8 dager. Den taktiske trendindikatoren er oversolgt. P&F viser tidligere kjøpsnivå rundt 76,6, men kursen ligger langt under dette. Formasjonen har derfor svekket seg tydelig etter mai-toppen. Første motstand ligger rundt 69,5–72. Så lenge aksjen ikke tar tilbake dette området, er bildet fortsatt korrektivt. Ser konturene av en potensiell dobbel-bunn, men det kan også kun bli bunnen til en sidelengs trend hvor 73-74 vil bli toppen til denne.

TGS – klar svekkelse med P&F-kursmål lavere ned

TGS har brutt ned fra en tidligere sterk trend og ligger under 8, 20 og 50 dager. P&F-modellen viser salgssignal rundt 126 og mål rundt 117. Kursen ligger rett over salgssignalet, så dette er et chart hvor det fortsatt er teknisk risiko på nedsiden. Første motstand ligger rundt 132 og deretter 137–145. Aksjen må tilbake over 20 dager før det tekniske bildet begynner å bedre seg. Er tilstrekkelig oversolgt til at det kan komme en teknisk rekyl, og den første syretesten for at selgerne kan være ferdige er et løft tilbake over 8 dager som kommer inn på 131-nivået.

Norwegian Air Shuttle – range, men ligger ikke an til brudd opp

NAS ligger fortsatt i en bred sidelengs formasjon mellom omtrent 13 og 17. Kursen ligger litt over 50 dager, men under 8 og 20 dager. Den taktiske trendindikatoren er nøytral. P&F viser kjøpsnivå rundt 16,7, men kursen ligger godt under dette. Det tekniske bildet er derfor ikke svakt, men heller ikke bekreftet positivt. Første forbedring kommer over 15,1–15,2, mens 16,7 er nivået som må tas for å få P&F-bekreftelse.

Tomra – tester bunn med bedre kortsiktige signaler

Tomra har etablert en tydelig base etter det store fallet. Kursen ligger nå over 8, 20 og 50 dager, og P&F-modellen viser kjøpssignal rundt 97,25 med kursmål rundt 104. Det er en klar kortsiktig forbedring. Den taktiske trendindikatoren er fortsatt lav, men har begynt å løfte seg fra oversolgt område. Første motstand er 100–104. Over dette åpnes det for en bedre rekyl, men det langsiktige bildet er fortsatt preget av den fallende trenden fra tidligere. Det er for tidlig å konkludere rent teknisk og inneværende rekyl kan kun være et slag opp innenfor den sidelengse trenden.

Envipco – svak hovedtrend, men mulig kortsiktig stabilisering

Envipco ligger fortsatt under 20 og 50 dager, men har kommet marginalt over 8 dager. Den taktiske trendindikatoren er svært oversolgt. P&F viser kjøpsnivå rundt 43.90, og kursen ligger godt under dette. Det er derfor for tidlig å kalle dette en positiv reversering, men heller en potensiell første stabilisering. Første krav er brudd over 43,5–44, deretter 47. Formasjonen er fortsatt svak, men fallet begynner å bli strukket på nedsiden, og den viser tydeligere tekniske signaler for at den forsøker å stabilisere seg.

Cadeler – tidlig rekylfase etter kraftig korreksjon

Cadeler har korrigert hardt fra toppen, men forsøker nå å bygge en bunn rundt 52–55. Kursen ligger over 8 og 20 dager, men fortsatt under 50 dager rundt 59. P&F viser kjøpsnivå rundt 55,7 og et kursmål rundt 58. Det betyr at aksjen er nær et mulig kortsiktig P&F-skifte, men ikke tydelig bekreftet før 55,7–58 tas tilbake. 59–60 blir neste viktige motstand. Forsøker å stabilisere seg ved den siste sidelengse konsolideringsboksen.

Kongsberg Maritime – tidlig vending fra fallende struktur

Kongsberg Maritime har begynt å løfte seg fra en fallende struktur. Kursen ligger over 8 og 20 dager, mens vi ikke har nok historikk for 50 dager. Den taktiske trendindikatoren er fortsatt lav, men har begynt å snu opp. P&F viser kjøpsnivå rundt 58, mens kursen ligger rundt 54. Det betyr at den kortsiktige forbedringen er der, men at P&F-bekreftelsen mangler. Første motstand er 55, deretter 58-60. Det er positivt at kursen har tatt ut 20 dager og sluttet på dagens høyeste.

Elkem – pullback etter sterkt brudd opp

Elkem har hatt en kraftig oppgang fra 28-området til midten av 30-tallet, og er nå inne i et normalt pullback. Kursen ligger over 50 dager, men under 8 og 20 dager. Den taktiske trendindikatoren er fortsatt på et konstruktivt nivå, men ikke i trendkjøp. P&F viser kjøpsnivå rundt 32,2, og kursen ligger rett under dette. Så lenge 30,75–31 holder, er dette mer en konsolidering enn et svakt chart. Over 32,2 bedres det tekniske bildet igjen.

DNO – svakt og oversolgt

DNO ligger under 8, 20 og 50 dager. Den taktiske trendindikatoren er kraftig oversolgt. P&F-modellen viser salgssignal rundt 16,7 og mål rundt 15,12, og kursen ligger under salgssignalet. Formasjonen består av lavere topper etter april-toppen, og det er lite i chartet som bekrefter en teknisk vending ennå. En oversolgt rekyl kan komme, men første motstand ligger allerede ved 16,6 og deretter 17,3. Under disse nivåene er bildet fortsatt negativt. Chartet er identisk med det tekniske til de øvrige norske oljeselskapene.

Okeanis Eco Tankers – sterk trend, men etter rekyl må støtten holde

Okeanis er et av de sterkere chartene. Kursen ligger over 8, 20 og 50 dager, og trenden er fortsatt positiv. Aksjen har hatt en bratt bevegelse opp, falt tilbake mot de korte snittene, og deretter løftet seg igjen. Det er teknisk konstruktivt så lenge 500–508 holder. 486 og 50 dager er en viktigere mellomlangsiktig støtte. Sluttet p å høyeste torsdag, men slike charts er vanskelig å tolke ettersom det er helt klassisk at slike kan få en lavere eller dobbel topp re-test. Neste test ligger rundt 540–550.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
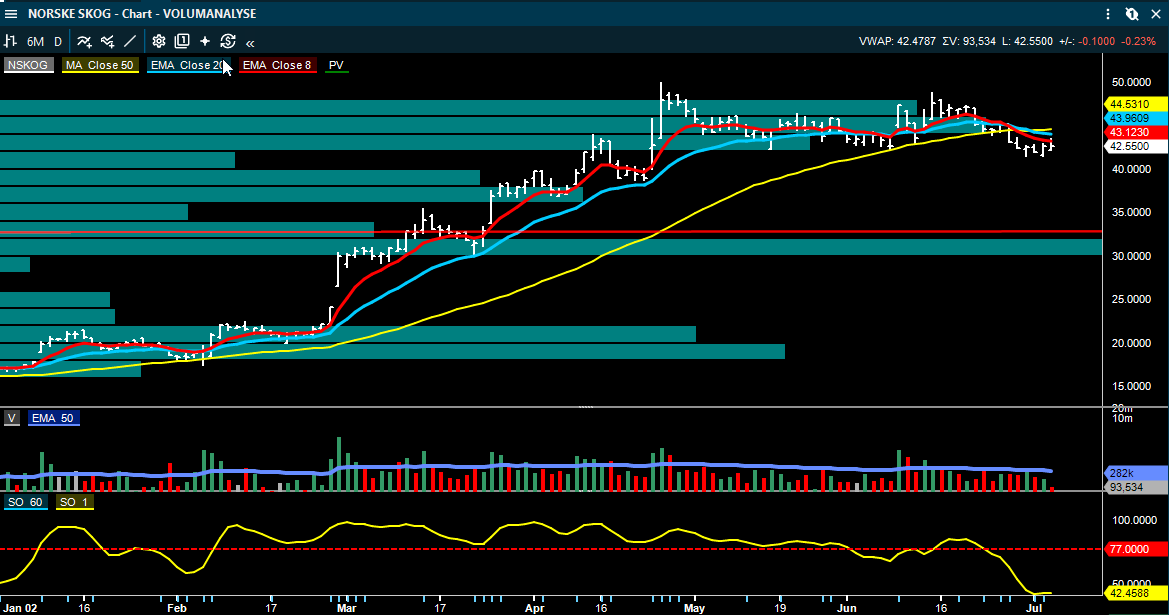
  in  🔶 inside
July 02
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Inside Oslo Børs - Teknisk Overkjøpt/Oversolgt & Volum oversikt per sektor

  in  🔶 inside
July 02
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Momentumaksjene sprekker opp – Meta kan ha startet en ny AI-rotasjon

Det som skjedde i markedet etter Meta-nyheten er viktigere enn en vanlig dagsbevegelse i teknologi. Var inne på dette i gårsdagens artikkel også, men det er viktig så fokuserer mer på dette idag.

Dette handler ikke bare om at noen halvlederaksjer falt, eller at Meta steg kraftig. Det handler om at en av årets mest overfylte og lønnsomme temaer plutselig fikk et brudd i narrativet.

Momentumaksjer har vært en av de sterkeste drivkreftene i markedet. Investorene har kjøpt det som allerede stiger mest, og i 2026 har det i stor grad betydd AI, halvledere, minne og andre selskaper knyttet til AI-infrastruktur. Når en slik trade fungerer, tiltrekker den seg stadig mer kapital. Hedgefond, kvantstrategier, retail-investorer, opsjonsaktører og passive temafond ender ofte opp med eksponering mot de samme vinnerne.

Problemet er at dette fungerer best så lenge fortellingen er intakt. Når fortellingen endres, kan reverseringen bli brutal.

Meta endret fortellingen

Meta ble belønnet fordi markedet tolket selskapets nye retning som mer finansiell disiplin. I stedet for å fortsette med stadig høyere AI-capex uten klare kontantstrømbidrag, ble nyheten tolket som at Meta nå forsøker å utnytte overskuddskapasitet og skape en ny inntektskilde gjennom salg av compute.

Det høres teknisk ut, men markedsbudskapet var enkelt:

Investorene ønsker ikke lenger bare mer AI-investeringer for enhver pris. De ønsker bedre avkastning på kapitalen.

Dette er en viktig faseendring. I første del av AI-boomen ble høyere capex sett på som utelukkende positivt for hele verdikjeden. Jo mer hyperscalerne brukte, desto bedre for chips, minne, datasentre, strøm, kjøling og neocloud-selskaper.

Meta-nyheten gjorde at markedet begynte å stille et nytt spørsmål: Hva hvis noen av hyperscalerne allerede har bygget nok kapasitet, eller i hvert fall ønsker å bli mer selektive?

Det er dette som rammet halvledere og minne.

Vinnerne ble plutselig finansieringskilde

Når en overfylt momentum trade snur, skjer det ofte raskt. De aksjene som har vært de største vinnerne, blir brukt som finansieringskilde. Investorer selger det som har gått mest, fordi det er der gevinstene er størst og likviditeten best.

Det er derfor high-beta momentum falt så kraftig. Mange av de største momentum vinnerne er nå AI-relaterte aksjer. Når investorene begynner å redusere risiko i AI-infrastruktur, rammes ikke bare enkeltaksjer. Hele traden blir truffet.

Dette er forskjellen på et vanlig aksjefall og en momentum reversering. I et vanlig fall selges svake aksjer. I en momentum reversering selges ofte de sterkeste aksjene, fordi det er der kapitalen er mest konsentrert.

Det kan føles ulogisk for mange investorer. Men det er helt normalt markedspsykologisk. Når alle eier de samme vinnerne, blir vinnerne mest sårbare når narrativet snur.

Ekstrem posisjonering gjør markedet mer følsomt

Goldman peker på at momentumeksponeringen i Prime Brokerage-boken fortsatt er svært høy, rundt 92. prosentil de siste fem årene. Det betyr at mange profesjonelle investorer fortsatt sitter tungt i momentum.

Høy posisjonering skaper ikke nødvendigvis en topp alene. En overfylt trade kan fortsette mye lenger enn skeptikerne tror. Men høy posisjonering gjør markedet ekstremt følsomt for små endringer.

Hvis alle er lett eksponert, skal det mye til for å utløse panikk. Hvis alle er tungt eksponert i samme retning, kan en liten nyhet bli nok til å skape stor bevegelse.

Det var dette vi så. Meta-nyheten var ikke en global resesjonsnyhet. Den var ikke en rentebombe. Den var ikke en kredittkrise. Men den traff nøyaktig den delen av markedet hvor posisjoneringen var mest strukket.

Da blir reaksjonen større enn nyheten isolert sett skulle tilsi.

Momentumvolatiliteten er et faresignal

Det mest interessante poenget i analysen er at 30 dagers realisert volatilitet i momentum nå har steget til nivåer som historisk bare har forekommet rundt store vendepunkter.

Dette betyr ikke automatisk at hele aksjemarkedet skal falle. Det er viktig å være presis. Slike perioder har tidligere oppstått både i sterke og svake indeksmarkeder. Fellesnevneren er ikke nødvendigvis at S&P 500 topper. Fellesnevneren er at momentum som faktor endrer karakter.

Det kan bety at lederaksjene mister kontrollen.
Det kan bety at kapitalen roterer til nye sektorer.
Det kan bety at tidligere tapere begynner å stige.
Det kan bety at hedgefond og kvantstrategier må justere porteføljer.
Det kan bety at de gamle vinnerne får en mer krevende periode.

Dette er hvorfor signalet er viktig. Høy momentum volatilitet sier at markedets indre motor begynner å shake.

TMT-momentum fikk et historisk slag

TMT-momentum, altså teknologi, media og telecom-relatert momentum, falt kraftig. Ifølge analysen var fallet blant de verste dagene i historien for denne typen momentum eksponering.

Det er viktig fordi AI-traden i praksis har blitt den nye TMT-traden. Den er ikke identisk med dot-com-perioden, men markedsmekanikken har noen likhetstrekk: sterk fortelling, høy kapitalflyt, konsentrert lederskap, rask prisoppgang og økende volatilitet mot slutten av bevegelsen.

Når TMT-momentum volatiliteten stiger til rekordnivåer, betyr det at investorene ikke lenger bare kjøper teknologilederskap ukritisk. De begynner å skille mellom vinnere, overprisede vinnere og selskaper som kan få press dersom capex-forventningene justeres ned.

Det er et sunnere marked på lang sikt, men en mer krevende fase på kort sikt.

VXN/VIX-spreaden viser at stresset ligger i teknologi

Et annet viktig signal er at forskjellen mellom VXN og VIX har steget kraftig. VIX måler forventet volatilitet i S&P 500, mens VXN måler forventet volatilitet i Nasdaq 100.

Når VXN stiger mye mer enn VIX, betyr det at markedet priser langt mer usikkerhet i teknologi enn i det brede aksjemarkedet. Det er et tegn på at stresset ikke nødvendigvis ligger i hele markedet, men i den delen av markedet som har ledet oppgangen.

Dette er viktig. En investor som bare ser på VIX kan tro at markedet er relativt rolig. Men under overflaten kan teknologi og AI være langt mer urolig enn hva hovedindeksen viser.

Det er akkurat slike divergenser som gjør det viktig å følge mer enn bare S&P 500.

Historien fra Nasdaq-toppen er relevant

Analysen trekker frem en interessant historisk parallell fra 1999 og 2000. Nasdaq steg ekstremt i 1999, men volatiliteten falt gjennom store deler av oppgangen. I den siste fasen før toppen begynte volatiliteten derimot å stige samtidig som indeksen fortsatt holdt seg høy.

Dette er et viktig psykologisk signal.

Når et marked stiger med fallende volatilitet, er oppgangen ofte mer kontrollert. Når markedet stiger eller holder seg høyt samtidig som volatiliteten øker, betyr det at flere investorer begynner å bli nervøse, men fortsatt ikke vil gå glipp av oppsiden.

Det er en mer ustabil form for optimisme.

Dette betyr ikke at dagens marked er en kopi av 2000. Men det forteller at økende volatilitet i ledersektoren må tas på alvor. Når de største vinnerne begynner å svinge mer, øker risikoen for at kapitalen roterer bort fra dem.

Dette handler om lederskap, ikke bare om fall

Den viktigste tolkningen er at dette kan være starten på et lederskapsskifte. Det betyr ikke nødvendigvis at markedet må falle bredt. Det kan like gjerne bety at kapitalen flytter seg fra ett område til et annet.

Fra halvledere til software.
Fra minne til hyperscalers med bedre kapitaldisiplin.
Fra overfylte AI-vinnere til etternølere.
Fra høy-beta momentum til mer balanserte kvalitetsaksjer.
Fra ekstreme vinneraksjer til sektorer med lavere forventninger.

Dette er typisk når en stor tematisk trend modnes. Investorene forlater ikke hovedtemaet umiddelbart. De begynner å sortere aksjer.

AI kan fortsatt være viktig, men ikke alle AI-aksjer skal nødvendigvis behandles likt.

Hvorfor dette er viktig for investorer

For investorer er lærdommen enkel: Det er ikke nok å vite hva som er det største temaet i markedet. Man må også vite hvor i syklusen temaet befinner seg.

I starten av en trend belønnes eksponering.
I midtfasen belønnes vekst.
I den modne fasen belønnes inntjening, kapitaldisiplin og selektivitet.

Meta-nyheten kan være et tegn på at AI-tradeen beveger seg fra fase to til fase tre. Markedet er ikke lenger fornøyd med at selskapene bare bruker mer penger på AI. Det vil se bedre utnyttelse av kapitalen og begynnende resultater.

Det betyr at selskaper som tidligere ble belønnet for å være leverandører til en ubegrenset capex-syklus, nå kan bli mer sårbare hvis markedet begynner å tro at capex-veksten flater ut.

Relevans for resten av markedet

Momentum reverseringer kan påvirke mer enn bare teknologi. Når hedgefond og kvantstrategier taper penger i momentum, kan de redusere risiko bredere. De kan selge andre vinnere, dekke short posisjoner og flytte kapital til mer defensive eller sektorer som er mindre eiet.

Det kan skape store bevegelser i sektorer som tilsynelatende ikke har noe med Meta å gjøre.

Dette er grunnen til at faktorvolatilitet er viktig. Markedet er ikke bare summen av selskapsnyheter. Det er også summen av porteføljestrukturer. Når mange porteføljer er bygget rundt samme faktor, kan et brudd i faktoren gi store ringvirkninger.

Kilde: The Market Ear, Goldman Sachs, Morgan Stanley QDS og DataTrek.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
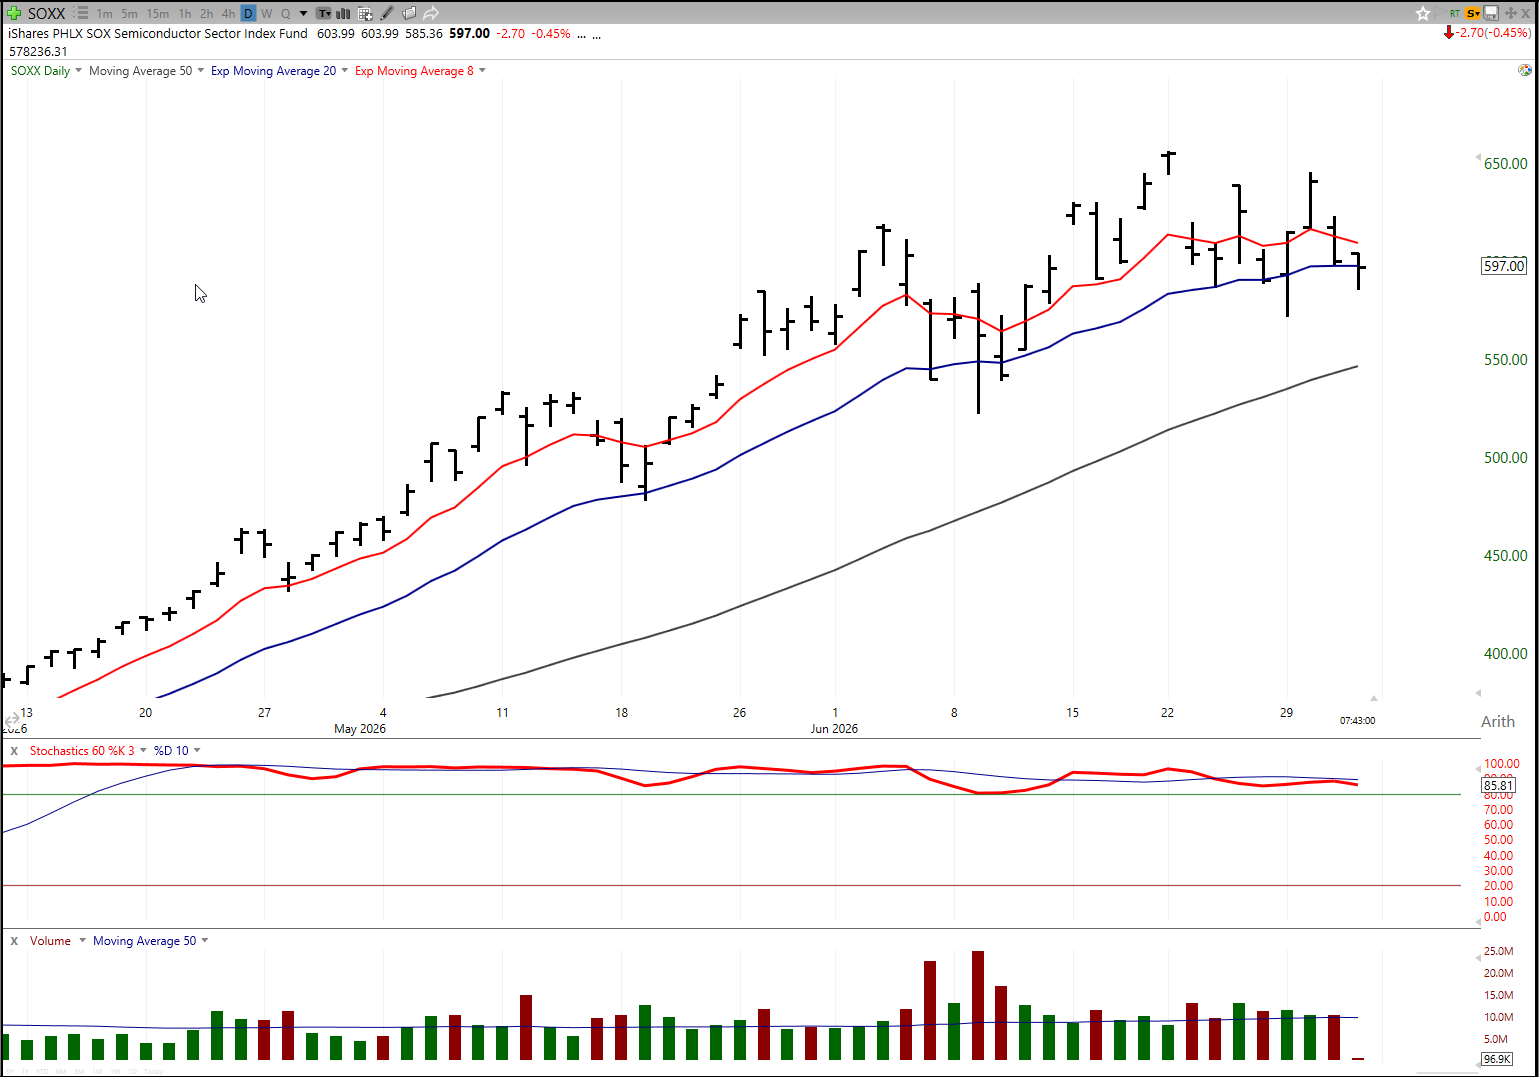
Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.