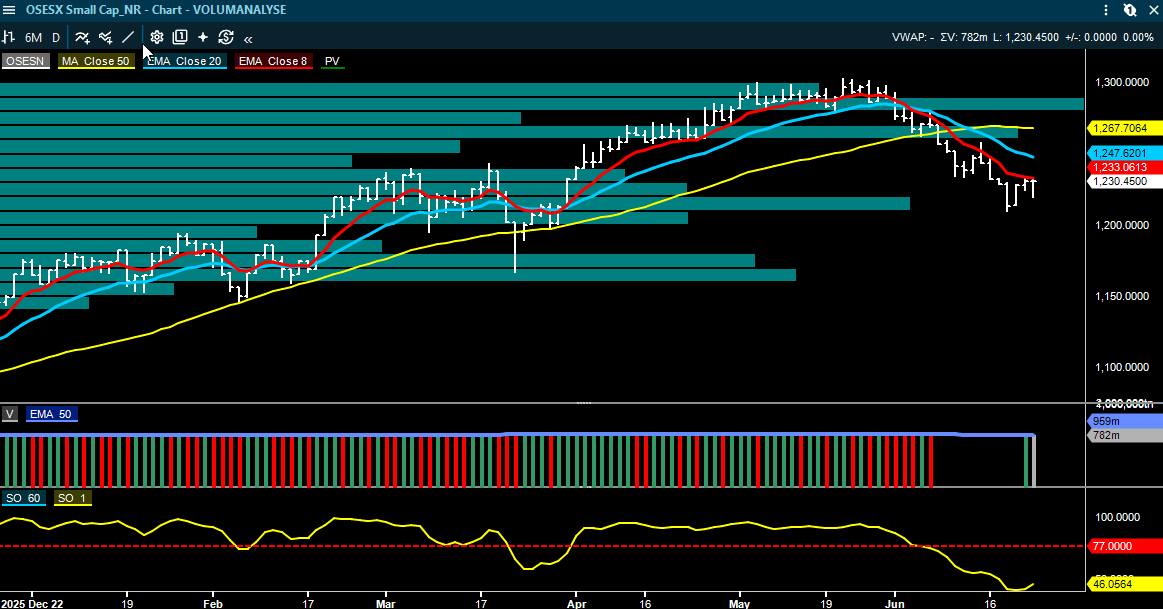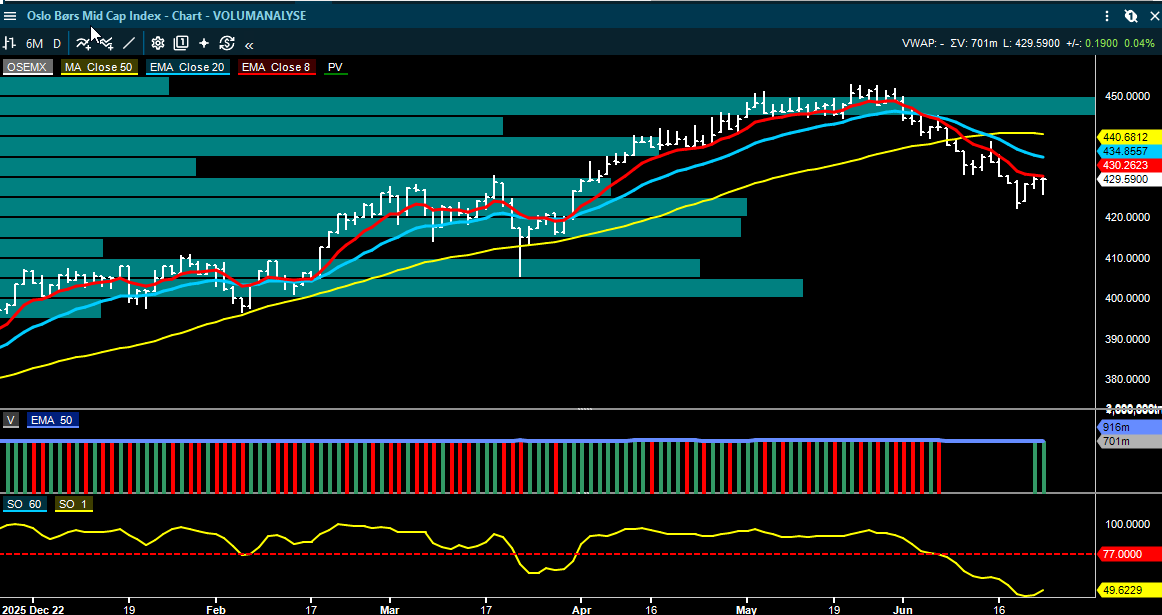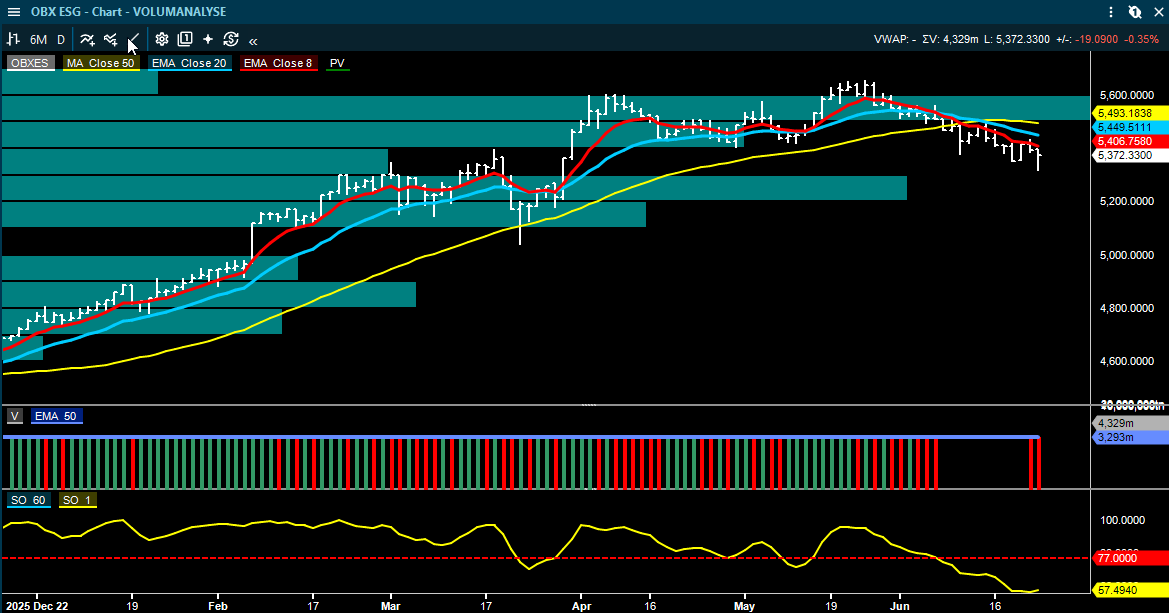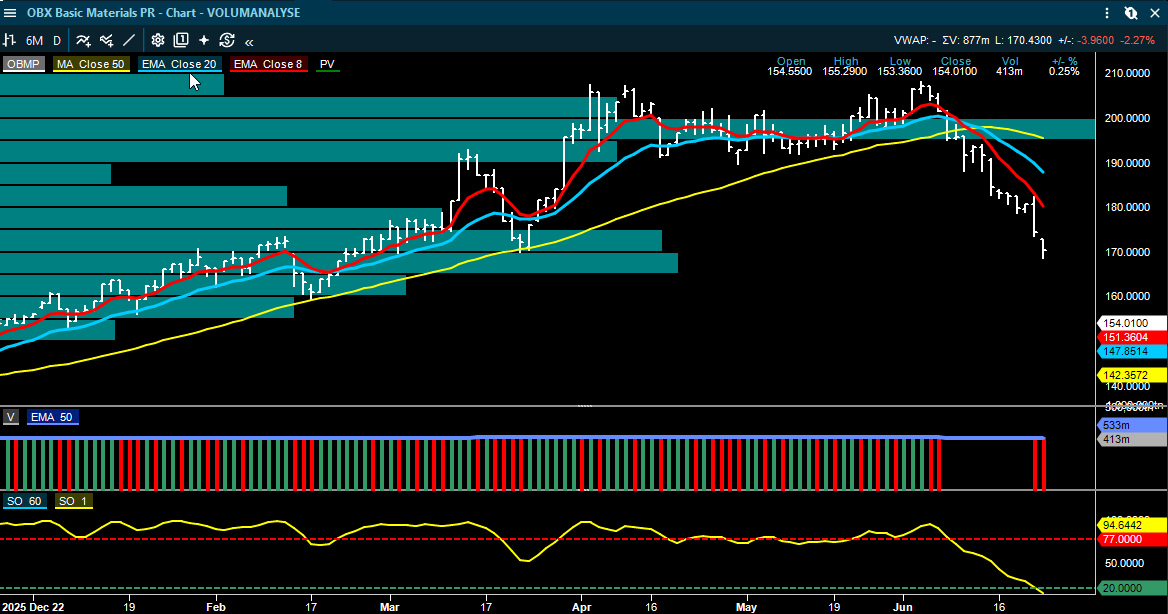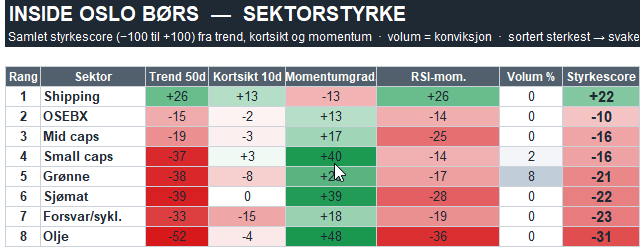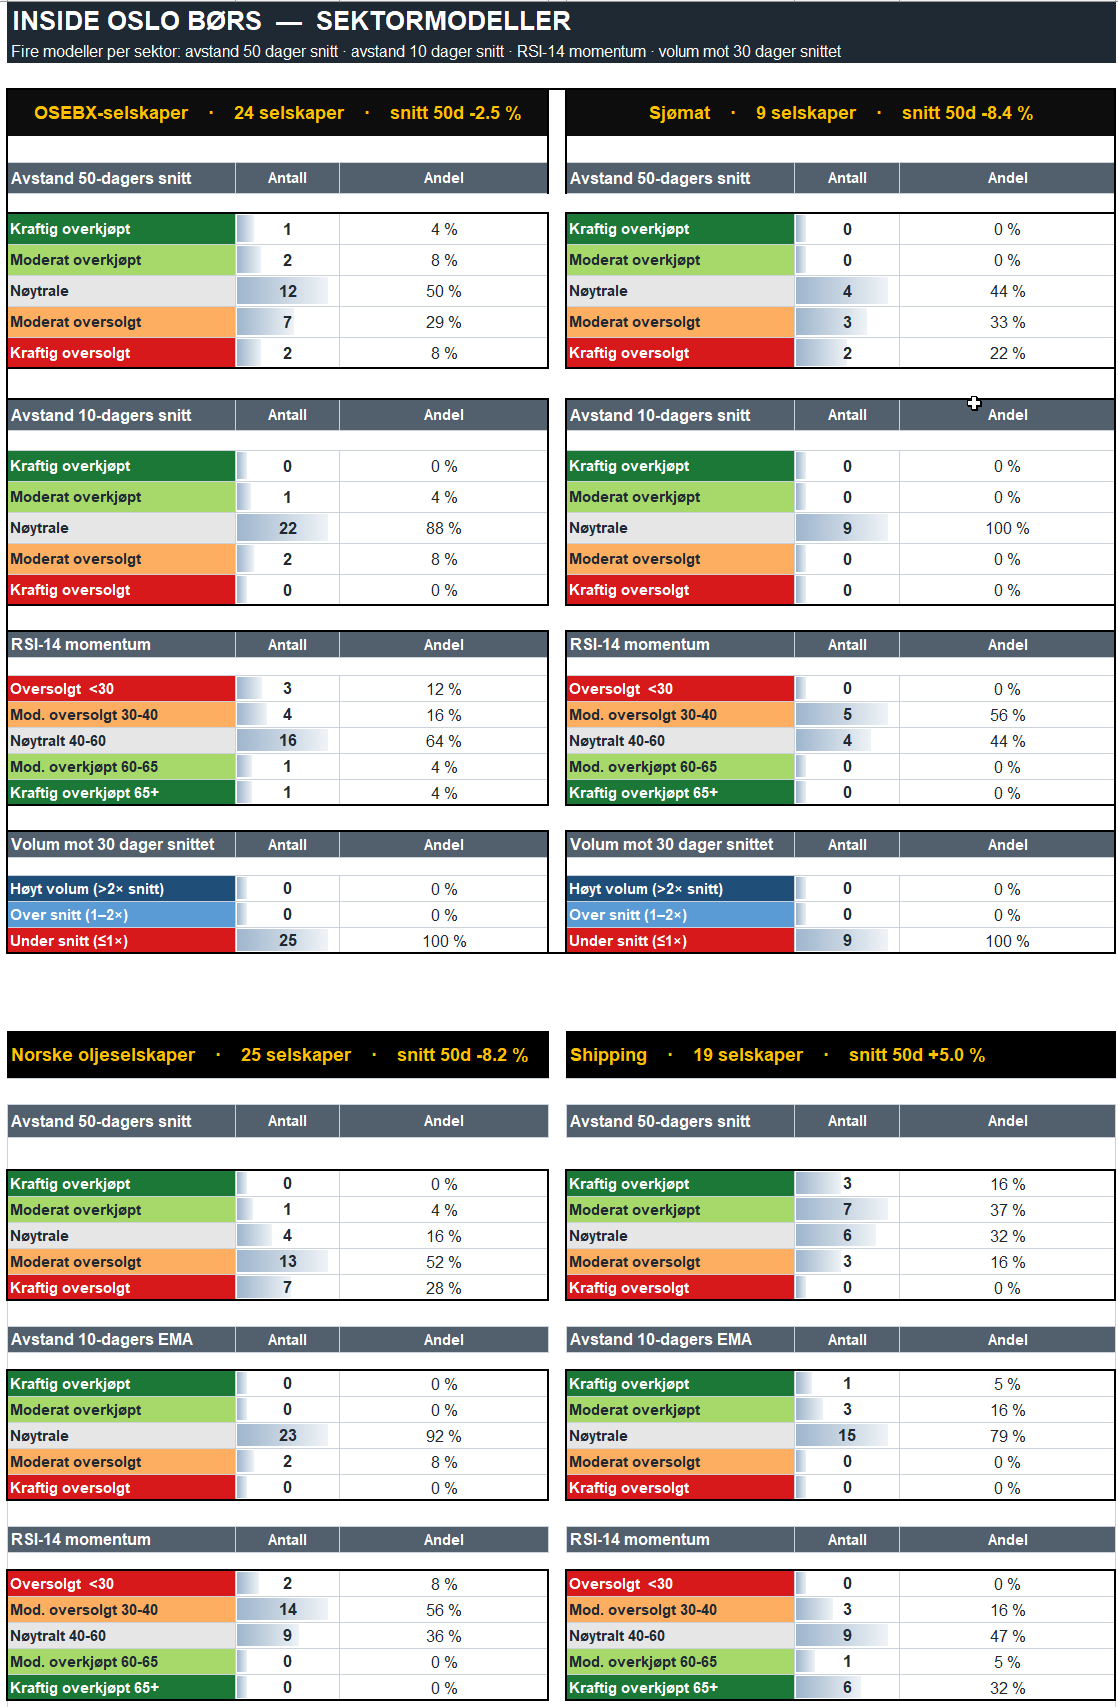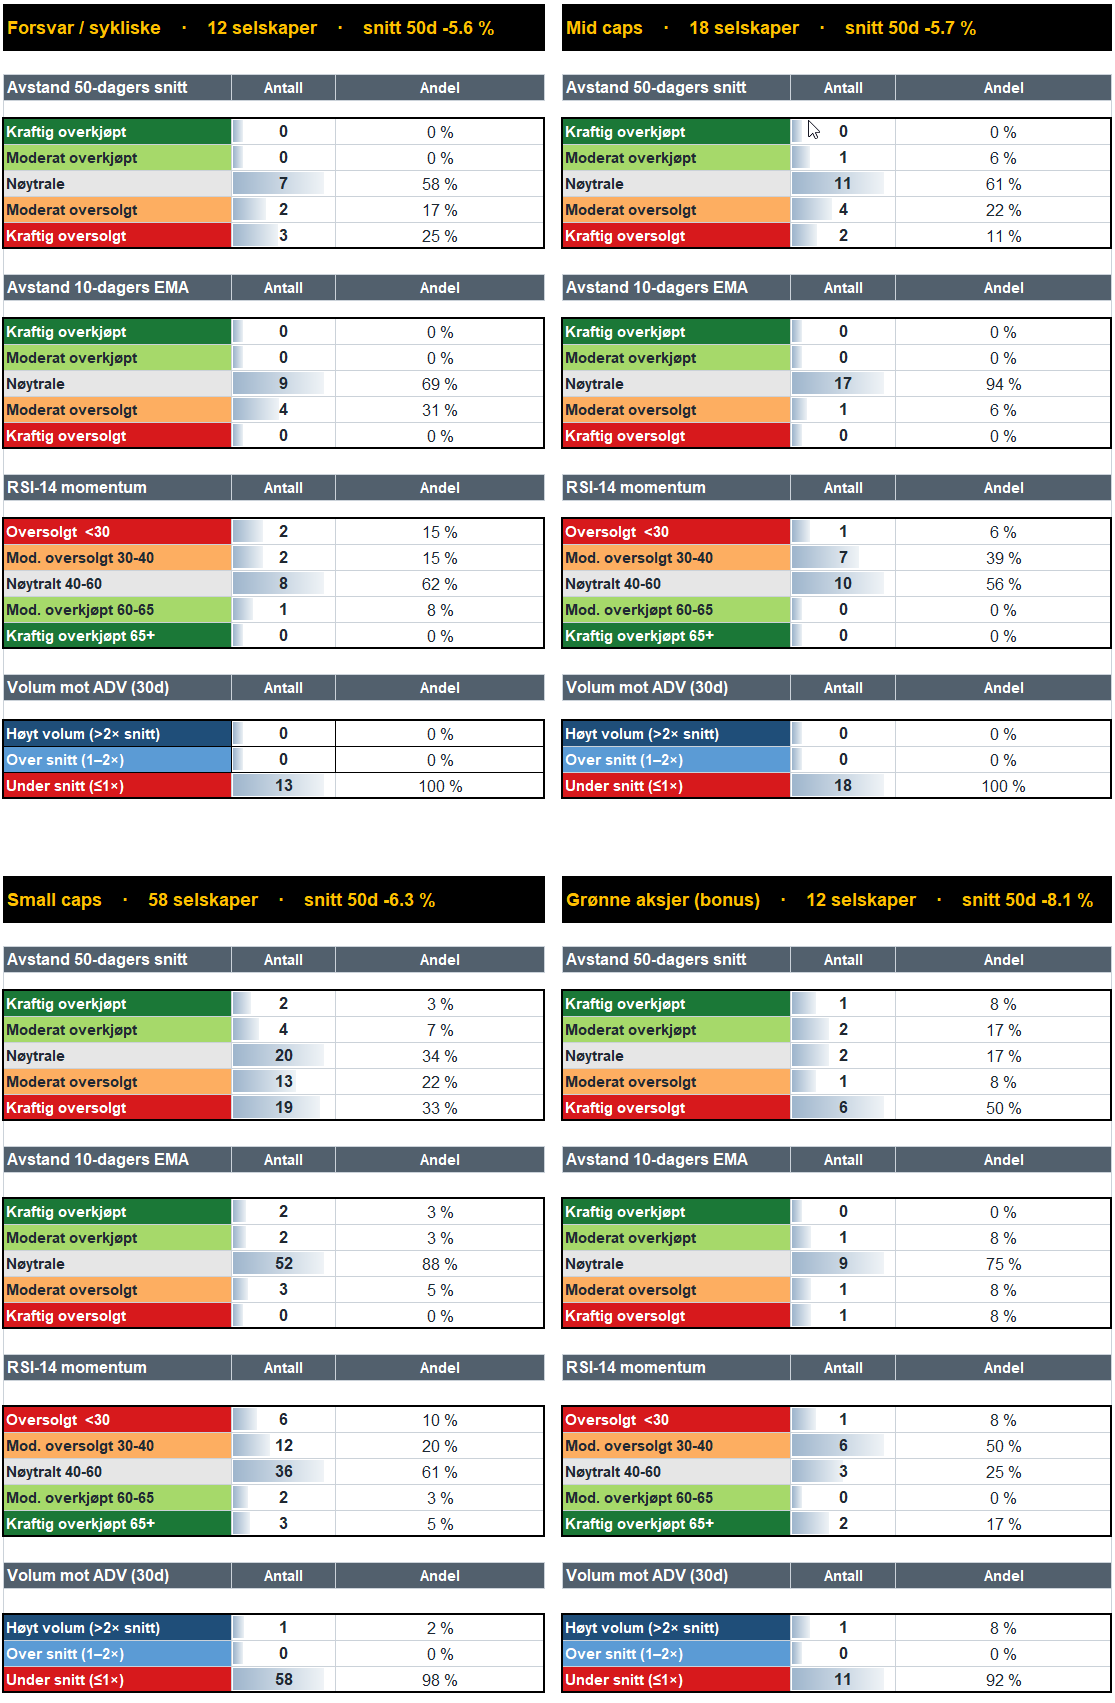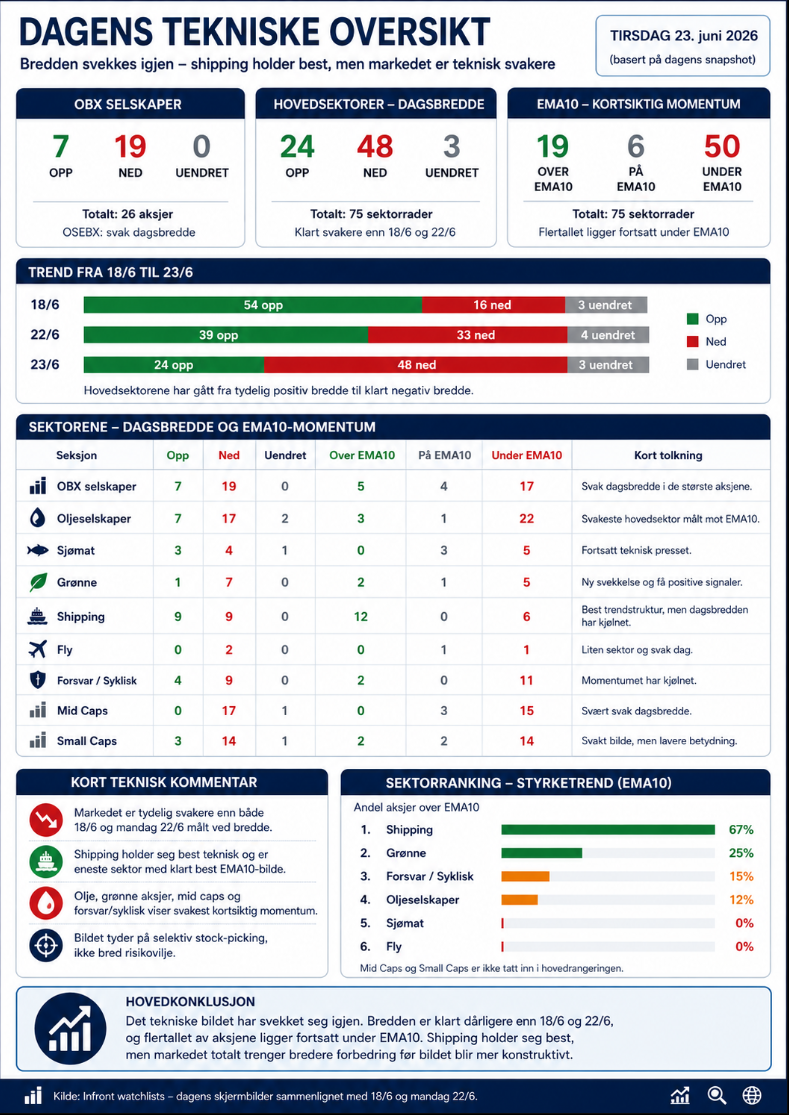
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
June 29
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

MorgenRapport 29. juni: Elmera-bud, Kongsberg-løft og oljepremien nesten borte

Siden forrige rapport har markedet fått et mer sammensatt bilde: oljeprisen har gitt tilbake nesten hele krigspremien, men Hormuz er fortsatt ikke helt normalisert. Samtidig kommer det flere selskapsnyheter som er direkte relevante for Oslo Børs: Fortum byr på Elmera, Pareto løfter kursmålet kraftig på Kongsberg Gruppen, Aker Solutions får nye kontrakter, men får også en litt mer skeptisk megleranalyse, og sjømatsektoren får nye nedjusteringer før Q2.

Det overordnede bildet er at risikoappetitten har bedret seg noe etter at skipstrafikken igjen passerer gjennom Hormuzsundet, men investorene er mer selektive enn før.

Markedet: tilbake mot start, men ikke tilbake til normal

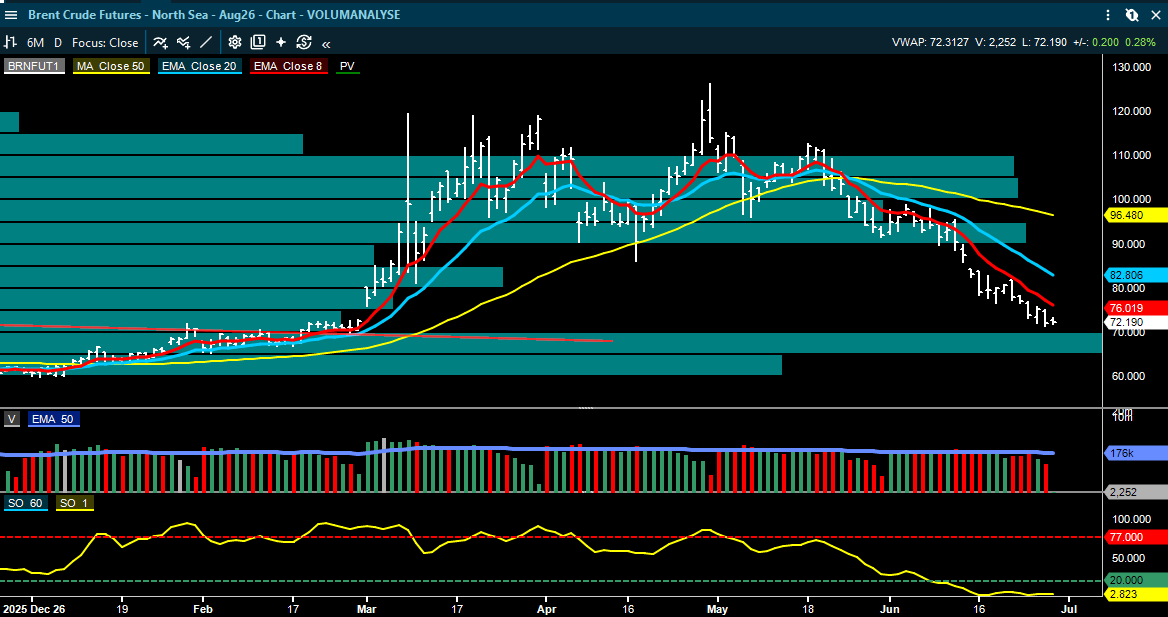
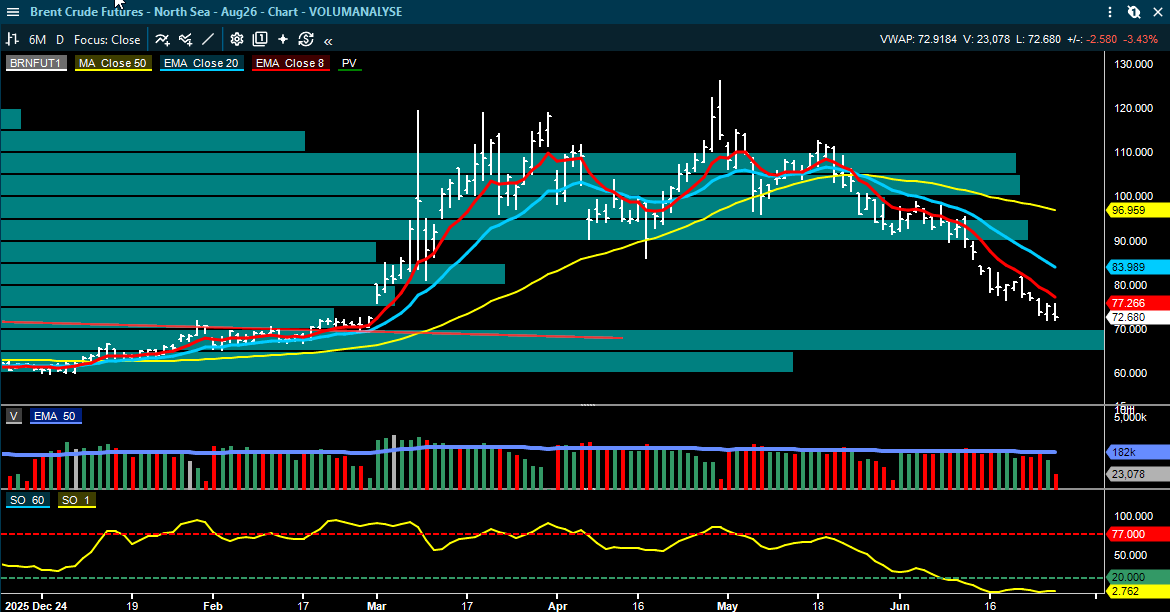
De siste rapportene fra SEB, SB1 Markets og Fearnley peker i samme retning: oljeprisen har falt tilbake til nivåene før den siste krigseskaleringen, og markedet priser i større grad at trafikken gjennom Hormuzsundet gradvis holder seg åpen. Brent handles rundt 72-73 dollar fatet, etter et fall på rundt 10 prosent forrige uke. Det er et kraftig skifte fra den akutte risikopremien som dominerte markedet tidligere i juni.

Likevel er det viktig å skille mellom prisbevegelse og faktisk normalisering. Det har fortsatt vært nye angrep, blant annet mot tankskip, og både USA og Iran har svart militært før partene igjen skal møtes til samtaler. Markedet reagerer nå mindre dramatisk på enkelthendelser fordi skip fortsatt passerer, men denne roen hviler på en skjør forutsetning: at fysisk handel ikke stopper opp igjen.

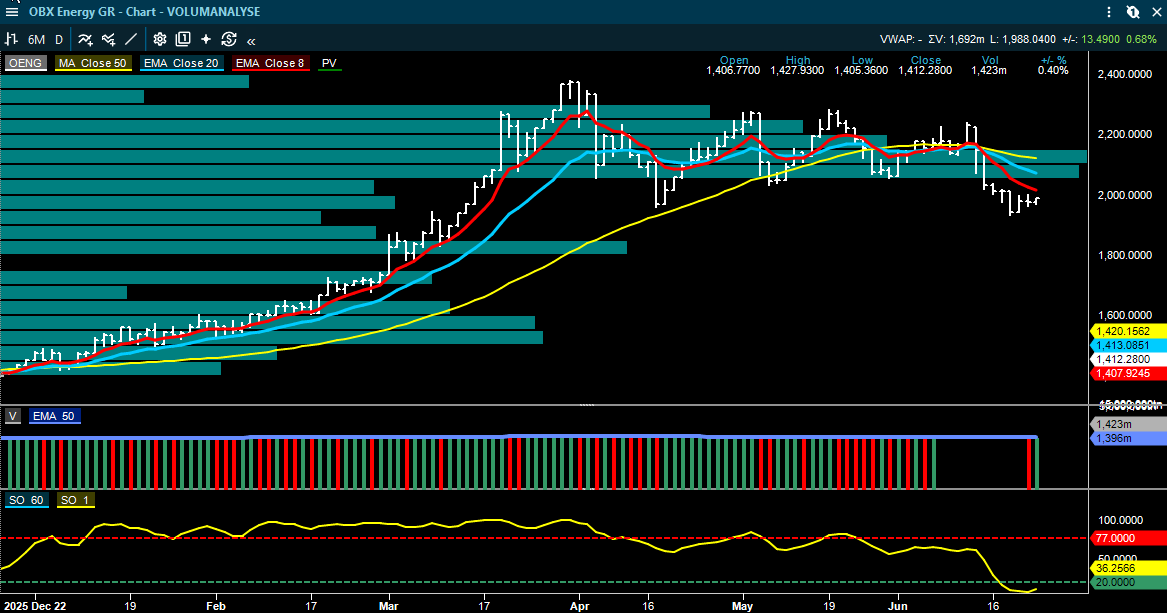
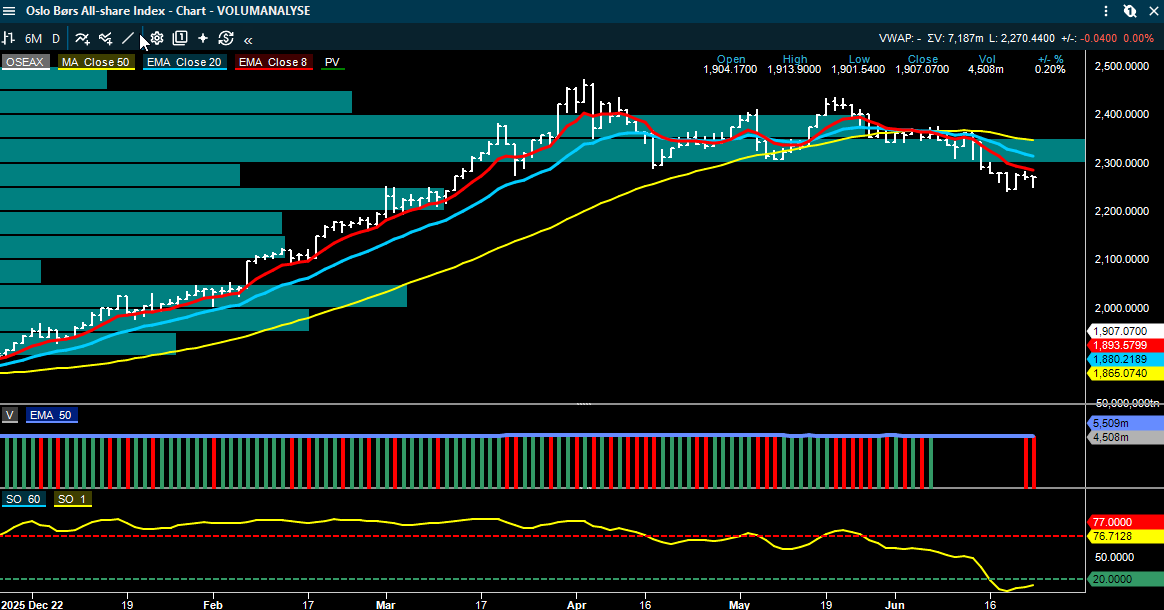
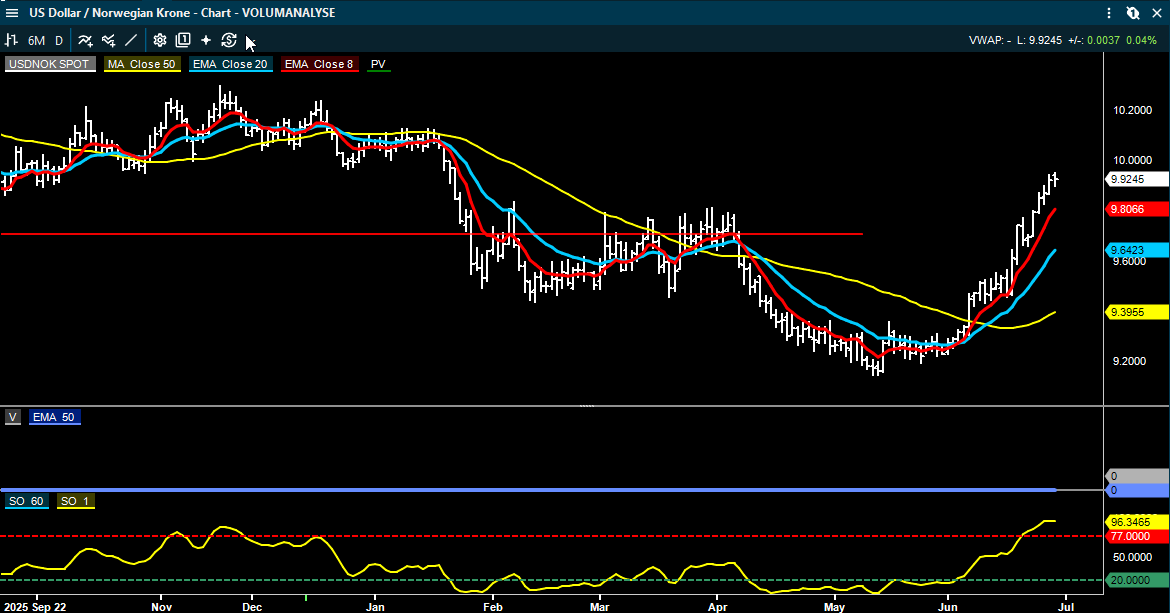
For Norge er bildet mer sammensatt og SB1 Markets beskriver forrige uke som en bred de-risking av norske aktiva. Kronen falt 1,7 prosent gjennom uken, Oslo Børs var ned 2,6 prosent og ligger rundt 11 prosent under toppen fra april. Den lavere oljeprisen hjelper inflasjons- og renteforventningene, men den demper også inntjeningsbildet for en børs med tung energi- og shippingeksponering.

Denne uken flyttes makrofokuset mot amerikanske arbeidsmarkedstall, eurosonens inflasjon og sentralbanksamlingen i Sintra. Markedet har allerede redusert forventningene til nye rentehevinger etter oljeprisfallet. For Oslo Børs betyr det at rentelettelsen må veies mot lavere råvarepriser og et svakere NOK-sentiment.

Olje og energi: lavere pris, men fortsatt nervøst under overflaten

Fearnley peker på at amerikanske myndigheter har gitt Iran en 60-dagers sanksjonslettelse som åpner for oljeproduksjon og salg, samtidig som produksjon og eksportanlegg i Gulf-regionen gradvis kommer tilbake. Det forklarer mye av oljeprisfallet. Samtidig ligger europeisk gass fortsatt høyt relativt til de siste årene, og lagrene i EU er bare rundt 48 prosent fulle. Qatar har gjenstartet LNG-produksjon, men det tar tid før gassmarkedet blir like normalisert som oljeprisen indikerer.

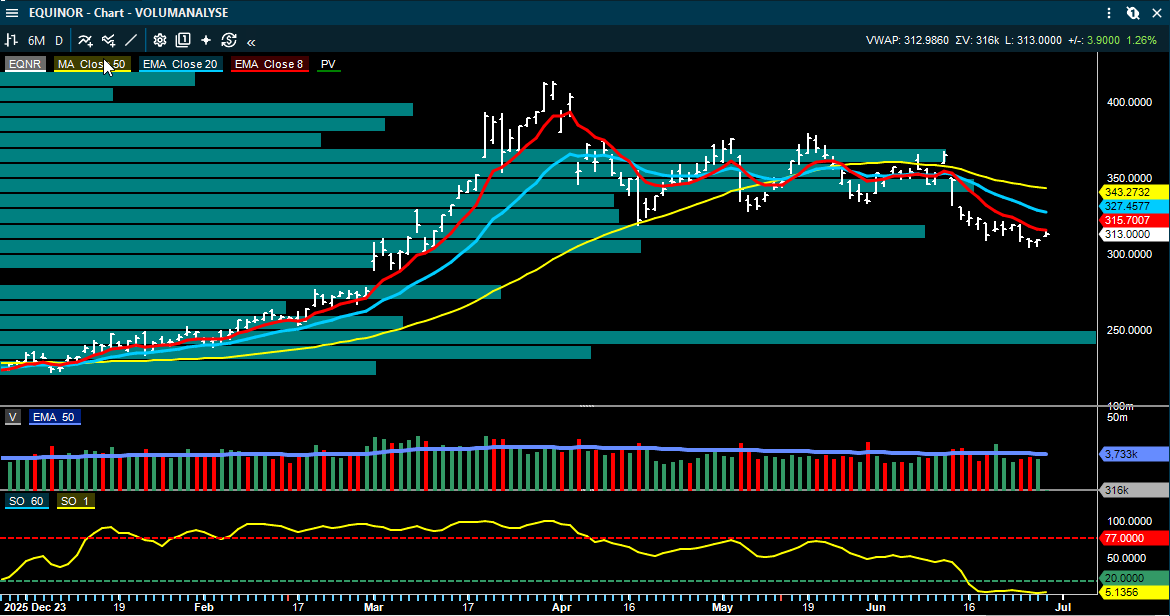
Et interessant poeng fra ABG Sundal Collier og SEB er at spekulative oljeposisjoner faller. Money managers har redusert netto long-posisjoner betydelig, og Brent-posisjoneringen er nå godt under historisk gjennomsnitt. Det betyr at oljeprisen ikke bare faller på mer fysisk tilbud, men også fordi finansielle aktører reduserer eksponeringen. For Equinor, Aker BP, Vår Energi, DNO, BlueNord og OKEA blir dette en viktig del av sentimentbildet inn mot Q2. Short-posisjonene har også økt for Brent futures og det kan komme til å skape oppsidemomentum hvis hedgefondene lukter at nedsiden avtar.

Samtidig er ikke aktivitetsbildet i oljesektoren svakt. Baker Hughes meldte at den amerikanske riggtellingen steg med 10 rigger forrige uke, mens frac crew-tellingen steg med 8. Fearnley viser også til at Dallas Fed Energy Survey steg til det sterkeste nivået siden andre kvartal 2022. Energiaksjene får dermed et todelt bilde: lavere råvarepris på kort sikt, men fortsatt underliggende aktivitetsnivå i industrien.

Aker Solutions, TGS og Panoro: kontrakter hjelper, men meglerne blir mer selektive

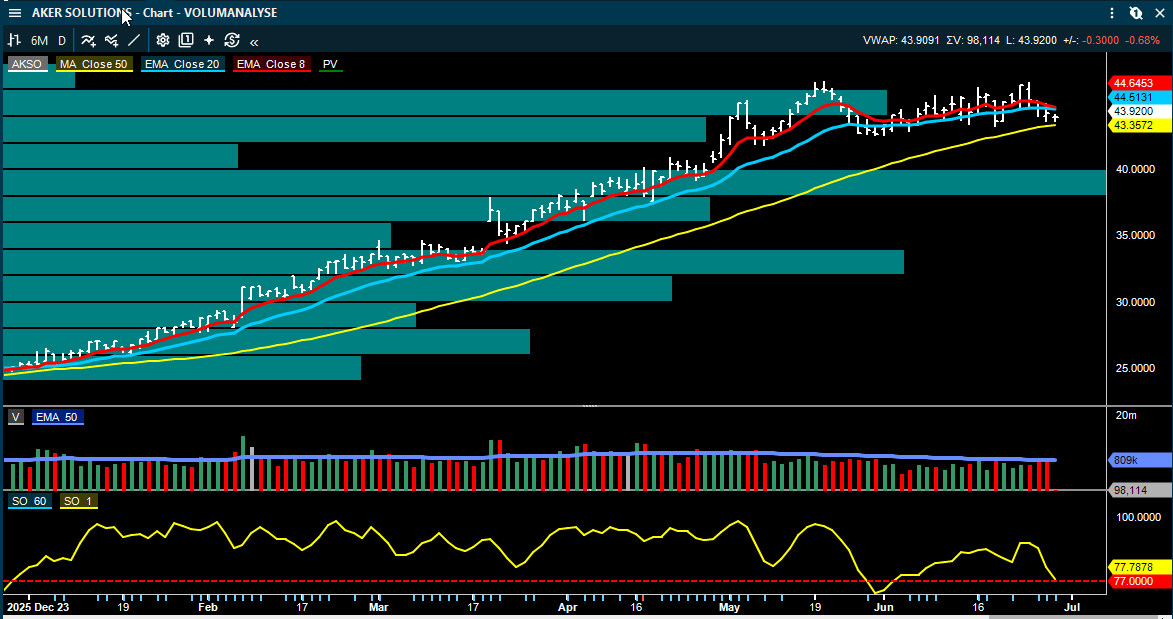
Aker Solutions kom med en ny kontrakt med Tussa Energi for elektromekanisk utstyr til Tussa II-kraftverket i Volda-regionen. Kontrakten omtales som betydelig, definert som 0,5-1,5 milliarder kroner, og omfatter blant annet to 75 MW Pelton-turbiner. Dette gir ordreinngang i andre kvartal og styrker bildet av at Aker Solutions fortsatt finner oppdrag utenfor ren olje- og gassvirksomhet.

Samtidig er dette ikke nok til å fjerne usikkerheten rundt inntjeningen i 2027 og 2028. DNB Carnegie er tydelig skeptisk og peker på at de lønnsomme Aker BP-prosjektene fases ut i 2026. Meglerhuset mener konsensus i for stor grad ekstrapolerer de høye marginene fra 2024-2026 inn i årene etterpå. I tillegg mener de at verdsettelsen av Aker Solutions sin 20 prosents eierandel i OneSubsea nå ser strukket ut relativt til TechnipFMC.

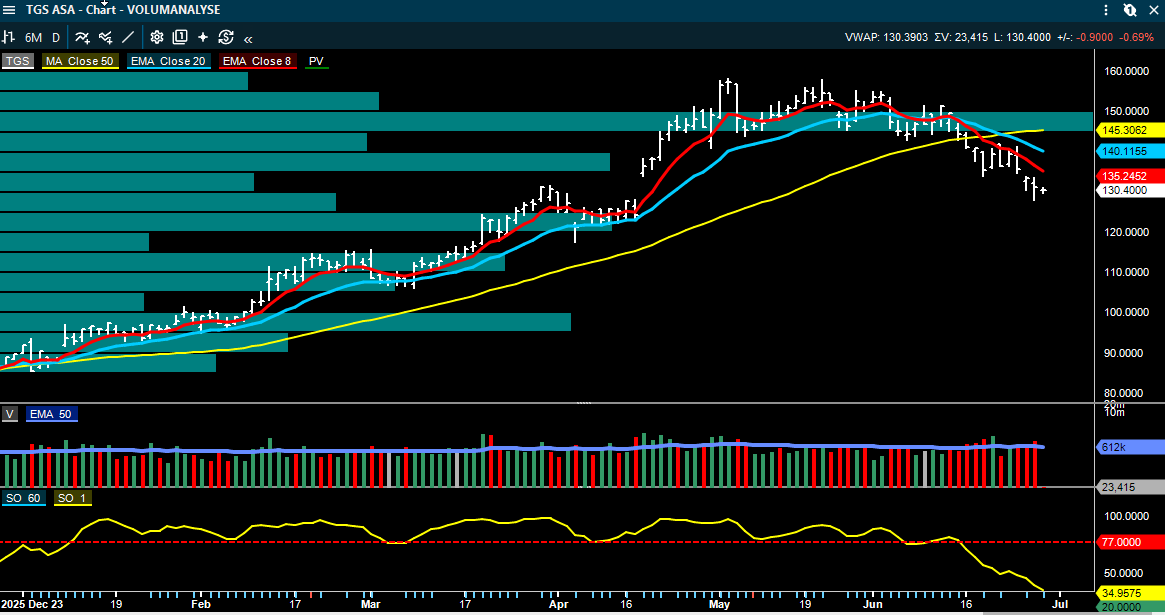
TGS fikk på sin side eksklusive rettigheter til en multi-client 3D-seismikkundersøkelse offshore Brunei. Verdien er ikke oppgitt, og SEB understreker at selskapet vil søke industriell forhåndsfinansiering før investeringsbeslutning. Nyheten er positiv for aktivitetsbildet, men foreløpig vanskelig å tallfeste.

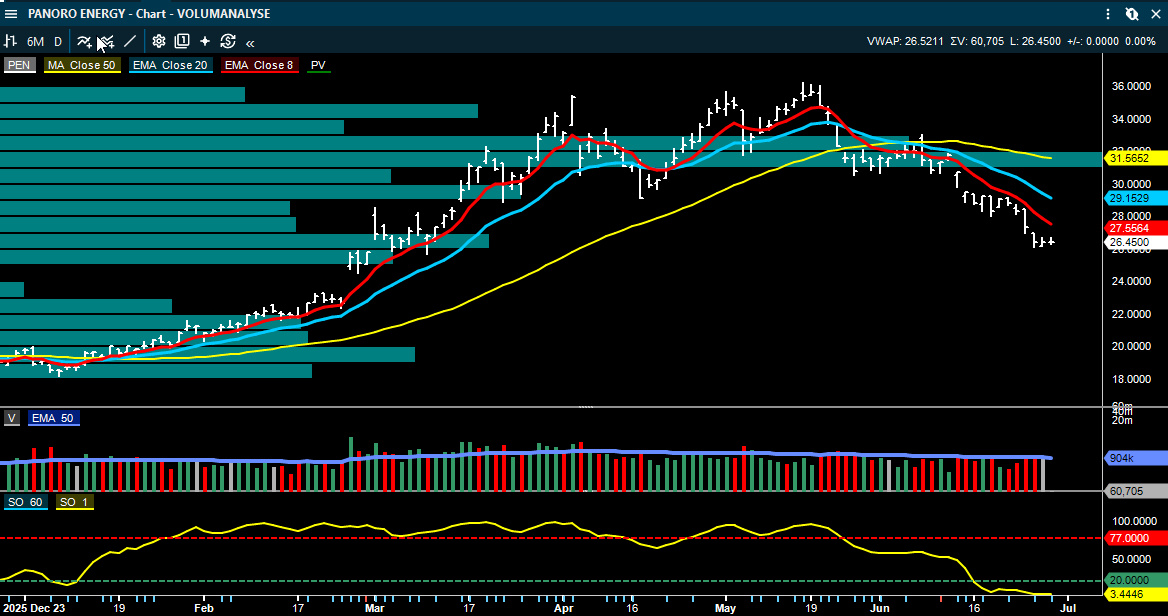
For Panoro Energy peker ABG Sundal Collier på et solid første kvartal, men også at nedstengningen i mai trekker 2026-produksjonen ned med rundt 3 prosent. 2027- og 2028-estimatene beholdes uendret, og ABG oppgir et fair value-intervall på 1,0-4,5 kroner. Det er et eksempel på hvordan oljepris, produksjonsrisiko og enkeltfelt fortsatt gjør mindre E&P-aksjer mer hendelsesstyrte enn de store selskapene.

— DNB Carnegie senker kursmålet for Aker Solutions til 33 kroner (35), gjentar Selg.

— Fearnley Securities beholder kursmålet for Aker Solutions på 39 kroner, Hold.

Kongsberg Gruppen: Pareto løfter kursmålet kraftig

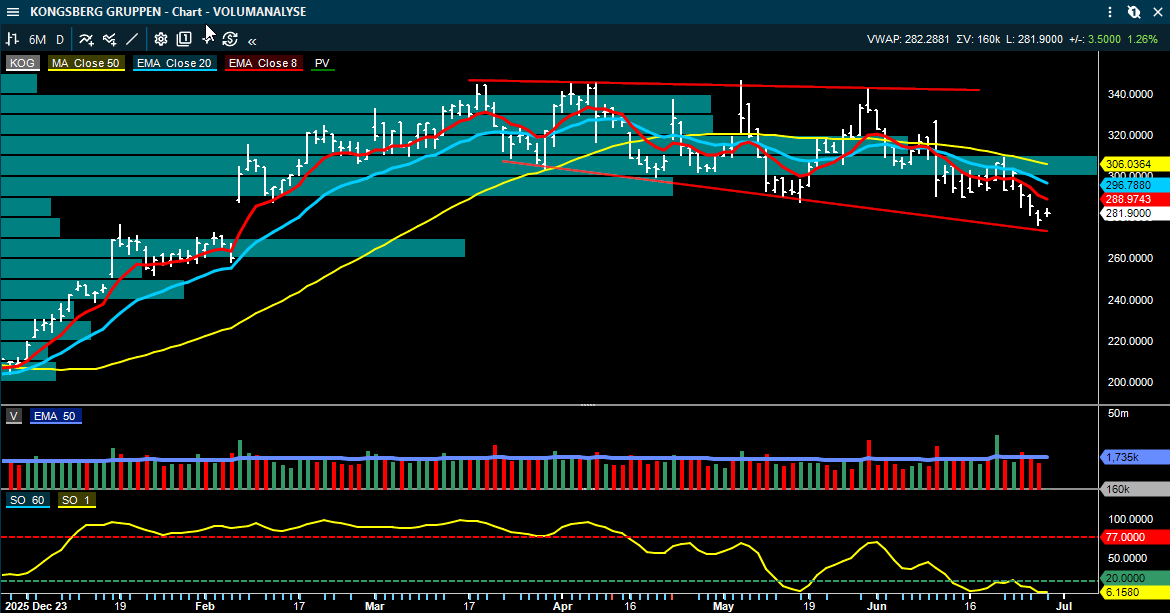
Den mest markante norske enkeltaksjen i morgendagens meldinger jeg har fått med meg er Kongsberg Gruppen. Pareto løfter kursmålet fra 447 til 554 kroner og gjentar kjøpsanbefalingen. Bakgrunnen er ikke bare selskapets egen drift, men et større strukturelt tema: USA og Europa må fylle opp missil- og våpenlagre etter krigen i Midtøsten og den vedvarende belastningen fra Ukraina.

Pareto peker på at det kan ta flere år å gjenoppbygge amerikanske lagre av viktige missilsystemer, og at europeiske leveranser allerede sklir ut i tid. Dette øker behovet for europeisk produksjonskapasitet og for løsninger hvor Kongsberg Gruppen er godt posisjonert, særlig innen missiler, luftvern, maritime systemer og forsvarsteknologi. Meglerhuset mener investorene har vært for opptatt av kortsiktig sektorrotasjon og for lite opptatt av den industrielle flaskehalsen som nå bygges opp.

I Q2 venter Pareto APM-omsetning på 10,6 milliarder kroner, EBITDA på 2,2 milliarder kroner og ordreinngang på 15,8 milliarder kroner. De inkluderer blant annet tyske JSM-ordrer, F-35-komponenter, amerikanske JSM-ordrer og rundt 5 milliarder kroner i uannonserte ordre. Nærmeste katalysatorer er ifølge Pareto Canadas ubåtbeslutning og NATO-møtet 7-8. juli, der nye forsvarskontrakter kan få høy synlighet.

— Pareto hever kursmålet for Kongsberg Gruppen til 554 kroner (447), gjentar Kjøp.

Shipping: fortsatt høye rater, men mer normalisering og større sprik

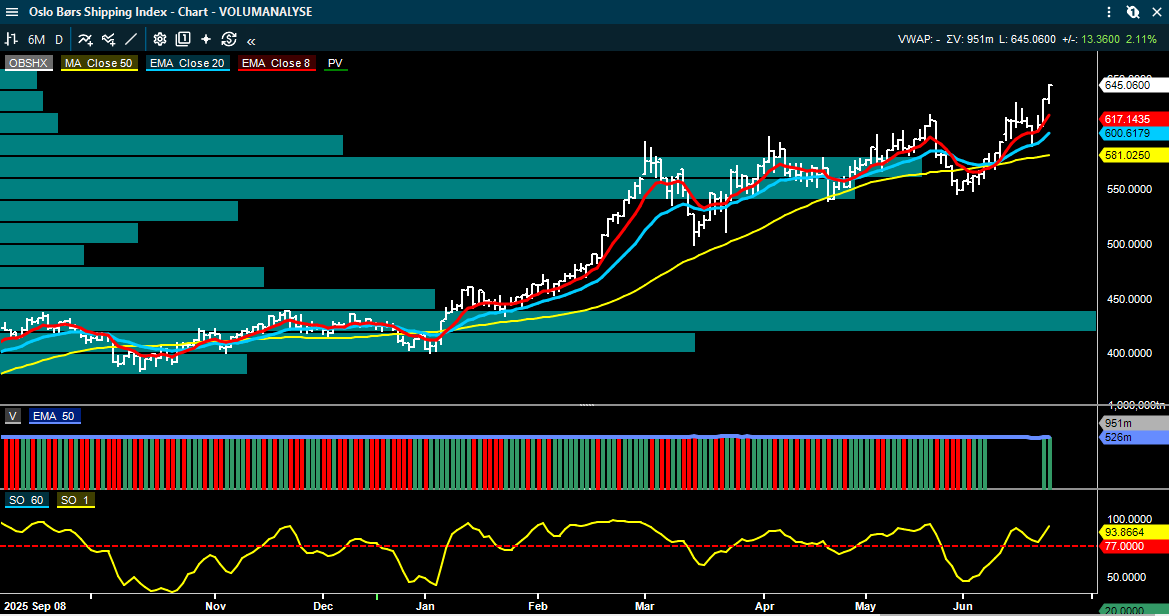
Shippingbildet er fortsatt sterkt, men mindre ensidig positivt enn tidligere i juni. Fearnley, SEB, ABG og Pareto viser alle at tankratene har kommet ned fra de mest ekstreme nivåene, samtidig som flere segmenter fortsatt ligger på nivåer som gir svært god inntjening. VLCC-rater fra Gulf og Midtøsten er lavere dag for dag, men fortsatt høye i absolutte tall. Suezmax, LR2 og VLGC ligger også på nivåer som fortsatt vil gi sterke kontantstrømmer for de best posisjonerte rederiene.

Den viktigste nyheten er at fysisk handel holder seg bedre enn fryktet. SEB viser til at 7 tankskip gikk ut og 5 gikk inn gjennom Hormuz i en periode med ny militær eskalering. Det er ikke et bevis på normalisering, men det er et tegn på at eierne ikke har stanset trafikken. For Frontline, Hafnia, Odfjell, Stolt-Nielsen, BW LPG, Klaveness Combination Carriers og Capital Tankers er dette et mer nyansert bilde enn for to uker siden: lavere geopolitisk premie, men fortsatt høy fysisk risiko og fortsatt sterke rater.

Klaveness Combination Carriers fikk en liten positiv melding ved at MV Banastar, som hadde vært fanget innenfor Hormuz siden februar, nå har kommet seg trygt ut og skal tilbake i Australia-servicen. Dette er ikke kursdrivende alene, men det reduserer en konkret operasjonell usikkerhet.

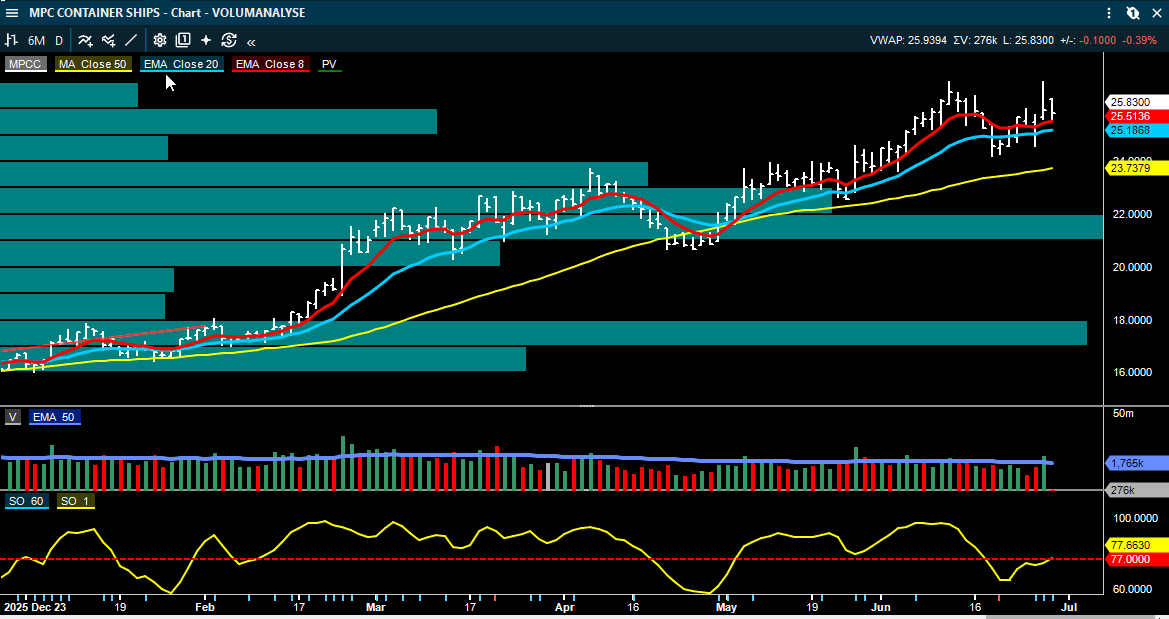
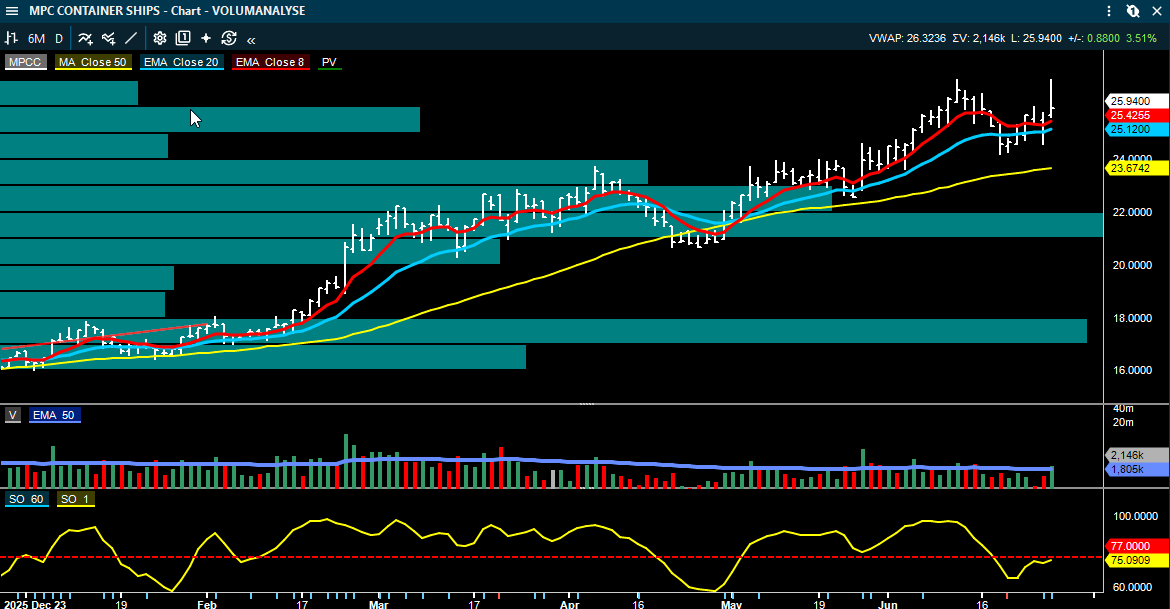
I container peker MPC Container Ships seg ut. Fearnley hever kursmålet til 33 kroner fra 27 og gjentar kjøp. Meglerhuset mener markedet priser inn for lave rater på åpen kapasitet etter at eksisterende backlog er tatt hensyn til. Fearnley bruker en residualrate rundt 14.000 dollar dagen i verdsettelsen, som fortsatt er rundt 30 prosent under langsiktig historisk TEU-vektet gjennomsnitt for skip av MPCCs type.

— Fearnley Securities hever kursmålet for MPC Container Ships til 33 kroner (27), gjentar Kjøp.

Yara og råvarer: sterkere langsiktig bilde, svakere 2026-estimater

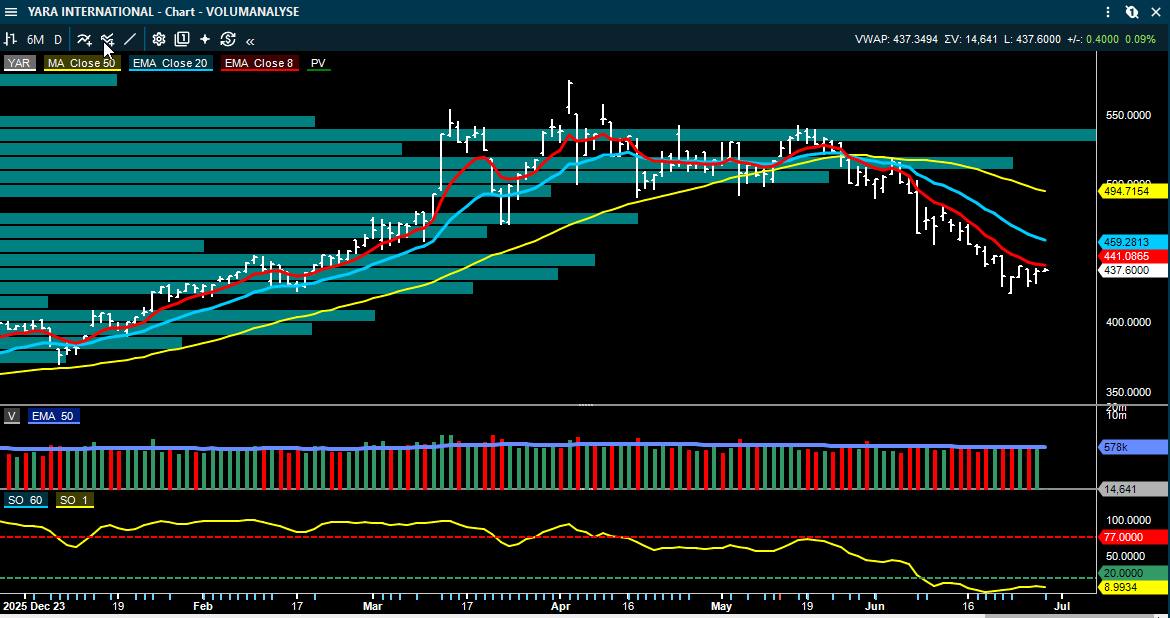
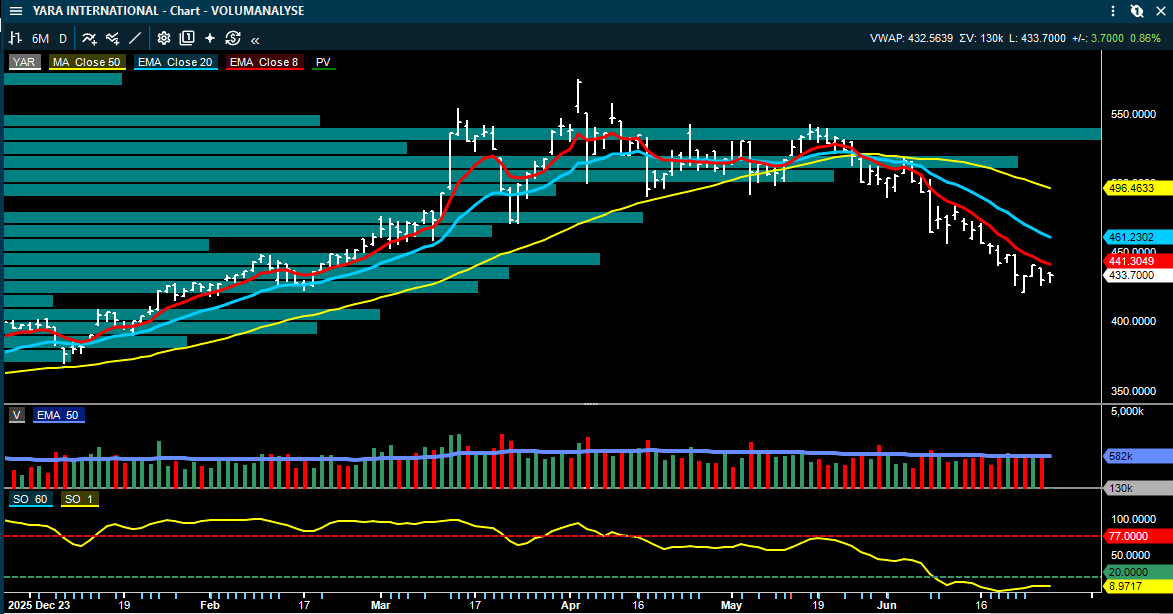
Yara får en mer forsiktig kortsiktig vurdering fra Arctic Securities. Meglerhuset kutter kursmålet fra 525 til 470 kroner og gjentar Hold. Årsaken er at gjødselprisene falt raskere enn ventet i juni. Den ekstraordinære prisoppgangen etter stengningen av Hormuz er i stor grad reversert, og nitrogenprisene er nå tilbake mer på linje med Arctic sine forventninger for de neste to årene.

Det gjør ikke Yara-caset svakt, men det gjør det mindre eksplosivt på kort sikt. Arctic venter fortsatt et sterkt andre kvartal med EBITDA på 1,2 milliarder dollar, men kutter 2026-estimatet for underliggende EBITDA fra 3,9 til 3,55 milliarder dollar. For andre halvår er bildet mer dempet fordi lavere gjødselpriser ikke fullt ut motvirkes av lavere gasspriser.

Langsiktig holder Arctic fast ved at nitrogenmarkedet bør være relativt stramt. Kinas eksportpolitikk, gassutfordringer i Egypt, aldrende global produksjonskapasitet og strukturell etterspørselsvekst taler fortsatt til fordel for god kapitalavkastning. Men svakere bondeøkonomi gjør at prisene neppe får en rask ny opptur.

— Arctic Securities senker kursmålet for Yara til 470 kroner (525), gjentar Hold.

Sjømat: lavere priser før Q2, men Chile og Kina gir motvekt

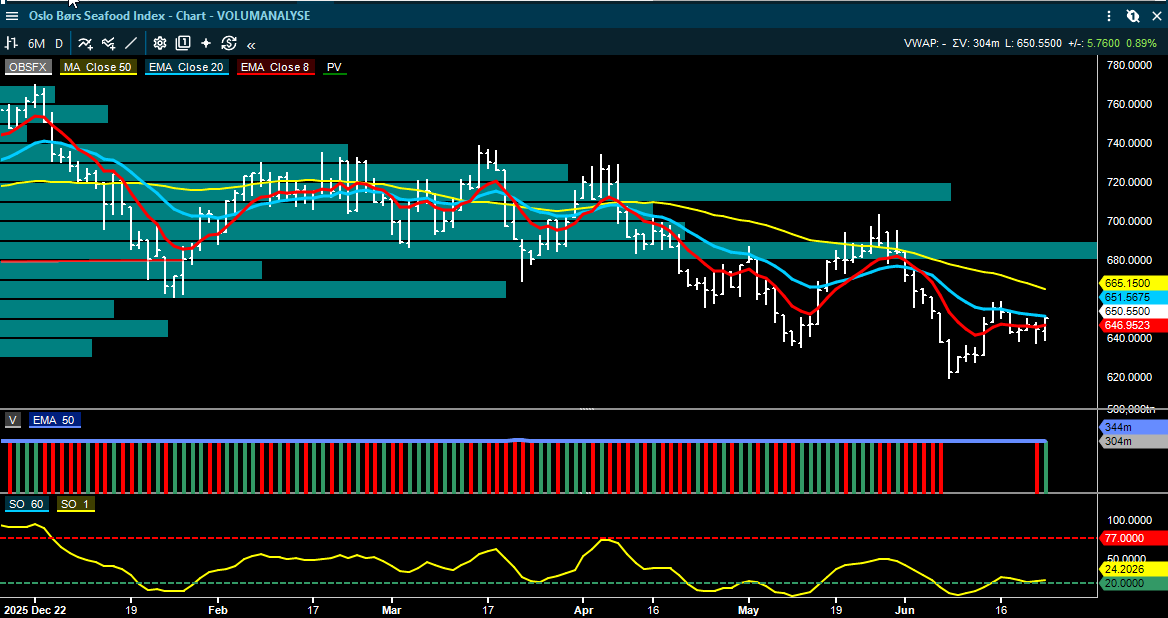
Sjømatsektoren får en mer forsiktig start på uken. Pareto venter en laksepris på rundt 59 kroner kiloen i uke 27, ned 2 kroner fra uken før. Volumvektet Q2-pris endte rundt 72 kroner kiloen. SEB tar samtidig ned lakseprisbanen til 75, 82 og 82 kroner for 2026, 2027 og 2028, og ligger dermed under konsensus for de store oppdretterne.

Det kortsiktige problemet er at tilbudet fortsatt har overrasket på oppsiden, særlig i Norge. SEB mener global tilbudsvekst nå ligger på 3 prosent i 2026, 1 prosent i 2027 og 2 prosent i 2028. Det skyver normaliseringen litt lenger ut i tid og gir risiko for nye estimatkutt inn mot Q2-rapporteringen.

Samtidig er det ikke bare negative meldinger. Chilensk biomasse var ned 5,5 prosent i mai, chilensk slaktevolum falt 3,6 prosent og biomasseproduksjonen var rundt 7 prosent lavere enn i fjor. Pareto mener Chile nå går inn i en periode med negativ vekst, noe som isolert sett er positivt for de norske navnene. Kinesisk import av fersk laks steg 28 prosent i mai, og Norge tar markedsandeler når Chile bremser.

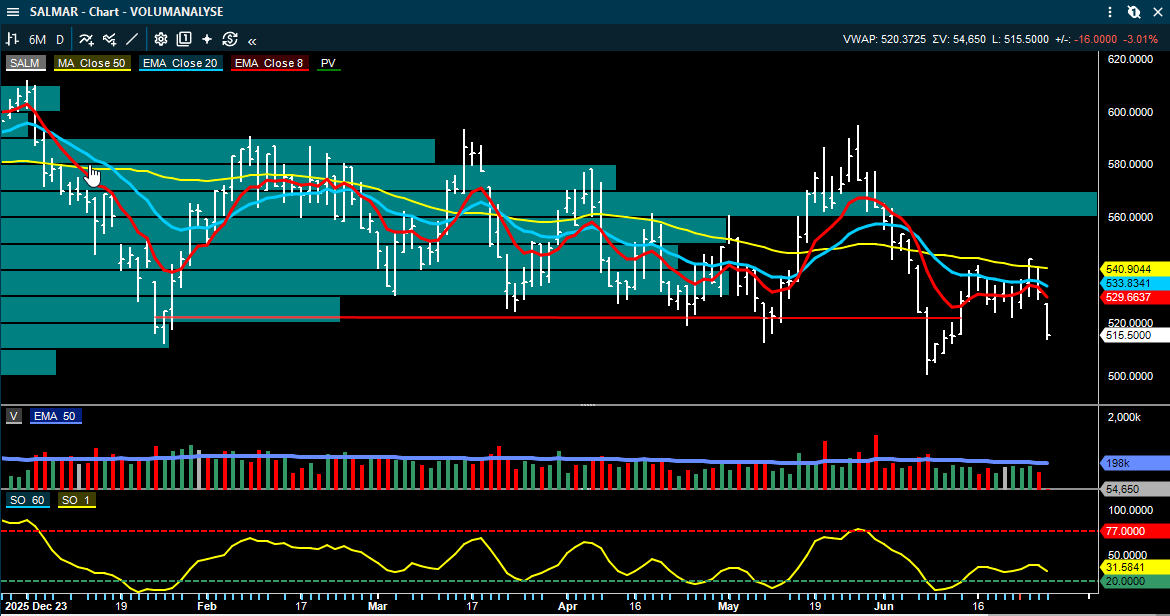
SEB holder likevel en tydelig preferanse for Mowi og SalMar, mens Lerøy Seafood Group, Grieg Seafood og Bakkafrost vurderes mer forsiktig. SalMar fremheves som foretrukket sektorvalg, særlig på grunn av lav kostposisjon, kontraktsandel, kontantstrøm og lavere relativ estimatrisiko.

— SEB senker kursmålet for Mowi til 230 kroner (240), gjentar Kjøp.

— SEB senker kursmålet for SalMar til 610 kroner (635), gjentar Kjøp.

— SEB senker kursmålet for Lerøy Seafood Group til 43 kroner (47), gjentar Hold.

— SEB senker kursmålet for Grieg Seafood til 31 kroner (34), gjentar Hold.

Bygg, anlegg og rådgivere: Stad skipstunnel gir ordre, men meglerne er splittet

Bygg- og anleggssektoren får en viktig norsk ordrenyhet. AF Gruppen er tildelt kontrakten for byggingen av Stad skipstunnel, en kontrakt på 5,6 milliarder kroner. Prosjektet omfatter en 1.700 meter lang tunnel for skipstrafikk, med oppstart tidlig i 2027 og ferdigstillelse planlagt i 2032. SB1 Markets vurderer nyheten som klart positiv fordi den fyller opp ordreboken i Civil Engineering, et område hvor ordreinntaket hadde vært et svakt punkt.

Norconsult får også en rolle i prosjektet, med en kontrakt på 165 millioner kroner for å lede prosjekterings- og rådgivergruppen. I absolutte tall er dette begrenset for Norconsult, men symbolverdien er høy: komplekse nasjonale prestisjeprosjekter bygger kompetanse, synlighet og attraktivitet for nye oppdrag.

Meglersignalene er likevel langt fra entydig. DNB Carnegie gjentar Selg på AF Gruppen, men hever kursmålet litt til 145 kroner. DNB mener oppkjøp og offshore-eksponering hjelper, men at organisk ordremomentum fortsatt er for svakt til å forsvare verdsettelsen. På Veidekke er DNB også skeptisk, med fokus på asfaltmarginer, olje- og bitumenkostnader og høy prising. På Sentia liker DNB den norske posisjonen, kontantbalansen og data center-eksponeringen, men mener aksjen er fullt priset. Norconsult står igjen som den klareste positive DNB-anbefalingen i sektoren.

— DNB Carnegie hever kursmålet for AF Gruppen til 145 kroner (140), gjentar Selg.

— SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.

— DNB Carnegie beholder kursmålet for Veidekke på 165 kroner, Selg.

— DNB Carnegie senker kursmålet for Sentia til 75 kroner (81), gjentar Hold.

— DNB Carnegie beholder kursmålet for Norconsult på 43 kroner, Kjøp.

Forbruk og reiseliv: Kid bedre, Norwegian mer usikkert

I forbrukersegmentet peker en ABG-oppdatering på at Kid kan få et mer stabilt andre kvartal etter at lager- og vareflytproblemene ser ut til å ha normalisert seg. Q1 viste rundt 9 prosent salgsvekst og 15 prosent EBITDA-vekst, og ABG venter Q2-salg på rundt 898 millioner kroner, opp 4,9 prosent fra året før og omtrent på linje med konsensus. Den negative påskeeffekten i Norge og sterkere NOK mot SEK kan trekke ned rapportert Hemtex-vekst, men lettere sammenligningsgrunnlag kan hjelpe de neste kvartalene.

For Norwegian Air Shuttle er tonen mer forsiktig. ABG peker på at trafikktallene for juni, som kommer 6. juli, kan bli svake etter et skuffende mai. Kapasiteten er ventet opp rundt 8 prosent, mens både load factor og yield kan falle rundt 3 prosent år over år. Meglerhuset mener konsensus for Q3, med forventning om høyere yield og stabil load factor, kan være krevende i dagens marked. For Norwegian blir det dermed viktig om selskapet kan vise at sommersesongen ikke bare kjøpes med kampanjepriser.

Oppsummering

Siden forrige rapport er hovedbildet at markedet har gått fra akutt geopolitisk premie til mer selektiv risikovurdering. Oljeprisen har falt tilbake, men Hormuz er fortsatt den viktigste fysiske risikofaktoren. For Oslo Børs er dette en blanding av lettelse og motvind: lavere olje og svak NOK tynger energi- og råvaresentimentet, mens lavere inflasjonsfrykt støtter renter og multipler.

De tydeligste selskapsnyhetene er Fortum sitt bud på Elmera, Pareto sitt kraftige kursmålsløft på Kongsberg Gruppen, ny kontrakt og mer skeptisk analyse på Aker Solutions, kursmålsløft på MPC Container Ships, og nye nedjusteringer i sjømat før Q2. I bygg og anlegg gir Stad skipstunnel viktig ordrestøtte til AF Gruppen og Norconsult, men meglerne er langt fra enige om verdsettelsen.

Det viktigste for investorene nå er ikke bare om markedet stiger eller faller, men hvor pengene flyttes. Forsvar, oppkjøp og kontraktsdekning får støtte. Råvarer, sjømat og bygg prises mer kritisk. Det gjør markedet mer aksjespesifikt enn indeksdrevet.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 26
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Oppdatering 26. juni: kontraktsløft i oljeservice, svakere forbruk og nye signaler i råvarer

Etter forrige rapport har meldingsstrømmen vært mer selskapsdrevet enn indeksdrevet. Det mest kursdrivende ligger i oljeservice, der nye kontrakter gir bedre inntjeningssynlighet inn i 2027, samtidig som råvarebildet har blitt mer todelt. Oljeprisen er lavere enn tidligere i uken, omkring 72.76, men gassmarkedet beskrives fortsatt som stramt av flere meglerhus. I tillegg kommer nye signaler fra norsk forbruk, bankmarginer, eiendom og shipping.

Det viktigste for norske investorer er at bildet ikke er ensidig negativt selv om olje og enkelte råvarer har kommet ned. Flere enkeltaksjer får støtte fra konkrete kontrakter, bedre backlogg eller mer attraktive verdsettelser. Samtidig er det tydelig at selskaper som er avhengige av høye aluminium-, gjødsel- eller spotpriser, møter en mer krevende situasjon.

Oljeservice: Moreld fikk en positiv melding

Den mest interessante selskapsoppdateringen siden forrige rapport er etter vårt syn Moreld. Datterselskapet Ocean Installer har fått en større SURF-kontrakt fra Vår Energi knyttet til Balder Next New Wells. Flere meglerhus peker på at kontrakten er større enn ventet, og at den gir betydelig bedre synlighet inn i 2027. Åpnet høyere, men nyheten ble møtt av selgere og kursen har falt tilbake til 50 dager snittet.

Pareto skriver at kontrakten har en verdi på rundt 2,5 milliarder kroner, med mulige opsjoner på ytterligere rundt 0,5 milliarder kroner. Om lag 75 prosent av den faste kontraktsverdien ventes å bli utført i 2027, mens resten kommer i 2028. Det gjør kontrakten spesielt viktig, fordi investorer har vært usikre på hvor godt Ocean Installer ville fylle ordreboken etter et svakere 2026.

SB1 Markets peker på at kontrakten kan løfte Ocean Installers backloggdekning for 2027 til over 70 prosent. Det er et stort steg fra den tidligere synligheten og reduserer risikoen i estimatene betydelig. Arctic omtaler kontrakten som en av de største i Ocean Installers historie, og peker på at den tilsvarer mer enn 30 prosent av Morelds kontraktsfestede backlogg ved utgangen av første kvartal.

Aksjemessig er dette den reneste nye triggeren i dagens kommentarer jeg har fått med meg. For Vår Energi er kontrakten en del av gjennomføringen av Balder Next og dermed positiv for produksjonsplanen, men den mest direkte børsrelevante effekten ligger i Moreld, der kontrakten reduserer usikkerheten rundt 2027-inntjeningen.

— Pareto beholder kursmålet for Moreld på 26 kroner, Kjøp.

— SB1 Markets beholder kursmålet for Moreld på 25 kroner, Kjøp.

DOF, Archer og Aker Solutions: flere kontrakter holder aktiviteten oppe

Kontraktsbildet i oljeservice er bredere enn bare Moreld. DOF Group har sikret en treårig kontrakt, med opsjoner på ytterligere to ganger ett år, for subseafartøyet Skandi Involver. Kontrakten er i Nord-Amerika-regionen, og flere meglerhus peker på at Guyana og ExxonMobil trolig er den reelle motparten.

SB1 Markets anslår dagraten til rundt 95.000 dollar brutto, eller om lag 85.000 dollar netto etter kildeskatt. Med antatt fartøysdrift på 25.000 dollar per dag gir dette rundt 20 millioner dollar i årlig fartøys-EBITDA. Legges ROV og øvrige tjenester til, anslås samlet årlig EBITDA-bidrag nærmere 25 millioner dollar. Arctic anslår samlet kontraktsverdi til rundt 150 millioner dollar inkludert ROV og survey-tjenester.

For Archer er det viktigste at selskapet er i avanserte forhandlinger om en større flerårig P&A-kontrakt. Arctic anslår at kontrakten kan være større enn Fulmar-kampanjen, som lå rundt 200 millioner dollar. Dette er foreløpig ikke en signert kontrakt, men det er likevel kursrelevant fordi Archer har jobbet målrettet mot P&A-kampanjer med oppstart sent i 2026.

Aker Solutions har samtidig fått en femårig avtale med Cenovus Energy for engineering, vedlikehold og driftsstøtte på White Rose-feltet i Canada. Verdien oppgis i intervallet 0,5 til 1,5 milliarder kroner. ABG og Arctic omtaler dette som nøytralt for aksjen, men avtalen styrker ordreboksynligheten i Life Cycle-segmentet.

— SB1 Markets beholder kursmålet for DOF Group på 120 kroner, Neutral.

— Arctic Securities beholder kursmålet for DOF Group på 137 kroner, Hold.

— Arctic Securities beholder kursmålet for Archer på 33 kroner, Kjøp.

— Fearnley Securities beholder kursmålet for Aker Solutions på 39 kroner, Hold.

Energi: lavere olje, men gassmarkedet er stramt

Oljeprisen er tilbake rundt 73-75 dollar fatet etter store bevegelser gjennom uken. Meldingsstrømmen peker på at mer trafikk gjennom Hormuz demper risikopremien i olje, men usikkerheten er ikke borte. Arctic viser til fornyet volatilitet etter rapporter om et fartøy truffet av et ukjent prosjektil, samtidig som flere strandede tankere nå forlater området. Dette forklarer hvorfor oljeprisen kan falle selv om risikobildet fortsatt er urolig.

DNB Carnegie trekker frem at produksjonen i Kurdistan gradvis er i ferd med å starte opp igjen. Gulf Keystone har gjenopptatt produksjonen på Shaikan, mens DNO ventes å gjenoppta Tawke og Peshkabir. For DNO anslås Kurdistan-bidraget til rundt 10 millioner dollar per måned, tilsvarende rundt 0,10 kroner per aksje eller 0,6 prosent av markedsverdien. Effekten er positiv, men ikke stor nok alene til å endre hele caset.

Samtidig viser norske produksjonstall et bedre bilde på norsk sokkel. Foreløpige tall fra direktoratet viser at samlet NCS-produksjon i mai lå rundt 3 prosent over prognose, drevet av væskeproduksjon som var nær 6 prosent over forventning. Equinor produserte 1,492 millioner fat oljeekvivalenter per dag, Aker BP 399.000 og Vår Energi 398.000. For Vår Energi var produksjonen opp hele 38 prosent fra året før.

Arctic mener dessuten at gassmarkedet kan være strammere enn forwardkurven priser inn. De peker på at europeisk TTF-gass nå prises omtrent på linje med Brent målt i dollar per oljeekvivalent, mens asiatiske JKM-priser fortsatt ligger betydelig høyere. Arctic mener markedet undervurderer sannsynligheten for at global gass forblir strukturelt stramt lenger. Dette er særlig relevant for gasseksponerte energiselskaper som Equinor, Vår Energi og Aker BP.

Råvarer: press på Yara og Hydro, men mer konstruktivt i Elkem

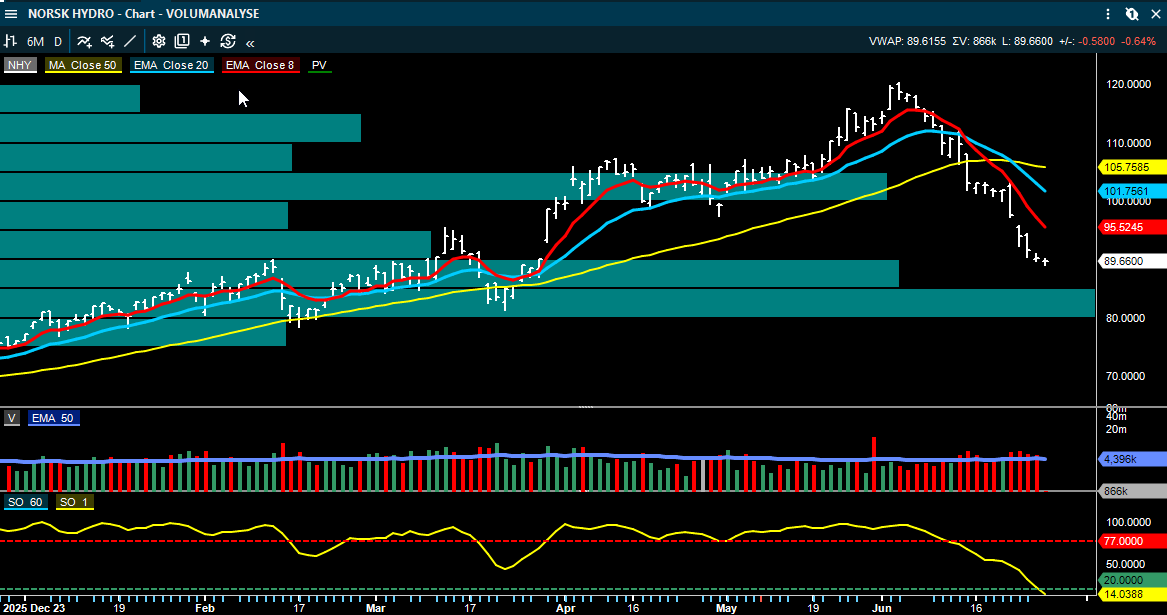
Råvarebildet er mer blandet. For Yara International peker både SEB og SB1 Markets på fortsatt press i gjødselmarkedet. Ureaprisene har falt 4-12 prosent avhengig av region, og Arab Gulf-prisen ligger rundt 400 dollar per tonn. Samtidig øker usikkerheten rundt indisk etterspørsel fordi monsunregnet hittil har vært 43 prosent under normalen. Svakere indisk etterspørsel er viktig, fordi India normalt er en sentral etterspørselsdriver i ureamarkedet.

For Norsk Hydro er bildet også mer krevende. SEB gjentar Selg og peker på at de ligger nesten 10 prosent under Bloomberg-konsensus på EBITDA for andre kvartal. Meglerhuset er særlig bekymret for økt aluminiumstilbud fra Kina, Indonesia og andre regioner fra andre halvår 2027. CRU har løftet estimatet for globalt aluminiumstilbud i 2027 med 1,9 prosent siden april, og SEB mener dette kan føre til overskudd i markedet allerede i 2027.

Kontrasten er Elkem, der Arctic er mer konstruktive. Meglerhuset gjentar Kjøp og peker på at lønnsomheten trolig bedres i andre halvår 2026 og videre. EU innfører strengere safeguards på stål fra 1. juli, og Arctic venter at dette kan øke europeisk stålproduksjon og dermed etterspørselen etter Elkem-produkter. I tillegg venter de en mulig safeguard på silisiummetall i løpet av 2026. Sammen med kostnadsprogrammet på 600 millioner kroner kan dette gi bedre marginer når markedet snur.

— SB1 Markets beholder kursmålet for Yara International på 560 kroner, Neutral.

— SEB beholder kursmålet for Norsk Hydro på 80 kroner, Selg.

— Arctic Securities beholder kursmålet for Elkem på 35 kroner, Kjøp.

Bank, eiendom og forbruk: svakere detaljhandel, men bankmarginene kan bunne

Makrobildet fra Norge har fått et svakere forbrukspreg. SEB peker på at detaljhandelen utenom bil falt 2,1 prosent fra april til mai. Gjennomsnittet så langt i andre kvartal ligger 1,5 prosent under første kvartal, og tremånedersveksten falt til minus 1,4 prosent. Svakere forbrukertillit og høyere rentebane fra Norges Bank gjør at SEB venter et dempet husholdningsforbruk videre.

SEBs sektoroppdatering for konsum viser samtidig at detaljhandel utenom motor vokste 0,7 prosent i verdi fra året før, men at volumene falt 3,8 prosent. Variety retail skuffet med fall på 3,1 prosent. Dersom juni ikke blir sterk, ser SEB begrenset oppside for Europris i Norge i andre kvartal. Møbelrelaterte kategorier var derimot bedre, med kjerne-møbler opp 8,7 prosent fra året før.

For bankene er bildet mer balansert. SB1 Markets skriver at marginpresset i norske boliglån ser ut til å ha lettet noe i mai. Eksisterende boliglånsrenter steg ett basispunkt til 5,12 prosent, og meglerhuset mener dette kan være et tidlig tegn på at den intense konkurransen i boliglånsmarkedet er i ferd med å avta. Boliglånsmarginene anslås å ha falt rundt 30 basispunkter i andre kvartal, men reprising i juli kan løfte marginene til 75-80 basispunkter.

ABG skriver samtidig at norsk utlånsvekst er i ferd med å normaliseres. Samlet utlån økte 4,2 prosent fra året før i mai, mens husholdningsutlån var opp 4,6 prosent. Dette støtter et bedre volumgrunnlag for bankene, selv om høyere renter kan dempe veksten lenger frem.

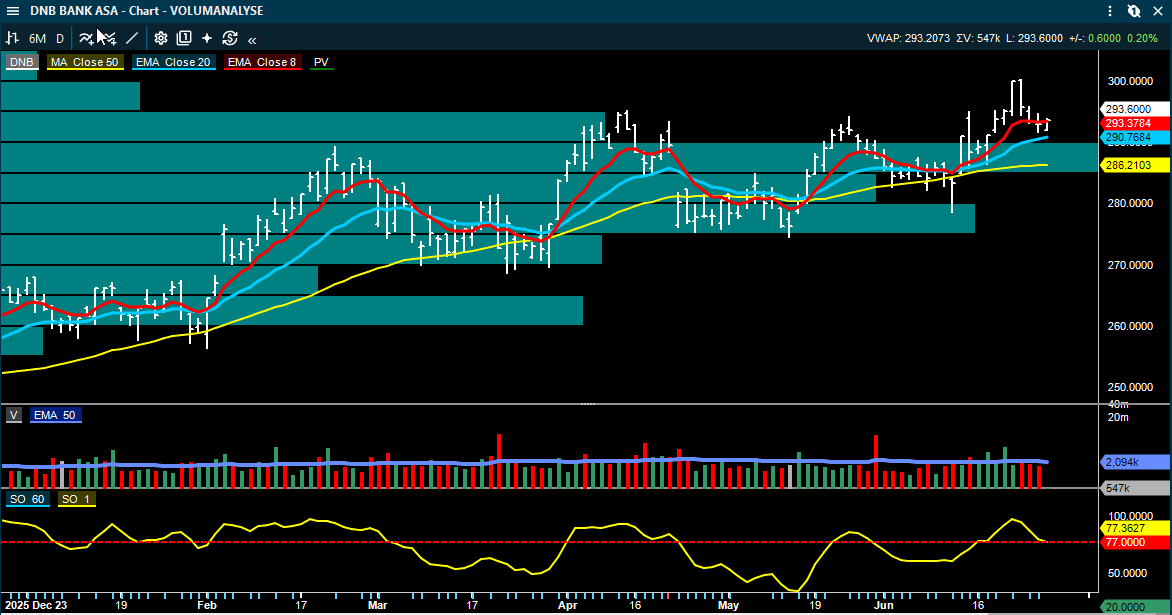
Innen eiendom gjentar SB1 Markets Kjøp på Entra. Meglerhuset venter positiv netto utleie i andre kvartal og mener aksjen er for lavt priset med P/NAV på 0,62 og P/CEPS på 13,9. Poenget er at aksjen allerede priser inn betydelige negative verdiendringer, samtidig som operasjonelle datapunkter viser bedring.

— SB1 Markets beholder kursmålet for DNB på 315 kroner, Kjøp.

— SB1 Markets beholder kursmålet for SpareBank 1 Nord-Norge på 168 kroner, Kjøp.

— SB1 Markets beholder kursmålet for Entra på 125 kroner, Kjøp.

Shipping: MPCC løftes, mens LPG møter ny motvind

Shippingbildet er todelt. Den mest markante nye aksjekommentaren er MPC Container Ships. Arctic hever anbefalingen til Kjøp og løfter kursmålet til 31 kroner fra 20 kroner. Bakgrunnen er selskapets kjøp av fire 7.000 TEU-skip for 340 millioner dollar, kombinert med treårige timecharteravtaler mot et topp fem-linjerederi. Avtalen gir 180 millioner dollar i inntektsbacklogg og 140 millioner dollar i EBITDA-backlogg.

Arctic mener konsensus for MPC Container Ships trolig skal opp. De ser aksjen til 5,8 ganger neste års inntjening, mens konsensus peker mot 9,4 ganger. DNB Carnegie er langt mer forsiktige og har fortsatt Selg, med kursmål 15,90 kroner. Deres hovedpoeng er at transaksjonen gir bedre backlogg, men også øker residualrisikoen og markerer en strategisk utvidelse fra feedersegmentet til større skip.

I LPG er signalene svakere. Arctic trekker frem at Energy Transfer LP har erklært force majeure ved Nederland-terminalen i Texas etter maskinproblemer. Terminalen sto i mai for 23 prosent av USAs LPG-eksport og 15 prosent av global eksport. En langvarig forstyrrelse vil redusere USAs eksportvolumer, dempe etterspørselen etter VLGC-tonnasje og legge press på fraktratene. Dette kommer i tillegg til at en normalisering av Hormuz-trafikken allerede har vært negativt for VLGC-segmentet og dermed relevant for BW LPG.

Klaveness Combination Carriers har på sin side sikret en refinansiering på 200 millioner dollar til bedre betingelser. Fearnley viser til at lånet har seks års løpetid og SOFR pluss 1,65 prosent margin, lavere enn tidligere finansiering. Dette er ikke en stor inntjeningsdriver alene, men det styrker balansen og forlenger forfallsprofilen.

— Arctic Securities hever kursmålet for MPC Container Ships til 31 kroner (20), hever til Kjøp.

— DNB Carnegie beholder kursmålet for MPC Container Ships på 15,90 kroner, Selg.

— Fearnley Securities beholder kursmålet for Klaveness Combination Carriers på 119 kroner, Kjøp.

Sjømat: Chile kan gi støtte til prisbildet

Sjømatbildet har fått et mer nyansert preg. Den norske spotprisen har vært svak inn i tredje kvartal, men nye chilenske biomassedata gir støtte til et strammere globalt tilbudsbilde. Fearnley og DNB Carnegie viser begge til at chilensk atlantisk laksebiomasse var ned 5,5 prosent fra året før ved utgangen av mai. Gjennomsnittsvekten var ned 4,8 prosent, og fôrforbruket var ned 6,6 prosent.

Fearnley peker på at chilensk høsting trolig forblir dempet, noe som er positivt for priser og for europeiske produsenter. DNB Carnegie skriver at veksten i Chile i stor grad ser ut til å ha vært konsentrert i første kvartal, og at lavere fôrsalg, noe høyere lusepress og økende dødelighet fra april til mai støtter forventningen om svakere tilbudsvekst videre.

For norske oppdrettere som Mowi, SalMar, Lerøy Seafood, Bakkafrost og Grieg Seafood er dette ikke nok til å fjerne den kortsiktige spotprisrisikoen i Norge, men det bidrar til at det globale tilbudsbildet ser mindre negativt ut enn den norske ukeprisen isolert sett antyder. Chartene svekker seg og det tekniske bildet har et negativt teknisk bias. 

Andre relevante selskapskommentarer

Elopak fikk en ny forhåndskommentar fra DNB Carnegie foran andre kvartal. Meglerhuset ligger 2 prosent over konsensus på inntekter og 1 prosent under på EBITDA. De mener kvartalet blir et viktig datapunkt for etterspørselen i Americas etter resultatvarslet i første kvartal. Første produksjonslinje i Little Rock anslås å være nær full utnyttelse, men DNB kutter EPS-estimatene for 2027-2028 med 4 prosent på en litt tregere utrulling i Americas.

Veidekke har signert en intensjonsavtale om å kjøpe Ucklum Grus i Sverige. Selskapet hadde i 2025 inntekter på 45 millioner svenske kroner og EBIT på 13 millioner svenske kroner. Kjøpsprisen tilsvarer EV/EBIT på 3,5 ganger, klart lavere enn Veidekkes egen multipel. SB1 Markets anslår at oppkjøpet kan løfte EPS med rundt 0,5 prosent når det er gjennomført. Dette er ikke stort nok til å endre caset alene, men det er et godt eksempel på mindre, lønnsomme bolt-on-kjøp til attraktiv pris.

— DNB Carnegie beholder kursmålet for Elopak på 45 kroner, Kjøp.

— SB1 Markets beholder kursmålet for Veidekke på 210 kroner, Kjøp.

Oppsummering

Meldingsbildet siden forrige rapport peker i retning av et mer selektivt marked. Det er ikke lenger nok at sektoren er riktig; aksjene trenger konkrete triggere. Moreld har fått en stor kontrakt som bedrer 2027-synligheten. DOF Group, Archer og Aker Solutions viser samtidig at kontraktsaktiviteten i oljeservice fortsatt er solid, selv med lavere oljepris.

På råvaresiden er bildet mer krevende for Yara International og Norsk Hydro, mens Elkem får støtte fra mulige europeiske tiltak og kostnadsprogram. I finans og eiendom er svakere detaljhandel et varsko, men bankmarginer og utlånsvekst viser tegn til stabilisering, og Entra trekkes frem som lavt priset relativt til operasjonell bedring. I shipping er MPC Container Ships den mest interessante enkeltaksjen etter Arctic-oppgraderingen, mens LPG-markedet møter ny motvind fra både Hormuz-normalisering og terminalproblemer i USA.

Den praktiske konklusjonen er at markedet fortsatt belønner selskaper med bedre synlighet, kontrakter, backlogg eller klarere inntjeningsbunn. Samtidig straffer det råvareeksponering der tilbudssiden bedres og prissykelen svekkes. Det gjør seleksjon viktigere enn sektorvalg alene.

Ha en strålende helg!

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 26
Image from Roger K.'s post

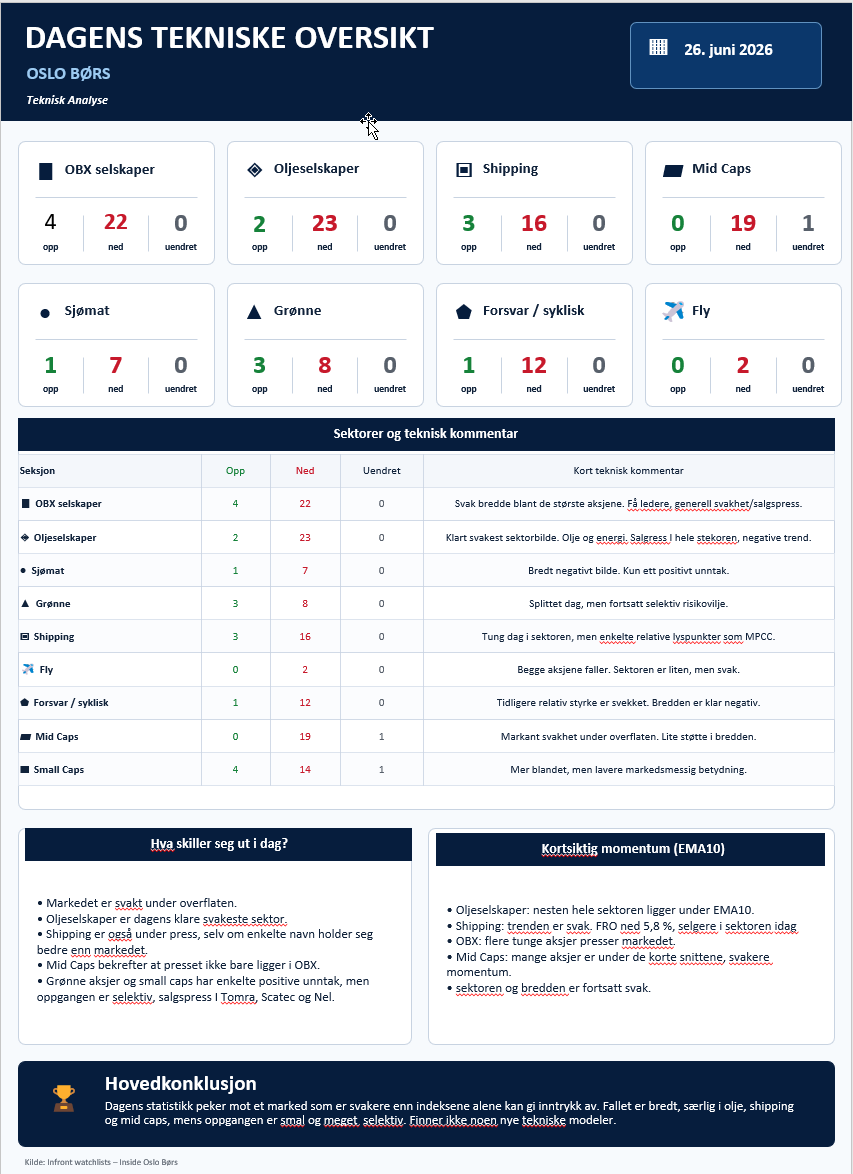
Dagens Tekniske Oppdatering

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 25
Image from Roger K.'s post

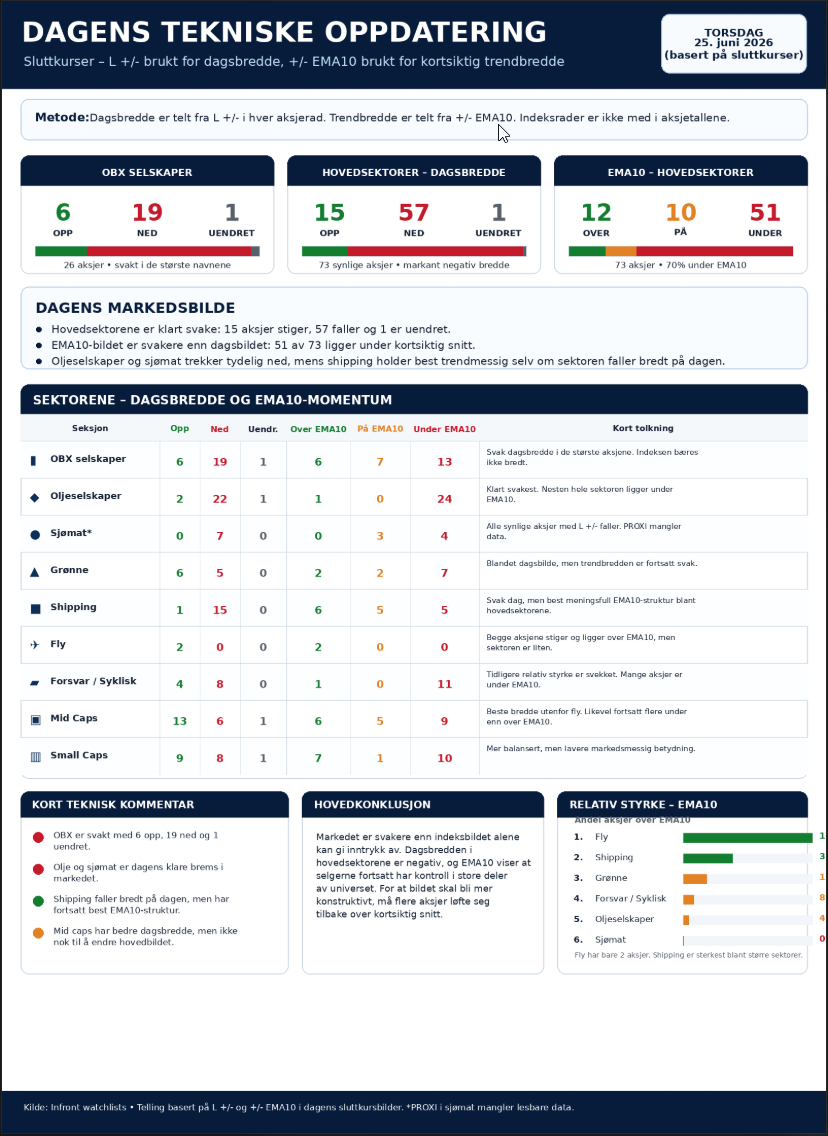
Dagens tekniske oppdatering: Svak bredde under overflaten

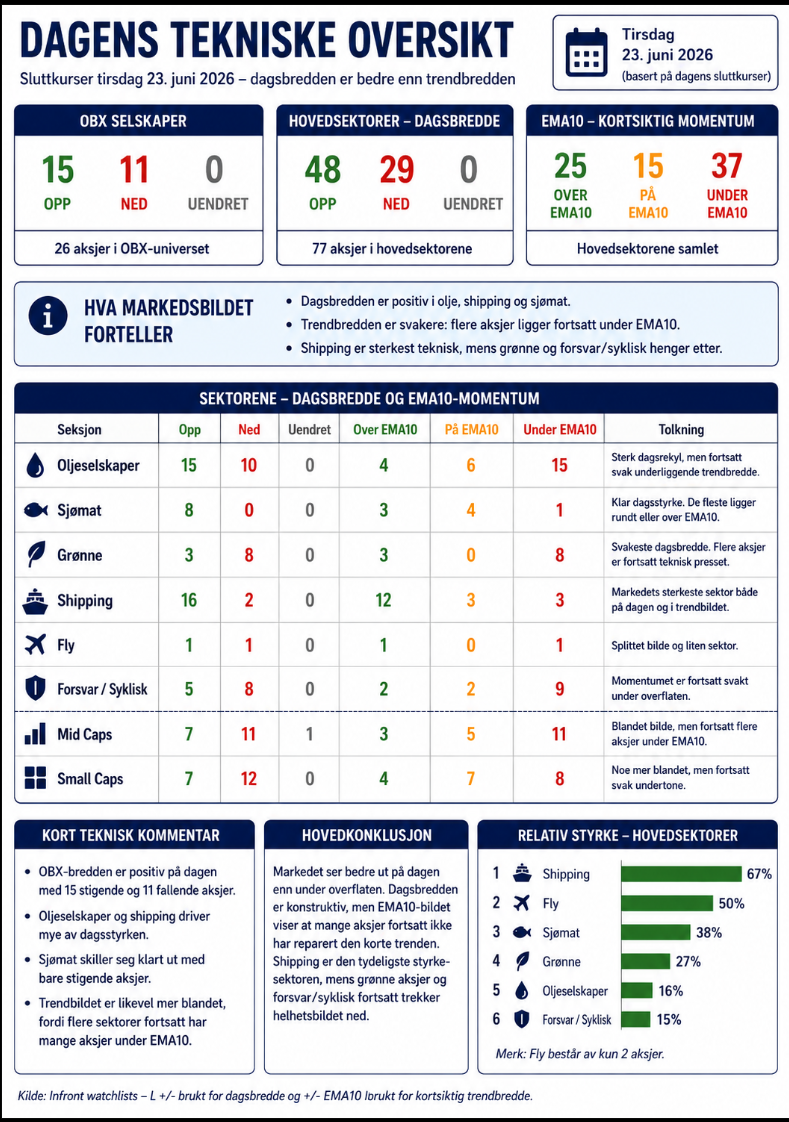
Dagens åpningskurser viser et marked hvor den underliggende bredden fortsatt er svak. OBX har 6 stigende, 19 fallende og 1 uendret aksje, mens hovedsektorene samlet viser 15 stigende, 57 fallende og 1 uendret aksje. Det betyr at selgerne fortsatt dominerer store deler av markedet.

EMA10-bildet bekrefter også at markedet ikke har fått en bred kortsiktig trendreparasjon. I hovedsektorene ligger 51 av 73 aksjer under EMA10, mens bare 12 ligger over. Når så mange aksjer ligger under det korte snittet, betyr det at kjøperne foreløpig ikke har klart å ta tilbake momentumet i markedet.

Oljeselskapene er klart svakest. Bare 2 av 25 aksjer stiger, og kun 1 aksje ligger over EMA10. Sjømat er også svakt, med alle de 7 aksjene i minus. Dette trekker ned helhetsbildet.

Shipping faller bredt på dagen, med 1 stigende og 15 fallende aksjer, men sektoren har fortsatt den beste meningsfulle EMA10-strukturen blant hovedsektorene. 6 av 16 ligger over EMA10, og 5 ligger på EMA10. Det viser at sektoren teknisk sett holder seg bedre enn olje, sjømat og forsvar/syklisk, selv om dagsutviklingen er svak. Økt teknisk risk for videre korreksjoner.

Grønne aksjer er mer blandet på dagen, men trendbredden er fortsatt svak. Forsvar/syklisk har også mistet tidligere relativ styrke, med 11 av 12 aksjer under EMA10.

Konklusjonen er at markedet fortsatt bør tolkes som selektivt og teknisk svakt. For at bildet skal bli mer konstruktivt, må flere aksjer løfte seg tilbake over EMA10, og dagsbredden må bedres i de store sektorene – særlig olje, sjømat og OBX.

---

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 25
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Utvidet markedsoppdatering: lavere oljepris, E&P-oppgraderinger, Kongsberg, Telenor og sjømat i fokus

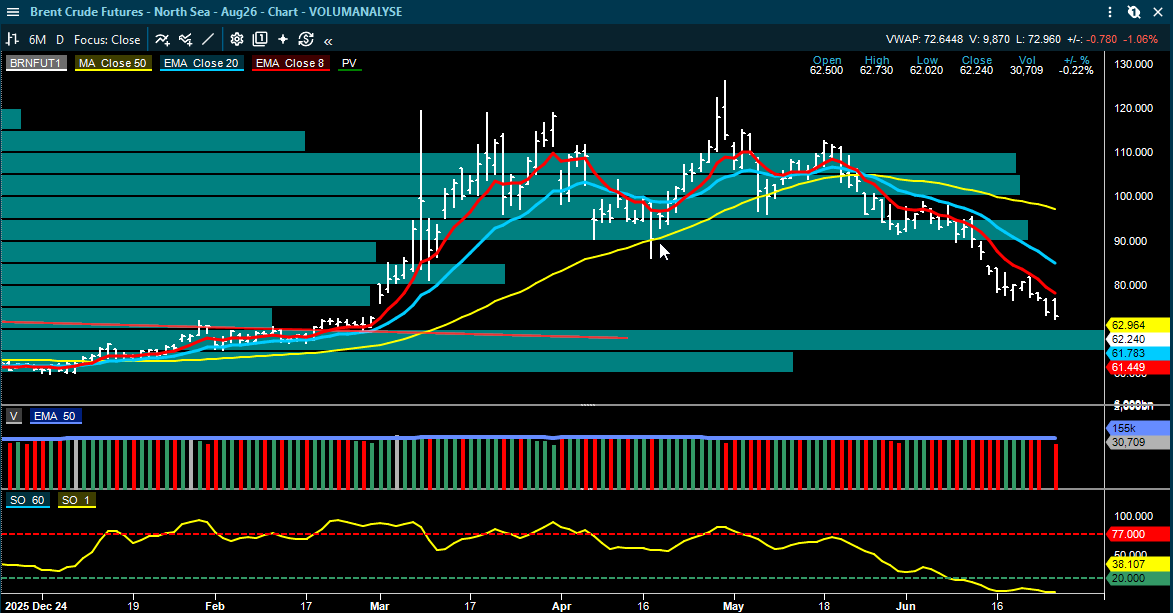
Siden siden siste oppdatering har vi fått et svakere marked, hvor det er kommet inn mer risk i oljeaksjene etter at oljeprisen har falt tilbake mot midten av 70-tallet, men det slår ulikt ut. For oljeservice demper det sannsynligheten for økt investeringsvilje hos oljeselskapene. For enkelte selskaper er bildet mer selskapsspesifikt, med nye kontrakter, oppdaterte kursmål og konkrete hendelser som kan få betydning for aksjene.

Investorer må å skille mer mellom midlertidige rate- og oljeprisdrevne utslag på den ene siden, og varige selskapsdrivere på den andre.

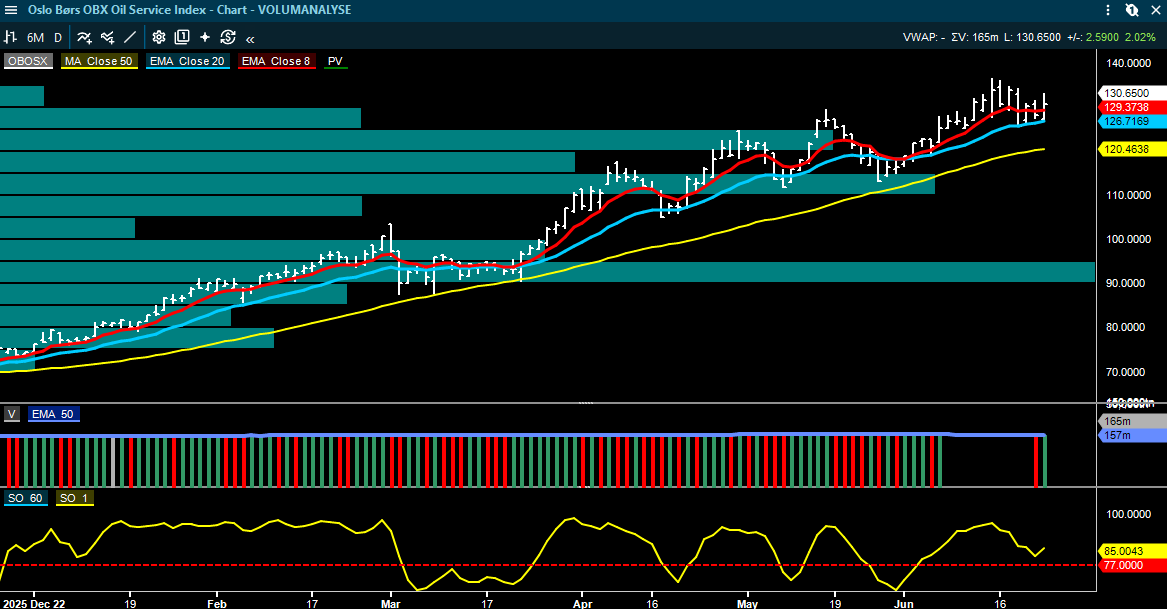
Oljeservice: lavere oljepris demper oppsidecaset

DNB Carnegie peker på at oljeprisen igjen har falt under nivået som de store oljeselskapene trenger for å finansiere investeringer, utbytter og tilbakekjøp fullt ut fra operasjonell kontantstrøm. Meglerhuset anslår at det kreves en oljepris rundt 84 dollar fatet for at majors skal være kontantstrømnøytrale med dagens kapitalbruk. Med oljeprisen rundt 74 dollar fatet blir bildet mer krevende for oljeservice.

Det betyr ikke nødvendigvis at aktivitetsnivået faller brått. Poenget er snarere at et tydelig oppsving i investeringsviljen blir mindre sannsynlig når oljeselskapene igjen må prioritere kostnader og kapitaldisiplin. DNB Carnegie mener derfor at varigheten i syklusen fortsatt er viktigere enn forventninger om en ny, bred investeringsoppgang.

Meglerhuset viser også til at sektoren allerede har reagert tydelig siden toppen i begynnelsen av mai. Amerikanske riggselskaper er ned rundt 22 prosent, OSV-sektoren rundt 17 prosent, norske riggselskaper rundt 12 prosent og subsea rundt 9 prosent. Innen dekningen trekkes Odfjell Drilling og DOF frem som relativt mer attraktivt priset, mens TGS, Aker Solutions og amerikanske riggselskaper omtales som mulige finansieringskandidater for investorer som ønsker å redusere eksponering.

Equinor: gass, kapitaldisiplin og raskere til oljeprod. på norsk sokkel

SB1 Markets hadde et møte med Equinor-sjef Anders Opedal, der hovedbudskapet var mer energi, voksende kontantstrømmer og høy avkastning. Selskapet holder fast ved ambisjonen om å øke utbyttet med 5 prosent årlig, samtidig som årlige investeringer ventes i området 11 til 13 milliarder dollar. Meglerhuset fremhever også at Equinor legger stor vekt på å opprettholde en sterk kredittrating.

Det mest interessante fra et markedsståsted er at Equinor beskriver kortere vei fra funn til produksjon på norsk sokkel. Omega Sør, som ble funnet i februar 2026, ventes ifølge SB1 Markets å kunne komme i produksjon allerede i 2028. Det illustrerer at selskapet fortsatt kan skape vekst gjennom eksisterende infrastruktur og høyere utvinningsgrad, uten nødvendigvis å være avhengig av store, nye og kapitalkrevende prosjekter.

Samtidig er budskapet om fornybar energi blitt mer nøkternt. Equinor ser lavere lønnsomhet innen havvind og hydrogen, og SB1 Markets oppfatter at europeiske kunder i større grad etterspør gass enn kombinasjonen gass og hydrogen som dominerte samtalen for noen år siden. Det gjør gass, norsk sokkel og disiplinert kapitalbruk til de viktigste faktorene punktene for aksjen fremover.

Subsea 7: positiv regulatorisk milepæl, men saken er ikke ferdig

Brasilianske konkurransemyndigheter har gitt en første godkjenning av fusjonen mellom Subsea 7 og Saipem uten krav om tiltak. Det er positivt for transaksjonen, men DNB Carnegie understreker at dette ikke er endelig avklart. Det finnes en 15 dagers ankefrist, og flere involverte parter kan bringe saken videre til Cade sitt Tribunal.

Dersom saken ankes, kan prosessen trekke ut ytterligere fire til fem måneder, med endelig beslutning senest 10. november 2026. DNB Carnegie peker på at utfallet da fortsatt kan bli godkjenning uten tiltak, godkjenning med tiltak eller blokkering. Pareto omtaler den første godkjenningen som positiv, men også de peker på at markedet trolig må leve med en viss regulatorisk rabatt til saken er endelig avklart.

For Subsea 7 betyr dette at den viktigste selskapsdriveren fortsatt er fusjonen med Saipem. Kursreaksjoner i aksjen vil derfor i stor grad avhenge av om rabatten mot bytteforholdet snevres inn, eller om en eventuell anke øker usikkerheten igjen.

Kongsberg Gruppen: vekstbildet står fast, tross negativee forsvarsnyheter

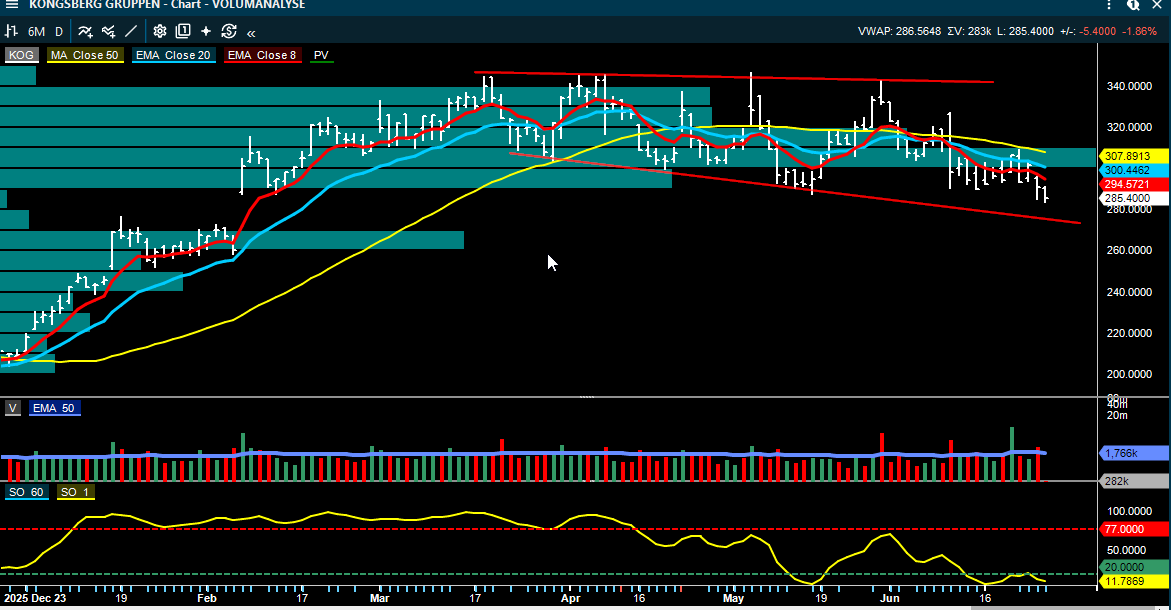
Kongsberg Gruppen kom med to nye og relevante meglerkommentarer. Pareto mener kursfallet etter nyheten om at Tyskland vil skrote F126-fregattprogrammet var en overreaksjon. Meglerhuset påpeker at Kongsberg ikke hadde fått kontrakter i dette programmet, og at den mulige ordreeffekten selv ved NSM-integrasjon ville vært langt lavere enn verdifallet i aksjen.

Pareto tolker den tyske beslutningen mer som et problem knyttet til leverandør og gjennomføring enn som et svakere etterspørselsbilde for forsvar. Når Tyskland samtidig går mot MEKO A-200 fra TKMS, som også er Kongsbergs partner på 212CD-ubåtene, mener Pareto at skiftet potensielt kan åpne flere dører enn det stenger.

SEB holder samtidig fast ved et positivt langsiktig syn på Kongsberg Gruppen. Meglerhuset ligger 3,7 prosent under Bloomberg-konsensus på EBITDA foran Q2, men mener kapitalmarkedsdagen bekreftet vekstbanen. Målet om 100 milliarder kroner i omsetning i 2029 og 150 milliarder i 2033 gjør ifølge SEB at aksjen fortsatt fremstår attraktiv dersom selskapet leverer på planene.

— Pareto beholder kursmålet for Kongsberg Gruppen på 447 kroner, Kjøp.

— SEB beholder kursmålet for Kongsberg Gruppen på 380 kroner, Kjøp.

Sentia: ny datasenteravtale kan redusere estimatusikkerheten

Sentia ble også trukket frem i flere kommentarer. HENT har inngått en foreløpig avtale med Nscale om bygging av ytterligere 75 MW datasenterkapasitet i Kvanndal utenfor Narvik. Dette kommer på toppen av de 25 MW som allerede bygges på området.

Pareto anslår at avtalen kan ha en verdi på rundt 1,8 til 2,1 milliarder kroner, basert på om lag 25 til 28 millioner kroner per MW. SB1 Markets bruker en mer konservativ tommelfingerregel på 20 millioner kroner per MW og kommer til omtrent 1,5 milliarder kroner. Uansett peker begge vurderingene i samme retning: Dette er en stor ordre i forhold til Sentias løpende aktivitetsnivå.

Det avgjørende er at avtalen foreløpig er en LNTP og ikke en endelig EPC-kontrakt. Partene tar sikte på å sluttføre full kontrakt innen utgangen av juni. Dersom det skjer, vil det styrke synligheten for vekst i 2026 og samtidig bekrefte Sentias posisjon innen datasenterbygg, et område der tid til markedet er særlig viktig for AI- og skyleverandører.

SB1 Markets viser til sin siste analyse med Kjøp og kursmål 95 kroner for Sentia.

Norconsult: Fearnley tar opp dekning med Kjøp

Fearnley Securities har tatt opp dekning av Norconsult med Kjøp og kursmål 41 kroner. Meglerhuset beskriver selskapet som en kapitallett kvalitetsaktør innen ingeniør- og rådgivningstjenester, med sterk eksponering mot infrastruktur, energi, bygg og forsvar.

Norconsult har om lag 7.000 konsulenter fordelt på 140 kontorer, og nettoinntektene har ifølge Fearnley vokst rundt 10 prosent årlig siden 2014. Selskapet har samtidig holdt justerte EBITA-marginer rundt 9 til 10 prosent gjennom både koronaperioden, svakere byggmarked og børsnoteringen. Omtrent halvparten av inntektene kommer fra offentlig sektor, og en stor del av inntektene er timebaserte, noe som gir et relativt robust forretningsgrunnlag.

Fearnley peker særlig på rekordhøye investeringer innen infrastruktur, energi og forsvar som langsiktige drivere. I tillegg trekkes mulig M&A-kapasitet frem som en opsjon som ikke ligger inne i estimatene.

— Fearnley Securities tar opp dekning av Norconsult med kursmål på 41 kroner, Kjøp.

Shipping: sterke tankrater, men mer nyansert Hormuz-bilde

Shippingoppdateringene viser fortsatt høye tankrater, men bildet er blitt mer nyansert. VLCC-ratene er rundt 245.000 dollar dagen og Suezmax-rater er fortsatt er svært sterke. Pareto peker samtidig på at trafikken gjennom Hormuz øker, og at flere skip igjen slår på transpondere. Det reduserer noe av den akutte krisepremien, men skaper også en charteringsbølge som holder ratene høye på kort sikt.

DNB Carnegie mener en løsning i Midtøsten kan gi støtte til tankmarkedet gjennom høyere transportbehov og lagerbygging, men understreker at den voksende ordreboken etter hvert blir en motvekt. Dette er årsaken til at meglerhuset hever flere kursmål, men likevel holder anbefalingene uendret på Hold for flere børsnoterte tankaksjer.

Wallenius Wilhelmsen kom også med en positiv selskapsnyhet. Selskapet har forlenget en shippingkontrakt med en ledende europeisk bilprodusent fra midten av 2028 til midten av 2031. Kontraktsverdien er anslått til rundt 420 millioner dollar, i tillegg til om lag 180 millioner dollar som gjenstår i den opprinnelige avtalen. Det gir bedre langsiktig synlighet, men Pareto påpeker at europeisk bileksport i økende grad er en returlast, noe som kan begrense superprofitten i akkurat denne kontrakten.

— DNB Carnegie hever kursmålet for Frontline til 390 kroner (370), gjentar Hold.

— DNB Carnegie hever kursmålet for Hafnia til 82 kroner (81), gjentar Hold.

— DNB Carnegie hever kursmålet for Okeanis Eco Tankers til 570 kroner (535), gjentar Hold.

— DNB Carnegie beholder kursmålet for Wallenius Wilhelmsen på 116 kroner, Hold.

Sjømat: rekordhøye eksportvolumer, men lavere laksepris

Arctic Seafood melder at norsk lakseeksport i uke 25 kom inn på 35.988 tonn, opp 10,4 prosent fra samme uke i fjor og 9,9 prosent fra uken før. Det er den høyeste eksporten som er registrert for en Q2-uke. Samtidig oppgis lakseprisen til rundt 63 kroner kiloen, ned 2 kroner fra uken før.

Dette er et viktig signal for sjømataksjene. Volumene er sterke, og Arctic mener etterspørselen målt i euro fortsatt holder seg bedre enn fryktet. Utfordringen er at høyere tilbud og god biologi legger press på prisene. Markedet har dermed ikke først og fremst et etterspørselsproblem, men et tilbudsbilde som er i ferd med å bli mer krevende for prisforventningene.

For investorer betyr det at estimater og marginer for Mowi, SalMar, Lerøy, Bakkafrost og Grieg Seafood fortsatt vil være følsomme for om prisfallet stopper opp, eller om de høye volumene forlenger presset utover sommeren.

Retail: Kid med bedre fundament, Europris møter tøffere sammenligninger

ABG Sundal Collier er tydelig mer positiv til Kid enn til Europris i de siste oppdateringene. For Kid mener meglerhuset at Q1 markerte et operasjonelt vendepunkt, etter en periode med lager- og vareflytutfordringer. Salgsveksten i Q1 var rundt 9 prosent, EBITDA økte om lag 15 prosent, og utviklingen i april viste at Kid fortsatt vokser bedre enn markedet.

Europris omtales mer nøkternt. ABG venter at Q1-effekten fra påsken reverseres i Q2, og at prisfølsomme forbrukere, kampanjer og høyere andel dagligvarer vil presse marginene. ØoB er fortsatt den viktigste observasjonsposten, men Q2 blir viktig for å se om momentumet der faktisk varer.

— ABG Sundal Collier beholder kursmålet for Kid på 155 kroner, Kjøp.

— ABG Sundal Collier beholder kursmålet for Europris på 96 kroner, Hold.

LINK Mobility: høy shortandel og H2-katalysatorer

Arctic trekker frem LINK Mobility som interessant inn i andre halvår. Aksjen er kraftig ned hittil i år, samtidig som sammenlignbare CPaaS-aksjer har holdt seg bedre. Arctic peker på tre mulige drivere: SMSPortal som ventes å komme tilbake til tydeligere vekst, en shortandel på over 10 prosent og økende andel CPaaS som kan støtte marginene.

Dette er en megler sales notat og ikke en ny formell, men kommentaren er relevant fordi den viser at markedet fortsatt priser inn betydelig usikkerhet rundt vekst og konkurranse. Dersom veksten normaliseres i andre halvår, kan høy shortinteresse forsterke kursutslagene.

Nå på morgenen: oljepris tilbake mot normalnivå

Det jeg har fått med meg er at de siste kommentarene forsterker bildet av et marked som raskt priser ned den geopolitiske oljepremien. Flere meglerhus peker på at Brent nå ligger rundt 73 dollar fatet, og at markedet i større grad diskonterer en gradvis normalisering av produksjon og eksport gjennom Hormuz. ABG Sundal Collier legger til grunn at oljeprisen er tilbake nær et mer bærekraftig nivå og gjentar en langsiktig oljeprisforutsetning på 75 dollar fatet fra 2027.

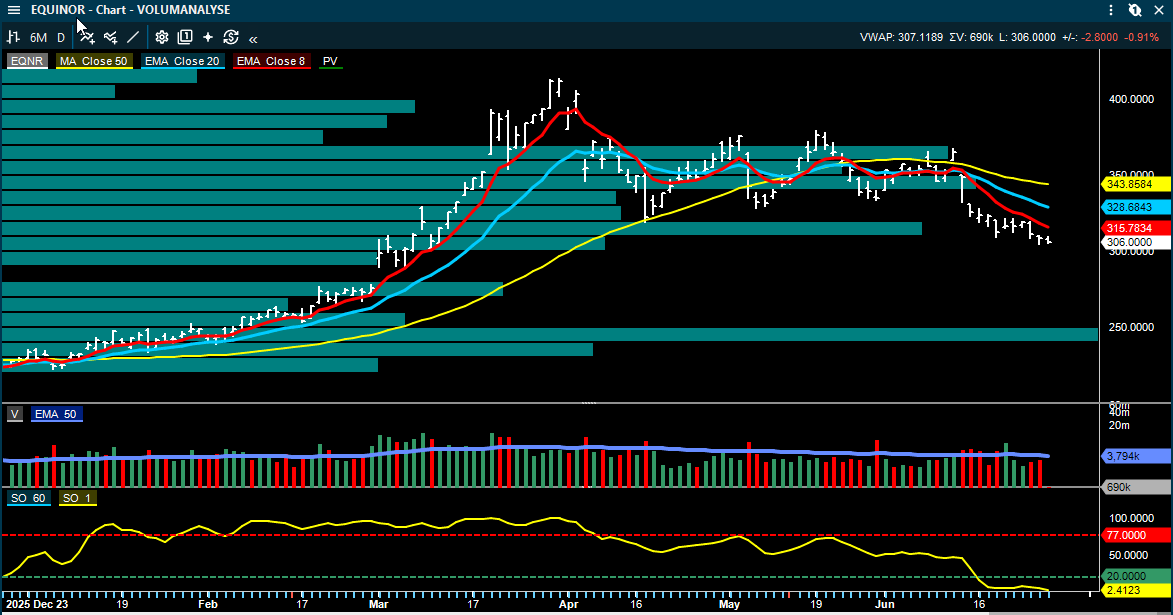
Dette gir et mer nyansert bilde for norske energiaksjer. E&P-aksjene har falt tilbake sammen med oljeprisen, men lavere verdsettelse gjør samtidig at nedsiden vurderes som mer begrenset enn tidligere. ABG mener likevel at oljeservice fortsatt fremstår mer attraktivt enn de rene E&P-selskapene, fordi en lengre investeringssyklus offshore kan få bedre støtte dersom vestlige myndigheter og oljeselskaper ønsker mindre avhengighet av Midtøsten.

Aker BP og Vår Energi: ABG løfter begge til Hold

Den mest konkrete kursdrivende endringen i de nye e-postene er at ABG Sundal Collier løfter både Aker BP og Vår Energi fra Selg til Hold. For Aker BP peker meglerhuset på at aksjen er ned rundt 15 prosent fra den siste toppen, samtidig som selskapet operasjonelt fortsatt ser robust ut. Fokus fremover blir i større grad de store pågående utbyggingsprosjektene, der flere topside-installasjoner skal gjennomføres de kommende månedene.

— ABG Sundal Collier hever kursmålet for Aker BP til 325 kroner (300), hever til Hold.

For Vår Energi er vurderingen tilsvarende. ABG mener oljeprisen nå er tilbake på et mer bærekraftig nivå, og at aksjefallet har gjort risk/reward mer balansert. Meglerhuset understreker samtidig at selskapet operasjonelt ser ut til å være i god form, og at produksjonsutsiktene på norsk sokkel fortsatt støtter de neste fem til ti årene.

— ABG Sundal Collier hever kursmålet for Vår Energi til 43 kroner (38), hever til Hold.

I sektorbildet beholder ABG OKEA som eneste E&P-aksje med Kjøp, mens de fremhever TGS, Energy Holdings, Constellation og Odfjell Drilling som toppvalg innen oljeservice.

Oljeservice og energi: nye kontrakter til SeaBird, Moreld og Soiltech

Fearnley Securities og SEB trekker frem flere nye kontrakter innen energi og oljeservice. SED Energy Holdings har gjennom SeaBird Exploration sikret en OBN-kontrakt i Vest-Afrika for Fulmar Explorer. Kontrakten ventes å vare rundt tre måneder inkludert mobilisering og demobilisering, med oppstart etter klassing i august. Det styrker backloggen og viser at etterspørselen etter seismikk- og OBN-kapasitet fortsatt er til stede.

— Fearnley Securities beholder kursmålet for SED Energy Holdings på 10,5 kroner, Kjøp.

Moreld får også positiv selskapsnyhet gjennom Ocean Installer, som er tildelt en dekommisjoneringskontrakt fra TotalEnergies på feltene Byggve, Skirne og Atla i Nordsjøen. Kontrakten har en verdi på 100 til 500 millioner kroner, og Fearnley anslår at annonserte ordre i andre kvartal nå ligger rundt 1,05 milliarder kroner målt ved midtpunktet i kontraktsintervallene.

— Fearnley Securities beholder kursmålet for Moreld på 26 kroner, Kjøp.

Soiltech har fått en solid waste-kontrakt knyttet til boreoperasjoner på Transocean Norge. Kontrakten er ikke like stor som de største subsea- og seismikknyhetene, men den passer inn i et bilde der mindre oljeserviceselskaper fortsatt melder om jevn aktivitet og nye tildelinger.

— Fearnley Securities beholder kursmålet for Soiltech på 92 kroner, Kjøp.

Kongsberg Gruppen: SB1 ser fortsatt vekstpremie

SB1 Markets publiserte en ny oppdatering på Kongsberg Gruppen og løfter kursmålet til 375 kroner. Meglerhuset mener kapitalmarkedsdagen har redusert usikkerheten rundt både vekstbanen og kapasitetsbegrensningene, og peker på at selskapet har ledende posisjoner innen flere av de raskest voksende forsvarssegmentene, blant annet luftvern, counter-UAS og missiler.

SB1 mener vekstbanen i Kongsberg Gruppen i økende grad er frikoblet fra den brede utviklingen i europeiske forsvarsaksjer. Meglerhuset viser til at selskapets mål for 2029 og 2033 gir bedre synlighet enn hos mange sammenlignbare forsvarsselskaper, og at en høyere verdsettelsespremie derfor kan forsvares dersom vekstmålene leveres.

— SB1 Markets hever kursmålet for Kongsberg Gruppen til 375 kroner, gjentar Kjøp.

Telenor: Pareto senker kursmålet før Q2

Telenor får en mer forsiktig gjennomgang fra Pareto før Q2-rapporten. Meglerhuset peker på motvind i flere deler av virksomheten, blant annet svakere utvikling i Bangladesh etter politisk uro, underleveranse i CelcomDigi og konkurransepress i Finland og Danmark. Pareto ligger under konsensus på EBITDA inn i kvartalet og vurderer utfallsrommet som bredere enn normalt.

Det positive elementet er at forventningene allerede er kommet ned. Dersom Telenor leverer i tråd med de lavere forventningene, kan det bidra til å stoppe den negative estimattrenden. Pareto peker også på høy samlet avkastning fra utbytte og tilbakekjøp, samt rabatt mot svenske telekomselskaper. Det er likevel ikke nok til å løfte anbefalingen nå.

— Pareto Securities senker kursmålet for Telenor til 155 kroner (160), gjentar Hold.

Shipping: MPCC fornyer flåten, mens tankpremien kan være nær toppen

Shippingbildet er todelt. På containersiden omtaler Pareto MPC Container Ships som en fornuftig flåtefornyelse etter at selskapet har avtalt kjøp av fire 7.000 TEU eco-skip bygget i 2023 og 2024 for 340 millioner dollar. Skipene kommer med treårige timecharter-avtaler til et topp fem linjerederi, og Pareto anslår at mer enn halvparten av kjøpesummen er dekket av EBITDA og restverdi ved utløp av kontraktene.

MPC Container Ships har samtidig solgt to eldre skip og forward-fikset to eksisterende skip på solide nivåer. Etter oppdateringen er 99 prosent av 2026, 74 prosent av 2027 og 48 prosent av 2028 allerede sikret. Pareto mener dette gir bedre inntjeningssynlighet og kan bidra til positive estimatrevisjoner lenger ute i perioden.

I tankmarkedet er nivåene fortsatt svært høye, men flere rapporter peker på at risikopremien kan være i ferd med å toppe ut. Pareto omtaler tegn til en topp i VLCC-markedet, mens SEB samtidig påpeker at de første faktiske Hormuz-fixturene fortsatt gjøres over skjermnivåene. Konklusjonen er at krigspremien fortsatt er reell, men at den kan falle dersom flere skip igjen aksepterer transitt gjennom Hormuz.

Sjømat: Pareto ser laksepris rundt 59 kroner

Sjømatbildet svekkes ytterligere i de siste oppdateringene. Pareto venter laksepris rundt 59 kroner kiloen neste uke, ned 2 kroner fra uken før. Eksportvolumene er fortsatt høye, og uke 25 viste 35.988 tonn, som er på nivå med de høyeste ukene fra fjoråret. Volumbildet er dermed sterkt, men prispresset blir tydeligere.

Pareto peker på at volumvektet pris i Q2 endte rundt 72 kroner kiloen, klart under konsensus. Meglerhuset mener mye av dette trolig allerede er reflektert i aksjene, men starten på Q3 er svak med første prisindikasjon på 59 kroner og fortsatt høye volumer. For Mowi, SalMar, Lerøy, Bakkafrost og Grieg Seafood betyr det at markedet fortsatt vil være opptatt av marginrisiko og estimatnivåer inn mot rapporteringssesongen.

Skadeforsikring: ABG ser bedre Q2 og overdrevet frykt

ABG Sundal Collier gjentar et positivt syn på nordisk skadeforsikring. Meglerhuset venter et sterkt Q2, støttet av moderate skadeutbetalinger, reprising som fortsatt overgår skadeinflasjonen, bedre finansmarkeder og begrensede mark-to-market-effekter fra renter og kredittspreader.

ABG mener samtidig at markedets frykt for AI-disrupsjon og danske workers compensation-effekter er overdrevet. De peker på høy konsentrasjon, sterk kundelojalitet, pakkesalg og skalaeffekter som viktige strukturelle fordeler for nordiske skadeforsikringsselskaper. Blant de noterte navnene trekkes Gjensidige, Sampo og Alm. Brand frem som toppvalg i sektoren.

Oppsummering

For investorer på Oslo Børs er hovedbildet derfor mer selektivt enn bredt positivt. Forsvar, enkelte oljeserviceaksjer, skadeforsikring og kontraktsdrevne enkeltselskaper har fortsatt tydelige drivere, mens E&P, sjømat og deler av shippingmarkedet nå i større grad påvirkes av normalisering etter den geopolitiske uroen. Dette har vi sett på trenden vist i Dagens Teknisk oppdatering.

Samtidig er det fortsatt oljeservice og enkelte kontraktsdrevne selskaper som får mest positiv nyhetsstrøm. SED Energy Holdings, Moreld og Soiltech melder alle om nye kontrakter, mens Kongsberg Gruppen får ny støtte fra SB1 etter kapitalmarkedsdagen. På den svakere siden kommer Telenor med lavere kursmål fra Pareto, og sjømatsektoren møter fortsatt prispress etter nye indikasjoner om laksepris rundt 59 kroner kiloen.

Markedet beveger seg nå fra ren geopolitisk risikopremie til mer selektiv prising av selskapsnyheter, kontrakter og estimatrisiko. Oljeprisen er tilbake rundt et nivå flere meglerhus vurderer som mer bærekraftig, og ABG løfter derfor Aker BP og Vår Energi fra Selg til Hold etter kursfall og høyere kortsiktige olje- og gassforutsetninger.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 23
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Ettermiddagsrapport 23. juni: Kongsberg, Storebrand, E&P og shipping i fokus

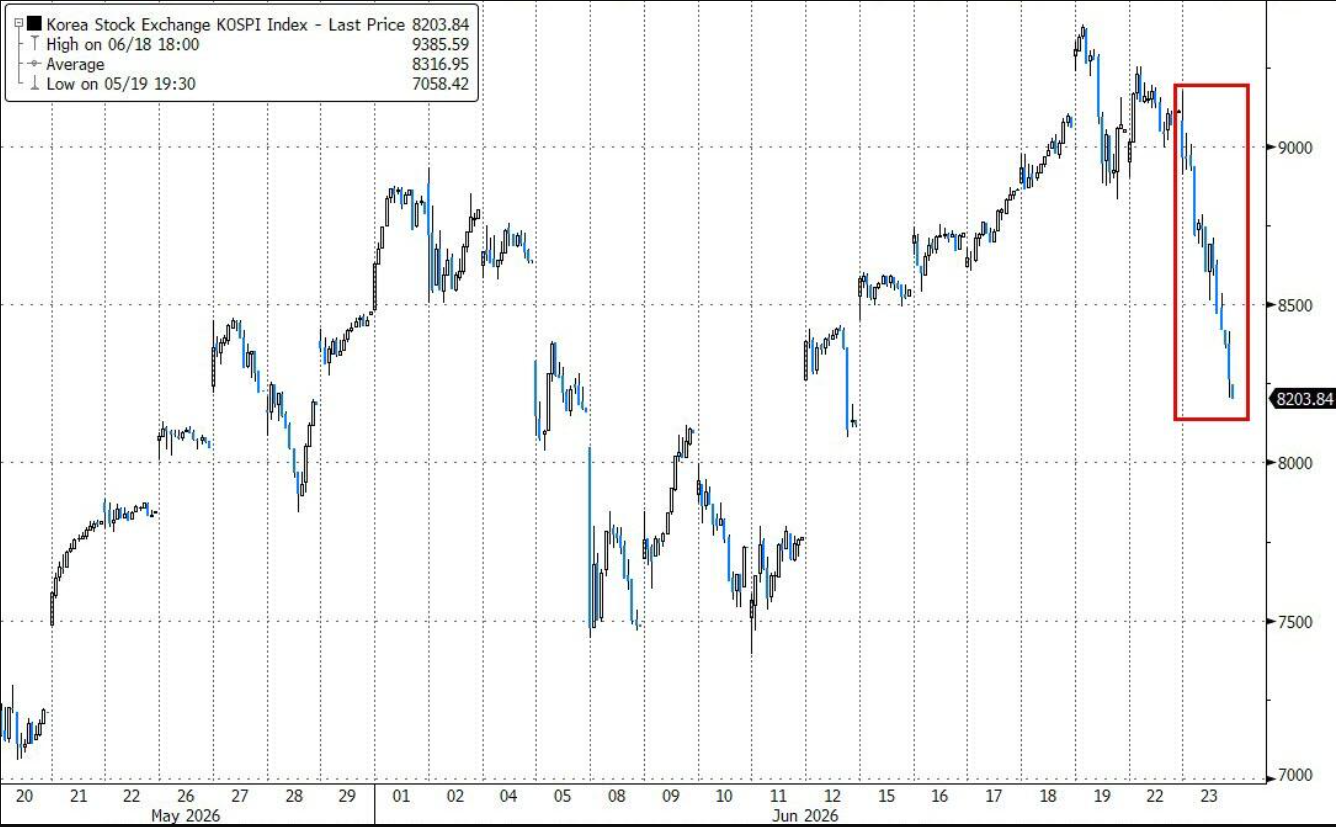
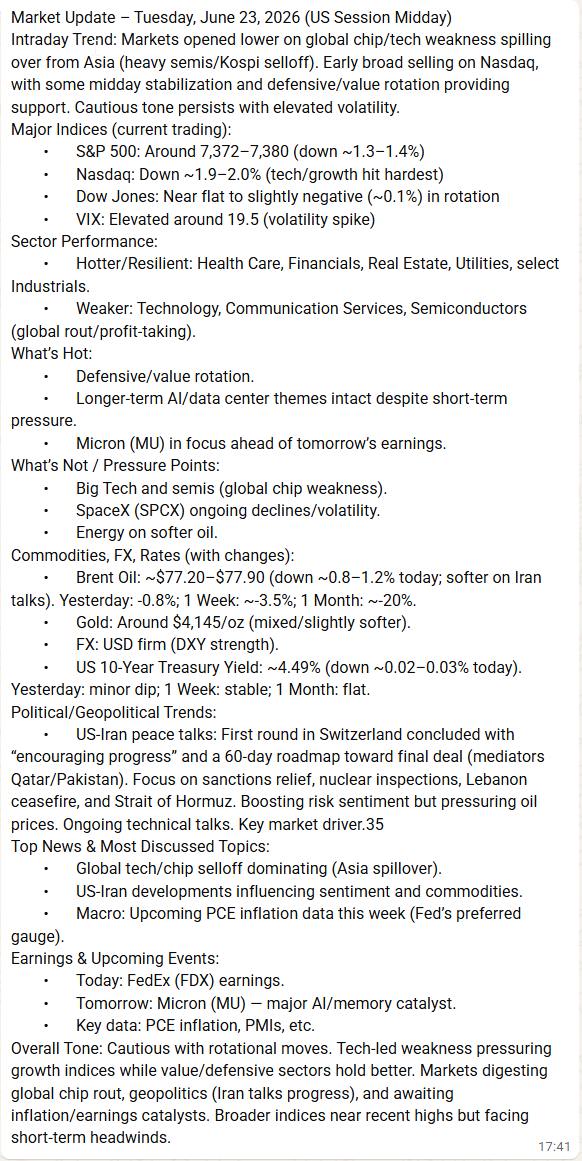
Etter morgenrapporten har det kommet flere oppdateringer interessant informasjon. Det har kommet mer info omkring Kongsberg Gruppen, en fersk 2kv-preview på Storebrand, flere E&P-oppdateringer etter nye produksjonstall på norsk sokkel og et fortsatt svært aktivt nyhetsbilde innen tank, bilfrakt og rigg. Markedsbildet er samtidig preget av lavere oljepris, Brent er omkring 77.31 etter børs, nye signaler rundt Iran og Hormuz, og en mer selektiv risikovilje etter svakere teknologisentiment i USA. Korea krasjet i ettermiddagshandelen og dette skaper ringvirkninger for tech på Wall Street hvor Nasdaq faller 2,95 %, S&P ned 1,26 %. Kospi indeksen sluttet ned 10 %, med SK Hynix og Samsung i ledelsen som falt mer enn 12%.

Markedet: lavere oljepris, sterk tank og mer selektiv risiko

Hovedbildet etter morgenrapporten er at markedet fortsatt forsøker å prise inn konsekvensene av de pågående samtalene mellom USA og Iran. Flere meglerhus peker på at en 60 dagers amerikansk waiver for iransk olje kan være første skritt mot at iranske volumer gradvis blir mer tilgjengelige for det konvensjonelle markedet. Det trekker isolert sett oljeprisen ned, men gir samtidig et mer sammensatt bilde for tankrederiene.

Tankmarkedet er fortsatt sterkt på kort sikt. SEB viser til at VLCC-raten US Gulf til Asia steg til rundt 155.000 dollar per dag, mens Suezmax-raten WAFR til Europa steg til nær 98.000 dollar per dag, i morgen timene var Suezmax omkring 71000. Nordic American Tankers har har på 3 dager steget fra 5,40 til 6,26 og på tiltakende volum. Samtidig er effekten av en eventuell normalisering i Hormuz todelt. Flere lovlige iranske fat kan gi mer transportbehov for den åpne flåten, men lavere geopolitisk risikopremie kan også redusere den akutte knapphetsprisingen.

For Oslo Børs betyr dette at oljeaksjer og oljeservice må vurderes mer selektivt enn forrige uke. Lavere oljepris demper sektorstøtten, men høyere produksjonstall, nye kontrakter og fortsatt sterk kontantstrøm i flere E&P-selskaper gjør at bildet ikke er ensidig negativt.

Kongsberg Gruppen: Pareto peker på mulig ordretrigger fra Canada

Meglerhuset viser til at Canadas statsminister Mark Carney har forpliktet seg til å velge foretrukket leverandør for Canadas 12 ubåter før utgangen av juni. Det betyr at en beslutning kan komme allerede denne uken.

Finalistene er TKMS, med Type 212CD som er utviklet sammen med Norge, og sørkoreanske Hanwha. Pareto mener Canadas vekt på NATO-interoperabilitet og arktiske operasjoner taler til fordel for TKMS. Dersom TKMS vinner, anslår Pareto at dette kan utløse rundt 7 milliarder kroner i ordre til Kongsberg knyttet til ORCCA-kampsystemet.

Pareto mener samtidig at det totale ordrepotensialet for 2026, eksklusive Vanguard, kan ligge rundt 100 milliarder kroner. Det er klart over konsensusforventningene for den gamle KDA-virksomheten, som Pareto omtaler som konservative. Dette er derfor en oppdatering som kan gi ny interesse rundt ordremomentumet i aksjen, selv om mye av den langsiktige forsvarshistorien allerede er priset inn.

Pareto Securities beholder Kjøp for Kongsberg Gruppen med kursmål 447 kroner.

Storebrand: SEB venter bedre Q2 etter et svakere første kvartal

SEB kom med en fersk Q2-preview på Storebrand etter morgenrapporten. Meglerhuset venter en tydelig bedring fra første kvartal, drevet av høyere forvaltningskapital etter børsoppgangen, bedre utvikling i skadeforsikring og et sterkere bidrag fra garantert pensjon.

SEB estimerer et konsernresultat før skatt på 1,55 milliarder kroner i Q2. Det er 15 prosent høyere enn i Q1 og 9 prosent høyere enn samme kvartal i fjor. Samtidig peker de på to forhold som trekker ned: svakere performance fees i Skagen-fondene og press på bankmarginene frem til renteøkninger i boliglån får full effekt fra tredje kvartal.

Et viktig aksjonærvennlig element er tilbakekjøpsprogrammet. Storebrand har ifølge SEB gjennomført 93 prosent av det initierte tilbakekjøpet på 1 milliard kroner for første halvår, og SEB venter at et nytt program på 1 milliard kroner annonseres i forbindelse med Q2-rapporten.

SEB beholder Kjøp for Storebrand med kursmål 200 kroner.

E&P: Arctic oppgraderer hele sektoren til Kjøp

Arctic Securities sendte en tydelig sektoroppdatering der hele E&P-dekningen nå settes til Kjøp. Det er en bred endring fra 25. mars, da 9 av 11 selskaper var på Hold. Bakgrunnen er svakere aksjekurser, bedre inngangsnivåer og et beregnet oppsidepotensial på 20-30 prosent mot kursmål for flere av selskapene.

Meglerhuset omtaler Equinor og Aker BP som de tryggeste valgene i sektoren. Equinor trekkes frem med rundt 13 prosent gjennomsnittlig fri kontantstrøm-yield for 2026-2030 ved 80 dollar Brent, mens Aker BP fremheves med sektorledende kontantstrøm-yield i 2027-2028 og lavere prosjektrisiko i 2026.

I den mer offensive delen av sektoren peker Arctic på OKEA, BW Energy og Panoro Energy. Her er oppsiden større, men risikoen er også høyere. I Vår Energi mener Arctic at aksjen har gått klart bedre enn Equinor og Aker BP det siste året og etter Iran-uroen, og at det kan ligge an til noe mean reversion.

Arctic Securities har Equinor på Kjøp med kursmål 380 kroner.

Arctic Securities har Aker BP på Kjøp med kursmål 380 kroner.

Arctic Securities har Vår Energi på Kjøp med kursmål 48 kroner.

Arctic Securities har BlueNord på Kjøp med kursmål 640 kroner.

Arctic Securities har DNO på Kjøp med kursmål 22 kroner.

Arctic Securities har OKEA på Kjøp med kursmål 46 kroner.

Arctic Securities har BW Energy på Kjøp med kursmål 75 kroner.

Arctic Securities har Panoro Energy på Kjøp med kursmål 42 kroner.

Vår Energi og Equinor: produksjonstall og kontantstrøm i fokus

SB1 Markets fulgte opp med nye kommentarer etter produksjonstallene fra norsk sokkel. Total olje- og gassproduksjon på norsk sokkel var 3 prosent over Sokkeldirektoratets estimater i mai, mens væskeproduksjonen var hele 6 prosent over prognosen. For Equinor mener SB1 at Q2-estimatene for norsk sokkel ser rimelige ut, og at realisert oljepris trolig er viktigere enn volumavvikene i kvartalet.

Vår Energi ble også kommentert etter en presentasjon fra konsernsjef Nick Walker. SB1 trekker frem rekordsterk produksjon, lave driftskostnader på 10 dollar per fat, 17 kvartaler på rad med stabilt eller økende utbytte og mulighet for ekstraordinært utbytte mot slutten av året. Selskapet oppgir også at fri kontantstrøm er nøytral ved 40 dollar per fat, og at den langsiktige utbytteambisjonen ligger på 25-30 prosent av operasjonell kontantstrøm.

Dette er viktig for investorer fordi det flytter fokuset fra kortsiktig oljeprisuro til balansen mellom produksjon, kostnader, prosjektavkastning og kapitaldisiplin. Det er også verdt å merke seg at selskapet ikke utelukker ekspansjon utenfor norsk sokkel, selv om verdiskaping fortsatt fremstår viktigere enn ren størrelse.

Oljeservice og rigg: nye kontrakter og fortsatt stram kapasitet

Saipem er tildelt den sentrale SURF-delen av kontrakten, med en verdi på rundt 1 milliard dollar. TechnipFMC er samtidig tildelt en kontrakt på fleksible flowlines og risere, med anslått verdi mellom 75 og 250 millioner dollar. Dette er ikke direkte norske ordre, men bekrefter at subsea- og dypvannsaktiviteten fortsatt holder seg høy.

Innen rigg viser Fearnley til at Transocean Norge har sikret en fembrønnskontrakt med Harbour Energy til en dagrate på 497.000 dollar. COSL Prospector har ifølge S&P Global Commodity Insights fått en seks måneders opsjon fra Vår Energi. Pareto peker også på at Seadrill har forlenget sitt tilbakekjøpsprogram på 500 millioner dollar til utgangen av 2026.

Shipping: tankratene holder seg høye, bilfrakt får støtte fra EU-tall

Shippingbildet er fortsatt todelt. Tankratene er svært høye på kort sikt, men investorene må samtidig vurdere hvordan en gradvis normalisering rundt Iran og Hormuz påvirker både tonn-mil, sanksjonsflåten og den konvensjonelle flåten. SEB peker på at en gradvis tilbakeføring av iranske fat til markedet kan skape behov for rundt 44 VLCC-er på AG-Asia-rutene, tilsvarende rundt 7 prosent av etterspørselen i den compliant VLCC-flåten.

Fearnley trekker frem at nye bilregistreringer i EU steg 3,2 prosent i mai. Dette var tredje måned på rad med vekst. Batterielektriske biler hadde 20 prosent markedsandel i mai, mens hybrider og helelektriske biler samlet stod for 67,5 prosent av nybilsalget. Dette er positivt for bilfrakt dersom veksten gir mer volum fra Asia til Europa, og særlig relevant for Høegh Autoliners og Wallenius Wilhelmsen.

Innen LPG viser Arctic til at Dorian LPG utnytter et sterkt VLGC-marked ved å selge tre eldre VLGC-er for totalt 256 millioner dollar og samtidig bestille ett nytt skip for rundt 115 millioner dollar med levering i 2029. Q2 er 99 prosent dekket til over 68.000 dollar per dag, mens 34 prosent av juli er dekket til over 100.000 dollar per dag. Samtidig advarer Arctic om at LPG-ratene kan komme under press dersom Hormuz normaliseres og arbitragebildet svekkes.

Pexip, DOF og Gjensidige/Storebrand/Protector: mindre, men relevante datapunkter

Arctic trekker frem at Pexip har falt 8 prosent siden Q1-rapporten, og at aksjen har hengt etter kommunikasjonsselskaper innen SaaS. Meglerhuset peker på Microsoft Teams Rooms, Zoom-partnerskapet og AI som mulige drivere for ARR over tid. Dette er ikke en ny kursmålslinje i e-posten, men kommentaren er relevant fordi den peker på et mulig skifte fra kortsiktig skuffelse til nye triggere gjennom andre halvår.

DOF trekkes frem av Arctic som billig mot subsea- og OSV-peers, med Brasil-tenderen fra Petrobras som mulig nærstående katalysator. Selskapet prises ifølge Arctic til rundt 5 ganger EV/EBITDA for 2026-2027, og fremstår med høy fri kontantstrøm-yield dersom kontraktsbildet utvikler seg positivt.

For Gjensidige, Storebrand og Protector Forsikring peker Arctic på at Skatteutvalget foreslår merverdiavgift på skadeforsikring. Arctic vurderer nettoeffekten som begrenset hvis tiltaket ledsages av lavere finansskatt, men dette er et politisk tema som kan gi sektorstøy dersom det får større oppmerksomhet.

Oppsummering

Kongsberg Gruppen, SEBs positive Q2-preview på Storebrand, Arctic sin brede oppgradering av E&P-sektoren og nye datapunkter som støtter fortsatt høy aktivitet i oljeservice og tank. Samtidig er markedsbildet mer nyansert enn forrige uke: lavere oljepris er negativt for energiaksjer på overskriftsnivå, men sterke produksjonstall, kontrakter og kontantstrøm gjør at flere enkeltselskaper fortsatt har et godt analytisk nyhetsbilde.

For shipping er tankmarkedet fortsatt sterkt, men det er viktig å skille mellom kortsiktig ratestyrke og den mer langsiktige effekten av en eventuell normalisering i Iran-handelen. Bilfrakt får støtte fra bedre europeiske registreringstall, mens LPG-ratene ser mer sårbare ut dersom tonn-mil-effekten fra Hormuz reverseres.

---

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 23
• Edited (Jun 23, 2026)
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

KOSPI-fallet på -10 %: Når en sterk AI-trend fikk tvangssalg og «alle» hadde kjøpt

Denne er fin for å forstå hvilken effekt kraftig posisjonering, høy grad av småsparere, mye giring, institusjoner som selger til småsparere og tilførsel av negative nyheter. Dette kan skje overalt hvor bredden blir ekstremt fokusert og preget av mye spekulasjon. 

KOSPI falt kraftig etter en ekstrem oppgangsperiode, og nedgangen ble langt større enn hva mange hadde forventet. Det ble nesten en black-swan, altså noe investorer ikke så komme. Indeksen falt rundt 10 prosent, mens de to viktigste halvlederaksjene, SK Hynix og Samsung Electronics, falt mer enn 12 prosent. Dette var ikke bare et utslag av én negativ nyhet. Fallet handlet om en kombinasjon av overfylt posisjonering, høy giring, tvangssalg, pensjonsrebalansering og usikkerhet rundt de viktigste AI-/minneaksjene.

Det viktigste poenget er at Korea ikke falt så hardt fordi den langsiktige AI- eller minnesyklusen nødvendigvis er ødelagt. Fallet kom fordi markedet hadde blitt svært teknisk, smalt konsentrert og avhengig av kjøpere som lett kan forsvinne når momentumet snur.

Når alle har kjøpt vil, selv små betydningsfulle nyheter, kunne få en kraftig reaksjon. Dette fordi giringen og tvangssalgene kicker inn og med kraftige kursfall så blir kjøperne redde og trekker seg bort, som igjen forsterker nedgangen.

Markedet hadde blitt for avhengig av retail og giring

Korea har vært et av verdens sterkeste aksjemarkeder i år, drevet av AI, minnebrikker og halvlederaksjer. Men oppgangen hadde i økende grad blitt drevet av private investorer, marginlån og girede produkter. Marginlånene i Korea steg til rekordhøye 38,5 billioner won, tilsvarende rundt 25 milliarder dollar.

Når investorer kjøper aksjer med lånte penger, blir markedet mer sårbart. Så lenge kursene stiger, forsterker giringen oppgangen. Men når kursene faller, kan investorer bli tvunget til å selge for å redusere risiko eller dekke margin calls. Da går markedet fra vanlig gevinstsikring til mekanisk salgspress.

Det ser ut til at nettopp dette skjedde i KOSPI. Fallet startet som en mer normal risk-off-bevegelse, men akselererte utover dagen da tvangssalg og likvidasjonsordre kom inn i markedet.

Girede ETF-er forsterket bevegelsen

Et annet viktig punkt er veksten i single-stock girede ETF-er knyttet til Samsung og SK Hynix. Slike produkter kan forsterke både oppgang og nedgang, fordi de må justere eksponeringen når underliggende aksjer beveger seg.

Når aksjene stiger, kan girede ETF-er skape ekstra kjøpspress. Når aksjene faller, kan de skape ekstra salgspress. Det gjør at en i utgangspunktet håndterbar korreksjon kan bli langt større.

Det koreanske finanstilsynet uttrykte også bekymring for disse produktene og negative sideeffekter. Det traff markedet på et sårbart tidspunkt. Når myndighetene begynner å signalisere ubehag rundt spekulative produkter, kan investorene bli mer usikre på om den tekniske kjøpersiden vil være like sterk fremover.

Pensjonsfond gikk fra støtte til salgspress

En annen viktig årsak var pensjonsrebalansering. Koreas største pensjonsfond, NPS, hadde ifølge Goldman solgt rundt 1 milliard dollar i KOSPI de siste seks dagene, og 1,5 milliarder dollar så langt i juni. Årsaken var at den sterke børsoppgangen hadde løftet andelen koreanske aksjer over ønsket nivå.

Dette er viktig. Pensjonsfond blir ofte sett på som stabile langsiktige kjøpere. Men når porteføljen blir for tungt vektet mot aksjer etter en kraftig oppgang, må de selge for å komme tilbake til sine vekter aksjer vs obligasjoner.

Da går en tidligere støtte i markedet over til å bli tilbud av aksjer. I et marked som allerede var avhengig av retail og teknisk momentum, ble dette en viktig negativ faktor.

SK Hynix-nyheten traff et overfølsomt marked

Den utløsende nyheten var rapporter om at SK Hynix skulle roe ned utvidelsen av HBM4-kapasitet og heller fokusere mer på standard DRAM, som kan være mer lønnsomt. Dette var ikke nødvendigvis en katastrofal fundamental nyhet, men den traff et marked hvor forventningene til AI-minne allerede var svært høye.

Når forventningene er høye, skal det lite til før investorene tar gevinst. I tillegg kom nedgangen nå rett før Micron skulle rapportere tall, noe som skapte ekstra de-risking i minne- og halvlederaksjer. Investorer ønsket ikke å sitte for tungt inn i en viktig resultatkatalysator etter en ekstrem oppgang.

Fallet handlet mer om markedsstruktur enn fundamentale forhold

Goldman sitt hovedpoeng er at fallet ikke først og fremst bør tolkes som at den langsiktige Korea-historien er ødelagt. Minne- og AI-syklusen er fortsatt konstruktiv, og inntjeningsforventningene på indeksnivå har fortsatt bedret seg.

Problemet var at oppgangen hadde blitt for avhengig av smale tekniske og retail kjøpere. Utenlandske investorer har ikke vært hoved driveren bak oppgangen, de har solgt inn  oppgangen hele veien. Institusjonelle investorer hadde begrenset kapasitet til å kjøpe mer. Dermed ble retail og girede produkter en stadig viktigere kjøperbase.

Når denne kjøperbasen svekkes, kan bevegelsen ned bli voldsom. Selv en god fundamental historie kan få kraftige korreksjoner hvis markedsstrukturen blir for strukket.

Hvorfor dette er viktig for globale markeder

Korea har blitt en viktig temperaturmåler for den globale AI-handelen. Landet er tungt eksponert mot minnebrikker, halvledere og AI-infrastruktur. Når KOSPI faller så kraftig, er det derfor ikke bare et lokalt problem. Det sier noe om hvor sårbar den globale AI-handelen kan bli når posisjoneringen er høy og giringen stor.

Dette betyr ikke at AI-trenden er over. Men det viser at markedet kan reagere svært kraftig når tekniske kjøpere forsvinner, tvangssalg starter og de største indeksaksjene faller samtidig.

Konklusjon

KOSPI falt så hardt fordi flere svake punkter traff samtidig: høy retail-giring, tvangssalg, girede ETF-er, regulatorisk uro, pensjonsrebalansering, utenlandsk salg og gevinstsikring i Samsung og SK Hynix før Micron-tallene.

Dette var mindre en dom over Koreas langsiktige fundamentale bilde og mer en påminnelse om hvor farlig en smal, teknisk og giret oppgang kan bli. Når markedet blir avhengig av stadig nye kjøpere i noen få store AI-aksjer, kan selv moderate negative impulser utløse kraftige fall.

Det viktigste fremover blir derfor ikke bare om KOSPI er blitt billigere etter fallet. Det viktigste blir om tvangssalget avtar, om Samsung og SK Hynix stabiliserer seg, og om markedet klarer å bygge en bredere og mer robust kjøperbase.

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
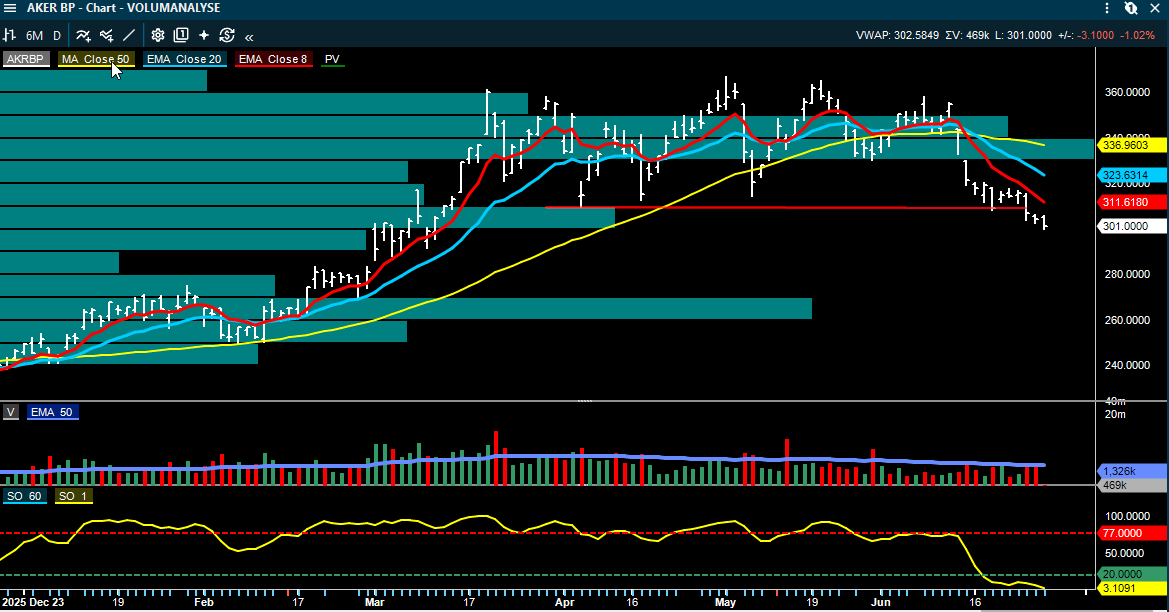
  in  🔶 inside
June 23
Image from Roger K.'s post

Inside Oslo Børs - Dagens Tekniske Oversikt - Sluttkurser

  in  🔶 inside
June 23
• Edited (Jun 23, 2026)
Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Inside Oslo Børs - Sektor Rapport - Tirsdag 23 juni

Det er ikke planen at alle disse tekniske oversiktene skal sendes ut hver dag. Flere av de vil jeg lage internt, men vil sende ut enten som en uke rapport eller når jeg ser en interessant utvikling for markedet som helhet eller for sektorer. Det vil gjøre at vi kan få en klarere oppfatning av utviklingen til de tekniske trendene vedrørende momentum og volum. 

Kommer tilbake til tolkninger etc. av tabellene når jeg kommer med kommentarer på markedet eller for en sektor. 

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
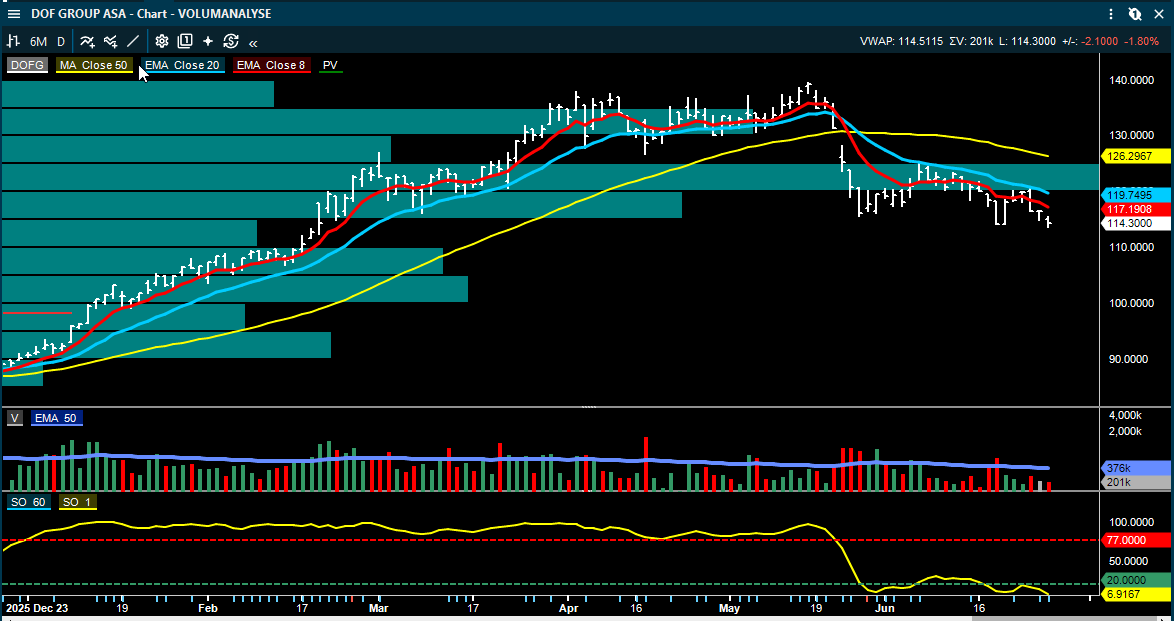
  in  🔶 inside
June 23
Image from Roger K.'s post

Oslo Børs: Bredden svekkes raskt igjen

Til info: Jeg ankommer Oslo imorgen og reiser direkte ned til den svenske vestkysten på hytta slik at det blir færre oppdateringer onsdag 24/6 - Jeg skal forsøke å lage morgenrapporten! Mvh R

Dagens tekniske bilde viser en klar svekkelse fra både 18. juni og mandag 22. juni. På overflaten er det fortsatt enkelte sterke segmenter, særlig i shipping, men under overflaten har markedsbredden forverret seg vesentlig. Flere sektorer har fått svakere dagsbredde, og mange selskaper befinner seg under 10 dager snittet.

Det tekniske viser at markedet har gått fra en kortsiktig rekyl til ny svekkelse og det med økt bredde på tilbakefallet.

Den 18. juni var hovedsektorene tydelig positive, mandag var bildet mer blandet, mens dagens oversikt viser at selgerne igjen har fått bedre grep i flere deler av markedet. OBX-bredden er svak, med 7 stigende og 19 fallende aksjer, og det bekrefter at de største aksjene ikke lenger gir samme støtte til markedet.

Det mest interessante teknisk er at 10 dager snittet viser at flere i det kortsiktige bildet har kommet i en kortsiktig tapssituasjon og det kortsiktige momentumet har snudd til nedsiden.

I hovedsektorene ligger 50 av 75 aksjer under EMA10, mens bare 19 ligger over. Det betyr at mange av aksjene fortsatt har en svak kortsiktig struktur, selv om enkelte aksjer kan stige på dagen. Når aksjer ligger under EMA10, viser det at kjøperne foreløpig ikke har klart å ta tilbake det kortsiktige momentumet og at selgerne har kontrollen over store deler av markedet.

Shipping skiller seg fortsatt positivt ut. Selv om dagsbredden i shipping har kjølnet til 9 stigende og 9 fallende aksjer, ligger 12 av 18 fortsatt over EMA10. Det betyr at sektoren fremdeles har den beste kortsiktige trendstrukturen i dagens marked.

Dette er et viktig skille: Dagsutviklingen er ikke like sterk som tidligere, men selve trendbildet er fortsatt bedre enn i de fleste andre sektorene, Og når det gjelder shipping, hvor en rekke av aksjene er å betrakte som overkjøpte både på tid og poeng skal man være observant for endringer i det kortsiktige momentumet. Det er derfor 10 dager snittet kan gi en kortsiktig early warning for endringer i sentimentet til aksjer og sektorer.

Oljeselskapene viser derimot et svakt teknisk bilde. Bare 3 av 26 aksjer ligger over EMA10, mens 22 ligger under. Det viser at sektoren fortsatt er preget av teknisk press. Når så mange aksjer ligger under kortsiktig snitt samtidig, betyr det at rekyler i større grad blir solgt enn kjøpt.

Sjømat, grønne aksjer og forsvar/syklisk viser heller ikke nok bredde til å løfte helhetsbildet. Sjømat har fortsatt få tydelige positive momentumsignaler, grønne aksjer svekkes igjen etter blandet bilde mandag, og forsvar/syklisk har mistet en del av den relative styrken sektoren tidligere hadde.

Mid caps er spesielt svake i dagens oversikt, med nesten hele listen i minus. Det er mer relevant enn small caps, fordi mid caps normalt har større markedsmessig betydning og bedre likviditet. Small caps er også svake, men har lavere betydning for det brede markedsbildet. Men Small Caps er en viktig sentimentindikator for den generelle riskappetitten.

Den viktigste utviklingen fra 18/6 til i dag er at bredden har svekket seg i flere trinn. Hovedsektorene gikk fra

·       54 stigende og 16 fallende aksjer den 18. juni,

·       til 39 stigende og 33 fallende mandag,

·       og videre til 24 stigende og 48 fallende i dag.

Dette er en tydelig negativ breddeutvikling.

Konklusjonen er at Oslo Børs fortsatt mangler bred teknisk støtte. Shipping holder markedet delvis oppe, men resten av markedet trenger en tydeligere EMA10-reparasjon før bildet kan bli mer konstruktivt. Så lenge flertallet av aksjene ligger under kortsiktig snitt, bør oppganger tolkes mer som selektive rekyler enn som bred styrke i markedet.

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.