Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
June 23
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

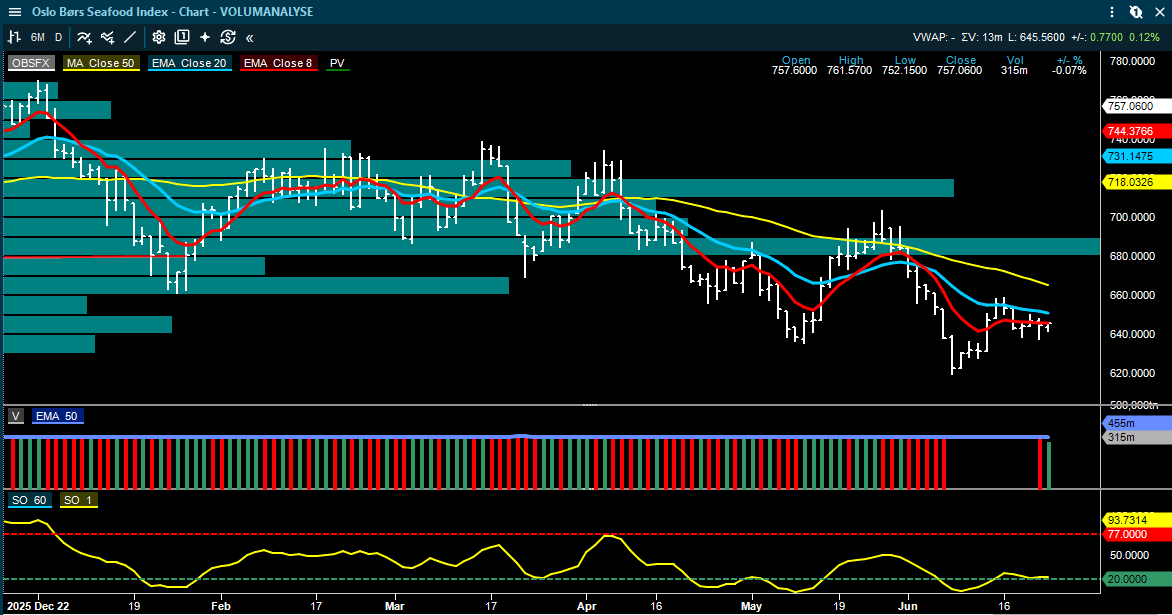
Morgenrapport 23. juni: Tankratene holder seg sterke, sykliske er svakere, Mid-caps er svake, sjømat møter prispress og Magnora får positive signaler. Markedet er meget selektivt!

Siden forrige rapport har nyhetsbildet i hovedsak vært drevet av tre forhold: utviklingen i forhandlingene mellom USA og Iran, svært sterke utslag i deler av tankmarkedet og som følge av dette har det kommet flere selskapsoppdateringer på Oslo Børs. Samtidig har sjømatbildet svekket seg på kort sikt gjennom den forventede lavere lakseprisen og høyere biomasse, mens enkelte teknologirelaterte og industrielle selskaper har fått nye analytikerkommentarer. Nå er markedet klar over den lavere lakseprisen og den høyere biomassen slik at hovedutfordringen er mangel på triggere for sektoren. Kjøperne mangler trolig de rette tekniske og fundamentale signalene.

Hovedbildet er derfor ikke entydig. Lavere oljepris og lavere geopolitisk risikopremie kan isolert sett dempe støtten til energiaksjer, men den urolige åpningen av Hormuz-stredet gjør at tankratene fortsatt er svært høye. For investorer blir det viktig å skille mellom lavere oljepris som makroimpuls og fortsatt stramt fraktmarked som selskapsdriver.

Markedet: forhandlinger, olje og renter preger risikobildet

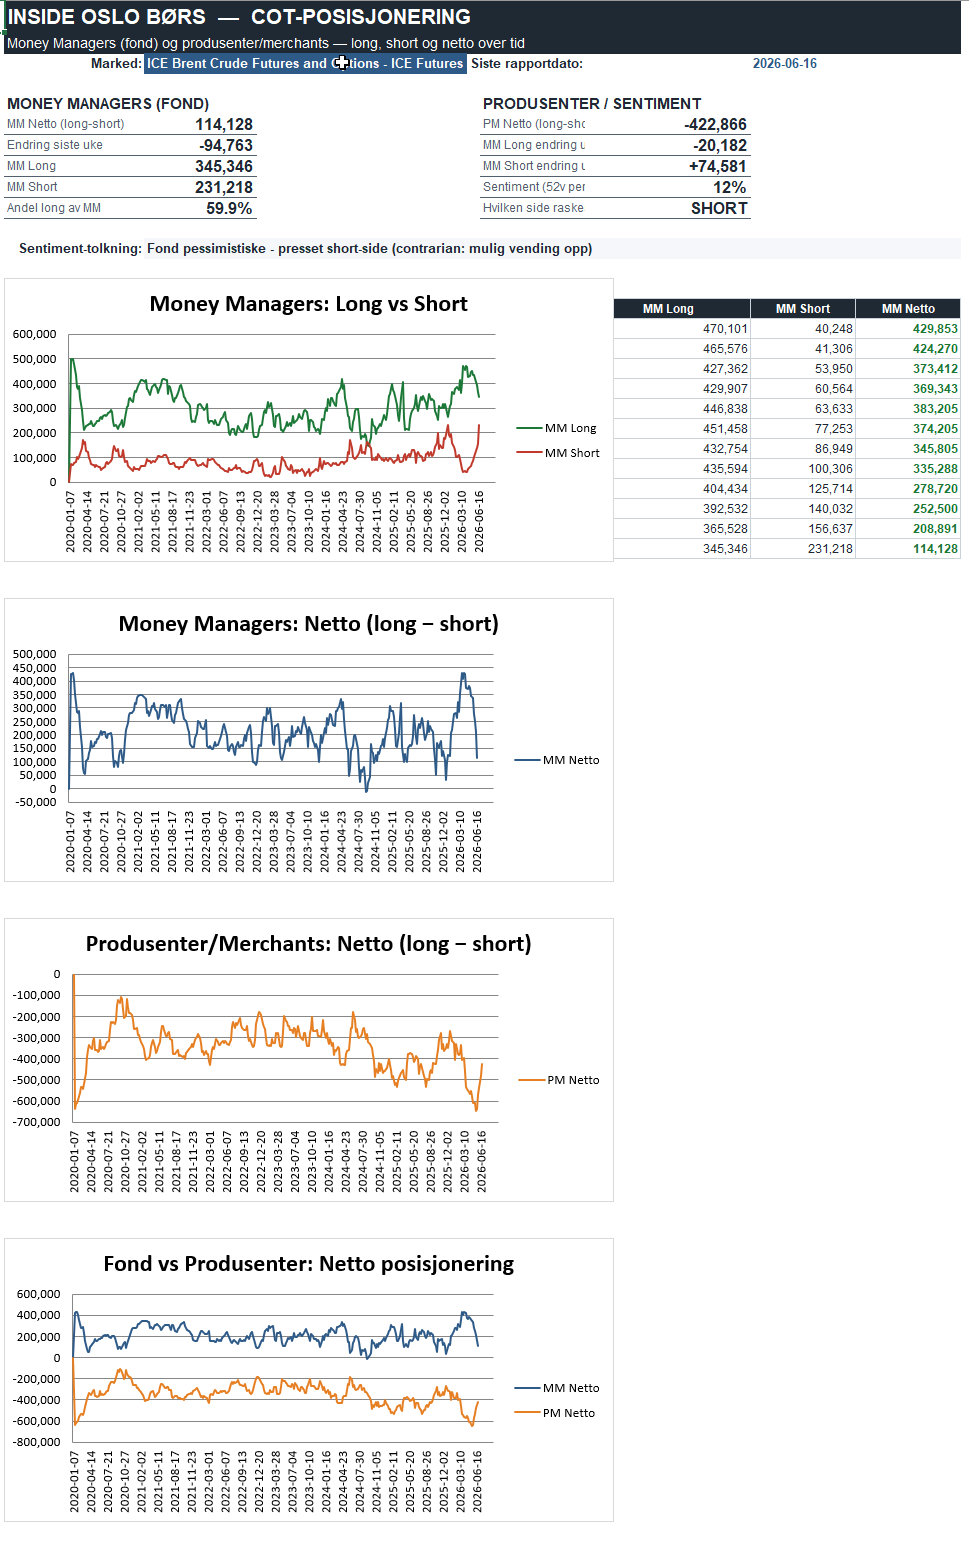
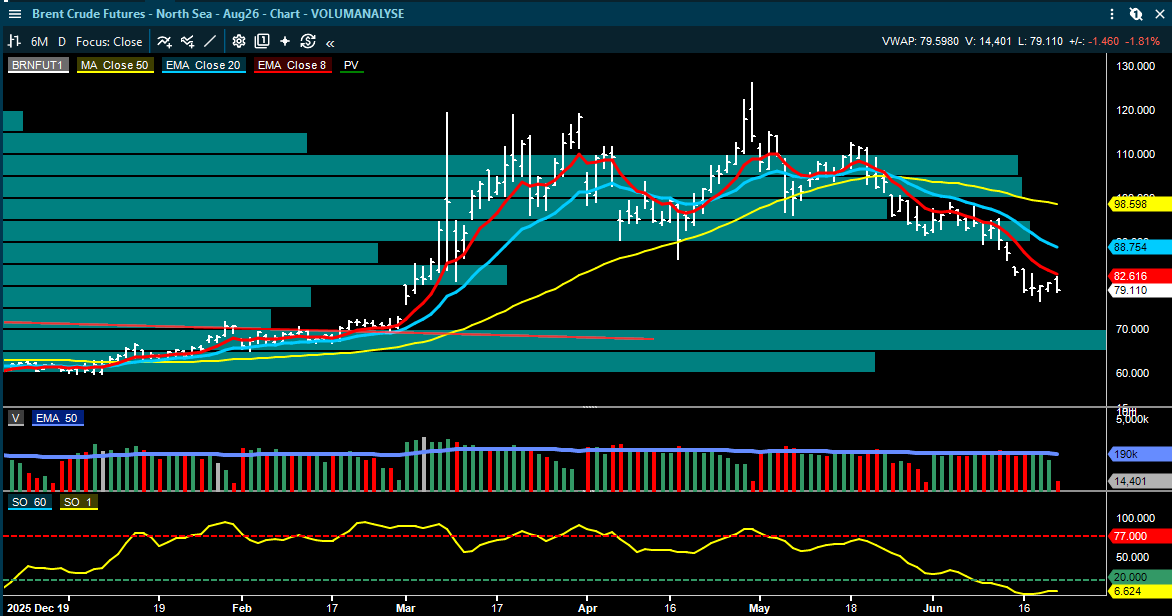
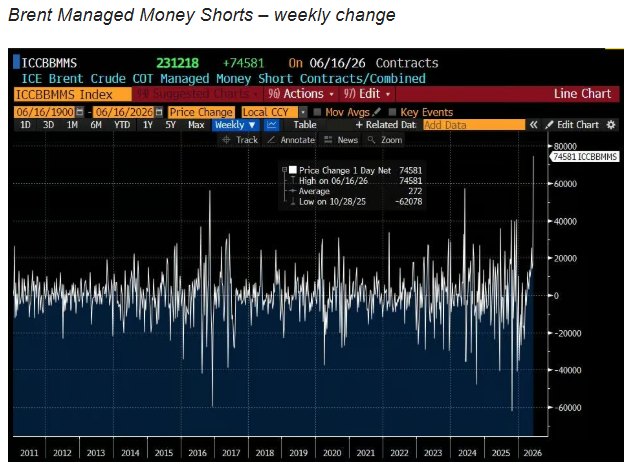
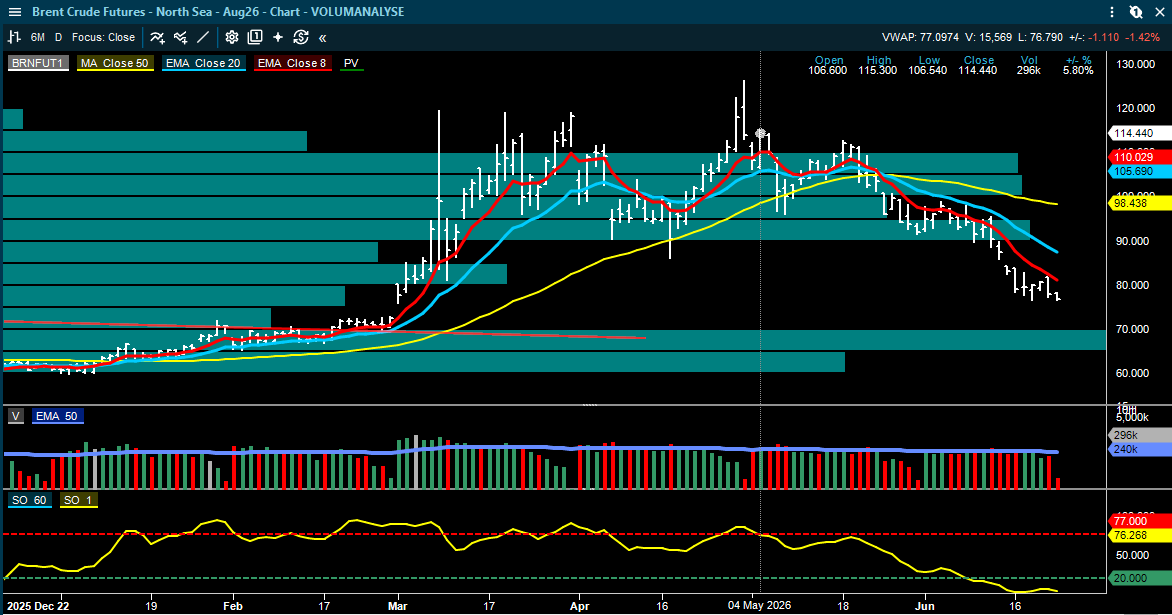
Markedet følger samtalene mellom USA og Iran tett, og det er mye frem og tilbake. Når du har en Ayatollah og Trump som skal forhandle så blir det ikke rett frem. Oljeprisen falt etter positive signaler fra forhandlingene, men markedet etterspør nå konkrete tegn på at trafikken gjennom Hormuz-stredet faktisk normaliseres. Brent handles rundt 77-78 dollar fatet, og usikkerheten rundt gjennomføringen av avtalen gjør at nyhetsstrømmen fortsatt kan gi raske utslag i energi- og shippingaksjer. Brent futures er nå ned 34 % fra toppen 4 mai. Det er store tap blant hedgefondene og nå bygger de store short posisjoner. Her kan det komme sterke kontra-bevegelser fordi erfaringsmessig gjør hedgefondene mye feil og de beveger seg i flokk.

Samtidig har amerikanske renter igjen beveget seg opp i den korte enden, mens europeiske renter har vært mer blandet. Det gir et mer krevende bakteppe for teknologitunge vekstaksjer. Det har også vært en svakere utvikling i Nasdaq, drevet av ny uro rundt de store investeringene i AI-infrastruktur. Dette er relevant for den brede risikoviljen, men ikke nødvendigvis negativt for alle nordiske teknologiselskaper, hvor det kan komme selektive drivere for enkeltselskapene.

ABG fremhever at spekulative posisjoner i olje er redusert betydelig. Money managers reduserte netto long-posisjoner i Brent og WTI med 42 millioner fat i siste rapporterte uke. Dette viser at investorene allerede har tatt ned eksponeringen mot olje, noe som kan begrense nedsiderisikoen fra tvangssalg, men samtidig bekrefter det at oljemarkedet ikke lenger prises med samme geopolitisk drevne risikopremie som tidligere. Det ABG ikke nevnte var at short-posisjonene samtidig har eksplodert og slik jeg tolker futuresmarkedet er nå shorts blitt til den nye usikkerheten for oljeprisen.

Energi: lavere oljepris, men strukturelle endringer blir viktigere

Arctic peker på at kinesisk solenergi og elbiler blir stadig viktigere for det langsiktige energibildet. Kinesisk solcelleproduksjon ligger fortsatt på et svært høyt nivå, selv etter tegn til konsolidering i industrien. Arctic anslår at kumulativ kinesisk solcelleproduksjon siden 2018 tilsvarer om lag 11 prosent av globalt strømforbruk, gitt en normalisert kapasitetsfaktor.

På transportsiden viser Arctic til at kinesisk produksjon av nye energikjøretøy steg 20 prosent på årsbasis i mai. Den kumulative kinesiske elbilflåten kan ifølge Arctic tilsvare over 0,8 millioner fat oljeekvivalenter per dag i potensiell etterspørselsnedgang. Dette er ikke en kortsiktig aksjetrigger, men det er en viktig strukturell forklaring på hvorfor oljemarkedet gradvis får flere motkrefter på etterspørselssiden.

SEB melder også om lavere spekulativ posisjonering i Brent, med netto spekulative posisjoner ned 45,4 prosent i siste rapporterte uke. Kombinasjonen av svakere posisjonering, lavere oljepris og økt fokus på etterspørselssiden gjør at energisektoren fremstår mer selektiv enn tidligere.

Shipping: tankratene holder seg svært høye

Shipping er fortsatt den delen av markedet der de kortsiktige utslagene er størst. Pareto skriver at VLCC-ratene fortsetter å stige, særlig i Atlanterhavet, samtidig som flere redere holder skip i øst mens de venter på en mer normal åpning av Hormuz. Det bidrar til å stramme inn tilbudssiden i andre markeder.

Pareto viser til en ettårig VLCC-avtale på 113.000 dollar per dag, som indikerer oppside til estimater for andre halvår 2026 og 2027. Suezmax-markedet beskrives også som sterkt, særlig i Vest-Afrika, mens VLGC-ratene har falt og nå ligger klart under 100.000 dollar per dag fra US Gulf.

Samtidig er effekten av lettelser i iranske oljesanksjoner todelt. Dersom iranske volumer kommer tilbake uten at den sanksjonerte flåten slippes inn i det åpne markedet, kan det være positivt for tankmarkedet. Dersom sanksjonerte skip igjen får operere mer normalt, kan effekten bli mer nøytral eller negativ. Pareto anslår at rundt 165 VLCC-er har vært involvert i iransk handel de siste årene, og at denne handelen har vært svært ineffektiv målt mot ordinær markedstrafikk.

ABG oppgir VLCC-rater på nær 479.000 dollar per dag og Suezmax-rater på rundt 71.000 dollar per dag i sin siste shippingoppdatering. SEB viser samtidig til VLCC US Gulf-rater på 147.000 dollar per dag og Suezmax-rater på 80.900 dollar per dag. Tallene varierer mellom ruter og datakilder, men bildet er det samme: markedet for store råoljetankere er fortsatt svært sterkt.

For bilfrakt er nyhetsbildet mer blandet. ABG skriver at EU forbereder ytterligere toll på kinesiske plug-in-hybrider. For Høegh Autoliners og Wallenius Wilhelmsen kan dette være negativt på lengre sikt, fordi kinesisk bileksport er viktig for å absorbere den globale ordreboken. På kort sikt kan det likevel gi økt eksport før eventuelle tollsatser trer i kraft.

DNB Carnegie hever kursmålet for Himalaya Shipping til 100 kroner (94), gjentar Selg.

Sjømat: høy biomasse utsetter prisbedringen

Sjømatbildet er blitt svakere på kort sikt. SEB venter laksepris rundt 63 kroner kiloet denne uken, mens Pareto ligger enda lavere med om lag 61 kroner. Begge peker på høye volum som hovedforklaring. Q2-prisen ser nå ut til å ende rundt 73 kroner kiloet, og SEB mener dette kan gi 15-20 prosent nedsiderisiko mot Q2-konsensus på EBIT-nivå for sektoren.

Pareto omtaler mai-tallene for norsk biomasse som et tydelig signal om sterk produksjon. Norsk laksebiomasse i sjøen er om lag 2,6 prosent høyere enn i fjor og på sesongmessig rekordnivå. Fôrforbruket er opp 9 prosent, mens biomasseproduksjonen er opp 11 prosent. Dette tyder på svært gode biologiske forhold, men det betyr også økt tilbud og dermed press på prisene.

Regionalt peker Pareto på sterk utvikling i nord, som er positiv lesning for SalMar og deler av Mowi. Biomassen i produksjonsområdene 8 og 9 er opp over 10 prosent, noe som er en positiv indikasjon for Mowi nord. Produksjonsområdene 3 og 4 viser også sterk biomasseutvikling, som er positiv lesning for Lerøy. For Grieg Seafood er bildet svakere, ettersom produksjonsområdene 1 og 2 er klart ned på årsbasis.

Trafikklyssystemet gir få overraskelser. Bare produksjonsområde 1, 12 og 13 fikk grønt lys, mens produksjonsområde 3 forblir rødt. Nettoeffekten på norsk produksjonskapasitet blir begrenset. SEB vurderer SalMar som relativt best posisjonert, mens Lerøy har mer eksponering mot røde og gule områder.

Magnora og Magnora Data Center: datasenterdelen gir nye verdidrivere

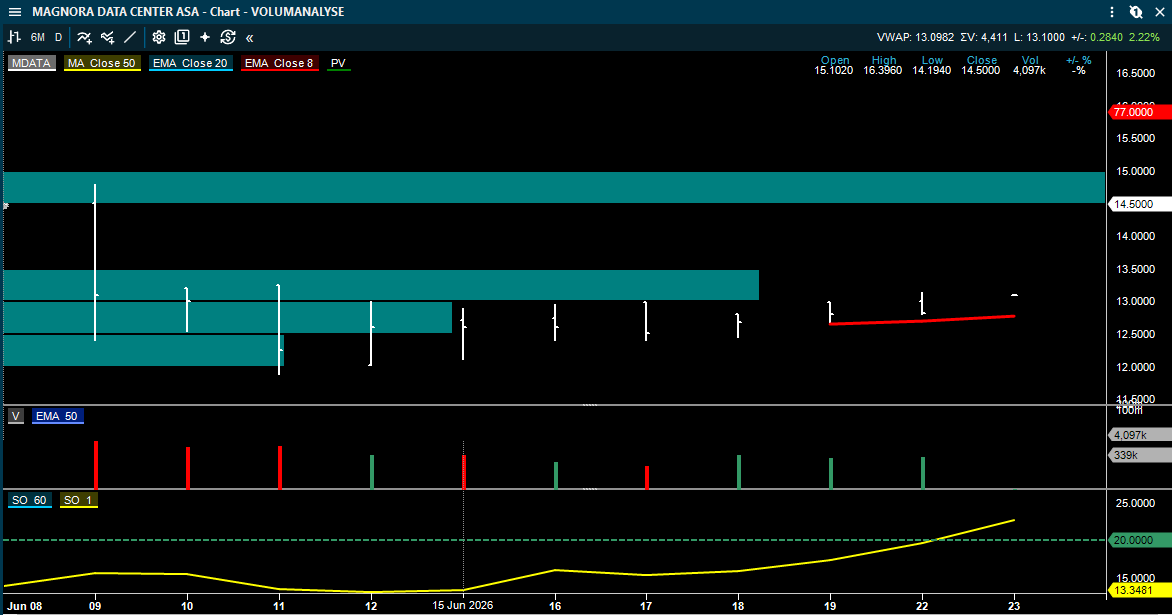
Magnora og Magnora Data Center har fått flere nye analyser etter utskillelsen av datasentervirksomheten. SEB tar opp dekning av Magnora Data Center med kjøpsanbefaling og kursmål 17,70 kroner. SEB legger vekt på at selskapet har en portefølje på 463 MW fordelt på ni prosjekter, samt en indikert pipeline på over 2,7 GW.

SEB mener to prosjekter kan være klare for salg i 2026 og fem i 2027. Verdsettelsen bygger på en kombinasjon av kontanter og tomtverdi, der SEB legger til grunn 5 millioner kroner per MW med 50 prosent risikofaktor. Observasjoner fra markedet for byggeklare tomter kan indikere betydelig oppside dersom enkelte prosjekter modnes raskere enn ventet.

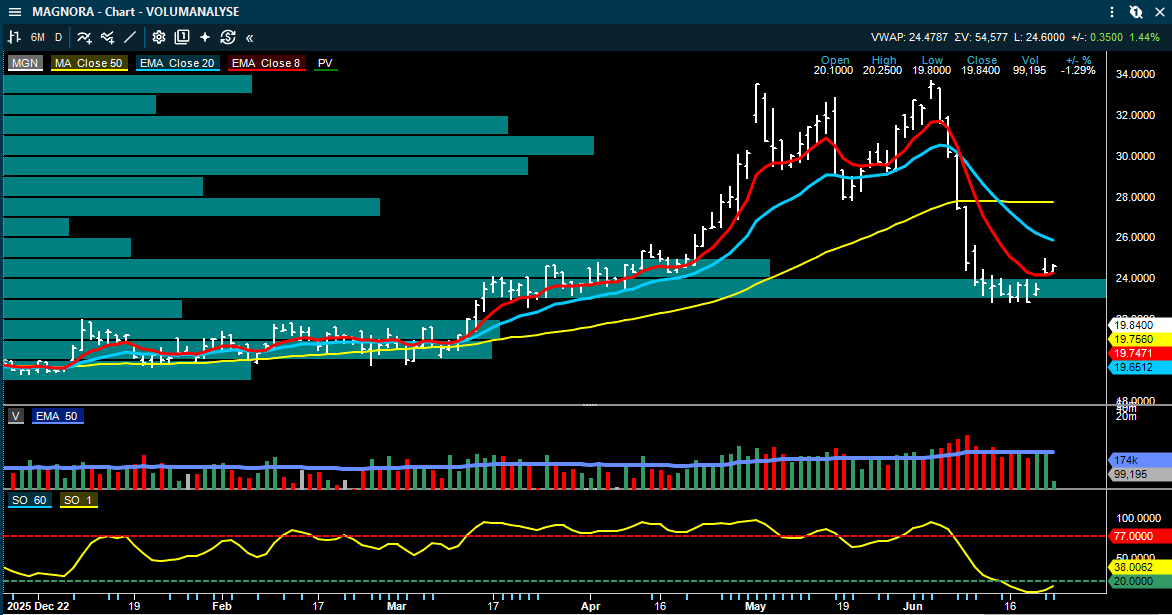
For Magnora ASA beholder SEB kursmålet på 45 kroner, mens Arctic hever kursmålet til 38 kroner. Arctic mener markedet nå implisitt priser den gjenværende fornybarvirksomheten svært lavt etter spin-offen, og at kursfallet i stor grad kan skyldes posisjonering og flyt etter utskillelsen, snarere enn svekkede fundamentale forhold.

SEB beholder kursmålet for Magnora på 45 kroner, Kjøp.

Arctic hever kursmålet for Magnora til 38 kroner (32), Kjøp.

SEB tar opp dekning av Magnora Data Center med kursmål på 17,70 kroner, Kjøp.

Arctic tar opp dekning av Magnora Data Center med kursmål på 15 kroner, Kjøp.

Kongsberg Gruppen: høy margin og høy verdsettelse

DNB Carnegie venter at Kongsberg Gruppen leverer EBITDA på 2,3 milliarder kroner i Q2, rundt 5 prosent over Bloomberg-konsensus. Meglerhuset anslår ordreinngang på 16,1 milliarder kroner, hvor 9,2 milliarder allerede er annonsert gjennom større kontrakter.

DNB Carnegie legger til grunn en EBIT-margin på 18,2 prosent i Q2, omtrent på nivå med Q1, og venter 19 prosent margin i 2028. Det er høyere enn selskapets egen langsiktige ambisjon om mer enn 16 prosent, men meglerhuset mener samtidig at mye av veksthistorien allerede er reflektert i aksjekursen. Kursmålet på 340 kroner beholdes, og anbefalingen er Hold.

DNB Carnegie beholder kursmålet for Kongsberg Gruppen på 340 kroner, Hold.

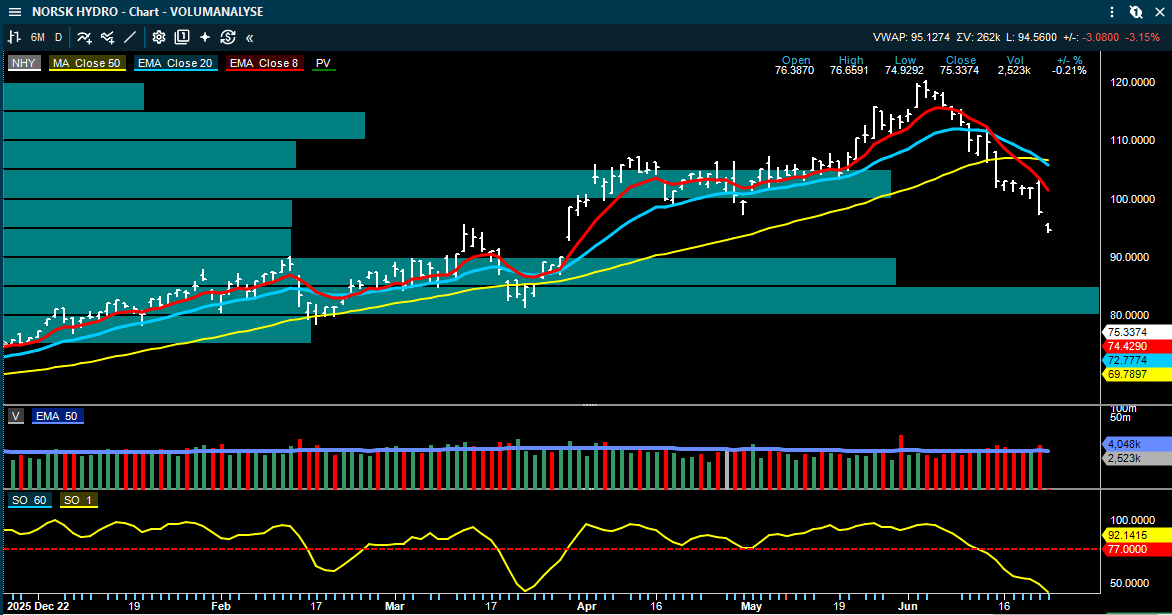
Norsk Hydro: Q2-indikasjoner under konsensus

ABG skriver at Norsk Hydros pre-rapport for Q2 peker mot justert EBITDA på 7,9-8,3 milliarder kroner, sammenlignet med FactSet-konsensus på rundt 9,0 milliarder. Det gjør oppdateringen kursmessig relevant, særlig fordi aksjen allerede hadde hatt en sterk utvikling tidligere i år.

Innen aluminium er prisbildet bedre, men dette motvirkes av høyere råvarekostnader, valutaeffekter og lavere salgsvolumer. I tillegg trekker ABG frem redusert produksjon ved Qatalum og restrukturering i amerikanske ekstruderingsanlegg. Meglerhuset beholder Selg og kursmål 95 kroner.

ABG Sundal Collier beholder kursmålet for Norsk Hydro på 95 kroner, Selg.

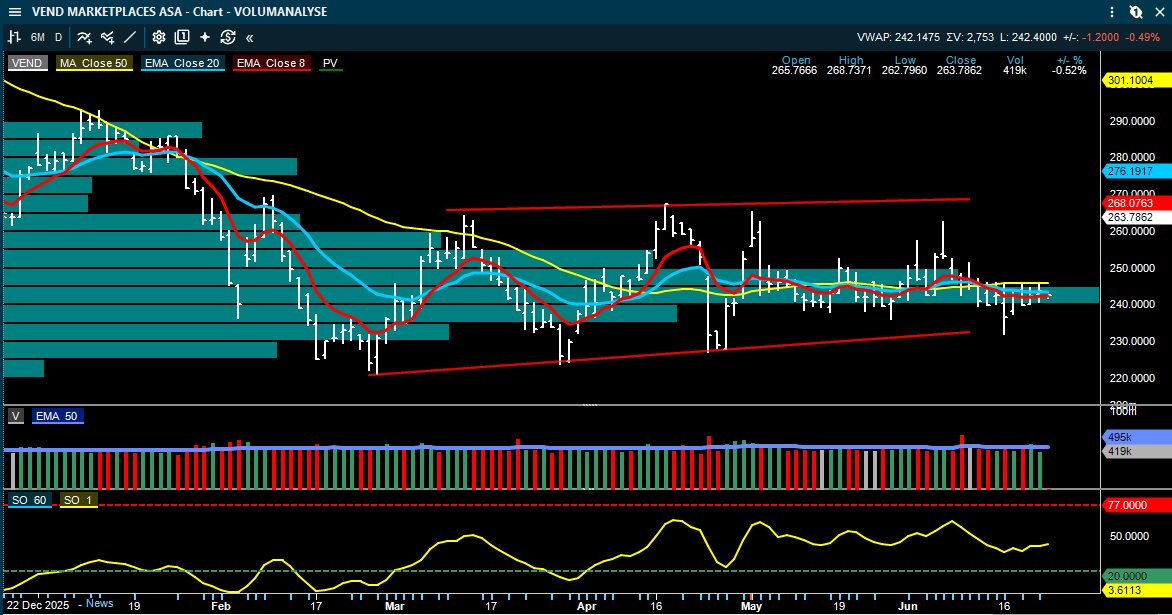
Vend Marketplaces: lønnsomhetsøkningen fortsetter

Pareto venter at Vend Marketplaces leverer EBITDA på 707 millioner kroner i Q2, opp 21 prosent fra samme periode i fjor. Marginen ventes å øke med seks prosentpoeng, og meglerhuset mener rapporten kan bli et nytt signal på at lønnsomhetsforbedringen er intakt.

Veksten ventes særlig drevet av Real Estate, mens Jobs fortsatt er svakere og Mobility mer dempet etter volumutviklingen. Pareto peker også på at Blocket-motvinden i Sverige ser ut til å avta, og at profesjonell ARPA kan få bedre effekt inn i andre halvår. Kursmålet på 370 kroner og Kjøp gjentas.

Pareto beholder kursmålet for Vend Marketplaces på 370 kroner, Kjøp.

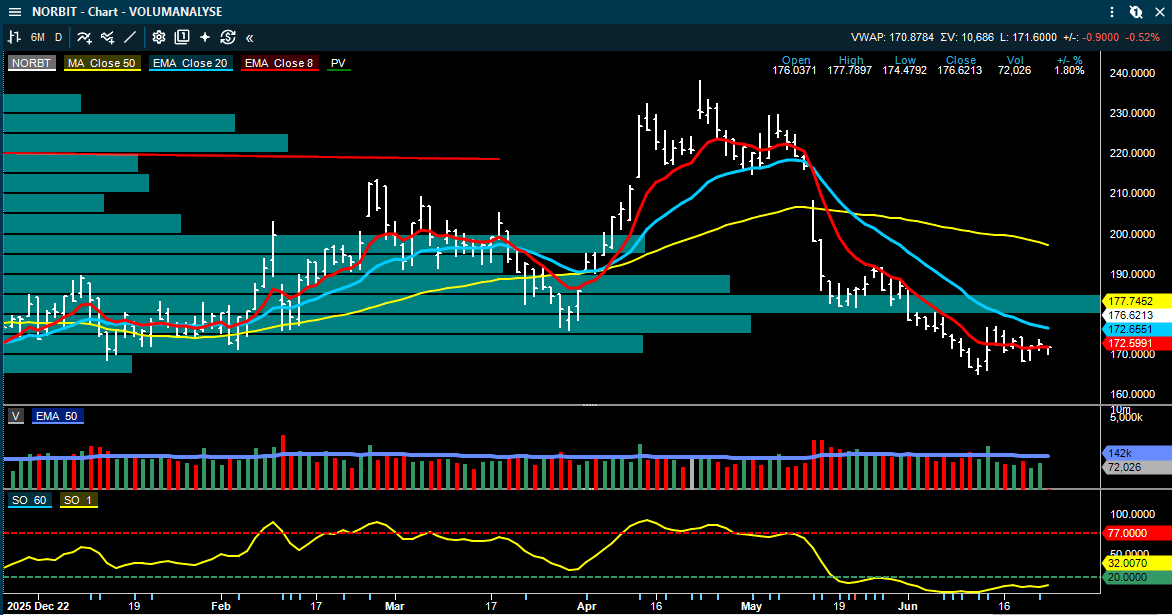
NORBIT: Water Linked styrker undervannsplattformen

Arctic beskriver NORBITs kjøp av Water Linked som et logisk tillegg innen Oceans-segmentet. Oppkjøpet tilfører teknologi innen Doppler Velocity Logs, 3D-sonarer, undervannsmodemer og akustisk posisjonering. Dette styrker NORBITs posisjon som en mer komplett leverandør innen undervannssensorikk og navigasjon.

Water Linked hadde 57 millioner kroner i inntekter i 2024 og er ventet å nå rundt 100 millioner kroner i 2026, med EBITDA-margin på 25-30 prosent. Arctic vurderer verdsettelsen som attraktiv, ettersom transaksjonen prises lavere enn NORBITs egne multipler. Kursmålet på 250 kroner og Kjøp gjentas.

Arctic beholder kursmålet for NORBIT på 250 kroner, Kjøp.

Borregaard: lavere forventninger før Q2

Arctic mener forventningene til Borregaard nå er lave inn mot Q2-rapporten. Selskapet har møtt motvind fra svakere priser, valuta og høyere energikostnader, mens lavere trevirkekostnader trekker i motsatt retning. Arctic estimerer Q2 EBITDA på 409 millioner kroner, 5 prosent under konsensus.

Meglerhuset omtaler 2026 som et tapt år resultatmessig, men mener lavere forventninger kan gjøre 2027 mer interessant dersom marginbildet normaliseres. I tillegg ventes betydelige kostnadsbesparelser fra lavere massevirkepriser. Kursmålet på 180 kroner og Kjøp gjentas.

Arctic beholder kursmålet for Borregaard på 180 kroner, Kjøp.

Norwegian Air Shuttle: svakere bestillingsmomentum

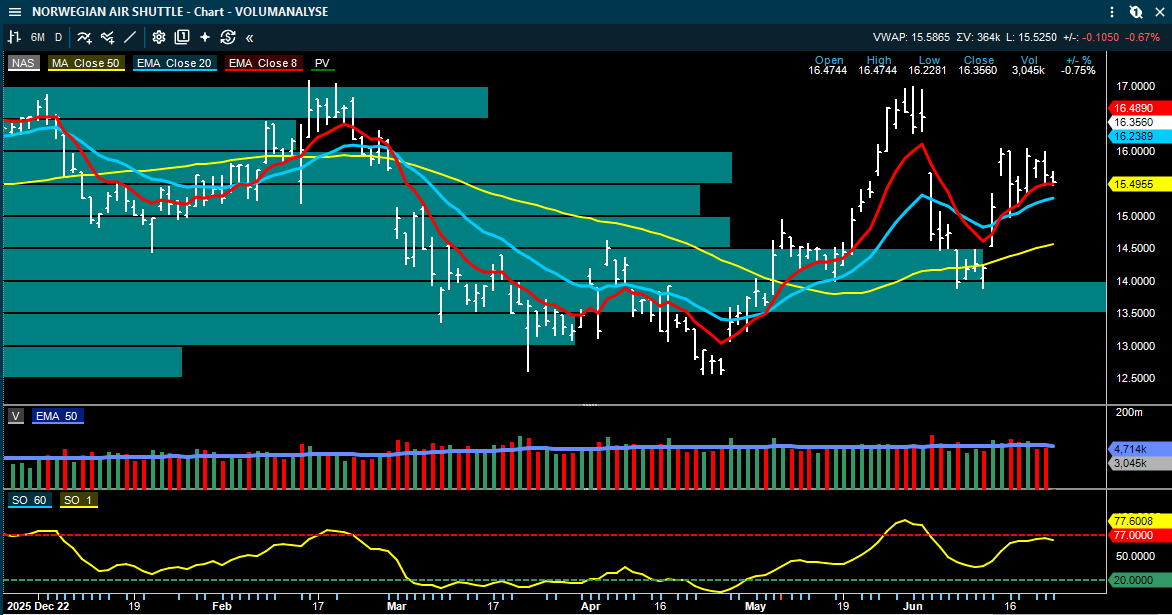
DNB Carnegie skriver at Norwegian Air Shuttle trolig vil levere klart svakere Q2-resultat enn i fjor, hovedsakelig som følge av høyere drivstoffkostnader. Estimatet ligger likevel noe over Bloomberg-konsensus. Meglerhuset venter inntekter på 10,9 milliarder kroner og justert EBIT på 584 millioner kroner.

Det mest kursdrivende i kommentaren er at bestillingsmomentumet ser svakere ut. DNB Carnegie viser til at egne kredittkortdata for reise er ned 1,7 prosent på årsbasis i kvartalet så langt, mot vekst på rundt 6 prosent i både Q1 2026 og Q4 2025. Meglerhuset senker sine EBIT-estimater for 2026-2027 med 16-22 prosent som følge av valuta, lavere yield og høyere CO2-priser, delvis motvirket av lavere jet fuel.

DOF og Paratus: Petrobras-tender gir støtte til PLSV-markedet

DNB Carnegie mener DOF ligger godt posisjonert i Petrobras sin PLSV-tender. DOF har gjennom joint venture med TechnipFMC tilbudt tre tilgjengelige PLSV-er, og tilbudte dagrater ligger 15-35 prosent over dagens kontraktsnivå. Meglerhuset venter at de endelige ratene etter forhandlinger blir 10-15 prosent høyere enn dagens nivåer.

For DOF kan dette gi 15-20 millioner dollar i årlig EBITDA-oppside fra 2028, tilsvarende om lag 2 prosent av konsensus. For Paratus Energy er effekten mer knyttet til Seagems-flåten, der en ny kontrakt for Jade kan styrke tilliten til dagens utbyttekapasitet. DNB Carnegie peker på at en reprising av hele PLSV-flåten fra 2029 kan gi betydelig EBITDA-oppside dersom ratenivået holder seg.

DNB Carnegie beholder kursmålet for DOF Group på 140 kroner, Hold.

Finans: høyere rentebane og mulige kapitallettelser

Finanssektoren har fått flere støttende makrokommentarer. Pareto viser til at Norges Bank holdt styringsrenten uendret på 4,25 prosent, men samtidig signaliserte behov for en noe strammere pengepolitikk. Rentebanen indikerer mulighet for to rentehevinger i andre halvår 2026, med 4,55 prosent ved årsslutt.

SB1 Markets peker på at husholdningenes kredittvekst var stabil på 4,7 prosent i mai, mens den kortsiktige veksttakten har falt til rundt 4,0 prosent. Samtidig steg kredittveksten til ikke-finansielle foretak til 4,3 prosent, det høyeste nivået siden juli 2023. For bankene gir dette et blandet bilde: svakere bolig- og husholdningsimpuls, men bedre bedriftskreditt.

Arctic trekker frem at EBAs forslag om forenkling av kapitalregelverket kan bli relevant for norske banker. Norge har lenge hatt strengere kapitalkrav enn mange andre europeiske land, blant annet gjennom gulv på boliglånsrisiko og høye bufferkrav. Eventuelle endringer ligger et stykke frem i tid, men retningen kan være positiv for sektoren.

Pareto beholder kursmålet for Instabank på 4,60 kroner, Kjøp.

Scatec: FID i Tunisia bekrefter gjennomføring av backlog

ABG skriver at Scatec har tatt investeringsbeslutning på Sidi Bouzid IT-prosjektet i Tunisia. Prosjektet er på 120 MW og ventes å produsere 276 GWh strøm årlig. Total investeringsramme er anslått til 96 millioner euro, finansiert med rundt 70 prosent prosjektgjeld.

Scatec eier prosjektet 50/50 sammen med Aelous, et datterselskap av Toyota Tsusho. Kommersiell drift ventes i andre halvår 2027. ABG anslår at prosjektet kan løfte EBITDA med rundt 3 prosent fra 2027, og fremhever at selskapet nå gjennomfører på en rekordhøy backlog. Det er positivt for tilliten til gjennomføringsevnen i porteføljen.

Oppsummering

Morgenens viktigste kursdrivere er fortsatt tankmarkedet, der høye rater gir direkte inntjeningsstøtte til store råoljetankere, selv om effekten av iranske sanksjonslettelser er mer sammensatt. Samtidig svekkes det kortsiktige sjømatbildet av høy biomasse og lavere laksepris, mens Magnora og Magnora Data Center får ny analytikerdekning som synliggjør verdier etter spin-offen.

I enkeltaksjer er Norsk Hydro negativt preget av Q2-indikasjoner under konsensus, Kongsberg Gruppen får støtte av sterke marginer og ordre, men med høy verdsettelse, mens Vend Marketplaces, NORBIT og Borregaard får mer selskapsspesifikke kommentarer. For finanssektoren ligger støtten i høyere rentebane og mulig regulatorisk medvind, men husholdningskreditt og boligmarkedet peker fortsatt mot et mer dempet volumdriv.

---

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 22
Image from Roger K.'s post

Teknisk kommentar: Markedet styres av kapitalflyt – men Fed har endret risikobildet

Det viktigste i markedet de neste ukene er ikke nødvendigvis selskapsnyheter eller tradisjonelle makrotall. Det viktigste er hvordan de tekniske kapitalstrømmene vil påvirke markedet etter det historiske store opsjonsforfallet, inn mot kvartalsslutt og deretter inn i starten av juli.

Dette er en periode hvor markedet i stor grad kan bli styrt av tekniske faktorer, altså den mekaniske infrastrukturen som foregår under overflaten: opsjoner, dealer-hedging, pensjonsrebalansering, ETF-flyt, passive kjøp, systematiske strategier og buybacks.

Det gjør ikke fundamentale forhold irrelevante. Men det betyr at kursene i en kortere periode kan bevege seg mer på grunn av kapitalflyt enn på grunn av endringer i inntjening, makro eller selskapsnyheter.

Dette er viktig å forstå. Mange investorer ser på indeksnivået og tolker bevegelsen som et uttrykk for styrke eller svakhet. Men i slike perioder må man også forstå hvem som er tvunget til å kjøpe, hvem som må selge, og hvilke mekaniske nivåer som påvirker markedet.

Den største opsjonsnullstillingen i historien

Markedet har nettopp vært gjennom et ekstremt stort opsjonsforfall. Ifølge analysen ble rundt 8.300 milliarder dollar i amerikansk opsjonseksponering rullet av. Det tilsvarer omtrent 28 prosent av all notert åpen opsjonsinteresse.

Dette er viktig fordi opsjoner påvirker hvordan dealerne må hedge. Når store mengder opsjoner ligger åpne, kan dealer-hedging bidra til å stabilisere markedet. Kursen blir mer «ankret» fordi dealerne kjøper når markedet faller og selger når markedet stiger, avhengig av gamma-posisjoneringen.

Når opsjonene forfaller, fjernes en stor del av denne stabiliserende effekten. Markedet blir mer følsomt for den neste store kapitalstrømmen.

Det betyr at vi nå har gått inn i en fase hvor markedet kan reagere mer direkte på kjøp og salg fra pensjonsfond, ETF-er, retail, buybacks og systematiske strategier. Når dealer-gamma fjernes, kan de neste kapitalflytene få større effekt enn normalt.

Kvartalsslutt kan gi mekanisk salgspress

Neste tekniske faktor er kvartalsslutt. Etter en kraftig oppgang i aksjemarkedet har mange pensjonsfond og allokeringsbaserte investorer fått for høy aksjeandel og for lav obligasjonsandel i porteføljene.

Når slike porteføljer skal tilbake til ønsket fordeling, må de ofte selge aksjer og kjøpe obligasjoner. Dette er ikke nødvendigvis et negativt syn på aksjemarkedet. Det er mekanisk rebalansering.

Analysen peker på at de 100 største amerikanske pensjonsfondene nå er rundt 110 prosent finansiert, det høyeste nivået siden 2001. Når pensjonsfond er så godt finansiert, har de ofte mindre behov for å ta høy risiko. De kan derfor velge å redusere aksjeeksponering og sikre mer av posisjonen.

Dette kan skape midlertidig salgspress inn mot månedsslutt. Det viktige er at et slikt fall ikke nødvendigvis må tolkes som en fundamental svekkelse. Det kan være ren mekanisk kapitalflyt.

1. juli kan flyten snu igjen

Den interessante kontrasten er at det mekaniske salgspresset inn mot kvartalsslutt kan bli avløst av ny kapital etter 1. juli. Da starter et nytt kvartal, og passive allokeringer, pensjonsinnskudd, target-date-fond og systematiske strategier kan igjen sette kapital i arbeid.

Dette er grunnen til at perioden rundt månedsskiftet kan bli teknisk viktig. Først kan markedet møte rebalanseringssalg. Deretter kan det få støtte fra ny passiv kapital.

Historisk har første halvdel av juli også vært en sterk sesongperiode. S&P 500 har steget i første halvdel av juli i rundt 69 prosent av årene siden 1928, mens Nasdaq 100 har vært positiv i 17 av de siste 18 årene.

Sesongmønstre er aldri en garanti, men når de sammenfaller med ny kapitalflyt, kan de forsterke trenden. Det gjør at markedet kan få en positiv teknisk støtte inn i juli, selv om det på kort sikt møter salg mot kvartalsslutt.

S&P 500 ser sterk ut – men bredden er svakere

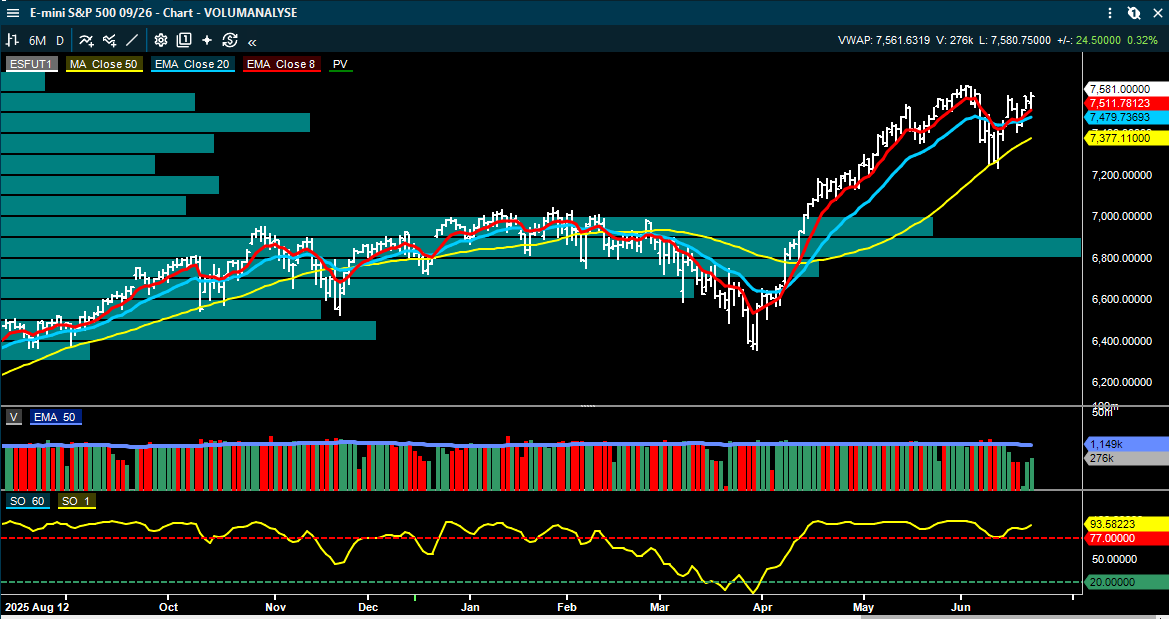
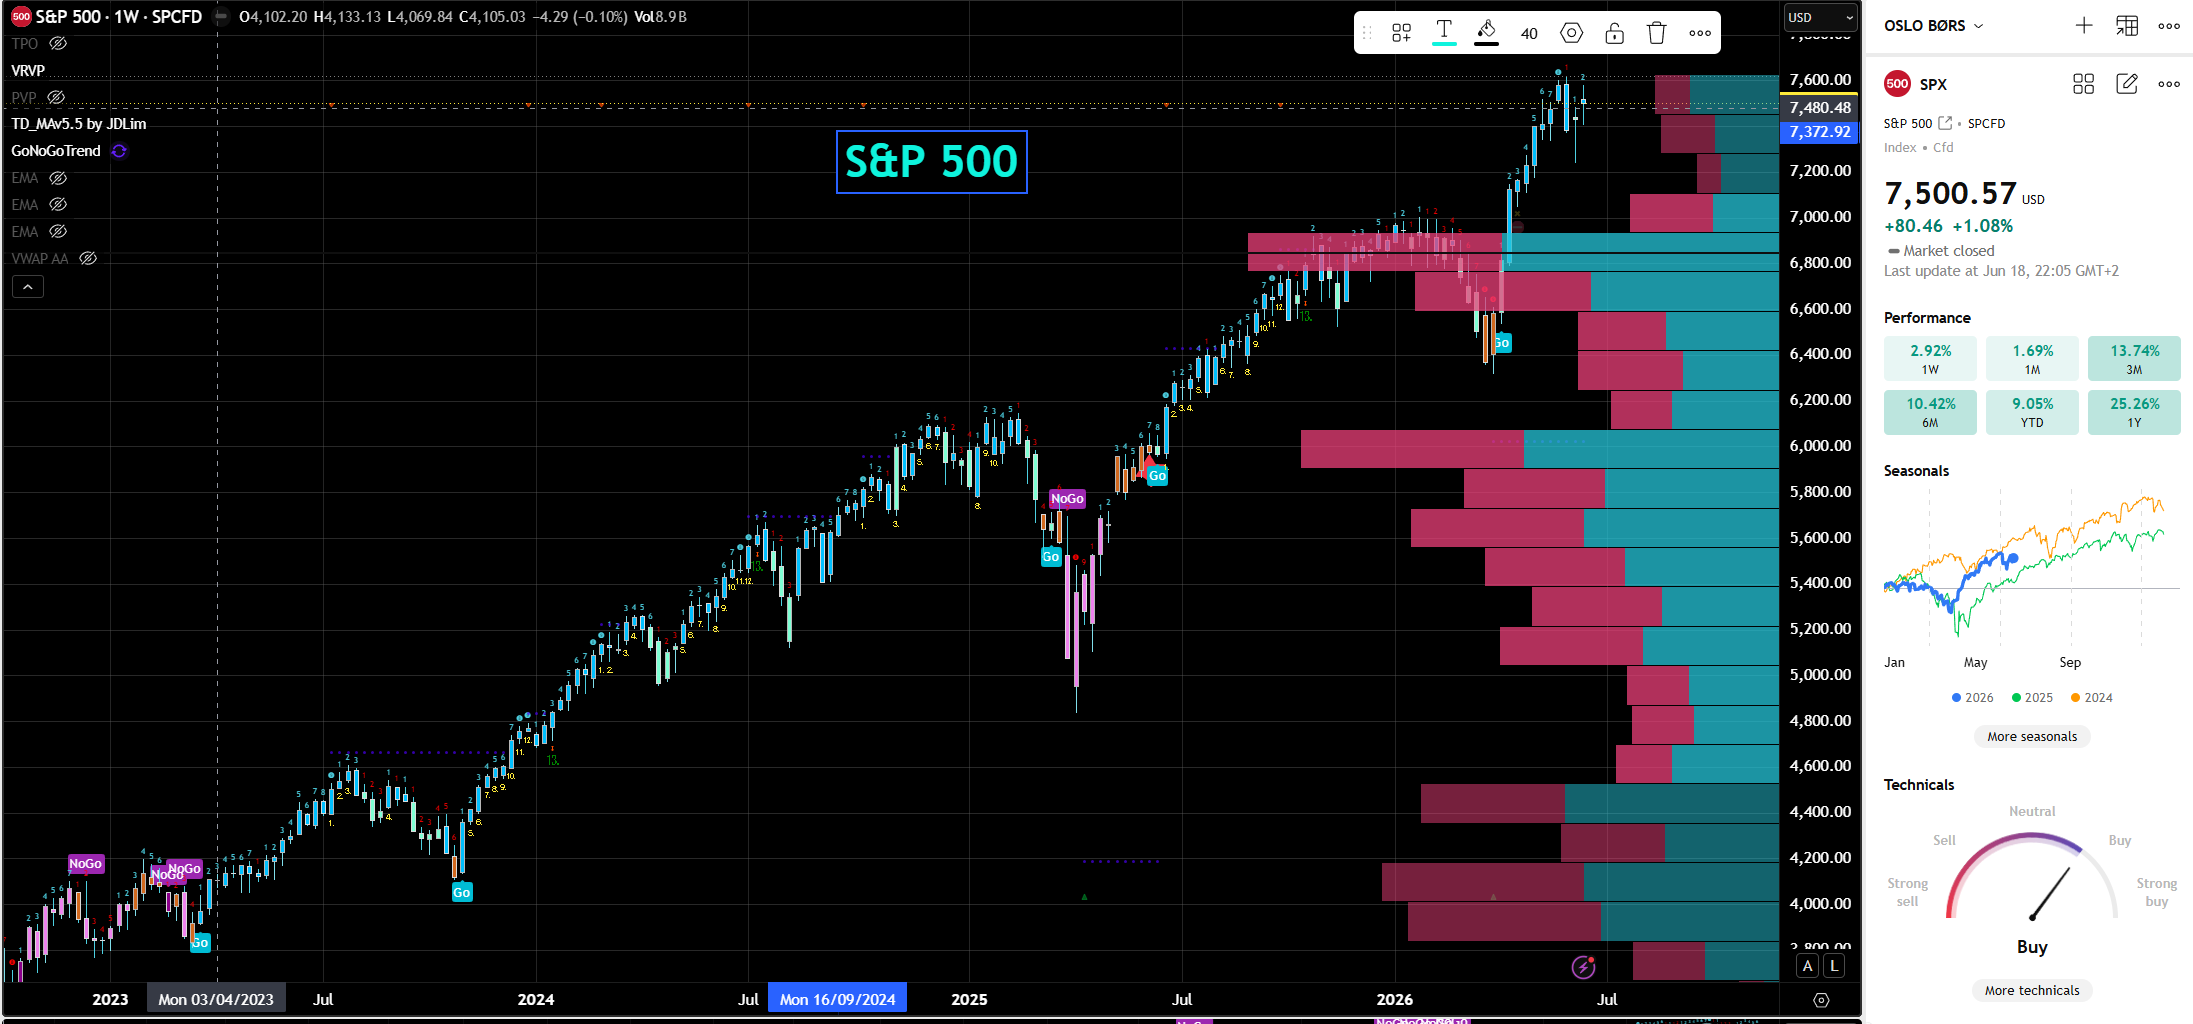
Teknisk sett er S&P 500 fortsatt sterk på papiret. Ifølge analysen handles indeksen rundt 2 prosent over 50 dagers glidende snitt, nær 8 prosent over 200 dagers glidende snitt og bare et par prosent under ny all-time high. Vårens bunn ligger rundt 17 prosent under dagens nivå.

Det betyr at hovedtrenden fortsatt er positiv. Så lenge en indeks ligger over både 50 og 200 dagers snitt, er den tekniske hovedstrukturen som regel konstruktiv.

Men under overflaten er bildet svakere:

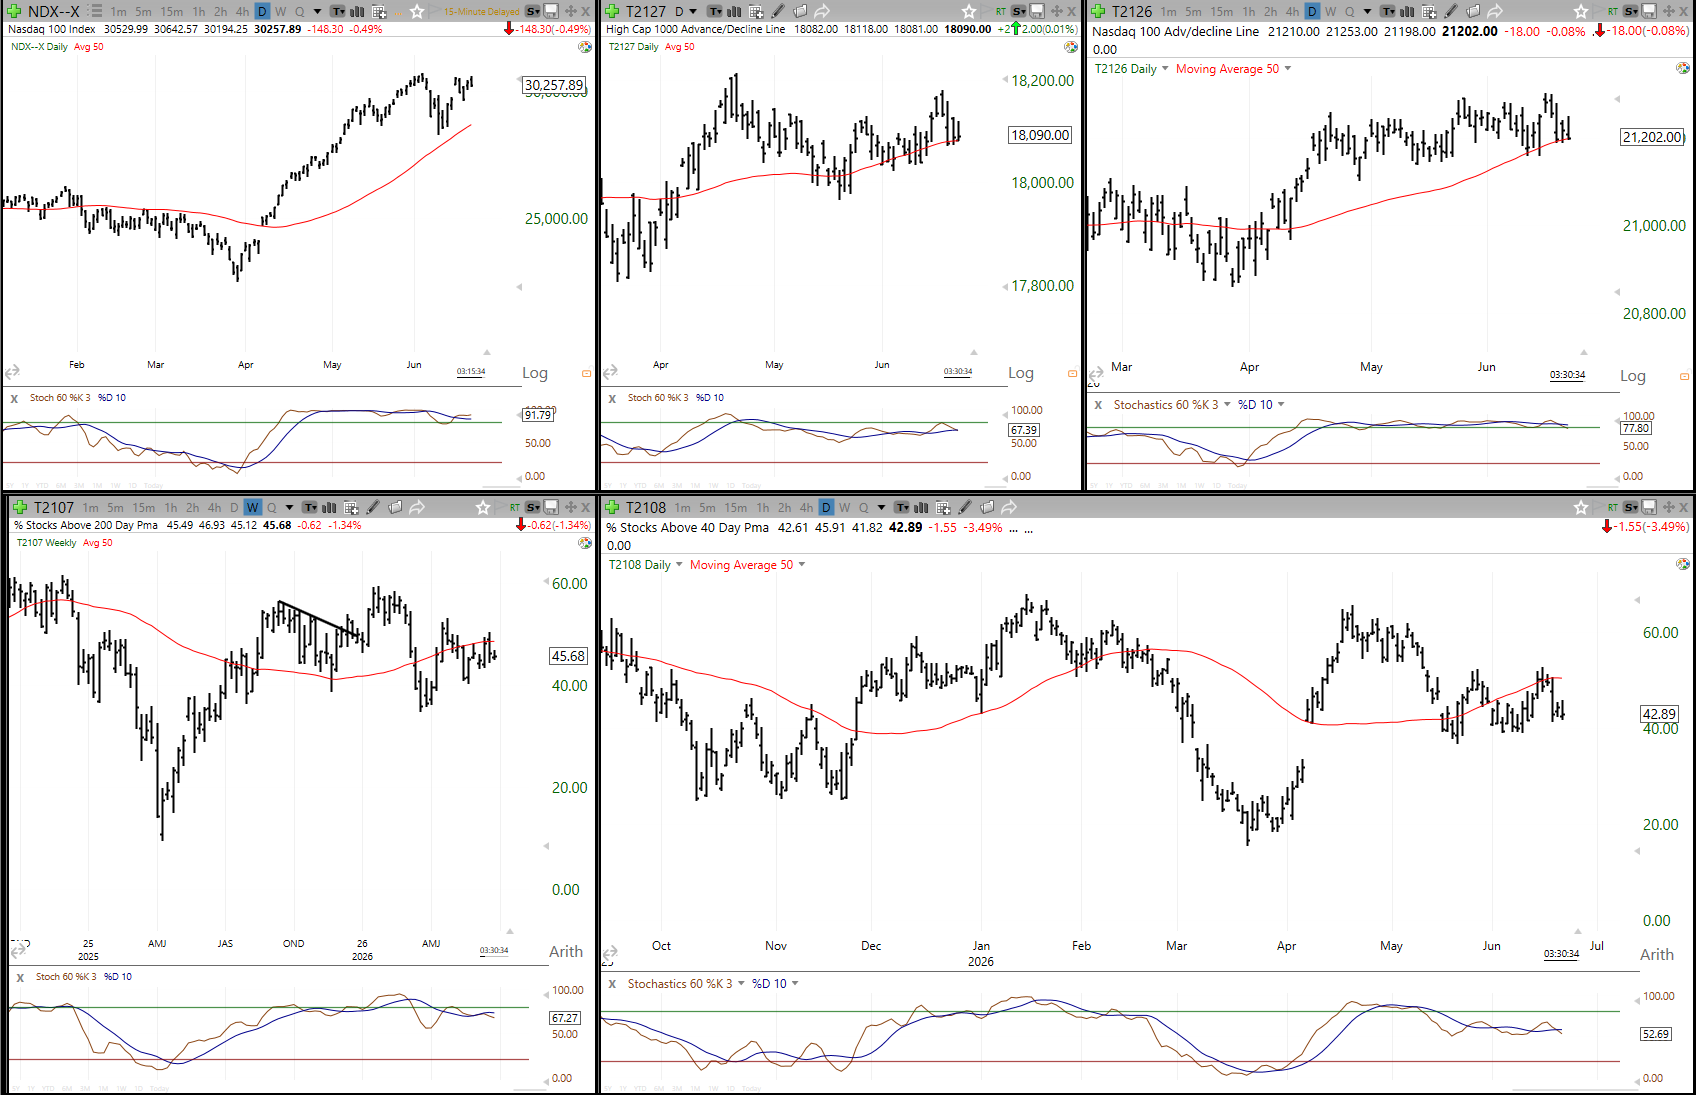
Bare rundt 58 prosent av S&P 500-medlemmene ligger over 50 dagers glidende snitt

og 43 % over sitt 40 dagers glidende snitt.

Aksjer som trender positivt på NYSE, den bredere indeksen er det 45 % som ligger over 200 dager og trender positivt.

I en sunn og bred oppgang ser man ofte at det er 70–80 prosent av aksjene over 50 dagers snitt.

Dette er en viktig divergens. Indeksen ser sterk ut, men den gjennomsnittlige aksjen er ikke like sterk. Oppgangen bæres av en smalere gruppe selskaper.

Innenfor teknisk analyse er dette et klassisk breddevarsel. Når indeksen lager nye topper, men færre aksjer deltar, betyr det at markedet blir mer avhengig av de største lederne. Så lenge disse lederne holder, kan indeksen fortsette opp. Men dersom lederne svekkes, finnes det mindre bred støtte under markedet.

Konsentrasjonen er den største tekniske risikoen

Den sterkeste etterspørselen i markedet kommer fra retail, ETF-er og tilbakekjøp av aksjer fra selskapene selv. Det er i utgangspunktet positivt. Retail-aktiviteten har vært rekordhøy, ETF-inflows har passert 1.000 milliarder dollar så langt i år, og amerikanske selskaper har autorisert tilbakekjøp for over 925 milliarder dollar.

Når retail, passive fond og buybacks trekker i samme retning, blir det krevende å gå imot markedet. Det skaper et sterkt teknisk kjøpspress.

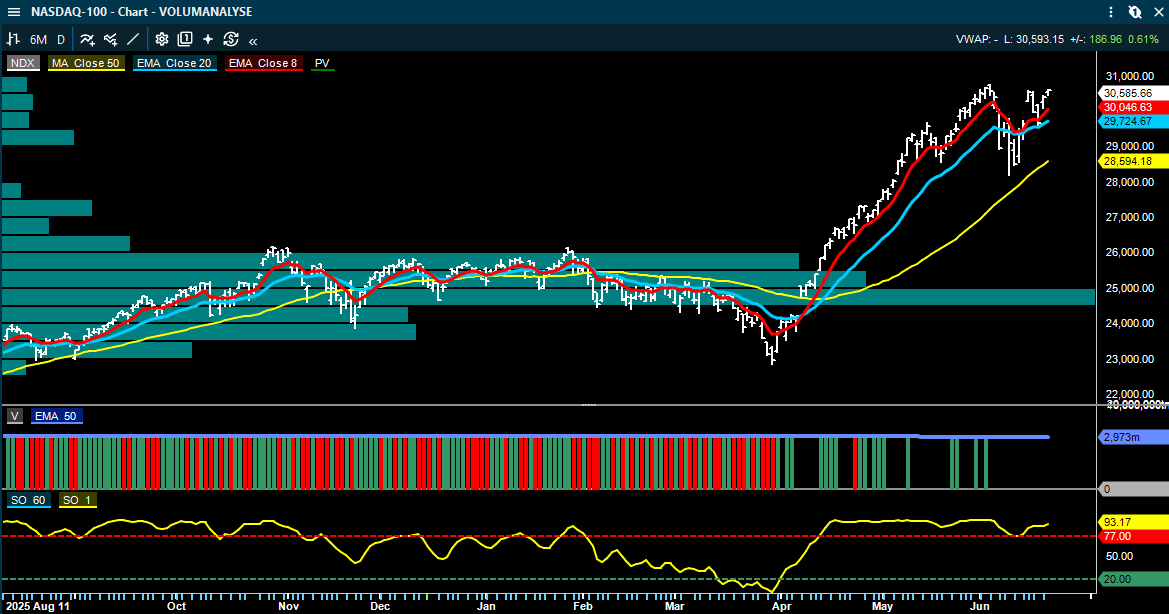
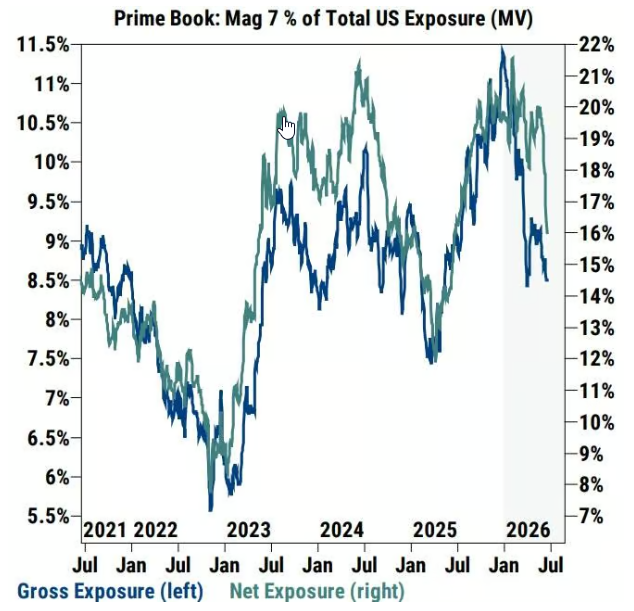
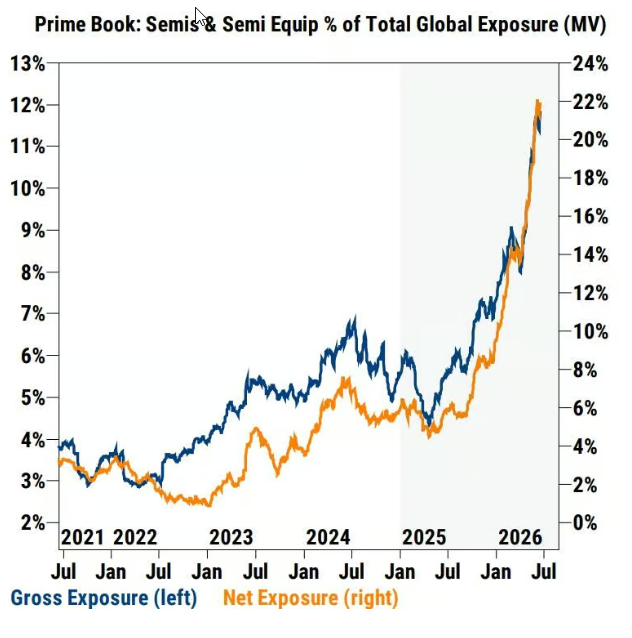
Men problemet er hvor pengene går. Analysen peker på at omtrent 18 cent av hver ny S&P 500-dollar går til semiconductors, 33 cent går til Magnificent 7, og nær 40 cent går til de ti største selskapene.

Dette betyr at kapitalstrømmen ikke nødvendigvis gjør markedet bredere. Den gjør markedet mer konsentrert.

Når passiv kapital kjøper S&P 500, kjøper den mest av de største selskapene. Jo større disse selskapene blir, desto mer kapital får de. Det skaper en selvforsterkende mekanisme.

Dette kan fungere svært godt på vei opp. Men det gjør også markedet mer sårbart dersom de største aksjene snur ned.

Girede ETF-er forsterker bevegelsene

Et annet viktig punkt er veksten i girede ETF-er. Analysen peker på at slike produkter har nådd rekordhøye 218 milliarder dollar i eiendeler, opp rundt 60 prosent siden slutten av mars. Semiconductor-linket giring har nesten tredoblet seg.

Dette er viktig fordi girede ETF-er må rebalansere eksponeringen daglig. De bidrar til forsterkede bevegelser begge veier, og spesielt når disse fondene er blitt så store.

Dette er en av grunnene til at moderne markeder ofte beveger seg raskere enn tidligere. Det er ikke bare investorenes meninger som flytter markedet. Det er også produktstruktur og mekanisk rebalansering.

Fed har endret situasjonen

Den store forskjellen fra en ren positiv flow-analyse er Fed. Analysen peker på at markedets «buy the dip»-refleks i stor grad har vært bygget på en stilltiende tro på at sentralbanken har investorenes rygg.

Warsh sitt første Fed-møte endret dette noe. Renten ble holdt på 3,75 prosent, men halvparten av FOMC-medlemmene signaliserte minst én renteheving i år. Samtidig steg tiårsrenten tilbake mot 4,5 prosent. Dette endrer regnestykket.

Kapitalflyt kan fortsatt støtte markedet. Sesongmønsteret kan fortsatt være positivt. ETF-er og buybacks kan fortsatt gi kjøpspress. Men dersom Fed blir mer haukete, blir de mest verdsatte og mest konsentrerte delene av markedet mer følsomme for renter.

Dette gjelder særlig teknologi, AI og semiconductors, fordi disse aksjene ofte prises på høy fremtidig vekst. Når rentene stiger, blir fremtidig inntjening mindre verdt i dag. Det betyr ikke at slike aksjer må falle umiddelbart, men det reduserer sikkerhetsmarginen.

VIX på 17 er ikke nødvendigvis trygghet

Analysen peker på at Citadel-data viser at dip-kjøperne ofte er aktive så lenge VIX holder seg under 30. Dagens VIX rundt 17 kan derfor se beroligende ut.

Men lav VIX er ikke det samme som lav risiko. Lav VIX kan også være et tegn på selvtilfredshet. Når investorene føler seg trygge, tar de mer risiko. Når de tar mer risiko, blir markedet mer sårbart dersom noe uventet skjer.

Dette er viktig markedspsykologi. Risikoen føles ofte lavest rett før den øker. Når alle tror på samme utfall, og alle forventer at fall skal kjøpes, blir markedet mer sårbart for en bevegelse som ikke passer med forventningene.

Derfor er ikke en VIX på 17 alene et grønt lys. Den må tolkes sammen med posisjonering, bredde, konsentrasjon og renteutvikling.

Bob Farrells regler passer godt på dagens marked

Bob Farrells markedsregler kan nå være meget relevante.

Den ene regelen er at når alle er enige om ett utfall, skjer ofte noe annet. I dagens marked er mange enige om at teknisk flow, sesongmønster og AI-ledelse kan løfte markedet videre inn i juli. Det kan godt skje, men nettopp derfor må man også følge med på hva som kan endre dette.

Den andre regelen er at eksponentielle bevegelser går lenger enn de fleste forventer, men de ender sjelden med å bare gå sidelengs. Det betyr at sterke trender kan vare lenger enn skeptikerne tror. Men når de først mister momentum, kan reverseringen bli kraftigere enn mange er forberedt på.

Dette passer godt på dagens AI- og indeksmarked. Kapitalflyten kan presse markedet videre opp. Men dersom de samme mekaniske kjøperne blir selgere, kan bevegelsen ned også gå raskt.

Det viktigste tekniske nivået er ikke bare pris – det er bredde

Mange investorer følger støtte og motstand i indeksen. Det er viktig, men i dagens marked er bredden minst like viktig.

Hvis S&P 500 fortsetter opp, men andelen aksjer over 50 dagers snitt faller videre, øker risikoen for at oppgangen blir mer skjør. Da blir indeksstyrken mer avhengig av få store aksjer. Det betyr i klartekst at de selskapene som leder an blir mer og mer overkjøpte og til slutt er «alle» inne i disse aksjene. Når da momentumet svekker seg kan dette skape en selvforsterkende effekt. Mange av de sist ankomne investorene har ingen gevinstsikringsbuffer, hvilket betyr at de vil være mer utsatt for markedspsykologi.

Dette er særlig viktig fordi passiv kapital allerede konsentreres i de største selskapene. Dersom bredden fortsetter å svekkes, betyr det at resten av markedet ikke bekrefter indeksoppgangen.

Et teknisk sterkt marked bør ikke bare ha stigende indeks. Det bør ha bred deltakelse. Flere aksjer bør ligge over 20, 50 og 200 dagers snitt. Flere sektorer bør delta. Flere aksjer bør vise momentum.

Når dette ikke skjer, blir markedet mer sårbart for et brudd i lederaksjene.

Rentekurven er et sentralt risikopunkt

Et av de tre viktigste punktene analysen sier man bør følge, er den lange enden av rentekurven. Dersom Warsh sitt signal holder tiårsrenten i stigende trend, kan dette bli en belastning for de dyreste og mest rate-sensitive delene av markedet.

Dette er viktig fordi de samme aksjene som mottar mest passiv kapital, også er blant de mest følsomme for renteendringer. Teknologi, AI og semiconductors prises på høy vekst og høye forventninger. Når rentene stiger, må inntjeningsforventningene fortsette å løftes for å forsvare prisingen.

Hvis tiårsrenten bryter videre opp, kan markedet begynne å stille spørsmål ved hvor mye mer det kan betale for de samme aksjene.

Dette er grunnen til at renteutviklingen nå må følges like tett som AI-momentumet.

Teknisk sett peker flow opp – men risikoen er mer asymmetrisk

Det samlede tekniske bildet er todelt.

På den positive siden har markedet støtte fra sesongmønster, ETF-inflows, buybacks, retail-aktivitet og ny kapital inn i starten av juli. Det gir en klar teknisk medvind. S&P 500 ligger fortsatt over 50 og 200 dagers snitt, og hovedtrenden er ikke brutt.

På den negative siden er markedsbredden svakere enn indeksnivået antyder, konsentrasjonen er ekstrem, girede produkter forsterker bevegelsene, og Fed har fjernet noe av den tryggheten markedet tidligere la til grunn.

Dette betyr at markedet kan fortsette opp, men at oppgangen er mer avhengig av at de tekniske flytene holder og at rentene ikke stiger for mye.

Med andre ord: Veien med minst motstand kan fortsatt være opp inn i juli, men fallhøyden har økt dersom noe forstyrrer flyten.

Hva betyr dette for investorer?

·       Det viktigste er å forstå at dette ikke er et marked man bare skal lese gjennom overskrifter. Det må leses gjennom kapitalflyt, bredde, renter og konsentrasjon.

·       Hvis markedet faller inn mot kvartalsslutt, trenger det ikke bety at det fundamentale bildet har snudd. Det kan være pensjonsrebalansering.

·       Hvis markedet stiger etter 1. juli, trenger det ikke bety at alle problemer er løst. Det kan være ny passiv kapital som settes i arbeid.

·       Hvis S&P 500 stiger mens færre aksjer deltar, er det et tegn på at indeksstyrken blir smalere.

·       Hvis VIX stiger mot 30, kan buy-the-dip-refleksen svekkes.

·       Hvis tiårsrenten fortsetter opp, kan det begynne å presse de dyreste og mest konsentrerte aksjene.

·       Dette er de tekniske signalene som kan avgjøre om oppgangen fortsetter kontrollert eller går inn i en mer urolig fase.

Konklusjon

Den tekniske bakgrunnen peker fortsatt mot støtte for markedet inn i starten av juli. Det historiske opsjonsforfallet er ryddet av veien, kvartalsslutt kan gi midlertidig salgspress, og deretter kan ny passiv kapital, sesongmønster og ETF-flyt gi markedet støtte.

Men bildet er ikke uten risiko. Markedsbredden er svakere enn hovedindeksen antyder. Bare rundt 58 prosent av S&P 500-aksjene ligger over 50 dagers snitt, mens en sunn oppgang ofte har 70–80 prosent deltakelse. Samtidig går en stadig større del av kapitalstrømmen til de største aksjene, Magnificent 7 og semiconductors.

Dette gjør markedet sterkt, men smalt.

Det avgjørende skiftet er Fed. Så lenge investorene trodde at sentralbanken ville støtte markedet, var buy-the-dip-refleksen sterk. Warsh sitt første møte fjernet noe av denne tryggheten. Hvis rentene fortsetter opp, kan det raskt endre verdsettelsen av de mest populære og mest rate-sensitive delene av markedet.

Hovedpoenget er derfor enkelt:


Kapitalflyten peker fortsatt på en høyere indeks inn i juli, men det ligger en ny risikofaktor under markedet. Så lenge kapitalflyten holder, kan oppgangen fortsette. Men dersom bredden svekkes videre, VIX stiger, eller tiårsrenten presses høyere, kan de samme mekaniske kreftene som løfter markedet også forsterke en korreksjon.

Dette er et marked som fortsatt kan eies, men som må følges med langt større teknisk disiplin enn indeksnivået alene tilsier.

Kilde: RealInvestmentAdvice / Lance Roberts / Citadel Securities.


———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 22
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

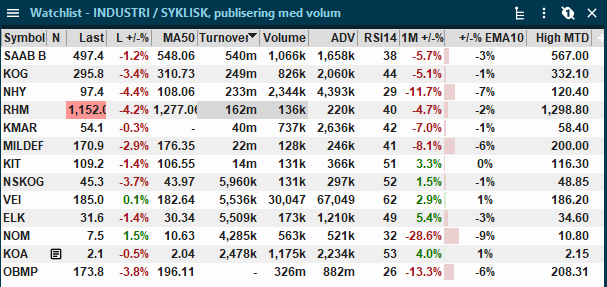
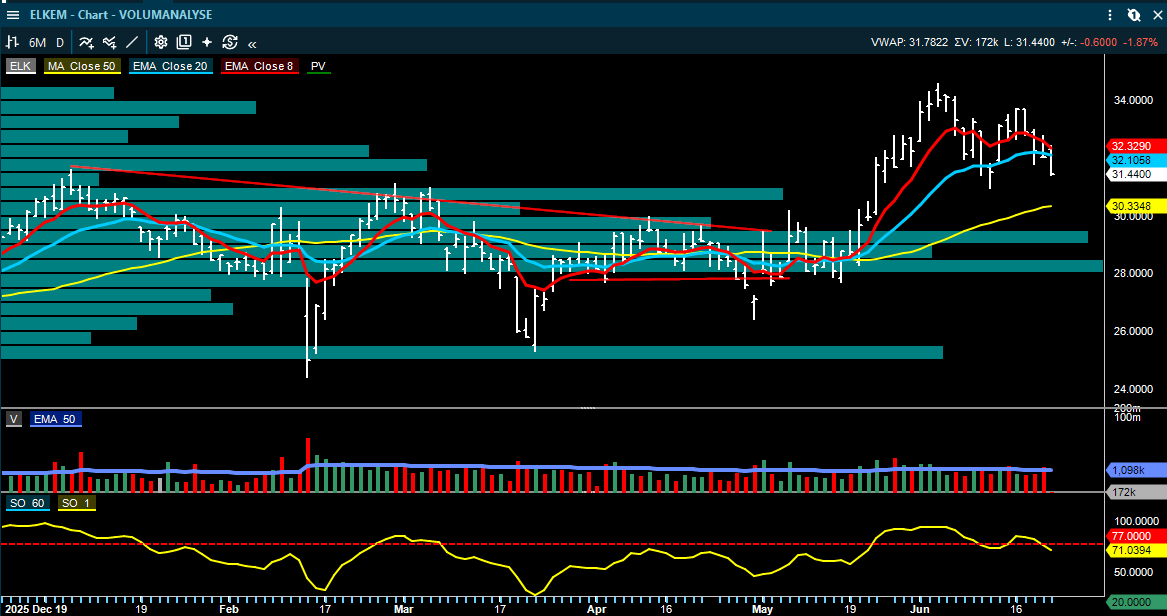
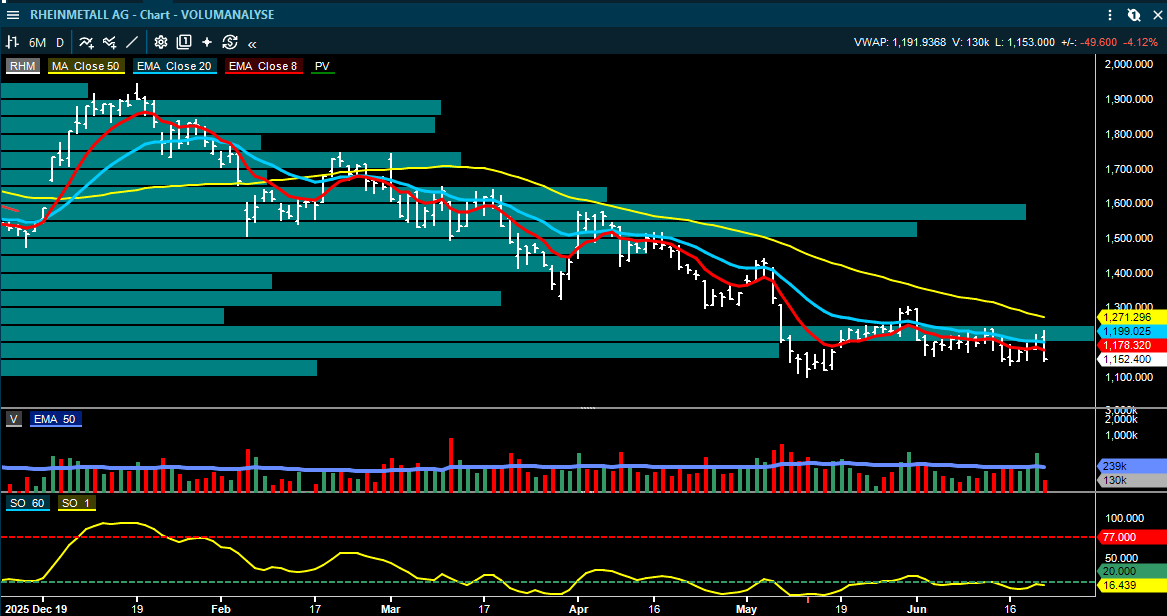
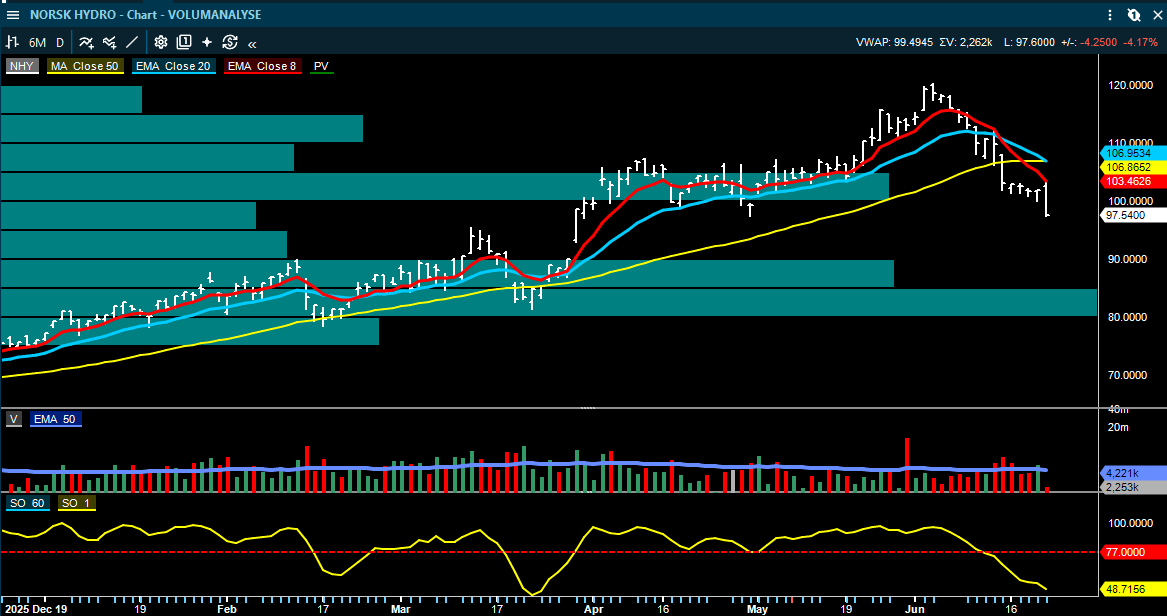
Forsvar & Sykliske aksjer blir solgt hardere på Oslo Børs i dag!

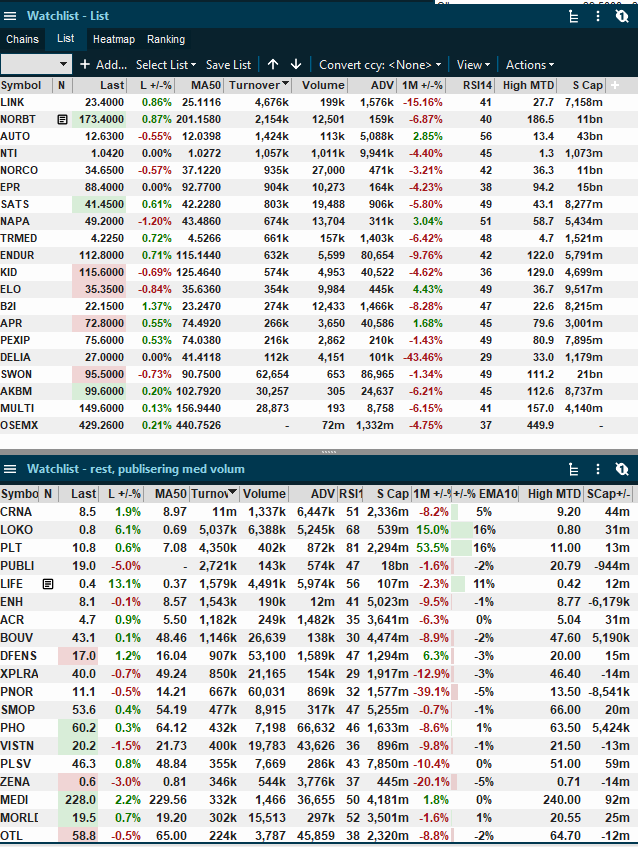
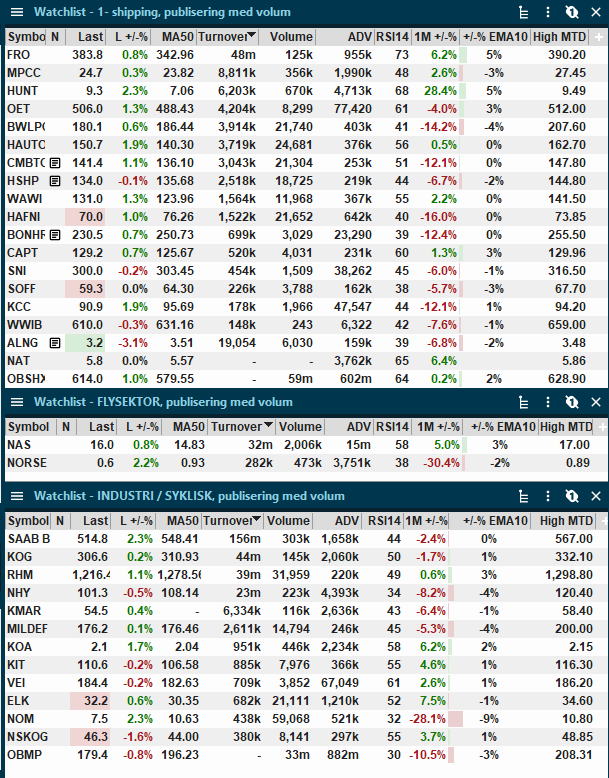
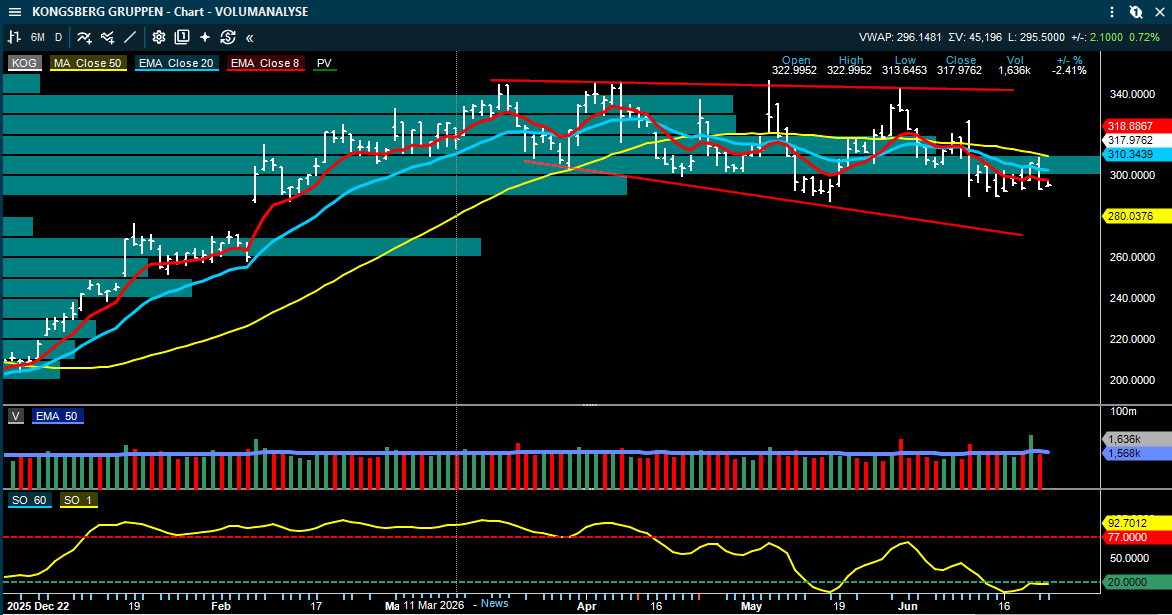
Kongsberg Gruppen faller kraftigere tilbake fra testen av 20 og 50 dager motstanden. Kursen er tilbake under de 4 mest omsatte nivåene og med økt momentum kan også usikkerheten øke tilsvarende. Faller kursen under de siste 8 dagsbunnene kan nedsidemomentumet øke. Da har kursen fjernet seg fra de mest omsatte nivåene og en rekke investorer kan bli mer ukomfortable.

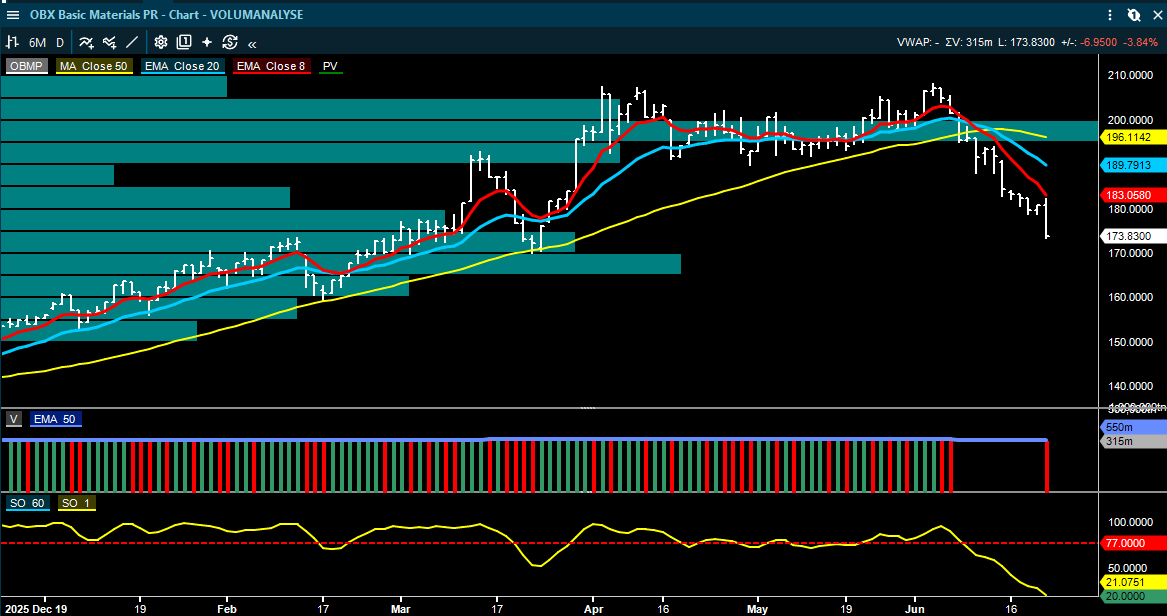
De norske sykliske & forsvarsaksjene preges av selgere i dag. Volumene er imidlertid moderate, f.eks. KOG 826k mot 30 dager snittet på 2060k, men det kommer nok mer i auksjonen. Norsk Hydro 2300k mot 4,400k. Det lave volumet ser ganske likt ut over hele fjøla i dag. Men det viser også at det ikke er store kjøpere i markedet når selgerne må kraftigere ned for å få ut volumer.

 ———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 22
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Hva skjer under overflaten på Wall Street: Hedgefondene kjøper ikke lenger like ukritisk – shortingen øker

Etter fire uker med netto kjøp snudde hedgefondene til netto salg av amerikanske aksjer i forrige uke. Det interessante er ikke at salget var dramatisk stort, men hvordan det skjedde. Ifølge Goldman Sachs Prime Brokerage ble salget drevet av at short salget økte mer enn de kjøpte, både i enkeltaksjer og i makroprodukter som indekser og ETF-er.

Dette er et viktig signal. Det betyr ikke nødvendigvis at hedgefondene har snudd negativt til markedet. Men det viser at flere profesjonelle aktører nå i større grad bygger beskyttelse, reduserer markedsrisiko eller begynner å uttrykke mer selektive syn gjennom short posisjoner.

Markedet ser fortsatt sterkt ut på overflaten, men under overflaten blir posisjoneringen mer nyansert.

Hedgefondene hadde en sterk uke

Goldman estimerer at fundamentale long/short-fond steg 4,53 prosent i perioden 12.–18. juni, mens MSCI World Total Return steg 1,89 prosent. Det betyr at long/short-fondene gjorde det klart bedre enn det brede globale aksjemarkedet.

Det viktigste er at avkastningen kom fra både alfa og beta. Alfa betyr at fondene tjente penger på egne aksjevalg, både på long- og shortsiden. Beta betyr at de også fikk hjelp av den generelle markedsoppgangen.

Når hedgefond tjener penger på både long- og shortsiden, forteller det at dispersion i markedet fortsatt er høy. Forskjellen mellom vinnere og tapere er stor. Dette er et marked hvor riktige aksjevalg betyr mye, og hvor det ikke er nok å bare eie indeksen.

Systematiske long/short-fond steg også, men mindre, med en estimert oppgang på 1,14 prosent. Der kom mesteparten fra alfa på longsiden, mens betaeffekten var mer begrenset. Det viser at fundamentale forvaltere hadde spesielt gode forhold i denne perioden.

Hvorfor økt shorting er viktig

Etter fire uker med netto kjøp ble amerikanske aksjer netto solgt. Salget var moderat, men ble drevet av aggressiv shorting. I enkeltaksjer oversteg shortsalget long-kjøpene med et forhold på 1,1 til 1. I makroprodukter var forskjellen tydeligere, der shortsalget oversteg long-kjøpene med 2,4 til 1.

Dette er viktig fordi shorting ofte sier mer om risikostyring enn om ren markedstro.

Når hedgefond shorter indekser, ETF-er eller enkeltaksjer, kan det bety flere ting. Det kan være et uttrykk for et negativt syn på deler av markedet. Det kan være en hedge mot long-porteføljen. Det kan være en måte å redusere beta på uten å selge de aksjene man fortsatt liker. Eller det kan være en relativ verdi-handel, der fondet kjøper én sektor og shorter en annen.

Poenget er at hedgefondene ikke nødvendigvis forlater markedet. De forsøker i større grad å selektere hva de eier.

Markedet blir mer selektivt

Når shortingen øker samtidig som fondene fortsatt har høy long/short-ratio, får vi et mer selektivt marked. Goldman viser at den fundamentale long/short-ratioen steg til 1,714, som er i 98. prosentil det siste året. Det betyr at de fundamentale fondene fortsatt har høy eksponering på longsiden relativt til shortsiden.

Samtidig falt bruttoeksponeringen i amerikanske long/short-fond med 3,4 prosent til 207,3 prosent, som er lavt relativt til det siste året. Nettoeksponeringen var derimot lite endret på 54,5 prosent, som fortsatt er i 74. prosentil.

Dette bildet er interessant. Lavere bruttoeksponering betyr at fondene har redusert den totale mengden posisjoner. De har altså tatt ned samlet risiko. Men nettoeksponeringen er fortsatt forholdsvis høy, som viser at de ikke har blitt defensive i klassisk forstand.

Dette er typisk for et marked hvor forvaltere fortsatt vil være med på oppgangen, men ikke ønsker å bære like mye total posisjoneringsrisiko.

Forskjellen på brutto og netto eksponering

Brutto eksponering viser hvor mye fondet samlet har i long- og short posisjoner. Dersom et fond er 130 prosent long og 70 prosent short, er bruttoeksponeringen 200 prosent.

Nettoeksponering viser forskjellen mellom long og short. I samme eksempel er nettoeksponeringen 60 prosent.

Når brutto eksponeringen faller, betyr det at fondene reduserer samlet aktivitet eller gearing. Når nettoeksponeringen holder seg oppe, betyr det at de fortsatt har en positiv markedsretning i porteføljen.

Dette er akkurat det Goldman-dataene antyder: mindre total gearing, men fortsatt klar long-bias.

Det er et viktig skille. Hedgefondene virker ikke paniske. De virker mer opptatt av å kontrollere risiko etter en sterk periode.

Shorting i makroprodukter viser økt behov for sikring

Makroprodukter som indeksfutures og ETF-er ble netto solgt for første gang på fem uker. Her var short salget klart større enn long-kjøpene.

Dette er ofte et tegn på at forvaltere ønsker å hedge bred markedsrisiko. I stedet for å selge enkeltaksjene de liker, kan de shorte en indeks eller ETF for å redusere sin totale følsomhet og risiko.

Det er en effektiv måte å beskytte porteføljen på. Hvis fondene fortsatt liker utvalgte AI-, finans-, energi- eller materialselskaper, kan de beholde disse longposisjonene, men samtidig shorte brede indeksprodukter for å redusere risikoen dersom markedet skulle falle.

Dette er derfor ikke nødvendigvis et negativt signal alene. Det er et signal om at risikostyringen har blitt mer aktiv.

ETF-shortingen forteller hvor investorene ser risiko

Goldman peker på at shortingen i amerikansk-noterte ETF-er var omtrent uendret totalt, men under overflaten var det store forskjeller. Det ble shortet mer i teknologi, Asia-Pacific og large cap-ETF-er, mens det ble dekket inn short posisjoner i finans, helse og kreditt-ETF-er.

Dette forteller mye om kapitalflyten.

Teknologi og large cap har vært ledende i markedet. Når shortingen øker der, kan det bety at enkelte hedgefond ønsker beskyttelse mot en eventuell reversering i de store vinnerne. Det kan også være et uttrykk for at de mener deler av markedet er blitt strukket på kort sikt.

Samtidig ble det dekket inn shorts i finans og helse. Det kan tyde på at disse sektorene ikke lenger oppfattes som like attraktive short kandidater. Finans har også begynt å få et bedre momentumbilde i flere globale analyser, særlig der høyere renter og bedre kredittforhold støtter banker.

Med andre ord: Hedgefondene selger ikke alt. De flytter risikoen.

Sektorbildet viser rotasjon, men ikke bred panikk

Globalt ble 7 av 11 sektorer netto kjøpt. Finans, materialer og energi var de mest netto kjøpte sektorene, mens industri, informasjonsteknologi og forsyning var de mest netto solgte.

Dette er et viktig nyansert bilde. Hvis hedgefondene virkelig hadde blitt bredt bearish, ville man forventet bredere netto salg på tvers av sektorer. I stedet ser vi en rotasjon.

Finans og materialer er mer sykliske sektorer. Kjøp her kan tyde på at enkelte forvaltere fortsatt posisjonerer seg for et mer pro-vekst eller reflasjonspreget marked. Energi ble også netto kjøpt, noe som er interessant etter oljeprisfallet og økt usikkerhet rundt Hormuz. Det kan være et tegn på at enkelte investorer mener sektoren har falt nok, eller at geopolitisk risiko fortsatt ikke er helt borte.

Samtidig ble informasjonsteknologi netto solgt. Det betyr ikke nødvendigvis at AI-handelen er over, men det kan vise at noen investorer begynner å ta ned risiko i en sektor som har vært svært godt eid.

Hva betyr dette for AI- og teknologimarkedet?

Teknologi har vært den store vinneren, og mye av årets marked har vært drevet av AI, halvledere, minne, datasentre og infrastruktur. Når hedgefond begynner å shorte teknologi-ETF-er og netto selge informasjonsteknologi, må det følges tett.

Det betyr ikke at teknologitrenden er brutt. Men det viser at enkelte profesjonelle aktører begynner å balansere porteføljene sine.

Etter en kraftig oppgang kan fondene fortsatt ønske AI-eksponering, men samtidig redusere risikoen for at en kortsiktig korreksjon i teknologi trekker ned hele porteføljen. Da kan de eie utvalgte AI-vinnere og samtidig shorte bred teknologi eller large cap-indekser.

Dette er en mer moden fase av trenden. I starten kjøper investorene bredt. Senere blir de mer selektive og begynner å beskytte seg mot reverseringer.

Hvorfor høy long/short-ratio likevel er et risikosignal

Selv om shortingen øker, ligger fundamental long/short-ratio på et svært høyt nivå. Det betyr at fondene fortsatt har mye mer long- enn short eksponering.

Dette er positivt så lenge markedet stiger. Det viser at forvalterne fortsatt har tro på videre oppgang og fortsatt finner nok attraktive long ideer.

Men høy long/short-ratio kan også bli en sårbarhet. Når mange fond er netto long, kan en indeksnedgang føre til rask risikoreduksjon. Da kan fondene både selge longs og øke shorts samtidig.

Det er nettopp derfor posisjoneringsdata er så viktig. Markedet handler ikke bare på nyheter og fundamentale forhold. Det handler også på hvor mye risiko investorene allerede har tatt og hva de ønsker å sitte med igjen av risiko.

Når posisjoneringen er høy, skal det mindre til før en negativ impuls får større effekt.

Markedspsykologien: Fra å jakte på oppside til kontroll av nedsiderisiko

Den viktigste endringen i Goldman-dataene er psykologisk. Etter flere uker med kjøp begynner hedgefondene å opptre mer forsiktig. De selger ikke nødvendigvis markedet tungt, men de øker shortingen og reduserer bruttoeksponeringen.

Det forteller at investorene fortsatt vil eie markedet, men at de ikke lenger vil eie det like ubeskyttet.

Dette er typisk etter en sterk periode. Først jager investorene oppsiden. Deretter begynner de å sikre gevinstene. De ønsker fortsatt å være med hvis markedet går videre, men de vil redusere risikoen for å bli hardt rammet dersom sentimentet snur.

Det er ofte slik markedet modnes. Oppgangen trenger ikke være over, men den blir mer krevende.

Hvorfor dette er viktig for Oslo Børs

Selv om dataene gjelder amerikanske og globale hedgefond, har dette betydning for Oslo Børs. Norske aksjer påvirkes av global risikovilje, sektorrotasjon, oljepris, teknologi appetitt, shipping markedet og kredittforhold.

Når hedgefondene øker shortingen i teknologi, Asia-Pacific og large cap-ETF-er, kan det påvirke globalt sentiment. Dersom dette utvikler seg til en bredere risikoreduksjon, kan det også slå inn i sykliske sektorer, energi, shipping og råvarer.

Samtidig er det interessant at finans, materialer og energi ble netto kjøpt globalt. Dette er sektorer som har relevans for Oslo Børs, enten direkte eller indirekte. Vi ser det i styrken til DNB, Storebrand og Protector. Det viser at hedgefondene ikke nødvendigvis går bort fra syklisk risiko, men at de blir mer selektive i hvor de tar den.

For Oslo Børs er dette viktig fordi markedet ofte reagerer kraftig når global risikovilje endres. En sterk global rotasjon kan støtte norske sykliske aksjer. En bred risikoreduksjon kan derimot raskt presse likviditeten ut av mindre aksjer.

Hva bør følges videre?

Det viktigste fremover er om denne shortingen bare er en kortsiktig hedge etter sterk oppgang, eller starten på en bredere reduksjon i risiko.

Hvis hedgefondene fortsetter å redusere bruttoeksponering, øke shortingen i makroprodukter og selge teknologi, vil det være et tegn på at risikobildet strammes til. Hvis de derimot fortsetter å kjøpe finans, materialer og energi, kan det tyde på at markedet fortsatt roterer, men ikke nødvendigvis svekkes bredt.

Man bør også følge med på om long/short-fondene fortsetter å levere alfa. Så lenge de tjener penger på både long- og shortsiden, vil de trolig fortsette å bruke mer aktiv sektor- og aksjeutvelgelse. Dersom alfaen svekkes og volatiliteten stiger, kan behovet for risikokutt øke.

Konklusjon

Goldman-dataene viser et marked som fortsatt har styrke, men hvor hedgefondene begynner å beskytte seg mer aktivt. Etter fire uker med netto kjøp ble amerikanske aksjer netto solgt, drevet av at shortsalget oversteg long-kjøpene.

Dette er ikke et entydig bearish signal. Hedgefondene er fortsatt netto long, og long/short-ratioen ligger svært høyt. Men det viser at markedet går inn i en mer selektiv fase, hvor profesjonelle investorer i større grad skiller mellom sektorer, tar ned bruttoeksponering og bruker shorts for å kontrollere risiko.

Det viktigste budskapet er at oppgangen ikke nødvendigvis er over, men at den ikke lenger kjøpes like ukritisk. Under overflaten ser vi mer shorting, mer sikring og mer aktiv risikostyring.

For investorer er dette et viktig signal. Når hedgefondene begynner å øke shortingen etter en sterk periode, betyr det at man bør følge med på om markedet fortsatt klarer å absorbere sikringen uten å miste momentum. Hvis det gjør det, kan oppgangen fortsette. Hvis ikke, kan økt shorting være et tidlig tegn på at risikoviljen begynner å bli mer sårbar.

Kilder: Goldman Sachs Prime Brokerage

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 22
Image from Roger K.'s post

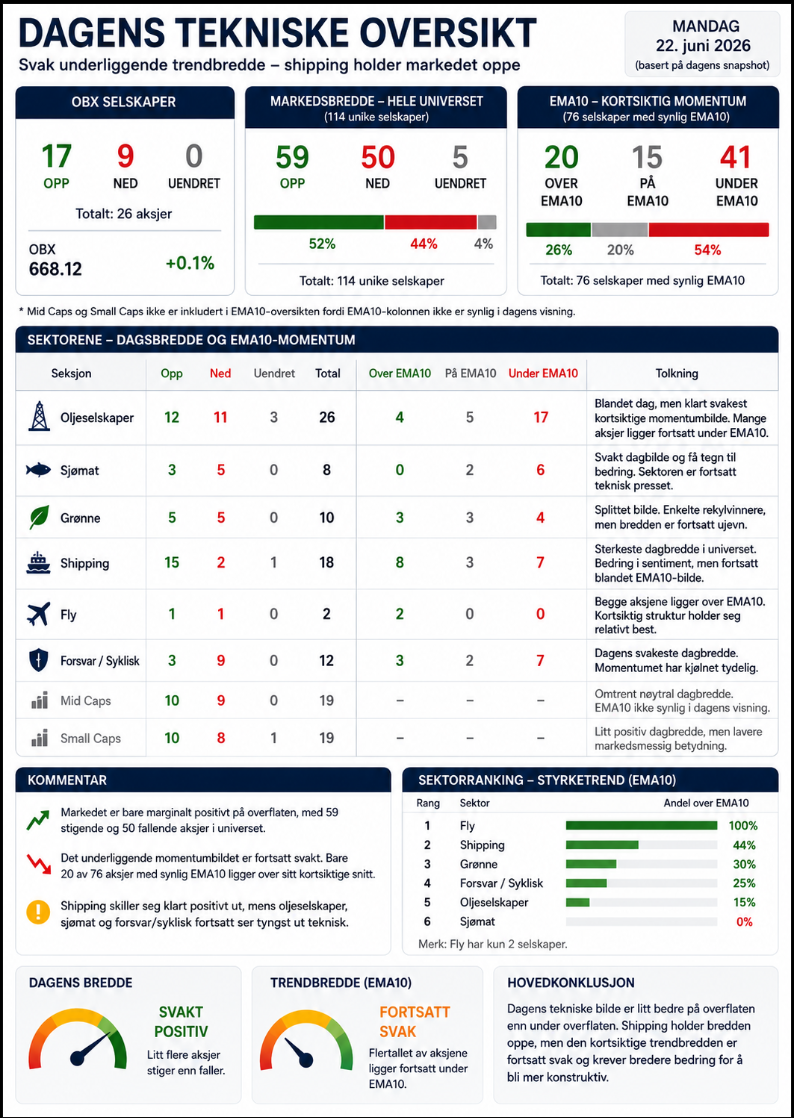
DAGENS TEKNISKE OVERSIKT

  in  🔶 inside
June 22
Image from Roger K.'s post

BRENT FUTURES - STORE ENDRINGER BLANT HEDGEFONDENE

  in  🔶 inside
June 22
Image from Roger K.'s post

Hartnett: Bobler avsluttes ofte av velgere og «vigilantes»

BofA-strateg Michael Hartnett oppsummerer markedet med tre V-er: Victory, Votes og Vigilantes. Det er en interessant analyse, fordi den forsøker å forklare hvorfor aksjemarkedet fortsatt stiger, men også hva som til slutt kan stoppe oppgangen.

På overflaten er markedet fortsatt sterkt. Amerikanske aksjer setter nye topper, kapitalen strømmer inn i teknologi, AI-konsentrasjonen i S&P 500 er ekstrem, og investorene virker foreløpig lite bekymret for både høy inflasjon og en mer haukete sentralbank.

Men under overflaten bygger det seg opp flere klassiske senfase-signaler: ekstrem konsentrasjon, rekordstore aksjeinflows, en Bull & Bear-indikator i salgsterritorium, en yield kurve som flater ut, politisk risiko og et marked som i økende grad er avhengig av at AI-temaet fortsetter å dominere.

Hartnetts hovedpoeng er at aksjebobler sjelden sprekker bare fordi verdsettelsen er høy. De sprekker ofte når eksterne krefter tvinger markedet til å endre adferd. Disse kreftene kan komme fra velgere, obligasjonsmarkedet, valuta, volatilitet eller politiske regimeskifter.

Victory: Markedet inn priser seier, boom og AI-kappløp

Den første V-en er Victory. Etter signalene om at Iran-risikoen er redusert, tolker markedet dette som en seier. Oljerisikoen faller, inflasjonsfrykten dempes, og USA kan igjen fokusere på vekst, AI og konkurransen med Kina.

Dette er viktig fordi markedet nå i stor grad priser inn at USA skal vinne AI-kappløpet. Kapitalen strømmer mot selskapene som anses som de viktigste vinnerne i denne utviklingen. AI har blitt selve sentrum i aksjemarkedet.

Hartnett peker på at AI nå utgjør rundt 39 prosent av S&P 500. Det er et ekstremt konsentrasjonsnivå, nær det historiske taket for boblekonsentrasjon hvis man ser bort fra jernbanegalskapen på 1880-tallet.

Det betyr ikke automatisk at markedet må falle. Men det betyr at svært mye av indeksutviklingen nå er knyttet til ett tema. Når én historie blir så dominerende, får markedet mindre sikkerhetsmargin dersom den historien svekkes.

Konsentrasjon er ikke det samme som rotasjon

Et av de viktigste poengene i analysen er at konsentrasjon ikke er rotasjon.

Mange har ventet på at markedet skulle få bredere deltakelse. Lavere oljepris, mindre inflasjonsfrykt og lettere finansielle forhold kunne i teorien løfte sykliske aksjer, small caps, verdiaksjer og flere etternølere.

Men Hartnett peker på at dagens marked fortsatt ligner mer på slutten av dotcom-perioden enn på en klassisk bred rotasjon. Fra oktober 1998 til toppen i mars 2000 var det i praksis teknologi som drev markedet. Resten av markedet deltok langt svakere.

Det er en viktig parallell. Ikke fordi dagens AI-selskaper nødvendigvis er like svake som mange dotcom-selskaper var, men fordi markedspsykologien kan ligne. Når investorene blir overbevist om at ett tema er uunnværlig, fortsetter kapitalen å presses inn i de samme aksjene.

Da kan indeksene stige, selv om bredden under overflaten blir svakere.

Hvorfor er dette viktig for investorer?

Når en indeks stiger på grunn av noen få store aksjer, kan markedet virke sterkere enn det egentlig er. Dette er særlig viktig for S&P 500, hvor de største selskapene har svært høy vekt.

Hvis AI-aksjene stiger, kan indeksen holde seg sterk selv om mange andre aksjer er flate eller faller. Det gir en optisk styrke som kan skjule svakere intern bredde.

For investorer betyr det at man ikke bare kan se på indeksnivået. Man må også se på hvor mange aksjer som deltar, hvilke sektorer som leder, og om kapitalen faktisk flytter seg bredere ut i markedet.

Hartnetts poeng er at markedet foreløpig ikke har fått en ekte breddeutvidelse. Det er fortsatt først og fremst en AI- og teknologidrevet oppgang.

Velgere kan endre markedsbildet

Den andre V-en er Votes. Dette handler om politikk, valg og hvordan politiske endringer kan påvirke markedet.

Når aksjemarkedet stiger kraftig, og husholdningenes aksjeformuer øker, kan Wall Street være svært fornøyd. Hartnett peker på at amerikansk husholdningsformue i aksjer har økt kraftig hittil i år. Det bidrar til høy risikovilje, økt forbruksevne og sterkere markedsoptimisme.

Men politiske realiteter kan endre dette. Dersom økonomisk misnøye, inflasjon, ulikhet eller geopolitisk uro svekker velgernes tillit, kan det få konsekvenser for valg, politikk og markedsforventninger.

Hartnett peker spesielt på risikoen dersom Republikanerne mister Senatet i november. Han beskriver dette som en mulig «dollar ned, renter ned, aksjer ned»-hendelse. Det handler om at markedet kan begynne å prise inn større politisk usikkerhet, endret finanspolitikk, svakere vekst eller mindre støtte til deler av den nåværende markedsfortellingen.

Poenget er ikke hvilken politisk side som er best for markedet. Poenget er at bobler ofte er sårbare for politiske regimeskifter.

Hvorfor velgerne kan stoppe bobler!

Store markedsoppganger skaper ofte vinnere og tapere. De som eier aksjer, blir rikere. De som ikke eier aksjer, merker kanskje mer til høye priser, dyr bolig, høyere renter eller svakere kjøpekraft.

Når forskjellen mellom Wall Street og Main Street blir stor, øker den politiske risikoen. Velgere kan kreve andre prioriteringer: strengere regulering, høyere skatter, mer kontroll med store teknologiselskaper, endret pengepolitikk eller mer fokus på levekostnader.

Dette er grunnen til at Hartnett sier at bobler ofte avsluttes av velgere. Markedet kan prise inn videre vekst og teknologioptimisme, men politikken kan etter hvert svare på andre problemer.

Det er særlig viktig i et marked hvor AI, teknologi og aksjeformue har blitt så dominerende. Hvis den økonomiske gevinsten oppfattes som for smal, kan politisk motreaksjon bli en større faktor.

Når obligasjonsmarkedet sier stopp

Den tredje V-en er Vigilantes. Dette viser til «bond vigilantes», altså obligasjonsinvestorer som straffer myndigheter eller sentralbanker dersom inflasjon, underskudd eller pengepolitikk oppfattes som ute av kontroll.

Dette skjer ved at rentene stiger, finansieringskostnadene øker, og markedet tvinger frem strammere finansielle forhold.

Hartnett peker på at rentekurven har fått en negativ utvikling etter valget av ny Fed-sjef. En bear flattening betyr at rentene stiger, men at de korte rentene stiger mer enn de lange. Det er ofte et signal om at markedet priser inn mer stram sentralbankpolitikk på kort sikt.

I dette tilfellet handler det om frykten for at inflasjon betyr flere rentehevinger. Dersom inflasjonen holder seg høy, kan Fed bli tvunget til å stramme til mer enn aksjemarkedet ønsker.

Hvorfor rentekurven er viktig

Hartnett trekker frem at perioder hvor inflasjonen er høyere enn arbeidsledigheten er sjeldne, men historisk ofte har sammenfalt med invertert rentekurve. En invertert rentekurve er et klassisk resesjonssignal, fordi markedet priser inn stram pengepolitikk på kort sikt og svakere vekst lenger frem.

Dette er viktig fordi dagens aksjemarked priser inn boom, AI-vekst og sterk inntjening. Men rentemarkedet kan begynne å prise inn noe annet: høyere inflasjon, strammere Fed og risiko for svakere økonomi senere.

Når aksjemarkedet og rentemarkedet sender ulike signaler, må man følge nøye med. Aksjemarkedet kan ignorere en stund, særlig hvis AI-inntjeningen er sterk. Men dersom obligasjonsmarkedet presser opp rentene, blir verdsettelsen i vekstaksjer mer sårbar.

Fra inflasjonsboom til stagflasjonsfrykt

Hartnett advarer om at markedet kan gå fra inflasjonsboom til stagflasjonsbust. En inflasjonsboom er en fase hvor nominell vekst, aksjekurser og risikovilje stiger samtidig som prispresset er høyt. Markedet tåler inflasjonen fordi veksten også er sterk.

Problemet oppstår dersom inflasjonen holder seg høy, mens veksten begynner å svekkes. Da får man stagflasjonsfrykt: svakere vekst kombinert med fortsatt prispress.

Dette er et vanskelig miljø for aksjer. Sentralbanken kan ikke nødvendigvis kutte rentene raskt hvis inflasjonen fortsatt er høy, samtidig som svakere vekst presser inntjeningsforventningene.

For et marked med høy AI-konsentrasjon og høy verdsettelse kan dette bli krevende.

Oljeprisen kan bli avgjørende

Hartnett peker på at et stort fall i oljeprisen kan stoppe denne negative utviklingen. Hvis lavere oljepris bidrar til å presse inflasjonen tilbake under 3 prosent, kan Fed få mer handlingsrom, rentefrykten avta, og aksjemarkedet få støtte.

Dette gjør oljeprisen til en svært viktig variabel. Hvis Iran-situasjonen normaliseres og mer olje kommer tilbake i markedet, kan det dempe inflasjonspresset. Da kan aksjemarkedet fortsette å prise inn AI, vekst og lettere finansielle forhold.

Men hvis oljeprisen ikke faller nok, eller hvis geopolitisk risiko kommer tilbake, blir bildet vanskeligere. Da kan inflasjonen holde seg høyere, og Fed kan bli tvunget til å være mer haukete.

Hartnetts formulering om at markedets skjebne i stor grad ligger i Irans hender handler nettopp om dette: Oljeprisen kan avgjøre om inflasjonen faller nok til å forlenge aksjeoppgangen.

Kapitalstrømmene er ekstreme

Flow-dataene fra EPFR viser hvor kraftig kapitalen strømmer inn i aksjer. Det kom 126,4 milliarder dollar inn i aksjer, 25,1 milliarder dollar inn i kontanter og 19,7 milliarder dollar inn i obligasjoner. Amerikanske aksjer hadde rekordinnstrømning på 119,2 milliarder dollar.

Dette er en enorm kapitalflyt. Det forklarer hvorfor markedet kan fortsette å stige selv når makrosignalene er mer blandede. Når så mye penger skal inn i aksjer, skaper det kjøpspress.

Særlig interessant er at amerikanske mid caps hadde rekordinnstrømning, og small caps hadde sin nest største ukentlige innstrømning noensinne. Dette viser at investorene ikke bare kjøper de største teknologiselskapene. Det finnes også tegn til at kapitalen søker bredere ut i markedet.

Men det endrer ikke hovedbildet: teknologi er fortsatt selve kjernen i inflows.

Teknologi-inflows er et klassisk senfase-signal

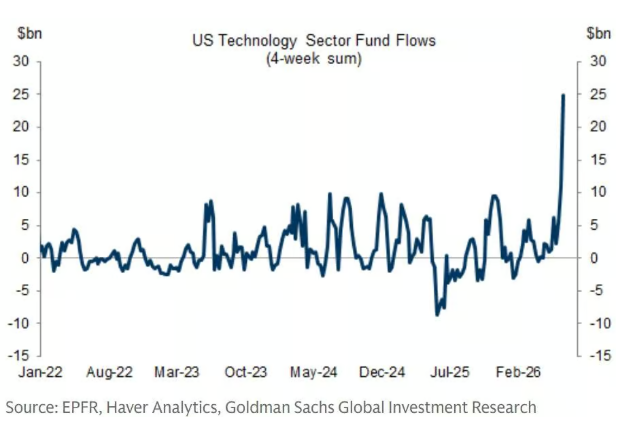
Teknologiaksjer hadde rekordinnstrømning på 19,2 milliarder dollar, og tech-flows annualiseres nå til rekordnivåer.

Dette kan tolkes positivt på kort sikt. Store inflows gir støtte til kursene og kan forlenge trenden. Men historisk er ekstrem kapitalflyt inn i én sektor også et tegn på at investorene har blitt svært konsentrerte.

Når alle vil eie det samme, blir risikoen mer asymmetrisk. Oppgangen kan fortsette så lenge nye kjøpere kommer inn, men dersom kapitalflyten stopper eller snur, kan det bli få naturlige kjøpere igjen.

Dette er kjernen i markedspsykologien ved bobler: Det som ser tryggest ut fordi det har steget mest, kan etter hvert bli mest risikabelt fordi alle eier det.

Europa og Kina mister kapital

Samtidig som pengene strømmer inn i USA, går kapitalen ut av Europa og Kina. Europa hadde sin tiende uke med outflow, og Kina sin tolvte uke.

Dette viser at global kapital fortsatt foretrekker USA. USA har AI, høyere inntjeningsmomentum, sterkere kapitalmarkeder og tydeligere lederskap. Europa og Kina sliter med svakere tillit, lavere momentum eller strukturelle utfordringer.

Dette er viktig fordi det forsterker amerikansk dominans. Når globale investorer tar penger ut av Europa og Kina og setter dem inn i USA, blir amerikanske aksjer enda mer støttet. Men det øker også konsentrasjonen i globale porteføljer.

Bull & Bear-indikatoren blinker rødt

BofA sin Bull & Bear Indicator har steget til 9,2 fra 8,9 og går dypere inn i salgsterritorium. Dette skyldes blant annet ekstreme aksjeinflows og strammere kredittspreader i risikable obligasjoner.

Når indikatoren går så høyt, tolkes det som ekstrem bull-posisjonering. Historisk har slike salgssignaler siden 2002 gitt et gjennomsnittlig fall i globale aksjer på 2–3 prosent over de neste 2–3 månedene, med en treffrate på rundt 60 prosent. Maksimale fall har i enkelte tilfeller vært 15–20 prosent.

Dette er ikke et presist timingverktøy. Markedet kan fortsette opp lenge etter slike signaler. Men indikatoren sier noe viktig om risiko/reward.

Når alle er positive, kapitalen strømmer inn, kredittmarkedet er rolig, og aksjer handles på nye topper, blir fallhøyden større dersom noe skuffer.

Hvorfor markedet foreløpig ikke bryr seg

Til tross for advarslene er markedet foreløpig lite bekymret. Det skyldes flere forhold.

AI-temaet er fortsatt sterkt. Kapitalflyten inn i USA er ekstrem. Lavere oljepris kan dempe inflasjonsfrykten. Husholdningene har store aksjegevinster. Selskapene kjøper tilbake egne aksjer. Og investorene har lært at fall i markedet raskt blir kjøpt.

Dette skaper en sterk «buy the dip»-psykologi. Så lenge markedet belønner risiko, vil mange investorer fortsette å kjøpe styrke og bruke korreksjoner som inngang.

Det er nettopp derfor bobler kan vare lenge. De sprekker sjelden bare fordi noen sier at de er dyre. De sprekker når en kraft sterk nok endrer kapitalflyten.

Hartnett mener disse kreftene ofte er velgere, vigilantes eller volatilitetsjokk.

Hva betyr dette for markedsforståelsen?

Den viktigste lærdommen fra Hartnett er at man må skille mellom hva som driver markedet nå, og hva som kan stoppe det senere.

Det som driver markedet nå, er AI, kapitalflyt, amerikansk dominans, lavere oljepris, høy aksjeformue og ekstrem risikovilje.

Det som kan stoppe markedet, er politikk, obligasjonsmarkedet, inflasjon, Fed, oljepris, valuta eller et volatilitetsjokk.

Dette gjør bildet todelt. Trenden er sterk, men sårbarheten bygger seg opp. Det er et klassisk senfase-mønster: Markedet ser best ut på overflaten når posisjoneringen ofte er mest ekstrem under overflaten.

Konklusjon

Hartnett beskriver et marked hvor AI har blitt så dominerende at konsentrasjonen nærmer seg historiske boblenivåer. Samtidig strømmer rekordstore beløp inn i amerikanske aksjer og teknologi, mens Europa og Kina opplever vedvarende utstrømninger.

Det kan støtte markedet videre på kort sikt. Sterke inflows, AI-momentum og lavere oljepris kan forlenge oppgangen. Men dette er også grunnen til at risikoen øker. Når alle kjøper det samme, og Bull & Bear-indikatoren går dypere inn i salgsterritorium, blir markedet mer sårbart for endringer i olje, renter, politikk eller volatilitet.

Hartnetts viktigste poeng er at bobler sjelden sprekker bare fordi de er dyre. De sprekker når velgere, obligasjonsmarkedet eller volatilitet tvinger frem strammere finansielle forhold og endret investoradferd.

Derfor er hovedbudskapet dette:
Markedet kan fortsatt stige så lenge AI, kapitalflyt og lavere oljepris støtter risikoviljen. Men konsentrasjonen er ekstrem, posisjoneringen er aggressiv, og boblen trenger ikke en stor fundamental skuffelse for å bli mer ustabil. Det kan holde at velgere, renter eller volatilitet begynner å si stopp.

Kilder: BofA Global Research / Michael Hartnett, EPFR

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 22
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

OSLO BØRS - TEKNISK ÅPNINGSKOMMENTAR

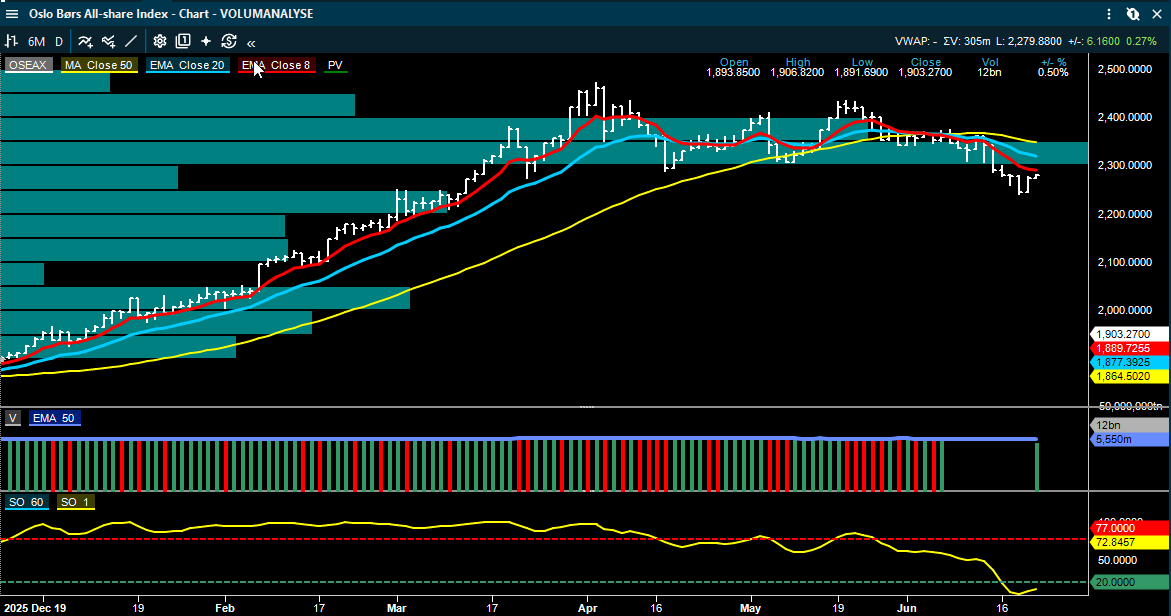
Etter å ha scrollet gjennom alle chartene på Oslo Børs sitter jeg igjen med et inntrykk av at markedet mangler klare temaer. De temaene som har fungert, olje, shipping og syklisk, er litt slitne, og det tekniske bildet er ikke like sterkt. Det er korreksjoner, aksjene har falt tilbake fra topper, og med dette har de mer overliggende teknisk motstand. Flere av de store aksjene har motstand i form av 8/20/50 dager motstand.

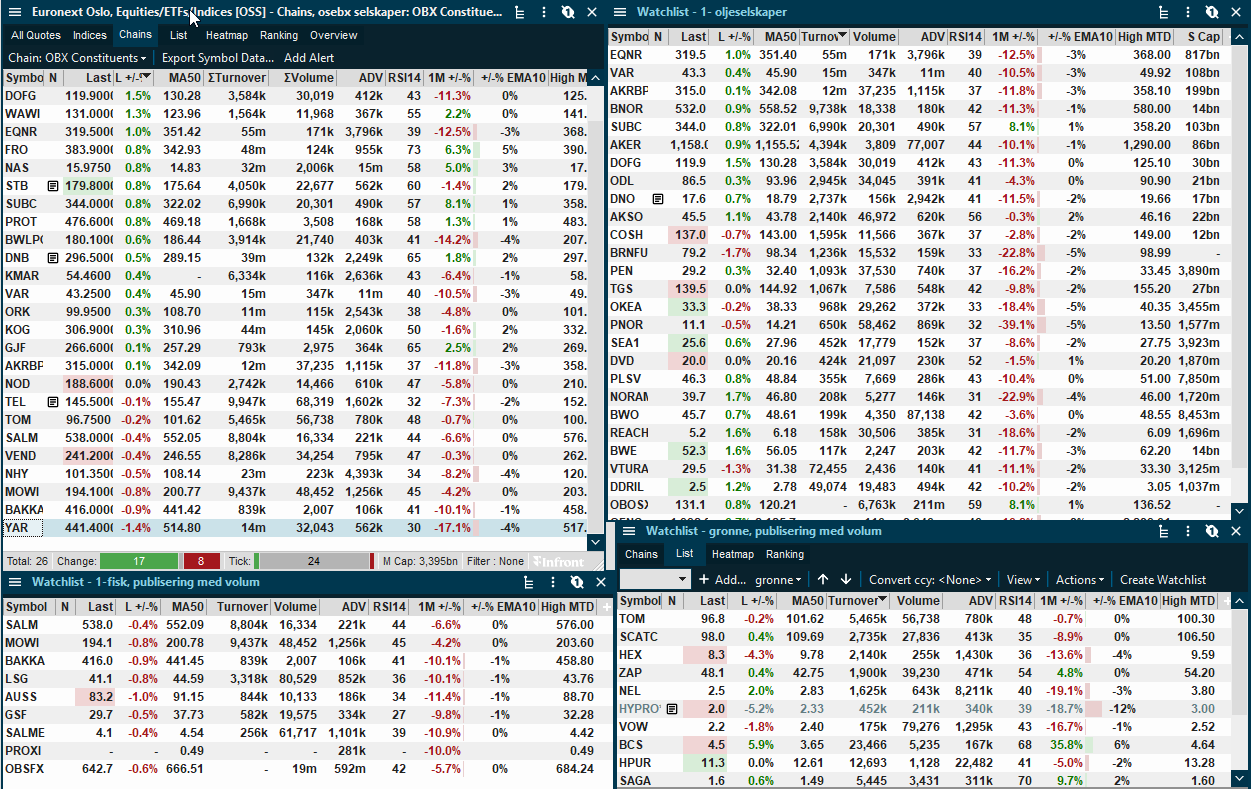
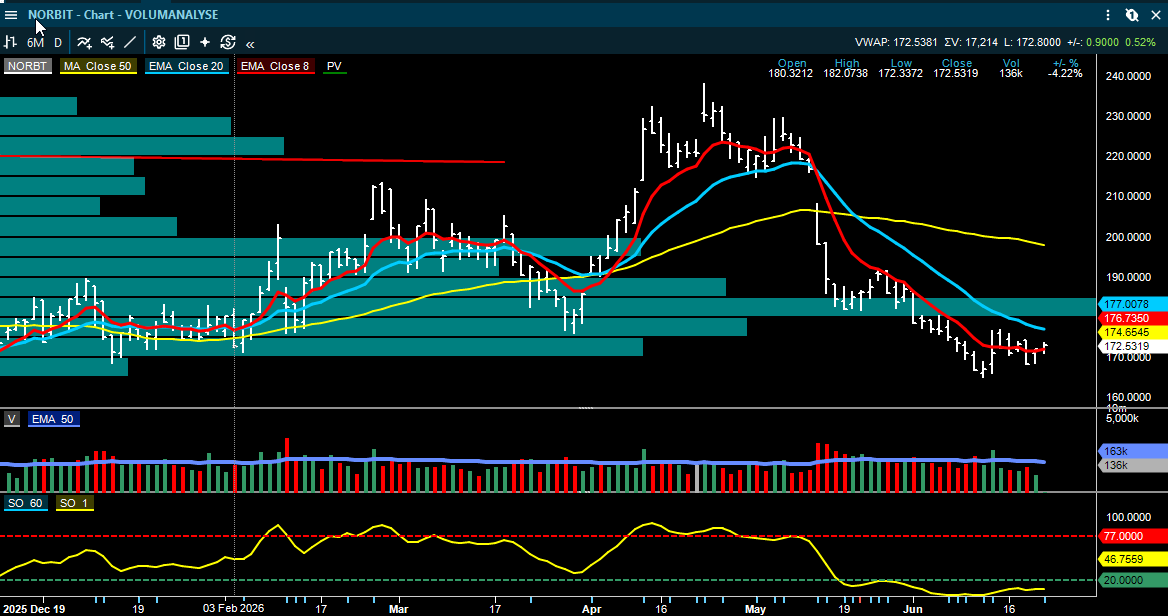
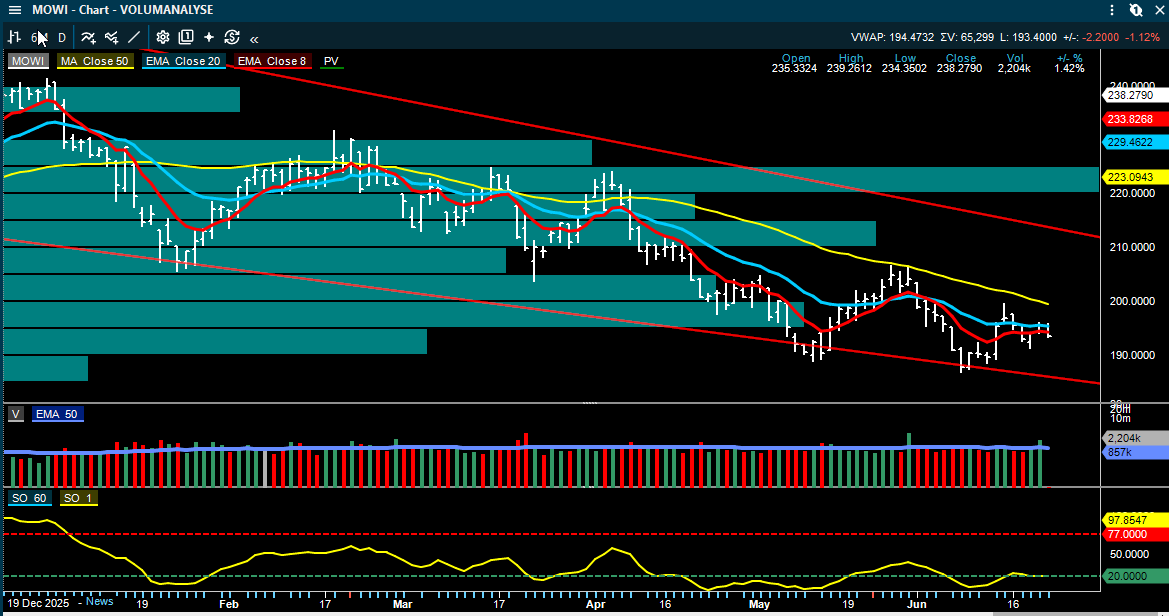
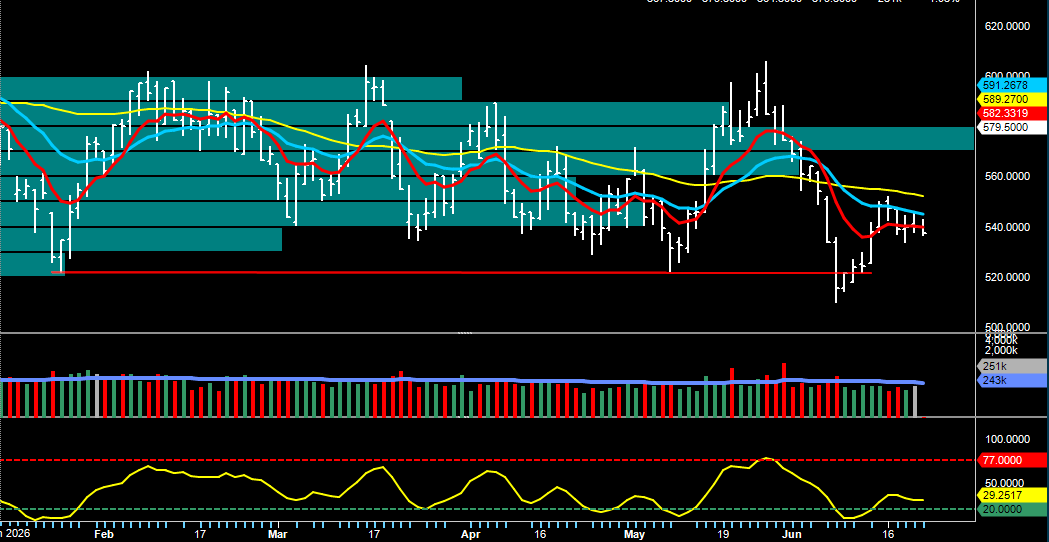
Som vi ser av de vedlagte tabellene, er det noen lommer med styrke, men det er ikke noe nytt rent teknisk. Rent teknisk kunne Oslo Børs ha trengt en sterkere korreksjon ned slik at det kan oppstå noen nye temaer. Enten ved at aksjene har fjernet seg for mye fra de fundamentale kursmålene slik at de fremstår som billigere, eller ved at de stabiliserer seg slik at vi får muligheter til å bruke de tekniske modellene igjen.

OSEBX-selskaper

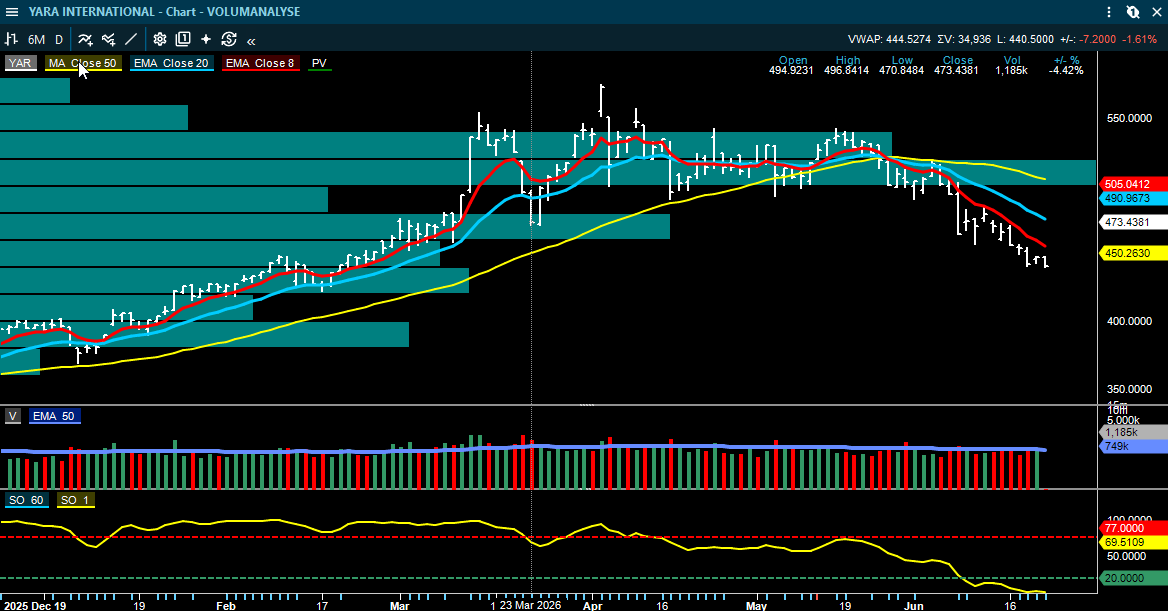
Yara trender fortsatt ned og er blant de svakeste tekniske trendene. Har salgssignaler i de tekniske modellene, og det siste er et nytt P&F-salgssignal ved 450, hvor det indikative kursmålet er ned mot 403.

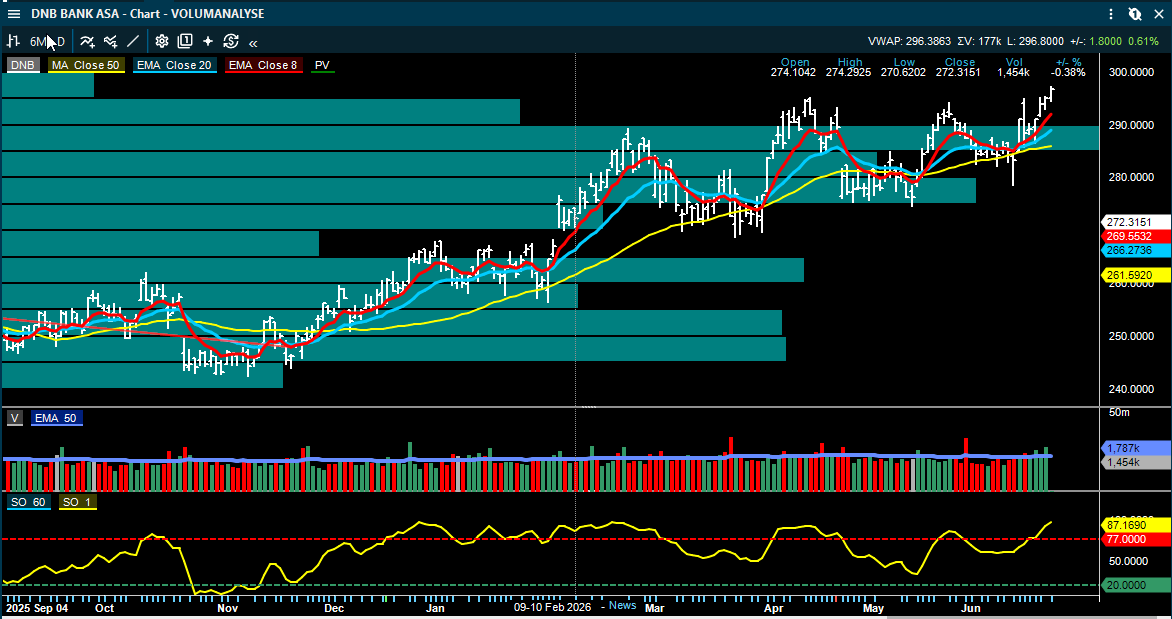
DNB er blant de sterkeste trendene, hvor kursen tester brudd over april- og mai-toppene. Tester et nytt P&F-kjøpssignal ved 296,50, hvor det indikative kursmålet er opp mot 317,75. DNB har også utløst et kjøpssignal for trendmodellen 8/20 dager og for taktisk trendindikator. Det tekniske fremstår som sterkt og i en potensiell bruddfase gitt at P&F-kjøpssignalet blir bekreftet.

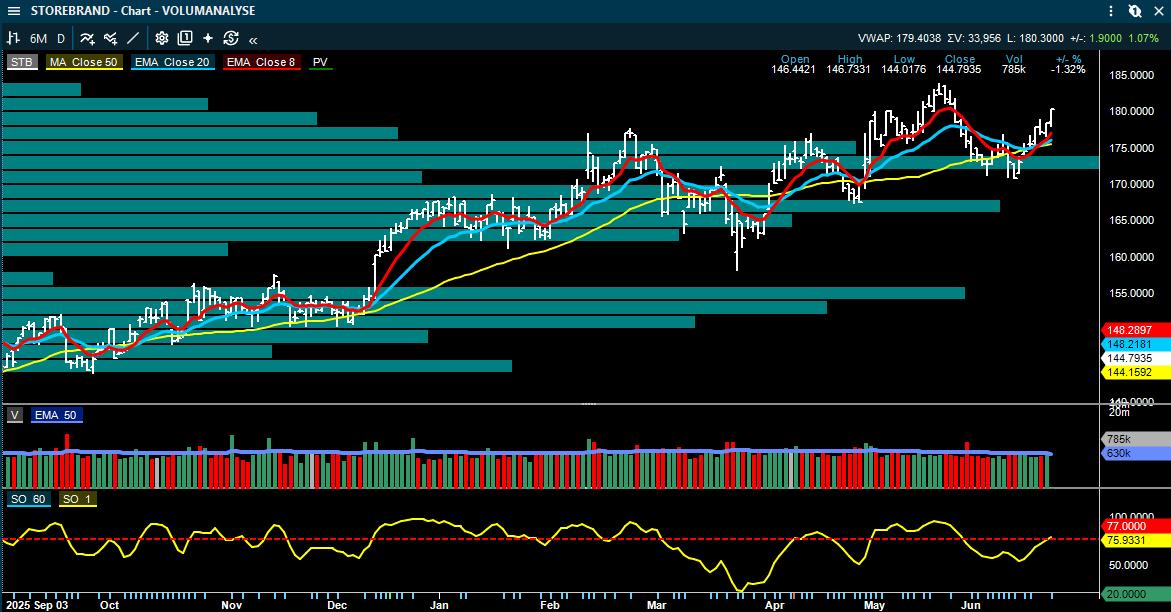
Storebrand er også sterkere teknisk, men befinner seg under sin forrige mai-topp. Har i dag utløst et kjøpssignal i taktisk trendindikator og i trendmodellen. Tester et nytt P&F-kjøpssignal ved 178,50, hvor det indikative kursmålet er opp mot 191.

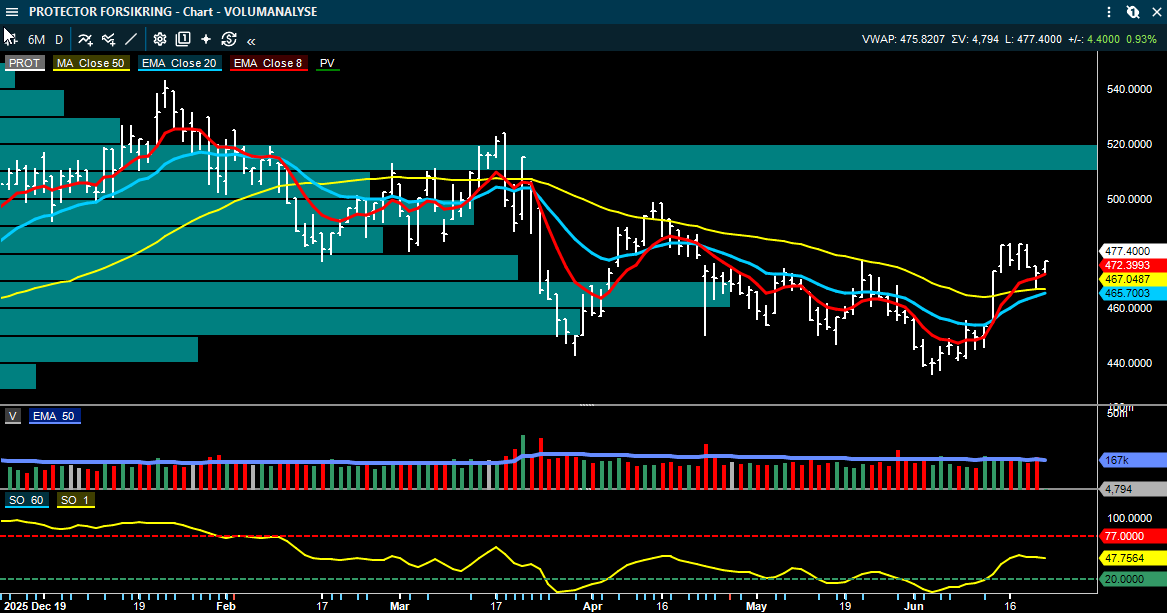
Følger Protector Forsikring siden kursen holder seg over 20/50 dager støtten, samt kan jobbe innenfor et potensielt bull-flagg. Må over 485 for å utløse et nytt P&F-kjøpssignal og har ikke noe kursmål på dette siden det ikke er etablert.

På den negative siden har vi at taktisk trendindikator befinner seg på 47, samtidig som kursen tester brudd ut av den mer mellomlange nedtrenden.

Det er mer forenlig med at den siste oppgangen kan bære preg av å være en kontra-trend-rekyl som kan feile. Det betyr i klartekst at modellene ikke står samstemte, og at P&F-kjøpssignalet blir den viktigste tekniske indikatoren på kort sikt.

Sjømat

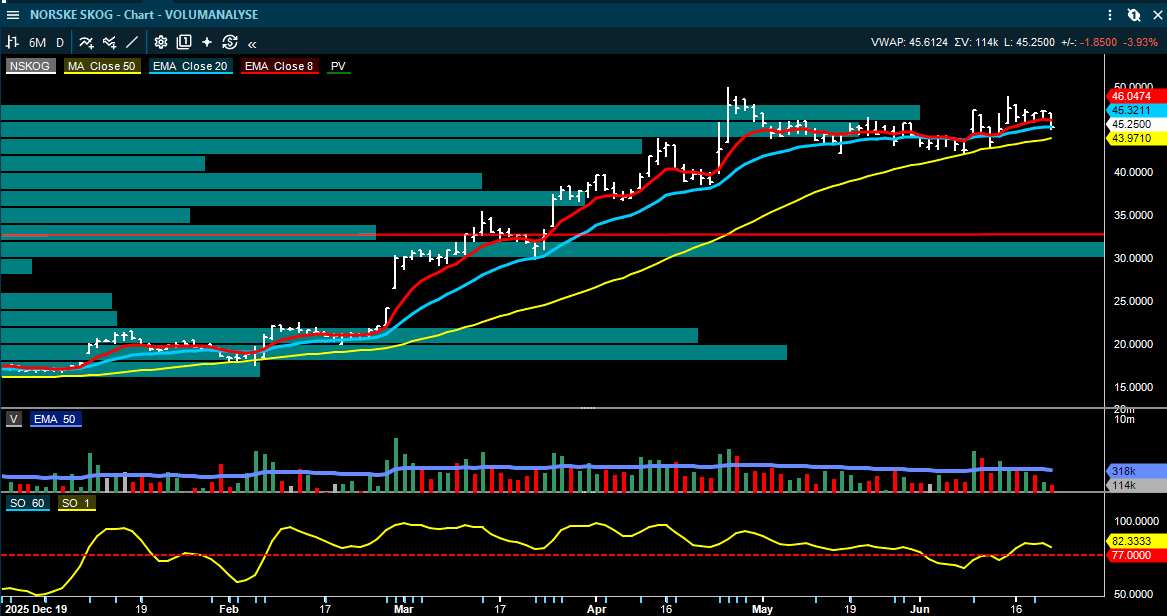
Det tekniske bildet til fisk fremstår som litt krevende siden majoriteten av selskapene befinner seg under 8/20/50 dager snittene, og den siste rekylen møter motbør fra selgerne omkring motstandsområdene, samtidig som det kortsiktige prisbildet til laks ikke fremstår sterkt. Meglerselskapene forventer fallende priser også til neste uke. Det kan allerede være priset inn av markedet, men jeg ser foreløpig ikke noen kortsiktig teknisk trigger. Fiskeaksjene må bryte over 8/20/50 dager før det kommer et sterkere signal for sektoren.

Oljeaksjer

Det er lite med tekniske endringer for oljeaksjene. Flere av dem har ligget i en korreksjon og snur litt opp igjen, men har ingen støtte fra noen tekniske modeller foreløpig. Felles for de store oljeselskapene er at de befinner seg under 8/20/50 dager, hvilket i klartekst betyr potensiell overliggende motstand. Det kan altså være dead-cat-bounces som er aktive, og de vil rent teoretisk ofte feile når de løper opp til sterkere motstand, gitt at det ikke kommer positive oljeimpulser.

Det som imidlertid er litt interessant, er at hedgefondene har bygget kraftige short-posisjoner i olje, hvilket igjen kan skape problemer for fondene hvis det kommer noen meldinger som trigger en oppgang for oljeprisen. Det kan i så tilfelle forsterke oppgangen hvis den blir såpass sterk at hedgefondene kommer på feil fot. Det kan igjen skape en bredere kjøperside på kort sikt for oljeselskapene.

Shipping

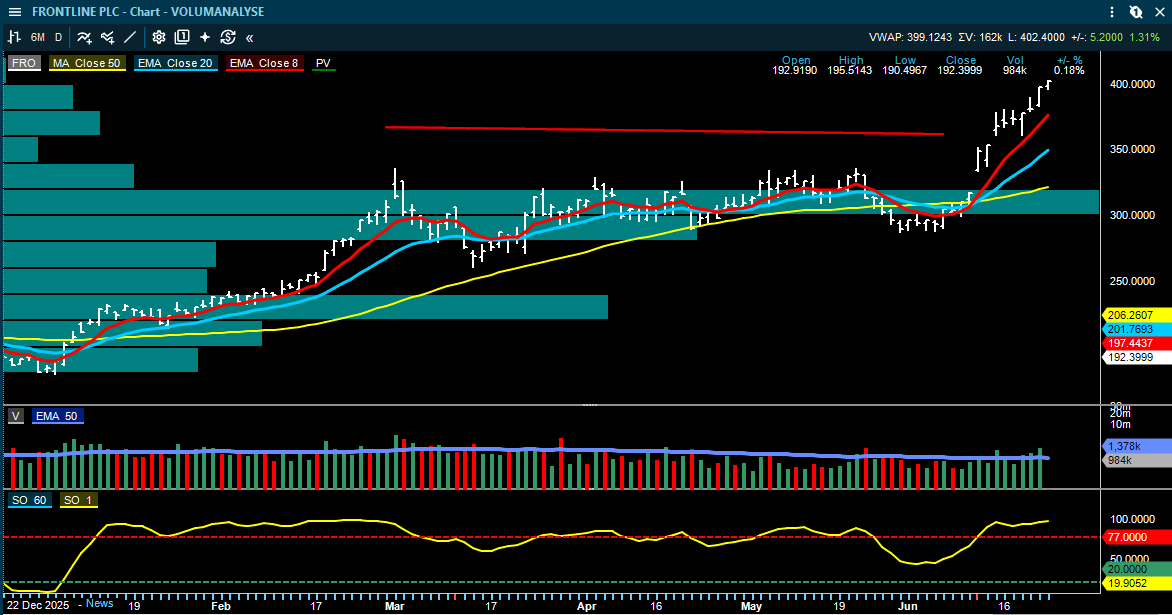
Frontline er fortsatt den sterkeste aksjen i sektoren. Ikke så mye nytt rent teknisk, men det kan se ut som den begynner å miste noe momentum. Det kan indikere at det begynner å komme inn selgere.

For øvrig er temaet blitt bra handlet på, og mange investorer har fått posisjonert seg. Det gjør at det blir vanskeligere å stole på de tekniske signalene. Kan man stole på nye brudd opp?

Det er ikke gitt å vite, men etter morgenens gjennomgang er inntrykket at mange av aksjene står og spinner og ikke helt kommer så mye videre når man ser formasjonen tilbake til mars/mai og frem til dato.

Siden shipping-temaet kan være overeid, og mange har fått posisjonert seg over mange måneder, øker den tekniske risikoen, og påliteligheten til nye signaler er preget av økt usikkerhet.

Syklisk

Forsvar og sykliske aksjer har også vært sterke, men flere av dem har gått inn i korreksjoner og trender ikke like sterkt som tidligere. Det kan være kortsiktige rekyler som vil møte utfordringer jo lenger opp de kommer i motstandsbeltene.

Kongsberg Gruppen tester 20/50 dager snittet, og det blir interessant å observere om dette kun er en teknisk rekyl som skal feile opp mot motstand, eller om det er en større kjøperside i aksjen. Finner ikke noen sterke tekniske modeller som ikke er modne i sektoren.

Grønt

Har vært helt ute i det siste og finner ikke noen tekniske modeller å fokusere på. Tomra trender sidelengs og omkring 8/20 dager, og må bryte tilbake over 100,30 før det tekniske ser sterkere ut. Scatec Solar trender ned og har ingen nye signaler fra modellene.

Flysektor

Potensielt bull-flagg for Norwegian, men det er selgere her, og kjøperne har ikke klart å ta over kontrollen igjen ved å løfte kursen over de siste dagstoppene omkring 16,05-området. Vil utløse et nytt P&F-kjøpssignal ved 16,05, hvor det indikative kursmålet er 18,45. Observerer om taktisk trendindikator går i kjøpssignal over 77, nå 74,70, og om P&F-kjøpssignalet blir aktivert.

Mid-caps

Det er lite med momentum blant dette segmentet i dag. Ingen selskaper utmerker seg rent teknisk. Følger Norbit, som har fått mye juling siden toppen ved 230 og nå befinner seg innenfor en mulig stabilisering innenfor den sidelengse konsolideringsboksen ved 164,90–172,50. 20 dager kommer inn som motstand ved 177 og er det første viktige tekniske signalet for om det er underliggende styrke i aksjen eller ikke. Observerer om konsolideringsboksen går over til en potensiell rekyl eller ikke.

Small-caps

Det er også mange av small caps-aksjene som er blitt spekulert på. Når aksjer er blitt spekulert på, får en sterk oppgang, korrigerer tilbake og da slik at det skaper teknisk skade, blir aksjene litt skadeskutt. Det igjen sørger for at vi ikke helt kan stole på de nye tekniske signalene på styrke. Det kan kun være etternølere som trekker aksjene opp igjen til de første sterkere motstandsbeltene. Følger de mindre selskapene for om det kan skapes noen sterkere nye tekniske modeller.

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
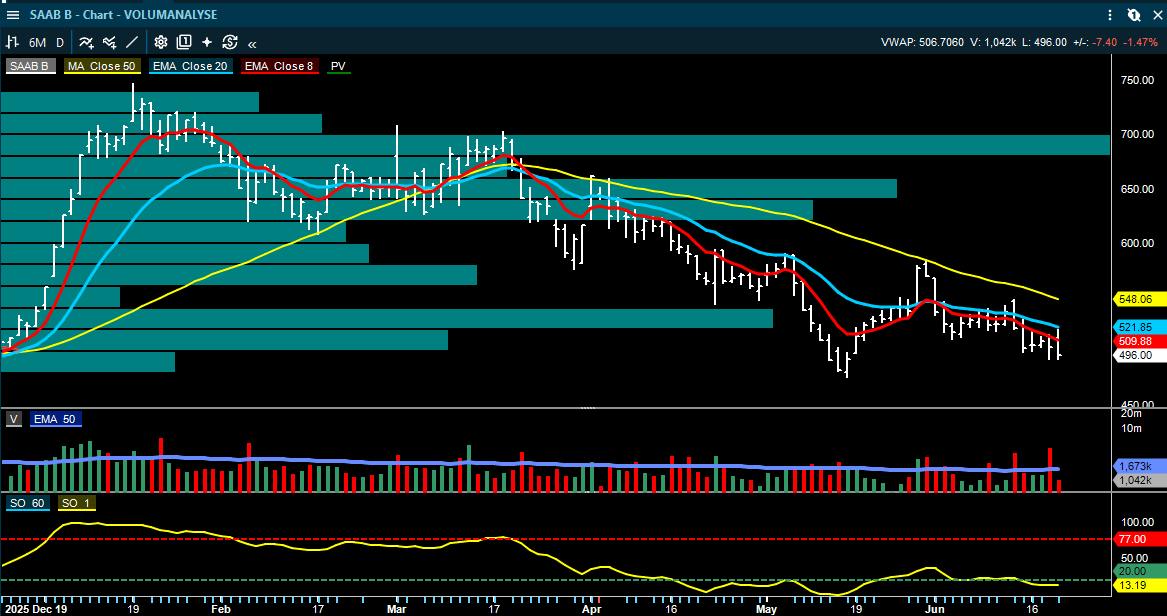
  in  🔶 inside
June 22
• Edited (Jun 22, 2026)
Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Morgenrapport

Mandag 22. juni 2026

Basert på morgenens markeds- og selskapskommentarer jeg har funnet tilgjengelig

Morgenbildet er preget av lavere oljepris, svakere energisentiment og fortsatt usikkerhet rundt Hormuz-forhandlingene. Det globale risikobildet er bedre enn det var under den mest akutte Iran-frykten, men Oslo Børs påvirkes fortsatt av at oljeprisen faller, at NOK svekkes og at energirelaterte sektorer mister noe av den tidligere støtten.

Det mest interessante under overflaten er at markedet nå forsøker å skille mellom kortsiktig lettelse og reell normalisering. Lavere oljepris demper inflasjonsfrykten, men forhandlingene mellom USA og Iran er fortsatt skjøre. Samtidig viser sjømatdataene kraftig produksjons-momentum, mens flere norske enkeltselskaper får noen analytikerkommentarer før rapporteringssesongen.

Kortversjon

Makro: Frykten for et energisjokk har falt, men Fed-signaler og geopolitikk gjør bildet mer sammensatt. SB1 Markets peker på at de fleste globale børser steg forrige uke, mens Oslo Børs falt videre som følge av lavere oljepris.

Olje: Brent handler rundt 79 dollar fatet. Markedet priser en viss normalisering, men Hormuz og forhandlingene med Iran er fortsatt hoveddriveren. Spekulative Brent-posisjoner ble kraftig redusert forrige uke.

Shipping: Tank- og tørrbulkmarkedene er blandede, men flere spotrater holder seg høye. Container ratene steg 4,6 prosent uke/uke. EU-tariffer på kinesiske PHEV-biler kan bli en ny faktor for bilfrakt.

Sjømat: Biomassen i norsk sjø står på sesongrekord. Det gir volumstøtte, men også press på prisforventningene. Trafikklyssystemet gir bare marginal netto MAB-vekst, men bekrefter samtidig lav strukturell norsk tilbudsvekst.

Selskaper: NORBIT, Magnora, Magnora Data Center, Norse Atlantic, VEND, Borregaard, Nordic Mining og CMB TECH er blant de mest relevante norske kommentarene i dagens kommentarer jeg har fått lest.

Markedsbildet: lavere energifrykt, men ikke frislipp av risiko

SB1 Markets beskriver forrige uke som en periode hvor frykten for et energisjokk avtok. Hormuz-stredet er delvis åpnet, forhandlingene fortsetter i Sveits, og energiprisene falt bredt. Det ga støtte til flere globale aksjemarkeder, særlig teknologi, Japan og emerging markets. Oslo Børs skilte seg negativt ut og falt videre, ettersom lavere oljepris rammer en indeks og en investorkrets med stor energi- og oljeserviceeksponering.

Dette er et viktig poeng for Oslo Børs. Når oljeprisen stiger på geopolitisk frykt, kan Oslo Børs få relativ støtte. Når oljeprisen faller fordi markedet priser inn mindre geopolitisk risiko, kan samme mekanisme virke motsatt. Det er derfor den globale risk-off ikke nødvendigvis blir like positiv for Norge som for mer teknologitunge eller importavhengige markeder.

Fed-bildet er samtidig mer krevende. Ifølge SB1 holdt Federal Reserve renten uendret, men signalene var mer haukete, og fremtidig synlighet ble svekket. Det gjør at markedet må prise inn mer usikkerhet rundt de korte rentene. Lavere oljepris hjelper inflasjonsbildet, men hvis rentemarkedet oppfatter Fed som mer uforutsigbar eller mer inflasjonsfokusert, kan dette begrense hvor mye lettelse aksjemarkedet får fra lavere energi.

Olje og energi: Hormuz er fortsatt hovedtemaet også i Norge

Oljeprisen er svakere mandag morgen. Brent handles rundt 79 dollar fatet etter meldinger om fremgang i de første samtalene mellom USA og Iran. Samtidig understreker de at prosessen trolig blir lang og krevende. Iran beskyldte allerede i helgen USA for å bryte våpenhvilen, delegasjonen forlot møtet før samtalene senere ble gjenopptatt, og Israel/Lebanon-sporet er fortsatt et friksjonspunkt.

SB1 Markets skriver at alt i oljemarkedet nå handler om Hormuz, eksportvolumer og hvor raskt normaliseringen faktisk kan skje. De store byråene har kuttet etterspørselsanslagene for 2026 betydelig. IEA anslår nå et fall i global oljeetterspørsel på 1,1 millioner fat per dag i 2026, før en mulig gjeninnhenting i 2027 dersom handelsflyt, oljepris og makro normaliseres.

Det viktige her er markedspsykologien. Investorene har raskt gått fra å prise oljesjokk til å prise normalisering. SEB viser at netto spekulative Brent-posisjoner falt 45,4 prosent forrige uke, drevet av færre longposisjoner og en kraftig økning i shortposisjoner. Det viser hvor raskt kapitalen kan skifte retning når den geopolitiske historien endres.

For norske energiaksjer betyr dette at oljeprisen fortsatt er en nøkkel. Lavere oljepris kan dempe inflasjonsfrykt globalt, men for Oslo Børs svekker det samtidig en viktig del av inntjenings- og sentimentstøtten. Oljeservice bør derfor fortsatt vurderes top-down: først oljepris og geopolitikk, deretter internasjonale sektorindekser og til slutt norske selskaper.

Energikommentarer

Brent front month rundt 79 dollar fatet, ned 0,6 dollar siden siste Oslo-slutt. OSX opp 0,7 prosent siden siste Oslo-slutt. US rig count var 563, opp én rigg, mens oil rigs var uendret på 433.

SEB Energy Early Bird: Shearwater har fått en ny 4D-kontrakt på Mariner-feltet i Storbritannia. Rhino Resources planlegger omfattende 3D-seismikk utenfor Namibia. Brent-netto spekulative posisjoner falt kraftig forrige uke.

Arctic Energy: peker på at oljeprisen reagerer ned på forhandlingsfremgang, men at tekniske samtaler og Israel/Libanon fortsatt blir viktige risikofaktorer.

Shipping: blandede rater, men fortsatt flere sterke segmenter

ABG viser et blandet, men fortsatt interessant shippingbilde. VLCC-ratene ble fredag notert til 479.191 dollar per dag, Suezmax til 71.176 dollar per dag, mens MR Atlantic-basket lå på 18.237 dollar per dag. I tørrbulk var Capesize-ratene 34.128 dollar per dag, Panamax 18.860 dollar per dag og Supramax 19.681 dollar per dag. VLGC-ratene var flate på 181.016 dollar per dag, mens containerindeksen SCFI steg 4,6 prosent uke/uke.

Shippingsektoren i ABGs dekning handles samlet til 1,04x P/NAV. Dry bulk ligger på 0,81x, tank på 1,06x, LNG på 1,41x og LPG på 1,25x. Dette gir et blandet verdsettingsbilde, hvor enkelte segmenter fortsatt prises lavere enn underliggende verdier, mens andre allerede reflekterer sterkere marked og bedre sentiment.

Et viktig nytt element er at EU forbereder toll på kinesiske plug-in-hybrider. For bilfrakt kan dette ha to sider. Kort sikt kan kinesiske eksportører forsøke å sende mer før eventuelle tariffer trer i kraft, noe som kan gi midlertidig støtte til et allerede stramt marked. Lengre sikt er dette mer negativt for bilfrakt, ettersom høyere handelshindringer kan dempe veksten i kinesisk bileksport til Europa. ABG peker særlig på HAUTO og WAWI som relevante selskaper i denne sammenhengen.

CMBTO

DNB Carnegie beskriver det kortsiktige bakteppet for CMBTO som støttende. Dry bulk-markedet har holdt seg bedre enn analytikerne fryktet, og en løsning i Midtøsten kan støtte tankmarkedet gjennom økt charteraktivitet, ineffektivitet i flåteposisjonering og senere lagerbygging.

DNB Carnegie venter justert EBITDA på 447 millioner dollar i andre kvartal, 3 prosent over Bloomberg-konsensus, men ligger lavere enn konsensus for tredje kvartal. Meglerhuset gjentar Hold og reduserer kursmålet marginalt til 16,1 dollar (red: sluttet 14.45 torsdag). Det viktigste poenget er at investeringscaset vurderes som balansert: underliggende markeder er gode, men høye skipsverdier og en voksende tank ordrebook trekker motsatt vei.

Sjømat: sterk biologi gir volum, men prispress

Sjømatsektoren har to viktige fundamentale forhold i dag: Pareto skriver at norsk laksebiomasse i sjø per mai ligger rundt 870.000 tonn, opp 2,6-2,7 prosent fra i fjor og på sesongrekord. Samtidig er fôrforbruket opp 9 prosent, biomasseproduksjonen opp 11 prosent, og biologien beskrives som svært sterk med rekordlav dødelighet og høy produksjon for sesongen.

Dette er positivt for produksjonsvolumer, men ikke nødvendigvis positivt for aksjene på kort sikt. Når mer fisk står i sjø og biologien er sterk, øker risikoen for høyere tilbud og svakere prisutvikling. Pareto skriver at mai-tallene kan peke mot volumoppside og mer nedside for prisestimatene, og at priscomebacket kan bli utsatt.

Pareto venter laksepris rundt 61 kroner kiloen denne uken, ned 5 kroner uke/uke. Volumvektet pris for andre kvartal ligger an til rundt 73 kroner kiloen. For markedet betyr dette at prisbildet er svakere, selv om den strukturelle tilbudssiden fortsatt begrenses av regulering.

Trafikklyssystemet

DNB Carnegie skriver at den endelige 2026-beslutningen gir en svært begrenset netto MAB-vekst på rundt 3.000 tonn, tilsvarende om lag 0,3 prosent av MAB-basen ved utgangen av 2025. PA1, PA12 og PA13 er grønne, PA3 forblir rød, og PA9 holdes gul etter en særskilt vurdering.

Dette var i stor grad ventet og bør derfor ikke være en stor markedsdriver alene. Likevel er det relevant for selskapsforskjeller. DNB peker på SalMar som relativ vinner på grunn av eksponering mot de grønne nordlige områdene, mens Lerøy er relativ taper som følge av eksponering mot PA3. Pareto peker samtidig på at biomassen i PA3+4 er opp 10 prosent år/år, noe som på kort sikt kan gi et bedre produksjonsbilde for Lerøy enn trafikklysbeslutningen alene tilsier.

Samlet gir dette et todelt sjømatbilde: reguleringen bekrefter lav strukturell vekst på lang sikt, mens sterk biologi og høy biomasse gir mer volum og svakere prisimpuls på kort sikt.

Selskapskommentarer

NORBIT

Arctic skriver at Water Linked er bekreftet som Norbits bolt-on-oppkjøp innen Oceans. Selskapet tilfører Doppler Velocity Logs, 3D imaging sonars, undervannsmodemer og akustisk posisjonering. Dette fyller et produktgap og styrker Norbits posisjon som en mer komplett leverandør av undervannssensorer og navigasjon.

Kjøpesummen er 330 millioner kroner, finansiert gjennom nytt lån. Water Linked hadde 57 millioner kroner i inntekter i 2024 og ventes å nå rundt 100 millioner kroner i inntekter i 2026, med EBITDA-margin på 25-30 prosent. Arctic anslår verdsettelsen til 11-13x EV/EBITDA 2026, lavere enn Norbits egne multipler rundt 14x. Strategisk er dette et logisk oppkjøp, men Arctic venter moderat kursreaksjon siden transaksjonen allerede var varslet.

Nordic Mining

SB1 Markets skriver at Nordic Mining har søkt Klima- og miljødepartementet om midlertidig utslippstillatelse etter at Høyesterett konkluderte med at sjødeponitillatelsen for Engebø-prosjektet er ugyldig.

Meglerhuset vurderer søknaden som i tråd med forventningene. De venter at myndighetene enten vil forsøke å rette manglene i tillatelsen eller starte en prosess for ny permanent tillatelse. For nå forstår de at driften ved Engebø fortsetter som normalt. De neste ukene blir viktige for regulatorisk avklaring.

VEND

Pareto venter et nytt solid kvartal for VEND, med Q2 EBITDA på 707 millioner kroner, opp 21 prosent år/år og omtrent på linje med Bloomberg-konsensus. Inntektsveksten ventes til 3 prosent år/år, drevet av Real Estate, Mobility og Recommerce, mens Jobs trekker ned.

Hovedpoenget er fortsatt marginforbedring. Pareto venter at kostnadene eksklusive COGS faller 9 prosent år/år, noe som løfter EBITDA-marginen med 6 prosentpoeng. Meglerhuset mener Q2 kan bli et nytt signal på at lønnsomheten er på sporet.

Magnora Data Center

Arctic starter dekning av Magnora Data Center med fokus på at tilgang til kraft, land og tillatelser er den viktigste flaskehalsen i datasentermarkedet. Selskapet har raskt bygget en nordisk pipeline på 585 MW og gir ren eksponering mot et marked drevet av AI, skyvekst og kapasitetsmangel.

Det interessante med caset er at Magnora Data Center forsøker å bruke samme kapitallette utviklingsmodell som Magnora tidligere har brukt innen fornybar energi: sikre tidligfaseprosjekter, redusere risiko gjennom tillatelser og krafttilgang, og deretter monetisere prosjekter. Risikoen ligger i at selskapet er nytt i datasentersegmentet, men Arctic mener plattformen har potensial dersom de mest modne prosjektene realiseres.

Magnora

Arctic mener Magnora handles historisk lavt etter utskillelsen av Magnora Data Center. Meglerhuset anslår at markedet implisitt priser Magnoras gjenværende fornybarportefølje til rundt 14 kroner per aksje, eller 11 kroner eksklusive kontanter, mot deres estimerte verdi på 26 kroner per aksje.

Arctic peker på at fallet i aksjen trolig i større grad skyldes post-spinoff-flows og posisjonering enn en fundamental svekkelse. De legger til grunn at prosjektsalg på 500-800 MW kan komme i tredje kvartal, men en forsinkelse vil kunne bli negativt for sentimentet.

Borregaard

Arctic venter et krevende andre kvartal for Borregaard med EBITDA på 409 millioner kroner, ned 22 prosent år/år og 5 prosent under Infront-konsensus. Høyere strøm- og gasspriser, høyere kjemikaliekostnader og økte logistikkkostnader trekker ned, mens lavere trevirkekostnader bidrar positivt.

Meglerhuset beskriver 2026 som et mulig tapt år, men mener lavere forventninger kan gi rom for bedre 2027-estimater. De forventer også en nedskrivning knyttet til Alginor på om lag 215 millioner kroner. For investorer blir nøkkelen om lavere wood costs og mulig bedre ASP i 2027 kan veie opp for kortsiktige marginpress.

Meglerkommentarer med kursmål i norske kroner

Arctic har NORBIT med kursmål 250 kroner, Kjøp.

SB1 Markets har Nordic Mining med kursmål 11 kroner, Nøytral.

Pareto har VEND med kursmål 370 kroner, Kjøp.

Arctic gjenopptar dekning av Norse Atlantic med kursmål på 0,80 kroner, Kjøp.

Arctic beholder kursmålet for Borregaard på 180 kroner, Kjøp.

Arctic hever kursmålet for Magnora til 38 kroner (32), gjentar Kjøp.

Arctic tar opp dekning av Magnora Data Center med kursmål på 15 kroner, Kjøp.

Markedsoppsummering

Dagens rapport viser et marked som ikke lenger bare handler om risiko av eller på. Under overflaten skjer det en tydelig endring. Lavere oljepris gir global lettelse, men er mer krevende for Oslo Børs. Sjømat får støtte fra lav strukturell MAB-vekst, men møter samtidig kortsiktig prispress fra svært sterk biologi og høy biomasse. Shipping har fortsatt sterke segmenter, men bilfrakt får en ny politisk tariff-risiko. Flere norske enkeltselskaper får positive analytikerkommentarer, men i flere tilfeller er historien mer selektiv enn bred.

For Oslo Børs er hovedpoenget at energi og sjømat fortsatt har de viktigste sektorimpulsene på kort sikt. Oljeprisen bestemmer mye av det brede sentimentet, mens sjømat nå styres av balansen mellom sterkere produksjon og strukturelt begrenset kapasitet.

Kilder

Arctic Energy Daily – 22. juni 2026.

Arctic Securities: NORBIT, Norse Atlantic, Magnora, Magnora Data Center og Borregaard – 22. juni 2026.

SB1 Markets: Macro Weekly, Oil Market og Nordic Mining – 22. juni 2026.

DNB Carnegie: Norway TLS og CMBTO Q2 preview – 22. juni 2026.

Pareto Securities: VEND Q2 preview, Seafood Weekly og Biomass Newsflash – 22. juni 2026.

SEB Energy Early Bird – 22. juni 2026.

ABGSC Energy Morning og ABGSC Shipping Daily – 22. juni 2026.

UBS House View Daily – Europe Morning – 22. juni 2026.


DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
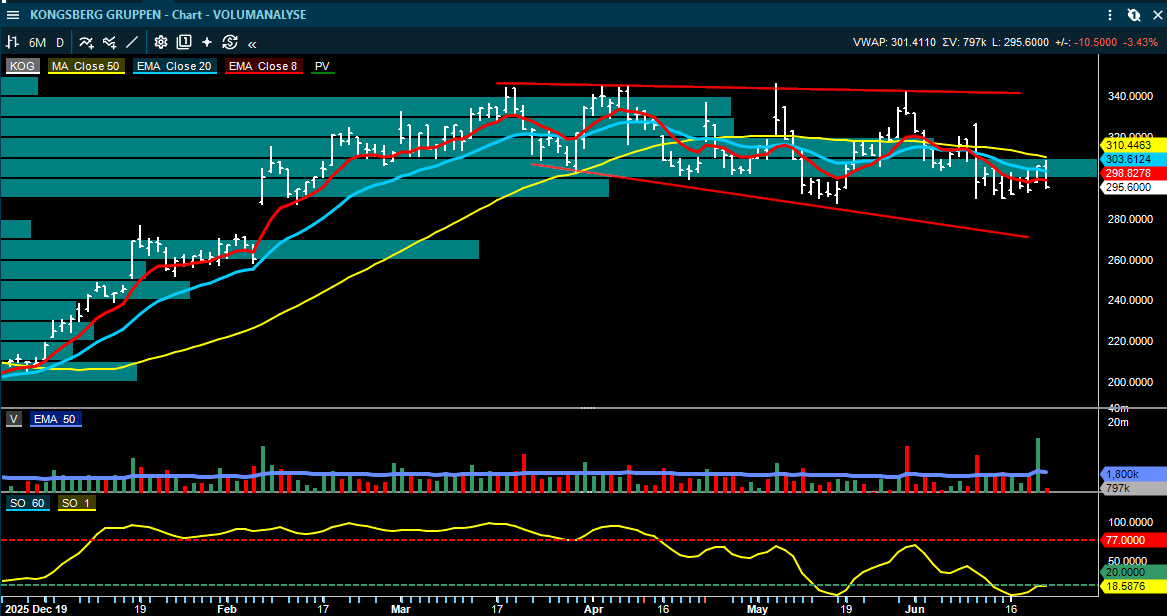
  in  🔶 inside
June 22
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

AI er fortsatt hovedtemaet, men markedet preges av mer risiko

Goldman Sachs’ Lee Coppersmith peker på et viktig skifte i markedet. Diskusjonen blant kundene handler ikke lenger om AI-temaet er over. Det spørsmålet ser markedet i stor grad ut til å ha lagt bort. Diskusjonen handler nå mer om hvordan investorene skal eie AI videre.

Det er et viktig signal. Når markedet slutter å diskutere om et tema er riktig, og heller diskuterer hvordan man skal få best mulig eksponering, forteller det at temaet har blitt en kjerneposisjon i porteføljene. AI er ikke lenger en nisjehandel. Det er blitt den viktigste strukturelle investeringshistorien i markedet.

Samtidig advarer Goldman om at markedet nå bærer mer «length», mer giring og derfor mer volatilitet. Det betyr at selv om den langsiktige AI-historien fortsatt er sterk, har markedsstrukturen blitt mer følsom. Når mange investorer sitter tungt investert i samme tema, og i tillegg bruker mer giring, kan både oppgang og nedgang bli kraftigere.

AI-historien er ikke svekket

Det viktigste først: Goldman mener ikke at AI-temaet er i ferd med å dø ut. Tvert imot peker analysen på at den sekulære bakgrunnen fortsatt styrker seg både i USA og Asia.

Capex-forventningene er fortsatt robuste. Det betyr at markedet fortsatt forventer store investeringer i datasentre, halvledere, minne, nettverk, strøm, kjøling og AI-infrastruktur. Samtidig fortsetter inntjeningsestimatene å bli oppjustert, og kapitalen strømmer fortsatt inn i amerikansk teknologi.

Dette er kjernen i hvorfor AI-handelen holder seg så sterk. Markedet ser ikke bare på kursutviklingen. Det ser på at selskapenes fremtidige inntjeningsforventninger fortsatt løftes. Så lenge estimatene stiger, får investorene en fundamental begrunnelse for å bli værende i handelen.

Det betyr at AI fortsatt har støtte fra både narrativet, kapitalflyten og inntjeningsmomentumet.

Halvledere er fortsatt den mest kjøpte globale subsektoren

Prime Brokerage-dataene viser at halvledere ligger an til å bli den mest nettokjøpte globale subsektoren for andre år på rad. Nettoallokeringene er nå på rekordnivåer.

Dette er svært viktig. Det betyr at profesjonelle investorer ikke bare snakker om AI. De kjøper fortsatt de selskapene som står nærmest den fysiske infrastrukturen bak AI.

Halvledere er selve motoren i AI-handelen. Uten chips, minne og tilhørende infrastruktur stopper AI-kappløpet opp. Derfor går kapitalen fortsatt mot denne delen av verdikjeden.

Men rekordhøy allokering har også en annen side. Når investorene allerede er tungt inne, blir sektoren mer følsom for skuffelser. Det skal mer ny kapital til for å løfte kursene videre, og det skal mindre til før gevinstsikring eller risikoreduksjon kan skape større kursutslag.

Dette er forskjellen mellom en sterk trend og en moden trend.Trenden kan fortsatt være intakt, men posisjoneringen gjør den mer sårbar.

Det som endrer seg er markedsstrukturen

Goldman understreker at det ikke først og fremst er den fundamentale historien som har endret seg. Det som endrer seg, er markedsstrukturen.

Leverage bygger seg opp. Volatiliteten i large-cap teknologi øker relativt til det brede markedet, selv om kursene fortsatt stiger. Det betyr at teknologimarkedet blir mer urolig under overflaten.

Dette er et viktig signal. I en tidlig og sunn opptrend stiger kursene ofte med relativt kontrollert volatilitet. Investorene kjøper gradvis, trenden bygger seg opp, og korreksjonene tilbake er små. I en mer moden fase kan kursene fortsatt stige, men bevegelsene blir større og mer nervøse. Da får man flere kraftige dager begge veier.

Når volatiliteten øker samtidig som markedet stiger, betyr det ofte at posisjoneringen er tyngre, forventningene høyere, og reaksjonene mer intense. Investorene jager fortsatt oppsiden, men de er også mer nervøse for å bli sittende feil.

Hva betyr «more length»?

Når Goldman sier at markedet bærer mer «length», betyr det at investorene har større netto long-eksponering. De eier mer aksjer, mer teknologi og mer AI-relatert eksponering enn tidligere.

Dette er positivt så lenge markedet stiger. Høy long-eksponering betyr at investorene har tro på videre oppgang og er villige til å ta risiko. Det gir kjøpspress og kan forlenge trenden.

Men høy «length» betyr også at mange flere allerede har kjøpt. Da blir markedet mer avhengig av at nye kjøpere kommer til, eller at inntjeningsforventningene fortsetter å stige. Hvis kursene begynner å falle, det man få en kombinasjon av færre som kan kjøpe og det kan være flere som samtidig kan få behov for å redusere eksponeringen.

Dette er markedspsykologien bak høy posisjonering: Det føles trygt fordi trenden er sterk, men risikoen øker fordi alle sitter på samme side av båten.

Global hedgefond-giring er på fireårstopper

Goldman peker på at global-hedgefond-net-giring har steget til det høyeste nivået på fire år. Økningen de siste fire ukene er også blant de sterkeste på fem år.

Dette skyldes både betydelig nettokjøp og mark-to-market-effekter. Mark-to-market betyr at posisjonene blir større i verdi når aksjene stiger. Selv uten at fondene kjøper mer, øker eksponeringen når kursene går opp.

Dette er viktig fordi det viser at hedgefondene igjen har mye risiko i markedet. Når netto giringen stiger raskt, betyr det at fondene blir mer følsomme for plutselige markedsbevegelser.

Så lenge markedet fortsetter opp, forsterker dette oppgangen. Men dersom markedet snur, kan samme giring bidra til raskere risikokutt. Hedgefondene er ofte mer fleksible enn langsiktige investorer. De kan redusere eksponering raskt når volatiliteten øker eller tapene bygger seg opp.

Derfor er høy hedgefond-giring et signal som både kan forklare videre oppgang og advare om større nedsiderisiko.

Bredde – men ikke på bekostning av AI

Goldman ser også tegn til bredere kapitalflyt. Penger går inn i finans, sykliske aksjer og deler av Europa og Asia. Det er positivt, fordi en oppgang som bare drives av én sektor er mer sårbar enn en oppgang hvor flere deler av markedet deltar.

Men den viktige nyansen er at denne bredden ikke kommer på bekostning av AI.

Investorene selger ikke AI for å kjøpe finans og syklisk. De eier AI videre, samtidig som de legger til andre områder. Dette er grunnen til at markedet kan se bredere ut uten at AI-lederskapet egentlig svekkes.

Det er også en forklaring på hvorfor Goldman sier at diskusjonen ikke handler om AI er over, men om hvordan man skal eie det videre. Kapitalen roterer ikke ut av AI. Den roterer dypere inn i AI-økosystemet.

Fra Mag 7 til semis og asiatiske chipaksjer

Et av de mest interessante poengene er at Mag 7-eksponeringen har falt til ett års lav, mens samlet amerikansk teknologi-eksponering har steget mot fem års topp.

Ved første øyekast kan dette virke motstridende. Men det viser et viktig skifte i AI-handelen.

Investorene legger ikke nødvendigvis bare mer penger i de største mega-cap teknologiselskapene. De flytter kapitalen dypere inn i AI-verdikjeden, særlig mot halvledere og asiatiske chip-produsenter.

Dette betyr at AI-handelen blir mer spesialisert. I starten av AI-bølgen kjøpte mange de store og åpenbare vinnerne. Nå forsøker investorene å finne de selskapene som får den mest direkte inntjeningseffekten fra capex-syklusen.

Dette er en mer moden fase. Markedet skiller tydeligere mellom dem som finansierer AI-investeringene, og dem som mottar pengene gjennom ordre, leveranser og kapasitetsmangel.

Makro er tilbake

Den andre store observasjonen fra juni er at makro igjen har blitt viktig. Iran-avtalen bidro til å fjerne en inflasjonsrisiko ved at oljeprisen ga tilbake mye av den geopolitiske premien. Men samtidig kom Fed tilbake som en ny kilde til usikkerhet. Det er fortsatt ikke en avtale mellom USA og Iran per søndag.

Dette er viktig. Markedet kan håndtere én type usikkerhet dersom en annen forsvinner, men det betyr ikke at risikoen blir borte. Den flytter seg.

Da oljeprisen falt, kunne markedet senke skuldrene rundt inflasjon fra energi. Men en mer haukete Fed gjorde at rentemarkedet igjen ble viktigere. Front-end rates repriset høyere etter FOMC, som betyr at markedet priset inn høyere korte renter eller mindre rom for rentekutt.

For aksjemarkedet er dette viktig fordi høyere korte renter påvirker verdsettelsen, finansieringskostnader og risikovilje. Det gjelder særlig for vekstaksjer og kapitalintensive AI-investeringer.

Hendelsesvolatilitet må prises mer forsiktig

Goldman peker på at markedet nå bør prise inn mer event volatility rundt viktige makrohendelser, som Nonfarm Payrolls og FOMC-møter.

Dette betyr at investorene ikke kan anta at alle nøkkeltall og sentralbankmøter vil passere uten større markedsreaksjoner. Når Fed blir mer usikker, og markedet er tungt posisjonert, kan makrotall få større betydning.

Dette er et viktig skifte fra perioder hvor markedet nesten utelukkende handlet AI. Når makro er tilbake, må investorene følge både AI-estimater og rentemarkedet.

Markedet kan fortsatt være AI-drevet, men det handler ikke i vakuum. Hvis rentene beveger seg feil vei, kan selv sterke AI-aksjer få mer volatilitet.

Investorene har raskt lagt geopolitisk risiko bak seg

Et annet interessant poeng er hvor raskt markedet har sluttet å bry seg om olje- og geopolitisk risiko. Brent har gitt tilbake mesteparten av krigspremien. Fond- og hedgefond har solgt nesten 25 milliarder dollar i råolje de siste syv ukene. Shortposisjonene i olje har nådd nye høyder, og netto long-posisjoneringen er lavere enn før krigen.

Dette viser hvor raskt kapitalen kan skifte fokus.

For bare kort tid siden var olje, Hormuz og inflasjonsrisiko sentrale temaer. Nå har investorene i stor grad lukket boken på olje og flyttet oppmerksomheten tilbake til renter, Fed og AI.

Dette er markedspsykologi i praksis. Når en risiko ser ut til å bli mindre relevant, fjerner investorene den raskt fra porteføljene. Men det kan også skape ny risiko dersom markedet blir for ensidig posisjonert.

Hvis alle har solgt olje og bygget shorts, kan en ny geopolitisk forverring eller et uventet oljesjokk få stor effekt. Da må mange posisjoner reverseres samtidig. Og vipps kan olje bidra til at inflasjonsusikkerheten kommer tilbake til arenaen.

Systematiske flows forsterker bevegelsene

Goldman peker også på at systematiske flows fortsatt er en viktig forsterker. Det gjelder særlig dealer gamma fra girede ETF-er, blant annet i Korea.

Girede ETF-er må justere eksponeringen når markedet beveger seg. I sterke oppganger kan de bidra til mer kjøpspress. Under nedganger kan de bidra til mer salgspress. Dette gjør at markedet kan bevege seg mer enn de fundamentale nyhetene skulle tilsi.

Goldman trekker frem at dealer gamma-rebalansering fra girede ETF-er kan overstige 20 prosent av Koreas daglige markedsvolum på store bevegelsesdager. Det er betydelig.

Dette betyr at i enkelte markeder kan tekniske og mekaniske flows bli en svært stor del av den daglige kursbevegelsen. Når AI og halvledere samtidig er viktige drivere i Korea, kan slike mekanismer forsterke både opp- og nedturer.

Hvorfor Korea er viktig

Korea er blitt et viktig marked i den globale AI-handelen fordi landet har stor eksponering mot minne, halvledere og teknologisk infrastruktur. Når AI-temaet er sterkt, får Korea ofte kapitalflyt. Når semiconductors blir volatile, kan Korea også bli et episenter for større utslag.

Dette gjør koreanske markedsbevegelser mer relevante for globale investorer enn tidligere. Korea er ikke bare et lokalt aksjemarked. Det er en del av den globale AI-risikokjeden.

Når girede ETF-er i tillegg vokser kraftig, øker faren for at bevegelser i Korea kan bli forsterket av mekaniske kapitalstrømmer.

Dette er et godt eksempel på hvordan moderne markeder fungerer. Det er ikke bare fundamentale nyheter som flytter kursene. Produktstruktur, giring, opsjoner og dealer-hedging kan også bli viktige drivere.

Mer volatilitet betyr ikke nødvendigvis svakere marked

Det er viktig å skille mellom volatilitet og svakhet. Goldman sier ikke at AI-trenden er over. De sier at markedet nå bærer mer risiko og derfor mer volatilitet.

En sterk trend kan godt fortsette med høyere volatilitet. Det ser vi ofte i modne bullmarkeder. Kursene stiger videre, men bevegelsene blir større. Korreksjonene blir skarpere. Rotasjonene blir mer intense. Og reaksjonene på nyheter blir kraftigere.

Dette er fordi posisjoneringen er høyere. Når flere har store posisjoner, blir hver bevegelse viktigere. Små nyheter kan gi store utslag fordi mange investorer må justere eksponeringen samtidig.

Derfor er økt volatilitet et tegn på at markedet går inn i en mer krevende fase, ikke nødvendigvis at markedet har nådd toppen.

Hva investorene bør følge med på

Det viktigste fremover er å følge om AI-inntjeningsmomentumet fortsetter å støtte aksjene. Så lenge capex-forventningene og earnings revisjonene holder seg sterke, vil markedet trolig fortsette å gi AI-temaet benefits-of-the-doubt.

Samtidig bør man følge med på hedgefond-giring og teknologi-volatilitet. Hvis netto giringen fortsetter å stige samtidig som VXN og teknologi-volatilitet øker, blir markedet mer sårbart.

Olje bør også følges. Når investorene har bygget store short posisjoner i råolje, kan en uventet rekyl gi inflasjonsfrykt og påvirke renter. Det kan igjen slå inn i teknologi og vekstaksjer.

Til slutt er Korea og asiatiske chipaksjer viktige indikatorer. De fungerer i økende grad som globale temperaturmålere for AI-risk appetitt.

Konklusjon

Goldman sitt hovedbudskap er at AI fortsatt er den sterkeste strukturelle historien i markedet. Capex-forventningene er robuste, inntjeningsestimatene stiger, teknologi får fortsatt store inflows, og halvledere er fortsatt den mest kjøpte globale subsektoren.

Men markedet har blitt mer risikofylt under overflaten. Investorene bærer mer long-eksponering, hedgefond-giringen er på en fire års topp, teknologi-volatiliteten øker relativt til det brede markedet, og systematiske flows kan forsterke bevegelsene.

Dette betyr ikke at AI-handelen er over. Det betyr at den har gått inn i en mer moden fase, hvor oppsiden fortsatt kan være betydelig, men hvor bevegelsene trolig blir større.

Hovedpoenget er enkelt:
Markedet eier mer AI, bruker mer giring og er derfor mer følsomt. Så lenge kapitalen fortsetter inn og estimatene stiger, kan trenden fortsette. Men når mer «length» og mer leverage bygges inn i samme tema, øker også risikoen for kraftigere korreksjoner dersom momentumet snur.

Kilder: Goldman Sachs / Lee Coppersmith, Goldman Sachs Prime Brokerage

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.