Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
June 21
Image from Roger K.'s post

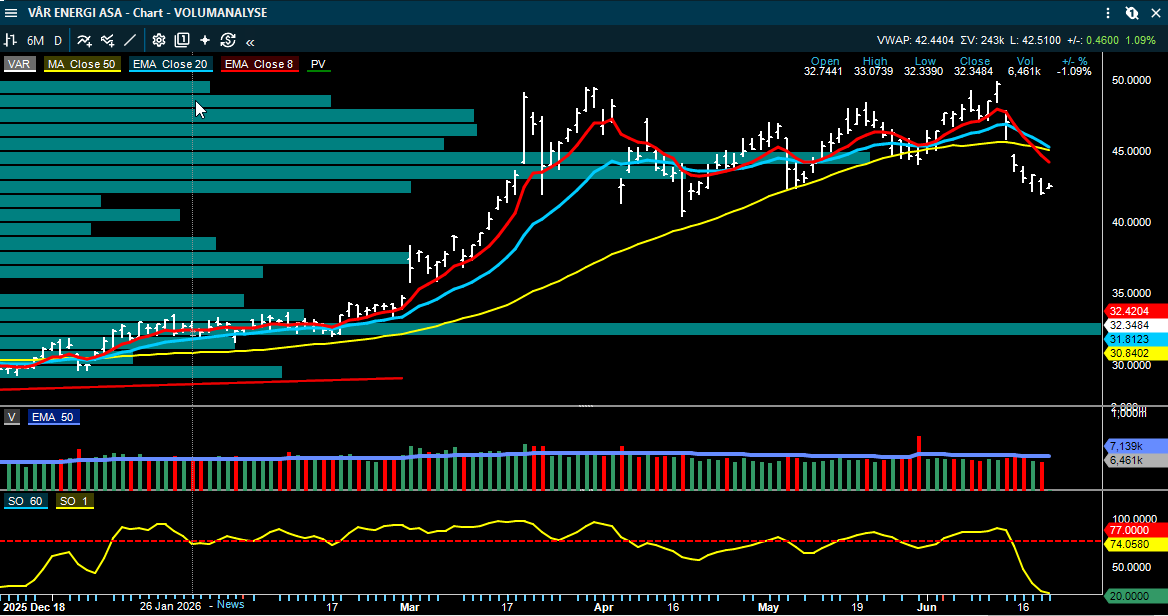
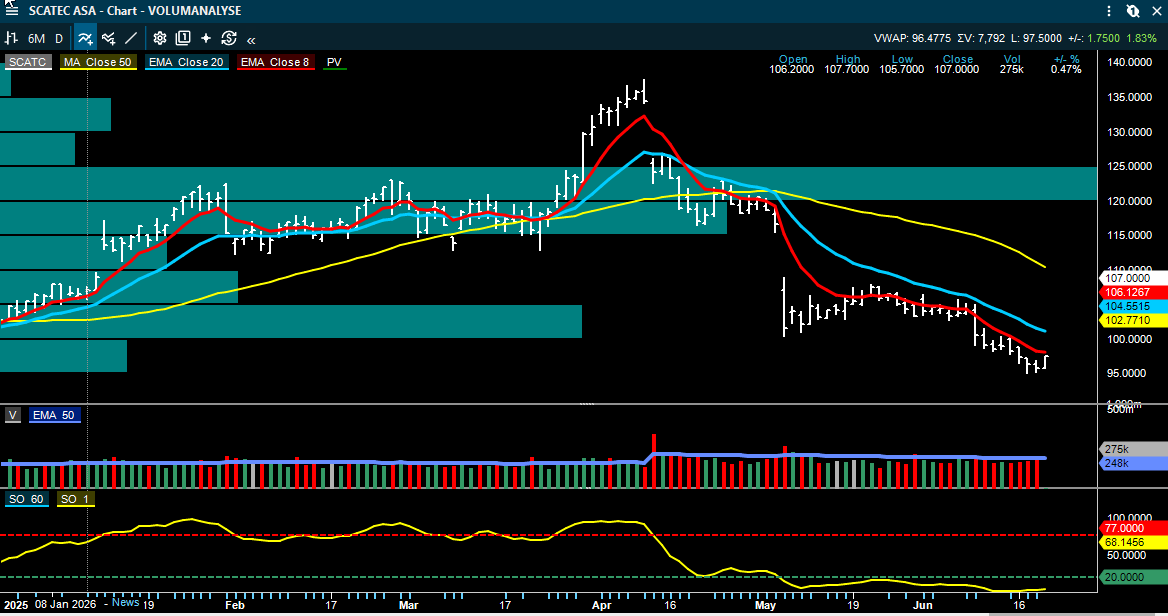
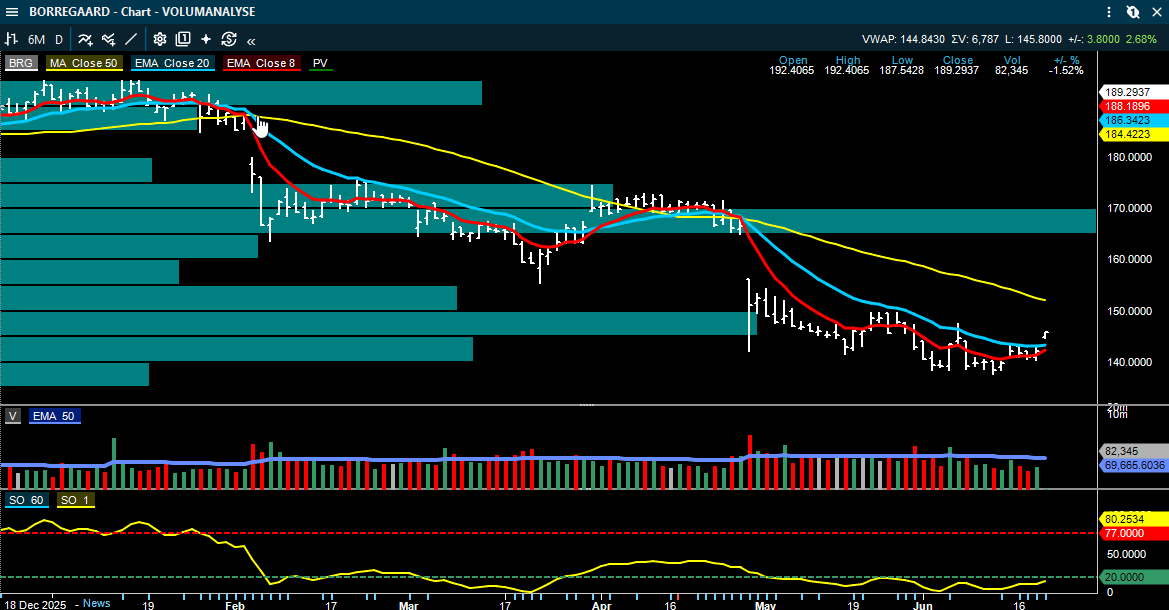
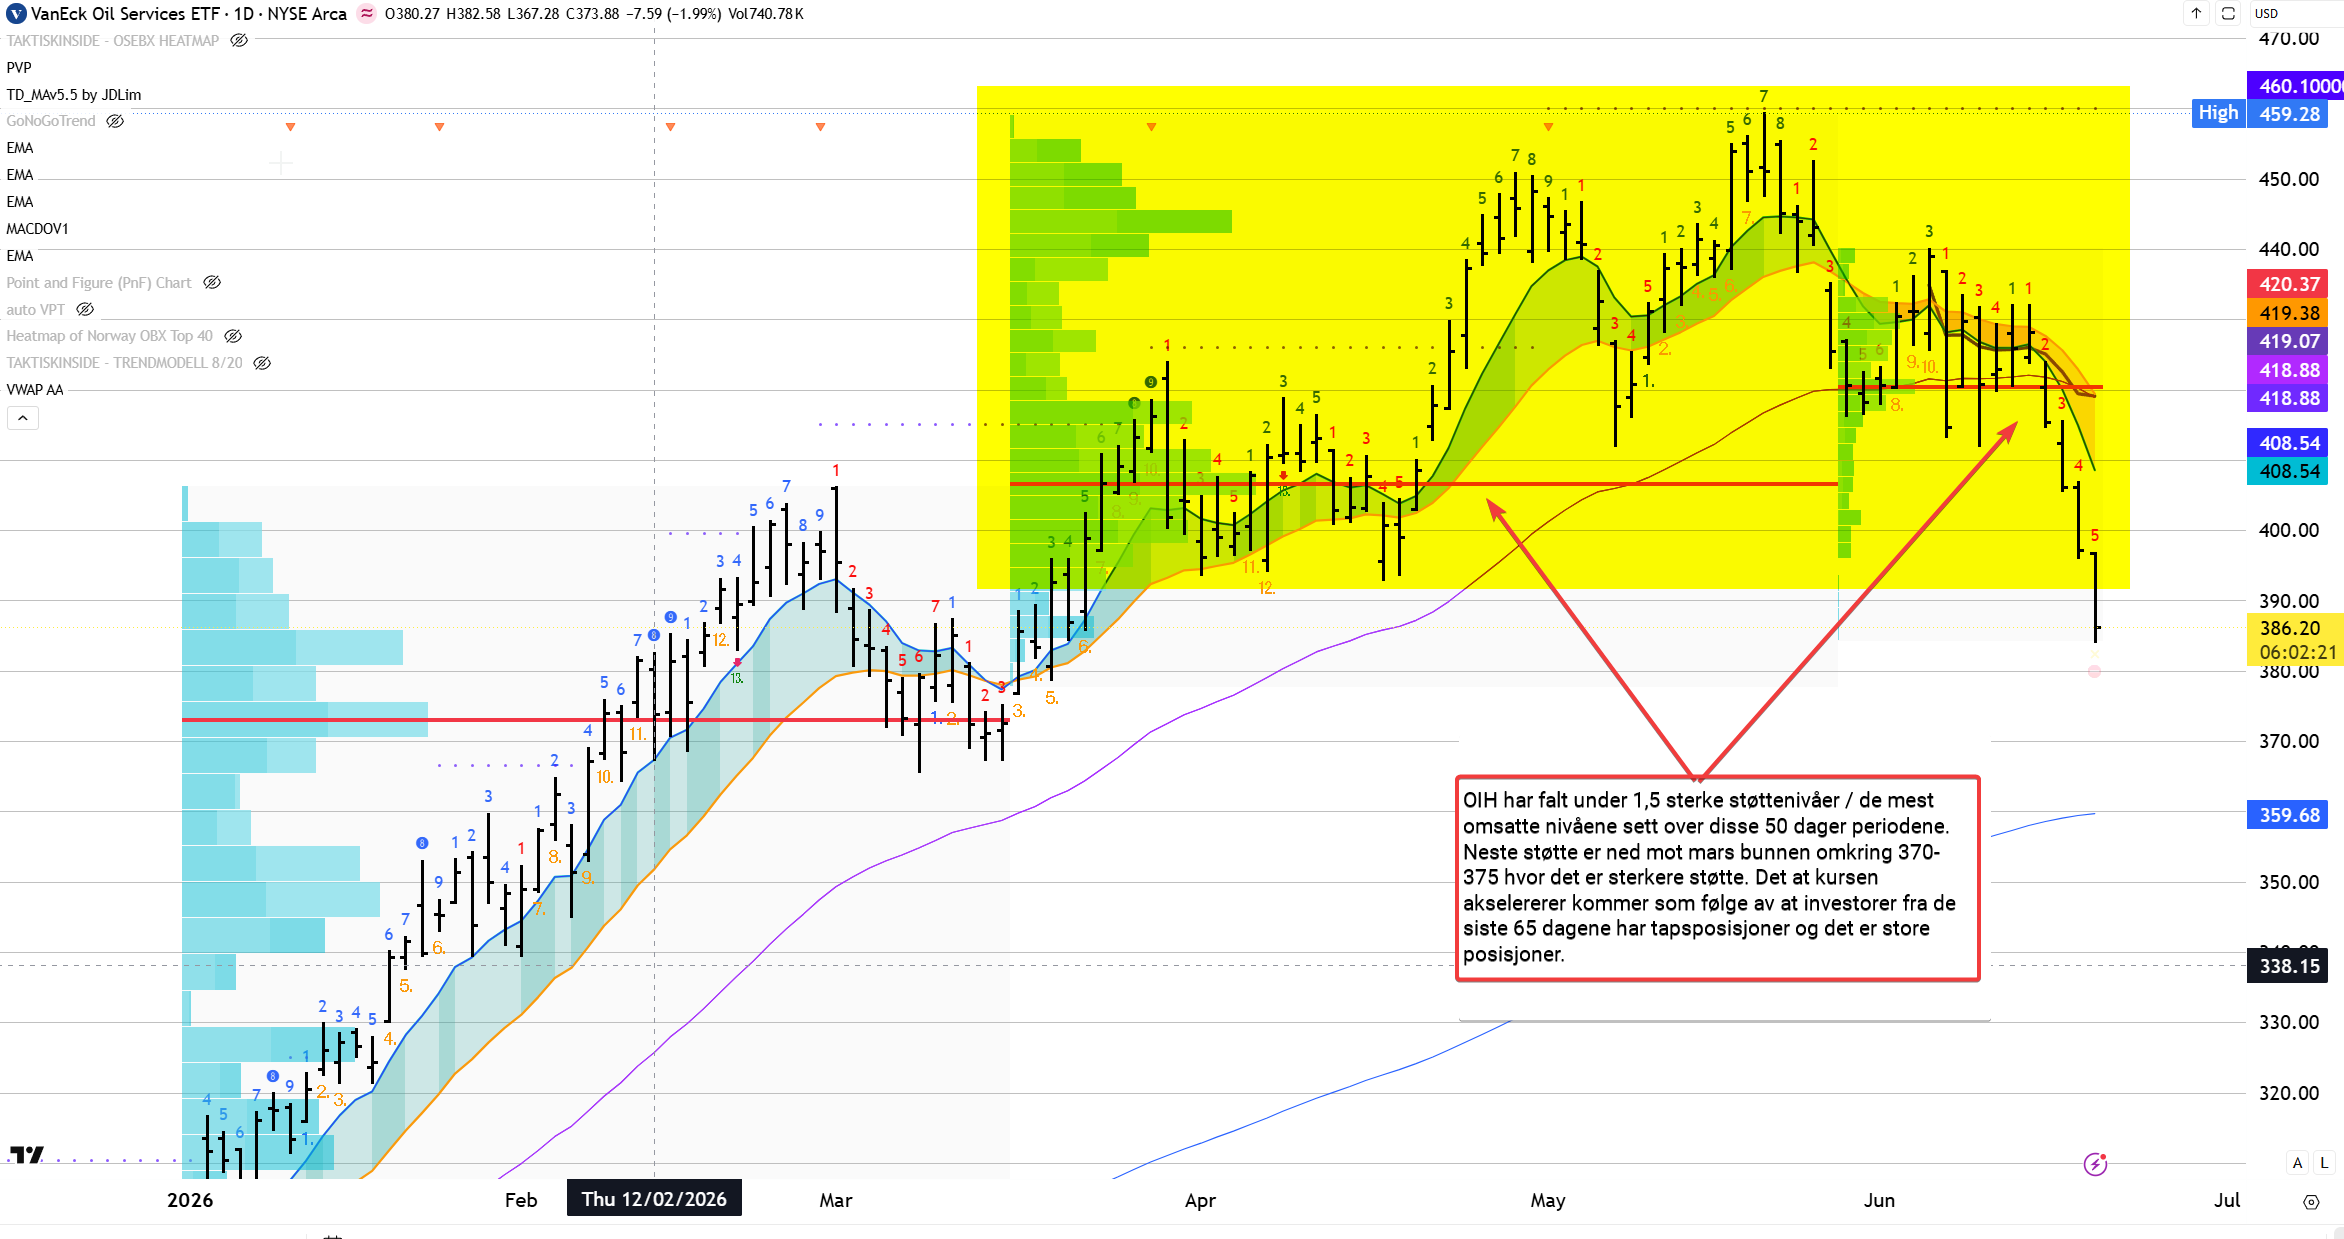
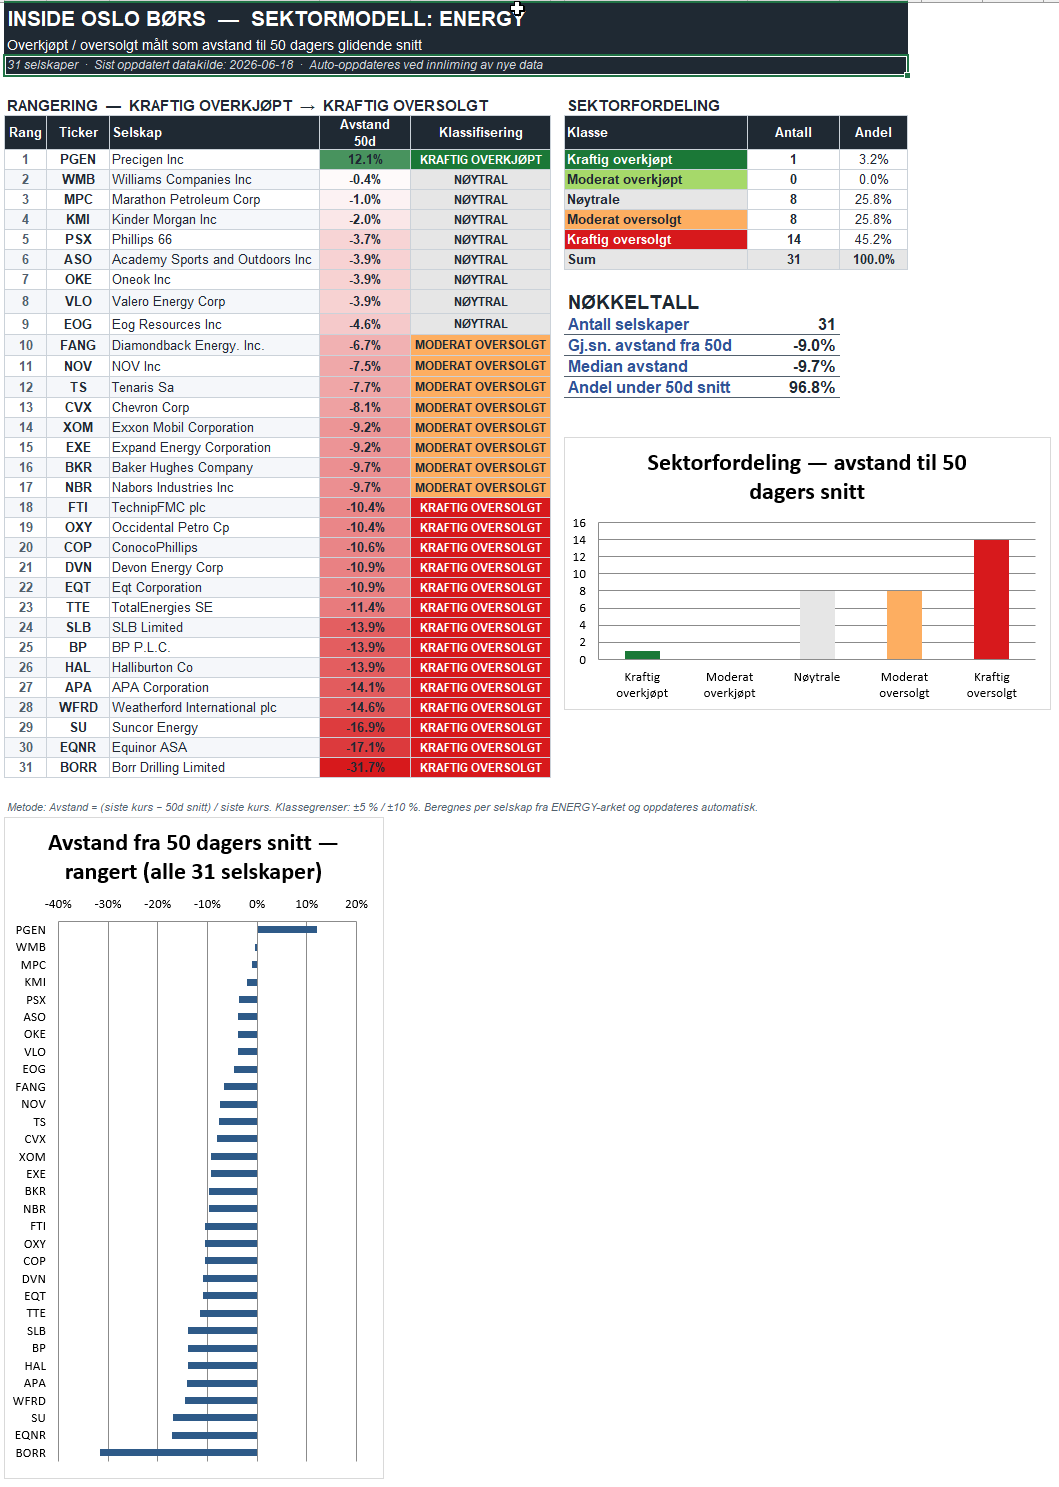
Wall Street – Tilstanden til oljeselskapene på Wall Street!

Dashboardet gir en rask oversikt over de store olje- og oljeservice selskapene på Wall Street.

Her har jeg brukt avstanden til 50 dager glidende snitt som en momentum- og sentimentindikator.

Jo lenger avstanden fra 50 dager snittet er jo mer psykologi kan prege aksjene. Samtidig som vi kjapt ser tilstanden til sektoren etter hvor mange aksjer som er overkjøpte vs oversolgte.

97 % av aksjene er under 50 dager snittet, hvilket sier oss at investorer over de siste 2,5 mnd. har tap på sine posisjoner. Dette betyr at negativ psykologi kan prege sektoren.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 21
Image from Roger K.'s post

Wall Street - Hvilken bredde? Ser den ikke! Markedet er fortsatt først og fremst på temaet long AI!

Inside Oslo Børs: Dette er vanligvis analyser jeg sender til mine profesjonelle kunder, men jeg har også valgt å bruke tid på å gjøre dem om til artikler. Årsaken er enkel: Over tid bidrar slike analyser til bedre markedsforståelse og en dypere innsikt i hva som faktisk driver aksjemarkedet.

En abonnent sendte meg nylig en privat melding og spurte hvorfor disse analysene er viktige for vedkommende som først og fremst investerer på Oslo Børs.

Svaret er at aksjemarkedene henger sammen. Posisjonering, momentum, sektorrotasjon, makro, kapitalflyt og tekniske trender påvirker det generelle sentimentet på tvers av børser og regioner. Dersom USA faller kraftig og mer enn normalt, og dette skaper økt frykt blant investorene, vil det som regel også påvirke mange sektorer på Oslo Børs.

Derfor er det viktig å forstå hva som skjer under overflaten i markedet og spesielt på Wall Street. Kapitalstrømmer, sentiment, short-covering, sektorrotasjon og investorposisjonering kan ofte forklare hvorfor enkelte temaer styrker seg, mens andre svekkes. Det gir også bedre forståelse av den røde tråden i markedet.

Disse artiklene og analysene handler derfor ikke bare om USA eller globale markeder isolert sett. De handler om å forstå de kreftene som påvirker risikoviljen, sektorene og enkeltaksjene også her hjemme. Leser man slike analyser over tid, får man et langt bedre grunnlag for å forstå hvordan markedet beveger seg, hvorfor rotasjoner oppstår, og hvilke signaler som kan få betydning for Oslo Børs.


Etter signalene om en mulig Iran-avtale ventet flere investorer at markedet kunne få en bredere rotasjon. Tanken var at lavere oljepris, mindre inflasjonsfrykt og lettere finansielle forhold skulle gi en «Pfizer-vaksine»-lignende rotasjon, slik vi så etter vaksinenyheten i 2020.

Da flyttet kapitalen seg raskt fra de trygge vekstvinnerne og over i sykliske aksjer, verdiaksjer, banker, industri og selskaper som hadde hengt etter.

Goldman Sachs’ Louis Miller stiller i stedet det mest relevante spørsmålet: Har det skjedd noen bredde endring?

For selv om det finnes tegn til rotasjon i enkelte deler av markedet, er hovedtraden fortsatt long AI. Kapitalen forlater ikke AI-temaet. Men den blir snarere mer selektiv innenfor AI, samtidig som investorene forsøker å finne andre områder som man kan eie ved siden av AI.

Det er et viktig skille. Markedet har ikke rotert bort fra AI. Det har utvidet ønskelisten, men beholdt AI som hovedtrade.

Hvorfor den store rotasjonen ikke har kommet

En Iran-avtale kunne i teorien vært nok til å endre markedsledelsen. Lavere oljepris reduserer inflasjonsrisikoen. Lavere inflasjonsrisiko kan gi mindre press på rentene. Lavere renter kan støtte sykliske aksjer, verdiaksjer og deler av markedet som har vært undervektet.

Men denne rotasjonen har ikke fått samme kraft som mange ventet.

Årsaken ifølge Louis Miller er at to krefter fortsatt holder markedet inne i AI-handelen. Den første er usikkerheten rundt Fed og rentebildet. Den andre er det sterke momentumet i AI-investeringene.

Når rentebildet fortsatt er uklart og sentralbanken oppfattes som mer haukete, blir investorene mindre villige til å gå tungt inn i hele det sykliske markedet. Samtidig fortsetter AI-selskapene og AI-infrastrukturen å levere sterk inntjenings- og estimatmomentum. Da blir det vanskelig å selge det som fortsatt fungerer.

Dette er markedspsykologien i korte trekk: Investorene kan være interessert i bredde/spre sine investeringer, men de tør ikke gi slipp på AI.

AI-handelen lever fortsatt

Goldman sitt viktigste poeng er at handelen fortsatt er long AI. Selv om debatten om token-priser, billigere modeller og avkastning på AI-investeringer har økt, er investeringsbildet for 2027 fortsatt svært sterkt.

Det betyr at AI-capex fortsatt ventes å øke kraftig, både i absolutte beløp og i veksttakt. Store teknologiselskaper skal fortsatt bygge datasentre, kjøpe halvledere, investere i minne, nettverk, strøm, kjøling og annen infrastruktur.

Dette er viktig fordi aksjemarkedet ikke bare ser på dagens inntjening. Det priser retningen i fremtidige estimater. Når markedet tror at AI-investeringene i 2026 og 2027 blir høyere enn tidligere ventet, løftes også forventningene til selskapene som leverer infrastruktur til denne syklusen.

Derfor fortsetter AI-infrastruktur vinnerne å stige.

Tokens som råvare ikke nødvendigvis negativt for AI-handelen

En av de viktigste debattene nå er om AI-modeller og token-priser blir råvarebasert. Dersom det blir mye billigere å bruke AI, kan noen mene at lønnsomheten i deler av AI-verdikjeden blir presset.

Men Goldman peker på at dette ikke nødvendigvis svekker selve AI-investeringstemaet. Billigere AI kan også føre til mer bruk, større etterspørsel og økt behov for infrastruktur.

Det samme har skjedd i mange teknologisykluser. Når kostnaden ved å bruke en teknologi faller, øker ofte volumet kraftig. Lavere pris per enhet betyr ikke alltid lavere total etterspørsel. Det kan tvert imot utløse mye bredere adopsjon.

Dette er en viktig nyanse. AI-handelen handler ikke bare om prisen på en token. Den handler om hvor mye datakraft, minne, serverkapasitet, strøm og infrastruktur som trengs når bruken eksploderer.

Memory leder fortsatt

Goldman trekker frem at minneaksjer har steget over 200 prosent hittil i år, men likevel er blant de sterkeste temaene i markedet. Inference-beneficiaries ligger også høyt på listen. Inference-beneficiaries er selskaper som tjener på at AI går fra å være noe som trenes opp, til å bli noe som brukes hele tiden. Den viktigste gruppen er selskaper som leverer chips og akseleratorer som gjør AI-bruken raskere og billigere. Her vil typiske eksempler være Nvidia, AMD, Broadcom og i noen sammenhenger Qualcomm, særlig der AI flyttes ut på enheter og ikke bare kjøres i datasentre.

Dette er ikke tilfeldig. I AI-verdikjeden er minne og inference to områder hvor markedet ser sterk etterspørsel. Treningen av store modeller var den første fasen. Nå blir markedet mer opptatt av bruken av AI i stor skala. Når AI-modeller skal brukes av millioner av brukere og selskaper, krever det enorm datakapasitet.

Inference er selve bruksfasen. Det er der modellene svarer, analyserer, genererer, automatiserer og utfører oppgaver. Jo mer AI brukes i praksis, desto større blir behovet for effektiv infrastruktur.

Dette er grunnen til at markedet fortsatt betaler opp for disse aksjene. Investorene ser ikke bare på historisk kursoppgang, men på at inntjeningsmomentumet fortsatt peker opp.

Hvorfor inntjeningsmomentum er viktigere enn bare kursoppgang

Når en aksje eller sektor har steget mye, er det lett å konkludere med at den er dyr. Men det mest avgjørende spørsmålet er om inntjeningsforventningene stiger like raskt eller raskere enn kursene.

Goldman peker på at kursene i enkelte AI-temaer fortsatt har hatt et etterslep i forhold til EPS-momentum. Det betyr at analytikernes inntjeningsforventninger har blitt oppjustert så kraftig at aksjene fortsatt kan fremstå støttet av fundamentale estimater.

Dette forklarer hvorfor dyre aksjer kan fortsette å bli dyrere. Så lenge estimatene løftes, har investorene et argument for å bli værende. Det er først når kursene stiger videre samtidig som estimatene flater ut eller svekkes, at risikoen øker markant.

Derfor må AI ikke bare vurderes gjennom verdsettelse, men også gjennom retningen på inntjeningsforventningene.

Europa: Aerospace som alternativt vekstcase

Goldman trekker også frem europeisk sivil luftfart og aerospace som et interessant område. Sektoren er fortsatt lavere enn før krigen og ligger under sine siste topper, men trenden er stigende.

Dette er viktig fordi det viser at Goldman ikke bare er bull til AI. De ser etter andre sekulære veksttemaer hvor prisingen ikke er like ekstrem, og hvor det finnes konkrete katalysatorer.

Sivil aerospace drar nytte av flere drivere: flyselskaper må fornye flåtene sine, forsyningskjeder er fortsatt stramme, ordrebøkene er sterke, og enkelte selskaper har eksponering mot både forsvar, kraft og industrivekst. Den neste katalysatoren er Farnborough Airshow, hvor selskapene kan gi oppdateringer om ordrebøker og etterspørsel.

Dette er en annen type veksthistorie enn AI. Den er mindre euforisk, mer industriell og mer knyttet til reelle ordrebøker. Det kan gjøre den interessant i et marked hvor investorene vil ha vekst, men ikke nødvendigvis bare AI.

Forsvar: Det gamle temaet har mistet momentum

Forsvarsaksjer har vært et av de store temaene de siste årene, men Goldman peker på at den globale forsvarsinteressen har mistet momentum, selv om de geopolitiske konfliktene har blitt mer intense.

Dette kan virke overraskende. Man skulle tro at mer geopolitisk uro automatisk løfter forsvarsaksjer. Men markedet fungerer ikke alltid slik. Når et tema allerede er godt eid, må det komme nye inntjeningsimpulser for at aksjene skal fortsette å stige.

Det betyr at forsvar i større grad har blitt et mikroperspektiv. Investorene vil ikke lenger kjøpe alt som heter forsvar. De vil se selskaper med bedre EPS-momentum, ny teknologi, bedre marginer eller tydeligere vekst.

Dette er grunnen til at fokuset flyttes fra tradisjonell forsvarsindustri til «new defense»: droner, missiler, satellitter, navigasjon, romarkitektur og avanserte systemer.

Hvorfor «new defense» er mer interessant enn tradisjonelt forsvar

Tradisjonelt forsvar handler ofte om artilleri, kjøretøy, ammunisjon og større plattformer. Dette er fortsatt viktig, men markedet ser i økende grad etter områder med høyere teknologiinnhold og sterkere langsiktig vekst.

New defense handler om hvordan moderne krigføring endres. Droner, satellitter, elektronisk krigføring, presisjonsvåpen, navigasjon, cyber, rombasert infrastruktur og autonomi blir stadig viktigere.

Dette gjør at forsvarstemaet kan utvikle seg fra å være en geopolitisk hedge til å bli et teknologitema. Det passer også bedre med investorpsykologien i dagens marked, hvor kapitalen søker selskaper med teknologisk skalerbarhet, høyere marginpotensial og sekulær vekst.

NATO-toppmøtet i juli kan gi positiv nyhetsflyt for europeisk opprustning, men Goldman antyder at den langsiktige vinnergruppen trolig er de mer teknologitunge forsvarsnavnene.

Ikke kjemp mot Kina

Et av de viktigste poengene i analysen handler om Kina. Goldman peker på at Kinas femårsplan legger betydelig vekt på eksportdrevet vekst, der kinesiske selskaper skal konkurrere globalt på både pris og teknologi.

Dette er en strukturell utfordring for europeisk industri.

Europeiske multinasjonale selskaper er spesielt utsatt fordi de møter kinesisk konkurranse i flere markeder samtidig: i Kina, i Europa og i resten av verden. Det gjelder særlig sektorer som bil, kjemikalier, kapitalvarer og med-tech.

Når kinesiske selskaper blir mer konkurransedyktige, kan europeiske selskaper møte press på både volum, priser og marginer. Dette kan etter hvert slå ut i svakere EPS-estimater.

BMWs svake guiding og negative kursreaksjon brukes som et eksempel på at markedet kanskje fortsatt undervurderer presset fra kinesisk konkurranse.

Hvorfor dette er viktig for europeisk industri

Europeisk industri har lenge hatt sterke merkevarer, teknologi, distribusjon og kundelojalitet. Men dersom kinesiske konkurrenter tilbyr produkter som er billigere og teknologisk gode nok, endres konkurransebildet.

Dette er ikke bare et syklisk problem. Det kan bli strukturelt.

Et syklisk problem betyr at etterspørselen er svak en periode, men kommer tilbake. Et strukturelt problem betyr at konkurranseforholdene har endret seg til å bli mer varig.

Goldman peker på at en rekyl i europeiske kjemikalier etter Hormuz-lettelsen kan gi et bedre tidspunkt for å uttrykke et negativt syn på sektoren. Det handler ikke bare om olje eller energi. Det handler om at kinesisk overkapasitet og eksportpress kan holde marginene under press.

Renter: USA er mer AI-drevet enn rentedrevet

Goldman mener at det amerikanske aksjemarkedet nå er mer AI-drevet enn rentedrevet. Det betyr at AI-momentumet er så sterkt at det kan overskygge normale renteimpulser, så lenge det ikke kommer et større inflasjonssjokk.

Dette er et svært viktig poeng. I vanlige perioder vil høyere renter presse vekstaksjer. Men i dagens marked kan AI-inntjeningsmomentumet være sterkt nok til at teknologisektoren tåler et noe mer stigende rentebilde.

Det betyr ikke at renter er irrelevante. Det betyr at aksjemarkedet foreløpig har valgt å fokusere mer på AI-capex, inntjeningsmomentum og teknologisk lederskap enn på renteuro.

Men dette har en grense. Dersom inflasjonen overrasker kraftig på oppsiden, eller rentene stiger så mye at finansieringskostnadene påvirker capex, kan rentene igjen bli viktigere for amerikanske aksjer.

Dollaren kan styrke seg

Goldman peker på at den største konsekvensen av et mer haukete bilde kan være sterkere dollar, snarere enn et langvarig problem for aksjer.

Dette er viktig fordi dollarstyrken påvirker globale markeder. En sterkere dollar kan være krevende for emerging markets, råvarer og internasjonale selskaper med stor utenlandsk eksponering, som mega caps. Samtidig kan amerikanske AI-aksjer fortsatt gjøre det bra dersom inntjeningsmomentumet er sterkt nok.

Dette skaper en ny divergens. USA kan fortsette å være sterkt drevet av AI, mens andre regioner blir mer følsomme for renter, valuta og lokale sentralbanker.

Asia AI kan bli en regional diversifisering

Goldman peker på at asiatiske AI-aksjer har hengt etter amerikanske AI-aksjer, men begynner å ta igjen noe av etterslepet. Dette kan gi en regional diversifisering innen samme tema.

Det er viktig fordi AI ikke bare er et amerikansk fenomen. Asia har sentrale deler av verdikjeden: halvledere, minne, komponenter, produksjon, utstyr og elektronikk. Dersom markedet begynner å prise inn at AI-kapex blir globalt og langvarig, kan asiatiske AI-selskaper få mer kapital.

Dette betyr likevel ikke at risikoen blir borte. Asia AI er fortsatt knyttet til samme globale teknologi- og halvledertema. Det gir diversifisering geografisk, men ikke nødvendigvis full tematisk diversifisering.

Japan: Rentene betyr mer utenfor USA

I resten av verden er rentene mer relevante enn i USA. Japan er et godt eksempel. Bank of Japan hevet renten med 25 basispunkter, og japanske store banker steg til nye topper.

Dette gir mening. Banker tjener ofte mer når rentene stiger fra svært lave nivåer, fordi rentemarginene kan bedre seg. I Japan, hvor rentene har vært ekstremt lave i lang tid, kan et regimeskifte i pengepolitikken være svært viktig for banksektoren.

Dette viser at et mer haukete rentebilde ikke er negativt for alle sektorer. For banker kan det være positivt, særlig dersom økonomien tåler høyere renter og kredittkvaliteten holder seg god.

Japan er derfor et marked hvor renteoppgang kan støtte enkelte sektorer, i motsetning til USA hvor investorene først og fremst er opptatt av AI.

Hva betyr «broadening» egentlig nå?

Markedet har ikke fått en bred og klassisk rotasjon bort fra teknologi. Det vi ser, er mer selektiv bredde.

AI er fortsatt hovedtemaet. Ved siden av AI finnes det interessante lommer i aerospace, metaller, enkelte sykliske verdiaksjer, healthcare, og japanske banker. Samtidig er defensive- og energiaksjer mindre attraktive i denne analysen.

Dette betyr at markedet ikke nødvendigvis er smalere på samme måte som tidligere, men det er heller ikke en enkel «alt stiger»-rotasjon. Kapitalen flytter seg mot områder hvor det er inntjeningsmomentum, strukturell vekst eller at makroforhold gir støtte.

Det er dette som gjør dagens marked mer krevende. Det holder ikke å si at markedet får en sterkere bredde. Man må spørre seg hvor bredden faktisk kommer, og om den er sterk nok til å utfordre AI-lederskapet.

Markedspsykologien: Investorene vil eie mer, men ikke hva som helst

Den underliggende psykologien er at investorene fortsatt vil ha risiko, men de er mer selektive enn før. De vil eie AI, men også finne andre vekst- og sykliske temaer som kan fungere dersom markedet holder seg sterkt.

Dette har historisk sett representert en moden fase av et bullmarked. I starten kjøper investorene de mest åpenbare vinnerne. Etter hvert leter de etter andre og tredje runde av samme tema, eller nærliggende temaer med bedre prising.

Men så lenge AI fortsatt har sterkest EPS-momentum, er det vanskelig å se at kapitalen virkelig skal forlate dette temaet uten et eksternt sjokk.

Det er derfor Goldman sier at handelen fortsatt er long AI.

Konklusjon

Analysen fra Goldman viser at markedet ikke har fått den store brede rotasjonen mange ventet etter Iran-MOU-en. AI er fortsatt den dominerende handelen. Til tross for debatten om token-priser og avkastning på AI-investeringer, peker capex-bildet for 2027 fortsatt mot svært sterk aktivitet. Det støtter AI-infrastruktur, minne, inference og hardware-vinnere.

Samtidig finnes det selektive muligheter utenfor AI. Europeisk aerospace har støtte fra ordrebøker, fly fornyelse og mulig positiv nyhetsflyt. Forsvarstemaet blir mer teknologisk og mindre bredt. Japanske banker støttes av et mer haukete Bank of Japan-regime. Asiatiske AI-aksjer kan begynne å hente inn noe av forspranget til USA.

På den negative siden står europeisk industri overfor økende kinesisk konkurranse, særlig innen biler, kjemikalier, kapitalvarer og medtech. I Storbritannia er innenlandske aksjer og boligbyggere presset av renter og politisk usikkerhet.

Det viktigste hovedpoenget er likevel dette: Markedet har ikke forlatt AI. Det har bare begynt å lete etter andre ting å eie i tillegg. Så lenge AI-inntjeningsmomentumet er sterkt og capex-forventningene peker opp, er det fortsatt vanskelig å snakke om en ekte rotasjon bort fra AI.

Dette er ikke et bredt marked i klassisk forstand. Det er et AI-ledet marked med selektiv bredde rundt seg.

Kilder: Goldman Sachs / Louis Miller, Goldman Sachs FICC & Equities, Bloomberg

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 20
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Weekendrapport 20. juni: Sjømat under press, tankmarkedet holder seg sterkt og noen nye selskapsspesifikke drivere

De rapportene jeg har fått lest hittil i weekenden gir et mer selektivt markedsbilde. Lavere oljepris og mindre geopolitisk risikopremie støtter oppgangen, men flere norske enkeltaksjer får samtidig tydelige selskapsspesifikke drivere inn mot sommeren og Q2-sesongen.

Hovedtemaene er økt biomasse og press på lakseprisene, fortsatt sterke tankrater, høyere aktivitet og bedre kontraktsutsikter i subsea og oljeservice, samt flere viktige megleroppdateringer på enkeltaksjer som Storebrand, Elopak, Lerøy Seafood Group, Stolt-Nielsen, Orkla og Yara. Det viktige er å finne ut hvor mye markedet allerede har diskontert eller ikke.

Dette er en redaksjonell markedsomtale. Når kjøps-, hold- eller salgsanbefalinger omtales, er dette meglerhusenes vurderinger og ikke anbefalinger fra Inside Oslo Børs.

Markedet: lavere oljepris kan gi bedre bredde, men risikoen er ikke borte

SEB skriver i sin nordiske strategirapport at US-Iran-avtalen har dempet presset på oljeprisen og bedret utsiktene for inflasjon, renter og vekst. Mens amerikanske aksjer lenge har vært støttet av AI- og halvledertemaet, mener SEB at lavere oljepris og lavere rentepress kan gi bedre forutsetninger for at europeiske og nordiske aksjer tar igjen noe av etterslepet.

Dette er viktig for Oslo Børs fordi markedet nå beveger seg fra et geopolitisk olje- shipping og forsvars marked til et mer ordinært resultat- og estimatbilde. Energiaksjer mister noe av støtten fra risikopremien fra oljeprisen/geopolitisk, mens rentesensitive sektorer, industri, bank, forsikring og enkelte konsum- og teknologinavn kan få bedre relativ interesse dersom rentefrykten dempes.

Samtidig er bildet ikke entydig. Flere rapporter peker på at avtalen foreløpig er et rammeverk, ikke en varig løsning. Markedet vil derfor følge om Hormuz-trafikken faktisk normaliseres, om energiprisene holder seg nede, og om lavere oljepris etter hvert gir støtte til marginer, renter og forbruk.

Sjømat: bedre biologi, men kortsiktig press på lakseprisen

Sjømatsektoren får ytterligere informasjon inn mot helgen. Arctic skriver at norsk biomasse ved utgangen av mai var opp 2,6 prosent fra året før, etter en vekst på bare 0,3 prosent i april. Antall fisk i sjøen var ned 1,1 prosent, men gjennomsnittsvekten var 3,8 prosent høyere. Samtidig var fôringen opp 9 prosent fra året før, mens dødeligheten i mai var hele 51 prosent lavere enn i fjor.

Det positive er at biologien ser klart bedre ut. Lav dødelighet, god fôring og høyere slaktevekter gir et sterkere produksjonsgrunnlag. Det negative er at dette også gir høye volumer i markedet på kort sikt, og det er nettopp volumpresset som nå slår inn i spotprisene.

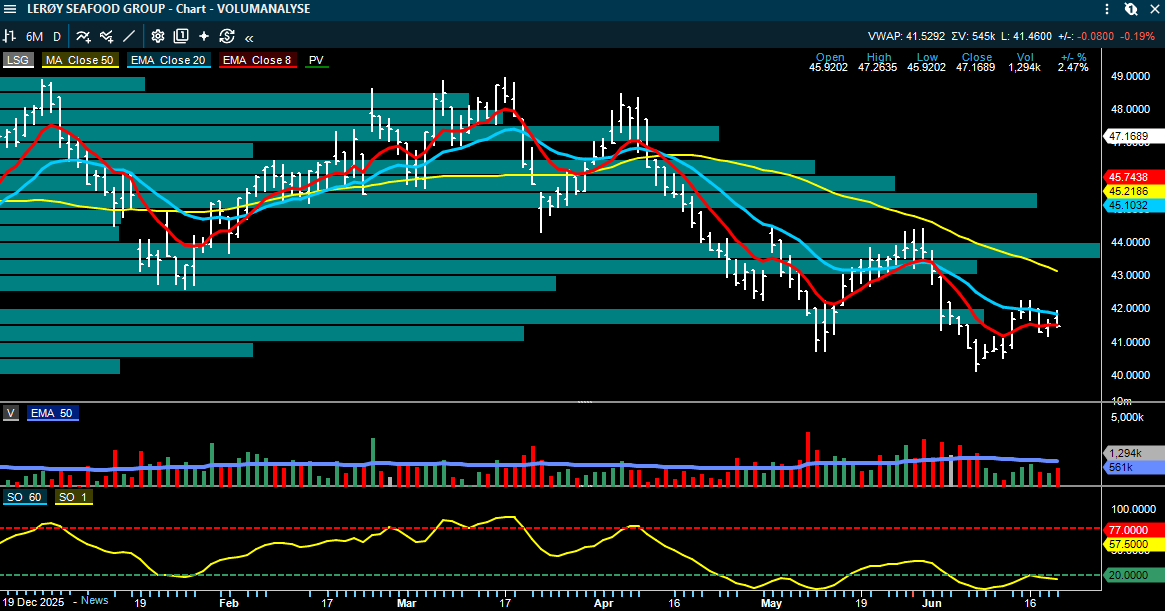
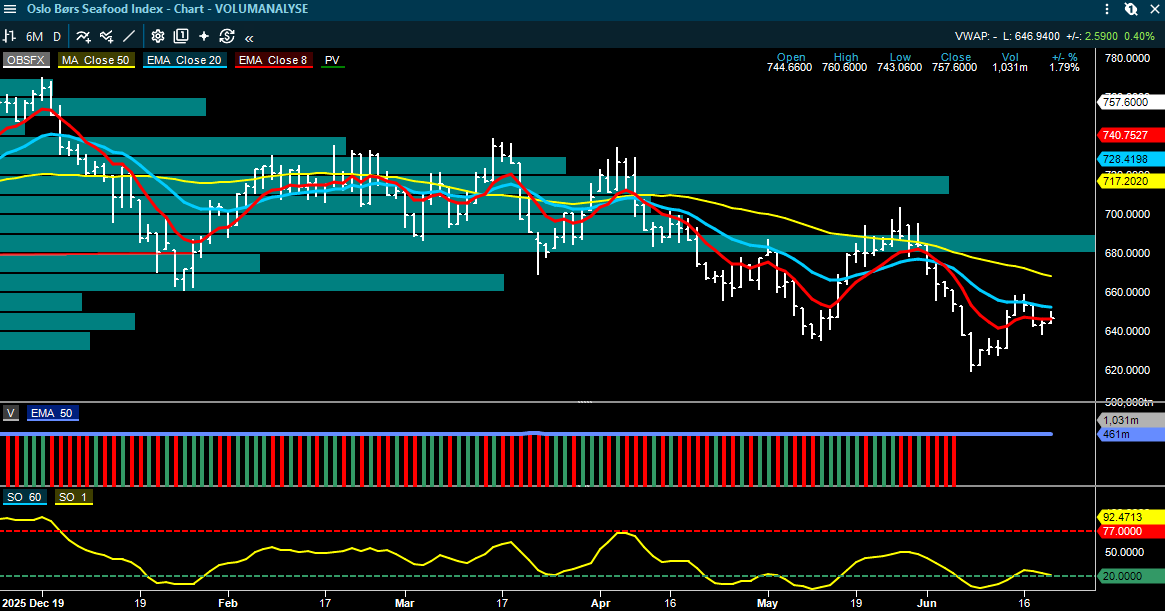
SEB venter en laksepris på rundt 63 kroner kiloen neste uke, ned fra rundt 66 kroner denne uken. DNB Carnegie peker på at konsensus for flere sjømataksjer ennå ikke fullt ut reflekterer den lavere spotprisen gjennom kvartalet. For Lerøy Seafood Group kutter DNB Carnegie 2026 EPS med 3 prosent og ligger 18 prosent under konsensus på operasjonell EBIT for Q2.

— DNB Carnegie beholder kursmålet for Lerøy Seafood Group på 55 kroner, og Kjøp.

For investorer er det viktig å skille mellom kortsiktig resultatpress og mer langsiktige tilbudsbegrensninger. Arctic peker på at trafikklyssystemet i praksis gir nær null volumvekst i Norge de neste to årene, fordi veksten i grønne områder nesten utlignes av reduksjon i røde områder. Dermed er kortsiktig volumpress negativt for inntjeningen, mens lav strukturell tilbudsvekst fortsatt er en viktig langsiktig faktor for sektoren.

I en sales view (fra en megler, kan i perioder avvike fra meglerselskapets offisielle syn) fra DNB Carnegie trekkes det også frem at Mowi nylig har reagert opp fra teknisk støtte rundt 191 kroner, etter å ha bunnet rundt 186-nivået tidligere i juni. Lerøy har tidligere testet området rundt 40 kroner, mens SalMar har korrigert tilbake mot støtteområdet like over 500 kroner. Samtidig trekkes svakere krone frem som et positivt motstykke til lavere spotpris.

Tank og shipping: spotratene holder seg sterke, men markedet blir mer selektivt

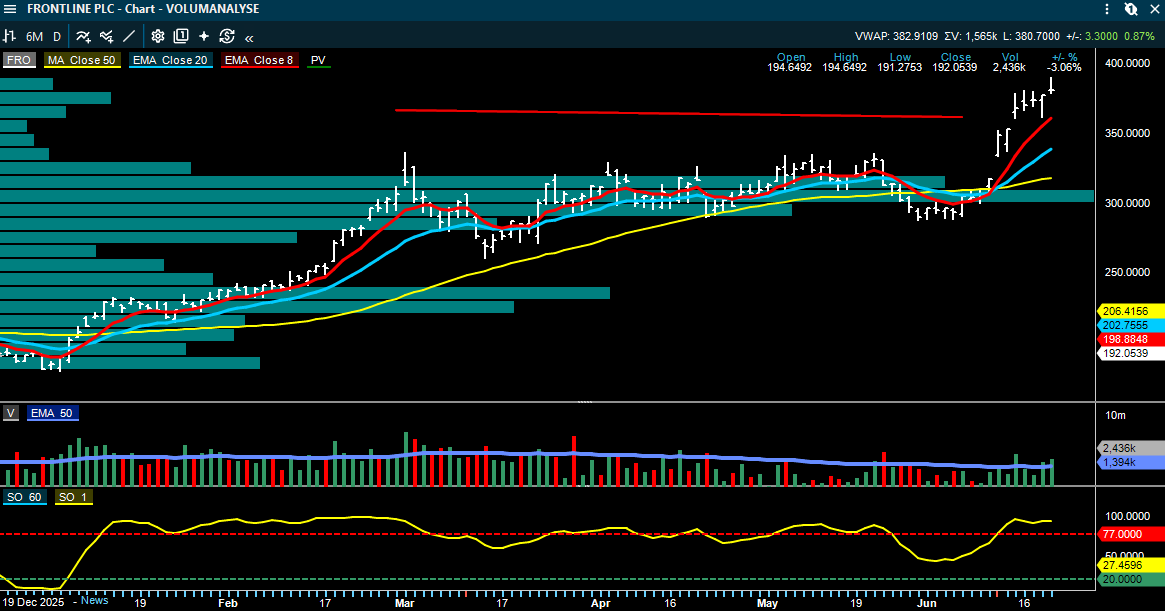
Shippingoppdateringene viser fortsatt svært høye rater i flere segmenter. Pareto skriver at VLCC-markedet i Midtøsten endelig har begynt å bevege seg tydelig, etter flere sterke dager i Atlanteren. Flere rapporter peker på økende trafikk gjennom Hormuz, men også på at det fortsatt ikke er full normalisering av innkommende ballastreiser og ordinær eksportaktivitet.

SEB viser til VLCC US Gulf-rater på 133.600 dollar dagen, opp 18.400 dollar, Suezmax på 73.200 dollar dagen, LR2 på 135.800 dollar dagen og Capesize på 32.200 dollar dagen. Pareto peker samtidig på at Frontline handles rundt 1,44 ganger P/NAV og 1,3 ganger EV/GAV, mens Capital Tankers fortsatt trekkes frem med lavere P/NAV rundt 0,68.

For tankaksjer er kjernen nå at inntjeningsmomentet er sterkt, men at verdsettelsen i flere navn igjen har blitt mer krevende. Dersom VLCC-rater over 100.000 dollar dagen varer ved, kan det gi høyere estimater og økte utbytteforventninger. Samtidig vil en gradvis normalisering i Hormuz og økt iransk oljeeksport kunne dempe noe av premien i markedet etter hvert.

DNB Carnegie kutter kursmålet på Stolt-Nielsen noe, men peker fortsatt på at selskapet fremstår attraktivt priset relativt til tankerpeers. Meglerhuset viser samtidig til usikkerhet rundt kjemikalietrade, en voksende ordrebok og et fortsatt skjørt geopolitisk bilde.

— DNB Carnegie senker kursmålet for Stolt-Nielsen til 340 kroner (350), gjentar Hold.

Innen bilfrakt peker DNB Carnegie på at EU-kommisjonen forbereder toll på kinesiskproduserte plug-in hybrider. For bilfraktmarkedet er dette relevant fordi Kina-Europa-traden utgjør en viktig del av global tonnmil-etterspørsel i bilfrakt-markedet. En eventuell toll kan dempe noe av den sterke veksten i kinesisk bileksport til Europa, men effekten vil avhenge av nivået på tollen og hvor mye konkurransekraft kinesiske produsenter fortsatt beholder.

Subsea og oljeservice: Petrobras-tender og nye norske prosjekter gir bedre synlighet

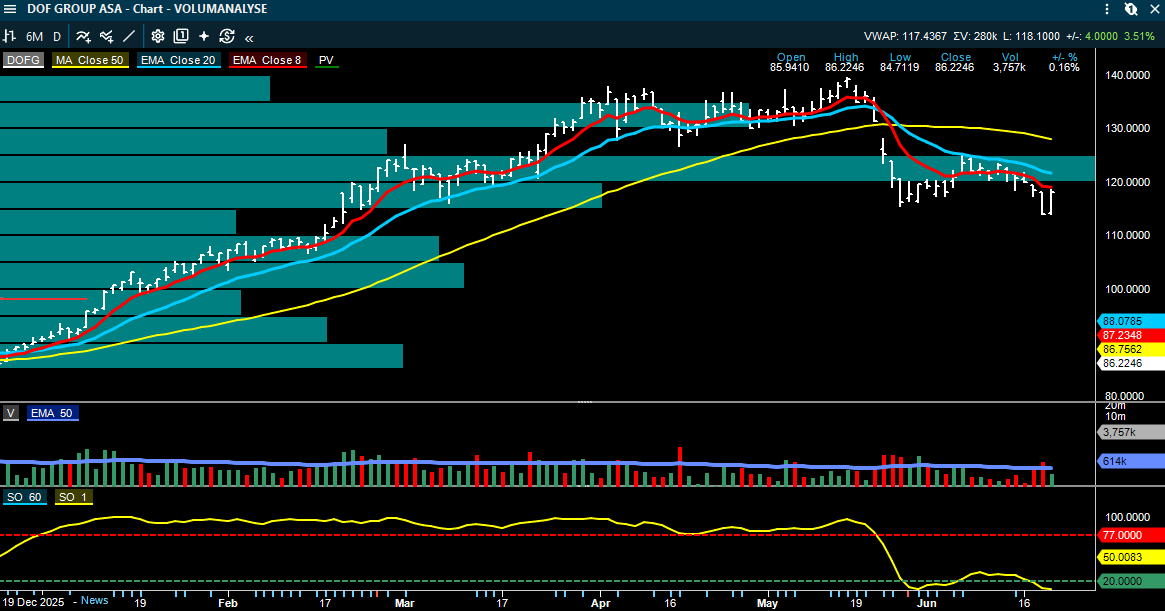
Den mest interessante oljeserviceoppdateringen kommer fra DNB Carnegie, som omtaler Petrobras-tenderen for PLSV- og HLS-fartøy med oppstart i 2028. Tenderen fikk få budgivere, noe som reflekterer begrenset tilgjengelighet på relevante fartøy. DOF Group, Seagems, som er 50 prosent eid av Paratus, og Subsea 7 deltok i prosessen.

DNB Carnegie viser til tilbudte PLSV-rater i midtre til høye 300.000 dollar dagen for høyspesifikasjonsfartøy og lave 300.000 dollar dagen for lavere spesifikasjoner. Dette er tydelig over nivåene fra forrige store Petrobras-tender. Meglerhuset mener eksisterende fartøy sannsynligvis blir forlenget på høyere rater enn både tidligere anbud og dagens kontraktsnivåer.

For DOF Group peker DNB Carnegie på mulig EBITDA-oppside på 3-4 prosent fra 2028 dersom relevante fartøy forlenges på nivåer nær nedre del av tilbudsintervallet. For Paratus er samme tema viktig gjennom Seagems-eksponeringen. For Subsea 7 er HLS-delen av anbudet mer relevant, men rapporten viser uansett at subsea-markedet fortsatt har stram fartøykapasitet i flere nisjer.

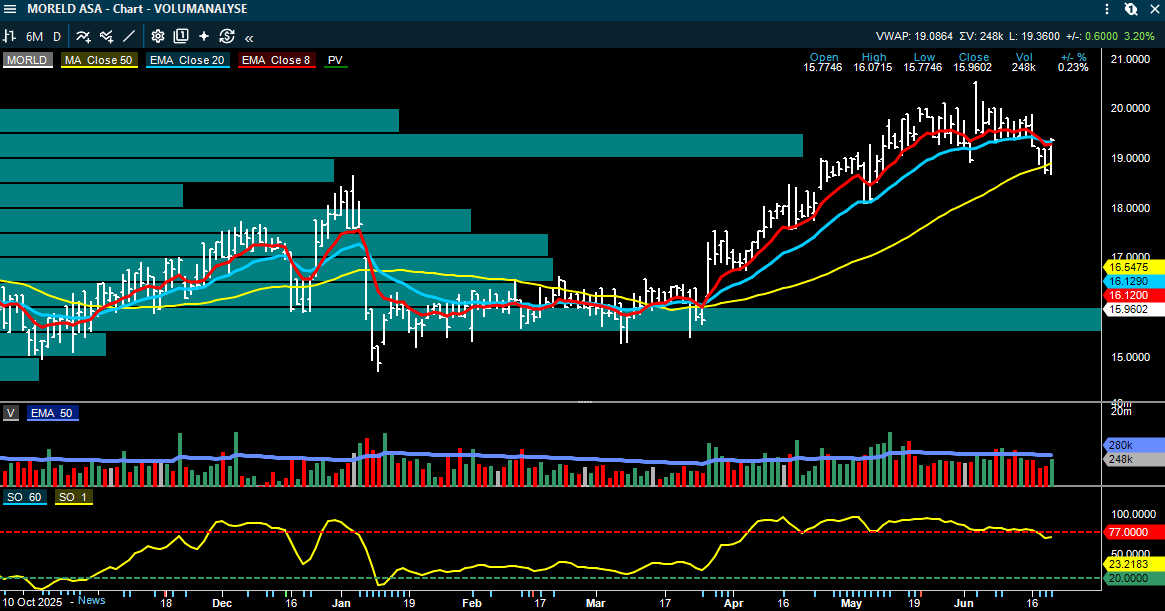
Moreld får også ny støtte fra flere kommentarer. SB1 Markets skriver at Vår Energis FID på Balder Next New Wells kan utløse en større offshorekontrakt for Ocean Installer. Pareto peker i tillegg på at Equinors TWIN-prosjekt på Troll kan gi Ocean Installer en god posisjon også der. Dette er viktig fordi Ocean Installer står for rundt 80 prosent av Morelds EBITDA, og høyere backlogdekning for 2027 kan redusere estimatusikkerheten betydelig.

— Pareto beholder kursmålet for Moreld på 26 kroner, og Kjøp.

Odfjell Technology trekkes også frem etter en toårig kontraktsforlengelse på drilling services i Nordsjøen. Fearnley omtaler forlengelsen som positiv for synlighet, mens DNB Carnegie og Arctic vurderer den som nøytral for estimatene, men positiv for ordregrunnlaget.

— Fearnley Securities beholder kursmålet for Odfjell Technology på 87 kroner, og Kjøp.

Energi og materialer: lavere olje, lavere gass og press på råvareprisene

Energi- og råvarebildet er fortsatt preget av normalisering etter US-Iran-avtalen. Flere rapporter viser til at Brent har falt kraftig fra krigspremien, men samtidig stabilisert seg rundt 80 dollar fatet. Arctic peker på at produktpriser og forwardkurver fortsatt signaliserer at markedet ikke er helt normalisert, selv om risikopremien har falt.

For E&P-sektoren skriver DNB Carnegie at Equinors kapitalmarkedsdag ble godt mottatt, særlig på grunn av tydeligere rammeverk for tilbakekjøp og fortsatt disiplin i fornybarinvesteringer. Samtidig vurderer DNB Carnegie produksjonsambisjonene som krevende. For Vår Energi vurderes de siste porteføljetransaksjonene som stort sett verdinøytrale, med noe lavere kortsiktig produksjon, men også lavere nærstående kapitalbinding.

Innen materialer peker SEB på videre prispress i både aluminium og gjødsel. For Norsk Hydro trekkes mulig re-start av Slovalco frem. En re-start kan øke Hydros primæraluminiumsproduksjon med rundt 8 prosent, men vil samtidig kreve avklaringer rundt kraftpriser, støtteordninger og kapitalbehov. Aluminiumprisen er ifølge SEB ned 12 prosent fra toppen tidlig i juni.

For Yara peker både SEB og ABG Sundal Collier på lavere gjødselpriser etter tegn til gjenåpning av Hormuz. ABG viser til at Yaras pre-quarter-materiale peker mot Q2 EBITDA på 1.277 millioner dollar i en volumnøytral modell, men at lavere produksjon trekker ned med 100-150 millioner dollar. ABG mener konsensus trolig flytter seg noe ned etter oppdateringen.

— ABG Sundal Collier beholder kursmålet for Yara på 575 kroner, og Hold.

Elopak: lavere kursmål, men SEB mener hovedcaset står

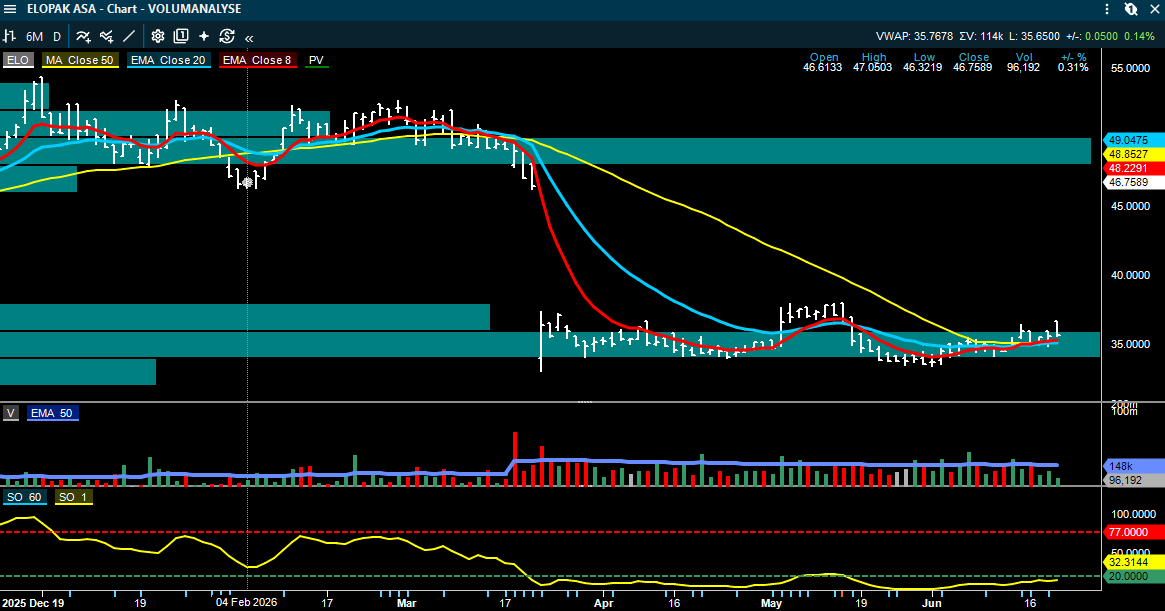
SEB kutter kursmålet for Elopak betydelig, men gjentar Kjøp. Bakgrunnen er svakere estimater etter forsinket ramp-up på linje 1 i Little Rock. Meglerhuset mener likevel at problemet ikke er strukturelt, og peker på at det amerikanske kartongmarkedet fortsatt er underforsynt etter kapasitetsnedleggelser hos konkurrenter.

SEB mener også at EMEA-bildet fortsatt er dempet, men at nedsiderisikoen er mer begrenset etter sikring av innsatskostnader og gjennomførte prisøkninger. Selskapet må bygge tilbake tillit etter resultatvarselet, men SEB peker på at aksjen handles rundt 10 ganger 2027 P/E og at Little Rock fortsatt kan bli en viktig inntjeningsdriver dersom ramp-up bedres.

— SEB senker kursmålet for Elopak til 49 kroner (62), og gjentar Kjøp.

Storebrand og Instabank: finanssektoren får egne drivere

SB1 Markets venter et godt andre kvartal for Storebrand, støttet av positive aksje- og obligasjonsmarkeder. Meglerhuset anslår et resultat før skatt på 1,5 milliarder kroner og en tilbakevendende EPS på 2,86 kroner, justert for normal skatt. Forsikringsresultatet ventes også sterkt, med sesongmessig bedre skadebilde og begrensede værhendelser.

Det viktigste i Storebrand-caset er likevel fortsatt strukturell vekst i sparing og pensjon. SB1 Markets peker på at forvaltningskapitalen kan vokse mer enn 10 prosent årlig over tid, støttet av demografi, høyere lønnsvekst og høyere rentenivå. Solvensgraden ventes rundt 204 prosent, og holdingselskapet har likviditet på rundt 5 milliarder kroner.

— SB1 Markets beholder kursmålet for Storebrand på 197 kroner, og Kjøp.

Pareto trekker samtidig frem Instabank etter at Finanstilsynet har senket bankens kapitalkrav. Instabank trekker den finske banklisenssøknaden og forblir norsk bank. Pareto vurderer nettoeffekten som positiv fordi lavere norske kapitalkrav reduserer behovet for å flytte struktur, samtidig som selskapet unngår dobbelt kostnadsnivå og organisatorisk belastning.

— Pareto beholder kursmålet for Instabank på 4,60 kroner, og Kjøp.


Orkla: DNB Carnegie er fortsatt forsiktig før Q2

DNB Carnegie gjentar Selg på Orkla og peker på at Q2-resultatet kan komme noe under konsensus, hovedsakelig på grunn av press i Jotun fra høyere råvarepriser. Meglerhuset venter at de konsoliderte porteføljeselskapene samlet sett utvikler seg omtrent som ventet, men at Jotun-bidraget kan bli lavere enn markedet legger til grunn.

Meglerhuset peker også på at Orkla prises omtrent på linje med deres sum-of-the-parts-verdi, mens aksjen historisk har handlet med rundt 15 prosent rabatt. Det gjør at DNB Carnegie ser begrenset sikkerhetsmargin i aksjen før Q2-rapporten.

— DNB Carnegie beholder kursmålet for Orkla på 95 kroner, og Selg.

Oppsummering

Weekendbildet er mer selektivt. Sjømatsektoren har fått bedre biologiske data, men kortsiktig inntjeningspress fra høy biomasse og lavere spotpris. Lerøy Seafood Group får redusert 2026-estimat fra DNB Carnegie, mens Mowi, Lerøy og SalMar teknisk sett fortsatt holder viktige støttenivåer etter korreksjonen.

Shipping er fortsatt sterkt i tank, særlig i VLCC, men verdsettelsen i flere tankaksjer er igjen mer krevende. Stolt-Nielsen får noe lavere kursmål fra DNB Carnegie, mens tankratene fortsatt gir betydelig kontantstrøm i flere selskaper. Bilfrakt-markedet må samtidig følge mulig EU-toll på kinesiske plug-in hybrider.

Oljeservice og subsea fremstår som den delen av energikjeden med nye selskapsdrivere. Petrobras-tenderen peker mot høyere dagrater for PLSV-fartøy, og Moreld kan få bedre 2027-synlighet dersom Ocean Installer vinner nye arbeider på Balder Next og Troll. Odfjell Technology får forlenget kontraktsdekning i Nordsjøen.

I enkeltaksjer er Storebrand støttet av kapitalmarkeder og strukturell vekst i sparing, Elopak får lavere kursmål men beholder Kjøp hos SEB, Yara påvirkes av lavere gjødselpriser og Orkla vurderes fortsatt forsiktig av DNB Carnegie. Hovedpoenget er at lavere oljepris kan gi bedre markedsbredde, men at aksjeutslagene trolig i større grad styres av selskapsspesifikke estimater og Q2-forventninger fremover.

———

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
June 20
Image from Roger K.'s post

AI-markedet løftes videre, men de som betaler regningen begynner å henge etter

Aksjemarkedet har hatt en ny sterk periode, og S&P 500 har nå steget i 11 av de siste 12 ukene. På overflaten ser dette ut som et marked med tydelig risikovilje, sterk teknologiinteresse og fortsatt tro på AI-temaet. Men analysen fra Goldman Sachs’ Tony Pasquariello peker på noe viktigere: dette er ikke bare en vanlig oppgang. Det er et marked preget av ekstrem endringstakt, enorme kapitalbehov, store transaksjoner og stadig mer komplisert posisjonering.

Det er nettopp dette som gjør dagens marked interessant, men også meget vanskelig. AI-temaet er fortsatt sterkt, men markedet begynner å skille tydeligere mellom selskapene som får betalt for AI-utbyggingen, og selskapene som må betale for den.

Det er et svært viktig skifte.

Et marked med enorm endringstakt

Pasquariello beskriver dagens marked som et av de mest fundamentalt dynamiske han har opplevd. Det handler om to ting: hvor raskt utviklingen skjer, og hvor stor kapitalflyten er.

Vi ser store emisjoner og børsnoteringer. Vi ser høy aktivitet innen oppkjøp og fusjoner. Vi ser en enorm investeringssyklus i AI, datasentre, energi, strømnett, kjøling og halvledere. Og vi ser et stort behov for finansiering for å støtte alt dette.

Dette er viktig fordi det viser at markedet ikke bare drives av spekulasjon. Det bygges faktisk kapasitet. Selskaper bruker enorme summer på fysisk infrastruktur. AI er ikke bare programvare og modeller. Det er også datasentre, strøm, minnebrikker, optikk, nettverk, kjøling, transformatorer og finansiering.

Men det skaper også en annen utfordring: Jo mer kapitalintensiv AI-syklusen blir, desto viktigere blir spørsmålet om hvem som faktisk tjener penger på den.

Markedet har også fått en mer syklisk undertone

Selv om AI får mest oppmerksomhet, viser markedet også en klarere pro-vekst og reflasjonspreget tone. Sykliske aksjer gjør det bedre enn defensive aksjer. Small caps gjør det bedre enn large caps. Finansaksjer bryter opp. Dette er klassiske tegn på at investorene ikke bare kjøper sikker vekst, men også begynner å prise inn bedre økonomisk aktivitet.

Dette passer med et miljø der nominell amerikansk BNP-vekst er over 5 prosent, og hvor investorene igjen begynner å vise mer risikovilje. Når markedet får tro på høyere aktivitet, bedre kredittvekst og mindre resesjonsfare, flyttes kapitalen ofte fra defensive sektorer til mer økonomisk sensitive aksjer.

Det er også dette som ligger bak begrepet «animal spirits». Investorene blir mer villige til å ta risiko, finansiere vekst, kjøpe sykliske aksjer og prise inn at økonomien kan holde seg sterkere lenger.

Dette kan støtte markedet, men det kan også gjøre det mer følsomt dersom rentene eller inflasjonen igjen beveger seg feil vei.

Oljeprisfallet endrer makrobildet

En viktig hendelse den siste tiden er det kraftige fallet i oljeprisen etter MOU-en rundt Iran/Hormuz. Goldman sitt oljeteam har senket sine forventninger og ser nå Brent på rundt 80 dollar i fjerde kvartal 2026 og et gjennomsnitt på 75 dollar i 2027.

Lavere oljepris er viktig for aksjemarkedet fordi det reduserer inflasjonspresset. Når oljeprisen faller, blir det lettere for markedet å tro at sentralbanken ikke trenger å stramme like mye til. Det kan støtte vekstaksjer, forbrukeraksjer, sykliske aksjer og generelt risikosentiment.

Pasquariello peker også på at oljemarkedets egen «VIX», altså implisitt volatilitet i olje, har falt kraftig. Det viser at markedet priser inn mindre frykt for store oljeprissjokk enn før krigen.

Men her finnes en viktig nyanse. Oljevolatiliteten har falt mer enn olje-forwardene har normalisert seg. Det betyr at markedet har fjernet mye av frykten, men ikke nødvendigvis priset inn full normalisering i de fysiske oljebalansene. Det er et signal om at risikoen er redusert, men ikke borte.

Fed: viktigere med troverdighet enn kortsiktig markedsjubel

En ny Fed-sjef skaper ofte mer volatilitet. Markedet må forstå reaksjonsmønsteret: Hva vektlegger den nye sentralbanksjefen? Hvor bekymret er han for inflasjon? Hvor mye tåler han av markedsuro? Hva skal til for rentekutt eller rentehevinger?

Pasquariello mener likevel at reaksjonsmønsteret denne gangen kan være lettere å forstå enn ved tidligere overganger. Møtet var mer haukete enn ventet, men kommunikasjonen var tydelig.

Det viktigste poenget er at Fed må klare to ting: få den brede retningen i rentepolitikken riktig, og fremstå som om den har kontroll. Markedet liker ikke nødvendigvis høyere renter, men det liker troverdighet.

Dette er spesielt viktig i dagens marked fordi AI-syklusen er svært kapitalintensiv. Når selskapene skal finansiere enorme investeringer, betyr rentenivået mer. Høyere renter gjør kapital dyrere, og det kan etter hvert påvirke både verdsettelse, kontantstrøm og investeringsvilje.

Hyperscalerne er det viktigste å følge

Det mest interessante i analysen er underprestasjonen i hyperscalerne.

Hyperscalere er de store teknologiselskapene som bygger og driver enorme sky- og datasenterplattformer. Det er selskaper som Microsoft, Amazon, Alphabet, Meta og andre store aktører som finansierer mye av AI-kappløpet.

Markedet skiller nå tydelig mellom dem som mottar sjekkene og dem som skriver sjekkene.

Halvleder-, minne- og infrastrukturselskapene er de som mottar sjekkene. De selger brikker, servere, nettverk, kjøling og infrastruktur. De får inntektene tidlig i investeringssyklusen.

Hyperscalerne er de som skriver sjekkene. De må bruke enorme beløp på investeringer før det er helt klart hvor mye avkastning de får tilbake.

Dette er en svært viktig forskjell. Som nevnt i analysen «AI løfter markedet igjen: I et gullrush tjener ofte de som selger spader penger først. De som graver etter gullet, må først bruke kapital og deretter bevise at investeringen lønner seg.

Hvorfor hyperscalerne henger etter

Pasquariello peker på at hyperscalerne bruker rundt 100 prosent av operasjonell kontantstrøm på capex. Capex betyr investeringer i langsiktige eiendeler, som datasentre, servere, chips, strøm, nettverk og annen infrastruktur.

Når et selskap bruker så mye av kontantstrømmen på investeringer, begynner investorene naturlig å stille spørsmål:

Hvor lenge må investeringene holde seg så høye?

Hvor raskt kommer inntektene?

Hvor mye av AI-verdiskapingen tilfaller faktisk hyperscalerne og de som betaler for gildet?

Blir marginene presset?

Må selskapene hente mer kapital?

Vil markedet belønne vekst, eller begynne å kreve fri kontantstrøm?

Dette er ikke nødvendigvis negativt. Det kan faktisk være sunt.

Pasquariello peker på at dette kan være et tegn på investordisiplin som manglet helt på slutten av 1990-tallet. Investorene er villige til å betale for AI, men de ønsker også å forstå hvem som faktisk får avkastningen. Det er et modenhetstegn i markedet.

AI-ledere fortsetter å slå AI-etternølere

Til tross for uro og rotasjon i teknologisektoren, viser Goldman sin kurv med AI-ledere mot AI-etternølere fortsatt en imponerende trend. Denne strategien har levert svært sterke resultater gjennom flere år og står på nye høyder.

Dette sier noe viktig om markedspsykologien. Investorene kjøper ikke bare AI bredt. De forsøker i økende grad å skille mellom de selskapene som faktisk anses som vinnere, og de som bare bruker AI-narrativet uten å vise samme tydelige posisjon.

Det betyr at AI-temaet ikke er dødt eller svekket. Men det blir mer selektivt.

I starten av en stor tematisk bølge løfter markedet ofte mange aksjer samtidig. Etter hvert begynner investorene å skille hardere mellom kvalitet, marginer, kapitalavkastning, konkurransefortrinn og faktisk inntjeningsbidrag. Det er en viktig faseovergang.

Posisjoneringen er høy igjen

Goldman Prime Brokerage viser netto kjøp i aksjer over fem av de siste seks ukene. Det har også vært betydelig inndekning av makro-shortposisjoner. Det betyr at investorer som tidligere var defensivt eller negativt posisjonert, har måttet kjøpe tilbake risiko.

Dette har bidratt til oppgangen.

Men nå er både brutto- og nettoeksponeringen hos hedgefond i 97. prosentil sett over de siste tre årene. Oversatt til enklere språk: De profesjonelle, girede investorene har igjen mye risiko i markedet..

Pasquariello beskriver posisjoneringen som omtrent +8 på en skala fra -10 til +10. Ved toppene i januar var den også rundt +8. Ved bunnene i mars var den rundt -3. Nå er den tilbake på høye nivåer.

Dette er viktig. Når posisjoneringen er lav, kan markedet stige fordi investorer må kjøpe seg inn. Når posisjoneringen allerede er høy, krever videre oppgang enten nye kjøpere, sterkere inntjening eller enda bedre nyheter. Sikkerhetsmarginen blir lavere når så mange allerede er inne i markedet/aksjen.

Markedet har likevel absorbert mye tilbud

Et viktig motargument mot bekymringen rundt høy posisjonering er at markedet nylig har absorbert rundt 125 milliarder dollar i nye aksjeemisjoner og børsnoteringer på under to uker, og likevel steget.

Det er et styrketegn. Det viser at etterspørselen etter aksjer fortsatt er høy. Når markedet klarer å ta imot mye nytt aksjetilbud uten å falle, betyr det at kjøperne fortsatt har kapital og risikovilje.

Dette er en viktig observasjon. Mange har advart om at den store IPO- og emisjonsbølgen kan tappe markedet for likviditet. Så langt har markedet hatt bedre absorpsjonsevne enn fryktet.

Men IPO markedet bør fortsatt følges tett for endringer. Dersom ny utstedelse fortsetter i høyt tempo, må markedet fortsette å finne kjøpere. På et tidspunkt kan tilbudet av nye aksjer bli en større utfordring dersom sentimentet svekkes. Blir en stor IPO satt dårlig, lavere interesse kan dette være et signal for markedet er mettet for aksjer.

Asia viser både styrke og ny risiko

Asia har også vært sterk, særlig Korea og Japan. KOSPI har gått til nye høyder, og Korea er fortsatt tett koblet til AI-, minne- og halvledertemaet. Samtidig har girede ETF-er i Korea vokst ekstremt raskt, med en økning på rundt 380 prosent hittil i år.

Dette er viktig fordi girede ETF-er kan forsterke bevegelser. Ifølge analysen kan en 5 prosent bevegelse i underliggende marked utløse nær 5 milliarder dollar i dealer-rebalansering. Det gjelder begge veier.

Det betyr at oppgang kan skape mer kjøpspress, mens fall kan skape mer salgspress. Slike mekaniske effekter gjør markedet mer følsomt.

Japan er også sterkt, med Nikkei på svært høye nivåer og teknologi-/halvlederrelaterte navn i fokus. Dette viser at AI-temaet er globalt, ikke bare amerikansk.

Samtidig handles Kina svakt. Det er viktig fordi global risikovilje ikke er jevnt fordelt. Kapitalen går mot de tydeligste AI- og kvalitetsmarkedene, mens Kina fortsatt sliter med svak tillit, svakere vekstforventninger og strukturelle bekymringer.

Dispersion er ekstremt høy

Dispersion betyr at forskjellen mellom vinnere og tapere er stor. Noen aksjer stiger voldsomt, mens andre henger kraftig etter.

En av de viktigste observasjonene er at spredningen i avkastning mellom amerikanske aksjer er svært høy. Utenom finanskrisen har dispersion ikke vært så høy siden slutten av 1990-tallet.

Dette er et viktig markedssignal. Høy dispersion betyr at aksjepicking betyr mye. Indeksen kan se rolig ut, men under overflaten kan det være store bevegelser.

Det passer godt med dagens marked. AI-ledere, halvledere, minne og automasjon gjør det sterkt. Hyperscalere henger etter. Kina er svakt. Sykliske aksjer bedrer seg. Finans bryter opp. Det er ikke ett marked, men mange markeder på samme tid.

For aktive investorer er høy dispersion både en mulighet og en risiko. Muligheten ligger i å finne de riktige vinnerne. Risikoen ligger i å eie feil aksjer i et marked der indeksen skjuler store forskjeller.

Momentum-leverage må følges nøye

Pasquariello trekker også frem kunders eksponering mot momentumfaktoren. Momentum betyr at investorer eier aksjer som allerede har steget mye, i troen på at trenden fortsetter.

Momentum og momentumaksjer fungerer ofte svært godt i sterke trender. Problemet oppstår når mange investorer bruker samme strategi og samme aksjer. Da kan en reversering bli kraftig.

Når momentum eksponeringen er høy, kan markedet bli mer sårbart for momentum crash. Det skjer når tidligere vinnere faller, mens tidligere tapere stiger. Slike rotasjoner kan komme raskt og være vanskelige å håndtere, spesielt for girede fond og systematiske strategier.

Dette er viktig nå fordi AI- og semiconductor-temaet har vært en av de kraftigste momentumtrendene i markedet.

Den viktigste AI-observasjonen: Mange snakker om produktivitet, få kan måle den

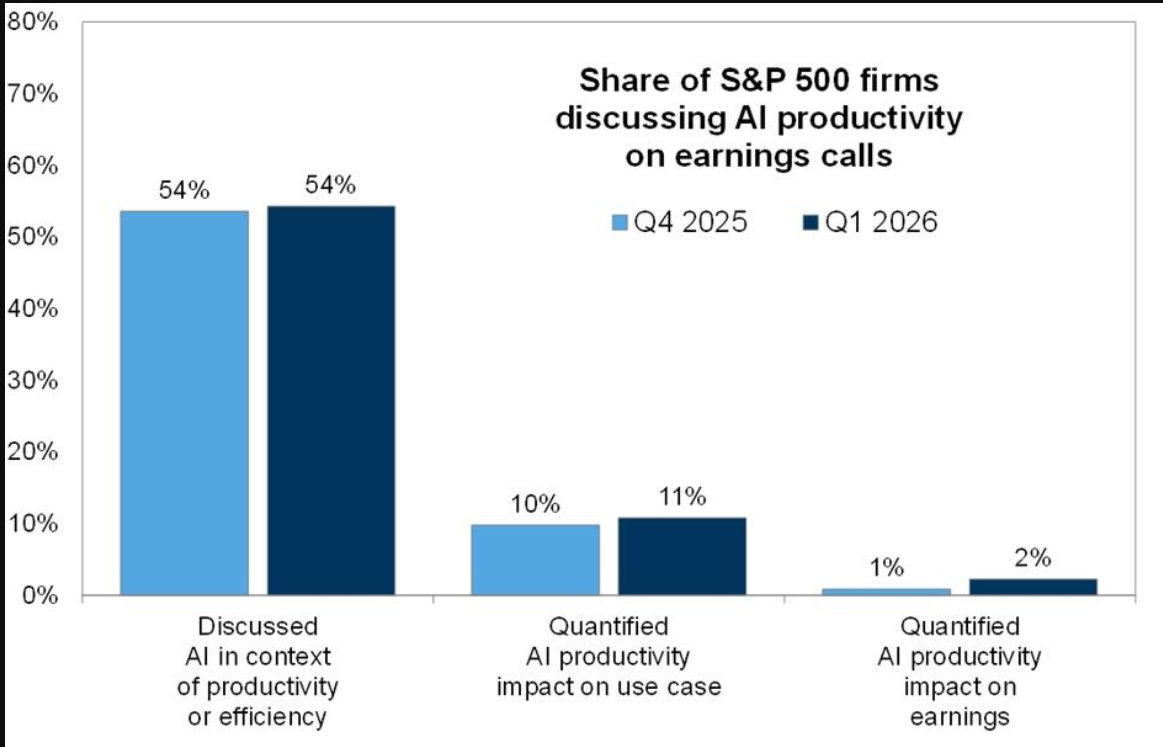
Den mest interessante grafen i analysen viser at 54 prosent av selskapene diskuterer AI-produktivitet. Men bare 11 prosent har knyttet AI til konkrete bruksområder, og bare 2 prosent kan tallfeste effekten på inntjeningen.

På den ene siden kan dette tolkes positivt. Når mange selskaper snakker om AI-produktivitet, men få ennå har klart å tallfeste effekten, kan det bety at vi fortsatt er tidlig i produktivitetssyklusen. Den målbare inntjeningseffekten kan komme senere, etter hvert som AI tas bredere i bruk og selskapene får mer konkrete bruksområder.

På den andre siden er dette også et tydelig argument for bear-siden. Aksjemarkedet priser allerede inn betydelige AI-gevinster, men foreløpig er det få selskaper som kan vise til konkrete bruksområder, og enda færre som kan tallfeste effekten på resultatene. Da oppstår det et mulig gap mellom forventningene i markedet og den faktiske dokumenterte inntjeningseffekten.

Det er derfor grafen er så interessant. Bull-siden kan bruke den som bevis på at AI-effekten fortsatt ligger foran oss. Bear-siden kan bruke den som bevis på at markedet allerede priser inn en effekt som ennå ikke er synlig i tallene.

Det gjør dette til et av de viktigste spørsmålene i AI-markedet:

Kommer inntjeningen etter hvert til å bekrefte forventningene, eller har kursene løpt for langt foran den faktiske produktivitetsgevinsten?

Begge sider kan bruke samme graf som støtte for sitt syn. Det er derfor den er så viktig.

Den forteller at AI-narrativet er bredt, men at den målbare økonomiske effekten fortsatt er begrenset hos de fleste selskaper. Markedet priser fremtiden, men fremtiden må etter hvert dokumenteres.

Markedspsykologien akkurat nå

Markedet er i en fase hvor investorer både tror på AI og begynner å stille tøffere spørsmål. Det er en mer moden fase enn tidligere.

I starten av AI-oppturen var spørsmålet: Hvem får eksponering mot temaet?

Nå blir spørsmålet: Hvem får betalt, hvem betaler, og hvem kan bevise inntjening?

Dette er et viktig skifte. Hardware- og infrastrukturselskaper får fortsatt sterk støtte fordi de mottar pengestrømmen direkte. Hyperscalerne får mer kritiske spørsmål fordi de må finansiere investeringene. Selskaper som bare snakker om AI uten målbar effekt, kan etter hvert bli mer utsatt.

Samtidig er posisjoneringen høy, og den girede delen av markedet har mye risiko i arbeid. Det betyr at markedet kan fortsette opp, men at reaksjonene kan bli kraftige dersom momentumet svekkes.

Konklusjon

Analysen fra Goldman viser et marked som fortsatt har betydelig styrke, men hvor risikoen under overflaten har økt. AI-temaet er intakt, sykliske aksjer styrker seg, finans bryter opp, oljeprisfallet demper inflasjonsfrykten, og markedet har klart å absorbere store mengder ny aksjetilførsel.

Det er positivt.

Men samtidig er posisjoneringen høy, dispersion er ekstrem, momentumeksponeringen må følges tett, og hyperscalerne begynner å henge etter fordi markedet stiller spørsmål ved den enorme capex-belastningen.

Hyperscalerne har i tillegg også svekket seg som en følge av at mange investorer har brukt disse selskapene som funding for investeringer i IPO og til andre sektorer/selskaper.

Det viktigste poenget er forskjellen mellom dem som mottar AI-pengene og dem som betaler dem. Halvledere, minne og infrastruktur får ordrene. Hyperscalerne må skrive sjekkene. Så lenge markedet tror avkastningen på investeringene blir høy nok, kan AI-syklusen fortsette. Men dersom investorene begynner å tvile på kontantstrøm, marginer eller kapitalavkastning, kan presset på hyperscalerne bli et viktigere signal for hele markedet.

Hovedbildet er derfor dette:
Markedet er fortsatt sterkt, men mer selektivt. AI er ikke lenger bare en bred entusiasmehandel. Det er i ferd med å bli en mer krevende analyse av hvem som faktisk tjener penger, hvem som finansierer veksten, og hvor mye risiko investorene allerede har tatt.

Kilder: Goldman Sachs / Tony Pasquariello, GS Prime Brokerage, Goldman Sachs Research

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 20
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

AI løfter markedet igjen, men under overflaten øker sårbarheten

Den korte børsuken endte med en kraftig oppgang inn mot fredagens helligdag og opsjonsforfall på Wall Street. Igjen var det AI som drev markedet. Det var ingen åpenbar ny enkeltkatalysator, men investorene kom tilbake til de samme temaene som har dominert lenge: halvledere, minnebrikker, strøm, AI-infrastruktur og kapasitetsbegrensninger.

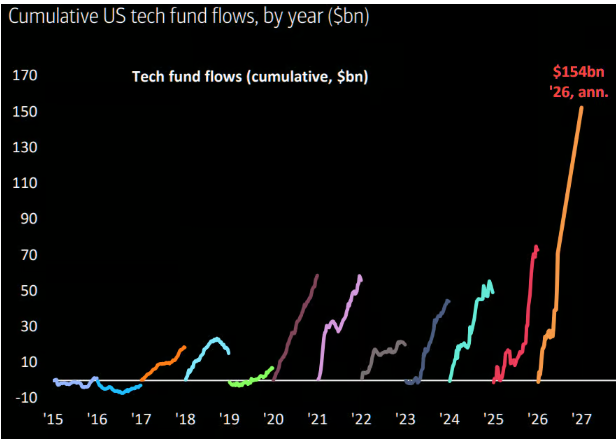
Dette er et viktig signal i seg selv. Når markedet ikke trenger en stor nyhet for å løfte AI-relaterte aksjer videre, forteller det at investorene fortsatt har sterk vilje til å kjøpe korreksjoner i de ledende temaene. Den underliggende psykologien er fortsatt preget av frykten for å bli stående utenfor AI-oppturen.

Samtidig er bildet mer komplisert enn indeksene alene viser. Flere AI-relaterte kurver og temaer satte nye topper, mens S&P 500 uten AI falt. Det betyr at markedet fortsatt er sterkt avhengig av ett dominerende tema. Når AI stiger, ser markedet sterkt ut. Når AI svekkes, blir den svake bredden i markedet raskt visualisert.

Oppgangen er fortsatt smal

Det mest interessante i markedsbildet er forskjellen mellom AI og resten av markedet. Robots & Automation, Memory og AI Semis satte nye høyder, mens S&P 500 ex-AI sluttet lavere.

Dette er klassisk smal bredde. Hovedindeksen kan se sterk ut, men oppgangen drives av en begrenset gruppe aksjer og temaer. Teknisk sett er slike markeder mer sårbare enn brede oppganger, fordi stadig mer av indeksutviklingen avhenger av at de samme lederne fortsetter å stige.

I en sunn og bred oppgang deltar flere sektorer. Kapitalen sprer seg til industri, finans, forbruk, small caps og sykliske aksjer. I dagens bilde er det fortsatt AI-komplekset som trekker mest. Det betyr ikke at oppgangen må stoppe, men det betyr at markedet har mindre sikkerhetsmargin dersom AI-momentumet svekkes.

Dette er særlig viktig fordi mange investorer allerede er tungt posisjonert i de samme AI-temaene. Når en trade blir både stor, populær og indeksviktig, kan små skuffelser gi store utslag.

Geopolitisk momentum har stoppet opp

Goldman peker på at den geopolitiske fremdriften ser ut til å ha bremset. Markedet har i en periode priset inn en vei mot mer iransk olje tilbake i markedet, lavere oljepris og mindre inflasjonspress. Det har bidratt til bedre risikovilje.

Men avtalen ser mer komplisert ut enn markedet først antok. USA-Iran-samtalene er utsatt, politiske reiser er utsatt, Israel er misfornøyd, og operasjonene i Libanon er fortsatt et friksjonspunkt. Det gikk over 50 prosjektiler mot israelske styrker i Libanon fra Hezbollah fredag. I tillegg krever Iran mer konkret amerikansk implementering før landet selv går videre.

Det viktigste her er tillit. Dersom Iran gjenoppretter oljeeksporten fullt ut og oljeprisen faller, mister landet sitt viktigste forhandlingskort. Derfor kan en langsommere og mer gradvis implementering være mer rasjonell for Iran enn en rask normalisering.

Markedet har i stor grad priset inn flere fysiske fat olje. Det har ikke nødvendigvis priset inn tillitsproblemet fullt ut.

Hvorfor dette betyr noe for olje, renter og aksjer

Dersom Iran-avtalen går tregere enn ventet, kan oljeprisen få mer støtte enn markedet har lagt til grunn. Da blir inflasjonsrisikoen vanskeligere å avskrive som midlertidig. Dette påvirker rentene, sentralbankforventningene og aksjemarkedet.

Lavere oljepris har vært en viktig del av nøkkelen til markedet. Den gjør det lettere for markedet å tro på lavere inflasjon og mindre behov for stram pengepolitikk. Hvis olje- og geopolitikkrisikoen kommer tilbake, blir denne historien svekket.

Dette er grunnen til at geopolitikk fortsatt er viktig for aksjer, selv om AI dominerer overskriftene. Oljeprisen påvirker inflasjon. Inflasjon påvirker renteforventninger. Renteforventninger påvirker verdsettelsen av vekstaksjer. Og vekstaksjer er igjen kjernen i AI-oppturen.

AI: Kinesisk konkurranse kan øke investeringspresset

En av de mest interessante observasjonene i analysen til Goldman handler om kinesisk AI-konkurranse. Mange har tenkt at billigere modeller og lavere tokenkostnader kan redusere behovet for ekstremt store investeringer. Men Goldman peker på en annen mulig konklusjon: Kinesisk konkurranse kan faktisk øke behovet for å bruke mer penger.

Hvis forspranget mellom amerikanske og kinesiske AI-modeller har krympet fra rundt ett år til kanskje bare noen måneder, endres psykologien hos de store teknologiselskapene. Da blir spørsmålet ikke om man kan spare penger, men om man tør å bruke mindre enn konkurrentene.

I et teknologisk kappløp ønsker ingen å bli frakjørt. Hvis konkurrentene nærmer seg, blir den naturlige reaksjonen ofte å øke tempoet, ikke senke det.

Dette betyr at AI-kappløpet kan bli dyrere og mer intenst enn markedet tidligere har antatt. Og med dyrere så øker risikoen for aksjene.

Hyperscalerne betaler, hardware-selskapene tjener

I denne utviklingen er hyperscalerne finansieringsmotoren. Det er de store teknologiselskapene som Microsoft, Amazon, Alphabet, Meta og andre som må investere enorme beløp i datasentre, strøm, nettverk, chips og infrastruktur.

Hardware-leverandørene er de umiddelbare vinnerne. Halvlederprodusenter, minneselskaper, nettverksleverandører, kjøleleverandører og infrastrukturselskaper får etterspørselen først.

Dette er en viktig forskjell. AI kan være positivt for hele verdikjeden, men kontantstrømmen fordeles ikke likt. De som selger spader i gullrushet får inntektene tidlig. De som bygger selve gullgruvene må bruke kapital først og bevise avkastningen senere.

Markedet liker foreløpig hardware-siden fordi den har tydelige ordre, sterk etterspørsel og synlig kapasitetsmangel. Men for hyperscalerne kan økende AI-investeringer etter hvert bli et spørsmål om kontantstrøm, balanse og kapitalavkastning.

Den tekniske strukturen har vært nesten perfekt

Goldman beskriver uken som nær en perfekt teknisk setup. Sentimentet har vært lavt til moderat, markedsbredden har vært svak, opsjonsforfall har påvirket flyten, og giring har forsterket bevegelsene.

Dette er en viktig kombinasjon. Når sentimentet er svakt, men markedet ikke faller, kan investorer bli tvunget til å kjøpe seg inn igjen. Når opsjonsposisjonering samtidig bidrar til å forsterke bevegelsene, kan markedet bevege seg raskere enn nyhetene alene skulle tilsi.

Det samme som bidro til å akselerere fallet for noen uker siden, virker nå motsatt vei. Mekaniske flows, gamma, opsjoner og trendfølgende strategier kan forsterke oppgangen når markedet først snur opp.

Dette er grunnen til at markedet noen ganger kan virke sterkere enn makrobildet tilsier. Det er ikke bare fundamentale kjøpere som driver kursene. Det er også mekanisk etterspørsel.

Hva betyr CTA-asymmetri til nedsiden?

CTA-er er systematiske trendfølgende fond. De kjøper det som går opp og selger det som går ned, basert på modeller og trendregler. Og det er store fond, som kan påvirke markedet siden de går historisk i flokk.

Når Goldman sier at det nå er mye CTA-asymmetri til nedsiden, betyr det at disse modellene i større grad kan bli selgere dersom markedet begynner å falle. De har trolig økt eksponeringen etter oppgangen, men dersom markedet flater ut eller snur ned, kan modellene raskt redusere risiko.

Dette er viktig fordi CTA-er ikke nødvendigvis vurderer om AI-historien er god eller dårlig. De følger pris og trend. Når trendene peker opp, kan de bidra til kjøpspress. Når trendene svekkes, kan de bidra til salgspress.

Derfor kan markedet bli mer følsomt etter en sterk rekyl. Oppgangen har reparert en del tekniske signaler, men den har også skapt et oppsett hvor systematiske aktører kan bli tvungne selgere ved et brudd ned.

Retail er høyt giret, mens institusjonelle fortsatt er avventende

Et annet viktig signal er forskjellen mellom private og institusjonelle investorer. Goldman peker på at institusjonelt sentiment fortsatt er dempet, selv om fundingindikatorene viser at de har lagt på en del giring mens retail-giring er svært høy.

Dette er interessant markedspsykologi. Private investorer jager i større grad oppsiden, ofte via opsjoner, girede produkter og populære AI-navn. Institusjonelle investorer er mer avventende, men kan bli tvunget til å øke eksponering dersom markedet fortsetter opp.

Dette kan gi støtte på kort sikt. Hvis retail fortsetter å kjøpe, og institusjonelle gradvis må følge etter for ikke å henge etter markedet, kan oppgangen fortsette.

Men det øker også risikoen. Høy retail-giring gjør markedet mer følsomt for raske reverseringer. Dersom AI-navnene faller, kan opsjons- og girede posisjoner raskt gå fra å forsterke oppgangen til å forsterke nedgangen.

Fed er fortsatt vanskelig å avskrive

Selv om AI og geopolitikk dominerer, er Fed fortsatt viktig. Analysen peker på at rentekurven har flatet ut, front-end SOFR-prisingen fortsetter å falle, og enkelte forhold mellom ulike aktivaklasser begynner å bryte ned.

(Front-end SOFR-prising betyr hvordan rentemarkedet priser de korte amerikanske rentene fremover, typisk de neste månedene og de nærmeste 1–2 årene.

SOFR er den amerikanske overnatten-renten som i praksis har erstattet Libor som viktig referanserente. Den ligger tett opp mot det markedet forventer at Fed-renten skal være. Derfor brukes SOFR-futures og SOFR-markedet til å lese hva investorene tror Fed vil gjøre med rentene.

Enkelt forklart:

Når markedet priser lavere front-end SOFR-renter, betyr det at investorene tror Fed etter hvert kan kutte renten eller i hvert fall ikke heve mer.

Når markedet priser høyere front-end SOFR-renter, betyr det at investorene tror Fed må holde renten høyere lenger, eller at risikoen for nye rentehevinger har økt.


Dette betyr at markedet fortsatt prøver å forstå hvordan sentralbanken vil reagere i et miljø hvor inflasjonen ikke er løst, oljeprisen kan svinge, og vekstbildet er ujevnt.

Når Fed gir mindre tydelig fremtidig veiledning, øker usikkerheten. Markedet må i større grad tolke hvert enkelt nøkkeltall, og rentene kan reagere kraftigere på nye data.

Mindre forward guidance betyr ikke nødvendigvis høyere renter, men det betyr ofte mer rentevolatilitet. Og mer rentevolatilitet kan skape mer uro i aksjemarkedet, spesielt i vekstaksjer med høy verdsettelse.

Divergensene bygger seg opp

Goldman analysen peker på flere forhold som ikke helt stemmer med den sterke AI-oppgangen.

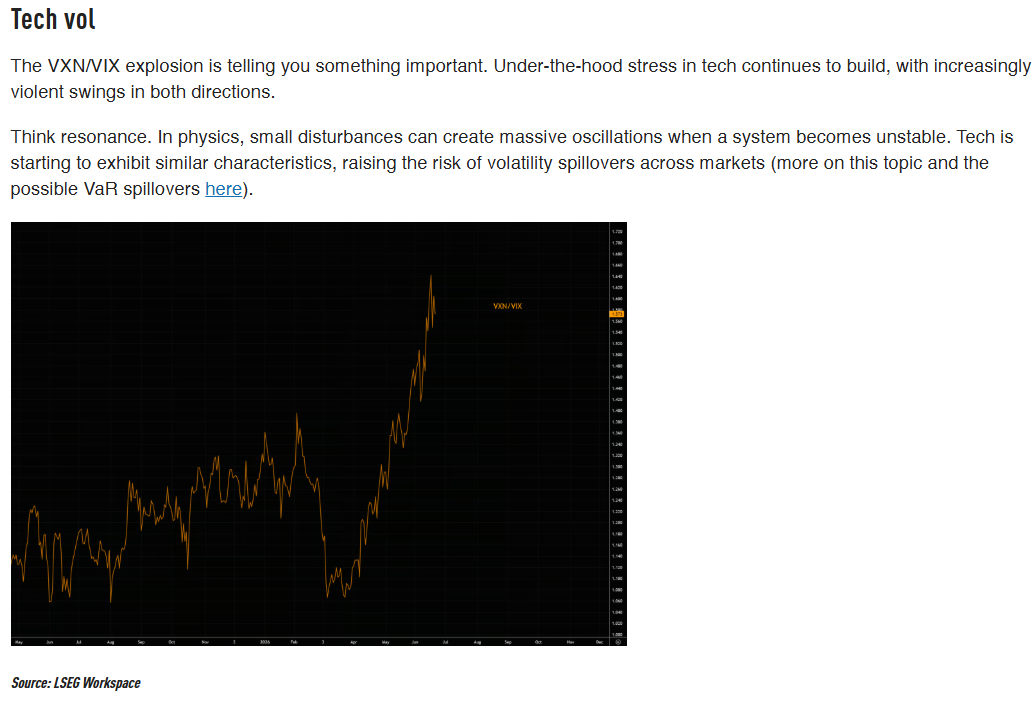
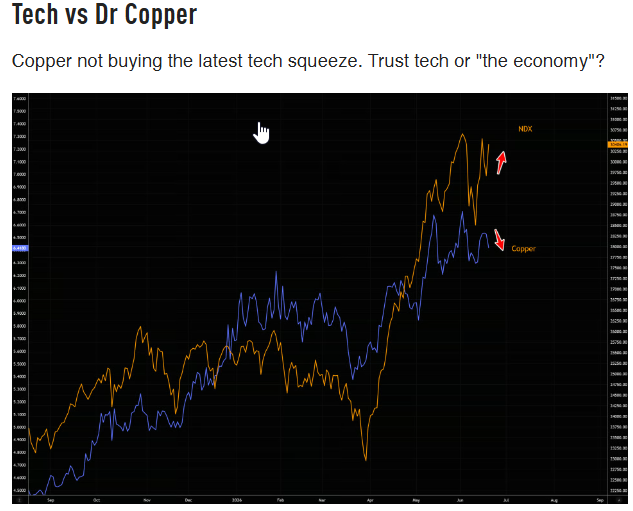
Kobber versus Nasdaq er ett eksempel. Dersom Nasdaq stiger kraftig på AI, men kobber ikke bekrefter den samme vekstoptimismen, kan det bety at teknologimarkedet priser inn en sterk fremtid som realøkonomien ennå ikke bekrefter.

Russell versus SFRZ6 (SOFR futures) er et annet eksempel. Small caps er ofte mer følsomme for renter, kreditt og innenlandsk vekst. Dersom small caps ikke oppfører seg i tråd med renteforventningene, kan det være et tegn på at markedet under overflaten ikke er like sterkt som de store teknologinavnene antyder.

Slike divergenser er viktige fordi de ofte dukker opp før markedet skifter karakter. De betyr ikke nødvendigvis at en vending kommer med en gang, men de forteller at bildet er mindre rent enn indeksene viser.

Markedet har løst én utfordring, men ikke alle

Markedet har klart å kjøpe dippen og løfte AI-lederne til nye høyder. Det viser styrke. Men samtidig er flere risikofaktorer fortsatt til stede.

Geopolitisk momentum er svakere enn markedet har priset inn. AI-kappløpet kan kreve enda større investeringer. CTA-er kan bli selgere dersom markedet snur ned. Retail-giring er høy. Fed-kommunikasjonen kan gi mer rentevolatilitet. Og flere tverrmarkedsforhold gir blandede signaler.

Dette betyr at markedet ikke nødvendigvis er svakt, men det er mer skjørt enn hva overskriftene antyder.

Konklusjon

AI fortsetter å være den dominerende drivkraften i markedet. Investorene kjøper fortsatt de samme temaene: halvledere, minne, strøm, AI-infrastruktur og automatisering. Så lenge disse trendene holder, kan markedet fortsatt presses høyere.

Men oppgangen er smal, og mye av styrken kommer fra tekniske mekanismer, opsjonsflyt, giring og systematiske strategier. Det gjør markedet mer følsomt dersom momentumet snur.

Samtidig er den geopolitiske lettelsen ikke ferdig priset riktig. Markedet forventer mer iransk olje og lavere inflasjonspress, men tillitsproblemet mellom partene kan gjøre implementeringen tregere enn ventet. Hvis olje- og inflasjonsrisikoen kommer tilbake, blir rentebildet igjen viktigere.

Det viktigste poenget er derfor dette:

Markedet er sterkt på overflaten fordi AI fortsatt leder. Men under overflaten er det flere skjøre mekanismer som må følges nøye. Geopolitikk, CTA-posisjonering, retail-giring, Fed-usikkerhet og divergenser mellom teknologi og realøkonomiske signaler gjør at oppgangen ikke bør tolkes som risikofri.

Når en smal AI-ledet oppgang får støtte fra tekniske flows, kan den bli kraftig. Men dersom de samme mekanismene snur, kan bevegelsen også gå raskt motsatt vei.

 DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 19
Image from Roger K.'s post

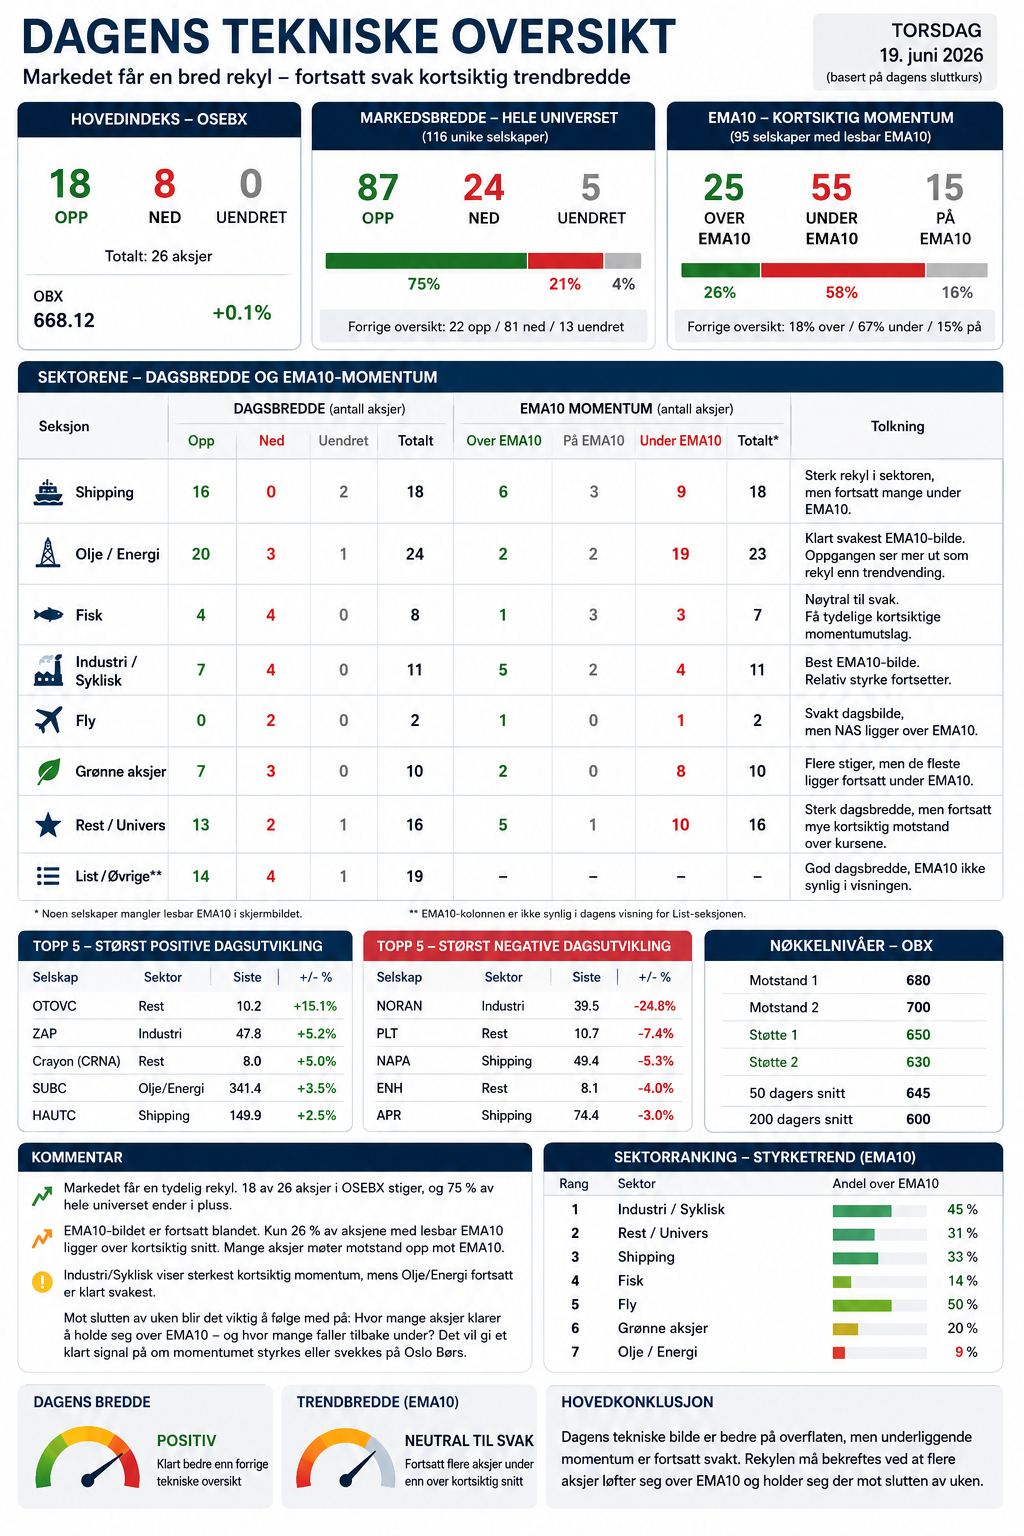
Dagens Tekniske Oversikt

Ser bedre ut på overflaten, men mange selskaper ligger under tekniske motstandsområder.

Flere sektorer har mange aksjer i pluss på dagen, men en stor andel ligger fortsatt under 10 dagers EMA. Det betyr at vi ser en tydelig rekyl i flere aksjer, men ikke nødvendigvis en ferdig trendreparasjon. Industri/syklisk og deler av shipping viser best kortsiktig styrke, mens olje/energi fortsatt har svakest underliggende momentum målt mot EMA10.

Dagens utvikling

OSEBX har en klart bedre dagsbredde, med 18 aksjer opp og 8 ned. Det er en tydelig forbedring fra den svake bredden vi så i forrige tekniske oversikt.

Men når vi legger inn EMA10 som momentummål, blir bildet mer nyansert. I OSEBX ligger bare 6 av 26 aksjer over 10 dagers glidende snitt (bruker eksponsielt glidende snitt, reagerer hurtigere), mens 10 ligger under og 10 ligger omtrent på EMA10. Det betyr at mange av dagens oppganger foreløpig er rekyler opp mot kortsiktig motstand snitt, ikke nødvendigvis trendendring eller bekreftet positivt momentum.

Det brede universet viser også en bedre utvikling. Av de 116 unike selskapene i oversikten stiger om lag 87, mens 24 faller og 5 er uendret. Det er et klart mer positivt daglig bilde enn tidligere i uken.

 Samtidig er EMA10-bildet fortsatt blandet: av de 95 selskapene ligger kun 25 over EMA10, 55 under EMA10 og 15 omtrent på EMA10.

Det forteller at markedet har fått en rekyl, men at den kortsiktige trendbredden fortsatt er svakere enn dagsutviklingen alene antyder – en sterk dag gir ikke alltid en endring av trend!

EMA10 som nytt momentummål

EMA10 er et nyttig kortsiktig mål for momentum fordi det reagerer raskere enn MA20 og MA50. Når mange aksjer ligger over EMA10, viser det at kjøperne har kontroll i det korte bildet. Når mange aksjer ligger under EMA10, viser det at aksjene fortsatt har svak undertone, selv om de kan stige enkelte dager. Bruker 10 dager for å måle hvor mange selskaper som har positivt eller negativt momentum og ser dette opp mot utviklingen de foregående dagene. Det gjør at vi lettere kan identifisere hvor det kommer inn kapital eller den flyter ut av sektoren.

Dette gjør EMA10 spesielt nyttig i perioder hvor markedet skifter raskt. Det kan hjelpe oss å skille mellom:

·       rekyl etter svakhet

·       ekte momentumforbedring

·       sektorer hvor kjøperne kommer tilbake

·       sektorer hvor oppgangen bare løfter aksjene opp mot motstand

Mot slutten av uken blir dette ekstra interessant. Da kan vi måle hvor mange aksjer som holder seg over EMA10, hvor mange som faller tilbake under, og hvor mange som kommer opp fra undersiden. Dette kan gi et tidlig signal om momentumet på Oslo Børs styrkes eller svekkes.

Sektorene som viser best momentum

Industri/syklisk fremstår som den sterkeste seksjonen målt mot EMA10. Her er flere aksjer over kortsiktig snitt, og sektoren viser fortsatt bedre relativ styrke enn markedet ellers. Dette gjør sektoren viktig å følge videre. Når en sektor holder seg bedre enn markedet på både svake og sterke dager, er det ofte et tegn på at kapitalen fortsatt søker seg dit.

Shipping har en sterk dagsbredde, med nesten hele listen i pluss. Men EMA10 viser at mange aksjer fortsatt ligger under kortsiktig trend. Det betyr at sektoren har en rekyl, men ikke en bred trendendring. Dersom flere shippingaksjer klarer å løfte seg over EMA10 inn i neste uke, vil det være et klart bedre momentumsignal.

Small-caps seksjonen har også mange aksjer i pluss, men her er det fortsatt flere under EMA10 enn over. Det viser at det finnes sterke enkeltutslag, men at bredden i kortsiktig momentum fortsatt er ujevn.

Sektorene som fortsatt er svakest

Olje/energi er den svakeste sektoren målt mot EMA10. Selv om mange olje- og energirelaterte aksjer stiger på dagen, ligger nesten alle fortsatt under 10 dagers EMA. Dette er et viktig signal. Det betyr at sektoren får en rekyl, men at den kortsiktige trenden fortsatt ikke er reparert.

Dette passer også med det internasjonale bildet, hvor olje, oljeservice og energirelaterte aksjer har fått svakere tekniske signaler etter fall i oljepris og svakhet i internasjonale sektorindekser som OIH.

Grønne aksjer viser også et svakt EMA10-bilde. Flere aksjer stiger, men de fleste ligger fortsatt under kortsiktig snitt. Det betyr at sektoren fortsatt preges av rekyler fra svake nivåer, ikke bredt positivt momentum.

Fisk er nøytral til svak. Her er dagsbildet delt, og EMA10 gir få tydelige positive signaler.

Markedspsykologi

Det viktigste i dagens bilde er forskjellen mellom retningen for dagen og det litt mer langsiktige underliggende momentumet.

Når mange aksjer stiger på dagen, kan markedet se sterkt ut ved første øyekast. Men dersom mange av de samme aksjene fortsatt ligger under EMA10, betyr det at de bare henter seg inn etter tidligere svakhet. Da har vi ikke nødvendigvis en ny opptrend, men en rekyl.

Dette er typisk i markeder hvor investorene er mer selektive. Kapitalen kommer ikke bredt inn i hele markedet. Den søker seg mot enkelte sektorer


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
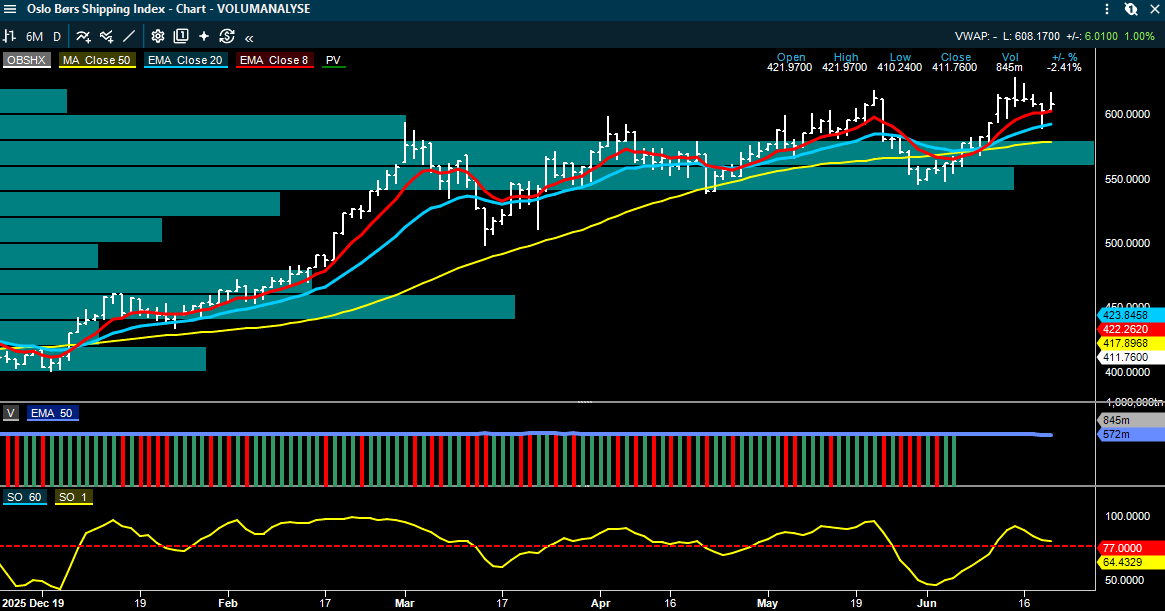
  in  🔶 inside
June 19
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

Wall Street: De neste to ukene for markedet handler ikke bare om makro – men om kapitalflyt

Markedet går nå inn i en av de mest teknisk viktige periodene i året. Det betyr at kursbevegelsene de neste ukene trolig i større grad vil bli styrt av kapitalflyt, posisjonering, opsjonsforfall, rebalansering og sesongmønstre enn av tradisjonelle makronyheter og selskapsresultater. Dette er viktig ettersom mange investorer ser først og fremst på nyheter, renter, inflasjon, oljepris og resultater. Men under overflaten finnes det store mekaniske kapitalstrømmer som kan flytte markedet uavhengig av om de fundamentale forholdene endrer seg fra dag til dag.

Citadel Securities peker på tre hovedtemaer:

  • rekordhøy aktivitet fra private investorer,

  • en stor teknisk nullstilling inn mot kvartalsslutt,

  • og en historisk sterk sesongperiode for aksjemarkedet i starten av juli.


Private investorer har blitt en større kraft i markedet

Et av de viktigste poengene er at private investorer ikke lenger bare er en liten og tilfeldig del av markedet. Ifølge Citadel Securities er retail-aktiviteten nå på rekordnivåer, både i aksjer og opsjoner. Det interessante er ikke bare at private investorer handler mer. Det interessante er at de handler mer likt profesjonelle investorer. I tidligere perioder, som i 2021, var retail-aktiviteten ofte konsentrert i spekulative enkeltaksjer med høy short interesse. Nå er aktiviteten i større grad rettet mot de samme selskapene og sektorene som driver indeksene, særlig teknologi, halvledere og AI-relaterte aksjer.

Det betyr at private investorer i økende grad forsterker de samme trendene som institusjonelle investorer allerede er eksponert mot. Når både fond, ETF-er, hedgefond og retail flyter mot de samme aksjene, kan momentumet bli kraftig. Men det betyr også at markedet blir mer konsentrert. Dersom mange investorer eier de samme vinnerne, kan disse aksjene bli mer sårbare dersom sentimentet snur.


Retail har fortsatt kapital å sette i arbeid

Rekordhøy aktivitet betyr ikke nødvendigvis at private investorer er ferdige med å kjøpe. Citadel peker på at husholdningene fortsatt sitter med store kontantbeholdninger, og at mange fortsatt kjøper dippene så lenge VIX holder seg moderat. Dette er viktig markedspsykologi. Når volatiliteten er lav og markedet fortsetter å hente seg inn etter små korreksjoner, lærer investorene at fall skal kjøpes. Det skaper en selvforsterkende «buy the dip»-mentalitet.

Så lenge VIX ligger rundt moderate nivåer, oppfattes nedgangene som muligheter. Men dersom VIX skulle stige kraftig, kan psykologien endre seg. Da kan fall gå fra å bli sett på som kjøpsmuligheter til å bli tolket som starten på noe mer alvorlig.

Dette er en viktig grense å følge. Ikke bare retningen i markedet, men hvordan investorene reagerer på nedgangene, forteller mye om sentimentet.


Opsjonsmarkedet får en historisk innløsning

Den neste store faktoren er opsjonsforfall. Markedet står foran det som beskrives som den største opsjonsutløpsdagen i historien, med rundt 8.300 milliarder dollar i amerikansk opsjonseksponering som rulles av. Dette kan høres teknisk ut, men mekanismen er enkel. Opsjoner påvirker hvordan banker, market makere og profesjonelle aktører må hedge posisjonene sine. Når svært store mengder opsjoner forfaller, fjernes mye av denne posisjoneringen fra markedet. Det kan endre hvordan markedet reagerer på nye kjøps- og salgsimpulser.

Når mye gamma forsvinner, kan markedet bli mer følsomt for kapitalflyt. Det betyr at bevegelser etter opsjonsforfall i større grad kan styres av hvem som bygger nye posisjoner, hvor kapitalen går, og om investorene ønsker å øke eller redusere risiko.

Med andre ord: Dette er en teknisk nullstilling. Etterpå kan markedet få et nytt momentum, avhengig av hvor kapitalen settes inn.


Kvartalsslutt kan gi midlertidig salgspress

En annen viktig faktor er kvartalsslutt. Mange store pensjonsfond og institusjonelle investorer rebalanserer porteføljene sine ved kvartalsslutt. Når aksjer har steget mye, kan slike fond bli nødt til å selge aksjer og kjøpe obligasjoner for å komme tilbake til ønsket risikoprofil.

Citadel peker på at store amerikanske pensjonsfond nå har svært høy finansieringsgrad. Det kan gjøre dem mer villige til å redusere aksjerisiko og sikre porteføljene mer gjennom obligasjoner. Dette kan gi mekanisk salgspress i aksjer inn mot månedsslutt. Det er ikke nødvendigvis et negativt fundamentalt signal. Det kan ganske enkelt være porteføljerebalansering.

For investorer er dette viktig å forstå. Ikke alle fall skyldes dårligere makro eller svakere selskaper. Noen fall skyldes at store forvaltere må justere vektene sine. Dersom markedet svekker seg inn mot kvartalsslutt, kan det derfor være mer teknisk enn fundamentalt drevet.


Juli starter en ny kapitalflyt-syklus

Når kvartalsslutt er over, starter en ny periode. 1. juli begynner et nytt kvartal og andre halvår. Da kommer ofte nye pensjonsinnskudd, passive allokeringer, fondsflyt, target-date-fond og systematiske strategier inn i markedet. Historisk har dette vært en sterk periode for amerikanske aksjer. Første halvdel av juli har ofte gitt positiv avkastning, særlig i S&P 500 og Nasdaq 100. Dette skyldes ikke bare tilfeldigheter, men at ny kapital ofte blir satt i arbeid tidlig i måneden og tidlig i kvartalet.

Dette skaper en viktig kontrast. Inn mot kvartalsslutt kan markedet møte teknisk salgspress fra rebalansering. Etter kvartalsslutt kan samme marked få støtte fra ny kapital som skal investeres. Derfor er det ikke sikkert at eventuell svakhet de neste ukene skal tolkes som et regimeskifte. Det kan være en midlertidig teknisk fase før en mer støttende kapitalflyt kommer tilbake i juli.


ETF-er styrer mer av markedet enn før

En viktig strukturell endring er den enorme veksten i ETF-er. ETF-er står nå for en betydelig del av daglig handelsvolum, og kapitalstrømmen inn i ETF-er har vært ekstremt sterk. Når mer kapital går gjennom passive produkter, blir indekskonstruksjon viktigere. Det betyr at penger som settes inn i S&P 500 eller Nasdaq automatisk går mest til de største selskapene.

Dette er en av grunnene til at markedet blir mer konsentrert. Når én dollar går inn i S&P 500, går en stor del av den automatisk til Magnificent 7, halvledere og de største teknologiselskapene. Citadel peker på at rundt 18 cent av hver nye dollar i S&P 500 går til halvlederselskaper, 33 cent til Mag 7 og nesten 40 cent til de ti største selskapene. Dette betyr at passive kapitalstrømmer ikke nødvendigvis gjør markedet bredere. De kan faktisk gjøre markedet smalere, fordi mest penger går til de selskapene som allerede er størst.


Girede ETF-er øker de mekaniske bevegelsene

Et annet viktig punkt er veksten i girede ETF-er. Disse produktene gir forsterket eksponering mot aksjer, teknologi, halvledere eller andre temaer. Når slike produkter vokser raskt, kan de bidra til å forsterke markedsbevegelser. Girede ETF-er må ofte justere eksponeringen mekanisk når markedet beveger seg. I oppgang kan de bidra til mer kjøpspress. I nedgang kan de bidra til mer salgspress. Dette er en viktig del av dagens markedsstruktur. Det er ikke bare investorenes meninger som flytter markedet. Det er også produkter og regler som automatisk skaper kjøp og salg.Når giret eksponering mot teknologi og halvledere har vokst kraftig, blir markedet mer følsomt for brå bevegelser i disse sektorene.


Selskapskjøp er fortsatt en stor støtte

Den største kjøperen av amerikanske aksjer er ofte selskapene selv. Citadel peker på at amerikanske selskaper har annonsert tilbakekjøp for mer enn 925 milliarder dollar så langt i år, det sterkeste tempoet som er registrert på dette tidspunktet av året. Dette er en viktig støtte for markedet. Når selskaper kjøper tilbake egne aksjer, reduseres tilbudet av aksjer i markedet og etterspørselen øker. Det kan bidra til å dempe fall og støtte kursene over tid. Teknologi og finans står for en stor del av tilbakekjøpene. Det betyr at de samme sektorene som allerede får støtte fra retail og ETF-strømmer, også får støtte fra selskapenes egne kjøpsprogrammer. Dette er en viktig grunn til at markedet kan holde seg sterkt selv når verdsettelsen er krevende.


Sesongbildet taler for juli

Sesongmessig er første halvdel av juli historisk en sterk periode. S&P 500 har ofte steget i denne perioden, og Nasdaq 100 har hatt enda sterkere historikk. Dette betyr ikke at markedet må stige i år. Sesongmønstre er ikke en garanti. Men når sesongmønsteret sammenfaller med ny kapital, sterk retail-aktivitet, ETF-inflows og tilbakekjøp, blir det en faktor som kan støtte markedet. Markedspsykologisk er dette også viktig. Når investorene vet at juli historisk er sterk, kan de bli mer villige til å kjøpe eventuelle fall inn mot månedsslutt. Det kan gjøre svakhet mer kortvarig, så lenge det ikke kommer en større negativ katalysator.


Hva betyr dette samlet?

Det viktigste budskapet fra Scott Rubner er at markedet de neste ukene kan bli styrt mer av tekniske faktorer enn av fundamentale nyheter. Opsjonsforfall, rebalansering, ETF-flyt, retail-aktivitet, tilbakekjøp og sesongmønstre kan bli viktigere enn enkeltdager med makrotall. Dette betyr at markedet kan få bevegelser som ser merkelige ut dersom man bare ser på nyhetsbildet.

En svak periode inn mot kvartalsslutt kan skyldes mekanisk rebalansering. En sterk start på juli kan skyldes ny kapital som settes i arbeid. En fortsatt sterk teknologi- og halvledertrend kan forsterkes av passive flyter og girede ETF-er. Samtidig kan den samme konsentrasjonen gjøre markedet mer sårbart hvis volatiliteten stiger. Dette er grunnen til at det er viktig å følge med på hva som skjer under overflaten.


Markedspsykologien akkurat nå

Markedet er fortsatt preget av kjøpsvilje. Private investorer kjøper nedgangene. Kapitalflyten til ETF-fond er sterke. Selskapene kjøper egne aksjer. Sesongbildet er positivt. Dette skaper en grunnleggende støtte under markedet. Men samtidig bygger det seg opp konsentrasjonsrisiko. Når så mye kapital går til de samme sektorene og de samme store selskapene, blir markedet mer avhengig av at disse fortsetter å levere. Det er derfor dette ikke bare er et bullish bilde. Det er et marked med sterk flytstøtte, men også med økende teknisk følsomhet. Så lenge volatiliteten holder seg lav og kapitalen fortsetter å komme inn, er veien med minst motstand fortsatt opp. Men dersom VIX stiger kraftig, teknologi svekkes eller store ETF-/opsjonsstrømmer snur, kan markedet reagere raskere enn mange forventer.

Konklusjon

De neste ukene er teknisk viktige fordi markedet står foran en stor nullstilling. Den største opsjonsutløpsdagen i historien, kvartalsslutt, pensjonsrebalansering og starten på en ny kapitalflyt-syklus kan alle påvirke kursene mer enn fundamentale nyheter. Citadel Securities sitt hovedpoeng er at eventuell svakhet inn mot kvartalsslutt bør forstås som teknisk drevet, ikke nødvendigvis som et tegn på at markedets fundamentale bilde har snudd. Etter kvartalsslutt blir bildet mer støttende, med historisk sterk juli-sesong, rekordhøy retail-aktivitet, store ETF-inflows og kraftige tilbakekjøp fra selskapene.

For investorer er lærdommen enkel: I sterke markeder er det ikke nok å følge overskriftene. Man må også følge kapitalflyten, posisjoneringen, sesongmønstrene og hva de store aktørene faktisk gjør. Markedet kan fortsatt ha støtte under seg, men støtten kommer i økende grad fra mekaniske og tekniske flyter. Det kan løfte markedet videre, men det betyr også at sårbarheten øker dersom disse flytene snur.

 Kilde: Citadel Securities / Scott Rubner.

 DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
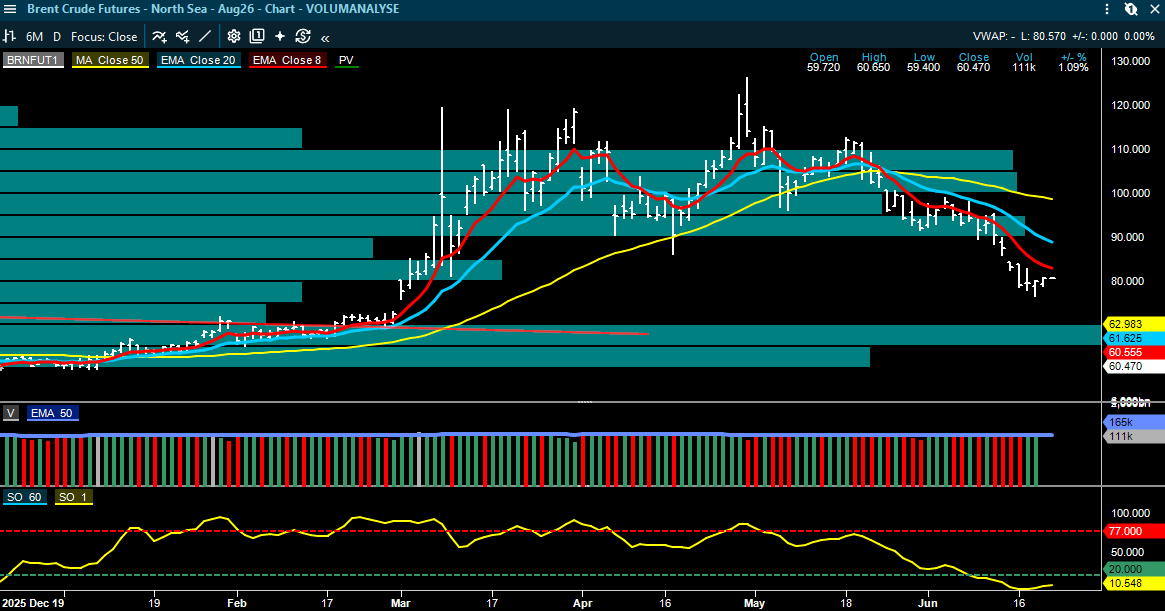
  in  🔶 inside
June 19
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Morgenrapport 19. juni: Norges Bank strammer tonen, Borregaard oppgraderes og Ringvei Vest løfter oljeservicefokus

De kommentarene og analysene jeg har fått lest etter forrige morgenrapport gir et mer rentefølsomt marked enn i går. Norges Bank holdt styringsrenten uendret på 4,25 prosent, men signalene peker tydelig mot ny renteøkning etter sommeren. Det går mot det høyeste rentenivået på 18 år. Samtidig har oljeprisen stabilisert seg rundt 80 dollar fatet etter fallet som fulgte USA-Iran-avtalen.

For Oslo Børs er bildet todelt. Høyere norske renter er normalt problematisk for eiendom og forbruksaksjer, men kan støtte banker og forsikring. Som vi har registrert i Dagens Tekniske Oversikt så har forsikring og bank dukket opp på den sterkere siden. Teknisk Innen energi er det kommet flere konkrete prosjektnyheter som kan være mer kursdrivende enn selve oljeprisen på kort sikt.

Rapporten bygger på nye markeds- og selskapskommentarer og som står for meglerselskapenes regning. Intet er investeringsråd fra Inside Oslo Børs.

Markedet: Norges Bank gjør renter til hovedtema

Norges Bank holdt renten uendret på 4,25 prosent, men både SEB og SB1 Markets tolker budskapet som klart mer restriktivt. Norges Banks nye rentebane peker mot en topp rundt 4,55 prosent, og SEB anslår om lag 44 prosent sannsynlighet for en renteøkning allerede i august. SEB har september som hovedscenario, men åpner for at august kan komme i spill dersom inflasjonsdataene utvikler seg i tråd med Norges Banks anslag.

SB1 Markets er enda mer tydelig og venter renteøkning i august, med mulig rentetopp på 4,75 prosent før året er omme. Meglerhuset peker på at Norges Bank er bekymret for at prisveksten holder seg for høy for lenge, og at enkelte i komiteen allerede argumenterte for en renteøkning på dette møtet.

For aksjemarkedet betyr dette at rentefølsomme sektorer fortsatt må prises mot et strammere norsk rentebilde. Eiendom, forbruk og høyt prisede vekstaksjer kan få motvinder, mens banker og forsikring kan få støtte fra et høyere rentenivå. Samtidig kan en lavere oljepris dempe importert inflasjon dersom normaliseringen i energimarkedet blir varig.

Globalt: lavere oljepris hjelper, men Fed holder markedet i sjakk

SEB Strategy skriver at globale aksjer svinger mellom støtte fra lavere oljepris og motvind fra en mer restriktiv Fed. USA-Iran-avtalen har sendt Brent ned fra de mest stressede nivåene, men den nye Fed-sjefen Kevin Warsh ble tolket som mer haukete enn ventet. SEB mener likevel at lavere oljepris kan støtte vekst og redusere behovet for senere renteøkninger dersom energisjokket fortsetter å avta.

Observerer at dollaren nærmer seg et viktig teknisk område. DXY holder seg over 100, og området rundt 100,5 omtales som et mulig trigger nivå for en større dollarbevegelse. En sterkere dollar kan isolert sett være negativt for råvarer og fremvoksende markeder, men også støtte sentimentet rundt amerikanske realrenter og defensive kapitalstrømmer.

Et annet poeng er at månedsslutt kan gi betydelig rebalansering. JPM anslår at pensjonsfond kan måtte selge rundt 165 milliarder dollar i aksjer inn mot månedsskiftet. Jeg har ikke sett slike summer tidligere. Dette er ikke et selskapsspesifikt signal, men det kan bidra til økt markedsstøy i en periode der både renter, olje og geopolitikk allerede styrer risikoviljen.

Olje og energi: Brent tilbake mot 80 dollar, men prosjektnyhetene dominerer

Brent front month er omkring 80 dollar fatet, opp 2,8 dollar siden forrige Oslo-slutt. Oljeprisen har dermed stabilisert seg etter det kraftige fallet som kom da markedet priset inn en gradvis åpning av Hormuzstredet. I tillegg har Brent futures gått ut PF kursmålet på 76 og det kan ligge en oversolgt rekyl i luften.

Arctic Shipping mener markedet kan ha priset inn en raskere normalisering enn det operasjonelle bildet tilsier. Meglerhuset peker på at oljeproduksjon, lagertrekk og skipsflyt kan bruke tid på å normaliseres, selv om den geopolitiske risikopremien er lavere. Dette er viktig for både energiaksjer og tankmarkedet, fordi lavere risikopremie ikke nødvendigvis betyr at fysisk olje og fraktkapasitet normaliseres umiddelbart.

For de norske oljeaksjene gir dette et mer selektivt bilde. Lavere oljepris reduserer støtten til kontantstrømmen i Equinor, Aker BP, Vår Energi og DNO, men de signalene viser samtidig at prosjekt- og porteføljenyheter fortsatt kan være viktige kursdrivere.

Equinor, Aker Solutions, Subsea 7 og Odfjell Drilling: Ringvei Vest kan bli viktig prosjektdriver

SEB trekker frem at Equinor og partnerne har valgt konsept for Ringvei Vest, en subsea-utbygging som skal knyttes tilbake til Troll B-plattformen. Prosjektet omfatter syv funn, 13 brønner og seks templates, og ressursgrunnlaget er anslått til 240 millioner fat oljeekvivalenter. SEB anslår at investeringsrammen kan ligge i området 3,6 til 4,8 milliarder dollar, selv om Equinor selv ikke har kommunisert investeringsnivået foreløpig.

Dette er særlig relevant for Aker Solutions, Subsea 7 og Odfjell Drilling. SEB mener Aker Solutions er godt posisjonert for en modifikasjonskontrakt på Troll B, med mulig kontraktsverdi rundt 1 milliard kroner, basert på rammekontrakten med Equinor. Subsea 7 trekkes frem som en mulig kandidat til SURF-omfanget, mens Odfjell Drilling og Transocean vurderes som aktuelle for boringen.

Prosjektet er fortsatt tidlig, med DG2 ventet før årsslutt og mulig investeringsbeslutning i 2027. Nyheten er derfor ikke en umiddelbar resultatdriver, men den styrker ordre- og aktivitetsbildet for norsk oljeservice i en periode der oljeprisen har falt og markedet har blitt mer selektivt.

DNO, Vår Energi og Moreld: porteføljegrep og Balder-arbeid i fokus

DNO har fått økt oppmerksomhet etter bytteavtalen med Vår Energi. Pareto skriver at DNO bytter 5 prosent i Nova og 15 prosent i Ringhorne Nord mot 5 prosent i Gjøa og Gjøa Nord, samtidig som DNO mottar 17,5 millioner dollar etter skatt. Avtalen er i hovedsak nøytral for produksjon og reserver, men strategisk viktig fordi DNO får direkte eierposisjon i Gjøa-infrastrukturen før flere tieback-beslutninger.

Vår Energi har samtidig meldt flere porteføljetransaksjoner som samlet gir netto kontantproveny på 240 millioner dollar. SEB vurderer transaksjonene som verdinøytrale, med noe lavere produksjon på kort sikt, men sterkere balanse og bedre justering av eierandeler i kjerneområder. Balder Next New Wells-prosjektet er også sanksjonert, med syv nye brønner mot Jotun FPSO og forventet oppstart i fjerde kvartal 2027.

Pareto peker på at Balder-beslutningen kan utløse ytterligere arbeid for Moreld gjennom Ocean Installer. Pareto anslår mulig tilleggsomfang på over 1 milliard kroner, med offshore utførelse i 2027. Dette er ikke nødvendigvis en overraskelse for markedet, men en konkretisering av ordregrunnlaget kan redusere estimatusikkerhet for Moreld.

TGS og Scatec: Brasil og Tunisia gir nye prosjektmilepæler

TGS har annonsert Pelotas Sul-prosjektet i Brasil i et samarbeid med SLB. Undersøkelsen dekker rundt 13.500 kvadratkilometer i Pelotas-bassenget, med Ramform Tethys i arbeid og ferdigstillelse ventet tidlig i tredje kvartal. Pareto mener samarbeidet reduserer risikoen i prosjektet og kan redusere multi-client-investeringene for 2026, men peker samtidig på økt konkurranse i OBN-markedet som en mulig negativ faktor for TGS og Shearwater.

Scatec får en mer konkret positiv driver etter finansieringsavslutning og byggestart for Sidi Bouzid II i Tunisia. Prosjektet er på 120 MW, har en investeringsramme på 96 millioner euro og eies 50/50 med Aeolus. SEB anslår at Scatecs EPC-omfang utgjør rundt 75 prosent av capex, tilsvarende om lag 800 millioner kroner i D&C-inntekter i byggeperioden.

SEB mener prosjektet bare løfter estimatene moderat alene, men at det viktigste er at Scatec nå begynner å konvertere backlog til bygging. Meglerhuset viser til ytterligere syv prosjekter som kan starte bygging før årsslutt, med anslått D&C-inntektsgrunnlag på rundt 24 milliarder kroner.

Inside Oslo Børs – Felles for TGS og Scatec er at alle våre tekniske modeller befinner seg i salgssignaler og det tekniske bildet fremviser ingen stabilisering og trendendringer per i dag.

Borregaard: SEB oppgraderer til Kjøp

Den mest konkrete anbefalingsendringen jeg har funnet i dag gjelder Borregaard. SEB oppgraderer aksjen fra Hold til Kjøp, samtidig som kursmålet holdes uendret på 165 kroner. Meglerhuset mener mye av den dårlige nyhetsstrømmen nå kan ligge bak selskapet.

SEB ligger 3,3 prosent over Bloomberg-konsensus og 7,2 prosent over FactSet-konsensus på EBITDA for andre kvartal. Mulige positive drivere er lavere trekostnader, kostnadskutt, eventuelle kostnadstillegg på spesialcellulose og bedre etterspørsel dersom normaliseringen i Hormuz reduserer kostnads- og logistikkpresset.

Aksjen handles ifølge SEB til 16,9 ganger justert 2027-inntjening. Oppgraderingen er kursdrivende fordi den kombinerer en konkret anbefalingsendring med et mulig vendepunkt i estimat- og marginbildet etter to svake kvartaler.

Inside Oslo Børs: Borregaard trender ned, men kan ha stabilisert seg den siste tiden. Forsøker å gappe over 20 dager i dag, men vi har ikke noe kjøpssignal foreløpig i trendmodellen 8/20 dager. Taktisk trendindikator er under 20, men viser en bedring og det blir utløst et indikativt PF kjøpssignal ved 148, hvor kursmålet er 166.

Sjømat: lakseprisen ventes ned igjen neste uke

ABG venter at norsk laksepris faller til 63-64 kroner kiloen neste uke, fra 65-66 kroner denne uken. Dette er på linje med Pareto, som tidligere anslo rundt 64 kroner kiloen for uke 26. Prisbildet er dermed fortsatt svakt inn mot andre kvartal, særlig sett opp mot kostnadsnivået i sektoren.

For Mowi, SalMar, Lerøy Seafood, Bakkafrost og Grieg Seafood betyr dette at rapporteringssesongen fortsatt møter et krevende spotprisnivå. Volumene er høye, men prisene er for lave til å gi en tydelig positiv effekt på marginene. Det viktigste for sektoren fremover blir om prisene stabiliseres etter sesongpresset, og om kostnadsbildet viser bedring inn i andre halvår.

Shipping: tankratene holder seg ekstreme, mens LPG-bildet svekkes

ABG rapporterer fortsatt svært høye rater i råoljetank. VLCC TD3C ble torsdag indikert til 450.227 dollar dagen, opp 12.702 dollar fra dagen før, mens Suezmax lå på 63.726 dollar dagen. MR Atlantic falt videre til 18.625 dollar dagen, og produktsegmentet er dermed svakere enn råoljetank.

LPG-markedet viser et svakere bilde. VLGC Middle East til Japan falt til 181.016 dollar dagen, ned 13.589 dollar fra dagen før. ABG peker på at amerikansk LPG-eksport er opp 25 prosent hittil i år, mens Midtøsten-eksporten er ned 41 prosent. Likevel mener ABG at lavere oljepris og smalere arbitrage mellom USA og Asia kan begrense inntjeningspotensialet i VLGC, og meglerhuset holder en forsiktig linje til BW LPG.

For Frontline og Hafnia er råolje- og produktratene fortsatt den viktigste kortsiktige driveren. For BW LPG er spørsmålet om spotratene kan holde seg høye når oljeprisen har falt og Hormuz gradvis normaliseres. For Capital Tankers, Odfjell og Stolt-Nielsen er bildet mer segmentspesifikt, men den brede shippingverdsettelsen hos ABG ligger nå på 1,03 ganger P/NAV, med tank på 1,05 ganger og LPG på 1,24 ganger.

Oppsummering av de siste kursmål og anbefalingsendringer

SEB beholder kursmålet for Borregaard på 165 kroner, hever til Kjøp.

SEB beholder kursmålet for Scatec på 130 kroner, Kjøp.

SEB beholder kursmålet for Vår Energi på 37 kroner, Selg.

Pareto beholder kursmålet for DNO på 25 kroner, Kjøp.

Oppsummering

Dagens viktigste makronyhet er Norges Banks tydelige signal om ny renteøkning etter sommeren. Dette gjør rentefølsomhet til et hovedtema for Oslo Børs og gir et mer krevende situasjon for eiendom, forbruk og høyt prisede vekstaksjer.

På selskapsnivå er Borregaard mest tydelig kursdrivende etter SEBs oppgradering til Kjøp. I energi og oljeservice er Ringvei Vest, Balder Next, DNOs Gjøa-eksponering og mulig Moreld-arbeid de viktigste konkrete driverne. Scatec får støtte fra byggestart i Tunisia, mens TGS får ny Brasil-aktivitet, men også økt konkurranse i enkelte segmenter.

Shipping er fortsatt sterkt i råoljetank, men LPG ser mer sårbart ut etter lavere oljepris og svakere arbitrage. Sjømat har fortsatt et krevende prisbilde, med ny nedgang ventet i lakseprisen neste uke. Samlet peker dette mot et marked der makrobildet er strammere, men der selskapsspesifikke nyheter fortsatt kan skape tydelige relative bevegelser.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
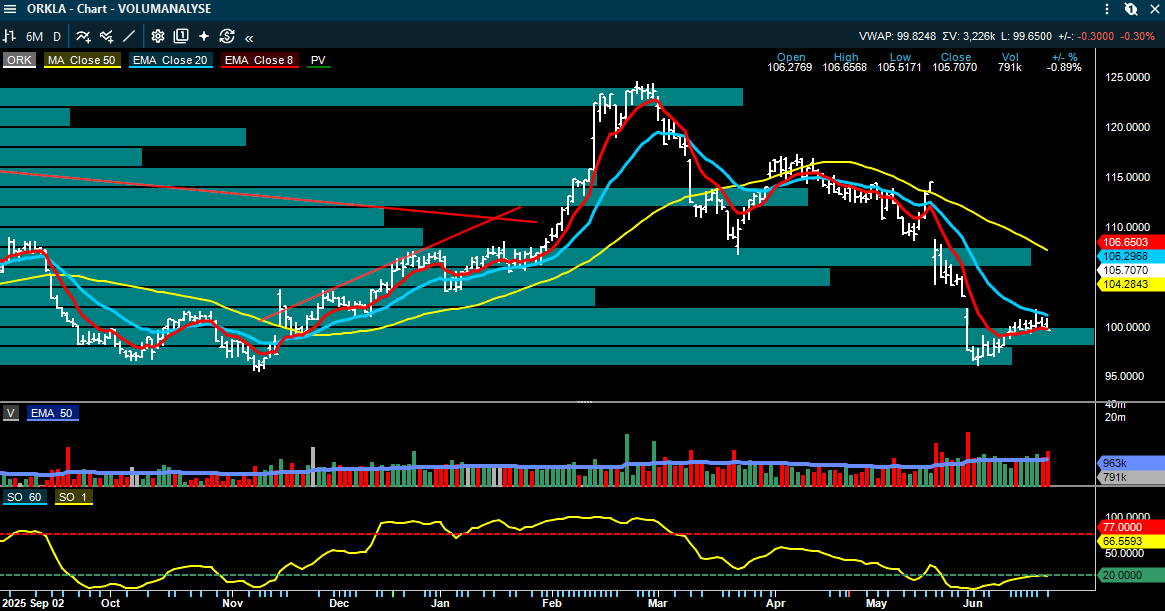
  in  🔶 inside
June 18
Image from Roger K.'s post

OILSERVICE PÅ WALL STREET HAR FALT UNDER VIKTIG STØTTE- MANGE INVESTORER SITTER MED TAPSPOSISJONER FRA DE SISTE 65 SESJONER!

OIH har brutt ned gjennom de mest omsatte nivåene i denne 65‑dagers perioden; kursen har brutt under to sterke støttenivåer

Den handles dermed godt under de fallende 8, 20 og 50 dager snittene, som ligger samlet i området 408–419. Under kursen er det lite med underliggende støtte før mars‑bunnen omkring 370–375, hvor det ligger et sterkere støtteområde.

At fallet akselererer henger sammen med at de store investorene som har posisjonert seg de siste 65 dagene nå sitter med tapsposisjoner i betydelige volum; når disse søker å redusere risiko, øker selgerpresset og forsterker nedsidemomentumet. Samtidig som makro er svekket. For mer utdypning - les artikkelen omkring «tidligere vinnere som blir til finansieringskilde».

Top‑down analyse:

Historisk har slike kraftige brudd ned i sektorer med tiltakende nedsidemomentum gitt overføringseffekter til tilsvarende selskaper på Oslo Børs. Jeg benytter en top‑down tilnærming for å fange opp slike tekniske overganger og endringer til risikobildet for Oslo Børs på et tidligere tidspunkt.

Top‑down innebærer å starte på makronivå – I dette tilfeller blir det oljeprisen som har falt over 30 % – før jeg går ned på sektorindeksen OIH Oilservice, som har falt 17 % per dato og vurderer det tekniske bildet der. Deretter ser jeg på de toneangivende navnene SLB -17 % fra toppen, HAL – 20 % og BKR -17 %, hvor en teknisk svekkelse i sin tur kan gi overføringer videre til Aker Solutions som kun er ned 4 %, Subsea7 – 6 % og de øvrige oljeserviceselskapene på Oslo Børs.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
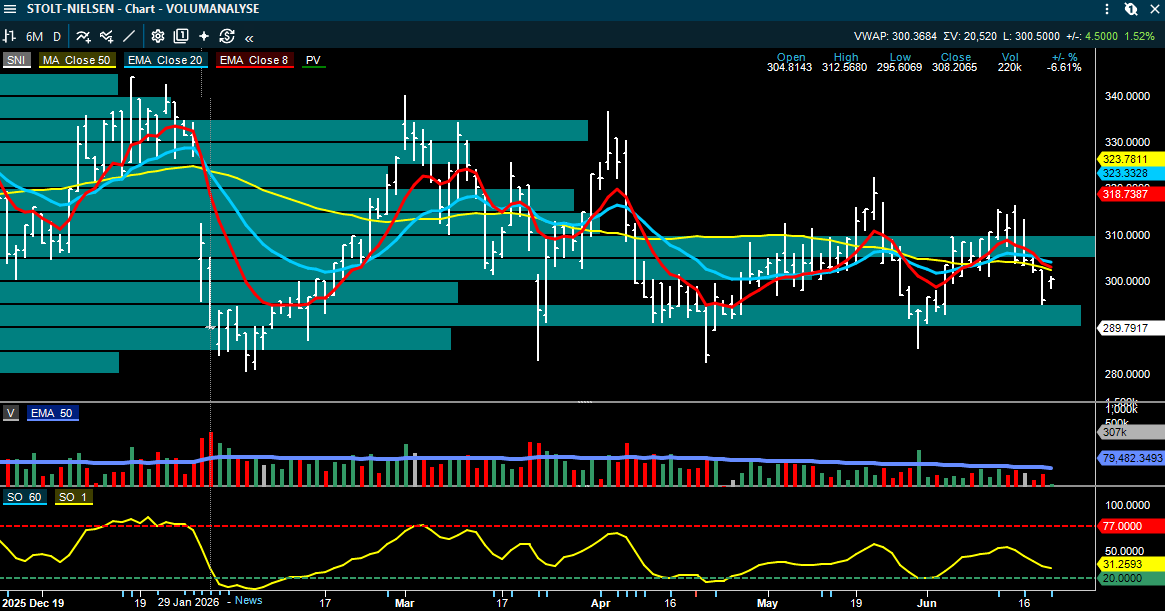
  in  🔶 inside
June 18
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Iran-avtalen utløser rotasjon: Når tidligere vinnere blir brukt som finansieringskilde

Markedet har fått en ny impuls etter signalene om en Iran-avtale og mulig gjenåpning av Hormuz. På overflaten kan dette se ut som en enkel relief reaksjon: krigsrisikoen faller, oljeprisen presses ned, inflasjonsfrykten avtar, og aksjemarkedet får bedre arbeidsforhold.

Men den interessante delen av analysen ligger under overflaten. Det som skjer nå, er ikke bare at markedet stiger. Det skjer en tydelig rotasjon i hva investorene ønsker å eie, og hva de bruker som finansieringskilde.

Nomura-strateg Charlie McElligott beskriver dette som en fase hvor den tidligere sterke «semis-energy barbell»-strategien begynner å miste momentum. Med andre ord: de aksjene og sektorene som fungerte best gjennom AI-euforien og Iran-konflikten, kan nå bli solgt for å finansiere kjøp i andre deler av markedet.

Hva betyr «semis-energy barbell»?

En barbell-strategi betyr at investorene eier to ulike typer posisjoner samtidig, ofte for å beskytte seg mot flere mulige utfall.

I denne analysen handler det om en kombinasjon av halvledere og energi.

Halvledere har vært den beste måten å investere i AI-temaet på. Når investorene ønsket eksponering mot kunstig intelligens, datasentre, GPU-er, minnebrikker og AI-infrastruktur, har semiconductors vært den mest populære inngangen.

Energi har samtidig fungert som beskyttelse mot Iran-konflikten, oljeprissjokk og inflasjonsrisiko. Dersom krigen eskalerte og oljeprisen steg, ville energiaksjer normalt ha bedre forutsetninger enn det brede markedet.

Denne kombinasjonen ga derfor god mening. Den ene siden fanget AI-momentumet. Den andre siden beskyttet mot geopolitisk olje- og inflasjonsrisiko. Men når Iran-risikoen faller, endres regnestykket.

Hvorfor Iran-avtalen endrer markedet

Når markedet priser ned risikoen for en større konflikt i Midtøsten, skjer flere ting samtidig.

Oljeprisen faller eller mister oppsidemomentumet. Inflasjonsfrykten dempes. Rentemarkedet begynner å prise inn at sentralbankene kan bli mindre haukete. Dollaren kan svekkes. Finansielle forhold blir lettere. Og investorer begynner å se etter aksjer som kan tjene på bedre vekstutsikter og lavere risikopremie.

Viktig mekanisme i analysen:

Lavere energirisiko gir lavere inflasjonsrisiko. Lavere inflasjonsrisiko gir mindre press på sentralbankene. Mindre press på sentralbankene gir lavere renter eller i hvert fall mindre frykt for rentehevinger. Det øker appetitten på sykliske aksjer, verdiaksjer, emerging markets og aksjer som har hengt etter.

Dermed flyttes kapitalen bort fra de tidligere «trygge» vinnerposisjonene og inn i mer økonomisk sensitive deler av markedet.

Tidligere vinnere blir «source of funds»

Et sentralt uttrykk i analysen er «source of funds». Det betyr at investorer selger aksjer de allerede har store gevinster i, for å frigjøre kapital til nye kjøp andre steder.

Dette er en vanlig mekanisme i markeder som kommer under rotasjon. Når en gruppe aksjer har steget mye og blitt overfylt, blir den ofte brukt som minibank når investorene skal kjøpe det som har hengt etter.

I går var de to svakeste sektorene i S&P 500 teknologi og energi. Det er interessant, fordi nettopp teknologi og energi har vært blant de mest populære temaene. Når de begge svekkes samtidig, kan det tyde på at investorene tar gevinst i de gamle lederne for å finansiere nye posisjoner.

Dette betyr ikke at AI-temaet er dødt. Det betyr heller ikke at energisektoren ikke lenger er relevant. Men det betyr at markedsdynamikken har endret seg. Når olje-/inflasjonsrisikoen faller, og AI-posisjoneringen allerede er ekstrem, kan investorene bli mer villige til å redusere eksponering i de mest eide vinnerne.

Teknisk teori: Når momentum møter «mean reversion»

Teknisk sett ser vi en klassisk overgang fra momentum til mean reversion.

Momentum betyr at sterke aksjer fortsetter å være sterke fordi kapitalen følger trenden. Dette har vært tydelig i halvledere, AI-relaterte aksjer og deler av energisektoren. Når mange investorer eier de samme vinnerne, kan trenden bli selvforsterkende. Dermed blir trendene preget av oppsidemomentum.

Mean reversion betyr at kapitalen begynner å søke mot aksjer og sektorer som har hengt etter. Det er dette som ligger bak uttrykket «short term reversal». Aksjer som har vært svake, kan få kraftige rekylbevegelser, mens aksjer som har vært sterke, kan gå over i gevinstsikring.

Det kan se ut som at «short term reversal»-faktoren stiger, mens «long term momentum»-faktoren faller. Det er et viktig signal. Det forteller at markedet ikke lenger bare belønner de gamle trendene. Det begynner i større grad å belønne etternølere, shortede aksjer, verdiaksjer og bredere syklisk eksponering.

For investorer er dette viktig. Når momentumledere mister sin relative styrke samtidig som bredere deler av markedet begynner å løfte seg, kan det være starten på en bredere rotasjon. Det trenger ikke være negativt for indeksene, men det kan være negativt for dem som er for konsentrert i de tidligere vinnerne.

Broadening out: De andre 490 aksjene får litt oppmerksomhet

En av de mest interessante delene av analysen er at likevekt indeksen til S&P 500 (alle selskaper har lik vekt) gjør det bedre enn den markedsvektede S&P 500.

Dette betyr at de «andre 490 aksjene» i indeksen begynner å gjøre det relativt bedre enn de største megacap-navnene. I et marked som lenge har vært drevet av noen få AI- og teknologiledere, er dette et viktig signal.

En bredere oppgang er ofte sunnere enn en smal oppgang. Dersom flere sektorer og flere aksjer deltar, blir markedet mindre avhengig av at noen få store selskaper fortsetter å trekke alt opp.

Men det finnes en nyanse. Dersom de største lederne faller raskt, kan det likevel presse hovedindeksene, selv om bredden under overflaten bedres. Dette er fordi de største teknologiselskapene veier tungt i indeksene. Mega Caps og AI selskapene har nå en vekt på over 40 % av S&P.

Derfor kan et marked med bedre bredde samtidig oppleves mer urolig på indeksnivå. Det er ikke nødvendigvis et svakhetstegn. Det kan være en rotasjonsfase.

Markedspsykologi: Fra frykt for olje til jakt på etternølere

Markedspsykologien har endret seg raskt. Da Iran-konflikten dominerte, var investorene opptatt av oljepris, inflasjon og beskyttelse. Da var det naturlig at energiaksjer og olje hedger fikk oppmerksomhet.

Da kommer spørsmålet: hvilke aksjer har hengt etter og kan løfte seg dersom rentene faller, dollaren svekkes og vekstutsiktene bedres?

Det er her sykliske aksjer, value aksjer, emerging markets og shortede aksjer kommer inn. Når stemningen snur fra forsiktig til mer offensiv, kan kapitalen raskt flytte seg inn i aksjer som tidligere var lite eid.

Dette er også grunnen til at short interest-faktoren gjør det bedre. Aksjer som mange har shortet, kan stige kraftig dersom nyhetsbildet bedres og shortselgere må dekke seg inn.

SpaceX-mani og emisjoner trekker kapital ut av gamle trades

Analysen trekker også inn SpaceX-mani og kapitalinnhentinger fra store teknologiselskaper som en del av bildet.

Når nye store vekstselskaper kommer til markedet, må investorer frigjøre kapital. Det kan føre til at tidligere populære posisjoner blir solgt, ikke fordi investorene har mistet troen på dem, men fordi de trenger penger til nye muligheter. Det kan også være at de må selge andre aksjer i tilhørende sektor for å få plass til det nye selskapet ifølge interne porteføljeregler.

Dette er viktig for å forstå markedet nå. Det er ikke alltid salg i en sterk aksje betyr at de fundamentale forholdene er svekket. Noen ganger er aksjen rett og slett blitt en finansieringskilde.

Hyperscalers, AI-infrastruktur, semiconductors og energi har vært blant de store «hiding places» i markedet. Når investorene nå får nye muligheter og mindre behov for inflasjonsbeskyttelse, kan deler av denne kapitalen flyttes videre.

Sentimentanalyse: Mindre frykt gir mer carry og mer risikoappetitt

Når krigsrisikoen faller, synker risikopremien. Da blir investorene mer komfortable med å eie carry, volatilitetspremie og mer sykliske aktiva.

Dette er typisk etter en geopolitisk lettelse. Først faller olje- og inflasjonspremien. Så faller rentefrykten. Deretter kommer kapitalen tilbake til aksjer som har vært presset av usikkerhet.

Men dette kan også gå for langt. McElligott peker på at mange investorer etter hvert kan få en ny mulighet til å sette på inflasjons- og haukete posisjoner igjen dersom markedet overreagerer i dovish retning. Dette kalles en «dovish overshoot». Det betyr at markedet kan bli for raskt til å prise inn mindre sentralbankpress.

Det er en viktig nyanse. På kort sikt må man respektere rotasjonen og posisjonsoppryddingen. Men på litt lengre sikt kan inflasjonsrisikoen komme tilbake dersom veksten tar seg opp, oljeprisene stabiliseres høyere, eller sentralbankene ikke blir så soft som markedet håper.

Hva betyr dette for investorene?

Det viktigste er nok at markedet ikke bare drives av nyheter, men av hvordan investorene allerede er posisjonert når nyheten kommer.

Iran-avtalen er i seg selv positiv for risikoviljen. Men den får ekstra stor effekt fordi mange investorer allerede var posisjonert for olje-, inflasjons- og AI-ledede trender. Når nyhetsbildet endres, må eller kan posisjonene justeres.

Dette skaper rotasjon.

Aksjer som tidligere var vinnere kan falle, selv om markedet totalt sett holder seg sterkt. Aksjer som tidligere var svake kan stige kraftig, ikke nødvendigvis fordi fundamentale forhold plutselig er dramatisk bedre, men fordi investorene er undervektet og må justere porteføljene.

Dette er grunnen til at teknisk relativ styrke, sektorrotasjon og bredde blir viktigere enn bare indeksen. Og foreløpig ser jeg ikke noe som kan sørge for at investorer vil trekke penger ut av markedet istedenfor å delta på rotasjonen. Gikk gjennom bredden på Wall Street i går og 57 % av selskapene på NYSE var under 40 dager snittet. Slik at det er en rekke aksjer som har hengt etter, men mange av de trolig også med rette.

Det er ikke blitt flere selskaper som trender i langsiktige opptrender i følge 200 dager snittet. Kun 45 % av selskapene befinner seg ovenfor 200 dager og i en positiv trend. Dette er det samme som i august 2025. Medianen har ligget på ca. 50 % gjennom denne perioden. Slik at styrken har vært i 50 % av markedet og med Mega Caps / AI som står for over 40 % av S&P så ser vi hvor investorer har vært posisjonert.

Konklusjon

Iran-avtalen har redusert olje- og inflasjonshalen i markedet. Det gjør at investorene i større grad kan prise inn lavere rentepress, lettere finansielle forhold og bedre vekstutsikter for sykliske og undervektede deler av markedet.

Samtidig gjør dette at den tidligere sterke «semis-energy barbell»-strategien mister noe av sin funksjon. Halvledere og energi har vært gode posisjoner gjennom AI-euforien og Iran-konflikten, men når markedet roterer, kan disse nå bli brukt som finansieringskilde.

Teknisk ser vi tegn til at kortsiktig reversering slår momentum. Markedet belønner etternølere, verdiaksjer, shortede aksjer og bredere syklisk eksponering, mens megacap tech og energi mister relativ styrke. Det kan være starten på en sunnere bredde i markedet, men det kan også gi mer uro for investorer som er tungt konsentrert i tidligere vinnere.

Hovedpoenget er enkelt:


Markedet har ikke nødvendigvis blitt svakere, men lederskapet er i ferd med å endre seg. Når gamle vinnere blir brukt som finansieringskilde for nye posisjoner, må investorene følge rotasjonen like nøye som indeksnivåene.

Kilder: Nomura / Charlie McElligott, Nomura Vol, Nomura Systematic Equities, Bloomberg

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.