Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
June 11

Markedsoppdatering 11. juni: Norsk økonomi kjøler litt ned, sjømat stabiliseres og shipping holder seg sterkt

Etter morgenrapporten har det kommet flere nye kommentarer som er relevante for investorer. De viktigste punktene kommer fra Norges Bank, sjømatpriser, eiendom/finans, Yara, Fjord Defence Group, TGS, Bonheur, Cadeler og shipping.

Norges Bank: litt mindre press i økonomien

SEB har kommentert Norges Banks regionale nettverksrapport, og hovedbudskapet er at rapporten gir et noe softere bilde av norsk økonomi. Kapasitetsutnyttelsen og mangelen på arbeidskraft ser ut til å avta noe, og vekstforventningene for både inneværende og neste kvartal er justert ned.

Dette er viktig fordi Norges Bank følger denne rapporten tett. Når bedriftene melder om litt lavere kapasitetsproblemer og noe mindre press i arbeidsmarkedet, reduserer det risikoen for at renten må høyere. Samtidig er lønnsforventningene fortsatt på 4,5 prosent for 2026, og inflasjonen er fremdeles høy nok til at Norges Bank neppe får hastverk med å kutte renten.

For Oslo Børs er dette et blandet signal. Lavere press i økonomien kan være positivt for rentefølsomme aksjer, men svakere vekstforventninger kan samtidig være negativt for selskaper som er avhengige av sterk innenlandsk etterspørsel.


Eiendom og finans: Finanstilsynet peker på fortsatt risiko

Arctic videreformidler kommentarer fra Finanstilsynets risikorapport, der særlig norske eiendomsutviklere trekkes frem som sårbare. Mange selskaper i sektoren har høy gjeld og svak rentedekning, samtidig som de påvirkes av høye bygge kostnader, høye materialkostnader og svakere salg av nye boliger.

Dette er relevant for eiendomsaksjer, banker og kredittmarkedet. Foreløpig er det få tegn til alvorlige betalingsproblemer blant norske husholdninger, men Finanstilsynet advarer om at bildet kan endre seg dersom arbeidsmarkedet svekkes eller rentene holder seg høye lenger.

Poenget at eiendom fortsatt er en sektor der rentenivået betyr svært mye. Dersom rentene blir liggende høyt, kan verdijustert egenkapital og refinansieringsevne komme under press hos de mest belånte aktørene.


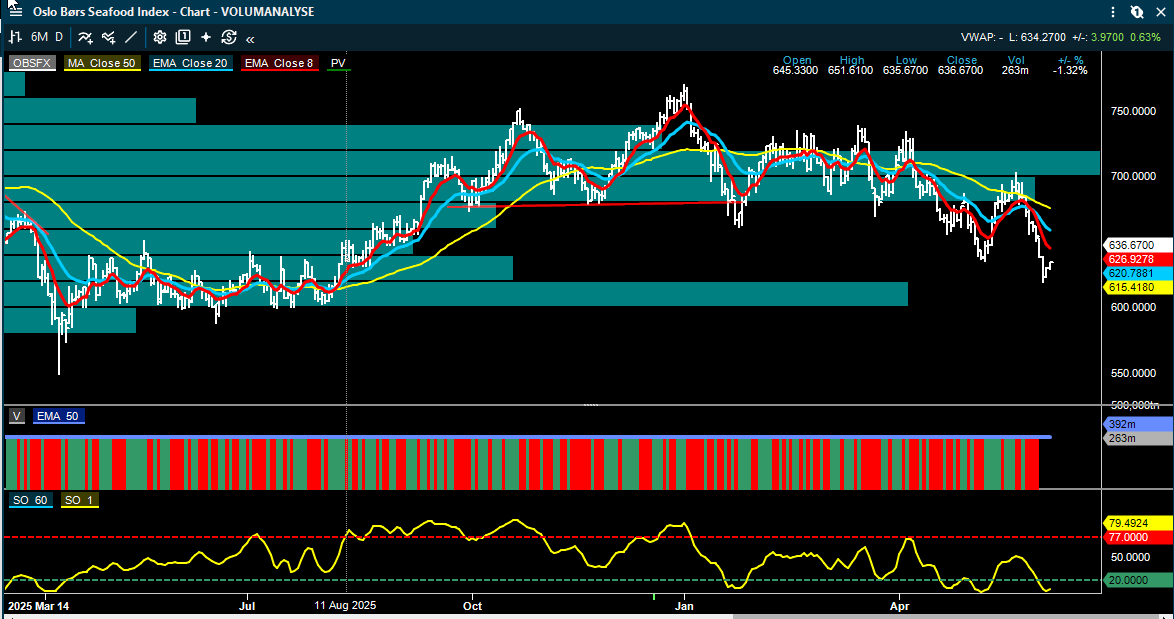
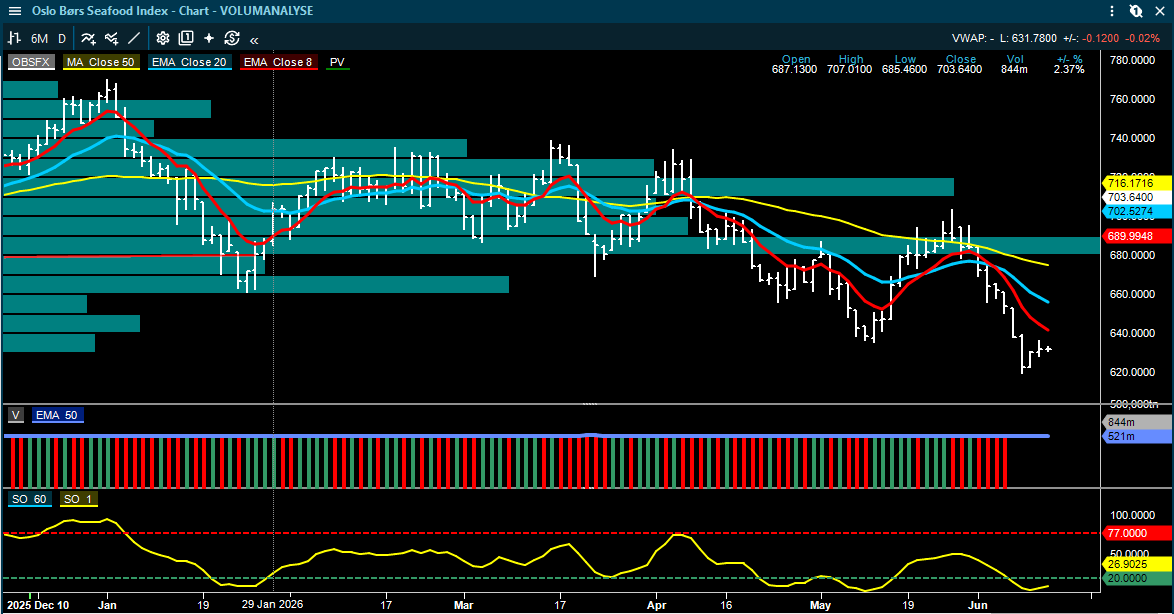
Seafood: liten prisbedring, men Q2 er fortsatt svakt

ABG har kommet med en ny lakseprisoppdatering etter morgenrapporten. De venter norsk laksepris på 66–67 kroner kiloen neste uke, opp fra rundt 64–65 kroner kiloen denne uken.

Dette bekrefter samme hovedbilde som Pareto pekte på tidligere: prisene viser tegn til stabilisering, men nivået er fortsatt lavt. Q2-prisen ser fortsatt ut til å ende klart under det mange estimater tidligere har bygget på. Men kursene har allerede kommet kraftig ned også slik at dette kan allerede være priset inn.

For Mowi, SalMar, Lerøy Seafood, Bakkafrost og Grieg Seafood er dette derfor ikke et tydelig positivt signal ennå, men det er heller ikke like negativt som da spotprisen var nede rundt 60–62 kroner kiloen. Markedet vil trolig se etter om prisene faktisk klarer å holde seg over produksjonskostnadene utover sommeren. Markedet er en diskonteringsmaskin slik at det faktum at estimatene vil komme under press i andre kvartal er ikke lenger noen nyhet. Det blir mer viktig hvordan lakseprisene vil utvikle seg gjennom andre halvår.


Yara: lavere ureapris gir estimatrisiko

ABG peker på en ny indisk ureatender der tilbudsvolumet er høyt, og der laveste pris indikerer rundt 420–425 dollar per tonn fra Midtøsten. Dette er klart lavere enn nivåene som ble indikert forrige uke. Det viktige er at lavere ureapris kan legge press på nitratprisene, som er viktig for Yara. ABG skriver at mark-to-market EBITDA kan falle fra rundt 4,0 milliarder dollar til 3,5 milliarder dollar, og i et scenario med normalisert premie kan tallet falle videre mot 3,0 milliarder dollar. Det sammenlignes med konsensus rundt 4,0 milliarder dollar. Dette gjør Yara til en av de mer interessante norske aksjene å følge nå. Tidligere har sterke gjødselpriser og geopolitisk uro støttet caset, men dersom ureaprisene faller raskt, kan estimatene komme under press.


Fjord Defence Group: Arctic tar opp dekning

Arctic har tatt opp dekning av Fjord Defence Group, et norsk forsvarsselskap med eksponering mot økende europeiske forsvarsbudsjetter.

Selskapet har på kort tid kjøpt tre virksomheter innen våpenfester, ballistisk beskyttelse og militære/profesjonelle båter. Arctic peker på at mer enn 20 NATO-land allerede bruker selskapets produkter, og at økende forsvarsbudsjetter i Europa kan gi betydelig vekst fremover.

Arctic tar opp dekning av Fjord Defence Group med kursmål på 25 kroner, Kjøp.

Dette er en relevant nyhet fordi forsvar fortsatt er et av de sterkeste strukturelle temaene i markedet. Samtidig er Fjord Defence Group et mindre og relativt nytt børsnotert forsvarscase, der gjennomføringsevne og videre oppkjøp blir viktig.


TGS: ny 3D-kontrakt, men seismikkmarkedet er fortsatt blandet

TGS har fått en ny 3D streamer-kontrakt i Afrika og Midtøsten-regionen. Kontrakten skal starte tidlig i september og har ventet varighet på rundt 55 dager. Dette er positivt fordi det bidrar til kontraktsdekningen i andre halvår. Pareto skriver at kontrakten støtter estimatet om rundt 40 prosent kontraktsutnyttelse i Q3/Q4.

Samtidig er ikke bildet entydig. Seismikkmarkedet har fortsatt overkapasitet, og flere aktører inngår nye partnerskap og kontrakter. Det betyr at TGS får bedre ordreinngang, men at marginbildet fortsatt kan være krevende dersom konkurransen forblir hard.


Bonheur og Cadeler: mulig negativ hendelse i Esbjerg

Pareto og ABG omtaler en hendelse i Esbjerg havn, der Bonheur-relaterte Brave Tern skal ha kollidert med kai og Cadelers Wind Keeper. Hendelsen er ifølge kommentarene omtalt i lokale medier, men selskapene har foreløpig ikke gitt full offisiell avklaring.

Det rapporteres om skade på turbinblader og mulig skade på fartøy. Konsekvensene er foreløpig usikre, men meglerkommentarene peker på risiko for redusert utnyttelse, reparasjonstid, forsikringsspørsmål og mulig erstatningsansvar. Dette virker mest negativt for Bonheur ut fra informasjonen som foreligger, mens effekten for Cadeler foreløpig vurderes som mer begrenset dersom selskapet ikke har skyld i hendelsen. Likevel kan begge aksjer påvirkes dersom fartøy blir liggende ute av arbeid over tid.

Shipping: tankmarkedet holder seg sterkt

Pareto skriver at VLCC-ratene i Atlanterhavet fortsatt holder seg rundt 100.000 dollar dagen, mens suezmax-markedet er fastere. Eco-skip ut av Vest-Afrika omtales rundt 70.000 dollar dagen. Product tankers er også noe fastere, mens VLGC-rater i US Gulf har falt litt, men fortsatt ligger på svært høye nivåer rundt 155.000 dollar dagen.

Dette er fortsatt et sterkt bakteppe for norske shippingaksjer som Frontline, Hafnia, BW LPG, Odfjell, Stolt-Nielsen og Capital Tankers, avhengig av segment.

Pareto trekker også frem at sterke indikasjoner på suezmax-verdier er positivt for selskaper med slik eksponering, særlig Capital Tankers, som fortsatt prises med stor rabatt til NAV i deres dekning.

Det viktigste for kundene er at shippingmarkedet fortsatt drives av en kombinasjon av høy inntjening, geopolitisk uro og ineffektivitet i flåten. Samtidig øker risikoen jo lenger ratene holder seg på svært høye nivåer, fordi markedet etter hvert vil begynne å diskutere hvor lenge dette kan vare.


Olje og energi: USA trapper opp mot Iran, men oljeprisen reagerer moderat

Pareto skriver at USA har gjennomført nye angrep mot Iran, men at olje- og atomanlegg ikke er truffet. Budskapet fra amerikansk side er at angrepene skal tvinge frem en avtale, ikke starte en ny full krig.

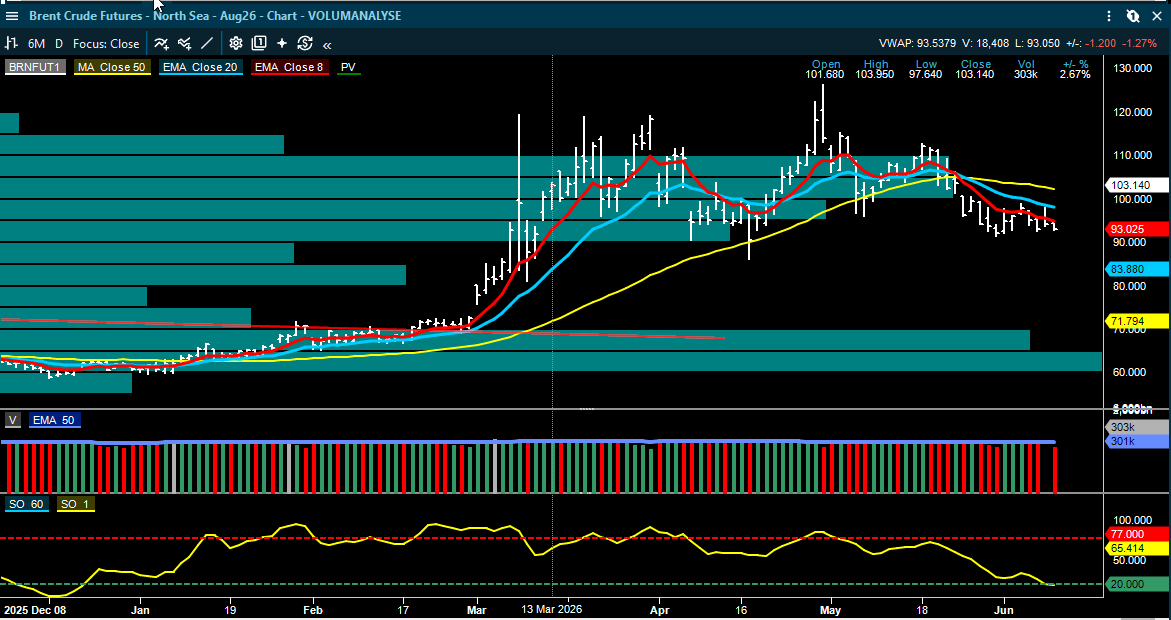
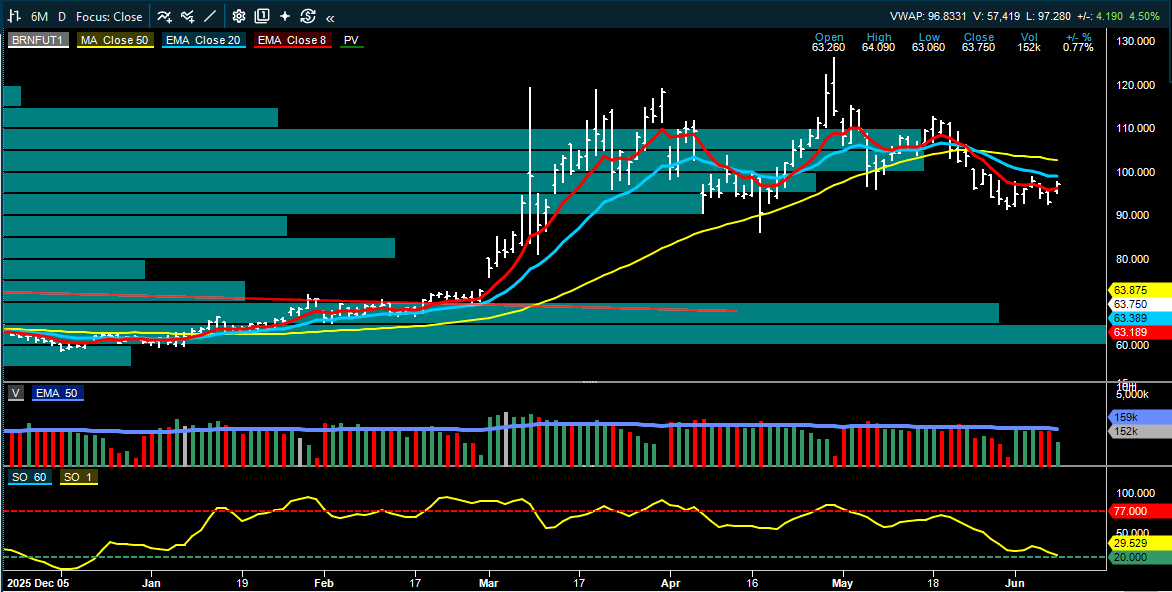
Brent handles rundt 92,5–94 dollar fatet, altså fortsatt høyt, men uten dramatisk ny oppgang. Samtidig meldes det om økende oljeflyt gjennom Hormuz, blant annet fra Irak og Gulf-regionen. Dette demper noe av frykten for full blokkering.

For Equinor, Aker BP, Vår Energi og DNO betyr dette at oljeprisen fortsatt gir støtte, men at markedet ikke priser inn full krisesituasjon. Det gjør aksjene mer følsomme for nye overskrifter om forhandlinger, angrep eller trafikk gjennom Hormuz.

Kort oppsummert

  • Det har kommet flere interessante oppdateringer siden morgenrapporten.

  • Norges Banks regionale nettverk gir et litt mykere bilde av norsk økonomi, noe som kan dempe renteuroen noe.

  • Finanstilsynet peker på fortsatt risiko i eiendom, særlig blant høyt belånte utviklere.

  • Sjømat viser tegn til stabilisering i lakseprisen, men Q2-nivået er fortsatt svakt.

  • Yara får økt estimatrisiko etter lavere indikasjoner i ureaprisen.

  • Fjord Defence Group får ny dekning fra Arctic og løftes frem som et norsk forsvarscase.

  • TGS får ny kontrakt, men seismikkmarkedet er fortsatt konkurransepreget.

  • Bonheur og Cadeler kan påvirkes av hendelsen i Esbjerg, men konsekvensene er foreløpig uavklart.

  • Shipping holder seg sterkt, særlig innen tank, mens oljeprisen fortsatt støttes av Midtøsten-uro uten at markedet priser inn full eskalering.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 11
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Markedsartikkel 11. juni: Inflasjon, oljeuro og shipping dominerer nyhetsbildet

Basert på meglerkommentarer og markedsoppdateringer fra 10. juni etter forrige gjennomgang og frem til morgenen 11. juni, er hovedbildet at markedet fortsatt styres av tre store temaer: inflasjon og renteutsikter, geopolitisk uro i Midtøsten og et uvanlig sterkt shippingmarked. Samtidig har det kommet flere selskapskommentarer som kan være kursdrivende.

Dette er en redaksjonell markedsoppsummering. Når kjøps-, hold- eller salgsanbefalinger omtales, er dette meglerselskapenes vurderinger, ikke anbefalinger fra Inside Oslo Børs.


Makro: Inflasjon holder rentefokuset oppe

Den norske inflasjonen kom inn noe høyere enn ventet på kjerneinflasjonen. SEB peker på at KPI-JAE steg til 3,4 prosent år over år i mai, mot ventet 3,2 prosent. Oppgangen ble forklart med volatile flypriser og høyere priser på importerte konsumvarer. Samtidig viser detaljene at den underliggende inflasjonen fortsatt ligger rundt 3 prosent. Dette er viktig for Oslo Børs fordi renteutsiktene påvirker flere sektorer. Høyere eller mer seiglivet inflasjon kan holde presset oppe på rentefølsomme aksjer, som eiendom, forbruk og enkelte vekstselskaper. For banker kan høyere renter være positivt for rentemarginer, men svakere aktivitet kan trekke motsatt vei.

I USA kom mai-inflasjonen samlet inn omtrent som ventet, men kjerneinflasjonen var lavere enn konsensus. SEB omtaler dette som en lettelse for Federal Reserve, men mener det trolig ikke endrer hovedbildet før neste rentemøte. Det betyr at markedet fortsatt må forholde seg til en amerikansk sentralbank som ikke nødvendigvis er klar til å signalisere rentekutt.


Olje og geopolitikk: Hormuz-uro holder energipremien oppe

Oljeprisen holder seg høy, med Brent rundt 93–94 dollar fatet i morgenkommentarene. Bakgrunnen er fortsatt uro rundt Iran, amerikanske angrep og påstander om at Hormuzstredet er stengt. Dette er et av verdens viktigste transportknutepunkter for olje, og selv usikkerhet rundt trafikken gjennom området kan gi store utslag i oljepris, fraktmarked og risikopremier.

Samtidig viste amerikanske lagertall et større trekk i råoljelagrene enn ventet. ABG peker på et lagertrekk på 7,2 millioner fat, mens Fearnley viser til at strategiske oljelagre i USA fortsatt tappes. For markedet betyr dette at oljebalansen fortsatt oppfattes som stram, selv om etterspørselsbildet er mer usikkert.

For Oslo Børs er dette særlig relevant for Equinor, Aker BP, Vår Energi, DNO, oljeservice og shipping. Høy oljepris kan støtte kontantstrømmen i oljeprodusenter, men kan samtidig presse kostnadsbildet for selskaper med drivstoff som stor innsatsfaktor, som fly og enkelte industriselskaper.

Seafood: svak Q2-pris, men tegn til kortsiktig stabilisering

Sjømatsektoren er fortsatt preget av svake laksepriser, men dagens kommentarer viser et litt mer nyansert bilde enn tidligere i uken. Pareto venter laksepris rundt 68 kroner kiloen neste uke, opp rundt 5 kroner fra inneværende uke. Samtidig ligger volumvektet Q2-pris an til rundt 73 kroner kiloen, som fortsatt er klart under det mange konsensusestimater har ligget på.

Det betyr at Q2-estimatene for flere lakseaksjer fortsatt kan være under press. Samtidig mener Pareto at mye av denne svakheten trolig allerede er godt reflektert i markedet etter den svake kursutviklingen i sektoren.

ABG peker også på at spotprisen var nede rundt 60–62 kroner kiloen mot slutten av forrige uke, men at prisene senere har hentet seg inn mot 65–66 kroner kiloen. Det er positivt at markedet finner noe støtte etter flere svake uker, men prisnivået er fortsatt lavt sammenlignet med forventningene for kvartalet.

Det viktige for kundene er at lakseprisen nå nærmer seg produksjonskostnadene for flere aktører. ABG anslår gjennomsnittlig produksjonskostnad ved utgangen av Q2 rundt 58 kroner kiloen, med SalMar lavest rundt 52 kroner, Mowi rundt 59 kroner, Lerøy Seafood rundt 62–64 kroner og Grieg Seafood rundt 70 kroner.

Når spotprisen nærmer seg kostnadsnivået, blir sektoren mer følsom for små prisendringer. En stabilisering i lakseprisen kan derfor dempe frykten for ytterligere estimatkutt, mens et nytt fall raskt kan øke presset på marginforventningene. Samtidig peker Pareto på at høye priser på fiskemel og fiskeolje kan bidra til høyere kostnader fremover.

For Mowi, SalMar, Lerøy Seafood, Bakkafrost og Grieg Seafood er hovedbildet derfor fortsatt krevende på kort sikt, men med tegn til at noe av den negative prisutviklingen kan være i ferd med å stabilisere seg.


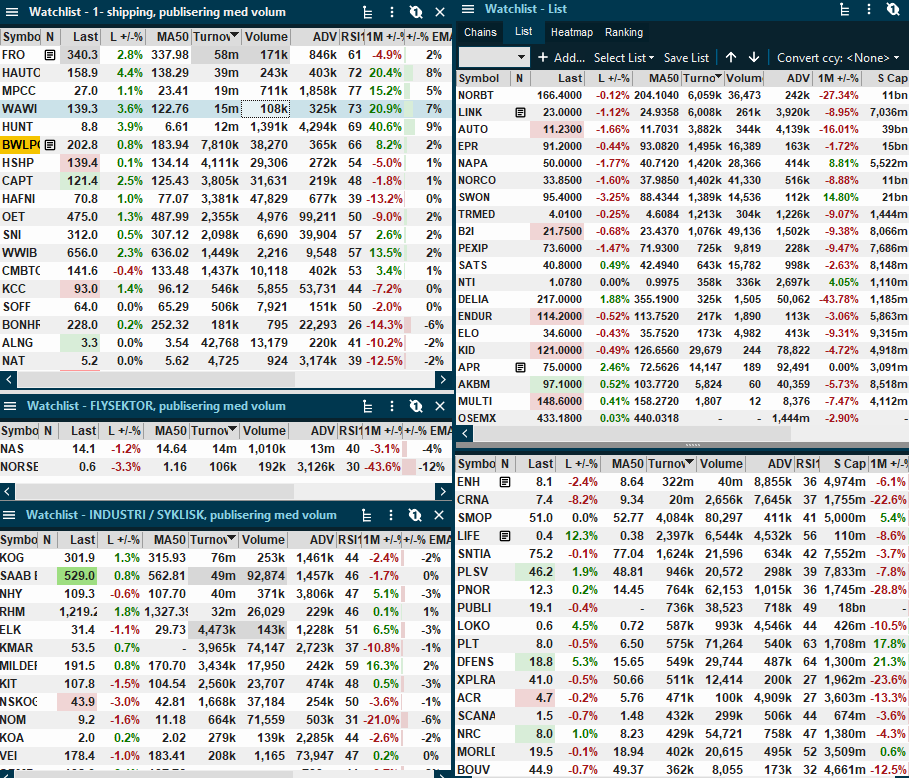
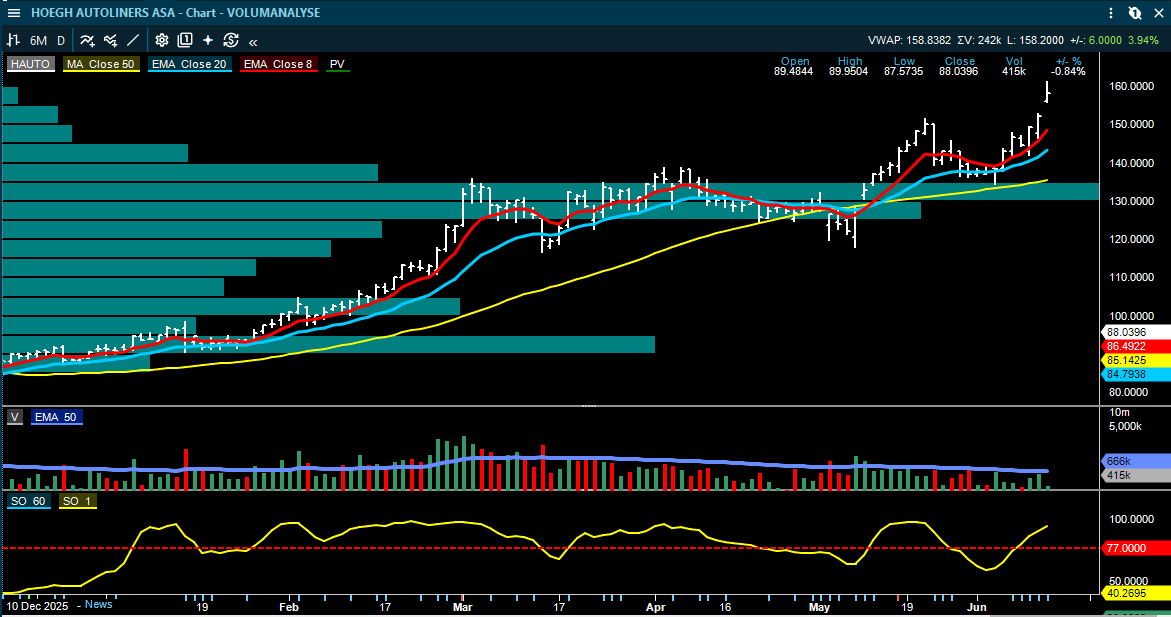
Høegh Autoliners: kinesisk bileksport holder bilfraktmarkedet stramt

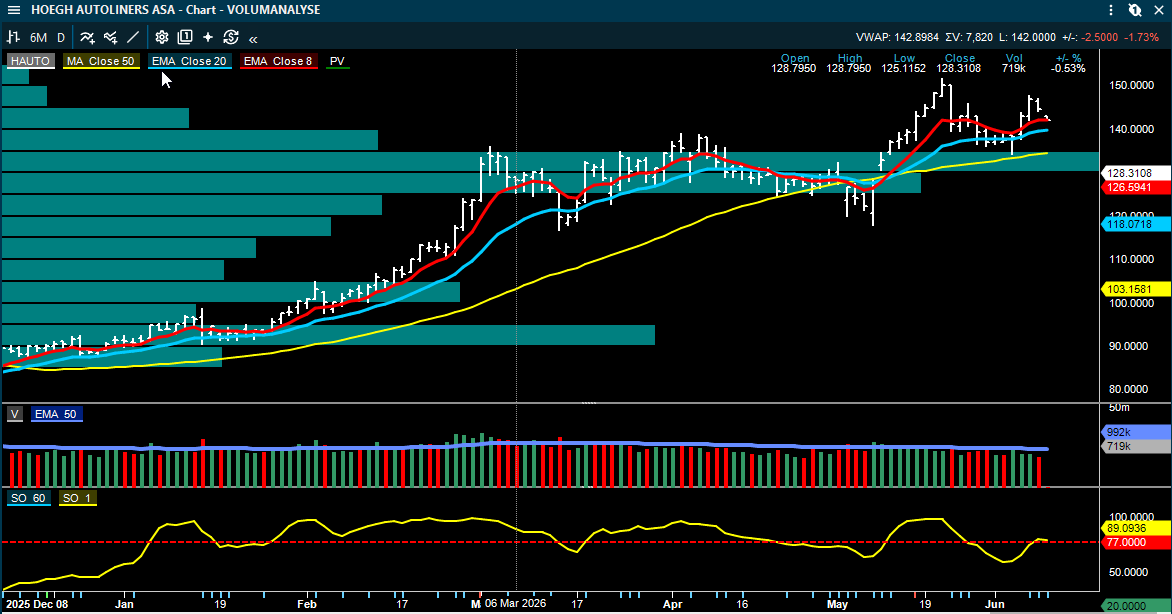
Bilfraktmarkedet får fortsatt støtte fra svært sterk kinesisk bileksport. ABG viser til at Kina eksporterte 784.000 personbiler i mai, opp 75 prosent fra samme måned i fjor og 2 prosent fra april. Eksporten av elektriske og ladbare biler var 424.000 enheter, og utgjorde dermed over halvparten av samlet bileksport.

Dette er viktig for Høegh Autoliners og Wallenius Wilhelmsen, fordi kinesisk bileksport har vært en av de viktigste driverne bak det sterke bilfraktmarkedet. ABG peker på at tilgangen på bilfraktskip fortsatt ser ut til å begrense eksportvolumene, og at deler av volumene igjen presses over på containerskip fordi bilfraktmarkedet er utsolgt.

Pareto skriver også at Høegh Autoliners sin seneste månedsoppdatering viser at markedet fortsatt er fast. Nye kontraktsforhandlinger i andre halvår ser dermed mer lovende ut enn de gjorde i fjerde kvartal i fjor. Pareto mener forventningene til 2027 og 2028 kan være konservative dersom markedet holder seg stramt.

Samtidig er det viktig å beholde balansen i vurderingen. Bilfrakt har fortsatt høy flåtevekst foran seg, og den store ordreboken er fortsatt den viktigste risikoen. Det positive er at den sterke veksten i kinesisk bileksport foreløpig ser ut til å absorbere mer kapasitet enn mange fryktet.

ABG har Hold på både Høegh Autoliners og Wallenius Wilhelmsen, men peker samtidig på at markedet kan holde seg relativt stramt inn mot 2028 dersom eksportveksten fra Kina fortsetter.

For Høegh Autoliners er hovedpoenget derfor at den strukturelle etterspørselsdriveren fortsatt er intakt. Markedet fryktet at nybyggene skulle presse ratene raskt ned, men foreløpig bidrar kinesisk bileksport til å holde bilfraktmarkedet strammere enn ventet. Dette gjør kontraktsforhandlingene i andre halvår til et viktig punkt å følge videre.

Shipping: Et av de sterkeste markedene på mange år

Shipping er fortsatt et av de tydeligste temaene i meglerkommentarene. SEB viser til svært høye rater i flere segmenter, med VLCC-rater fra US Gulf på 95.800 dollar per dag, Suezmax på 62.100 dollar per dag og LR2-produkt­tankere på 139.300 dollar per dag. Fearnley peker samtidig på at VLCC-rater rundt 100.000 dollar per dag i Atlanterhavsbassenget er svært sterkt for årstiden. ABG skriver at shippingmarkedet nå er inne i sin lengste oppgangssyklus i moderne tid, målt ved antall måneder der ratene i snitt har ligget over historisk gjennomsnitt. Dette er viktig fordi: Shippingaksjer prises ofte på forventninger til fremtidige rater, ikke bare dagens inntjening. Når ratene holder seg høye lenge, kan estimatene løftes, men samtidig øker risikoen for at markedet begynner å prise inn en topp.


Fearnley Securities hever kursmålet for Frontline til 45 dollar (44), gjentar Kjøp.

Fearnley begrunner det med sterke tankmarkeder, høyere estimater og støttende fundamentale forhold inn i 2026–2027. Meglerhuset peker blant annet på ineffektivitet i markedet, behov for lageroppbygging og energisikkerhet som drivere.

Container­markedet er også sterkere. Fearnley oppgraderer Maersk etter kraftig oppgang i container­rater og bedre global etterspørsel. Meglerhuset peker på tidlig høysesong og frontloading av varer.

Fearnley hever kursmålet for Maersk til 15.500 danske kroner (9.700), hever til Hold.


TGS og seismikk: Flere kontrakter, men fortsatt konkurranse

TGS har fått en ny 3D-streamer-kontrakt i Afrika og Midtøsten med varighet på rundt 55 dager. ABG peker på at dette er den åttende kontrakten i andre kvartal, og at antall kontrakter og kontraktsdager er betydelig høyere enn på samme tid i fjor.

Samtidig er bildet ikke entydig positivt. Pareto trekker frem at Viridien har inngått et femårig strategisk samarbeid med Aker BP innen OBN-seismikk på norsk sokkel. Det kan begrense noe av handlingsrommet for andre aktører i deler av markedet. I tillegg pekes det på fortsatt overkapasitet og lav disiplin i seismikkmarkedet.

Dette betyr at TGS har to motstridende drivere: flere kontraktstildelinger på kort sikt, men fortsatt hard konkurranse og usikkerhet rundt marginer og kapasitetsutnyttelse.

Fearnley Securities beholder kursmålet for TGS på 170 kroner, Hold.


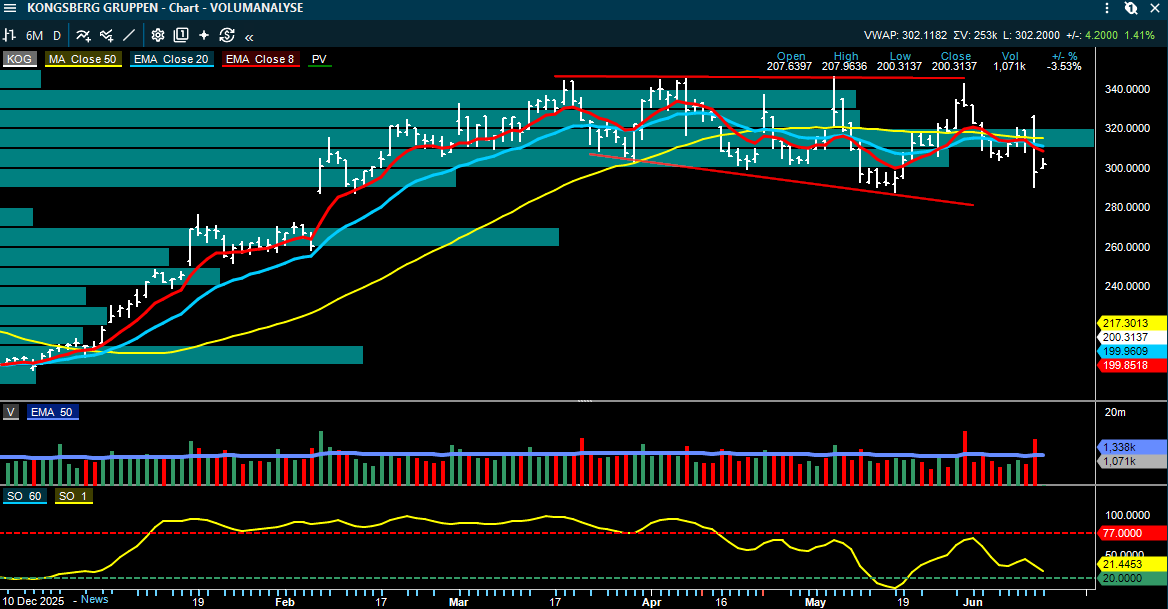
Kongsberg Gruppen: Nye vekstmål gir forsvarsaksjen ny forankring

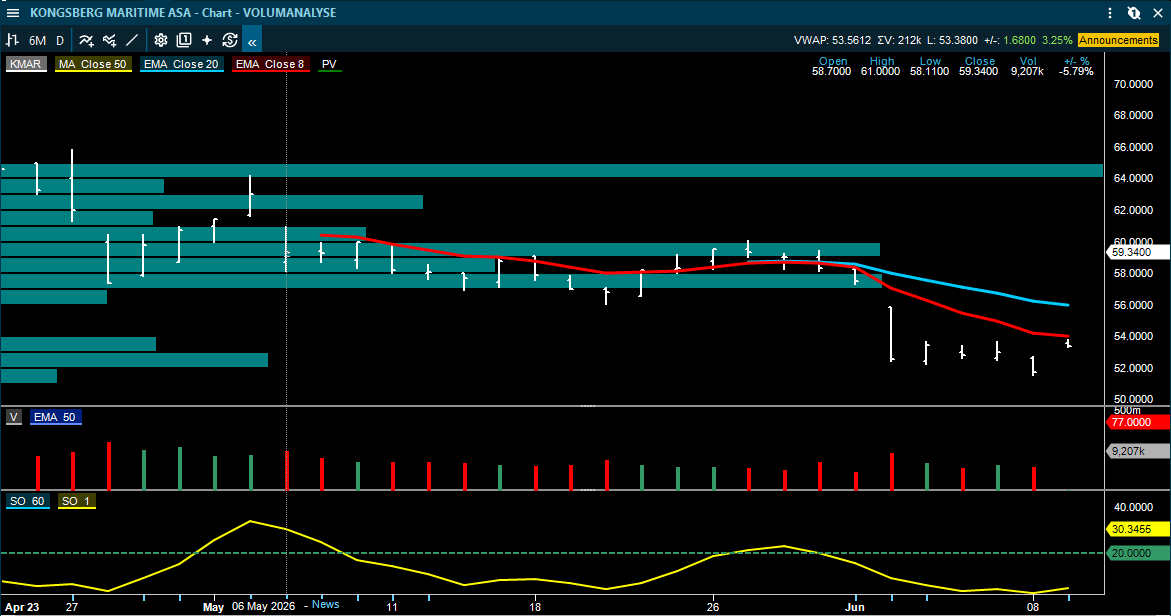
Kongsberg Gruppen var et sentralt navn i kommentarene etter kapitalmarkedsdagen. Selskapet presenterte mål om 100 milliarder kroner i omsetning i 2029 og 150 milliarder kroner i 2033, med EBIT-margin over 16 prosent. ABG mener vekstmålene ligger over både deres egne og konsensusforventningene, og at dette gir bedre forankring for den langsiktige veksthistorien.

Dette er viktig fordi markedet allerede priser Kongsberg Gruppen som et strukturelt vekstselskap innen forsvar og teknologi. Når selskapet selv kommuniserer høyere langsiktige mål, kan det redusere noe av usikkerheten rundt om dagens høye verdsettelse kan forsvares. Samtidig er aksjen fortsatt følsom for forventninger, marginer og gjennomføringsevne.

ABG Sundal Collier beholder kursmålet for Kongsberg Gruppen på 335 kroner, og Hold.

Arctic omtaler også Kongsberg Maritime positivt etter at aksjen har falt etter utskillelsen, og viser til robuste langsiktige vekstambisjoner og en solid ordrebok.


Norsk Hydro: Sterkt aluminiumsmarked, men Pareto mener mye er priset inn

Norsk Hydro får en mer avventende vurdering fra Pareto. Meglerhuset peker på at aluminiumsmarkedet fortsatt er stramt, med lave lagre, høyere priser og økte premier i Europa. Samtidig mener Pareto at aksjen nå i stor grad reflekterer et sterkt aluminiumsmarked i flere år fremover.

Dette er et klassisk syklisk dilemma: Når råvareprisene er sterke, stiger inntjeningen raskt, men aksjemarkedet kan samtidig begynne å prise inn at toppen nærmer seg. Pareto løfter estimatene, men mener oppsiden i aksjen nå er mer begrenset.

Pareto hever kursmålet for Norsk Hydro til 117 kroner (116), senker til Hold.


Telenor: Mindre fiberoppkjøp i Vest-Norge

Telenor har avtalt å kjøpe Enivest, en fiberoperatør i Vest-Norge, for 2,5 milliarder kroner. Pareto omtaler oppkjøpet som lite relativt til Telenors totale selskapsverdi, men strategisk relevant. Prisingen tilsvarer 17 ganger forventet EBITDA for 2026, men rundt 10 ganger etter forventede synergier.

Oppkjøpet kan styrke Telenors posisjon i det norske fibermarkedet, særlig i områder der Enivest har etablert infrastruktur og kundegrunnlag. Transaksjonen må godkjennes av konkurransemyndighetene.

Pareto beholder kursmålet for Telenor på 160 kroner, og Hold.


Norwegian Air: Etter svakere trafikkreaksjon ser markedet fortsatt etter stabilisering

Norwegian Air Shuttle ble omtalt etter kursfallet knyttet til trafikktallene for mai. Arctic peker på at aksjen har falt kraftig etter tallene, der lavere kabinfaktor trakk negativt, mens yielden var sterkere. Samtidig omtales europeisk flysektor fortsatt i lys av mulig M&A-aktivitet, og lavere oljepris kan være en positiv kostnadsfaktor dersom den vedvarer.

For kundene er nøkkelpoenget at flyaksjer ofte beveger seg på en kombinasjon av trafikkvekst, billettpriser, fyllingsgrad og drivstoffkostnader. Små endringer i disse faktorene kan gi store utslag i marginforventningene.

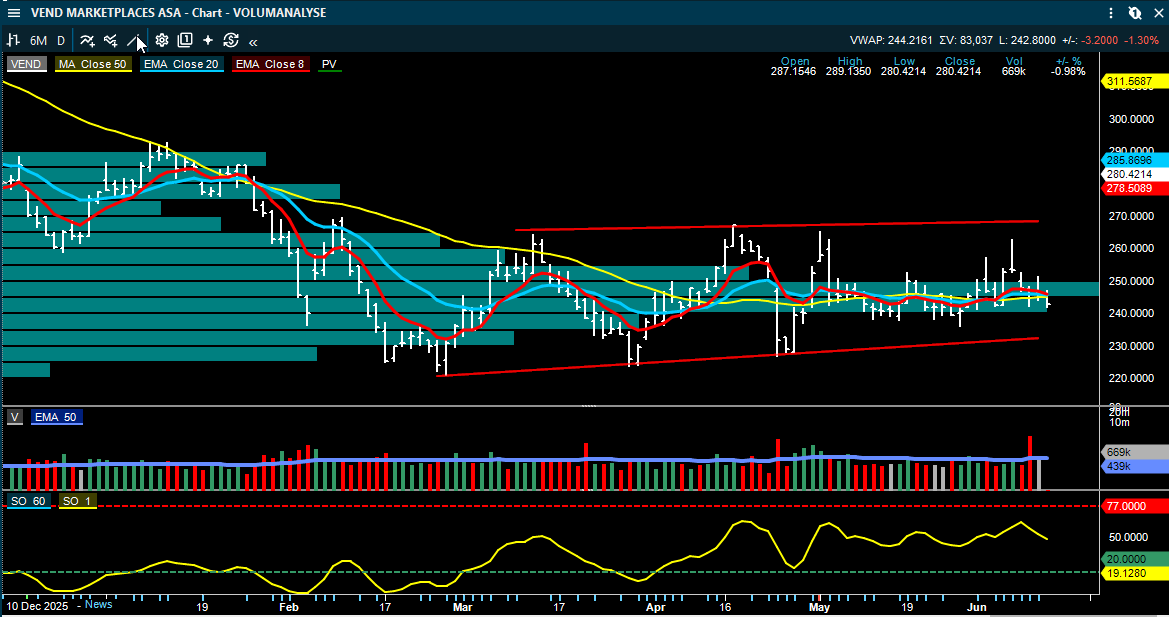
Vend Marketplaces: ABG peker på bedre gjennomføring

Vend Marketplaces omtales positivt av ABG i forkant av kommende kvartalsoppdateringer. Meglerhuset venter ARPA-vekst, lavere kostnader og EBITDA-vekst på 19 prosent år over år. ABG peker også på bedring i Blocket og at IT-migreringen i stor grad er fullført, noe som kan redusere kompleksiteten i selskapet.

ABG Sundal Collier beholder kursmålet for Vend Marketplaces på 365 kroner, Kjøp.


Oppsummert: Markedet er sterkt, men mer selektivt

Hovedbildet fra kommentarene og analysene jeg har fått lest er at markedet fortsatt har flere sterke drivere, men også tydelige risikofaktorer:

Shipping og olje får støtte av geopolitisk uro og stramme markeder.

Forsvar og teknologi har fortsatt strukturell vekst, med Kongsberg Gruppen som et tydelig eksempel.

Samtidig holder inflasjonen rentefokuset oppe, og enkeltselskaper som Norsk Hydro, TGS og Norwegian Air Shuttle viser at markedet raskt skiller mellom gode langsiktige historier og kortsiktige estimat- eller risikoutfordringer.

Den  viktigste essensen i dette kan være at dette ikke er et marked der én enkelt faktor dominerer alt. Olje, renter, geopolitikk, råvarepriser, fraktrater og selskapsnyheter trekker samtidig i ulike retninger. Det gjør markedet mer selektivt, og det øker betydningen av å skille mellom sektorer med sterk inntjeningsmomentum og selskaper der mye allerede kan være priset inn.

Det blir et vanskelig marked og som jeg har kommentert rent teknisk er at det er vanskelig å finne nye trendmodeller som ikke er modne, overkjøpte, befinner seg i en sidelengs bevegelse eller hvor det er noe som skurrer med den tekniske formasjonen. Finner få kandidater som fortsatt anses som lavt priset i følge de fundamentale kursmål eller som har en struktur som ligger lavt i en trend eller som ikke er moden.

TIL INFO: Nå beveger vi oss mot sommer og feriesesongen og det betyr at pdf-rapporten vil komme ut sjeldnere. Skulle det bli mange tekniske modeller som utmerker seg vil jeg produsere pdf-rapporter.

Markedskommunikasjonen og analyser vil bli formidlet via appen. Skal tilstrebe å lage morgen- og ettermiddagsrapporter gjennom sommeren, men innholdet i disse kan også begrense seg ettersom analytikerne også snart reiser på ferie. Det vil nok dukke opp noen bedre tekniske modeller i juni eller juli!  

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 10

Til dere med Iphone: Fungerer det å zoome i chartet nå?

2
  in  🔶 inside
June 10
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Morgenrapport 10. juni: KongsbergGruppen, AI-infrastruktur og shipping i fokus


Dagens kommentarer gir et mer selektivt markedsbilde. Internasjonalt er oppmerksomheten rettet mot amerikansk inflasjon, samtidig som Midtøsten-konflikten fortsatt skaper usikkerhet i olje- og shippingmarkedet. Oljeprisen har likevel vært overraskende stabil rundt 91–93 dollar fatet, til tross for nye trefninger mellom USA og Iran.

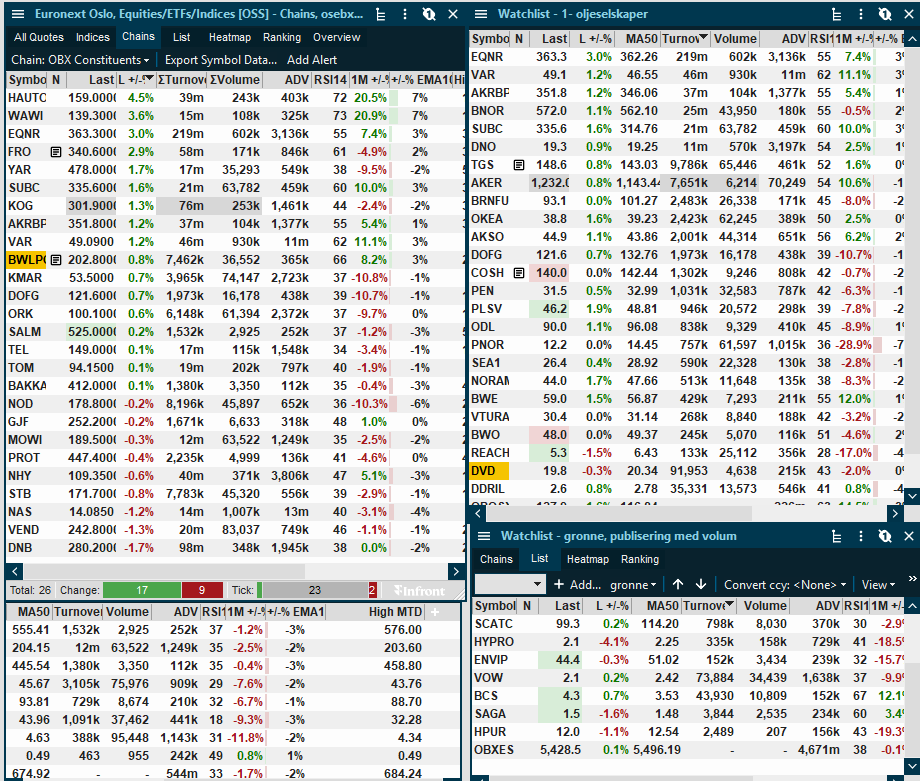
For Oslo Børs er de viktigste oppdateringene i dag knyttet til Kongsberg Gruppen, Napatech, AutoStore, Telenor, Multiconsult, Kongsberg Maritime, Høegh Autoliners, TGS, Reach Subsea, Aker Solutions, Subsea 7, sjømat og shipping generelt.


Markedet: inflasjon, olje og AI-volatilitet styrer sentimentet

Dagens viktigste makropunkt er amerikansk inflasjon. SEB peker på at markedet er mer avventende før KPI-tallene, ettersom et høyt inflasjonstall kan gi nye renteoppganger, sterkere dollar og press på globale aksjer.

Samtidig fortsetter uroen i Midtøsten. USA og Iran har igjen utvekslet angrep, men oljeprisen har ikke reagert like kraftig som tidligere. Pareto viser Brent rundt 91 dollar fatet, mens SEB viser Brent rundt 93 dollar. Det tyder på at markedet foreløpig priser inn en konflikt som fortsatt er alvorlig, men ikke en full eskalering.

For Oslo Børs betyr dette at energisektoren fortsatt har støtte fra høye oljepriser, men at den akutte risikopremien er lavere enn tidligere i uken. Samtidig er teknologisentimentet mer ustabilt internasjonalt. Det er nå kraftige intradagsvingninger i Nasdaq og et marked der AI-ledelsen ikke lenger nødvendigvis løfter hele markedet. Det gjør dagens positive AI-relaterte nyhet for Napatech ekstra interessant, men også mer følsom for global risikovilje.


Olje og energi: lagerfall støtter oljeprisen, men Hormuz-bildet er todelt

Pareto skriver at amerikanske API-tall viste et råoljetrekk på 9,1 millioner fat, klart mer enn konsensus på rundt 3 millioner fat. Totalt, inkludert SPR, var det snakk om rundt 17 millioner fat i råoljetrekk. Det er isolert positivt for oljeprisen.

EIA legger samtidig til grunn at Hormuz fortsatt er effektivt begrenset på kort sikt, med gradvis normalisering fra Q3. De venter store lagertrekk i både Q2 og Q3, og OECD-lagre på det laveste nivået siden 2003. Dette støtter oljeprisen fundamentalt.

Samtidig melder Pareto om en viss økning i transitter gjennom Hormuz, blant annet ved at Kuwait igjen markedsfører råoljelaster til asiatiske raffinerier. Det betyr at markedet får to motstridende signaler: lagersituasjonen er stram, men enkelte fat begynner å finne veien gjennom systemet igjen.

For Equinor, Aker BP, Vår Energi og DNO er dette fortsatt et støttende case, men aksjene kan reagere raskt dersom markedet får tydeligere signaler om normalisering i Hormuz.


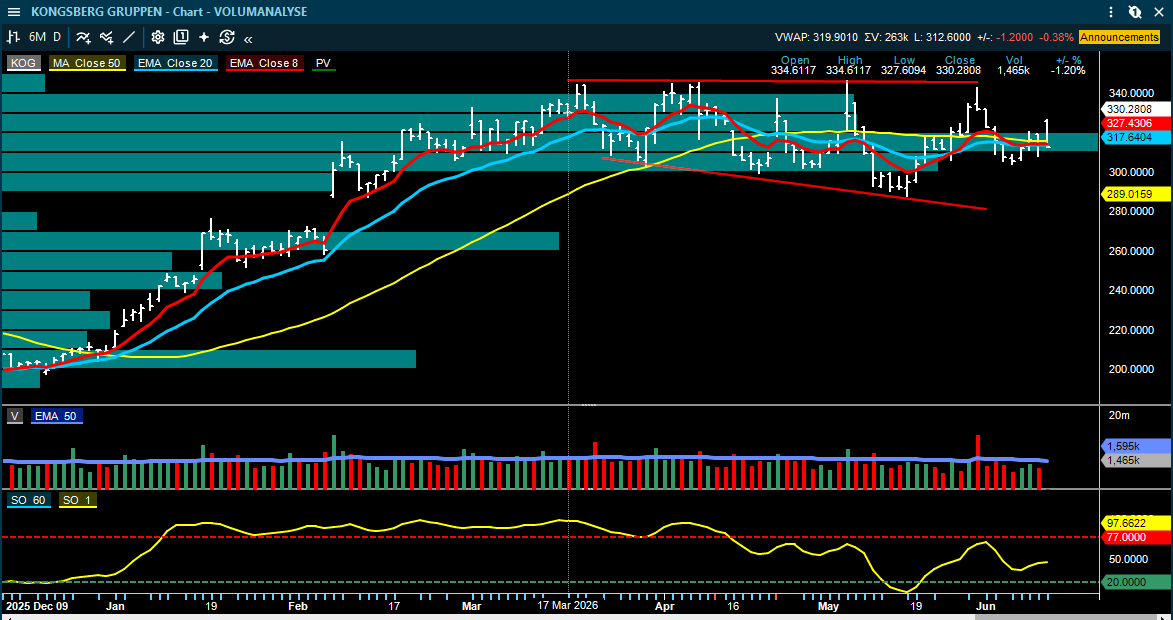
Kongsberg Gruppen: kapitalmarkedsdagen gir kraftig langsiktig vekstsignal

Pareto og SEB har begge kommentert kapitalmarkedsdagen, og hovedbildet er at vekstmålene er sterke. Selskapet guider mot 100 milliarder kroner i omsetning i 2029 og 150 milliarder kroner i 2033, med EBIT-margin over 16 prosent. Pareto skriver at målene er på linje med deres langsiktige forventninger, men at opptrappingen kommer raskere enn de hadde lagt til grunn. De peker også på at målene impliserer under 12x EBIT i 2029 og under 4x EBIT i 2033, basert på dagens børsverdi. SEB er også positiv til vekstmålene, men noe mer avventende til marginene. De peker på at EBIT-marginmålet på over 16 prosent er litt forsiktig, ettersom selskapet allerede ligger nær dette nivået. Likevel bekrefter kapitalmarkedsdagen at Kongsberg Gruppen fortsatt har en svært sterk strukturell vekstprofil.

Zone 5-oppkjøpet er også fullført. Dette styrker eksponeringen mot rimelige masseproduserbare missil- og forsvarsløsninger, og passer godt inn i dagens geopolitiske markedsbilde.

Pareto beholder kursmålet for Kongsberg Gruppen på 447 kroner, Kjøp.

SEB beholder kursmålet for Kongsberg Gruppen på 380 kroner, Kjøp.

Kongsberg Gruppen ikke lenger bare prises som et sterkt norsk industriselskap, men som et strukturelt forsvars- og teknologiselskap med mangeårig vekst. Når selskapet selv løfter langsiktige mål, kan det støtte høyere multipler dersom markedet tror på gjennomføringen.


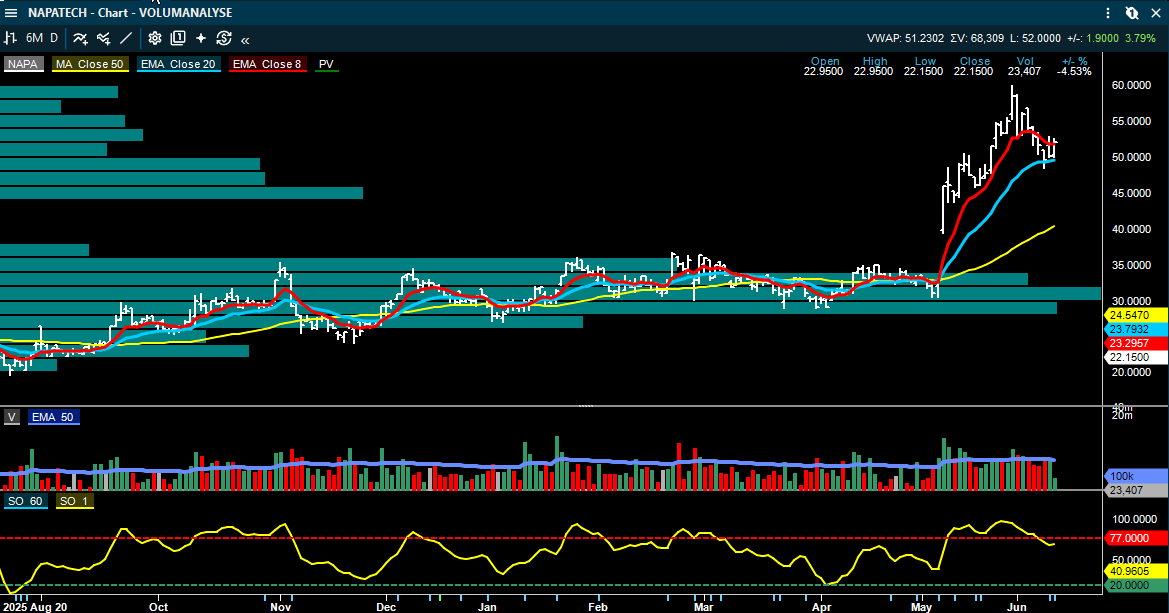
Napatech: viktig AI-relatert datapunkt fra D-Matrix

ABG har kommet med en positiv kommentar på Napatech etter at D-Matrix meldte at AI-inferensplattformen Corsair nå er i full produksjon. Plattformen skal begynne volumleveranser til kunder, og D-Matrix viser til forpliktelser fra hyperscalere, neoclouds og ledende AI-laboratorier.

Dette er viktig for Napatech fordi selskapet leverer kort inn i D-Matrix-løsningen. ABG skriver at for hver fjerde D-Matrix-kort som sendes, innebærer det ett kort fra Napatech, med en gjennomsnittlig salgspris på 3.000–4.000 dollar per kort.

Napatech har allerede annonsert en første volumordre fra D-Matrix på 1.000 kort med levering i andre halvår. ABG mener dagens melding øker sannsynligheten for flere ordre i H2.

ABG Sundal Collier beholder kursmålet for Napatech på 40 kroner, Kjøp.

Dette er en potensielt kursdrivende nyhet fordi den reduserer noe av usikkerheten rundt AI-inferenscaset. Markedet vil likevel trenge konkrete ordre og leveringstall for å få mer trygghet rundt skaleringspotensialet.


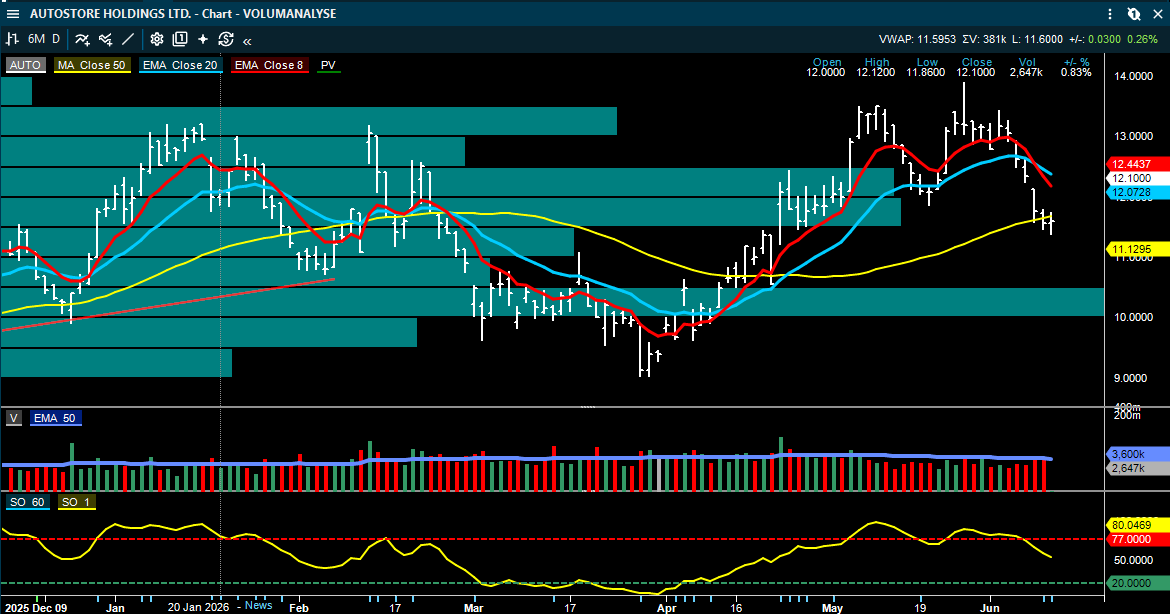
AutoStore: ABG ser bedre etterspørsel og mulig operasjonell gearing

ABG hever kursmålet på AutoStore til 16,50 kroner fra 16 kroner og gjentar Kjøp. Meglerhuset venter at Q2 blir litt bedre enn konsensus, både på ordreinngang, inntekter og EBITDA.

ABG estimerer Q2-ordre på 171 millioner dollar, inntekter på 168 millioner dollar og EBITDA på 76 millioner dollar. Det er 2–3 prosent over konsensus og rundt 20 prosent vekst år over år.

Det viktigste er at etterspørselen ser ut til å bedre seg. ABG viser til sterk pipeline, gode win rates, bedre aktivitet i Nord-Amerika og fortsatt solid utvikling i relevante deler av Kardex. I tillegg nærmer AutoStore seg netto kontantposisjon, noe som kan gjøre kapitalallokering mer aktuelt fremover.

ABG Sundal Collier hever kursmålet for AutoStore til 16,50 kroner (16), gjentar Kjøp.

Et poeng kan være at caset nå går fra “stabilisering” til “kan selskapet vise operasjonell gearing igjen?”. Dersom ordreinngangen fortsetter å bedre seg, kan markedet begynne å prise inn sterkere marginbidrag.


Telenor: ABG venter svakt Q2

ABG har kommet med en mer forsiktig Q2-preview på Telenor. De venter svakere nordisk EBITDA-utvikling, og kutter justert EBITDA for 2026–2028 med rundt 2 prosent.

Meglerhuset venter organisk justert EBITDA-vekst i Norden på minus 1 prosent i Q2. Det er rundt 3 prosent under konsensus. Årsakene er tøffe sammenligningstall, lavere mobil ARPU-vekst i Norge, bortfall av roamingeffekt fra Lyse/ICE-avtalen, samt svakere ARPU-utvikling i Finland.

ABG peker også på at årets norske prisøkning treffer 40 prosent færre kunder enn i 2025. Samtidig tynges 2026 av transformasjonskostnader, mens besparelsene først ventes mer tydelig fra 2027.

ABG Sundal Collier beholder kursmålet for Telenor på 160 kroner, Hold.

Dette er en viktig påminnelse om at Telenor fortsatt er et utbytte- og defensivt case, men at inntjeningsmomentumet på kort sikt ser svakere ut. Med høyere renter blir også utbytteyielden mindre attraktiv relativt til tidligere.


Multiconsult: ABG mener driften kan ha bunnet ut

ABG gjentar Kjøp og kursmål 190 kroner på Multiconsult. Q2-estimatet ligger litt under konsensus, men hovedbudskapet er at selskapet kan være i ferd med å snu operasjonelt.

ABG venter Q2-inntekter på 1,57 milliarder kroner og justert EBITA på 124 millioner kroner, rundt 4 prosent under konsensus. De kutter 2026-estimatet noe på mer forsiktig utnyttelsesgrad, men lar 2027–2028 være i hovedsak uendret.

Det positive er at selskapet har gjort kapasitetstilpasninger gjennom negativ netto rekruttering i Q4 og Q1. ABG mener derfor Q1 kan ha markert et operasjonelt bunnpunkt, og at utnyttelsesgraden gradvis kan bedre seg.

ABG Sundal Collier beholder kursmålet for Multiconsult på 190 kroner, Kjøp. Dette kan være et typisk “turnaround light”-case: aksjen har underprestert, driften har vært svak, men dersom utnyttelsesgraden bedres, kan marginene komme raskt tilbake.


Kongsberg Maritime: flere meglerhus mer komfortable etter CMD

Det har også kommet flere oppdateringer på Kongsberg Maritime etter kapitalmarkedsdagen. Både SEB og Pareto peker på at de langsiktige målene gir bedre tillit til caset. Selskapet guider mot rundt 10 prosent årlig salgsvekst gjennom syklusen og EBITDA-margin over 16 prosent. På kort sikt er guidingen mer forsiktig, med 0–5 prosent vekst, delvis påvirket av valutamotvind og midlertidige ettermarkedseffekter.

Pareto løfter kursmålet til 77 kroner fra 74 kroner. De mener målene kan støtte en teoretisk verdi på 85–100 kroner per aksje dersom selskapet leverer på vekst og marginer.

SEB beholder kursmålet for Kongsberg Maritime på 77 kroner, Kjøp.

Dette er fortsatt et interessant strukturelt industricase. Det kortsiktige bildet kan være noe blandet, men kapitalmarkedsdagen styrker langsiktig synlighet.


Shipping: sterke bilfraktdata, høye LPG-rater og fortsatt geopolitisk usikkerhet

Shippingbildet er fortsatt sterkt, men ikke likt på tvers av segmentene.

VLGC-rater Midtøsten–Japan på rundt 230.000 dollar dagen, opp nesten 39.000 dollar fra dagen før. Suezmax-ratene stiger også, mens drybulk er mer blandet. Shippinggruppen handles ifølge ABG rundt 1,05x P/NAV, med LPG på 1,44x og LNG på 1,41x, mens drybulk ligger lavere på 0,85x.Det betyr at markedet fortsatt betaler premie for LPG og LNG, mens tørrbulk er mer forsiktig priset.


Høegh Autoliners og Wallenius Wilhelmsen: kinesisk bileksport støtter bilfrakt

SEB og ABG trekker frem svært sterke kinesiske bileksporttall. I mai eksporterte Kina 784.000 personbiler, opp 75 prosent år over år. NEV-eksporten var opp 112 prosent år over år og utgjorde mer enn halvparten av total eksport.

Dette er positivt for bilfraktmarkedet. SEB skriver at kortsiktig timechartermarked er svært stramt, og at kinesiske eksportører i økende grad tvinges til å bruke containerskip fordi roro-kapasiteten ikke er tilstrekkelig.

For Høegh Autoliners og Wallenius Wilhelmsen er dette positivt inn mot kontraktsforhandlinger. SEB peker på at Wallenius Wilhelmsen har 42 prosent av 2027-volumene til fornyelse, mens Høegh Autoliners har 25 prosent.

Samtidig er det fortsatt viktig å være bevisst på risikoen. Ordreboken i bilfrakt er høy, deler av etterspørselen er fortsatt støttet av omseiling rundt Kapp det gode håp, og USTR-havneavgifter fra november er et uavklart risikopunkt.

Høegh Autoliners: Pareto mener kontraktsmekanismene fungerer

Pareto kommenterte også Høegh Autoliners etter mai-oppdateringen. Selskapet fraktet 1,2 millioner CBM i mai, med H&H-andel på 23 prosent. Netto fraktrate var 77,5 dollar per CBM, ned 1,6 prosent fra april, mens bruttoraten steg 7 prosent til 98,2 dollar per CBM. Det viktige her er at bruttoraten løftes av engangstillegg knyttet til omruting og høyere kostnader. Pareto tolker dette som et tegn på at kontraktsmekanismene fungerer. De peker også på at historisk fuel cost recovery har vært rundt 95 prosent, men med 5–6 måneders tidsetterslep. Dette demper noe av frykten for at høyere drivstoff- og omrutingskostnader fullt ut skal slå inn i marginene.


Capital Tankers og Himalaya Shipping: sterk kontantstrøm i shipping

Pareto trekker frem at Capital Tankers har tatt levering av enda en suezmax-nybygging, Archelaos. Flåten er nå på 13 skip på vannet, med plan om 17 skip ved utgangen av 2026 og 30 skip innen Q2 2028.

Aksjen omtales fortsatt som betydelig rabattert mot NAV. Pareto viser også til at selskapet ikke ønsker å hente utvannende egenkapital på dagens nivåer for å finansiere opsjoner.

Himalaya Shipping rapporterte også sterke tall for mai, med TCE på 57.200 dollar dagen og utbytte på 0,22 dollar per aksje. Det tilsvarer ifølge Pareto en løpende direkteavkastning rundt 18 prosent.

Shipping gir fortsatt høy kontantstrøm i flere segmenter, men investorene bør skille mellom selskapene med reell kontraktsdekning, selskaper med spoteksponering og selskaper som prises langt over eller under NAV.


TGS: bedre seismikkstemning inn mot 2027

ABG oppsummerer inntrykk fra EAGE-konferansen i Aberdeen, og tonen i seismikkmarkedet beskrives som mer optimistisk. Samtlige bransjerepresentanter ABG møtte ventet en betydelig bedring i seismikkmarkedet i 2027.

For 2026 ventes multiklientsalg å kunne bedre seg noe, mens towed streamer og OBN ventes mer flatt. Samtidig er tenderaktiviteten i bedring i India, Norge, Vest-Afrika, Guyana, Namibia, US Gulf og Norge.

Det viktigste for TGS er at ABG mener selskapet har den sterkeste balansen blant de store seismikkaktørene. Det gjør at TGS kan være bedre posisjonert til å investere i multiklientprosjekter og ta mer risiko før markedet bedres.

Pareto trekker også frem at TGS har fått en offshore wind site characterisation-kontrakt i Europa, med oppstart i august og varighet på rundt tre uker. Det er positivt, men trolig ikke stort nok alene til å flytte estimatene.


Reach Subsea: innsiderkjøp fra CTO

Pareto trekker frem at CTO i Reach Subsea har kjøpt 100.000 aksjer til rundt 5 kroner per aksje, tilsvarende omtrent 5 millioner kroner. Han eier nå 500.000 aksjer.

Aksjen har falt kraftig hittil i år, blant annet etter et svakt Q1-resultat og utsatt utbytte. Pareto mener innsiderkjøpet er positivt, spesielt fordi Reach Subsea har gjort store investeringer i ubemannede fartøy gjennom Reach Remote. Dette er en viktig del av equity storyen, og innsiderkjøp fra teknologisiden i selskapet kan derfor tolkes som et tillitssignal.


Aker Solutions og Subsea 7: ny OneSubsea-kontrakt

Pareto kommenterer at OneSubsea har fått en ny EPC-kontrakt for et subsea boosting-system til BP sitt Thunder Horse-prosjekt i US Gulf. OneSubsea eies av SLB, Subsea 7 og Aker Solutions.

Dette er ikke nødvendigvis en stor estimatdriver isolert, men det bekrefter fortsatt sterk aktivitet innen avanserte subsea-løsninger. Pareto peker på at OneSubsea har en svært sterk posisjon innen denne typen teknologi, noe som normalt kan gi attraktive kontrakter.


Elopak: Arctic-salgsnotat peker på mulig comeback-case

I et sales notat fa en megler (Dette er ikke en formell analyse med kursmål), og analysen argumenterer for at markedet kan ha blitt for negativt etter profit warningen i mars. Hovedpoenget er at rundt halvparten av Q1-effektene senere viste seg å være engangseffekter. Estimatene for 2026 ble kuttet, men 2027 og 2028 ble i stor grad stående. Arctic-notatet peker også på at ny CEO ventes annonsert i løpet av Q2, trolig innen få uker. Vekstcaset ligger fortsatt i Little Rock-fabrikken i USA. Linje 1 var operativ i 2025, linje 2 ventes i 2026 og linje 3 i 2027. Notatet argumenterer for at disse linjene kan løfte EBITDA betydelig når volumene kommer inn. Dette er et mer spekulativt comeback-case, men verdt å følge. Dersom Q2 viser at Q1-problemene i stor grad var midlertidige, kan sentimentet i aksjen bedre seg.


Sjømat: tegn til stabilisering i spotprisen, men fortsatt langt under konsensus

ABG har snakket med bransjekontakter som melder at lakseprisen startet uken svakere enn ventet, med nivåer helt nede rundt 60–62 kroner kiloen fredag. Nå meldes det om bedring til rundt 65–66 kroner kiloen. Det er positivt at prisene finner støtte etter flere svake uker, men nivået er fortsatt klart under det mange Q2-estimater bygger på. ABG peker på at konsensus for Q2 ligger rundt 80 kroner kiloen.

Et viktig punkt er at prisene nylig nærmet seg produksjonskostnadene for flere aktører. ABG anslår gjennomsnittlig farming cost ved utgangen av Q2 rundt 58 kroner kiloen. SalMar ligger lavest på rundt 52 kroner, Mowi rundt 59 kroner, Lerøy Seafood rundt 62–64 kroner og Grieg Seafood rundt 70 kroner. For sektoren er konklusjonen at sentimentet fortsatt er svakt, men at en stabilisering i spotprisen kan dempe frykten for ytterligere estimatkutt.


Xplora: abonnementstall omtrent som ventet

ABG omtaler også Xplora etter oppdaterte abonnementstall. Selskapet hadde 488.000 abonnenter i Kids & Youth-segmentet ved utgangen av mai, opp 110.000 eller 29 prosent år over år.

Netto tilvekst i mai var 8.000 abonnenter, mot 11.000 i mai i fjor. Dersom juni blir som i fjor, vil Q2-abonnementene ende rundt 503.000, omtrent 1 prosent under ABGs estimat.

ABG omtaler dette som nøytralt. Veksten er fortsatt solid år over år, men tallene gir ikke et tydelig positivt estimatsignal akkurat nå.


Kort oppsummert

Dagens viktigste norske selskapsdrivere er:


  • Kongsberg Gruppen får en tydelig positiv kapitalmarkedsdag, med sterkere langsiktige vekstmål enn markedet trolig hadde lagt til grunn.

  • Napatech får et viktig AI-relatert datapunkt gjennom D-Matrix sin overgang til volumproduksjon.

  • AutoStore får kursmålsløft fra ABG etter tegn til bedre etterspørsel og sterkere ordreinngang.

  • Telenor får en svak Q2-preview fra ABG, med lavere EBITDA-estimater og svakere nordisk momentum.

  • Multiconsult vurderes av ABG som et mulig operasjonelt bunnpunkt-case.

  • Kongsberg Maritime får støtte fra bedre langsiktig synlighet etter kapitalmarkedsdagen.

  • Høegh Autoliners og Wallenius Wilhelmsen får støtte fra svært sterk kinesisk bileksport, men høy ordrebok og USTR-risiko gjør bildet mer balansert.

  • TGS fremstår bedre posisjonert enn mange konkurrenter dersom seismikkmarkedet bedres i 2027.

  • Reach Subsea får positivt innsidersignal gjennom kjøp fra CTO.

  • Aker Solutions og Subsea 7 får positiv sektorbekreftelse gjennom ny OneSubsea-kontrakt.

  • Elopak trekkes frem i et Arctic-salgsnotat som et mulig comeback-case etter at Q1-effektene i stor grad kan ha vært midlertidige.

  • Sjømat viser tegn til prisstabilisering, men spotprisen ligger fortsatt langt under Q2-forventningene.


Markedsmessig blir amerikansk inflasjon dagens viktigste datapunkt. Samtidig er oljeprisen fortsatt høy nok til å støtte Oslo Børs, men ikke høy nok til å gi samme akutte energidrevne løft som tidligere i uken. Dette taler for et selektivt marked der selskaper med tydelige triggere får mest oppmerksomhet.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, eksterne meglerkommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 09
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Morgenrapport 9. juni: bedre risikovilje, men oljepremien faller

Dagens gjennomgang gir et mer balansert markedsbilde enn vi hadde i går. Iran og Israel har på nytt tatt en midlertidig pause i angrepene mot hverandre, og oljeprisen har falt tilbake til rundt 93–94 dollar fatet. Det demper noe av risikopremien i energimarkedet, men situasjonen i Midtøsten er fortsatt langt fra avklart. Samtidig bidrar ny AI-optimisme til bedre risikovilje internasjonalt. For Oslo Børs betyr dette at olje- og shippingaksjer fortsatt er viktige, og det er kommet nyheter for Kongsberg Maritime, Høegh Autoliners, Moreld, Capital Tankers, Elkem, Norske Skog og Kid.

Markedet: geopolitisk pause, lavere olje og fortsatt AI-støtte

SEB skriver at Iran og Israel igjen har blitt enige om en midlertidig pause i angrepene. Markedet ser foreløpig ut til å tolke dette som at partene fortsatt trekker seg tilbake når kostnadene ved eskalering blir for store. Det har bidratt til å holde risikoviljen oppe. Brent har falt tilbake til rundt 93–94 dollar fatet, etter at oljeprisen var høyere tidligere i uken. Det er fortsatt et høyt nivå, men fallet reduserer den kortsiktige støtten til oljeaksjer sammenlignet med i går. For Oslo Børs betyr dette at oljeaksjene egentlig ikke har fått noe nytt å henge høyere prising på. Samtidig som aksjene kan bli mer følsomme for nye signaler om forhandlinger, Hormuz og Midtøsten.

ABG peker samtidig på at norske aksjer fortsatt får støtte fra inntjeningsvekst, men at høyere renter og inflasjonspress begynner å bli en større motvekt. I deres norske “best ideas”-rapport skriver de at inntjeningsvekst foreløpig kompenserer for høyere renter, men at presset på sentralbankene øker.

ABGs norske favoritter: finans, teknologi, konsum og energi

ABG har publisert en oppdatert norsk “best ideas”-portefølje for Q2. Porteføljen består av Gjensidige Forsikring, Storebrand, Vend, Atea, Elopak, Norconsult, Scatec og TGS. Det interessante er sektorbalansen. ABG løfter både finans, teknologi/IT-tjenester, defensivt konsum/emballasje, rådgivning/infrastruktur og energi/seismikk. Det tyder på at meglerhuset ikke bare søker eksponering mot én enkelt makrodriver, men forsøker å kombinere selskaper med inntjeningsvekst, kontantstrøm og tydelige selskapsdrivere. For kundene er dette et viktig bakteppe. Markedet er ikke nødvendigvis svakt, men det blir mer selektivt. Aksjer med konkrete triggere og støtte fra estimatene bør kunne klare seg bedre enn selskaper hvor forventningene allerede er høye og nyhetsbildet er svakt.

Kongsberg Maritime: CMD-målene kan løfte verdsettelsesbildet

Pareto skriver at målene fra kapitalmarkedsdagen støtter en teoretisk verdi på rundt 85–100 kroner per aksje, mens aksjen i kommentaren handles rundt 53 kroner. Selskapet guider mot 10 prosent årlig salgsvekst gjennom syklusen og EBITDA-margin over 16 prosent. Det er mer offensivt enn markedet trolig hadde ventet. Samtidig guider selskapet lavere kortsiktig vekst på 0–5 prosent, noe Pareto tolker som forsiktighet rundt ettermarkedet inn mot resten av 2026. Det viktige er at Pareto mener aksjen allerede reflekterer mye av den kortsiktige nedsiderisikoen. Det som kan endre caset positivt er bedre tillit til marginmålene og den langsiktige vekstambisjonen. Et forbedringsprogram på 600 millioner kroner skal støtte marginutviklingen, med full effekt fra 2027. Pareto beholder kursmålet for Kongsberg Maritime på 74 kroner, Kjøp. Dette kan bli kursdrivende fordi aksjen har vært preget av usikkerhet etter utskillelsen, men kapitalmarkedsdagen gir nå markedet bedre holdepunkter for den langsiktige inntjeningen.

Høegh Autoliners: rater på linje, men volumene litt svake

Høegh Autoliners har kommet med handelsoppdatering for mai, og både ABG og SEB har kommentert tallene.

Netto fraktrate var 77,5 dollar per CBM, ned rundt 2 prosent fra april, men omtrent på linje med estimatene. Det svake punktet er volumene, som kom inn på 1,2 millioner CBM, ned fra 1,3 millioner i april. Heavy/high and breakbulk-andelen var 23 prosent.

SEB beregner at dersom juni blir flat på rater og volum, kan Q2 EBITDA ende rundt 104 millioner dollar, omtrent 9 prosent under konsensus. ABG beregner rundt 107 millioner dollar, cirka 7 prosent under konsensus og 4 prosent under egne estimater.

Samtidig er ikke kommentaren entydig negativ. ABG peker på at bruttoraten på 98,2 dollar per CBM viser høyere kompensasjon knyttet til Midtøsten-forstyrrelsene enn ventet. Det kan redusere eller delvis motvirke svakheten i nettoinntektene.

ABG Sundal Collier beholder kursmålet for Høegh Autoliners på 125 kroner, Hold.

SEB beholder kursmålet for Høegh Autoliners på 132 kroner, Hold.

Konklusjonen er at oppdateringen er blandet. Ratene holder seg godt, men volumene skaper noe estimatusikkerhet. Aksjen har allerede gått sterkt, og da blir markedet mer følsomt for selv moderate avvik i EBITDA-forventningene.

Shipping: fortsatt høye rater, men mer selektivt bilde

ABG kommenterer at tanker- og drybulkmarkedet er blandet, mens LPG er stabilt på høye nivåer. VLCC-ratene ligger rundt 395.800 dollar dagen, Suezmax rundt 51.500 dollar dagen, MR Atlantic rundt 44.500 dollar dagen, Capesize rundt 39.300 dollar dagen, og VLGC Midtøsten–Japan rundt 191.500 dollar dagen. Shippinggruppen handles ifølge ABG rundt 1,04x P/NAV. Drybulk ligger lavere på 0,84x, tank på 1,01x, mens LNG og LPG fortsatt handles til rundt 1,41x P/NAV. Dette viser at markedet fortsatt priser LPG og LNG med tydelig premie, mens drybulk er mer rabattert. For norske shippingaksjer er det viktig at man skiller mellom segmentene. Shipping er ikke ett marked. LPG, bilfrakt, crude tank, product tank og tørrbulk har ulike drivere og ulik prising.

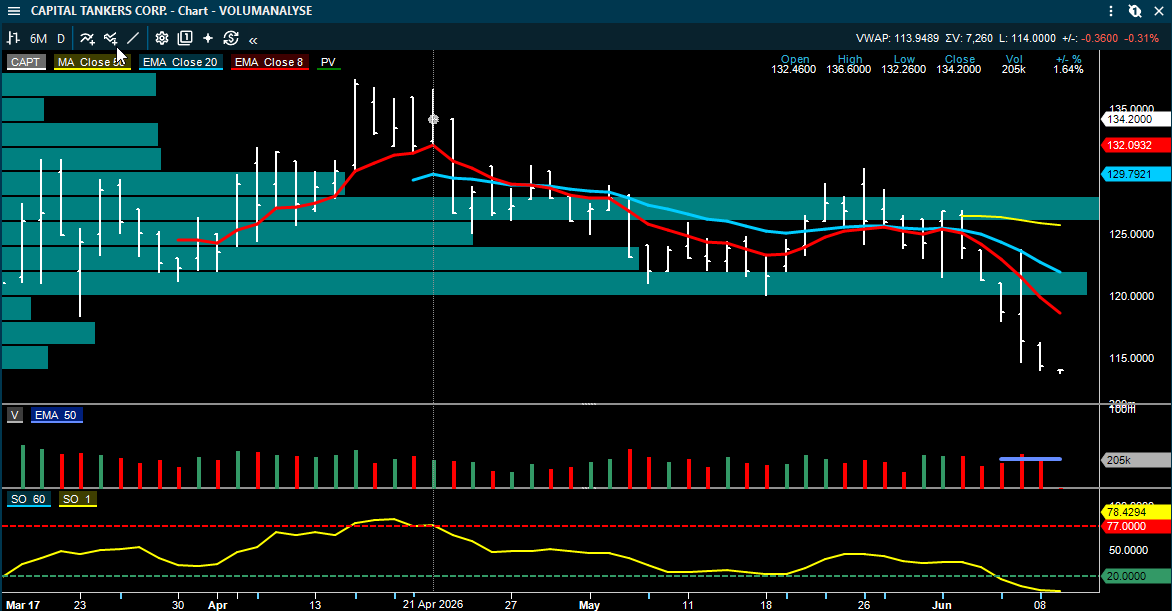
Capital Tankers: Fearnley ser fortsatt stor NAV-rabatt

Fearnley har en positiv oppdatering på Capital Tankers. De beholder Kjøp og kursmål 172 kroner. Hovedpoenget er at sterke forward-bookinger har gjort at Fearnley omtrent dobler sitt Q2 EBITDA-estimat. Selskapet har i dag 13 skip på vannet, men skal etter planen ha 17 skip i drift ved årsslutt. Fearnley mener rabatten til NAV, rundt 26 prosent, bør kunne snevres inn etter hvert som flere nybygg leveres og inntjeningskraften blir mer synlig.

Fearnley Securities beholder kursmålet for Capital Tankers på 172 kroner, Kjøp.

Dette er et klassisk shippingcase der markedet foreløpig ikke fullt ut priser inn flåteveksten og inntjeningen fra skip som gradvis kommer på vannet. Risikoen ligger naturlig nok i ratenivåer og finansiering, men kommentaren er klart positiv.

Moreld: Fearnley løfter kursmålet etter bedre subsea-utsikter

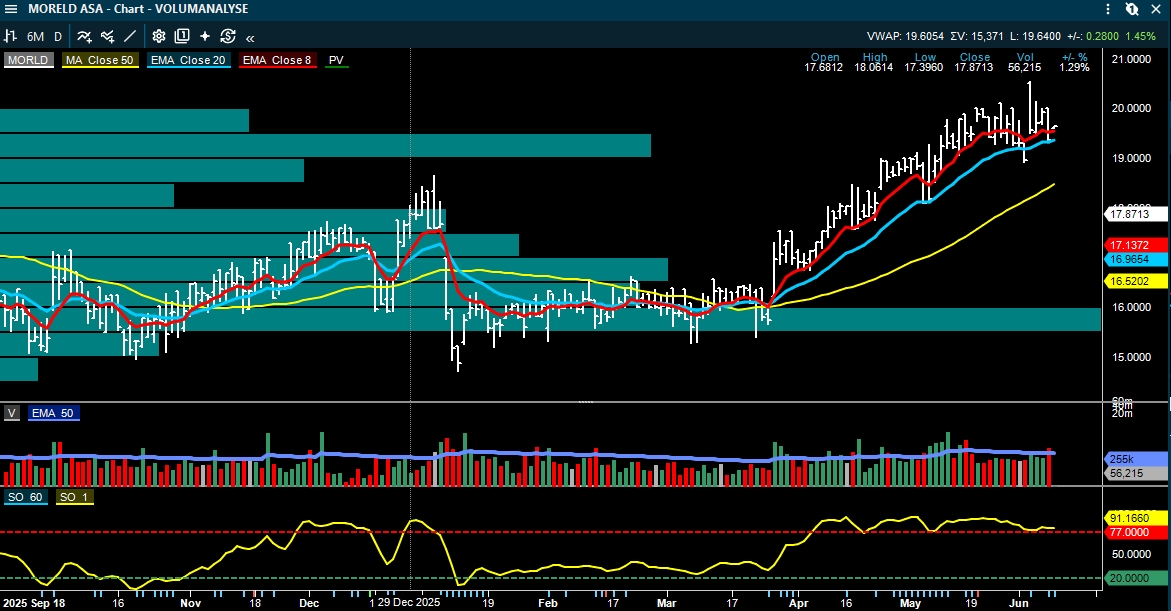
Fearnley hever kursmålet på Moreld til 26 kroner fra 22 kroner og gjentar Kjøp. De mener aksjen fortsatt prises attraktivt, med 3,1x 2027 EV/EBITDA, 10 prosent annualisert utbytteyield og en estimert fri kontantstrømyield på 19 prosent i 2027.

Hoveddriveren er subsea. Fearnley peker på at energisikkerhet og høyere oljepris gir bedre aktivitet, og at Moreld har flere store kontraktsmuligheter på kort sikt. Den viktigste er andre del av Balder Next, som Fearnley venter relativt snart dersom FID kommer denne måneden.

Fearnley Securities hever kursmålet for Moreld til 26 kroner (22), gjentar Kjøp.

Dette kan være kursdrivende fordi Moreld kombinerer lav verdsettelse med økende ordresynlighet. Det viktigste markedet vil følge fremover er nye kontraktstildelinger og backlogdekning for 2027.

Energi og oljeservice: lavere oljepris, men fortsatt kontraktsaktivitet

SEB viser Brent rundt 93 dollar fatet, mens ABG viser Brent rundt 94 dollar fatet. Oljeprisen er dermed lavere enn i går, men fortsatt høy nok til å støtte aktivitetsbildet i oljeservice.

For Aker BP kommenterer SEB redetermineringsprosessen på Johan Sverdrup. Eierandelen øker fra 31,5733 prosent til 31,7163 prosent. Det tilfører rundt 1.000 fat oljeekvivalenter per dag fremover, og selskapet vil også motta 2,2 millioner fat over de neste to årene knyttet til historisk produksjonsreallokering. SEB anslår at dette kan løfte EPS med rundt 1 prosent, alt annet likt.

For TGS peker SEB på at selskapet har fått en offshore wind site characterisation-kontrakt i Europa, med varighet på rundt tre uker og oppstart i august med Ramform Vanguard. Dette er positivt, men trolig ikke stort nok alene til å flytte estimatene vesentlig.

ABG omtaler også en ny kontrakt til SLB OneSubsea fra BP i US Gulf. OneSubsea er relevant for både Aker Solutions og Subsea 7 gjennom eierstrukturen. ABG vurderer nyheten som nøytral for aksjene, men den understøtter at subsea-aktiviteten fortsatt er god.

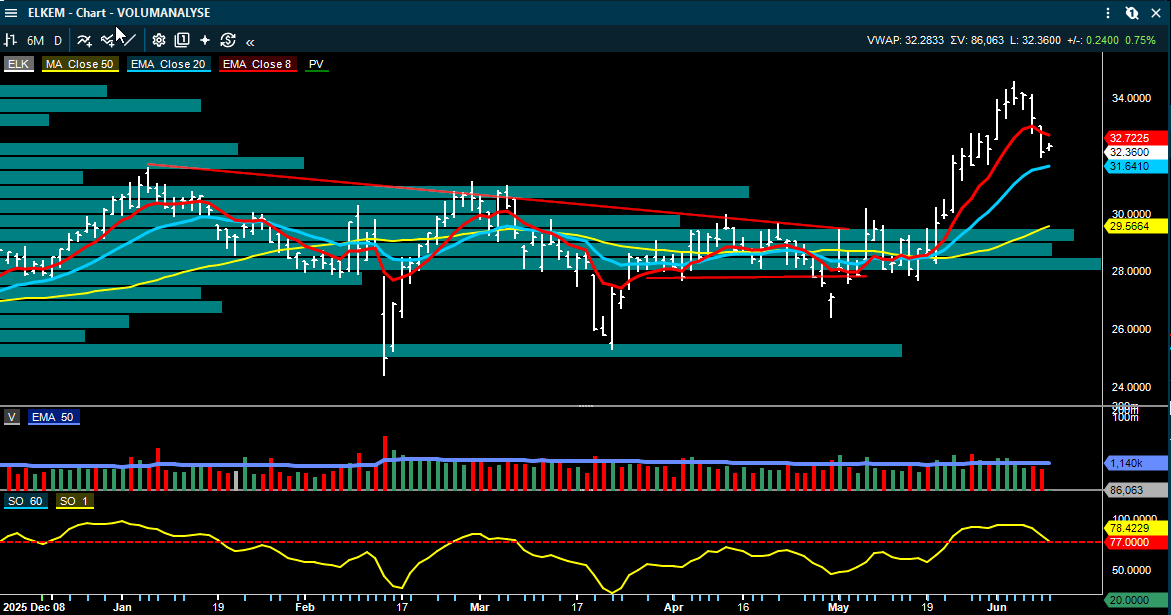
Elkem: Pareto ser grunnlag for re-rating

Pareto har en kvartalsforhåndsvisning på Elkem og hever kursmålet til 40 kroner fra 34 kroner, samtidig som Kjøp gjentas.’

Hovedpoenget er at selskapet kan stå foran en bedre andre halvdel av året. Safeguard-kvoter for ferrosilisium fylles gradvis opp, silisiummetallprisene har begynt å røre på seg, og det bygges optimisme rundt høyere europeisk stålproduksjon i andre halvår. Pareto mener dette kan støtte en videre re-rating av aksjen, særlig fordi aksjen handles rundt 7x 2027 P/E. Et interessant tilleggspunkt er Elkem Iceland; Pareto peker på at en mulig transaksjon knyttet til Island-virksomheten kan redusere gjeld og synliggjøre verdier. Det nevnes også datasenterpotensial, både på Island og i norsk kraftintensiv industribase, men Pareto er forsiktige med å spekulere for langt.

Pareto hever kursmålet for Elkem til 40 kroner (34), gjentar Kjøp.

Dette er et av dagens mer interessante industripoeng. Etter en lang periode med svakere syklus kan markedet begynne å prise inn bedre marginer, kostnadskutt og strategiske grep.

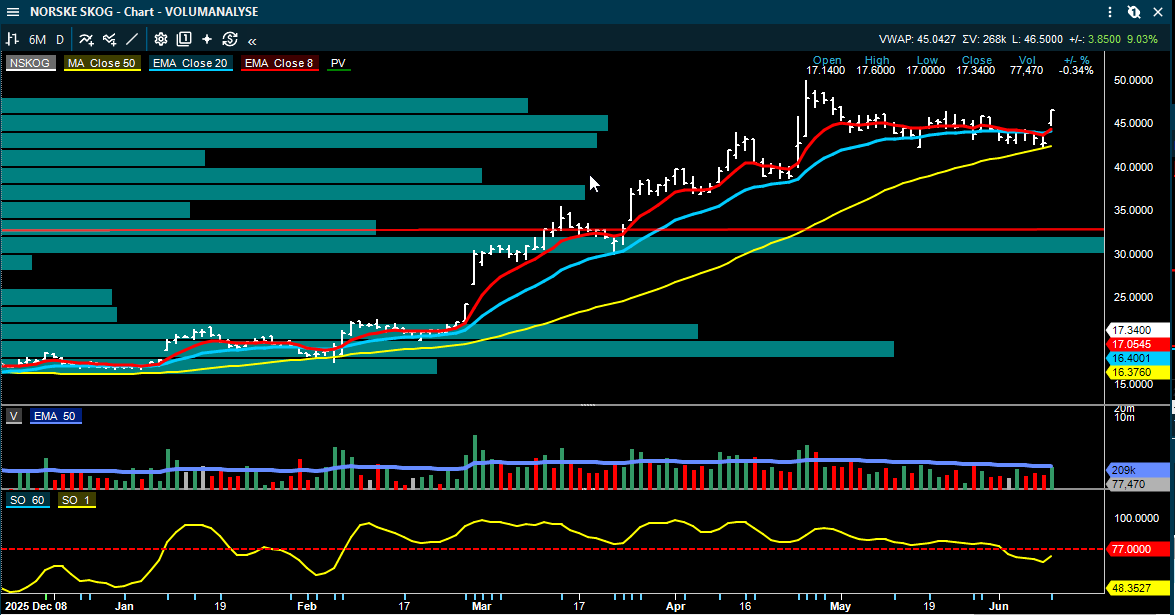
Norske Skog: estimatløft og datasenteropsjon

Pareto har også en positiv kvartalsforhåndsvisning på Norske Skog. Kursmålet løftes til 72 kroner fra 65 kroner, og Kjøp gjentas. Det viktigste er at europeiske containerboard-produsenter har annonsert ytterligere prisøkninger på 60 euro per tonn. Pareto legger bare inn halvparten av denne økningen i sine estimater, men løfter likevel 2027 EBITDA med 8 prosent. I tillegg peker de på mulig oppside i publikasjonspapir dersom kapasitet tas ut av markedet etter Papresa-transaksjonen og Sappi/UPM-joint venture. Lavere trevirkepriser kan også støtte marginene.

Det kanskje mest spennende er fortsatt datasenteropsjonen. Pareto mener en mulig JV eller et salg knyttet til PM6 kan tilføre 10–20 kroner per aksje i verdi, men understreker samtidig at aksjen ser attraktiv ut også uten dette.

Pareto hever kursmålet for Norske Skog til 72 kroner (65), gjentar Kjøp.

Dette er et godt eksempel på en aksje der caset ikke bare handler om dagens drift, men også om strukturell endring i eiendeler, kraft og industriell infrastruktur.

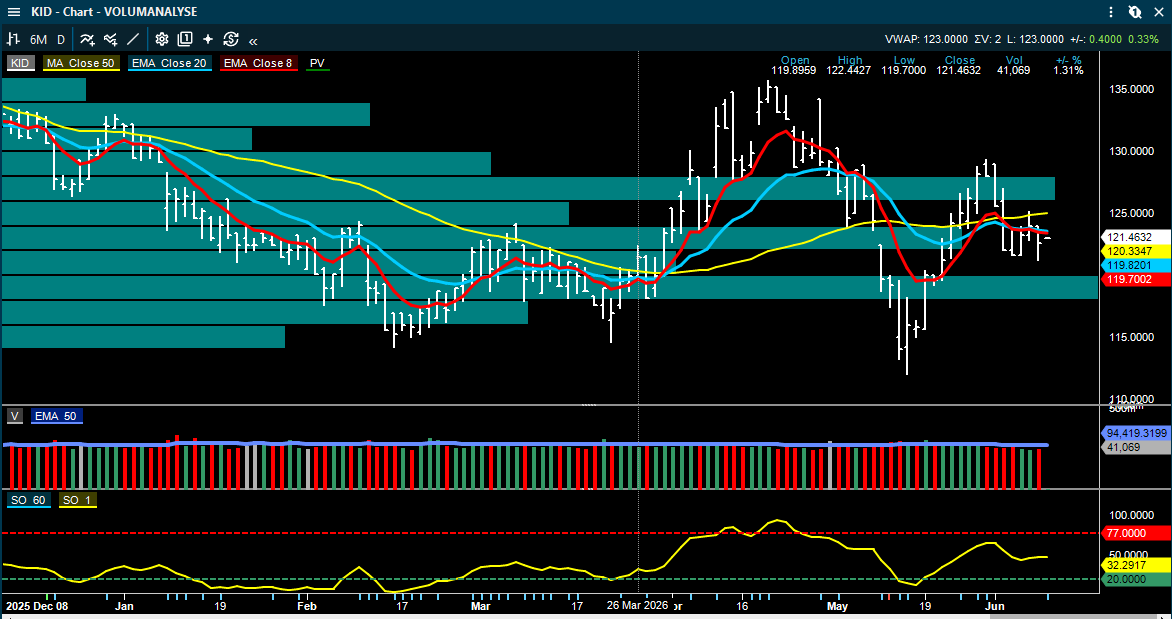
 Kid: SEB kutter kursmålet, men gjentar Kjøp

SEB oppdaterer Kid og gjentar Kjøp, men senker kursmålet til 146 kroner fra 162 kroner. Estimatene for 2026–2028 kuttes med 11–12 prosent, hovedsakelig på grunn av høyere kostnader.

Det positive er at SEB mener sammenligningsgrunnlaget blir lettere fremover. Q1 viste at veksten var tilbake på sporet, og april økte 4,7 prosent til tross for negative påskeeffekter. SEB mener også at valutamotvind fra tidligere kan begynne å snu til medvind.

Hovedcaset er at Kid fortsatt klarer å drive salg gjennom inspirasjon, større butikker og bedre butikkøkonomi. Selskapet handles ifølge SEB til rundt 12x 2027 EPS og med utbytteyield på 6–9 prosent for 2026–2028.

SEB senker kursmålet for Kid til 146 kroner (162), gjentar Kjøp.

Her er signalet blandet, men ikke negativt. Kostnadene har vært tyngre enn ventet, men SEB mener inntjeningsmomentum kan komme tilbake når sammenligningstallene blir lettere.

Kort oppsummert

Dagens viktigste norske selskapsdrivere med utgangspunkt i min gjennomgang kan være:

  • Kongsberg Maritime får en sterk CMD-kommentar fra Pareto, der langsiktige mål støtter betydelig høyere verdsettelsesnivå enn dagens aksjekurs.

  • Høegh Autoliners leverer rater omtrent som ventet, men volumene er litt svake. Kommentarene er derfor nøytrale til svakt negative på estimater.

  • Moreld får kursmålsløft fra Fearnley, drevet av lav verdsettelse og bedre subsea-utsikter.

  • Capital Tankers får positiv Fearnley-kommentar etter kraftig løft i Q2-estimatene og fortsatt stor NAV-rabatt.

  • Elkem får løftet kursmål fra Pareto, med bedre industrisetup, safeguard-effekter, kostnadskutt og mulig Island-transaksjon som drivere.

  • Norske Skog får høyere kursmål fra Pareto, drevet av containerboard-priser, mulig kapasitetsreduksjon i publikasjonspapir og datasenteropsjon.

  • Kid får lavere kursmål, men fortsatt Kjøp hos SEB, der lettere sammenligningsgrunnlag og mulig valutamedvind kan støtte inntjeningen.

  •  På markedsnivå er hovedbildet at oljepremien har falt noe etter ny pause mellom Iran og Israel, men risikoen er fortsatt høy. Oslo Børs får dermed mindre akutt oljehjelp enn i går, men energirelaterte selskaper har fortsatt et sterkt prisbilde. Samtidig peker ABG på at norske aksjer fortsatt støttes av inntjeningsvekst, men at høyere renter og inflasjon gjør markedet mer selektivt.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
2
  in  🔶 inside
June 08

Oppdatering siden morgenrapporten

Sjømat: DNB Carnegie peker på viktige støttenivåer

DNB Carnegie har sendt en sales oppdatering (fra en megler, kan avvike fra meglerselskapets offisielle syn på aksjer/sektorer) på sjømat, der hovedpoenget er at de børsnoterte sjømatselskapene fortsatte ned etter svak utvikling på slutten av forrige uke.

Presset forklares med at lakseprisen fortsatt er svak, samtidig som Midtøsten-situasjonen fortsatt skaper usikkerhet. Det positive punktet DNB Carnegie trekker frem, er at EURNOK teknisk kan ha toppet ut. En sterkere norsk krone er normalt negativt for sjømat, mens en svakere krone isolert sett støtter inntjeningen målt i norske kroner.

 Teknisk peker megleren på følgende nivåer:

Mowi tester dobbel støtte ved 186 kroner.

Lerøy Seafood tester 40-nivået, som tidligere har vært et viktig bunnområde i 2022, 2023 og 2024.

SalMar har falt nær 100 kroner fra toppen for ni handelsdager siden og tester nå støtte like over 500 kroner.

Dette gjør sjømat til en sektor å følge tett de neste dagene. Dersom støttenivåene holder, kan sektoren forsøke å stabilisere seg. Dersom de brytes, kan det åpne for nye tekniske salgssignaler.

Shipping: Midtøsten gir fortsatt støtte til LPG, men tank bildet er mer blandet

Pareto skriver at oppblussingen i Midtøsten fortsatt er mest interessant for VLGC/LPG-aksjene. De mener BW LPG fortsatt ser attraktiv ut i dagens marked, fordi VLGC-ratene fra US Gulf trolig holder seg sterke, samtidig som Midtøsten-skip fortsatt holdes unna Hormuz. Pareto mener Q2-estimatene allerede er på vei opp, men at Q3 kan bli enda sterkere. De venter fortsatt solide utbytter fra BW LPG i 2026.

Samtidig er bildet for tank mer blandet. SEB peker på at OPEC+ har vedtatt en ny produksjonsøkning på 188.000 fat per dag fra juli, men omtaler dette som mer symbolsk så lenge Hormuz-situasjonen ikke er normalisert. ABG er mer forsiktig på oljeshipping generelt. De mener dagens forstyrrelser er nær optimale for tankmarkedet, men at risiko/reward fortsatt ikke er attraktiv nok til å bli mer positive på de fleste tankaksjene.

Markedskommentar – Shipping, Energi, Fornybar og Råvarer

 Oppsummert fra Clarkson:


Markedet preges av sterke fundamenter, geopolitisk støttet oljepris, svak bredde i fornybaraksjer og økende politisk styring i råvaremarkedene. Bildet er fortsatt konstruktivt, men tydelig mer selektivt.


 Shipping: Sterke balanser – men økende syklisk risiko

Shippingsektoren fremstår fortsatt fundamentalt robust:

  • Selskapene er kapitalsterke med historisk lave belåningsgrader

  • Industrien opptrer fortsatt disiplinert tross høy inntjening

 Samtidig ser vi et viktig skifte:

  • Andrehåndsverdier har steget kraftig og i enkelte tilfeller passert nybyggingspriser

  • Dette driver økt ordreinngang og investeringsvilje

Implikasjon:
Markedet beveger seg fra ren kapitaldisiplin til økende investeringstakt – typisk et tegn på at syklusen modnes.


Car Carriers: Stramt marked – men mindre oppside

 Car carrier-markedet forblir stramt:


  • Effektiv kapasitet er redusert av lengre seilingsdistanser og ineffektivitet

  • Markedet er dermed strammere enn flåteveksten isolert tilsier

 Samtidig:

  • Aksjene har hatt en svært sterk utvikling

  • Verdsettelsen ligger allerede over beregnet underliggende verdier

Konklusjon:
Fundamentene er fortsatt gode, men oppsiden kan i stor grad være priset inn.


Offshore: Oljeprisen støtter aktivitet, men etterspørsel er blandet

 Oljeprisen holder seg høy:


  • Brent rundt 97 USD/fat, støttet av geopolitisk uro

  • Samtidig signaler om svakere etterspørsel fra Asia

Aktiviteten peker fortsatt opp:

Nye riggkampanjer i US Gulf

  • Nye anbud i Asia

Tolkning:
Offshore-markedet forbedres videre, men balanseres av svakere etterspørselsimpulser.


Renewables: Svak sektorbredde – men selektive lommer av styrke

Selskapsnivå

  • Magnora Data Center steg 17 % ved børsnotering med sterk institusjonell interesse

  • Samtidig fortsetter utfordringer i hydrogensegmentet, illustrert ved forlikssaken rundt Nel

Markedsnivå


  • Kun ett selskap steg i uken – bred nedgang på tvers av sektoren

  • Økende renter og høyere yields legger press på prising

Konklusjon:
Kapital finnes, men sektoren er tydelig makrosensitiv og fragmentert.


Metals & Mining: Politikk styrer tilbudssiden

Råvaremarkedet påvirkes i økende grad av regulatoriske grep:


  • Indonesia vurderer å øke produksjonskvoter dersom prisene holder seg høye

  • Tidligere kvotekutt har vært brukt aktivt for å støtte prisene

Samtidig:

Gullprisene presses av forventninger om høyere renter

Tolkning:

Markedet beveger seg mot en modell hvor myndigheter i større grad styrer tilbudet.


Samlet markedssyn

Tre trekk dominerer på tvers av sektorene:

1. Sterke fundamenter består

Shipping og offshore fremstår robust

  • Kapitaldisiplin fortsatt til stede

2. Syklusen modnes

Økt investeringsvilje i shipping

  • Høyere verdsettelser begrenser oppside

3. Makro og politikk veier tyngre

  • Oljepris drevet av geopolitikk

  • Fornybar av renter

  • Råvarer av regulatoriske grep


 Oppsummering for investorer

Markedet er fortsatt konstruktivt, men krever mer selektiv tilnærming:

  • Shipping: sterkt, men mer syklisk og selektivt

  • Offshore: positiv trend, avhengig av oljepris

  • Renewables: svak bredde, selektive muligheter

  • Metals & Mining: økt politisk risiko

Overordnet:
Vi går fra en fase med bred oppgang til en situasjon der segmentvalg og timing blir mer avgjørende for avkastning.


Seismikk: nye indiske tendere kan støtte TGS

Pareto skriver at ONGC har kommet med to 3D-seismikktendere i India på samlet rundt 9.000 kvadratkilometer. Dette kan tilsvare 1–1,5 års arbeid. Dette er relevant for TGS og seismikkmarkedet generelt, fordi økt aktivitet i India kan bidra til å stramme inn markedet for high-spec streamerfartøy dersom tilbudssiden holder seg disiplinert. Pareto peker på at Shearwater historisk har vært sterk i India, men temaet er likevel positivt for sektoren og kan støtte sentimentet i TGS dersom tenderaktiviteten fortsetter.


Subsea 7: mulig fusjonsnyhet med Saipem denne uken

Pareto skriver også at det kan komme nyheter om Subsea 7/Saipem-fusjonen denne uken. Den brasilianske regulatoren CADE ventes ifølge rapporter å godkjenne fusjonen uten restriksjoner, men Petrobras kan anke, noe som i praksis kan forlenge prosessen. Markedet venter fortsatt at fusjonen til slutt blir godkjent, men med mulige avhjelpende tiltak. Dette kan bli en kursdriver for Subsea 7 dersom nyhetsstrømmen bekrefter fremdrift i godkjennelsesprosessen.

Fornybar/industri: sterke amerikanske lastebilordre støtter Hexagon Composites

ABG skriver i Renewable Weekly at de siste ACT Class 8-ordrene i USA er positive for Hexagon Composites. Mai-ordrene kom inn på 26.500 enheter, opp 103 prosent år over år og 7 prosent fra måneden før. ABG peker på at ledelsen i Hexagon Composites har guidet flatt for Fuel Systems i 2026, men at ordredataene nå ligger såpass høyt at det kan gi oppside til 2026-estimatene. Dette er en positiv sektor-/read-across-kommentar for Hexagon Composites, særlig dersom de sterke ordretrendene fortsetter inn mot høsten.

 Midtøsten: SEB advarer om at «de siste våpenhvilene» ikke har stabilisert regionen

SEB har kommet med en større konfliktoppdatering der de mener at Trumps våpenhviler i Gaza, Libanon og Iran ikke har gitt reell stabilisering. De omtaler situasjonen som «lessfires» snarere enn ceasefires. For markedet er hovedpoenget at risikoen for ukontrollert eskalering fortsatt er tilstede. Det er særlig viktig for olje, shipping, energiaksjer og rentemarkedet. SEB peker på at Libanon/Hezbollah-fronten fortsatt kan påvirke forhandlingene mellom USA og Iran. Dette betyr at olje- og shippingrelaterte aksjer fortsatt kan bevege seg kraftig på nyheter fra Midtøsten.

Kort oppsummering 

De mest interessante nye oppdateringene siden morgenrapporten er:

Sjømatsektoren tester viktige tekniske støttenivåer i Mowi, Lerøy Seafood og SalMar.

Telenor har fått godkjent GlobalConnect-kjøpet, men må selge 15.000 kunder.

Aker BP får marginalt høyere eierandel i Johan Sverdrup, men effekten vurderes som liten.

BW LPG og LPG-segmentet får fortsatt støtte fra Midtøsten-uro og sterke VLGC-rater.

TGS kan få sektormessig støtte fra nye indiske seismikktendere.

Subsea 7 kan få nyhetsflyt rundt Saipem-fusjonen denne uken.

Hexagon Composites får positiv read-across fra sterke amerikanske lastebilordre.

Det viktigste markedsmessig er fortsatt at olje, shipping og energi som styres mye av Midtøsten-nyheter, mens sjømat nå er inne i en teknisk viktig testfase.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
June 08
Image from Roger K.'s post

Oljemarkedet : Når høye priser demper forbruket – en gjennomgang av etterspørselsdestruksjon i oljemarkedet


I en fersk analyse fra Goldman Sachs' råvareanalytikere anslår at den globale oljeetterspørselen falt med mellom fire og fem millioner fat per dag i april sammenlignet med en situasjon uten det forsyningssjokket som har preget Midtøsten. Det tilsvarer om lag fire til fem prosent av det globale forbruket, og er et godt utgangspunkt for å forstå et begrep som dukker opp i mange råvareanalyser, men som sjelden forklares ordentlig: etterspørselsdestruksjon.

For den som følger oljemarkedet og de sektorene som henger sammen med det, er dette nyttig kunnskap. Det viser hvordan en forsyningshendelse og en prisbevegelse til sammen kan endre selve forbruket, og hvordan analytikere går frem for å tallfeste noe som i utgangspunktet er vanskelig å observere direkte.

Hva etterspørselsdestruksjon faktisk er

Etterspørselsdestruksjon beskriver den situasjonen der prisen blir så høy, eller forsyningssituasjonen så usikker, at forbrukere og industri reduserer forbruket. Reduksjonen kan være midlertidig, for eksempel ved at bilister kjører mindre eller at industrien utsetter produksjon, men den kan også feste seg over tid dersom prisene holder seg oppe lenge nok.

Et viktig poeng er hvordan dette måles. Analytikerne sammenligner ikke bare med forrige måned, men med en tenkt situasjon der sjokket aldri hadde inntruffet. Uten forstyrrelsen anslår Goldman Sachs at den globale etterspørselen ville vokst med rundt én million fat per dag på årsbasis. Etterspørselsdestruksjonen er differansen mellom denne forventede banen og det forbruket man faktisk ser. Det er altså ikke nok at forbruket faller; man må også ta hensyn til den veksten som normalt ville kommet.

Utløseren: et forsyningssjokk i et kritisk knutepunkt

Bakgrunnen er det analysen omtaler som sjokket knyttet til Hormuzstredet. Dette stredet er et av verdens viktigste knutepunkter for skipning av olje, og en betydelig andel av den globale oljehandelen passerer her. Når det oppstår uro om forsyningen gjennom et slikt punkt, stiger prisene raskt fordi markedet priser inn risikoen for at fysiske volumer kan falle bort. De høyere prisene er i seg selv den mekanismen som demper forbruket andre steder i verden.

Det er denne sammenhengen som gjør oljemarkedet krevende å lese: en og samme hendelse trekker prisen i to retninger samtidig. Et tap av forsyning er isolert sett prisdrivende, mens den etterspørselssvekkelsen som de høye prisene utløser, trekker i motsatt retning. Goldman Sachs beskriver da også risikoen rundt sine prisanslag som tosidig, med oppside dersom forsyningstapet i Midtøsten blir mer vedvarende, og nedside dersom etterspørselen svekkes mer enn ventet. Bankens anslag for fjerde kvartal i år ligger på 90 dollar for Brent og 83 dollar for WTI.

Tre uavhengige tilnærminger som peker samme vei

Det mest lærerike ved analysen er ikke selve tallet, men måten det fremkommer på. I stedet for å stole på én metode bruker analytikerne tre uavhengige tilnærminger og ser om de konvergerer. Når flere metoder med ulike svakheter lander på omtrent samme resultat, øker tilliten til at anslaget har en høyere sannsynlighet.

Den første tilnærmingen tar utgangspunkt i hvor mye råolje raffineriene faktisk behandler, og trekker fra de lagerendringene man ser i ferdige produkter. Justert for forbruk som ikke går gjennom raffineriene, slik som petrokjemiske råstoffer, gir dette en etterspørselssvekkelse på i underkant av fire millioner fat per dag.

Den andre tilnærmingen bygger på høyfrekvente forbruksdata der slike finnes, kombinert med endringer i utsalgsprisene på drivstoff der de mangler. Her er prisfølsomheten i etterspørselen helt sentral, og dette fortjener en egen forklaring. Denne metoden gir et noe høyere anslag, like over fem millioner fat per dag. Bildet er ikke ensartet: detaljsalget av bensin i Kina var svært svakt i april, med et fall på over tjue prosent fra året før, og forbruket i Vest-Europa var soft, mens det amerikanske bensinforbruket holdt seg solid.

Den tredje tilnærmingen er en form for kollektiv vurdering. Den samler anslag fra andre prognosemiljøer som IEA, S&P Global og Wood Mackenzie, og fra store handelshus som Vitol, Gunvor og Mercuria. Begge gruppene lander rundt fire millioner fat per dag. At eksterne miljøer med egne data og metoder kommer frem til lignende tall, styrker konklusjonen ytterligere.

Prisfølsomhet: hvorfor olje reagerer lite på kort sikt

For å forstå den andre tilnærmingen må man kjenne begrepet priselastisitet. Det forteller hvor mye etterspørselen endrer seg når prisen endrer seg. Goldman Sachs legger til grunn en elastisitet på rundt minus 0,25, som betyr at en prisøkning på én prosent over tid gir en nedgang i forbruket på om lag en fjerdedels prosent.

Dette tallet illustrerer noe grunnleggende ved oljemarkedet. På kort sikt er etterspørselen lite følsom for pris, fordi folk fortsatt må komme seg på jobb og varer fortsatt må transporteres. Tilpasningen skjer langsomt. Nettopp derfor kan prisen bevege seg mye før forbruket gir tydelig etter, og nettopp derfor blir etterspørselsdestruksjon synlig først etter at prisene har ligget høyt en stund.

Hvor svekkelsen sitter

Analysen viser også at svakheten ikke er jevnt fordelt. Mye av den er konsentrert i Asia og Midtøsten, og en stor del rammer petrokjemiske råstoffer som LPG, etan og nafta fremfor drivstoff til transport. Det er en nyttig påminnelse om at oljeetterspørsel ikke er én størrelse, men summen av mange ulike anvendelser som reagerer forskjellig på pris og konjunktur.

Hva dette lærer oss

Den varige læringen handler mindre om det eksakte anslaget og mer om metoden og logikken bak. En forsyningshendelse i et kritisk knutepunkt løfter prisen, og de høye prisene demper i sin tur forbruket et helt annet sted i verden. Hvor sterk denne dempingen blir, avhenger av prisfølsomheten i etterspørselen, som er lav på kort sikt og høyere over tid. Og fordi alt dette er vanskelig å måle direkte, triangulerer seriøse analysemiljøer mellom flere uavhengige metoder før de fester lit til en konklusjon.

For den som leser slike analyser er det også verdt å merke seg den tosidige risikoen. Et marked der både tilbudet og etterspørselen er i bevegelse samtidig, har sjelden et enkelt og entydig svar, og den som forstår begge kreftene står bedre rustet til å tolke prisbevegelsene som følger.


Denne artikkelen er en pedagogisk gjennomgang av begreper og metoder i oljemarkedet og inneholder objektive observasjoner og generell informasjon. Den utgjør ikke investeringsråd eller en anbefaling om kjøp eller salg av finansielle instrumenter. Ansvarlig redaktør: Roger Kristiansen.

Kilde: Goldman Sachs Commodities Research: «Oil Comment: Estimating Large Demand Destruction», 5. juni 2026.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

  in  🔶 inside
June 08
Image from Roger K.'s post

Morgenrapport 8. juni: oljeuro løfter energi, svak laksepris tynger sjømat, og meglerkommentarer på flere norske aksjer


Dagens rapport er basert på de markeds-/selskapskommentarer jeg har fått lest idag. Fokus er kun på norske aksjer, norske sektorer og markedsforhold som er eller kan være relevante for Oslo Børs.


Markedet: sterkere olje, svakere global risikovilje

Vi starter uken med et mer krevende globalt bakteppe. Fredagens sterke amerikanske jobbtall tok noe av luften ut av børsene. Nasdaq falt 4,2 prosent og S&P 500 falt 2,6 prosent. Årsaken er enkel: et sterkere arbeidsmarked gjør det vanskeligere for markedet å prise inn lavere renter. SEB peker på at markedet nå til og med priser inn mulighet for en renteheving fra Fed før årsslutt. Det kan være en game changer.

Samtidig har oljeprisen steget igjen etter ny eskalering mellom Israel og Iran. Brent handles rundt 97 dollar fatet, opp markant siden Oslo Børs stengte fredag. Det gir støtte til olje- og energirelaterte aksjer, men øker samtidig inflasjons- og renterisikoen.

For Oslo Børs betyr dette at energisektoren kan få relativ støtte, mens vekstaksjer og rentefølsomme selskaper kan møte mer motstand dersom lange renter fortsetter opp.


Oslo Børs: estimatene opp, men verdsettelsen fortsatt høy

ABG skriver i sin ukentlige OSEBX-monitor at Q1-sesongen har løftet estimatene, men at Oslo Børs fortsatt handles rundt 20 prosent over midtsyklisk verdsettelse. Dette betyr ikke at markedet nødvendigvis skal falle, men det betyr at sikkerhetsmarginen er lavere. Når verdsettelsen er høyere enn normalt, blir markedet mer følsomt for negative estimatendringer, høyere renter eller geopolitisk uro.


Olje og energi: geopolitikk styrer oljeprisen

Pareto skriver at Israel har slått tilbake mot Iran etter iranske missilangrep, til tross for at Trump har bedt om tilbakeholdenhet. Pareto omtaler oljeprisen rundt 97,6 dollar fatet, mens europeisk gass også er høyere.

Det viktige for norske investorer er at oljeprisen nå i stor grad styres av geopolitikk. Dersom konflikten eskalerer videre, kan olje- og oljeserviceaksjer få støtte. Dersom det kommer en avtale eller åpning rundt Hormuz, kan deler av risikopremien i oljeprisen forsvinne raskt. For Equinor, Aker BP, Vår Energi, DNO og oljeserviceaksjene er dette derfor et marked der retningen kan endre seg raskt på nyheter fra Midtøsten.


BW LPG: Fearnley løfter kursmålet kraftig

Den mest kursdrivende norske selskapskommentaren jeg vurderer så langt i dag er trolig BW LPG. Fearnley Securities hever kursmålet til 235 kroner fra 185 kroner og gjentar Kjøp. Bakgrunnen er et svært sterkt LPG-marked. Fearnley løfter sine EBITDA-estimater kraftig, med 104 prosent for Q2 og 58 prosent for 2026. De mener kombinasjonen av tonn-mil, arbitrage og eksportvolumer fortsatt støtter ratene.

Det mest interessante er vurderingen av Hormuz. Normalt kunne man tro at en gjenåpning av Hormuz ville være negativt for ratene, fordi noe av krisepremien forsvinner. Fearnley argumenterer derimot for at VLGC-markedet kan være robust i begge scenarioer. Dersom Hormuz forblir stengt, holder kapasitetsbildet seg stramt. Dersom Hormuz åpner igjen, kan det bli mangel på skip tilgjengelig for Midtøsten-laster fordi flåten allerede er flyttet mot andre ruter.

Fearnley peker også på at aksjen handles med rundt 14 prosent utbytteyield basert på deres estimater.


Sjømat: laksepris rundt 62 kroner gir fortsatt estimatrisiko

Pareto venter laksepris rundt 62 kroner kiloen denne uken, ned 6 kroner fra forrige uke. Kvartal-til-dato ligger prisen rundt 74 kroner kiloen, men dersom prisene holder seg flate resten av juni, kan Q2 ende rundt 71–72 kroner kiloen. Det er klart under mange konsensusforventninger. Samtidig mener Pareto at svak Q2-pris nå i stor grad er forstått av markedet. Det betyr at sjømataksjene kan være nærmere en estimatbunn, men sektoren trenger fortsatt tegn til prisstabilisering før sentimentet virkelig kan bedre seg.

Et annet viktig poeng er fôrkostnader. Pareto skriver at fiskeoljeprisene i Peru har steget til 6.800 dollar per tonn, opp 172 prosent år over år. Dette kan gradvis presse kostnadene i sektoren fra Q3 og inn i 2027.

For Mowi, SalMar, Lerøy Seafood, Bakkafrost og øvrige lakseaksjer er konklusjonen derfor todelt: spotprisen er svak og gir kortsiktig estimatrisiko, men mye negativt begynner trolig å bli priset inn etter svak sektorutvikling.


Entra: ABG oppgraderer til Kjøp

ABG Sundal Collier oppgraderer Entra til Kjøp fra Hold og hever kursmålet til 120 kroner fra 112 kroner. Hovedpoenget er at ABG tror den nye styre- og kapitalallokeringsretningen kan gjøre selskapet mer aksjonærvennlig. De bruker begrepet “shrink to greatness”, altså at Entra kan selge eiendommer som ikke gir høy nok avkastning og bruke kapitalen til gjeldsreduksjon og tilbakekjøp. ABG viser til et scenario der Entra selger 20 prosent av eiendomsporteføljen til bokført verdi, bruker 60 prosent av provenyet til å redusere gjeld og 40 prosent til tilbakekjøp. Ifølge ABG kan dette løfte 2028 EPRA NRV per aksje med 8 prosent og CEPS med 11 prosent.

Dette kan være kursdrivende fordi eiendomsaksjer ofte prises på rabatt til verdijustert egenkapital. Dersom markedet tror ledelsen aktivt kan redusere rabatten, kan aksjen få bedre støtte.

ABG Sundal Collier hever kursmålet for Entra til 120 kroner (112), hever til Kjøp.


BEWI: Pareto oppgraderer etter lavere gjeld og bedre kontantstrøm

Pareto oppgraderer BEWI til Kjøp og hever kursmålet til 22 kroner fra 15 kroner. Meglerhuset mener selskapet nå er gjennom den tyngste delen av syklusen. Etter to år med kostnadskutt, porteføljegrep, lavere investeringer og refinansiering ser Pareto et selskap med lavere gjeld og bedre kontantstrøm. Pareto venter at fri kontantstrøm til egenkapitalen snur positivt i 2026, med rundt 32 millioner euro inkludert RAW-andelen. Gearing ventes ned til 2,8x ved utgangen av 2026 og videre mot 1,6x i 2027.

Det poenget kan være at BEWI nå ikke bare vurderes som et syklisk bygg- og emballasjecase, men også som et deleveraging-case. Når gjelden faller, flyttes mer av verdiene fra kreditorene til aksjonærene.

Pareto hever kursmålet for BEWI til 22 kroner (15), hever til Kjøp.


Telenor: fransk telekomkonsolidering kan bli viktig read-across

Pareto kommenterer Telenor etter at et fransk telekomkonsortium har inngått intensjonsavtale om å kjøpe SFR fra Altice France. Målet er å ta det franske markedet fra fire til tre operatører.

Dette er ikke direkte en Telenor-nyhet, men det kan bli viktig. Pareto peker på at prosessen i Frankrike kan sette presedens for europeisk telekomkonsolidering i flere år fremover. Det er relevant for Telenor, fordi selskapet har ambisjoner om å delta i nordisk konsolidering. Dersom regulatorene i Europa blir mer åpne for færre aktører i telekommarkedene, kan det støtte verdsettelsen av telekomselskaper med konsolideringsmuligheter.

Pareto beholder kursmålet for Telenor på 160 kroner, Hold.


AutoStore: Kardex-varsel ser ikke ut til å gi noen read-across til Autostore

Arctic kommenterer AutoStore etter at partneren Kardex kom med en svakere guiding. Kardex står ifølge Arctic for rundt 10–15 prosent av AutoStores inntekter og ordreinngang. Det viktige er at Arctic mener resultatvarselet hos Kardex i hovedsak skyldes svakhet i forretningsområder som ikke er direkte relevante for AutoStore. Den divisjonen som er relevant for AutoStore, Standardized Systems, utvikler seg ifølge Kardex i tråd med forventningene. Derfor ser Arctic begrenset fundamental read-across til AutoStore. Dersom aksjen skulle svekke seg på Kardex-nyheten, mener Arctic at det kan være en mulighet snarere enn et negativt signal.


TGS: kjøper teknologiselskap, men liten estimatmessig effekt

TGS har kjøpt Apparition GeoServices, et privat teknologiselskap innen simultan kildeinnsamling og prosessering av seismiske data. ABG beskriver dette som en løpende teknologiforbedring og mener kjøpesummen trolig ikke er materiell for TGS. SEB omtaler også oppkjøpet, men uten tegn til at dette skal gi store kortsiktige estimatendringer. For kundene betyr dette at nyheten er strategisk interessant, men ikke nødvendigvis kursdrivende alene. Den viser at TGS fortsetter å bygge teknologi og datainnsamlingsevne, men caset styres fortsatt mer av seismikketterspørsel, kontraktsaktivitet og multiklient-salg.

Nel: forlik fjerner juridisk overheng

Nel har inngått forlik med Iwatani Corporation i USA. Forliket gjelder en tvist knyttet til levering av hydrogenfyllestasjoner og tjenester. Selskapet betaler 7,5 millioner dollar. SEB omtaler dette som en løsning som fjerner videre juridiske kostnader og reduserer prosessrisiko i USA. ABG beskriver nyheten som netto positiv, fordi et åpent juridisk overheng nå fjernes. Dette er ikke en stor strategisk endring for Nel, men det reduserer usikkerhet. I en aksje der sentimentet lenge har vært svakt, kan fjerning av slike risikofaktorer være positivt på marginen.


Energy Holdings: flere tender-rig-muligheter

ABG trekker frem at PTTEP Malaysia har utlyst en ny tender for en tender-assist-rigg, med oppstart i mars 2027 og varighet på ti måneder. Budfrist er 11. juni. Dette kommer i tillegg til tidligere signaler om flere mulige femårskontrakter. For Energy Holdings er dette viktig fordi aksjen er svært følsom for kontraktsdekning og backlog. ABG omtaler nyheten som marginalt positiv. Den store triggeren ligger fortsatt i om selskapet faktisk vinner de større kontraktene som kan gi vesentlig backlog- og EBITDA-bidrag.

Bohus: IPO på Oslo Børs til 31 kroner per aksje

Det har kommet oppdatert term sheet for Bohus ASA, som planlegger notering på Euronext Oslo Børs. Tilbudsprisen er satt til 31 kroner per aksje, som priser egenkapitalen til rundt 3,0 milliarder kroner. Tilbudet består av eksisterende aksjer, med base deal på inntil 930 millioner kroner og total tilbudsstørrelse på inntil 1,06 milliarder kroner inkludert overtildelingsopsjon. Bohus beskrives som Norges største møbelkjede i mid-market-segmentet, med 66 egeneide butikker, 6 franchisebutikker og nettbutikk. Fem hjørnesteinsinvestorer har forpliktet seg til å tegne for totalt 500 millioner kroner. Første handelsdag er ventet 18. juni.

Dette blir et nytt konsumcase på Oslo Børs. Samtidig er dette en sekundær transaksjon, der eksisterende eiere selger aksjer, ikke en kapitalinnhenting til selskapet.

Datasenter i Norge: ny storordre understreker strukturell vekst

SEB omtaler en stor datasenterordre i Norge knyttet til Green Mountain, med verdi på 4,5 milliarder kroner. Den direkte selskapsvinneren i kommentaren er ikke et norsk børsnotert selskap, men nyheten er likevel relevant sektoren. Den bekrefter at Norge er i ferd med å bli mer interessant som datasenterlokasjon. Tilgang på kraft, kjølig klima og lavere karbonavtrykk gjør Norge attraktivt når AI og datakapasitet krever stadig mer strøm og infrastruktur. Dette kan på sikt være relevant for norske kraft-, infrastruktur-, eiendoms- og teknologirelaterte selskaper, selv om dagens konkrete ordre ikke direkte gjelder et norsk børsnotert selskap. Men det kommer til å skape negativ effekt for norske konsumenter, som vil måtte ytterligere mer for strømmen jo flere slike datasentre som etableres.


Kort oppsummert

Dagens viktigste kursdrivende norske selskapsnyheter kan være for BW LPG, Entra, BEWI, Telenor, AutoStore, Nel, TGS, og Energy Holdings.


  • BW LPG får kraftig kursmålsløft fra Fearnley etter sterke LPG-rater og bedre estimater.

  • Entra oppgraderes av ABG på mulig ny kapitalallokeringsstrategi.

  • BEWI oppgraderes av Pareto etter lavere gjeld, bedre kontantstrøm og mer attraktiv verdsettelse.

  • Telenor får positiv sektor-read-across fra fransk telekomkonsolidering.

  • AutoStore ser ut til å ha begrenset fundamental risiko fra Kardex-varselet.

  • Nel fjerner et juridisk overheng gjennom forlik.

  • TGS gjør et teknologisk oppkjøp, men effekten virker begrenset på kort sikt.

  • Bohus nærmer seg børsnotering og blir et nytt norsk konsumcase.

  • Makrobildet er mer krevende etter sterke amerikanske jobbtall, høyere renter og ny geopolitisk eskalering. Samtidig gir oljeprisen rundt 97 dollar fortsatt støtte til energirelaterte aksjer på Oslo Børs.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
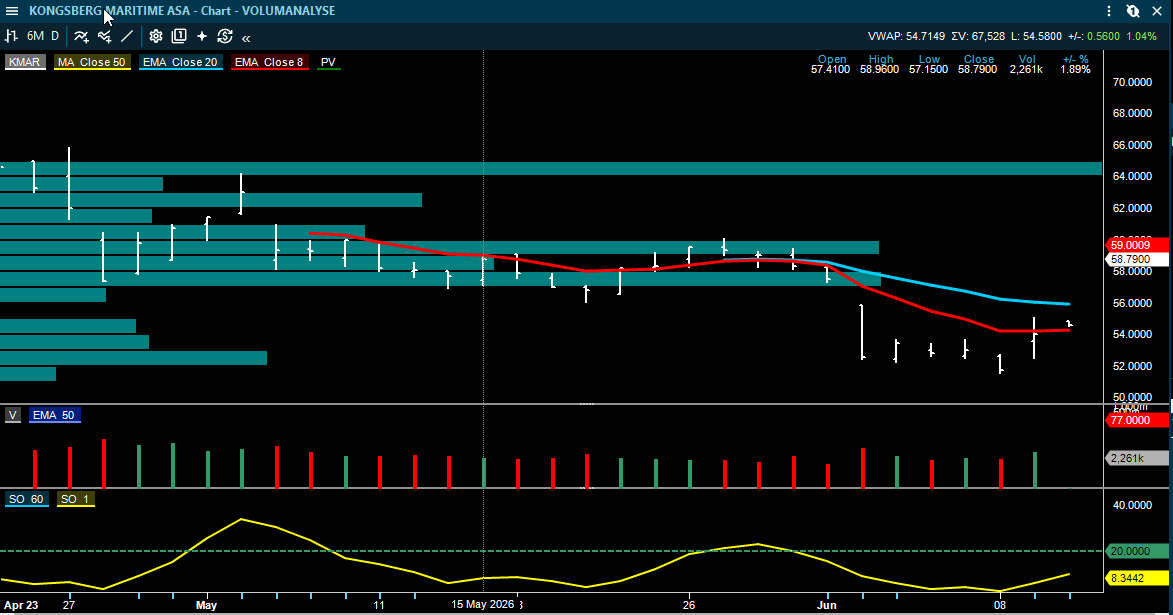
  in  🔶 inside
June 07
Image from Roger K.'s post

Når alle står på samme side – om posisjonering, sentiment og contrarian-tenkning

Goldman Sachs' Tony Pasquariello, som leder bankens dekning av hedgefond, oppsummerte forrige uke som en av de mest intense markedsperiodene mange erfarne aktører kan huske. Etter 9 uker med nær sammenhengende oppgang kom det for første gang siden mars en brå korreksjon, og presset rammet nettopp de posisjonene som flest aktører satt i. Den lange siden av bankens momentmodell, som hadde steget over 50 prosent fra bunnen, falt 10 prosent på én enkelt dag.

For den som ønsker å forstå hvorfor markeder beveger seg slik de gjør, er en uke som denne mer lærerik enn nok en oppgangsdag. Den viser hvordan posisjonering, sentiment og kollektiv psykologi virker sammen – og hvorfor de mest ensidige situasjonene ofte rommer den største risikoen for en rask reversering av trend.

Posisjonering er det skjulte tilbudet og etterspørselen

Den første delen i markedsbildet handler om hvor kapitalen allerede befinner seg.

Pasquariello beskriver flere store aktørgrupper. Privatinvestorene har fortsatt å kjøpe, og aktiviteten skal etter en ekstern vurdering ligge på nivåer som kan måle seg med spekulasjonsbølgen tidlig i 2021. En forskjell er at hovedtyngden av kapitalen denne gangen flyter inn i verdens mest lønnsomme selskaper, og ikke i de mest spekulative navnene.

Hedgefondene er langt mer eksponert. Ved inngangen til uken lå bruttoeksponeringen i den 99. prosentil og nettoeksponeringen i 96. prosentil målt mot historiske data. I tillegg satt de systematiske trendfølgerne, CTA-ene, med betydelig long posisjonering. På selskapssiden virker tilbakekjøpsaktiviteten å være om lag dobbelt så høy som normalt de senere årene, noe som isolert sett demper tilbudet av aksjer.

Det sentrale poenget for en investor er dette: posisjonering er en form for skjult tilbud og etterspørsel. Når en gruppe allerede er tungt investert, er deres fremtidige kjøpekraft mindre, mens deres potensielle salgsvolum er stort. Ekstreme nivåer forteller derfor noe om hvilken vei en eventuell ubalanse mest sannsynlig vil løse seg ut.

Når ingen kjøper forsikring

Det mest tydelige contrarian-signalet i notatet er likevel ikke selve eksponeringen, men fraværet av beskyttelse. Før fredagens fall hadde det vært svært liten interesse for nedsidesikring, og prisingen av salgsopsjoner i forhold til kjøpsopsjoner hadde falt sammen. Med andre ord var forsikring mot et fall blitt billig fordi nesten ingen etterspurte den.

Dette er markedspsykologi i praksis. Når en oppgang har vart lenge nok, begynner aktørene å oppfatte videre oppgang som det mest sannsynlige utfallet, og kostnaden ved å sikre seg oppleves som bortkastet. Selve fraværet av frykt blir da et tegn på sårbarhet. Et marked der alle er posisjonert i samme retning og ingen har kjøpt beskyttelse, har lite å gå på dersom sentimentet skifter. En relativt liten utløsende hendelse kan da gi en kraftig bevegelse, fordi det først må selges før noen er villige til å kjøpe igjen.

 Momentum aksjer som overfylt posisjon

 Det 10 prosent store endagsfallet i momentumsektoren illustrerer det samme. Investering i momentum aksjer er en strategi som over tid har fungert, og nettopp derfor tiltrekker den seg mye kapital. Når en og samme idé eies av mange av de samme aktørene, blir den følsom for at flere kan forsøke å redusere risikoen samtidig. Pasquariello trekker selv frem den stigende svingningen i momentfaktoren som noe å følge nøye. En modell som har levert sterk avkastning, kan dermed gå fra å være en kilde til gevinst til å bli en kilde til store kursfall, uten at det underliggende bildet i selskapene har endret seg vesentlig.

 Internasjonale tegn på regimeskifte og eufori

 De internasjonale eksemplene viser hvor langt sentimentet har beveget seg enkelte steder. Den koreanske KOSPI-indeksen er opp 95 prosent hittil i år. Et interessant trekk er at innenlandske investorer har kjøpt for 69 milliarder dollar, mens utenlandske har solgt for 75 milliarder, blant annet fordi konsentrasjonsgrenser tvinger enkelte forvaltere til å trimme de aller største navnene i toppen av indeksen. Goldmans strateg Tim Moe har hevet sitt tolvmånedersmål til 12 000, med en forventet inntjeningsvekst på 320 prosent i år – tall som i seg selv forteller hvor høyt forventningene nå ligger.

 I Japan er Kioxia et godt eksempel. Selskapet ble børsnotert så sent som i desember 2024 til en verdi på 5,6 milliarder dollar, og har etter en oppgang på over 3 200 prosent det siste året nærmet seg posisjonen som det største selskapet på det japanske markedet. Begge tilfellene knytter seg til minneteknologi, og de viser hvor raskt kapital kan samle seg om en enkelt fortelling når troen på et nytt vekstregime tar over.

 Et marked med spredning

 Samtidig peker notatet på et trekk som nyanserer bildet. Den realiserte samvariasjonen mellom aksjene i det amerikanske markedet har falt, og selv på en svak dag endte nær halvparten av selskapene i S&P opp. Spredningen i avkastning mellom sektorene har vært betydelig. For den som arbeider fra bunnen og opp, fra indeks til sektor til enkeltaksje, betyr dette at de overordnede bevegelsene i mindre grad styrer den enkelte aksje, og at utvelgelse igjen kan ha større betydning enn ren markedseksponering.

 Hva forsøker analysenotatet å formidle?

Bakteppet er ikke et svakt marked. De amerikanske nøkkeltallene har vært solide, med den sterkeste sysselsettingsrapporten på over et år, og sykliske aksjer har styrket seg mot defensive. Korreksjonen kom etter en uvanlig rask oppgang, og kan like gjerne forstås som en pust i bakken som et regimeskifte.

Hovedpoenget for en investor er likevel å forstå hvordan de fire elementene henger sammen:

  • Ekstrem posisjonering reduserer den fremtidige kjøpekraften.

  • Fravær av sikring fjerner det som demper et fall.

  • En overfylt momentmodell gjør at mange handler i samme retning samtidig.

  • Og høye forventninger, slik de kommer til uttrykk i de internasjonale eksemplene, gir lite rom for skuffelser.

Contrarian-tenkning handler ikke om å gå imot markedet for enhver pris, men om å være oppmerksom nettopp når enigheten er størst og frykten minst.

Det er da sannsynlighetsovervekten for en uventet bevegelse er høyest, fordi prisene allerede har lagt inn at alt går som ventet.

Dette er et sammendrag og det engelske analysenotatet og grafene er i sin helhet sendt per mail. 

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
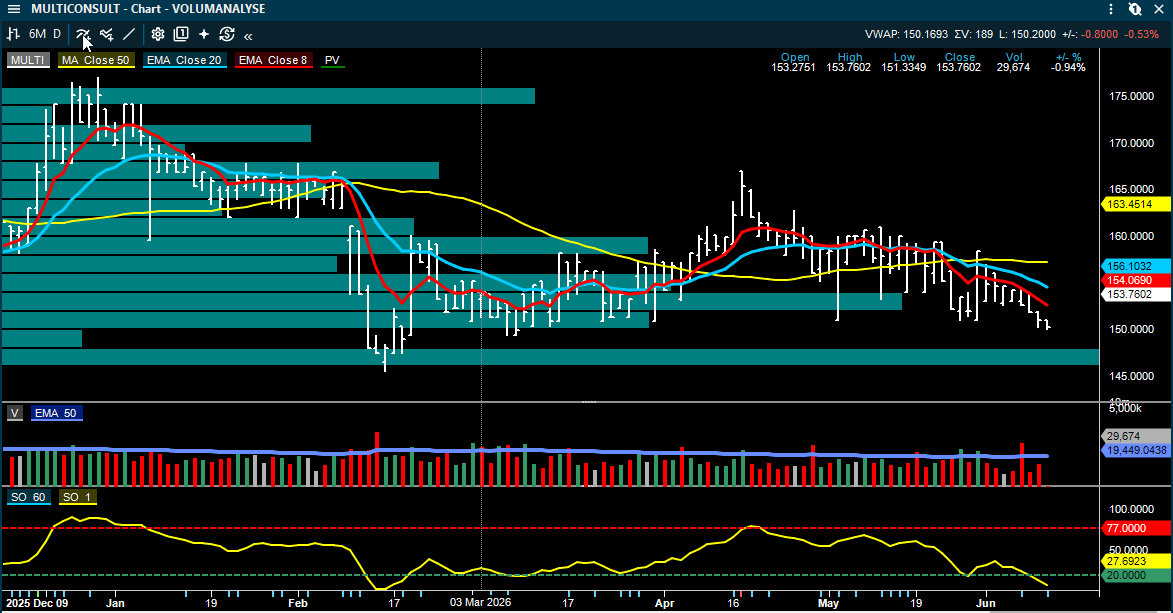
  in  🔶 inside
June 06
• Edited (Jun 06, 2026)
Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

Uke 23: Da markedet sluttet å belønne risiko ukritisk

Uken som gikk ga et viktig signal om at markedet ikke lenger er like enkelt å lese som det har vært de siste ukene. I en lengre periode har investorene fått betalt for å sitte tungt i teknologi, AI, halvledere og de store vekstaksjene. Hver gang markedet har fått en mindre reaksjon ned, har kjøperne kommet raskt tilbake.

I uke 23 endret dette seg.

Det mest interessante var ikke bare at indeksene falt. Det interessante var hvor selgerpresset kom, hva som holdt seg oppe, og hvordan investorene begynte å endre adferd. Dette var ikke et bredt panikksalg i hele aksjemarkedet, men en tydelig reduksjon av risiko i de områdene hvor posisjoneringen, forventningene og kursoppgangen hadde blitt mest ekstrem.

S&P 500 falt 2,6 prosent og brøt dermed en ni uker lang oppgangsrekke. Nasdaq Composite falt 4,7 prosent, mens Dow Jones kun var ned 0,3 prosent. Den store forskjellen mellom Nasdaq og Dow forteller mye om markedet. Det var ikke de mer tradisjonelle og defensive delene av markedet som ble hardest rammet. Presset kom først og fremst i teknologi, AI-relaterte aksjer, halvledere og de høyt prisede vekstaksjene.

Det betyr at uke 23 i første omgang kan tolkes som en reprising av det mest spekulative lederskapet, ikke nødvendigvis som starten på en bred økonomisk nedtur.

Når lederaksjene blir kilden til likviditet

Et av de viktigste kjennetegnene ved sterke momentumfaser er at investorene etter hvert blir mindre selektive. Når et tema virker, og investorene blir trygge, blir stadig flere aksjer priset som vinnere innenfor samme «story». AI har vært nettopp en slik «story» – eller som jeg har sagt mange ganger på Oslo Børs: Jeg finner ikke hvilke temaer som skal overta.

Det har ikke bare vært Nvidia og de mest åpenbare AI-vinnerne som har steget. Hele verdikjeden rundt halvledere, nettverk, optisk infrastruktur, kraft, datasentre og programvare har blitt løftet av forventninger om massive investeringer i AI-infrastruktur.

I uke 23 fikk dette temaet sin første alvorlige stresstest.

Broadcoms resultatreaksjon ble et tydelig vendepunkt. Selskapet leverte ikke den typen overraskelse markedet hadde posisjonert seg for, og når forventningene allerede er skrudd svært høyt opp, skal det lite til før reaksjonen blir kraftig. Det var ikke nok å levere bra. Markedet krevde mer enn bra.

Halvlederindeksen PHLX Semiconductor Index falt 4,7 prosent for uken, men det mest oppsiktsvekkende var fallet på 10,3 prosent på fredag alene. En slik bevegelse fremstår som mer enn normal gevinstsikring. Det viser at flere aktører samtidig reduserte eksponeringen i et overfylt ledersegment.

Rent teknisk har jeg gjentatte ganger kommentert at når det kommer en bevegelse ned som er større enn alle korreksjonene innenfor opptrenden, kan det skape en psykologisk effekt som igjen kan gi en kortsiktig eller mellomlangsiktig korreksjon. Dette kan være et slikt signal. Kommer det en umiddelbar rekyl opp som også feiler, har man rent teknisk fått et tydeligere signal om en mulig topp. Dette er imidlertid basert på ren teknisk teori og erfaring.

Det samme bildet så vi i programvare. Etter en sterk start på uken snudde softwareaksjene kraftig ned, og iShares Expanded Tech-Software ETF endte uken ned 5,7 prosent. Flere av de store AI- og software-relaterte selskapene ga tilbake en betydelig del av den siste oppgangen.

Dette betyr ikke at AI-temaet er over. Men markedet har gått fra ukritisk entusiasme til selektiv vurdering. Det er en viktig forskjell. Fremover holder det ikke å være “AI-relatert”. Selskapene må levere tall, guiding og marginer som forsvarer forventningene.

Rentene brøt den perfekte kombinasjonen

Forrige uke hadde markedet en gunstig kombinasjon i ryggen. Oljeprisen falt, lange renter falt, volatiliteten var lav, og teknologi fortsatte å lede. Det ga et marked hvor investorene var villige til å betale mer for vekst.

I uke 23 ble denne kombinasjonen brutt.

Den amerikanske arbeidsmarkedsrapporten for mai kom inn sterkere enn ventet. I et normalt marked ville solide sysselsettingstall blitt tolket positivt. Men dette er ikke et normalt rentemarked. Når inflasjonen fortsatt er et tema og markedet samtidig har håpet på lavere renter, blir sterke makrotall fort tolket som et argument for at Federal Reserve kan holde rentene høye lenger.

Det var nettopp dette som skjedde. Den amerikanske 2-årsrenten steg til 4,16 prosent, mens 10-årsrenten kom opp igjen til 4,54 prosent.

Dette plaget spesielt de dyreste vekstaksjene. Jo mer av verdien til disse selskapene som ligger i fremtidig inntjening, desto mer følsom blir aksjen for høyere diskonteringsrente. Det er derfor teknologi, halvledere og megacap growth ofte reagerer kraftigst når rentene snur opp.

Dette var derfor et klassisk eksempel på at gode makrotall ble dårlige nyheter for aksjemarkedet. Problemet var ikke at økonomien er for sterk. Problemet var at en sterkere økonomi kan redusere sannsynligheten for rentekutt og dermed presse verdsettelsen i de mest rentefølsomme delene av markedet.

Markedet roterte fra offensivt til defensivt

En annen viktig endring var sektorbildet. I uke 22 var det fortsatt flere tegn til bredere risikovilje. Små og mellomstore selskaper klarte seg bedre, og lavere renter ga støtte til flere sykliske grupper.

I uke 23 ble dette svakere.

Russell 2000 falt 2,9 prosent, mens S&P Mid Cap 400 var ned 0,9 prosent. De falt mindre enn Nasdaq, men retningen viser likevel at investorene ikke lenger jaktet risiko på samme måte.

Sektorrotasjonen var enda tydeligere. Informasjonsteknologi falt 5,4 prosent, mens consumer discretionary falt 6,2 prosent. Dette er sektorene som har størst eksponering mot vekstforventninger, høy verdsettelse og megacap-ledelse.

Samtidig steg de defensive sektorene. Helse var opp 2,3 prosent, eiendom steg 1,5 prosent, utilities var opp 1,3 prosent og consumer staples steg 1,0 prosent.

Det er et viktig signal. Når markedet går fra teknologi og konsumvekst til helse, utilities og stabile konsumvarer, forteller det at kapitalen ikke nødvendigvis forlater aksjemarkedet, men at den flyttes fra høy beta til lavere risiko.

Dette er ofte det første tegnet på at investorene ikke lenger bare tenker avkastning, men også begynner å tenke beskyttelse. Når semi-indeksen faller 10 prosent på én dag og hele 9 dager trading, inkludert fredag, kommer i en tapsposisjon, blir fokuset raskt rettet mot nedsiden.

Mange av de sist ankomne investorene har lite buffer, og mange kan allerede sitte med plagsomme tap i porteføljen. Får sektoren follow-through på nedsiden, eller en rekyl opp på mandag som blir solgt og deretter sendt ned igjen, øker risikoen for at dette utvikler seg til en mer krevende korreksjon.

Energi ble ikke svekket av oljeuroen

Energisektoren var også interessant. I uke 22 var energi blant de svakeste sektorene, blant annet fordi lavere oljepris ble tolket som positivt for inflasjonen og negativt for oljeselskapene. I uke 23 snudde dette bildet.

Energi steg 2,5 prosent over uken, selv om oljeprisen var volatil. Men Amex Oil falt 2,2 prosent, XLE falt 1,8 prosent og OIH Oil Service falt 5,7 prosent. Dette kan gi en svakere åpning for oljeaksjene på Oslo Børs mandag.

Olje har igjen fått en mer geopolitisk dimensjon. Usikkerheten rundt Iran, Israel og Libanon gjorde at investorene måtte prise inn ny risiko i energimarkedet. Samtidig holdt energiaksjene seg langt bedre enn de fleste vekst- og teknologiaksjene.

Dette er viktig for totalbildet. Lavere oljepris har tidligere fungert som en støtte for aksjemarkedet, fordi det kunne dempe inflasjonsfrykten. Men dersom oljeprisen igjen begynner å stige samtidig som amerikanske renter presses opp, blir markedet mer sårbart. Da kan investorene få både høyere inflasjonsrisiko og høyere diskonteringsrente samtidig.

Det er ikke en god kombinasjon for høyt prisede aksjer.

Volatiliteten viser at psykologien har endret seg

VIX steg 40 prosent til 21,51. Det er et tydelig tegn på at investorene ikke lenger sitter like komfortabelt med tanke på risiko.

I uke 22 var lav volatilitet en støtte for markedet. Når VIX faller, volatiliteten faller og alt føles trygt, får man ofte en selvforsterkende effekt hvor systematiske strategier, momentum-investorer og investorer med lav kontantandel kan holde seg tungt eksponert. De som lever av lav volatilitet, de som opererer best når momentumet er stabilt, og de som har gearing, får alle støtte av at risikobildet føles kontrollert.

I uke 23 fikk vi det motsatte. Når volatiliteten stiger kraftig samtidig som lederaksjene faller, begynner investorene å sikre gevinstene. Da selges ofte det som har steget mest, ikke nødvendigvis det som er fundamentalt svakest.

Dette er typisk etter en parabolsk periode i markedet. Denne gangen har oppgangen vedvart i ni uker. I slike faser kan kursene stige lenger enn det som virker rasjonelt, fordi stadig flere investorer presses inn i samme tema. Men når markedet først begynner å tvile, kan utslaget og fallet bli raskt og kraftig. Ikke fordi alle plutselig mener at caset er ødelagt, men fordi posisjoneringen er for ensidig og for stor i de samme temaene.

Det er nettopp det vi så denne uken. AI-ledelsen gikk fra å være markedets motor til å bli markedets mest utsatte likviditetskilde (investorer har en tendens til å selge gevinster/vinnere).

Den tekniske betydningen av uke 23

Det er for tidlig å konkludere med at den mellomlange opptrenden er ødelagt. Det er fortsatt forskjell på en korreksjon i ledende vekstaksjer og et bredt trendskifte i hele markedet.

Men karakteren i markedet er endret.

Markedet gikk inn i uken med rekordhøye indekser, lav volatilitet og sterk tro på AI-lederskapet. Det gikk ut av uken med kraftig fall i Nasdaq, høyere renter, svakere halvledere, defensiv sektorrotasjon og markant høyere VIX.

Det betyr at investorene nå bør følge andre signaler enn de gjorde for bare én uke siden. I uke 22 handlet det meste om momentum og videre oppside i lederaksjene. Etter uke 23 handler det mer om hvorvidt svakheten i lederaksjene stopper opp, eller om den begynner å spre seg videre til resten av markedet.

Det første er en normal korreksjon etter en lang oppgang. Det andre er et mer alvorlig signal.

Hva må skje for at markedet skal stabilisere seg?

Det viktigste fremover er ikke om indeksene får en enkelt sterk dag. Én dag endrer vanligvis ikke en trend. Etter en slik uke er det viktigere å se om salgspresset avtar i de områdene som utløste fallet.

Halvlederaksjene må stabilisere seg. Software må slutte å falle. Nasdaq må vise at kjøperne kommer tilbake på svakhet. Samtidig bør 10-årsrenten helst holde seg under kontroll og ikke etablere seg tydelig over midten av 4,5 prosent-området.

VIX bør også roe seg ned. Så lenge volatiliteten holder seg høy, vil mange investorer være mer opptatt av å redusere risiko enn å kjøpe svakhet.

Dersom disse forholdene bedrer seg, kan uke 23 i ettertid bli stående som en kraftig, men sunn reset etter en svært sterk periode. Det ville i så fall bli en korreksjon som renser ut noe av den mest ekstreme posisjoneringen i AI og vekstaksjer.

Det er det samme jeg har hintet til på Oslo Børs. Når en teknisk analytiker, som undertegnede, ikke finner mange gode tekniske modeller, er det i seg selv verdt å merke seg. Dette er ikke investeringsråd, men en erfaringsbasert observasjon etter å ha gått gjennom utallige charts i over 35 år.

Dersom halvledere fortsetter ned, software ikke finner støtte, rentene bryter videre opp og defensiv sektorrotasjon fortsetter, vil signalet være mer alvorlig. Da har markedet ikke bare fått en korreksjon. Da kan markedet være i ferd med å prise inn en bredere rotasjon bort fra høy multippel-vekst og over i mer defensive og kontantstrømsterke deler av markedet.

Oppsummering

Uke 23 var en påminnelse om at et marked kan være sterkt, men likevel sårbart. Det er essensen i det jeg har forsøkt å formidle de siste ukene, men det er aldri mulig å fin-time slike endringer i det tekniske mønsteret. Man kan kun justere seg i ettertid. Når et fåtall sektorer og temaer har båret mye av oppgangen, blir markedet avhengig av at disse lederaksjene fortsetter å levere.

Denne uken gjorde de ikke det.

AI og teknologi gikk fra å være den klare drivkraften bak oppgangen til å bli området hvor investorene tok ned risiko først. Rentene steg etter sterke arbeidsmarkedstall, volatiliteten økte kraftig, og kapitalen roterte mot defensive sektorer.

Det positive er at salget foreløpig ser mer ut som en reprising av vekst og AI enn et bredt brudd ned. Dow Jones holdt seg relativt godt, defensive sektorer steg, og energisektoren viste styrke. Dette er helt normalt i en korreksjon, men dersom svakheten får kraftig follow-through, kan den spre seg videre.

Det negative er at de tekniske signalene i ledergruppene er svekket. Når halvledere faller kraftig, software mister momentum og VIX stiger over 20, blir det viktig å se om markedet klarer å vise at dette bare er en korreksjon – og ikke starten på et mer omfattende trendskifte. Ingen av sektorene fremstår foreløpig som oversolgt basert på antall aksjer over 20/50 dager snittet.

Neste uke blir derfor viktig. Ikke fordi én enkelt dag avgjør markedet, men fordi vi nå får se om kjøperne fortsatt er villige til å støtte AI- og teknologiledelsen, eller om investorene fortsetter å flytte kapitalen over i mer defensive deler av markedet.

Neste uke blir spennende for markedene.

Til kunder

Denne uken har jeg brukt mye tid på å formidle det jeg håper oppleves som relevant og nyttig markedsinformasjon gjennom appen. Dette er fortsatt nybrottsarbeid for meg, og tilbakemeldinger fra dere er viktige for å utvikle produktet videre.

Jeg tar gjerne imot innspill på Inside Oslo Børs, bruken av appen og andre ideer til hvordan innholdet kan bli enda mer nyttig fremover.

Mvh R

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter.Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.