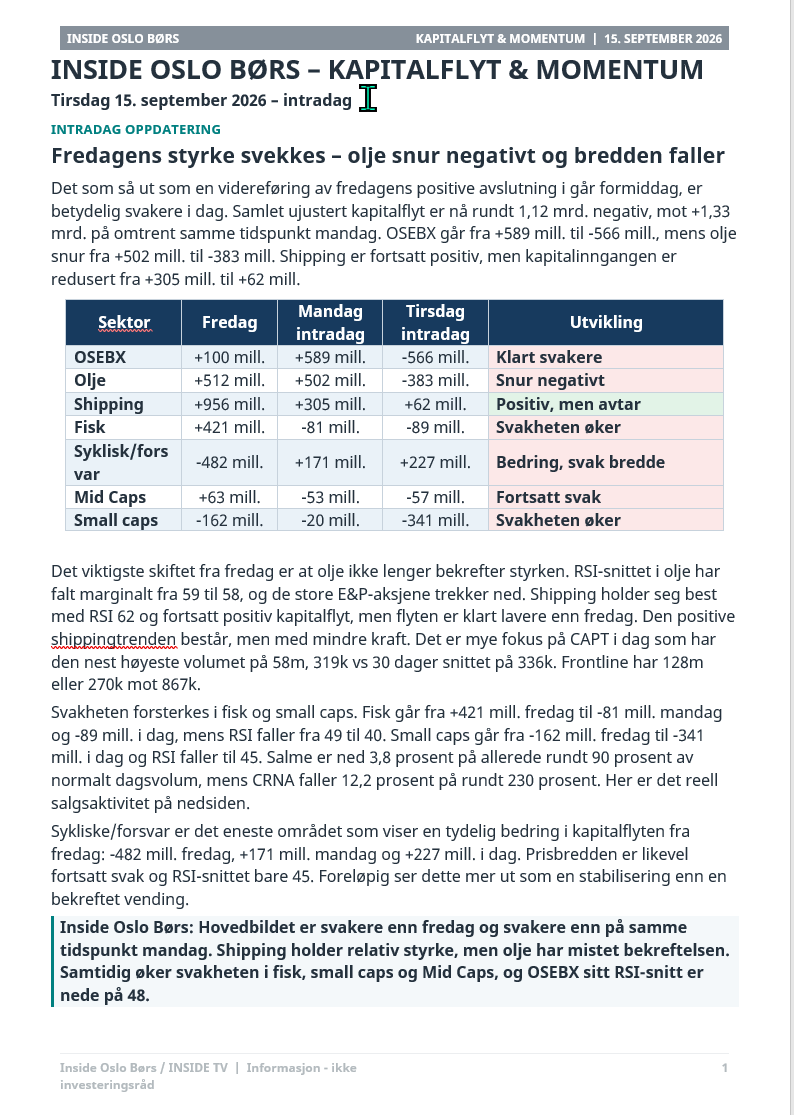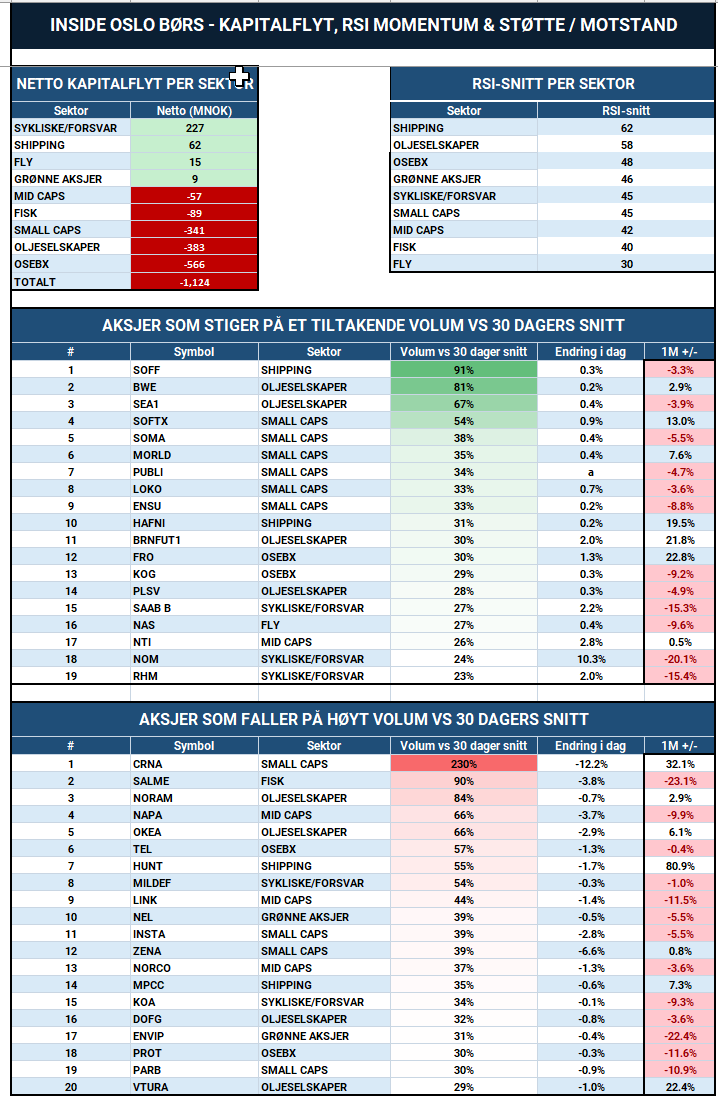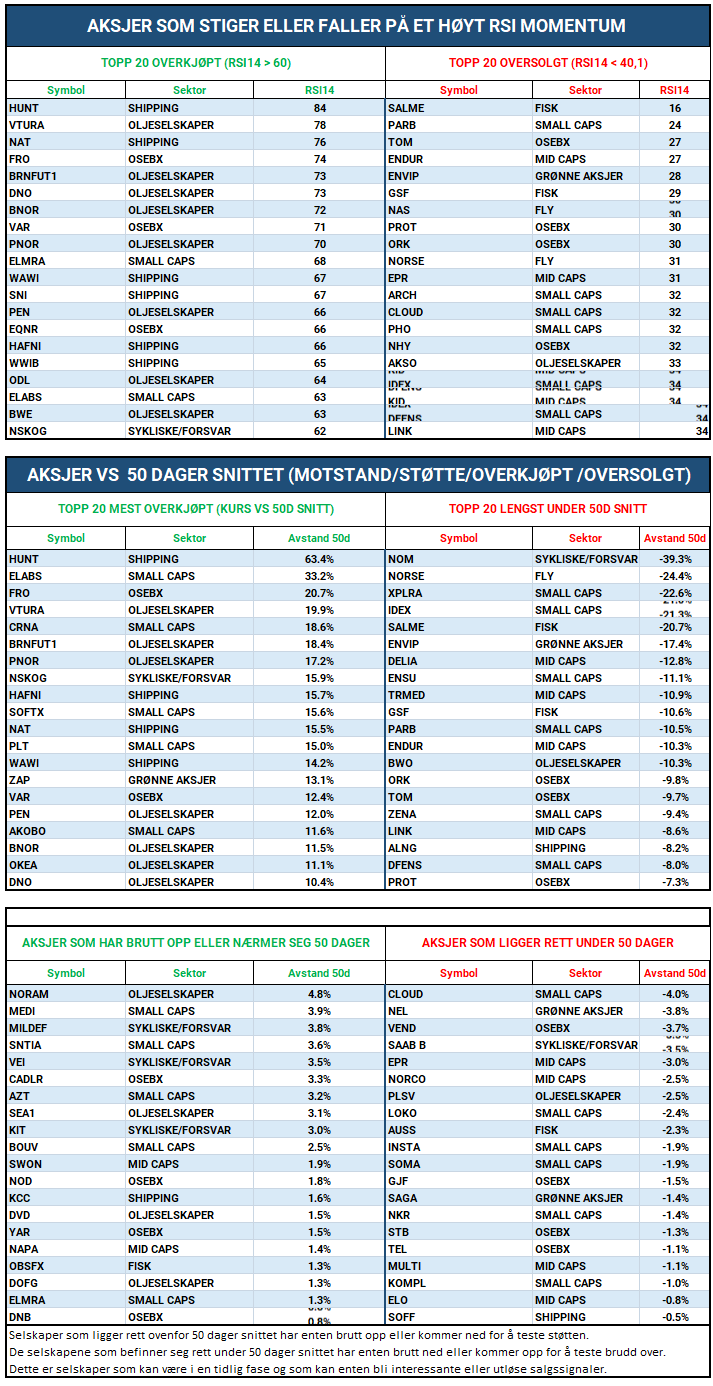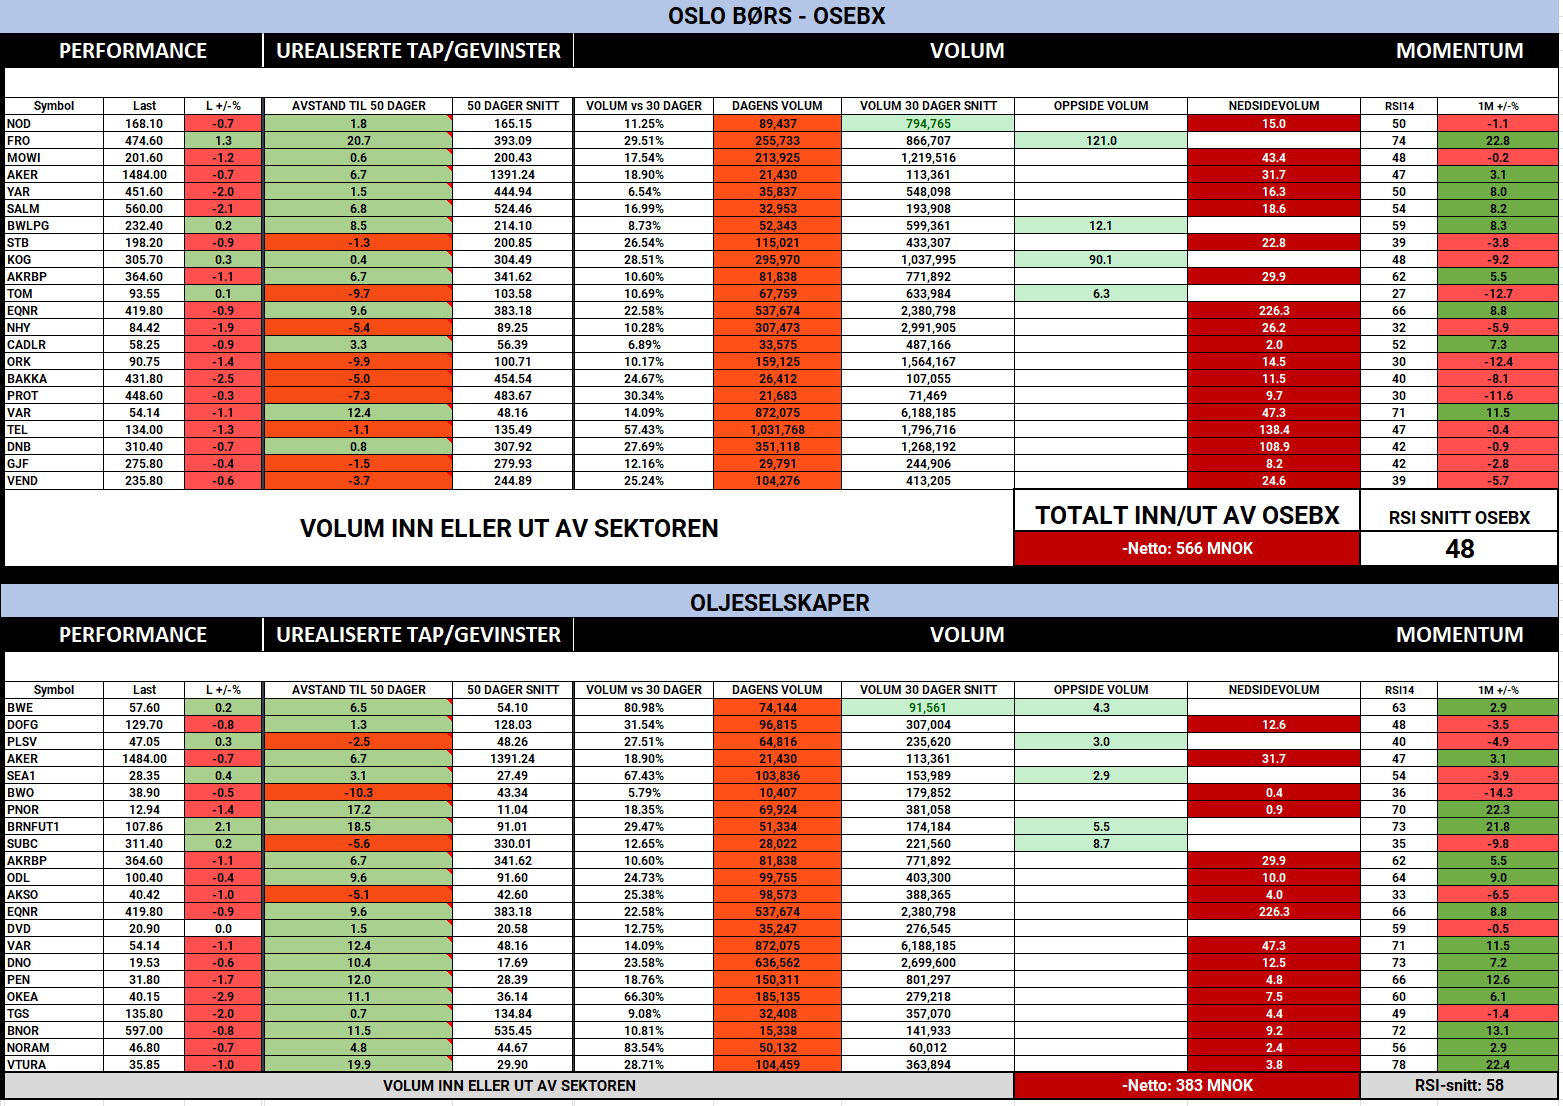
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
September 17
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – MORGENRAPPORT

Torsdag 17. september 2026

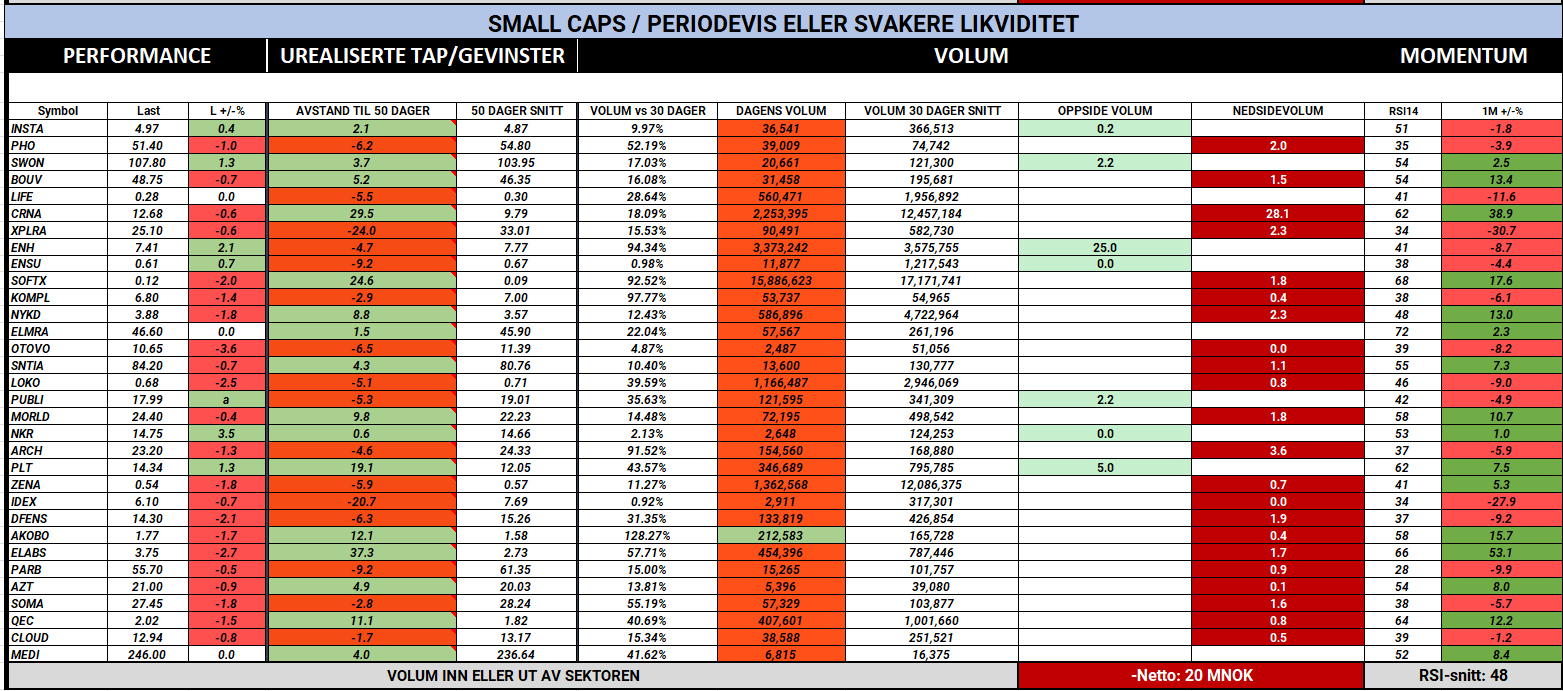
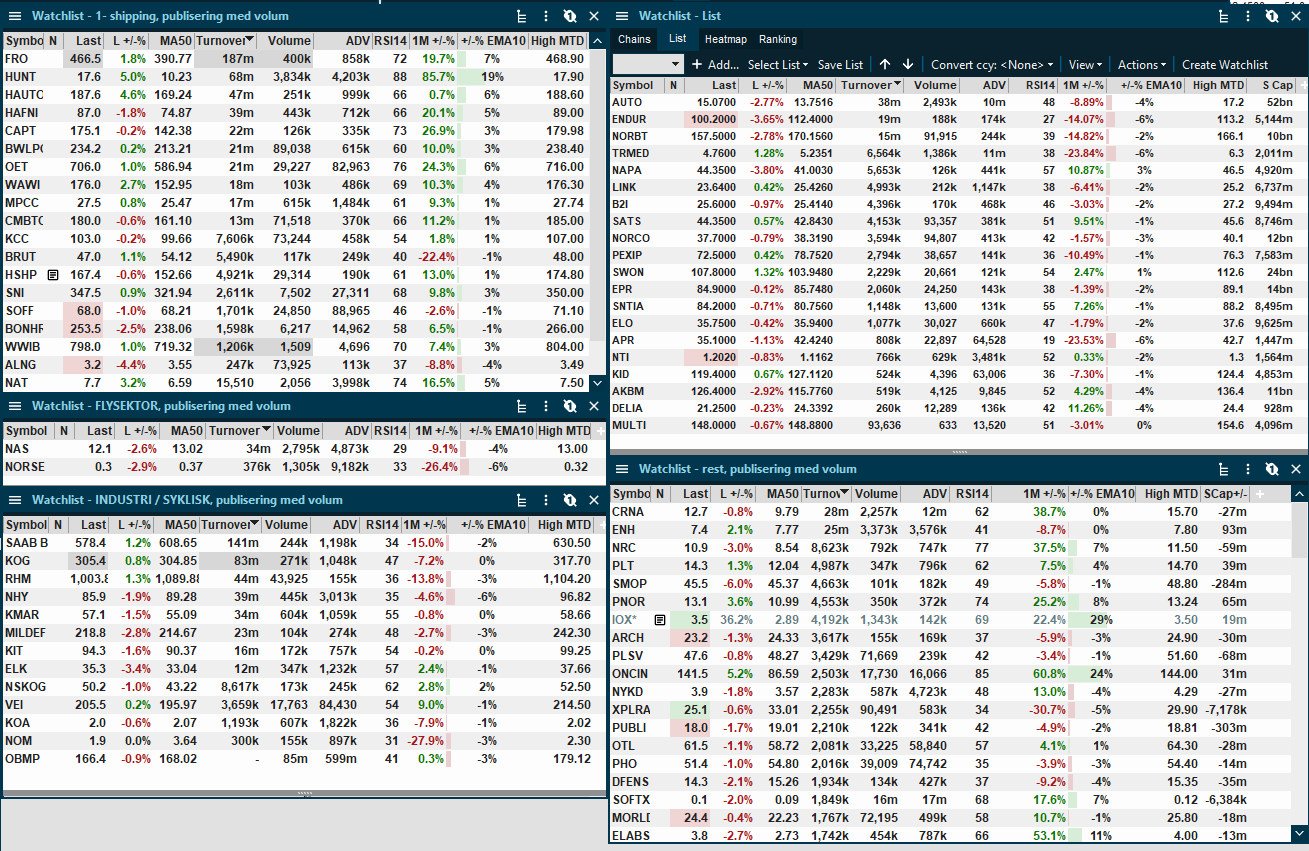
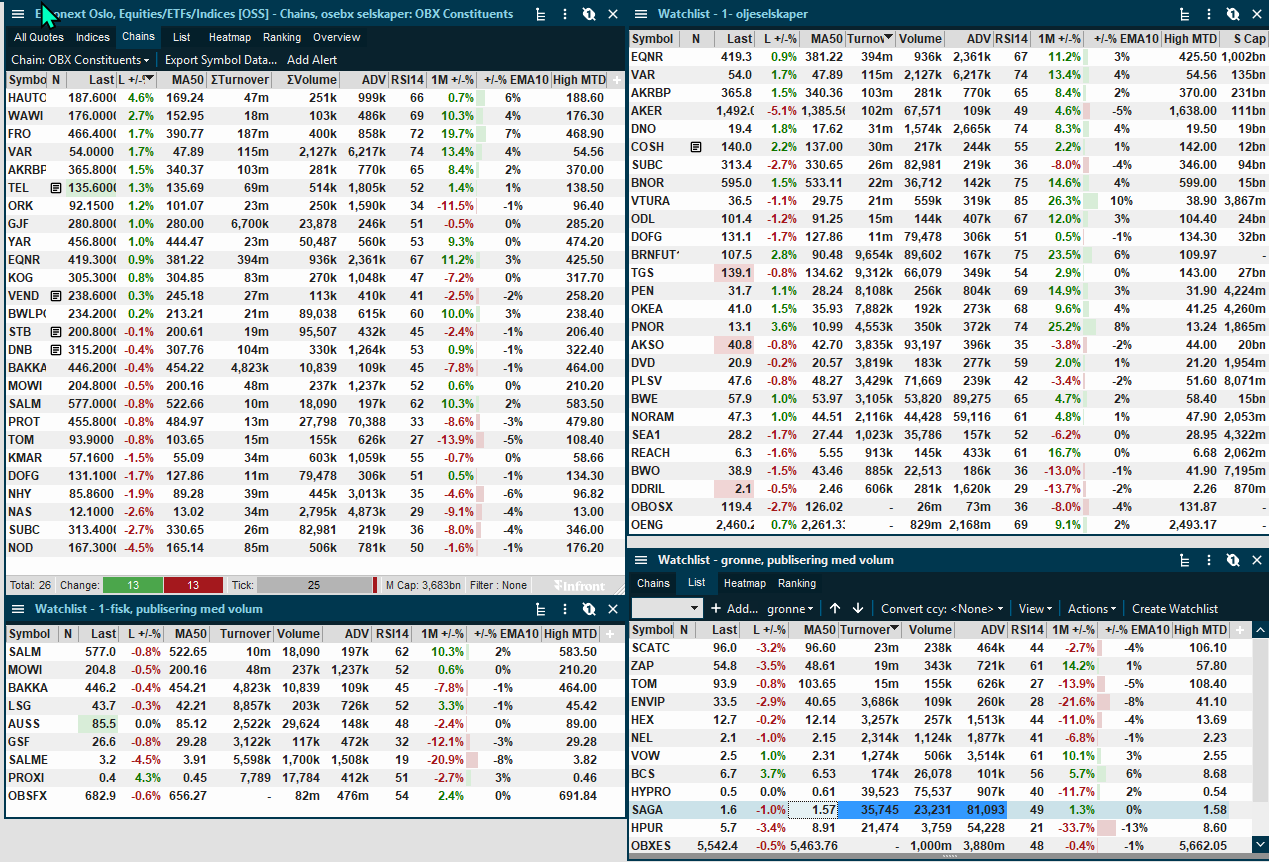
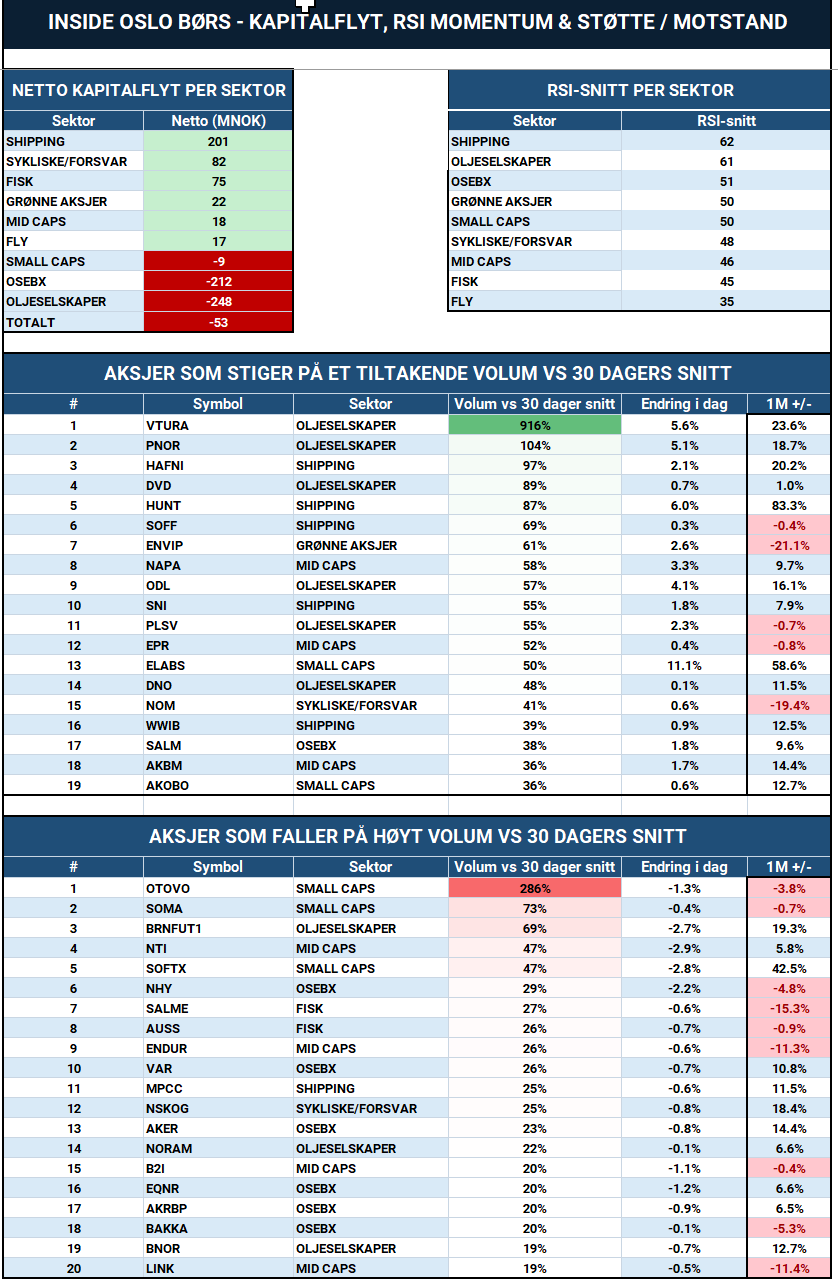
Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har fått med meg etter onsdagens rapport. Kapitalflyt og tekniske data er basert på onsdagens sluttdata.

MARKEDSRAPPORT

Fed hever for første gang på over tre år – rentemarkedet fikk et mer haukete signal

Federal Reserve hevet som ventet styringsrenten med 25 basispunkter til 3,75–4,00 prosent onsdag kveld. Selve hevingen var i stor grad priset inn, men kommunikasjonen rundt veien videre var strammere enn mange hadde håpet på. Beslutningen var enstemmig, og medianen i rentebanen peker mot minst én ny renteheving i løpet av året. Det betyr at markedet ikke fikk noen bekreftelse på at onsdagens heving var et engangsgrep for å gjenopprette troverdigheten etter den siste inflasjonsoppgangen.

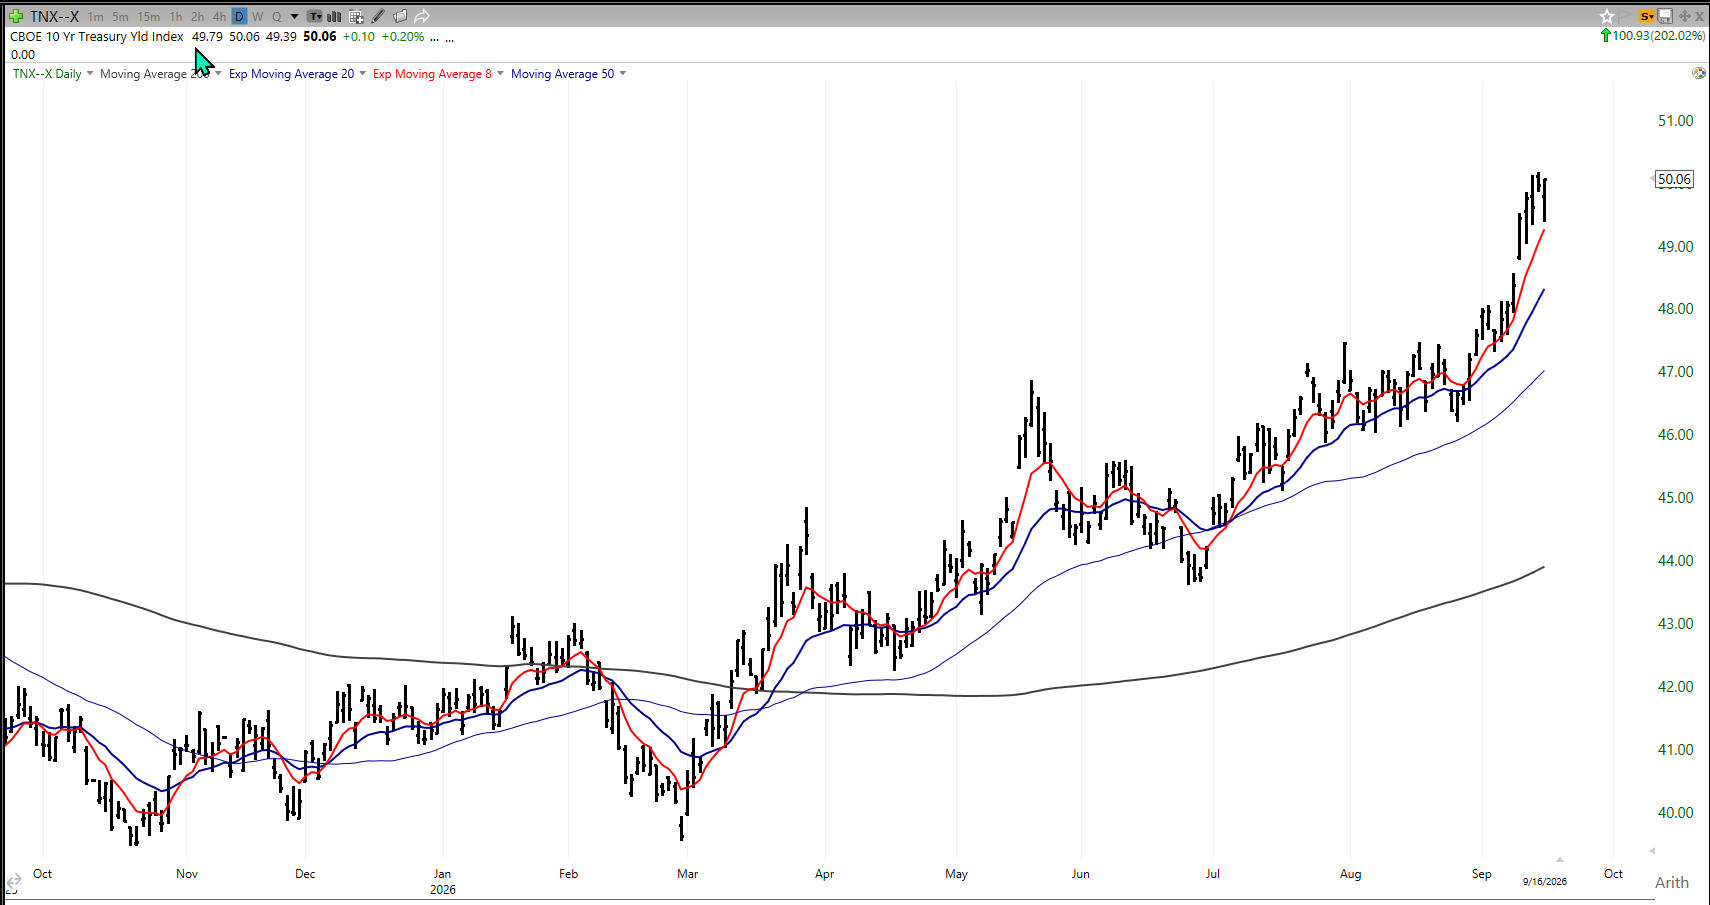
Det interessante ligger i markedsreaksjonen. Den amerikanske 2-årsrenten steg rundt 13 basispunkter, mens 10-årsrenten steg rundt 7 basispunkter og beveget seg tilbake over 5 prosent. Dollaren styrket seg og aksjemarkedet falt marginalt. Rentekurven ble dermed flatere, hvilket normalt forteller at markedet priser en strammere pengepolitikk på kort sikt, samtidig som det fortsatt er usikkerhet om hvor mye økonomien tåler dersom rentene blir liggende høyt.

For aksjemarkedet er kombinasjonen mer problematisk enn rentehevingen isolert. Høyere korte renter øker avkastningskravet på aksjer, samtidig som energi fortsatt er dyrt og den amerikanske økonomien foreløpig holder seg sterk nok til at Fed ikke føler seg tvunget til å stoppe. Det gjør at selskaper med høye multipler og mye av verdsettelsen langt frem i tid igjen blir mer rentefølsomme. Samtidig er bildet ikke entydig risk-off: Asia tok den første Fed-hevingen relativt rolig torsdag morgen, slik at vi foreløpig ikke ser noen bred risk/off.

INSIDE OSLO BØRS – OBSERVASJON

Det avgjørende etter Fed er ikke at renten ble satt opp 25 basispunkter, men at markedet må forholde seg til at det kan komme minst én heving til. Når 10-årsrenten samtidig er tilbake over 5 prosent, blir det vanskeligere for markedet å ignorere renten som verdsettelsesfaktor. På Oslo Børs motvirkes dette delvis av høy oljepris og sterk shipping.


OLJE & ENERGI

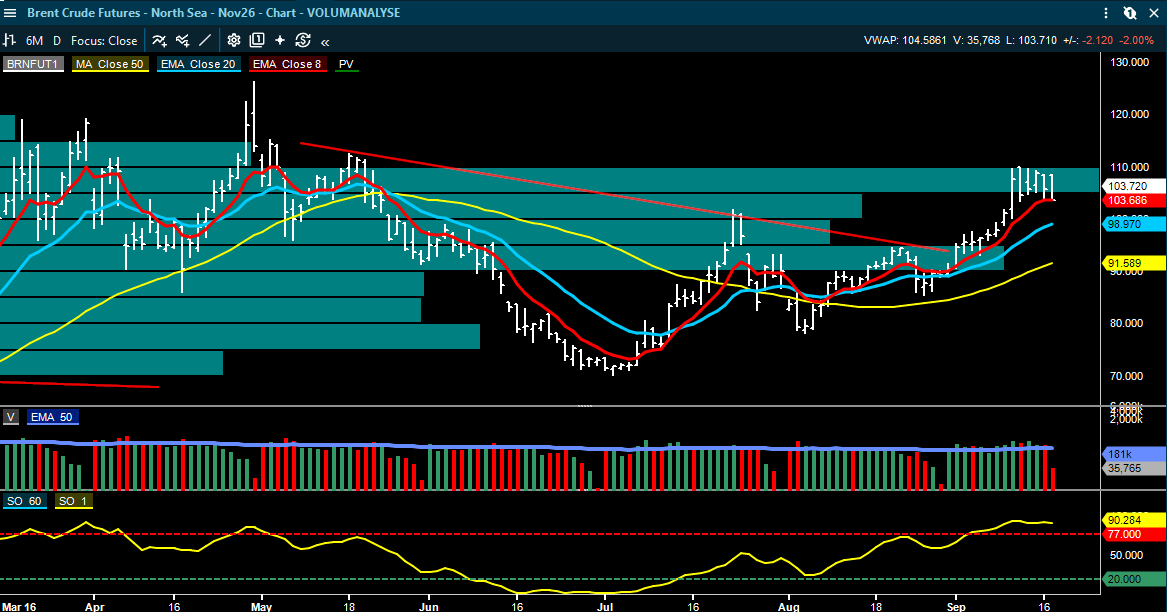
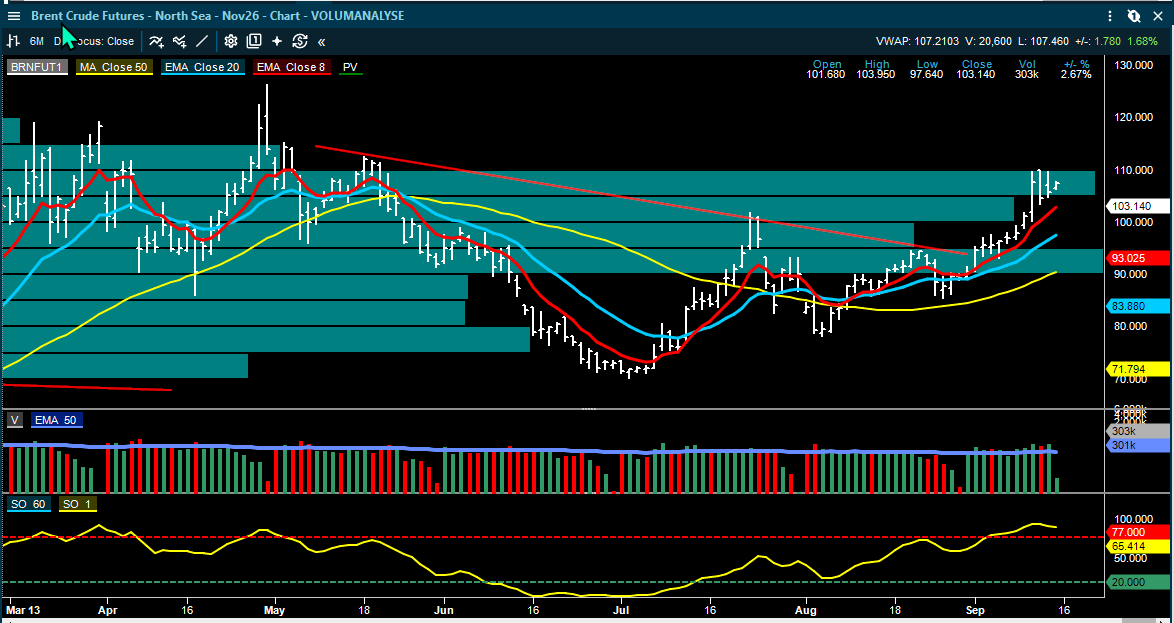
Brent faller tilbake mot USD 103–105 – Saudi-risikoen avtar noe, men markedet er fortsatt langt fra normalisert

Brent handler torsdag morgen rundt USD 103.75 fatet, ned fra nivåene vi så tidligere i uken. ABG peker på at markedet reagerer på tegn til at risikoen rundt Saudi-Arabias East–West-rørledning avtar, mens Fearnleys viser til at en delvis re-start kan komme i løpet av noen dager. En full normalisering kan likevel ta seks til åtte uker. Det forklarer hvorfor oljeprisen faller uten at den fysiske tilbudsrisikoen er borte.

Amerikanske lagertall ga heller ikke noe sterkt nytt signal. DOE rapporterte et trekk i råoljelagrene på 0,6 millioner fat, mindre enn konsensus på 1,6 millioner, mens bensin- og destillatlagrene steg. Totalt økte lagrene av råolje, bensin og destillater med rundt 1,7 millioner fat. Det demper noe av presset fra den geopolitiske siden, men endrer ikke at olje fortsatt ligger på et nivå som gir svært sterke kontantstrømmer for norske produsenter.

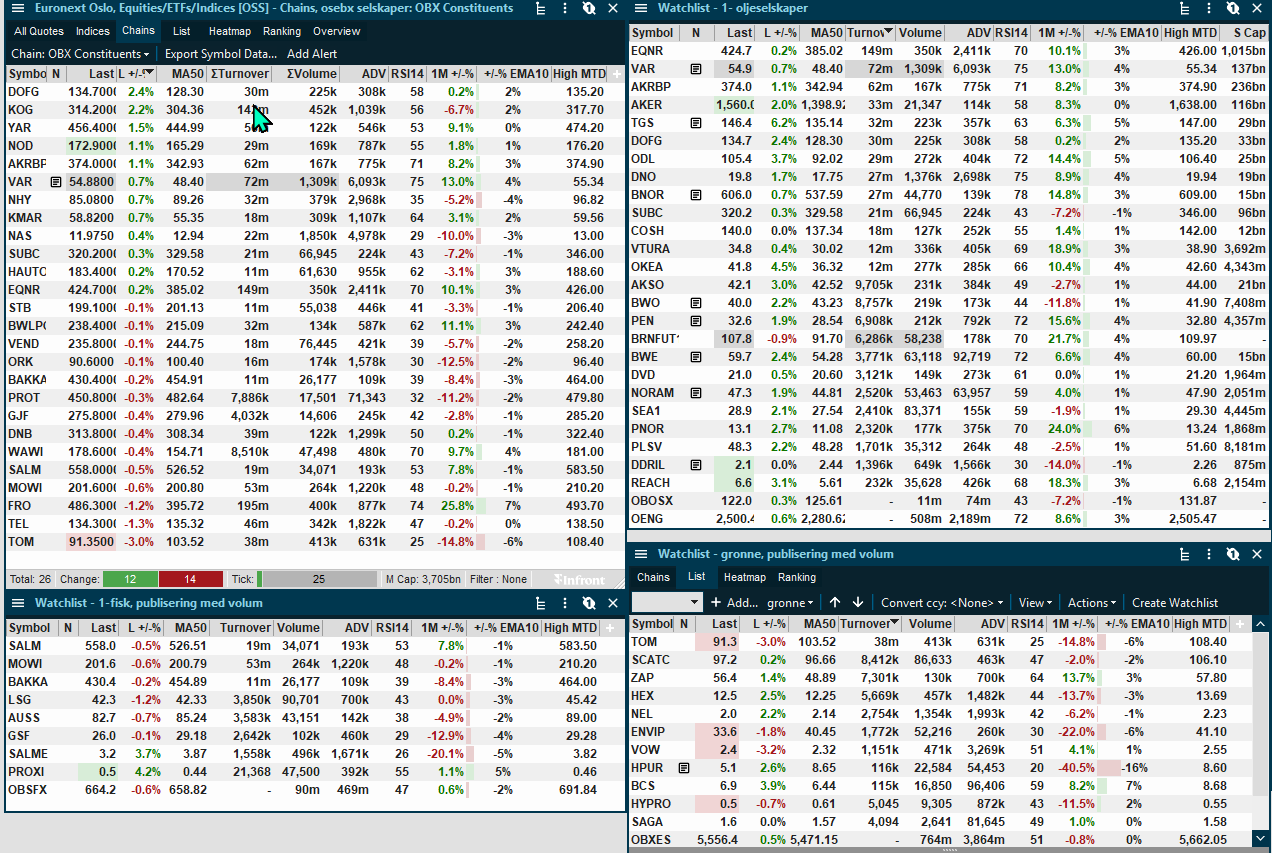
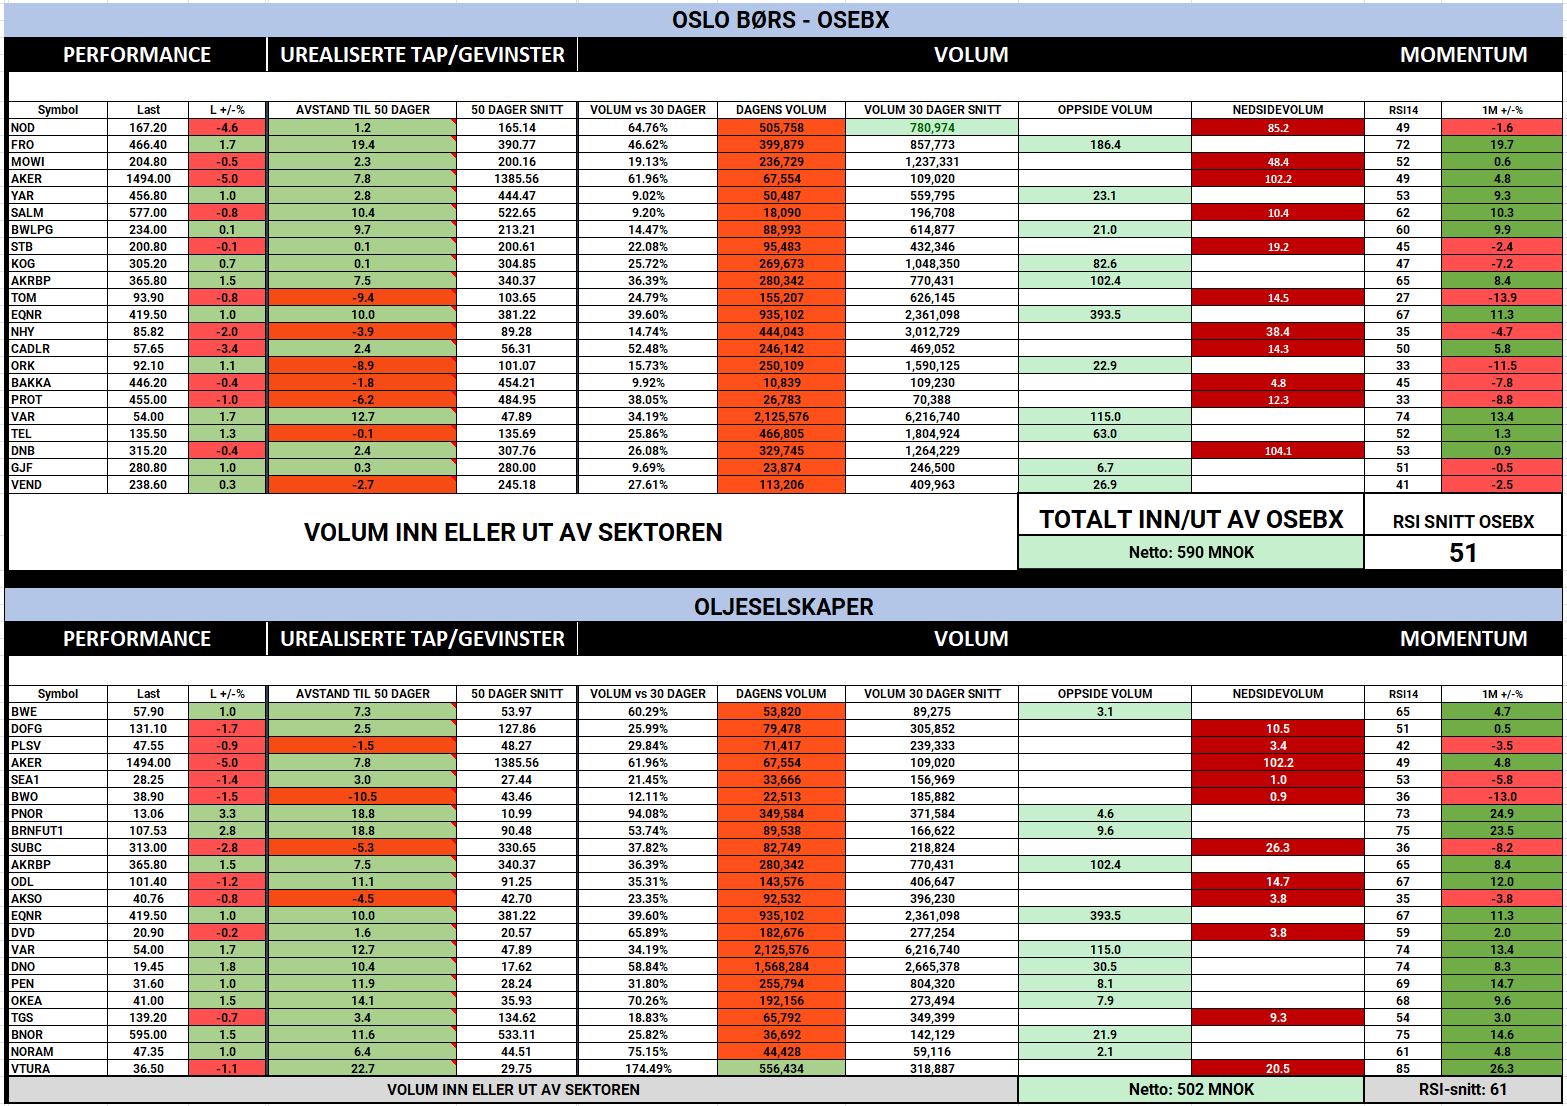
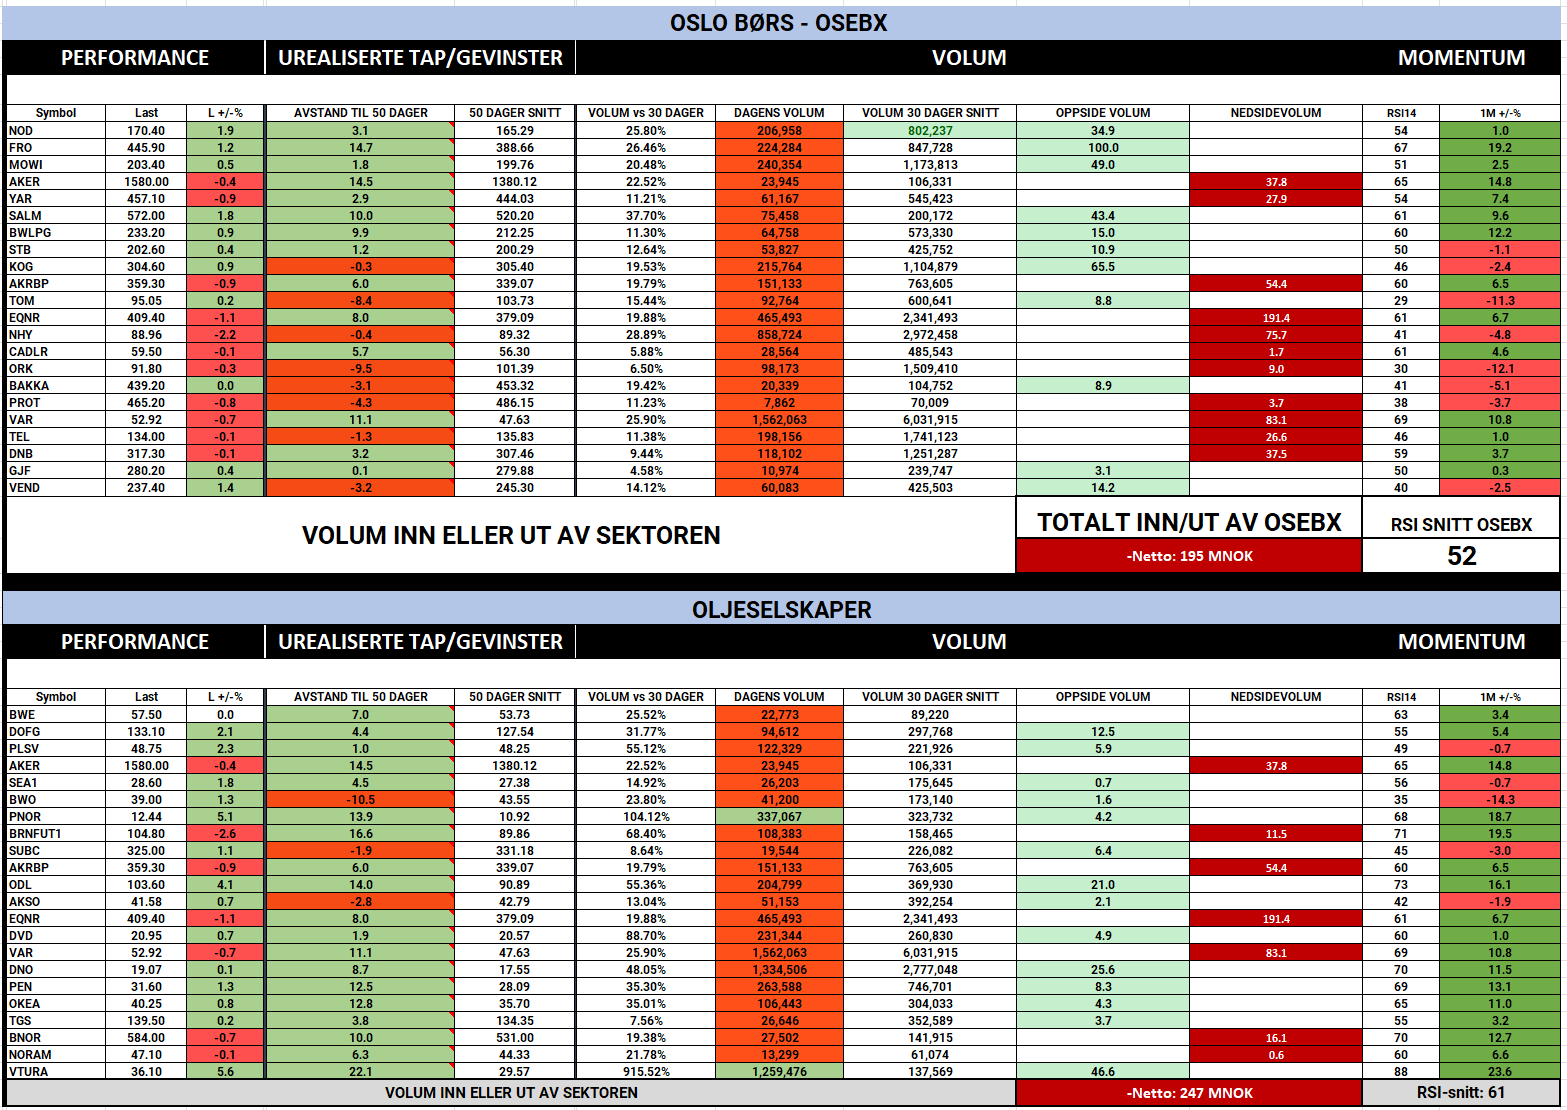
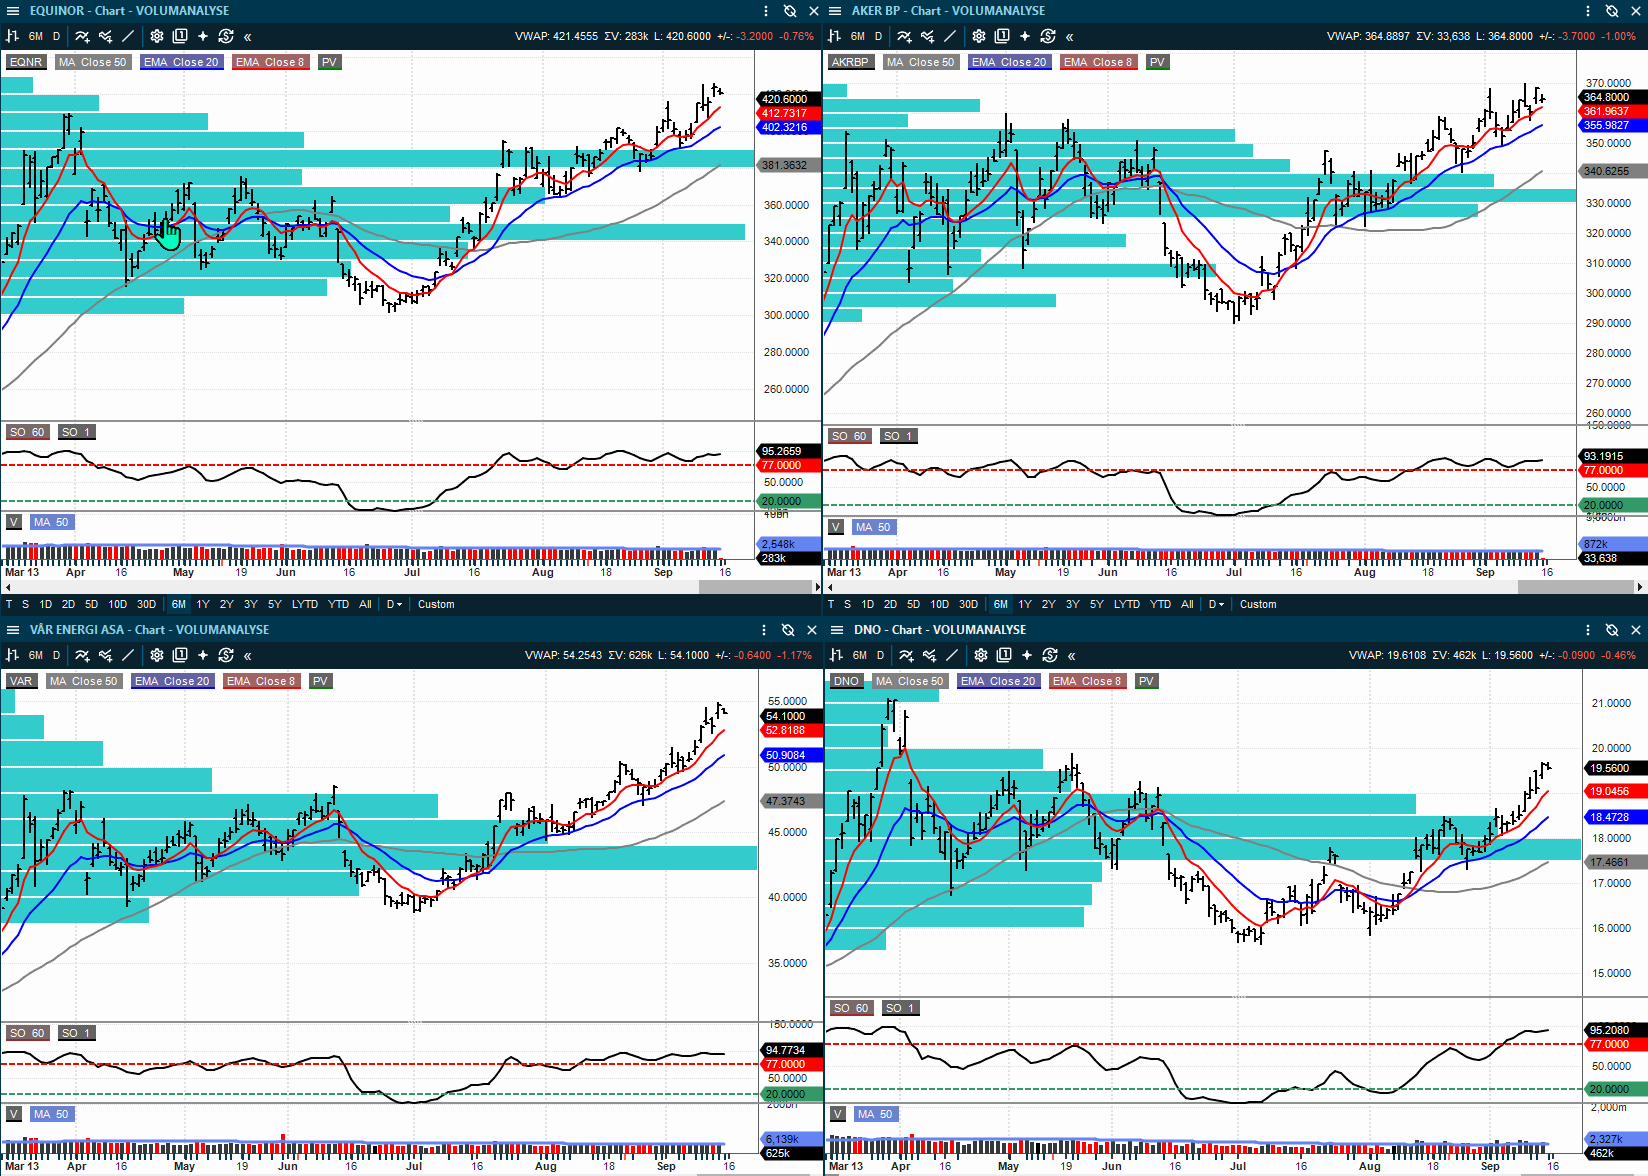
Onsdagens kapitalflyt viser samtidig hvorfor oljeaksjene ikke bør leses ut fra Brent alene. Oljesektoren hadde rundt 244 mill. kroner i kapitalutgang, men 14 av 22 selskaper ble handlet over sitt 30-dagers snittvolum og 13 av disse steg. Equinor stod alene for rundt 927 mill. kroner negativ prisbekreftet flyt. Under overflaten var det derfor langt mer kjøpsaktivitet i olje og oljeservice enn sektorens netto tall tilsier.

OLJE – MARKEDSOBSERVASJON

Oljeprisen er lavere enn onsdag morgen, men kapitalflyten viste at investorene roterte internt i sektoren fremfor å selge oljeaksjer bredt. Dersom Brent stabiliserer seg over USD 100 samtidig som volumbredden i olje holder seg sterk, er det et annet bilde enn en klassisk råvarekorreksjon hvor både råvaren og aksjebredden i sektoren svekkes samtidig.

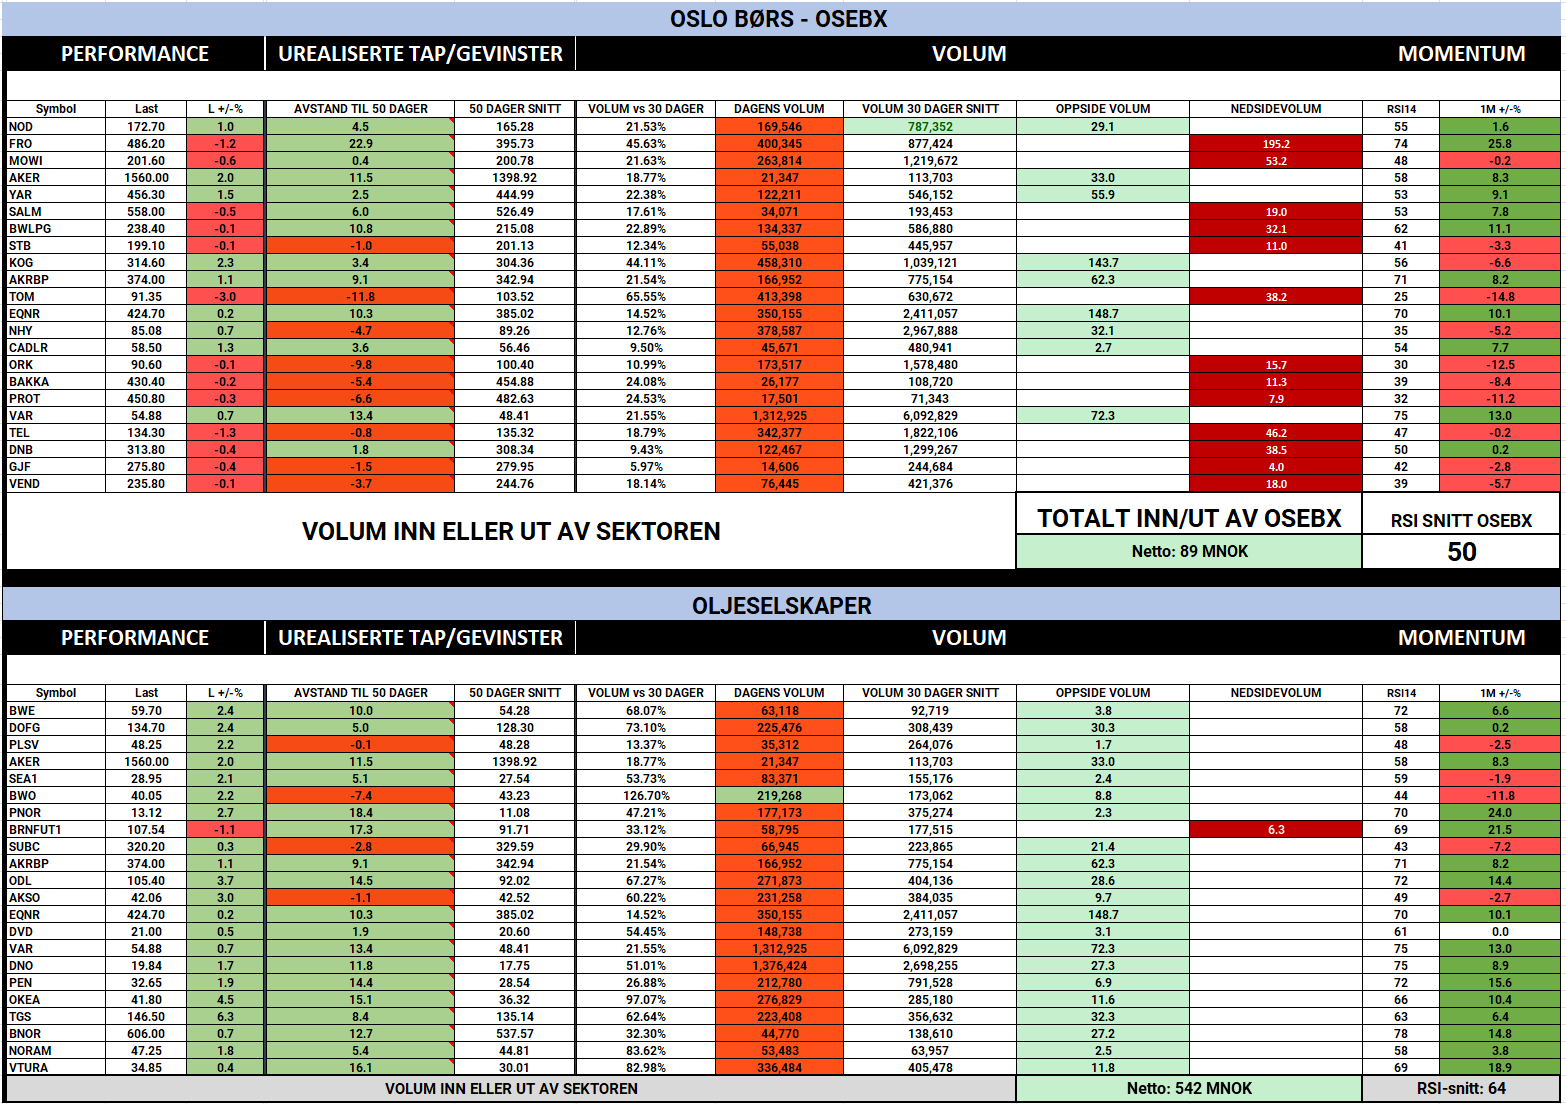
KAPITALFLYT & MOMENTUM – OSLO BØRS

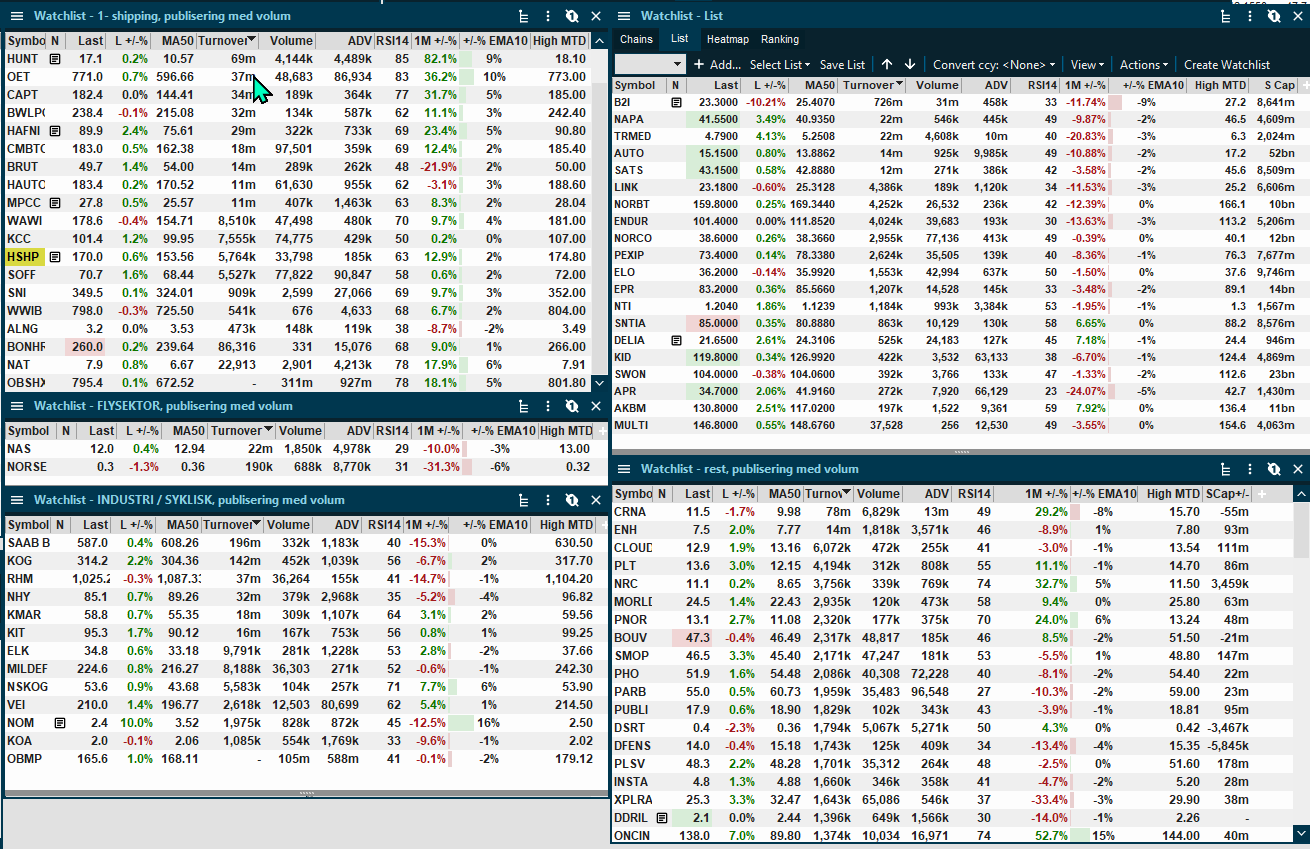
1,48 mrd. kroner positiv kapitalflyt onsdag – men pengene strømmer fortsatt mot shipping og nå nylig til sykliske/forsvar

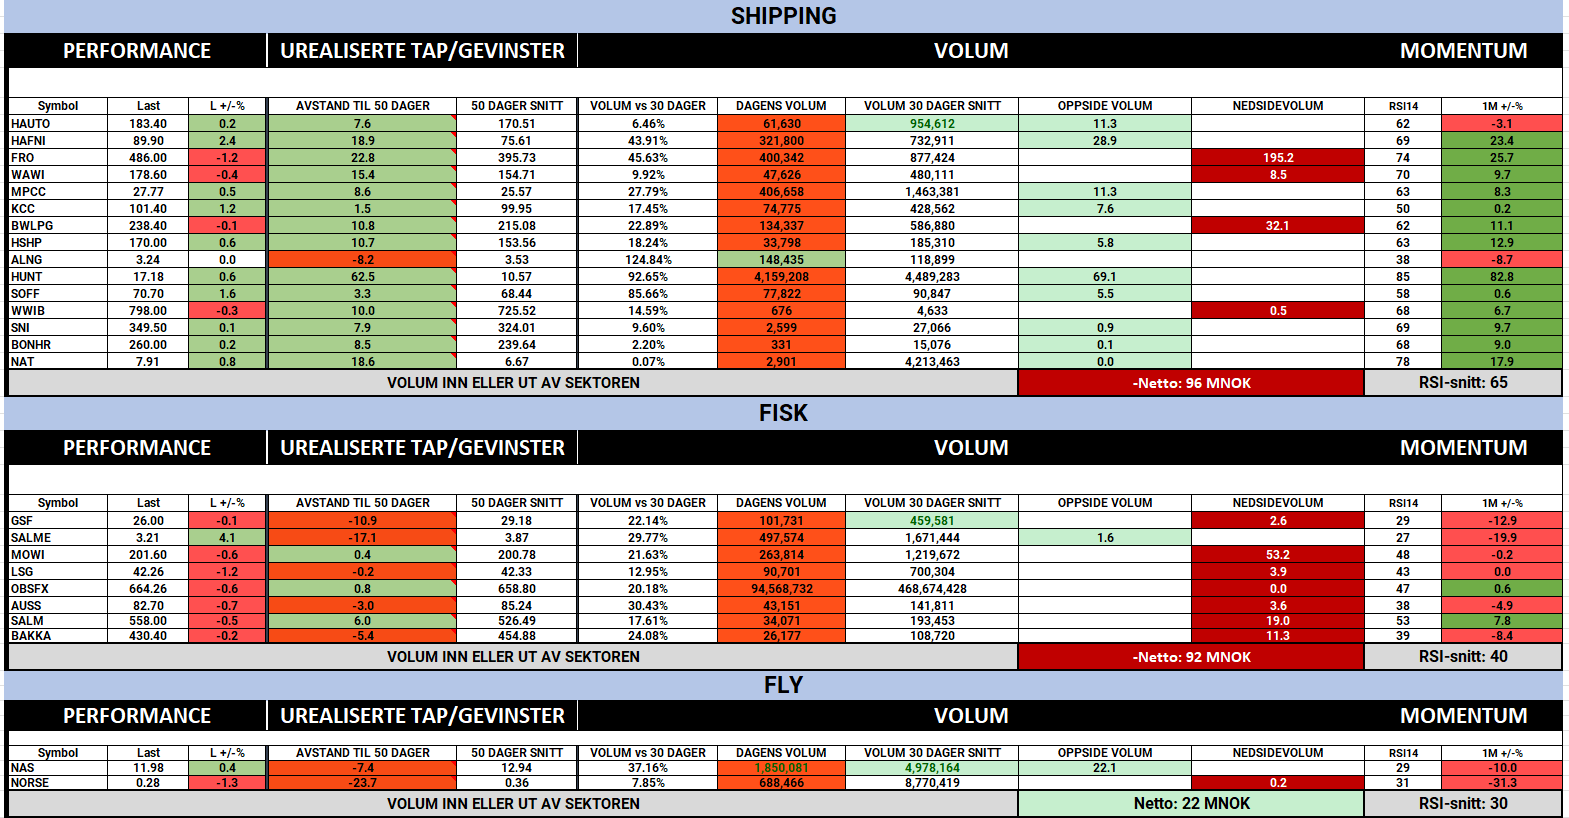
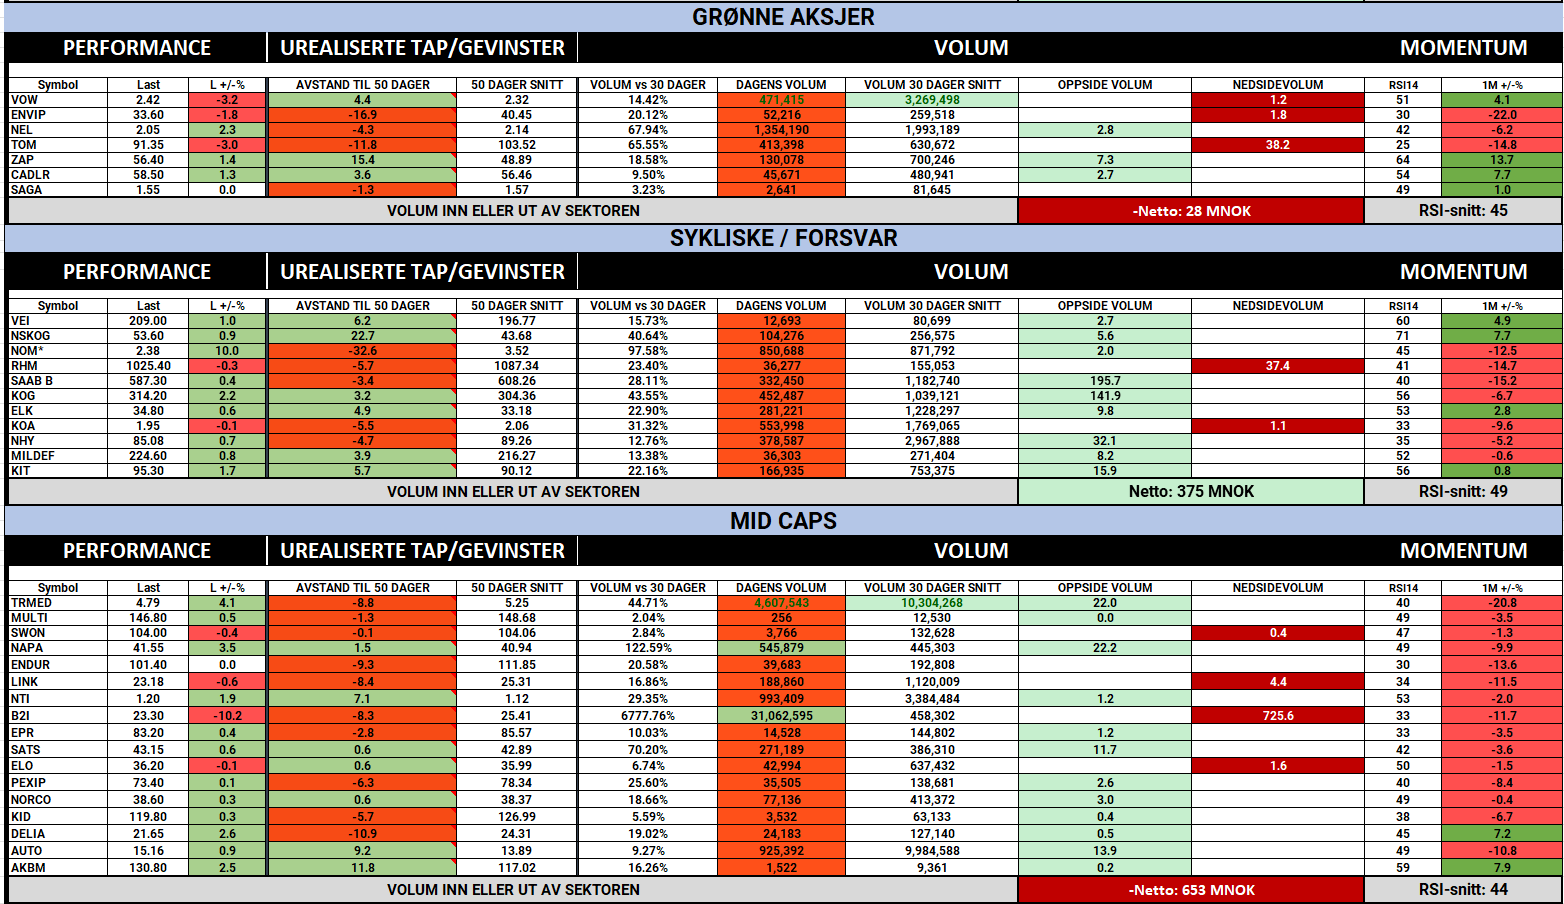
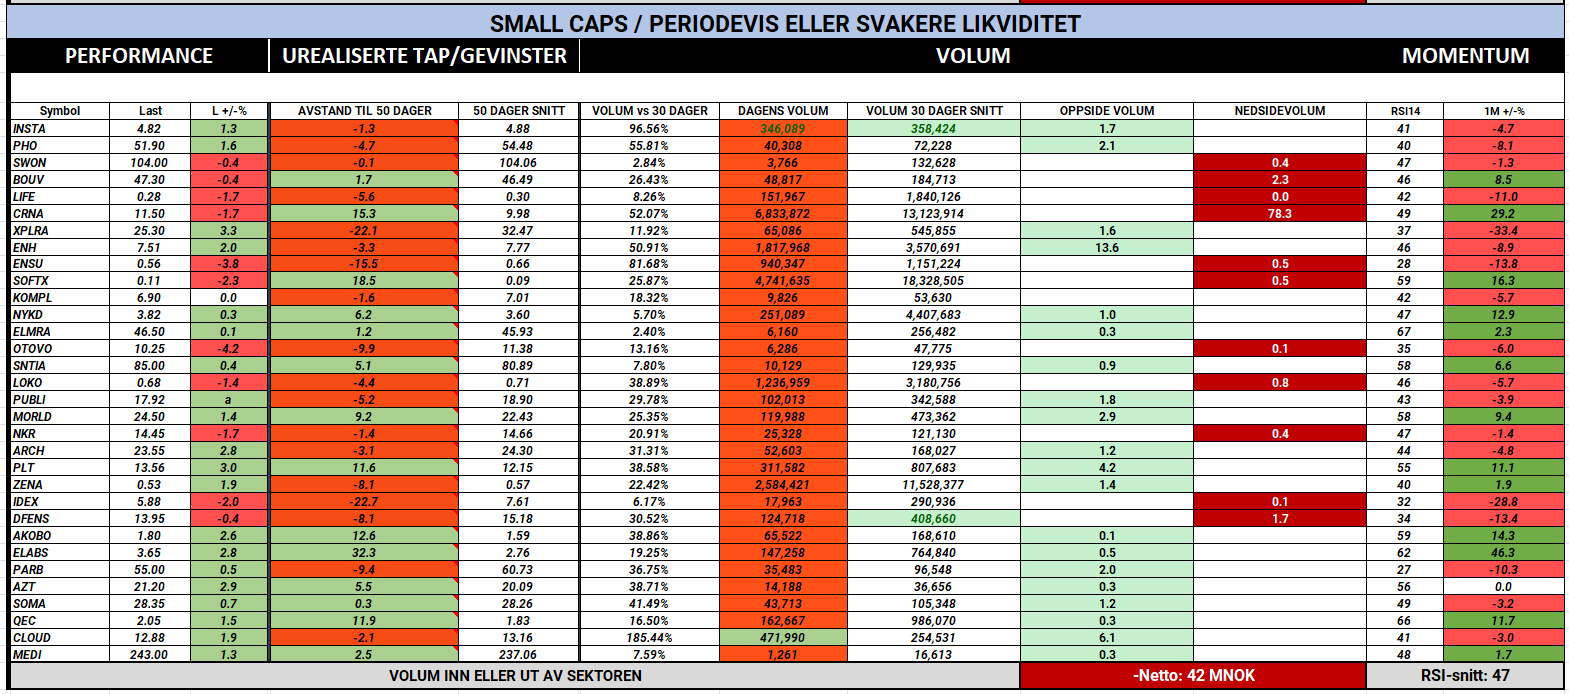
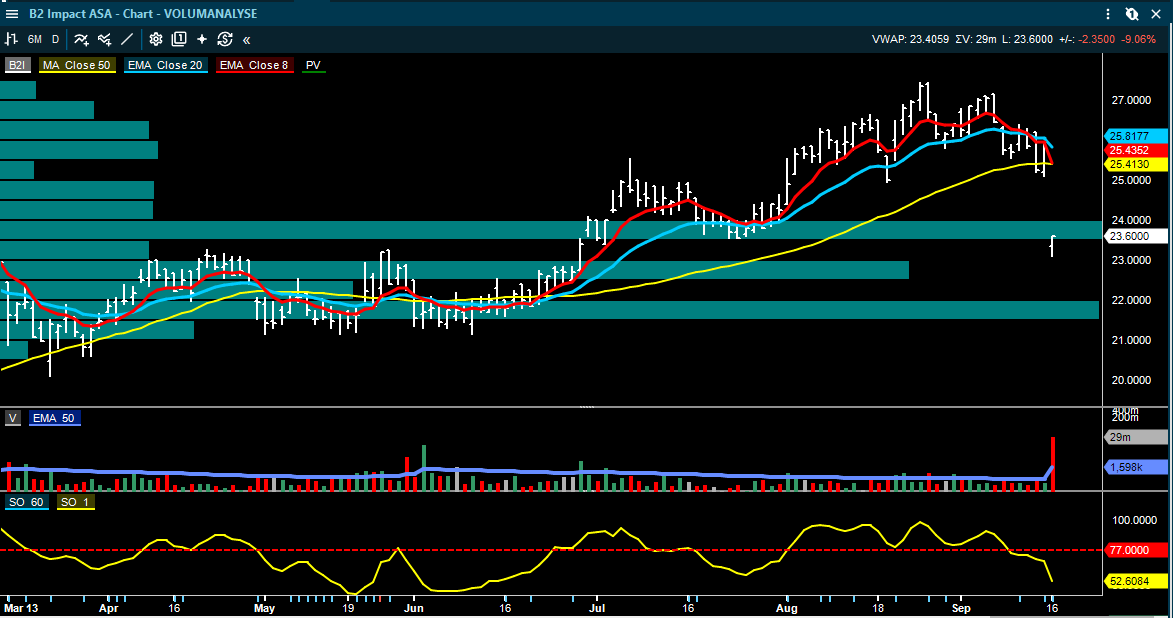
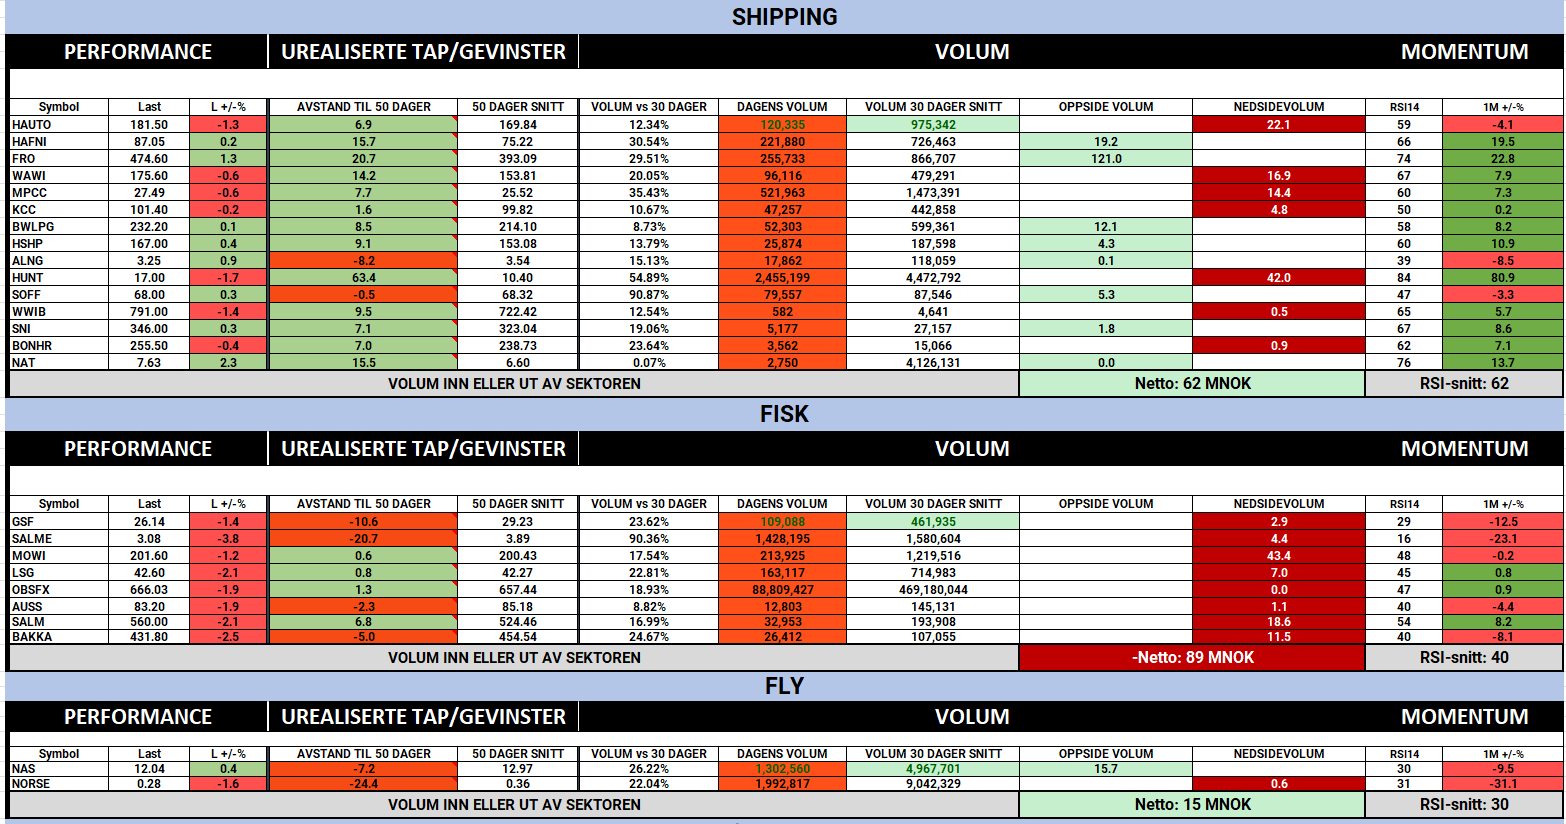
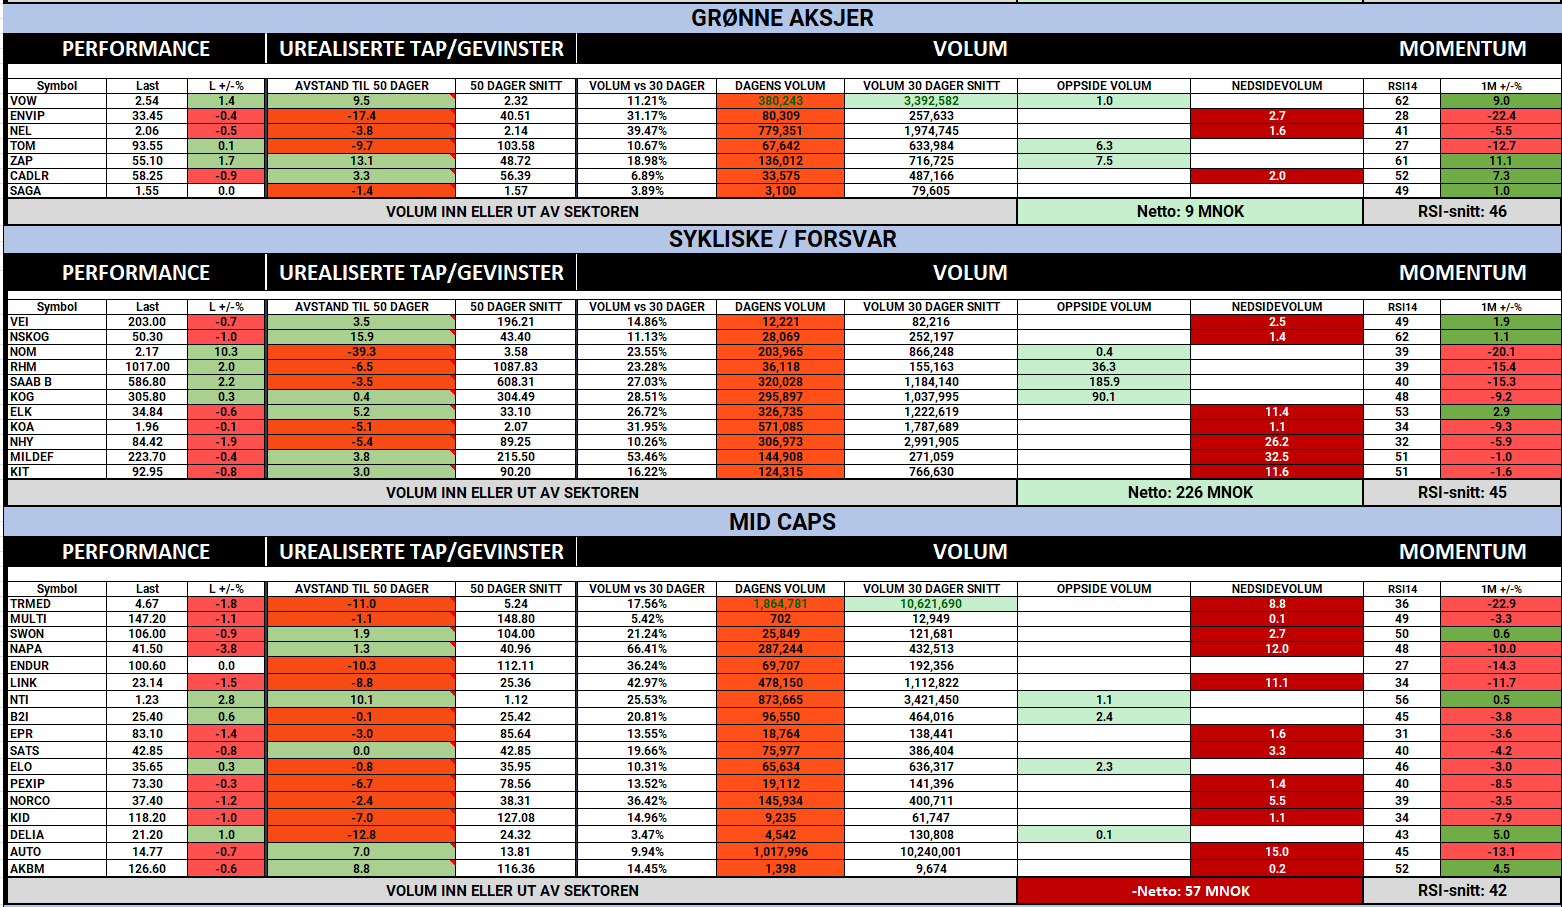
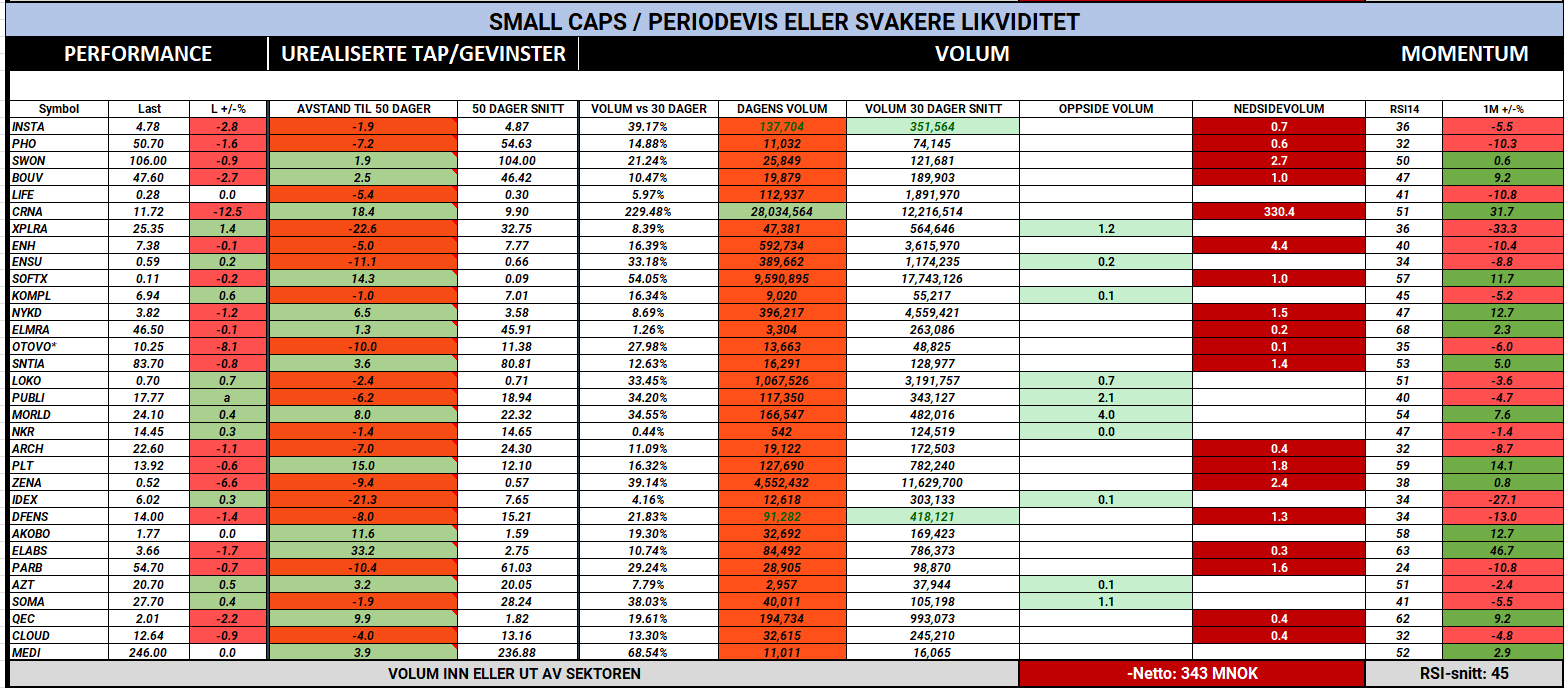
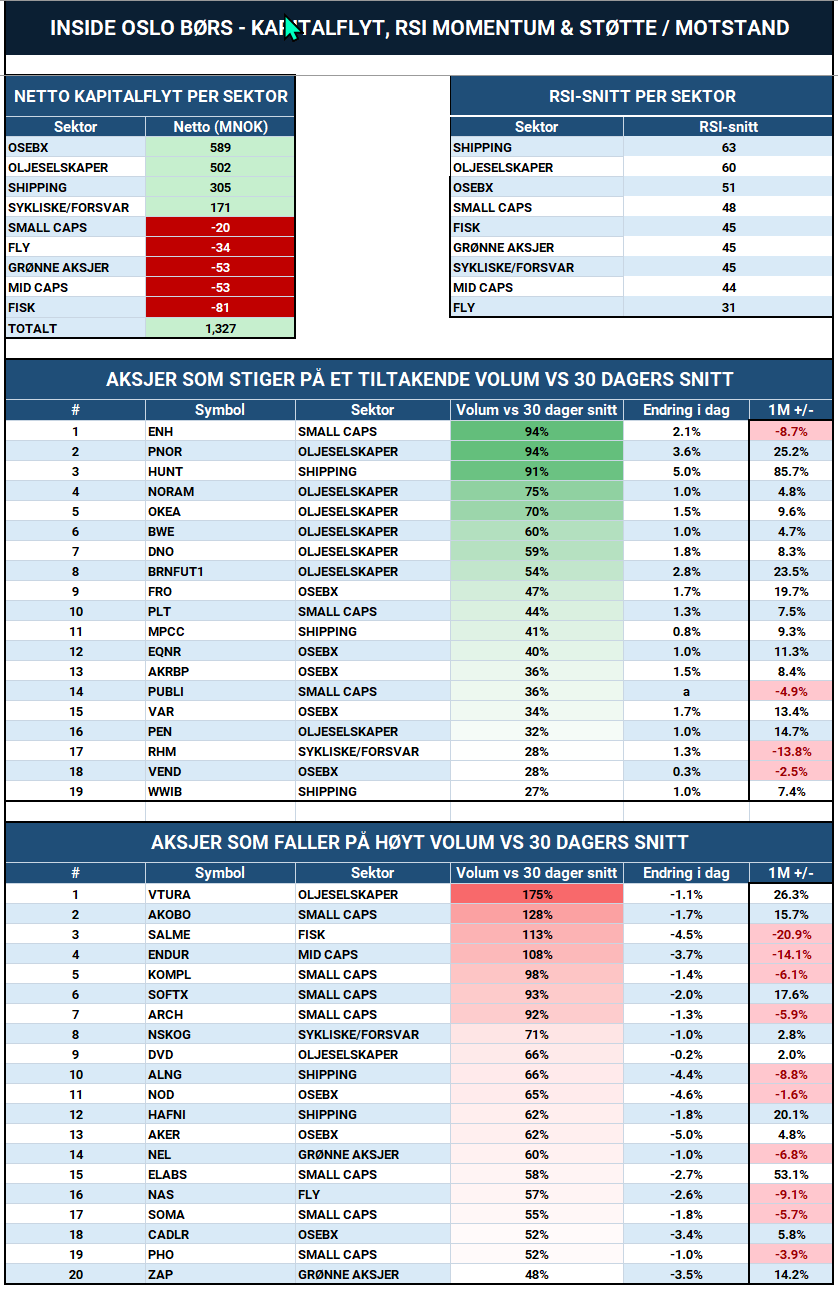
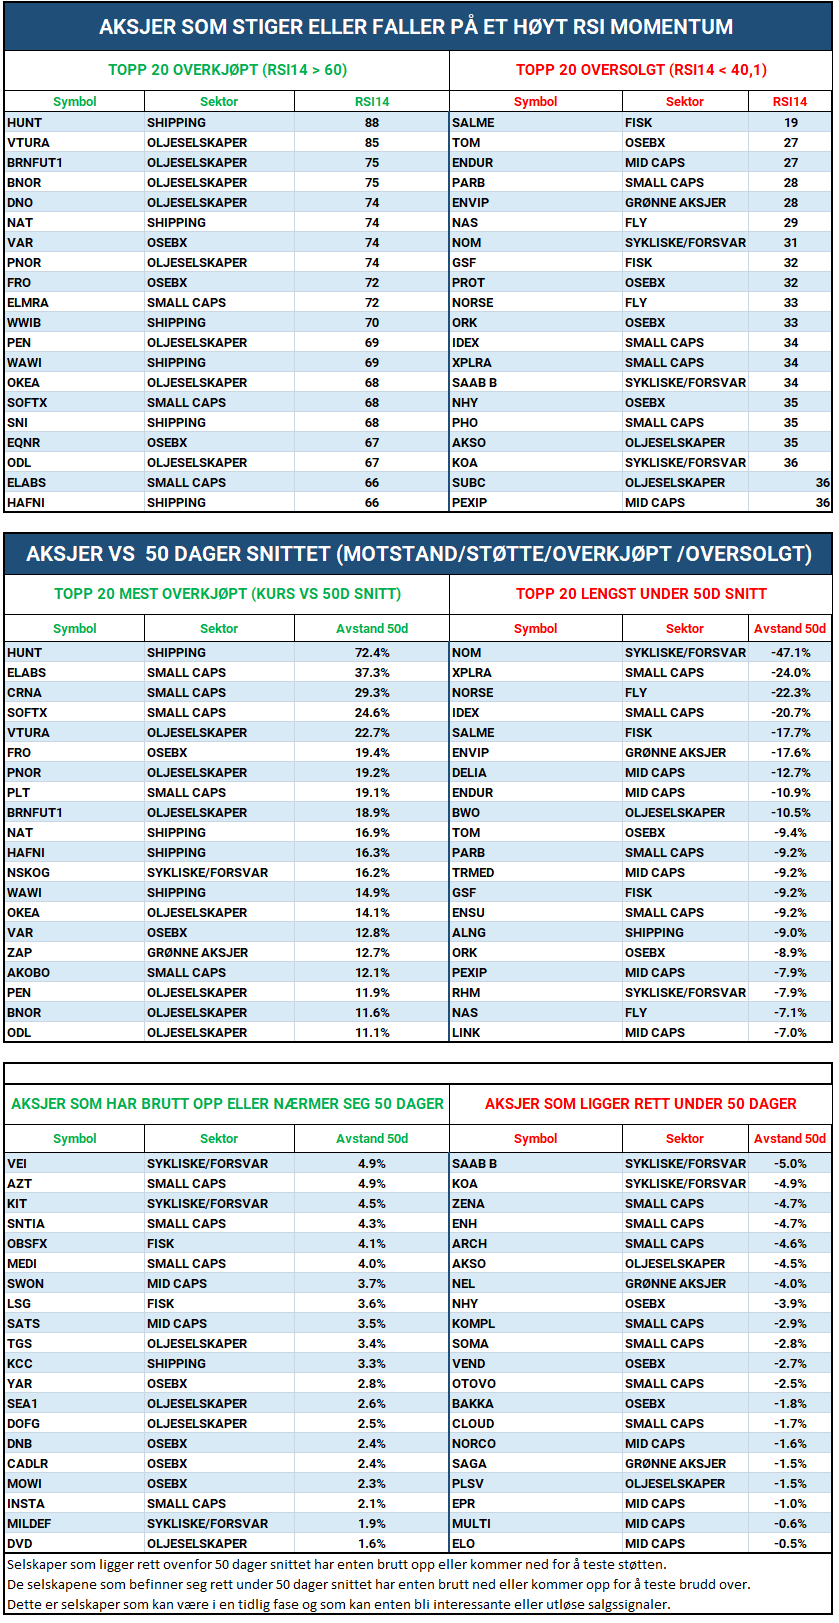
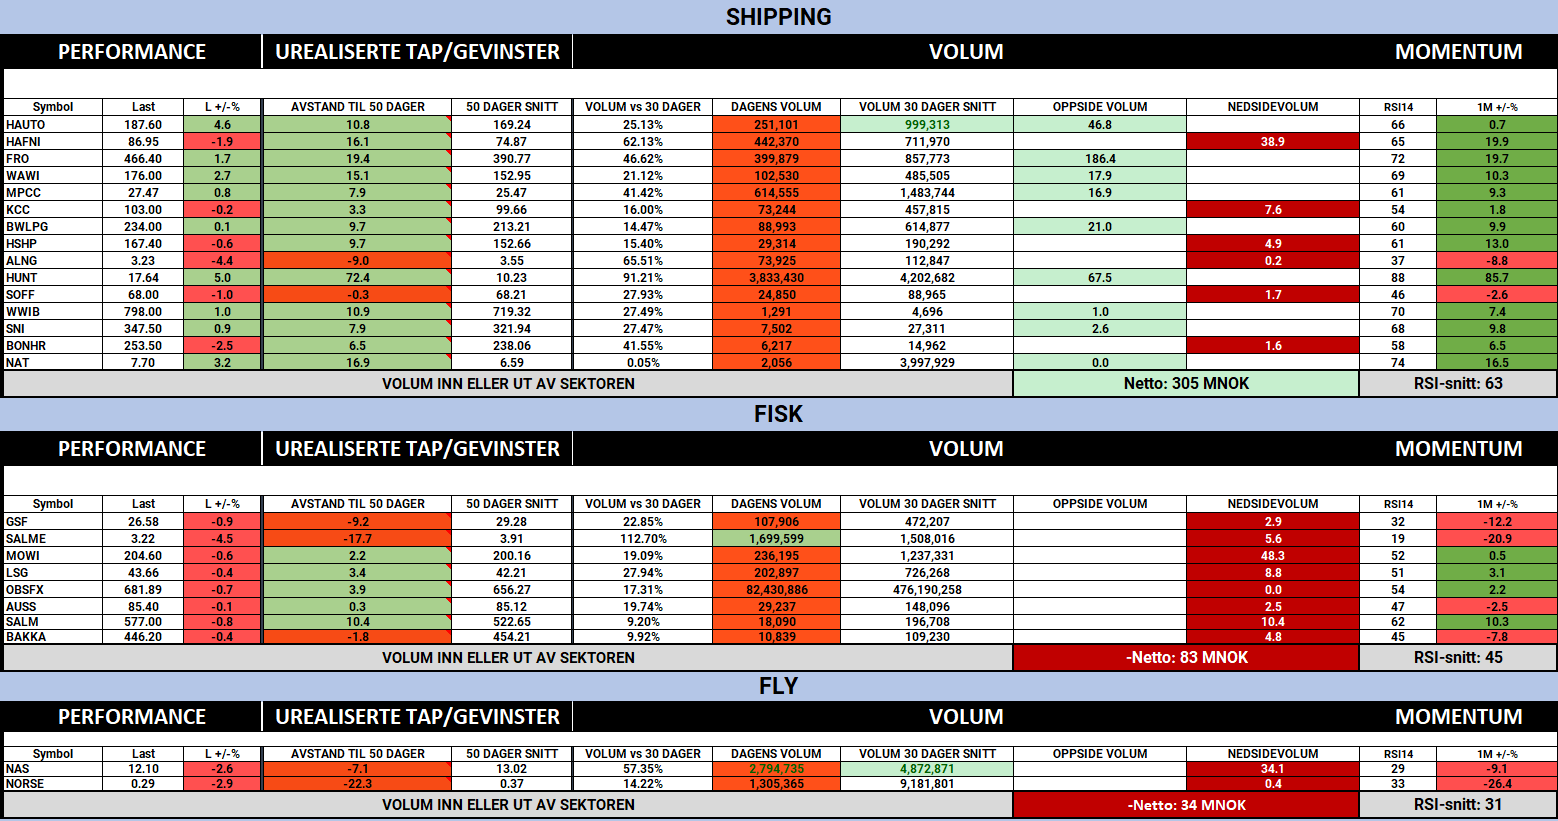
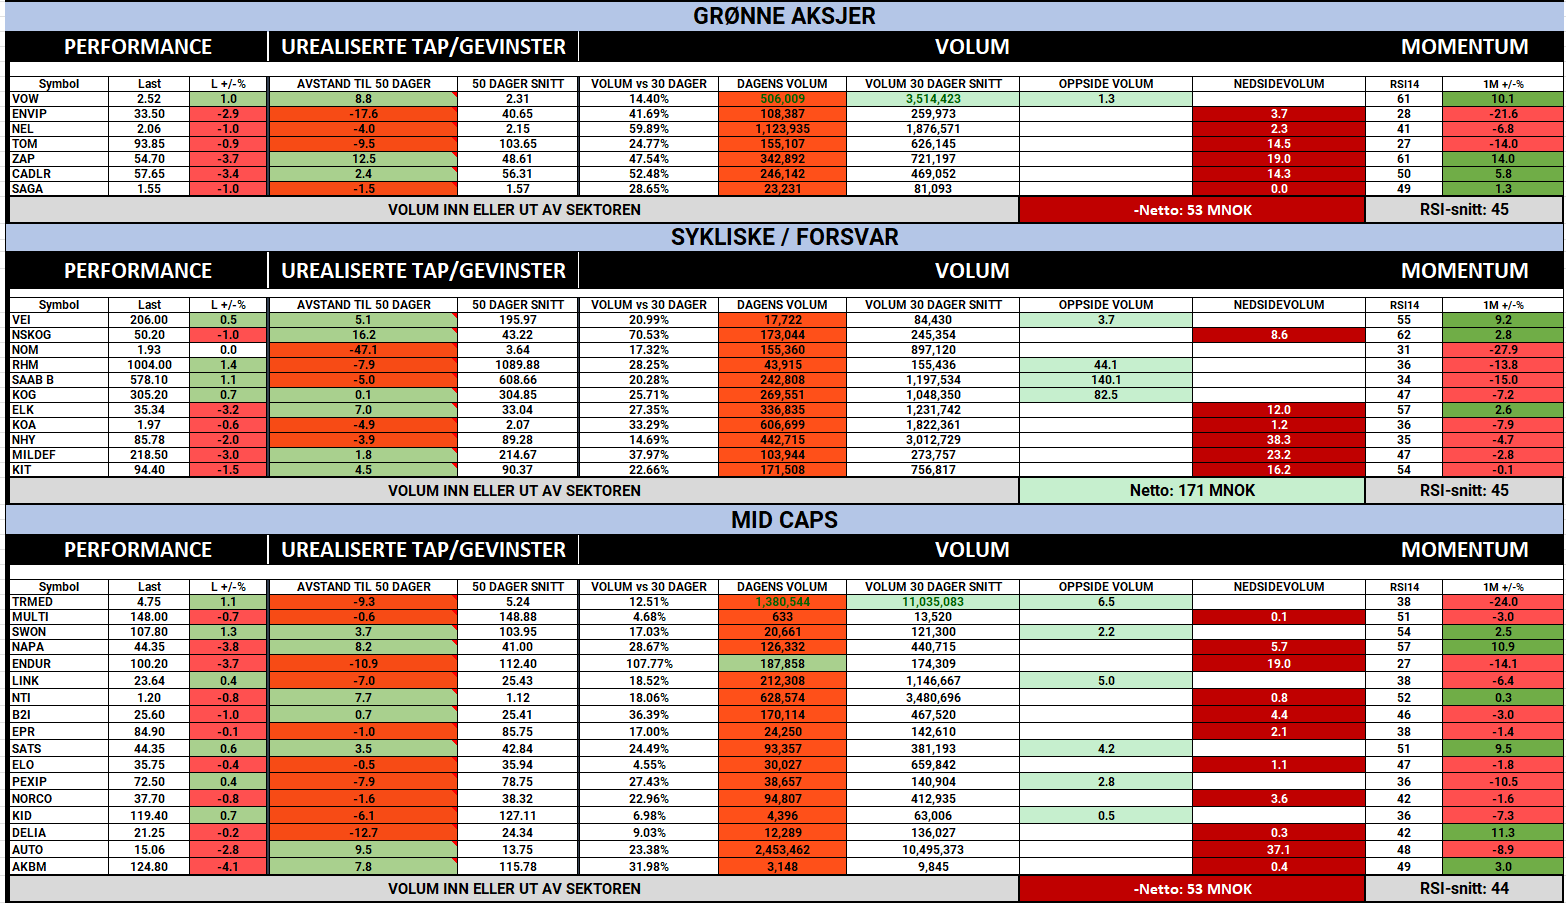
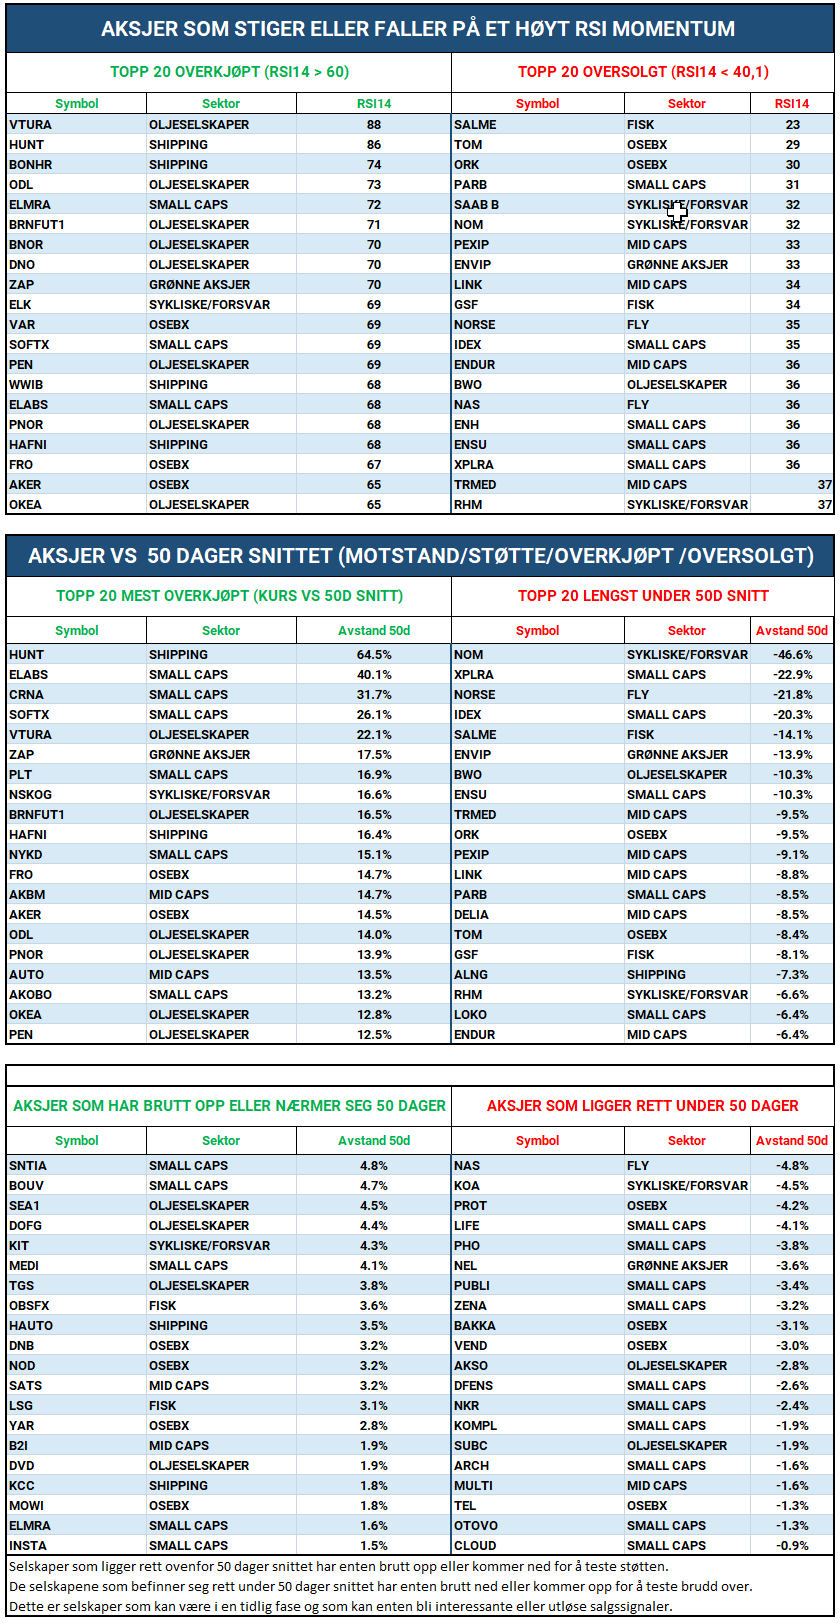
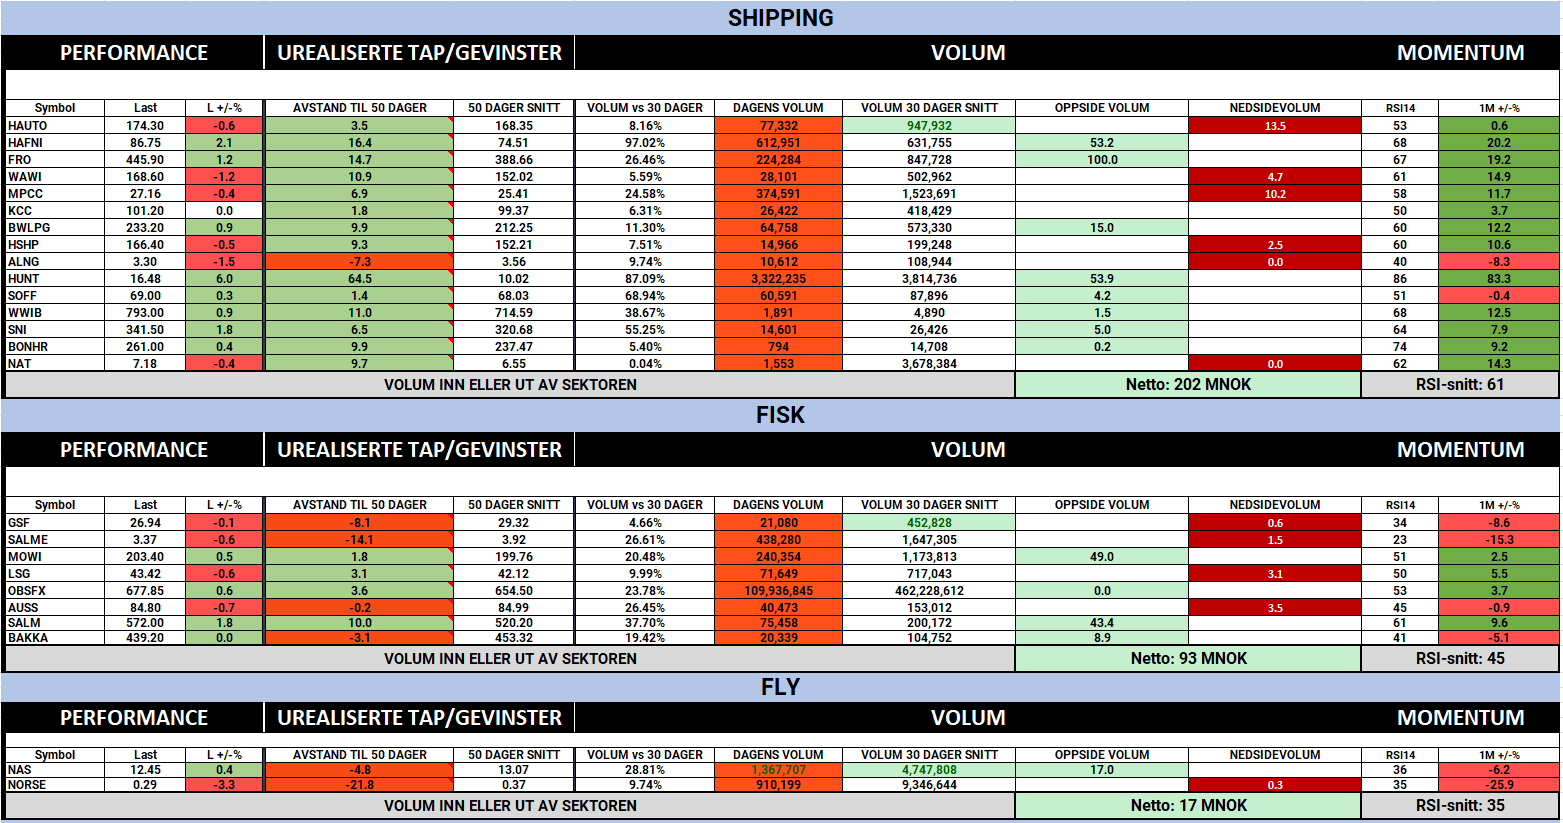
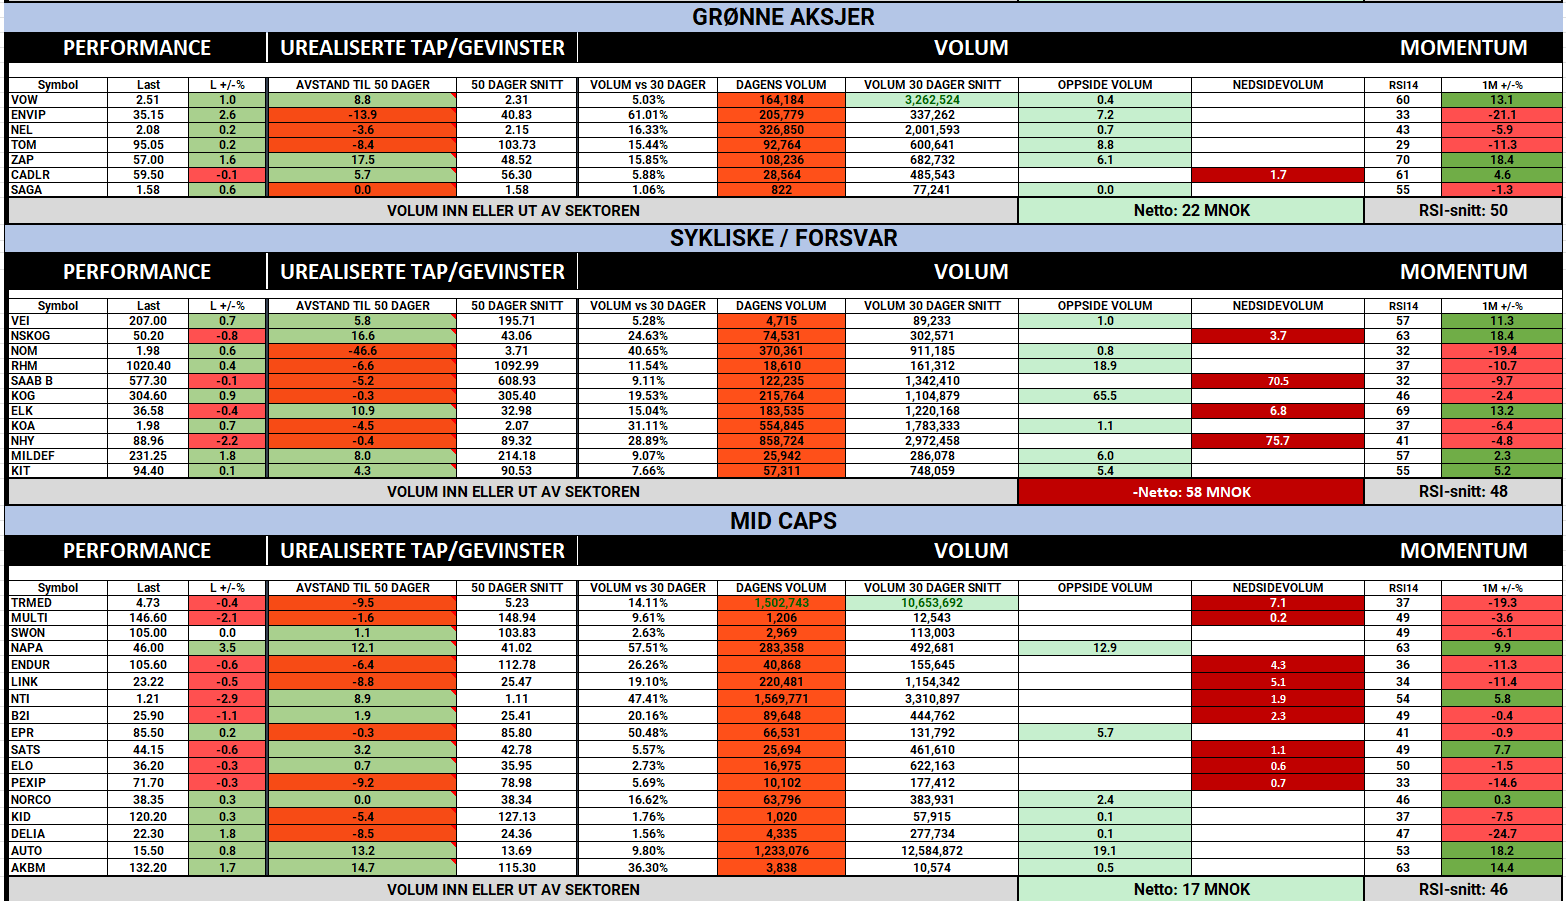
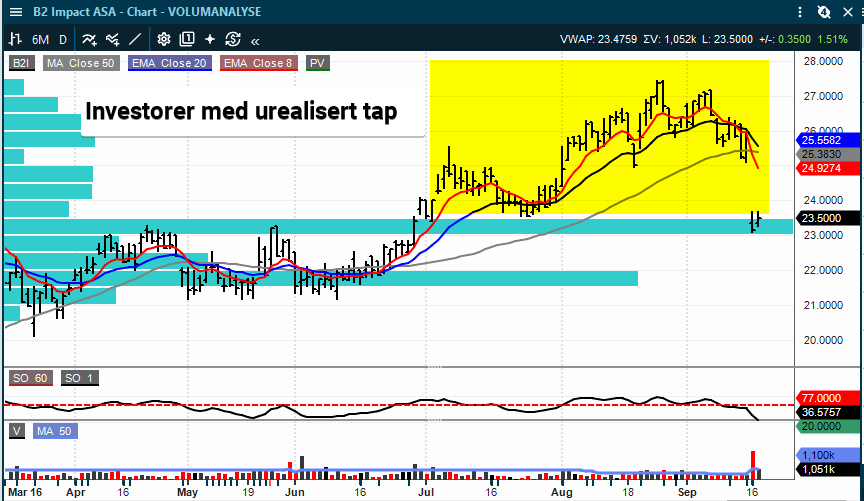
Onsdagens samlede kapitalflyt endte på rundt 1,48 mrd. kroner positivt, ned fra tirsdagens 1,82 mrd. Det er likevel sammensetningen som er mest interessant. Shipping fikk rundt 1,10 mrd. kroner inn, mens sykliske/forsvar fikk rundt 1,53 mrd. kroner. OSEBX bidro bare med 153 mill. kroner og olje var negativ med 244 mill. kroner. På nedsiden var Mid Caps svakest med 673 mill. kroner ut, men nesten hele dette tallet skyldtes B2 Impact.

Shipping har nå de flest dager med kapitalinngang, og kapitalflyten har kommet opp mot 4,6 mrd. kroner gjennom de siste åtte handelssesjonene, samtidig som sektorens gjennomsnittlige RSI har steget fra 61 til 67.

Sykliske/forsvar har den viktigste karakterendringen blant sektorene: sektoren gikk fra 482 mill. kroner ut fredag til 171 mill. inn mandag, 911 mill. inngang tirsdag og hele 1,53 mrd. onsdag. Dette er ikke lenger bare en teknisk stabilisering, men en tydelig endring i hvor kapitalen flyttes.

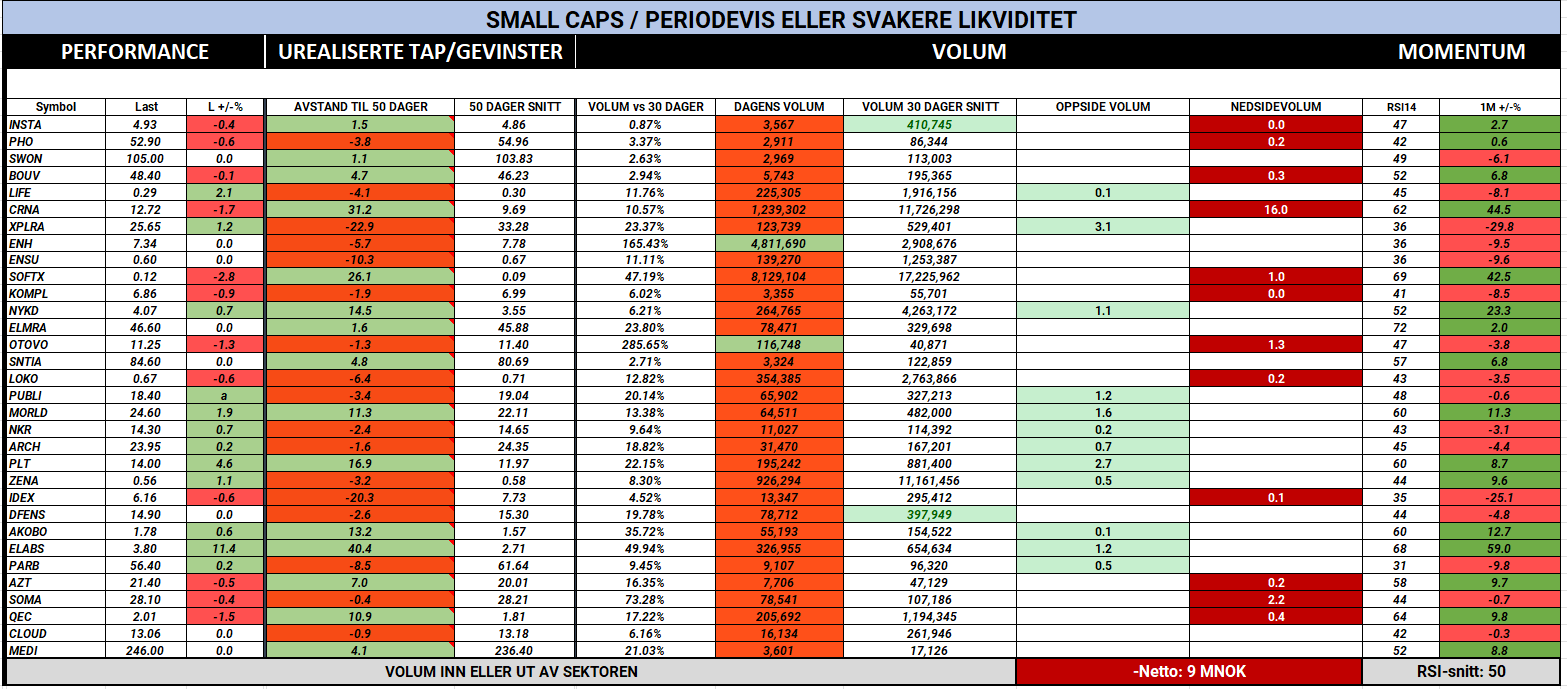
Fisk og small caps er fortsatt svakere på et litt lengre bilde, men onsdagens utvikling var mindre negativ. Fisk forbedret seg fra 458 til 298 mill. kroner utgang, mens small caps gikk fra 472 mill. kroner ut tirsdag til nær balanse onsdag. Volumbredden forbedret seg samtidig. Det betyr ikke at trendene er snudd, men det viser at tirsdagens brede selgerpress ikke fikk samme oppfølging som dagen før.

KAPITALFLYT – DET PEDAGOGISKE POENGET

Netto kapitalflyt må leses sammen med hvem som faktisk driver tallet. Mid Caps så svært svakt ut onsdag, men uten B2 Impact ville gruppen vært positiv. Olje så negativ ut, men nesten alle oljeselskapene med høyt volum steg. Dette er grunnen til at kombinasjonen av både bredde og volum ofte gir et bedre bilde enn å bare se på den netto kapitalflyten.

SHIPPING & TANK

Tanker-ratene fortsetter opp samtidig som shipping allerede har den sterkeste kapitalflyten på Oslo Børs

Shipping fortsetter å skille seg ut torsdag morgen, hvor SEB viser til VLCC-rater fra US Gulf rundt USD 369.600 per dag, opp rundt USD 31.400 fra dagen før. Suezmax ligger rundt USD 231.800, LR2 rundt USD 234.100 og VLGC fra US Gulf rundt USD 197.400. ABG oppsummerer markedet som høyere tanker- og LPG-rater, mens tørrbulk er mer blandet.

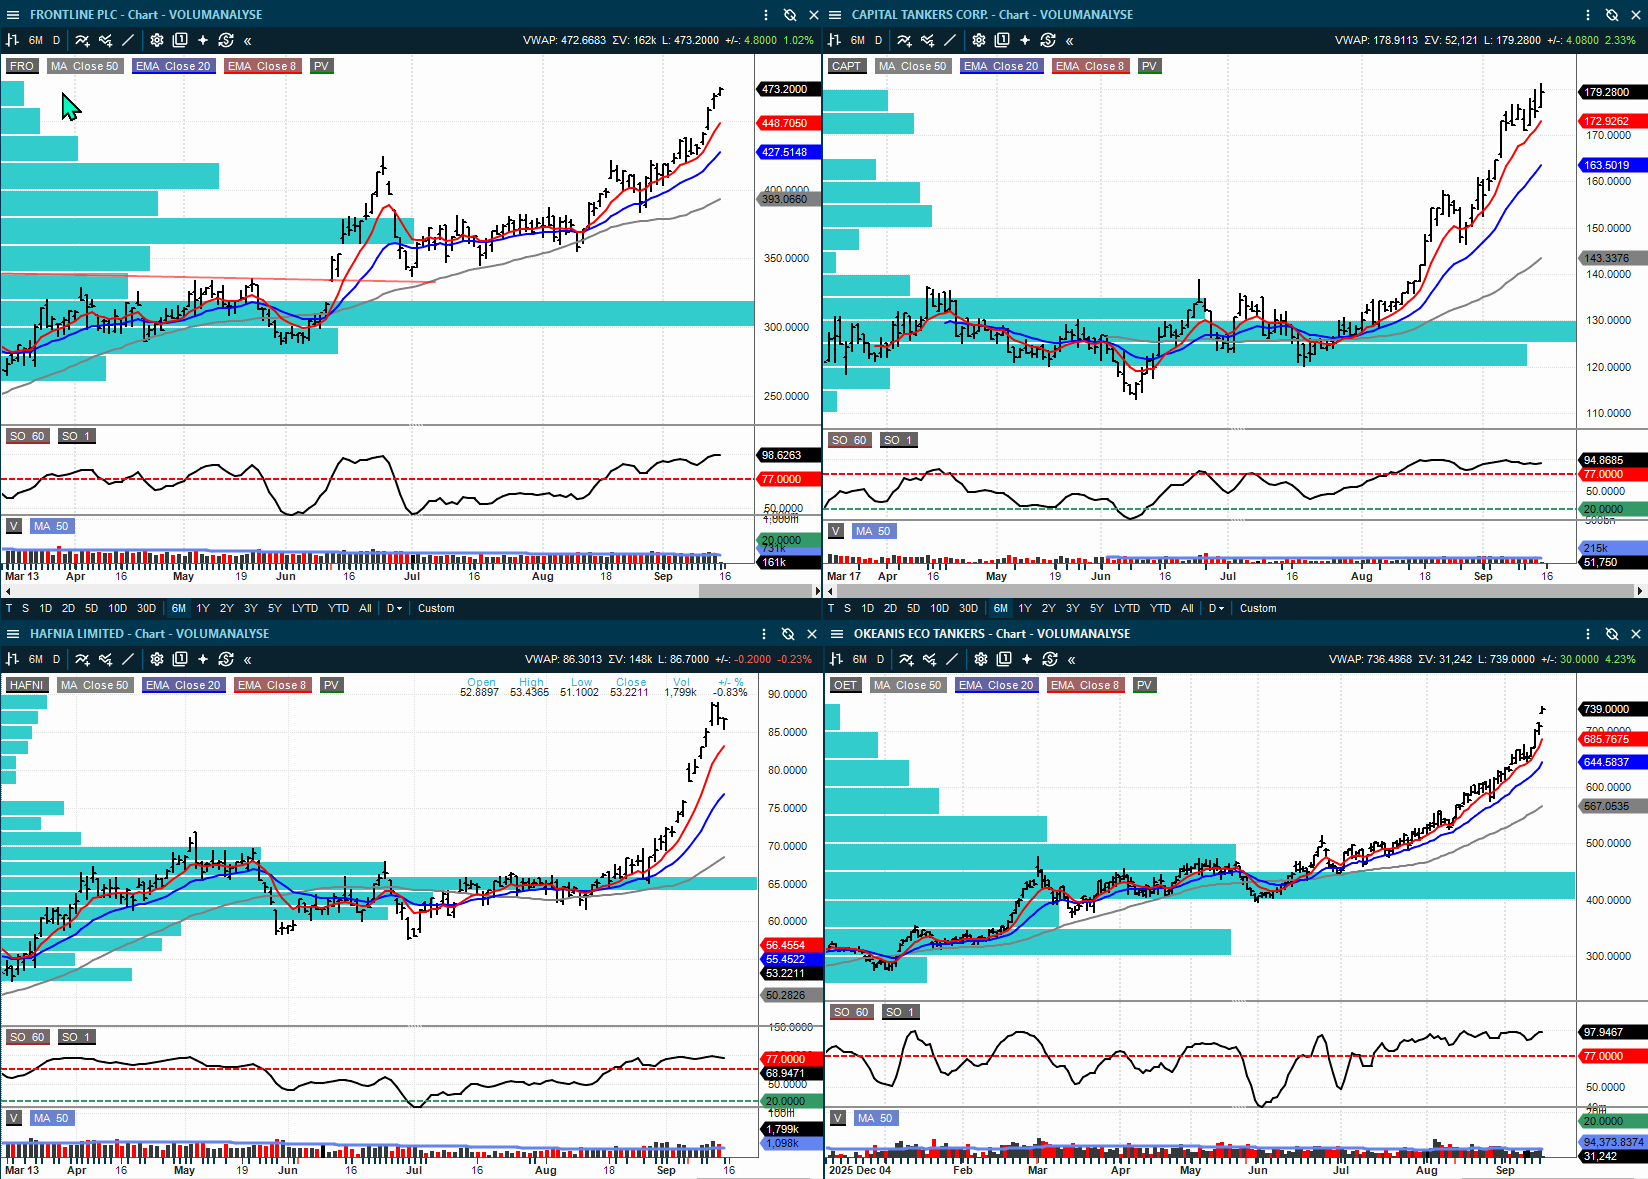
Dette kommer på toppen av onsdagens 1,10 mrd. kroner i positiv kapitalflyt til shipping. Frontline steg 2,8 prosent på rundt 149 prosent av 30-dagers snittvolum, Hafnia 3,4 prosent på 108 prosent og Hunter 3,0 prosent på 147 prosent. Pris, kapitalflyt og volumbredde peker dermed fortsatt i samme retning.

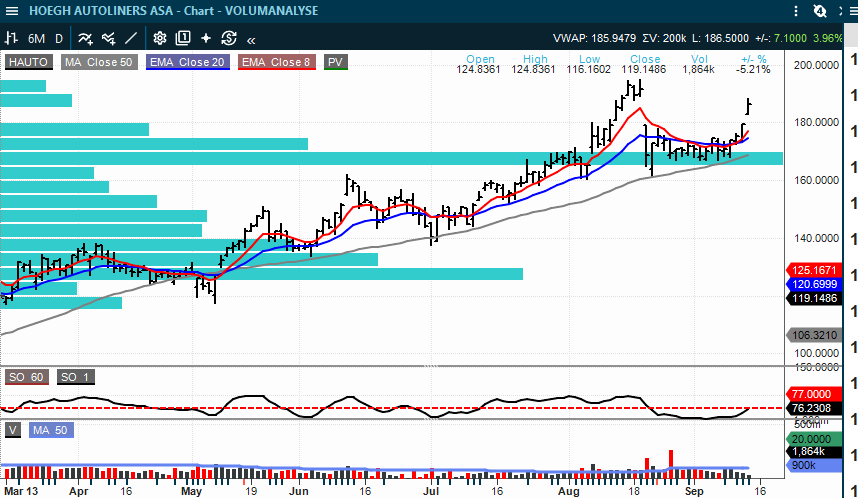
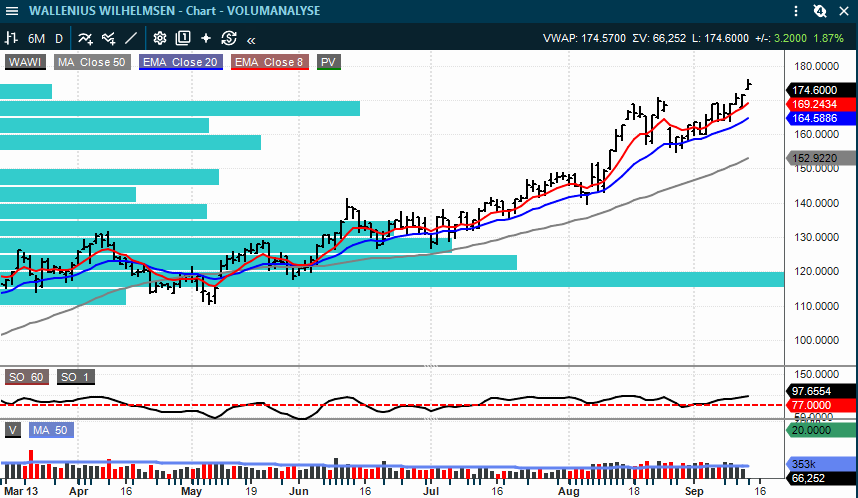
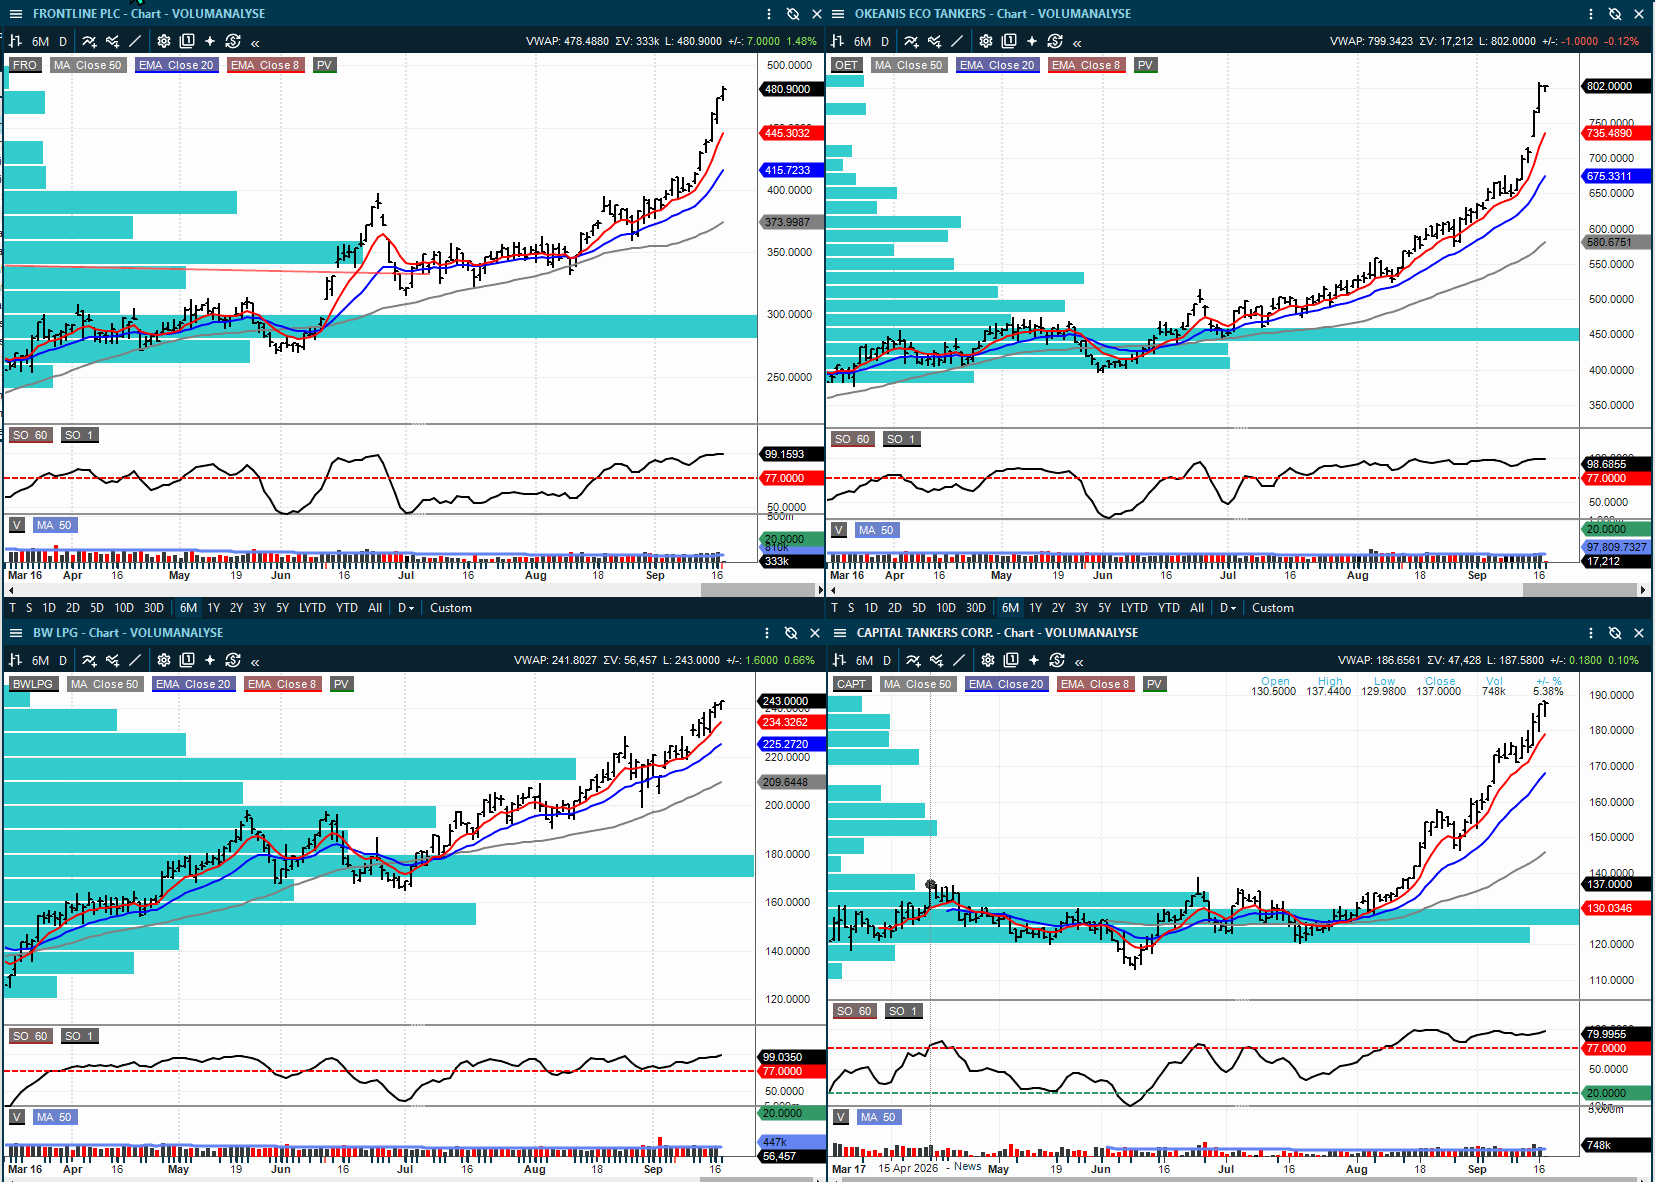
Samtidig er flere av aksjene blitt kraftig strukket. Frontline har RSI rundt 80 og ligger nær 28 prosent over 50-dagers snittet, Hafnia rundt 20 prosent over 50 dager og Okeanis rundt 34 prosent over med RSI rundt 85. Det er klassisk for en moden sterk trend: oppsidemomentumet kan fortsette, men sannsynligheten for større daglige svingninger og raske korreksjoner øker etter hvert som stadig flere investorer sitter med betydelige gevinster.

INSIDE OSLO BØRS – TANKOBSERVASJON

Det er ingen motsetning mellom et sterkt fundamentalt tankmarked og høy kortsiktig korreksjonsrisiko. Ratene og kapitalflyten støtter sektoren, mens RSI og avstanden til 50 dager forteller at flere av lederne er blitt strukket. En korreksjon i en slik fase er ikke i seg selv et trendskifte; det avgjørende er om kapitalflyt, 8/20 og P&F begynner å svekkes samtidig.

Strikken er blitt kraftig strukket og som følge av dette er sektoren blitt crowded. Volumene er høye og det strømmer mye kapital til sektoren. Og når kursene går vertikalt signaliserer dette økt korreksjonsfare, men det er meget vanskelig å estimere når og hvor store korreksjonene blir under en akselerasjonsfase. Det er i slike faser investorer gir opp og kjøper, shorts blir nervøse og dekker posisjoner og tradere kjøper det sterke momentumet.

SELSKAPSKOMMENTARER – HOVEDSAKER

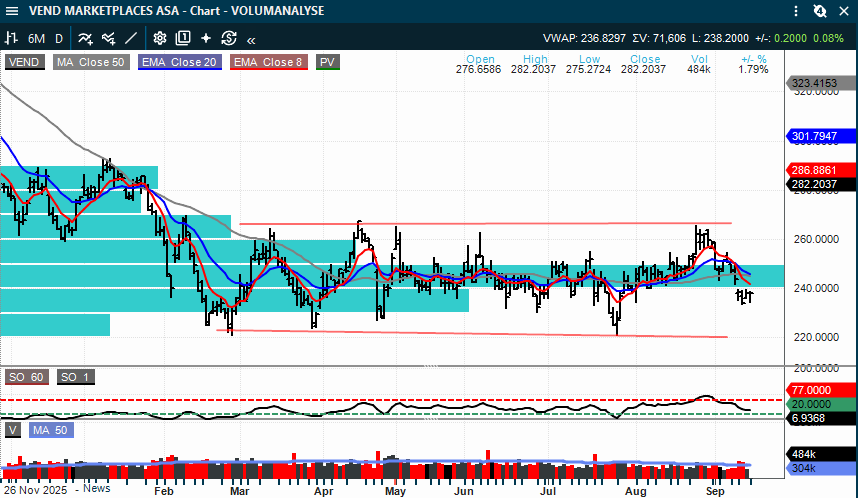
Vend Marketplaces – beholdt retten til deler av Google-kravet etter Prisjakt-salget, men det tekniske bildet er fortsatt svakt

Prisjakt har varslet et erstatningskrav mot Google på rundt SEK 21,4 mrd. knyttet til påstått misbruk av dominerende posisjon innen prissammenligning. Vend solgte Prisjakt for SEK 500 mill., men beholdt kontraktsmessige rettigheter til deler av et eventuelt proveny fra tvisten. ABG peker på PriceRunner-saken som en relevant sammenligning og mener en tilsvarende verdsettelse kan tilsvare rundt SEK 3,5 mrd. for Vend, omtrent 12 prosent av aksjekursen. Samtidig understrekes det at utfallet er usikkert og at en rettsprosess kan ta lang tid.

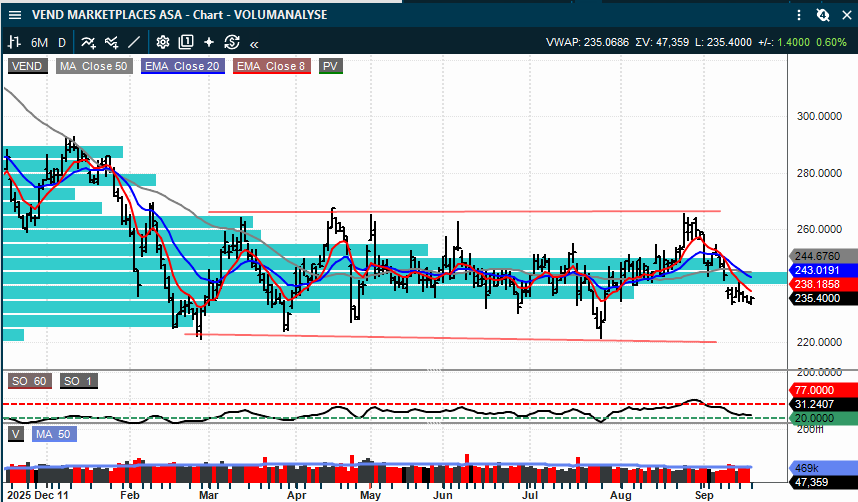
ABG står med Kjøp og kursmål 365 kroner, mens Arctic står med Kjøp og kursmål 380 kroner. Det interessante er kontrasten mot det tekniske bildet. Vend ligger fortsatt i salg i 8/20-modellen, siste P&F-signal er salg ved rundt 240,5 med indikativt mål rundt 209, og aksjen ligger om lag 4,4 prosent under 50-dagers snittet med RSI rundt 37. Her er det altså en konkret fundamental opsjon som kommer inn samtidig som markedet ennå ikke har bekreftet noen trendvending i kursen.

INSIDE OSLO BØRS – VEND

Dette er et godt eksempel på hvorfor en positiv nyhet ikke automatisk er det samme som et positivt teknisk signal. Dersom markedet begynner å prise inn faktiske verdier fra Google-kravet, bør det etter hvert synes gjennom brudd over de korte snittene, bedre volum og et nytt P&F-kjøp. Inntil det skjer er nyhetsbildet bedre enn den tekniske strukturen. VEND handles fortsatt innenfor konsolideringsboksen og er blitt litt oversolgt etter de to salgsbølgende ned som var preget av et tiltakende momentum.

Ingen av de tekniske modellene understøtter VEND på dagens kurser og siden kursen befinner seg under 8 dager har vi heller ikke noe positivt momentum å snakke om foreløpig. Kursen har falt under de to mest omsatte nivåene til volumprofilen, hvilket betyr økt risiko for mer nedsidemomentum hvis kursen faller videre ettersom så mange investorer kommer i en tapsposisjon. Samtidig som det nå kan være økt overliggende motstand, som kan bremse et oppsidemomentum. Avventer et sterkere teknisk kortsiktig bilde.

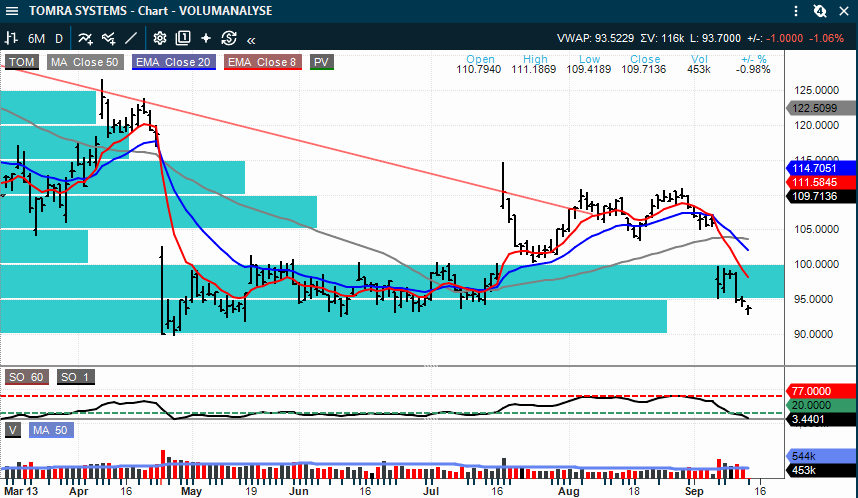
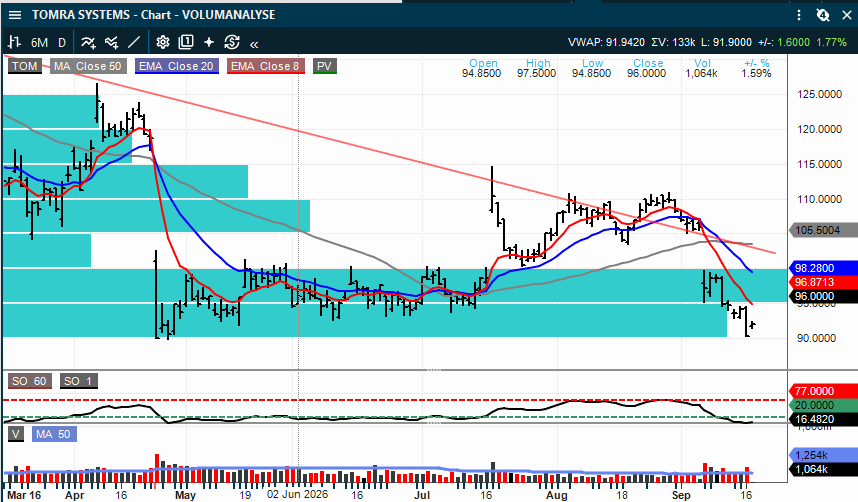
Tomra – investorer kan ha kapitulert på onsdagens sesjon

Når en nedgang har vedvart over mange dager og det kommer en eller flere dagsnedganger som er større enn de foregående vil tolkningen rent teknisk være muligheter for at de siste selgerne har gitt opp og solgt seg ut.

Det er det samme med topper og akselerasjoner, hvor det kommer større oppganger enn det har vært gjennom den siste trenden. Da kapitulerer investorer og vil inn siden de ikke klarer å sitte å se på de daglige store oppgangene. For mange av olje- og shippingselskapene er risikoen nå rent teknisk paradoksalt langt høyere enn det var på lavere nivåer.  

For Tomra kan onsdag ha blitt en slik akselerasjonsdag, men det er imidlertid ikke ensbetydende med at det kommer en kraftig oppgang. Det tekniske signalet kan være at investorer er ferdige med å selge på de laveste kursene fra onsdag.

Det kan gi et teknisk referansepunkt og dette sammenfaller også med det nest høyeste omsatte nivået og støtten fra volumprofilen.

RSI var 23 på onsdag og er kraftig oversolgt kombinert med at den har kommet ned på støttenivåer, hvilket rent teknisk er en positiv kombinasjon som igjen kan indikere at nedsidemomentumet vil avta.

Men siden Tomra befinner seg i et bekreftet PF salgssignal og ligger i salg for Taktisk trendindikator og trendmodellen 8/20 dager er det behov for stabilisering og at kursen klarer å gjenerobre 8 dager som et minimum signal for at kjøperne kan ta over kontrollen for en mulig teknisk rekyl.   

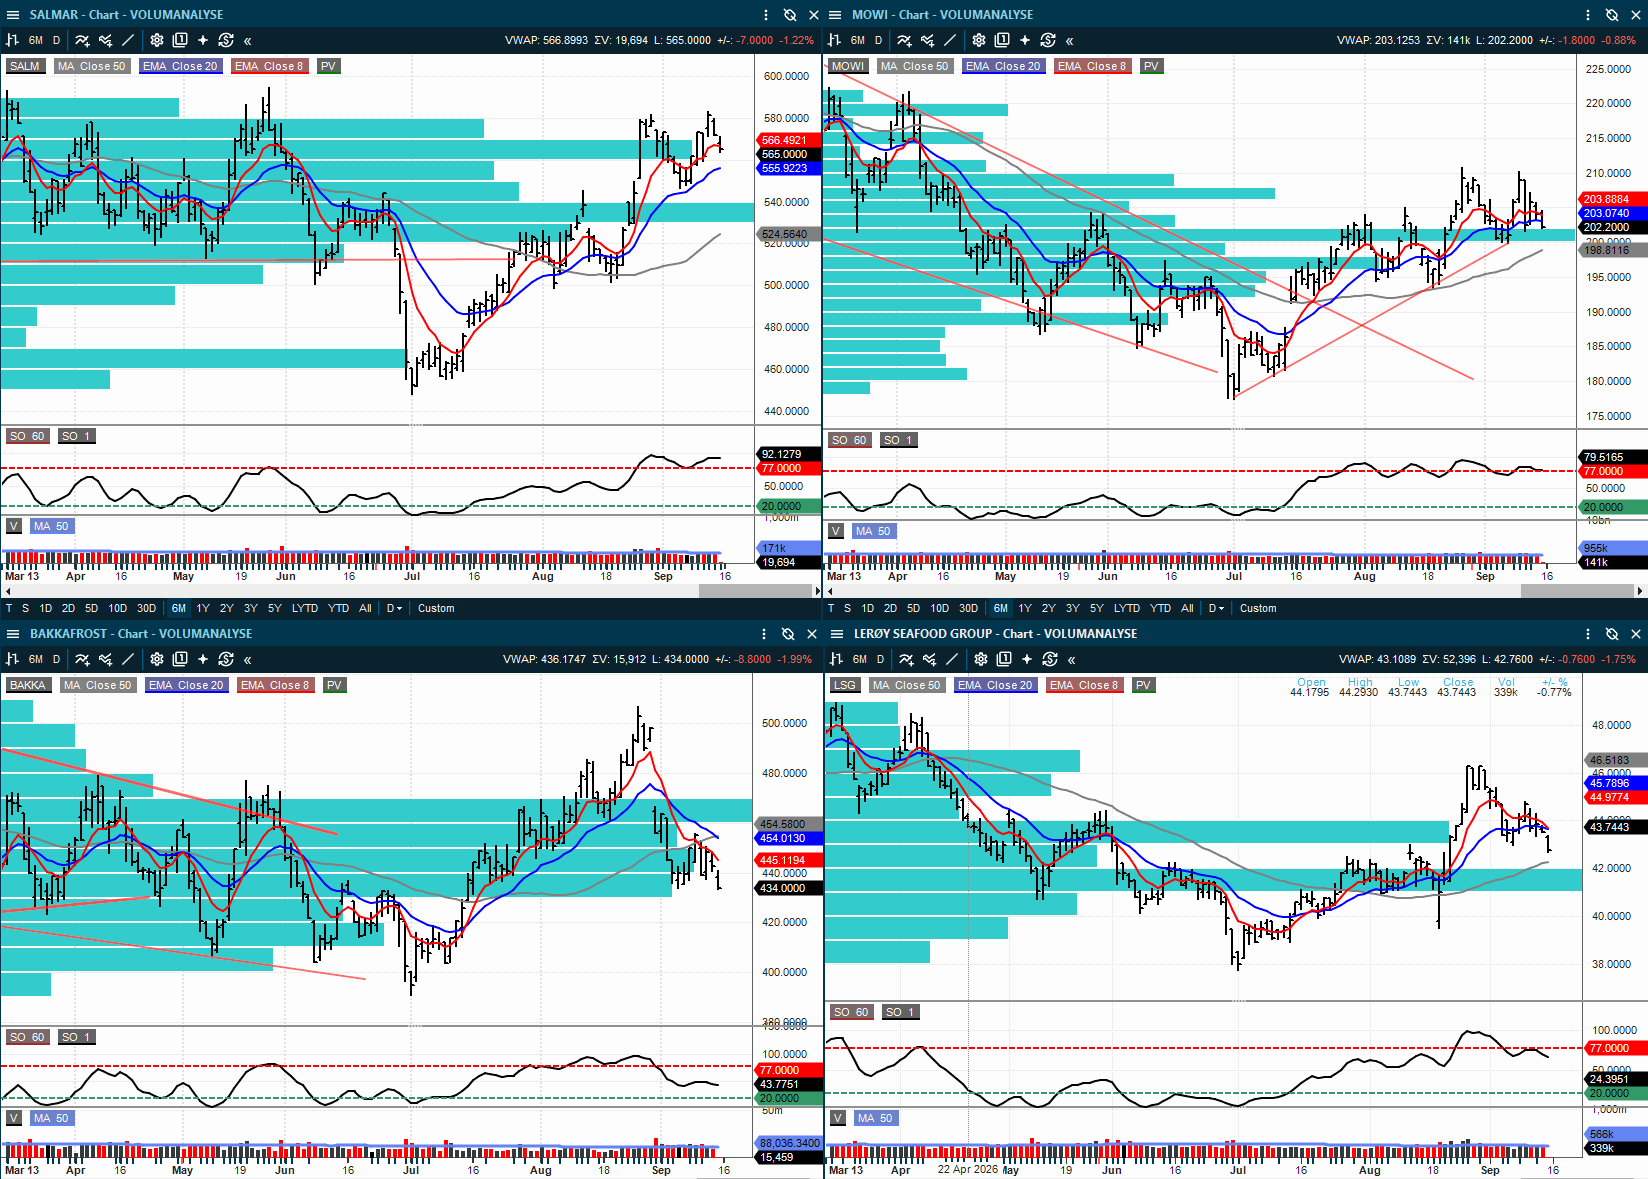
SalMar – DNB mener volumguidingen ser for konservativ ut, men sektoren har hatt negativ kapitalflyt. Det kommer inn litt kapital i dag!

DNB Carnegie venter et operasjonelt EBIT-resultat i tredje kvartal på 1,522 mrd. kroner, rundt 4 prosent under Bloomberg-konsensus. Samtidig er det volumene som er det interessante. DNB har løftet sine forventninger til slaktevolum etter fortsatt gode biologiske forhold i Norge og mener selskapets helårsguiding ser konservativ ut. Meglerhuset venter spotpris rundt 66 kroner kiloet i tredje kvartal og løfter EPS-estimatene for 2026–2028 med opptil 3 prosent. Kjøp og kursmål 650 kroner gjentas.

Det fundamentale bildet er dermed bedre enn kapitalflyten. Fisk hadde rundt 298 mill. kroner i negativ kapitalflyt onsdag, men det var en klar forbedring fra 458 mill. kroner utgang tirsdag. Bare én av åtte fiskeaksjer handlet over 30-dagers snittvolum, og Salmar steg. SalMar har samtidig et betydelig bedre teknisk bilde enn flere av de andre lakseaksjene: 8/20-modellen er i kjøp, Taktisk trendindikator ligger rundt 85, RSI rundt 53 og kursen ligger rundt 6 prosent over 50-dagers snittet.

Det betyr at SalMar foreløpig skiller seg positivt ut innen en sektor som har hatt svak kapitalflyt. Hvis lakseprisen stabiliserer seg rundt 65–66 kroner og volumguidingen faktisk blir løftet, kan dette bidra til å endre sektorbildet. Men først må den negative kapitalflyten i fisk slutte å dominere.

INSIDE OSLO BØRS – FISK

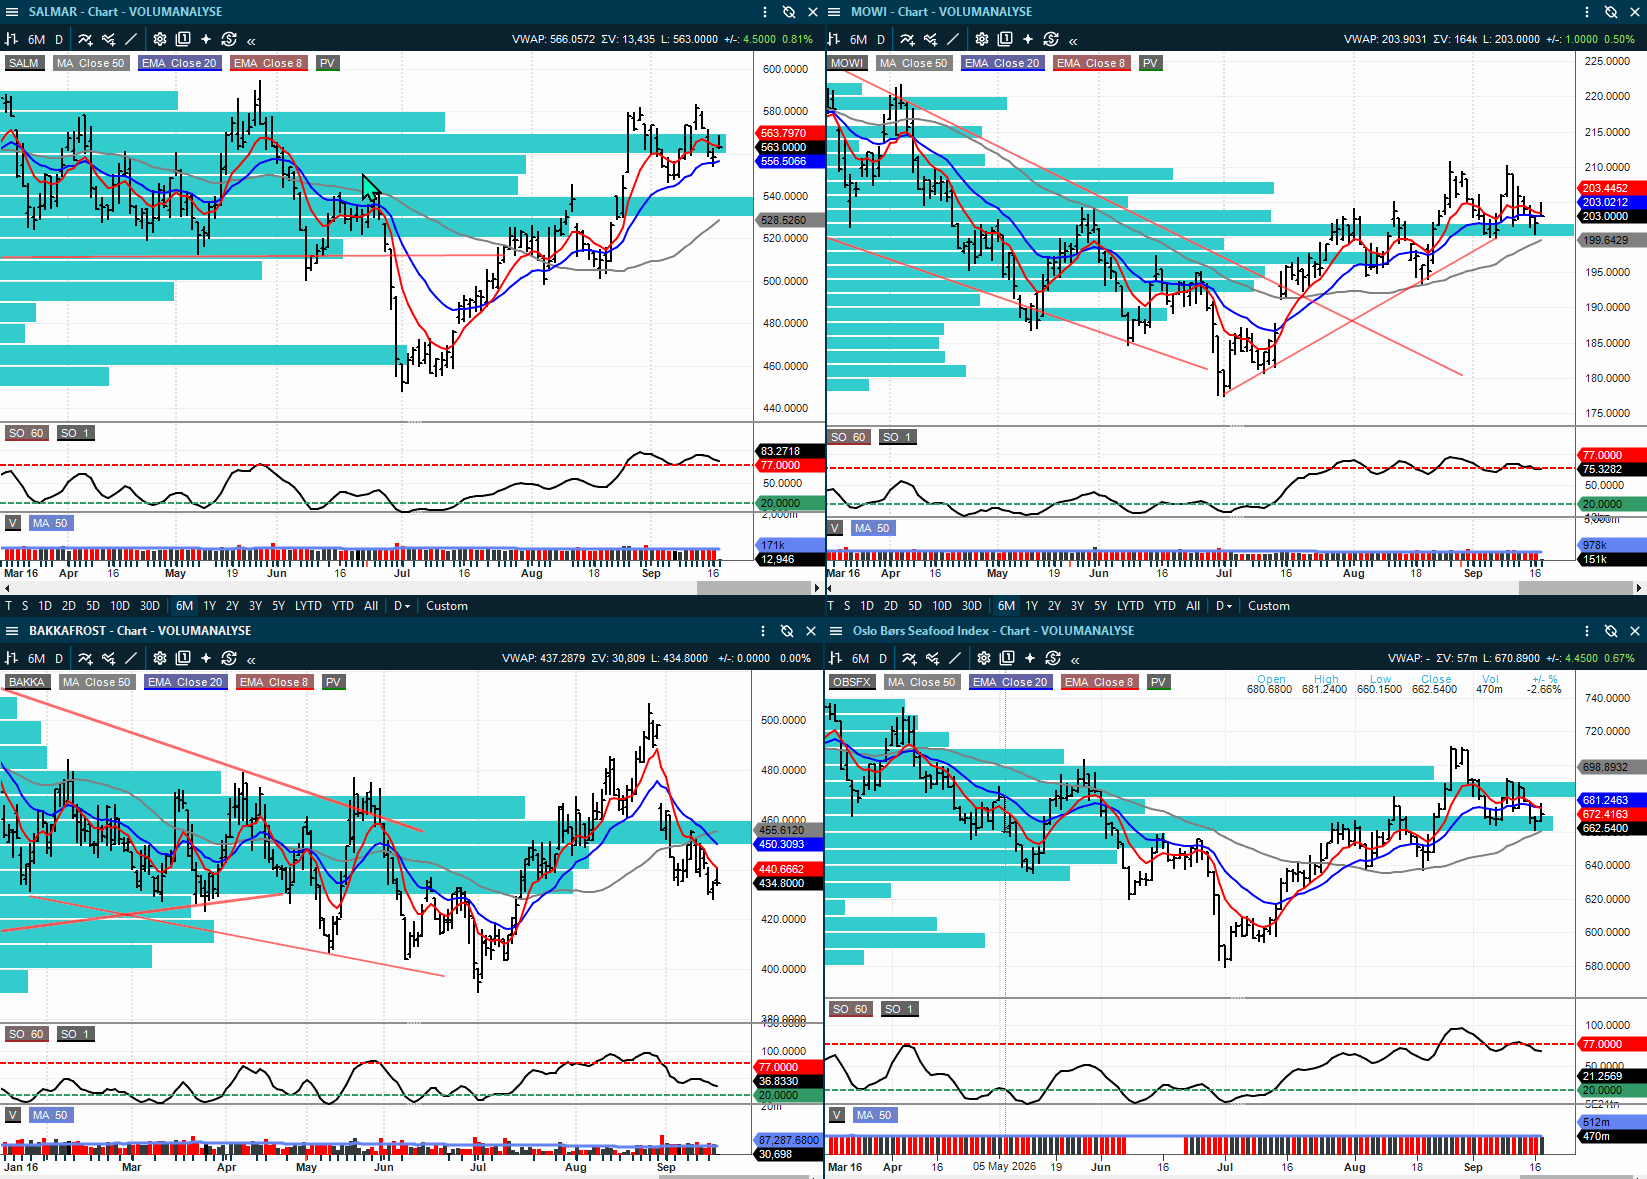
Det kom inn litt oppsidemomentum den første timen i dag, men oppgangen er blitt møtt med selgerpress og alle aksjene har kommet ned fra sin dagens topp. Det er for tidlig å dømme resten av dagen etter dette, men det kan foreløpig se ut som at det er selgere på oppgang i sektoren fortsatt.

Rent visuelt i chartet har vi en litt høyere topp som ble avvist for Salmar, en dobbel topp som ble avvist for Mowi, og Bakkafrost som har fått en lang sterkere korreksjon tilbake hvor det ble et bear-flagg istedenfor. Sektor chartet ser litt mer interessant ut hvis det vi har sett gir en ABC korreksjon tilbake mot 50 dager støtten.

Vi ser av volumprofilen til sektoren at kursen fant støtte ved det nest høyeste volumet på onsdag og at 50 dager støtten kommer inn på det samme 600-nivået. Aksjene trenger å overbevise siden kursene har kommet bra opp siden juli og den siste tautrekkingen oppe i det potensielle toppområdet kan kun være etternølere som kjøper seg inn og som holder kursene oppe.

Det kan altså ikke utelukkes at det vi ser er bygging av toppformasjoner, og vi trenger nytt oppsidemomentum på et tiltakende volum for å kansellere risken for at det utvikles toppformasjoner.

Norwegian – reagerer positivt på oljeprisutviklingen, men er langt ifra teknisk friskmeldt

INSIDE OSLO BØRS – NORWEGIAN AIR

Hovedutfordringen til Norwegian er at små oljeprisendringer trolig ikke vil kunne skape en mer varig kapitalinngang. Det er trolig bottom-pickere som kjøper de første aksjene, men at de store pengene kan la vente på seg inntil kombinasjonen av det fundamentale- og tekniske bildet endrer seg mer betydningsfullt.

Kursen handles nå rett under 8 dager motstanden og 20 dager kommer inn ved 12.50 nivået. Samtidig som flere investorer fra konsolideringsboksen vil kunne få mulighet til å få igjen pengene sine eller redusere sine tap ved en videre oppgang opp i boksen.

Ingen av de tekniske modellene understøtter Norwegian på dagens kurser og dagens oppgang kan være mer spekulasjon enn signifikant teknisk endring. Dagens vurdering av momentum og volum vil gi noen tekniske ledetråder på slutten av sesjonen.

Vi ser av volumprofilen at det venter betydelig potensiell overliggende motstand og motstandsbeltet begynner fra 8 dager snittet til opp mot 20 dager ved 12,58, 50 dager ved 12,90 og deretter toppen av boksen og videre mot 14-nivået, hvor det mest omsatte nivået befinner seg mellom 13,50-14.

Det er altså en del overliggende motstand som vil måtte absorberes slik at det kan være behov for en positiv nyhetsstrøm og mer enn 3 dollar nedgang for Brent for å trigge en slik sterk kjøperside.  

2020 Bulkers – dette er i praksis blitt et nytt selskapscase etter planen om opptil kjøp av 15 AHTS-fartøy

2020 Bulkers har signert en intensjonsavtale om å kjøpe AHTS AS og kan gjennom tilknyttede transaksjoner ende med en flåte på opptil 15 store AHTS-fartøy. Samlet kjøpesum er anslått til rundt USD 406 mill. på gjeld- og kontantfri basis. Det totale kapitalbehovet er rundt USD 485 mill., finansiert med rundt USD 200 mill. i oppgjørsaksjer, USD 160 mill. i ny gjeld og USD 125 mill. i ny egenkapital fra en planlagt rettet emisjon.

Dette endrer investeringscaset fundamentalt siden 2020 Bulkers går fra å være ett rendyrket tørrbulkcase med svært oversiktlig eksponering til å bli et offshore supply rederi. DNB Carnegie har derfor trukket både anbefaling og kursmål fordi meglerhuset er joint bookrunner for emisjonen, og presiserer samtidig at tidligere estimater ikke lenger bør brukes. For investorene blir det viktigere å følge verdsettelsen av den nye flåten, finansieringsstrukturen, utvanning og ratene i AHTS-markedet.

Zaptec – Bull flagg konsolidering og tester et nytt brudd opp

INSIDE OSLO BØRS – ZAPTEC

Det er alltid en risiko for at det i en slik teknisk situasjon som Zaptec nå befinner seg at det kan etableres en konsolideringsboks, og at kjøperne ikke er sterke nok for å drive den videre da det kan være etternølere som ønsker å være med på en videre oppgang.

Men trekker vi inn den tekniske teorien for en opptrend har vi først en sterk trendfase som tok kursen opp fra 42-nivået til toppen ved 58 og kursen har i etterkant fremvist en sterk konsolidering, som har konturene til et bull-flagg, være et signal om videre oppgang. Det er den tekniske teorien, konsolideringer som kommer etter en sterk trendfase har en tendens til å bryte videre opp i den samme trendretningen. Det blir en pustepause, investorer får tatt gevinster og et lite regimeskifte foretas.

De tekniske modellene er understøttende, hvor trendmodellen 8/20 dager befinner seg i et kjøpssignal og Taktisk trendindikator er på 90 og det som mangler er den tekniske bekreftelsen for at det blir et bull-flagg og nytt PF kjøpssignal ved 58, hvor det indikative kursmålet er opp mot 65. Det tekniske er klassisk og sterkt foreløpig, men det avgjørende er hvordan volumet blir i dag og hvordan den slutter. Og ikke minst hvordan den følges opp fredag.  

Meglerhusenes oppdaterte kursmål på Zaptec

Meglerhus

Dato

Syn

Kursmål

Endring

ABG Sundal Collier

6. sep.

Kjøp

NOK 70

fra 65

Stifel

9. juni

Kjøp

NOK 62

fra 30

Pareto Securities

19. aug.

Kjøp

NOK 60

fra 48

Clarksons Platou

11. aug.

Kjøp

NOK 58

fra 45

Det interessante fundamentalt er dermed at kursmålene er blitt løftet markant gjennom sommeren, ikke bare at aksjen har steget. ABGs siste oppjustering skiller seg klart ut og bygger på forventning om et Q3 over tidligere estimater og et enda sterkere Q4. Paretos Q2-analyse peker samtidig på svært sterk kommersiell utvikling og bedre skalafordeler.

En liten utfordring på kort sikt er at tre av kursmålene befinner seg omkring dagens nivåer og at ABG er kun ligger 15 % over, hvilket øker risken for konsolideringsboks. Men vi får se om PF kjøpssignalet blir utløst og om det inntreffer på et tiltakende volum.

Norbit – kan se ut som kursen gjennomgår en stabilisering på disse nivåene

INSIDE OSLO BØRS – NORBIT

Norbit kan ha fullført en ny salgsbølge, hvor de siste tekniske signalene kan indikere at selgerne har kapitulert via to akselerasjonsdager, hvor kursen sluttet ned mot laveste. Siden har kursen konsolidert sidelengs.

Tester i dag det mest omsatte nivået siden kursen har kommet ned mot bunnen ved 156-nivået.

Løftes over 8 dager i dag, hvilket betyr at det kommer inn litt oppsidemomentum og en videre oppgang gjennom 162.50 kan trigge en rekyl mot 50 dager ved 168-nivået. Her ser vi også at det kommer inn et tidligere motstandsbelte fra juni og juli.

Norbit er i en lengre konsolideringstrend, men tar den med siden den fremviser tegn på at den har stabilisert seg.      

DNO – tilbudet på Capricorn gjøres enklere og sikrere for aksjonærene

DNO har revidert tilbudet på Capricorn Energy til USD 5,214 kontant per aksje. Det tidligere tilbudet bestod av USD 4,224 kontant samt retten til å motta USD 0,99 gjennom en utbyttebetaling fra Capricorn før transaksjonen. Det nye tilbudet flytter hele verdien over i kontantvederlaget og reduserer dermed usikkerheten rundt hvordan aksjonærene faktisk mottar oppgjøret.

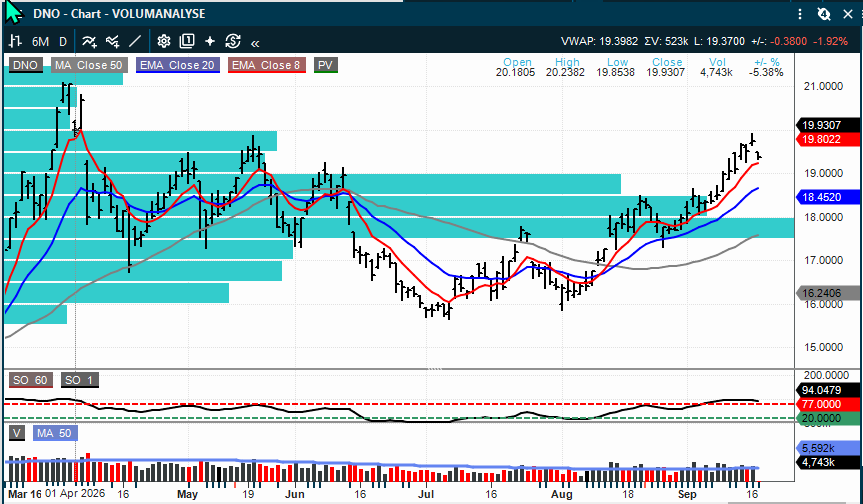
Teknisk sett er DNO samtidig blant de sterkeste oljeaksjene: 8/20 er i kjøp, Taktisk trendindikator ligger rundt 97, RSI rundt 75 og P&F-kjøpet ved 19,02 er aktivt med indikativt kursmål rundt 21,86. Aksjen er dermed sterk, men også moden og overkjøpt. Nyheten kommer altså inn i en trend som allerede har priset inn mye positivt momentum.

SED Energy / Ventura Offshore – flere detaljer om hvordan kostnadsoverskridelser og forsinkelser kan påvirke bytteforholdet

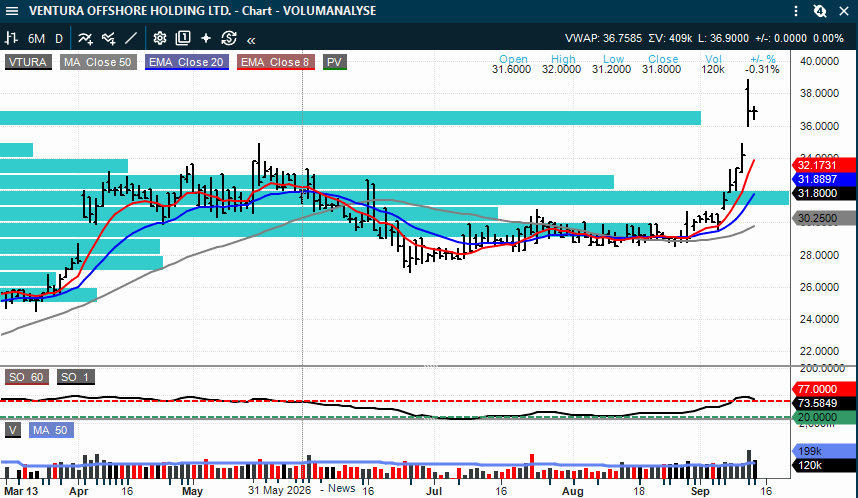
Ventura Offshore har publisert en oppdatert presentasjon med mer informasjon om mulige justeringer i bytteforholdet i den planlagte kombinasjonen med SED Energy. Kostnadsjusteringen inkluderer en buffer på USD 20 mill. over tidligere kommuniserte capex-budsjetter for Victoria og Carolina. Forsinkelser i kontraktsoppstart skal samtidig belastes med USD 145.000 per dag fra 1. mars 2027 frem til akseptdato dersom riggene ikke starter som planlagt. Samlet effekt trekkes fra Venturas egenkapitalverdi før endelig justert bytteforhold beregnes.

Det gjør mekanikken i transaksjonen tydeligere. For SED-aksjonærene er dette viktig fordi verdien de mottar ikke bare avhenger av riggmarkedet og den nye kombinerte flåten, men også av hvor presist Ventura leverer oppgraderinger og kontraktsoppstart mot budsjett og tidsplan. Dette er derfor et område som må følges frem mot closing, ikke bare et teknisk punkt i fusjonsdokumentasjonen.

KORTERE SELSKAPS- OG SEKTOROPPDATERINGER

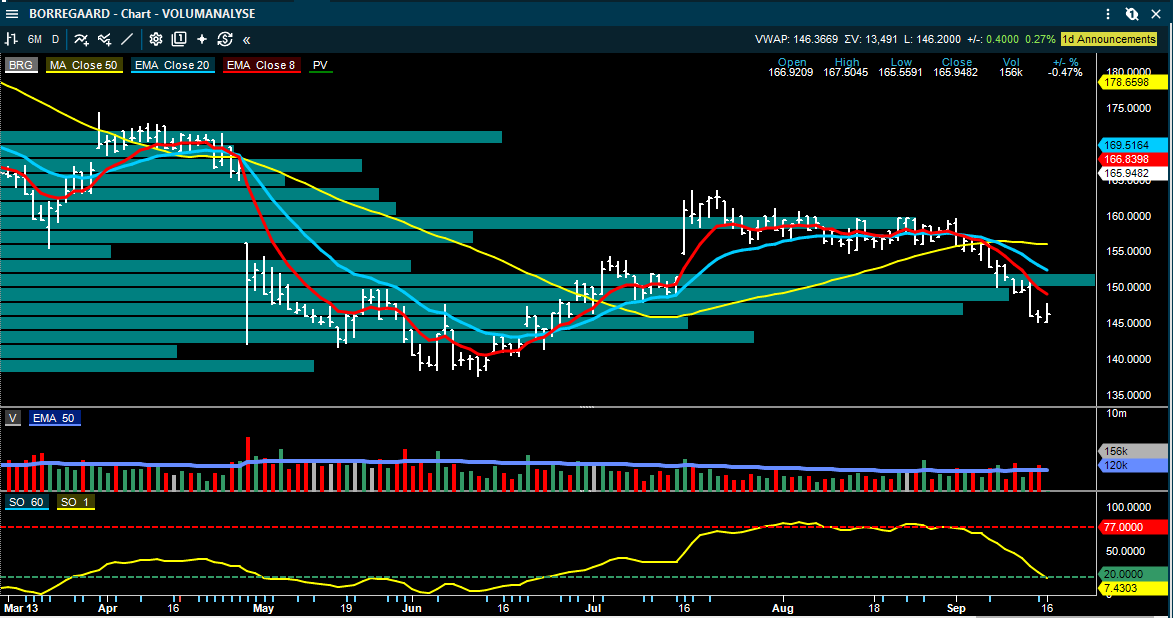
• Borregaard: SB1 Markets har Kjøp og kursmål 180 kroner. Pareto står med Hold og 196 kroner. Kapitalmarkedsdagen gir dermed ikke én entydig prisingskonklusjon, men de nye 5/25-målene gir et mer konkret rammeverk for 2027–2029.

• Sjømat: Pareto venter laksepris rundt 65 kroner kiloet neste uke, opp omtrent 1 krone fra uken før. Det støtter DNBs Q3-forutsetning for SalMar rundt 66 kroner, men sektoren trenger fortsatt bedre kapitalflyt før bildet blir bredt positivt. Det er fortsatt teknisk risiko for at den litt høyere toppen for Salmar, og den doble toppen for Mowi kan bli bekreftet. Det betyr at inneværende styrke kan være preget av kjøp fra etternølere.

• Shipping: Tanker- og LPG-ratene stiger videre torsdag morgen. Kapitalflyten er sterkest i shipping, men Frontline, Hafnia og Okeanis er blitt tydelig strukket fra 50-dagers snittet. Det øker sannsynligheten for større kortsiktige svingninger.

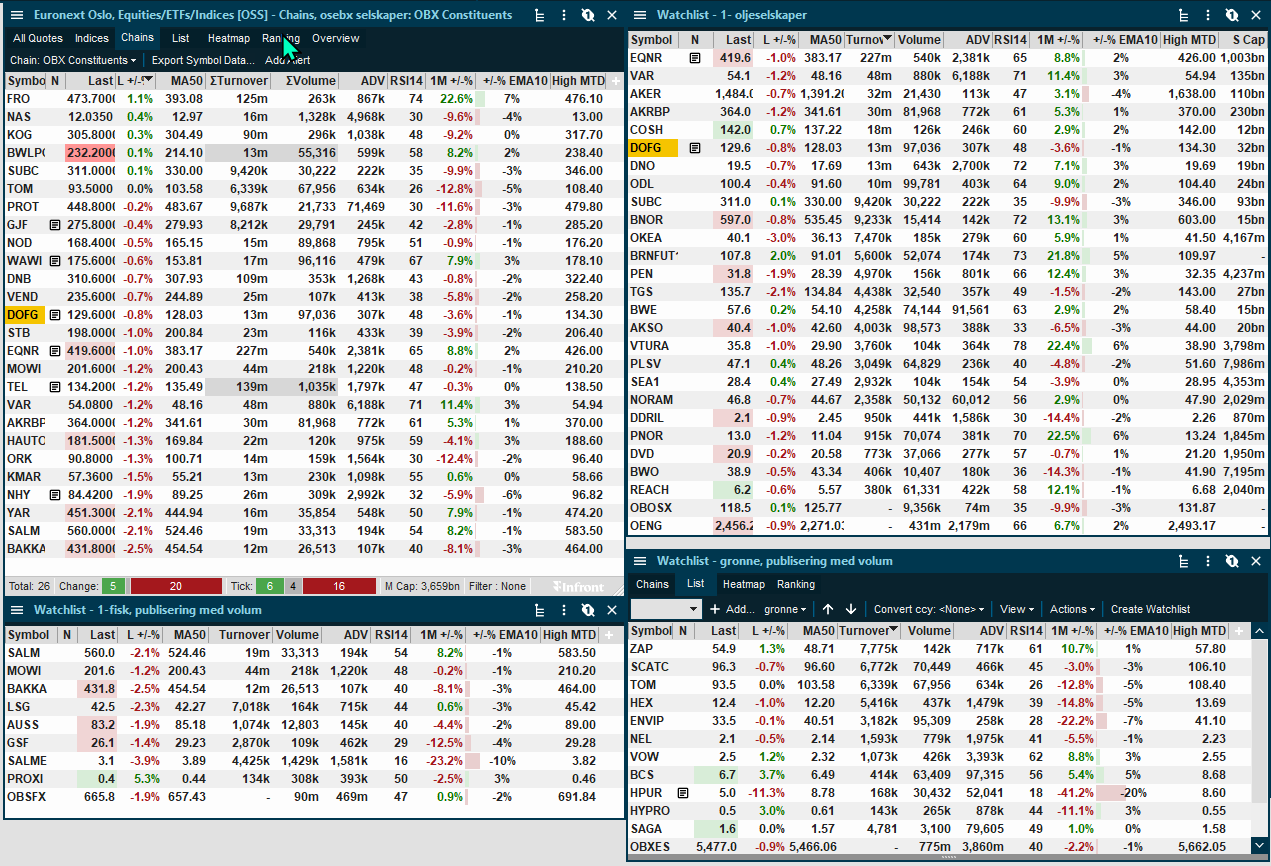
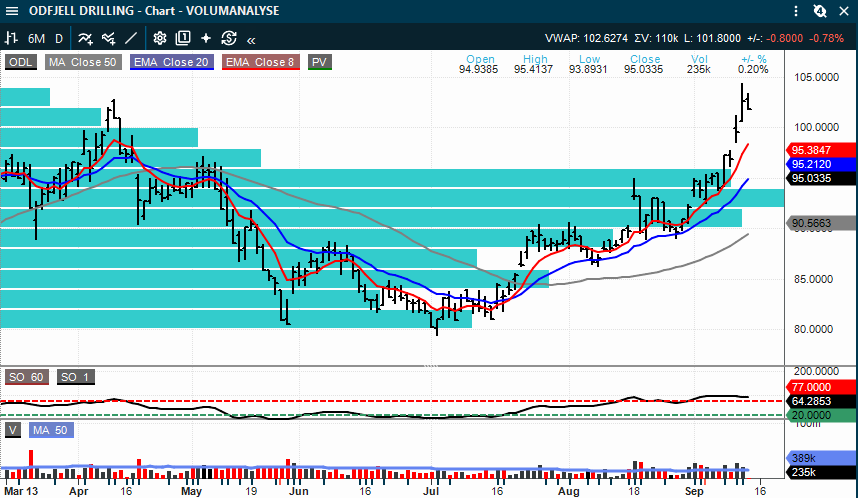
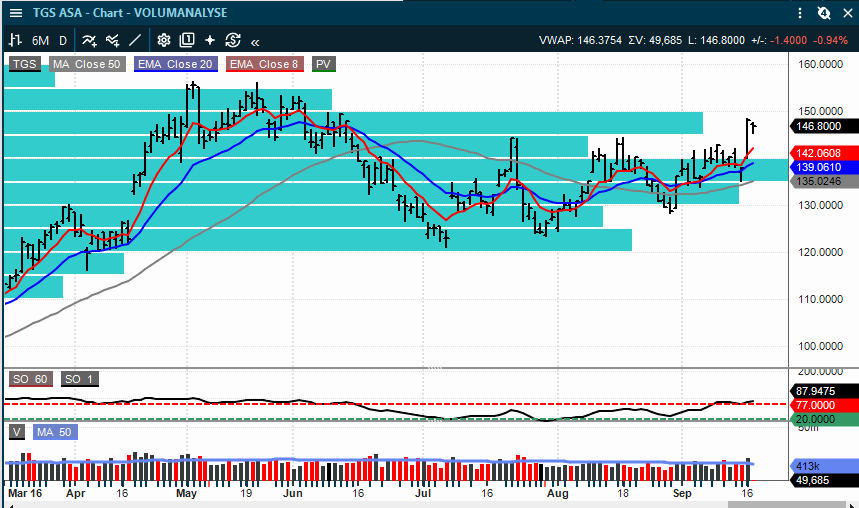
• Oljeservice: Onsdag var TGS opp 7,5 prosent på rundt 233 prosent av 30-dagers snittvolum og utløste nytt P&F-kjøp. TGS har ikke fulgt opp onsdagens sterke utvikling med ytterligere oppsidemomentum så langt ut i sesjonen. DOF og Aker BP fikk også nye P&F-kjøp. Mange av olje- og shippingaksjene befinner seg i modne trender, har akselerasjoner som rent teknisk er klassisk for en siste trendfase, før det kommer økt momentum og risiko for dypere korreksjoner. Ikke investeringsråd, men ren teknisk klassisk teori brukt på slike situasjoner.

• B2 Impact: Fallet på 10,8 prosent og ekstrem omsetning forvrengte hele Mid Cap-bildet onsdag. Uten B2I ville gruppen hatt positiv kapitalflyt. Det er derfor feil å lese onsdagens -673 mill. kroner i Mid Caps som bred distribusjon. Men slike store nedsalg, som bringer mange investorer i en større urealisert tapsposisjon skaper ubalanser på aksjonærsiden. Mange eksisterende investorer får ikke tilbud om å være med på nedsalget og resultatet blir et kortsiktig stort tap. Det endrer balansen på aksjonærsiden, handlemønsteret og det underliggende sentimentet på kort sikt.

SISTE TILGJENGELIGE MEGLERKURSMÅL

Borregaard

Arctic

NOK 180 – uendret

Kjøp

Borregaard

SB1 Markets

NOK 180

Kjøp

Borregaard

Pareto

NOK 196

Hold

Vend

ABG Sundal Collier

NOK 365

Kjøp

Vend

Arctic

NOK 380

Kjøp

SalMar

DNB Carnegie

NOK 650 – uendret

Kjøp

2020 Bulkers

DNB Carnegie

Trukket

Ikke ratet

Kursmålene over er meglerhusenes vurderinger og ikke Inside Oslo Børs sine kursmål. For 2020 Bulkers har DNB Carnegie trukket anbefaling og kursmål som følge av meglerhusets rolle i den planlagte egenkapitalfinansieringen.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på nye oppdateringer mottatt fra SEB, DNB Carnegie, ABG Sundal Collier, Arctic Securities, Pareto Securities, SB1 Markets og Fearnley Securities, samt Inside Oslo Børs sine kapitalflyt- og tekniske sluttdata for onsdag 16. september 2026.

Meglerhusenes kjøp/hold/salg og kursmål er gjengitt som eksterne vurderinger. Inside Oslo Børs gir ikke personlige investeringsråd. Referanser til kjøps- og salgssignaler er objektive modell-signaler fra 8/20-modellen, teknisk analyse, formasjoner, Taktisk trendindikator og Point & Figure.

Informasjon – ikke investeringsråd.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
 

  in  🧑🏻‍❤️‍🧑🏽 teknisk-analyse
September 16

Hei Roger K. Har du sett på Hunter group?

5
  in  🔶 inside
September 16
Image from Roger K.'s post

INSIDE OSLO BØRS – KONGSBERGGRUPPEN

Onsdag 16. september 2026 – intradag kl. 12.15

INTRADAG OPPDATERING

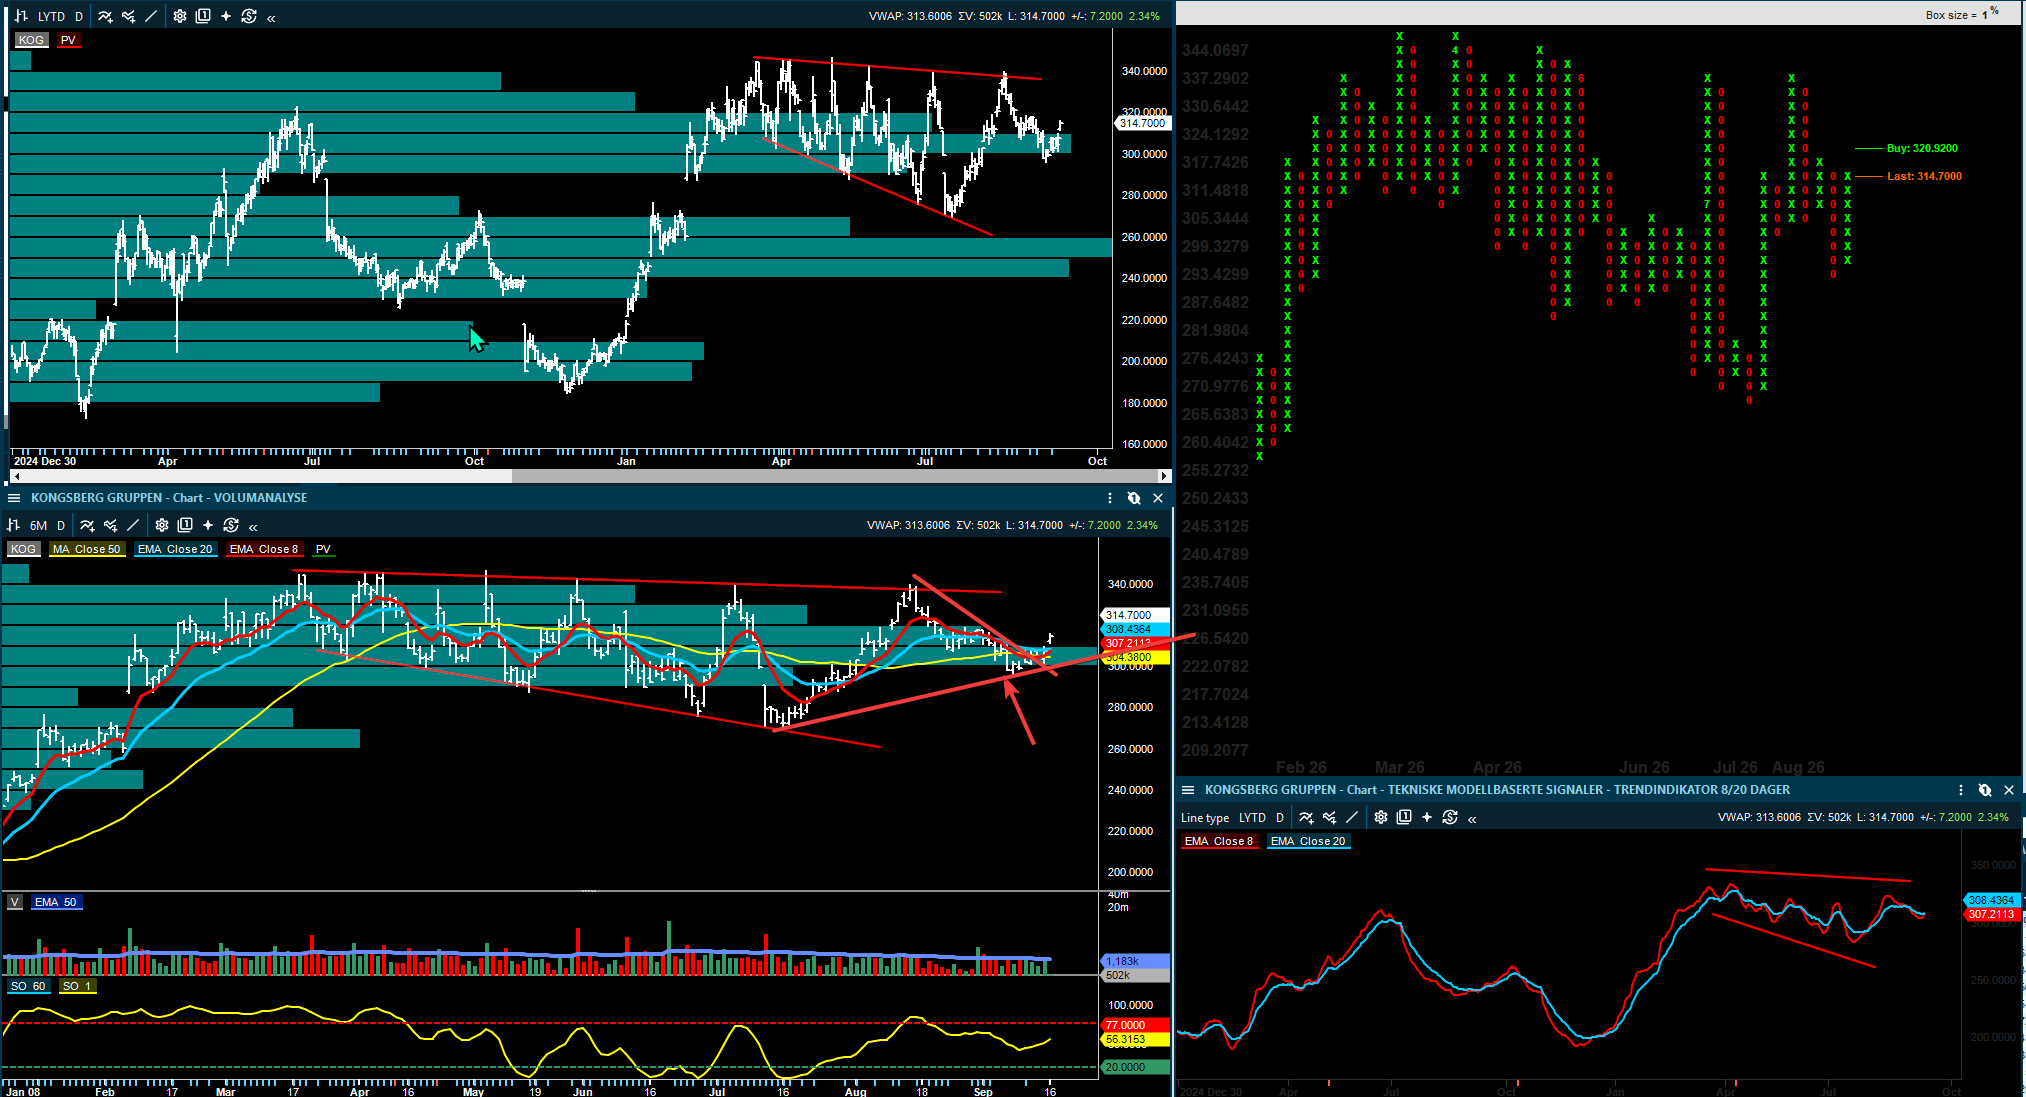
KOG bryter opp fra sin kortsiktige konsolideringsnedtrend

Det er flere positive forhold med chartutviklingen til KOG. Kursen steg kraftig fra den laveste bunnen, som kom i juli, og kursen fikk en meget sterk oppgang, som fikk to Demark 9 overkjøpt signaler, hvilket signaliserte at det var en steady kapitalinngang. Kjøperne hadde kontrollen over denne perioden.

Etter å ha steget fra 269,50 til toppen ved 339,70 ble aksjen kraftig overkjøpt og den ble stoppet ved toppen til den negative utvidende kileformasjonen. Siden formasjonen er negativ kan man stille spørsmålstegn om det kortsiktige potensialet.

Kursen har i dag blitt løftet over 8/20/50 dager og over det mest omsatte nivået. Konsolideringen ned har vært relativt kontrollert og den fikk 7 september en akselererende utvikling ned, som kan ha fått ut siste rest av selgere.

Kursen fikk en marginalt lavere bunn 8 sept. Og deretter har kursen jobbet seg opp. Det kan fortsatt kun være en kortsiktig rekyl på den siste konsolideringen, men det kan også være at 7 sept. ble en høyere bunn sett mot juli og dermed befinne seg innenfor en ny kortsiktig opptrend, hvor stigningstakten til denne indikerer et potensiale som ligger over toppen av kileformasjonen. Det er en rekke forhold som vil måtte bekreftes før vi kan fastslå et slikt scenario.

Ingen av de tekniske modellene har foreløpig utløst kjøpssignaler, men det skal ikke så mye oppfølging før både trend- og PF modellen vil utløse positive signaler. Taktisk trendindikator er også stigende samtidig som volumprofilen vil ved et nytt PF kjøpssignal ved 321 også ha brutt over de to mest omsatte nivåene. Det vil kunne forbedre sentimentet i aksjen, og motivere kjøpssiden.

Oppsummering:

Rent teknisk er det en rekke forhold som vil måtte bekreftes og en sterk dag gjør ingen trend. Det kommer inn litt kapital til sektoren også, men det er for tidlig med å konkludere for retningen siden ingen av de tekniske modellene understøtter foreløpig.

Siden kursen har med den siste konsolideringen tilbake til det mest omsatte nivået, fått en korreksjon på ca. 50 % av oppgangen fra juli til august er det klassisk teknisk at det kan etableres en ny kortsiktig opptrend.

Avventer og ser hvordan kursen slutter i dag og eventuelt om det kommer follow-through i morgen.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning

  in  🔶 inside
September 16
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Onsdag 16 september 2026

Intra-dag oppdatering

  in  🔶 inside
September 16
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Onsdag 16. september 2026

Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer. I dagens utgave er den ferske nyhetsflyten også sjekket mot Inside Oslo Børs’ kapitalflyt- og momentumrapport samt den tekniske selskapsrapporten fra tirsdag. Kapitalflyt og tekniske modeller brukes som bekreftelse eller motvekt til den fundamentale nyhetsflyten – ikke som personlige investeringsråd.

MARKEDSRAPPORT

Fed-dagen starter med amerikansk 10-årsrente rundt 5 prosent og Brent rundt USD 108 – dagens reaksjon i rentemarkedet kan bli viktig

Markedet går inn i onsdagens Fed-beslutning med vanskeligere situasjon enn for bare noen uker siden. Energiprisene har løftet inflasjonsrisikoen, den amerikanske 10-årsrenten har handlet rundt og over 5 prosent, og SEB venter fortsatt at Federal Reserve hever styringsrenten med 25 basispunkter til 3,75–4,00 prosent. Markedsprisingen har de siste dagene ligget nær 90 prosent sannsynlighet for en heving, slik at selve renteøkningen i stor grad er kjent på forhånd. Det mer interessante blir hvordan markedet tolker signalene om veien videre.

Den amerikanske 10-årsrenten har brukt flere år på å konsolidere på høye nivåer, samtidig som 200-ukers snittet nå peker oppover. Et varig brudd over 5 prosent kan derfor få større betydning enn en enkelt intradag notering. Samtidig er posisjoneringen i obligasjonsmarkedet allerede svært defensiv. Deutsche Banks sammensatte posisjoneringsmål ligger rundt sitt femte prosentil – altså nær den mest negative delen av skalaen for durasjon.

Dersom Fed fremstår strammere enn ventet samtidig som oljeprisen fortsetter opp, kan lange renter få et nytt løft. Men fordi markedet allerede er tungt posisjonert for høyere renter, kan en mer balansert Fed eller fall i oljeprisen også utløse rask short dekning i obligasjonsmarkedet. Det er derfor rentereaksjonen etter kl. 20:00 som blir den virkelige testen på om markedet ser kveldens beslutning som starten på en ny hevningssyklus eller som et mer isolert signal for å fremstå troverdig.

INSIDE OSLO BØRS – OBSERVASJON

Fed-beslutningen er i stor grad priset inn, og det viktigste i kveld blir om 10-årsrenten etablerer seg over 5 prosent eller faller tilbake. For Oslo Børs bør rentereaksjonen ses sammen med Brent: høyere oljepris og høyere lange renter samtidig gir et strammere signal.

OLJE & ENERGI

Brent holder seg rundt USD 108, men et stort lagerbygg i USA gir et sjeldent motargument til den ellers stramme fysiske historien

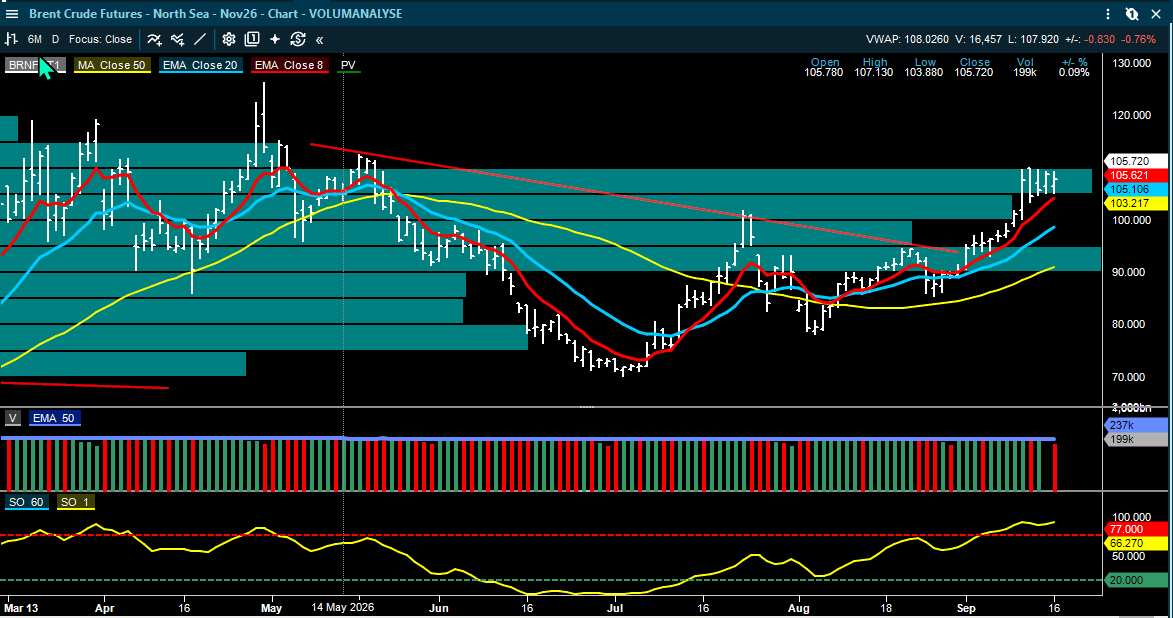
Brent handles onsdag morgen rundt USD 108 fatet, mens WTI ligger rundt USD 105. Konflikten i Midtøsten og problemene med Saudi-Arabias East–West-rørledning er fortsatt hovedforklaringen på den høye risikopremien. ABG Sundal Collier viser til at reparasjonen av rørledningen kan ta om lag fem til seks uker. Det begrenser fleksibiliteten til å flytte saudiske volumer vestover til Yanbu og holder oppmerksomheten rettet mot Hormuz og Ras Tanura.

Samtidig kom det et kortsiktig motargument fra de amerikanske lagerdataene. API rapporterte en økning i råoljelagrene på 7,1 millioner fat, mot Bloomberg-konsensus på et fall på 1,55 millioner fat. Bensinlagrene steg også 1,5 millioner fat, mens destillatlagrene økte 1,6 millioner fat. De mer komplette DOE-tallene kommer kl. 16:30 og blir viktige for å se om dette var et enkeltstående utslag eller begynnelsen på en svakere amerikansk etterspørsels-/lagertrend.

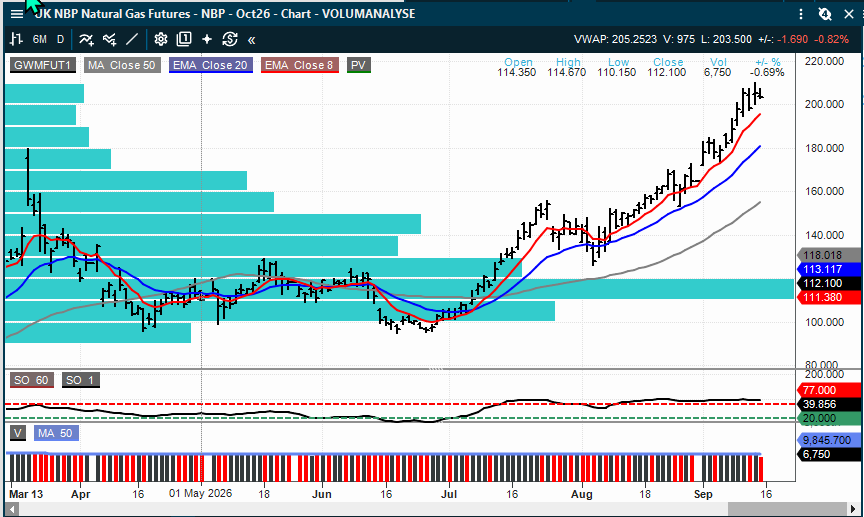
For Oslo Børs er denne kontrasten viktig siden den geopolitiske tilbudsrisikoen støtter kontantstrømmen til oljeprodusentene så lenge prisene holder seg høye, men vedvarende olje over USD 100 har også blitt en del av renteproblemet. Korrelasjonen mellom WTI og amerikansk 10-årsrente har nylig vært svært høy, hvilket innebærer at oljeaksjene kan få støtte fra oljeprisen samtidig som den generelle verdsettelsen i markedet presses av en høyere diskonteringsrente.

OLJE – MARKEDSOBSERVASJON

Dagens oljehistorie har to sider, hvor fysisk tilbud av olje og geopolitikk er fortsatt stramt, men amerikanske lagerdata gir det første etterspørsels-/balanseringssignalet i motsatt retning. Dersom DOE bekrefter et stort lagerbygg samtidig som Brent holder seg under USD 110, kan det dempe noe av rentepresset. Dersom lagerbyggingen avvises og Brent igjen tester USD 110, øker risikoen for at olje og lange renter trekker opp samtidig.
KAPITALFLYT & MOMENTUM – OSLO BØRS

Tirsdag ga 1,82 mrd. kroner i positiv kapitalflyt – men bredden viser at pengene fortsatt konsentreres i utvalgte sektorer

Inside Oslo Børs’ kapitalflytrapport for tirsdag viser netto positiv kapitalflyt på om lag 1,82 mrd. kroner. Justert for den nøytrale kursbevegelsessonen på ±0,3 prosent var den prisbekreftede kapitalflyten rundt 1,55 mrd. kroner. Det er et klart bedre bilde enn mandag, men forholdet mellom aksjer som steg og falt var balansert tirsdag. Innen OSEBX var ni aksjer opp, tre tilnærmet uendret og ti ned, samtidig som gjennomsnittlig RSI falt til rundt 50.

Det betyr at kapitalinngangen ikke var et bredt risk-on-signal. Shipping mottok rundt 621 mill. kroner, syklisk/industri/forsvar rundt 911 mill. kroner og olje rundt 346 mill. kroner. På motsatt side hadde fisk omtrent 458 mill. kroner i kapitalutgang og small caps rundt 472 mill. kroner i negativ flyt.

13 av 22 OSEBX-aksjer handlet samtidig over sitt 30-dagers volumsnitt, mot ingen av 22 på mandag. Det bekrefter at tirsdagens bevegelser hadde mer substans, men også at pengene søkte ganske målrettet mot olje, shipping og forsvar.

Shipping har fortsatt mest steady kapitalflyt og sektoren hadde om lag 956 mill. kroner i positiv flyt fredag, 305 mill. kroner mandag og 621 mill. kroner tirsdag. Den rullerende syvdagers kapitalinngangen nærmer seg 3,5 mrd. kroner.

Syv av 15 shippingaksjer handlet over eget 30-dagers volumsnitt tirsdag, og seks av disse syv steg. Det er en langt bedre kvalitetsbekreftelse enn om en sektor bare løftes av én eller to tunge aksjer.

Det andre interessante skiftet kom i syklisk industri og forsvar. Kapitalflyten økte fra rundt 171 mill. kroner mandag til 911 mill. kroner tirsdag, samtidig som gjennomsnittlig RSI steg fra 43 til 48.

Norske Skog steg 4,5 prosent på 138 prosent av 30-dagers snittvolum, Kongsberg Gruppen steg 0,9 prosent på litt over normalt volum og Nordic Mining steg 9,8 prosent på 114 prosent av snittvolum. Det er foreløpig bare én sterk dag, men dette er sektoren hvor en eventuell videreføring i dag vil være mest interessant som regimesignal.

KAPITALFLYT – MODNE TEMAER OG KRAFTIG OVERKJØPTE SELSKAPER

Netto kapitalflyt bør ikke leses isolert. Tirsdag var totalen sterk, men markedsbredden var fortsatt svakere sett mot totalindeksen. Den beste bekreftelsen kommer når netto kapitalflyt, antall stigende aksjer og volum over 30-dagers snitt peker samme vei over flere dager. Shipping oppfyller flest av disse kriteriene nå, men sektoren er å betrakte som kraftig overkjøpt og flere av aksjene preges av akselerasjoner, som man rent teknisk ser på som siste fase før det kommer mellomlangsiktige topper. Fisk og small caps er fortsatt svake, men det er noen kortsiktige positive blaff blant selskapene.

SHIPPING & TANK

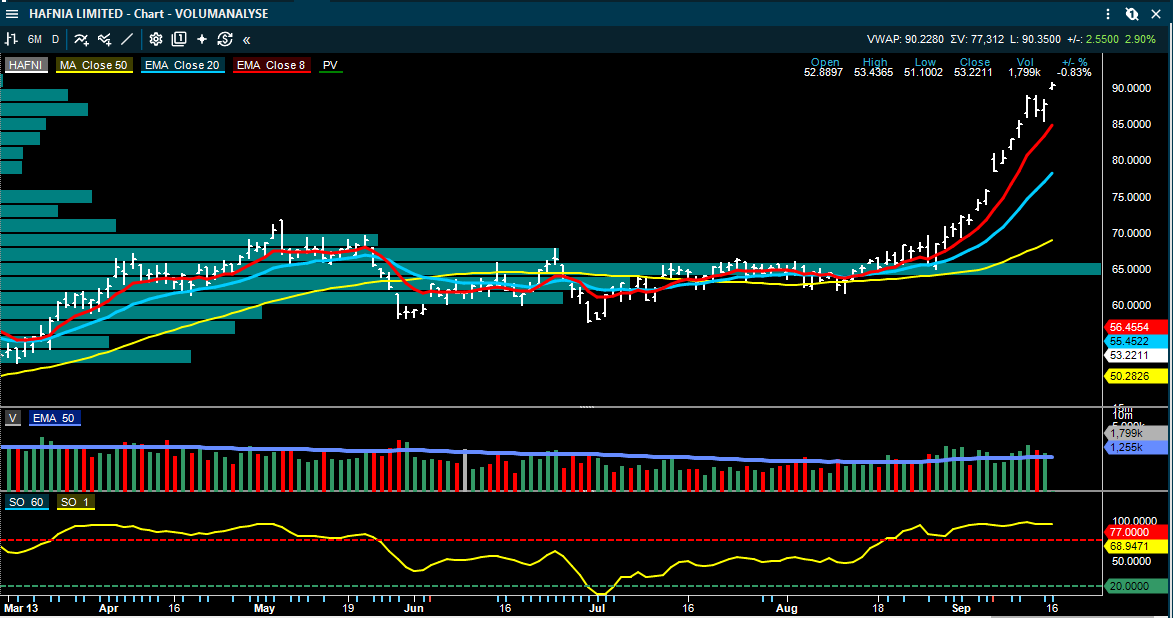
Hafnia øker eierandelen i Torm til 18,22 prosent samtidig som tank fortsatt får inn mest kapital – sektoren er å betrakte som meget strukket på tid og poeng

Hafnia har kjøpt 4,5 millioner Torm-aksjer til USD 32,25 per aksje, tilsvarende om lag USD 145 mill. Etter transaksjonen eier Hafnia rundt 18,22 prosent av Torm og er blitt selskapets største aksjonær. ABG Sundal Collier setter transaksjonen inn i en mulig konsolideringsramme: en eventuell kombinasjon ville gitt en flåte på rundt 215 skip, med en samlet flåteverdi på om lag USD 9,4 mrd. og NAV rundt USD 8,3 mrd. basert på Q2-tall.

Det er viktig å skille mellom det som er annonsert og det som bare er strategisk mulighet. Det annonserte er økt eierandel, og en fusjon er ikke annonsert. Likevel øker transaksjonen den strategiske valgfriheten i et marked hvor høye rater, sterke balanser og konsolidering allerede står sentralt.

Sektorutviklingen er fortsatt ekstremt, og ifølge ABGs siste shippingrapport viser VLCC TD22-rater rundt USD 343.000 per dag, mens Suezmax ligger rundt USD 226.000 per dag. ABG peker samtidig på at mange av tankselskapene ikke lenger er billige i forhold til skipsverdiene. Shipping universet til ABG blir samlet handlet rundt 1,16 ganger NAV i deres univers, og tankaksjene rundt 1,13 ganger NAV. Dette er derfor et marked med svært sterke kontantstrømmer, men hvor verdsettelsen i økende grad forutsetter at forstyrrelsene varer.

Kapitalflyten på Oslo Børs støtter likevel sektoren foreløpig. Frontline steg tirsdag 5,0 prosent på 127 prosent av normalt volum, Hafnia steg 1,0 prosent på 121 prosent og Wallenius Wilhelmsen 1,5 prosent på 104 prosent. Den tekniske selskapsrapporten viser samtidig at Hafnia ligger rundt 16,7 prosent over 50-dagers snitt med RSI 66 og kjøpssignal i 8/20-modellen. Det er fortsatt en sterk trend, men avstanden fra mellomlangsiktig snitt viser også at en del av styrken allerede kan være priset inn.

INSIDE OSLO BØRS –OBSERVASJON

Hafnia er et godt eksempel på hvorfor fundamental nyhetsflyt, teknisk og kapitalflyt bør leses sammen. Økningen i Torm posisjonen gir en selskapskatalysator, sektoren har fått kapital i flere dager, og volumet bekrefter interessen. Samtidig er både Hafnia og flere andre tankaksjer teknisk meget strukket, trendene er blitt modne og aksjene handles rundt eller over NAV. Sterkt momentum og høy verdsettelse kan imidlertid pågå lenger enn mange tror er mulig.

SELSKAPSKOMMENTARER – HOVEDSAKER

Hafnia – større Torm-posisjon gir et nytt strategisk element i en allerede sterk sektor

ABG Sundal Collier: Hold på Hafnia og Torm i siste sektoroppdatering | Ingen nytt kursmål i dagens kommentar

Hafnias kjøp av 4,5 millioner Torm-aksjer løfter eierandelen til 18,22 prosent. Selve investeringen er stor nok til å være strategisk, men liten nok til at Hafnia fortsatt har fleksibilitet. ABG viser til at Torm handles med rabatt til Hafnia på P/NAV, rundt 0,94 mot 1,02, slik at en videre strukturell løsning i teorien kan ha industriell og finansiell logikk.

Det som gjør oppdateringen mer interessant, er at den kommer i en sektor hvor kapitalflyten allerede er sterk. Hafnia handlet tirsdag på 121 prosent av eget 30-dagers snittvolum, og sektoren har hatt netto positiv kapitalflyt tre handelsdager på rad. Teknisk er 8/20-modellen positiv og Taktisk trendindikator svært sterk, men kursen ligger rundt 16–17 prosent over 50-dagers snitt. Det er derfor et momentumcase samtidig som den kortsiktige fallhøyden naturlig blir større når trenden er så strukket og moden.

Yara – Pareto ser fortsatt betydelig fundamental oppside, mens det kortsiktige tekniske bildet har svekket seg

Pareto Securities: Kjøp | Kursmål NOK 560 | Kursmål uendret i kvartalspreview 16. september

Pareto gjentar kursmål NOK 560 foran Q3 og beskriver andre halvår som stadig mer interessant for gjødselmarkedet. Meglerhuset trekker blant annet frem at en eventuell etterspørselsøkning kommer samtidig som Hormuz fortsatt er kraftig forstyrret og risikoen rundt råvare- og forsyningslinjene i Svartehavet har økt. I tillegg venter Pareto en samlet EBITDA-effekt på USD 250–300 mill. fra GCA-oppkjøpet og rundt USD 200 mill. ytterligere fra porteføljejusteringer og de-bottle-necking frem mot utgangen av 2027.

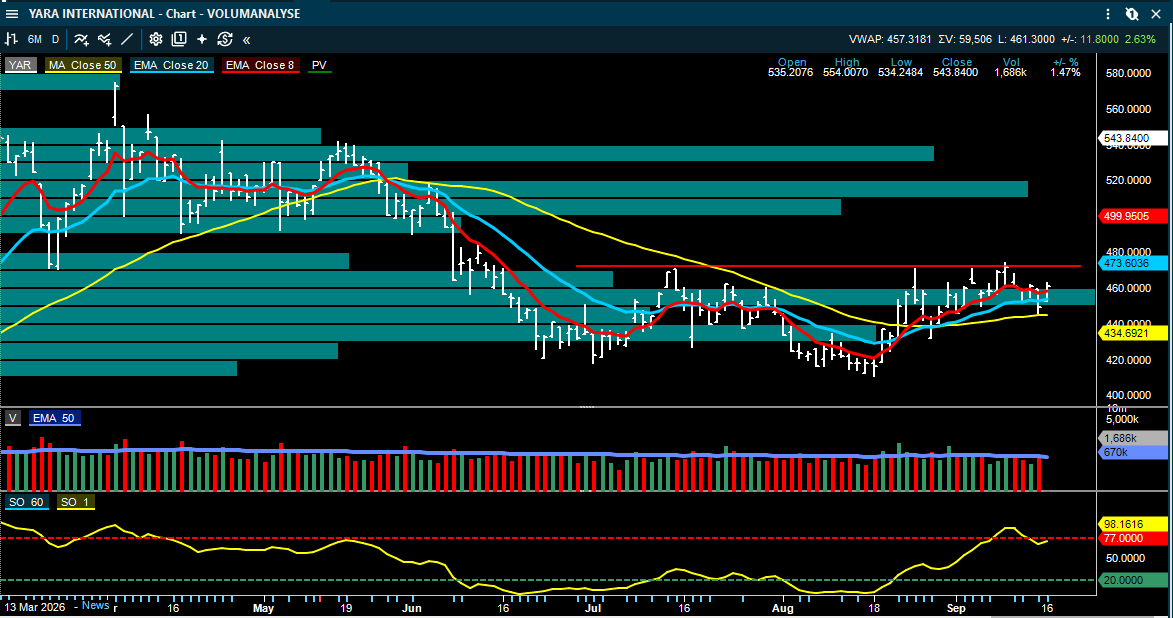
Det tekniske bildet er mer avventende, og fra tirsdagens selskapsrapport 3.5 % over 50-dagers snittet, med RSI rundt 49. Aksjen har i dag brutt tilbake over 8/20-dagers snittene, og den tidligere inverse hode-skulder-strukturen er ikke lenger svekket. P&F-modellen har et salgssignal ved 441,25, og et kjøpssignal kan bli utløst over 478, hvor det indikative kursmålet er 502.

Yara har en potensiell omvendt-hode-skulder formasjon og det betyr at kurser over 474 vil sørge for at alle investorer som har kjøpt og sitter siden midten av juni har urealiserte gevinster samtidig som det tekniske chartet vil se potent ut ved en slik utvikling.

Volumprofilen indikerer at det ser ut som det er lite med historisk motstand før beltet 500-520. Kursen handles over 50 dager snittet og aksjen er en teknisk watch-kandidat som følge av den positive formasjonen. Om denne blir utløst eller ikke er ikke gitt, men slutter den sterkt idag, får follow-through torsdag kan dette sette opp for bruk av de tekniske modellene.

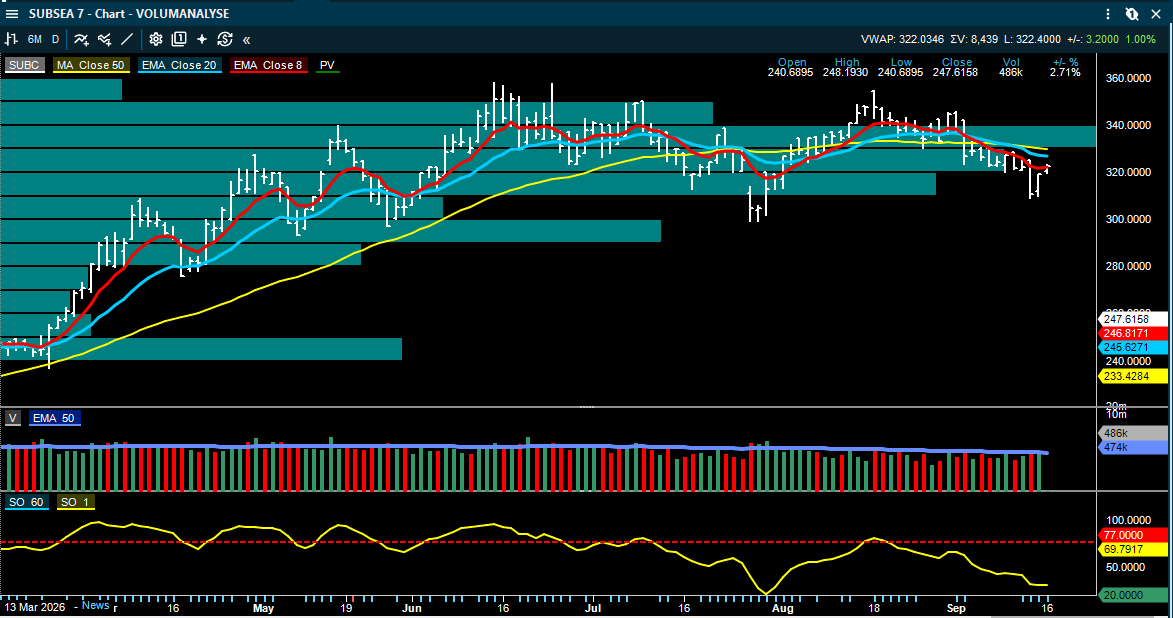
Subsea7 – solid markedsutsikt og fusjon, men de tekniske modellene har ennå ikke fulgt etter

SEB: Hold | Kursmål NOK 345   •   Arctic Securities: Hold | Kursmål NOK 280

SEB møtte Subsea7-ledelsen tirsdag kveld og beskriver subseamarkedet som fortsatt solid, med forventning om marginforbedring og en fusjon som etter planen skal sluttføres tidlig i 2027. Regulatoriske godkjenninger pågår i flere jurisdiksjoner. Arctic har samme anbefaling, men et lavere kursmål på NOK 280. Spennet mellom kursmålene illustrerer først og fremst ulike antakelser om marginer, synergier og verdsetting av det sammenslåtte selskapet.

Teknisk er bildet foreløpig svakere enn hva det fundamentale indikerer. Subsea7 sluttet tirsdag rundt 319,20 kroner, 3,3 prosent under 50-dagers snitt. RSI ligger rundt 43, Taktisk trendindikator rundt 31, 8/20-modellen indikerer salg og P&F-modellen hadde gitt et salgssignal ved 324,13. Dette er imidlertid blitt opphevet i dag.

Volumet var i går 123 prosent av 30-dagers snitt, hvilket viser at gårsdagens rekyl skjedde med reell aktivitet, men foreløpig innenfor et teknisk bilde som fortsatt ikke sier så mye om retningen.

Subsea handles innenfor en sidelengs trend og under 8/50 dager snittene samtidig som trendmodellen fortsatt ligger i salg.

Volumprofilen kommer inn med de to mest omsatte nivåene fra dagens nivåer og videre opp til 340-nivået. Aksjen handles innenfor en konsolideringsboks og signalene vi har kommer innenfor denne, hvilket gjør at chartet er å betrakte som nøytralt.

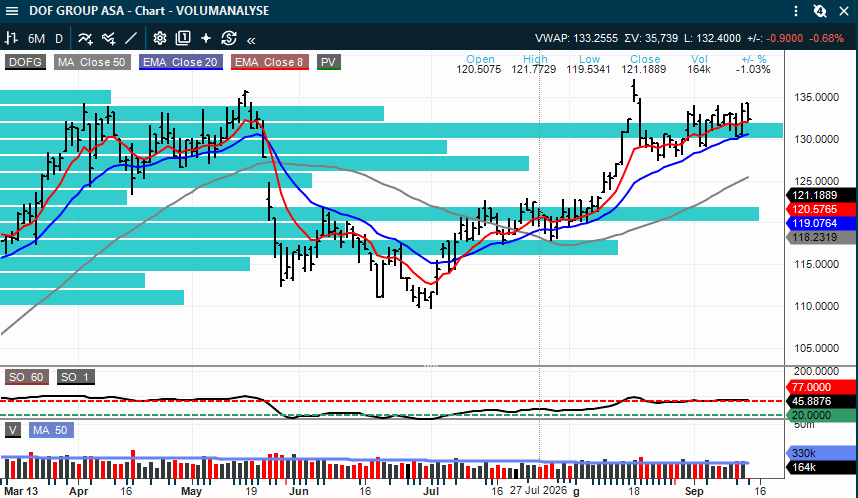
DOF – meglerhusene ser høyere aktivitet i 2027–28, men spriket i kursmål viser at mye fortsatt handler om gjennomføring

SEB: Kjøp / NOK 150   •   Fearnleys: Kjøp / NOK 148   •   Pareto: Kjøp / NOK 147   •   SB1 Markets: Nøytral / NOK 125

Etter tirsdagens kapitalmarkedsdag er hovedbudskapet fra meglerhusene ganske samstemt: DOF ga ingen ny finansiell 2027-guiding, men ledelsen signaliserte høyere aktivitet i 2027 og 2028 enn i 2026. SEB beskriver kapitalmarkedsdagen som positiv og som indikerer høyere inntjening de neste to årene. Fearnleys peker spesielt på høy aktivitet innen high-end AHTS og ankerhåndtering, mens SB1 mener ledelsens aktivitetsambisjoner kan innebære oppside mot konsensus EBITDA for 2028.

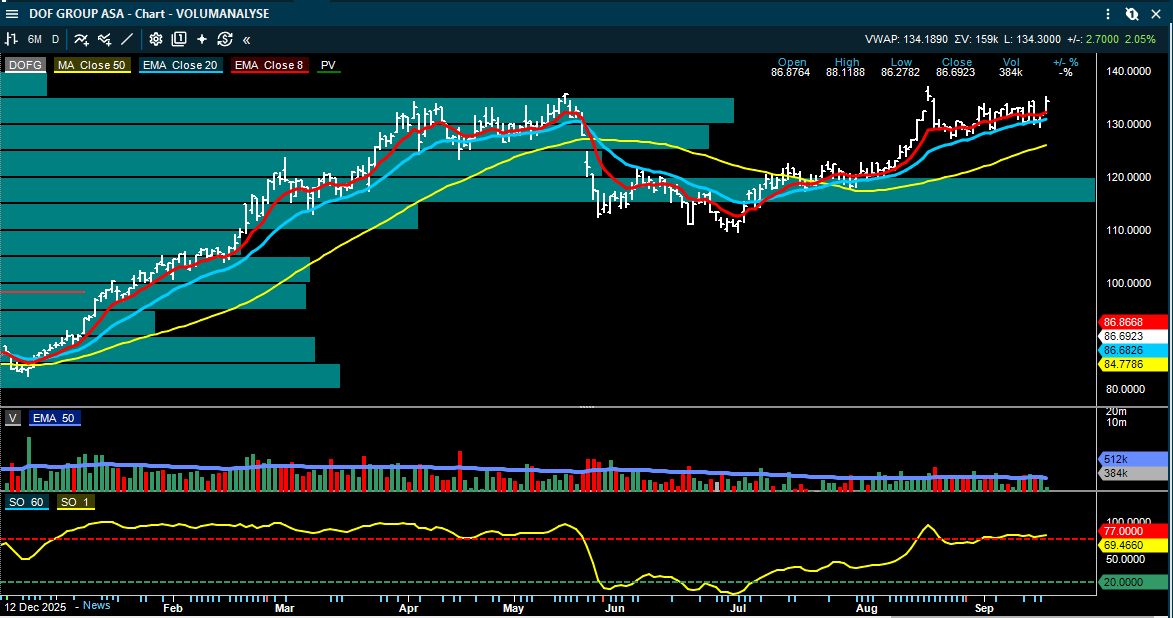
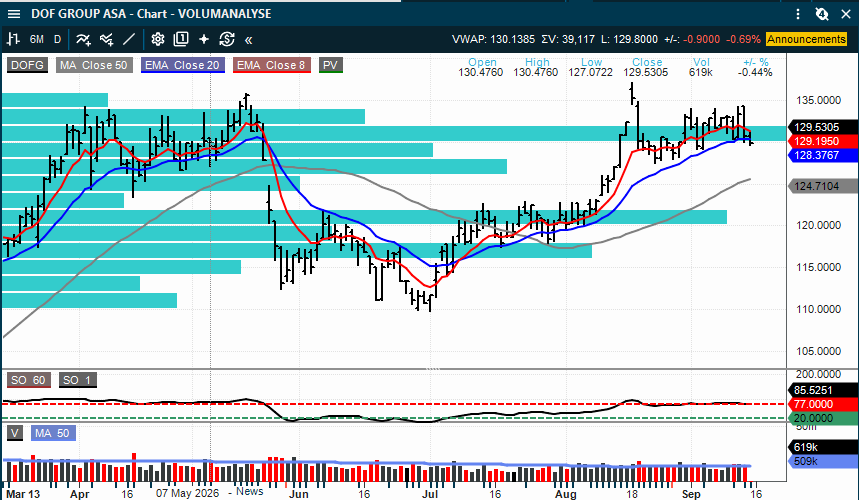
Det tekniske bildet er mindre entydig, men har bedret seg. DOF sto tirsdag rundt 131,60 kroner, 2,8 prosent over 50-dagers snitt, stiger videre 2.2 % i dag til 134.50, med RSI som stiger fra 52 til 59 og volumet var i går på 111 prosent av 30-dagers snittet. Volumet er allerede over halvparten av 30 dagers snittet.

8/20-modellen er positiv, Taktisk trendindikator ligger rundt 82 og det utløses et tre topp PF kjøpssignal ved kurser over 135.50, hvor kursmålet er 149. Blir PF kjøpssignalet bekreftet vil de tre tekniske modellene vi bruker ha utløst kjøpssignaler, hvilket gjenspeiler en sterk teknisk utvikling.

Fundamentalt er retningen i markedet god, og kursen tester i dag toppen av den helt korte konsolideringsboksen og et nytt PF kjøpssignal.

Volumene er understøttende og det eneste trenden mangler i en rent teknisk trendmessig forstand er en akselerasjon som vil trekke inn de siste investorene i det mellomlangsiktige perspektivet.

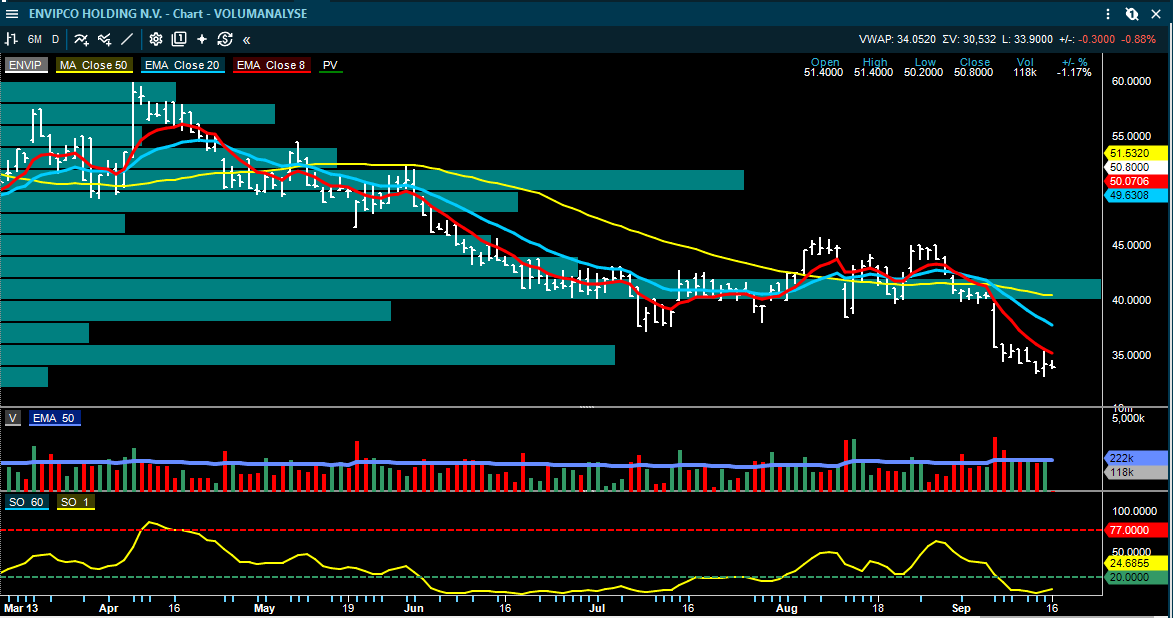
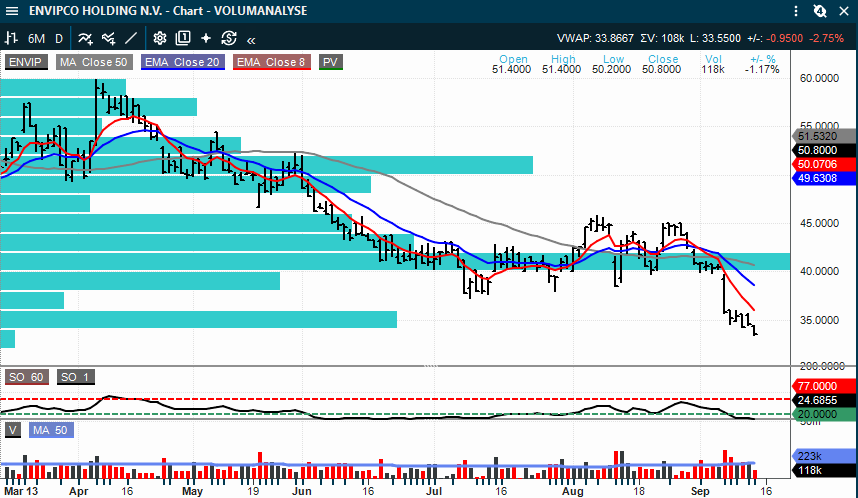
Envipco – mulig stor Hellas-ordre kan endre 2027-estimatene, men aksjen er fortsatt under et teknisk press siden aksjen handles i en aktiv mellomlangsiktig nedtrend

Pareto Securities: Kjøp | Kursmål NOK 92 | Referansekurs i rapporten NOK 34

Pareto viser greske news rapportering som indikerer at Envipcos distributør TEXAN kan ha vunnet en betydelig andel av anbudene i den greske panteordningen. Tidligere rapportering peker mot rundt 4.000 RVM-er med en mulig verdi på EUR 80–100 mill., mens Pareto anslår at Envipcos del av ordrene kan ligge rundt EUR 50–100 mill. Hvis den greske ordningen skal være operativ rundt valget i mai 2027, vil store deler av ordreinngangen måtte komme i andre halvår 2026.

Teknisk sett er aksjen svak og nyheten gir ingen positiv kurseffekt så langt i dag. Envipco steg tirsdag 1,8 prosent på 117 prosent av 30-dagers snittvolum, men RSI ligger bare rundt 31 og kursen er cirka 15,6 prosent under 50-dagers snittet.

Det er derfor for tidlig å lese en dag med høyt volum som en teknisk trendendring.

Ny fundamental ordreinngang kan bli katalysatoren som markedet trenger, men prisstrukturen må først vise at selgerpresset faktisk slipper taket.

Inntil videre er det ingen signaler som tyder på det og kursen må ta tilbake 8 dager snittet og problemet på kort sikt er nok motstanden omkring 20 dager snittet. 8 dager kan brukes som en mulig sentimentindikator.

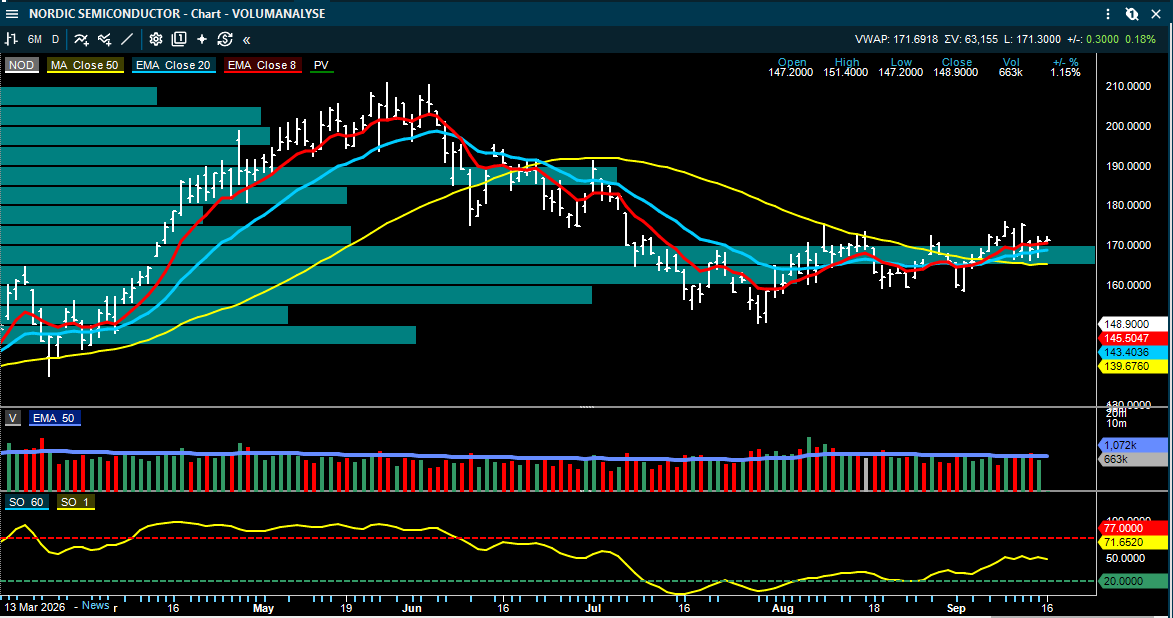
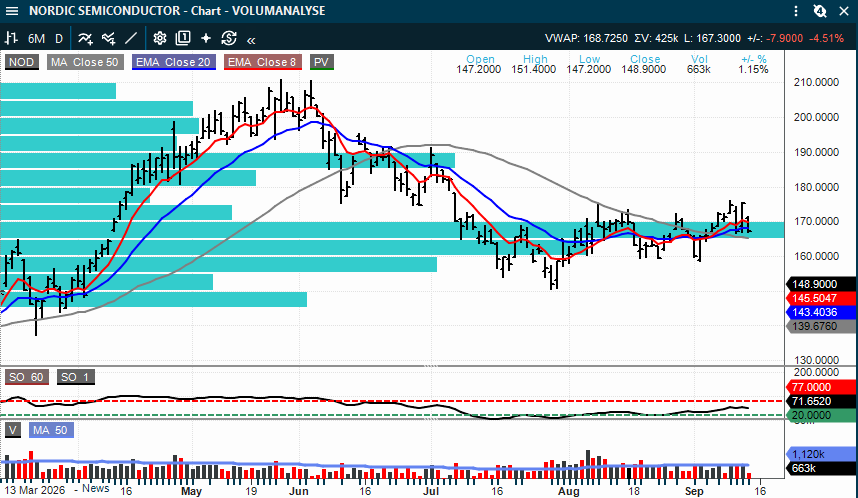
Nordic Semiconductor – verdikjededata peker mot øvre del av Q3-guidingen

SB1 Markets: verdikjedetracker indikerer omsetning i øvre del eller over selskapets Q3-guiding

SB1 Markets følger månedlige inntektsdata fra ti børsnoterte selskaper i Nordic Semiconductors verdikjede. August dataene peker i deres modeller mot Q3-omsetning på USD 241–252 mill. etter historisk justering, mens selskapets egen guiding er USD 220–240 mill.

SB1 ligger selv på USD 237 mill., mot konsensus rundt USD 232 mill. Analysen er kan være en støtte for at Nordic Semiconductor kan komme inn nær øvre del av guidingen, uten at dette i seg selv er en resultatoppdatering fra selskapet.

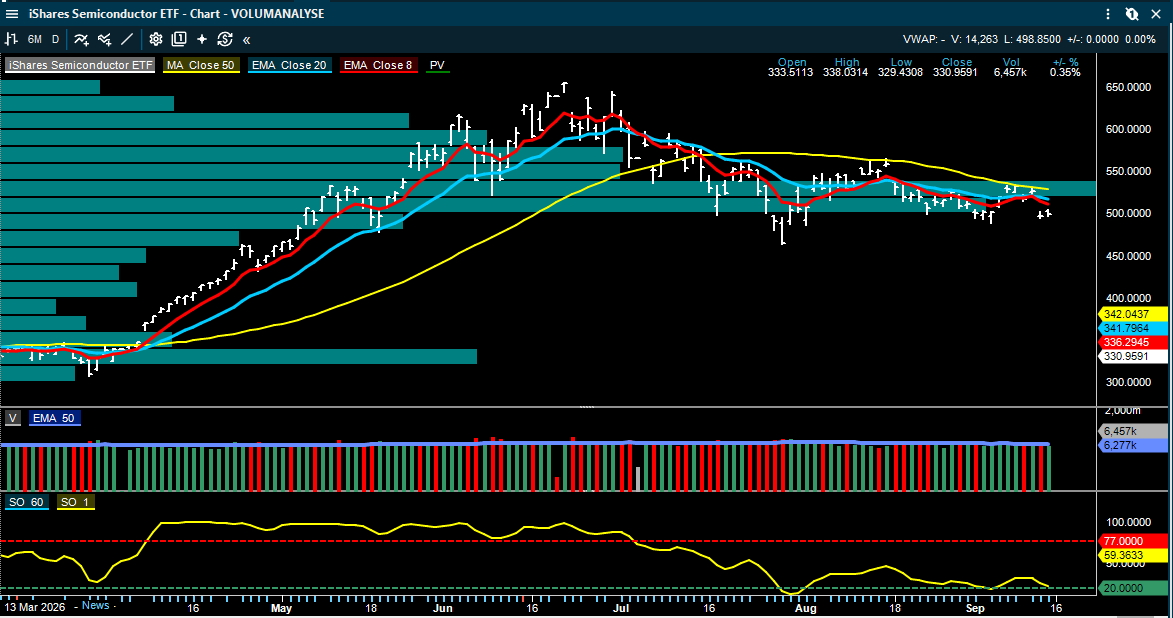
Utfordringen på kort sikt er at SOXX Semiconductor ETF har en potensiell farlig situasjon. For øyeblikket handles denne innenfor en sidelengs konsolideringsboks, men under 8/20/50, hvilket gir et negativt teknisk bias. Skulle SOXX bryte under siste bunn og med dette konsolideringsboksen er det så sjanser for at NOD vil bryte opp fra sin formasjon.

Formasjonen er interessant siden kursen vil utløse en positiv formasjon og nytt tre-topp kjøpssignal ved 176.65, hvor det indikative kursmålet er opp til 189. Inntil videre er både SOXX og NOD fanget inne en konsolideringsformasjon, hvor sektoren via SOXX har et negativt teknisk bias og NOD har et litt mer positivt siden kursen handles over sine snitt og det mest omsatte nivået i volumprofilen. Avventer nye tekniske signaler og dagens rentemøte kan skape bevegelser for vekstselskapene.  

B2 Impact – stor sekundærplassering øker free float, men rabatten skaper stor teknisk skade

Arctic Securities / Deutsche Bank: sekundærplassering på 26 mill. eksisterende aksjer; prisindikasjon NOK 23,35–24 før bøker ble meldt overtegnet

Nevedal Invest la tirsdag ettermiddag ut 26 millioner B2 Impact-aksjer, tilsvarende rundt 7 prosent av selskapet og om lag 600 mill. kroner basert på prisindikasjonen. Prisintervallet NOK 23,35–24 tilsvarte en rabatt på omtrent 7,5–10 prosent mot sluttkurs. Arctic meldte senere at bøkene var overtegnet. Siden dette er et salg av eksisterende aksjer øker free float betydelig.

Den viktigste markedsmessige effekten at en blokk på denne størrelsen kan gi et kortsiktig anker rundt plasseringens pris, samtidig som høyere fri flyt kan bedre likviditet og på sikt påvirke indeksvekting og institusjonell posisjonering.

Rent teknisk sett har plasseringen skapt en stor teknisk skade for investorer som ikke fikk være med på plasseringen og vi ser av chartet at alle investorer tilbake til juli har fått variert grad av urealisert tap. Plasseringer av denne typen kan skape ubalanser på aksjonærsiden og det er behov for at det tekniske repareres.

Borregaard – Arctic løfter frem spesialisering og kapasitetsmuligheter foran kapitalmarkedsdagen

Arctic Securities: Kjøp | Kursmål NOK 180 | Referansekurs NOK 145,80

Borregaard avholder kapitalmarkedsdag torsdag 17. september. Arctic gjentar Kjøp og kursmål NOK 180 og avventer flere detaljer om spesialiseringsstrategien og markedsmulighetene i de ulike segmentene.

Et sentralt punkt blir hvordan selskapet prioriterer kapasitetsvekst frem mot 2029. Meglerhuset peker blant annet på muligheten til å øke volumene ved Florida-anlegget med mer enn 50.000 tonn.

MINDRE SELSKAPSOPPDATERINGER

Borr Drilling – Odin er i arbeid, mens nye kontrakter forlenger dekningen

SEB viser til at Odin startet sin nye kontrakt i amerikansk Gulf 11. september etter et lengre verkstedopphold enn først ventet. Selskapet hadde i Q2-guidingen varslet USD 6–9 mill. i ekstra kostnader knyttet til oppstarten. Idun har fått en trebrønns kontrakt i Vietnam som holder riggen i arbeid gjennom Q1 2027, mens ENI har forlenget Bestla i Nederland med ni måneder til september 2027. Nyhetsbildet styrker kontraktsdekningen, men oppstartsforsinkelsen på Odin trekker i motsatt retning for Q3-kontantstrømmen.

Magnora – datasentersatsingen utvides til Estland

Magnora Data Center ASA, hvor Magnora eier 52,7 prosent, har kjøpt 50 prosent av ett joint venture knyttet til Risti Campus i Estland. Første fase sikter mot 180 MW, med mulighet for utvidelse til 800 MW. Prosjektet ligger ved et energiparkområde med sol, batterier og vindkraft under utvikling, og nettilknytning er etablert. Magnora Data Center har i tillegg opsjon til å øke eierandelen til 75 prosent. Det er foreløpig prosjektutvikling og kapasitetspotensial som er nyheten – Foreløpig ikke en ferdig kontrakt.

Frontline, Okeanis og øvrig tank – kapitalflyten er sterk, men trendene er modne

Den tekniske selskapsrapporten viser at Frontline har kjøpssignal i alle våre tekniske modeller, RSI rundt 77 og ligger om lag 25 prosent over 50-dagers snittet. Okeanis Eco Tankers steg tirsdag rundt 8 prosent på 189 prosent av 30-dagers snittvolum, mens Frontline steg 5 prosent på 127 prosent. Det bekrefter sterk kapitalinngang, men P&F-kursmålene i flere av de sterkeste tankaksjene er allerede innfridd. Det gjør videre kursutvikling mer avhengig av at ratene og geopolitikken fortsetter å levere nye impulser. På et generelt grunnlag betyr akselerasjoner som kommer langt ut i en moden trend kan være et signal på en forestående mellomlangsiktig topp. Dette fordi trenden trekker inn de siste kjøperne, det er teknisk blue-sky og mye positivt blir med en slik akselerasjon priset inn.

Fisk – svak kapitalflyt gjør at en litt høyere laksepris foreløpig ikke har så stor betydning

Fiskesektoren hadde om lag 458 mill. kroner i negativ kapitalflyt tirsdag, samtidig som sektorens gjennomsnittlige RSI falt fra rundt 49 til 37. Det står i kontrast til de siste ukentlige lakseprisindikasjonene, som har vært relativt stabile til svakt høyere. Her er det et viktig skille mellom produktpris og aksjeflyt: bedre spotpris er positivt fundamentalt, men så lenge kapitalen fortsetter ut av aksjene og momentum svekkes, har markedet ennå ikke bekreftet noen tekniske bunner.

SISTE TILGJENGELIGE MEGLERKURSMÅL – UTVALGTE HOVEDSAKER

Yara

Pareto

NOK 560 – uendret

Kjøp

Subsea7

SEB

NOK 345

Hold

Subsea7

Arctic

NOK 280

Hold

DOF

SEB

NOK 150

Kjøp

DOF

Fearnleys

NOK 148

Kjøp

DOF

Pareto

NOK 147

Kjøp

DOF

SB1 Markets

NOK 125

Nøytral

Envipco

Pareto

NOK 92

Kjøp

Borregaard

Arctic

NOK 180

Kjøp

Kursmål og anbefalinger over er meglerhusenes siste tilgjengelige vurderinger i materialet gjennomgått til denne rapporten. De er ikke Inside Oslo Børs’ egne anbefalinger.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på nye markeds- og selskapsoppdateringer mottatt fra SEB, ABG Sundal Collier, Pareto Securities, Arctic Securities, SB1 Markets, Fearnleys og Inside Oslo Børs’ kapitalflyt- og momentumrapport og tekniske selskapsrapport for 15. september 2026. Meglerhusenes anbefalinger er deres egne, hvor kursmål og estimater er gjengitt tydelig. Kapitalflyt- og tekniske indikatorer er Inside Oslo Børs’ objektive modell-/markedsdata fra tirsdagens sluttkurser.

Denne rapporten er generell markedsinformasjon og opplæring, og er ikke personlig investeringsråd. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger i rapporten. Megleranbefalinger og kursmål er eksplisitt knyttet til kilden. Historisk avkastning, tekniske signaler, volumdata og kapitalflyt er ingen garanti for fremtidig utvikling.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning

3
  in  🔶 inside
September 15
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Tirsdag 15 september 2026

Intra-dag oppdatering

  in  🔶 inside
September 15
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Tirsdag 15. september 2026

MARKEDSRAPPORT

Ti-årsrenten har vært over 5 % samtidig som Brent holder seg rundt USD 107 – markedet har fått flere motvinder på samme tid

Det globale markedsbildet har strammet seg ytterligere til siden gårsdagens åpning. Den amerikanske 10-årsrenten passerte mandag 5 %, S&P 500 falt 0,5 % og Nasdaq 0,6 %, mens Brent tirsdag morgen handles rundt USD 107 per fat. Europeiske renter fulgte USA opp og renteforskjellen mellom Tyskland og mer utsatte land som Frankrike og Italia steg videre. For Oslo Børs er dette fortsatt et spesielt marked siden oljeprisen gir direkte støtte til store deler av indeksvekten, samtidig som den samme oljeoppgangen er med på å løfte inflasjonsforventningene og rentene som resten av markedet må prise seg mot.
INSIDE OSLO BØRS – TEKNISK OBSERVASJON

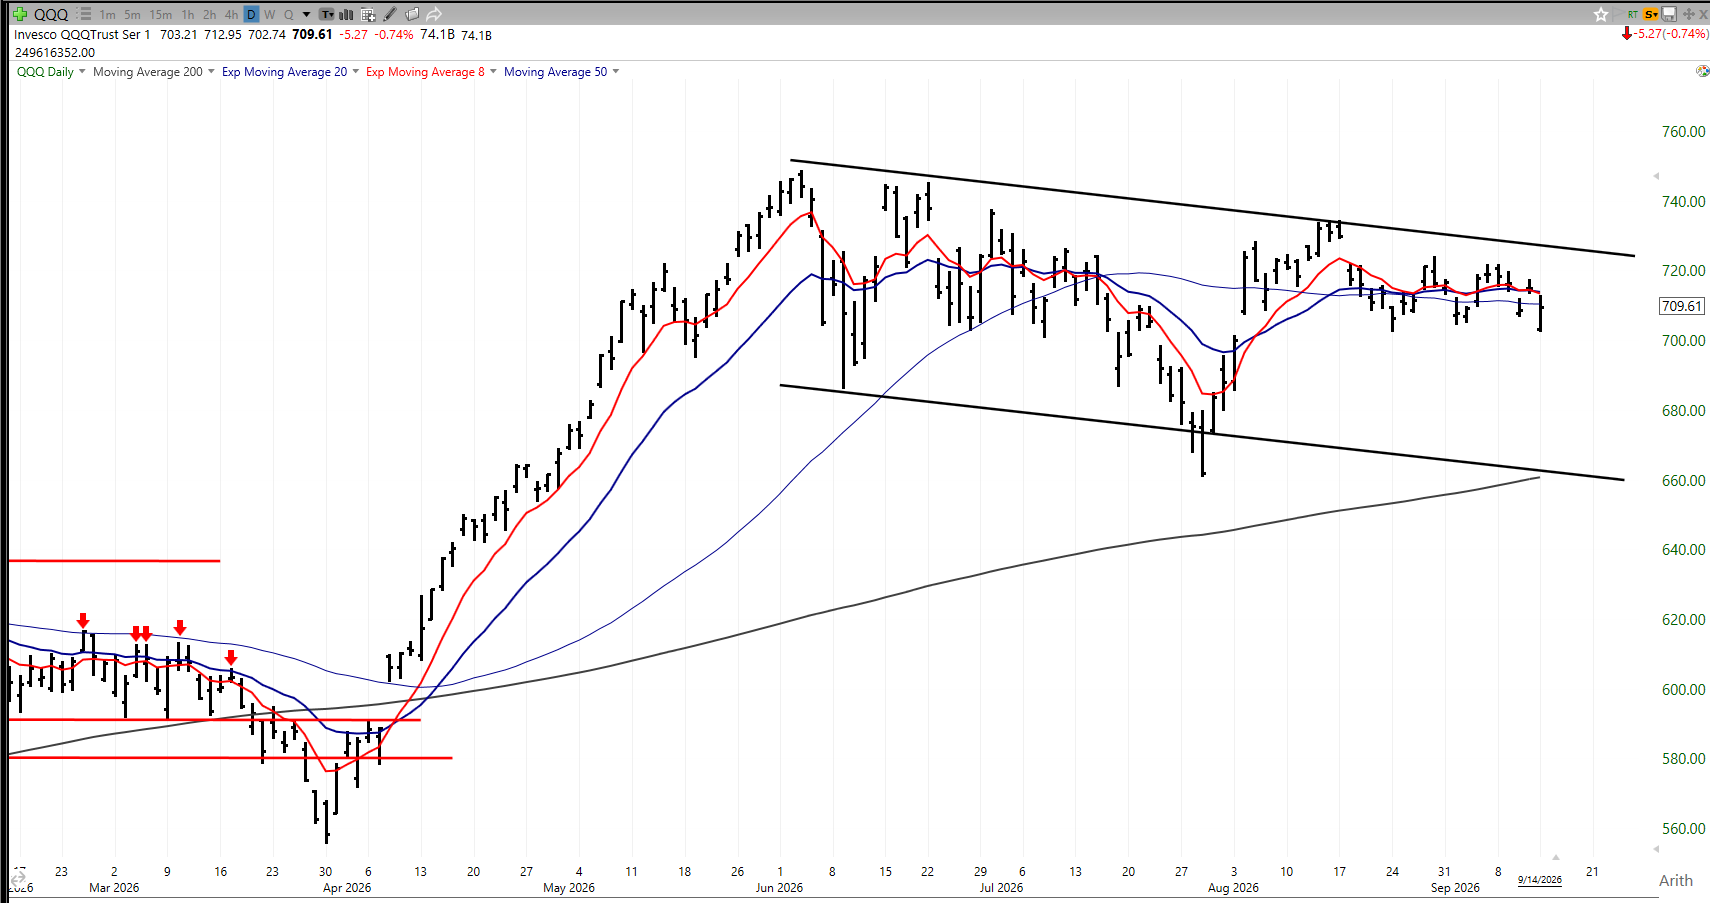
Det er fortsatt ikke bekreftet om Nasdaq 100 handles innenfor en nedtrend, hvor bunnen av denne i få tilfelle vil være ned mot 200 dager som sammenfaller godt med en slik trend. Vippes indeksen opp fra dagens nivåer vil dette kunne komme overraskende på investorer, og det vil kunne skape et meget høyt oppsidemomentum. Inntil videre handles indeksen innenfor en konsolideringsboks, hvor en videre nedgang under mandagens bunn vil kunne trigge nedsidemomentum. Markedet er relativt nøytralt, men har et lite negativt bias.

Fed starter sitt todagers møte i dag og SEB endret mandag prognosen etter august inflasjonen. KPI steg 0,3 % fra måneden før, litt mer enn ventet, og SEB venter nå at styringsrenten i dag heves 25 basispunkter til 3,75–4,00 % onsdag. Markedet priser nær 90 % sannsynlighet for en heving. Det interessante er at årsveksten i kjerneinflasjonen samtidig falt fra 2,5 til 2,4 %, slik at dette ikke er et klassisk inflasjonssjokk fra flere fronter. Utfordringen er heller at månedstallene fortsatt er for høye samtidig som olje- og energiprisene igjen går i feil retning for sentralbanken.
Mandagens børsfall var heller ikke bredt dramatisk på indeksnivå, men under overflaten var bevegelsene langt kraftigere. Philadelphia Semiconductor Index falt 5,9 % etter debatten om å redusere tempoet i utviklingen av de mest avanserte AI-modellene, mens programvare og enkelte cybersikkerhetsaksjer holdt seg langt bedre.

Asia stabiliserer seg tirsdag morgen med oppgang i SoftBank og noe bedre utvikling i Samsung og SK Hynix, hvilket reduserer risikoen for at mandagens selgerpress i AI utvikler seg til en ny bred teknologikorreksjon. Det endrer imidlertid ikke at en amerikansk ti-årsrente omkring 5 % gjør verdsettelsen mer problematisk for de dyreste vekstaksjene.

Hedgefondene har kjøpt amerikansk teknologi i ti av de siste elleve sesjonene og at kjøpstakten de siste to ukene ligger i 97-prosentilen for de siste fem årene. Det betyr at mange av de posisjonene som ble redusert tidligere i sommer nå er bygget opp igjen akkurat idet momentumet ser ut til å svekkes. Goldman Sachs sine CTA-modeller anslår at systematiske trendfond solgte rundt USD 16 mrd. globale aksjer forrige uke og kan selge ytterligere rundt USD 19,5 mrd. denne uken dersom kurs- og volatilitetsbildet ikke bedres.

I tillegg går omkring 40 % av S&P 500-selskapene inn i tilbakekjøps-blackout denne uken, hvilket midlertidig reduserer en av de jevneste kjøperne i markedet. 70 % av NYSE selskapene (ca. 2700) handles under 40 dagers glidende gjennomsnitt, slik at det er mange investorer som allerede har urealiserte tapsposisjoner.

Advance/Decline indikatorene, som måler antall aksjer som stiger versus faller, har vært sterkt fallende siden midten av august, slik at det allerede har vært en korreksjon under overflaten, men at denne er blitt skjult av mega caps og andre store selskaper.

Dette betyr ikke at markedet nødvendigvis står foran en større nedtur. S&P 500 befinner seg fortsatt i området som har holdt sin støtte gjennom de siste månedene, og understreker at den langsiktige AI-investeringssyklusen ikke er brutt. Poenget er at markedet nå har mindre margin for nye skuffelser.

Når olje, lange renter og systematisk salg fra fondene trekker i samme retning, selskapene selv må stoppe å kjøpe tilbake aksjer, black-out, samtidig som teknologiposisjoneringen igjen har økt kraftig, blir reaksjonen på dårlige nyheter langt viktigere å følge med på enn små endringer til indeksen.

INSIDE OSLO BØRS – OBSERVASJON

For Oslo Børs er kombinasjonen fortsatt mer gunstig enn for mange andre europeiske markeder så lenge olje- og energiselskapene holder seg sterke. Men en indeks som støttes av energi kan skjule at bredden svekkes andre steder. Det mest interessante de neste dagene blir derfor ikke bare om OSEBX stiger eller faller, men om kapitalen fortsatt klarer å spre seg videre fra energi, shipping og andre kontantstrømsterke selskaper mens amerikanske renter ligger rundt 5 %. En etablering av Brent over USD 110 samtidig som 10-årsrenten blir liggende over 5 % vil gjøre dette problemet vanskeligere å ignorere.

RENTER, FED OG ENERGIINFLASJON

Fed kan heve onsdag selv om årsveksten i kjerneinflasjonen faller – markedet er mer opptatt av retningen fremover

SEBs endrede Fed-prognose er viktig fordi den viser hvor raskt energisjokket har flyttet rente forventningene. Banken mener august tallene ikke var svake nok til at Fed kan være komfortabel med å vente, og ser derfor en heving på 25 basispunkter som hovedscenario. Kjerne-PCE anslås fortsatt å ligge omkring 3 % år over år etter kommende datarevisjoner, og høyere oljepris gir en ny risiko for at inflasjonsforbedringen går tregere gjennom høsten.

Det er samtidig viktig å skille mellom én heving for å vise troverdighet og starten på en ny lang hevesyklus. SEB venter fortsatt at Fed kan stoppe etter september dersom inflasjonen bedres mot årsslutt. Markedet priser imidlertid mer enn dette og har allerede løftet både korte og lange renter betydelig. Dermed gjør obligasjonsmarkedet i praksis noe av innstrammingsjobben for Fed.
Dersom onsdagens renteheving ledsages av et tydelig signal om at dette kan være en enkeltstående handling, kan lange renter i teorien roe seg selv om styringsrenten heves. Hvis inflasjonen derimot ikke bedres gjennom høsten, peker SEB på desember som neste mulige tidspunkt for ytterligere innstramming.

For norske selskaper er dette først og fremst relevant gjennom finansieringskostnadene, verdsettelsen og den globale risk appetitten. Eiendom, høyt prisede vekstselskaper og andre selskaper hvor kontantstrømmen kommer lengre frem i tid er mer utsatt når realrentene stiger, mens energi- og råvareselskaper kan få bedre inntjening samtidig. Det er nettopp derfor høy olje ikke lenger kan leses som et entydig positivt signal for Oslo Børs; den direkte sektoreffekten er positiv, mens den indirekte effekten via inflasjon og renter trekker motsatt vei.

OLJE & ENERGI

Hormuz-volumene har falt fra rundt 7–8 til omkring 3 millioner fat per dag – det fysiske markedet er fortsatt hovedforklaringen på den sterke oljeprisen

Brent handles tirsdag morgen rundt USD 107 og WTI rundt USD 103, mens europeisk gass ligger rundt USD 28 per mmbtu. Fysisk olje handles med en premie på omkring USD 14 per fat. Det er fortsatt denne forskjellen mellom futures og fysisk olje som er det mest interessante siden når kjøperne betaler betydelig mer for tilgjengelige fat i Nordsjøen enn det papirmarkedet indikerer, er det et tegn på knapphet i leverbar olje her og nå, ikke bare geopolitisk risikopremie i futuresmarkedet.

SB1 Markets viser med data fra Rystad Energy at ikke-iransk råolje og kondensat gjennom Hormuz falt 63 % fra uken før til 2,8 millioner fat per dag i perioden 1.–7. september. Antall avganger falt fra 28 til 13 og volumet fra 53,5 til 19,9 millioner fat. Det tilsvarer grovt sett en nedgang fra 7–8 millioner fat per dag til omkring 3 millioner. Dagsdataene er volatile og én enkelt avgang kan flytte uke snittet mye, men retningen er likevel klar: den fysiske gjennomstrømmingen er vesentlig lavere enn normalt.

DNB Carnegie mener dagens situasjon begynner å ligne mønsteret fra tidligere sjokk hvor markedet først priser en akutt hendelse, deretter en periode med normaliseringshåp og så en ny opptrapping før den underliggende løsningen faktisk er på plass. Meglerhuset analyserer seg frem til en oljepris mellom USD 100–120 og gass mellom USD 20–30 per mmbtu gjennom andre halvår 2026 og 2027, og anslår at de store norske E&P-selskapene i slike scenarier kan generere fri kontantstrøm tilsvarende rundt 20–50 % av dagens markedsverdi de neste 18 månedene. (Dette er meglerhusets scenarioanalyse).

Det er også et viktig skille mot de ekstreme sensitivitetsanalysene som ble omtalt forrige uke. SB1 presiserer nå uttrykkelig at oljepriser rundt USD 200 ikke er basisscenario, og at et slikt nivå over lengre tid trolig ville gi en kraftig global konjunkturnedgang som igjen ville redusere etterspørselen. Det er en påminnelse om at høyere oljepris ikke gir lineær verdiøkning i oljeaksjene. På et tidspunkt blir oljeprisen så høy at den begynner å ødelegge etterspørsel og trekke økonomien ned.

DNB trekker frem Equinor, som det mest balanserte av de store produsentene, fordi selskapet kombinerer sterk kortsiktig kontantstrøm med større finansielle buffere og lavere normaliseringsrisiko enn flere mindre produsenter. Samtidig peker både DNB og SB1 på at mindre selskaper kan få langt større %-vise utslag i fri kontantstrøm dersom dagens prisnivå vedvarer. Det gjør at markedet kan få en intern rotasjon også innen energi, hvor forskjellen mellom størrelse, balanse og kapitaldisiplin blir viktigere enn bare den direkte eksponeringen mot Brent.

OLJE – MARKEDSOBSERVASJON

Det er nå tre nivåer som bør holdes fra hverandre. 1) Først spot- og fysisk olje, som er svært stram. 2) Deretter futureskurven, som fortsatt priser en viss normalisering. 3) Til slutt aksjene, hvor deler av kontantstrømoppgangen allerede er priset inn.

Hvis fysisk olje forblir betydelig dyrere enn futures over tid, vil estimatene gradvis måtte opp. Hvis gjennomstrømmingen gjennom Hormuz normaliseres raskere, kan den samme premien forsvinne fort. Det er derfor varigheten på knappheten, ikke bare dagens Brent-kurs, som blir avgjørende for aksjekursutviklingen og markedene.

SHIPPING & TANK

Tankmarkedet er i praksis fullt utnyttet – men den rekordsterke kontantstrømmen møter en stadig større ordrebok

ABG Sundal Collier kommer tirsdag med en full ny tankersektorrapport og beskriver markedet som nær 100 % effektiv kapasitetsutnyttelse. Selv om Hormuz omtales som stengt, passerer fortsatt anslagsvis 5–6 millioner fat råolje per dag mot rundt 15 millioner før konflikten. Samtidig er omkring 6 % av den effektive råoljeflåten bundet opp i skip som venter på normalisering, mens Houthi-risikoen rundt Bab el-Mandeb tvinger mye av den saudiske oljen nordover gjennom Suez. Den ruten er rundt tre ganger lengre enn en normal sørgående seilas gjennom Bab el-Mandeb, og dermed spises tilgjengelig flåtekapasitet raskt opp selv uten en tilsvarende økning i eksportvolumene.

Dette forklarer hvorfor ratene kan være ekstremt sterke samtidig som faktiske eksportvolumer er lavere. DNB Carnegie viser blant annet en VLCC-spotrate rundt USD 561.000 per dag i sin siste shipping oppdatering. Det er ikke en referansepris, men resultatet av en markedssituasjon hvor skip blir liggende i kø, seilingsdistansene øker og en stor del av flåten brukes mindre effektivt. ABG anslår nå VLCC-rater fra Arabian Gulf på rundt USD 147.000 per dag i 2026 mot tidligere USD 107.000, USD 100.000 i 2027 mot USD 69.000 og USD 52.000 i 2028.

Det siste tallet er viktig fordi det viser hvor raskt bildet kan normaliseres når nybyggene kommer. Ordreboken for råoljetankere tilsvarer nå rundt 28 % av eksisterende flåte, mot 18 % ved inngangen til året. ABG anslår netto flåtevekst på 4,1 % i 2027 og 6,2 % i 2028, klart over det langsiktige snittet på rundt 3 %. For produkttank er flåteveksten enda høyere, omkring 7 % årlig gjennom 2026–28. Dermed er den fundamentale diskusjonen ikke om dagens tankmarked er sterkt, men hvor lenge dagens handelsforstyrrelser varer i forhold til hvor raskt ny kapasitet leveres.

Verdsettelsen gjenspeiler trolig allerede mye av dette. ABG viser til at flere råolje tankaksjer handles rundt 30 % over brutto skipsverdier. Et moderne brukt VLCC-skip til rundt USD 187 mill. krever etter meglerhusets beregninger omtrent USD 80.000 per dag gjennom 25 år for å gi 10 % avkastning, mot historiske rater rundt USD 45.000. Alternativt må de neste par årene bli svært sterke før ratene senere normaliseres. Det forklarer hvorfor ABG kan være positiv til kontantstrømmen, men samtidig ha Hold på Frontline, DHT og Okeanis Eco Tankers. På produkttank har ABG Hold på Hafnia og Torm fordi den samme kapasitetslogikken er mindre gunstig enn for tank akkurat nå.

Det betyr samtidig at selskapene som ennå handles med rabatt til skipsverdier får et annet utgangspunkt enn de øvrige. Det er bakgrunnen for at ABG starter dekning av Capital Tankers og OMC Tankers med Kjøp. Dette er meglerhusets anbefalinger, men analysen illustrerer et viktig poeng: i et marked hvor ratene allerede er ekstreme, blir inngangsverdien på flåten og rabatten/premien til NAV minst like viktig som spot ratene.

INSIDE OSLO BØRS – TANK OBSERVASJON

Tank er et godt eksempel på forskjellen mellom et sterkt marked og en automatisk sterk aksje. Dagens ratebilde er svært godt, men aksjene diskonterer fremtidige rater og aktivverdier. Så lenge handelsforstyrrelsene varer kan kontantstrømmen bli ekstraordinær, men en normalisering i Hormuz og Bab el-Mandeb samtidig som den store ordreboken begynner å leveres vil endre tilbud/etterspørselsbalansen raskt. Derfor bør dagens spotrater leses sammen med P/NAV, kontraktsdekning og leveringsprofilen for nybyggene.

SJØMAT, KRAFT OG FORNYBAR

Lakseprisen løfter seg svakt, mens europeisk gass nå også trekker nordiske kraftpriser kraftig opp

SEB venter laksepris rundt NOK 66–67/kg denne uken, opp NOK 1–2 fra forrige uke. Prisene for fisk opp til 4 kg beskrives som relativt stabile, mens større størrelser får støtte av økt etterspørsel fra Kina foran Golden Week. Kvartalssnittet ligger rundt NOK 67/kg mot SEBs estimat på NOK 65. Sjømatindeksen steg 2,7 % forrige uke mot 0,4 % for OSEBX, ledet av SalMar med 5,7 %.

På kraftsiden er bevegelsen langt større. ABG viser at europeisk gass nå handles rundt EUR 84/MWh mot EUR 74 for en uke siden, det høyeste nivået på omtrent tre og et halvt år. Nordisk spotpris steg samtidig til et syvdagerssnitt på EUR 117/MWh fra EUR 84 uken før, mens 2027-forwarden er løftet til EUR 68 fra EUR 61. Når gasskraft ofte setter marginalprisen i Europa, smitter den høye gassprisen direkte inn i kraftkurven og gjør kraftmarkedet langt viktigere for både kraftprodusenter og kraftintensiv industri.

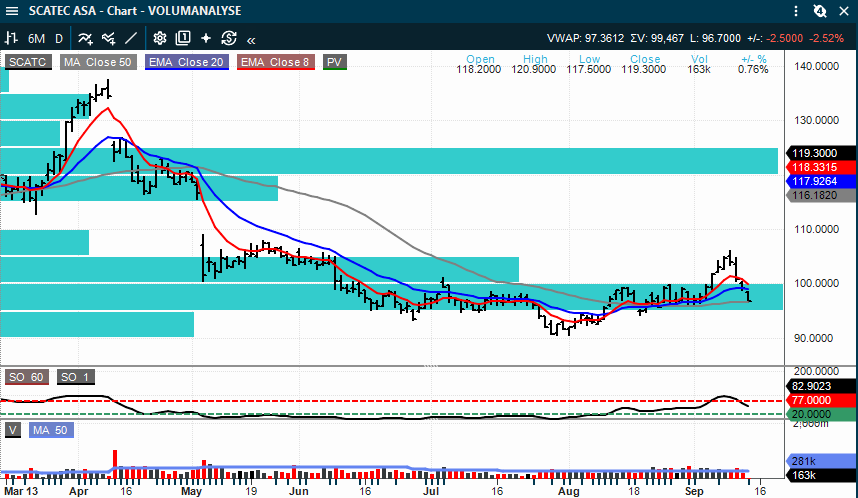
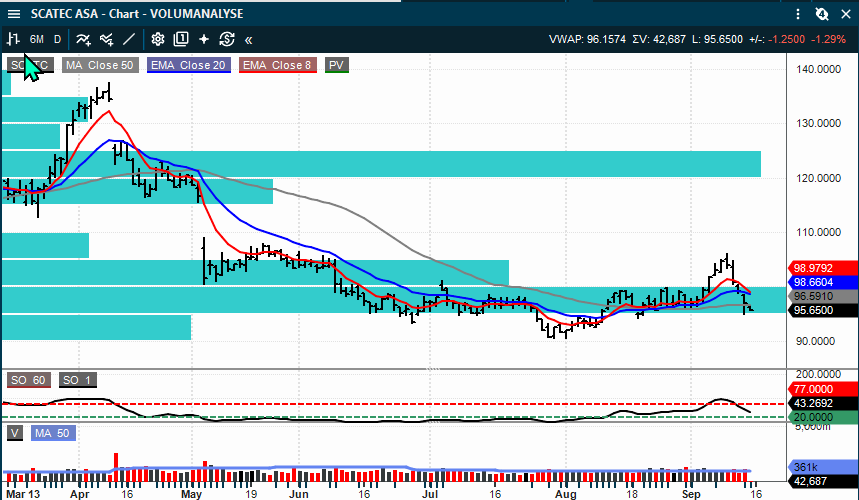
For Scatec gjentar ABG at den rekordhøye prosjektbacklogen på 5,8 GW kan løfte vekst-NAV dersom flere investeringsbeslutninger tas i andre halvår. Meglerhuset viser core NAV rundt NOK 101,7 per aksje og har tidligere satt kursmålet til NOK 133.

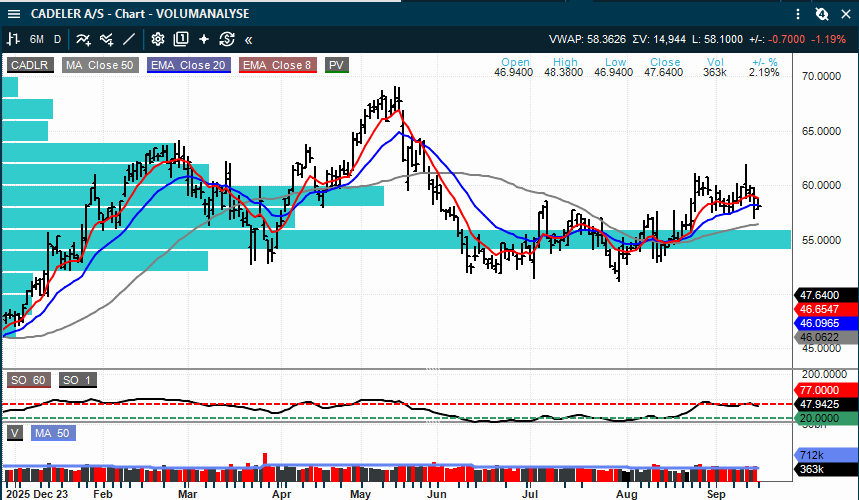
Cadeler har samtidig oppdatert 2026-guidingen etter Menck-transaksjonen; ABG omtaler endringen som nøytral med justert EBITDA-guiding rundt 1 % under konsensus og omtrent på meglerhusets eget estimat.

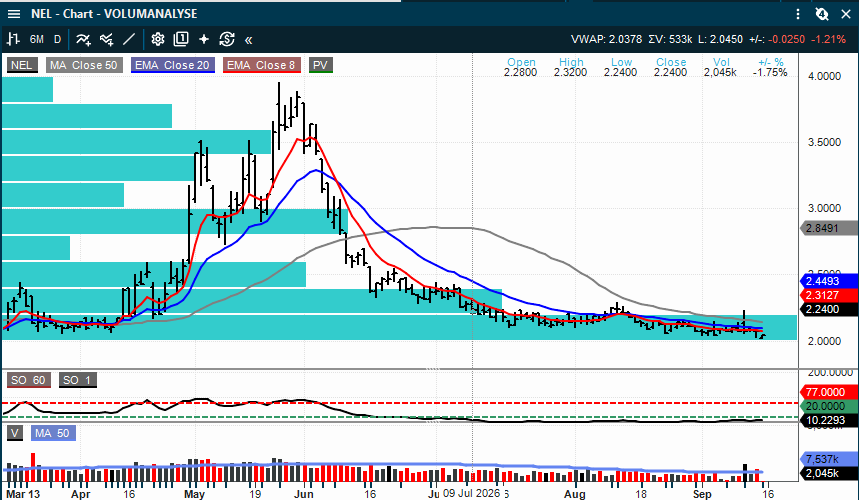
Nel har inngått rammeavtale med Hydrasun om integrasjon av MC Series PEM-systemer i Europa. Hydrasun skal bygge opp montering og balance-of-plant, mens Nel beholder stack-produksjonen i USA. Ingen verdi, volum eller tidsplan er oppgitt. ABG understreker derfor at dette er en leverandør-/integrasjonsavtale og ikke en ny kundeordre, og ser ingen vesentlig estimatendring nå.

NORSK STRATEGI

ABG løfter frem norske aksjer, men advarer samtidig om at det makroøkonomiske risikobildet har blitt vanskeligere

ABG Sundal Collier kommer tirsdag med sin nye Norge-strategi og peker på at sterkere økonomisk vekst enn ventet, drevet av AI-relaterte investeringer og forsvarsbruk, fortsatt gir støtte til deler av det norske selskapsuniverset. Samtidig mener meglerhuset at mer haukete sentralbanker øker risikoen for aksjemarkedet. Det passer godt med bildet vi ser denne morgenen, hvor olje og enkelte norske kontantstrømselskaper holder seg sterke samtidig som høyere renter gjør verdsettelsen vanskeligere for resten av markedet.

ABGs norske Kjøpsanbefalinger er SalMar, Storebrand, Yara og VEND, mens Constellation Oil Services, Elkem, Nordic Semiconductor, Norconsult, Scatec, Smartoptics og Zaptec trekkes frem blant små og mellomstore selskaper. Dette er meglerhusets anbefalinger, ikke Inside Oslo Børs sine. Strategirapporten viser at ABG ikke bare søker oljeeksponering selv om energi er den sterkeste makrodriveren akkurat nå.

SELSKAPSKOMMENTARER

Ferske kursmål og vurderinger

DOF

Pareto

NOK 147

Kjøp

Elkem

Arctic

NOK 40 fra 35

Kjøp

VEND

SEB

NOK 440 fra 445

Kjøp

Panoro

SB1

NOK 44

Kjøp

Constellation Oil Services

DNB Carnegie

NOK 180

Kjøp

Capital Tankers

ABG

NOK 226

Kjøp / ny dekning

OMC Tankers

ABG

NOK 40

Kjøp / ny dekning


For Panoro viser de siste post-Q2-oppdateringene et tydelig spenn mellom meglerhusene: Pareto ligger på NOK 45, SB1 NOK 44, Arctic og Fearnleys NOK 42, DNB Carnegie NOK 40, mens ABG har Hold og NOK 30. Dette er meglerhusenes vurderinger og illustrerer at det er betydelig uenighet om hvor mye av oljepris- og oppkjøpsoppsiden som allerede er priset inn.

DOF – kapitalmarkedsdagen bekrefter aktivitetsbildet, men få overraskelser

Pareto Securities: Kjøp | Kursmål NOK 147 | Referansekurs NOK 131

DOFs kapitalmarkedsdag gav få overraskelser etter Q2-rapporten for bare noen uker siden. Selskapet legger størst vekt på flåtefornyelse og high-grading, samtidig som markedsbildet beskrives som sterkt inn i 2027 og 2028. Backlogen er fortsatt USD 7,2 mrd., hvor USD 1,5 mrd. ligger i 2027 og USD 1,2 mrd. i 2028. SEB beregner dette til henholdsvis rundt 67 og 51 % av egne inntektsestimater for de to årene.

Det kom ingen ny eksplisitt EBITDA-guiding for 2027 og heller ingen endring i utbyttekommunikasjonen. DOF gjentar at netto rentebærende gjeld/EBITDA på 1,5–2,0x er styrende for nivået på utbetalingene. Gjeldsforfallene ligger samtidig relativt jevnt rundt USD 170 mill. årlig i 2027–29 før de større forfallene på rundt USD 800 mill. kommer i 2030. Pareto omtaler presentasjonen som i stor grad en ikke-hendelse og beholder Kjøp med kursmål NOK 147.

Det interessante er derfor ikke at kapitalmarkedsdagen flytter estimatene videre opp, men at den reduserer behovet for å prise inn et fall i aktiviteten i 2027. Når en så stor del av omsetningen allerede er dekket av backlog samtidig som selskapet venter høyere aktivitet, blir diskusjonen gradvis mer knyttet til marginer, kapitalallokering og hvor raskt flåtefornyelsen kan gjennomføres uten å spise opp utbyttekapasiteten.

INSIDE OSLO BØRS – TEKNISK OBSERVASJON

Kursen har kommet opp til april og mai toppene, og har ikke klart å stige videre. Siden toppen i august, som viste seg å bli en akselerasjonstopp, har kursen forsøkt nå ved 3 anledninger å bryte videre opp, men at det enten var for store selgere omkring disse nivåene eller at kjøperne begynner å bli mettet. Kursen faller under 20 dager i dag, hvilket er et signal på at momentumet kan snu til nedsiden, og at DOF kan få en korreksjon tilbake mot 50 dager støtten eller lavere.  


Elkem – EU-tiltak mot kinesisk silisiummetall kan endre inntjeningsbildet i 2027

Arctic Securities: Kjøp | Kursmål NOK 40 fra 35 | Referansekurs NOK 35,06

Arctic løfter kursmålet på Elkem til NOK 40 fra NOK 35 etter at EU har startet en dumping undersøkelse av kinesisk silisiummetall. Meglerhuset mener høyere importavgifter vil kunne løfte europeiske SiMet-priser betydelig i 2027, samtidig som dyrere SiMet reduserer insentivet til å erstatte ferrosilisium med silisiummetall. Dermed kan både SiMet- og FeSi-prisene få støtte, mens de skjerpede europeiske beskyttelsestiltakene for stål kan bidra til bedre etterspørsel etter FeSi.

Dette er likevel først og fremst ett case for 2027–28. Arctic venter Q3 EBITDA på NOK 503 mill., omtrent på nivå med andre kvartal, hvor Silicon Products anslås til NOK 334 mill. og Carbon Solutions til NOK 189 mill. For 2026 kuttes EBITDA-estimatet hele 15 % til NOK 1,82 mrd. på lavere priser og svakere volum, mens 2027 reduseres 4 % til NOK 3,41 mrd. og 2028 holdes uendret på NOK 4,06 mrd. Det som løfter kursmålet er dermed ikke bedre kortsiktige tall, men lavere risiko rundt pris- og volumutviklingen lenger frem.

Kostnadsprogrammet er samtidig viktig. Elkem sikter mot NOK 600 mill. i reduksjoner fra mars 2026, hvor rundt halvparten ventes realisert innen årsslutt. Selskapet vurderer også porteføljen, spesielt det tapsbringende FeSi-anlegget på Island.

Arctic understreker at nivået på eventuelle EU-avgifter fortsatt er usikkert og at andre eksportland som Angola og Kasakhstan ikke omfattes av Kina-undersøkelsen. Det betyr at det fundamentale vendepunktet er mer sannsynlig enn før, men ennå ikke ferdig priset gjennom faktiske marginer.

VEND – litt svakere volum, men kostnadene kan fortsatt gi et bedre Q3 enn konsensus

SEB: Kjøp | Kursmål NOK 440 fra 445 | Referansekurs NOK 237,20

SEB reduserer kursmålet til NOK 440 fra NOK 445 etter litt svakere juli–august-volum, den nye prislisten for norsk eiendom og en sterkere krone. EBITDA-estimatene kuttes 2 % for 2026–27 og 1 % for 2028, men meglerhuset ligger fortsatt 4–5 % over Infront-konsensus for 2027–28. For tredje kvartal ventes EBITDA på NOK 725 mill., opp 16 % fra året før og rundt 3 % over konsensus.

Det interessante er at avviket på topplinjen er lite sammenlignet med kostnadseffekten. Underliggende inntektsvekst, eksklusive hovedkontor og valuta, ventes å stige til 12 % fra 10 % i andre kvartal, mens kostnadene ventes ned 4 % fra året før og antall ansatte rundt 7 %. SEB mener stabil konkurranse gjør at deler av den defensive markedsføringen kan reduseres og ser et mulig kostnadskutt på NOK 200–300 mill. i 2026 mot selskapets guiding på NOK 150 mill.

I Sverige falt private bilannonser 14 % i juli–august, men VENDs aktive annonsebase er fortsatt omkring ti ganger større enn utfordreren Tradera ifølge SEB. I norsk eiendom har Hjem.no fortsatt under 40 % av annonsene, hvilket meglerhus mener gir rom for videre salg og prisøkninger i 2027. Det er derfor ikke volumtallene alene som avgjør utviklingen; hvor mye av markedsposisjonen VEND klarer å omsette i høyere ARPA samtidig som kostnadene holdes nede blir minst like viktig.

INSIDE OSLO BØRS – TEKNISK OBSERVASJON

Det tekniske til VEND er fortsatt svak og for en utdypende kommentar se selskapsrapporteringen som ble sendt ut i går kveld. Ingen tekniske endringer har kommet i dag, kursen har et negativt teknisk bias og befinner seg innenfor en bred sidelengs konsolideringsboks.


Panoro – Côte d’Ivoire-oppkjøpet ble noe billigere enn ventet og løfter Q3-produksjonen tidligere

SB1 Markets: Kjøp | Kursmål NOK 44

Panoro har sluttført kjøpet av 9,1 % i Block CI-27 fra DNO. Oppgjøret ble USD 64 mill. mot SB1s tidligere forutsetning på USD 70 mill., hovedsakelig fordi kontantstrømmen fra effektiv dato til closing ble bedre enn ventet. Transaksjonen ble også sluttført tidligere enn SB1 hadde lagt til grunn, og meglerhuset øker derfor produksjonsestimatet for tredje kvartal med rundt 1.000 fat oljeekvivalenter per dag.

Finansieringen består av syv millioner nye Panoro-aksjer til DNO på NOK 28,77 per aksje, tilsvarende rundt USD 21 mill., samt et usikret obligasjonslån på USD 50 mill. med 10,25 % kupong. DNO blir dermed en av de større aksjonærene i Panoro med om lag 5 %. SB1 har Panoro som sitt foretrukne mindre E&P-navn og kursmål NOK 44, mens andre post-Q2-kursmål spenner fra NOK 30 hos ABG til NOK 45 hos Pareto.

Det analytiske skillet ligger i hvordan markedet priser kombinasjonen av høy oljepris, større produksjonsbase og mer gjeld. Den tidligere closingen er isolert positiv for Q3 og kjøpesummen ble litt lavere enn antatt, men obligasjonen er dyr og oljeprisen har samtidig løftet hele sektoren. Det gjør at den videre utviklingen blir avhengig av om den ekstra kontantstrømmen fra Côte d’Ivoire og dagens høye oljepris reduserer gjeld raskere enn markedet allerede forventer.

Constellation Oil Services – høyere 2026-utdeling, men 2027-basen er foreløpig uendret

DNB Carnegie: Kjøp | Kursmål NOK 180 | Referansekurs NOK 137

Constellation foreslår en ekstra utbetaling på USD 40 mill. etter Q3-rapporten, tilsvarende om lag NOK 4,2 per aksje. Samlet kan 2026-utdelingene dermed bli USD 140 mill., eller omtrent NOK 14,8 per aksje og rundt 11 % av dagens markedsverdi. I tillegg ber styret om fullmakt til tilbakekjøp av aksjer for inntil USD 35 mill., rundt 3 % av markedsverdien.

Det mindre positive er at selskapet samtidig legger opp til en basisutdeling på USD 25 mill. per kvartal inn i 2027, samme nivå som i 2026. DNB mener dette er forsiktig sammenlignet med konsensus fordi kontantstrømmen bør øke samtidig som gjeldsamortiseringen blir gunstigere. Meglerhuset tror likevel selskapet kan fortsette modellen fra 2026, med en moderat basisutdeling og én eller flere ekstrautdelinger når kontantstrømmen tillater det. DNB modellerer 13–12 % utbyttepotensial for 2027–28 og beholder Kjøp med kursmål NOK 180.

SB1 kommer til en lignende konklusjon og estimerer rundt USD 165 mill. i samlede utbetalinger i 2027, altså over den annonserte basen. Det betyr at markedet trolig vil se mer på faktisk fri kontantstrøm og hvordan selskapet bruker top-up-utdelinger enn på den foreløpige basis guidingen alene.

INSIDE OSLO BØRS – TEKNISK OBSERVASJON

Isolert sett ser chartet til COSH interessant ut der den kommer opp fra en konsolidering og høyere bunn nr.2 Det blir utløst et PF kjøpssignal ved 143,50, hvor det indikative kursmålet er 149, hvilket gir en lav risk/reward siden dette vil kun bety en oppgang mot juni toppen. Som gir muligheter for at det kan etableres en dobbel-topp formasjon. Avventer og ser volumutviklingen og om PF kjøpssignalet blir utløst. Det vil bety at tre av våre tekniske modeller har kjøpssignaler samtidig som volumprofilen indikerer lite mer overliggende motstand. COSH er en teknisk watch-kandidat.


Capital Tankers – ABG starter dekning CAPT som fortsatt handles under NAV

ABG Sundal Collier: Kjøp | Kursmål NOK 226 | Referansekurs NOK 175,54

ABG starter dekning av Capital Tankers, som har en flåte på 33 skip hvor 15 er VLCC, ti Suezmax og åtte Aframax/LR2. Tretten skip er allerede på vannet og 20 nybygg leveres frem mot 2028. En stor del av flåten er LNG dual-fuel eller utstyrt med scrubbere, slik at selskapet får en relativt moderne flåte samtidig som nybyggene gir stor eksponering mot dagens høye aktivverdier.

Meglerhuset beregner dagens NAV til rundt NOK 221 per aksje og ettårs forward NAV til NOK 252. Aksjen handles dermed rundt 0,8x NAV mot rundt 1,4x i gjennomsnitt for Frontline, Okeanis og DHT. Kursmålet NOK 226 tilsvarer 10 % rabatt til ettårs forward NAV. ABGs hovedantakelse er at rabatten kan reduseres etter hvert som nybyggene leveres og utbetalingsgraden øker mot 70–80 % av fri kontantstrøm til egenkapitalen. Samtidig vil gjelden naturlig øke i byggeperioden, slik at caset ikke bare er en ratehistorie, men også en leverings- og finansieringshistorie.

INSIDE OSLO BØRS – TEKNISK OBSERVASJON

CAPT blir repriset i følge NAV beregninger og kursen befinner seg i en akselerasjonsfase. Det er vanskelig å bruke teknisk analyse for timing når det er en fundamental reprisning som foregår. Aksjen ser på papiret ut til å være kraftig overkjøpt, men dette kommer i andre rekke.  

OMC Tankers – ren eksponering mot VLCC-verdier, men kontantstrømmen ligger lenger frem

ABG Sundal Collier: Kjøp | Kursmål NOK 40 | Referansekurs NOK 32

OMC Tankers ble etablert gjennom utskillelsen fra Bruton i juli og eier åtte VLCC-nybygg med levering fra første kvartal 2028 til tredje kvartal 2029. Dermed er selskapet i praksis et investeringskjøretøy for fremtidige VLCC-verdier, med begrenset løpende driftskontantstrøm før skipene leveres.

ABG beregner dagens NAV til NOK 50,4 per aksje og setter kursmålet til NOK 40, tilsvarende 20 % rabatt, hovedsakelig på grunn av lav likviditet og lang tid frem til kontantstrøm. Meglerhuset viser samtidig til et lavscenario rundt NOK 22 dersom skipene verdsettes nær byggekost, mens eget ettårs forward NAV under dagens rate- og aktivforutsetninger ligger betydelig høyere. Det gjør OMC til en mer rendyrket aktivverdi-eksponering enn de etablerte rederiene, og dermed også mer følsom for hvor VLCC-verdiene står når leveransene nærmer seg.

MINDRE SELSKAPSOPPDATERINGER

Kortere kommentarer på øvrige norske selskapsrapporter

LINK Mobility – lite oppkjøp i Spania, svak teknisk, trender ned, salgssignaler

LINK Mobility har kjøpt den spanske A2P-leverandøren Interactive for EUR 2,4 mill., tilsvarende rundt 5,0x EV/EBITDA før en mulig earn-out på EUR 0,3 mill. knyttet til 2026-resultatet. ABG Credit omtaler transaksjonen som liten og kreditnøytral, men den styrker LINKs posisjon i Spania og gir mulighet for enkelte kostnadssynergier.

Morrow Bank – Pareto mener kostnadssynergiene kommer tidligere

Pareto gjentar i sin FIG Weekly at salget av MedMeras ikke-kjernevirksomhet og NPL-porteføljene på rundt SEK 1,5 mrd. trekker hoveddelen av de forventede kostnadssynergiene på rundt SEK 150 mill. frem til tidlig 2027. Meglerhuset mener dette kan løfte eget 2027 EPS-estimat over SEK 1,8 fra SEK 1,67 og beholder Kjøp med kursmål SEK 18. Selve transaksjonen ble kjent før cutoff, men mandagens sektoroppdatering gir en ny vurdering av tidsprofilen på synergiene.

Borr Drilling – selger Perfomex-andelen, men earnings endres lite

Borr Drilling har avtalt å selge sin 51 % eierandel i Perfomex til CME som del av forenklingen av Mexico-virksomheten etter etableringen av BC Ventures. Perfomex fortsetter å administrere jackup-riggene Galar, Gersemi og Njord på de langsiktige PEMEX-kontraktene, mens riggene opereres gjennom bareboat-charter. SEB mener derfor at den løpende økonomien endres lite. Salgsprisen bygger på bokført verdi, som ved utgangen av juni var USD 10,3 mill. for eierandelen. SEB har Sell på Borr i sin sektordekning.

SED Energy / Ventura – SB1 ser høy mulig utbetalingskapasitet etter sammenslåingen

SB1 har gjort en første beregning på det sammenslåtte SED Energy/Ventura etter den annonserte transaksjonen. Meglerhuset venter begrensede operative kostnadssynergier, men peker på mulige finansielle gevinster gjennom lavere lånekostnad og potensielt mindre gjeldsamortisering. I et slikt scenario anslår SB1 at fri kontantstrøm etter closing i første kvartal 2027 kan gi en teoretisk utbetalingskapasitet rundt 15–20 % av markedsverdien. Dette er en meglerberegning basert på forutsetninger om kapitalstruktur og skal ikke leses som en varslet utbyttepolitikk fra selskapet.

SalMar og sjømat – prisene løfter seg svakt

SEBs sjømatrapport viser et fortsatt stabilt til svakt bedre spotmarked med forventet pris rundt NOK 66–67/kg denne uken. SalMar var sterkeste større sjømataksje forrige uke med 5,7 % oppgang. Frøy Havbruk-saken vurderes av andre meglerhus som liten for SalMar og endrer ikke hovedbildet. Det kom ikke et nytt SEB-kursmål på SalMar i denne sektoroppdateringen.

Frontline, Okeanis og Hafnia – ekstremt tankmarked, men ABG er mer forsiktig på verdsettelsen

ABGs nye tankerrapport innebærer ikke Kjøp-anbefaling på de mest etablerte Oslo-navnene til tross for de svært sterke ratene. Meglerhuset har Hold på Frontline og Okeanis Eco Tankers, og Hold på Hafnia innen produkttank, fordi premie til skipsverdier og den store ordreboken gjør normaliseringsrisikoen mer relevant. Dette er viktig fordi det viser at meglerhuset skiller mellom kortsiktig kontantstrøm og hva aksjene allerede priser inn.

INSIDE OSLO BØRS – OSLO BØRS MARKEDSOBSERVASJON

Markedet har de siste dagene gått fra én tydelig driver – energi – til en kombinasjon av energi, renter, teknologi og posisjonering. For Oslo Børs er det fortsatt mulig at energi og shipping holder indeksen relativt sterk, men dersom 10-årsrenten blir liggende over 5 % bør bredden følges tett. Et marked hvor indeksvektene stiger samtidig som stadig flere selskaper utenfor energi svekkes vil være et svakere marked under overflaten enn hva indeksutviklingen viser.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på nye analyser og markedskommentarer fra SEB, DNB Carnegie, ABG Sundal Collier, Arctic Securities, SB1 Markets, Pareto Securities, og relevante selskapsoppdateringer jeg har fått med meg fra mandag. Internasjonale data er brukt der de gir tydelig betydning for Oslo Børs, norske sektorer eller rente- og råvarebildet.

DISCLAIMER

Denne rapporten er generell markedsinformasjon og opplæring, og er ikke personlig investeringsråd. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger i rapporten. Meglerhusenes anbefalinger, kursmål og estimater er deres vurderinger og kan endres.

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning


  in  🔶 inside
September 14
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 14. september 2026

MARKEDSRAPPORT

Brent futures stiger til 107-nivået, fysisk olje USD 120–130 og Fed-risikoen er tilbake – Oslo Børs får støtte fra olje, men resten av markedet møter en vanskelig rente- og inflasjonskombinasjon

Mandagsbildet er blitt betydelig mer komplisert enn det vi gikk inn i helgen med. Brent handler rundt USD 107 fatet, opp ca. USD 2,5 fra fredag, etter at den saudiske East-West-rørledningen ble stengt etter droneangrep mot en pumpestasjon. Rørledningen har de siste månedene gått nær maksimal kapasitet på rundt 7 millioner fat per dag og har gjort det mulig for Saudi-Arabia å flytte store eksportvolumer bort fra Persiabukta og Hormuz. Dersom stansen blir langvarig, reduseres fleksibiliteten i et oljemarked som allerede var fysisk stramt.

Det viktigste poenget er likevel avstanden mellom futuresmarkedet og den fysiske oljeprisen. Arctic viser til at Dated Brent/Nordsjø-komplekset handlet rundt USD 120–130 fatet mot slutten av forrige uke, etter en oppgang på USD 25–30 på én uke, mens november-Brent fredag sluttet på USD 104,61. Det er et signal om at de som faktisk trenger olje nå, betaler en langt høyere pris enn det den mest synlige futureskontrakten indikerer. Samtidig har saudisk eksport falt rundt 1,1 millioner fat per dag fra måneden før, mens IEA anslår at saudisk produksjon falt med mer enn 2 millioner fat per dag til under 6 millioner fat per dag – det laveste nivået siden 1990.

På den andre siden av regnestykket ligger rentene. Den amerikanske tiårsrenten steg 19 basispunkter forrige uke til 4,96 prosent, mens realrenten steg til 2,60 prosent. Høyere amerikanske KPI- og PPI-tall har flyttet markedet tilbake mot en mer haukete Fed-prising, og SB1 viser til at markedet priser rundt 87 prosent sannsynlighet for en renteheving. Meglerhuset venter selv 25 basispunkter denne uken, til 3,75–4,00 prosent, og ser mulighet for ytterligere en heving i fjerde kvartal.

For Norge er bildet todelt. August inflasjonen var mildere enn Norges Bank la til grunn i juni: kjerneinflasjonen var 3,0 prosent år over år, rundt 0,3 prosentpoeng under bankens bane, mens importert inflasjon var 1,6 prosent. Det isolert sett trekker i retning av mindre renteoppgang. Problemet er at olje, gass og kraft igjen løfter den globale inflasjonsrisikoen. Regionalt nettverk blir derfor viktig før Norges Banks møte neste torsdag, og markedet har allerede priset inn omtrent én ny norsk renteheving.

Pedagogisk poeng: En høy oljepris er ikke automatisk et tegn på en sunn konjunktur. Når olje stiger fordi fysisk tilbud forsvinner, kan energisektoren tjene på høyere realiserte priser samtidig som resten av markedet får en negativ kombinasjon av høyere inflasjon, høyere renter og svakere kjøpekraft. Det er nettopp denne todelingen Oslo Børs nå kan stå overfor.

OLJE, ENERGI OG TANK

Den fysiske oljemangelen er blitt viktigere enn Brent-kursen

IEA har redusert sitt globale tilbudsanslag for året med 1,6 millioner fat per dag, samtidig som byrået nå anslår at tilbudet fra regionen ved utgangen av året kan ligge rundt 5 millioner fat per dag lavere enn i august prognosen. Etterspørselen er også justert ned, med rundt 0,9 millioner fat per dag, men IEA venter likevel at global etterspørsel i fjerde kvartal stiger til 103,9 millioner fat per dag – 1,4 millioner fat per dag over tredje kvartal og nær 5 millioner fat per dag over andre kvartal. Dersom tilbudsproblemene vedvarer samtidig som den sesongmessige etterspørselen stiger, vil lagrene måtte absorbere en stadig større del av ubalansen.

For norske E&P-selskaper er dette i første omgang positivt gjennom sterkere oljepris og kontantstrøm, mens oljeservice kan få støtte dersom produsentene opprettholder eller øker aktivitets- og investeringsplanene. Samtidig er risikoen blitt mer nyansert siden en normalisering av logistikk og rørledninger kan ta ut en betydelig geopolitisk premie raskt, mens nye bortfall kan gi nye hopp i fysisk olje.

Tankmarkedet kan på kort sikt få støtte av omdirigeringer og lengre seilingsdistanser når kjøpere må hente olje fra alternative regioner. Fearnleys rapporterer samtidig at Yanbu-rørledningen er stengt på ubestemt tid, og Arctic viser til VLCC-rater rundt USD 300.000 per dag i Atlanterhavet. Den langsiktige motvekten er at lavere samlet eksportvolum til slutt reduserer antall tonn som skal fraktes. Derfor er ton-mile-effekten viktigere enn bare å se på antall fat som forsvinner fra markedet. Men som tidligere kommentert kan bortfall av fysisk olje sørge for at det er færre laster som skal transporteres og at dette igjen kan bli negativt for tank selskapene.

I LPG-markedet er bildet fortsatt sterkt. Shippingrapportene gjennom helgen viser videre støtte til LPG/LNG og stigende eller høye aktivverdier. For BW LPG er dette en bekreftelse på det sterke ratebildet som allerede ble omtalt i forrige uke, men det kom ingen nye fundamentale selskapsanalyser siden forrige uke som har endret kursmål eller hovedkonklusjon.

ANDRE SEKTORER SOM KAN FLYTTE OSLO BØRS

Sjømat holder seg stabilt, mens europeisk gass igjen blir en viktig variabel for Yara

Pareto venter laksepris rundt NOK 64/kg i uke 38, omtrent NOK 1/kg høyere enn uken før, mens DNB Carnegie fredag indikerte NOK 62–65/kg. Prisbildet er dermed fortsatt relativt stabilt til tross for høye slaktevolumer. Det er ikke i seg selv et nytt signal for sektoren, men det viser at markedet fortsatt absorberer store volumer uten at spotprisen falker kraftig.

For Yara er høyere europeiske gasspriser igjen den sentrale kortsiktige motvinden. SB1 Markets anslår at ukentlig run-rate EPS er redusert med om lag USD 0,7 per aksje fordi dyrere gass mer enn utligner den moderate oppgangen i nitrogenverdier.

Samtidig øker høyere gass risikoen for produksjonskutt hos marginale europeiske produsenter. Det betyr at samme faktor som presser Yaras europeiske produksjonskostnad også kan stramme inn tilbudet og støtte gjødselprisene dersom gassjokket varer.

SELSKAPSKOMMENTARER – HOVEDSAKER

Ferske kursmål og vurderinger

Kongsberg Maritime

Pareto

Kjøp

NOK 77

Uendret; Q3-preview

Wallenius Wilhelmsen

Pareto

Kjøp

NOK 204

Opp fra 166

Höegh Autoliners

Pareto

Kjøp

NOK 202

Opp fra 175; oppgradert

VEND

Flere

Kjøp

NOK 365–445

ABG/Pareto/Arctic/SEB

Scatec

ABG

Kjøp

NOK 133

Fra 134

Tomra

Pareto

Kjøp

NOK 193

Uendret

Nordic Semiconductor

ABG

Kjøp

NOK 230

Toyota-designsignal

Odfjell Drilling

DNB Carnegie

Kjøp

NOK 120

Opp fra 115

DOF

Pareto

Kjøp

NOK 148

Siste Q2-review

Kongsberg Maritime – ordreboken kan bli viktigere enn et lite Q3-avvik

Pareto Securities: Kjøp | Kursmål NOK 77 | Referansekurs NOK 58

Pareto ligger 2 prosent under konsensus på EBITDA i tredje kvartal, men mener at ordreinngangen blir den viktigste delen av rapporten. Meglerhuset estimerer salg på NOK 6,7 mrd., rundt 4 prosent under konsensus, og justert EBITDA på NOK 1,2 mrd. med 17 prosent margin. Det interessante er at Kongsberg Maritime allerede har annonsert fem store kontrakter innen offshore, marine og vind i kvartalet. Pareto anslår ordreinngang på NOK 8,2 mrd. og en book-to-bill på 1,24x, opp fra 1,11x i første halvår.

Det underliggende markedet beskrives samtidig som svært sterkt. Verftsordrene er opp 36 prosent hittil i år, LNG-kontraheringen tar seg opp, offshoreaktiviteten er høy og flere marineprosjekter nærmer seg investeringsbeslutninger. Pareto venter 10 prosent årlig salgsvekst og 22 prosent årlig EBITDA-vekst i 2026–28, støttet av normalisering i etter markedet og kostnadsprogrammet på NOK 600 mill. Det gjør at et mindre Q3-avvik på omsetning isolert sett er mindre viktig enn om ordreinngangen bekrefter at vekstgrunnlaget inn i 2027–28 fortsetter å styrke seg.

Inside Oslo Børs – teknisk kommentar: KMAR har fortatt startproblemer og får ikke opp momentumet. Vi ser at kursen handles omkring to av de mest omsatte nivåene og kursen må stige over 60-nivået før vi mottar et sterkere teknisk signal fra modellene. Handles over 50 dager, befinner seg marginalt i et trendkjøp, men vil ikke utløse et nytt PF kjøpssignal før over 59/60.

Men siden kursen handles over 50 dager, omkring et kjøpssignal for Taktisk trendindikator og et brudd opp gjennom 60-nivået vil sørge for at et stort antall investorer kommer i en urealisert gevinstposisjon er det gode tekniske grunner for å følge KMAR tett i perioden som kommer. Bryter den over 60 øker den tekniske sannsynligheten for at det kan komme inn et økt momentum.

Wallenius Wilhelmsen – Pareto løfter kursmålet kraftig og mener syklusen akselererer

Pareto Securities: Kjøp | Kursmål NOK 204 fra 166 | Referansekurs NOK 171

Pareto gjør bare mindre endringer i estimatene foran tredje kvartal, hovedsakelig knyttet til høyere bunkerskostnader, men løfter likevel kursmålet fra NOK 166 til NOK 204. Bakgrunnen er at meglerhuset mener markedets 2027- og 2028-forventninger er for forsiktige. Konklusjonen er ikke at bilfraktsyklusen har toppet ut, men at den fortsatt akselererer, støttet av sterk kontraktsprising og begrenset tilgjengelig kapasitet.

Selskapet ventes å generere operasjonell kontantstrøm tilsvarende rundt 20 prosent av enterprise value årlig, noe som gir rom både for utbytter og flåtefornyelse. Det nye kursmålet tilsvarer om lag 6x EV/EBITDA og 8 prosent utbytteavkastning på Paretos 2027-estimater. For aksjen blir derfor de neste datapunktene på kontraktsfornyelser og utnyttelse viktigere enn små kvartalsvise svingninger i kostnader.

Inside Oslo Børs – teknisk kommentar: WAWI har en vanskelig teknisk situasjon for investorer som ikke sitter inne i aksjen. Har man Wawi i porteføljen ser vi at 8 og 20 dager har gitt en god teknisk veiledning over mange måneder. Det som på et generelt grunnlag slike trender mangler er en siste akselerasjon, som vil kunne etablere en mellomlangsiktig topp. Da har markedet priset inn det meste og nye forventninger i den overskuelige fremtid. Det er teknisk blue-sky og modne trender gir få tekniske advarsler før det topper og snur kraftig ned. Akselerasjoner er også den mest lukrative delen av en moden trend, men vi vet imidlertid aldri når og hvor det stopper.   

Höegh Autoliners – oppgradert til kjøp etter svakere relativ utvikling

Pareto Securities: Kjøp fra Hold | Kursmål NOK 202 fra 175 | Referansekurs NOK 179

Höegh Autoliners har hengt etter Wallenius Wilhelmsen med rundt 15 prosentpoeng siden Q2, i stor grad etter at utbyttet skuffet til tross for et operasjonelt resultat som lå over konsensus. Pareto mener dette først og fremst var et timing problem knyttet til arbeidskapital og høyere drivstoffkostnader, og forventer at full BAF-kompensasjon slår tydeligere inn i fjerde kvartal. Q3 EBITDA anslås til USD 126 mill. mot konsensus USD 132 mill., mens Q4-estimatet på USD 149 mill. ligger over konsensus på USD 138 mill.

Ratebildet er samtidig sterkt: ettårige timecharter-rater og spotfrakt har omtrent doblet seg hittil i år, verdiene på moderne skip er opp mer enn 20 prosent, og nybyggsordreboken er fortsatt håndterbar med en flåteratio rundt 23 prosent. Kinesisk sjøbåren bileksport var opp 55 prosent år over år i første halvår. Pareto venter et H2-utbytte rundt NOK 10 per aksje og ligger om lag 12 prosent over konsensus på EBITDA i 2027–28. Oppgraderingen handler derfor mer om forholdet mellom aksjekurs og inntjening enn om at Q3 nødvendigvis blir sterkt.

Inside Oslo Børs – teknisk kommentar: Hauto har fått inn et nytt oppsidemomentum etter den siste konsolideringen. Det er blitt utløst et nytt PF kjøpssignal ved 178.50, hvor det indikative kursmålet er opp mot 201. Taktisk trendindikator styrker seg og befinner seg rett under å gi et nytt kjøpssignal og trendmodellen befinner seg i et nytt kjøpssignal. Trenden er moden og PF kursmålet indikerer at det rent teoretisk kan bli skapt en litt høyere topp for Hauto. Men det er også en risk for at det kan bli en dobbel-topp formasjon og det er kun 8 kroner igjen før det kan komme inn motstand fra denne toppen. Det tekniske er mer vanskelig og det er økt teknisk risiko for å løpe etter aksjer som befinner seg i modne trender ettersom man ikke får noen forvarsler før det kan komme reverseringer. Teknisk sett ser det sterkt ut, hvor kursen sluttet på høyeste fredag, kjøperne hadde kontrollen og de fortsetter i dag. Kursen gapper opp hvilket indikerer et sterkt momentum.  

VEND – litt svakere sommeraktivitet, men begrenset effekt på årsestimatene

Ferske kursmål: ABG NOK 365 | Pareto NOK 370 | Arctic NOK 380 | SEB NOK 445 | Alle Kjøp

Jul–august-dataene var noe svakere enn enkelte meglerhus hadde lagt til grunn, men avvikene er små. ABG anslår at volumene lå om lag 1,5 prosentpoeng under forventning og at dette kan redusere konsensus for Q3 EBITDA med rundt 1,5 prosent. SB1 beskriver oppdateringen som svakt negativ og ser om lag 1 prosent nedside til sitt Q3-estimat. SEB vil, dersom september følger samme vekstrate, redusere Q3 inntekter og EBITDA i rubrikkvirksomheten med rundt 1 prosent, men årsestimatet for 2026 med mindre enn 0,5 prosent.

Det viktige er at utsiktene ikke er endret og at meglerhusene fortsatt er positive. Kursmålene ligger fra NOK 365 hos ABG til NOK 445 hos SEB, mens Pareto og Arctic ligger på henholdsvis NOK 370 og NOK 380. Sommermånedene gjør dessuten volumdataene mindre representative. Markedets respons bør derfor først og fremst styres av om september bekrefter at aktiviteten normaliseres, ikke av det moderate avviket i juli og august alene.

Inside Oslo Børs – teknisk kommentar: VEND har en slitsom trend, hvor man blir negativ ned mot bunnen og positiv omkring toppen av konsolideringsboksen. Det siste forsøket for brudd opp var det fjerde i rekken og det indikerer at det fundamentale bildet ikke er fullt understøttende for at kursen skal forlate konsolideringsboksen. 3 av våre tekniske modeller befinner seg i salgssignaler kombinert med at kursen har falt under det mest omsatte nivået.

Vi har et PF salgssignal ved 240-nivået å forholde oss til hvor det indikative kursmålet er ned mot 209.  Det tekniske har et negativt teknisk bias og at kursen befinner seg under 50 dager snittet, momentumet har vært økende på nedgangen skaper usikkerhet blant de sist ankomne. Samlet sett understøtter ikke de tekniske modellene VEND på kort sikt.

Scatec – investeringsbeslutninger kan frigjøre en større del av prosjektverdiene

ABG Sundal Collier: Kjøp | Kursmål NOK 133 fra 134 | Referansekurs NOK 99,20

ABG ligger omtrent på konsensus for tredje kvartal med proporsjonal EBITDA rundt NOK 1,2 mrd. og gjør bare små endringer i 2026-estimatene. Det sentrale i caset er i stedet rekordhøy prosjektbacklog på 5,8 GW. Meglerhuset venter investeringsbeslutninger i andre halvår for tre store egyptiske prosjekter – Energy Valley på 1,95 GW, Egypt Aluminium på 1,13 GW og Shadwan på 0,90 GW.

ABG beregner dagens NAV til rundt NOK 102 per aksje og vekst-NAV til NOK 133. Med aksjen rundt NOK 99,20 prises Scatec nær dagens NAV, men med en betydelig rabatt til verdien dersom prosjektene faktisk går fra backlog til finansierte byggeprosjekter. FID-ene blir derfor viktigere for verdsettelsen enn små avvik i Q3 EBITDA.

Inside Oslo Børs – teknisk kommentar: Scatec har falt for mye, for kjapt og litt for langt under utbruddspunktet til at dette er å betegne som en klassisk re-test av utbruddspunktet. Handles nå på det viktige 50 dager snittet og den siste oppgangen har så langt blitt teknisk støy og ikke et signal for at en ny trend er under bygging.

Den siste toppen ved 106.10 er imidlertid blitt et viktigere referansenivå for et fremtidig potensielt momentum. Inntil videre er det kun trendmodellen som ligger i et kjøp, men vi ser at 8 dager nærmer seg 20 dager. De neste trekkene kan bli viktige for den kortsiktige utviklingen. Samlet sett fremstår ikke indikatorene understøttende for trenden.  

Tomra – britisk DRS-motstand gir overskriftsrisiko, men meglerhuset ser liten tidsplanrisiko

Pareto Securities: Kjøp | Kursmål NOK 193 | Referansekurs NOK 95

Seks britiske materialgjenvinningsoperatører som dekker mer enn 8,4 millioner mennesker har bedt om ny gjennomgang eller utsettelse av det britiske pantesystemet. Det kan skape støy rundt Tomra, men Pareto har vært i kontakt med både Tomra og Envipco og mener risikoen for forsinkelse av planlagt oppstart i oktober 2027 fortsatt er lav. Meglerhuset viser til at tidsplanen er forankret i lovverket og allerede godkjent av Parlamentet, slik at en vesentlig endring vil kreve en ny politisk og lovmessig prosess.

For Tomra er dette derfor foreløpig mer en sentiment- enn en estimatsak. Det avgjørende blir om britiske myndigheter eller kundene faktisk begynner å endre implementeringsplanene. Så lenge det ikke skjer, er det vanskelig å bruke innsigelsene fra MRF-operatørene som et bevis på at utrullingen blir utsatt.

Inside Oslo Børs – teknisk kommentar: Tomra har fått en helt klassisk teknisk utvikling som kommer i etterkant av et sterkere og brått kursfall som tar investorene samlet på sengen. Først kommer det sterke kursfallet, kan bli bremset litt på dag to hvor de mest optimistiske kjøper for deretter å bli overkjørt av nye selgere som selger oppgangen. Ingen av de tekniske modellene er understøttende. Taktisk trendindikator og trendmodellen 8/20 dager befinner seg i salgssignaler, og den tester et nytt PF salgssignal ved 93.44, hvor kursmålet er 84,60. Man skal også være skeptisk og vise varsomhet med PF salgssignaler som utløses på lavere nivåer eller som befinner seg på en sterkere støtte. Samlet sett er de tekniske modellene negative og er ikke understøttende.

Odfjell Drilling – DNB løfter kursmålet etter Deepsea Bergen-kontrakten

DNB Carnegie: Kjøp | Kursmål NOK 120 fra 115

DNB Carnegie løfter kursmålet til NOK 120 etter den treårige Deepsea Bergen-kontrakten med Vår Energi fra tidlig 2028 til 2031. Avtalen forbedrer den langsiktige synligheten ytterligere og gjør Deepsea Atlantic til den eneste riggen med åpen kapasitet i 2028. Atlantic er samtidig incumbent i Equinors pågående 2027/28-anbud, slik at det fortsatt finnes mulighet for ytterligere backlog.

DNB mener kombinasjonen av bedre kontraktsdekning, lav gjeld og mulighet for lavere gjeldsamortisering gjennom SPS-syklusen i 2028–30 støtter et langsiktig utbytte på USD 1,2 per aksje, tilsvarende rundt 11 prosent direkteavkastning på meglerhusets forutsetninger. Kommentaren kom på fredagens og er tatt med siden den kom etter forrige publisering.

DOF – kapitalallokering og 2027-signaler i fokus foran kapitalmarkedsdagen

Pareto Securities: Kjøp | Siste resultatoppdaterte kursmål NOK 148

Pareto peker på at morgendagens kapitalmarkedsdag først og fremst bør brukes til å avklare flåtefornyelse, gjeld, utbyttekapasitet og de første signalene for 2027. Meglerhuset forventer ikke nødvendigvis store nye kapitalallokeringsbeslutninger, men mer farge på hvordan selskapet vil balansere nybygg og flåteoppgraderinger mot kontantutbetaling til aksjonærene.

Det siste Pareto-kursmålet etter Q2 er NOK 148. Etter resultatet lå meglerhusene relativt spredt, med SB1 på NOK 125, ABG på NOK 135, Arctic på NOK 137 og Pareto/Fearnleys rundt NOK 148. Det gjør kapitalmarkedsdagen mer interessant fordi nye langsiktige margin-, capex- og utbytteforutsetninger kan flytte verdsettelsen mer enn et enkelt kvartalstall.

Nordic Semiconductor – Toyota-demonstrasjon er et interessant automotive-signal, men ikke en ordre ennå

ABG Sundal Collier: Kjøp | Kursmål NOK 230 | Referansekurs NOK 167,30

ABG trekker frem at en Nordic Semiconductor-cellularbrikke er brukt i en Toyota-demonstrasjon for talemeldinger over kombinasjonen mobil- og satellittdekning. Teknologien er relevant fordi sømløs overgang mellom terrestrisk mobilnett og satellitt kan bli viktig for langtrekkende kjøretøykommunikasjon. Dette er likevel et tidlig designsignal, ikke en bekreftet materiell ordre eller et estimatløft. Det analytiske poenget er derfor strategisk: Nordic viser at teknologien kan få en rolle i Automotive, et marked med lange designsykluser og potensielt høy verdi per vunnet plattform.

Inside Oslo Børs – teknisk kommentar: Det tekniske til NOD er litt avventende og den kortsiktige trenden ser ikke ut til å fyre på alle sylindrene. Det er enkeltdager med økt momentum, men det bærer preg av å være en stigende konsolidering og ikke en ny sterk opptrend foreløpig. Men gjennom toppene fra forrige uke kan dette rent teknisk endre seg.

Inntil videre er Taktisk trendindikator under 50 og understøtter at bevegelsen kan være korrektiv og ikke starten på en sterkere trend, foreløpig. En nedgang under 164,75 vil utløse et nytt PF salgssignal hvor kursmålet er ned mot 149. Dette samsvarer med at kursen da også vil bryte under 50 dager støtten ved 165 og at den faller under det mest omsatte nivået. Ned torsdag, sterkt opp fredag og rett ned igjen mandag kan bygge opp til en potensiell negativ brekkstang-effekt hvis nedgangen blir fulgt opp med en nedgang under 165. Det tekniske har svekket seg og det er viktig at den ikke bryter det indikerte støttenivået.

Norwegian – bryter videre ned under konsolideringsboksen – salgssignaler er blitt utløst i PF, trendmodellen og Taktisk trendindikator er på rock bottom med 0.7

Inside Oslo Børs – teknisk kommentar: Slike brudd ned fra konsolideringsbokser øker den tekniske risikoen for at flere investorer blir nervøse og som kan konverteres til selgere. Det er mange investorer som har kjøpt konsolideringen, og naturlig nok tenker på stop-loss. PF salgssignalet fra 12,27 har et indikativt kursmål på 11. Det tekniske har svekket seg og alle de tekniske modellene befinner seg i salgssignaler kombinert med at de mest omsatte nivåene befinner seg høyere opp hvilket indikerer at mange investorer kan være nervøse siden flere av de har store urealiserte tap.  

AutoStore har også fått et svekket teknisk bilde og har utløst et nytt PF salgssignal fra 15,58, hvor det indikative kursmålet er ned mot 13,15.

Inside Oslo Børs – teknisk kommentar: AutoStore har falt under den siste toppformasjonen og kommer ned fra en litt lavere topp. Har utløst et PF salgssignal og er nær ved å utløse et i trendmodellen 8/20 dager. 50 dager kommer først inn som støtte nede ved 13,75. Taktisk trendindikator har falt tilbake under 77 og er på sitt laveste nivå siden den sterke oppgangen tok startet. Det tekniske har med dette svekket seg og modellene er ikke lenger understøttende.

Endur har et klart svekket teknisk bilde hvor alle de tekniske modellene befinner seg i salgssignaler, tester imidlertid det indikative PF kursmålet ved 99.19.  

Inside Oslo Børs – teknisk kommentar: Sterke oppganger som får en markant topp (mai), som blir etterfulgt av en ny oppgang som kun etablerer en lavere topp (aug.) øker den mellomlangsiktige tekniske risikoen. Kursen ser nærmest ut til å befinne seg i et fritt fall. Det er ikke positivt at volumprofilen indikerer lite med underliggende støtte. Neste sterke støtte befinner seg mellom 85-90 nivået. Slike chartformasjoner er negative og spesielt når ikke volumprofilen eller noen av de tekniske modellene er støttende skaper dette muligheter for videre nedgang.

MINDRE SELSKAPSOPPDATERINGER

Envipco – Ordren fra Ahold Delhaize i Romania omfatter 600 Optima- og Flex-maskiner med leveranser fra Q4 2026 til 2028. Pareto omtaler ordren som rundt EUR 10 mill., mens SEB anslår om lag EUR 12 mill. i installasjonsverdi; forskjellen skyldes trolig ulikt omfang i verdiberegningen. Meglersynet er svært sprikende: Pareto Kjøp/NOK 92, SEB Kjøp/NOK 80 og SB1 Selg/NOK 35. Ordren er positiv for markedsvarigheten i Romania, men kursmålsforskjellen viser at uenigheten først og fremst gjelder verdsettelse og lønnsomhetsforventninger.

Constellation Oil Services Holding – Fearnleys trekker frem forslag om å øke helårsutbyttet med USD 40 mill. og samtidig gjennomføre tilbakekjøp for USD 35 mill. Det følger opp kapitalavkastningshistorien etter et sterkt Q2. ABGs siste post-resultatvurdering er Kjøp med kursmål NOK 180.

Subsea 7 – Australske konkurransemyndigheter har skjøvet fristen for sin vurdering av Saipem–Subsea 7-kombinasjonen tre uker, til 1. desember, mens partene forbereder svar. Dette er i første omgang en tidslinjeendring, ikke en konklusjon om selve transaksjonen.

SED Energy / Ventura Offshore – Selve kombinasjonen ble omtalt fredag, men megleroppfølgingen i etterkant viser stor spredning i verdsettelsen. For Ventura ligger nye kursmål rundt NOK 37 hos Fearnleys, NOK 42 hos ABG og NOK 50 hos Pareto. For SED/Energy Holdings ligger Fearnleys på NOK 8, Arctic NOK 10 og ABG NOK 12. DNB Carnegie har trukket anbefaling og kursmål på Ventura som følge av rolle i transaksjonen. Poenget er dermed ikke en ny avtale, men hvordan meglerhusene priser det kombinerte selskapet.

Napatech – SB1 peker på d-Matrix-samarbeidet med Nvidia som strategisk positivt fordi Raptor-akseleratoren skal integreres i Nvidias rack-scale-infrastruktur. Meglerhuset understreker samtidig at det ennå ikke har nok teknisk informasjon til å bekrefte hvor stor del av Napatechs Corsair-teknologi som følger med. Dette er derfor et interessant økosystemsignal, men ikke grunnlag for å legge inn sikker ny omsetning.

Yara – SB1 Markets gjentar Neutral med kursmål NOK 480. Høyere europeiske gasspriser reduserte meglerhusets ukentlige run-rate EPS med rundt USD 0,7 per aksje, delvis motvirket av noe høyere nitrogenverdier. Ingen store europeiske produksjonskutt var registrert i rapporten, men risikoen øker dersom gassprisene blir liggende høyt.

SalMar – Pareto vurderer Frøy Havbruks oppsigelse av samlokaliseringsavtalen som lite materiell for SalMar og beholder Hold med kursmål NOK 520. Dette er først og fremst en strukturendring rundt Måsøval, ikke en ny inntjeningsdriver for SalMar.

LINK Mobility – ABG Credit omtaler et mindre oppkjøp i Spania som kredittnøytralt. Saken endrer ikke hovedbildet fra fredagens selskapskommentar.

Deep Value Driller – Fearnleys meldte fredag at salget av Deep Value Driller var fullført. Det er i hovedsak en gjennomføring av allerede kjent transaksjon og gir derfor begrenset ny analyseverdi, men er en faktisk selskapsoppdatering i perioden.

KILDER OG METODE

Rapporten bygger på ferske analyser og markedskommentarer fra Arctic Securities, ABG Sundal Collier, DNB Carnegie, Fearnley Securities, Pareto Securities, SEB og SB1 Markets mottatt fra fredagens cutoff til mandag morgen. Der flere meglerhus dekker samme selskap, er forskjeller i kursmål og konklusjon beholdt fordi de viser faktisk markedsspredning. Kursmål er meglerhusenes egne og ikke Inside Oslo Børs sine.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning

1
  in  🔶 inside
September 14
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Mandag 14 september 2026

Intra-dag oppdatering

Kapitalflyt intradag – olje og shipping holder ledelsen, men bredden er fortsatt ujevn

Mandagen følger i stor grad mønsteret vi så gjennom forrige uke. Samlet ujustert kapitalflyt er foreløpig rundt 1,33 mrd. positiv, hvor OSEBX står for knappe 590 mill., olje rundt 500 mill. og shipping 305 mill. Sykliske/forsvar er også positiv med rundt 170 mill., mens fisk, grønne aksjer, Mid Caps og small caps fortsatt ligger svakt på minussiden. Det betyr at kapitalen fortsatt søker seg mot de samme områdene som var sterkest gjennom forrige uke, men uten at vi ser en bred kapitalinngang i hele markedet. Det er et klassisk mandagsmarked, hvor styrken fortsetter fra forrige uke. 

Olje og shipping beholder dermed lederrollen. Forrige uke hadde olje rundt 3,9 mrd. positiv femdagersflyt og shipping rundt 2,6 mrd. Det fortsetter foreløpig mandag.

Olje har RSI-snitt rundt 60–61, men bredden er mer balansert enn kapitalflyten isolert sett tilsier. Equinor, Vår Energi og Aker BP står for store positive bidrag, mens Aker, Subsea 7 og flere andre faller.

Shipping har et bedre internt bilde med flere stigende aksjer og RSI-snitt på 63. Frontline, Wallenius Wilhelmsen og Hunter fortsetter høyere, men flere av lederne er etter hvert teknisk strukket. Hunter har RSI 88 og ligger mer enn 70 prosent over 50-dagers snittet.

Det mest interessante skiftet er sykliske/forsvar. Sektoren hadde rundt 2,8 mrd. negativ kapitalflyt gjennom de siste fem dagene, men er foreløpig rundt 170 mill. positiv i dag. Jeg ville likevel ikke tolket dette som et trendskifte ennå.

Kongsberg, Saab og Rheinmetall bidrar positivt, men Norsk Hydro, Elkem, Kitron og MilDef faller, og prisbredden er fortsatt svak. RSI-snittet er bare 45. Dette ser foreløpig mer ut som en stabilisering etter det kraftige salget enn en bred vending.

På den svake siden skiller fisk seg ut. Etter fredagens positive rekyl er sektoren igjen negativ, RSI-snittet faller til 45 og Salme er ned 4,5 prosent. Salme har allerede omsatt rundt 1,70 mill. aksjer mot et 30-dagers snitt på 1,51 mill. før halve børsdagen er gått. Det gir nedgangen mer tyngde enn flere av de andre bevegelsene vi ser i dag.

Mid Caps er også fortsatt svake, hvor Endúr faller 3,7 prosent og allerede har omsatt mer enn sitt normale dagsvolum.

Siden dette er en intradagoppdatering, skal volumtallene leses litt annerledes enn etter stengning. En aksje som allerede har omsatt 60–90 prosent av normalt dagsvolum rundt lunsj har i realiteten høy aktivitet. Derfor er blant annet Hunter, PNOR, Salme og Endúr mer interessante enn prosenttallene alene skulle tilsi.

Hovedbildet er dermed foreløpig en videreføring av forrige uke: olje og shipping holder seg sterke og trekker kapital, mens svakheten fortsatt ligger i flere av de mindre sektorene. Det nye vi bør følge er om sykliske/forsvar faktisk klarer å bygge videre på dagens stabilisering. Foreløpig er det for tidlig å konkludere med at den negative trenden der er brutt.

  in  🔶 inside
September 11
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 11 september 2026

Intra-dag oppdatering