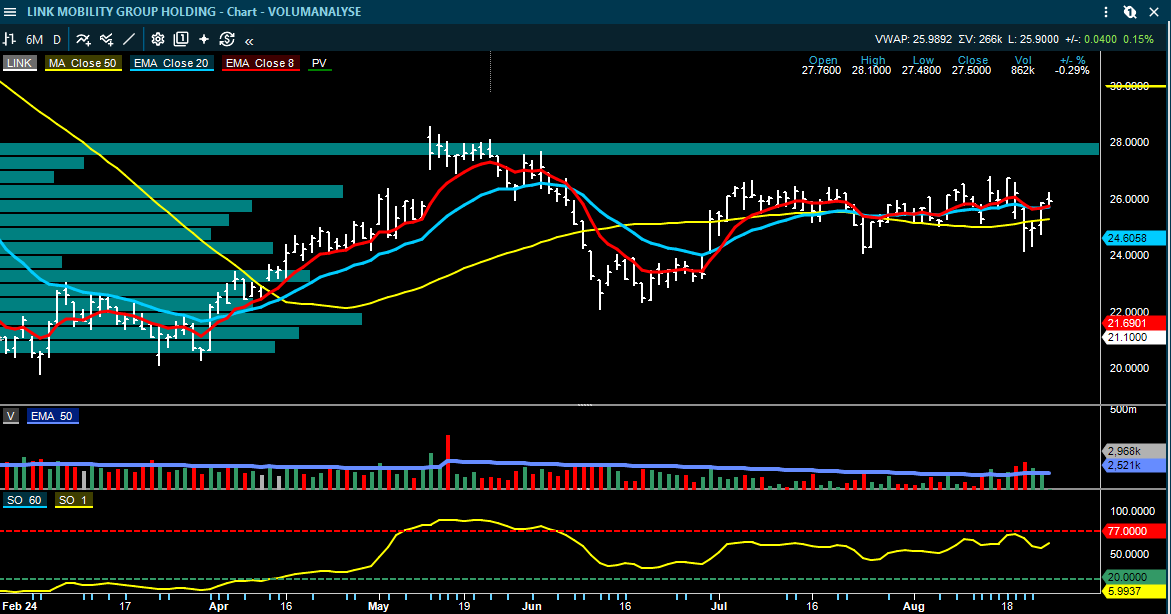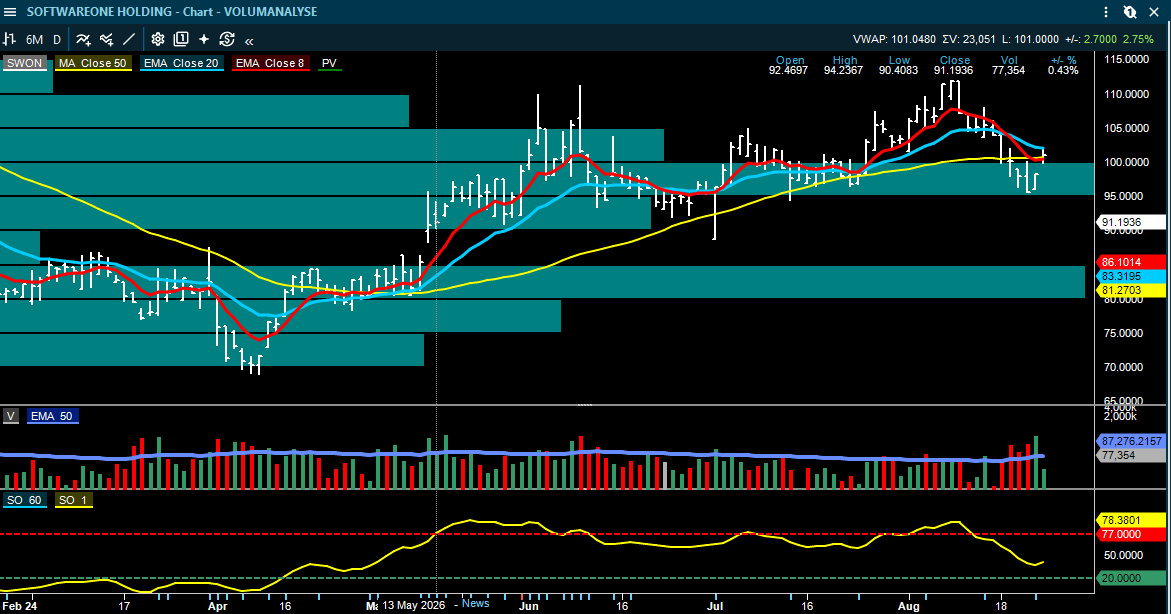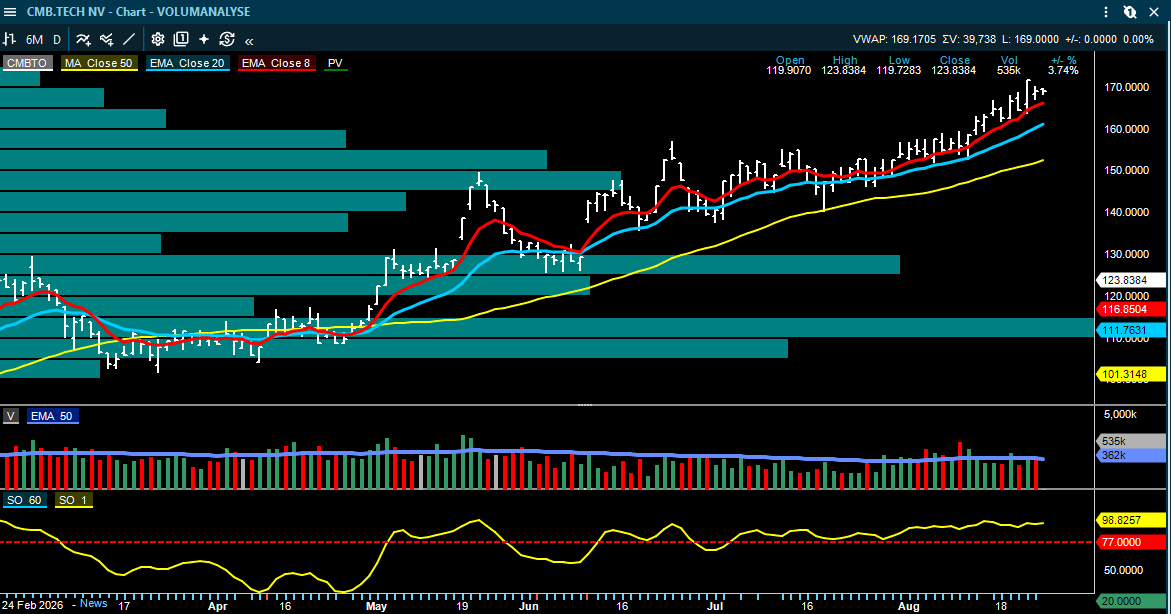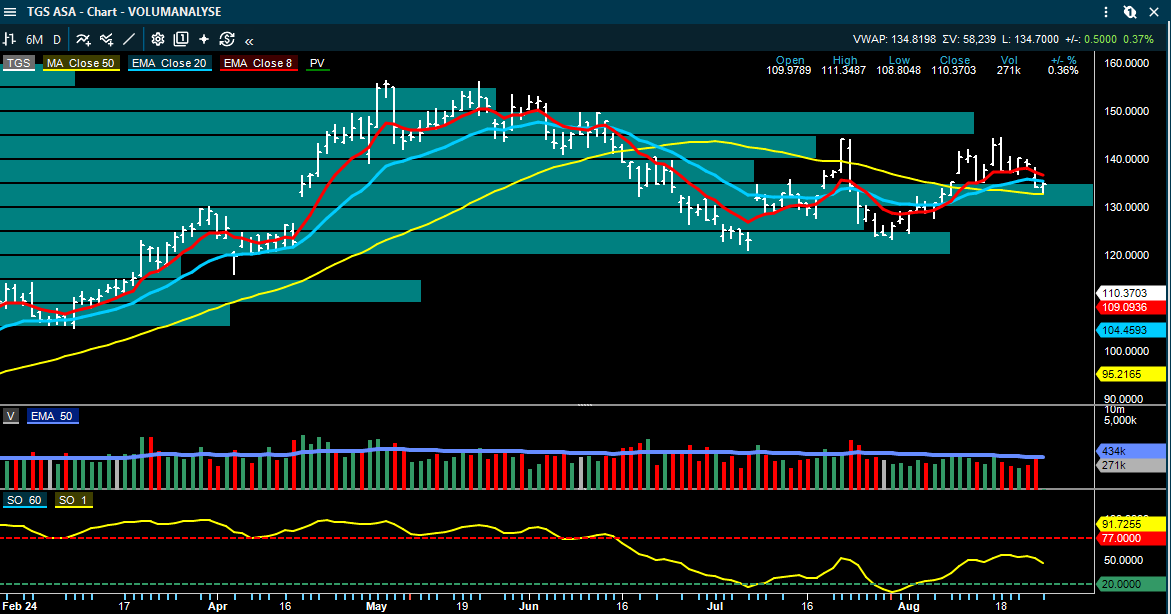
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
August 26
Image from Roger K.'s post
1 / 5
Image from Roger K.'s post
2 / 5
Image from Roger K.'s post
3 / 5
Image from Roger K.'s post
4 / 5
Image from Roger K.'s post
5 / 5

SENTIMENTRAPPORT

Onsdag 26 august 2026

Lav volatilitet – det å kjøpe sikring er billig nå i forkant av historisk økt volatilitet i sept/okt

Aksjemarkedet fortsetter å krype høyere, resultatsesongen har vært solid, AI-historien lever fortsatt, og makrobildet er godt nok til at investorene ikke har fått noen klar grunn til å selge. På overflaten ser markedet derfor komfortabelt ut.

Men det er nettopp her tekniske analytikere ser et mulig viktig poeng: Det er forskjell på å være positiv til aksjer og det å være helt ubeskyttet uten ett sikkerhetsnett.

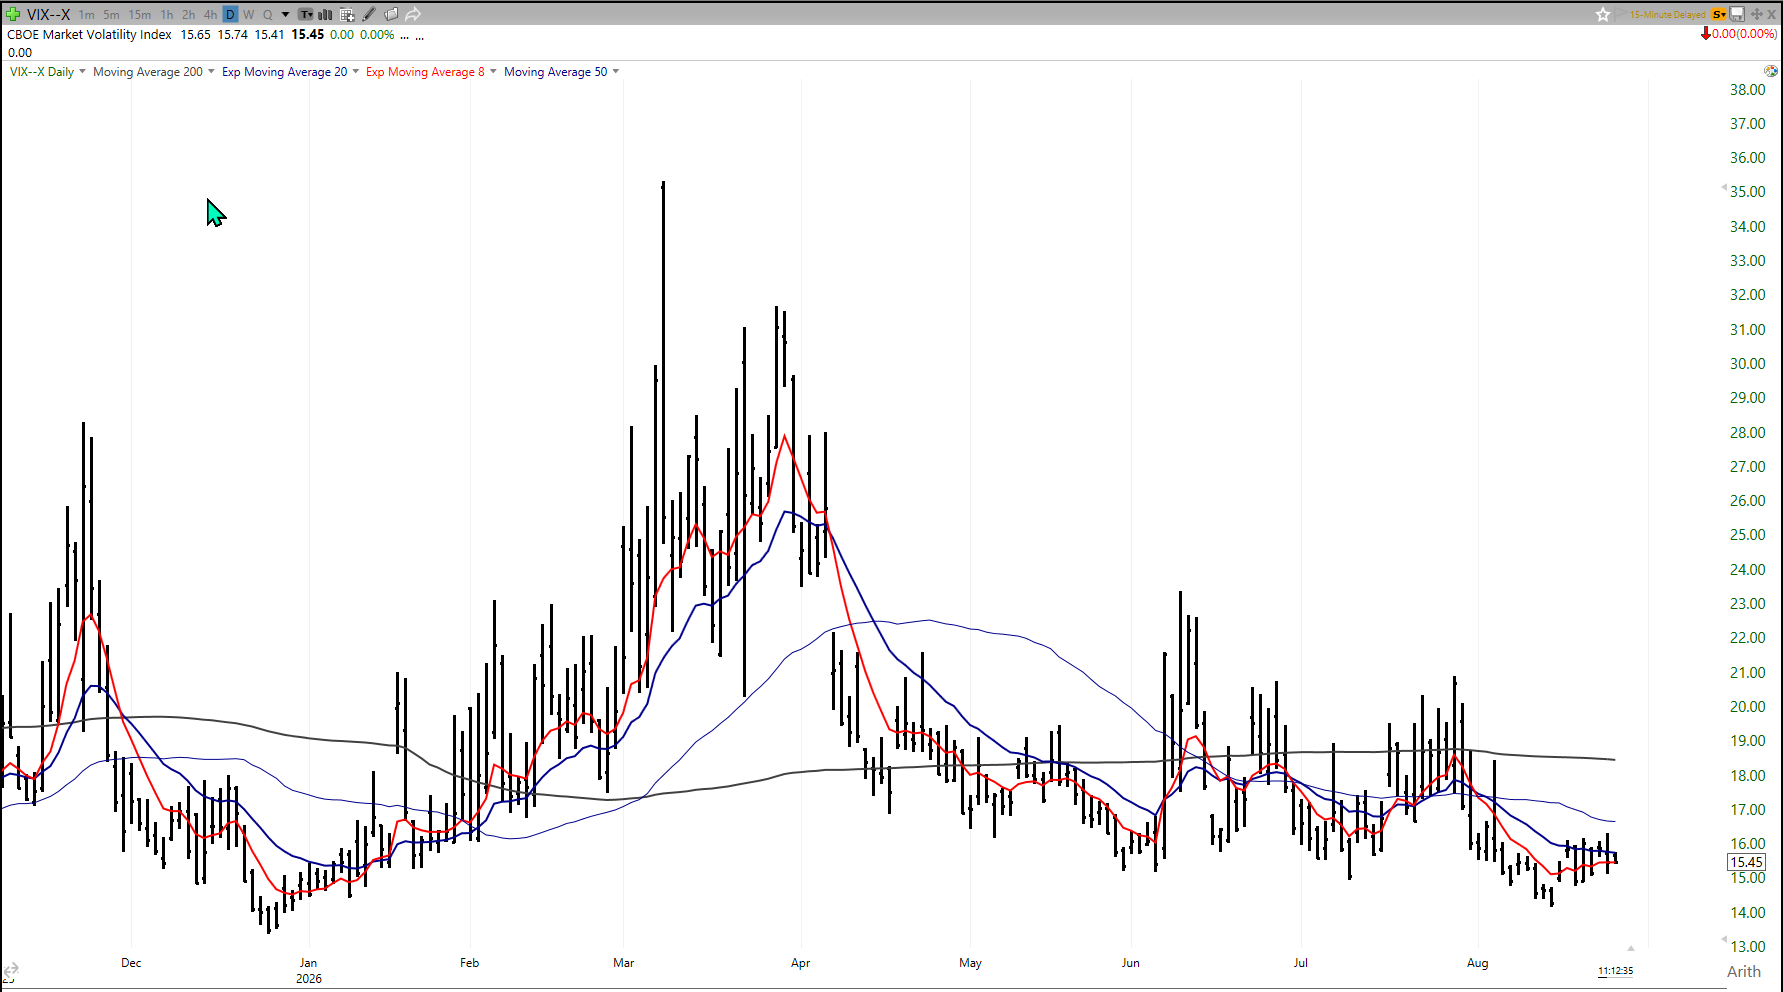
Det er ikke nødvendigvis feil å forbli long i et marked hvor earnings fortsatt viser styrke, men det kan være feil å være long uten noen form for beskyttelse når opsjonsmarkedet priser risikoen så lavt. VIX- målet på volatiliteten og frykt ligger nær et langsiktig lavt nivå, og de mer volatile månedene september/oktober nærmer seg.

POENGET TIL ANALYSEN

Det er forskjell på å være positiv til aksjer og det å være helt ubeskyttet uten ett sikkerhetsnett samt at investorer kan være for sikre på seg selv.

Markedet ser bra ut, men prisen på beskyttelse er lav

JPM er fortsatt konstruktive på aksjer, og de peker på god inntjeningsutvikling, et makrobilde som fortsatt støtter markedet, og mindre bekymring rundt AI-monetisering etter bedre cloud growth, sterkere ordrebacklog og bedre synlighet på kontantstrømmen. De har også løftet 2026-estimatet for S&P 500 EPS til 365 og S&P per 31.12 til 8.000, hvilket ikke er et bearish budskap.

Men nettopp fordi markedet allerede har steget, og fordi volatiliteten samtidig er lav, mener derivatteamet at dette er et godt tidspunkt å legge inn noen sikringer (hedger). Poenget er ikke å gå ut av markedet, men å bevare oppsideeksponeringen samtidig som man kjøper noe beskyttelse mens den fortsatt er relativt billig.

Det er ofte slik de beste hedgene kjøpes når de ikke trengs, når alle er redde, men når markedet har glemt hvorfor det kan være fornuftig å sikre seg litt. Det kan bli interessant å se tallene til Nvidia i kveld og ikke minst hvordan markedet reagerer på aksjen og på tilhørende sektor segmenter.

Den lange renten er fortsatt hoved risikoen til markedet

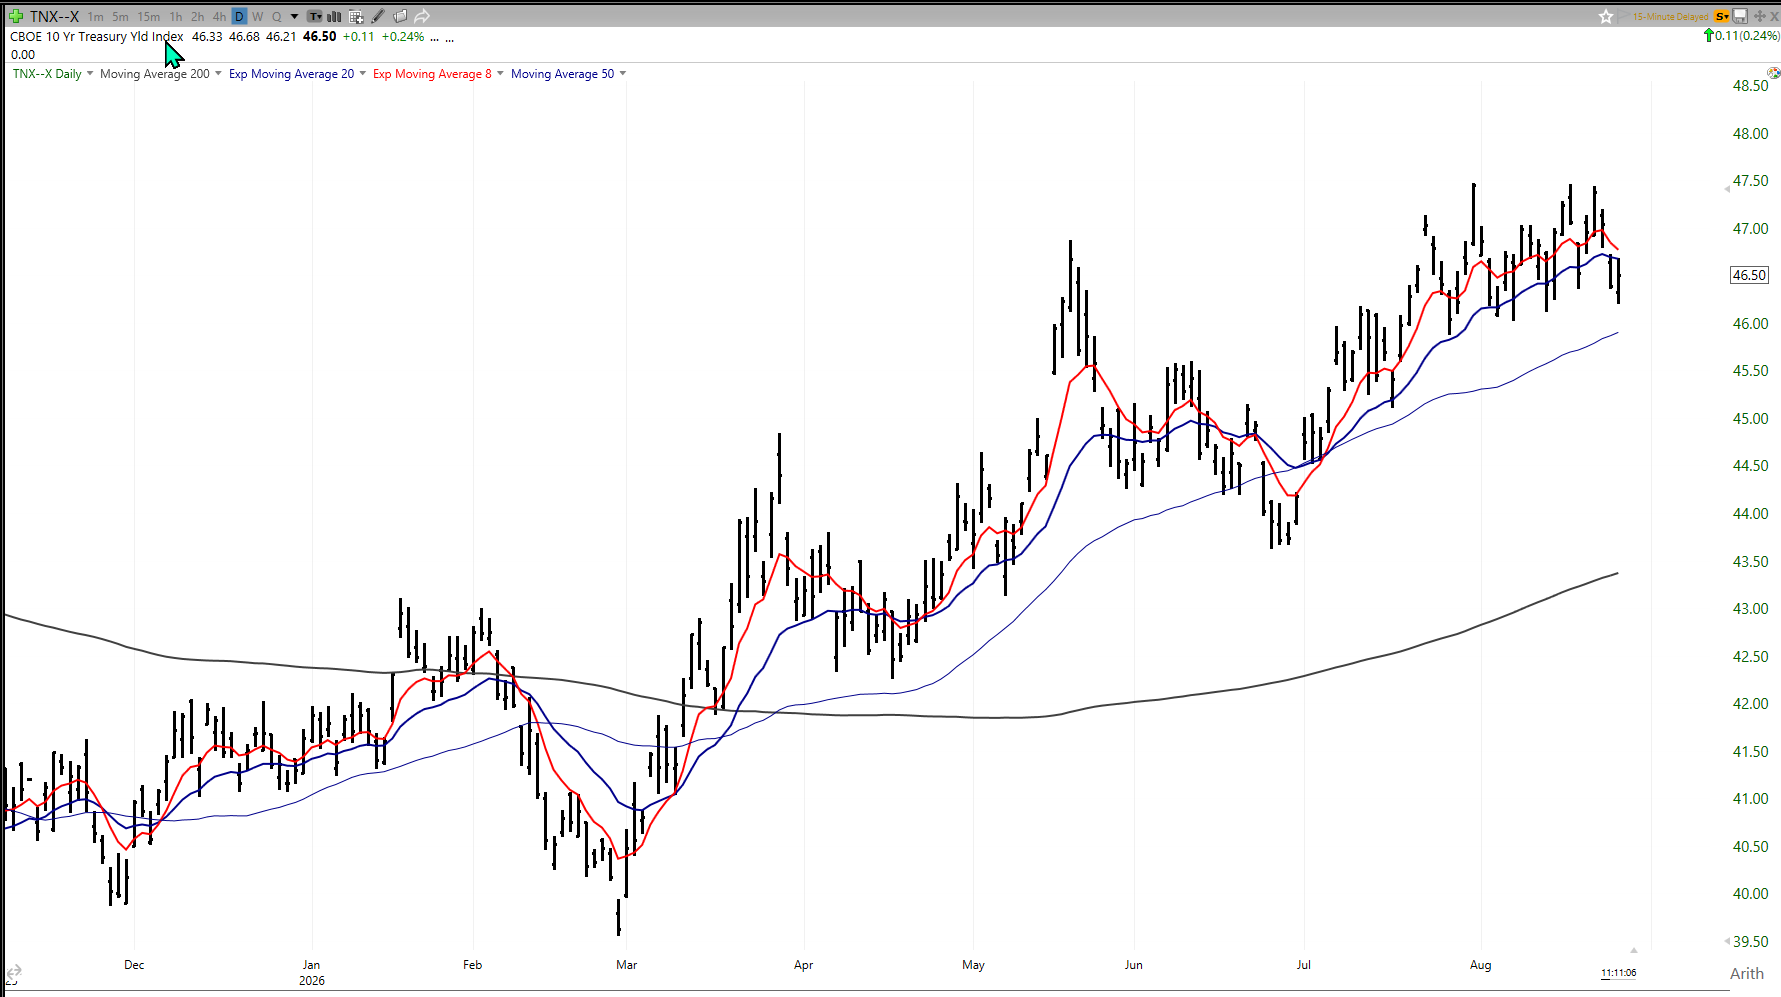
Den viktigste makrorisikoen er ikke nødvendigvis at Fed plutselig skal bli aggressiv igjen, og presset fra renteøkninger har avtatt. Men problemet ligger mer i den lange enden av rentekurven.

Fiscal supply, store underskudd, obligasjonsutstedelser og AI-relatert finansieringsbehov legger press på de lange rentene. Hvis 10- og 30-årsrentene stiger videre, blir dette først og fremst en multiple-risiko for aksjemarkedet. Inntjeningen kan fortsatt være god, men investorene vil betale lavere multipler hvis kapitalkostnaden holder seg høy.

Dette rammer særlig aksjer som vekstaksjer, software, AI, bioteknologi, small caps, eiendomsaksjer og andre selskaper hvor mye av verdien ligger langt frem i tid, som er mer følsomme for høyere realrenter. Det betyr at aksjemarkedet ikke nødvendigvis trenger en earnings-resesjon for å få problemer. Det kan være nok at rentemarkedet tvinger frem en reprising av verdsettelsen. Så den lange enden av rentekurven kan det være verdt å følge ekstra nøye med på denne høsten.

Energi og geopolitikk gjør bildet mer komplisert

Geopolitikk er den andre risikoen, hvor høyere oljepris, raffinerikapasitet, dieselmarginer og energivolatilitet gjør inflasjonsbildet mer komplisert. Dette passer inn i det vi har sett i flere analyser den siste tiden: Problemet er ikke bare råolje, men raffinerte produkter og flaskehalser på downstream produkter.

Når volatiliteten til olje, gull og renter allerede har økt, mens aksjevolatiliteten fortsatt er bemerkelsesverdig lav, sier det noe om at aksjemarkedet kanskje priser inn for lite uro. Det betyr ikke at aksjene må falle, men det betyr at beskyttelse fremstår billigere enn det underliggende risikobildet skulle tilsi.

Volatiliteten er presset ned

SPX 3-måneders at-the-money-volatilitet ligger rundt 14,5, nær 30. prosentil de siste fem årene. Samtidig ligger downside skew under 25. prosentil. Det betyr at både selve volatiliteten og prisen på nedsidesikring er relativt lav.

For investorer betyr det at man kan kjøpe nedsidesikringsstrukturer med lavere carry-kostnad enn normalt, hvilket ikke alltid er tilfellet. Når markedet faller og VIX skyter opp, blir det å kjøpe beskyttelse langt dyrere. Nå er situasjonen motsatt siden markedet er sterkt, investorene er rolige, de er positive og ser ingen grunn til å sikre seg, hvilket gjør at forsikringen er billigere.

Det betyr ikke at man må kjøpe sikringer, men det betyr at risk/reward for å gjøre det er bedre enn i perioder hvor alle allerede løper etter det samme sikringsproduktet.

OPSJONSMARKEDET

Når markedet faller og VIX skyter opp, blir det å kjøpe beskyttelse langt dyrere. Nå er situasjonen motsatt siden markedet er sterkt, investorene er rolige, de er positive og ser ingen grunn til å sikre seg, hvilket gjør at forsikringen er billigere, hvilket faktisk øker markedsrisikoen.

Europa viser samme mønster

Volatilitetspresset er ikke bare et amerikansk fenomen, og i Europa har opsjonsmarkedet vært preget av lav realisert volatilitet, fortsatt volatilitets-kompresjon og svak interesse for sikringer. 20-dagers opsjonsvolumer ligger rundt 20 % under snittet hittil i år, mens SX5E 20-dagers realisert volatilitet har falt til 9,5, det laveste nivået i 2026.

Det sier mye om hvor rolig markedet har blitt.

Å eie gamma har vært smertefullt siden når indeksene beveger seg lite, taper de korte opsjonsstrukturene tidsverdi, og investorer som har kjøpt kortsiktig volatilitet har blitt straffet siden de er dyre å beholde under ett lav volatilitetsregime. Det er nettopp slike perioder som ofte gjør at markedet begynner å tro at sikringer er bare bortkastede penger.

Men historisk er det ofte når INGEN vil eie volatilitet at det blir LANGT mer interessant. Da kan investorer være for trygge på seg selv, og alle blir vugget i søvn av de små bevegelsene på indeksene. Indeksene ligger dessuten langt over nivåer som kan skape en kraftig økt volatilitet og det å kjøpe dippene er fortsatt mantraet i markedet. Det blir som å trekke opp en stålfjær, jo hardere du trekker den opp jo kraftigere kan momentumet bli når den slipper.

September og oktober er ikke juli

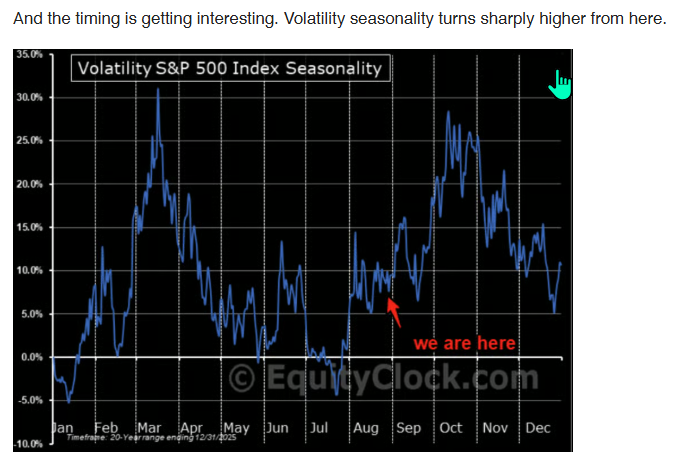
Timingen er også viktig siden sommermarkedet har vært relativt kjedelig på indeksnivå, men september og oktober er ofte blant de mest volatile månedene i året. Dette mønsteret er spesielt tydelig i midterm-år, hvor politisk usikkerhet, lavere likviditet etter sommeren, høstsesong for refinansiering og tettere makrokalender kan skape større bevegelser.

Det betyr ikke at markedet automatisk skal falle i september eller oktober siden sesongmønstre er ikke en fasit. Men når lav volatilitet, billig sikring, høy posisjonering møter en mer vanskelig kalender, kan det være langt farligere å ignorere risikoen.

Markedet trenger ikke en stor negativ nyhet for å bli mer urolig, men det kan være nok med høyere lange renter, en oljeimpuls, svakere AI-kreditt, en skuffelse fra en stor teknologirapport, politisk uro eller det kommer en helt uventet hendelse.

Jeg har brukt den samme formuleringen mange ganger de siste 20 årene: Lav volatilitet er som et tankskip fylt til randen, og isolert sett er det ikke farlig, men risikoen ligger i hva som skjer dersom det kommer en gnist. Da kan mange investorer forsøke å komme seg ut samtidig, mens antallet ledige stoler er blitt færre fordi så mange allerede har kjøpt.

MARKEDPSYKOLOGI

Lav volatilitet er som et tankskip fylt til randen, og isolert sett er det ikke farlig, men risikoen ligger i hva som skjer dersom det kommer en gnist.

VIX ligger nær gulvet

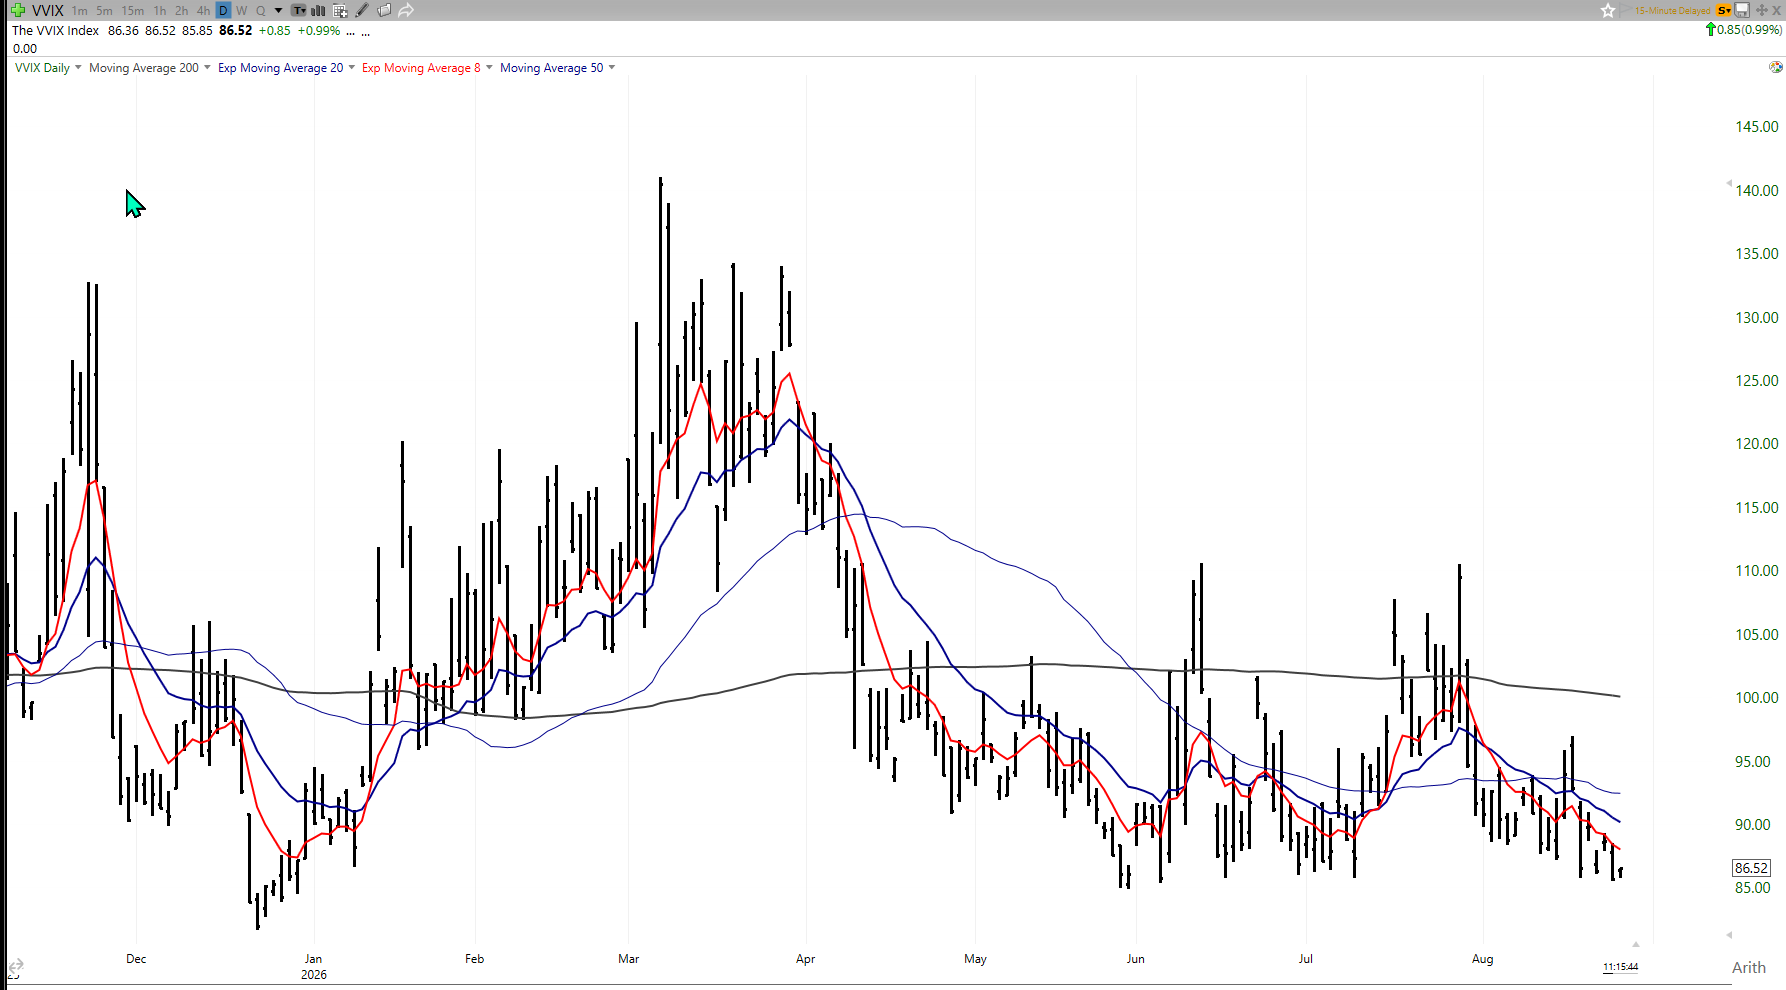
VIX ligger nær det som kan beskrives som et naturlig gulv, mens VVIX, altså volatiliteten på volatiliteten, har falt kraftig. Det betyr at markedet ikke bare priser lav volatilitet, men også lav sannsynlighet for at volatiliteten plutselig skal stige.

Det kan være rasjonelt så lenge markedet fortsetter å kverne høyere. Men det skaper også en asymmetri siden når VIX allerede er lav, er det begrenset hvor mye den kan falle videre, men den kan stige raskt dersom en katalysator treffer.

Derfor blir VIX-oppsidestrukturer interessante for enkelte investorer. Ikke fordi man nødvendigvis tror på et umiddelbart fall til indeksene, men fordi prisen på convexity er lav i forkant av en periode hvor volatiliteten historisk ofte stiger.

Dette handler om risikostyring, ikke pessimisme

Det viktigste er å ikke tolke dette som et klassisk bearish signal. Det JPM formidler er ikke at aksjemarkedet må falle, men at markedet har steget kraftig, makrobildet holder foreløpig, earnings er sterk, men prisen på beskyttelse er lav nok til at det er fornuftig å vurdere hedger.

Dette representerer en stor forskjell, siden en hedge er ikke det samme som at man har et markedssyn på kollaps. Det er en måte å unngå at en god portefølje blir for sårbar dersom de neste månedene blir mer vanskelig enn sommeren har vært.

Konklusjon

Volatiliteten er død, og det priser et marked som har kontroll på det meste. Det kan vise seg å være riktig en stund til, men det gir et teknisk- og sentimentgrunnlag for å tenke litt annerledes fremover.

Aksjer kan fortsette høyere dersom earnings holder, AI-temaet får ny støtte, rentene stabiliserer seg og olje ikke blir en større inflasjonsrisiko. Men kombinasjonen av lave volatilitet, høy grad av optimisme, billig nedside sikring for enkeltaksjer, høyere risiko i den lange enden av rentekurven og en sesongmessig vanskeligere periode gjør at dagens ro ikke bør forveksles med fravær av risiko.

Hovedpoenget er enkelt: Det er fullt mulig å være positiv til aksjer og samtidig kjøpe beskyttelse. Faktisk er det ofte nettopp i slike perioder man bør vurdere det. Ikke fordi markedet ser svakt ut, men fordi markedet ser sterkt ut samtidig som sikring er billig.

I et marked hvor S&P 500 kan ha videre oppside, men hvor september og oktober nærmer seg med høyere sesongmessig volatilitet, lange renter som fortsatt kan presse multipler, og energi/geopolitikk som kan gi nye inflasjonsimpulser, er budskapet ganske klart: Man kan gjerne være long. Men man bør kanskje ikke være helt naken.

HOVEDBUDSKAP

Man kan gjerne være long, men man bør kanskje ikke være helt naken.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
August 26
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – TEKNISK & FUNDAMENTAL RAPPORT

Onsdag 26. august 2026

MARKEDSRAPPORT

Globale markeder: teknologi forsøker å stabilisere seg foran Nvidia

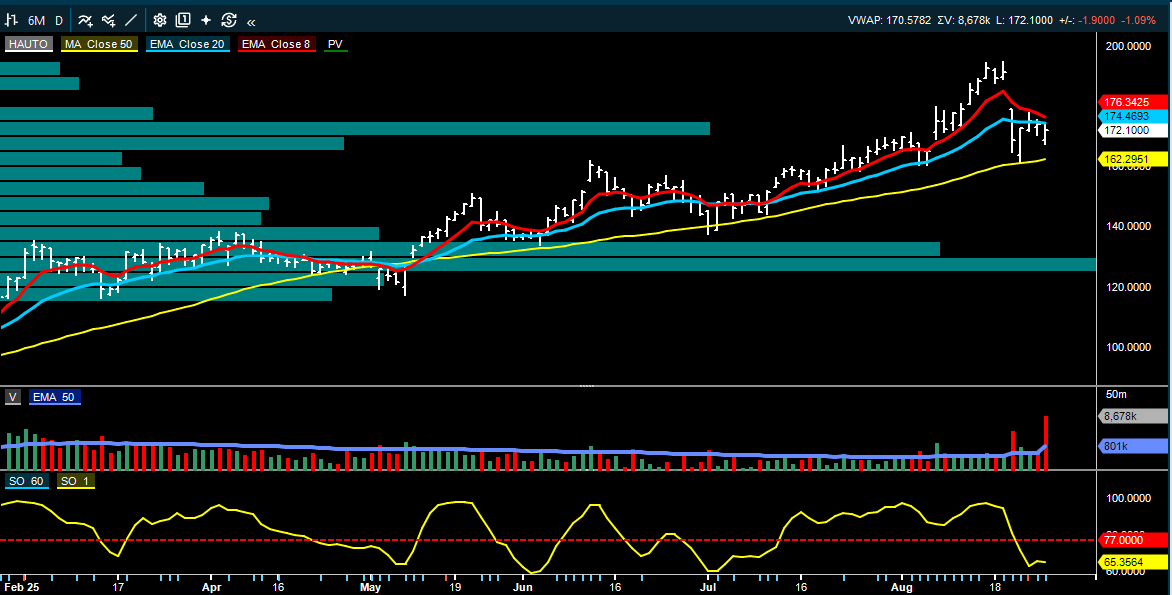
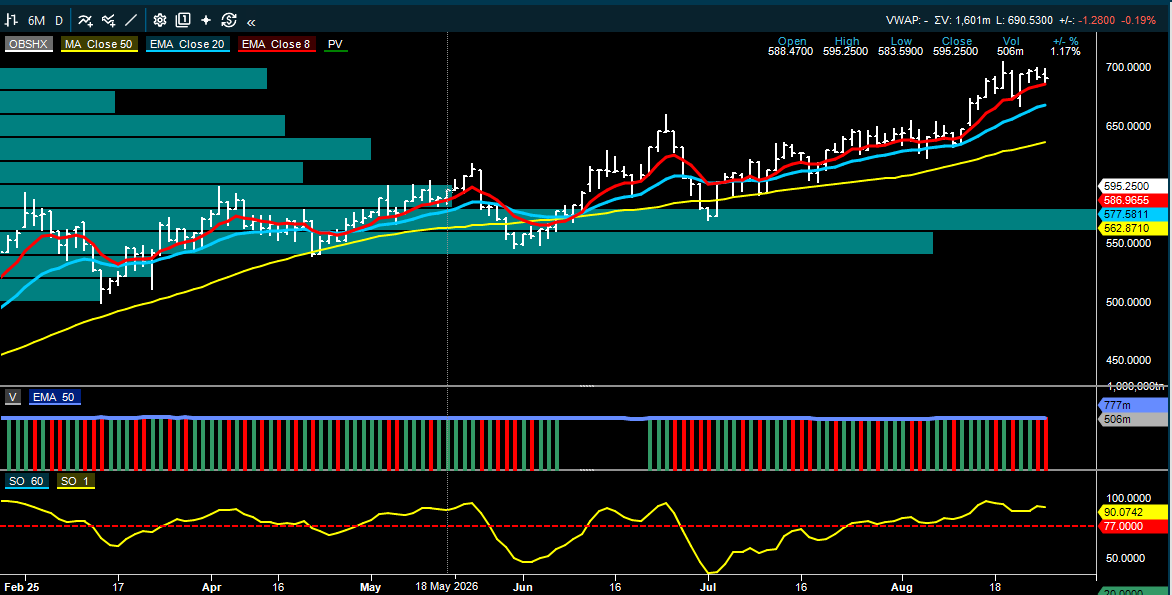
Wall Street avsluttet tirsdagen moderat høyere, med Nasdaq Composite opp 0,7 prosent og S&P 500 og Dow Jones opp rundt 0,3 prosent, men den underliggende tekniske bredden var svakere enn indeksene viste. Halvlederaksjene sto for den tydeligste rekylen etter flere svake sesjoner, Philadelphia Semiconductor Index steg rundt 1,4 prosent og Nvidia var blant aksjene som dro teknologisektoren litt høyere foran kveldens resultat, samtidig som det fortsatt var flere fallende enn stigende aksjer i S&P 500 og at den generelle risikoviljen er fortsatt litt laber.

Nvidia-resultatet etter amerikansk stengetid blir et viktig temperaturmål for hele AI-komplekset, fordi markedet både skal vurdere veksten i datasenterinntektene, marginutviklingen, Kina-kommentarene og konkurransen fra egne brikker hos de store sky-leverandørene. Etter den siste ukens reduksjon i teknologiposisjonering og en mer tosidig utvikling i halvlederaksjene er forventningene fortsatt høye, men posisjoneringen er mindre ensidig enn tidligere i sommer, noe som kan gjøre selve guidingen og kvaliteten på ordrebildet viktigere enn et isolert resultatavvik for kvartalet.

Asia handles opp onsdag morgen, med teknologi og halvledere som ledet an etter den amerikanske rekylen og et nytt fall i oljeprisen. Japan, Sør-Korea, Taiwan, Hongkong og Fastlands-Kina steg, mens Australia skilte seg ut med høyere inflasjon enn ventet, noe som igjen har løftet forventningene om at RBA kan måtte holde en strammere rentebane enn markedet tidligere la til grunn.

Inside Oslo Børs - observasjon: Markedet går inn i Nvidia-resultatet med bedre kortsiktig momentum i teknologi, men fortsatt svak bredde i markedet. Det er fortsatt kun 47 % av selskapene som ligger over 40 dagers glidende snitt og Advance/Decline forholdet viser en mulig toppformasjon for Nasdaq, men er foreløpig ikke bekreftet.

Det gir et bilde hvor indeksene kan se robuste ut samtidig som kapitalen er mer selektiv, og gjør utviklingen i halvledere, CDS kredittpåslag og de store AI-relaterte aksjene viktigere for risikosentimentet. Vi får se hvordan sentimentet utvikler seg på Nvidia og blir gode eller meget gode tall solgt kan det gi noen viktige kortsiktige føringer.

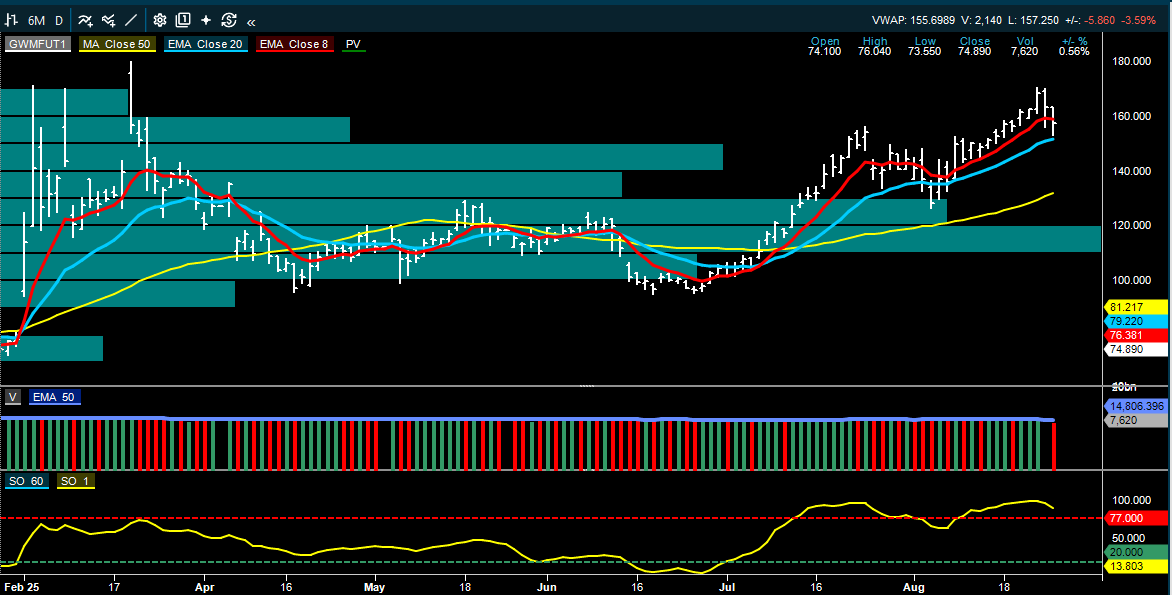
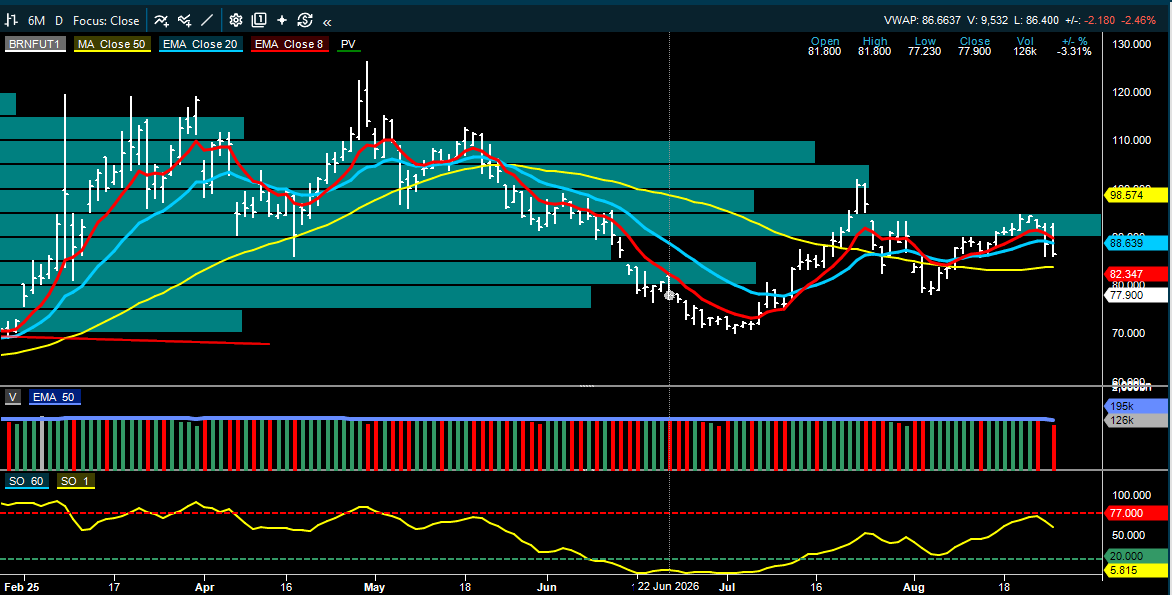
Olje og Hormuz: Brent faller kraftig på nye signaler om forhandlinger

Oljeprisen har snudd markant ned etter flere uker med høy geopolitisk risikopremie. Brent falt mer enn 6 prosent og handles ned mot USD 86 fatet etter meldinger om at Iran igjen har tatt opp diskusjoner med Oman om en mulig åpning av Hormuzstredet, samtidig som iranske medier har formidlet signaler om at landet ønsker å normalisere trafikken.

Fallet betyr ikke at forsyningssituasjonen er normalisert, men markedet priser nå større sannsynlighet for at den diplomatiske kanalen igjen kan få betydning. Det kommer samtidig etter at USA har skjerpet sanksjonstrusselen mot Iran, mens Kina fortsatt er den viktigste motvekten fordi landet kjøper en svært stor andel av iransk olje og har motsatt seg amerikanske sekundærsanksjoner. Dermed er prisbildet fortsatt avhengig av hvor konkrete Oman-samtalene blir, og om den fysiske trafikken gjennom Hormuz faktisk øker, men risikopremien til oljeprisen har på kort tid blitt redusert betydelig.

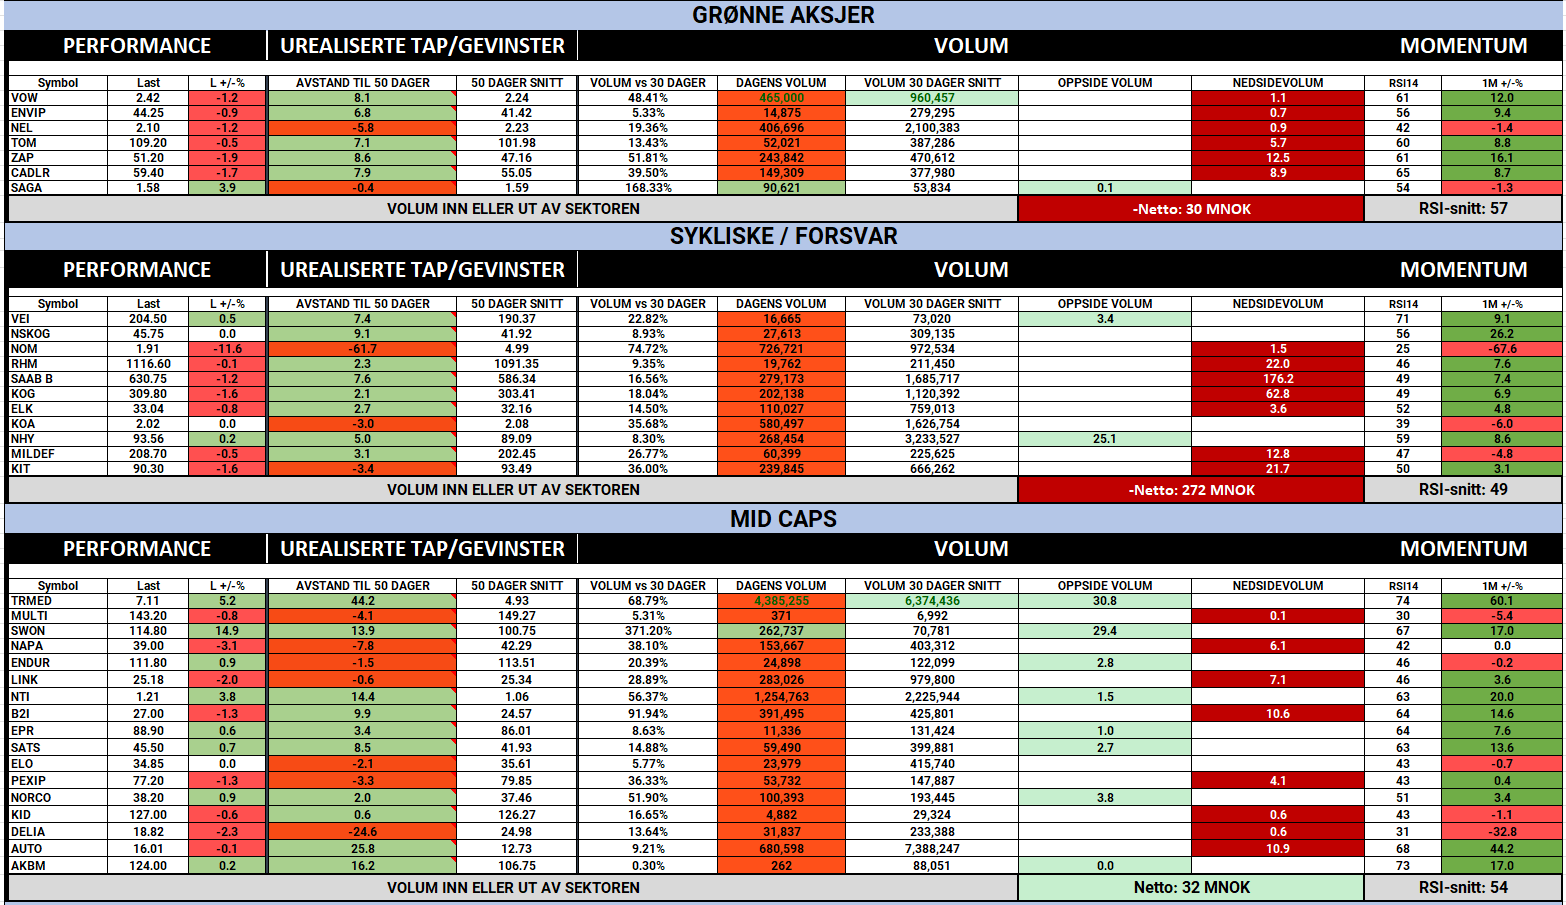
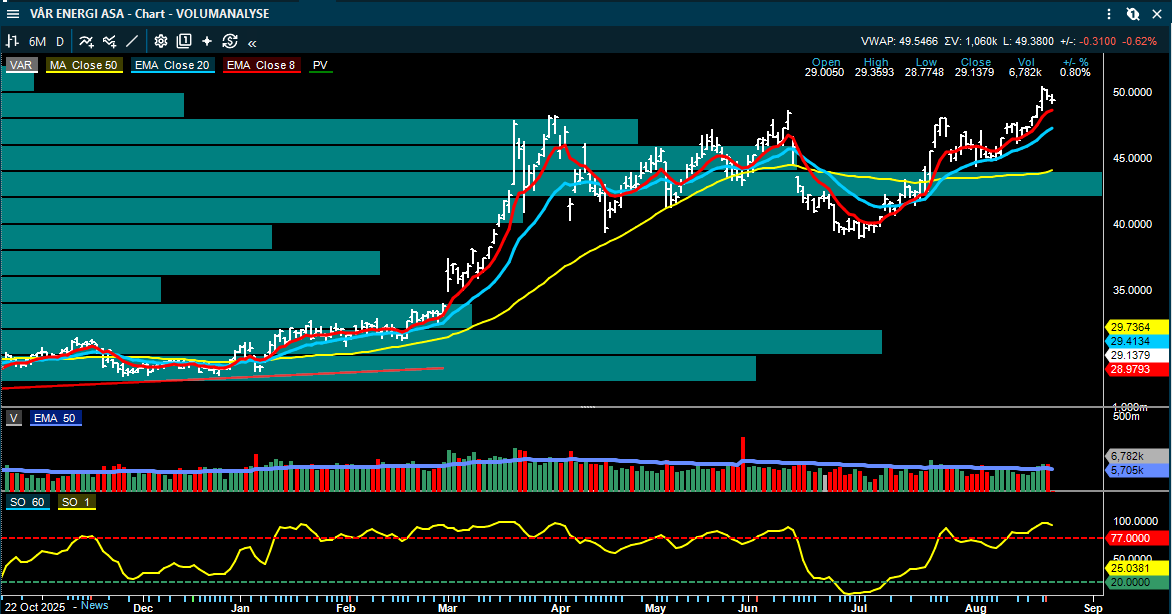
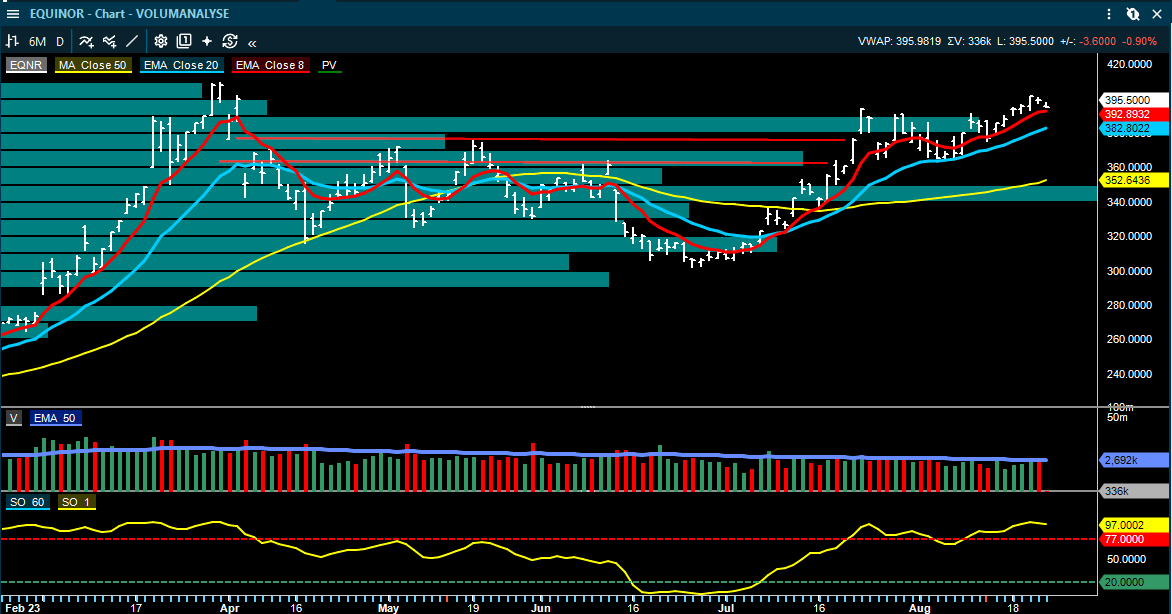
Vi ser det på de norske selskapene i dag hvor Equinor faller 2,5 %, AkerBP -2,0 % og Vår Energi -2,9 %. Volumene er så langt ikke så høye med 263 mill. ut av sektoren. Dette vil nok stige markant utover dagen.

Det amerikanske lagerbildet trekker heller ikke entydig i retning av strammere olje. API rapporterte en økning i råoljelagrene på 4,2 millioner fat mot konsensus på 1,4 millioner, mens bensinlagrene falt mer enn ventet. De offisielle DOE-tallene kommer senere onsdag og vil kunne gi et bedre bilde av hvor mye den siste prisnedgangen skyldes geopolitisk reprising og hvor mye som også reflekterer et mindre stramt kortsiktig balansebilde.

Europeisk gass er fortsatt langt mer anstrengt enn olje

Selv om Brent faller, er det europeiske gassmarkedet fortsatt preget av vinterrisiko. SEB viste tirsdag til at europeiske lagre ligger klart under historisk sesongnormal samtidig som det ikke finnes noen strategisk reserve som kan absorbere et langvarig bortfall av LNG-volumer gjennom Hormuz. Det gjør at gassprisene reagerer langt mer følsomt på manglende normalisering enn oljeprisen, og markedet priser fortsatt en betydelig premie på vinterleveranser i Europa.

Inside Oslo Børs - observasjon: Oljeprisfallet er den klart viktigste nye impulsen for Oslo Børs onsdag morgen. For energisektoren reduserer det den kortsiktige støtten som kom fra risikopremien i juli og august, mens en faktisk åpning av Hormuz vil kunne påvirke både olje, gass og fraktrater samtidig. Foreløpig er det først og fremst forventningene som har endret seg; den fysiske normaliseringen må fortsatt bekreftes.

Shipping: ekstrem tankerinntjening møter lavere oljepris og mulig Hormuz-normalisering

Shippingmarkedet er fortsatt uvanlig sterkt, men signalene er mer blandede enn tidligere i uken. Tankratene har en blandet utvikling onsdag morgen, mens tørrbulk og LPG fortsatt stiger, og den samlede shipping gruppen til ABG handles rundt 1,16 ganger NAV.

I Atlanterhavet har VLCC-ratene ligget på svært høye nivåer, og SEB løftet tirsdag sitt kursmål på Frontline til NOK 460 fra NOK 410 foran Q2 etter å ha oppjustert Q3-estimatene, samtidig som BW LPG nyter godt av svært sterke LPG-rater og større amerikanske eksportvolumer når leveransene fra Midtøsten er redusert.

Det viktigste nye risikoelementet for tank er at oljeprisfallet nå er drevet av forventninger om fremgang rundt Hormuz. En reell normalisering kan redusere omdirigeringer, mørk seiling og den ineffektiviteten i flåten som har løftet tonn-mil og ratene, mens en fortsatt fysisk begrensning vil kunne holde fraktmarkedet stramt selv om selve oljeprisen faller.

For produkttank og LPG er bildet i tillegg støttet av at amerikanske eksportstrømmer har tatt en større rolle, slik at effekten av en eventuell normalisering ikke nødvendigvis blir lik på tvers av segmentene.

Norske banker: netto renteinntektene kan ha passert bunnen

Banksektoren kommer ut av Q2 med et mer robust resultatbilde enn mange ventet. SB1 oppsummerer gjennomsnittlig egenkapitalavkastning for både regionale og lokale banker til rundt 14,3 prosent, med netto renteinntekter som overrasket positivt på volumvekst og utlånstap på bare rundt fem basispunkter.

DNB Carnegies nye bankundersøkelse peker i samme retning og viser at bankene selv har blitt mer positive til marginutviklingen etter tegn til at netto renteinntektene kan ha bunnet, selv om konkurransen i boliglånsmarkedet fortsatt er høy.

Samtidig blir kostnadsbildet og teknologi viktigere. DNB fremhever at kunstig intelligens har fått en langt mer sentral plass i bankenes planer, både som effektiviseringsverktøy og som en del av konkurransen om kundegrensesnitt og produktivitet, mens den underliggende kredittkvaliteten fortsatt er sterk. Det gir sektoren et mer balansert bilde for annet halvår, hvor marginene kan stabiliseres uten at det foreløpig er tegn til en tilsvarende økning i kredittrisikoen.

Canada svarer på amerikansk toll - men norske industriselskaper ser foreløpig lite rammet ut

Canada offentliggjorde etter Oslo Børs-stenging tirsdag den detaljerte listen over mottiltak mot USA, med tollsatser på 15-50 prosent på varer tilsvarende CAD 27,6 mrd. fra 8. september. SB1 konkluderer etter gjennomgang av produktkodene med at den største tidligere usikkerheten for Elopak i praksis er fjernet, fordi liquid-packaging board som importeres fra USA til Montréal og de ferdige kartongene som eksporteres tilbake til USA ligger utenfor de aktuelle tollkodene.

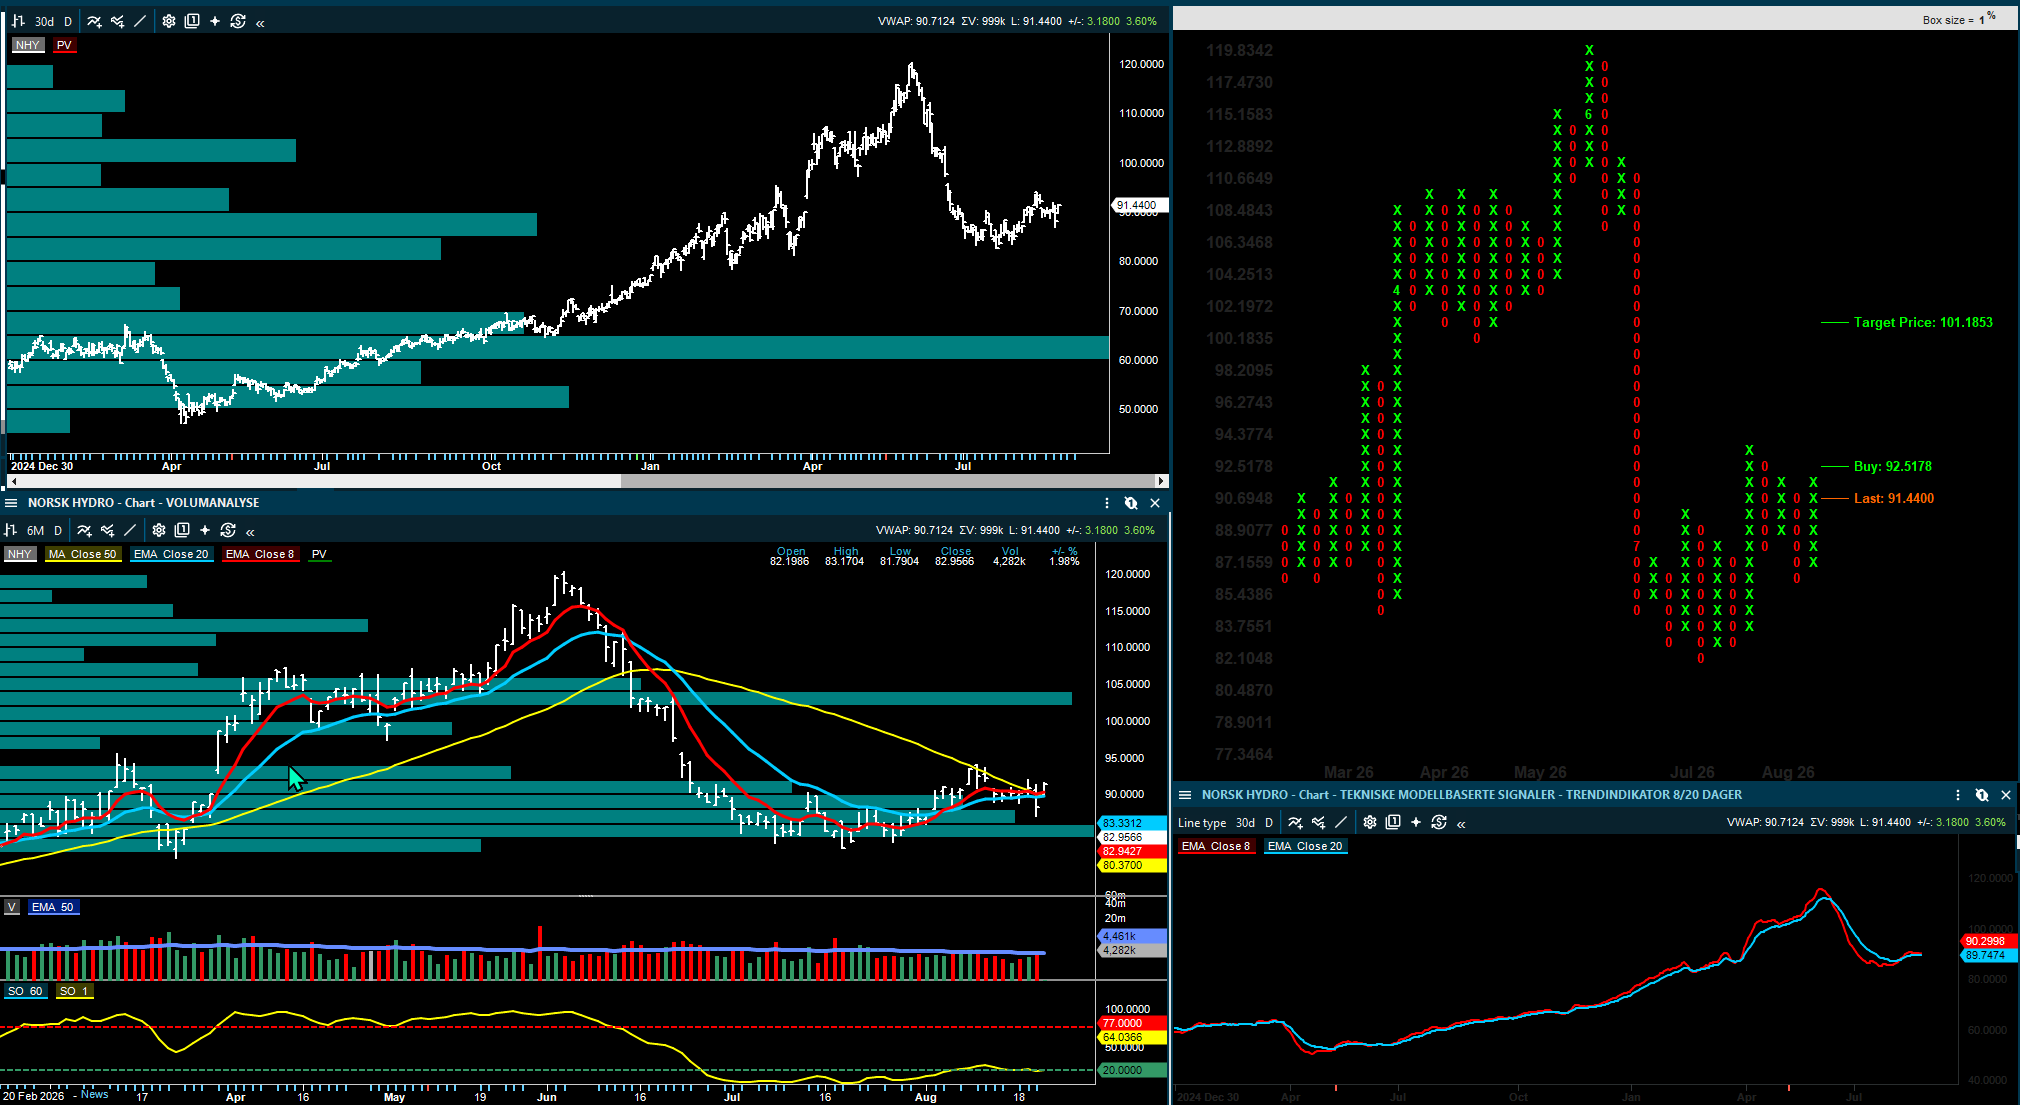
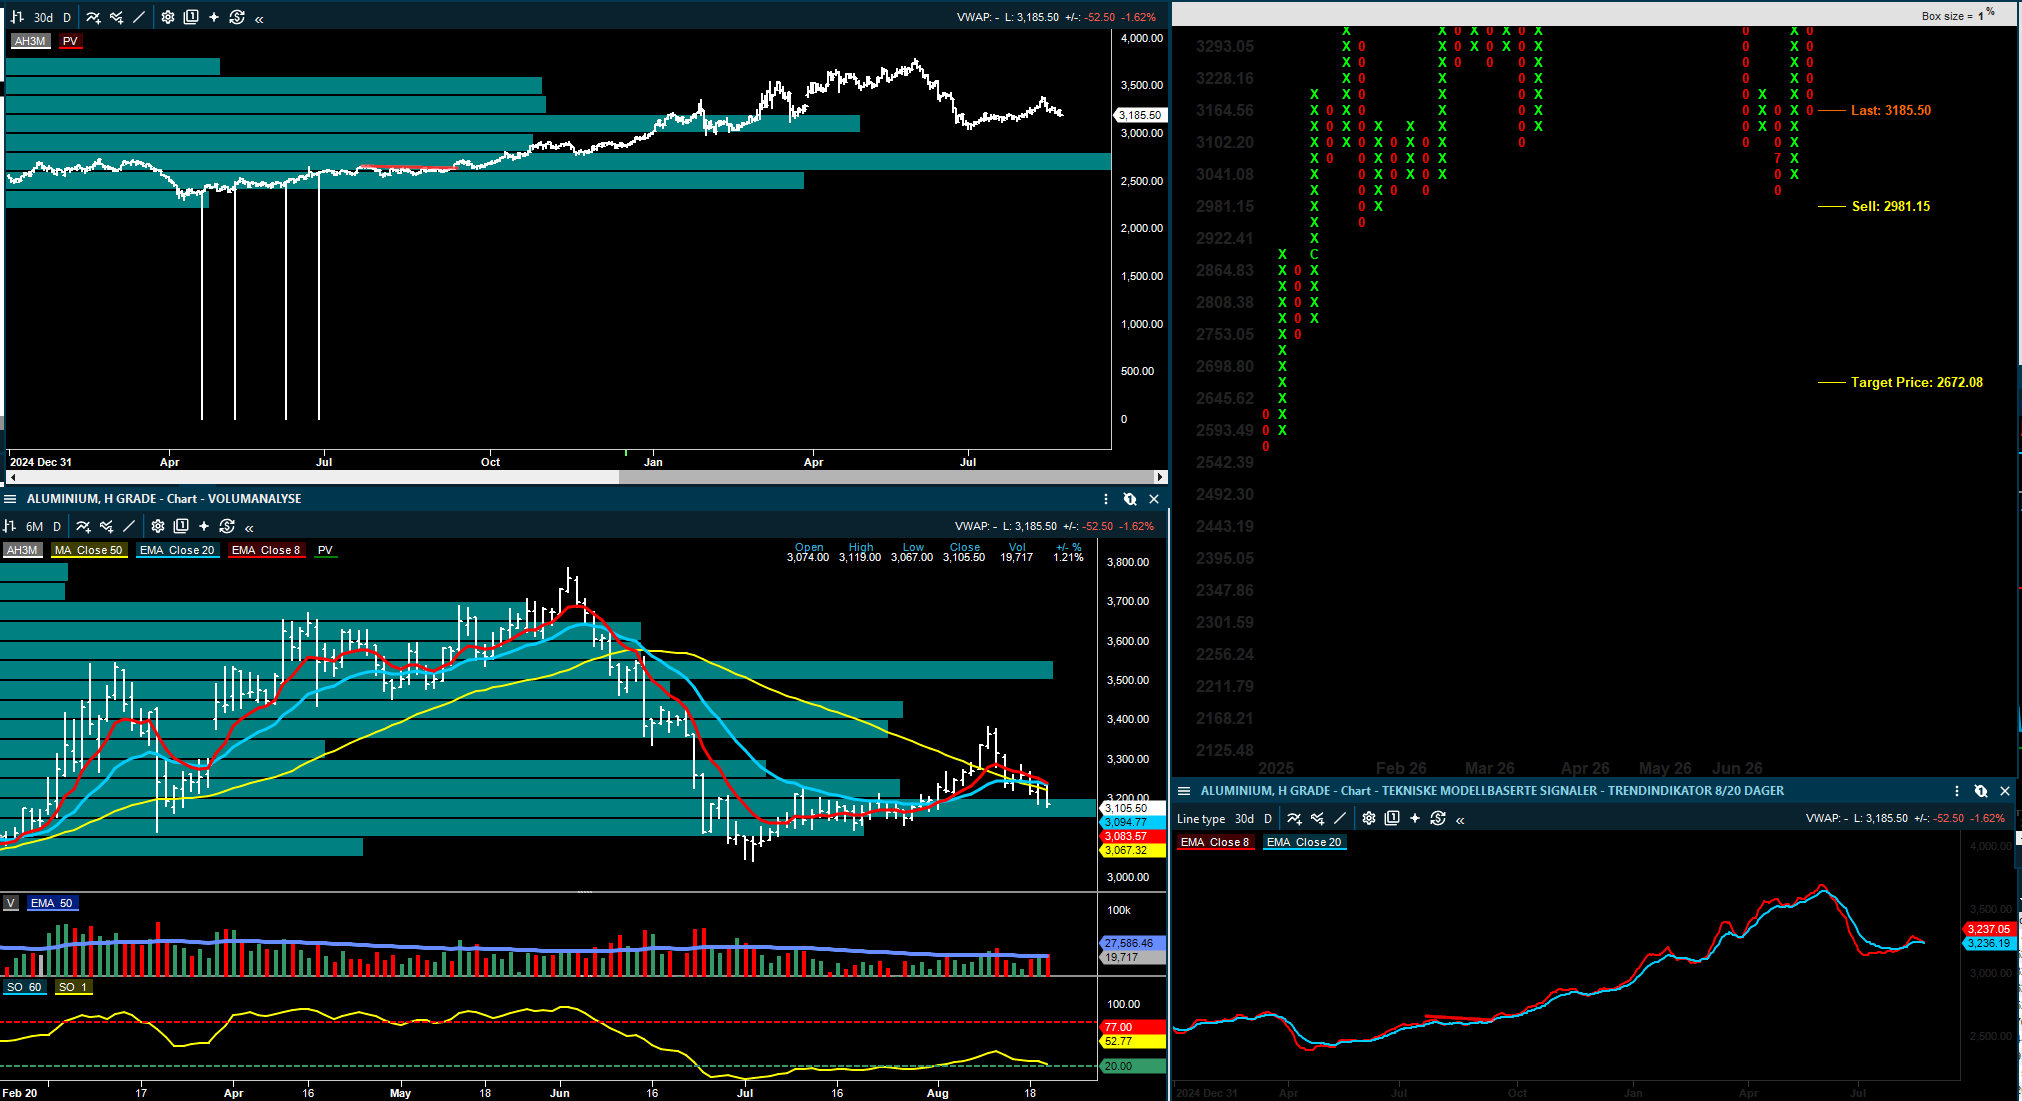
Norsk Hydro kan teknisk sett bli berørt på enkelte amerikanskproduserte aluminiumsprodukter som selges til Canada, men SB1 vurderer volumene som små på konsernnivå og mener utviklingen i LME-aluminium er viktigere for inntjeningen. Yara, Elkem, Norske Skog og Borregaard vurderes heller ikke å ha vesentlig ny eksponering mot den canadiske pakken, og meglerhuset gjør derfor ingen estimatendringer på de berørte selskapene.

SELSKAPSKOMMENTARER

Höegh Autoliners: henter kapital for seks nye Aurora-skip

Höegh Autoliners annonserte tirsdag et rettet emisjonsløp på om lag USD 150 mill. for å finansiere en betydelig utvidelse av nybyggingsprogrammet. Selskapet har inngått kontrakter på ytterligere seks Aurora Class-fartøy med levering fra 2029 til 2031 og sikret opsjoner på fire skip til på samme kontraktspris, og planen er at emisjonsprovenyet sammen med gjeld skal fullfinansiere programmet. Hovedaksjonær Leif Höegh & Co, som eier 36,04 prosent, og konsernsjef Andreas Enger forhåndsforpliktet seg til å tegne pro rata på en pris på NOK 167 per aksje.

Inside Oslo Børs - observasjon: Kapitalinnhentingen endrer balansen mellom kontantutdeling og vekst i Höegh Autoliners. Selskapet binder mer kapital til en større langsiktig flåte, men forsøker samtidig å bevare utbytteprofilen. Markedets vurdering vil derfor i stor grad avhenge av hvilken avkastning de nye Aurora-skipene kan levere når de kommer inn fra 2029, og hvor stor utvanning emisjonen innebærer relativt til den økte flåteverdien.


SalMar: analysene er blitt  klart mer positive

SalMar fikk en svak overskrift i Q2 med operasjonell EBIT på NOK 1.237 mill., rundt 13 prosent under konsensus, men de nye analysene etter presentasjonen legger langt større vekt på volum- og biologibildet enn på selve kvartalsavviket. Selskapet løftet 2026-guidingen med 20.000 tonn til 328.000 tonn, biomassen var rundt 7 prosent høyere ved utgangen av kvartalet og flere meglerhus peker på rekordsterke biologiske nøkkeltall som grunnlag for høyere produksjon fremover.

SEB løfter kursmålet til NOK 645 fra NOK 610 etter å ha økt 2026-volumet med 17.000 tonn og justert 2027-28 for Måsøval, mens Arctic har Kjøp med kursmål NOK 675 og beskriver utsiktene som sterke. ABG holder estimatene i hovedsak uendret fordi høyere volum motvirkes av Q2-missen og løfter kursmålet marginalt til NOK 655, mens Pareto står på Hold og NOK 520 og er mer forsiktig på hvor mye av den positive volumutviklingen som bør verdsettes allerede nå.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 675

•  ABG Sundal Collier: Kjøp, kursmål NOK 655, opp fra NOK 654

•  SEB: Kjøp, kursmål NOK 645, opp fra NOK 610

•  Pareto Securities: Hold, kursmål NOK 520

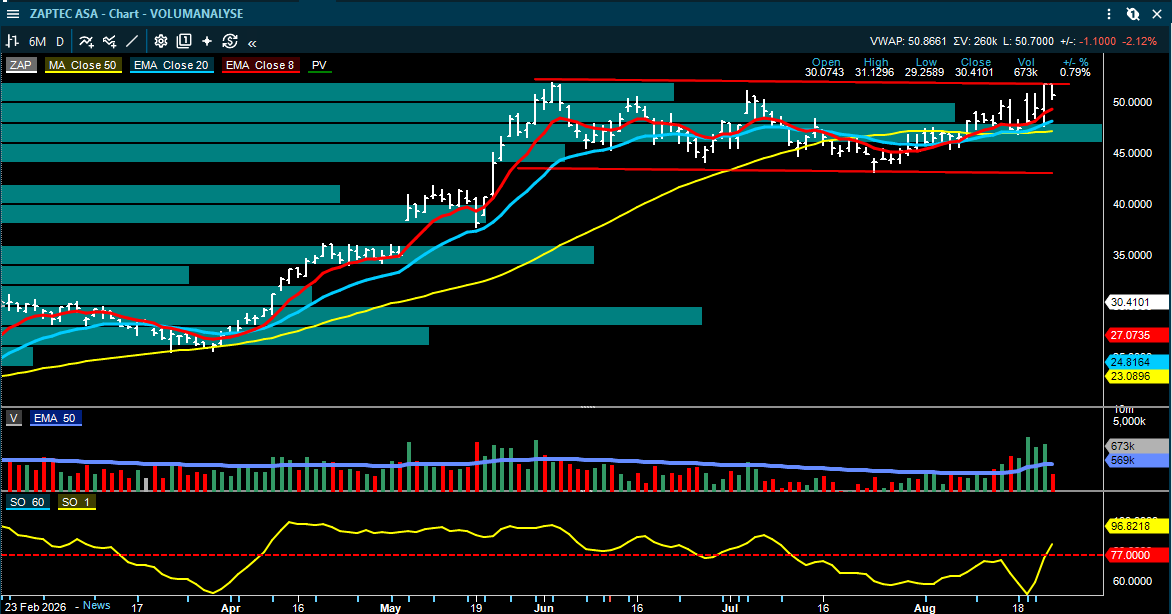
Inside Oslo Børs - observasjon: Det tekniske sluttet sterkt tirsdag og følger opp med en fortsatt sterk utvikling onsdag. Kursen har på 4 sesjoner strammet seg kraftig til fra 50 dager snittet og nærmer seg en oppgang på 70 kroner over disse dagene. Det er Salmar som får nesten all fokus fra markedet. Kursen har gått gjennom motstandsbeltet i volumprofilen uten at momentumet er blitt begrenset.  Kursen har i dag bekreftet en oppgang gjennom PF kjøpssignalet ved 549, hvor kursmålet er opp mot 618. Alle de tekniske modellene har utløst indikative kjøpssignaler, hvilket gjør det tekniske bildet til sterkt.


Constellation Oil Services: klart resultatløft og høyere utbyttekapasitet

Constellation leverte sterkere tall, med netto omsetning på USD 252 mill. og justert EBITDA på USD 126 mill., rundt 15-17 prosent over konsensus. Fri kontantstrøm var USD 63 mill., delvis hjulpet av reversering av arbeidskapitaloppbyggingen fra Q1, og styret har godkjent en kvartalsdistribusjon på USD 26 mill., i tråd med den tidligere kommuniserte årlige utbytteramme på USD 100 mill.

Arctic peker på fortsatt sterk operasjonell utvikling og en ordrebok på rundt USD 2,5 mrd., mens SB1 mener EBITDA-nivået gir oppside til helårs-guidingen, men samtidig trekker frem at kontantstrømmen var noe svakere enn resultatregnskapet isolert sett skulle tilsi. ABG beskriver rapporten som sterk og venter at aksjen kan utvikle seg bedre enn sektoren på rapportdagen; dette er meglerhusets markedsvurdering, ikke en vurdering fra Inside Oslo Børs.

Inside Oslo Børs: Har ingen tekniske endringer, kursen går sidelengs og handles rett i starten på det mest omsatte nivået. Uten oppsidemomentum mottar vi ikke noen nye signaler fra de tekniske modellene, hvor ingen har utløst noen kjøpssignaler.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 200

•  SB1 Markets: Kjøp, kursmål NOK 185

•  ABG Sundal Collier: Kjøp, kursmål NOK 180

SED Energy Holdings: solid kontantstrøm, men nye kontrakter blir neste nøkkelpunkt

SED Energy Holdings rapporterte justert EBITDA på rundt USD 43 mill., omtrent 3-7 prosent over konsensus og estimatene, og fri kontantstrøm på rundt USD 36 mill. Styret foreslår USD 25 mill. i utbytte for kvartalet og opprettholder helårsambisjonen om USD 90-110 mill. i samlede utdelinger, som gjør kontantavkastningen til et sentralt element i de nye analysene fra meglerne.

Samtidig er meglerhusene samstemte om at kontraktsdekningen blir viktigere fremover fordi tre rigger går av faste kontrakter de neste seks månedene. SEB beskriver yielden som attraktiv mens markedet venter på mer klarhet i backloggen, ABG karakteriserer selve Q2 som nøytralt og peker på at nye kontrakter må på plass, mens Pareto fremhever at både EBITDA og kontantstrøm var bedre enn ventet, men at rapporten ikke inneholdt nye kontraktsmeldinger.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 12

•  SB1 Markets: Kjøp, kursmål NOK 11,50

•  Pareto Securities: Kjøp, kursmål NOK 10,60


Inside Oslo Børs: Har ikke mottatt noen nye tekniske signaler fra dagens resultatfremleggelse. Kursen går sidelengs, men handles i et trendkjøp, Taktisk trendindikator er stigende (68) og kursen er nærmere et PF salgssignal enn kjøp. Volumene har lenge befunnet seg under 50 dager snittet. Kursen handles ned mot bunnen av det mest omsatte nivået. Avventer nye tekniske signaler.  

MPC Container Ships: bedre Q2 og nye charteravtaler gir mer synlighet inn i 2027

MPC Container Ships leverte et solid Q2 hvor bedre topplinje ga et justert EBITDA-resultat rundt 7 prosent over DNB Carnegies forventning, mens utbyttet var på linje med markedets anslag og tilsvarer rundt 50 prosent utbetalingsgrad etter selskapets definisjon. Helårs-guidingen på USD 280-300 mill. EBITDA ble ikke endret, noe som i seg selv var lite overraskende ettersom nesten alle seilingsdagene for 2026 allerede var booket.

Den viktigste nye informasjonen ligger derfor i en pakke på syv skip som er sluttet på kontrakter med varighet rundt to til to og et halvt år, noe som forlenger inntjenings-synligheten godt inn i 2027. Arctic beskriver den operative utviklingen som sterk med svært høy utnyttelse og beholder sitt positive syn, mens DNB legger vekt på at kontraktsmarkedet fortsatt gir selskapet mulighet til å forlenge den høye kontantstrømsdekningen.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 31


Inside Oslo Børs - observasjon: Det kan se ut som den positive resultatfremleggelsen blir møtt med selgere og at mye allerede kan være diskontert inn i prisene. Kursen ligger 3 kroner under kursmålet til Arctic, hvilket gir mindre handlingsrom for institusjonelle investorer. Det indikative PF kursmålet på 28,60, ble i dag tatt ut.

Når aksjer ikke stiger videre på positive tall kan dette på et generelt grunnlag indikere at mange investorer er inne i aksjen, har fått kjøpt og markedet kan ha diskontert inn mye positivt. Når dette også inntreffer i en moden mellomlangsiktig eller kortsiktig trend kan dette også øke den kortsiktige risikoen for at investorer begynner å ta gevinster.  

Klaveness Combination Carriers: softere Q3, men SEB løfter kursmålet på utbyttekapasiteten

KCCs Q2 var også omtalt i går, men de nye analysene gir et bedre bilde av hva som skjer etter kvartalet. Q3-bookingene ligger noe under tidligere konsensus og enkelte estimater kommer ned, samtidig som nybyggingsprogrammet ferdigstilles i tredje kvartal og capex guidingen for 2027 er lav. SEB mener dette kan gjøre at en svært stor del av den løpende kontantstrømmen igjen kan distribueres til aksjonærene og løfter kursmålet til NOK 116 fra NOK 110.

ABG peker også på at de kortsiktige ratene er noe lavere enn de tidligere toppnivåene, men ligger rundt 8 prosent over konsensus på 2027 EBITDA og løfter kursmålet til NOK 115 fra NOK 113. Dermed er meglerhusenes hoved diskusjon flyttet fra selve Q2-tallene til hvor mye av den normaliserte kontantstrømmen som kan betales ut når investeringsprogrammet avtar.

Meglerhusenes vurderinger:

•  SEB: Kjøp, kursmål NOK 116, opp fra NOK 110

•  ABG Sundal Collier: Kjøp, kursmål NOK 115, opp fra NOK 113

Inside Oslo Børs - observasjon: Det gir 10 kroner med oppside til de to siste kursmålene og det gir en svakere kortsiktig risk/reward basert på det fundamentale. Kursen åpnet opp, men har kommet tilbake mot gårsdagens close. Dette gir to dager hvor kursen er blitt solgt ned fra åpningskursen, hvilket rent teknisk kan indikere distribusjon fra større investorer.

Aksjen går altså ikke videre på tallene, samtidig som kursen handles innenfor en moden teknisk trend + at det synes lite med oppside igjen til de fundamentale kursmålene. Rent teknisk kan dette signalisere at det blir vanskeligere å stige videre basert på impulsene som har kommet.

BW LPG og Frontline: meglerhusene løfter estimatene etter de ekstreme fraktratene, men er det nok?

BW LPG har fått et klart bedre inntjeningsbilde gjennom sommeren fordi amerikanske LPG-eksporter har økt samtidig som volumene fra Midtøsten er blitt redusert. ABG løfter kursmålet til NOK 221 fra NOK 199 og ligger rundt 12 prosent over konsensus på 2026 EBITDA, men beholder Hold fordi aksjen allerede handles over det nye kursmålet. DNB har i tillegg omtalt salget av et 2007-bygget VLGC-skip for USD 64 mill., som gir ytterligere realisering av flåteverdier på høye nivåer.

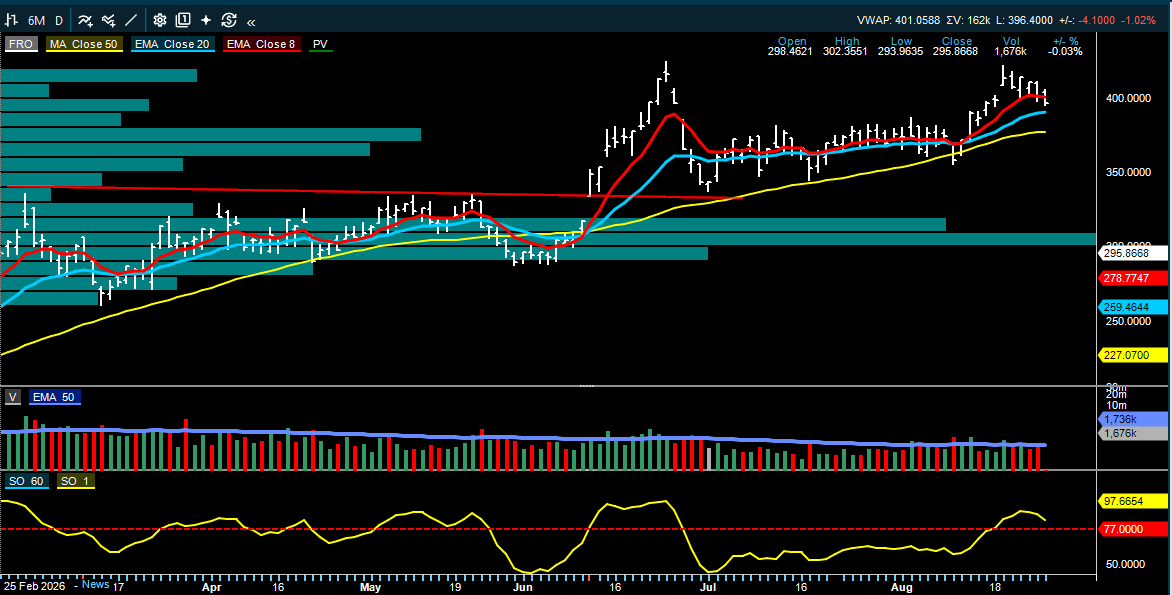
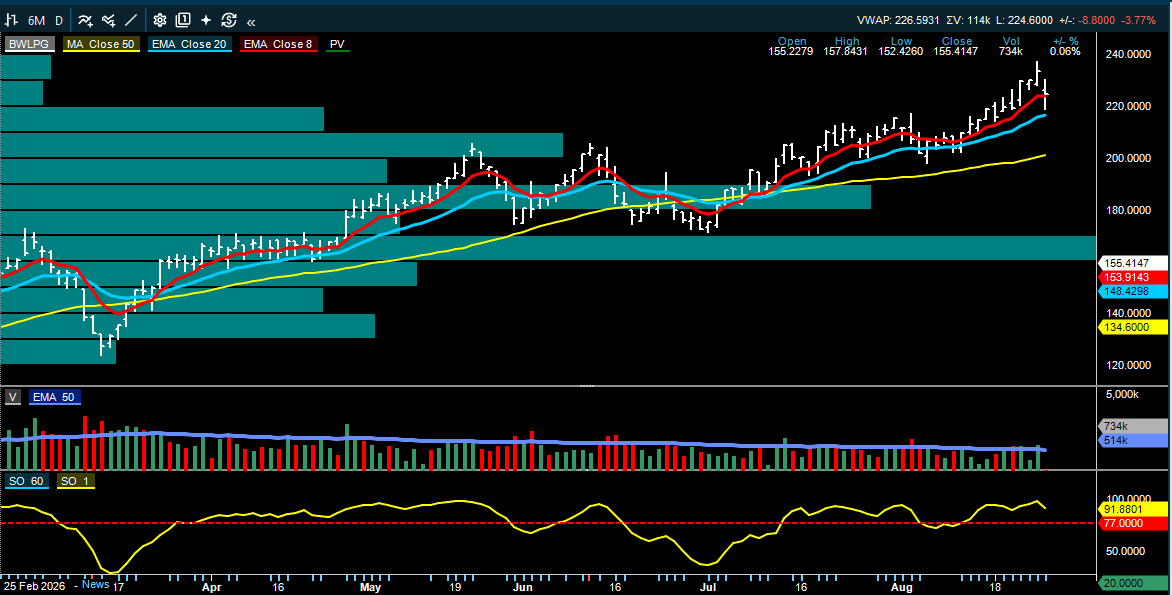
Inside Oslo Børs - observasjon: Trenden til BWLPG synes å inneha flere karakteristika for en moden teknisk trend. Fikk en mindre akselerasjon i går samtidig som kursen faller kraftigere tilbake i dag. Den tekniske risikoen har økt for at BWLPG kan ha startet en toppformasjon, hvor manglende nytt oppsidemomentum vil kunne trigge mer gevinstsikring fra større investorer. Den siste oppgangen fra juli kan ha diskontert inn mye av det positive på kort sikt.  

For Frontline venter SEB et flåte-TCE på USD 116.400 dagen i Q2 og EBITDA på USD 690 mill., omtrent på linje med konsensus, men løfter Q3-estimatet til USD 574 mill. etter den sterke rateutviklingen. Kursmålet økes til NOK 460 fra NOK 410 foran rapporten 28. august.

Meglerhusenes vurderinger:

•  Frontline - SEB: Kjøp, kursmål NOK 460, opp fra NOK 410

•  BW LPG - ABG Sundal Collier: Hold, kursmål NOK 221, opp fra NOK 199


Nordic Aqua Partners: lavere kostnader gir et bedre Q2 enn ventet

Nordic Aqua Partners rapporterte operasjonell EBIT på minus EUR 0,6 mill., som var EUR 0,6-0,9 mill. bedre enn meglerhusenes og konsensus sine forventninger, hovedsakelig fordi kostnaden per kilo fortsatte ned. Selskapet strammet samtidig 2026-volumguidingen inn mot øvre del av det tidligere intervallet, og SB1 beskriver rapporten som positiv fordi kombinasjonen av lavere kostnader og bedre volumforventning reduserer gjennomføringsrisikoen.

DNB Carnegie trekker frem det samme kostnadsbildet og omtaler Q2 som solid. De viktigste neste datapunktene blir fortsatt biologisk utvikling, slaktevolum og hvor raskt kostnaden per kilo kan nærme seg et nivå som gir varig positiv inntjening, ettersom selskapet fortsatt er i oppskalering.

 Inside Oslo Børs: Aksjen har et snitt volum på 2700 aksjer sett over de siste 50 dagene, hvilket gjør aksjen uinteressant å følge rent teknisk. Uten volum fungerer ikke de tekniske modellene på en tilfredsstillende måte.

Napatech: ordremeldinger blir avgjørende etter et godt Q2

Napatech leverte et klart bedre Q2 enn ventet, men de siste analysene viser at markedets fokus allerede har flyttet seg fra kvartalstallene til hvor raskt de AI-relaterte ordrene materialiserer seg. SB1 mener ordremeldinger fortsatt er den klart viktigste kursdriveren og beholder Kjøp med kursmål NOK 60, mens Arctic kommer til samme kursmål og beskriver den underliggende investeringshistorien som uendret til tross for at enkelte leveranser er skjøvet ut i tid.

Begge meglerhusene ser forsinkelsene som ett timing problem snarere enn et tegn på svakere sluttetterspørsel, men det betyr samtidig at nye kontrakter må bekrefte dette før inntektsforventningene for AI-segmentet blir mindre avhengige av antagelser om senere kvartaler.

Meglerhusenes vurderinger:

•  SB1 Markets: Kjøp, kursmål NOK 60

•  Arctic Securities: Kjøp, kursmål NOK 60


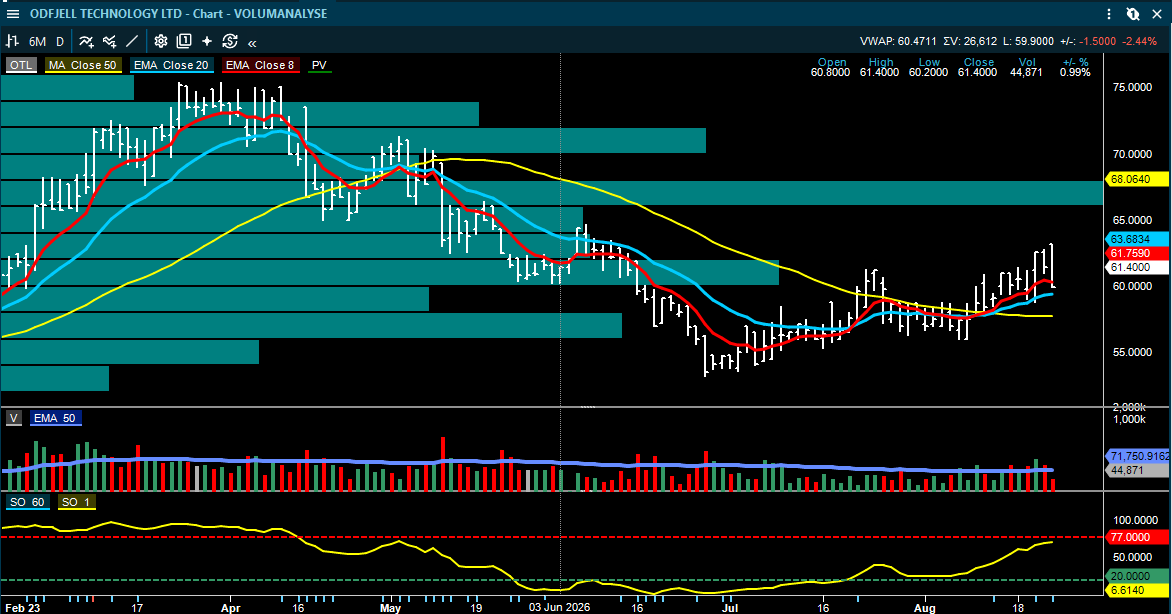
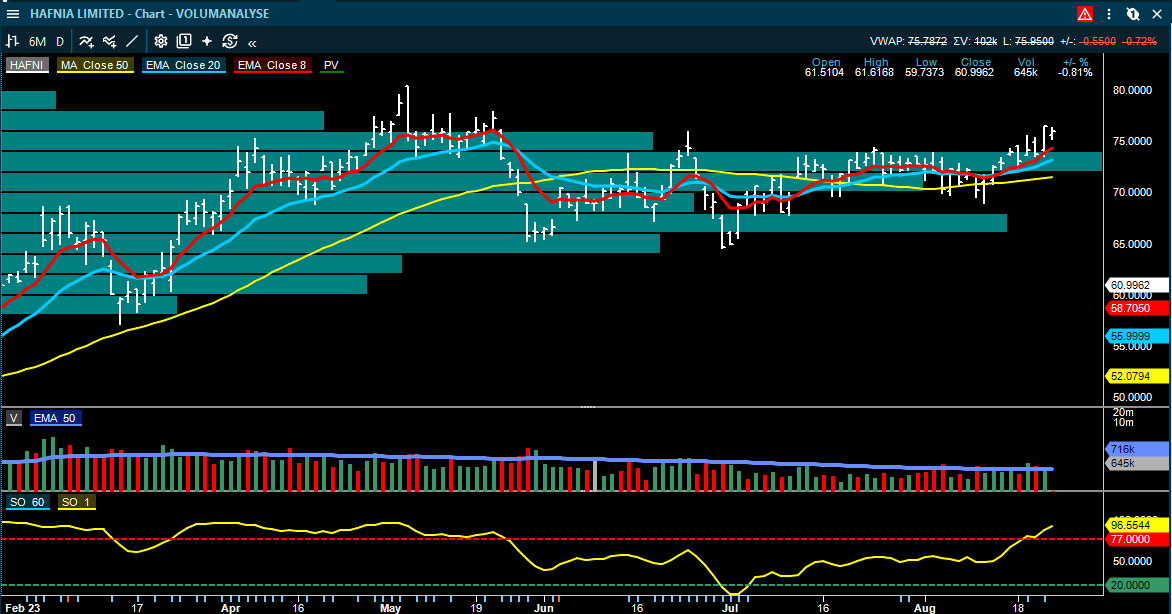
Inside Oslo Børs - observasjon: Napatech kan med den siste august toppen bli handlet innenfor en kortsiktig nedtrend. På helt kort sikt ble aksjen i går og i dag stoppet av 50 dagers glidende snitt og kursen handles ned igjen i dag. Jo lenger kursen fjerner seg under det mest omsatte nivået jo mer øker den tekniske risikoen for at det kan komme på selgere. Neste støtte til volumprofilen indikerer 32,50-34. Det tekniske er uavklart og ingen av de tekniske modellene understøtter NAPA på kort sikt.   

SoftwareOne: sterk organisk vekst og bedre cash flow

SoftwareOne leverte rundt 10 prosent organisk vekst og justert EBITDA som var om lag 9 prosent over konsensus, samtidig som kontantkonverteringen var sterk. ABG mener rapporten bekrefter at vekst- og marginmomentumet fortsetter og beholder Kjøp med kursmål NOK 140, mens Arctic beskriver rapporten som solid og har Kjøp med kursmål NOK 155.

Den viktigste forskjellen fra flere andre teknologiselskaper denne uken er at SoftwareOne kombinerer topplinjevekst med bedre inntjeningskvalitet og kontantstrøm, slik at resultatforbedringen ikke i samme grad er avhengig av en fremtidig marginn ormalisering. Helårsguidingen ble gjentatt, og meglerhusene venter derfor hovedsakelig mindre estimatendringer etter rapporten.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 155

•  ABG Sundal Collier: Kjøp, kursmål NOK 140


Inside Oslo Børs - observasjon: Slike sterke tekniske oppganger er generelt sett vanskelig å jage etter, men kursen har utløst et nytt PF kjøpssignal ved 113, hvor det indikative kursmålet er 137. Trendmodellen har i dag utløst et kjøpssignal og Taktisk trendindikator snur opp. Trenden er sterk og volumet har vært tiltakende de siste dagene.    

Scatec: refinansieringen blir større og billigere enn først indikert

Scatec priset tirsdag en ny senior usikret obligasjon på NOK 1,5 mrd., opp fra NOK 1,0 mrd. som var indikert ved lanseringen, med løpetid på 4,5 år og margin på NIBOR pluss 2,5 prosent. SEB beregner at dersom provenyet brukes til å refinansiere SCATC04 med margin på 6,6 prosent og deler av SCATC05 med margin på 4,25 prosent, kan den årlige rentekostnaden reduseres med rundt NOK 50 mill.

Oppdateringen kommer i tillegg til flere positive analyser som har kommet etter Q2 og styrker finansieringsdelen av caset, fordi lavere renteutgifter løfter kontantstrømmen uten at selskapet trenger høyere kraftproduksjon for å oppnå effekten. SEB beholder Kjøp.

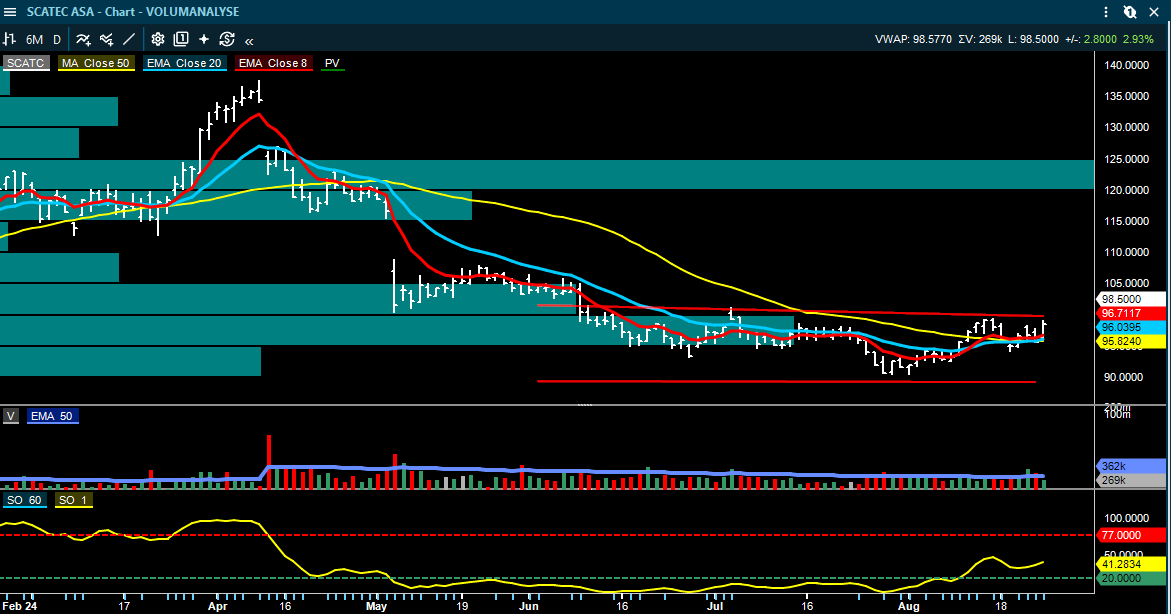
Inside Oslo Børs - observasjon: Rent teknisk stanger Scatec oppunder toppen til den potensielle konsolideringsboksen. Bevegelsen opp tirsdag, litt ned onsdag og eventuell ny oppgang gjennom tirsdagens høy, som også tar den opp gjennom boksen vil kunne skape fokus, som igjen kan skape et økt momentum fra investorer, som ser at den bryter opp. Utfordringen er at PF kjøpssignalet som utløses ved 99 er innenfor boksen + at kursmålet kun er 103, hvilket gir en svak risk/reward vurdering fra den tekniske formasjonen. Men chart formasjonen ser bedre ut enn hva PF-kursmålet klarer å formidle. Ser at momentum og volum på en eventuell brekkstang-effekt gjennom boksen. Volumprofilen indikerer redusert med overliggende motstand.

Magnora Data Center: to potensielle nye prosjekter

Magnora Data Center kom med en ny Q2-oppdatering i dag og Arctic viser til at to prosjekter nå er i aktiv vurdering, ett i Finland og ett i Norge, samtidig som prosjektporteføljen har vokst tydelig fra 460 MW ved børsnoteringen og ventes å øke videre når Finland-transaksjonen er fullført. Finland fase 2 omtales nå som opptil 250 MW med ytterligere ekspansjonsmuligheter, kontantbeholdningen var NOK 625 mill. mot Arctics estimat på NOK 590 mill., og meglerhuset mener fremdriften på flere fronter øker synligheten i utviklingsmodellen.

Dette kommer i tillegg til den nylig annonserte nettilgangen ved Hämeenlinna, som allerede reduserte prosjekt-risikoen vesentlig. Arctic beholder Kjøp med kursmål NOK 21 og venter en moderat positiv markedsreaksjon; dette er meglerhusets vurdering.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 21

Inside Oslo Børs - observasjon: Den kortsiktige trendutviklingen er positiv og kursen er blitt vippet opp gjennom den siste konsolideringsboksen. Det er blitt utløst et PF kjøpssignal ved 13,56, hvor det indikative kursmålet er 16,70. Volumet har også kommet over 50 dager på de siste 3 sesjonene. Vi har kjøpssignaler fra to av modellene samtidig som Taktisk Trendindikator er kraftig stigende (63). Tester nå det mest omsatte nivået til volumprofilen og det er ikke unormalt at aksjer vil måtte bruke tid for å komme gjennom slike nivåer.

Equinor: høyere produksjonsambisjon og mindre kapital som går til fornybar

Equinors IR-ledelse ga SB1 en ny strategisk oppdatering onsdag morgen. Selskapet fremhever sterk operasjonell utvikling hittil i år og har løftet produksjonsambisjonen for 2030 til 1,35 millioner fat oljeekvivalenter per dag fra tidligere 1,2 millioner, mens målet for 2035 på 1,3 millioner fat per dag forutsetter noe letesuksess. Rundt 60 prosent av investeringsrammen er nå rettet mot olje og gass i Norge, 30 prosent mot internasjonal virksomhet og 10 prosent mot integrert kraft, og selskapet signaliserer mindre kapitalbruk på fornybar enn tidligere.

Utbyttepolitikken beskrives fortsatt som minst 5 prosent årlig vekst per aksje kombinert med tilbakekjøp på USD 2-4 mrd. avhengig av oljeprisnivået. Equinor sier samtidig at det ikke er mer kortsiktig kapasitet til å øke norsk gassproduksjon, at Brasil blir viktig for internasjonal vekst, og at selskapet aktivt ser etter nye kraftmuligheter i USA knyttet blant annet til datasentre. Når det gjelder Scatec er budskapet at pris er avgjørende for tidspunktet for et eventuelt salg av restposten, mens Equinor ikke planlegger å tilføre mer kapital til Ørsted.

Aker BP: Skarv Satellites starter ett år tidligere enn opprinnelig plan

Aker BP har startet produksjon fra Alve Nord, Idun Nord og Ørn, samlet omtalt som Skarv Satellites, ett år tidligere enn den opprinnelige planen. De tre subsea-prosjektene inneholder rundt 120 millioner fat oljeekvivalenter i utvinnbare ressurser og kobles til eksisterende Skarv FPSO, med forventet bidrag på rundt 5-6.000 fat oljeekvivalenter per dag mot Aker BPs Q2-produksjon på 384.000 fat per dag.

Oppstarten avslutter porteføljen av subsea tie-back-prosjekter som ble sanksjonert i 2022, og SEB fremhever at prosjektene samlet er levert på eller foran plan.


Nykode Therapeutics: fase 2 går videre, kontantbeholdningen gir tid

Nykode leverte finansielle tall omtrent på linje med ABGs forventninger, og meglerhuset anslår at kontantbeholdningen gir selskapet finansiering inn i 2028-29. Den viktigste fundamentale utviklingen ligger i at fase 2-programmet fortsetter samtidig som den bredere interessen for kreftvaksiner har fått ny validering gjennom utviklingen hos andre selskaper i feltet.

ABG beholder Kjøp med kursmål NOK 4,50, som ligger nær den siste aksjekursen, og beskriver den kortsiktige resultateffekten som begrenset fordi verdsettelsen fortsatt i hovedsak avhenger av kliniske datapunkter snarere enn det løpende resultatregnskapet.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 4,50


Cadeler: analysene bekrefter et sterkt Q2, men begrensede estimatløft

Cadeler var en av de store resultatvinnerne i går, men de nye analysene viser samtidig hvorfor kursmålene ikke flyttes tilsvarende mye. SB1 beskriver Q2 som sterkt med EBITDA rundt 20 prosent over forventningene, men mener uendret 2026-guiding begrenser behovet for å løfte estimatene vesentlig. SEB øker 2026 EBITDA med bare 1 prosent til EUR 484 mill. og løfter kursmålet til NOK 61 fra NOK 60, mens Pareto står på Hold og NOK 55 og beskriver overskriften som sterkere enn den fundamentale gjennomlesningen av rapporten.

Forskjellen mellom meglerhusene ligger først og fremst i synet på verdsettelsen og 2028, hvor ordreboken gir mindre sikkerhet enn i 2026-27. SB1 beholder Kjøp og NOK 70, mens SEB og Pareto mener mer av den sterke kortsiktige utviklingen allerede er reflektert i kursen.

Meglerhusenes vurderinger:

•  SB1 Markets: Kjøp, kursmål NOK 70

•  SEB: Hold, kursmål NOK 61, opp fra NOK 60

•  Pareto Securities: Hold, kursmål NOK 55


Øvrige norske og nordiske selskapskommentarer

Frontline: SEB løfter kursmålet til NOK 460 fra NOK 410 og beholder Kjøp foran Q2 28. august. Meglerhuset venter Q2 EBITDA på USD 690 mill. omtrent på linje med konsensus, men har løftet Q3-estimatet etter de sterke VLCC-ratene.

Paratus Energy Services: SEB beholder Kjøp og kursmål NOK 60 foran Q2 og venter at kvartalsutbyttet på USD 0,22 opprettholdes, tilsvarende rundt 16 prosent annualisert på kursen i analysen, mens markedet venter på høyere rater ved reforhandling av PLSV-flåten.

B2 Impact: Arctic trekker frem at refinansieringsrisikoen er redusert etter en reforhandlet treårig RCF på EUR 510 mill. på bedre vilkår og lansering av en EUR 100 mill. usikret obligasjon med 5,3 års løpetid. Selskapet har dermed ingen større forfall før 2029; Arctic har Kjøp og kursmål NOK 29.

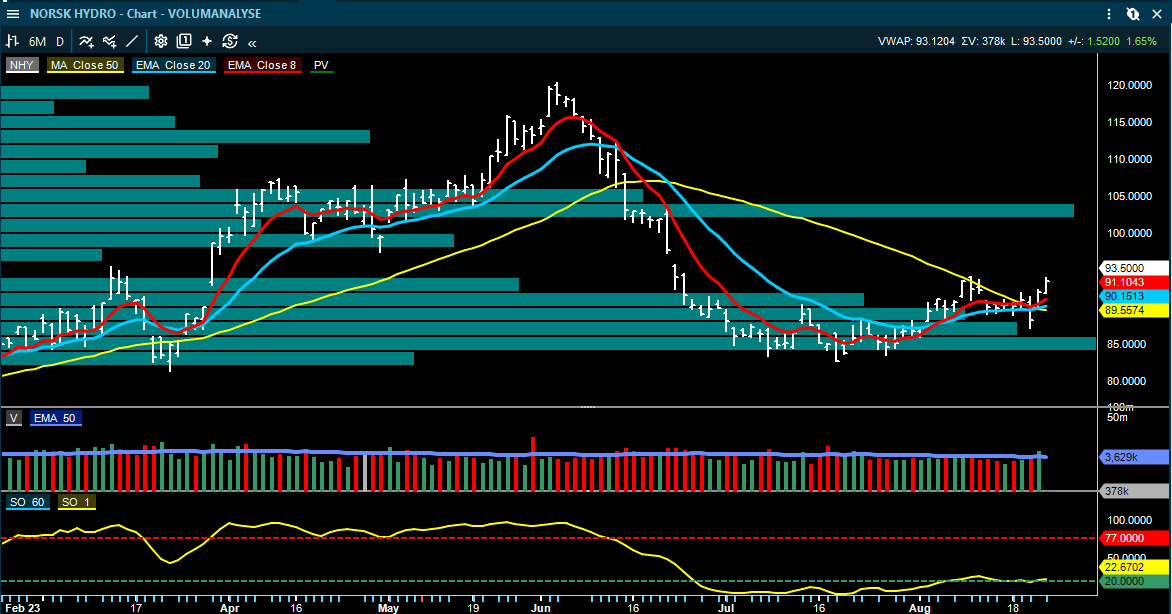
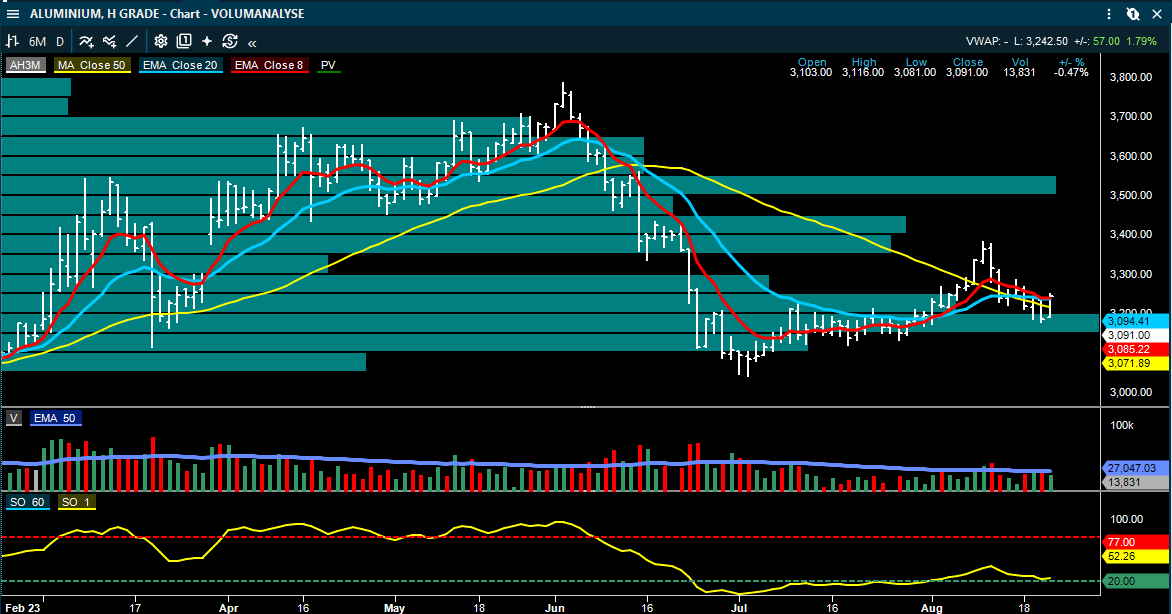
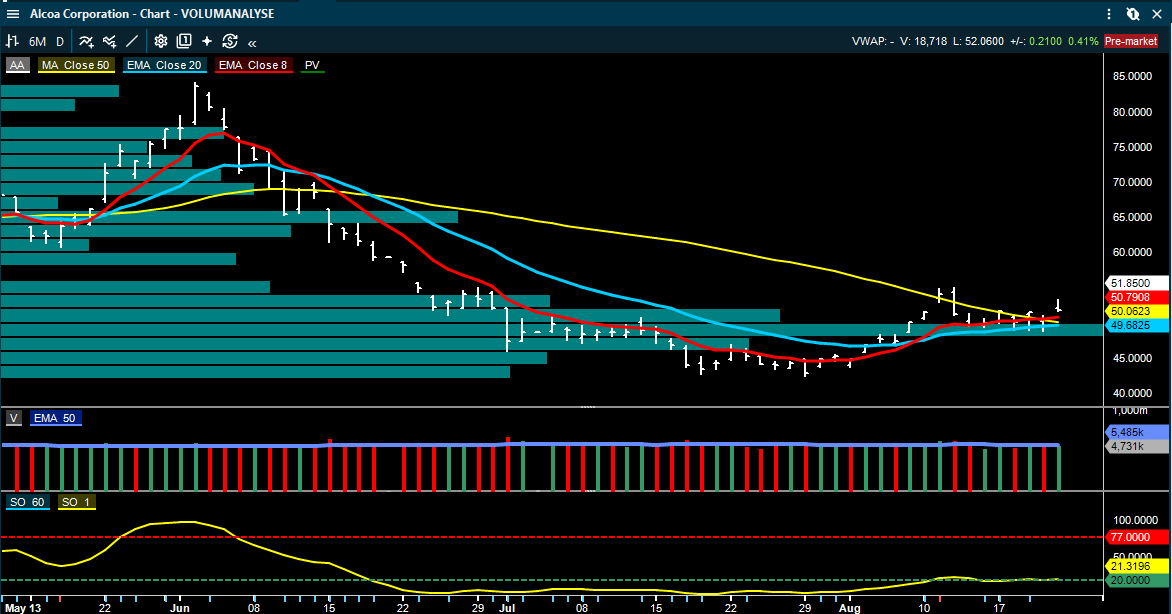
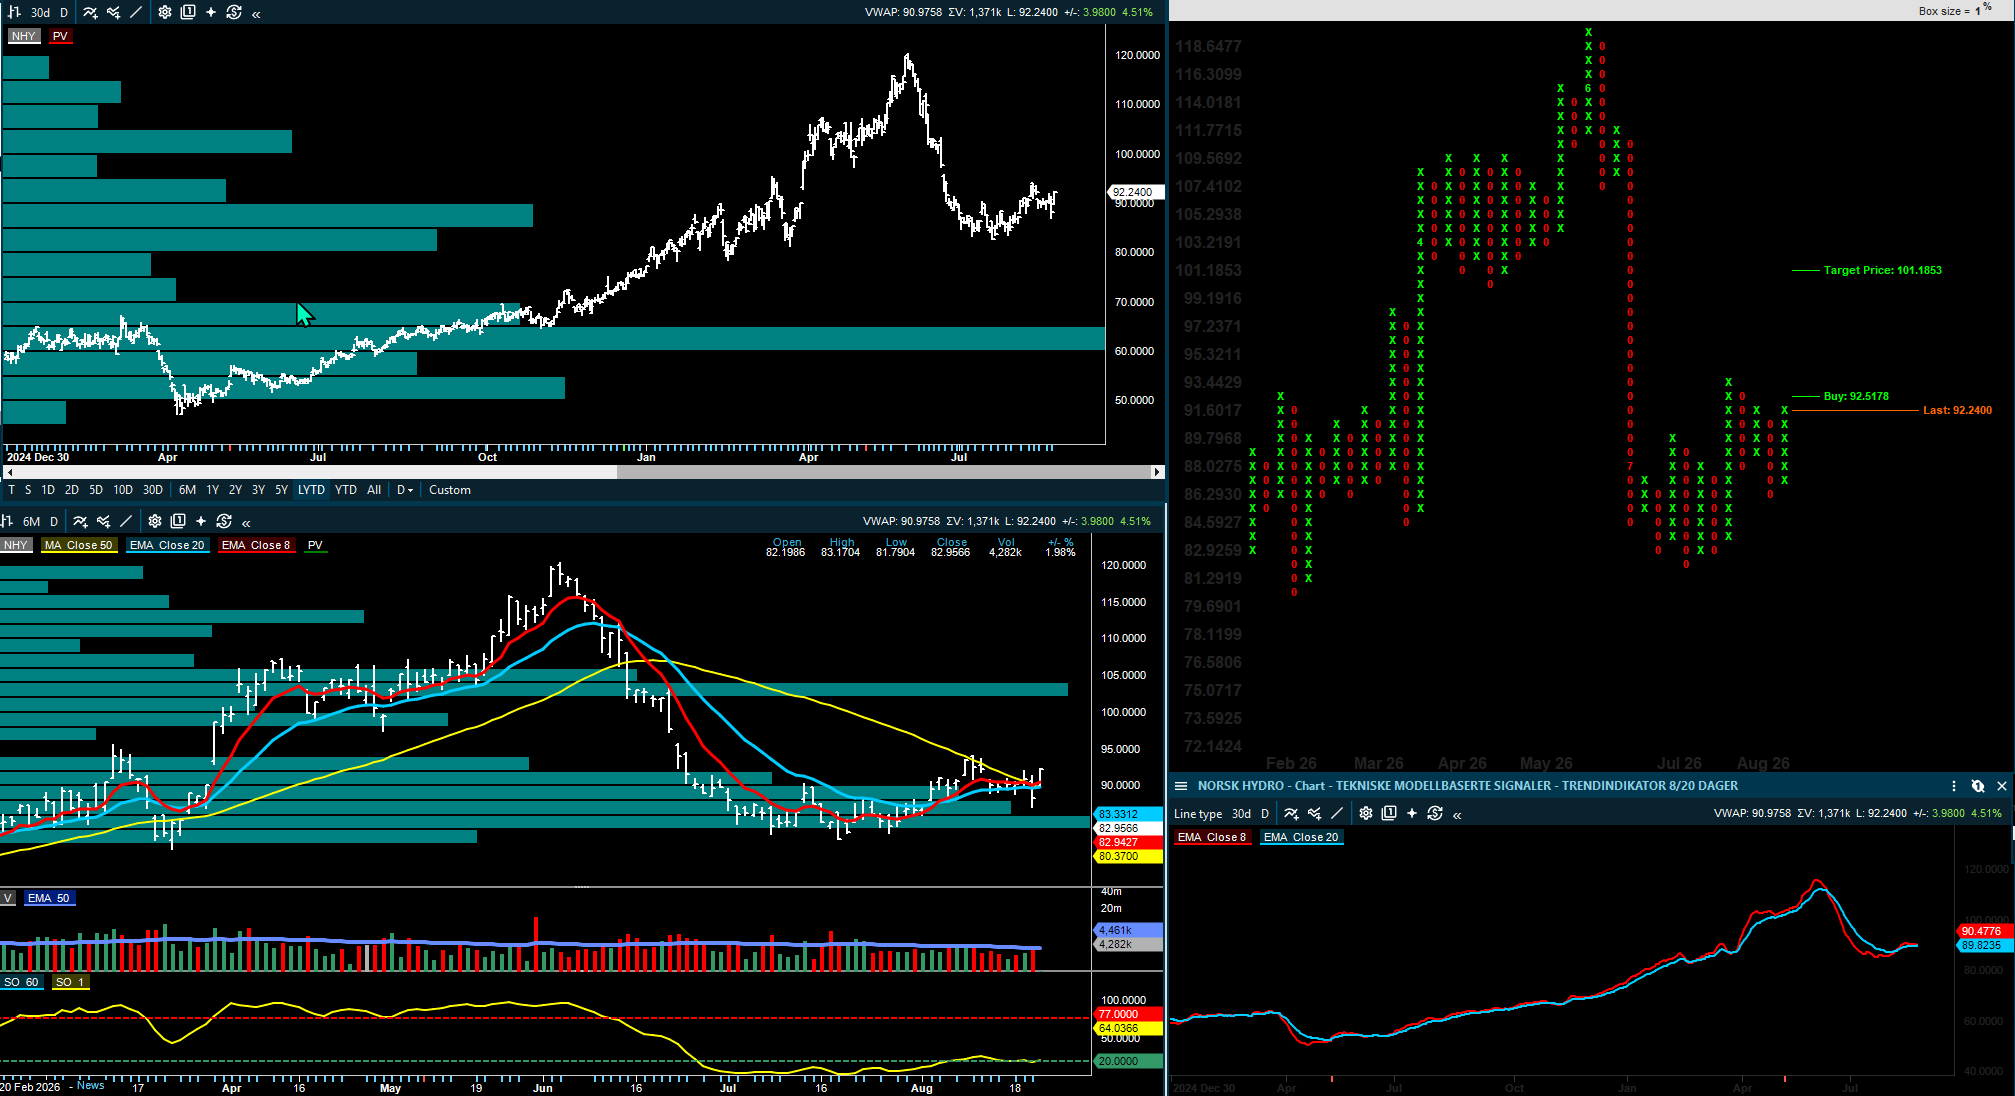
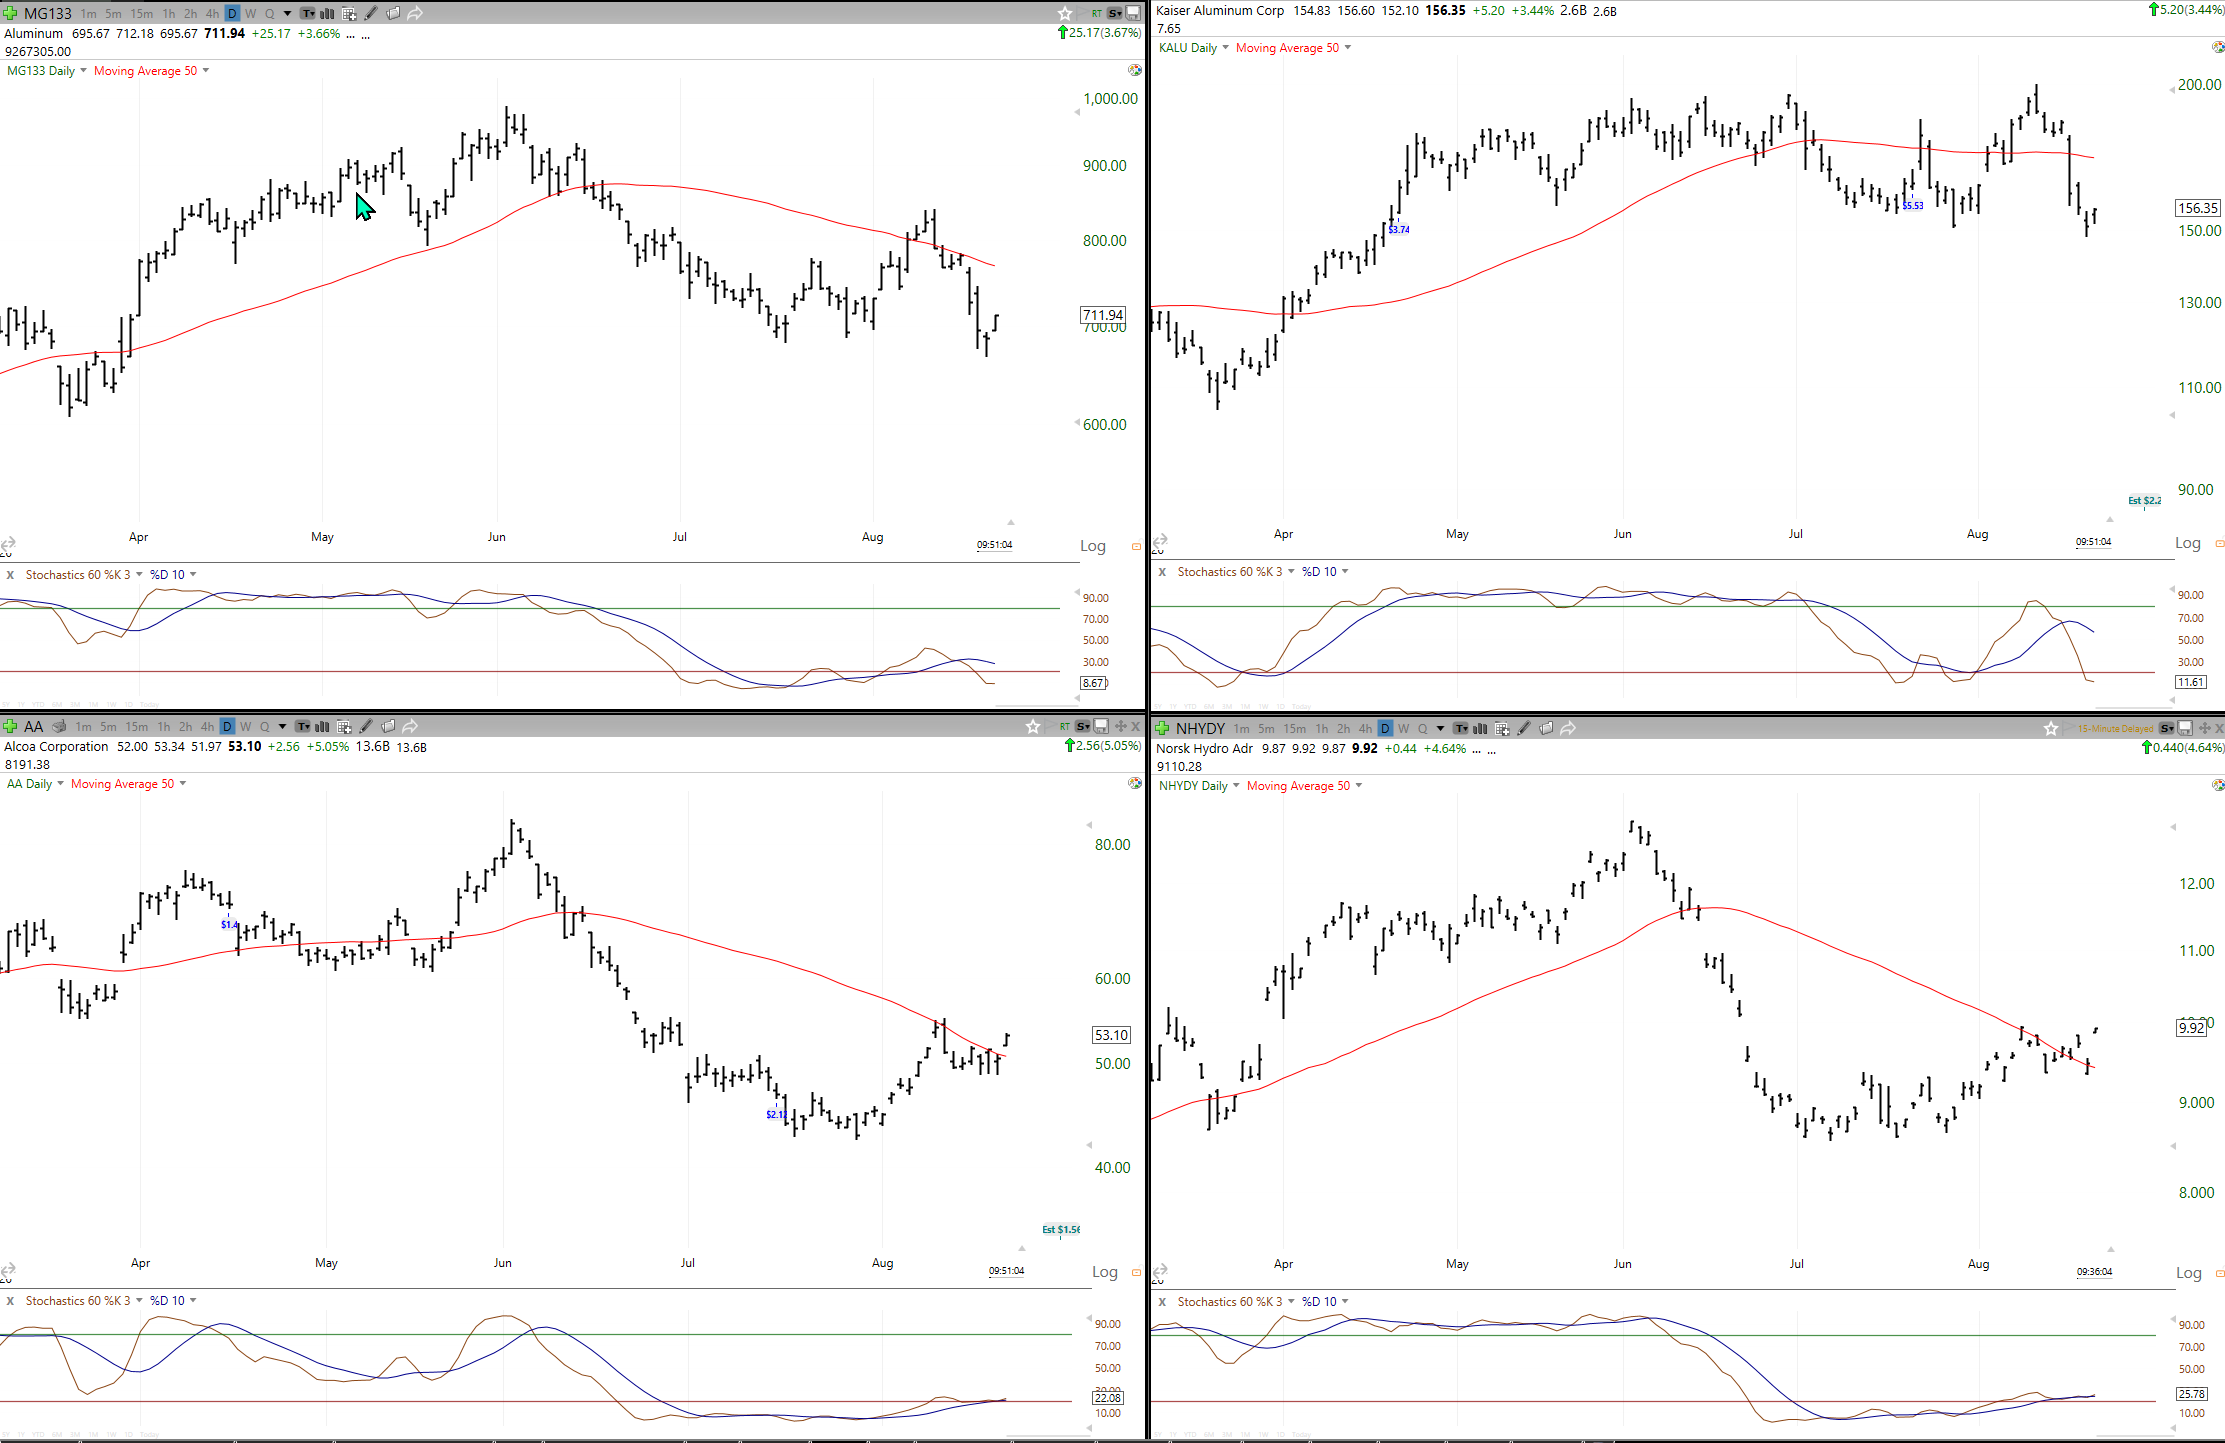
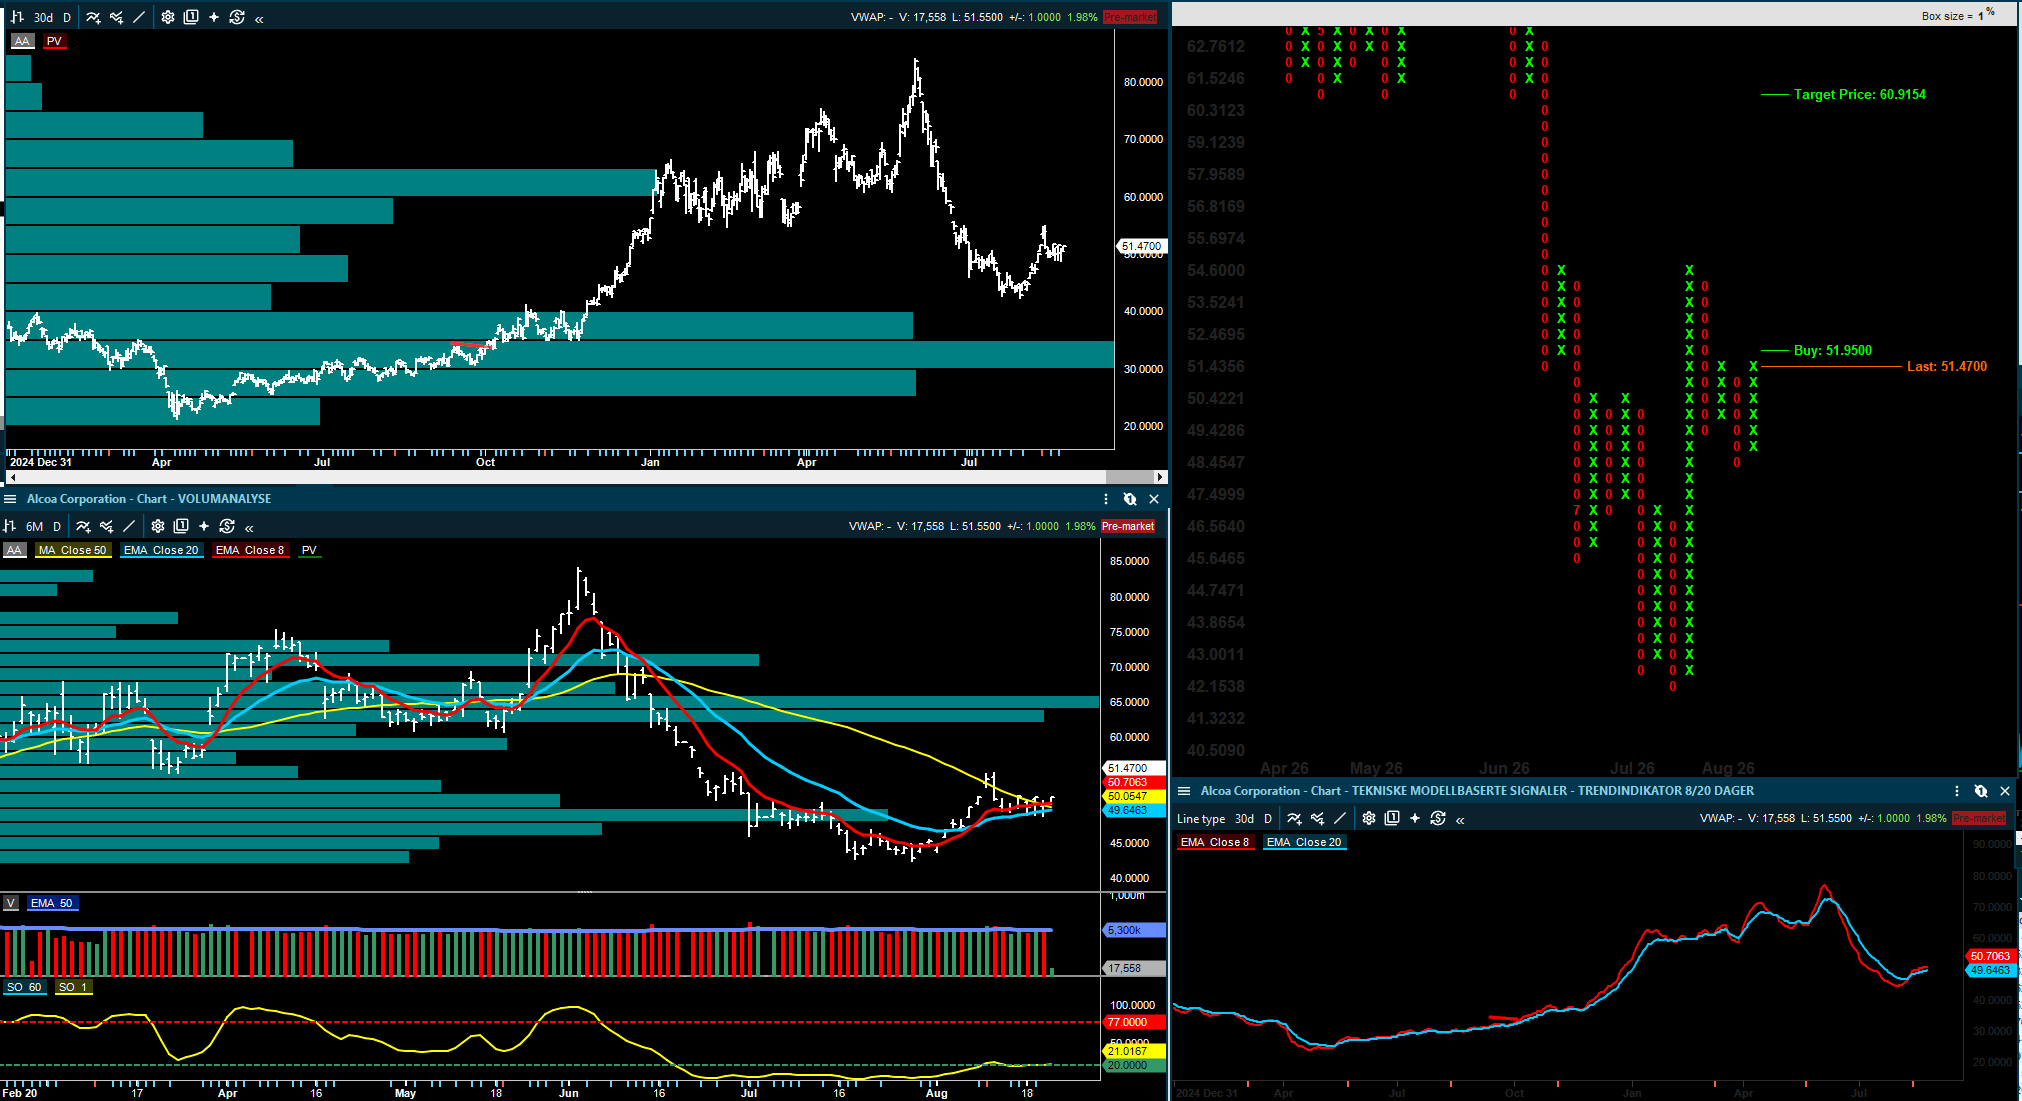
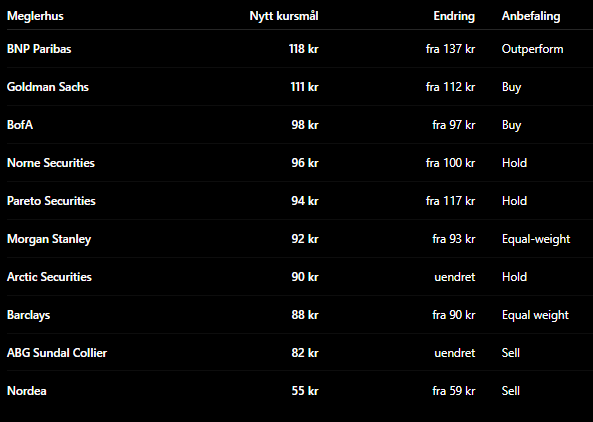
Norsk Hydro: Arctic viser til en positiv sektordag med Alcoa opp 3,8 prosent og aluminium rundt 0,8 prosent høyere til om lag USD 3.243 per tonn. Meglerhuset har Hold og kursmål NOK 90.

Yara: Arctic viser til stabile ureapriser samtidig som europeisk gass falt kraftig, men understreker at europeiske produsenter fortsatt har presset økonomi og at kornprisene støtter etterspørselen. Meglerhuset har Kjøp og kursmål NOK 500.

Axactor: Arctic annonserer et nytt tap i selskapets senior usikrede euro-obligasjon med forfall i august 2030. Oppdateringen er en kreditt-/kapitalmarkedsmelding og inneholder ingen ny aksjeanbefaling.

Nisjebanker: SB1 starter dekning av seks selskaper

SB1 starter dekning av NOBA, Enity, Morrow, Avarda, Lea Bank og Instabank og gjentar samtidig Kjøp på Norion. Meglerhuset beskriver sektoren som en kombinasjon av strukturelle markedsandelsgevinster, stabile marginer, høy effektivitet og fallende utlånstap, mens verdsettelsen ligger rundt 18 prosent under de nordiske storbankene på ett års P/E. SB1 trekker frem Morrow, NOBA og Enity som sine favoritter i gruppen; dette er meglerhusets sektorvalg.

OPPSUMMERING

Den viktigste forskjellen fra tirsdagens morgenrapport er det kraftige fallet i oljeprisen. Brent har gått fra et marked som i hovedsak priset vedvarende forstyrrelser i Hormuz til et marked som igjen legger større sannsynlighet på forhandlinger og gradvis normalisering, og for Oslo Børs betyr det at energisektoren mister en del av den kortsiktige pris støtten samtidig som shipping investorene må vurdere hvor mye av de ekstreme fraktratene som skyldes midlertidig ineffektivitet i flåten.

På den andre siden har teknologi fått en rekyl inn mot Nvidia-resultatet, og de asiatiske markedene er klart sterkere onsdag morgen. Det gir et bedre internasjonalt risikosentiment enn oljeprisfallet alene skulle tilsi, men bredden i USA er fortsatt begrenset og resultatet fra Nvidia vil være viktig for hvorvidt rekylen i halvlederaksjene utvikler seg til en bredere normalisering eller forblir konsentrert i noen få store navn.

Selskapsbildet på Oslo Børs er samtidig variert, hvor Höegh Autoliners finansierer en ny flåteutvidelse, Constellation og SED Energy Holdings leverer sterk cash-flow, SalMar får mer positive i etterkant av presentasjonen enn Q2-overskriften ga inntrykk av, mens Napatech fortsatt trenger nye ordre for å bekrefte tidslinjen i AI-segmentet. Scatecs refinansiering reduserer rentebelastningen, KCC får høyere kursmål på forventet utbyttekapasitet, og Aker BP viser fortsatt høy prosjektgjennomføringsevne med Skarv Satellites i produksjon før opprinnelig plan.

For industriselskapene er den nye canadiske tollisten samtidig mindre dramatisk enn den første politiske retorikken. Elopak ser ut til å være skjermet i begge retninger, og SB1 ser heller ingen vesentlig ny resultatpåvirkning for Hydro, Yara, Elkem, Norske Skog eller Borregaard, noe som reduserer risikoen for at handelskonflikten alene skal utløse større estimatkutt for denne delen av Oslo Børs.

KILDER OG VIKTIG INFORMASJON

Rapporten er basert på de analyser jeg har fått samlet på web, nyhetstjenester og megleranalyser etter tirsdagens morgenrapport. Det har kommet analyser og markedsoppdateringer fra blant annet ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities, SB1 Markets, SEB, Fearnleys. Der anbefalinger, kursmål eller konkrete markedssyn er gjengitt, er dette meglerhusenes eller de oppgitte kildenes egne vurderinger.

Inside Oslo Børs sine kommentarer er utelukkende redaksjonelle, tekniske modeller og beskrivende og skal ikke forstås som investeringsråd, personlig anbefaling eller oppfordring til kjøp eller salg av finansielle instrumenter. Historisk avkastning er ingen garanti for fremtidig avkastning.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
August 26
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

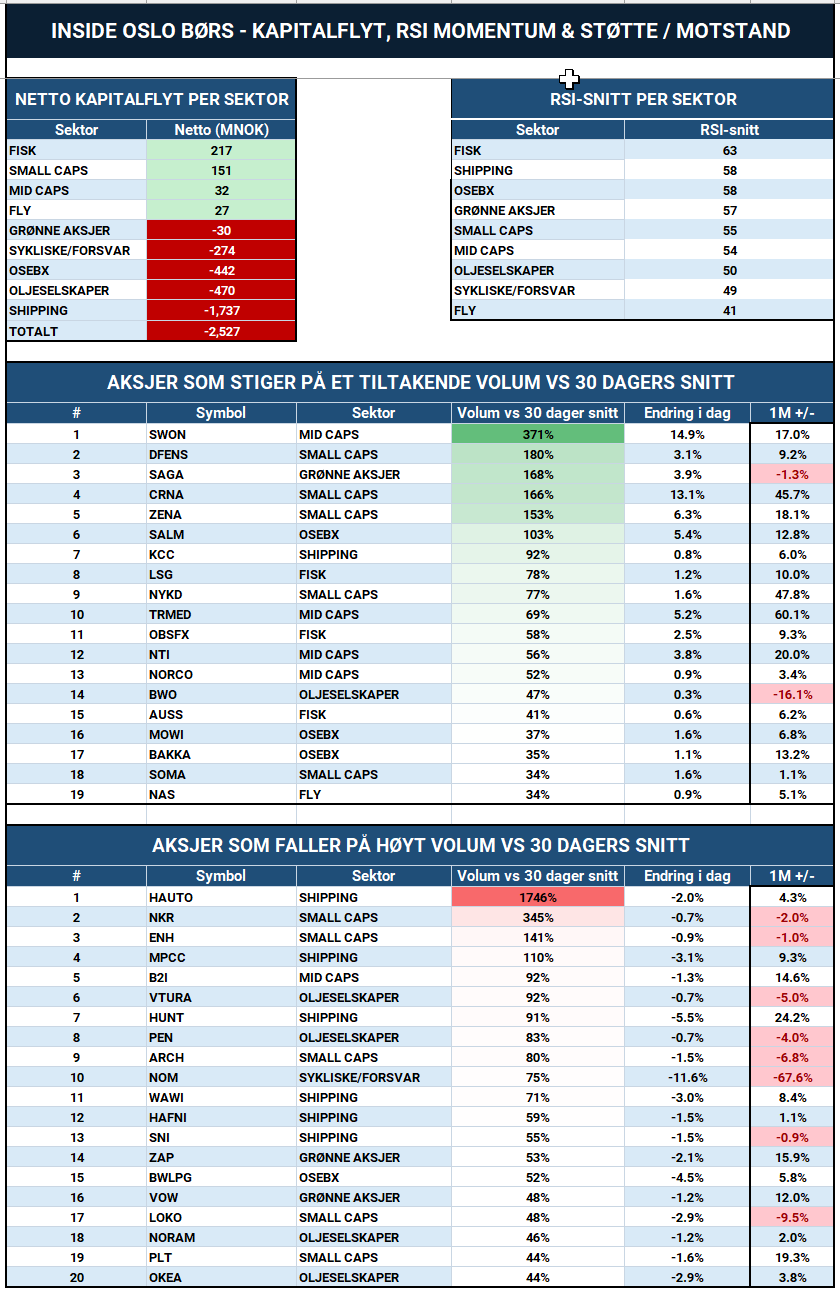
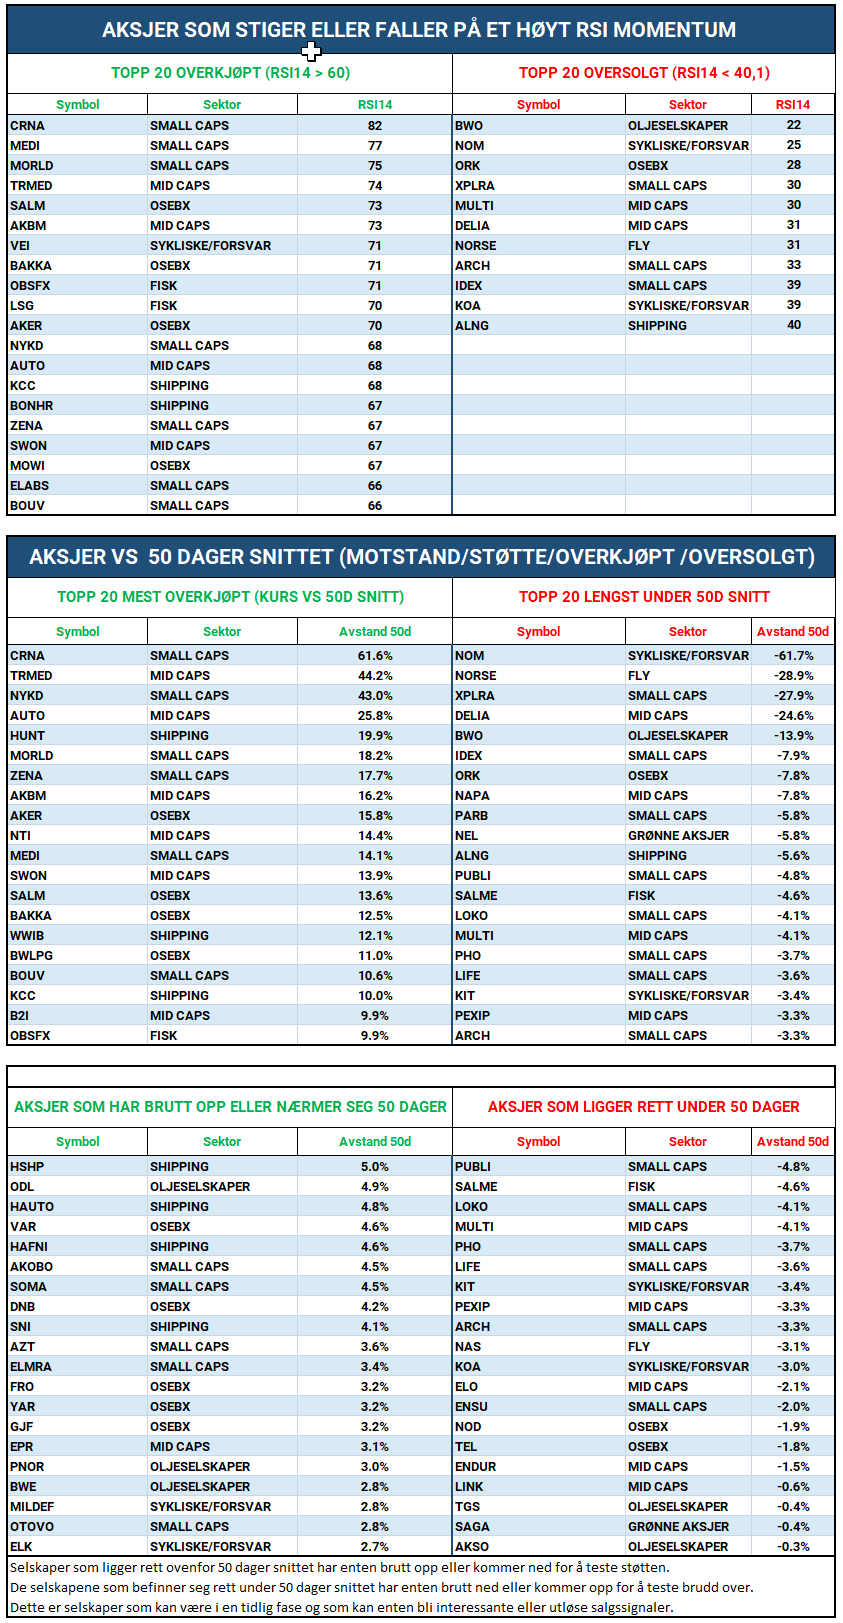
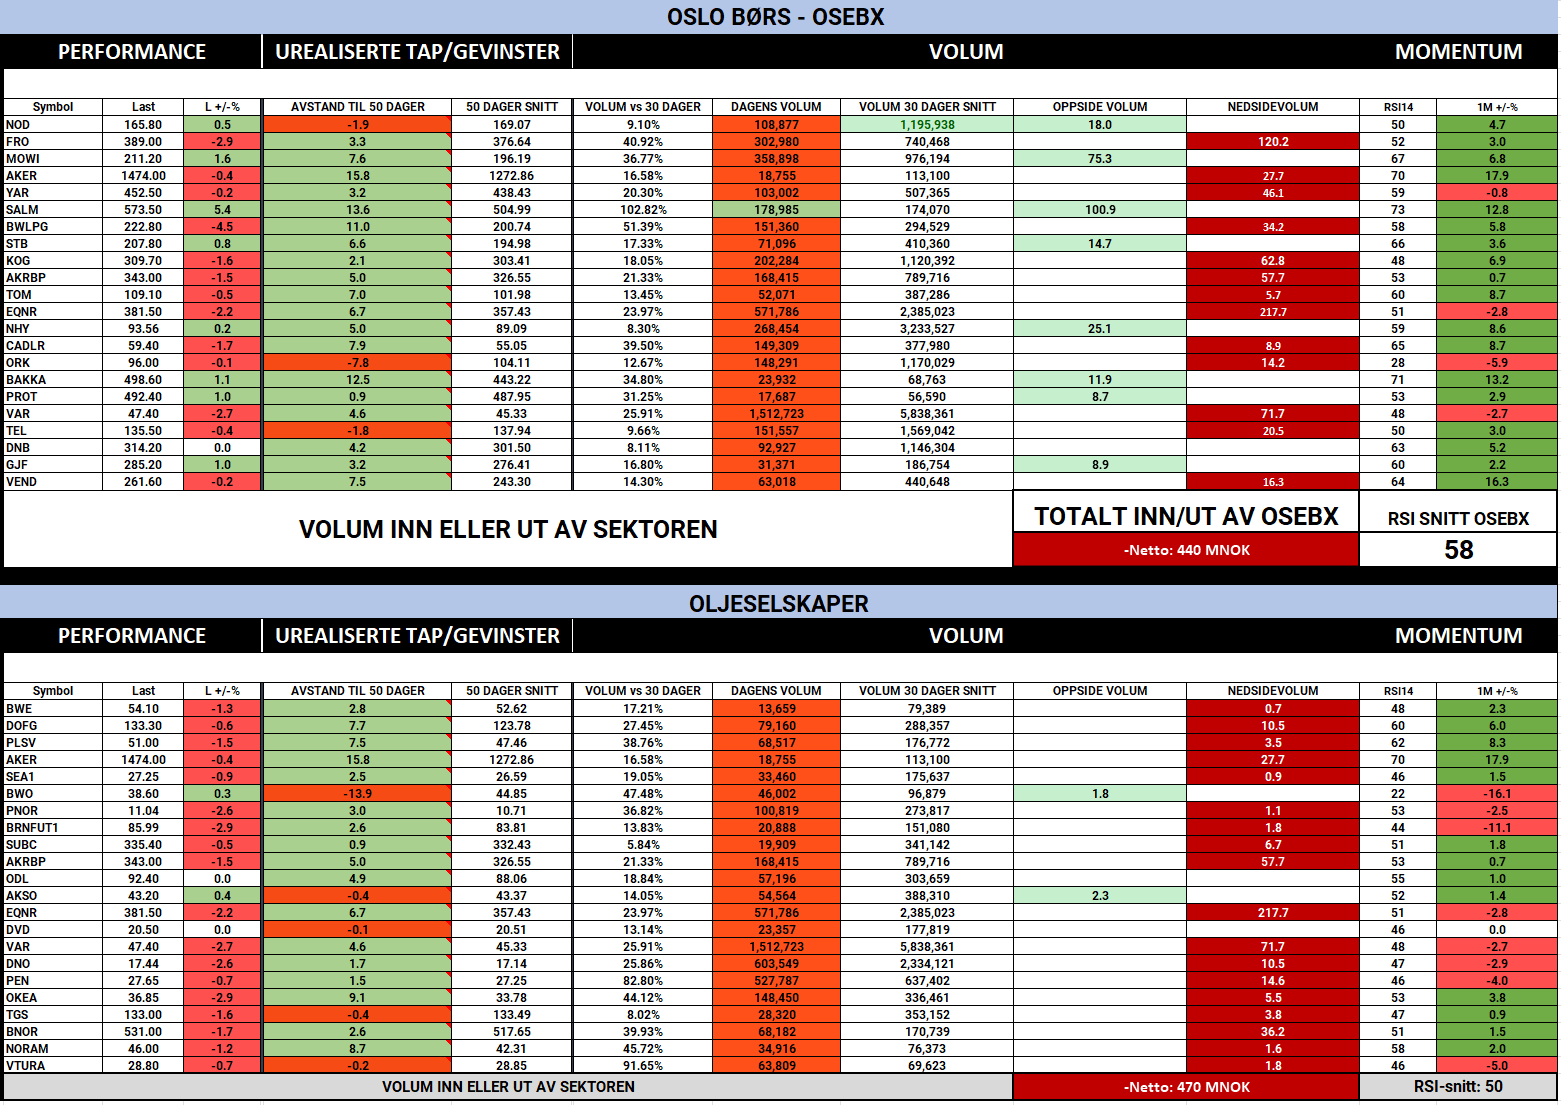
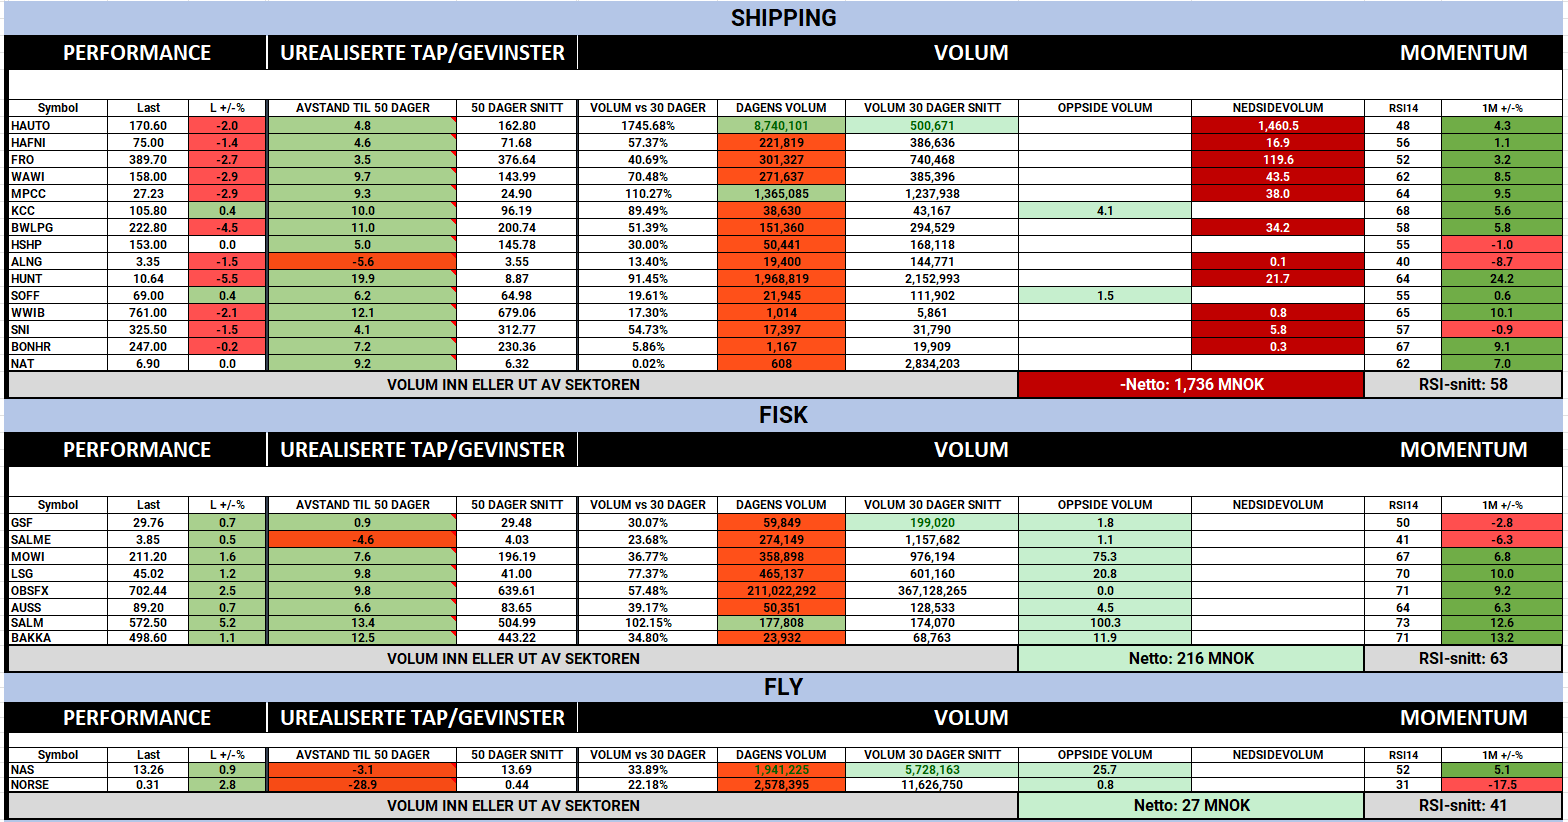
INSIDE OSLO BØRS – FLYT RAPPORT

Onsdag 26 august 2026

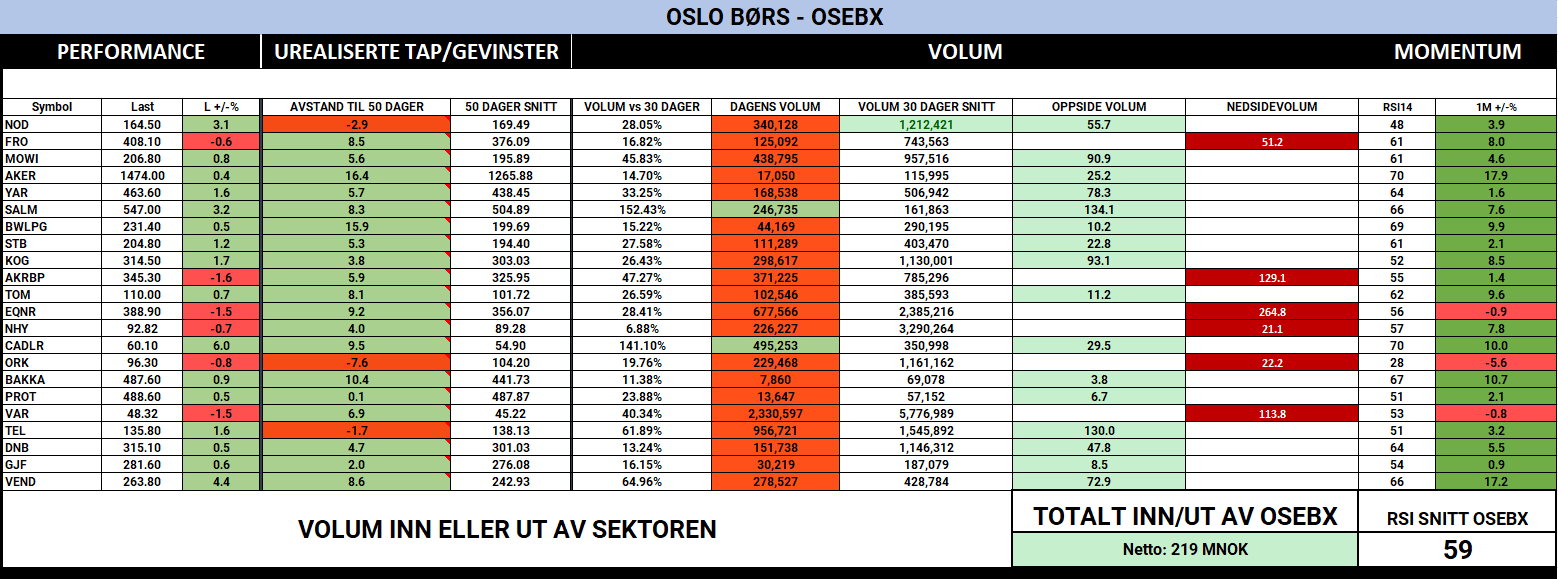
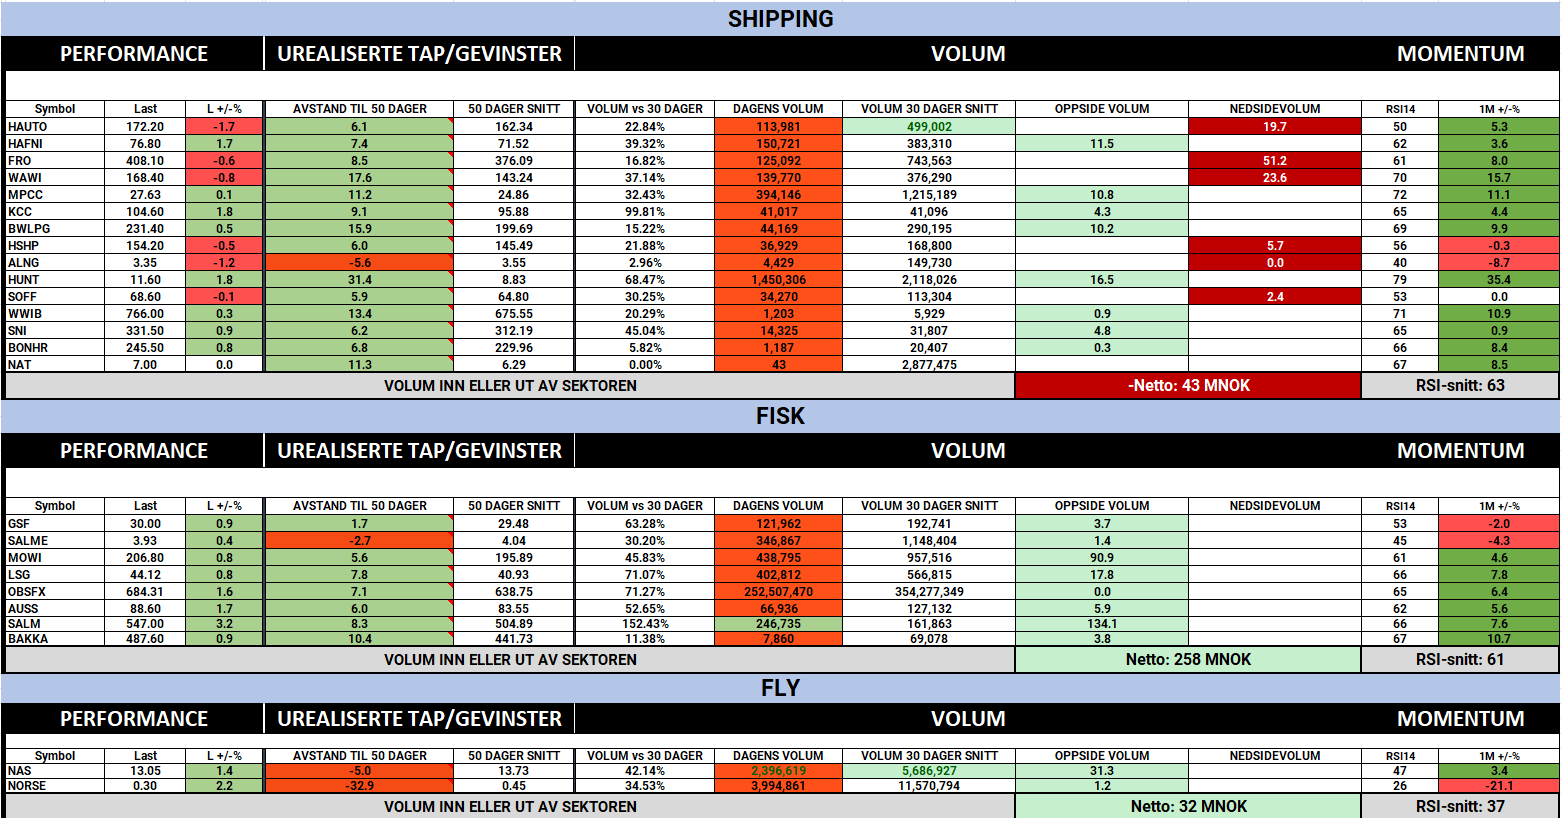
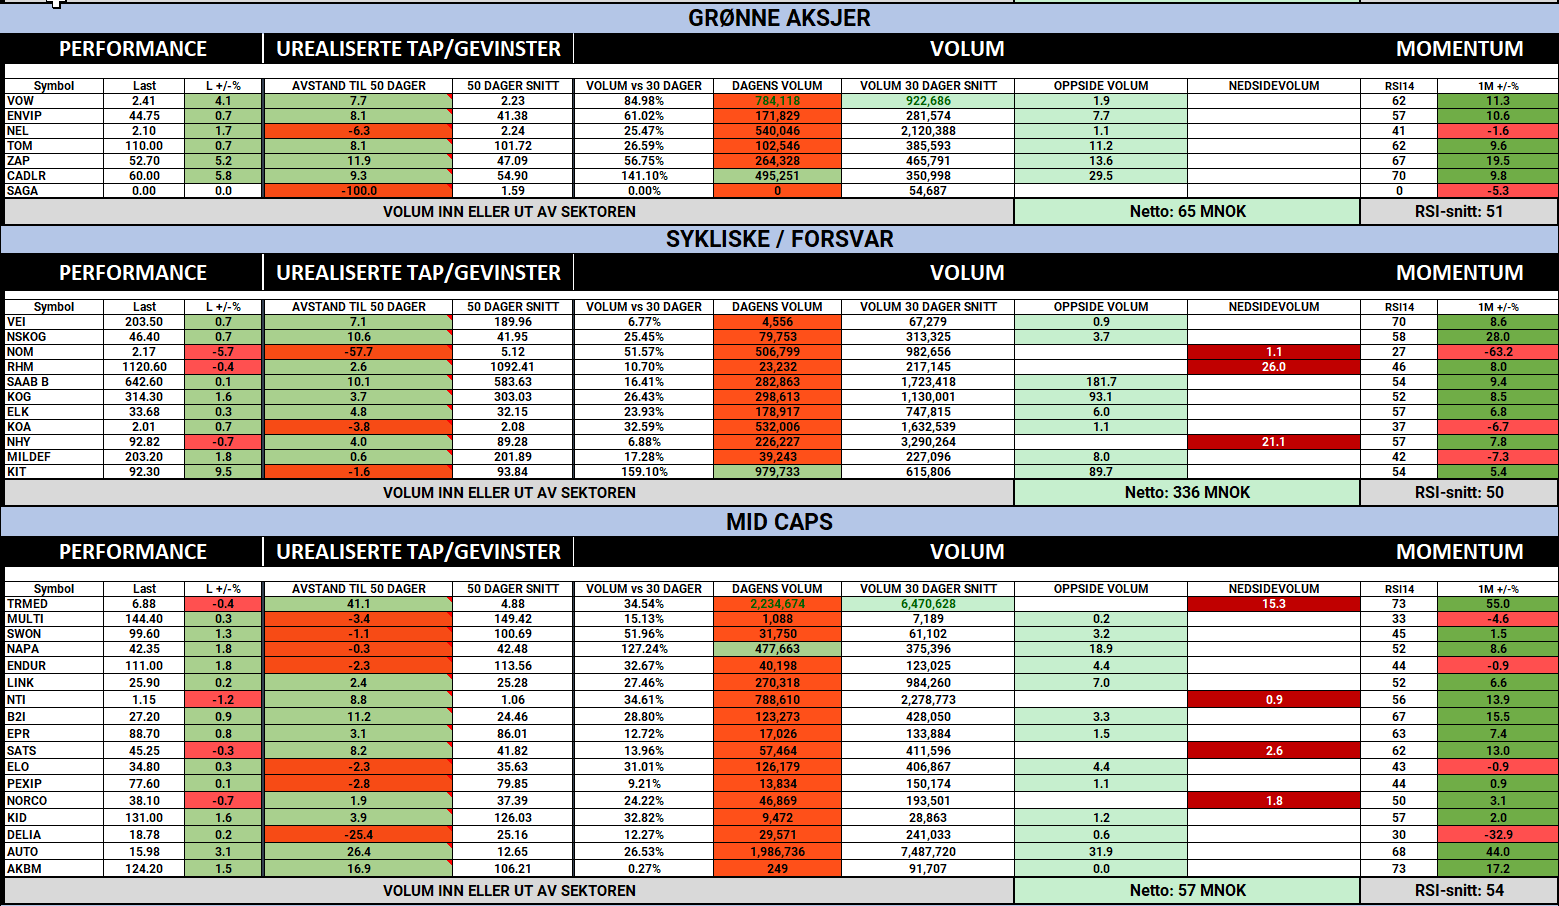
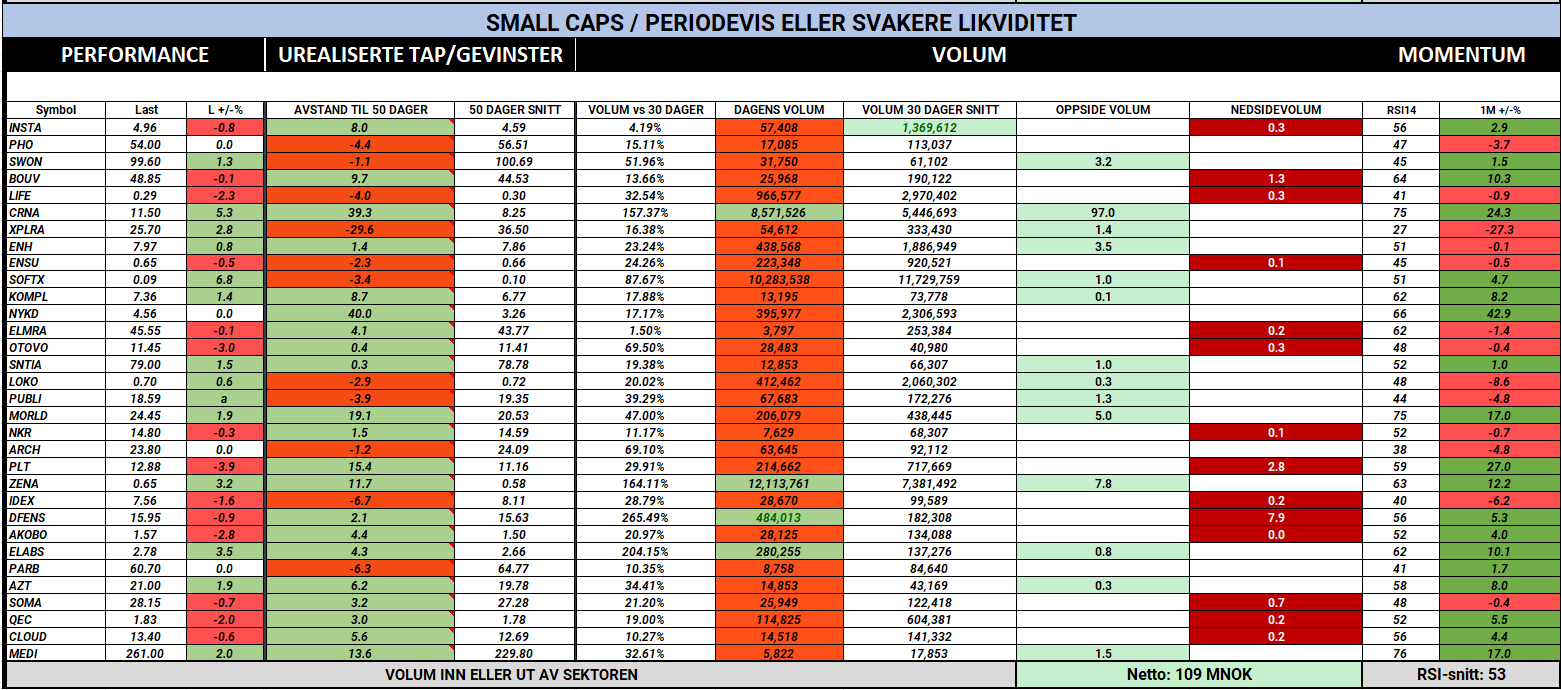
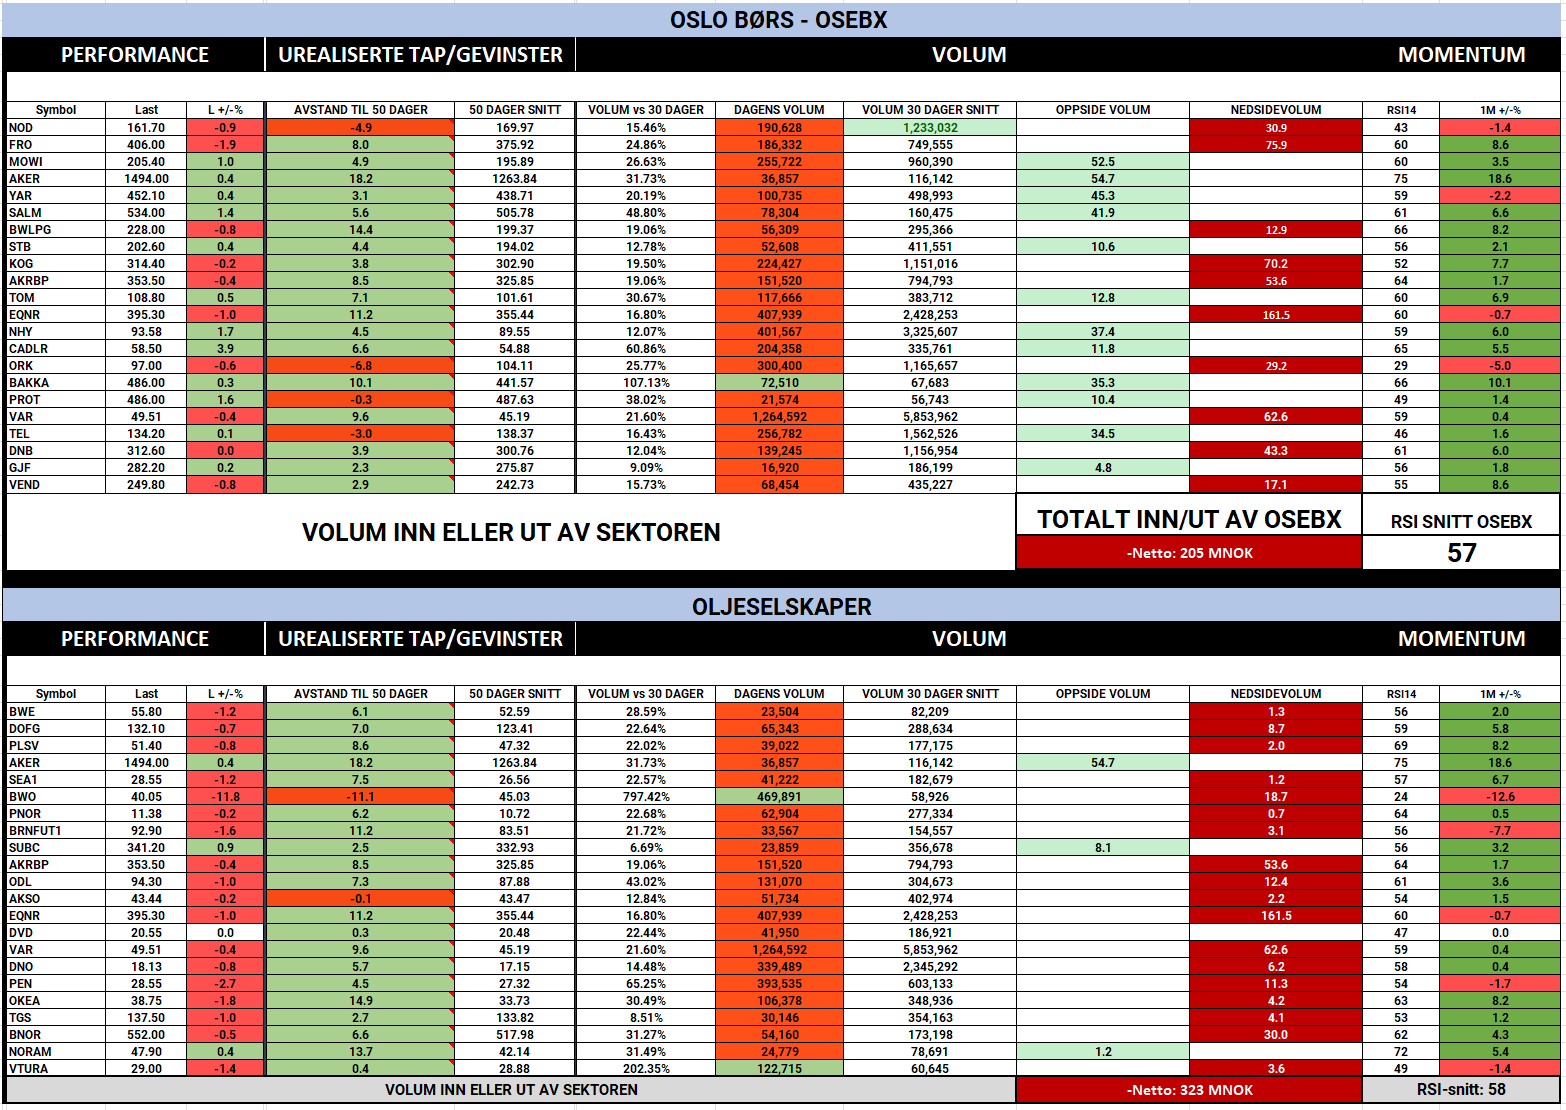
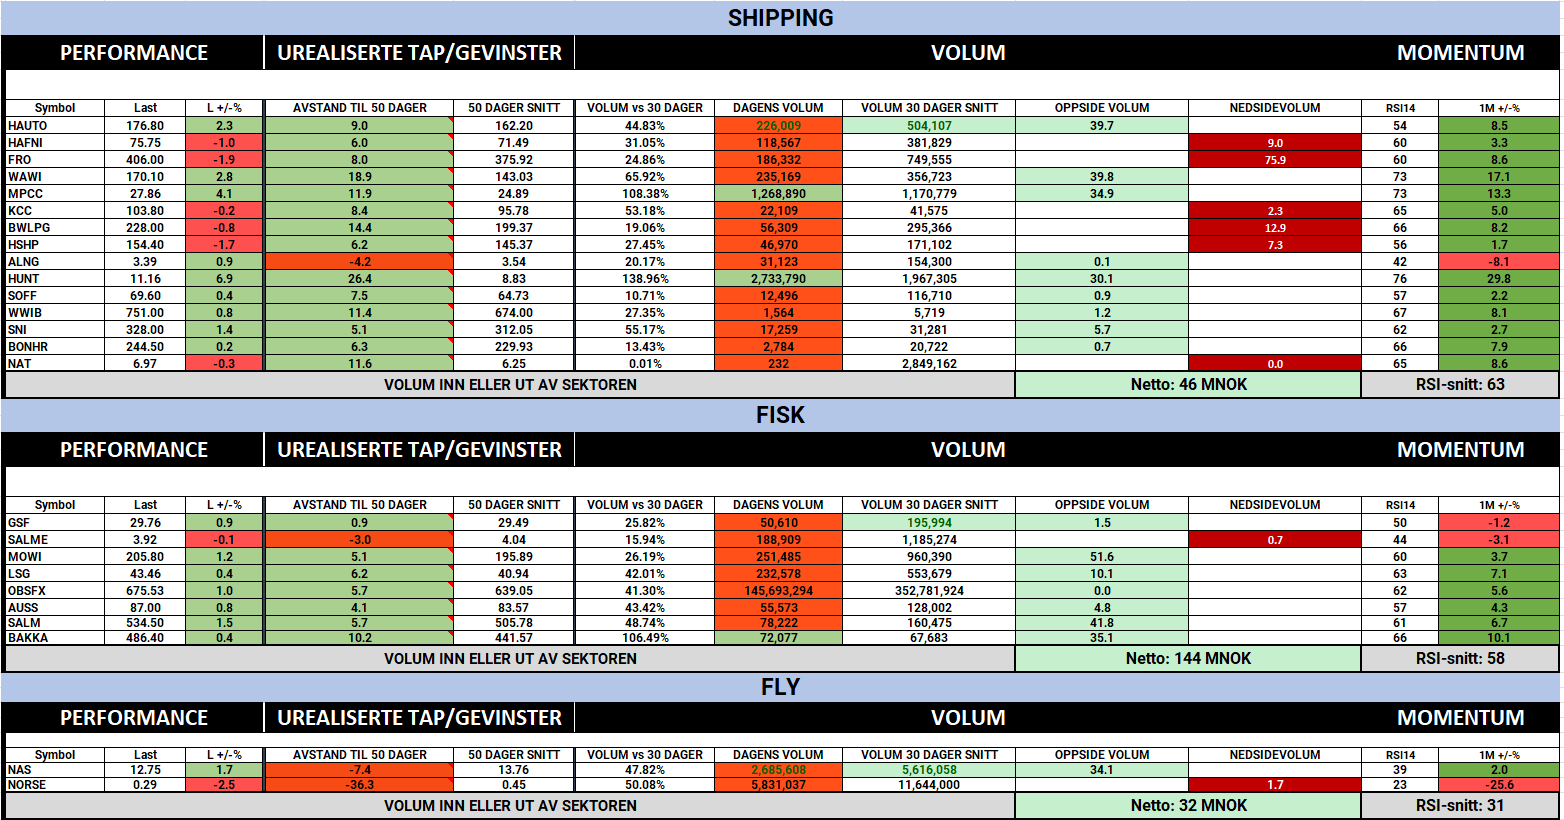
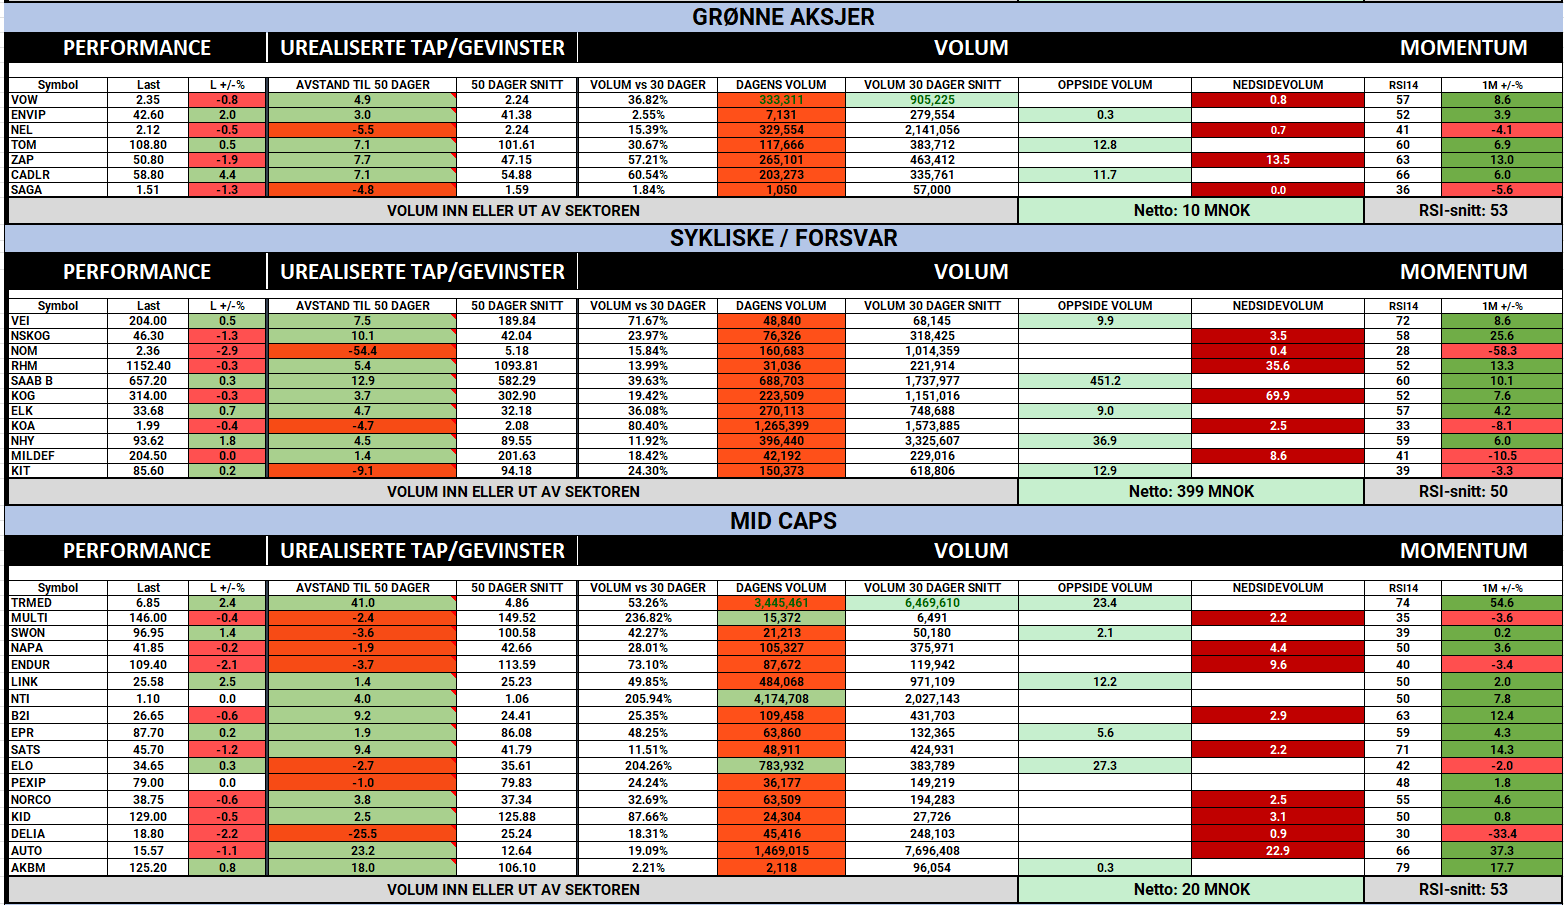
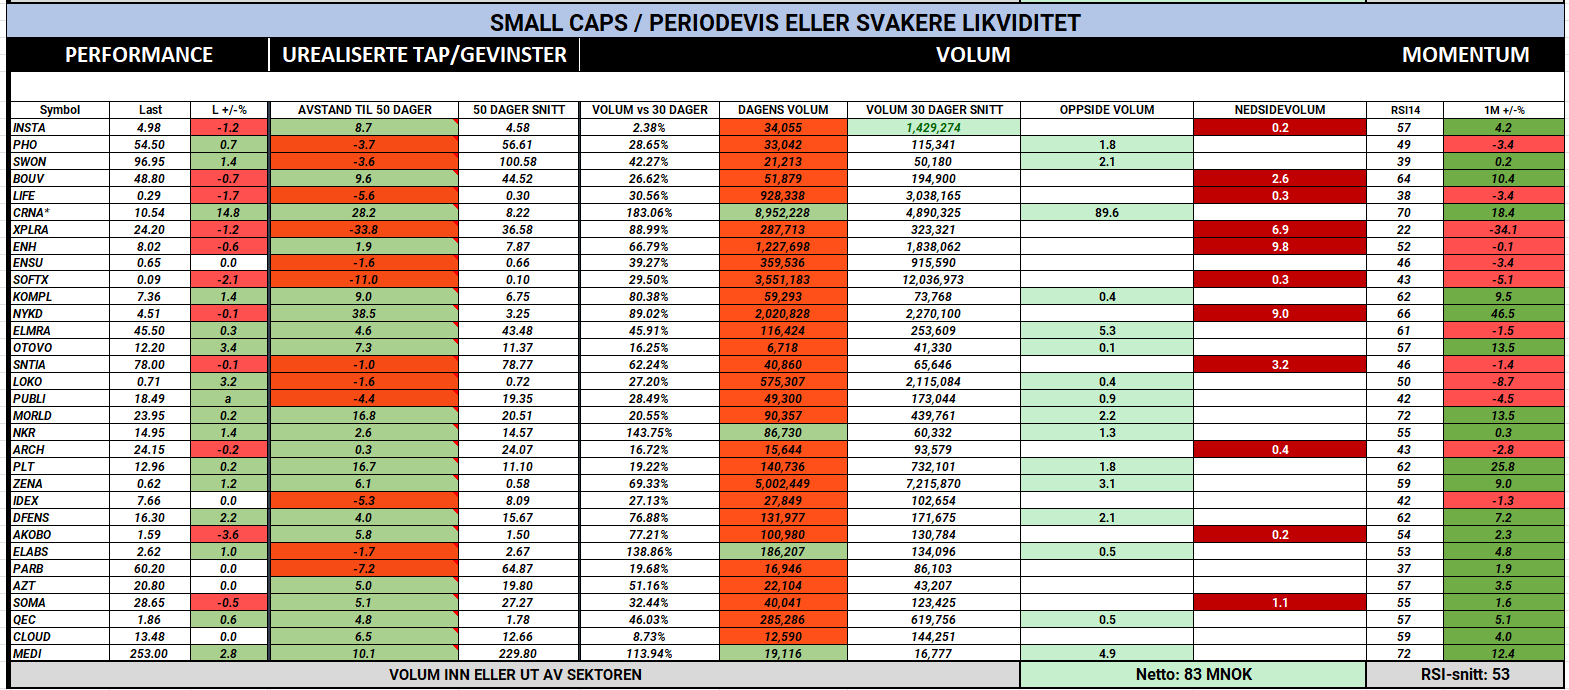
Hvor går kapitalen?

  in  🔶 inside
August 25
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – FLYT RAPPORT

Tirsdag 25 august 2026

Hvor går kapitalen?

  in  🔶 inside
August 25
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Tirsdag 25. august 2026

MARKEDSRAPPORT

Globale markeder: svakere teknologi gir et mer ujevnt risikobilde

Wall Street startet uken svakere, med S&P 500 ned 0,3 prosent og Nasdaq ned 0,8 prosent, og det var særlig fallet i globale halvlederaksjer som trakk markedet ned. Samtidig falt rentene, dollaren styrket seg mot euro og Brent falt tilbake, slik at mandagen en rotasjon ut av teknologi og de mest momentumdrevne delene av markedet.

Nvidia rapporterer onsdag, og ettersom selskapet fortsatt fungerer som et sentimentindikator for hele AI- og halvlederkomplekset, vil resultatene få betydning langt utover selve aksjen. Den siste svekkelsen i chipsektoren kommer dessuten samtidig som kredittpåslagene har begynt å stige igjen, noe som gjør det vanskeligere å tolke nedgangen som ren gevinstsikring etter en sterk periode.

Teknologi, kreditt og gull: posisjoneringen endres raskt

Goldman Sachs Prime-data indikerer at informasjonsteknologi var den klart mest nettosolgte globale sektoren gjennom den siste uken, hovedsakelig drevet av reduksjon i lange posisjoner, og at sektoren samtidig opplevde den største prosentvise nedvektingen i bruttoeksponering på mer enn to år. Philadelphia Semiconductor Index har brutt under sitt 100-dagers glidende gjennomsnitt, mens kredittpåslagene har økt uten at volatiliteten i halvlederaksjene foreløpig har reagert tilsvarende.

På den andre siden av markedet har gull fått en kraftig posisjoneringsdrevet oppgang. Spekulative aktører, hedgefond, har kjøpt gullfutures for USD 22,2 mrd. over tre uker, det største nominelle kjøpet på mer enn ti år, samtidig som både nye lange posisjoner og short-inndekning har bidratt. Det er dermed et tydelig sprik mellom svakere teknologi og økende etterspørsel etter enkelte alternative og defensive aktiva.

Inside Oslo Børs - observasjon: Markedet er mer todelt enn indeksene viser. Dette fordi teknologi svekkes samtidig som rentene faller, mens gull og enkelte defensive aktiva styrkes og kredittpåslagene øker. Det gjør utviklingen i Nvidia og kredittmarkedet viktigere enn en isolert vurdering av S&P 500 eller Nasdaq på kort sikt. Når markedet går fra nøkkeltall til nøkkeltall eller står på vent i forkant av en resultatfremleggelse kan markedet være mer utsatt for overskrifter med tilhørende momentum.


Olje og Hormuz: Brent faller, men det fysiske markedet er fortsatt stramt

Brent falt USD 2,22 til USD 92,17 fatet mandag og handlet tirsdag morgen rundt USD 91.50. Den amerikanske sanksjonspakken mot Iran ble mindre konkret enn markedet var blitt forespeilet, ettersom finansminister Scott Bessent svartelistet rundt 60 iranske enheter og utvidet listen over sektorer som skal rammes, men uten å navngi større handelspartnere eller selskaper som umiddelbart blir utsatt for sanksjoner.

Arctic mener dette reduserer sannsynligheten for at sanksjonene raskt tvinger Iran tilbake til forhandlingsbordet, blant annet fordi en streng håndheving mot Kina eller viktige land i Midtøsten også vil påføre USA betydelige økonomiske og geopolitiske kostnader. Samtidig peker meglerhuset på at Vortexa og Kpler har registrert et fall i olje under transport på mer enn 100 millioner fat den siste måneden, tilsvarende mer enn 3 millioner fat per dag, noe som gradvis kan slå over i lavere landbaserte lagre dersom trafikken gjennom Hormuz ikke normaliseres.

SEB legger til at Brent de siste fem dagene har handlet mellom USD 90 og 95 fatet og nå ligger tett på 100-dagers glidende gjennomsnitt rundt USD 91,9. Samtidig har høyere eksport av CPC Blend fra Kasakhstan, opp mot 1,8 millioner fat per dag fra rundt 0,85 millioner i andre halvdel av juli, dempet noe av stramheten i Europa, slik at oljemarkedet foreløpig balanserer mellom svakere risikopremie og en fortsatt betydelig fysisk forsyningsrisiko.

Europeisk gass: vinterrisikoen prises langt tydeligere enn i oljen

Gassmarkedet viser et langt mer anstrengt bilde, hvor SEB oppgir at europeiske gasslagre er 63 prosent fulle, mot et historisk sesonggjennomsnitt på 80,6 prosent, mens desember-kontrakten handles rundt EUR 67,5/MWh og dermed til en energiekvivalent premie på mer enn 50 prosent mot Brent. Manglende klarhet rundt en gjenåpning av Hormuz, lave vannmagasiner etter en varm og tørr sommer og konkurranse med asiatiske LNG-kjøpere gjør at markedet i større grad priser inn vinterrisiko nå enn tidligere i sommer.

Inside Oslo Børs - observasjon: Oljeprisen har falt tilbake uten at forsyningsproblemet er løst, mens europeisk gass i langt større grad priser inn en langvarig konflikt. Det viktigste skillet er derfor mellom den finansielle risikopremien i Brent, som kan falle raskt på politiske signaler, og den fysiske lager- og transportbalansen, som bruker lengre tid på å normaliseres.


Shipping: lavere Atlanterhavsrater, men ekstrem knapphet på tonnasje i Midtøsten

SEBs shippingdata viser at VLCC-raten fra US Gulf falt til rundt USD 166.000 dagen og Suezmax til USD 150.000, mens LR2, MR, Capesize, Panamax og VLGC steg svakt. Samtidig beskriver Arctic ratene inne i Midtøsten-bassenget som vesentlig høyere, med enkelte råoljetankere godt over USD 600.000 dagen, og tolker dette først og fremst som et uttrykk for mangel på tilgjengelig tonnasje snarere enn en kraftig økning i antall laster.

To nye angrep mot tankskip i regionen, ett i Rødehavet og ett utenfor Oman, kan forsterke denne ubalansen dersom rederier blir mer tilbakeholdne med å sende skip inn i området. Det betyr at de internasjonale rateindeksene kan falle samtidig som den lokale tilgjengeligheten i Midtøsten fortsatt er svært stram, og at rederienes inntjening derfor i stor grad vil avhenge av hvor skipene faktisk er posisjonert.

USA og Canada: handelskonflikten flyttes nærmere bilindustrien

Handelskonflikten mellom USA og Canada eskalerte videre mandag da president Trump varslet at toll på kanadiske biler, bildeler og stål kan bli løftet til 50 prosent fra neste år. Det kommer etter at forhandlingene mellom landene brøt sammen og de tidligere varslede amerikanske tollene på en rekke kanadiske varer allerede er trådt i kraft.

Den nye trusselen er mer direkte rettet mot den nordamerikanske industrikjeden enn helgens første tiltak, fordi bilproduksjonen er tett integrert på tvers av grensen og mange komponenter krysser grensen flere ganger før et ferdig kjøretøy selges. Dersom tiltakene faktisk innføres, kan effekten derfor komme både gjennom høyere produksjonskostnader og nye inflasjonsimpulser i USA.

Nordisk makro og fornybar: veksten holder seg bedre

SEBs nye Nordic Outlook beskriver et nordisk konjunkturbilde hvor usikkerheten fortsatt er høy, men hvor økonomiene har vist større motstandskraft enn ventet. For Sverige løftes BNP-prognosen for 2026 til 2,7 prosent, mens Riksbanken ventes å holde renten uendret gjennom høsten før mulige renteøkninger neste år.

Innen fornybar energi er bildet mer krevende på kort sikt fordi de lange rentene fortsatt ligger høyt, men selskapsutviklingen er svært forskjellig. Clarksons beskrev forrige uke som svak for fornybarsektoren på grunn av rentenivået, mens dagens selskapsrapporter fra blant annet Cadeler, Scatec og Magnora Data Center viser at prosjektgjennomføring, finansiering og nettilgang fortsatt kan gi store utslag på selskapsnivå.

SELSKAPSKOMMENTARER

SalMar: svake Q2-marginer, men volumguidingen løftes

SalMar rapporterte operasjonell EBIT på NOK 1.237 mill., rundt 13 prosent under konsensus, med svakere bidrag enn ventet fra både Midt- og Nord-Norge. SB1 peker på at EBIT-marginen per kilo lå omtrent NOK 3 under forventningene i begge regionene, hvor avviket i Nord-Norge hovedsakelig ser ut til å skyldes svakere prisoppnåelse, mens Midt-Norge også hadde høyere kostnader enn ventet.

Samtidig løftet selskapet volumguidingen for 2026 med 20.000 tonn til 328.000 tonn, hvorav 307.000 tonn i Norge, og dette ligger rundt 4 prosent over markedets tidligere forventninger. Den biologiske utviklingen gjennom første halvår beskrives som sterk, men mye av den økte slaktingen kommer i tredje kvartal, som samtidig ventes å være årets svakeste prisperiode, slik at høyere volum ikke nødvendigvis gir en tilsvarende resultat økning på kort sikt.

Meglerhusene legger forskjellig vekt på dette. ABG og SEB beholder sine positive anbefalinger og mener den høyere volumguidingen og bedre biologien gir støtte til 2027-bildet, mens Pareto beholder Hold og legger større vekt på at marginene i Q2 var svakere enn ventet.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 654

•  SEB: Kjøp, kursmål NOK 610

•  Pareto Securities: Hold, kursmål NOK 520

Inside Oslo Børs - observasjon: SalMar-rapporten flytter diskusjonen fra ren volumvekst til samspillet mellom volum, prisoppnåelse og kostnader. Høyere slaktevolum reduserer ikke betydningen av at kostnadsnivået i Midt-Norge var høyere enn ventet, samtidig som den sterke biologiske utviklingen kan påvirke

volumforventningene for 2027. Markedet løfter aksjen 2,7 % slik at investorer ser trolig mer på 2027 enn på andre kvartal. Mye av dette var allerede kjent og priset inn i aksjen. Det er derfor det alltid er vanskelig å vite hva markedet vil velge å fokusere på. Hadde man fokusert på et svakt kvartal ville man ha ligget etter.

Rent teknisk kommer Salmar opp fra en høyere bunn, befinner seg i et kjøpssignal i trendmodellen, Taktisk trendindikator er 71, kraftig stigende og nærmer seg ett kjøpssignal. Point&Figure modellen vil utløse et nytt kjøpssignal ved 549, hvor kursmålet er 612,75. Kursen har i dag steget over det mest omsatte nivået og står ovenfor det nest høyeste nivået mellom 555-560. Det tekniske ser mer robust ut på kort sikt og dynamikken i chartet ser sterk ut.


Cadeler: klart resultatløft, men meglerhusene er uenige om hvor mye som allerede er priset inn

Cadeler leverte Q2-omsetning på EUR 283 mill. og EBITDA på EUR 161 mill., med EBITDA rundt 20-23 prosent over konsensus avhengig av meglerhus. Den sterke utviklingen skyldes høy utnyttelse og gode rater, og DNB Carnegie mener resultatet gjør det mer sannsynlig at selskapet ender i øvre del av EBITDA-guidingen for 2026, selv om selve guidingen ble stående uendret.

Samtidig var kontantstrømmen svakere enn resultatregnskapet skulle tilsi, noe Pareto trekker frem som en viktig motvekt til resultatløftet. Det forklarer også hvorfor kursmålene spriker betydelig: DNB, SB1 og ABG ser fortsatt tydelig oppside i det flerårige prosjektbildet, mens Pareto mener dagens pris i større grad reflekterer de gode utsiktene.

Meglerhusenes vurderinger:

•  DNB Carnegie: Kjøp, kursmål NOK 80

•  SB1 Markets: Kjøp, kursmål NOK 70

•  ABG Sundal Collier: Kjøp, kursmål NOK 68

•  Pareto Securities: Hold, kursmål NOK 55

Inside Oslo Børs – Det tekniske vil se styrket ut gitt kursen klarer å holde dagens styrke ut dagen. Kursen tester brudd over den siste konsolideringsboksen, har utløst et trendkjøp i 8/20 modellen, Taktisk trendindikator styrker seg og det er blitt utløst et PF kjøpssignal ved 58, hvor kursmålet er opp mot 62. Det gir ikke den beste risk/reward, men chartet ser bedre ut enn hva det indikative kursmålet tilsier. Det er noen ganger man må se helheten til det tekniske bildet. Volum og hvordan den slutter i dag kan gi noen ytterligere ledetråder.  

Napatech: sterk Q2, men færre AI-enheter enn tidligere ventet i 2026

Napatech rapporterte Q2-omsetning på DKK 48,1 mill., klart over både meglerhusenes og konsensusestimatene, og Core Infrastructure var den viktigste driveren bak avviket. ABG viser til at omsetningen var 52 prosent høyere enn året før og rundt 22 prosent over konsensus, mens Arctic oppgir en bruttomargin på 67 prosent og beskriver kvartalet som operasjonelt sterkt.

Selskapet har samtidig redusert forventningen til antall AI-enheter som skal leveres i 2026 med rundt 10 prosent, men omsetningsguidingen er beholdt fordi produktmiks og utviklingen i den øvrige virksomheten kompenserer. Dermed er den kortsiktige AI-volum-historien noe svakere, mens Q2-resultatet viser at selskapet ikke er avhengig av én enkelt vekstdriver for å levere på årets omsetning.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 85

•  Arctic Securities: Kjøp, kursmål NOK 60


Inside Oslo Børs: Ingen av de tekniske modellene understøtter et sterkt chart eller trendutvikling. Hentet inn dagens svakhet raskt, hvilket enten kan være long-interesse eller short-covering. Men rent teknisk har vi et uavklart bilde.  


AutoStore: SEB oppgraderer fra Hold til Kjøp og nesten dobler kursmålet

SEB oppgraderer AutoStore fra Hold til Kjøp og løfter kursmålet til NOK 20 fra NOK 11,80. Meglerhuset viser til at ordreinngangen har økt rundt 21 prosent hittil i 2026 og legger til grunn omtrent 18 prosent årlig ordrevekst gjennom 2026-28, som gir 2027-28-estimater rundt 11 prosent over FactSet-konsensus.

Amazon-avtalen trekkes frem som en viktig ekstern validering av teknologien, både fordi den viser konkurransekraft mot andre automasjonsløsninger og fordi den reduserer frykten for at de største kundene skal utvikle tilsvarende systemer internt. SEB anslår at en andel på 1-2 prosent av Amazons vareflyt kan tilsvare 2.500-5.000 roboter og USD 100-200 mill. i omsetning, samtidig som meglerhuset venter en bredere ny investeringssyklus i lagerautomasjon fra 2027.

Meglerhusenes vurderinger:

•  SEB: Kjøp, kursmål NOK 20, opp fra NOK 11,80


Inside Oslo Børs: Det tekniske bildet er uavklart og det er et stort antall investorer som ligger feil på kort sikt. Det var ca. 85 millioner aksjer som kom inn i etterkant av resultatfremleggelsen og mange av disse ligger på feil side av nullstreken. Legger mindre vekt på oppgraderingen til SEB på kort sikt ettersom de sier det samme som flere av de andre meglerhusene. Den kortsiktige volumprofilen kommer inn og indikerer potensiell økt overliggende motstand. Det tekniske er uavklart på kort sikt.


Yara: Arctic oppgraderer etter strammere global nitrogenbalanse

Arctic oppgraderer Yara fra Hold til Kjøp og løfter kursmålet til NOK 500 fra NOK 470, hovedsakelig fordi meglerhuset nå venter en strammere global balanse i nitrogenmarkedet enn tidligere. Forstyrrelser i Midtøsten, vanskeligere russisk og ukrainsk eksport og svak lønnsomhet for europeiske ureaprodusenter kan redusere tilbudet, mens høyere kornpriser støtter etterspørselen etter gjødsel.

Arctic løfter EPS-estimatene for 2026-28 til henholdsvis USD 5,15, 5,11 og 5,06, fra USD 4,99, 4,79 og 4,78. Meglerhuset peker samtidig på at Yaras gasseksponering blir mer diversifisert etter Gold Coast Ammonia-transaksjonen, noe som kan redusere betydningen av høye europeiske gasspriser dersom en større andel av ammoniakkbehovet dekkes gjennom import.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 500, opp fra NOK 470


Kitron: guidingen løftes, men mye var allerede inne i konsensus

Kitron løftet mandag kveld omsetningsguidingen for 2026 fra EUR 900-1.050 mill. til EUR 1.050-1.150 mill., mens EBIT-guidingen ble økt fra EUR 84-108 mill. til EUR 97-112 mill. Selskapet viser til fortsatt sterk etterspørsel og bedre synlighet i elektronikkens forsyningskjeder, slik at den viktigste endringen er økt sikkerhet rundt komponenttilgang og leveranser snarere enn en ny etterspørselsakselerasjon.

ABG påpeker at konsensus allerede lå nær øvre del av den gamle guidingen, og at midtpunktet i den nye EBIT-guidingen fortsatt er rundt 3 prosent under FactSet-konsensus. Den øvre delen av intervallet ligger derimot rundt 4 prosent over konsensus, og meglerhuset forventer derfor moderate positive estimatrevisjoner på 1-3 prosent for 2026.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Hold, kursmål NOK 100


Inside Oslo Børs: Det tekniske bildet er mer vanskelig å tolke siden kursen rekylerer mot 50 dager snittet som holdt tidligere i august. Reagerer positivt i dag og det blir interessant å se hva de nye kursmålene vil bli. Volumprofilen indikerer et jevnt overliggende motstandsnivåer. Ingen av de tekniske modellene understøtter foreløpig det tekniske til Kitron. Første test på kjøpersidens aggressivitet kommer ved 93.80 området som er 50 dager motstanden.


Klaveness Combination Carriers: Q2 omtrent som ventet, men Q3-bookingene er svakere

KCC rapporterte EBITDA på USD 38,5 mill., i praksis på linje med konsensus, og erklærte et utbytte på USD 0,30 per aksje, som SEB beregner til en annualisert direkteavkastning på rundt 11 prosent. Det svakere punktet er tredje kvartal, hvor både ABG og DNB Carnegie mener bookingene peker mot noe lavere inntjening enn markedet tidligere hadde lagt til grunn.

ABG anslår at Q3-indikasjonene tilsvarer rundt 6 prosent nedside mot konsensus, mens SEB fortsatt beholder sin positive anbefaling og legger større vekt på kombinasjonsskipenes strukturelle effektivitet og den høye kontantdistribusjonen.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 113

•  SEB: Kjøp, kursmål NOK 110

Inside Oslo Børs: Det tekniske indikerer at trenden kan være moden og sliten kombinert med at kursen har kommet nærmere de fundamentale kursmålene. Dette kan øke risikoen for en kortsiktig pustepause hvis investorene registrerer at volumet og momentumet avtar til tross for at tallene er ute. Generelt sett er det alltid en økt teknisk risiko for brå gevinstsikring når en trend når en moden status. PF kjøpssignalet fra 103, med et tilhørende lavt kursmål på 107.40 sier også sitt. Formasjonen signaliserer derfor en redusert oppside kombinert med at kursen har kommet nærmere opp til flere av de fundamentale kursmålene.  


BW Offshore: nye analyser viser stor uenighet etter BW Opal-forsinkelsen

BW Opal fortsetter å dominere vurderingen av BW Offshore etter at practical completion ble flyttet til Q2 2027, samtidig som selskapet tok en ikke-kontant nedskrivning på USD 125 mill. og reduserte EBITDA-guidingen for 2026 til USD 250-280 mill. SEB kutter kursmålet til NOK 43 fra NOK 49 og beholder Hold, mens Arctic går motsatt vei og løfter kursmålet til NOK 48 fra NOK 39 med Kjøp.

Arctic legger vekt på at BW Opal allerede produserer rundt 85 prosent av navneplatekapasiteten, at tilgjengelig likviditet overstiger USD 500 mill. og at den eksisterende flåten etter meglerhusets SOTP-verdi tilsvarer rundt NOK 45 per aksje. Samtidig innebærer forsinkelsen at ekstrautbytte i 2026 i praksis begrenses av covenant-reglene, og den strategiske gjennomgangen kan ta lengre tid.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 48, opp fra NOK 39

•  SEB: Hold, kursmål NOK 43, ned fra NOK 49

Inside Oslo Børs: I det tekniske har gårsdagens kraftige nedgang medført stor teknisk skade, og slike kursfall har generelt sett en tendens til å trenge en lengre periode for å jobbe ut ubalansene på aksjonærsiden. Det er fundamentale signaler som har medført kursfallet og det er intet i det tekniske som vurderes til at kursen har fått en kortsiktig bunn. Dagens sesjon er kun en Inside-Day, som indikerer at investorer er usikre på den kortsiktige retningen. Ingen av de tekniske modellene understøtter BWO på dagens kurser.


Magnora Data Center: Arctic løfter kursmålet etter nettilgang i Finland

Arctic løfter kursmålet på Magnora Data Center til NOK 21 fra NOK 15 og beholder Kjøp etter at Hämeenlinna-prosjektet i Finland sikret nettilgang. Fysisk tilkobling er planlagt til Q1 2029, med mulighet for fremskyndelse til andre halvår 2028, og selskapet har samtidig økt eierandelen i prosjektet fra 70 til 100 prosent.

Meglerhuset mener avtalen reduserer utviklingsrisikoen vesentlig og gir bedre synlighet både på en mulig salgsprosess og på verdien av resten av prosjektporteføljen, fordi nettilgang er en av de viktigste knapphetsfaktorene for nye datasentre i Norden.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 21, opp fra NOK 15 

Panoro Energy: Elfenbenskysten gir større skala, men meglerhusene vurderer prisen ulikt

Panoro går inn i Elfenbenskysten gjennom kjøpet av DNOs eierandel i CI-27/Foxtrot, som tilfører rundt 3.300 fat oljeekvivalenter per dag og gjør Elfenbenskysten til selskapets fjerde produserende land. Arctic mener transaksjonen øker skalaen, diversifiserer kontantstrømmen og reduserer oljeprisfølsomheten, mens ABG samtidig løfter 2027-produksjonsestimatet med rundt 15 prosent til 22.200 fat oljeekvivalenter per dag.

Forskjellen ligger hovedsakelig i verdsettelsen av transaksjonen og den videre kapitalallokeringen. Arctic beholder Kjøp og kursmål NOK 42, mens ABG reduserer kursmålet til NOK 30 fra NOK 32 og beholder Hold.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp, kursmål NOK 42

•  ABG Sundal Collier: Hold, kursmål NOK 30, ned fra NOK 32


Fjord Defence Group: SB1 starter dekning med Kjøp og kursmål NOK 23

SB1 Markets starter dekning av Fjord Defence Group med Kjøp og kursmål NOK 23. Meglerhuset beskriver selskapet som en nordisk forsvarsplattform som kombinerer spesialiserte nisjevirksomheter innen blant annet våpenmontering, ballistisk beskyttelse, båtintegrasjon og presisjonskomponenter, samtidig som oppkjøpsmodellen skal gi en ekstra vekstmotor ved siden av den organiske etterspørselen.

PartnerTech-oppkjøpet løfter proforma forsvarsomsetning til rundt NOK 1 mrd., og ledelsen har en ambisjon om NOK 400-500 mill. i forsvars-EBITDA i 2029, mot rundt NOK 196 mill. proforma i 2025. SB1 beregner at aksjen handles rundt 9,0x justert EV/EBITDA for 2027, sammenlignet med omtrent 12x for et utvalg sammenlignbare selskaper.

Meglerhusenes vurderinger:

•  SB1 Markets: Kjøp, kursmål NOK 23 - ny dekning


Sjømat utenom SalMar: Lerøy får kjøpssyn fra DNB, mens El Niño øker usikkerheten i Austevoll

DNB Carnegie har sendt ut en vurdering med Kjøp på Lerøy Seafood og kursmål NOK 55. Meglerhuset viser samtidig til at Q2-resultatet var svakere enn ventet og reduserer EPS-estimatene for 2026-28 med 1-3 prosent, men peker på at kostnadsprogrammet kan motvirke rundt NOK 3/kg av underliggende kostnadspress, at villfangstbidraget er løftet og at downstream-virksomheten ventes å være sterk i andre halvår.

For Austevoll Seafood løfter ABG kursmålet til NOK 118 fra NOK 115 og beholder Kjøp etter at svak utvikling i Austral ble oppveid av sterkere Foodcorp, men meglerhuset understreker at El Niño gjør den kortsiktige synligheten svakere. Icelandic Salmon leverte på sin side et operasjonelt EBIT-tap på NOK 35 mill., omtrent på linje med forventningene, mens planen om å vokse til 26.000 tonn er satt på vent, noe DNB Carnegie omtaler som en i hovedsak nøytral Q2-oppdatering.

Meglerhusenes vurderinger:

•  DNB Carnegie: Kjøp Lerøy Seafood, kursmål NOK 55

•  ABG Sundal Collier: Kjøp Austevoll Seafood, kursmål NOK 118, opp fra NOK 115

Inside Oslo Børs: Det tekniske har styrket seg for Lerøy Seafood, siden kursen har brutt opp, utløst et PF kjøpssignal ved 43 med tilhørende kursmål på 47,50, befinner seg i et trendkjøp og Taktisk Trendindikator er meget sterk på 93. Volumprofilen indikerer samtidig at det er redusert med overliggende motstand. Det tekniske har et sterkt bias på kort sikt.


Orkla: Pareto beholder Hold etter volumdrevet Q2-miss

Pareto beskriver Orklas Q2 som et volumdrevet avvik, med omsetning rundt 6 prosent under Paretos estimat og 5 prosent under konsensus. Meglerhuset beholder Hold og kursmål NOK 105 og legger vekt på at det er volum- og toplinjeutviklingen, snarere enn en enkelt kostnadspost, som må stabiliseres for at resultatbildet skal bli tydeligere.

Meglerhusenes vurderinger:

•  Pareto Securities: Hold, kursmål NOK 105


Scatec: ABG løfter estimatene etter D&C-bidrag og nye investeringsbeslutninger

ABG beholder Kjøp og kursmål NOK 134 på Scatec etter Q2 og løfter EBITDA-estimatet for 2026 med rundt 2 prosent på høyere D&C-bidrag, samtidig som 2027-28 løftes 2-3 prosent på Urleasca. Meglerhuset venter flere endelige investeringsbeslutninger i andre halvår og verdsetter aksjen til rundt 0,93x kjerne-NAV og 0,72x vekst-NAV etter egne beregninger. Inside Oslo Børs: Vedrørende det tekniske, ref. gårsdagens gjennomgang.

Meglerhusenes vurderinger:

•  ABG Sundal Collier: Kjøp, kursmål NOK 134


DNO, Equinor, Aker BP og Vår Energi: porteføljejustering og nytt letesamarbeid

DNO overfører eierandeler i Kveikje, Heisenberg og PL1245 til Equinor mot at en sikkerhetsforpliktelse knyttet til fremtidig nedstengning reduseres, noe Arctic beregner frigjør mer enn USD 35 mill. i likviditet inkludert skatteeffekter. Produksjon og reserver endres ikke, men DNO gir samtidig fra seg noe langsiktig opsjonsverdi i funn som ennå ikke er satt i produksjon.

Equinor, Aker BP og Vår Energi annonserte samtidig et nytt letesamarbeid på norsk sokkel, hvor de tre største operatørene skal modne 20-25 prospekter over fire til fem år og har en ambisjon om rundt fem høypotensielle letebrønner årlig. Målet er større selvstendige funn som kan bidra til å opprettholde norsk produksjon og eksportkapasitet mot Europa etter 2035.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp DNO, kursmål NOK 23


TGS, Borr Drilling og Northern Ocean: blandede signaler fra rigg- og seismikkmarkedet

TGS har fått en måneds forlengelse på det meglerhuset beskriver som den største streamer-innsamlingskontrakten offshore Indonesia, med Ramform Sovereign på prosjektet, mens kunde og kontraktsverdi ikke er oppgitt. Arctic beholder Kjøp og kursmål NOK 135.

I Borr Drilling har Tor Olav Trøim-kontrollerte Drew Holdings kjøpt ytterligere 200.000 aksjer til rundt USD 4,37, og Arctic viser til at Trøim nå har kjøpt 2,2 millioner aksjer siden Q2-rapporten. Meglerhuset har Hold og kursmål USD 3,8.

For Northern Ocean er nyhetsbildet svakere. SB1 hadde ventet at Deepsea Mira kunne få Shells kommende 1-2 brønners program i Namibia, men kontrakten gikk til Stena Drillmax, og SB1 ser derfor få relevante oppdrag for riggen med oppstart før første eller andre kvartal 2027. Samtidig søker COSL etter opptil seks rigger globalt, som viser at kjøpsinteressen for moderne enheter fortsatt er til stede.

Meglerhusenes vurderinger:

•  Arctic Securities: Kjøp TGS, kursmål NOK 135

•  Arctic Securities: Hold Borr Drilling, kursmål USD 3,8


CMB TECH: SEB løfter kursmålet før Q2

CMB TECH rapporterer Q2 27. august. SEB modellerer EBITDA på USD 407 mill., rundt 6 prosent under konsensus, men ligger samtidig 4 prosent over konsensus for Q3 med et estimat på USD 402 mill. etter at ratene har holdt seg bedre enn ventet på åpne dager. Meglerhuset beholder Kjøp og løfter kursmålet til USD 20,7 fra USD 19,4.

Meglerhusenes vurderinger:

•  SEB: Kjøp, kursmål USD 20,7, opp fra USD 19,4


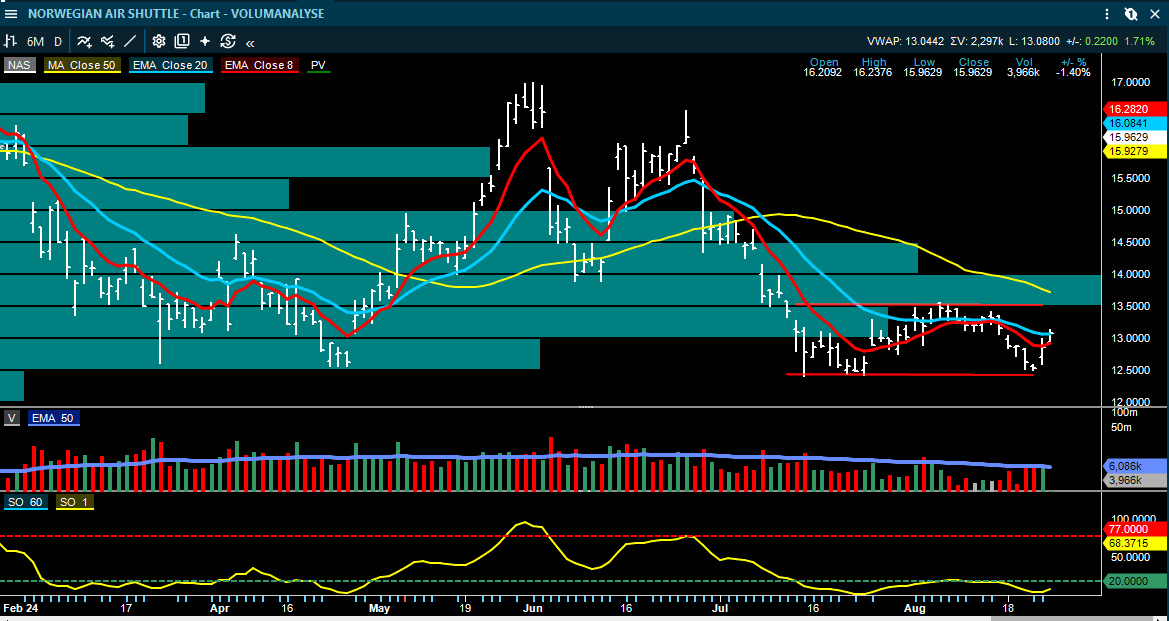
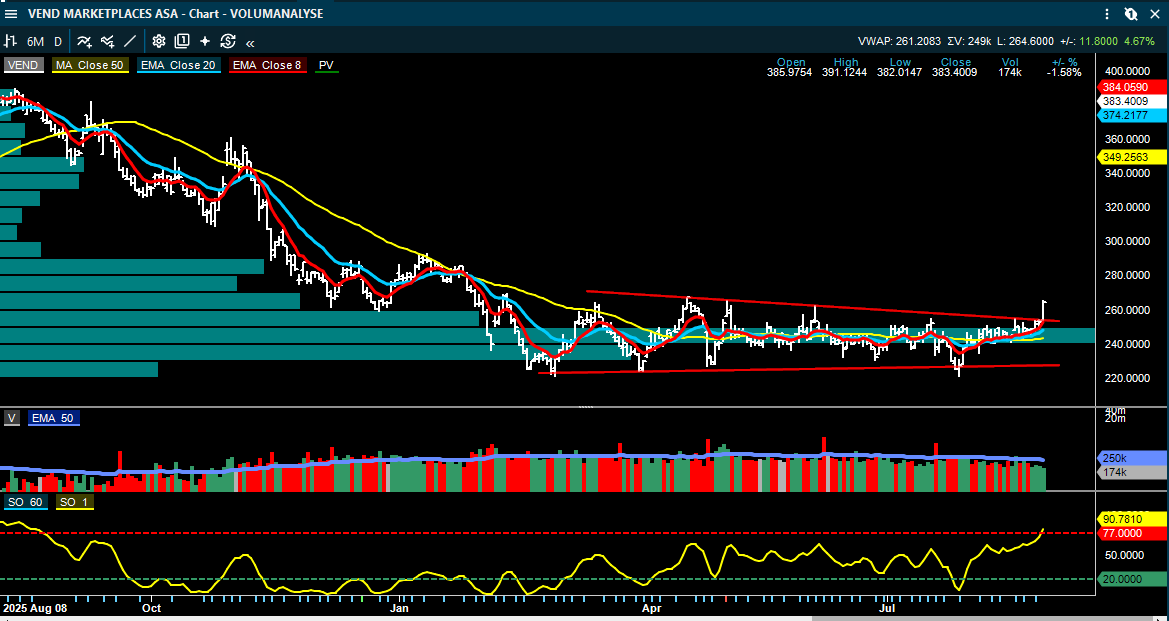
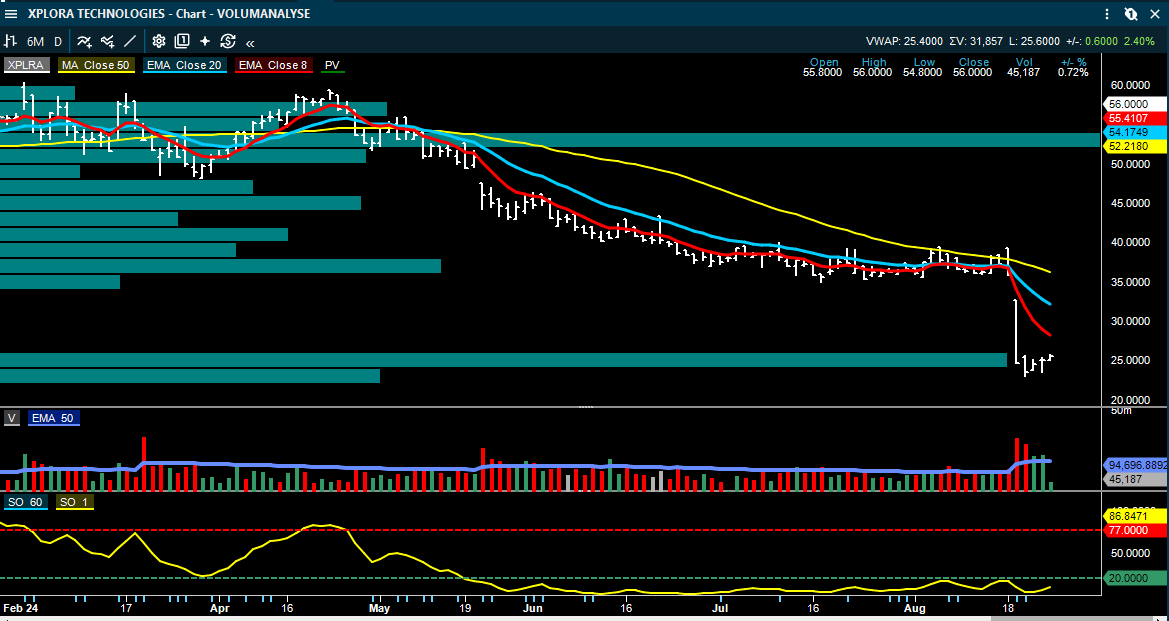
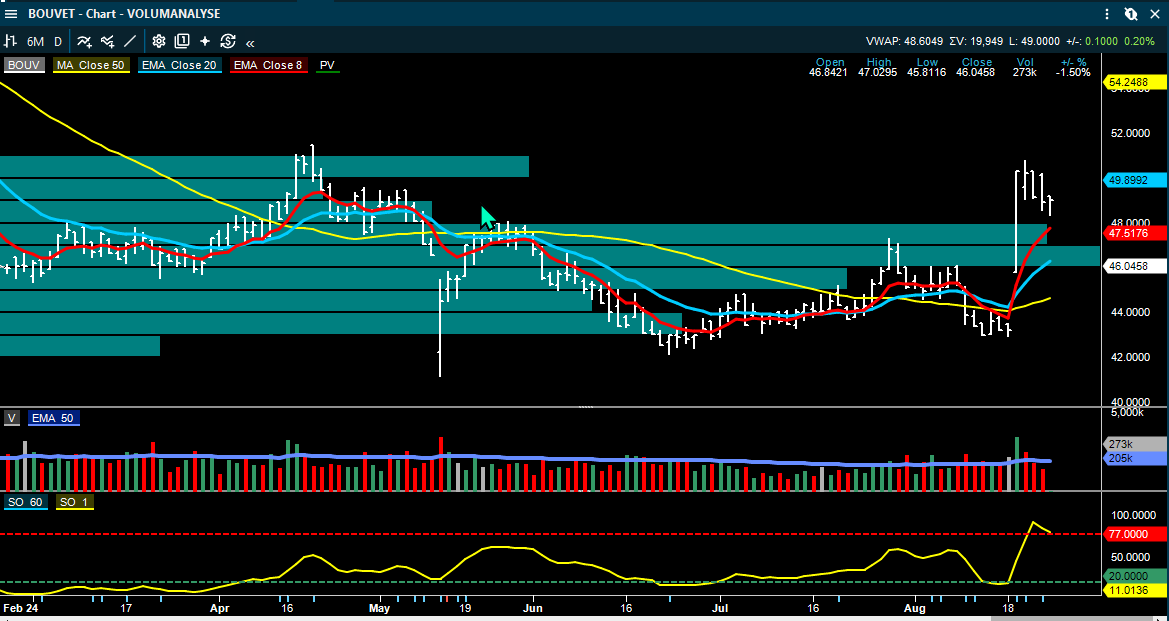
Nordisk TMT: SoftwareOne og Link Mobility positive, Bouvet balansert og Xplora kuttes

Pareto venter at SoftwareOne fortsetter resultatmomentumet fra første kvartal, ligger 5 prosent over konsensus på Q2 EBITDA og 15-16 prosent over for 2027-28, og beholder Kjøp med kursmål CHF 14. For Link Mobility mener meglerhuset at vekstrisikoen er redusert etter at organisk bruttofortjenestevekst igjen ble positiv, og beholder Kjøp med kursmål NOK 35.

Bouvet leverte bedre margin enn ventet, men Pareto mener etterspørselsindikatorene og kapasitetsutnyttelsen fortsatt er omtrent uendret fra kvartalet før, og beholder derfor Hold med kursmål NOK 50. Xplora hadde et klart svakere Q2 enn ventet, og Pareto kutter både enhetsestimater og kursmål til NOK 40 fra NOK 55, men beholder Kjøp fordi meglerhuset mener den langsiktige historien fortsatt i større grad handler om tjenesteinntekter og Doro Connect enn om kortsiktige klokkesalg.

Meglerhusenes vurderinger:

•  Pareto Securities: Kjøp SoftwareOne, kursmål CHF 14

•  Pareto Securities: Kjøp Link Mobility, kursmål NOK 35

•  Pareto Securities: Hold Bouvet, kursmål NOK 50

•  Pareto Securities: Kjøp Xplora, kursmål NOK 40, ned fra NOK 55


VEND marketplaces – alle våre tekniske modeller befinner seg i kjøpssignaler

Inside Oslo Børs: Det tekniske bildet ser meget sterkt ut etter dagens momentumoppgang. Det har medført at alle de tekniske modellene vi følger har gått i respektive kjøpssignaler. Kursmålet til det tidligere nevnte PF kjøpssignalet ved 255 har fortsatt et lavt kursmål på 268. Dette kursmålet ser ikke ut til å stå i forhold til hvordan det visuelle chartbildet fremstår.

Generelt sett har brudd opp fra en slik kileformasjon en tendens til å skape et sterkt momentum. Vi ser av volumprofilen at et stort antall investorer har kommet i en gevinstposisjon og psykologisk kan dette sørge for at de kan kjøpe mer. Volumprofilen indikerer redusert med overliggende motstand. Det visuelle tekniske bildet fremstår som meget sterkt.


Norwegian – fortsatt innenfor konsolideringsboksen, og tester 20 dager

Inside Oslo Børs: Det tekniske bildet har styrket seg litt, men er fortsatt uavklart siden kursen befinner seg innenfor konsolideringsboksen. Tester 20 dager motstanden og vi får kjapt et svar på hvor aggressive kjøpersiden er. Volumprofilen indikerer økt med overliggende motstand, som befinner fra dagens nivåer og fortsetter med det mest omsatte nivået fra toppen av boksen og videre opp til 14-nivået. 50 dager motstanden kommer inn i midten av dette beltet ved 13.70. Konsolideringsboks, ingen av de tekniske modellene er i kjøpssignaler kombinert med indikativt kraftig overliggende motstand er det som gjør det tekniske uavklart.


KILDER OG VIKTIG INFORMASJON

Rapporten er basert på det jeg har fått samlet av ny informasjon etter mandagens morgenrapport. I denne rapporten finner du analyser og markedsoppdateringer fra blant annet ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities, SB1 Markets, SEB, Clarksons Securities og The Market Ear. Der anbefalinger og kursmål er gjengitt, er dette meglerhusenes egne vurderinger.

Inside Oslo Børs sine kommentarer er utelukkende redaksjonelle og beskrivende og skal ikke forstås som investeringsråd, personlig anbefaling eller oppfordring til kjøp eller salg av finansielle instrumenter. Historisk avkastning er ingen garanti for fremtidig avkastning.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
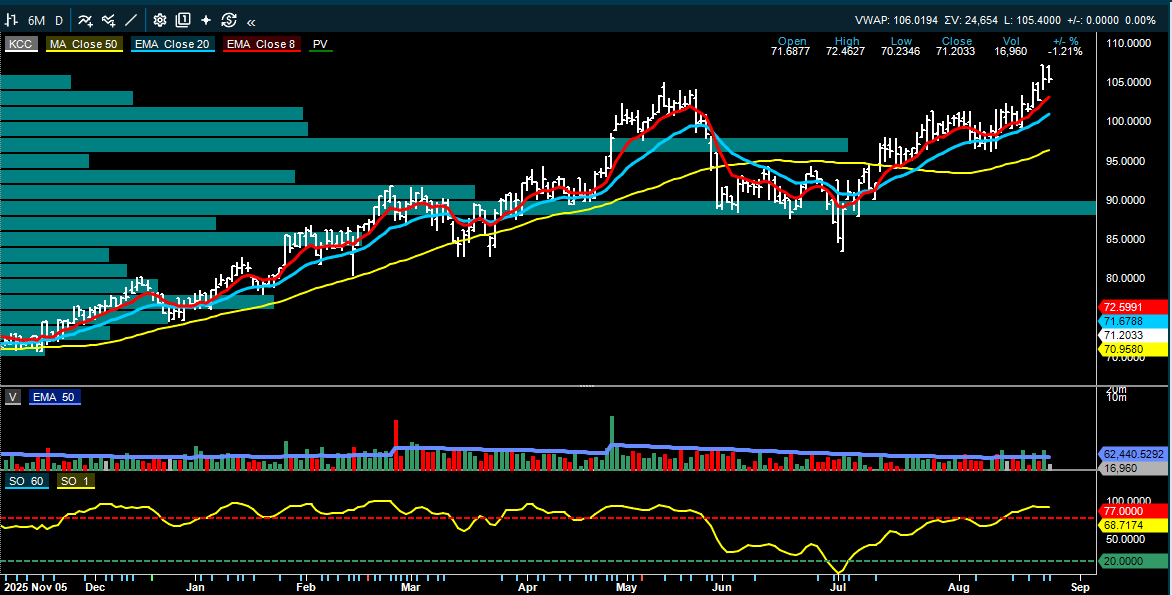
  in  🔶 inside
August 24
Image from Roger K.'s post

INSIDE OSLO BØRS – SELSKAPSRAPPORT

Mandag 24. august 2026

NORBIT – KONSOLIDERINGSBOKS, MEN HAR ET NEGATIVT TEKNISK BIAS

Fikk et spørsmål omkring Norbit så har derfor sett litt nærmere på selskapet.

Norbit har svekket seg markant etter den sterke oppgangen tidligere i år, og chartet fremstår nå mer som en distribusjonsfase enn en plattform for videreføring av den mellomlangsiktige trenden. Aksjen har feilet flere ganger rundt det tidligere toppområdet, og den siste bevegelsen ned har sendt kursen tilbake under 50-dagers glidende snitt. Kan heller ikke utelukke at dette kan bli en negativ hode-skulder formasjon gitt kursen faller under 160-nivået. Det som har inntruffet er en viktig svekkelse av den kortsiktige tekniske strukturen.

Uke-chartet er fortsatt ikke fullstendig brutt, ettersom aksjen holder seg over det stigende 50-ukers snittet rundt 155. Det gjør at den langsiktige strukturen fortsatt er i live. Problemet er imidlertid at aksjen ikke har klart å bygge videre på det tidligere bruddet opp. I stedet har den etablert en serie med lavere topper, hvilket indikerer at større investorer kan ha brukt styrke over 200 til å redusere eksponeringen. Uke-chartet fremstår derfor mer korrektivt enn konstruktivt på nåværende tidspunkt.

Dag-chartet er svakere og kursen handles nå rundt 165, under 50-dagers glidende snitt rundt 173. Bruddet ned gjennom 170–173 er negativt, siden dette området tidligere har fungert som et viktig kortsiktig referansenivå. Dersom aksjen ikke raskt tar tilbake denne sonen, kan den tidligere støtten nå fungere som motstand.

Point & Figure-chartet er også nær ved å bli mer negativt. Modellen viser et salgssignal rundt 163, med et indikativt kursmål på rundt 152. Det gjør området 163–165 svært viktig. Et brudd ned gjennom denne sonen vil bekrefte at korreksjonen får mer nedsidemomentum, samtidig som aksjen da nærmer seg 50-ukers snittet rundt 155. Skulle 160 og 155 nivået brytes økes også muligheten for at kursmålet kan bli enda lavere.

På oppsiden er første reparasjonsområde 173–180. En bevegelse tilbake over dette nivået vil bedre det kortsiktige bildet og indikere at det siste bruddet ned var et falskt signal. Vi ser også at 8/20/50 dager befinner seg mellom 171 og 173, som nå viktig overliggende motstand og sentimentnivå. Den viktigere motstanden ligger likevel høyere, først rundt 186-188, og deretter ved de tidligere toppene rundt 220–230. Før aksjen klarer å ta tilbake disse nivåene, fremstår eventuelle rekyler og det overordnede chartet fortsatt som korrektivt.

Momentumet er heller ikke spesielt oversolgt, hvilket er verdt å merke seg. Det betyr at aksjen foreløpig ikke har fått den typen utvaskelse i en rent teknisk forstand, som ofte signaliserer en kort- mellomlangsiktig bunn. Den kan naturligvis få en rekyl fra dagens nivåer, men siden kursen handles under snittene, toppen av konsolideringsboksen og at volumprofilen kommer inn med det mest omsatte nivået oppe i toppen av boksen befinner bevisbyrden seg nå hos kjøperne.

Konklusjon: Norbit er ikke lenger et rent positivt chart og sentimentet synes å være på den negative siden. Den langsiktige strukturen lever fortsatt så lenge aksjen holder seg over 50-ukers glidende snitt rundt 155, men dag-chartet er svekket etter bruddet ned gjennom 50-dagers snittet rundt 173.

Det viktigste nedsidenivået er 160–165. Et brudd under denne sonen vil utløse et mer negativt P&F-oppsett, med et indikativt kursmål rundt 152. Bruddet under konsolideringsboksen gjør dette kursmålet trolig for konservativt.

For at chartet skal bedre seg igjen, må Norbit først ta tilbake 173–180. Inntil det skjer, bør aksjen betraktes som et korrektivt chart med økt nedsiderisiko, snarere enn en bekreftet kortsiktig bunn. Følg PF chartet, 163-nivået og 160-nivået for kortsiktige ledetråder. MÅ gjennom 173 før det tekniske bedrer seg noe.

Hva mener meglerne om Norbit

Norbit – meglerne er fundamentalt positive, men mer delte på kort sikt

Det er ganske stor enighet om at det langsiktige Norbit-caset fortsatt ser sterkt ut, mens diskusjonen etter Q2 først og fremst handler om timingen gjennom resten av 2026. Selskapet leverte Q2 omtrent som ventet, men den nye 2026-guidingen på NOK 2,9–3,1 mrd. i omsetning og 20–23 prosent EBIT-margin var noe svakere enn markedet hadde lagt til grunn. Det skyldes i hovedsak at enkelte PIR-ordre kan bli skjøvet fra Q4 og inn i 2027, ikke at etterspørselen nødvendigvis er blitt svakere.

Arctic Securities er klart positiv og har Kjøp med kursmål NOK 250. Meglerhuset mener svakheten i 2026 i hovedsak er et timing-problem. Ordrene som eventuelt ikke kommer i Q4 kan i stedet gi støtte til første halvår 2027. De legger betydelig vekt på de nye 2030-ambisjonene og mener markedet foreløpig ikke priser inn vekstpotensialet fullt ut. I en senere oppfølging beskriver Arctic kursfallet som en kjøpsmulighet. Norbit har samtidig sikret rundt NOK 600 millioner i nye kontrakter, tilsvarende mer enn 20 prosent av siste 12 måneders omsetning, og Oceans-oppkjøpet styrker eksponeringen mot blant annet forsvar.

Pareto Securities har også Kjøp, med kursmål NOK 245. De beskriver situasjonen som «near-term noise, long-term strength». Pareto ligger lavere på Q3 etter den nye guidingen og erkjenner at 2026-estimatene må noe ned, men mener dette overskygges av ambisjonen om rundt 19 prosent årlig omsetningsvekst frem mot 2030. De mener dagens verdsettelse er attraktiv sett opp mot den langsiktige veksten og viser også til at Norbit historisk har levert bedre enn flere av sine tidligere langsiktige mål.

SB1 Markets er mer forsiktig på kort sikt. De mener selve Q2 var omtrent tett på forventningene, men peker på at midtpunktet i 2026-guidingen tilsvarer rundt NOK 645 millioner i EBIT, mot deres tidligere estimat på NOK 711 millioner og konsensus på NOK 706 millioner. Det er rundt 9 prosent lavere. De mener derfor at den kortsiktige estimatrisikoen er reell. Samtidig beskriver de 2030-målet på NOK 6 mrd. i omsetning og 20–25 prosent EBIT-margin som realistisk. Problemet er at langsiktige ambisjoner normalt ikke kompenserer fullt ut i aksjekursen når estimatene for de nærmeste kvartalene kuttes. Den aktuelle SB1-kommentaren jeg finner oppgir ikke kursmål eller anbefaling.

Kort oppsummert: Det fundamentale synet er langt sterkere enn den kortsiktige kursutviklingen skulle tilsi. Arctic (NOK 250) og Pareto (NOK 245) ser i hovedsak 2026-svekkelsen som timing og mener svakhet kan utnyttes. SB1 er mer opptatt av at markedet først må gjennom lavere 2026-estimater. Det som sannsynligvis avgjør det kortsiktige bildet er derfor nye PIR-ordre og hvor raskt markedet får bekreftet at utsatte 2026-inntekter faktisk flyttes inn i 2027 fremfor å forsvinne. Det vil i så fall kunne flytte oppmerksomheten tilbake mot 2030-målene og den underliggende veksten.


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
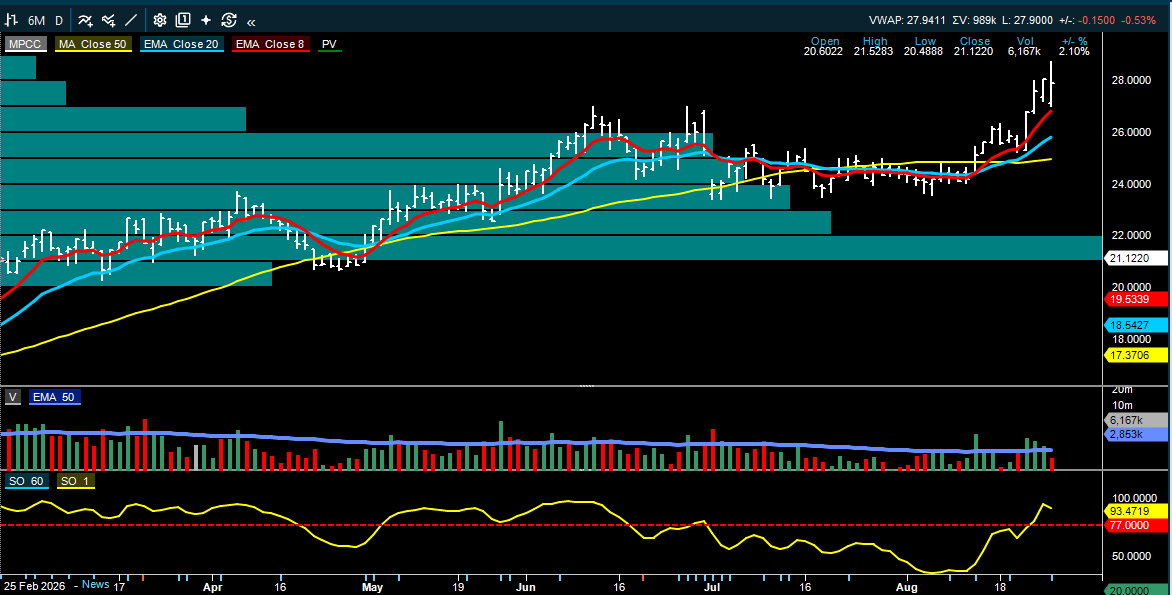
1
  in  🔶 inside
August 24
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – TEKNISK RAPPORT

Mandag 24. august 2026

Hvor går kapitalen?

  in  🔶 inside
August 24
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 24. august 2026

Olje og Hormuz: oljeprisen faller litt tilbake, men trafikken i stredet er fortsatt langt fra normal

Brent går inn i mandagen på et lavere nivå enn det vi så gjennom helgen, hvor Brent i morgentimene handles omkring 93.30 hvilket er ned ca. 1 dollar siden Oslo-stengningen fredag. Det endrer likevel ikke hovedproblemet i markedet som er at USA trapper opp det økonomiske presset ytterligere mot Iran samtidig som det fortsatt er stor usikkerhet om hvor mye olje som faktisk kommer gjennom Hormuz.

Finansminister Scott Bessent skal presentere nye sanksjoner senere mandag. Tiltakene skal være rettet mot kjøpere og transportører av iransk olje. Pareto peker samtidig på at den amerikanske marineblokaden allerede har presset Irans sjøbårne eksport nær null, slik at nye sanksjoner neppe fjerner store nye volumer direkte med disse sanksjonene. Hensikten ser i større grad ut til å være strengere håndheving og bredere økonomisk isolasjon.

Det mest interessante er fortsatt spriket mellom offisielle uttalelser og skipsdata. Kepler registrerte 13 tankpasseringer lørdag og fire søndag, mens amerikanske kilder har hevdet langt høyere aktivitet. UKMTO registrerte 89 fartøy ut av området i uken frem til 21. august, og AIS-baserte passeringer ligger fortsatt rundt 90 prosent under nivået før konflikten. Pareto mener at seilingene uten AIS gjør at de synlige dataene undervurderer aktiviteten, men anslår likevel faktisk gjennomstrømning til rundt 8–12 millioner fat per dag mot rundt 21 millioner før krigen.

Iran har dessuten publisert en liste over 46 fartøy som beskrives som «non-compliant» med de nye transittreglene. Fartøy som bryter reglene risikerer bøter, beslag eller konfiskering ved senere passeringer. Det øker den operative risikoen for rederier og lasteeiere selv om den fysiske trafikken gradvis skulle ta seg opp.

Inside Oslo Børs: Oljeprisen har falt tilbake, men markedet er fortsatt ikke normalisert. Det positive for oljeimportører er at mer trafikk ser ut til å komme gjennom enn under den første krisefasen. Samtidig er 8–12 millioner fat per dag fortsatt langt under nivået før krigen. Dermed kan risikopremien falle raskt på en troverdig politisk løsning, men den kan også øke dersom nye sanksjoner eller iranske mottiltak igjen reduserer trafikken.

For Oslo Børs betyr dette at energisektoren fortsatt får støtte fra et stramt fysisk marked, men kursene har også rukket å løfte seg betydelig. Equinor har steget kraftig siden begynnelsen av juli, og flere meglerhus er blitt mer opptatt av hvor mye av oljeprisen som allerede ligger diskontert i oljeaksjene.

Tankmarkedet: ratene holder seg svært høye

Tank er fortsatt den klare fraktvinneren på forstyrrelsene i Hormuz og Pareto skriver at VLCC-rater fra US Gulf passerte USD 250.000 dagen på enkelte slutninger fredag, og disse slutningene dekker nå en vesentlig del av fjerde kvartal. Suezmax-markedet er også sterkt i Atlanterhavet, mens Panamakanalen med redusert vannstand allerede begynner å påvirke VLGC-markedet.

SEBs siste Baltic-data viser VLCC-rater på USD 176.600 dagen, LR2 på USD 146.400 og VLGC på USD 159.100. Arctic peker samtidig på at både tanker- og bulkverdier stiger og at NAV løftes. Så lenge sanksjoner, lengre seilingsdistanser og seilinger uten AIS binder opp kapasitet, kan ratene holde seg sterke selv om oljeprisen faller noe tilbake.

USA–Canada: handelskrigen blusser opp igjen

Helgens største nye makrosak er sammenbruddet i forhandlingene mellom USA og Canada. USA har fra 22. august lagt en ekstra toll på 50 prosent på 554 kanadiske varer. Tiltakene omfatter blant annet mat, treprodukter, kjemikalier, maskiner og enkelte papir- og masseprodukter. Canada har varslet tilsvarende mottiltak fra 8. september dersom USA ikke trekker tiltakene tilbake.

For norske selskaper ser den direkte effekten foreløpig begrenset ut. SB1 mener Elopak har den mest relevante eksponeringen. Kartongene selskapet eksporterer fra Canada til USA omfattes ikke av den nye tollen, men Montréal-fabrikken importerer liquid-packaging board fra USA. Dersom Canada legger toll på denne innsatsfaktoren, kan kostnadene øke.

Elkem sine viktigste silisium- og ferrolegeringsprodukter ligger utenfor de nye tollistene. Aluminium omfattes fortsatt av de separate Section 232-reglene. For Norske Skog vurderes de direkte berørte kanadiske volumene som små.

SSAB får på sin side ingen lettelse i ståltollen etter at forhandlingene brøt sammen. Arctic mener dette kan holde aksjen tilbake på kort sikt, selv om meglerhuset fortsatt ligger klart over konsensus på inntjening.

Inside Oslo Børs: Det viktigste på kort sikt er ikke de norske direkteeksponeringene, men om konflikten sprer seg. Markedet har foreløpig tatt de nye tollene relativt rolig. Dersom Canada svarer bredt og USA utvider tiltakene til flere produktgrupper, kan handelsrisikoen igjen bli en større faktor for industriselskaper, råvarer og inflasjonsforventninger.


Renter og verdsettelse: mindre rom for skuffelser

De lange amerikanske rentene steg gjennom forrige uke til tross for at finansminister Bessent annonserte en dobling av Treasury-programmet for tilbakekjøp av statsobligasjoner. SB1 peker på at USA fortsatt øker nettogjelden med rundt 7 prosent av BNP årlig, og markedet lot seg ikke roe ned av tilbakekjøpsplanen.

Dette kommer på et tidspunkt hvor Oslo Børs ikke lenger er spesielt billig. ABG beskriver OSEBX som på en ny syklisk topp i verdsettelsen og mener forholdet mellom oppside og risiko er blitt svakere. Fredagen i USA var riktignok bedre, og Nasdaq 100 brøt en fem dager lang tapsrekke, men denne uken får markedet flere nye tester gjennom Jackson Hole, amerikansk kjerne-PCE og Nvidia-resultatet.

For norske aksjer betyr kombinasjonen av høy oljepris, høye renter og høyere multipler at gode selskapsresultater fortsatt kan belønnes, men at markedet har mindre toleranse for svak guiding, lavere utbytter eller utsatte kontantstrømmer.

Sjømat: høy slakting presser spotprisen, men 2027-bildet er fortsatt viktig

SEB kom med en ny Seafood Weekly etter den første mandagsgjennomgangen. Meglerhuset venter laksepris rundt NOK 65/kg denne uken, om lag NOK 3 lavere enn forrige uke. Høy slaktetakt i Norge er hovedårsaken, og enkelte markedsaktører peker også på litt svakere etterspørsel i Europa som følge av ferieeffekter.

Den stående biomassen i Norge var 2,9 prosent høyere enn året før ved utgangen av juli. Produktiviteten er god, lusenivået beskrives som relativt moderat og SEB mener volumene kan holde seg høye de kommende månedene og inn i fjerde kvartal. Det kan holde spotprisen under press på kort sikt.

Samtidig er det langsiktige bildet mindre negativt. Færre fisk i sjøen og flere selskaper nær maksimal biomassegrense kan begrense veksten senere. SEB mener SalMar og Lerøy kommer best ut av juli-dataene relativt sett, mens effekten også er positiv for Mowi. Kostnadsbildet er likevel blitt svakere: etter Q2 har SEB redusert EBIT-estimatene for 2026–28 med 3–5 prosent i snitt på grunn av høyere kostnadsforventninger.

SalMar rapporterer tirsdag, og SEB ligger rundt 10 prosent over Infront-konsensus på EBIT og mener risiko/avkastning inn mot rapporten er god. For Grieg Seafood er meglerhuset fortsatt forsiktig og ser fortsatt risiko for lavere volumguiding.

Bakkafrost skiller seg positivt ut

Bakkafrost har gått fra 10 prosent til 0 prosent toll på færøysk laks solgt til USA. I tillegg har selskapet sterke lagre av fiskemel, som gir en viss beskyttelse mot den kraftige råvarekostnadsinflasjonen. Arctic mener også selskapet kan redusere andelen marine ingredienser i fôret dersom knappheten varer.

Arctic priser aksjen til rundt 10x P/E 2027, men ligger samtidig om lag 10 prosent under konsensus på justert EBIT i Q2. Det gjør rapporten 31. august viktig for å få bekreftet om den relative fordelen på toll og råvarer også slår gjennom i resultatene.

Inside Oslo Børs: Sjømat er ikke lenger et rent argument på pris da markedet kan ha diskontert dette allerede. Spotprisen kan være svak gjennom høsten fordi volumene er høye, det vet markedet, samtidig som kostnadene har kommet opp. Den mer interessante delen av caset ligger i 2027: hvis tilbudsveksten flater ut etter en periode med høy slakting, kan sektoren gå fra kortsiktig volumpress til et strammere marked relativt raskt. Spørsmålet er om når markedet velger å prise dette inn. Markedet er en diskonteringsmaskin som vanligvis ser 6/8/12 måneder frem i tid.

Selskapsoppdateringer

BW Offshore – forsinkelsen i BW Opal blir dyrere enn hva markedet ventet, ned 12 %

BW Offshore er den mest negative selskapsoppdateringen mandag. Fullføringen av BW Opal er igjen utsatt, denne gangen til Q2 2027. Det er betydelig senere enn den opprinnelige planen om oppstart i Q4 2025.

Selskapet kutter EBITDA-guidingen for 2026 fra USD 310–340m til USD 250–280m og tar en ikke-kontant nedskrivning på USD 125m. SB1 forventer at konsensus kan komme ned rundt 20 prosent for 2026 og 10–15 prosent for 2027.

DNB Carnegie kom med en enda mer negativ rapport. Selv om BW Opal allerede produserer rundt 85 prosent av kapasiteten, blir starten på den 15-årige kontrakten flyttet ut. DNB anslår en negativ kontantstrømeffekt på NOK 4–5 per aksje frem til midten av 2027 og mener forsinkelsen også kan begrense muligheten for ekstrautbytte i 2026.

 Meglerhus:

•  SB1 Markets: Neutral, kursmål NOK 40

•  DNB Carnegie: Hold, kursmål NOK 40

•  SEB: Hold, kursmål NOK 49

Inside Oslo Børs: Problemet er ikke Q2-driften alene. Det er at et prosjekt som skulle gi langvarig, synlig kontantstrøm igjen flyttes ut i tid samtidig som mer kapital bindes opp. Når markedet allerede har ventet lenge på full kontraktsstart, blir enda en utsettelse vanskelig å se gjennom. Rent teknisk reagerer markedet kontant og krusen er nå tilbake på desember nivåer.

Det igjen betyr at et stort antall investorer er samtidig kommet i en større tapsposisjon samtidig. Slike PW har en tendens til å fungere som «trendkillere» på kort sikt siden det skapes så stor teknisk skade på sentimentet og at det kan ta tid for å reparere denne skaden. Kursmålet til Point&Figure er blitt tatt ut og trendmodellen og taktisk trendindikator befinner seg i salgssignaler.

Volumprofilen er heller ikke oppmuntrende siden de mest omsatte nivåene ligger over 45 til 52 nivået og det er lite med underliggende støtte før nede på 34-nivået. Aksjer som faller kraftig på fundamentale signaler skaper ubalanser og tar bort oppside. Ingen av de tekniske modellene understøtter BWO på dagens nivåer.


Scatec – ny oppfølging gir et mer positivt estimatbilde

Q2-tallene ble gjennomgått fredag, og det nye siden da er at flere meglerhus har oppdatert estimatene. SB1 løfter kursmålet til NOK 130 fra NOK 120 og mener markedet reagerte for svakt på rapporten. Meglerhuset mener frigjøringen av NOK 160m i prosjektreserver fra Obelisk ikke bare bør behandles som en tilfeldig engangseffekt, fordi Scatec har levert tilsvarende prosjektgevinster over flere kvartaler.

SB1 mener refinansieringen av SCATC04 i tillegg kan redusere rentemarginen betydelig og løfter EBITDA-estimatene for 2026–28 med rundt 5–10 prosent. DNB Carnegie er mer forsiktig, men øker likevel 2026-estimatet med 3 prosent og 2027–28 med 3 prosent på sterkere ancillary services og Romania BESS-prosjektet.

Meglerhus:

•  Arctic: Kjøp, kursmål NOK 140

•  ABG: Kjøp, kursmål NOK 134

•  SB1 Markets: Kjøp, kursmål NOK 130 (120)

•  Fearnleys: Kjøp, kursmål NOK 130

•  DNB Carnegie: Kjøp, kursmål NOK 120


Inside Oslo Børs: Fredagens førsteinntrykk var at overskriften var bedre enn den underliggende kraftproduksjonen. Mandagens oppfølging nyanserer dette. Power Production var fortsatt svakere enn ventet, men meglerhusene legger mer vekt på at prosjektgjennomføringen og finansieringen kan skape verdi over tid.

Det tekniske vil se mer potent ut gitt kursen tar ut toppen av konsolideringsboksen. Det vil utløse PF kjøpssignalet ved 100.50 og det indikative kursmålet på 107.41, som gir litt lav risk/reward. Men et økt momentum eller at den beveger seg fortsatt sidelengs kan heve dette kursmålet. Så legger foreløpig ikke så mye vekt på det reduserte indikative kursmålet.

Scatec befinner seg i et marginalt kjøpssignal i trendmodellen samtidig som taktisk trendindikator bedrer seg, men er fortsatt på 40 og over 50 som anses som å gi en bedre trendstyrkelse. Ingen særlig respons på meglerkommentarene så langt ut i sesjonen og avventer sterkere tekniske signaler, som et brudd over konsolideringsboksen + PF kjøpssignalet.


Norske banker – bedre Q2, men kredittveksten roer seg

Pareto har løftet gjennomsnittlige resultatestimater for sparebankene med rundt 3 prosent for 2026–28 og oppgradert Sparebanken Norge og SpareBank 1 Østfold Akershus til Kjøp. Reprisingen av boliglån og innskudd fra midten av juli ventes å gi medvind for marginene gjennom andre halvår, mens tapene fortsatt er svært lave.

Arctic kom senere mandag morgen med nye kredittdata. Innenlandsk kredittvekst falt til 4,3 prosent i juli fra 4,4 prosent i juni. Husholdningenes lånevekst var 4,6 prosent. Arctic mener dette tyder på at den sterke utlånsveksten enkelte sparebanker viste i Q2 i stor grad kan skyldes økte markedsandeler på bekostning av større banker, og ikke nødvendigvis at totalmarkedet har akselerert.

Samtidig fortsetter privat sparing i fond å være en viktig strukturell medvind, hvor norske privatkunder nettotegnet for NOK 7,0 mrd. i fond i juli, hvorav NOK 5,2 mrd. gikk til aksjefond. Privat kundenes fondsverdier er nå NOK 918 mrd., opp fra NOK 285 mrd. ved utgangen av 2020. Det gir bankene økende kapitalinntekter fra sparing og forvaltning.

Inside Oslo Børs: Utsiktene for banksektoren er fortsatt godt, men det er en viktig forskjell mellom bedre marginer og bedre volumvekst. Reprising kan løfte resultatene i H2, mens lavere kredittvekst gjør det vanskeligere å få samme hjelp fra balanseveksten. Dermed blir kostnadskontroll, markedsandeler og provisjonsinntekter viktigere.


Magnora Data Center – nettilknytning reduserer prosjekt-risikoen

Magnora Data Center har sikret nettilknytning til Hämeenlinna-prosjektet i Finland. Arctic og DNB vurderer avtalen som en vesentlig de-risking av selskapets viktigste prosjekt. Fysisk tilkobling er planlagt i Q1 2029, med mulighet for fremskyndelse til andre halvår 2028.

DNB Carnegie har Kjøp og kursmål NOK 17 og mener prosjektet nå i hovedsak trenger ferdigstilt konsept og design før en salgsprosess kan starte. Ved dagens markedspriser for «powered land» anslår DNB at et salg av de opprinnelige 120 MW kan gi mer enn EUR 60m, tilsvarende rundt NOK 6,8 per aksje eller 54 prosent av dagens markedsverdi.

Arctic har Kjøp og kursmål NOK 15 og kommer til omtrent samme verdi per aksje på den første 120 MW-fasen.

Selskapet arbeider samtidig med en større campus enn de opprinnelige 120 MW. Det betyr at avtalen ikke bare reduserer risikoen i ett prosjekt, men også kan bli et bedre referansepunkt for resten av porteføljen.

Inside Oslo Børs: Har for lite historikk for å kunne gi en fullverdig teknisk gjennomgang, men det helt kortsiktige utviklingen ser interessant ut hvor kursen nå utfordrer den siste konsolideringsboksen. Datasenter nyheter fortsetter å komme inn og det er trolig slike som skaper den økte interessen. Det utløses et PF kjøpssignal ved 13,60, hvor det indikative kursmålet er opp mot 16.21. Trendmodellen befinner seg i et kjøpssignal samtidig som Taktisk trendindikator ikke helt understøtter (40), men den viser en positiv bedring. Det mest omsatte nivået kommer inn mellom 14.75-15, som er fra nivået når den kom på børs. Det kan medføre økt overliggende motstand. Men poengterer på nytt at det er for lite historikk til å gi en fullverdig analyse av MDATA.


Aker/Nscale – mulig USA-notering allerede i september

Arctic sendte lørdag en oppdatering om Nscale, som gikk ut på at selskapet skal arbeide mot en amerikansk børsnotering, som kan komme allerede i september og søker å hente opptil USD 3 mrd.

Nscale oppgis å ha rundt USD 51 mrd. i samlet kontraktsfestet omsetning før noteringen og arbeider med å bygge opp 10 GW kapasitet for AI-datasentre. Goldman Sachs og JPMorgan er involvert i den potensielle børsnoteringen.

En faktisk børsnotering vil synliggjøre verdiene på AI- og datasentereksponeringen som er knyttet til Aker-systemet. Inntil en prisindikasjon foreligger er det likevel for tidlig å trekke bastante konklusjoner om hvor emisjonen blir satt og responsen til markedet.

Akastor – mer av porteføljen blir likvid

Arctic løfter kursmålet på Akastor til NOK 19 fra NOK 18 og gjentar Kjøp. Etter den amerikanske noteringen av HMH og oppgjøret av aksjonærlånet er den største investeringen i porteføljen blitt mer likvid, med lock-up som utløper i slutten av september.

Akastor har allerede distribuert NOK 2,40 per aksje hittil i år og annonserte ytterligere NOK 0,50 i Q2. Fremtidige utbetalinger vil avhenge av finansielle transaksjoner i porteføljeselskapene, men netto kontantposisjon på rundt NOK 540m gir fleksibilitet.

Inside Oslo Børs: Rent teknisk sliter fortsatt Akastor med 14 intervallet, men den handles rett ovenfor det mest omsatte nivået. Det blir utløst et PF kjøpssignal ved 14,70, hvor det indikative kursmålet er 16.05. Taktisk trendindikator har falt tilbake fra 87 til 76, men kan gå i kjøpssignal igjen hvis kursen klarer å fjerne seg fra 14-intervallet og utløse PF kjøpssignalet. Rent visuelt i chartet ser det ut som kursen sliter litt med å få inn et nytt oppsidemomentum slik at PF kjøpssignalet vil kunne være viktig for den kortsiktige retningen til aksjen.

Andre oppdateringer og kursmålsendringer

•  Hafnia: SEB beholder Kjøp, men reduserer kursmålet til NOK 88 fra NOK 92 før Q2 28. august. Q2 EBITDA ventes rundt USD 302m, i tråd med konsensus. Inside Oslo Børs: Sidelengs konsolideringsboks, men kortsiktig opptrend. Har utløst et PF kjøpssignal ved 73.60, h vor kursmålet er 80.50. Taktisk trendindikator og trendmodellen understøtter med kjøpssignaler. Det tekniske ser fortsatt sterkt ut i forkant av tallene 28/8.

•  Odfjell Technology: ABG beholder Kjøp og reduserer kursmålet marginalt til NOK 78 fra NOK 80. Q2 justert EBITDA var 1 prosent over konsensus.

•  Bouvet: ABG løfter kursmålet til NOK 50 fra NOK 45, men beholder Hold. Meglerhuset mener nøkkeltallene peker i riktig retning og at selskapet trolig har passert bunnen.

•  ShaMaran Petroleum: DNB Carnegie oppgraderer til Kjøp med kursmål NOK 1,45 fordi produksjonsstart i Kurdistan nå vurderes som mer sannsynlig.

•  Equinor/Aker BP: Linga-funnet i Nordsjøen er anslått til 0,6–13 millioner fat oljeekvivalenter, under midtpunktet i forventet intervall. Pareto vurderer verdibidraget som begrenset.

•  Vår Energi/BlueNord: BlueNord-aksjonærene skal stemme over fusjonen med Vår Energi mandag. DNB beholder Hold på begge selskaper.

Norsk Hydro (oppdatering)

Inside Oslo Børs: Alcoa sluttet litt dårlig intra-dag på fredag og med selgerne presset kjøperne så at den sluttet ned fra pluss 5 % til 2 %. Det gir ikke den beste understøttelse for en høyere bunn, men vi får se hvordan den følger opp i dag. En dag gjør ingen trend og Hydro følger opp med videre oppgang i dag. Kjøpssignalet ved 92,50 er aktivt, men ikke fullverdig bekreftet siden kursen må over den forrige august toppen.    

Vi ser av chartet at det kortsiktige bildet har bedret seg, men det kan fortsatt bli en konsolideringsboks hvis ikke kursen klarer å ta ut august toppen. Taktisk trendindikator har klart å komme seg over 20, men er kun ca. 22,50, og indikatoren peker i retning at dette er en teknisk rekyl og ikke starten på en mellomlangsiktig trendendring. Vi har altså et kjøpssignal i trendmodellen og et ikke helt bekreftet PF kjøpssignal og en Taktisk trendindikator som ikke understøtter en sterk trend men en rekyl. Volumprofilen er understøttende for en rekyl siden den viser at kursen ikke møter sterkere potensiell volummotstand før mellom 100—105. Det indikative kursmålet til PF signalet er akkurat innenfor det mest omsatte nivået og 102.  

Aluminiumsfutures har også en jobb å gjøre for å understøtte en sterkere rekyl for både Alcoa og Norsk Hydro. Ser litt interessant ut, men er langt i fra å bekrefte foreløpig. Trenger å se en videre oppgang gjennom 3300 for å gi positive impulser til selskapene.

Zaptec – Tester fortsatt toppen av konsolideringsboksen

Inside Oslo Børs: Kursen har de fire siste sesjonene ligget oppunder toppen av konsolideringsboksen, hvilket kan indikere at kombinasjonen av den siste rekylen opp fra bunnen av boksen, som har sørget for en overkjøpt posisjon, at det er behov for litt mer konsolidering før det eventuelt kommer et brudd opp. Derfor kan PF kjøpssignalet ved 51 være viktig for en avklaring på den tekniske situasjonen. Kursmålet til PF signalet er opp mot 54.60. Det tekniske ser interessant ut for bruk av de tekniske modellene, men intet er foreløpig blitt bekreftet.

Oppsummering

Mandagen starter med et mer blandet risikobilde hvor Brent har falt tilbake til rundt USD 93, men trafikken gjennom Hormuz er fortsatt klart lavere enn normalt og USA forbereder nye sanksjoner mot Iran. Det betyr at oljeprisen kan bli svært overskriftsdrevet inn i denne uken.

Tankmarkedet er fortsatt svært sterkt og får støtte av lange seilingsdistanser, sanksjoner og dårligere effektivitet i flåten. Det er den tydeligste positive eksterne impulsen for Oslo Børs akkurat nå, og vi ser at HAUTO, WAWI, MPC, HUNT og SNI reagerer positivt på dette. Trendene til de nevnte selskaper er modne og kan være spesielt utsatt for nye overskrifter.

Sjømat får et litt negativt kortsiktig prisbilde med spot rundt NOK 65/kg, med fra 68 NOK/kg og høye norske volumer. Det langsiktige 2027-bildet kan fortsatt bli strammere, men kostnadene har kommet opp og meglerhusene har kuttet flere estimater etter Q2.

På selskapsnivå er BW Offshore den klart svakeste oppdateringen. Scatec, Magnora Data Center og Akastor får derimot støtte fra nye estimater, finansiering eller avrisiking av prosjekter. Nscale-saken kan bli en viktig Aker-trigger dersom USA-noteringen faktisk kommer allerede i september.

Bankene har bedre resultatmomentum inn i andre halvår, men Arctic sine nye kredittdata minner om at utlånsmarkedet ikke akselererer. Pareto sin mer positive vurdering av sparebankene handler derfor i stor grad om reprising, lave tap og bedre kostnadskontroll.

Inside Oslo Børs: Det viktigste så langt mandag er kombinasjonen av lavere Brent, fortsatt ekstreme tankrater og en Oslo Børs som handles på høye multipler. Det gjør markedet mer selektivt. Selskaper som får bedre synlighet på kontantstrøm og utbytter kan fortsatt belønnes, mens utsettelser og svak guiding kan bli straffet hardere enn tidligere i sommer.


Kilder og viktig informasjon

Rapporten er basert på meglerkommentarer og markedsoppdateringer mottatt fra blant annet Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier, SB1 Markets og Fearnleys. Kursmål og anbefalinger er meglerhusenes vurderinger og kan endres uten varsel.

Dette materialet er utarbeidet for informasjonsformål og er ikke investeringsråd eller en personlig anbefaling. Historisk avkastning er ingen garanti for fremtidig avkastning. De tekniske kommentarene og modellene til Inside Oslo Børs er tydelig merket.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
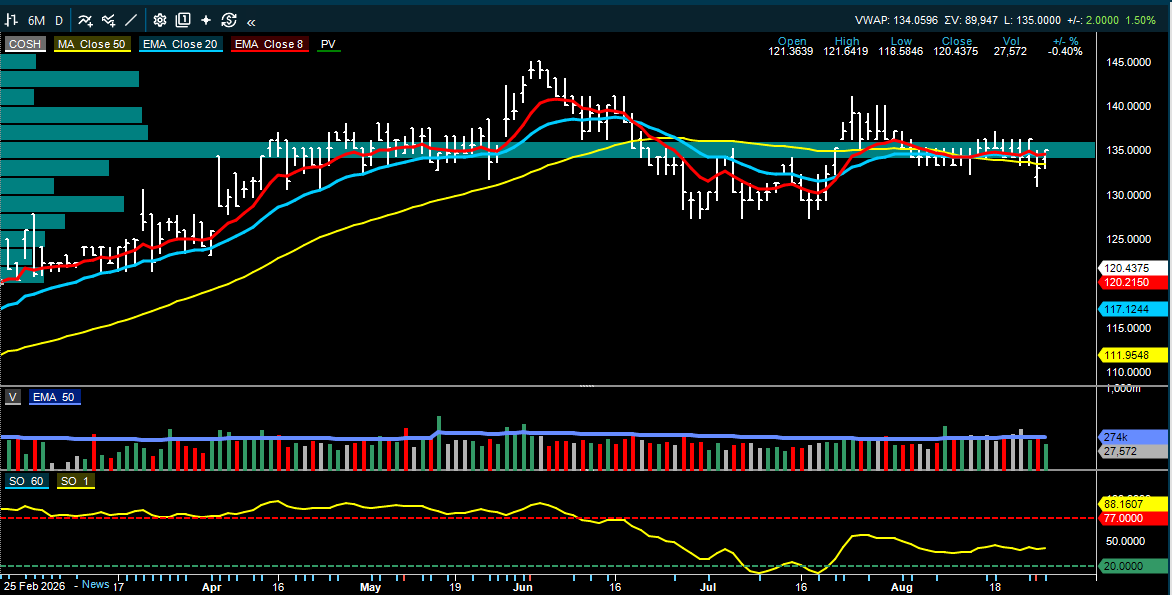
1
  in  🔶 inside
August 21
• Edited (Aug 21, 2026)
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

INSIDE OSLO BØRS – TEKNISKE MODELLER

Fredag 21. august 2026

Oppfølging: Norsk Hydro – PF kjøpssignal 92.50

Legger ved oppdaterte chart på Norsk Hydro og Alcoa. Alcoa strammer seg til og er opp 5 %. Det tekniske ser med dette litt mer robust ut. 

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
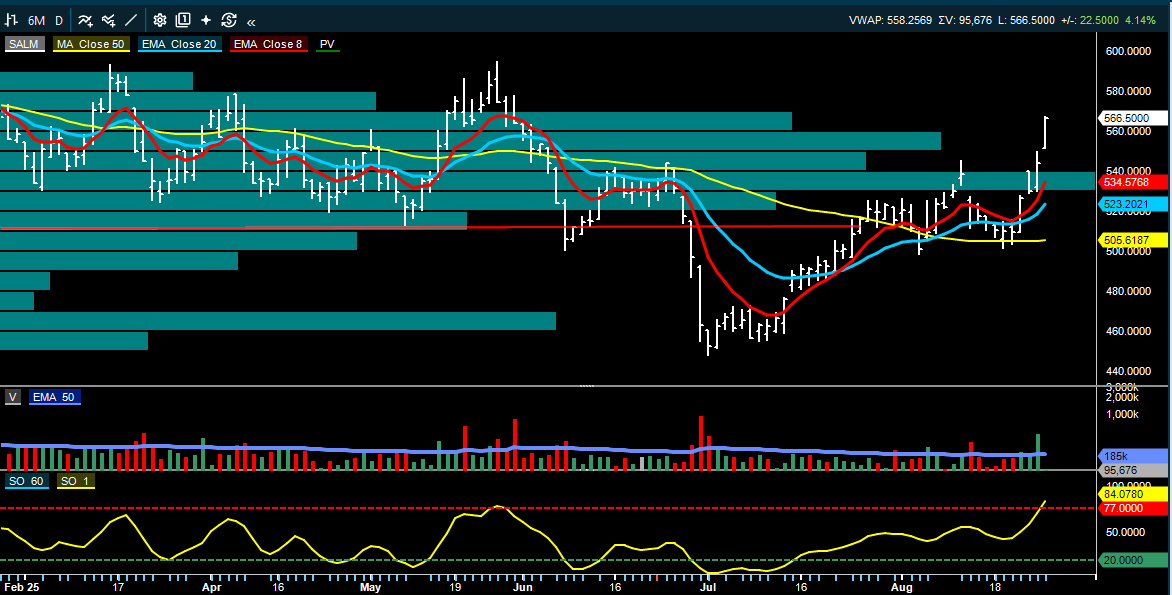
  in  🔶 inside
August 21
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

INSIDE OSLO BØRS – TEKNISKE MODELLER

Fredag 21. august 2026

Norsk Hydro – PF kjøpssignal 92.50

Inside Oslo Børs: Norsk Hydro falt kraftig fra toppen 3 juni på 120.40, hvor laveste bunn under korreksjonen ble 82.70. Siden har kursen først beveget seg sidelengs og har fått en mindre rekyl etter resultatfremleggelsen. Det tekniske ser litt sterkere ut på kort sikt, hvor kursen handles rett under et nytt PF kjøpssignal ved 92.50, hvor det tilhørende kursmålet er 101.20.

Kursen handles over 50 dager snittet, hvilket er positivt samtidig som trendmodellen 8/20 dager ligger i kjøpssignal. Taktisk trendindikator er 19.90 og under 20 hvilket ikke signaliserer en sterkere trendbevegelse. Så lenge denne er under 20 og 50 indikerer indikatoren rekyler og ikke en sterkere endring av trend.

Det nye PF kjøpssignalet, kombinert med eventuelle rekyler for Aluminium og Alcoa kan trigge flere av trendmodellene inn i et sterkere modus. Per i dag har ikke Hydro en bekreftet understøttelse fra aluminium eller Alcoa, men synes Alcoa ser rent teknisk litt mer potent ut.

Men vi skal følge opp dette inn i neste uke siden formasjonen til Hydro indikerer at det er noen underliggende kjøpere i aksjen. Siden de fundamentale kursmålene er svært sprikende er det trolig behov for stimuli fra aluminium og Alcoa for at kjøpersiden skal få noen argumenter for å bli mer aggressive.

Av de fundamentale kursmålene jeg har fått med meg i etterkant av resultatfremleggelsen er bildet svært sprikende, fra Nordea på 55 kroner til BNP Paribas på 118 kroner, hvilket viser at meglerhusene i stor grad er uenige om hvor mye av den sterke aluminiums- og marginforbedringen som er varig.

Hydro leverte Q2 med justert EBITDA på 8,923 mrd. kroner, opp fra 7,790 mrd. året før, drevet av høyere aluminiumspriser, høyere produktpremier og bedre resirkuleringsinntjening, mens sterkere krone og svakere energiproduksjon trakk ned.

De mest positive ligger fortsatt høyt. BNP Paribas kuttet riktignok kursmålet fra 137 til 118 kroner, men beholdt outperform. Goldman Sachs kuttet marginalt fra 112 til 111 kroner og gjentok kjøp. BofA gikk marginalt motsatt vei og løftet kursmålet til 98 kroner fra 97, med kjøpsanbefaling, etter et Q2-resultat de vurderte som bedre enn ventet.

Midtsjiktet er mer nøytralt. Pareto kuttet kraftig fra 117 til 94 kroner, men beholdt hold. Arctic gjentok hold og 90 kroner, mens Morgan Stanley kuttet marginalt til 92 kroner og beholdt equal-weight. Norne ligger litt høyere med 96 kroner, men også med hold.

På den negative siden ligger ABG med salg og 82 kroner, mens Nordea er klart mest negativ med salg og 55 kroner. ABG peker på at Q2 var sterkere enn ventet, men mener inntjeningen kan falle frem mot 2028 dersom aluminiumsprisene normaliseres lavere, hvilket de ikke mener er priset inn.

Inside Oslo Børs: Analytikerbildet er ikke entydig positivt, selv etter den sterke rapporten. De positive meglerhusene ser fortsatt oppside gjennom god drift, høyere aluminiumspriser og sterkere marginer, mens de mer forsiktige mener markedet allerede priser inn for mye av dagens sterke aluminiumsklima. Det gjør Hydro mer avhengig av videre utvikling i aluminium, Midtøsten-risiko, europeisk energi og om marginbildet holder seg gjennom 2027.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
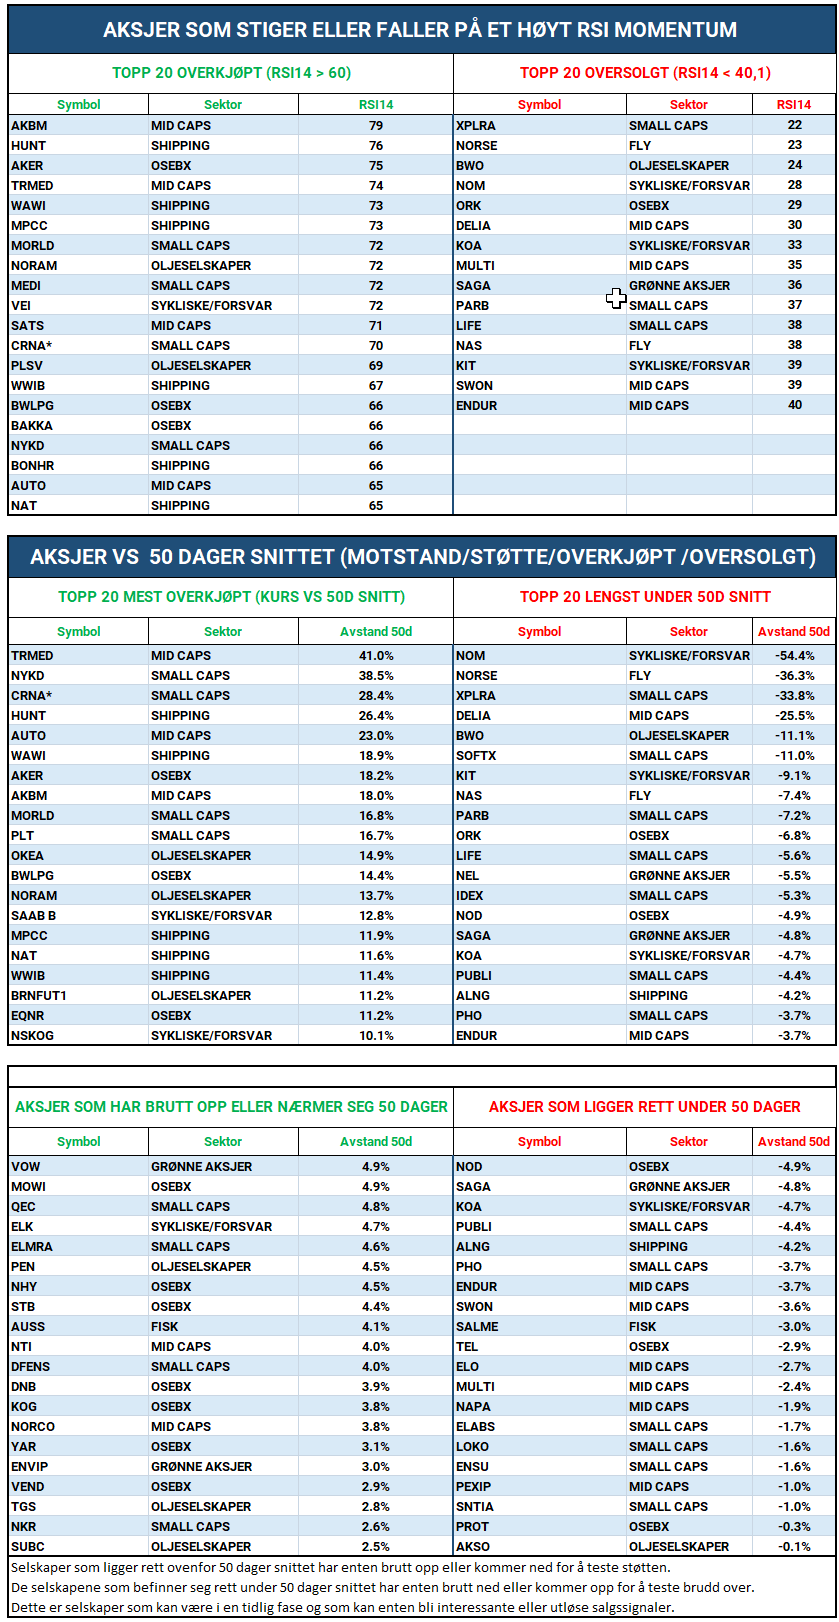
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.