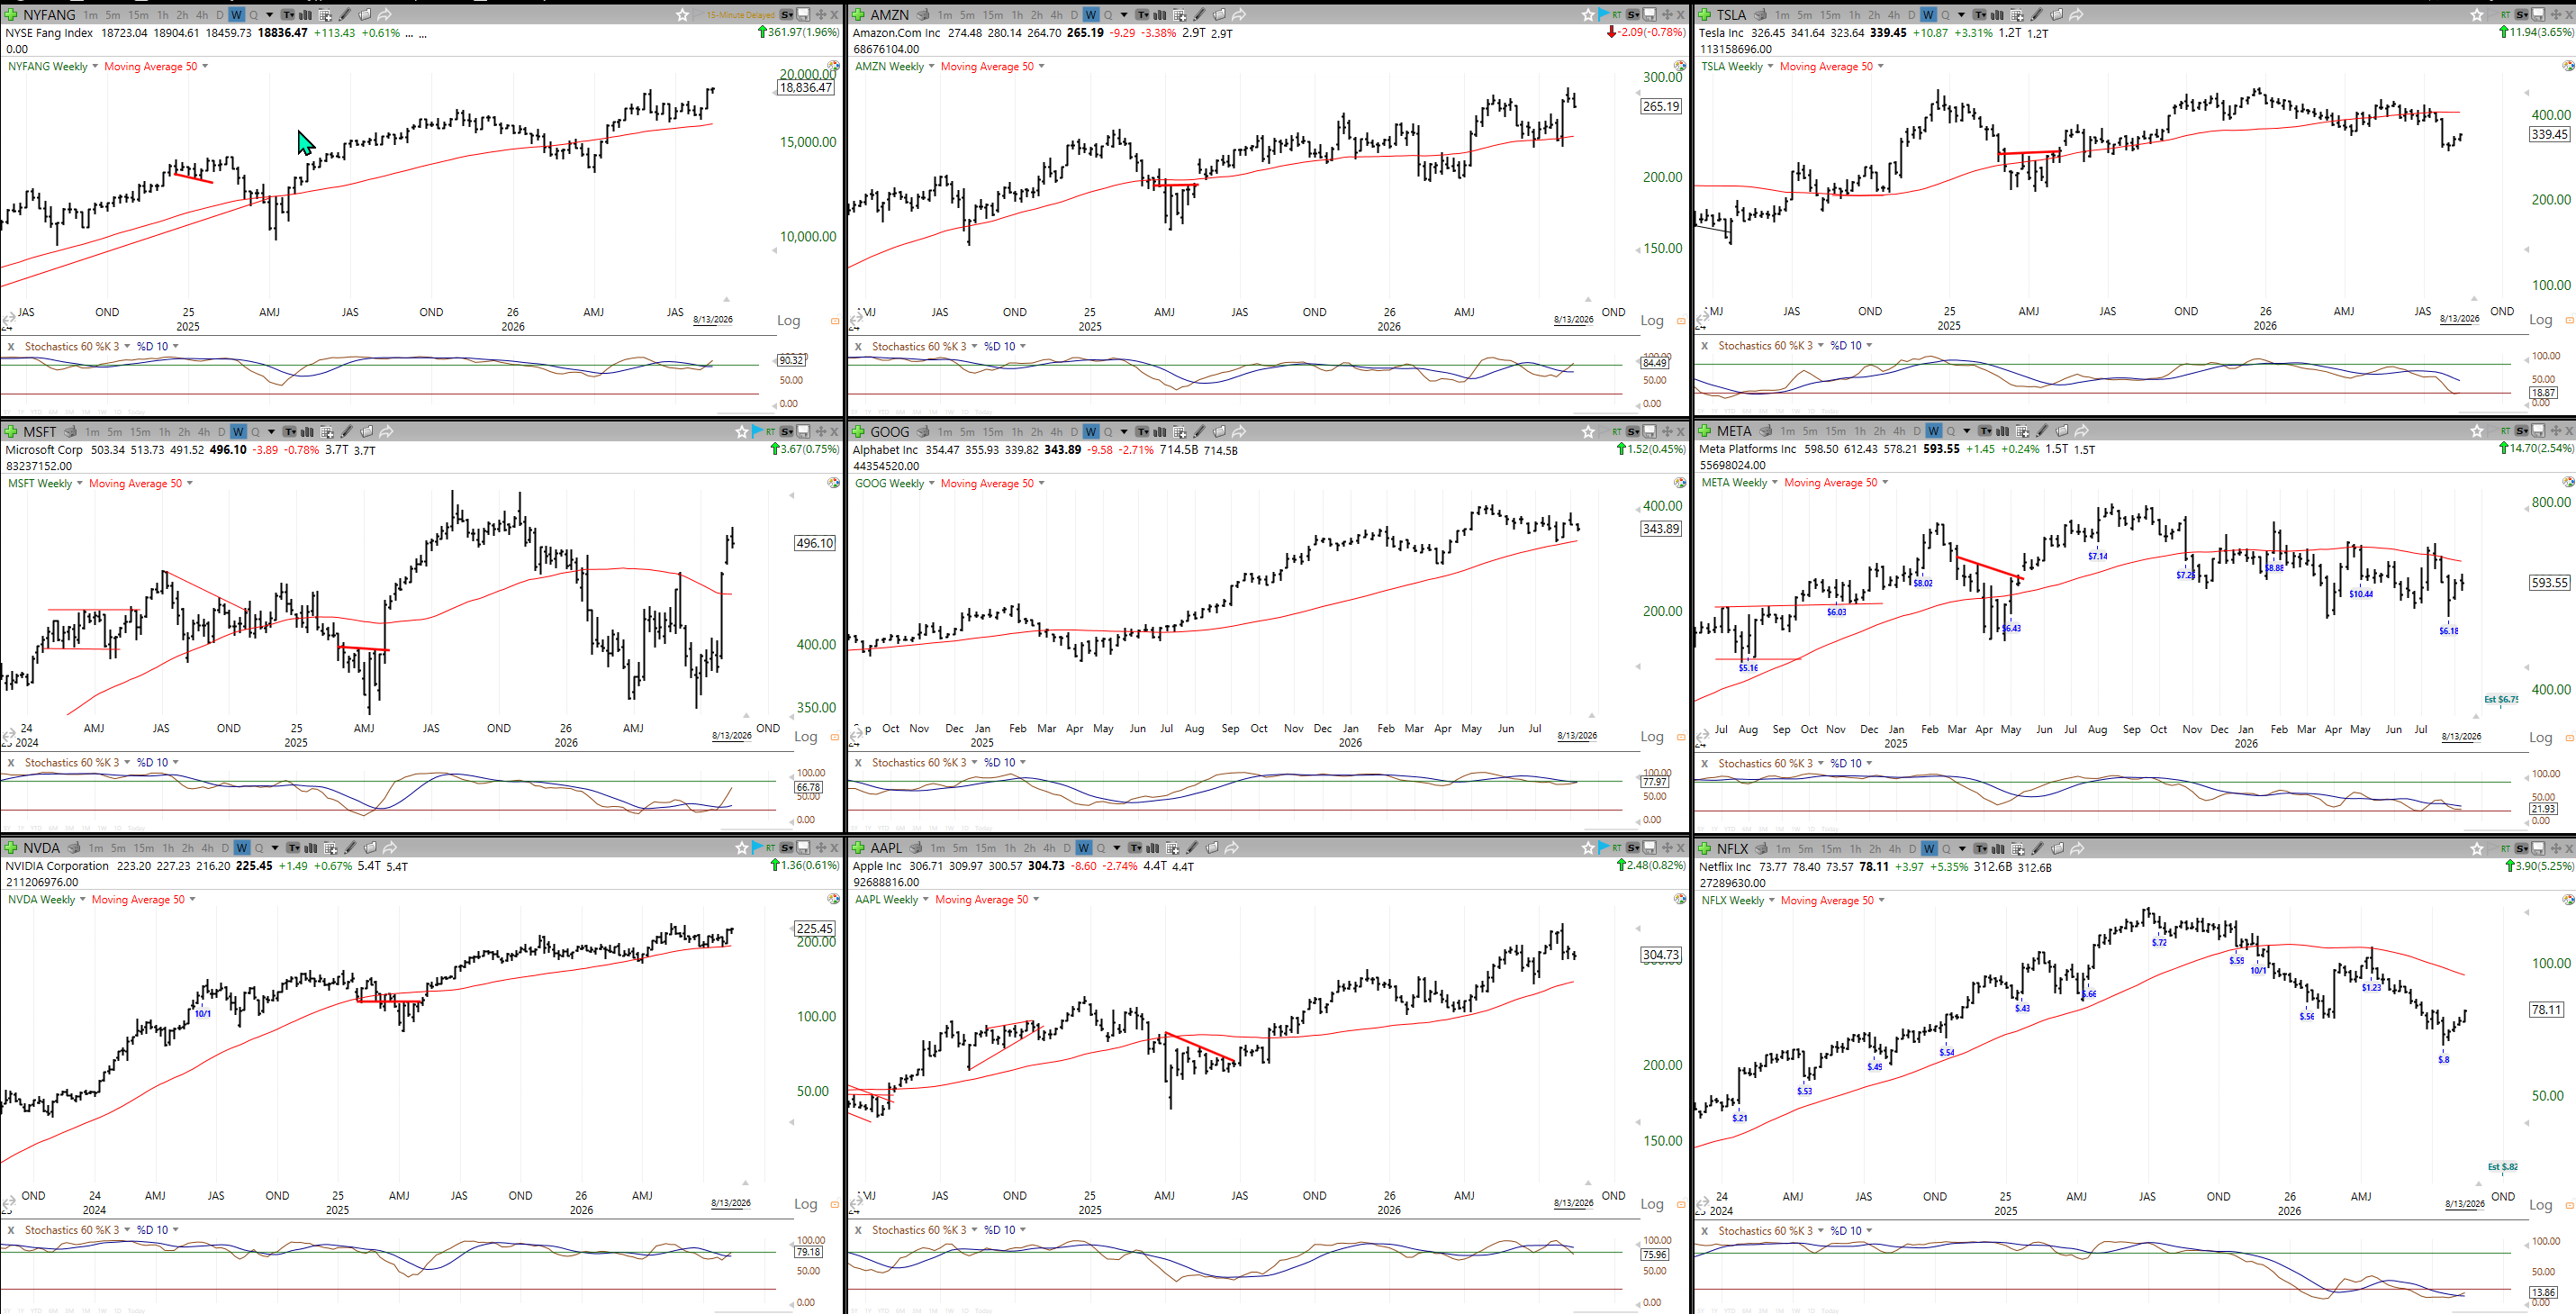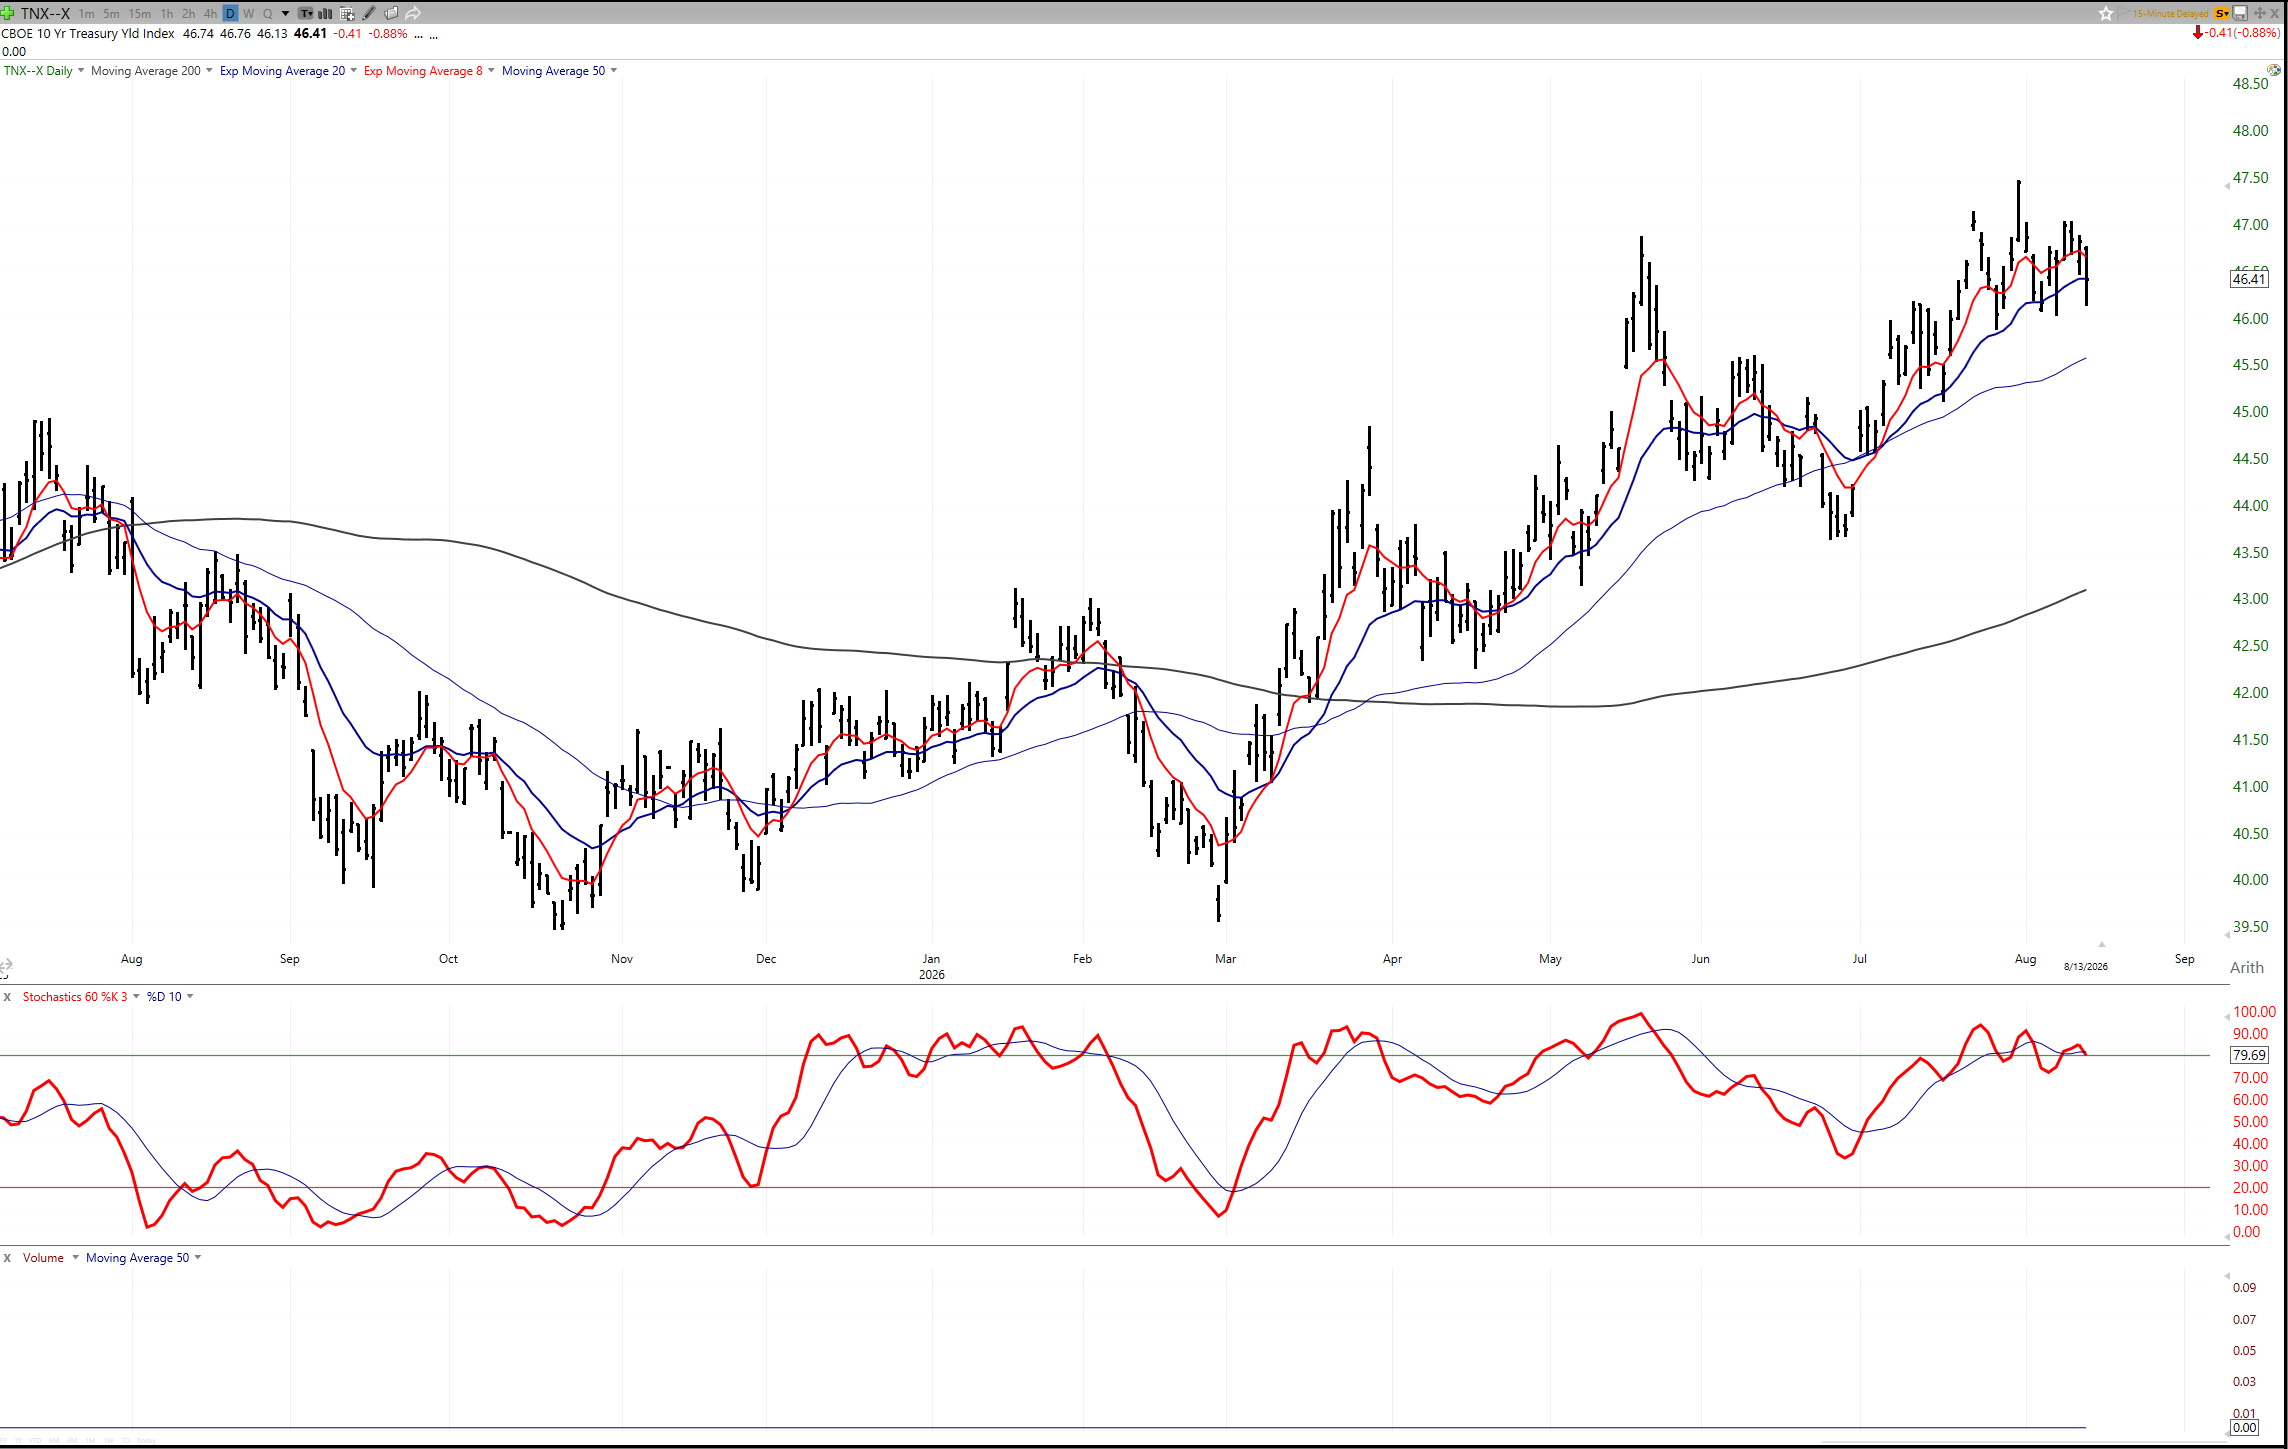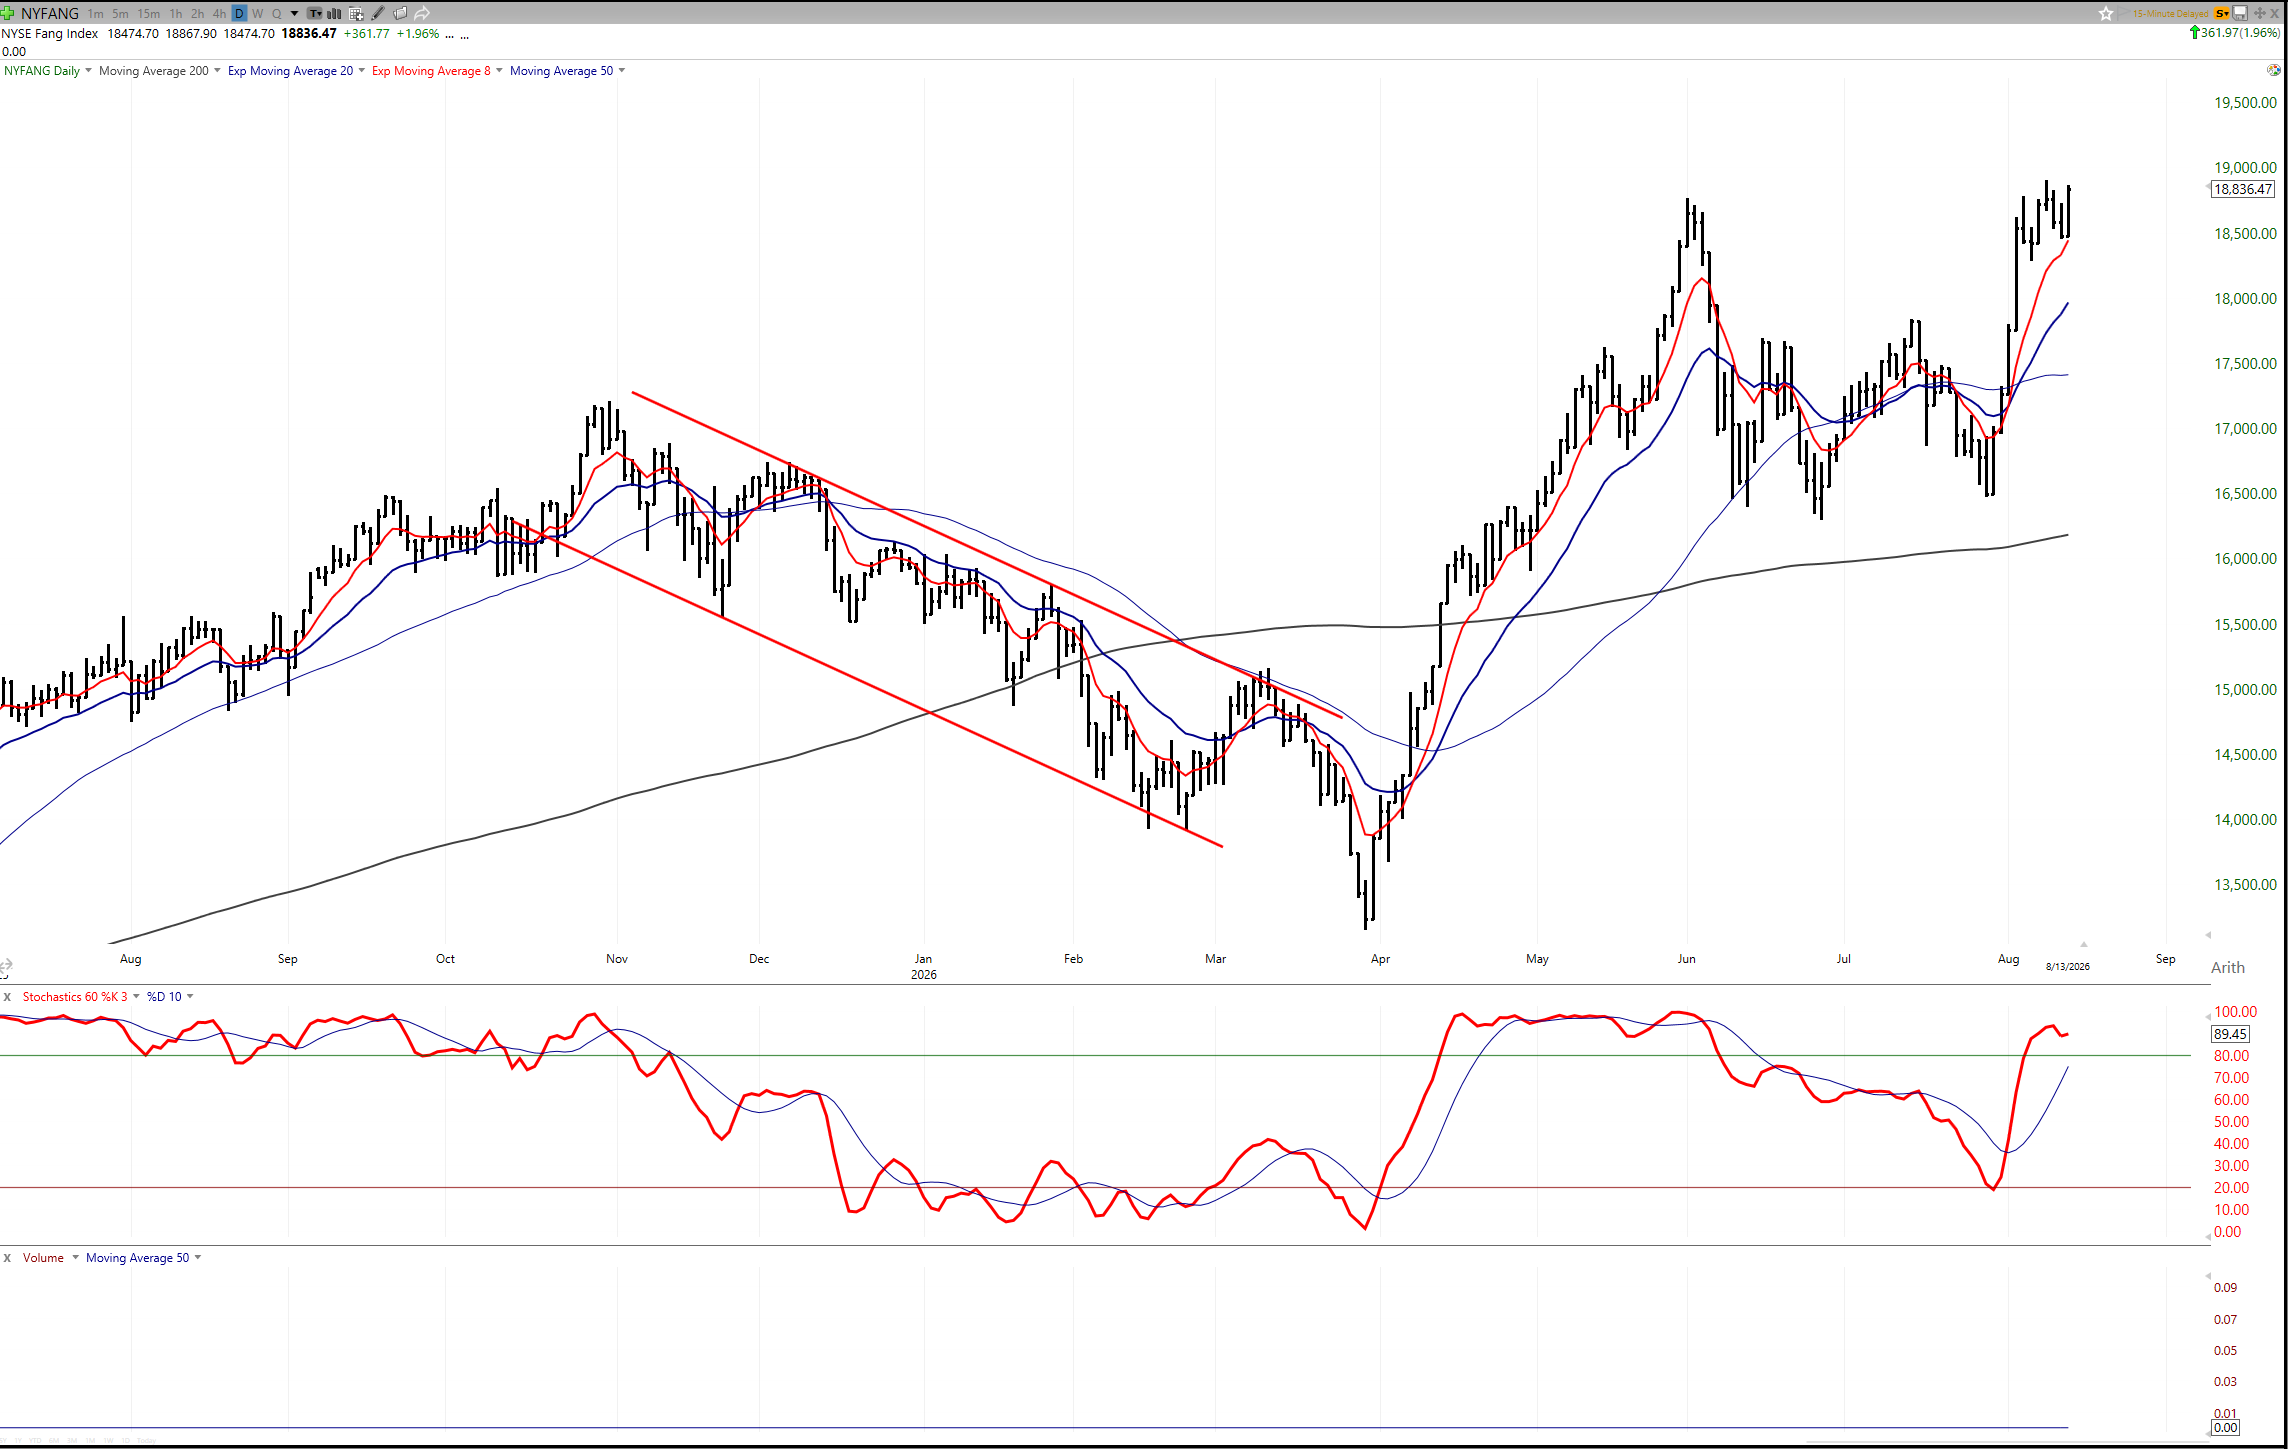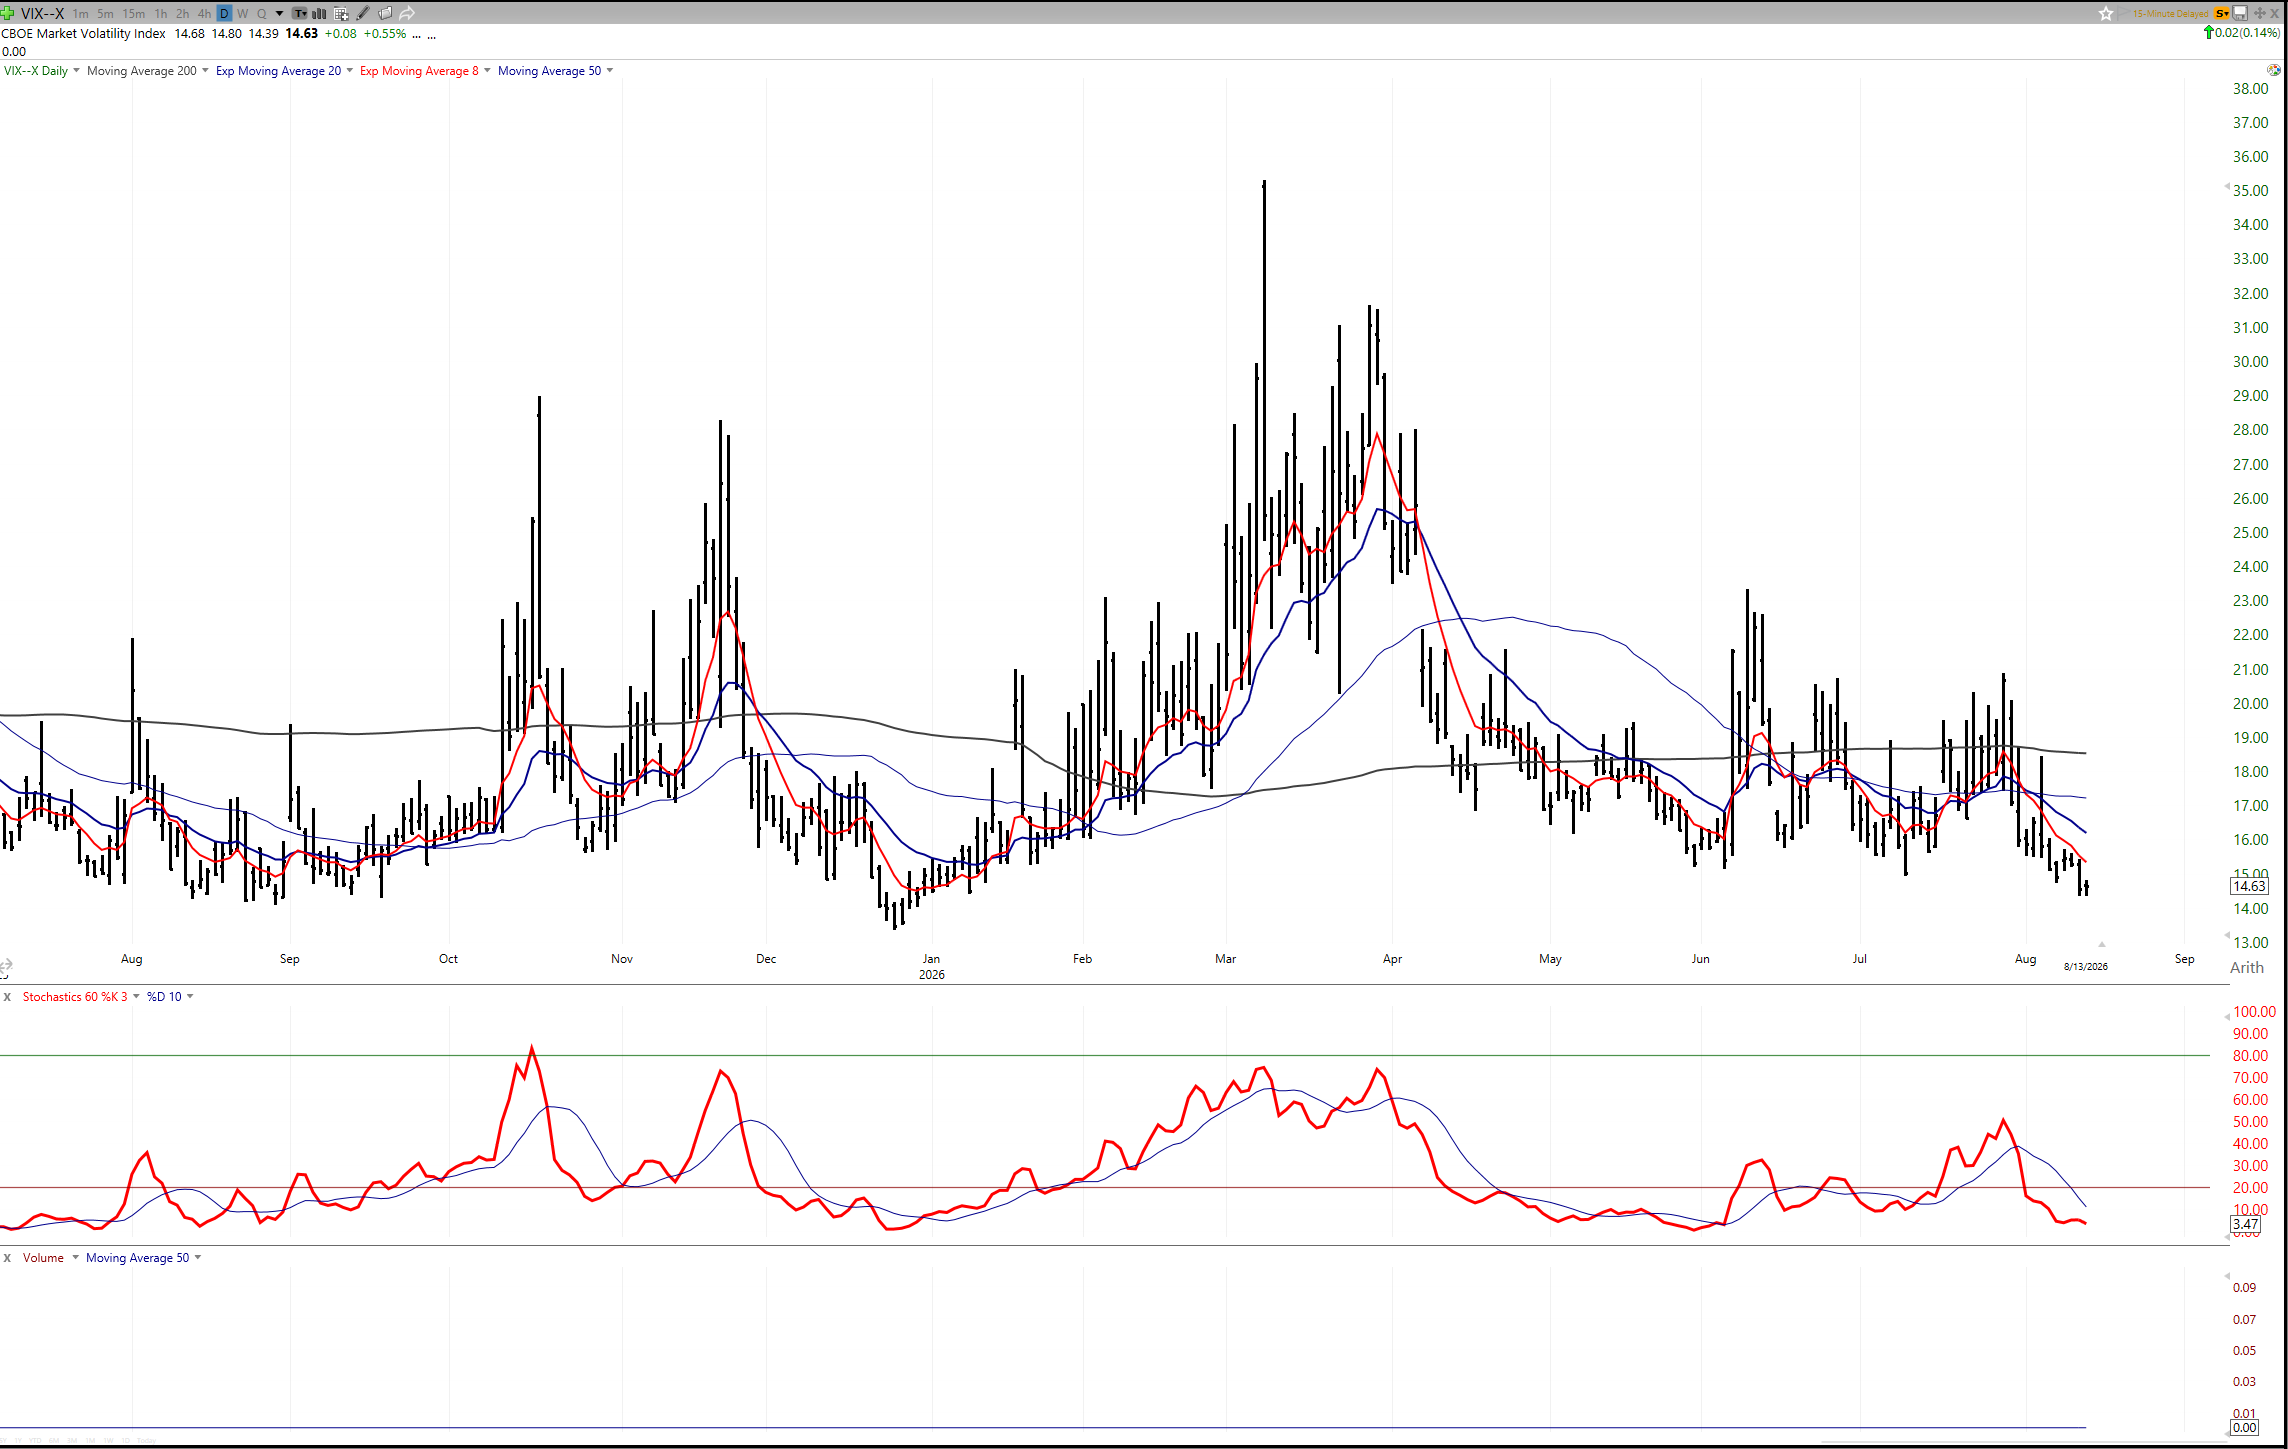
Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
  in  🔶 inside
August 19
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

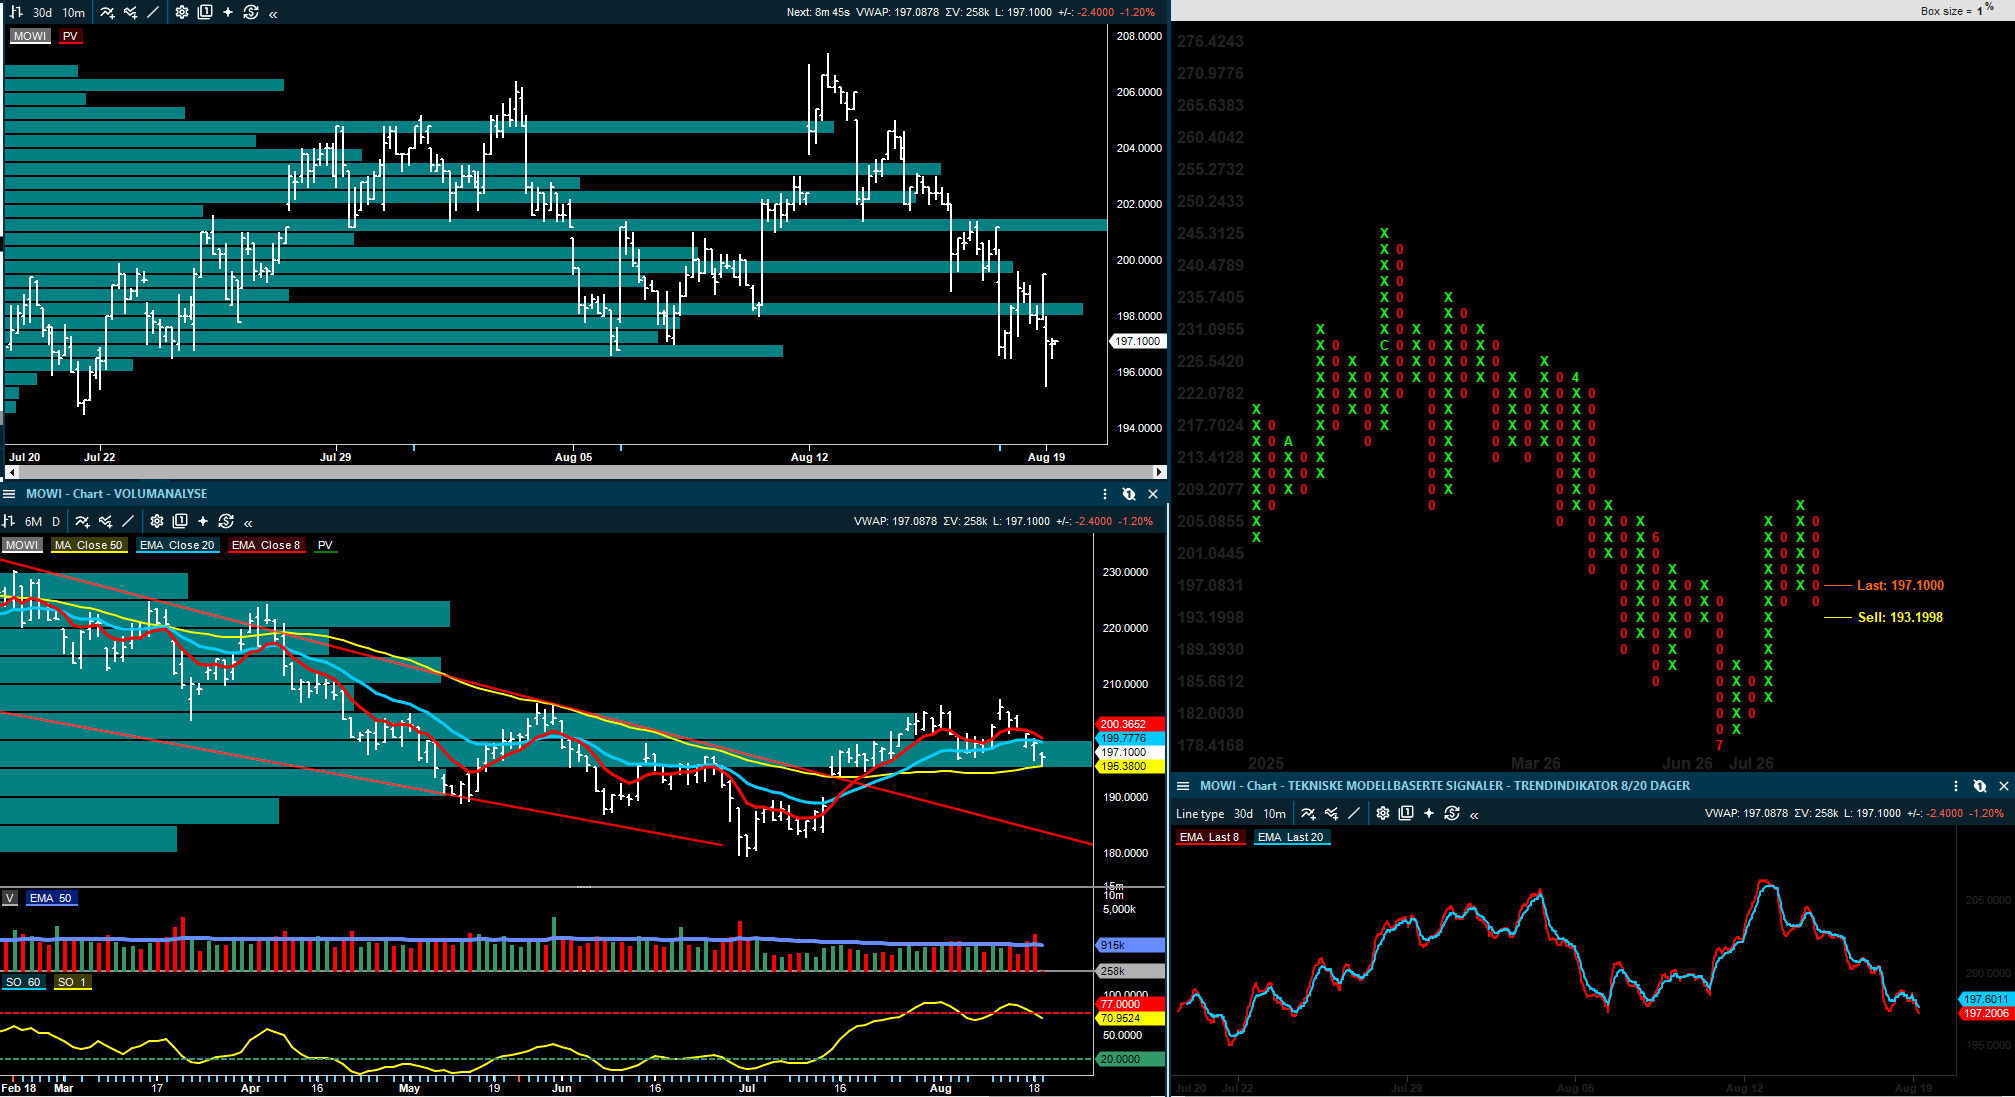
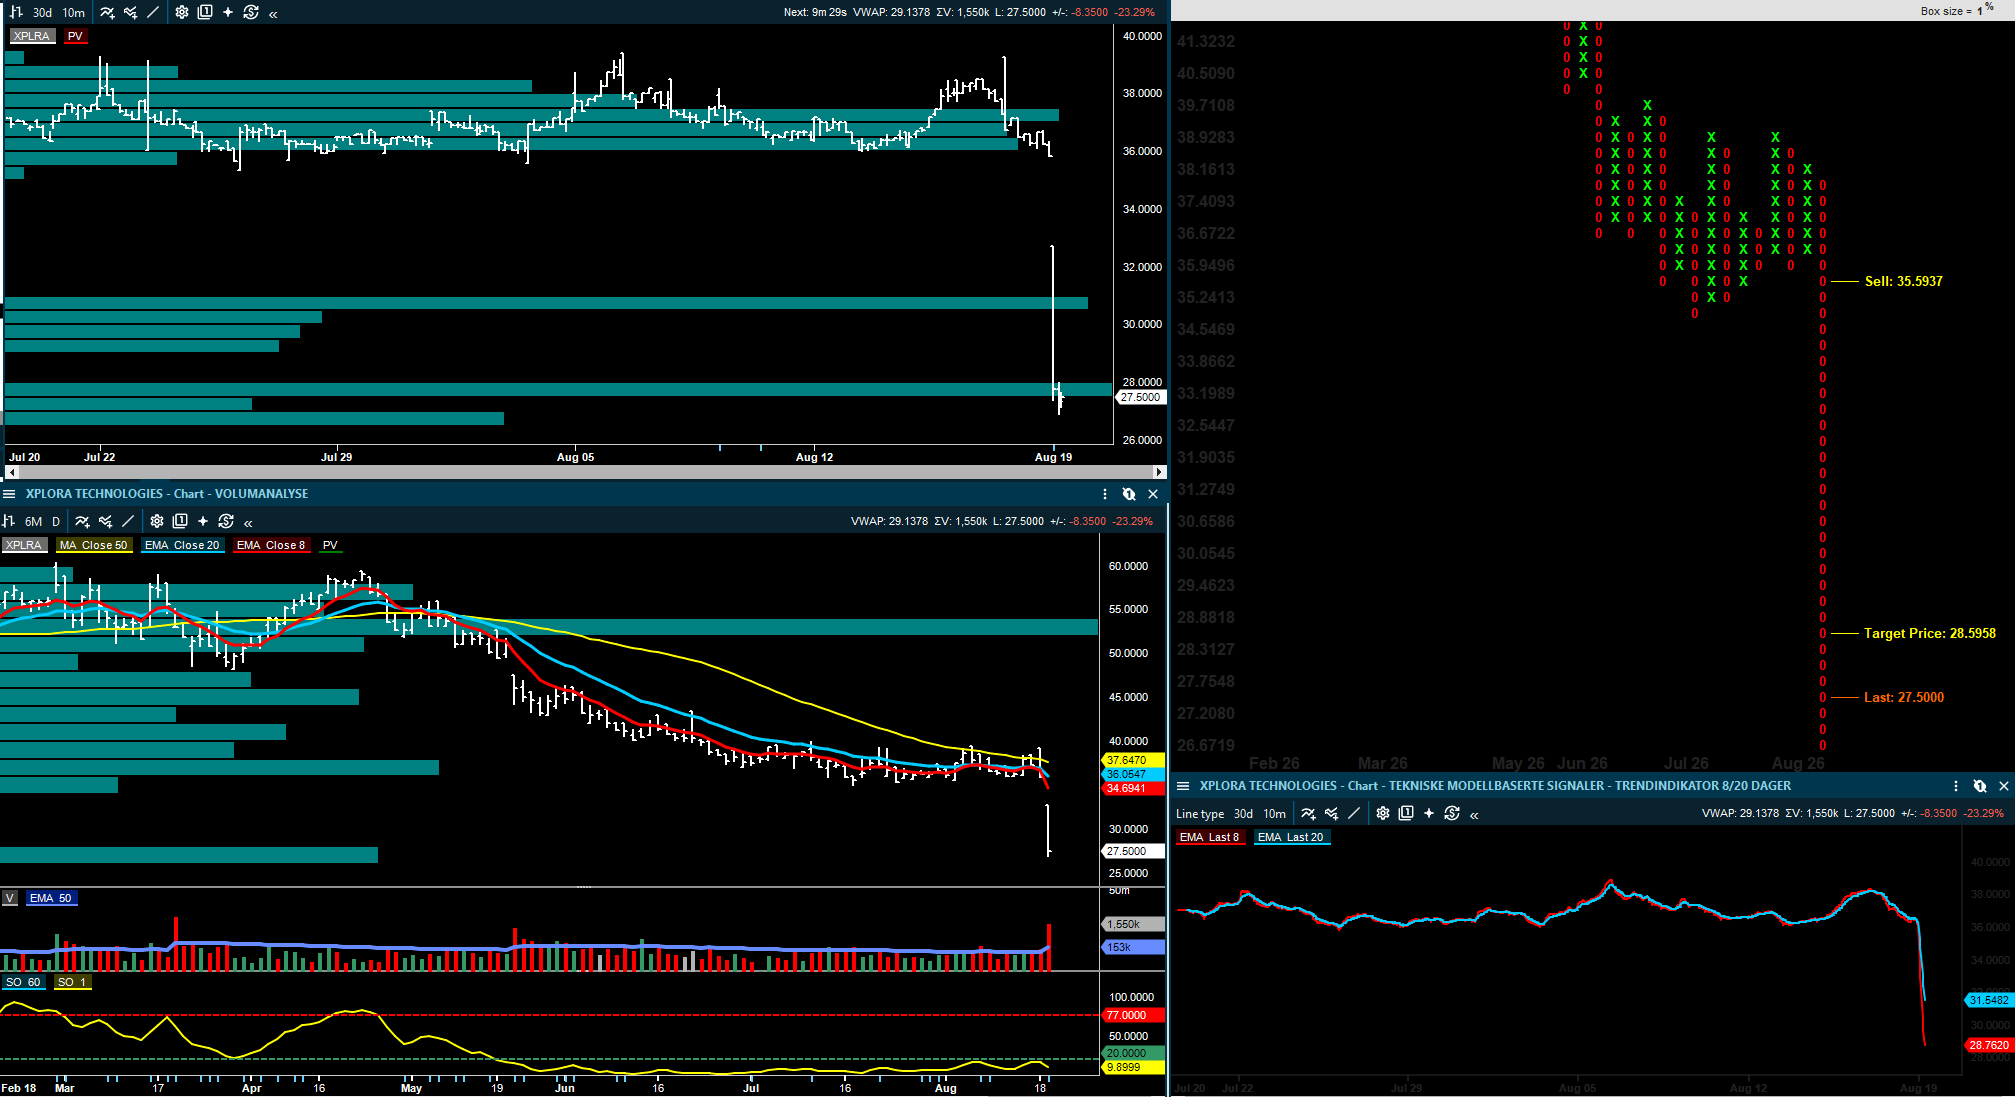
Morgenrapport 19. august: DOF slår forventningene, Lerøy trekker sjømat ned og Zaptec/BEWI viser styrke

Kort oppdatering

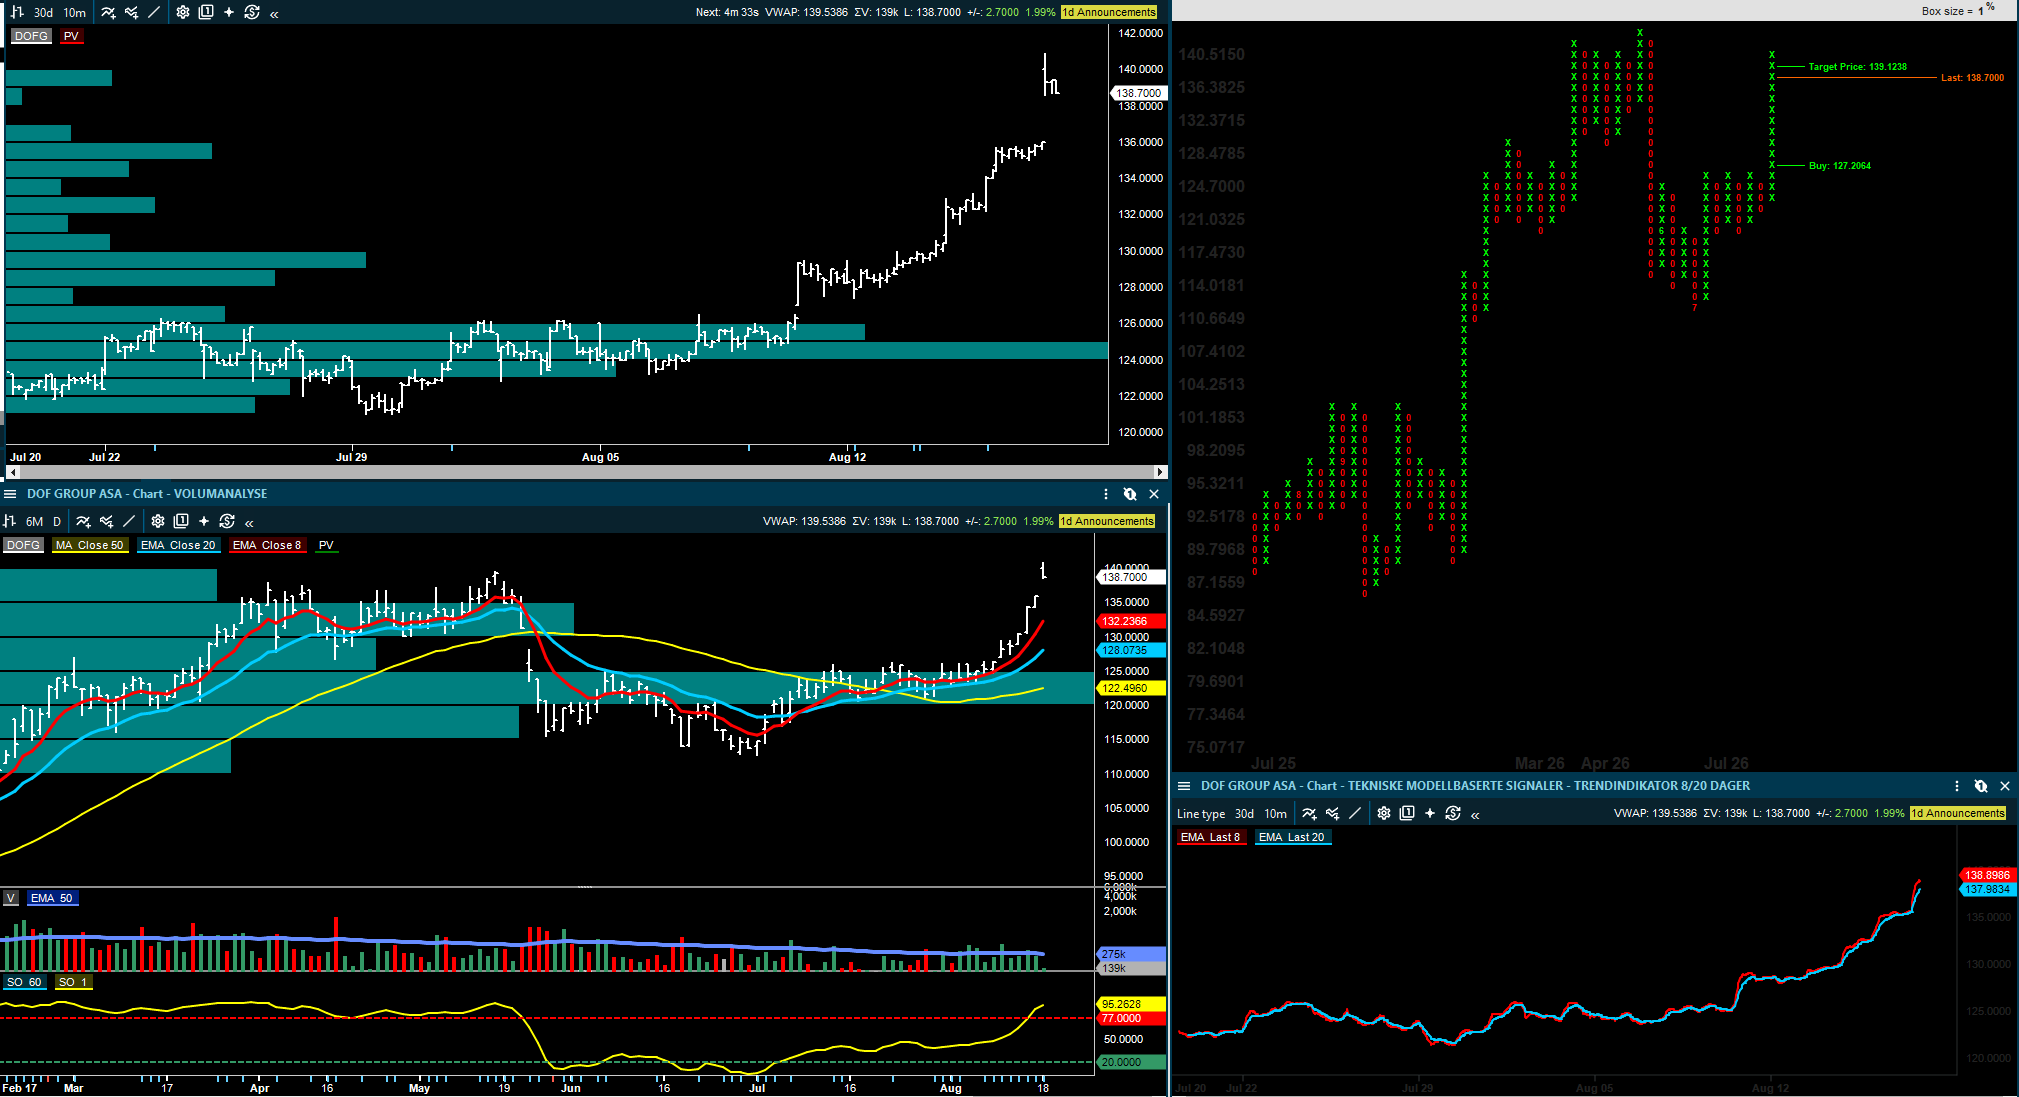
DOF

Underliggende EBITDA var bedre enn ventet, utbyttet ble løftet litt og ordreboken økte. Samtidig er 2026-guidingen justert ned på grunn av fartøytransaksjoner og Skandi Amazonas.

Lerøy/Austevoll

Lerøy skuffet på EBIT og prisrealisering, og Austevoll fikk svakere Austral. Det er mer et margin- og kostnadsspørsmål enn et volumspørsmål.

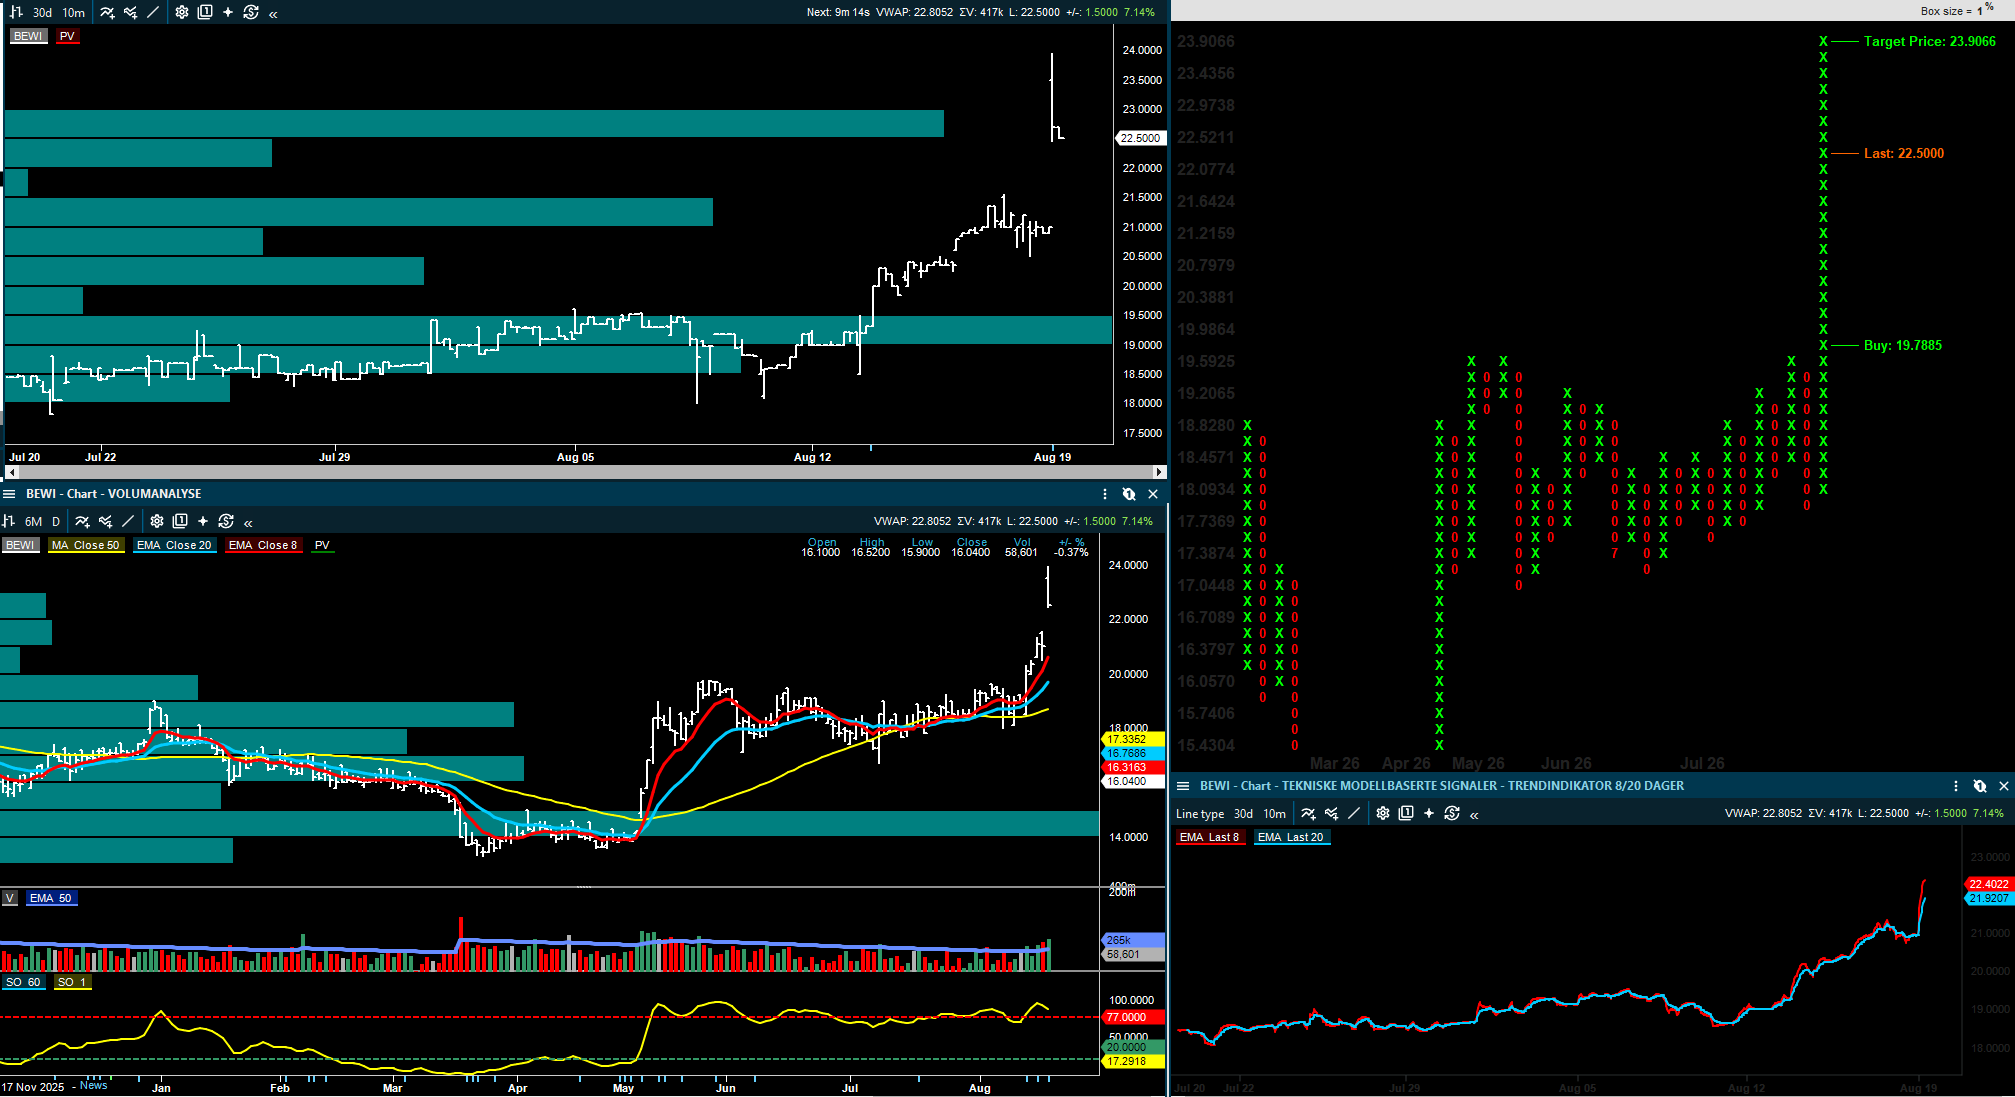
Zaptec/BEWI

To tydelige positive selskapsoppdateringer. Zaptec leverer rekord ordreinngang og kapasitetsløft, mens BEWI viser sterkere marginer og raskere gjeldsnedbygging.

Elopak/Multiconsult

Kvartalet forklarer hvorfor markedet fortsatt er forsiktig. Elopak leverer stabilt, men USA-usikkerheten øker. Multiconsult får kutt i kursmål etter svak utnyttelse og lavere ordreinngang.

Energi og shipping

TGS får nye kontrakter, Moreld nevnes i en stor Namibia-kontrakt, OKEA nedgraderes etter sterk kursutvikling, og tankratene løftes av geopolitisk uro.

Innledning

Fått lest en rekke nye selskapskommentarer siden gårsdagens rapport. På den positive siden får vi flere eksempler på selskaper der kontantstrøm, ordreinngang eller kapasitetsutnyttelse ser bedre ut enn ventet. DOF, Zaptec og BEWI er de tydeligste eksemplene på dette. På den mer negative siden viser Lerøy, Austevoll, Elopak og Multiconsult at markedet raskt straffer selskaper der vekst, marginer eller ordreinngang blir mer usikkert.

Flere av morgenrapportene peker samtidig i samme retning i flere sektorer. Olje- og offshorebildet er fortsatt støttet av høye olje- bensin og dieselpriser og aktivitet i subsea, men aksjene har også steget mye. I sjømat er volumene fortsatt viktige, men investorene blir nå mer opptatt av prisrealisering, kostnad inn i tredje kvartal og hvor troverdig guidingen er. I shipping er ratene sterke, særlig i tank, men mye av bevegelsen er drevet av geopolitikk og kan derfor skifte raskt.

Odfjell Drilling og Solstad Maritime:

Odfjell Drilling fortsetter å få støtte fra flere analyser etter Q2. Underliggende EBITDA var klart bedre enn ventet, utbyttet ble holdt på 0,25 dollar per aksje, og flere meglerhus trekker frem at selskapet har en meget sterk kontantstrømsprofil i offshore drilling. ABG peker på underliggende EBITDA 15 prosent over konsensus, mens Pareto omtaler kvartalet som en god rapport og at selskapet er tilbake i full drift etter hendelsen på Deepsea Atlantic.

Det interessante er likevel at ikke alle meglerhusene vil jage aksjen videre. Fearnley nedgraderer Odfjell Drilling til Hold, men beholder kursmålet på 106 kroner. Det handler ikke om at kvartalet var svakt, men om at kursen i større grad reflekterer verdsettelsen til selskapet. Dette er et viktig poeng i hele oljeservicebildet nå: sterke rapporter er ikke alltid nok dersom verdsettelsen allerede priser inn mye av dette.

Samme tankegang kommer tydelig frem i Solstad Maritime. SB1 Markets senker anbefalingen til Nøytral etter en svært sterk kursutvikling, men beholder kursmålet på 30 kroner. Det er altså ikke en negativ operasjonell vurdering, men en mer forsiktig vurdering av videre oppside etter at aksjen har steget kraftig.

Lerøy og Austevoll: rapportene minner investorene om at sjømat fortsatt handler mye om pris og kostnad

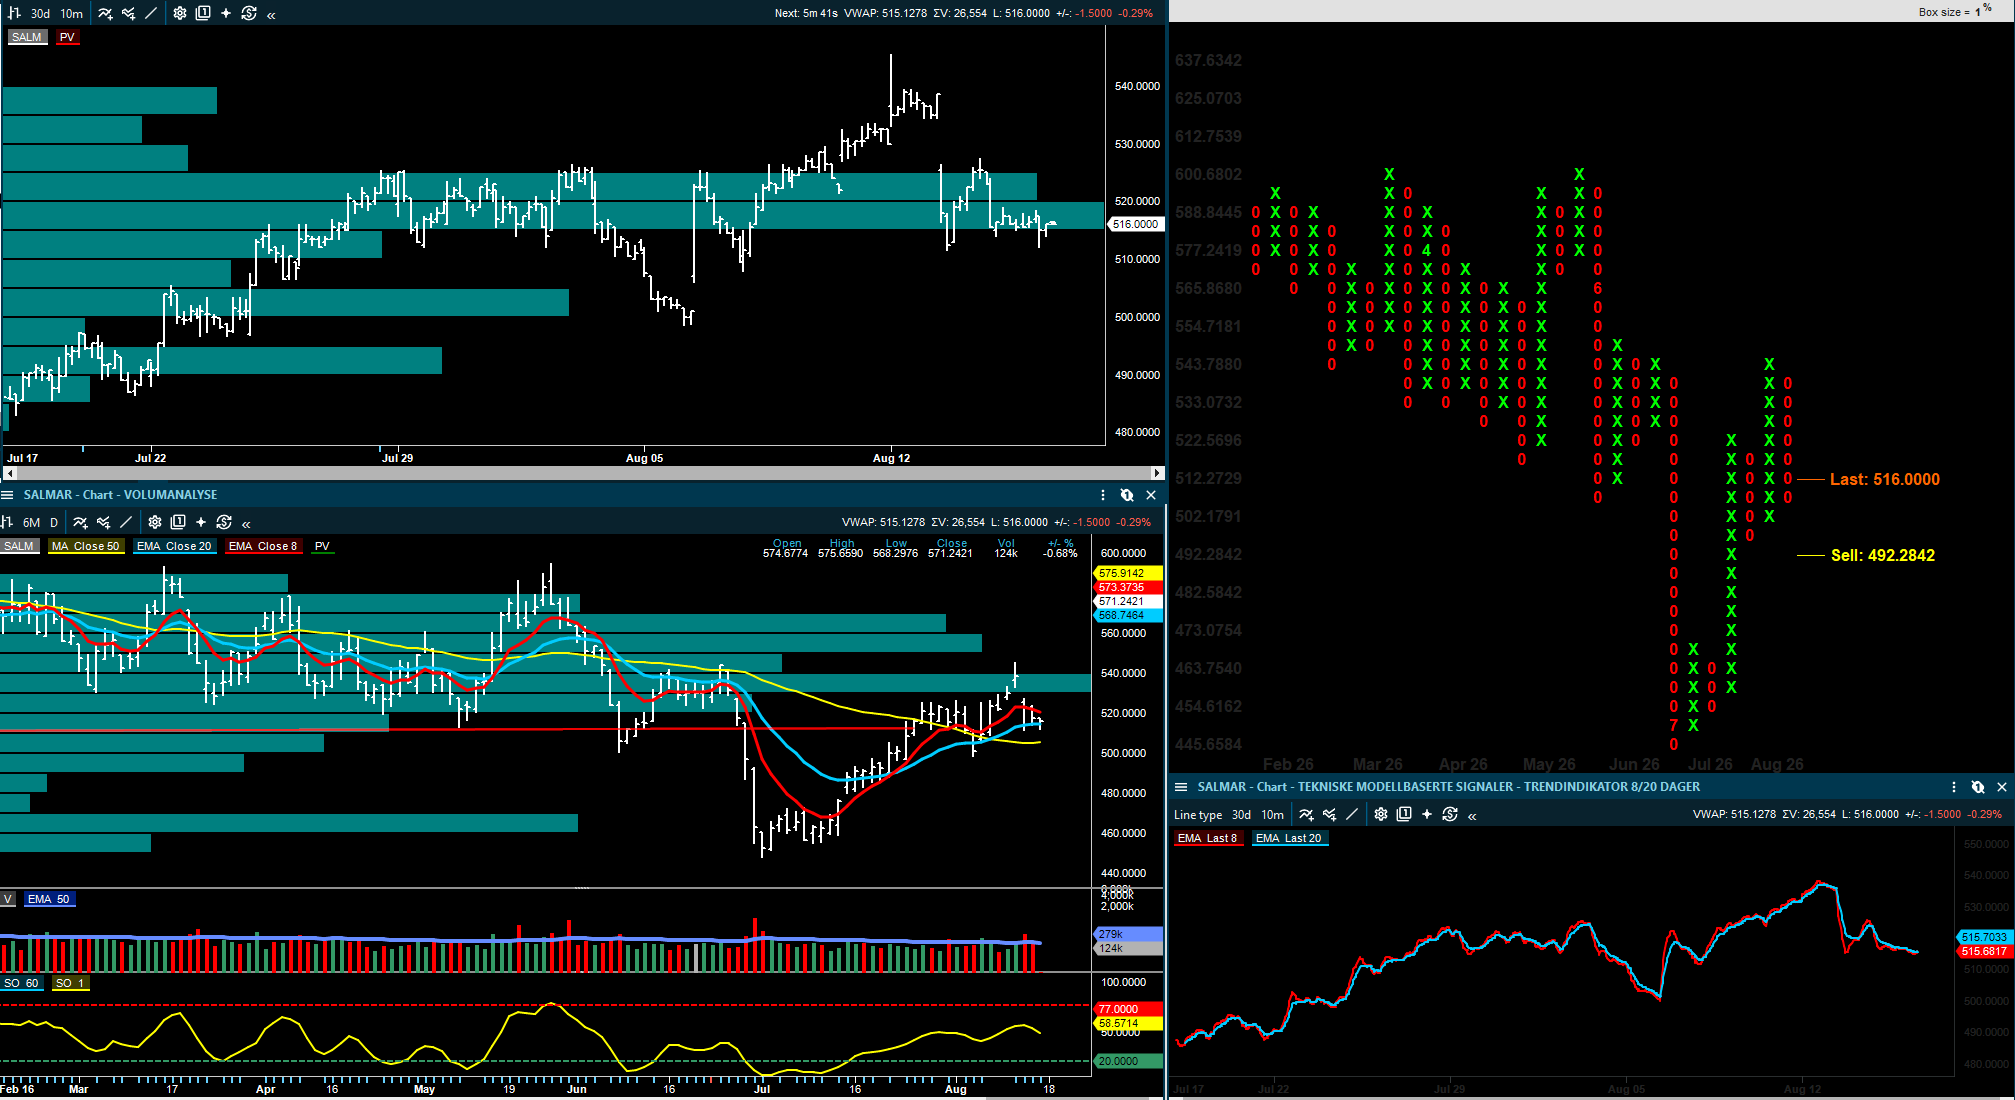
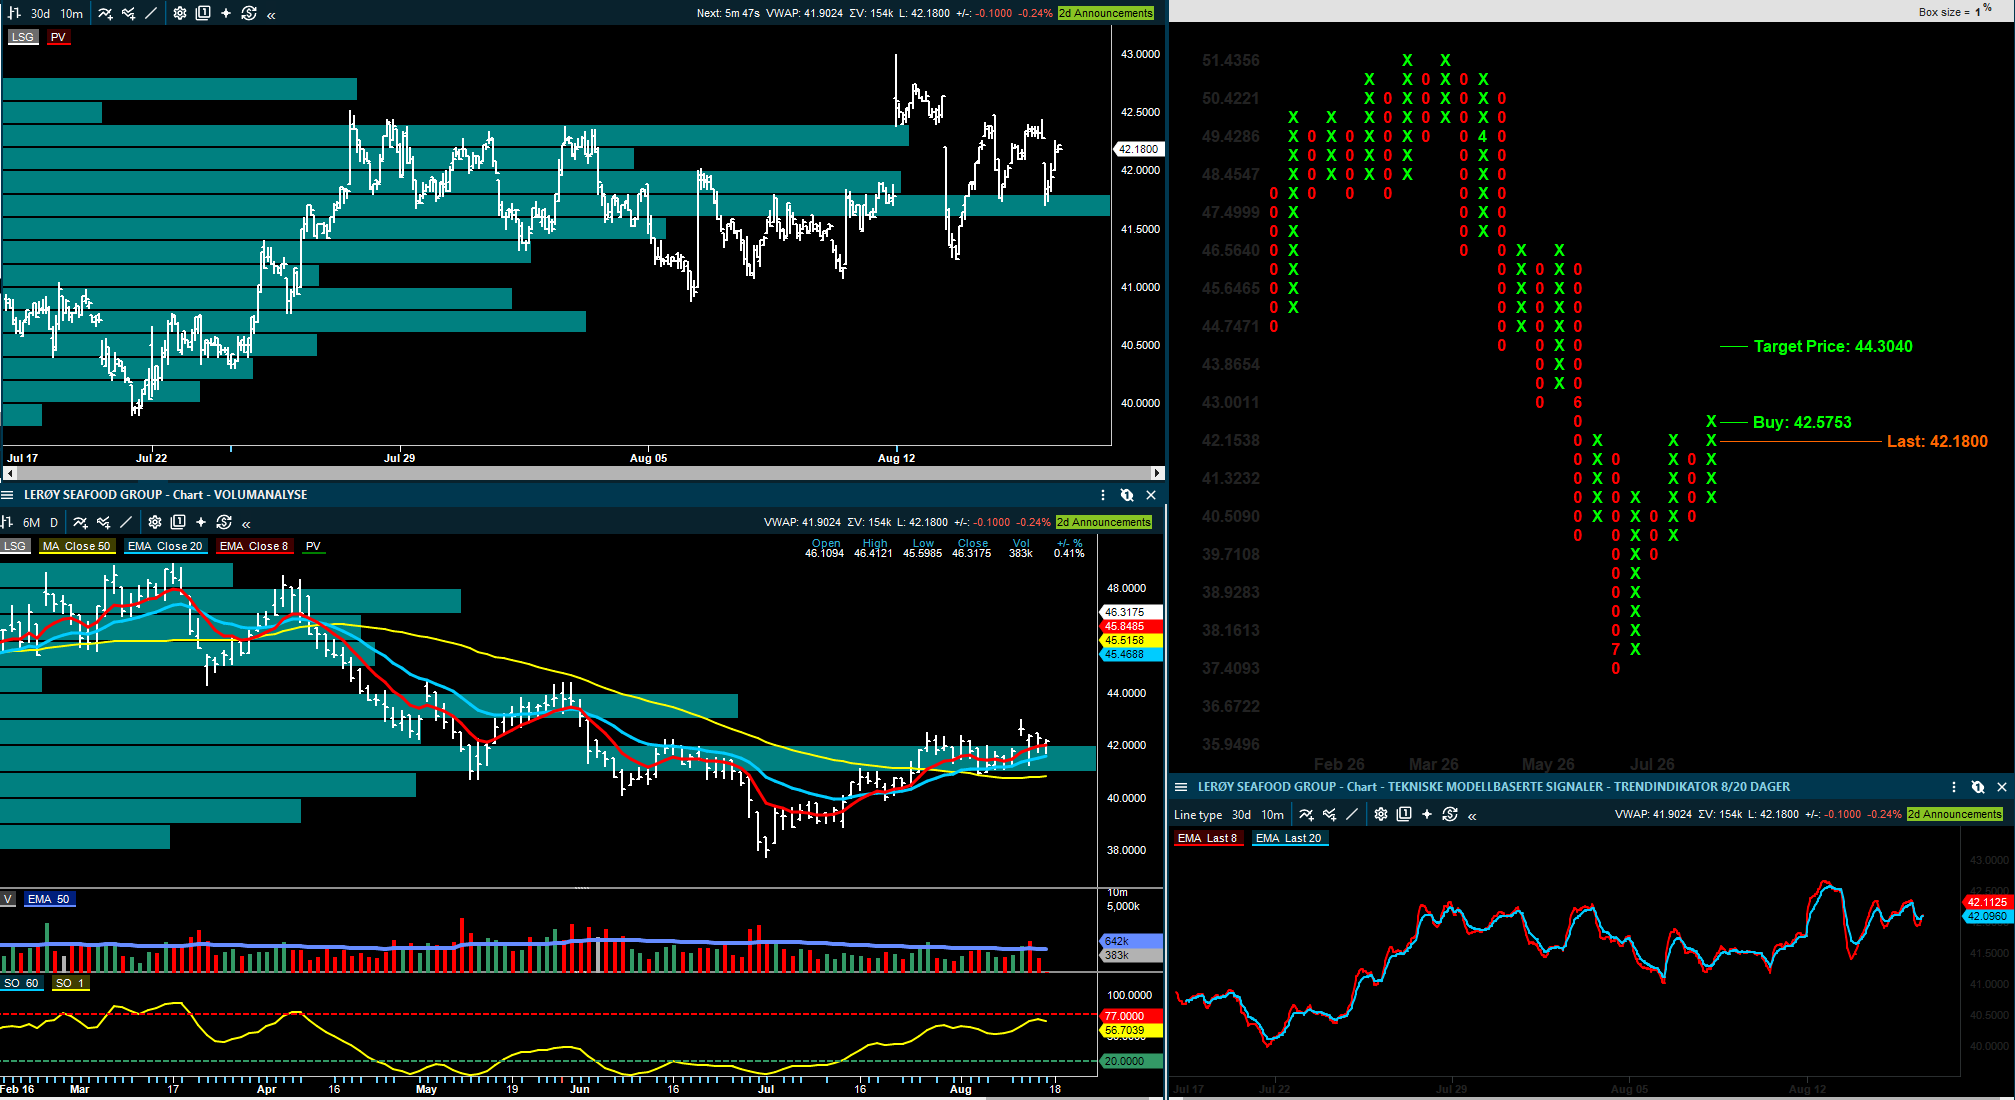
Lerøy Seafood leverte et svakere kvartal enn markedet ventet. Operasjonell EBIT endte på 574 millioner kroner, rundt 14 prosent under konsensus i flere av kommentarene. Volumene var ikke hovedproblemet. Utfordringen var svakere prisrealisering, svakere bidrag fra Sjøtroll og VAP, og en kostnadsguiding inn i tredje kvartal som ikke ga investorene nok trygghet. Pareto skriver at konsensus trolig må ned mer enn tre prosent for 2026-estimatene, mens DNB Carnegie anslår at konsensus-EPS kan komme ned 5–10 prosent.

ABG Sundal Collier er fortsatt mer positiv og peker på at EBIT var omtrent i tråd med egne estimater, samtidig som 2026-volumguidingen på 195.000 tonn blir gjentatt. Arctic omtaler oppdrettsdelen som bedre enn overskriften indikerer.

Likevel er det vanskelig å komme unna at rapporten ikke ga et tydelig nok signal om lavere kostnader eller bedre prisrealisering på kort sikt. Det er derfor aksjen får en litt svak mottakelse selv om de langsiktige argumentene for sjømat fortsatt er intakte.

Austevoll Seafood følger samme mønster, men med et ekstra lag gjennom de pelagiske eiendelene. ABG peker på at kjerne-EBIT var 20 prosent under konsensus, drevet av Lerøy og svakere bidrag fra øvrige eiendeler, særlig Austral. DNB Carnegie omtaler kvartalet som et betydelig EBIT-miss. Arctic er mer nyansert og mener de underliggende resultatene var omtrent som ventet, men helhetsbildet er at Austevoll i denne runden trekkes ned av både Lerøy og lavere pelagiske bidrag. Markedet reagerer negativt og trekker kursen ned 2,6 %.

Mowi, Salmon Evolution og Gigante Salmon

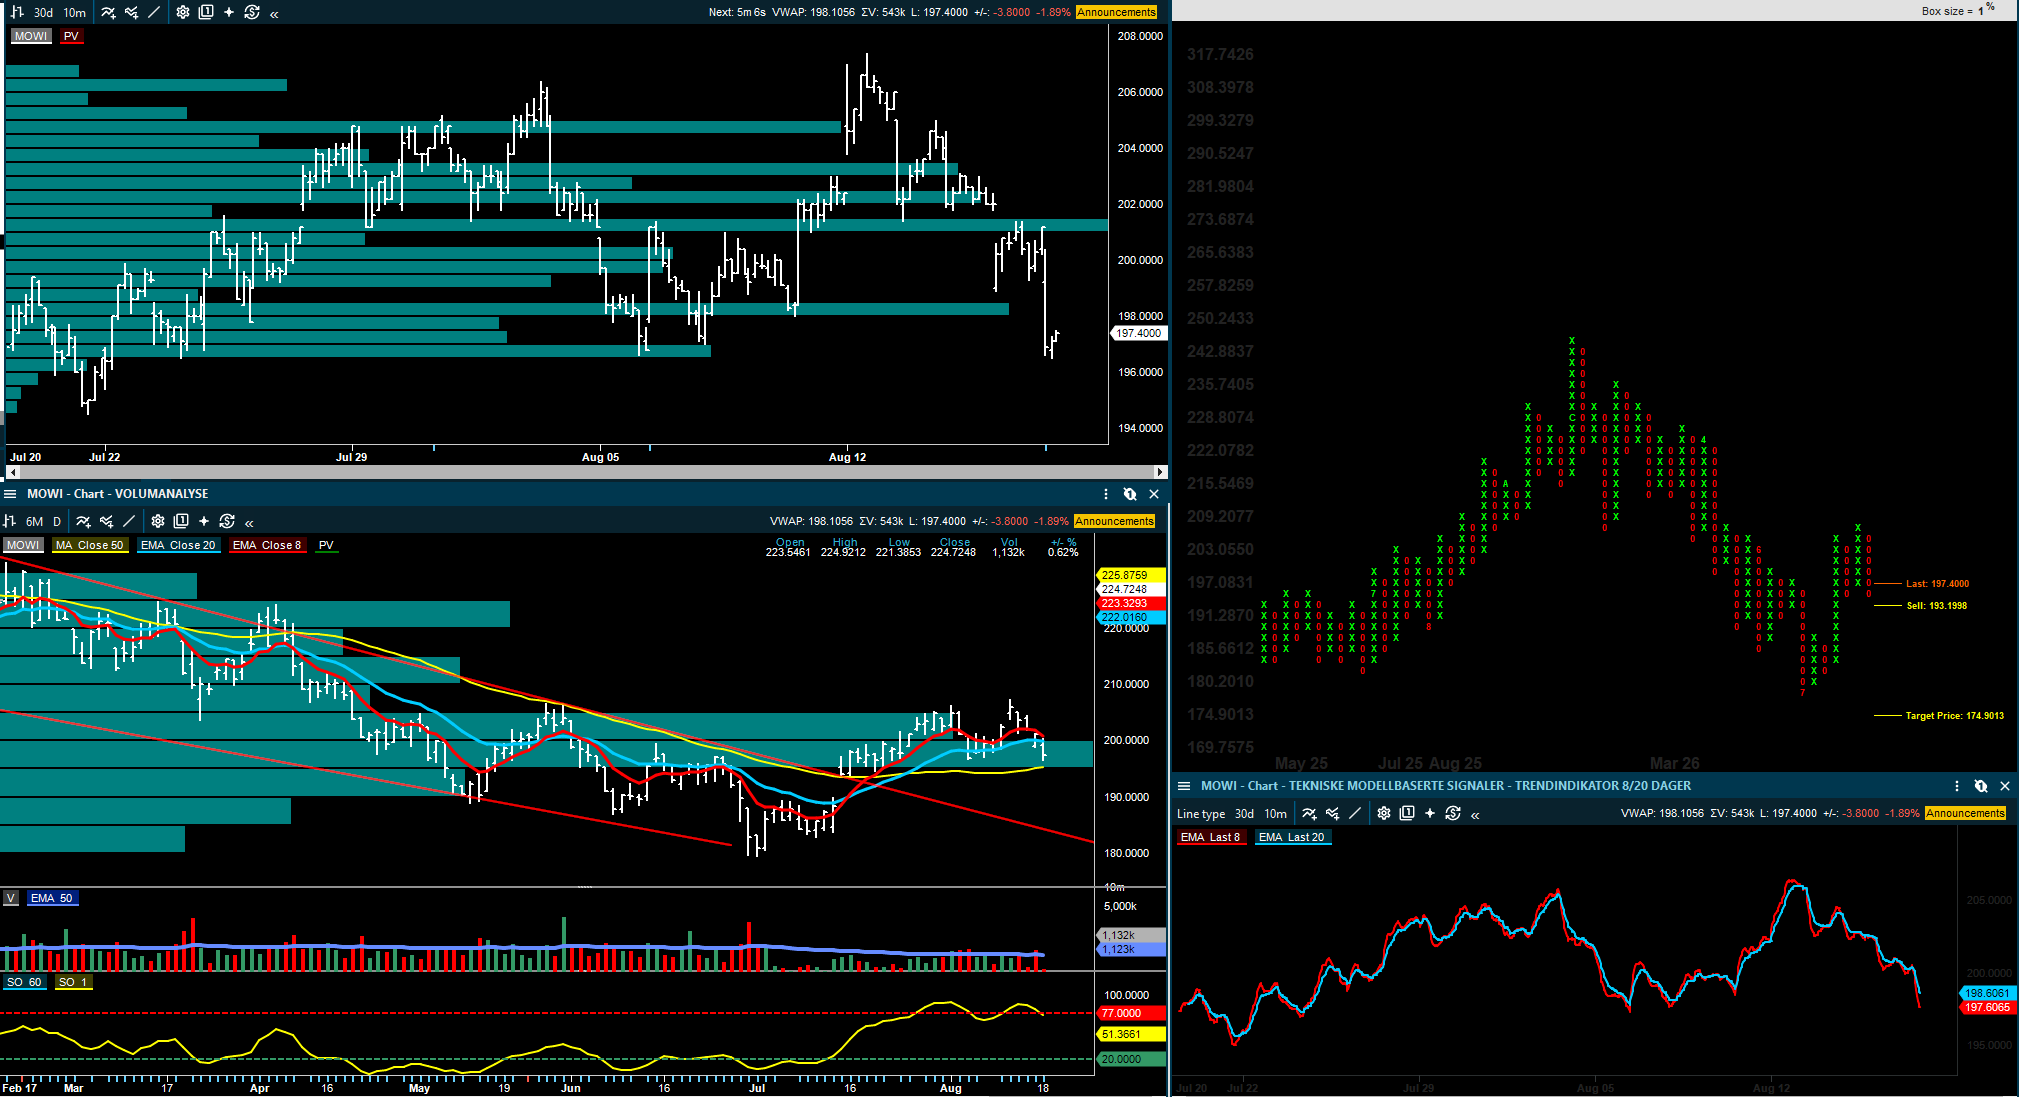
Mowi står i en annen posisjon enn Lerøy. Q2-tallene var i stor grad kjent på forhånd, og derfor har de siste kommentarene handlet mest om guiding, utbytte og hva selskapet sier om markedsbalansen fremover. DNB Carnegie mener guidingen ser for konservativ ut, mens SEB trekker frem at Mowi har god eksponering mot sterkere fundamentale forhold og normalisering av tilbudssiden. Fearnley og Arctic holder også fast ved en positiv vurdering, mens Pareto er mer forsiktig og beholder Hold etter en rapport de omtaler som litt på den svake siden.

Salmon Evolution er fortsatt en venteposisjon for markedet. Arctic skriver at investeringscaset i praksis handler om skala og fase 2, mens Pareto senker kursmålet til 5,2 kroner etter Q2, men beholder Kjøp. Kvartalet i seg selv var ikke spesielt viktig, men volumguidingen og tempoet i oppbyggingen bestemmer hvor raskt markedet vil betale for fremtidig inntjening.

Gigante Salmon er den mest negative sjømatoppdateringen i denne runden. DNB Carnegie senker anbefalingen til Hold etter at selskapet kuttet 2027- og 2028-guidingen betydelig. Når 2027-volumene kuttes fra 8.300 tonn til 5.800 tonn, og 2028 også guides til 5.800 tonn mot DNBs tidligere forventning på 15.000 tonn, blir usikkerheten rundt skaleringsplanen langt større. SB1 Markets ventet også en tydelig negativ kursreaksjon etter rapporten.

Zaptec og BEWI: to positive rapporter

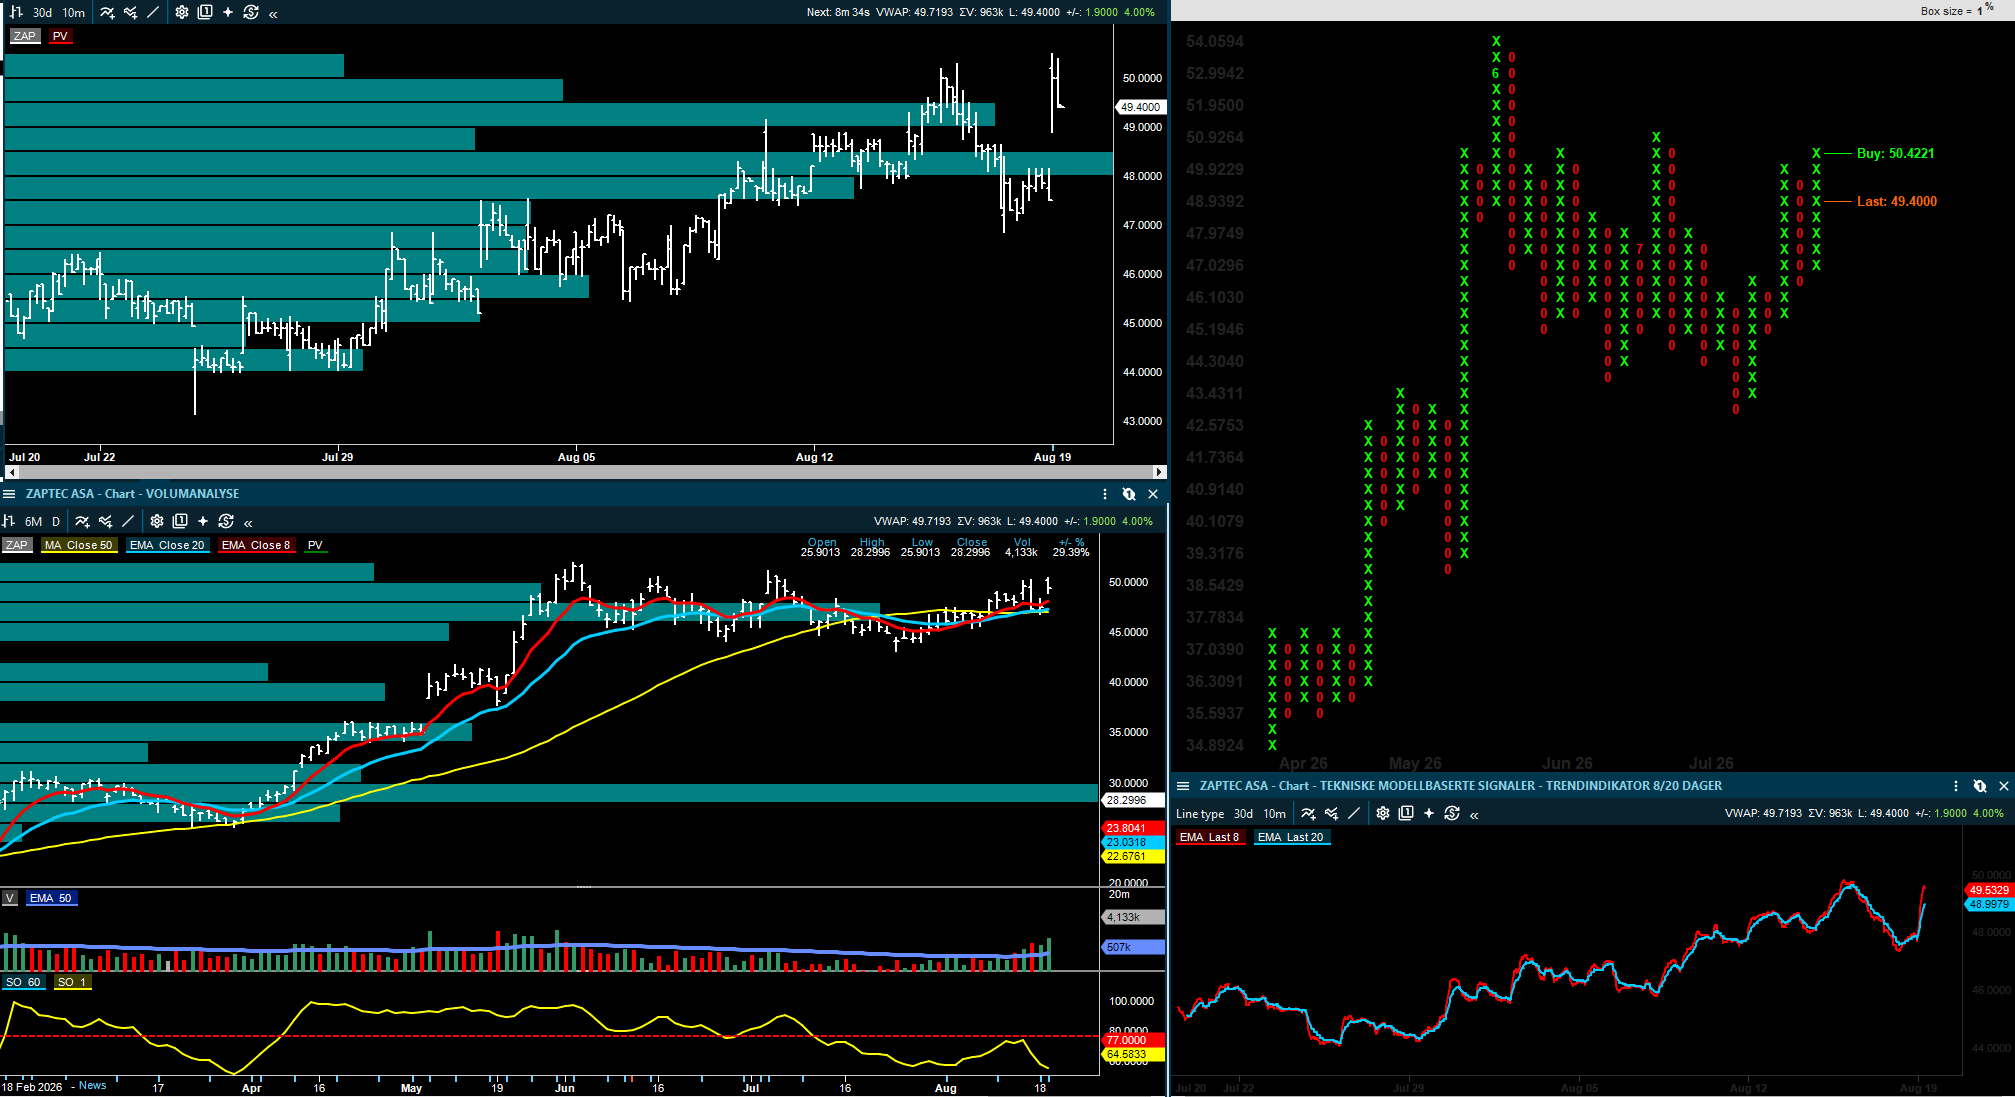
ABG Sundal Collier omtaler Zaptec-rapporten som rekordsterk på flere områder, med salg fem prosent over egne forventninger, EBITDA ti prosent over og rekordhøy ordreinngang 60 prosent over ABGs estimat. Det viktigste i kommentaren er ikke bare at tallene slår forventningene, men at etterspørselen ligger foran kapasiteten, samtidig som ny kapasitet i Ungarn kommer på plass i tredje kvartal. Pareto peker på samme bilde: sterk kommersiell utvikling og tydeligere positive skalaeffekter.

BEWI leverer også et kvartal som skiller seg positivt ut. Pareto omtaler det som et kraftig resultatløft, med justert EBITDA 24 prosent over konsensus og gjeldsgraden redusert til 2,7x ganger fra 4,0x ganger. SB1 Markets viser til EBIT 63 prosent over konsensus, mens Arctic forventer en positiv kursreaksjon etter sterkere tall over hele linjen. For investorer som har ventet på at BEWI skal få ned gjelden og vise bedre marginer, var dette en positiv rapport.

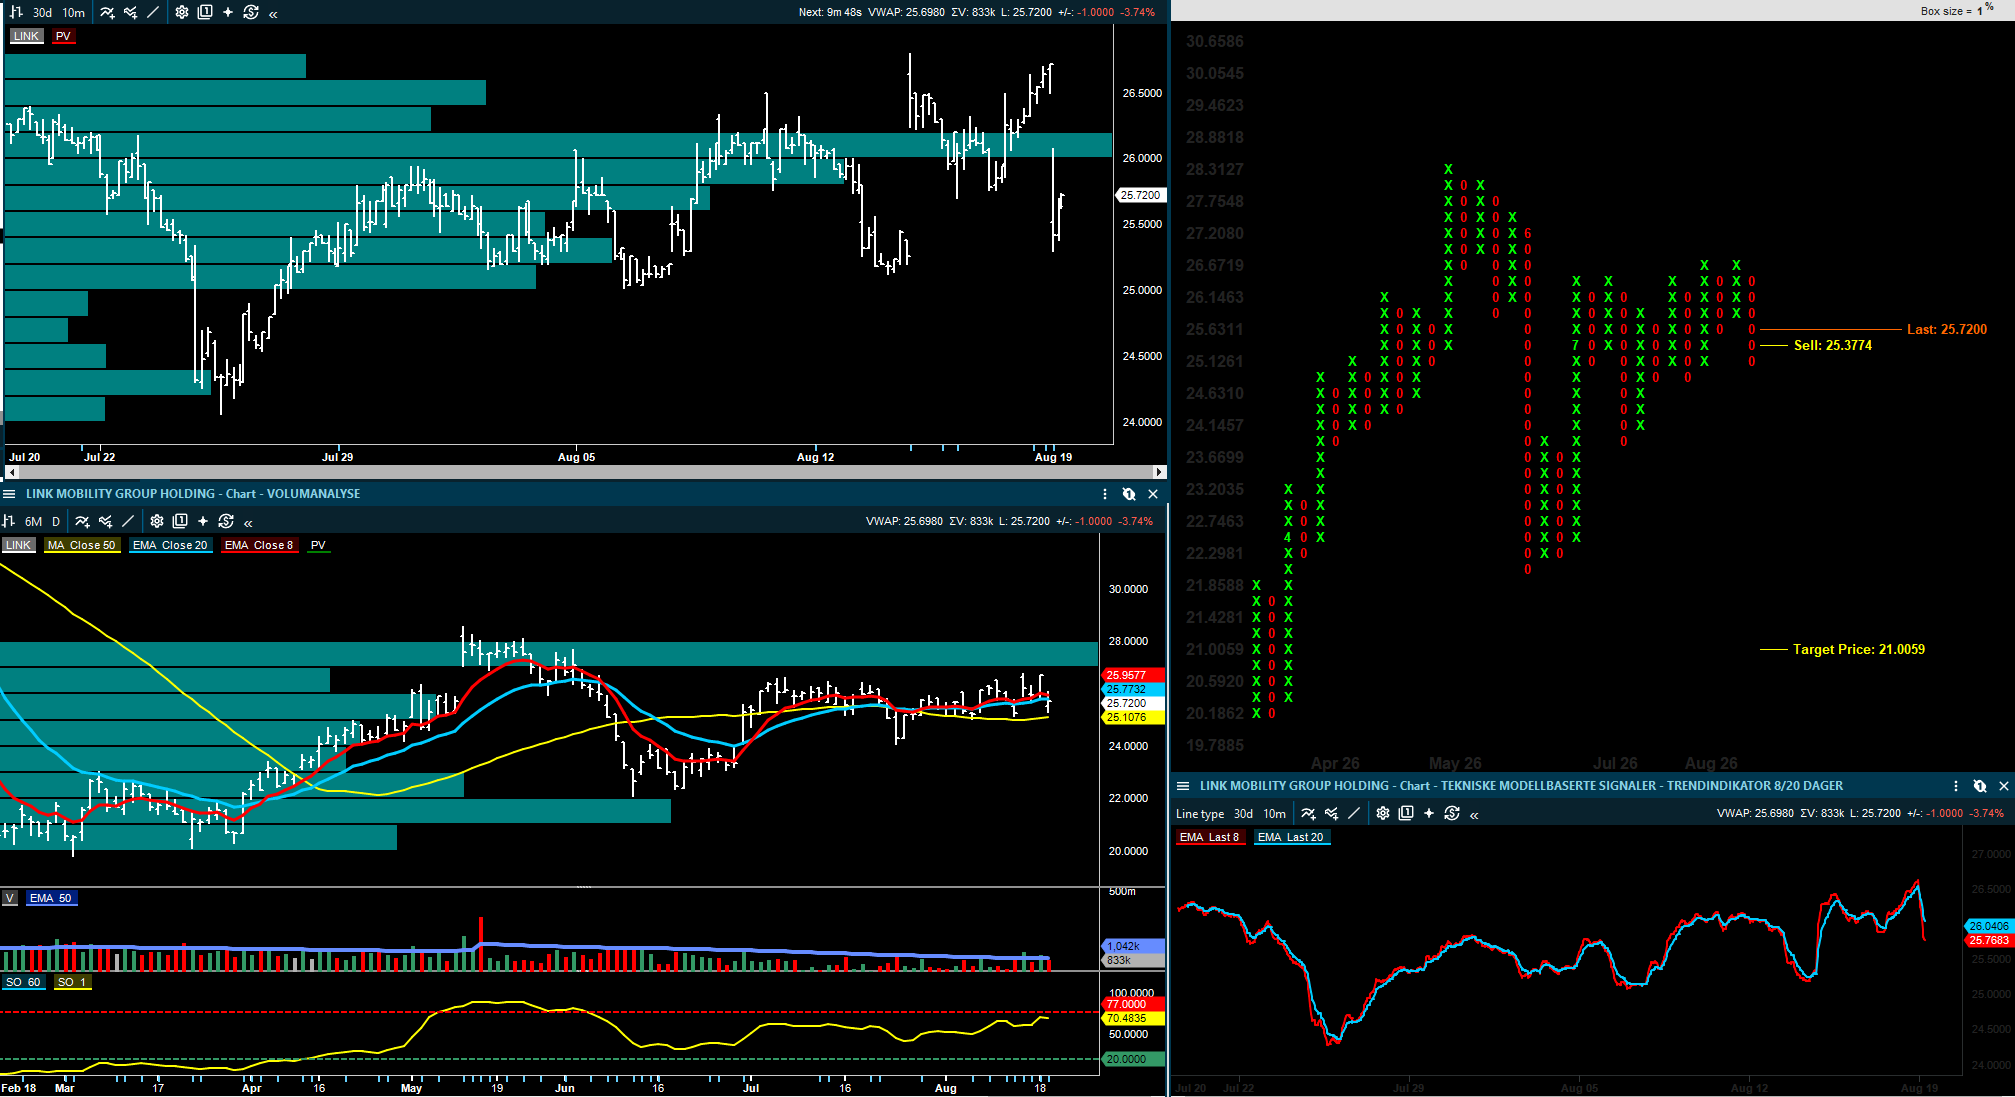
Link Mobility, Bouvet og Vow:

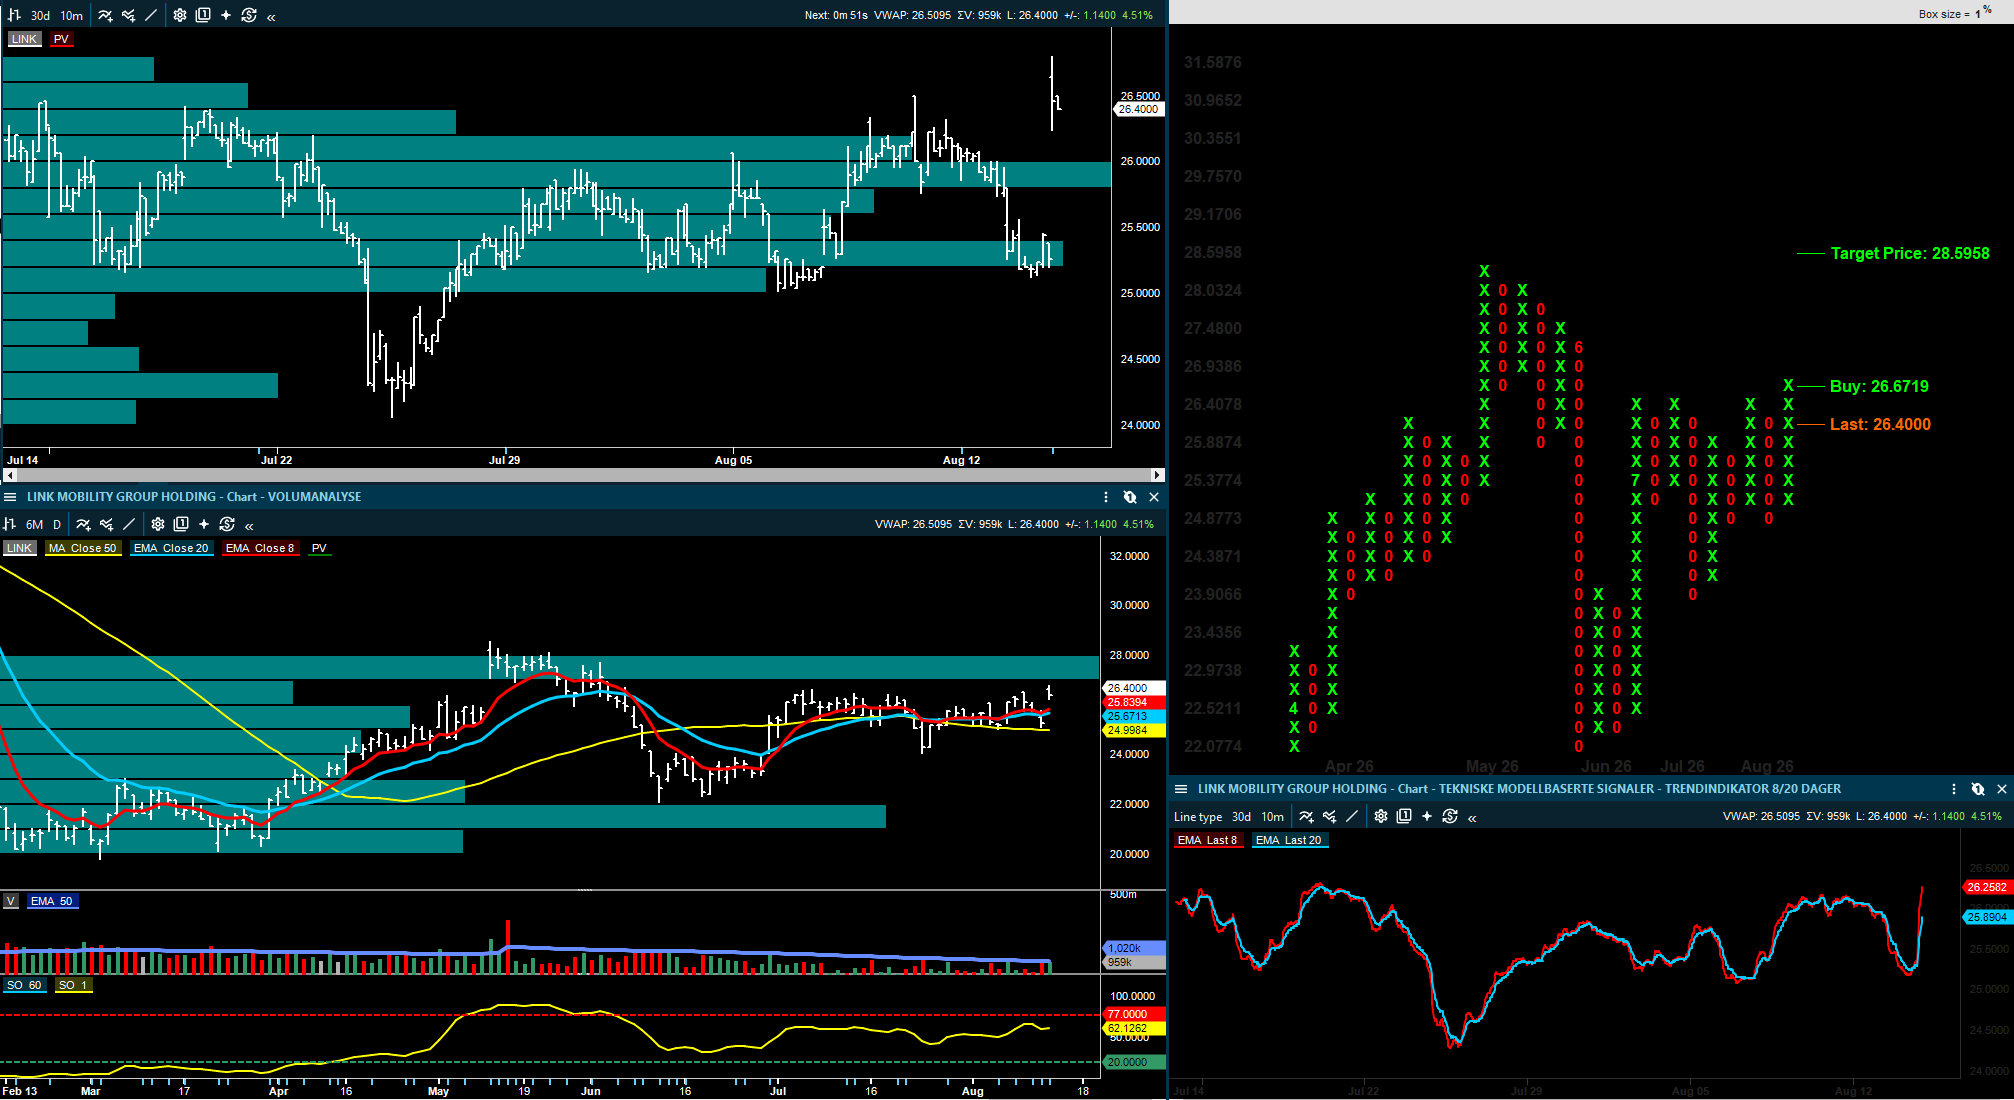
Link Mobility leverer ikke en eksplosiv rapport, men den er god nok til å støtte bildet av gradvis bedring. ABG beskriver selskapet som tilbake i vekst, med organisk bruttofortjenestevekst på to prosent etter minus én prosent i første kvartal. Arctic peker på tall omtrent i tråd med forventningene og gjentatt H2-guiding, mens SB1 fremhever at litt svakere vekst blir motvirket av god kostnadskontroll.

Bouvet får en mer positiv mottakelse. ABG viser til EBIT ni prosent over forventning, bedre faktureringsgrad og et mer positivt markedssyn med økt aktivitet og flere henvendelser. Pareto skriver at EPS var 14 prosent over grunnet høyere marginer. Rapporten demper bekymringen for marginpress og viser at selskapet fortsatt har evne til å løfte inntjeningen gjennom bedre miks og kostnadskontroll.

Vow er en mindre, men interessant oppdatering hvor SB1 Markets beholder Nøytral og kursmål 2,5 kroner, men skriver at Q2 var sterkt og at positive estimatrevisjoner trolig vil komme. Her er investeringsbildet fortsatt preget av balanse og prosjektgjennomføring, men kvartalet viser at inntjeningen kan komme raskere enn ventet når prosjektene kommer inn.

Elopak og Multiconsult:

Elopak er et godt eksempel på at et kvartal kan være stabilt og likevel gi lavere kursmål. DNB Carnegie omtaler Q2 som et stabilt kvartal og mener selskapet beveger seg i riktig retning, blant annet gjennom bedre India-marginer og prisjusteringer som demper råvarepresset. Samtidig har flere meglerhus kuttet kursmål fordi den amerikanske veksten ser mindre sikker ut. ABG kutter til 38 kroner fra 43, mens SB1 kutter til 43 kroner og Pareto ligger på 37 kroner med Hold. Det er særlig Nippon-forsinkelsen i Little Rock og svakere vekstutsikter i Americas som gjør markedet mer forsiktig.

Multiconsult får en klart svakere vurdering, hvor SB1 Markets nedgraderer til Nøytral og kutter kursmålet til 160 kroner fra 190, mens DNB Carnegie senker til 155 kroner fra 165 og ABG til 175 kroner fra 190. Fellesnevneren er svakere utnyttelse, lavere faktureringsgrad og mer usikker ordreinngang. Dette gjør at marginbedringen fortsatt fremstår som et arbeid under utvikling og ikke er ferdig. ABG beholder Kjøp fordi verdsettelsen ikke er krevende, men det er tydelig at rapporten reduserte tilliten til 2026-estimatene.

Energi og oljeservice: TGS får kontrakter, Moreld nevnes i Namibia og OKEA tas ned til Nøytral

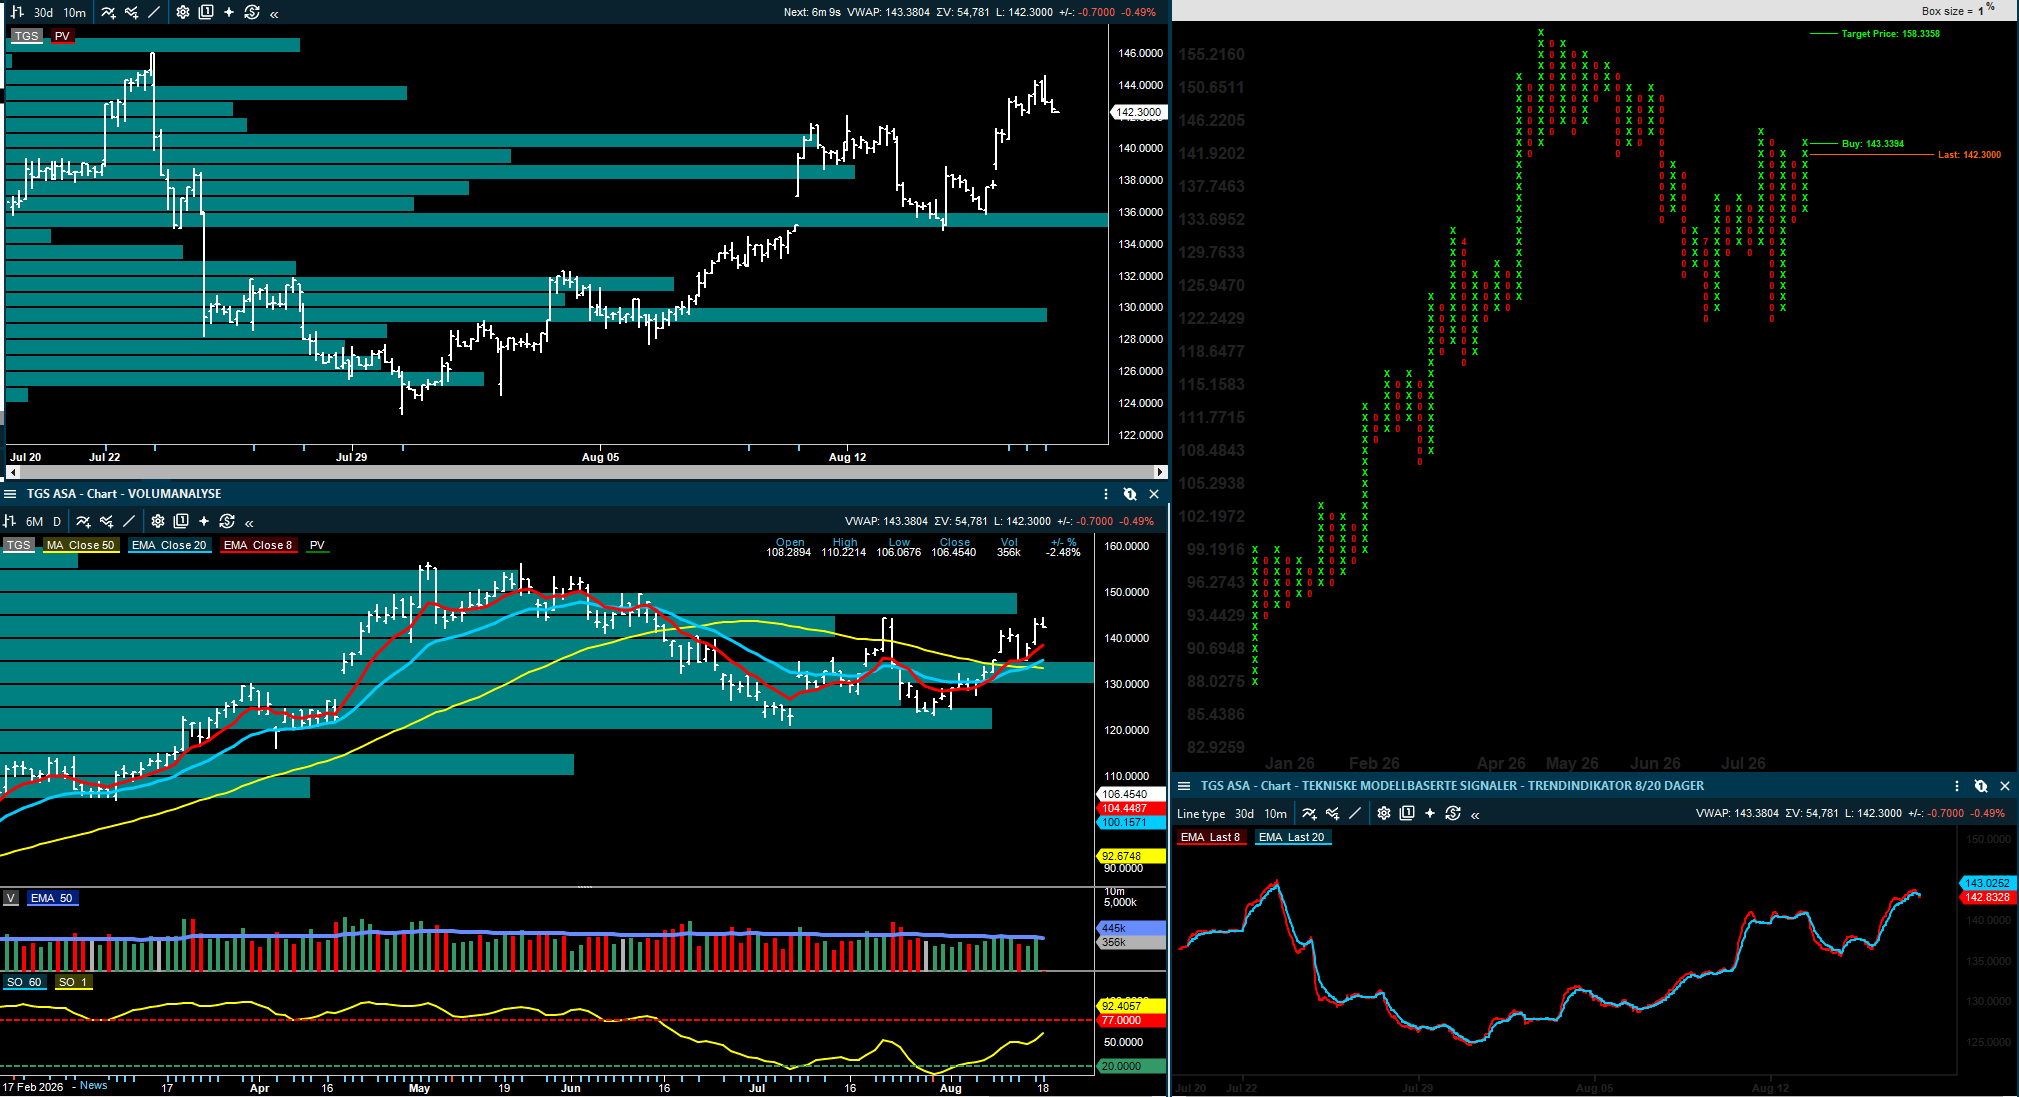
I oljeoppdateringene peker oppdateringene på fortsatt høy aktivitet, men også på en mer selektiv utvikling for selskapene. TGS har fått en 110 dagers 3D-kontrakt i Middelhavet, og ABG omtaler den som en relativt stor kontrakt. Samtidig mener ABG at tredje kvartal blir sterkt for kontraktsmarkedet, mens SEB omtaler TGS som Hold og SB1 Markets holder fast ved Selg med kursmål 100 kroner. Det betyr at kontraktene isolert sett er positive, men de endrer ikke anbefalingene på selskapet.

Moreld får en tydelig positiv selskapskommentar fra Pareto etter meldinger om at Ocean Installer skal være front-runner for en stor SURF-kontrakt i Namibia. Pareto beholder Kjøp og kursmål 28 kroner. For Moreld er dette viktig fordi markedet fortsatt forsøker å vurdere hvor stor inntjeningskraft Ocean Installer kan få når subsea-aktiviteten fortsatt holder seg høy.

SB1 Markets gjør samtidig en mer balansert vurdering av OKEA. Kursmålet løftes marginalt til 39 kroner fra 38, men anbefalingen senkes til Nøytral etter en kursoppgang på over 70 prosent hittil i år. SB1 peker på høy operasjonell gearing, bedre olje- og gasspriser, Bestla-utviklingen og forventninger om mulig utbytte fra 2027. Nedgraderingen handler derfor mest om redusert oppside etter  en sterk oppgang, ikke om en svekket vurdering av selskapet.

Shipping: ratene er sterke, men mye skyldes geopolitikk

Tankratene har fått nytt løft denne morgenen og VLCC-rater i US Gulf er omkring 132.000 dollar dagen og suezmax-rater på 165.100 dollar dagen, mens Pareto skriver at VLCC-rater i Atlanteren nærmer seg 200.000 dollar dagen etter flere dager med kraftig oppgang. ABG viser samtidig at shippingselskapene under sin dekning handles til rundt 1,14 ganger P/NAV.

For norske investorer er dette positivt for tanksentimentet, men rapportene minner også om at bevegelsen i stor grad skyldes geopolitisk uro og endringer i tonn-mil. Dersom uroen gir lengre seilingsdistanser og flåtebinding, er det positivt for ratene. Dersom den derimot stopper lastene, kan effekten bli annerledes. Flex LNG leverte samtidig bedre enn ventet i Q2 på fast spotmarked, mens Fearnley også peker mot Höegh Autoliners foran Q2 med forventning om en god rapport.

Bank, finans og øvrige selskaper: flere mindre, men viktige endringer

IWS får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 65 kroner. Hovedpoenget er en kombinasjon av rundt 10 prosent direkteavkastning, god NAV-støtte og begrensede estimatendringer inn mot Q2.

Cambi leverer et svakere EBITDA-bilde hos Pareto på kontraktstiming og inntektsmiks, mens DNB Carnegie mener EBITDA var omtrent i tråd, men at bruttomarginene var lavere enn ventet.

Det kommer også flere vekst- og småselskapskommentarer. Arctic gjentar Kjøp og kursmål 25 kroner for Fjord Defence, som de mener står foran betydelig vekst. Norsk Titanium får Kjøp og kursmål 3,2 kroner fra Arctic, men med forbehold om at synligheten fortsatt er begrenset. Vend Marketplaces omtales av ABG med Kjøp og kursmål 365 kroner etter en gjennomgang av online classifieds-markedet, mens et eget notat peker på at en finansiell kjøper teoretisk kan betale betydelig over dagens kurs dersom Adevinta-andelen og netto kontantposisjon brukes aktivt i transaksjonsbildet.

Kursmål og anbefalingsendringer jeg har fått med meg:

Pareto Securities beholder kursmålet for DOF på 139 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DOF på 148 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for DOF på 135 kroner, Kjøp.

SEB beholder kursmålet for DOF på 132 kroner, Kjøp.

Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.

SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.

Pareto Securities hever kursmålet for Odfjell Drilling til 115 kroner, gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.

SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, senker til Hold.

SB1 Markets beholder kursmålet for Solstad Maritime på 30 kroner, senker til Nøytral.

Pareto Securities beholder kursmålet for Moreld på 28 kroner, Kjøp.

SB1 Markets hever kursmålet for OKEA til 39 kroner (38), senker til Nøytral.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.

ABG Sundal Collier beholder kursmålet for Lerøy Seafood på 56 kroner, Kjøp.

Arctic Securities beholder kursmålet for Lerøy Seafood på 50 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Lerøy Seafood på 46 kroner, Hold.

Pareto Securities beholder kursmålet for Lerøy Seafood på 44 kroner, Hold.

SEB beholder kursmålet for Lerøy Seafood på 43 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Austevoll Seafood på 115 kroner, Kjøp.

Arctic Securities beholder kursmålet for Austevoll Seafood på 100 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Austevoll Seafood på 92 kroner, Hold.

Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.

Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.

SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.

Pareto Securities senker kursmålet for Salmon Evolution til 5,2 kroner, gjentar Kjøp.

Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.

DNB Carnegie senker anbefalingen for Gigante Salmon til Hold.

ABG Sundal Collier beholder kursmålet for Zaptec på 60 kroner, Kjøp.

Pareto Securities beholder kursmålet for Zaptec på 48 kroner, Kjøp.

Arctic Securities beholder kursmålet for BEWI på 25 kroner, Kjøp.

Pareto Securities beholder kursmålet for BEWI på 24 kroner, Kjøp.

SB1 Markets beholder kursmålet for BEWI på 23 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Link Mobility på 40 kroner, Kjøp.

Arctic Securities beholder kursmålet for Link Mobility på 31 kroner, Kjøp.

Pareto Securities beholder kursmålet for Bouvet på 50 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Bouvet på 45 kroner, Hold.

SB1 Markets beholder kursmålet for Vow på 2,5 kroner, Nøytral.

Pareto Securities beholder kursmålet for Cloudberry Clean Energy på 14 kroner, Kjøp.

SB1 Markets beholder kursmålet for Cloudberry Clean Energy på 13 kroner, Nøytral.

Pareto Securities beholder kursmålet for Elmera Group på 32 kroner, Hold.

ABG Sundal Collier senker kursmålet for Elopak til 38 kroner (43), gjentar Kjøp.

SB1 Markets senker kursmålet for Elopak til 43 kroner, gjentar Kjøp.

Pareto Securities senker kursmålet for Elopak til 37 kroner, gjentar Hold.

SB1 Markets senker kursmålet for Multiconsult til 160 kroner (190), senker til Nøytral.

ABG Sundal Collier senker kursmålet for Multiconsult til 175 kroner (190), gjentar Kjøp.

DNB Carnegie senker kursmålet for Multiconsult til 155 kroner (165), gjentar Hold.

Pareto Securities beholder kursmålet for Cambi på 26 kroner, Kjøp.

SEB hever kursmålet for SpareBank 1 Nord-Norge til 165 kroner (157), senker til Selg.

SB1 Markets beholder kursmålet for IWS på 65 kroner, Kjøp.

Arctic Securities beholder kursmålet for Fjord Defence på 25 kroner, Kjøp.

Arctic Securities beholder kursmålet for Norsk Titanium på 3,2 kroner, Kjøp.

Oppsummering

DOF, Odfjell Drilling, Zaptec og BEWI leverer rapporter som gir investorene mer å bygge på. Likevel er ikke alle meglerhusene villige til å løfte anbefalingene videre, fordi flere av aksjene allerede har hatt sterke kursløft.

I sjømat er bildet mer krevende. Mowi får støtte fordi guidingen kan være konservativ og markedsbalansen ser bedre ut fremover, mens Lerøy og Austevoll må forklare svakere marginer og prisrealisering. Salmon Evolution og Gigante Salmon viser på hver sin måte at oppskalering tar tid, og at markedet vil kreve mer klare signaler for volum- og kostnadsguidingen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
August 18
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

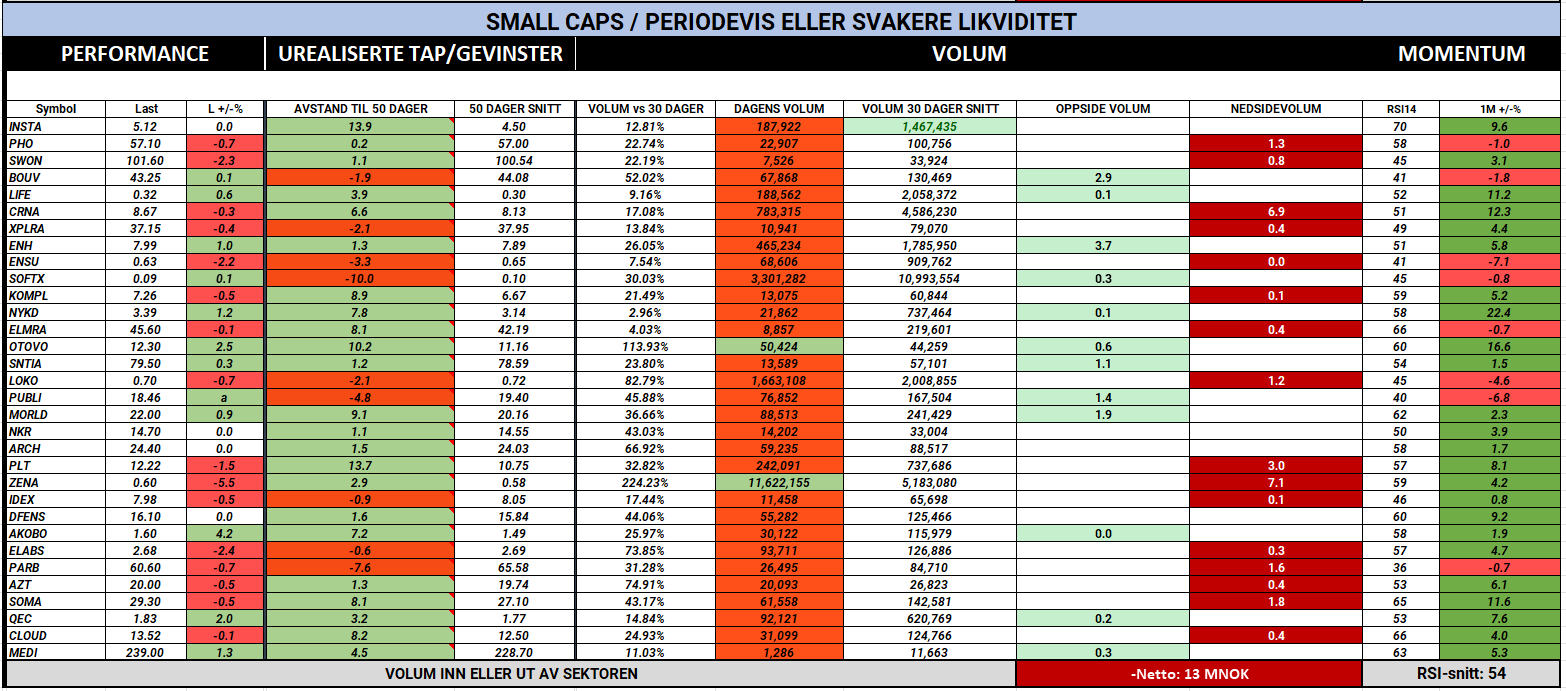
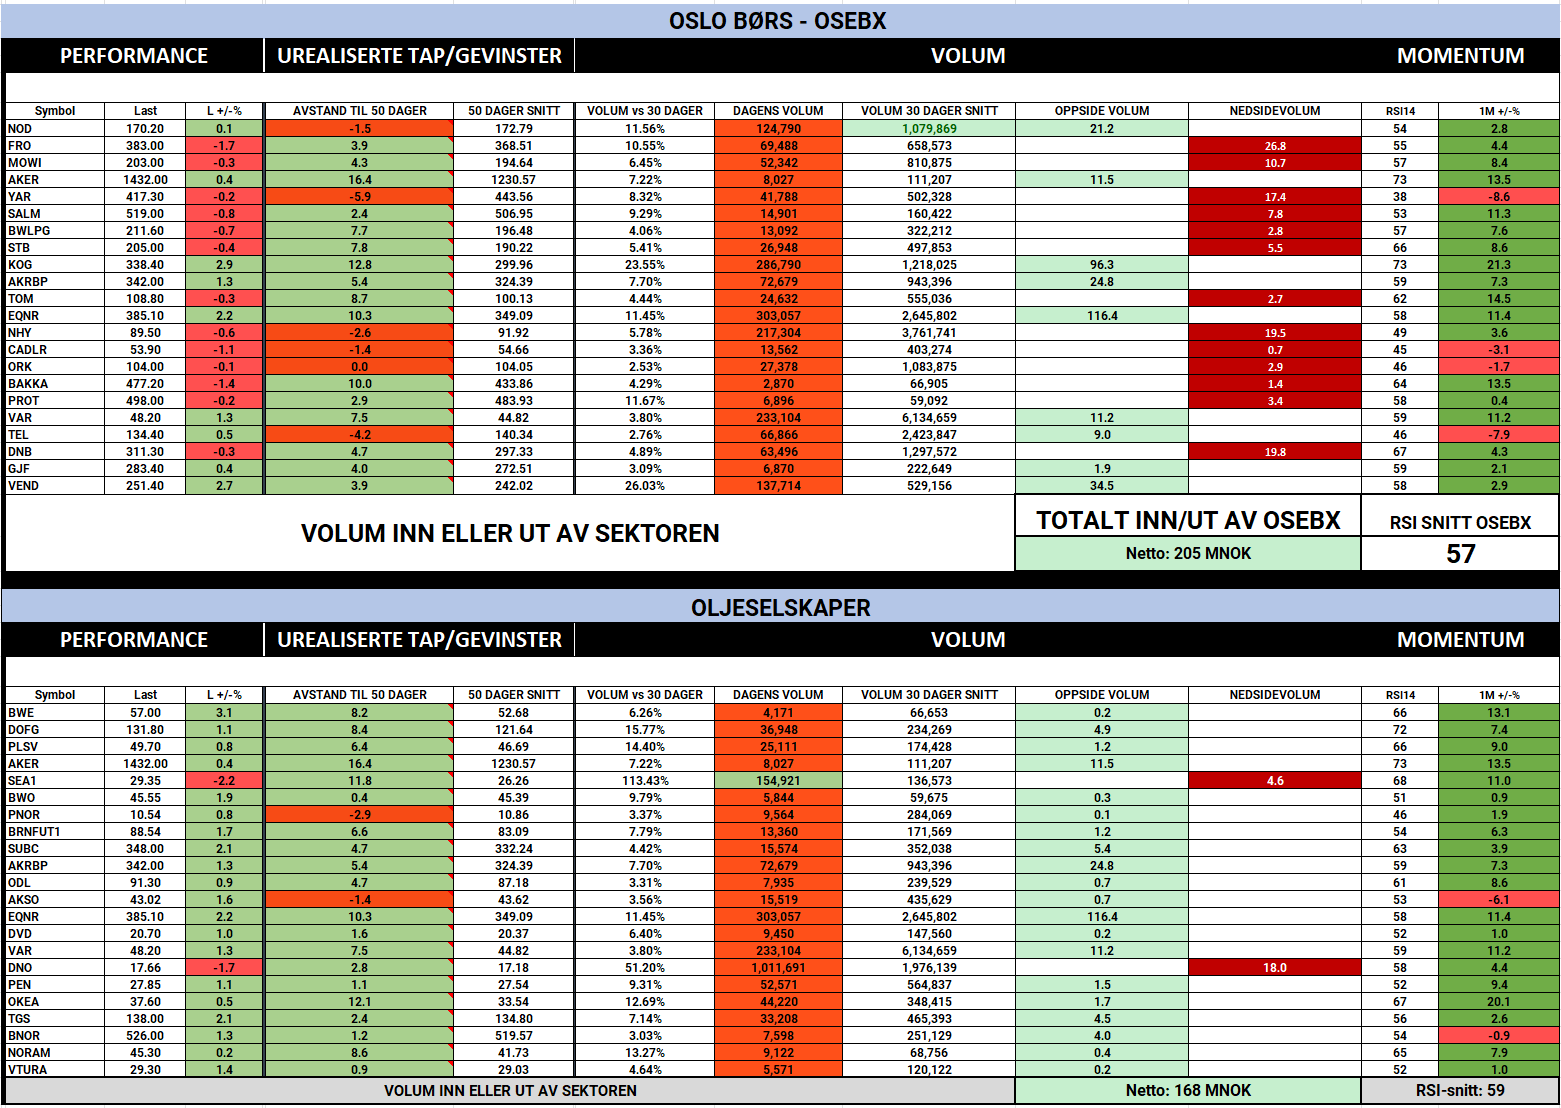
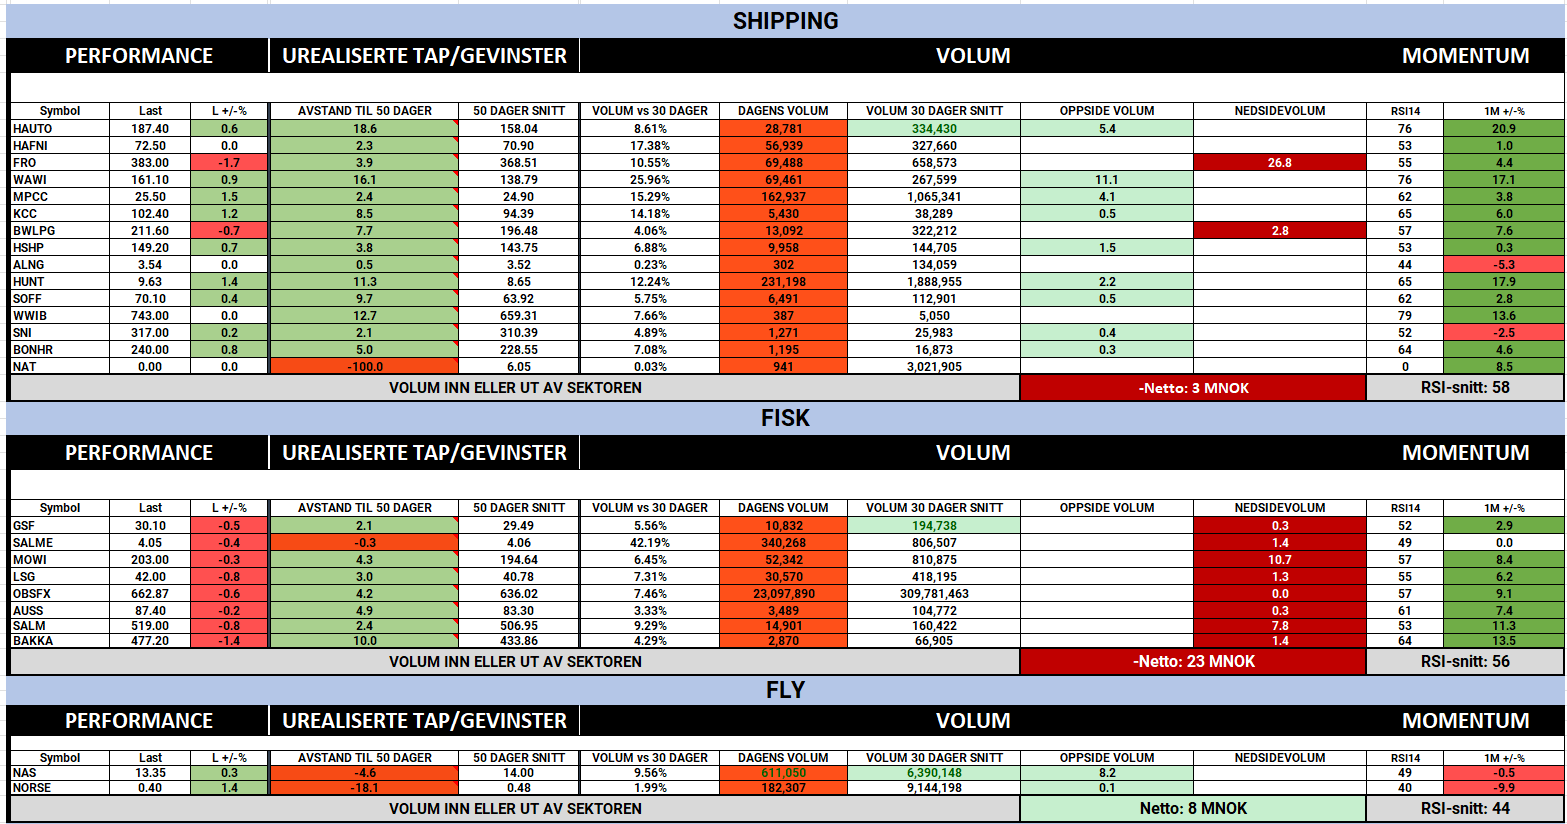
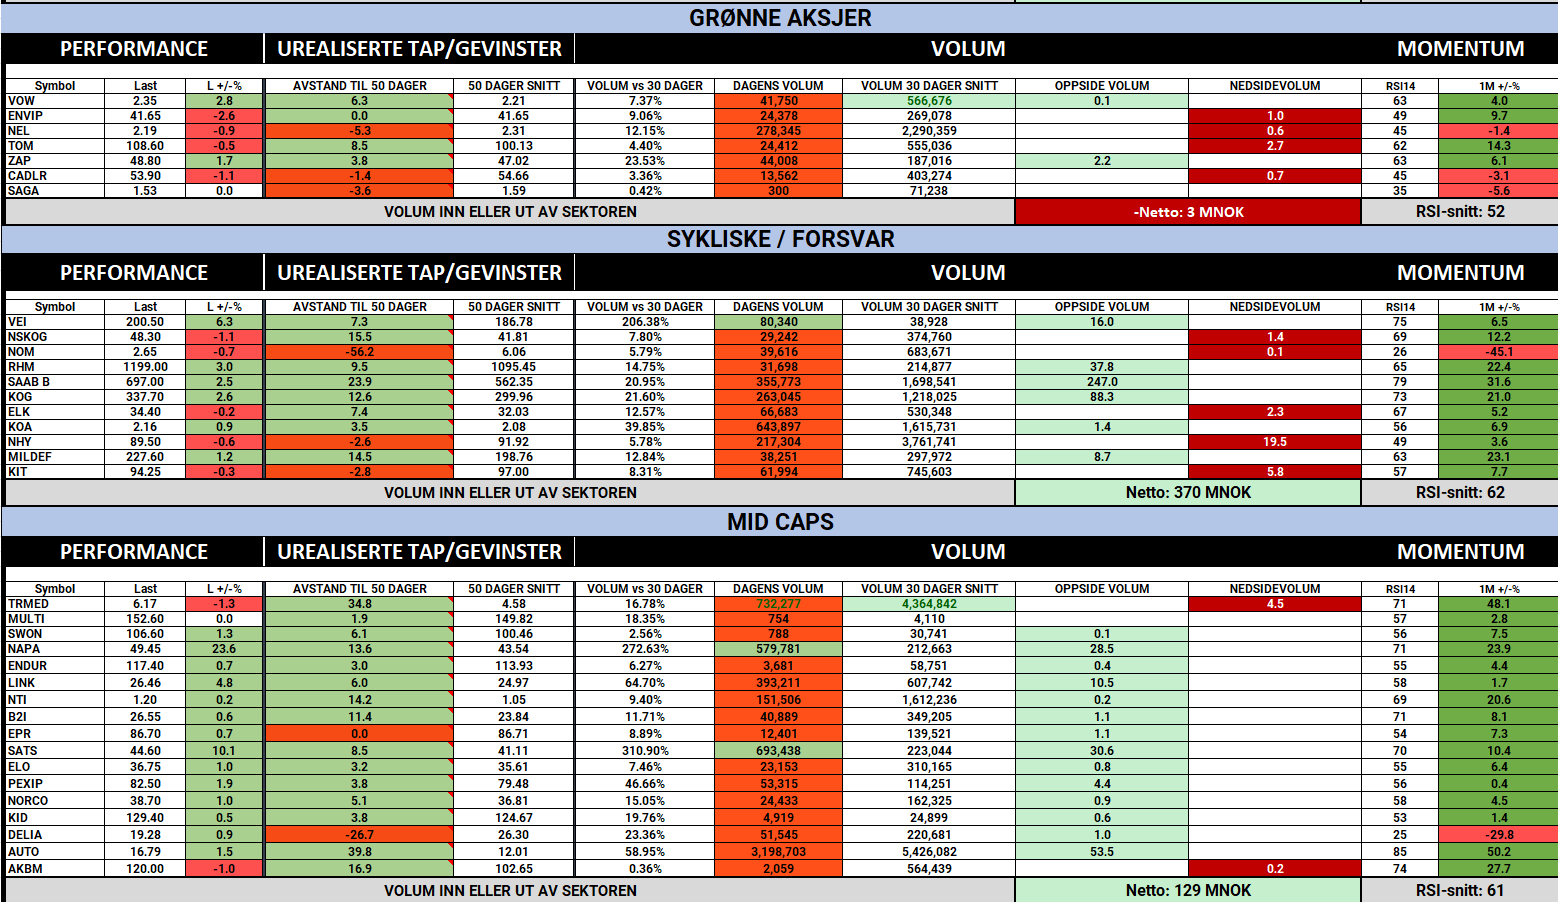
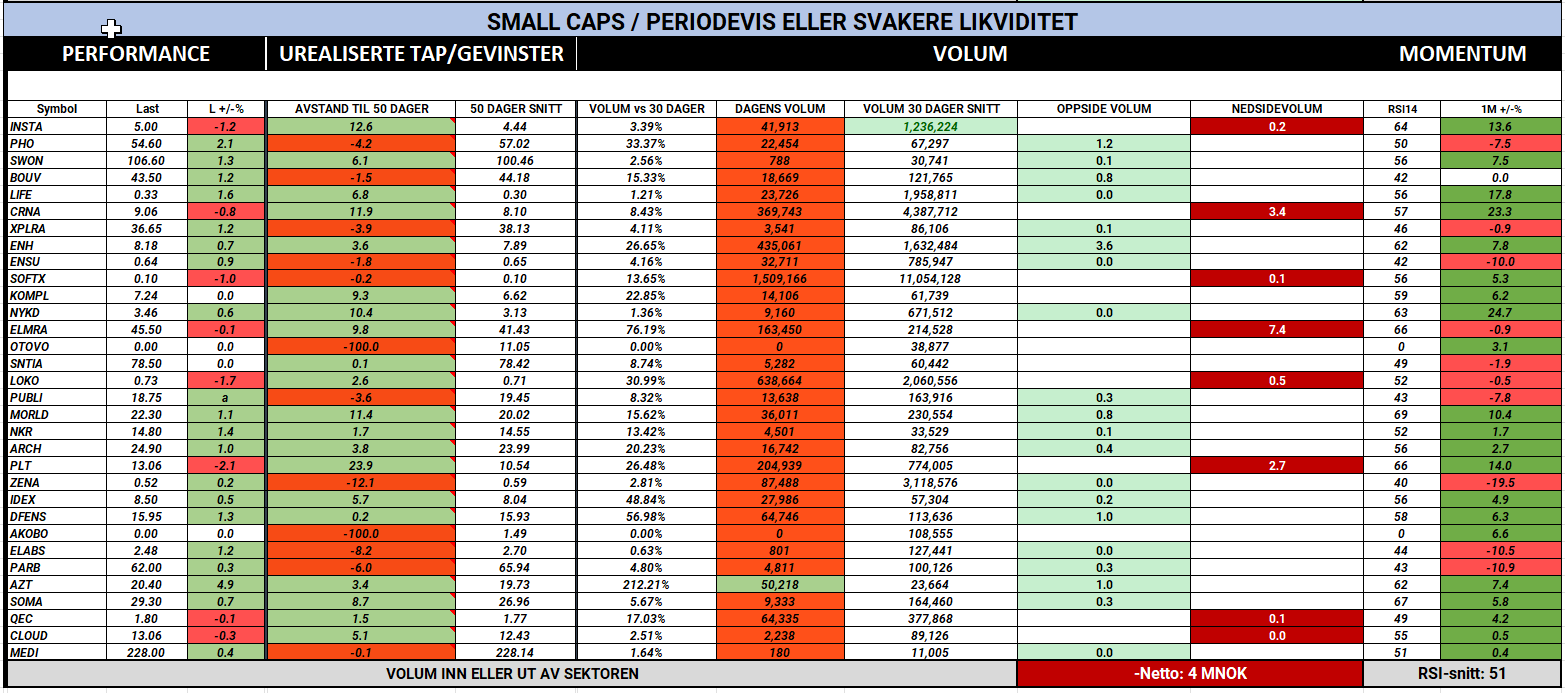
Inside Oslo Børs - Hvor går kapitalen??

  in  🔶 inside
August 18
• Edited (Aug 18, 2026)
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 18. august: Kursmålene til DOF og Subsea 7 løftes, Odfjell leverer og Mowi får mer blandede vurderinger

Inside Oslo Børs: Når det gjelder den tekniske tilstanden på Oslo Børs er det en rekke modne trender og da spesielt innenfor de viktigste sektorene - olje, shipping, og forsvar. Det gjør det vanskeligere å "stole" på nye tekniske signaler og spesielt når de fleste selskapene nå har fått levert sine resultater.

En sterk respons på tallene, som kommer langt ut i en moden trend kan også representere en klassisk akselerasjon, som får inn de siste investorene før det etableres en mellomlangsiktig toppformasjon. 

Tror jeg nesten ikke har gått gjennom en tilsvarende lang periode, hvor globale makronyheter konstant skaper bevegelser i aksjene. Og det negative her er ikke at det faktisk er bevegelser, men det at det er så liten forutsigbarhet på når og hvilke meldinger som kommer. Dette skaper usikkerhet omkring de tekniske signalene og trendene.

Modne trender skaper utfordringer for nye investorer ettersom man ikke vet hvor lenge disse får lov til å vedvare. Et teknisk signal kan bli kansellert på noen timer eller over natten av Trump eller en ayatollah.

Vi har med å gjøre et marked som begynner å bli gjennomanalysert, de modne trendene øker den kortsiktige risikoen og det er mange investorer inne i de nevnte temaene.

Når jeg går gjennom min tekniske rutine, flere ganger om dagen, finner jeg flere interessante formasjoner og signaler, men siden disse kommer stort sett i modne og overkjøpte trender blir det vanskelig å kunne stole fullt ut på hvilken kvalitet det er på de enkelte tekniske modellene. Fortsetter å scanne gjennom markedet og sender ut kommentarer på tekniske modeller når risk/reward synes å være gunstig.    

Kort oppdatering

DNB Carnegie har snudd til mer positivt på DOF, løfter anbefalingen til Kjøp, og kursmålet heves samtidig til 150 kroner fra 140 kroner. Meglerhuset er av den oppfatning at subseaveksten kan komme uten at avkastningen svekkes. I samme sektor hever DNB Carnegie kursmålet for Subsea 7 til 400 kroner fra 340 kroner, der begrunnelsen er både bedre marginutsikter og muligheten for høyere verdsettelse for det kombinerte selskapet.

Odfjell Drilling leverte et kvartal som ser bedre ut enn hva overskriftene alene skulle tilsi. BOP-hendelsen på Deepsea Atlantic og forsikringseffekter gjør tallene mer vanskelig å lese, men meglerhusene peker ganske samlet på at underliggende EBITDA var bedre enn ventet, at riggen er tilbake i drift, og at utbyttet ble holdt uendret.

På sjømat leverte Mowi tallene, hvor operasjonelt EBIT var kjent på forhånd, men rapporten ga likevel flere signaler: utbyttet var bedre enn ventet, volumguidingen ble stående, mens kostnads- og utsiktene for annet halvår var mer blandet. Salmon Evolution leverte i tråd med forventningene på resultatet, men kuttet slaktingsguidingen, og Gigante Salmon skiller seg negativt ut med operasjonelle utfordringer.

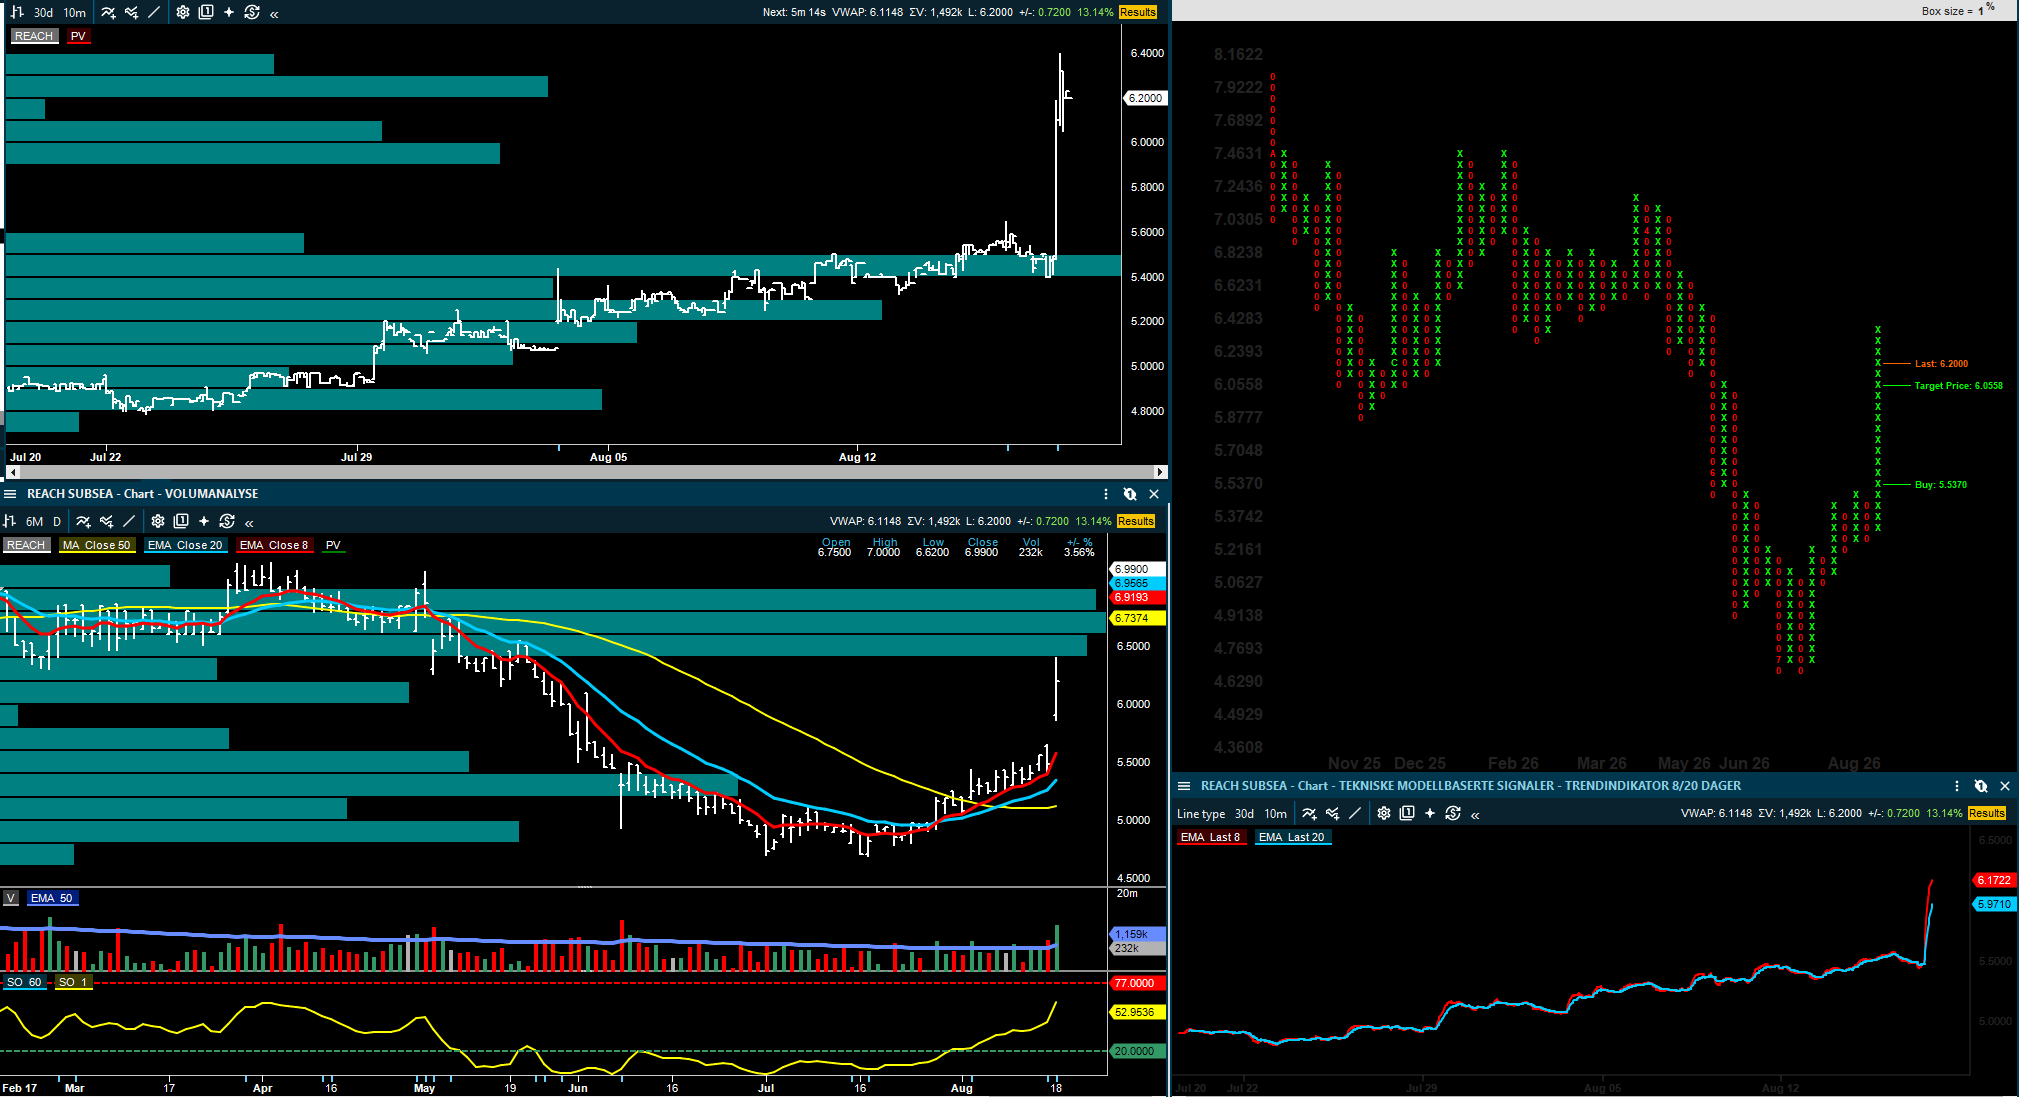
I industridelen var Elopak en lettelse etter en svak start på året. EBITDA kom omtrent på forventning, EMEA så bedre ut, og prisøkninger kan gi videre hjelp inn i Q3. Multiconsult var motsatt: svakere omsetning, lavere faktureringsgrad og klar resultatmiss gjør at estimatene trolig må ned. Reach Subsea var et positivt lyspunkt med kraftig bedring i prosjektgjennomføring og en ordrereserve rundt 1,9 milliarder kroner.

Bankkommentarene peker på bedre Q2 enn fryktet i norske sparebanker. ABG skriver at sektoren samlet slo konsensus på resultat før skatt, mens flere enkelthus løfter kursmål etter rapportene. Shippingbildet er også mer positivt for tank enn før helgen, drevet av høyere oljepris, Hormuz-risiko og kraftig løft i suezmax-ratene.

Innledning

Dagens kommentarer har en klar rød tråd: markedet belønner selskaper der kontantstrømmen, ordreboken eller utbytteevnen blir opprettholdt eller bedret, mens selskaper med lavere omsetning, svakere guiding eller operasjonell usikkerhet får mindre å gå på. Det gjør at samme rapporteringssesong gir svært ulike aksjekonklusjoner, og selv internt innenfor sektorer som ellers drar nytte av samme makrobilde.

I Olje og oljeservice handler mye om kvaliteten på kontantstrømmen. Subsea, offshore drilling og utvalgte serviceselskaper har fortsatt støtte fra høyere oljepris og en sterkere investeringsvilje offshore fra oljeselskapene. Samtidig viser TGS-kommentarene at kontrakts nyheter ikke nødvendigvis er nok til å endre synet på aksjen ettersom kontantstrømmen fortsatt er ser ut til å være hovedbekymringen.

I sjømat og industri er bildet mer nyansert. Mowi er stabil, men ikke entydig sterk, hvilket kan hemme oppsiden på kort sikt. Salmon Evolution og Gigante Salmon viser at landbasert oppdrett fortsatt må vise biologisk kontroll og steady volumleveranser. Elopak får betalt for å være mindre svakt enn fryktet, mens Multiconsult minner markedet om at kapasitetsutnyttelse og faktureringsgrad raskt slår inn i marginene.

DOF og Subsea 7:

Den mest markerte kursmålsendringen denne morgenen kommer i DOF og Subsea7. DNB Carnegie hever anbefalingen til Kjøp for DOF og løfter kursmålet til 150 kroner fra 140 kroner. Meglerhuset ligger omtrent på linje med selskapets eget konsensus for Q2 og 2026-EBITDA, men blir mer positiv til 2027 og 2028. Begrunnelsen er at den sterke AHTS-markedet, nylige kontrakter og flåteendringer gjør at veksten kan komme uten at avkastningsutsiktene svekkes. DNB Carnegie peker også på mulig kvartalsutbytte på USD 0,4 per aksje fra 2027, som i deres regnestykke gir en annualisert yield rundt 11 prosent.

For investorer er dette viktig fordi DOF ikke bare vurderes på neste kvartal. Spørsmålet er om selskapet kan bruke et sterkt subsea- og AHTS-marked til å bygge en mer forutsigbar utbyttekapasitet. DNBs oppgradering tyder på at meglerhuset mener svaret i større grad er ja enn tidligere.

Også Subsea 7 får et klart løft. DNB Carnegie hever kursmålet til 400 kroner fra 340 kroner og gjentar Kjøp. På selvstendig basis mener meglerhuset at aksjen nærmer seg fair value, men den kommende Saipem7-konstruksjonen endrer bildet. Når det kombinerte selskapet blir en global topp-tre-aktør innen oljeservice, mener DNB at markedet kan begynne å prise selskapet mer på størrelse, posisjon og marginpotensial enn på Subsea 7 alene.

Dette er et godt eksempel på hvorfor fusjonsbildet er mer enn bare regulatorisk risiko. Ja, gjennomgangen i EU, Brasil og Australia er fortsatt viktig. Men dersom transaksjonen kommer gjennom, blir spørsmålet om den nye enheten skal verdsettes nærmere de største globale oljeserviceselskapene. Det er dette DNB Carnegie nå indikerer med denne kursmålsendringen.

Odfjell Drilling: støy i regnskapet, men et bedre underliggende kvartal

Odfjell Drilling rapporterte et Q2 som ved første blikk er preget av Deepsea Atlantic-hendelsen og forsikringsoppgjøret. Derfor er det viktig å skille mellom rapporterte tall og underliggende drift. DNB Carnegie skriver at EBITDA eksklusive forsikringsinntekter og andre regnskapsposter var USD 129 millioner, mot DNBs estimat på USD 112 millioner og Bloomberg-konsensus på USD 119 millioner. Nettogjelden var omtrent på linje med forventningene, og kvartalsutbyttet ble holdt på USD 0,25 per aksje, tilsvarende en annualisert yield rundt 10 prosent basert på dagens valutakurs.

Meglerhusene er ganske samstemte. Pareto, Arctic, ABG, SB1 Markets, Fearnley og SEB beholder kjøpsanbefalinger, med kursmål fra 104 til 113 kroner. Det som går igjen, er at den finansielle effekten fra BOP-hendelsen ser mindre alvorlig ut enn fryktet, at riggen er tilbake i arbeid, og at utbyttegrunnlaget ikke er svekket på kort sikt.

For aksjen betyr dette at rapporten trolig leses mer som en bekreftelse enn som en ny veksthistorie. Odfjell Drilling har fortsatt god støtte fra kontraktsdekning, utbytte og et riggmarked der tilbudet er stramt. Men etter en sterk kursutvikling vil markedet trolig være mer opptatt av om utbyttet kan opprettholdes gjennom 2027 enn av én enkelt EBITDA-beat.

Mowi: stabil rapport som kan hemme oppsiden på kort sikt

Mowi leverte et kvartal der hovedtallet allerede var kjent. Operasjonelt EBIT kom på EUR 231 millioner, i tråd med den tidligere meldingen. Det som derfor fikk mest oppmerksomhet, var utbyttet, volumguidingen og kostnadskommentarene. Utbyttet på 2,30 kroner per aksje var bedre enn flere forventet, og volumguidingen for året ble gjentatt. Samtidig var bildet for annet halvår litt softere enn flere meglerhus hadde håpet på, særlig når det gjelder kostnader.

Dette forklarer spriket i meglerkommentarene. Arctic omtaler kvartalet som stabilt og beholder Kjøp med kursmål 250 kroner. Fearnley har også Kjøp, med kursmål 233 kroner, og viser til at EPS var rundt 8 prosent over konsensus samtidig som volumguidingen ble gjentatt. ABG og SEB ligger på kursmål 230 kroner og Kjøp, men SEB peker samtidig på at guidingen for andre halvår var noe skuffende. Pareto står på Hold og 200 kroner, og beskriver rapporten som mer negativ enn positiv.

Det er ikke uvanlig at Mowi splitter markedet på denne måten. Selskapet er stort, likvid og mer modent enn mange andre selskaper i sektoren, og dermed blir forventningene høye. Bedre utbytte er positivt, men det hjelper mindre dersom investorene samtidig bekymrer seg for at kostnadene øker. For aksjen blir Q3-kommentarene om kost per kilo og høstingsvolumer derfor viktigere.

Salmon Evolution, Gigante Salmon og Austevoll: vanskeligere for de mindre sjømatnavnene

Salmon Evolution leverte tall som i hovedsak var nær forventningene, men kuttet guidingen for slaktingen for 2026. Arctic beholder Kjøp og kursmål 6,5 kroner, mens Fearnley har Kjøp og kursmål 5,7 kroner. Pareto har Kjøp og kursmål 5,5 kroner. Meglerhusene leser rapporten ulikt, men det felles poenget er at markedet nå vil ha tydeligere biologisk stabilitet og bedre synlighet på volumene. Det hjelper at en høy andel av fisken ligger over 3,5 kilo, men lavere høstingsguiding gjør at aksjen fortsatt må overbevise.

Gigante Salmon var mer negativ. SB1 Markets peker på materielle operasjonelle utfordringer gjennom sommeren og skriver at det ikke er presentert en klar løsning. Når et selskap i oppbyggingsfasen møter biologiske eller tekniske problemer uten en tydelig plan for normalisering, flytter investorenes fokus seg raskt fra langsiktig kapasitet til kortsiktig finansiering, risiko og gjennomføring.

I Austevoll Seafood er bildet annerledes. Pareto har Hold og kursmål 91 kroner, og peker på sterk utvikling i marine. Det gir støtte til estimatene, men aksjen er også tett knyttet til Lerøy og sektorutviklingen. Spørsmålet er om hvor mye av bedringen i marine ingredienser som allerede er priset inn.

Elopak og Multiconsult

Elopak leverte et kvartal som i stor grad traff forventningene, og nettopp derfor ble rapporten en lettelse for markedet. Etter en svak start på året var investorene mer opptatt av om problemene i Q1 var varige enn av små avvik i Q2. Inntektene kom rundt EUR 304 millioner, mens justert EBITDA kom rundt EUR 45 millioner. Arctic omtaler kvartalet som betryggende, ABG peker på bedre margin i EMEA, og SB1 Markets skriver at overskriftstallene var litt softe, men at den underliggende utviklingen var litt mer positiv.

Forskjellen mellom regionene er likevel viktig. Pareto mener kostnadspresset i EMEA er mindre tungt enn før, men peker samtidig på softere utsikter i USA. SEB har Kjøp og kursmål 49 kroner og beskriver rapporten, som omtrent som ventet, men med en tydelig produktmikseffekt. For aksjen er hovedpoenget at Q2 demper frykten for at Q1-problemet var starten på en større svekkelse. Det gir bedre arbeidsro, men ikke nødvendigvis at meglerselskapene foretar et kraftig estimatløft umiddelbart.

Multiconsult leverte en svak selskapsrapport, hvor SB1 Markets viser til justert EBITA på 108 millioner kroner, rundt 20–21 prosent under deres og konsensus’ forventninger. ABG er enda mer restriktiv og peker på justert EBITA på 93 millioner kroner, 25 prosent under forventning, drevet av lavere omsetning, svakere faktureringsgrad og lavere bemanning. SEB skriver at justert EBITA var 37 prosent under deres estimat og 33 prosent under konsensus, mens organisk vekst på 0,7 prosent var klart lavere enn de rundt 4 prosentene selskapet har levert de siste kvartalene.

Når konsulentselskaper mister faktureringsgrad, slår det raskt inn i marginene. Det betyr ikke nødvendigvis at den langsiktige historien er ødelagt, men Q2 gjør at markedet trenger mer bevis på bedre kapasitetsutnyttelse før aksjen får fullt gjennomslag for kjøpsanbefalingene som fortsatt står hos flere meglerhus.

Reach Subsea, Nordic Mining, Appear og Pexip

Reach Subsea var en av de mer positive mindre selskapskommentarene. Arctic beholder Kjøp og kursmål 8 kroner etter et Q2-rebound, med bedre kapasitetsutnyttelse, bedre prosjektgjennomføring, EBIT på 192 millioner kroner og ordrereserve rundt 1,9 milliarder kroner. I kredittkommentaren peker Arctic også på at EBITDA var 20 prosent over deres estimat og at gearing fortsatt lå rundt 1,5x. Det gjør rapporten til en praktisk bekreftelse på at selskapet får bedre uttelling på prosjektene.

Nordic Mining fikk en mer krevende kommentar fra SB1 Markets, som ikke har en rating på aksjen. Meglerhuset peker på behovet for å adressere kortsiktig likviditet. Det er ikke en ordinær kjøps- eller salgsanalyse, og SB1 opplyser at de er finansiell rådgiver for selskapet, men kommentaren er likevel relevant fordi likviditet nå er et sentralt punkt for selskapet.

Appear får fortsatt Kjøp hos SB1 Markets, men kursmålet senkes til 60 kroner fra 70 kroner. Begrunnelsen er at aktiviteten ventes å bli lavere de neste tolv månedene etter signalene fra Q2-rapporten. Samtidig peker meglerhuset på at mer tilbakevendende supportinntekter løfter kvaliteten i inntjeningen, og at aktiviteten kan normaliseres fra andre halvår 2027 når kostnadsbasen allerede er på plass.

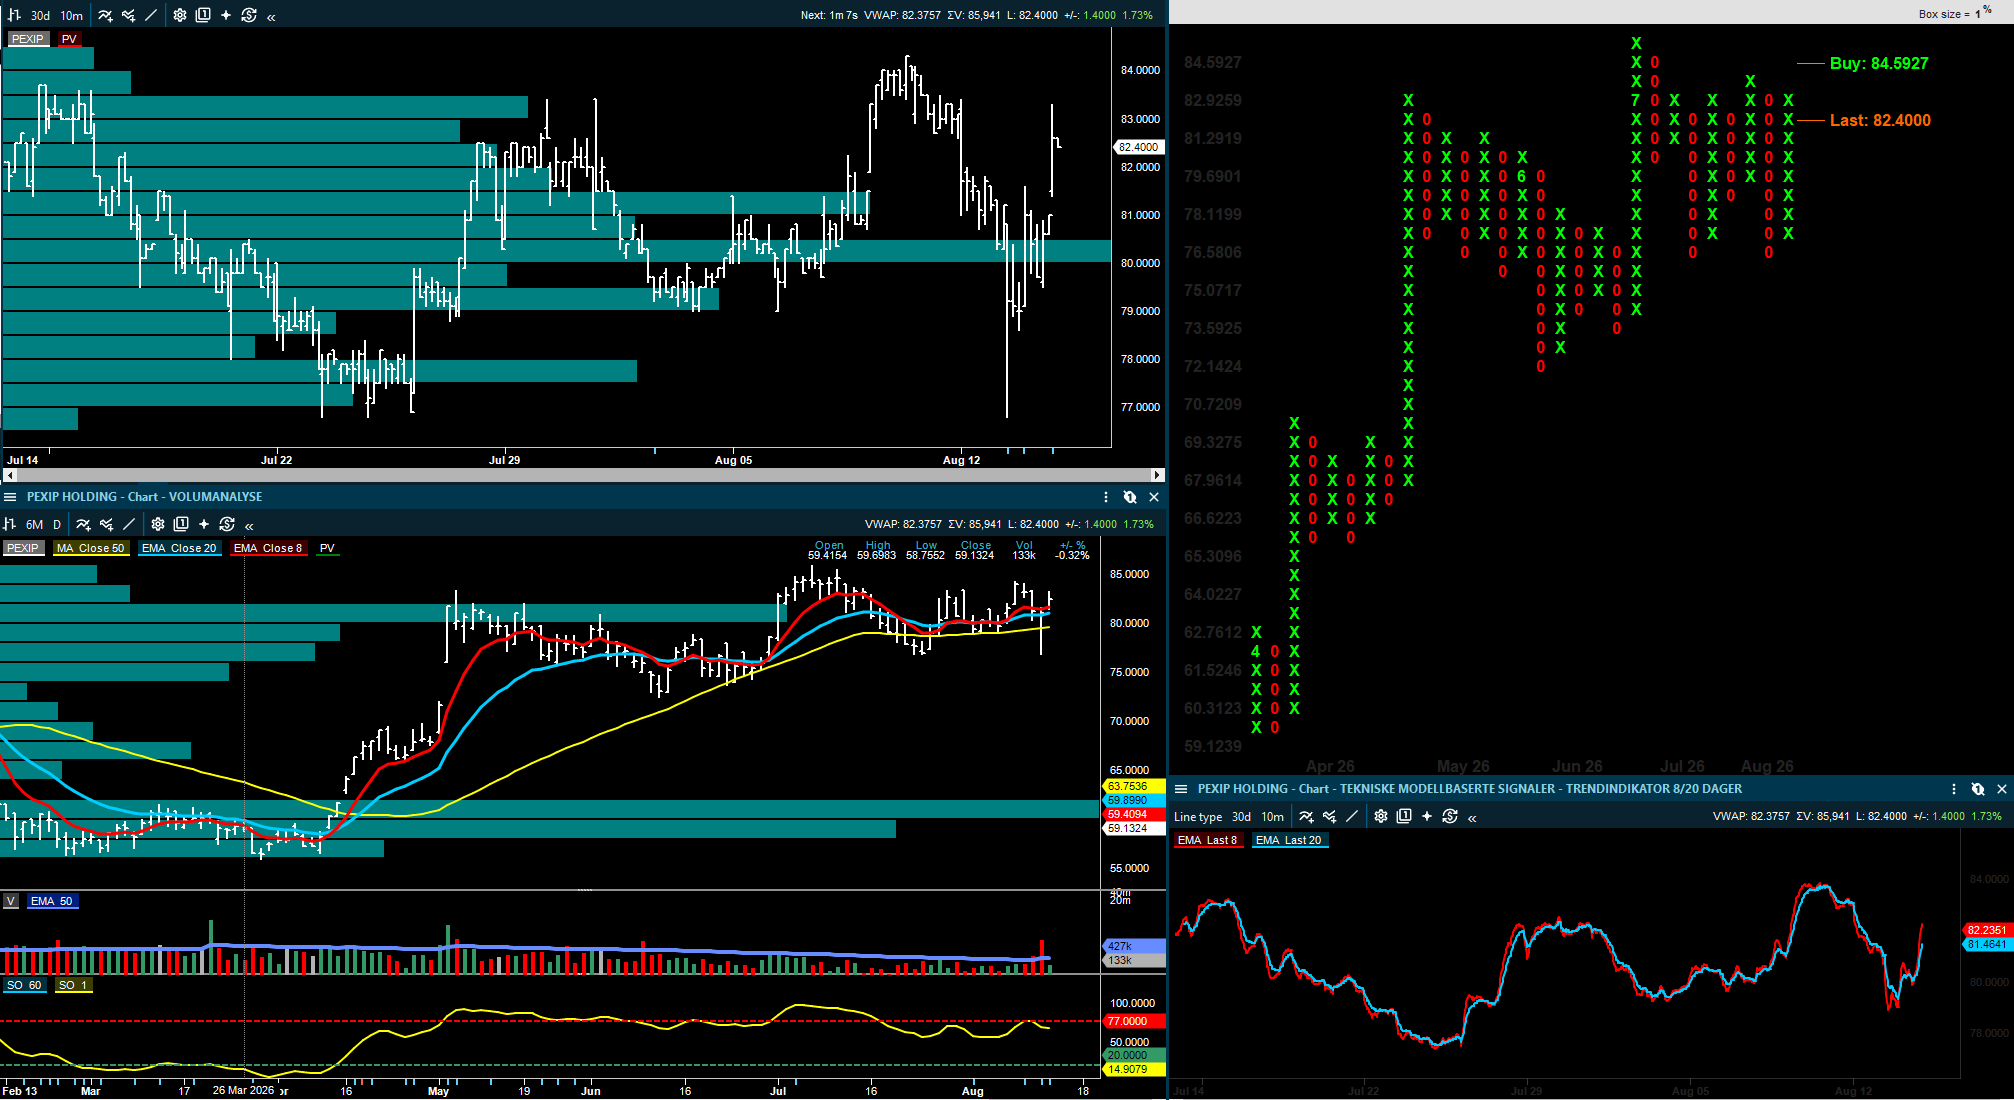
Pexip ble trukket frem i en Arctic-kommentar etter et nytt solid kvartal. Kommentaren peker på 18 prosent vekst, sterk fri kontantstrøm, utbytte og medvind fra forsvar og sikker kommunikasjon. Dette er ikke en formell analyse, men er relevant fordi Pexip nå trekkes frem som et norsk programvareselskap med både vekst og økt kontantstrøm.

TGS, Equinor og offshoremarkedet: kontrakter hjelper, men kontantstrøm avgjør

TGS annonserte både en flerårig AI-modellkontrakt og et multiklientprosjekt. SB1 Markets estimerer verdien til rundt USD 5–10 millioner for AI-kontrakten og nær USD 15 millioner for multiklientprosjektet, men beholder Selg og kursmål 100 kroner. Det illustrerer poenget i TGS på kort sikt: nye kontrakter er positive, men de endrer ikke nødvendigvis synet på aksjen dersom meglerhusene fortsatt mener at verdsettelsen ligger foran kontantstrømmen.

SEB peker samtidig på at nye TGS-data kan få salgsutløsende effekt etter Petrobras’ funn i Equatorial Margin. Dette er et mer positivt operasjonelt signal, fordi funn på data TGS eier eller har tilgang til kan gjøre biblioteket mer kommersielt interessant. Men også her vil investorene se hvor mye som faktisk konverteres til salg og kontantstrøm før man kan være villig til å prise dette inn.

Equinor får en mer nøktern vurdering fra SB1 Markets, som beholder Neutral og kursmål 365 kroner. Kommentaren gjelder økt eksponering mot amerikansk kraft til en vesentlig lavere kostnad enn Empire Wind, og SB1 løfter EPS-estimatene marginalt. Samtidig skriver meglerhuset at verdsettelsen ser krevende ut dersom man ikke tror på en ny gassprisopptur av kategorien man fikk i 2022.

På sektornivå er utviklingen likevel støttende, hvor DNB Carnegies årlige E&P-spending survey peker på flate offshoreinvesteringer i 2026–27, med oppside dersom oljeprisen holder seg over USD 80 fatet gjennom budsjettsesongen.

Cadeler, Sentia

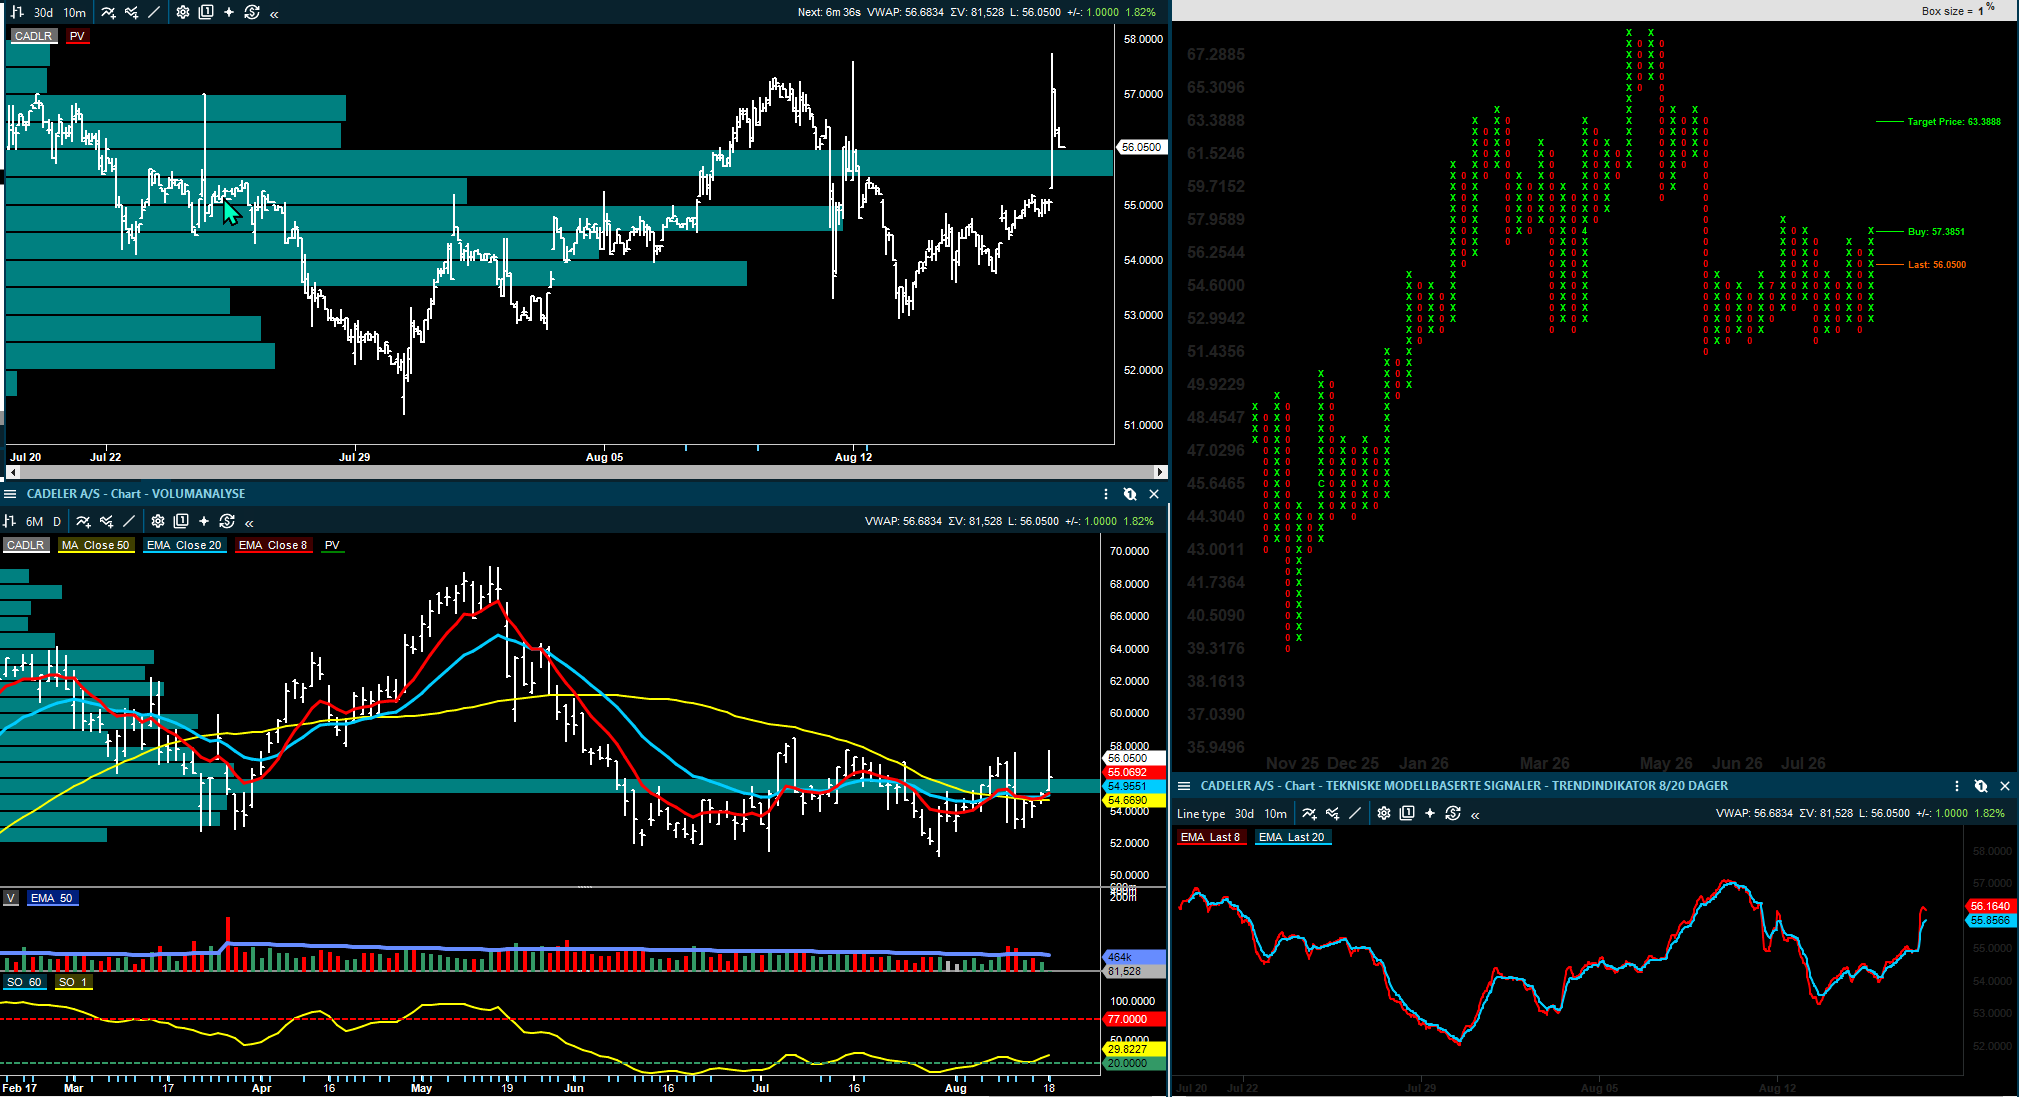
Cadeler får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 70 kroner. Etter Menck-oppkjøpet har investorene vært opptatt av balansen, men SB1 mener kapitalstrukturen fortsatt er robust og at verdsettelsen er attraktiv. Det er et relevant signal for offshore vind, der aksjene ofte blir straffet hardt hvis vekst krever for mye ny kapital.

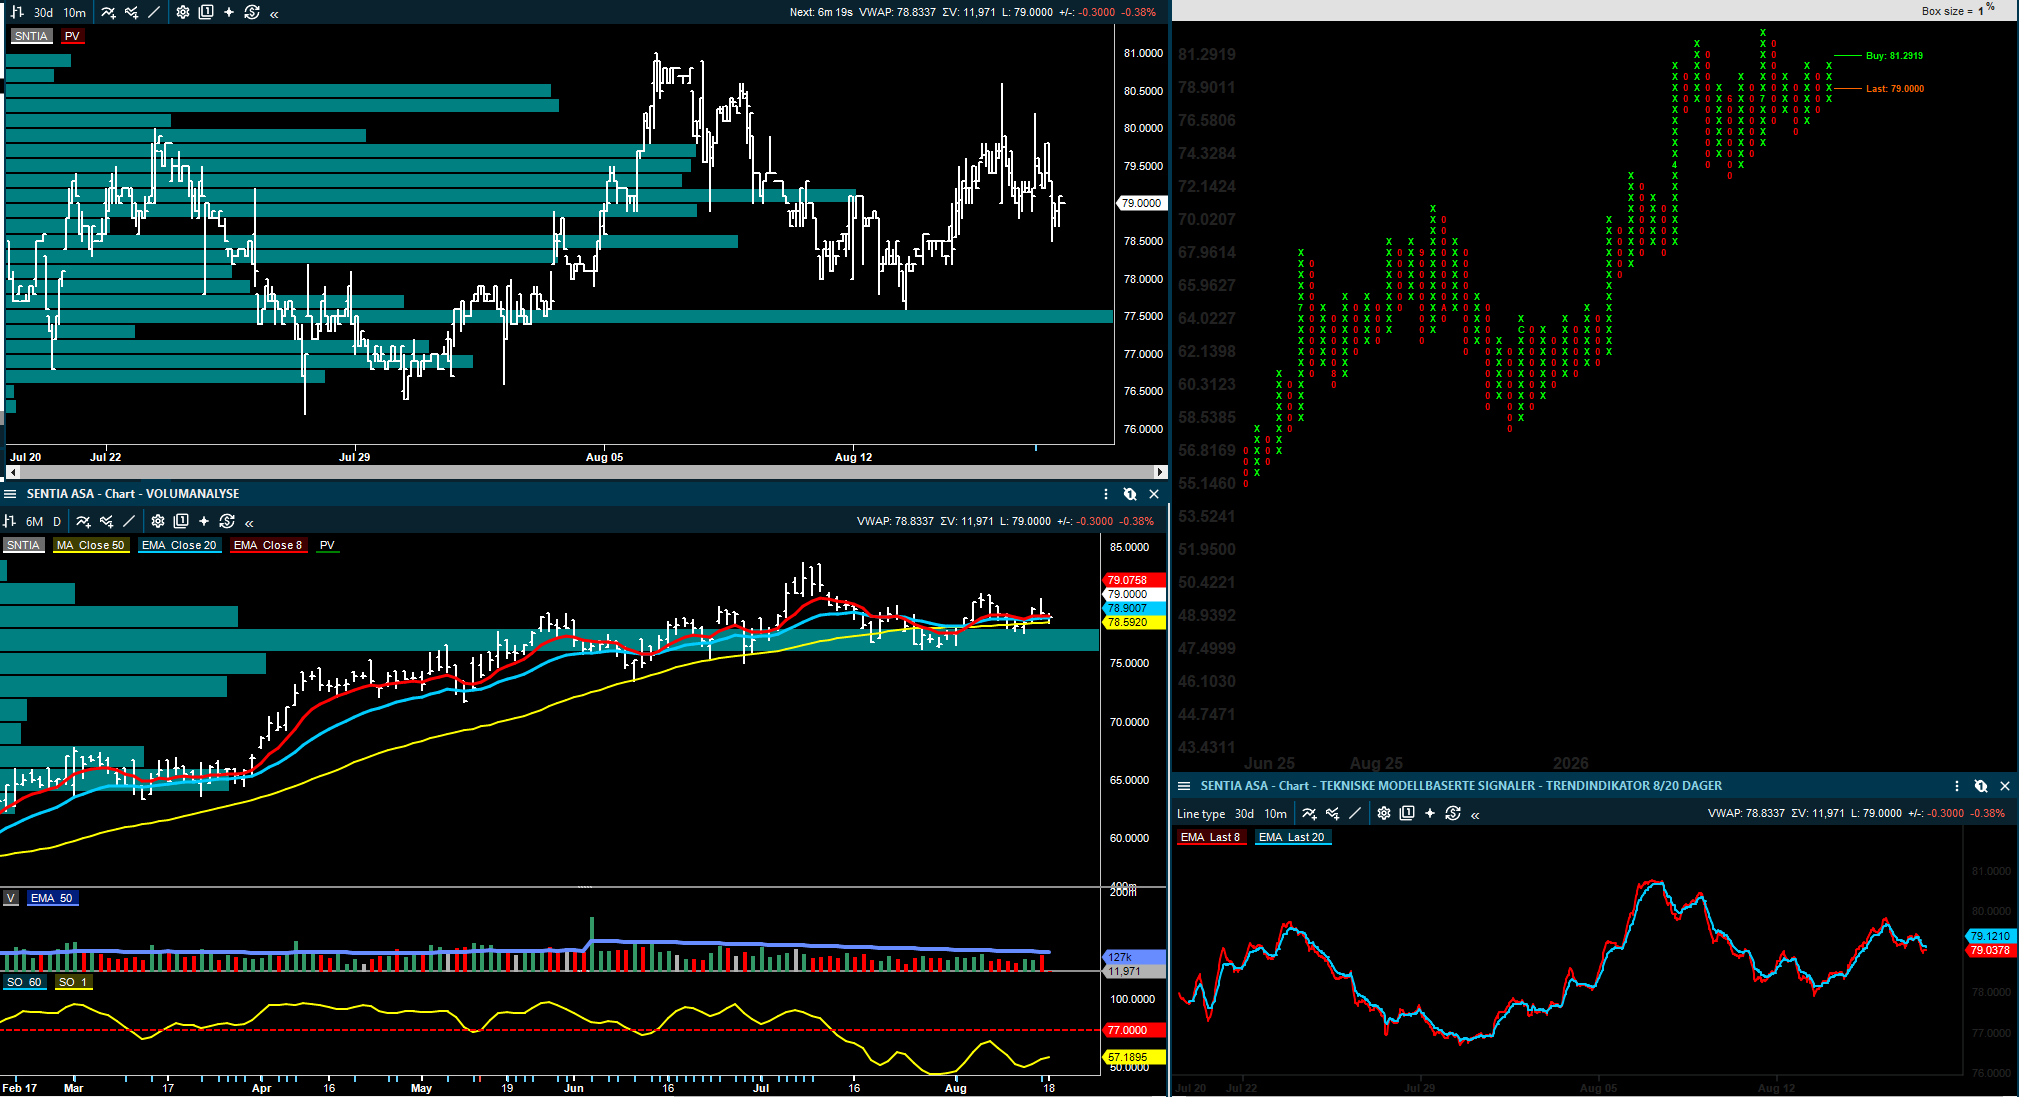
Sentia omtales av SB1 i forbindelse med et nytt datasenterprosjekt i Danmark. HENT har signert en foreløpig avtale for Skive DC-prosjektet, med mål om endelig avtale i høst. Kommentaren er positiv, men fortsatt i en tidlig fase. For investorene ligger verdien i at datasenteraktiviteten gir flere konkrete kontraktsmuligheter.

Banker og finans: sparebankene leverte bedre enn fryktet

Bankkommentarene etter Q2 peker i samme retning: rentenettoen er ikke like problematisk som fryktet, og lavere tap eller bedre andre inntekter har hjulpet resultatene. ABG skriver i sin sektoroppsummering at norske banker i snitt slo konsensus på resultat før skatt med 9 prosent i Q2, hovedsakelig drevet av non-NII og tap, og at justert EPS i snitt løftes med 4 prosent for 2026 og 3 prosent for 2027 og 2028. Sektorvurderingen holdes likevel nøytral, med preferanse for DNB og SpareBank 1 SMN.

På enkeltselskaper hever SEB kursmålet for SpareBank 1 SMN til 230 kroner fra 218 kroner og beholder Kjøp, etter bedre resultat før skatt og kostnadskontroll. SpareBank 1 Østlandet får Hold hos SEB, men kursmålet løftes til 204 kroner fra 200 kroner etter sterk topplinje og høy egenkapitalandel. SB1 Markets oppgraderer SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner, begrunnet med moderat verdsettelse på rundt 10x P/E og ROE rundt 15 prosent.

SpareBank 1 Ringerike Hadeland får Neutral og kursmål 465 kroner hos SB1 etter ROE på 16 prosent og vekstinitiativ i Romerike, mens SpareBank 1 Nordmøre får Neutral og kursmål 180 kroner etter et tydelig comeback i netto renteinntekter.

Shipping og tank: markedet priser inn mer uro, ikke mindre

Shippingkommentarene er mer positive for tank enn de var før helgen. SEB rapporterer VLCC-rater i US Gulf på 118.500 dollar per dag, opp 3.100, og suezmax-rater på 155.300 dollar per dag, opp hele 31.500. Arctic skriver at suezmaxene løftes når Hormuz-usikkerhet flytter aktivitet mot Atlanterhavet, mens Pareto mener tankaksjene bryter opp og at Q3 kan bli et nytt rekordkvartal. Det betyr at markedet ikke bare priser transportvolum, men også risiko, rutevalg og tilgjengelig tonnasje.

Klaveness Combination Carriers får en konkret oppdatering fra ABG, som hever kursmålet til 113 kroner fra 110 kroner og beholder Kjøp. ABG mener Q2-forhåndsoppdateringen allerede ligger inne i estimatene, men skriver samtidig at selskapet leverer i et sterkt marked og at deres 2026-EBITDA-estimat ligger 4 prosent over konsensus. Dette er et godt eksempel på at shipping ikke bare handler om spotrater, men om hvor mye av ratebildet som faktisk slår inn i selskapets rapporterte inntjening.

På gass- og LNG-siden er kommentarene mer blandede. Arctic peker på at LNG-importterminaler ventes å øke i neste femårsplan.

Kursmål og anbefalinger jeg har fått med meg i dag:

Under er de formelle kursmålene og anbefalingslinjene som fremgår av de nye selskapskommentarene. Jeg har holdt tekniske handelsmål, rene kredittmøter og generelle sektoruker uten formelle aksjekursmål utenfor denne listen.

DNB Carnegie hever kursmålet for DOF til 150 kroner (140), hever til Kjøp.

DNB Carnegie hever kursmålet for Subsea 7 til 400 kroner (340), gjentar Kjøp.

Pareto Securities beholder kursmålet for Odfjell Drilling på 113 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.


Arctic Securities beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.

SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, Kjøp.

SEB beholder kursmålet for Odfjell Drilling på 104 kroner, Kjøp.


Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.

SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.

Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.


Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Salmon Evolution på 5,7 kroner, Kjøp.

Pareto Securities beholder kursmålet for Salmon Evolution på 5,5 kroner, Kjøp.


Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.


SEB beholder kursmålet for Elopak på 49 kroner, Kjøp.

SB1 Markets beholder kursmålet for Elopak på 48 kroner, Kjøp.

Arctic Securities beholder kursmålet for Elopak på 45 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Elopak på 43 kroner, Kjøp.

Pareto Securities beholder kursmålet for Elopak på 40 kroner, Hold.


SB1 Markets beholder kursmålet for Multiconsult på 190 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Multiconsult på 190 kroner, Kjøp.

SEB beholder kursmålet for Multiconsult på 180 kroner, Kjøp.

Pareto Securities beholder kursmålet for Multiconsult på 180 kroner, Hold.


Arctic Securities beholder kursmålet for Reach Subsea på 8 kroner, Kjøp.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.

SB1 Markets beholder kursmålet for Equinor på 365 kroner, Neutral.

SB1 Markets beholder kursmålet for Cadeler på 70 kroner, Kjøp.

SB1 Markets senker kursmålet for Appear til 60 kroner (70), gjentar Kjøp.


ABG Sundal Collier hever kursmålet for Klaveness Combination Carriers til 113 kroner (110), gjentar Kjøp.


SEB hever kursmålet for SpareBank 1 SMN til 230 kroner (218), gjentar Kjøp.

SEB hever kursmålet for SpareBank 1 Østlandet til 204 kroner (200), gjentar Hold.

SB1 Markets hever SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner.

SB1 Markets beholder kursmålet for SpareBank 1 Ringerike Hadeland på 465 kroner, Neutral.

SB1 Markets beholder kursmålet for SpareBank 1 Nordmøre på 180 kroner, Neutral.

Oppsummering

Subsea og offshore drilling får støtte fordi kontantstrøm, utbytte og markedsutsikter ser mer robuste ut enn fryktet. Det gir estimatløft i DOF og Subsea 7, og et ganske samlet positivt syn på Odfjell Drilling.

I sjømat er Mowi stabilt, men ikke nok til å samle meglerhusene til å heve kursmålene. Salmon Evolution må vise at lavere guiding ikke blir starten på en ny negativ runde, mens Gigante Salmon har et mer akutt forklaringsbehov etter sommerens utfordringer. Elopak får en lettelse, Multiconsult får en tydelig skuffelse, og Reach Subsea får en rapport som bekrefter bedring i drift og ordrereserve.

For investorer betyr dette at rapporteringssesongen fortsatt belønner selskaper der tallene gjør fremtiden mer synlig. Det er ikke nok med et greit kvartal. Markedet vil se kontantstrøm, utbytteevne, ordrereserve og bedre kontroll på kostnader. Der dette er tydelig, som i deler av oljeservice og bank, løftes kursmålene. Der bildet er mer uklart, som i Multiconsult, TGS og enkelte landbaserte oppdrettsnavn, blir reaksjonen mer forsiktig.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
August 17
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Inside Oslo Børs - Hvor går kapitalen??

  in  🔶 inside
August 17
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 17. august: Kommentarer på Golar LNG, bedre priser for laks, men økte forkostnader nøytraliserer deler av dette og DOF sikrer en ny kontrakt

Kort oppdatering

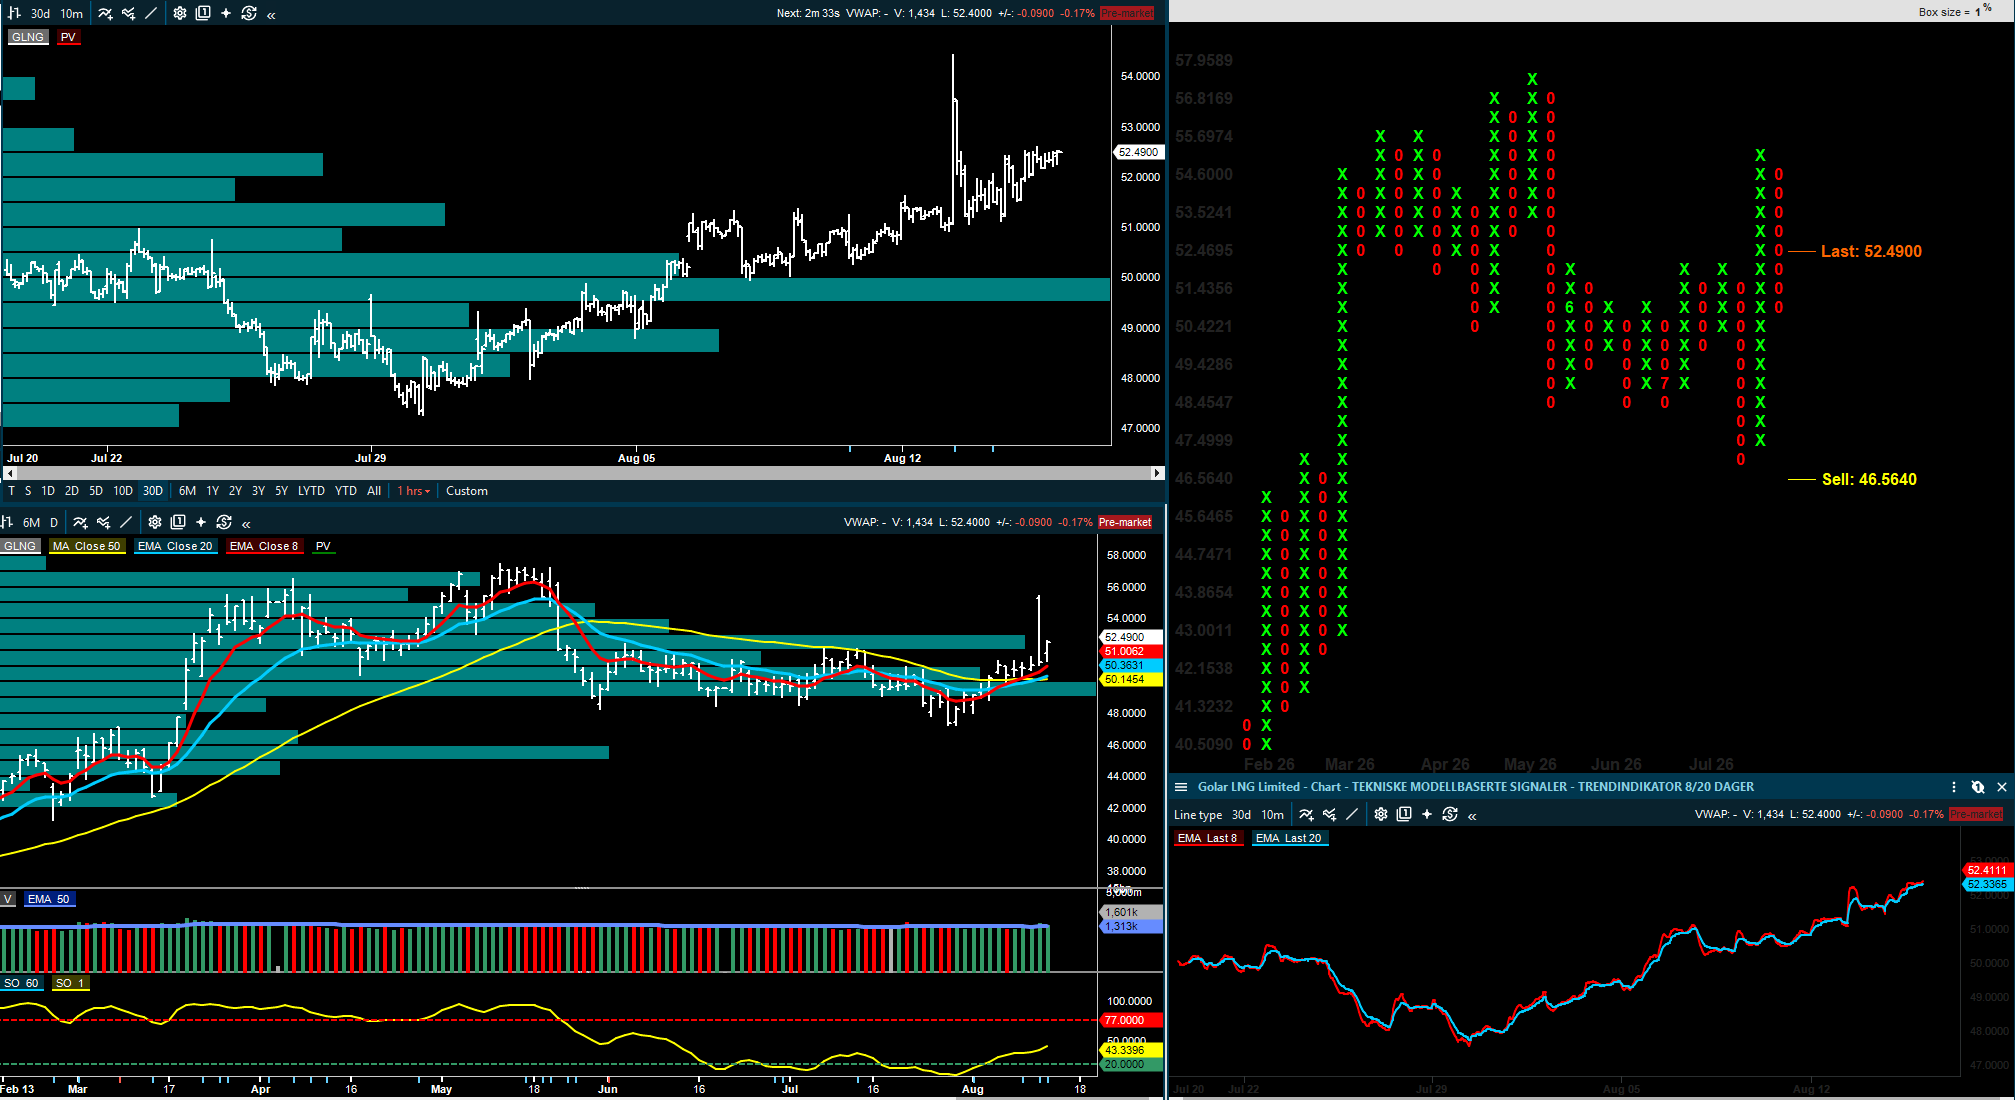
Helgen og mandag morgen har gitt flere nye selskapskommentarer og den viktigste endringen kommer i shipping og energi, hvor Golar LNG får støtte fra meglerselskapene etter bestillingen av en ny FLNG-enhet, samtidig som DNB Carnegie og ABG løfter vekstcaset betydelig.

I norsk olje- og oljeservice er DOF-kontraktene små, men de bekrefter at subsea-kapasiteten fortsatt finner arbeid til gode betingelser, mens TGS får et interessant salgsargument etter Petrobras-funnet i Foz do Amazonas.

Sjømatbildet er mer blandet og spotprisen på laks ser ut til å løfte seg inn i uke 34, og flere peker på et strammere marked de neste seks til tolv månedene, men fôrkostnadene er samtidig blitt en større motvind. Det er grunnen til at Fearnley nå senker Lerøy til Hold, mens Pareto løfter AKVA Group etter en rapport som gjør 2026-guidingen lettere å tro på.

I finans er meldingen av en mer positiv art: de regionale bankene leverer bedre inntjening enn ventet, men flere meglerhus holder igjen fordi kursene allerede reflekterer mye av forbedringen. Axactor skiller seg mer ut, fordi ABG nå mener lavere finansieringskostnader og økt vekst gir et bedre oppsett etter en litt mer vanskelig periode.

Forrige uke

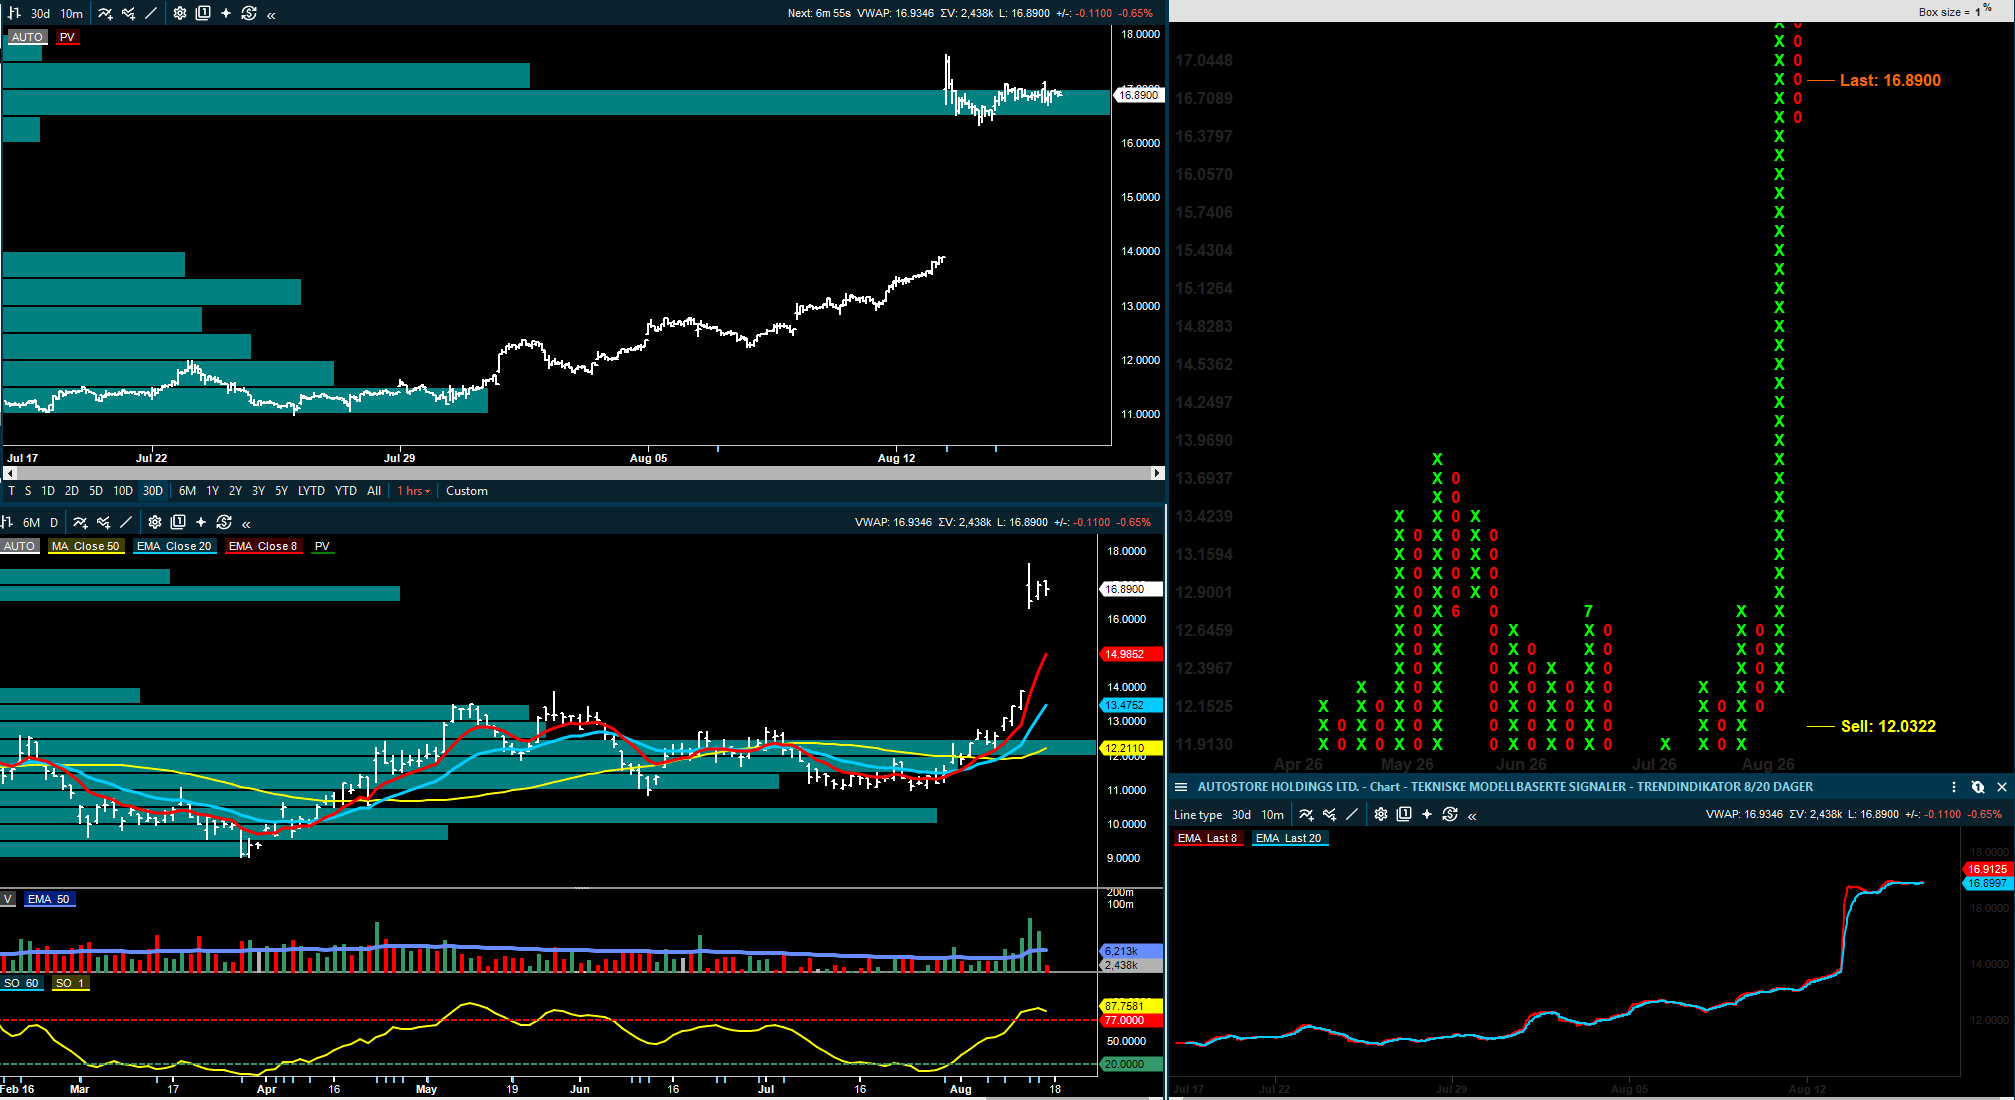
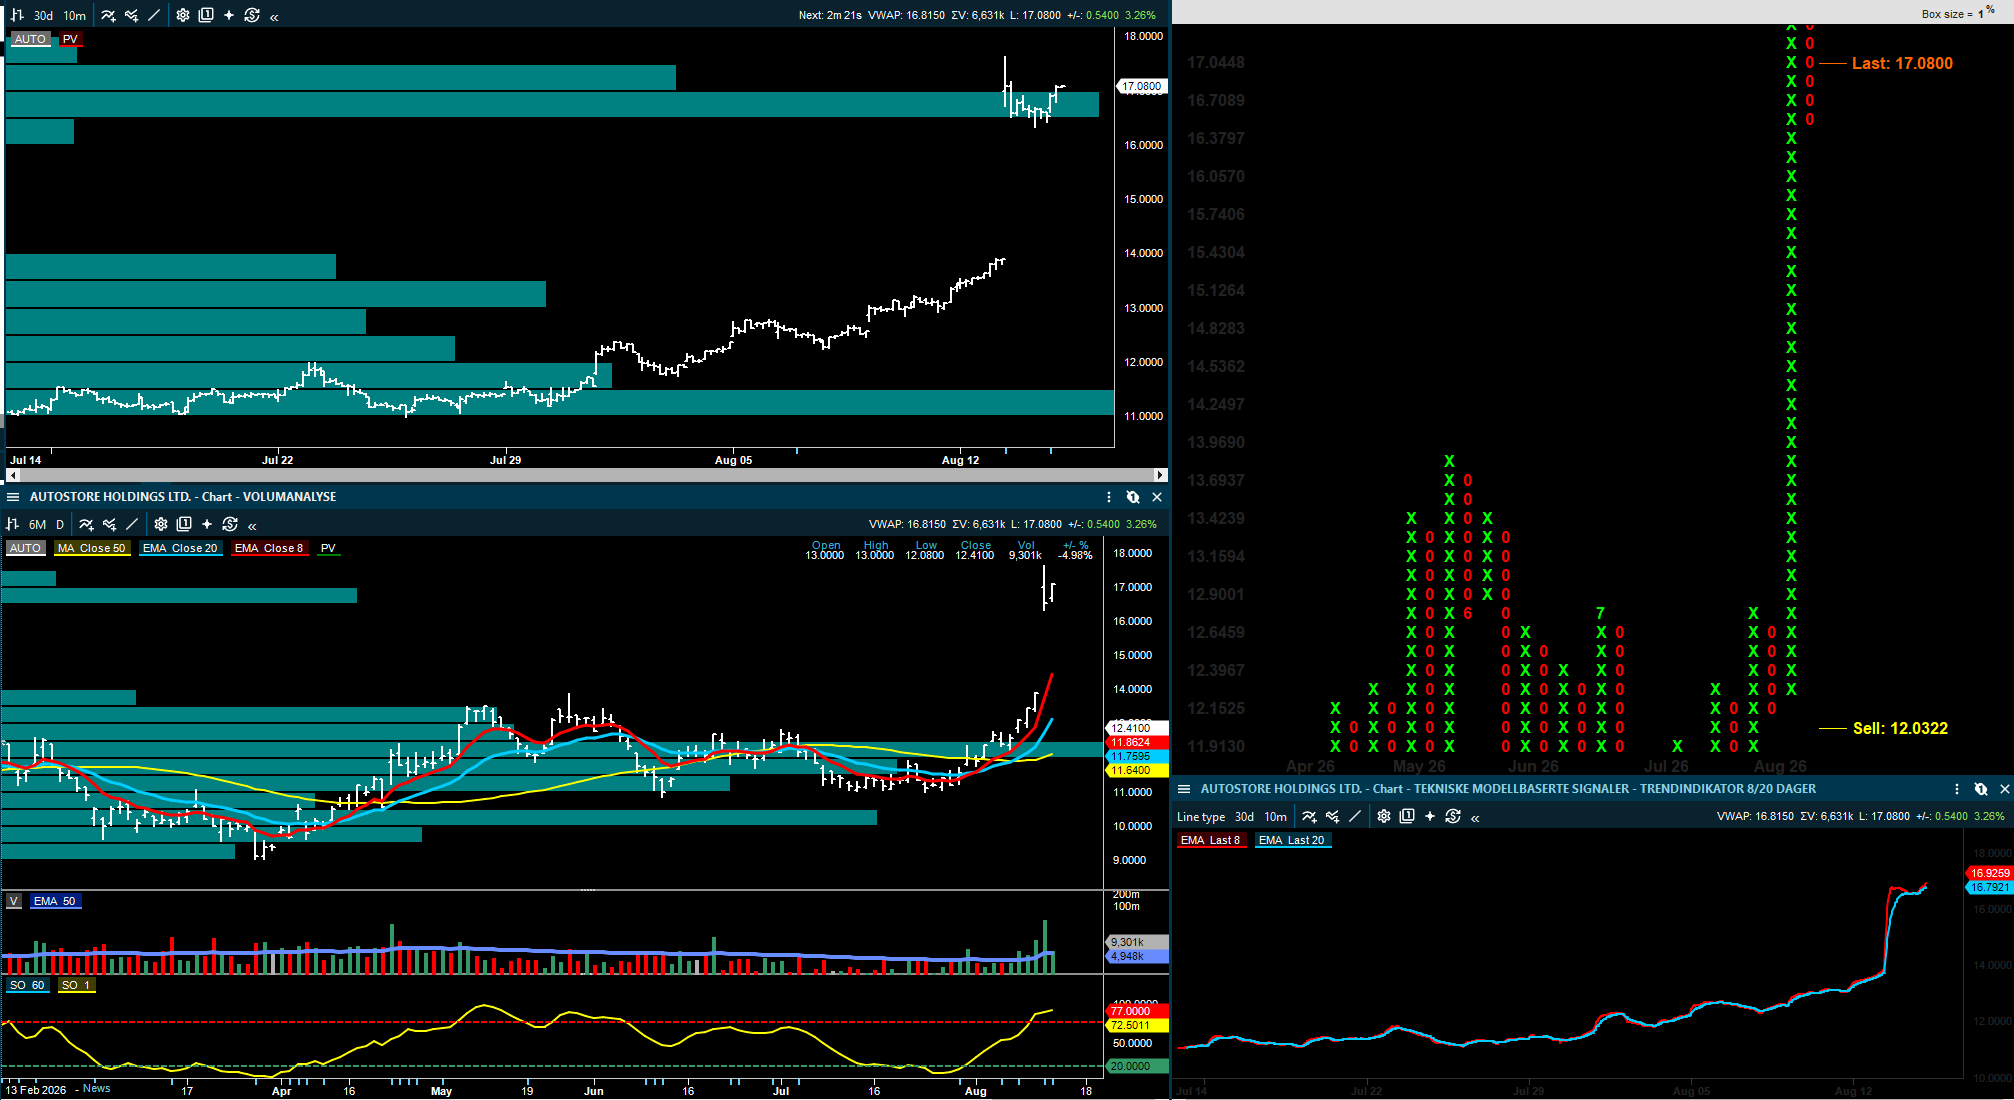
Fredagens rapport handlet mye om AutoStore, Sea1 Offshore, SATS, bankene og de første rundene med oppdaterte kursmål etter en heavy rapporteringsuke. I dag er bildet flyttet et hakk videre. Det som betyr mest nå, er ikke nødvendigvis de største overskriftene fra Q2, men hvordan meglerhusene endrer 2027- og 2028-bildet når de får mer informasjon om kontrakter, kapitalbruk, cash-flow, råvarepriser og marginer.

Det gjør dagens rapport mer temabasert enn fra resultatrapportering.

Golar LNG handler nå om kapasitet og opsjoner i FLNG-markedet, DOF og Moreld handler om kontraktsdekning og synlighet, TGS handler om hvor raskt et nytt leteområde kan skape salg av nye data, og sjømat handler om høyere priser, men samtidig høyere kostnader.

Golar LNG: vekstcaset blir mer markert

Golar LNG fikk allerede oppmerksomhet fredag, men de nye oppdateringene etter rapporten gjør investeringscaset mer interessant. ABG peker nå på at selskapet ikke bare har levert et godt kvartal, men også sikret seg en fjerde FLNG-enhet og muligheter for videre vekst. Det gir større verdi til selskapets posisjon i et marked der flytende LNG-produksjon fortsatt er knapp kapasitet, og hvor evnen til å få byggeplasser og konverteringskapasitet kan være like viktig som den enkelte resultatfremleggelse.

ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.

DNB Carnegie ligger noe lavere, men konklusjonen går i samme retning. Meglerhuset skriver at Golar LNG nå i større grad har fått synlige vekstmuligheter etter at Argentina-kontraktene allerede var godt innarbeidet i investorenes forventninger. Når selskapet sikrer en ny FLNG-enhet og samtidig får tilgang til flere konverteringsplasser, blir spørsmålet mindre om Q2 isolert sett var sterkt, og mer om Golar klarer å bygge en ny vekstfase før markedet strammer seg ytterligere til.

DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.

DOF, Moreld og TGS: mindre nyheter, men viktige signaler fra subsea og seismikk

DOF kom med to subsea-kontrakter i Australia rett før stengetid fredag. SB1 Markets anslår at kontraktene samlet dekker rundt 120 dager når mobilisering og demobilisering tas med, og verdien ligger i området 25–50 millioner dollar. Kontrakten er ikke spesielt stor, men kontraktene er interessante fordi de viser at DOF fortsatt får betalt for subsea-kapasitet i et marked der god utnyttelse og riktige dagsrater er avgjørende for lønnsomheten.

SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.

DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.

DNB Carnegie ser også positivt på kontraktene, men vurderer dem som små ettersom de kun gir 0,5–1 prosent oppside til 2027-estimatene.

For Moreld er mandagens oppdatering mer tydelig positiv. Fearnley mener selskapet står i en sterkere posisjon etter Q2, særlig fordi 2027-bildet er blitt mer synlig. Samtidig peker meglerhuset på at Apply-delen av ordreboken fortsatt er soft, og at tildelinger under Equinors EMOD/EPRO-program kan bli viktige for hvordan markedet vurderer veksten videre.

Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.

SEB peker på at Petrobras-funnet i Foz do Amazonas er gjort på data fra TGS, og omtaler funnet som en betydelig salgstrigger inn i andre halvår. Poenget er ikke at funnet umiddelbart endrer TGS-resultatene, men at et nytt og reelt frontier-område kan få flere oljeselskaper til å kjøpe eller oppdatere data i området. Etter en periode der TGS har vært presset av kontantstrøm og skeptiske estimater, er dette en type nyhet som kan gi bedre vekst på litt sikt.

SEB beholder kursmålet for TGS på 130 kroner, Hold.

Scatec: små justeringer, men fortsatt støtte fra DNB Carnegie

Scatec skal rapportere Q2, og DNB Carnegie venter at kvartalet blir hemmet av svak kraftproduksjon på Filippinene som følge av El Niño-effekter. Meglerhuset ligger derfor under konsensus på EBITDA for kvartalet, men det interessante er at konklusjonen ikke svekkes. DNB løfter fortsatt frem Scatec som ett kjøpscase, og budskapet er at ett svakt kvartal rent værmessig ikke nødvendigvis endrer verdien av porteføljen når kraftpriser, nye prosjekter og kapitalstruktur vurderes samlet.

DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.

Sjømat: litt bedret prisbilde, men fôrkostnadene øker

Sjømatsektoren starter uken med et nyansert bilde, hvor Pareto venter laksepriser rundt 69 kroner kiloen i uke 34, omtrent to kroner høyere enn uken før, og det støtter bildet av at etterspørselen holder seg godt selv om volumene har vært høye. ABG beskriver samtidig et glimt av håp i sektoren, der et stramt laksemarked kan gi betydelig høyere priser de neste seks til tolv månedene.

Utfordringen er at kostnadssiden ikke bedrer seg og ABG peker på at høyere fôrkostnader kan forsinke inntjeningsløftet, og Fearnley kommer med det samme poenget når de oppdaterer sektoren før rapporteringssesongen. Det er ikke lenger nok å konstatere at spotprisen har bedret seg; investorene må også se om kostnadsøkningen spiser opp en for stor del av prisløftet.

Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.

For AKVA Group er tonen bedre ettersom Pareto løfter kursmålet etter kvartalsgjennomgangen og mener selskapet er godt posisjonert til å slå guidingen. Her handler vurderingen mer om at ordreboken, marginbildet og gjennomføringen gjør 2026-bildet ser mer robust ut  enn tidligere antatt.

Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.

Finans: bedre banktall, men meglerhusene er ikke ukritisk positive

De regionale bankene fortsetter å levere bedre enn fryktet, og etter fredagens første kommentarer har ABG kommet med flere post-resultatoppdateringer. SpareBank 1 SMN får løftet kursmålet etter et kvartal der tilknyttede selskaper bidro bedre enn ventet, kostnadene var under kontroll og estimatene for 2026 til 2028 ble hevet. Likevel blir anbefalingen stående på Hold, fordi ABG mener verdsettelsen allerede reflekterer mye av forbedringen.

ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.

SpareBank 1 Sør-Norge får en lignende tolkning. Tallene var sterke, særlig før tap, og ABG løfter nettoresultatestimatene for de kommende årene. Samtidig er konklusjonen at aksjen er fair priset etter kursoppgangen, og det gjør at rapporten blir mer en bekreftelse av kvalitet enn at det gis et nytt kjøpssignal.

ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.

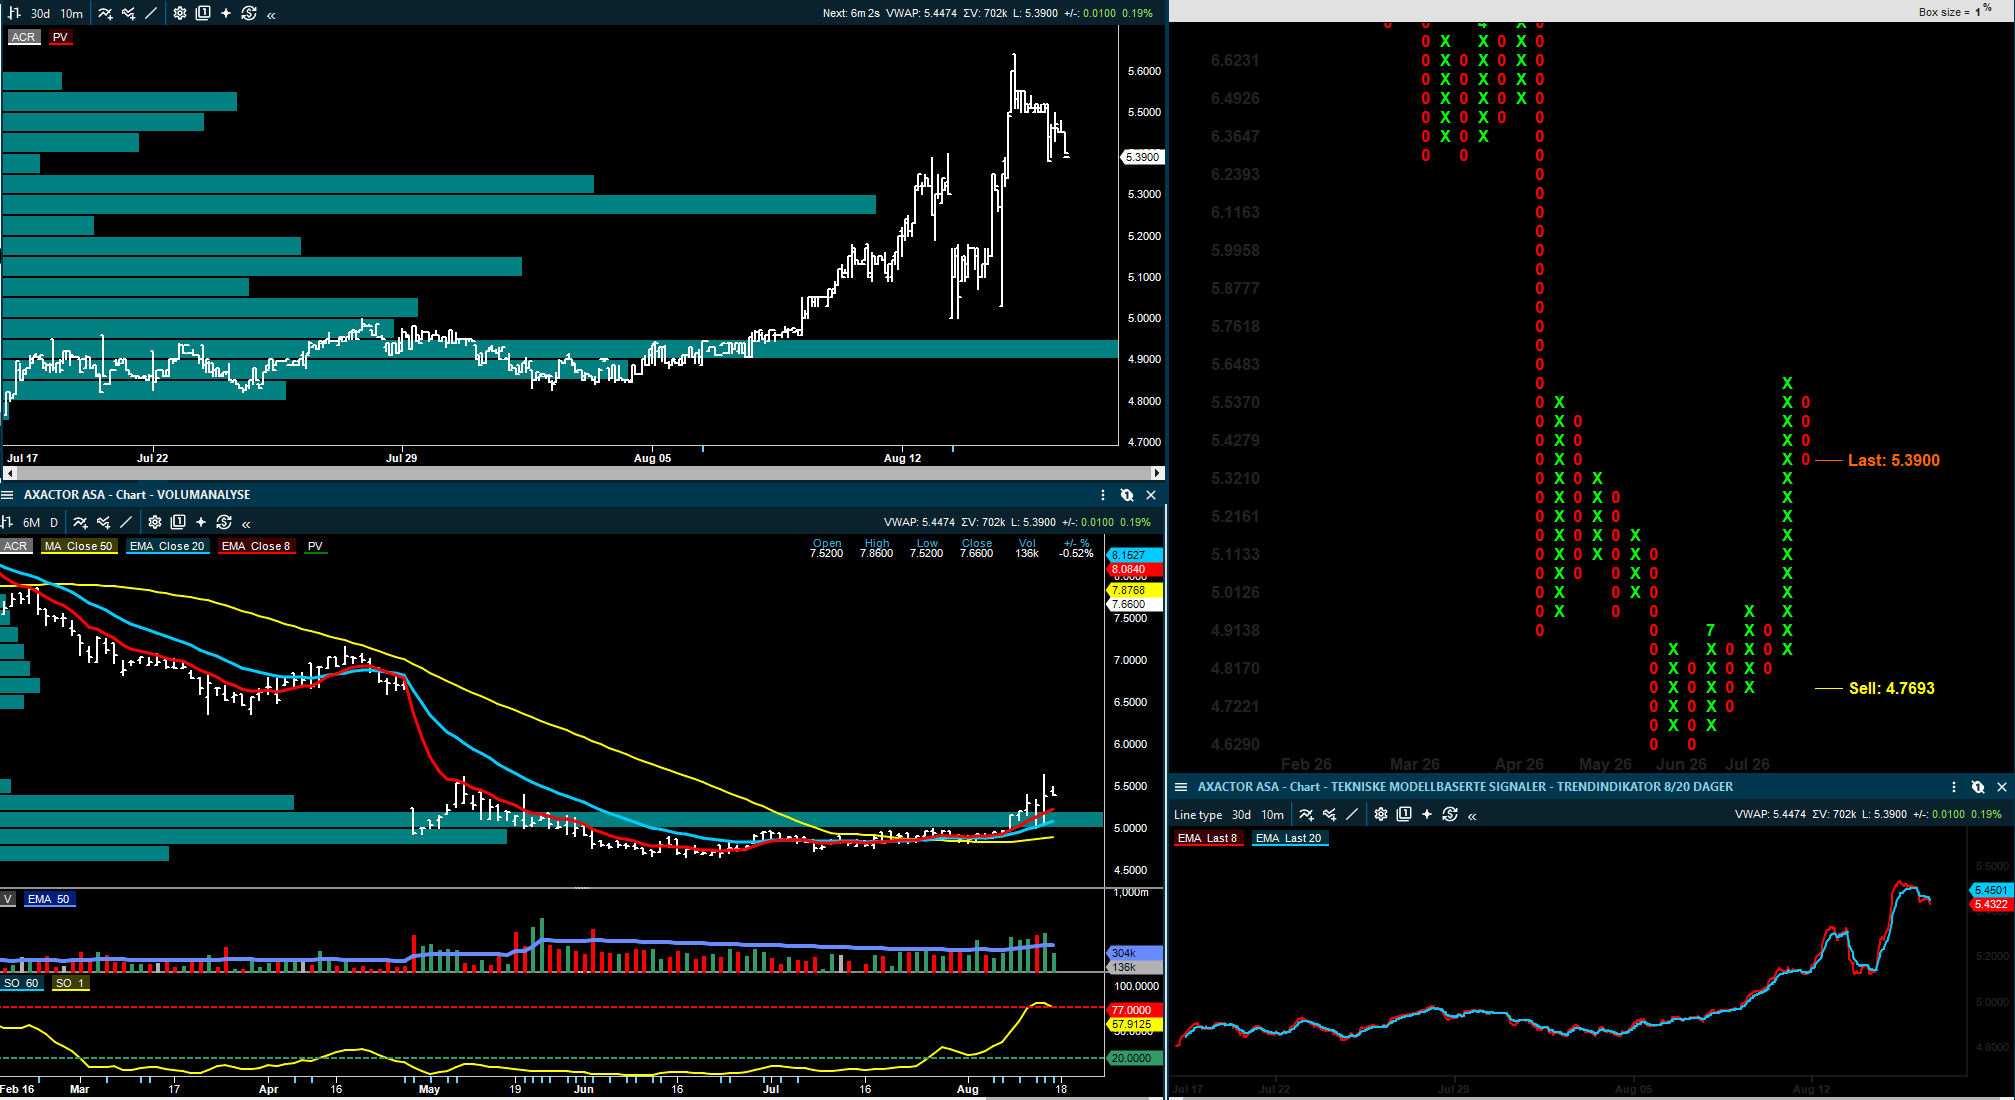
Axactor skiller seg fra bankene fordi investeringscaset i større grad handler om finansiering, porteføljevekst og normalisering etter svake perioder. ABG løfter kursmålet etter rapporten og mener lavere finansieringskostnader, bedre vekstmuligheter og en mer attraktiv risiko- og avkastningsprofil gir grunnlag for et mer positivt syn.

ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.

Shipping og olje

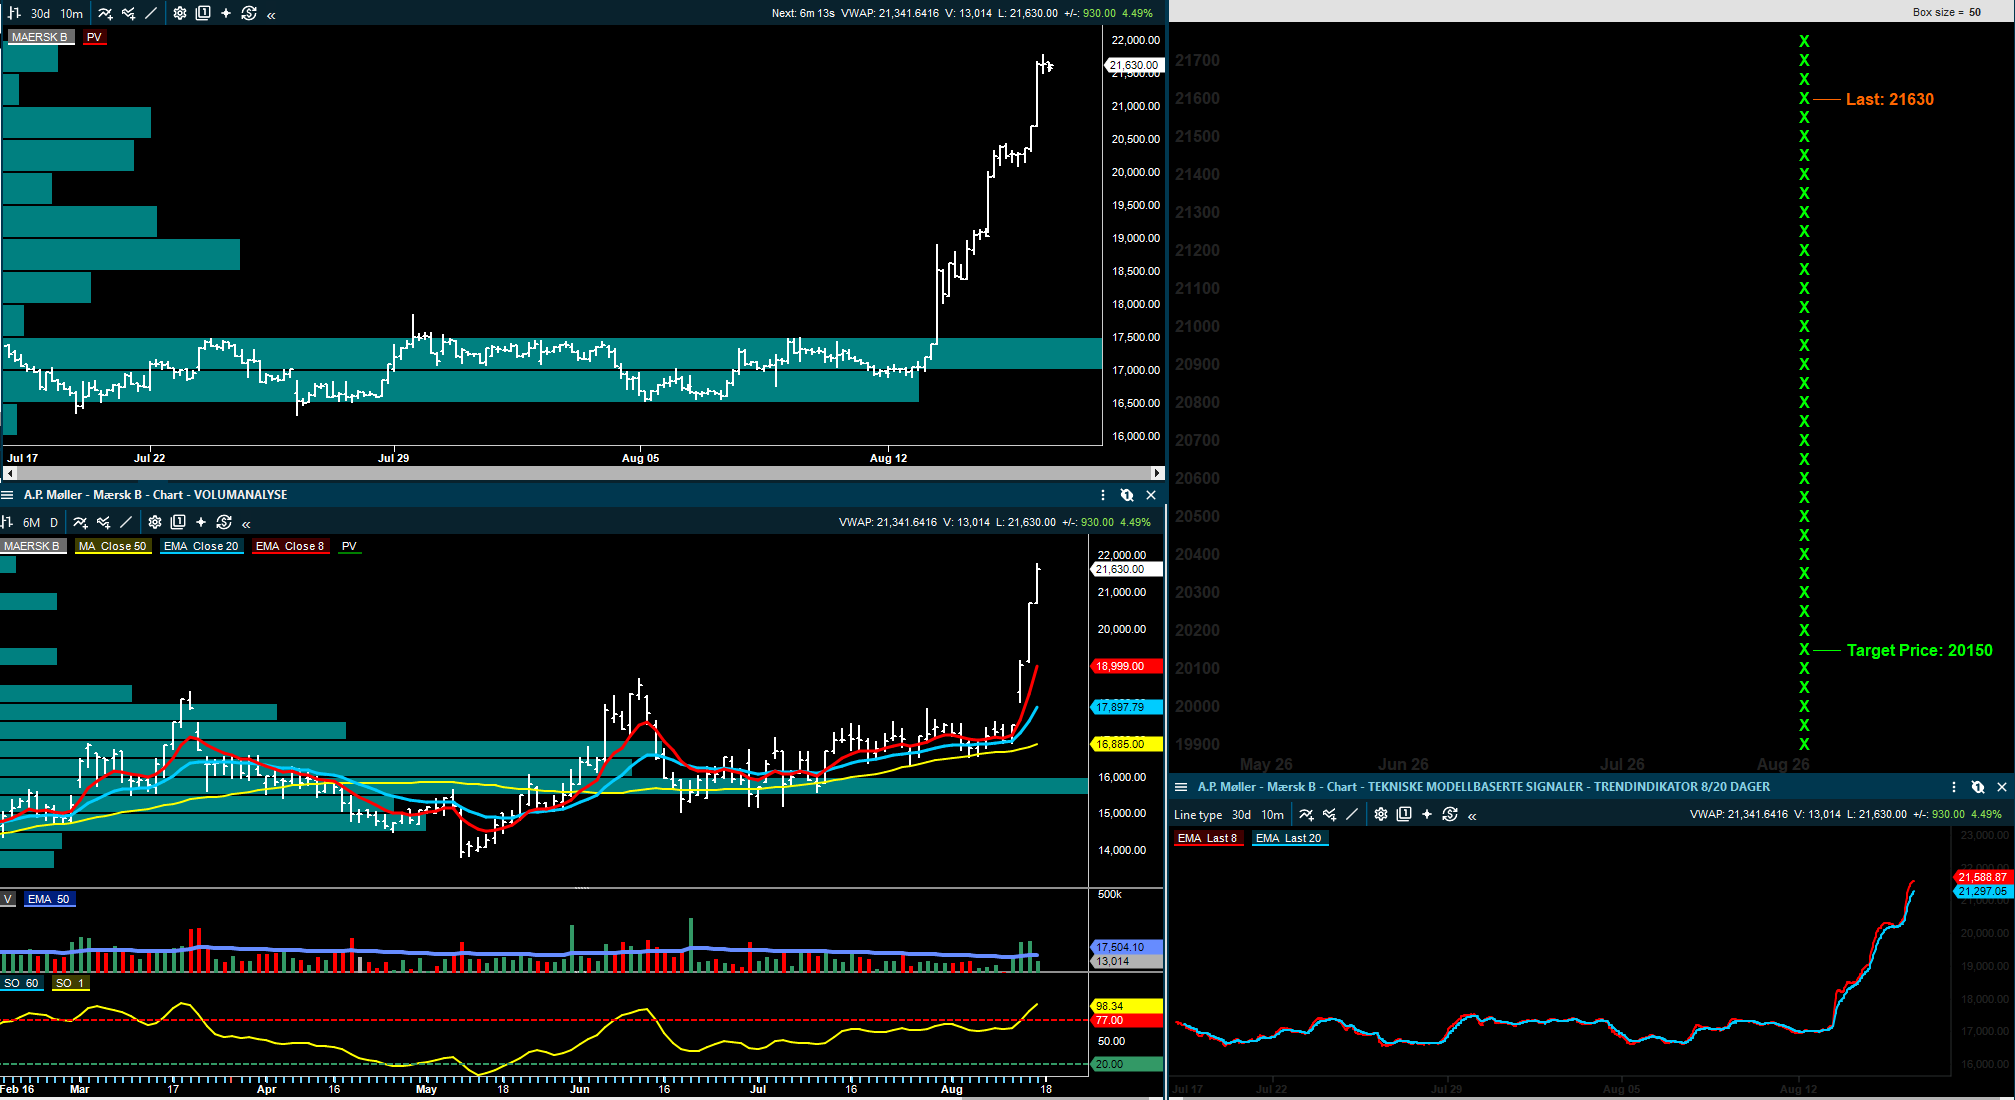
Containerbildet er fortsatt ikke normalisert og Maersk, bjellesauen i sektoren, har fått støtte av sterkere rater, portfriksjon og mer ubalanserte handelsmønstre, og Arctic gjør en betydelig endring ved å løfte aksjen fra Selg til Hold og nesten dobler kursmålet. Det betyr ikke at Arctic er blitt ukritisk positiv; poenget er heller at normaliseringen tar lenger tid, og at dette gir høyere inntjening enn et mer normalt tilbud-etterspørsel-regnestykke skulle tilsi.

Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.

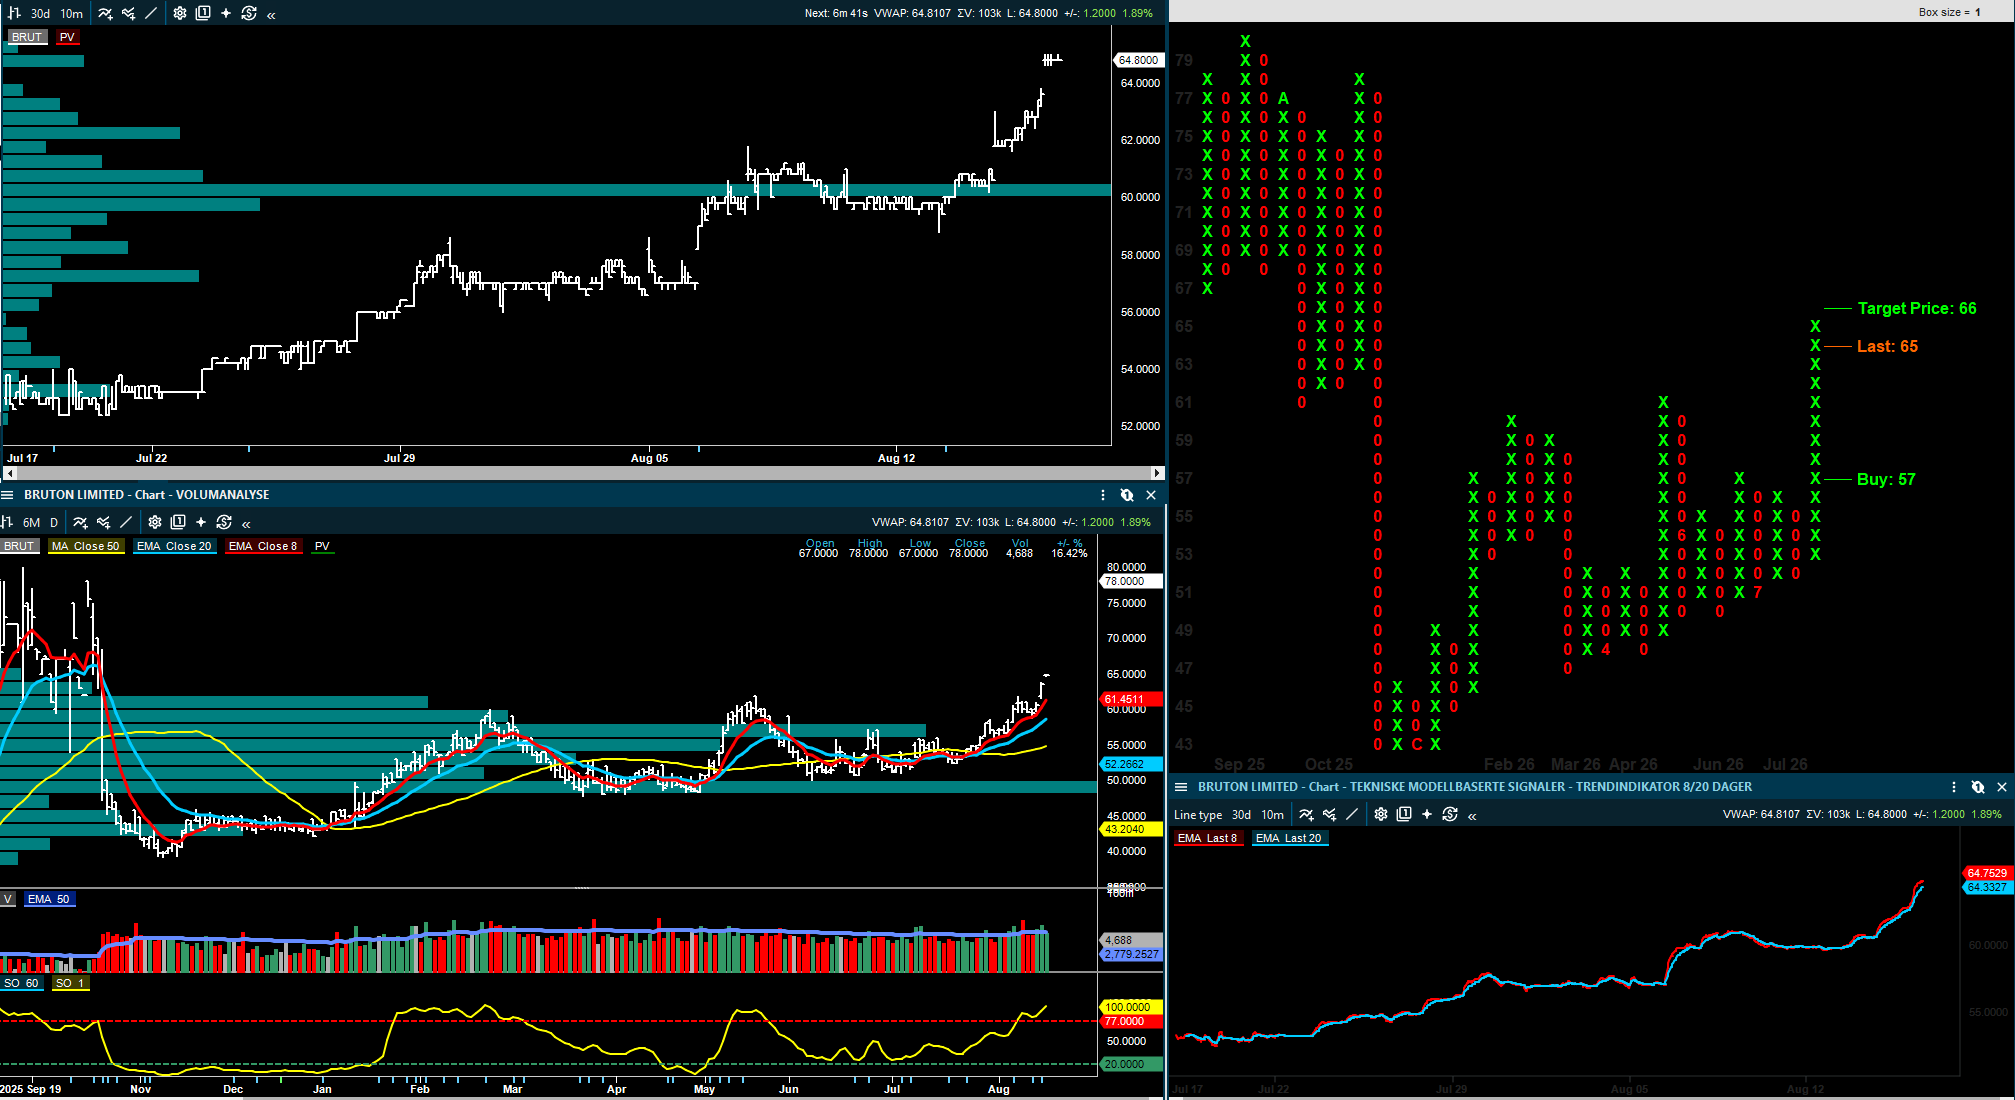
Bruton får på sin side et mer direkte positivt løft fra DNB Carnegie. Meglerhuset mener rabatten mot sammenlignbare tank selskaper er for stor, samtidig som markedet fortsatt ser attraktivt ut med støtte fra mellomlangsiktige rater og utbyttepotensial.

DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.

På oljesiden er ABGs Crude Sunday interessant fordi den viser hvor stor usikkerheten er i de globale oljeanslagene. De store byråene har svært ulike estimater for tilbud og etterspørsel, og det gjør markedet mer sensitivt for nye signaler fra Midtøsten, Hormuz og amerikansk produksjon. Brent ligger rundt 88–89 dollar fatet mandag morgen, og risikopremien er fortsatt til stede.

AutoStore: fortsatt positivt Amazon-signal

AutoStore var en av hovedsakene fredag, og det har kommet en nyttig oppfølging fra ABG, hvor meglerhuset forklarer hvorfor det ikke nødvendigvis er negativt at Amazon-avtalen ikke er tallfestet. ABGs poeng er at Amazon kan ha sterke konkurransemessige grunner til å holde volum, utrulling og tidslinje tett til brystet, og at manglende detaljer derfor ikke automatisk bør tolkes som et svakt signal.

Kursmål og anbefalingsendringer jeg har fått med meg

ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.

DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.

Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.

DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.


ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.

ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.

ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.

SB1 Markets beholder kursmålet for SpareBank 1 Helgeland på 155 kroner, Nøytral.


DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Cambi på 30 kroner, Kjøp.

Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.


SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.

DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.

SEB beholder kursmålet for TGS på 130 kroner, Hold.


Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.

Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.

Oppsummering

Mandagens rapport er ikke preget av nye større resultatfremleggelser, men av flere justeringer som til sammen gir et tydeligere bilde av hvordan meglerhusene kobler ny informasjon etter fredagens oppdatering. Golar LNG får et klarere vekstnarrativ, DOF og Moreld får bedre kontrakts- og ordreboksynlighet, TGS får en ny mulig salgstrigger i Brasil, mens sjømatsektoren får høyere priser, men også økt forkostnader.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
  in  🔶 inside
August 14
• Edited (Aug 14, 2026)
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 14. august: AutoStore løftes av Amazon, Sea1 viser til sterke rater og sparebankene får bedre inntjening

Basert på nye analyser- og markedsoppdateringer jeg har fått med meg etter gårsdagens rapport.

Kort oppdatering

For AutoStore er meglerhusene, etter den første positive reaksjonen på Q2-rapporten, nå mer opptatt av hva Amazon-avtalen kan bety for veksten enn av selve kvartalsavviket, og både Pareto og Arctic løfter kursmålene betydelig.

Sea1 Offshore leverer et kvartal der lavere utnyttelse blir motvirket av høyere rater, og det gir en rapport som er bedre enn den først ser ut. Det viktigste fremover blir likevel ikke Q2, men kontraktsmulighetene for nybyggene som kommer gjennom 2027.

I energi fortsetter DNO og Archer å være gode eksempler på samme hovedpoeng: Tallene er ikke perfekte, men kontantstrøm, produksjonsmiks og kontraktsdekning gjør at flere meglerhus ser bedre risikojustert oppside enn før. SB1 oppgraderer DNO til kjøp, mens Fearnley løfter kursmålet for Archer.

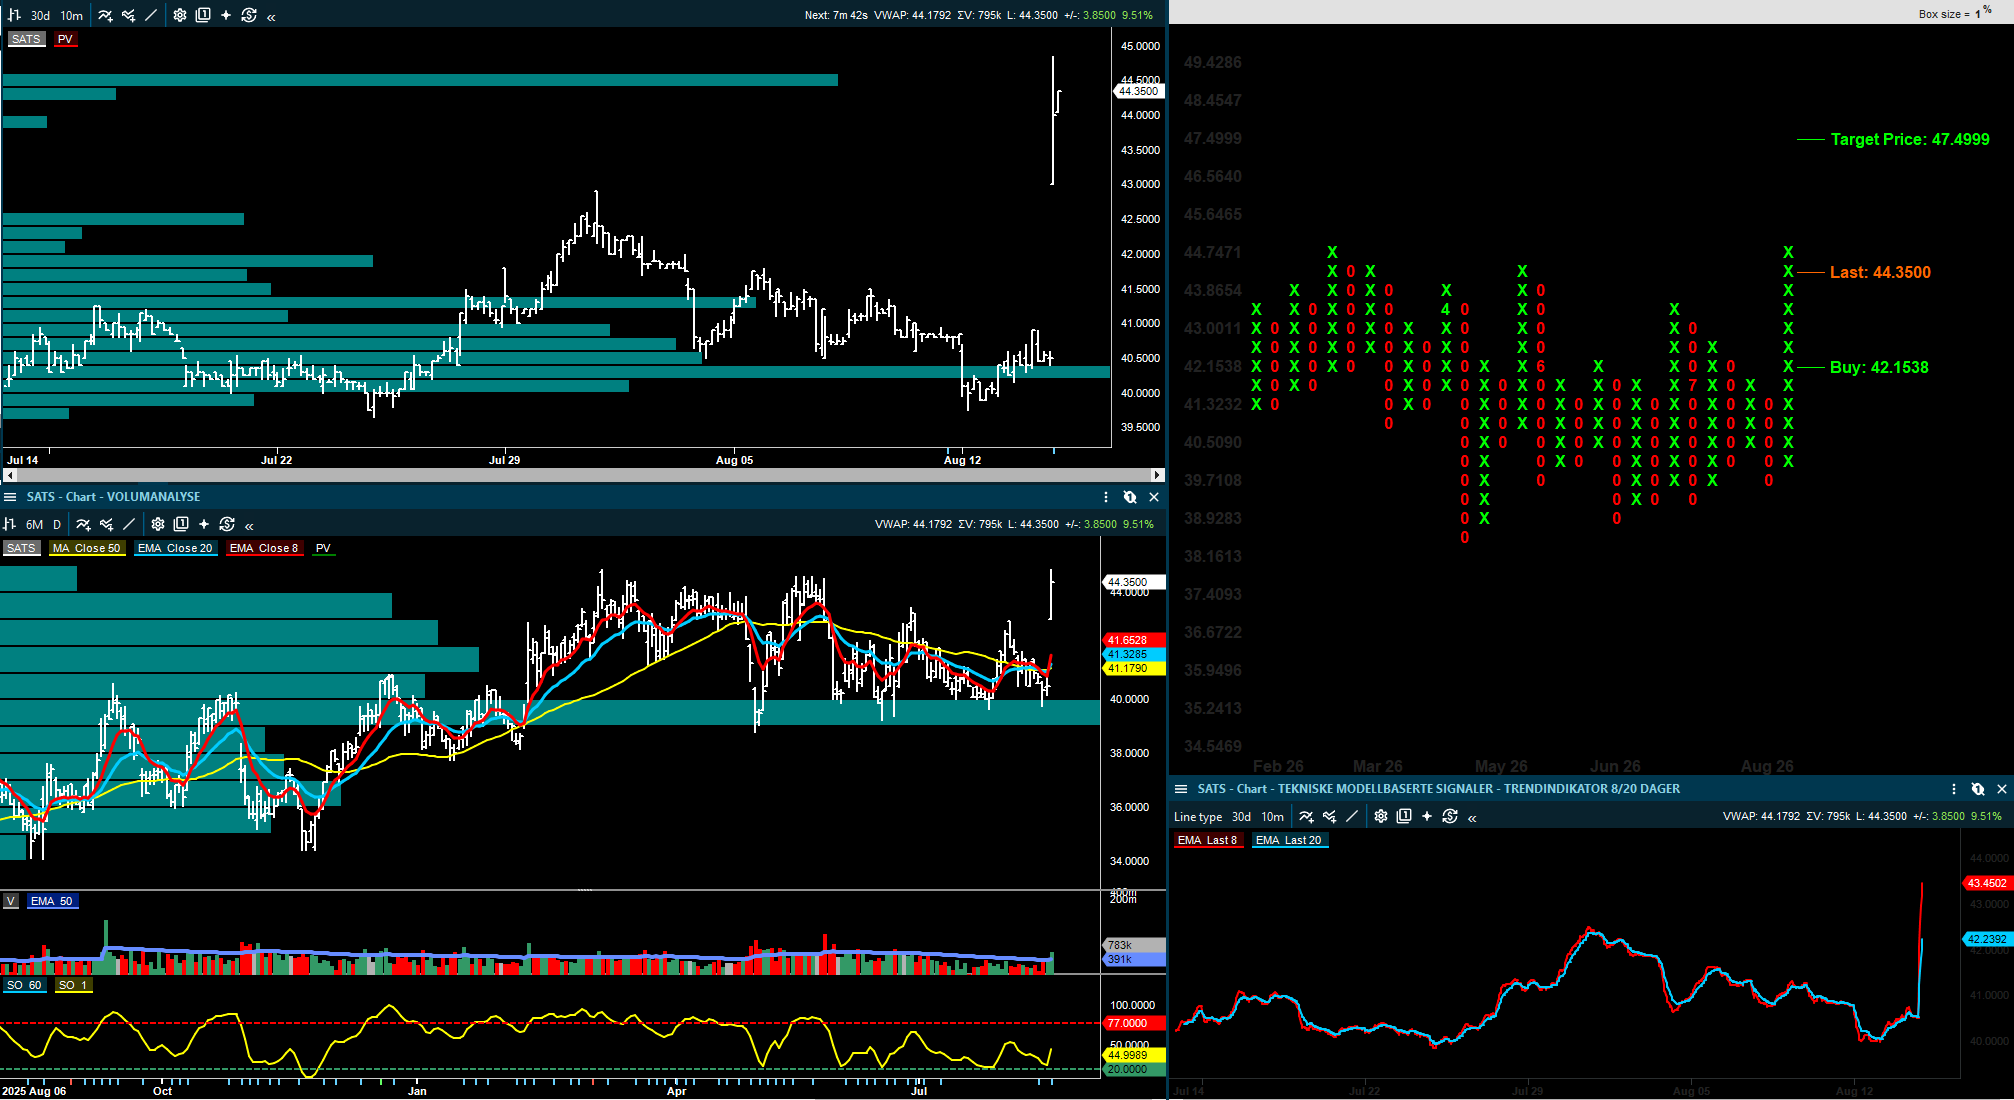
SATS leverer et bedre kvartal enn ventet, drevet av kostnadskontroll og høyere inntekt per medlem.

De lokale sparebankene viser at rentenettoen fortsatt er under press, men at gebyrer, handelsinntekter og lave tap i flere tilfeller kompenserer mer enn nok.

Innen materialer og shipping er bildet mer blandet. Norsk Hydro får en positiv operasjonell avklaring ved Alunorte, Yara møter et svakere gjødselbilde etter den indiske urea-tenderen, lakseprisen holder seg høy til tross for store volumer, og Maersk løfter forventningene etter nok et sterkt containerkvartal.

Innledning

En rekke av meglerhusene har nå kommet med fulle kvartalsgjennomganger, oppdaterte kursmål eller mer nyanserte vurderinger av hva rapportene faktisk forteller. Når støvet etter første reaksjon har lagt seg, blir det lettere å se om et kvartal bare var bedre eller svakere enn ventet, eller om det faktisk endrer investeringscaset.

Det er interessant er at flere selskaper får bedre støtte fra konkrete hendelser enn fra generelle markedsforventninger. AutoStore får Amazon som en strategimulighet, Sea1 får det positive ratebildet som motvekt til svakere utnyttelse, SATS viser at kostnadskontroll kan gi mer løft enn topplinjen isolert, og bankene viser at de fortsatt kan levere gode resultater selv når rentenettoen ikke er like sterk som tidligere.

AutoStore: Amazon får mer fokus

AutoStore leverte allerede et sterkt Q2, men av det jeg har fått med meg av oppdaterte kommentarer viser at meglerhusene i større grad flytter oppmerksomheten fra de positive tallene til også å gå nærmere gjennom den strategiske betydningen av Amazon-avtalen. Pareto peker på at avtalen foreløpig har begrenset offentlig informasjon og ingen kommuniserte kjøpsforpliktelser, men meglerhuset mener likevel at den kan representere en årlig inntektsmulighet på 50-100 millioner dollar dersom utrullingen får fart. Det gjør at Amazon kan påvirke både etterspørsel og verdsettelse fremover.

Arctic er enda tydeligere i sin konklusjon og hever kursmålet kraftig etter rapporten. Begrunnelsen er ikke bare at Q2 var bedre enn ventet, men at kombinasjonen av sterkere ordreinngang, tilbakekjøpsprogram og Amazon som kunde gir bedre oversikt over veksten enn aksjen var priset etter før rapporten. ABG-notatet etter selskapets lunsj med ledelsen har samme tone: Poenget er ikke bare at Amazon velger en norsk teknologileverandør, men at en av verdens mest krevende logistikkaktører ser AutoStore som relevant for videre vareflyt.

For investorer er det viktig å skille mellom det som allerede er konkret, og det som foreløpig er en større mulighet. Q2-tallene støtter aksjen her og nå, mens Amazon-avtalen kan gi tilføre noe nytt til vekstcaset. Derfor vil neste fase handle mindre om overskriften i avtalen og mer om omfang, tempo og hvordan marginene utvikler seg dersom volumene kommer.

Pareto Securities hever kursmålet for AutoStore til 18,90 kroner (16,90), gjentar Kjøp.

Arctic Securities hever kursmålet for AutoStore til 19 kroner (14), gjentar Kjøp.

Pexip, Norbit og Napatech: kvaliteten er der, men markedet krever bekreftelser

Etter gårsdagens gjennomgang har jeg funnet flere oppdateringer på Pexip, Norbit og Napatech, og samlet gir de et godt bilde av hvordan investorene vurderer norske teknologiselskaper. For Pexip er kvartalet solid, men ikke nok til at alle meglerhusene vil løfte forventningene mye. SB1 gjentar kjøp og peker på fortsatt akselerasjon i ARR, mens SEB hever kursmålet noe, men holder anbefalingen på Hold fordi de ser behov for tydeligere eskalering i veksten før aksjen fortjener en større reprising.

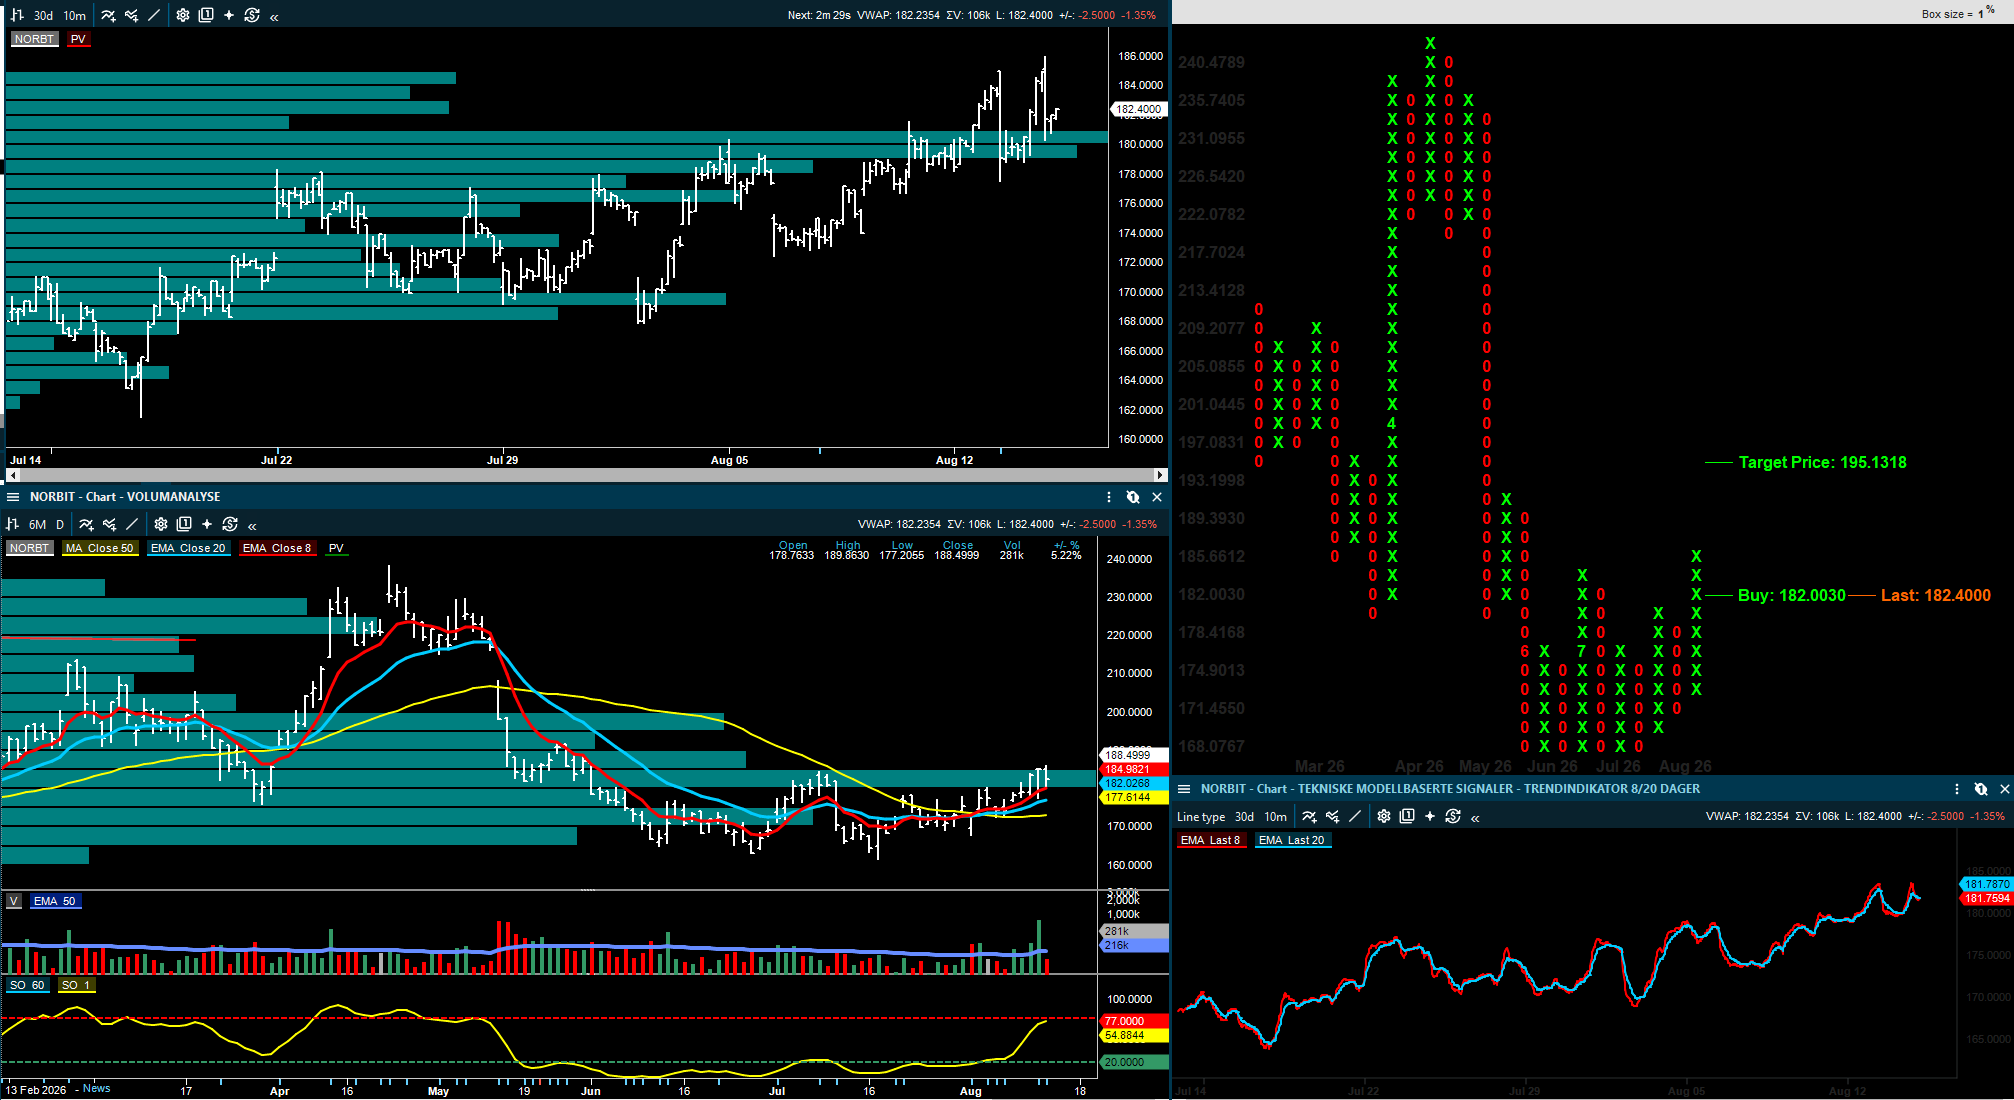
Inside Oslo Børs: De fundamentale kommentarene er ikke positive for kursen siden den handles innenfor en sidelengs konsolideringsboks. Derfor blir 85-nivået et viktig teknisk referansepunkt for den kortsiktige retningen.

Norbit får på sin side støtte fra langsiktige mål og god gjennomføring, selv om 2026-guidingen oppfattes som noe softere. Arctic beholder kjøp og 250 kroner i kursmål, og legger mer vekt på 2030-ambisjonene enn på et enkelt år med lavere vekst.

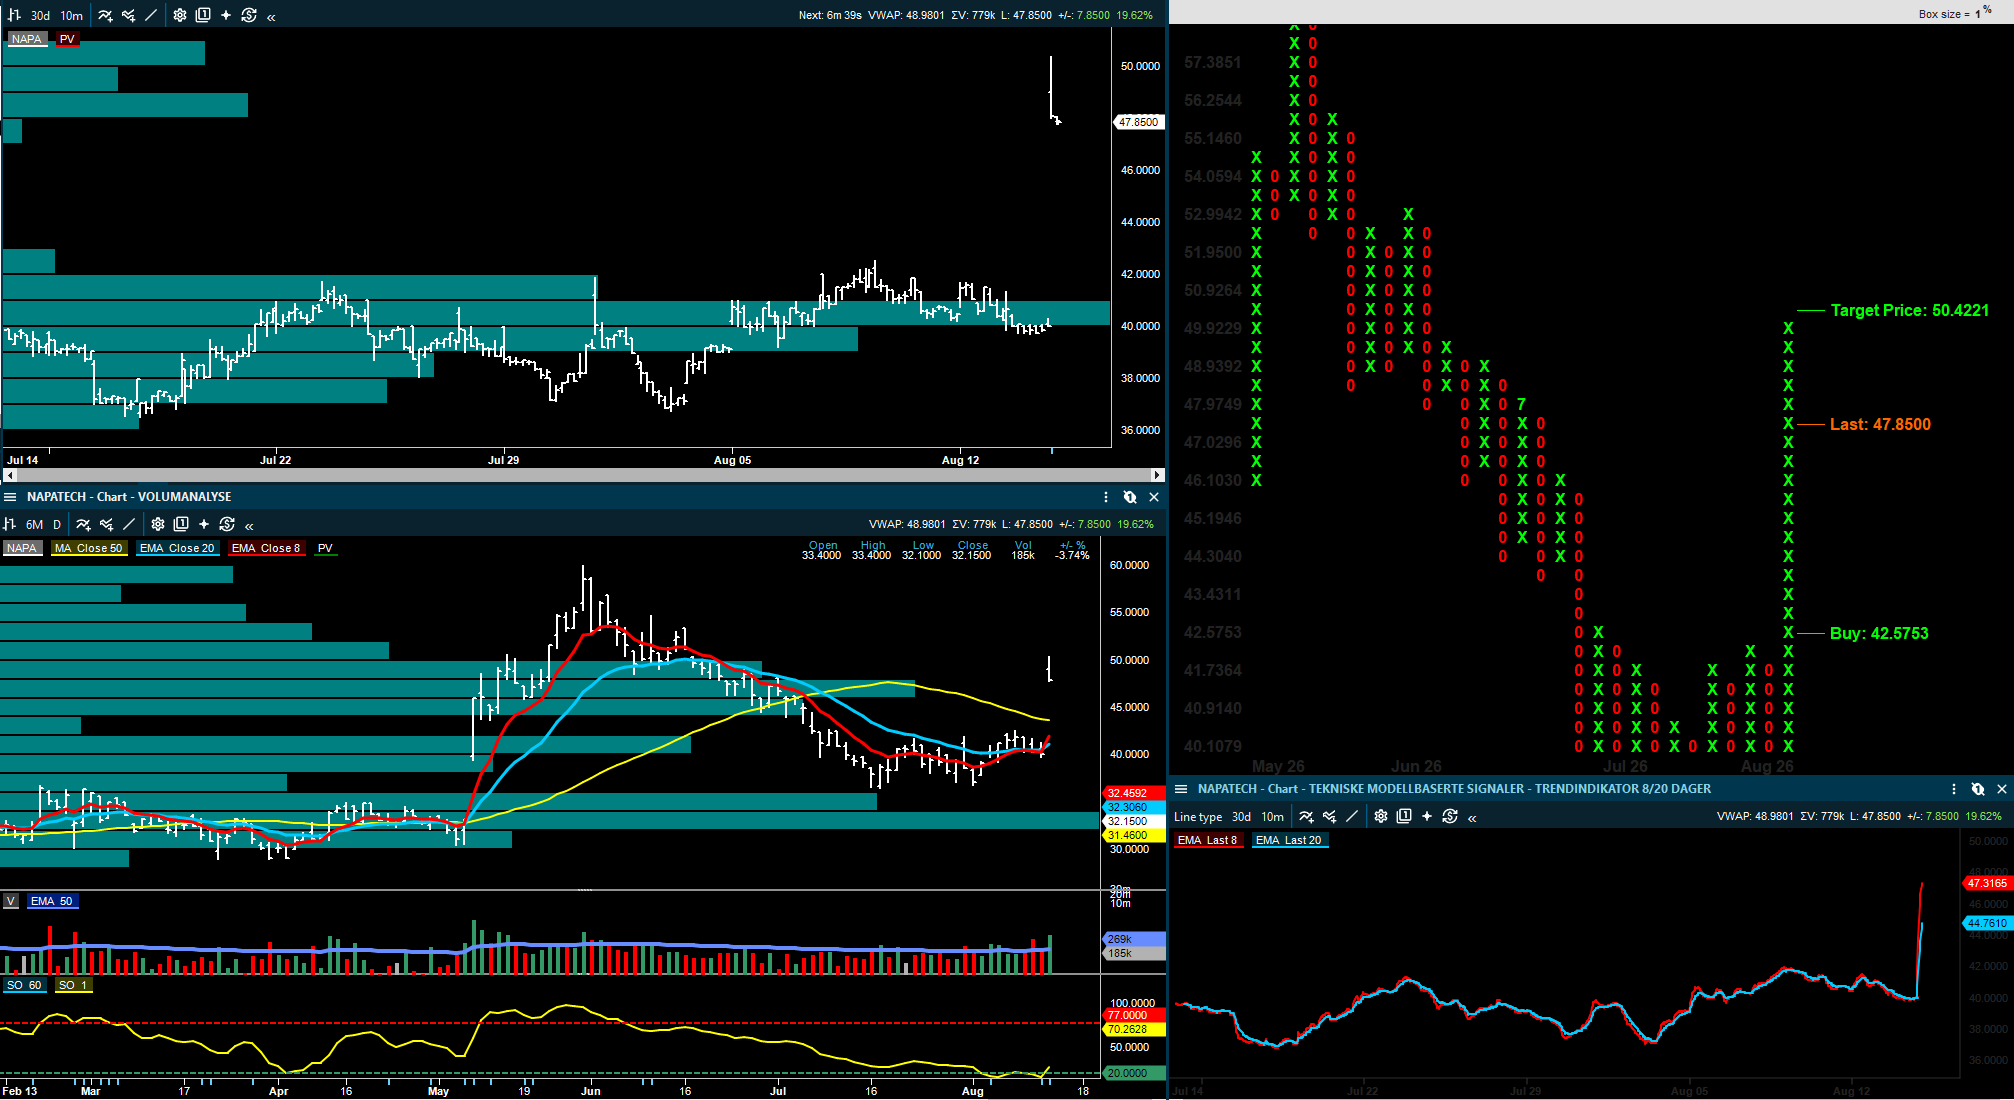
Napatech får en mer konkret nyhet ved at D-Matrix legger inn en oppfølgingsordre på 2.000 kort, med anslått verdi på 7 millioner dollar, noe SB1 mener kan gi høy bruttomargin og støtte bildet av at kunden blir gradvis større.

Fellesnevneren er av det jeg har sett for teknologi i det siste er at markedet ikke lenger belønner teknologiselskaper bare for gode vekst historier. Det må komme bekreftelser via ordrer, tydelige vekstindikatorer og helst bedre inntjening. AutoStore har kommet med den største nyheten, men Pexip, Norbit og Napatech viser at det fortsatt finnes flere norske teknologiselskaper der små signaler kan få stor betydning for hvordan 2027 og 2028 vurderes.

SB1 Markets beholder kursmålet for Pexip på 90 kroner, Kjøp.

SEB hever kursmålet for Pexip til 88 kroner (85), gjentar Hold.

Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.

DNO: svakere kvartal, men bedre risk/reward etter kursfallet

For DNO leser meglerhusene kvartalet ulikt, men er likevel i hovedsak er enige om at risk/reward er blitt bedre. Tallene var ikke sterke over hele linjen, og flere peker på lavere Kurdistan-bidrag, underlift og høyere kostnader som forklaring på svakere EBITDA. Samtidig var kontantstrømmen bedre enn fryktet, og DNB Carnegie fremhever at fri kontantstrøm på rundt 290 millioner dollar i kvartalet er betydelig sett opp mot markedsverdien, særlig når Kurdistan i stor grad var ute av produksjon gjennom perioden.

SB1s oppgradering til kjøp er derfor viktig. Meglerhuset hadde tidligere vært mer forsiktig, men etter et kursfall på rundt 15 prosent siden nedgraderingen mener de at risiko og avkastning igjen ser mer attraktiv ut. Pareto er også positiv og viser til at guidingen gir bedre estimatstøtte, mens ABG er mer nøktern og beholder Hold med 19 kroner i kursmål, fordi Nord-Sjø-produksjonen er bedre, men Kurdistan fortsatt trekker ned.

DNO-aksjen vil trolig fortsatt handle på to spørsmål. Det første er hvor raskt og stabilt Kurdistan-produksjonen kommer tilbake, og det andre er hvor mye investorene skal betale for Nord-Sjø-kontantstrømmen når politisk risiko fortsatt ligger i bakgrunnen. Denne gangen er likevel hovedpoenget at kvartalet ikke var godt nok til å fjerne usikkerheten, men sterkt nok til at flere meglerhus mener nedsiden er bedre beskyttet enn før.

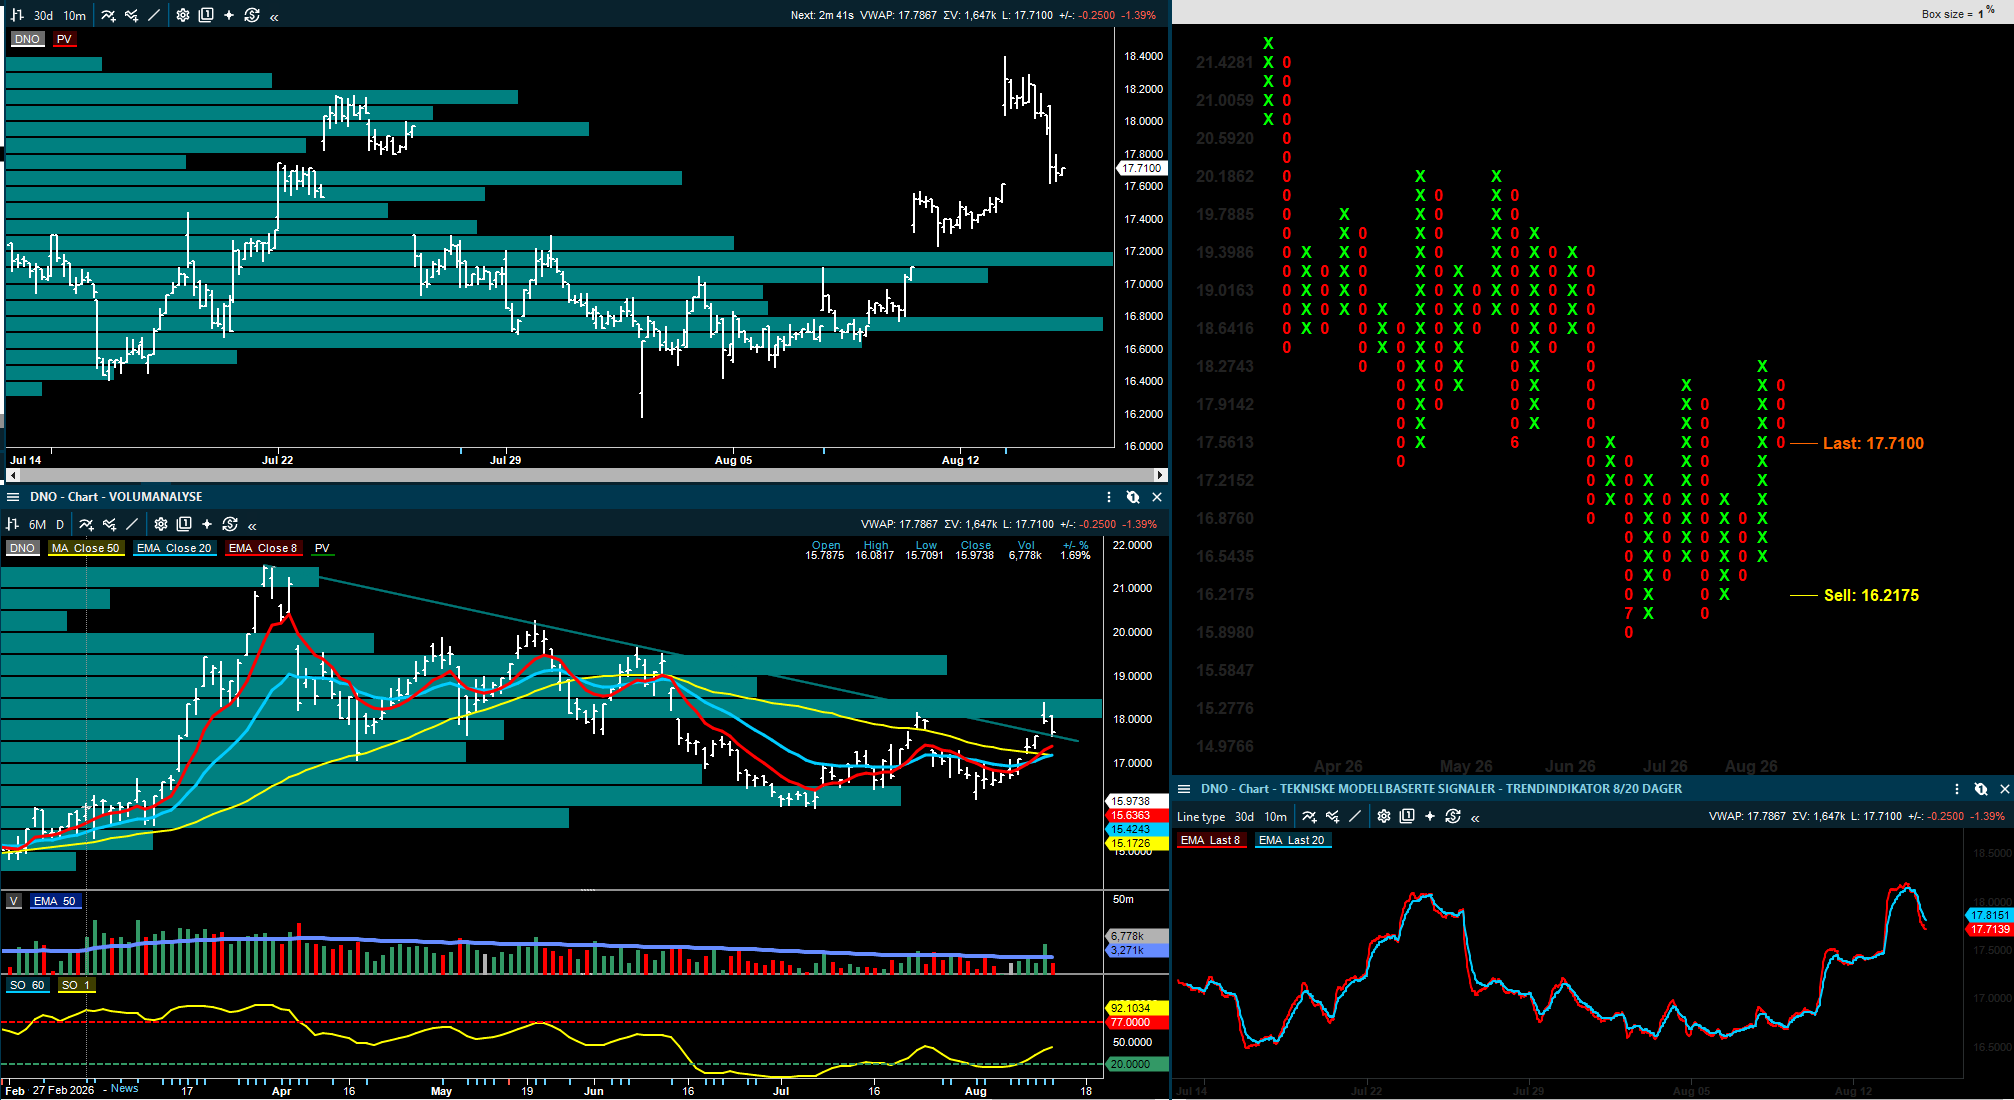
Inside Oslo Børs: Kursen var oppe omkring det mest omsatte nivået til volumprofilen i går, fikk en negativ key-reversal da selgerne presset kursen ned slik at den sluttet ned mot dagens laveste. Følger opp med det samme i dag, hvilket gjør det mest omsatte nivået til mer viktig.

Gir ikke noen sterkere tekniske signaler før kursen tar ut det mest omsatte nivået og 18.40 nivået. Taktisk trendindikator er 41, hvilket ikke understøtter et trendskifte på kort sikt. Det kan bli en rekyl som feiler, som den i juli. Kursmålene til meglerselskapene løftes og indikerer oppside fra dagens nivåer.

Derfor skal aksjen følges med tanke på at det kan komme nye positive tekniske modeller hvis kursen stabiliserer seg og på ny tester det mest omsatte nivået.

SB1 Markets hever anbefalingen for DNO til Kjøp med kursmål 24 kroner.

Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.

DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.

Arctic Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.

Archer og Moreld: bedre drift, men markedet vil se cash-flow

Archer leverte et kvartal der EBITDA slo forventningene, men der kontantstrømmen var svakere fordi arbeidskapital og investeringer trakk i feil retning. Det gir en litt delt tolkning: ABG og Fearnley ser fortsatt et attraktivt bilde, særlig fordi landboring i Argentina løfter resultatet og ordreboken gir bedre oversikt, mens DNB Carnegie beskriver rapporten som softere fordi resultatkvaliteten og kontantstrømmen ikke er like sterke som EBITDA-avviket alene kan gi inntrykk av.

Fearnley løfter kursmålet til 33 kroner og beholder kjøp, mens ABG holder på 32 kroner. SB1 er mer avventende med Hold og 27 kroner, og peker på at 2026-guidingen er uendret selv om kvartalet var bedre på EBITDA. For investorer blir Archer dermed et spørsmål om hvor mye man skal vekte operasjonell forbedring mot svakere kontantgenerering akkurat nå.

Moreld får også en positiv, men mer kontrollert, oppdatering fra Pareto. Kvartalet gir begrensede estimatendringer, men Ocean Installer leverer godt, og kursmålet løftes fra 26 til 28 kroner. Det gir ikke en stor endring for investeringscaset, men det støtter bildet av at selskapet gradvis bygger bedre troverdighet i et oljeservicemarked der investorene fortsatt belønner gjennomføring mer enn store forventninger.

Fearnley Securities hever kursmålet for Archer til 33 kroner (31), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.

SB1 Markets beholder kursmålet for Archer på 27 kroner, Hold.

Pareto Securities hever kursmålet for Moreld til 28 kroner (26), gjentar Kjøp.

Sea1 Offshore: høyere rater gjør rapporten bedre enn utnyttelsen tilsier

Sea1 Offshore rapporterte EBITDA på rundt 42 millioner dollar, omtrent seks prosent over både ABGs, DNBs og konsensusforventningene. Poenget er at kvartalet egentlig inneholder to motsatte forhold: utnyttelsen var lavere enn ønsket, men AHTS-ratene var sterke nok til å løfte inntjeningen likevel. Derfor blir konklusjonen hos de fleste meglerhusene positiv, men ikke ukritisk.

Pareto beskriver rapporten som god og peker på at nettogjelden var lavere enn ventet, hjulpet av lavere capex som trolig handler om timing av betalinger. DNB fremhever at fokus nå flyttes mot kontraktsmulighetene for nybyggene, mens Arctic peker på at skipene er i rute med levering gjennom 2027, men fortsatt uten kontrakter. Det betyr at dagens rapport gir støtte, men at den virkelige reprisingen først kan komme dersom selskapet fyller ordreboken på gode vilkår.

Aksjen får derfor en rapport som reduserer noe av kortsiktig skepsis, men investeringscaset er fortsatt på kontraktsdekning, rateutsikter og kapitaldisiplin. Så lenge nybyggene ikke har fått kontrakter, ligger både oppside og risiko i det samme spørsmålet: om markedet er sterkt nok når kapasiteten faktisk kommer.

Pareto Securities beholder kursmålet for Sea1 Offshore på 35 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

Arctic Securities beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Sea1 Offshore på 38 kroner, Kjøp.

SATS: kostnadskontroll tilfører mer verdi enn hva topplinjen signaliserer

SATS leverer en rapport der inntektene er omtrent som ventet, mens lønnsomheten er bedre. Det er ofte en mer verdifull kombinasjon enn et rent inntektsløft, fordi det viser at selskapet får mer ut av medlemsbasen og kostnadsstrukturen. SB1 peker på en sekvensiell bedring i inntekt per medlem og venter at konsensus for EPS kan løftes med rundt fem prosent, mens SEB fremhever at EBIT på 318 millioner kroner var fem prosent over konsensus, drevet av kostnadskontroll og marginutvidelse.

Pareto og SEB er mest positive og beholder kjøp, mens ABG holder seg mer nøytral med Hold selv om de også venter at estimatene skal løftes noe. Forskjellen handler mindre om kvartalet og mer om verdsettelsen etter aksjens utvikling. Operasjonelt er rapporten god, men hvor mye markedet vil betale for nye klubber, bedre marginer og moderat vekst, avhenger av om selskapet klarer å gjøre løftet i marginene vedvarende.

SEB beholder kursmålet for SATS på 52 kroner, Kjøp.

Pareto Securities beholder kursmålet for SATS på 50 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for SATS på 42 kroner, Hold.

Bankene: rentenettoen er ikke like enkel, men inntektsbredden hjelper

De nye bankkommentarene viser at sparebankene fortsatt leverer godt, men at bildet er mer sammensatt enn for ett år siden. Rentenettoen er under press flere steder, konkurransen er fortsatt merkbar, og vekst i utlån binder kapital. Likevel klarer flere banker å kompensere med gebyrer, handelsinntekter, lave kostnader og i enkelte tilfeller lave tap.

DNB Carnegie er tydelig positiv til SpareBank 1 Nord-Norge, der egenkapitalavkastningen ligger godt over målet og kjerneinntektene er sterke. Meglerhuset hever kursmålet til 180 kroner og peker på høyere EPS-estimater for 2027-2028 etter bedre rentenetto, solide øvrige inntekter og lavere kostnader. SpareBank 1 SMN får også en positiv vurdering fra DNB, der gebyrer og god kostnadskontroll kompenserer for fortsatt press på rentenettoen, mens Sparebanken Møre og SpareBank 1 Østlandet omtales mer balansert fordi kapital, utlånsvekst og tap gjør bildet mindre entydig.

Pareto dekker flere mindre banker og er gjennomgående mer forsiktig. SpareBank 1 Østfold Akershus beskrives som solid på rentenetto og vekst, mens SpareBank 1 Ringerike Hadeland har gode andre inntekter, men høyere tap. Instabank får en vurdering der lønnsomheten er på linje, men der sterkere vekst kan gi estimatendringer. Samlet er bankbildet ikke svakt, men det er mer selektivt: De bankene som kan kombinere vekst, kostnadskontroll og lav tapsrisiko, skiller seg tydeligere ut.

DNB Carnegie hever kursmålet for SpareBank 1 Nord-Norge til 180 kroner, gjentar Kjøp.

Pareto Securities beholder kursmålet for SpareBank 1 Østfold Akershus på 460 kroner, Hold.

Pareto Securities beholder kursmålet for SpareBank 1 Ringerike Hadeland på 400 kroner, Hold.

Pareto Securities beholder kursmålet for Instabank på 4,70 kroner, Hold.

Bygg, infrastruktur og mindre industriselskaper: gode tall, men få store overraskelser

Innen bygg og infrastruktur leverer Veidekke sterkere tall. SEB beholder likevel Hold, men erkjenner at Q2 var klart bedre enn ventet, med resultat før skatt 17-18 prosent over egne og konsensusforventningene, drevet av høyere inntekter og bedre marginer. Ordreinngangen var også sterk, noe som gjør rapporten bedre enn et rent marginavvik skulle tilsi.

Inside Oslo Børs: Kursen trender positivt og har nettopp brutt opp fra en kontrollert sidelengs konsolideringsformasjon. Dagens hopp etter resultatfremleggelsen har utløst et tre-topp PF kjøpssignal ved 195, hvor det indikative kursmålet opp mot 213. Kursen er over 50 dager og har utløst et kjøpssignal i trendmodellen.

AF Gruppen får en kommentar fra SB1, som gjentar kjøp og 210 kroner i kursmål før Q2-rapporten. Poenget er at marginbildet ser sterkt ut, og at synligheten i veksten blir bedre etter hvert som større prosjekter nærmer seg ferdigstillelse. NRC Group får derimot en mer nøytral kommentar fra ABG, som omtaler kvartalet som omtrent i tråd med forventningene, men med store engangsposter som gjør rapporten mindre ren.

Blant de mindre selskapene er Appear interessant fordi kvartalet allerede var varslet som svakt, men både ABG og Arctic holder kjøp. Arctic peker på lavere kostnader og stabil bruttomargin, mens ABG viser til at EBITDA-forbedringen delvis skyldes en engangseffekt.

ArcticZymes leverer en ryddig rapport med 29 prosent vekst målt i konstant valuta og 22 prosent EBITDA-margin, mens AKVA Group ikke byr på store overraskelser etter den tidligere Q2-oppdateringen.

SEB beholder kursmålet for Veidekke på 191 kroner, Hold.

SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for NRC Group på 8,50 kroner, Hold.

Arctic Securities beholder kursmålet for Appear på 75 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Appear på 70 kroner, Kjøp.

Pareto Securities beholder kursmålet for ArcticZymes Technologies på 28 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

Hydro, Yara og sjømat: råvarebildet er fortsatt todelt

Norsk Hydro får en positiv operasjonell avklaring ved at Alunorte har startet opptrapping etter midlertidig tilgang til gass-terminalen. Det endrer ikke det langsiktige aluminiumscaset alene, men det fjerner noe av den kortsiktige usikkerheten rundt produksjonen. Samtidig viser SB1s kommentar fra dagen før at Tomago-risikoen også er redusert etter offentlig støtte i Australia, mens restart hos EGA trekker sentimentet i aluminium noe ned.

For Yara er tonen svakere. SB1s gjødselkommentar viser at run-rate EPS faller gjennom uken, både fordi ureaprisene er lavere og fordi europeiske gasspriser er høyere. SEB peker i samme retning etter den indiske ureatenderen, der lavere priser gir svakere netback til Midtøsten og et mindre støttende prisbilde. Det er ikke nye signaler på Yara, men det understreker at aksjen fortsatt er svært følsom for små endringer i urea, gass og kjøpsatferd.

Sjømatbildet er mer robust. SEB venter laksepris på 68-69 kroner kiloen neste uke, stabilt mot denne uken, og peker på god etterspørsel selv om volumene har vært høye. Det er positivt for sektoren at prisene holder seg bedre enn volumene isolert sett kunne tilsi, men markedet vil fortsatt se om dette varer når slaktingen normalt øker utover høsten.

SB1 Markets beholder kursmålet for Yara på 480 kroner, Hold.

Shipping og olje: Maersk løfter containerforventningene, mens Hormuz fortsatt setter tonen

Shippingbildet er todelt. På den ene siden løfter A.P. Møller-Mærsk, sist omsatt 20300, forventningene kraftig etter et nytt sterkt containerkvartal, der ABG hever kursmålet til 19.200 danske kroner og DNB Carnegie, selv med Selg-anbefaling, løfter sitt kursmål til 16.100 danske kroner. Begge peker på at ratenivået og flaskehalser i terminalene har vart lenger enn mange ventet, men DNB er fortsatt skeptisk til om dette er nok til å endre det mer langsiktige overkapasitetsbildet.

I LNG er Golar LNG fortsatt et av de mer interessante navnene i de nordiske shippingkommentarene, selv om aksjen ikke er notert i Oslo. Q2 var bedre enn ventet, og selskapet bestiller en fjerde FLNG-enhet samtidig som en slot for en femte er sikret. ABG beholder kjøp og peker på at dette styrker vekstbildet, mens Fearnley omtaler kvartalet som godt over forventningene.

Olje- og energikommentarene handler fortsatt mye om Hormuz og Midtøsten. Pareto peker på at Irans linje ikke er endret og at angrep sprer seg mot saudisk raffinerikapasitet, samtidig som Brent er opp siden Oslo-stengning. SEBs oljeinvesteringssurvey viser: Operatørenes nominelle investeringsestimat for 2026 er oppjustert til 275 milliarder kroner, noe som peker mot et aktivitetsnivå nær syklisk topp, men samtidig noe fastere enn Norges Bank la til grunn i juni.

ABG Sundal Collier hever kursmålet for A.P. Møller-Mærsk til 19.200 danske kroner (17.000), gjentar Hold.

DNB Carnegie hever kursmålet for A.P. Møller-Mærsk til 16.100 danske kroner (14.100), gjentar Selg.

ABG Sundal Collier beholder kursmålet for Golar LNG på 64 dollar, Kjøp.

Oppsummering

AutoStore er den klare positive teknologisaken, ikke bare fordi Q2 var sterkt, men fordi Amazon-avtalen kan gjøre vekstcaset mer konkret. Sea1, DNO, Archer og Moreld viser at oljeservice og energi fortsatt har selektiv støtte, men også at investorene krever synlig kontantstrøm og kontrakter før de betaler for hele oppsiden.

SATS og bankene minner samtidig om at god kostnadskontroll og bredere inntektsgrunnlag kan være like viktig som ren vekst, mens Hydro, Yara og sjømat viser at råvarebildet fortsatt krever selskapsspesifikk avveining.

Kursmål og anbefalinger  jeg har fått med meg

Pareto Securities hever kursmålet for AutoStore til 18,90 kroner (16,90), gjentar Kjøp.

Arctic Securities hever kursmålet for AutoStore til 19 kroner (14), gjentar Kjøp.

SB1 Markets beholder kursmålet for Pexip på 90 kroner, Kjøp.

SEB hever kursmålet for Pexip til 88 kroner (85), gjentar Hold.

Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.


SB1 Markets hever anbefalingen for DNO til Kjøp med kursmål 24 kroner.

Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.

DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.

Arctic Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.


Fearnley Securities hever kursmålet for Archer til 33 kroner (31), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.

SB1 Markets beholder kursmålet for Archer på 27 kroner, Hold.

Pareto Securities hever kursmålet for Moreld til 28 kroner (26), gjentar Kjøp.


Pareto Securities beholder kursmålet for Sea1 Offshore på 35 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

Arctic Securities beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Sea1 Offshore på 38 kroner, Kjøp.


SEB beholder kursmålet for SATS på 52 kroner, Kjøp.

Pareto Securities beholder kursmålet for SATS på 50 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for SATS på 42 kroner, Hold.


DNB Carnegie hever kursmålet for SpareBank 1 Nord-Norge til 180 kroner, gjentar Kjøp.

Pareto Securities beholder kursmålet for SpareBank 1 Østfold Akershus på 460 kroner, Hold.

Pareto Securities beholder kursmålet for SpareBank 1 Ringerike Hadeland på 400 kroner, Hold.

Pareto Securities beholder kursmålet for Instabank på 4,70 kroner, Hold.


SEB beholder kursmålet for Veidekke på 191 kroner, Hold.

SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for NRC Group på 8,50 kroner, Hold.

Arctic Securities beholder kursmålet for Appear på 75 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Appear på 70 kroner, Kjøp.


Pareto Securities beholder kursmålet for ArcticZymes Technologies på 28 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

SB1 Markets beholder kursmålet for Yara på 480 kroner, Hold.


ABG Sundal Collier hever kursmålet for A.P. Møller-Mærsk til 19.200 danske kroner (17.000), gjentar Hold.

DNB Carnegie hever kursmålet for A.P. Møller-Mærsk til 16.100 danske kroner (14.100), gjentar Selg.

ABG Sundal Collier beholder kursmålet for Golar LNG på 64 dollar, Kjøp.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
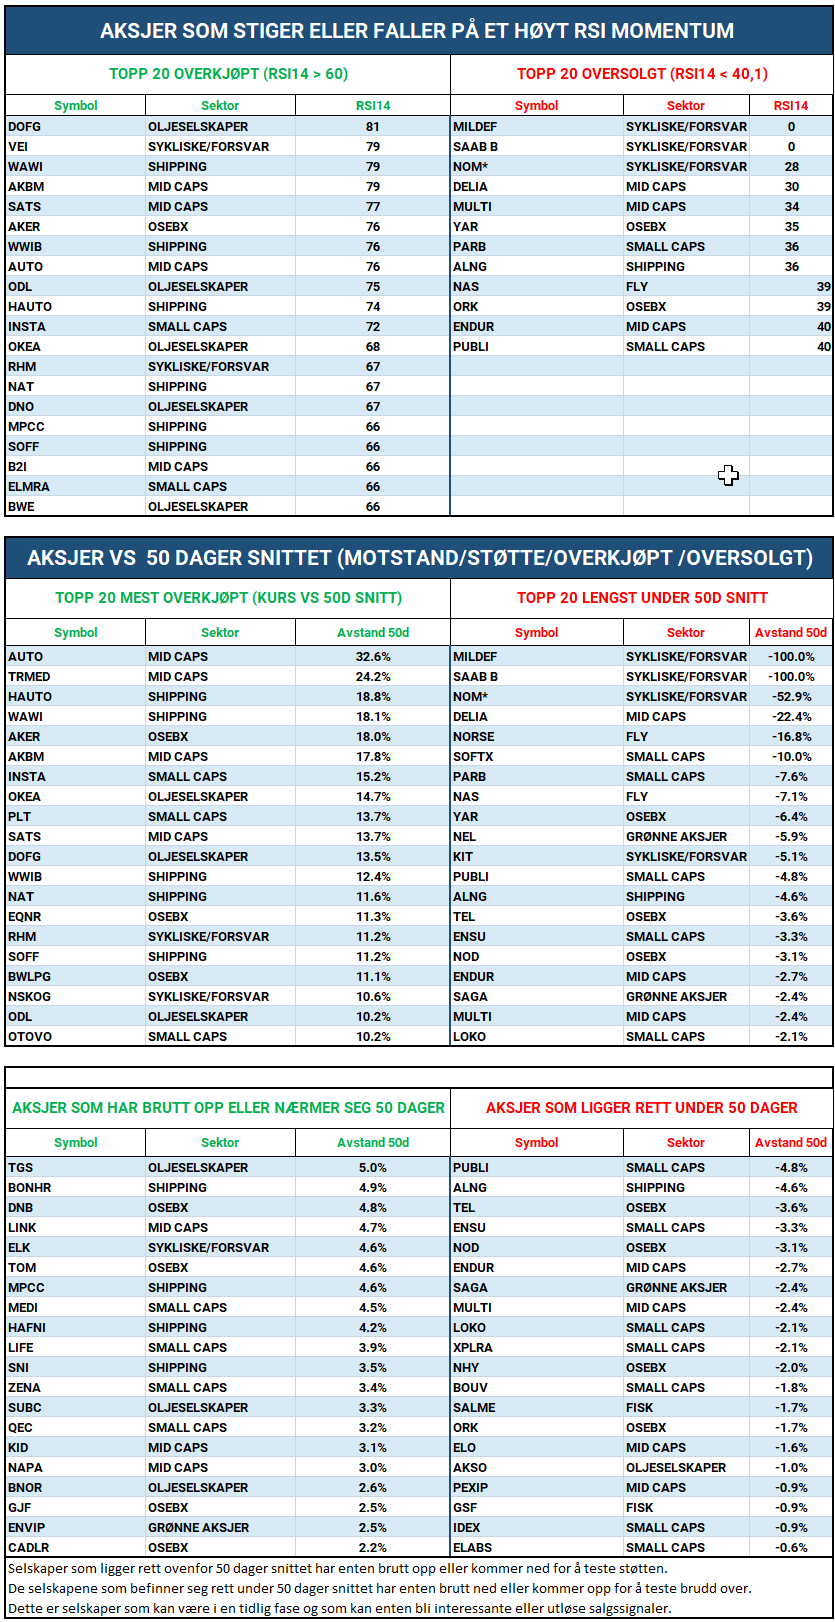
  in  🔶 inside
August 14
• Edited (Aug 14, 2026)
Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

Inside Oslo Børs – MID Caps selskaper

Kapitalflyten-modellen finner SATS, NAPAS, VEIDEKKE, AZT, LINK, PEXIP som har et økt momentum etter allerede 50 min ut i sesjonen blant Mid-Caps.

SATS

Sats hopper 10 % på åpningen og har kommet litt ned fra toppen. Det er alltid en avveining rent teknisk å jage etter aksjer som har et kraftig momentum.

SATS har brutt ut av nedtrenden fra toppen i mai og har med dette utløst kjøpssignaler i trendmodellen 8/20 dager og PF modellen. Det er blitt utløst et PF kjøpssignal ved 42,15, hvor det indikative kursmålet er opp mot 47.50.

Taktisk trendindikator er på 44 og understøtter inntil videre en rekyl, men ikke en sterk trendbevegelse. Men denne går over 60 dager slik at den henger etter og spesielt ved kraftige momentumboost, slik at det legges mindre vekt på denne i slike situasjoner.

Volumet er høyt 805k sett mot 50 dager snittet på 391k, hvilket er positivt.

Volumprofilen er relativt åpen, med de mest omsatte nivåene under kursen. Det er en rekke topper omkring dagens nivåer, hvilket kan sørge for at den kan måtte bruke litt tid på å absorbere noen volum fra disse toppene.

Ser an hvordan den oppfører seg utover dagen og om kjøperne er store nok til holde den eller det kommer på større selgere slik at det blir et kortsiktig momentumboost som feiler.  

NAPATECH

NAPA har også brutt ut av konsolideringstrenden og kommer fra en sidelengs formasjon. Brutt over 8/20/50 dager slik at momentumet er sterkt. Har utløst et PF kjøpssignal nede ved 42,60, hvor det indikative kursmålet omtrent er blitt innfridd og 50,42.

Volumprofilen kommer inn og kompliserer ettersom kursen har hoppet rett opp til det nest høyeste omsatte nivået. Det kan trigge selgere som har ligget fastlåst i trenden, som får tilbake noe av pengene sine.

Volumet er høyt 750k mot 50 dager snittet på 250k. Vi ser at den ligger under open, hvilket indikerer at selgerne har presset den litt ned. Det er rent teknisk vanskelig å jage etter slike momentumboost.

Taktisk Trendindikator er nede på 26 og understøtter ikke et trendskifte, men så lenge denne ligger under 50 kan den støtte kortsiktige rekyler.

Ser an hvordan forholdet mellom kjøperne og selgerne utvikler seg utover dagen. Akkurat nå presser selgerne prisen nedover.

LINK MOBILITY

Det tekniske bildet til LINK har bedret seg og kursen tester en større potensiell omvendt-hode-skulder formasjon. Kursen har utløst et kjøpssignal i trendmodellen 8/20 dager og tester et spredt-tre-topp kjøpssignal i PF modellen ved 26,70, hvor det indikative kursmålet er opp mot 28,60. Kjøpssignalene vil bli utløst over 50 dager snittet og en videre oppgang kan også trigge hode-skulder formasjonen.

Det som kompliserer bildet er at det desidert høyeste omsatte nivået i volumprofilen kommer inn over dagens høyeste. Det er altså mange investorer, som kan ha vært fastlåst som nå nærmer seg å få igjen pengene sine. Det kan få frem selgere og som samtidig betyr at kjøperne må være større for å absorbere en økt motstand.

Taktisk Trendindikator er på 62, hvilket også er positivt og står ikke i veien for et trendskifte, men den må styrke seg for å bekrefte et sterkere trendskifte.

Avventer og ser om det spredt tre-topp kjøpssignalet, blir utløst. Formasjonen er interessant, men må ha fundamental understøttelse for at en ny trend kan komme på plass. Har slitt med dagens nivåer siden juli og har ikke klart å bryte opp. Dermed er det behov for tekniske bekreftelse fra PF modellen.

PEXIP

PEXIP har litt utfordringer med volumet og fortsatt handles kursen innenfor den sidelengse konsolideringsboksen. Det gjør at formasjonen indikerer ikke noe kjøpssignal før kursen bryter over 85 og ut av boksen.

Kursen har utløst et kjøpssignal i trendmodellen, men har ikke klart å mobilisere noe særlig økt momentum. Et par slag opp, som ikke er blitt fulgt opp av kjøperne. Taktisk trendindikator er sidelengs, men oppe ved 67 nivået, hvilket er positivt hvis den klarer å styrke seg igjen mot 77.

Vil utløse et PF kjøpssignal ved 84,60, hvor det indikative kursmålet er opp mot 93.44. Det betyr at kjøpssignalet ikke bli bekreftet før den bryter ut av konsolideringsboksen og 85-nivået. Slik at det viktigste nivået for PEXIP er nå 85-nivået og toppen av boksen. Det er dette nivået som rent teknisk skal følges.

Ingen av disse 4 kommentarene gir noen investeringsråd, men kun beskriver tilstanden til de tekniske modellene. 

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
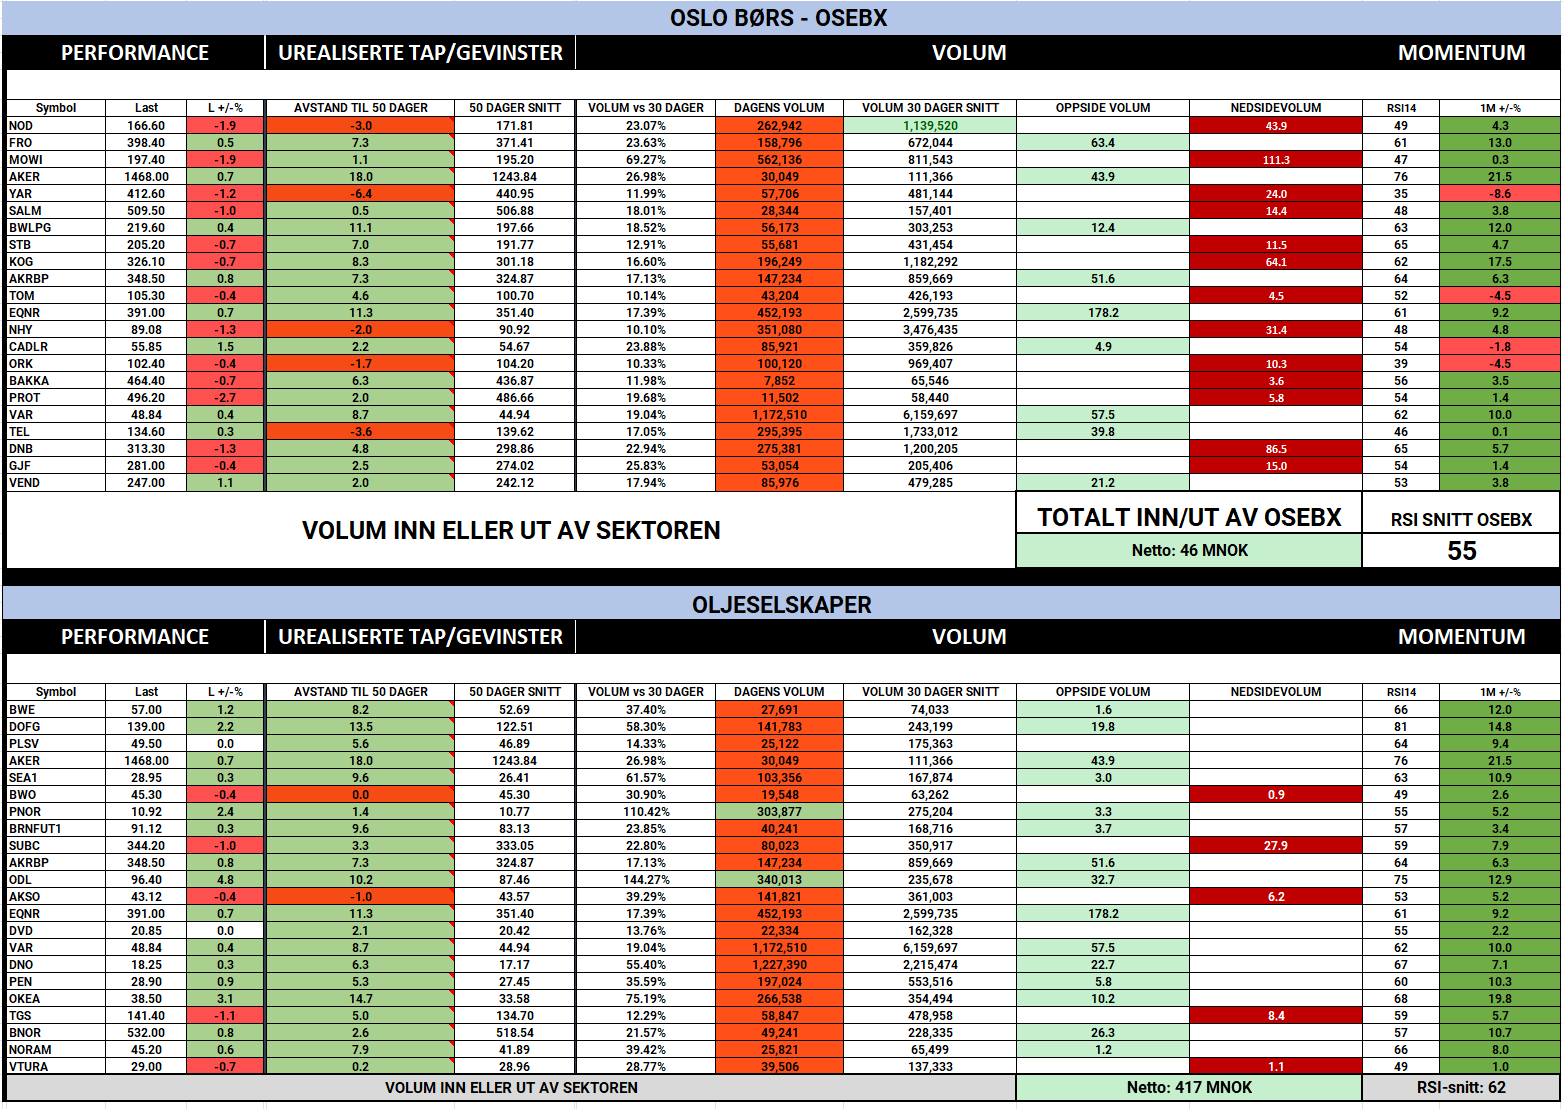
  in  🔶 inside
August 14
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Inside Oslo Børs – Hvor går kapitalen?

 VEND utmerker seg fra åpning, tester PF kjøpssignal!

Rett ut fra åpingen ser vi at en rekke mid-caps selskaper har både momentum og volum. Går gjennom chartene til disse umiddelbart etter denne publiseringen og sjekker de tekniske modellene for disse.

Ser at det er positivt momentum i både Hemnet og Vend Marketplaces i dag, hvor VEND tester kjøpssignalet ved 252, hvor kursmålet er moderat og 260. Dette kan bli hevet med økt momentum og brudd, men VEND befinner seg i et kjøpssignal i trendmodellen også, samtidig som Taktisk Trendindikator er omkring 60, som er sterkt og kan understøttet et videre brudd opp.

Klarer kursen å slutte omkring 252 i dag vil også en potensiell omvendt-hode-skulder formasjon bli aktivert. Det indikative kursmålet til formasjonen er 280. En slik formasjon er positiv siden en rekke investorer på kort sikt kommer i en gevinstposisjon.

Det er også understøttende at Hemnet også har en positiv formasjon, ligger i et trendkjøp og har nettopp brutt over 77 for taktisk trendindikator. I tillegg har Hemnet brutt over SEK 97, og har utløst et PF kjøpssignal hvor kursmålet er 106.

Formasjonen til VEND, kombinert med flere tekniske modeller som nå ligger i kjøp for VEND samt sektoren har momentum som styrker det tekniske bildet ytterligere.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
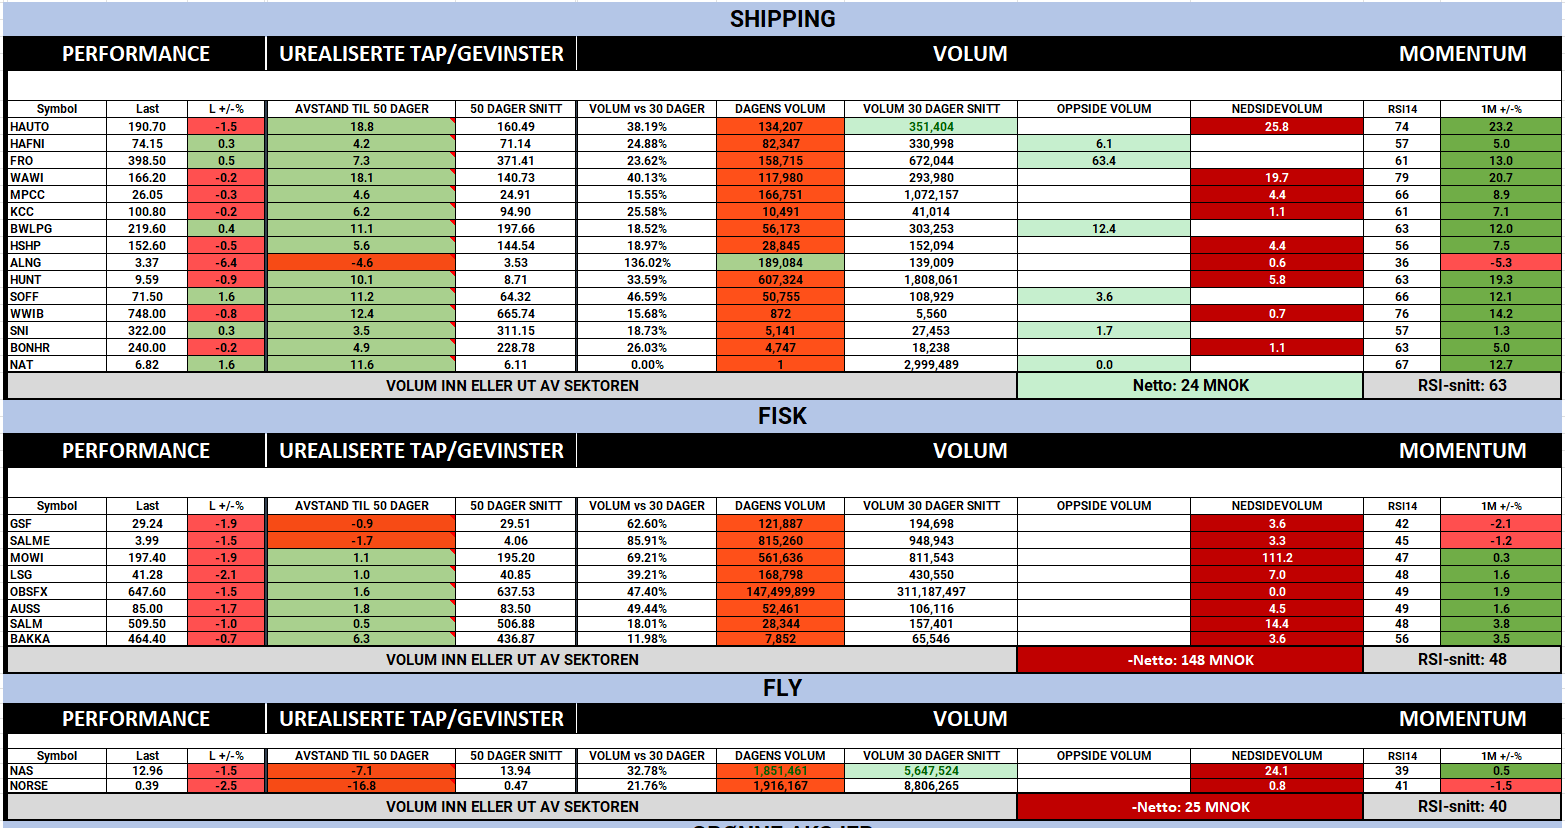
  in  🔶 inside
August 13
Image from Roger K.'s post
1 / 5
Image from Roger K.'s post
2 / 5
Image from Roger K.'s post
3 / 5
Image from Roger K.'s post
4 / 5
Image from Roger K.'s post
5 / 5

Goldman: Fortsatt er minste-motstandsvei opp, men høsten kan bli mer vanskelig

Tony Pasquariello i Goldman har et ganske balansert syn på markedet akkurat nå. Han sier ikke at risikoen er borte, men han mener fortsatt at minste motstandsvei for S&P 500 i august kan være høyere. Det interessante er at dette ikke først og fremst bygger på FOMO, opsjonsmarkedet eller kortsiktig momentum, men på at resultatsesongen har gitt markedet bedre bredde enn hva mange hadde ventet.

Det er et viktig poeng siden mange av de siste analysene har handlet om AI-gjeld, hyperscaler-capex, kredittspreader, ekstremt sentiment og hvorvidt markedet har blitt for positivt. Denne analysen er mer konstruktiv, men heller ikke ukritisk bullish. Goldman ser fortsatt et marked som kan stige videre på kort sikt, men hvor september og oktober kan bli mer hakkete fordi supply, sesongmønster og midterms kan skape mer motstand.

Det betyr i klartekst at markedet fortsatt kan gå høyere i august, men at risk/reward ikke nødvendigvis blir bedre jo høyere indeksene kommer.

Resultatsesongen har bredere kvalitet enn fryktet

Det viktigste positive poenget i analysen er bredden i inntjeningen. Pasquariello peker på at 9 av 11 sektorer har levert tosifret EPS-vekst, samtidig som medianaksjen i S&P 500 har hatt 14 % resultatvekst år over år, hvilket er det høyeste nivået siden gjenåpningen i 2021.

Dette er et sterkt argument for bull-caset, fordi en bredere resultatsesong reduserer risikoen for at markedet kun bæres av noen få mega cap-aksjer. Tidligere i år var en av de store bekymringene at S&P 500 var for konsentrert og for avhengig av AI og de største teknologiselskapene. Goldman sitt poeng er at rallyet nå har fått bredere støtte, men uten at teknologi har mistet lederskapet.

Det er egentlig den beste kombinasjonen for markedet. Bredden blir bedre, equal-weight S&P 500 er opp rundt 16 % hittil i år, og teknologi er fortsatt blant de sterkeste sektorene. Det betyr at markedet ikke har trengt å selge de største vinnerne for at resten av markedet skulle delta.

Lavere inntjeningsvekst er ikke det samme som et bear-marked

Goldman venter at S&P 500-inntjeningsveksten skal avta fra 24 % i år til 13 % neste år. Det kan høres ut som et problem, men Pasquariello er opptatt av at lavere vekst ikke automatisk betyr at bullmarkedet er over. Over de siste 30 årene har det vært 13 perioder med tosifret inntjeningsvekst, og i 11 av disse har S&P 500 steget, med en gjennomsnittlig totalavkastning på 14 %.

Markedet trenger ikke nødvendigvis akselererende vekst hele tiden, men det trenger troverdig vekst. Hvis EPS-estimatene fortsatt stiger, og flere sektorer bidrar, kan markedet tåle at veksttakten normaliseres noe.

Det betyr ikke at verdsettelsen er uten risiko, men det betyr at et fall i veksttakten fra ekstremt høy til fortsatt solid ikke alene betyr ett bear-case.

AI-capex fortsetter så lenge markedet belønner den

På teknologisiden trekker Pasquariello frem cloud-veksten hos hyperscalerne som et av de viktigste signalene fra resultatsesongen. Microsoft og Amazon har ifølge Goldman gitt markedet en tydeligere kobling mellom AI-capex og avkastning på investert kapital, og så lenge markedet belønner denne koblingen, er det vanskelig å se at selskapene frivillig bremser investeringene.

Dette er et meget viktig poeng for hele AI-verdikjeden. Hvis hyperscalerne fortsetter å se en troverdig sammenheng mellom capex, cloud-vekst og ROIC, vil de sannsynligvis fortsette å investere tungt. Det støtter infrastrukturleverandører, semiconductors, datasentre, kraft, kjøling, memory og hele den brede AI-kjeden.

Men det betyr også at finansieringsbehovet ikke forsvinner. Goldman venter at direkte investment grade-utstedelse fra hyperscalerne kan øke fire ganger fra 2025 til 2027, og Pasquariello skriver at 250 milliarder dollar i obligasjoner i år og 400 milliarder dollar neste år er mye duration for et marked. Dette er derfor ikke bare en aksjehistorie, men AI forblir en vekstdriver samtidig som kredittmarkedet må absorbere stadig mer av finansieringen.

Equity supply ser håndterbart ut

På aksjesiden er Goldman mindre bekymret, og de venter rundt 700 milliarder dollar i amerikanske emisjoner i år, inkludert 225 milliarder dollar i IPO-er. Det høres mye ut, men i et amerikansk aksjemarked på rundt 80 billioner dollar utgjør det mindre enn 1 % av markedsverdien, hvilket er omtrent på linje med det langsiktige gjennomsnittet.

Dette passer godt med den forrige Goldman-analysen om at buybacks fortsatt kan oppveie ny aksjetilførsel, som igjen betyr at supply kan bli en motvind senere i høst, men ikke nødvendigvis at dette skaper en storm i markedet.

Det viktige spørsmålet blir ikke om det kommer mye supply i nominelle dollar, men spørsmålet er om markedet har nok etterspørsel til å absorbere det, og foreløpig mener Goldman at svaret er ja.

Hedgefondene er ikke like aggressive som før juli

En annen interessant observasjon Goldman poengterer er posisjoneringen, som etter juli-utvaskelsen, er hedgefondene fortsatt i mange av de samme konsensusposisjonene, men de er mindre aggressive enn de var ved utgangen av andre kvartal. I Goldman Prime Brokerage-boken ligger bruttoeksponeringen, nettoeksponeringen og momentum-faktor-eksponeringen alle rundt 43.–46. prosentilen sett over det siste året.

Det betyr at markedet ikke nødvendigvis er helt vasket, men det er heller ikke like strukket, som det var før momentum knekken i juli. Dette er viktig fordi en av de største nedsiderisikoene i juli nettopp var for høy gearing og for mange investorer var i de samme aksjene.

Når posisjoneringen er lavere, kan markedet få mer rom til å stige dersom nyhetene fortsetter å være gode. Men det betyr også at hvis alle bygger opp risiko igjen samtidig, kan samme problem komme tilbake senere.

Small caps har allerede fått mye av medvinden

Small caps har vært en av årets overraskelser, med Russell 2000 opp rundt 23 %. Pasquariello peker på tre forklaringer: et godt syklisk miljø, overraskende mye AI-gearing i enkelte small cap-navn, og at small caps ved inngangen til året var en populær short mot ulike tematiske long-posisjoner.

Det interessante er at han virker mer skeptisk til videre oppside herfra. Flere av driverne er nå bedre kjent, og enkelte AI-relaterte selskaper har allerede flyttet seg ut av small cap-indeksene. Det betyr at small caps fortsatt kan delta dersom rentene faller og bredden holder seg, men at mye av den opprinnelige short-covering-effekten sannsynligvis er tatt ut.

Dette er viktig for tolkningen av markedsbredden. Bredden har blitt bedre, men noen av de gruppene som har bidratt sterkt, er ikke lenger like billige eller like underposisjonerte som tidligere.

Europa og Japan viser at dette ikke bare er et USA-marked

Goldman trekker også frem Europa og Japan. Europa har overrasket positivt, til tross for svakere medvind fra AI sektoren og høyere energipriser. Goldman peker blant annet på sterkere EPS-vekst, bedre ROE, buybacks, M&A og kapitalinnstrømning. Det interessante er at Europa i år har vist at et marked kan fungere uten å være den store AI-vinneren, spesielt når det genererer kontantstrøm og ikke trenger å bruke like mye kapital på AI-utbygging.

Japan trekkes også frem som et marked med bedre struktur, sterk inntjening og at tilbakekjøpene allerede har passert hele fjorårets nivå.

Dette er relevant fordi det viser at global aksjeappetitt ikke bare handler om Nasdaq. USA leder fortsatt, men investorer finner også andre markeder hvor inntjening, kapitaldisiplin og buybacks gir støtte.

Gull har brutt opp teknisk

Gull er også verdt å merke seg. Goldman peker på at nedtrenden etter blowoff-toppen i januar er brutt, at 50-dagers glidende snitt er tatt tilbake, og at etterspørselen tar seg opp, særlig fra Kina. House view er fortsatt 4.900 dollar ved årsslutt.

Det passer godt med et marked hvor investorene fortsatt kjøper risiko, men samtidig vil ha beskyttelse mot geopolitikk, dollaruro, finanspolitiske problemer og en mulig mer urolig høst. Gullstyrken er derfor ikke nødvendigvis et rent krisesignal, men den viser at investorene fortsatt ønsker en hedge selv om aksjemarkedet står ved nye topper.

AI-volatiliteten kommer neppe tilbake til gamle nivåer

Det siste poenget er kanskje det viktigste for de neste månedene. Pasquariello mener at juli var et ekstrempunkt for realisert volatilitet i momentumfaktoren, men at basisnivået for volatilitet i AI-handelen sannsynligvis blir høyere enn tidligere. Årsakene er ganske klare: teknologien utvikler seg raskt, finansieringsbehovet vokser og begynner å teste grenser, og konkurransen mellom USA og Kina blir stadig mer intens.

Dette betyr at AI-temaet fortsatt kan være bullish, men at det ikke nødvendigvis blir uten momentum. Markedet kan få nye oppganger, men også kraftige rotasjoner, store enkeltaksjebevegelser og perioder hvor posisjoneringen må renses ut igjen.

Det er derfor investorene ikke bare må spørre om AI-historien er riktig, men om hvor mye volatilitet de tåler for å eie den.

Konklusjon

Goldman sitt budskap er at veien for S&P 500 fortsatt kan være høyere i august, men at høsten kan bli mer krevende. Den viktigste støtten kommer fra en bredere resultatsesong, hvor 9 av 11 sektorer har levert tosifret EPS-vekst og medianaksjen har hatt den sterkeste inntjeningsveksten siden 2021. Teknologi er fortsatt sterk, men oppgangen har samtidig bredt seg ut til flere sektorer og markeder.

Samtidig ligger det flere risikofaktorer under overflaten. AI-capex vil kreve mer kredittfinansiering, equity supply kan bli mer synlig inn i høsten, small caps har allerede fått mye av short-covering-effekten, og AI-volatiliteten vil trolig holde seg høyere enn før.

Hovedpoenget er enkelt: Markedet har fortsatt støtte fra inntjening, bredde og teknologi, hvilket gjør det vanskelig å bli for bearish akkurat nå. Men etter hvert som vi nærmer oss september og oktober, kan supply, sesongmønster, midterms, AI-finansiering og høyere volatilitet gjøre veien mer hakkete.

Derfor er dette ikke et marked hvor man nødvendigvis skal stå utenfor, men det er heller ikke et marked hvor man skal glemme risikoen. Veien kan fortsatt være høyere, men den blir neppe like rett frem som den har vært de siste ukene.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
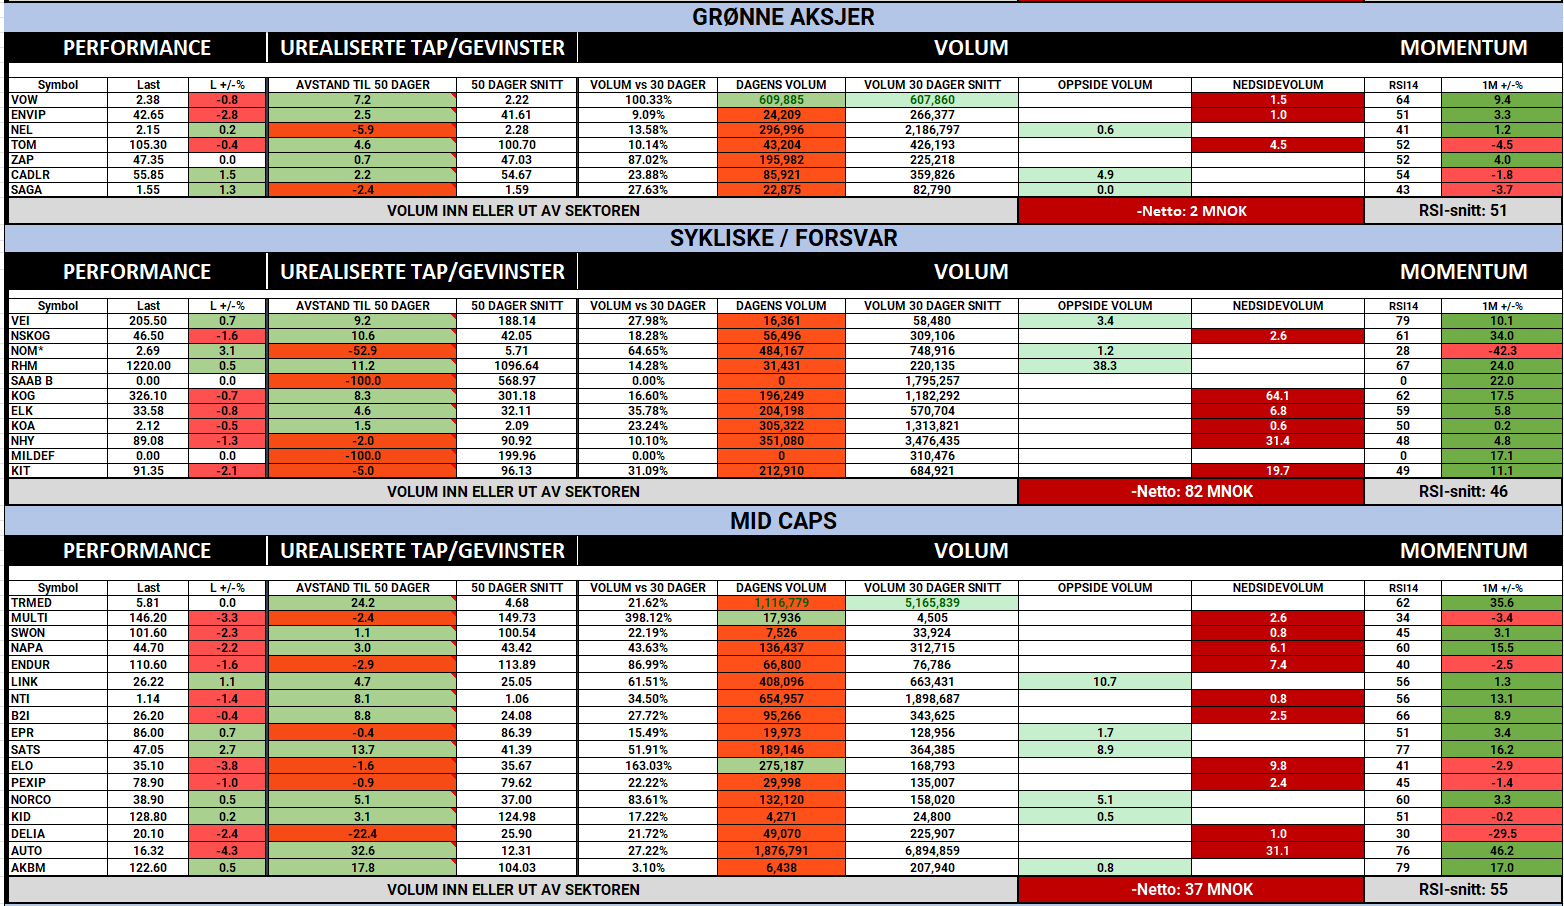
  in  🔶 inside
August 13
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Wall Street - Markedets lave momentum kan enten være styrke – eller et varsel om større bevegelser

Det mest interessante med dagens marked er ikke at indeksene holder seg sterke, men at roen kommer etter en periode hvor posisjoneringen har endret seg dramatisk. Juli var preget av kraftig de-risking, tvangssalg og store rotasjoner, men i august har investorene gradvis begynt å kjøpe seg inn igjen. Det skjer samtidig som opsjonsmarkedet viser rekordstor jakt på oppside, volatiliteten har kollapset, og flere av de store trading-deskene beskriver et marked hvor investorene jager – men ikke med full overbevisning.
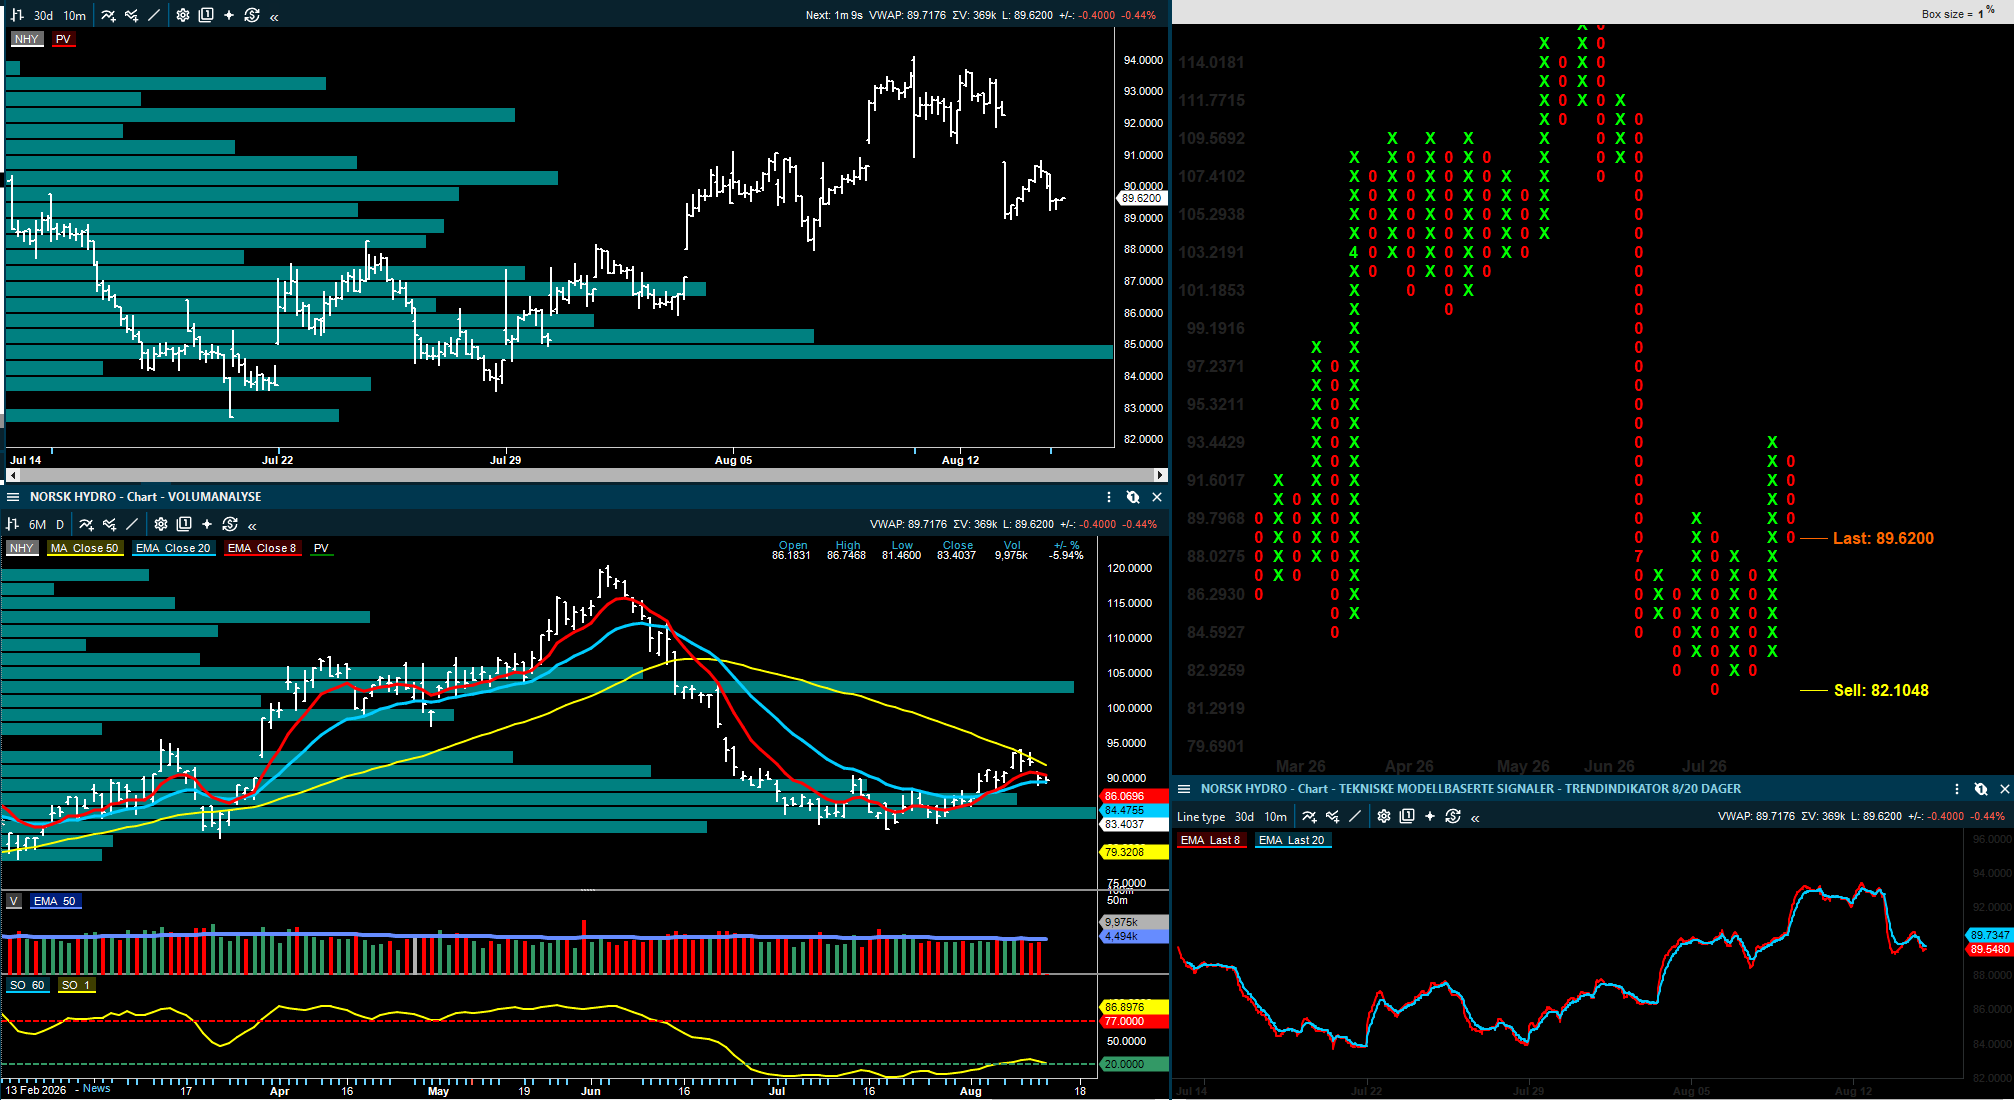
Det er denne kombinasjonen som gjør situasjonen så interessant.

Markedet ser rolig ut på overflaten, men under overflaten ligger det fortsatt mye usikkerhet. Investorene kjøper igjen, men de kjøper mer selektivt. De vil ha eksponering, men ikke ukritisk. De vil være med på videre oppgang, men de er fortsatt preget av juli korreksjonen i momentumaksjer, hvilket gjør markedet mer komplisert enn en vanlig risk-on-fase.

Investorene ble tatt på feil fot

Nomura beskriver det ganske presist: Kundene ble tatt på feil fot og etter juli-utvaskelsen hadde mange investorer for lav eksponering akkurat da resultatsesongen ble en av de sterkeste på flere år. Når markedet deretter begynte å stige, måtte mange kjøpe seg inn igjen, hvilket skapte en bevegelse hvor oppgangen i økende grad ble drevet av frykten for å bli stående utenfor.

Dette ser vi tydeligst i opsjonsmarkedet. SPX-call-volumet har vært på rekordnivåer, put-beskyttelse har blitt mindre etterspurt, og call-skew har blitt presset til ekstreme nivåer. Det betyr at investorene i større grad betaler for oppside enn for nedsidesikring.
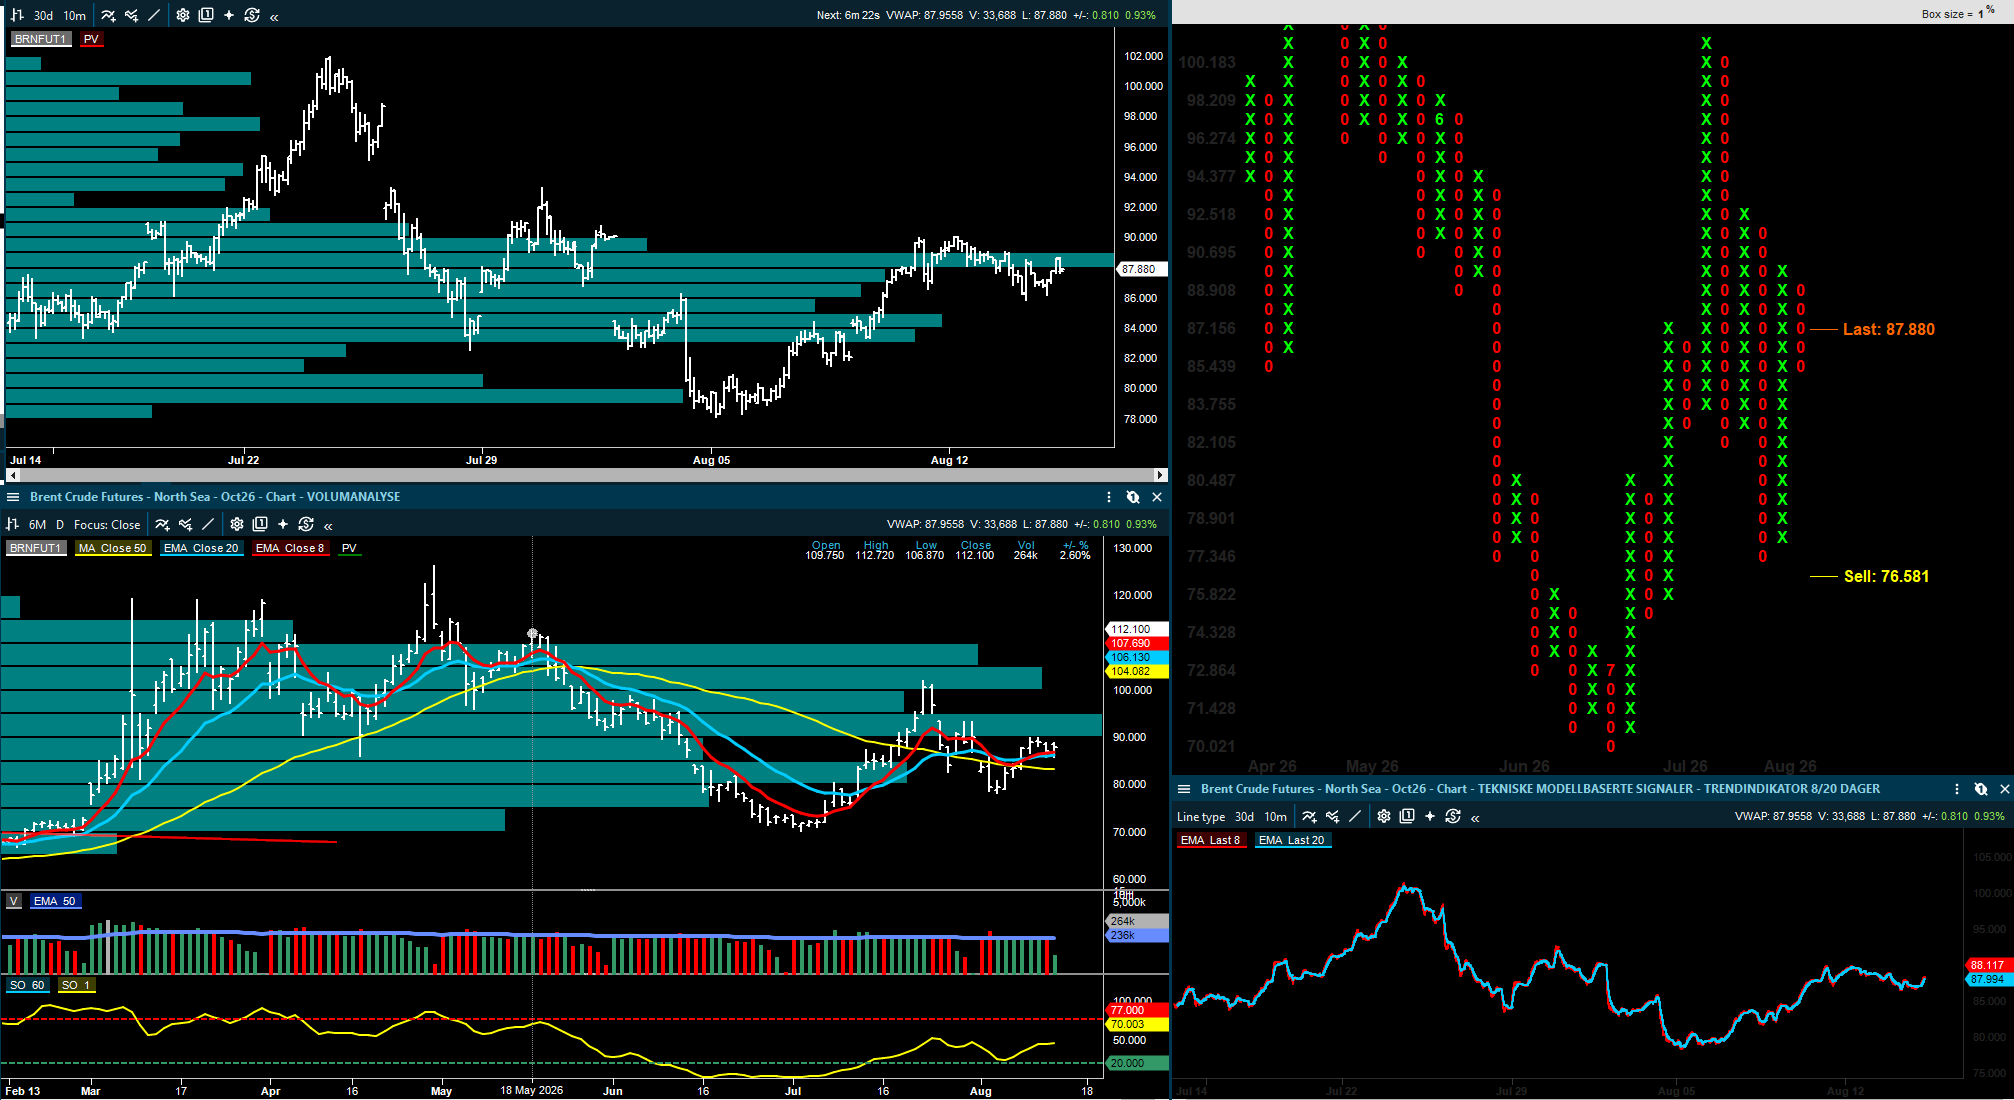
Det er en viktig psykologisk endring. I juli handlet markedet om å redusere risiko. I august handler markedet mer om å ikke miste oppsiden.
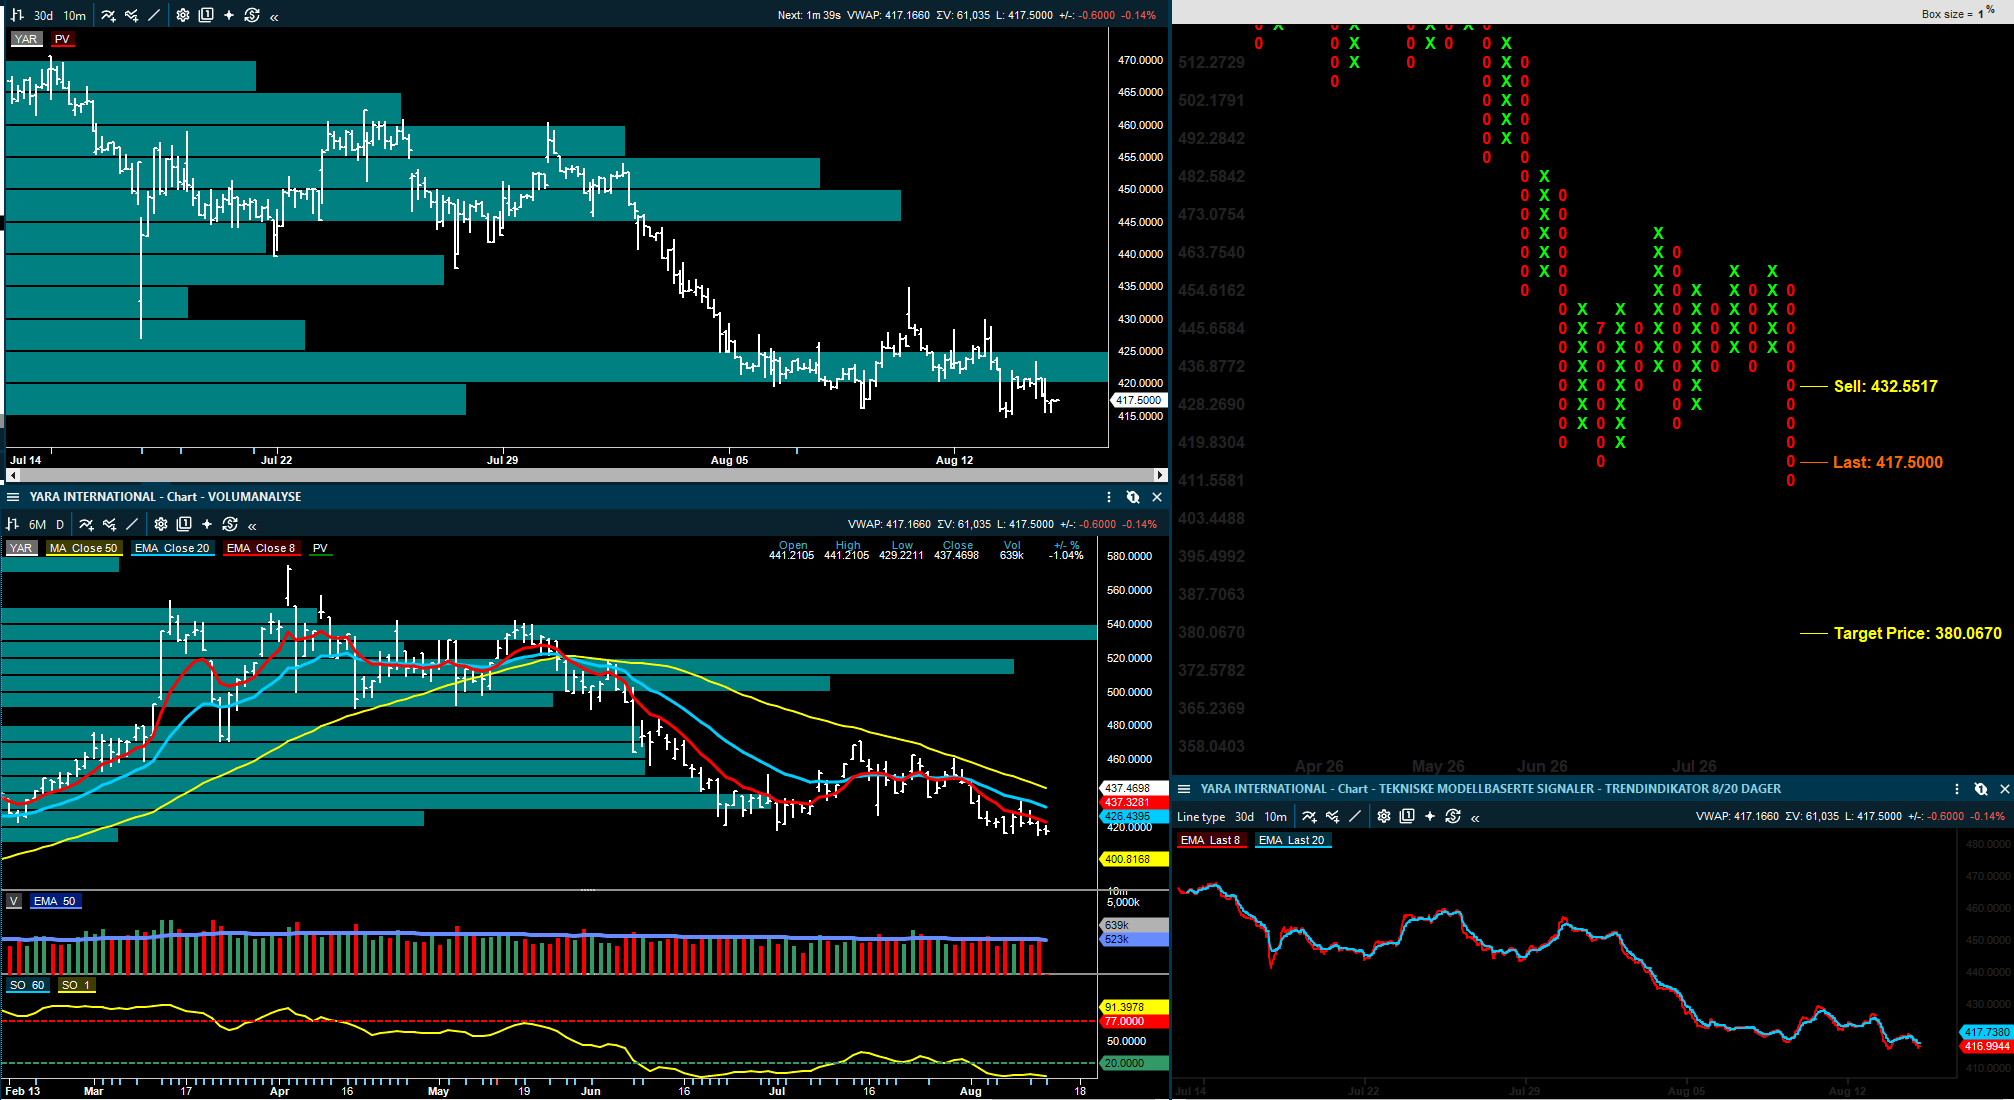
Volatiliteten har falt raskt

Goldman peker på at den implisitte volatiliteten i enkeltaksjer har falt kraftig. I Nasdaq 100 falt gjennomsnittlig én-måneds volatilitet i enkeltaksjer med over 9 punkter på bare tre sesjoner, mens tilsvarende fall i S&P 500 var rundt 6 punkter. Samtidig falt Goldmans egen panic gauge indikator fra 7,9 i slutten av juli til under 1, det laveste nivået siden juni 2024, hvilket er en enorm endring på kort tid.
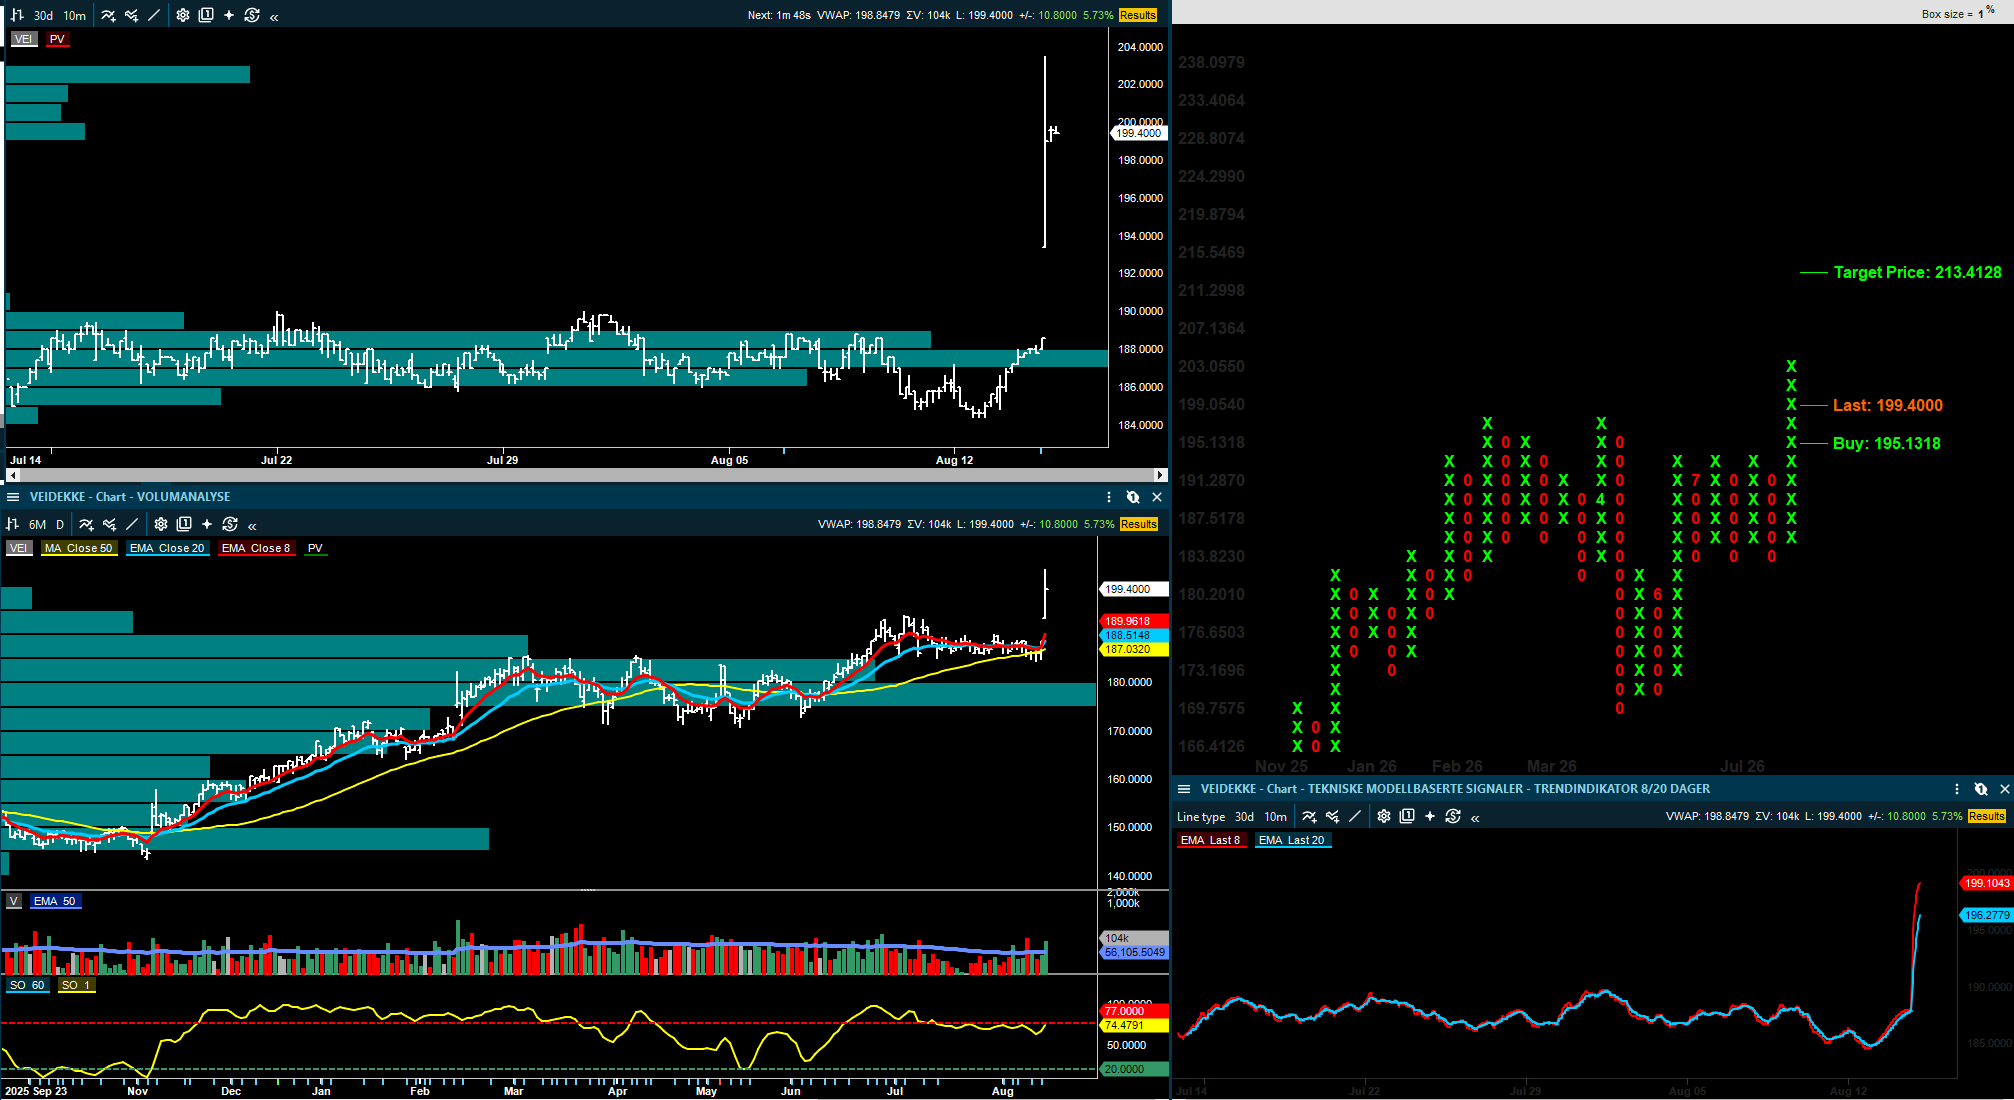
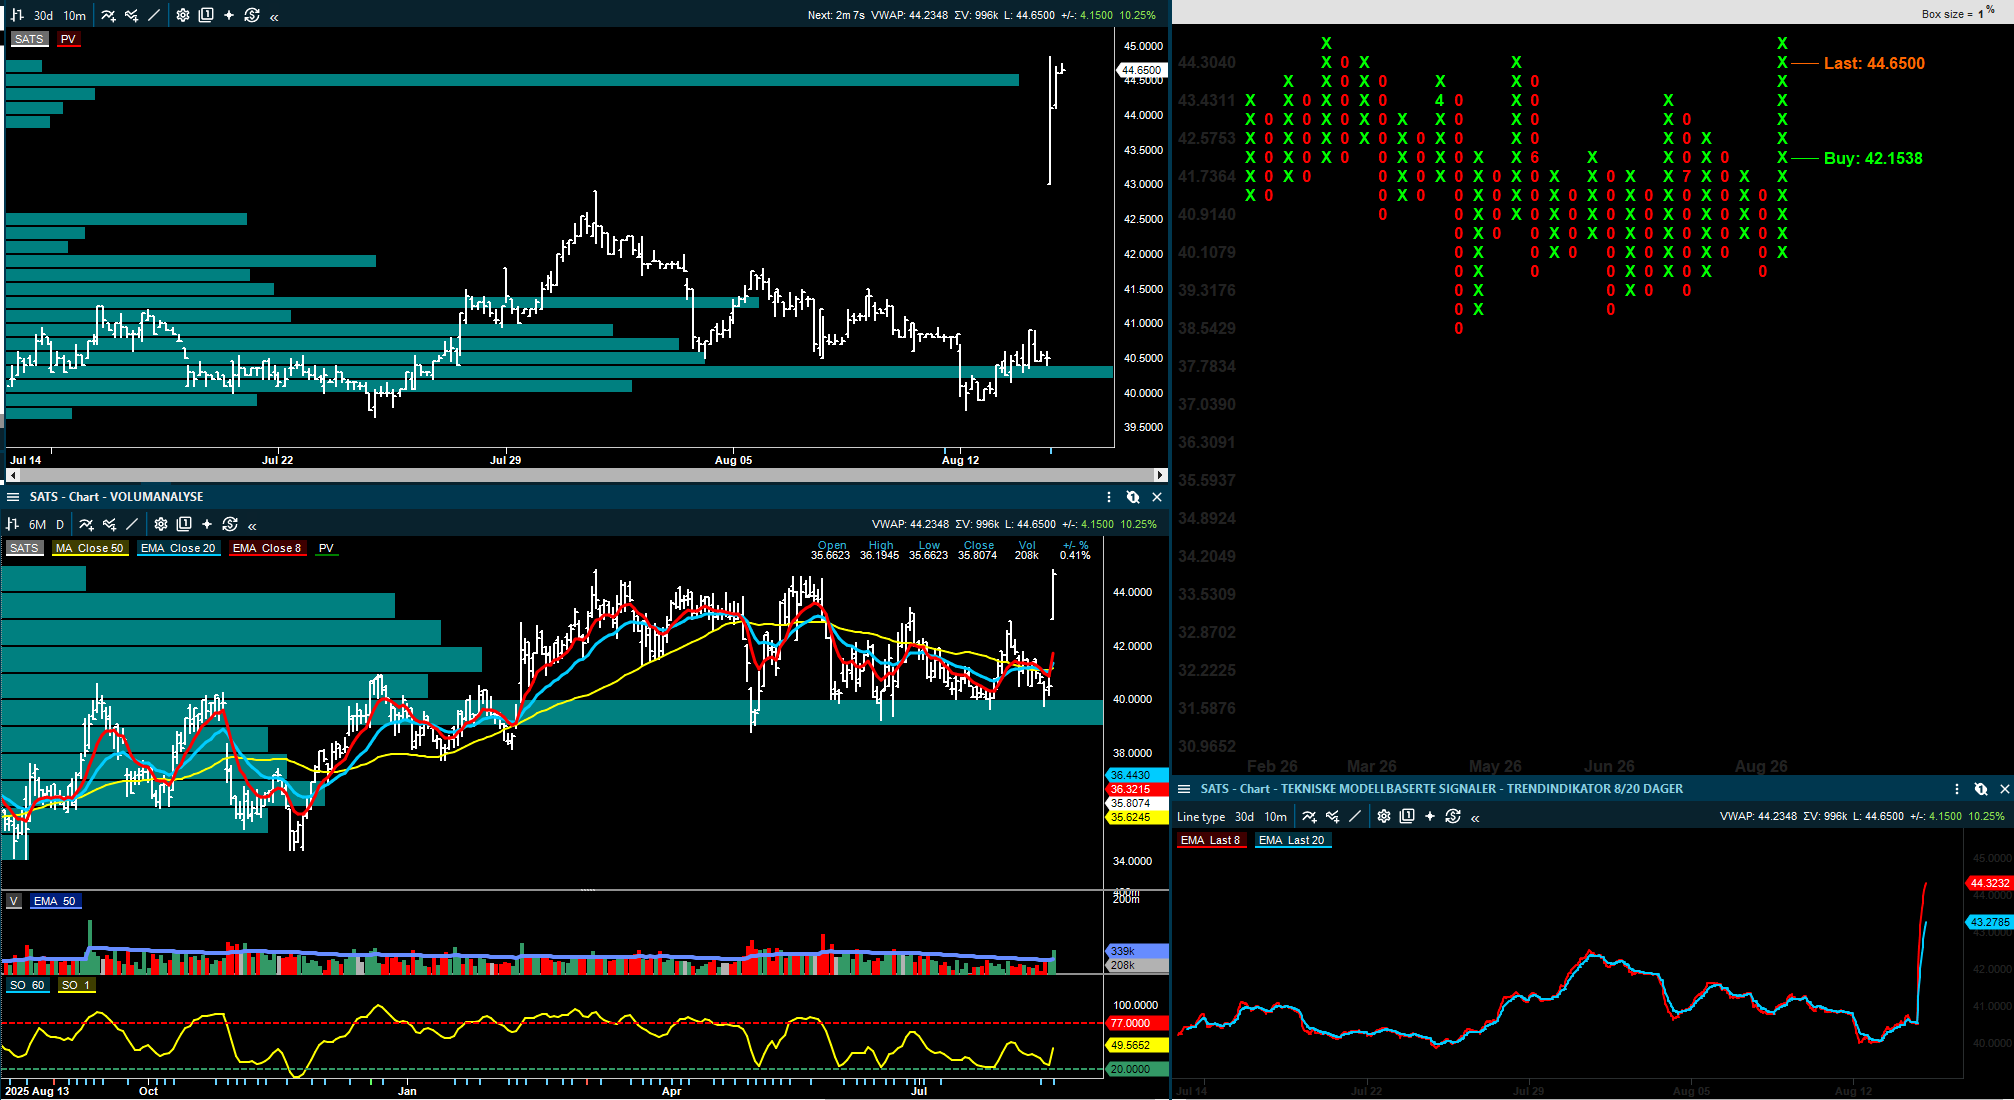
På den ene siden er dette positivt fordi lavere volatilitet gir investorene mer rom til å øke risiko, systematiske strategier kan kjøpe mer når volatiliteten faller, hedgefond kan bygge eksponering, og investorer som reduserte risiko i juli kan gradvis komme tilbake.

På den andre siden kan en så rask kollaps i volatilitet også gjøre markedet mer sårbart. Når alle igjen begynner å tro at markedet er kontrollert, skal det mindre til før en ny katalysator skaper en større bevegelse enn det opsjonsmarkedet har priset inn. Det er derfor dagens ro både samme tid kan være både imponerende og farlig.

AI er ikke lenger én handel

Et av de viktigste poengene i analysen er at AI ikke lenger kan behandles som én samlet trade. Etter juli har investorene blitt mer selektive. Noen AI-relaterte aksjer har kommet kraftig tilbake, mens andre, som deler av minne-segmentet, fortsatt sliter med å få samme kjøpsinteresse.

Morgan Stanley peker på at dispersjonen i S&P 500 er i 92. prosentil de siste fem årene, samtidig som forholdet mellom sektordispersjon og aksjedispersjon er langt lavere. Det betyr i klartekst at det ikke lenger er nok å bare velge riktig sektor eller tema, men man må velge riktig aksje, hvilket er et meget viktig skifte.

AI har gått fra å være en bred tematisk handel til å bli en liste med selskaper investorene må velge mellom. Markedet belønner kvalitet, inntjening, kontantstrøm, troverdig AI-monetisering og sterkere balanse, mens aksjer hvor historien er svakere eller finansieringen mer krevende, ikke nødvendigvis får være med på samme rekyl.

For profesjonelle investorer betyr dette at stock-picking igjen blir viktigere. For private investorer betyr det at man må være forsiktig med å tro at “AI” automatisk er nok som investeringscase.

Makro er ikke borte – det er bare skjøvet litt i bakgrunnen

Det spesielle med markedet akkurat nå er at makrobildet fortsatt er uavklart, men aksjemarkedet har valgt å fokusere mer på resultater, kapitalflyt og posisjonering. Inflasjonstallene er viktige, men det er ikke nødvendigvis dagens KPI som markedet ser som den største risikoen. Risikoen er i større grad forskjøvet mot slutten av måneden, hvor Nvidia-resultatene og Jackson Hole kan bli langt viktigere for markedets retning, hvilket faktisk gir mening.

Nvidia er fortsatt selve sentrum i AI-handelen, og dersom markedet skal fortsette å prise inn en ny oppgang i AI-komplekset, må Nvidia bekrefte at etterspørselen, marginene og guidingen fortsatt holder.

Jackson Hole blir samtidig viktig fordi rentemarkedet fortsatt ligger høyt, med 10-årsrenten rundt 4,7 %, hvilket normalt er et krevende nivå for lange vekstaksjer dersom markedet igjen begynner å frykte et mer hawkish Federal Reserve.

Det er også verdt å merke seg at markedet har valgt å overse flere risikofaktorer samtidig. Yen-intervensjon, uløst Iran-konflikt, geopolitisk oljerisiko og høyere renter burde normalt skapt mer uro. At markedet ikke reagerer kraftigere, kan tolkes som styrke, men det kan også bety at investorene igjen har blitt for komfortable.

Dealer-strukturen kan forsterke begge veier

Det tekniske og opsjonsmessige bildet gjør markedet ekstra interessant. Ifølge Nomura ligger samlet dealer-gamma svakt short, og over 7.900-nivået finnes det en blokk med dealer short calls som kan forsterke en videre melt-up dersom markedet bryter opp.

Det betyr at dersom S&P 500 presser videre over de viktige oppsidenivåene, kan opsjonsmarkedet bidra til å akselerere bevegelsen. Dealerne kan bli tvunget til å kjøpe mer underliggende eksponering når markedet stiger, hvilket kan gi en ny runde med oppsidepress.

Problemet ligger på nedsiden siden mange puts ligger nå langt under spot etter at markedet har løpt fra tidligere hedge-nivåer. Samtidig ligger nivået hvor trendfølgende modeller kan snu til salg omtrent 4 % lavere, i samme område som dealer short puts. Hvis markedet faller ned mot dette området, kan det som i dag ser rolig ut, raskt endre karakter.

Det er dette som gjør posisjoneringen tveegget. På oppsiden kan det fortsatt komme et videre jag etter aksjer, men på nedsiden kan et fall på noen prosent bli nok til at mekaniske modeller, hedging og trendfølgere begynner å forsterke bevegelsen.

Nomuras viktige tolkning

Markedet er ikke svakt, men det er heller ikke nødvendigvis sunt bare fordi VIX og frykten er lav. Det riktige er kanskje å si at markedet er mer dynamisk enn rolig.

Investorene har redusert risiko, og bygger nå gradvis opp igjen eksponering, men de gjør det med mer selektivitet enn før. De kjøper kvalitet, de kjøper oppside, og de kjøper aksjer hvor resultatene faktisk forsvarer casene. Samtidig betaler mange fortsatt for beskyttelse lenger frem i tid, hvilket viser at den underliggende skepsisen ikke er borte.

Dette gir et marked hvor den neste store bevegelsen kan gå begge veier. Hvis Nvidia leverer, Jackson Hole ikke skremmer rentemarkedet, og inflasjonen ikke overrasker negativt, kan kjøperne fortsette å komme høyere opp. Men dersom én av disse katalysatorene skuffer, kan markedet raskt oppdage at roen var mer sårbar enn den så ut.

Konklusjon

Markedets ro akkurat nå kan være et tegn på styrke, siden investorene absorberer makrorisiko, geopolitikk, høyere renter og AI-usikkerhet uten at indeksene bryter ned. Men roen kan også være farlig, siden volatiliteten har falt raskt, call-aktiviteten er ekstrem, og posisjoneringen igjen kan bli tvunget til å tilpasse seg neste katalysator.

Hovedpoenget er enkelt: Markedet frykter ikke nødvendigvis dårlige nyheter akkurat nå, men det frykter i større grad å gå glipp av videre oppgang. Det kan løfte indeksene videre på kort sikt, men det gjør også markedet mer følsomt dersom Nvidia, Jackson Hole, inflasjonstallene, oljeprisen eller rentene ikke leverer det investorene trenger.

For S&P 500 betyr det at oppsiden fortsatt kan være åpen dersom kjøperne fortsetter å komme, men at nedsiden kan bli brutal dersom 0DTE-flow, dealer-hedging og trendfølgende modeller plutselig snur samme vei. I et slikt marked er det ikke nok å se på VIX og konkludere med at alt er rolig. Man må også følge opsjonsstrukturen, single-stock-dispersjonen, AI-lederne og hvordan markedet reagerer når de neste store katalysatorene treffer.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.