Pinned posts

Hei, og velkommen inn i vårt investor-fellesskap!Her samles investorer og tradere – både nybegynnere og erfarne – som vil forstå markedet bedre, dele kunnskap og bygge trygghet i beslutningene. Målet er å øke kompetansen og forbedre prosessene våre – ikke å love resultater.Inside Oslo Børs handler om fire ting:🔹 Opplæring – Du lærer å tolke markedet med teknisk analyse, sentiment og disiplin.🔹 Innsikt – Vi filtrerer bort støyen og fremhever det som faktisk betyr noe.🔹 Fellesskap – Sammen lærer vi mer: still spørsmål, del analyser og oppfatninger, legg ved tekniske charts for å visualisere poenger – både fundamentalt og teknisk.🔹 Erfaring – Moderator Roger Kristiansen bidrar med erfaringsbasert teknisk analyse og enkle, effektive verktøy.Våre verktøy (integrert i appen)📊 INSIDE Trader – daglige PDF-analyser med objektive nivåer (støtte/motstand, modell-signaler) og metode for risikohåndtering (inkl. stop-loss-disiplin). Tabellen Stock Watch følger utviklingen metodisk.🎥 INSIDE TV – videoanalyser som gjør komplekse forhold lettere å forstå. Bred gjennomgang av markedet, trender og erfaringsbasert teknisk analyse – inkl. globale nøkkel- og sektorindekser.💬 INSIDE Chat – diskusjoner, spørsmål og erfaringsdeling mellom medlemmer; moderator Roger Kristiansen fasiliterer læring og metodebruk.📱 INSIDE App – alt samlet på ett sted, med push-varsler og offline-tilgang. Varsler brukes til informasjon og opplæring når det skjer noe relevant i enkeltaksjer, råvarer, sektorer eller markedet.Slik bruker du fellesskapet best✅ Still spørsmål – ingen er for enkle eller for avanserte.✅ Del tanker og analyser – andre lærer av ditt perspektiv.✅ Diskuter respektfullt – vi bygger et miljø basert på læring og tillit.✅ Husk: Alt innhold er opplæring og generell informasjon – ikke investeringsråd. Egen vurdering er alltid nødvendig.Til sluttDette fellesskapet er for deg. Jo mer aktiv du er, desto mer får du igjen i læring og innsikt.La oss gjøre markedet mer forståelig – og bygge smartere beslutninger.Velkommen inn 🚀HilsenRoger KristiansenInside Oslo Børs
Sorted by
Newest posts Popular Latest activity
July 02

Nye kursmål fra meglerne


Jeg har samlet de nye kursmålene som har kommet siden mandag i forrige uke, sortert på selskap og dato.


Åpne presentasjonen her:
https://gamma.app/embed/j8zvmzemgt8mkxv


DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
July 02
Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 2. juli: Aker realiserer Cognite, Kongsberg Maritime får ny dekning og lakseprisen er svak

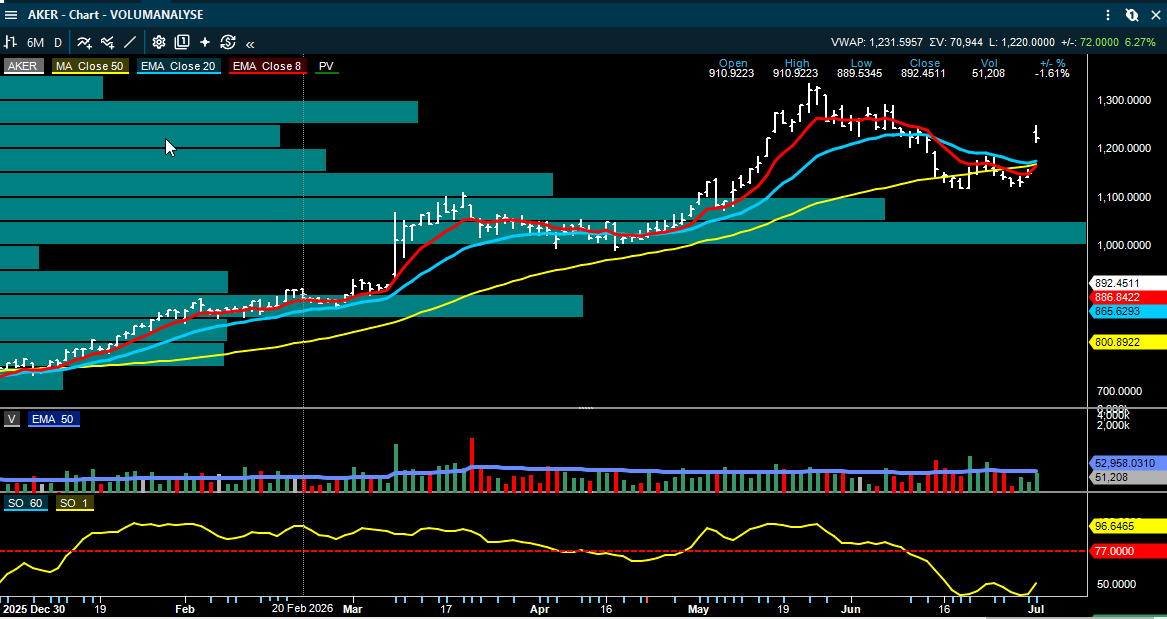
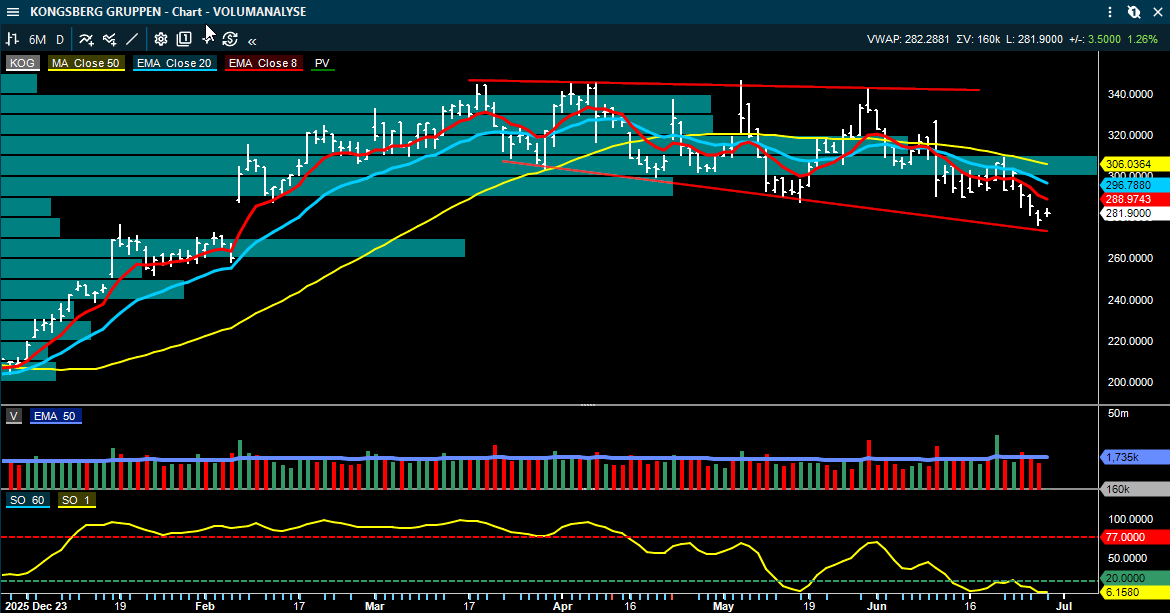
Av det jeg har fått lest hittil har nyhetsbildet blitt mer selskapsspesifikt. Aker solgte Cognite, men kursoppgangen onsdag ble brukt til å selge på og den sluttet på laveste. Selgerne tar den videre ned i dag slik at hele oppgangen er blitt tatt tilbake.

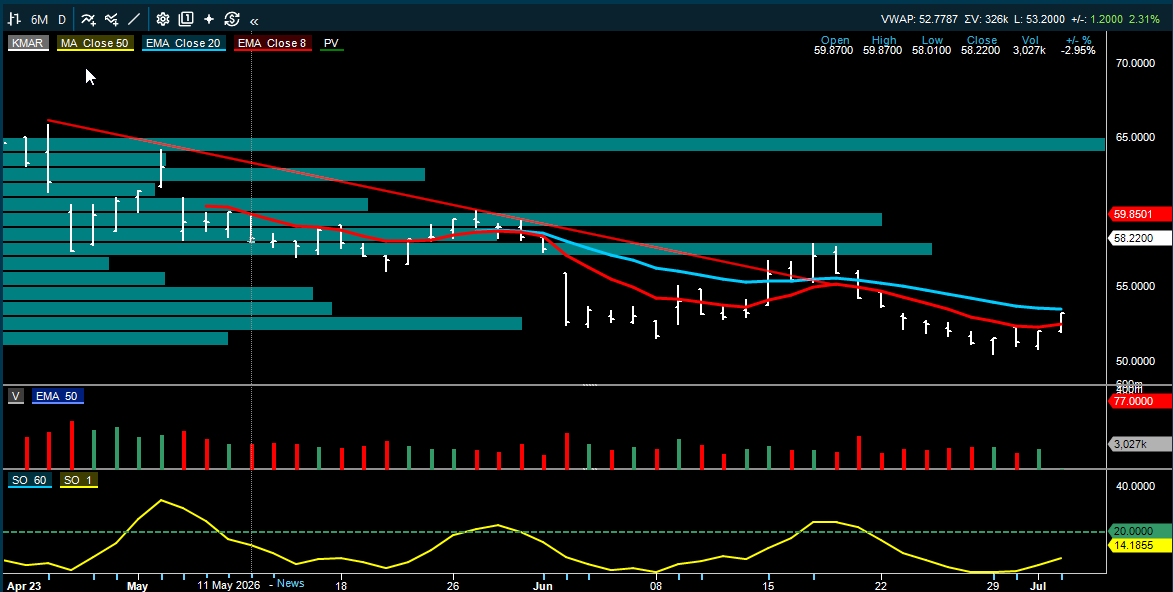
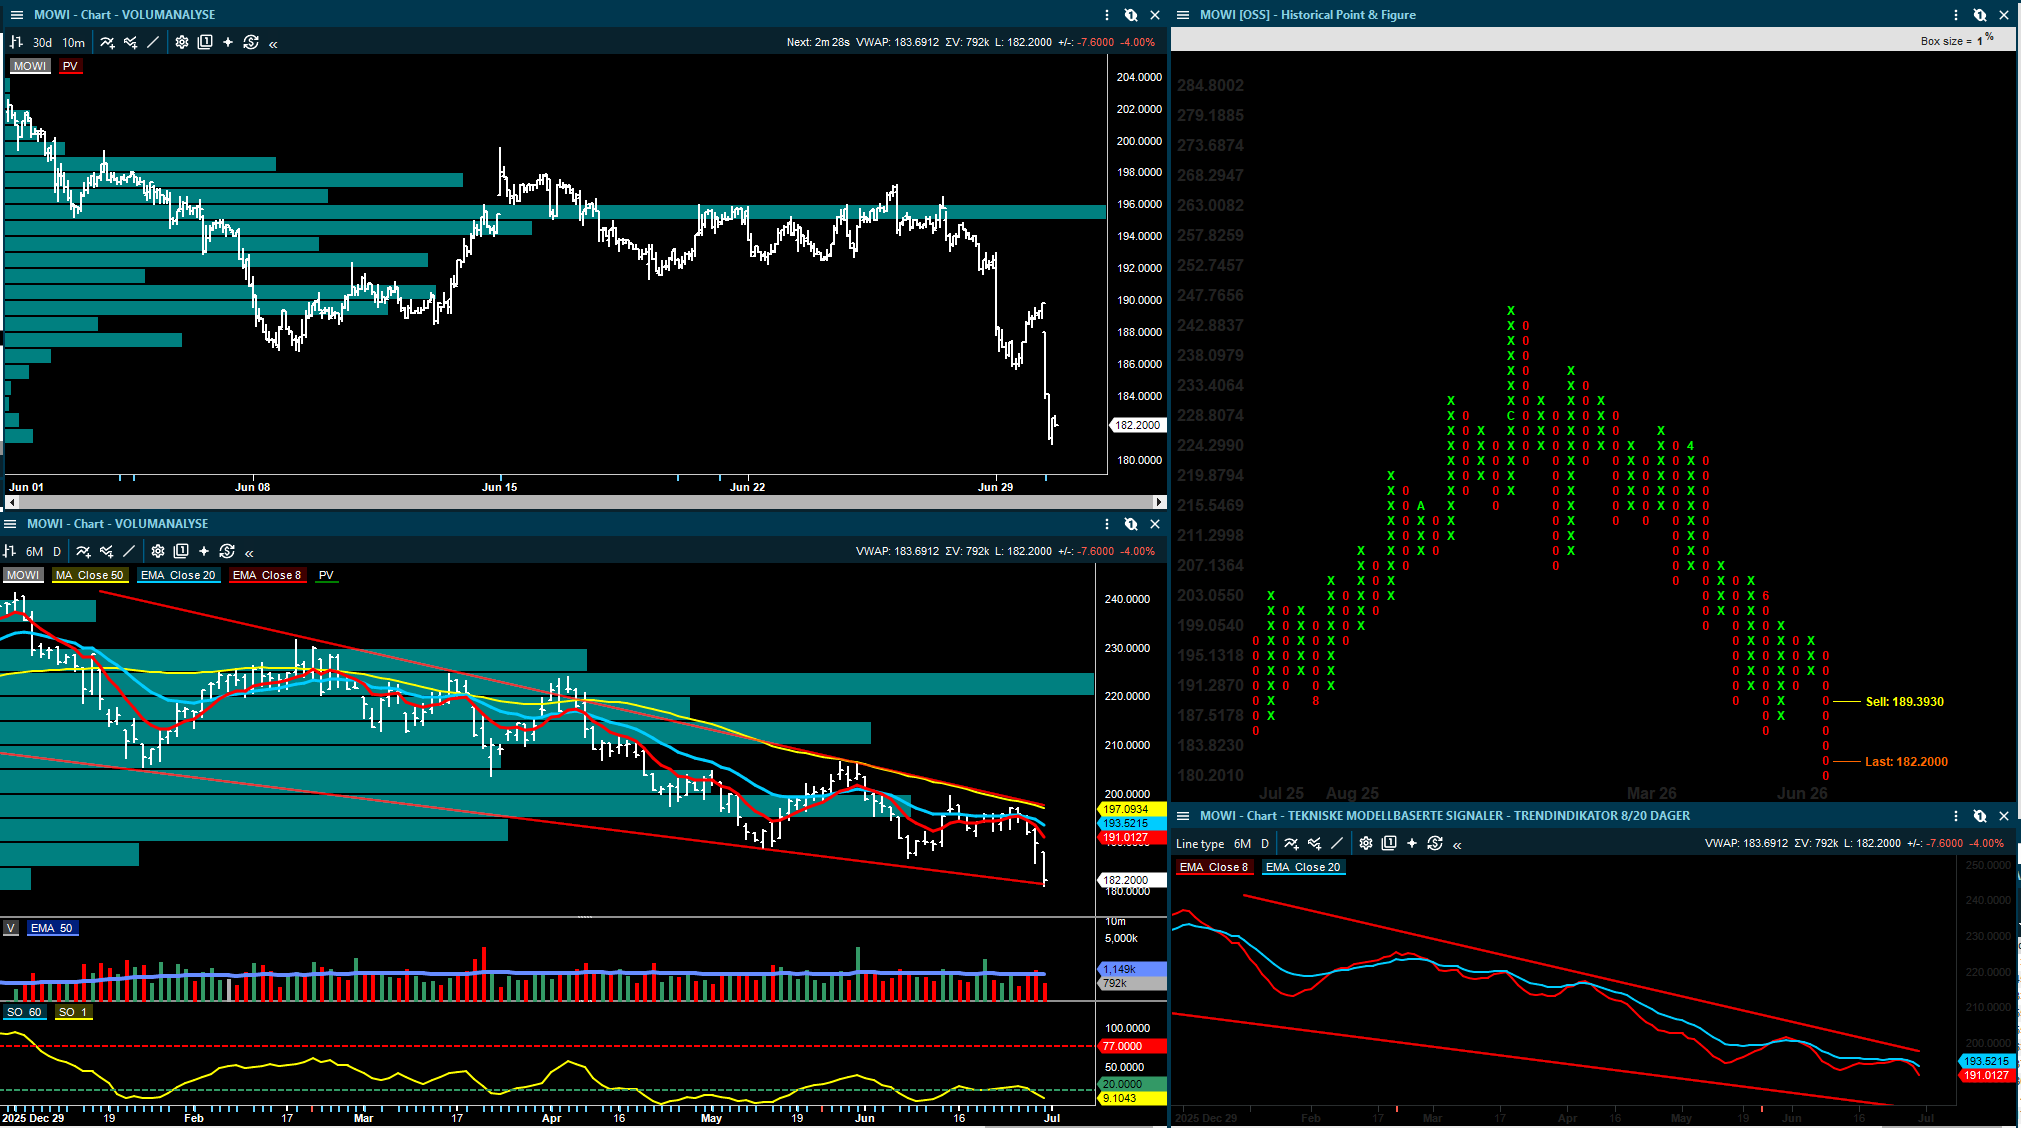
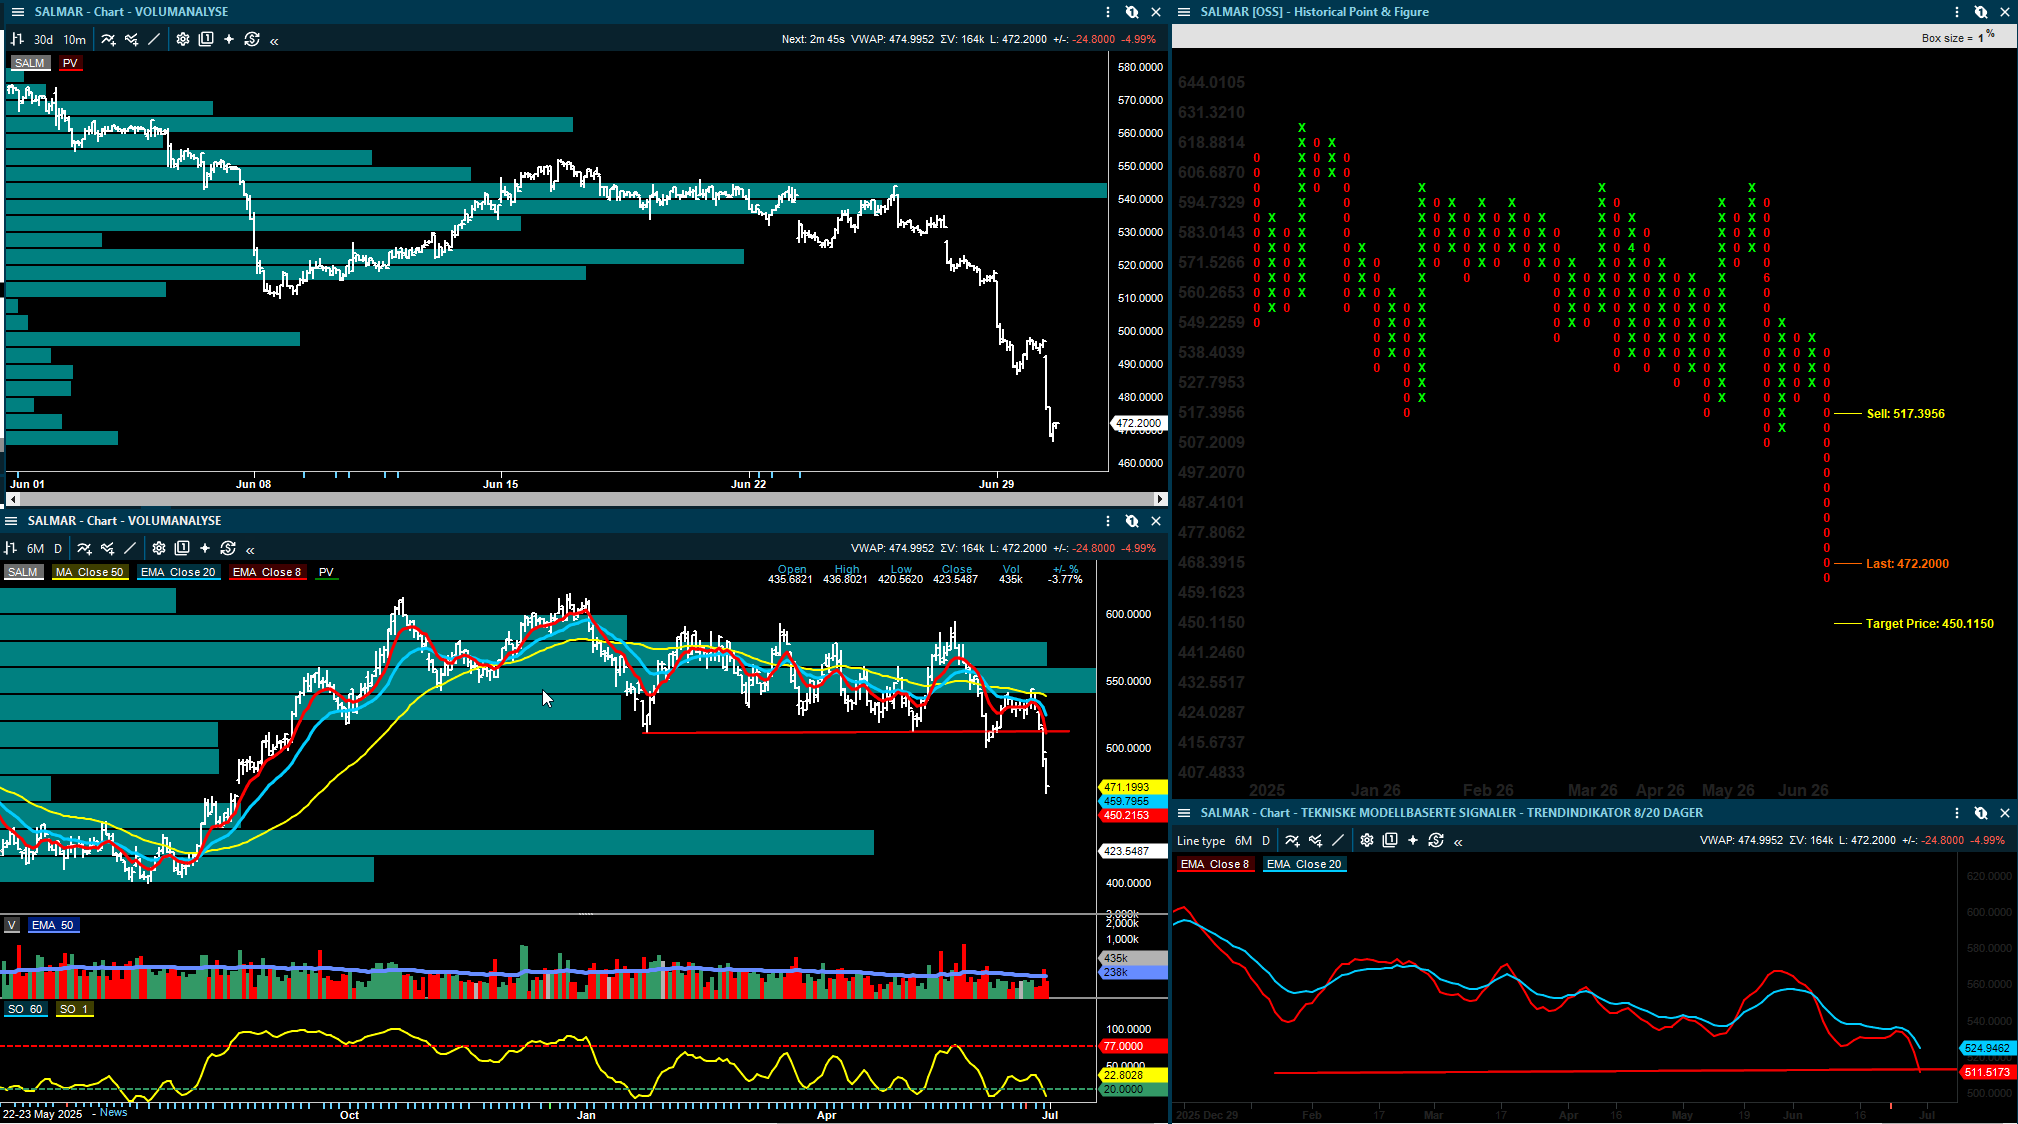
Det har kommet en ny analyse på Kongsberg Maritime, nye kontraktsdrivere i offshore service gjennom DOF Group og Solstad Maritime, og et mer negativt prisbilde i sjømat, der lakseprisen nå ligger rundt 59 kroner kiloen. Men aksjene har stoppet å falle slik at mye av dette prisbildet kan være diskontert inn i prisene.

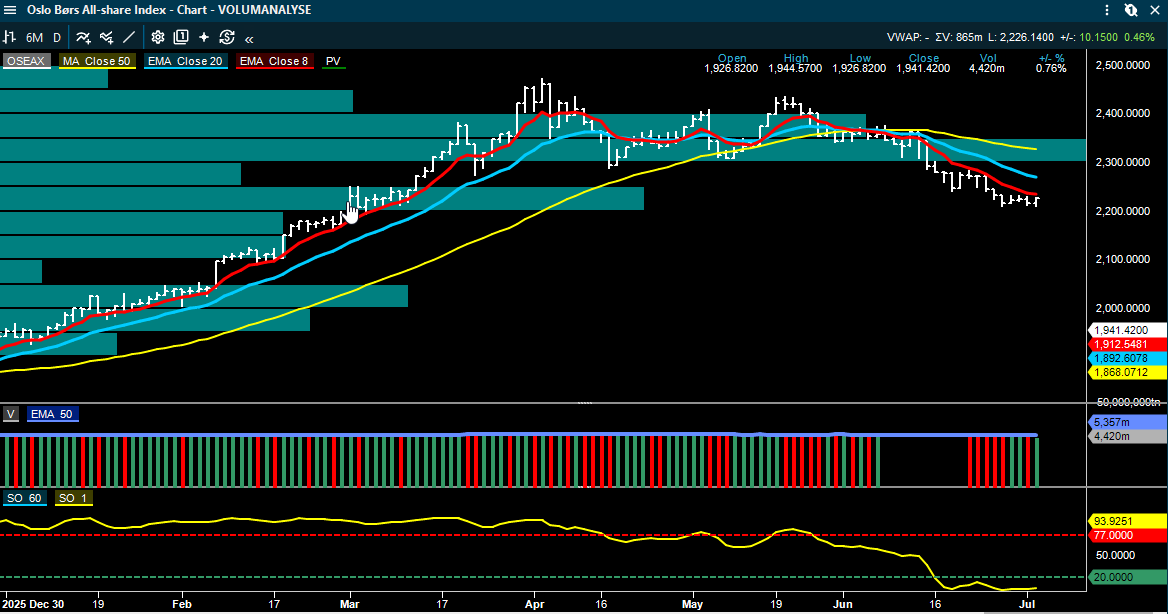
Markedet fremstår dermed mer selektivt og bredden er fortsatt svak basert på EMA 10. Oljeprisen er lavere, men får en Demark 13 oversolgt i dag, shipping ratene er fortsatt høye, men mer blandede, og investorene må i større grad skille mellom enkeltselskaper med høy kontantstrøm- eller ordrebokdrivere og selskaper der estimatene fortsatt kan komme ned.

Markedet: lavere oljepris, men fortsatt noen drivere for enkeltselskaper

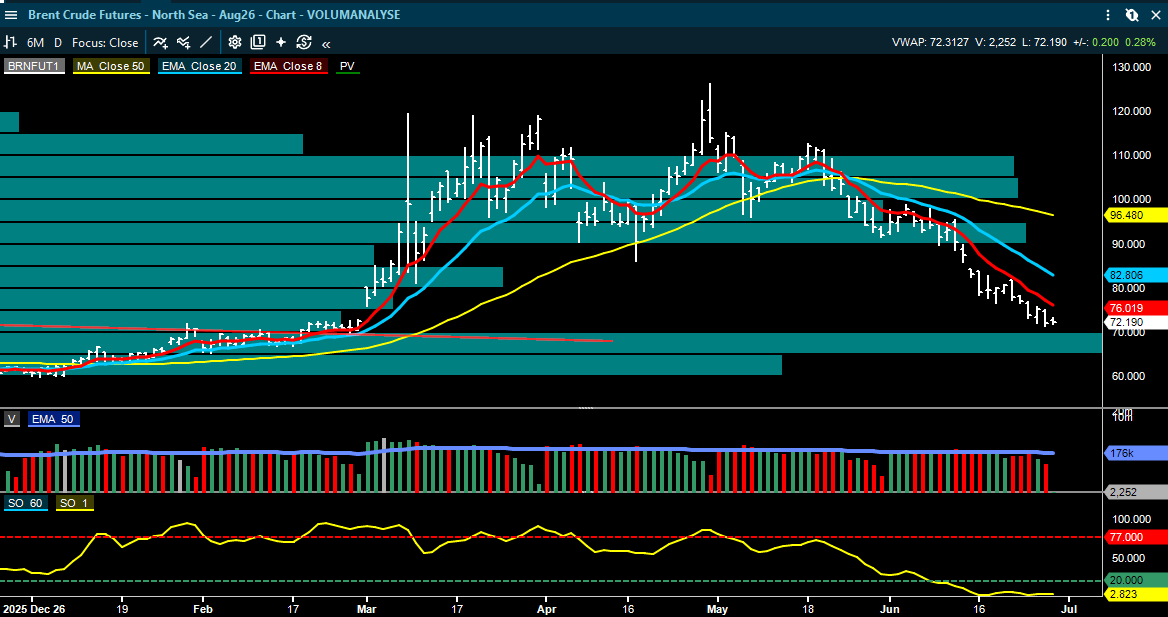
Brent handles rundt 71 dollar fatet, ned fra 72 dollar ved forrige Oslo Børs-stenging. OSX-indeksen var samtidig ned rundt 1,5 prosent. Amerikanske lagertall viser et trekk i råoljelagrene på 3,8 millioner fat, samtidig som bensinlagrene falt 2,3 millioner fat. Destillatlagrene steg 2,5 millioner fat. Total etterspørsel var opp 725.000 fat per dag fra uken før, mens amerikansk oljeproduksjon lå rundt 13,81 millioner fat per dag.

I praksis betyr dette at oljeaksjene ikke får like mye støtte fra råvareprisen som tidligere i juni, men at flere selskaper fortsatt har egne drivere. Det gjelder særlig kontraktsnyheter i subsea og AHTS, i tillegg til strategiske porteføljeendringer. SB1 Markets legger for juli inn Capital Tankers og Equinor i sin topp-portefølje, mens Frontline og Tomra tas ut. Det sier noe om hvordan enkelte meglerhus nå roterer mer selektivt mellom energi, shipping og defensive kvalitetsnavn.

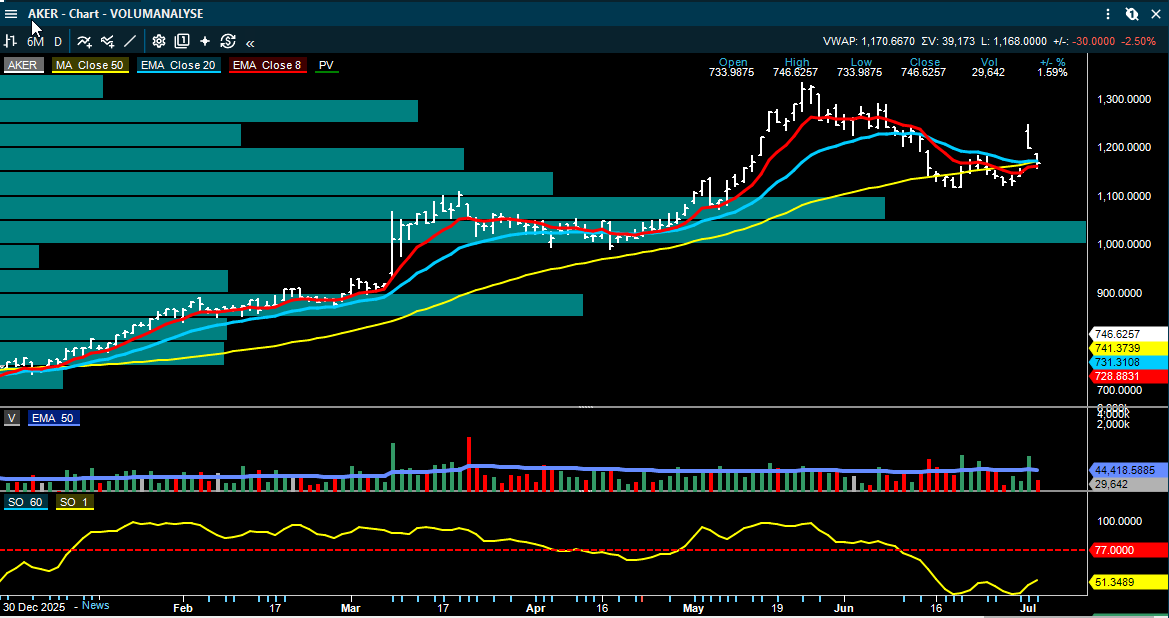
Aker: Cognite-salget synliggjør verdier, men blir solgt ned - diskontert inn?

Som tidligere nevnt kjøper Schneider Electric Cognite til en selskapsverdi på rundt 3,1 milliarder dollar. Aker ASA eier 51 prosent av Cognite, og Pareto beregner at transaksjonen gir Aker kontantproveny på rundt 14,7 milliarder kroner, inkludert oppgjør av konvertible lån. Det tilsvarer omtrent 197 kroner per Aker-aksje.

Pareto anslår at salget løfter Aker sin egenrapporterte NAV med rundt 7,5 prosent, eller om lag 100 kroner per aksje. Dette er viktig fordi Cognite tidligere har vært et punkt der enkelte investorer har vært usikre på verdsettelsen. Nå kommer det en ekstern industriell kjøper som betaler en høy pris. Pareto peker samtidig på at multiplen er krevende, rundt 19 ganger EV/LTM-salg og rundt 24 ganger EV/ARR, men at en strategisk kjøper åpenbart ser industriell verdi.

For investorer er det sentrale ikke bare salgsprisen, men hva Aker gjør med kapitalen. Pareto peker på at transaksjonen styrker den finansielle kapasiteten betydelig, mens belåningen allerede ligger rundt målområdet. Det åpner for at deler av provenyet kan gå til ekstraordinære utbetalinger senere i år, selv om selskapet foreløpig ikke har konkretisert bruken av pengene. Samtidig er utviklingen i Nscale fortsatt en viktig del av Aker.

Pareto hever kursmålet for Aker ASA til 1.425 kroner (1.300), gjentar Kjøp.

Kongsberg Maritime: ABG med ny dekning

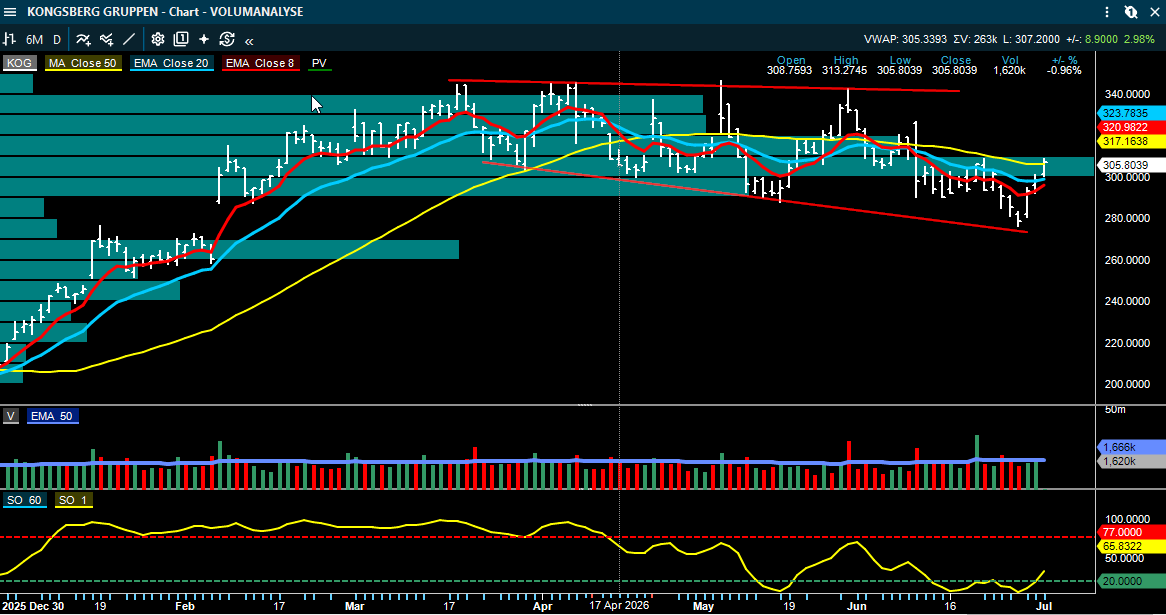
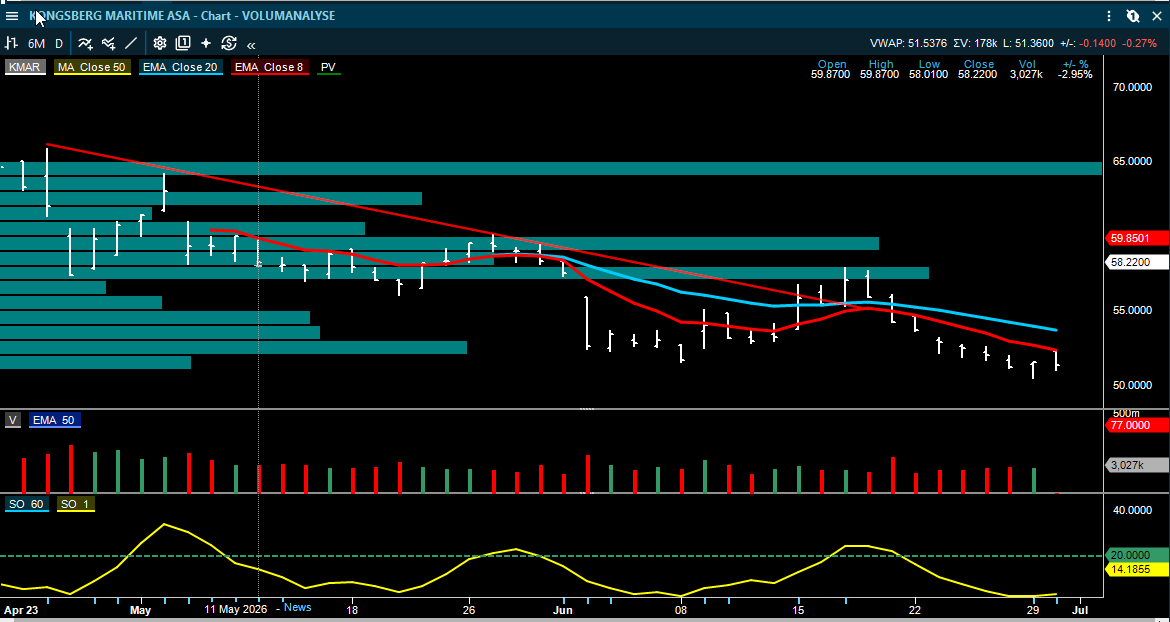
ABG tar opp dekning av Kongsberg Maritime og beskriver selskapet som en ledende global leverandør av maritim teknologi, med utstyr installert på mer enn 30.000 fartøy, tilsvarende rundt en tredjedel av verdens registrerte flåte. Det viktigste poenget er likevel ikke bare nybyggmarkedet, men etter-markedet.

Rundt halvparten av inntektene kommer fra etter-markedet, inkludert reservedeler, oppgraderinger, retrofit og serviceavtaler. Det gir mer stabile og lønnsomme inntekter enn en ren nybyggsyklus. ABG venter om lag 30 prosent EBITDA-vekst fra 2025 til 2028, drevet av en rekordstor ordrebok på 28 milliarder kroner, mer enn 20 prosent vekst i nybygginntekter i 2026, kostnadsbesparelser på 400 millioner kroner og over tid en høyere etter-markedsandel.

Det strukturelle argumentet er også interessant. Mer enn halvparten av den globale flåten er over 20 år gammel. Det gir behov for reparasjoner, levetidsforlengelser, oppgraderinger og etter hvert flåtefornyelse. ABG mener likevel aksjen handles med 29–34 prosent rabatt mot nordiske kapitalvareaktører på EV/EBIT for 2026–2028. Det er kjernen i Kjøps-anbefalingen.

ABG Sundal Collier tar opp dekning av Kongsberg Maritime med kursmål på 60 kroner, Kjøp.

Offshore service: DOF og Solstad får støtte fra AHTS- og subseamarkedet

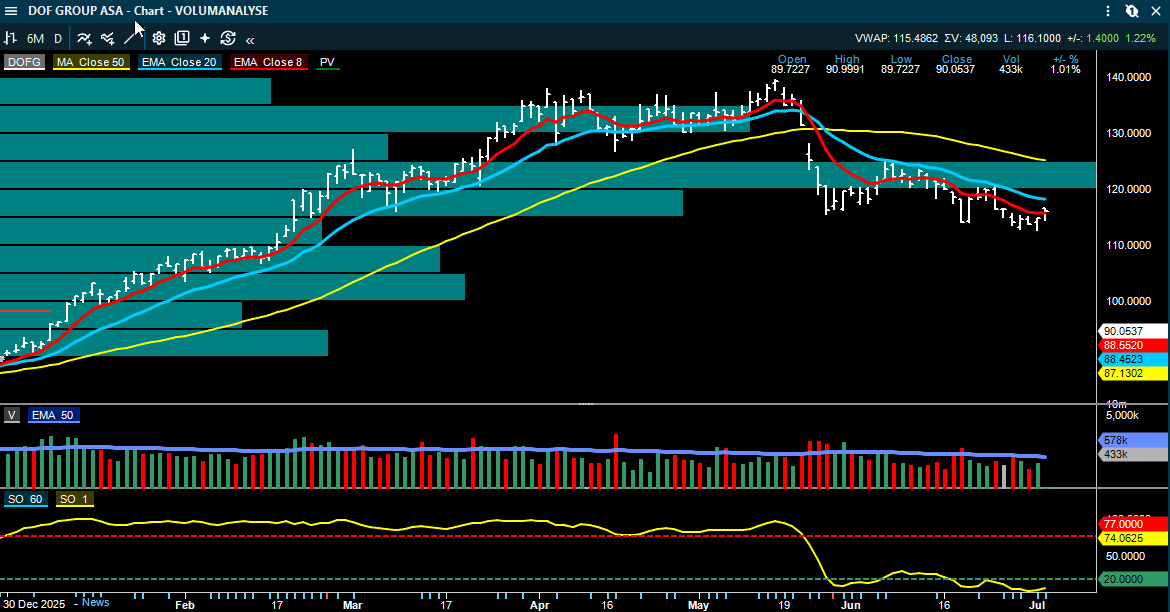
Innen offshore service annonserte DOF Group et subsea construction- og mooringprosjekt for TotalEnergies knyttet til FSO Unity Replacement. Pareto anslår kontrakten til 50–100 millioner dollar, mens SB1 omtaler prosjektet som rundt 75 millioner dollar. Arbeidet skal utføres i fjerde kvartal 2027 og første kvartal 2028, og vil kreve fire fartøy, inkludert AHTS- og CSV-kapasitet.

Det viktigste er at kontrakten både gir direkte ordrebokstøtte og trekker kapasitet ut av spotmarkedet. SB1 beregner at prosjektet kan gi nær 50 millioner dollar i EBITDA til DOF, tilsvarende rundt 6 prosent av deres estimerte årlige EBITDA for 2027–2028. Pareto peker samtidig på at marginene i mooringmarkedet ser bedre ut enn i tidligere prosjekter, og at kontrakten kommer på toppen av en solid treårskontrakt for et større subseafartøy i forrige uke.

Pareto beholder kursmålet for DOF Group på 135 kroner, Kjøp.

SB1 Markets beholder kursmålet for DOF Group på 120 kroner, Hold.

Også Solstad Maritime får støtte av et sterkt AHTS-marked. SB1 Markets mener Q2-rapporten kan bli en positiv trigger, både fordi tallene kan komme over konsensus og fordi selskapet kan få rom til å løfte 2026-guidingen. Spotratene for større AHTS-fartøy i Nordsjøen var opp rundt 40 prosent kvartal over kvartal og doblet år over år. Samtidig har konsolidering og lavere tilgjengelig tilbud forsterket effekten. SB1 peker på at Solstad, DOF og Sea1 Offshore nå kontrollerer rundt 40 prosent av Nordsjø-tonnasjen og rundt 70 prosent av de større enhetene.

SB1 Markets beholder kursmålet for Solstad Maritime på 32 kroner, Kjøp.

For Odfjell Drilling er meldingen mer operasjonell, men likevel relevant. ABG omtaler besøket på Deepsea Atlantic etter BOP-hendelsen ved Rosebank. Meglerhuset mener guidet nedetid på 3–4 måneder virker innen rekkevidde, og at de mest risikofylte delene av tilbakeføringen til drift er gjennomført. Det kan gi mindre positive justeringer i EBITDA-estimatene for 2026, men dette er foreløpig mer en stabiliserende faktor enn en ny trigger.

Shipping: høye rater, men mer nyansert prising

Shipping-bildet er fortsatt sterkt i absolutte tall, men mer blandet enn tidligere i juni. SEB viser til VLCC US Gulf–Asia på 118.600 dollar per dag, ned 4.200 dollar fra dagen før, mens Suezmax steg til 117.600 dollar per dag. LR2 falt til 103.800 dollar, mens MR-ratene i Atlanteren steg til 34.200 dollar. Capesize lå rundt 30.000 dollar per dag, og VLGC US Gulf–Japan steg til 82.700 dollar.

ABG viser samtidig at shippinguniverset de følger handles rundt 0,96 ganger P/NAV. Dry bulk ligger på 0,78 ganger, tank på 0,96 ganger, LNG på 1,35 ganger og LPG på 1,16 ganger. Dette er et viktig poeng: når ratene er høye, er det ikke nødvendigvis nok at inntjeningen er sterk. Markedet priser også inn hvor mye av inntjeningen som faktisk deles ut til aksjonærene. ABG peker derfor på forventet utbetalingsgrad som en hovedforklaring på hvorfor noen shippingaksjer handles over NAV, mens andre ligger under.

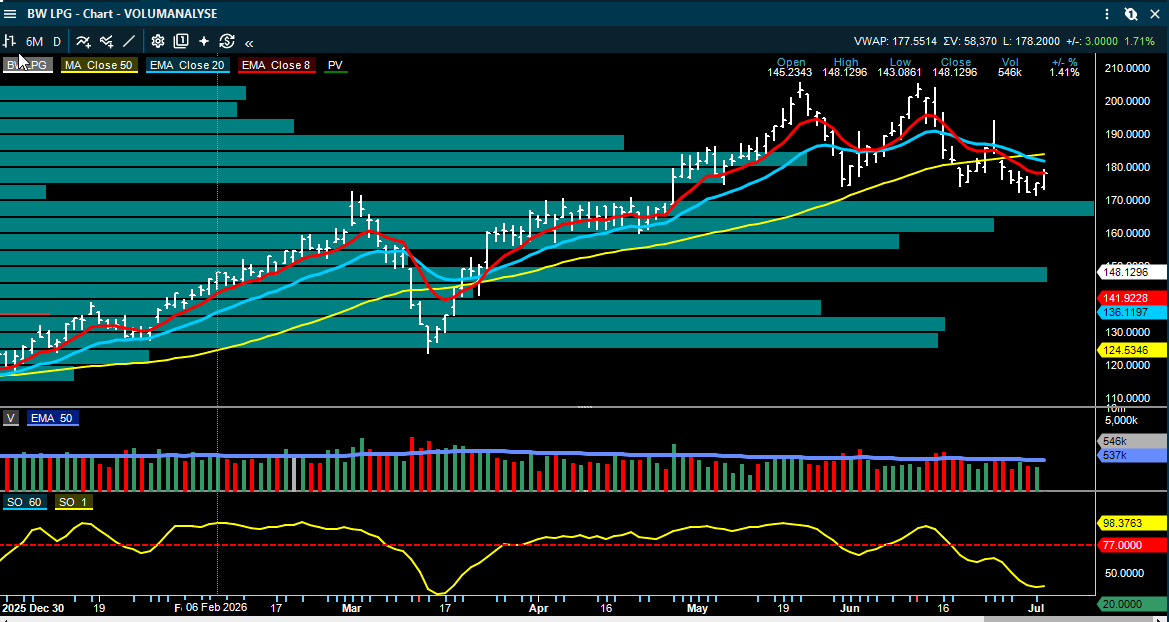
Innen LPG peker ABG på BW LPG som et selskap der konsensus for Q3 kan være for lav. Juni-ratene var sterke, og ABG beregner at mark-to-market EBITDA for tredje kvartal kan ligge rundt 8 prosent over konsensus. Samtidig mener meglerhuset at aksjen ikke fremstår direkte billig, ettersom den handles rundt 1,16 ganger P/NAV mot historisk snitt rundt 0,8 ganger. Det gir et mer balansert risk/reward-bilde enn ratene alene skulle tilsi.

Innen tørrbulk er det også en geopolitisk vinkling. SEB omtaler at China Mineral Resources Group kan forsøke å begrense enkelte Fortescue-volumer ved kinesiske havner. Den mest sannsynlige shippingeffekten vurderes som nøytral dersom kinesiske kjøpere erstatter volumene med annen australsk jernmalm. Den mer positive Cape-effekten ville kommet dersom volumene flyttes mot brasiliansk malm, men SEB vurderer dette som mindre sannsynlig fordi det øker transportkostnaden.

Sjømat: volumene er sterke, men prisene er svake

Sjømatsektoren får en ny påminnelse om at gode biologiske forhold ikke automatisk betyr sterke marginer. Pareto venter laksepris på rundt 59 kroner kiloen neste uke, flatt fra inneværende uke. Eksportvolumene i uke 26 var 37.300 tonn, opp 19 prosent fra samme uke i fjor. Eksportverdien i euro var opp 24 prosent, og fireukers rullerende eksportverdi var opp 11,7 prosent år over år.

Dette er på overflaten sterke tall. Utfordringen er at volumene nå ligger på nivåer som normalt hører hjemme sent i august, allerede i slutten av juni. Det bekrefter sterk biomasseproduksjon, men presser også prisene. Pareto peker på at Q3 har startet svakt, med to uker på rundt 59 kroner kiloen mot meglerhusets Q3-estimat på 62 kroner.

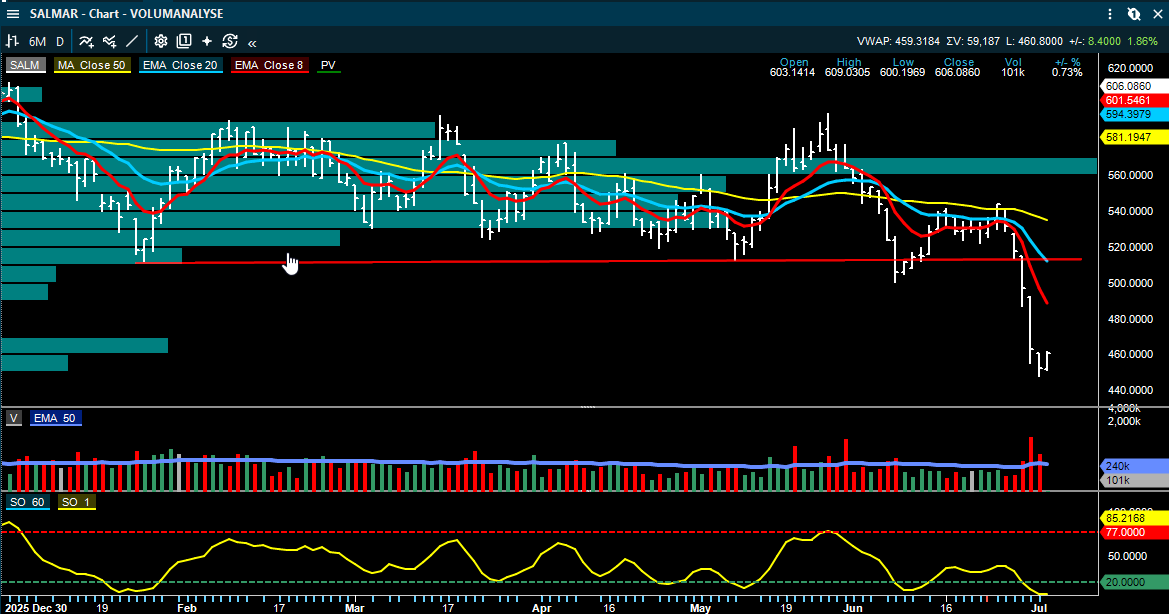
For Mowi, SalMar, Lerøy Seafood Group, Grieg Seafood og Bakkafrost betyr dette at markedet må skille mellom volum, pris og kost. Volumene viser at etterspørselen absorberer mye fisk, men lav spotpris og høyere råvarekostnader i fôrkjeden gjør marginbildet mer krevende. Dette er særlig viktig etter de nylige nedjusteringene i sektoren, der flere meglerhus allerede har vært under konsensus på EBIT-estimater for 2026 og 2027.

Europris: god underliggende etterspørsel, men kostnader trekker ned

På forbrukersiden, Europris, venter Pareto et soft andre kvartal med omtrent flat konsernomsetning og EBIT ned 7,7 prosent år over år. Hovedforklaringen er at påskeeffekten som løftet Q1 nå reverseres mot et sterkt Q2 i fjor, samtidig som ÖoB har flere butikkoppgraderinger som trekker kostnadsbasen opp.

Pareto venter Q2-omsetning på 3,81 milliarder kroner og EBIT på 390 millioner kroner, mot konsensus på 414 millioner. Samtidig er ikke bildet svakt i kjernen. Meglerhuset anslår at salget i Norge øker 7,1 prosent i første halvår, og at konsernsalget øker 5,6 prosent. Det gjør at saken først og fremst handler om kostnader og investeringer i ÖoB, ikke om sviktende etterspørsel.

Verdsettelsen er fortsatt hovedargumentet for Pareto. Meglerhuset mener den norske virksomheten alene, verdsatt til 15 ganger 2026-inntjeningen, tilsvarer 97 kroner per aksje. Det legger en betydelig del av dagens markedsverdi på den norske delen, mens verdien av ÖoB prises mer moderat.

Pareto senker kursmålet for Europris til 108 kroner (113), gjentar Kjøp.

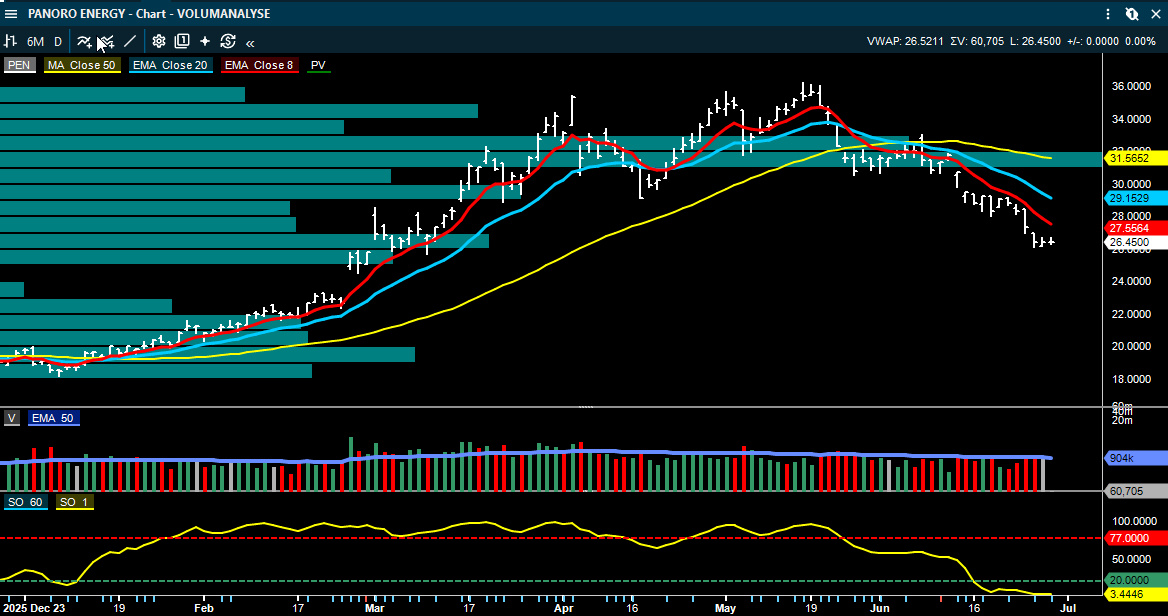
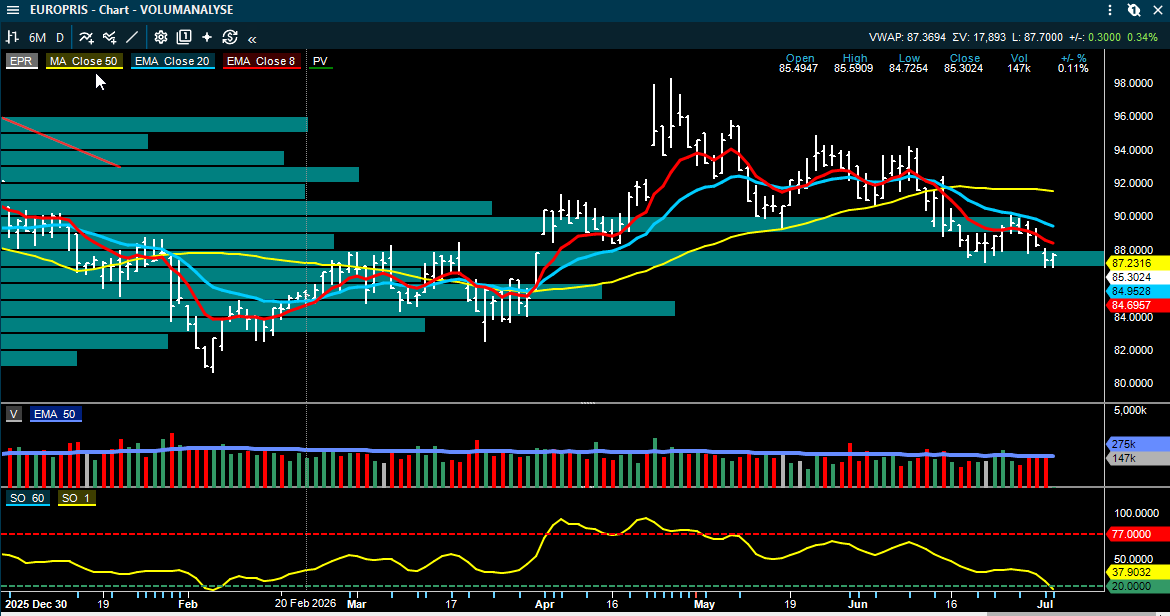
Inside Oslo Børs: Europris trender ned på kort sikt og har kommet ned på en støtte. Kursen handles innenfor det mest omsatte nivået, sett over perioden fra desember. Handles i et PF salgssignal fra 89.79, hvor det indikative kursmålet er ned mot 83,75. Også trendmodellen og taktisk trendindikator handles i salgssignaler. 20 dager kommer inn som et mulig triggerpunkt omkring 90-nivået. Det er lite med oppsidemomentum foreløpig.

SATS og Bonheur: synlige kontantstrømmer, men nye risikopunkter

ABG er mer avventende til SATS. Meglerhuset venter omsetning på 1,45 milliarder kroner i Q2, på linje med konsensus, men EBITDA før IFRS 16 og EBIT på 302 millioner kroner, rundt 3 prosent under konsensus. Veksten ventes å avta til 4,1 prosent år over år, etter rundt 8 prosent i de tre foregående kvartalene. I Sverige ventes svakere salg og høyere kostnader, mens konkurransen i Danmark har økt etter merverdiavgiftsendringer.

Risikoen ligger i skattereformen i Norge. ABG mener forslaget fra Skatteutvalget øker sannsynligheten for merverdiavgift på treningstjenester. Selskapet har god synlighet gjennom 760.000 medlemmer og gjennomsnittlig månedspris på 515 kroner, men meglerhuset mener markedet kan være for optimistisk på tempoet mot de mellomlangsiktige EBITDA-målene.

ABG Sundal Collier beholder kursmålet for SATS på 42 kroner, Hold.

For Bonheur er bildet todelt. SB1 Markets venter et solid Q2 med EBITDA på 930 millioner kroner, 5 prosent over konsensus, og nettoresultat 30 prosent over konsensus, blant annet drevet av timing i Wind Service. Samtidig peker meglerhuset på at fire vindparker mister subsidier i 2027, og at ny langsiktig kontrakt i Fred. Olsen Windcarrier har lavere dagrater enn tidligere nivåer. Dermed ser 2026 greit ut, mens 2027 og 2028 blir mer krevende.

SB1 Markets beholder kursmålet for Bonheur på 245 kroner, Hold.

Tomra: Tyrkia kan bli en liten positiv opsjon

ABG trekker frem en mindre, men interessant nyhet for Tomra. Tyrkia har utvidet sitt pantesystem til alle 81 provinser fra 1. juli, samtidig som panten er økt til 1 tyrkisk lira per enhet fra 0,25 i pilotområdene. ABG har snakket med selskapets IR, som venter at innsamlingen i starten i stor grad blir manuell. Over tid kan systemet likevel bevege seg mer mot panteautomater.

Dette er ikke en stor nærstående estimattrigger, og ABG har ikke lagt inn bidrag fra Tyrkia i sine estimater. Likevel er nyheten verdt å merke seg, fordi en høyere pant og landsdekkende innføring kan øke returinsentivene og på sikt åpne for maskinbasert innsamling. Samtidig viser SB1 Markets sin juli-portefølje at Tomra tas ut som toppvalg, noe som understreker at markedssynet fortsatt er blandet.

Oppsummert

Morgenrapporten for 2. juli er selektivt, men flere kommentarer på enkeltsaker. Aker ASA får en verdiløftende nyhet gjennom salget av Cognite, men markedet kan ha diskontert dette siden kursen ikke går videre. Kongsberg Maritime får ny positiv dekning bygget på etter-marked, ordrebok og strukturell flåtealdring. I offshore service får DOF Group og Solstad Maritime støtte av sterke AHTS- og subseamarkeder, mens Odfjell Drilling ser ut til å ha kontroll på nedetiden etter Deepsea Atlantic-hendelsen.

I shipping er ratene fortsatt høye, men verdsettelsen krever mer presisjon. Flere segmenter handles rundt eller over NAV, og forventet utbetalingsgrad blir viktigere fremover. Sjømatsektoren får negative signaler fra lakseprisen rundt 59 kroner kiloen, selv om volumene er sterke. Men sektoren har stoppet å falle og indeksen er opp 2,6 % i dag, hvilket indikerer at markedet kan ha priset inn estimtatjusteringene og den lave lakseprisen. Europris viser god underliggende etterspørsel, men møter kostnadspress, mens Selvaag Bolig skiller seg positivt ut med sterke forhåndssalg i et fortsatt svakt nyboligmarked.

For investorer betyr dette at markedet ikke først og fremst handler om én bred sektorrotasjon. Det handler om å skille mellom selskaper der nye transaksjoner, kontrakter eller forhåndssalg reduserer usikkerhet, og selskaper der pris, kostnad eller regulatorisk risiko fortsatt kan presse estimatene.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
July 01
Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Wall Street: Meta snudde AI-caset og utløste et kraftig momentum nedgang!

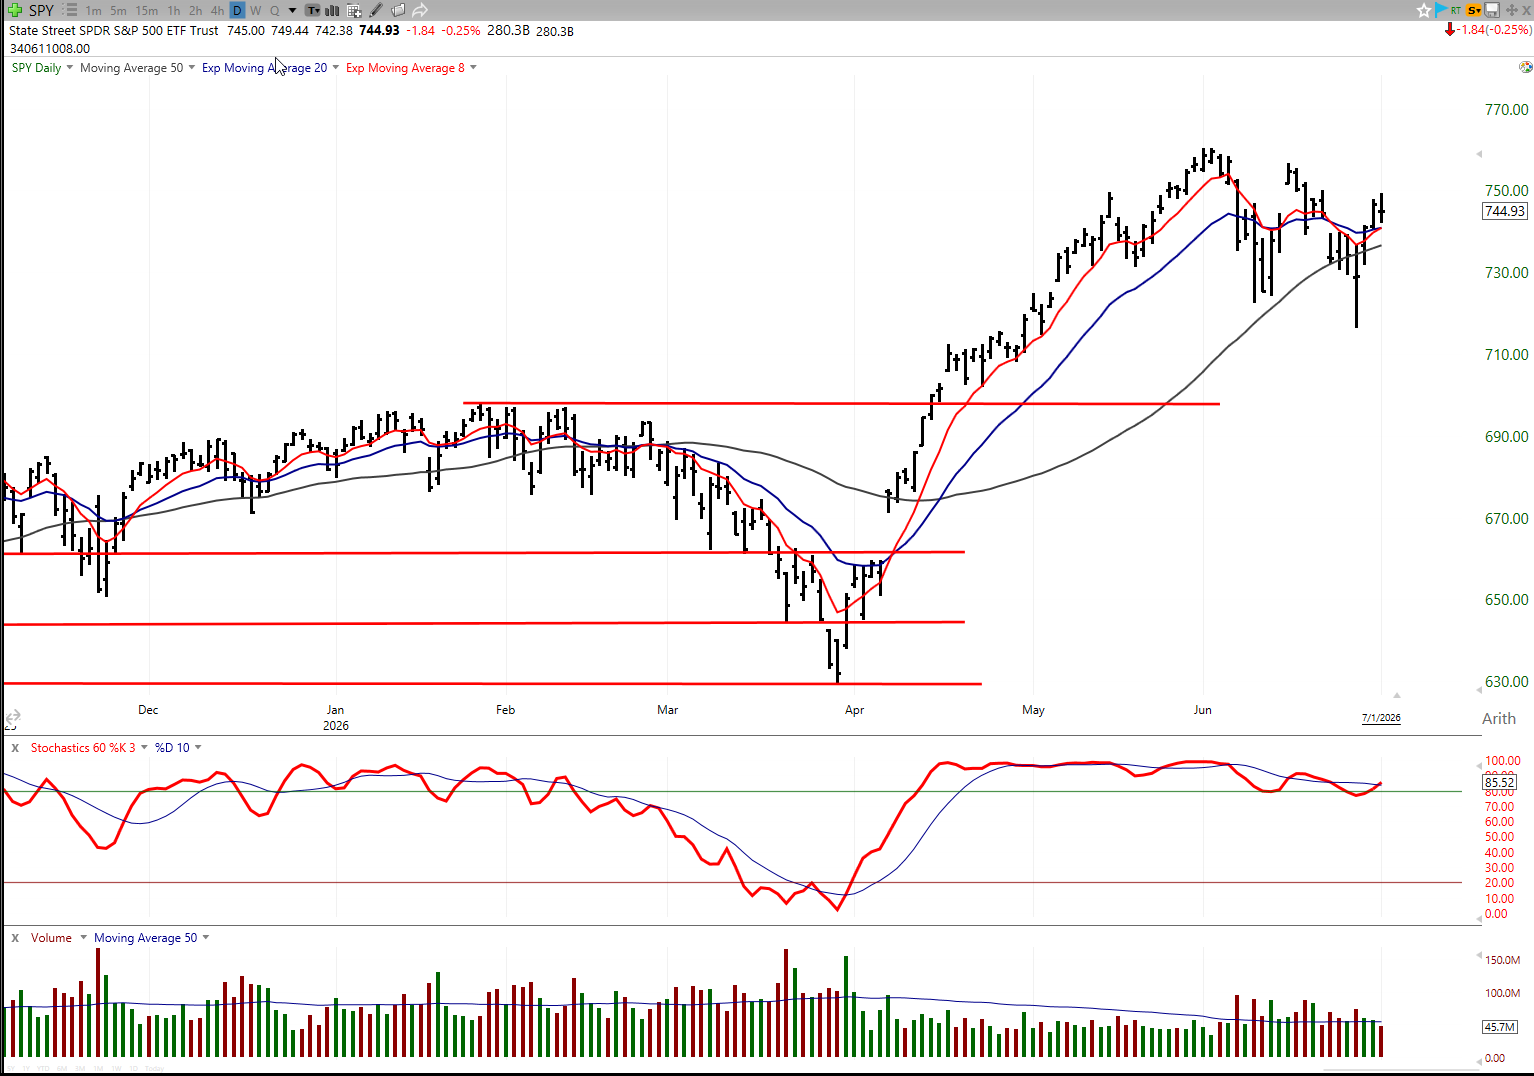
Dagen startet som en tilsynelatende rolig åpning på juli og andre halvår. Settingen var sterk. Aksjemarkedet hadde lagt bak seg det beste kvartalet siden gjeninnhentingen etter Covid-fallet i 2020, og investorene hadde fortsatt vært villige til å jage AI, halvledere, minne og høy-beta momentumaksjer.

Så kom nyheten som endret hele dagens markedspsykologi.

Meta ble tolket som den første av de store hyperscalerne som signaliserte en mer disiplinert holdning til AI-investeringene. Meldingen om at selskapet vurderer å bygge en cloud-virksomhet for å selge overskuddskapasitet fra datasentre, ble av markedet lest som noe langt større enn bare en selskapsnyhet.

Den ble tolket som et mulig vendepunkt i AI-capex-fortellingen.

Hvorfor Meta-nyheten var så viktig

I lang tid har markedets AI-logikk vært ganske enkel: Jo mer de store teknologiselskapene bruker på AI, desto bedre er det for leverandørene av chips, minne, datasentre, strøm, kjøling og infrastruktur.

Hyperscalerne har vært de som skriver sjekkene. Halvleder- og minneselskapene har vært de som mottar pengene.

Derfor har markedet belønnet alt som tyder på høyere AI-capex. Hvis Microsoft, Meta, Alphabet, Amazon eller Oracle brukte mer penger på datasentre og AI-infrastruktur, ble det tolket positivt for Nvidia, Micron, Sandisk, Broadcom, serverleverandører, neocloud-selskaper og hele AI-infrastrukturkjeden.

Meta-nyheten utfordret denne logikken.

Hvis Meta nå forsøker å utnytte eller selge overskuddskapasitet, kan det bety at markedet må begynne å stille et annet spørsmål: Er AI-kapasiteten fortsatt for knapp, eller har enkelte aktører allerede bygget for mye?

Det var dette som utløste dagens rotasjon.

Meta steg fordi markedet ønsket disiplin

Meta-aksjen steg kraftig fordi investorene tolket nyheten som et tegn på bedre finansiell disiplin. Etter lang tid med bekymring rundt stadig høyere AI-investeringer, var dette akkurat det aksjonærene ønsket å høre.

Markedet liker vekst, men det liker også fri kontantstrøm. Dersom Meta kan bremse investeringsveksten, stabilisere kontantstrømmen og i tillegg skape en ny inntektskilde ved å selge compute-kapasitet, blir aksjen mer attraktiv for investorer som har vært bekymret for ukontrollert capex.

Dette er viktig fordi det viser at markedet ikke nødvendigvis straffer AI-selskaper for å være ambisiøse. Det straffer dem når investeringene ser ut til å løpe foran avkastningen. Meta ble belønnet fordi markedet så et mulig skifte fra «bruk mer penger» til «bruk kapitalen mer effektivt». Meta sluttet opp 9 %.

Men samme nyhet var negativ for halvledere og minne

Det som var positivt for Meta, var negativt for mange av de tidligere AI-vinnerne.

Hvis hyperscalerne ikke lenger øker capex-forventningene like aggressivt, kan det bety at veksttakten i etterspørselen etter chips og minne blir lavere enn markedet har priset inn. Da blir de mest populære AI-leverandørene mer sårbare.

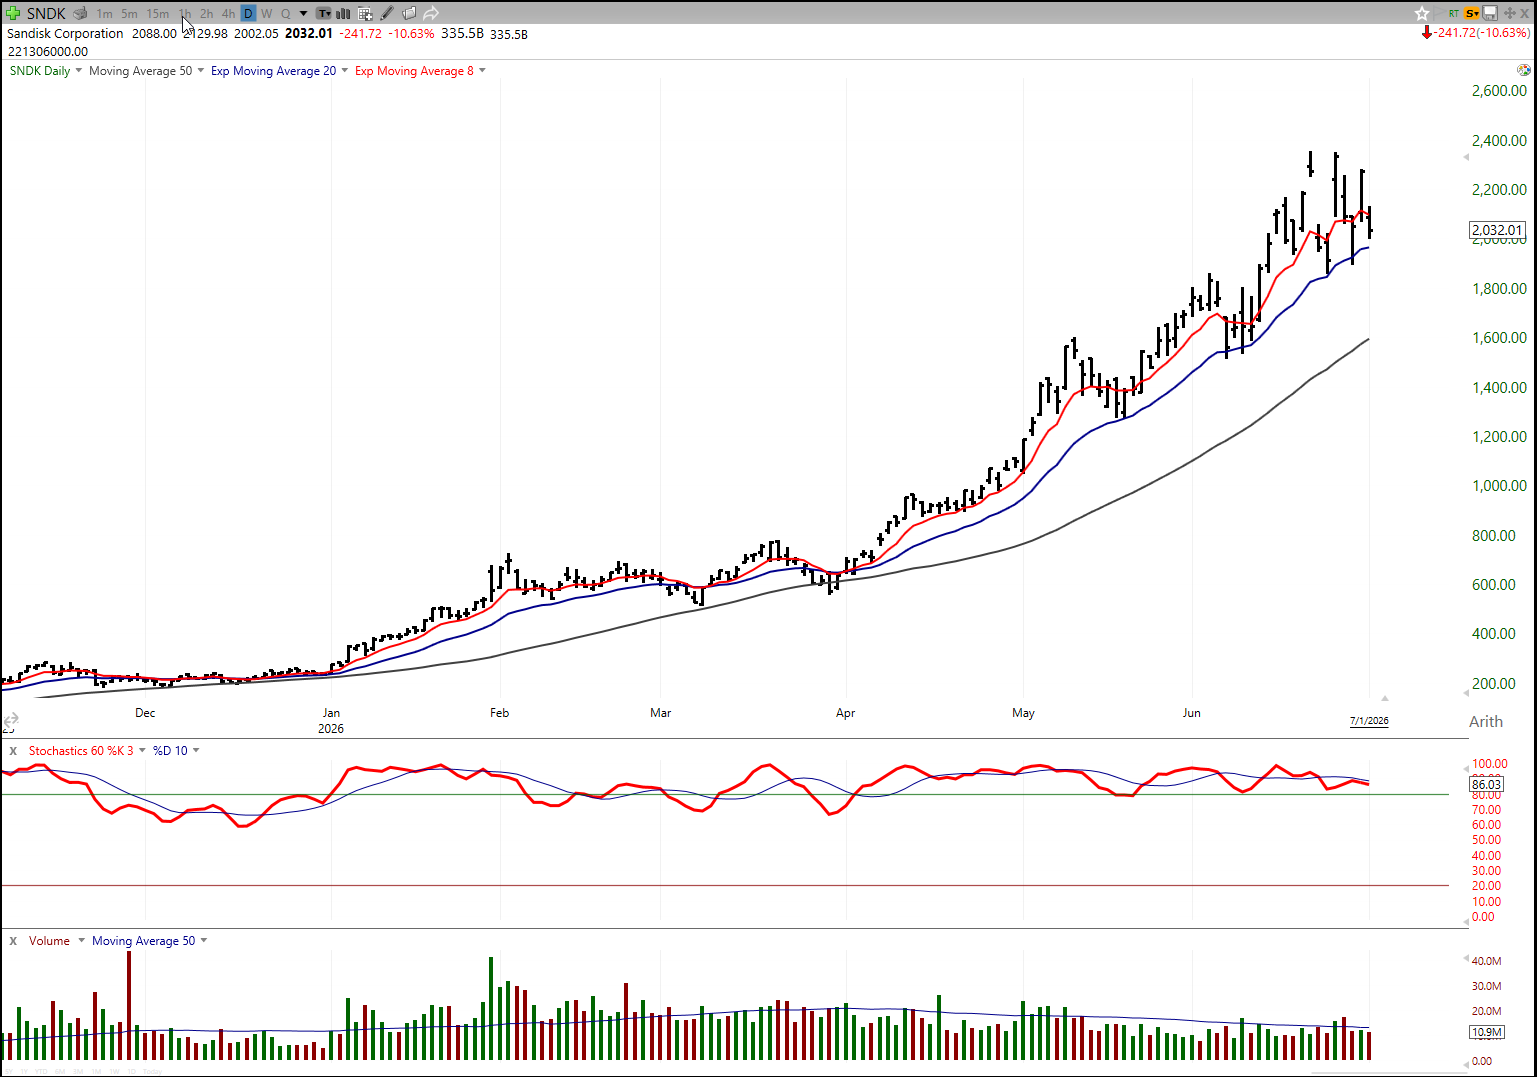
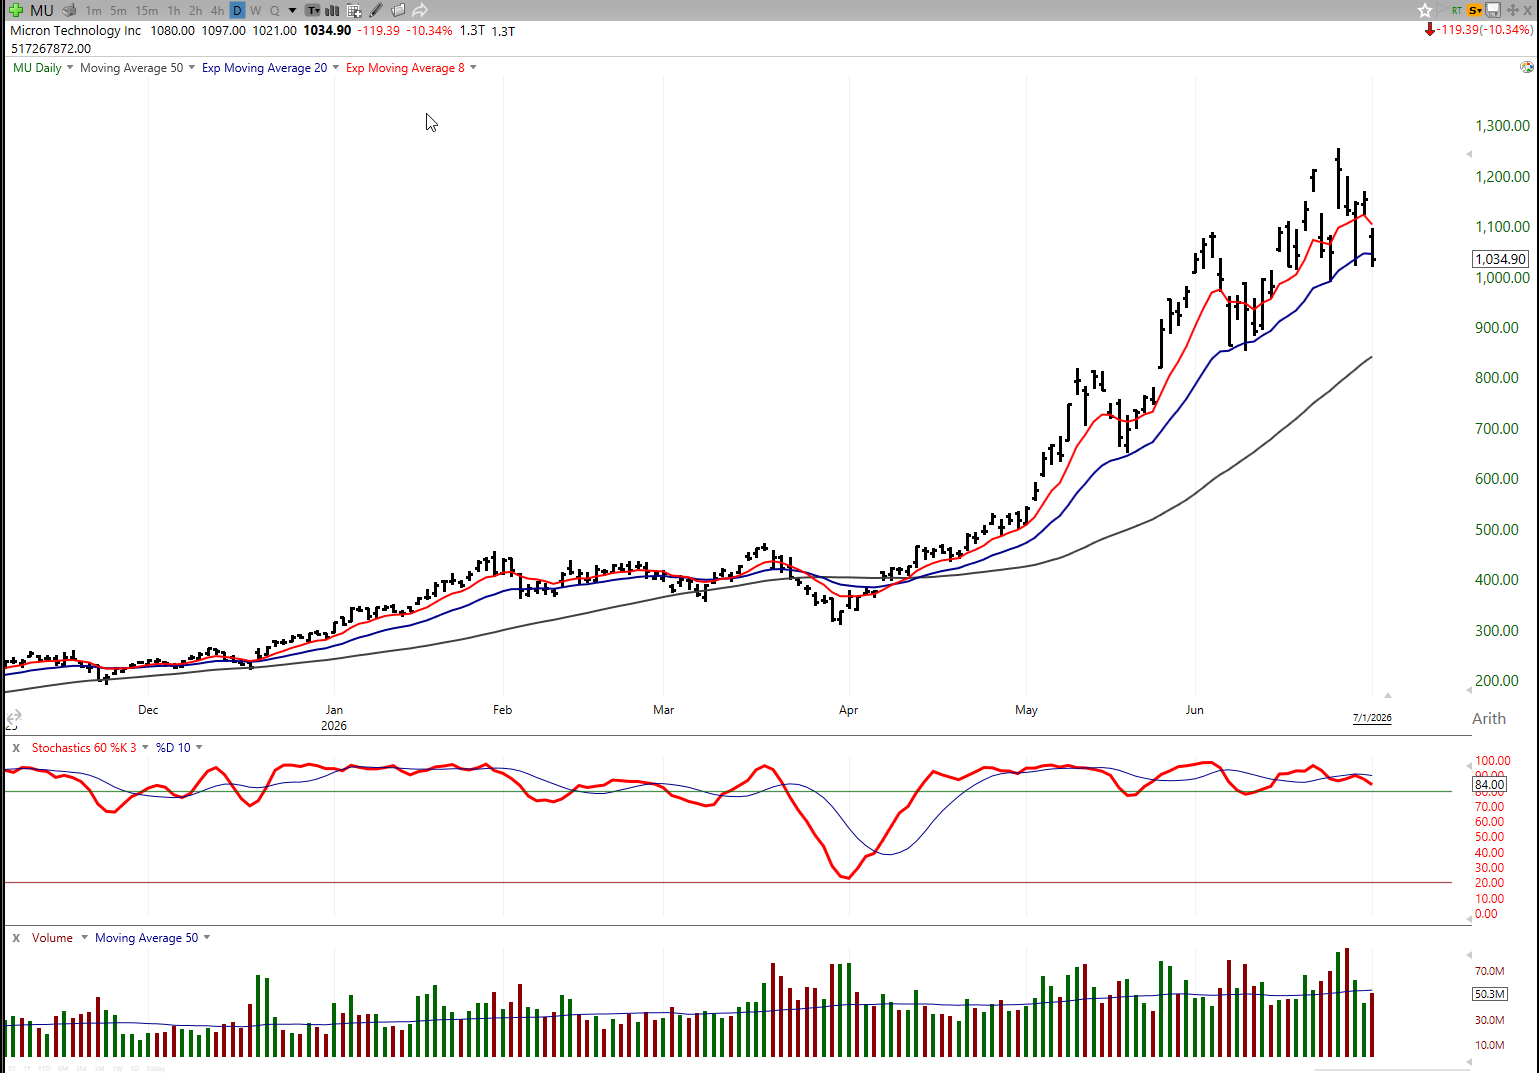
Det er derfor minne-aksjer som Micron – 10 % og Sandisk ble solgt hardt med -10 %. De har vært blant de sterkeste momentumaksjene i markedet, og forventningene til videre etterspørsel har vært svært høye. Når markedet begynner å tvile på varigheten i minne-boomen, blir reaksjonen kraftig.

Dette handler ikke nødvendigvis om at AI-syklusen er over. Det handler om at prisingen og posisjoneringen var så strukket at selv en liten endring i fortellingen kunne utløse et stort salg.

Markedet roterte fra «AI-leverandører» til «AI-betalere»

Den viktigste rotasjonen var mellom hyperscalerne og chip-/minneselskapene.

Hyperscalerne har lenge blitt sett på som de som må finansiere AI-kappløpet. De har brukt enorme beløp på datasentre, chips og infrastruktur. Derfor har de tidvis underperformet leverandørene som mottar pengene.

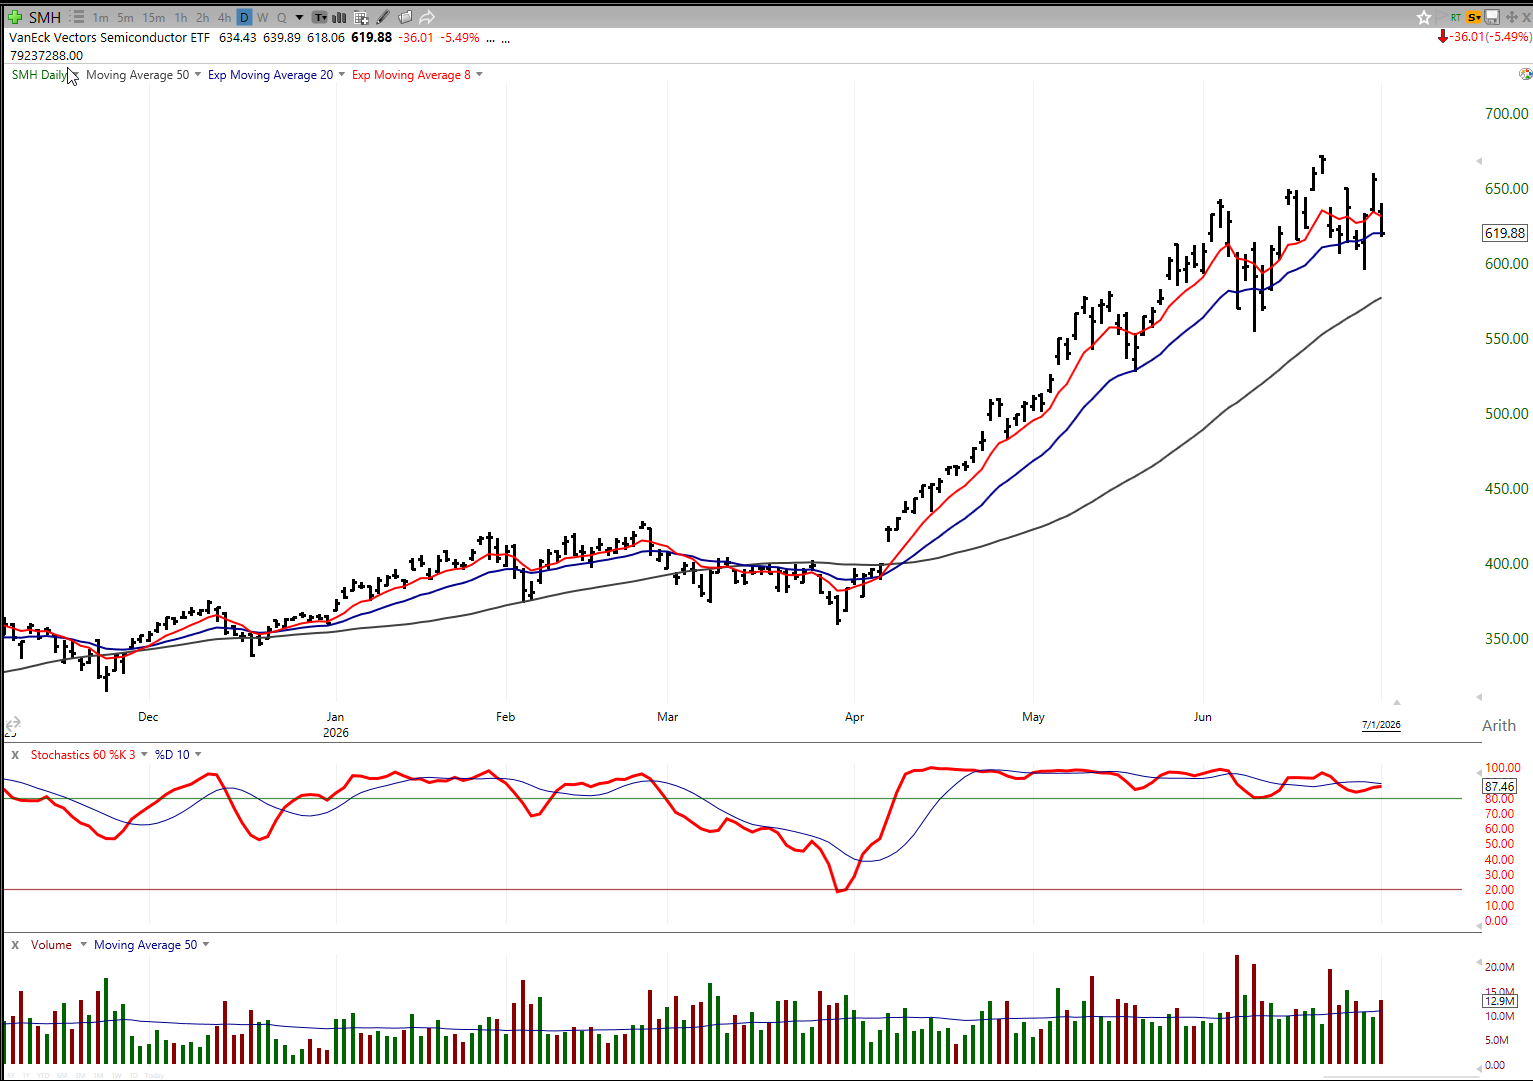
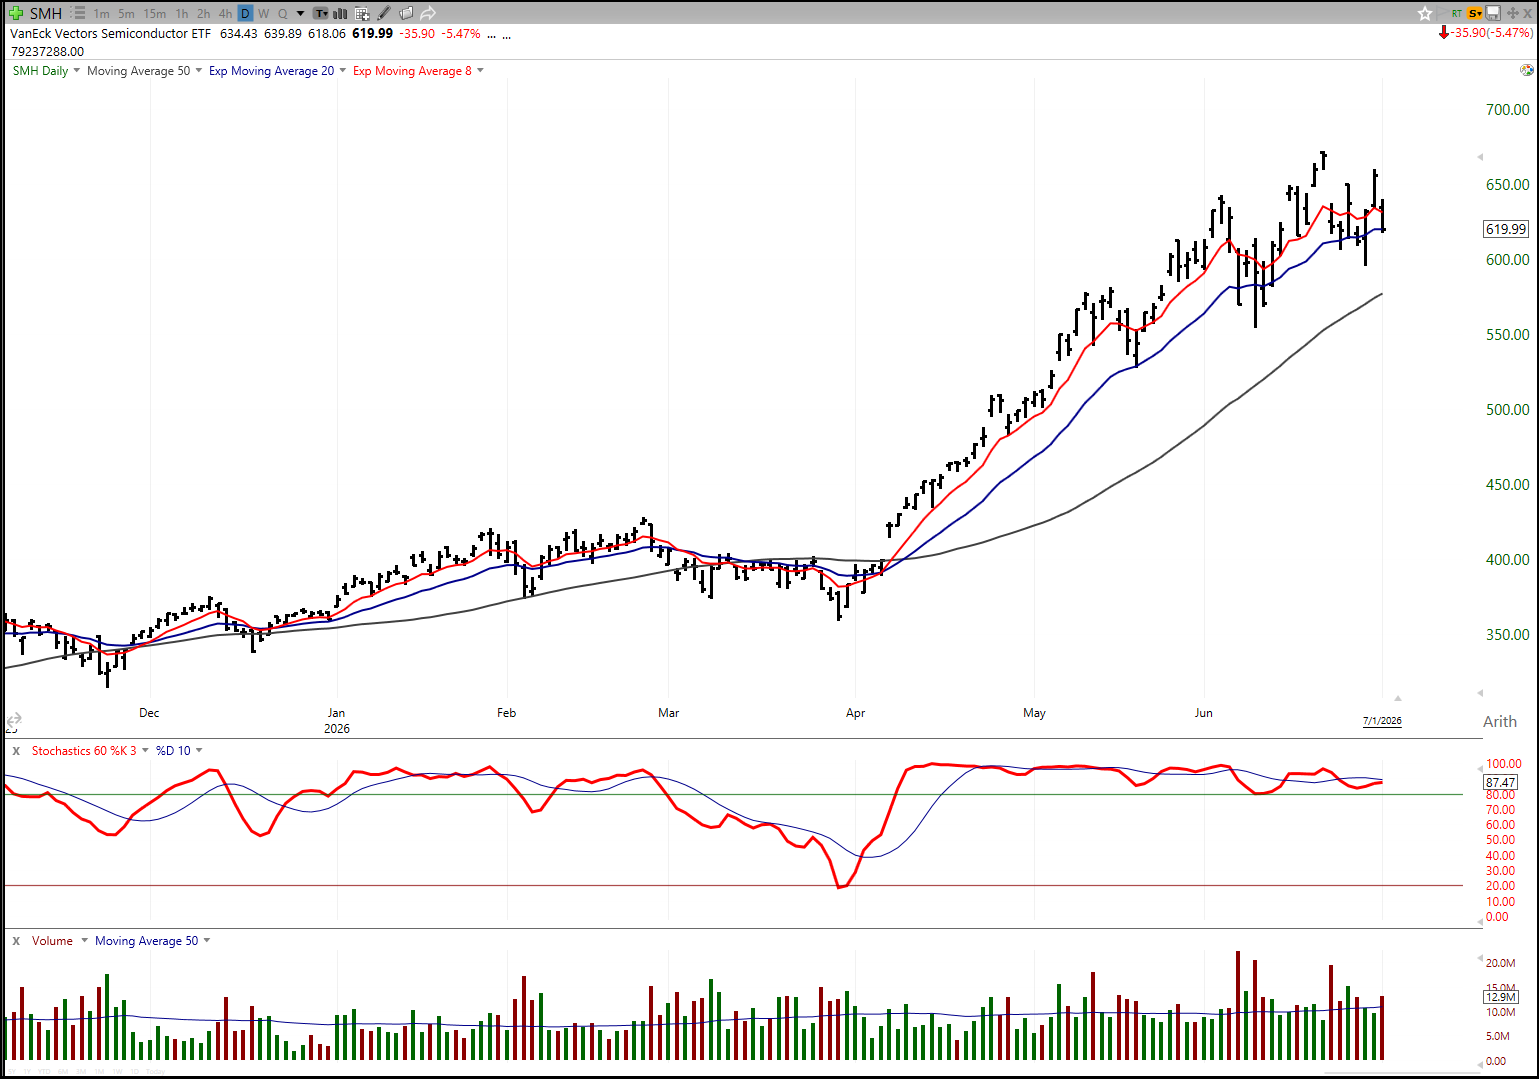
Dagens reaksjon snudde dette forholdet. Meta steg kraftig, mens semiconductor- og minneaksjer falt, SMH Semiconductors falt -6 %.

Markedet begynte å prise inn at de store teknologiselskapene kanskje vil bli mer selektive med AI-investeringene, samtidig som leverandørene kan møte lavere forventninger til fremtidig vekst.

Dette er en svært viktig faseendring.

Investorene spør ikke lenger bare hvem som har AI-eksponering. De spør hvem som faktisk tjener på AI, hvem som betaler for AI, og hvor mye av fremtidig vekst som allerede er priset inn.

Momentumaksjene fikk en brutal reversering

Dagens største skade skjedde i momentumaksjene. High-beta momentum kurve, som i stor grad har vært fylt med chip-, minne- og AI-relaterte navn, falt kraftig. Dette er viktig fordi momentum har vært en av de mest lønnsomme strategiene i første halvår.

Når en momentum trade fungerer, kjøper stadig flere investorer de samme vinnerne. Hedgefond, CTA-fond, kvantstrategier, retail, opsjonsaktører og trendfølgende modeller ender ofte opp i de samme aksjene. Det fungerer svært godt så lenge kursene stiger.

Problemet oppstår når selve fortellingen endres.

Da skal mange ut av samme dør samtidig. Vinnere blir solgt, shortede eller underperformende aksjer kan stige, og long/short-strukturer får tap på begge sider. Det er dette som gjør momentum reverseringer så brutale.

Dagens bevegelse var derfor ikke bare et vanlig sektorfall. Det var et brudd i en overfylt markedsstruktur.

Hvorfor minneaksjene er ekstra sårbare

Minne har vært blant de heteste delene av AI-handelen i 2026. Når en sektor stiger kraftig og nesten ikke tester viktige glidende snitt på lang tid, forteller det at trenden har vært ekstremt sterk.

Men det forteller også at mange investorer sitter med store gevinster.

I Micron ble 20 dagers glidende snitt trukket frem som et viktig nivå. Når en sterk momentumaksje mister 20 dager snittet etter en lang periode over dette nivået, tolker mange tekniske investorer det som et tegn på at trenden har skiftet fra kontrollert oppgang til mer usikker konsolidering eller korreksjon.

Hvis slike nivåer ryker, kan kortsiktige tradere, algoritmer og risikomodeller begynne å redusere eksponering. Da handler ikke salget lenger bare om nyheten. Det handler om at tekniske salgssignaler utløser mer salg.

Neocloud ble rammet av «overskuddskapasitet»-frykten

En annen viktig konsekvens var fallet i neocloud-aksjer og selskaper som har blitt priset på knapphet i compute-kapasitet.

Hele neocloud-fortellingen har vært bygget på at etterspørselen etter AI-compute er så sterk at nye aktører kan tjene godt på å tilby kapasitet. Hvis Meta nå kan selge overskuddskapasitet fra egne datasentre, oppstår et ubehagelig spørsmål: Er markedet like stramt som investorene har trodd?

Hvis store hyperscalere kan bli selgere av compute, kan det legge press på prising, marginer og vekstforventninger hos mindre aktører. Derfor ble denne delen av markedet solgt hardt.

Dette er et godt eksempel på hvordan én nyhet kan endre hele tolkningen av en verdikjede.

Software ble en vinner

Mens halvledere og minne falt, fikk software en bedre dag. Det er logisk.

Hvis markedet begynner å tro at jakten på stadig større frontier-modeller og stadig mer capex kan bremse noe, kan frykten for at AI raskt skal ødelegge software-forretningsmodellene også dempes.

Software har vært presset fordi investorene har fryktet at AI kan redusere verdien av tradisjonell programvare, presse pricing eller gjøre enkelte produkter mindre relevante. Men dersom AI-utviklingen blir mer disiplinert, og hyperscalerne fokuserer mer på avkastning enn ren kapasitetsbygging, kan software få en taktisk revurdering.

Dette betyr ikke nødvendigvis at software overtar lederrollen permanent. Men det viser at kapitalen roterer. Når én del av AI-handelen blir for overfylt, søker markedet etter et annet område hvor forventningene er lavere.

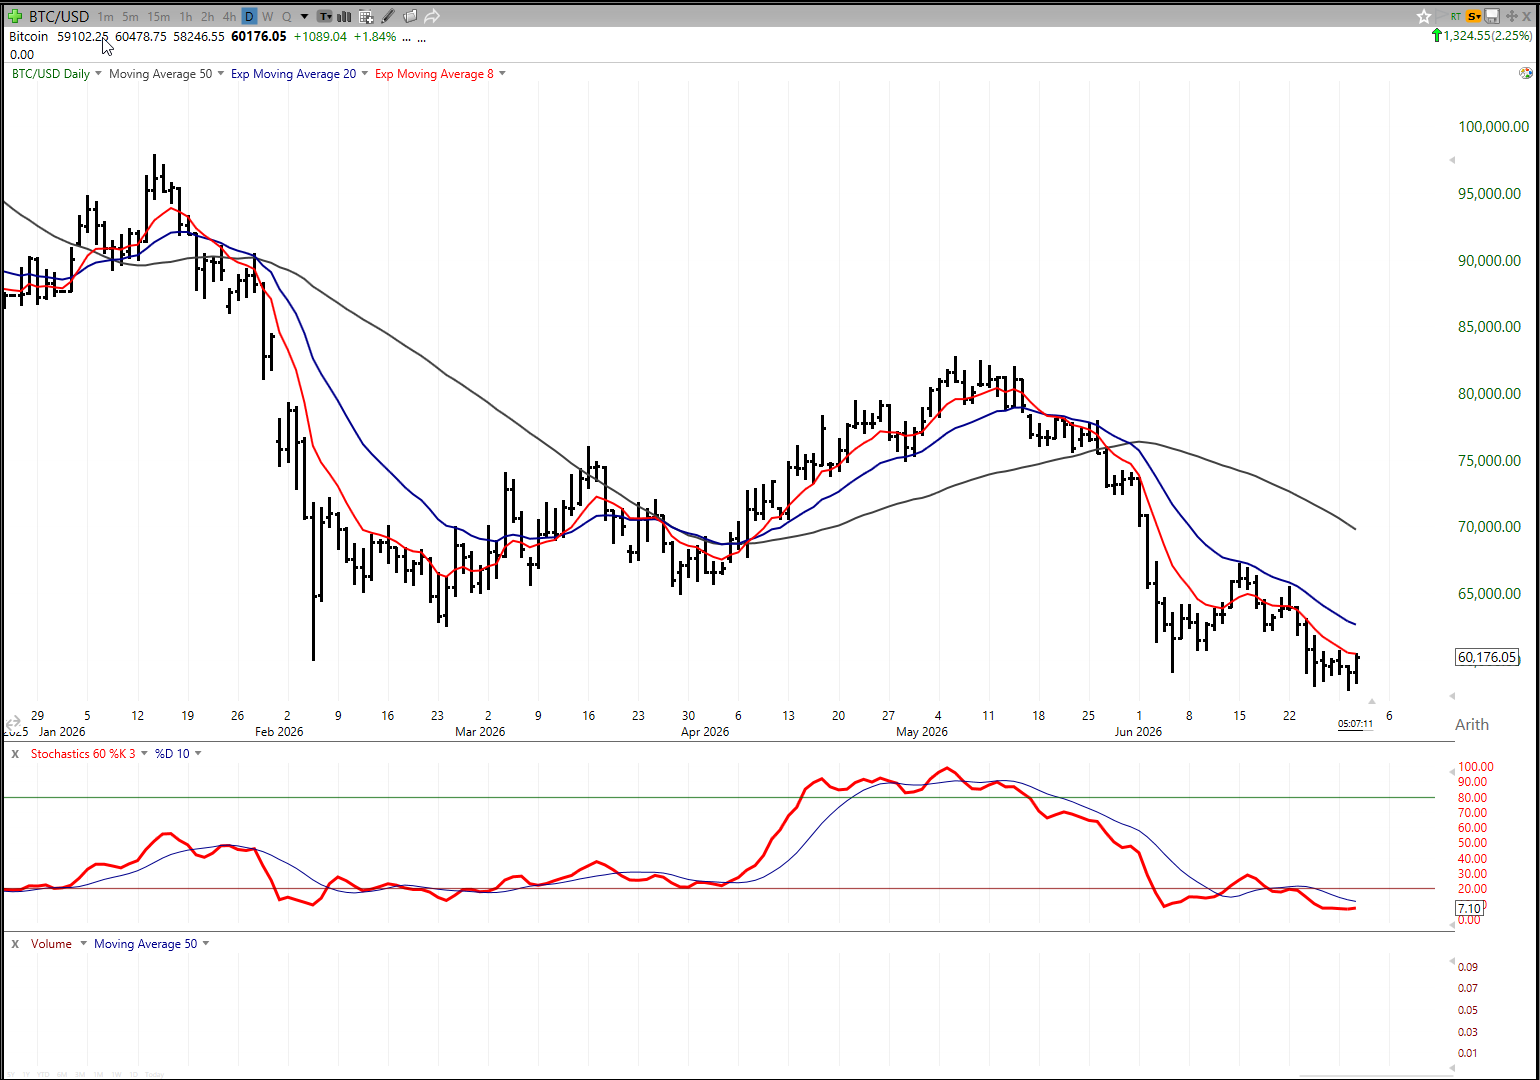
Bitcoin og andre «etternølere» fikk også støtte

Bitcoin steg også i kjølvannet av rotasjonen. Det kan virke tilfeldig, men markedspsykologien er forståelig.

Når kapital forlater en ekstremt overfylt momentum-trade, søker den ofte etter andre aktiva som har hengt etter. Bitcoin har i perioder tapt oppmerksomhet fordi spekulativ kapital har vært mer opptatt av minne, AI og semiconductors.

Når minne-handelen får et slag, kan noe av den risikovillige kapitalen begynne å lete etter nye trades. Bitcoin er et naturlig alternativ for investorer som fortsatt ønsker høy beta, men ikke vil være like tungt eksponert mot chip-handelen.

Det betyr ikke at bitcoin nødvendigvis starter en ny stor trend. Men det viser at spekulativ kapital sjelden forsvinner helt. Den flytter seg.

Nye flaskehalser får oppmerksomhet

Samtidig begynte markedet å lete etter nye AI-flaskehalser. Når minne og chips blir solgt, flyttes noe av oppmerksomheten til andre deler av verdikjeden, som kondensatorer og andre komponenter som kan bli knappe i en videre AI-utbygging.

Dette er typisk i tematiske bullmarkeder. Når den første og mest åpenbare vinnergruppen blir for dyr eller for overfylt, begynner investorene å lete etter neste ledd i kjeden.

Først kjøpes chipprodusentene. Deretter minne. Så strøm, kjøling, datasentre, optikk, kabler, komponenter og andre nødvendige innsatsfaktorer.

Dette er ikke nødvendigvis irrasjonelt. Men jo lenger ut i verdikjeden investorene må lete etter nye vinnere, desto viktigere blir det å skille mellom reell knapphet og ren spekulasjon.

Sesongbildet gjør momentum mer sårbart

Goldman peker også på at juli historisk har vært en svak måned for momentumstrategier de siste årene. Det er viktig fordi dagens marked allerede var sårbart for en momentumreversering.

Når en overfylt handel møter svakere sesongmønster, kan små nyheter få større effekt. Investorer som sitter med store gevinster, blir raskere til å ta gevinst. Shortede aksjer kan stige. Long-vinnerne kan falle. Det gir en klassisk momentum unwind.

Dette betyr ikke at hele markedet må falle. Tvert imot kan Nasdaq eller brede indekser fortsatt holde seg relativt godt dersom kapitalen roterer internt. Men det betyr at de aksjene som har vært de største vinnerne, kan få en tøffere periode.

Likviditeten er dårligere enn volumet antyder

Et av de viktigste poengene i analysen handler om likviditet. Volumene i markedet er ekstremt høye, men den reelle likviditeten i ordreboken er dårlig.

Dette høres teknisk ut, men er svært viktig.

Høyt volum betyr at mange aksjer bytter hender. God likviditet betyr at store ordre kan gjennomføres uten å flytte kursene for mye. Det er ikke det samme.

Hvis mange handler, men ordreboken er tynn, kan store kjøps- eller salgsordre få uvanlig stor effekt. Det gjør markedet mer sårbart for intradag-bevegelser, brå fall og kraftige rekyler.

Når S&P E-mini-likviditeten faller samtidig som aksjevolumene er rekordhøye, betyr det at markedet handler i et grunnere basseng. Mange deltakere er aktive, men det finnes mindre dybde til å absorbere store ordre.

Dette er en viktig forklaring på hvorfor markedet kan bevege seg så voldsomt på enkeltnyheter.

Hvorfor dette er viktig for investorer

Dagens hendelse viser hvorfor det er avgjørende å følge med på hva som skjer under overflaten. På indeksnivå kan dagen se ut som en vanlig teknologirotasjon. Under overflaten var det langt viktigere.

Det var et skifte i AI-narrativet.

Markedet gikk fra å prise stadig høyere hyperscaler-capex som positivt for leverandørene, til å belønne finansiell disiplin hos Meta og straffe de selskapene som er mest avhengige av fortsatt eksplosiv AI-infrastrukturvekst.

Dette er en viktig endring. Det betyr at investorene ikke lenger ukritisk belønner all AI-relatert capex. De begynner å spørre hvor mye kapasitet som faktisk trengs, hvor høy avkastningen blir, og om enkelte deler av verdikjeden allerede er for høyt priset.

Det gjør markedet mer selektivt.

Dette var ikke slutten på AI – men kanskje slutten på den enkle AI-handelen

Det er viktig å ikke overtolke én dag. AI-temaet er ikke over. Behovet for datakraft, minne, strøm, datasentre og infrastruktur forsvinner ikke fordi Meta signaliserer mer disiplin.

Men dagens reaksjon kan markere en ny fase.

Den enkle AI-handelen var å kjøpe alt som kunne kobles til mer capex. Den mer krevende fasen er å skille mellom selskapene som fortsatt får varig inntjeningsvekst, og de som bare har blitt løftet av en overfylt momentumhandel.

I den nye fasen vil markedet stille flere spørsmål:

Hvem har reell pricing power?
Hvem har varig knapphet?
Hvem har allerede priset inn for mye vekst?
Hvem får bedre fri kontantstrøm?
Hvem blir rammet hvis capex-forventningene slutter å stige?

Dette er mer vanskelig, men også mer interessant.

Relevans for Oslo Børs

Selv om dette er en amerikansk teknologi- og AI-hendelse, har den betydning for norske investorer.

Global risikovilje påvirker Oslo Børs. Når AI, semiconductors og momentum driver store deler av global markedspsykologi, kan en reversering i disse temaene påvirke kapitalflyten også til mindre markeder.

Hvis momentumhandelen svekkes globalt, kan investorer redusere risiko på en bredere front. Det kan påvirke sykliske aksjer, shipping, energi, industri og mindre selskaper. Samtidig kan sektorrotasjon gi muligheter i områder som har vært oversett eller lavere priset.

For Oslo Børs betyr dette at man må følge mer enn oljepris og lokale selskapsnyheter. Man må også forstå hvordan global kapitalflyt endres når de største temaene i verdensmarkedet snur.

Konklusjon

Dagens markedshendelse var viktig fordi Meta endret AI-fortellingen. Selskapet ble belønnet for signaler om mer finansiell disiplin og bedre utnyttelse av AI-kapasitet. Samtidig ble halvledere, minne, neocloud og high-beta momentum hardt solgt fordi markedet begynte å stille spørsmål ved hvor lenge den ekstreme capex-veksten kan fortsette i samme tempo.

Dette var ikke et bredt signal om at AI-temaet er dødt. Det var et signal om at AI-handelen har blitt mer moden og mer selektiv.

Investorene belønner ikke lenger bare vekst for enhver pris. De begynner å belønne kapitaldisiplin, fri kontantstrøm og bedre avkastning på investeringene. Det er en viktig endring i markedspsykologien.

Under overflaten ser vi også hvorfor bevegelsene ble så kraftige: momentum var overfylt, minne og semiconductors hadde vært ekstreme vinnere, opsjoner og giring forsterker reaksjonene, og likviditeten er svakere enn volumet tilsier.

Hovedpoenget er enkelt:
AI er fortsatt motoren i markedet, men markedet har begynt å skille mellom gode AI-investeringer og dyre AI-aksjer. Det gjør neste fase mer volatil, mer selektiv og mer avhengig av faktisk inntjening enn av ren jakt på momentum.


DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning. 
July 01
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Markedet har endret karakter – det viktigste skjer under overflaten

Det mest interessante med aksjemarkedet i 2026 er ikke bare at indeksene har steget. Det mest interessante er hvordan markedet har steget.

Mange investorer følger fortsatt markedet på den gamle måten. De ser på S&P 500, Nasdaq, rentenivået, inflasjonstallene og selskapsresultatene. Alt dette er fortsatt viktig. Men dagens marked styres i økende grad også av noe annet: markedsstruktur, kapitalflyt, passiv forvaltning, retail-aktivitet, opsjoner, girede ETF-er og konsentrasjon i noen få store selskaper.

Det betyr at man ikke lenger kan forstå markedet bare ved å spørre om økonomien er sterk eller svak. Man må også spørre: Hvor flyter kapitalen? Hvem kjøper? Hvem er tvunget til å kjøpe? Hvem kan bli tvunget til å selge? Og hvilke aksjer har blitt så store at de påvirker hele indeksens oppførsel?

Dette er grunnen til at det som skjer under overflaten har blitt viktigere enn noen gang.

Markedet er mer konsentrert enn tidligere

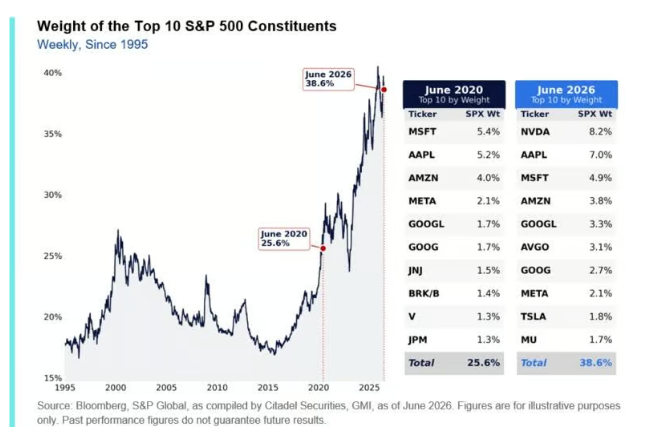
Et av de viktigste kjennetegnene ved dagens marked er ekstrem konsentrasjon. De ti største selskapene utgjør nå nær 40 prosent av S&P 500. Det betyr at en liten gruppe selskaper har uvanlig stor betydning for hvordan hele indeksen beveger seg.

Dette endrer måten man bør tolke indeksene på. Når S&P 500 stiger, betyr det ikke nødvendigvis at hele markedet er sterkt. Det kan bety at noen få store aksjer trekker indeksen opp. På samme måte kan et fall i noen få store selskaper få hovedindeksen til å se langt svakere ut enn den gjennomsnittlige aksjen egentlig er.

Dette er viktig for investorer. En bred indeks kan se trygg og diversifisert ut, men dersom en stor del av vekten ligger i noen få selskaper, er risikoen mer konsentrert enn navnet «indeksfond» gir inntrykk av.

Halvledere har blitt en markedsdriver i seg selv

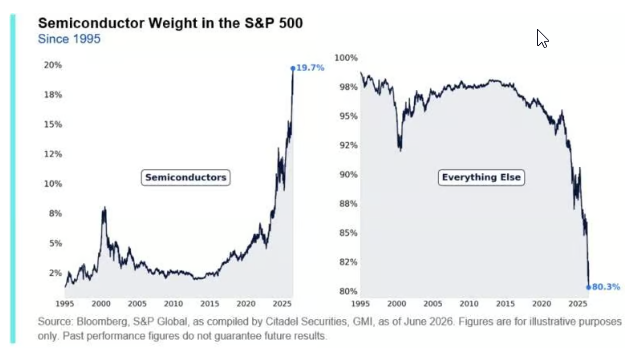
Halvledersektoren har fått en helt annen betydning enn tidligere. Sektoren utgjør nå nær en femtedel av S&P 500. Det er historisk høyt, og andelen har økt dramatisk siden 2020.

Dette skyldes AI. Kunstig intelligens krever enorm datakraft, og datakraft krever chips, minne, nettverk, datasentre, strøm og kjøling. Derfor har halvledere blitt den mest direkte måten å investere i AI-infrastrukturen på.

Problemet er at en sektor som blir så stor, ikke lenger bare er en sektor. Den blir en markedsfaktor. Når halvledere stiger, løfter de hele markedet. Når de faller, kan de trekke med seg Nasdaq, S&P 500, global teknologi og sentimentet i mange andre markeder.

Dette er en av de viktigste endringene i dagens marked. Tidligere kunne svakhet i én sektor være isolert. Nå kan svakhet i halvledere raskt bli et bredere risikosignal.

Passiv kapital forsterker de største vinnerne

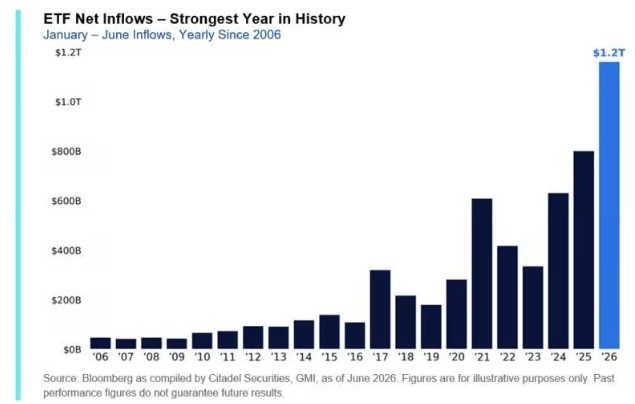
En annen strukturell endring er den enorme veksten i passive fond og ETF-er. Når investorer kjøper brede indeksfond, fordeles kapitalen etter indeksvekter. Det betyr at de største selskapene automatisk får mest av de nye pengene.

Dette skaper en selvforsterkende mekanisme. Store selskaper blir større. Når de blir større, får de høyere vekt i indeksene. Når nye penger strømmer inn i passive fond, går enda mer kapital til de samme selskapene.

Dette kan fungere svært godt i en sterk trend. Men det gjør også markedet mer sårbart. Dersom de største aksjene begynner å falle, kan passiv kapital ikke beskytte investorene mot konsentrasjonen. Den følger bare indeksvektene.

For en investor betyr dette at man må være klar over at passiv forvaltning ikke bare følger markedet. Når kapitalstrømmene blir store nok, er passiv forvaltning også med på å forme markedet.

Retail-investorene har blitt en permanent kjøperbase

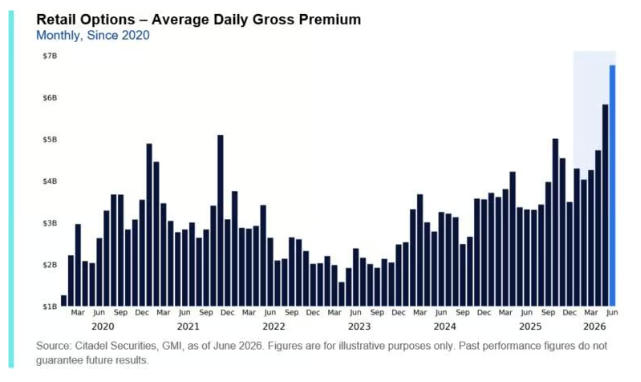
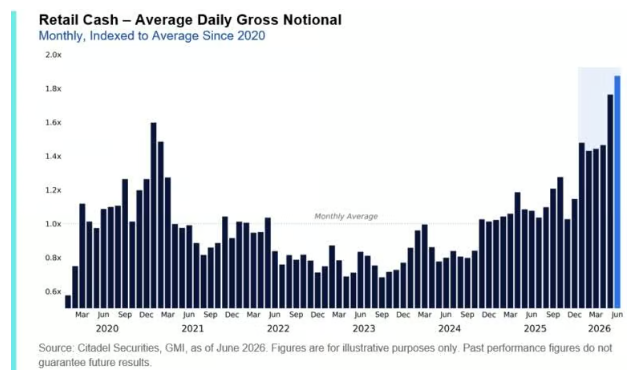
En av de største endringene etter pandemien er at private investorer har blitt langt viktigere. Retail-aktiviteten er ikke lenger bare et kortvarig fenomen som dukker opp i spekulative perioder. Den har blitt en strukturell del av markedet.

Private investorer handler mer aksjer, mer ETF-er og langt mer opsjoner enn tidligere. De kjøper også svært aktivt på fall. I første halvår 2026 var retail-kjøpene på svake børsdager ekstremt høye. Det betyr at «buy the dip»-mentaliteten fortsatt er sterk.

Dette gir markedet en viktig støtte. Når børsen faller, kommer det ofte inn kjøpere som ser fallet som en mulighet. Det kan dempe korreksjoner og gjøre markedet mer motstandsdyktig.

Men det har også en bakside. Dersom mange private investorer kjøper de samme aksjene, de samme temaene og de samme opsjonene, kan markedet bli mer ensidig. Da blir oppgangen mer avhengig av at denne kjøperbasen fortsetter å kjøpe.

Hvis retail-kjøperne en dag mister troen, kan en tidligere støtte bli borte raskt.

Opsjonsmarkedet har fått større betydning

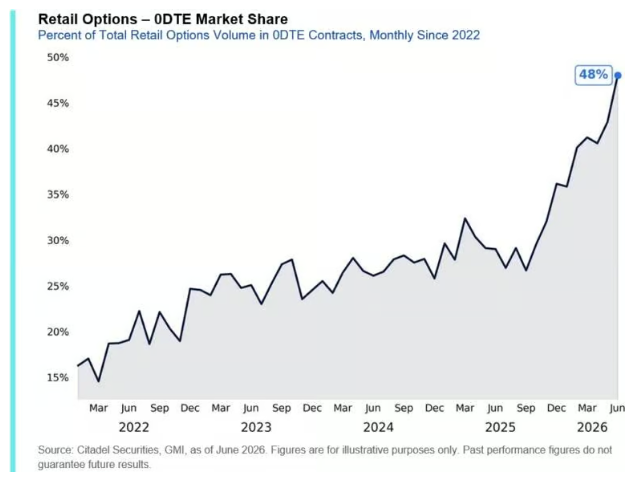
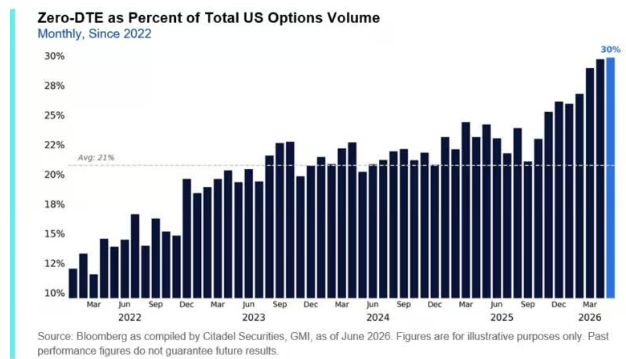
Opsjoner har blitt en langt viktigere del av markedsstrukturen. Det gjelder særlig kortsiktige opsjoner, som 0DTE-kontrakter. Dette er opsjoner som utløper samme dag.

Når en stor del av opsjonshandelen skjer i kontrakter med svært kort levetid, kan markedet bli mer teknisk og mer følsomt for intradag-bevegelser. Dealerne som selger opsjoner må hedge risikoen sin. Det betyr at de kan bli tvunget til å kjøpe eller selge underliggende aksjer eller indekser når markedet beveger seg.

Dette kan forsterke kursbevegelser. På rolige dager kan det bidra til å holde markedet stabilt. På urolige dager kan det gjøre bevegelsene raskere og mer intense.

For investorer betyr dette at daglige bevegelser ikke alltid handler om nye fundamentale nyheter. Noen ganger handler de om opsjonsposisjonering og mekanisk hedging.

Giring har flyttet seg inn i lederaksjene

Et annet viktig punkt er veksten i girede ETF-er. Slike produkter gir investorene mulighet til å få to eller tre ganger daglig eksponering mot en indeks, sektor eller enkelt tema.

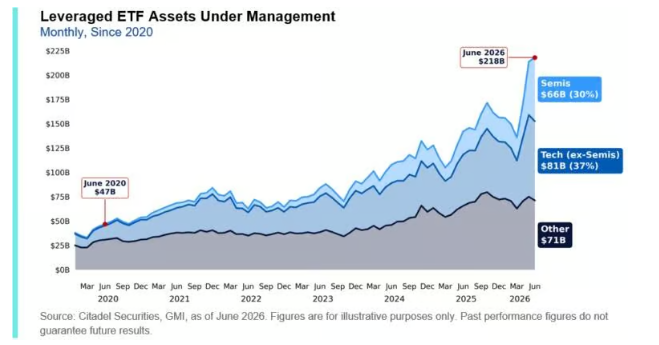
Kapitalen i girede ETF-er har vokst kraftig, særlig innen teknologi og halvledere. Det betyr at investorer ikke bare kjøper AI- og halvledertemaet. Mange kjøper det med giring.

Dette har stor betydning. Girede ETF-er må justere eksponeringen daglig. Når markedet stiger, kan de bidra til mer kjøpspress. Når markedet faller, kan de bidra til mer salgspress.

Dermed kan de gjøre sterke trender enda sterkere, men også gjøre korreksjoner brattere.

Dette er et godt eksempel på hvorfor det er viktig å se under overflaten. Et fall kan se ut som vanlig gevinstsikring, men dersom girede produkter og opsjonshedging begynner å virke i samme retning, kan fallet akselerere raskt.

Risikoen blir dyrere å finansiere

Når mange investorer ønsker eksponering mot de samme aksjene og temaene, øker også etterspørselen etter finansiering. Det gjelder særlig blant profesjonelle aktører som bruker leverage.

Finansieringskostnadene har steget. Det betyr at det blir dyrere å holde store, girede posisjoner. Dette er viktig fordi et marked med høy giring tåler høyere finansieringskostnader dårligere enn et marked med lav giring.

Så lenge aksjene stiger, kan dette virke uproblematisk. Men hvis volatiliteten øker og finansieringen samtidig blir dyrere, kan flere aktører bli tvunget til å redusere risiko.

Dette kan skape selvforsterkende salg. Det starter kanskje med et normalt fall, men utvikler seg til tvangssalg fordi risikomodeller, marginer og finansieringskostnader tvinger investorer til å kutte eksponering.

Volatiliteten har endret karakter

Dagens volatilitet oppfører seg annerledes enn tidligere. Normalt forventer man at volatiliteten faller når markedet stiger. I 2026 har man flere ganger sett det motsatte i teknologi: aksjene stiger, men volatiliteten stiger også.

Dette er et viktig signal. Når kursene stiger samtidig som forventet volatilitet øker, betyr det at investorene fortsatt jager oppsiden, men at de også betaler mer for å være eksponert mot store bevegelser.

Det er typisk for et marked hvor investorene ikke vil gå glipp av oppgangen, men samtidig forstår at svingningene kan bli store. Det er en mer nervøs form for optimisme.

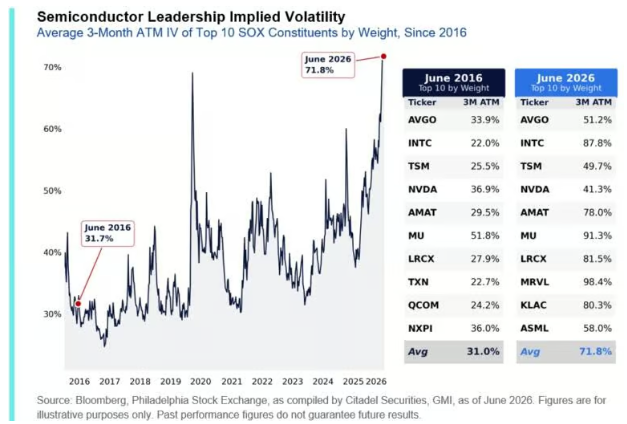
Særlig innen halvledere har volatiliteten blitt strukturelt høyere. Det betyr at markedet ikke bare priser inn sterk vekst, men også langt større usikkerhet rundt de samme vinnerne.

Investorene betaler mer for oppside

Et annet tegn på endret markedspsykologi er at investorene i økende grad betaler ekstra for call-opsjoner. Normalt er det ofte dyrere å kjøpe beskyttelse mot fall enn å kjøpe eksponering mot videre oppgang. Når dette snur i mange aksjer, betyr det at markedet er mer opptatt av å sikre seg oppside enn å beskytte nedsiden.

Dette forteller mye om psykologien. Frykten er ikke først og fremst å tape penger. Frykten er å bli stående utenfor hvis markedet fortsetter opp.

Det er et sterkt momentum-signal, men også et faresignal. Når mange investorer kjøper oppside samtidig, kan markedet presses videre opp. Men det betyr også at forventningene blir høye, og at skuffelser kan gi kraftige reaksjoner.

Stock picking har blitt viktigere

Et interessant trekk ved dagens marked er at korrelasjonene mellom aksjer har falt kraftig. Det betyr at aksjene beveger seg mer ulikt. Noen aksjer stiger kraftig, mens andre faller, selv innen samme brede marked.

Dette skaper et mer krevende, men også mer interessant marked. Det er ikke nok å eie «markedet» og forvente at alt løftes likt. Forskjellen mellom sterke og svake aksjer har blitt større.

Dette er et klassisk stock picker’s market. De investorene som klarer å identifisere hvilke selskaper som har reell styrke, kapitalflyt og inntjeningsmomentum, kan gjøre det bedre enn de som bare eier brede eksponeringer.

Men det krever mer arbeid. Man må følge sektorer, underliggende bredde, relativ styrke, volum, trend og posisjonering.

Hvorfor dette er viktig for vanlige investorer

Mange investorer tenker at dette er detaljer som bare profesjonelle trenger å bry seg om. Det er feil.

Når markedet blir mer dominert av passive fond, retail-flow, opsjoner, girede ETF-er og konsentrasjon i få selskaper, påvirker det alle investorer. Også de som bare eier et vanlig fond eller en enkel aksjeportefølje.

Hvis de største aksjene i S&P 500 driver hele indeksen, påvirker det globale fond. Hvis halvledere faller kraftig, kan det påvirke teknologi, Nasdaq, emerging markets og risikoviljen globalt. Hvis retail-kjøperne stopper å kjøpe dipper, kan korreksjoner bli dypere. Hvis girede ETF-er må selge, kan et fall bli større enn nyhetsbildet skulle tilsi.

Dette er grunnen til at man må se under overflaten. Indeksen viser bare sluttresultatet. Kapitalflyten forklarer ofte hvorfor markedet beveger seg som det gjør.

Relevansen for Oslo Børs

Selv om analysen handler om det amerikanske markedet, er den svært relevant for norske investorer. Oslo Børs er liten i global sammenheng og påvirkes sterkt av internasjonal risikovilje.

Når amerikansk teknologi og halvledere driver global risikoappetitt, påvirker det også kapitalflyten til mindre markeder. Hvis global risikovilje er sterk, kan det støtte sykliske aksjer, shipping, energi, industri og mindre selskaper. Hvis global risikovilje snur, kan kapital raskt trekkes ut av mindre og mindre likvide markeder.

Det betyr at norske aksjer ikke bare påvirkes av oljepris, laksepris, renter og selskapsnyheter. De påvirkes også av den globale markedsstrukturen.

Når S&P 500 blir mer konsentrert, når halvledere blir systemisk viktige, og når opsjoner og giring forsterker bevegelsene, kan dette gi større svingninger også i markeder som Oslo Børs.

Den viktigste lærdommen

Den viktigste lærdommen fra dagens marked er at prisbevegelsene i økende grad må forstås gjennom kapitalflyt.

Det holder ikke å spørre om markedet er dyrt eller billig. Det holder ikke å se på om inflasjonen er litt høyere eller lavere enn ventet. Og det holder ikke å se på hovedindeksen alene.

Man må forstå hvem som eier markedet, hvordan de eier det, hvor mye giring som brukes, hvilke aksjer som dominerer indeksene, og hvilke mekaniske krefter som kan forsterke bevegelsene.

Dette er spesielt viktig i et marked hvor mange investorer er konsentrert i samme tema: AI, halvledere, teknologi og passive indeksprodukter.

Konklusjon

Aksjemarkedet i 2026 har endret karakter. Det er ikke bare makro, renter og inntjening som styrer markedet. Strukturelle krefter har blitt like viktige: konsentrasjon, passiv forvaltning, retail-kjøp, opsjoner, girede ETF-er og volatilitet.

Dette gjør markedet både sterkere og mer sårbart.

Sterkere, fordi passive fond, retail-investorer og buy-the-dip-atferd kan gi en vedvarende kjøperbase.

Mer sårbart, fordi kapitalen er konsentrert i få store selskaper, halvledere har blitt en markedsdriver, og giring kan forsterke fall når trenden snur.

For investorer betyr dette at hovedindeksen alene ikke forteller nok. Man må følge det som skjer under overflaten. Det er der man ser om oppgangen er bred eller smal, om kapitalen flyter inn eller ut, om risikoen bygges opp, og om markedet støttes av ekte etterspørsel eller av mekaniske krefter.

Det er nettopp her mye av forklaringen på dagens marked ligger.

Markedet kan fortsatt stige videre, men det vil trolig være et mer selektivt og mer volatilt marked. De som forstår kapitalflyten, konsentrasjonen og markedsstrukturen, vil ha et langt bedre grunnlag for å tolke bevegelsene som kommer.

Kilde: Citadel Securities Global Market Structure & Flows Review

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
July 01
Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

Morgenrapport 1. juli: Kongsberg med ny milliardordre, Aker realiserer Cognite og blandet utvikling i shipping

Fra i går har det kommet flere selskapsoppdateringer, hvor forsvar, shipping, energi og enkelte norske enkeltselskaper igjen dominerer nyhetsstrømmen. Det kom en ny JSM-kontrakt for Kongsberg Gruppen, mens Aker fikk en konkret verdirealisering gjennom salget av Cognite til Schneider Electric. Samtidig viser shipping rapportene en markant korreksjon i aksjene, men det er fortsatt en sterk inntjening i flere segmenter. Selskapene befinner seg i en teknisk korrigering, hvor det nå er mange investorer som sitter med store urealiserte tap fra høyere nivåer. Mye positivt ble priset inn for det korte- og mellomlangsiktige perspektivet, hvilket igjen betyr at markedet foreløpig ikke tar hensyn til sterke rater. Det vil komme rekyler i disse aksjene når de er ferdig korrigert.

Meglerhusenes kursmål og anbefalinger er gjengitt som eksterne vurderinger. De er ikke anbefalinger fra Inside Oslo Børs.

Markedet: bedre risikovilje, men mer selektivt i Oslo

Det overordnede markedsbildet er fortsatt preget av to krefter som trekker i hver sin retning. På den ene siden er risikoviljen internasjonalt bedre, særlig drevet av teknologi og AI-relaterte aksjer. På den andre siden har Oslo Børs et mer sammensatt situasjon, fordi oljepris, shippingrater og enkeltselskapsnyheter får større betydning for den norske indeksen enn for brede globale indekser.

Brent handles rundt 72.86 dollar fatet, mens WTI ligger like under 70 dollar. Bakgrunnen for dette er en blanding av svakere oljepris etter normalisering av deler av produksjons- og eksportbildet i Midtøsten, men også ny usikkerhet rundt samtalene mellom USA og Iran. Hormuzstredet er i stor grad tilbake mot mer normal trafikk, men markedet priser fortsatt inn risiko for nye avbrudd.

For norske investorer kan dette bety at oljeaksjene ikke bare skal vurderes mot oljeprisen, men også mot hvor robust kontantstrømmen er ved mer normale oljepriser. Samtidig får kontrakter og ordrebok større betydning i oljeservice og subsea, fordi selskapene kan vise synlighet selv om oljeprisen er volatil på kort sikt.

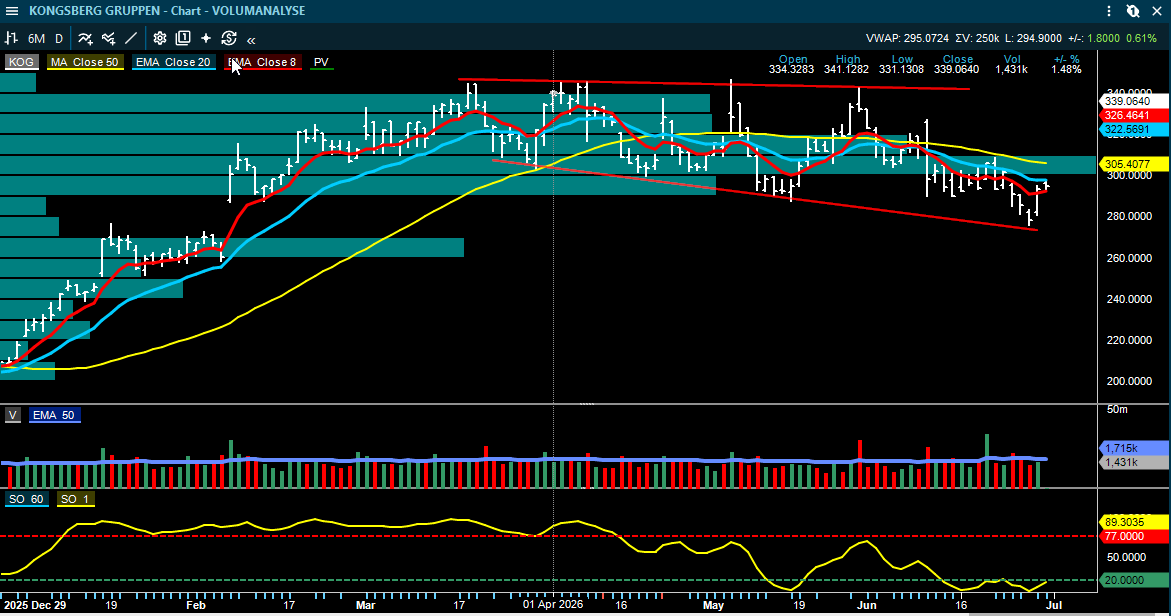
Kongsberg Gruppen: ny JSM-ordre understøtter missil momentum

Kongsberg Gruppen har signert en ny JSM-kontrakt verdt 4,7 milliarder kroner. Kunden er foreløpig ikke offentliggjort. SB1 Markets anslår at kontrakten kan tilsvare om lag 130 missiler, avhengig av pris og margin. Meglerhuset peker på at Kongsberg Gruppen nå har meldt signerte ordre for om lag 14,9 milliarder kroner i kvartalet, og at det samlede ordreinntaket i Q2 kan ende rundt 21,6 milliarder kroner.

Det viktige for aksjen er ikke bare størrelsen på kontrakten. Det viktige er at ordren kommer fra en ny kunde, og at den ikke ser ut til å være knyttet til Norge eller USA. Ifølge SB1 Markets er slike eksportordrer normalt mer marginløftende enn ordre til hjemmemarkedet eller amerikanske myndigheter. Meglerhuset beregner en isolert netto nåverdi på rundt 606 millioner kroner, tilsvarende 0,69 kroner per aksje, men peker samtidig på at historiske JSM-kontrakter ofte har gitt en sterkere aksjereaksjon enn selve nåverdien skulle tilsi.

Kongsberg Gruppen bygger nå en stadig tydeligere plattform innen presisjonsvåpen. Hver ny JSM-kunde gjør produktet mer standardisert i Nato- og F-35-økosystemet. Det kan redusere risikoen i fremtidige salgsprosesser og øke sannsynligheten for oppfølgingsordre. Derfor kan slike kontrakter prises mer som strategiske milepæler enn som enkeltstående ordre.

SEB har samtidig tatt Kongsberg Maritime inn i sin norske toppvalgportefølje for tredje kvartal. Det understreker at investorer ikke bare ser på forsvarsdelen i Kongsberg-sfæren, men også på kontantstrøm, etter-marked og muligheten for multippelekspansjon i maritime tjenester.

Aker: Cognite-salg gir kontant realisering av skjulte verdier

Aker kom med en viktig verdirealisering etter børs i går. Selskapet selger Cognite til Schneider Electric for 3,1 milliarder dollar. ABG Sundal Collier anslår at Aker, med en eierandel på om lag 51 prosent, vil få netto proveny på rundt 14,7 milliarder kroner. Sammenlignet med bokført verdi og konvertible lån innebærer dette ifølge meglerhuset en verdiløfting på rundt 7,4 milliarder kroner, tilsvarende om lag 100 kroner per Aker-aksje.

Dette var kursdrivende fordi Aker lenge har blitt vurdert som et holdingselskap med betydelig rabatt mot underliggende verdier. En  slik transaksjon synliggjør verdier. ABG peker på at P/NAV etter transaksjonen faller til om lag 0,80x, fra 0,86x før salget. Det betyr at aksjen fortsatt handles med rabatt, men nå med mer kontanter og mindre usikkerhet rundt verdien av Cognite.

Markedet kan ha hatt forventninger om en mulig børsnotering av Cognite til en høyere verdi, men i dagens kapitalmarked er kontant realisering med premie mot bokførte verdier likevel positivt. For Aker blir spørsmålet nå hvordan kapitalen disponeres: gjeldsreduksjon, utbytte, nye investeringer eller styrking av eksisterende porteføljeselskaper.

Yara: marginalt positivt

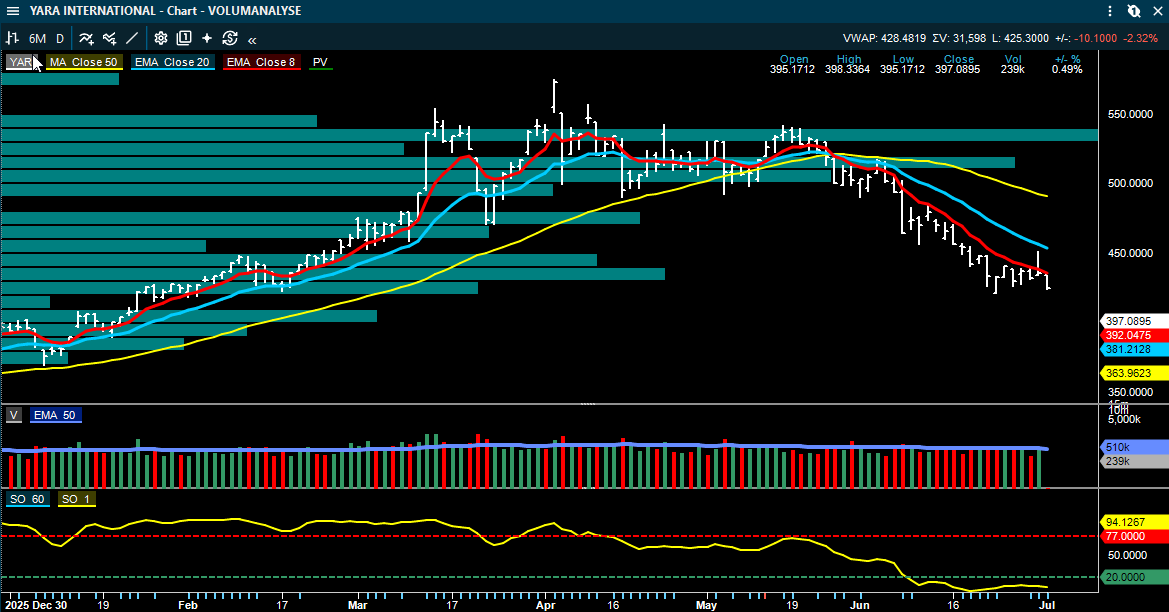
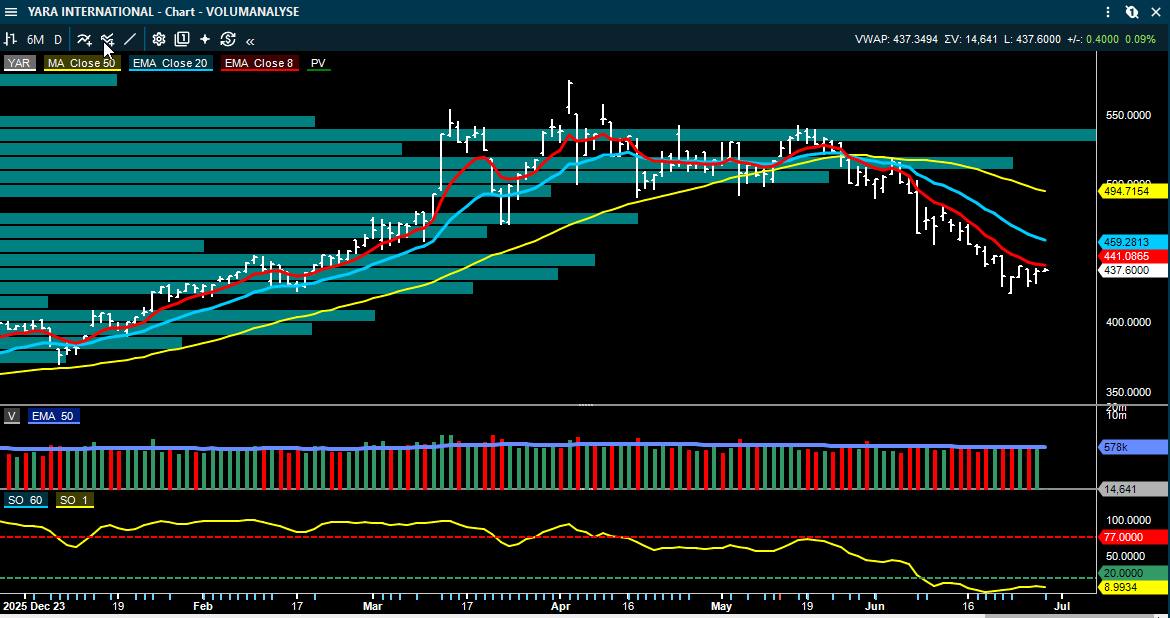
Yara har besluttet å ikke gå videre med kjøpet av ammoniakkanleggene fra Air Products i Louisiana. SB1 Markets vurderer dette marginalt positivt, fordi selskapet viser at det fortsatt prioriterer avkastning fremfor kapasitetsvekst. Samtidig peker meglerhuset på at beslutningen introduserer nye ukjente faktorer, ettersom Yara vil re-allokere kapital til alternative modne amerikanske ammoniakkprosjekter uten å gi noen detaljer.

For Yara blir dette derfor en nøytral til svakt positiv sak på kort sikt. Disiplin er bra, men investorer vil vente på mer informasjon om hvilke amerikanske prosjekter Yara faktisk vurderer, og hvilken avkastning disse kan gi.

Shipping: stor korreksjon, men fortsatt sterk inntjening

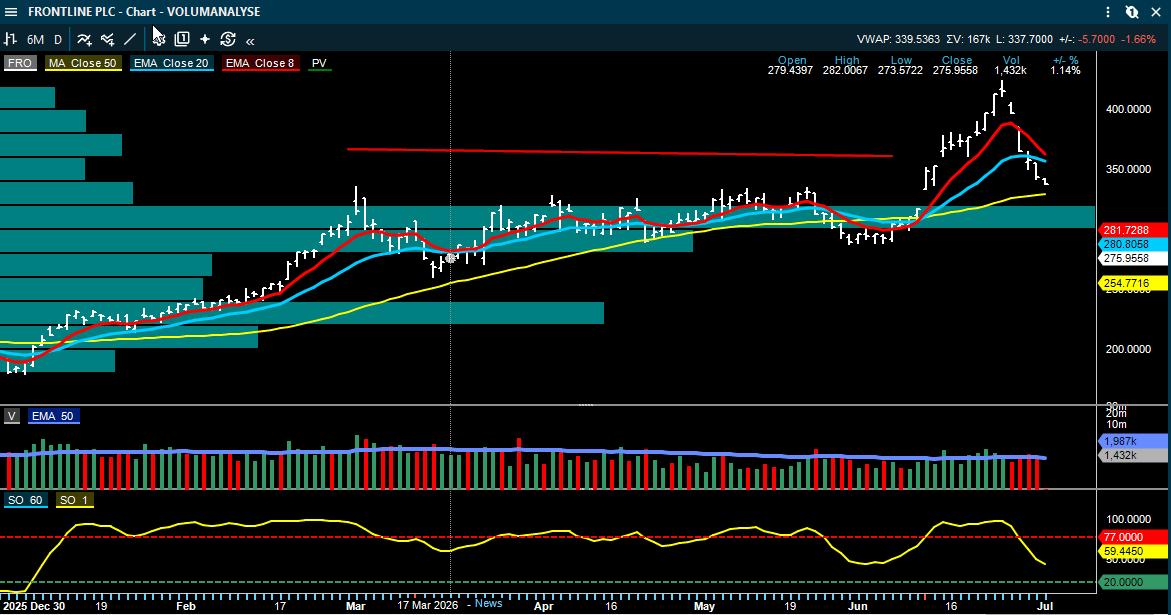
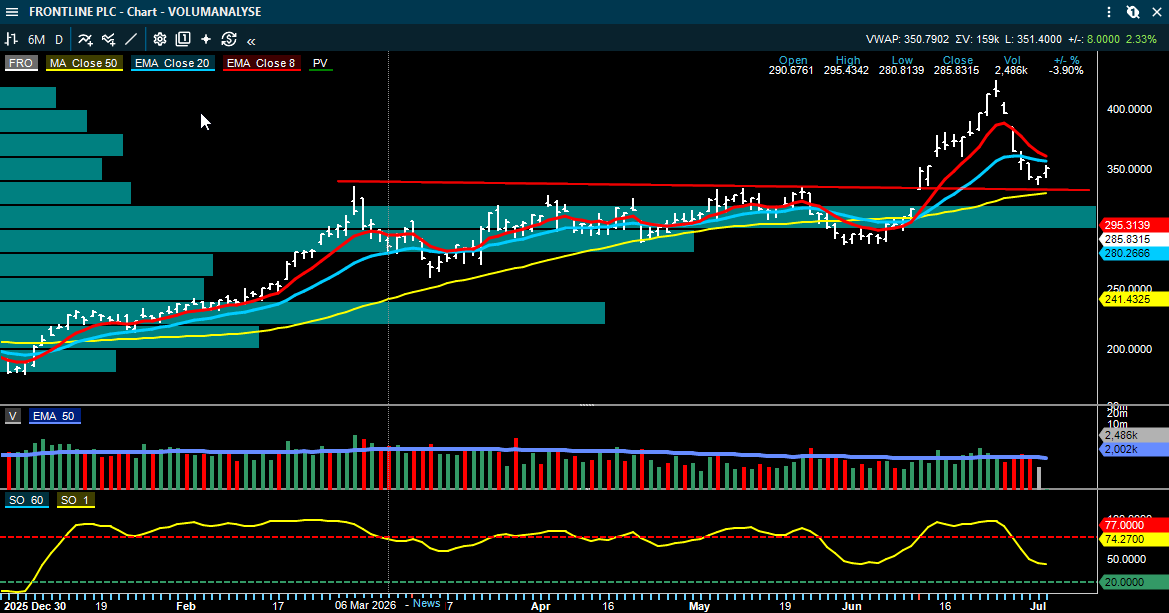
Oslo Shipping Index har korrigert 9 prosent fra toppnivået i juni, omtrent på linje med korreksjonene i februar og mai. Tankaksjene har falt mer. DHT, Frontline, Okeanis Eco Tankers, Hafnia og Torm er ned henholdsvis 17, 18, 10, 13 og 14 prosent fra toppnivåene i juni. Produktankere er ned rundt 25 prosent fra toppene i slutten av april, til tross for at inntjeningsbildet fortsatt er godt.

Fearnley peker på at korreksjonen gjør flere aksjer mer interessante, gitt at ratene fortsatt er høye. Meglerhuset anslår at produktankere på løpende markedsrater prises rundt 5x P/E, mens crude-tankere kan gi høye utbytter for resten av året dersom VLCC-ekvivalente rater holder seg rundt 80.000 dollar dagen. Capital Tankers trekkes frem som særlig attraktiv med en P/NAV rundt 0,74x.

ABG Sundal Collier viser samtidig at ratene fortsatt er svært høye i flere segmenter, selv om de har falt fra ekstremnivåer. VLCC TD3C ble tirsdag notert til rundt 288.562 dollar dagen, mens Suezmax lå rundt 109.370 dollar dagen. LPG-markedet bedret seg, med VLGC-rater fra Midtøsten til Japan på over 240.000 dollar dagen. Dette er ikke et normalt svakhetstegn. Det er mer et marked som går fra panikksterke rater til fortsatt svært lønnsomme nivåer.

Bilfrakt fikk også positive nyheter. ABG oppdaterer modellene for Wallenius Wilhelmsen og Høegh Autoliners etter høyere skipsverdier. NAV-estimatene øker med 7-8 prosent, til henholdsvis 116 kroner per aksje for Wallenius Wilhelmsen og 108 kroner for Høegh Autoliners. Samtidig handles aksjene fortsatt på P/NAV over 1x, noe som betyr at markedet allerede priser inn en del av kvaliteten og inntjeningen.

Pareto peker på at spotratene har fortsatt å falle i enkelte tank ruter, men at utgangspunktet for Q3 fortsatt ligger godt over meglerhusets estimater for de større tankskipene.

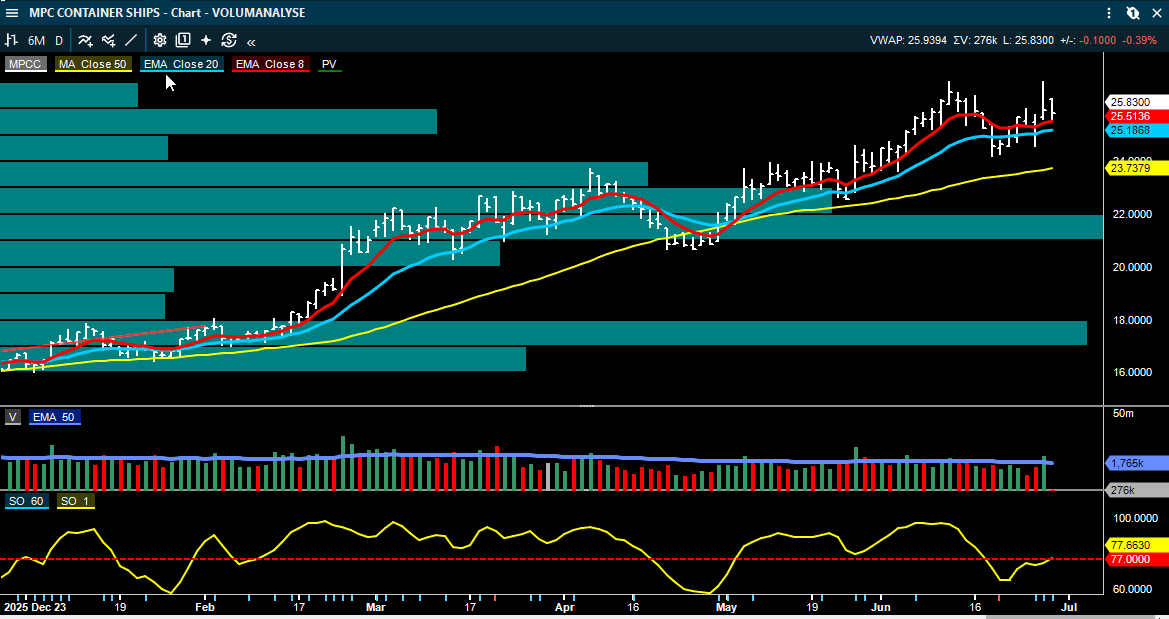
Samtidig er MPC Container Ships i fokus etter en emisjon på 107 millioner dollar, tilsvarende rundt 10 prosent av aksjekapitalen, til 24 kroner per aksje. Emisjoner kan være kortsiktig dempende for kursen, og er avhengig av hvordan kapitalutvidelsen settes og hvilke investorer som kommer inn. MPCC er i skrivende stund ned 6,2 % til 23,80.

Energi og oljeservice: kontrakter teller mer når oljeprisen normaliseres

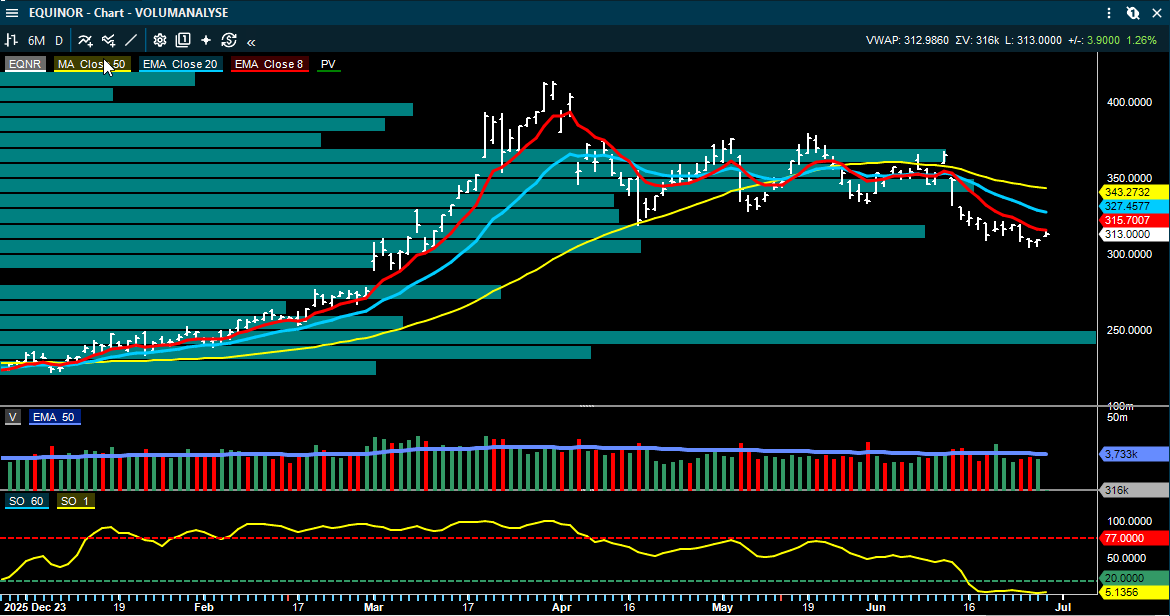
I energi- og oljeservice er det særlig to forhold som peker seg ut. Fearnley Securities melder at Transocean har annonsert en 7 års kontrakt for Equinor i Norge, med verdi over 1 milliard dollar. Dette er positivt for aktiviteten på norsk sokkel og for det bredere rigg- og leverandørbildet.

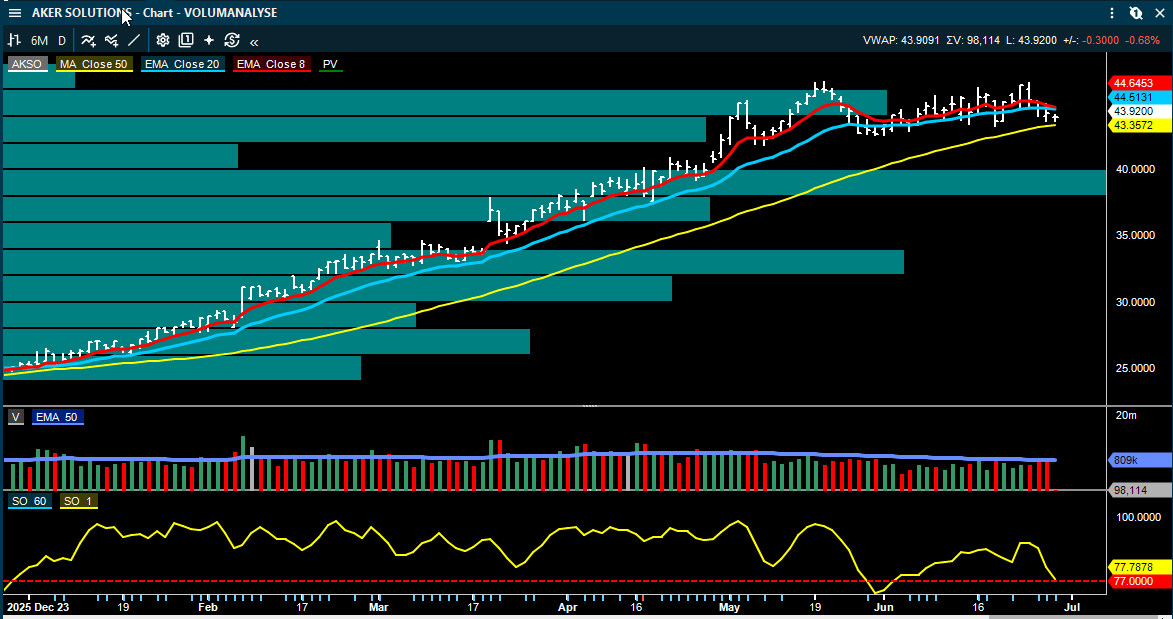
Aker Solutions har samtidig sikret en betydelig havvindkontrakt, og i størrelsesorden 2,5-4 milliarder kroner. For Aker Solutions er dette viktig fordi selskapet trenger synlighet i ordreboken og bredde i prosjektporteføljen. Havvind har vært en krevende sektor internasjonalt, men kontrakter av denne størrelsen viser at utvalgte leverandører fortsatt kan finne lønnsom aktivitet i markedet.

Fearnley løfter i sine toppvalg for juli frem blant annet Capital Tankers, CMB.TECH, Constellation Oil Services, DOF Group, Equinor og Scatec. Dette er meglerhusets handels- og investeringsideer, ikke anbefalinger fra Inside Oslo Børs, men listen viser hvor meglerhuset mener risiko og avkastning nå ser mest interessant ut etter en svak juni for energi- og shippingrelaterte aksjer.

Selvaag Bolig: sterke salgstall i et svakt boligmarked

Selvaag Bolig kom med en positiv operasjonell oppdatering. Selskapet solgte netto 172 boliger i Q2, omtrent på linje med ABG Sundal Colliers egen tracker på 170 enheter. LTM-salget er dermed oppe i 721 enheter, mot 655 ved utgangen av Q1 og 466 ved utgangen av Q4 2025. Dette er viktig fordi det norske nyboligmarkedet fortsatt er svakt, med fallende salgstall samlet sett, mens Selvaag Bolig likevel viser sterk fremdrift.

Gjennomsnittlig salgspris var 8,0 millioner kroner per enhet, mot 6,9 millioner kroner siste 12 måneder. ABG peker på at salget fra løpende prosjekter også var godt, ikke bare fra nye salgsstarter. Det reduserer risikoen i estimatene for 2027 og 2028, ettersom boliger som selges nå gradvis blir resultatført senere.

ABG Sundal Collier har kursmål på 41 kroner for Selvaag Bolig, Kjøp.

Poenget er at boligutviklere ikke prises bare på dagens resultat. De prises på hvor mye av fremtidig resultat som allerede er solgt og dermed de-risket. Når Selvaag Bolig selger godt i et svakt marked, blir estimatrisikoen lavere, selv om rentenivå og forbrukertillit fortsatt er viktige eksterne faktorer. Aksjen har en meget svak likviditet og ikke av teknisk interesse med et snitt volum på 28k sett over de siste 30 dagene.

Nordic Mining: politisk støtte reduserer prosjektusikkerhet

Nordic Mining fikk en viktig avklaring etter Høyesterettsdommen om Engebø-prosjektet. Klima- og miljødepartementet opprettholder utslippstillatelsen mens tillatelsen vurderes på nytt, både kortsiktig og langsiktig. Departementet vil også behandle søknaden om midlertidig utslippstillatelse så raskt som mulig, med en forventet behandling over sommeren.

SB1 Markets omtaler regjeringens støtte til prosjektet som oppmuntrende. Departementet viser til at Engebø-prosjektet er viktig både for Norge og Europa, blant annet fordi EU har stort underskudd på titanråstoff og er avhengig av import. For Nordic Mining er dette kursdrivende fordi den største usikkerheten ikke nødvendigvis er geologien, men tillatelser, tidslinje og regulatorisk gjennomføring.

SB1 Markets har kursmål på 11 kroner for Nordic Mining, Hold.

Aksjen vil fortsatt være følsom for juridiske og politiske signaler, men meldingen reduserer den mest akutte usikkerheten rundt full stans. Det viktigste fremover blir om den nye begrunnelsen og eventuelt midlertidig tillatelse kommer raskt nok til å beskytte prosjektets fremdrift.

Rent teknisk er den mellomlangsiktige trenden negativ og befinner seg i salgssignaler i følge trendmodellen og taktisk trendindikator. Tester et nytt PF salgssignal ved 6,68, hvor det indikative kursmålet er ned mot 5.88. Er under 8/20/50 dager, hvilket betyr et svakt momentum og at aksjen fortsatt er under press.

Hydrogen: SB1 Markets er fortsatt svært negativ til Nel og Hexagon Purus

SB1 Markets publiserte en ny oppdatering på Nel og Hexagon Purus. Budskapet er å betrakte som klart negativt. For Nel peker meglerhuset på at den svake ordreinngangen fra 2025 har fortsatt inn i 2026, og at de to annonserte PEM-ordrene så langt kun utgjør rundt 14 millioner dollar. SB1 Markets modellerer riktignok noe uannonserte ordre, men senker 2026- og 2027-estimatene fordi synligheten fortsatt er begrenset.

Meglerhuset mener elektrolysørmarkedet er kraftig overtilbudt, og at flere kontrakter ikke nødvendigvis betyr bedre lønnsomhet. De peker på at Nel har hatt negativ EBIT hvert kvartal de siste ti årene, at markedsandelen krymper, og at selskapet fortsatt prises over kontantbeholdningen.

SB1 Markets har kursmål på 0,50 kroner for Nel, Selg.

Inside Oslo Børs: Nel handles på 2,40, salgssignaler i trendmodellen og taktisk trendindikator. Flater litt ut etter det kraftige fallet fra 4 kroner, har tatt tilbake hele oppgangen og det stort antall investorer kan sitte og håpe på at de får igjen pengene. Slikt har en tendens til å skape et negativt sentiment og overliggende motstand.

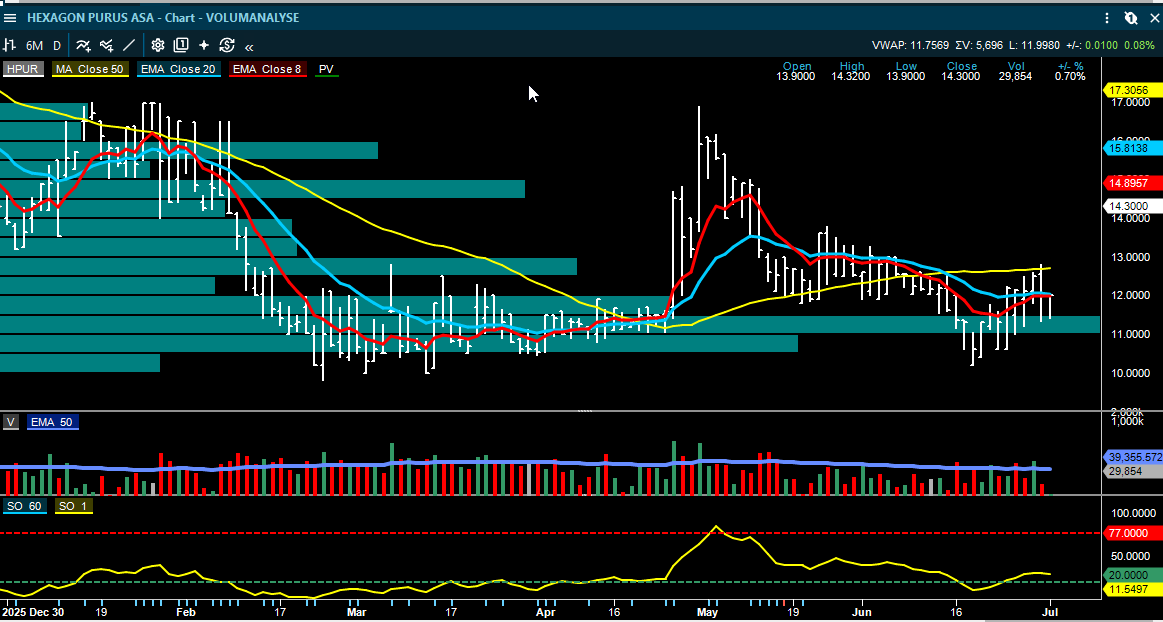
For Hexagon Purus er vurderingen også negativ. SB1 Markets ser ingen klare tegn til markedsbedring, kutter topplinjeestimatene for 2026-2027 med rundt 15-25 prosent og mener egenkapitalverdien i praksis avhenger av en strategisk løsning. Den store konvertible gjelden, i hovedsak knyttet til Mitsui, fremheves som et betydelig overheng.

SB1 Markets har kursmål på 1,00 kroner for Hexagon Purus, Selg.

Meglerhusenes juli-porteføljer: mer forsvar, industri og selektivt

SEB har lagt frem sine norske toppvalg for tredje kvartal. Porteføljen beholdt DNB, SalMar og Europris, mens Kongsberg Maritime, CMB.TECH, Tomra, Odfjell Drilling, Scatec og Norconsult ble tatt inn. SEB oppgir at toppvalgporteføljen i Q2 ga 2,4 prosent avkastning, mot OSEBX på minus 7,8 prosent.

Pareto oppdaterte også sin norske månedsportefølje. Meglerhuset fjerner Europris og SoftwareOne og tar inn Nordic Semiconductor, NORBIT og Sentia. Samtidig beholdes blant annet Aker BP, Bakkafrost, CMB.TECH, Constellation Oil Services, DNB, Envipco, Kongsberg Gruppen og Scatec.

Samlet gir porteføljeendringene et tydelig bilde: meglerhusene søker fortsatt eksponering mot forsvar, industri og, shipping, finans og selskaper med konkrete vekst- eller margintriggere. Det er mindre appetitt for noen makrobets, og mer fokus på aksjer der det finnes kursdrivere.

Oppsummering

Kongsberg Gruppen har fått en ny milliardordre som bekrefter styrken i JSM-programmet. Aker realiserer betydelige verdier gjennom Cognite-salget. Yara viser kapitaldisiplin ved å droppe Air Products-transaksjonen, men markedet vil vente på hva kapitalen brukes til. Shippingaksjene har korrigert kraftig, men ratene og verdsettelsene gjør at sektoren fortsatt er relevant for investorer som tåler volatilitet.

I tillegg gir Selvaag Bolig positive signaler i et fortsatt svakt boligmarked, Nordic Mining får et viktig regulatorisk pusterom, og hydrogenaksjene Nel og Hexagon Purus får nye negative vurderinger fra SB1 Markets. Dette er et marked der seleksjon er avgjørende. Kursdrivere finnes, men de ligger i enkeltselskaper, kontrakter, regulatoriske avklaringer og kapitaldisiplin.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
1
June 30
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

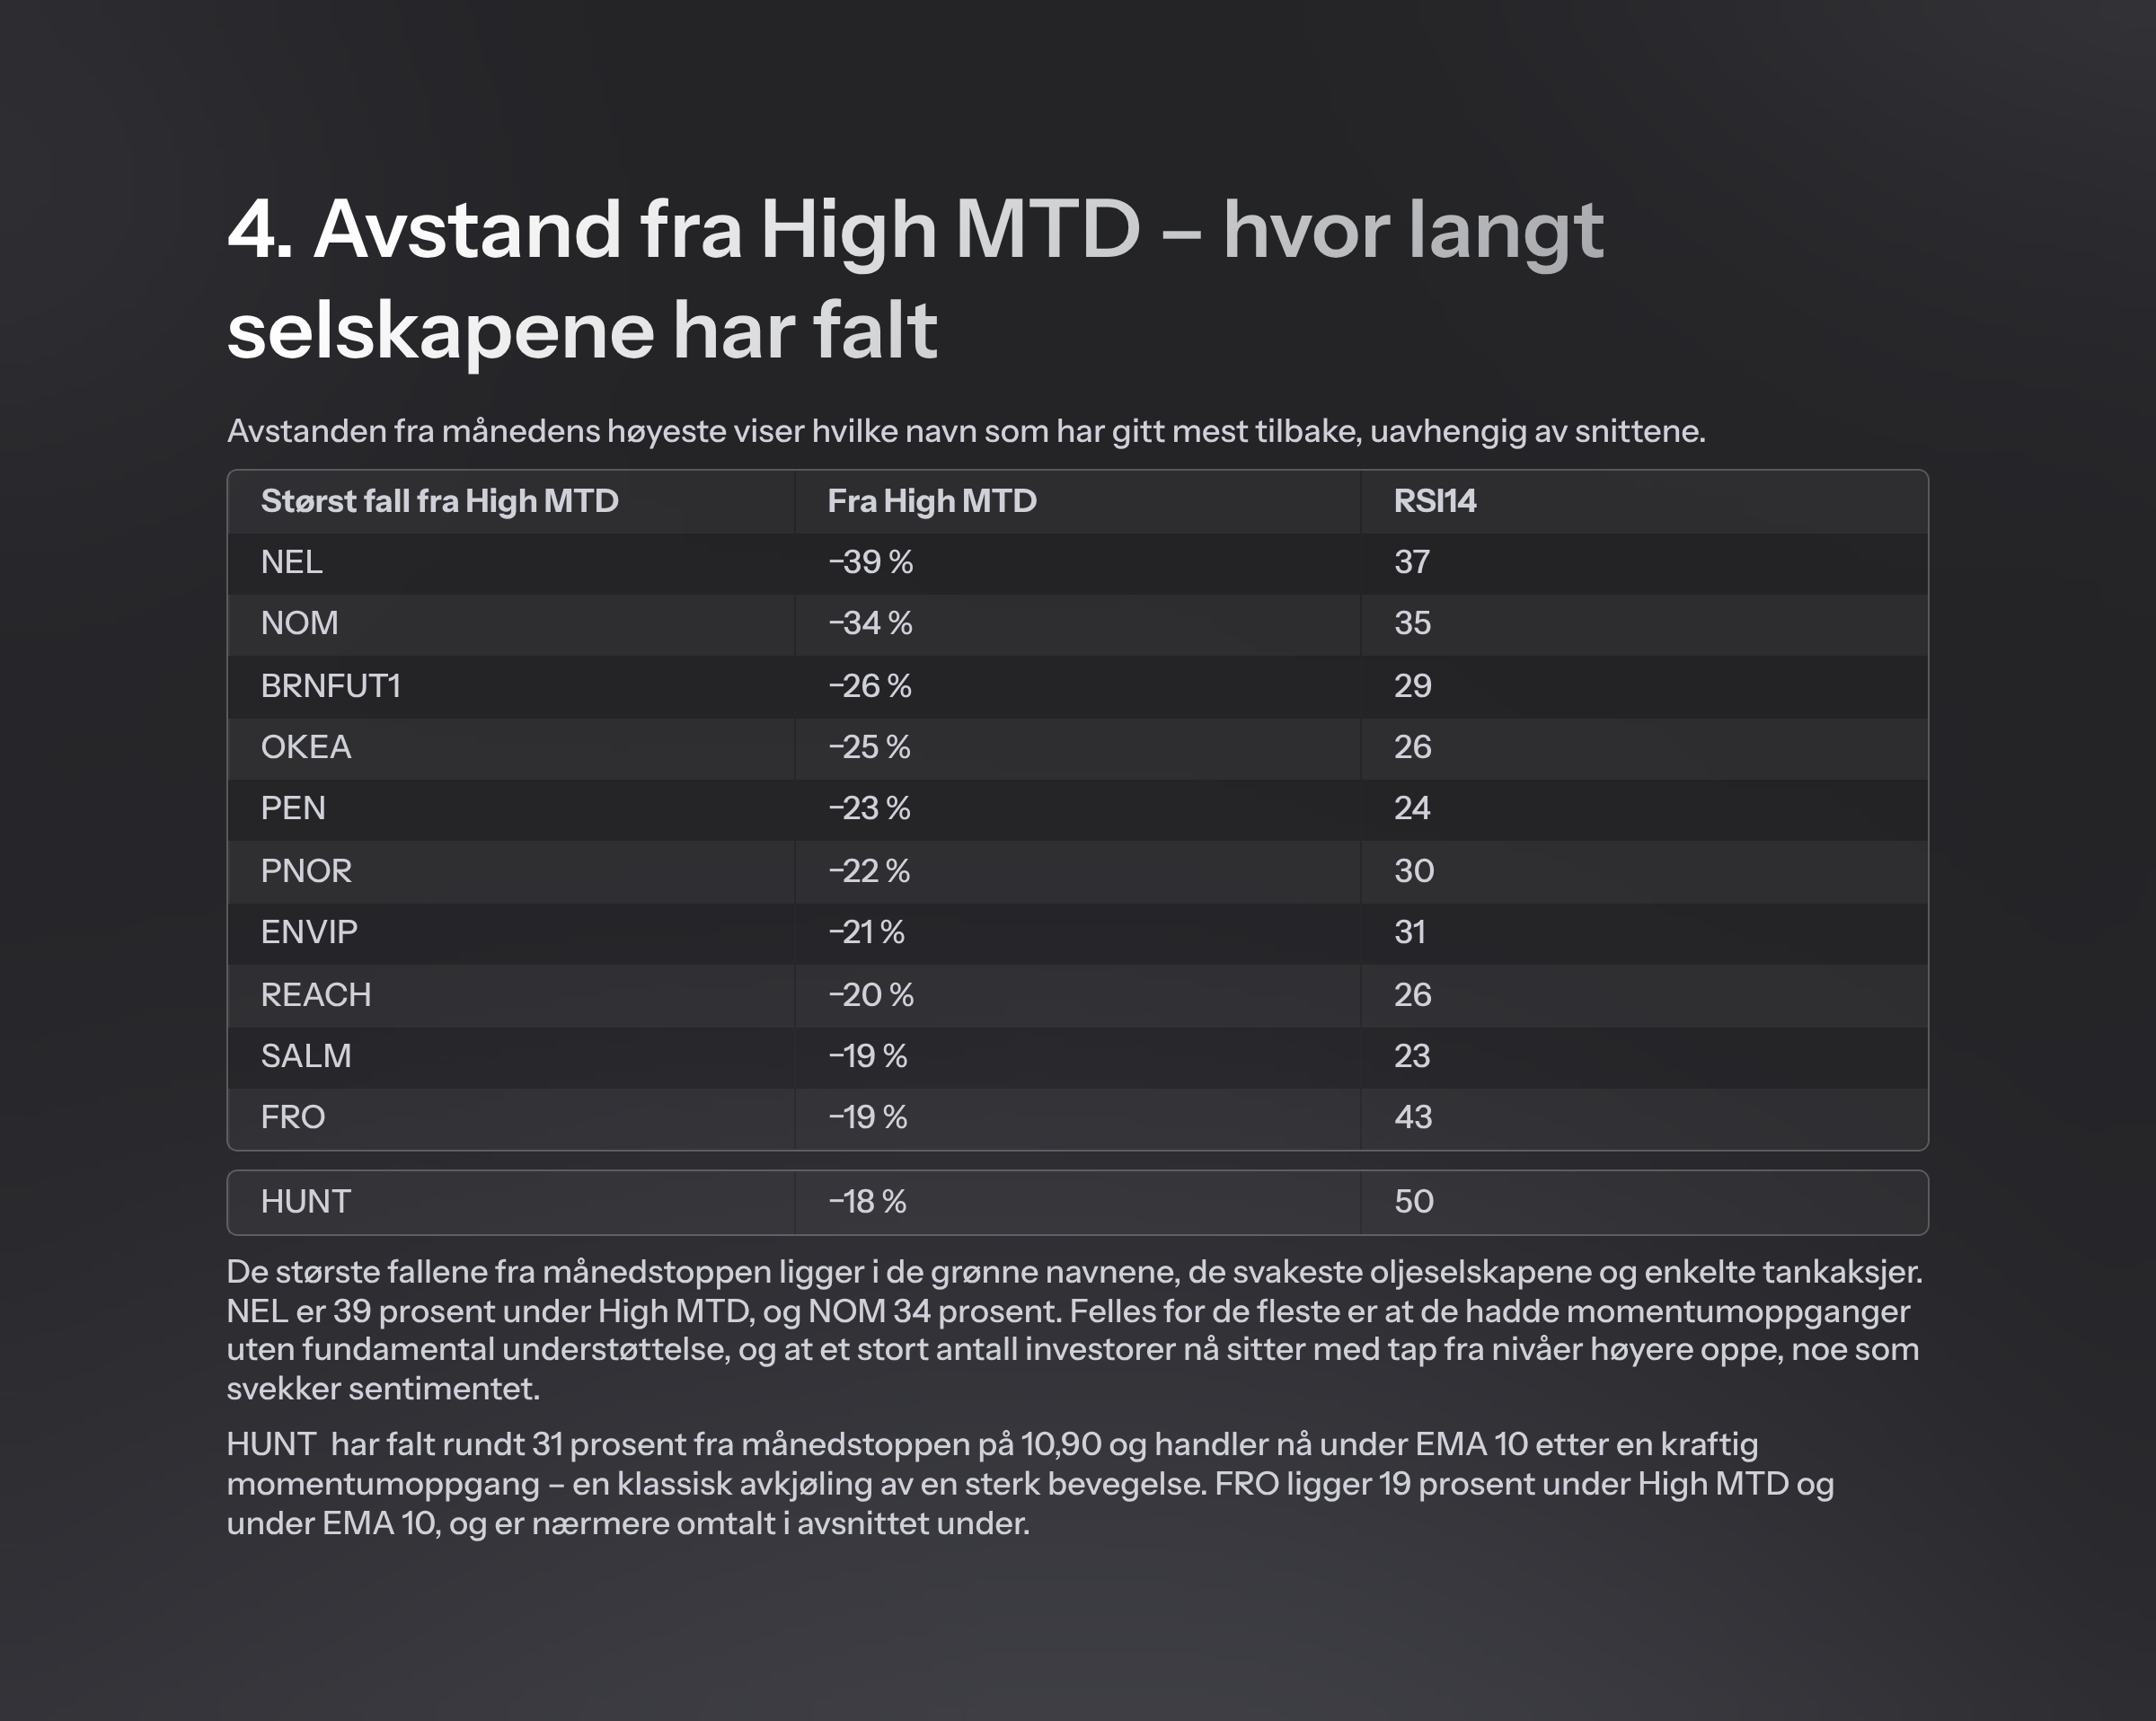
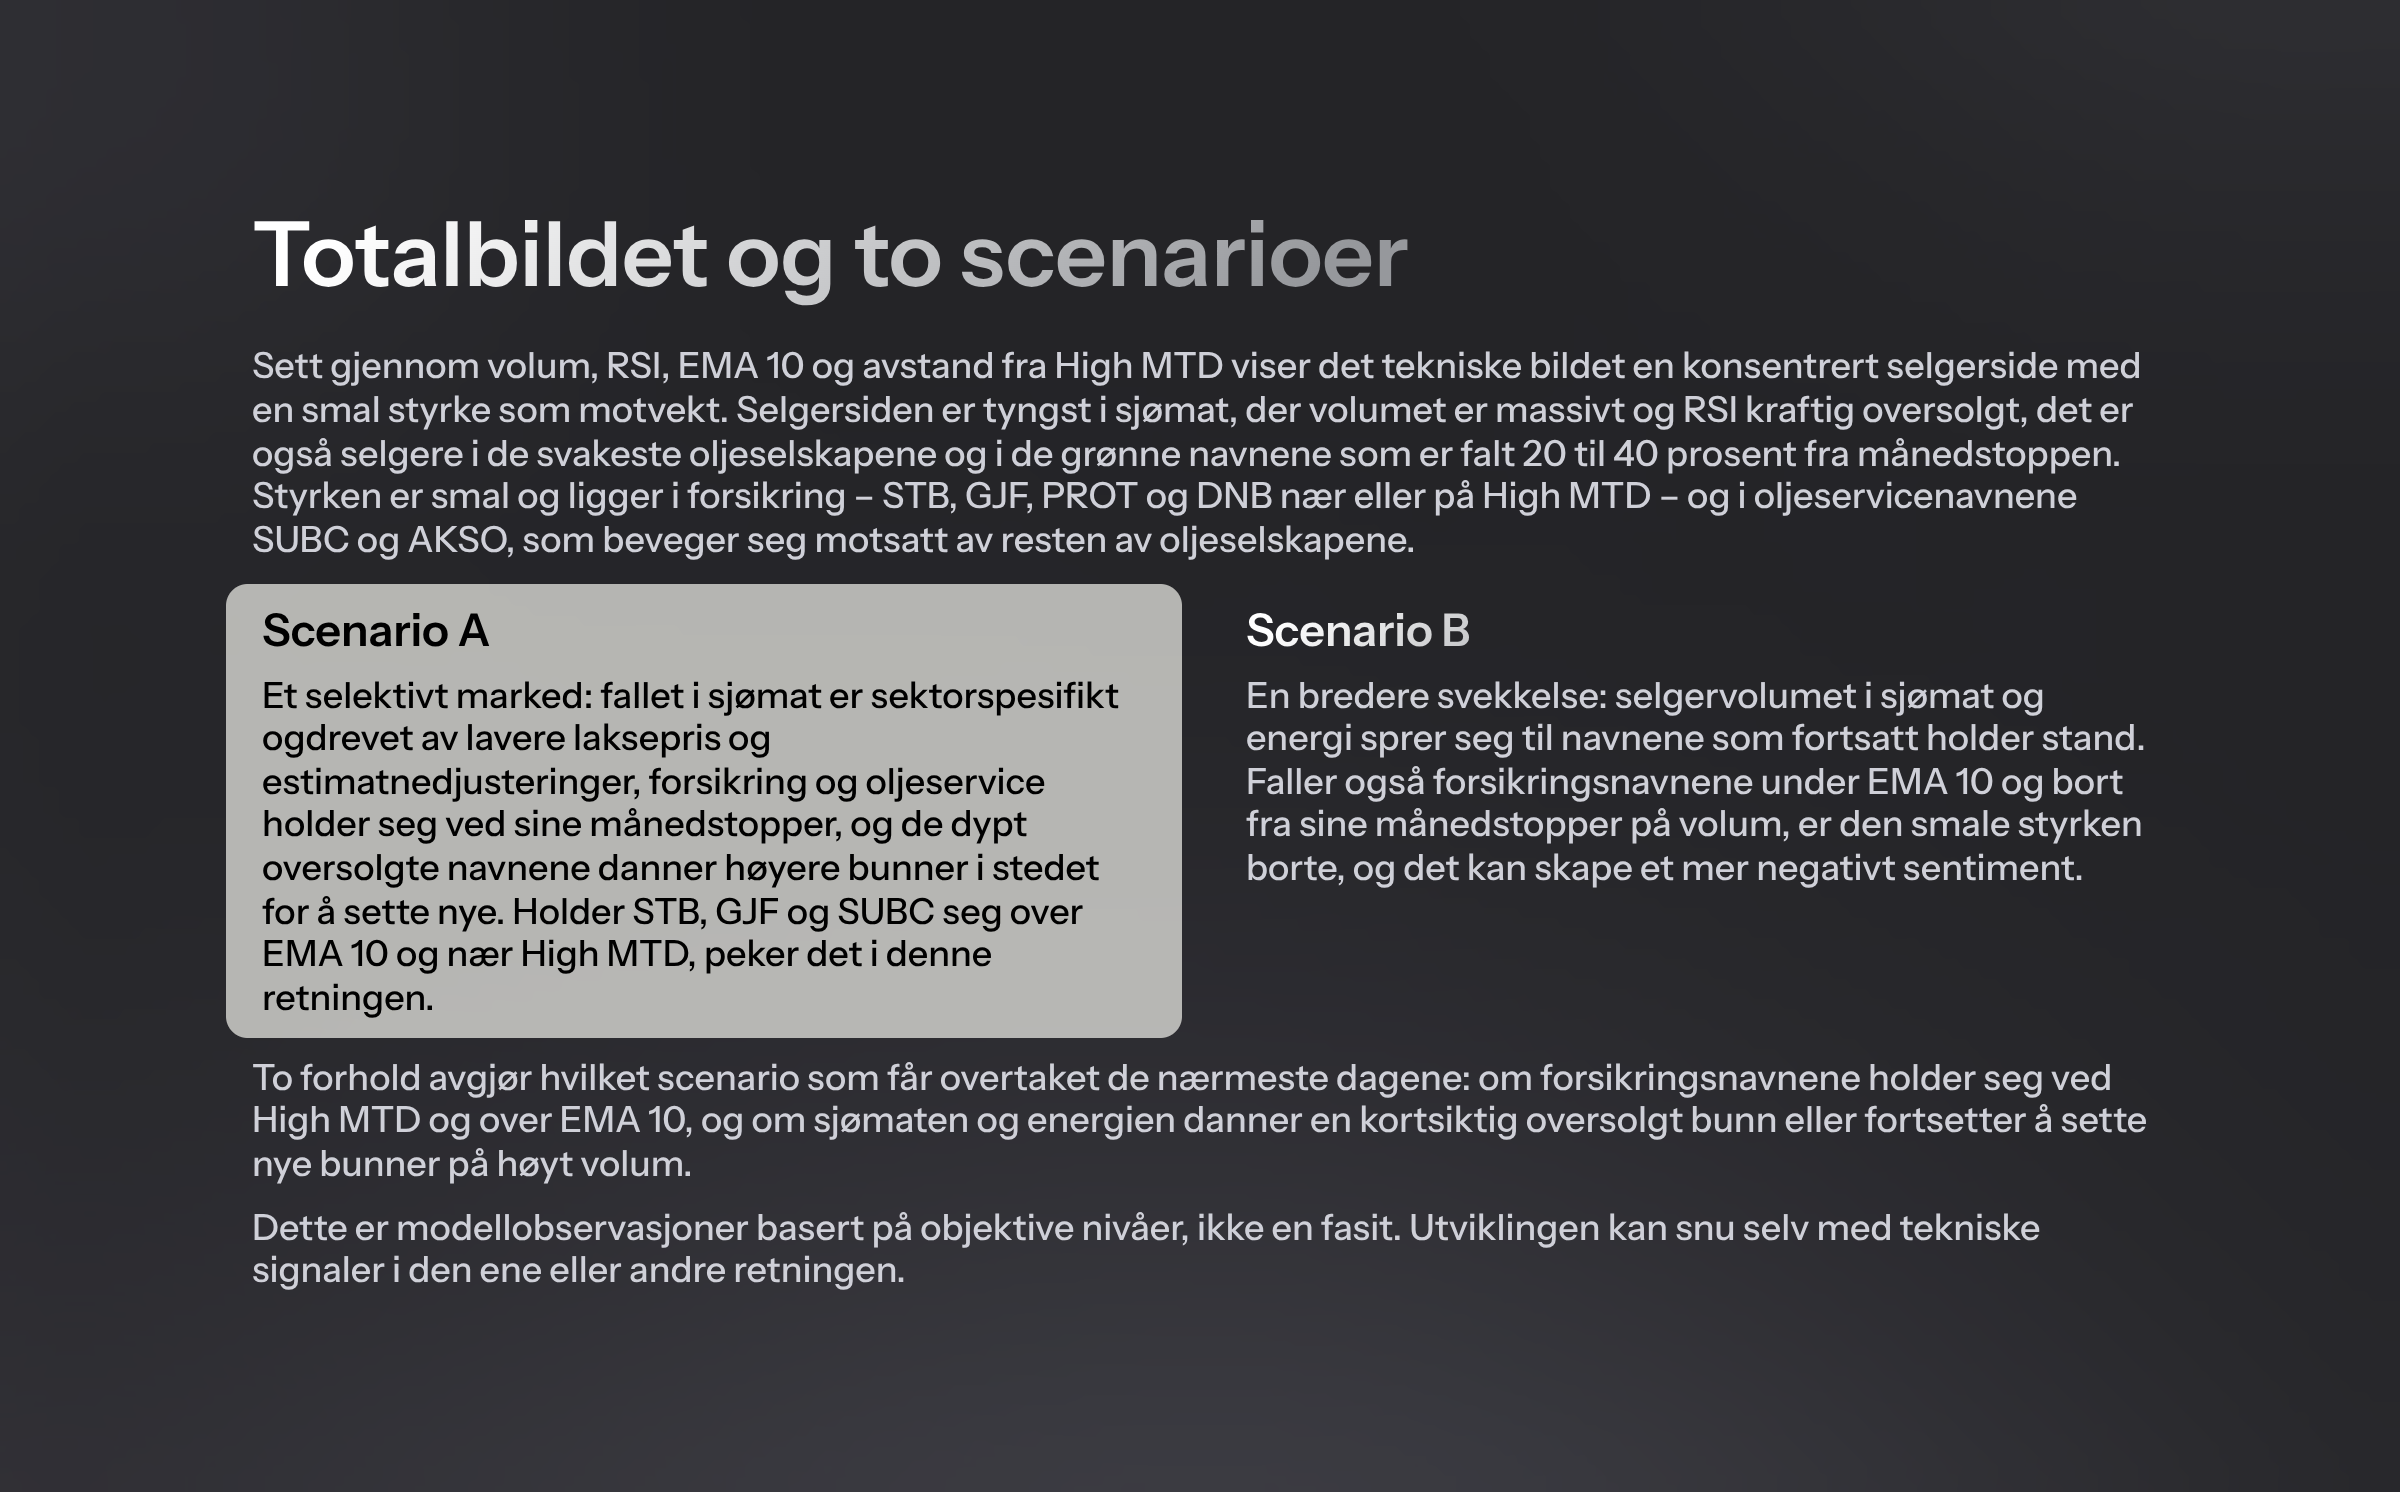
Oslo Børs – Kraftig økt nedsidemomentum og volum i Sjømat. Nesten kapitulasjon på et massivt volum, forsikring og enkelte oljeservicenavn handler på High for måneden

MARKEDSRAPPORT TEKNISK ANALYSE · MOMENTUM- OG VOLUMSCREEN

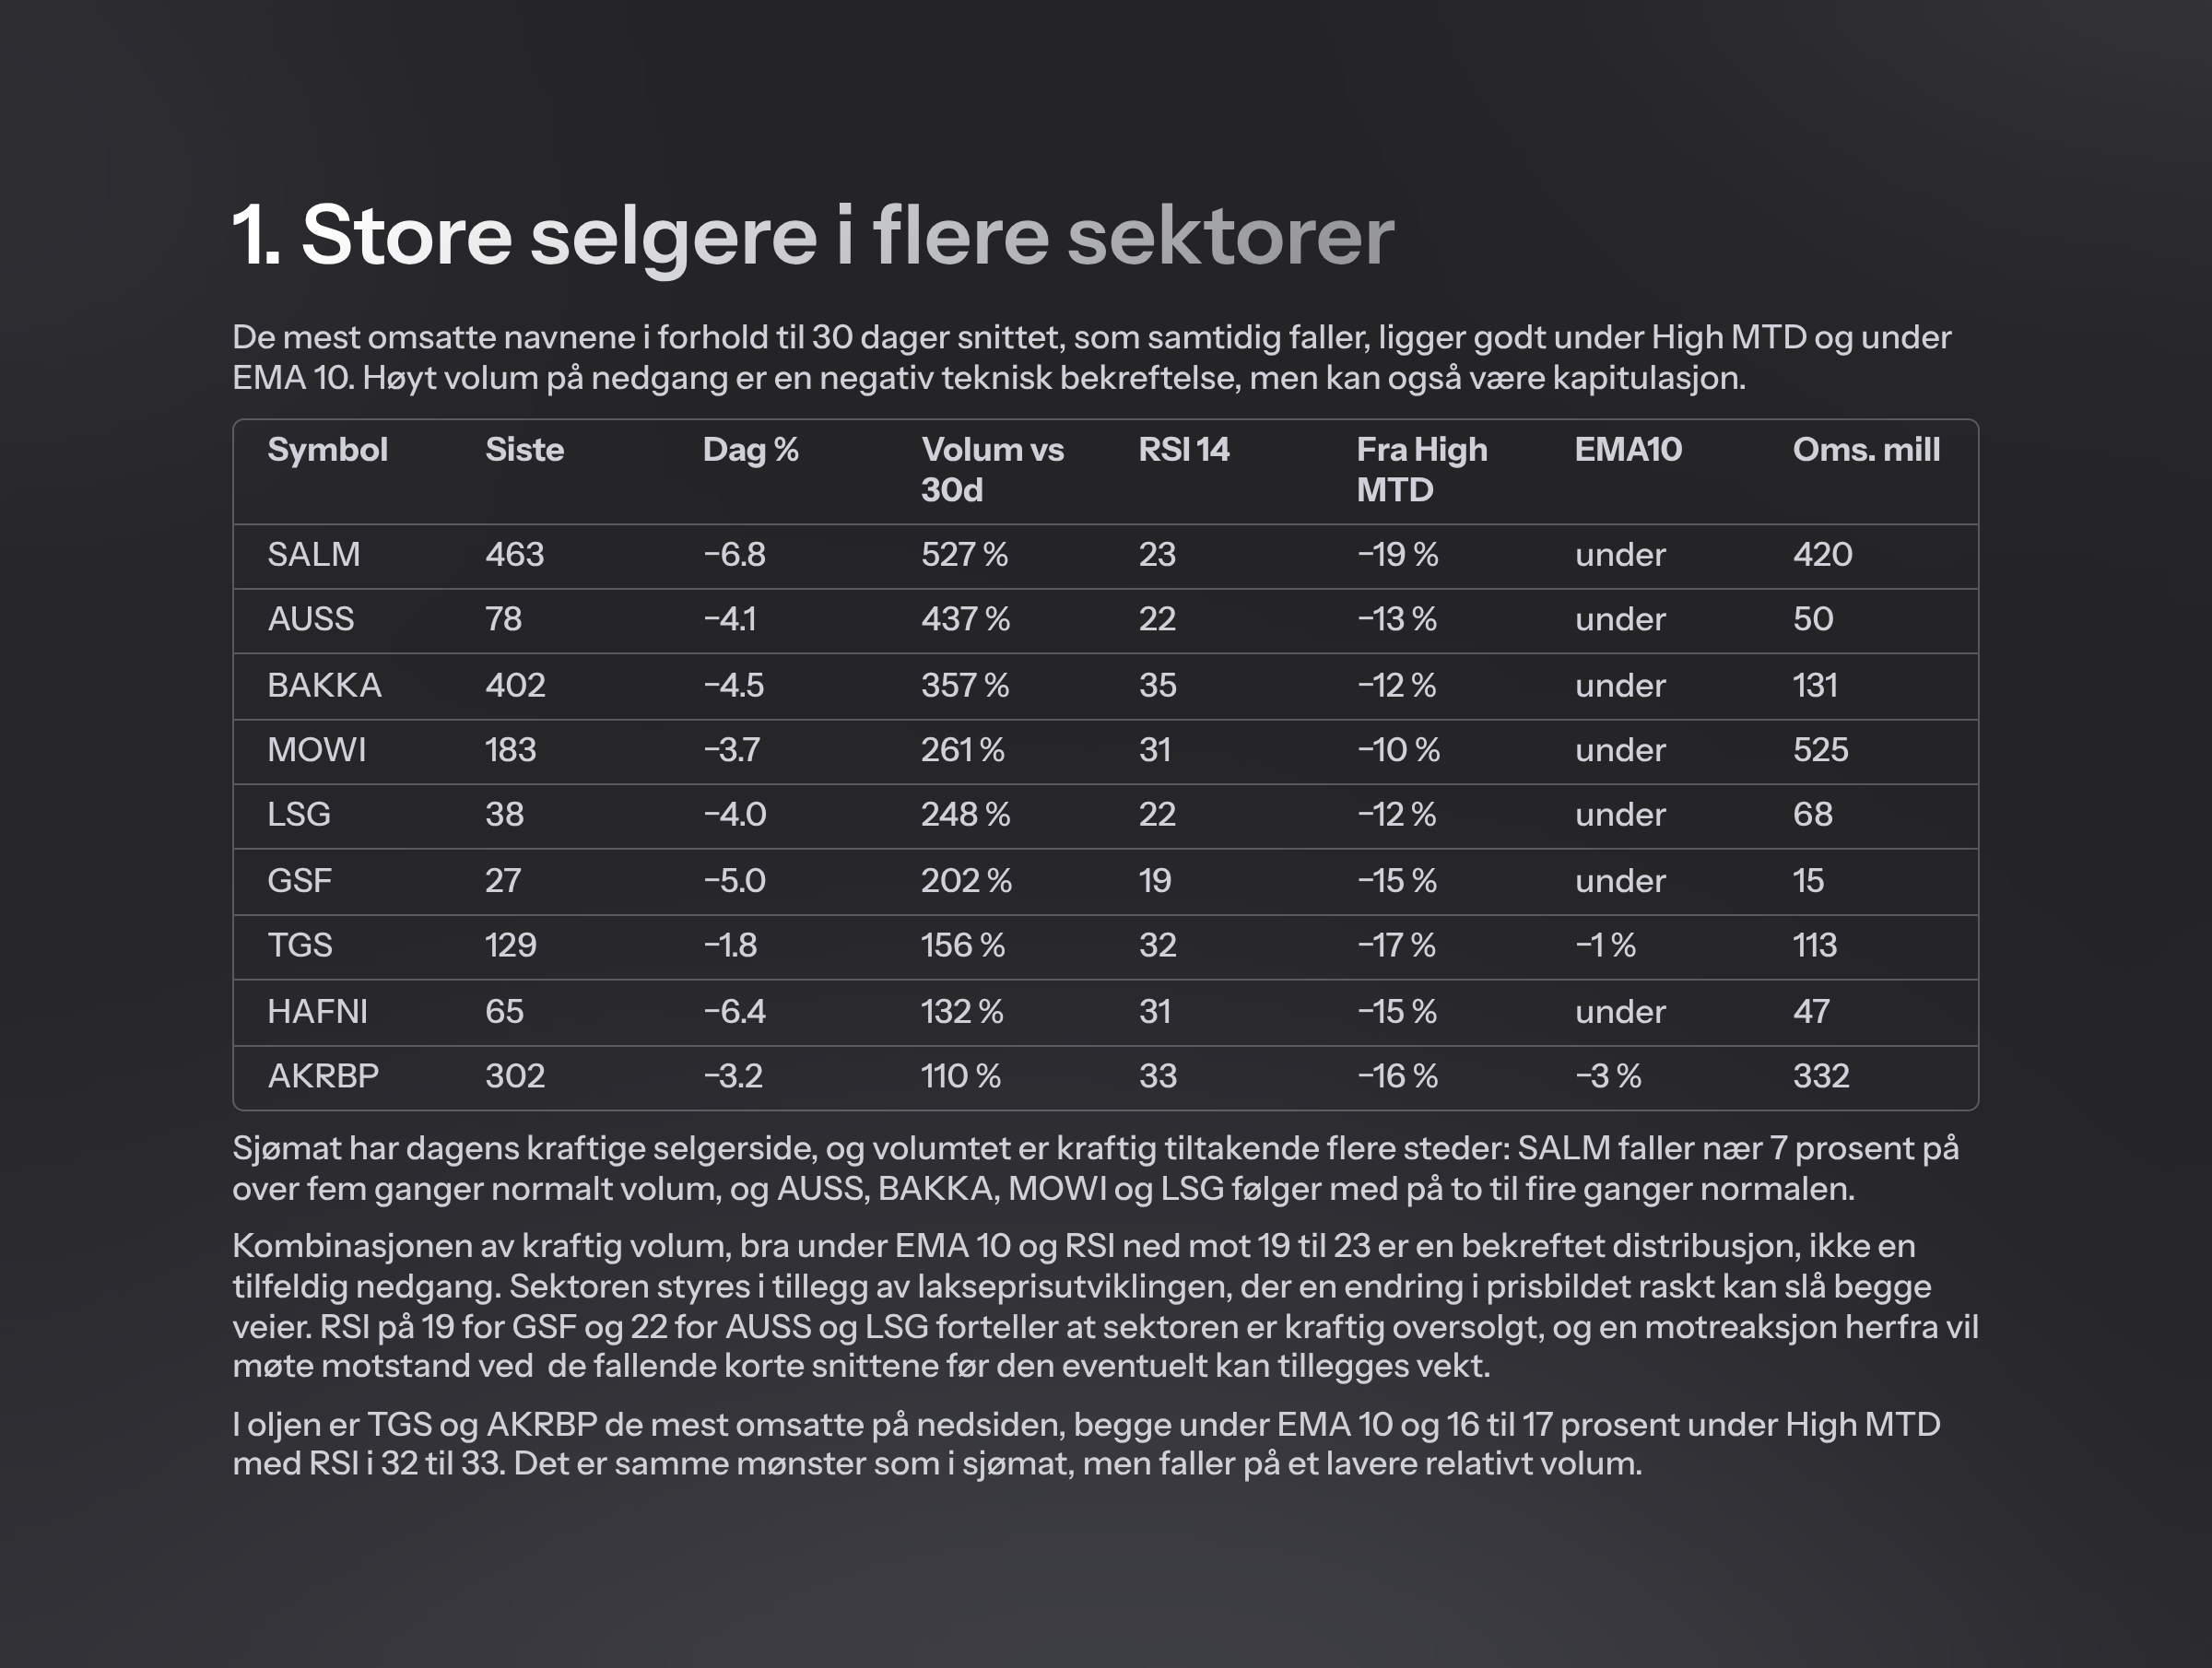
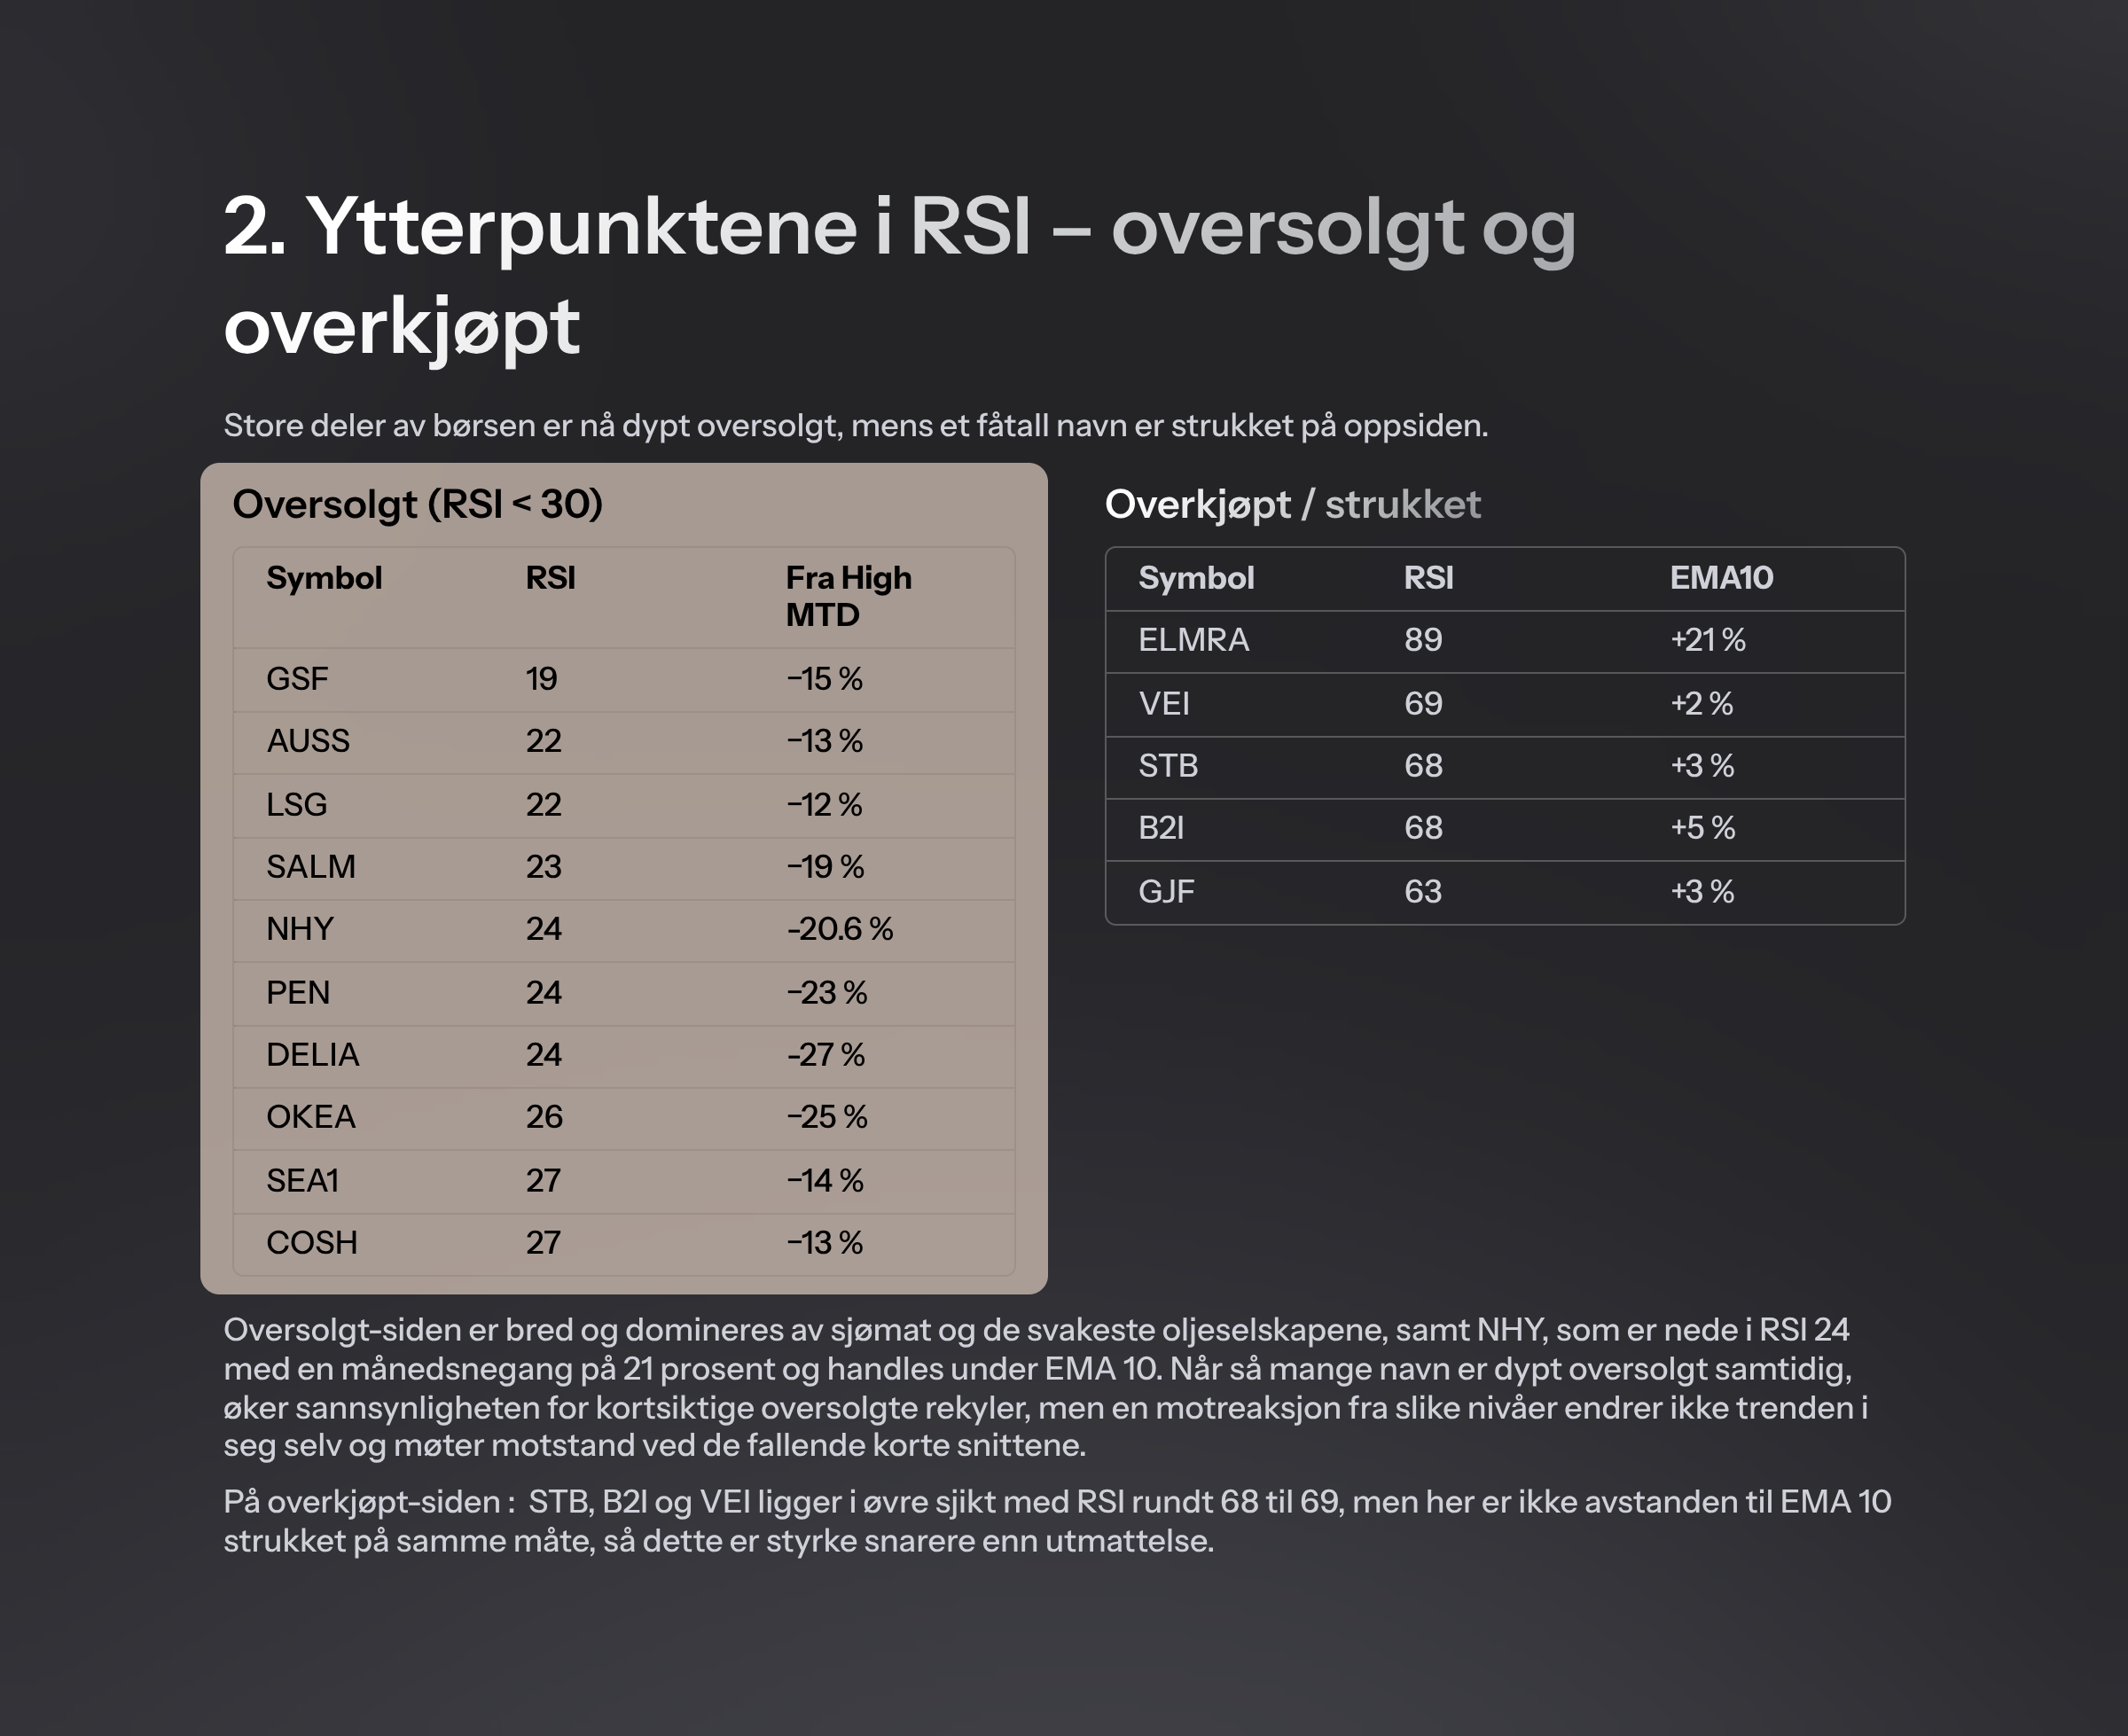
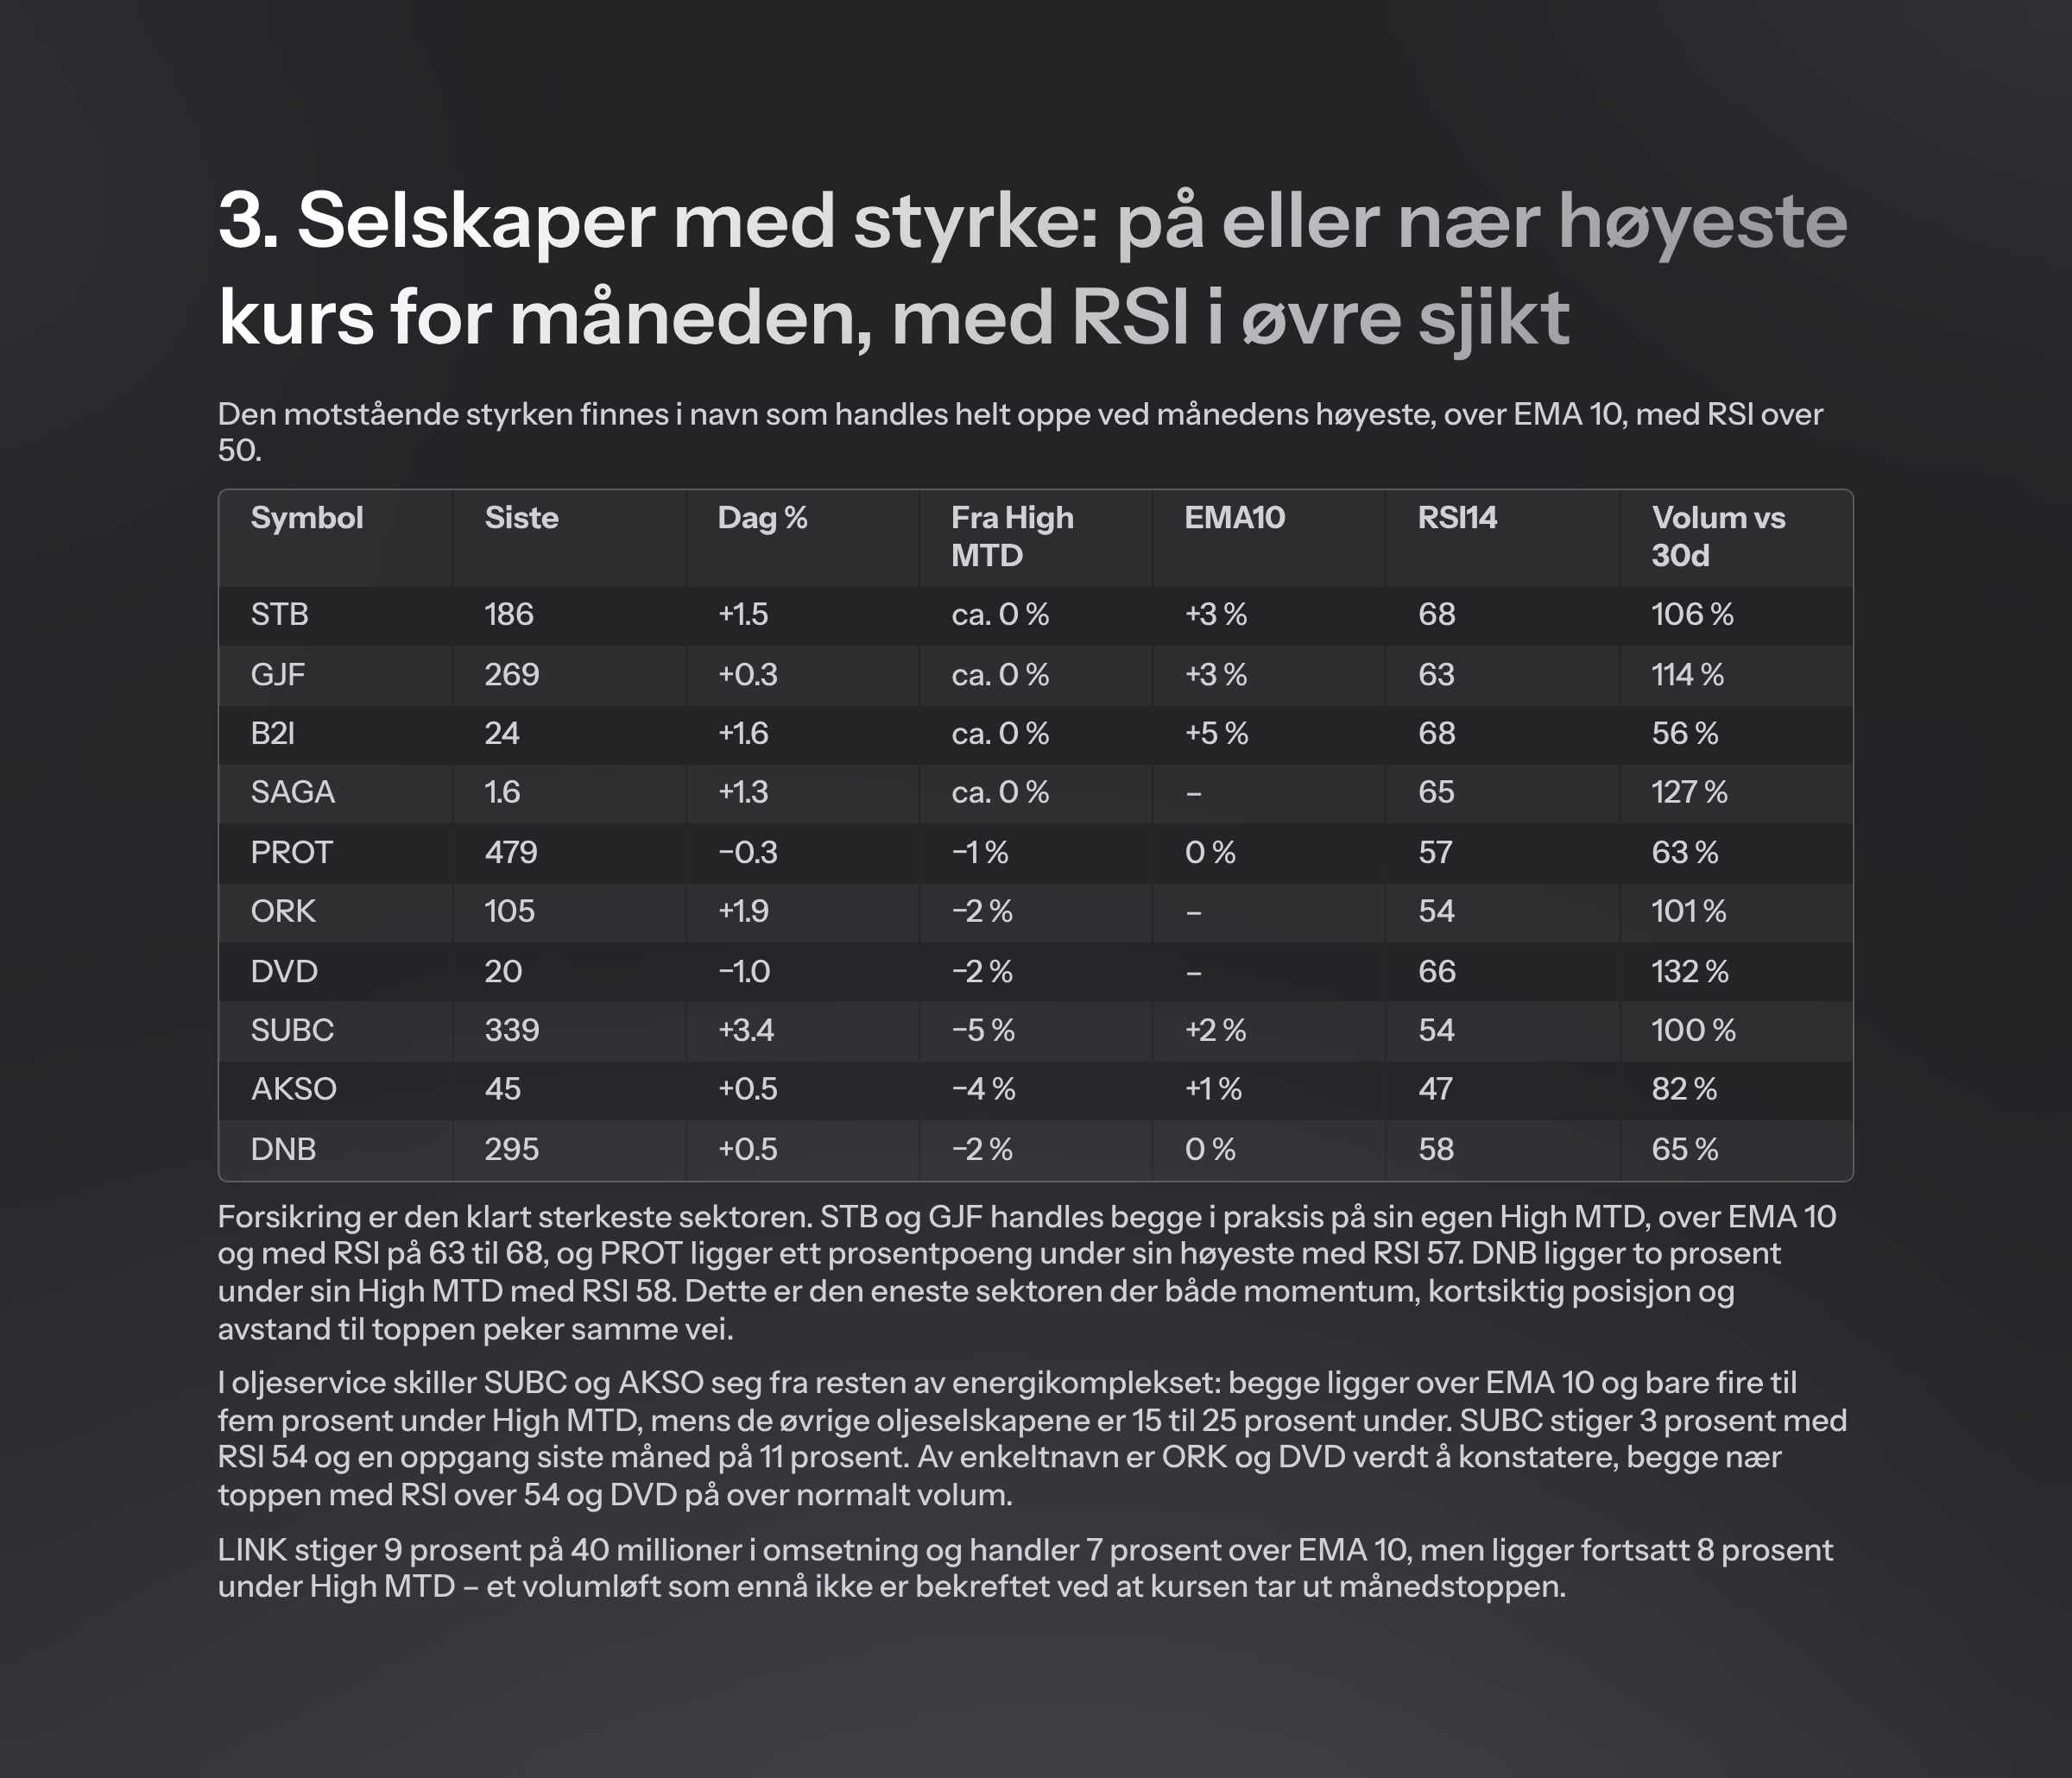
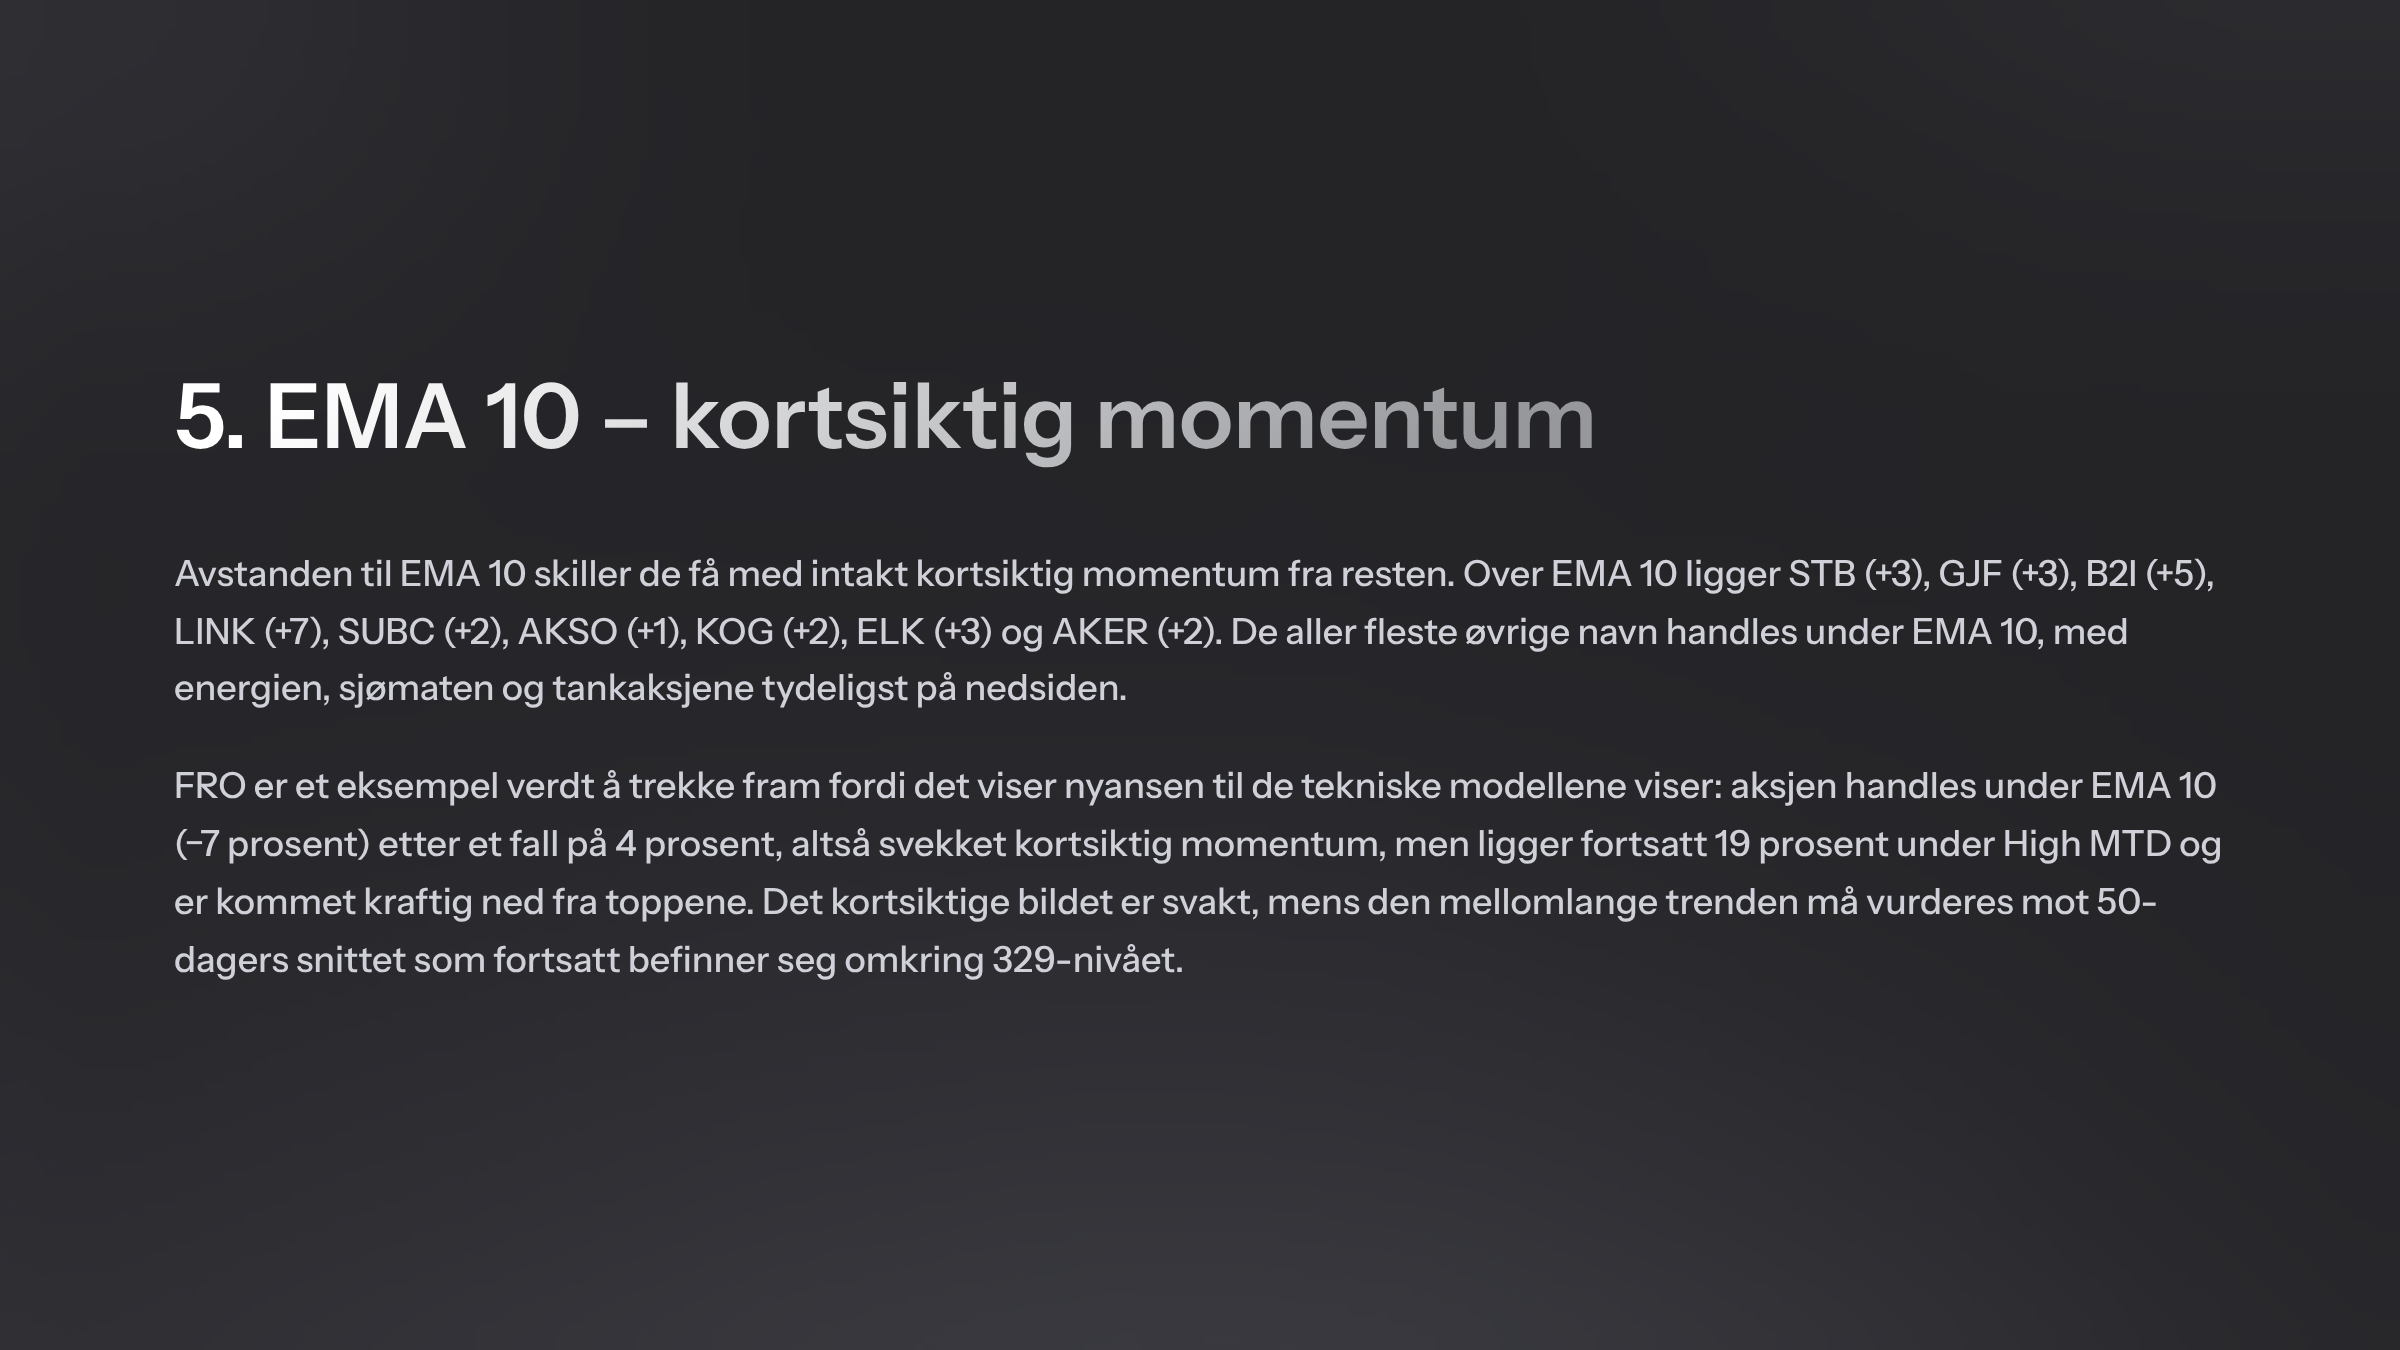
Dagens bilde leses tydeligst gjennom relativ volum kombinert med RSI: selgersiden er konsentrert der volumet er høyest, og det er i sjømaten. Samtidig ligger en liten gruppe navn – STB, GJF, B2I, SAGA – helt oppe ved sin egen High MTD med RSI i øvre sjikt og over EMA 10, mens store deler av børsen er dypt oversolgt. Markedet er ikke samlet svakt, men styrken er smal og selgersiden er konsentrert.

June 30
Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Wall Street - Markedet roterer fortsatt under overflaten – AI er fortsatt motoren, men lederskapet endrer karakter

AI er fortsatt den viktigste drivkraften i aksjemarkedet, men lederskapet har endret karakter. Det er ikke lenger nok å si at «teknologi leder markedet». Kapitalen beveger seg mer selektivt, og investorene skiller tydeligere mellom de selskapene som finansierer AI-investeringene, og de selskapene som mottar pengene.

Dette er et viktig skifte. I starten av en stor tematisk trend kjøper investorene ofte de største og mest kjente selskapene. I AI-bølgen var det naturlig at kapitalen først gikk til Magnificent 7 og de store plattform- og hyperscaler-selskapene. De hadde størrelsen, balansen, infrastrukturen og troverdigheten.

Nå er markedet mer opptatt av hvem som faktisk får den direkte inntjeningseffekten av investeringsbølgen. Hyperscalerne bygger datasentre, kjøper chips, investerer i strøm, kjøling og nettverk, og bruker enorme beløp på capex. Leverandørene av halvledere, minne, strømforsyning, kjøling, datasenterutstyr og AI-infrastruktur får ordrene og cash-flow.

Det betyr ikke at de store teknologiselskapene er ferdige som investeringscase hos investorene. Men det betyr at markedet har begynt å stille hardere spørsmål: Hvem tjener penger på AI akkurat nå, og hvem må bruke mest penger for å holde seg med i kappløpet?

AI-temaet er ikke over – det har modnet

Det er viktig å skille mellom en trend som er over, og en trend som har modnet. AI-historien er ikke død. Tvert imot er AI fortsatt det temaet som trekker mest kapital, oppmerksomhet og inntjeningsforventninger. Men når en trend modnes, blir den mer selektiv.

I en tidlig fase kjøper investorene bredt. Alt som kan knyttes til AI, blir løftet. Etter hvert begynner markedet å sortere. Noen selskaper får sterkere inntjeningsmomentum. Andre får høyere kostnader. Noen får økte marginer. Andre må forsvare stadig større investeringer.

Det er denne sorteringen vi ser nå. Investorene forlater ikke AI, men de roterer internt i temaet. De selger noe som har blitt for tungt eid, kjøper noe som har hengt etter, og jager fortsatt de områdene hvor momentumet er sterkest.

Dette gjør markedet mer vanskelig. Det holder ikke lenger å eie «teknologi». Man må forstå hvor i verdikjeden kapitalen flytter seg.

Magnificent 7 har mistet noe av glansen

Magnificent 7 har vært selve symbolet på den amerikanske teknologidominansen. Men de siste månedene har flere av disse aksjene ikke lenger vært de klare lederne i markedet. Det skyldes ikke nødvendigvis svakere selskaper, men en endret investorlogikk.

Markedet har begynt å skille mellom AI som investering og AI som inntjening. Hyperscalerne er sentrale for hele AI-utbyggingen, men de må også finansiere den. Når capex øker kraftig, begynner investorene å spørre når avkastningen kommer.

Dette er en klassisk fase i store investeringssykluser. Først belønnes visjonen. Deretter belønnes investeringene. Til slutt krever markedet dokumentert inntjening.

For hyperscalerne betyr det at investorene ikke bare vil høre om AI-potensialet. De vil se at investeringene faktisk gir bedre vekst, høyere marginer og tydelig avkastning på kapitalen.

Halvledere og AI-infrastruktur har tatt over som kjernehandelen

Kapitalen har i større grad flyttet seg mot halvledere, minne, AI-infrastruktur og selskaper som leverer nødvendig utstyr til AI-økonomien. Dette er den mest direkte måten å eie AI-investeringssyklusen på.

Det er enkelt å forstå hvorfor. Dersom de store teknologiselskapene skal bygge mer datakapasitet, trengs det chips, minne, strøm, kjøling, nettverk, servere og datasentre. Leverandørene til denne utbyggingen får en mer direkte ordre- og inntektseffekt.

Dette har gjort halvledere til en av de viktigste sektorene i hele markedet. Problemet er at nettopp dette også gjør sektoren mer sårbar. Når «alle» forstår at halvledere er midtpunktet i AI-handelen, blir posisjoneringen stor, forventningene høye og reaksjonene på skuffelser kraftige.

En sterk trend kan derfor bli både riktig og risikabel samtidig.

Kina er ikke én samlet handel

Kina-bildet er også mer nyansert enn overskriftene ofte tilsier. Kinesisk internett og gammel vekstteknologi har vært svakt, mens kinesisk deep-tech, halvledere, AI og avansert industri har hatt langt sterkere momentum.

Dette viser at investorene ikke nødvendigvis kjøper «Kina» som én samlet makrohandel. De kjøper de delene av Kina som passer inn i den globale AI- og teknologitrenden.

Det samme ser vi i USA. Kapitalen søker ikke bare store teknologiselskaper. Den søker selskaper som står nærmest de områdene hvor investeringene faktisk øker.

Kinesisk big-tech har samtidig blitt hengende langt etter. Det kan skape en taktisk mulighet dersom sentimentet har blitt for negativt og posisjoneringen er lav. Men en eventuell rekyl i kinesisk internett bør ikke forveksles med at det igjen har overtatt lederrollen. Det kan like gjerne være en klassisk catch-up-bevegelse i en svak og lite eid del av markedet.

Lav Kina-posisjonering kan gi rom for rekyl

Globale investorer er fortsatt ikke tungt posisjonert i Kina. Det er viktig. Når et marked er undereid, kan selv moderate positive nyheter skape kraftige bevegelser, fordi mange investorer må kjøpe seg opp samtidig dersom bildet bedres.

Kina kan også få støtte fra politiske tiltak, økt obligasjonsutstedelse, infrastrukturinvesteringer og bedre kredittvekst senere i året. Svake makrotall bør derfor ikke automatisk tolkes som en strukturell kollaps. Noe av svakheten kan være syklisk og sesongmessig.

For investorer er poenget at Kina må leses gjennom flere lag: politikk, kapitalflyt, posisjonering, sektorrotasjon og teknisk struktur. Det holder ikke å se på ett svakt makrotall og konkludere.

Markedet har historiske bobletrekk

Det mest krevende med dagens marked er at flere deler av AI-handelen har fått karaktertrekk som minner om tidligere boblefaser. Det betyr ikke at markedet må falle umiddelbart. De siste fasene av sterke trender kan ofte være de mest lønnsomme.

Men det betyr at risikoen øker.

Når en sektor har steget ekstremt mye, blir investorene mindre opptatt av pris og mer opptatt av å ikke gå glipp av oppgangen. Dette er klassisk markedspsykologi. Jo mer en aksje eller sektor stiger, desto tryggere føles den for mange investorer. Men samtidig blir fallhøyden større dersom forventningene ikke innfris.

Det er nettopp derfor AI-markedet nå må følges med større disiplin. Det kan fortsatt være riktig å eie vinnere, men det blir farligere å jage dem ukritisk.

Posisjoneringen gjør nedsiden mer følsom

Et av de viktigste risikopunktene er at store deler av markedet er tungt posisjonert. Systematiske strategier, trendfølgende modeller, hedgefond og asset managers har betydelig aksjeeksponering. Samtidig har finansieringskostnadene økt.

Dette gjør markedet mer følsomt for fall. Når mange investorer eier det samme, og flere bruker modeller som reduserer risiko når volatiliteten øker, kan et fall bli forsterket av mekaniske salg.

Dette er viktig å forstå. Markedet faller ikke alltid fordi nyhetene plutselig er mye dårligere. Noen ganger faller markedet fordi posisjoneringen er for strukket. Når kursene begynner å falle, må enkelte investorer redusere sin eksponering uavhengig av hva de mener om den langsiktige historien.

Det er slik et marked som virker sterkt på overflaten, plutselig kan bli langt mer urolig.

Dyrere finansiering kan endre risikoviljen

Når finansiering av posisjoner blir dyrere, blir det mindre attraktivt å ta høy risiko. Dette gjelder særlig aktører som hedgefond, relative value-strategier og andre investorer som bruker giring.

Så lenge markedet stiger, betyr ikke dette nødvendigvis så mye. Men dersom volatiliteten øker samtidig som finansieringskostnadene er høye, kan flere aktører bli tvunget til å ta ned risiko.

Kombinasjonen av høy posisjonering, dyrere finansiering og høy verdsettelse gjør markedet mer sårbart. Det betyr ikke at et fall må komme nå, men det betyr at markedet har mindre feilmargin.

Verdsettelsen krever at alt går riktig

Amerikanske aksjer er høyt priset på de fleste langsiktige verdsettelsesmål. Høy verdsettelse er imidlertid ikke et godt selvstendig timing-verktøy. Markeder kan være dyre lenge, særlig når inntjeningen stiger og kapitalen fortsetter å strømme inn. Det samme som at et overkjøpt marked eller en aksje kan forbli overkjøpt lenger enn investorer tror er mulig.

Men høy verdsettelse gjør markedet mer avhengig av at forventningene innfris. Inntjeningen må holde seg sterk. Rentene må ikke stige for mye opp. AI-investeringene må fortsette. Og investorene må fortsatt tro at selskapene kan omsette AI-utgiftene til reell produktivitet og høyere inntjening.

Hovedpoenget er - Når prisingen er høy, blir skuffelser dyrere.

Emerging markets har blitt mer konsentrert enn mange tror

Emerging markets har historisk blitt brukt som diversifisering. Mange investorer har tenkt at EM gir eksponering mot råvarer, valuta, lokal vekst og andre drivere enn USA.

Det bildet har endret seg. De største EM-indeksene er nå i langt større grad dominert av asiatiske teknologi- og AI-relaterte selskaper. TSMC, Samsung, SK Hynix, Tencent og Alibaba er ikke bare enkeltnavn. De har blitt så store at de preger hele EM-eksponeringen.

Det betyr at EM i praksis har blitt mer koblet til den globale AI-handelen. Dersom amerikansk teknologi og halvledere faller, kan EM også bli presset, fordi de samme tematiske driverne dominerer indeksene.

Dette er viktig å være klar over. En investor kan tro at han eller hun har kjøpt diversifisering, men i realiteten kan eksponeringen være langt mer konsentrert mot AI, Asia og halvledere enn man tror.

Helse og biotek får økt interesse

Samtidig finnes det tegn til at kapitalen også begynner å lete etter andre temaer enn AI. Hedgefond har kjøpt mer helse, særlig biotech. En del av dette skyldes short covering, men det viser likevel at investorene søker nye lommer med egen dynamikk.

Biotech drives av andre faktorer enn AI og halvledere. Kliniske data, regulatoriske beslutninger, M&A og produktpipelines betyr mye. Det gjør sektoren interessant i perioder hvor teknologihandelen blir mer volatil.

I tillegg er det strukturell vekst i amerikanske legemiddelkostnader, blant annet drevet av GLP-1-medisiner innen fedme og diabetes. Det gir en fundamental grunn for at deler av helsemarkedet kan tiltrekke seg mer kapital.

Dette betyr ikke at helse nødvendigvis blir ny markedsleder, men det viser at investorene ikke kun ser én vei.

Kredittmarkedet sender foreløpig ikke faresignal

En viktig motvekt til de mer negative signalene er at kredittspreadene fortsatt er relativt rolige. Kredittmarkedet er ofte mer følsomt for reell økonomisk stress enn aksjemarkedet.

Når aksjer svinger kraftig, men kredittmarkedet ikke viser panikk, er det ofte et tegn på at bevegelsen først og fremst handler om posisjonering, sektorrotasjon eller teknisk risiko – ikke om en systemisk kredittkrise.

Dette er viktig. Markedet er dyrt, konsentrert og sårbart, men kredittmarkedet sier foreløpig ikke at økonomien er i ferd med å forverre seg.

USA har fortsatt strukturelle fordeler

Det er lett å fokusere på at USA er dyrt. Men USA er ikke dyrt uten grunn. Det amerikanske markedet har flere strukturelle fordeler: store kapitalmarkeder, global teknologidominans, sterke AI-investeringer, høy produktivitet og verdens høyeste børsverdi.

USA har også hatt sterkere produktivitetsutvikling enn mange andre store økonomier de siste årene. Det er en viktig del av bull-fortellingen. Dersom AI faktisk gir høyere produktivitet, kan amerikanske selskaper få en langsiktig inntjeningsfordel.

Derfor er det ikke nok å si at amerikanske aksjer er høyt priset. Man må også forstå hvorfor investorene er villige til å betale mer for dem.

Risikoen er at forventningene allerede er svært høye. Hvis AI-produktiviteten, capex-syklusen eller earnings-momentumet skuffer, kan samme høye prising bli en stor belastning.

Europa møter økende konkurranse fra Kina

Europa står samtidig overfor en ny strukturell utfordring fra Kina. Kinesiske selskaper konkurrerer i økende grad med europeiske industriselskaper, ikke bare i Kina, men også i Europa og globalt.

Dette gjelder særlig områder hvor kinesiske selskaper har skala, teknologi og kostnadsfordeler. For europeisk industri kan dette presse marginer, markedsandeler og investorers syn på langsiktig inntjening.

Dersom Europa samtidig mangler samme AI-investeringskraft og produktivitetsmomentum som USA, kan kapitalen fortsette å søke mot USA og utvalgte asiatiske teknologiområder fremfor bred europeisk industri.

Software kan få en taktisk revurdering

Software har vært under press fordi markedet frykter at AI kan svekke deler av forretningsmodellene. Samtidig peker flere forhold på at selgerpresset kan ha gått for langt på kort sikt.

Inntektsveksten holder seg bedre enn kursutviklingen skulle tilsi. Marginene er fortsatt solide. Guidingen har ikke kollapset. Pricing power holder seg. Og flere software-selskaper har økt sine tilbakekjøp av aksjer.

Dette åpner for en potensiell taktisk rekyl. Det betyr ikke nødvendigvis at software overtar den langsiktige lederrollen fra halvledere. Men når en sektor blir for hardt solgt relativt til fundamentale forhold, kan det komme kraftige short covering- og mean reversion-bevegelser.

Dette er en viktig nyanse: Halvledere kan fortsatt være den strukturelle AI-lederen, samtidig som software får en kortsiktig gjeninnhenting.

Sentimentet er vanskeligere å lese

Markedet er ikke entydig euforisk, men heller ikke entydig engstelig. Noen indikatorer viser høy optimisme og høy eksponering. Andre viser fortsatt frykt etter teknologisalg, Korea-volatilitet og usikkerhet rundt AI.

Dette blandede sentimentet gjør markedet mer uforutsigbart. Når noen investorer er tungt posisjonert for oppsiden, mens andre er redde og underinvestert, kan både oppganger og nedganger bli kraftigere.

Hvis nyhetene blir bedre, kan underinvestert kapital måtte kjøpe. Hvis nyhetene blir dårligere, kan høyt posisjonerte investorer måtte selge.

Det er nettopp denne kombinasjonen som ofte gir større volatilitet. Slagene opp og ned kan bli større og skape stor frustrasjon begge veier og gi mindre forutsigbarhet rent teknisk.

Buyback-blackout kan gjøre markedet mer sårbart

En annen viktig faktor er at markedet går inn i en periode hvor selskapenes tilbakekjøp blir mindre aktive før resultatsesongen. Buybacks har vært en viktig støtte for amerikanske aksjer – de er den største kjøperen. Når denne kjøperen midlertidig blir svakere, må markedet i større grad stole på andre kjøpere.

Dette skjer samtidig som posisjoneringen er høy og teknologi-volatiliteten har økt. Det betyr at markedet kan bli mer følsomt for negative nyheter i perioden før selskapene igjen kan kjøpe egne aksjer mer aktivt.

Korea viser risikoen i en giret AI-handel

Korea har blitt et av de tydeligste eksemplene på hvordan AI-handel kan bli teknisk og sårbar. Landet er sterkt eksponert mot minne, halvledere og AI-infrastruktur gjennom selskaper som Samsung og SK Hynix.

Når et marked som Korea får ekstrem volatilitet, handler det ikke bare om fundamentale nyheter. Det handler også om retail-spekulasjon, girede produkter, opsjoner, dealer-hedging og konsentrert posisjonering.

Dette er et viktig varsel for resten av markedet. AI-trenden kan fortsatt være langsiktig sterk, men korreksjonene kan bli brutale dersom kjøperbasen blir for spekulativ og for giret.

Earnings er fortsatt den viktigste støtten

Det viktigste positive argumentet for markedet er fortsatt inntjening. Forward earnings har fortsatt å stige, og inntjeningsrevisjonene har vært solide i flere sektorer.

Dette er grunnen til at markedet ikke bare kan avskrives som en ren boble. Det finnes faktisk fundamental støtte. Spørsmålet er om den er bred nok.

Forventningene til Q2-resultatene er høye. Indeksen ventes å levere sterk vekst, men mye av dette drives av de største selskapene. Median aksjen har et mer moderat vekstbilde.

Det betyr at resultatsesongen blir svært viktig. Markedet trenger ikke bare sterke tall fra AI-lederne. Det trenger også tegn til at inntjeningsmomentumet er bredere enn noen få store selskaper.

Hyperscalerne er nøkkelen

Det viktigste spørsmålet fremover er om hyperscalerne fortsetter å bruke enorme beløp på AI-infrastruktur. Hele AI-verdikjeden er avhengig av at disse selskapene fortsetter å skrive sjekkene.

Hvis hyperscaler-inntektene flater ut samtidig som capex fortsetter å stige, vil investorene stille hardere spørsmål ved avkastningen på kapitalen. Da kan AI-handelen bli mer krevende, selv om den langsiktige teknologiske utviklingen fortsatt er sterk.

Dette er kjernen i markedet nå: AI-leverandørene trenger hyperscaler-capex, men hyperscalerne må etter hvert bevise at investeringene gir tilstrekkelig avkastning.

Teknologi ble solgt, men er fortsatt tungt eid

Et annet viktig poeng er at teknologi og kommunikasjonstjenester nylig har vært blant de mest solgte sektorene globalt. Men selv etter dette salget er investorene fortsatt tungt eksponert.

Det betyr at markedet ikke nødvendigvis har fått en full renselse. Det har fått en risikoreduksjon i sektorer som fortsatt er overfylt.

Dette gjør bildet tosidig. På den ene siden kan videre salg komme dersom volatiliteten øker, rentene stiger eller resultatene skuffer. På den andre siden kan det komme kraftige rekyler hvis nyhetene blir bedre enn fryktet og investorer må kjøpe tilbake eksponering.

Markedet er bredere enn bare AI

Selv om AI er den viktigste driveren, finnes det tegn til styrke utenfor AI. Deler av markedet som ikke er direkte AI-relatert, har også vist fremgang. Finans, industri, healthcare, biotech, enkelte defensive sektorer og utvalgte sykliske aksjer kan bidra til at markedet holder seg bedre enn en ren AI-korreksjon skulle tilsi.

Dette er viktig. Det gjør at markedet ikke nødvendigvis faller bredt bare fordi halvledere eller AI-aksjer tar en pause. Men det forutsetter at bredden faktisk holder seg.

Hvis AI svekkes samtidig som resten av markedet også mister momentum, blir bildet langt mer krevende.

Konklusjon

Markedet drives fortsatt av AI, men AI-handelen har blitt mer moden, mer selektiv og mer risikofylt. Kapitalen har flyttet seg fra de gamle lederne i Magnificent 7 og inn i mer direkte AI-vinnere som halvledere, minne, deep tech og infrastruktur. Samtidig begynner enkelte etternølere, som software og kinesisk big-tech, å vise tegn til taktiske rekyler.

Dette er typisk for en senere fase av en sterk tematisk trend. Investorene forlater ikke temaet, men de roterer internt. De selger det som har blitt for tungt eid, kjøper det som har hengt etter, og fortsetter å jage de områdene hvor momentumet er sterkest.

Utfordringen er at markedsstrukturen har blitt mer sårbar. Høy posisjonering, dyrere finansiering, høy tech-volatilitet, ekstrem Korea-volatilitet og asymmetrisk CTA-risiko gjør at markedet kan reagere kraftigere på negative impulser enn det fundamentale nyhetsbildet alene skulle tilsi.

Samtidig har markedet fortsatt støtte fra inntjening, amerikansk produktivitet, AI-investeringer og rolige kredittmarkeder. Derfor er ikke bildet entydig negativt.

Hovedpoenget er at neste fase sannsynligvis blir mer selektiv. Investorene må skille mellom selskapene som faktisk får inntjening fra AI, selskaper som bare har blitt kjøpt på momentum, og selskaper som nå kan få en taktisk rekyl fordi de har blitt for hardt solgt.

AI er fortsatt motoren. Men markedet har blitt mer teknisk, mer konsentrert og mer følsomt for skuffelser. Det gjør at oppgangen fortsatt kan fortsette, men med større svingninger og langt høyere krav til selektivitet.


DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
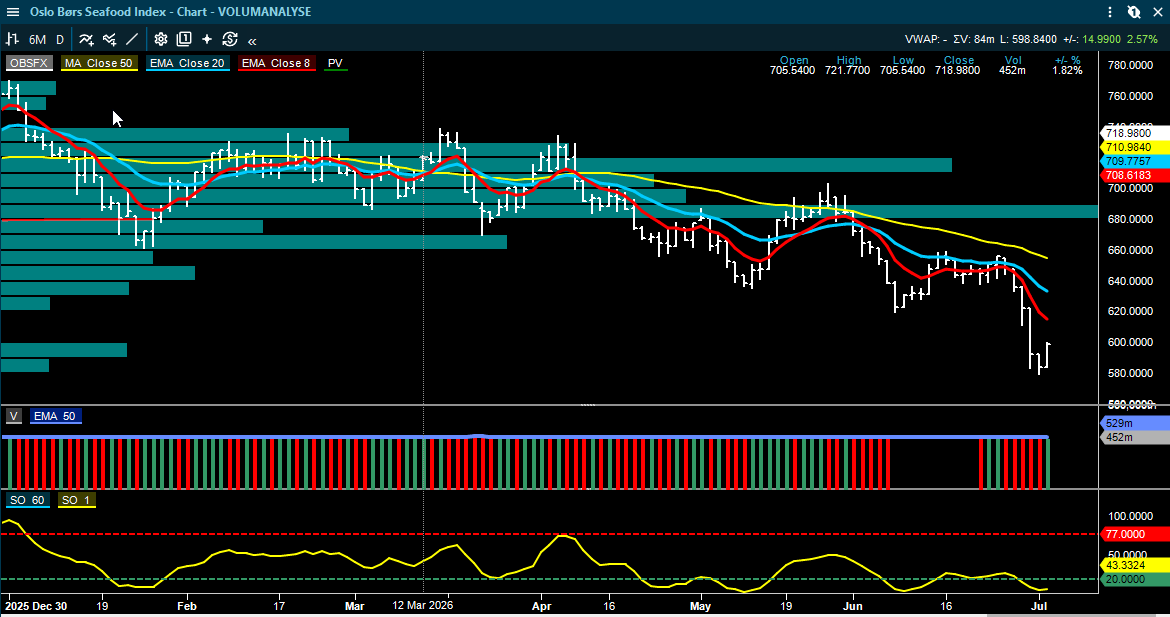
June 30
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Morgenrapport 30. juni: Kongsberg løftes av fundamentale signaler, sjømat får estimatkutt og shipping holder trykket oppe

Nye kommentarer fra ettermiddag og kveld 29. juni, samt morgenoppdateringene 30. juni. I denne rapporten vil du finne selskapsnyheter, endringer i anbefalinger og kursmål, samt de viktigste linjene fra markedsrapportene.

Hovedbildet er at risikoappetitten internasjonalt fortsatt er brukbar, men at Oslo Børs får et mer todelt signal. Forsvar og enkelte oljeserviceaksjer får støtte fra strukturelle nyheter, mens sjømat har svakere prisforutsetninger og høyere kostnadsanslag. Samtidig holder shippingratene seg svært høye i flere segmenter, og finanssektoren går inn i rapporteringssesongen med et tydeligere rentetema.

Markedet: bedre risikoappetitt, men et mer selektivt aksjebilde

SEB peker i sin morgenkommentar på fortsatt sterk global risikoappetitt. Amerikanske børser steg 1-2 prosent, europeiske børser var svakt opp, og Japan fortsetter å trekke opp etter sterk utvikling i Nikkei. Mindre geopolitisk uro etter signaler om nye USA-Iran-samtaler har bidratt til roligere markeder, samtidig som AI-optimismen fortsatt løfter risikosentimentet.

Det er likevel ikke et bredt risikopådrag uten forbehold. Den japanske yenen er på sitt svakeste nivå mot dollar siden 1986, noe som øker spekulasjonen om mulig intervensjon. I Europa er inflasjonstallene fortsatt viktige, og spansk inflasjon kom over forventningene. Markedet følger derfor både inflasjon, sentralbanksignaler og energipriser tett.

For Oslo Børs betyr dette at selskapsnyhetene blir viktigere enn det brede markedet. Lavere oljepris demper energisentimentet, men prosjekt-, ordre- og forsvarsnyheter kan likevel gi sterke relative utslag. Det er nettopp dette som preger dagens rapport: de mest interessante sakene ligger ikke i én sektor, men i forskjellen mellom strukturelle vinnere og sektorer med estimatpress.

Olje og energi: Brent tilbake mot 72 dollar, men ABG ser bedre risk/reward i oljeservice

Brent handles rundt 72 dollar fatet i morgenoppdateringene, ned fra rundt 73 dollar ved forrige Oslo Børs-slutt. Fearnley Securities peker på at oljeprisen reverserer noe av oppgangen etter nye signaler om samtaler mellom USA og Iran, samtidig som trafikken ut av Gulfen har tatt seg opp. ABG Sundal Collier skriver at oljemarkedet er tilbake nær et mer bærekraftig nivå, rundt det de omtaler som et 20-årsgjennomsnitt nær 76 dollar fatet.

Det viktige for investorene er at lavere oljepris ikke nødvendigvis betyr at hele energikomplekset skal prises ned likt. ABG mener risk/reward i olje- og oljeserviceaksjer er blitt mer attraktiv etter kursfallene. Meglerhuset har oppgradert både Aker BP og Vår Energi til Hold fra Selg, mens OKEA trekkes frem som den eneste E&P-aksjen på Kjøp i deres dekning. I oljeservice fremheves TGS, Energy Holdings, Constellation og Odfjell Drilling som toppvalg.

Oljeaksjer prises ikke bare på dagens oljepris, men også på aktivitetsnivå, kapitaldisiplin, balanse, prosjektportefølje og forventet investeringssyklus. ABG argumenterer for at en ny investeringssyklus i E&P kan gi støtte til oljeservice selv om oljeprisen har falt tilbake fra de høyeste nivåene.

Kongsberg: forsvarsnyheter og britiske signaler

Kongsberg Gruppen har flere fundamentale signaler, men rent teknisk tester aksjen kombinasjonen av 20 dagers motstand, det mest omsatte nivået og 50 dager motstanden. Det er altså sterkere overliggende motstand ifølge 50 dager og volumprofilen. Dette kan sørge for at momentumet kan holdes nede. Pareto gjentar Kjøp og hever kursmålet kraftig, samtidig som meglerhuset peker på flere mulige katalysatorer. Den viktigste nye vinkelen er Storbritannias nye Type 91 ubemannede missilplattform, som ifølge Pareto har klare likhetstrekk med Kongsbergs Vanguard-konsept.

Storbritannia har lagt frem planer for en hybrid marineflåte med bemannede kommandofartøy og ubemannede plattformer. Pareto mener dette kan være relevant for Kongsberg Gruppen, både gjennom Vanguard-konseptet, missiler som NSM og JSM, HUGIN undervannsdroner og bredere maritim overvåkning. Samtidig kommer dette kort tid etter Tysklands beslutning om nye MEKO A-200-fregatter, der Kongsberg også har muligheter for å kunne levere innhold.

Meglerhusets hovedargument er at amerikanske missillagre er tappet etter Iran-konflikten, mens Europa samtidig bygger opp mer egen kapasitet. Det gir en flerårig medvind for europeisk forsvarsindustri. For Kongsberg Gruppen er dette ikke bare muligheter for ordre, men det er strukturelt siden Europas også har behov for mer egen forsvarsproduksjon, maritime systemer og missilkapasitet.

På Kongsberg Maritime er bildet mer nyansert. SEB gjentar Kjøp, men senker kursmålet noe etter kapitalmarkedsdagen. Banken venter Q2-EBITDA på 907 mill. kroner, litt under FactSet-konsensus. SEB skriver at investeringscaset nå handler om å få trygghet for inntjeningen, særlig innen etter-markedet. Dersom resultatene holder seg på linje med dagens forventninger, mener SEB at aksjen kan få multippelekspansjon.

Finans: sparebankene møter NII-press, mens DNB fortsatt trekkes frem som toppvalg

Arctic Securities har kommet med en sektorrapport på sparebankene før Q2. Hovedbudskapet er at netto renteinntekter fortsatt er under press i Q2, men at utviklingen bør bedre seg i andre halvår når reprisingen av utlån og innskudd får full effekt. Høyere rentebane fra Norges Bank er lagt inn i estimatene, men effekten motvirkes i stor grad av lavere margin- og vekstforutsetninger som følge av tøff konkurranse.

Arctic beholder et nøytralt syn på sparebankene samlet. Meglerhuset peker på at verdsettelsen er blitt mer rimelig, men at svak inntjeningsmomentum på kort sikt gjør risk/reward balansert. Innen bank fremheves DNB fortsatt som toppvalg, mens MING og SOAG trekkes frem som de beste relative casene i sparebanksegmentet.

Pareto Securities sin FIG Weekly peker samtidig på at skadeforsikring har underprestert så langt i første halvår. Gjensidige og Protector har falt, til tross for at estimatbildet ikke har svekket seg tilsvarende. Forslaget om merverdiavgift på skadeforsikring er en ny regulatorisk usikkerhet. Pareto omtaler dette som usikkert, men potensielt viktig, ettersom privatkundepremier kan øke mens bedriftsforsikring kan bli noe billigere dersom forslaget faktisk vedtas.

For finansaksjene samlet er dermed bildet mer nyansert enn den brede markedsutviklingen tilsier. Bankene får støtte av høyere rentebane på sikt, men konkurranse og finansieringskostnader presser Q2. Skadeforsikring har svak kursutvikling bak seg, men estimatbildet er ikke svekket i samme grad, noe som kan gjøre rapporteringssesongen viktig for sentimentet.

AF Gruppen: stor kontrakt hjelper ordreboken, men DNB Carnegie holder fast ved Selg

AF Gruppen fikk en mer positiv operasjonell oppdatering etter den store kontrakten som ble annonsert fredag. DNB Carnegie løfter kursmålet, men gjentar Selg. Meglerhuset mener kontrakten i stor grad fjerner risikoen knyttet til svakt ordreinntak etter Q1, og at den forbedrer synligheten i ordreboken inn i 2028.

Samtidig er ikke dette nok til å endre aksjesynet. DNB Carnegie peker på at verdsettelsen fortsatt er krevende sammenlignet med nordiske entreprenørkolleger. En positiv kontrakt kan redusere en konkret risiko i caset, men den gjør ikke nødvendigvis aksjen billig dersom markedet allerede priser inn høy lønnsomhet og god vekst.

Q2-fokuset blir derfor ikke bare resultatet, men ordreinngang, ordrebokvalitet, marginer og ledelsens kommentarer til prosjektgjennomføring. For investorer er dette et godt eksempel på at nyhetsstrømmen må vurderes opp mot verdsettelsen, ikke isolert.

Sjømat: negative estimatnyheter

Sjømatsektoren er den mest negative sektorsaken, hvor Pareto Securities senker lakseprisforutsetningene og løfter kostnadsanslagene, særlig på grunn av rekordhøye priser på marine ingredienser som fiskemel og fiskeolje. Dette gir en uheldig kombinasjon for oppdretterne: lavere prisforventninger samtidig som kostnadene ventes opp.

Pareto senker prisanslaget for FCA Oslo-laks til rundt 74,5 kroner kiloen i 2026 og 80,8 kroner kiloen i 2027. Meglerhuset venter global tilbudsvekst på 3,3 prosent i 2026 og 1,5 prosent i 2027. Det betyr at sektoren ikke bare møter svakere spotpriser inn i Q2, men også risiko for lavere konsensusestimater lenger frem.

Konsekvensen er bred: Mowi, SalMar, Lerøy Seafood, Austevoll Seafood og Måsøval tas ned til Hold i Pareto-dekningen, mens Grieg Seafood beholdes på Hold med lavere kursmål. Pareto omtaler Bakkafrost som toppvalg i sektoren, mens Mowi fortsatt fremheves som en av de bedre sektoraksjene, selv etter nedgraderingen.

Når lakseprisen faller samtidig som fôrkostnadene stiger, blir marginene klemt fra begge sider. Da blir det ikke nok å vise til god biologisk utvikling eller høye volumer. Markedet vil i større grad kreve synlighet på kostnadskutt, geografisk kvalitet og evne til å beskytte marginene.

Mowi: Canada-salget er fornuftig, men ikke nok til å oppveie sektormotvinden

Mowi selger Canada East til Cooke Inc. for 225 mill. canadiske dollar, tilsvarende om lag 139 mill. euro, på gjeldfri basis. Regionen utgjør rundt 9.000 tonn og har historisk vært krevende med høye kostnader. Fearnley Securities vurderer salget som fornuftig, fordi området har vært marginutvannende og ville krevd videre investeringer.

DNB Carnegie venter nøytral aksjereaksjon. Meglerhuset peker på at transaksjonen kan markere en strategisk dreining fra ren vekst mot mer lønnsomhetsorientert og konsentrert drift. Det er positivt fra et kapitalallokeringsperspektiv, men volumguidingen for 2026 senkes samtidig fra 605.000 til 600.000 tonn, og Mowi vil ta en nedskrivning på rundt 140 mill. canadiske dollar knyttet til transaksjonen.

Kort sagt er Canada-salget ryddig og strategisk fornuftig, men det endrer ikke hovedutfordringen i sektoren: lavere lakseprisestimater og høyere fôrkostnader.

Equinor, Vår Energi, DOF og Eidesvik: flere mindre, men relevante aktivitetsnyheter

Equinor og Vår Energi har avtalt en eiendelsbytteavtale i Troll- og Gjøa-området. Vår Energi får 32,5 prosent i Peon-funnet og operatørskap, mens Equinor får blant annet 5 prosent i Fram-feltet og interesser i Mulder, Grosbeak og Grønngylt, som er en del av Ringvei Vest-utviklingen. Arctic omtaler Peon som et av de største ubygde gassfunnene på norsk sokkel.

Den umiddelbare finansielle effekten virker begrenset, men avtalen er positiv for modning av prosjekter og forlenget aktivitet rundt Gjøa. Det er også relevant for leverandørkjeden, fordi flere tieback- og feltutviklingsprosjekter øker synligheten i sokkelaktiviteten etter 2030.

DOF Group har fått utøvd en ettårig opsjon for Skandi Darwin, slik at fartøyet er sikret arbeid for Exxon i Australia til tredje kvartal 2027. Arctic anslår at fartøyet kan gi et årlig EBITDA-bidrag på 5-6 mill. dollar. Fearnley Securities omtaler samme nyhet som positiv for kontraktsdekningen, mens SEB vurderer estimatpåvirkningen som begrenset.

Eidesvik Offshore har inngått en fireårig rammeavtale med Aker BP for PSV-tjenester og fått en treårig fast kontrakt for Viking Prince, med opsjoner. For Eidesvik er dette en viktig bekreftelse på relasjonen til Aker BP, og for sektoren understreker det at aktivitet og kontraktsdekning fortsatt er gode i deler av offshore supply-markedet.

Shipping: tankratene holder seg høye, mens container får et nytt løft fra Maersk

Shippingbildet er fortsatt sterkt i flere segmenter. ABG Sundal Collier rapporterer VLCC-rater på 300.265 dollar dagen, Suezmax på 107.846 dollar dagen og MR Atlantic-basket på 23.204 dollar dagen. VLGC-ratene Midtøsten-Japan ligger på 198.706 dollar dagen. Dette er fortsatt svært høye nivåer, selv om svingningene fra dag til dag er store.

Arctic og ABG peker også på flere selskapsnyheter. Hafnia får ny konsernsjef fra 1. september 2026, men overgangen fremstår planlagt og med kontinuitet. DHT gjør designoppgraderinger på to nybygg, med begrenset resultatpåvirkning. Wallenius Wilhelmsen har fått fartøyet som satt fast inne i Gulfen ut av Hormuz, noe som reduserer en konkret operasjonell usikkerhet.

Den mest kursdrivende nordiske shippingnyheten er likevel Maersk, som hever 2026-guidingen klart. Selskapet venter nå EBITDA på 8-10 mrd. dollar, opp fra 4,5-7,0 mrd. dollar. Fearnley Securities skriver at økningen overgår deres forventning, og Arctic peker på at oppjusteringen ligger klart over konsensus for EBIT. Dette er ikke direkte Oslo Børs, men det er positivt for sentimentet rundt containerrelaterte aksjer og selskaper med containereksponering.

Link Mobility, Elkem og Norconsult:

Link Mobility får en positiv Q2-preview fra ABG Sundal Collier. Meglerhuset mener verdsettelsen er nær historiske bunnivåer og at organisk bruttomarginvekst er på vei tilbake fra Q2. ABG peker på at motvinden fra store kunder som reduserte volumene de siste 12 månedene gradvis avtar, og at veksten kan akselerere i andre halvår.

Elkem omtales også positivt av ABG. Etter salget av Silicones-segmentet beskrives «nye Elkem» som billig, men fortsatt avhengig av bedring i silisiummetallmarkedet. Q2 ventes bedre enn Q1 etter gjenstart ved Rana og Salten, og ABG peker på at CO2-kvoteeffekter kan gi betydelig støtte i årene fremover. Samtidig er gjelden fortsatt høy, og aksjen trenger høyere silisiummetallpriser for at caset virkelig skal løfte seg.

Norconsult får gjentatt Kjøp fra Arctic. Meglerhuset venter et relativt stabilt Q2-bilde, med solid aktivitet innen infrastruktur og energi, men fortsatt treghet i privat bygg og arkitektur. Arctic mener AI-frykten er overdrevet for tverrfaglige konsulentselskaper som Norconsult, og ser et solid 12-24 måneders investeringscase.

Kursmål og anbefalingsendringer

Pareto Securities hever kursmålet for Kongsberg Gruppen til 554 kroner (447), gjentar Kjøp.

SEB senker kursmålet for Kongsberg Maritime til 74 kroner (77), gjentar Kjøp.

DNB Carnegie hever kursmålet for AF Gruppen til 150 kroner (145), gjentar Selg.

Arctic Securities beholder kursmålet for DNB på 325 kroner, Kjøp.

Arctic Securities beholder kursmålet for Equinor på 380 kroner, Kjøp.

Arctic Securities beholder kursmålet for Vår Energi på 48 kroner, Kjøp.

Arctic Securities beholder kursmålet for DOF Group på 137 kroner, Hold.

Fearnley Securities beholder kursmålet for DOF Group på 152 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Mowi på 238 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Mowi på 250 kroner, Kjøp.

Arctic Securities beholder kursmålet for Mowi på 240 kroner, Kjøp.

Pareto Securities senker kursmålet for Mowi til 200 kroner (220), senker til Hold.

Pareto Securities senker kursmålet for SalMar til 520 kroner (600), senker til Hold.

Pareto Securities senker kursmålet for Lerøy Seafood Group til 44 kroner (50), senker til Hold.

Pareto Securities senker kursmålet for Austevoll Seafood til 89 kroner (103), senker til Hold.

Pareto Securities senker kursmålet for Grieg Seafood til 30 kroner (33), gjentar Hold.

ABG Sundal Collier beholder kursmålet for Link Mobility på 40 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Elkem på 37 kroner, Kjøp.

Arctic Securities beholder kursmålet for Norconsult på 43 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
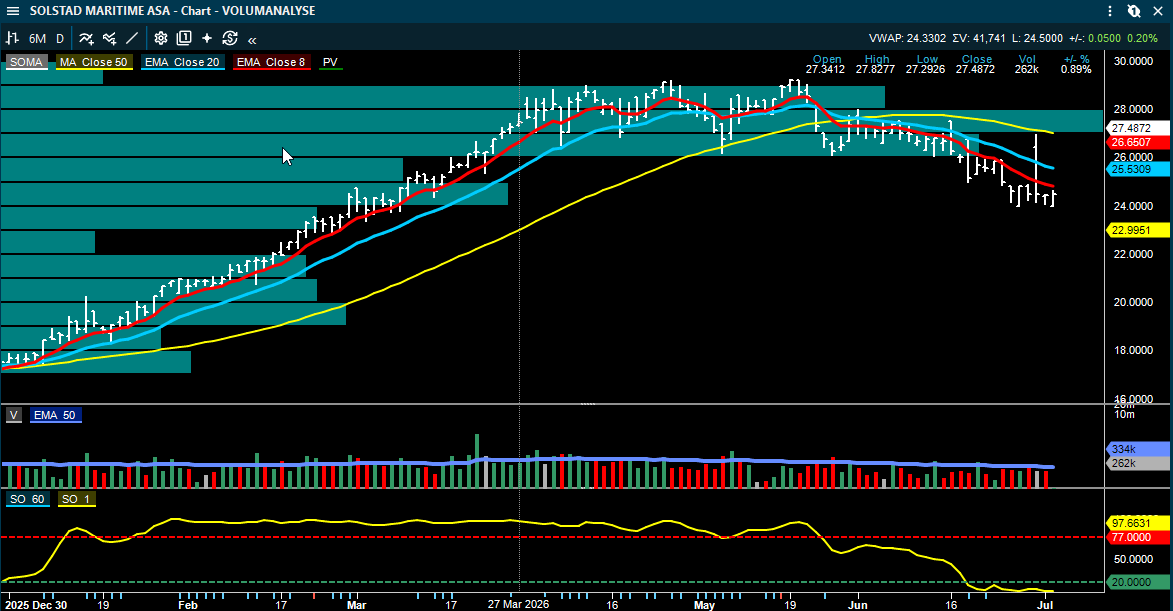
June 29
Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Dagens Tekniske Oversikt

June 29
Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

MorgenRapport 29. juni: Elmera-bud, Kongsberg-løft og oljepremien nesten borte

Siden forrige rapport har markedet fått et mer sammensatt bilde: oljeprisen har gitt tilbake nesten hele krigspremien, men Hormuz er fortsatt ikke helt normalisert. Samtidig kommer det flere selskapsnyheter som er direkte relevante for Oslo Børs: Fortum byr på Elmera, Pareto løfter kursmålet kraftig på Kongsberg Gruppen, Aker Solutions får nye kontrakter, men får også en litt mer skeptisk megleranalyse, og sjømatsektoren får nye nedjusteringer før Q2.

Det overordnede bildet er at risikoappetitten har bedret seg noe etter at skipstrafikken igjen passerer gjennom Hormuzsundet, men investorene er mer selektive enn før.

Markedet: tilbake mot start, men ikke tilbake til normal

De siste rapportene fra SEB, SB1 Markets og Fearnley peker i samme retning: oljeprisen har falt tilbake til nivåene før den siste krigseskaleringen, og markedet priser i større grad at trafikken gjennom Hormuzsundet gradvis holder seg åpen. Brent handles rundt 72-73 dollar fatet, etter et fall på rundt 10 prosent forrige uke. Det er et kraftig skifte fra den akutte risikopremien som dominerte markedet tidligere i juni.

Likevel er det viktig å skille mellom prisbevegelse og faktisk normalisering. Det har fortsatt vært nye angrep, blant annet mot tankskip, og både USA og Iran har svart militært før partene igjen skal møtes til samtaler. Markedet reagerer nå mindre dramatisk på enkelthendelser fordi skip fortsatt passerer, men denne roen hviler på en skjør forutsetning: at fysisk handel ikke stopper opp igjen.

For Norge er bildet mer sammensatt og SB1 Markets beskriver forrige uke som en bred de-risking av norske aktiva. Kronen falt 1,7 prosent gjennom uken, Oslo Børs var ned 2,6 prosent og ligger rundt 11 prosent under toppen fra april. Den lavere oljeprisen hjelper inflasjons- og renteforventningene, men den demper også inntjeningsbildet for en børs med tung energi- og shippingeksponering.

Denne uken flyttes makrofokuset mot amerikanske arbeidsmarkedstall, eurosonens inflasjon og sentralbanksamlingen i Sintra. Markedet har allerede redusert forventningene til nye rentehevinger etter oljeprisfallet. For Oslo Børs betyr det at rentelettelsen må veies mot lavere råvarepriser og et svakere NOK-sentiment.

Olje og energi: lavere pris, men fortsatt nervøst under overflaten

Fearnley peker på at amerikanske myndigheter har gitt Iran en 60-dagers sanksjonslettelse som åpner for oljeproduksjon og salg, samtidig som produksjon og eksportanlegg i Gulf-regionen gradvis kommer tilbake. Det forklarer mye av oljeprisfallet. Samtidig ligger europeisk gass fortsatt høyt relativt til de siste årene, og lagrene i EU er bare rundt 48 prosent fulle. Qatar har gjenstartet LNG-produksjon, men det tar tid før gassmarkedet blir like normalisert som oljeprisen indikerer.

Et interessant poeng fra ABG Sundal Collier og SEB er at spekulative oljeposisjoner faller. Money managers har redusert netto long-posisjoner betydelig, og Brent-posisjoneringen er nå godt under historisk gjennomsnitt. Det betyr at oljeprisen ikke bare faller på mer fysisk tilbud, men også fordi finansielle aktører reduserer eksponeringen. For Equinor, Aker BP, Vår Energi, DNO, BlueNord og OKEA blir dette en viktig del av sentimentbildet inn mot Q2. Short-posisjonene har også økt for Brent futures og det kan komme til å skape oppsidemomentum hvis hedgefondene lukter at nedsiden avtar.

Samtidig er ikke aktivitetsbildet i oljesektoren svakt. Baker Hughes meldte at den amerikanske riggtellingen steg med 10 rigger forrige uke, mens frac crew-tellingen steg med 8. Fearnley viser også til at Dallas Fed Energy Survey steg til det sterkeste nivået siden andre kvartal 2022. Energiaksjene får dermed et todelt bilde: lavere råvarepris på kort sikt, men fortsatt underliggende aktivitetsnivå i industrien.

Aker Solutions, TGS og Panoro: kontrakter hjelper, men meglerne blir mer selektive

Aker Solutions kom med en ny kontrakt med Tussa Energi for elektromekanisk utstyr til Tussa II-kraftverket i Volda-regionen. Kontrakten omtales som betydelig, definert som 0,5-1,5 milliarder kroner, og omfatter blant annet to 75 MW Pelton-turbiner. Dette gir ordreinngang i andre kvartal og styrker bildet av at Aker Solutions fortsatt finner oppdrag utenfor ren olje- og gassvirksomhet.

Samtidig er dette ikke nok til å fjerne usikkerheten rundt inntjeningen i 2027 og 2028. DNB Carnegie er tydelig skeptisk og peker på at de lønnsomme Aker BP-prosjektene fases ut i 2026. Meglerhuset mener konsensus i for stor grad ekstrapolerer de høye marginene fra 2024-2026 inn i årene etterpå. I tillegg mener de at verdsettelsen av Aker Solutions sin 20 prosents eierandel i OneSubsea nå ser strukket ut relativt til TechnipFMC.

TGS fikk på sin side eksklusive rettigheter til en multi-client 3D-seismikkundersøkelse offshore Brunei. Verdien er ikke oppgitt, og SEB understreker at selskapet vil søke industriell forhåndsfinansiering før investeringsbeslutning. Nyheten er positiv for aktivitetsbildet, men foreløpig vanskelig å tallfeste.

For Panoro Energy peker ABG Sundal Collier på et solid første kvartal, men også at nedstengningen i mai trekker 2026-produksjonen ned med rundt 3 prosent. 2027- og 2028-estimatene beholdes uendret, og ABG oppgir et fair value-intervall på 1,0-4,5 kroner. Det er et eksempel på hvordan oljepris, produksjonsrisiko og enkeltfelt fortsatt gjør mindre E&P-aksjer mer hendelsesstyrte enn de store selskapene.

— DNB Carnegie senker kursmålet for Aker Solutions til 33 kroner (35), gjentar Selg.

— Fearnley Securities beholder kursmålet for Aker Solutions på 39 kroner, Hold.

Kongsberg Gruppen: Pareto løfter kursmålet kraftig

Den mest markante norske enkeltaksjen i morgendagens meldinger jeg har fått med meg er Kongsberg Gruppen. Pareto løfter kursmålet fra 447 til 554 kroner og gjentar kjøpsanbefalingen. Bakgrunnen er ikke bare selskapets egen drift, men et større strukturelt tema: USA og Europa må fylle opp missil- og våpenlagre etter krigen i Midtøsten og den vedvarende belastningen fra Ukraina.

Pareto peker på at det kan ta flere år å gjenoppbygge amerikanske lagre av viktige missilsystemer, og at europeiske leveranser allerede sklir ut i tid. Dette øker behovet for europeisk produksjonskapasitet og for løsninger hvor Kongsberg Gruppen er godt posisjonert, særlig innen missiler, luftvern, maritime systemer og forsvarsteknologi. Meglerhuset mener investorene har vært for opptatt av kortsiktig sektorrotasjon og for lite opptatt av den industrielle flaskehalsen som nå bygges opp.

I Q2 venter Pareto APM-omsetning på 10,6 milliarder kroner, EBITDA på 2,2 milliarder kroner og ordreinngang på 15,8 milliarder kroner. De inkluderer blant annet tyske JSM-ordrer, F-35-komponenter, amerikanske JSM-ordrer og rundt 5 milliarder kroner i uannonserte ordre. Nærmeste katalysatorer er ifølge Pareto Canadas ubåtbeslutning og NATO-møtet 7-8. juli, der nye forsvarskontrakter kan få høy synlighet.

— Pareto hever kursmålet for Kongsberg Gruppen til 554 kroner (447), gjentar Kjøp.

Shipping: fortsatt høye rater, men mer normalisering og større sprik

Shippingbildet er fortsatt sterkt, men mindre ensidig positivt enn tidligere i juni. Fearnley, SEB, ABG og Pareto viser alle at tankratene har kommet ned fra de mest ekstreme nivåene, samtidig som flere segmenter fortsatt ligger på nivåer som gir svært god inntjening. VLCC-rater fra Gulf og Midtøsten er lavere dag for dag, men fortsatt høye i absolutte tall. Suezmax, LR2 og VLGC ligger også på nivåer som fortsatt vil gi sterke kontantstrømmer for de best posisjonerte rederiene.

Den viktigste nyheten er at fysisk handel holder seg bedre enn fryktet. SEB viser til at 7 tankskip gikk ut og 5 gikk inn gjennom Hormuz i en periode med ny militær eskalering. Det er ikke et bevis på normalisering, men det er et tegn på at eierne ikke har stanset trafikken. For Frontline, Hafnia, Odfjell, Stolt-Nielsen, BW LPG, Klaveness Combination Carriers og Capital Tankers er dette et mer nyansert bilde enn for to uker siden: lavere geopolitisk premie, men fortsatt høy fysisk risiko og fortsatt sterke rater.

Klaveness Combination Carriers fikk en liten positiv melding ved at MV Banastar, som hadde vært fanget innenfor Hormuz siden februar, nå har kommet seg trygt ut og skal tilbake i Australia-servicen. Dette er ikke kursdrivende alene, men det reduserer en konkret operasjonell usikkerhet.

I container peker MPC Container Ships seg ut. Fearnley hever kursmålet til 33 kroner fra 27 og gjentar kjøp. Meglerhuset mener markedet priser inn for lave rater på åpen kapasitet etter at eksisterende backlog er tatt hensyn til. Fearnley bruker en residualrate rundt 14.000 dollar dagen i verdsettelsen, som fortsatt er rundt 30 prosent under langsiktig historisk TEU-vektet gjennomsnitt for skip av MPCCs type.

— Fearnley Securities hever kursmålet for MPC Container Ships til 33 kroner (27), gjentar Kjøp.

Yara og råvarer: sterkere langsiktig bilde, svakere 2026-estimater

Yara får en mer forsiktig kortsiktig vurdering fra Arctic Securities. Meglerhuset kutter kursmålet fra 525 til 470 kroner og gjentar Hold. Årsaken er at gjødselprisene falt raskere enn ventet i juni. Den ekstraordinære prisoppgangen etter stengningen av Hormuz er i stor grad reversert, og nitrogenprisene er nå tilbake mer på linje med Arctic sine forventninger for de neste to årene.

Det gjør ikke Yara-caset svakt, men det gjør det mindre eksplosivt på kort sikt. Arctic venter fortsatt et sterkt andre kvartal med EBITDA på 1,2 milliarder dollar, men kutter 2026-estimatet for underliggende EBITDA fra 3,9 til 3,55 milliarder dollar. For andre halvår er bildet mer dempet fordi lavere gjødselpriser ikke fullt ut motvirkes av lavere gasspriser.

Langsiktig holder Arctic fast ved at nitrogenmarkedet bør være relativt stramt. Kinas eksportpolitikk, gassutfordringer i Egypt, aldrende global produksjonskapasitet og strukturell etterspørselsvekst taler fortsatt til fordel for god kapitalavkastning. Men svakere bondeøkonomi gjør at prisene neppe får en rask ny opptur.
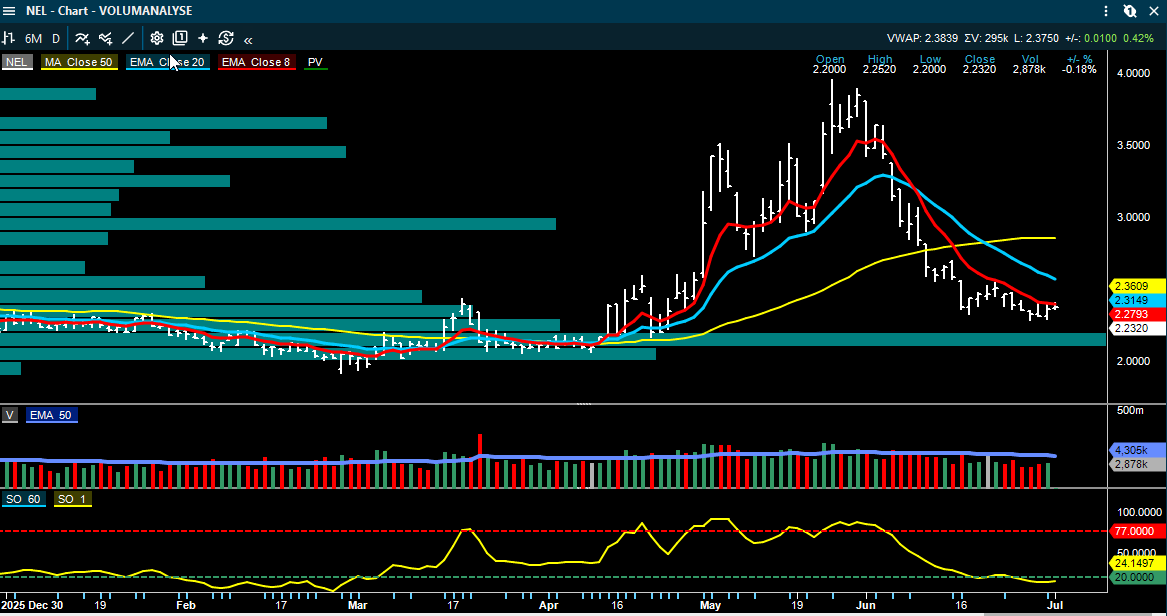
— Arctic Securities senker kursmålet for Yara til 470 kroner (525), gjentar Hold.

Sjømat: lavere priser før Q2, men Chile og Kina gir motvekt

Sjømatsektoren får en mer forsiktig start på uken. Pareto venter en laksepris på rundt 59 kroner kiloen i uke 27, ned 2 kroner fra uken før. Volumvektet Q2-pris endte rundt 72 kroner kiloen. SEB tar samtidig ned lakseprisbanen til 75, 82 og 82 kroner for 2026, 2027 og 2028, og ligger dermed under konsensus for de store oppdretterne.

Det kortsiktige problemet er at tilbudet fortsatt har overrasket på oppsiden, særlig i Norge. SEB mener global tilbudsvekst nå ligger på 3 prosent i 2026, 1 prosent i 2027 og 2 prosent i 2028. Det skyver normaliseringen litt lenger ut i tid og gir risiko for nye estimatkutt inn mot Q2-rapporteringen.

Samtidig er det ikke bare negative meldinger. Chilensk biomasse var ned 5,5 prosent i mai, chilensk slaktevolum falt 3,6 prosent og biomasseproduksjonen var rundt 7 prosent lavere enn i fjor. Pareto mener Chile nå går inn i en periode med negativ vekst, noe som isolert sett er positivt for de norske navnene. Kinesisk import av fersk laks steg 28 prosent i mai, og Norge tar markedsandeler når Chile bremser.

SEB holder likevel en tydelig preferanse for Mowi og SalMar, mens Lerøy Seafood Group, Grieg Seafood og Bakkafrost vurderes mer forsiktig. SalMar fremheves som foretrukket sektorvalg, særlig på grunn av lav kostposisjon, kontraktsandel, kontantstrøm og lavere relativ estimatrisiko.

— SEB senker kursmålet for Mowi til 230 kroner (240), gjentar Kjøp.

— SEB senker kursmålet for SalMar til 610 kroner (635), gjentar Kjøp.

— SEB senker kursmålet for Lerøy Seafood Group til 43 kroner (47), gjentar Hold.

— SEB senker kursmålet for Grieg Seafood til 31 kroner (34), gjentar Hold.

Bygg, anlegg og rådgivere: Stad skipstunnel gir ordre, men meglerne er splittet

Bygg- og anleggssektoren får en viktig norsk ordrenyhet. AF Gruppen er tildelt kontrakten for byggingen av Stad skipstunnel, en kontrakt på 5,6 milliarder kroner. Prosjektet omfatter en 1.700 meter lang tunnel for skipstrafikk, med oppstart tidlig i 2027 og ferdigstillelse planlagt i 2032. SB1 Markets vurderer nyheten som klart positiv fordi den fyller opp ordreboken i Civil Engineering, et område hvor ordreinntaket hadde vært et svakt punkt.

Norconsult får også en rolle i prosjektet, med en kontrakt på 165 millioner kroner for å lede prosjekterings- og rådgivergruppen. I absolutte tall er dette begrenset for Norconsult, men symbolverdien er høy: komplekse nasjonale prestisjeprosjekter bygger kompetanse, synlighet og attraktivitet for nye oppdrag.

Meglersignalene er likevel langt fra entydig. DNB Carnegie gjentar Selg på AF Gruppen, men hever kursmålet litt til 145 kroner. DNB mener oppkjøp og offshore-eksponering hjelper, men at organisk ordremomentum fortsatt er for svakt til å forsvare verdsettelsen. På Veidekke er DNB også skeptisk, med fokus på asfaltmarginer, olje- og bitumenkostnader og høy prising. På Sentia liker DNB den norske posisjonen, kontantbalansen og data center-eksponeringen, men mener aksjen er fullt priset. Norconsult står igjen som den klareste positive DNB-anbefalingen i sektoren.

— DNB Carnegie hever kursmålet for AF Gruppen til 145 kroner (140), gjentar Selg.

— SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.

— DNB Carnegie beholder kursmålet for Veidekke på 165 kroner, Selg.

— DNB Carnegie senker kursmålet for Sentia til 75 kroner (81), gjentar Hold.

— DNB Carnegie beholder kursmålet for Norconsult på 43 kroner, Kjøp.

Forbruk og reiseliv: Kid bedre, Norwegian mer usikkert

I forbrukersegmentet peker en ABG-oppdatering på at Kid kan få et mer stabilt andre kvartal etter at lager- og vareflytproblemene ser ut til å ha normalisert seg. Q1 viste rundt 9 prosent salgsvekst og 15 prosent EBITDA-vekst, og ABG venter Q2-salg på rundt 898 millioner kroner, opp 4,9 prosent fra året før og omtrent på linje med konsensus. Den negative påskeeffekten i Norge og sterkere NOK mot SEK kan trekke ned rapportert Hemtex-vekst, men lettere sammenligningsgrunnlag kan hjelpe de neste kvartalene.

For Norwegian Air Shuttle er tonen mer forsiktig. ABG peker på at trafikktallene for juni, som kommer 6. juli, kan bli svake etter et skuffende mai. Kapasiteten er ventet opp rundt 8 prosent, mens både load factor og yield kan falle rundt 3 prosent år over år. Meglerhuset mener konsensus for Q3, med forventning om høyere yield og stabil load factor, kan være krevende i dagens marked. For Norwegian blir det dermed viktig om selskapet kan vise at sommersesongen ikke bare kjøpes med kampanjepriser.

Oppsummering

Siden forrige rapport er hovedbildet at markedet har gått fra akutt geopolitisk premie til mer selektiv risikovurdering. Oljeprisen har falt tilbake, men Hormuz er fortsatt den viktigste fysiske risikofaktoren. For Oslo Børs er dette en blanding av lettelse og motvind: lavere olje og svak NOK tynger energi- og råvaresentimentet, mens lavere inflasjonsfrykt støtter renter og multipler.

De tydeligste selskapsnyhetene er Fortum sitt bud på Elmera, Pareto sitt kraftige kursmålsløft på Kongsberg Gruppen, ny kontrakt og mer skeptisk analyse på Aker Solutions, kursmålsløft på MPC Container Ships, og nye nedjusteringer i sjømat før Q2. I bygg og anlegg gir Stad skipstunnel viktig ordrestøtte til AF Gruppen og Norconsult, men meglerne er langt fra enige om verdsettelsen.

Det viktigste for investorene nå er ikke bare om markedet stiger eller faller, men hvor pengene flyttes. Forsvar, oppkjøp og kontraktsdekning får støtte. Råvarer, sjømat og bygg prises mer kritisk. Det gjør markedet mer aksjespesifikt enn indeksdrevet.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.