Roger K.

Oslo, Norway

Posted

04 Aug 15:34

Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

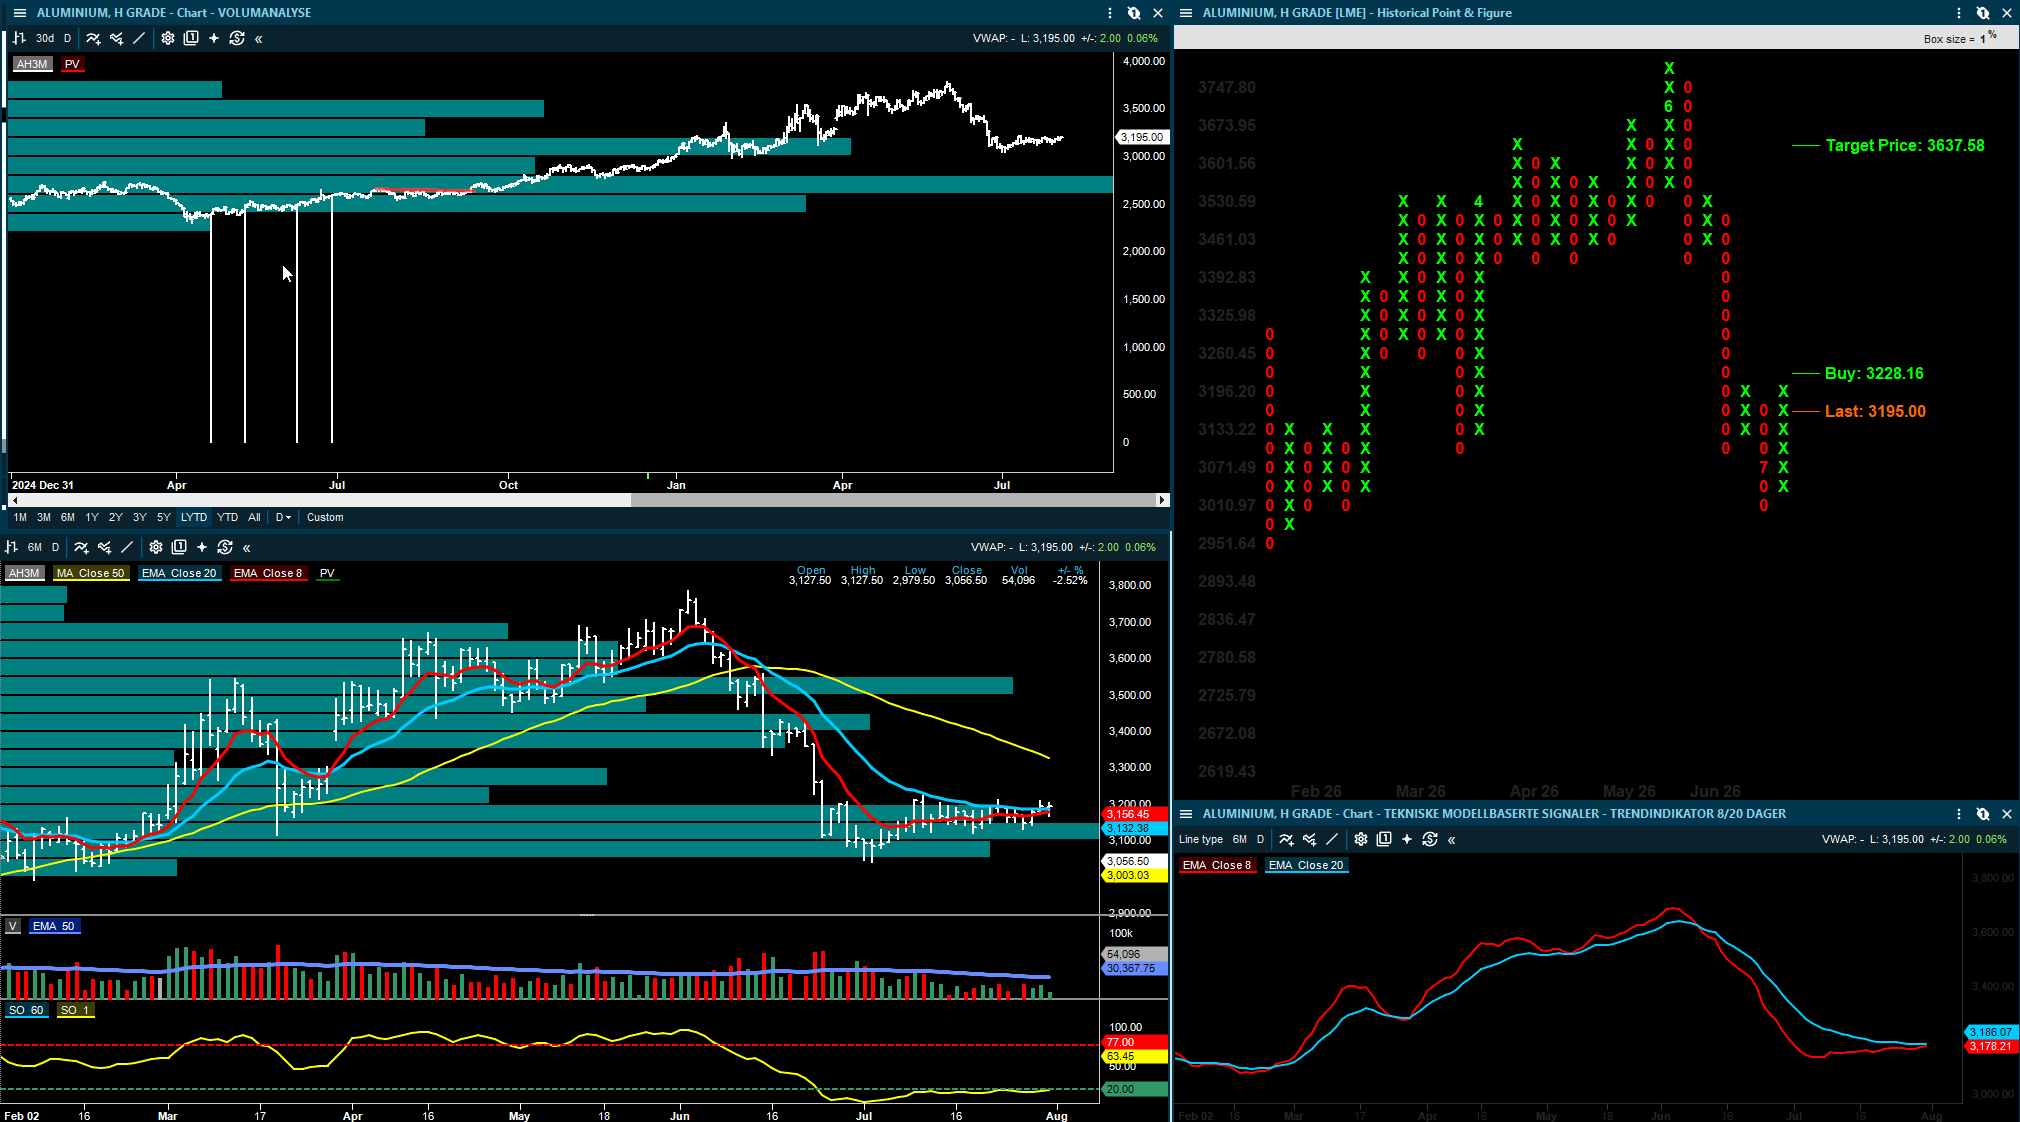
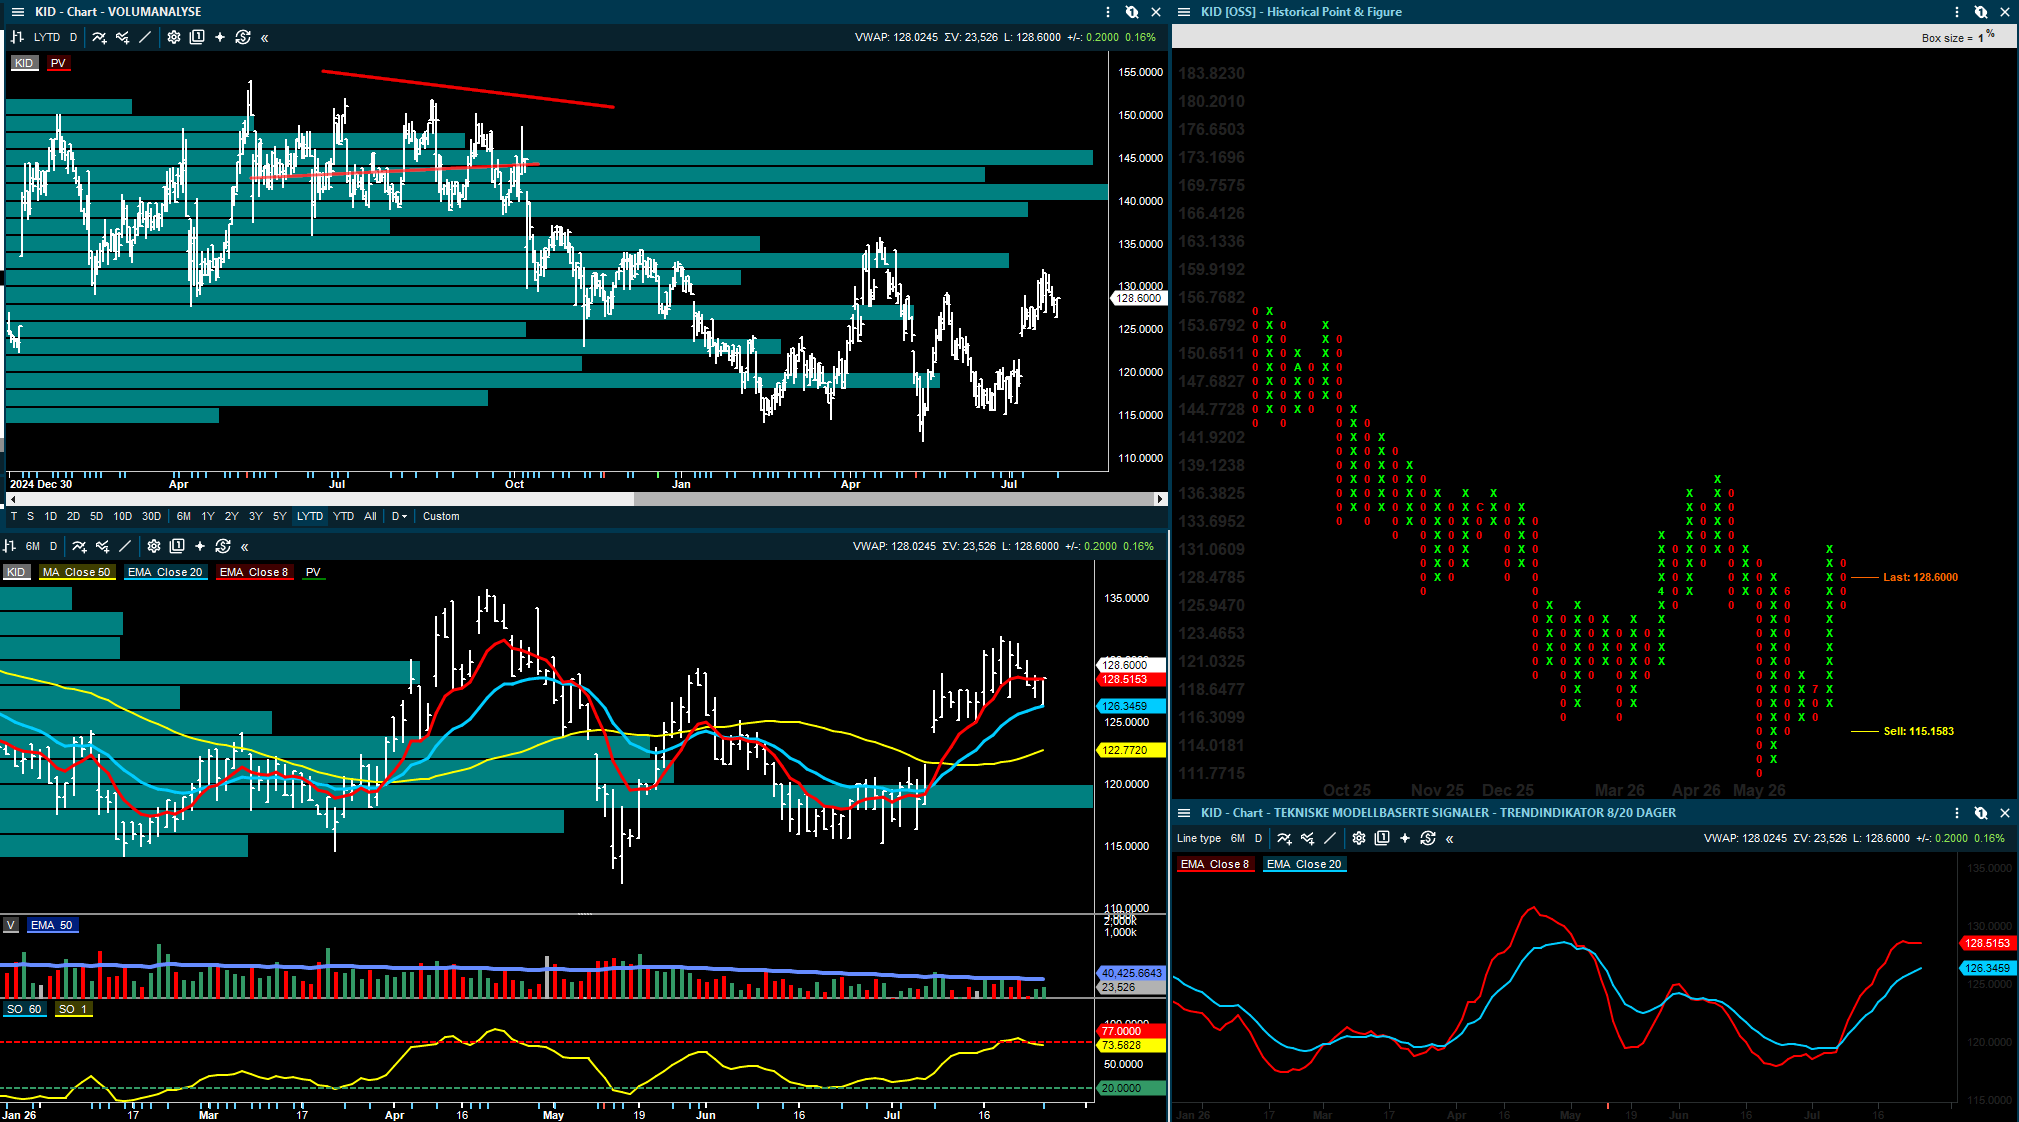
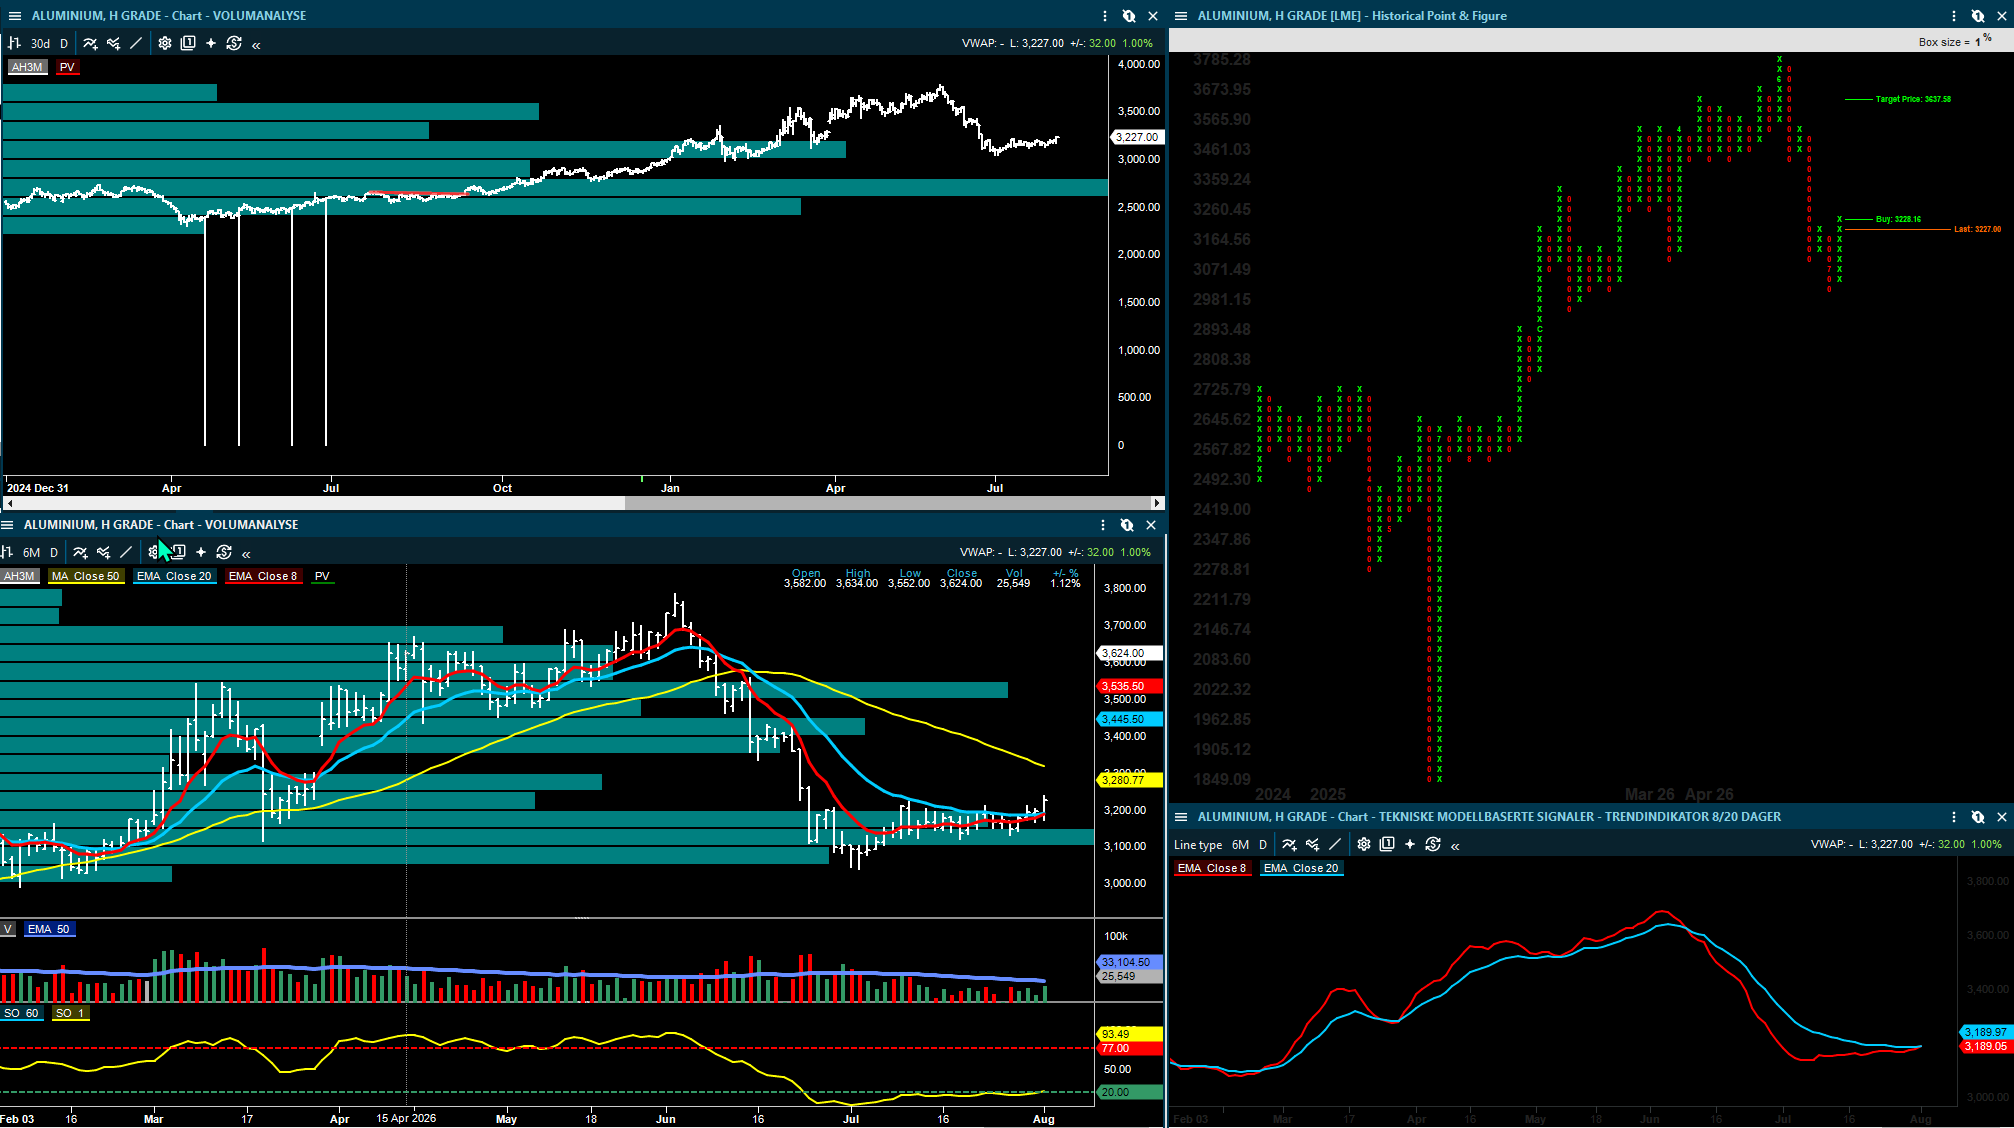
Hydro: Det tekniske er blitt mer interessant og CTA fondene ligger short aluminium...

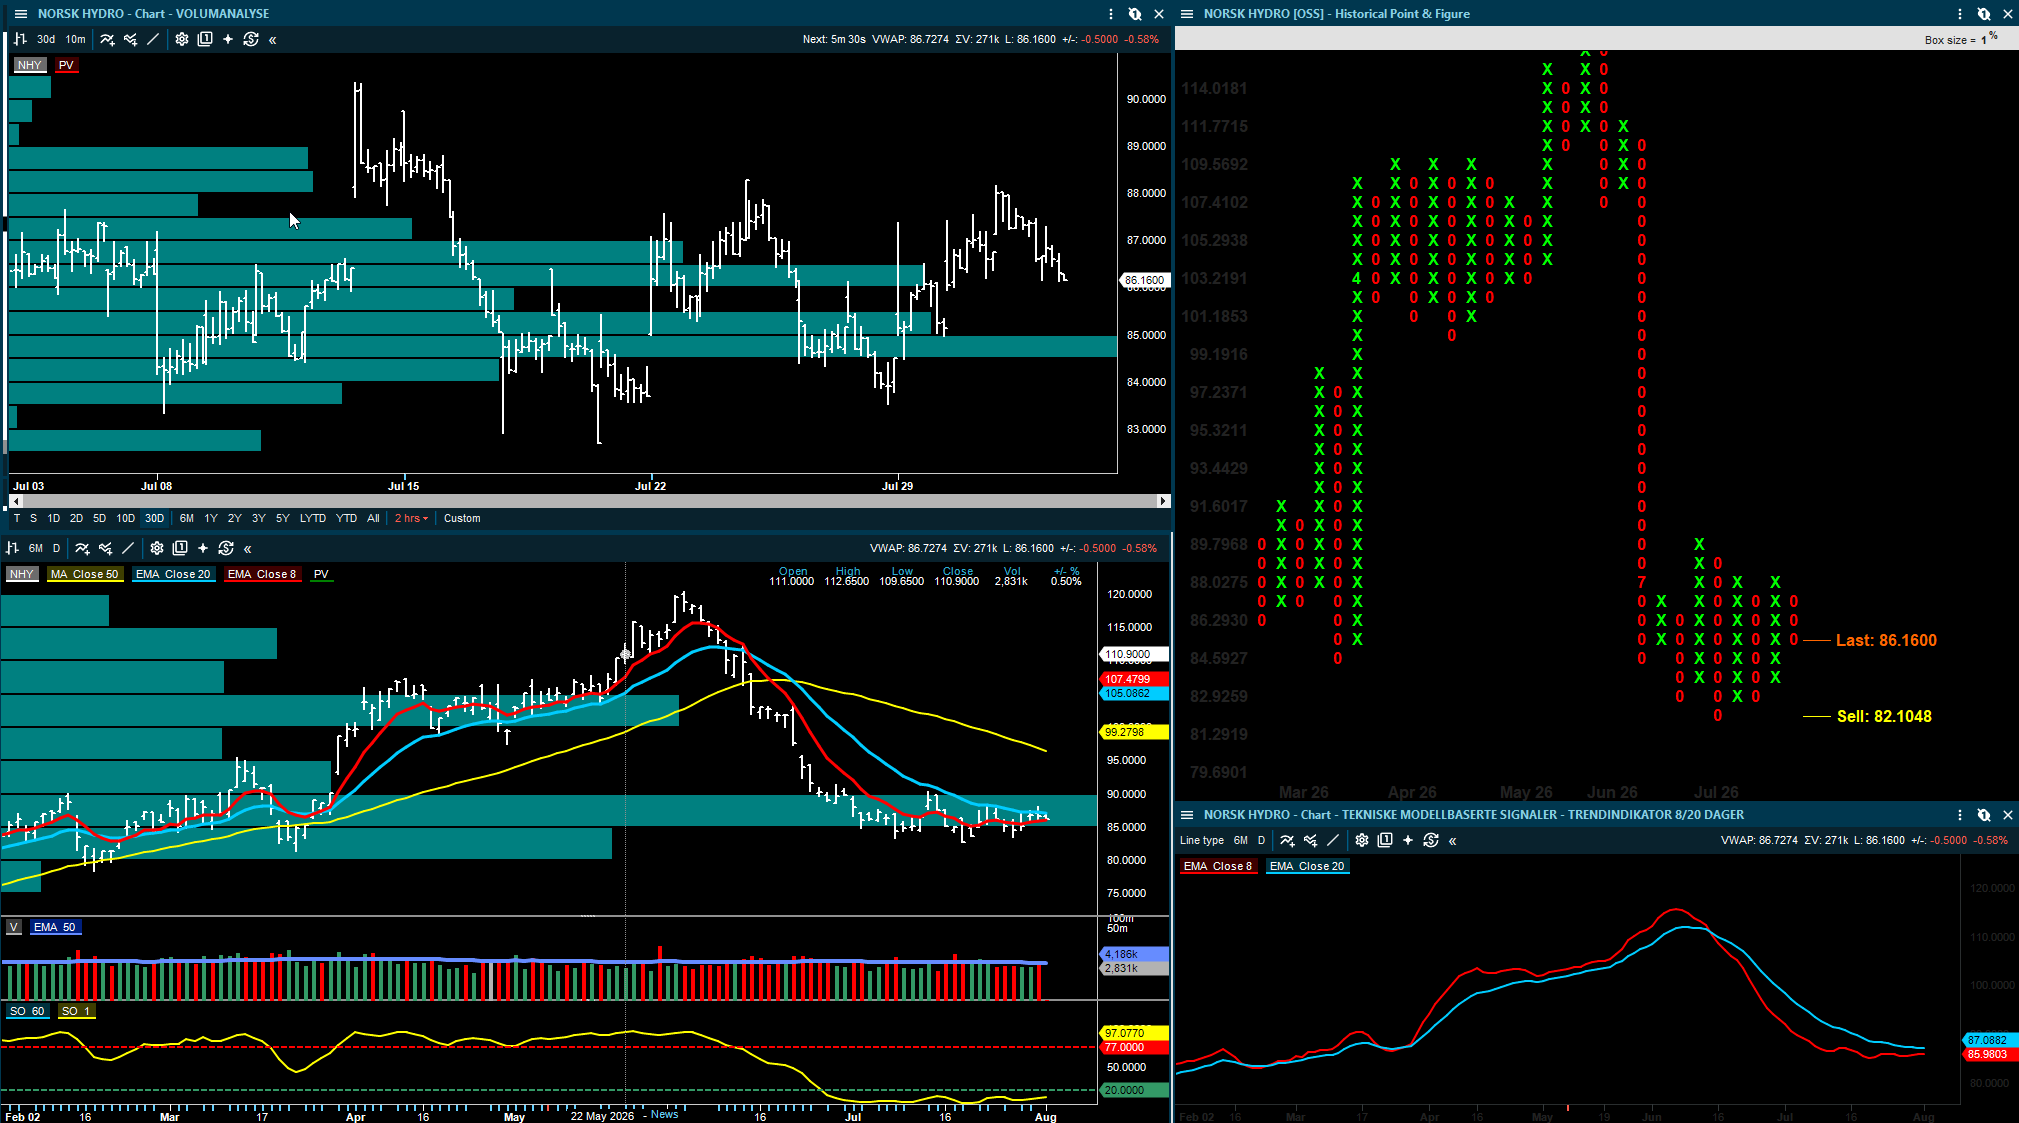
Norsk Hydro har falt rundt 30 % fra toppen i juni og har gjennom juli konsolidert i et smalt intervall. Kursfallet har i stor grad fulgt aluminium ned, nærmest tick for tick, og det betyr at aksjen foreløpig ikke har fått mye hjelp av en bedre enn ventet Q2-rapport.

Det er nettopp derfor caset begynner å bli interessant. Fundamentalt var kvartalet solid, men den mulige triggeren ligger nå i det tekniske og i hedgefondenes posisjonering i aluminium.

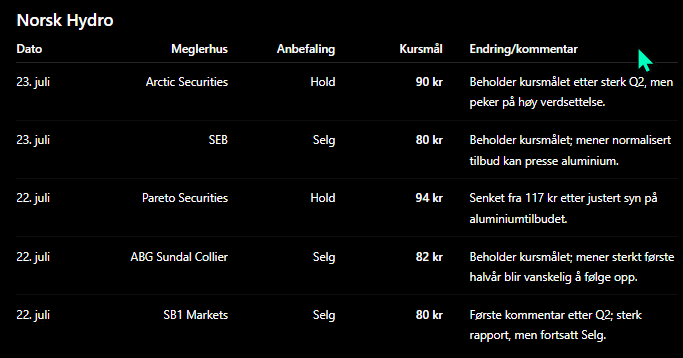
Arctic peker på at Hydro leverte justert EBITDA på NOK 8.923 millioner i Q2, 13 % over Arctic sitt estimat og 9 % over konsensus. Resultatet var bedre enn ventet i alle segmenter unntatt Energy. Primary Metal gjorde den tyngste jobben, med justert EBITDA på NOK 6.421 millioner, 11 % over Arctic sitt estimat, drevet av høyere realiserte priser og rekordhøy produksjon.

Hydro har også allerede solgt 62 % av Q3-volumene i Primary Metal til USD 3.361 per tonn, mens mye av resten er sikret rundt USD 2.800. Det betyr at selskapet har relativt god synlighet på deler av inntjeningen i inneværende kvartal.

Likevel har aksjen ikke beveget seg. Den har stått mer eller mindre stille i en måned.

RSI begynner å vise noe interessant

Det tekniske bildet er ikke friskmeldt, men det har oppstått en positiv divergens. RSI stiger både i Hydro og i 3-måneders aluminium, samtidig som prisene fortsatt ligger flatt. Det betyr at salgspresset kan være i ferd med å avta før kursen faktisk har begynt å bryte opp.

Slike divergenser er ikke et kjøpssignal alene, men de kan være et tidlig tegn på at selgerne mister kontroll. Når momentum begynner å forbedre seg mens kursen ikke faller videre, kan det legge grunnlaget for en rekyl dersom neste trigger kommer.

Og her kommer CTA-posisjoneringen inn.

CTA-fondene er short aluminium

CTA-fond er trendfølgende fond som kjøper når modeller peker opp og selger når modeller peker ned. I aluminium har disse fondene ligget short gjennom den siste perioden, og posisjonen har vært lønnsom mens aluminium har falt.

Det viktige nå er at posisjoneringen ikke har beveget seg særlig på en måned. Fondene legger ikke på mer short, men de dekker heller ikke inn. Det skaper en interessant asymmetri.

På videre svakhet har CTA-fondene begrenset rom til å øke short-posisjonen fordi de allerede ligger tungt short. På en vending opp har de derimot mye som må kjøpes tilbake. Det er dette som kan gjøre oppsiden mer interessant enn nedsiden i flytbildet.

I klartekst: selgerne kan være nær ferdige med å selge, mens kjøperne ennå ikke har startet.

Brent viste samme mønster

Det interessante er at modellen nylig fanget et tilsvarende mønster i Brent. CTA-posisjoneringen i olje gikk fra omtrent minus 5 milliarder dollar til pluss 7,5 milliarder dollar i løpet av få uker, etter at olje fant et gulv og fondene måtte dekke short-posisjonene sine.

Det bidro til å forsterke oljeoppgangen.

Når samme modell kjøres på aluminium, viser et «Up Small» eller «Up Big»-scenario at CTA-nettoeksponeringen kan gå fra rundt minus 3,5 milliarder dollar til pluss 5,5 milliarder dollar den neste måneden. Det er en mulig sving på rundt 9 milliarder dollar.

Det er markedsmessig viktig. Flat utvikling eller en liten nedgang endrer lite, mens et stort fall bare gir moderat mer short. Årsaken er at fondene allerede er posisjonert for svakhet. Men hvis aluminium begynner å snu opp, kan fondene måtte kjøpe betydelig.

Det er dette som gjør oppsettet asymmetrisk.

Sesongmessig støtte inn mot årsslutt

Sesongbildet gir også en viss støtte. Hydro har hatt positiv gjennomsnittlig avkastning i alle gjenværende måneder av året de siste fem årene, med september på rundt +6,0 % og desember på rundt +5,5 % som de sterkeste månedene.

Sesong er aldri nok alene, men sammen med bedre RSI, en konsolidert aksjekurs og tung short-posisjonering i aluminium, gir det et bedre teknisk- og posisjoneringsmessig bilde.

Det betyr at meglerhuset ikke priser aksjen som et aggressivt funda case, men det er heller ikke det som er hovedpoenget her. Hovedpoenget er at short-covering i aluminium ikke ser ut til å være priset inn, som kan understøtte en teknisk rekyl gitt fondene begynner å dekke.

Risikoen må tas på alvor

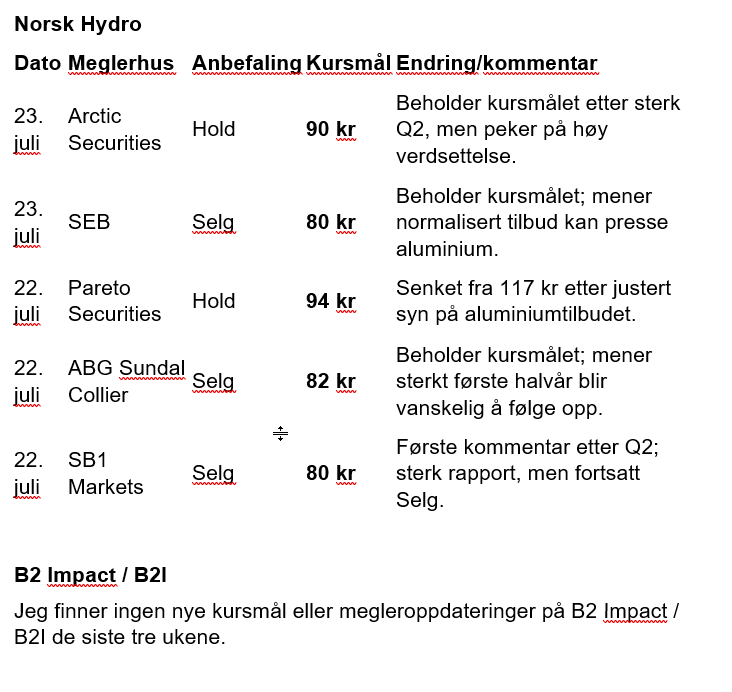
Det er likevel flere risikopunkter. Arctic peker selv på at verdsettelsen er relativt høy, selv etter et godt kvartal. Aluminiumprisen har også fått støtte av forstyrrelser i Midtøsten, og dersom dette roer seg kan noe av råvarestøtten forsvinne.

Svakere global vekst kan også dempe etterspørselen etter aluminium, og et teknisk brudd ned under NOK 82 vil svekke oppsettet. Det nivået fungerer derfor som et viktig støttenivå for denne tekniske vurderingen.

Konklusjon

Hydro-caset handler ikke først og fremst om at Q2 var bra. Det handler om at aksjen har falt kraftig, konsolidert i en måned, og samtidig viser tegn til at salgspresset avtar.

Den mulige triggeren ligger i aluminium. CTA-fondene er short, posisjoneringen har stått stille, og modellene viser at det ikke skal mye oppgang til før fondene kan bli tvunget til å gå fra å være selgere til kjøpere. Det er samme type flytmønster som nylig bidro til å presse Brent høyere.

Så lenge Hydro holder seg over NOK 82, er dette et teknisk oppsett som er verdt å følge tett. Fundamentalt er bildet greit, men det er ikke fundamentale nyheter som nødvendigvis skal drive neste bevegelse. Det kan bli short-covering i aluminium som avgjør om Hydro får en ny rekyl mot 50 dager.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. 
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

04 Aug 15:15

Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

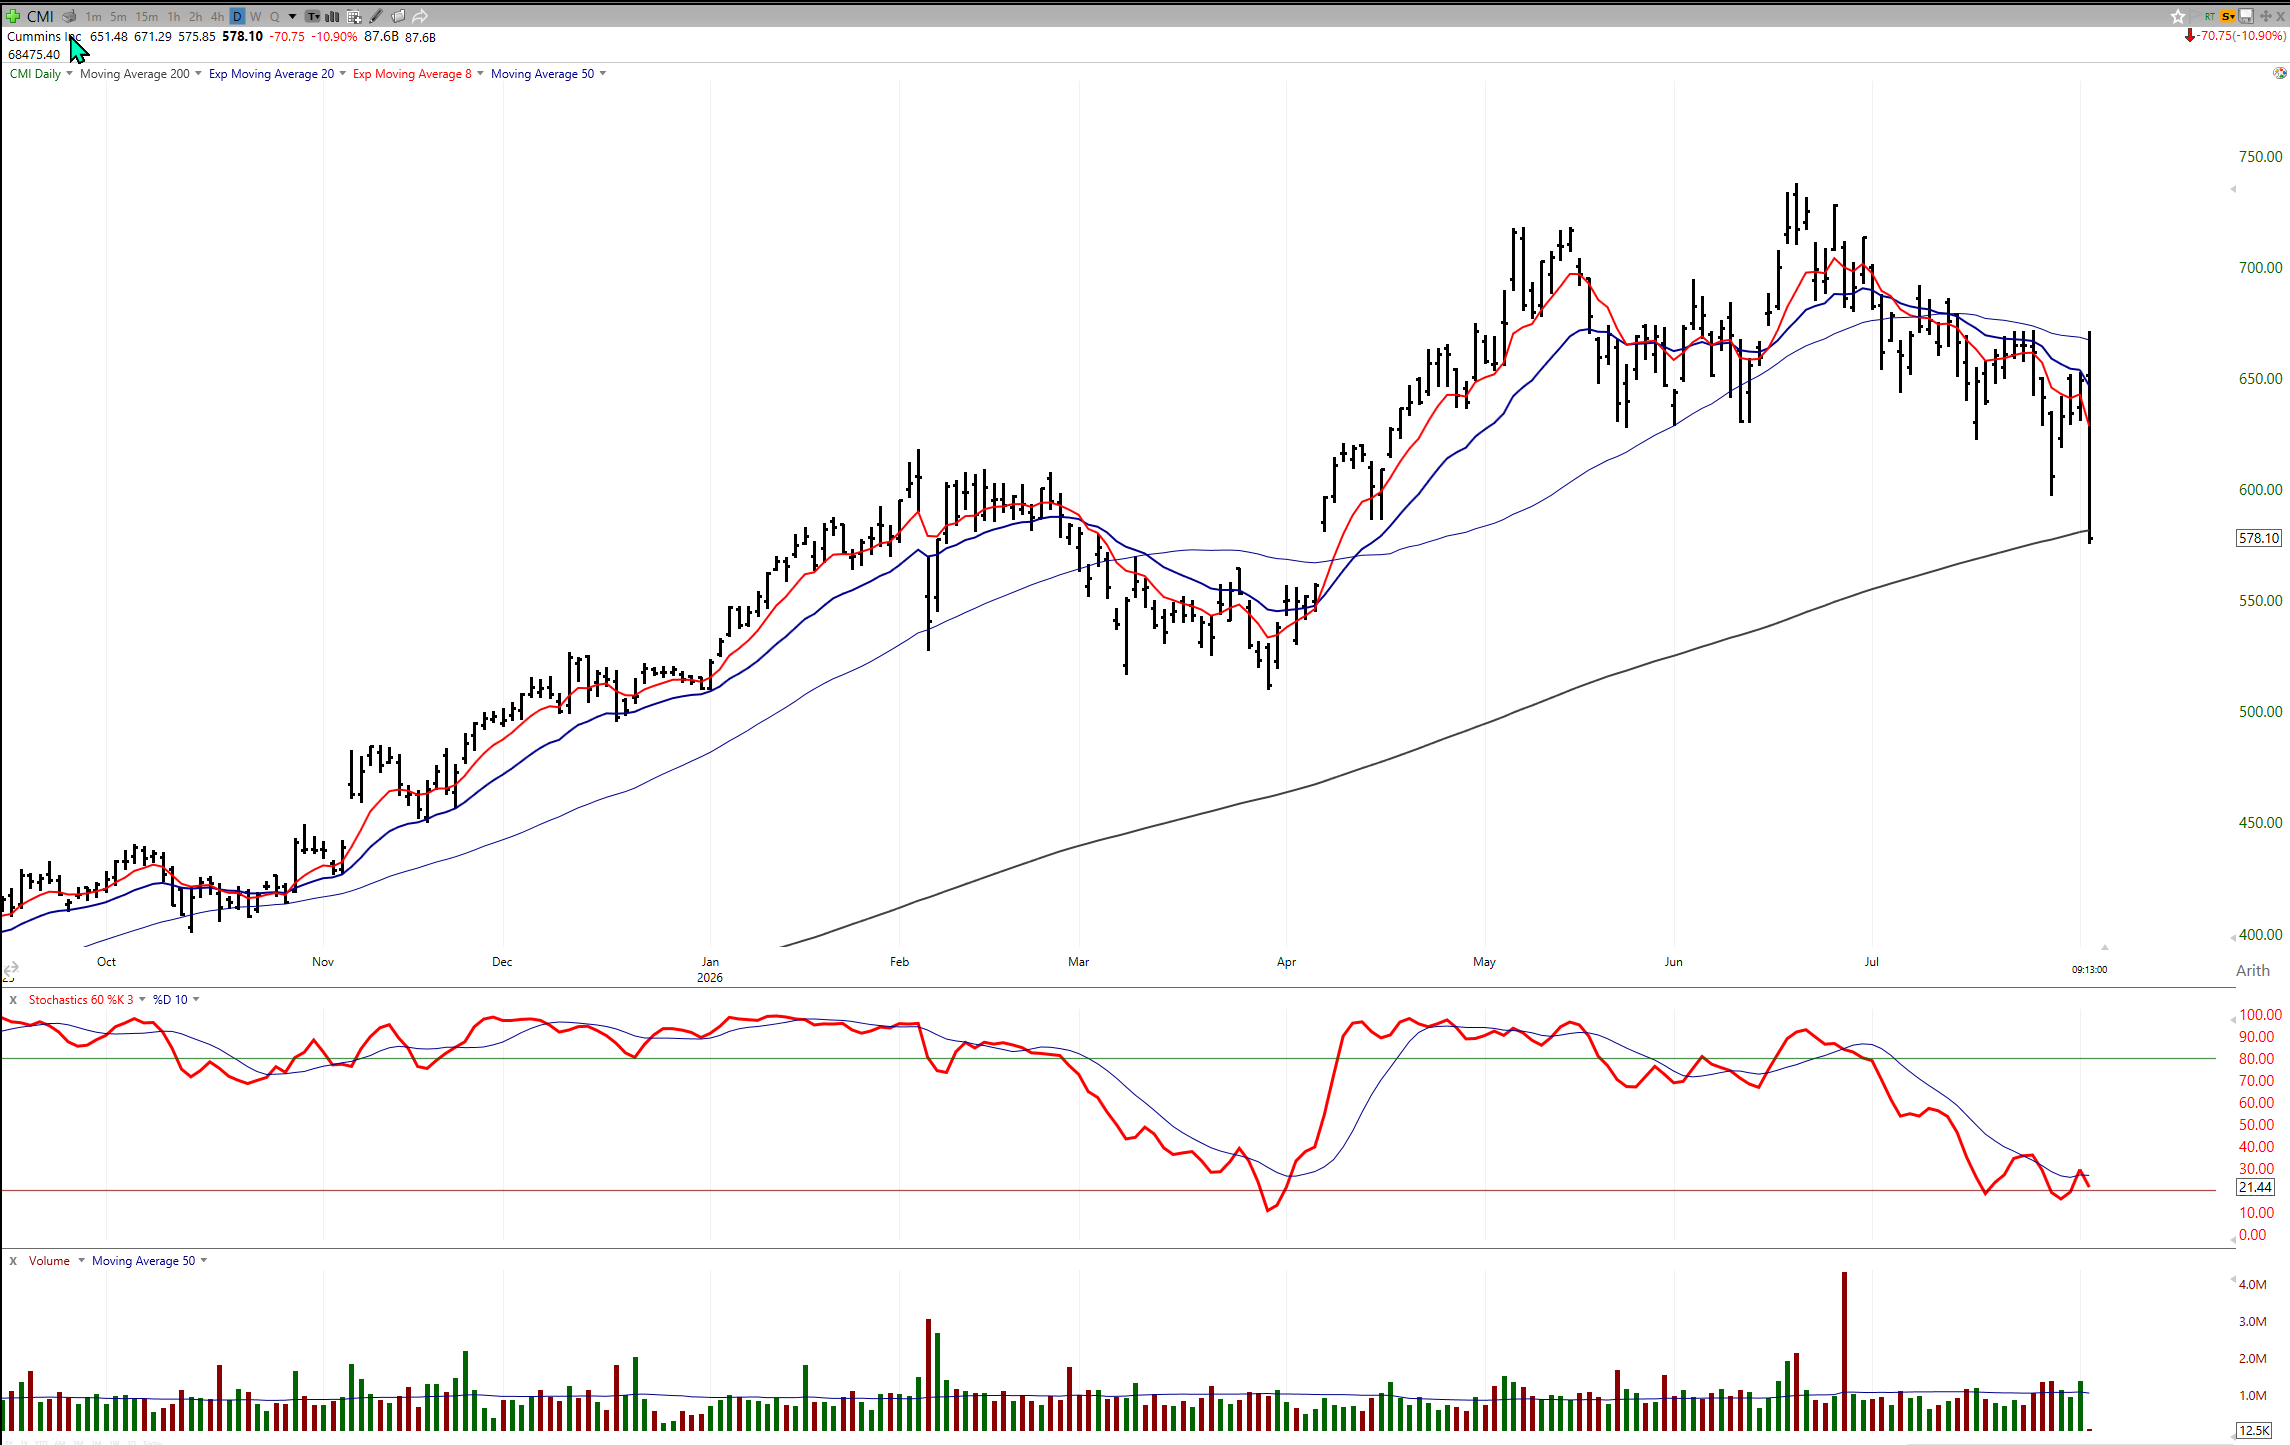
Hexagon Composites: Cummins leverte et kvartal som var bedre på topplinjen, men svakere på bunnlinjen enn ventet, samtidig som selskapet oppjusterte helårsguidingen for 2026. Faller 9 % på pre-børs.

Q2-resultatet kom inn på 6,73 dollar per aksje, under FactSet-konsensus på 7,21 dollar, mens omsetningen steg 9,4 prosent fra året før til 9,46 milliarder dollar, litt over forventningene. Den svake EPS-en ble delvis påvirket av en effektiv skattesats på 25,1 prosent, inkludert 29 millioner dollar i ugunstige, enkeltstående skatteeffekter, tilsvarende 0,21 dollar per aksje.

Det viktigste positive signalet var at ledelsen løftet guidingen. Cummins oppjusterte forventet omsetningsvekst for FY26 til 10–13 prosent, fra tidligere 8–11 prosent, og guider nå til en EBITDA-margin på 18,0–18,5 prosent, mot tidligere 17,75–18,5 prosent.

Oppjusteringen er drevet av sterkere etterspørsel i flere markeder, særlig nordamerikansk truck, Kina bygg og kraftproduksjon, og selskapet venter også sterkere andre halvår enn første halvår.

Ser man nærmere på segmentene, ble prognosene justert opp bredt. Heavy Duty Class 8-volum er nå ventet å bli opp 10–15 prosent, tilsvarende 240–250 000 enheter, mot tidligere opp 5–15 prosent og 230–250 000 enheter.

Medium Duty, som omfatter Class 6–7 og Class 8 Group 1, er løftet til opp 20–30 prosent, eller 130–140 000 enheter, fra tidligere opp 15–25 prosent og 125–135 000 enheter.

Samtidig ble omsetningsguidingen for Engine-segmentet hevet til opp 9–14 prosent fra 7–12 prosent, og Components-segmentet til opp 8–13 prosent fra 5–10 prosent.

På konsernnivå betyr dette at Cummins nå guider for omsetning på rundt 37,04–38,05 milliarder dollar, mot tidligere 37,24 milliarder dollar i FactSet-konsensus.

Ledelsen peker samtidig på at resultatene i andre kvartal var rekordsterke, med robuste ordre på reservestrøm til datasentre og forbedring i det nordamerikanske lastebilmarkedet.

Budskapet fra selskapet er at økt etterspørsel, disiplinert gjennomføring og større regulatorisk klarhet gjør at man nå ser sterkere momentum inn i andre halvår. Det er derfor ikke et svakt selskapsbilde som kommer frem, men et selskap som leverer solid drift og samtidig justerer forventningene opp.

Likevel falt aksjen rundt 9 prosent på dagens pre-børs, og det er fullt logisk i lys av tallene. Markedet fikk en mindre oppjustering i guiding, men også en tydelig EPS-miss mot konsensus.

Når resultatet på bunnlinjen skuffer, kan en bedre guiding være nok til å dempe, men ikke nødvendigvis snu, kursreaksjonen. Med andre ord: Cummins leverte en sterkere operasjonell utvikling enn aksjen indikerer i øyeblikket, men reaksjonen tyder på at investorene hadde priset inn enda mer enn det rapporten leverte. Det er foreløpig lavt volum på pre-børs. 

Kort sagt: Cummins kom med høyere guiding, bedre topplinje og sterkere forventninger til andre halvår, men EPS bommet på konsensus og det var nok til å utløse et kraftig kursfall. Dette er et klassisk eksempel på at markedet reagerer på avvik fra forventningene, ikke bare på om selskapet isolert sett leverer gode tall. Den positive guidingen bør overført være positivt for Hexagon Composites. 

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. 
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

04 Aug 10:43

Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Morgenrapport 4. august: Hexagon stiger oppgraderinger, Nordic Semiconductor nærmer seg resultatfremleggelse og gassprisen kan bli viktig for flere oljeselskaper i annet halvår

Siden forrige oppdatering mandag har jeg fått lest flere nye selskapskommentarer og sektoroppdateringer som er relevante for Oslo Børs. En interessant oppdatering gjelder Hexagon Composites, der både Pareto Securities og DNB Carnegie trekker frem at balanseuroen er redusert, samtidig som datasentre i USA kan åpne et større marked for Mobile Pipeline. I tillegg peker flere meglerhus på at gass, ikke bare olje, er blitt den viktigste driveren for de store energiselskapene inn i andre halvår. Selskapsrapporteringen inneholder også viktige kommentarer om Nordic Semiconductor, Appear, BEWI, Scatec, Subsea 7, Odfjell Drilling, TGS, Reach Subsea, Norwegian, Vend, Aker og flere shippingnavn.

Det overordnede bildet er at investorene nå må skille mellom aksjer som får reelle estimatløft og aksjer som bare får støtte fra et bedre stemningsbilde. Hexagon er et eksempel på førstnevnte, fordi konkrete ordre, refinansiering og oppjusterte EBITDA-anslag gjør caset mer håndfast. Innen energi og shipping er bildet mer avhengig av rater, geopolitikk og råvarepriser. Det betyr at tallene kan være svært sterke på kort sikt, samtidig som verdsettelsen i flere selskaper allerede reflekterer mye av oppsiden.

Markedet: oljeprisen svinger, men gass lagrene er meget lave

Energimarkedet er fortsatt preget av Midtøsten, Hormuz og usikkerhet rundt amerikansk og iransk diplomati. Brent har svingt kraftig, og flere markedsoppdateringer peker på at oljeprisen falt da markedet igjen begynte å prise inn håp om forhandlinger. SEB advarer samtidig om at denne optimismen kan være for tidlig, fordi Iran etter deres syn har insentiv til å trekke konflikten ut mot det amerikanske mellomvalget. Fearnley skriver på sin side at Brent tirsdag morgen hentet inn noe av mandagens fall etter at Iran avviste at nye forhandlinger med USA var i gang.

Oljeoverskriftene kan ikke alene forklarer aksjebevegelsene i de store norske oljeselskapene. Arctic Securities peker på at Dated Brent handles klart over frontkontrakten, noe de tolker som et tegn på fysisk knapphet, men de legger enda større vekt på gassmarkedet.

Europeiske gasslagre ligger betydelig under femårssnittet, og TTF-kurven priser høye nivåer flere måneder fremover. Det gir Equinor en bedre muligheter for økt kontantstrøm enn oljeselskaper som er mer direkte knyttet til Brent. Arctic beskriver Equinor som det tryggeste valget blant de tre store norske E&P-selskapene.

Arctic Securities har Equinor med kursmål på 420 kroner, Kjøp.

SB1 Markets trekker frem det samme skillet i sin sensitivitetsgjennomgang. Blant de tre store er Aker BP mest følsom for oljeprisen, mens Equinor har den tydeligste eksponeringen mot europeisk gass. Vår Energi ligger et sted mellom disse, men SB1 presiserer at deres gjennomgang ikke tar med effekten av den planlagte BlueNord-transaksjonen. For investorer betyr dette at energisektoren ikke bør leses som én samlet oljehandel; sammensetningen mellom olje, gass, balanse, produksjonsprofil og utbyttekapasitet er viktigere enn vanlig.

Hexagon Composites: balanseuroen slipper taket og datasentre blir den nye nøkkelen

Både Pareto Securities og DNB Carnegie er nå positive, og begge lander på kursmål 17 kroner. Fellesnevneren er at emisjonen og den endrede bankavtalen har gitt selskapet tid. Når den finansielle risikoen ikke lenger dominerer bildet, kan markedet igjen regne på hva Fuel Systems og Mobile Pipeline faktisk kan være verdt i en bedre syklus.

Pareto beskriver situasjonen som bedre finansiert og bedre timet. De peker på at amerikanske lastebilordre er opp kraftig, at nedturer i Class 8-markedet historisk ofte varer ett til to år, og at 2025 derfor kan vise seg å bli bunnen før en ny vekstfase. Samtidig er forskjellen mellom diesel og CNG på det høyeste nivået på ti år, noe som korter ned tilbakebetalingstiden for naturgassdrevne løsninger. Dette gjør ikke bare Hexagon mer interessant som transportselskap, men også som mulig leverandør til en bredere energiinfrastruktur der fleksibel gasskapasitet blir etterspurt.

Pareto Securities hever kursmålet for Hexagon Composites til 17 kroner (10), hever til Kjøp.

DNB Carnegie legger særlig vekt på Mobile Pipeline og datasentre. Poenget er enkelt: mange amerikanske datasenterprosjekter kan bli forsinket av lange køer for nettilkobling, og i mellomperioden kan de trenge brokapasitet basert på naturgass. DNB mener denne etterspørselen kan skape et underskudd på CNG-trailere, og løfter 2026-estimatet for EBITDA med 29 prosent etter den ferske Certarus-kontrakten. Meglerhuset venter også at selskapet kan løfte 2026-guidingen ved Q2-rapporten.

DNB Carnegie gjenopptar dekning av Hexagon Composites med kursmål på 17 kroner, Kjøp.

For investorene blir Q2-presentasjonen 6. august derfor viktig. Det avgjørende er ikke bare om tallene er gode eller svake i et isolert kvartal, men om ledelsen kan vise at refinansieringen, Certarus-ordren og mulig datasenteretterspørsel er starten på en mer varig bedring. Dersom guidingen løftes, vil markedet få et konkret signal. Dersom ledelsen er forsiktig, kan deler av den nye optimismen bli satt på vent.

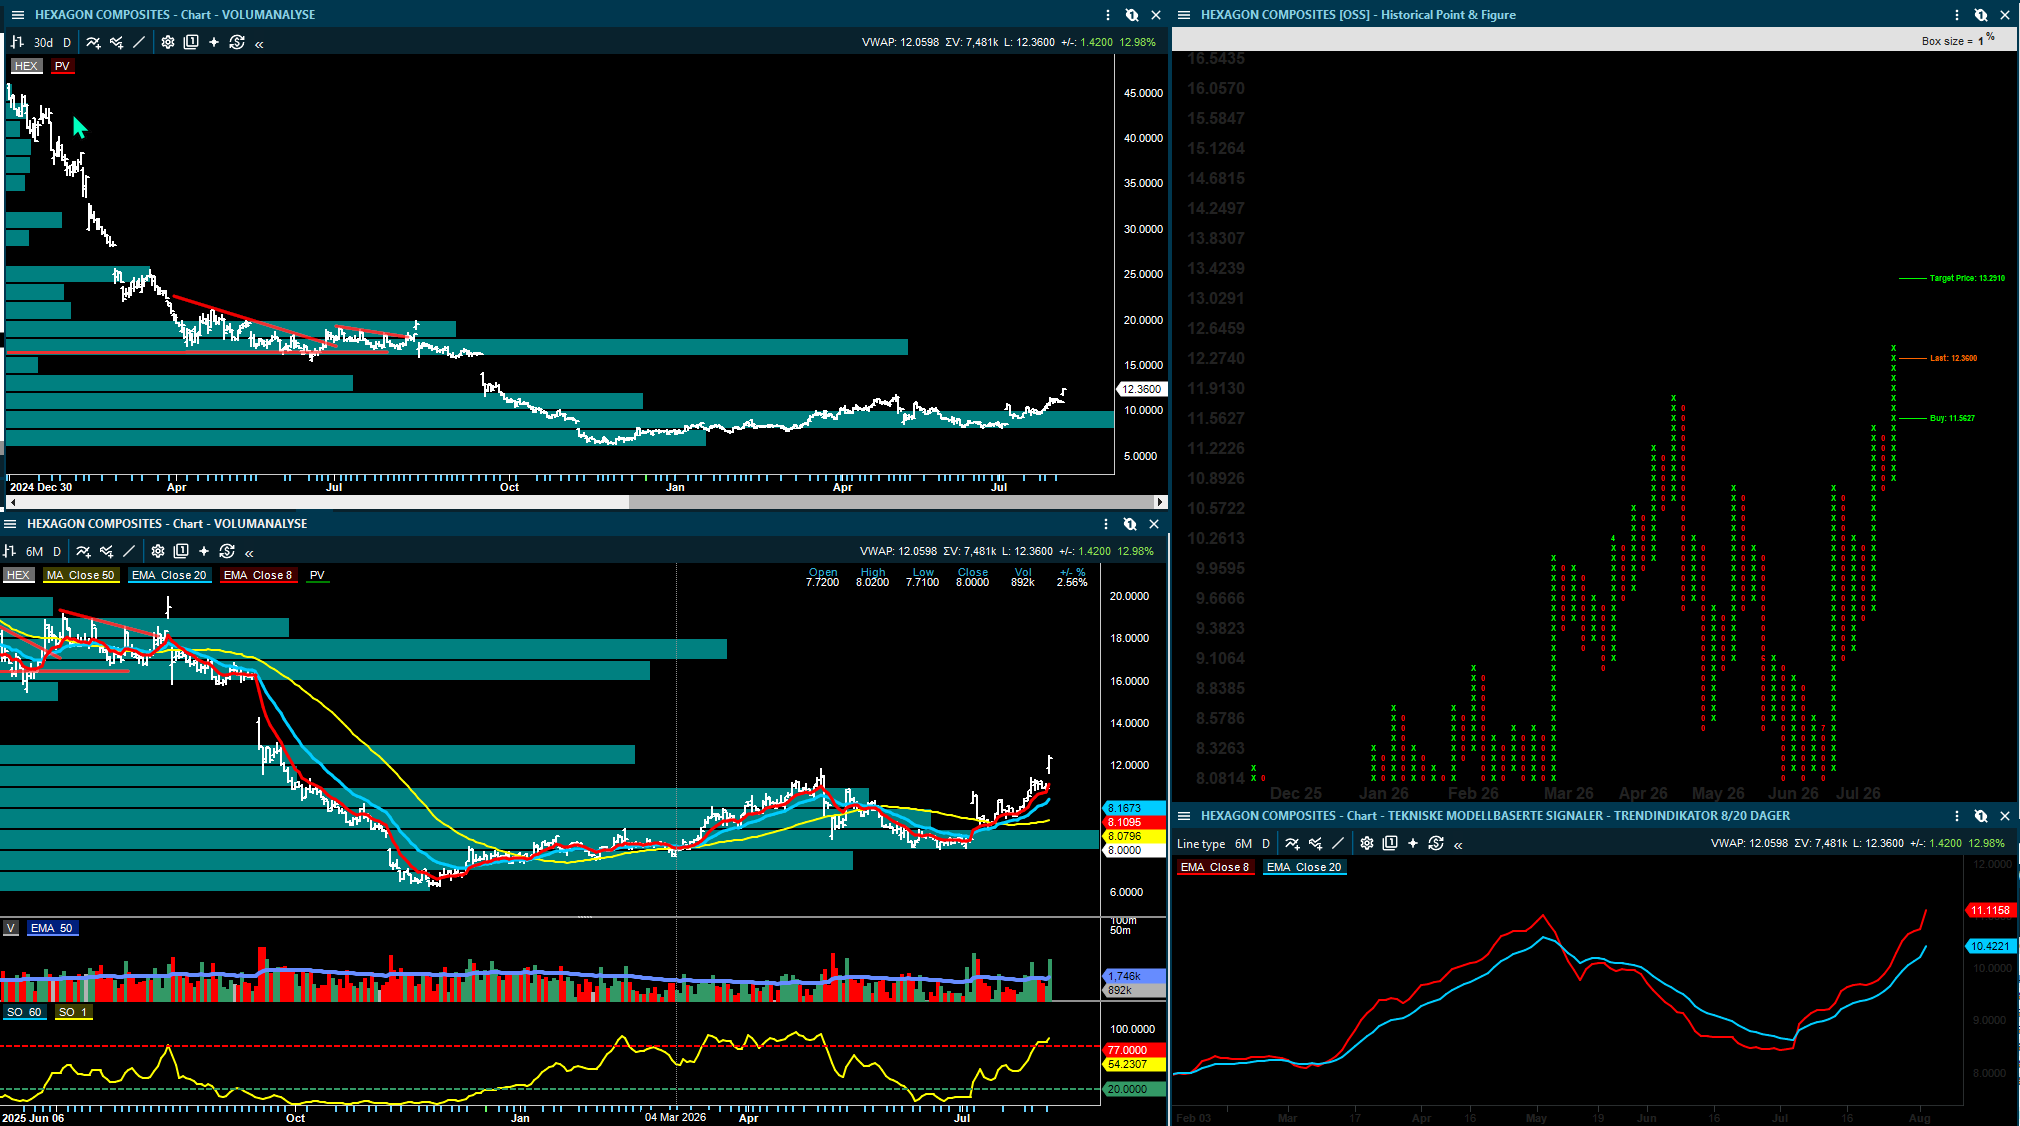
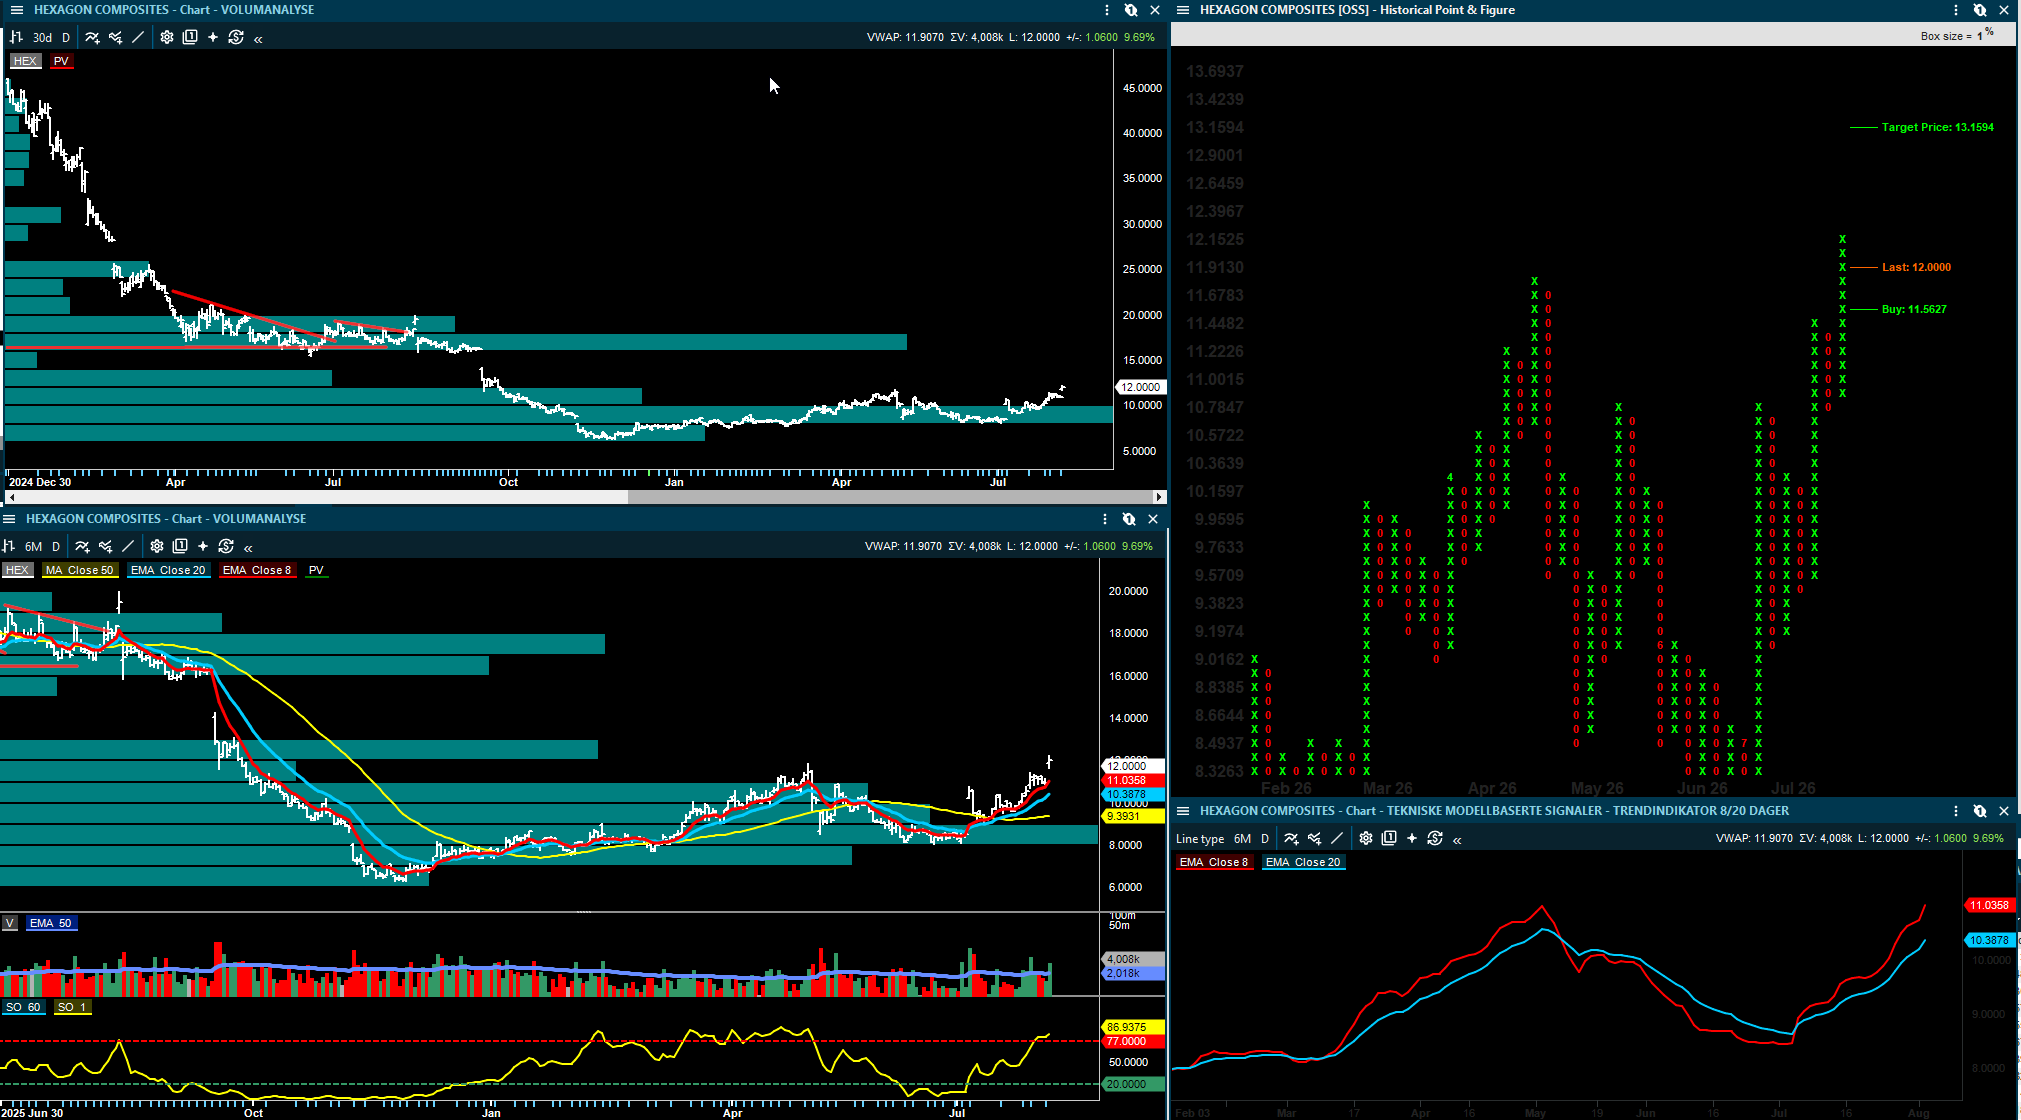
Inside Oslo Børs: Hexagon gikk i trendkjøp ved 10,55 og har siden strammet seg kraftig til. Taktisk trendindikator er sterk, 87, og har steget over 77-nivået, hvilket har gitt et trendkjøp. PF modellen har utløst et kjøpssignal ved 11.56, hvor det indikative kursmålet er opp mot 13.16. Kursen har brutt over mai toppen ved 11,88, hvilket gir oss en kortsiktig opptrend.

Det er lite med overliggende motstand i volumprofilen mot kursmålet. Alle de tekniske modellene vi følger befinner seg nå i kjøpssignaler. Stiger kraftig i dag, og det vanskeliggjør det tekniske bildet på kort sikt, men volumet er allerede etter 73 minutter dobbelt av 30 dager snittet. Dette indikerer en kraftig økt interesse for aksjen.  


Nordic Semiconductor: Q2 tallene blir en test av vekst-caset

Nordic Semiconductor får mye oppmerksomhet før Q2-rapporten. ABG Sundal Collier gjentar Kjøp og kursmål 230 kroner, og beskriver de kommende kvartalene som spennende. Selskapet har guidet Q2-inntekter på 200 til 220 millioner dollar, tilsvarende 27 prosent vekst fra året før. ABG minner om at Nordic Semiconductor i gjennomsnitt har slått midtpunktet i egen guiding med 4 prosent de siste seks kvartalene, mens konsensus denne gangen bare ligger 1 prosent over midtpunktet.

ABG Sundal Collier beholder kursmålet for Nordic Semiconductor på 230 kroner, Kjøp.

Det som gjør oppdateringen interessant, er at veksten hittil i stor grad fortsatt kommer fra eldre produkter, mens bidragene fra nRF54, cellular, PMIC og Wi-Fi i hovedsak ligger foran selskapets tall. ABG peker også på at rekrutteringen har avtatt, slik at vekst i topplinjen kombinert med mer moderat kostnadsvekst kan gi tydeligere driftsmessig giring. Dersom det stemmer, kan EBIT løftes betydelig gjennom 2026.

Arctic Securities deler det positive synet og mener svakheten før rapporten gir en attraktiv inngang, men resonnementet er ikke uten forbehold. Signalene fra Garmin, Dexcom og Apple er god, og bekymringen rundt Logitech vurderes som liten for Nordic Semiconductor. Samtidig er sektoren preget av usikkerhet rundt verdsettelsen til halvlederne, og aksjen har falt kraftig siden juni. Dermed blir Q3-guidingen minst like viktig som Q2-tallene.

Arctic Securities beholder kursmålet for Nordic Semiconductor på 230 kroner, Kjøp.

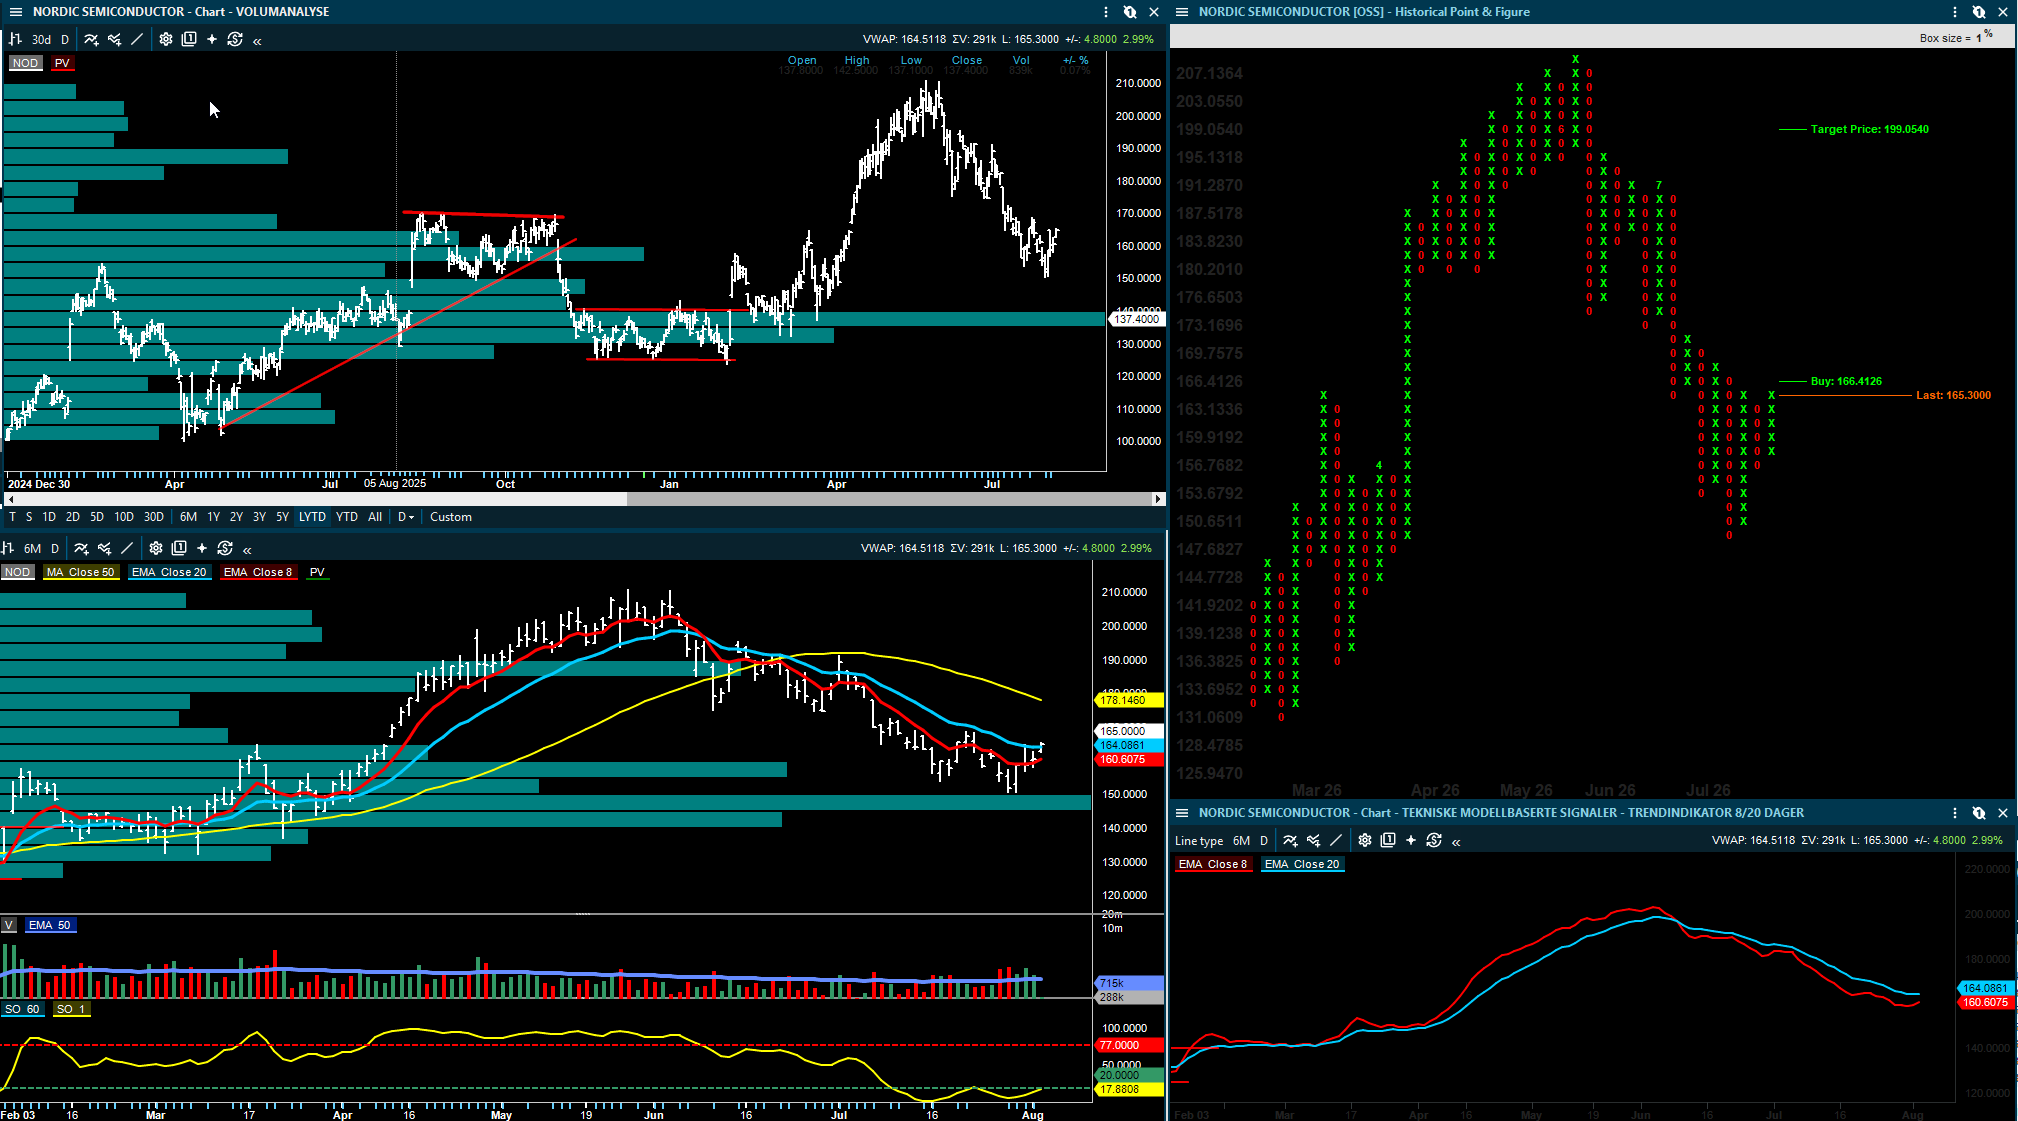
Inside Oslo Børs: Det er i mange tilfeller gambling å investere i aksjer i forkant av viktige resultatfremleggelser. Det som imidlertid kan redusere en slik usikkerhet er hvordan den er blitt handlet i forkant. Kursen er ned fra 210 til 150 siden toppen i juni. Markedet kan altså ha tatt høyde for noen skuffelser og aksjen er blitt brakt ned på linje med semi-sektoren. SMH Semiconductor ETF har falt fra 671 til 500 slik at det kan se ut som det ikke er noe spesifikt med nedgangen i NOD som skiller seg ut. Den er blitt tatt med ned til dragsuget til sektoren.

Rent teknisk er kursen blitt løftet 15 kroner de siste 4 sesjoner, hvilket betyr at noen investorer spekulerer på gode tall. Det er trolig disse 15 kronene som kan være risikoen hvis selskapet ikke leverer på guidingen.

Kursen tester et brudd over 20 dager, Taktisk trendindikator er på 17 og svak og PF modellen vil gi et nytt kjøpssignal ved 166,50, hvor det indikative kursmålet 199 ikke er spesielt interessant i forbindelse med en fundamental oppdatering. 50 dager kommer inn som overliggende motstand omkring 178. Det tekniske i slike situasjoner har en redusert verdi da markedet vil reagere på hva som kommer i rapportene.

Oljeservice og offshore: Subsea 7 ett steg videre, Odfjell Drilling får riggen tilbake

Innen oljeservice kom de viktigste kommentarene på Subsea 7, Odfjell Drilling, TGS og Reach Subsea. Subsea 7 og Saipem har nå fått amerikansk antitrustavklaring, noe som tar bort ett hinder i fusjonsprosessen. Det er likevel ikke USA som anses som den største utfordringen. Pareto peker på at EU, Australia og Brasil fortsatt er viktige prosesser, og at EUs fase 2-gjennomgang nå har frist i desember. Dermed blir tidslinjen for en fullføring i andre halvår strammere, selv om både Subsea 7 og Saipem fortsatt kommuniserer mål om gjennomføring i perioden.

Odfjell Drilling har fått Deepsea Atlantic tilbake på kontrakt for Adura på Rosebank-prosjektet etter 106 dager uten inntekt. Selskapet har hentet opp den tapte BOP-en og installert reserveenheten. Både SEB og Pareto fremhever at nedetiden kom innenfor tidligere guiding på tre til fire måneder. For Odfjell Drilling er dette viktig fordi hendelsen kunne ha skapt større usikkerhet rundt utførelse og kontantstrøm. I stedet fremstår løsningen som bedre enn fryktet, og Pareto peker fortsatt på høy fri kontantstrømavkastning i 2027 og 2028.

TGS starter et stort multiklient 2D-reimaging-prosjekt utenfor Egypt sammen med EGAS. Prosjektet dekker 34 000 kilometer og skal samle eksisterende GeoStreamer- og 2D-data i ett regionalt datasett, med en prioritert del klar i andre kvartal 2027 og full ferdigstillelse i første kvartal 2028. Prosjektet er støttet av industrifinansiering, og passer inn i TGS’ modell der forhåndsfinansiering reduserer risikoen i nye dataprosjekter.

Fearnley Securities beholder kursmålet for TGS på 160 kroner, Kjøp.

Reach Subsea har på sin side inngått avtale om salg av Viking Reach gjennom Eidesvik Reach, der Reach eier 49,9 prosent. I tillegg selges den tilhørende Work-Class ROV-en. Fearnley viser til at Reach venter en regnskapsmessig gevinst på rundt 30 millioner kroner på ROV-salget og rundt 40 millioner kroner knyttet til eierandelen i joint venture-selskapet, med samlet positiv likviditetseffekt på over 200 millioner kroner ved gjennomføring.

Borr Drilling fikk en mer forsiktig oppdatering fra Fearnley. Meglerhuset opprettholder Kjøp, men senker kursmålet etter lavere utnyttelses- og dagrateforutsetninger. Aktiviteten i Midtøsten har tatt seg noe opp, men jackup-markedet er fortsatt tynget av regional konflikt og treg saudisk etterspørsel. Det betyr at aksjen fortsatt kan ha oppside dersom markedet bedres inn mot andre halvår 2027, men tidsrisikoen er tilstede.

Fearnley Securities senker kursmålet for Borr Drilling til 4,80 dollar (6,80), gjentar Kjøp.

DNO

ABG Sundal Collier omtaler DNO i lys av en ny ettårig avtale mellom Irak og Tyrkia om rørledningseksport gjennom Kirkuk-Ceyhan. Avtalen erstatter den gamle 1973-avtalen som utløp i juli, og kan åpne for eksport av opptil 750 000 fat per dag fra Kurdistan-regionen og Nord-Irak. For DNO er dette et lite, men likevel relevant, fordi selskapet på sikt trenger en robust eksportrute for å få tilgang til globale priser i stedet for lokale salg i lav 30-dollar per fat-området.

Aker, Vend og Norwegian: tre ulike triggere å følge

Aker får oppmerksomhet etter en ABG-kommentar om at Nscale, der Aker ifølge kommentaren eier rundt 23 prosent, kan være på vei mot en børsnotering i andre halvår 2026. Det omtales spekulasjoner om en mulig verdsettelse på 25 milliarder dollar, mot 14,6 milliarder dollar i finansieringsrunden tidligere i år. ABG anslår at en slik verdsettelse isolert kunne løftet Akers markedsjusterte NAV per aksje fra 1 512 til 1 807 kroner. Dette er likevel en tidlig prosess og ikke en sikret verdsettelse, så poenget er først og fremst at Nscale nå kan bli tillagt mer vekt i Aker-porteføljen.

Vend er mer kontantstrømsnært. ABG peker på at selskapet sist uke hadde kjøpt tilbake aksjer for 1,96 milliarder kroner under første transje av et program på 2 milliarder kroner. Denne transjen ventes derfor snart fullført, mens en ny transje på ytterligere 2 milliarder kroner er signalisert gitt styregodkjennelse. Kjøpene har i første transje ligget på rundt 31 millioner kroner per dag, tilsvarende 23 prosent av daglig omsetning. Det gir ikke nødvendigvis en fundamental omvurdering alene, men det kan gi teknisk støtte i aksjen og tydeliggjør kapitaldisiplinen i selskapet.

Norwegian kommer med trafikktall for juli torsdag morgen. ABG venter en soft rapport, med Q3-inntekter 1 prosent under konsensus og 2026-EPS 15 prosent under konsensus. Bakgrunnen er svakere etterspørsel, der selskapet tidligere har vist til Iran-konflikten, omfattende mediedekning fra Midtøsten, varmt vær i Skandinavia og VM som mulige forklaringer. ABG anslår kapasitetsvekst på rundt 5 prosent fra året før, men samtidig et fall i både kabinfaktor og yield på 2 til 3 prosent. Dersom konsensus fortsatt ligger nær flate yield- og kabinfaktortall, kan estimatrisikoen være på nedsiden.

Shipping: sterke rater, høyere verdier og mer selektiv risiko

Shippingbildet er fortsatt sterkt, men ikke entydig. ABG peker på lavere tankrater fra fredag til mandag, men nivåene er fortsatt høye, mens tørrbulk steg og LPG var flat. Shippingdekningen hos ABG handles samlet til rundt 1,10 ganger NAV, med store forskjeller mellom segmentene. Car carriers ligger høyt priset, mens tørrbulk og deler av tankmarkedet er lavere priset relativt til verdijusterte flåteverdier.

Car shipping får nye positive etterspørselsdata. ABGs kinesiske bileksportmonitor, basert på BYD, Chery, Geely og Great Wall Motor, indikerer 100 prosent vekst fra året før i juli. Basert på historisk sammenheng med CPCA-tall venter ABG at samlet kinesisk personbileksport var rundt 895 000 enheter i juli, opp 88 prosent fra året før. For Höegh Autoliners og Wallenius Wilhelmsen reduserer dette risikoen for en dyp syklisk nedtur de neste par årene, men ABG mener høye verdsettelser og flåtevekst gjør at aksjene allerede reflekterer mye av dette.

ABG Sundal Collier har Hold-anbefaling på både Höegh Autoliners og Wallenius Wilhelmsen.

Okeanis Eco Tankers blir et av de mest interessante i forbindelse med resultatfremleggelsene i tank. SB1 Markets venter et rekordkvartal med EPS på 4,73 dollar og utbytte på 4,26 dollar per aksje, noe som tilsvarer 8 prosent direkteavkastning i ett kvartal. Fearnley ligger også positivt til rapporten og mener Q3-estimatene i markedet er for lave dersom de sterke spotratene vedvarer. Samtidig er forventningene høye, og både SB1 og Pareto peker på at aksjen allerede handler til en premie mot NAV.

SB1 Markets beholder kursmålet for Okeanis Eco Tankers på 590 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Okeanis Eco Tankers på 595 kroner, Kjøp.

Himalaya Shipping har låst to av tolv skip på faste rater på rundt 51 200 dollar per dag fra august til desember, samtidig som skipene fortsatt mottar scrubber-fordeler. Pareto ser dette som en redusert risiko for utbyttet for de kommende kvartalene, mens DNB Carnegie har en mer forsiktig anbefaling på aksjen og kursmål 100 kroner. Tankverdiene har samtidig blitt løftet bredt, og DNB viser til at høyere VLCC-verdier løfter NAV i sektoren med 6 til 14 prosent.

DNB Carnegie har Himalaya Shipping med kursmål på 100 kroner, Selg.

Sjømat: lakseprisen bedres, men fôrkostnadene blir den store kostnadstesten

Pareto Securities venter laksepris rundt 68 kroner kiloen i uke 32, om lag 2 kroner høyere enn uken før. De peker på at sjøtemperaturene har steget mer moderat enn normalt, og at de fleste norske produksjonsområder nå har lavere temperaturer enn på samme tid i fjor. Det kan dempe kortsiktig tilvekst og gi støtte til prisene, særlig når Chile samtidig har et tilbudsbortfall og etterspørselen ser bedre ut.

Samtidig er kostnadssiden viktig. Både Pareto og Arctic peker på at fôrråvarene har blitt dyrere, særlig fiskeolje og fiskemel. Arctic anslår at fôrkostnadseffekten kan være rundt 5 kroner kiloen, og Pareto venter en ny kostnadsøkning inn i fjerde kvartal og 2027. Det betyr at høyere laksepris ikke automatisk gir tilsvarende marginløft. For oppdretterne blir spørsmålet om etterspørselsveksten og prisoppgangen er sterk nok til å absorbere høyere fôrkostnader.

Bakkafrost trekkes positivt frem i flere sammenhenger. I Pareto-porteføljen var Bakkafrost beste bidragsyter i juli med en oppgang på 12,5 prosent, og sjømatindeksen slo OSEBX i forrige uke. Den viktigste lærdommen fra oppdateringene er likevel at sektoren nå har to motstridende drivere: bedre pris og etterspørsel på den ene siden, og tydeligere kostnadspress på den andre.

Pareto-porteføljen: Norbit tas ut, resten beholdes

Pareto Securities gjorde én endring i sin norske modellportefølje for august ved å ta ut Norbit. Porteføljen steg 2,7 prosent i juli, men hang etter OSEBX, som var opp 5,8 prosent. Hittil i år er porteføljen opp 16,4 prosent, mot 19,6 prosent for OSEBX. For august beholdes Aker BP, Bakkafrost, CMB.TECH, Constellation Oil Services, DNB, Envipco, Kongsberg Gruppen, Nordic Semiconductor, Scatec og Sentia.

At Pareto beholder Nordic Semiconductor etter et svakt juli-bilde, samtidig som Norbit tas ut, forteller litt om hvordan meglerhuset prioriterer risiko. De søker fortsatt eksponering mot strukturell vekst og kvalitet, men reduserer der de mener avkastningsbildet er mindre tydelig etter sommerens bevegelser.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
1

Posted

04 Aug 10:01

Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Norsk Hydro – Det tekniske strammer seg litt til for en potensiell rekyl!

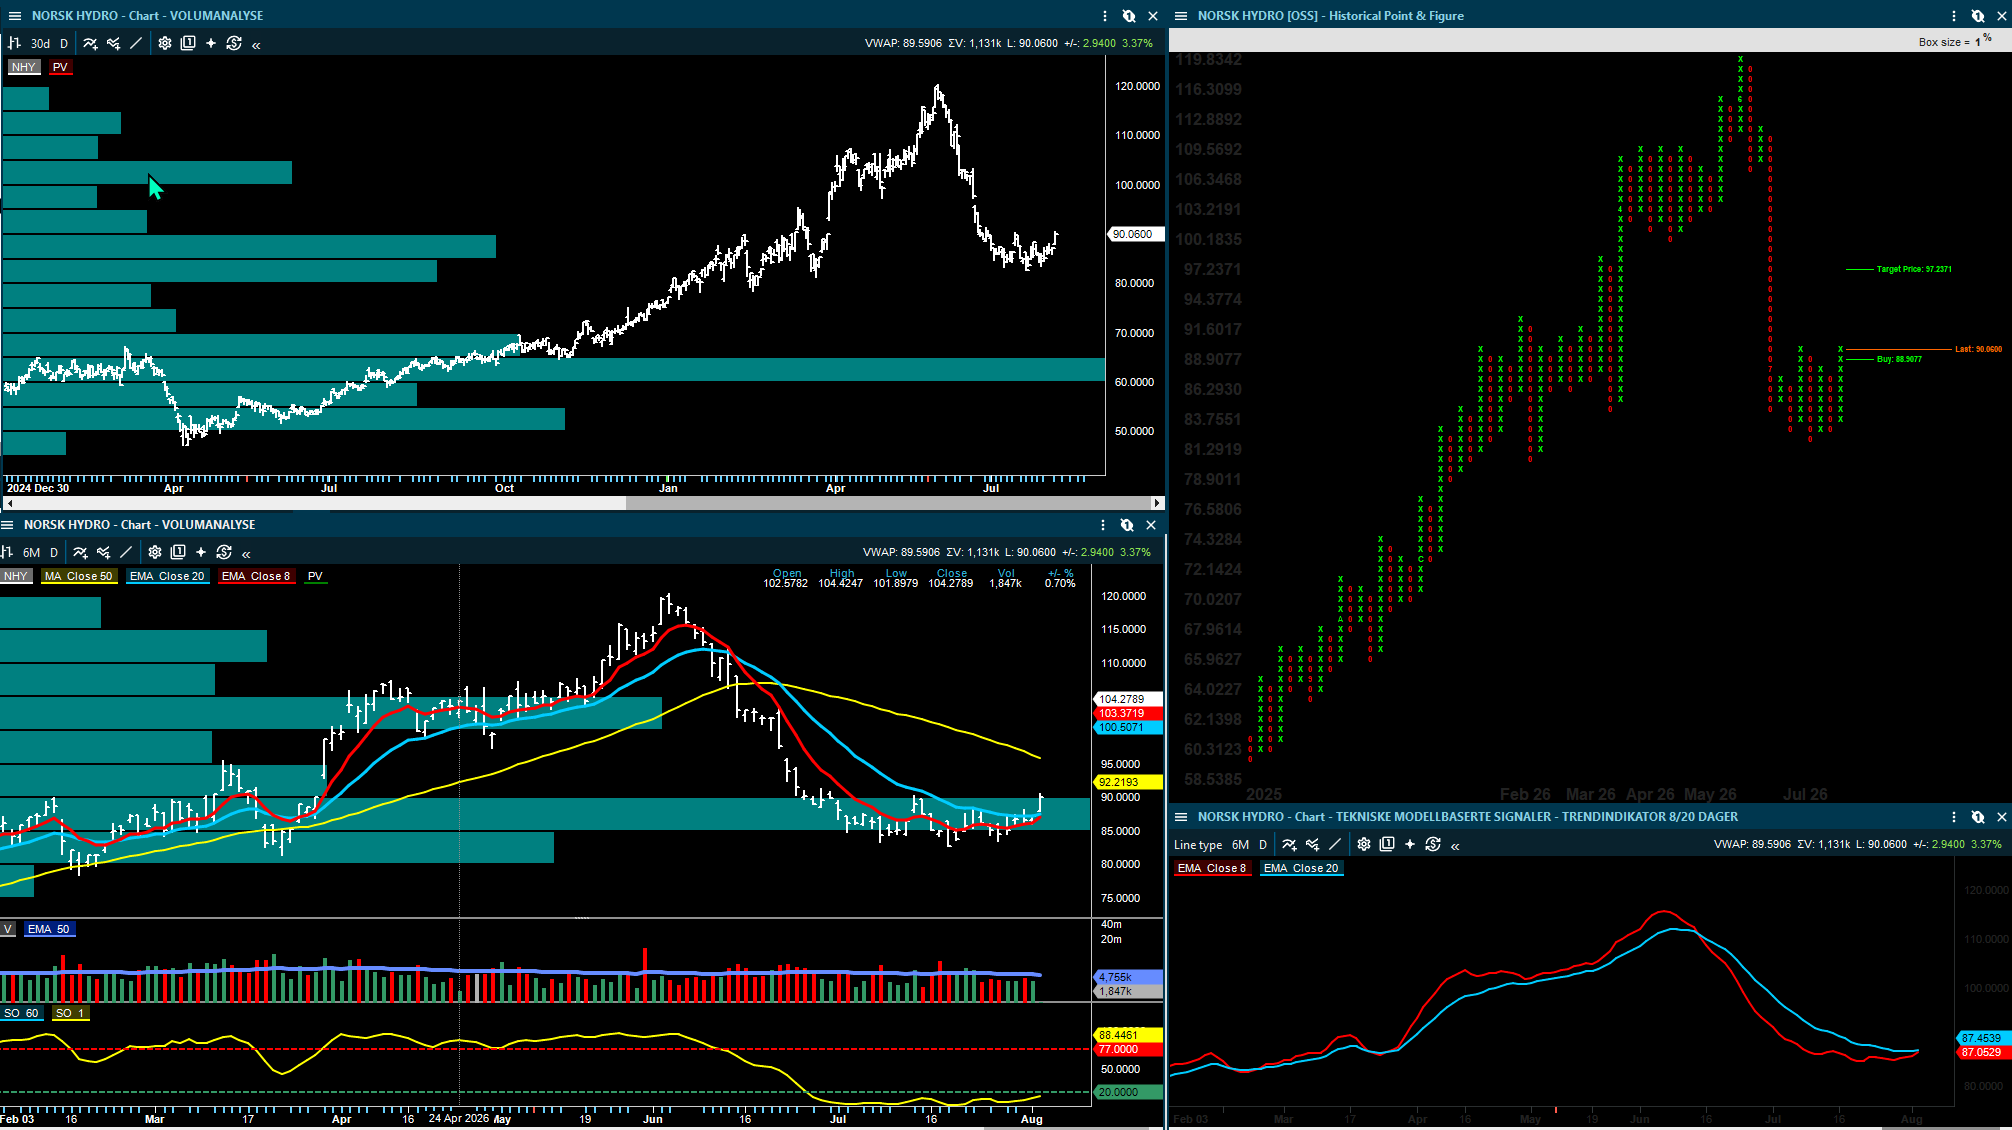
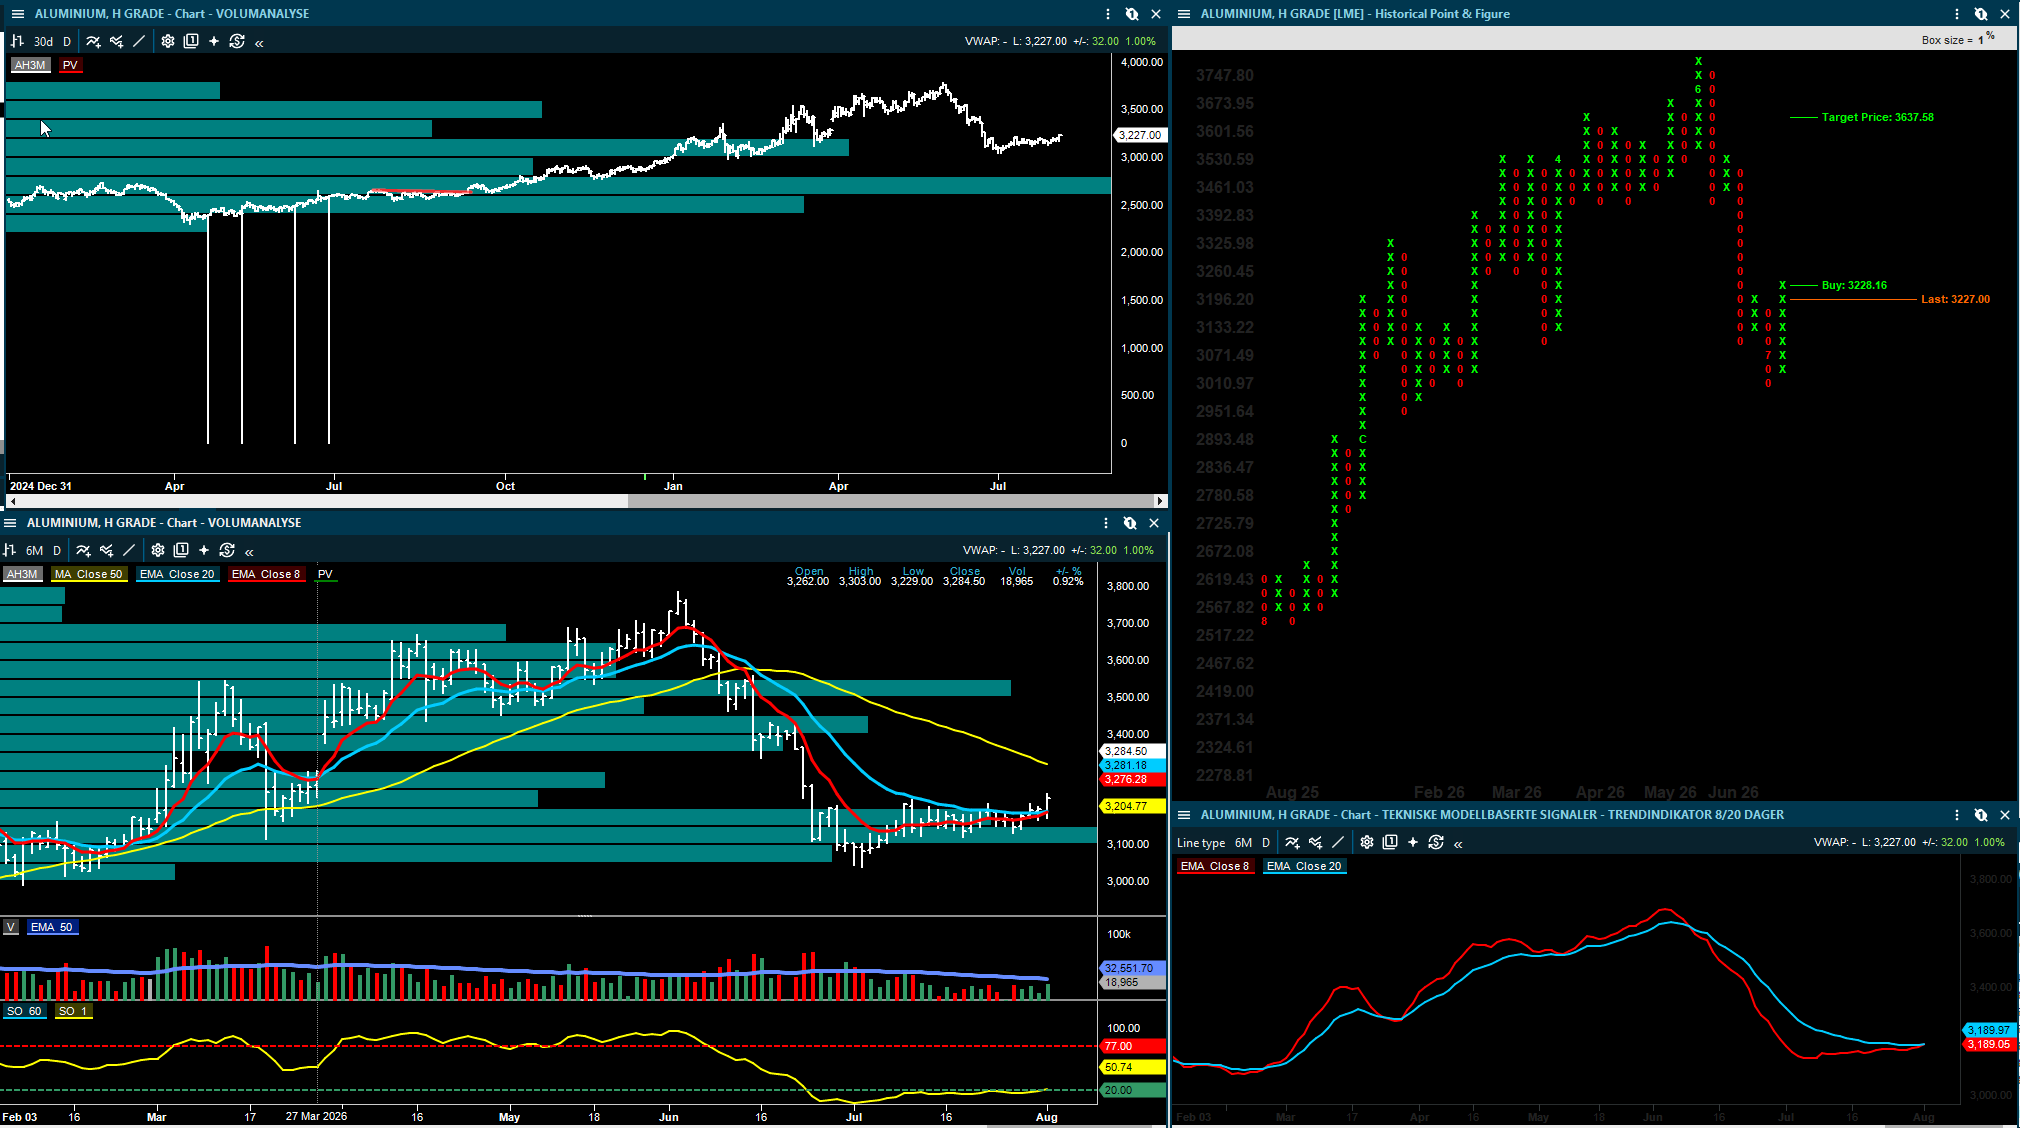
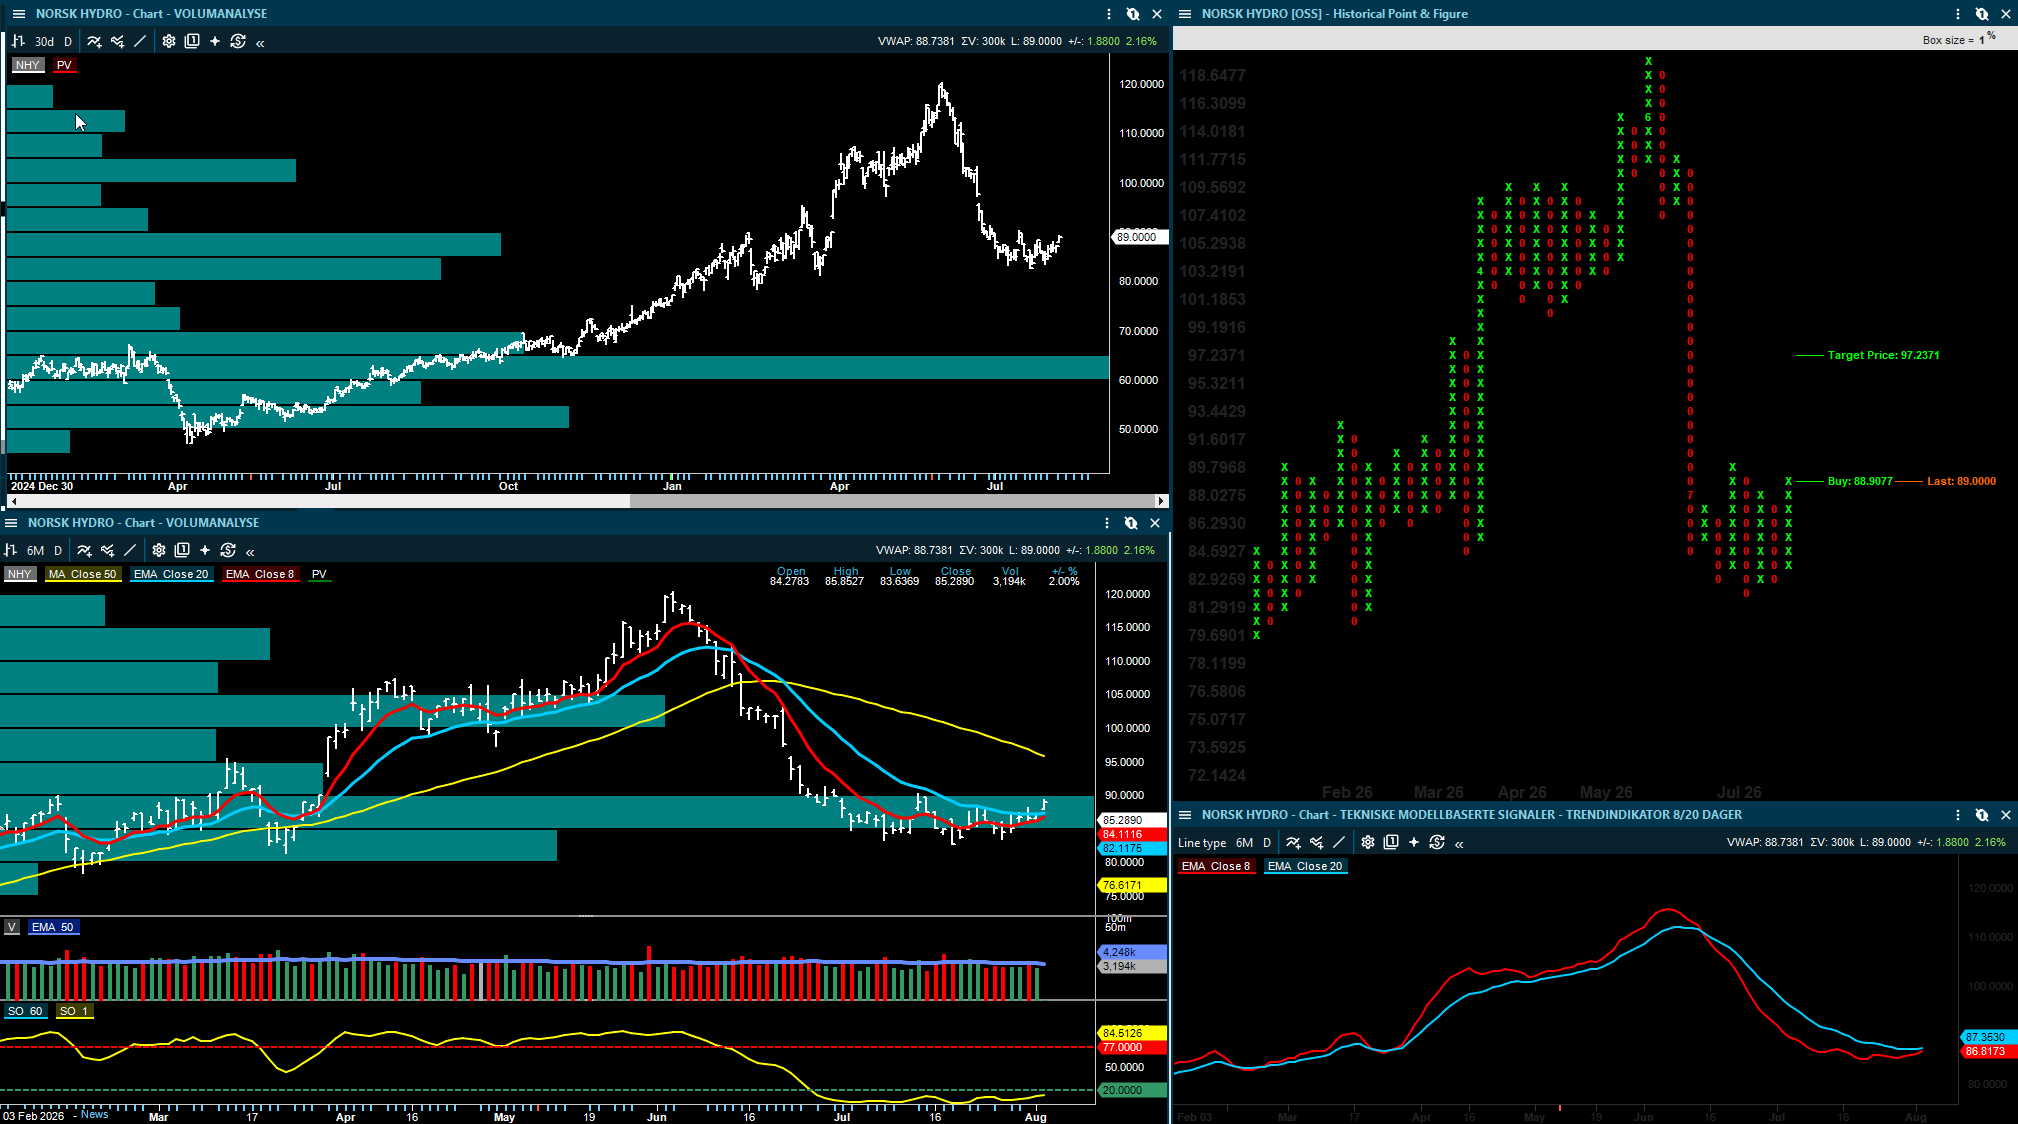
Aluminiumsprisen stiger i dag over hele den siste konsolideringen fra juli og er over 8/20 dager snittene. Hydro på sin side stiger over de siste 12 sesjoner og har også steget over 8/20 dager og er nær å gi et kjøpssignal i trendmodellen. Tester et nytt kjøpssignal i PF-modellen ved 88,91, hvor det indikative kursmålet er blitt løftet til 97,23, hvilket gir en bedre risk/reward for den potensiell tekniske rekylen.

Kursen har 1-2 kroner igjen for å bryte over det mest omsatte nivået i volumprofilen og det er redusert med motstand før oppe ved 50 dager snittet omkring 95.81.

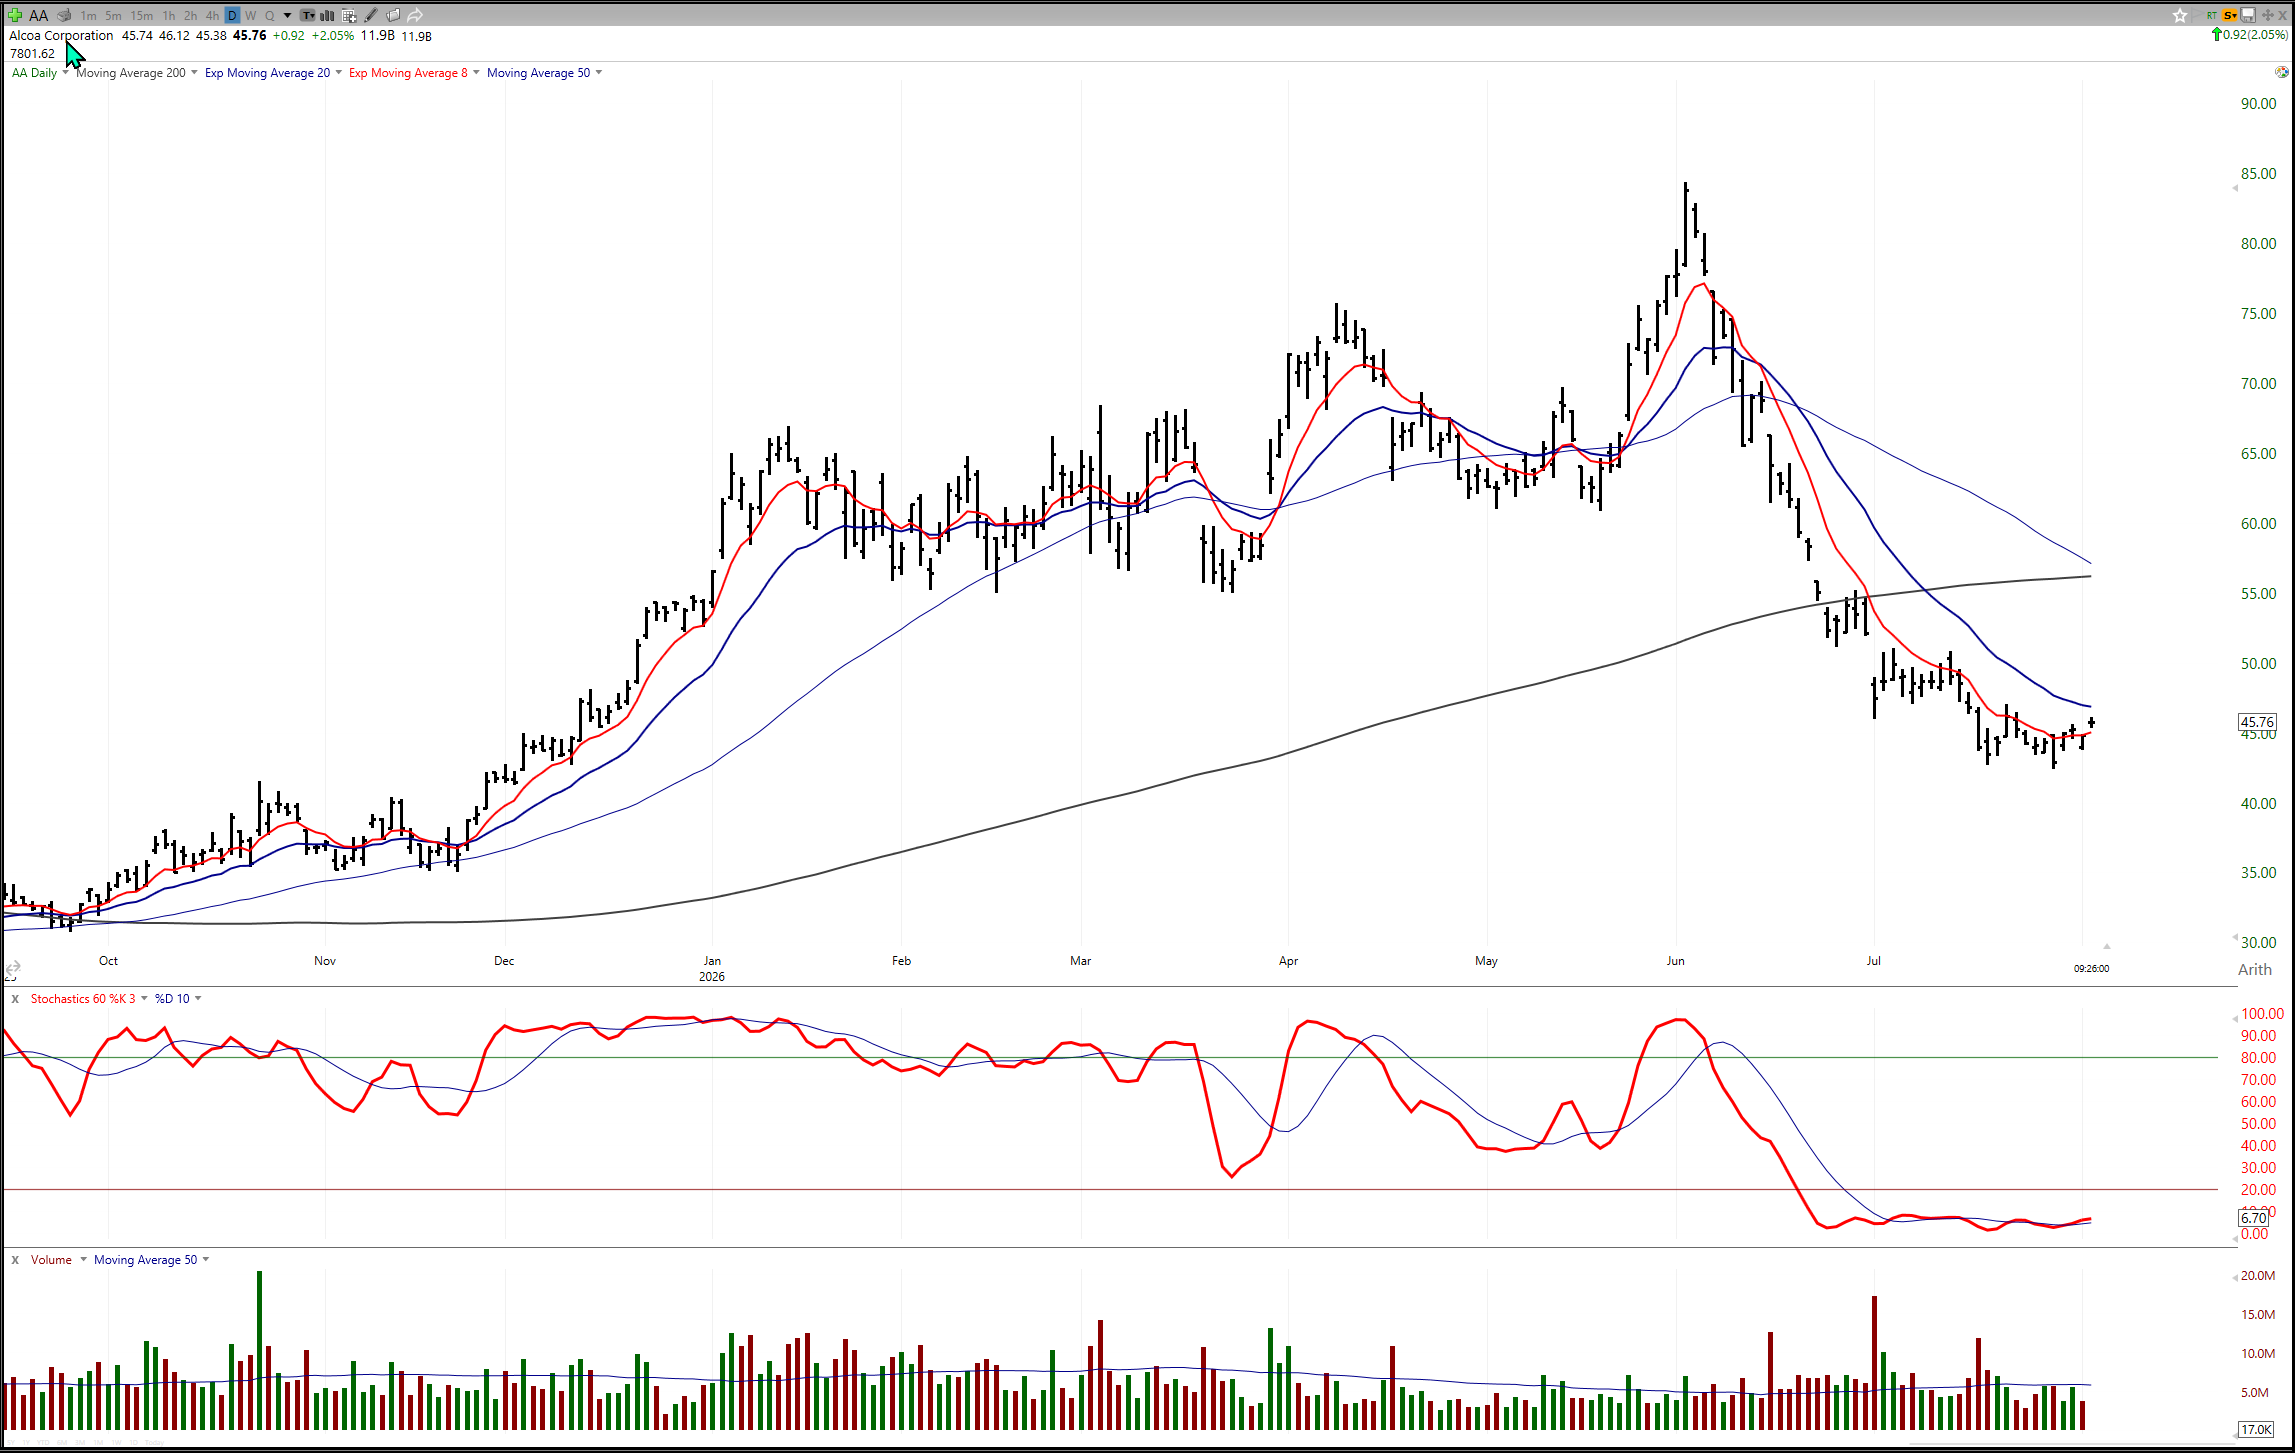
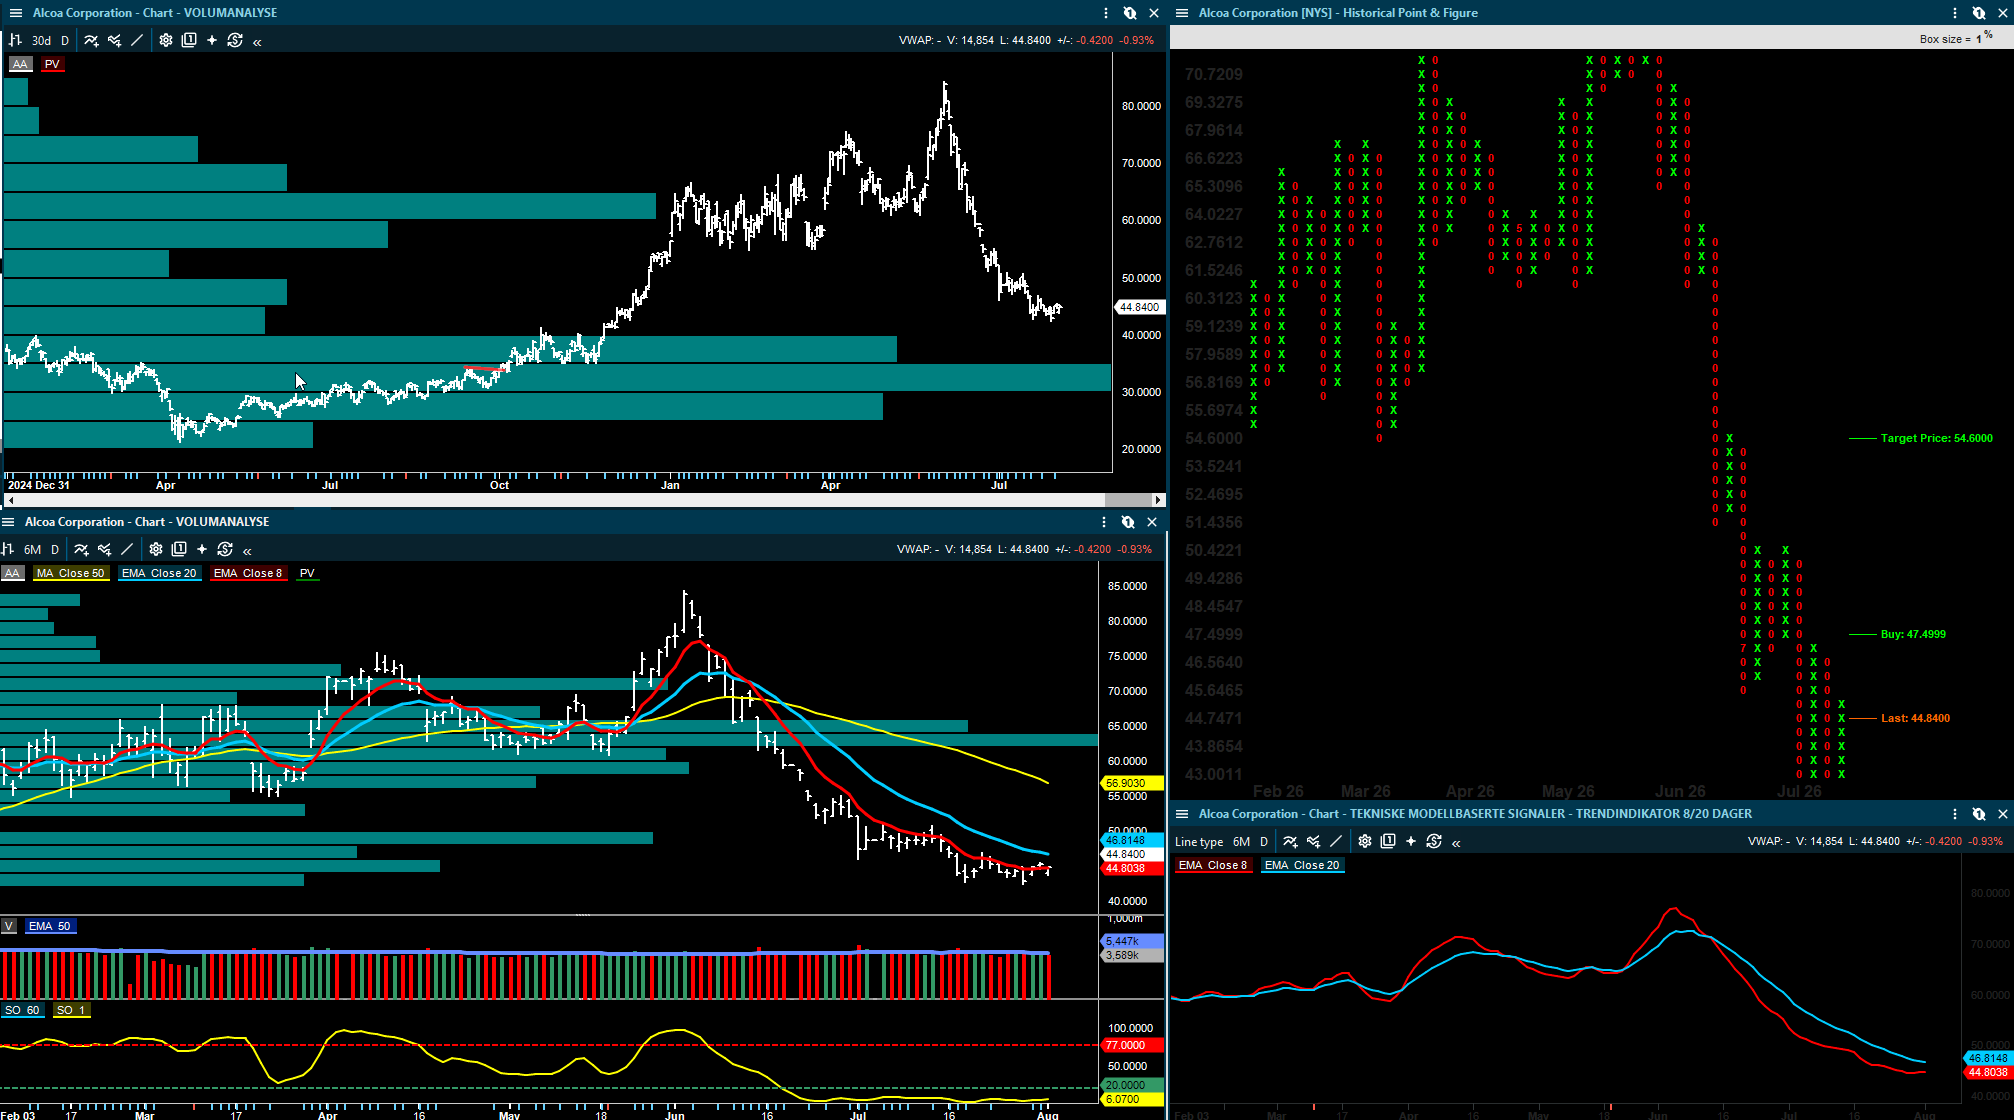
Aluminiumsprisen er nok avgjørende for størrelsen på en rekyl, men siden Alcoa også er å betrakte som kraftig oversolgt kan en videre stigning også gi videre impulser til Hydro hvis Alcoa får inn oppsidemomentum og trigger en rekyl.

Hydro har ikke brutt opp enda, men det tekniske er i bedring for en kortsiktig rekyl. Taktisk trendindikator er nede på 13, hvilket indikerer at det er for tidlig med å se på et trendskifte, men at det kan være en helt kortsiktig rekyl tilbake mot 50 dager oppe ved 95-nivået som kan komme på agendaen. 

Kilde: Inside Oslo Børs, charts fra Infront

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

04 Aug 09:44

Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

Markedskommentar: Wall Street fikk en sterk start på august

Wall Street startet august med en kraftig oppgang, men det mest interessante var ikke bare at indeksene steg, men faktisk hvordan markedet steg.

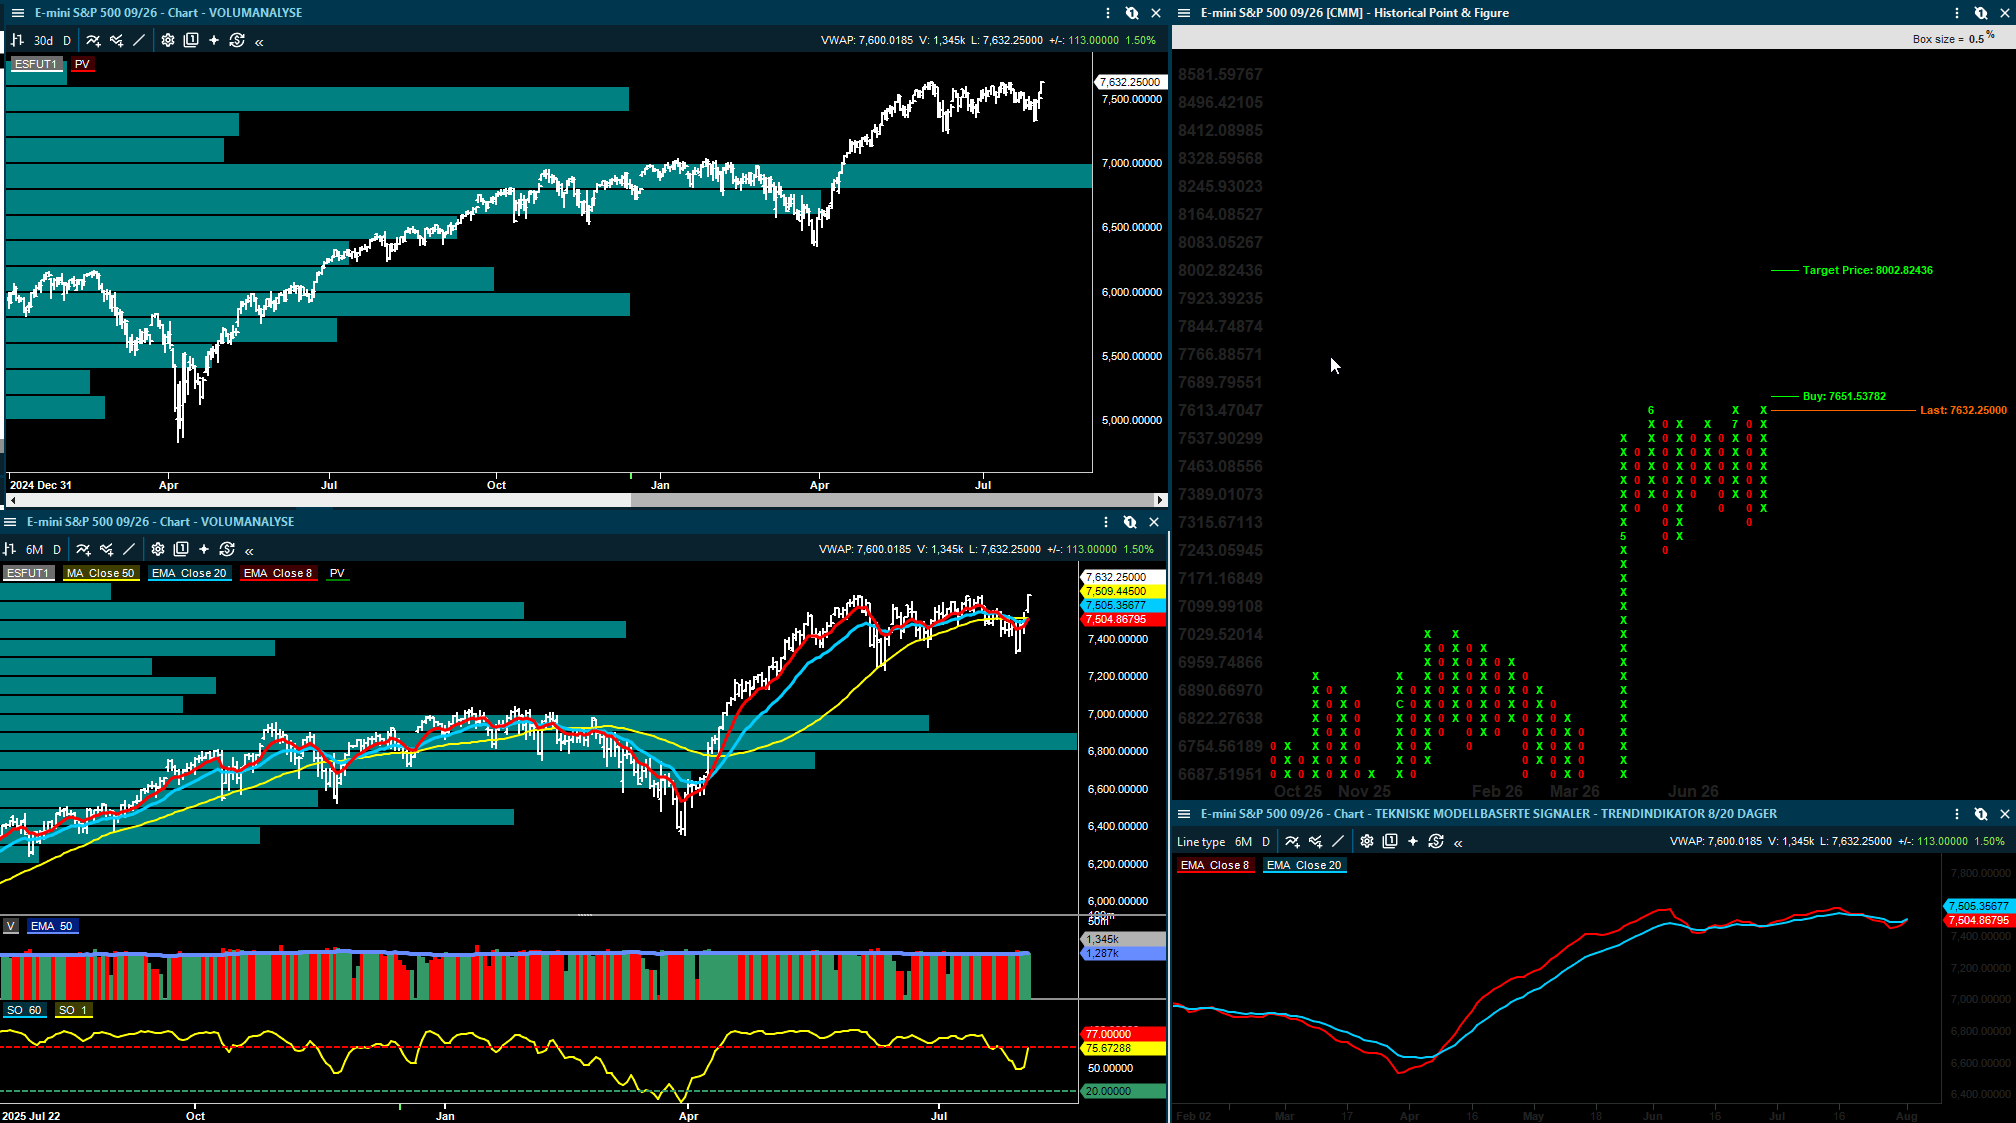
S&P 500 endte opp 1,5 % og stengte over 7.600 for første gang siden 2. juni. Nasdaq steg 2,1 %, mens Dow Jones løftet seg 1,3 % og satte ny all-time-high på sluttkurs. Det er sterke tall, men under overflaten var dette en sesjon som handlet om tre viktige forhold:

·       Mega caps tok tilbake lederskapet,

·       halvlederne snudde kraftig opp etter en svak åpning,

·       og en lavere oljepris ga markedet et viktig pusterom.

Det betyr i klartekst at markedet ikke bare steg på grunn av én sektor. Det steg fordi flere av de viktigste risikofaktorene beveget seg i riktig retning samtidig.

Mega caps tok tilbake kontrollen

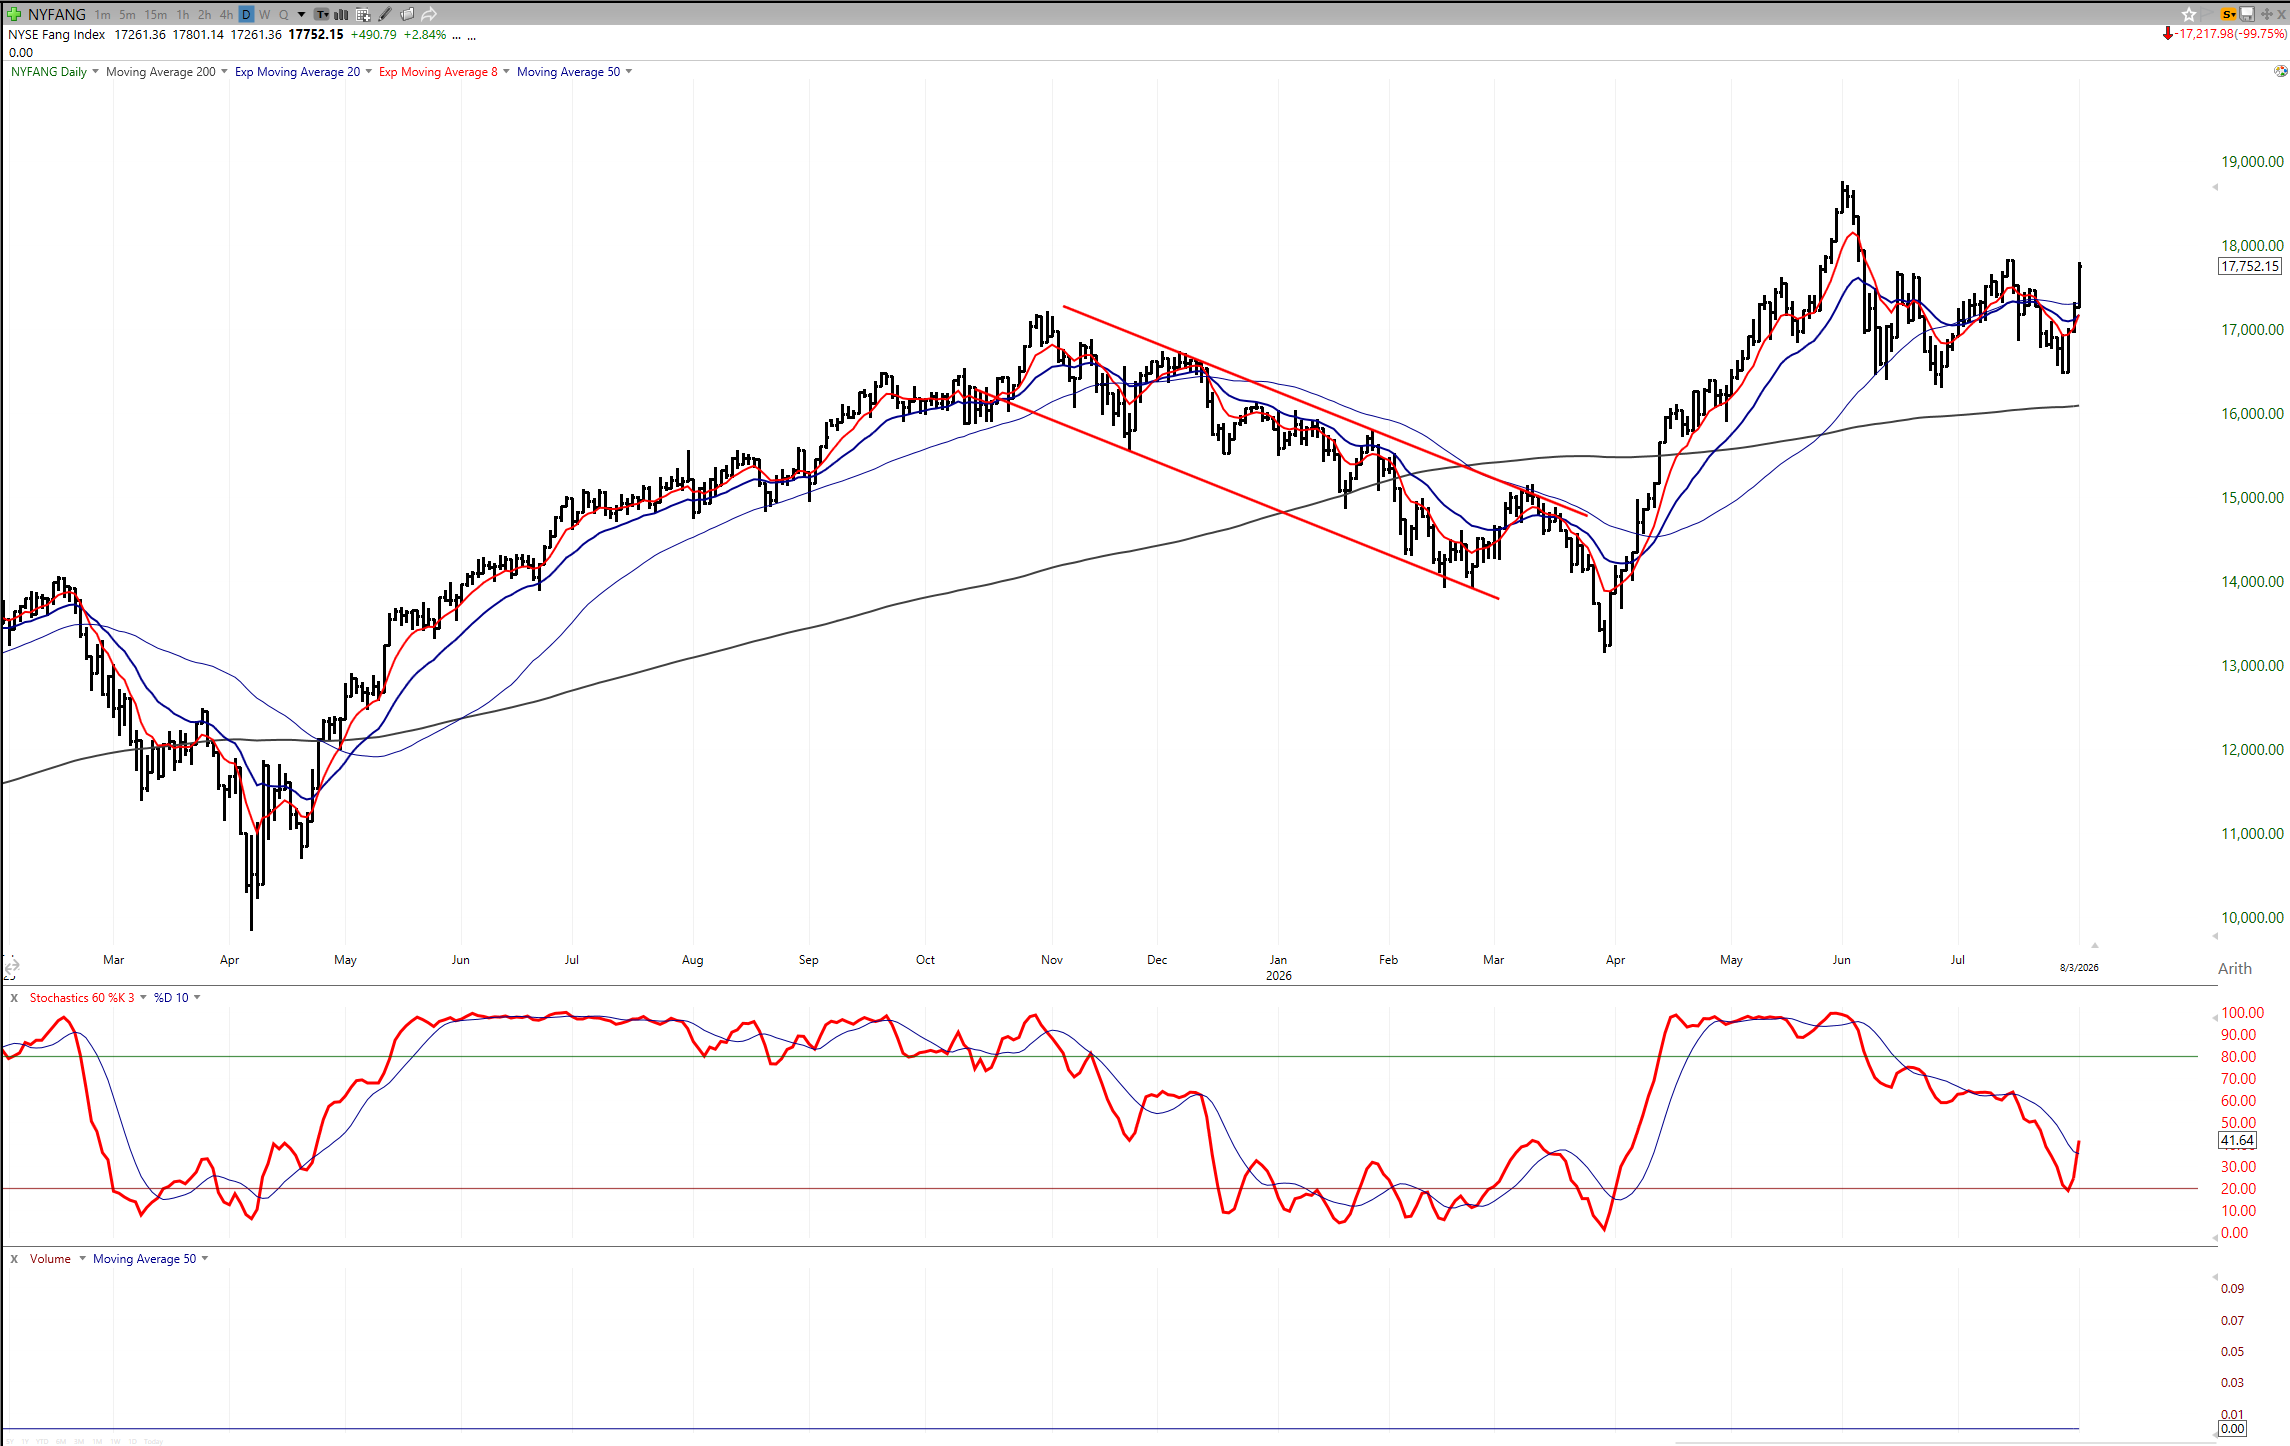
Lederskapet kom igjen fra de største teknologiselskapene. Seks av de syv Magnificent Seven-aksjene endte klart høyere, og Vanguard Mega Cap Growth ETF steg 2,2 %. Det viser at investorene fortsatt er villige til å kjøpe de største vekstaksjene når resultatene og kursreaksjonene gir støtte.

Alphabet steg 4,4 % og fortsatte rekylen etter det svake fallet etter resultatfremleggelsen. Meta steg 6,0 % og bygget videre på oppgangen fra de siste ukers lavere nivåer. Amazon steg 4,6 % og passerte 3.000 milliarder dollar i markedsverdi, hvilket sier sitt om hvor sterk kapitalflyten tilbake til mega caps har vært.

Microsoft steg nesten 5 % etter forrige ukes sterke rapport, mens Nvidia steg 2,9 % og tok tilbake 50-dagers glidende snitt rundt 205,85, hvilket er teknisk viktig. Nvidia har vært selve symbolet på AI-temaet, og når aksjen klarer å gjenvinne 50-dagers snittet etter en periode med svakhet, gir det støtte til at den kortsiktige tekniske skaden i AI-lederskapet kan være i ferd med å repareres.

Halvlederne snudde fra svakhet til styrke

Den kanskje viktigste intradag-bevegelsen kom i halvlederne. PHLX Semiconductor Index åpnet med et fall på nesten 3 %, men snudde kraftig og endte opp 1,1 %.

Det er markedsmessig viktig siden semi-sektoren har vært blant de svakeste områdene gjennom den siste AI-korreksjonen. Når en sektor, som starter dagen tungt ned, men likevel klarer å ende i pluss, viser det at selgerne ikke lenger hadde samme kontroll som tidligere. Slike key-reversals er i mange tilfeller et godt bunnsignal.

Dette betyr ikke at hele semi-sektoren er friskmeldt. Memory og AI-infrastruktur skal fortsatt testes gjennom resultater fra Palantir (steg 11 % på etterbørs), AMD, Sandisk og flere andre selskaper de neste dagene. Men tirsdagens reversering viser at markedet igjen er villig til å kjøpe svakhet i deler av teknologisektoren. Dette representerer en klar endring fra dagene hvor gode nyheter ble solgt og rekyler ble brukt til å redusere risiko.

Software fikk også et løft

Software-aksjene hadde også en sterk dag. iShares Expanded Tech-Software Sector ETF steg 3,0 %. Dette er interessant fordi software har vært mindre direkte knyttet til capex- og hardware-bekymringen enn halvlederne.

Når både software, mega caps og halvledere stiger samtidig, blir teknologibildet bredere enn bare Nvidia og AI-chipene. Det gir markedet bedre kvalitet på oppgangen.

Det er ofte et viktig skille. En oppgang som kun bæres av én aksje eller én smal gruppe, er mer sårbar. En oppgang hvor flere teknologisegmenter deltar, er mer robust.

Bredden var bedre enn mange ville tro

Selv om mega caps stod for mye av indeksoppgangen, var ikke dette en helt smal dag. S&P 500 Equal Weight Index steg 1,0 %. Russell 2000 steg 1,7 %, og S&P Mid Cap 400 var opp 1,1 %. Åtte av elleve sektorer i S&P 500 endte høyere.

Det er viktig fordi en sterk mega cap-dag ofte kan skjule svakhet i resten av markedet. På mandag deltok altså også små og mellomstore selskaper.

Advancers slo Decliners klart både på NYSE og Nasdaq. Nasdaq hadde også høyere volum enn normalt, hvilket gir teknologirekylen litt mer tyngde. Samtidig var ikke bildet perfekt. Nye 52-ukers bunner var fortsatt høye sammenlignet med nye topper i internals-oversikten. Det betyr at markedet fortsatt har svakhetspunkter under overflaten.

Men hovedbildet var likevel positivt. Dette var ikke bare et indeksløft drevet av tre aksjer, men det ble en bredere risikodag.

Oljeprisfallet ga markedet pusterom

WTI-oljen falt 5,0 % til 80,36 dollar fatet. Det var en av de viktigste makrodriverne bak oppgangen i aksjer.

President Trump skal ha avlyst planlagte angrep mot Iran, og det kom samtidig meldinger om at samtalene mellom USA og Iran fortsatt pågår. Selv om iranske myndigheter offentlig har tonet ned eller benektet omfanget av samtalene, var dette nok til å ta ned risikopremien i olje.

Dette er viktig fordi olje de siste ukene har vært en av de store truslene mot aksjemarkedet. Høyere olje gir høyere inflasjonsfrykt, høyere renterisiko og mindre rom for at Fed kan være mildere. Når oljeprisen faller kraftig, får markedet mindre makropress.

Energisektoren falt 1,5 % og var dagens svakeste sektor. Exxon og Chevron var også svake etter at Trump uttalte at oljeselskapene tjener for mye og bør senke bensinprisene. Det viser at oljeprisfallet var positivt for det brede markedet, men negativt for energisektoren.

Investorene roterte ut av defensivt

Healthcare og Consumer staples var blant de få sektorene som falt. Healthcare var ned 0,2 %, mens consumer staples falt 0,3 %. Dette er ikke dramatisk, men det sier likevel noe om risikoviljen.

Når markedet kjøper mega caps, software, semiconductors, småselskaper og sykliske vekstområder, samtidig som defensive sektorer henger etter, er det et tegn på at investorene flytter kapital fra beskyttelse til vekst.

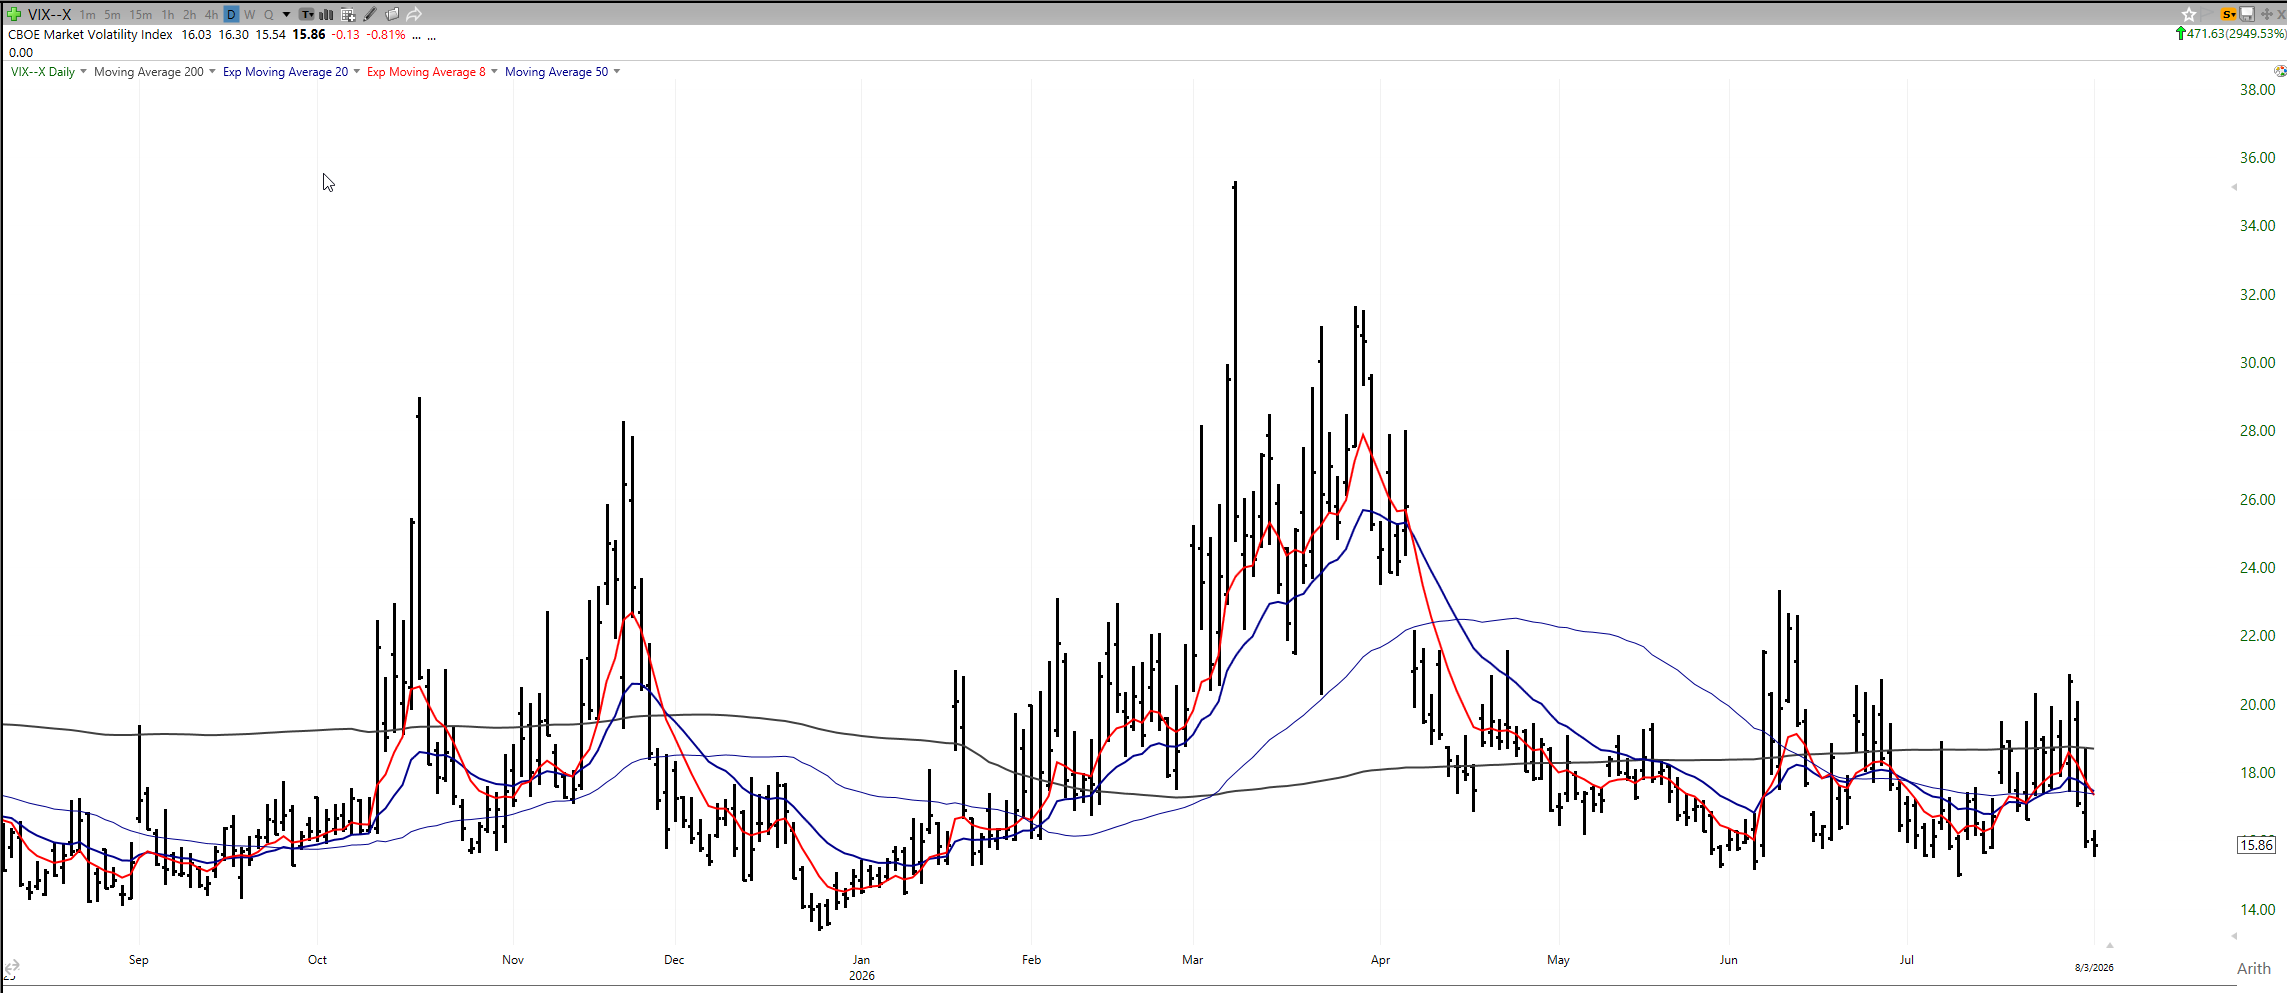
Dette passer godt med at VIX beveget seg lavere og brøt ned under den første støttesonen. Det tekniske peker på at VIX nå ligger i området 16,10–15,65, og et brudd under 15,65 kan åpne for en test av 15,25–14,45. Et videre fall i VIX vil normalt støtte aksjer.

Men hvis VIX snur opp fra støtte, kan området 19,15–18,50 igjen bli første motstand. Det vil i så fall samstemme med ny uro i aksjemarkedet.

Rentene falt, og det hjalp også

Amerikanske statsobligasjoner steg, og rentene falt fra de høyeste nivåene for året. 2-årsrenten falt fire basispunkter til 4,25 %, mens 10-årsrenten falt seks basispunkter til 4,69 %.

Lavere renter er viktig for vekstaksjer siden dette reduserer presset på verdsettelsen og gjør at investorene blir mer komfortable med selskaper hvor mye av inntjeningen ligger frem i tid.

Det er derfor kombinasjonen av lavere olje, lavere renter og sterk teknologi ble så positiv. Alle tre pekte i samme retning for aksjer.

0DTE-markedet viste at traderne jaget oppgangen

Opsjonsmarkedet ga også et interessant signal. 0DTE-flowen viste at traderne flyttet slagmarken høyere i løpet av dagen. Call wall ved 7.590 økte kraftig fra rundt 31.000 kontrakter til over 130.000 kontrakter, og det kom også store call-posisjoner ved 7.575, 7.580, 7.585 og 7.600.

Det betyr at investorene ikke bare satt og ventet på oppgangen, men de jaget den.

Samtidig flyttet put-interessen seg høyere, med støtte rundt 7.570–7.575. Det viser at traderne hevet sine sikringsnivåer mens markedet steg. Når både calls og puts flyttes oppover, betyr det at markedet aksepterer et høyere handelsområde.

Dette er viktig fordi S&P 500 stengte rundt 7.601, altså helt ved den store call wall-sonen. Et klart brudd over 7.600 kan åpne for en dealer-drevet bevegelse videre mot 7.610–7.630. Men det kan også gi mer kortsiktig volatilitet hvis markedet ikke klarer å bryte gjennom.

I klartekst: opsjonsmarkedet støttet oppgangen, men det bygget også et nytt teknisk motstandsnivå rett ovenfor markedet.

Det tekniske er blitt bedre

Det tekniske bildet viste at S&P 500 hadde brutt over første motstand og dannet ny støtte. Det var allerede et bedre kortsiktig signal. Når indeksen nå stengte over 7.600, blir bildet enda sterkere.

Tidligere motstand rundt 7.535–7.580 er nå brutt, og markedet har etablert seg over viktige nivåer. På nedsiden blir 7.570–7.575 viktig på helt kort sikt sett utifra 0DTE-flowen. Under der er 7.550 og 7.500 mer naturlige støttenivåer. Den bredere tekniske støtten ligger lavere, rundt 7.405–7.370.

For Nasdaq 100 var bildet også bedre. Det tekniske pekte på motstand rundt 28.610–28.370 og videre mot 29.150–28.880 for et brudd. Momentum i RSI beveger seg høyere sammen med pris, hvilket bekrefter styrken på kort sikt. Nasdaq vil møte sin 50 dager motstand ved 29388 og dette representerer et signifikant motstandsområde. Markedet blir ikke friskmeldt før indeksen klarer å etablere seg ovenfor dette nivået. Taktisk trendindikator er på 33, hvilket også indikerer at rekylen kan være korrektiv.

Hva betyr dette for resten av uken?

Resten av uken blir viktig. Palantir rapporterte sterke tall etter stengetid, mens AMD, Sandisk og flere memory-relaterte selskaper kommer de neste dagene. Markedet har akkurat begynt å kjøpe tilbake AI- og teknologirisiko, men den bevegelsen må bekreftes av resultatene.

Hvis AMD og memory-selskapene leverer gode tall og god guiding, kan det forsterke inntrykket av at AI-korreksjonen har gått langt nok for denne gang. Hvis rapportene skuffer, kan mandagens sterke rekyl raskt bli testet.

Nvidia er også viktig etter at aksjen tok tilbake 50-dagers snittet. Holder den over dette nivået, vil det støtte sentimentet i hele AI-komplekset. Faller den raskt tilbake under, vil markedet igjen stille spørsmål ved om rekylen bare var kortsiktig.

Kilde: Inside Oslo Børs, diverse markedskommentarer, Briefing.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

03 Aug 23:08

Image from Roger K.'s post

Derfor kan S&P 500 fortsatt sette nye topper

Mange av de siste markedsartiklene har handlet om AI, hyperscalere, capex, kredittspreader og halvledere. Det er naturlig, siden dette har vært det viktigste temaet i markedet i 2026. Men denne analysen fra Goldman har en litt annen vinkling, og det gjør den interessant.

John Flood i Goldman mener S&P 500 kan sette flere all-time-highs i løpet av året. Ikke fordi posisjoneringen er ekstremt bullish. Ikke fordi sentimentet er euforisk. Ikke fordi investorene ukritisk kjøper AI. Men fordi inntjeningen faktisk er bedre enn ventet, hvilket er et viktig skifte i markedsbildet.

Markedet har brukt mye tid på å diskutere om AI-handelen er for crowded, om hyperscaler-capex er for høy, og om kredittmarkedet begynner å protestere og ønsker bedre betalt for sine utlån. Men mens investorene har diskutert risikoen, har resultatsesongen vist noe viktig: Inntjeningen i S&P 500 er sterkere enn hva konsensus ventet, og estimatene for 2027 blir fortsatt løftet. Det betyr i klartekst at bull-caset ikke bare handler om høyere multipler, men også om bedre resultater.

Posisjoneringen er blitt renere

Det første poenget fra Goldman er at posisjoneringen ikke lenger er like strukket. Sentiment- og posisjoneringsindikatoren har blitt mer negativ og ligger nå rundt 53. prosentil, hvilket er omtrent midt på treet, og langt unna de mest ekstreme nivåene.

Risk Appetite Indicator er fortsatt høy, rundt 0,8, men de mer kortsiktige posisjoneringsindikatorene har blitt mer negative. Call/Put-ratioen har falt, investorundersøkelser er blitt mindre optimistiske, og aktive forvaltere har tatt ned aksjeeksponeringen noe. Hedgefondene har også redusert risiko betydelig. Bruttoeksponeringen har reversert omtrent halvparten av årets økning, og nettoeksponeringen er nå lavere enn ved inngangen til året.

Dette er viktig fordi markedet er blitt mindre sårbart for et rent fall basert på for crowded/optimistisk posisjonering. Når alle allerede er tungt inne, skal det lite til før dårlige nyheter utløser nedsalg og deretter tvangssalg. Når posisjoneringen er lettere, blir markedet mer robust. Det betyr imidlertid ikke at risikoen er borte, men det betyr at mye av den mest aggressive eksponeringen allerede er tatt ned.

Retail-giringen har begynt å falle

Et annet viktig punkt er at retail-giringen har begynt å moderere seg. Det gjelder særlig i utviklede asiatiske markeder. I Sør-Korea steg marginbalansene i aksjer til rekordnivåer før de begynte å falle tilbake. I Japan nådde marginfinansierte aksjekjøp det høyeste nivået siden 1990, hvilket ikke er bagatellmessige signaler.

Sør-Korea, Japan og Taiwan har vært viktige for AI-, semiconductor- og minne temaet. Når giringen der begynner å falle, betyr det at noe av den mest spekulative delen av markedet er blitt redusert.

I USA har retail-investorer også moderert kjøpene av semiconductor-aksjer etter svært sterke innstrømninger tidligere i år. I tillegg har forvaltningskapitalen i girede ETF-er knyttet til teknologi, Sør-Korea og Taiwan falt tilbake etter den kraftige oppbyggingen de siste ukene.

Dette gjør markedet sunnere, men ikke nødvendigvis sterkere på kort sikt, men mindre ekstremt.

Det er ofte slik gode markeder kan fortsette: Ikke ved at alle blir mer bullish, men ved at overflødig giring tas ut uten at den underliggende trenden bryter sammen.

Inntjeningen er det viktigste argumentet

Goldmans hovedpoeng er enkelt: Det er inntjeningen som bærer markedet. 71 % av S&P selskapene har levert sine tall og 15 % flere kommer denne uken.

S&P 500-resultatene for andre kvartal ligger klart over forventningene. EPS-veksten er foreløpig rundt 45 prosent år over år, mot konsensus på 22 prosent før resultatsesongen startet. Det tallet må riktignok justeres. En betydelig del av veksten kommer fra Alphabet og Amazon, som samlet hadde 151 milliarder dollar i «other income» knyttet til aksjeinvesteringer. Microsoft hadde ytterligere 3 milliarder dollar i tilsvarende inntekt.

Dette er ikke vanlig operasjonell inntjening, og det bør derfor ikke behandles som en normal forbedring i selskapenes drift.

Men selv når dette tas ut, er bildet sterkt. Justert for slike gevinster ligger S&P 500 EPS-veksten på rundt 26 prosent. Det er en akselerasjon fra første kvartal og den raskeste veksten siden 2021.

Det er dette som gjør analysen interessant. Markedet får ikke bare støtte fra AI-narrativet, men får støtte fra faktisk inntjeningsvekst.

Medianaksjen leverer også bedre enn ventet

Et annet viktig poeng er at dette ikke bare handler om noen få mega cap-selskaper. EPS-veksten for medianaksjen i S&P 500 ligger rundt 12 prosent år over år. Konsensus ventet 9 prosent ved starten av resultatsesongen.

Det betyr at den gjennomsnittlige aksjen i indeksen også leverer bedre enn ventet.

Dette er viktig fordi mange har vært bekymret for at markedet er for smalt. Hvis bare noen få store teknologiselskaper løfter hele inntjeningen, blir markedet mer sårbart. Men dersom også medianaksjen slår forventningene, blir bull-caset bredere.

Det betyr ikke at alle sektorer er sterke. Men det betyr at resultatsesongen så langt ikke bare er en Mag7-historie, hvilket er en viktig forskjell.

2027-estimatene løftes videre

Det kanskje mest positive i Goldman-analysen er at resultatene ikke bare har vært gode bakover i tid. De har også ført til at analytikerne løfter estimatene for 2027.

Siden starten av tredje kvartal er konsensus for S&P 500 EPS i 2027 revidert opp med 1 prosent. De sterkeste oppjusteringene har kommet i energi og finans.

Dette er viktig fordi aksjemarkedet ser fremover. Et godt kvartal kan gi en kortsiktig kursreaksjon, men oppjusterte estimater for neste år kan gi mer varig støtte.

Når analytikerne løfter 2027-tallene på tvers av flere sektorer, betyr det at markedet ikke bare priser inn en engangseffekt. Det priser inn at inntjeningsbildet kan være bedre enn tidligere antatt, hvilket gir en fundamental forklaring på hvorfor S&P 500 kan sette nye topper.

Revisjonsbredden er fortsatt positiv

Goldman peker også på at bredden på fortjeneste revisjonene fortsatt er positiv, hvilket i klartekst betyr at flere estimater blir løftet enn senket. Dette er et av de viktigste signalene i en resultatsesong. Aksjemarkedet liker ikke bare høye resultater, men også stigende forventninger.

Når revisjonsbredden er positiv, betyr det at analytikerne samlet sett blir mer positive til inntjeningen fremover. Det støtter markedet, spesielt hvis posisjoneringen samtidig er blitt lettere.

I klartekst: Markedet har fått en bedre kombinasjon enn for noen uker siden. Mindre ekstrem posisjonering og bedre inntjening, hvilket ofte er en god kombinasjon for aksjer.

Hvorfor dette kan gi nye topper

Floods argument kan egentlig oppsummeres ganske enkelt: Hvis aksjer til slutt følger inntjeningen, er det vanskelig å være for negativ når inntjeningen overrasker positivt og estimatene løftes.

·       Markedet har mange risikofaktorer.

·       AI-capex er høy.

·       Kredittmarkedet må absorbere store mengder gjeld.

·       Olje og geopolitikk kan skape inflasjonspress.

·       Fed er ikke helt ute av bildet.

·       Midterm-valget kan gi mer politisk usikkerhet.

Men akkurat nå peker inntjeningen i riktig retning.

Det er derfor S&P 500 kan komme til å sette nye all-time-highs selv om deler av markedet ser slitne ut. Hvis earnings holder, kan indeksene fortsette å klatre, men ikke nødvendigvis i en rett linje, men gjennom rotasjon, bedre bredde og oppjusterte forventninger.

Stigende forventninger er ikke et signal om at alt er risikofritt

Det er viktig å ikke gjøre denne analysen for enkel. Sterk inntjening betyr ikke at markedet ikke kan falle.

·       Verdsettelsen er fortsatt høy.

·       Investorene er ikke negative, bare mindre euforiske.

·       Risk appetite er fortsatt forhøyet.

·       Og den historiske sesongstatistikken for midterm-år er ikke spesielt god.

·       I de 13 midterm-valgårene siden 1974 har S&P 500 hatt en medianavkastning på 0 prosent fra starten av august til valgdagen.

Det betyr likevel at Flood kan få rett på retningen for året, men at markedet kan måtte bruke tid og at det kan komme korreksjoner underveis.

August, september og oktober sesongen kan bli hakkete, hvilket ikke er ikke uvanlig. Politikk, Fed, olje og resultater kan gi mer volatilitet. Men dersom inntjeningsestimatene fortsetter å stige, blir det vanskeligere å bygge ett varig bear-case.

Markedet kan korrigere på posisjonering og politikk. Men for et større fall trengs det normalt også en svekkelse i inntjeningsbildet. Den har vi foreløpig ikke fått.

Energi og finans er viktige i denne analysen

Det er interessant at de sterkeste oppjusteringene til 2027-estimatene kommer i energi og finans. Dette skiller denne analysen fra mange av de andre AI-dominerte kommentarene.

Hvis energisektoren får bedre estimater, betyr det at høyere olje- og gasspriser ikke bare er en inflasjonsrisiko. Det kan også gi bedre inntjening for produsenter og deler av energiverdikjeden.

Hvis finans får bedre estimater, kan det tyde på at markedet priser inn et rentenivå og en økonomi som fortsatt gir god inntjening i bankene. Det kan også være et signal om at bull-caset ikke er helt avhengig av teknologi.

Dette er igjen markedsmessig viktig siden et marked hvor teknologi alene løfter inntjeningen, er sårbart. Et marked hvor energi, finans og medianaksjen også leverer bedre, har bedre bredde. Det er dette Goldman egentlig peker på.

USA ser fortsatt sterkere ut enn resten

Analysen peker også på at USA relativt til resten av verden fortsatt fremstår attraktivt. Det kan høres rart ut når amerikanske aksjer er høyt priset, men poenget er relativt.

USA har høyere vekst i inntjening, sterkere selskapskvalitet, bedre marginer og større eksponering mot de globale vekstdriverne. Hvis investorer skal betale høye multipler et sted, er det lettere å forsvare det i et marked hvor inntjeningen også stiger.

Det betyr ikke at USA er billig i absolutt forstand. Men relativt til inntjeningskvalitet, vekst og global kapitalflyt kan markedet fortsatt tiltrekke seg kapital.

Dette er en av grunnene til at amerikanske aksjer kan holde seg sterkere enn mange forventer.

Tilgangen på kapital kan en faktor

Mot slutten peker analysen på en større strukturell endring. Verden beveger seg fra flere tiår med globalt spareoverskudd til et mer kapitalhungrig regime.

AI-utbygging, energiomstilling, datasentre, forsvar, industri, infrastruktur og statlige underskudd krever enorme mengder kapital. Når mange vil ha kapital samtidig, blir prisen på kapital viktigere. Det kan etter hvert tvinge frem vanskelige politiske valg.

Men det er ikke nødvendigvis et problem for aksjemarkedet akkurat nå. På kort sikt kan investeringsbølgen løfte vekst og inntjening. På lengre sikt kan den presse renter, kredittspreader og marginer.

Det er derfor markedet kan være positivt nå, men samtidig bygge opp større spørsmål og utfordringer på litt sikt.

Konklusjon

Goldmans John Flood mener S&P 500 kan sette flere all-time-highs i år, og argumentet er mer fundamentalt enn hva mange tror.

Posisjoneringen er blitt renere. Hedgefond har redusert risiko. Retail-giring i Asia og teknologi-ETF-er har falt tilbake. Put/call ratioen og investorundersøkelser er mindre ekstreme. Markedet er derfor ikke like crowded som det var.

Samtidig er inntjeningen klart bedre enn ventet. S&P 500 EPS-vekst ligger rundt 45 prosent år over år, og selv når man justerer bort store engangsgevinster fra Alphabet, Amazon og Microsoft, ligger veksten rundt 26 prosent. Medianaksjen leverer også bedre enn ventet, med rundt 12 prosent EPS-vekst mot 9 prosent som var ventet.

Det viktigste er at estimatene for 2027 fortsatt løftes. Energi og finans har de sterkeste oppjusteringene, og revisjonsbredden i S&P 500 er fortsatt positiv. Det betyr at markedet ikke bare lever på gamle forventninger. Forventningene til fremtidig inntjening blir faktisk bedre.

Dette er grunnen til at S&P 500 kan sette nye topper, selv om markedet fortsatt har mange risikofaktorer.

Midterm-sesongen kan gjøre august til valgdagen mer krevende. Olje, Fed, politikk og AI-finansiering kan skape volatilitet. Men så lenge inntjeningen stiger og posisjoneringen ikke lenger er ekstrem, er det vanskelig å si at bull-caset er ødelagt.

Hovedpoenget er enkelt: Markedet kan tåle mye støy så lenge inntjeningen holder. Og akkurat nå er det inntjeningen som gir Bulls det beste argumentet.

Kilde: Goldman Sachs, John Flood.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

03 Aug 12:28

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Inside Oslo Børs: Kortsiktige kommentarer basert på tekniske modeller

Innhold:

·       KMAR

·       NAS

·       TOM

·       NHY

·       B2I

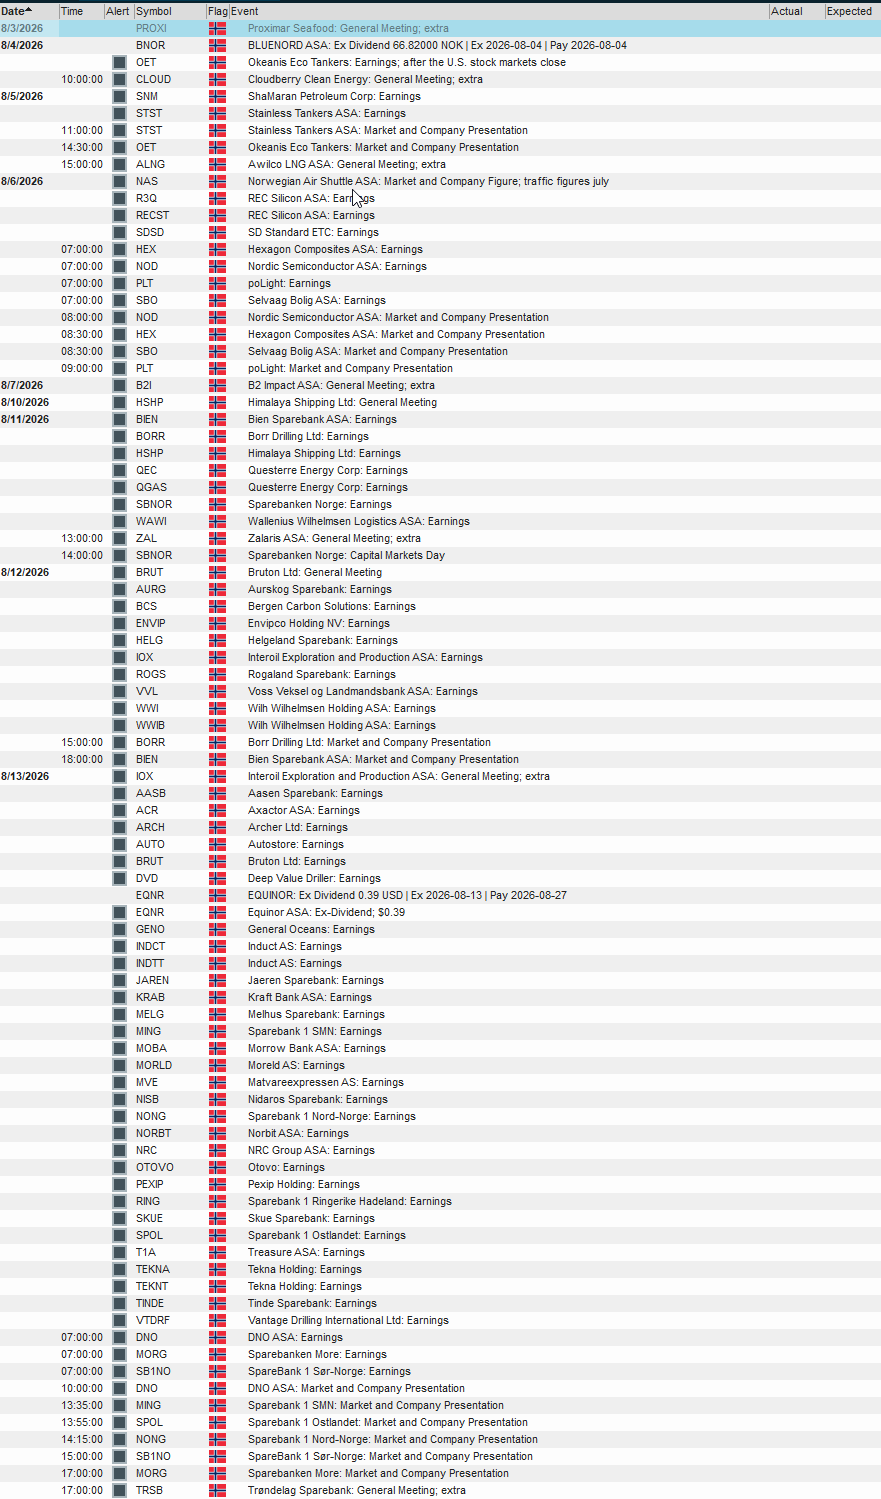
·       Resultatkalender


KONGSBERG MARITIME: teknisk interessant, men formasjonen indikerer redusert med potensiale

Kmar befinner seg på samme nivå som tilbake i juni, men er blant de OSEBX selskapene som stiger mest i dag. Siden juni har kursen hatt to markante forsøk på brudd opp og et mindre i forrige uke.

Det at slike rekyler feiler og på lavere nivåer indikerer at noen større investorer bruker rekylene til å selge på. Kursen handles marginalt over 50 dager snittet slik at flere investorer kommer i en gevinstposisjon.

Taktisk trendindikator styrker seg, men er fortsatt under 50, hvilket indikerer ikke noen sterk trendstyrke.

Trendmodellen ligger marginalt i et kjøpssignal og PF modellen indikerer et potensielt kjøpssignal over 55,15. Utfordringen er at formasjonen indikerer et kursmål på kun 56,81, hvilket gir en svært lav risk/reward ratio.

Formasjonen i sin helhet ser mer interessant ut enn hva PF modellen klarer å signalisere. Volumprofilen indikerer at det er en del overliggende motstand fra 56-60-nivået, hvorav 58-60 er det mest omsatte nivået. Vippes kursen over 55,15 blir det utløst et kjøpssignal, men den tekniske formasjonen kombinert med volumprofilen gjør det vanskelig å estimere kurspotensialet.


Norwegian – mye overliggende motstand

Utfordringen med Norwegian er at det tidvis kommer en rekke forskjellige meldinger omkring den geopolitiske situasjonen. Trump sier noe, men Iranerne noe annet. Det øker den kortsiktige volatiliteten og den tekniske risikoen.

Ved å se nærmere på den tekniske formasjonen viser denne at det er et stort antall investorer som er fanget inne på høyere kurser. Dette endrer hvordan aksjen blir handlet. Kursen stanget i dag oppunder det mest omsatte nivået til volumprofilen, som starter fra 13,50 og strekker seg videre opp til 14-nivået (sett over perioden fra februar).

Deretter kommer det nest høyeste omsatte nivået fra 14 og videre opp til 50 dager omkring 14,45. Dette øker den tekniske risikoen basert på volumanalysen ettersom mange investorer får igjen pengene sine innenfor dette nivået. Er investorer blitt skremt av nedgangen mot 12,40-nivået øker sannsynligheten for at mange vil benytte anledningene til å selge på rekylene.   

Har foreløpig ikke noen støtte fra noen av de tekniske modellene og den siste styrken kan derfor kun være en kortsiktig rekyl. Volumprofilen vanskeliggjør beregningen av det tekniske potensialet eller vil holde dette nede.


Tomra: kan komme til å teste toppen av nedtrenden på ny

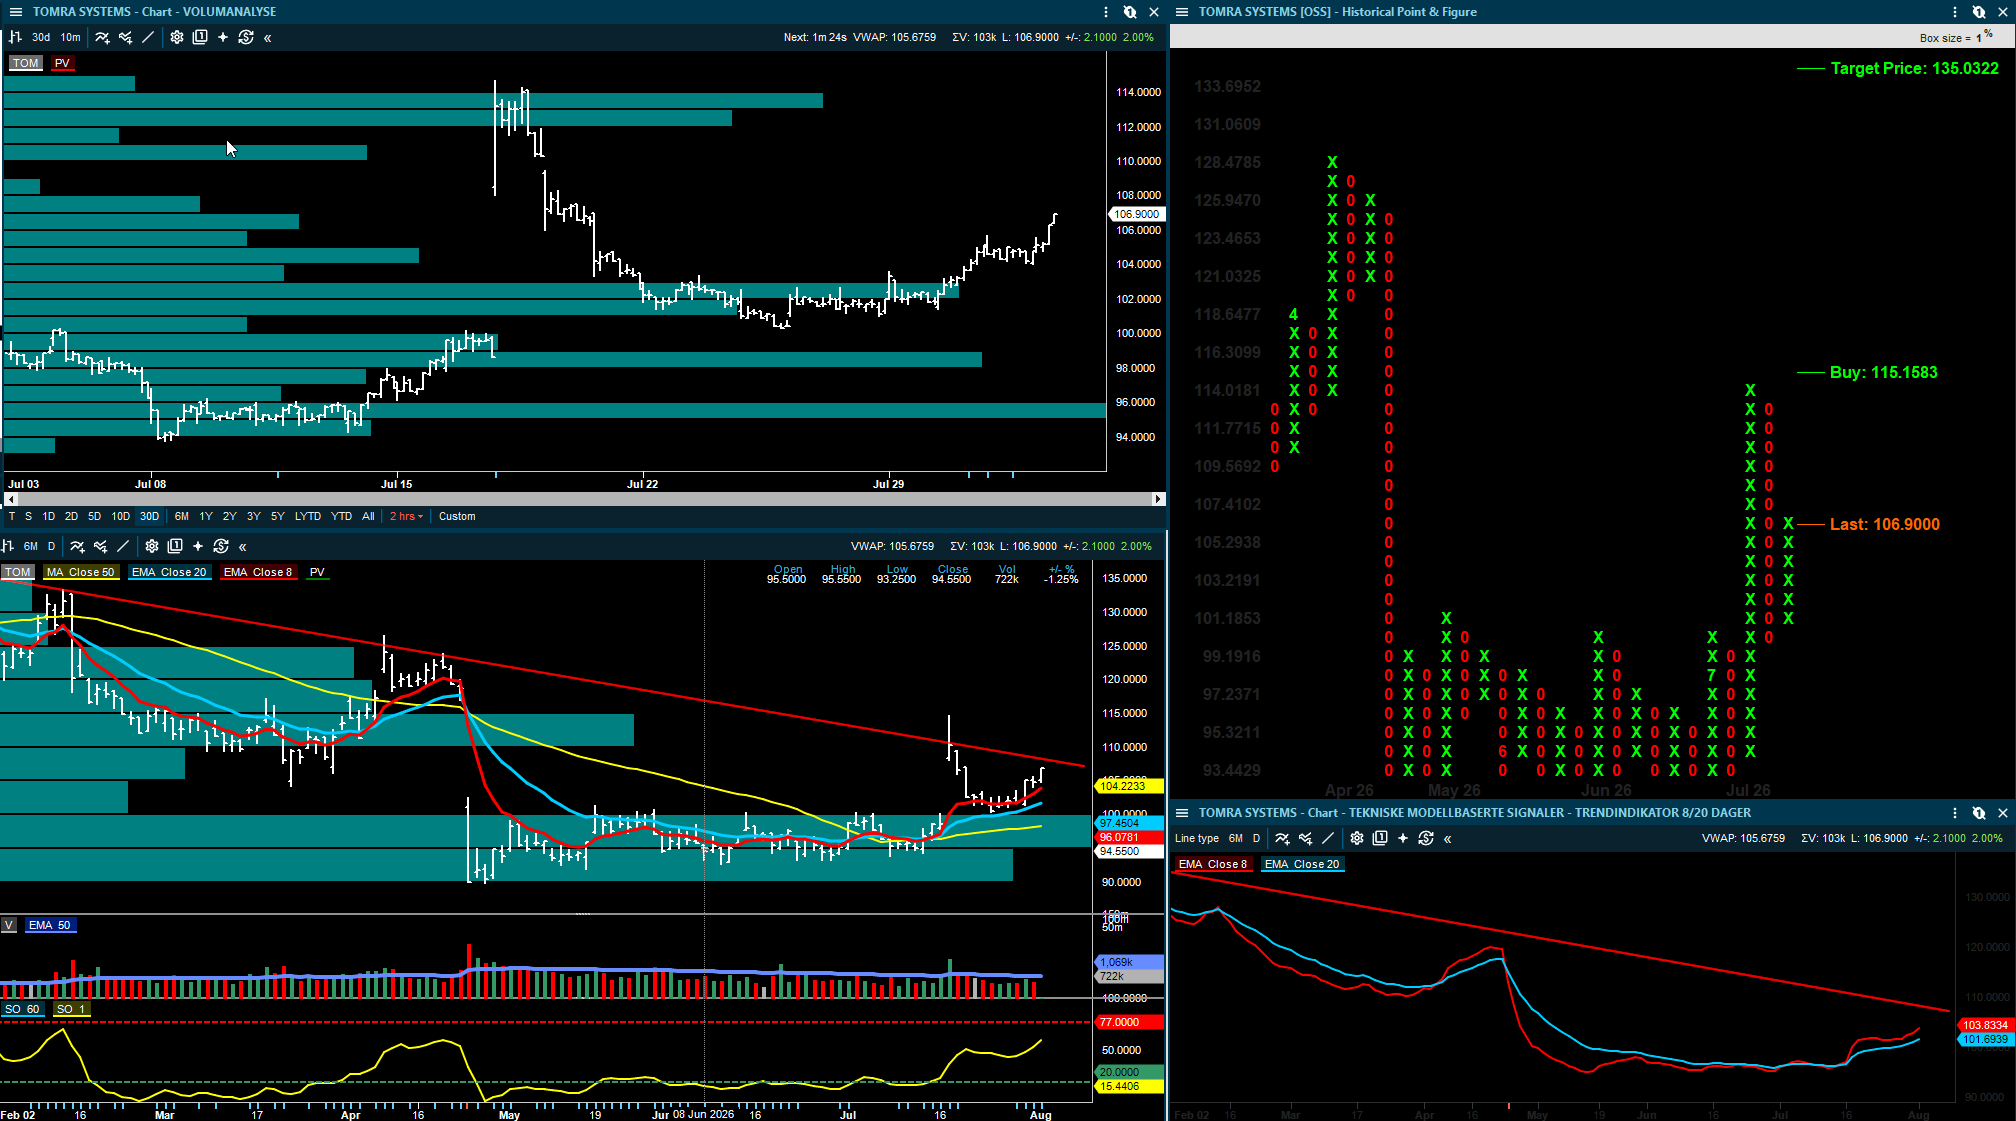
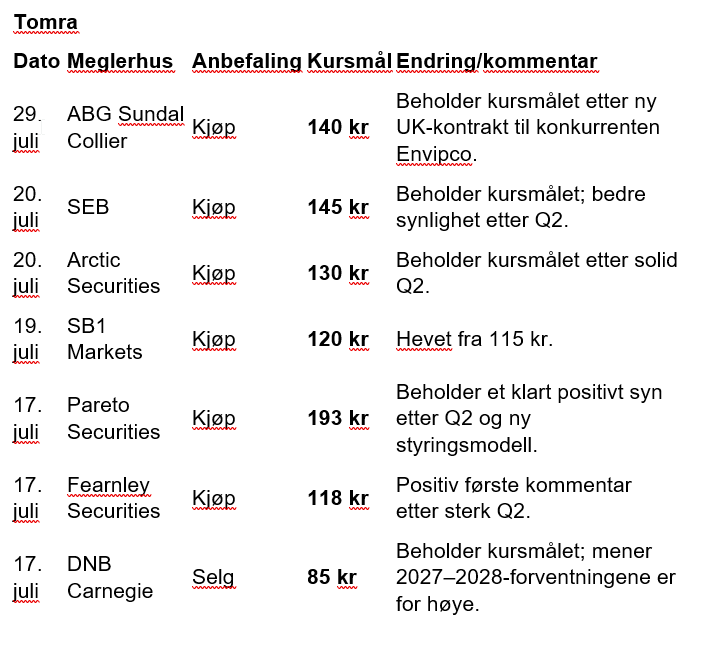
Tomra fikk et kraftig boost i juli mot 114,70 og investorer benyttet anledningen til å selge denne oppgangen. Momentumet snudde til nedsiden og på 3 dager ble nesten hele oppgangen gitt tilbake. Deretter har kursen stabilisert seg og 20 dager har holdt som støtte. Det er et positivt signal og investorer akkumulerte aksjen over de neste 6 sesjonene. Det at den ikke falt videre tilbake indikerte at kjøperne tok i mot det selgerne hadde og kursen stiger videre på momentum boostet den fikk på torsdag.

Formasjonen er interessant, men det er vanskeligheter med å estimere noen indikative kursmål. PF modellen går ikke i kjøp før over 115,50, men taktisk trendindikator er på 60 og viser en fortsatt styrke. Trendmodellen befinner seg i et kjøpssignal. Det har kommet noen positive fundamentale signaler den siste tiden og det er nok trolig disse som har fått frem kjøperne. Det tekniske ser interessant ut og indikerer underliggende styrke.  


Norsk Hydro: sidelengs konsolideringsboks

For Norsk Hydro skaper de siste fundamentale oppdateringene usikkerhet om det kortsiktige potensialet. Det kan se ut som det siste løftet fra mai til juni var basert på mer psykologi enn mer langsiktige signaler for aksjen. Norsk Hydro viser den helt samme formasjonen som for aluminiumsprisen.

Begge går sidelengs innenfor en konsolideringsboks, som kommer i etterkant av et markant kursfall. Aluminiumsprisen falt fra 3800 til 3040, hvilket underbygger grunnlaget for kursfallet til Norsk Hydro. Aluminiumsprisen handles rett i underkant av et kortsiktig PF kjøpssignal ved 3229, hvor det indikative kursmålet er 3637.

For at det skal komme en rekyl for Norsk Hydro vil aluminiumsprisen vise vei og etablere PF kjøpssignalet + at det kommer inn et økt oppsidemomentum. Norsk Hydro må stige over 89 for å utløse et nytt PF kjøpssignal. Taktisk trendindikator ligger på 10 og godt under 20, hvilket indikerer en svak trend. Handles fortsatt i et salgssignal i trendmodellen. 20 dager har fungert som et lokk for aksjen og er det første nivået som vil måtte brytes. Følger aluminiumsprisen og Alcoa for nødvendige sektorimpulser.


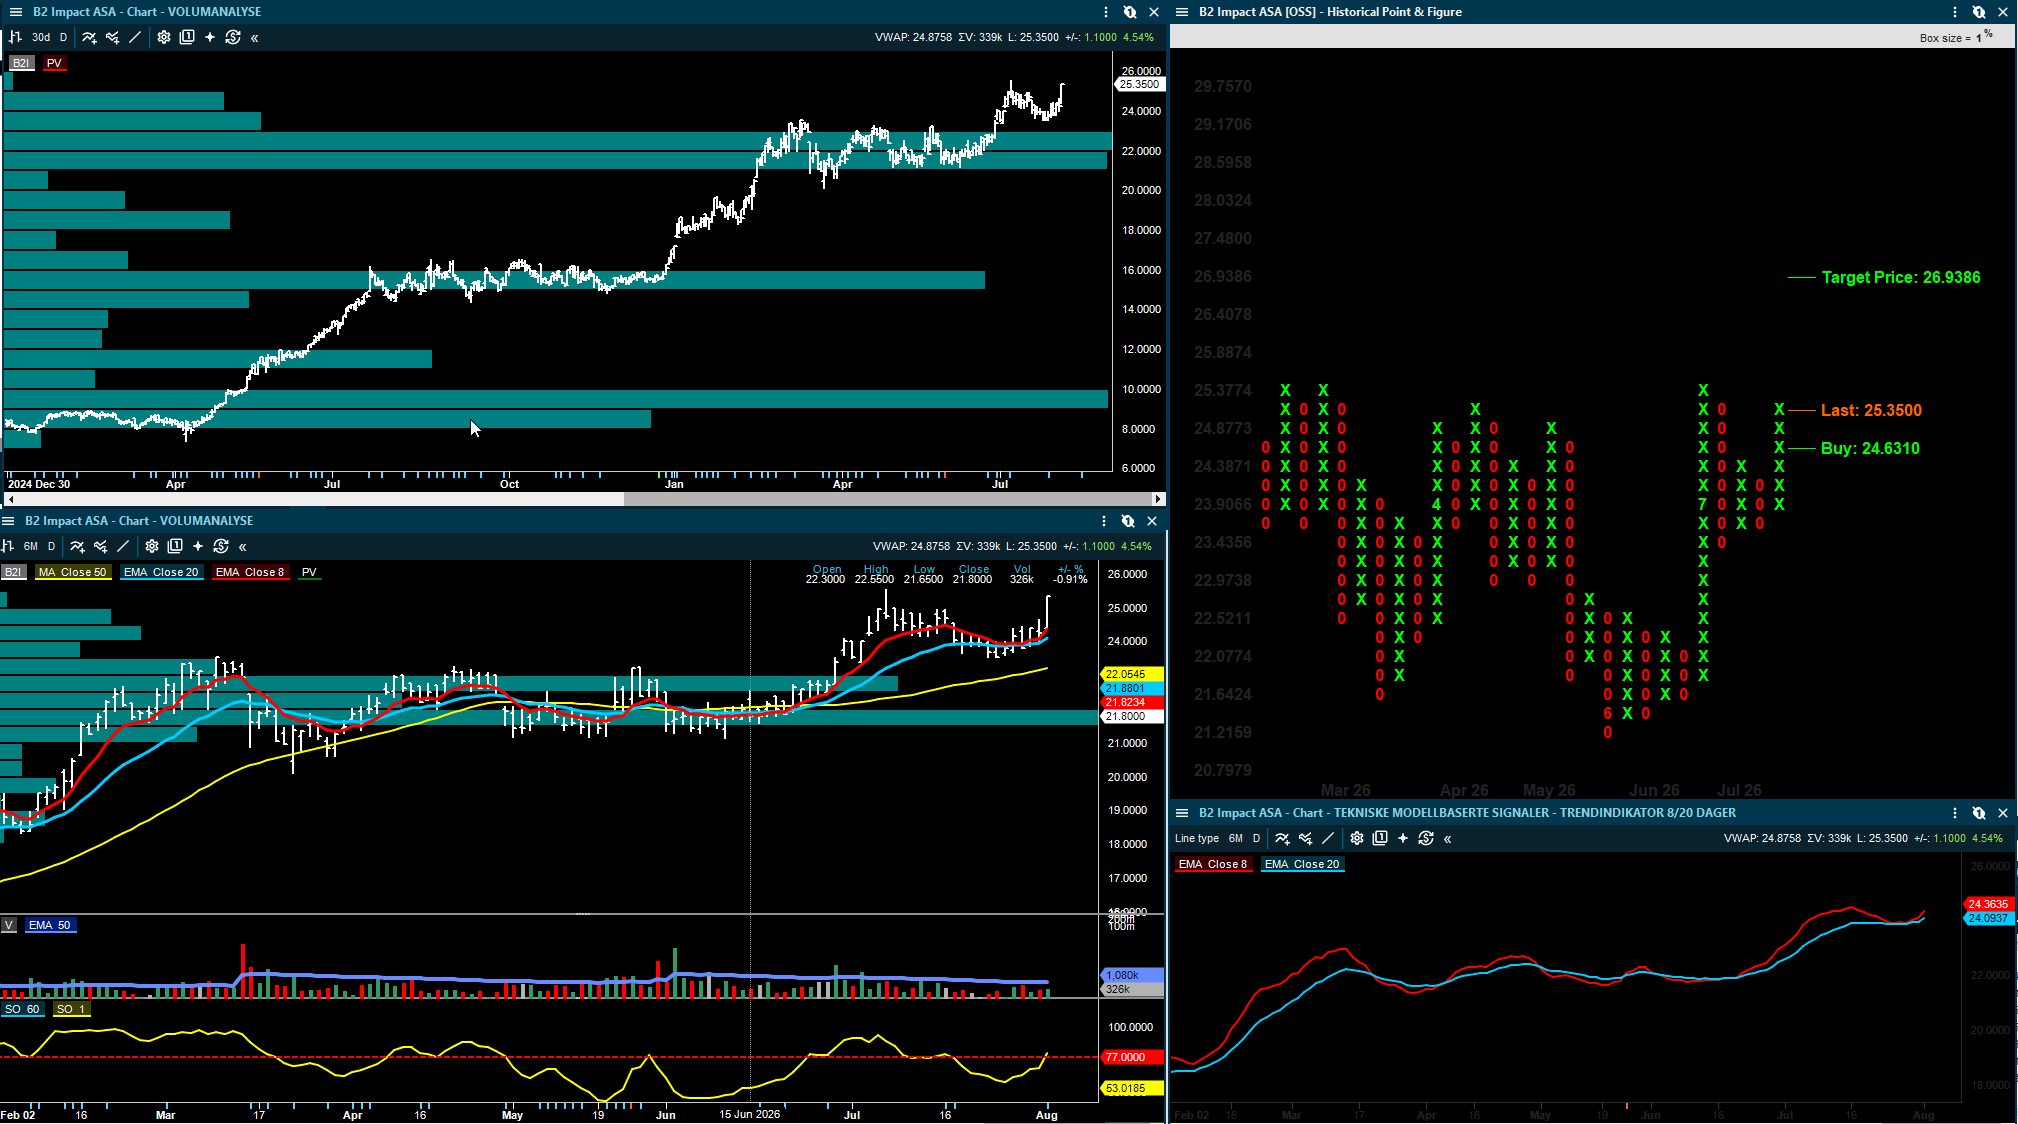
B2 Impact: sterk teknisk trend

B2 kan vise til den sterkeste trenden blant dagens selskaper med momentum. Kursen brøt opp sent i juni og tro seg opp fra 23-nivået til toppen i juli på 25.55. Deretter har kursen foretatt en kontrollert konsolidering og booster opp i dag. Dette kan bli en re-test av forrige topp som enten vil kunne feile eller trigge et videre løft.

Trendmessig ser aksjen sterk ut og følger et positivt klassisk teknisk mønster for slike trender. Taktisk trendindikator har gått i et nytt kjøpssignal, trendmodellen har også nylig utløst et kjøpssignal samtidig som PF modellen har utløst et kjøpssignal fra 24,63, hvor kursmålet er 26,94. Likviditeten i aksjen er redusert, men befinner seg allerede på 30 dager snittet.  

De tekniske modellene befinner seg i kjøpssignaler. Tallene kommer 20/8.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

03 Aug 11:11

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 3. august: Odfjell Drilling tilbake i drift med Deepsea Atlantic, Subsea 7 får regulatorisk støtte, mens oljeprisen faller 6-7% på håp om Iran-avtale

Innledning

Odfjell Drilling har fått Deepsea Atlantic tilbake i arbeid etter BOP-hendelsen i april. Subsea 7 får både amerikansk konkurranse klarering for Saipem-fusjonen og en mindre kontrakt i Brunei. Scatec kjøper sitt første europeiske landbaserte vindprosjekt. Nordic Semiconductor får en positiv Q2-forhåndsvurdering fra ABG, mens Appear får et kraftig kutt i kursmålet etter resultatvarselet tidligere i juli.

Markedet rundt selskapene er likevel mer todelt. Oljeprisen faller kraftig mandag morgen etter nye signaler om samtaler mellom USA og Iran, men meglerhusene understreker at risikoen i Midtøsten ikke er borte. For Oslo Børs betyr det at energiaksjene kan få en roligere start enn forrige uke, mens tankmarkedet fortsatt prises som om forstyrrelsene i handelsrutene kan vare en stund.

Markedet: lavere oljepris, men ikke lav risiko

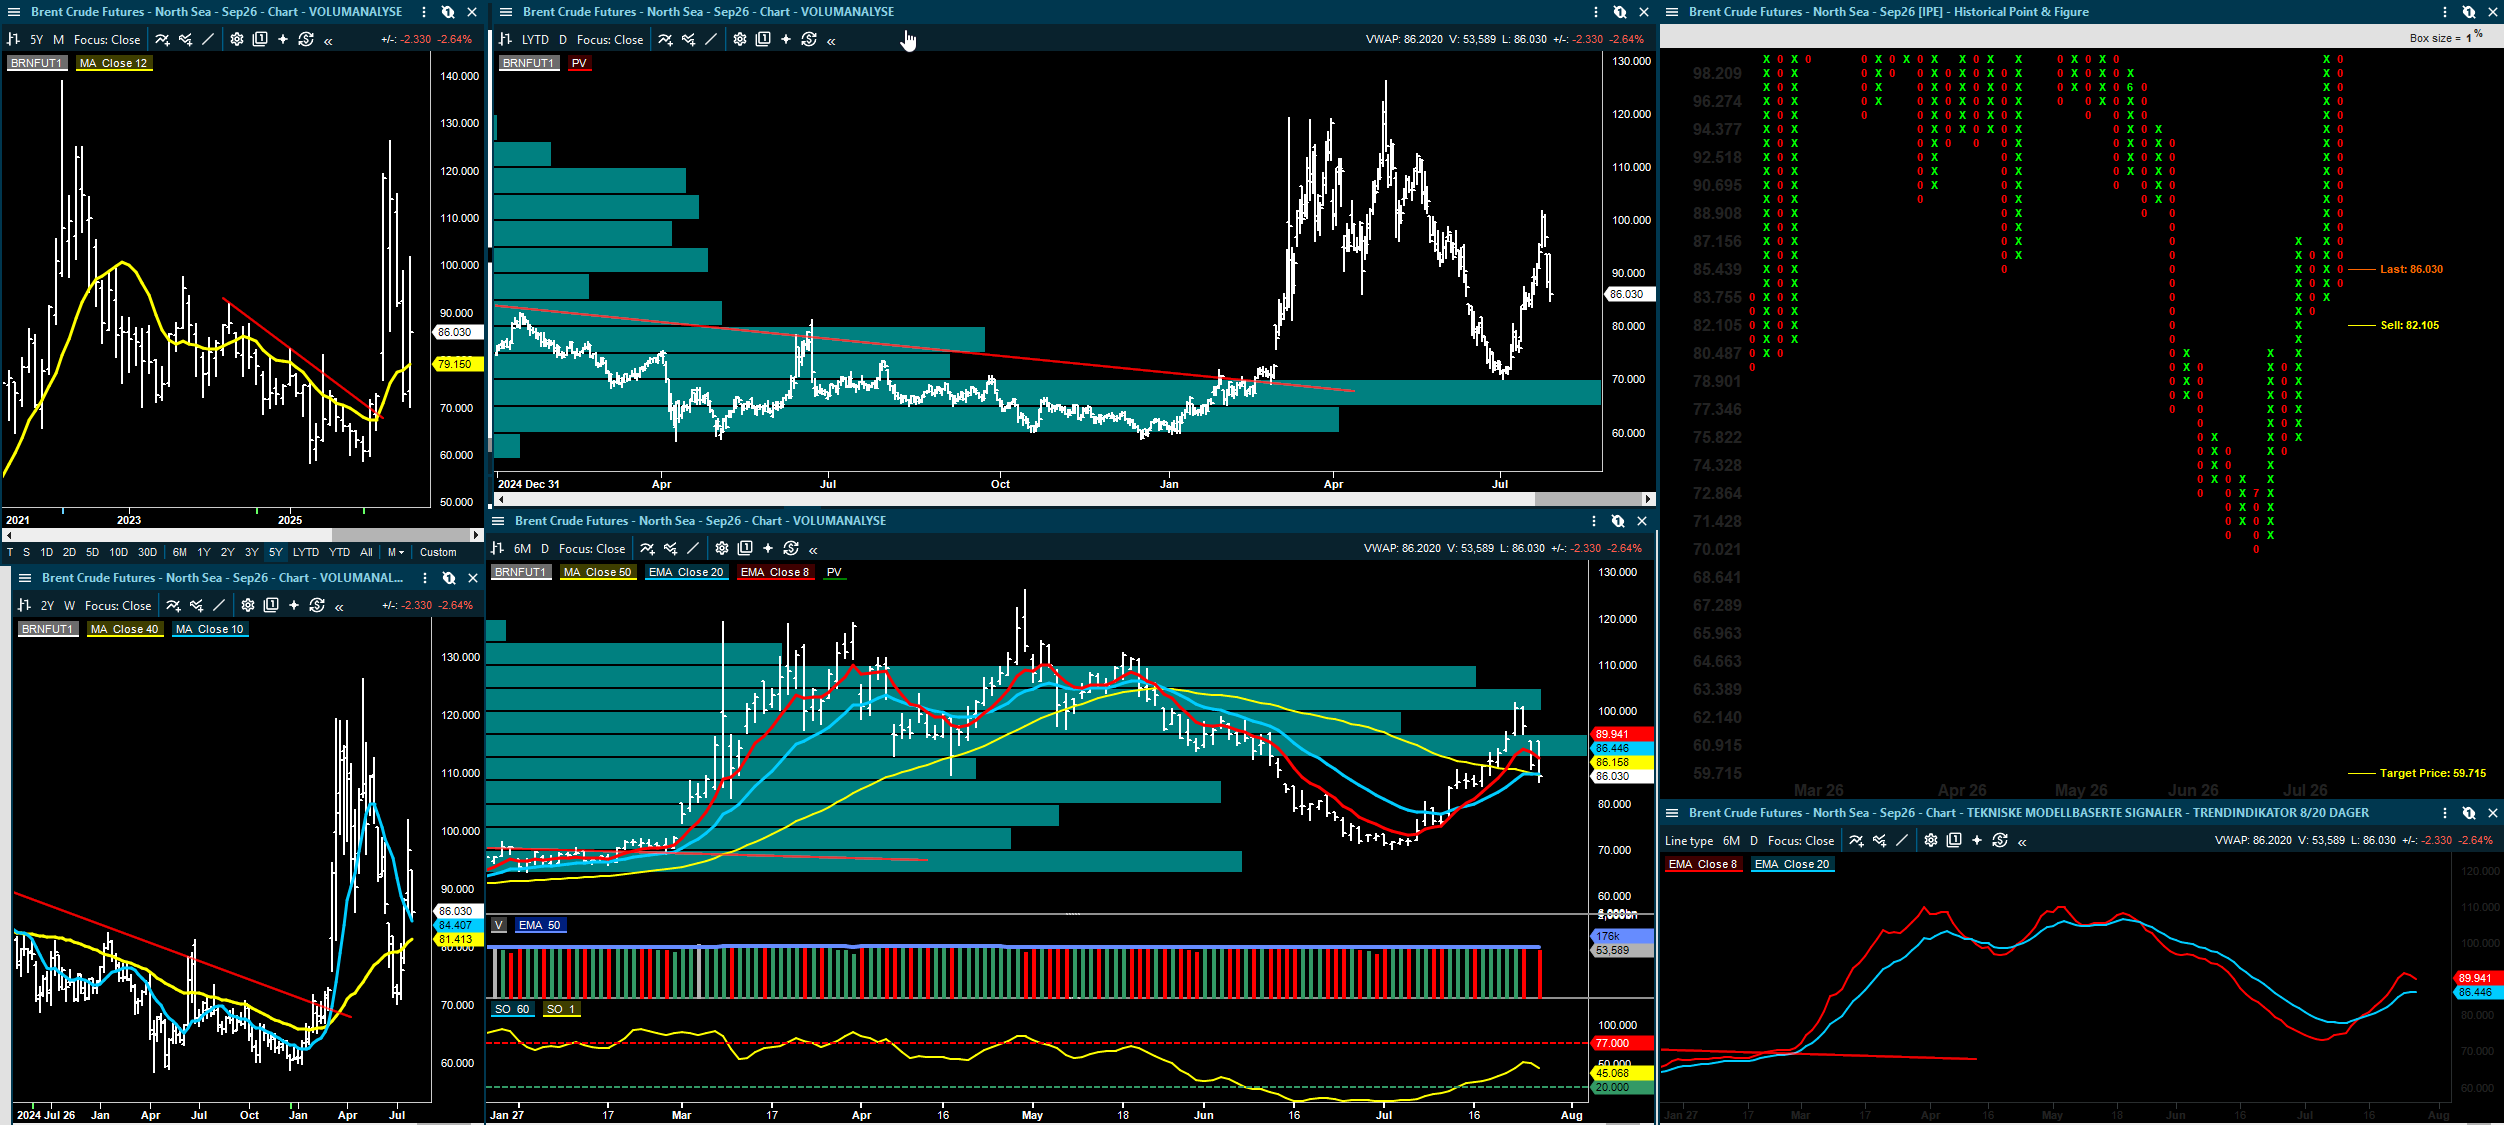
Flere energirapporter mandag morgen peker på samme årsak til oljeprisfallet: USA har foreløpig holdt tilbake nye angrep mot Iran, og markedet priser inn en større mulighet for diplomati og en gradvis normalisering av trafikken gjennom Hormuz. Fearnley viser til Brent rundt 83 dollar fatet mandag morgen, mens Pareto skriver at Brent er ned rundt 7 % dollar fatet siden Oslo-stengning fredag.

Det er likevel for tidlig å skrive at risikopremien er borte. Pareto peker på at sentrale spørsmål fortsatt er uløst, og at prisnivået nå gjenspeiler høy tro på en rask løsning. Samtidig meldes det fortsatt om angrep på tankskip og usikkerhet rundt både Hormuz og Rødehavet. Oljeprisen har falt, men aksjene i olje og shipping vil fortsatt svinge med nyhetsbildet fra regionen.

OPEC+ har også godkjent en kvoteøkning på 188.000 fat per dag fra september.

Odfjell Drilling: Deepsea Atlantic tilbake

Deepsea Atlantic er tilbake i arbeid etter 106 dager uten inntekter, og stiger 1,9 % på morgenen. Riggen mistet BOP-en til havbunnen 18. april, og selskapet har brukt perioden på berging, reparasjoner og installasjon av reserve-BOP. At riggen nå er tilbake på dagrate, er viktig fordi hendelsen kunne blitt dyrere og mer langvarig enn hva markedet fryktet.

DNB Carnegie skriver at Deepsea Atlantic ble operasjonell igjen innenfor selskapets egen guiding på tre til fire måneders nedetid. Meglerhuset hadde modellert fire måneder, og mener markedsreaksjonen etter hendelsen var for kraftig. Pareto og Arctic peker på det samme: tidsbruken er i tråd med eller litt bedre enn ventet, og forsikringsdekningen reduserer den økonomiske skaden.

For investorer betyr dette at en konkret usikkerhet nå er ryddet av veien. Aksjebildet i Odfjell Drilling handler igjen mer om kontraktsdekning, dagrater og kontantstrøm enn om ulykkeshendelsen. Pareto peker på sterk kontraktsdekning inn i 2027 og 2028, mens DNB Carnegie fortsatt ser høy fri kontantstrøm i årene fremover.

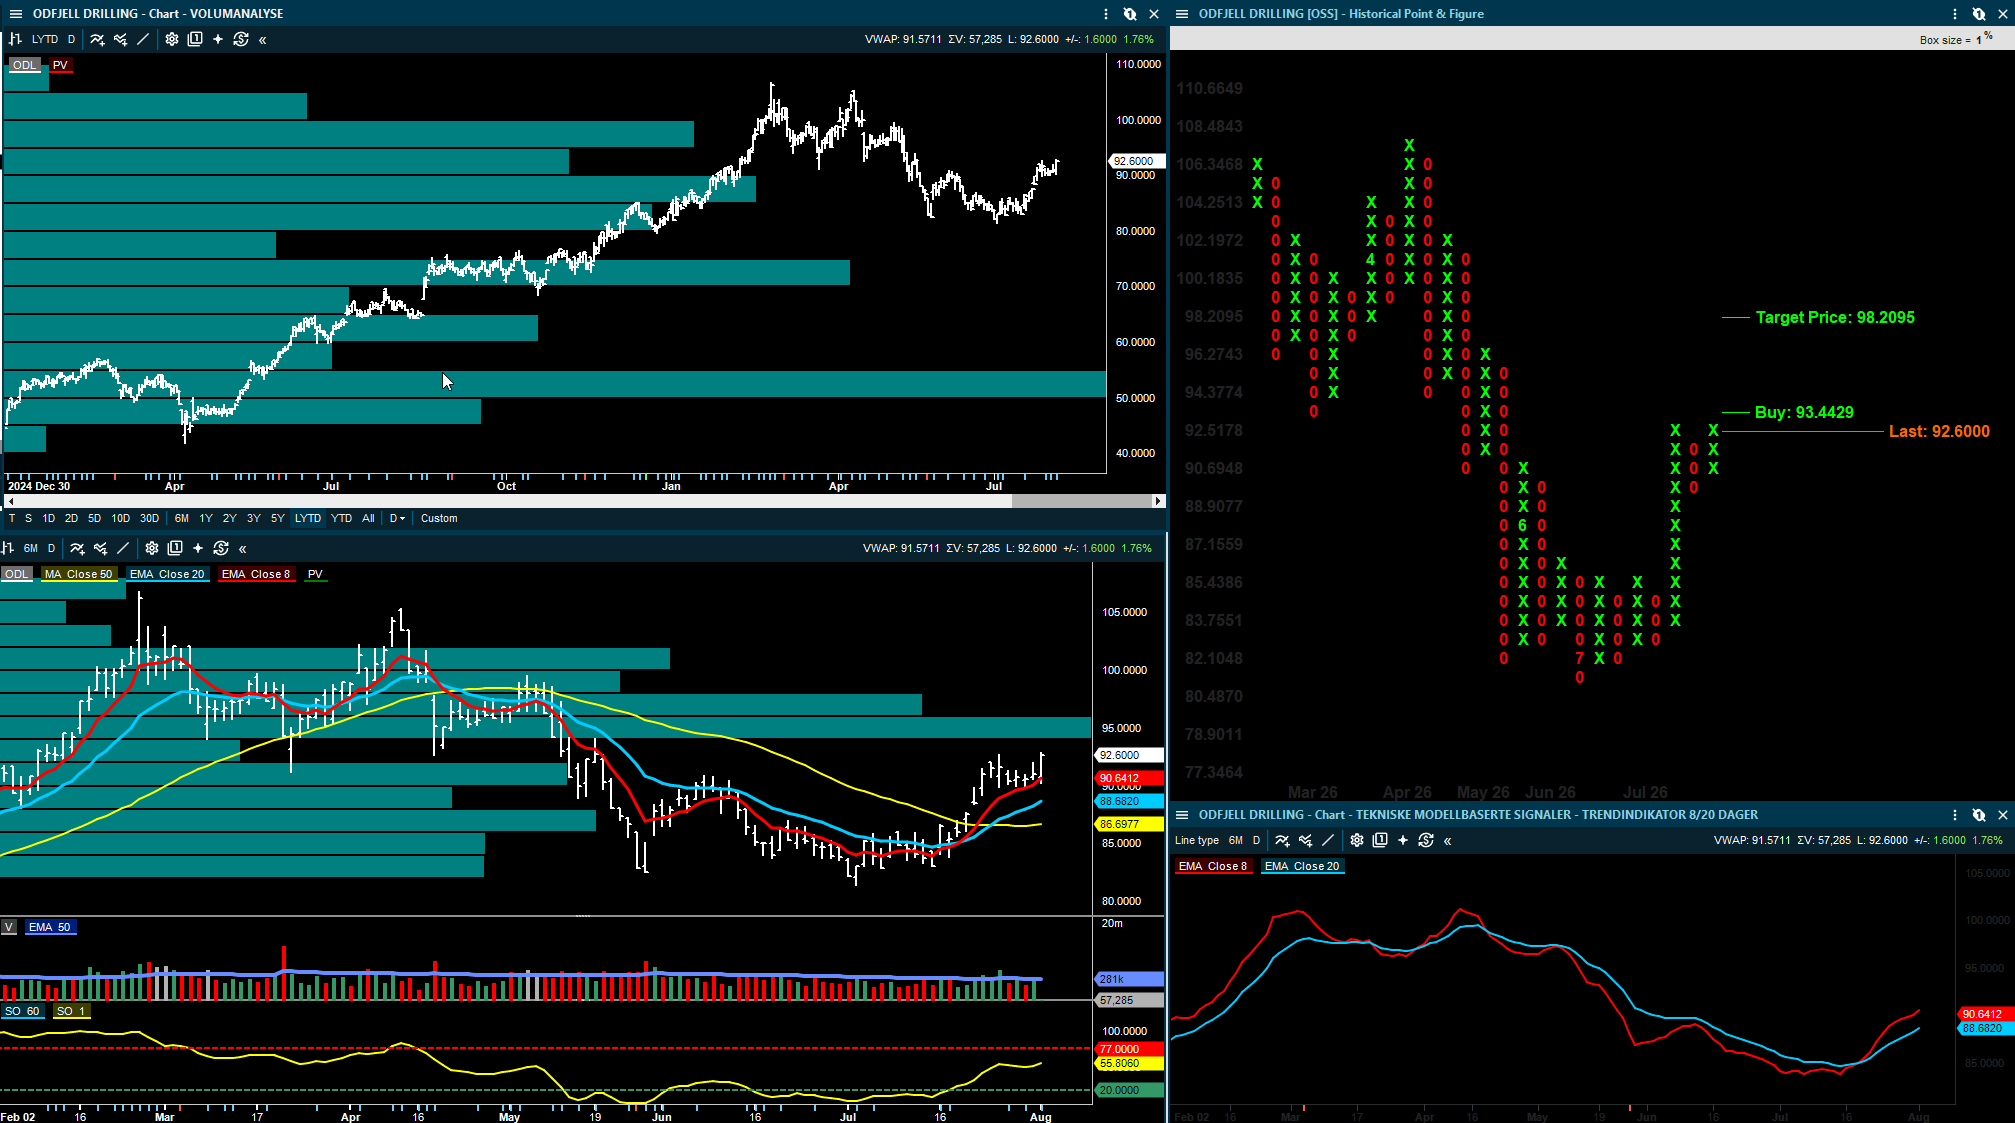
Inside Oslo Børs: Rent teknisk tester ODL ett kjøpssignal ved 93,50, hvor det indikative kursmålet er kun 98. PF kjøpssignalet kommer under de to mest omsatte nivåene til volumprofilen. Motstanden starter fra 94-nivået og strekker seg opp mot 97. Det gjør den tekniske risk/rewarden, for dette kjøpssignalet, til mer vanskelig å tolke.

DNB Carnegie beholder Odfjell Drilling på Kjøp med kursmål 115 kroner.

Arctic beholder Odfjell Drilling på Kjøp med kursmål 110 kroner.

Fearnley Securities beholder Odfjell Drilling på Kjøp med kursmål 106 kroner.

Subsea 7: gode tall, regulatorisk risiko og ny Brunei-kontrakt

Fredag kom amerikansk klarering av den planlagte fusjonen med Saipem. Det er positivt, men det løser ikke hovedspørsmålet. Flere meglerhus peker på at EU, Brasil og Australia fortsatt er de viktigste prosessene. DNB Carnegie skriver at EU-fristen nå er skjøvet ut til desember, mens Brasil og Australia også har fase 2-prosesser.

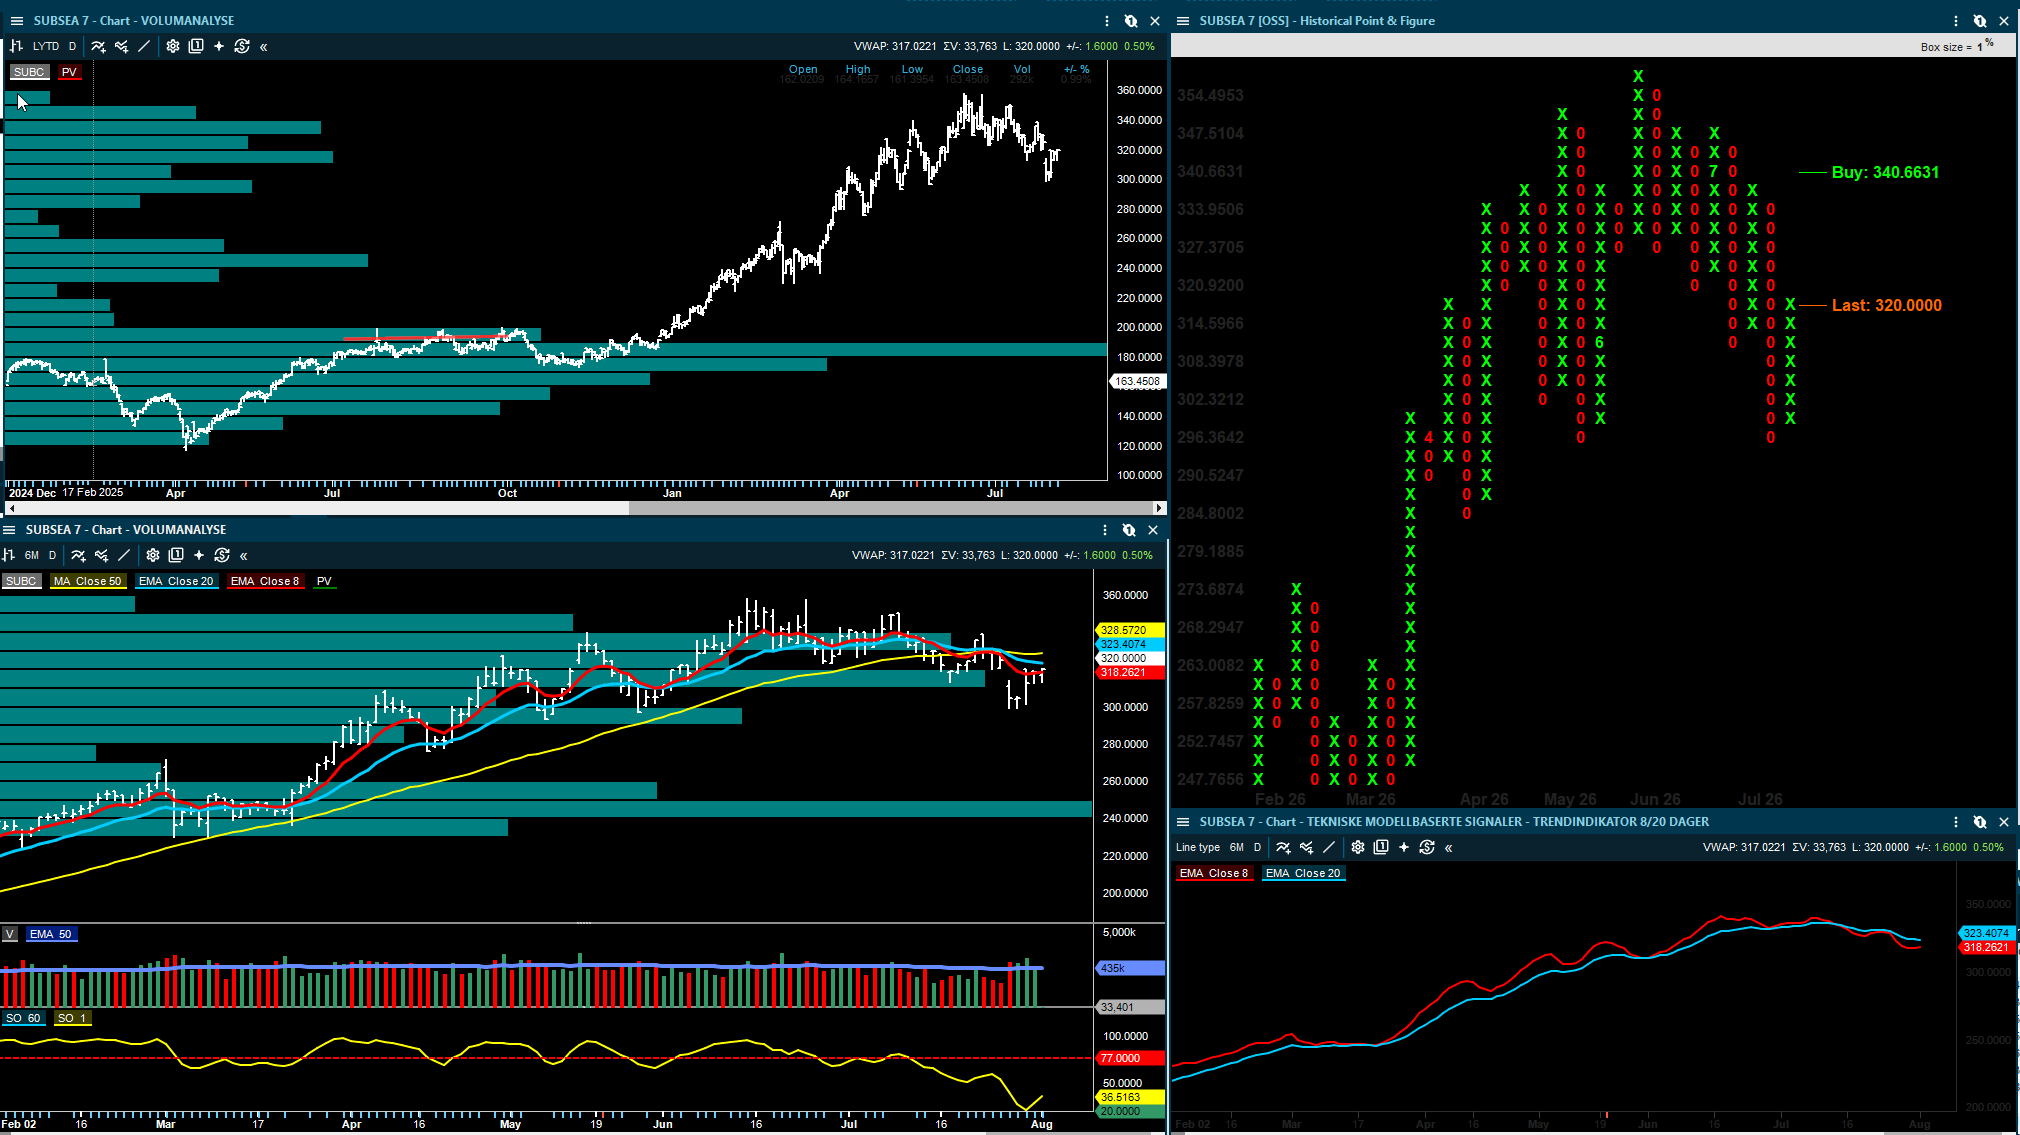
Det betyr at aksjen fortsatt kan reagere kraftig på regulatoriske nyheter. Samtidig blir det operative bildet stadig bedre. DNB Carnegie oppgraderte fredag Subsea 7 til Kjøp etter Q2. Begrunnelsen er at selskapet leverer bedre marginer, god kontantstrøm og en ordreinngang som støtter aktiviteten videre. Meglerhuset mener også at 2027- og 2028-estimatene kan ligge for lavt hvis marginene holder seg oppe. Rent kursmessig i dag ligger kursen rolig omkring 320 kroner og +0,5 %

I tillegg har Subsea 7 fått en mindre EPCI-kontrakt fra Brunei Shell. Kontrakten gjelder subsea-rør og risersystemer, og verdien ligger i intervallet 50-150 millioner dollar. Dette er ikke en stor kontrakt for Subsea 7, men den viser at ordreinngangen fortsetter samtidig som markedet venter på fusjonsavklaringer.

Inside Oslo Børs: Rent teknisk er det ikke noe nytt i trenden. Kursen handles innenfor en kortsiktig nedtrend og under 20/50 dager snittet. Volumprofilen indikerer også overliggende motstand opp mot 328-335 nivået. Taktisk Trendindikator er svak og understøtter ikke en trendendring per dato. Har heller ikke noen nye signaler fra PF modellene og aksjen ligger fortsatt i et salgssignal i følge Trendmodellen.


DNB Carnegie hever Subsea 7 til Kjøp fra Hold og hever kursmålet til 340 kroner (325).

Fearnley Securities beholder Subsea 7 på Hold med kursmål 331 kroner.

Arctic beholder Subsea 7 på Hold med kursmål 280 kroner.

SB1 Markets beholder Subsea 7 på Nøytral med kursmål 290 kroner.

Aker, Aker BP og Aker Solutions

I Aker er det ikke oljeprisen som er mest interessant mandag morgen, men ryktene rundt Nscale. ABG viser til meldinger om at datasenterselskapet kan planlegge børsnotering i andre halvår, muligens i USA. ABG understreker at dette fortsatt er tidlig og usikkert, men skriver at en verdsettelse rundt 25 milliarder dollar i et slikt scenario kan gi et stort løft i markedsverdien av Akers eierandel. Det gjør Nscale til en stadig viktigere del av verdsettelsesbildet i Aker.

Inside Oslo Børs: Rent teknisk tester Aker mai toppen og har utløst et nytt PF kjøpssignal ved 1280, hvor det indikative kursmålet er 1427. Ligger fra før i et kjøpssignal i trendmodellen og taktisk trendindikator er stigende og 69,50.

Den tekniske usikkerheten knyttes til at det er klassisk at aksjer som har korrigert etter en sterk tidligere oppgang kun kan re-teste sin forrige mellomlangsiktige topp og ikke klare å stige videre. Det å handle på rykter er alltid en usikkerhetsfaktor da man ikke vet tidsfaktoren eller sannhetsgehalten til ryktene. Hvordan den slutter i dag kan bli viktig for den kortsiktige retningen og om PF kjøpssignalet får feste.


For Aker BP er helgens viktigste nyhet at BP vurderer å selge sin britiske Nordsjøvirksomhet. SB1 Markets presiserer at Aker BP-aksjene etter deres forståelse ikke er en del av prosessen. Pareto har samtidig Aker BP i sin norske august portefølje og peker på vekst, sterk balanse og mulig økt utbyttekapasitet som viktige elementer.

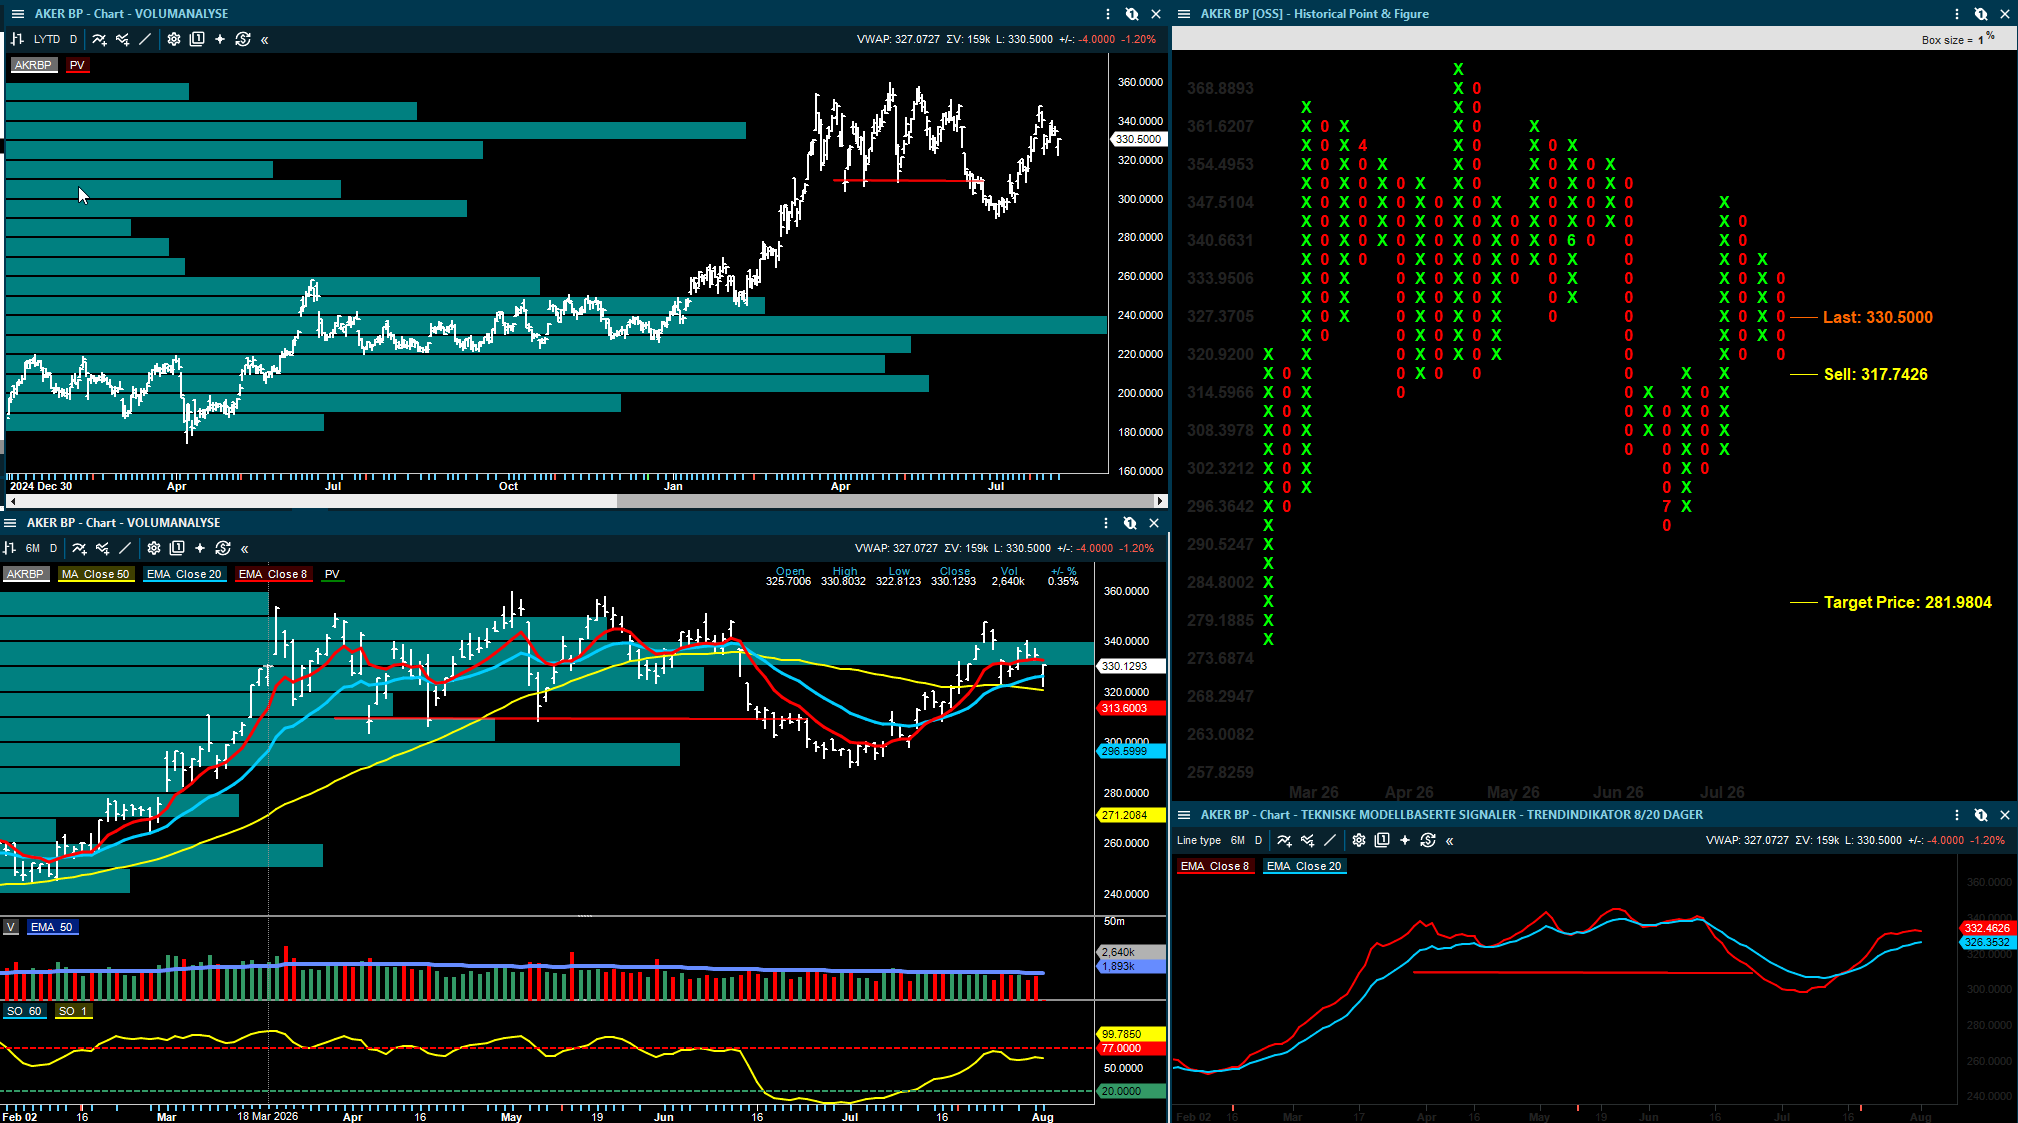
Inside Oslo Børs: Rent teknisk handles AkerBP under det sterkeste volummotstandsområdet i volumprofilen, men handles i et trendkjøp og over 50 dager støtten. Gir ikke noe nytt PF kjøpssignal før over 351. AkerBP har siden mars 7 tidligere topper innenfor 350-360 nivået, hvilket gjør dette nivået til et signifikant teknisk motstandsnivå. Det tekniske har svekket seg litt med den siste lavere toppen i forrige uke. Faller kursen tilbake og under 50 dager støtten omkring 320 vil det tekniske bildet bli negativt. Et PF salgssignal vil bli utløst under 317,75, hvor det indikative kursmålet er ned mot 281.

Aker Solutions nevnes i DNB Carnegies morgenrapport fordi den tredje av fire topsider i Aker BP-porteføljen nå er klar for transport til feltet. Valhall PWP-topside skal etter planen seiles ut mot slutten av august. Dette kan utløse milepæler for Aker Solutions i tredje kvartal. DNB Carnegie har likevel fortsatt et negativt syn på aksjen.

Pareto Securities beholder Aker BP på Kjøp med kursmål 390 kroner.

DNB Carnegie beholder Aker Solutions på Selg med kursmål 37 kroner.

Scatec: ny retning i Romania

Scatec kjøper et 77 MW landbasert vindprosjekt i Romania fra OX2. Prosjektet er ventet i drift i andre halvår 2028. Rundt 43 MW er dekket av en differansekontrakt på om lag 71 euro per MWh, mens resten av produksjonen blir mer eksponert mot det rumenske kraftmarkedet.

Dette er ikke bare et lite prosjektkjøp. SEB mener oppkjøpet viser en noe annen strategisk tilnærming enn det investorene er vant til fra Scatec. I stedet for å utvikle prosjektet selv fra start, kjøper selskapet et prosjekt som er klart for bygging. Det kan gi raskere tilgang til markedet, men betyr også at en del av verdiskapingen i utviklingsfasen ligger hos selgeren.

Meglerhusene er enige om at den umiddelbare verdivirkningen er begrenset. Prosjektet er for lite til å endre det fundamentale bildet alene. Det interessante er heller at Scatec bygger en bredere rumensk plattform med både sol og vind, og at selskapet beveger seg mot en modell med noe mer markedsprisrisiko.

Inside Oslo Børs: Scatec handles innenfor en entydig nedtrend, hvor både trendmodellen og taktisk trendindikator er negative. Det er intet rent teknisk som indikerer at Scatec skal endre sin retning. Det utløses et nytt salgssignal under 88,90, hvor det indikative kursmålet er 84,60. Kursen må stige fra dagens 91-nivået til over 98 før det tekniske bildet signaliserer endring i investoradferd. 50 dager kommer inn som motstand ved 97.85 og den har ligget under dette siden slutten av april. Har ingen tekniske bunnsignaler for Scatec.

SEB beholder Scatec på Kjøp med kursmål 130 kroner.

Fearnley Securities beholder Scatec på Kjøp med kursmål 130 kroner.

Arctic beholder Scatec på Kjøp med kursmål 140 kroner.

Nordic Semiconductor og Appear:

Nordic Semiconductor får en positiv forhåndsvurdering fra ABG før Q2-rapporten 6. august. ABG mener risikoen og oppsiden ser bedre ut inn mot rapporten. Selskapet har guidet Q2-inntekter på 200-220 millioner dollar, og ABG minner om at Nordic Semiconductor de siste seks kvartalene i snitt har levert litt bedre enn midtpunktet i egen guiding.

Det viktigste for aksjen er ikke bare Q2, men om veksten begynner å gi bedre lønnsomhet. ABG peker på at ansettelsestakten har avtatt, og at sterkere topplinje kombinert med mer moderat kostnadsvekst bør gi et resultatløft. Meglerhuset ser også mulig positiv effekt dersom TSMC øker wafer-prisene fra 2027 og Nordic Semiconductor klarer å sende kostnadsøkningen videre til kundene.

Inside Oslo Børs: Rent teknisk handles fortsatt aksjen innenfor en nedtrend fra toppen i juni. 20 dager har fungert som et topplokk for aksjen, men testet dette på fredag. Kursen sluttet imidlertid under dette og vi får se om dagens styrke kan gi en ny re-test av 20 dager motstanden. 20 dager er den første motstanden som vil måtte brytes for å signalisere en potensiell endring i investoradferden. Selgerne har hatt kontrollen over aksjen siden toppen i juni. Forrige uke kan ha gitt en litt lavere bunn og følges dette opp med en oppgang gjennom 20 dager kan dette signalisere en rekyl mot 50 dager omkring 178-nivået. Tallene kompliserer og kommer 6 august.  Generelt sett er det å posisjonere seg i forkant av tall å betrakte som ren gambling i mange tilfeller. Man vet aldri hvordan markedet vil ta imot tallene, hva markedet velger å fokusere på eller om selskapet guider riktig eller kommer på riktig side av analytikernes estimater.

Appear er en mer svakere historie. ABG kutter kursmålet kraftig etter resultatvarselet i juli. Q2 ble svakt fordi ordre ble skjøvet ut i tid, og 2026 blir etter ABGs vurdering et tapt år. Meglerhuset mener likevel ikke at den langsiktige investeringshistorien er ødelagt. Forklaringen er at mye av svakheten kan være timing og et svakt marked, ikke nødvendigvis tap av markedsandeler. Men tilliten må bygges opp igjen gjennom bedre ordreinngang og ny vekst.

Inside Oslo Børs: Rent teknisk følger Appear-kursen et normalt mønster etter et kraftig kurssjokk. Kursen falt fra 75-nivået til 50 i juli og har siden fulgt et normalfordelingsmønster. Rekyler kan komme, men det tekniske bildet er fortsatt preget av usikkerhet. Rekylene kan både bli kjappe og bli møtt med selgere.

Siden det fundamentale ikke understøtter en positiv trend kan aksjen komme til å etablere en sidelengs trend eller fortsette i nedtrend inntil markedet mottar noe som endrer dette. Aksjer som faller kraftig på fundamentale signaler er preget av en usikkerhet som ligger over gjennomsnittet. Og det er stort sett alltid nye fundamentale signaler som vil måtte rette opp balansen i aksjen.  

ABG Sundal Collier beholder Nordic Semiconductor på Kjøp med kursmål 230 kroner.

ABG Sundal Collier senker kursmålet for Appear til 70 kroner (100), gjentar Kjøp.

TGS: bedre multi-client-salg, men fortsatt svakt forhold mellom salg og investeringer

TGS får en ny oppdatering fra SB1 Markets etter tall fra konkurrenten Viridien. Bildet er blandet. På den positive siden var samlede multi-client-salg hos TGS, Viridien og SLB opp rundt 70 prosent fra året før i Q2. Det viser at aktiviteten er bedre enn i fjor.

Problemet er at salg i forhold til investeringer fortsatt er lavt. SB1 peker på at forholdet mellom salg og investeringer bare ligger rundt 1,8 ganger. Det betyr at markedet ennå ikke belønner seismikkselskapene med den kontantstrømmen man normalt ønsker når investeringene øker. For TGS er spørsmålet derfor ikke om aktiviteten tar seg opp, men om oppgangen blir sterk nok til å forsvare investeringsnivået.

Inside Oslo Børs: Rent teknisk kan TGS befinne seg i en sidelengs konsolideringsboks, hvor kursen vil måtte bevege seg over 144 eller under 120 kroner for å sende ut nye signaler. Det finnes både sterkere overliggende motstand opp mot 50 dager ved 135-nivået og underliggende støtte ned mot 122-120. Siden aksjen handles under 50 dager, i et salg i trendmodellen og handles mellom to viktige nivåer i volumprofilen er det tekniske å betrakte som mer nøytralt, men med et svakt negativt teknisk bias.

SB1 Markets beholder TGS på Selg med kursmål 100 kroner.

BEWI: bedre Q2 ventet, men strategiske grep kan bli viktigere

BEWI får en positiv forhåndsvurdering fra Arctic. Meglerhuset venter et sterkt Q2, løftet av høyere EPS-priser og lavere varekostnader etter at selskapet bygget lager mens råvareprisene var lavere. Arctic peker også på at sterk norsk lakseproduksjon er positivt for emballasjedelen, særlig gjennom volumene hos store kunder som SalMar og Mowi.

Byggeaktiviteten i Europa ser også litt bedre ut enn tidligere. Arctic viser til tegn til bedring i de markedene som betyr mest for isolasjonsvirksomheten. Like viktig er den strategiske gjennomgangen av Automotive-delen. Et salg kan etter Arctics vurdering frigjøre kapital og redusere rentekostnadene. Dermed handler BEWI ikke bare om Q2-tallene, men også om hvor mye balansen kan forbedres.

Inside Oslo Børs: Bewi handles innenfor en sidelengs konsolideringsboks, som ble dannet i etterkant av den sterke oppgangen fra 14-20 kroner i mai. Kursen handles i et trendkjøp, er over 50 dager, men bli solgt litt ned fra fredagens sterkere momentumboost. Har foreløpig ikke noen nytt PF signal. Kursen må over 20 kroner for å gi et nytt signal ved at konsolideringsboksen brytes.

Arctic hever kursmålet for BEWI til 25 kroner (24), gjentar Kjøp.


Sjømat: prisene løfter seg, men fôrkostnadene kan bli neste tema

Sjømatbildet er litt bedre enn før helgen. Pareto venter laksepris rundt 68 kroner kiloen i uke 32, opp om lag 2 kroner fra uken før. DNB Carnegie viser samtidig til forventninger om priser rundt 66-67 kroner kiloen denne uken og 69-71 kroner neste uke. Det er ikke nok til å snu hele sektoren alene, men det gir en bedre start på august enn mange fryktet.

Det viktigste på kort sikt er at tilbudsbildet ser mer balansert ut. Lavere sjøtemperaturer enn i fjor kan dempe veksten i Norge, mens Chile fortsatt ser ut til å ha svakere tilbudsvekst. Samtidig peker DNB på sterk etterspørsel fra Kina, der importverdien av atlantisk laks var kraftig opp i juni.

På litt lengre sikt kan fôrkostnadene bli mer sentrale. Pareto peker på at den peruanske ansjossesongen endte med svært lave landinger, og at dette holder prisene på fiskemel og fiskeolje høye. For oppdretterne betyr det at bedre spotpriser må veies mot risikoen for høyere fôrkostnader inn i 2027. Fearnley har Bakkafrost blant sine toppvalg for august og peker på lav verdsettelse, god biologi på Færøyene og bedre utvikling i Skottland.

Inside Oslo Børs: Rent teknisk har Oslo Børs Seafood indeks fått en rekyl opp og basert på de siste fundamentale kommentarene kan et videre løft bli vanskeligere siden investorer kan mangle de nødvendige driverne for et slikt løft. Avventer og ser om dette medfører riktighet eller om at inneværende bull-flagg kun vil være en pustepause før det kan komme et videre løft. Svakhet fra dagens nivåer og under 50 og 20 dager vil kunne trigge en videre nedgang mot juli bunnen.

Yara og energisensitivitet: lavere gass hjelper, men ammoniakk er svak

SB1 Markets har en ny gjødseloppdatering på Yara. Lavere europeiske gasspriser trekker i positiv retning, fordi gass er en viktig kostnad i europeisk gjødselproduksjon. Samtidig beskriver SB1 ammoniakkmarkedet som svakt, med rikelig tilbud og sesongmessig lav etterspørsel.

Urea-markedet er mer støttet av India-tenderen og usikkerhet rundt tilbud fra Kina, Russland og Midtøsten. For Yara betyr dette at bildet ikke er entydig. Kostnadssiden bedres noe når gassprisen faller, men produktsiden er blandet. Det gjør aksjen mer avhengig av utviklingen i marginene enn av én enkelt råvarepris.

Inside Oslo Børs: Yara konsoliderer under 50 dager og innenfor en mulig konsolideringsboks. Slik det tekniske nå fremtrer er dette tekniske nøytral, men med et negativt bias siden den handles under 50 dager og innenfor en nedtrend sett mot toppene i april og mai.

SB1 Markets beholder Yara på Nøytral med kursmål 480 kroner.


Shipping: høye rater, høyere verdier og større verdsettelsesrisiko

Shippingrapportene mandag morgen viser fortsatt et stramt marked, særlig i tank. ABG skriver at VLCC-verdiene har steget videre, og at en 10 år gammel VLCC nå prises høyere enn nybygg. Det er et sterkt signal om knapphet, men også et varsel om at mye positivt allerede er priset inn i enkelte aksjer.

For Himalaya Shipping er nyheten mer konkret. To skip er låst inn på faste rater rundt 51.200 dollar per dag frem til årsskiftet. Pareto og Fearnley mener dette reduserer usikkerheten rundt utbytte gjennom andre halvår. Det er viktig, fordi aksjebildet i Himalaya Shipping i stor grad handler om hvor mye av de høye capesize-ratene som kan omsettes i direkte utbetalinger til aksjonærene.

CMB.TECH har bekreftet salget av VLCC-en Donoussa. Pareto venter en gevinst på rundt 74 millioner dollar i fjerde kvartal, og peker på at salgsprisen ligger godt over generiske verdianslag. Det løfter NAV-bildet og viser hvor sterkt annenhåndsmarkedet for tankskip nå er.

ABG trekker også frem Høegh Autoliners og Wallenius Wilhelmsen etter høyere bilskipsrater og økte skipsverdier. Meglerhuset løfter NAV for begge, men peker samtidig på at aksjene allerede handles på høye P/NAV-multipler. For investorer er lærdommen den samme på tvers av tank, bilfrakt og bulk: ratene er sterke, men verdsettelsen krever at det stramme markedet vedvarer.

Inside Oslo Børs: Rent teknisk er trendene sterke, men de har vedvart over en lengre tid. Mange av aksjene er å betrakte som også strukket på tid, hvilket igjen kan skape store bevegelser på nedsiden hvis det kommer noen negative geopolitiske signaler. Få av aksjene har nye tekniske signaler og siden flere av meglerne, kommenterer at mye kan være priset inn, så øker også den tekniske risikoen for at nye signaler ikke blir fulgt opp på samme måte, som signalene som kom på lavere nivåer. I tillegg skaper den geopolitiske situasjonen fortsatt usikkerhet og sektoren vil bli preget av tilfeldige meldinger som kan skape volatilitet.  


SB1 Markets tar opp dekning av CMB.TECH med kursmål 200 kroner, Kjøp.

Pareto Securities beholder CMB.TECH på Kjøp med kursmål 195 kroner.

Fearnley Securities beholder Himalaya Shipping på Kjøp med kursmål 165 kroner.

Finans og norsk økonomi: stabil kredittvekst, men eiendom skiller seg ut

Arctics finansielle ukeoppdatering gir et rolig bilde av norsk kredittvekst. Husholdningenes gjeldsvekst var stabil på 4,7 prosent i juni, mens samlet innenlandsk kredittvekst avtok litt. Det er ikke dramatisk, men det forteller at økonomien ikke akselererer bredt.

Konkursstatistikken var også bedre i juli enn i fjor, men eiendom skiller seg fortsatt negativt ut. Arctic viser til at antall konkurser totalt var ned 8 prosent fra året før, mens eiendom hadde en dobling i juli. Dette passer med bildet av et marked der mange sektorer klarer seg greit, men der deler av eiendom fortsatt er presset av finansieringskostnader og svakere aktivitet.

For bankene er dette et nyttige signaler. Stabil husholdningskreditt og lavere samlet konkursvekst er positivt, men eiendomseksponering og kredittkvalitet blir fortsatt viktig når kvartalsrapportene skal tolkes. Pareto har DNB i sin norske august portefølje.

Pareto-porteføljen: Bakkafrost best, Nordic svakest

Pareto har oppdatert sin norske modellportefølje for august. Porteføljen steg 2,7 prosent i juli, men gjorde det svakere enn OSEBX, som var opp 5,8 prosent. Bakkafrost var beste bidragsyter med en oppgang på 12,5 prosent, mens Nordic Semiconductor var svakest med et fall på 12,9 prosent.

Pareto tar ut Norbit og sitter igjen med Aker BP, Bakkafrost, CMB.TECH, Cosan, DNB, Envipco, Kongsberg Gruppen, Nordic Semiconductor, Scatec og Sentia. Porteføljen viser at meglerhuset fortsatt vil ha en blanding av energi, sjømat, finans, teknologi og fornybar energi, men juli minnet også om at aksjeplukking ikke automatisk slår en sterk hovedindeks.

Kursmål og anbefalingsendringer

DNB Carnegie hever Subsea 7 til Kjøp fra Hold og hever kursmålet til 340 kroner (325).

DNB Carnegie beholder Odfjell Drilling på Kjøp med kursmål 115 kroner.

Arctic beholder Odfjell Drilling på Kjøp med kursmål 110 kroner.

Fearnley Securities beholder Odfjell Drilling på Kjøp med kursmål 106 kroner.

SEB beholder Scatec på Kjøp med kursmål 130 kroner.

Fearnley Securities beholder Scatec på Kjøp med kursmål 130 kroner.

Arctic beholder Scatec på Kjøp med kursmål 140 kroner.

ABG Sundal Collier beholder Nordic Semiconductor på Kjøp med kursmål 230 kroner.

ABG Sundal Collier senker kursmålet for Appear til 70 kroner (100), gjentar Kjøp.

Arctic hever kursmålet for BEWI til 25 kroner (24), gjentar Kjøp.

SB1 Markets beholder TGS på Selg med kursmål 100 kroner.

SB1 Markets beholder Yara på Nøytral med kursmål 480 kroner.

Pareto Securities beholder Aker BP på Kjøp med kursmål 390 kroner.

DNB Carnegie beholder Aker Solutions på Selg med kursmål 37 kroner.

SB1 Markets tar opp dekning av CMB.TECH med kursmål 200 kroner, Kjøp.

Pareto Securities beholder CMB.TECH på Kjøp med kursmål 195 kroner.

Fearnley Securities beholder Himalaya Shipping på Kjøp med kursmål 165 kroner.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
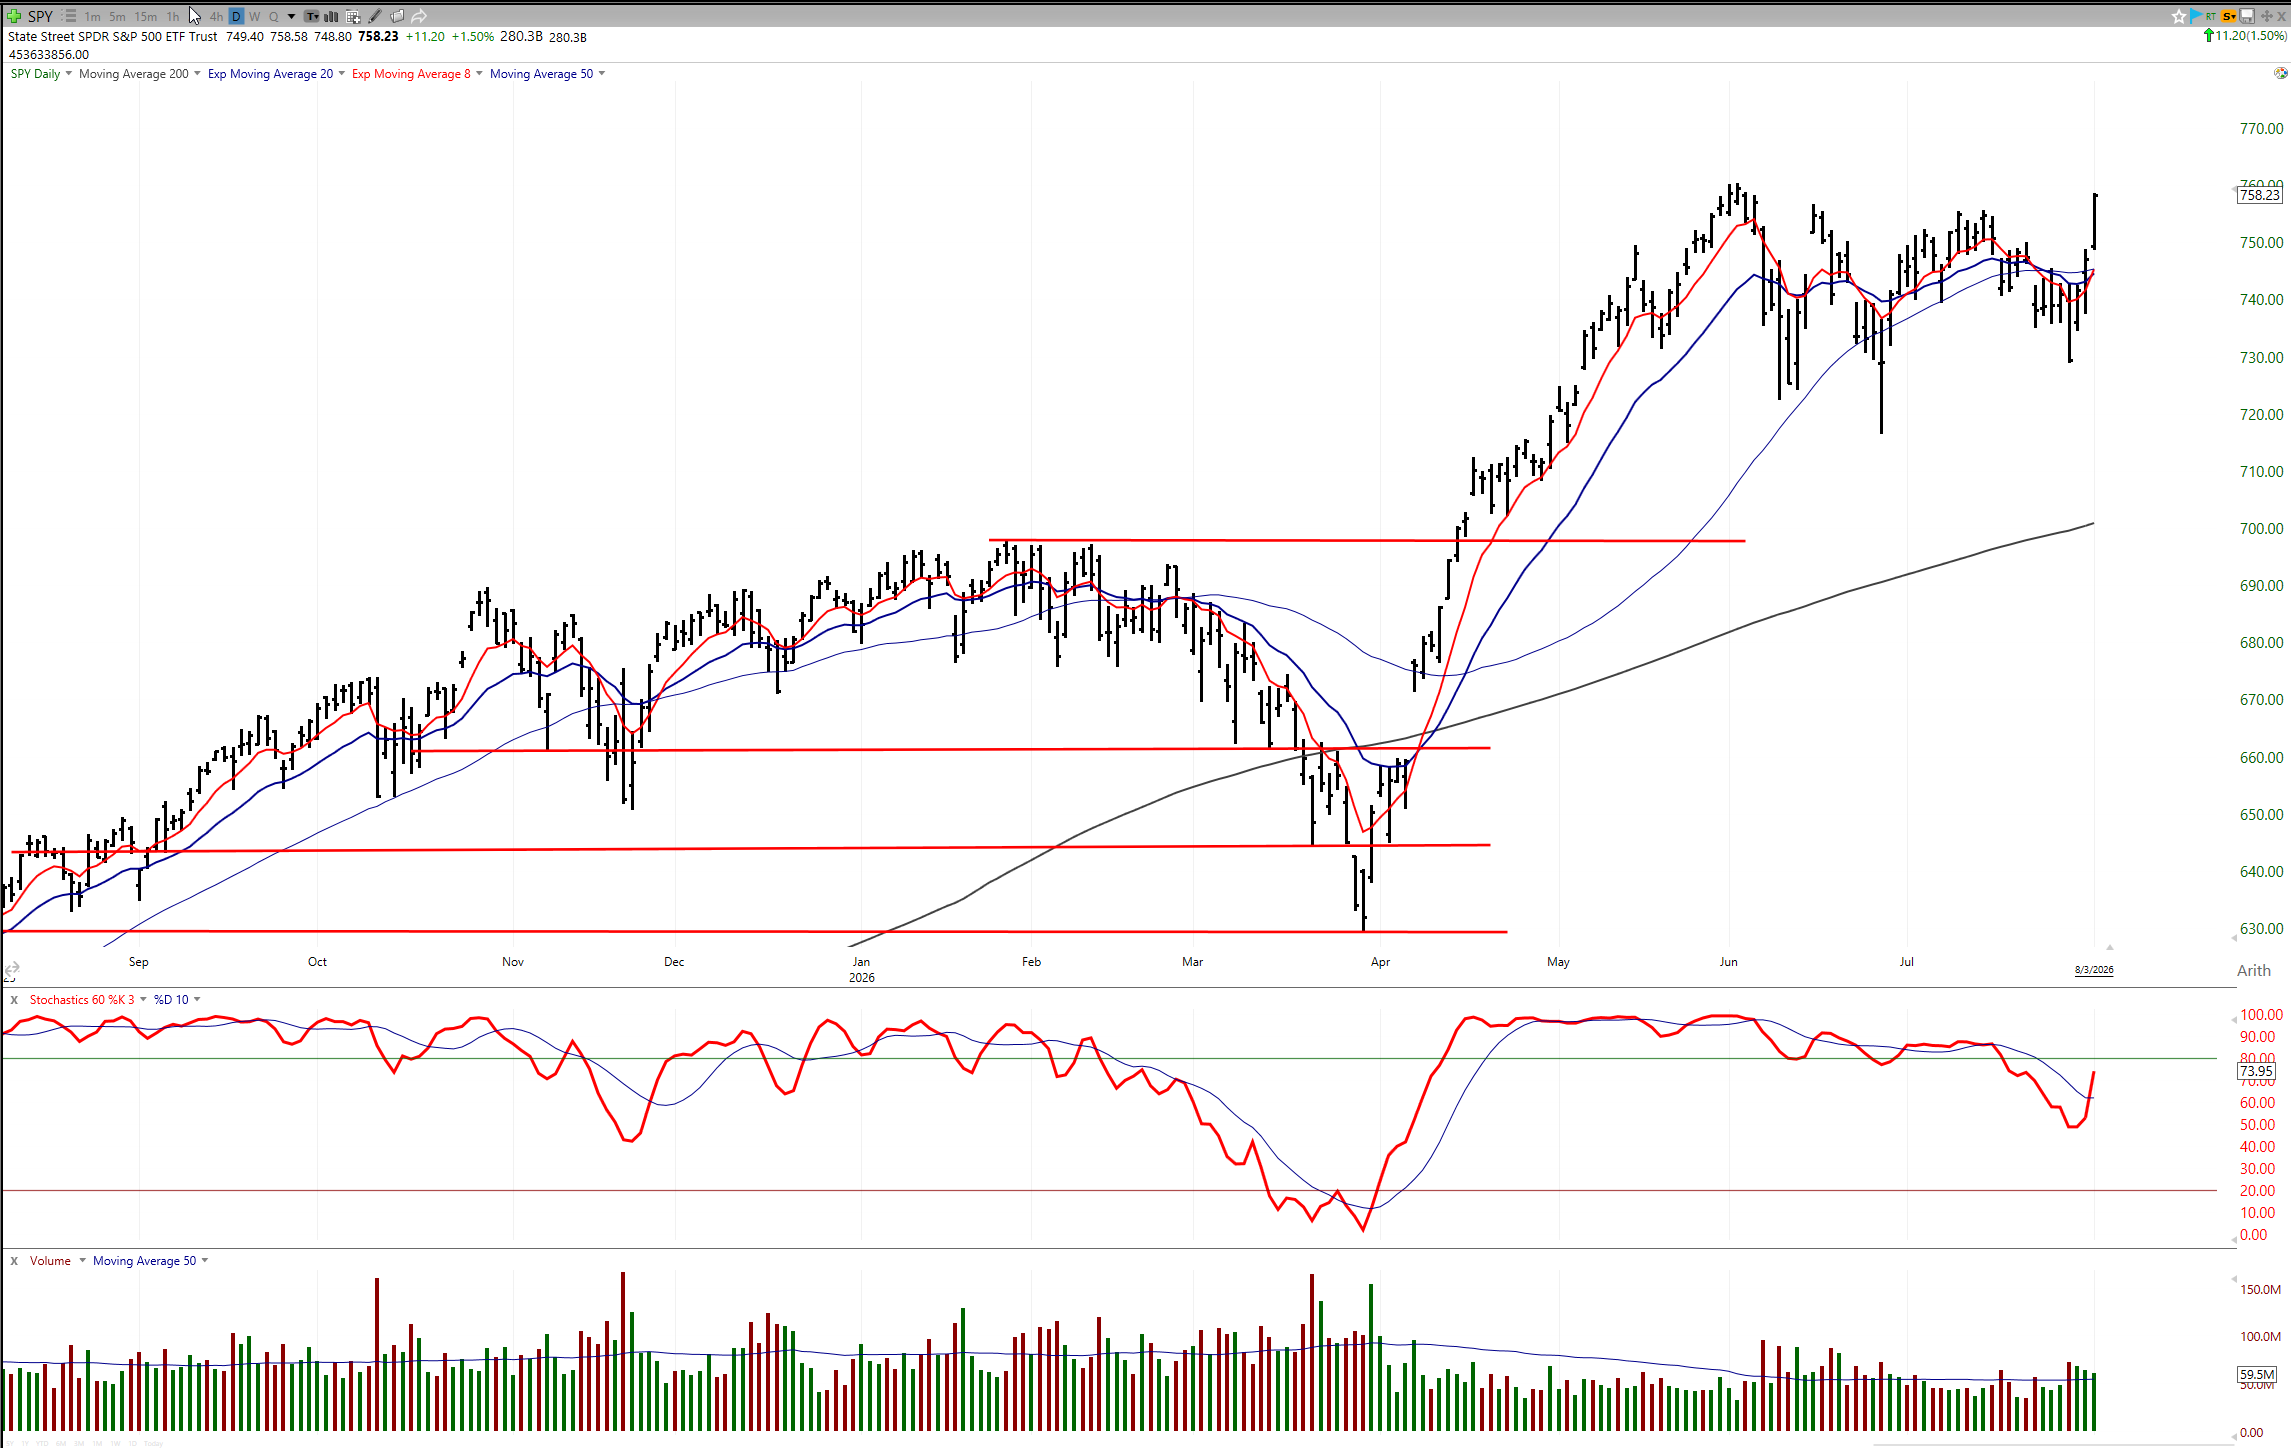
 

Posted

28 Jul 15:13

Image from Roger K.'s post

Hvorfor oljeprisen ikke har eksplodert mer – og når det kan endre seg

Det mest interessante med den siste JPMorgan-kommentaren jeg har fått lest, er ikke at oljeprisen har steget kraftig. Det har markedet allerede fått med seg. Brent er opp nær 40 prosent i juli og amerikansk bensinpris er igjen over 4 dollar per gallon. Markedet har korrigert tilbake ca. 15 % i løpet av de siste 3 sesjonene.  Det interessante er at oljeprisen kanskje burde ha vært enda høyere enn den var.

Det høres merkelig ut når Brent var over 100 dollar fatet, men det er nettopp poenget til JPMorgan. I deres modell handles Brent bare rundt 13 dollar over beregnet fair value for juli. Det er overraskende lav risikopremie når trafikken gjennom Hormuz fortsatt ligger langt under det banken tidligere la til grunn.

JPMorgan hadde i sitt fair value-estimat antatt at Hormuz gradvis skulle åpne fra 1. juni, og at tanktrafikken, inkludert omdirigeringer, skulle være tilbake på rundt 73 prosent av nivået før krigen. I stedet ligger kommersiell trafikk nå rundt 50 prosent. Det tilsvarer omtrent 11,1 millioner fat per dag, og dette inkluderer nær 7 millioner fat per dag som går via rørledninger og alternative ruter.

Det betyr i klartekst at oljemarkedet fortsatt fungerer, men med langt mindre sikkerhetsmargin enn normalt.

Hvorfor er ikke oljeprisen høyere?

Det første spørsmålet er derfor enkelt: Hvis Hormuz og Bab el-Mandeb er under press, hvorfor står ikke Brent mye høyere?

Den ene forklaringen er psykologi. Markedet tror fortsatt på en form for løsning. Iran har signalisert at meglere er involvert, og at forhandlinger med USA kan skje dersom det er i landets nasjonale interesse. Dermed priser investorene inn at konflikten ikke nødvendigvis blir langvarig.

Markedet har også blitt brent før. I juni så man hvor raskt oljeprisen kunne falle tilbake da det kom tegn til normalisering. Mange aktører er derfor forsiktige med å prise inn full geopolitisk panikk for andre eller tredje gang.

Men JPMorgan peker på en enda viktigere forklaring. Oljemarkedet har faktisk rebalansert seg, men ikke på den måten man normalt ville forventet.

Etterspørselen har tatt store deler av støtet

Siden konflikten startet, har verden ifølge JPMorgan mistet rundt 11,1 millioner fat per dag i forsyning. Bankens opprinnelige antagelse var at lagrene skulle ta mesteparten av justeringen, mens etterspørselen fortsatt skulle vokse.

Det motsatte skjedde.

Etterspørselen falt med omtrent 5,1 millioner fat per dag. Det dekket nesten 46 prosent av bortfallet i forsyning. Lageruttak bidro med rundt 3,6 millioner fat per dag, mens resten ble dekket av overskuddet som allerede lå i markedet før konflikten. Dette er et meget viktig poeng.

Når et marked balanseres gjennom store lageruttak, pleier prisene å stige kraftig. Da blir det tydelig at markedet må bruke buffere for å dekke fysisk mangel. Når markedet derimot balanseres gjennom lavere etterspørsel, blir prispresset svakere.

Sluttresultatet kan være det samme, altså et marked i balanse. Men veien dit betyr mye for prisene.

I denne runden var det forbrukerne og industrien som tok en langt større del av belastningen enn lagrene. Det er derfor oljeprisen ikke har steget enda mer.

Dette er ikke vanlig demand destruction

Det er likevel viktig å skille mellom to typer etterspørselsfall.

Den klassiske formen er at prisen blir så høy at forbrukerne frivillig kutter. Folk kjører mindre, flyr mindre, bedrifter reduserer aktivitet og industrien bruker mindre energi. Det er vanlig etterspørselsødeleggelse.

Denne gangen har mye av etterspørselsfallet vært tvunget frem av fysiske begrensninger. Flere land har rett og slett ikke fått tilgang til nok olje eller råvarer. Mange petrokjemiske anlegg har manglet tilgang og måtte redusere produksjonen. Enkelte myndigheter har måttet rasjonere tilgangen.

Dette er en helt annen type justering. Det er altså ikke bare prisene som styrer etterspørselen, men det er tilgjengelighet.

Det forklarer også hvorfor OECD-landene bare stod for rundt 18 prosent av det globale etterspørselsfallet, selv om de representerer omtrent 44 prosent av verdens oljeforbruk. Disse landene hadde bedre tilgang på alternative forsyninger og større lagre. Belastningen falt i større grad på Kina og andre ikke-OECD-land.

USA gikk motsatt vei

USA skiller seg ut. Til tross for høyere bensinpris økte amerikansk oljeetterspørsel i andre kvartal. En viktig forklaring var FIFA World Cup, hvor 6,8 millioner besøkende reiste til USA. Jet fuel-etterspørselen nådde rekordnivåer i finale u​​ken.

Dette er viktig fordi det viser hvor ujevnt sjokket har truffet. USA hadde tilgang på energi, kunne bruke lagre og fikk samtidig ekstra etterspørsel fra reiseaktivitet. Andre land hadde ikke samme fleksibilitet.

Det er derfor man ikke kan se på global oljeetterspørsel som én samlet størrelse. Noen land fortsatte nesten som normalt. Andre måtte kutte hardt fordi de ikke fikk tak i nok fat.

Kina absorberte den største delen av sjokket

JPMorgan mener Kina var den viktigste støtdemperen i oljemarkedet. Ved å redusere oljeimporten med rundt 5 millioner fat bidro Kina alene til å fjerne et enormt press fra det globale markedet.

Dette er kanskje den viktigste grunnen til at Brent ikke har løpt langt over 100 dollar.

Kina har hatt større mulighet enn mange andre land til å trekke på lagre, bruke alternative energikilder og redusere importen midlertidig. Det finnes også mistanke om at Kina kan ha brukt underjordiske strategiske lagre som ikke er synlige i vanlige satellittdata. Historiske handelsdata antyder at slike lagre kan være over 300 millioner fat.

Det er samtidig en påminnelse om hvor dårlig oversikt markedet egentlig har over globale oljelagre. Selv blant OECD-land er dataene ufullstendige. Utenfor OECD er bildet enda mer uklart. Store forbrukere som India, Taiwan, Thailand, Nigeria og Filippinene rapporterer ikke lenger data til JODI, som er det globale oljedatainitiativet. Det betyr at markedet i praksis må prise olje med dårligere informasjon enn før.

Lageruttakene har allerede vært store

Selv om etterspørselen tok mye av støtet, har lageruttakene også vært betydelige.

USA bidro med rundt 1,2 millioner fat per dag, tilsvarende 162 millioner fat, og nasjonale oljelagre er nå på det laveste nivået siden 2003. Japan trakk rundt 0,5 millioner fat per dag, tilsvarende 67 millioner fat. Det var landets største uavhengige frigjøring av statlige og private reserver. Europa spilte en langt mindre rolle og frigjorde rundt 0,3 millioner fat per dag, tilsvarende 36 millioner fat.

Dette er viktig for veien videre. USA har allerede brukt mye av lagerbufferen. Japan har også gjort et stort uttak. Europa har gjort mindre, men vil kunne bli viktigere dersom forstyrrelsene varer.

Det betyr at neste fase i oljemarkedet ikke bare handler om hvor mye olje som forsvinner. Den handler om hvem som fortsatt har lagre å bruke.

Hvor lenge kan markedet holde dette?

Det andre spørsmålet fra JPMorgan er mer fremoverskuende: Hvis forstyrrelsene fortsetter, når blir dette en reell global forsyningskrise som kan sende Brent godt over 100 dollar og amerikansk bensin mot 5 dollar per gallon?

Svaret er ikke umiddelbart.

Markedets første forsvarslinje er fortsatt lavere etterspørsel. Hvis flyten gjennom Hormuz og Rødehavet faller ytterligere 4 millioner fat per dag fra dagens nivå, kan markedet fortsatt unngå en akutt mangel. Men da må etterspørselen forbli på dagens lave nivå.

Det er et stort forbehold.

Kina er igjen nøkkelen. JPMorgan mener Kina kan fortsette å operere med råoljeimport rundt 4 millioner fat per dag under normalen i tre måneder til. Det gir en viktig buffer for det globale markedet.

Men etter hvert må lagrene gjøre mer av jobben.

Lagerbehovet øker for hver måned

Hvis konflikten varer én måned til, mener JPMorgan at verden må frigjøre ytterligere 210 millioner fat. Hvis den varer to måneder, øker behovet til 315 millioner fat. Hvis den varer tre måneder, nærmer behovet seg 500 millioner fat.

Dette kommer på toppen av omtrent 500 millioner fat som allerede er trukket siden konflikten startet.

I teorien er dette mulig. I praksis blir det vanskeligere for hver måned.

Årsaken er enkel. USA tok en stor del av belastningen i april og mai. Kommersielle amerikanske råoljelagre falt med 66 millioner fat, mens SPR, altså de strategiske petroleumsreservene, falt med 116 millioner fat. Samlet var uttaket nesten 200 millioner fat.

USA kan ikke gjenta dette i samme størrelse uten at lagerbildet blir svært stramt. SPR har fortsatt noe rom før den kongressbestemte gulvgrensen nås, men bare rundt 60 millioner fat. De kommersielle lagrene ligger på omtrent 412 millioner fat, bare litt over tiårsbunnen på 394 millioner fat fra 2018.

Det betyr i klartekst at USA ikke lenger kan være den samme støtdemperen som tidligere i konflikten.

Europa, Japan og Sør-Korea må ta mer ansvar

Hvis forstyrrelsene fortsetter, må Europa, Japan og Sør-Korea i større grad erstatte de amerikanske lagerene. Alternativet er at etterspørselen må falle enda mer.

Det er her risikoen for en ny oljeprisoppgang ligger.

Så lenge Kina holder importen lav, etterspørselen er dempet og lagrene fortsatt kan brukes, kan Brent holde seg mer kontrollert. Men dette er ikke en ubegrenset løsning. Hver måned med forstyrrelser tærer på bufferen.

JPMorgan anslår at dersom konflikten begrenses til én måned, kan Brent trolig holdes rundt 94 dollar i gjennomsnitt for måneden. Hvis forstyrrelsene fortsetter, øker presset. Banken anslår at hver ekstra måned kan legge rundt 7–8 dollar per fat til Brent-prisen. Ved tre måneder med videre forstyrrelser kan snittprisen stige mot 114 dollar per fat.

Dette er ikke et krisemål, men det viser hvor raskt balansen kan endre seg når lagrene blir lavere.

Kina kan snu fra demper til driver

Kina har hittil vært en viktig demper for oljeprisen gjennom lavere import. Men den samme mekanismen kan virke motsatt når importen normaliseres.

JPMorgan anslår at selv en økning på 1 million fat per dag i kinesisk import fra september kan legge rundt 3 dollar på fair value for Brent.

Dette er viktig. Hvis Kina begynner å fylle på lagrene samtidig som Hormuz og Rødehavet fortsatt er forstyrret, får markedet en dobbel belastning. Da kommer etterspørselen tilbake akkurat når forsyningssiden fortsatt er svak.

Det er en situasjon som kan gi rask reprising av olje.

Bensinprisen er den politiske nøkkelen

Olje er en global råvare, men politisk smertegrense er lokal. I USA er bensinprisen ofte viktigere enn Brent i seg selv.

JPMorgans base case er at Brent ligger rundt 86 dollar i tredje kvartal og 80 dollar i fjerde kvartal. I det scenarioet ventes amerikansk bensinpris å holde seg rett under 4 dollar per gallon gjennom august, før den faller mot 3,30 dollar ved årsslutt.

Hvis forstyrrelsene varer én måned til, kan bensinprisen stige til rundt 4,20 dollar. Hvis konflikten varer to måneder, kan den gå over 4,50 dollar. Det er nivåer som betyr noe politisk.

I forrige runde med eskalering begynte forhandlinger da bensinprisen nådde rundt 4,20 dollar. Prosessen ble langt mer presserende da prisen nærmet seg 4,50 dollar. Det sier sitt. Markedet kan diskutere geopolitikk, fair value og global balanse, men amerikansk politikk reagerer ofte først når forbrukerne ser prisen på pumpen.

Dette er derfor bensinprisen kan bli viktigere enn Brent for hvor raskt politiske aktører forsøker å roe situasjonen.

Hva betyr dette for aksjemarkedet?

For aksjemarkedet er olje igjen blitt en makrovariabel. Høyere oljepris påvirker inflasjon, renter, forbruk, marginer og sentralbankenes handlingsrom.

Hvis Brent holder seg rundt 90–100 dollar uten å gå videre, kan markedet leve med det. Energisektoren kan få støtte, mens det brede markedet kan håndtere en viss risikopremie. Men dersom Brent beveger seg mot 110–115 dollar, og bensinprisen i USA nærmer seg 4,50–5 dollar, blir bildet mer krevende.

Da kan inflasjonsforventningene stige, Fed kan bli mindre villig til å kutte eller mer villig til å heve, og forbrukerne kan bli presset. Det er negativt for høy-multiple-aksjer, spesielt teknologi og andre lang-durasjonssektorer.

Samtidig kan oljeprodusenter få støtte av høyere priser. Men også her er bildet todelt. En oljeoppgang drevet av geopolitisk stress er ikke alltid like positiv som en oljeoppgang drevet av sterk etterspørsel. Hvis risikoviljen faller bredt, kan energisektoren stige mindre enn oljeprisen skulle tilsi.

Relevans for Oslo Børs

For Oslo Børs er denne analysen svært viktig. Energi har stor betydning for hovedindeksen, og oljeprisen påvirker både produsenter, oljeservice, shipping og det generelle sentimentet rundt sykliske aksjer.

En Brent-pris nær 100 dollar kan i utgangspunktet støtte selskaper som Equinor, Aker BP og Vår Energi. Den kan også øke interessen for oljeservice dersom markedet tror på høyere aktivitetsnivå og bedre kontantstrøm hos oljeselskapene.

Men dersom oljeoppgangen skyldes geopolitisk stress, lave lagre og risiko for høyere bensinpriser, blir effekten mer komplisert. Da kan renter og inflasjon bli viktigere enn selve oljeprisen. Høyere energikostnader kan presse global vekst, svekke risikoviljen og gi lavere multipler i aksjemarkedet.

Shipping kan også påvirkes. Forstyrrelser i Hormuz, Bab el-Mandeb og Rødehavet kan øke tonn-mil, forsikringskostnader og ruteendringer. Det kan være positivt for enkelte segmenter, men også øke operasjonell risiko.

I klartekst: En høyere oljepris er positiv for deler av Oslo Børs, men ikke nødvendigvis positiv for hele markedet.

Konklusjon

·       JPMorgan-analysen viser hvorfor denne oljeepisoden er så uvanlig.

·       Brent har steget kraftig, men prisen er fortsatt ikke ekstrem sammenlignet med hvor store forstyrrelsene i fysisk flyt faktisk er.

·       Årsaken er at markedet ikke har balansert seg gjennom lagre alene.

·       Det har i stor grad balansert seg gjennom et tvunget fall i etterspørselen, spesielt i Kina og ikke-OECD-land.

·       Dette har holdt prisene lavere enn de ellers ville vært.

·       Men denne løsningen har en begrenset levetid.

·       Kina kan holde importen lav en stund til, men det begrenser seg til hvor lenge.

·       USA har allerede brukt mye av lagerbufferen.

·       Kommersielle lagre er nær praktiske bunnivåer,

·       og SPR har begrenset rom igjen før politiske og lovmessige grenser blir relevante.

·       Hvis konflikten varer lenger, må Europa, Japan og Sør-Korea bidra mer, eller så må etterspørselen falle ytterligere.

Det er derfor JPMorgan mener at en ny og mer varig prisoppgang ikke nødvendigvis kommer umiddelbart, men risikoen øker for hver måned. Én måned til kan holde Brent rundt 94 dollar. To og tre måneder kan løfte prisen betydelig, med en anslått økning på 7–8 dollar per fat for hver ekstra måned. Ved tre måneder kan Brent nærme seg 114 dollar i gjennomsnitt.

Den politiske nøkkelen ligger trolig i amerikansk bensinpris. Rundt 4,20 dollar per gallon kan presset for forhandlinger øke. Over 4,50 dollar blir situasjonen langt mer akutt.

Hovedpoenget er enkelt: Oljemarkedet har hittil klart seg bedre enn trafikken gjennom Hormuz skulle tilsi. Men det skyldes ikke at risikoen er borte. Det skyldes at Kina, etterspørselsfall og lageruttak har gjort jobben. Den bufferen blir mindre for hver uke. Derfor kan oljeprisen fortsatt se kontrollert ut – helt til markedet plutselig må prise inn at sikkerhetsmarginene er brukt opp.

Kilde: JPMorgan, Natasha Kaneva

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
Historisk utvikling er ingen garanti for fremtidig avkastning.
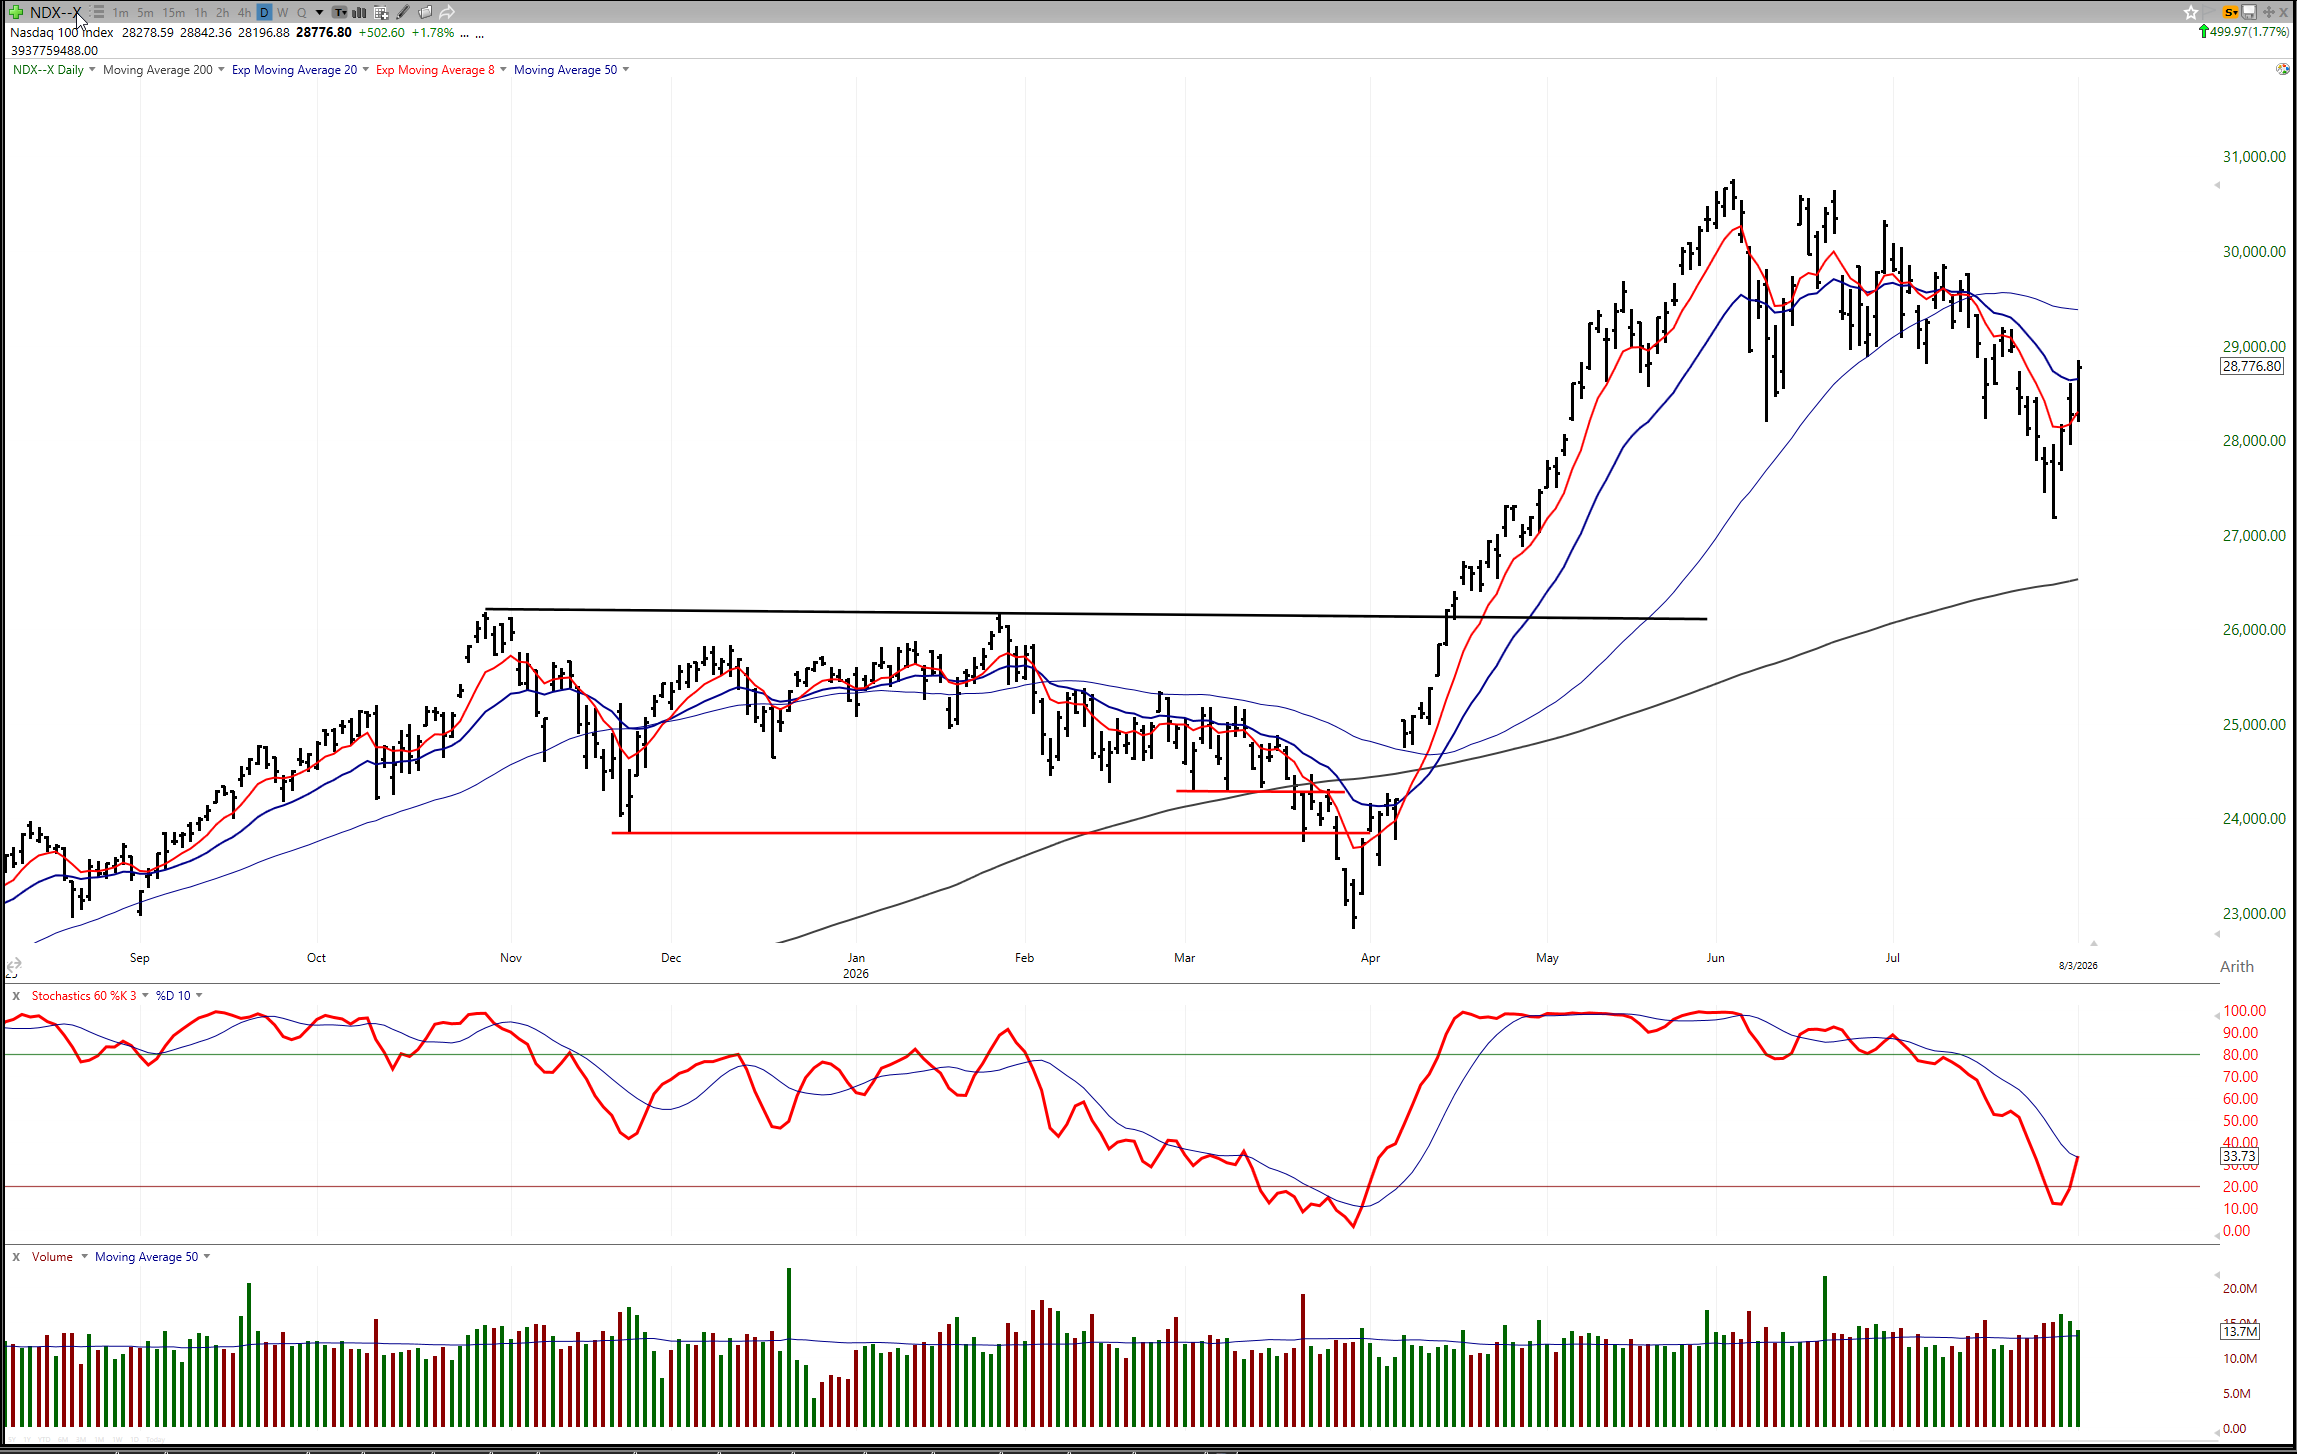
Posted

28 Jul 00:00

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

Rapport 27. juli: KID nedgraderes, Hexagon får datasenterstøtte og Subsea 7 påvirkes av Saipem

Kort oppdatering

KID: Salget er tilbake, men SB1 Markets mener kostnadsbildet gjør oppsiden mer balansert. Meglerhuset senker både sin anbefaling og kursmål.

Hexagon Composites: SB1 Markets peker på bedre økonomi i CNG-løsninger, høyere energipriser og datasentre som ny etterspørselskilde.

Subsea 7: Saipem skuffer på marginer og kutter EBITDA-guidingen for 2026. Det får betydning fordi Subsea 7-aksjen nå i stor grad verdisettes gjennom den planlagte fusjonen.

TGS og Aker Solutions: DNB Carnegie kutter kursmålet i TGS og holder fast på Selg. Samtidig kan OneSubsea gi Aker Solutions et positivt bidrag i Q3.

Sjømat: Chile strammer til på tilbudssiden. Det er positivt for europeiske oppdrettere, men høy norsk høsting kan fortsatt holde prisforventningene nede på kort sikt.

Innledning

Denne rapporten bygger kommentarer som jeg har fått med meg siden forrige oppdatering. Det viktigste denne gangen er at flere norske aksjer får tydeligere signaler inn i resultatperioden. KID får bedre salgstall, men også høyere kostnadsforventninger. Hexagon Composites får støtte fra et mer konkret datasenterløft. Subsea 7 påvirkes av svakere tall og lavere guiding hos Saipem, mens TGS fortsatt møter skepsis fra DNB Carnegie. I sjømat er bildet delt: lavere biomasse i Chile er positivt for tilbudsbalansen, men høy norsk produksjon gjør at prisoppgangen kan ta tid.

KID: salget er tilbake, men kostnadene tar glansen av oppdateringen

KID har fått en ny gjennomgang fra SB1 Markets etter salgsoppdateringen for Q2. Det første inntrykket er positivt. Omsetningen i kvartalet ble 915 millioner kroner, opp 9,1 prosent fra året før. Det er et klart bedre bilde enn i fjor, da selskapet var preget av forsinkede leveranser og engangskostnader i vareflyten.

Det er likevel ikke nok til at SB1 vil være like positive som før. Meglerhuset nedgraderer aksjen til Hold og senker kursmålet. Forklaringen er enkel: salget ser bedre ut, men kostnadene ser også høyere ut. Sterk vekst på nett gir bedre inntekter, men også mer kostnader i logistikk og drift. I tillegg trekker SB1 frem at lavere bonusavsetninger i 2025 trolig snur til høyere kostnader i 2026. Dersom bare halvparten av dette kommer tilbake, kan det alene legge rundt to prosentpoeng på kostnadsveksten i andre halvår.

For investorer er dette et viktig skille. KID er ikke lenger først og fremst et spørsmål om salget har kommet tilbake. Det har det. Spørsmålet er om marginene følger etter. SB1 venter fortsatt kraftig resultatbedring fra fjoråret, med beregnet Q2-EBIT på 84 millioner kroner mot 33 millioner kroner i samme kvartal i fjor. Samtidig kuttes EPS-estimatene for 2026 og 2027 med 5 prosent. Dermed blir aksjen mer avhengig av at selskapet faktisk viser kostnadskontroll i rapporten.

Det positive er at selskapet fortsatt prises lavere enn flere nordiske handelsaksjer, og at balansen bedres. SB1 venter at netto rentebærende gjeld mot EBITDA, eksklusive IFRS 16, faller fra 2,0 ganger i Q1 til 1,1 ganger ved utgangen av 2026. Det gir rom for utbytte og lavere finansiell risiko. Men etter kursoppgang og bedre forventninger mener meglerhuset at forholdet mellom risiko og oppside er blitt mer balansert.

SB1 Markets senker kursmålet for KID til 140 kroner (145), senker til Hold.

Hexagon Composites: datasentre gjør investeringsbildet lettere å forstå

Hexagon Composites har fått en ny analyse fra SB1 Markets, og her er tonen klart mer positiv. Meglerhuset gjentar Kjøp og kursmål 25 kroner. Hovedpoenget er at de to viktigste delene av selskapet nå får støtte fra flere forhold samtidig.

I Fuel Systems er forskjellen mellom dieselpriser og CNG-priser blitt større. Det gjør det mer lønnsomt for flåteeiere å bruke CNG-løsninger, fordi tilbakebetalingstiden på investeringen blir kortere. SB1 peker også på EPA27-reguleringen i USA. Den kan gjøre nye dieseltrucker dyrere, og dermed styrke konkurransekraften til CNG-løsninger.

I Mobile Pipeline er det datasentrene som gjør oppdateringen interessant. Hexagon Composites har nylig fått en ordre fra Certarus på rundt 100 millioner dollar, med opsjoner på ytterligere 25 millioner dollar frem mot 2028. Ordren er større enn hele Mobile Pipeline-omsetningen i 2025. SB1 legger til grunn at omtrent en fjerdedel av kontrakten tas i 2026, mens resten kommer i 2027.

Hvorfor betyr datasentre noe for Hexagon? Fordi strømnettet i USA ikke alltid bygges ut raskt nok. SB1 viser til at køen for nettilknytning i USA ofte ligger på fire til fem år. Nye datasentre kan derfor trenge midlertidige eller supplerende energiløsninger. Naturgass fraktet med trailere kan bli en del av svaret. Det gjør Mobile Pipeline mindre avhengig av bare tradisjonell olje- og gassaktivitet.

SB1 beskriver et normalisert scenario der aksjen kan dobles. Det bygger på antatt midtsyklisk omsetning på 1,5 milliarder kroner i Mobile Pipeline, 2,0 milliarder kroner i Fuel Systems og 500 millioner kroner i Aftermarket. Dette er et ambisiøst scenario, men det gjør også bildet mer konkret: investorer må følge om datasenteretterspørselen blir varig, og om CNG-økonomien faktisk gir nye ordre utover den store Certarus-kontrakten.

SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

Subsea 7: fusjonsbildet følger Saipem – og Saipem skuffet

Subsea 7 er igjen i fokus, men denne gangen kommer nyhetene gjennom Saipem. Det er naturlig etter den foreslåtte fusjonen. Når aksjonærene i Subsea 7 etter planen skal motta Saipem-aksjer og kontantutbytte, blir Subsea 7-aksjen i større grad påvirket av hvordan markedet vurderer Saipem.

Saipem rapporterte justert EBITDA på 402 millioner euro i Q2. Det var klart under konsensus. Selskapet kuttet også EBITDA-guidingen for 2026 til 1,75 milliarder euro, fra 1,9 milliarder euro. Kostnader knyttet til konflikten i Midtøsten og salget av den grunne offshore drilling-virksomheten forklarer mye av kuttet. Den frie kontantstrømguidingen ble likevel beholdt på 600 millioner euro.

Dette gir et blandet bilde. På den ene siden var marginene svakere enn ventet, og guidingen ble kuttet. På den andre siden var ordreinngangen sterk. Saipem fikk ordre på 4,1 milliarder euro i Q2, og nye kontrakter på rundt 2,3 milliarder euro i juli. SEB peker også på at Saipem fikk nye Eni-kontrakter på rundt 800 millioner euro, blant annet knyttet til Baleine fase 3 utenfor Elfenbenskysten og et prosjekt ved et bioraffineri i Italia.

For Subsea 7 er hovedspørsmålet ikke bare om Saipem leverer ett svakt kvartal. Spørsmålet er hva dette sier om marginene i det kombinerte selskapet. Dersom kostnadspresset i Midtøsten blir midlertidig, kan sterk ordreinngang og kontantstrøm dempe bekymringen. Dersom marginpresset varer lenger, blir fusjonsbildet svakere.

Regulatorisk risiko er fortsatt en del av bildet. SEB viser til at brasilianske konkurransemyndigheter først godkjente fusjonen, men at godkjennelsen er anket av Petrobras og en brasiliansk bransjeorganisasjon. EU-prosessen er også flyttet til fase II, med endelig avklaring ventet før november 2026. Dermed er det fortsatt flere mulige utfall: godkjenning, godkjenning med krav om tiltak eller et mer krevende regulatorisk løp.

SEB beholder kursmålet for Subsea 7 på 315 kroner, Selg.

DNB Carnegie beholder kursmålet for Subsea 7 på 325 kroner, Hold.

TGS og Aker Solutions: dypvann ser bedre ut, men seismikk må fortsatt bevise økt kontantstrøm

TGS får en ny negativ oppdatering fra DNB Carnegie. Meglerhuset kutter kursmålet og gjentar Selg. DNB mener Q2-resultatet bekrefter hovedbekymringen: aksjen prises høyere enn hva kontantstrømmen forsvarer. Meglerhusets frie kontantstrømestimater for 2026–2028 ligger rundt 60 prosent under konsensus. Det betyr at DNB mener markedet fortsatt venter for mye av både seismikkmarkedet og fremtidig utbyttevekst.

Dette er en viktig påminnelse. TGS kan vise bedre aktivitet og sterkere enkelttall, men for DNB er ikke det nok. Aksjen må vise at bedre inntekter faktisk blir til kontanter. Det er ofte her seismikkaksjer blir vanskelige å vurdere: inntektene kan svinge, investeringene i biblioteket kan være store, og kontantstrømmen blir mer avgjørende enn overskriftene i kvartalsrapporten.

For Aker Solutions er meldingen mer nyansert. DNB Carnegie peker på at OneSubsea, der Aker Solutions eier 20 prosent, ser ut til å ha levert et solid Q2 basert på tallene og kommentarene fra SLB. DNB mener dette kan gi en positiv regnskapseffekt på 50–100 millioner kroner i Q3 for Aker Solutions, omtrent som i fjor da selskapet bokførte en etterjustering på 95 millioner kroner.

Samtidig er ikke dette nok til å endre DNBs hovedsyn på Aker Solutions. Meglerhuset har fortsatt Selg. Den praktiske lærdommen er at oljeservicebildet nå er todelt. Dypvann og internasjonal aktivitet ser bedre ut, men enkeltaksjene må fortsatt vurderes på marginer, ordrebok, kapitalbinding og verdsettelse.

SB1 Markets, SEB og Fearnley Securities trekker alle frem at de amerikanske oljeserviceselskapene begynner å snakke mer positivt om dypvann og internasjonale markeder. Baker Hughes leverte bedre EBITDA enn ventet og oppjusterte tonen rundt 2026. SLB peker på økt leteaktivitet, mer dypvann og flere investeringsbeslutninger. Dette er positivt som bransjesignal. Men Midtøsten er fortsatt den store usikkerheten, og Nord-Amerika beskrives mer som balansert enn sterkt.

For Borr Drilling er SEBs kommentar om Dorra-anbudet som er verdt å merke seg. SEB skriver at Arabian Drilling ser ut til å være best an til å vinne fire jack-up-rigger i området mellom Kuwait og Saudi-Arabia, foran blant andre Borr Drilling. Det sier ikke nødvendigvis mye om Borr alene, men viser at konkurransen i deler av jack-up-markedet fortsatt er hard.

DNB Carnegie senker kursmålet for TGS til 110 kroner (115), gjentar Selg.

DNB Carnegie beholder kursmålet for Aker Solutions på 37 kroner, Selg.

Sjømat: Chile strammer til, men Norge holder tilbudet oppe

Sjømatoppdateringene peker i to retninger samtidig. Det gjør sektoren mer vanskelig å lese. På kort sikt er norsk tilbud fortsatt høyt. På litt lengre sikt ser Chile svakere ut, og det kan støtte prisene for europeiske oppdrettere.

Pareto Securities venter laksepris rundt 65 kroner kiloen i uke 31, omtrent uendret fra uken før. Norsk laksebiomasse var opp 1,5 prosent fra året før i juni, samtidig som høstingen var opp 13 prosent. Det skyldes god biologi og lav dødelighet. Når det står mye fisk i sjøen og høstingen er høy, kan prisoppgangen bli utsatt. Det er grunnen til at Pareto omtaler det norske biomassetallet som negativt for aksjene på kort sikt.

Chile gir et annet signal. Både DNB Carnegie, Fearnley Securities og Pareto Securities peker på at chilensk atlantisk laksebiomasse var ned 6,1 prosent fra året før ved utgangen av juni. Høstingen falt 11,7 prosent, fôrforbruket var ned 9,7 prosent, og smoltutsettet falt kraftig i juni. Dette peker mot lavere chilensk tilbud fremover. Det er positivt for norske og europeiske oppdrettere, fordi lavere chilensk tilbud kan ta noe press ut av det globale markedet.

Fearnley mener Mowi og Bakkafrost er gunstig posisjonert. Bakkafrost får også støtte av geografien. Pareto skriver at Norge og Chile ser ut til å møte samme tollsats på 12,5 prosent inn til USA, mens Færøyene og Island går klar. Det gjør Bakkafrost relativt bedre stilt enn rene norske oppdrettere. Mowi er mindre sårbar enn flere norske aktører fordi selskapet har bredere global produksjon.

For AKVA Group var meldingen mer direkte selskapsdrevet. Pareto skriver at Q2 var bedre enn ventet, med justert EBIT på 111 millioner kroner, 14 prosent over Paretos estimat. Land Based-inntektene var klart høyere enn ventet, og ordreboken økte til 2.997 millioner kroner. Det løfter 2027-estimatene noe. Samtidig holder Pareto fast på Hold, fordi verdsettelsen allerede tar høyde for mye av fremgangen.

Fearnley Securities beholder kursmålet for Mowi på 225 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Bakkafrost på 540 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

Finans: fondsstrømmer gir støtte til kapitalforvaltningsinntekter

Arctic Securities har kommet med en bred finansoppdatering. Det viktigste norske poenget er at fondsinnskuddene er svært sterke. Tall fra Verdipapirfondenes forening viser netto tegning på 154 milliarder kroner i første halvår 2026. Det er mer enn dobbelt så mye som i samme periode i fjor. Privatpersoner stod alene for 38,2 milliarder kroner, fordelt omtrent likt mellom aksje- og rentefond.

Dette er positivt for banker og finansaktører med kapitalforvaltningsinntekter. Arctic trekker særlig frem DNB, som rapporterte rekordhøy netto inngang i kvartalet. DNBs netto inngang på 66,7 milliarder kroner hittil i år tilsier ifølge Arctic en markedsandel på 43 prosent av den samlede nettoinngangen i første halvår. For aksjemarkedet er dette ikke en enkel kursmålsnyhet, men det forklarer hvorfor kapitalforvaltning kan bli en viktigere resultatstøtte for finanssektoren.

Arctic viser også til at konkurstallene i Norge fortsatt er håndterbare. Det ble registrert 950 konkurser i Q2, litt opp fra forrige kvartal, men ned fra 1.144 i samme kvartal i fjor. Det er viktig fordi bankmarkedet følger eiendom, bygg og kredittap tett. Et mer stabilt konkursbilde demper noe av frykten for at kredittproblemene skal spre seg raskt.

Shipping og olje: høye rater, men mindre geopolitisk usikkerhet

Det rapporteres fortsatt om høye spotrater i flere segmenter. VLCC-raten ligger på rundt 110.400 dollar dagen, Capesize på 34.600 dollar dagen, MR på 31.800 dollar dagen, VLGC på 186.100 dollar dagen og LNGC på 90.100 dollar dagen.

ABG Sundal Collier beskriver shippingbildet som blandet. Tank og tørrbulk er ikke entydige, mens LPG, LNG og container er litt svakere. Samtidig er verdsettelsen i shippinggruppen fortsatt høyere enn tidligere i sommer, med ABG som peker på P/NAV rundt 1,12 ganger for gruppen.

I oljemarkedet har det kommet en tydelig reaksjon etter at den geopolitiske frykten avtok noe. SEB skriver at Brent har falt mer enn 14 dollar fatet fra toppen forrige torsdag, etter tegn til pause i angrep og nye forhandlinger mellom USA og Iran. Fearnley Securities peker samtidig på at bildet fortsatt er urolig. Houthi-angrep mot saudisk oljeinfrastruktur, ukrainske droneangrep mot russiske energianlegg og lavere produksjon i Kasakhstan gjør at risikopremien ikke er borte. Det er mindre enn på toppen, men foreløpig har vi ikke et normalt oljemarked.

Kursmål og anbefalingsendringer i de nye e-postene

SB1 Markets senker kursmålet for KID til 140 kroner (145), senker til Hold.

SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

SEB beholder kursmålet for Subsea 7 på 315 kroner, Selg.

DNB Carnegie beholder kursmålet for Subsea 7 på 325 kroner, Hold.

DNB Carnegie senker kursmålet for TGS til 110 kroner (115), gjentar Selg.

DNB Carnegie beholder kursmålet for Aker Solutions på 37 kroner, Selg.

Fearnley Securities beholder kursmålet for Mowi på 225 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Bakkafrost på 540 kroner, Kjøp.

Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
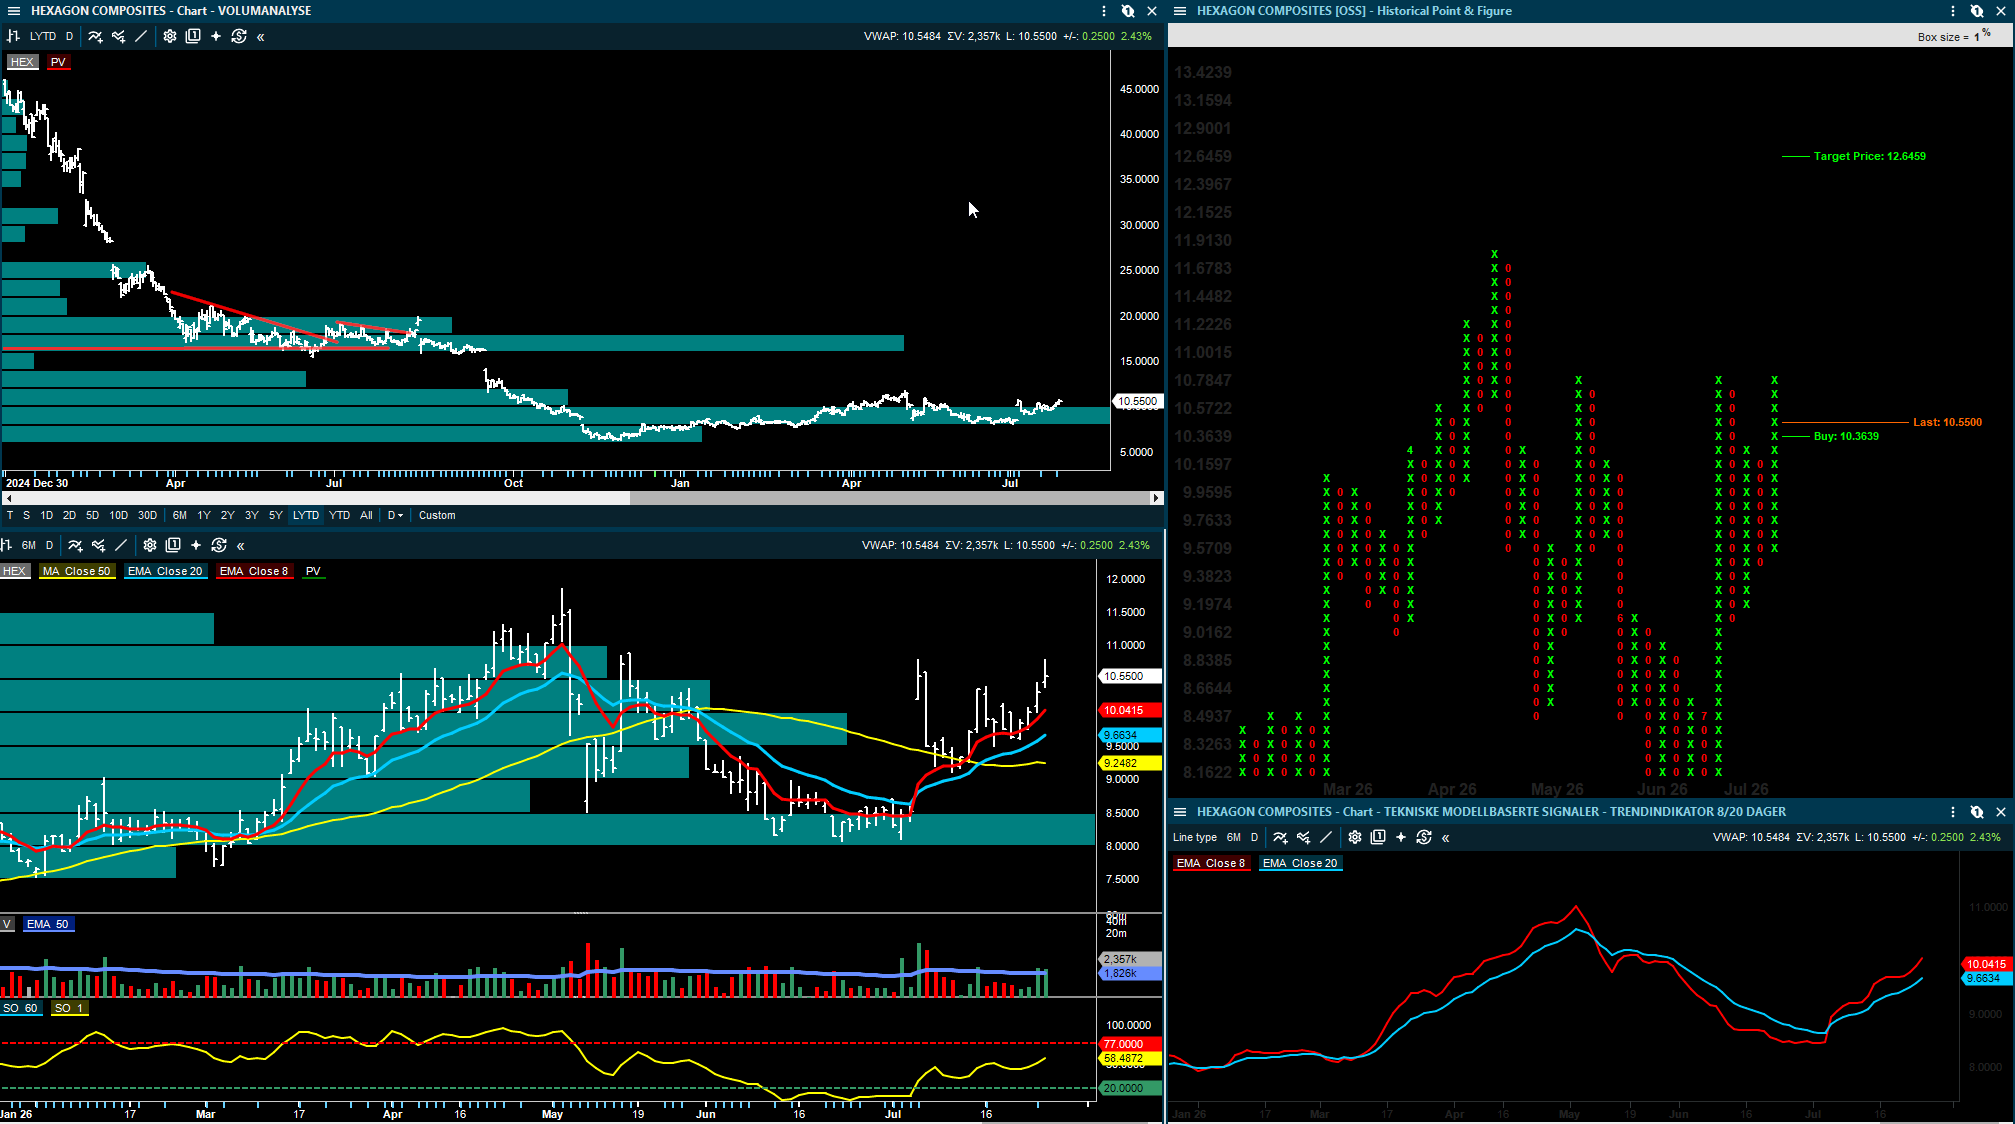
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel.
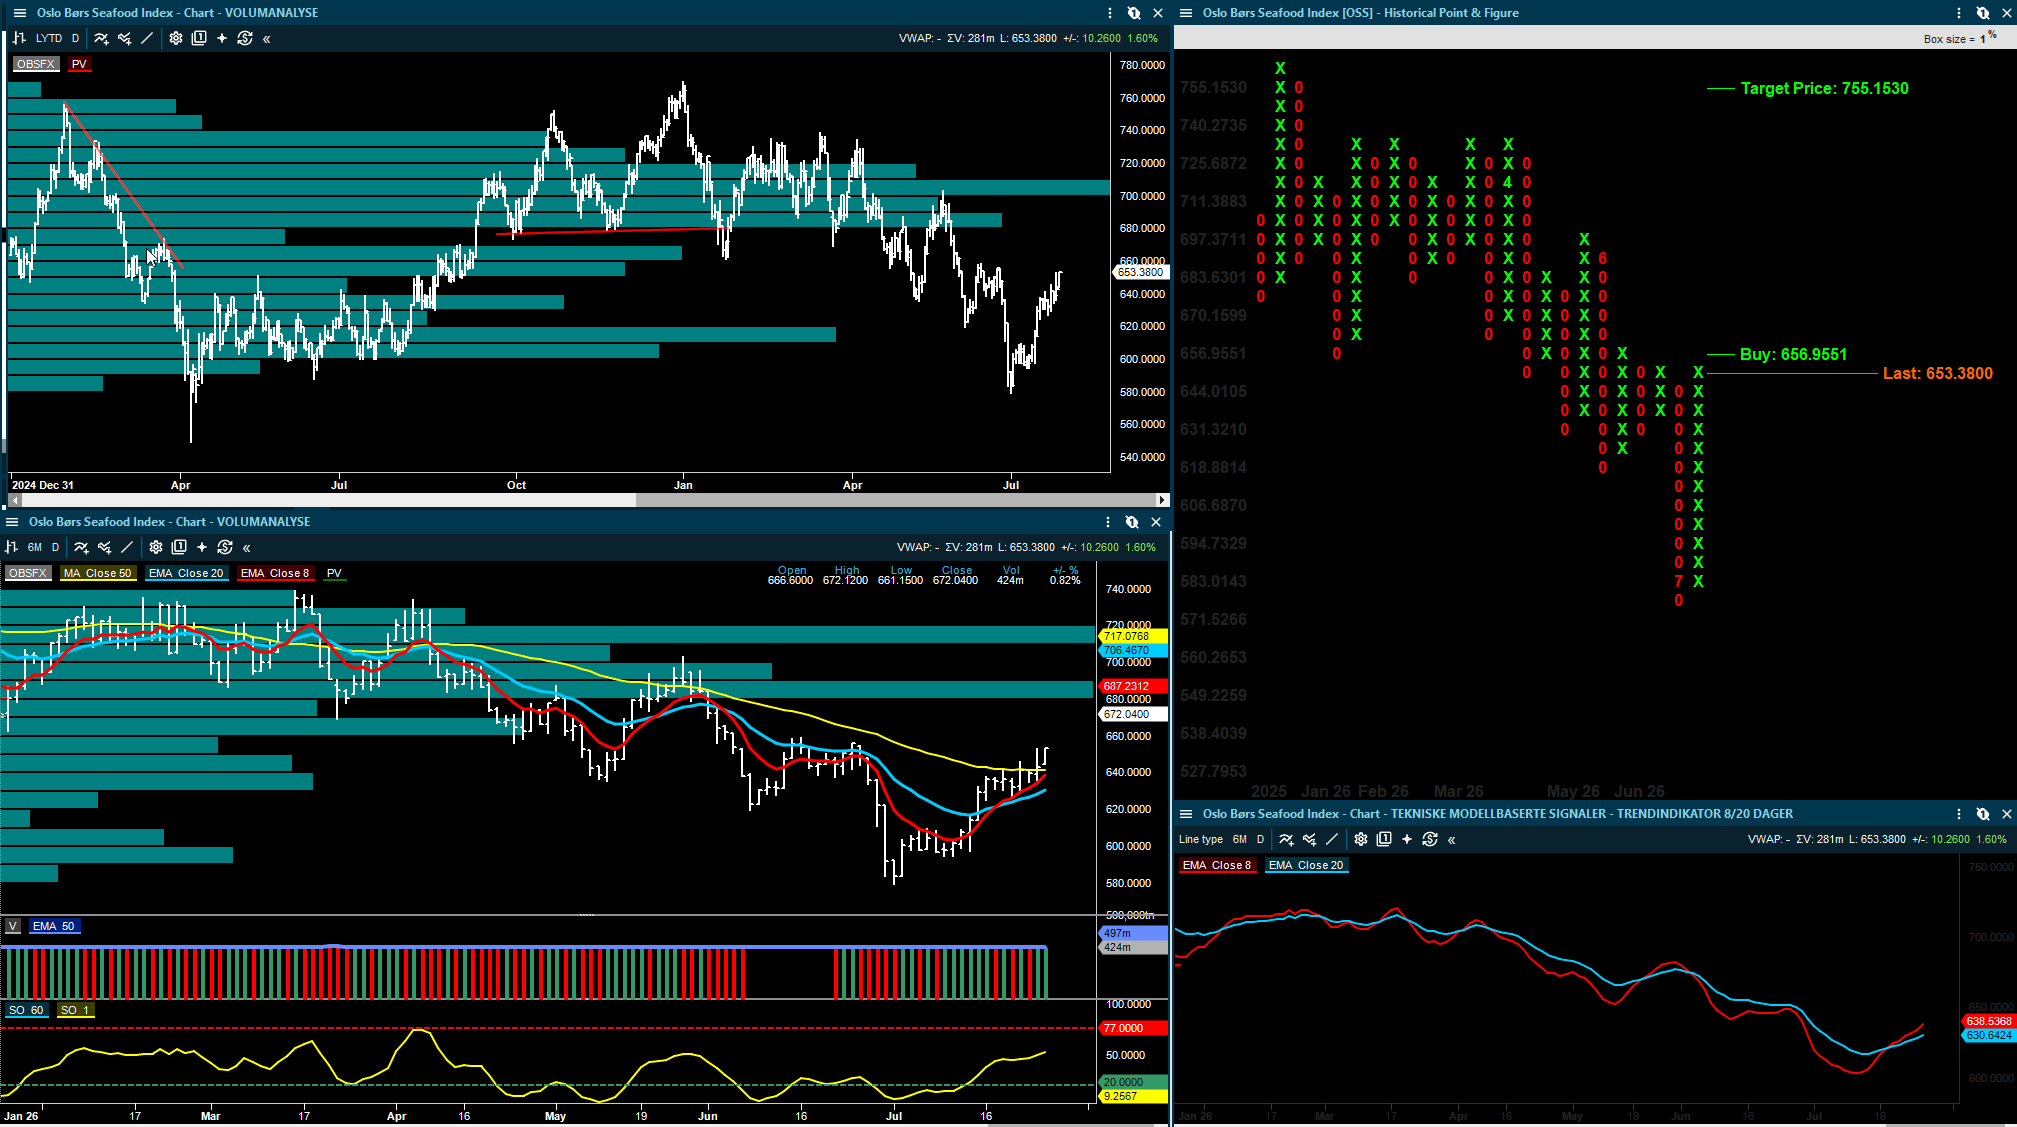
Historisk utvikling er ingen garanti for fremtidig avkastning.