Roger K.

Oslo, Norway

Posted

13 Jul 12:08

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

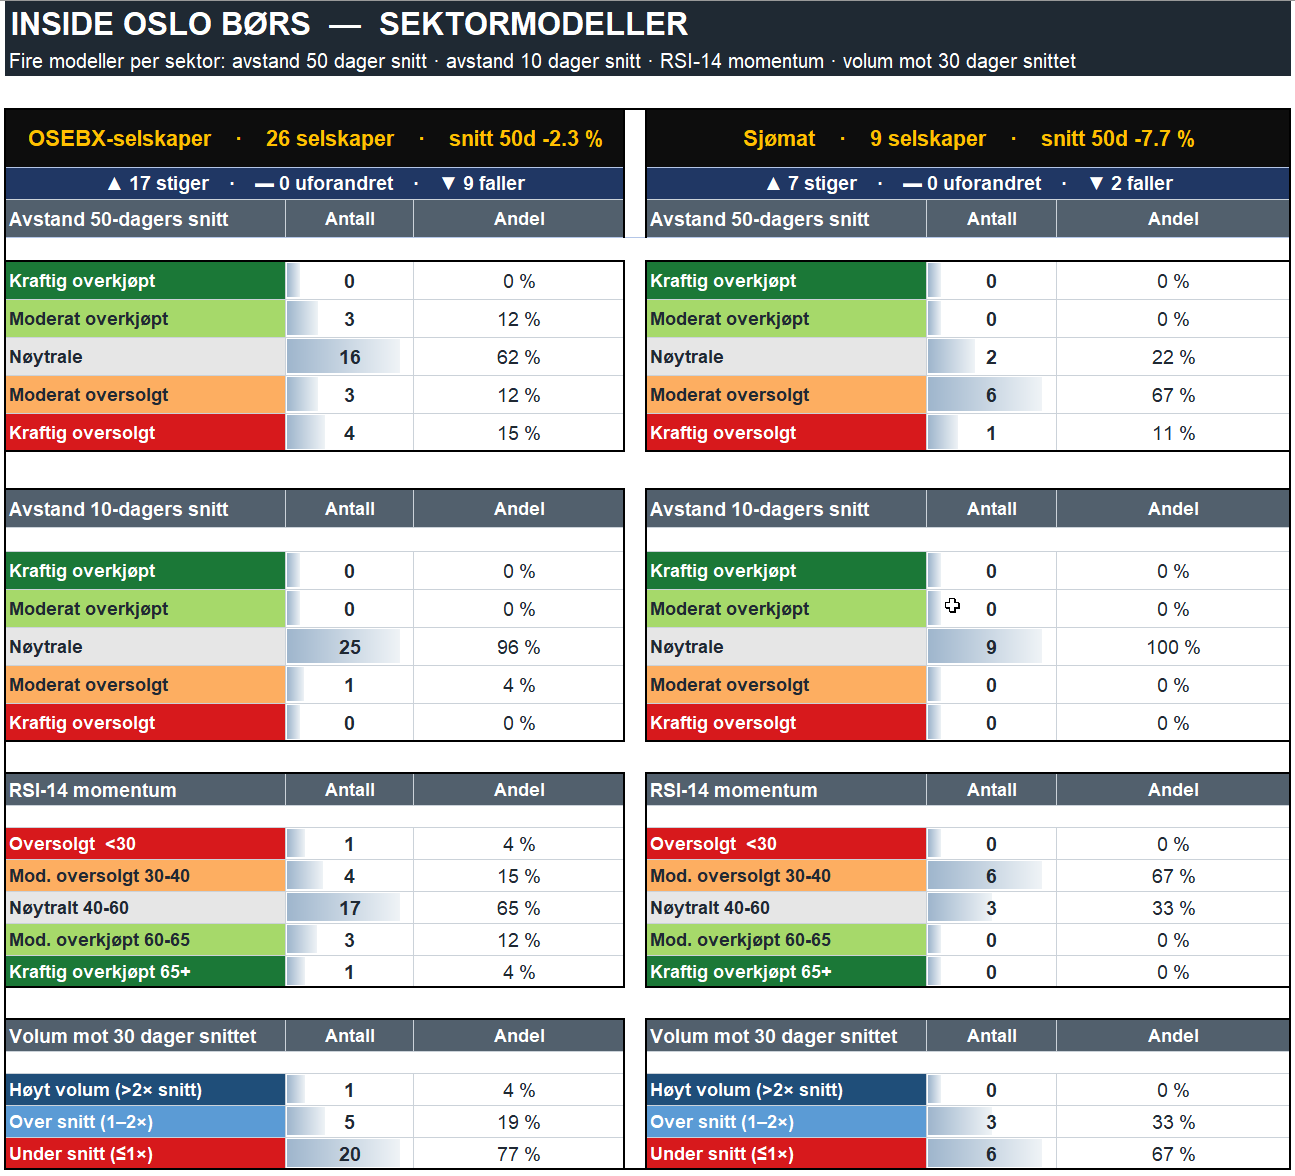
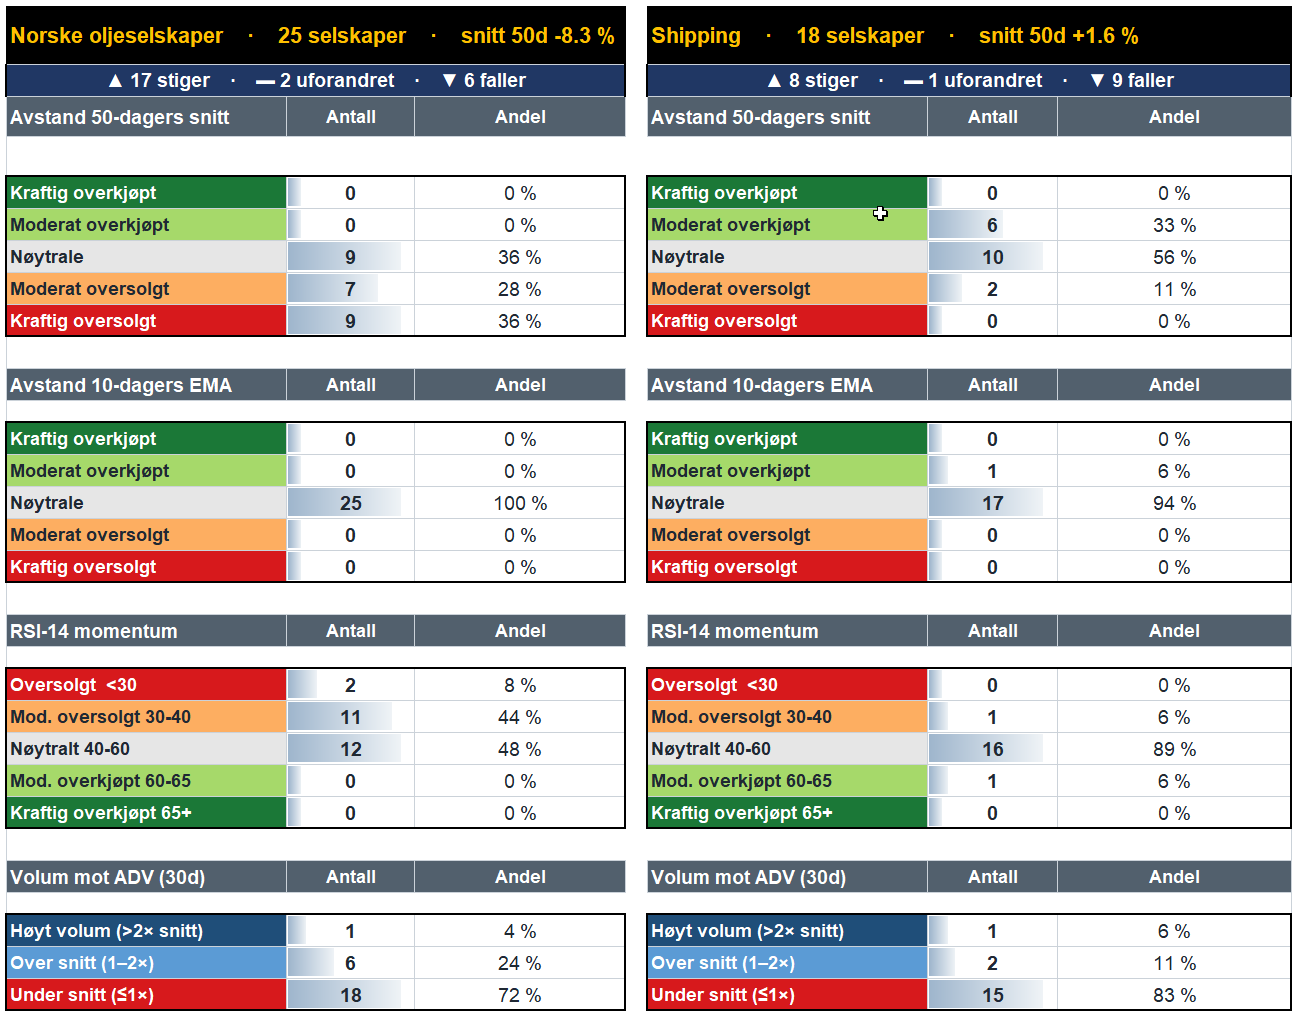
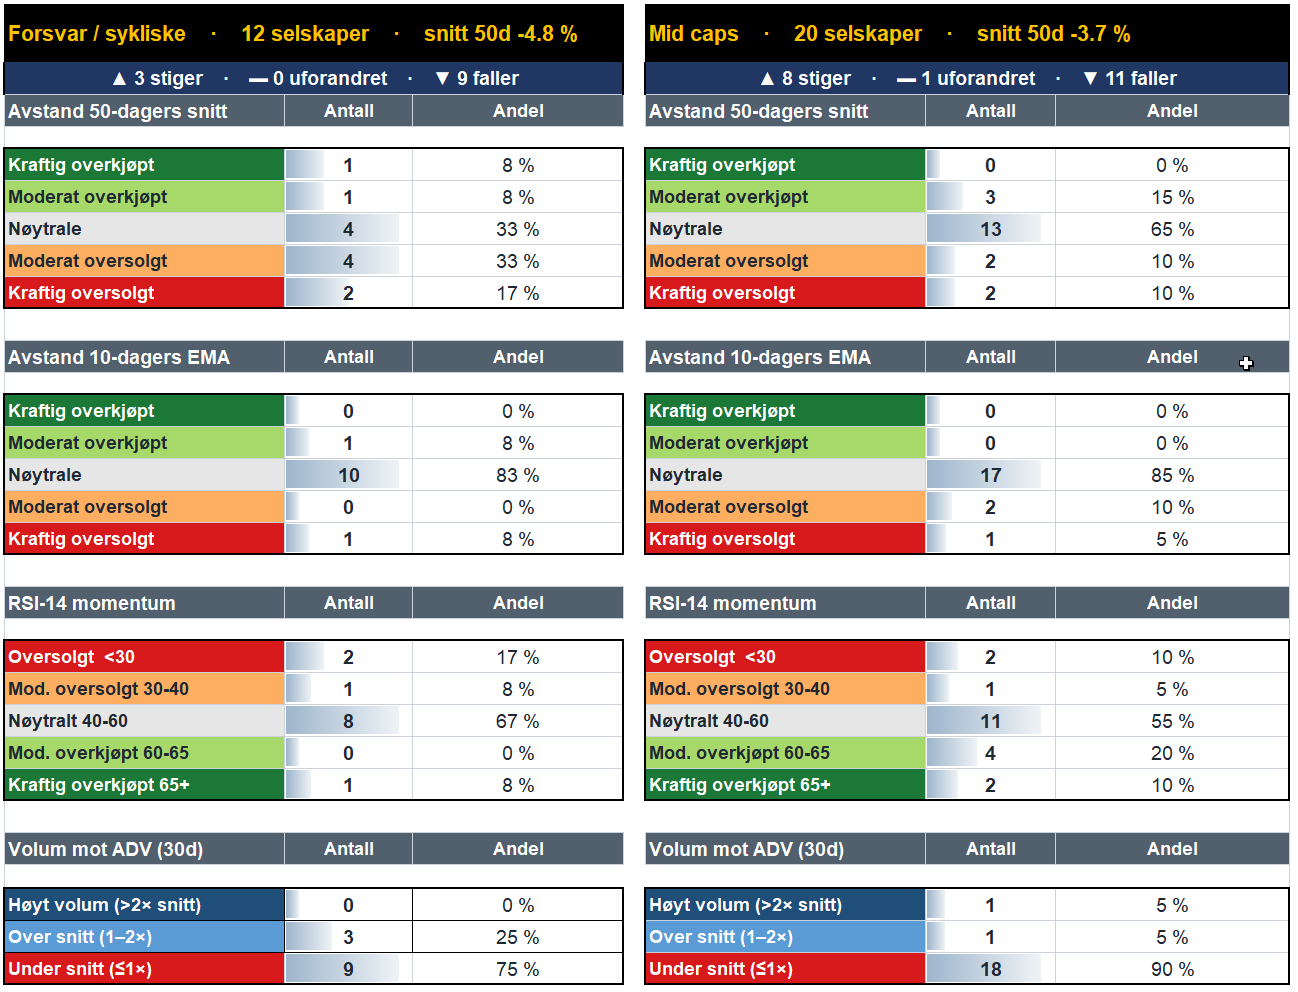
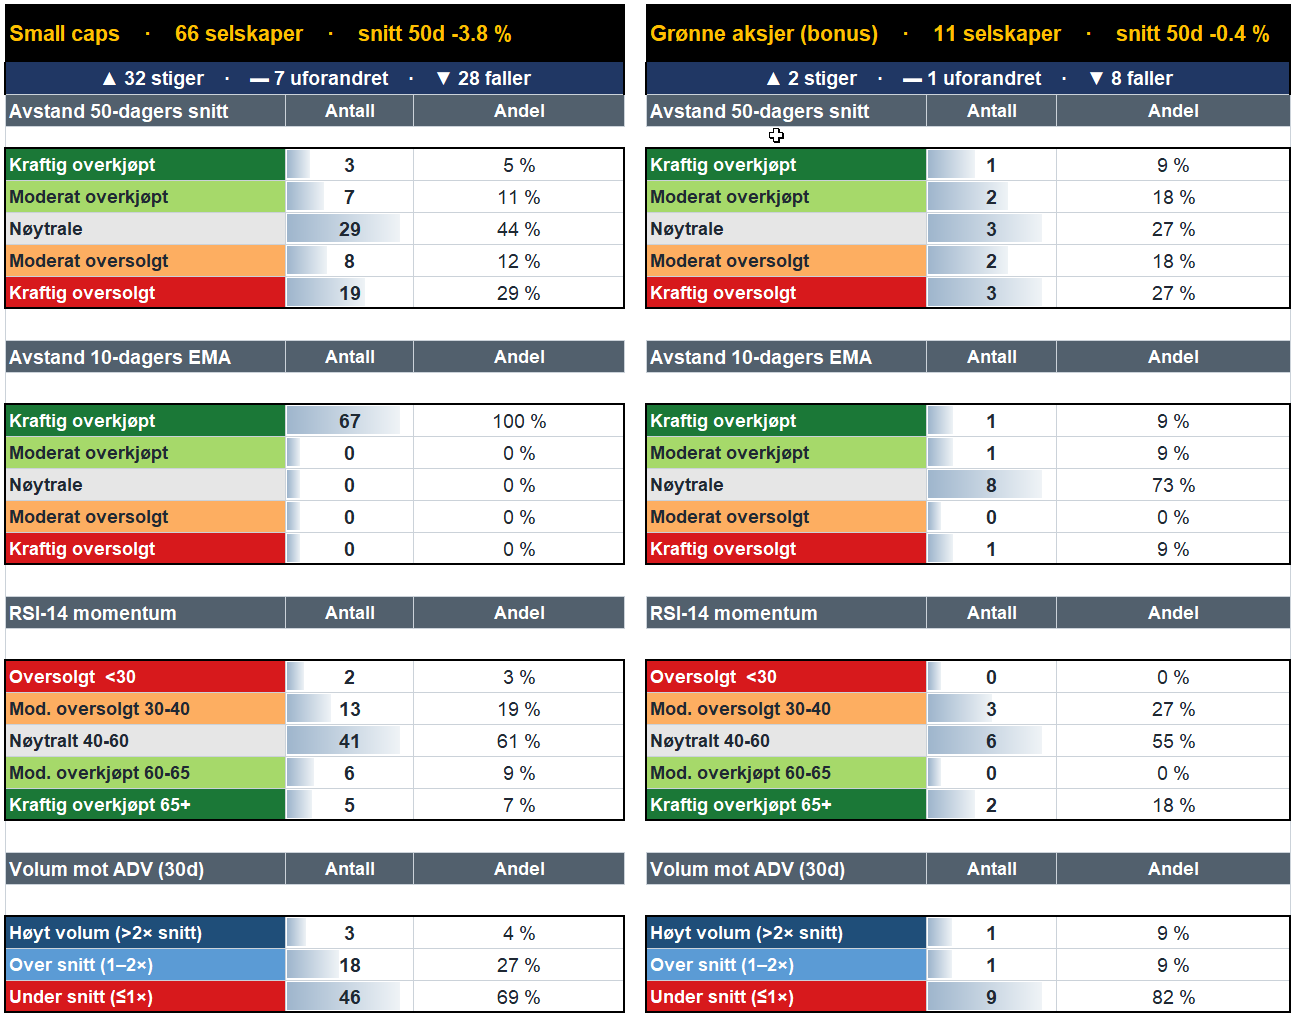
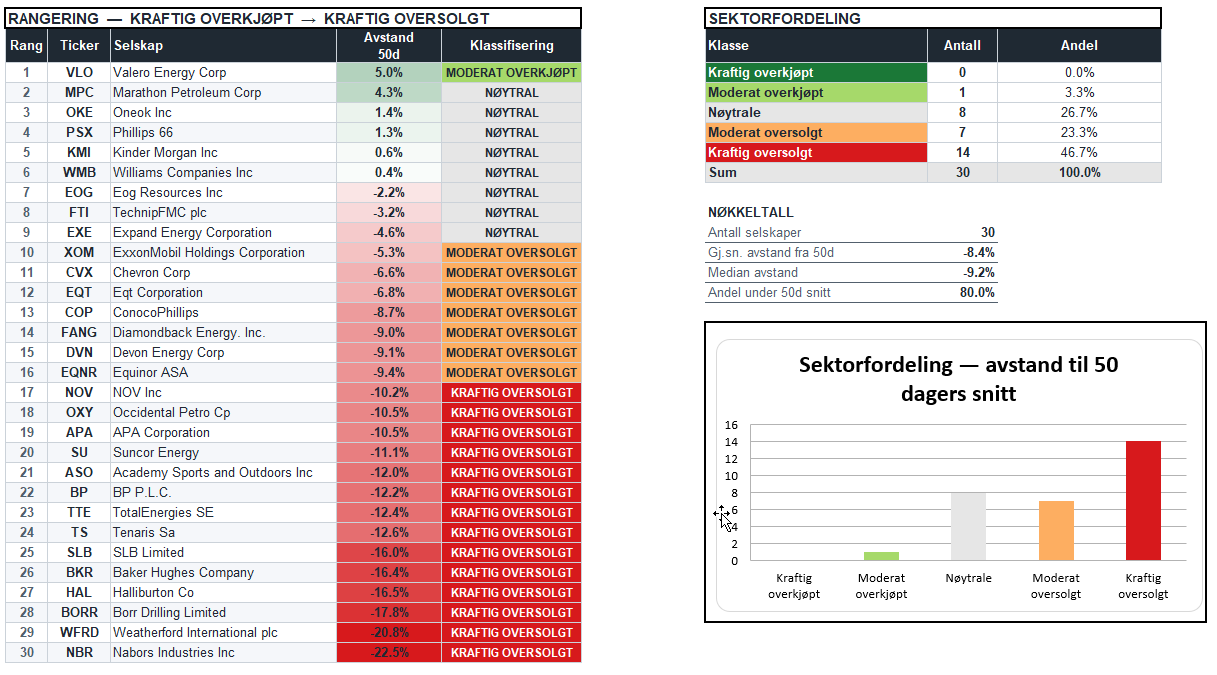
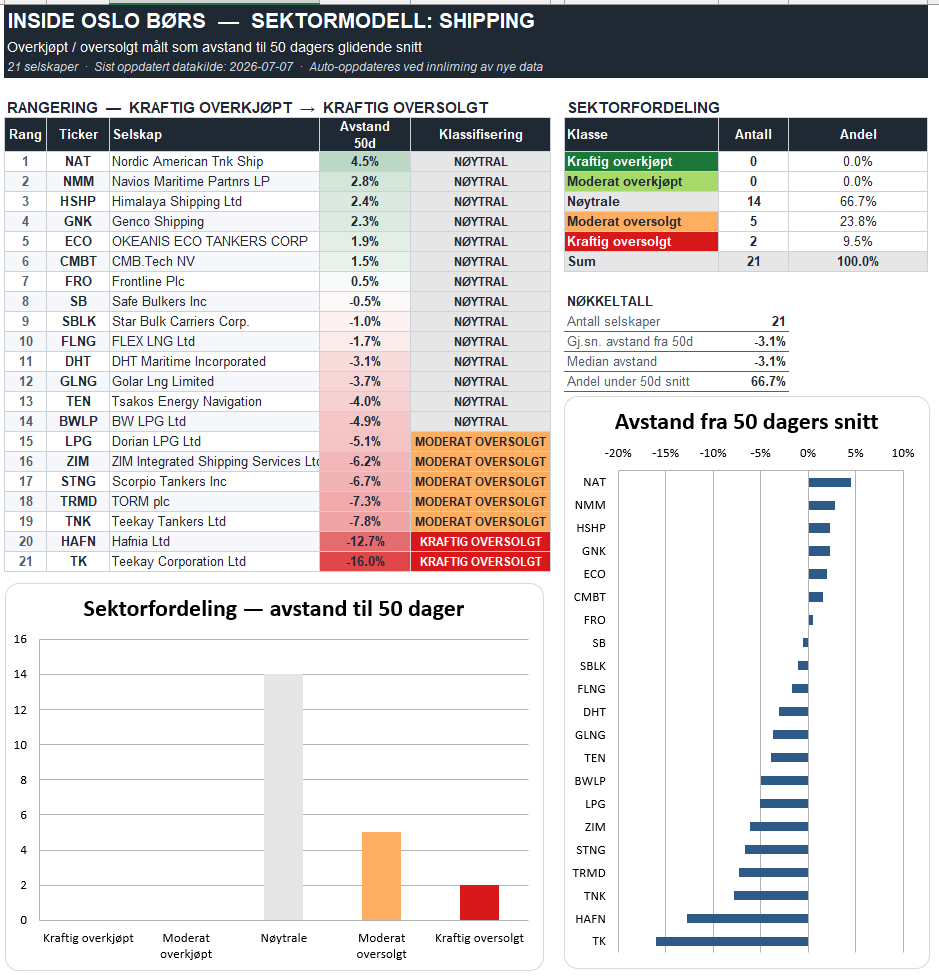
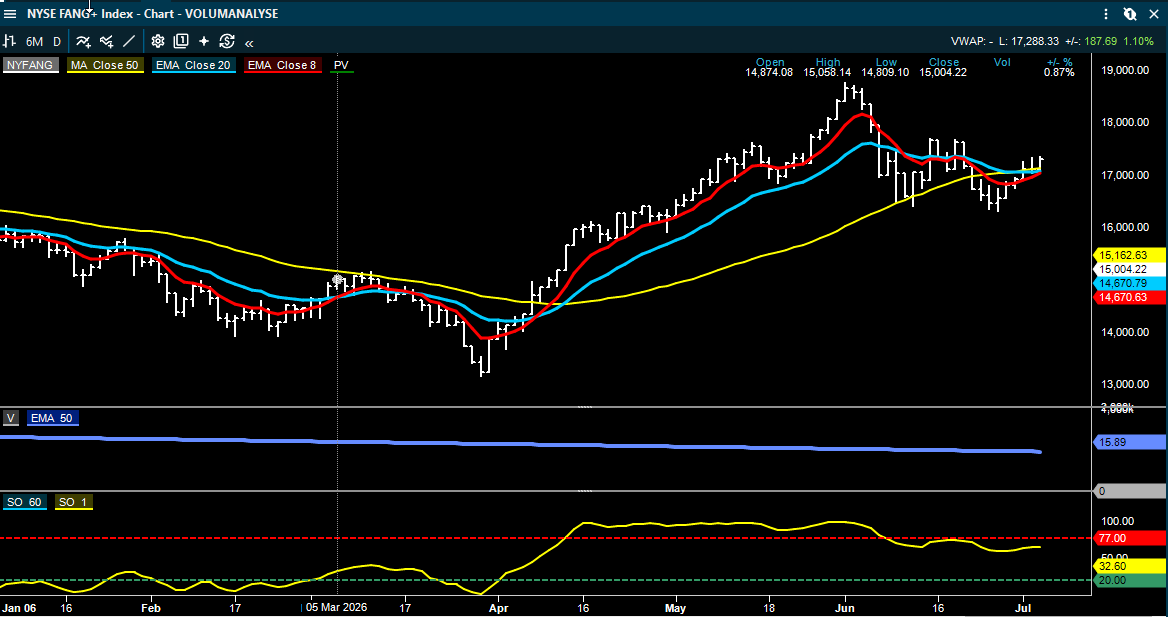
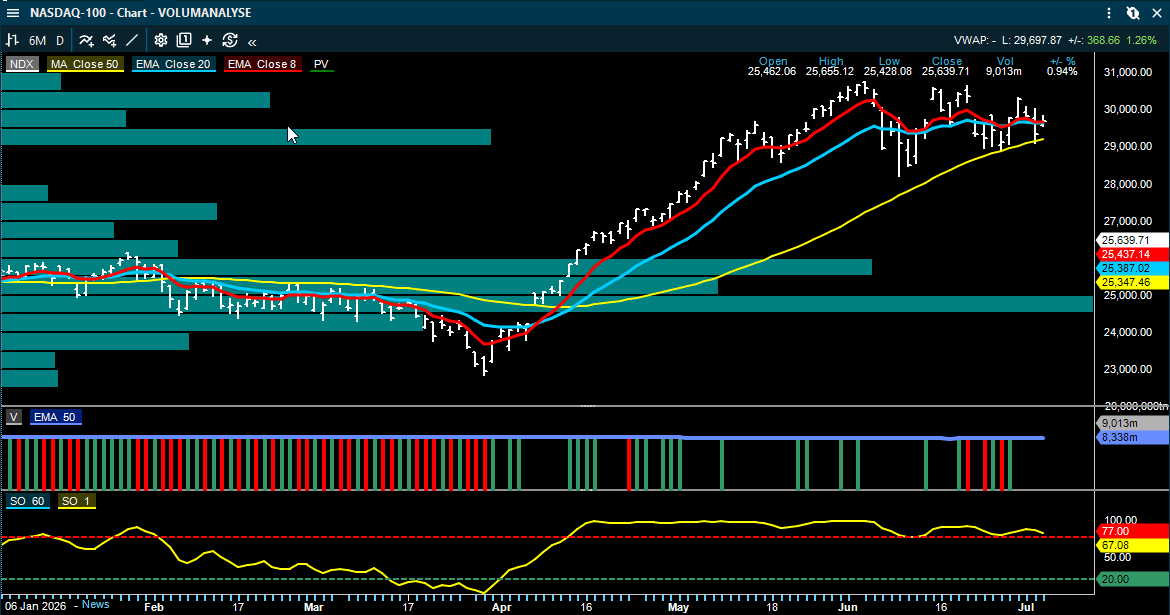
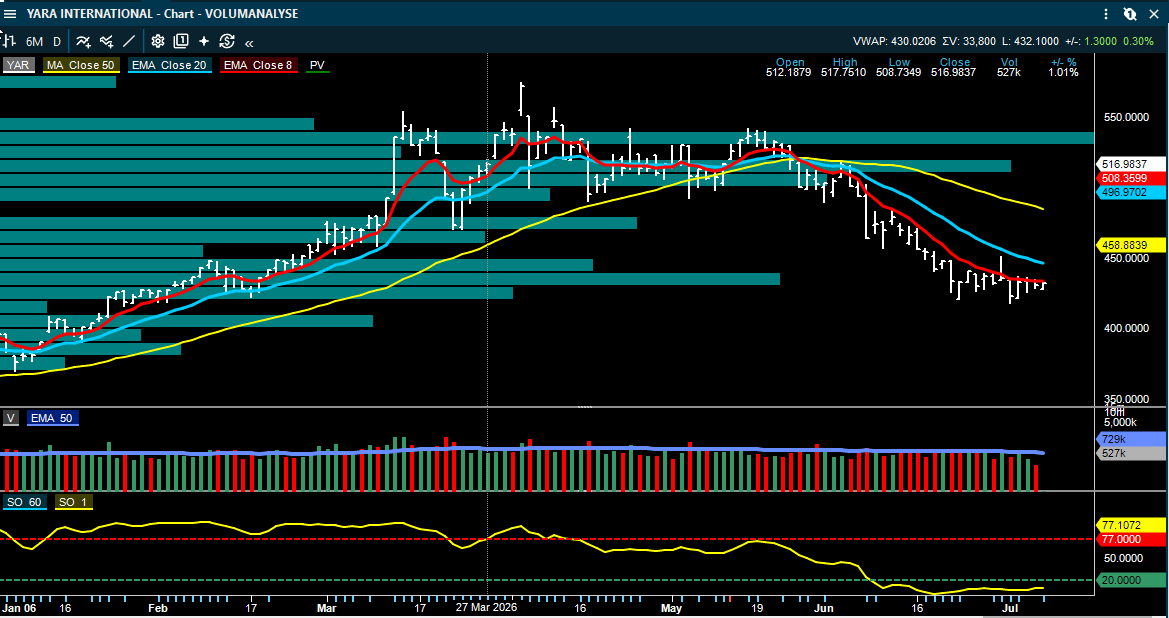
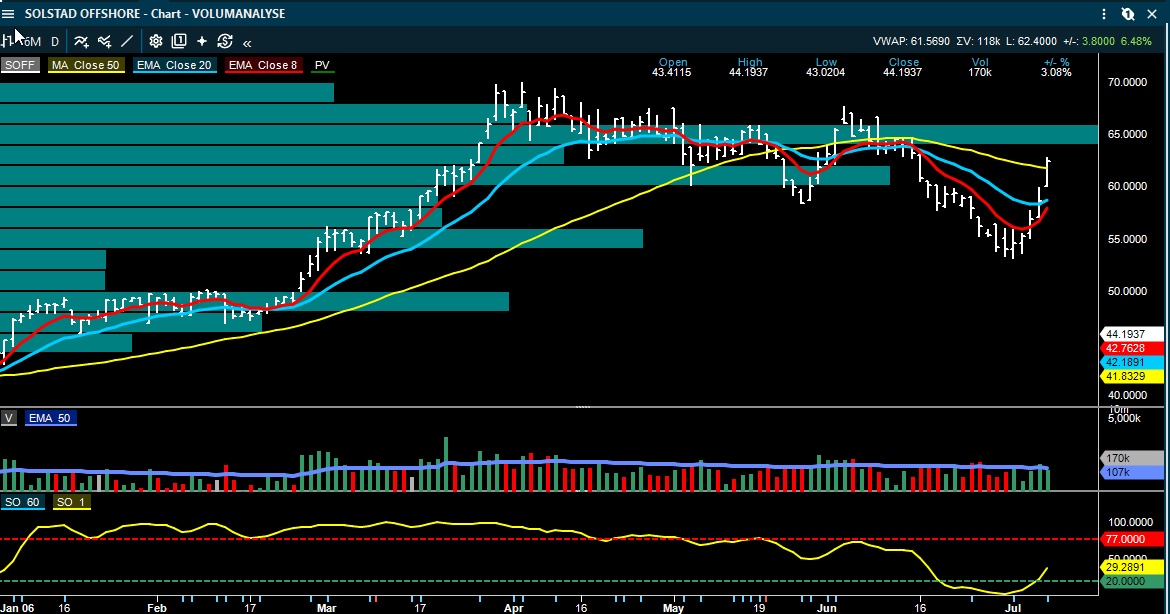
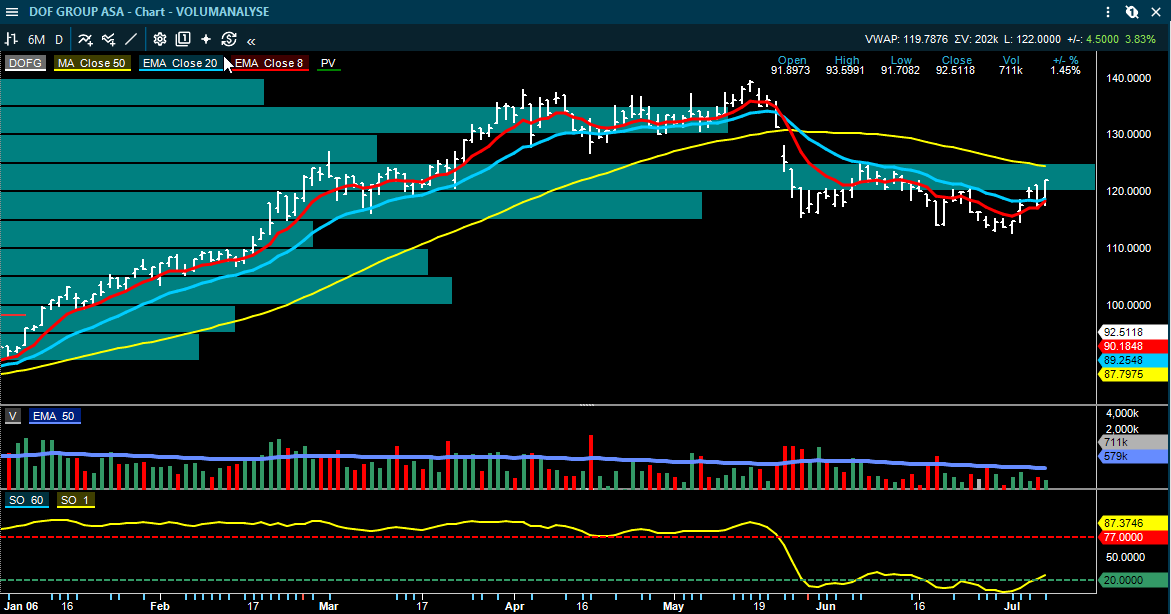
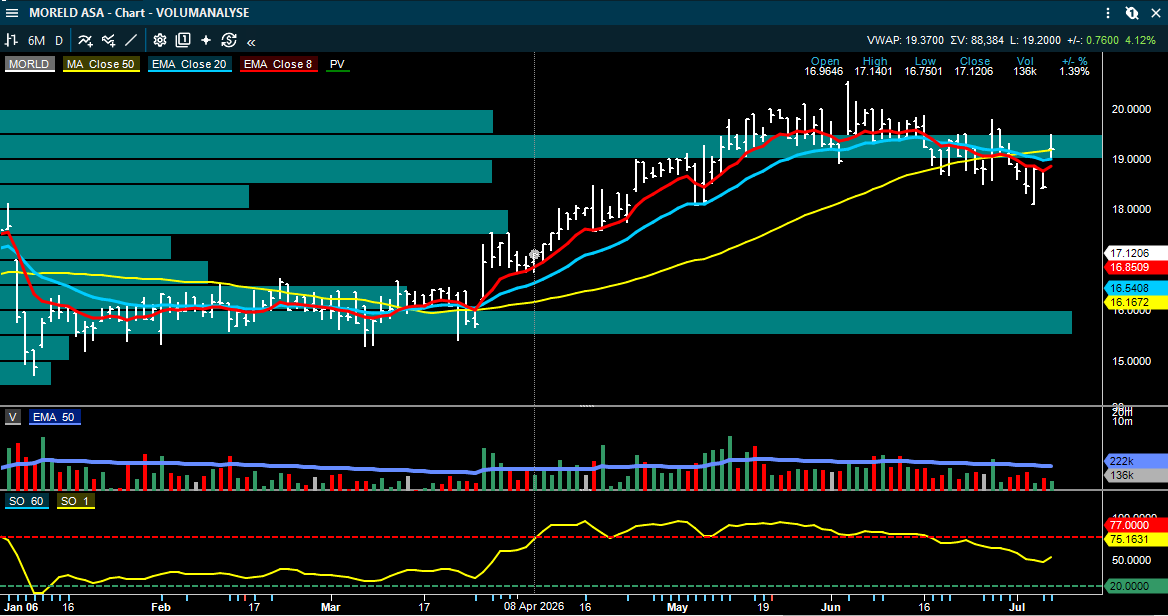
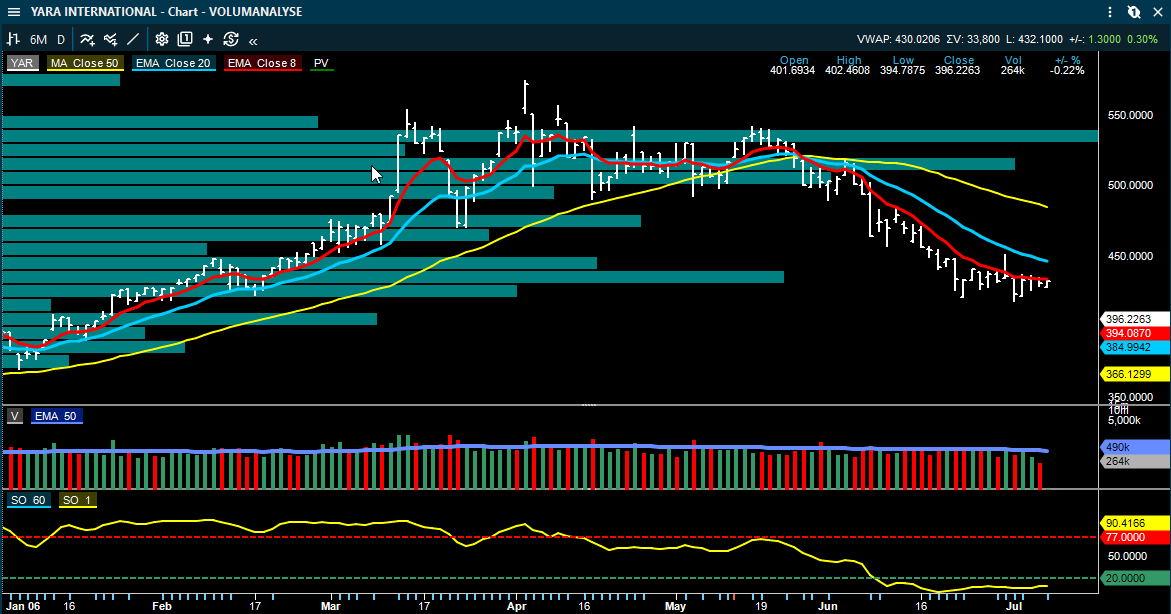
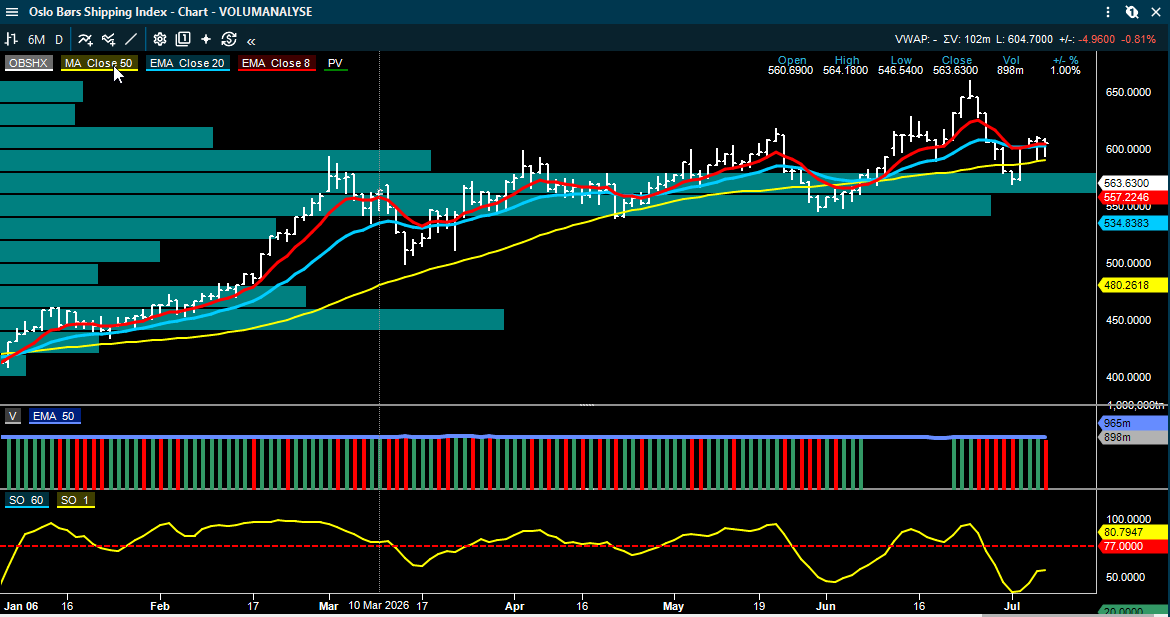
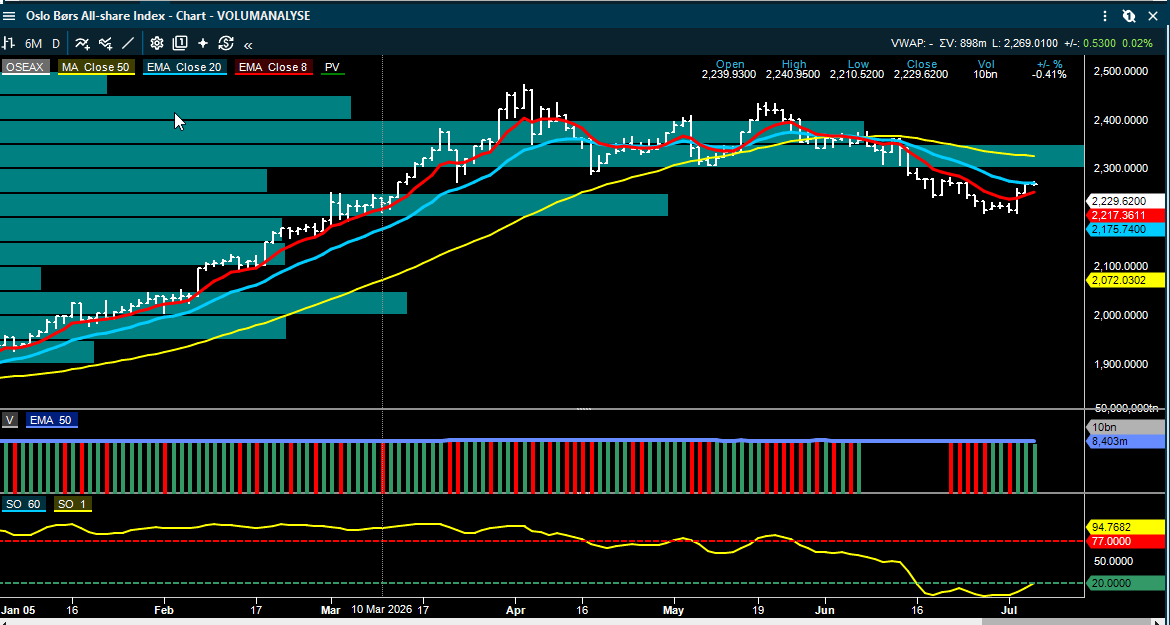
Weekend rapport: Resultatsesongen begynner, og det skaper tekniske utfordringer da det fundamentale trumfer i slike perioder!

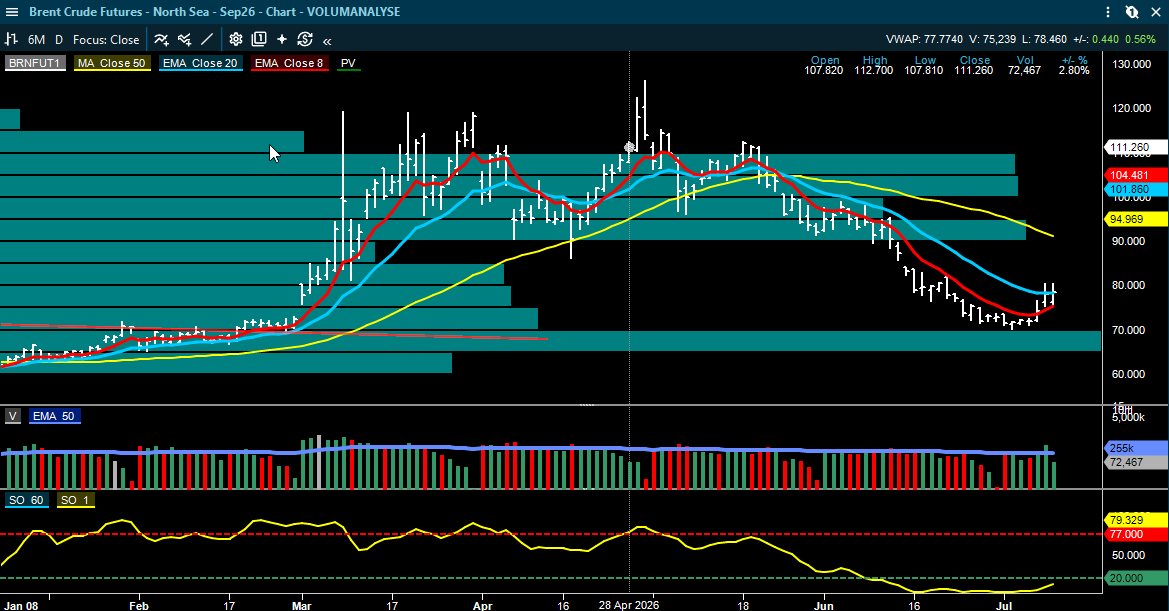
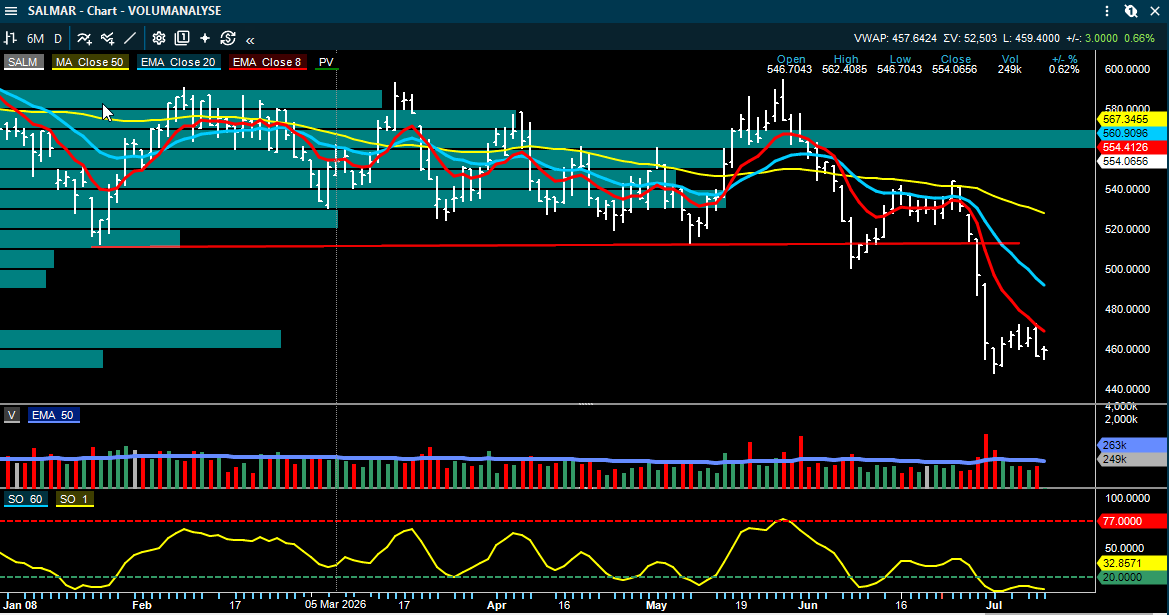
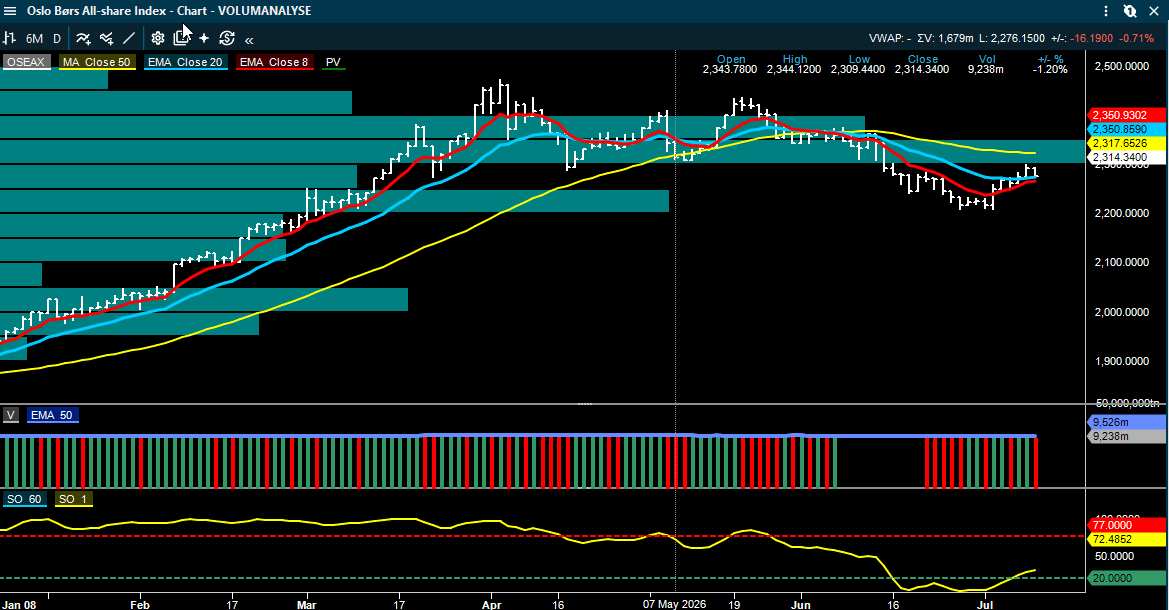
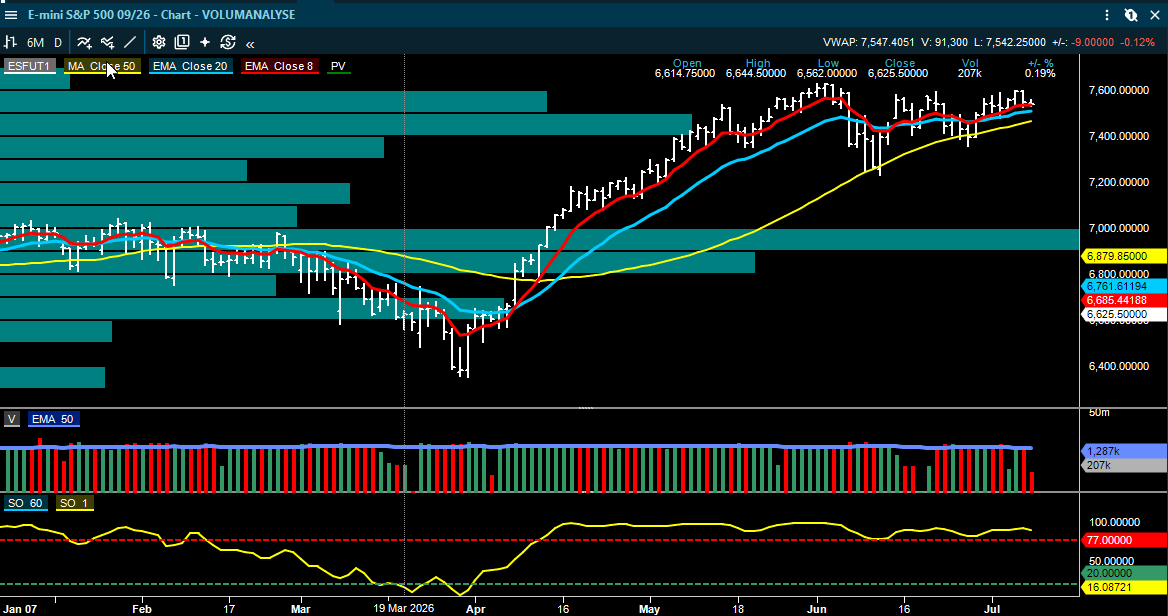
Etter siste oppdatering i forrige ukemorgenrapport har nyhetsstrømmen vært preget av en overgang fra makro og enkeltkontrakter til resultater, kvartalsoppdateringer og meglerhusenes nye estimatoppdateringer. Lavere norsk inflasjon demper rentepresset noe, samtidig som shippingmarkedet fortsatt påvirkes av høy geopolitisk risiko og store utslag i ratene.

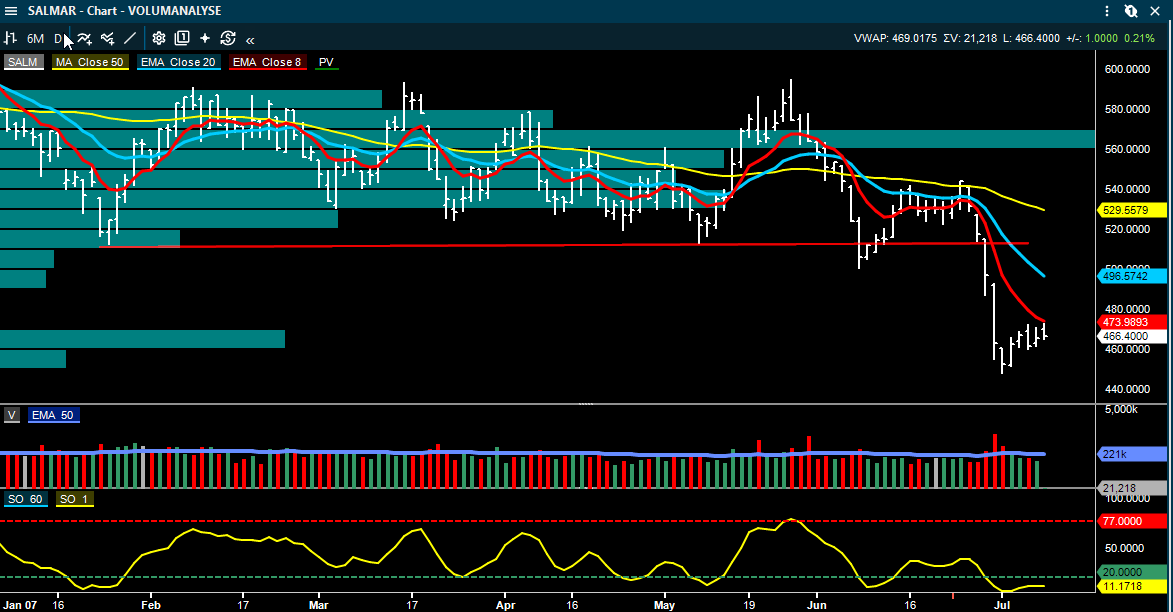
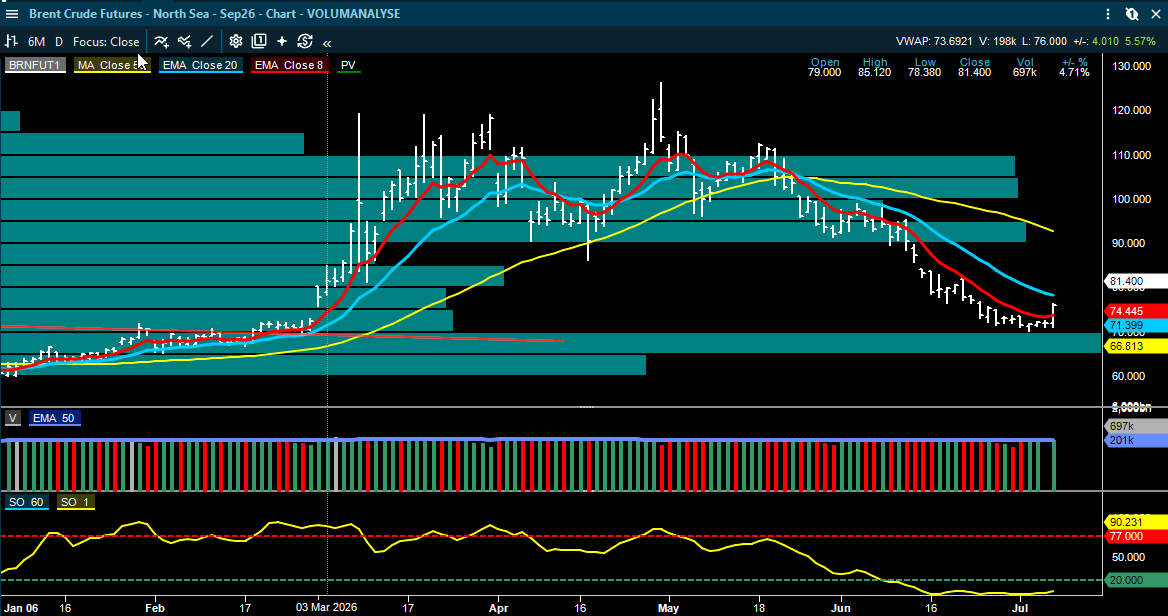
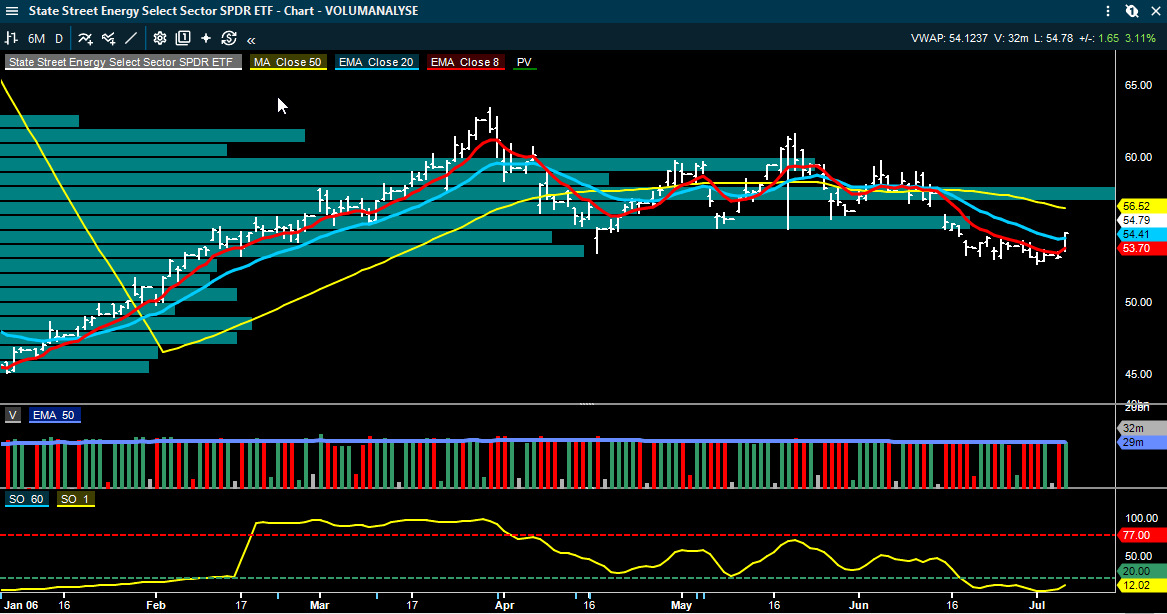
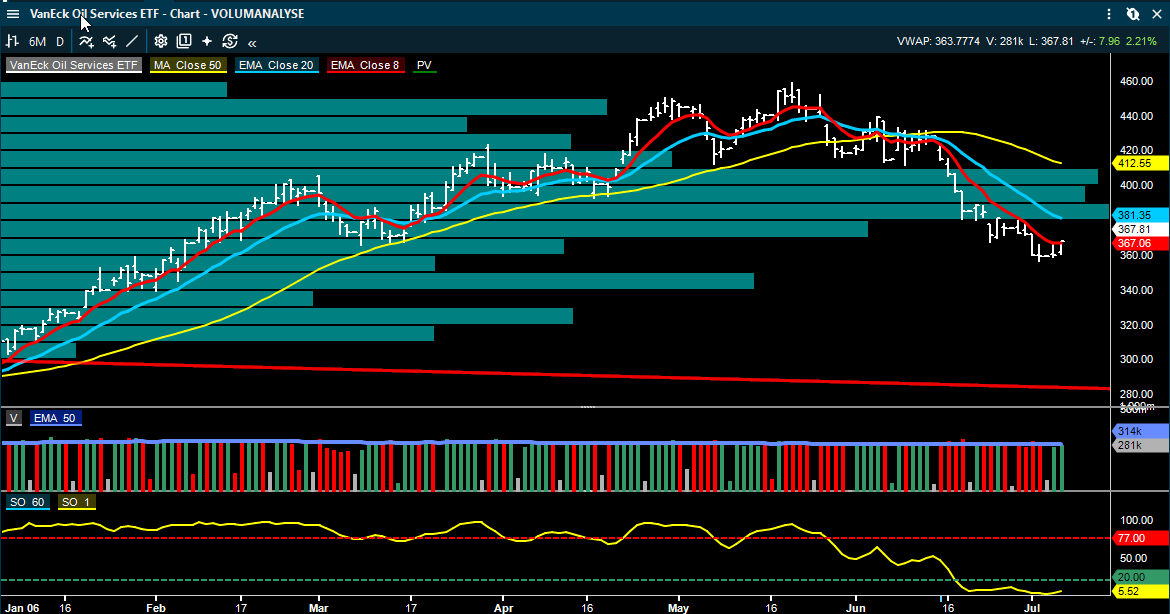
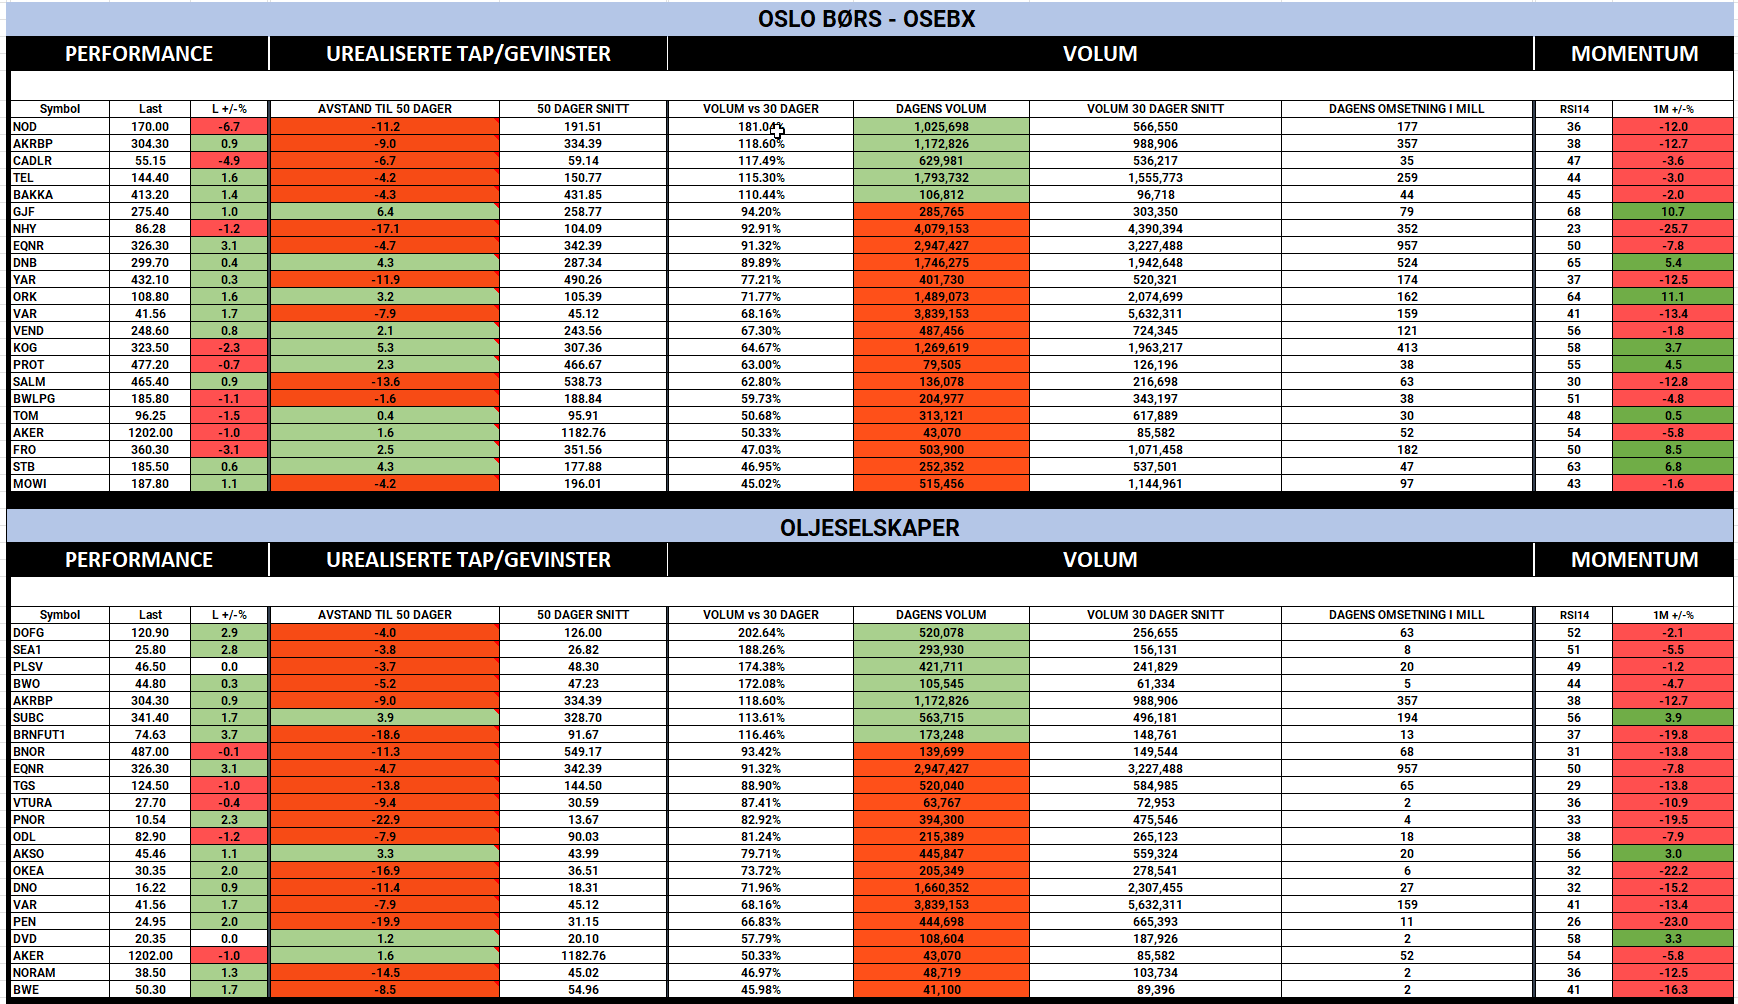
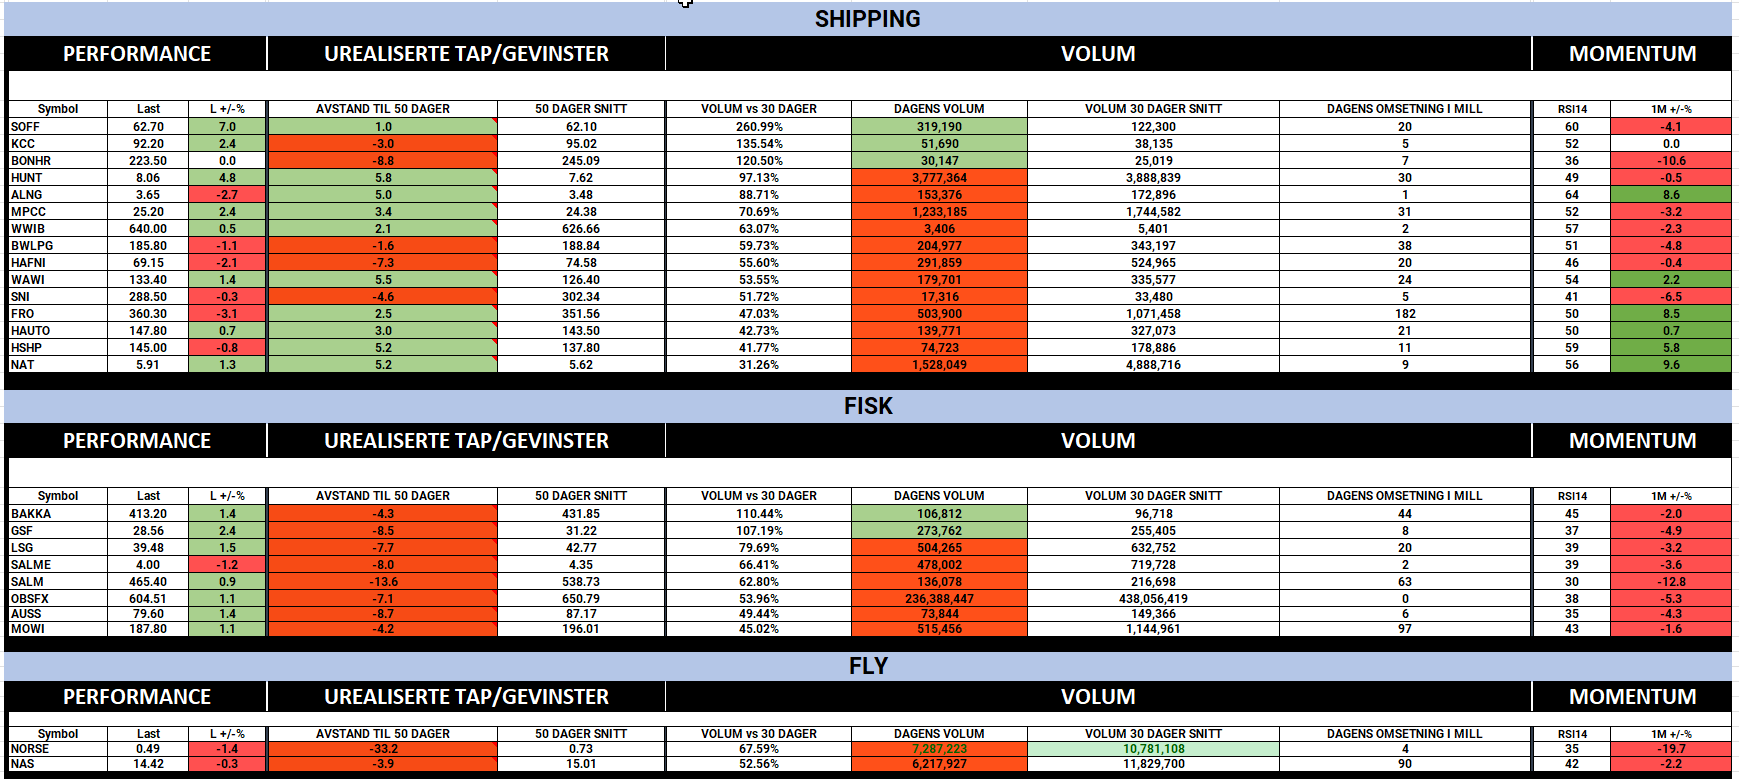
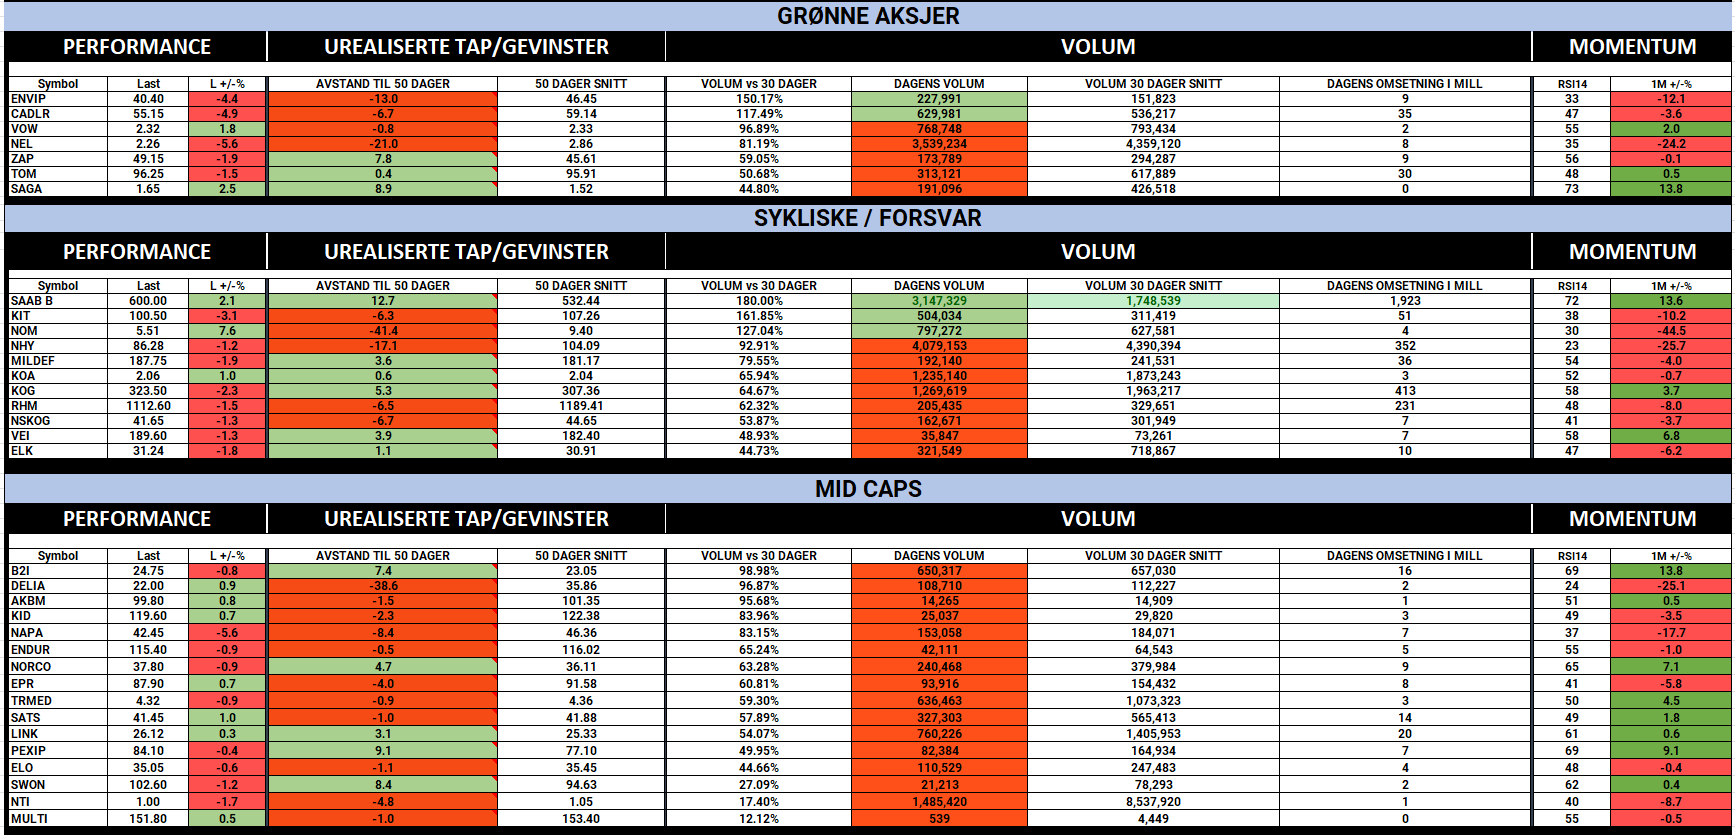
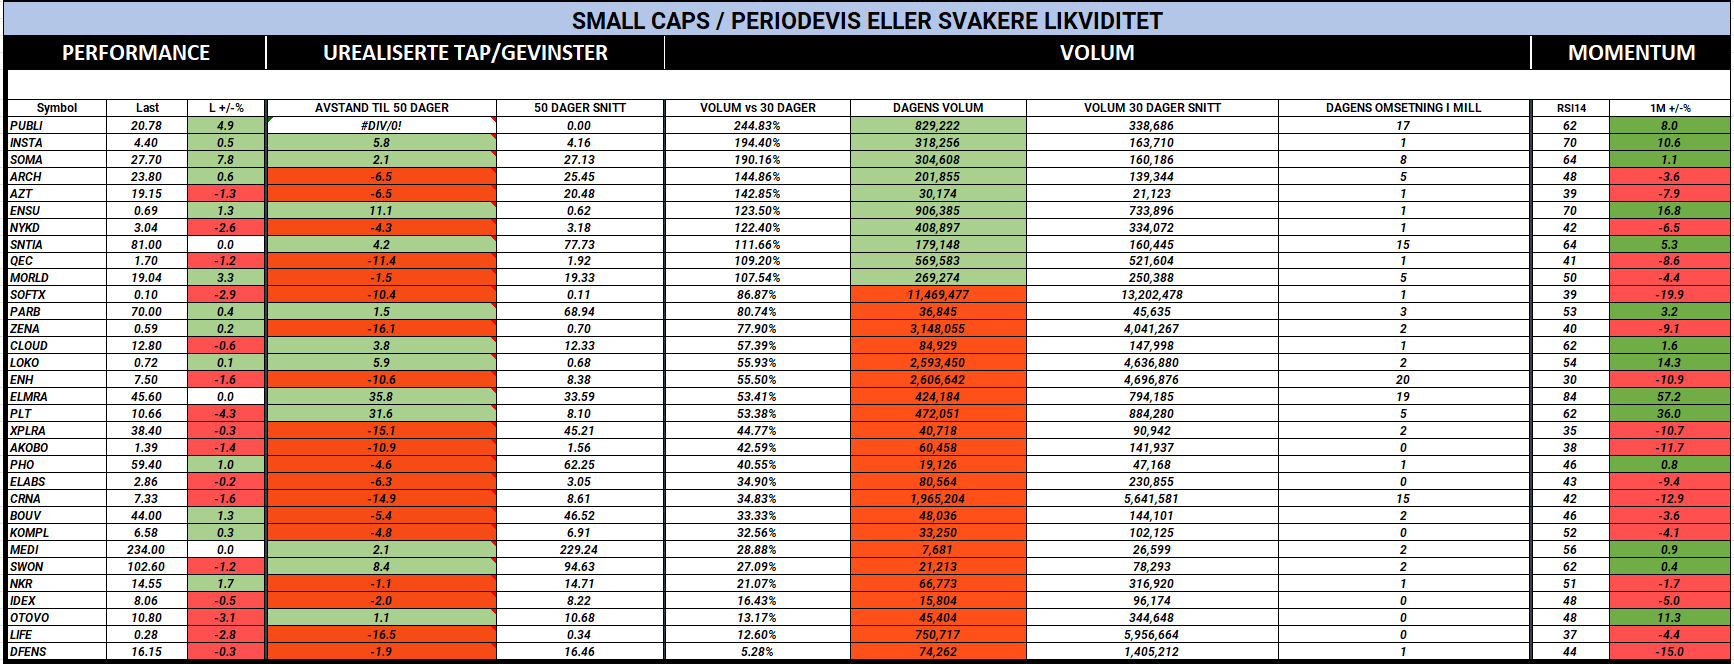
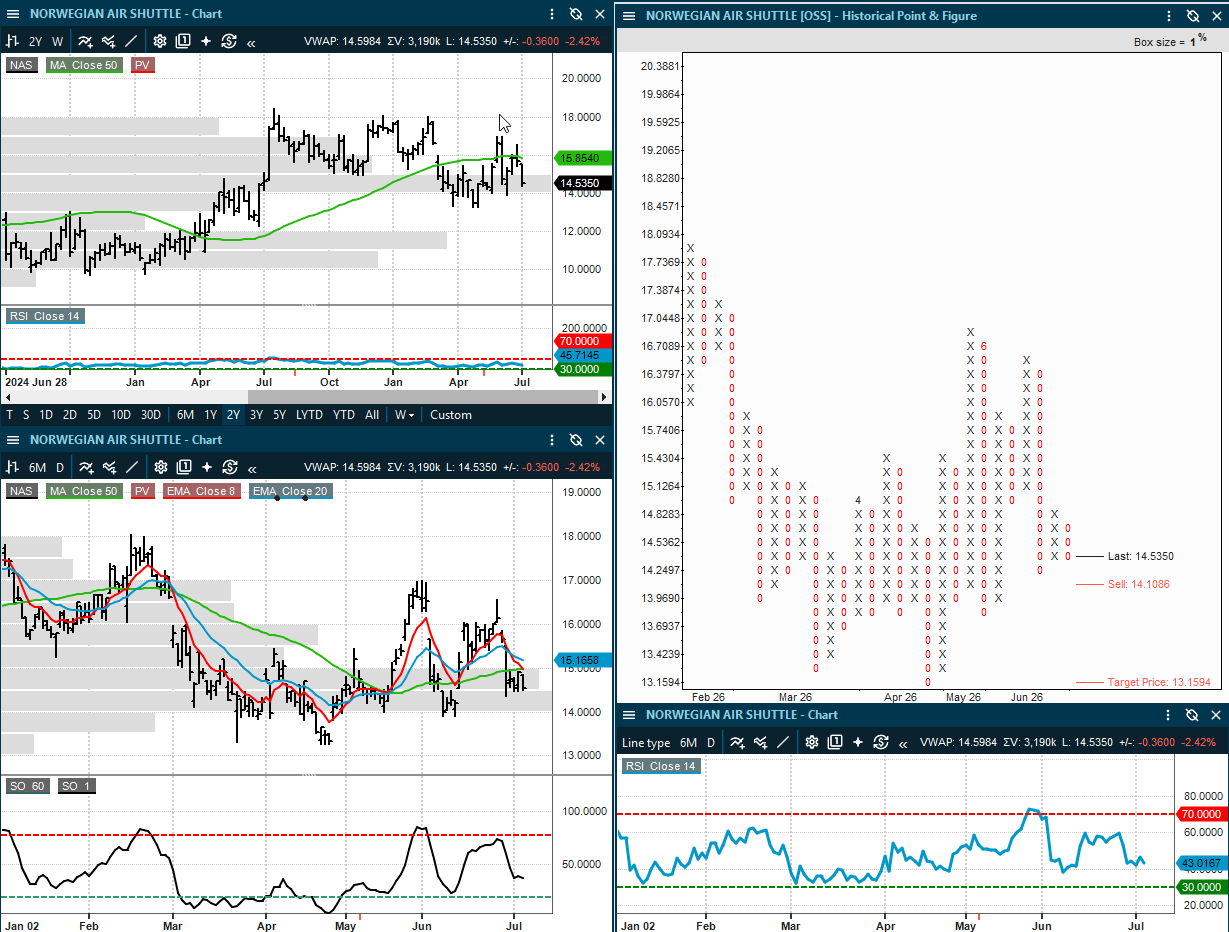
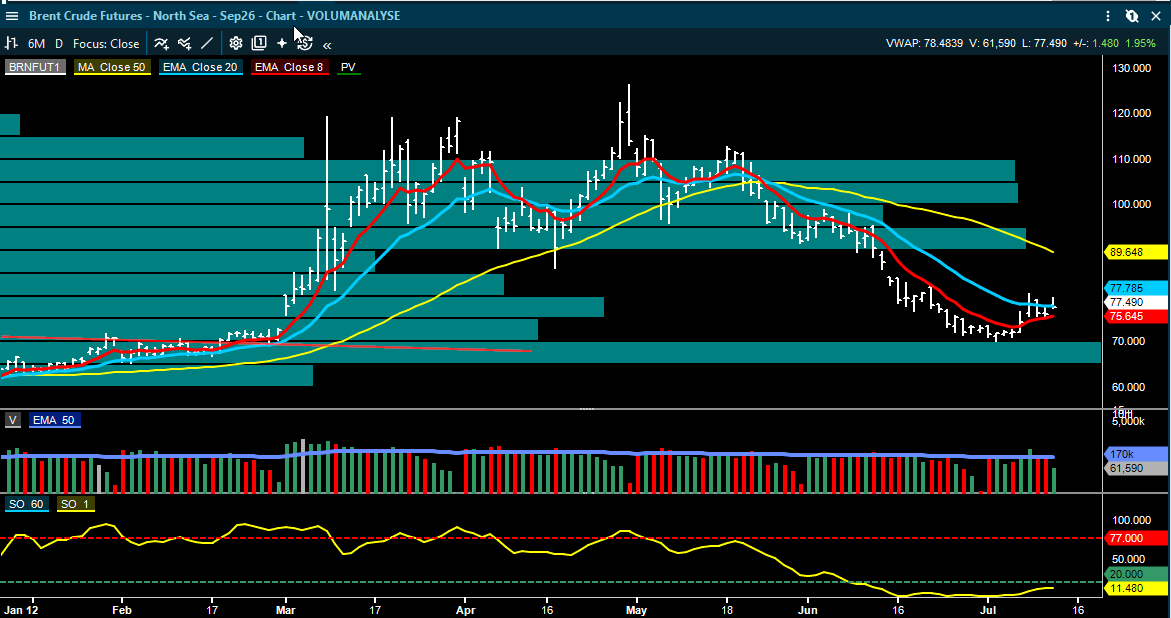
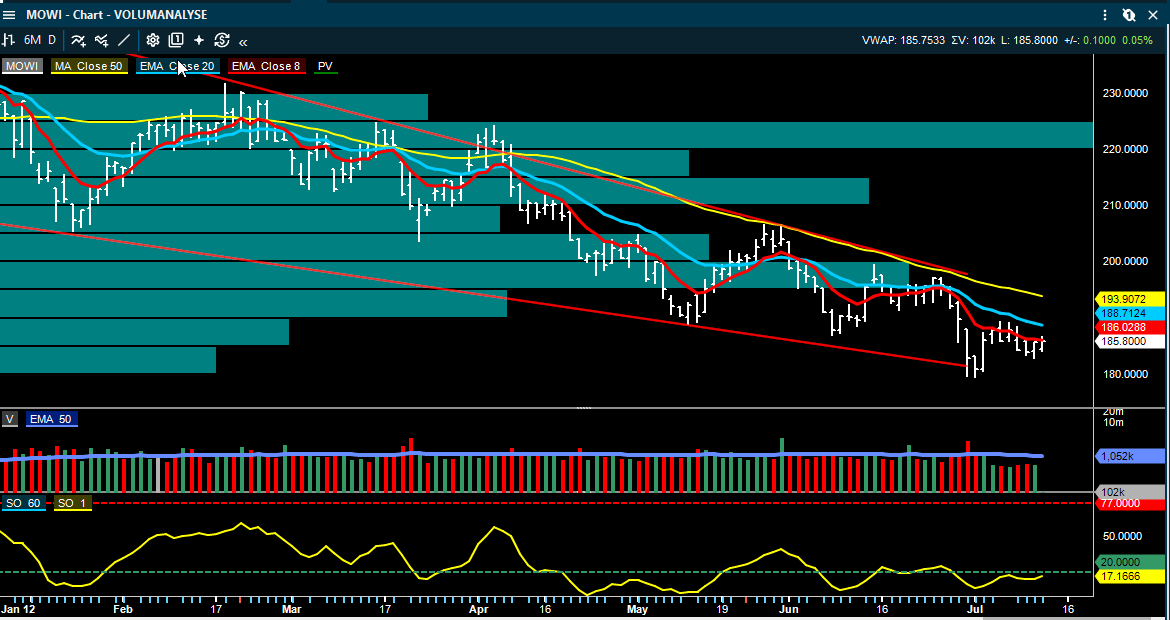
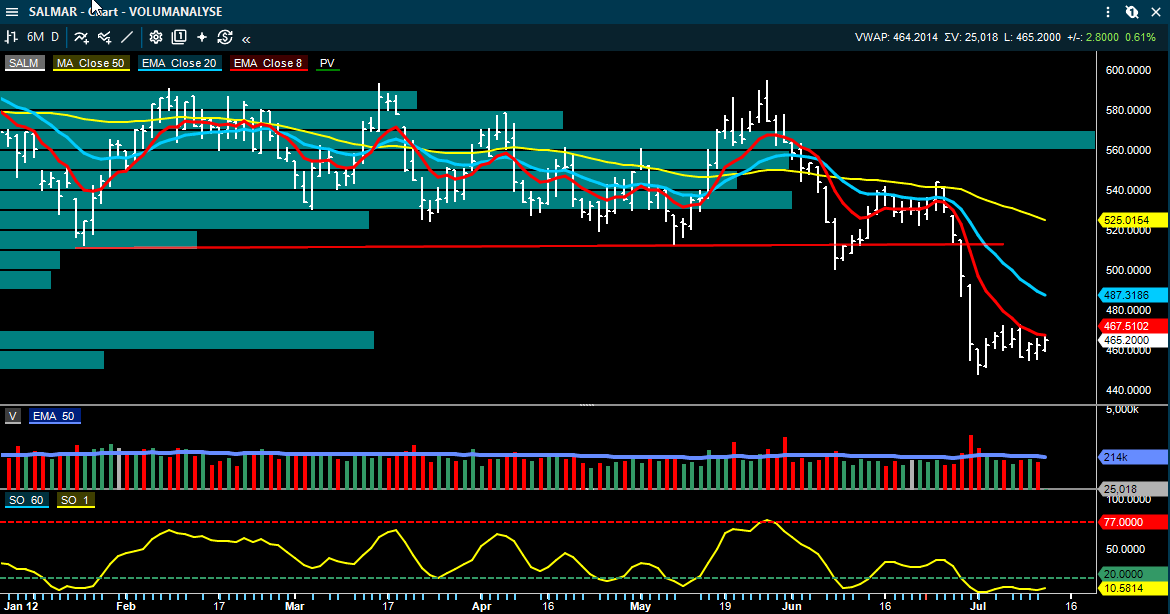
Kom meg ut av sengen og sender ut noen rapporter. De 10 vedlagte charts er oppdatert per 12:00.


Markedet: lavere norsk inflasjon, men fortsatt geopolitisk risikopremie

SEB peker på at norsk inflasjon kom markert lavere enn ventet i juni. KPI falt 0,2 prosent måned over måned og endte på 2,7 prosent år over år, mot konsensus på 3,1 prosent og Norges Banks siste anslag på 3,2 prosent. SEB beregner samtidig at kjerneinflasjonen, KPI-JAE, kan ha falt til rundt 2,9 prosent år over år, klart under både konsensus og Norges Banks anslag på 3,3 prosent.

Dette er kan representere et vendepunkt, men trenger bekreftelser. SEB understreker at deler av nedgangen skyldes volatile poster som flybilletter, mat og klær, der noe kan reverseres de neste månedene. Samtidig har nettopp importerte varer og mat vært blant driverne bak den høye inflasjonen det siste året. Derfor er juni-tallet likevel et signal om at inflasjonspresset kan være i ferd med å avta.

I banksektoren mener ABG Sundal Collier at netto renteinntekter trolig nådde bunnen i første kvartal for de store nordiske bankene. For DNB peker ABG samtidig på at konsensus for netto renteinntekter i andre kvartal ligger høyt, slik at risikoen for skuffelse er fortsatt tilstede.

I energi- og shippingmarkedet er bildet mer urolig. Flere shippingrapporter peker på at rater i tank, LPG og bilfrakt fortsatt får støtte fra geopolitikk og begrenset tilgjengelig kapasitet. Samtidig er risikoen todelt: en kontrollert risikopremie kan løfte rater, mens en reell stenging eller kraftig nedbremsing i varestrømmer kan slå motsatt vei. Det gjør at investors fokus bør ligge på kontantstrøm, balanse og hvor varige ratene er, ikke bare på dagens spotnivå.


Forbruk: Kid viser styrke, Europris får mer blandet mottakelse

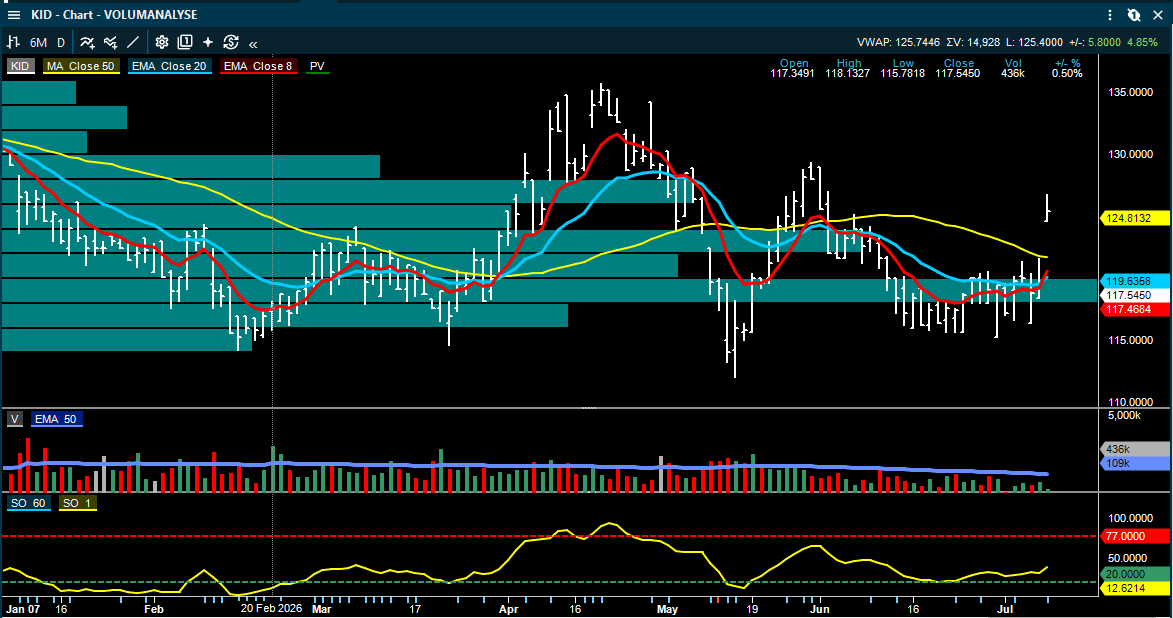
Innen forbruk og retail skiller Kid seg ut med en sterk salgsoppdatering. Arctic Securities viser til at omsetningen i andre kvartal var 915 millioner kroner, opp 9,1 prosent i konstant valuta og rundt én prosent over konsensus. Like-for-like-veksten var 8,3 prosent, og særlig Hemtex leverte bedre enn ventet med 11,4 prosent like-for-like-vekst. Nettsalget var også sterkt, med 49 prosent vekst i Kid Interiør og 36 prosent i Hemtex, slik at netthandel nå utgjør 15,9 prosent av konsernets omsetning.

Arctic peker på at salgsveksten demper bekymringen for markedsandeler, men at investorene fortsatt må følge brutto marginen, kostnadsutvikling og råvareeffekter, særlig etter sterk oppgang i bomullspriser og svingninger i USD/NOK.

Arctic Securities beholder kursmålet for Kid på 150 kroner, Kjøp.

Europris får et mer delt bilde. ABG Sundal Collier legger mest vekt på at andre kvartal var svakt i Norge, med flat omsetning, negativ like-for-like-vekst og høyere håndterings- og distribusjonskostnader. EBIT endte på 394 millioner kroner, syv prosent under konsensus. Meglerhuset peker på at volumveksten i Norge har blitt kostbar, og at andre halvår møter krevende sammenligningstall og lønnspress.

Pareto og SB1 Markets er mer konstruktive. Pareto mener første halvår bekrefter de underliggende trendene: 5,7 prosent like-for-like-vekst i Norge og en ÖoB-snuoperasjon som ligger foran plan på margin. Pareto argumenterer for at den norske virksomheten alene mer enn dekker markedsverdien, og at markedet i praksis gir liten verdi til Sverige. SB1 Markets fremhever at Europris handles med betydelig rabatt til nordiske retail-selskaper, selv før Sverige bidrar fullt ut.

ABG Sundal Collier senker kursmålet for Europris til 88 kroner (96), gjentar Hold.

Pareto senker kursmålet for Europris til 106 kroner (108), gjentar Kjøp.

SB1 Markets beholder kursmålet for Europris på 105 kroner, Kjøp.


Sjømat: svake priser, men mer optimisme inn i 2027

Sjømatrapportene peker fortsatt på et krevende prisbilde i 2026, men med mer støtte i 2027 dersom tilbudsveksten avtar. ABG Sundal Collier venter en norsk laksepris rundt 63–64 kroner kiloen FCA Oslo den kommende uken, omtrent uendret fra foregående uke. Prisnivået er fortsatt lavt sett mot hva flere selskaper trenger for å løfte marginene vesentlig, men det er samtidig høyere enn bunnivåene som preget deler av sommeren.

For Mowi beholder SB1 Markets et klart positivt syn, selv om estimatene for 2026 kuttes etter svakere priser og høyere kostnader. Meglerhuset venter at den globale tilbudsveksten faller til rundt én prosent i 2027, med nullvekst i både Norge og Chile. Det er den viktigste årsaken til at SB1 fortsatt ser en mer normal prissyklus neste år. Fearnley Securities er også positiv, men senker kursmålet etter kutt i inntjeningsestimatene for 2026–2028, drevet av lavere priser og høyere fôrkostnader.

SB1 Markets beholder kursmålet for Mowi på 255 kroner, Kjøp.

Fearnley Securities senker kursmålet for Mowi til 225 kroner (238), gjentar Kjøp.

SalMar er igjen i sentrum etter kjøpet av Heimstøs 70 prosent eierandel i Måsøval til 39,50 kroner per aksje. SB1 Markets mener transaksjonen er strategisk logisk fordi den øker eksponeringen i produksjonsområde 5 og 6, der ny kapasitet er knapp. Verdsettelsen er krevende på dagens inntjening, men meglerhuset mener SalMar kan løfte både utnyttelse og lønnsomhet over tid. Pareto mener tilbudet til Måsøval-aksjonærene ligger i øvre del av et rimelig verdsettelsesintervall, med en premie på rundt 72 prosent mot kursen før den strategiske gjennomgangen ble annonsert.

SB1 Markets beholder kursmålet for SalMar på 635 kroner, Kjøp.

Pareto beholder kursmålet for Måsøval på 35 kroner, Hold.

Nordic Aqua Partners er ett mer spesialisert vekstcase i sjømat. SB1 Markets mener selskapet nå er fullfinansiert for fase 2, og at produksjonen i andre kvartal på 2.294 tonn viser fremdrift mot full utnyttelse av fase 1 og 2. Den viktigste operasjonelle nøkkelen er fortsatt slaktevekt: selskapet må over fem kilo HOG for å få bedre tilgang til prispremien i Kina. SB1 kutter likevel 2026-estimatene etter lavere priser og legger seg i nedre del av selskapets guidede slaktevolum.

SB1 Markets beholder kursmålet for Nordic Aqua Partners på 135 kroner, Kjøp.


Forsikring og eiendom: Protector leverte en sterk rapport, Entra får ny verdioppdatering

Protector Forsikring leverte en sterk rapport. Pareto viser til en combined ratio på 81,5 prosent og EPS på 9,0 kroner, henholdsvis rundt 10 og 9 prosent foran konsensus og Paretos egne estimater. Resultatet ble hjulpet av lave storskader og positive avviklingsgevinster, men underliggende lønnsomhet ser også litt bedre ut enn ventet, særlig i Norge og Storbritannia. DNB Carnegie peker på at normalisert combined ratio var 85,2 prosent, 1,8 prosentpoeng bedre enn året før.

Det viktigste vekstsignalet er at Protector Forsikring har vunnet sin største britiske kunde til nå, med rundt 25 millioner pund i årlig bruttopremie fra tredje kvartal. Dette kan kompensere for noe lavere premieinntekter i andre kvartal og støtter bildet av at Storbritannia fortsatt er den viktigste vekstmotoren.

Pareto beholder kursmålet for Protector Forsikring på 570 kroner, Kjøp.

DNB Carnegie beholder kursmålet for Protector Forsikring på 600 kroner, Kjøp.

For Entra er tonen mer blandet. Operasjonelt var det flere lyspunkter, spesielt netto utleie på 131 millioner kroner, det høyeste nivået siden 2020. Samtidig ble rapporten overskygget av negative verdiendringer på eiendomsporteføljen. Pareto viser til verdifall på 1,1 milliarder kroner, tilsvarende 1,75 prosent, drevet av høyere avkastningskrav og exit yields. ABG peker på at EPRA NRV falt til 163 kroner per aksje, mens LTV steg til 53,1 prosent.

Det positive for Entra er at netto utleie kan gi bedre leieinntekter fra 2028. Det negative er at finansieringskostnader, lavere beleggsgrad og høyere yieldkrav fortsatt begrenser oppsiden. Derfor spriker meglerhusene: SB1 og ABG mener aksjen er for billig mot NAV, mens DNB Carnegie mener verdsettelsesrisikoen fortsatt veier tungt.

Pareto beholder kursmålet for Entra på 120 kroner, Hold.

SB1 Markets senker kursmålet for Entra til 120 kroner (125), gjentar Kjøp.

DNB Carnegie beholder kursmålet for Entra på 110 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Entra på 120 kroner, Kjøp.


Industri og teknologi: Elkem og Kitron får størst oppmerksomhet

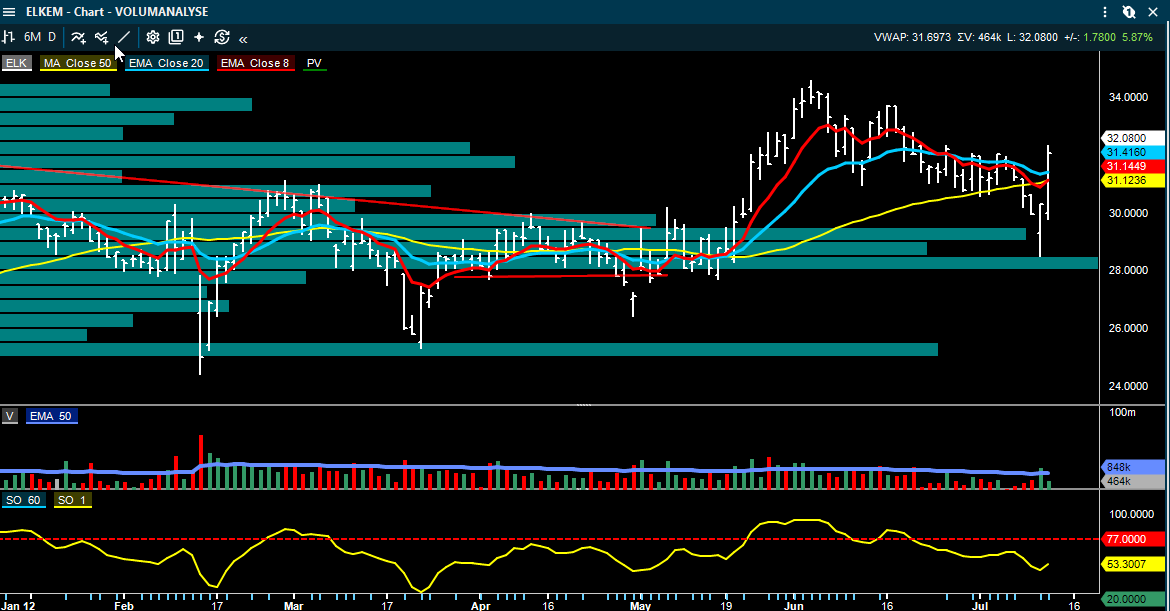
Elkem rapporten viste at EBITDA klart bedre enn ventet, men flere meglerhus understreker at sammenligningen er vanskelig fordi Island-smelteverket er tatt ut av de videreførte tallene og klassifisert som holdt for salg. Pareto mener likevel rapporten gir viktige svar: når Island fjernes, blir kostnadsbasen i de gjenværende eiendelene tydeligere, og Silicon Products leverte bedre marginer enn ventet selv med lavere volumer.

Det viktigste fremover er kostnadskutt, porteføljegrep og eventuell nye forretningsområder. Pareto peker på at Elkem ligger foran det tidligere målet om 600 millioner kroner i kostnadsreduksjoner, og at antall planlagte FTE-kutt er økt fra 300 til 400. Selskapet har også pekt på muligheter innen varmegjenvinning, infrastrukturdeling og datasentre, med rundt 400 MW tilgjengelig kraft i den norske porteføljen. SEB løfter kursmålet og mener verdien av eiendeler holdt for salg mer enn oppveier lavere estimater fra mulig porteføljesalg.

Pareto beholder kursmålet for Elkem på 40 kroner, Kjøp.

ABG Sundal Collier senker kursmålet for Elkem til 36 kroner (37), gjentar Kjøp.

SEB hever kursmålet for Elkem til 37 kroner (35), gjentar Kjøp.

SB1 Markets beholder kursmålet for Elkem på 35 kroner, Kjøp.

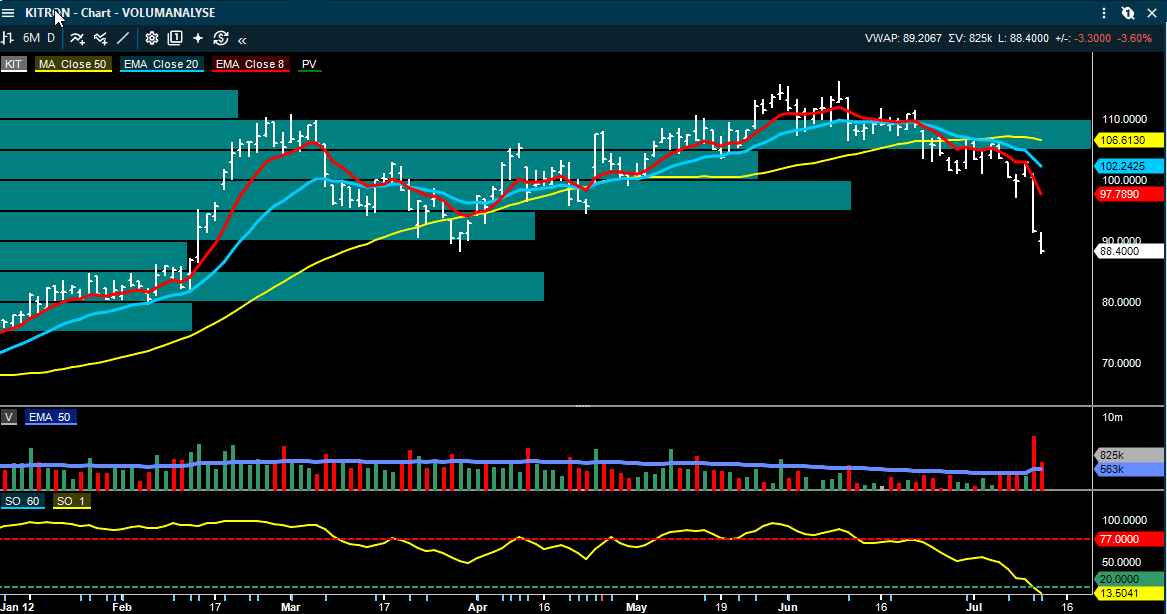
Kitron leverte også en sterk kvartalsrapport, men mottakelsen ble mer balansert. Inntektene kom inn på 296 millioner euro, rundt fire prosent over konsensus, og EBIT var også over forventning. Veksten ble drevet av Defence & Aerospace, der omsetningen mer enn tredoblet seg fra året før. Samtidig peker flere meglerhus på at ordreinngangen var mykere enn ventet, og at selskapet ikke oppgraderte guidingen til tross for høy synlighet inn i andre halvår.

Forklaringen fra selskapet er ikke svak etterspørsel, men flaskehalser i elektronikkforsyningskjeden. Det gjør at guidingen fortsatt er forsiktig. Arctic mener dette vil gi moderate positive estimatrevisjoner, mens ABG mener aksjen allerede priser inn mye vekst. For investorer handler Kitron derfor ikke om hvorvidt etterspørselen er der, men om hvor mye av den som faktisk kan konverteres til leveranser og marginer i tide.

Pareto beholder kursmålet for Kitron på 105 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Kitron på 100 kroner, Hold.

Arctic Securities beholder kursmålet for Kitron på 115 kroner, Hold.


Aker BioMarine, StrongPoint og Multiconsult: mindre selskaper med noen oppdateringer

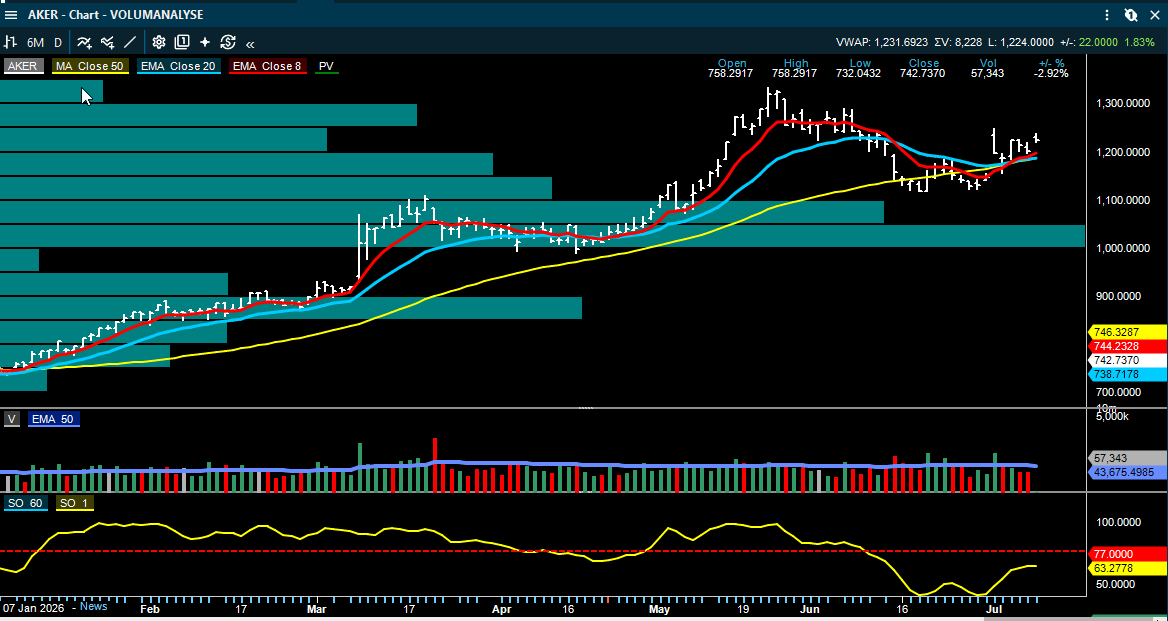
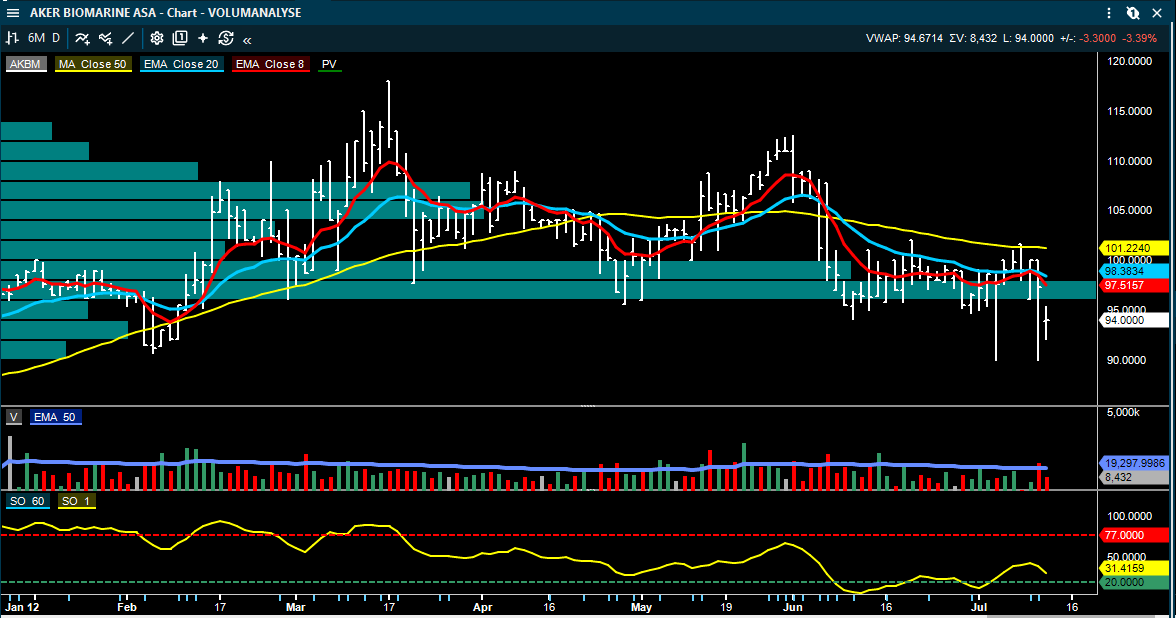
Aker BioMarine leverte kvartalstall og nye kommersielle gjennombrudd i Human Health Ingredients. Arctic Securities mener to nye kontrakter for Lysoveta og Superba samlet sikrer 10–15 millioner dollar i omsetningsvekst i 2027. Samtidig har det globale fiskeoljemarkedet blitt strammere etter en svak sesong i Peru, noe som kan tvinge konkurrenter til høyere priser og dermed bedre Aker BioMarines mulighet til vekst i volumet.

Det viktigste i Aker BioMarine er likevel fortsatt salgsprosessen for Human Health Ingredients. Arctic venter en transaksjon i 2026 og anslår en mulig EV på rundt 1,2 milliarder dollar, tilsvarende 15 ganger 2027 EBITDA. SEB er mer avventende: gruppens EBITDA var lavere enn konsensus, netto rentebærende gjeld var høyere enn ventet, og det kom ikke nye detaljer om selve transaksjonsprosessen.

Arctic Securities beholder kursmålet for Aker BioMarine på 115 kroner, Kjøp.

SEB beholder kursmålet for Aker BioMarine på 98 kroner, Hold.

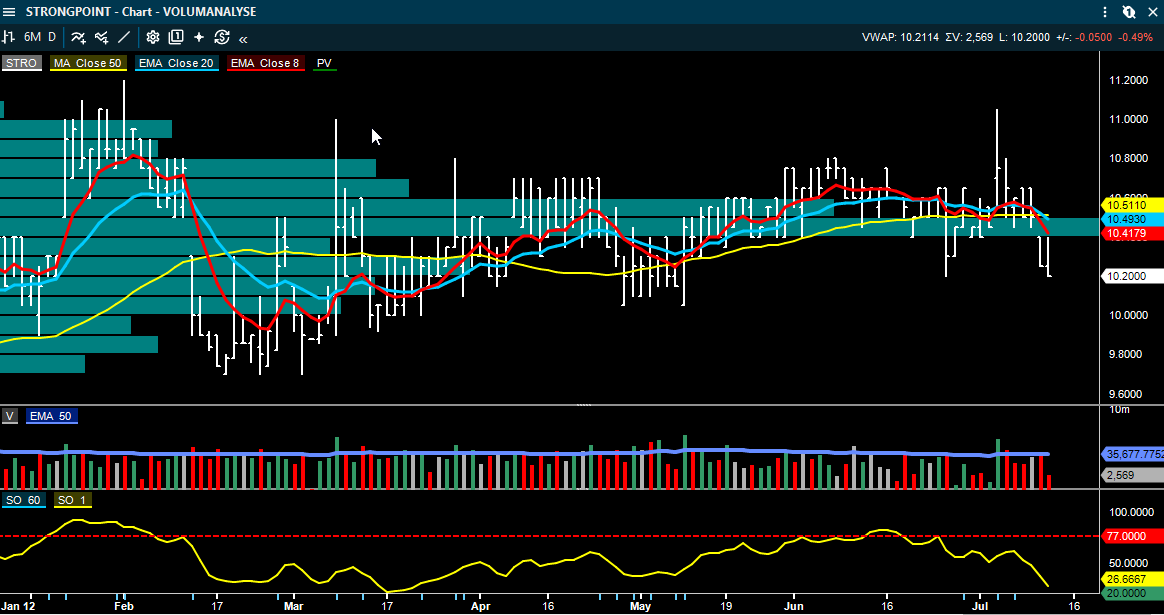
StrongPoint leverte en stabil rapport ifølge ABG Sundal Collier. Omsetningen var 342 millioner kroner, ned to prosent fra året før, men justert EBITDA var bedre enn ventet når man tar hensyn til en engangseffekt. Selskapet har fortsatt motvind fra Sainsbury’s, der utrullingen går saktere enn planlagt, men den første amerikanske Order Picking-kunden er et viktig strategisk gjennombrudd. ABG vurderer dette som et steg inn i verdens største vestlige dagligvaremarked.

ABG Sundal Collier opererer med et verdi-intervall for StrongPoint på 8–18 kroner per aksje.

Multiconsult fikk en positiv gjennomgang fra SB1 Markets i forkant av andre kvartal. Meglerhuset peker på at marginpresset fra 2025 skyldtes svakere marked og hardere konkurranse, men at kostnads- og lønnsutviklingen nå ser mer balansert ut mot timeprisene. Ordreboken har falt, men selskapet har sikret rundt tre milliarder kroner i rammeavtaler som ikke vises i ordreboken før de begynner å faktureres. SB1 mener verdsettelsen er attraktiv på 13,0 ganger 2026-estimert P/E og venter rundt fem prosent organisk vekst i 2026–2028.

SB1 Markets beholder kursmålet for Multiconsult på 190 kroner, Kjøp.

Oljeservice og energi: Subsea 7 og Aker Solutions med ulik risikoprofil

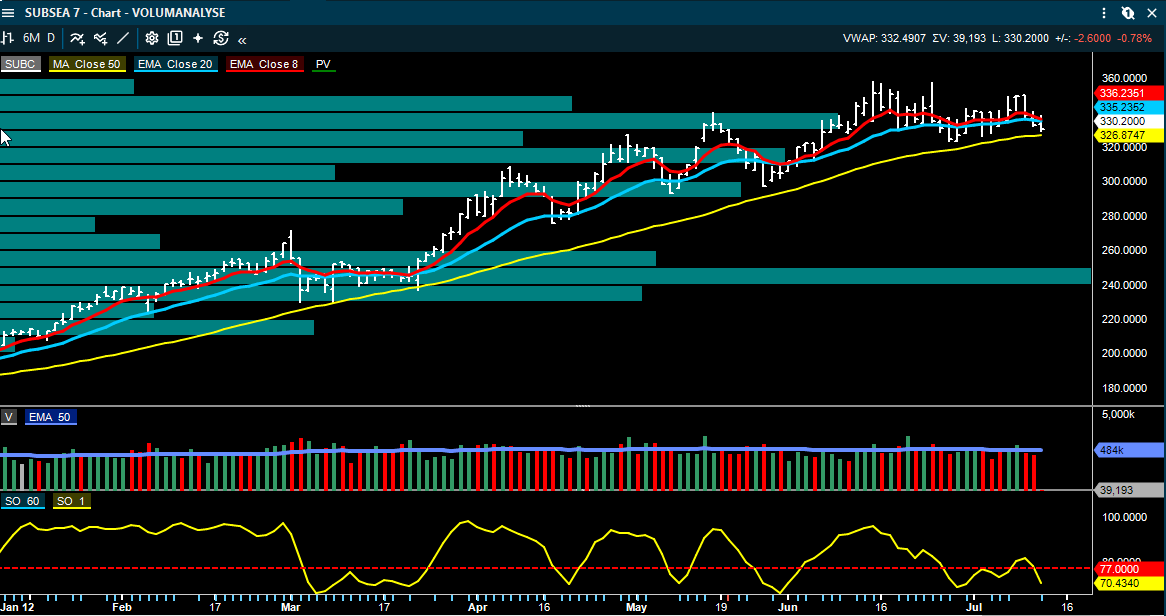
Innen oljeservice er Subsea 7 omtalt med en forsiktig vinkling fra SB1 Markets. Meglerhuset venter et solid andre kvartal, med EBITDA rundt to prosent over konsensus og ordreinngang på 2,2 milliarder dollar. Samtidig mener SB1 at selskapet nærmer seg en syklisk topp, der kapasitet er stram og prisings-momentumet kan være i ferd med å flate ut. Oppsiden i EBITDA vurderes som begrenset, mens nedsiden blir stor dersom syklusen snur.

SB1 peker også på at fusjonen mellom Subsea 7 og Saipem har fått konkurransegodkjennelse i Brasil uten tiltak, men at risikoen rundt andre jurisdiksjoner og Saipems store Midtøsten-eksponering fortsatt er relevant. Med uro i Hormuz og høy usikkerhet i regionen blir ordrebokvalitet og geografisk eksponering viktigere enn de rene kvartalstallene.

SB1 Markets beholder kursmålet for Subsea 7 på 280 kroner, Selg.

For Aker Solutions ligger fokuset på rapporten som kommer 14. juli. SB1 Markets venter EBITDA eksklusive OneSubsea på 982 millioner kroner, tre prosent over FactSet-konsensus. Selskapet har annonsert tre kontrakter i andre kvartal, og SB1 anslår ordreinngang like under 15 milliarder kroner, tilsvarende en book-to-bill på rundt 1,1 ganger. Meglerhuset åpner for at 2026-guidingen kan bli løftet igjen, men mener dette i så fall primært er midlertidig, og forventer lavere aktivitetsnivå og marginer i 2027–2028.

SB1 Markets beholder kursmålet for Aker Solutions på 32 kroner, Selg.

ABG beregner de aksjene som de følger til å være priset til rundt 1,01 ganger P/NAV, med tørrbulk på 0,84 ganger, tank på 0,99 ganger, LNG på 1,43 ganger og LPG på 1,25 ganger.

BW LPG illustrerer hvor sterke skipsverdiene fortsatt er. Selskapets 52 prosent eide datterselskap BW LPG India selger 2007-bygde BW Elm for rundt 64 millioner dollar på 100 prosent basis. DNB Carnegie anslår gevinst ved salget til rundt 36 millioner dollar, og flere meglerhus peker på at prisen ligger over egne flåteverdier. SEB mener transaksjonen tyder på at NAV-estimatene i VLGC kan være konservative, mens ABG fortsatt er mer forsiktig til LPG-shipping som helhet.

DNB Carnegie beholder kursmålet for BW LPG på 215 kroner, Hold.

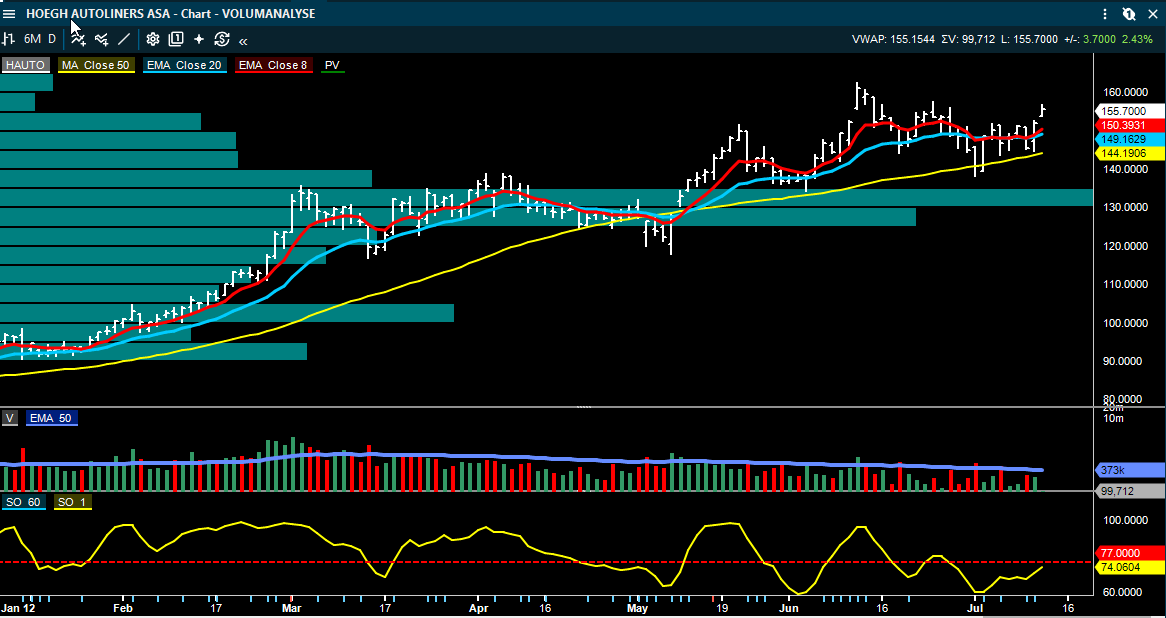
Höegh Autoliners leverte en sterk juni oppdatering med nettorate på 80,7 dollar per kubikkmeter og volum på 1,5 millioner kubikkmeter, opp 25 prosent fra mai. DNB Carnegie mener dette gir oppside til andre kvartal og kan løfte konsensus for 2026 EBITDA med fire til fem prosent. I tillegg har selskapet forlenget en kontrakt med en stor asiatisk bilprodusent til desember 2029, med anslått 300 millioner dollar i inntekter og kommersielle vilkår på linje med observerte markedsrater. DNB er likevel fortsatt negativ på verdsettelsen.

DNB Carnegie beholder kursmålet for Höegh Autoliners på 106 kroner, Selg.

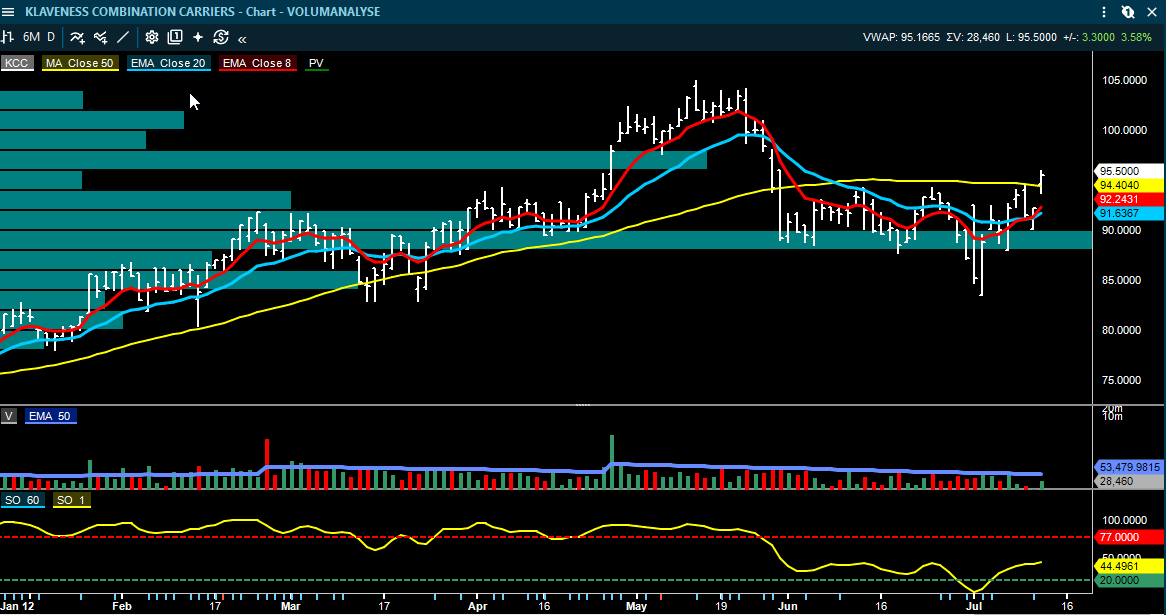
Klaveness Combination Carriers leverte foreløpige TCE-rater for andre kvartal i tråd med guiding. SEB viser til en flåtegjennomsnittlig TCE på 37.782 dollar per dag, og løfter sitt EBITDA-estimat for kvartalet med 14 prosent til 39,6 millioner dollar. Oppdateringen er likevel nøytral, ettersom den i hovedsak bekrefter guidingen. For KCC blir spørsmålet fremover om kombinasjonsflåten kan fortsette å hente ut tilstrekkelig premie i et marked der både tørrbulk og produkttank svinger mye.

DNB Carnegie beholder kursmålet for Klaveness Combination Carriers på 125 kroner, Kjøp.

SEB beholder kursmålet for Klaveness Combination Carriers på 110 kroner, Kjøp.

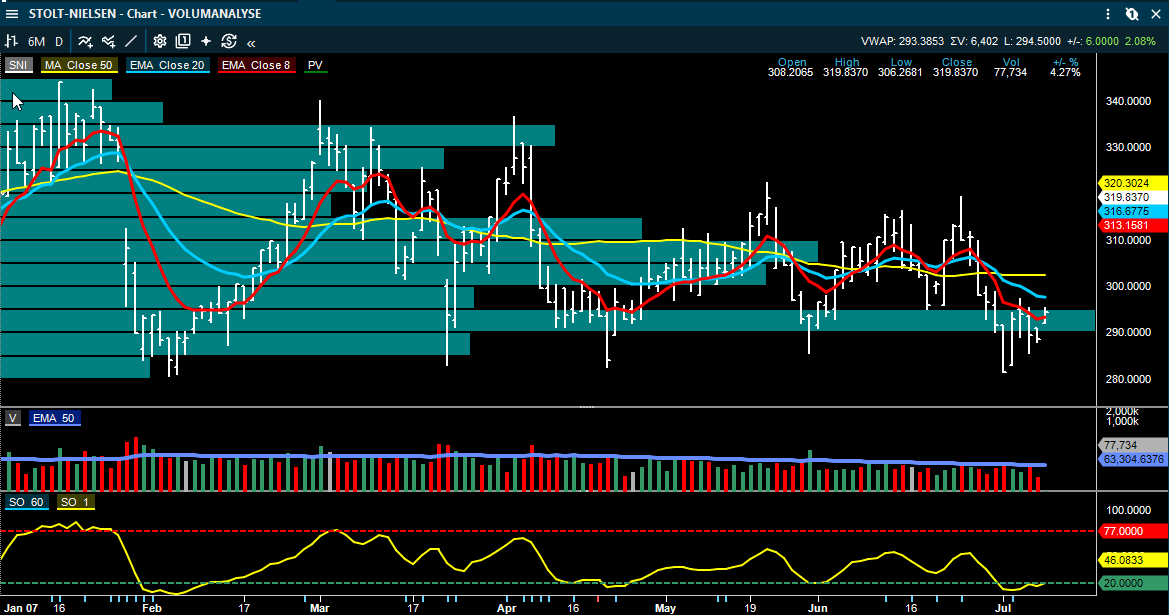
DNB Carnegie oppgraderer både Odfjell SE og Stolt-Nielsen etter nye vurderinger av kjemikalietankmarkedet. For Odfjell SE fremhever DNB lav verdsettelse, 3–4 ganger EV/EBITDA og mulig tosifret direkteavkastning i 2027–2028, selv med en normalisert utbetalingsgrad. For Stolt-Nielsen peker DNB på sunnere markedsfundamentaler, positiv rate momentum og en betydelig rabatt mot både tanker-peers og et segmentvektet peer-univers. Begge casene påvirkes fortsatt av usikkerheten i Midtøsten og en voksende ordrebok, men DNB mener prisingen kompenserer bedre enn tidligere.

DNB Carnegie hever kursmålet for Odfjell SE til 135 kroner (120), hever til Kjøp.

DNB Carnegie hever kursmålet for Stolt-Nielsen til 390 kroner (340), hever til Kjøp.

Disclaimer

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

13 Jul 10:09

Dessverre, ingen rapport idag - Er sengeliggende med feber, forkjølelse -Covid lignende symptomer. Mvh R

5

Posted

09 Jul 13:06

Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

Lunchrapport 9. juli: BlueNord med rekordutbytte, Vår og OKEA stiger ikke på oppdateringen, mens Europris skuffer

Siden forrige morgenrapport har det kommet en rekke nye selskaps- og markedsoppdateringer. Dagens marked er mer selektivt. BlueNord leverer svært sterk kontantstrøm og et rekordhøyt kvartalsutbytte, Vår Energi og OKEA får støtte av sterke realiserte oljepriser og gunstig lift-timing, mens Europris skuffer på topplinje og kostnader.

Samtidig er det tydelig at rapporteringssesongen nå begynner å sette retningen i enkeltaksjer. Stolt-Nielsen leverer i tråd med forventningene, men guider bedre for tredje kvartal. SalMar tar et strategisk grep i Midt-Norge gjennom kjøpet av majoriteten i Måsøval, mens Norwegian får senket kursmål etter svakere Q2-forventninger, men fortsatt får støtte fra en solid balanse og mulige synergier fra NLTG.

Meglerkommentarene i denne rapporten er gjengitt som eksterne vurderinger, ikke som anbefalinger fra Inside Oslo Børs. Dette skal betraktes som en ren markedsrapport basert på innhentet fundamental informasjon. 

Markedet: mer oljeuro, høyere energipriser og økt selektivitet

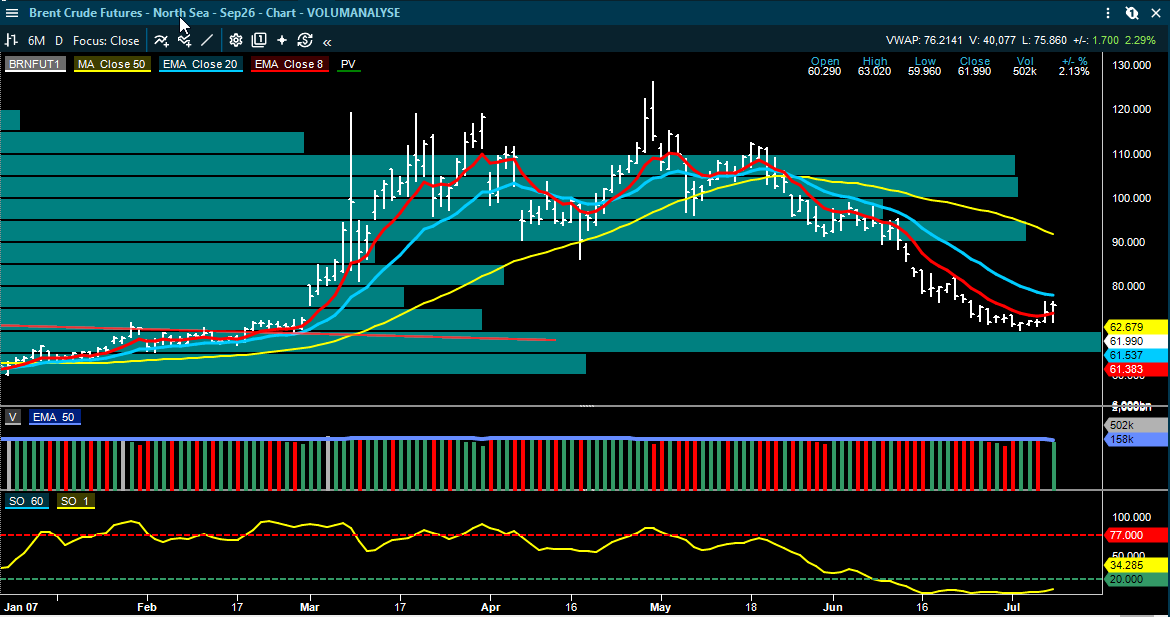
Markedsrapportene peker på en ny dag der oljeprisen igjen er sentrale. Brent handles omkring 78 dollar fatet og WTI rundt 74,4 dollar, etter økt uro rundt Iran og Hormuz. Samtidig løftes europeiske gasspriser, med TTF opp rundt fem prosent, og gasslagrene i EU beskrives fortsatt som godt under femårssnittet.

I shipping preges bildet av samme geopolitikk, men effekten er todelt. Så lenge Hormuz er åpen, kan krigsrisiko og lengre ruter støtte tankratene. Hvis trafikken derimot stopper opp, blir høye rater mindre relevante fordi lastene ikke flyter normalt. Arctic peker på at antall container fartøy gjennom Hormuz har falt kraftig fra snittnivåene etter våpenhvilen, mens SEB beskriver et marked der investorene bør skille mellom en stram, men fungerende handelsrute og et scenario der ruten i praksis lukkes.

For Oslo Børs betyr det at indeksbildet kan bli mindre viktig enn aksjespesifikke drivere. I dag er det kontantstrøm, utbytte, produksjonsavvik, oppkjøp og rapportforventninger som dominerer nyhetsbildet.

Energi: svake produksjonstall, men sterk prising og kontantstrøm

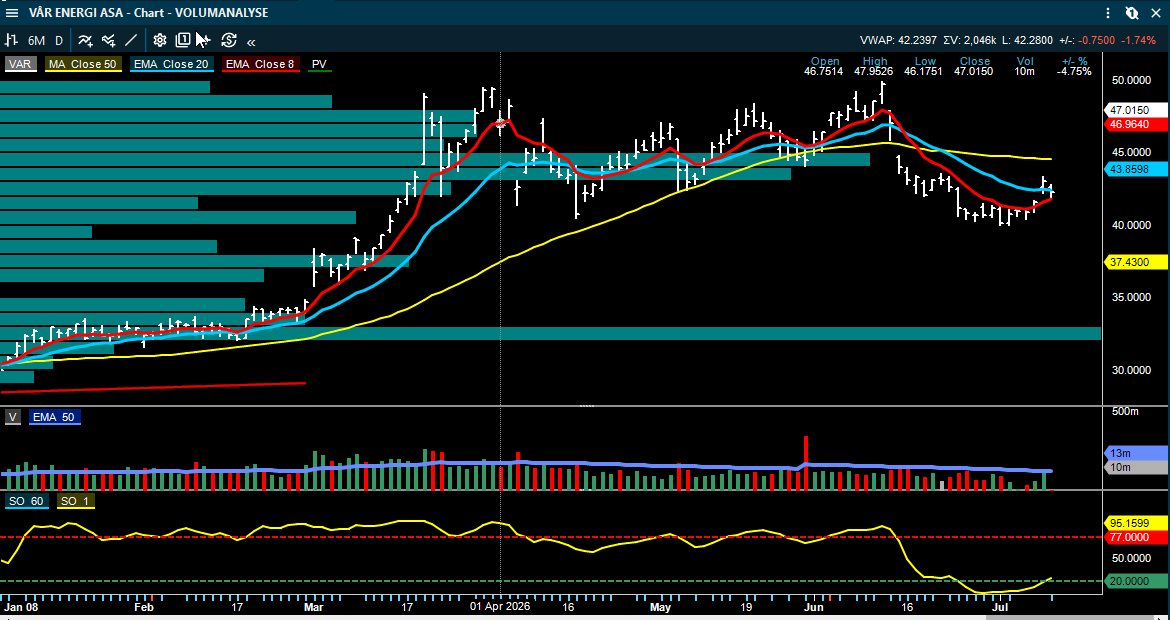
Vår Energi rapporterte en Q2-produksjon på 376.000 fat oljeekvivalenter per dag. Det er under konsensus i flere meglerhus, men selskapet gjentar produksjonsguidingen for 2026 på 390.000 til 410.000 fat oljeekvivalenter per dag. Det viktigste motargumentet mot en ren negativ tolkning er at realiserte priser var sterke. Pareto trekker frem en realisert oljepris på 110 dollar fatet, med premie mot både Dated Brent og ICE Brent, mens SB1 Markets løfter sine Q2-estimater for EBITDA med 7-8 prosent på grunn av overlift i kvartalet.

Bildet er dermed todelt. Produksjonen er svakere enn konsensus, men timing av løft og sterke realiserte priser gjør at inntjeningsbildet ser bedre ut enn volumene alene skulle tilsi. Fearnley omtaler oppdateringen som samlet sett grei, med et mer positivt produksjonsbilde inn i andre halvår etter gjennomført vedlikehold.

OKEA viser samme type kvartalsdynamikk, men med enda større avvik mellom produksjon og inntekter. Produksjonen på 27.000 fat oljeekvivalenter per dag var svakere enn ventet, særlig på grunn av lengre vedlikehold på Brage og planlagt vedlikehold på flere felt. Samtidig var inntektene svært sterke, drevet av overlift, høy realisert oljepris og en hedging-gevinst. ABG viser til inntekter på 334 millioner dollar, klart over både egne og konsensusestimatene, mens SB1 Markets hever aksjen til Kjøp etter svak kursutvikling og sterk Q2-oppdatering.

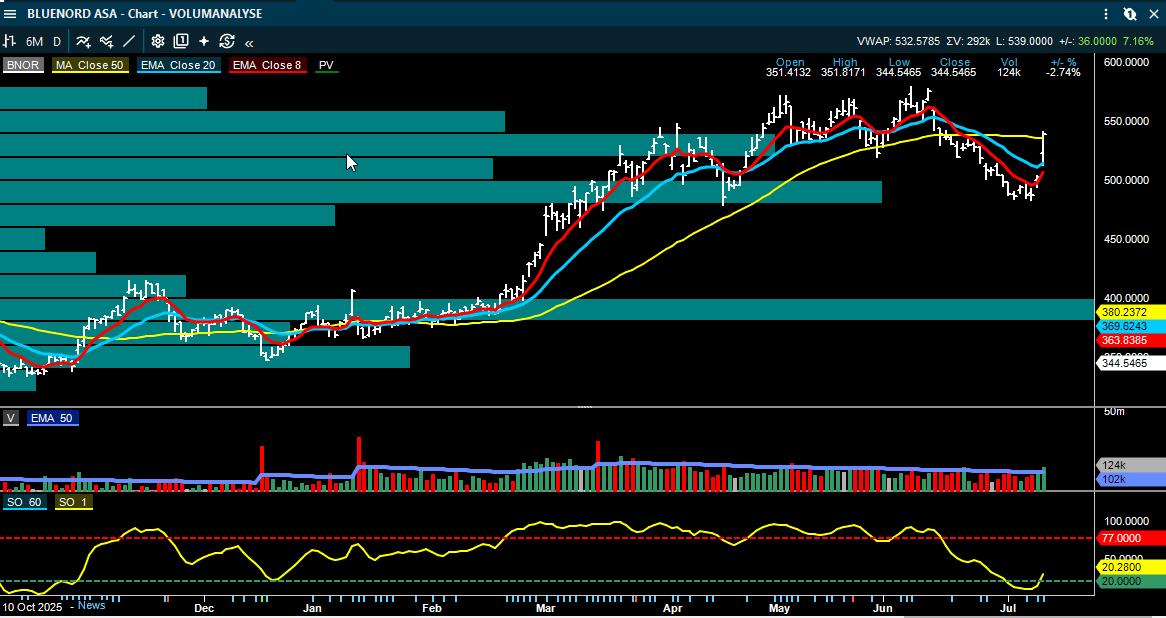
For BlueNord ligger hovedpoenget i kontantstrømmen. EBITDA var svakere enn enkelte estimater, blant annet på grunn av vedlikehold og høyere enhetskostnader, men arbeidskapitalutviklingen ga svært sterk fri kontantstrøm. Selskapet annonserer et kvartalsutbytte på 174 millioner dollar, tilsvarende om lag 65-67 kroner per aksje, avhengig av meglerhusets beregning. Det er et uvanlig høyt kvartalsutbytte og omtales av flere meglerhus som en klar støtte for aksjen, selv om ABG samtidig peker på at den underliggende EBITDA-utviklingen var svakere enn ventet.

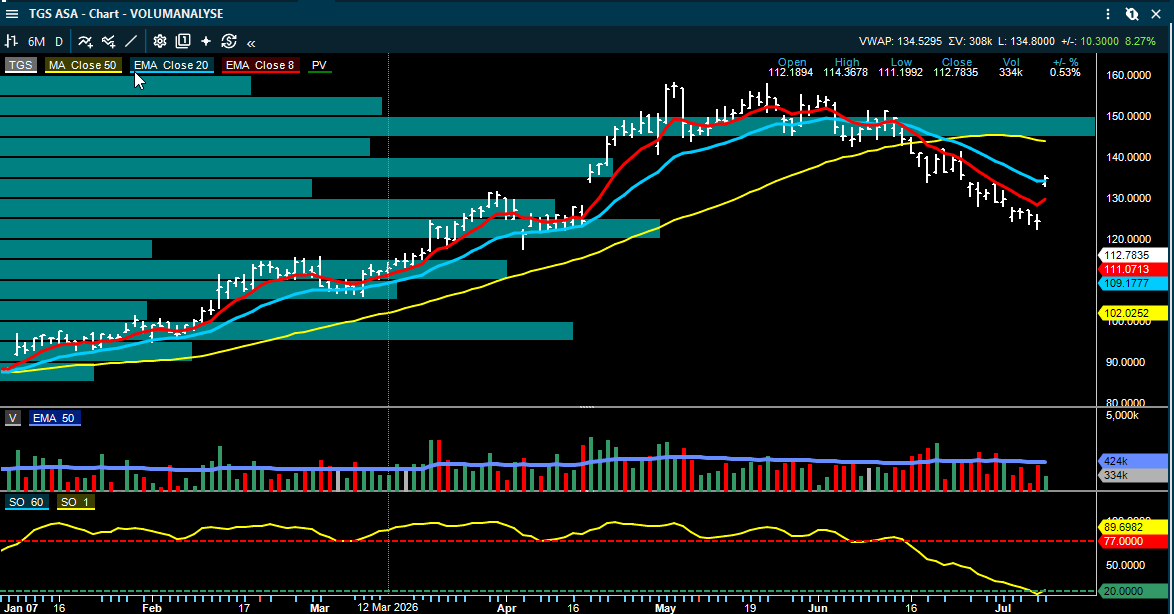
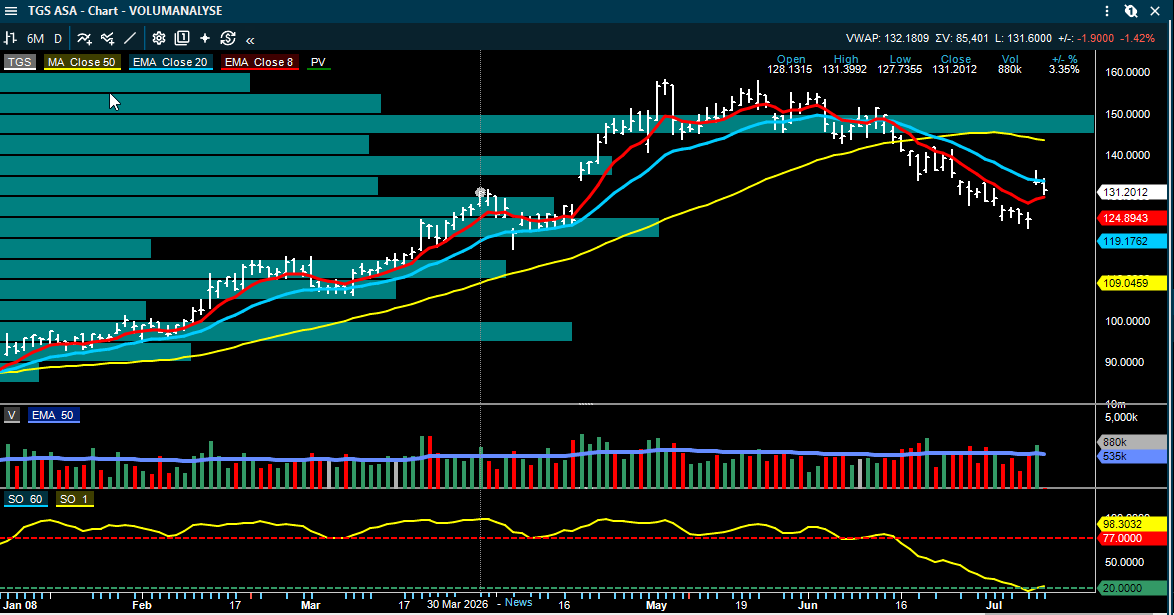
TGS kom også med to viktige punkter. Først leverte selskapet en sterk operasjonell Q2-oppdatering med forventet produsert omsetning på rundt 400 millioner dollar, over konsensus. Deretter solgte selskapet A2D, den nordamerikanske onshore-brønndatavirksomheten, til Enverus for 100 millioner dollar ved closing og opptil 15 millioner dollar i earn-out. Pareto ser salget som positivt fordi det gir mer fokus på kjernevirksomheten og reduserer gjeld, mens DNB Carnegie er mer skeptisk og mener Q2-beatet i stor grad er drevet av lavere kvalitet i miks og engangseffekter.

Sjømat: SalMar kjøper seg større i Midt-Norge

SalMar har inngått avtale om å kjøpe Heimstøs eierandel på rundt 70 prosent i Måsøval til 39,50 kroner per aksje. Minoritetseierne skal tilbys samme pris når transaksjonen er gjennomført. Oppgjøret består av 90 prosent kontanter og 10 prosent SalMar-aksjer, og transaksjonen verdsetter Måsøval til rundt 4,8 milliarder kroner i egenkapitalverdi og om lag 6,8-6,9 milliarder kroner på selskapsverdi, avhengig av meglerhusenes beregninger.

Strategisk er logikken lett å forstå. Måsøval har kapasitet i Midt-Norge, et område der ny kapasitet er knapp og der SalMar allerede har betydelig industriell tilstedeværelse. SEB mener transaksjonen kan løfte langsiktige EBIT-estimater for SalMar med 5-7 prosent dersom selskapet klarer å øke utnyttelsen og løfte marginene nær egne nivåer. ABG er mer nøktern og mener verdsettelsen ser krevende ut, særlig når co-location-volumer og ikke-kommersielle lisenser vurderes mer konservativt.

For investorene blir saken derfor en balanse mellom industriell kvalitet og pris. SalMar kjøper en strategisk riktig ressurs, men gjør det på en verdsettelse som flere meglerhus beskriver som høy. For Måsøval-aksjonærene fremstår budet derimot som attraktivt, med Pareto som peker på at prisen ligger i øvre del av deres verdsettelsesintervall.

Forbruk og reise: Europris skuffer, Norwegian får lavere kursmål

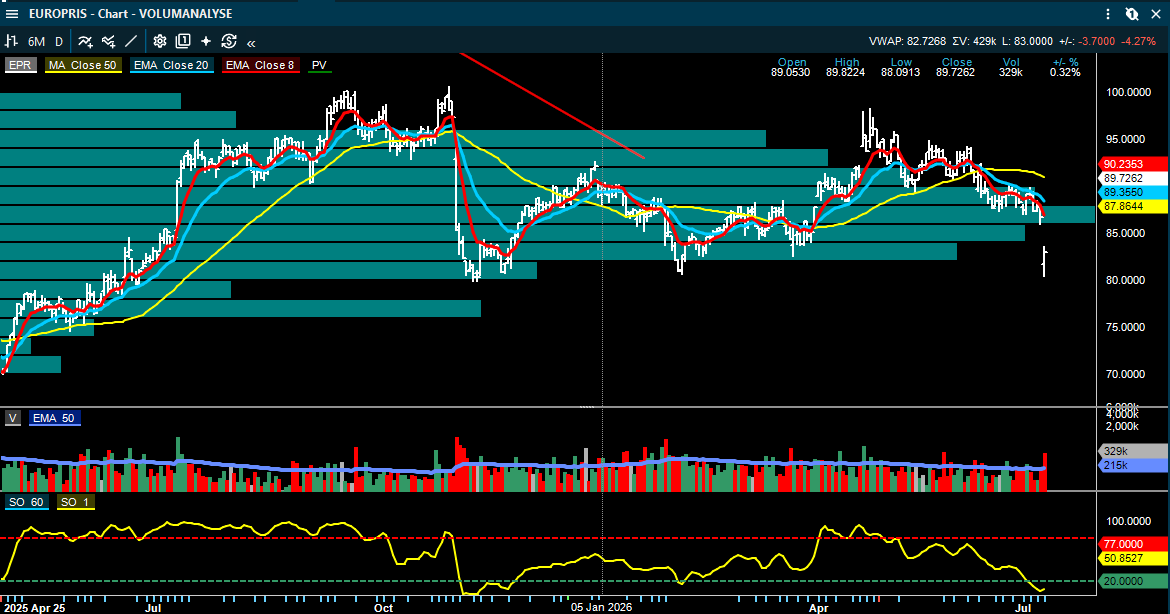
Europris leverer en softere Q2-rapport enn ventet. Omsetningen endte på 3,69 milliarder kroner, rundt tre prosent under konsensus og ned 2,8 prosent fra samme kvartal i fjor. Den norske virksomheten skuffet på salg og kostnader, mens Sverige viste svak topplinje, men bedre bruttomargin. Pareto og ABG peker begge på at bruttomarginen var bedre enn ventet, men at høyere kostnader og svakere salg gjør at EBITDA og EBIT kom under forventningene.

Det interessante er kontrasten mot Kid, som dagen før leverte en sterkere salgsoppdatering. Europris peker fortsatt på at ÖoB-snuoperasjonen er på plan, men rapporten gir mindre trygghet på den norske topplinjen og kostnadsutviklingen. ABG venter at konsensusestimatene for 2026 kan komme ned rundt seks prosent etter rapporten.

Norwegian får senket kursmålet hos Arctic før Q2. Meglerhuset venter et svakt kvartal, i hovedsak på grunn av høyere jetfuelkostnader, og kutter EBITDA-estimatet for 2026 med 15 prosent. Samtidig gjentar Arctic Kjøp. Begrunnelsen er at den langsiktige utsikten fortsatt vurderes som god, med stabil konkurranse i Norden, kostnadstiltak, flåtefornyelse, synergier med Widerøe og mulig verdiløft fra kjøpet av Nordic Leisure Travel Group.

Shipping: Stolt i rute, VLCC-rater løftes og bilfrakt får nye volumdata

Shippingbildet er fortsatt preget av svært høye spotrater i deler av markedet. ABG viser til VLCC-rater på rundt 342.000 dollar per dag på TD3C, mens Suezmax ligger rundt 110.000 dollar per dag. Product tankers bedres også noe, mens Capesize holder seg over 37.000 dollar per dag. Den samlede shippingdekningen hos ABG handles rundt 1,05 ganger P/NAV, med tankere rundt 1,03 ganger og tørrbulk rundt 0,87 ganger.

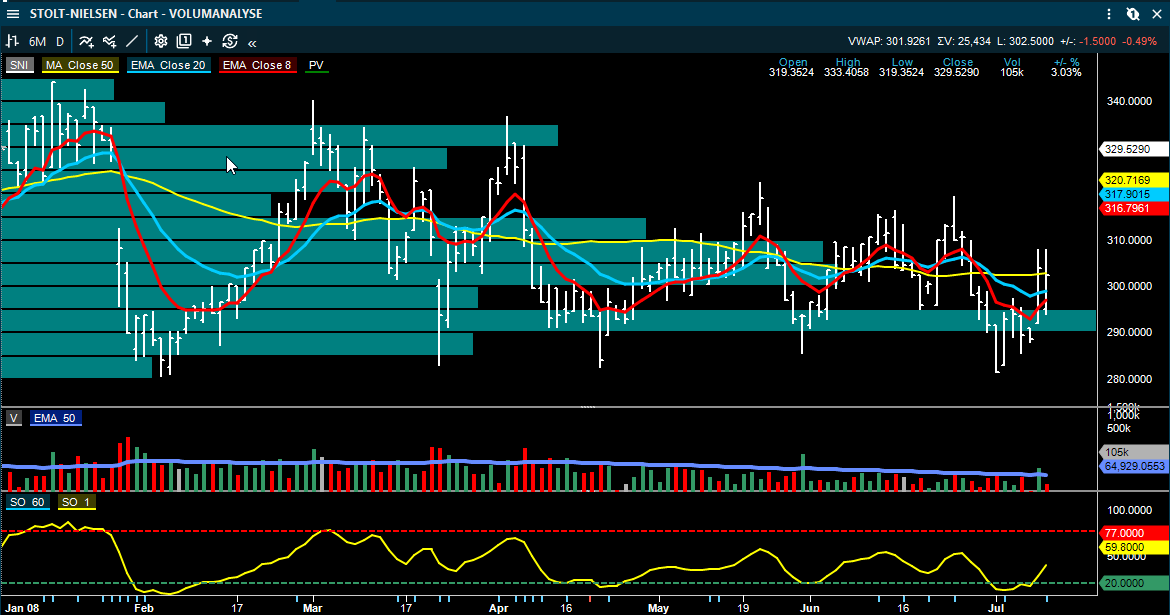
Stolt-Nielsen leverte et Q2-resultat omtrent på linje med konsensus. Tanksegmentet var svakere enn ABG hadde ventet, mens terminalvirksomheten var bedre. Det viktigste i rapporten er likevel fremtidsutsiktene. Selskapet venter bedre utvikling i tredje kvartal, drevet av sterkere tankrater, stabile terminaler og bedre trend i container. DNB Carnegie mener dette tilsier noe oppside til kortsiktige konsensusestimater.

Bilfrakt får også støtte fra nye kinesiske eksportdata. ABG viser til 877.000 eksporterte kinesiske personbiler i juni, opp 82 prosent fra samme måned i fjor. Nye elbil kjøretøy utgjorde over halvparten av eksporten. ABG mener tonnasjetilgangen fortsatt er en risiko på lengre sikt, men at ny kapasitet i markedet foreløpig absorberes raskt. Det holder bilfraktmarkedet stramt inn i de nærmeste årene, selv om meglerhuset fortsatt har Hold på både Wallenius Wilhelmsen og Høegh Autoliners.

Bygg, anlegg og finans: Veidekke oppgraderes, AF Gruppen får støtte fra oppkjøp

ABG oppgraderer Veidekke til Kjøp fra Hold og løfter kursmålet etter sterk ordreinntaksmomentum. Meglerhuset venter rekordhøyt ordreinngang i Q2, blant annet etter en sivilkontrakt på 5,4 milliarder kroner som skal starte i tredje kvartal og vare inn i 2033. ABG mener dette bidrar til å redusere risikoen for svakere aktivitet i Civil, samtidig som selskapets 2030-mål gir rom for videre marginforbedring.

AF Gruppen omtales også positivt av ABG. Meglerhuset venter PTP på 451 millioner kroner i Q2, opp 17 prosent fra året før. Oppkjøpet av Claxton Engineering Services, som er eksponert mot offshore decommissioning, løfter ABGs 2027-EBIT-estimat med rundt syv prosent og EPS med rundt seks prosent. Poenget er at AF Gruppen igjen kan fremstå som ett sammensatt inntjeningscase, ikke bare som en bygg- og anleggsaksje.

I banksektoren peker ABG på at netto renteinntekter trolig bunnet i Q1 for de store nordiske bankene. Meglerhuset ser gradvis bedring gjennom året, støttet av høyere korte renter i Norge og eurosonen, volumvekst, lav innskuddskonkurranse og solide kapitalposisjoner. For DNB er ABG likevel noe mer forsiktig inn mot Q2, fordi konsensus for netto renteinntekter beskrives som høyt.

Kursmål og anbefalingsendringer jeg har funnet:

Pareto Securities beholder kursmålet for Europris på 108 kroner, Kjøp.

ABG Sundal Collier beholder kursmålet for Europris på 96 kroner, Hold.

Pareto Securities beholder kursmålet for Vår Energi på 55 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Vår Energi på 41 kroner, Hold.

Arctic Securities beholder kursmålet for BlueNord på 640 kroner, Kjøp.

SB1 Markets senker kursmålet for BlueNord til 615 kroner (655), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for BlueNord på 515 kroner, Hold.

SB1 Markets senker kursmålet for OKEA til 38 kroner (42), hever til Kjøp.

ABG Sundal Collier beholder kursmålet for OKEA på 45 kroner, Kjøp.

Pareto Securities beholder kursmålet for OKEA på 50 kroner, Kjøp.

Fearnley Securities beholder kursmålet for OKEA på 40 kroner, Kjøp.

Pareto Securities beholder kursmålet for TGS på 150 kroner, Hold.

DNB Carnegie beholder kursmålet for TGS på 115 kroner, Selg.

SEB beholder kursmålet for SalMar på 610 kroner, Kjøp.

Pareto Securities beholder kursmålet for SalMar på 520 kroner, Hold.

Pareto Securities beholder kursmålet for Måsøval på 35 kroner, Hold.

Arctic Securities senker kursmålet for Norwegian Air Shuttle til 17 kroner (18), gjentar Kjøp.

ABG Sundal Collier beholder kursmålet for Stolt-Nielsen på 336 kroner, Hold.

DNB Carnegie beholder kursmålet for Stolt-Nielsen på 340 kroner, Hold.

ABG Sundal Collier beholder kursmålet for Bonheur på 380 kroner, Kjøp.

ABG Sundal Collier hever kursmålet for Veidekke til 210 kroner (200), hever til Kjøp.

ABG Sundal Collier beholder kursmålet for AF Gruppen på 230 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs - de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse: Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

08 Jul 09:59

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 8. juli: SalMar og Kid leverer, TGS overrasker og shipping får også ny risikopremie

Siden forrige morgenrapport har det kommet en bred pakke med selskaps- og markedsrapporter. Dagens viktigste norske saker er en sterk volumoppdatering fra SalMar, bedre salgstall fra Kid, en positiv operasjonell oppdatering fra TGS, ny verdirealisering i Aker-caset og flere kontrakter i subsea og offshore. I shipping er bildet mer todelt: tankratene får støtte fra ny uro rundt Hormuz, mens en mulig normalisering av Suez fortsatt er en motvekt for containersegmentet.

Rapporten bygger kommentarer og analyser som jeg har fått lest siden siste oppdatering. Meglerhusenes kursmål og anbefalinger er gjengitt som eksterne vurderinger, ikke som anbefalinger fra Inside Oslo Børs.

Markedet: oljeprisen løfter energi, men risikobildet er mer urolig

Brent handles omkring 76 dollar fatet og WTI rundt 73 dollar etter et markert løft igår. Bakgrunnen er ny uro i Midtøsten. Samtidig peker EIA i sin ferske rapport på lavere oljeprisforventninger enn tidligere, med 2026-estimatet for Brent kuttet til 81,91 dollar fatet. Det gir et marked der kortsiktig risikopremie og langsiktige forventninger trekker i  forskjellig retning.

For Oslo Børs betyr dette at oljeaksjene igjen får støtte fra oljeprisen, men investorene bør skille mellom selskapene som løftes av spotpris og selskaper som får reell kontrakts- eller estimatstøtte. Dagens rapportstrøm peker tydeligst mot sistnevnte i oljeservice og subsea, der Moreld, DOF, Archer og TechnipFMC får ny kontraktsstøtte.


SalMar: sterk volumoppdatering demper noe av sjømaturoen

SalMar leverte en positiv selskapsoppdatering i sjømat. Q2-volumet endte på 81.800 tonn, klart over konsensus og opp 27 prosent fra året før. Beatet kom særlig fra Nord-Norge og Midt-Norge. Flere meglerhus peker på at de høyere volumene trolig delvis skyldes god biologi, selv om noe av volumet i Midt-Norge også kan være knyttet til ISA-relatert slakting. Det gjør tolkningen mer nyansert, men hovedbildet er likevel positivt: volumene var sterkere enn ventet, og 2026-guidingen ser mer konservativ ut enn før.

Lavere spotpriser og høyere fôrkostnader ligger fortsatt som en brems for hele sektoren. Det er derfor ikke gitt at volumbeatet gir like stort løft i EBIT som tonnasjen isolert skulle tilsi. ABG beregner mark-to-market EBIT for Q2 rundt 1,42 milliarder kroner, omtrent på linje med egne estimater, men fortsatt under FactSet-konsensus. Likevel gir oppdateringen et bedre utgangspunkt for SalMar enn mange fryktet etter en svak periode for sjømataksjene.

ABG Sundal Collier beholder kursmålet for SalMar på 660 kroner, Kjøp.

Fearnley Securities beholder kursmålet for SalMar på 676 kroner, Kjøp.

SEB beholder kursmålet for SalMar på 610 kroner, Kjøp.

Pareto Securities beholder kursmålet for SalMar på 520 kroner, Hold.

Bildet var svakere for Salmon Evolution. Pareto peker på at Q2-volumet på 945 tonn var under forventning, og at selskapets volumguiding for 2026 nå ser krevende ut. Den positive siden er at fase 2 skal være på plan, og at biomassen igjen bygges opp. Aksjen forblir dermed ett gjennomføringscase: investorene må se stabil vekst i biomasse og lavere kost per kilo før tilliten kan bygges opp igjen.

Pareto Securities senker kursmålet for Salmon Evolution til 5,50 kroner (5,70), gjentar Kjøp.


Kid: salgstallene bekrefter at vareflyten er bedre

Kid leverte en solid Q2-oppdatering. Omsetningen endte på 915 millioner kroner, opp 9,1 prosent i konstant valuta og rundt 1 prosent over konsensus. Både Kid Interiør og Hemtex bidro, men Hemtex var den klareste positive overraskelsen. Like-for-like-veksten var 6,7 prosent i Norge og 11,4 prosent i Hemtex. Nettsalget økte kraftig og utgjorde nå 15,9 prosent av konsernomsetningen.

Det viktigste ved tallene er ikke bare at de var litt over forventning. Det viktigste er at de reduserer usikkerheten etter en periode med svake sammenligningstall og vareflytproblemer fra lageret i Sverige. ABG skriver at utviklingen i første halvår tyder på at lagerdriften er normalisert. Samtidig møter selskapet lettere sammenligningstall i andre halvår. Det gir et bedre estimatgrunnlag inn mot Q2-rapporten i august.

ABG Sundal Collier beholder kursmålet for Kid på 155 kroner, Kjøp.

Arctic Securities beholder kursmålet for Kid på 150 kroner, Kjøp.

SEB beholder kursmålet for Kid på 146 kroner, Kjøp.

Pareto Securities beholder kursmålet for Kid på 125 kroner, Hold.


TGS: sterk inntektsoppdatering, men meglerhusene er fortsatt uenige

TGS kom med en klart bedre operasjonell oppdatering enn ventet. Selskapet venter produsert omsetning på rundt 400 millioner dollar i Q2, omtrent 11 prosent over konsensus. Høyere multiklientsalg i Latin-Amerika og Afrika, sterk fartøysutnyttelse og noe høyere OBN-aktivitet løftet tallene. Streamer-utnyttelsen var 94 prosent, over guidingen på rundt 90 prosent.

Dette er viktig for et selskap der aksjen har vært preget av diskusjonen om når seismikkmarkedet faktisk tar seg opp. SEB og Pareto omtaler oppdateringen som et tegn på bedring, mens SB1 Markets fortsatt mener den bredere oppgangen i leteaktivitet er for usikker. Slik står TGS-caset nå: Q2-tallene var bedre enn ventet, men uenigheten handler om hvor varig oppturen blir.

Pareto Securities beholder kursmålet for TGS på 150 kroner, Hold.

SEB beholder kursmålet for TGS på 135 kroner, Hold.

SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.


Aker og Kongsberg: verdier og forventninger står i sentrum

DNB Carnegie løfter kursmålet på Aker kraftig etter Cognite-transaksjonen. Meglerhuset anslår at salget til Schneider Electric gir en NAV-effekt på om lag 100 kroner per Aker-aksje. Samtidig trekker lavere verdier i børsnoterte eiendeler, særlig Aker BP, den estimerte Q2-NAV-en ned 4 prosent kvartal over kvartal. Det store bildet er likevel at Aker igjen har synliggjort verdier i en porteføljestruktur som ofte prises med rabatt.

Neste mulige katalysator i Aker blir ifølge DNB Carnegie en mulig børsnotering av Nscale. Meglerhuset mener dette kan bidra til å synliggjøre ytterligere verdier, og senker derfor sitt målsatte NAV-fradrag. For Kongsberg Gruppen handler dagens Pareto-kommentar mer om forventningsbildet enn om ny ordre. Selskapets eget konsensus har gjort det tydelig at overgangen til ny rapporteringsstruktur skaper støy, og Pareto mener flere IFRS-estimater kan måtte opp.

DNB Carnegie hever kursmålet for Aker til 1 400 kroner (1 185), gjentar Kjøp.

Pareto Securities beholder kursmålet for Kongsberg Gruppen på 554 kroner, Kjøp.


Telenor er også verdt å merke seg etter meldingen om kjøp av Bahnhof i Sverige. Pareto omtaler kjøpet som omtrent nøytralt for verdsettelsen, men strategisk interessant. Bahnhof øker Telenors svenske forbrukermarkedsandel betydelig, og transaksjonen kan samtidig redusere investorbekymringen for en større og mer krevende Three-transaksjon.


Oljeservice: kontrakter gir bedre synlighet

SEB trekker frem Archer, som har fått en stor plug and abandonment-kontrakt i britisk Nordsjø, og TechnipFMC, som har fått subsea-kontrakter fra Equinor. Samlet peker dette mot bedre aktivitetsnivå i deler av oljeservice, selv om oljeprisforventningene på lengre sikt er mer nøkterne.


Shipping: Bruton deles i to, tankratene stiger og dry bulk styrker seg

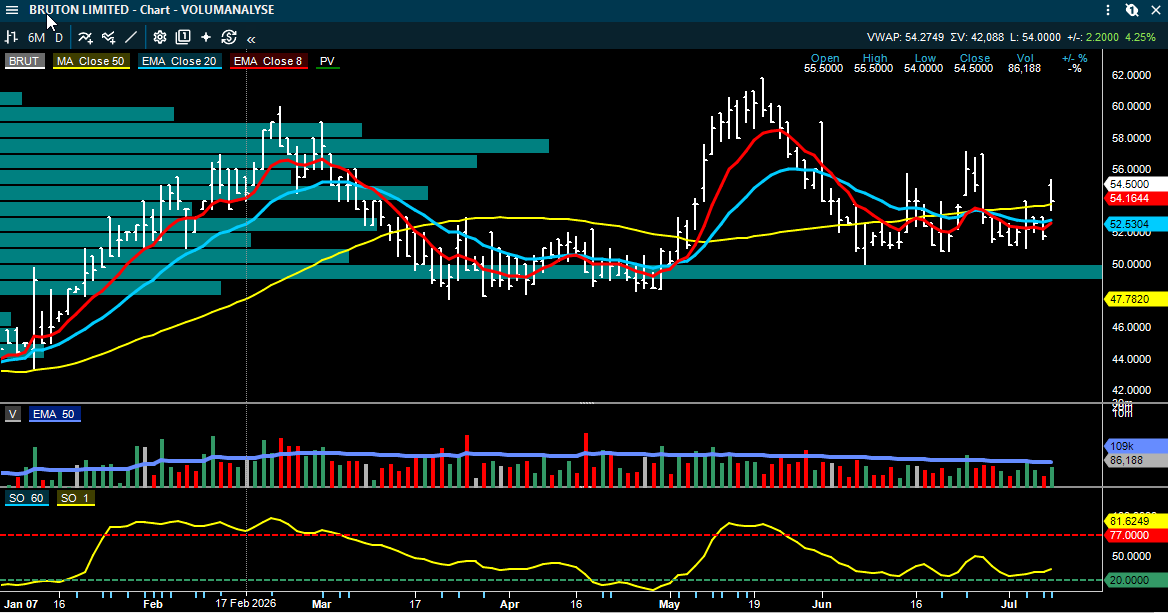
Bruton skal deles i to strukturer: ett selskap med de første fire VLCC-ene og månedlig utbytteambisjon, og ett separat asset-play-selskap med de åtte senere nybyggene. Flere meglerhus ser dette som positivt fordi investorer kan velge mellom kontantstrøm og ren eksponering mot fremtidige skipsverdier. Både ABG, Arctic og DNB Carnegie peker på at dagens rabatt til NAV kan bli lettere å redusere med en renere struktur.

ABG Sundal Collier beholder kursmålet for Bruton på 74 kroner, Kjøp.

Arctic Securities beholder kursmålet for Bruton på 67 kroner, Kjøp.

Markedssiden er samtidig mer geopolitisk. SEB viser til at VLCC-ratene AG-Kina steg til over 317.000 dollar dagen etter meldinger om nye angrep mot fartøy nær Hormuz. ABG rapporterer VLCC TD3C på 316.746 dollar dagen, mens Capesize steg videre til 37.440 dollar dagen. For tank er risikopremien tilbake. For tørrbulk peker ABG på solide volumdata og fortsatt moderat ordrebok, og omtaler dry bulk som sitt foretrukne segment i shipping.

Stolt-Nielsen får også en positiv forhåndsomtale fra Fearnley før Q2-rapporten. Meglerhuset løfter kursmålet og peker særlig på at Tank Containers kan få et bedre inntjeningsløft enn tidligere ventet etter Sutton-oppkjøpet. Capital Clean Energy Carriers får høyere kursmål etter revidert NAV-metode, men Fearnley holder fast ved Hold, blant annet fordi LNGC-markedet fortsatt har en høy ordrebok.

Fearnley Securities hever kursmålet for Stolt-Nielsen til 360 kroner (340), gjentar Kjøp.

Fearnley Securities hever kursmålet for Capital Clean Energy Carriers til 24 dollar (20), gjentar Hold.


Finans, konsulenter og mindre selskaper

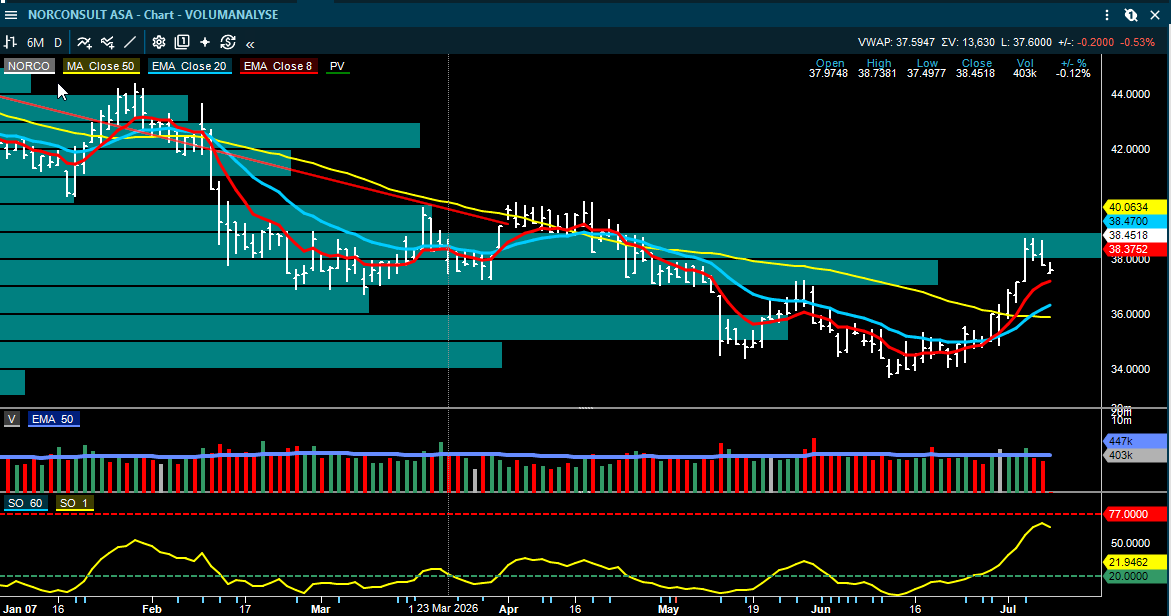
Norconsult får en positiv Q2-forhåndsomtale fra SB1 Markets. Meglerhuset mener den operasjonelle fremdriften er viktigere enn AI-bekymringen som har tynget sentimentet. SB1 venter justert EBITA omtrent på linje med konsensus, men peker på at Arna-Stanghelle-kontrakten bør gi bedre faktureringsgrad over tid. Caset fremstår derfor fortsatt som et skalerbart case innen nordisk rådgivning og infrastruktur.

SB1 Markets beholder kursmålet for Norconsult på 50 kroner, Kjøp.

I finans løftet Pareto nylig DNB-kursmålet til 325 kroner, mens Storebrand og Protector fortsatt trekkes frem positivt inn mot rapporteringssesongen. Det er ingen stor ny sektorendring i dagens e-poster, men finansaksjene går inn i Q2 med fokus på gebyrinntekter, NII-utvikling og kapitalavkastning.

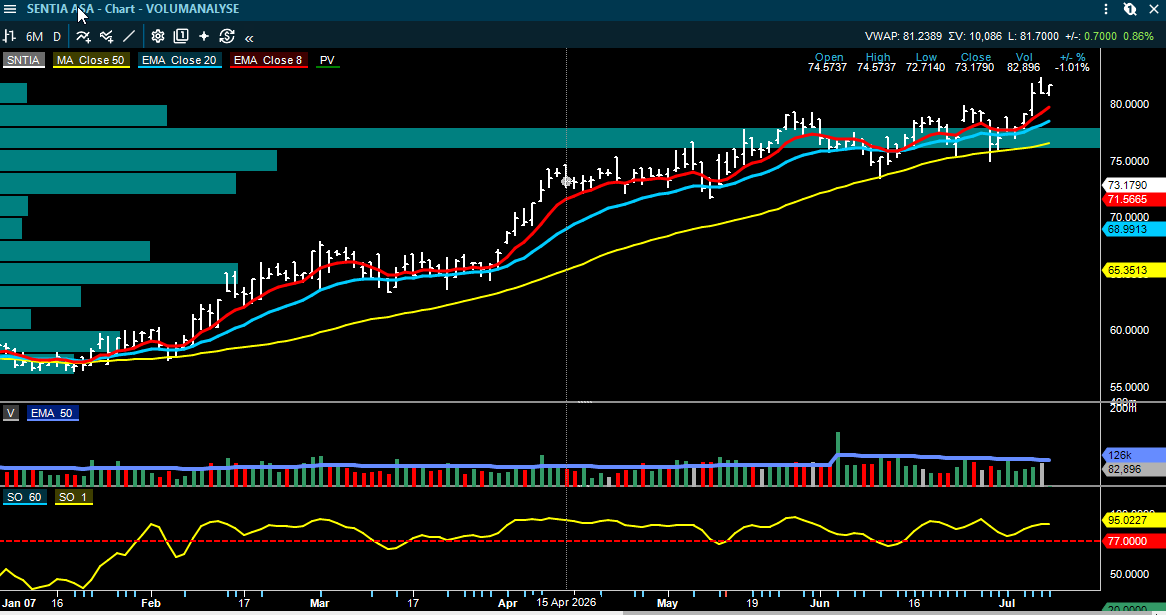
Sentia får en mindre, men interessant oppdatering fra Pareto. Nye datasenterordre, en sterkere backlog og Nscale som kunde gjør at Pareto løfter 2027-2028 EBIT-estimatene med 4 prosent og hever kursmålet svakt. Det er ett lite case i markedsverdi, men tematikken er relevant fordi datasenteretterspørselen fortsatt er en av de sterkere vekstdriverne i Norden.

Pareto Securities hever kursmålet for Sentia til 97 kroner (95), gjentar Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

07 Jul 21:46

Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

Hormuz-risikoen er tilbake – oljeprisen stiger 5,8 % på ny geopolitisk usikkerhet

Oljeprisen steg igjen etter at USA trakk tilbake den midlertidige Iran-waiveren knyttet til iransk olje, samtidig som flere maritime hendelser i Hormuz-stredet økte frykten for at normaliseringen av energiflyten fra Persiabukta kan stoppe opp.

Dette er viktig fordi Hormuz ikke bare er et regionalt konfliktpunkt. Det er et av verdens viktigste energiknutepunkter. Når tankere blir angrepet, når skip slår av transpondere, og når forsikrings- og sikkerhetsrisikoen øker, blir markedet raskt tvunget til å prise inn en ny geopolitisk risikopremie.

Det betyr ikke nødvendigvis at oljeprisen skal eksplodere høyere. Men det betyr at markedet ikke lenger kan legge til grunn en rask og friksjonsfri normalisering av oljeflyten fra regionen.

USA strammer til igjen

Den viktigste nyheten var at det amerikanske finansdepartementet trakk tilbake waiveren fra 21. juni knyttet til iransk olje. Det ble samtidig åpnet for en begrenset avviklingsperiode for enkelte transaksjoner, slik at overgangen kan skje mer ordnet.

Markedet tolket likevel dette som et klart signal: USA er tilbake i en strammere linje mot Iran.

Bakgrunnen er angrepene mot skip i og rundt Hormuz-stredet. Amerikanske kilder beskrev Irans handlinger som uakseptable og varslet konsekvenser. Det betyr at markedet igjen må prise inn risikoen for amerikansk respons, økt militær tilstedeværelse og større usikkerhet rundt iransk oljeeksport.

For oljeinvestorer er dette en viktig endring. Bare for kort tid siden handlet markedet om økt iransk eksport og flere fat inn i markedet. Nå handler det igjen om sanksjoner, skipsrisiko og mulig militær eskalering.

Hormuz er igjen kjernen i oljeprisen

Hormuz-stredet er en flaskehals for global energihandel. Store mengder olje, LNG og LPG passerer gjennom området. Når denne ruten blir usikker, påvirkes ikke bare råoljeprisen, men også gasspriser, frakt, forsikringskostnader og global inflasjonsrisiko.

I noen rapporter pekes det på at trusselnivået i Hormuz er hevet til «Severe» etter flere angrep mot skip. Det skal ha vært minst tre maritime hendelser det siste døgnet, inkludert angrep mot en Qatari LNG-tanker, en saudiarabisk råoljetanker og et annet fartøy truffet av en drone.

Selv om trafikken ikke har stoppet, er bildet mer urolig. Enkelte skip skal ha slått av AIS-transpondere. Det gjør det vanskeligere å se den faktiske trafikken gjennom området. Synlig trafikk kan derfor falle uten at all fysisk trafikk nødvendigvis stopper. Men signalet er likevel klart: rederier og eiere vurderer risikoen mer aktivt.

Det er ofte slik en energikrise utvikler seg. Det starter ikke nødvendigvis med full blokade. Det starter med usikkerhet, høyere forsikringspremier, endrede ruter, forsinkelser og mer forsiktige skipseiere.

Angrep på LNG er særlig sensitivt

At en Qatari LNG-tanker skal ha blitt truffet, er spesielt viktig. Qatar er en av verdens viktigste LNG-eksportører, og LNG-markedet er mer følsomt for transportforstyrrelser enn hva mange investorer tror.

Olje kan i større grad lagres, blandes og flyttes via flere markeder. LNG er mer infrastrukturavhengig. Den krever spesialskip, eksportterminaler, importterminaler og langsiktige kontrakter. Når LNG-fartøy blir en del av risikobildet, reagerer ofte europeiske gasspriser raskt.

Det er også grunnen til at europeiske naturgasspriser steg etter angrepene. Markedet begynner å prise inn at energirisikoen ikke bare gjelder olje, men også gassforsyning.

For Europa er dette viktig. Regionen er mer avhengig av LNG etter bortfallet av store deler av russisk rørgass. En mer usikker LNG-rute fra Midtøsten kan derfor raskt påvirke energiforventninger, industri og inflasjon.

Markedet hadde begynt å prise normalisering

Før disse hendelsene hadde oljeprisen begynt å falle tilbake fordi markedet trodde at flyten gjennom Hormuz gradvis skulle normaliseres. Flere tidligere strandede fat kunne komme tilbake til markedet, og skipstrafikken var i ferd med å ta seg opp.

Det var nettopp dette som bidro til lavere oljepris og mindre inflasjonsfrykt i markedet.

Men dagens utvikling utfordrer den antagelsen. Hvis rederier ikke stoler på at ruten er trygg, vil normaliseringen ta lengre tid. Hvis skip go dark, venter, snur eller krever høyere kompensasjon for risiko, blir det vanskeligere å få tilbake normal flyt.

Dette er kjernen: oljeprisen reagerer ikke bare på hvor mange fat som teoretisk kan eksporteres. Den reagerer på hvor trygt og forutsigbart det er å få fatene ut til kjøperne.

Saudis priskutt viser et annet problem

Samtidig som geopolitisk risiko øker, har Saudi-Arabia kuttet sine offisielle salgspriser kraftig. Det kan ved første øyekast tolkes som et tegn på svak etterspørsel eller overtilbud.

Det gjør bildet mer komplisert. På den ene siden har markedet geopolitisk risiko i Hormuz. På den andre siden finnes det tegn til at det er mange tilgjengelige fat i det korte markedet, og at produsentene må konkurrere hardere om kjøpere.

Dette er grunnen til at oljeprisen ikke nødvendigvis går rett opp på slike nyheter. Markedet må balansere to motstridende krefter:

Geopolitisk risiko trekker prisen opp.Tegn til overtilbud og svakere kjøperinteresse trekker prisen ned.

Den praktiske konsekvensen er at oljeprisen kan bli mer volatil. Den kan stige raskt på sikkerhetsnyheter, men få motstand hvis fysisk etterspørsel eller raffinerikjøp ikke bekrefter en strammere balanse.

Inflasjonsrisikoen kommer tilbake

For aksjemarkedet er den viktigste konsekvensen ikke bare oljeprisen i seg selv, men hva oljeprisen betyr for inflasjon og renter.

De siste ukene har lavere oljepris vært en viktig støtte for aksjer. Lavere energi har dempet stagflasjonsfrykten og gjort det lettere for markedet å tro at sentralbankene kan holde rentene stabile.

Hvis Hormuz-risikoen løfter olje- og gassprisene igjen, kan dette bildet endres. Energiprisene virker raskt inn i inflasjonsforventninger, transportkostnader, produksjonskostnader og forbrukernes kjøpekraft.

Dette er særlig viktig i en periode hvor Fed allerede er mer fokusert på inflasjon enn på å støtte markedet. Dersom oljeprisen igjen begynner å stige på geopolitikk, kan rentemarkedet prise inn mindre rom for lettelser og større risiko for strammere pengepolitikk.

Det er derfor slike nyheter kan få betydning langt utover energisektoren.

Hvorfor gull falt selv om risikoen steg

Et interessant poeng er at gull falt, selv om geopolitisk risiko økte. Normalt skulle man kanskje forventet at gull steg på slike nyheter.

Forklaringen ligger i rentene og inflasjonen. Hvis Hormuz-risikoen først og fremst tolkes som inflasjonsdrivende, kan markedet frykte en mer haukete sentralbank. Gull betaler ingen rente, og blir mindre attraktivt når realrenter eller forventninger om strammere pengepolitikk stiger.

Dette viser at gull ikke alltid er en enkel geopolitisk hedge. Hvis en geopolitisk hendelse samtidig øker inflasjons- og renteuroen, kan gull fortsatt møte motvind.

For investorer er dette et viktig poeng: samme nyhet kan være positiv for olje, negativ for obligasjoner, blandet for aksjer og negativ for gull – avhengig av hvordan rentemarkedet tolker konsekvensene.

Shipping og forsikring blir viktige markedsindikatorer

Når skip angripes i et viktig knutepunkt, blir shippingdata en nøkkelindikator. Det holder ikke å se på spotprisen på olje. Man må også følge skipsbevegelser, AIS-data, forsikringspremier, rutevalg og rederienes risikovilje.

Hvis trafikken gjennom Hormuz fortsetter, men med mer forsiktighet, kan markedet håndtere situasjonen. Hvis flere skip begynner å vente, snu eller kreve alternative ruter, kan risikopremien øke.

Det viktigste er ikke nødvendigvis ett enkelt angrep. Det viktigste er om hendelsene endrer adferden til skipseiere og kjøpere.

Markedet tåler ofte enkelthendelser. Det tåler dårligere at logistikksystemet endrer seg.

Mulig amerikansk respons er neste store usikkerhet

Analysen peker på at det er vanskelig å se for seg at USA lar disse hendelsene passere uten respons. Dersom USA svarer militært eller øker presset mot iransk skipstrafikk, kan situasjonen raskt eskalere.

Samtidig er diplomatiske prosesser fortsatt uklare. Forhandlingene med Iran er suspendert mens landet gjennomfører seremonier etter Khameneis død, og Qatar har sagt at samtaler kan gjenopptas etter dette.

Markedet må derfor prise både risikoen for eskalering og muligheten for at diplomati igjen roer situasjonen.

Det gjør oljeprisen mer nyhetsstyrt. Hver melding om skipstrafikk, amerikansk respons, iransk retorikk eller diplomatisk fremdrift kan gi raske bevegelser.

Relevans for Oslo Børs

For Oslo Børs er dette svært relevant. Norge har tung eksponering mot energi, oljeservice, shipping og gassrelaterte verdikjeder. Hormuz-risiko kan derfor påvirke flere sektorer samtidig.

Høyere oljepris kan støtte oljeprodusenter, men effekten er ikke entydig positiv. Hvis oljeoppgangen skyldes geopolitisk stress, kan global risikovilje svekkes. Det kan ramme sykliske aksjer, shipping og mindre selskaper.

Oljeservice kan få støtte hvis markedet begynner å prise inn høyere oljepris over tid, men kan også rammes dersom geopolitisk uro skaper bred risikoreduksjon.

Shipping er todelt. Høyere risiko kan gi høyere frakt- og forsikringskostnader, og i enkelte segmenter kan ruteendringer støtte ratene. Samtidig kan direkte sikkerhetsrisiko i viktige farvann gjøre investorene mer forsiktige.

For norske investorer er poenget at Hormuz ikke bare er en oljeprisnyhet. Det er en global risikonyhet.

Hva er interessant å følge nå?

  • Det første er om flere skip blir angrepet. Enkelthendelser kan markedet ofte absorbere. En serie hendelser som får rederier til å endre adferd, er mer alvorlig.

  • Det andre er trafikken gjennom Hormuz. Hvis synlig trafikk faller, eller flere skip slår av transpondere, viser det at sikkerhetsrisikoen påvirker logistikk.

  • Det tredje er amerikansk respons. En begrenset sanksjons- eller sikkerhetsrespons er én ting. Militær eskalering er noe helt annet.

  • Det fjerde er olje- og gassprisene. Hvis Brent etablerer seg over tidligere nivåer, vil markedet begynne å prise inn en økt risikopremie.

  • Det femte er rentemarkedet. Dersom oljeoppgangen løfter inflasjonsforventninger og renter, kan aksjemarkedet få større problemer enn oljeprisen alene tilsier.

Kilde: Bloomberg, UBS, Kepler, UKMTO og Joint Maritime Information Center.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

07 Jul 21:11

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

OSLO BØRS vs TEKNISKE DATA

Posted

07 Jul 11:15

Image from Roger K.'s post
1 / 2
Image from Roger K.'s post
2 / 2

Rotasjonen i AI-markedet kan stabilisere Nasdaq

Etter en ekstrem periode hvor halvledere, memory og de mest rendyrkede AI-infrastrukturaksjene har dominert markedet, begynner kapitalen å rotere. Morgan Stanley argumenterer nå for at investorer bør være mer forsiktige med chipaksjer på kort sikt og heller se mot hyperscalerne og andre deler av markedet som har hengt etter.

Det høres kanskje negativt ut ved første øyekast. Halvledere har vært selve motoren i markedet. Hvis de begynner å falle, er det lett å tenke at hele AI-handelen står foran en større nedtur.

Men bildet er mer nyansert. Denne rotasjonen kan faktisk bidra til å stabilisere markedet, nettopp fordi hyperscalerne har så høy markedsverdi og så stor indeksvekt.

Hvis kapitalen bare forlater halvledere og går i kontanter, er det negativt for markedet. Men hvis kapitalen flyttes fra overstrakte chip- og memoryaksjer til store hyperscalere, consumer discretionary, transport, biotech og andre sektorer, kan det gi et bredere og mer robust marked.

Fra smal ledelse til bredere marked

Morgan Stanley har lenge argumentert for at markedet skulle begynne å brede seg ut. Tanken er at økonomien er på vei inn i en ny ekspansjonsfase etter en periode med rullerende svakhet i ulike sektorer.

I en slik fase blir inntjeningsveksten ofte bedre enn ventet. Selskapene har allerede kuttet kostnader, effektivisert driften og blitt mer disiplinerte. Når inntektene igjen begynner å vokse, kan marginene løfte seg raskt. Dette kalles operasjonell gearing.

Det er dette som er kjernen i broadening-tesen. Markedet skal ikke bare bæres av noen få AI-vinnere. Flere sektorer skal etter hvert bidra.

Denne prosessen startet allerede mot slutten av 2025, men ble avbrutt av Iran-konflikten og oljeprissjokket. Da oljeprisen steg kraftig, kom inflasjonsfrykten tilbake. Rentemarkedet begynte å prise inn Fed-hevinger i stedet for kutt, og investorene trakk seg tilbake til de mest åpenbare AI-vinnerne. Resultatet ble en svært smal markedsledelse, dominert av halvledere og memory.

Nå har oljeprisen falt kraftig. Det har dempet inflasjonsfrykten, stabilisert rentene og gitt rom for at kapitalen igjen kan søke mot flere deler av markedet.

Hvorfor lavere oljepris er så viktig

Oljeprisen har vært en nøkkelfaktor gjennom hele dette bildet. Da oljeprisen steg, ble markedet redd for stagflasjon. Det betyr høyere inflasjon samtidig som veksten kan bli svakere. Det er et vanskelig miljø for aksjer.

Når oljeprisen faller, endres bildet. Lavere energi reduserer inflasjonspresset, støtter forbrukernes kjøpekraft og gir sentralbankene mer rom til å holde igjen på rentehevinger. Det er positivt for bredden i aksjemarkedet.

Morgan Stanley mener at markedet kan ha blitt for hawkish i sin renteprising. Hvis inflasjonen holder seg mer kontrollert enn fryktet, og Fed ikke hever renten i år, kan det bli en positiv overraskelse for aksjer.

Dette er viktig fordi en slik utvikling typisk støtter de delene av markedet som har hengt etter: consumer discretionary, transport, regionale banker, biotech og andre mer økonomisk sensitive områder.

Med andre ord: lavere oljepris kan være den makrofaktoren som gjør at markedet klarer å rotere ut av en smal AI-ledelse uten å knekke.

Semis har gått for langt for fort

Halvlederaksjene har hatt en historisk sterk periode. Etter Micron-resultatene og den kraftige memory-fokuset har mange chipaksjer steget så mye at forventningene ble svært høye.

Det er her Morgan Stanley peker på et viktig poeng: Dette handler ikke nødvendigvis om at AI-capex-syklusen er over. Det handler mer om at endringstakten i forventningsoppjusteringene kan ha toppet ut.

Markedet priser ikke bare nivået på inntjeningen. Det priser også endringstakten. Når analytikernes estimater stadig skrus opp, fungerer det som drivstoff for aksjen. Men når oppjusteringene begynner å avta, kan aksjen korrigere selv om den langsiktige historien fortsatt er god og intakt.

Dette er særlig viktig i halvledere og memory. Memory er den mest råvarepregede delen av halvlederkomplekset. Slike markeder har ofte store prissvingninger. Når etterspørselen er sterk og tilbudet stramt, kan prisene og aksjene gå parabolsk. Men når markedet begynner å tvile på om knappheten varer, kan korreksjonene bli kraftige.

Morgan Stanley sammenligner utviklingen med sølvaksjer tidligere i år. Det er ikke fordi chipaksjer og sølv er samme type investering, men fordi begge kan få parabolske bevegelser når kapitalen jager et tema med knapphet og momentum.

Meta ble katalysatoren

Meta-nyheten ble viktig fordi den traff kjernen i AI-capex-fortellingen. Selskapet signaliserte at det ville begynne å selge overskuddskapasitet til eksterne kunder. Markedet tolket dette som et tegn på mer kapitaldisiplin og bedre utnyttelse av eksisterende investeringer.

For Meta var dette positivt. Investorene har vært bekymret for stadig høyere AI-investeringer og lavere fri kontantstrøm. Når Meta viser tegn til at investeringene kan kommersialiseres eller at capex-veksten kan modereres, belønnes aksjen.

Men for halvleder- og memoryaksjene ble signalet mer krevende. Hvis hyperscalerne begynner å tone ned veksttakten i capex, eller hvis markedet begynner å tro at noe av kapasiteten allerede er bygget, blir leverandørene mer sårbare.

Dette er selve rotasjonen: Kapitalen flytter seg fra dem som har mottatt AI-capex-pengene, til dem som kontrollerer pengestrømmen og kan begynne å vise bedre kapitaldisiplin.

Hyperscalerne kan stabilisere markedet

Det interessante med denne rotasjonen er at den ikke nødvendigvis er negativ for hovedindeksene.

Hyperscalerne har enorm markedsverdi. Selskaper som Microsoft, Alphabet, Amazon, Meta og andre store plattformselskaper har så høy indeksvekt at de kan stabilisere markedet selv om halvledere korrigerer.

Det betyr at en rotasjon fra semiconductors til hyperscalere kan gi en mykere landing enn en ren kollaps i AI-handelen. Hvis investorene selger memory og chipaksjer, men kjøper store plattformselskaper med sterke kjernevirksomheter, høy kontantstrøm og mulighet til å dominere neste fase av AI, kan indeksene holde seg bedre enn halvlederindeksen alene skulle tilsi.

Dette er viktig for investorer å forstå. En sektorrotasjon kan se dramatisk ut i enkelte momentumaksjer, men samtidig være stabiliserende for markedet samlet sett hvis kapitalen flyttes til større og mer likvide selskaper.

Hyperscalerne har allerede hatt en periode med underperformance mens capex-forventningene steg. De har tatt smerten først. Nå kan markedet begynne å belønne dem dersom capex-forventningene slutter å stige ukontrollert.

AI-syklusen er ikke over

Det er viktig å skille mellom en korreksjon i AI-vinnerne og slutten på AI-syklusen.

Morgan Stanley sier ikke at AI-capex-syklusen er ferdig. De sier at markedet kan ha nådd en kortsiktig topp i endringstakten for forventningene til halvlederinntjening. Det er noe helt annet.

Siden ChatGPT ble lansert i november 2022, har AI-handelen allerede hatt flere korreksjoner. Hver gang har markedet rotert mellom ulike typer AI-vinnere. Noen perioder har halvledere ledet. Andre perioder har hyperscalere, software, infrastruktur eller andre deler av verdikjeden tatt over.

Dette er normalt i en stor tematisk syklus. En sterk trend går sjelden rett opp. Den beveger seg gjennom rotasjoner, korreksjoner og nye ledergrupper.

Det vi ser nå kan derfor være neste rotasjon i en fortsatt AI-syklus.

Fra chipmangel til kapitaldisiplin

AI-handelen startet med ett enkelt narrativ: verden trenger mer datakraft, og datakraft krever chips. Det var en perfekt historie for halvledere og memory.

Nå begynner markedet å stille mer modne spørsmål. Hvor mye kapasitet er nok? Hvem får best avkastning på investeringene? Hvilke selskaper har allerede priset inn for mye vekst? Hvem kan bruke AI til å kutte kostnader? Hvem kan tjene penger på applikasjonene?

Dette er en viktig faseendring. Markedet beveger seg fra knapphetstema til avkastningstema.

I knapphetstemaet belønnes leverandørene. I avkastningstemaet kan hyperscalerne komme bedre ut, fordi de har sterke kjernevirksomheter, store kundebaser, distribusjon, kapital og mulighet til å bygge eller kontrollere agentic AI-applikasjoner.

Dette er grunnen til at Morgan Stanley foretrekker hyperscalere over semiconductors på kort sikt.

Broadening handler ikke bare om teknologi

Morgan Stanley peker også på andre områder som kan nyte godt av en bredere markedsoppgang. Consumer discretionary goods, transport og biotech trekkes frem.

Consumer discretionary goods kan få støtte fra et skifte i forbruket fra tjenester til varer, bedre pricing og sterkere EPS-revisjoner. Dette passer godt med ideen om at økonomien ikke er på vei inn i en resesjon, men heller inn i en ny ekspansjonsfase.

Transport kan også nyte godt av lavere oljepris og bedre økonomisk aktivitet. Lavere drivstoffkostnader, mer vareflyt og bedre volum kan støtte inntjeningen.

Biotech er interessant fordi sektoren er svært rentefølsom. Hvis markedet har priset inn for mye Fed-stramming, og renteforventningene faller, kan biotech få støtte. I tillegg kan M&A-syklusen i sektoren bidra positivt.

Dette viser at broadening ikke bare betyr at flere teknologiselskaper stiger. Det betyr at kapitalen begynner å lete etter avkastning i flere deler av markedet.

Hvorfor dette er sunnere for markedet

Et marked som bare bæres av én sektor, blir sårbart. Når halvledere, memory og AI-infrastruktur står for en uforholdsmessig stor del av oppgangen, blir hele markedet avhengig av at disse aksjene fortsetter å stige.

Et bredere marked er mer robust. Hvis noen sektorer korrigerer, kan andre ta over. Hvis chipaksjer faller, men hyperscalere, transports, biotech, consumer discretionary og andre laggards stiger, blir totalbildet mer balansert.

Dette er nettopp hvorfor rotasjonen kan stabilisere markedet. Den reduserer avhengigheten av én ekstremt overfylt handel.

For investorer er dette et viktig poeng. Det er ikke alltid negativt når de gamle vinnerne begynner å underprestere. Det avgjørende er om kapitalen forlater markedet eller bare flytter seg internt.

Akkurat nå peker Morgan Stanley på det siste: kapitalen roterer, ikke nødvendigvis evakuerer.

Relevans for indeksene

Hyperscalerne er så store at de har stor betydning for hovedindeksene. Dersom de begynner å outperformere samtidig som semiconductors korrigerer, kan S&P 500 og Nasdaq holde seg bedre enn mange momentumaksjer/kurver.

Dette kan skape en situasjon hvor underliggende rotasjon er kraftig, men hovedindeksene virker relativt stabile. For investorer som bare ser på indeksnivå, kan det se ut som lite skjer. Under overflaten kan det likevel være en stor omprising av lederskap.

Dette er en av de viktigste lærdommene i dagens marked. Man må se under overflaten. Hvilke aksjer leder? Hvilke sektorer svekkes? Er kapitalen på vei ut av markedet, eller bare inn i andre lommer av markedet?

Hvis hyperscalerne tar over lederskapet fra semiconductors, kan indeksene kamuflere store rotasjoner under overflaten.

Risikoen er ikke borte

Selv om rotasjonen kan stabilisere markedet, er risikoen ikke borte. Halvledere og memory har vært ekstremt sterke, og en større korreksjon kan fortsatt påvirke sentimentet. Mange investorer sitter med store gevinster i disse aksjene. Hvis tekniske nivåer brytes, kan salgspresset bli selvforsterkende.

I tillegg er AI-temaet fortsatt høyt priset. Hyperscalerne kan bli belønnet for kapitaldisiplin, men de må også bevise at AI-investeringene gir reell avkastning. Hvis markedet etter hvert konkluderer med at AI-capex ikke gir nok inntektsvekst eller kostnadsbesparelser, kan også hyperscalerne bli mer sårbare.

Det er derfor dette bør tolkes som en rotasjon, ikke som et frikort.

Kilde: Morgan Stanley, Michael Wilson

Posted

07 Jul 10:49

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

Morgenrapport 7. juli: Hormuz gir ny risikopremie, Yara får fundamental støtte etter kursfallet og TGS nedgraderes

Denne rapporten bygger på hva jeg har fått gått gjennom på morgenen og andre markedsoppdateringer som har kommet inn siden forrige gjennomgang. Hovedbildet er litt mer urolig enn i går morges. Hormuz-stredet er tilbake som risikofaktor, Yara får støtte fra Pareto etter et markant kursfall, mens TGS får en negativ analyse fra SB1 Markets. Samtidig kommer det flere konkrete kontraktsnyheter i offshore og subsea, og sjømatsektoren får nye volumoppdateringer før Q2-rapportene.

Markedet: litt svakere risikobilde etter sterk USA-kveld

Wall Street er litt i limbo før det kommer viktigere makrotall senere i uken. Amerikanske aksjer steg mandag, med S&P 500 opp 0,7 prosent og Nasdaq opp 1,1 prosent. Oppgangen var igjen drevet av AI-relaterte selskaper. I Asia er bildet svakere. Sør-Korea faller kraftig, og Samsung trekker ned etter at investorene stiller spørsmål ved hvor varige AI-effektene blir.

Makrokalenderen er tynn i dag, men markedet venter på Fed-referatet, nye inflasjonstall og signaler fra politiske møter. For Oslo Børs er energibildet viktigere enn makro i dag. Oljeprisen er fortsatt nær nivåene før Iran-konflikten, men ny usikkerhet rundt Hormuz-stredet kan gi kortsiktig risikopremie i energi og shipping.

Olje og shipping: Hormuz er igjen en relevant markedsrisiko

Flere morgenrapporter peker på en mer skjør situasjon i Hormuz-stredet. Arctic Securities viser til meldinger om at et gasskip skal ha blitt truffet nær stredet. Fearnley Securities skriver samtidig at Brent handles rundt 72,9 dollar fatet og WTI rundt 69,4 dollar. Det er ikke nok til å endre oljemarkedet fundamentalt, men det er nok til å minne markedet om at geopolitisk risiko ikke er borte.

I shipping er bildet todelt. Tankratene er fortsatt høye, med VLCC-rater nær 295.000 dollar dagen og VLGC-rater over 250.000 dollar dagen. Samtidig er containersentimentet mer sårbart. Maersk og Hapag-Lloyd begynner gradvis å flytte utvalgte Gemini-ruter tilbake mot Suez-kanalen. Arctic og DNB Carnegie peker på at dette kan bli negativt for tonnmilene dersom flere ruter følger etter. DNB Carnegie omtaler det som et første strukturelt steg mot normalisering i Rødehavet, men understreker også at omfanget foreløpig er begrenset.

Det er dermed ikke ett entydig shippingbilde. Tank og LPG får fortsatt støtte av høy geopolitisk risiko og stramme spotmarkeder. Container kan derimot møte lavere rater over tid dersom Suez-normaliseringen blir bredere.

Offshore og subsea: kontrakter gir bedre synlighet

Dagens mest konkrete positive selskapsnyheter kommer i offshore og subsea. Moreld får støtte etter at Ocean Installer har sikret en stor kontrakt med Equinor for den første bølgen av NCS2035-tieback-prosjekter. Fearnley anslår kontrakten til 1-2 mrd. kroner og peker på prosjektene Omega Sør, Brime, Tyrihans Nord og TWIN. Dette gir mer backlog inn i 2028 og styrker inntrykket av at Equinors subsea-aktivitet på norsk sokkel er i gang.

DOF Group har sikret en stor subsea-kontrakt i Nord-Australia, med verdi anslått til 50-100 mill. dollar. Arbeidet skal utføres av Skandi Inventor fra fjerde kvartal 2026, og Fearnley peker på at fartøyet nå har fast backlog i APAC-regionen ut 2027. Solstad Maritime får også støtte etter kontraktsforlengelse for Normand Vision med Ocean Installer. Avtalen dekker 2028 og har opsjoner for 2029 og 2030.

DNB Carnegie går lenger og oppgraderer Solstad Maritime til kjøp. Meglerhuset viser til høy kontraktsdekning, videre nedbetaling av gjeld og attraktiv direkteavkastning. De løfter også kursmålet for Solstad Offshore.

TGS: SB1 Markets går til salg

Den mest negative norske analysen jeg har fått med meg på morgenen gjelder TGS. SB1 Markets senker anbefalingen til Selg og kutter kursmålet. Meglerhuset mener risikoen øker for at oppgangen i seismikkmarkedet skyves ut i tid. Aksjen har riktignok falt om lag 20 prosent fra siste topp, men er fortsatt kraftig opp fra bunnen i andre halvår 2025.

SB1 peker på at oljeprisen nå ligger rundt nivåer som ikke uten videre gir økte letebudsjetter. De mener det fortsatt er få klare tegn til bred bedring i seismikketterspørselen, med lav anbudsaktivitet, få nye prosjekter og svakere aktivitet både i streamer og OBN. SB1 ligger 12-19 prosent under konsensus på cash EBITDA for 2027-2028. Dette er en kursdrivende negativ melding, fordi den utfordrer markedets forventning om rask bedring.

SB1 Markets senker kursmålet for TGS til 100 kroner (130), senker til Selg.

Yara: Pareto mener fallet er overdrevet

Yara får en mer positiv vinkling fra Pareto Securities, selv om kursmålet kuttes. Pareto mener korreksjonen i aksjen har gått for langt. Ureamarkedet har normalisert seg raskere enn ventet etter importvakuum, svakere etterspørsel og nye kinesiske eksportkvoter. Det har presset prisene ned, og Pareto kutter EPS-estimatet for 2026 med 20 prosent.

Likevel holder meglerhuset fast ved kjøpsanbefalingen. Hovedpoenget er at Yara fortsatt tar grep for å bedre avkastningen, og at kjøpet av et amerikansk ammoniakkanlegg skyver selskapet lenger ned på kostnadskurven. Pareto venter Q2-EBITDA på 1,09 mrd. dollar, litt under konsensus på 1,12 mrd. dollar. For 2027 holdes estimatene i hovedsak uendret. Aksjen handles ifølge Pareto nær 1,1 ganger bokført egenkapital og 8-9 ganger P/E for 2027-2028.

Pareto Securities senker kursmålet for Yara til 560 kroner (650), gjentar Kjøp.

Sjømat: volumoppdateringer, men pris og kostnader dominerer fortsatt

Sjømatbildet er fortsatt preget av svake spotpriser og høyere fôrkostnader. Nye volumoppdateringer endrer ikke hovedbildet, men de gir viktig informasjon før Q2-rapportene. Lerøy Seafood Group rapporterte 44.800 tonn i Q2. Pareto justerer Q2-estimatet litt ned, men lar helårsbildet i hovedsak stå. Meglerhuset ligger fortsatt rundt 13 prosent under konsensus på EBIT for 2026, hovedsakelig på grunn av lavere prisforutsetninger.

Grieg Seafood leverte 5.600 tonn i Q2, noe som var over guidingen og Fearnleys estimat. Det er svakt fra et historisk nivå, men bedre enn ventet. Fearnley venter at konsensus for Q2 EBIT kan komme ned mot null etter lavere laksepriser og fortsatt høy kostbase, men mener mye av dette trolig er priset inn. SEB omtaler oppdateringen som nøytral, men peker fortsatt på krevende risk/reward før full rapport.

Salmon Evolution kom inn med 945 tonn i Q2, lavere enn Fearnleys estimat på 1.100 tonn og Arctics 1.250 tonn. Fearnley venter at EBITDA-konsensus kan komme ned, mens Arctic legger mer vekt på at kvartalet var spesielt og at fase 2 fortsatt utvikler seg etter plan. Det positive i oppdateringen er at biologien og biomassveksten ser bedre ut etter designendringene. Det negative er at volum og prisrealisering ikke er sterke nok til å løfte kortsiktig inntjening.

Nordic Aqua Partners skiller seg positivt ut. Fearnley skriver at selskapet høstet 1.362 tonn i Q2, 24 prosent over meglerhusets estimat. Biomassen steg 13 prosent fra forrige kvartal, og fase 1+2 er ved full run-rate. Dette støtter 2026-guidingen og gjør Nordic Aqua til et mer positivt datapunkt i en ellers tung sjømatsektor.

Pareto Securities beholder kursmålet for Lerøy Seafood Group på 44 kroner, Hold.

Fearnley Securities beholder kursmålet for Grieg Seafood på 33 kroner, Hold.

SEB beholder kursmålet for Grieg Seafood på 31 kroner, Hold.

Fearnley Securities beholder kursmålet for Salmon Evolution på 6,30 kroner, Kjøp.

Arctic Securities beholder kursmålet for Salmon Evolution på 6,50 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Nordic Aqua Partners på 120 kroner, Kjøp.

Atea og Appear: to ulike teknologicaser

Innen teknologi får Atea et løft fra Arctic Securities, som hever kursmålet til 190 kroner. Meglerhuset venter få overraskelser i Q2, men mener Atea håndterer høyere innkjøpspriser godt. Økte maskinvarepriser kan gi vekststøtte resten av året, og tegn fra sammenlignbare selskaper tyder på at noe etterspørsel kan være trukket frem. Arctic peker også på bedring i Danmark, sterk kontantposisjon og attraktiv direkteavkastning.

Appear er ett mer krevende case. Arctic kutter kursmålet betydelig etter en svak Q2-oppdatering og lavere 2026-guiding. Inntektene i Q2 var rundt 40 prosent under konsensus, og flere kontrakter er skjøvet til andre halvår. Arctic mener likevel at veksten er forsinket, ikke ødelagt. Det er en rimelig formulering, men for aksjen er det viktig at selskapet nå viser tydelig ny vekst i andre halvår. Synligheten er lavere enn markedet trodde.

Arctic Securities hever kursmålet for Atea til 190 kroner (170), gjentar Kjøp.

Arctic Securities senker kursmålet for Appear til 75 kroner (95), gjentar Kjøp.

Eiendom og finans: Public Property Invest og FIG-oppdateringer

Public Property Invest får en positiv forhåndsomtale fra Arctic Securities før Q2-rapporten. Dette blir første kvartalsrapport etter primærnoteringen i Stockholm. Arctic peker på refinansiering av gjenværende brofinansiering, lavere finansieringskostnader og nye omsorgseiendommer i Finland. Meglerhuset venter 877 mill. svenske kroner i leieinntekter og 710 mill. svenske kroner i NOI. Fokus blir oppkjøpsmuligheter og finansieringsvilkår.

På finanssiden gjentar Pareto i sin FIG Weekly hovedpunktene fra forrige ukes rapporter. DNB er fortsatt deres foretrukne norske finansnavn, med kjøp og kursmål 325 kroner. Protector ventes å levere nok et solid kvartal, mens Storebrand har et svakere Q2-bilde, men bedre utsikter etter kvartalet. Dette er ikke nye store endringer fra morgenen, men det bekrefter at finanssektoren fortsatt blir vurdert relativt konstruktivt inn mot Q2-sesongen.

Arctic Securities beholder kursmålet for Public Property Invest på 26 kroner, Kjøp.

Kursmål og anbefalingsendringer

SB1 Markets senker kursmålet for TGS til 100 kroner (130), senker til Selg.

Pareto Securities senker kursmålet for Yara til 560 kroner (650), gjentar Kjøp.

Arctic Securities hever kursmålet for Atea til 190 kroner (170), gjentar Kjøp.

Arctic Securities senker kursmålet for Appear til 75 kroner (95), gjentar Kjøp.

DNB Carnegie hever kursmålet for Solstad Maritime til 30 kroner (28), hever til Kjøp.

DNB Carnegie hever kursmålet for Solstad Offshore til 75 kroner (70), gjentar Kjøp.

Fearnley Securities beholder kursmålet for Moreld på 26 kroner, Kjøp.

Fearnley Securities beholder kursmålet for DOF Group på 152 kroner, Kjøp.

Pareto Securities beholder kursmålet for Lerøy Seafood Group på 44 kroner, Hold.

Fearnley Securities beholder kursmålet for Grieg Seafood på 33 kroner, Hold.

SEB beholder kursmålet for Grieg Seafood på 31 kroner, Hold.

Fearnley Securities beholder kursmålet for Salmon Evolution på 6,30 kroner, Kjøp.

Arctic Securities beholder kursmålet for Salmon Evolution på 6,50 kroner, Kjøp.

Fearnley Securities beholder kursmålet for Nordic Aqua Partners på 120 kroner, Kjøp.

Arctic Securities beholder kursmålet for Public Property Invest på 26 kroner, Kjøp.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, gjengivelse av megleranalyser og er ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Intet i denne rapporten er oppfatninger fra Inside Oslo Børs. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger fra diverse meglerselskaper, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

Posted

06 Jul 10:48

Image from Roger K.'s post

Morgenrapport 6. juli: Norwegian skuffer, Hexagon får datasenterløft og Veidekke bygger ordreboken

Dette er en redaksjonell morgenrapport basert på det jeg har klart å få med meg denne morgenen. Oppsummert så nærmer rapporteringssesongen seg og det er noen viktige news i enkeltaksjer: Norwegian Air Shuttle får et selgerpress etter svake trafikkdata, Hexagon Composites får positive impulser fra news omkring et datasenter, Veidekke styrker ordreboken, men markedet trekker på skuldrene, mens sjømatsektoren fortsatt preges av lavere priser og marginpress uten at det skaper noen store bevegelser – er mye negativt priset inn?

Markedet: inflasjon, renter og rapporteringssesong styrer uken

Uken starter med et mer blandet markedsbilde enn overskriftene alene skulle tilsi. Risikoappetitten i aksjemarkedet har holdt seg bedre enn fryktet etter den siste oljeprisuroen, men investorene går inn i rapporteringssesongen med et tydeligere skille mellom selskaper som leverer på ordre, kontantstrøm og marginer, og selskaper der etterspørselen begynner å vise svakhet.

Makrobildet er fortsatt rentestyrt. SEB peker på at ukens viktigste makro blir FOMC-referatet, norske og svenske inflasjonstall og IMFs oppdaterte World Economic Outlook. For Norge venter SEB at kjerneinflasjonen, CPI-ATE, faller til 3,2 prosent år over år i juni, marginalt under Norges Banks anslag på 3,3 prosent. Juni- og julitallene blir viktige for om markedet igjen må prise inn en renteheving allerede i august.

I kredittmarkedet beskriver Fearnley et bilde der risikopåslagene fortsatt holder seg godt. Samtidig er energibildet ikke helt avklart. Oljeprisen har falt litt etter økt eksport ut av Gulf-regionen og nye samtaler mellom USA og Iran, men naturgassmarkedet er fortsatt stramt. TTF-prisen steg 5,8 prosent forrige uke til 45,1 euro/MWh, mens europeiske gasslagre ligger rundt 50 prosent. For Oslo Børs betyr dette at investorene fortsatt må skille mellom lavere oljepris som marginstøtte for enkelte forbruker- og industriselskaper, og lavere oljepris som motvind for olje inntjeningsestimater.

Norwegian: svak juni-trafikk setter sommerpriser under press

Trafikkrapporten fra Norwegian Air Shuttle var negativ. Rapporten bekrefter det flere meglerhus allerede fryktet: kapasiteten vokser raskere enn etterspørselen, og selskapet må i større grad akseptere lavere kabinfaktor og svakere yield for å fylle flyene.

DNB Carnegie omtaler rapporten som svak. Legacy Norwegian Air rapporterte yield på 0,96 kroner i juni, ned 4 prosent år over år, og en kabinfaktor på 83,6 prosent. DNB hadde ventet 86,9 prosent. Antall passasjerer var 2,40 millioner, mot DNBs estimat på 2,46 millioner. Widerøe leverte bedre yield, opp 2 prosent år over år, men også der var kabinfaktoren svakere enn ventet, på 78,1 prosent.

SB1 Markets mener juni-tallene kan gi rundt 400 millioner kroner i negative EBIT-revisjoner for konsensus. Meglerhuset peker på at ASK-kapasiteten i Norwegian økte 8 prosent, mens kabinfaktoren falt 4,8 prosentpoeng og unit revenue falt 9 prosent. ABG Sundal Collier er også tydelig forsiktig og mener rapporten viser at Norwegian sliter mer enn ventet med å fylle kapasiteten. ABG venter at estimatene for Q2 EBIT kan tas ned med et høyt ensifret prosenttall, og at helårsestimatene for 2026 kan falle rundt 5 prosent.

Pareto er mer konstruktiv og mener juni i økende grad fremstår som en engangseffekt. Meglerhuset viser til at rutene sørover skuffet og at fotball-VM kan ha gitt noe negativt utslag, mens intra-skandinaviske ruter fortsatt er sterke. Pareto mener utsiktene for juli er mer oppløftende, særlig for returtrafikk fra strand destinasjoner. Det gjør Norwegian til vanskeligere å tolke: kortsiktige tall er svake, men det er uenighet om hvorvidt svakheten er midlertidig eller starten på et bredere press på sommerprisene.

— ABG Sundal Collier beholder kursmålet for Norwegian Air Shuttle på 14 kroner, Hold.

— Arctic Securities beholder kursmålet for Norwegian Air Shuttle på 18 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Norwegian Air Shuttle på 19 kroner, Kjøp.

Pareto opplyser samtidig at meglerhuset er finansiell rådgiver for Norwegian Air Shuttle i forbindelse med oppkjøpet av Nordic Leisure Travel Group. Det bør tas med i vurderingen når meglerhusets mer positive syn leses opp mot de mer forsiktige vurderingene fra DNB Carnegie, SB1 Markets og ABG Sundal Collier. Og rent teknisk, som tidligere kommentert, er formasjonen negativt og kursen jobber fortsatt med ett mulig bear-flagg.

Hexagon Composites: rekord stor ordre!

Selskapet har sikret sin største enkeltordre noensinne innen Mobile Pipeline, med en verdi på rundt 100 millioner dollar, tilsvarende omtrent 1 milliard kroner, fra Certarus. Ordren gjelder TITAN 450- og den nye TITAN 510-modulen, som skal brukes til å levere komprimert naturgass til hyperscale datasentre og industriell etterspørsel.

Dette er viktig fordi datasenter storyen i Hexagon Composites dermed blir mer konkret. ABG Sundal Collier skriver at ordren alene tilsvarer rundt 130 prosent av deres estimerte 2026-inntekter i Mobile Pipeline og rundt 90 prosent av 2027-estimatet. Leveransene starter i tredje kvartal 2026, med størstedelen innen 12 måneder og resten innen 2028. ABG venter tosifrede positive EBITDA-revisjoner.

SB1 Markets peker på den samme strukturelle driveren. Meglerhuset anslår at rundt 7.800 MW amerikansk datasenterkapasitet drevet av naturgass kan bli satt i drift i perioden 2027-2030. Dersom Hexagon Composites beholder en markedsandel på rundt 50 prosent, kan dette ifølge SB1 innebære en samlet inntektsmulighet på om lag 2,9 milliarder dollar, eller rundt 25 milliarder kroner. Det er store tall relativt til dagens selskapsstørrelse, og forklarer hvorfor markedet sannsynligvis vil se ordren som en validering av caset.

— ABG Sundal Collier beholder kursmålet for Hexagon Composites på 13,50 kroner, Kjøp.

— SB1 Markets beholder kursmålet for Hexagon Composites på 25 kroner, Kjøp.

Veidekke: Bergen-prosjekt styrker ordrebildet

Veidekke har inngått avtale med OBOS om utvikling av Kristiansholm-prosjektet i Bergen. Veidekke skal eie 50 prosent av prosjektet og samtidig være entreprenør. Den forventede egenkapitalinvesteringen er 150 millioner kroner, mens samlet byggeinntekt er anslått til rundt 2 milliarder kroner over en periode på om lag åtte år.

SB1 Markets understreker at dette ikke vil gå direkte inn i ordrereserven i ett løft. Kontraktene vil tildeles gradvis etter hvert som de ulike fasene av prosjektet besluttes. Likevel kommer prosjektet på toppen av allerede sterk ordremomentum. SB1 anslår at ordreinngangen i andre kvartal kan bli den høyeste noensinne for Veidekke, med et estimat på 16,9 milliarder kroner og en trailing book-to-bill på rundt 1,16x.

For investorene er dette viktig fordi bygg- og anleggssektoren har vært preget av store forskjeller mellom selskapene med synlig ordrereserve og selskaper med mer usikker etterspørsel. Veidekke får her både langsiktig prosjektvolum, en solid partner og mulig støtte til høyere vekstestimat i årene fremover.

— SB1 Markets beholder kursmålet for Veidekke på 210 kroner, Kjøp.

Sjømat: Lerøy under forventningene og marginpresset er fortsatt et tema

Sjømatsektoren forblir et av de svakeste områdene på Oslo Børs. Pareto skriver at sjømatindeksen falt 5,4 prosent forrige uke, mens OSEBX steg 2,3 prosent. Prisbildet er fortsatt svakt, og Pareto venter laksepris på rundt 61 kroner kiloen i uke 28, opp 1 krone fra uken før. Volumene er sterke, men det er nettopp dette som presser prisene og marginene.

Lerøy Seafood Group rapporterte et slaktevolum på 44.800 tonn i andre kvartal. Det er 2-3 prosent under konsensus og rundt 5 prosent under flere meglerhus' egne estimater. Avviket skyldes særlig svakere volum i Nord og Vest, mens Midt-Norge var bedre enn ventet. Villfangst var derimot sterkere, med 18.800 tonn, inkludert 1.500 tonn torsk.

ABG Sundal Collier beregner i en mark-to-market-øvelse at Q2 EBIT kan lande rundt 567 millioner kroner, som er 23 prosent under FactSet-konsensus. Pareto mener Q2-estimatene bør ned på lavere volum og svakere mix, men at helårseffekten foreløpig er mer moderat. Fearnley er noe roligere og venter en mer nøytral aksjereaksjon, siden mye av prispresset allerede er kjent.

Det overordnede poenget er at sektoren ikke bare sliter med lavere spotpriser. Samtidig har fôrkostnadene økt, særlig knyttet til marine ingredienser. Det gjør at marginrisikoen også gjelder 2027-estimatene, ikke bare andre kvartal 2026. Pareto har derfor nedjustert flere store lakseaksjer til Hold, med Bakkafrost som tydelig top pick i sektoren.

— ABG Sundal Collier beholder kursmålet for Lerøy Seafood Group på 57 kroner, Kjøp.

— Fearnley Securities beholder kursmålet for Lerøy Seafood Group på 53 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Lerøy Seafood Group på 44 kroner, Hold.

Kongsberg Gruppen: Arctic løfter langsiktige estimater

Arctic Securities løfter kursmålet og viser til høyere langsiktige marginforventninger som følge av skalering. Meglerhuset øker EPS-estimatene for 2026-2027 med 2-3 prosent, men løfter 2028-estimatet med rundt 13 prosent.

For andre kvartal venter Arctic en EBITDA på 1.620 millioner kroner, inntektsvekst på 24 prosent år over år og en EBIT-margin på 16,5 prosent. Ordreinngangen har vært sterk, blant annet med JSM-ordre fra USA, Tyskland og et ikke navngitt land, i tillegg til NASAMS-ordre fra Kuwait. Arctic anslår samlet ordreinngang i kvartalet på 17,4 milliarder kroner og en ordrereserve nær 160 milliarder kroner.

Det viktigste i analysen er at Arctic nå mener den langsiktige marginen kan bli høyere enn tidligere antatt. Det gir et kraftigere inntjeningsløft enn bare økte inntekter alene. Samtidig prises aksjen til en premie mot europeiske forsvarsaksjer, noe Arctic mener er berettiget gitt ordrereserven, nisjeposisjonene og balansen.

— Arctic Securities hever kursmålet for Kongsberg Gruppen til 400 kroner (375), gjentar Kjøp.

Bank og finans: DNB løftes, Storebrand nærmer seg Knif-avklaring

I finanssektoren er bildet mer positivt for de store og mer blandet for sparebankene. Arctic peker på at nordiske storbanker har gitt rundt 14 prosent avkastning inklusive utbytter i første halvår, mens norske sparebanker i snitt bare er opp rundt 1 prosent. OSEEX er flat hittil i år, mens OSEBX er opp rundt 15 prosent.

Pareto løfter kursmålet på DNB etter marginale positive estimatrevisjoner. Meglerhuset venter solid gebyrinntekt fra corporate finance-aktivitet, samtidig som NII-forventningene trimmes litt på kort sikt. DNB vurderes likevel som mindre sårbar for NIBOR-løftet enn sparebankene, ettersom låne- og innskuddsmiksen er mer balansert. Boliglånsboken repriser fra 12. juli, noe som kan støtte marginene inn i tredje kvartal.

For Storebrand venter Pareto et svakere Q2 på lavere nettorentemargin og svakere performance fees, men løfter 2027-2028-estimatene på høyere forvaltningskapital og bedre investeringsresultat i skadeforsikring. Arctic skriver samtidig at mer enn 75 prosent av eierne i Knif Trygghet Forsikring har akseptert Storebrands tilbud på 560 millioner kroner, noe som gjør at prosessen kan gå videre mot regulatoriske godkjenninger. Storebrand ønsker 90 prosent aksept innen 24. august.

Protector Forsikring trekkes frem av Pareto med forventning om nok et solid underwriting-kvartal. Meglerhuset estimerer en combined ratio på 85,3 prosent og et forsikringsteknisk resultat på 540 millioner kroner. Samtidig ventes investeringsresultatet fortsatt støttet av sterke finansmarkeder.

— Pareto Securities hever kursmålet for DNB til 325 kroner (320), gjentar Kjøp.

— Pareto Securities beholder kursmålet for Storebrand på 205 kroner, Kjøp.

— Pareto Securities beholder kursmålet for Protector Forsikring på 570 kroner, Kjøp.

Energi og shipping: BlueNord svak i juni, Equinor sterk foran sin oppdatering og MPCC oppgraderes

Innen energi kommer BlueNord med en selskapsoppdatering. Juni-produksjonen kom inn på 30.400 fat per dag, ned fra 37.100 fat per dag i mai og under kvartalsguidingen. Pareto peker på at juni var en svak måned som følge av planlagt vedlikehold, blant annet full nedstengning på Harald/Tyra-systemet. Det positive er at Tyra gikk ut av juni med produksjon over 26.000 fat per dag netto og rekordhøy gassproduksjon i de siste dagene av måneden. Q3 blir derfor mer avgjørende enn selve juni oppdateringen.

Equinor går inn i en viktig uke før selskapets ordinære rapportering. SEB venter at selskapet sender ut sin konsensusinvitasjon denne uken, og meglerhusets Q2 EBIT-estimat på 11,9 milliarder dollar ligger bare 1 prosent over FactSet-konsensus. Den viktigste støtten i aksjen kan derfor heller ligge i kapitaldistribusjonen. Equinor har doblet tilbakekjøpsprogrammet for 2026 fra 1,5 til 3,0 milliarder dollar, og SEB anslår at samlet utbytte og tilbakekjøp i andre halvår tilsvarer en annualisert aksjonæravkastning på rundt 11 prosent.

I shipping er MPC Container Ships mest interessant etter at Pareto oppgraderer aksjen. Meglerhuset løfter 2027-2028 EBITDA-estimatene med 17 prosent etter flere transaksjoner og nye certepartier. Pareto peker særlig på at selskapet klarer å forward-fixe skip med oppstart så langt frem som i andre kvartal 2027, noe som understreker at underliggende marked fortsatt er stramt. EBITDA-backlogen på 1,3 milliarder dollar dekker ifølge Pareto rundt 70 prosent av enterprise value justert for skrapverdi.

DOF Group fikk også en mindre, men positiv synlighetsnyhet. SB1 Markets viser til at Skandi Vega har fått en toårig kontraktsforlengelse med Equinor frem til tredje kvartal 2029, med en dagrate som ifølge meglerhuset løftes fra rundt 45.000 dollar til like under 50.000 dollar i den forlengede perioden.

— SEB beholder kursmålet for Equinor på 366 kroner, Hold.

— Pareto Securities hever kursmålet for MPC Container Ships til 30 kroner (25), hever til Kjøp.

— SB1 Markets beholder kursmålet for DOF Group på 120 kroner, Nøytral.

Mindre selskaper: Appear, Aker BioMarine, StrongPoint og Public Property Invest

Blant mindre selskaper er Appear den klart svakeste oppdateringen. Selskapet rapporterte Q2-inntekter på 189,6 millioner kroner, ned 30 prosent år over år og rundt 40 prosent under konsensus. Selskapet viser til vekst i USA, men svak kommersiell gjennomføring i andre regioner og kontrakter som er skjøvet til andre halvår. Guidingen for 2026 kuttes til 880-920 millioner kroner fra 1 milliard kroner. Det er en tydelig negativ oppdatering før rapporteringssesongen. Aksjen faller 30 % på denne oppdateringen.

Aker BioMarine får en mer nøytral gjennomgang fra SEB. Meglerhuset venter Q2 EBITDA på 11,4 millioner dollar, under FactSet-konsensus på 13,8 millioner dollar. Caset handler fortsatt i stor grad om den planlagte utskillelsen av HHI, som selskapet sikter mot i 2026. SEB kutter 2026-estimatene, men beholder Hold og kursmål 98 kroner.

StrongPoint beskrives av ABG Sundal Collier som stabilt gjennom en overgangsperiode. Pricer-avviklingen er fortsatt en midlertidig motvind, men Vusion-partnerskapet, Coop Estonia-kontrakten og nye prosjekter i pipelinen gir tegn til at den langsiktige retningen bedres. ABG opererer med et fair value-intervall på 8-18 kroner per aksje i sin commissioned research.

Public Property Invest får en mer forsiktig vurdering fra SB1 Markets. Meglerhuset gjentar Nøytral og kursmål 20 kroner, og peker på at selskapet fortsatt handles til premie mot flere sammenlignbare eiendomsaksjer på P/NAV. Mulig ekskludering fra OSEBX/OSEFX ved senere indeksrebalansering kan også skape kortsiktig salgspress, selv om svensk børsnotering på sikt kan gi motvekt.

— SEB beholder kursmålet for Aker BioMarine på 98 kroner, Hold.

— SB1 Markets beholder kursmålet for Public Property Invest på 20 kroner, Nøytral.

Oppsummering

Nyhetene denne morgenen er preget av flere selskapssignaler, både positive og negative. Norwegian Air Shuttle leverer en svak oppdatering på juni-trafikken, der lavere kabinfaktor og svakere yield tvinger frem negative estimatrevisjoner. Hexagon Composites er den positive kontraktsnyheten, der en rekordordre fra Certarus gjør datasenter temaet langt mer konkret. Veidekke bygger videre på en sterk ordrebok, mens Kongsberg Gruppen får høyere langsiktige estimater fra Arctic.

Samtidig viser sjømatsektoren fortsatt marginpress. Lerøy Seafood Group leverer litt lavere volum enn ventet, mens lavere laksepriser og høyere fôrkostnader gjør estimatrisikoen negativ for sektoren. I finans løftes DNB, Storebrand nærmer seg Knif-avklaring, og Protector Forsikring ventes å levere et solid underwriting-kvartal.

For investorene blir ukens viktigste spørsmål om svakheten i Norwegian er et midlertidig juni-avvik eller starten på bredere sommerpress, om inflasjonstallene i Norge holder Norges Bank på sporet, og om Q2-sesongen bekrefter at de beste aksjene fortsatt er de med ordre, marginer og kontantstrøm som faktisk kan dokumenteres.

DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
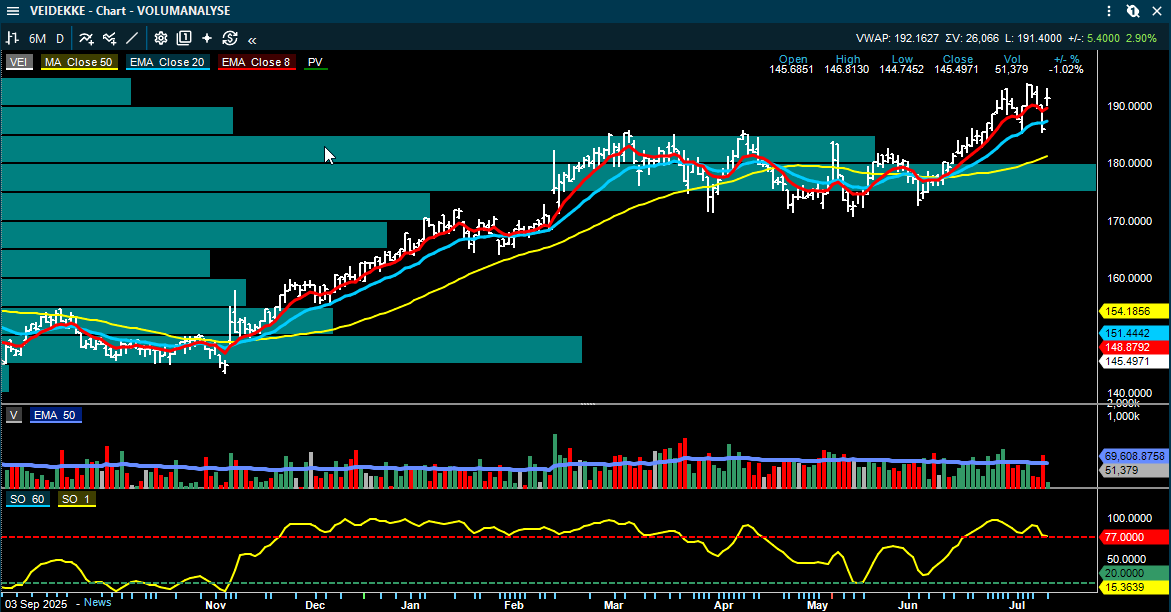
Posted

03 Jul 14:12

Image from Roger K.'s post

Tekniske modeller

Norwegian Air Shuttle – svakere kortsiktig teknisk bilde og test av viktig støtte

Norwegian Air Shuttle har et langt mer blandet teknisk bilde. Aksjen handles rundt 14,53 og ligger under 50-dagers glidende snitt, som ligger rundt 15,17. Den ligger også under 50-ukers glidende snitt, rundt 15,85. Det betyr at både den mellomlange og den lengre trenden fortsatt er svak.

8/20-dagers trendmodellen har gitt et salgssignal og det under 50 dager snittet. Kursen ligger under de korte snittene, og snittene har vendt ned etter den siste mislykkede oppgangen. Det viser at det kortsiktige momentumet har svekket seg igjen.

Volumprofilen indikerer at kursen kan ha sterkere støtte omkring dagens nivåer, hvor kursen er plassert i midten av de to mest omsatte nivåene. Et brudd under 14 vil dette betyr at et større antall investorer kommer i en urealisert tapsposisjon, hvilket både kan øke momentumet og nedsidevolumet.

Potensielt bearflagg kan bli utviklet. Dette fordi den falt kraftig forrige fredag på et tiltakende volum, og den moderate rekylen denne uken på et lavere volum er i tråd med et negativt bear-flagg.

Point & Figure-modellen viser salgssignal ved 14,09 og et objektivt nedsidemål rundt 13,16. Aksjen har foreløpig ikke brutt ned gjennom denne sonen, men ligger nær nok til at 14,10–14,00 blir et viktig teknisk nivå. Hvis denne støtten ryker, vil PF-modellen bekrefte et svakere bilde.

Taktisk Trendindikator er ikke i en sterk positiv trendfase. Den har falt fra høyere nivåer og ligger i et svakt område. Det betyr at den langsiktige trendindikatoren ikke gir samme støtte som i sterke trendaksjer. For en trendfølgende investor er dette et signal om at aksjen fortsatt trenger mer teknisk reparasjon før den igjen kan defineres som en sterk trendkandidat.

Formasjonsmessig har aksjen feilet i flere forsøk på å etablere seg over 16–17-området. Dette skaper en tydelig investorpsykologisk utfordring. Hver gang aksjen nærmer seg dette området, kommer det selgere inn. Det kan være investorer som bruker oppgangene til å komme seg ut etter tidligere svakhet, eller kortsiktige aktører som selger opp mot motstand.

Samtidig har aksjen etablert en bred støttesone rundt 14–14,50. Dette er nå det viktigste området. Dersom kjøperne forsvarer denne sonen, kan aksjen fortsatt være i en bred sidelengs struktur. Dersom sonen brytes, endres bildet mer negativt.

Teknisk konklusjon: NAS er fortsatt i en svakere teknisk struktur. Kursen ligger under 50 dager og 50 uker, 8/20-dagersmodellen er negativ, potensielt bear-flagg under bygging og P&F-modellen viser risiko dersom 14,10 brytes. Første forbedring krever at aksjen løfter seg tilbake over 15,15–15,85. Før det skjer, bør oppganger teknisk sett tolkes som forsøk på reparasjon, ikke som bekreftet trendvending.

Fundamentale betraktninger:

Pareto Securities er mest positiv. Meglerhuset gjentar Kjøp og hever kursmålet til 19 kroner fra 18 kroner. Hovedargumentet er at oppkjøpet av NLTG, med blant annet Ving, Spies, Tjäreborg og Sunclass, gir Norwegian en bredere inntjeningsbase.

Pareto mener integrasjonen kan gi lave kostnadssynergier, bedre utnyttelse av flykapasiteten og nye kommersielle muligheter gjennom pakkereiser, hoteller og kryssalg. Meglerhuset løfter 2027-estimatet for EPS med 3 prosent og mener aksjen handles attraktivt på rundt 7–6 ganger P/E for 2027–2028.

Samtidig er den kortsiktige tonen klart mer forsiktig. DNB Carnegie, som ikke har rating på aksjen, venter et betydelig svakere Q2-resultat enn i fjor, hovedsakelig på grunn av høyere drivstoffkostnader. De estimerer Q2-omsetning på 10,86 mrd. kroner og justert EBIT på 584 mill. kroner, som likevel er noe over Bloomberg-konsensus. DNB peker på at bookingmomentumet har svekket seg, og viser til egne kortdata der reiserelatert forbruk er ned 1,7 prosent hittil i kvartalet, mot rundt 6 prosent vekst i både Q1 2026 og Q4 2025.

Den viktigste kortsiktige triggeren blir trafikkrapporten for juni. Både Pareto, DNB Carnegie og en ABG-salesnote (fra en megler) peker på at juni-tallene kan bli svake. DNB venter at yield faller 2,5 prosent år over år og at kabinfaktoren kommer inn på 86,9 prosent, ned 150 basispunkter fra året før. ABG er enda mer forsiktig og skriver at både yield og kabinfaktor kan falle rundt 3 prosent år over år, samtidig som kapasiteten er opp rundt 8 prosent. Det gjør at markedets forventning om bedre Q3-yield kan bli krevende å innfri.

Kort oppsummert er Norwegian nå ett case mellom kortsiktig press og langsiktig strategisk oppside. På kort sikt handler det om sommertrafikken er sterk nok til å forsvare kapasitet, priser og marginer. På lengre sikt handler det om hvorvidt Norwegian klarer å bruke NLTG-oppkjøpet til å bygge en mer robust modell med pakkereiser, egne hotellkonsepter og større kontroll over fritidsreisende. Det gjør aksjen interessant, men også mer avhengig av de neste trafikk- og Q2-tallene enn tilfellet var for Scatec.

Dette er generell markedsinformasjon og ikke personlig investeringsrådgivning. Meglerhusenes vurderinger er gjengitt som eksterne analyser, ikke som anbefalinger fra Inside Oslo Børs.
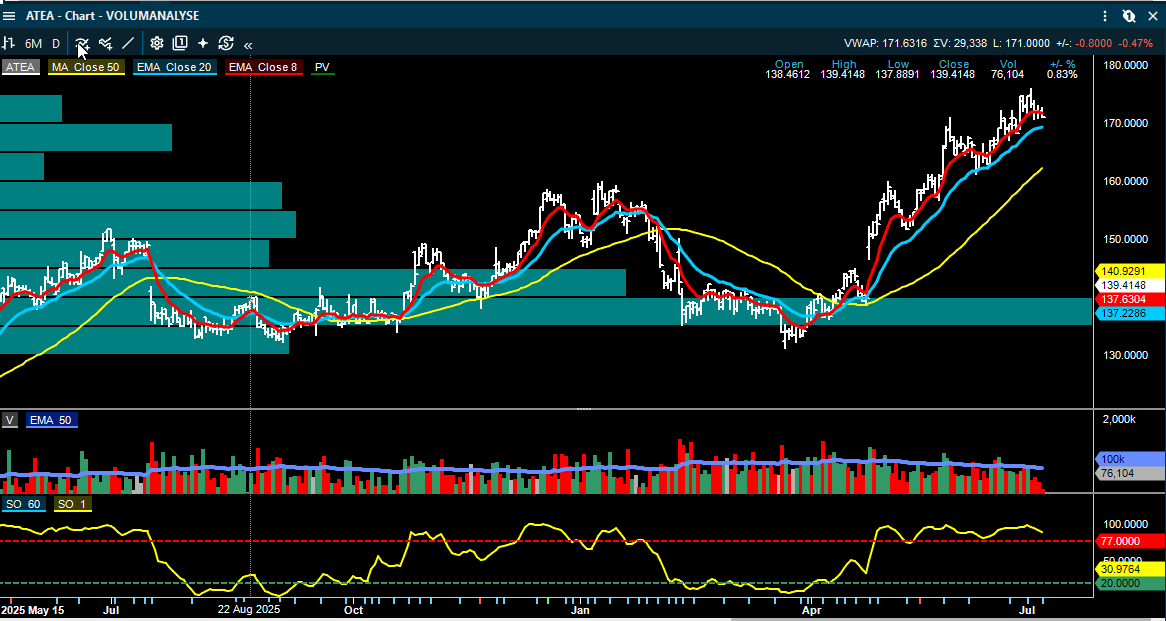
DISCLAIMER

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
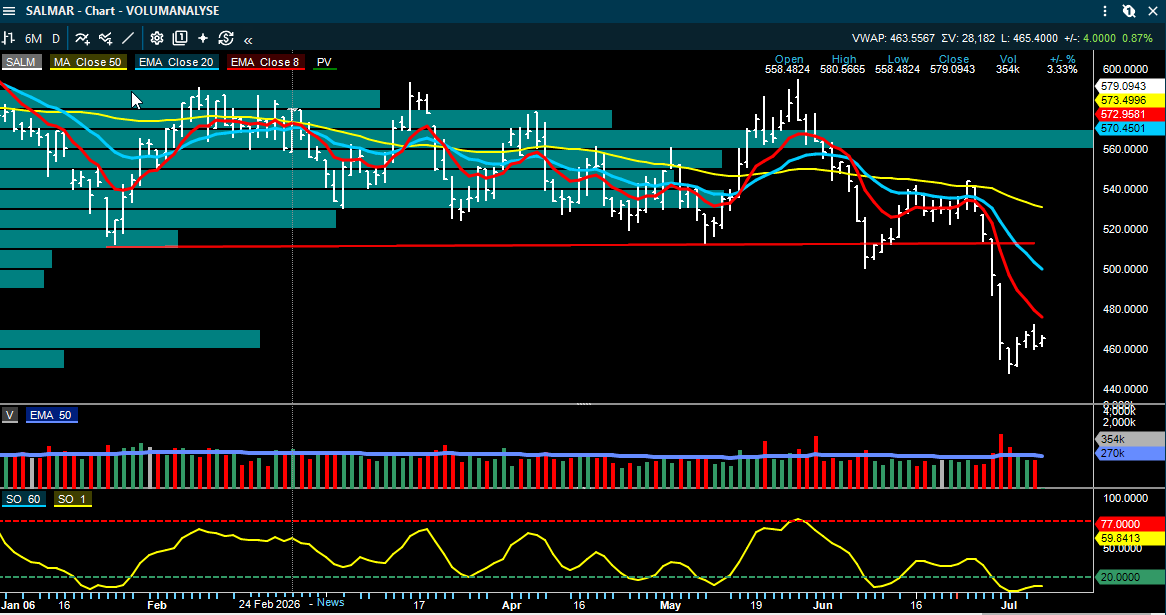
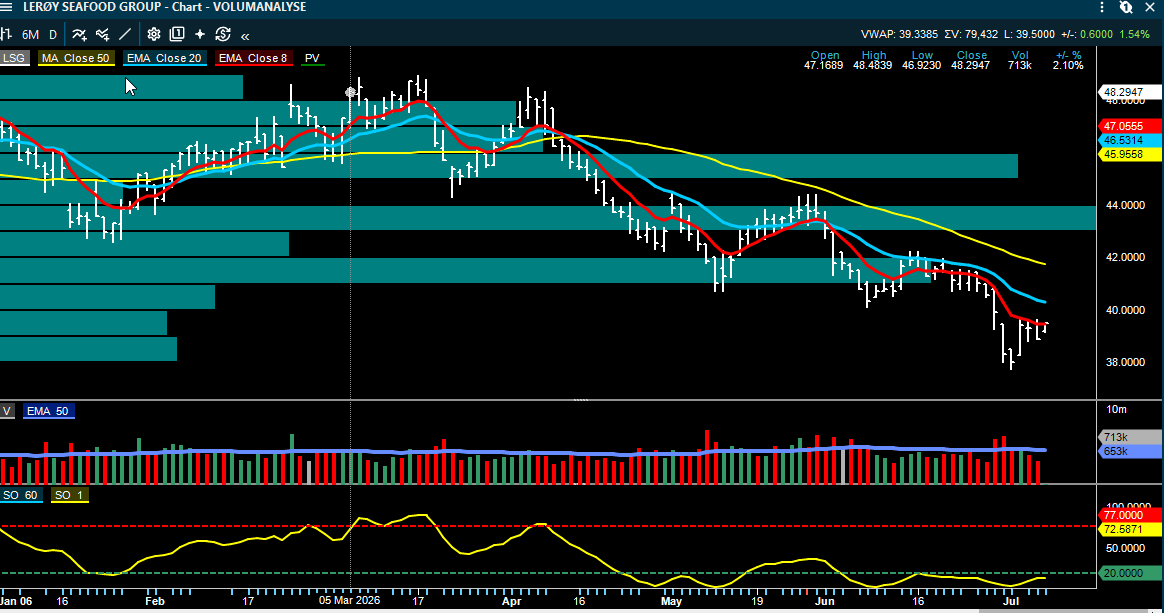
Ansvarsfraskrivelse:

Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, tekniske og fundamentale betraktninger, og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.