Roger K.

Oslo, Norway

Posted

22 Sep 12:48

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

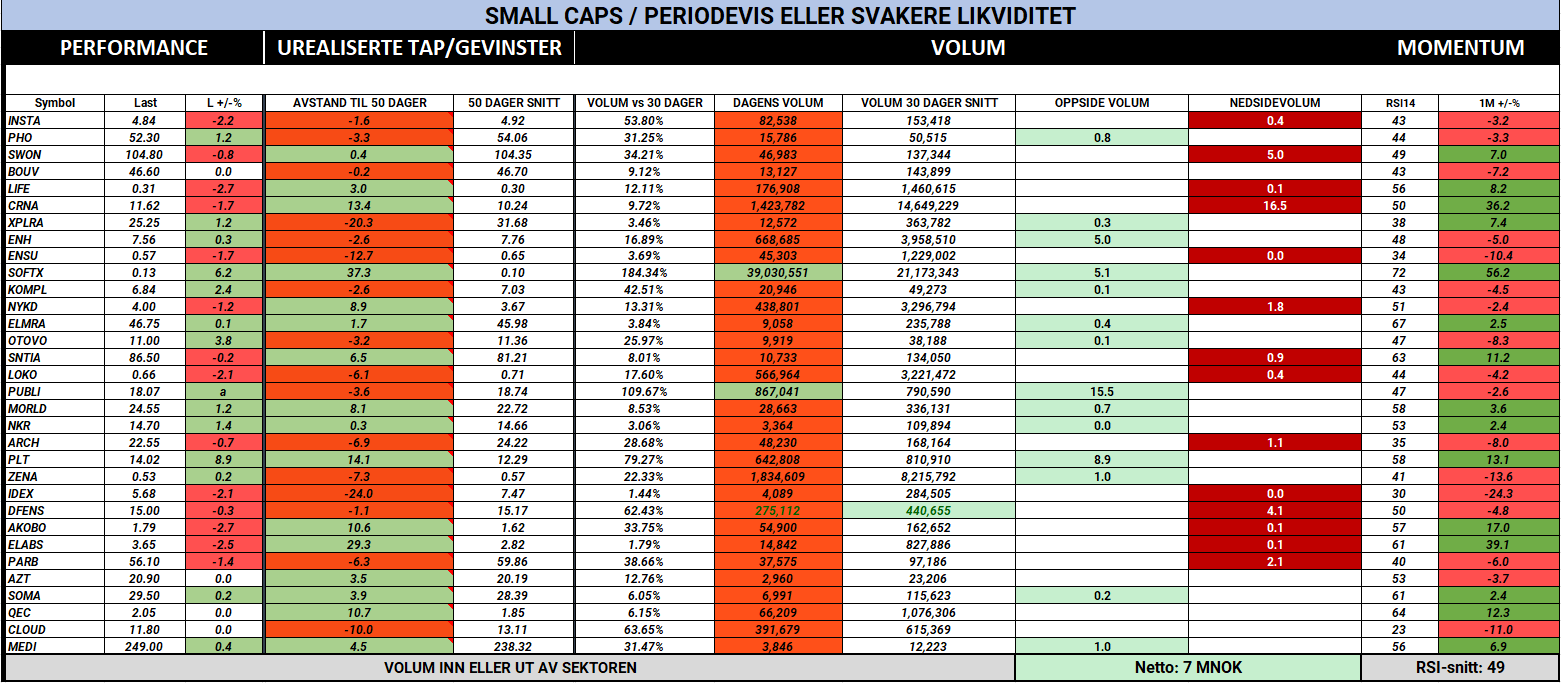
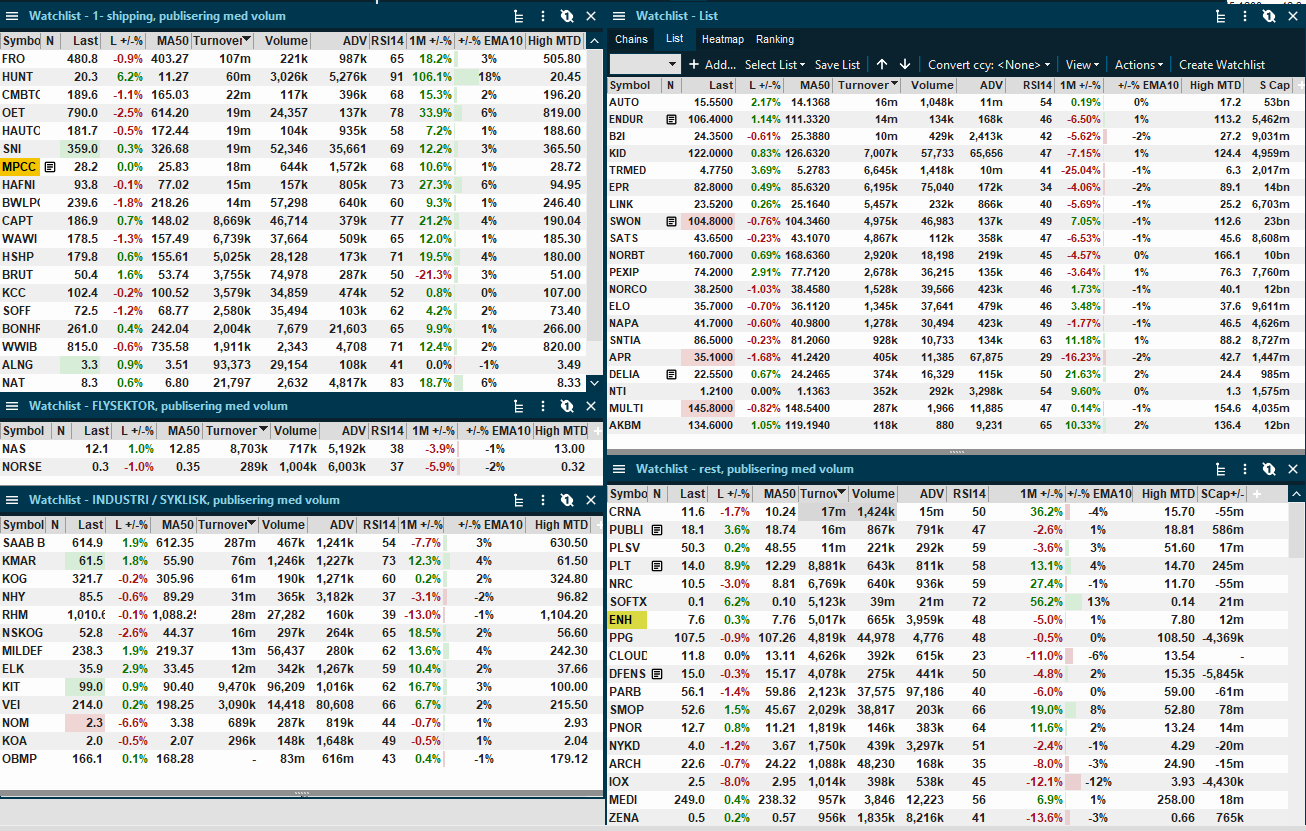
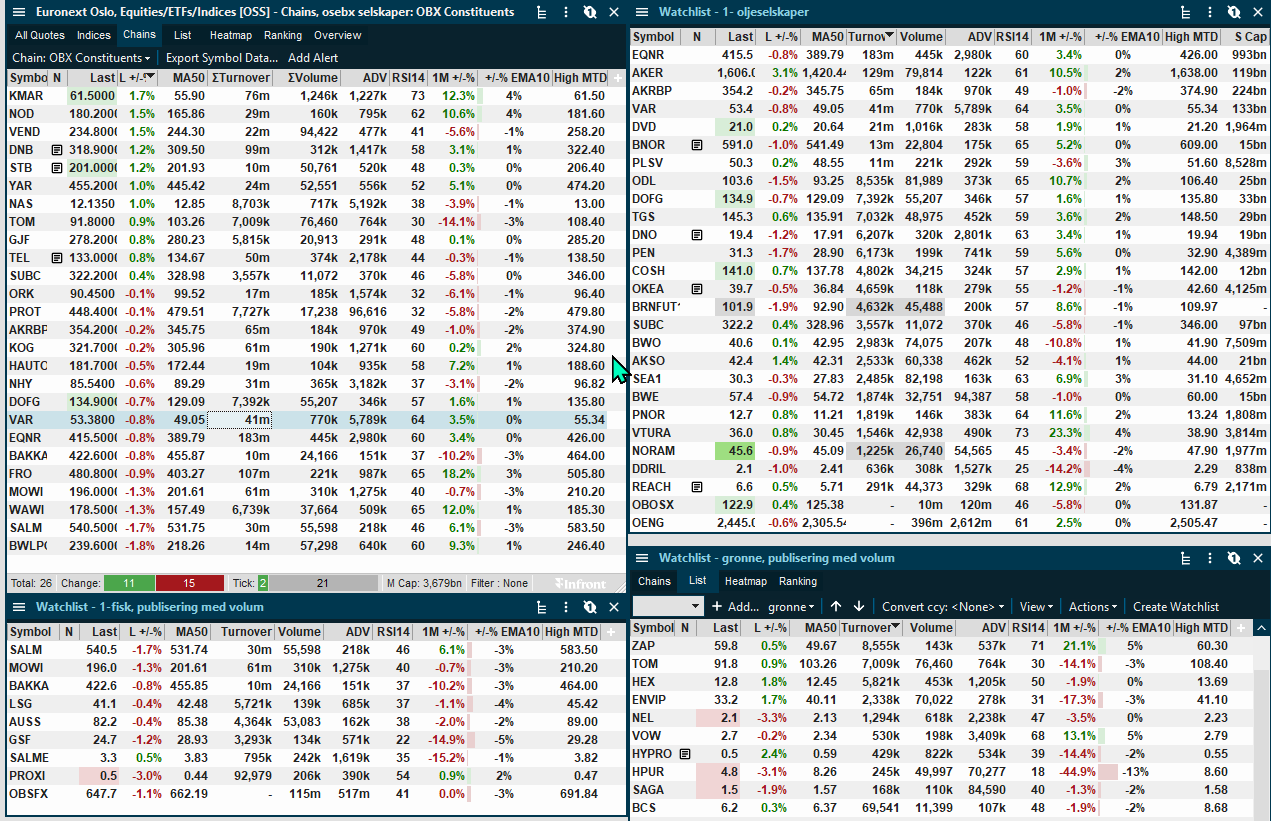
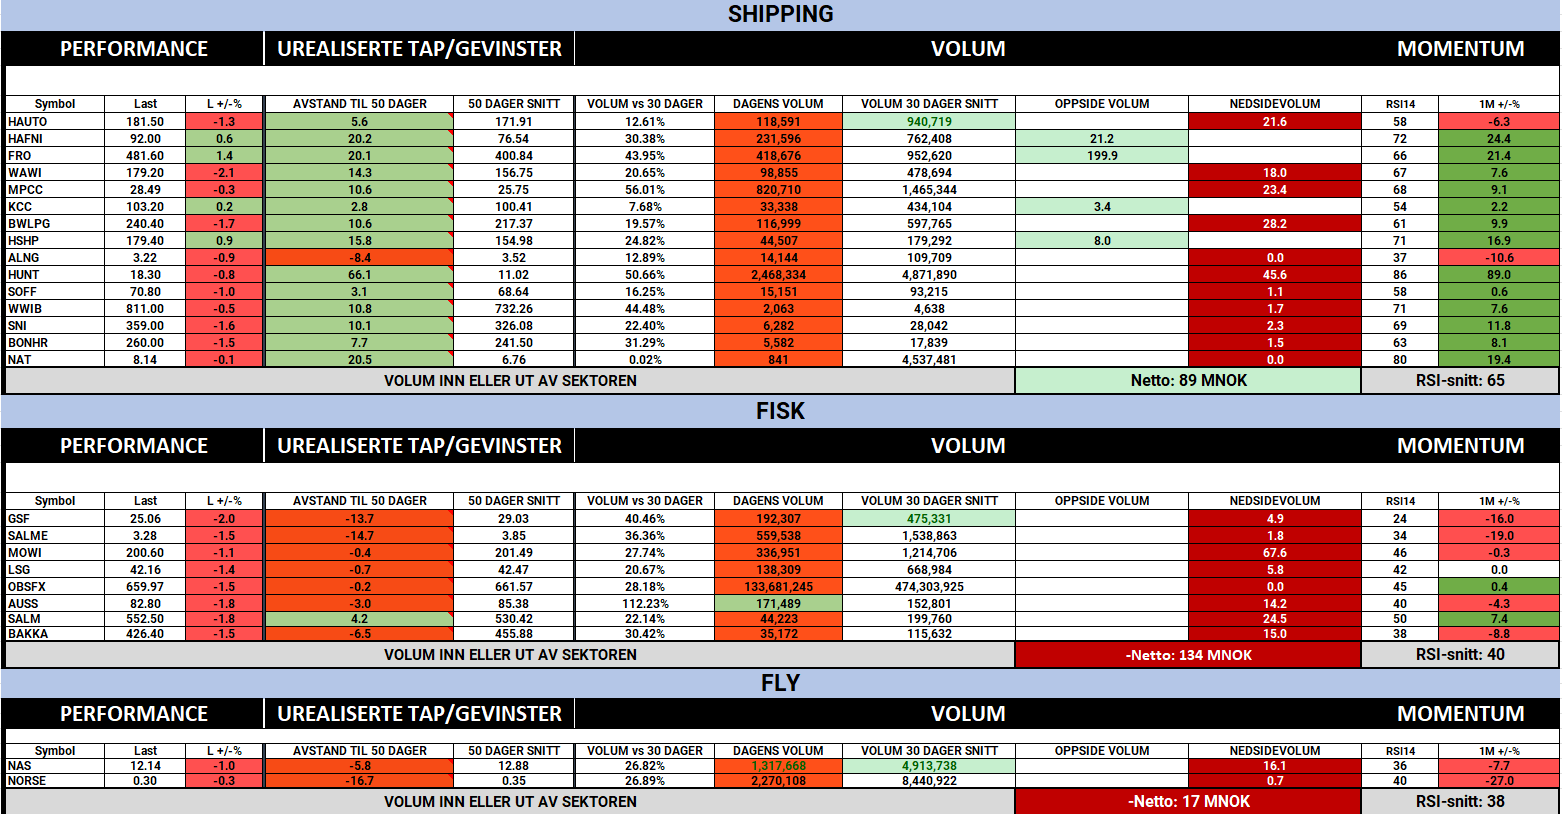
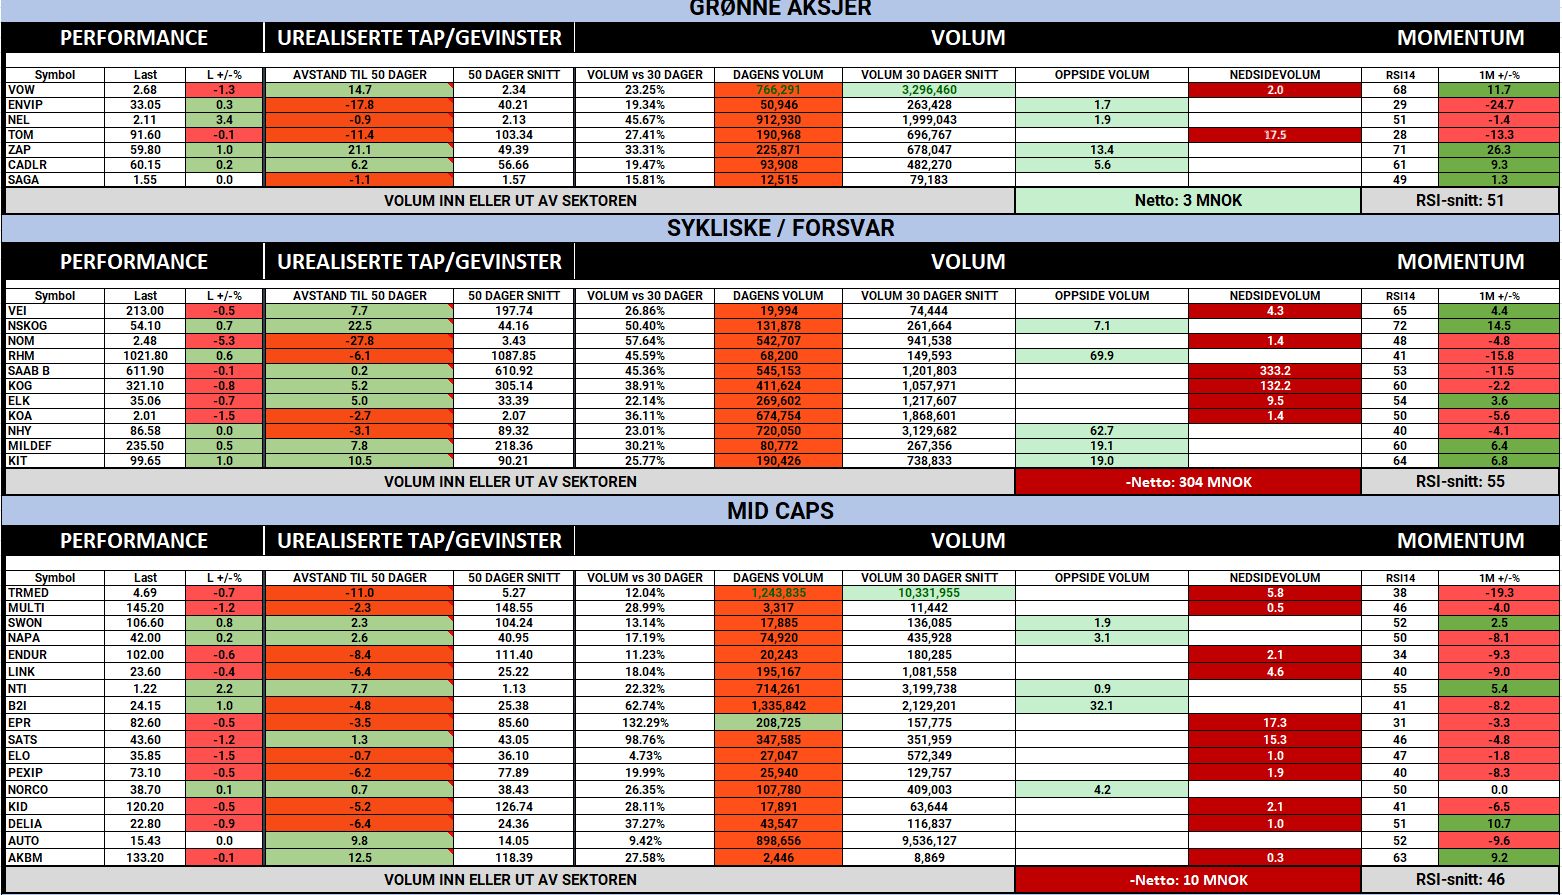
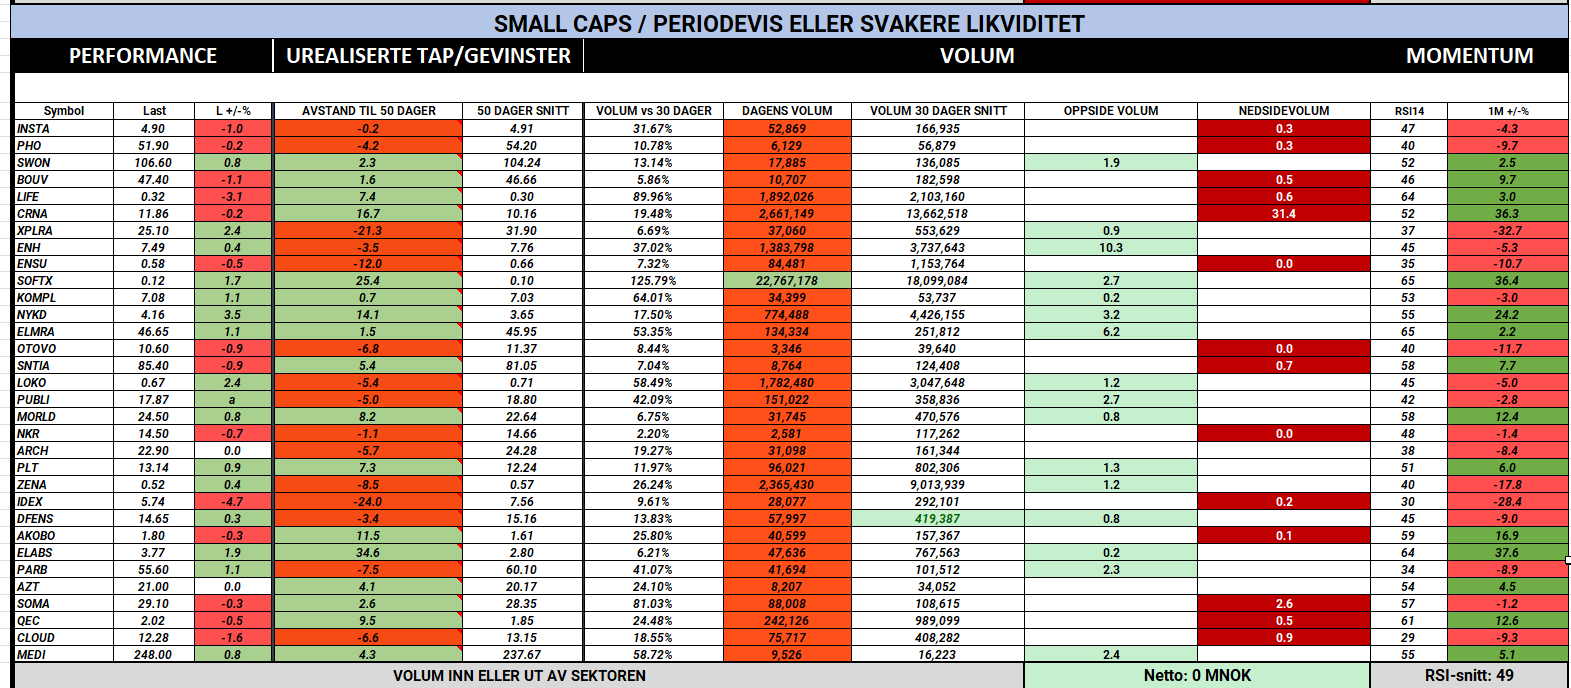
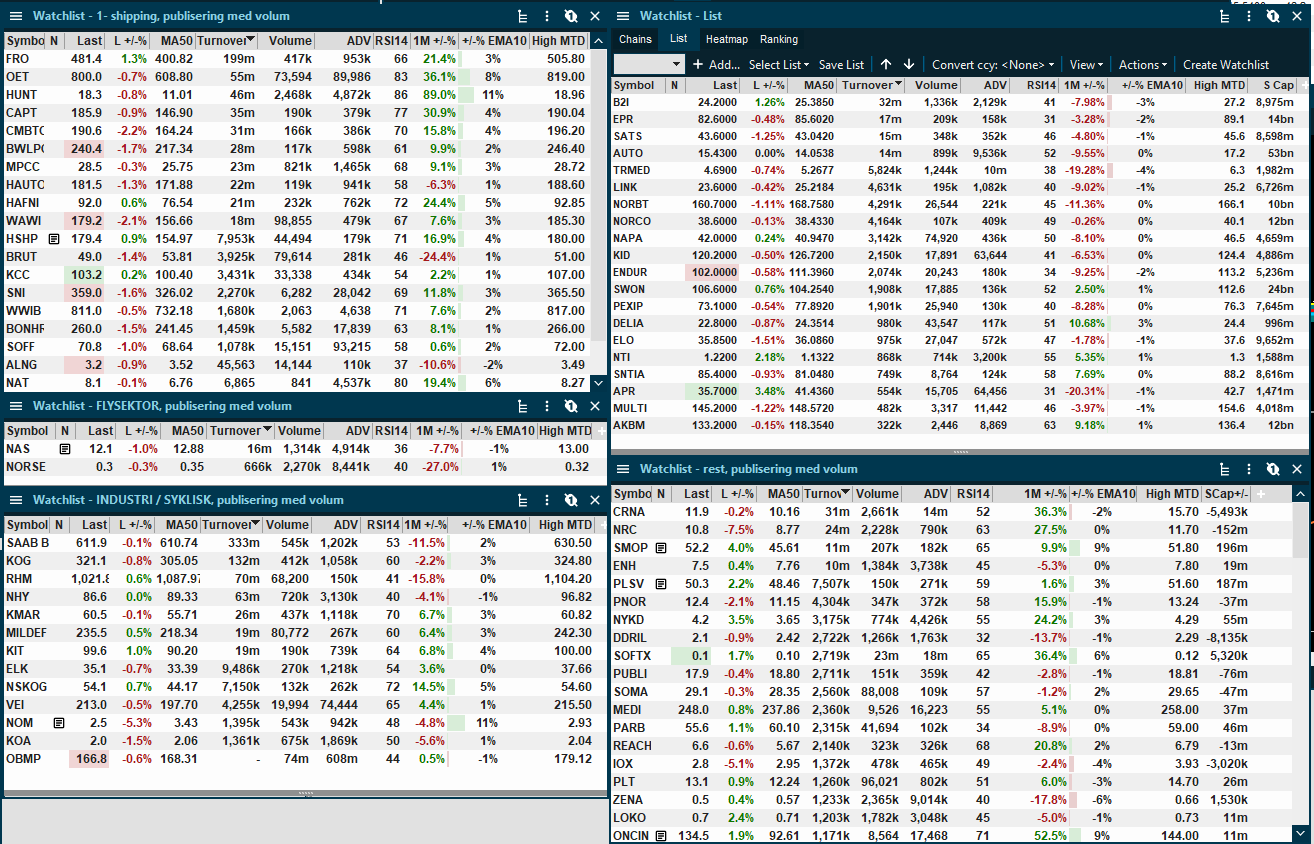
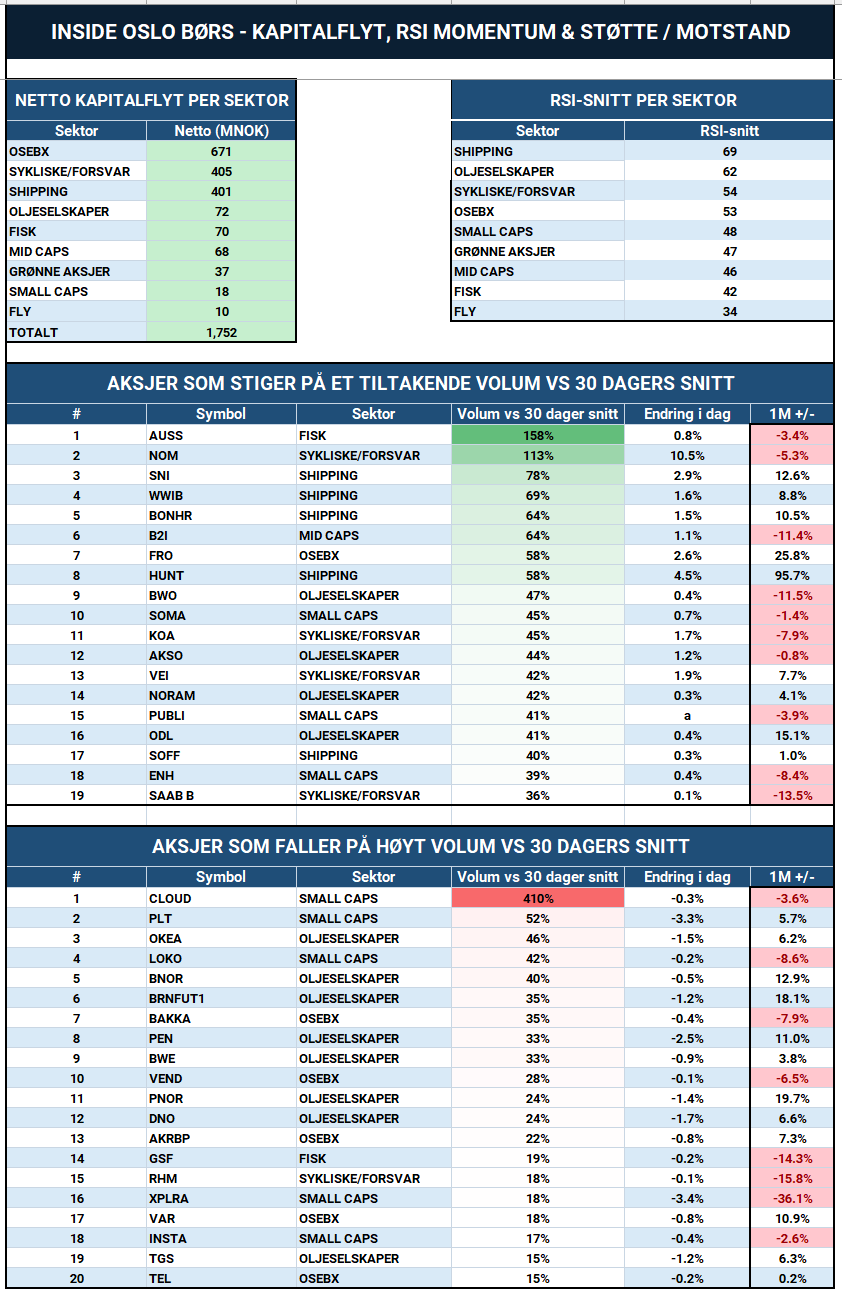
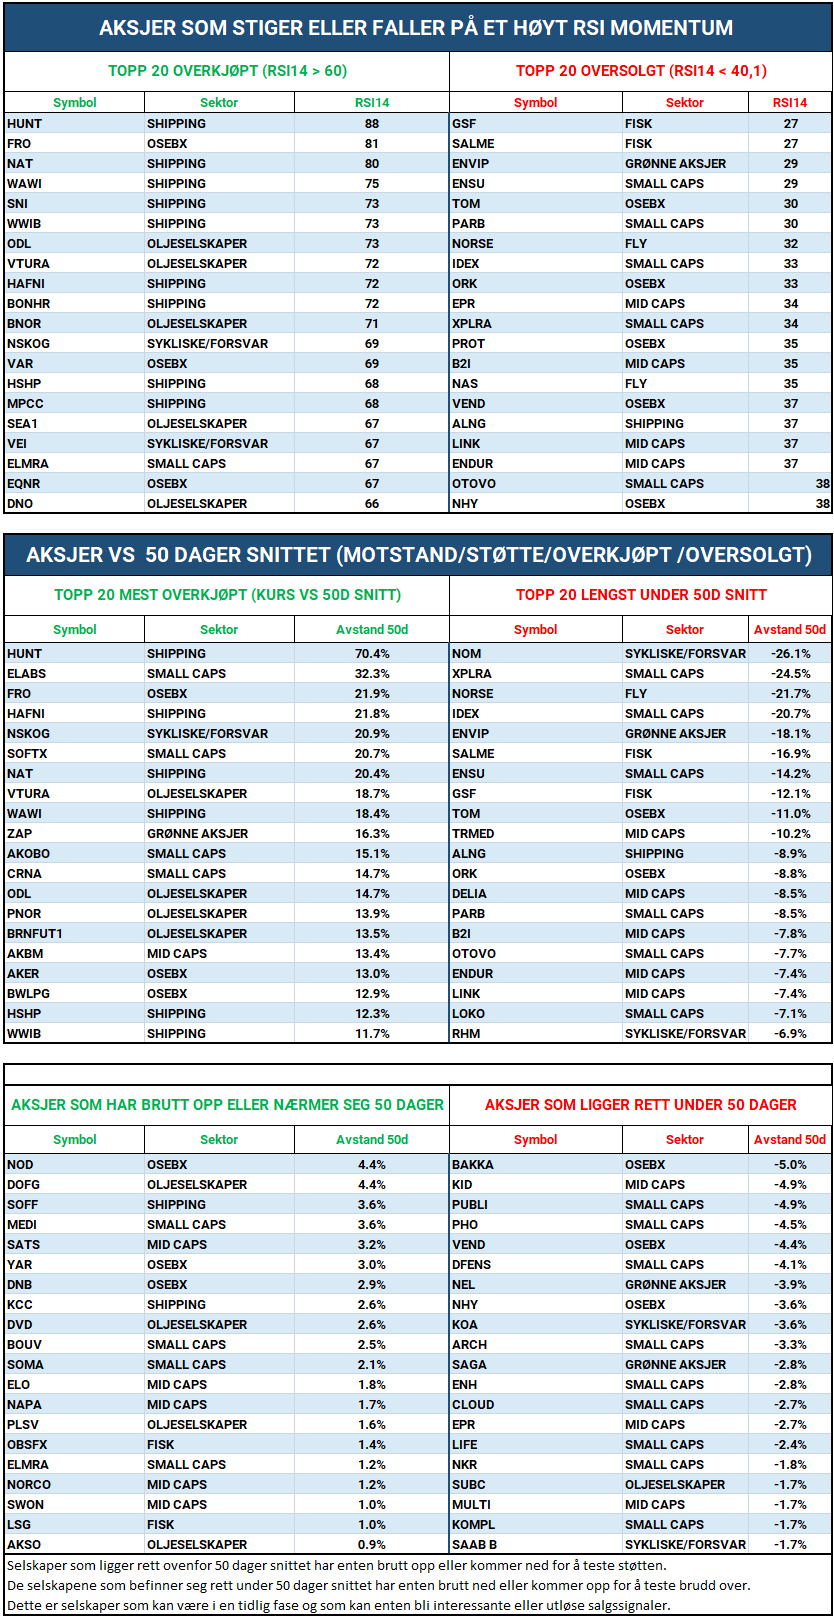
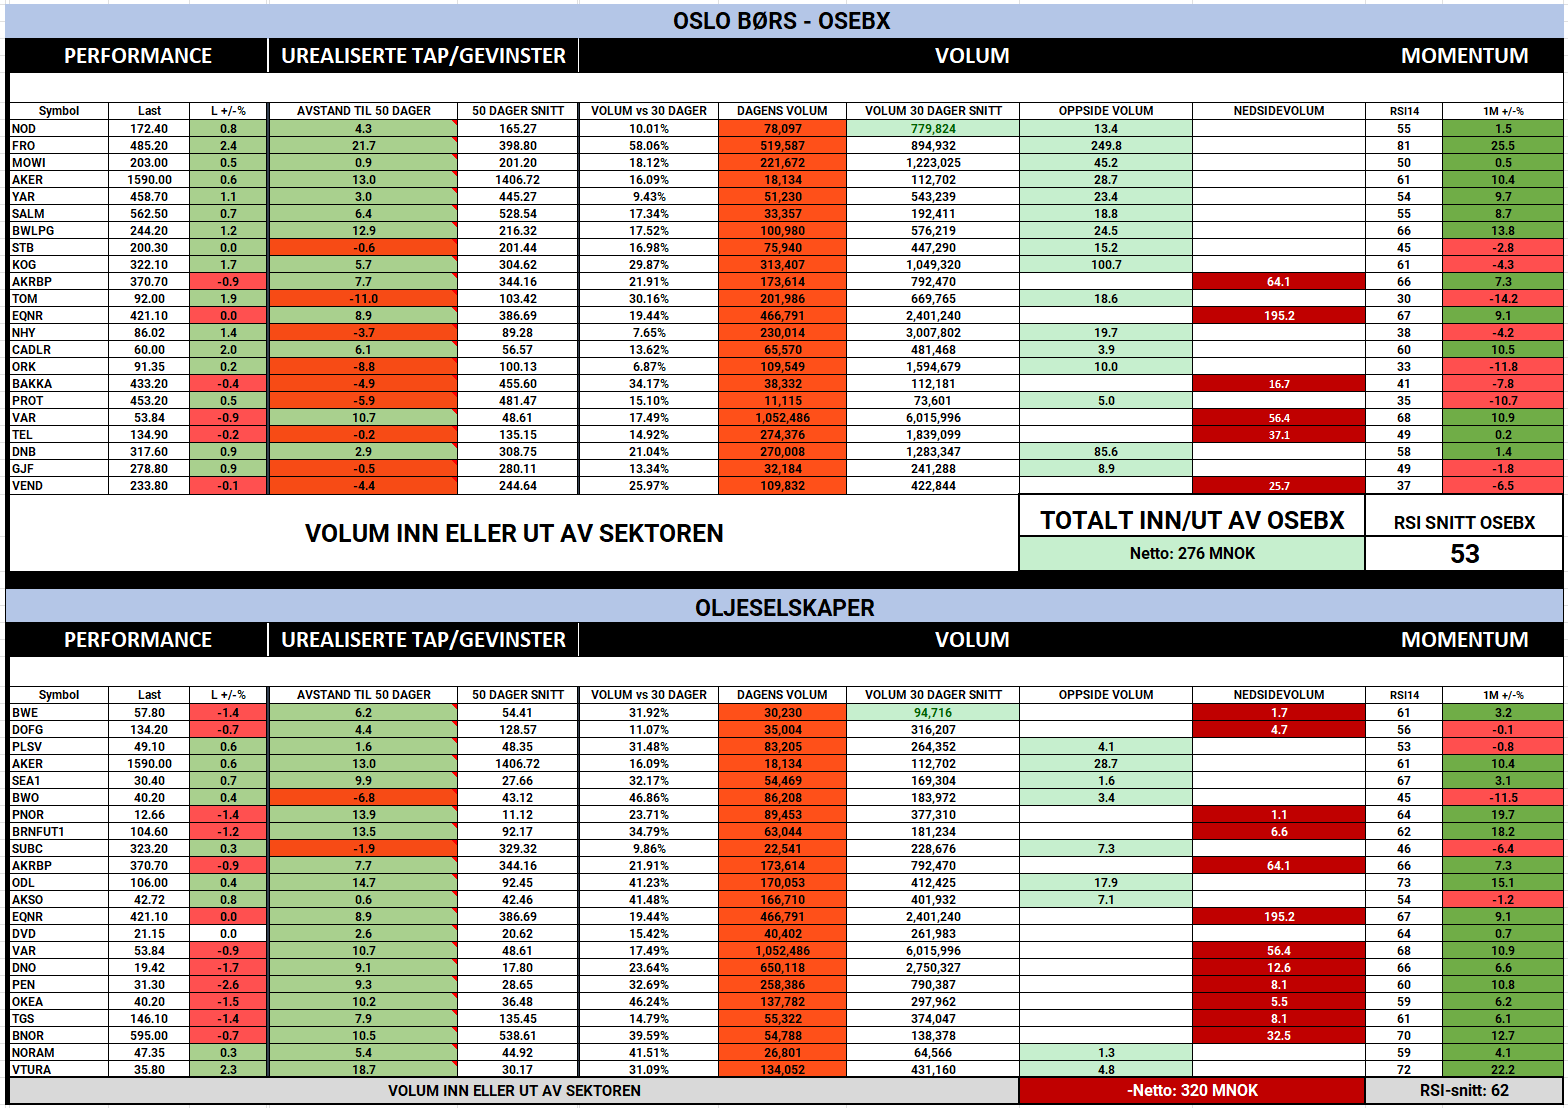
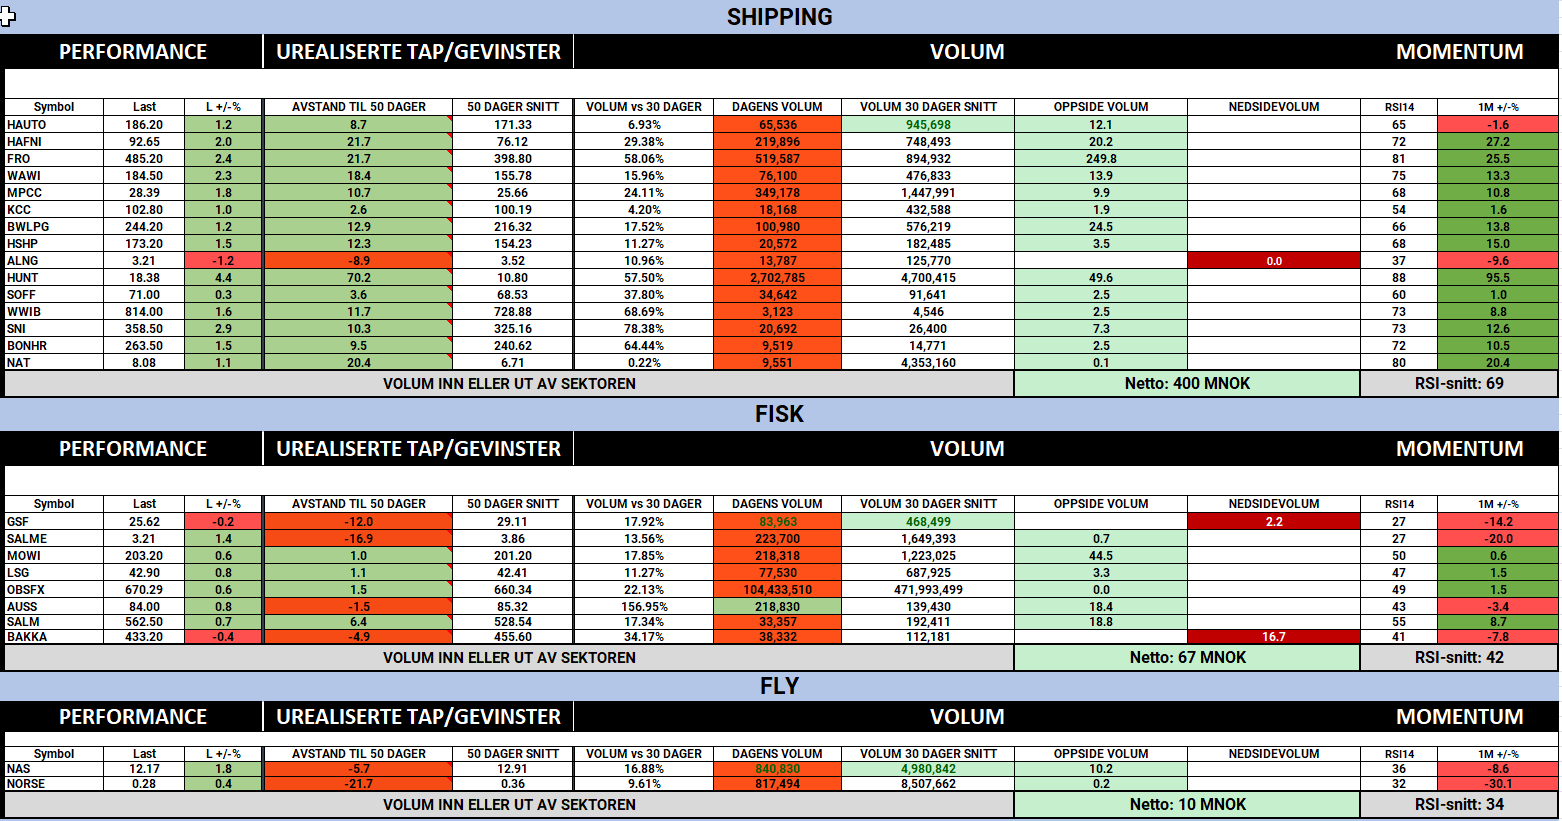
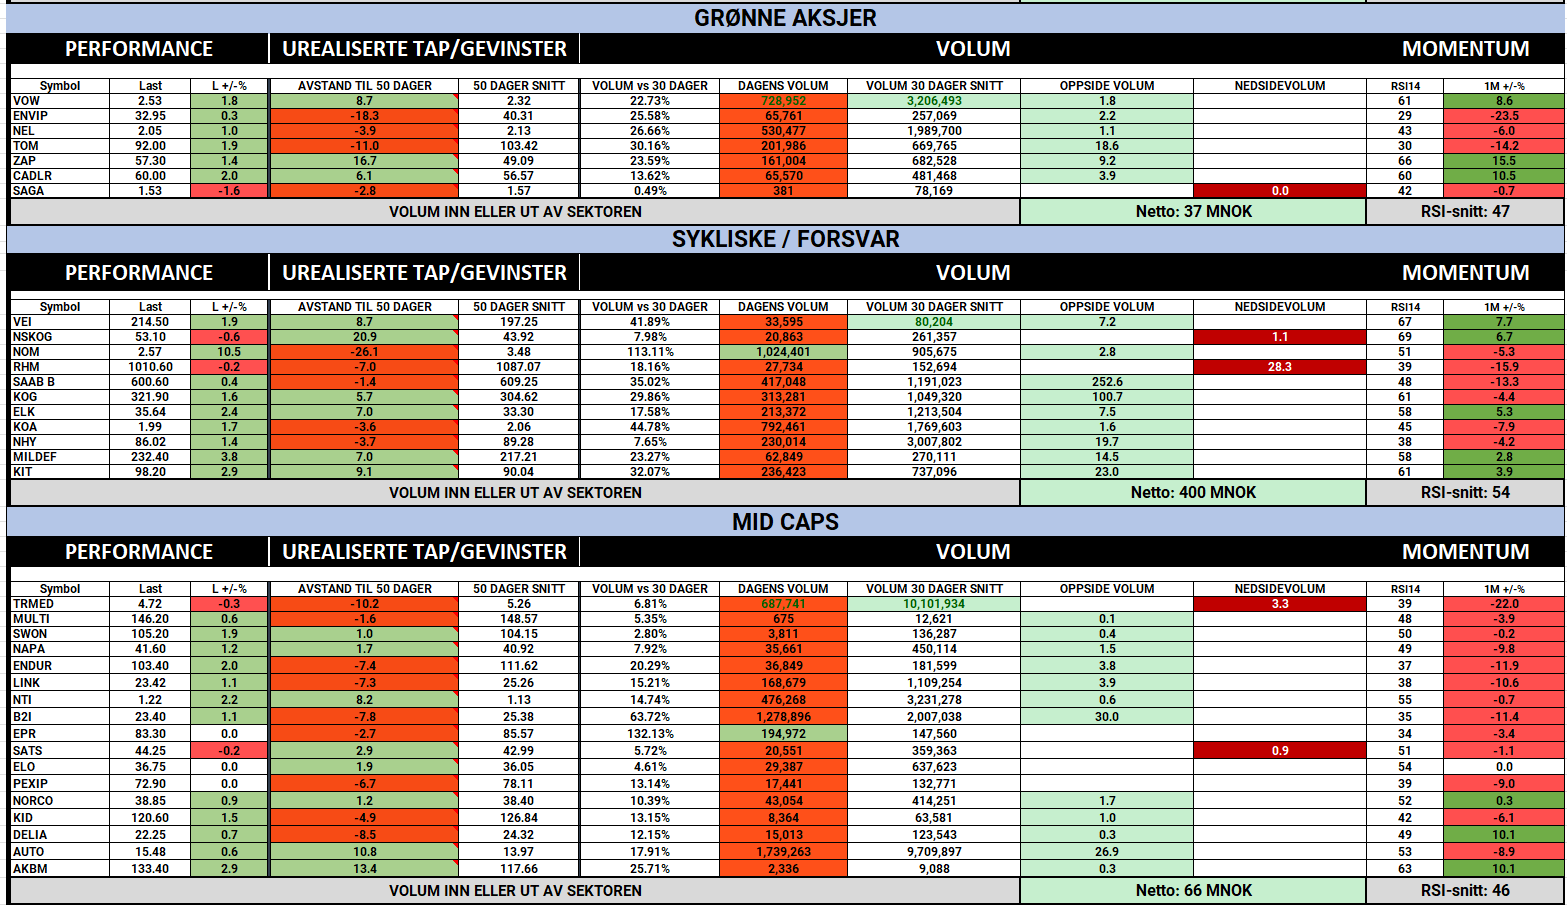
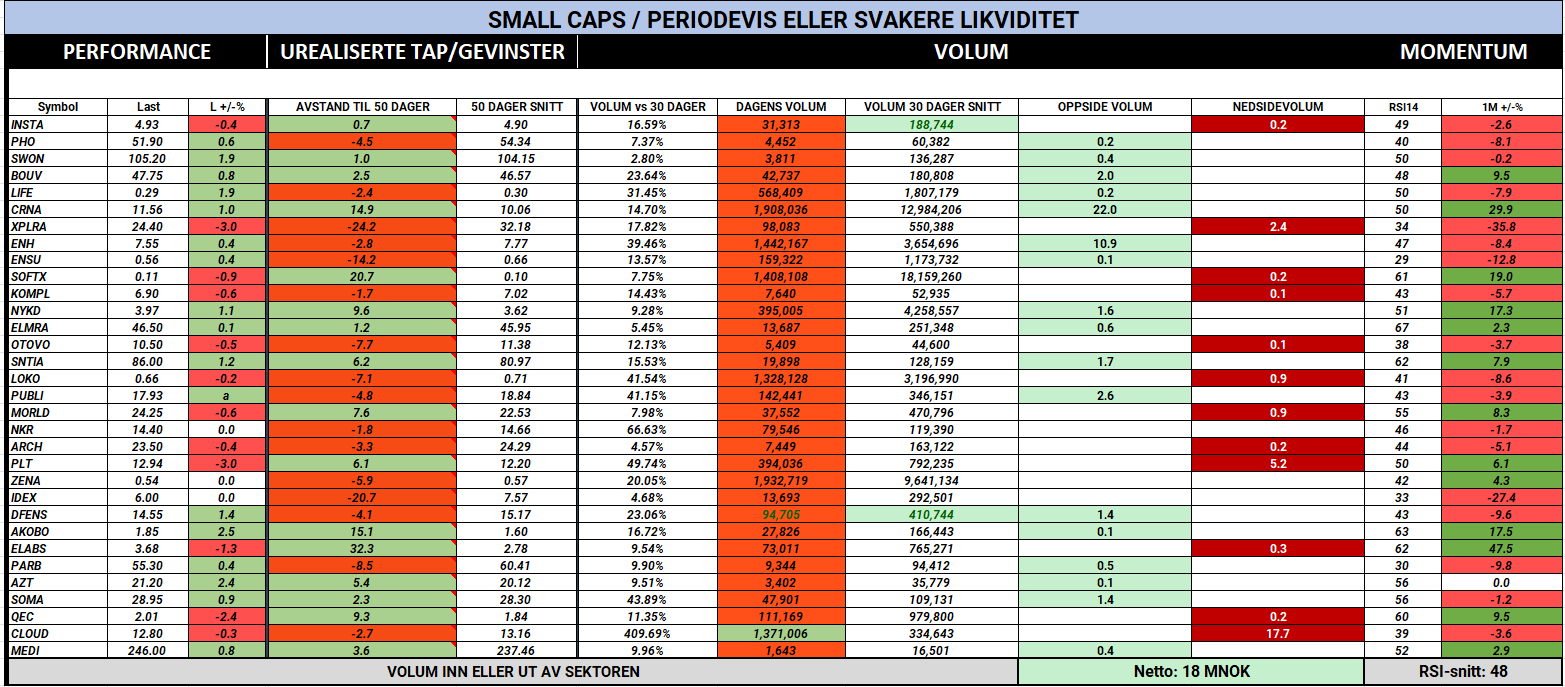
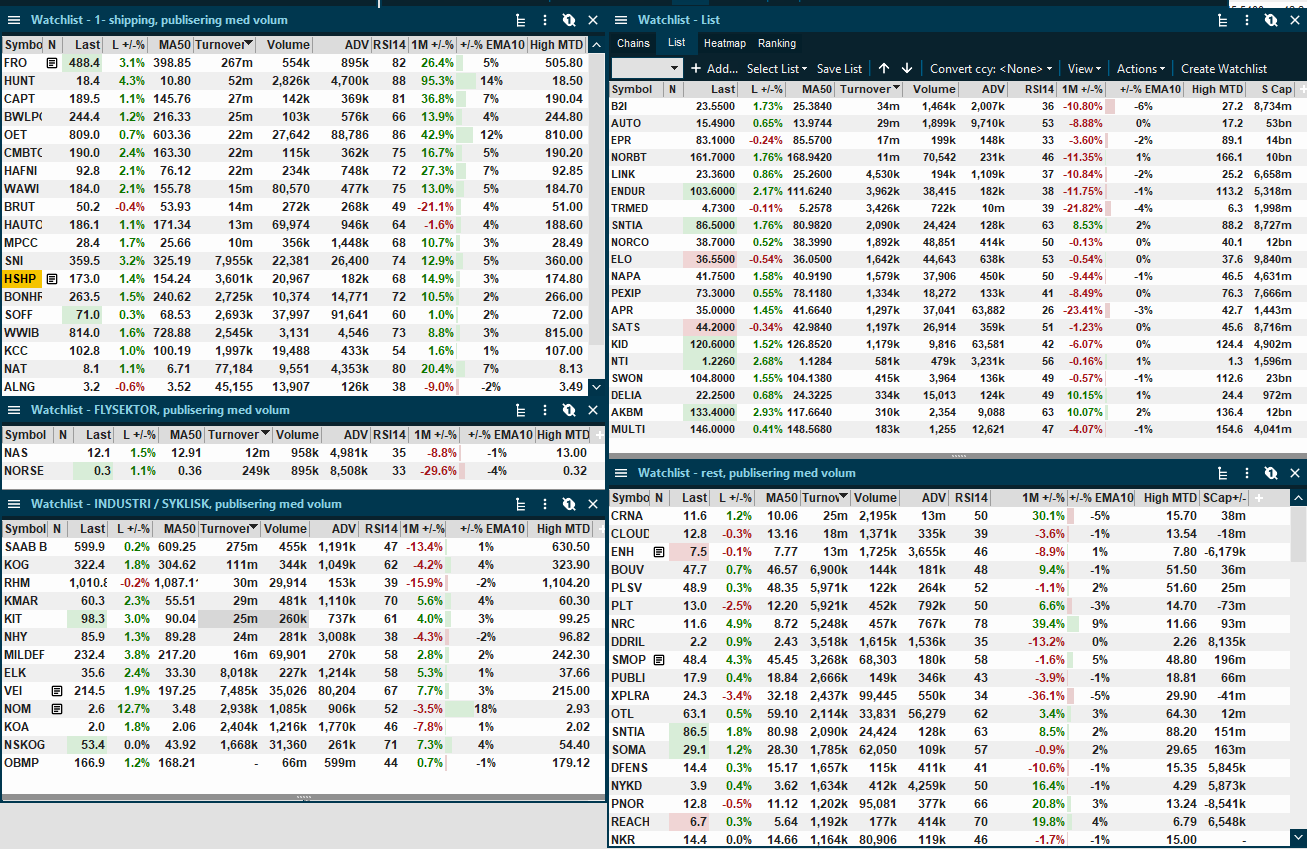
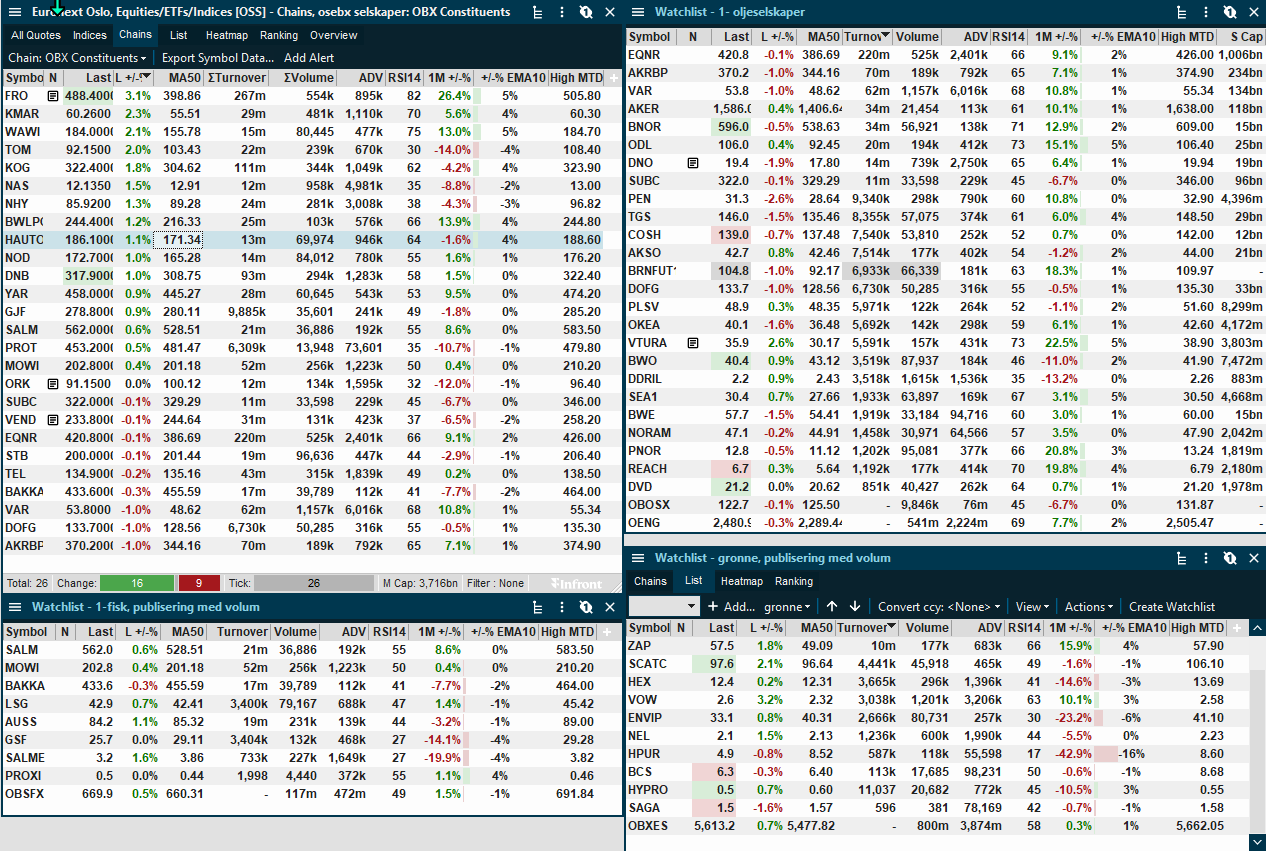
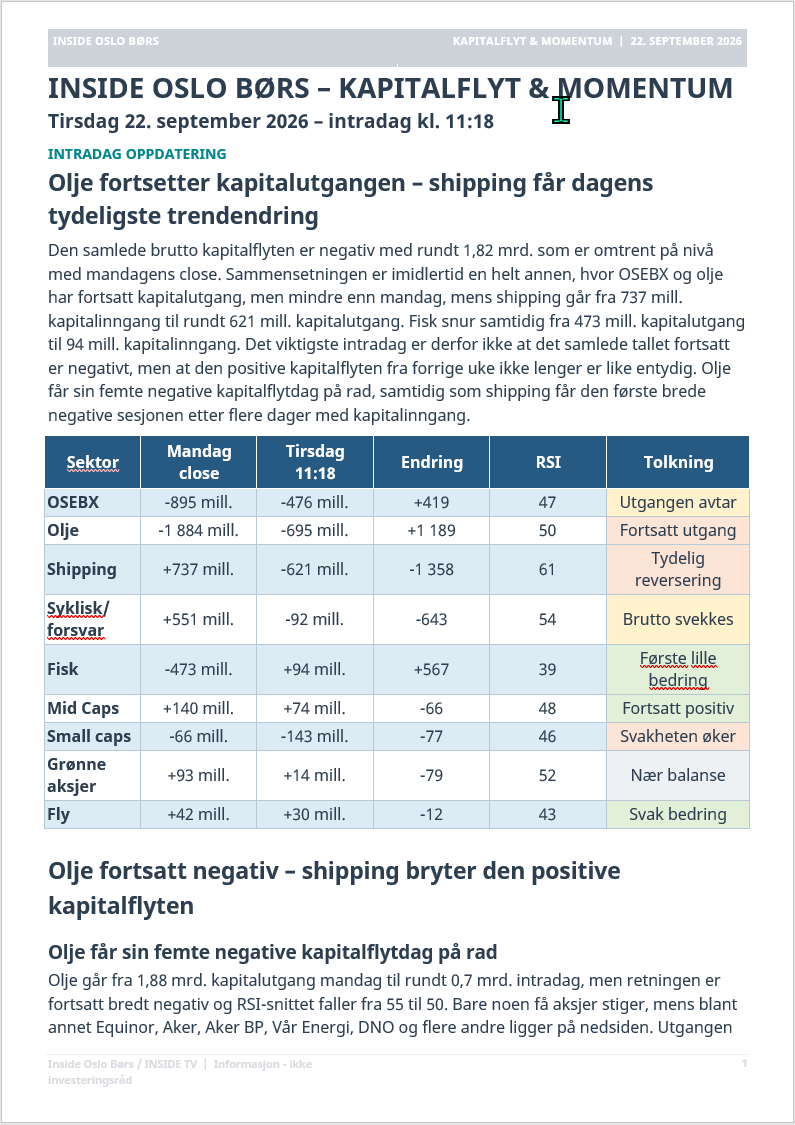
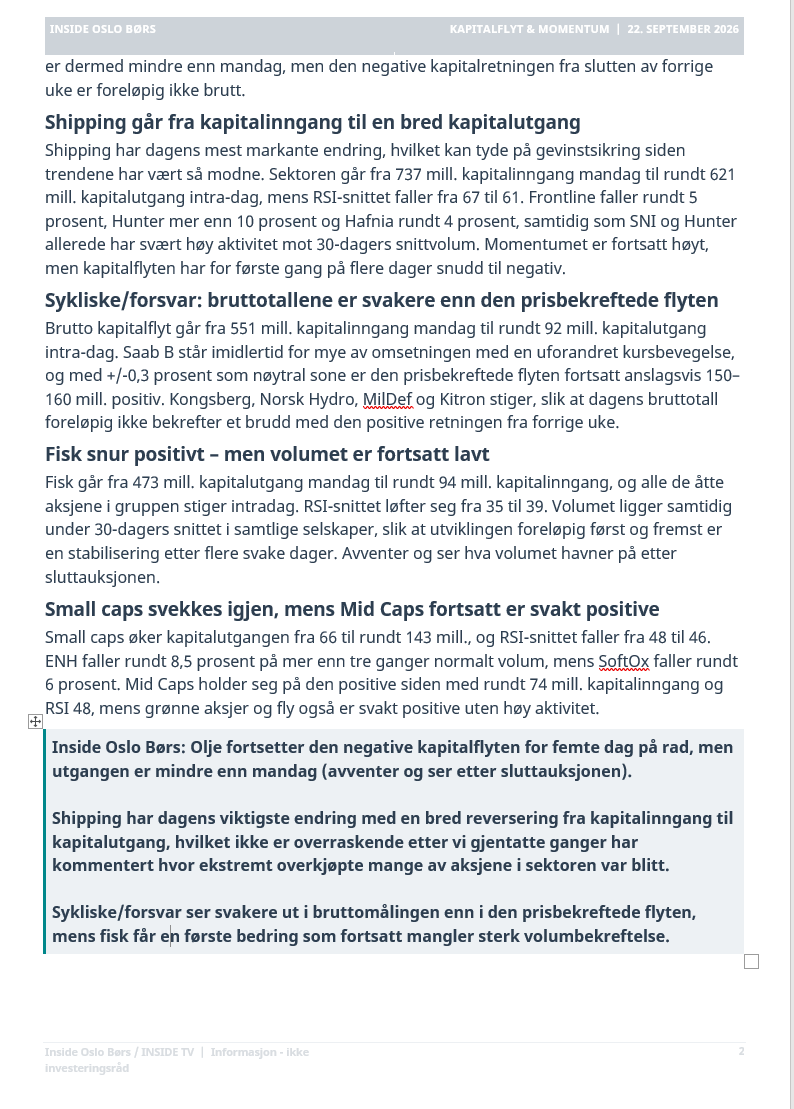
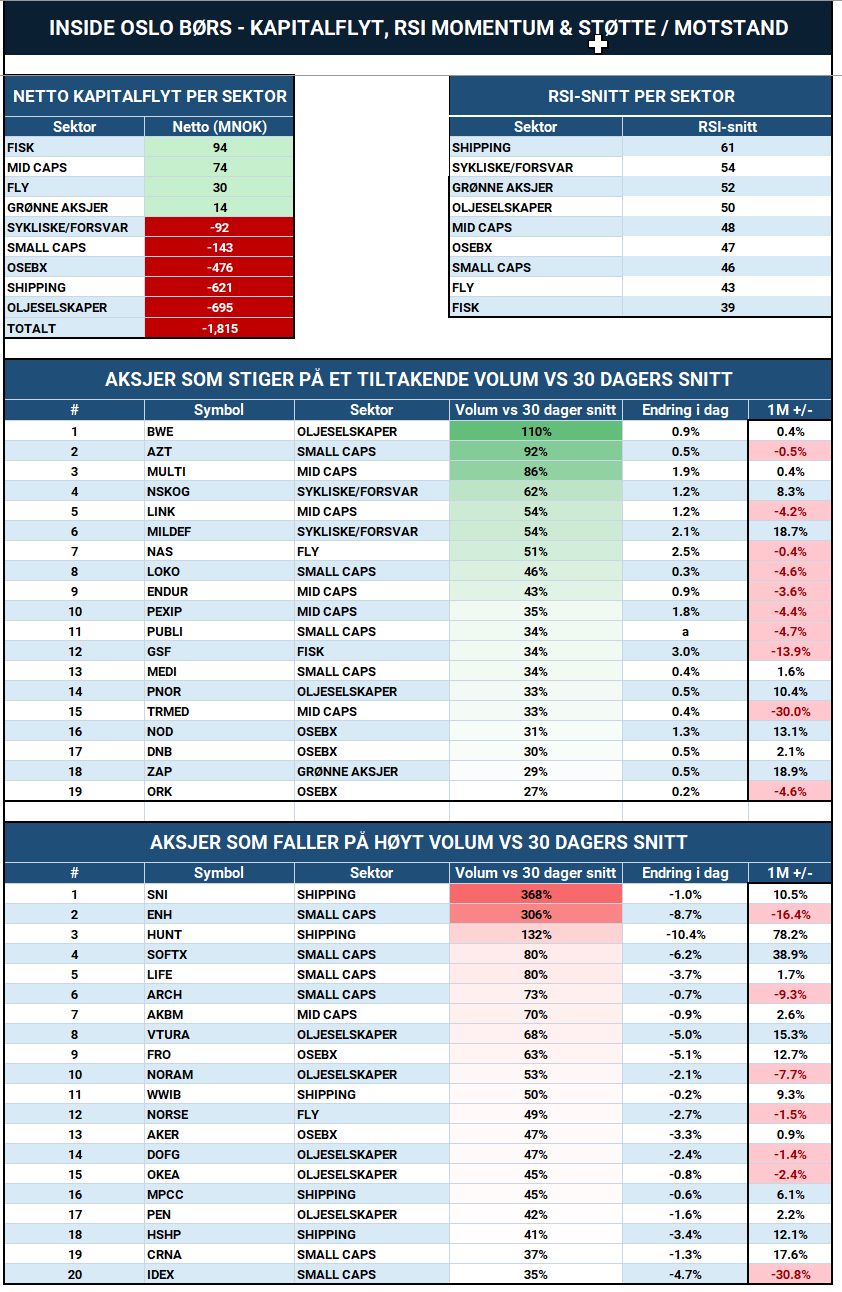
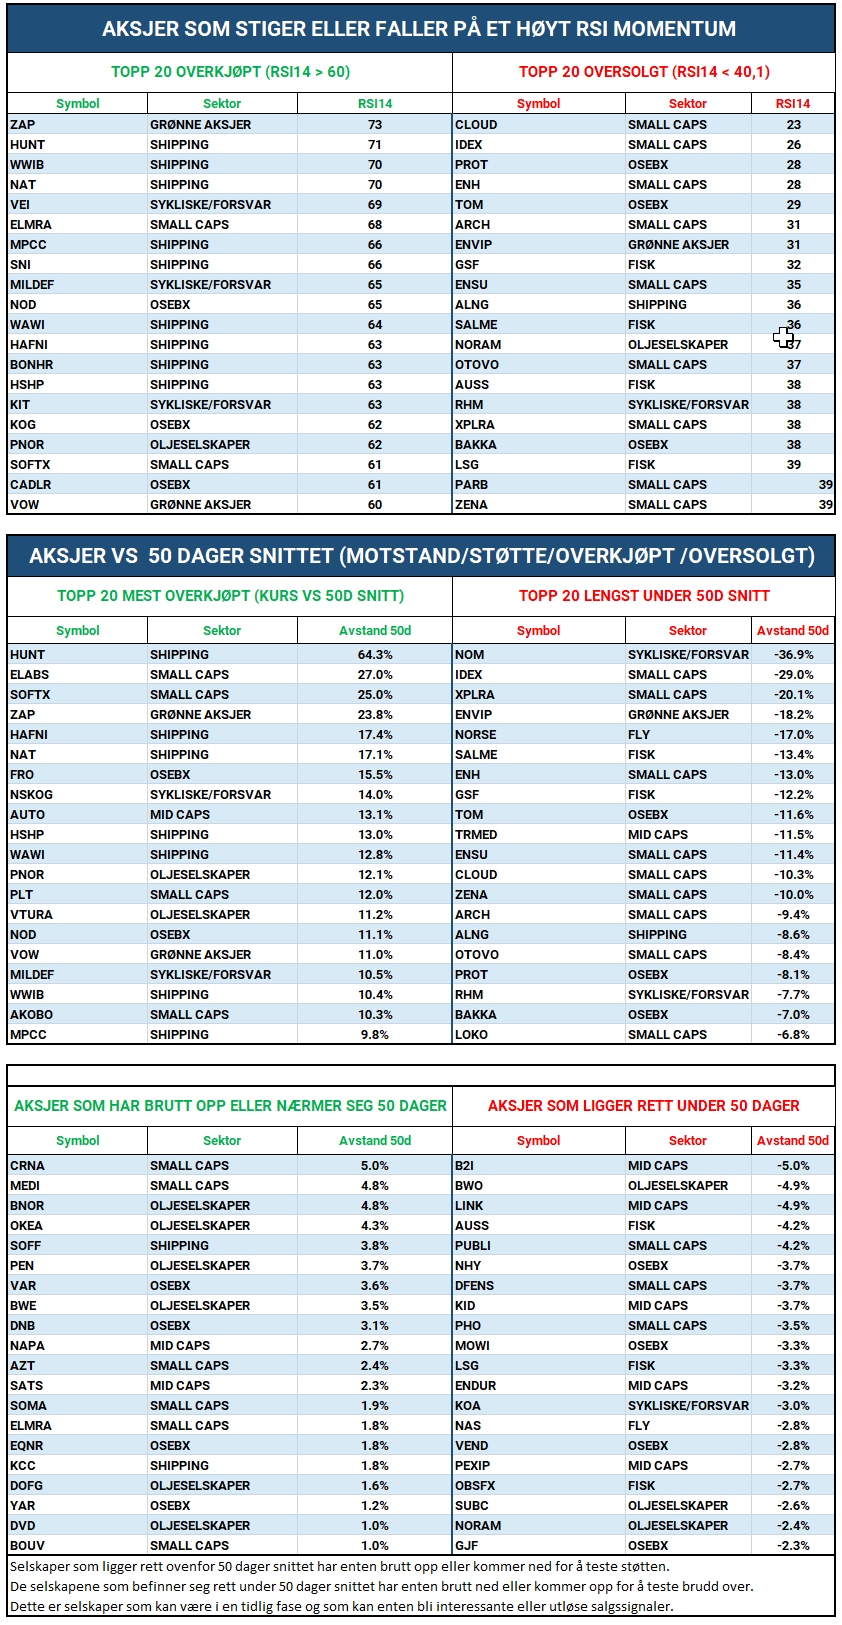
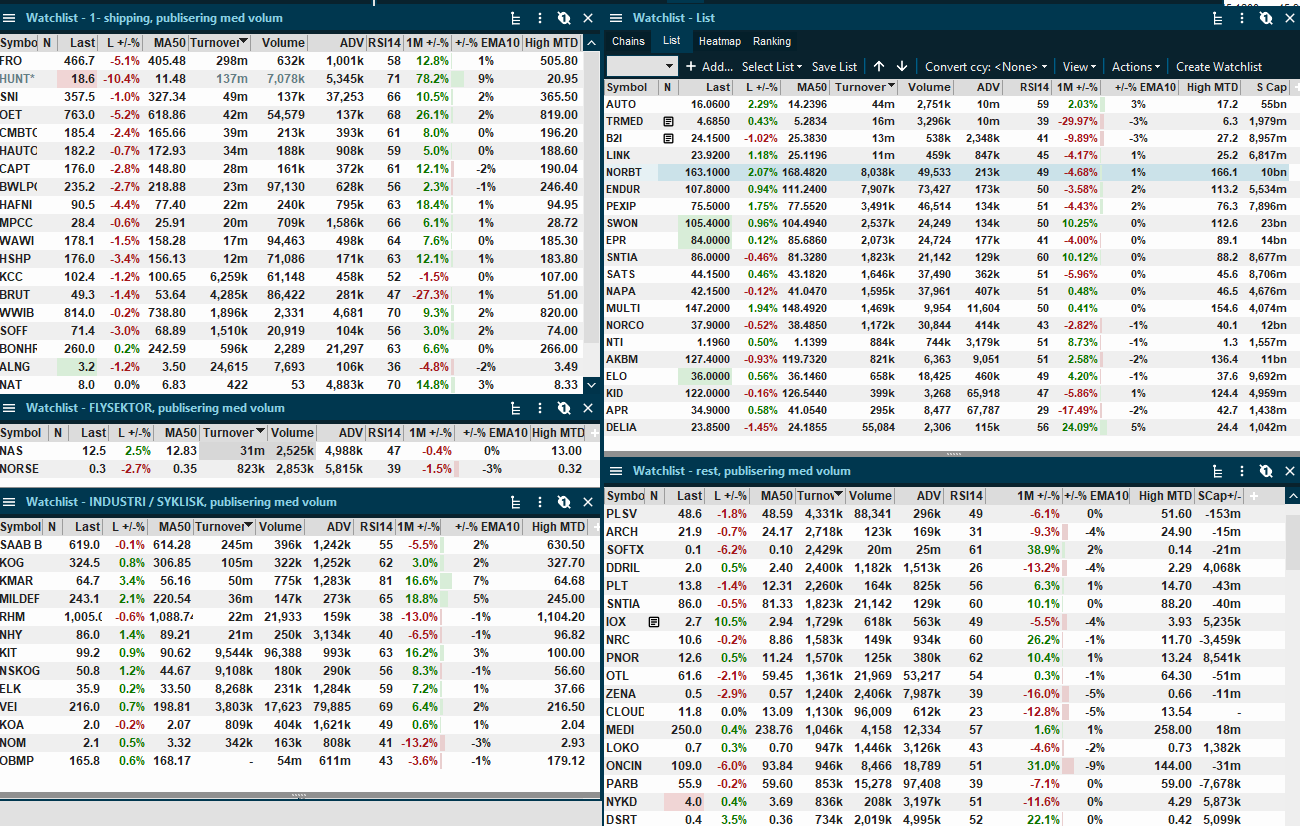
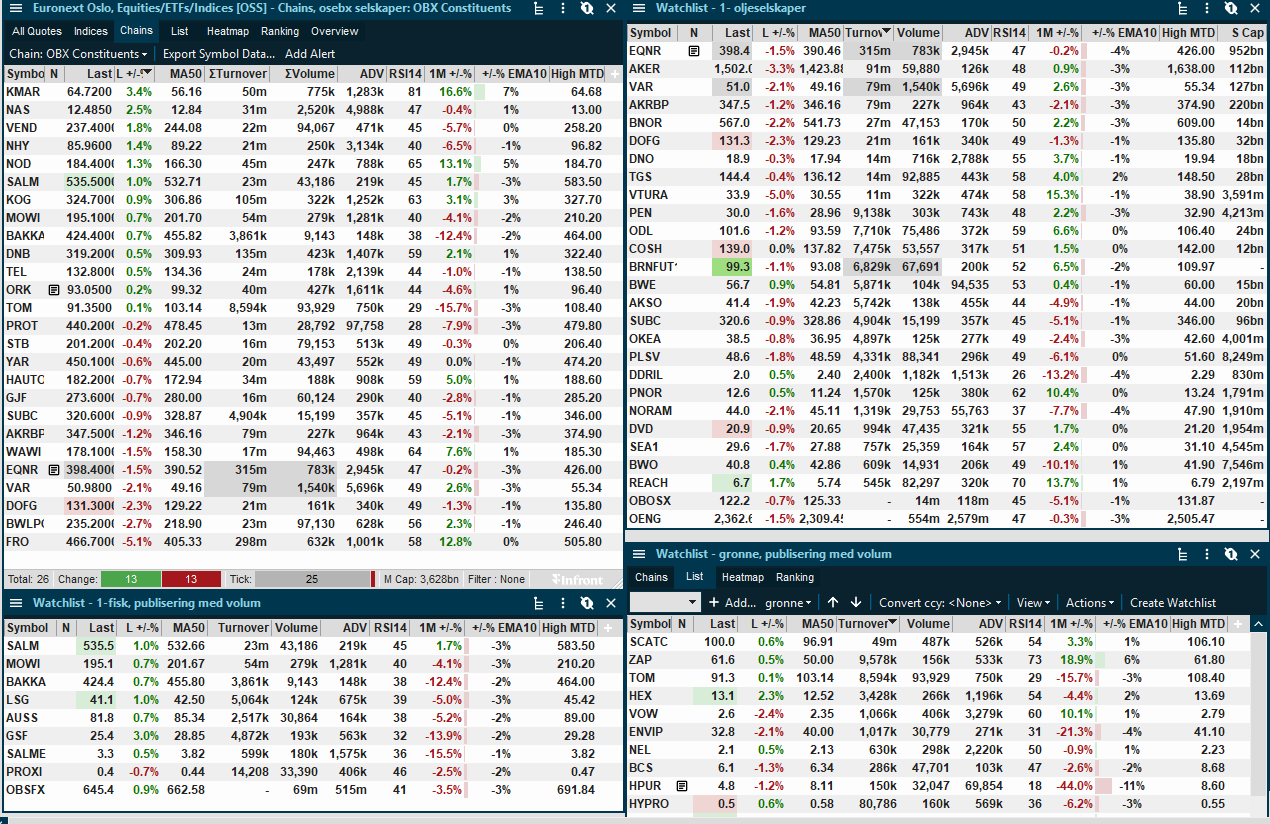
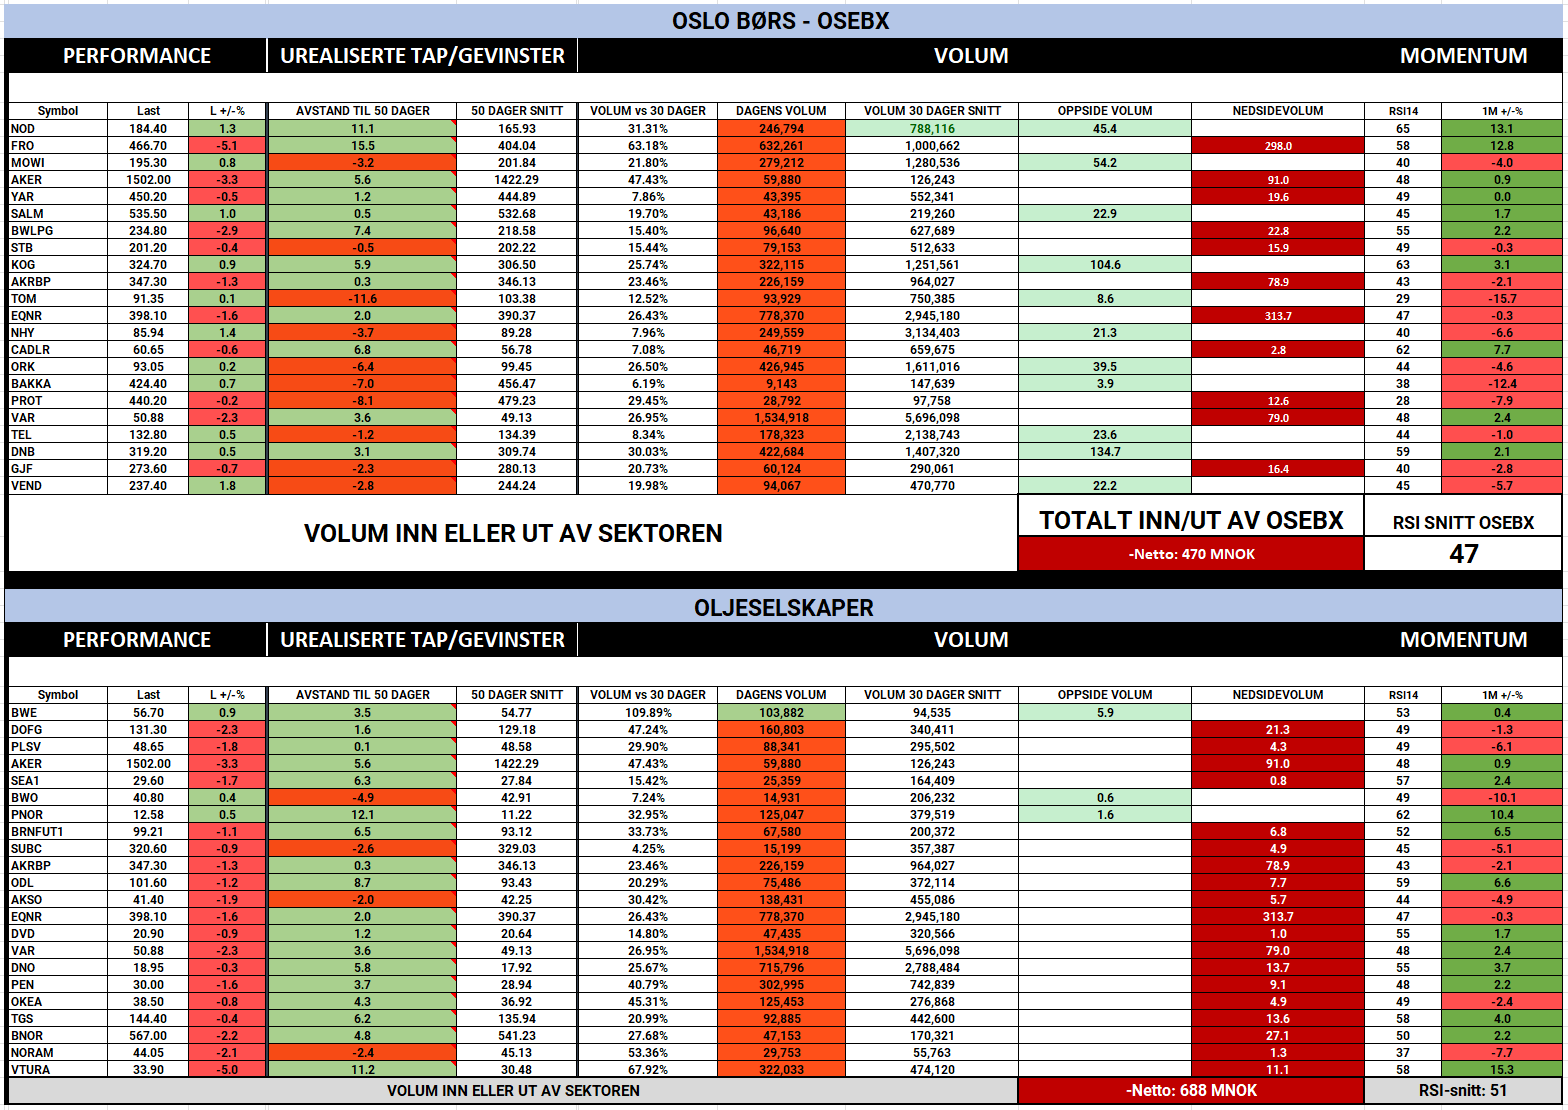
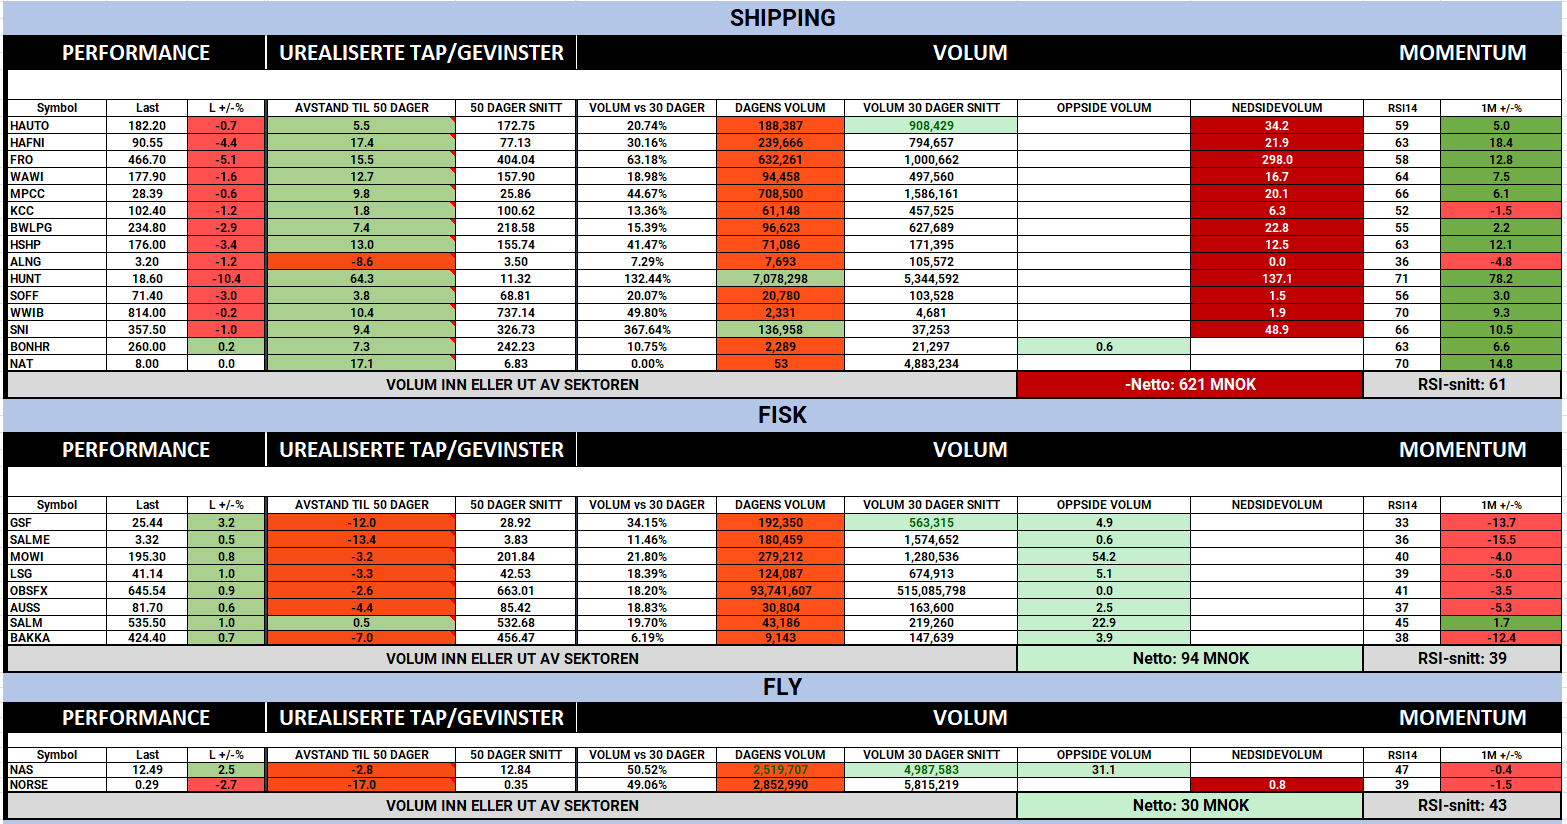
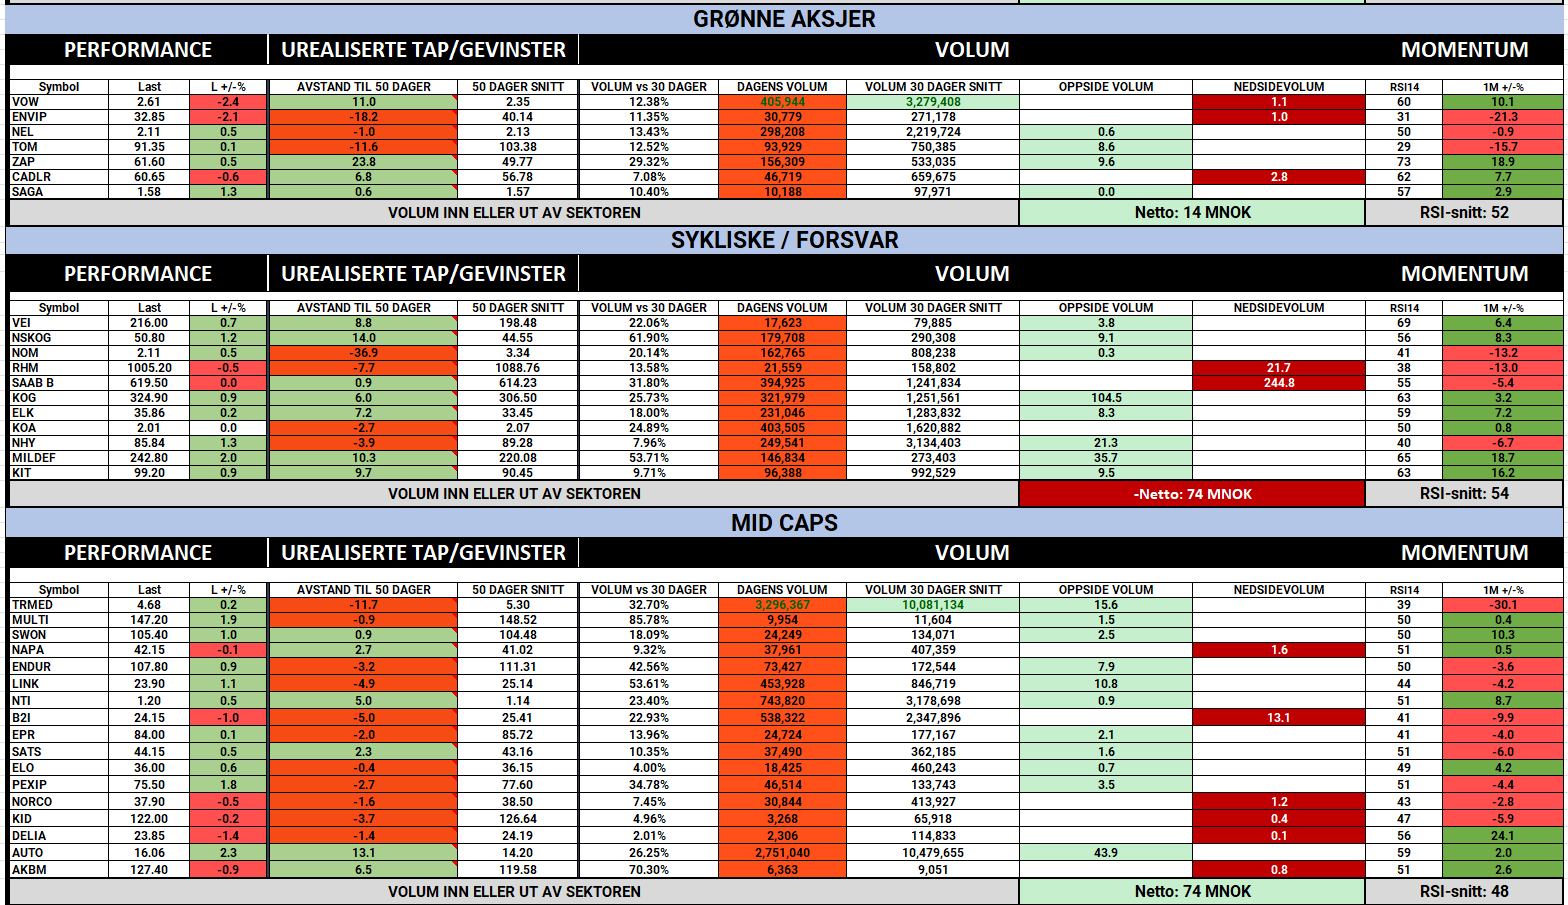
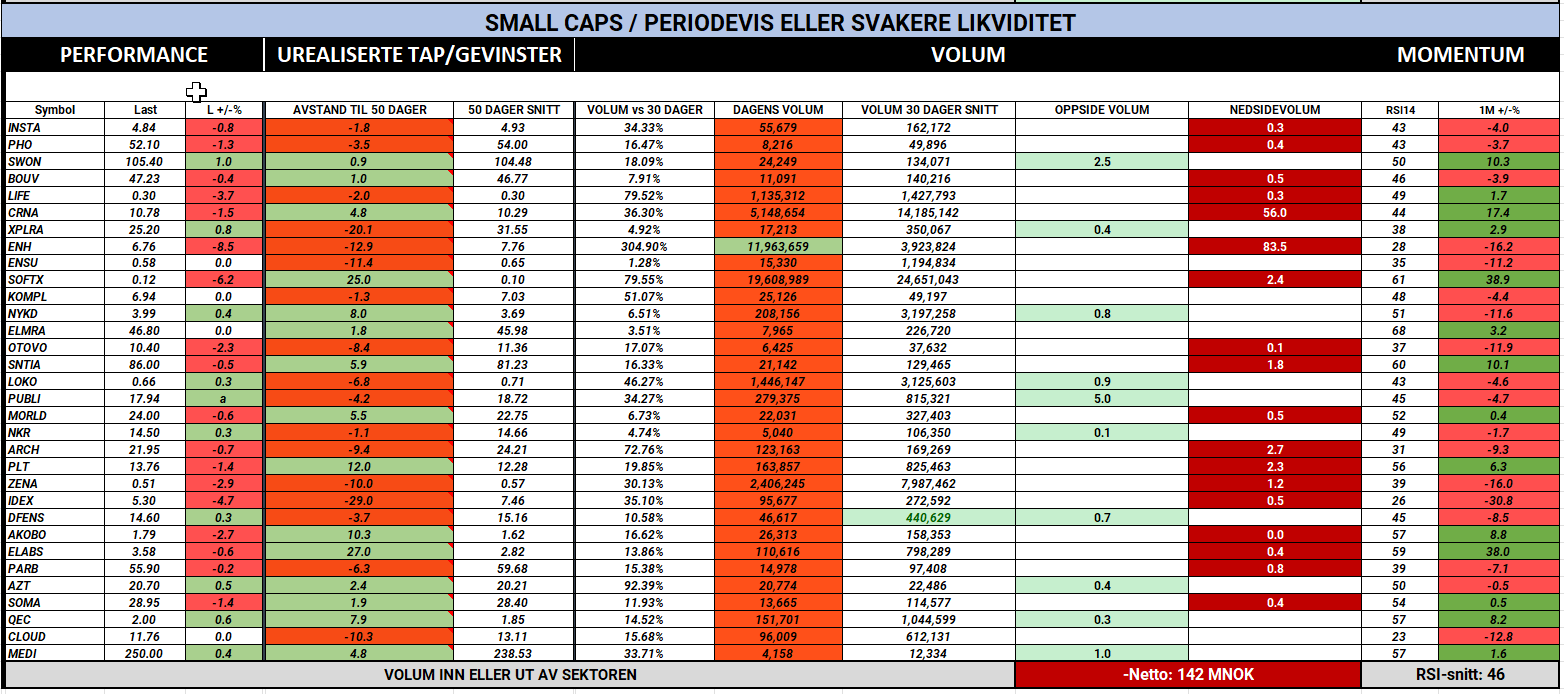
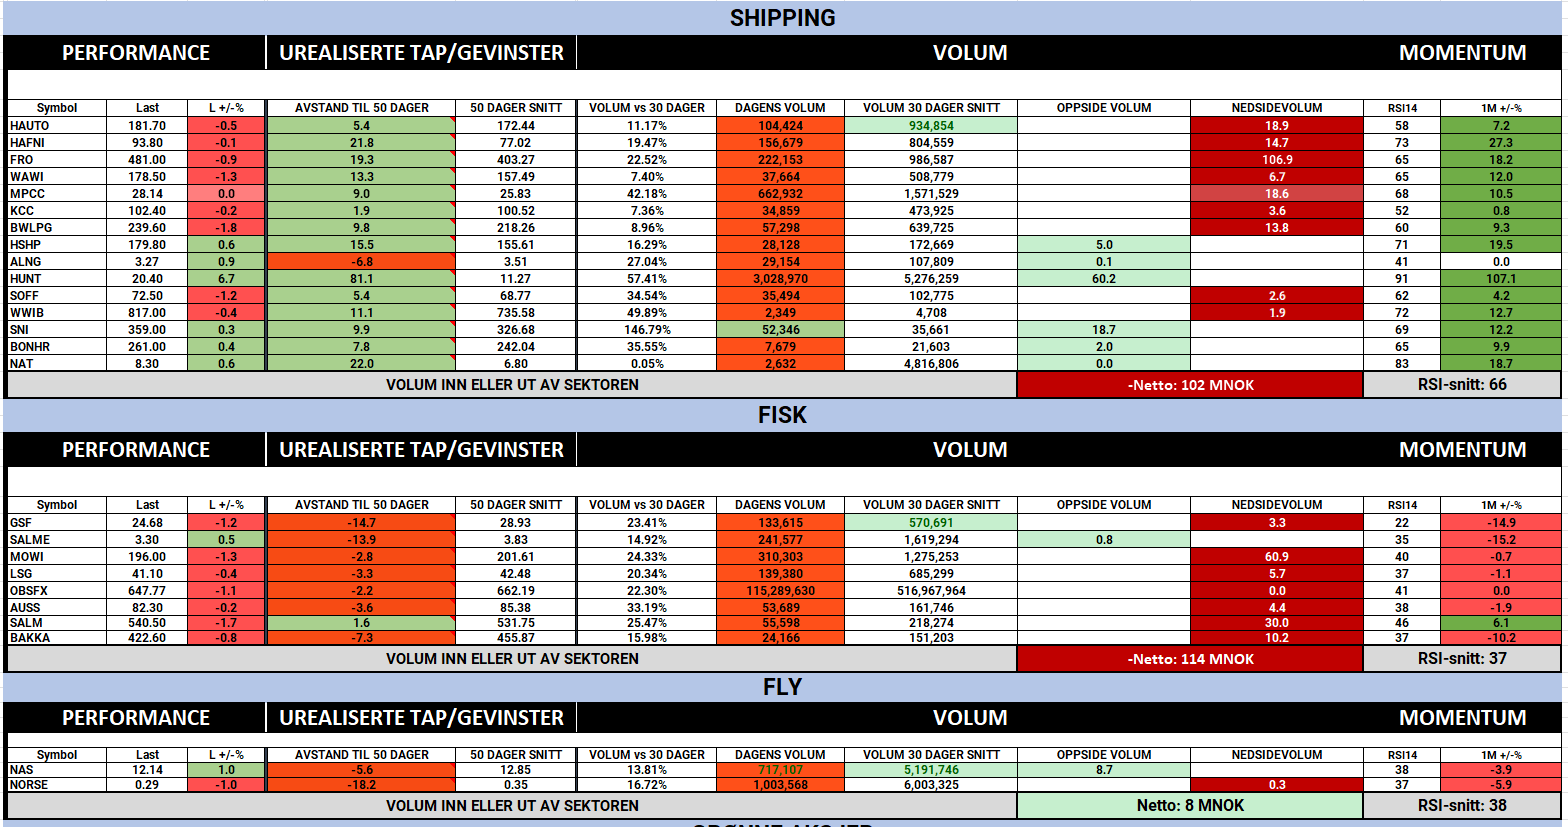
INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Tirsdag 22 september 2026

Intra-dag oppdatering

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

21 Sep 11:41

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

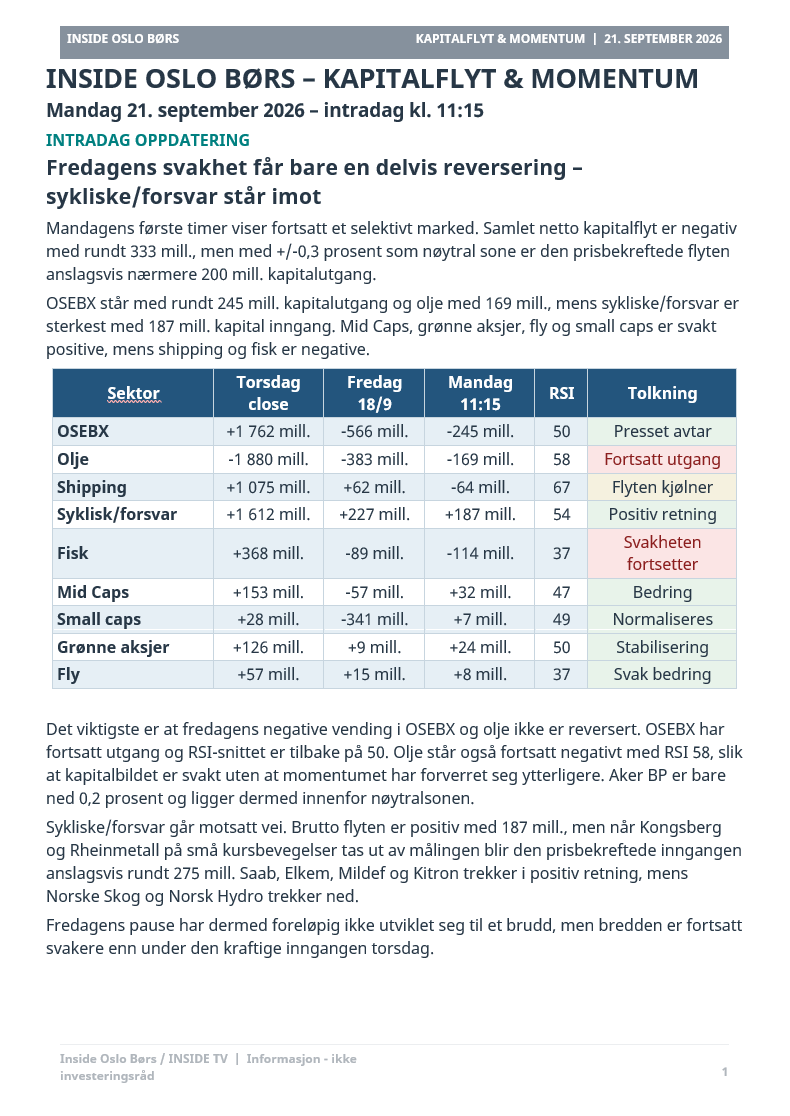
INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Mandag 21 september 2026

Intra-dag oppdatering

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
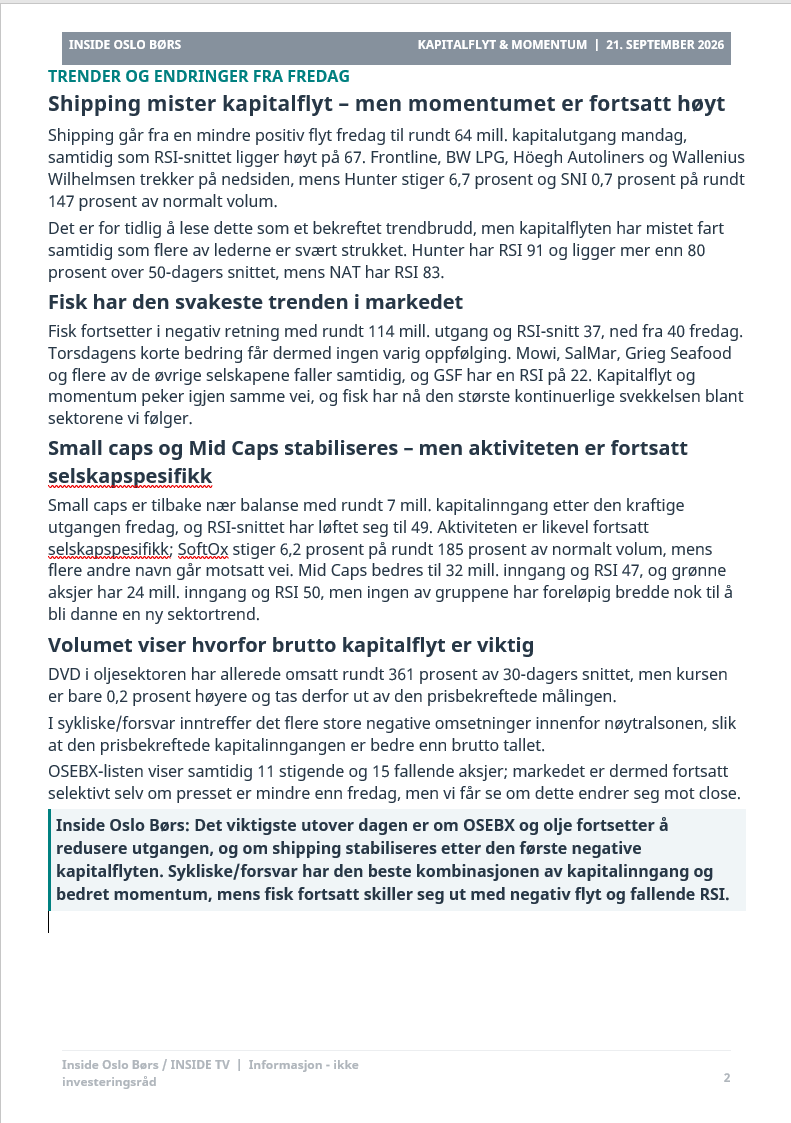
2

Posted

21 Sep 11:09

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 21. september 2026

Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har funnet og lest. Meglerhusenes anbefalinger og kursmål er deres vurderinger.

MARKEDSRAPPORT

AI og halvledere tar ledelsen igjen – men fem prosent for den amerikanske tiåringen gjør at oppgangen kommer med noen forebehold

Wall Street avsluttet fredag i pluss, men bevegelsen var betydelig sterkere under overflaten enn indeksene isolert viser. S&P 500 steg 0,2 prosent og Nasdaq 0,4 prosent, mens Philadelphia Semiconductor Index steg 2,8 prosent. Det er derfor først og fremst halvlederne og AI-relaterte aksjer som igjen har tatt ledelsen, og denne styrken fortsetter i Asia mandag morgen hvor Korea og Taiwan stiger klart mer enn de øvrige markedene. Samsung er opp mer enn 4 prosent, mens TSMC, MediaTek og flere av de asiatiske leverandørene til AI-infrastrukturen også stiger.

Det interessante er at denne styrken kommer samtidig som den amerikanske tiårsrenten fortsatt ligger omkring 5 prosent. Toåringen er rundt 4,76 prosent, og markedet har igjen begynt å prise inn muligheten for en ny renteheving fra Federal Reserve. Det betyr at teknologisektoren foreløpig klarer å absorbere et rentenivå som normalt ville vært en langt større motvind for flere av vekstselskapene, men bredden i markedet er fortsatt laber.

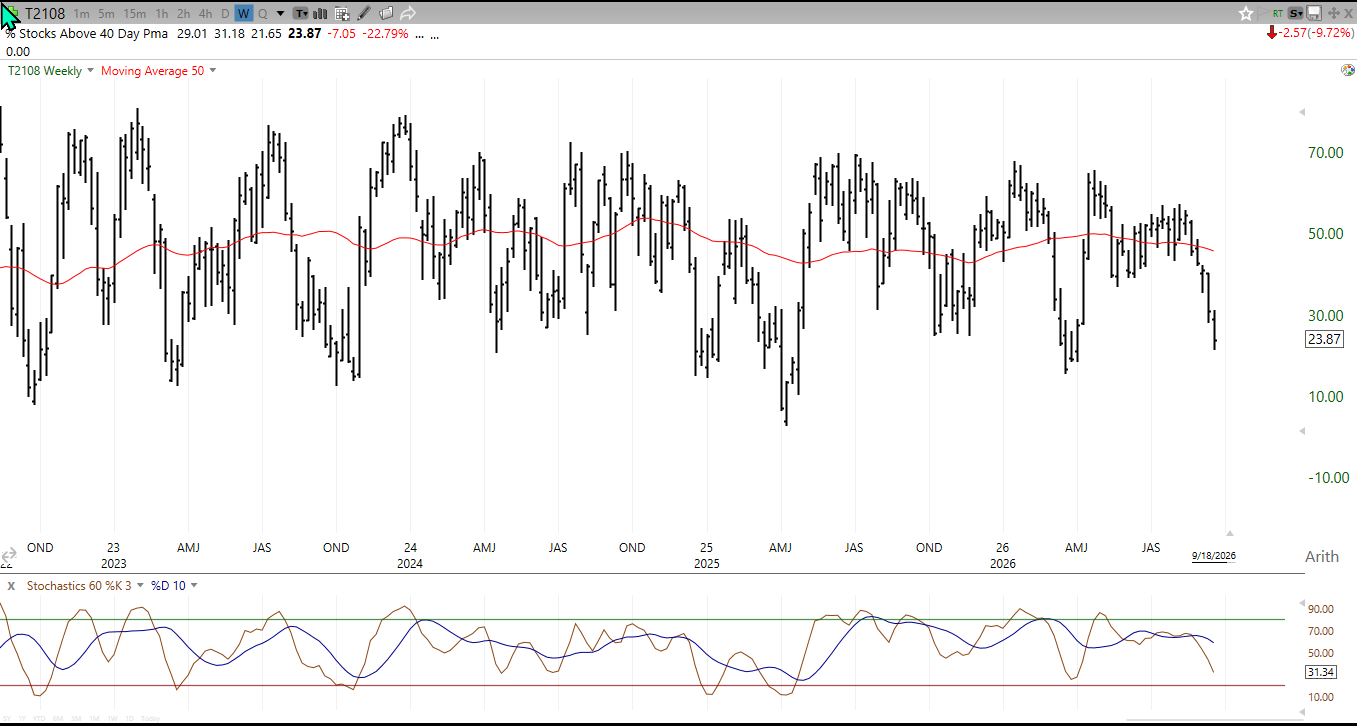
Ser vi på den bredere NYSE indeksen befinner 76 % av selskapene seg under 40 dagers glidende gjennomsnitt, hvilket nærmer seg historiske bunner samtidig som indeksene ikke gjenspeiler en tilsvarende kraftig svakhet. Software, mindre selskaper og andre rentesensitive deler av markedet har ikke den samme styrken, slik at halvlederne fortsatt er det viktigste signalet å følge for om oppgangen kan utvikle seg videre.

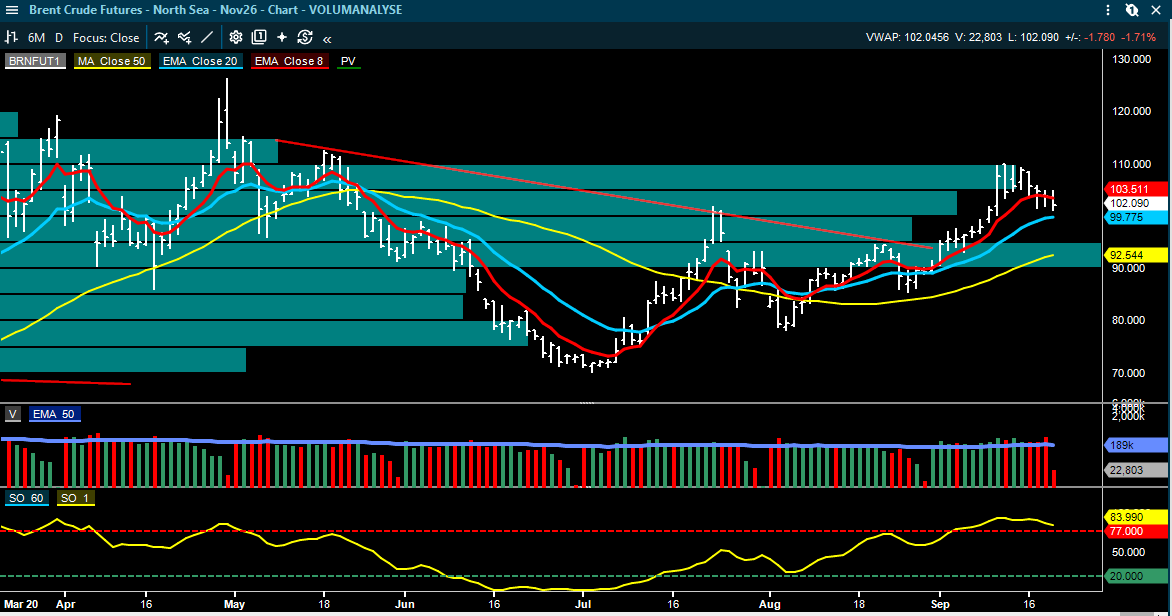
Oljeprisen gir samtidig markedet litt hjelp. Brent har falt tilbake mot USD 102 fatet etter å ha vært nær USD 110 tidligere i måneden, hvilket reduserer noe av inflasjonspresset og gjør det lettere for lange renter å stabilisere seg. Det er samtidig viktig å skille mellom futuresmarkedet og den fysiske oljeprisen, fordi Arctic fortsatt beskriver en svært stram fysisk markedssituasjon. For aksjemarkedet er kombinasjonen av lavere olje og en amerikansk tiåring som ikke akselererer videre oppover klart bedre enn for en uke siden, men fem-prosentnivået til tiårsrenten er fortsatt en naturlig begrensning for hvor bred oppgangen faktisk kan bli.

I Europa er rentepresset fortsatt mer ubehagelig. Den franske tiårsrenten steg fredag til det høyeste nivået siden 2008, samtidig som spreaden mot Tyskland økte til rundt 105 basispunkter. Dette har så langt ikke utløst noen bred kreditturo, men det bidrar til at europeiske aksjer fortsatt har et vanskeligere rentebilde enn de amerikanske teknologiselskapene som får støtte fra sterk inntjeningsvekst.

MARKEDSBILDET FØR ÅPNING

Det viktigste denne morgenen er ikke at Asia stiger, men hvem som stiger. Halvlederne leder klart, samtidig som Brent faller og amerikansk tiåring holder seg rundt 5 prosent. Det gir en bedre kombinasjon for risiko enn midten i forrige uke, men så lenge bredden i markedet ikke følger halvlederne bør styrken fortsatt tolkes som selektiv og ikke som en bred risk-on-bevegelse.

RENTER & NORGES BANK

Torsdagens rentemøte er blitt en reell 50/50-beslutning – både SEB og SB1 heller fortsatt mot 4,50 prosent

Norges Banks rentemøte torsdag blir den viktigste norske makrohendelsen denne uken. Både SEB og SB1 Markets heller fortsatt mot en renteheving på 25 basispunkter til 4,50 prosent, men begge beskriver beslutningen som 50/50. Markedet priser også omtrent en 50/50-sannsynlighet, og det gjør at både rentekurven og kronen kan reagere mer enn normalt på selve beslutningen og ikke minst på den nye rentebanen.

Argumentet for å vente er at inflasjonen har utviklet seg bedre gjennom sommeren, kapasitetsutnyttelsen faller og mangelen på arbeidskraft er mindre. Samtidig viste Regionalt Nettverk fortsatt om lag 0,3 prosent kvartalsvis vekst gjennom andre halvår, hvilket er bedre enn Norges Bank tidligere la til grunn, og lønnsveksten ligger fortsatt rundt nivåer som er for høye til å være fullt forenlige med inflasjonsmålet.

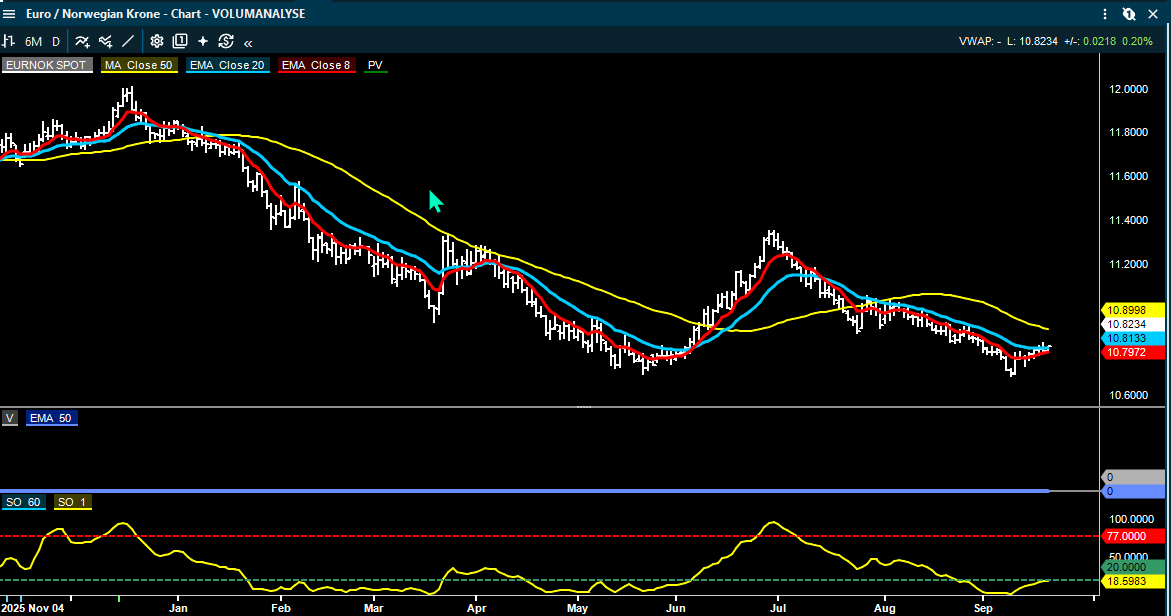
I tillegg har utenlandske renter steget, og en for forsiktig norsk sentralbank kan igjen legge press på kronen. Derfor er dette ikke lenger et rent spill på inflasjon da Norges Bank må veie lavere innenlandsk temperatur mot høyere internasjonale renter og et energisituasjon som fortsatt er uvanlig volatilt.

SB1 peker på at den amerikanske tiårsrenten avsluttet forrige uke rundt 5,01 prosent, mens den norske tiårsrenten faktisk falt. Rentedifferansen mot handelspartnerne har dermed blitt redusert kraftig de siste månedene. Det er en av grunnene til at kronen blir viktig i torsdagens beslutning. En renteheving vil ikke nødvendigvis bety at en lengre serie står foran oss, men den vil bekrefte at Norges Bank fortsatt prioriterer å få inflasjonen varig ned mot målet før de begynner å diskutere normalisering.

OLJE & ENERGI

Oljen faller i futuresmarkedet – samtidig beskriver Arctic en fysisk oljepris som fortsatt signaliserer knapphet

Brent åpner uken rundt USD 101,9 fatet, ned rundt USD 2,9 siden Oslo Børs stengte fredag, og nedgangen blir forklart med håp om mer diplomati og en gradvis bedring i Saudi-Arabias eksportkapasitet. Kpler-data referert av Arctic viser at saudiarabisk eksport i september har kommet tilbake til litt over 4 mill. fat per dag fra rundt 2,4 mill. i august. Det reduserer den umiddelbare frykten for et totalt forsyningssjokk og er en viktig årsak til at papirmarkedet har falt tilbake.

Det interessante er at den fysiske oljeprisen ikke gir det samme signalet. Arctic viser til Dated Brent rundt USD 125 og enkelte nordsjøkvaliteter i området USD 140–150 etter at leveranser er blitt redusert og kjøpere må konkurrere om alternative fat. Samtidig ligger VLCC-ratene over USD 400.000 per dag selv på ruter utenfor Persiabukta. Dermed har forskjellen mellom futures og fysisk marked blitt større, og den forteller at prisfallet i papirmarkedet foreløpig i større grad handler om forventninger til en fremtidig normalisering enn at den fysiske knappheten allerede er borte.

ABG viser samtidig til at aktiviteten i amerikansk oljeproduksjon responderer på det høye prisnivået. Riggtellingen steg med fire til 595 siste uke, hvorav oljerigger økte med to til 452, mens antall frac crews steg med tre til 187. Spekulative posisjoner har også begynt å bygge seg opp igjen, men er fortsatt ikke ekstreme historisk. For Oslo Børs betyr dette at energisektoren fortsatt har et svært sterkt kontantstrømbilde, men at aksjene i større grad må vurderes mot hvor mye av dagens høye olje- og ratebilde som allerede er priset inn.

Europeisk gass – lave lagre ser mindre dramatiske ut når de måles mot faktisk forbruk

ABG peker i en helgeoppdatering på at europeiske gasslagre ligger lavt målt i absolutte volum, men at bildet blir mindre dramatisk når lagrene måles mot antall dager med forventet toppforbruk. Europeisk gassforbruk har falt betydelig gjennom de siste seks årene, slik at samme lagerbeholdning i dag dekker flere forbruksdager enn tidligere. Det betyr ikke at gassmarkedet er komfortabelt, men det er et viktig korrektiv til analyser som kun sammenligner dagens lagernivå med historiske prosentnivåer uten å justere for lavere etterspørsel.

SHIPPING & TANK

Tankmarkedet setter nye rekorder – nå er også annenhåndsverdiene på råoljetankere på historiske toppnivåer

Tankmarkedet fortsetter å være ekstremt sterkt. ABG viser til at ClarkSea-indeksen steg ytterligere 14 prosent forrige uke til USD 64.569 per dag, den andre rekorduken på rad, mens gjennomsnittlig VLCC-inntjening steg til rundt USD 643.000 per dag. Suezmax lå rundt USD 375.000 og Aframax rundt USD 184.000. På den mer tilgjengelige US Gulf–Asia-ruten ligger VLCC-ratene nå rundt USD 400.000 per dag, og det er derfor ikke lenger bare de teoretiske rutene gjennom Hormuz som viser et ekstremt marked.

Det neste steget i markedet er at også annenhåndsverdiene har flyttet seg til nye rekorder. En fem år gammel VLCC prises nå rundt USD 169 mill. mot forrige topp på USD 165 mill. i 2008, mens fem år gamle Suezmax- og Aframaxskip også ligger over tidligere rekordnivåer. Dette løfter NAV for rederiene, men gjør samtidig inngangsbilletten for å kjøpe tonnasje stadig høyere. Det er derfor viktig å skille mellom et fantastisk spotmarked og hvilken avkastning man faktisk får dersom dagens rekordhøye skipsverdier legges til grunn.

Produkttank er også i ferd med å få mer støtte. MR-markedet ligger rundt USD 48.000 per dag i SEBs blended rate, og den sterke produkttankinntjeningen holder såkalt swing-tonnasje ute av kjemikalietank. SEB anslår at bare rundt 1,5 prosent av tonnasjen nå flyttes mellom produkt- og kjemikalielast, mot rundt 6,5 prosent i midten av 2025. Det gjør at også ratene i kjemikalietank har begynt å stige, hvilket er en interessant read-through til Odfjell og Stolt-Nielsen.

Hafnia/TORM – 18,22 prosent eierandel blir stadig mer relevant når produkttankmarkedet strammer seg til

Hafnias økte eierandel i TORM er fortsatt viktig i dette bildet. Hafnia kjøpte tidligere i september ytterligere 4,5 millioner TORM-aksjer til USD 32,25 og økte eierandelen til 18,22 prosent, hvilket gjorde selskapet til TORMs største aksjonær. Transaksjonen er ikke noen nyhet, men når produkttankmarkedet samtidig styrker seg og skipsverdiene fortsetter opp, blir den strategiske betydningen av posten større. Både Arctic og Fearnley har tidligere pekt på at kjøpet øker sannsynligheten for en fremtidig fusjon, samtidig som investeringen også kan leses som en relativt rask måte for Hafnia å øke eksponeringen mot et produkttankmarked selskapet tydeligvis har stor tro på.

SJØMAT

Biomassen er fortsatt høy – men veksten ligger i større fisk, ikke i flere individer

De nye biomassetallene bekrefter at tilbudssiden fortsatt er sterk. Norsk laksebiomasse var 2,8 prosent høyere enn året før ved utgangen av august, mens fôrforbruket steg 7,4 prosent og slaktevolumene var opp 5 prosent. Samtidig var antallet fisk i sjøen 4,1 prosent lavere enn året før, mens gjennomsnittsvekten var 7,2 prosent høyere. Det betyr at den sterke biomassen i stor grad kommer fra god biologisk utvikling og større fisk, ikke fra at oppdretterne har satt ut langt flere individer.

Dette forklarer også hvorfor prisbildet er så ujevnt. Pareto venter rundt 65 kroner kiloen denne uken, men rapporterer samtidig en premie på mer enn 25 kroner kiloen for fisk over seks kilo sammenlignet med 3–5 kilos fisk omkring 63 kroner. Det er knapphet på stor fisk, mens den generelle tilbudsveksten fortsatt holder gjennomsnittsprisen nede. Sjømatindeksen falt 4,5 prosent forrige uke mot en oppgang på 0,3 prosent for OSEBX, og markedet priser dermed inn mye av den kortsiktige volumveksten.

SB1 Markets forventer at tilbudsveksten avtar fra fjerde kvartal og inn i 2027, blant annet fordi norsk lisenskapasitet i stadig større grad er fullt utnyttet. Meglerhuset anslår global tilbudsvekst på 1,7 prosent i 2027 og en referansepris på 87 kroner kiloen, men samtidig høyere oppdrettskostnader på rundt 3–5 kroner kiloen. Det er derfor ikke nok å se på høyere laksepris isolert; hvor mye av prisøkningen som faktisk faller ned på EBIT per kilo blir avgjørende for resultatveksten neste år.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

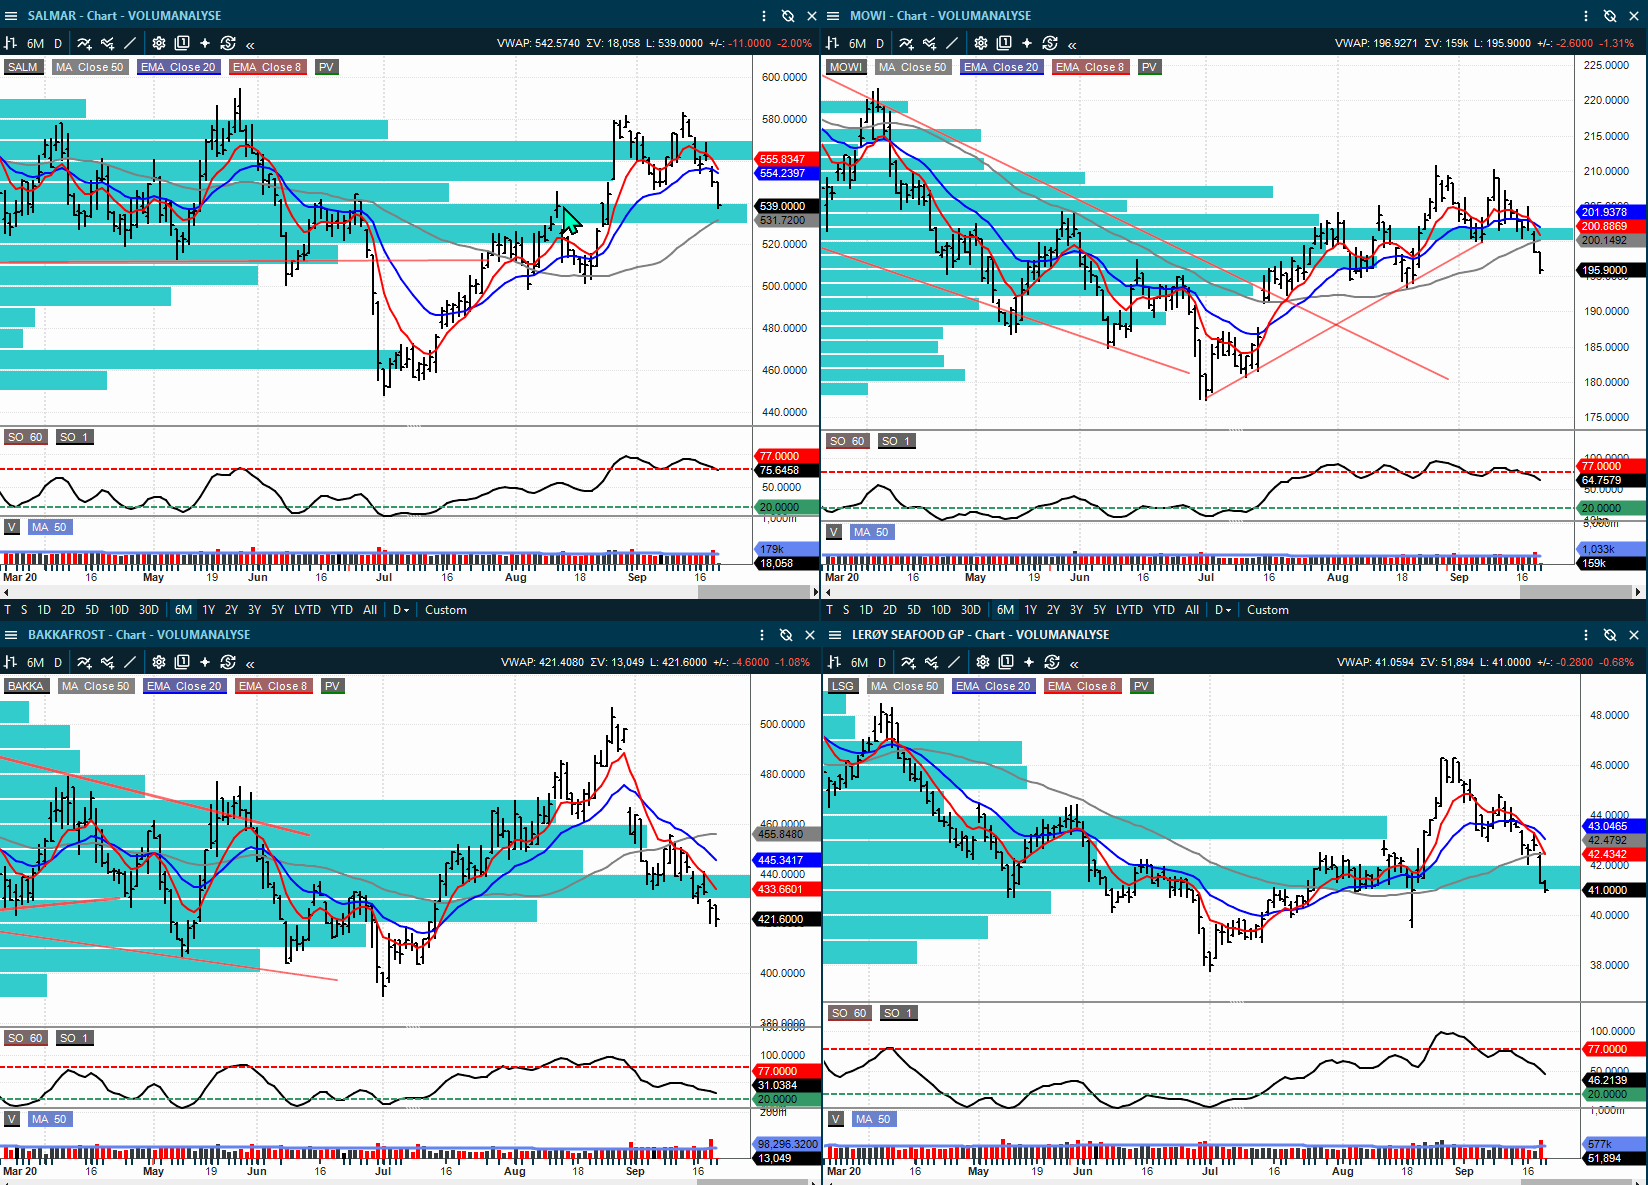
Som kommentert i forrige uke og i helgen har det tekniske bildet forverret seg betydelig på kort sikt. Alle selskapene har falt under 8 og 20 dager og det er kun Salmar som ikke har falt under 50 dager. Vi ser at Salmar er i en litt særstilling siden kursen kommer ned på det nest høyeste omsatte nivået sett over perioden fra mars, hvilket indikerer at det kan ligge støtte omkring fra dagens nivåer og ned til 50 dager. Mowi på sin side har falt under 50 dager og det mest omsatte nivået og har ikke like sterk støtte fra volumprofilen. BakkaFrost har vært svak siden det kraftige momentumfallet fra august toppen. Bakka er inne i sin andre salgsbølge og har brutt under de 3 mest omsatte nivåene, hvilket øker risken for at det er ytterligere nedside mot juli bunnen ved 390.80. Vi har doble topper for både Salmar og Mowi hvor begge har falt under sin siste bunn.

OBJEKTIVE SIGNALER

Salmar tester et nytt PF salgssignal ved 538, hvor kursmålet er 459. Tester også i dag et salgssignal for trendmodellen 8/20 dager og taktisk trendindikator har gitt salgssignal under 77. Dynamikken i chartet er på den negative siden og kombinasjonen av den dobbelt-opp som betyr at siste kjøper var inne på den siste toppen og at den har falt tilbake under den siste konsolideringsformasjonen og under forrige bunn er ikke positivt.

Mowi tester sitt PF salgssignal ved 197, hvor det indikative kursmålet er ned mot 180. Har utløst et salgssignal for trendmodellen og taktisk trendindikator. Negativt teknisk bias.

BakkaFrost gav først et salgssignal oppe ved 454, dette ble kansellert av den mindre rekylen, som jeg tidligere kommenterte kunne være et bear-flag, hvilket ble bekreftet. Et nytt PF salgssignal er blitt utløs ved 428, hvor kursmålet er 384. Handles i salgssignaler for både trendmodellen og Taktisk trendindikator. Negativt teknisk bias.

Lerøy Seafood er ikke noe bedre og befinner seg også i en korreksjon, hvor det er blitt utløst et PF salgssignal ved 42.15, hvor kursmålet er ned mot 36.30. Handles i salgssignal i følge trendmodellen, befinner seg under 50 dager snittet og taktisk trendindikator trender ned og ligger i salg. Negativt teknisk bias.

Samlet sett er en rekke av våre tekniske modeller i salgssignaler, noen må bekreftes, men sektoren er nå preget av selgerpress på kort sikt. Sektoren har et negativt bias.

SELSKAPSKOMMENTARER – HOVEDSAKER

Aker – Nscale har formalisert IPO-prosessen, og verdsettelsen blir nå viktigere enn selve børsnoteringen

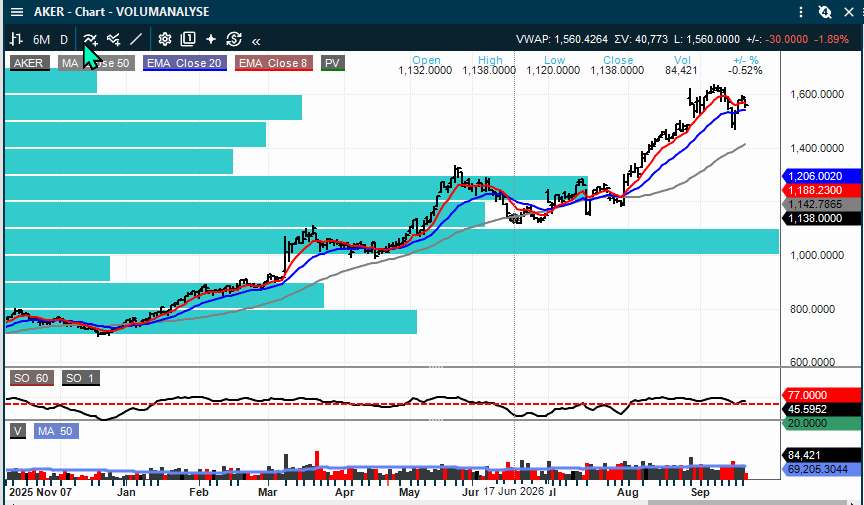
Nscale leverte fredag inn S-1-dokumentasjonen til SEC foran en planlagt børsnotering i USA, og dermed har prosessen gått fra å være en forventning til å bli en konkret transaksjonsprosess. ABG viser til Financial Times, som omtaler en mulig verdsettelse rundt USD 35 mrd. Dersom dette blir pre-money-verdien, beregner ABG at den isolert tilsvarer rundt 1.662 kroner per Aker-aksje ved 0,77x P/NAV, omtrent 7 prosent over fredagens sluttkurs. Det er derfor ikke bare børsnoteringen som er interessant, men hvilken verdi markedet faktisk setter på Nscale.

Samtidig er det to forhold som gjør at verdsettelsen ikke uten videre kan legges direkte inn som kontantverdi i Aker. Eksisterende aksjonærer ser etter dagens struktur ikke ut til å selge aksjer i selve IPO-en, og de ventes å få 180 dagers lock-up. Dermed får Aker i første omgang ikke nødvendigvis noen realisering. ABG peker også på at Nscale fortsatt befinner seg tidlig i utbyggingen; bare rundt 2,5 prosent av backloggen er aktiv i dag, mens 85 prosent av den kontraherte backloggen er knyttet til Anthropic og Microsoft. Det gir svært god synlighet mot sterke kunder, men også en høy kundekonsentrasjon og et investeringsløp som fortsatt ligger frem i tid.

For Aker er det derfor naturlig å følge tre ting videre: faktisk IPO-verdsettelse, hvor raskt Nscale får aktivert den kontraherte kapasiteten, og om markedet etter noteringen verdsetter Aker nærmere summen av underliggende eiendeler. DNB Carnegie har samtidig trukket sin anbefaling og sitt kursmål på Aker som følge av meglerhusets rolle i en transaksjon, slik at dette ikke er en fundamental nedgradering av selskapet.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Kursen får i dag en sterk åpning, men har siden blitt solgt litt ned. Er fortsatt opp 2,7 %, men inntil videre har vi en negativt intra-dag reversal ned fra toppen. Selgerne var større enn kjøperne fra åpning. Det er fortsatt en teknisk risk for at det kan etableres en konsolideringsboks og at dagen i dag kan etablere en dobbel-topp sett mot den tidligere i september. Det tekniske er med dette uavklart.

Norsk Hydro – bedre aluminiumpriser hjelper, men Q3-materialet peker likevel mot litt svakere EBITDA enn konsensus

Hydros pre-quarter-presentasjon peker ifølge ABG mot en EBITDA på 9,0–9,5 mrd. kroner i tredje kvartal, mot FactSet-konsensus omkring 9,68 mrd., hvilket indikerer at markedets forventninger ligger litt høyt. Den viktigste motvinden kommer fra den midlertidige reduksjonen i aluminaproduksjonen til 50 prosent etter problemer med gasstilførselen, hvor Hydro selv anslår tapt produksjon på 100–120 tusen tonn og en finansiell effekt på USD 75–100 mill.

Aluminium Metal trekker i motsatt retning. Realisert aluminiumpris er beregnet til USD 3.324 per tonn og premien rundt USD 685, hvilket ifølge ABG gir en positiv priseffekt på omkring 850–900 mill. kroner fra andre kvartal. Valuta og lavere faste kostnader bidrar også positivt, mens Energy får lavere produksjon, men høyere kraftpriser. Det betyr at Hydro fortsatt har et godt resultatnivå, men at en større del av oppsiden fra metallprisene spises opp av høyere energikostnader og produksjonsforstyrrelser. ABG står med Selg og kursmål 82 kroner.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Det tekniske til Hydro er fortsatt på den litt svakere siden og vi har en etablert nedtrend fra toppen i juni. Kursen har brutt ned fra den siste kortsiktige opptrenden fra bunnen i juli og dette utløste salgssignaler i PF, trendmodellen og Taktisk trendindikator. Kursen flørter med bunnen til det viktige støttenivået representert ved det mest omsatte nivået til volumprofilen. Kursen handles under 8/20 og 50 dager, hvilket indikerer at momentumet fortsatt er på nedsiden. For at Hydro skal vise et tegn på styrke må kursen over 8 dager som et minimum.

Vi ser at aluminiumsprisen er litt på vei opp, og kan utløse et tre-topp kjøpssignal, men det er først over 3392 at prisen gir en sterkere støtte til både Hydro og Alcoa. Alcoa chartet under ser ikke sterkt ut, men nærmer seg forrige bunn og med dette muligheter for en sidelengs konsolideringsboks.

Samlet sett er det tekniske å betrakte som negativt for selskapene på helt kort sikt, aluminiumsprisen må levere impulser og inntil det materialiserer seg er det negative tekniske bildet aktivt.

Norske Skog – høyere energikostnader presser konkurrentene og gjør prisøkningene mer verdifulle for Norske Skog

Pareto løfter kursmålet på Norske Skog fra 65 til 70 kroner og gjentar Kjøp etter å ha økt EBITDA-estimatene for 2027 og 2028 med henholdsvis 16 og 15 prosent. Bakgrunnen er at kombinasjonen av kapasitetsnedleggelser, vedlikeholdsstans og høyere energikostnader har utløst en ny prisøkning på rundt EUR 60 per tonn for containerboard. Prisøkningen er ifølge Pareto bare så vidt tilstrekkelig til å gjenopprette marginene hos de svakere produsentene, og nye økninger i fjerde kvartal kan derfor ikke utelukkes dersom gassprisene holder seg høye.

Dette er et miljø Norske Skog relativt sett kan tjene på fordi kostnadsposisjonen er bedre enn hos mange konkurrenter. Pareto venter justert EBITDA på 112 mill. kroner i Q3, mens kontantstrømmen blir vesentlig sterkere som følge av rundt 780 mill. kroner i proveny fra eiendomssalget, noe som kan redusere netto rentebærende gjeld fra rundt 4,4 til 3,7 mrd. kroner.

Samtidig vurderer meglerhuset en re-start av PM6 som stadig mer sannsynlig. En slik investering kan skuffe dem som kun har priset inn et 200 MW datasenter, men den utelukker ikke et mindre datasenter på rundt 100 MW og har ifølge Pareto en tilbakebetalingstid på omtrent fire til fem år.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Kursen får i dag en negativ intra-dag reversal ned og antar oppgangen kom på oppgraderingen fra Pareto. Man skal rent teknisk være på «vakt» når aksjer på et generelt grunnlag får negative intra-dag reversaler når trenden kan betraktes som moden. Alle våre tekniske modeller befinner seg imidlertid i kjøpssignaler og PF kjøpssignalet fra 53 har et indikativt kursmål på 59. Det er de neste dagers reaksjon på intra-dag reversalen som kan bli avgjørende for den helt kortsiktige trenden. Dagens oppgang ble møtt med selgere og Norske Skog har steget 82 % på 46 dager siden bunnen i juli. 

Envipco – Hellas kan bli ordren som gjør 2027 langt mer synlig

Pareto mener den greske panteordningen utvikler seg i en retning som kan bli svært viktig for Envipco. Den greske miljømyndigheten EOAN skal etter planen ferdigstille gjennomgangen av DRS Hellas sin forretningsplan før årsskiftet, og 2027-starten ser dermed fortsatt ut til å bestå. Samtidig omtales Envipcos distributør TEXAN som vinner av rundt 80 prosent av anbudene med en samlet verdi på flere hundre millioner euro, mens ordningen også skal dekke de greske øyene og dermed kreve mer infrastruktur enn et vanlig fastlandsoppsett.

Pareto anslår at 80 prosent av selve RVM-markedet alene kan tilsvare rundt EUR 75 mill. for Envipco, mens telle- og sorteringssentre med Quantum-plattformen kan løfte den potensielle verdien til over EUR 100 mill. En ordre i denne størrelsesordenen vil ikke bare være stor i seg selv, men også redusere usikkerheten rundt 2027-estimatene og behovet for ny egenkapital utover normal arbeidskapitalfinansiering. Pareto står med Kjøp og kursmål 92 kroner.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Kursen åpnet sterkere på dette, men rekylerte opp til 8 dager og er fortsatt under. Envipco handles i en entydig kort- og mellomlangsiktig nedtrend og det er nok behov for mer stimuli for å få denne ut av nedtrenden. Men det kan bidra til at fredag kan ha blitt den kortsiktige bunnen, men her er intet bekreftet. Så lenge kursen handles under 8 dager er det selgerne som har kontrollen. Må over 8 dager for å vise at det kommer inn noen kjøpere. Inntil videre er alle våre tekniske modeller i salgssignaler, aksjen er under 8 dager og nedtrendene er aktive.   

Vend – Q3 ser mer normalt ut, mens kostnadsguidingen fortsatt kan vise seg å være konservativ

Arctic ligger rundt 1 prosent under konsensus på Q3-omsetningen og venter justert EBITDA på 683 mill. kroner, opp 7 prosent fra året før og rundt 3 prosent under konsensus. Forskjellen skyldes i hovedsak lavere volum i Real Estate og Jobs, som konsensus ennå ikke fullt ut har justert for etter selskapets pre-silent-oppdatering. Arctic mener derfor at selve Q3 risk/reward er forholdsvis balansert, men at det fortsatt finnes oppside til kostnadsbildet for andre halvår.

Selskapets guiding innebærer rundt 4 prosent kostnadsvekst i andre halvår mot en nedgang på 11 prosent i første halvår, samtidig som historisk sesongmønster normalt ikke tilsier en så kraftig kostnadsøkning.

I tillegg støtter de nye prisene på FINN Eiendom Arctics estimat om 15–16 prosent ARPA-vekst i 2027, før eventuell oppgradering til større annonsepakker hos Hjem.no-meglere. Arctic gjentar Kjøp og kursmål 380 kroner.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Har ingen nye tekniske signaler for VEND på kort sikt. Kursen handles i salgssignaler for Trendmodellen og Taktisk trendindikator. Den siste mindre rekylen opp har kansellert PF salgssignalet, men det gjør ikke det tekniske bildet til noe sterkere. Det kan være en rekyl opp til 8 dager som feiler. VEND handles under 8 dager, hvilket indikerer ikke noe positivt momentum. Kursen har imidlertid kommet ned til nivåer hvor den tidligere har funnet støtte innenfor konsolideringsboksen. Det tekniske bildet til VEND er å betrakte som uavklart og har så lenge den handles under 8 dager et negativt kortsiktig bias.   

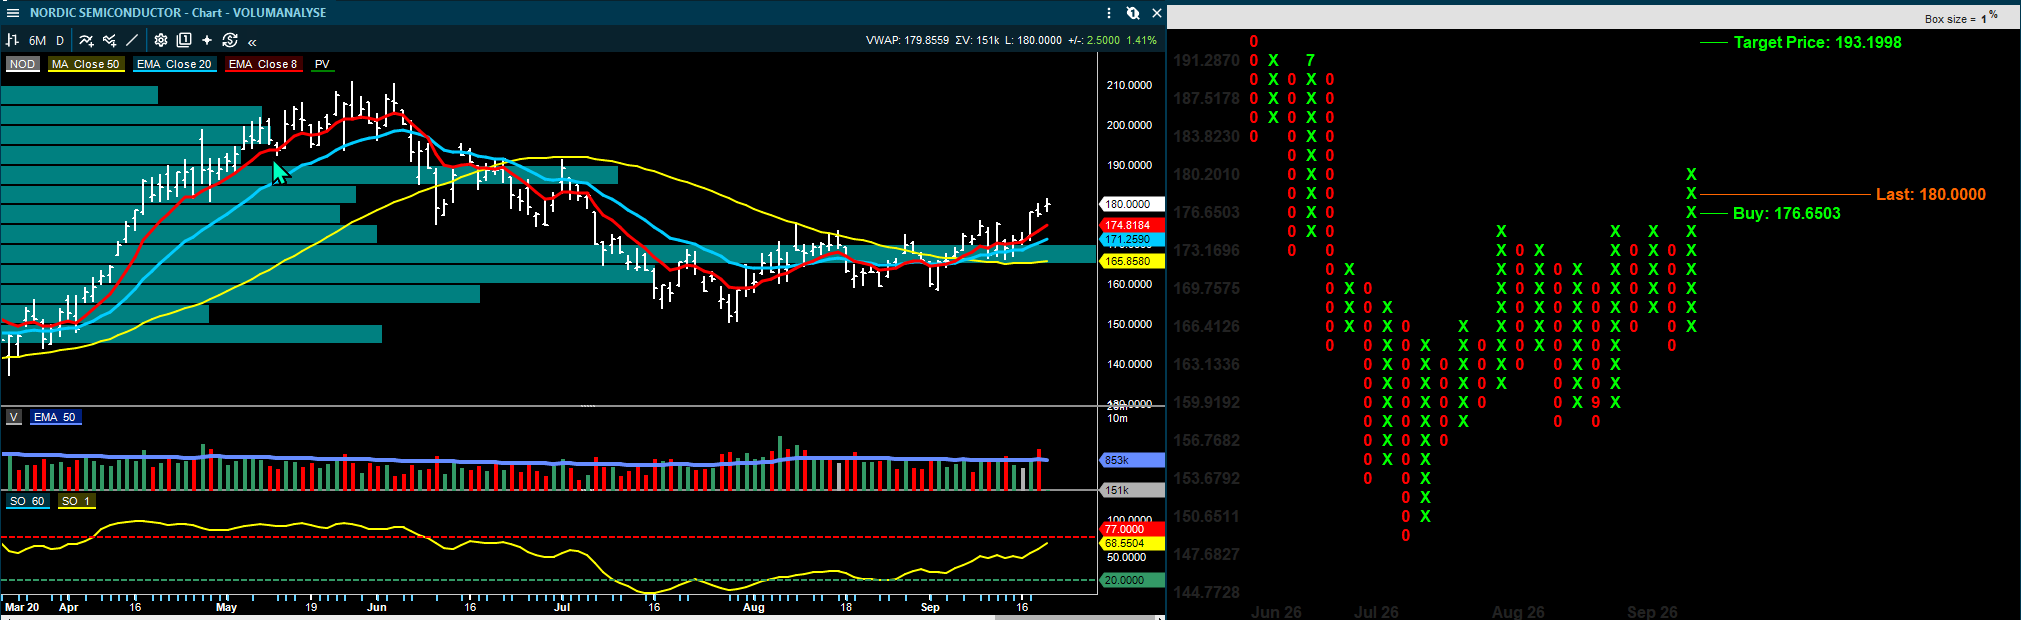
Nordic Semiconductor – Har utløst et tre-topp PF kjøpssignal ved 176, indikativt kursmål er 193.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Det tekniske kartet til NOD har endret karakter og blitt mer positivt. Trendmodellen gav et kjøp nede omkring 165-nivået, har brutt over 50 dager omkring samme nivå og har utløst tre topp kjøpssignalet ved 176.65. Semis var også den ledende sektoren på fredag og vi får se om det kommer oppfølging på dette i dag. Tiltakende momentum på torsdag, sluttet bra opp og på høyeste, litt ned på fredag og opp i dag kan gi en positiv brekkstang-effekt. Blir denne fulgt opp og det ikke var et blaff for semis på Wall Street kan dette gi grobunn for en videre oppgang mot det indikative PF kursmålet på 193. Kursen har også brutt over det mest omsatte nivået til volumprofilen fra 165-170-nivået.     

Kongsberg Maritime – Positiv oppfølging i dag på kjøpssignalet fra forrige uke

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

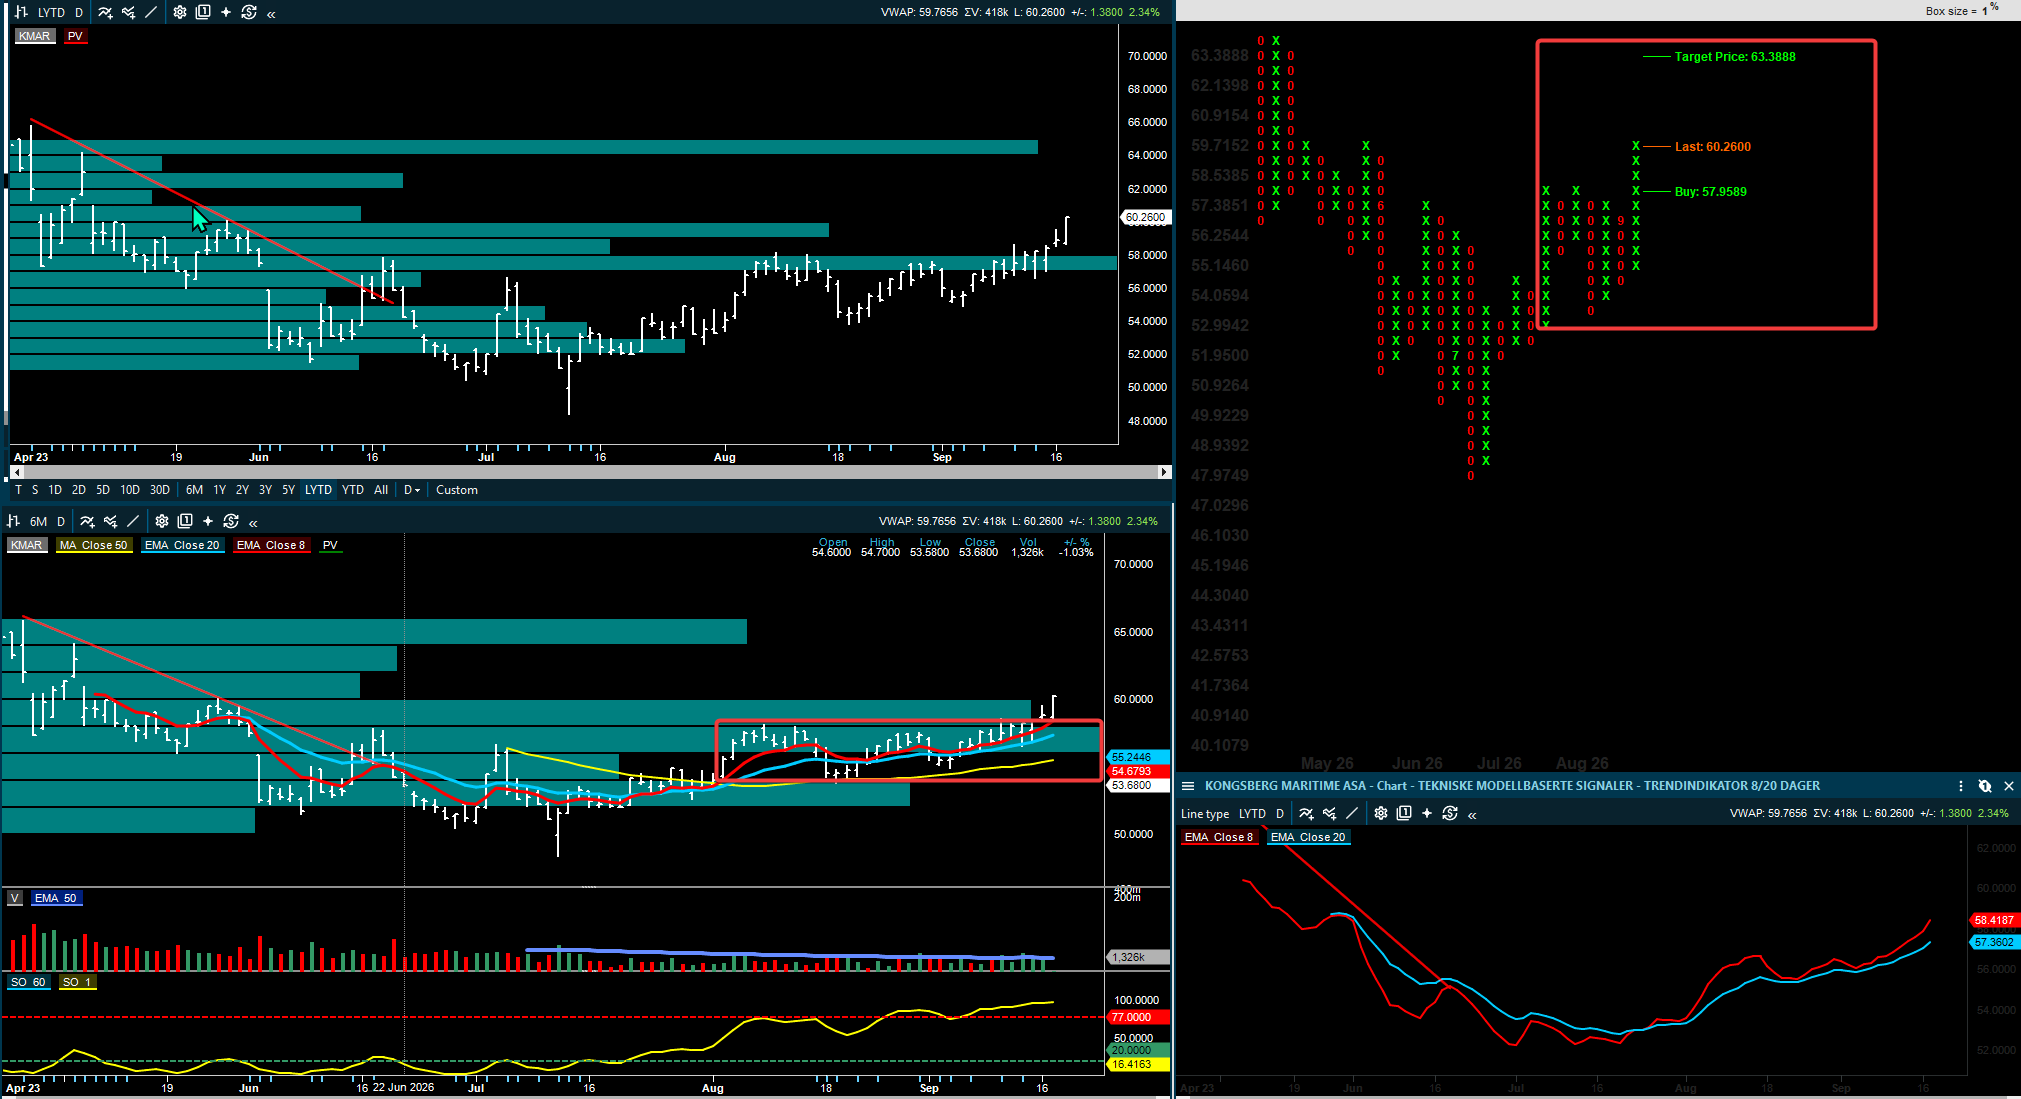
Ser noe av det samme som for NOD, hvor kursen i dag kan fullføre en positiv brekkstang-effekt. Opp på tiltakende momentum på torsdag, sluttet på høyeste, rolig fredag og stiger forbi begge dagstoppene i dag. Det har bekreftet kjøpssignalene til modellene. KMAR handles å nå kjøpssignaler for alle modellene og volumprofilen viser ikke noen sterkere motstand før oppe omkring 65-nivået. Det indikative kursmålet er fortsatt 63,88, men formasjonen ser imidlertid sterkere ut enn dette.    

MINDRE NORSKE SELSKAPSOPPDATERINGER

Det har også kommet flere norske oppdateringer som er relevante, hvor jeg har samlet de viktigste:

• Tomra: Pareto gjentar Kjøp og kursmål 193 kroner. Den franske emballasjeorganisasjonen Elipso mener utsettelsen av den nasjonale DRS-konsultasjonen ikke endrer EUs krav om en fungerende panteordning innen 1. januar 2029, fordi Frankrikes innsamlingsgrad fortsatt ligger klart under terskelen som kunne gitt unntak. Saken reduserer derfor ikke den langsiktige franske muligheten for Tomra, men tidslinjen mot konkrete bestillinger er fortsatt usikker.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

Har ingen nye tekniske signaler for TOMRA på kort sikt. Kursen handles i salgssignaler for Trendmodellen, Taktisk trendindikator og har et aktivt PF salgssignal fra 93,44, hvor kursmålet er ned mot 83.76. Kursen handles et stykke under 8 dager og det er i seg selv et tegn på at selgerne har hatt kontrollen. Handles nå innenfor det nest høyeste omsatte intervallet og kan ha støtte fra dette på kort sikt. Shake-out på torsdag kan vise seg å være en kapituleringsbunn og at det er mangel på nye impulser som holder kjøperne rolige. Avventer tegn på stabilisering og at kursen jobber seg mot 8 dager motstanden.

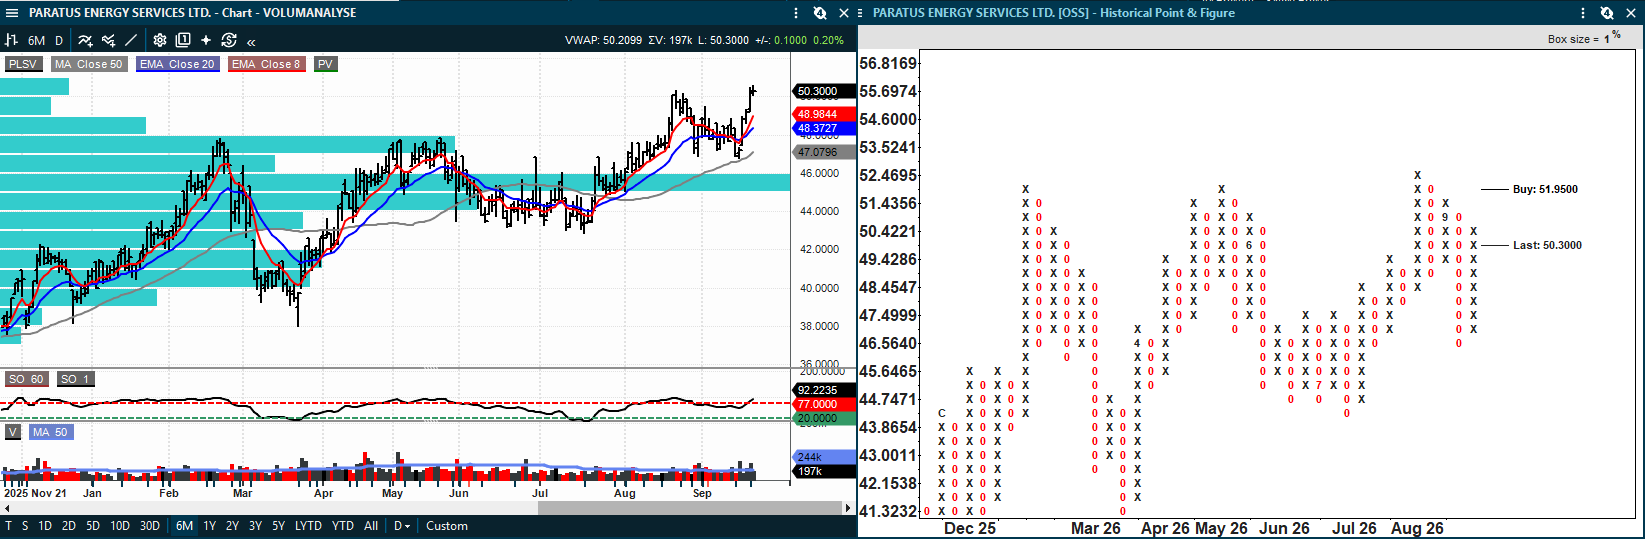
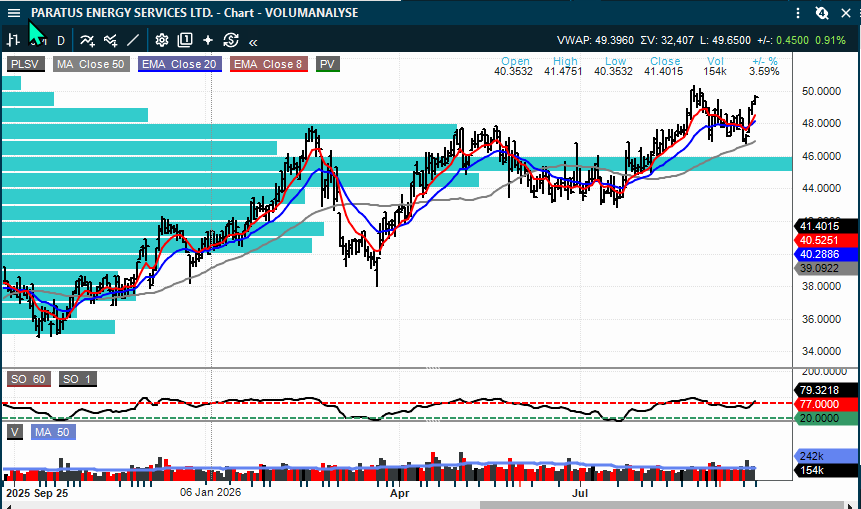
• Paratus Energy: DNB Carnegie gjentar Kjøp og kursmål 65 kroner og mener nye Petrobras-kontrakter på lave USD 300.000 per dag kan gjøre dagens utbytte på USD 0,22 per kvartal, tilsvarende rundt 17 prosent direkteavkastning på daværende kurs, mulig å opprettholde frem mot 2032. Dette er et scenario basert på nye kontrakter og ikke en garanti for fremtidige utbetalinger.

• Odfjell Drilling: DNB Carnegie viser til at riggen Beacon Pacific er omtalt som en mulig kandidat for en britisk kampanje på opptil seks brønner fra Q3 2027, med Odfjell Drilling som potensiell manager. DNB anslår rundt USD 10 mill. i årlig management-bidrag dersom kontrakten materialiserer seg, tilsvarende cirka 0,40 kroner per aksje per år. DNB står med Kjøp og kursmål 120 kroner.

• Cadeler: Wind Scylla har installert siste turbin på Revolution Wind i USA. Det er positivt at prosjektet er ferdigstilt etter tidligere stoppordre, og Cadeler har nå kun Sunrise Wind igjen av den amerikanske backloggen. DNB opprettholder Kjøp og kursmål 80 kroner.

INSIDE OSLO BØRS – TEKNISK KOMMENTAR

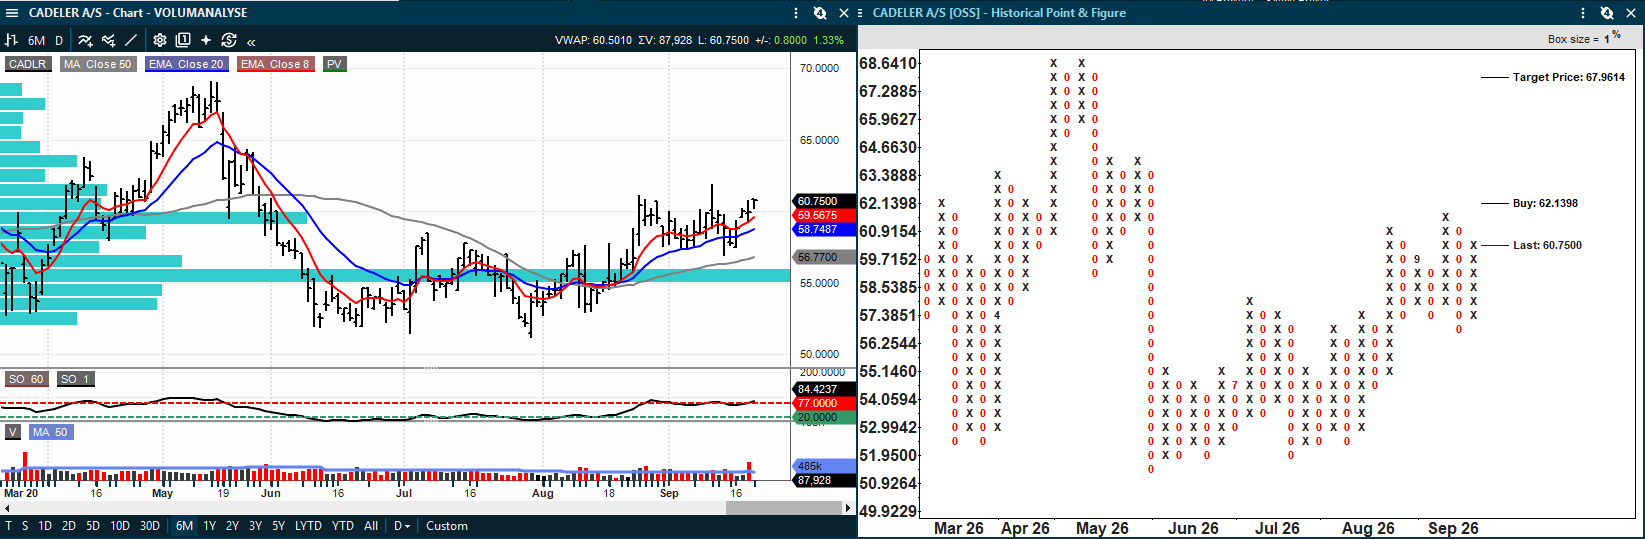
Cadeler handles innenfor en konsolideringsboks, hvor vi ser at det blir utløst et nytt PF kjøpssignal over 62,15, hvor det indikative kursmålet er moderat og 68. Den tekniske formasjonen er interessant nok til at vi skal følge aksjen videre inn i denne uken. Kursen utløste et kjøpssignal for trendmodellen allerede i midten av august og Taktisk trendindikator ligger også kjøp. Mangler et brudd opp av boksen og et nytt PF kjøpssignal. Følg derfor Cadeler videre denne uken da det er lite med overhengende motstand samtidig som et brudd opp gjennom boksen og PF kjøpssignalet kan fremprovosere et økt momentum.

• 2020 Bulkers: Fearnley har trukket anbefaling og kursmål etter den annonserte planen om å kjøpe opptil 15 store AHTS-fartøy og finansiere transaksjonen med opptil rundt USD 485 mill. Meglerhuset er joint bookrunner i den planlagte emisjonen og understreker samtidig at selskapets eiendelsbase og kapitalstruktur vil endres vesentlig dersom transaksjonen gjennomføres.

KURSMÅL OG ANBEFALINGSENDRINGER

Norske Skog

Pareto Securities

Kjøp

NOK 70 (fra 65)

Envipco

Pareto Securities

Kjøp

NOK 92

Vend

Arctic Securities

Kjøp

NOK 380

Norsk Hydro

ABG Sundal Collier

Selg

NOK 82

Tomra

Pareto Securities

Kjøp

NOK 193

Paratus Energy

DNB Carnegie

Kjøp

NOK 65

Odfjell Drilling

DNB Carnegie

Kjøp

NOK 120

Cadeler

DNB Carnegie

Kjøp

NOK 80

Aker og 2020 Bulkers er ikke tatt inn i tabellen fordi enkelte meglerhus har trukket anbefaling og kursmål som følge av transaksjonsroller eller vesentlige endringer i selskapsstrukturen.


KILDER OG VIKTIG INFORMASJON

Kilder i denne rapporten er blant annet SEB, SB1 Markets, ABG Sundal Collier, Arctic Securities, DNB Carnegie, Pareto Securities og Fearnley Securities, samt meglerhusenes markeds- og sektordata. Kursmål og anbefalinger er meglerhusenes vurderinger. Inside Oslo Børs gir ikke egne kjøps- eller salgsanbefalinger.

Rapporten er generell markedsinformasjon og opplæring, ikke personlig investeringsrådgivning. Markedsdata, estimater og kursmål kan endres raskt, og historisk utvikling er ingen garanti for fremtidig avkastning. Ansvarlig redaktør: Roger Kristiansen.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

18 Sep 17:08

Image from Roger K.'s post
1 / 7
Image from Roger K.'s post
2 / 7
Image from Roger K.'s post
3 / 7
Image from Roger K.'s post
4 / 7
Image from Roger K.'s post
5 / 7
Image from Roger K.'s post
6 / 7
Image from Roger K.'s post
7 / 7

INSIDE OSLO BØRS – MARKEDSRAPPORT

Fredag 18. september 2026

Basert på Goldman Sachs One Delta/Flow, Prime Brokerage og AAII-sentiment, med charts fra Goldman Sachs.

KAPITALFLYT & POSISJONERING

Goldman: Frykten har kommet tilbake – og kapitalflyten kan gjøre neste bevegelse større

Goldman sin siste flow-rapport er interessant fordi den viser et marked hvor frykten har økt raskere enn hva den faktiske posisjoneringen viser. Investorene bekymrer seg samtidig for Fed, renter, energi, AI og geopolitikk, mens S&P 500 fortsatt ligger tett på kortsiktige nivåer som kan avgjøre om systematiske fond blir store selgere eller om mye av salgspresset tørker opp.

På overflaten ser rapporten derfor negativ ut, men ser vi på hele bildet er det først og fremst et marked hvor det er stor asymmetri i begge retninger. Men av det jeg har lest og fått med meg i det siste er posisjoneringen mer i tråd med at det skal falle og skulle det stige vil et stort antall investorer bli avkledd som nakne når tidevannet renner ut.

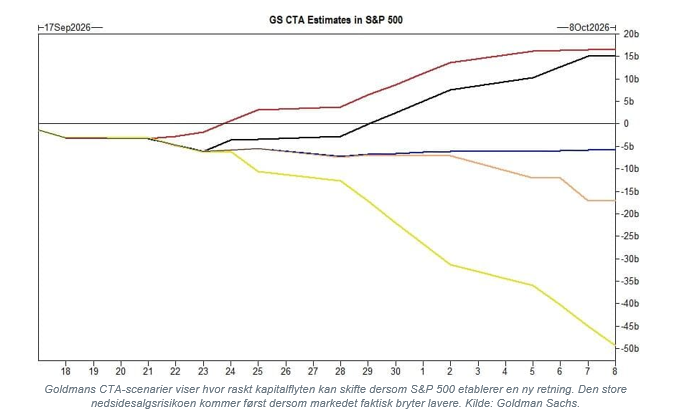
På kort sikt ligger kapitalflyten fortsatt på salgssiden, siden Goldman beregner at globale CTA-er vil selge rundt 30,1 mrd. dollar dersom markedet står stille den neste uken og 55,3 mrd. dersom markedet faller. Men ser vi én måned frem, blir forskjellen langt større: i et sterkt marked kan CTA-ene bli kjøpere av nær 87,8 mrd. dollar globalt, mens et mer markert svakere marked kan utløse nesten 199,1 mrd. dollar i selgepress. Dette er imidlertid ikke en prognose for hvor markedet skal, men en beregning for hva de trendfølgende modellene må gjøre dersom prisutviklingen går i de ulike retningene, hvilket gjør de neste tekniske nivåene langt viktigere enn vanlig.

Inside Oslo Børs – observasjon: Dette er ikke en helt negativ kapitalflyt situasjon, men markedet har mekaniske selgere tett på dagens nivåer, men nettoeksponeringen hos flere investorgrupper er samtidig så lav og sentimentet så svakt at en stabilisering i olje og renter raskt kan tvinge kapital tilbake i markedet. Hormuz og tilgangen på fysisk olje er altså blitt den største risken for short- og undervektede investorer når vi går inn i den klassiske svake september perioden. Hedgefondene- og andre forvaltere/investorer ser ut som har forberedt seg på denne svake sesongperioden.

CTA-ene kan bli den viktigste kapitalflyten den neste uken

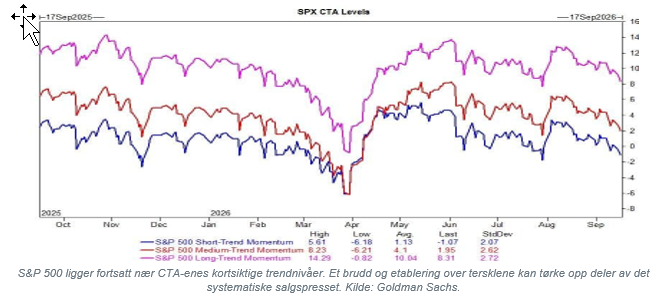
CTA-er og andre trendfølgende strategier bryr seg i liten grad om hvorvidt en enkelt makro begivenhet virker rimelig eller urimelig; de reagerer først og fremst på prisutviklingen, trender og ikke minst volatiliteten. Det gjør at et teknisk brudd i S&P 500 ikke bare blir et nytt teknisk signal i chartet, men kan faktisk utløse reelle kjøps- eller salgsordre fra store systematiske fond. Goldman peker på at S&P 500 fortsatt ligger nær kortsiktige terskler hvor et brudd opp kan redusere det beregnede salgspresset, mens et nytt fall kan trekke flere modeller over på salgssiden.

For den neste uken beregner Goldman globale CTA-salg på 30,1 mrd. dollar i et flatt marked, 55,3 mrd. ved videre nedgang og fortsatt et mindre globalt salg selv om markedet stiger. USA skiller seg litt ut, siden et positivt marked i dette scenariet faktisk kan gi rundt 3,1 mrd. dollar i kjøp av amerikanske aksjer. Det sier sitt om hvor nær markedet ligger nivåer hvor kapitalflyten kan begynne å endre karakter, samtidig som nedsiden foreløpig har klart større mekanisk salgsvolum enn for oppsiden har av kjøpsvolum.

Posisjoneringen er langt mindre positiv enn overskriftene kan gi inntrykk av

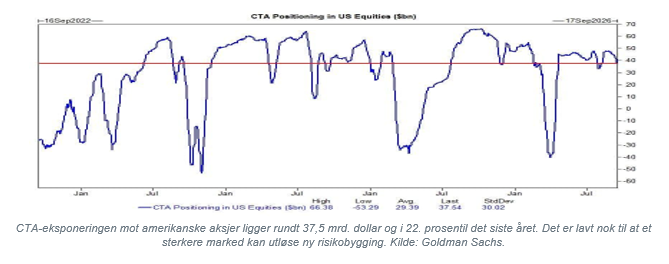
Det blir enda mer interessant når vi ser på hvor mye risiko CTA-ene allerede sitter med. Goldman anslår at CTA-ene er long rundt 37,5 mrd. dollar amerikanske aksjer, hvilket bare tilsvarer 22. prosentil sett over det siste året. Det betyr at de ikke kommer inn i denne svake sesongperioden med ekstrem aksjeeksponering, og dersom markedet faktisk klarer å bryte opp vil det derfor være rom for å bygge mer risiko i stedet for bare å forsvare en allerede lavt vektet portefølje. Men som vi ser av grafen er det et stort rom for at de kan legge på betydelig med short, hvis markedet faller.

Også hedgefondene viser den samme forsiktigheten, men på en litt annen måte. Prime Brokerage-dataene viser gross leverage på 208,8 prosent, som ikke er spesielt lavt i et femårsperspektiv, mens net leverage bare ligger på 48,8 prosent og helt nede i sitt 5. prosentil det siste året.

I klartekst betyr det at fondene fortsatt har mange posisjoner, men at forskjellen mellom long- og short eksponeringen er uvanlig liten. De har altså ikke forlatt markedet, men de har sikret seg og redusert retningsrisikoen betraktelig, hvilket gjør at positive nyheter kan utløse både short-covering og ny kjøpsaktivitet samtidig.

Én måned frem blir asymmetrien langt større

Det er først når vi ser én måned frem at størrelsen på den potensielle kapitalflyten virkelig kommer frem. Globalt estimerer Goldman 87,8 mrd. dollar i CTA-kjøp dersom markedet stiger, mot 199,1 mrd. dollar i salg dersom markedet faller. For S&P 500 isolert er beregningen rundt 17 mrd. dollar i kjøp i et opp-scenario, 5,4 mrd. i salg dersom markedet står stille og hele 54 mrd. i salg i et negativt scenario.

Markedet har med andre ord ikke like mye kjøpekraft som salgskraft dersom trendene brytes ned, men den lave utgangsposisjoneringen gjør samtidig at oppsiden kan få mer kraft enn indeksnivåene tilsier dersom investorene blir tvunget til å ta ned risiko.

Dealer-gamma gir ingen sterk sikkerhetspute

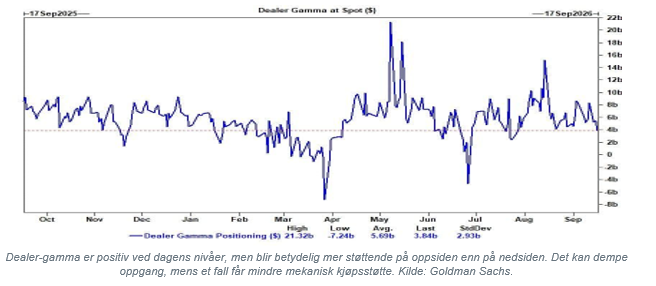
Opsjonsmarkedet er heller ikke spesielt støttende for aksjene akkurat nå. Goldman viser til et tredjepartsestimat hvor dealerne ligger rundt 3,84 mrd. dollar long gamma ved dagens spotnivå, tilsvarende omtrent 6 av 10 på Goldman skalaen. Dersom S&P 500 stiger én prosent, øker long-gammaen mot 8 av 10, mens et fall på én prosent reduserer den til omtrent 3 av 10. Det betyr i praksis at dealerne kan dempe oppgangen ved å selge mer inn i styrke, samtidig som den mekaniske kjøpsstøtten blir svakere dersom markedet faller. Gammaen er derfor mer en støtdemper enn en motor, og den gir ikke den samme beskyttelsen dersom kursene begynner å bevege seg raskt nedover.

Frykten har kommet tilbake – men frykt og posisjonering er imidlertid ikke det samme

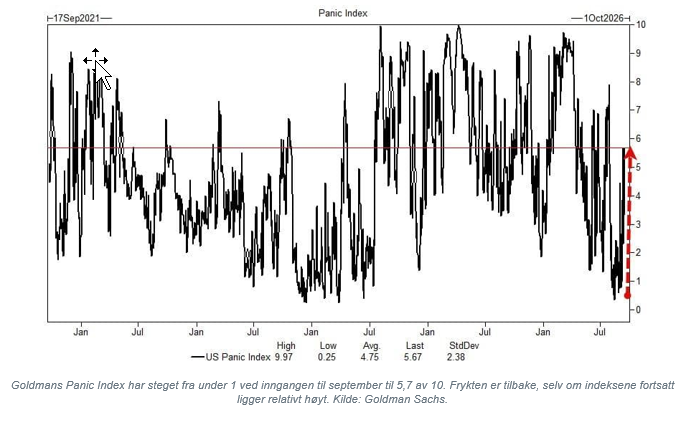
Den andre siden av markedsbildet er sentimentet, hvor endringen har vært usedvanlig rask. Goldmans Panic Index har steget til 5,7 av 10, tilsvarende sitt 66. prosentil det siste året, etter å ha ligget under 1 ved inngangen til september. Indeksen kombinerer blant annet implisitt S&P-volatilitet, volatiliteten i VIX, put/call-skew og helningen på volatilitetskurven, og den forteller derfor at investorene nå betaler langt mer for beskyttelse enn de gjorde for bare noen uker siden.

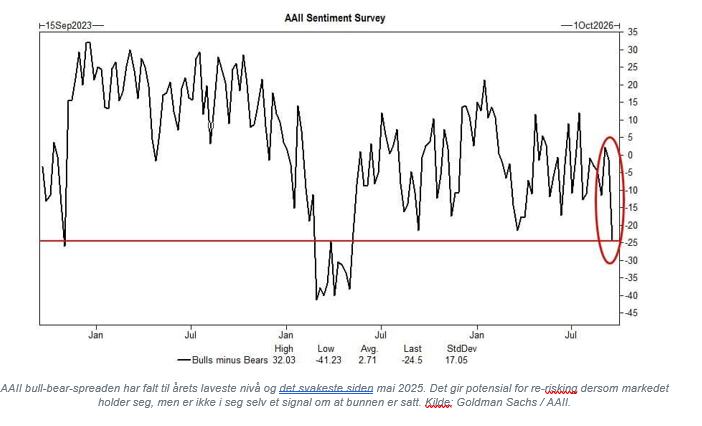
AAII viser den samme endringen fra en annen vinkel. Bull-bear-spreaden har falt til det laveste nivået i 2026 og den svakeste siden mai 2025, hvilket betyr at privat investor-sentiment nå er blant de mest pessimistiske nivåene i post-ChatGPT-perioden. Dette er viktig, men det må ikke forveksles med et automatisk kjøpssignal. Svakt sentiment blir først virkelig interessant hvis kursene holder seg, siden det da ligger mye potensiell kjøpekraft hos investorer som har redusert eksponeringen og etter hvert må kjøpe seg inn igjen dersom markedet nekter å falle.

Inside Oslo Børs – observasjon: Det som gjør dagens oppsett interessant er kombinasjonen av lav netto gearing, svak CTA-posisjonering og svært negativt sentiment. Hvis markedet stabiliseres kan disse investorene bli kjøpere, men dersom S&P 500 bryter ned vil de samme systematiske modellene kunne forsterke salget betydelig.

Energi er fortsatt bryteren som kan avgjøre hvilken flow vi får

Rich Privorotsky peker til slutt på energi som den store risikoen, og det passer godt med det vi har sett gjennom de siste ukene hvor oljeprisen har drevet de lange rentene og rentene igjen har styrt risikoviljen i aksjemarkedet. Dersom energiprisene roer seg videre og de lange rentene får et pusterom, kan S&P 500 holde de kortsiktige tersklene samtidig som det svake sentimentet gradvis tvinger investorene til å øke risikoen. Får vi derimot en ny stigende oljepris, kan renteuroen raskt komme tilbake, og da er det nettopp nedside scenarioet til CTA-modellene som blir relevant.

Rapporten trekker også frem det kommende Trump/Xi-møtet som en mulig markedsmessig katalysator, siden Kina i teorien kan få en rolle som mellomledd i en periode hvor det økonomiske insentivet for å dempe energipresset er stort. Det er selvsagt umulig å vite om geopolitikken faktisk gir en løsning, men for kapitalflyten trenger markedet heller ikke en perfekt løsning; det holder i første omgang at olje og renter stabiliseres nok til at de tekniske tersklene i aksjemarkedet ikke brytes ned.

Konklusjon: dette er et marked som kan tvinge investorene begge veier

Goldman-rapporten bør derfor ikke leses som et enkelt salgssignal bare fordi CTA-ene ligger an til å selge den neste uken. Den viser snarere et marked hvor de mekaniske selgerne fortsatt befinner seg nære sine triggernivåer, samtidig som mange diskresjonære investorer allerede har redusert nettoeksponeringen og sentimentet er blitt usedvanlig negativt.

Det gir en vanskelig kombinasjon hvor et brudd ned kan få betydelig hjelp av systematiske salg, mens et marked som nekter å falle kan tvinge både hedgefond, CTA-er og andre forsiktige investorer tilbake på kjøpssiden.

Det jeg ville fulgt tettest de neste dagene er om S&P 500 holder CTA-nivåene, om olje og 10-årsrenten fortsetter å roe seg, og om Panic Index og AAII bedres uten en ny bølge av salg. Trekker disse forholdene i samme retning, kan kapitalflyten skifte raskt; hvis ikke viser Goldmans egne scenarier at nedsiden har klart større mekanisk selgerpress. Ikke investeringsråd, men det er rene mekaniske nivåer som kan styre kapitalflyten.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

18 Sep 15:55

Image from Roger K.'s post
1 / 4
Image from Roger K.'s post
2 / 4
Image from Roger K.'s post
3 / 4
Image from Roger K.'s post
4 / 4

INSIDE OSLO BØRS – MARKEDSRAPPORT

Fredag 18. september 2026

Basert på Nomura og Goldman Sachs, med tekniske charts fra LSEG Workspace og sentimentdata fra NAAIM/AAII.

WALL STREET – MAKRO & TEKNISK KOMMENTAR

Wall Street sitter fastlåst teknisk – men presset bygger seg opp i indeksene

Wall Street befinner seg i en litt uvanlig situasjon hvor indeksene verken er svake nok til å bekrefte en større korreksjon eller sterke nok til å gjenoppta den tidligere opptrenden.

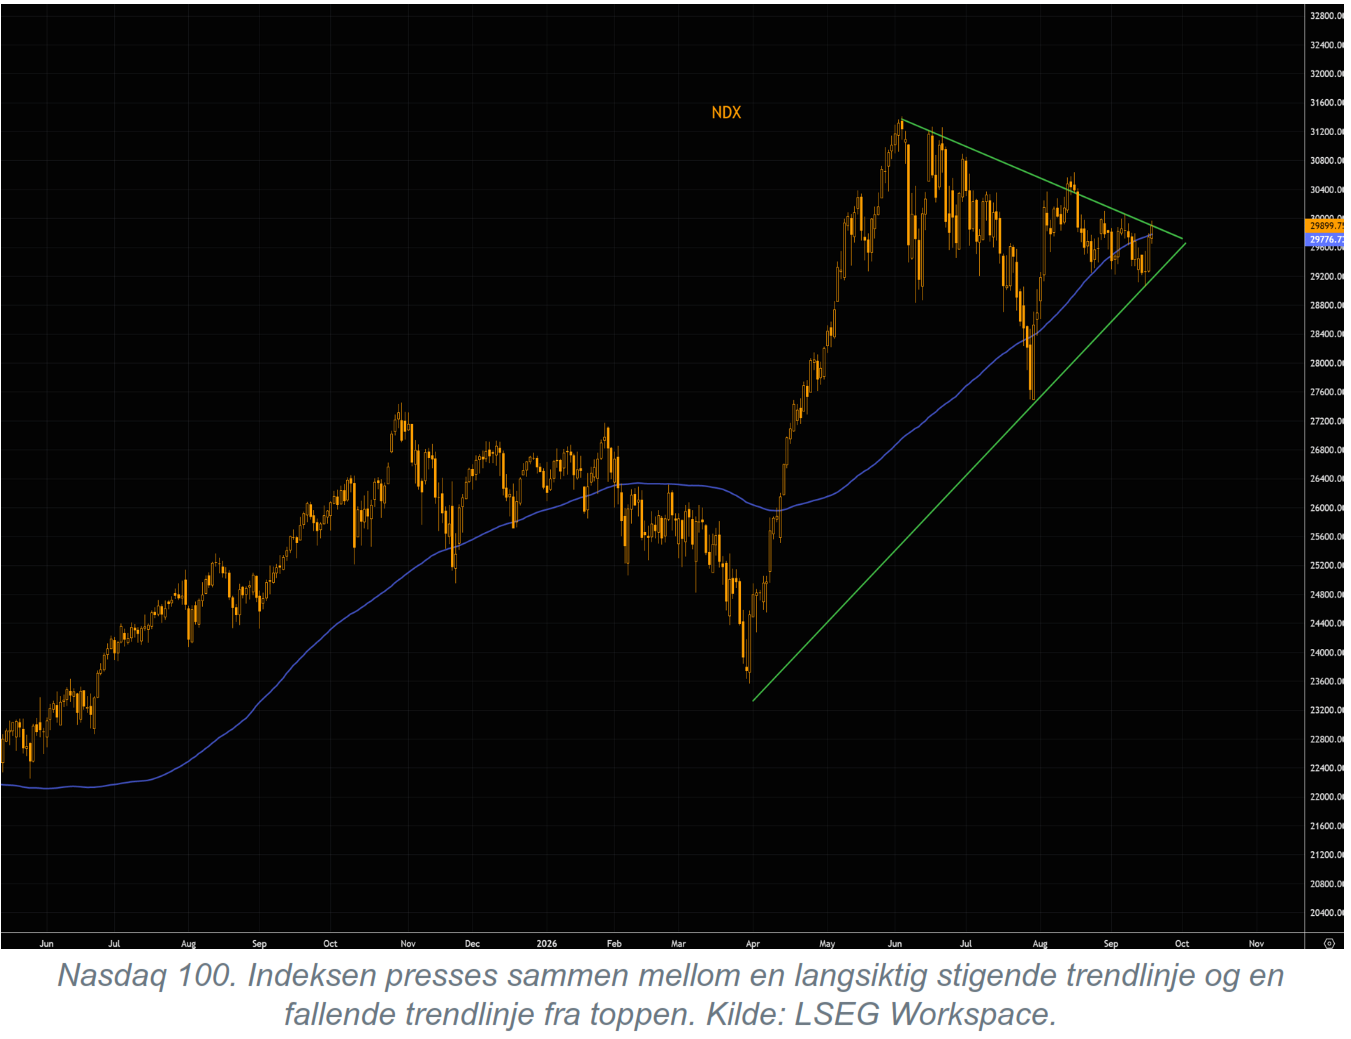
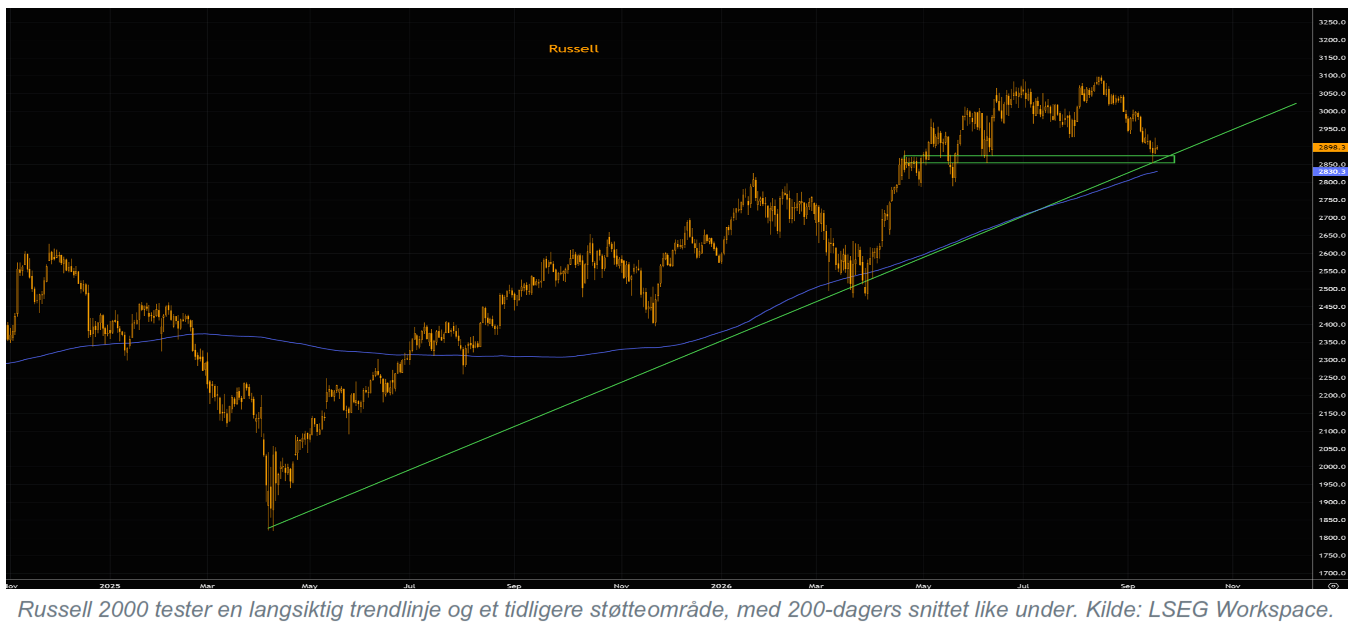
Nasdaq 100 presses stadig lenger inn i en stor triangelformasjon, S&P 500 har blitt liggende i den samme brede konsolideringen siden mai, mens Russell 2000 nå tester en langsiktig stigende trendlinje med 200-dagers snittet like nedenfor.

Når tre så forskjellige deler av markedet samtidig står ved viktige tekniske nivåer, øker betydningen av den neste større impulsen, og akkurat nå kommer den sannsynligvis fra rentemarkedet.

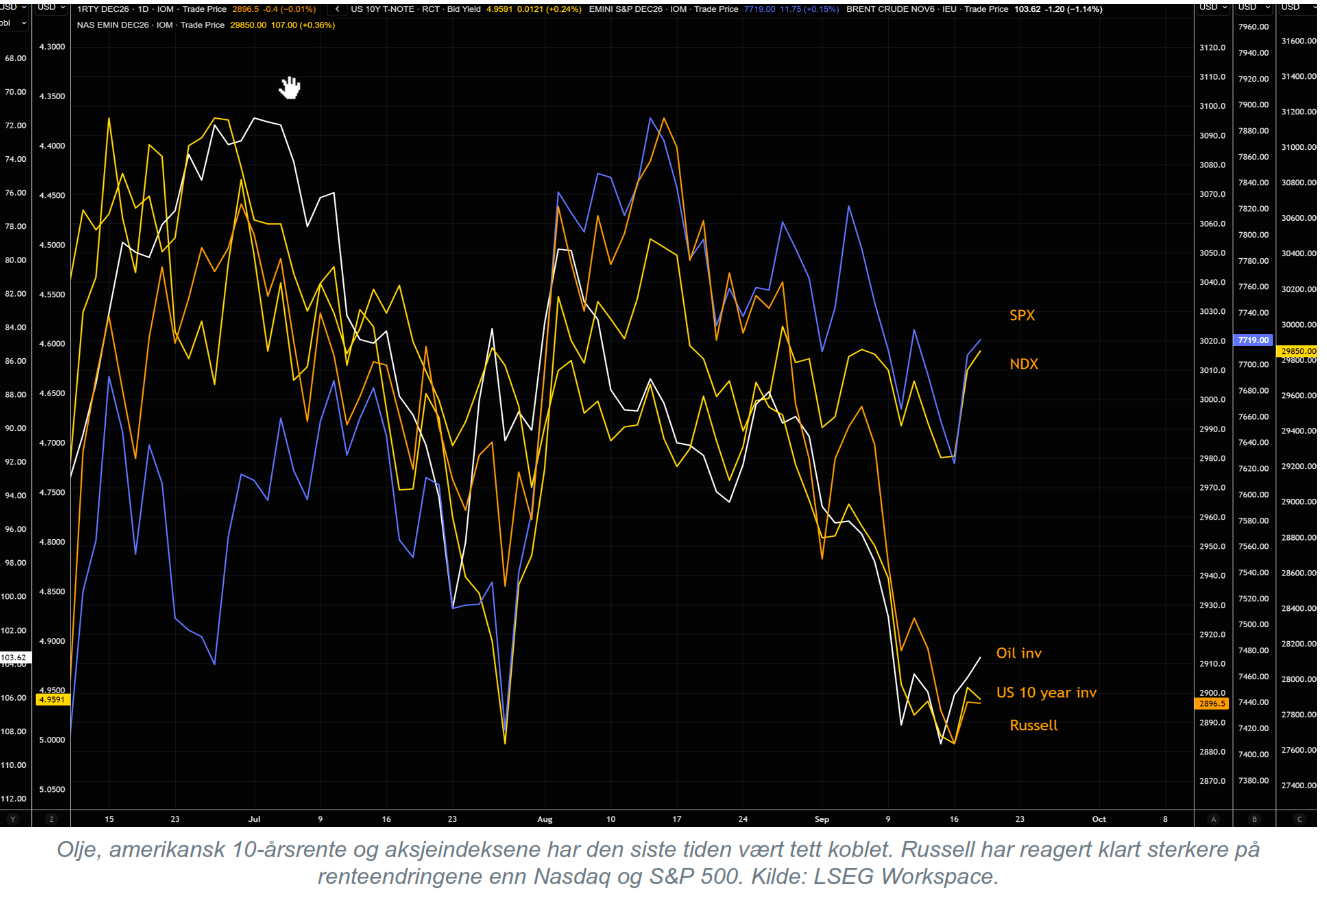
Det som binder chartene sammen er forholdet mellom olje, renter og aksjer. Oljeprisen har vært den viktigste driveren for de lange rentene, mens rentene igjen har avgjort hvilke deler av aksjemarkedet som tåler presset best. Mega caps og Nasdaq har absorbert renteoppgangen langt bedre enn small caps, og det gjør at markedet kan se relativt robust ut på indeksnivå selv om det under overflaten er store forskjeller i risk appetitt.

Inside Oslo Børs - observasjon: Markedet er ikke i et rent risk-off-regime, men det står ved et punkt hvor olje og lange renter kan avgjøre om dagens konsolidering blir en ny oppgangsfase eller utvikler seg til en bredere korreksjon. Det viktigste nå er å følge den røde tråden som bestemmes av makrobildet og om Nasdaq, Russell og rentemarkedet begynner å bekrefte samme retning.

Nasdaq: triangelformasjonen begynner å bli trang

Nasdaq 100 har holdt den langsiktige stigende trendlinjen og kommet tilbake over 100-dagers snittet, men møter samtidig en fallende trendlinje fra toppen. Når kursen presses sammen mellom en stigende støtte og en fallende motstand, blir bevegelsesrommet gradvis mindre, hvilket normalt øker betydningen av selve bruddet. Et brudd opp vil kunne trekke kapital raskt tilbake mot teknologi og AI, mens et brudd ned gjennom den stigende støtten vil gjøre den siste tids konsolidering langt mer negativ.

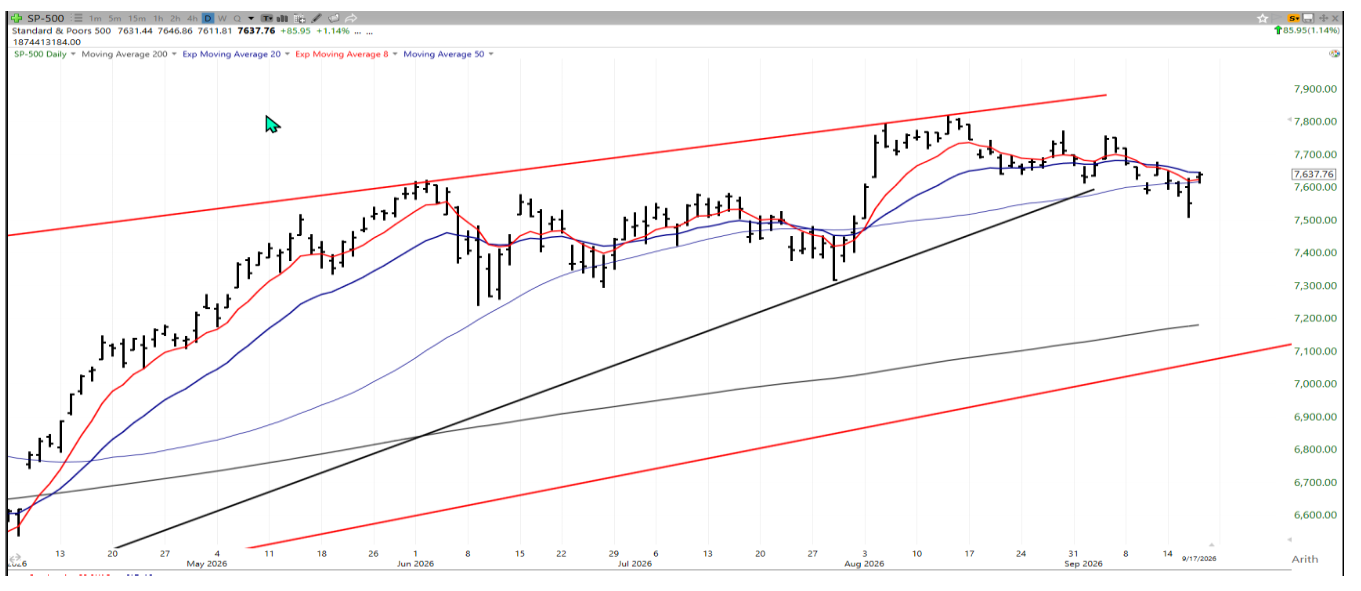
S&P 500 har et mindre problematisk chart, men står i praksis med det samme problemet siden indeksen fortsatt mangler en tydelig mellomlangsiktig retning. Den siste nedgangen fant kjøpere rundt 100-dagers snittet, men så lenge indeksen holder seg inne i området som har dominert siden mai, er det fortsatt for tidlig å konkludere med at den siste oppgangen er starten på en ny sterk trend. Siste topp i august ved 7772 kan bli et viktig referansenivå for om det kommer inn et økt oppsidemomentum da et brudd over her vil sørge for at indeksen vil se meget bra ut i chartet.

Russell viser hvor mye rentene betyr

Russell 2000 er den mest interessante testen av rentefølsomheten i markedet. Small caps har blitt langt hardere rammet av renteoppgangen enn mega caps, og indeksen tester nå både en langsiktig stigende trendlinje og et tidligere viktig støtteområde, mens 200-dagers snittet ligger like under. Dersom de lange rentene faller tilbake, er dette et område hvor kjøperne raskt kan komme inn igjen, men en ny renteoppgang kan utløse et brudd som får større betydning for bredden i markedet.

Vi handler egentlig olje, selv når vi handler aksjer

Den mest interessante sammenhengen i materialet er at olje, 10-årsrenten og de rentefølsomme aksjeindeksene den siste tiden har beveget seg som deler av den samme tema. Når oljeprisen stiger, løftes inflasjonsfrykten og den lange delen av rentekurven presses opp, hvilket igjen rammer Russell og andre deler av markedet med høyere finansieringsbehov. Når olje faller tilbake, får rentene et pusterom og de samme aksjene kan reagere raskt opp igjen.

Dette er grunnen til at den siste oljenedgangen har vært viktig for aksjemarkedet, men det er samtidig vanskelig å stole fullt på den så lenge de geopolitiske forsyningsproblemene ikke er løst. Kina skal ha forsøkt å bruke sin innflytelse overfor Iran for å dempe Houthi-presset, og Saudi-Arabia arbeider med å få tilbake deler av East-West-pipelinen, men dette reduserer først og fremst den akutte frykten. Det fjerner ikke risikoen for at en ny forsyningsforstyrrelse igjen sender olje og renter høyere.

Det farlige scenariet er at rentevolatiliteten våkner

Det som kan gjøre neste renteimpuls langt mer problematisk enn de foregående er at opsjonsmarkedet allerede priser økt usikkerhet i rentene. McElligott peker på at markedet hittil har klart å absorbere en relativt kontrollert oppgang i lange renter, men dersom et nytt energisjokk gjør bevegelsen raskere, kan en håndterbar renteoppgang utvikle seg til en VaR-hendelse hvor flere porteføljer må redusere risiko samtidig. Swap-volatiliteten ligger allerede over toppene sett over mange år tilbake, hvilket viser at investorene betaler stadig mer for beskyttelse mot store rentebevegelser.

Dette er også den delen av analysen som gjør den klassiske 60/40-porteføljen mer sårbar. Hvis inflasjonen drives av energi og andre tilbudssjokk, kan obligasjoner falle samtidig som aksjer faller, og da forsvinner mye av diversifiseringen investorene normalt forventer. Problemet er derfor ikke bare om 10-årsrenten ligger høyt, men om volatiliteten i rentene begynner å tvinge stadig flere aktiva til å reagere på den samme faktoren samtidig.

Sentimentet kan bli drivstoff på oppsiden

Samtidig er det viktig å få med den andre siden av markedet, siden investorene har blitt betydelig mer defensive på kort tid. NAAIM-eksponeringen har falt kraftig, AAII viser en markant økning i bears, og Fear & Greed ligger fortsatt nede i fryktområdet selv etter den siste rekylen. Historisk har så raske fall i AAII bull-bear-spreaden flere ganger kommet rett i nærheten av kraftige short-covering-bevegelser, og derfor er det ikke gitt at den neste store bevegelsen må komme på nedsiden.

Her ligger også en av de tydeligste motsetningene i markedet: investorene har blitt langt mer pessimistiske samtidig som VIX har falt tilbake. Hvis Nasdaq bryter opp av triangelen og rentene samtidig stabiliserer seg, kan redusert posisjonering og et kraftig negativt sentiment raskt bli drivstoff for en aksjesqueeze høyere. Men dersom olje og renter igjen skyter opp, kan den samme konsolideringen bryte ned og gjøre sentimentet mer selvforsterkende på nedsiden.

Inside Oslo Børs - observasjon: Den neste større markedsbevegelsen trenger ikke komme fordi det fundamentale endrer seg dramatisk. Det kan være nok at rentene bryter ut av dagens område samtidig som indeksene står ved tekniske vendepunkter og posisjoneringen er redusert. Det gjør både oppside- og nedsiderisikoen større enn den rolige utviklingen til S&P og Nasdaq de siste dagene tilsier.

Konklusjon: rentene kan avgjøre bruddet

Den røde tråden er at flere motstridende forhold har samlet seg samtidig. Teknisk står Nasdaq, S&P 500 og Russell ved viktige nivåer, investorene er blitt langt mer defensive, volatiliteten i aksjer har falt tilbake, mens rentevolatiliteten fortsatt ligger høyt.

Oljemarkedet har gitt de lange rentene et midlertidig pusterom, men uten at de underliggende forsyningsproblemene er løst, og derfor er det fortsatt vanskelig å konkludere med at den siste rekylen er starten på en ny bred oppgang.

Et videre fall i olje kombinert med stabilisering i 10-årsrenten kan være nok til at Nasdaq bryter opp, kapitalen kommer tilbake i teknologi og den bearish posisjoneringen blir drivstoff for videre oppgang.

Men dersom olje igjen skyter opp og 10-årsrenten følger etter, kan Russell bryte den langsiktige støtten samtidig som Nasdaq bryter motsatt vei ut av triangelen, og da vil markedsbildet raskt se langt svakere ut enn den siste rekylen antyder.

Så lenge olje styrer rentene og rentene styrer aksjene, er det meget vanskelig å tolke de kortsiktige trendene til markedene. Og siden olje er styrt av nyhetsflow er det ikke gitt å vite hva som kommer først av nyheter og hva markedet kommer til å velge.

Kilder:, Nomura, Goldman Sachs, LSEG Workspace, NAAIM og AAII.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

18 Sep 14:06

Image from Roger K.'s post
1 / 3
Image from Roger K.'s post
2 / 3
Image from Roger K.'s post
3 / 3

INSIDE OSLO BØRS – OLJEMARKEDET

Fredag 18. september 2026

Basert på Goldman Sachs og JPMorgan, kombinert med egne tekniske charts på Brent, XLE og OIH.

MARKEDSRAPPORT

Olje over 100 dollar – problemet for bear-caset er at fatene fortsatt mangler

Det mest interessante som nå skjer oljemarkedet er at det er tre ting som skjer samtidig:

1)     Brent holder seg over 100 dollar og det fysiske markedet er fortsatt meget stramt

2)      Spekulativ posisjonering har blitt klart mer optimistisk

3)      Oljeaksjene ikke bekrefter oljeoppgangen trendmessig

Det gir et langt mer vanskelig og uoversiktlig bilde enn å bare se på de daglige bevegelsene, siden markedet på den ene siden er sårbart for enhver melding om bedre tilgang på olje, men på den andre siden fortsatt har meget lite å gå på dersom enda mer av forsyningen forsvinner fra markedet.

Dette gir et marked som både er crowded og og vanskelig. Hedgefond- og andre forvaltere har bygget opp Brent-eksponeringen gjennom august og første del av september, men rundt 70 prosent av kjøpene kom fra short-covering og bare rundt 30 prosent fra nye long-posisjoner. Net long ble dermed løftet til sitt 88.prosentil sett over de to siste årene, samtidig som November Brent har steget kraftig, hvilket gjør markedet mer følsomt dersom Saudi-Arabia raskt får tilbake deler av East-West pipeline eller den geopolitiske temperaturen faller.

På samme tid er det nettopp mangelen på en stor fysisk buffer som gjør at én ny forsyningsforstyrrelse kan sende prisen betydelig høyere igjen. Kilden og hva som eventuelt kommer av nyhetsflow blir bestemmende for retningen til Brent og destillerte produkter.

Inside Oslo Børs - observasjon: Oljemarkedet er ikke lenger et enkelt momentum-case. Den fysiske balansen er stram nok til at en ny forsyningsforstyrrelse kan gi et kraftig og raskt oppsidemomentum, men posisjoneringen er samtidig så mye mer crowded enn bare for noen uker siden at en bedre forsyningsnyhet kan også gi en kraftig korreksjon tilbake. Det gjør både nyhetsflow tekniske nivåer og trendene til oljeselskapene viktigere enn normalt.

Brent: trenden er fortsatt sterk, men momentumet har roet seg litt ned mot slutten av uken

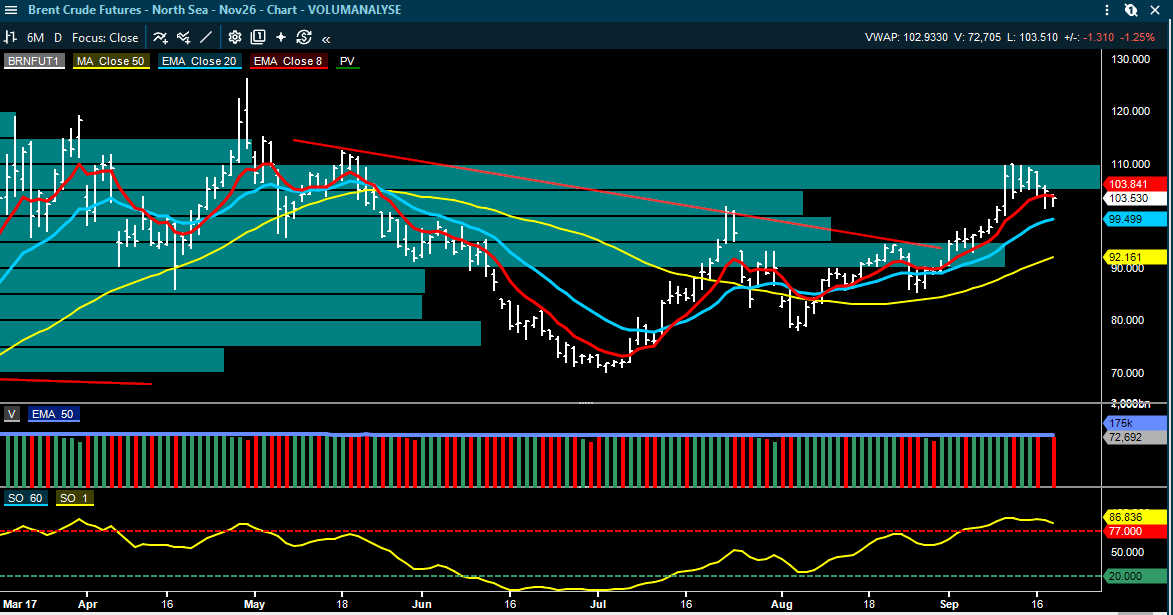
Brent-chartet er fortsatt konstruktivt. November-kontrakten handles rundt 103,5 dollar, godt over 20-dagers snittet rundt 99,5 og klart over 50-dagers snittet rundt 92,2, samtidig som Taktisk trendindikator fortsatt ligger over 77-nivået og dermed viser at den mellomlange trendstyrken fortsatt er høy. Den korte 8-dagers kurven har derimot flatet ut rundt dagens kurs, hvilket passer godt med at markedet nå konsoliderer etter den raske oppgangen mot 108–110 dollar.

Rent teknisk blir området rundt 100 dollar derfor første viktige test. Så lenge Brent holder 99–100 og den taktiske trendindikatoren forblir over 77, er det vanskelig å argumentere for at opptrenden er brutt. Men et fall gjennom dette området vil være det første signalet på at den geopolitiske premien faktisk er i ferd med å bli tatt ned. På oppsiden er 108–110 fortsatt det naturlige motstandsområdet, og et nytt brudd over denne sonen vil være langt mer interessant dersom det samtidig kommer med økt volum og ny styrke i oljeaksjene.

Det fysiske markedet gjør nedsiden mer komplisert

Futuresprisen forteller ikke hele historien, og hittil har det fysiske markedet handlet med en meget stor premie til futures, hvilket er et tegn på at raffinerier og andre kjøpere som faktisk trenger olje løpende betaler langt mer enn det finansielle markedet priser for levering lenger frem. Slike forskjeller forsvinner normalt enten ved at futures stiger, eller ved at det fysiske markedet faller tilbake når forsyningen normaliseres, og akkurat nå er det denne kampen som gjør olje vanskelig å tolke.

JPMorgan uttrykker dette uvanlig direkte ved å si at de for første gang siden Iran-konflikten startet ikke lenger har ett klart base case for hvordan sluttspillet skal modelleres. Deres beregnede fair value for september ligger rundt 90 dollar, mens Brent i analysen handlet rundt 106, hvilket betyr at markedet allerede priser risiko for ytterligere forsyningstap.

Samtidig har verden brukt langt mindre av lagrene enn JPMorgan tidligere ventet, fordi tilpasningen i større grad har kommet gjennom lavere etterspørsel enn gjennom store lagertrekk, slik at det fortsatt finnes en buffer – men den blir gradvis mindre og er meget ujevnt fordelt mellom regionene.

XLE holder bedre enn oljeservice

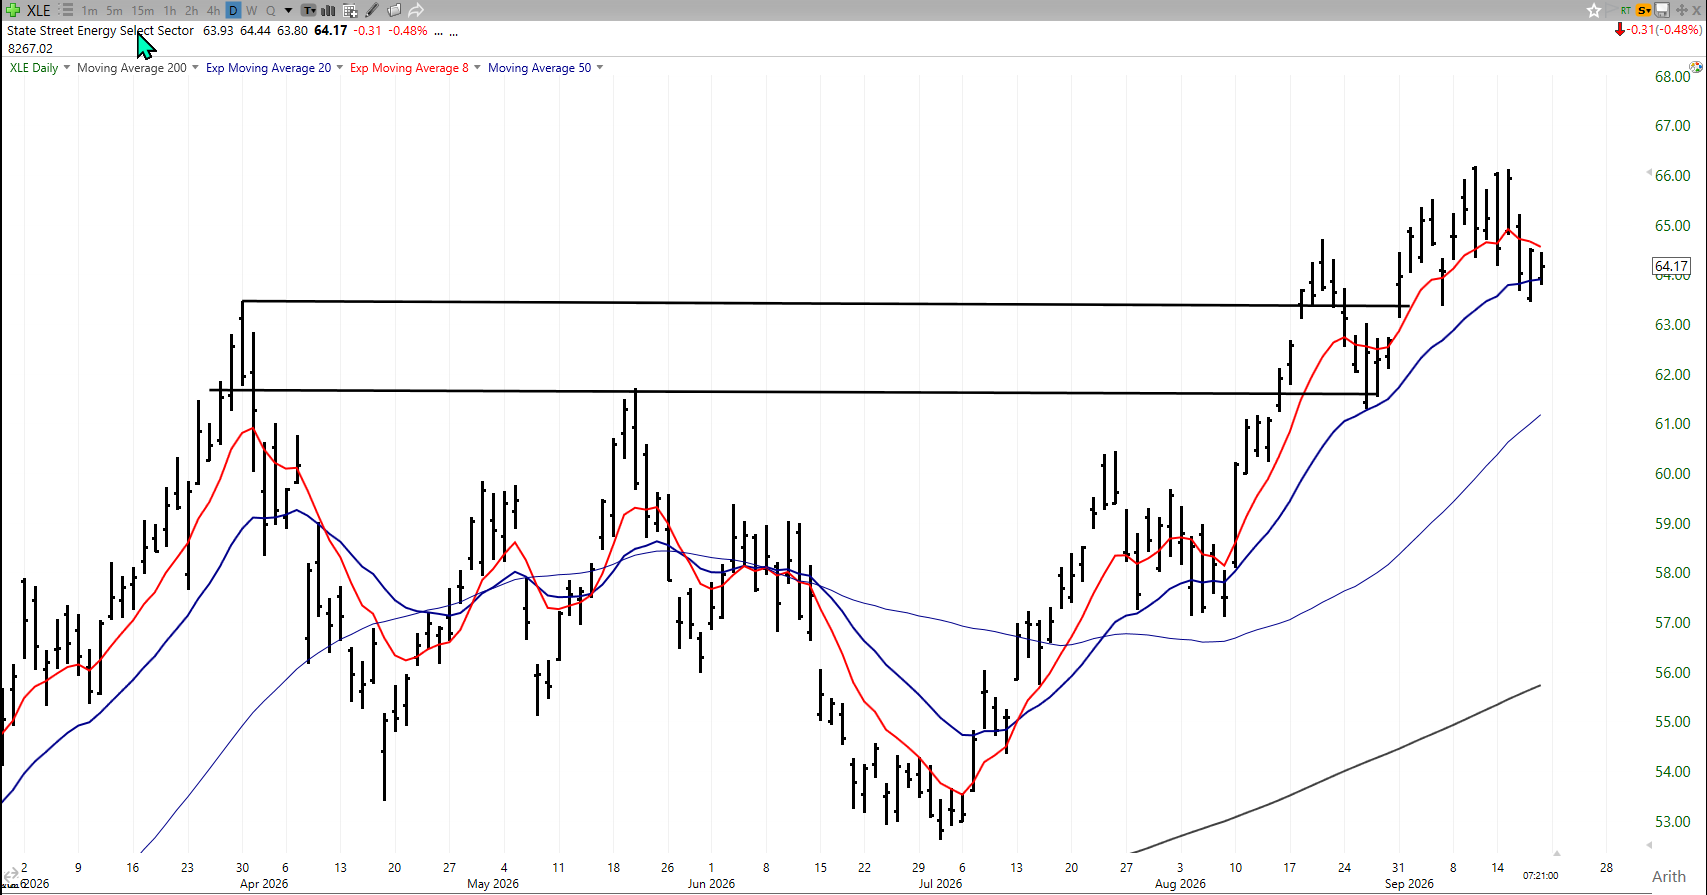
Det amerikanske oljemarkedet gir et mer nyansert signal enn hva Brent sender ut. XLE brøt i august over det tidligere motstandsområdet rundt 63–63,5 og handles fortsatt over dette nivået, samtidig som kursen ligger rundt 64,2 og i nærheten av 20-dagers snittet. Det betyr at den tekniske strukturen fortsatt er positiv selv om oppsidemomentumet har avtatt etter toppen rundt 66. Så lenge tidligere motstand rundt 63–63,5 fungerer som støtte, er dette mer en konsolidering innenfor en positiv trend enn et klart salgssignal.

Det som gjør bildet interessant, er at XLE fremdeles holder relativt godt samtidig som oljeservice har fått en klart svakere utvikling. Det kan være markedets måte å skille mellom selskapene som får en umiddelbar kontantstrømseffekt av høy oljepris og mer kapitalintensive serviceaksjer, men det kan også være et signal om at investorene ikke fullt ut tror at dagens oljepris skal bli liggende lenge nok til å utløse en ny stor capex-runde. Faller XLE tilbake under 20 dager øker risken for at det kommer en ytterligere korreksjon ned mot 50 dager. Mye kan allerede være priset inn i disse selskapene og at det er derfor at momentumet ser ut til å avta.

OIH er den svakeste lenken

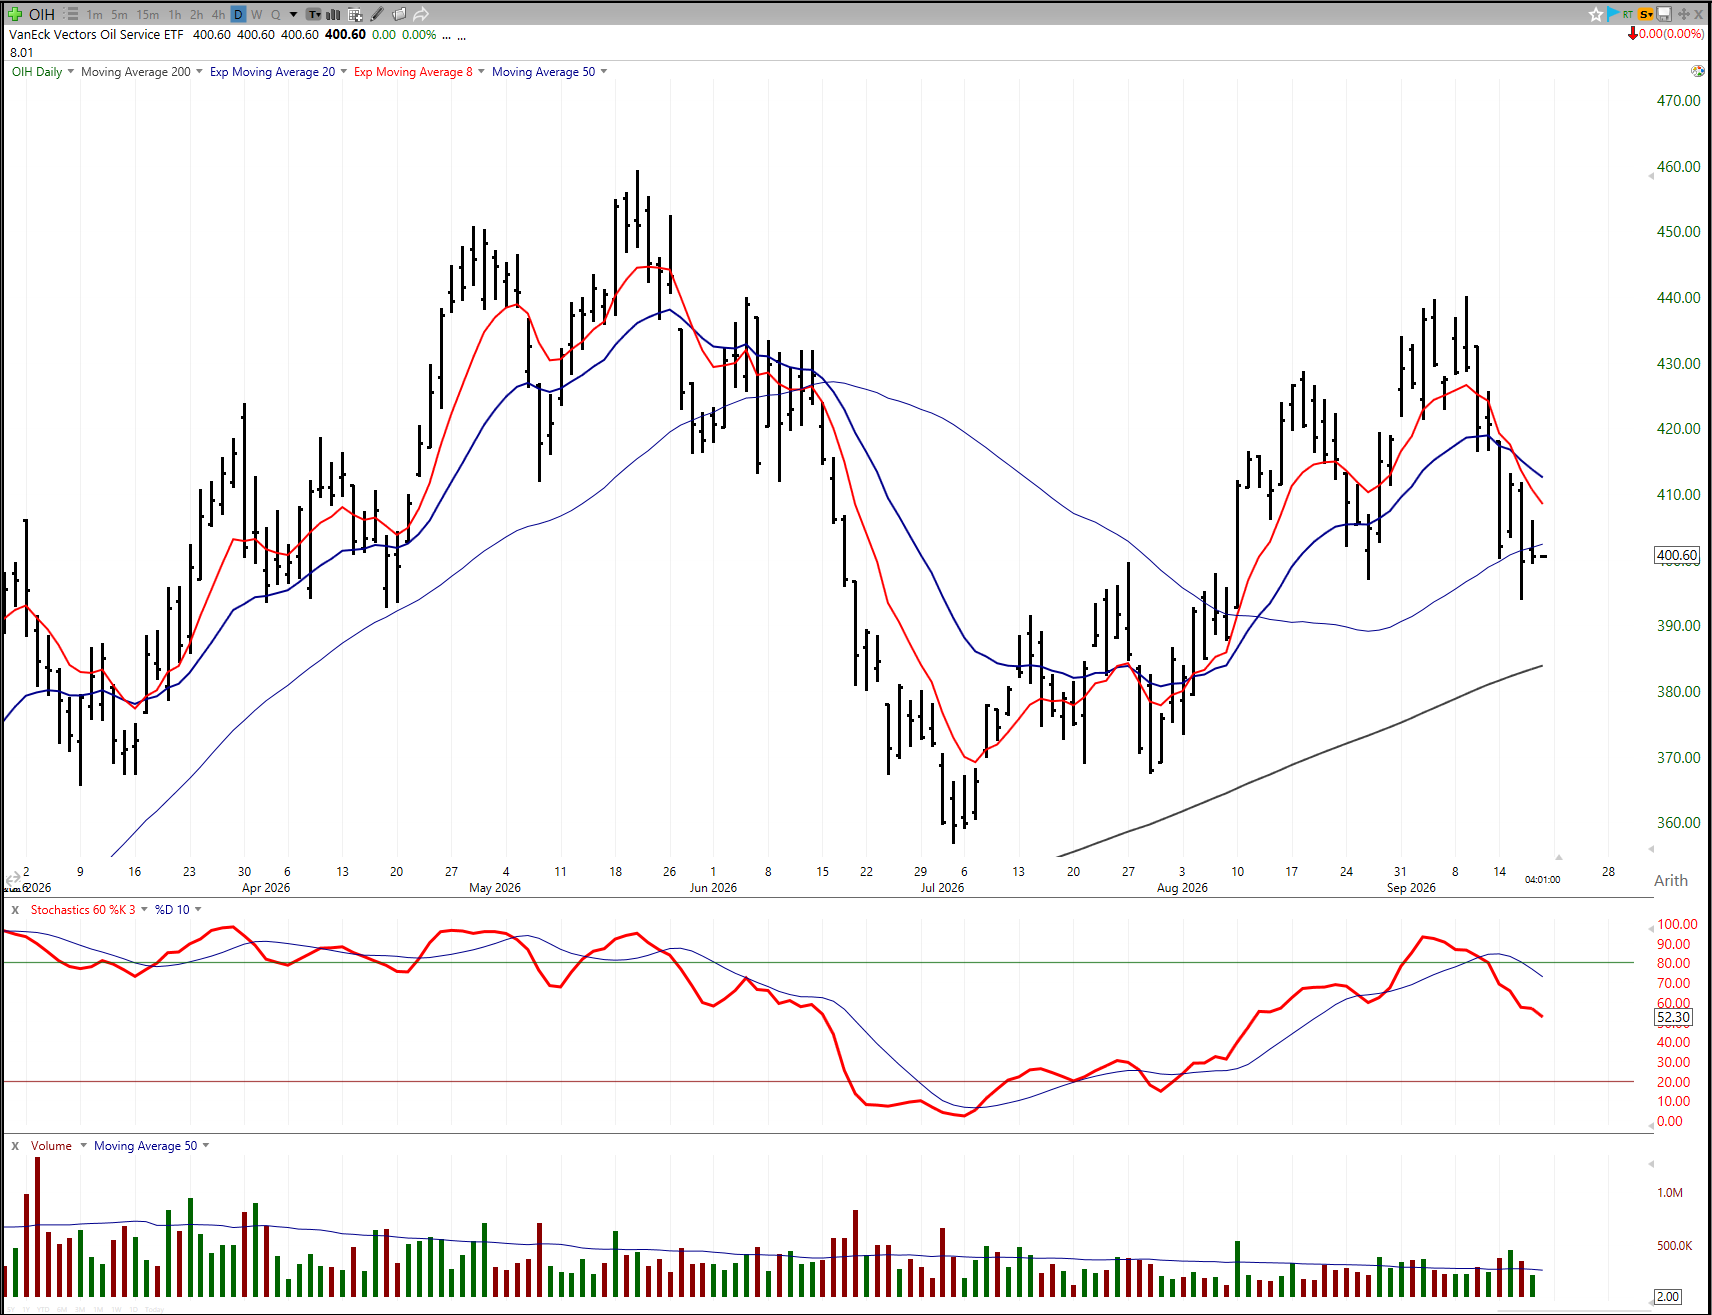
OIH har falt fra området rundt 435–440 til cirka 400 og handles nå under både 8- og 20-dagers snittene, samtidig som kursen tester 50-dagers snittet. Taktisk trendindikator har falt fra et meget høyt nivå og ligger rundt 52, hvilket viser at den sterke trendfasen fra august er brutt ned til et mer nøytralt momentum. Det er ikke nødvendigvis et langsiktig trendskifte siden 200-dagers snittet fortsatt stiger klart under dagens kurs, men den kortsiktige strukturen er vesentlig svakere enn i XLE.

For oljeservice blir området rundt 400 derfor meget viktig. Holder dette nivået og OIH klarer å ta tilbake 8- og 20-dagers snittene i området rundt 410–415, vil den siste bevegelsen kunne tolkes som en normal korreksjon etter en sterk oppgang.

Et bekreftet brudd under 50-dagers snittet vil derimot gjøre bildet mer svakt og samtidig forsterke divergensen mot Brent, siden det da vil være et klart tegn på at aksjemarkedet ikke ønsker å prise den sterke oljeprisen som langvarig nok til å løfte hele sektoren.

Hvorfor avstanden mellom olje og energiaksjer er viktig

Det er denne forskjellen jeg ville fulgt tettest den nærmeste tiden og dersom Brent holder seg over 100 dollar, XLE fortsetter å holde bruddet over 63–63,5 og OIH samtidig begynner å reparere seg, vil det være en langt bedre bekreftelse på at kapitalen faktisk bygger videre i energisektoren. Hvis Brent derimot holder seg høy mens oljeservice fortsetter å svekkes og XLE bryter støtten, vil det være et tegn på at aksjemarkedet enten priser en normalisering i den fysiske oljebalansen eller frykter at høye renter, svakere etterspørsel og geopolitisk usikkerhet gjør dagens oljepris mindre verdifull for aksjene enn den faktisk er sett i et lengre perspektiv.

Dette er også relevant for Oslo Børs, hvor oljeaksjene kan få støtte av en Brent-pris over 100 dollar, men hvor det ikke er gitt at alle deler av energisektoren skal reagere likt.

Høy olje som skyldes manglende fysisk olje er positivt for produsentenes kontantstrøm, men dersom den samme bevegelsen holder inflasjonen og de lange amerikanske rentene høye, kan den brede risikoviljen samtidig svekkes. Oljeprisen kan derfor være positiv for enkelte norske selskaper og samtidig bli en makro motvind for resten av markedet.

Konklusjon: fatene mangler, men aksjene må etter hvert måtte bekrefte historien

Oljebear-caset har fortsatt ett åpenbart problem, og det er at den fysiske balansen ikke er normalisert. Det finnes fortsatt lagerbuffer og det kan komme mye olje tilbake dersom rørledninger repareres og geopolitikken roer seg, men markedet tåler mindre enn tidligere dersom enda en forsyningskanal forsvinner.

Samtidig har spekulativ posisjonering blitt langt mer bullish, hvilket gjør at oppgangen ikke lenger er like ren som for noen uker siden og at bedre forsyningsnyheter kan gi store utslag på nedsiden.

Rent teknisk holder Brent den positive strukturen så lenge 99–100 dollar holder, XLE har fortsatt en konstruktiv struktur over tidligere motstand rundt 63–63,5, mens OIH er den klare svakheten og nå må vise at 50-dagers snittet rundt 400 faktisk fungerer som støtte.

Den røde tråden er derfor at selve oljemarkedet fortsatt er stramt, men energiaksjene har begynt å kreve mer bevis før de priser videre oppgang. Hvis de igjen begynner å bekrefte Brent, blir bildet betydelig sterkere; hvis de fortsetter å divergere, kan det være aksjemarkedets første signal om at den geopolitiske oljeprisen har løpt foran det som kan forsvares av den underliggende sektoren.

Inside Oslo Børs - observasjon: Brent over 100 dollar er fortsatt positivt for energisektoren, men det viktigste signalet nå er om XLE og OIH begynner å bekrefte oljeprisen igjen. XLE holder fortsatt bruddet, mens OIH tester 50-dagers snittet og har mistet kortsiktig momentum. Det gjør det tekniske viktig å følge tett de neste ukene da vi kan få gode ledetråder fra både kapitalflyten og endringene i det tekniske bildet. .

Kilder: Goldman Sachs, JPMorgan og egne tekniske charts.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

18 Sep 13:14

Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 18 september 2026

Intra-dag oppdatering

Posted

18 Sep 11:07

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Fredag 18. september 2026

Rapporten dekker nye markeds-, sektor- og selskapsoppdateringer jeg har fått lest etter gårsdagens morgenrapport og frem til ca. kl. 09:05 CEST fredag 18. september. Zaptec er tatt inn som en særskilt oppfølgingssak etter den nye gjennomgangen av meglerhusenes fundamentale kursmål.

MARKEDSRAPPORT

Wall Street snudde opp igjen – lavere renter og olje gir markedet pusterom, men rentebildet er fortsatt ikke avklart

De amerikanske børsene steg markert torsdag, og S&P 500 var opp 1,1 prosent og Nasdaq 1,7 prosent, samtidig som markedsrentene falt og oljeprisen trakk videre ned. Semiconductor-indeksen steg rundt 3,1 prosent, hvilket gir en vesentlig bedre kombinasjon for teknologi og andre lange vekstaksjer enn vi så rett etter Federal Reserves renteheving. Trender å se at 10-åringen faller gjennom 8 dager støtten, men selv om den gjør dette kan den falle videre ned mot 20 dager og likevel ikke ha avklart en trendendring. Ned mot 20 dager vil kun medføre en klassisk korreksjon innenfor en sterk opptrend. Så rentespøkelset vil fortsette å henge med markedene i månedene fremover.

Oppgangen har fortsatt i Asia fredag morgen. Japan, Korea og Taiwan ledes av teknologi og halvledere, mens Bank of Japan som ventet hevet styringsrenten med 25 basispunkter til 1,25 prosent. Yen svekket seg likevel og Nikkei steg nær 2 prosent, fordi rentehevingen i stor grad var priset inn og kommunikasjonen ikke ble oppfattet som mer haukete enn ventet.

Det underliggende rentebildet er likevel ikke avklart. SEB har etter Federal Reserves møte endret prognosen og venter nå ytterligere én amerikansk renteheving i desember. I Norge viste Regionalt Nettverk litt lavere kapasitetsutnyttelse og mindre mangel på arbeidskraft, men aktiviteten holder seg stabil. SEB omtaler rentemøtet 24. september som svært åpent, men heller fortsatt mot en siste økning til 4,50 prosent.

Fredag er samtidig såkalt «triple witching», hvor et stort volum aksje-, indeks- og terminrelaterte derivater forfaller. Det kan gi uvanlig høy omsetning og større utslag mot slutten av den amerikanske handelen uten at slike bevegelser nødvendigvis sier så mye om den underliggende trenden. Det er sjelden jeg har opplevd at triple witching har skapt noen stor frykt.

OLJE & ENERGI

Brent tilbake rundt USD 104 – mindre risikopremie gir lettelse for markedet

Brent ble først handlet ned mot 104 og har falt videre til 102,50 dollar fatet og WTI rundt USD 101. Det er ned fra toppene tidligere i uken og reduserer noe av inflasjonspresset som har bidratt til oppgangen i lange renter. Samtidig viser den fysiske delen av markedet at lavere futurespris ikke betyr at forsyningssituasjonen er normalisert.

Oljeprisen har falt – men markedet har mindre fysisk buffer enn før krigen

ABG peker i sin nye oljeanalyse på at markedet har tilpasset seg konflikten langt raskere enn mange ventet, blant annet gjennom alternative ruter, skip-til-skip-overføringer, militær eskorte og større bruk av lagre. Før krigen gikk rundt 20 mill. fat olje og produkter daglig gjennom Hormuzstredet. Den samlede eksporten fra Gulf-regionen anslås nå til rundt 14–16 mill. fat per dag, mot om lag 24 mill. før krigen, men de faktiske volumene er vanskelige å måle fordi en betydelig del av trafikken ikke fanges opp på vanlig måte.

Det interessante er at selve bufferen samtidig er blitt mindre. ABG viser til at observerte globale oljelagre er redusert med rundt 500 mill. fat siden februar, hvorav om lag 95 mill. fat i august alene. Globale raffinerikjøringer var samtidig rundt 4,2 mill. fat per dag lavere enn året før i august, mens eksporten av diesel og gassolje fra Gulf-regionen og Russland samlet var rundt 1,6 mill. fat per dag lavere enn i februar. Disse regionene sto før konflikten for nær 45 prosent av verdens sjøbårne dieselhandel.

Det betyr ikke at oljeprisen må bli liggende permanent over USD 100 siden høye priser vil over tid dempe etterspørselen og utløse mer tilbud og nye transportløsninger. Men markedet har fått en påminnelse om at produksjonskapasitet på papiret ikke er det samme som olje som faktisk kan raffineres, transporteres og leveres. Derfor kan en del av risikopremien bli igjen også dersom konflikten avtar.

Borr Drilling – nye midlertidige Saudi-suspensjoner svekker jackup-sentimentet

Saudi Aramco skal ifølge S&P ha kontaktet flere riggselskaper om midlertidig suspensjon av opptil ti jackups. Suspensjonene knyttes til den regionale konflikten og redusert behov for produksjon når Saudi-Arabias alternative eksportkapasitet er begrenset. ABG omtaler dette som negativt for jackup-markedet på kort sikt, men understreker at Borr Drilling har begrenset direkte eksponering med bare Arabia III på kontrakt med Saudi Aramco.

Samtidig har Khafji Joint Operations kommet med et femårig anbud på to jackups i Al Khafji-feltet. Det gir et positivt motstykke og viser at etterspørselen ikke har forsvunnet helt. ABGs vurdering er derfor at Saudi-suspensjonene først og fremst er et kortsiktig tilbakeslag for sentimentet, ikke et strukturelt brudd i jackup-markedet.

Aker BP – Lundin-familien selger aksjer for rundt 5 mrd. kroner

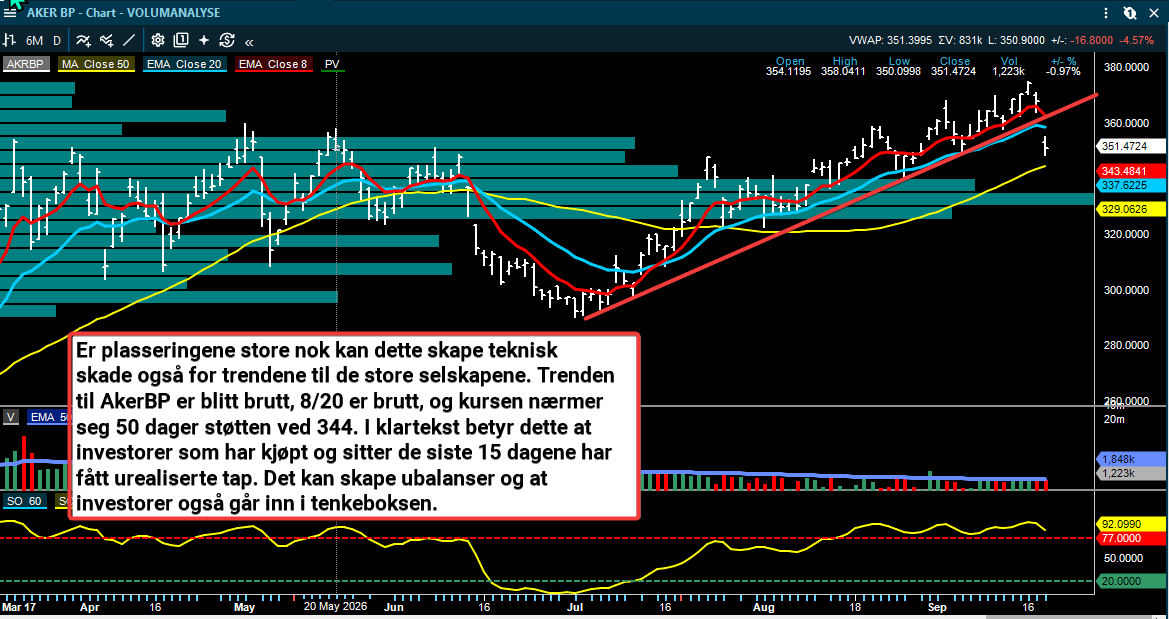
Som nevnt i gårsdagens selskapsrapport har Nemesia, Lundin-familiens investeringsselskap, har solgt 14 millioner Aker BP-aksjer til 353 kroner per aksje, tilsvarende rundt 5 mrd. kroner. Salget ble gjort med om lag 4 prosent rabatt til torsdagens sluttkurs. Etter transaksjonen sitter Nemesia igjen med 70 millioner aksjer, rundt 11 prosent av selskapet, og har inngått en lock-up på 90 dager.

SEB peker på at den relativt korte lock-up-perioden kan gjøre at markedet ser deler av den gjenværende posten som et mulig overheng. Dette er først og fremst et eier- og flytspørsmål; det endrer ikke de operative forutsetningene i Aker BP, men kan påvirke kursdynamikken på kort sikt.

• ExxonMobil forventer i sin 2026 Global Outlook at global oljeetterspørsel fortsatt ligger rundt 105 mill. fat per dag i 2050.

•  Petrobras har sikret åtte leteblokker utenfor Elfenbenskysten. SEB påpeker at TGS har seismikkdata som delvis dekker flere av blokkene.

SHIPPING & TANK

Tankmarkedet holder seg på historisk høye nivåer – men forskjellene mellom rutene er enorme

VLCC-ratene holder seg på nivåer som fortsatt er historiske og SEB viser fredag til rundt USD 388.000 per dag fra US Gulf til Kina og rundt USD 525.000 fra Vest-Afrika til Kina. Utenfor Hormuz ligger faktiske Oman-laster rundt USD 700–800.000 per dag, mens den teoretiske Middle East Gulf–Asia-raten er rundt USD 1,2 mill. per dag. Forskjellen er viktig fordi de børsnoterte rederiene i praksis må forholde seg til hvilke ruter som faktisk er tilgjengelige.

Produkttank kan bli neste del av markedet som strammes til

Arctic har kommet med en full tank oppdatering hvor hovedpoenget er at de ekstreme crude-ratene etter hvert kan smitte over på produkttank. Den effektive produkttank flåten som faktisk frakter raffinerte produkter er redusert med 5,3 prosent siden første kvartal, blant annet fordi flere LR2-skip har gått over i crude-markedet.

Samtidig har verdsettelsen mellom skipstypene kommet langt ut av historisk balanse. En fem år gammel MR er nå verdt rundt 30 prosent av en VLCC, mot et historisk gjennomsnitt på rundt 39 prosent. Dersom forholdet skulle normaliseres fullt ut, tilsvarer det isolert sett rundt 29 prosent høyere MR-verdier. Arctic mener ikke at dagens ekstreme tank-rater nødvendigvis blir kopiert over til produkter, men at avstanden er blitt for stor.

Arctic løfter derfor sitt 2027-estimat for en konvensjonell MR med 49 prosent til USD 35.000 per dag. For en moderne MR med scrubber tilsvarer det rundt USD 42.000 per dag. Ser man bort fra LR2-skipene, er ordreboken i produkttank rundt 15,3 prosent og flåteveksten ventes å falle fra rundt 4,0 prosent i 2027 til bare 0,6 prosent i 2028. Det gir et bedre tilbudsbilde enn overskriften på den samlede ordreboken kan indikere.

Kina kan også bidra mer på etterspørselssiden. SEB viser til at kinesisk eksport av raffinerte oljeprodukter steg 12,7 prosent fra året før i august. Blended MR-rater har den siste måneden steget fra midten av USD 20.000-tallet til rundt USD 46.400 per dag, hovedsakelig drevet av Asia. Det er foreløpig tank som har fått de mest ekstreme utslagene, men produkttank begynner å vise den samme retningen.

SEB illustrerer samtidig hvor voldsom inntjeningen i tank kan bli dersom dagens spotrater varer: brukt mekanisk på Frontlines 2027-flåte tilsvarer dagens spotnivåer rundt USD 34,5 i løpende EPS. Dette er ikke et 2027-estimat, men viser hvor stor resultatfølsomheten er når ratene beveger seg flere hundre tusen dollar per dag.

Pareto beskriver stemningen fra energikonferansen denne uken som svært sterk, men samtidig preget av spørsmålet om hvor lenge dagens eksepsjonelle rater kan vare. Tankrederiene har fokus på utbytter og muligheten for å sikre noe kontraktsdekning på høye nivåer inn i 2027 og 2028.

I bilfrakt er Kina fortsatt hovedtemaet. EU ønsker at Kina frivillig begrenser eksporten av hybridbiler til Europa, mens BYD samtidig planlegger mer lokal produksjon i Europa. ABG mener lokal produksjon er den viktigste langsiktige risikoen for bilfrakt, men forventer fortsatt et underskudd på kapasitet i markedet gjennom 2028. Pareto beskriver både Wallenius Wilhelmsen og Höegh Autoliners som positive til 2027, mens MPC Container Ships fortsatt får svært gode rater ved fremtidig kontrahering.

For LPG ligger VLGC-ratene fortsatt svært høyt, rundt USD 196.000 per dag, selv om de falt noe torsdag. Pareto trekker frem at BW LPG ser deler av dagens handelsmønster som mer strukturelt, mens LNG-rederiene er mer forsiktige på grunn av en større ordrebok.

SELSKAPSKOMMENTARER – HOVEDSAKER

Smartoptics – etterspørselen vokser raskere enn tilgangen på komponenter

ABG venter et nytt sterkt kvartal for Smartoptics og løfter EBIT-estimatene for 2026 og 2027 med rundt 6 prosent. Meglerhuset estimerer Q3-inntekter på USD 31 mill., opp 62 prosent fra året før. Selskapet gikk inn i andre halvår med book-to-bill klart over 1,0 og en ordrebok som gir god synlighet.

Flaskehalsen er nå komponenttilgang snarere enn etterspørsel. ABG løfter 2026-omsetningen til USD 116 mill., tilsvarende 54 prosent vekst, og venter ytterligere 27 prosent vekst i 2027. Kjøpsanbefalingen og kursmålet på 65 kroner opprettholdes.

Appear – ABG venter ny nedjustering av 2026-guidingen

ABG mener Appear sannsynligvis må kutte 2026-guidingen på nytt etter et svakt andre kvartal og krevende sammenligningstall. Meglerhuset reduserer EBITDAC-estimatene med 24 prosent for 2026 og 21 prosent for 2027, og venter 2026-omsetning på 816 mill. kroner mot selskapets guiding på 880–920 mill.

Det langsiktige synet er fortsatt positivt, fordi produktkvaliteten og posisjonen hos Tier 1-kunder vurderes som intakt. Utfordringen er en svakere distributørstruktur i EMEA og APAC og stor avhengighet av enkelte store kontrakter. ABG står med Kjøp og kursmål 70 kroner, men understreker samtidig at tilliten til estimatene må bygges opp igjen gjennom nye leveranser.

INSIDE OSLO BØRS – APPEAR - TEKNISK KOMMENTAR

Appear gikk først sidelengs siden toppen i mai til det kraftige kursdroppet i juli, som følge av de svake tallene. Deretter har kursen ikke hatt noen nye impulser slik at kursen har trendet ned siden. Kursen har ligget under 8 dager, hvilket indikerer at det har vært et steady selgerpress. Jobbet seg litt opp mot 8 dager nå i det siste, men det er for tidlig å si om dette er støy eller noen endring i mønsteret siden den har falt en del. Uansett er ingen av de tekniske modellene understøttende og aksjen er en svak nedtrendsaksje.

NRC Group – DNB Carnegie nedgraderer til Selg

DNB Carnegie nedgraderer NRC Group fra Hold til Selg, men løfter kursmålet fra 8,40 til 10 kroner. Begrunnelsen er at kursoppgangen har priset inn en marginbedring som meglerhuset mener ennå ikke er synlig i ordreboken eller ordreinngangen.

I Norge var book-to-bill bare 0,3x i andre kvartal og ordreboken falt 33 prosent fra året før. DNB anslår et ordregap på rundt 1 mrd. kroner mot sitt omsetningsestimat for 2026. I tillegg gir en sterkere norsk krone mot euro og svenske kroner motvind fordi rundt 70 prosent av omsetningen kommer utenfor Norge.

INSIDE OSLO BØRS – SMARTOPTICS – TEKNISK KOMMENTAR

Kursen har ligget i en meget sterk kortsiktig opptrend, som trolig ble avsluttet med den siste akselerasjonen torsdag, hvor den sluttet på dagens høyeste. Salgsanbefalingen til DNB kan ha kastet kaldt vann på investorer og på et generelt teknisk grunnlag kan slike brå korreksjoner, som er større enn det man har sett ut ifra mønsteret til den siste kortsiktige trenden, betraktes dette som et kortsiktig toppsignal.

Om dette også gjelder for Smartoptics er foreløpig ikke bekreftet, men ifølge klassisk teknisk teori er muligheten tilstede. Slike uventede kursfall øker risikoen for at dette kan konvertere momentumet over til gevinstsikring og en korreksjonsfase.   

Paratus Energy – mulig ny Petrobras-kontrakt gir en oppside som ikke ligger i estimatene

Petrobras har publisert deler av resultatet fra sin pågående PLSV-anbudsrunde. Paratus/Seagems' Neptune ser ut til å være tildelt en fireårig kontrakt fra midten av 2028 til en dagrate på USD 297.000. DNB Carnegie anslår at dette kan gi Paratus USD 10–15 mill. i årlig bidrag på 50-prosentbasis.

Det tilsvarer om lag 0,60–0,90 kroner per aksje per år og totalt 2,3–3,5 kroner per aksje over fireårsperioden, ifølge DNB. Bidraget ligger ikke i DNBs estimater eller, etter meglerhusets vurdering, i konsensus. DNB står med Kjøp og kursmål 65 kroner.

INSIDE OSLO BØRS – PARATUS – TEKNISK KOMMENTAR

Paratus befinner seg i en sterk trend, hvor det har vært god balanse mellom oppganger og korreksjoner, selv om den i mars var i overkant kraftig. Juli korreksjonen har vært normal og kursen fikk en nedtur i august, men 50 dager støtten hold, hvilket også etablerte en høyere bunn. Kursen har steget en del slik at dynamikken kan endre seg mellom samspillet mellom kjøperne og selgerne når kursen kommer nærmere og nærmere fair value.

Det utløses et objektivt PF kjøpssignal ved 52, hvor det indikative kursmålet er opp mot 58. Trendmodellen ligger allerede et kjøpssignal samtidig som taktisk trendindikator det samme med 85 og trender. Siden forrige topp er 50.36 må kursen først over dette nivået for å signalisere villighet til brudd av forrige topp.   

Aker – høyere GPU-priser er positivt for Nscale

ABGs salgsdesk viser til at Nebius skal øke prisene på GPU-kapasitet med rundt 20 prosent per GPU-time fra 1. oktober. Det tolkes som et tegn på fortsatt svært høy etterspørsel etter regnekraft og økt prisingsevne hos såkalte neocloud-aktører.

For Aker er dette interessant gjennom Nscale. Nscale har foreløpig begrenset aktiv GPU-kapasitet, men skal bygge denne kraftig opp de neste 18 månedene. Dersom høyere priser på GPU-timer vedvarer samtidig som Nscale får mer kapasitet i drift, styrker det økonomien i allerede innkjøpte GPU-er og kan løfte avkastningen på nye investeringer. Dette er foreløpig en positiv read-through, ikke en ny fundamental verdsettelse av Aker.

INSIDE OSLO BØRS – AKER – TEKNISK KOMMENTAR

Kursen til Aker viser allerede tegn på et redusert oppsidemomentum og dette kan komme inn under tradisjonell teknisk teori om at den første dippen etter et kraftig løft vil bli kjøpt av etternølerne, men at disse ikke er sterke nok til å ta den videre forbi toppen. Det kan i mange tilfeller på et generelt grunnlag, etablere en lavere topp og videre konsolidering. Skulle Aker på ny falle under 20 dager har selgerne tatt over kontrollen samtidig som kjøpersiden er antatt svakere hvilket kan øke nedsiden rent teoretisk til 50 dager støtten nede ved 1400-nivået.

Zaptec – ABG ser Q3 over konsensus og løfter kursmålet til 70 kroner

ABGs Q3-preview fra 6. september er fortsatt den ferskeste detaljerte oppdateringen jeg har funnet. ABG venter Q3-omsetning på 498 mill. kroner, opp 35 prosent fra året før og rundt 4 prosent over konsensus. EBIT ventes på 41 mill. kroner, 16 prosent over konsensus.

ABG mener fjerde kvartal kan bli enda sterkere, med omsetning rundt 600 mill. kroner og EBIT på 74 mill. kroner. Zaptec gikk inn i andre halvår med en ordrebok over 1,1 mrd. kroner, samtidig som elbilsalget har akselerert i flere europeiske markeder. I den siste gjennomgangen av fundamentale kursmål ligger ABG høyest med 70 kroner, fulgt av Stifel på 62 kroner, Pareto Securities på 60 kroner og Clarksons på 58 kroner. ABGs analyse fra 6. september er den ferskeste av disse og løftet kursmålet fra 65 til 70 kroner.

INSIDE OSLO BØRS – ZAPTEC – TEKNISK KOMMENTAR

Det tekniske har vi allerede kommentert flere ganger, men kan oppsummert si at trendmodellen befinner seg i kjøpssignal, det samme gjør Taktisk trendindikator på 94 og PF kjøpssignalet ved 57.95 blir bekreftet gitt kursen klarer å slutte over 60. Det tekniske er sterkt, men det er stor sprik blant kursmålene til meglerhusene, hvilket også kan skape tautrekking jo lenger oppover kursen kommer.    

SJØMAT

Lakseprisen ventes opp til rundt 67 kroner kiloen neste uke

SEB venter en spotpris på rundt 67 kroner kiloen neste uke, opp rundt 2 kroner fra denne uken. Det mest interessante er forskjellen mellom størrelsesklassene. ABGs markedskontakter indikerer priser rundt 63 kroner kiloen for 3–4 kg fisk, mens fisk over 6 kg kan oppnå 85–90 kroner kiloen. Knapphet på stor fisk kombinert med høy etterspørsel fra Kina og Sør-Korea foran Golden Week forklarer mye av premien.

SEB anslår at spotprisen for tredje kvartal ender rundt 67 kroner kiloen, noe høyere enn meglerhusets eget kvartalsestimat på 65 kroner. ABG ligger noe lavere på selve uke estimatet, 65–66 kroner, men begge peker på samme underliggende forhold: markedet har mye småfisk og knapphet på stor fisk. ABG har også fått den første rapporten denne sesongen om string jellyfish ved ett anlegg på Vestlandet, men én observasjon er for lite til å trekke noen bred konklusjon.

KURSMÅL OG ANBEFALINGSENDRINGER

Smartoptics

ABG Sundal Collier · 18. sep.

Kjøp

NOK 65

Appear

ABG Sundal Collier · 18. sep.

Kjøp

NOK 70

NRC Group

DNB Carnegie · 17. sep.

Selg (fra Hold)

NOK 10 (fra 8,40)

Paratus Energy

DNB Carnegie · 17. sep.

Kjøp

NOK 65

Zaptec

ABG Sundal Collier · 6. sep.

Kjøp

NOK 70 (fra 65)

Zaptec

Pareto Securities · 19. aug.

Kjøp

NOK 60

Zaptec

Stifel · 9. juni

Kjøp

NOK 62

Zaptec

Clarksons · 11. aug.

Kjøp

NOK 58

Zaptec-kursmålene er siste identifiserte fundamentale mål i vår gjennomgang. ABG er den ferskeste oppdateringen; de øvrige er tatt med for å vise spennvidden mellom meglerhusene.

ETTER ÅPNING

Markedet er preget av selgere denne fredagen. Det er kun NHY, FRO, NOD, KMAR og TOM som stiger mellom 0.6-0.1 %. Fisk er preget av selgere og rent teknisk står fisk på viktige støttenivåer og bryter aksjene videre ned til uken kan det komme inn et økt nedsidemomentum. Både Salmar og Mowi har doble topper, hvilket indikerer at kjøperne var ikke sterke nok den siste gangen til å løfte de videre. Selgere i olje og det at en større institusjonell selger i AkerBP har valgt å redusere kraftig kan sørge for at flere forvaltere går gjennom sine regneark og tar sine vurderinger. Men det kan være et viktig signal for en allerede strukket sektor. Stort sett selgere i shipping i dag, drøyer litt med kapitalflyt rapporten for å få med amerikanerne når de står opp. Blandet i forsvar og det skjer lite blant Mid- og Small caps i dag. Stort sett selgere, men på lavt momentum. NRC er aksjen med kraftigst kursfall i dag. Finner få andre som stiger på et tiltakende volum foreløpig.

KILDER

SEB, ABG Sundal Collier, DNB Carnegie, Pareto Securities og Arctic Securities. Kursmål og anbefalinger i rapporten er meglerhusenes vurderinger, ikke anbefalinger fra Inside Oslo Børs.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
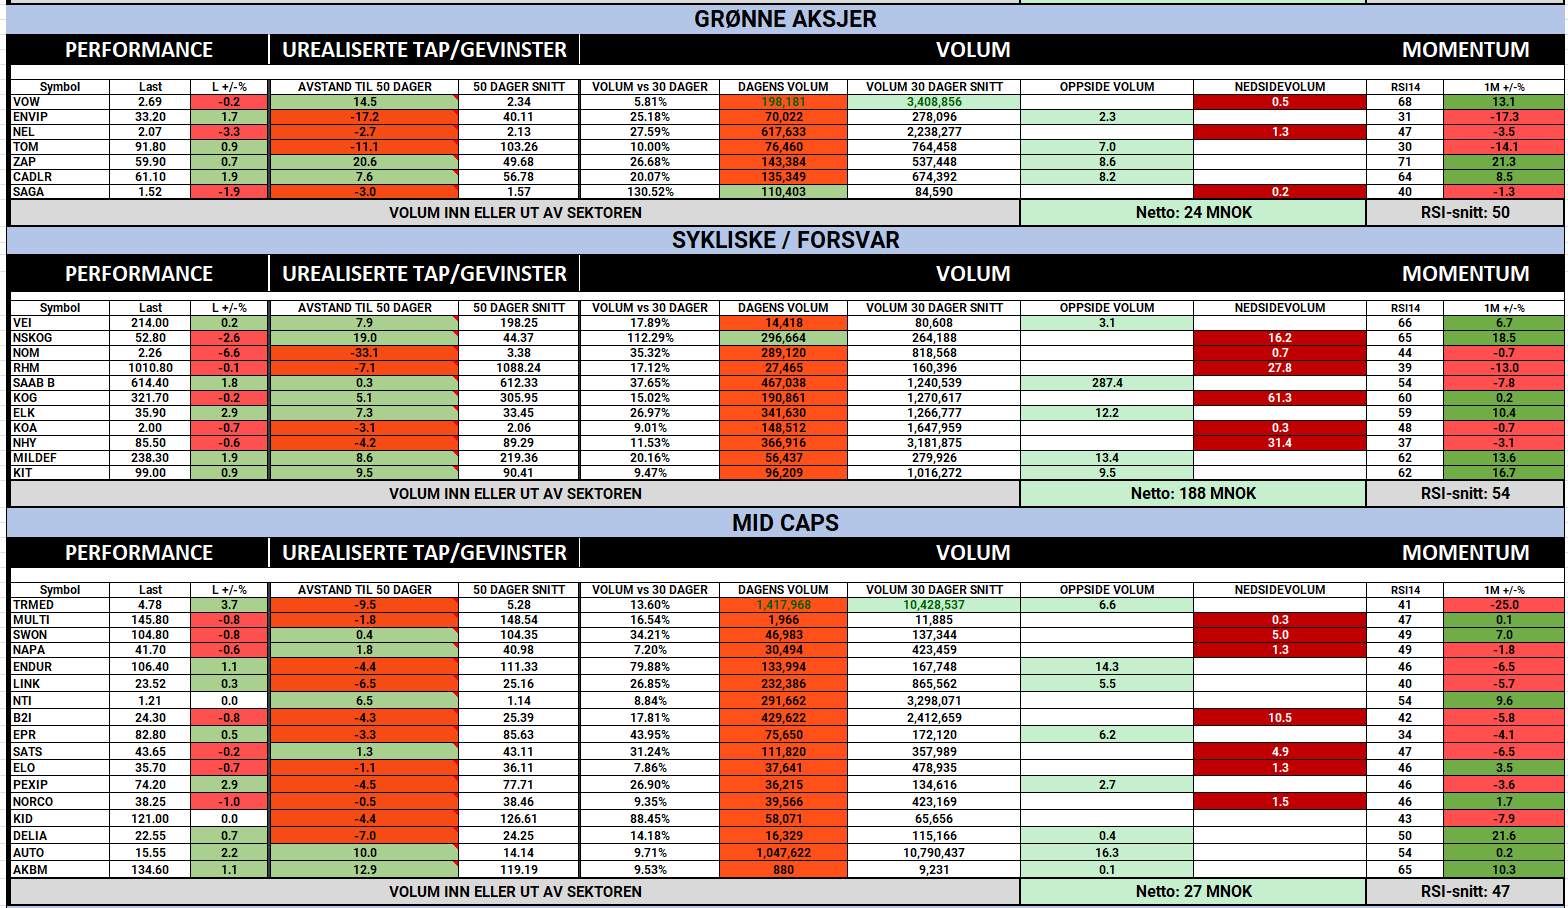
 

Posted

17 Sep 11:54

Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Torsdag 17 september 2026

Intra-dag oppdatering

Posted

17 Sep 11:49

Image from Roger K.'s post

INSIDE OSLO BØRS – KONGSBERG MARITIME

Torsdag 17. september 2026 – intradag kl. 11.35

INTRADAG OPPDATERING

KMAR bryter opp gjennom de mest omsatte nivåene

Kmar bryter opp fra de to mest omsatte nivåene, hvilket i klartekst betyr at et stort antall aksjer kommer i en urealisert gevinstposisjon. KMAR har siden juli befunnet seg i et kjøpssignal fra trendmodellen, hvor 8 dager har ligget over 20 dager gjennom hele denne perioden. Kursen har brutt opp fra en konsolideringsboks og gjør dette på et tiltakende volum.

Dette har i dag utløst det nevnte spredte tre- topp kjøpssignalet ved 58-nivået. Utfordringen som det har vært er at kursmålet kun er 63,40 samtidig som det nest høyeste motstandsnivået til volumprofilen kommer inn ved 64/65.

Det rent tekniske visuelle chartet ser ut til å ha lite med overliggende motstand, det kommer inn et økt momentum i dag, som gjør at det indikerte nivået mellom 63-65 er det tekniske potensialet til denne formasjonen.

Per 11:41 er volumet 470k mot 1110k for 30 dager snittet, hvilket etter 1,5 time viser at det er et økt momentum på volumsiden også i dag.

Det tekniske til KMAR ser potent ut, men risken er at den ikke holder dagen ut og at kursmålet er litt i det minste laget. Alle de tekniske modellene vi bruker + volumprofilen befinner seg i kjøpssignaler.  

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
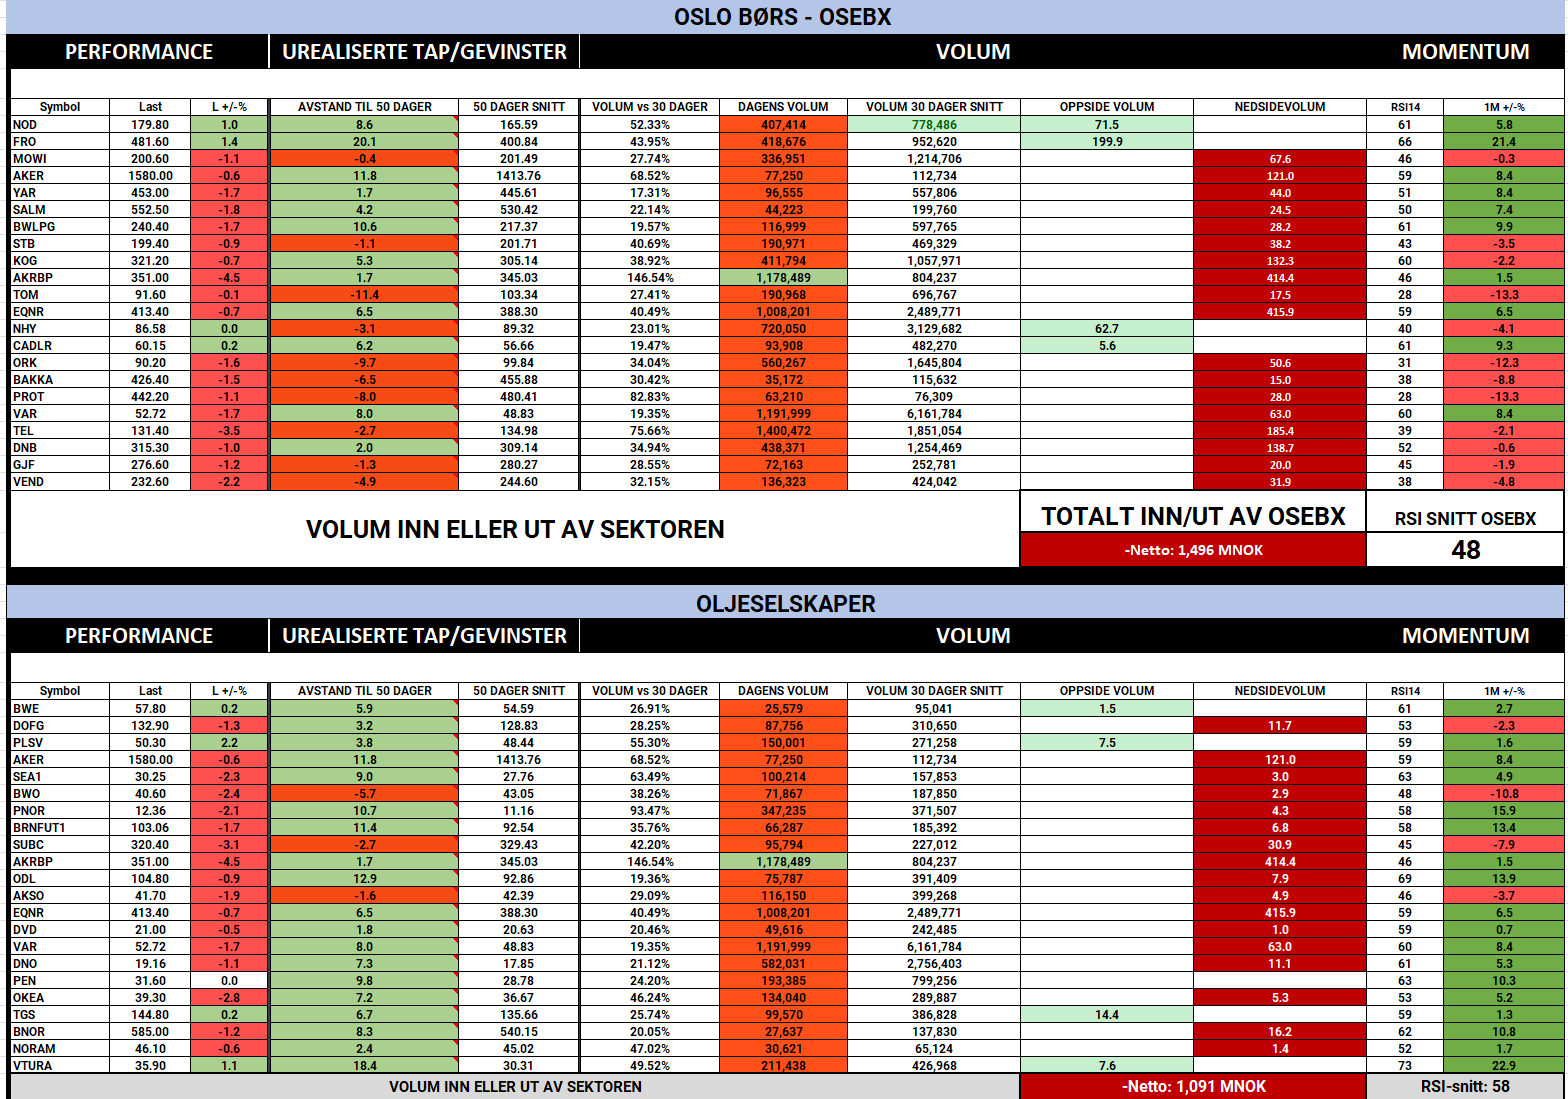
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. 

Historisk utvikling er ingen garanti for fremtidig avkastning