Inside Oslo Børs - Hvor går kapitalen??

Oslo, Norway
Posted
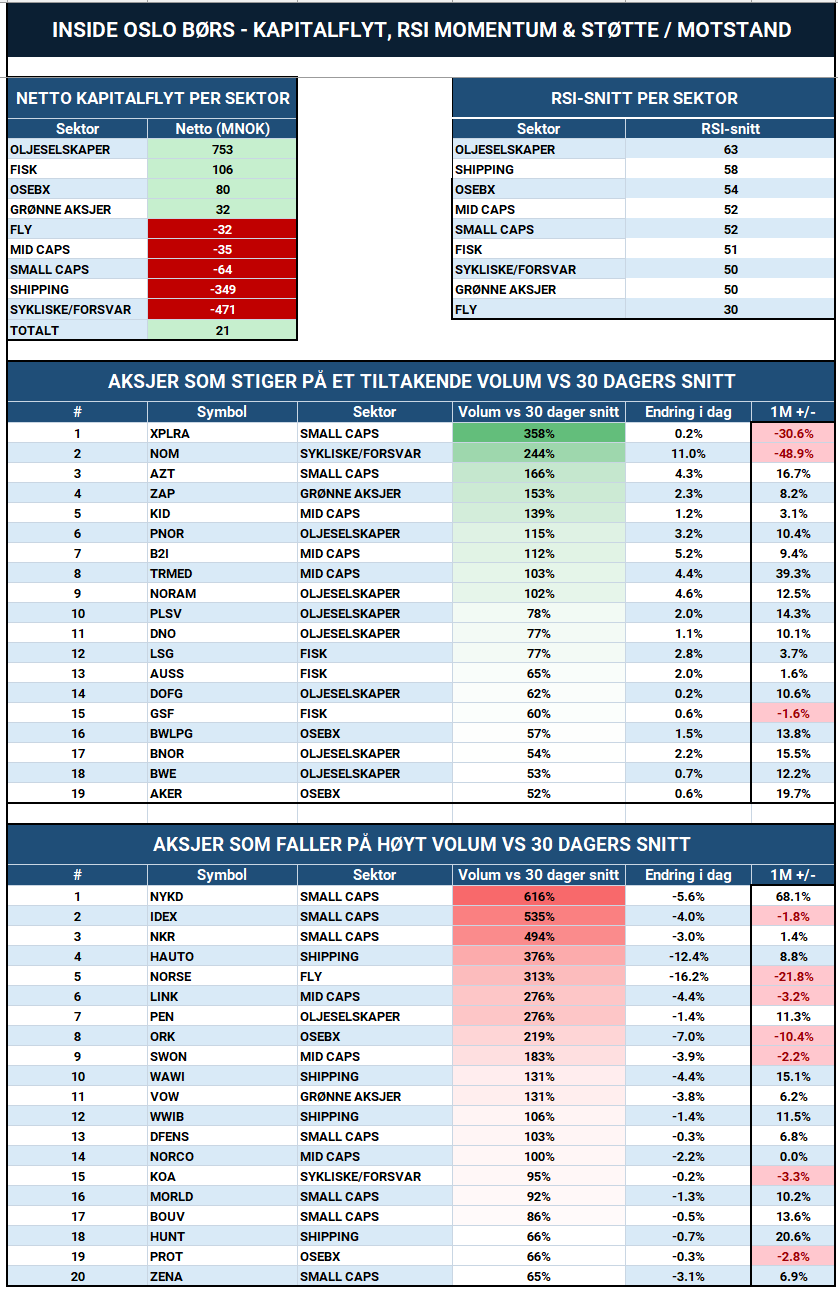
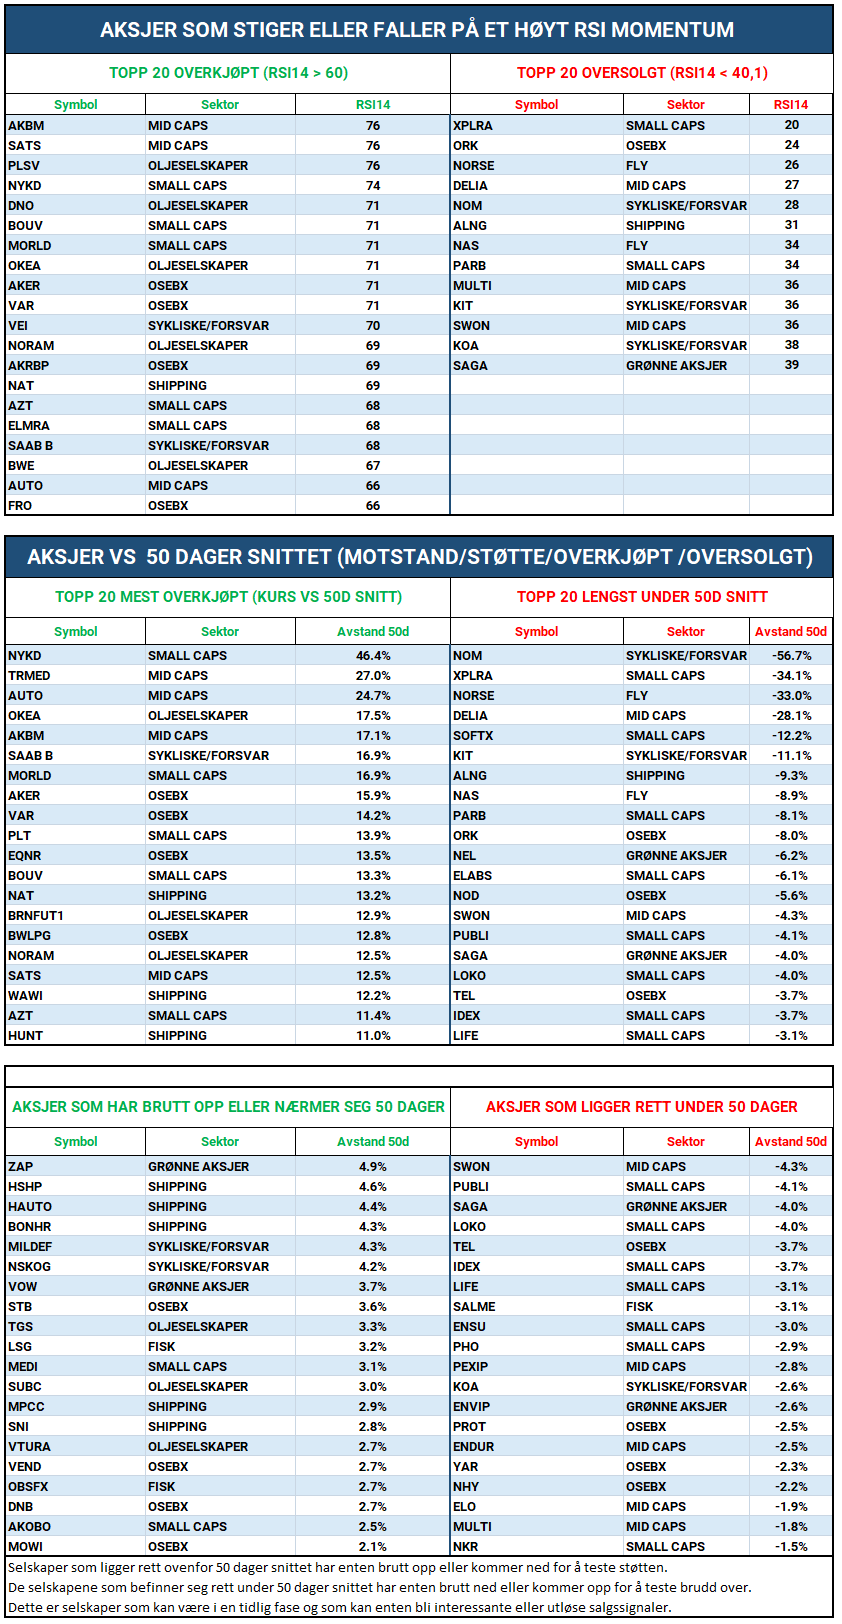
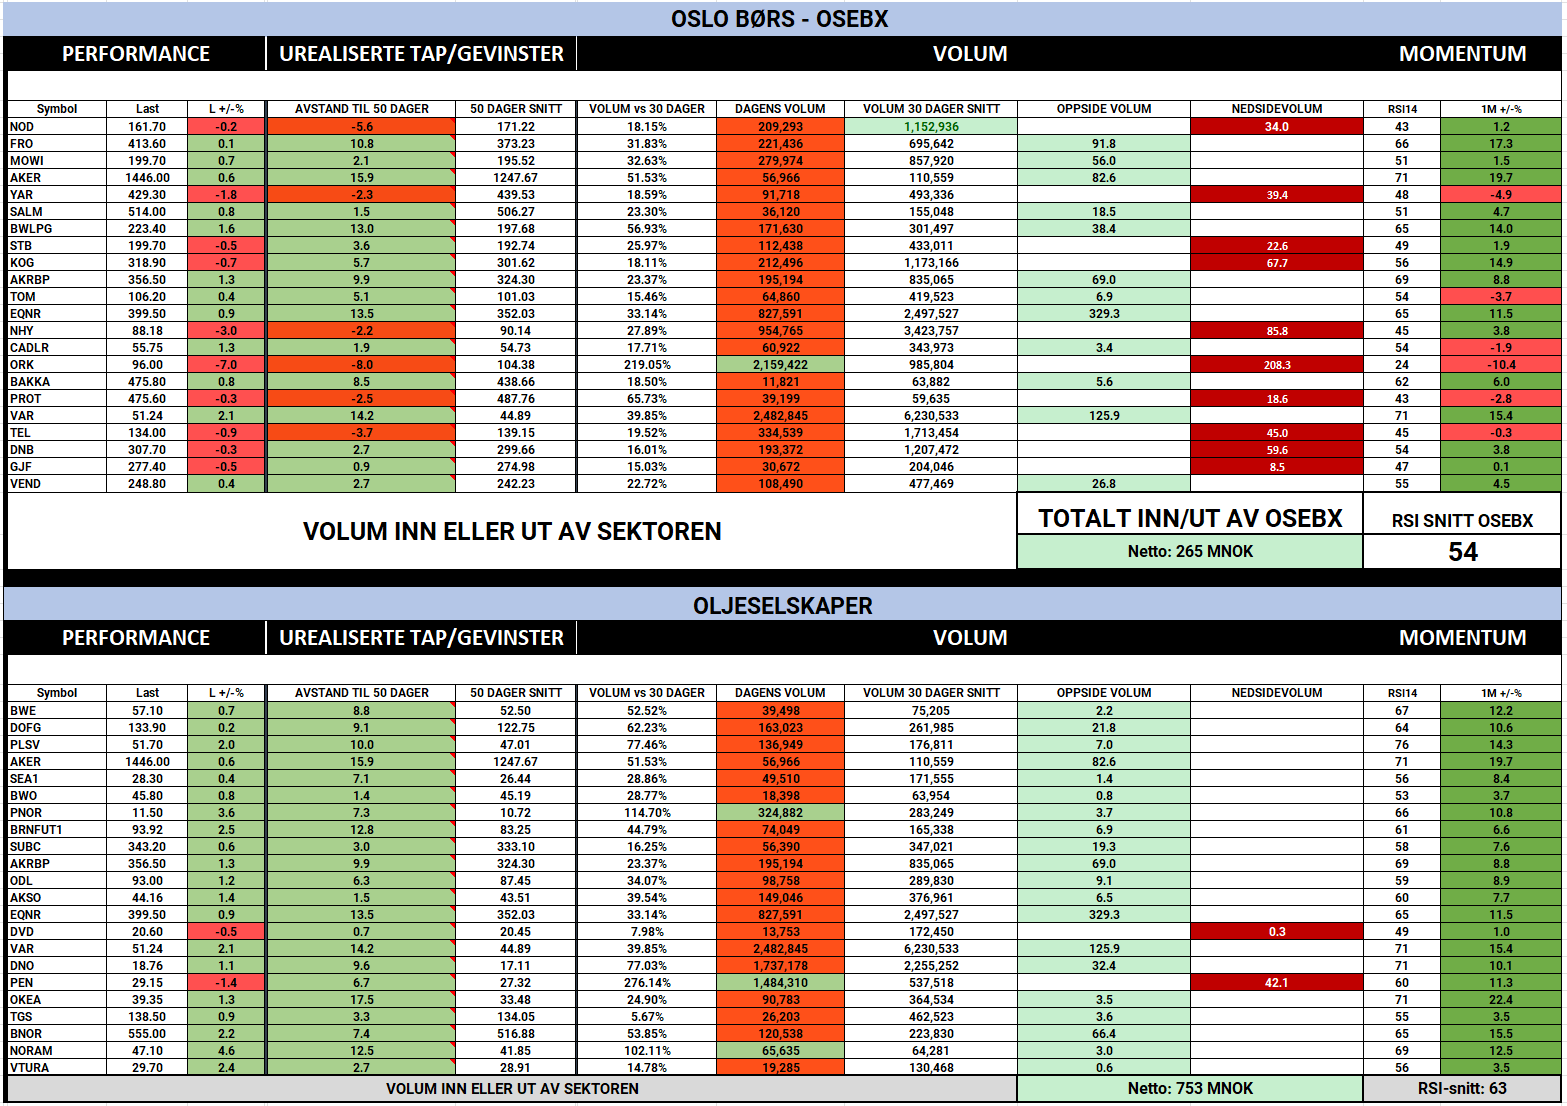
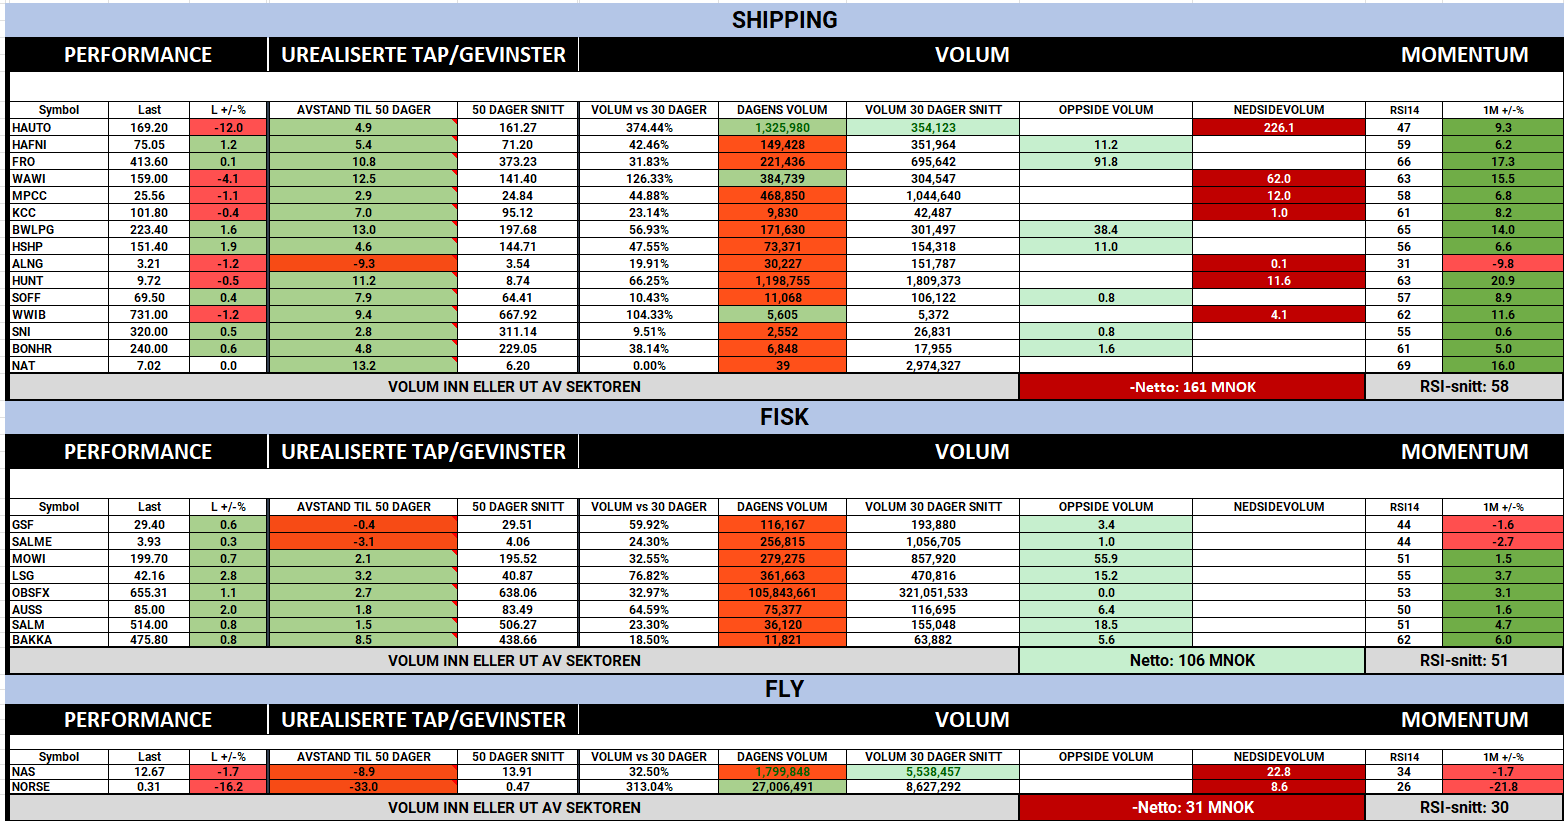
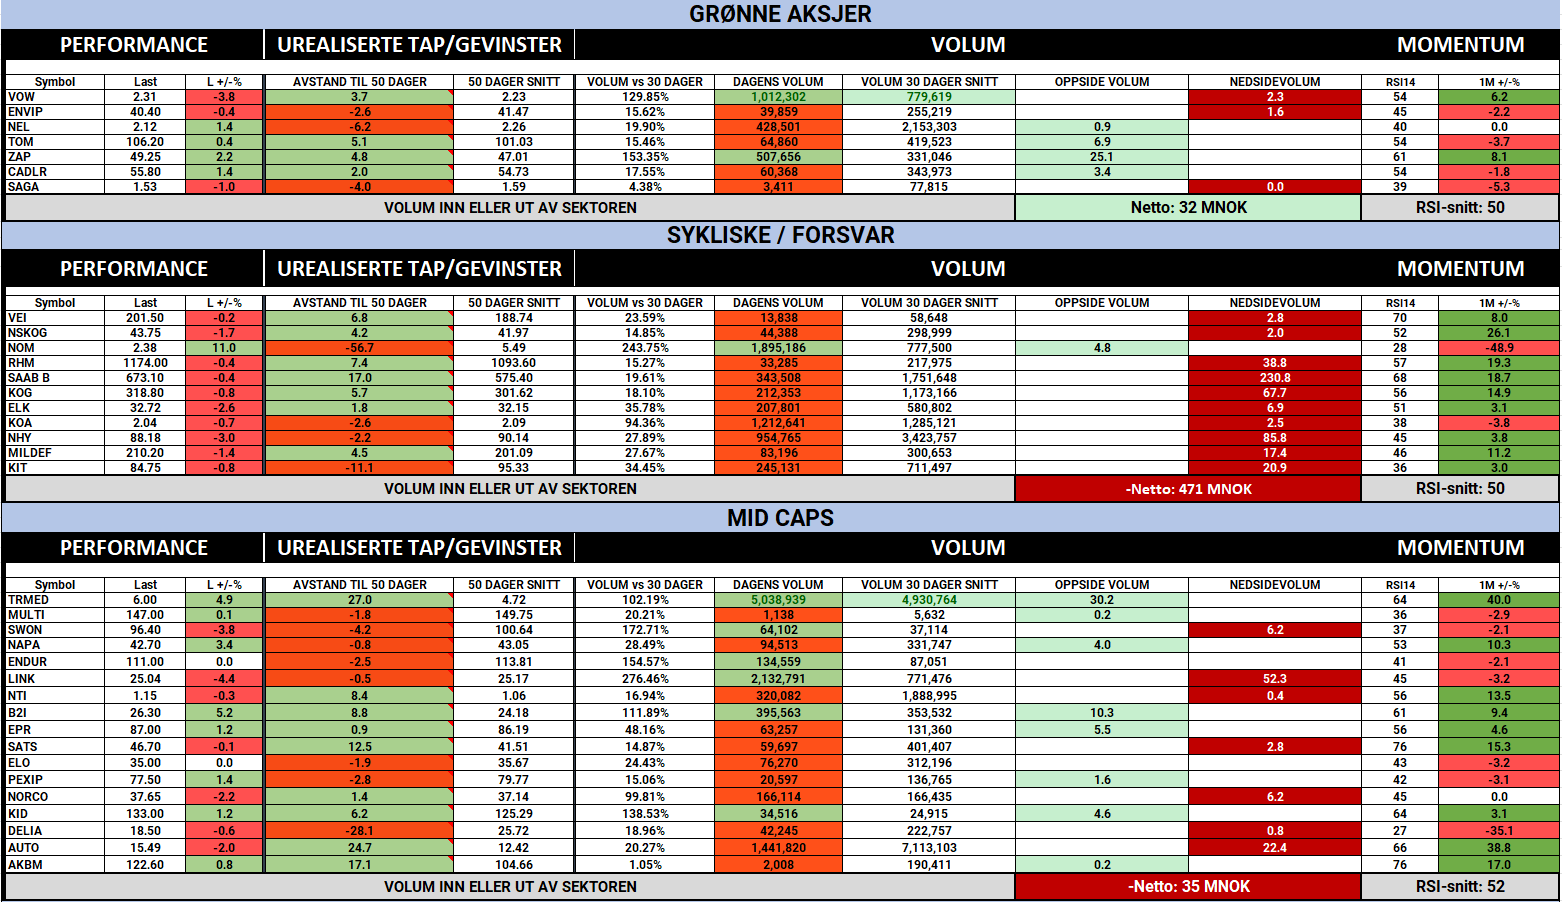
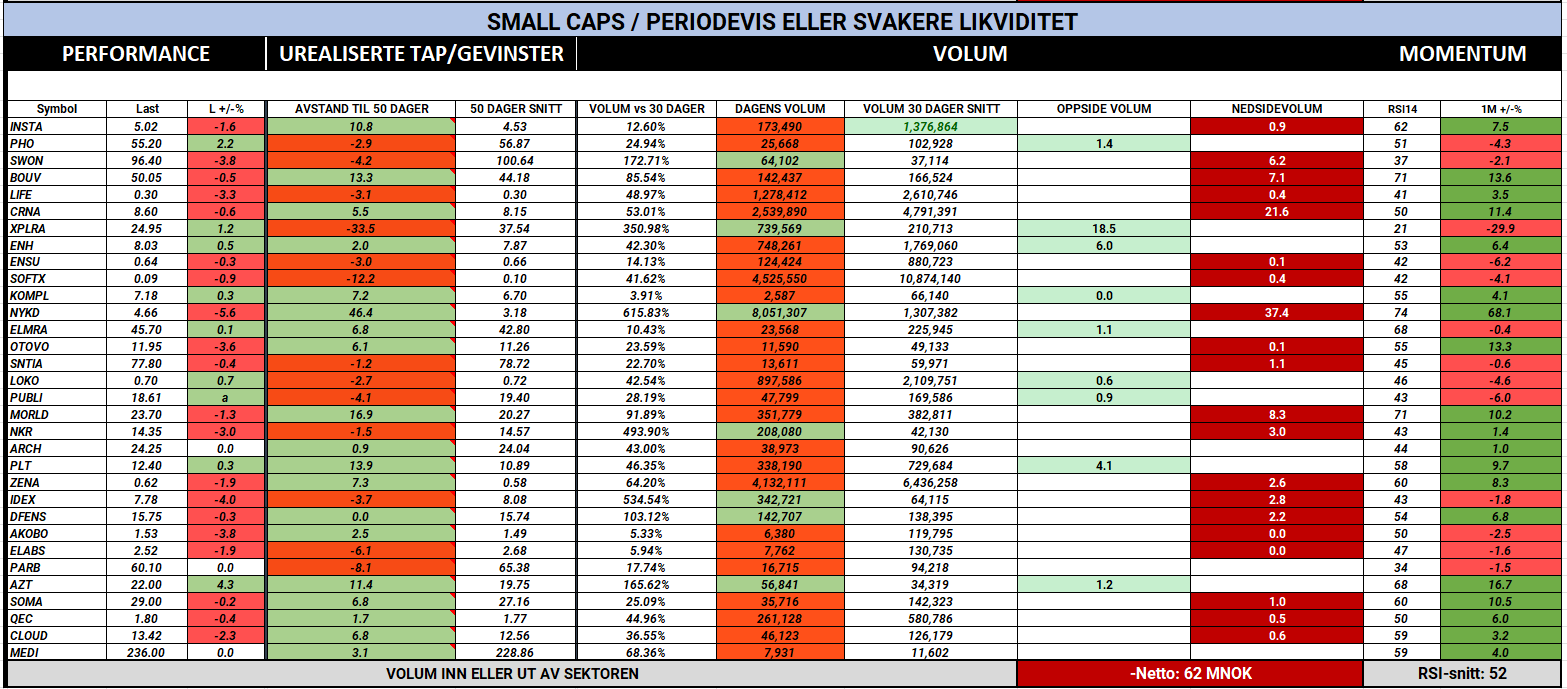
Inside Oslo Børs - Hvor går kapitalen??
Posted
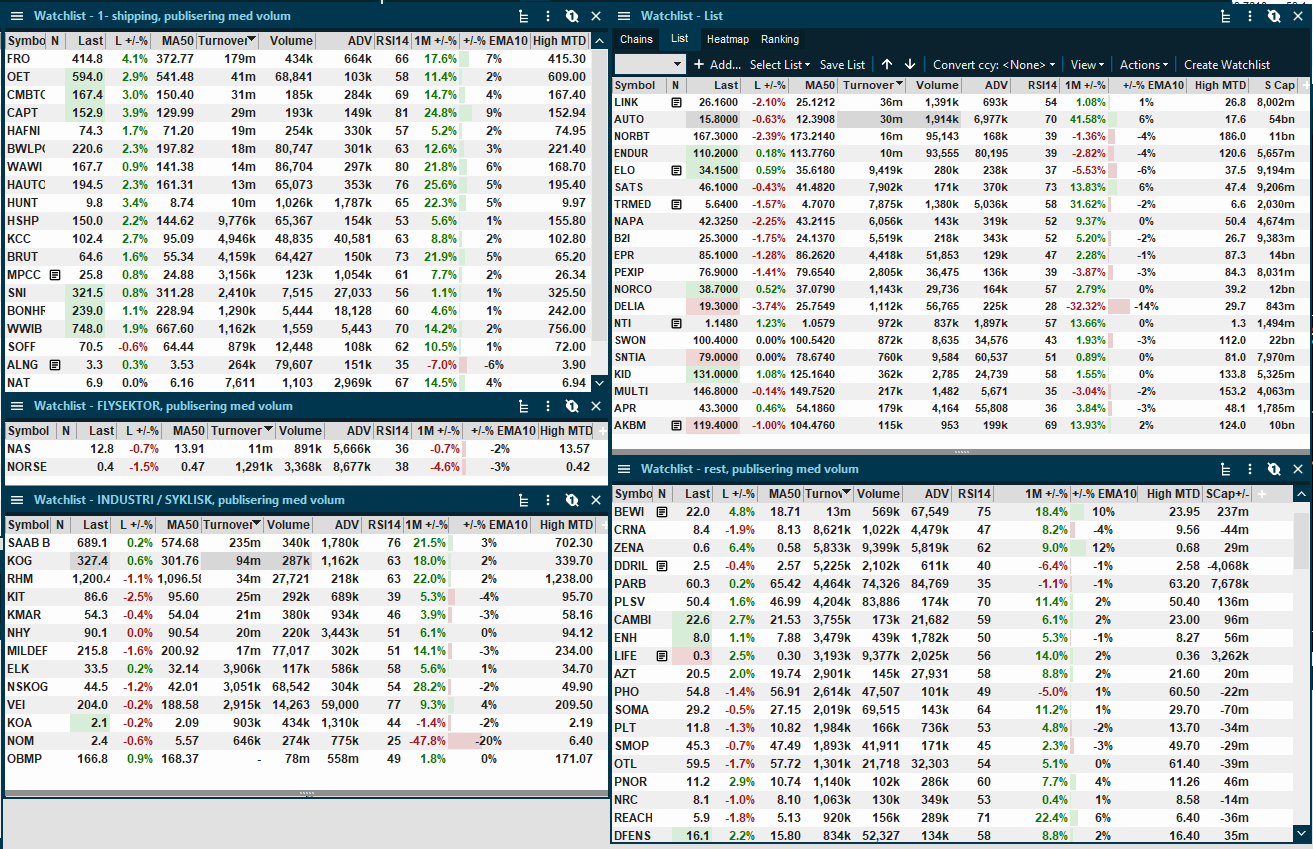
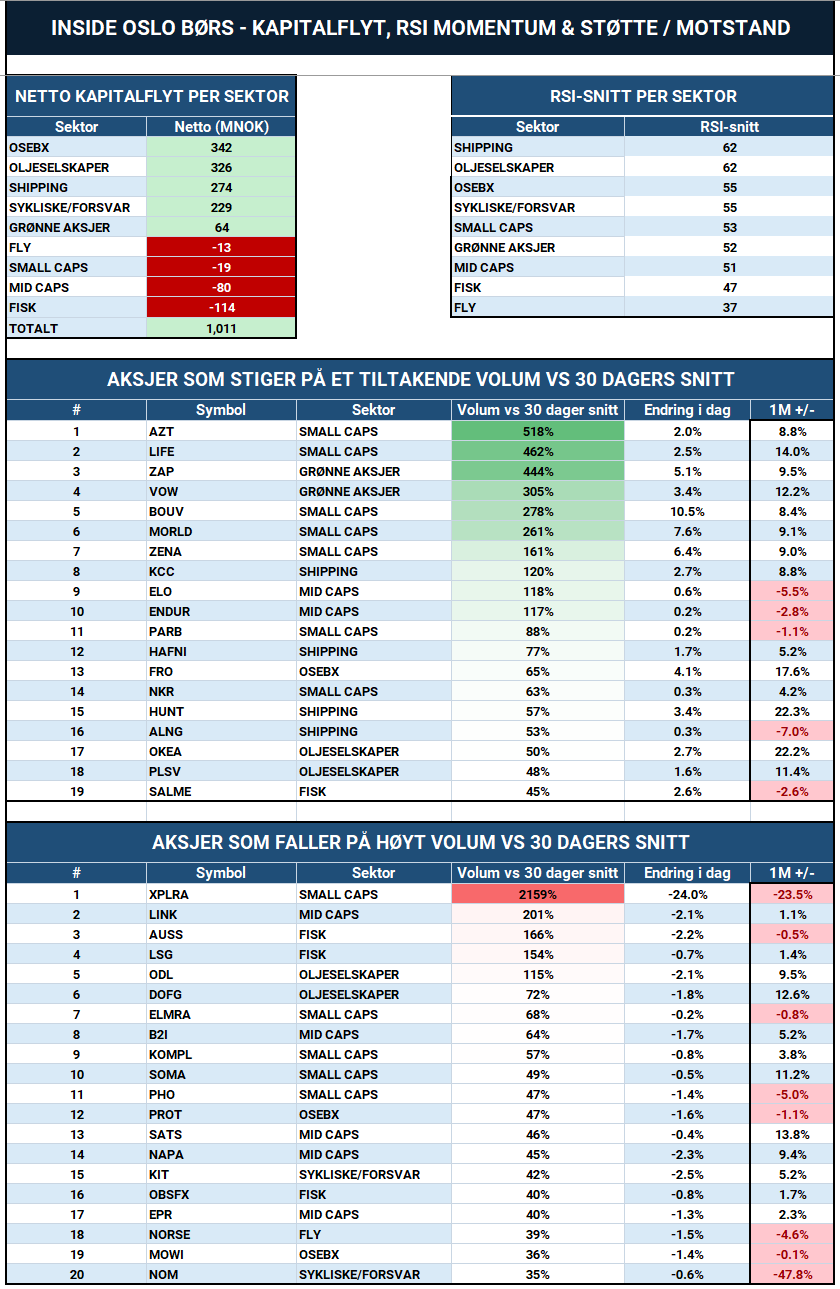
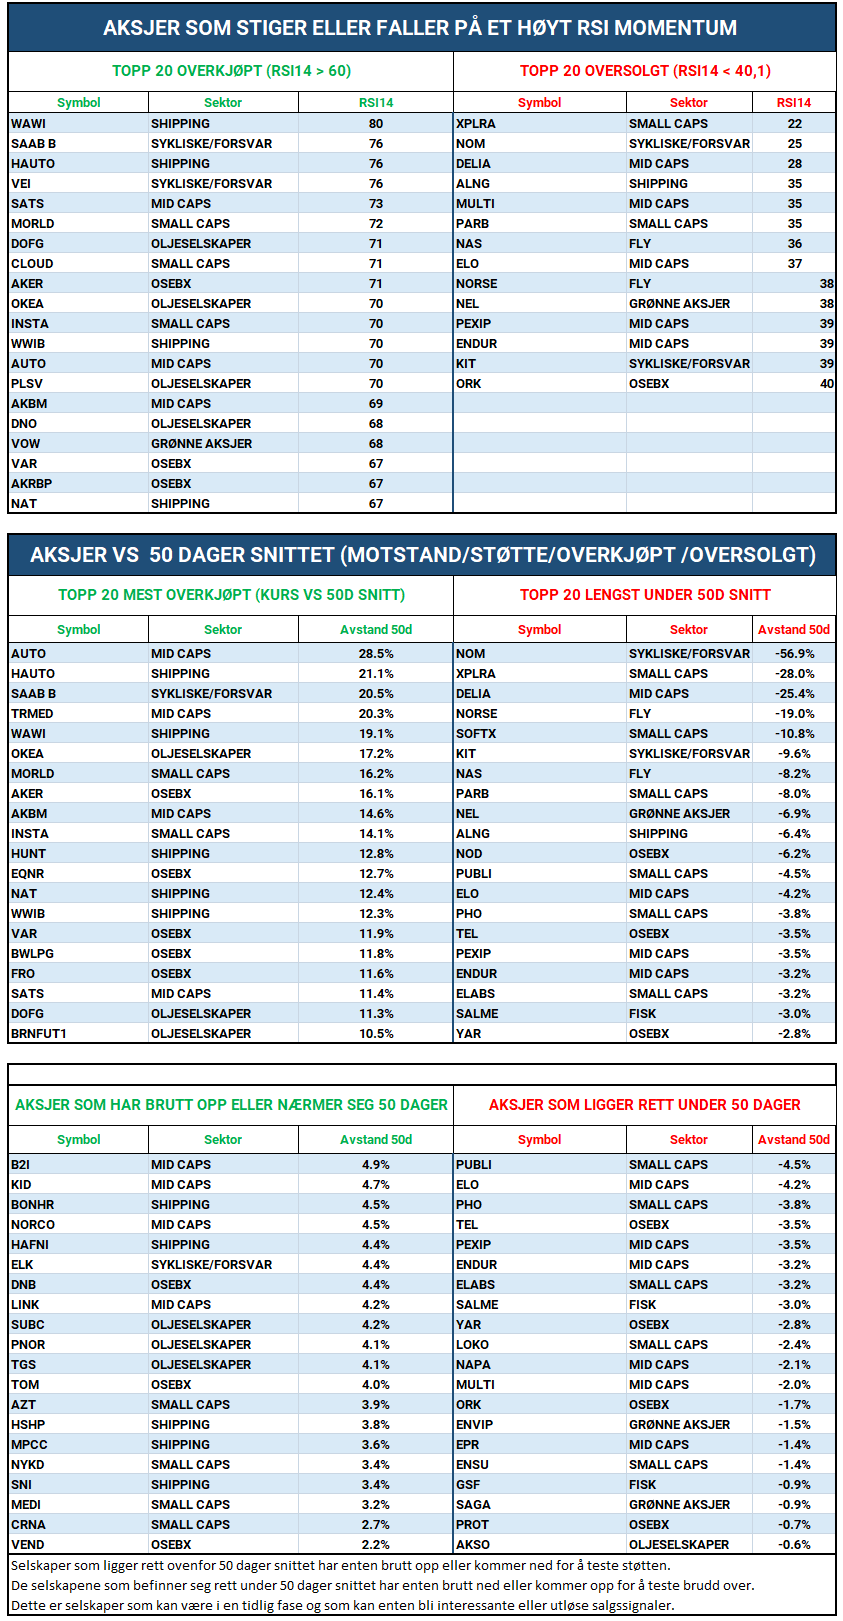
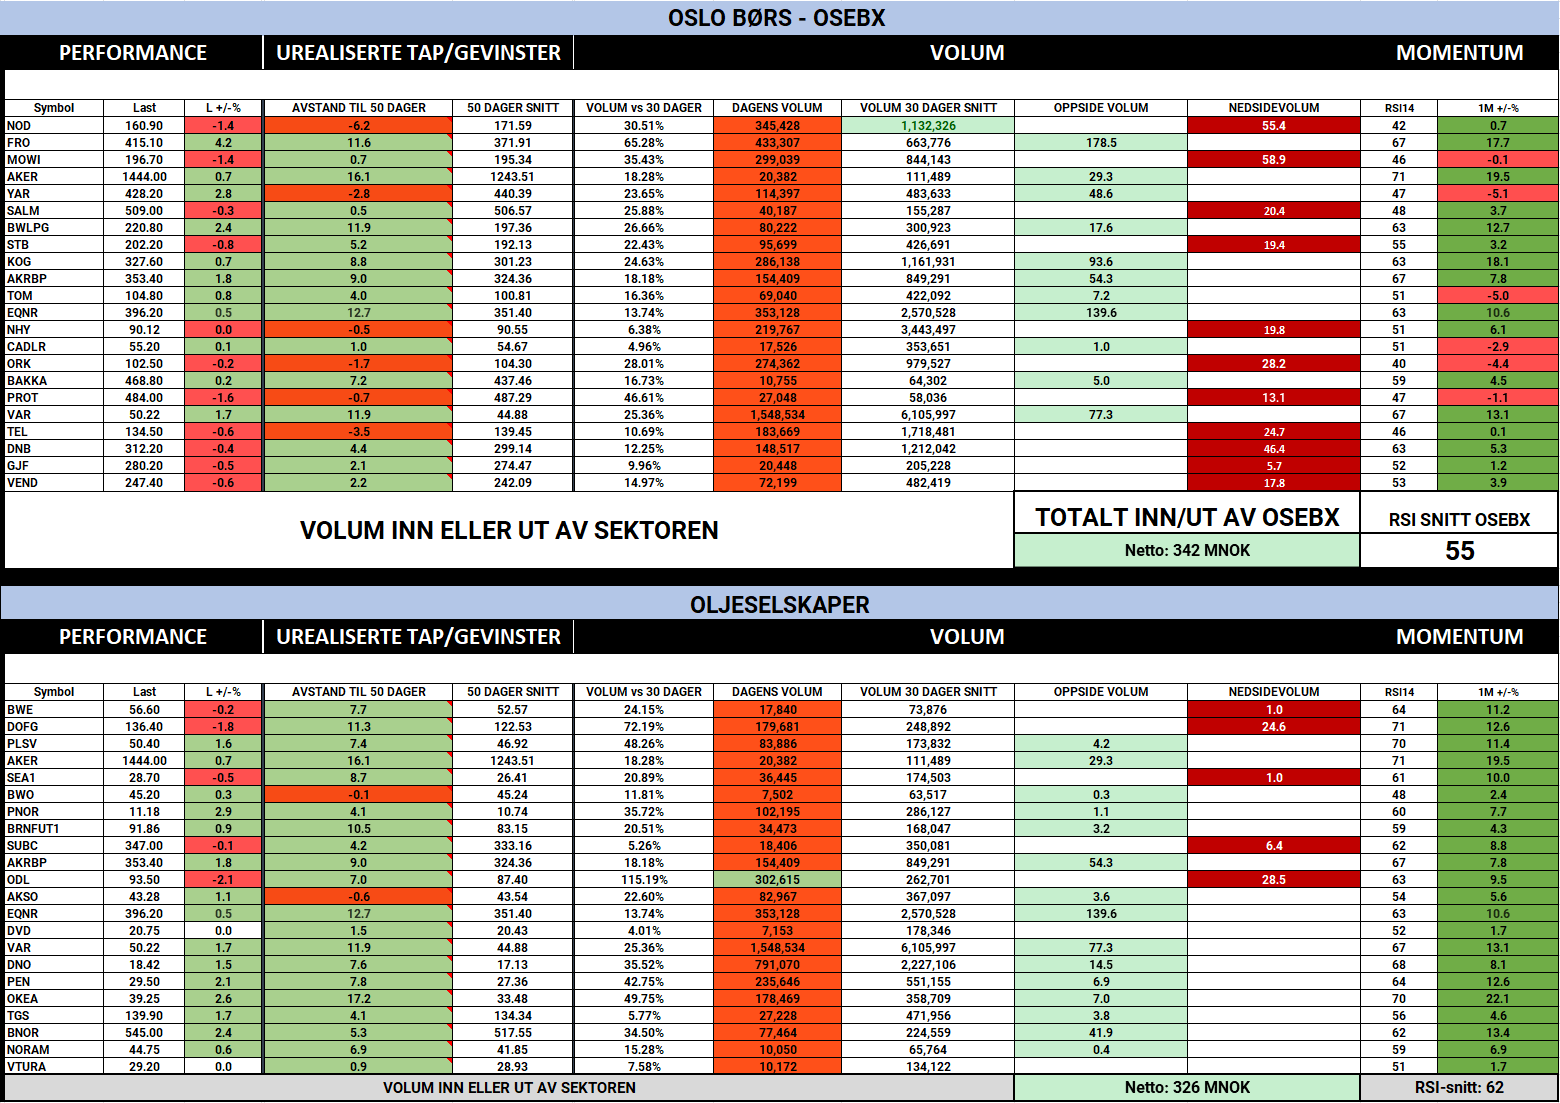
Morgenrapport 20. august: Orkla skuffer, Hauto faller kraftig på utbytte, Panoro kjøper produksjon fra DNO og flere mindre selskaper får støtte fra meglerhusene
Rapporten inneholder ingen investeringsråd fra Inside Oslo børs, men er skrevet som en redaksjonell markedsoppdatering basert på det som har kommet frem i media, på web og kommentarer/analyser fra meglerselskapene.
Merk at systemet har en begrensning på 10 grafer per utgave, men jeg kommer til å sende ut en PDF-rapport med grafer på alle de omtalte selskapene i denne utgaven.
Kort oppdatering
Orkla leverer et svakt Q2 som løfter frem bekymringen for volumvekst og marginer i merkevareporteføljen, mens Panoro Energy får en mer positiv mottakelse etter kjøpet av DNOs eiendeler i Elfenbenskysten. Samtidig kommer det flere tydelige små- og mellomstore selskapsoppdateringer, der Endúr, B2 Impact, BEWI, Zaptec, Soiltech og Thor Medical skiller seg positivt ut, mens Höegh Autoliners, Odfjell Technology, Flex LNG og deler av sjømatsegmentet får mer blandede kommentarer.
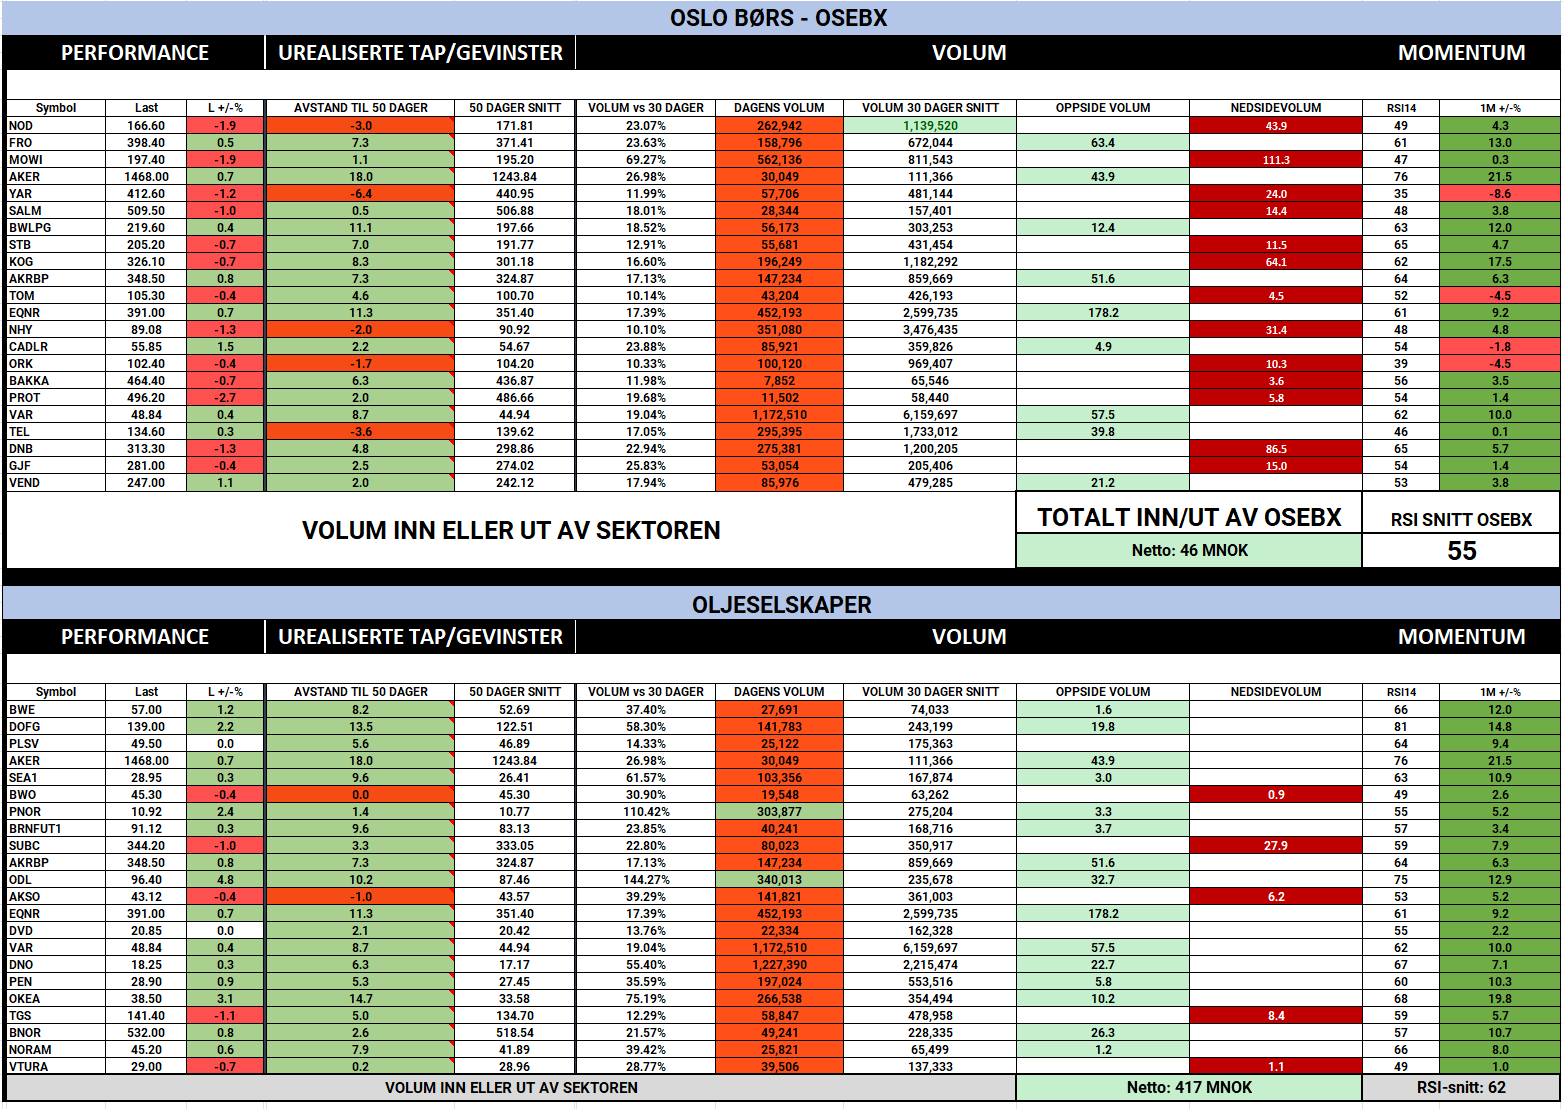
I energimarkedet stiger Brent videre og ligger rundt 92.80 som er opp 1,45 %. Olje- forsvar og shipping preges av geopolitikk, tankmarked og usikkerhet rundt den fysiske flyten av olje. Det gir støtte til olje- og oljeserviceaksjer, men det gjør også at investorene faktisk må skille mellom selskaper hvor det er økt kontantstrøm, og hvor aksjekursen allerede har tatt ut mye av det positive.
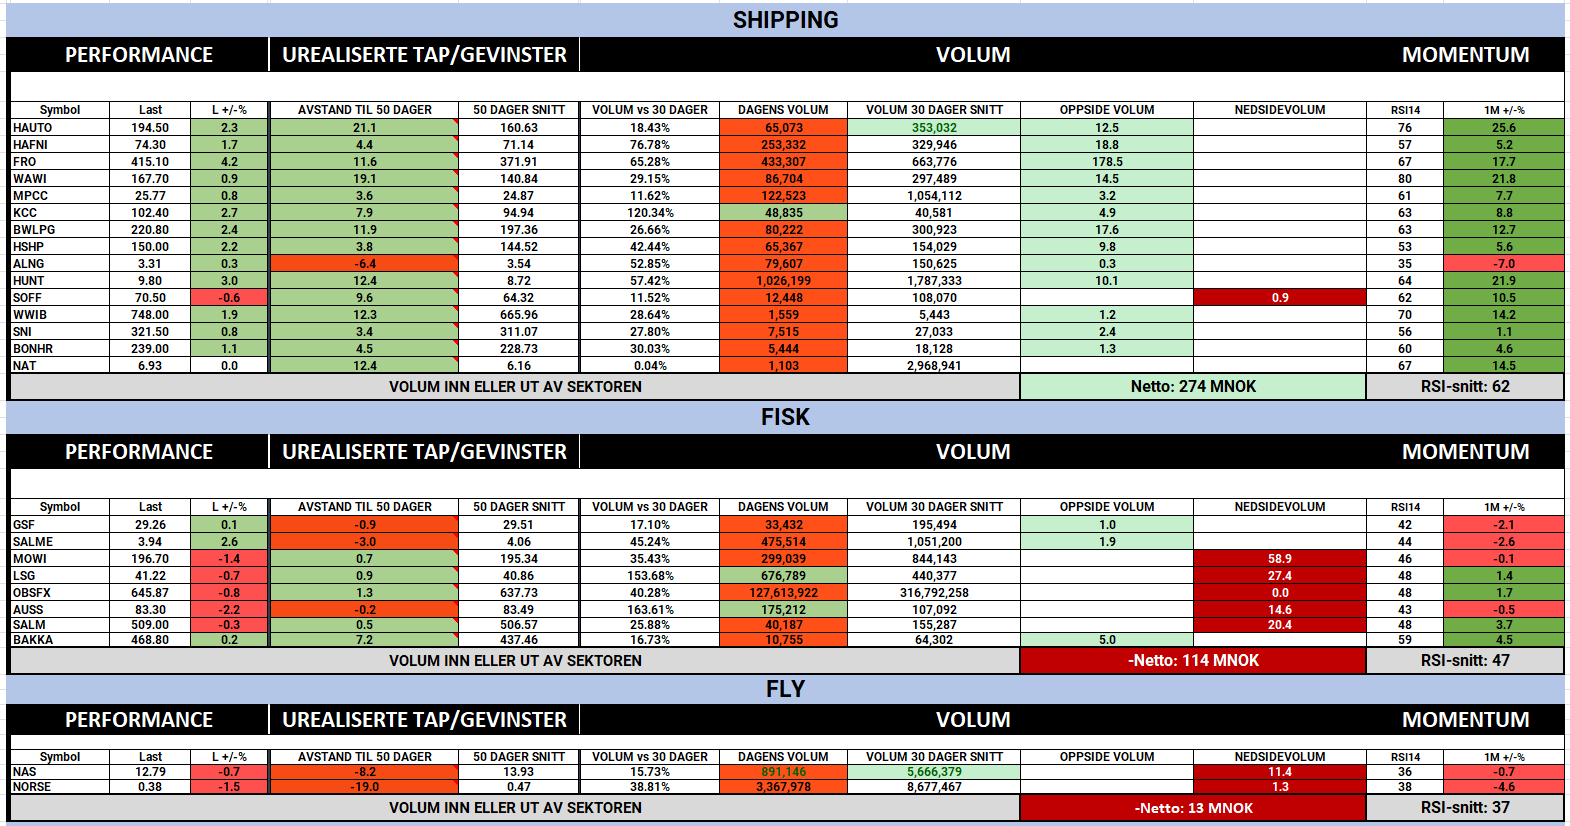
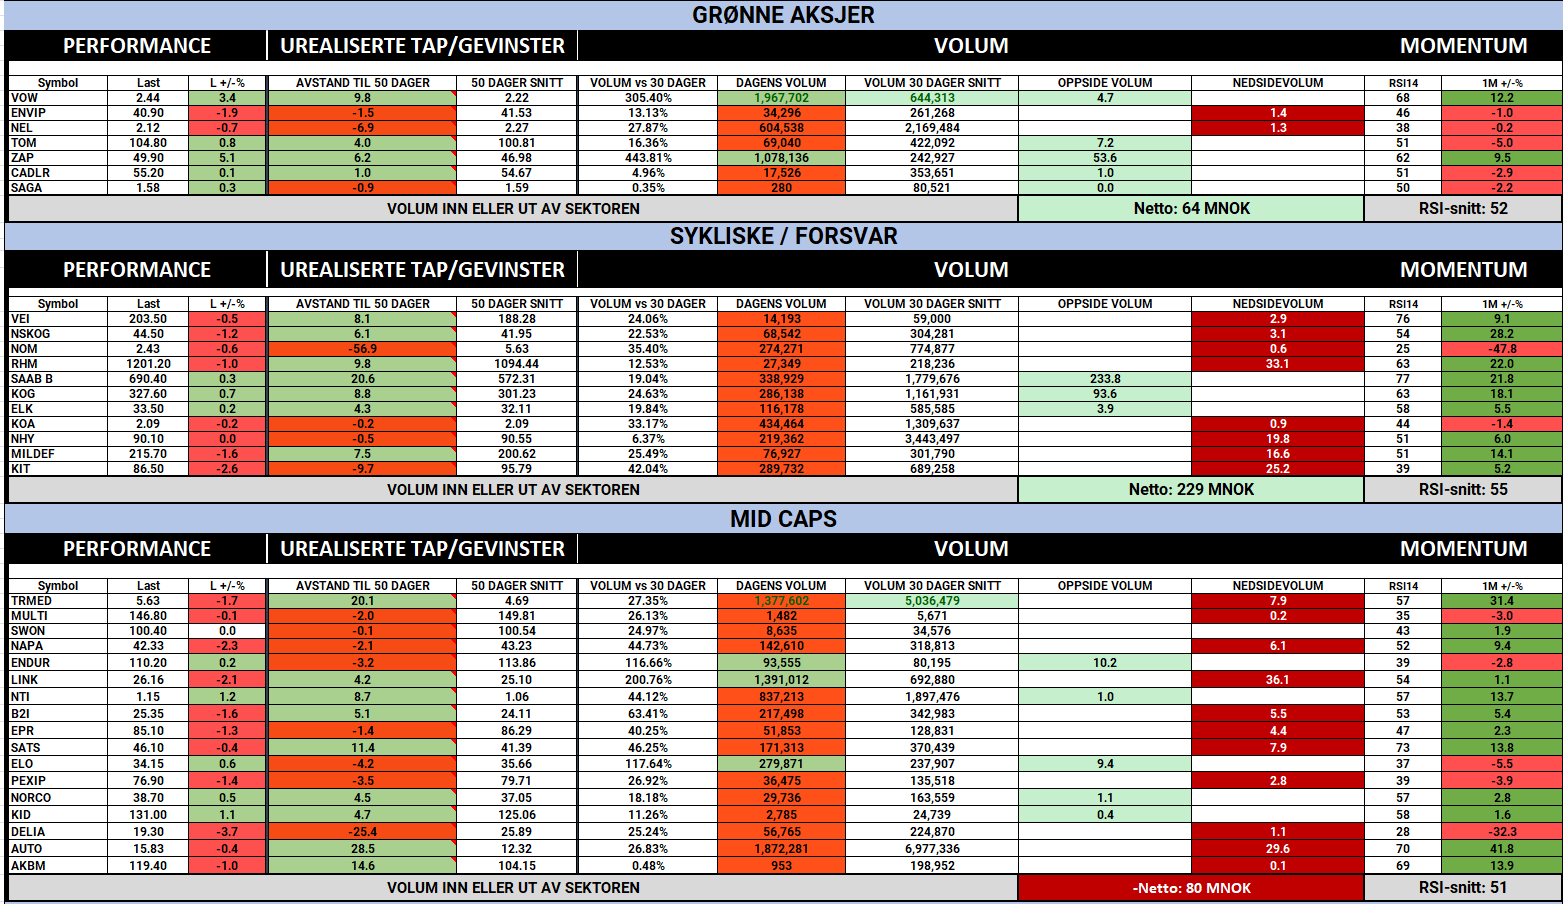
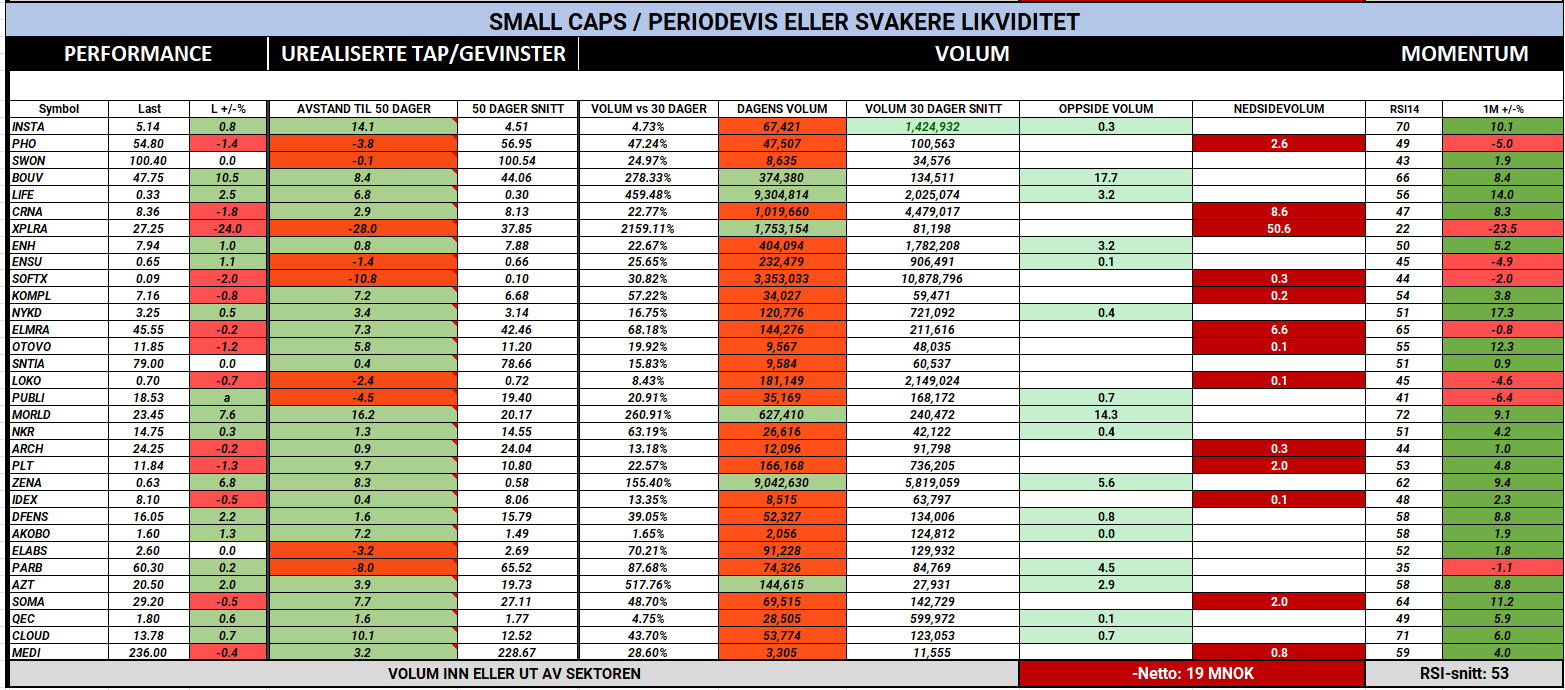
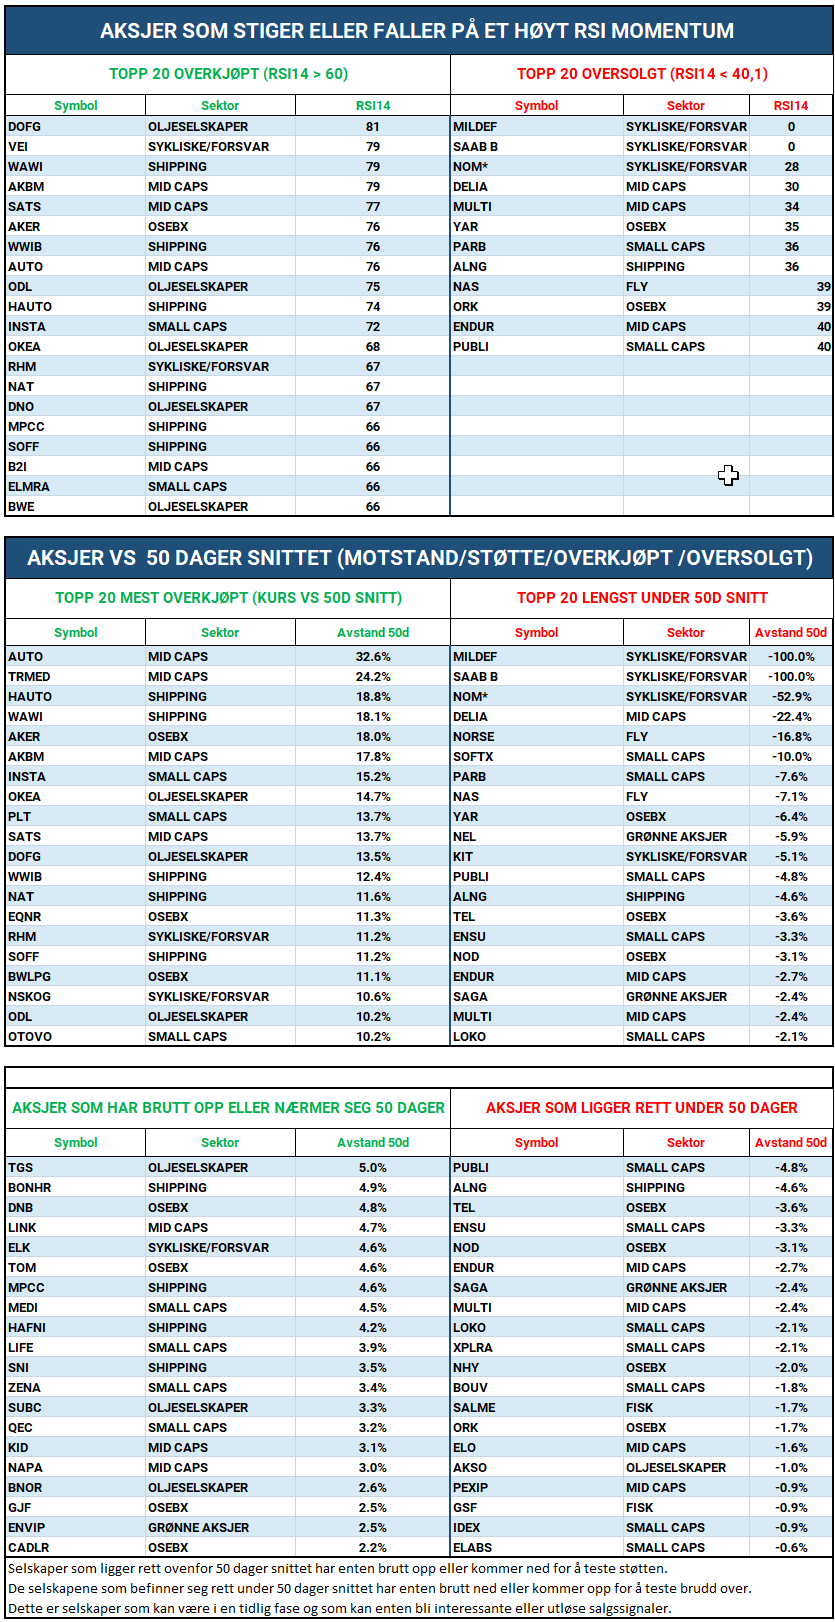
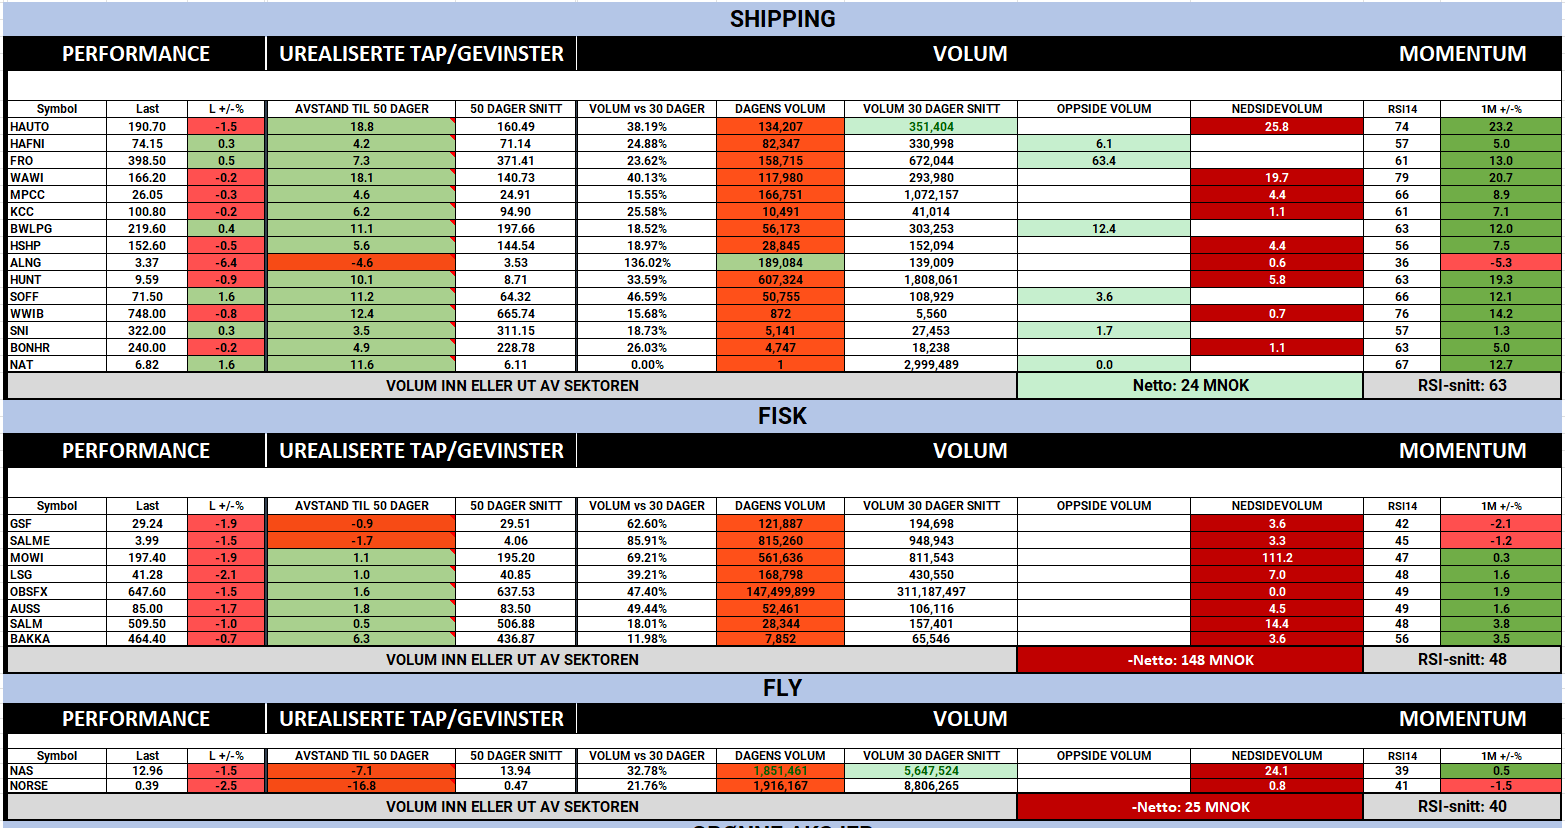
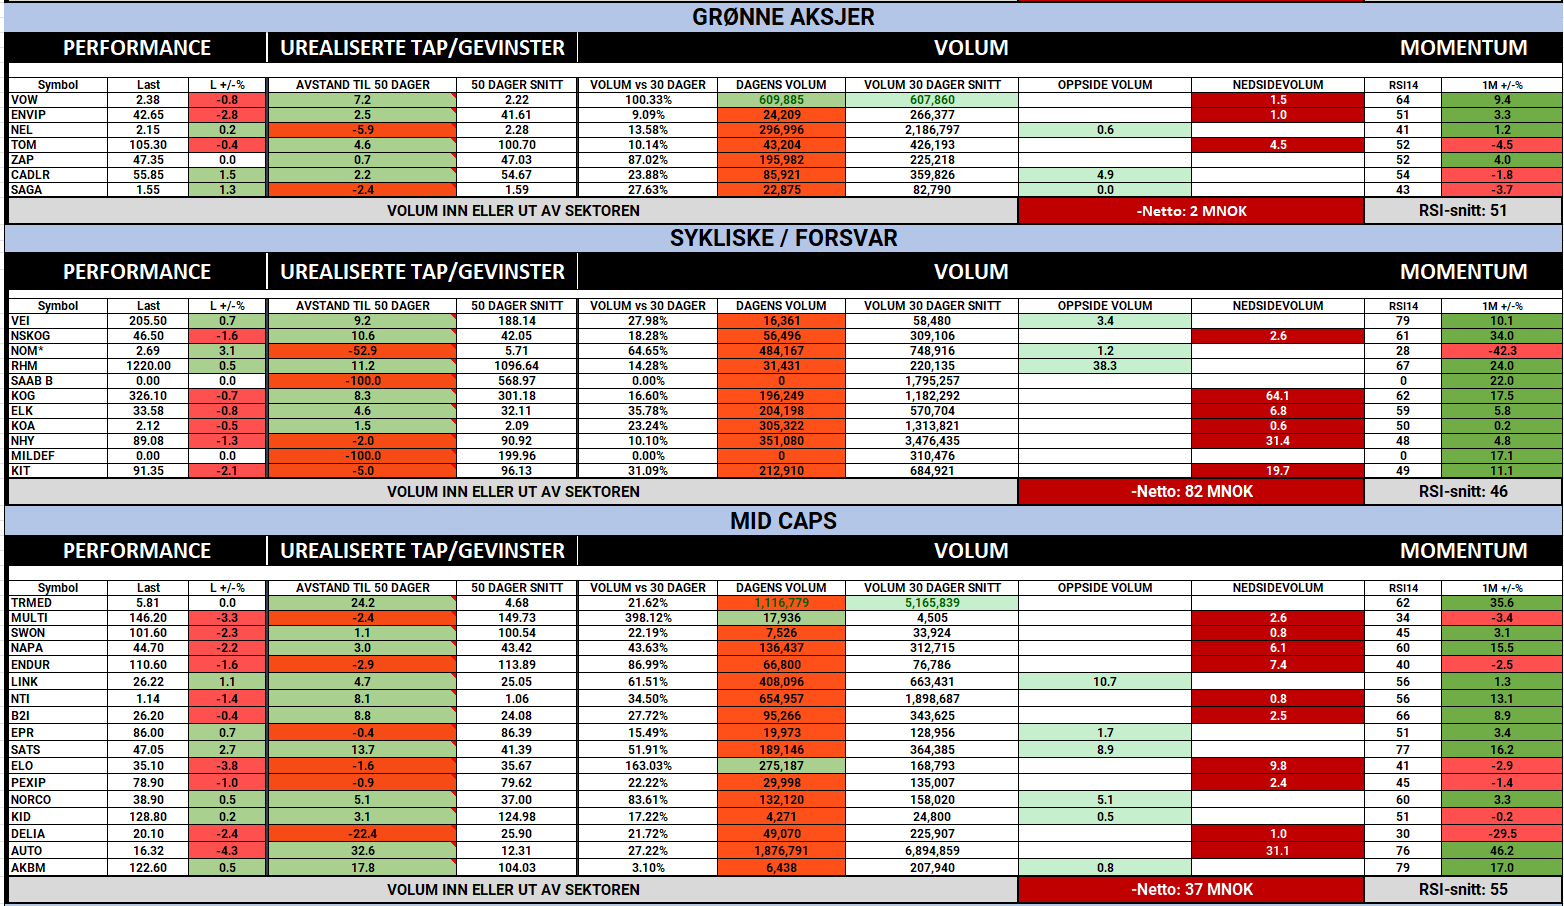
Inside Oslo Børs: Mange av selskapene innenfor disse sektorene har modne tekniske trender og det skal lite til av negative fundamentale signaler før det kommer store kursendringer, ref. dagens kraftige kursnedgang for Høegh Autoliners.
Forventer at vi kan komme til å se en rekke slike kraftige kursfall eller kortsiktige nedtrender blant olje, shipping og forsvarsaksjene i ukene fremover. Modne trender har en tendens til å reagere kraftig på ny fundamental informasjon som ikke understøtter trenden/caset.
I mange tilfeller skal det kun en liten tue for å velte et stort lass når det er stor trengsel på aksjonærsiden og mange investorer har kommet inn høyt i trenden. Disse har ikke buffer og vil reagere mer kontant på svekkelser i kursen.
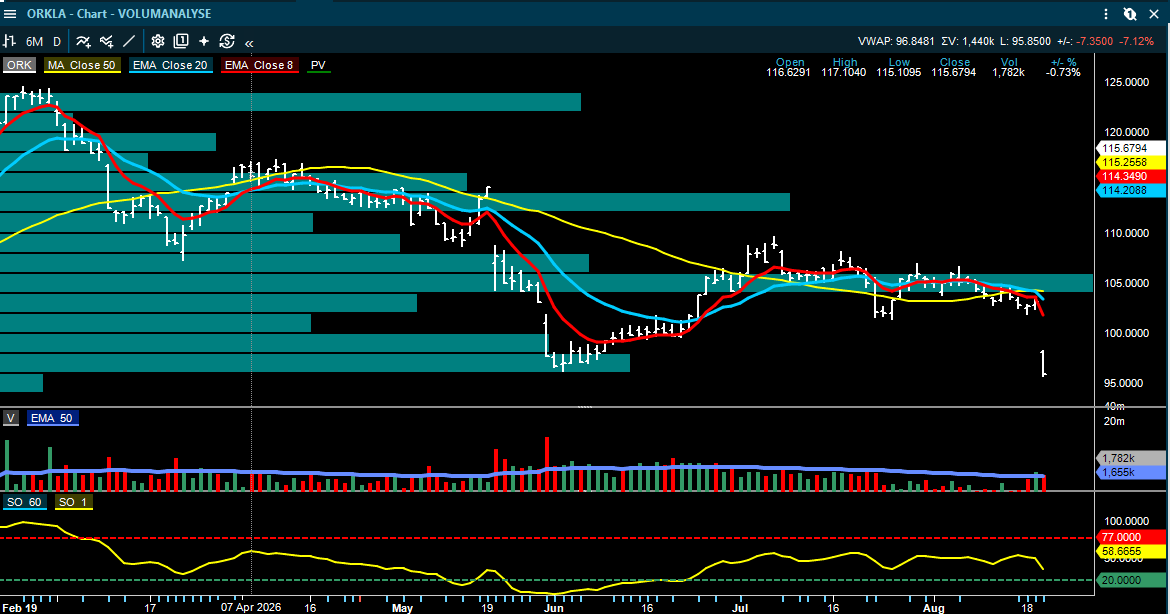
Orkla
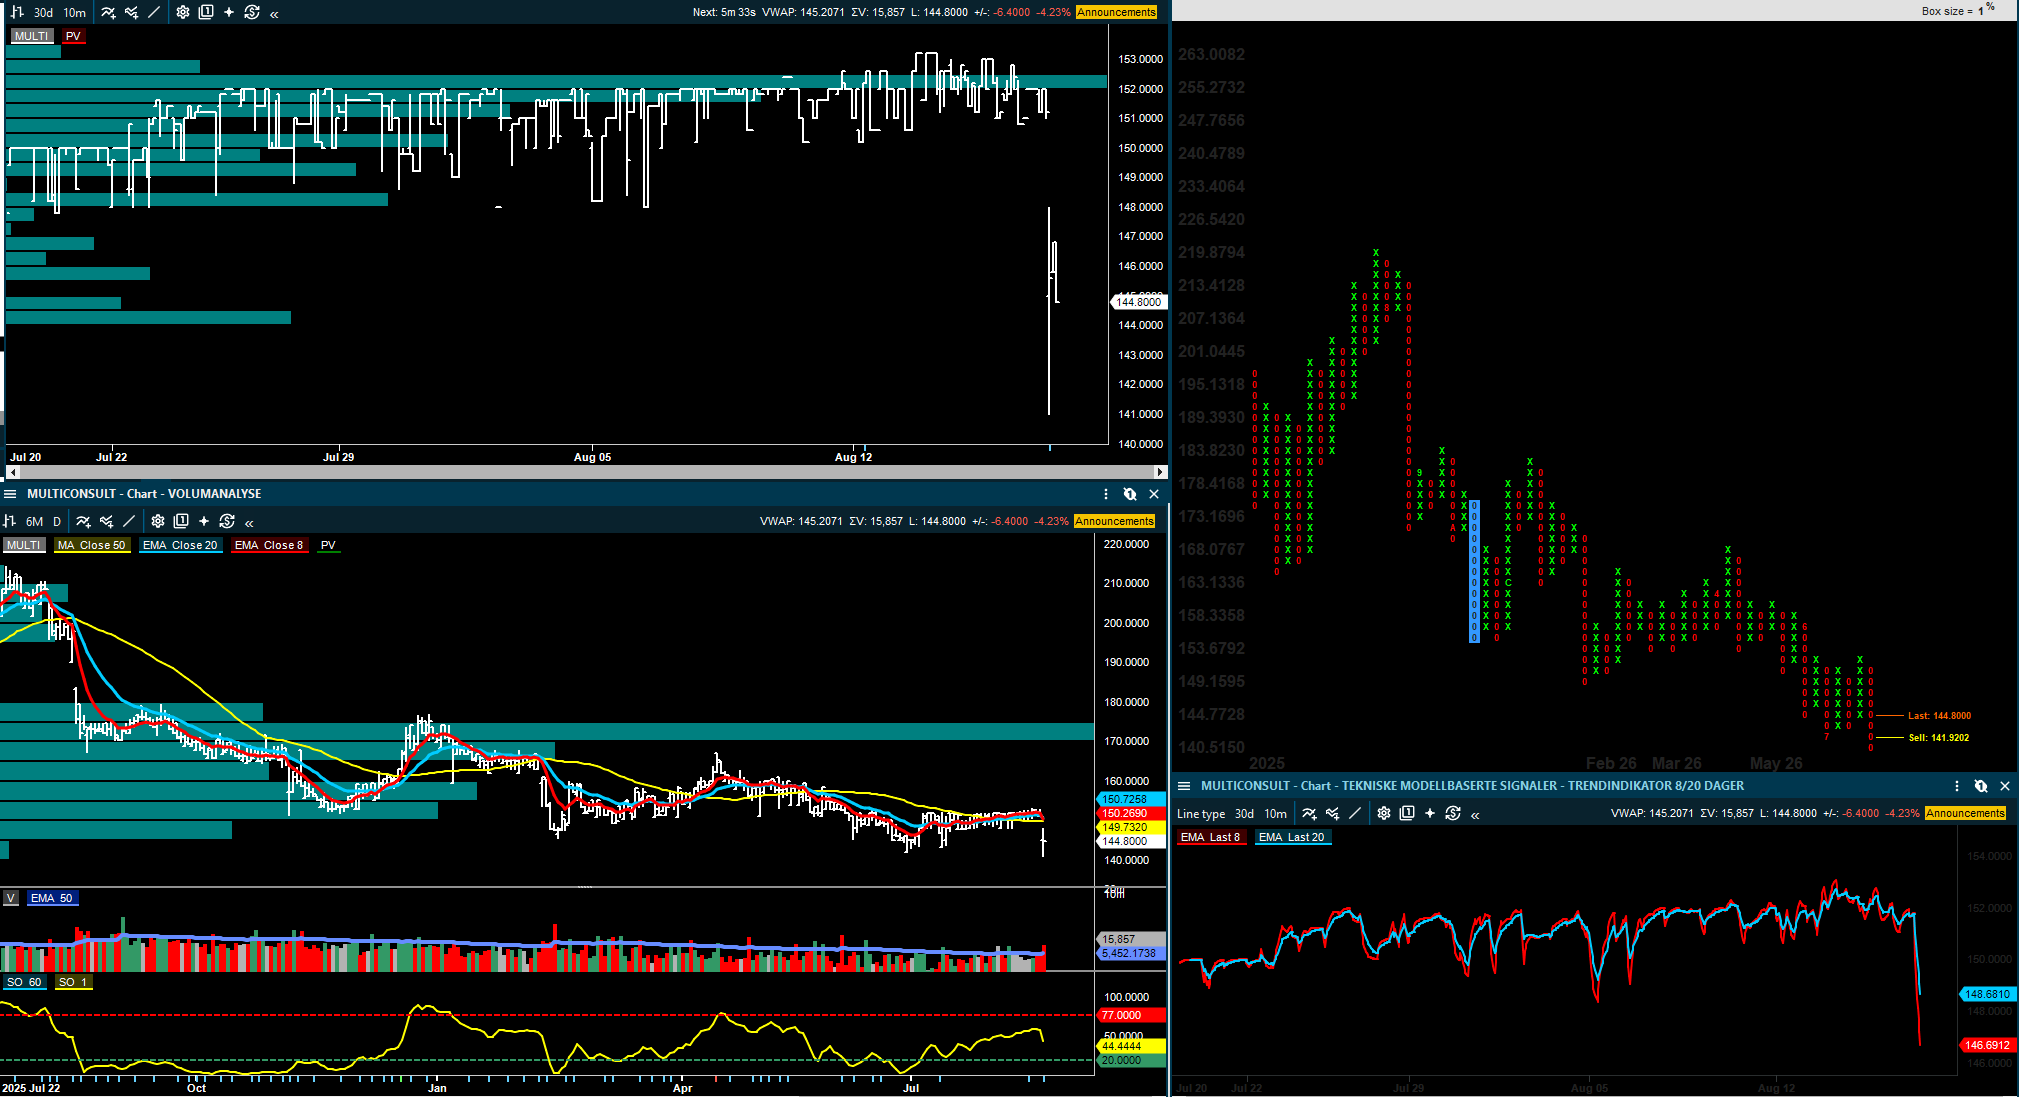
Orkla har dagens svakeste store selskapsoppdatering, hvor ABG, Arctic, SEB og DNB Carnegie beskriver Q2 som svakt, og hovedproblemet er at avviket ikke bare kom fra én enkelt post, men fra en bredere kombinasjon av lavere salg, svak organisk vekst og press på marginene.
ABG peker på at kjernevirksomheten hadde inntekter på 16,7 milliarder kroner, klart under både egne og konsensusforventningene, mens justert EBIT på 1.774 millioner kroner også var rundt 5–6 prosent svakere enn ventet. Arctic beskriver et tilsvarende bilde som svakere organisk vekst, med inntekter 4–5 prosent under forventningene og justert EBIT 5–6 prosent under.
Det som gjør rapporten mer problematisk for Orkla, er at selskapet ikke bare må forklare et svakt kvartal, men også overbevise markedet om at porteføljeselskapene fortsatt kan levere volumvekst i et mer normalisert forbrukermarked. ABGs oppsummering fra presentasjonen peker på at svakheten var bredt fordelt mellom porteføljeselskapene, og at konsensus trolig må ned rundt 5–6 prosent. Dette gjør aksjen mindre defensiv på kort sikt enn mange investorer kanskje har sett for seg, fordi den stabile merkevarehistorien nå må støttes av bedre organisk vekst, ikke bare fra kostnadskontroll.
ABG Sundal Collier har Orkla på Hold med kursmål 110 kroner.
Arctic Securities har Orkla på Hold med kursmål 115 kroner.
Inside Oslo Børs: Kursen faller kraftig og siden ALLE investorer som har kjøpt og sitter med Orkla siden minst november 2025 har tap i aksjen er trolig sentimentet i aksjen svakt. Alle de tekniske modellene befinner seg i salgssignaler og bl.a. PF modellen gikk i salg ved 100, hvor det indikative kursmålet er ned mot 91,60.
Svak teknisk- kombinert med en svakere fundamental utvikling er ikke en god kombinasjon. Volumprofilen understøtter at et stort antall millioner aksjer/investorer har urealiserte tap og at de to mest omsatte nivåene befinner seg mellom 108-104.
Foruten en RSI på 24 er det intet av annet teknisk som indikerer en kortsiktig bunnformasjon. RSI skal man være forsiktig med å bruke som et konkret bunnsignal, og spesielt når det fundamentale sitter i førersetet.
Den generelle tommelfingerregelen indikerer at man sjelden skal vurdere aksjer som faller kraftig på fundamentale signaler da dette også tar bort et kortsiktig oppsidepotensiale. Og med et stort antall investorer i rødt så er det ikke gitt å vite hvor den vil bunne.
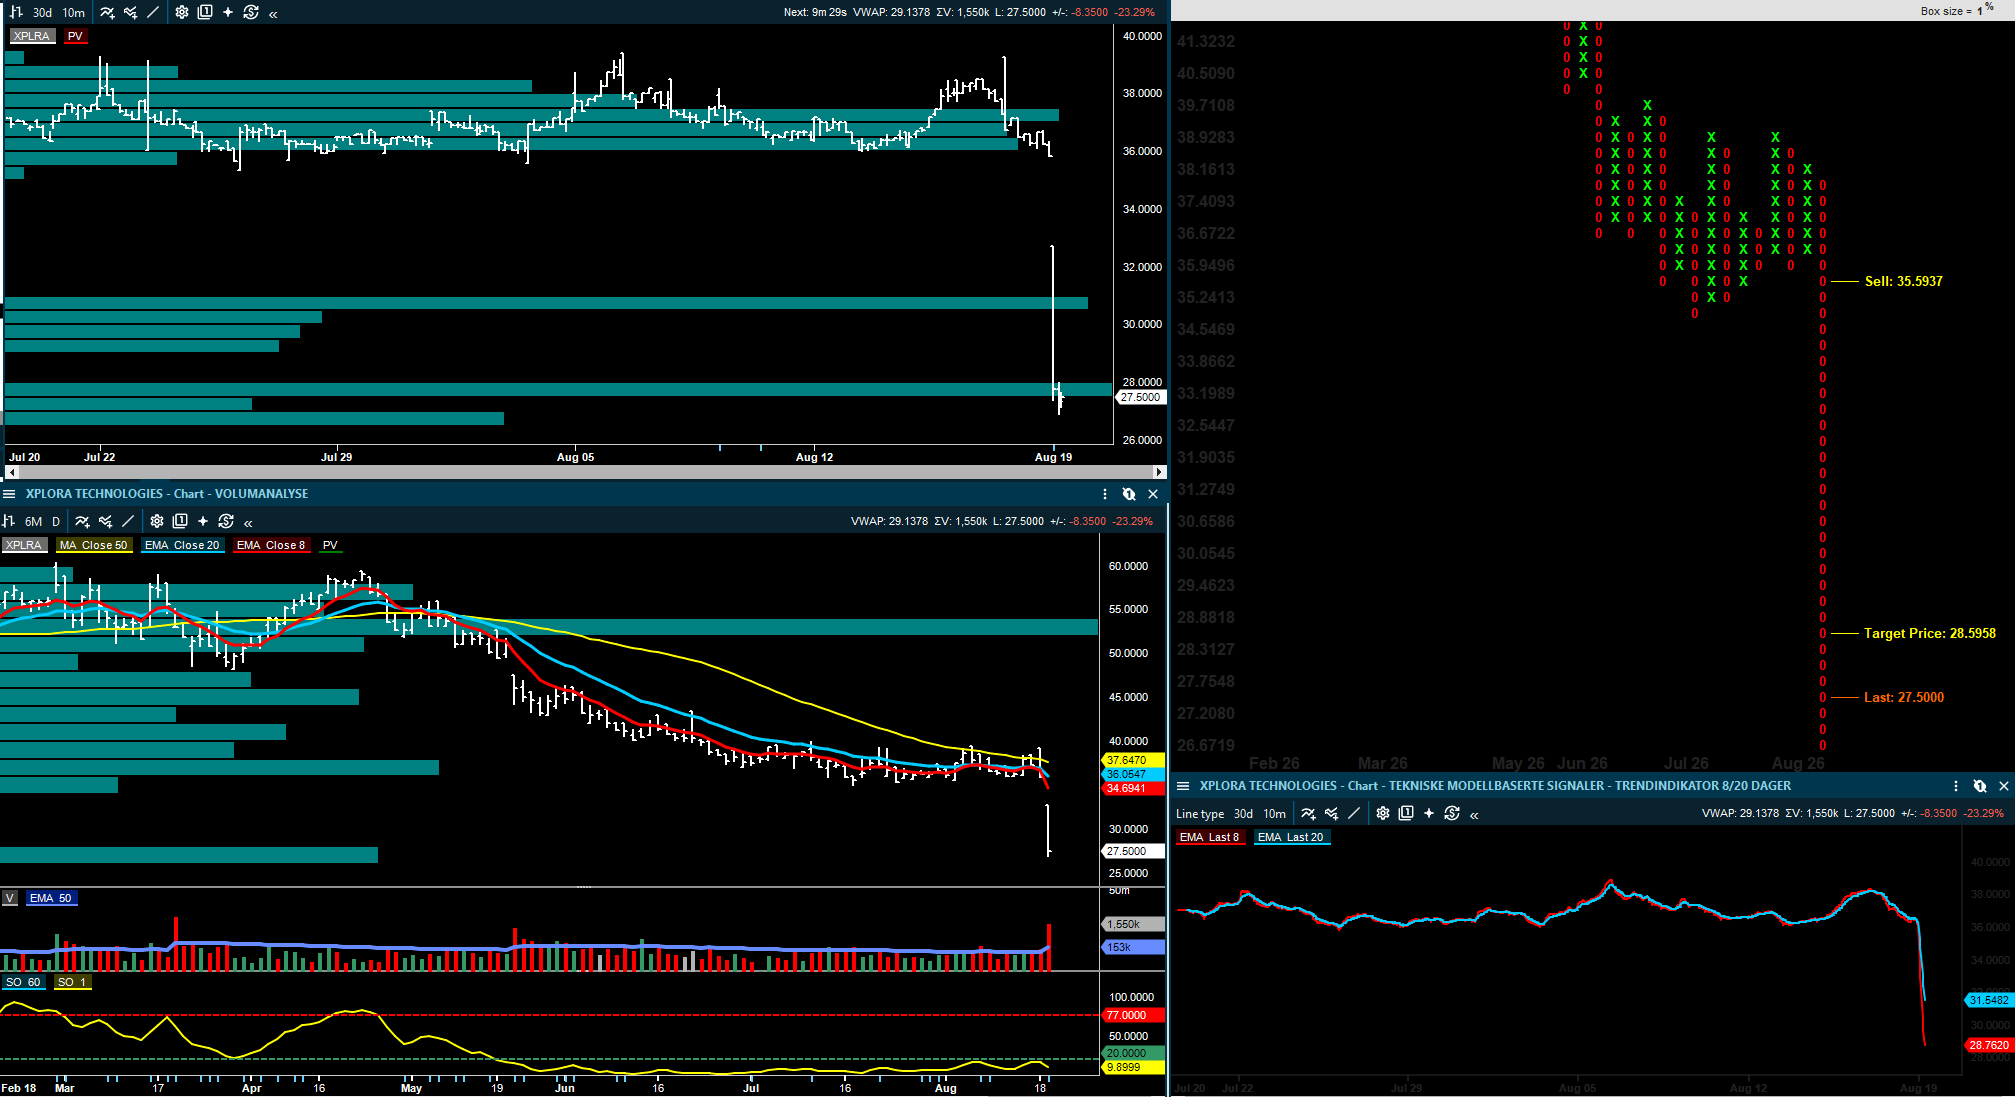
Panoro Energy
Panoro Energy får en positiv vurdering, og flere meglerhus omtaler kjøpet av DNOs eiendeler i Elfenbenskysten som et godt strategisk grep.
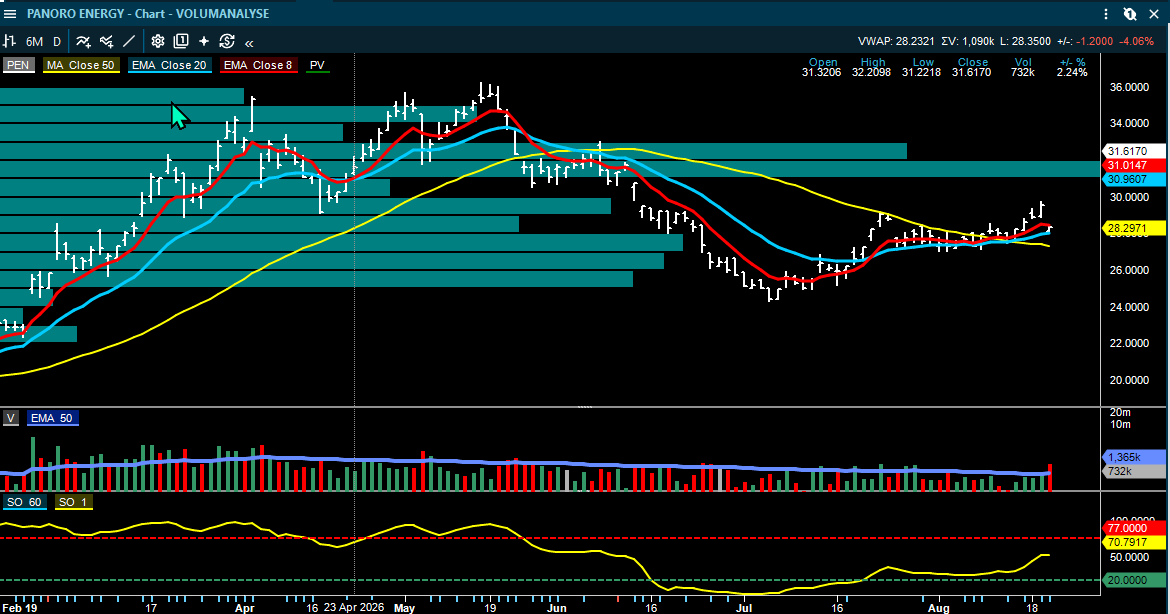
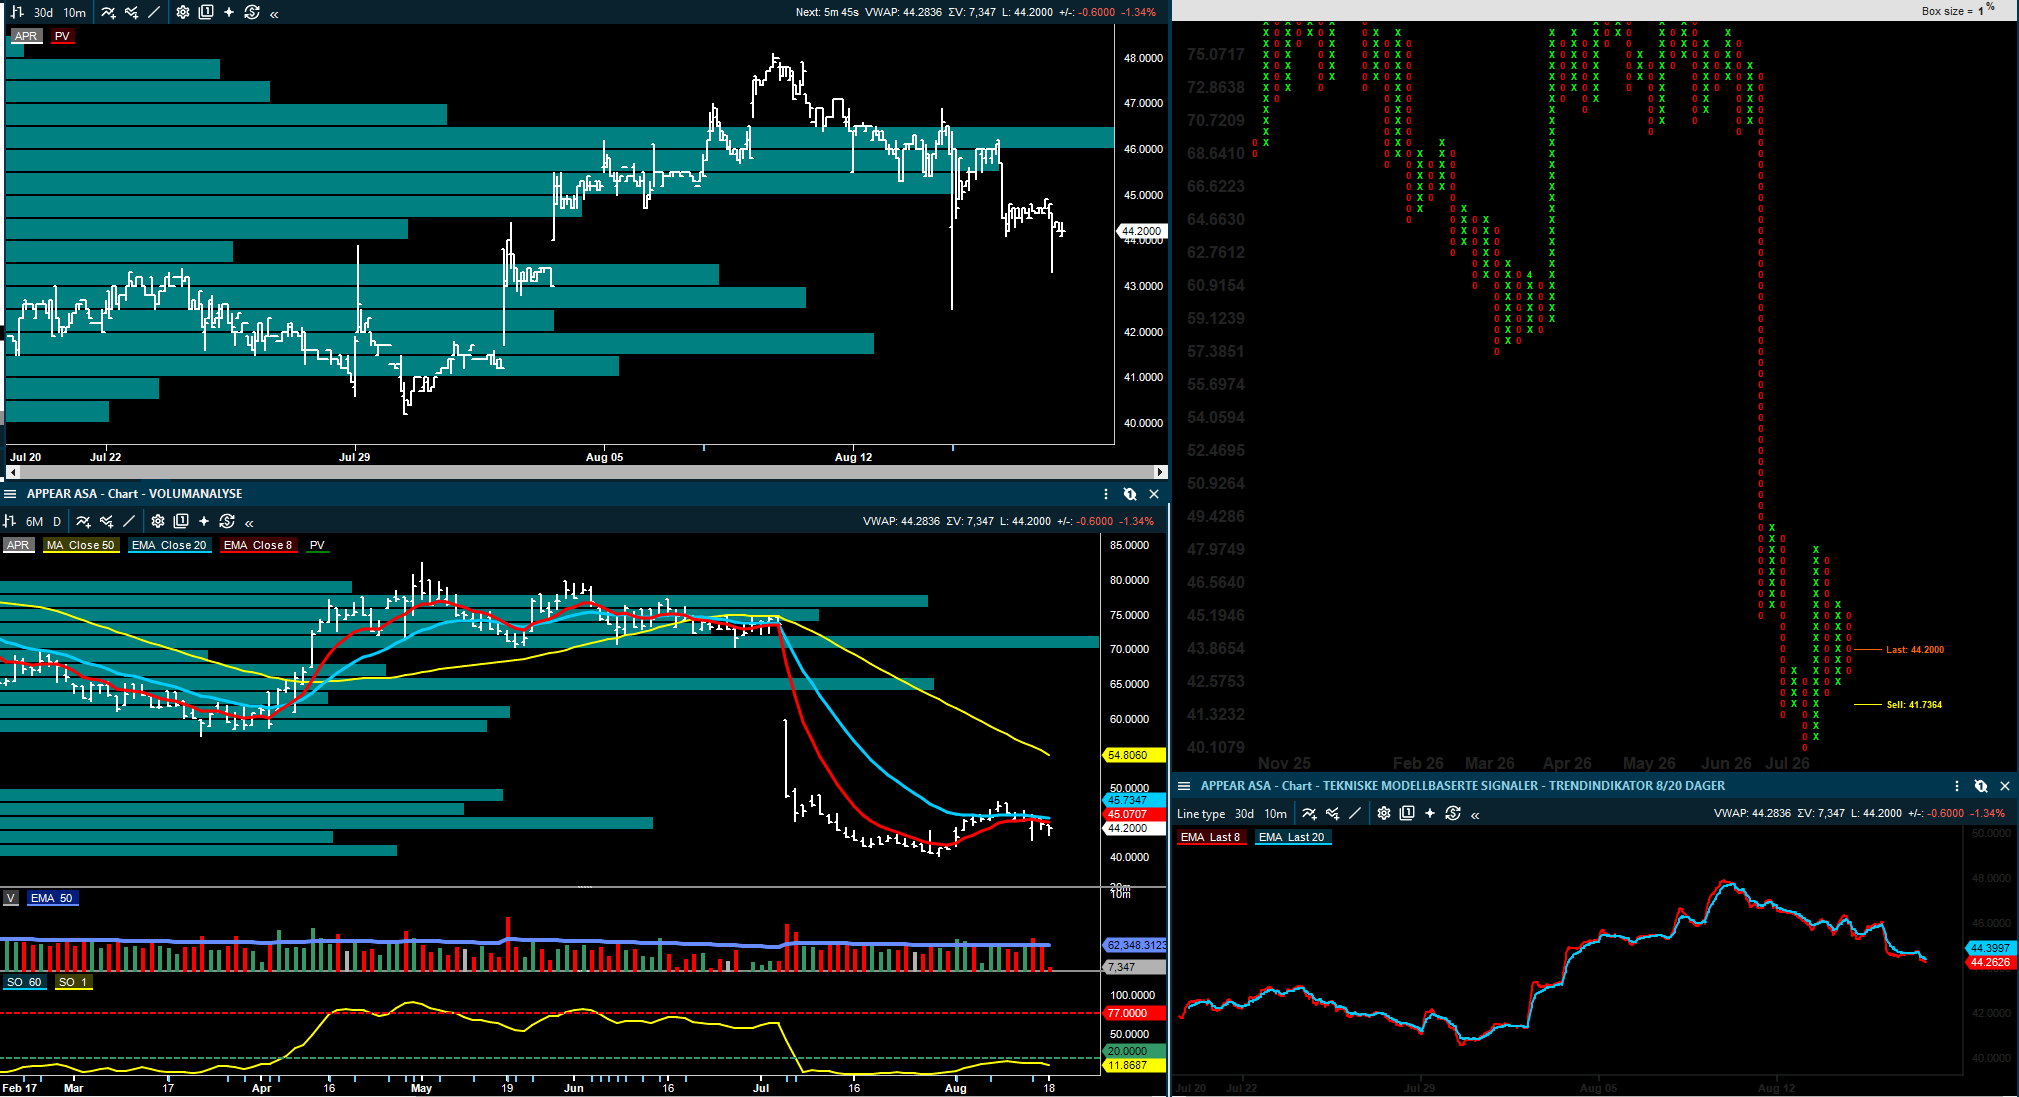
Inside Oslo Børs: Kursen faller imidlertid 4,7 % på meldingen og ned til 20 dagers støtten ved 28, 50 dager kommer inn som ytterligere støtte litt under ved 27.33. Panoro har trendet opp fra bunnen i juli, men har kun hentet inn ca. 50 % av nedgangen fra mai toppen ved 36,26 og bunnen i juli ved 24.30.
Dette gir en moderat til svak kortsiktig opptrend i ett ellers sterkt oljeregime. Oljeselskaper som er svake på en oljepris på 93 dollar har en fundamental utvikling som markedet trolig ikke er helt komfortabel med og som kan reagere med mer nedsidemomentum når oljeprisen mister sin risikopremie og normaliserer seg.
SB1 Markets skriver at Panoro går inn i et nytt land til en fornuftig pris og samtidig øker produksjonen med rundt 20 prosent, mens Pareto beskriver transaksjonen som en reell vinn-vinn for både kjøper og selger. Selve Q2-tallene omtales av SB1 som lite dramatiske, og det viktigste blir derfor ikke kvartalet isolert, men hvordan avtalen endrer produksjonsbasen og gir selskapet en fjerde produserende plattform.
For investorer er poenget at Panoro får mer produksjon og flere bein å stå på uten at transaksjonen ser ut til å belaste balansen på en måte som endrer risikobildet vesentlig. Samtidig står meglerhusene et stykke fra hverandre i verdsettelsen. Pareto ligger høyest med 45 kroner, SB1 på 44 kroner og Arctic/Fearnley rundt 42 kroner, mens ABG er mer forsiktig med Hold og 32 kroner. Det betyr at alle ser den industrielle logikken i avtalen, men at synet på hvor mye dette skal betales for i aksjen fortsatt varierer.
Pareto Securities har Panoro Energy på Kjøp med kursmål 45 kroner.
SB1 Markets har Panoro Energy på Kjøp med kursmål 44 kroner.
Arctic Securities har Panoro Energy på Kjøp med kursmål 42 kroner.
Fearnley Securities har Panoro Energy på Kjøp med kursmål 42 kroner.
ABG Sundal Collier har Panoro Energy på Hold med kursmål 32 kroner.
DNO
DNO omtales i forbindelse med salget av selskapets interesser i Elfenbenskysten til Panoro. ABG peker på at CI-27 selges til en selskapsverdi på rundt 80 millioner dollar, men vurderer den direkte NAV-effekten som begrenset. Det interessante er derfor ikke først og fremst selve prisen, men at transaksjonen frigjør midler og kan øke sannsynligheten for at DNO går videre med Genel-relaterte grep.
For DNO-investorer er dette en oppdatering som passer inn i bildet av et selskap som rydder i porteføljen, men hvor investeringscaset fortsatt ligger i kapitalallokering, Kurdistan-risiko og mulige strukturelle trekk.
ABG Sundal Collier har DNO på Hold med kursmål 19 kroner.
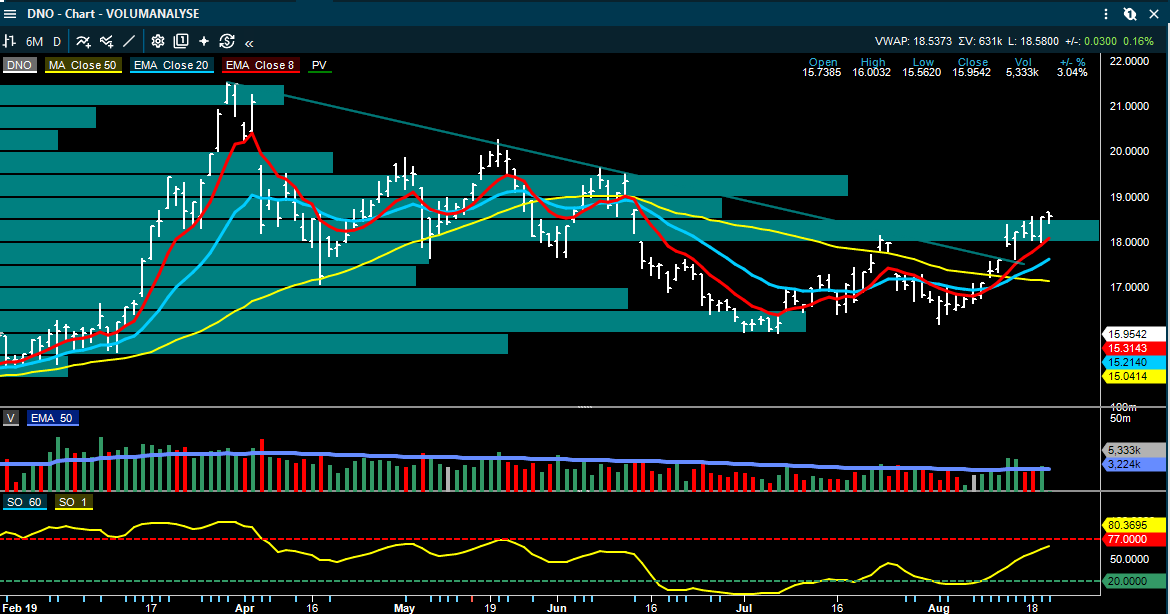
Inside Oslo Børs: Kursen handles marginalt over det mest omsatte nivået og det nest høyeste omsatte nivået kommer inn mellom 19-19,50. Det er altså fortsatt en del overliggende motstand rett ovenfor dagens nivåer samtidig som kursen ikke er så langt under en rekke av meglerhusenes kursmål.
Trendmodellen ligger i et kjøpssignal, Taktisk trendindikator er 66 og stigende og kursen handles i et PF kjøpssignal fra 17,21, hvor det indikative kursmålet er 21,21. Siden volumprofilen kommer inn med økende motstand kombinert med at kursen er å betrakte som relativt kraftig overkjøpt med en RSI på 70 øker risken for at PF kursmålet er litt for optimistisk for inneværende oppgang.
Kongsberg Gruppen
Kongsberg Gruppen får en ny kommentar fra SB1 Markets etter at selskapet har sikret en oppfølgingsordre på 1,1 milliarder kroner fra General Dynamics Land Systems-Canada for PROTECTOR fjernstyrte våpenstasjoner til den canadiske hæren. Ordren bygger videre på tidligere leveranser og bekrefter den løpende etterspørselen etter Kongsbergs forsvarsteknologi, men den er ikke stor nok til å endre det store bildet i aksjen, ettersom aksjen allerede prises med forventning om høy ordreinngang og sterk forsvarsaktivitet over flere år.
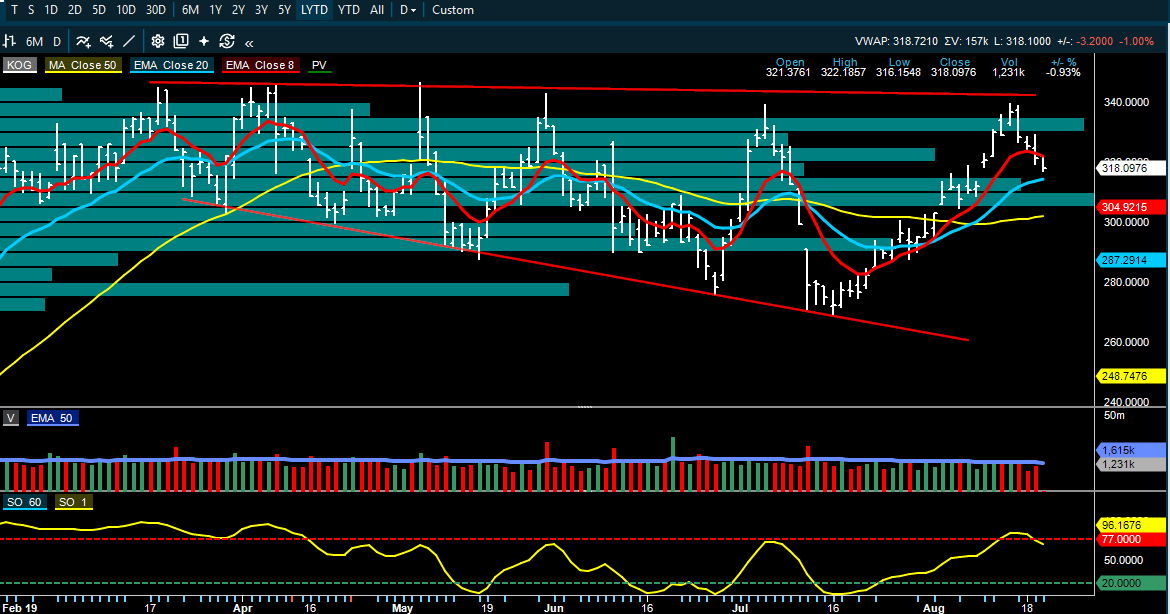
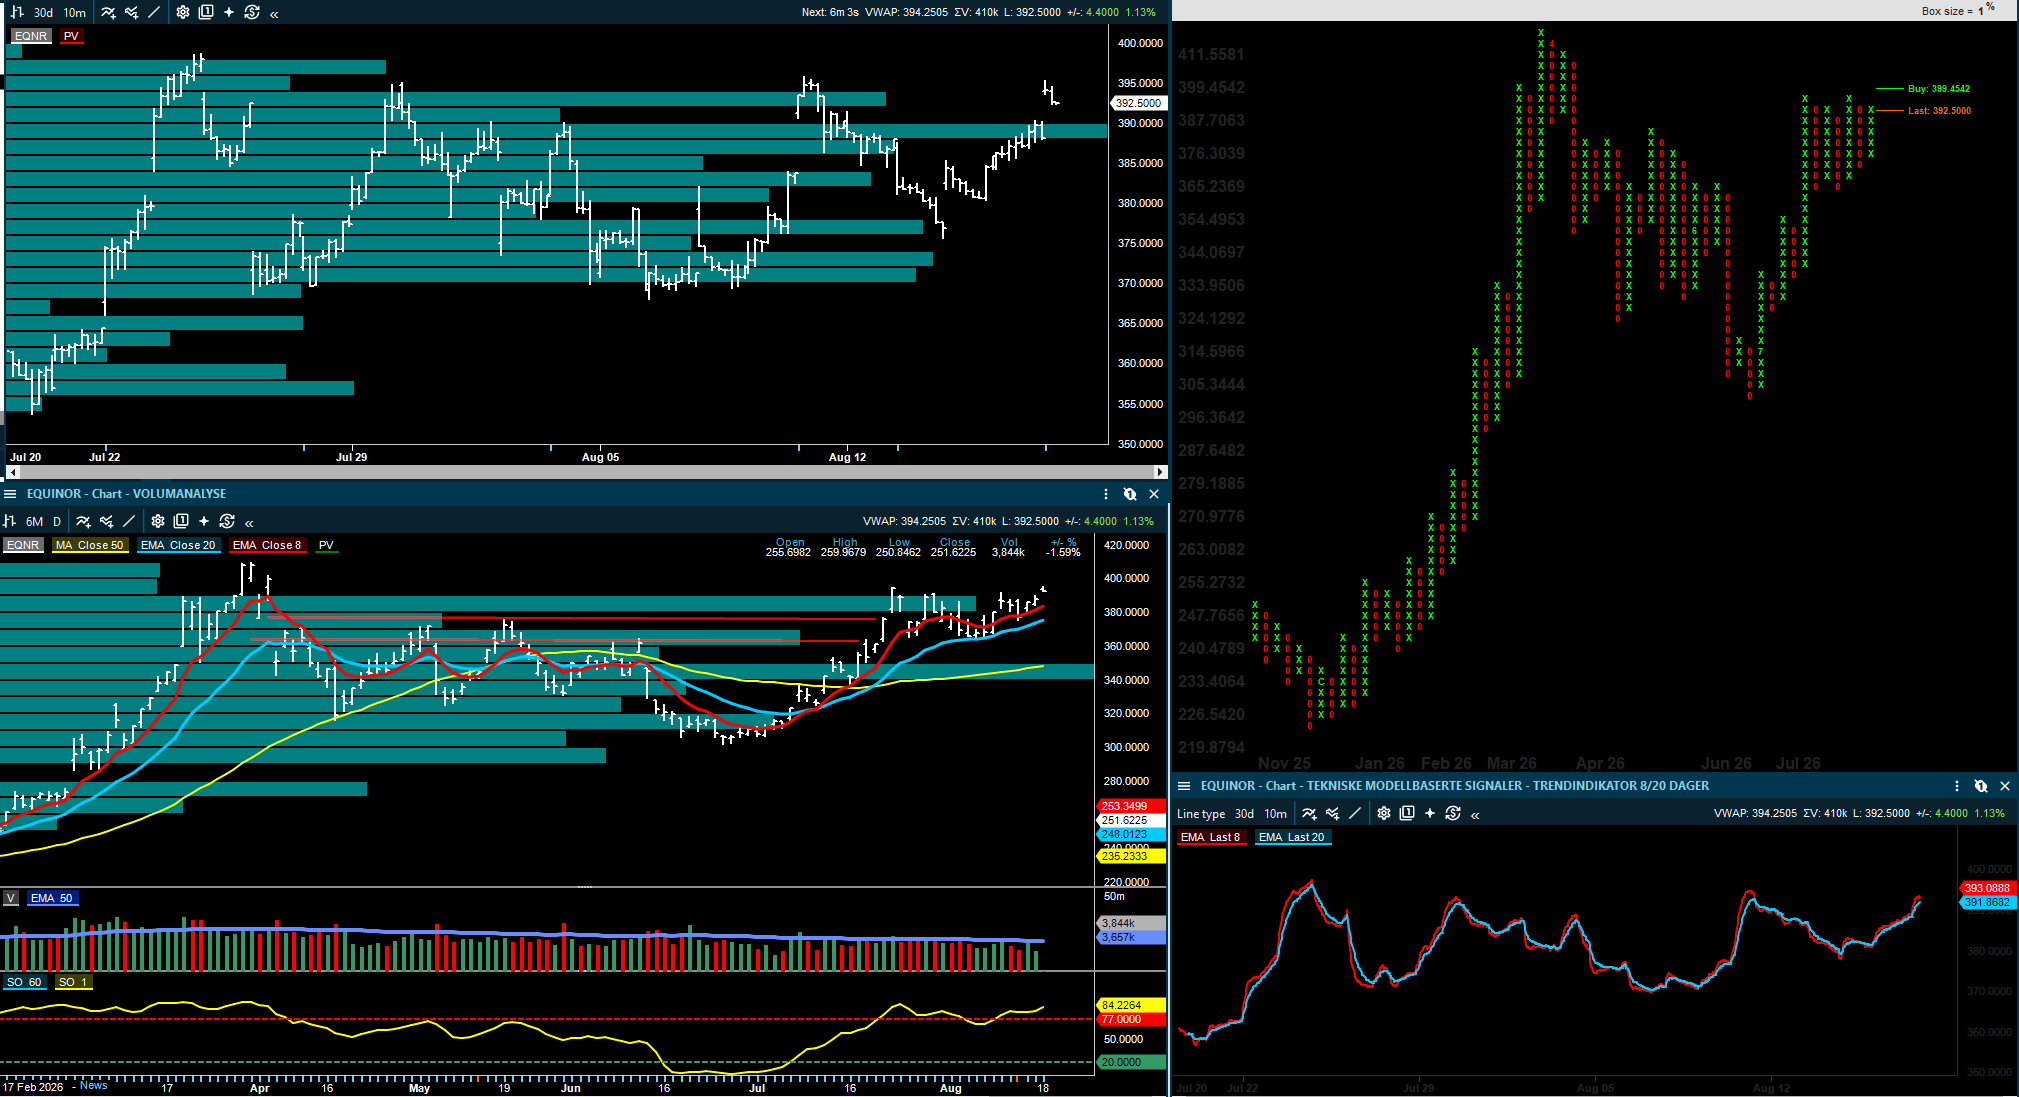
Inside Oslo Børs: Som kommentert i gårsdagens tekniske rapport befinner KOG seg innenfor en mellomlangsiktig kileformasjon, hvor kursen nettopp har vært oppe og testet toppen av denne og blitt avvist. Det er interessant å registrere at RSI denne gangen toppet ut på 70 og var på 84 på juni oppgangen selv om kursen denne gangen har steget mer i kroner. Det gir oss en negativ divergens som vi skal følge opp. Et avtakende momentum kombinert med en negativ formasjon kan trigge en korreksjon tilbake igjen. Kursen jobber seg imidlertid kontrollert ned mot 20 dager støtten slik at det er for tidlig å ta frem noen negative overskrifter.
Endúr
Endúr får en positiv kommentar fra Arctic, etter at Q2-inntektene på rundt 2,0 milliarder kroner var høyere enn både Arctic og konsensus hadde ventet, og justert EBITA på 135 millioner kroner slo også forventningene.
Arctic omtaler utviklingen som solid på tvers av segmentene, særlig innen Rehabilitation og Maritime, og peker på at Q2 normalt er det svakeste sesongkvartalet. Når selskapet samtidig går inn i et sterkere andre halvår og meglerhuset venter positive estimatrevisjoner, blir Endúr en av de mer positive selskapsoppdateringene blant de mindre selskapene idag. Arctic Securities har Endúr på Kjøp med kursmål 145 kroner.
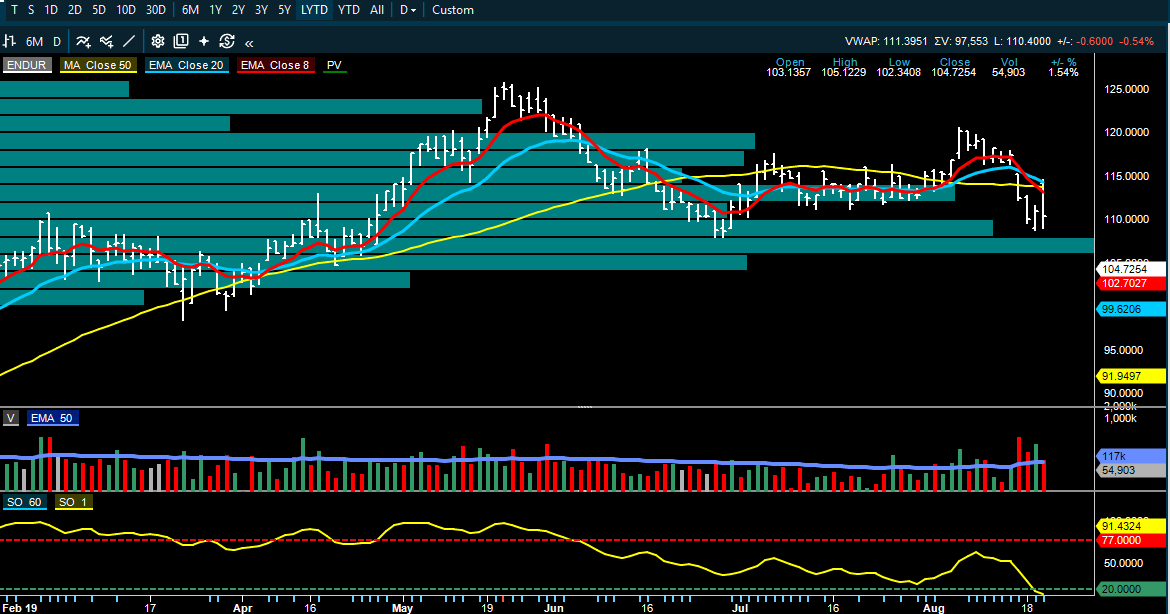
Inside Oslo Børs: Kursen steg markant fra start på resultatfremleggelsen og opp mot klyngen av 8/20/50 dager motstanden. Siden er Endur blitt solgt ned igjen, hvilket kan indikere at det er noe i tallene/kommentarer som markedet ikke helt liker. Slike responser på gode tall kombinert med at den har falt i forkant er ikke positive signaler. Men snittvolumet på 87k gjør at enkeltordrer kan farge aksjen uten at det er grunnlag for å endre tolkningen av aksjen. I mindre likvide aksjer er mange ganger dag til dag utviklingen preget av støy og enkeltordre.
De tekniske modellene understøtter ikke per dato og det er blitt utløst et salgssignal for trendmodellen 8/20 dager, Taktisk trendindikator er i kjelleren og på 14, hvilket indikerer en svak trend samtidig som kursen flørter med et PF salgssignal ved 110.66, hvor det indikative kursmålet er ned mot 99.
Teknisk sett befinner Endur seg inne i en kortsiktig nedtrend, hvor den er nær til å teste støtten ved forrige bunn i juni. Ser at volumprofilen kommer inn med de to mest omsatte nivåene rett under dagens kurs, hvilket kan understøtte at den befinner seg innenfor en sidelengs konsolideringsboks sett mot juni bunnen og august toppen. Avventer flere tekniske signaler da aksjen har et kortsiktig negativt bias.
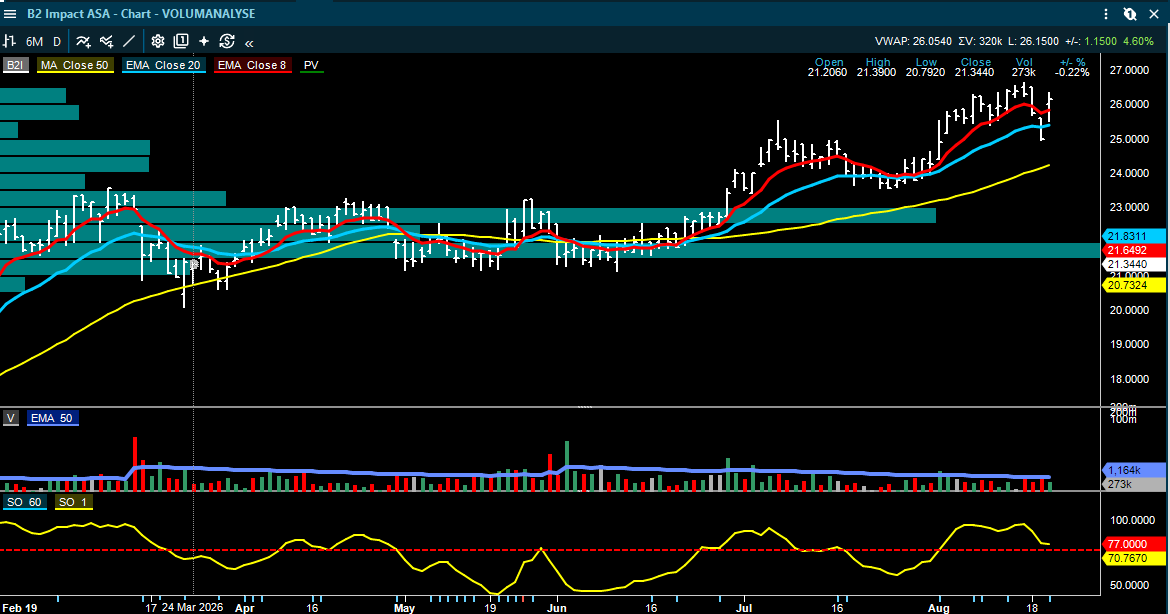
B2 Impact
B2 Impact trekkes frem i Arctic Morning med en positiv rapport. Cash EBITDA var rundt 3 prosent over Arctic sitt anslag, EPS på 0,66 kroner var over konsensus på 0,54 kroner, og selskapet løftet investeringsmålet for 2026 til 4,0 milliarder kroner fra 3,5 milliarder kroner. Det støtter bildet av bedre porteføljemomentum og høyere investeringsaktivitet, og i et marked som fortsatt vurderer balansen mellom kredittkvalitet, vekst og kapitalbinding, er det særlig kombinasjonen av resultatbeat og høyere investeringsmål som gjør oppdateringen interessant.
Arctic Securities har B2 Impact på Kjøp med kursmål 28,50 kroner.
Inside Oslo Børs: Kursen trender positivt og styrker seg på dagens resultatfremleggelse. Men vil ikke gi et nytt PF kjøpssignal før over 26,67, hvor det indikative kursmålet er 28,88. Kursen har trendet opp fra 22 nivået i juni, og kan med dette ha priset inn, om ikke alt, deler av det positive fundamentale bildet. Ser an volumutviklingen og hvordan den slutter i dag som et signal på om trenden er moden eller ikke.
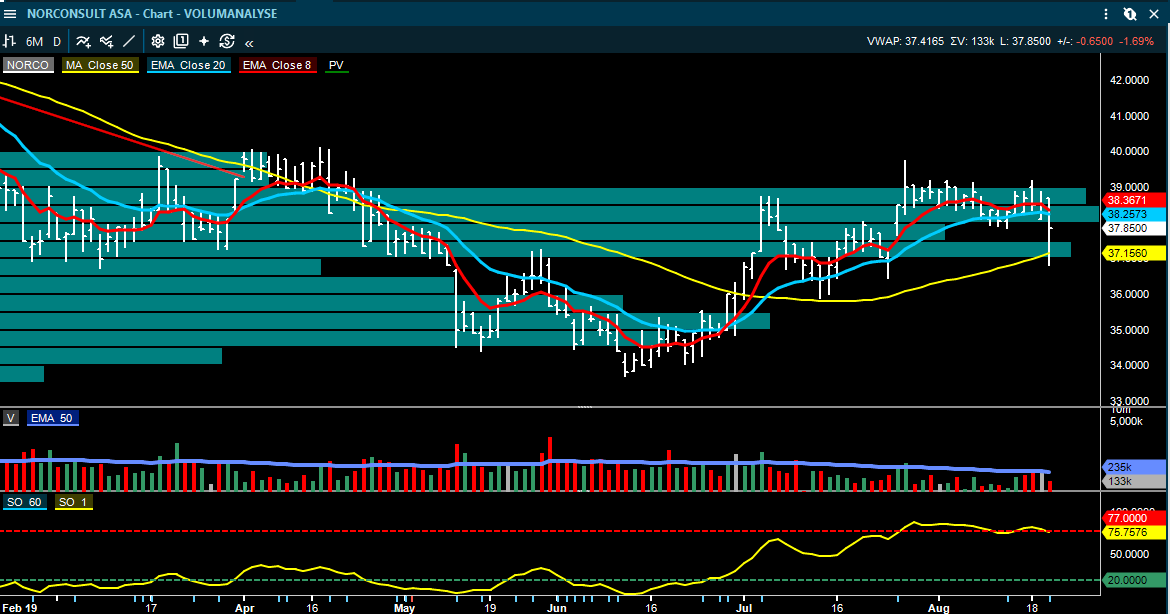
Norconsult
Norconsult leverer et kvartal som vurderes noe ulikt, men hovedbildet er at selskapet står stødigere enn flere sammenlignbare konsulentselskaper. ABG kaller rapporten bedre enn peers og peker på justert EBITA omtrent på linje med forventningene, sterke resultater fra Norge og Renewable Energy, samt en solid ordrereserve. Arctic omtaler rapporten som i hovedsak på linje, med justert EBITA på 255 millioner kroner og ordreinngang som løfter ordrereserven til 7,8 milliarder kroner, opp 10 prosent fra året før. SEB er litt mer forsiktig og peker på organisk vekst på 5,7 prosent, noe lavere enn i de siste kvartalene, og justert EBITA litt under både egne og konsensusforventninger.
Det gjør Norconsult til en aksje der rapporten neppe utløser en kraftig reprising, men hvor investorer fortsatt får et bilde av høyere kvalitet enn i andre deler av konsulentmarkedet. Det viktigste videre blir om selskapet kan holde marginene stabile samtidig som ordreboken bygges, for da kan markedet i større grad akseptere at veksten kommer litt roligere enn tidligere.
ABG Sundal Collier har Norconsult på Kjøp med kursmål 45 kroner.
SEB har Norconsult på Kjøp med kursmål 45 kroner.
Arctic Securities har Norconsult på Kjøp med kursmål 43 kroner.
Fearnley Securities har Norconsult på Kjøp med kursmål 41 kroner.
Inside Oslo Børs: Kursen har trendet positivt siden juni, gått sidelengs fra toppen i slutten av juli og faller litt på resultatfremleggelsen. Kursen handles innenfor et område hvor det er mye omsetning og med litt lunkne kommentarer fra meglerhusene kan det se ut som de to mest omsatte nivåene som kommer inn, fra rett over dagens nivå og opp til 39, kan bli en ekstra tøff nøtt å knekke.
Spørsmålet man kan stille seg rent teknisk er om tallene vil kunne mobilisere flere mer aggressive kjøpere eller om motstanden kan komme til å tynge aksjen fremover. Når det ikke er kraftige grunner til å sitte posisjonert kan volumprofilen komme inn som et argument ettersom investorer kan bli mer utålmodige.
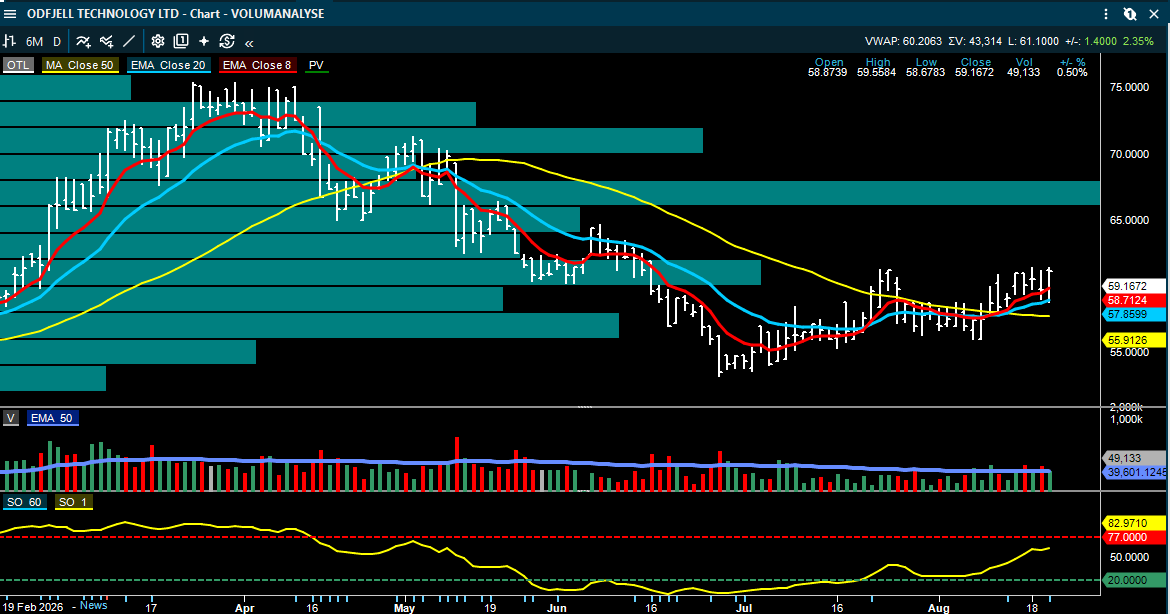
Odfjell Technology
Odfjell Technology leverer et kvartal hvor totalbildet ser bedre ut enn kvaliteten i de underliggende segmentene. DNB Carnegie beskriver rekordhøy EBITDA hjulpet av oppkjøp, men samtidig softere utvikling i kjernevirksomheten. ABG skriver at underliggende justert EBITDA på 245 millioner kroner var omtrent på linje med konsensus, men at de samlede kjernesegmentene var under forventningene, og at det derfor kan komme små negative estimatrevisjoner. Fearnley omtaler rapporten som på den softere siden, men holder likevel fast ved et positivt syn.
For investorer blir dette et spørsmål om hvor mye man skal betale for oppkjøpsdrevet vekst når den organiske delen ikke helt følger med. Selskapet har fortsatt god eksponering mot olje- og servicesyklusen, men kvartalet gjør ikke investeringscaset renere; det holder den i gang, men gir ikke en positiv bekreftelse.
ABG Sundal Collier har Odfjell Technology på Kjøp med kursmål 80 kroner.
Fearnley Securities har Odfjell Technology på Kjøp med kursmål 87 kroner.
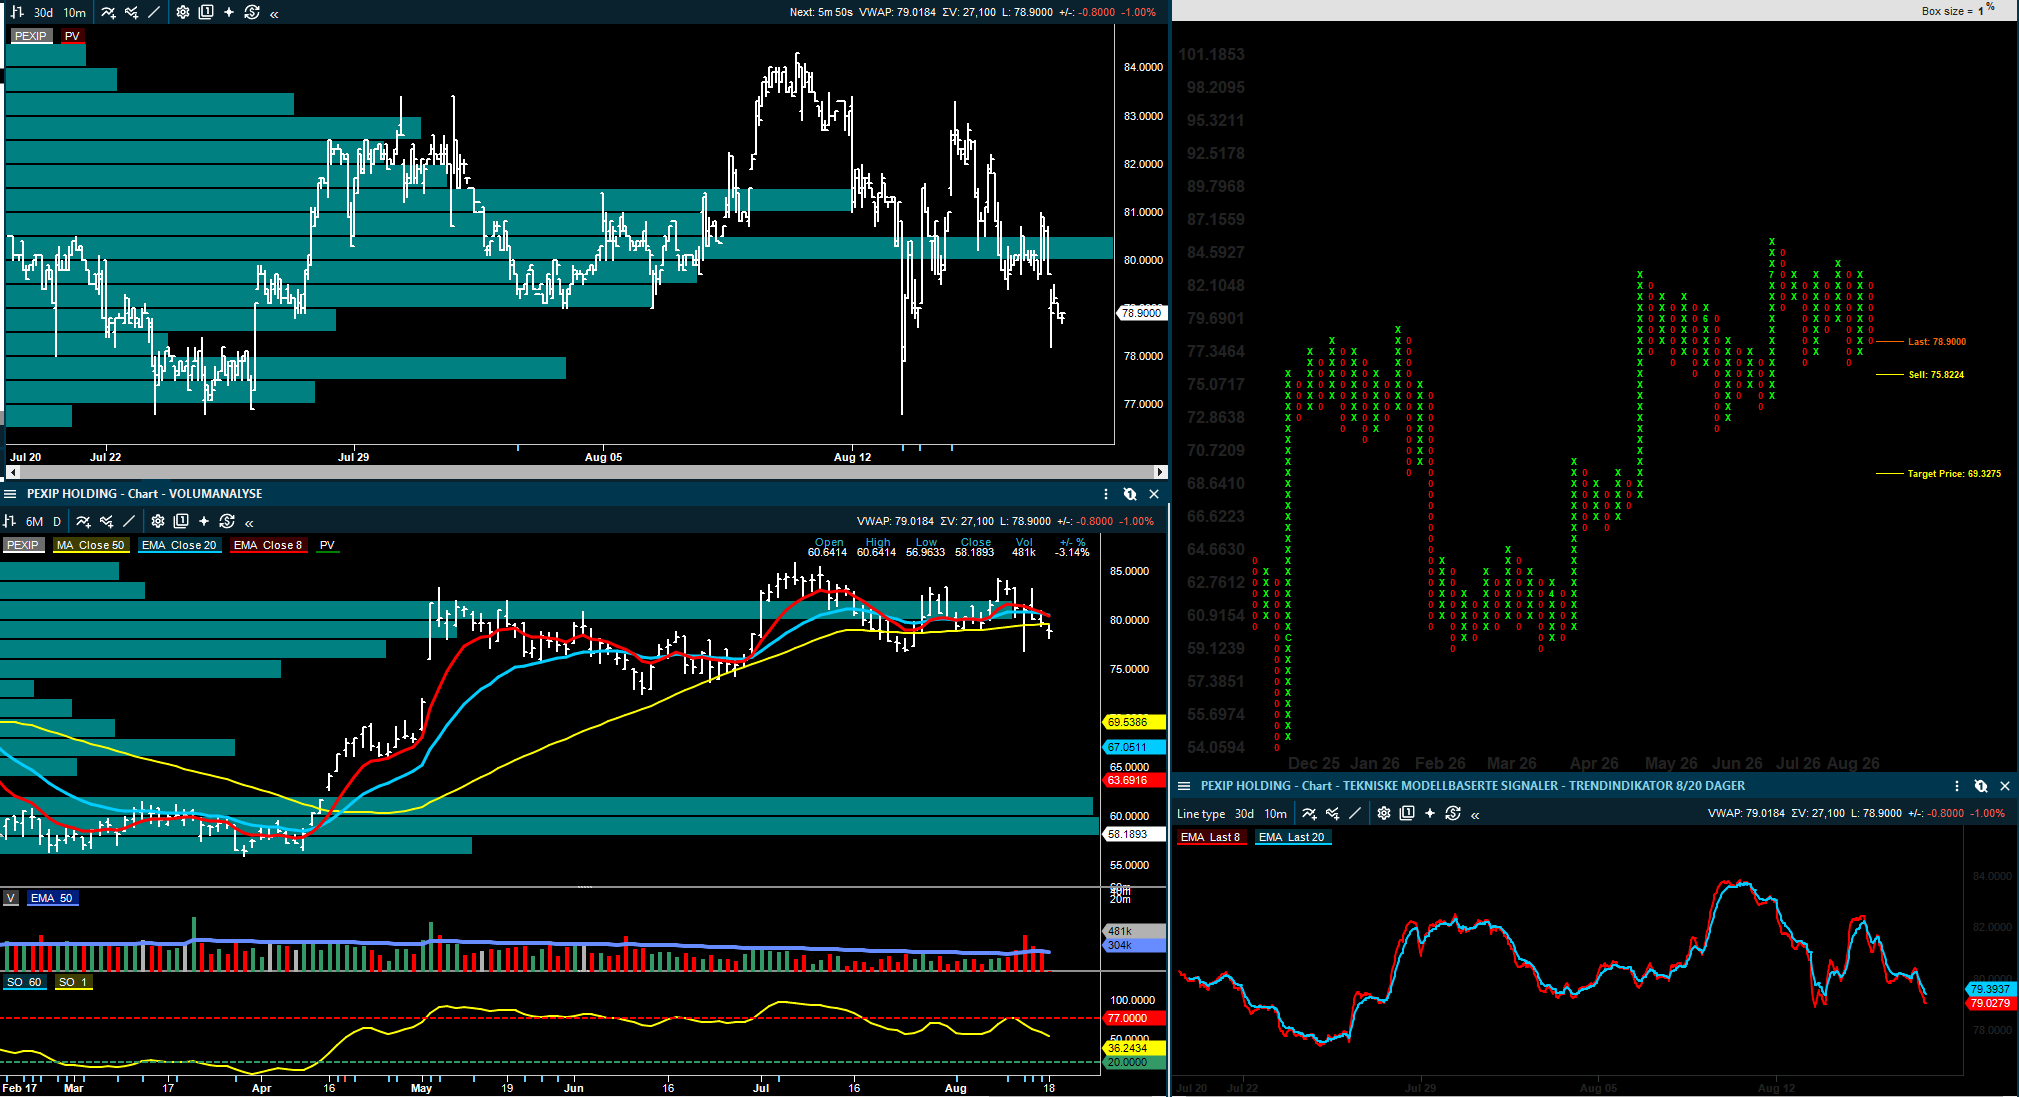
Inside Oslo Børs: Kursen har rekylert litt opp som en respons på den sterke nedtrenden fra april toppen, men den har vært moderat og det i en sterk oljesektor. Stiger litt i dag, men trend- og formasjonsmessig er det mer som skal endre seg. Ser at det kommer inn et PF kjøpssignal ved 61,50, hvor kursmålet er 63,38, hvilket ikke skaper noen høy puls.
Når potensialet er så lite så understøtter dette at formasjonen ikke er den beste. Har ikke noe å utsette på den helt kortsiktige trenden, og den befinner seg i et trendkjøp, taktisk trendindikatoren har styrket seg samtidig som volumprofilen indikerer lite med overliggende motstand før oppe ved 67-nivået. Det lave snittvolumet på 43k sørger for å redusere påliteligheten til det tekniske.
DOF
SEB hever kursmålet til 150 kroner og skriver at selskapet er i svært god form, mens de svake optiske endringene i 2026-guidingen skyldes forhold markedet i stor grad burde kjenne til, som fartøytransaksjoner, tapet av Skandi Amazonas og flytting av klassearbeid. Pareto beskriver kvartalet som godt, med solid underliggende inntjening, god kontraktsdekning og begrensede revisjoner, mens SB1 fortsatt mener høyere utbytter fremover må veies mot en mer krevende verdsettelse.
Det viktigste i DOF er at driften fortsatt ser sterk ut, samtidig som ordreboken er høyere og utbytteprofilen blir mer synlig. Den store forskjellen mellom SEB/Pareto og SB1 ligger ikke i om kvartalet var svakt eller sterkt, men i hvor mye av de neste årenes kontantstrøm som allerede ligger diskontert inn i aksjekursen. Det gjør DOF til en mer moden kontantstrømsaksje enn tidligere, hvor hver oppdatering fremover trolig vil måles mot kontraktsdekning, utbytteevne og hvor mye flåtefornyelse som kan gjøres uten å svekke aksjonærverdiene.
SEB hever kursmålet for DOF til 150 kroner (132), Kjøp.
Pareto Securities hever kursmålet for DOF til 148 kroner (139), Kjøp.
SB1 Markets senker kursmålet for DOF til 125 kroner (130), Nøytral.
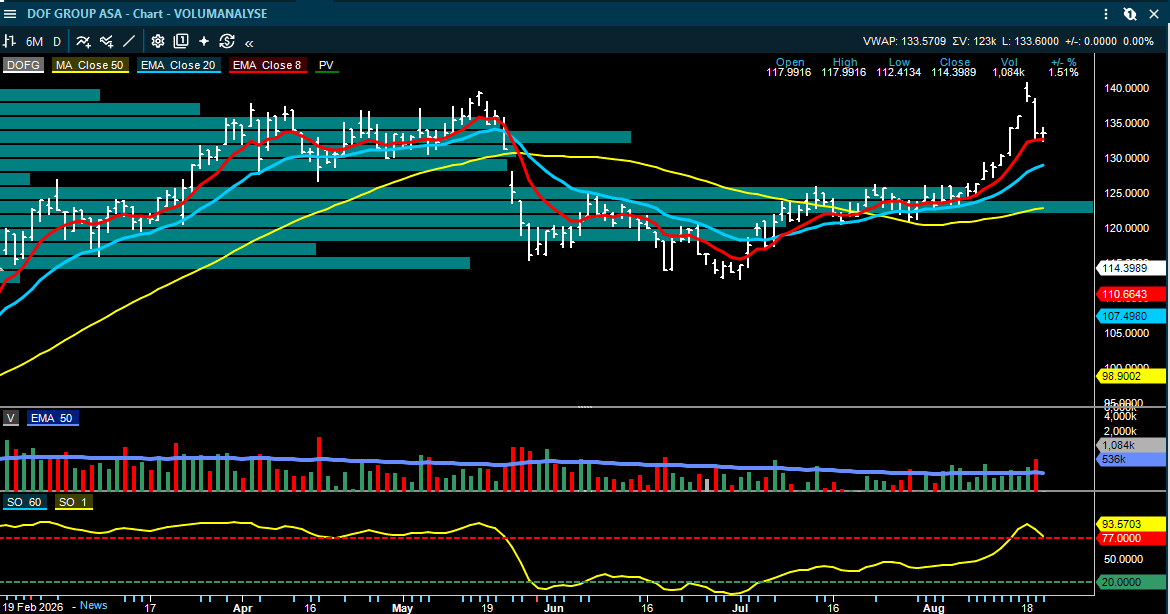
Inside Oslo Børs: Kan argumentere for at kursen har fått en dobbel-toppformasjon sett mot mai toppen. Kursen akselererte opp i forkant av tallene, hvilket kan ha vært en kapitulering siden mange ønsket å være inne før tallene.
Kursen i etterkant signaliserer at tirsdagens sesjon kan bli stående som en topp i ukene fremover. Det å snu denne skuta, slik at kursen mobiliserer et nytt kraftig momentum for å ta ut tirsdagens topp ved 140, når flere av meglerselskapene ligger med kursmål omkring 150 kroner synes ikke å ha noen høy teknisk sannsynlighet.
Moden trend + akselerende utvikling + potensiell mellomlangsiktig topp indikerer i retning av en toppformasjon. Akselerasjonen kan ha fått inn siste rest av investorer og den modne trenden har over tid sørget for å få inn mange investorer. Det er altså trolig færre som ønsker seg en ytterligere eksponering i en aksje som befinner seg rett under noen viktige fundamentale kursmål.
Höegh Autoliners
Höegh Autoliners får en blandet mottakelse. ABG skriver at Q2-resultatet i seg selv var omtrent på linje, men at utbyttet var rundt 80 prosent lavere enn ventet og at guidingen for Q3 EBITDA lå rundt 16 prosent under konsensus. Fearnley bruker en mildere formulering og peker på at utbyttet var skuffende, men at arbeidskapital oppbyggingen trolig er midlertidig og at utbyttet kan komme tilbake i Q3. Arctic er mer positiv på aksjen enn ABG og Fearnley, men også deres morgenkommentar peker på at dividendeskuffelsen kan gi noe press i aksjen.
For Höegh Autoliners handler dette derfor mindre om at shippingbildet har svekket seg, og mer om at aksjen har priset inn et for høyt utbytte og for sterk synlighet. Når utbyttet bommer så mye som det gjør, må markedet få tillit til at arbeidskapitalen faktisk normaliseres raskt, ellers vil rabatten mot mer sterker kontantstrømsaksjer i shipping. kunne øke.
Arctic har Höegh Autoliners på Kjøp med kursmål 170 kroner.
ABG har Höegh Autoliners på Hold med kursmål 153 kroner.
Fearnley har Höegh Autoliners på Hold med kursmål 140 kroner.
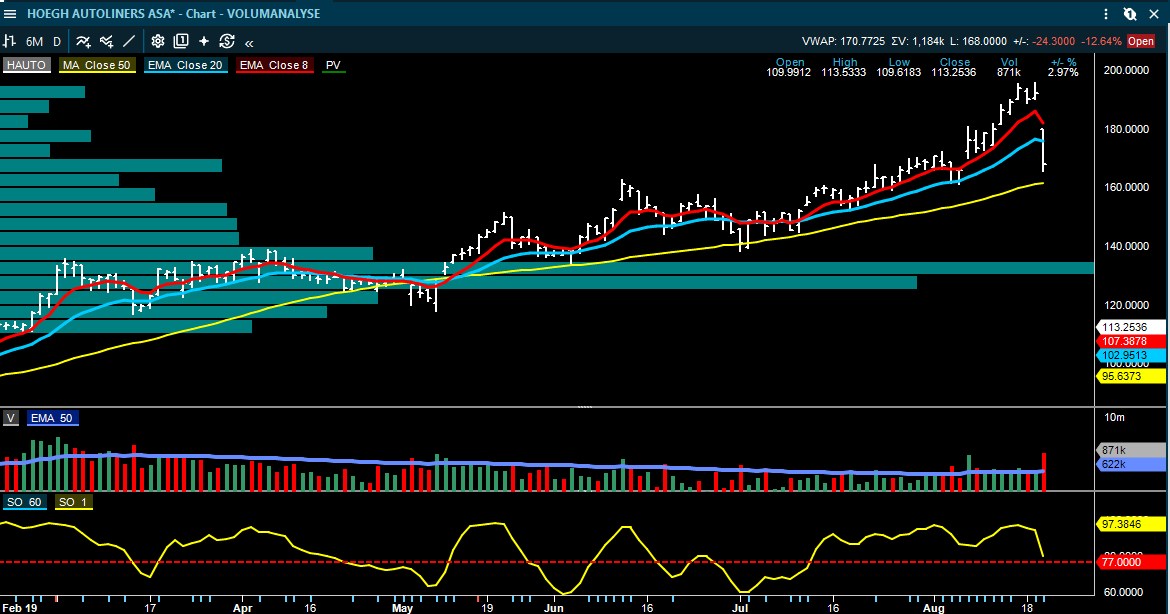
Inside Oslo Børs: Hauto har fått det jeg kaller en kortsiktig «trendkiller» som får massiv sentimenteffekt. Ca. 15 sesjoner tilbake i juli har nå urealiserte tap og spesielt fra den siste akselerasjonen opp mot 200 har fått hentet inn mange etternølere. Bare fra de 10 siste sesjonene er det 4 millioner aksjer som nå befinner seg i en variert grad av tap. Dette er nok mange investorer som ikke har buffer på disse aksjene, og som kan reagere mer i affekt.
Basert på klassisk teknisk analyse har Hauto fått en mellomlangsiktig topp, som kan bli stående, ikke i uker, men trolig i måneder. Skulle kursen falle videre ned mot 50 dager omkring 161 kan aksjen bli tilstrekkelig oversolgt, få støtte og stabiliserer aksjen seg omkring 50 dager kan det komme en klassisk refleksrekyl tilbake mot 175-182 nivået. Men klassisk teknisk har aksjen toppet og det vil kun bli en kortsiktig refleksrekyl som vil feile opp mot ett av de overliggende motstandsnivåene.
BEWI
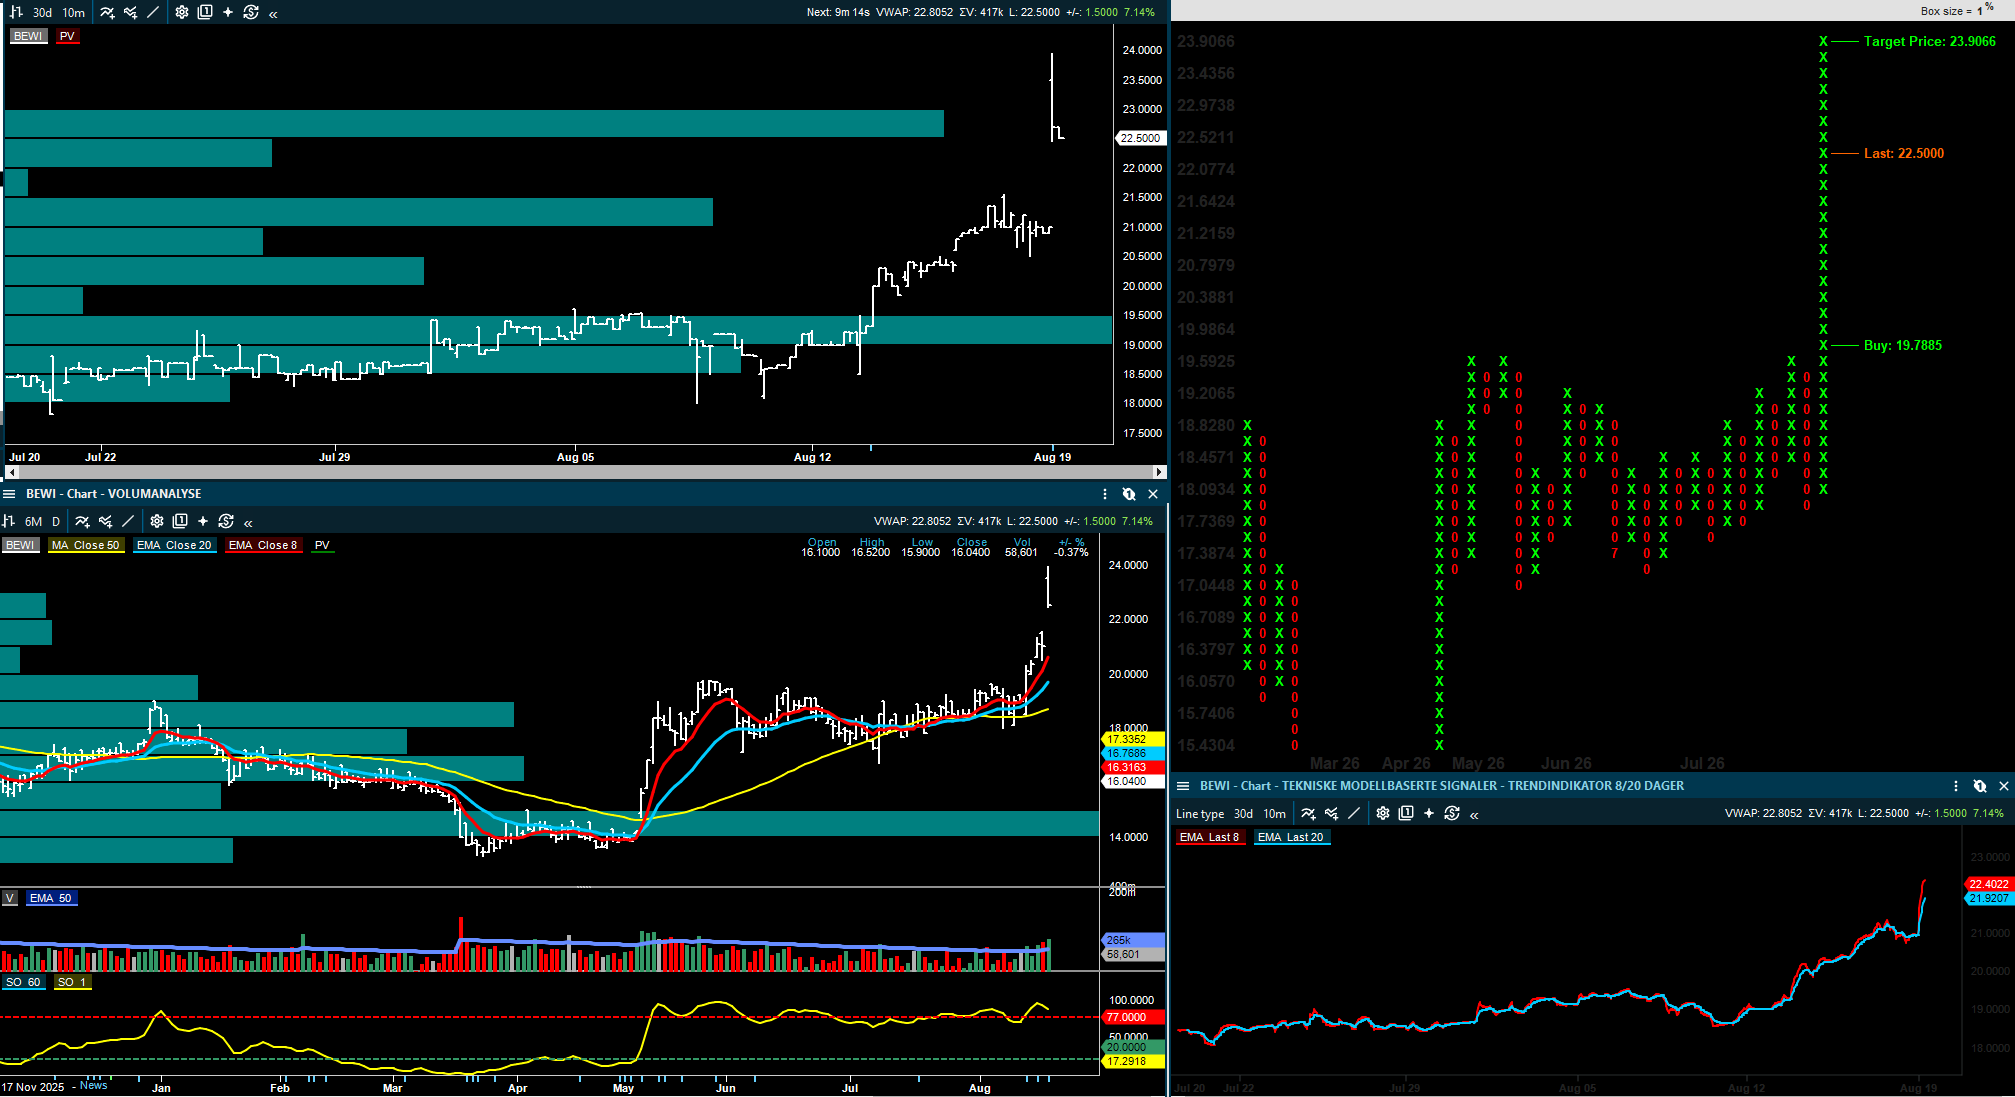
BEWI er en av de mer positive selskapsoppdateringene etter gårsdagens rapport. Pareto skriver at BEWI er tilbake, løfter kursmålet til 29 kroner og peker på at justert EBITDA i Q2 var 24 prosent over konsensus, samtidig som lavere finansielle kostnader og bedre estimater gir stor effekt på justert EPS i 2027 og 2028.
SB1 Markets løfter også kursmålet, til 26 kroner, og mener det sterke kvartalet og den positive strategioppdateringen bekrefter inntjeningsgearingen.
Arctic går enda høyere i sin morgenkommentar, med kursmål 31 kroner, etter økt tillit til investeringshistorien og en gradvis bedring i europeisk bygg- og anleggsaktivitet.
Det interessante med BEWI er at rapporten ikke bare var ett enkelt kvartalsbeat, men at den viste positiv kontantstrøm, lavere gearing og bedre kostnadsbase og det samtidig. Når flere meglerhus løfter både estimater og kursmål, blir aksjen en av de mer tydelige reprising-kandidatene blant de mindre industriselskapene, selv om sensitiviteten mot byggemarkedet fortsatt gjør investeringscaset syklisk.
Pareto Securities hever kursmålet for BEWI til 29 kroner (24), Kjøp.
SB1 Markets hever kursmålet for BEWI til 26 kroner, Kjøp.
Arctic Securities har BEWI på Kjøp med kursmål 31 kroner.
Inside Oslo Børs: Det er imidlertid noen tekniske faktorer som må nevnes og det første er at responsen på tallene i starten var meget sterk, den åpnet høyt, steg marginalt videre før det kom inn selgere som presset kursen nedover gjennom resten av dagen slik at den sluttet ned mot laveste notering på onsdag.
Åpnet litt høyere i dag, men ser den samme utviklingen hvor det kommer inn selgere som presser aksjen nedover. Dette er å betrakte som klassisk gevinstsikring i en aksje som steg markant i forkant av tallene. Det interessante nå er å vurdere de tekniske modellene når det kortsiktige salgspresset dempes, og aksjen stabiliserer seg. Flere av de fundamentale kursmålene er blitt hevet og ligger godt over dagens nivåer, hvilket gjør aksjen interessant å vurdere i forhold til de tekniske modellene når den kortsiktige gevinstsikringen og ubalansen som ble skapt på onsdag blir jobbet ut.
Zaptec
Zaptec får en ny full gjennomgang fra Pareto, som løfter kursmålet til 60 kroner og beskriver den kommersielle utviklingen som svært sterk. Meglerhuset peker særlig på veksten i Benelux og skalafordelene som kommer når volumene øker, noe som gjør at Zaptec nå i større grad må vurderes som et selskap der inntjeningen begynner å ta igjen omsetningsveksten. Etter et kvartal der både ABG og Pareto har vært positive, blir det sentrale spørsmålet om den sterke ordre- og salgsutviklingen er et midlertidig løft eller starten på en mer varig marginreise.
Pareto Securities hever kursmålet for Zaptec til 60 kroner, Kjøp.
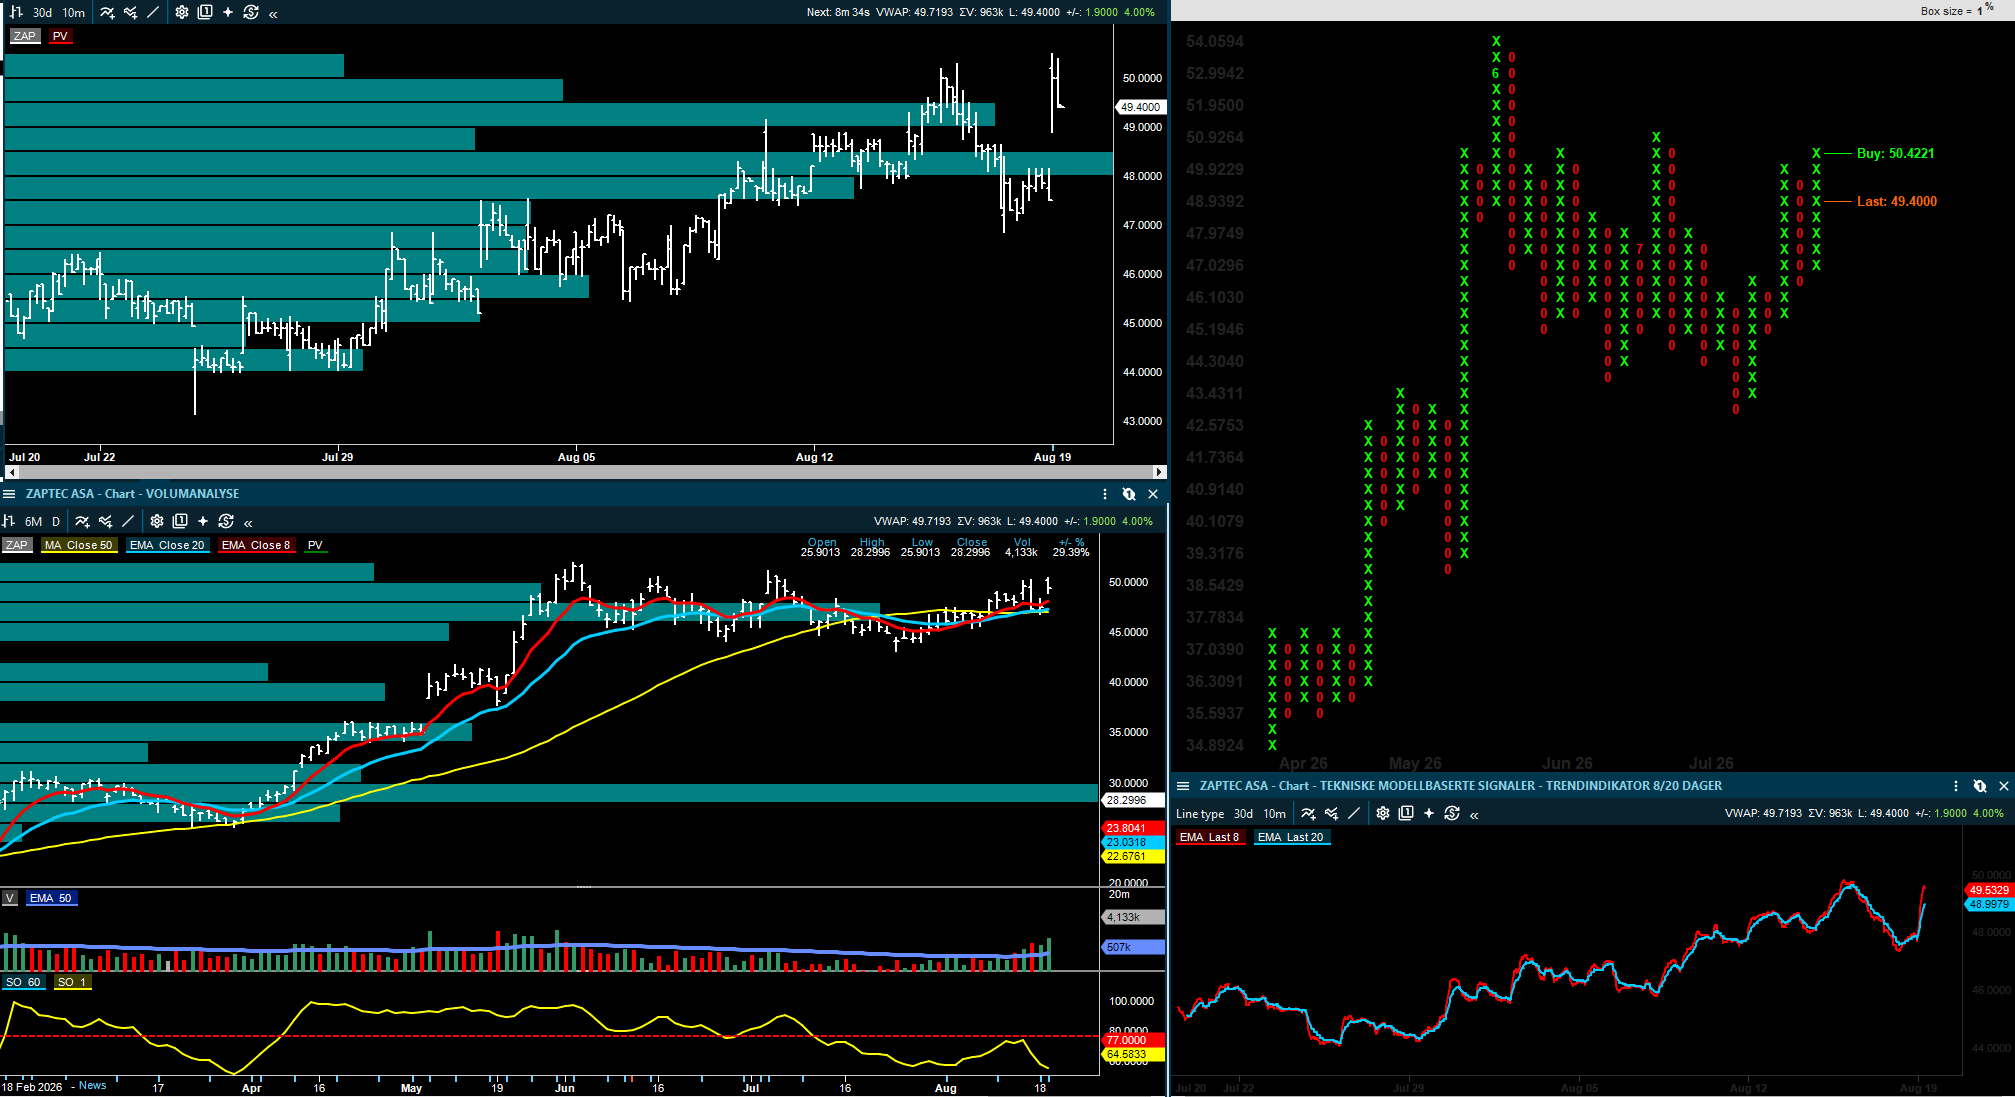
Inside Oslo Børs: Zaptec åpnet høyere onsdag, men ble solgt ned mot laveste i løpet av ettermiddagen, hvilket kan ha fått ut noen kortsiktige investorer. Stiger igjen i dag, hvilket kan være en mulig brekkstang-effekt, men den må følges opp med et brudd over inneværende konsolideringsboks. Kursen må slutte over 50.50 for å utløse et nytt PF kjøpssignal med kursmål 55. Klarer kursen å slutte over onsdagens høy øker den tekniske sannsynligheten for et potensielt brudd opp fra konsolideringsboksen. Et viktig spørsmål er om et fundamentalt kursmål på 60 vil være høyt nok for å lokke til seg større investorer?
Vow
Vow får en mer balansert, men likevel bedre, vurdering fra SB1 Markets. Meglerhuset gjentar Nøytral og kursmål 2,50 kroner, men peker på at den bedre lønnsomhetsutsikten reduserer risikoen for brudd på lånebetingelser og en mulig emisjon. Dette er viktig fordi aksjen i lang tid har vært preget av balansebekymring, ikke bare operasjonell utvikling. Så lenge långiverne er pragmatiske og lønnsomheten utvikler seg som SB1 legger til grunn, kan selskapet unngå en kapitalinnhenting, men meglerhuset mener fortsatt at det er for tidlig å prise inn et mer aggressivt vendepunkt.
SB1 Markets beholder kursmålet for Vow på 2,50 kroner, Nøytral.
Inside Oslo Børs: Volumene i VOW er lave, trenden er ikke positiv, hvilket gjør at det tekniske ikke gir noen gode og pålitelige signaler.
Cloudberry
Cloudberry leverer ifølge SB1 et sterkt Q2 drevet av høyere realiserte kraftpriser, men meglerhuset beholder Nøytral og kursmål 13 kroner fordi verdsettelsen fortsatt fremstår krevende. Det betyr at rapporten isolert sett var bedre enn ventet, men at aksjen trenger mer enn et godt kraftpriskvartal for å endre investeringsbildet. For Cloudberry er det fortsatt viktig at investorer får bedre oversikt over langsiktig produksjon, kapitalbruk og avkastning på nye prosjekter.
SB1 Markets beholder kursmålet for Cloudberry på 13 kroner, Nøytral.
Inside Oslo Børs: Volumet i Cloudberry kommer i kategorien small-caps. Hatt en sterk trend fra bunnen i juni, men volumene er for lave til å gi pålitelige tekniske signaler.
Thor Medical
Thor Medical får ny dekning fra ABG, som tar opp aksjen med Kjøp og kursmål 7 kroner. Meglerhuset beskriver selskapet som en knapp og skalerbar leverandørplattform inn mot markedet for radioaktive legemidler, der kapasitetsmangel og økende etterspørsel kan gi en interessant posisjon. Dette er fortsatt en høyere risikoprofil enn de mer modne industriselskapene, men det gjør samtidig at aksjen skiller seg ut i dagens rapport: Her er hovedspørsmålet ikke Q2-avvik, men om selskapet faktisk kan konvertere ordre- og kapasitetsbildet til skalerbar inntjening.
ABG Sundal Collier tar opp dekning av Thor Medical med kursmål 7 kroner, Kjøp.
Inside Oslo Børs: Thor Medical er en risky, men periodevis god kandidat for teknisk trading. Kursen har nå fått to kraftige momentumoppganger, som har tiltrukket seg mye kapital. Det er altså mange investorer inne i aksjen allerede og dagens oppgang kan derfor måtte sees på som et ledd i en rekyl på den siste korrigeringen tilbake og at den vil feile omkring dagens eller litt høyere nivåer, altså en helt klassisk teknisk utvikling i en aksje som har gått sterkt og låst inne en rekke investorer på høyere nivåer. Et kursmål på 7 kroner er trolig ikke sterkt nok til at den tar ut den siste august toppen.
Norbit
Norbit trekkes frem i Arctic-kommentarer som en aksje der svakheten etter sommeren kan ha blitt for stor. Arctic peker på at aksjen har falt til tross for rundt 600 millioner kroner i nye kontrakter, tilsvarende mer enn 20 prosent av siste tolv måneders inntekter, og til tross for et strategisk viktig oppkjøp innen Oceans som styrker eksponeringen mot forsvarsrelatert etterspørsel. Det er samtidig ventet at 2026-estimatene kan justeres noe ned på timing, men Arctic-kommentaren legger vekt på at den langsiktige historien er blitt sterkere.
Aksjen må vurderes mot kontraktsinngåelser, forsvarseksponering, oppkjøp og om selskapet klarer å levere på de langsiktige målene. Det gjør svakhet i aksjen mer interessant dersom investorene tror at kontraktene faktisk materialiseres i høyere inntekter og marginer de neste årene.
Inside Oslo Børs: Teknisk sett befinner Norbit seg innenfor en sidelengs konsolideringsboks, hvor kursen befinner seg ned mot bunnen av denne. Har falt under 8/20/50 dager snittene og har en jobb å gjøre før vi ser at trenden kan snu. Men konsolideringsboksen vil potensielt gjøre aksjen til mer attraktiv rent teknisk sett hvis den tar ut snittene og nærmer seg toppen av formasjonen. Et brudd opp fra slike bokser kan skape et kraftigere momentum, slik at Norbit er en aksje vi skal vurdere løpende opp mot de tekniske modellene.
For øyeblikket tester kursen et PF salgssignal ved 169.75, hvor det indikative kursmålet er ned mot 143. Trendindikatoren ligger i et salgssignal og taktisk trendindikator er fallende og svak på 20. Det første kursen må bekrefte er at PF salgssignalet ikke følges opp med mer nedside og at kursen faller under bunnen av boksen. På kort sikt har det tekniske et negativt bias.
Havila Shipping
Havila Shipping får en kredittkommentar fra Arctic, som peker på bedre inntjening, men lite nytt om finansieringen. Inntektene på 147 millioner kroner var 15 prosent over Arctic sitt anslag, mens EBITDA på 59 millioner kroner var 33 prosent over. Dette viser at driften har bedret seg, men for Havila er det fortsatt finansieringsspørsmålet som styrer risikobildet. Rapporten gir derfor støtte til driftsbildet, men ikke en full avklaring for kreditt- eller aksjeinvestorer.
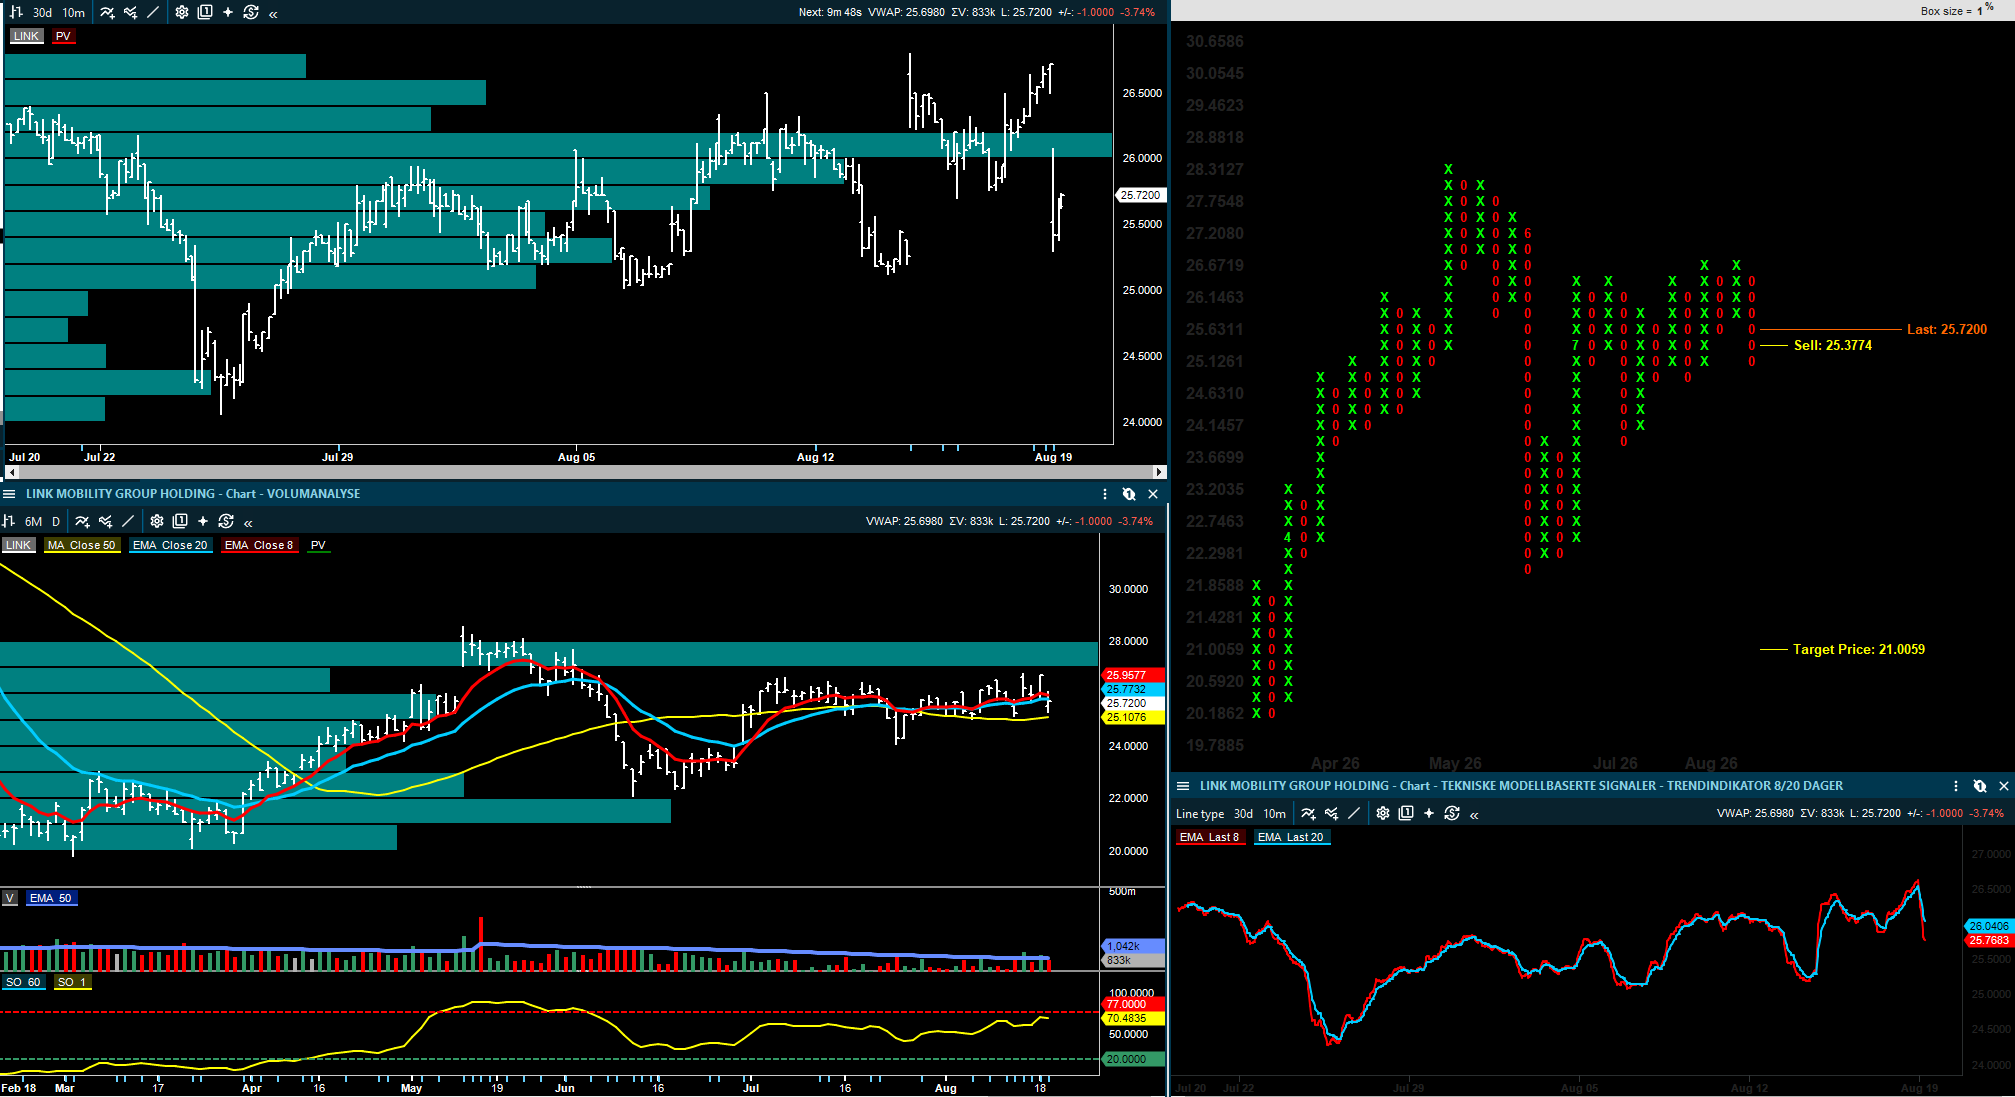
Link Mobility
Link Mobility får en oppdatert Arctic-kommentar der kursmålet løftes til 33 kroner fra 31 kroner. Meglerhuset gjør begrensede endringer i estimatene for 2026–2028, men peker på at veksten er på vei tilbake, kostnadskontrollen bedres og gjeldsgraden faller. Dersom selskapet klarer å komme tilbake mot historisk organisk vekst, mener Arctic at det kan ligge oppside i konsensusforventningene. For investorer betyr det at Link nå i større grad handler om kvaliteten på gjeninnhentingen enn om ett enkelt kvartal.
Arctic Securities hever kursmålet for Link Mobility til 33 kroner (31), Kjøp.
Inside Oslo Børs: Det tekniske har svekket seg for Link, men fortsatt holder konsolideringsboksen. Kursen må falle under 24 for at denne brytes og at de tekniske salgssignalene blir bekreftet. Tester et PF salgssignal ved 25,37, hvor kursmålet er 20,60. Det nest høyeste volumnivået kommer inn som støtte omkring 21,50/22. Kursen handles marginalt under 50 dager og er nær ved å gi et salgssignal i trendmodellen 8/20 dager. Har ikke gitt noen bekreftende tekniske signaler for retningen og avventer og ser hva markedet velger å gjøre.
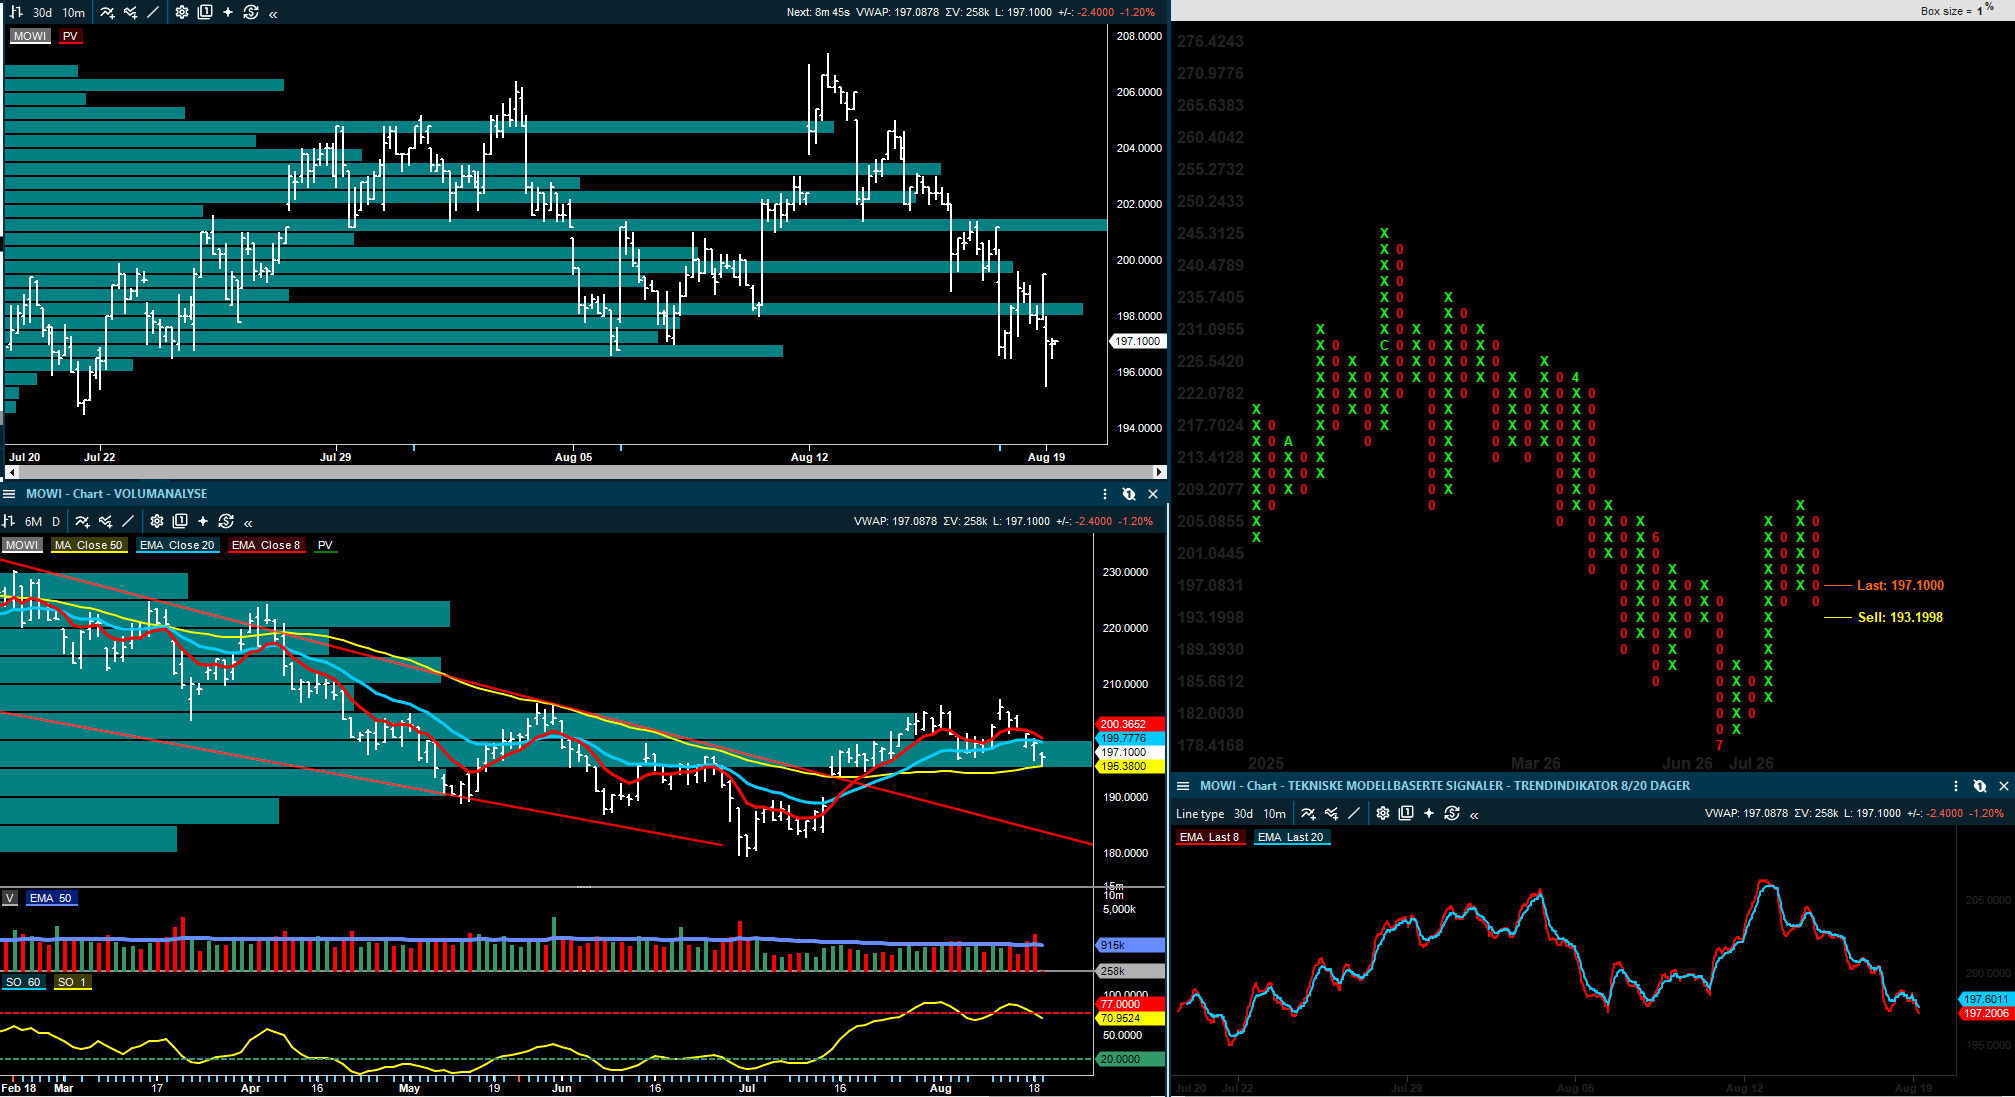
Mowi
Mowi får en positiv vurdering fra SB1 Markets, som mener fokuset bør ligge på bedre markedsutsikter snarere enn kortsiktige kostnadsbekymringer. Meglerhuset peker på at en sterk El Niño og høyere priser på marine fôringredienser er kjent risiko, men at tilbudsbildet og lakseprisen fremover fortsatt støtter et positivt syn. Etter flere Mowi-kommentarer de siste dagene er hovedbildet at meglerhusene i stor grad ser gjennom de forhåndsannonserte Q2-tallene og heller vurderer hvor konservativ guidingen og markedsforventningene er for 2027.
SB1 Markets har Mowi på Kjøp med kursmål 255 kroner.
Inside Oslo Børs: Mowi har en uavklart teknisk situasjon og kan argumentere for at den befinner seg innenfor en sidelengs konsolideringsboks. Under 193 vil det bli utløst et PF salgssignal hvor kursmålet er ned mot 175, og vil måtte stige over 210 for at det skal gis et nytt PF kjøpssignal, hvor kursmålet trolig vil bli mellom 220-227.
Spørsmålet er om de fundamentale kursmålene, som stort sett har ligget steady mellom 235-260, er tilstrekkelig høye til at større investorer vil løfte aksjen mot 230-nivået. Har de tilstrekkelige positive signaler for å bli mer aggressive? Inntil 210-nivået tas ut har vi ikke mottatt et positivt svar på disse spørsmålene.
50 dager er nå blitt en viktig støtte, som også er bunnen til boksen. Volumprofilen indikerer lite med underliggende støtte samtidig som de to mest omsatte nivåene kan skape selgere ved et brudd under 50 dager.
Lerøy Seafood Group
Q2 var svakt, særlig på grunn av Sjøtroll og kostnadsbildet, men meglerhusene trekker ulike konklusjoner. Pareto holder seg på Hold og peker på at fôrkostnader oppveies av kostnadskuttene, mens SEB også er avventende og skriver at kvartalet gir lite komfort. På den andre siden løfter Arctic aksjen til Kjøp, fordi bedre biologi, lavere behandlingstrykk i region vest og et sterkere laksemarked kan gi høy operasjonell gearing, mens ABG mener kostnadsforbedringene begynner å bli synlige og kan motvirke mye av fôrprispresset. SB1 er også positiv og peker på bedre relativ kostnadsutvikling inn i 2027.
Det gjør Lerøy til et godt eksempel på en aksje der alle ser svakheten i kvartalet, men der uenigheten handler om hvor raskt forbedringen kommer. Hvis biologien fortsetter å bedre seg og lakseprisene holder seg høyere, kan aksjen få støtte fra lav prising og høy inntjeningsfølsomhet. Hvis kostnadene og Sjøtroll-problemene varer lenger, vil de mer avventende meglerhusene få rett i at markedet bør kreve mer dokumentasjon før aksjen prises opp.
SB1 Markets har Lerøy Seafood Group på Kjøp med kursmål 61 kroner.
ABG Sundal Collier har Lerøy Seafood Group på Kjøp med kursmål 56 kroner.
Arctic Securities hever Lerøy Seafood Group til Kjøp med kursmål 50 kroner.
Fearnley Securities har Lerøy Seafood Group på Hold med kursmål 46 kroner.
Pareto Securities har Lerøy Seafood Group på Hold med kursmål 44 kroner.
SEB har Lerøy Seafood Group på Hold med kursmål 43 kroner.
Inside Oslo Børs: Lerøy har en uavklart teknisk formasjon og utvikling. Den har trendet opp fra bunnen i juli, men dette sees på som en rekyl på den sterkere nedgangen fra april fra 48-nivået til bunnen i juli på 37.74. Handles innenfor det mest omsatte nivået og vil utløse et PF kjøpssignal ved 43, hvor kursmålet er 46,60. Trendmodellen ligger i kjøpssignal, Taktisk trendindikator er mer nøytral på 56. Avventer flere tekniske signaler fra modellene.
Austevoll Seafood
Austevoll Seafood får en mer krevende vurdering fra Arctic, selv om meglerhuset fortsatt har Kjøp og kursmål 100 kroner. Rapporten var i hovedsak på linje når man ser på verdiene utenom Lerøy, men utsiktene for den peruanske virksomheten er svekket av El Niño, og det ser mindre sannsynlig ut at Chile og Pelagia fullt ut kan kompensere for dette. Arctic reduserer derfor EBITDA for stubben i 2026, men holder utsiktene for 2027 mer stabile. Aksjen forblir dermed ett case med flere bevegelige deler, men den kortsiktige inntjeningen i Peru er blitt mer usikker.
Arctic Securities har Austevoll Seafood på Kjøp med kursmål 100 kroner.
Inside Oslo Børs: Litt samme konklusjon og utvikling som Lerøy. Handles under 8/20 dager og kursen handles under to av de mest omsatte nivåene. Redusert fundamentalt potensiale og usikkerhet kombinert med potensielt sterkere overliggende motstand er ikke den beste kombinasjonen for at investorer skal bli mer aggressive.
Sjømat
Sjømatbildet er bedre på etterspørsel og biomasse, men mer krevende på kostnader. Pareto venter laksepris rundt 68 kroner kiloen for uke 35, én krone lavere enn uken før, mens både Pareto, Arctic og DNB Carnegie trekker frem at norsk laksebiomasse var opp 2,9 prosent fra året før ved utgangen av juli. Samtidig er antallet fisk i sjøen lavere, noe som gjør snittvekten viktigere for produksjonsbildet. Dette støtter et syn om økende produksjonsmomentum, men ikke nødvendigvis et uproblematisk marginbilde, fordi fôrkostnader og biologiske forskjeller mellom selskapene fortsatt vil skille vinnerne fra taperne.
Inside Oslo Børs: Vi ser at sektoren har noen tekniske utfordringer som vil måtte ryddes av veien før det kommer signaler på et mer mellomlangsiktig trendskifte. Den siste oppgangen kan sees på som en rekyl på den mellomlangsiktige nedtrenden fra januar toppen.
Toppet i august oppunder det mest omsatte nivået og rett ovenfor der kommer de to neste høyere omsatte nivåene. Det er altså mye volum som trenger impulser for å bli tatt ut. Kan befinne seg innenfor en konsolideringsboks, men faller sektoren under 50 dager øker den tekniske risikoen markant.
Cambi
Cambi får en mer nyansert vurdering fra DNB Carnegie. Inntektene var 8 prosent over meglerhusets anslag, men rapportert EBITDA var omtrent på linje fordi bruttomarginen var svakere enn ventet. DNB kutter 2026-EBITDA med 10 prosent, men mener ikke at dette endrer den langsiktige investeringshistorien. For Cambi er dette dermed et kvartal som minner markedet om at timing og prosjektmiks kan gi store utslag, samtidig som selskapet fortsatt vurderes positivt dersom ordrebok og marginer normaliseres.
DNB Carnegie har Cambi på Kjøp.
Kursmål og anbefalingsendringer
SEB hever kursmålet for DOF til 150 kroner (132), Kjøp.
Pareto Securities hever kursmålet for DOF til 148 kroner (139), Kjøp.
SB1 Markets senker kursmålet for DOF til 125 kroner (130), Nøytral.
Pareto Securities hever kursmålet for BEWI til 29 kroner (24), Kjøp.
SB1 Markets hever kursmålet for BEWI til 26 kroner, Kjøp.
Arctic Securities har BEWI på Kjøp med kursmål 31 kroner.
Pareto Securities har Panoro Energy på Kjøp med kursmål 45 kroner.
SB1 Markets har Panoro Energy på Kjøp med kursmål 44 kroner.
Arctic Securities har Panoro Energy på Kjøp med kursmål 42 kroner.
Fearnley Securities har Panoro Energy på Kjøp med kursmål 42 kroner.
ABG Sundal Collier har Panoro Energy på Hold med kursmål 32 kroner.
ABG Sundal Collier har DNO på Hold med kursmål 19 kroner.
ABG Sundal Collier har Orkla på Hold med kursmål 110 kroner.
Arctic Securities har Orkla på Hold med kursmål 115 kroner.
Arctic Securities har Endúr på Kjøp med kursmål 145 kroner.
Arctic Securities har B2 Impact på Kjøp med kursmål 28,50 kroner.
ABG Sundal Collier har Norconsult på Kjøp med kursmål 45 kroner.
SEB har Norconsult på Kjøp med kursmål 45 kroner.
Arctic Securities har Norconsult på Kjøp med kursmål 43 kroner.
Fearnley Securities har Norconsult på Kjøp med kursmål 41 kroner.
ABG Sundal Collier har Odfjell Technology på Kjøp med kursmål 80 kroner.
Fearnley Securities har Odfjell Technology på Kjøp med kursmål 87 kroner.
Arctic Securities har Höegh Autoliners på Kjøp med kursmål 170 kroner.
ABG Sundal Collier har Höegh Autoliners på Hold med kursmål 153 kroner.
Fearnley Securities har Höegh Autoliners på Hold med kursmål 140 kroner.
ABG Sundal Collier har Flex LNG på Selg med kursmål 25 dollar.
Pareto Securities hever kursmålet for Zaptec til 60 kroner, Kjøp.
SB1 Markets beholder kursmålet for Vow på 2,50 kroner, Nøytral.
SB1 Markets beholder kursmålet for Cloudberry på 13 kroner, Nøytral.
ABG Sundal Collier tar opp dekning av Thor Medical med kursmål 7 kroner, Kjøp.
Fearnley Securities har Soiltech på Kjøp med kursmål 92 kroner.
Arctic Securities hever kursmålet for Link Mobility til 33 kroner (31), Kjøp.
SB1 Markets har Mowi på Kjøp med kursmål 255 kroner.
SB1 Markets har Lerøy Seafood Group på Kjøp med kursmål 61 kroner.
ABG Sundal Collier har Lerøy Seafood Group på Kjøp med kursmål 56 kroner.
Arctic Securities hever Lerøy Seafood Group til Kjøp med kursmål 50 kroner.
Fearnley Securities har Lerøy Seafood Group på Hold med kursmål 46 kroner.
Pareto Securities har Lerøy Seafood Group på Hold med kursmål 44 kroner.
SEB har Lerøy Seafood Group på Hold med kursmål 43 kroner.
Arctic Securities har Austevoll Seafood på Kjøp med kursmål 100 kroner.
SEB har GN Store Nord på Kjøp med kursmål 150 danske kroner.
ABG Sundal Collier har GN Store Nord på Kjøp med kursmål 130 danske kroner.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Replied on Inside Oslo Børs - Hvor går kapitalen??
Posted
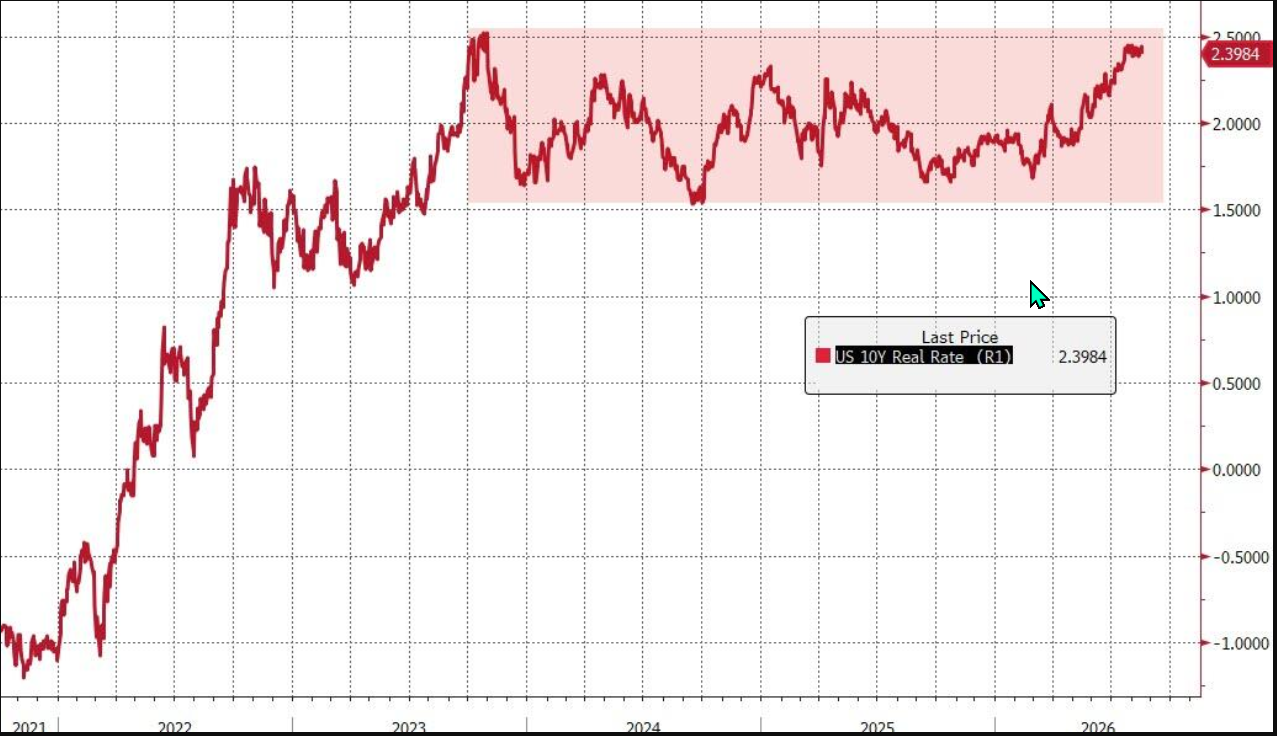
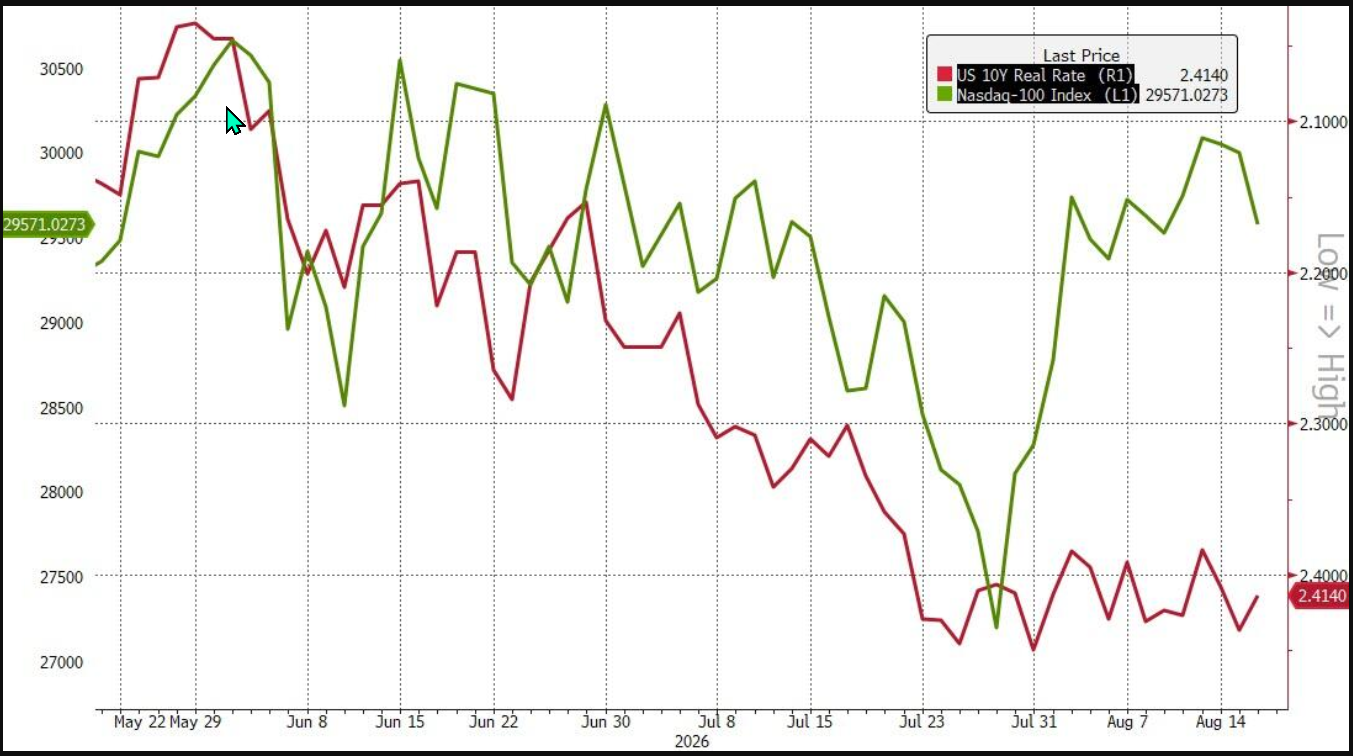
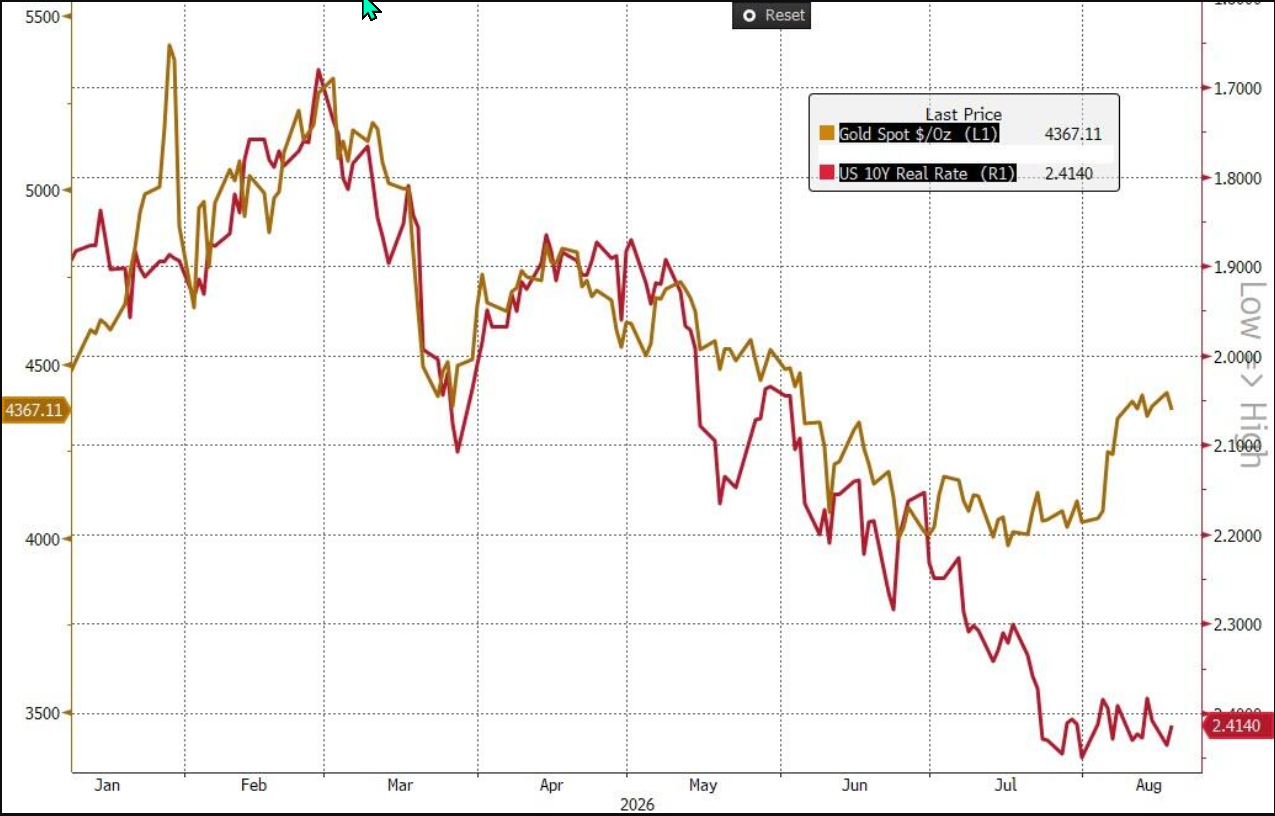
Real-rentene kan avgjøre markedet
Markedet har de siste ukene handlet som om det meste er i ferd med å falle på plass. Alt går tilsynelatende på skinner: veksten kjøler seg litt ned, inflasjonen ser mindre truende ut, Federal Reserve fremstår ikke like aggressiv, kredittspreadene holder seg stramme, volatiliteten er lav og aksjemarkedet fortsetter å kverne høyere. Det er som et blue-sky marked.
Problemet, slik Goldman ser det, er at én viktig variabel ikke bekrefter historien: Den amerikanske 10-årige realrenten ligger fortsatt rundt 2,50 %. Det er høyt. Faktisk er det et meget stramt nivå målt mot perioden etter finanskrisen, og det betyr at markedet ikke stiger fordi finansielle forhold har bedret seg tilsvarende, men fordi investorene forventer at de skal bli softere på et senere tidspunkt, hvilket er en viktig forskjell.
Markedet priser fremtiden, men realrenten står fortsatt i nåtiden
Goldman formulerer dette på en god måte: Risikomarkedene priser hvor markedet skal, mens obligasjonsmarkedet fortsatt priser det som at markedet står på startstreken.
Aksjer, kreditt, emerging markets og carry-trades handler i øyeblikket som om realrentene allerede er på vei ned. Det er de ikke og de ligger fortsatt nær 2,50 %, hvilket betyr at diskonteringsrenten som brukes til å verdsette fremtidige kontantstrømmer fortsatt er høy.
Realrenten er i praksis nominell rente minus inflasjonsforventninger. Hvis den nominelle 10-årsrenten er høy, og inflasjonsforventningene ikke stiger tilsvarende, blir realrenten høy. Det er nettopp dette som gjør dagens situasjon mer krevende. Dette er ikke en klassisk reflasjon scenario, hvor høyere renter kommer sammen med klart sterkere nominell vekst og høyere inflasjonsforventninger. Det er mer et marked hvor realrenten bærer mye av forklaringen på egenhånd, og i klartekst betyr dette at aksjemarkedet har et problem dersom realrentene ikke begynner å falle.
Dette er ikke et blue-sky marked
Et ekte blue-sky-marked er normalt ganske enkelt å forstå. Veksten er god nok, inflasjonen faller, sentralbanken støtter markedet, realrentene faller og risk assets får mer rom til å stige. Men dagens marked er mer langt mer betinget.
Det er ikke slik at de finansielle forholdene allerede er blitt en stor støtte for markedet. Markedet priser at de skal faktisk bli det, hvilket igjen betyr at dagens oppgang på Wall Street i større grad er avhengig av at neste trekk i realrentene blir ned, ikke opp.
Det er dette som gjør at dette blir til et betinget carry-regime. Carry kan fungere, kreditt kan holde seg sterkt, aksjer kan fortsette høyere og emerging markets kan gjøre det bra, men bare dersom realrentene etter hvert beveger seg i den retningen markedet allerede har begynt å prise inn. Poenget er det vil skape problemer når markedet nå har forskuttert gevinsten før rentebildet faktisk har levert den.
To veier videre
Goldman peker i praksis på to ulike veier for markedet:
· Den positive varianten er at veksten kjøler seg ned, inflasjonen fortsetter å falle, og Federal Reserve får rom til å bli mer tålmodig, slik at de kan sette ned renten. Da faller realrentene, finansielle forholdene blir bedre, og markedet får bekreftet det det allerede har priset inn. I et slikt scenario kan aksjer, kreditt, gull og carry-trades fortsette å få støtte. Dette er altså et regime hvor dårlige nyheter er gode nyheter, hvor svakere nøkkeltall blir positive fordi de trekker rentene ned.
· Den andre varianten er langt mer problematisk: Veksten kjøler seg ned, men realrentene faller ikke nok. Det kan skje dersom inflasjonen holder seg stigende, oljeprisen holder seg høy, underskuddene i USA fortsetter å presse de lange rentene oppover, eller investorene krever høyere kompensasjon for å eie lange statsobligasjoner. Da får markedet det verste fra to verdener: svakere vekst, men fortsatt høy kapitalkostnad. Det er faktisk det mest ubehagelige for aksjemarkedet og andre risk assets.
Hvorfor faller ikke realrentene?
Hvorfor realrentene fortsatt er så høye når de siste vekstdataene har begynt å kjøle seg ned og inflasjonen ser mindre truende ut. Svaret er at dette ikke bare handler om konjunkturene, men det handler også om strukturelle forhold.
USA har store budsjettunderskudd, høy gjeldsvekst og stadig større rentekostnader. Det betyr at markedet må absorbere store mengder statspapirer, og investorene kan kreve høyere realrente for å eie lange bonds.
I tillegg kommer AI-investeringssyklusen med en enorm utbygging av datasentre, kraftinfrastruktur, compute, chips og nettverk skaper en strukturell etterspørsel etter kapital. Hvis privat sektor skal finansiere investeringer i et slikt omfang markedet ikke har sett på lenge, kan likevektsrenten være høyere enn investorene har vært vant til siden finanskrisen. Da er spørsmålet ikke bare om realrentene er midlertidig høye, men om markedet er i ferd med å reprise hva som faktisk er et normalt realrentenivå.
Olje gjør bildet vanskeligere
Oljeprisen kompliserer også historien og hvis oljeprisen holder seg høy eller stiger videre på geopolitisk risiko, blir det vanskeligere for markedet å prise inn lavere inflasjon og dermed lavere realrenter. Dette er viktig fordi aksjemarkedet nå trenger at inflasjonen faktisk faller. Hvis oljeprisen igjen løfter inflasjonsforventningene eller holder Fed mer forsiktig, blir det vanskeligere for realrentene å falle nok til å understøtte markedsoppgangen.
Det betyr ikke at høyere olje alene vil trigge en sterkere korreksjon i markedet, men det kan forsinke den rentenedgangen som aksjer og kreditt allerede har begynt å prise inn.
Hvorfor dette er viktig for aksjer
Aksjer kan tåle høye realrenter dersom inntjeningen er sterk nok, hvilket er delvis det vi ser nå. Resultatsesongen har vært solid, AI-investeringene holder aktiviteten oppe, og selskapsinntjeningen har gitt markedet en fundamental støtte.
Men høy realrente gjør at prisingen blir mer sårbar. Jo høyere realrenten er, desto høyere blir avkastningskravet investorene bruker når de vurderer fremtidig inntjening. Det rammer særlig selskaper hvor mye av verdien ligger langt frem i tid, slik som software, AI, bioteknologi og andre lange vekstaksjer.
Derfor er det ikke nok at markedet håper på lavere renter, men det må faktisk også inntreffe. Hvis realrentene bryter ned, kan dagens prising bli bedre forsvart, men hvis de blir liggende på et høyt nivå, kan markedet etter hvert måtte innrømme at det har priset inn en bedring som ennå ikke har kommet.
Nivåene markedet må følge tett
Goldman trekker frem to nivåer som er viktige. Dersom 10-års realrenten bryter ned under 2,20 %, vil det i større grad bekrefte rallyet og gi aksjer, kreditt og carry-trades bedre støtte. Men dersom realrenten blir liggende over 2,40 %, og spesielt hvis den holder seg nær 2,50 %, er dette et signal om at markedet er på lånt tid. Da fortsetter mer risikofulle aktiva, som aksjer, å prise en rentenedgang som obligasjonsmarkedet ikke leverer.
Det er her utfordringen som markedet kan gå på en smell, men kan fortsette å stige en stund til på momentum, lav volatilitet, buybacks og sterke resultater, men før eller senere må rentemarkedet bekrefte historien.
Hva betyr dette for Oslo Børs?
For Oslo Børs er dette relevant på flere måter. Høye realrenter globalt kan presse verdsettelsen av vekstaksjer og selskaper med lang kontantstrøms horisont, men kan samtidig gi støtte til dollar og gjøre råvarer mer volatile. Hvis realrentene faller, kan gull, metaller, shipping, sykliske aksjer og rate-sensitive selskaper få bedre støtte. Men skulle realrentene derimot holder seg høye samtidig som veksten svekkes, blir markedet mer selektivt og mindre villig til å betale for modne trender.
Olje, shipping og Hormuz er i tillegg et særskilt punkt for Oslo Børs. Høyere oljepris kan støtte oljeaksjene, men hvis oljeprisoppgangen holder inflasjonsfrykten høy og hindrer realrentene i å falle, kan den samme oljeoppgangen faktisk bli en belastning for det brede aksjemarkedet.
Det gjør at investorer må følge både Brent og amerikanske realrenter samtidig. Det er ikke nok å si at høyere olje er positivt for Oslo Børs hvis den samme bevegelsen bidrar til høyere renter og svakere global risk appetitt.
Konklusjon
Goldman sitt viktigste poeng er at markedet ikke nødvendigvis er i et rent blue-sky-regime, men det er heller et marked som handler som om blue-sky kommer, men hvor den viktigste renten, realrenten, fortsatt ikke har bekreftet historien.
10-års realrenten er omkring 2,50 %, hvilket er fortsatt restriktivt. Så lenge den blir liggende der, er det vanskelig å si at finansielle forhold virkelig har blitt bedre. Aksjer, kreditt og carry-trades kan fortsette å stige på forventningen om lavere realrenter, men jo lenger realrentene holder seg høye, desto større blir risikoen for at markedet må reprise dette negativt.
Markedet priser altså inn en fremtid med lavere realrenter, men rentemarkedet har ennå ikke bekreftet dette. Hvis 10-års realrenten faller under 2,20 %, får Wall Street en langt sterkere understøttelse. Hvis den blir liggende over 2,40 %, er dette et varsel om at markedet har tatt ut for mye av spekulasjonene på for rentekutt på forskudd.
I et marked hvor mye allerede prises på soft landing, AI-inntjening, lavere inflasjon og en mer tålmodig Fed, kan realrenten bli viktigere enn alt annet.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted
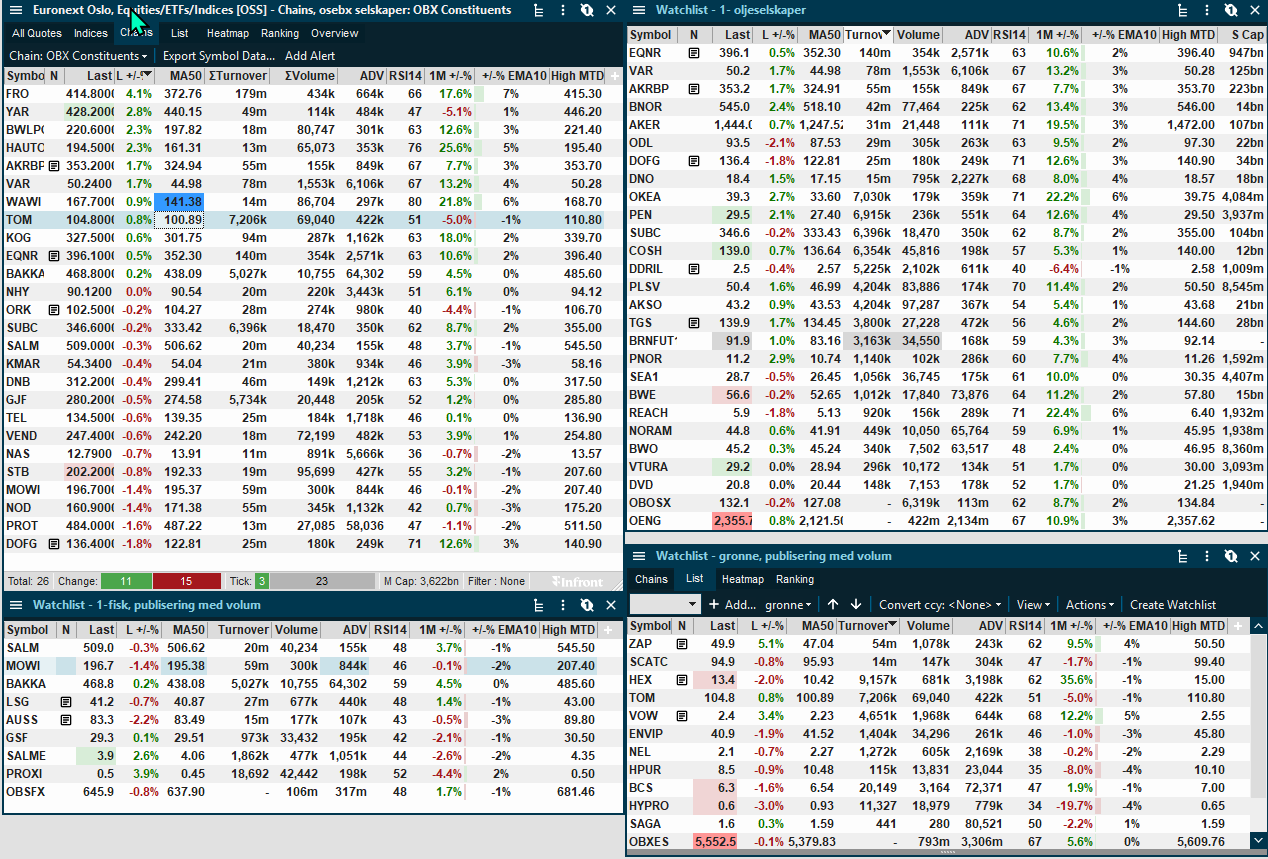
Inside Oslo Børs - Hvor går kapitalen??
Posted
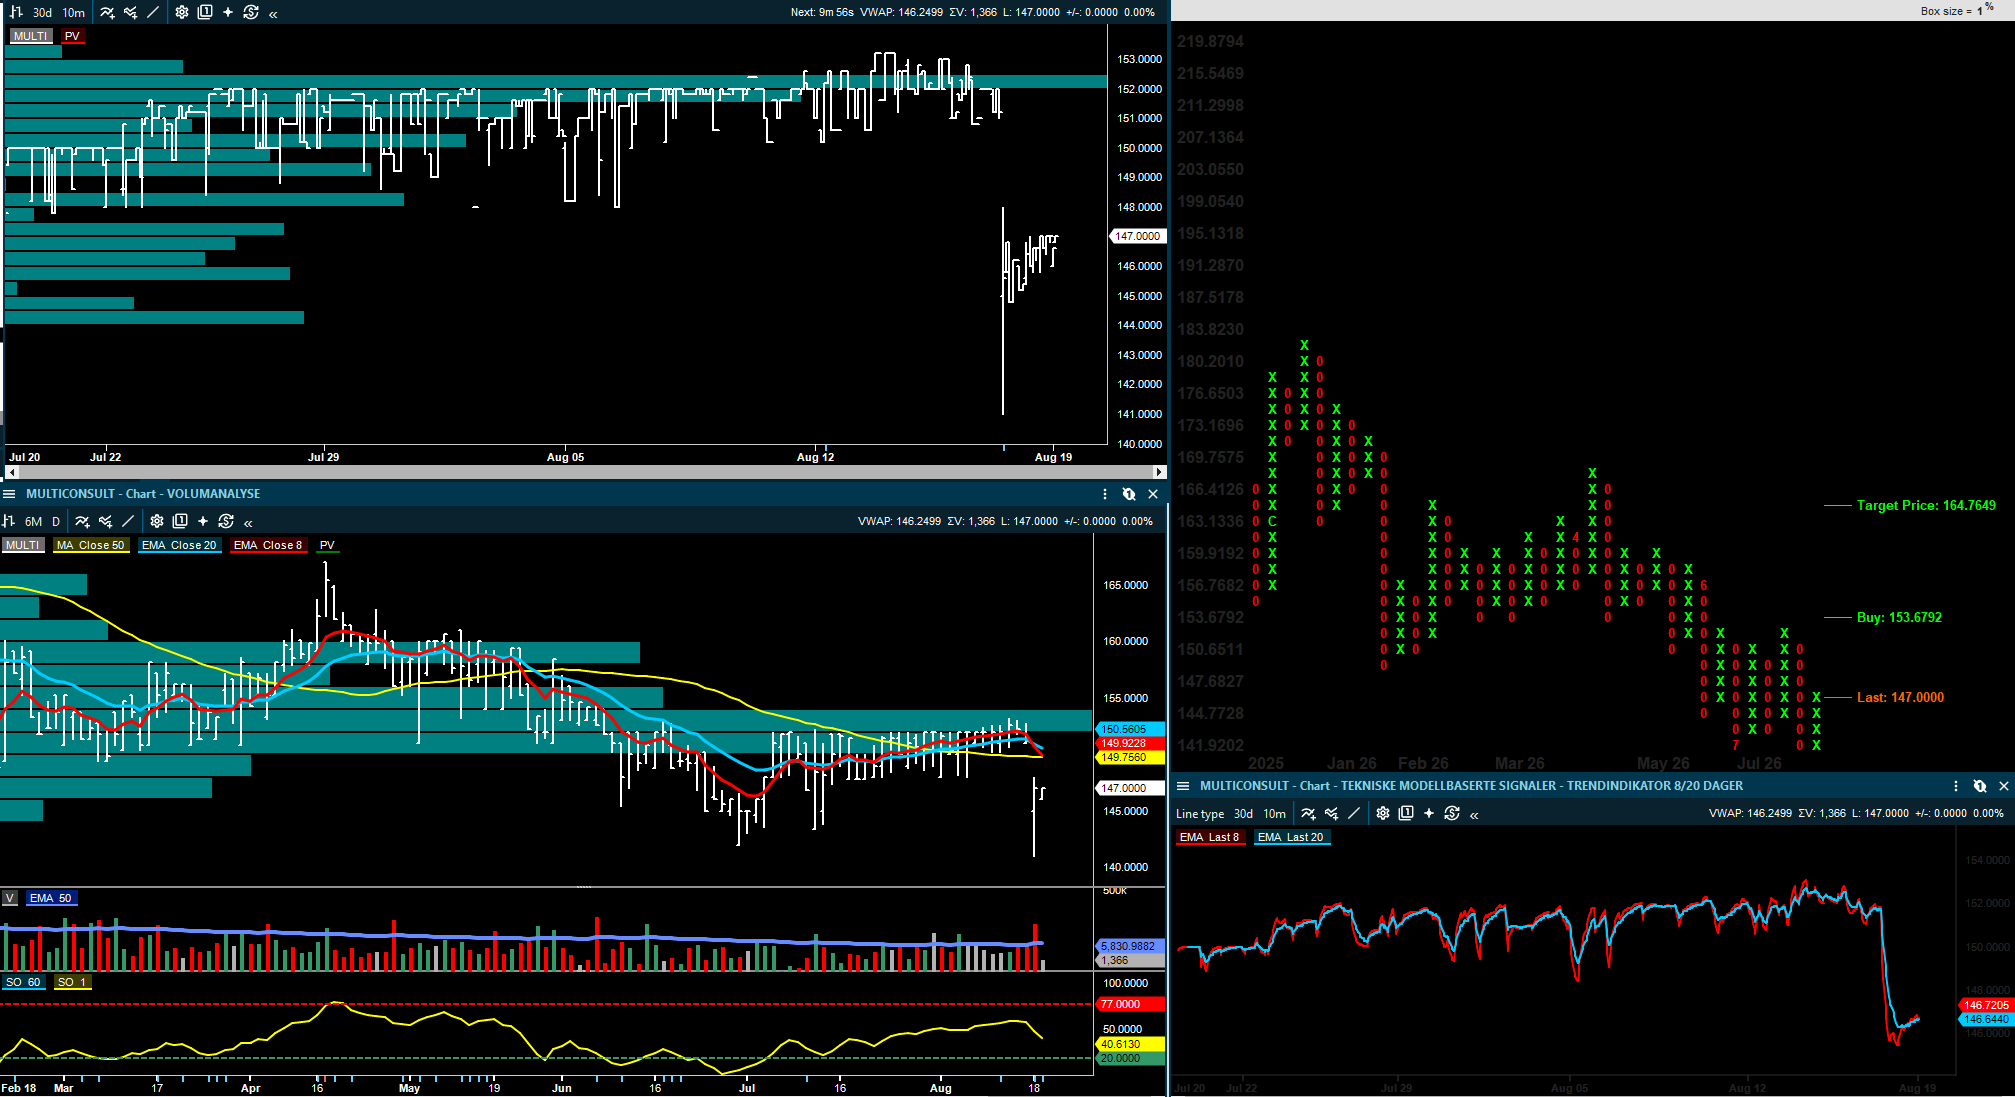
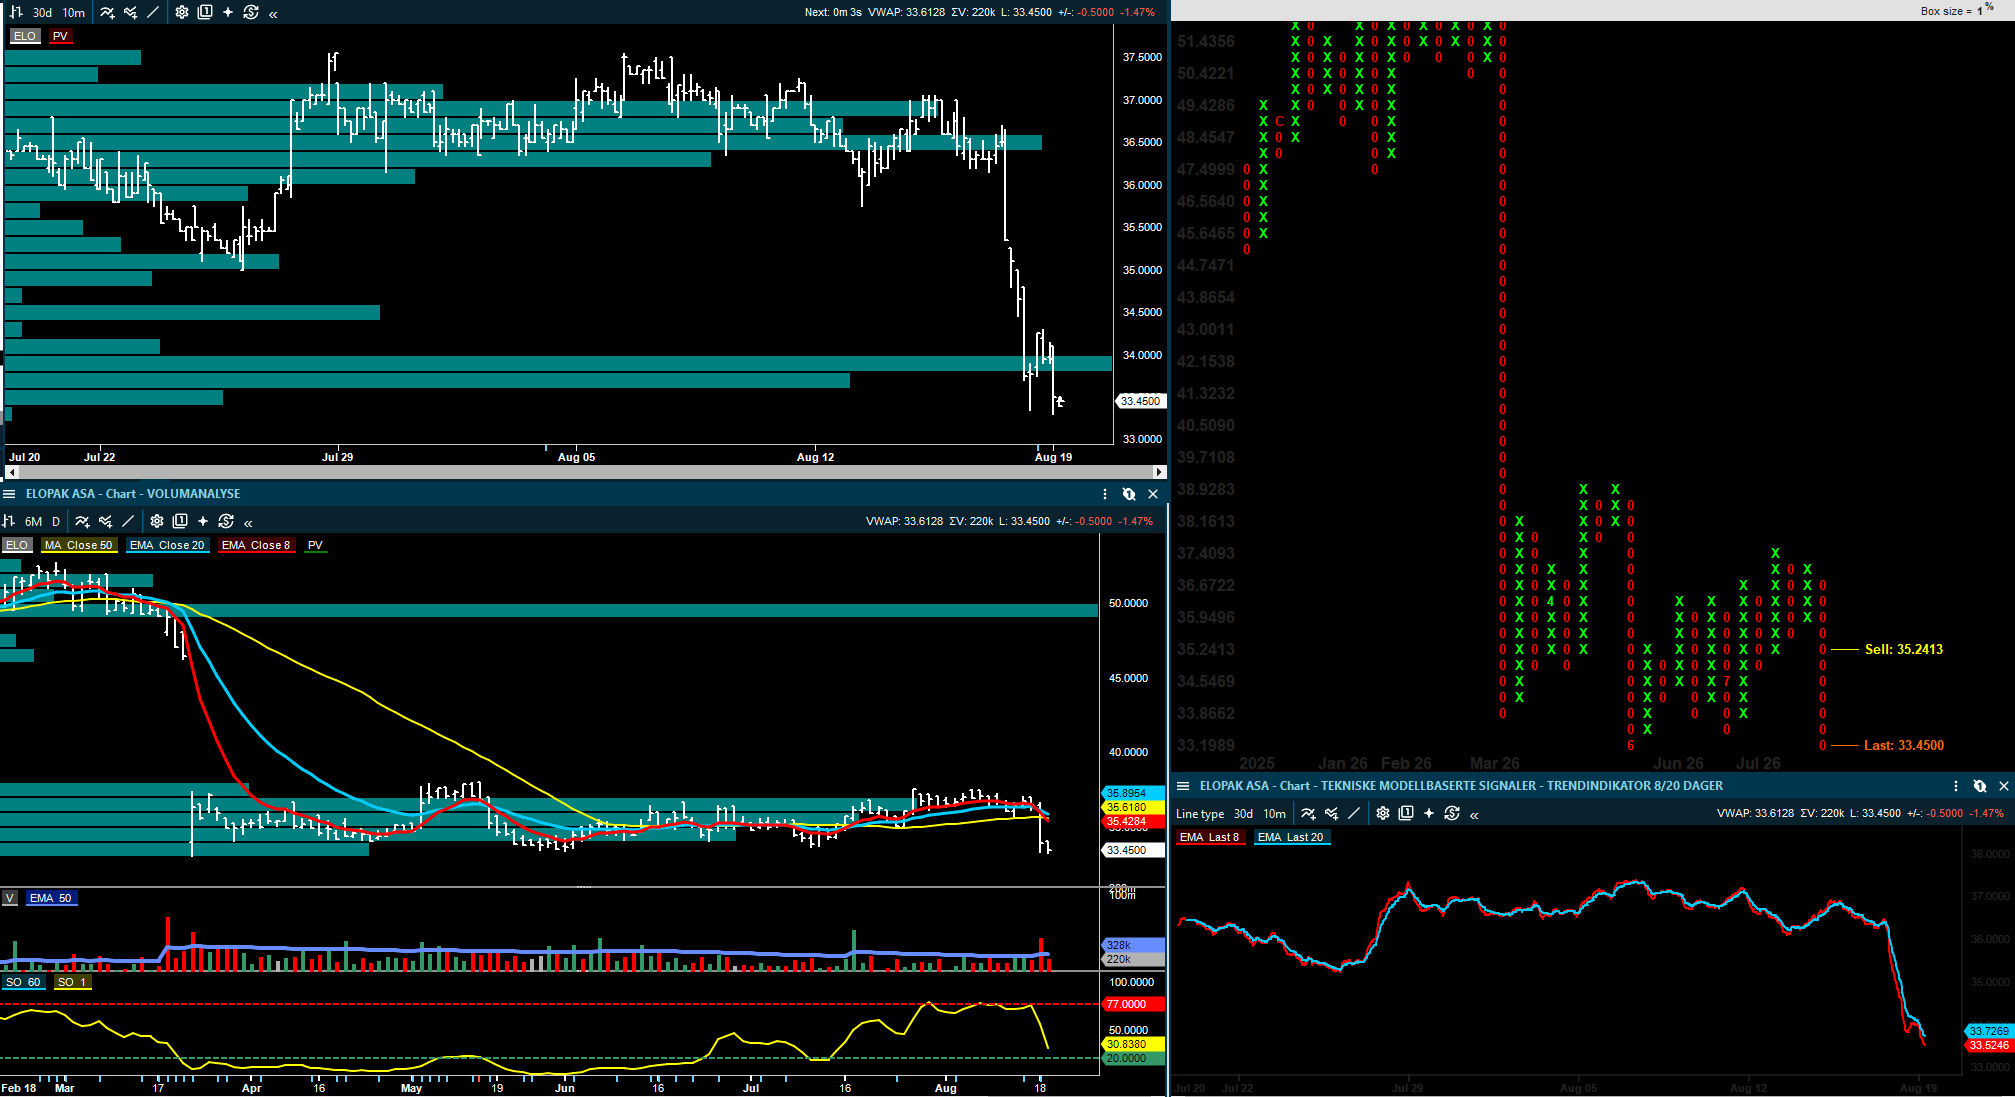
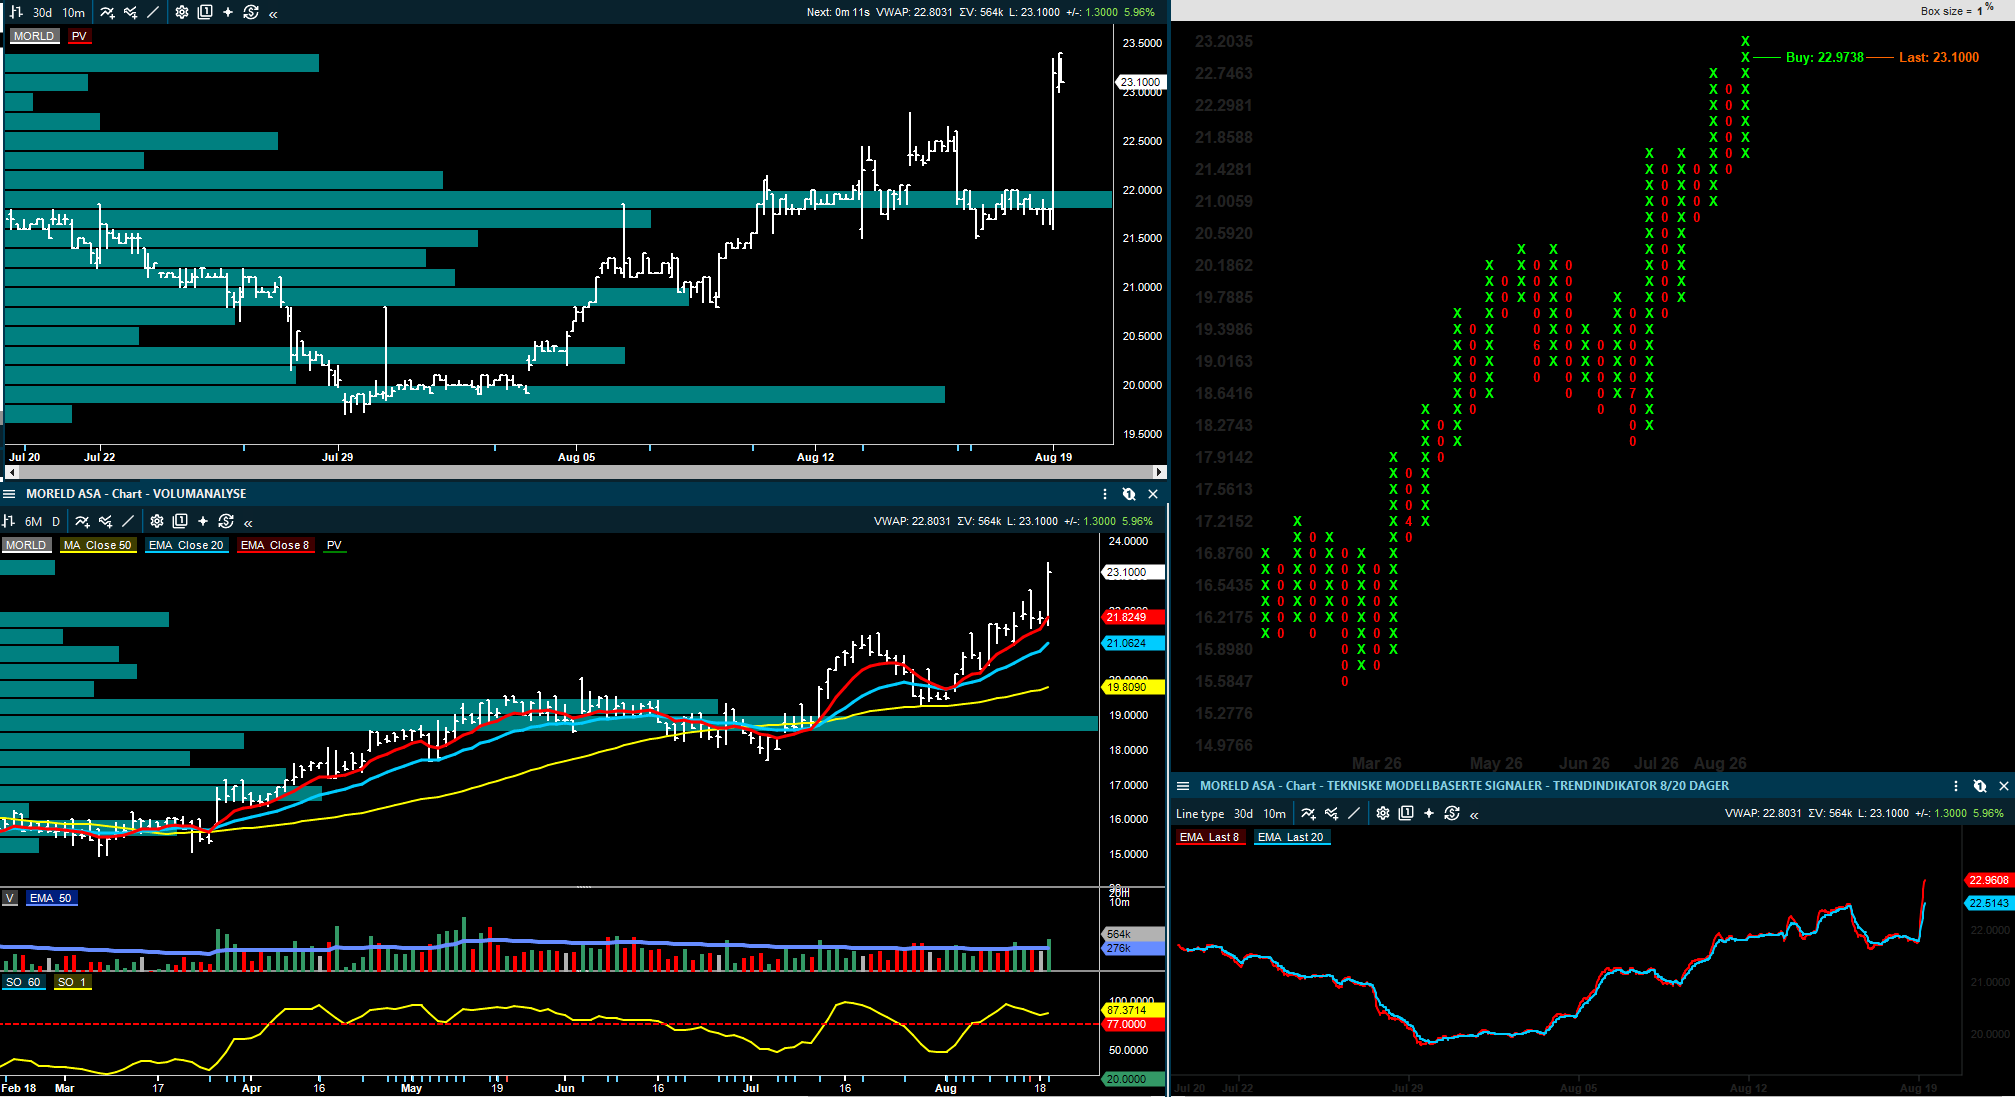
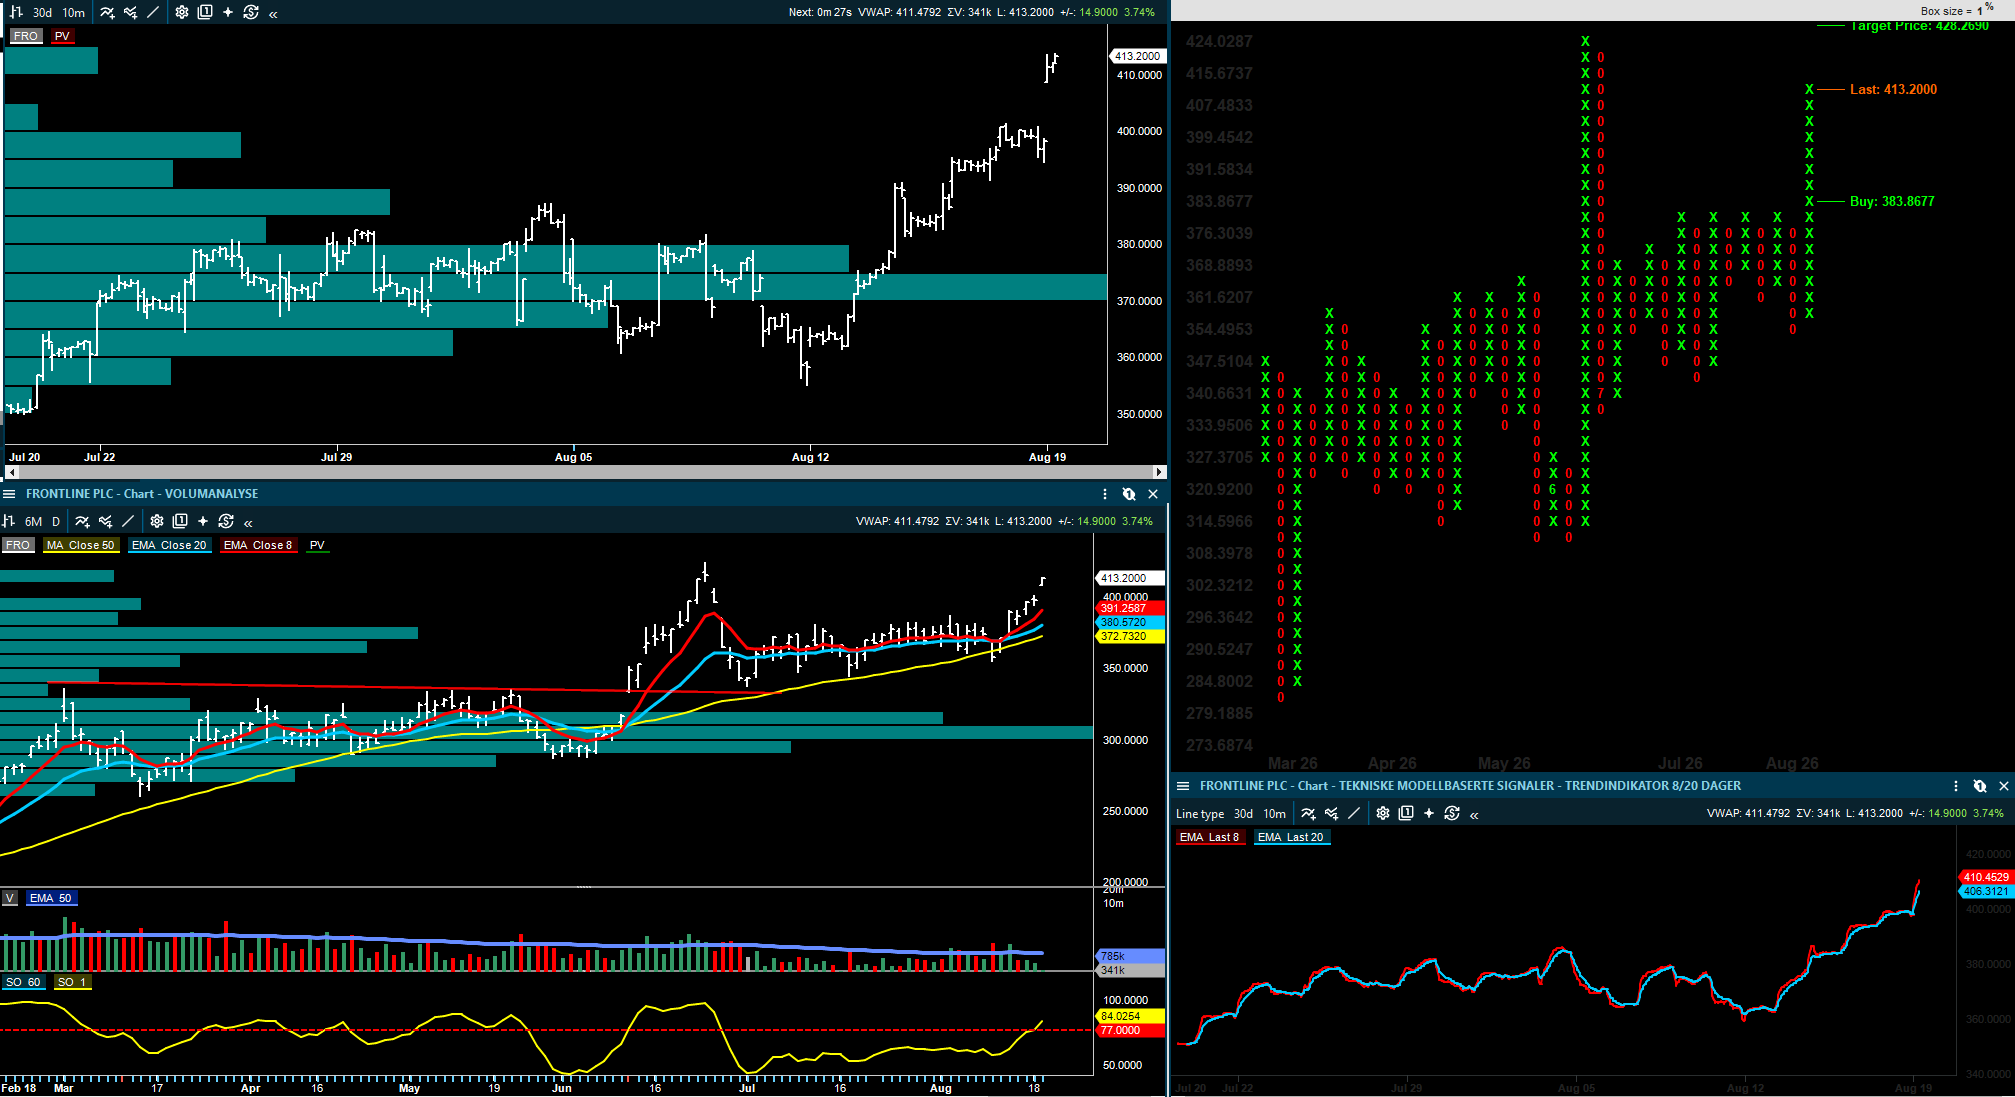
Morgenrapport 19. august: DOF slår forventningene, Lerøy trekker sjømat ned og Zaptec/BEWI viser styrke
Kort oppdatering
DOF
Underliggende EBITDA var bedre enn ventet, utbyttet ble løftet litt og ordreboken økte. Samtidig er 2026-guidingen justert ned på grunn av fartøytransaksjoner og Skandi Amazonas.
Lerøy/Austevoll
Lerøy skuffet på EBIT og prisrealisering, og Austevoll fikk svakere Austral. Det er mer et margin- og kostnadsspørsmål enn et volumspørsmål.
Zaptec/BEWI
To tydelige positive selskapsoppdateringer. Zaptec leverer rekord ordreinngang og kapasitetsløft, mens BEWI viser sterkere marginer og raskere gjeldsnedbygging.
Elopak/Multiconsult
Kvartalet forklarer hvorfor markedet fortsatt er forsiktig. Elopak leverer stabilt, men USA-usikkerheten øker. Multiconsult får kutt i kursmål etter svak utnyttelse og lavere ordreinngang.
Energi og shipping
TGS får nye kontrakter, Moreld nevnes i en stor Namibia-kontrakt, OKEA nedgraderes etter sterk kursutvikling, og tankratene løftes av geopolitisk uro.
Innledning
Fått lest en rekke nye selskapskommentarer siden gårsdagens rapport. På den positive siden får vi flere eksempler på selskaper der kontantstrøm, ordreinngang eller kapasitetsutnyttelse ser bedre ut enn ventet. DOF, Zaptec og BEWI er de tydeligste eksemplene på dette. På den mer negative siden viser Lerøy, Austevoll, Elopak og Multiconsult at markedet raskt straffer selskaper der vekst, marginer eller ordreinngang blir mer usikkert.
Flere av morgenrapportene peker samtidig i samme retning i flere sektorer. Olje- og offshorebildet er fortsatt støttet av høye olje- bensin og dieselpriser og aktivitet i subsea, men aksjene har også steget mye. I sjømat er volumene fortsatt viktige, men investorene blir nå mer opptatt av prisrealisering, kostnad inn i tredje kvartal og hvor troverdig guidingen er. I shipping er ratene sterke, særlig i tank, men mye av bevegelsen er drevet av geopolitikk og kan derfor skifte raskt.
Odfjell Drilling og Solstad Maritime:
Odfjell Drilling fortsetter å få støtte fra flere analyser etter Q2. Underliggende EBITDA var klart bedre enn ventet, utbyttet ble holdt på 0,25 dollar per aksje, og flere meglerhus trekker frem at selskapet har en meget sterk kontantstrømsprofil i offshore drilling. ABG peker på underliggende EBITDA 15 prosent over konsensus, mens Pareto omtaler kvartalet som en god rapport og at selskapet er tilbake i full drift etter hendelsen på Deepsea Atlantic.
Det interessante er likevel at ikke alle meglerhusene vil jage aksjen videre. Fearnley nedgraderer Odfjell Drilling til Hold, men beholder kursmålet på 106 kroner. Det handler ikke om at kvartalet var svakt, men om at kursen i større grad reflekterer verdsettelsen til selskapet. Dette er et viktig poeng i hele oljeservicebildet nå: sterke rapporter er ikke alltid nok dersom verdsettelsen allerede priser inn mye av dette.
Samme tankegang kommer tydelig frem i Solstad Maritime. SB1 Markets senker anbefalingen til Nøytral etter en svært sterk kursutvikling, men beholder kursmålet på 30 kroner. Det er altså ikke en negativ operasjonell vurdering, men en mer forsiktig vurdering av videre oppside etter at aksjen har steget kraftig.
Lerøy og Austevoll: rapportene minner investorene om at sjømat fortsatt handler mye om pris og kostnad
Lerøy Seafood leverte et svakere kvartal enn markedet ventet. Operasjonell EBIT endte på 574 millioner kroner, rundt 14 prosent under konsensus i flere av kommentarene. Volumene var ikke hovedproblemet. Utfordringen var svakere prisrealisering, svakere bidrag fra Sjøtroll og VAP, og en kostnadsguiding inn i tredje kvartal som ikke ga investorene nok trygghet. Pareto skriver at konsensus trolig må ned mer enn tre prosent for 2026-estimatene, mens DNB Carnegie anslår at konsensus-EPS kan komme ned 5–10 prosent.
ABG Sundal Collier er fortsatt mer positiv og peker på at EBIT var omtrent i tråd med egne estimater, samtidig som 2026-volumguidingen på 195.000 tonn blir gjentatt. Arctic omtaler oppdrettsdelen som bedre enn overskriften indikerer.
Likevel er det vanskelig å komme unna at rapporten ikke ga et tydelig nok signal om lavere kostnader eller bedre prisrealisering på kort sikt. Det er derfor aksjen får en litt svak mottakelse selv om de langsiktige argumentene for sjømat fortsatt er intakte.
Austevoll Seafood følger samme mønster, men med et ekstra lag gjennom de pelagiske eiendelene. ABG peker på at kjerne-EBIT var 20 prosent under konsensus, drevet av Lerøy og svakere bidrag fra øvrige eiendeler, særlig Austral. DNB Carnegie omtaler kvartalet som et betydelig EBIT-miss. Arctic er mer nyansert og mener de underliggende resultatene var omtrent som ventet, men helhetsbildet er at Austevoll i denne runden trekkes ned av både Lerøy og lavere pelagiske bidrag. Markedet reagerer negativt og trekker kursen ned 2,6 %.
Mowi, Salmon Evolution og Gigante Salmon
Mowi står i en annen posisjon enn Lerøy. Q2-tallene var i stor grad kjent på forhånd, og derfor har de siste kommentarene handlet mest om guiding, utbytte og hva selskapet sier om markedsbalansen fremover. DNB Carnegie mener guidingen ser for konservativ ut, mens SEB trekker frem at Mowi har god eksponering mot sterkere fundamentale forhold og normalisering av tilbudssiden. Fearnley og Arctic holder også fast ved en positiv vurdering, mens Pareto er mer forsiktig og beholder Hold etter en rapport de omtaler som litt på den svake siden.
Salmon Evolution er fortsatt en venteposisjon for markedet. Arctic skriver at investeringscaset i praksis handler om skala og fase 2, mens Pareto senker kursmålet til 5,2 kroner etter Q2, men beholder Kjøp. Kvartalet i seg selv var ikke spesielt viktig, men volumguidingen og tempoet i oppbyggingen bestemmer hvor raskt markedet vil betale for fremtidig inntjening.
Gigante Salmon er den mest negative sjømatoppdateringen i denne runden. DNB Carnegie senker anbefalingen til Hold etter at selskapet kuttet 2027- og 2028-guidingen betydelig. Når 2027-volumene kuttes fra 8.300 tonn til 5.800 tonn, og 2028 også guides til 5.800 tonn mot DNBs tidligere forventning på 15.000 tonn, blir usikkerheten rundt skaleringsplanen langt større. SB1 Markets ventet også en tydelig negativ kursreaksjon etter rapporten.
Zaptec og BEWI: to positive rapporter
ABG Sundal Collier omtaler Zaptec-rapporten som rekordsterk på flere områder, med salg fem prosent over egne forventninger, EBITDA ti prosent over og rekordhøy ordreinngang 60 prosent over ABGs estimat. Det viktigste i kommentaren er ikke bare at tallene slår forventningene, men at etterspørselen ligger foran kapasiteten, samtidig som ny kapasitet i Ungarn kommer på plass i tredje kvartal. Pareto peker på samme bilde: sterk kommersiell utvikling og tydeligere positive skalaeffekter.
BEWI leverer også et kvartal som skiller seg positivt ut. Pareto omtaler det som et kraftig resultatløft, med justert EBITDA 24 prosent over konsensus og gjeldsgraden redusert til 2,7x ganger fra 4,0x ganger. SB1 Markets viser til EBIT 63 prosent over konsensus, mens Arctic forventer en positiv kursreaksjon etter sterkere tall over hele linjen. For investorer som har ventet på at BEWI skal få ned gjelden og vise bedre marginer, var dette en positiv rapport.
Link Mobility, Bouvet og Vow:
Link Mobility leverer ikke en eksplosiv rapport, men den er god nok til å støtte bildet av gradvis bedring. ABG beskriver selskapet som tilbake i vekst, med organisk bruttofortjenestevekst på to prosent etter minus én prosent i første kvartal. Arctic peker på tall omtrent i tråd med forventningene og gjentatt H2-guiding, mens SB1 fremhever at litt svakere vekst blir motvirket av god kostnadskontroll.
Bouvet får en mer positiv mottakelse. ABG viser til EBIT ni prosent over forventning, bedre faktureringsgrad og et mer positivt markedssyn med økt aktivitet og flere henvendelser. Pareto skriver at EPS var 14 prosent over grunnet høyere marginer. Rapporten demper bekymringen for marginpress og viser at selskapet fortsatt har evne til å løfte inntjeningen gjennom bedre miks og kostnadskontroll.
Vow er en mindre, men interessant oppdatering hvor SB1 Markets beholder Nøytral og kursmål 2,5 kroner, men skriver at Q2 var sterkt og at positive estimatrevisjoner trolig vil komme. Her er investeringsbildet fortsatt preget av balanse og prosjektgjennomføring, men kvartalet viser at inntjeningen kan komme raskere enn ventet når prosjektene kommer inn.
Elopak og Multiconsult:
Elopak er et godt eksempel på at et kvartal kan være stabilt og likevel gi lavere kursmål. DNB Carnegie omtaler Q2 som et stabilt kvartal og mener selskapet beveger seg i riktig retning, blant annet gjennom bedre India-marginer og prisjusteringer som demper råvarepresset. Samtidig har flere meglerhus kuttet kursmål fordi den amerikanske veksten ser mindre sikker ut. ABG kutter til 38 kroner fra 43, mens SB1 kutter til 43 kroner og Pareto ligger på 37 kroner med Hold. Det er særlig Nippon-forsinkelsen i Little Rock og svakere vekstutsikter i Americas som gjør markedet mer forsiktig.
Multiconsult får en klart svakere vurdering, hvor SB1 Markets nedgraderer til Nøytral og kutter kursmålet til 160 kroner fra 190, mens DNB Carnegie senker til 155 kroner fra 165 og ABG til 175 kroner fra 190. Fellesnevneren er svakere utnyttelse, lavere faktureringsgrad og mer usikker ordreinngang. Dette gjør at marginbedringen fortsatt fremstår som et arbeid under utvikling og ikke er ferdig. ABG beholder Kjøp fordi verdsettelsen ikke er krevende, men det er tydelig at rapporten reduserte tilliten til 2026-estimatene.
Energi og oljeservice: TGS får kontrakter, Moreld nevnes i Namibia og OKEA tas ned til Nøytral
I oljeoppdateringene peker oppdateringene på fortsatt høy aktivitet, men også på en mer selektiv utvikling for selskapene. TGS har fått en 110 dagers 3D-kontrakt i Middelhavet, og ABG omtaler den som en relativt stor kontrakt. Samtidig mener ABG at tredje kvartal blir sterkt for kontraktsmarkedet, mens SEB omtaler TGS som Hold og SB1 Markets holder fast ved Selg med kursmål 100 kroner. Det betyr at kontraktene isolert sett er positive, men de endrer ikke anbefalingene på selskapet.
Moreld får en tydelig positiv selskapskommentar fra Pareto etter meldinger om at Ocean Installer skal være front-runner for en stor SURF-kontrakt i Namibia. Pareto beholder Kjøp og kursmål 28 kroner. For Moreld er dette viktig fordi markedet fortsatt forsøker å vurdere hvor stor inntjeningskraft Ocean Installer kan få når subsea-aktiviteten fortsatt holder seg høy.
SB1 Markets gjør samtidig en mer balansert vurdering av OKEA. Kursmålet løftes marginalt til 39 kroner fra 38, men anbefalingen senkes til Nøytral etter en kursoppgang på over 70 prosent hittil i år. SB1 peker på høy operasjonell gearing, bedre olje- og gasspriser, Bestla-utviklingen og forventninger om mulig utbytte fra 2027. Nedgraderingen handler derfor mest om redusert oppside etter en sterk oppgang, ikke om en svekket vurdering av selskapet.
Shipping: ratene er sterke, men mye skyldes geopolitikk
Tankratene har fått nytt løft denne morgenen og VLCC-rater i US Gulf er omkring 132.000 dollar dagen og suezmax-rater på 165.100 dollar dagen, mens Pareto skriver at VLCC-rater i Atlanteren nærmer seg 200.000 dollar dagen etter flere dager med kraftig oppgang. ABG viser samtidig at shippingselskapene under sin dekning handles til rundt 1,14 ganger P/NAV.
For norske investorer er dette positivt for tanksentimentet, men rapportene minner også om at bevegelsen i stor grad skyldes geopolitisk uro og endringer i tonn-mil. Dersom uroen gir lengre seilingsdistanser og flåtebinding, er det positivt for ratene. Dersom den derimot stopper lastene, kan effekten bli annerledes. Flex LNG leverte samtidig bedre enn ventet i Q2 på fast spotmarked, mens Fearnley også peker mot Höegh Autoliners foran Q2 med forventning om en god rapport.
Bank, finans og øvrige selskaper: flere mindre, men viktige endringer
IWS får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 65 kroner. Hovedpoenget er en kombinasjon av rundt 10 prosent direkteavkastning, god NAV-støtte og begrensede estimatendringer inn mot Q2.
Cambi leverer et svakere EBITDA-bilde hos Pareto på kontraktstiming og inntektsmiks, mens DNB Carnegie mener EBITDA var omtrent i tråd, men at bruttomarginene var lavere enn ventet.
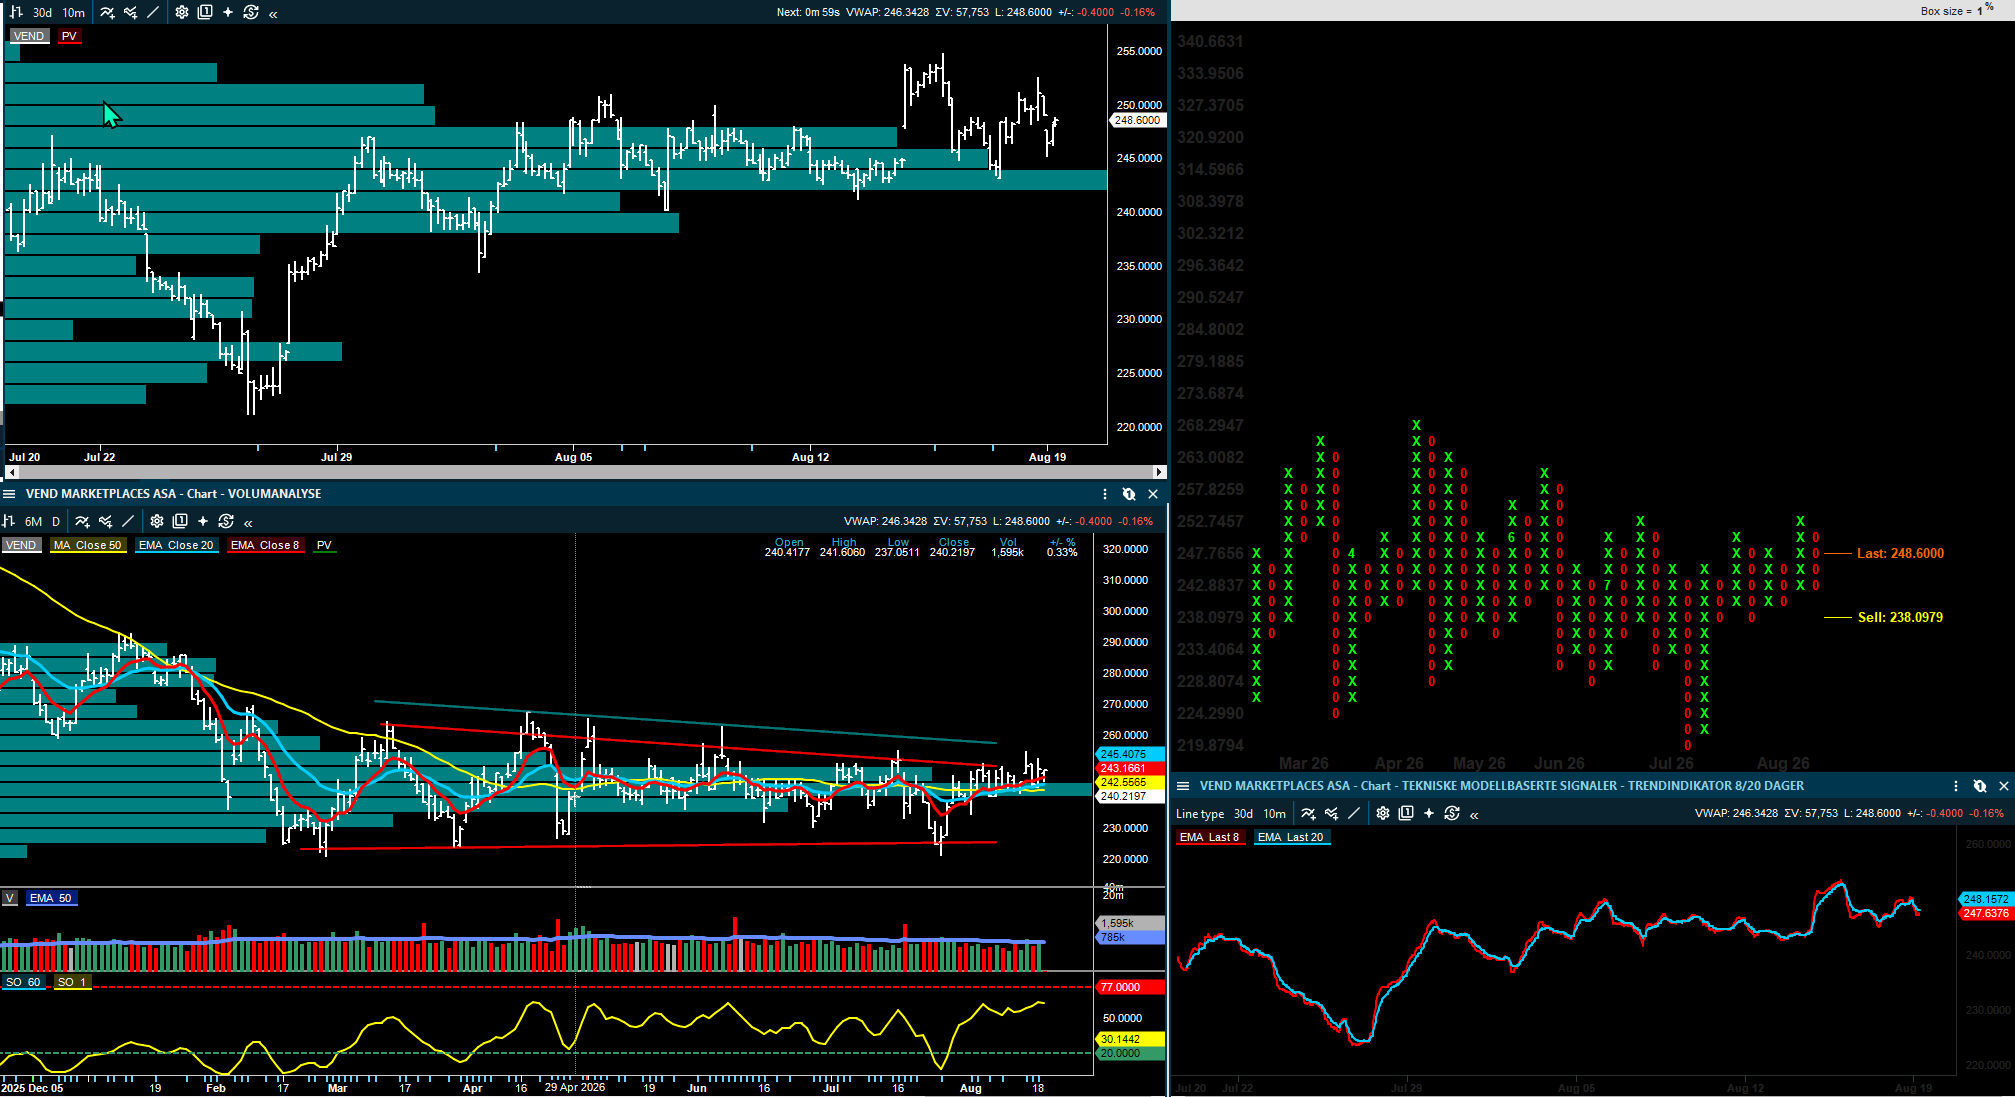
Det kommer også flere vekst- og småselskapskommentarer. Arctic gjentar Kjøp og kursmål 25 kroner for Fjord Defence, som de mener står foran betydelig vekst. Norsk Titanium får Kjøp og kursmål 3,2 kroner fra Arctic, men med forbehold om at synligheten fortsatt er begrenset. Vend Marketplaces omtales av ABG med Kjøp og kursmål 365 kroner etter en gjennomgang av online classifieds-markedet, mens et eget notat peker på at en finansiell kjøper teoretisk kan betale betydelig over dagens kurs dersom Adevinta-andelen og netto kontantposisjon brukes aktivt i transaksjonsbildet.
Kursmål og anbefalingsendringer jeg har fått med meg:
Pareto Securities beholder kursmålet for DOF på 139 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DOF på 148 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DOF på 135 kroner, Kjøp.
SEB beholder kursmålet for DOF på 132 kroner, Kjøp.
Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
Pareto Securities hever kursmålet for Odfjell Drilling til 115 kroner, gjentar Kjøp.
ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, senker til Hold.
SB1 Markets beholder kursmålet for Solstad Maritime på 30 kroner, senker til Nøytral.
Pareto Securities beholder kursmålet for Moreld på 28 kroner, Kjøp.
SB1 Markets hever kursmålet for OKEA til 39 kroner (38), senker til Nøytral.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
ABG Sundal Collier beholder kursmålet for Lerøy Seafood på 56 kroner, Kjøp.
Arctic Securities beholder kursmålet for Lerøy Seafood på 50 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Lerøy Seafood på 46 kroner, Hold.
Pareto Securities beholder kursmålet for Lerøy Seafood på 44 kroner, Hold.
SEB beholder kursmålet for Lerøy Seafood på 43 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Austevoll Seafood på 115 kroner, Kjøp.
Arctic Securities beholder kursmålet for Austevoll Seafood på 100 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Austevoll Seafood på 92 kroner, Hold.
Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.
Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.
SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.
Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.
Pareto Securities senker kursmålet for Salmon Evolution til 5,2 kroner, gjentar Kjøp.
Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.
DNB Carnegie senker anbefalingen for Gigante Salmon til Hold.
ABG Sundal Collier beholder kursmålet for Zaptec på 60 kroner, Kjøp.
Pareto Securities beholder kursmålet for Zaptec på 48 kroner, Kjøp.
Arctic Securities beholder kursmålet for BEWI på 25 kroner, Kjøp.
Pareto Securities beholder kursmålet for BEWI på 24 kroner, Kjøp.
SB1 Markets beholder kursmålet for BEWI på 23 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Link Mobility på 40 kroner, Kjøp.
Arctic Securities beholder kursmålet for Link Mobility på 31 kroner, Kjøp.
Pareto Securities beholder kursmålet for Bouvet på 50 kroner, Hold.
ABG Sundal Collier beholder kursmålet for Bouvet på 45 kroner, Hold.
SB1 Markets beholder kursmålet for Vow på 2,5 kroner, Nøytral.
Pareto Securities beholder kursmålet for Cloudberry Clean Energy på 14 kroner, Kjøp.
SB1 Markets beholder kursmålet for Cloudberry Clean Energy på 13 kroner, Nøytral.
Pareto Securities beholder kursmålet for Elmera Group på 32 kroner, Hold.
ABG Sundal Collier senker kursmålet for Elopak til 38 kroner (43), gjentar Kjøp.
SB1 Markets senker kursmålet for Elopak til 43 kroner, gjentar Kjøp.
Pareto Securities senker kursmålet for Elopak til 37 kroner, gjentar Hold.
SB1 Markets senker kursmålet for Multiconsult til 160 kroner (190), senker til Nøytral.
ABG Sundal Collier senker kursmålet for Multiconsult til 175 kroner (190), gjentar Kjøp.
DNB Carnegie senker kursmålet for Multiconsult til 155 kroner (165), gjentar Hold.
Pareto Securities beholder kursmålet for Cambi på 26 kroner, Kjøp.
SEB hever kursmålet for SpareBank 1 Nord-Norge til 165 kroner (157), senker til Selg.
SB1 Markets beholder kursmålet for IWS på 65 kroner, Kjøp.
Arctic Securities beholder kursmålet for Fjord Defence på 25 kroner, Kjøp.
Arctic Securities beholder kursmålet for Norsk Titanium på 3,2 kroner, Kjøp.
Oppsummering
DOF, Odfjell Drilling, Zaptec og BEWI leverer rapporter som gir investorene mer å bygge på. Likevel er ikke alle meglerhusene villige til å løfte anbefalingene videre, fordi flere av aksjene allerede har hatt sterke kursløft.
I sjømat er bildet mer krevende. Mowi får støtte fordi guidingen kan være konservativ og markedsbalansen ser bedre ut fremover, mens Lerøy og Austevoll må forklare svakere marginer og prisrealisering. Salmon Evolution og Gigante Salmon viser på hver sin måte at oppskalering tar tid, og at markedet vil kreve mer klare signaler for volum- og kostnadsguidingen.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted
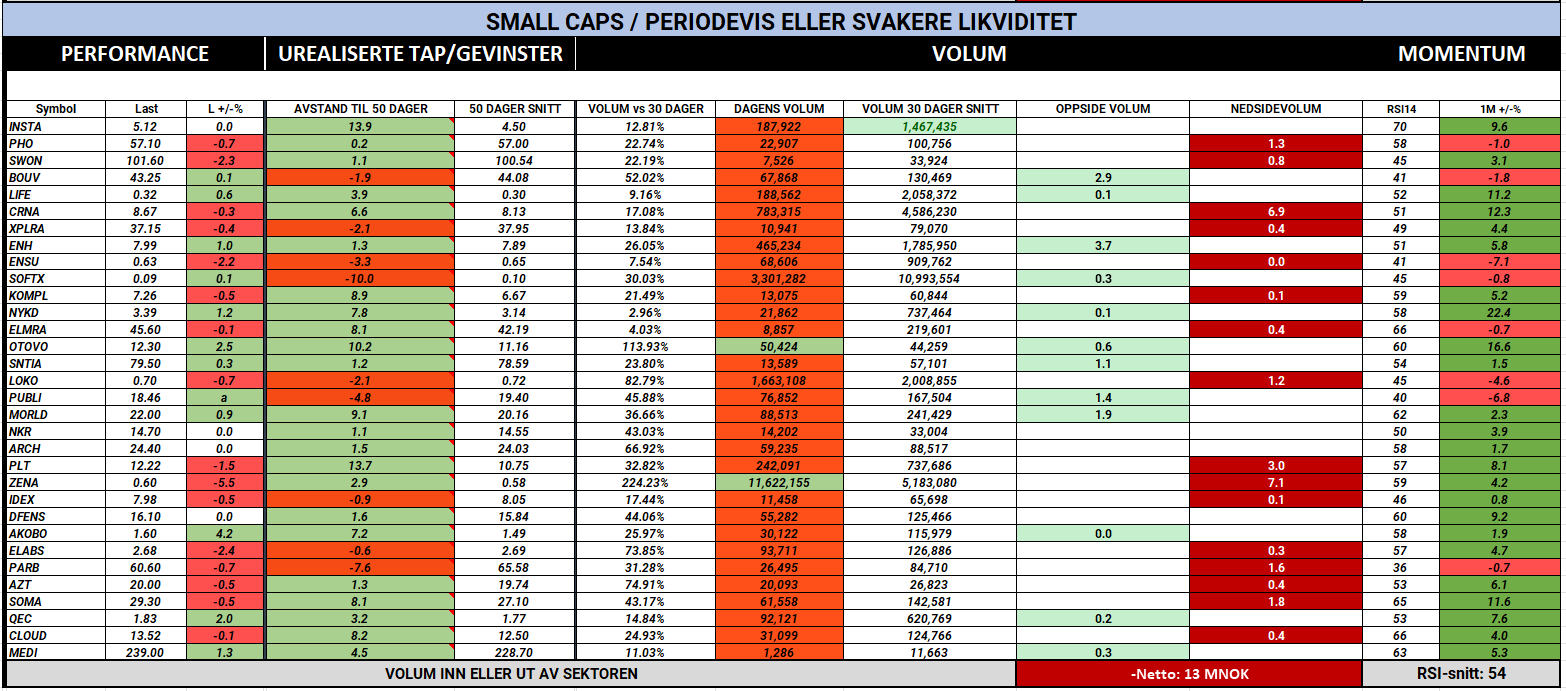
Inside Oslo Børs - Hvor går kapitalen??
Posted
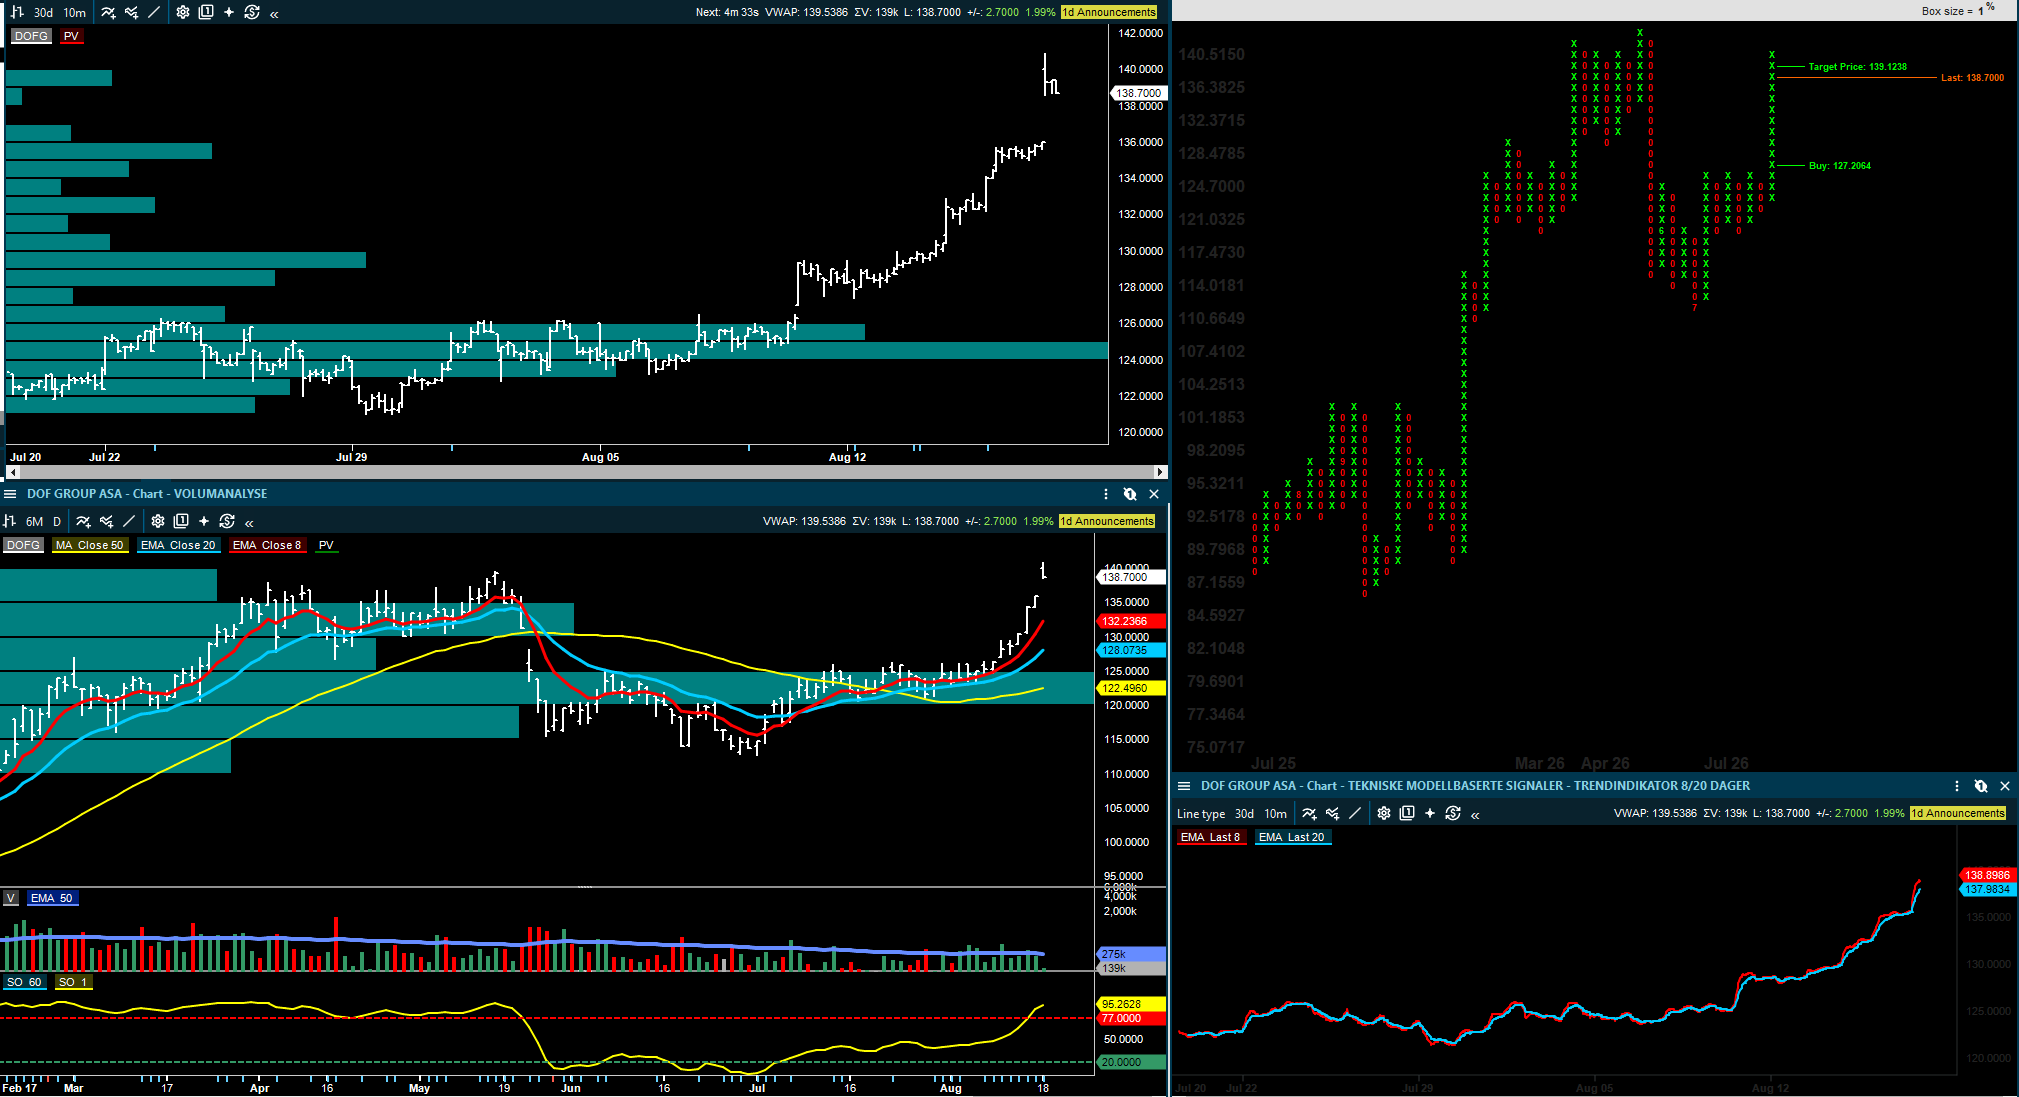
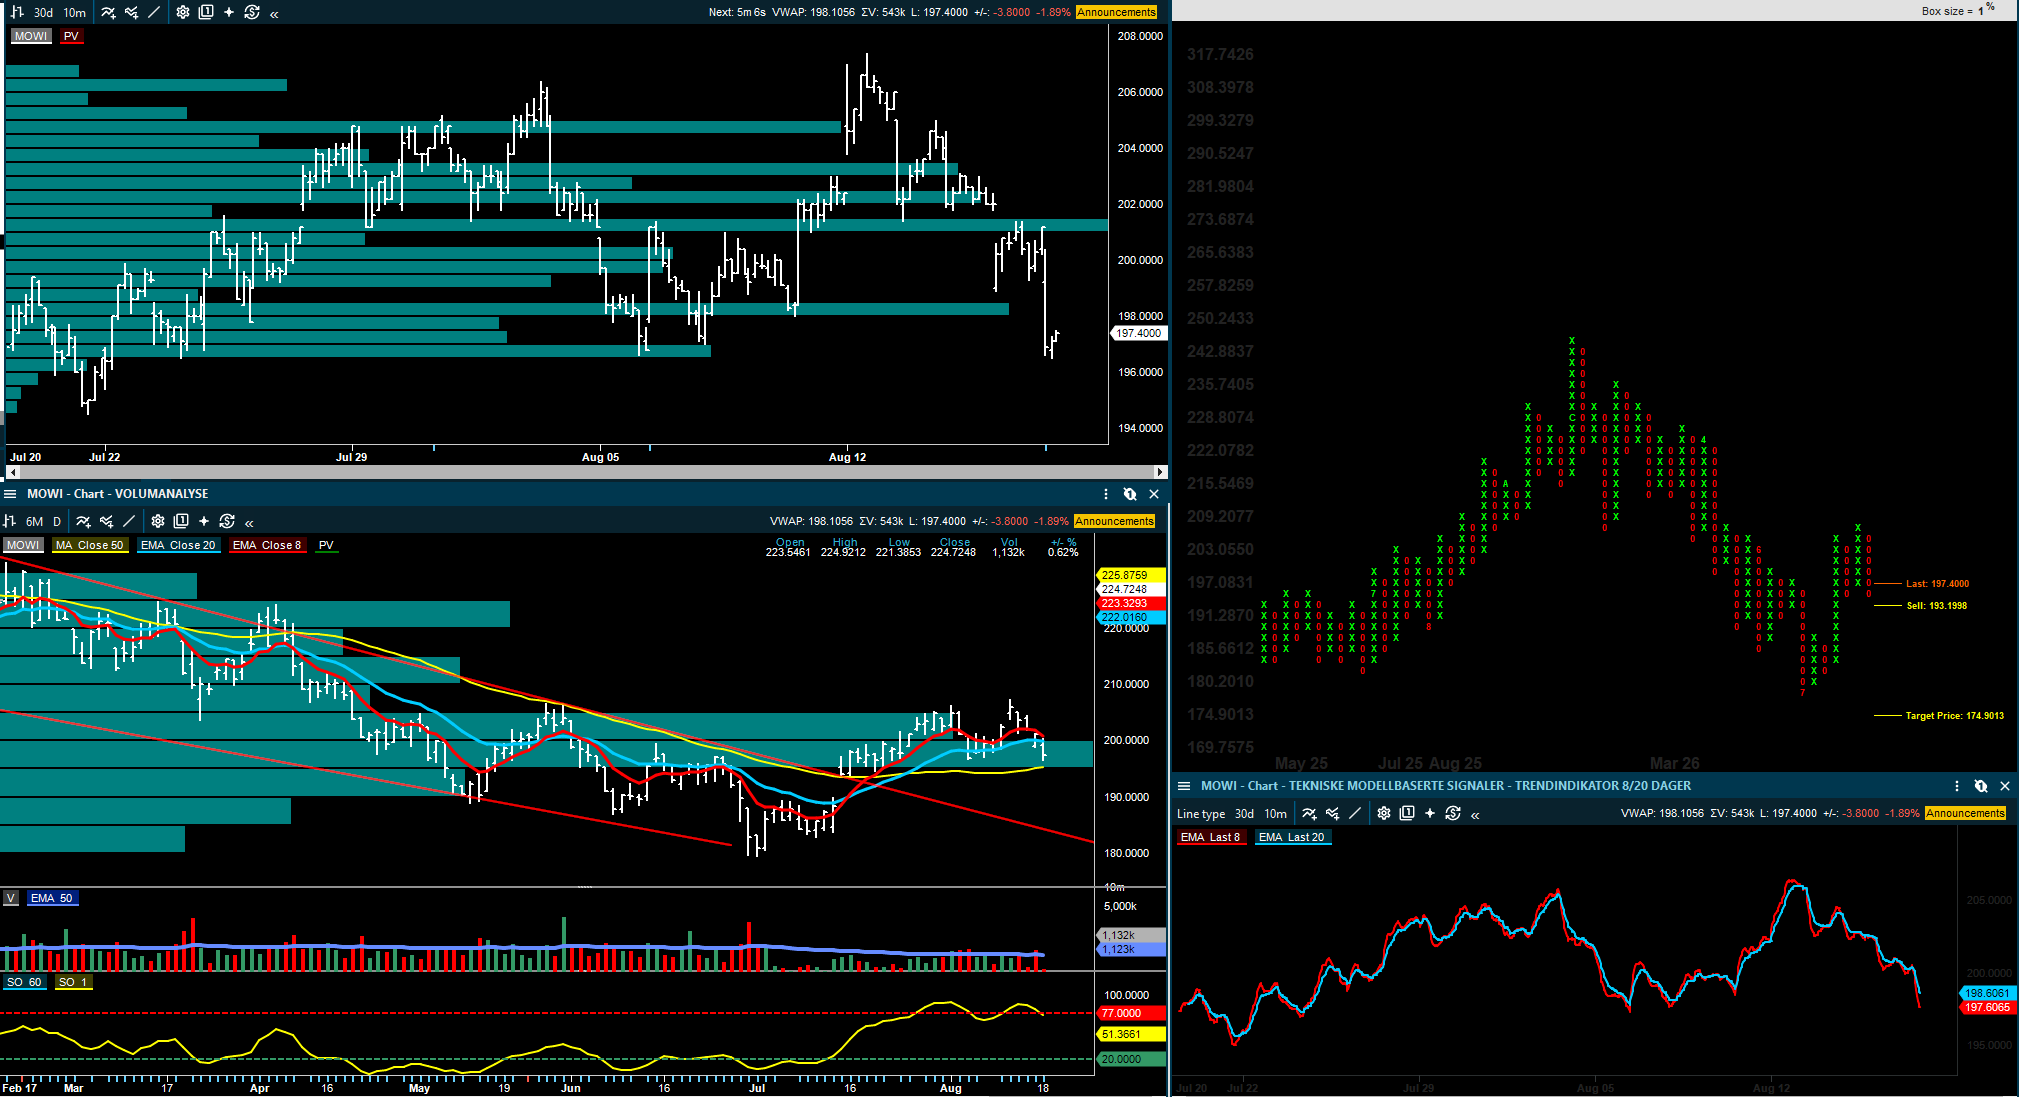
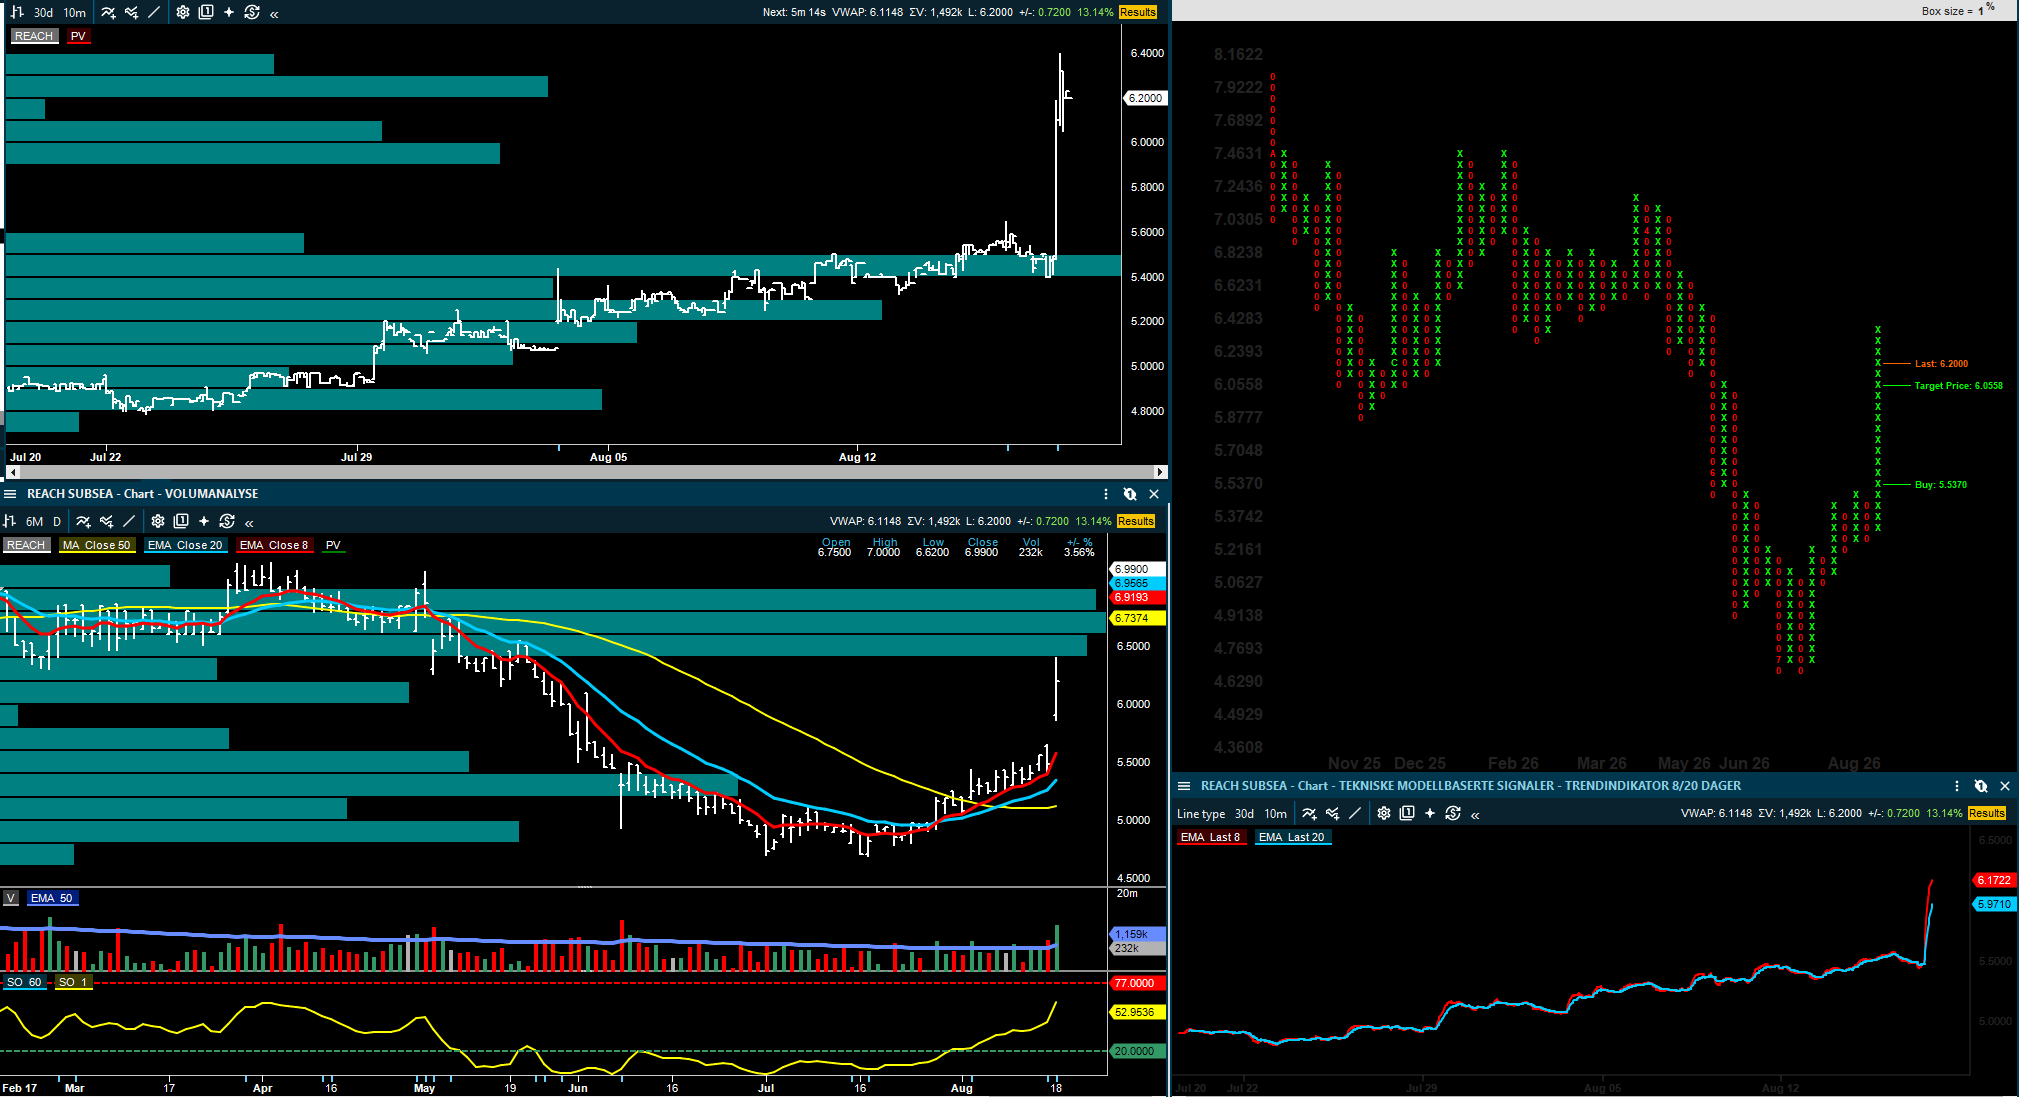
Morgenrapport 18. august: Kursmålene til DOF og Subsea 7 løftes, Odfjell leverer og Mowi får mer blandede vurderinger
Inside Oslo Børs: Når det gjelder den tekniske tilstanden på Oslo Børs er det en rekke modne trender og da spesielt innenfor de viktigste sektorene - olje, shipping, og forsvar. Det gjør det vanskeligere å "stole" på nye tekniske signaler og spesielt når de fleste selskapene nå har fått levert sine resultater.
En sterk respons på tallene, som kommer langt ut i en moden trend kan også representere en klassisk akselerasjon, som får inn de siste investorene før det etableres en mellomlangsiktig toppformasjon.
Tror jeg nesten ikke har gått gjennom en tilsvarende lang periode, hvor globale makronyheter konstant skaper bevegelser i aksjene. Og det negative her er ikke at det faktisk er bevegelser, men det at det er så liten forutsigbarhet på når og hvilke meldinger som kommer. Dette skaper usikkerhet omkring de tekniske signalene og trendene.
Modne trender skaper utfordringer for nye investorer ettersom man ikke vet hvor lenge disse får lov til å vedvare. Et teknisk signal kan bli kansellert på noen timer eller over natten av Trump eller en ayatollah.
Vi har med å gjøre et marked som begynner å bli gjennomanalysert, de modne trendene øker den kortsiktige risikoen og det er mange investorer inne i de nevnte temaene.
Når jeg går gjennom min tekniske rutine, flere ganger om dagen, finner jeg flere interessante formasjoner og signaler, men siden disse kommer stort sett i modne og overkjøpte trender blir det vanskelig å kunne stole fullt ut på hvilken kvalitet det er på de enkelte tekniske modellene. Fortsetter å scanne gjennom markedet og sender ut kommentarer på tekniske modeller når risk/reward synes å være gunstig.
Kort oppdatering
DNB Carnegie har snudd til mer positivt på DOF, løfter anbefalingen til Kjøp, og kursmålet heves samtidig til 150 kroner fra 140 kroner. Meglerhuset er av den oppfatning at subseaveksten kan komme uten at avkastningen svekkes. I samme sektor hever DNB Carnegie kursmålet for Subsea 7 til 400 kroner fra 340 kroner, der begrunnelsen er både bedre marginutsikter og muligheten for høyere verdsettelse for det kombinerte selskapet.
Odfjell Drilling leverte et kvartal som ser bedre ut enn hva overskriftene alene skulle tilsi. BOP-hendelsen på Deepsea Atlantic og forsikringseffekter gjør tallene mer vanskelig å lese, men meglerhusene peker ganske samlet på at underliggende EBITDA var bedre enn ventet, at riggen er tilbake i drift, og at utbyttet ble holdt uendret.
På sjømat leverte Mowi tallene, hvor operasjonelt EBIT var kjent på forhånd, men rapporten ga likevel flere signaler: utbyttet var bedre enn ventet, volumguidingen ble stående, mens kostnads- og utsiktene for annet halvår var mer blandet. Salmon Evolution leverte i tråd med forventningene på resultatet, men kuttet slaktingsguidingen, og Gigante Salmon skiller seg negativt ut med operasjonelle utfordringer.
I industridelen var Elopak en lettelse etter en svak start på året. EBITDA kom omtrent på forventning, EMEA så bedre ut, og prisøkninger kan gi videre hjelp inn i Q3. Multiconsult var motsatt: svakere omsetning, lavere faktureringsgrad og klar resultatmiss gjør at estimatene trolig må ned. Reach Subsea var et positivt lyspunkt med kraftig bedring i prosjektgjennomføring og en ordrereserve rundt 1,9 milliarder kroner.
Bankkommentarene peker på bedre Q2 enn fryktet i norske sparebanker. ABG skriver at sektoren samlet slo konsensus på resultat før skatt, mens flere enkelthus løfter kursmål etter rapportene. Shippingbildet er også mer positivt for tank enn før helgen, drevet av høyere oljepris, Hormuz-risiko og kraftig løft i suezmax-ratene.
Innledning
Dagens kommentarer har en klar rød tråd: markedet belønner selskaper der kontantstrømmen, ordreboken eller utbytteevnen blir opprettholdt eller bedret, mens selskaper med lavere omsetning, svakere guiding eller operasjonell usikkerhet får mindre å gå på. Det gjør at samme rapporteringssesong gir svært ulike aksjekonklusjoner, og selv internt innenfor sektorer som ellers drar nytte av samme makrobilde.
I Olje og oljeservice handler mye om kvaliteten på kontantstrømmen. Subsea, offshore drilling og utvalgte serviceselskaper har fortsatt støtte fra høyere oljepris og en sterkere investeringsvilje offshore fra oljeselskapene. Samtidig viser TGS-kommentarene at kontrakts nyheter ikke nødvendigvis er nok til å endre synet på aksjen ettersom kontantstrømmen fortsatt er ser ut til å være hovedbekymringen.
I sjømat og industri er bildet mer nyansert. Mowi er stabil, men ikke entydig sterk, hvilket kan hemme oppsiden på kort sikt. Salmon Evolution og Gigante Salmon viser at landbasert oppdrett fortsatt må vise biologisk kontroll og steady volumleveranser. Elopak får betalt for å være mindre svakt enn fryktet, mens Multiconsult minner markedet om at kapasitetsutnyttelse og faktureringsgrad raskt slår inn i marginene.
DOF og Subsea 7:
Den mest markerte kursmålsendringen denne morgenen kommer i DOF og Subsea7. DNB Carnegie hever anbefalingen til Kjøp for DOF og løfter kursmålet til 150 kroner fra 140 kroner. Meglerhuset ligger omtrent på linje med selskapets eget konsensus for Q2 og 2026-EBITDA, men blir mer positiv til 2027 og 2028. Begrunnelsen er at den sterke AHTS-markedet, nylige kontrakter og flåteendringer gjør at veksten kan komme uten at avkastningsutsiktene svekkes. DNB Carnegie peker også på mulig kvartalsutbytte på USD 0,4 per aksje fra 2027, som i deres regnestykke gir en annualisert yield rundt 11 prosent.
For investorer er dette viktig fordi DOF ikke bare vurderes på neste kvartal. Spørsmålet er om selskapet kan bruke et sterkt subsea- og AHTS-marked til å bygge en mer forutsigbar utbyttekapasitet. DNBs oppgradering tyder på at meglerhuset mener svaret i større grad er ja enn tidligere.
Også Subsea 7 får et klart løft. DNB Carnegie hever kursmålet til 400 kroner fra 340 kroner og gjentar Kjøp. På selvstendig basis mener meglerhuset at aksjen nærmer seg fair value, men den kommende Saipem7-konstruksjonen endrer bildet. Når det kombinerte selskapet blir en global topp-tre-aktør innen oljeservice, mener DNB at markedet kan begynne å prise selskapet mer på størrelse, posisjon og marginpotensial enn på Subsea 7 alene.
Dette er et godt eksempel på hvorfor fusjonsbildet er mer enn bare regulatorisk risiko. Ja, gjennomgangen i EU, Brasil og Australia er fortsatt viktig. Men dersom transaksjonen kommer gjennom, blir spørsmålet om den nye enheten skal verdsettes nærmere de største globale oljeserviceselskapene. Det er dette DNB Carnegie nå indikerer med denne kursmålsendringen.
Odfjell Drilling: støy i regnskapet, men et bedre underliggende kvartal
Odfjell Drilling rapporterte et Q2 som ved første blikk er preget av Deepsea Atlantic-hendelsen og forsikringsoppgjøret. Derfor er det viktig å skille mellom rapporterte tall og underliggende drift. DNB Carnegie skriver at EBITDA eksklusive forsikringsinntekter og andre regnskapsposter var USD 129 millioner, mot DNBs estimat på USD 112 millioner og Bloomberg-konsensus på USD 119 millioner. Nettogjelden var omtrent på linje med forventningene, og kvartalsutbyttet ble holdt på USD 0,25 per aksje, tilsvarende en annualisert yield rundt 10 prosent basert på dagens valutakurs.
Meglerhusene er ganske samstemte. Pareto, Arctic, ABG, SB1 Markets, Fearnley og SEB beholder kjøpsanbefalinger, med kursmål fra 104 til 113 kroner. Det som går igjen, er at den finansielle effekten fra BOP-hendelsen ser mindre alvorlig ut enn fryktet, at riggen er tilbake i arbeid, og at utbyttegrunnlaget ikke er svekket på kort sikt.
For aksjen betyr dette at rapporten trolig leses mer som en bekreftelse enn som en ny veksthistorie. Odfjell Drilling har fortsatt god støtte fra kontraktsdekning, utbytte og et riggmarked der tilbudet er stramt. Men etter en sterk kursutvikling vil markedet trolig være mer opptatt av om utbyttet kan opprettholdes gjennom 2027 enn av én enkelt EBITDA-beat.
Mowi: stabil rapport som kan hemme oppsiden på kort sikt
Mowi leverte et kvartal der hovedtallet allerede var kjent. Operasjonelt EBIT kom på EUR 231 millioner, i tråd med den tidligere meldingen. Det som derfor fikk mest oppmerksomhet, var utbyttet, volumguidingen og kostnadskommentarene. Utbyttet på 2,30 kroner per aksje var bedre enn flere forventet, og volumguidingen for året ble gjentatt. Samtidig var bildet for annet halvår litt softere enn flere meglerhus hadde håpet på, særlig når det gjelder kostnader.
Dette forklarer spriket i meglerkommentarene. Arctic omtaler kvartalet som stabilt og beholder Kjøp med kursmål 250 kroner. Fearnley har også Kjøp, med kursmål 233 kroner, og viser til at EPS var rundt 8 prosent over konsensus samtidig som volumguidingen ble gjentatt. ABG og SEB ligger på kursmål 230 kroner og Kjøp, men SEB peker samtidig på at guidingen for andre halvår var noe skuffende. Pareto står på Hold og 200 kroner, og beskriver rapporten som mer negativ enn positiv.
Det er ikke uvanlig at Mowi splitter markedet på denne måten. Selskapet er stort, likvid og mer modent enn mange andre selskaper i sektoren, og dermed blir forventningene høye. Bedre utbytte er positivt, men det hjelper mindre dersom investorene samtidig bekymrer seg for at kostnadene øker. For aksjen blir Q3-kommentarene om kost per kilo og høstingsvolumer derfor viktigere.
Salmon Evolution, Gigante Salmon og Austevoll: vanskeligere for de mindre sjømatnavnene
Salmon Evolution leverte tall som i hovedsak var nær forventningene, men kuttet guidingen for slaktingen for 2026. Arctic beholder Kjøp og kursmål 6,5 kroner, mens Fearnley har Kjøp og kursmål 5,7 kroner. Pareto har Kjøp og kursmål 5,5 kroner. Meglerhusene leser rapporten ulikt, men det felles poenget er at markedet nå vil ha tydeligere biologisk stabilitet og bedre synlighet på volumene. Det hjelper at en høy andel av fisken ligger over 3,5 kilo, men lavere høstingsguiding gjør at aksjen fortsatt må overbevise.
Gigante Salmon var mer negativ. SB1 Markets peker på materielle operasjonelle utfordringer gjennom sommeren og skriver at det ikke er presentert en klar løsning. Når et selskap i oppbyggingsfasen møter biologiske eller tekniske problemer uten en tydelig plan for normalisering, flytter investorenes fokus seg raskt fra langsiktig kapasitet til kortsiktig finansiering, risiko og gjennomføring.
I Austevoll Seafood er bildet annerledes. Pareto har Hold og kursmål 91 kroner, og peker på sterk utvikling i marine. Det gir støtte til estimatene, men aksjen er også tett knyttet til Lerøy og sektorutviklingen. Spørsmålet er om hvor mye av bedringen i marine ingredienser som allerede er priset inn.
Elopak og Multiconsult
Elopak leverte et kvartal som i stor grad traff forventningene, og nettopp derfor ble rapporten en lettelse for markedet. Etter en svak start på året var investorene mer opptatt av om problemene i Q1 var varige enn av små avvik i Q2. Inntektene kom rundt EUR 304 millioner, mens justert EBITDA kom rundt EUR 45 millioner. Arctic omtaler kvartalet som betryggende, ABG peker på bedre margin i EMEA, og SB1 Markets skriver at overskriftstallene var litt softe, men at den underliggende utviklingen var litt mer positiv.
Forskjellen mellom regionene er likevel viktig. Pareto mener kostnadspresset i EMEA er mindre tungt enn før, men peker samtidig på softere utsikter i USA. SEB har Kjøp og kursmål 49 kroner og beskriver rapporten, som omtrent som ventet, men med en tydelig produktmikseffekt. For aksjen er hovedpoenget at Q2 demper frykten for at Q1-problemet var starten på en større svekkelse. Det gir bedre arbeidsro, men ikke nødvendigvis at meglerselskapene foretar et kraftig estimatløft umiddelbart.
Multiconsult leverte en svak selskapsrapport, hvor SB1 Markets viser til justert EBITA på 108 millioner kroner, rundt 20–21 prosent under deres og konsensus’ forventninger. ABG er enda mer restriktiv og peker på justert EBITA på 93 millioner kroner, 25 prosent under forventning, drevet av lavere omsetning, svakere faktureringsgrad og lavere bemanning. SEB skriver at justert EBITA var 37 prosent under deres estimat og 33 prosent under konsensus, mens organisk vekst på 0,7 prosent var klart lavere enn de rundt 4 prosentene selskapet har levert de siste kvartalene.
Når konsulentselskaper mister faktureringsgrad, slår det raskt inn i marginene. Det betyr ikke nødvendigvis at den langsiktige historien er ødelagt, men Q2 gjør at markedet trenger mer bevis på bedre kapasitetsutnyttelse før aksjen får fullt gjennomslag for kjøpsanbefalingene som fortsatt står hos flere meglerhus.
Reach Subsea, Nordic Mining, Appear og Pexip
Reach Subsea var en av de mer positive mindre selskapskommentarene. Arctic beholder Kjøp og kursmål 8 kroner etter et Q2-rebound, med bedre kapasitetsutnyttelse, bedre prosjektgjennomføring, EBIT på 192 millioner kroner og ordrereserve rundt 1,9 milliarder kroner. I kredittkommentaren peker Arctic også på at EBITDA var 20 prosent over deres estimat og at gearing fortsatt lå rundt 1,5x. Det gjør rapporten til en praktisk bekreftelse på at selskapet får bedre uttelling på prosjektene.
Nordic Mining fikk en mer krevende kommentar fra SB1 Markets, som ikke har en rating på aksjen. Meglerhuset peker på behovet for å adressere kortsiktig likviditet. Det er ikke en ordinær kjøps- eller salgsanalyse, og SB1 opplyser at de er finansiell rådgiver for selskapet, men kommentaren er likevel relevant fordi likviditet nå er et sentralt punkt for selskapet.
Appear får fortsatt Kjøp hos SB1 Markets, men kursmålet senkes til 60 kroner fra 70 kroner. Begrunnelsen er at aktiviteten ventes å bli lavere de neste tolv månedene etter signalene fra Q2-rapporten. Samtidig peker meglerhuset på at mer tilbakevendende supportinntekter løfter kvaliteten i inntjeningen, og at aktiviteten kan normaliseres fra andre halvår 2027 når kostnadsbasen allerede er på plass.
Pexip ble trukket frem i en Arctic-kommentar etter et nytt solid kvartal. Kommentaren peker på 18 prosent vekst, sterk fri kontantstrøm, utbytte og medvind fra forsvar og sikker kommunikasjon. Dette er ikke en formell analyse, men er relevant fordi Pexip nå trekkes frem som et norsk programvareselskap med både vekst og økt kontantstrøm.
TGS, Equinor og offshoremarkedet: kontrakter hjelper, men kontantstrøm avgjør
TGS annonserte både en flerårig AI-modellkontrakt og et multiklientprosjekt. SB1 Markets estimerer verdien til rundt USD 5–10 millioner for AI-kontrakten og nær USD 15 millioner for multiklientprosjektet, men beholder Selg og kursmål 100 kroner. Det illustrerer poenget i TGS på kort sikt: nye kontrakter er positive, men de endrer ikke nødvendigvis synet på aksjen dersom meglerhusene fortsatt mener at verdsettelsen ligger foran kontantstrømmen.
SEB peker samtidig på at nye TGS-data kan få salgsutløsende effekt etter Petrobras’ funn i Equatorial Margin. Dette er et mer positivt operasjonelt signal, fordi funn på data TGS eier eller har tilgang til kan gjøre biblioteket mer kommersielt interessant. Men også her vil investorene se hvor mye som faktisk konverteres til salg og kontantstrøm før man kan være villig til å prise dette inn.
Equinor får en mer nøktern vurdering fra SB1 Markets, som beholder Neutral og kursmål 365 kroner. Kommentaren gjelder økt eksponering mot amerikansk kraft til en vesentlig lavere kostnad enn Empire Wind, og SB1 løfter EPS-estimatene marginalt. Samtidig skriver meglerhuset at verdsettelsen ser krevende ut dersom man ikke tror på en ny gassprisopptur av kategorien man fikk i 2022.
På sektornivå er utviklingen likevel støttende, hvor DNB Carnegies årlige E&P-spending survey peker på flate offshoreinvesteringer i 2026–27, med oppside dersom oljeprisen holder seg over USD 80 fatet gjennom budsjettsesongen.
Cadeler, Sentia
Cadeler får en positiv oppdatering fra SB1 Markets, som beholder Kjøp og kursmål 70 kroner. Etter Menck-oppkjøpet har investorene vært opptatt av balansen, men SB1 mener kapitalstrukturen fortsatt er robust og at verdsettelsen er attraktiv. Det er et relevant signal for offshore vind, der aksjene ofte blir straffet hardt hvis vekst krever for mye ny kapital.
Sentia omtales av SB1 i forbindelse med et nytt datasenterprosjekt i Danmark. HENT har signert en foreløpig avtale for Skive DC-prosjektet, med mål om endelig avtale i høst. Kommentaren er positiv, men fortsatt i en tidlig fase. For investorene ligger verdien i at datasenteraktiviteten gir flere konkrete kontraktsmuligheter.
Banker og finans: sparebankene leverte bedre enn fryktet
Bankkommentarene etter Q2 peker i samme retning: rentenettoen er ikke like problematisk som fryktet, og lavere tap eller bedre andre inntekter har hjulpet resultatene. ABG skriver i sin sektoroppsummering at norske banker i snitt slo konsensus på resultat før skatt med 9 prosent i Q2, hovedsakelig drevet av non-NII og tap, og at justert EPS i snitt løftes med 4 prosent for 2026 og 3 prosent for 2027 og 2028. Sektorvurderingen holdes likevel nøytral, med preferanse for DNB og SpareBank 1 SMN.
På enkeltselskaper hever SEB kursmålet for SpareBank 1 SMN til 230 kroner fra 218 kroner og beholder Kjøp, etter bedre resultat før skatt og kostnadskontroll. SpareBank 1 Østlandet får Hold hos SEB, men kursmålet løftes til 204 kroner fra 200 kroner etter sterk topplinje og høy egenkapitalandel. SB1 Markets oppgraderer SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner, begrunnet med moderat verdsettelse på rundt 10x P/E og ROE rundt 15 prosent.
SpareBank 1 Ringerike Hadeland får Neutral og kursmål 465 kroner hos SB1 etter ROE på 16 prosent og vekstinitiativ i Romerike, mens SpareBank 1 Nordmøre får Neutral og kursmål 180 kroner etter et tydelig comeback i netto renteinntekter.
Shipping og tank: markedet priser inn mer uro, ikke mindre
Shippingkommentarene er mer positive for tank enn de var før helgen. SEB rapporterer VLCC-rater i US Gulf på 118.500 dollar per dag, opp 3.100, og suezmax-rater på 155.300 dollar per dag, opp hele 31.500. Arctic skriver at suezmaxene løftes når Hormuz-usikkerhet flytter aktivitet mot Atlanterhavet, mens Pareto mener tankaksjene bryter opp og at Q3 kan bli et nytt rekordkvartal. Det betyr at markedet ikke bare priser transportvolum, men også risiko, rutevalg og tilgjengelig tonnasje.
Klaveness Combination Carriers får en konkret oppdatering fra ABG, som hever kursmålet til 113 kroner fra 110 kroner og beholder Kjøp. ABG mener Q2-forhåndsoppdateringen allerede ligger inne i estimatene, men skriver samtidig at selskapet leverer i et sterkt marked og at deres 2026-EBITDA-estimat ligger 4 prosent over konsensus. Dette er et godt eksempel på at shipping ikke bare handler om spotrater, men om hvor mye av ratebildet som faktisk slår inn i selskapets rapporterte inntjening.
På gass- og LNG-siden er kommentarene mer blandede. Arctic peker på at LNG-importterminaler ventes å øke i neste femårsplan.
Kursmål og anbefalinger jeg har fått med meg i dag:
Under er de formelle kursmålene og anbefalingslinjene som fremgår av de nye selskapskommentarene. Jeg har holdt tekniske handelsmål, rene kredittmøter og generelle sektoruker uten formelle aksjekursmål utenfor denne listen.
DNB Carnegie hever kursmålet for DOF til 150 kroner (140), hever til Kjøp.
DNB Carnegie hever kursmålet for Subsea 7 til 400 kroner (340), gjentar Kjøp.
Pareto Securities beholder kursmålet for Odfjell Drilling på 113 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Arctic Securities beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
SB1 Markets beholder kursmålet for Odfjell Drilling på 110 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Odfjell Drilling på 106 kroner, Kjøp.
SEB beholder kursmålet for Odfjell Drilling på 104 kroner, Kjøp.
Arctic Securities beholder kursmålet for Mowi på 250 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Mowi på 233 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Mowi på 230 kroner, Kjøp.
SEB beholder kursmålet for Mowi på 230 kroner, Kjøp.
Pareto Securities beholder kursmålet for Mowi på 200 kroner, Hold.
Arctic Securities beholder kursmålet for Salmon Evolution på 6,5 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Salmon Evolution på 5,7 kroner, Kjøp.
Pareto Securities beholder kursmålet for Salmon Evolution på 5,5 kroner, Kjøp.
Pareto Securities beholder kursmålet for Austevoll Seafood på 91 kroner, Hold.
SEB beholder kursmålet for Elopak på 49 kroner, Kjøp.
SB1 Markets beholder kursmålet for Elopak på 48 kroner, Kjøp.
Arctic Securities beholder kursmålet for Elopak på 45 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Elopak på 43 kroner, Kjøp.
Pareto Securities beholder kursmålet for Elopak på 40 kroner, Hold.
SB1 Markets beholder kursmålet for Multiconsult på 190 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Multiconsult på 190 kroner, Kjøp.
SEB beholder kursmålet for Multiconsult på 180 kroner, Kjøp.
Pareto Securities beholder kursmålet for Multiconsult på 180 kroner, Hold.
Arctic Securities beholder kursmålet for Reach Subsea på 8 kroner, Kjøp.
SB1 Markets beholder kursmålet for TGS på 100 kroner, Selg.
SB1 Markets beholder kursmålet for Equinor på 365 kroner, Neutral.
SB1 Markets beholder kursmålet for Cadeler på 70 kroner, Kjøp.
SB1 Markets senker kursmålet for Appear til 60 kroner (70), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Klaveness Combination Carriers til 113 kroner (110), gjentar Kjøp.
SEB hever kursmålet for SpareBank 1 SMN til 230 kroner (218), gjentar Kjøp.
SEB hever kursmålet for SpareBank 1 Østlandet til 204 kroner (200), gjentar Hold.
SB1 Markets hever SpareBank 1 Østfold Akershus til Kjøp med kursmål 490 kroner.
SB1 Markets beholder kursmålet for SpareBank 1 Ringerike Hadeland på 465 kroner, Neutral.
SB1 Markets beholder kursmålet for SpareBank 1 Nordmøre på 180 kroner, Neutral.
Oppsummering
Subsea og offshore drilling får støtte fordi kontantstrøm, utbytte og markedsutsikter ser mer robuste ut enn fryktet. Det gir estimatløft i DOF og Subsea 7, og et ganske samlet positivt syn på Odfjell Drilling.
I sjømat er Mowi stabilt, men ikke nok til å samle meglerhusene til å heve kursmålene. Salmon Evolution må vise at lavere guiding ikke blir starten på en ny negativ runde, mens Gigante Salmon har et mer akutt forklaringsbehov etter sommerens utfordringer. Elopak får en lettelse, Multiconsult får en tydelig skuffelse, og Reach Subsea får en rapport som bekrefter bedring i drift og ordrereserve.
For investorer betyr dette at rapporteringssesongen fortsatt belønner selskaper der tallene gjør fremtiden mer synlig. Det er ikke nok med et greit kvartal. Markedet vil se kontantstrøm, utbytteevne, ordrereserve og bedre kontroll på kostnader. Der dette er tydelig, som i deler av oljeservice og bank, løftes kursmålene. Der bildet er mer uklart, som i Multiconsult, TGS og enkelte landbaserte oppdrettsnavn, blir reaksjonen mer forsiktig.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted
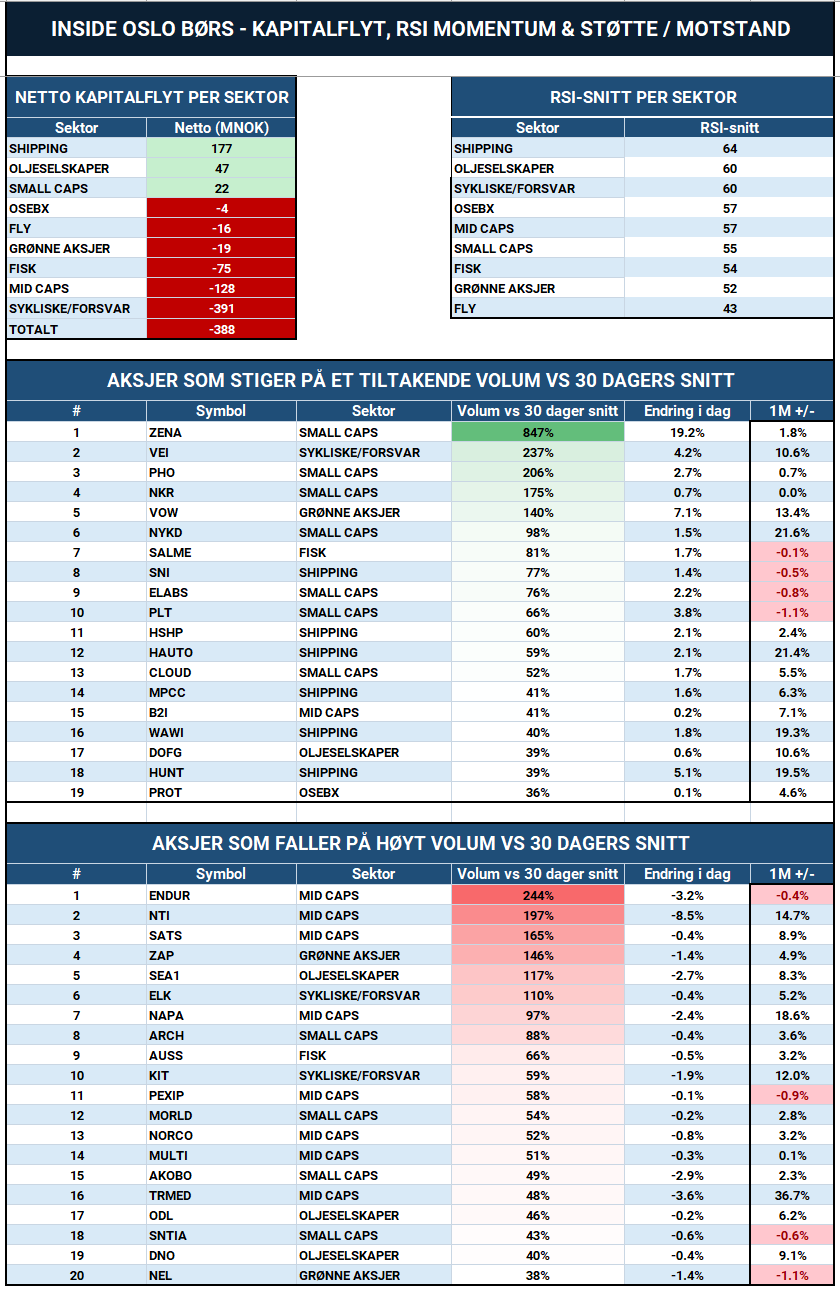
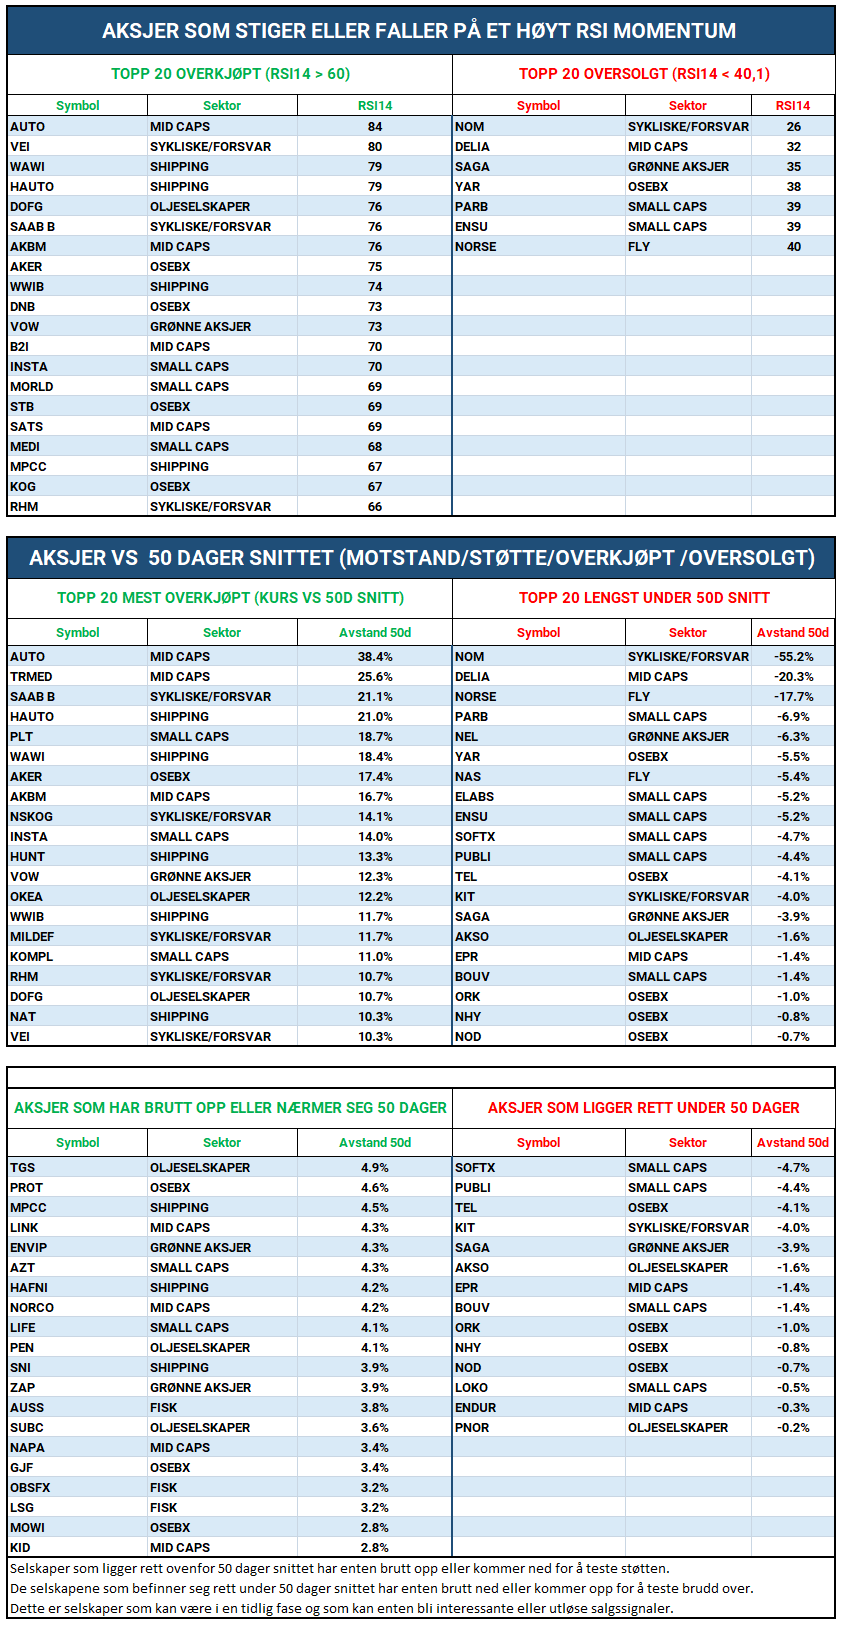
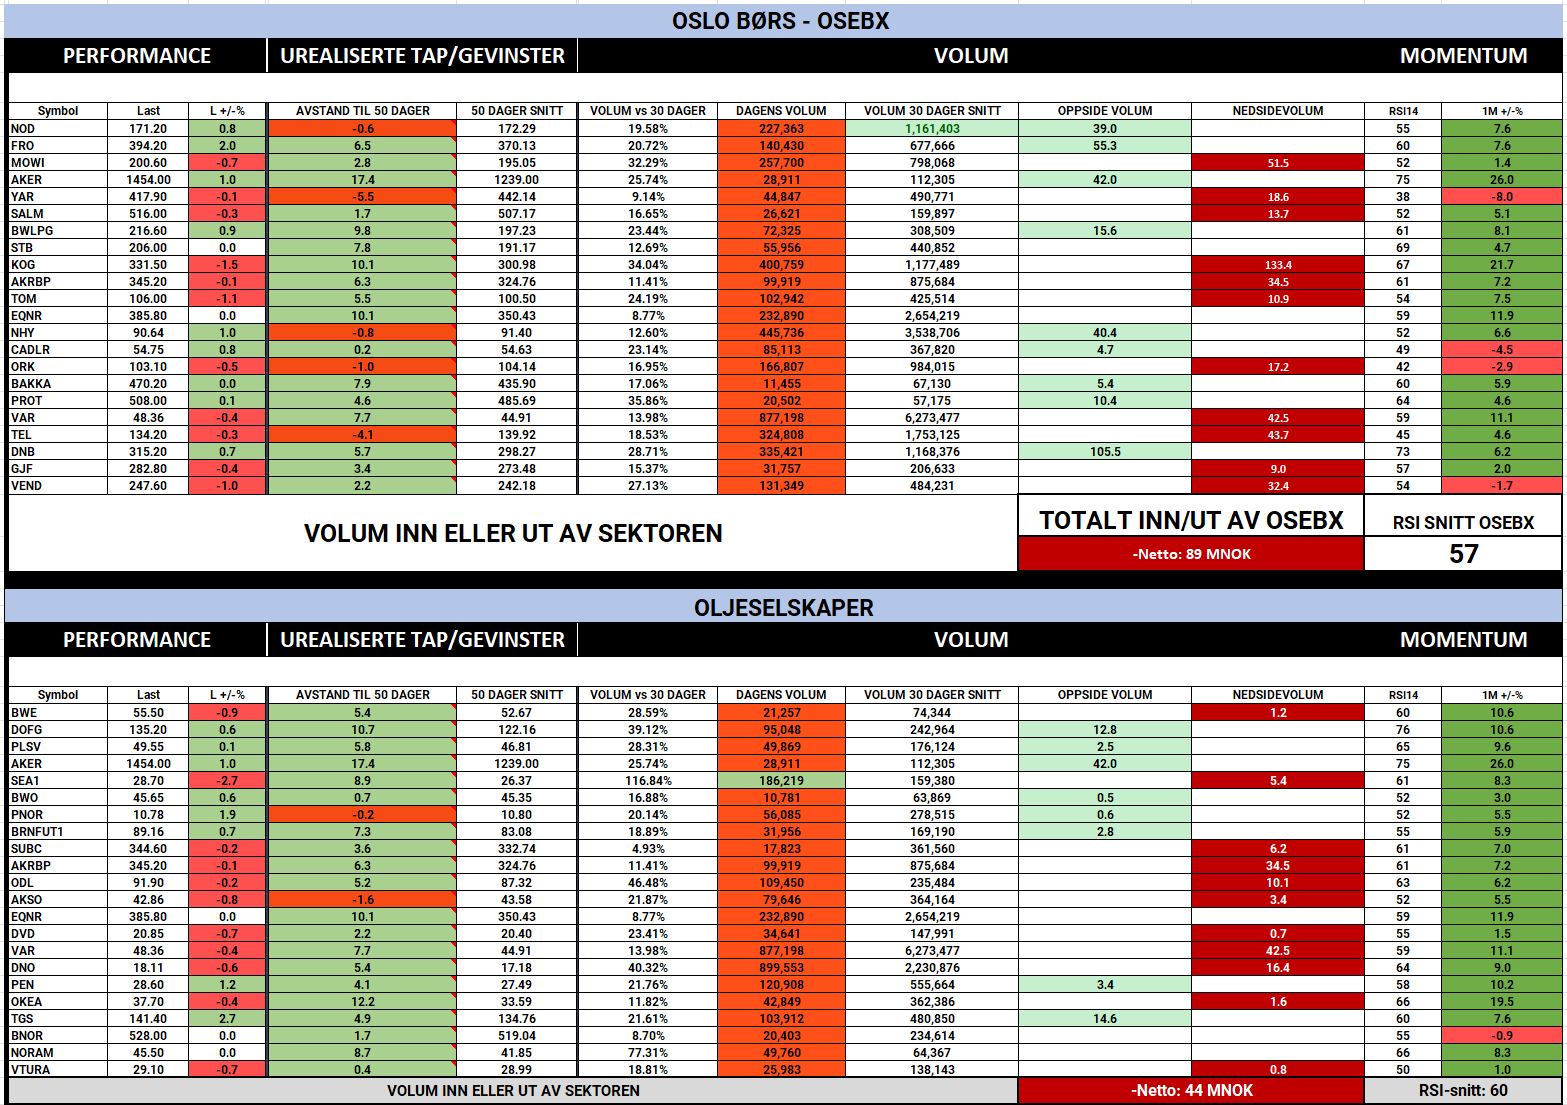
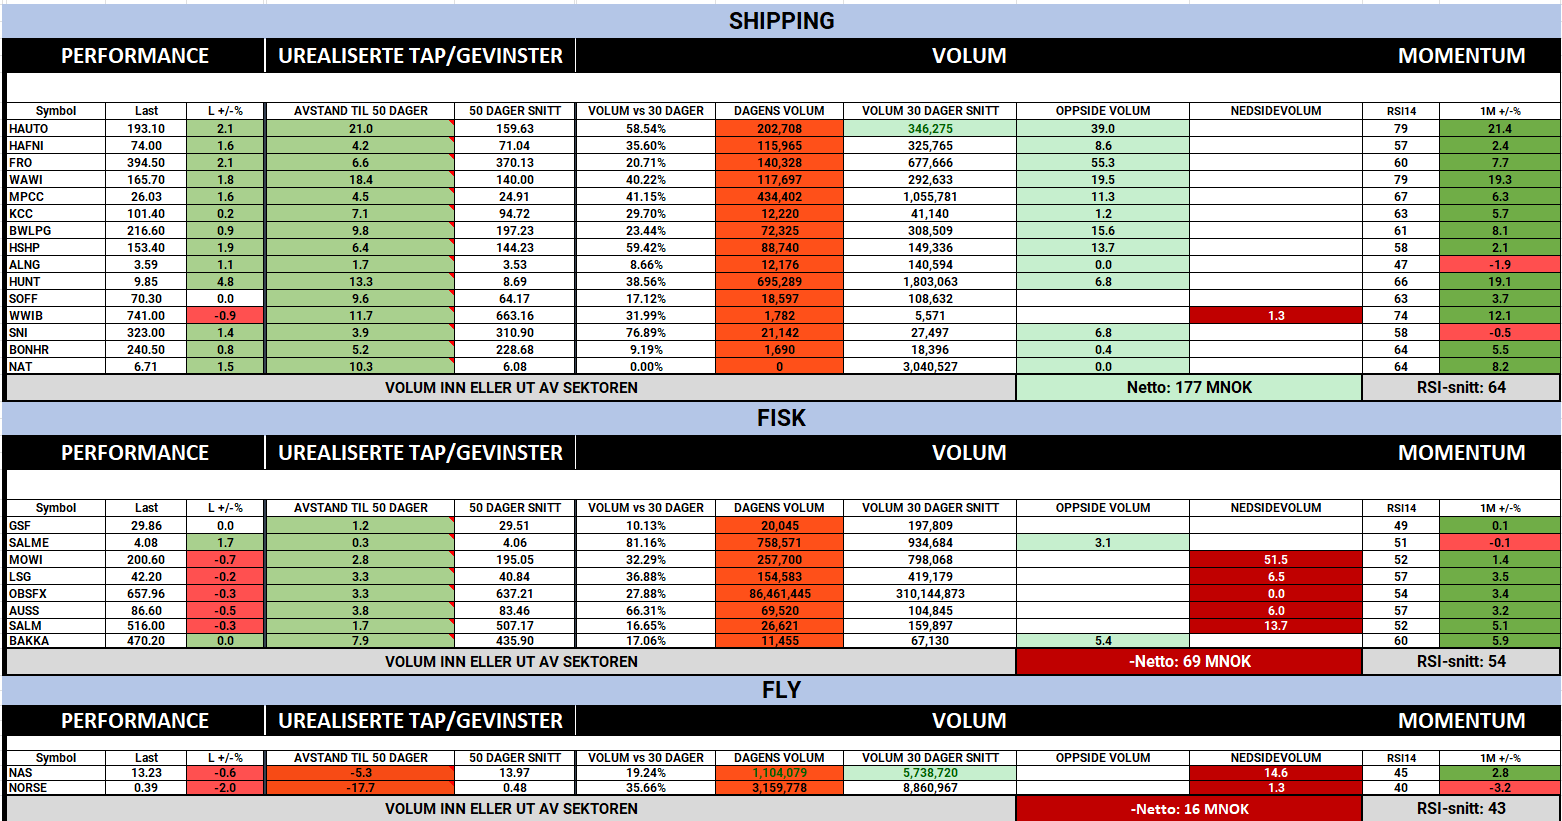
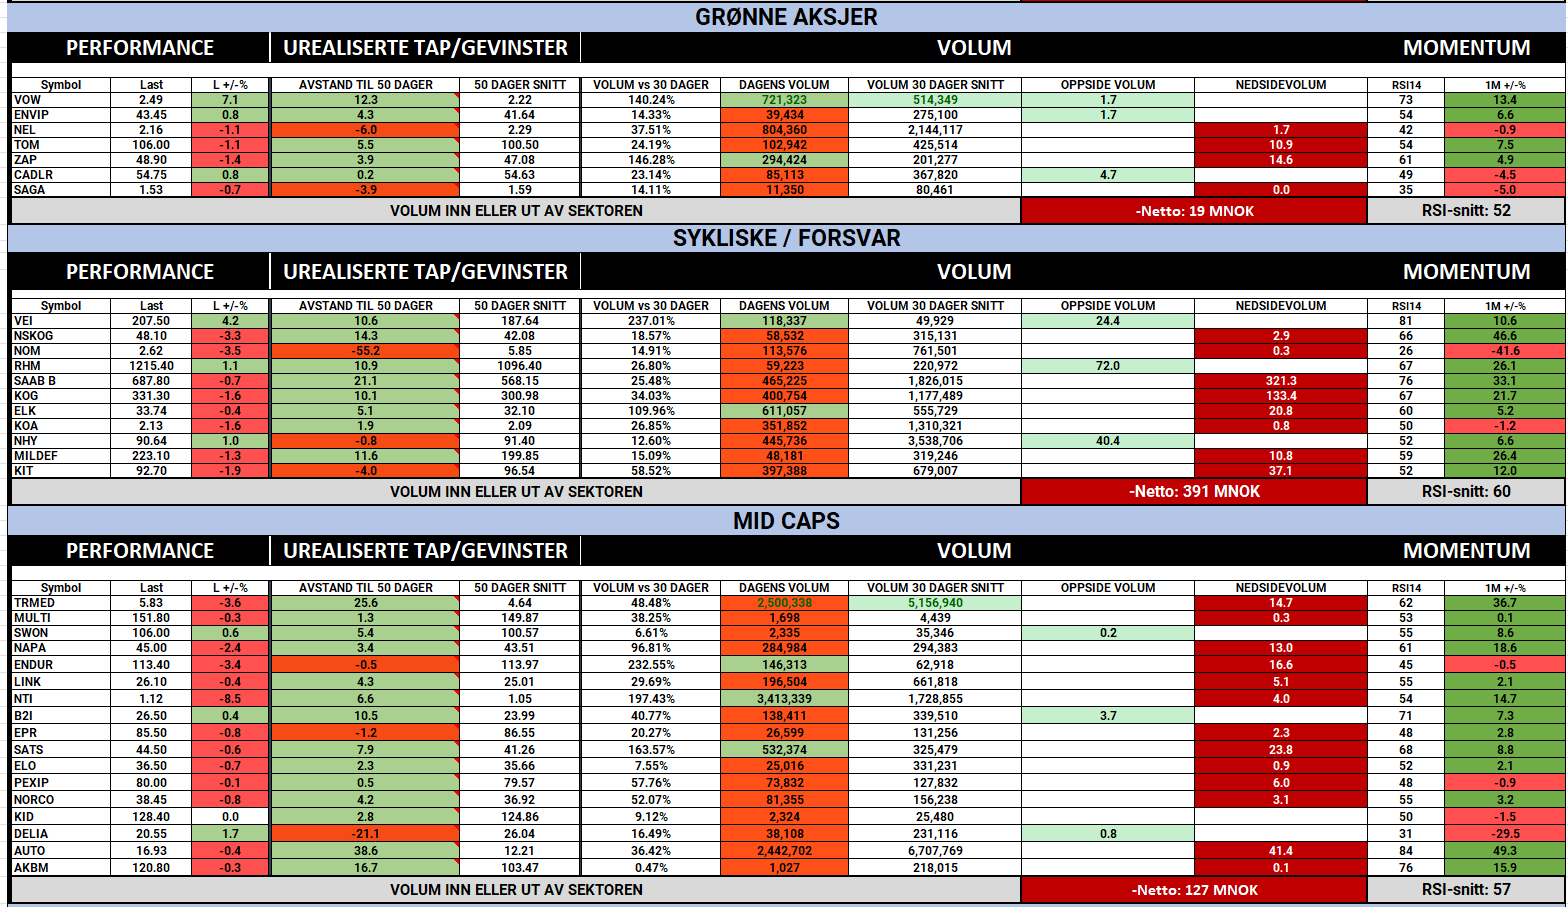
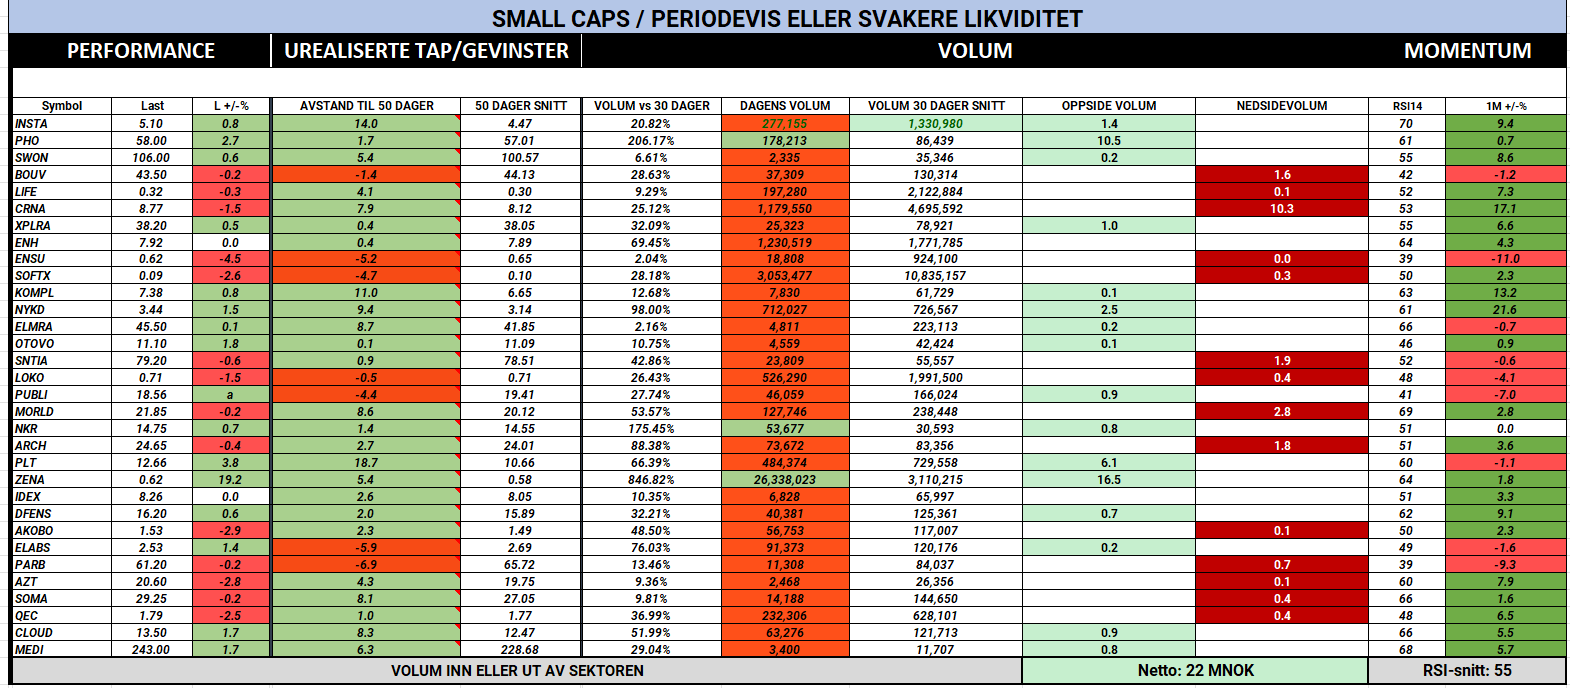
Inside Oslo Børs - Hvor går kapitalen??
Posted
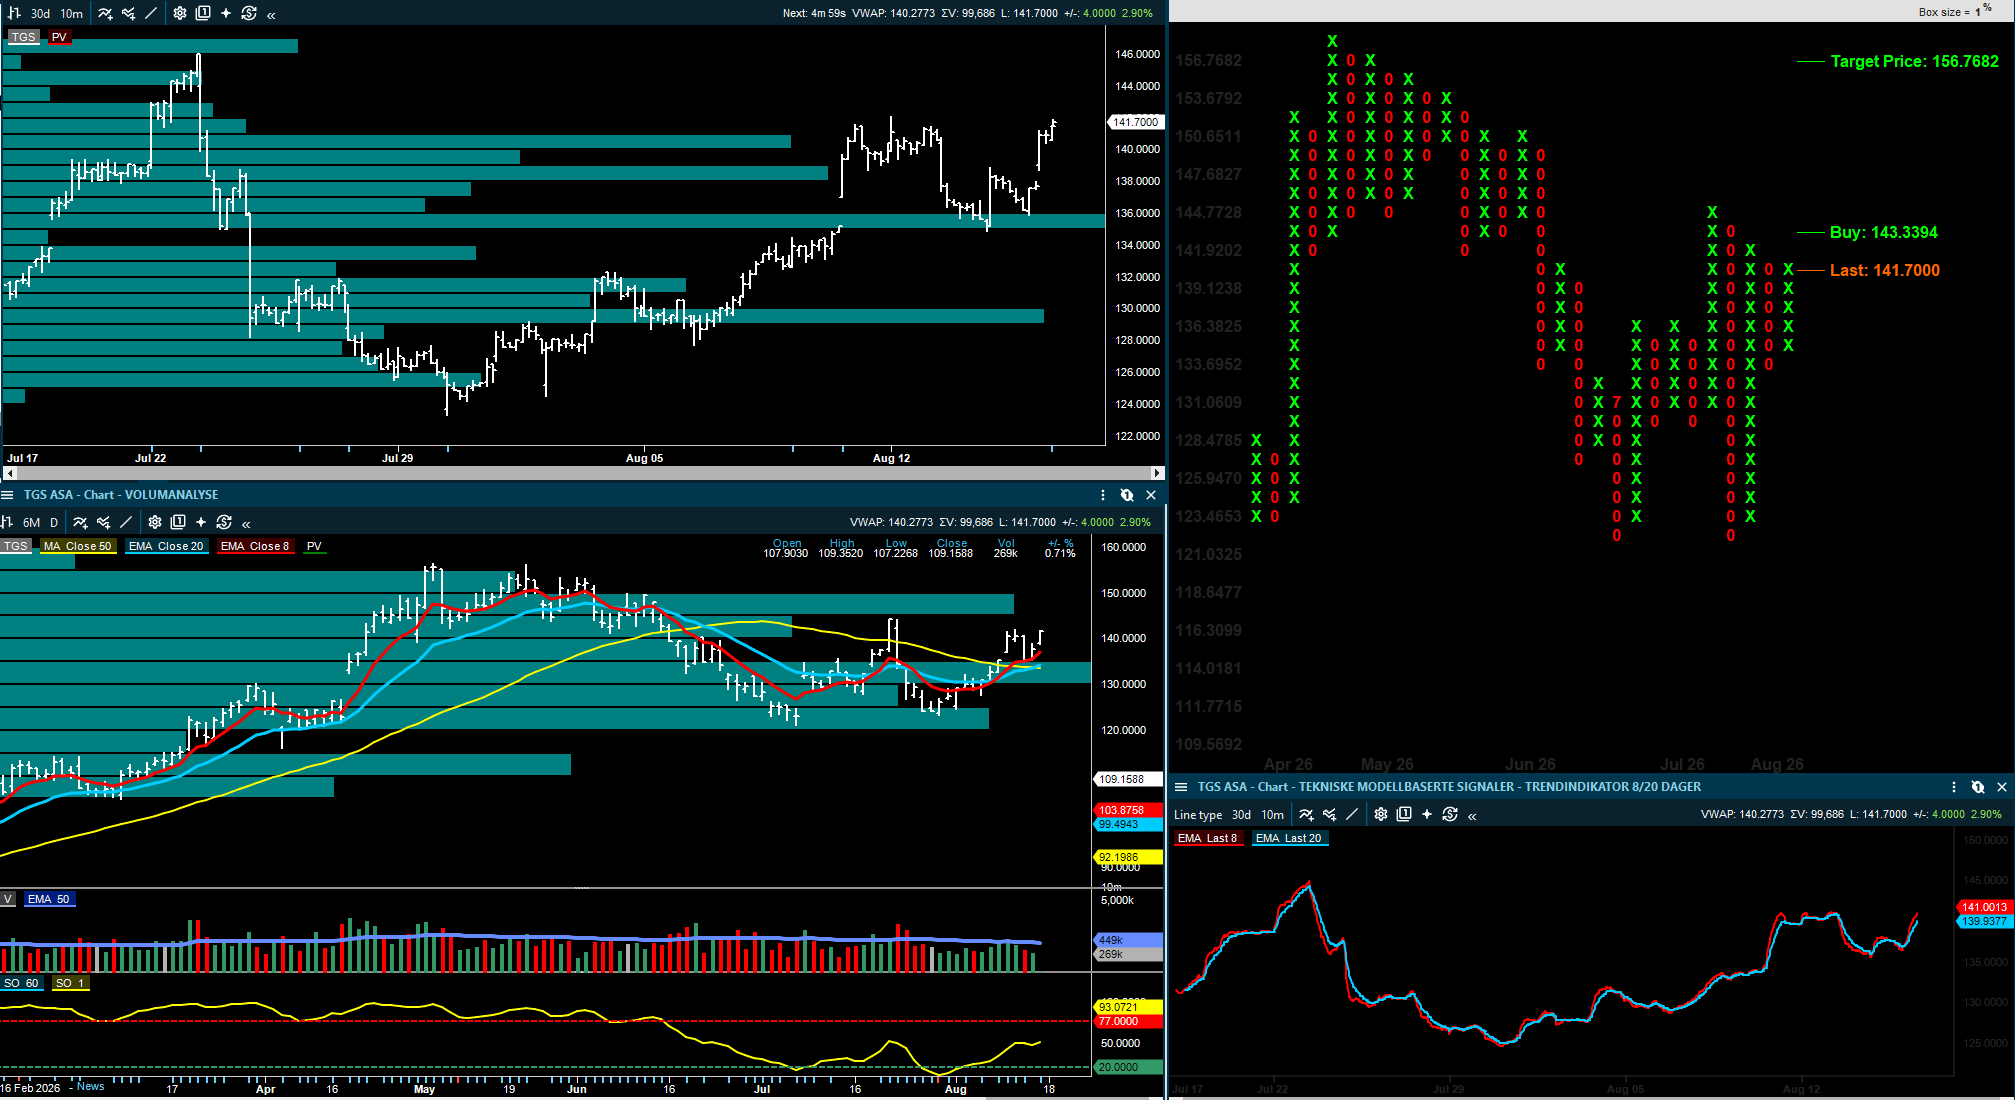
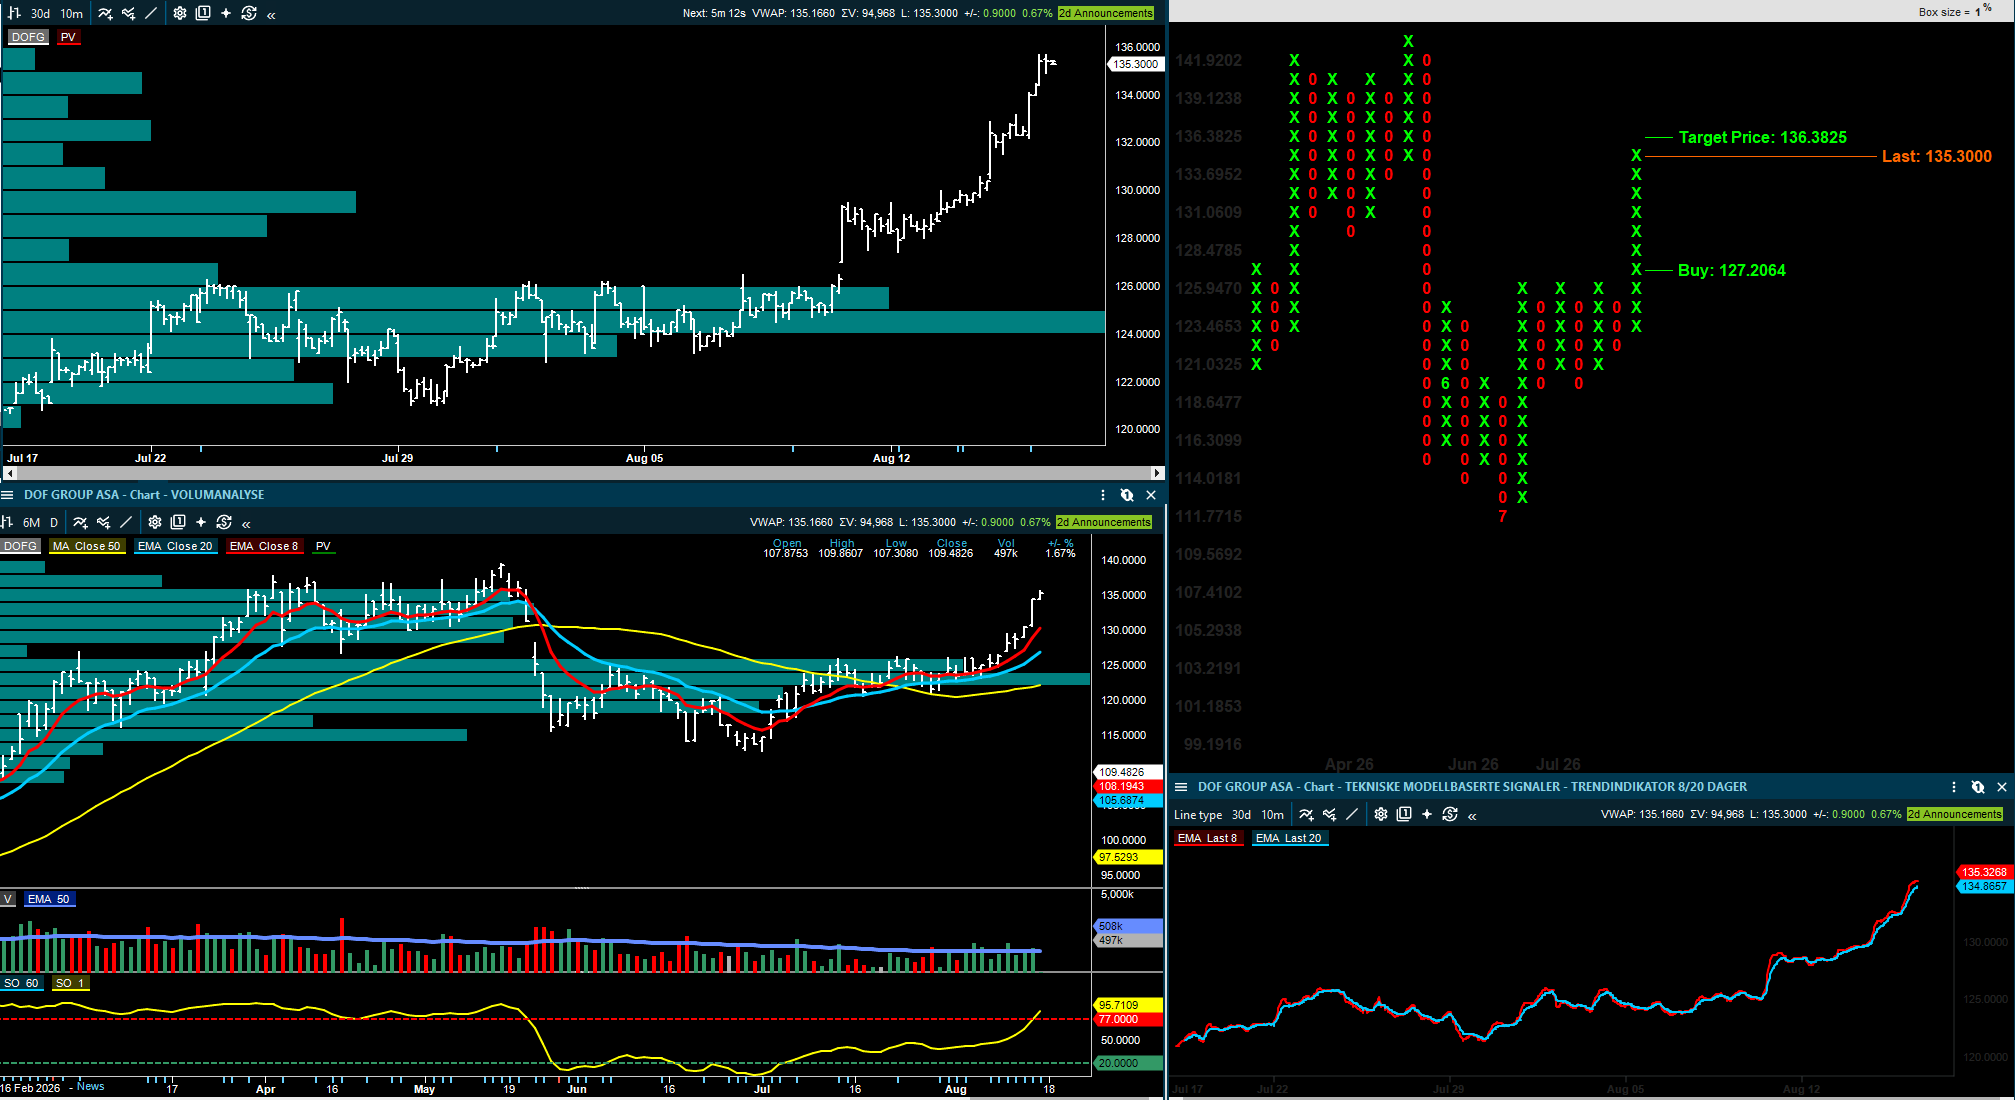
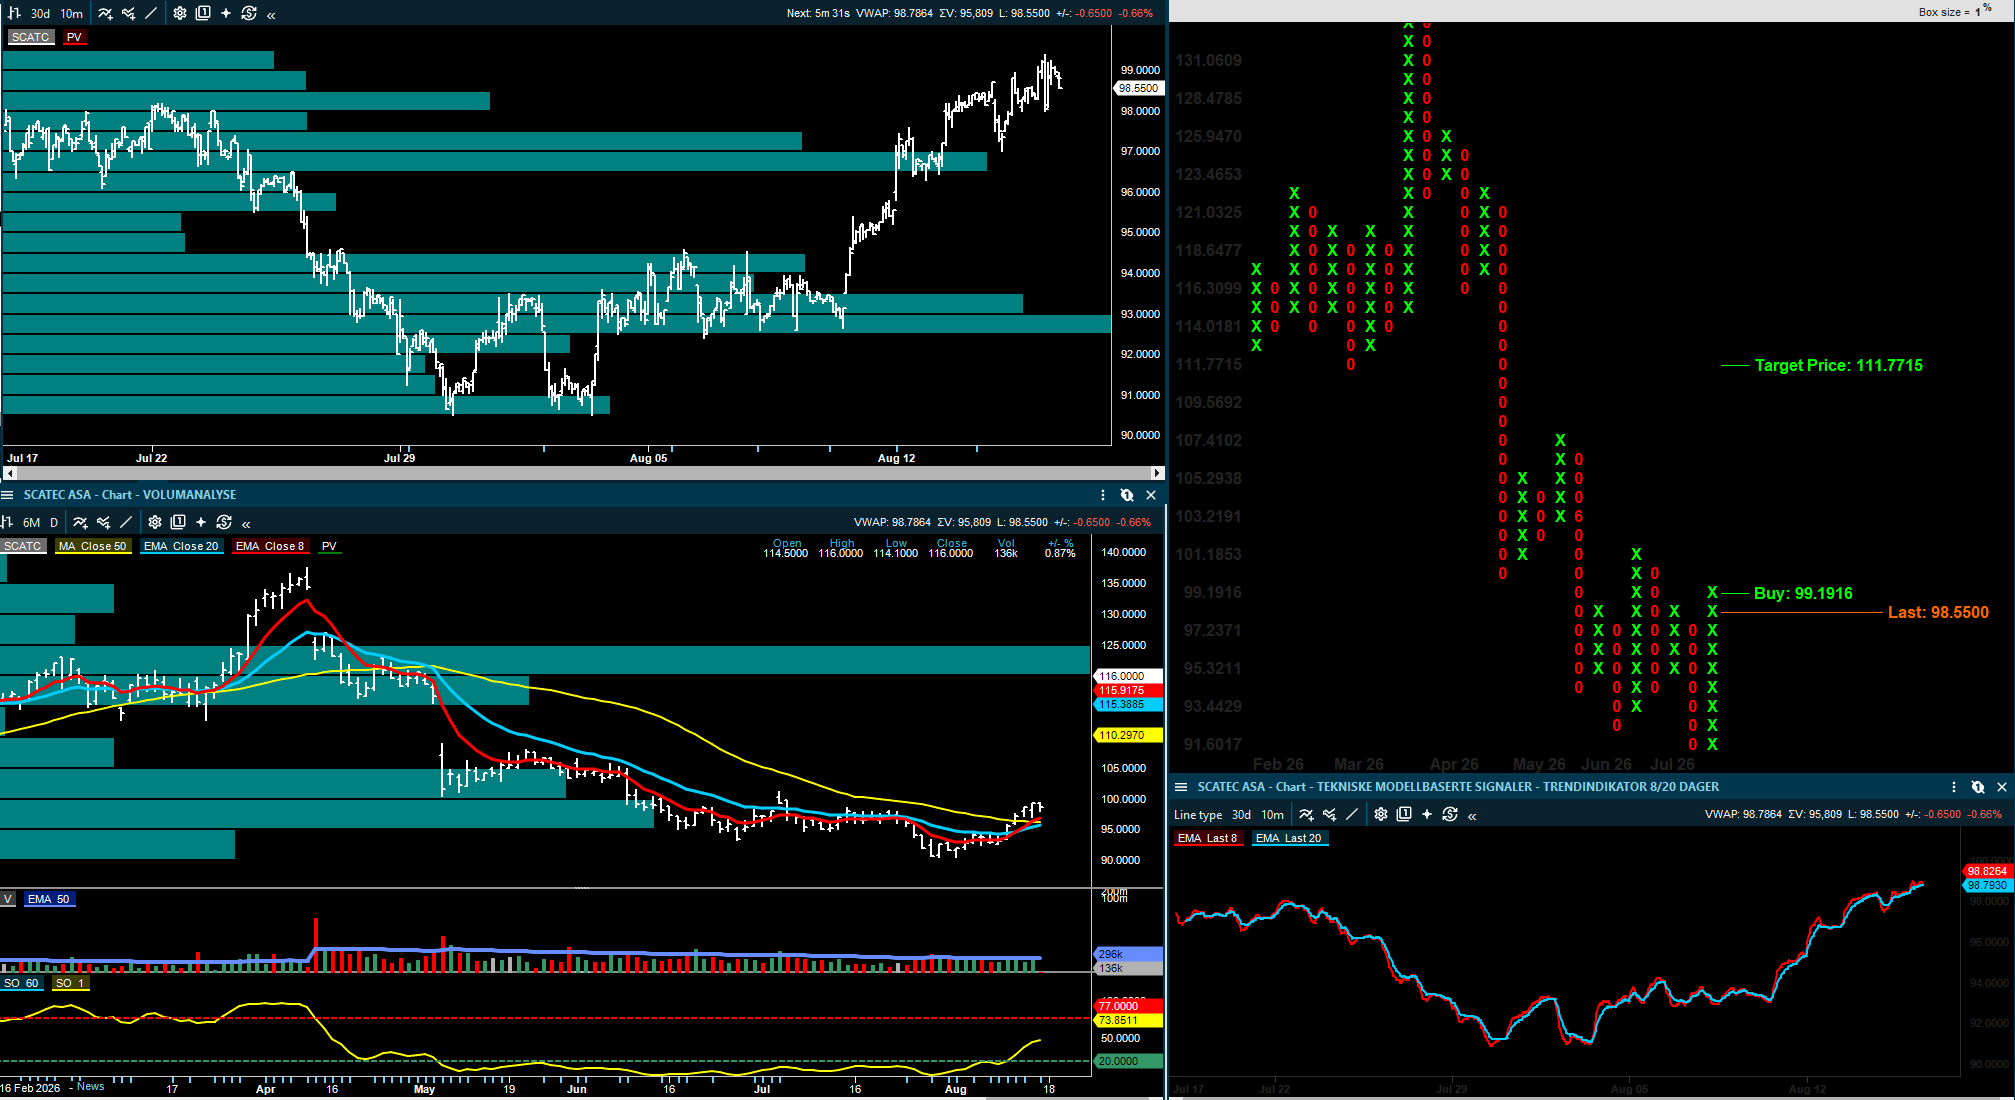
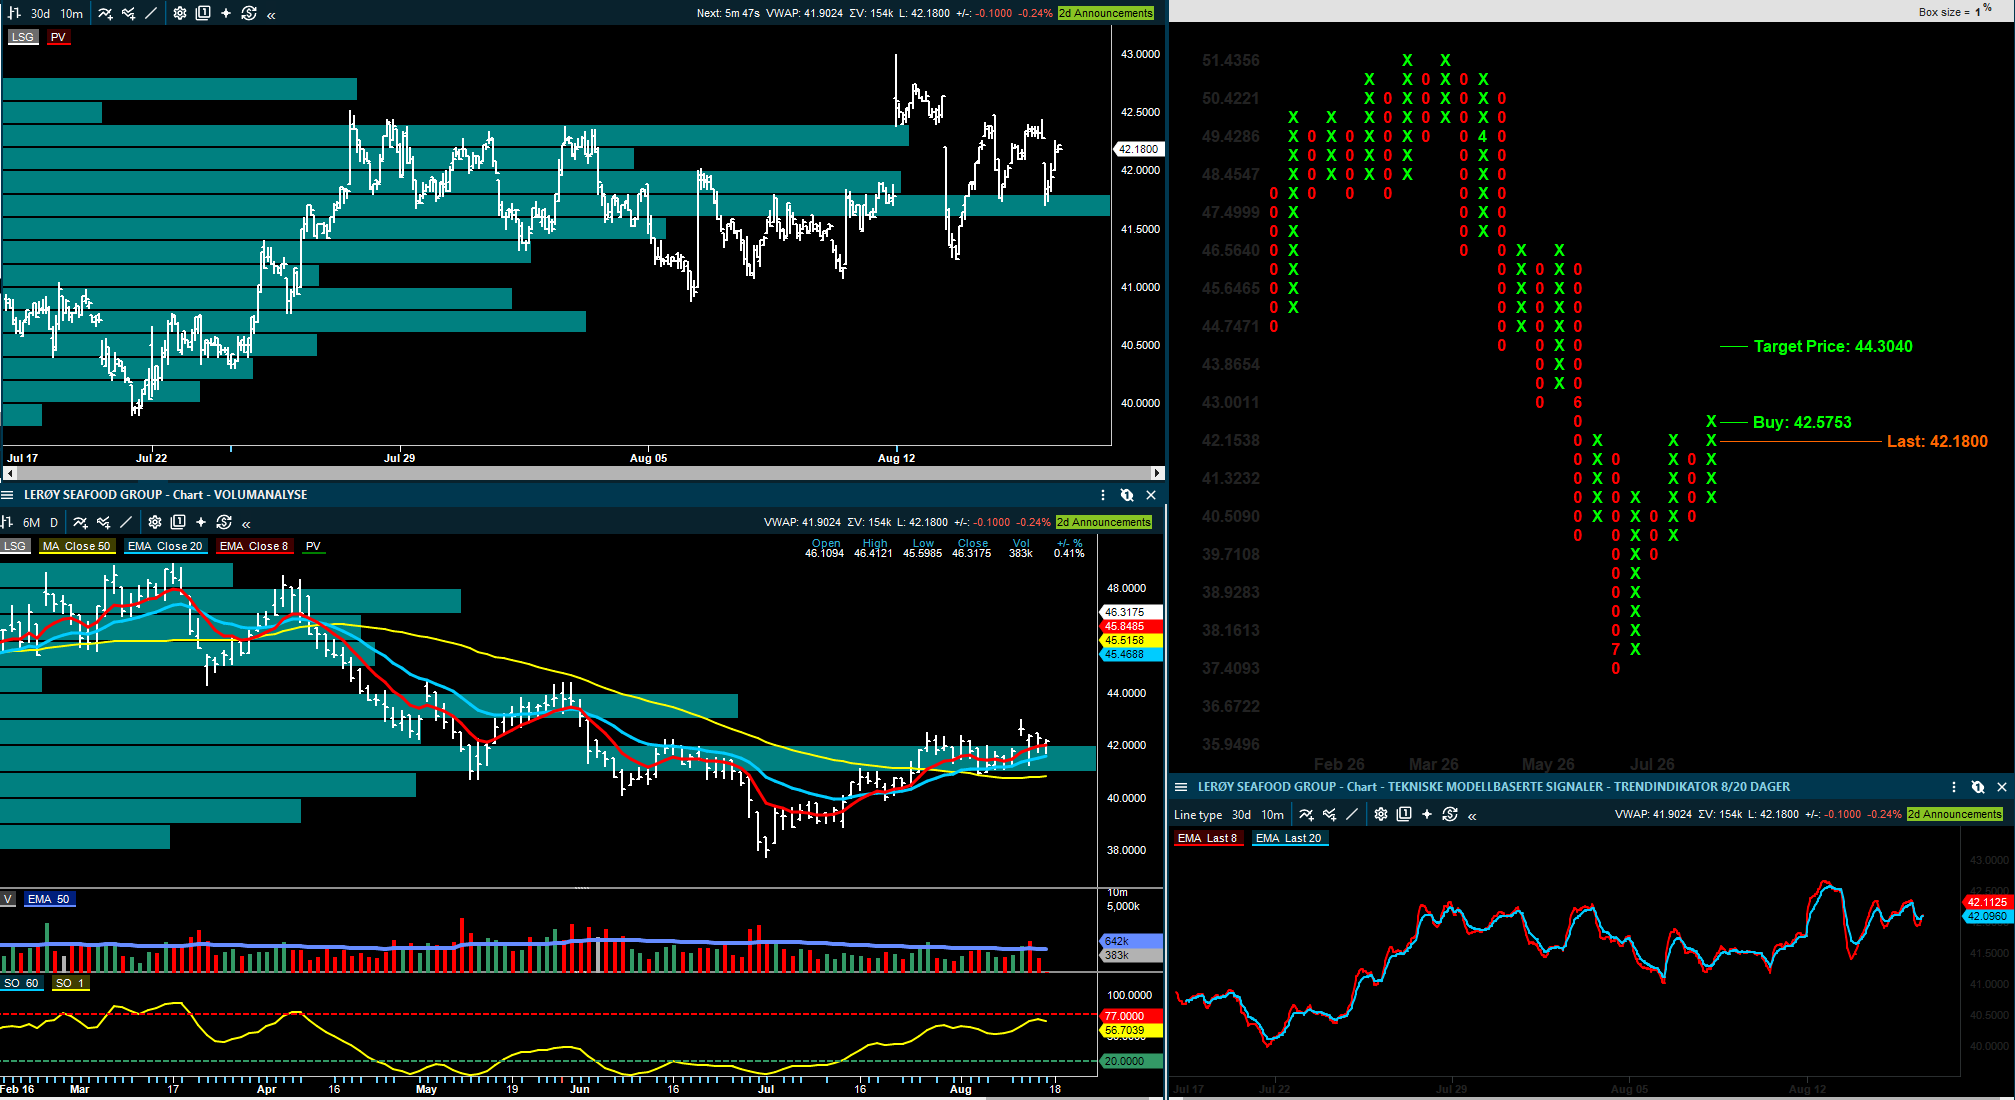
Morgenrapport 17. august: Kommentarer på Golar LNG, bedre priser for laks, men økte forkostnader nøytraliserer deler av dette og DOF sikrer en ny kontrakt
Kort oppdatering
Helgen og mandag morgen har gitt flere nye selskapskommentarer og den viktigste endringen kommer i shipping og energi, hvor Golar LNG får støtte fra meglerselskapene etter bestillingen av en ny FLNG-enhet, samtidig som DNB Carnegie og ABG løfter vekstcaset betydelig.
I norsk olje- og oljeservice er DOF-kontraktene små, men de bekrefter at subsea-kapasiteten fortsatt finner arbeid til gode betingelser, mens TGS får et interessant salgsargument etter Petrobras-funnet i Foz do Amazonas.
Sjømatbildet er mer blandet og spotprisen på laks ser ut til å løfte seg inn i uke 34, og flere peker på et strammere marked de neste seks til tolv månedene, men fôrkostnadene er samtidig blitt en større motvind. Det er grunnen til at Fearnley nå senker Lerøy til Hold, mens Pareto løfter AKVA Group etter en rapport som gjør 2026-guidingen lettere å tro på.
I finans er meldingen av en mer positiv art: de regionale bankene leverer bedre inntjening enn ventet, men flere meglerhus holder igjen fordi kursene allerede reflekterer mye av forbedringen. Axactor skiller seg mer ut, fordi ABG nå mener lavere finansieringskostnader og økt vekst gir et bedre oppsett etter en litt mer vanskelig periode.
Forrige uke
Fredagens rapport handlet mye om AutoStore, Sea1 Offshore, SATS, bankene og de første rundene med oppdaterte kursmål etter en heavy rapporteringsuke. I dag er bildet flyttet et hakk videre. Det som betyr mest nå, er ikke nødvendigvis de største overskriftene fra Q2, men hvordan meglerhusene endrer 2027- og 2028-bildet når de får mer informasjon om kontrakter, kapitalbruk, cash-flow, råvarepriser og marginer.
Det gjør dagens rapport mer temabasert enn fra resultatrapportering.
Golar LNG handler nå om kapasitet og opsjoner i FLNG-markedet, DOF og Moreld handler om kontraktsdekning og synlighet, TGS handler om hvor raskt et nytt leteområde kan skape salg av nye data, og sjømat handler om høyere priser, men samtidig høyere kostnader.
Golar LNG: vekstcaset blir mer markert
Golar LNG fikk allerede oppmerksomhet fredag, men de nye oppdateringene etter rapporten gjør investeringscaset mer interessant. ABG peker nå på at selskapet ikke bare har levert et godt kvartal, men også sikret seg en fjerde FLNG-enhet og muligheter for videre vekst. Det gir større verdi til selskapets posisjon i et marked der flytende LNG-produksjon fortsatt er knapp kapasitet, og hvor evnen til å få byggeplasser og konverteringskapasitet kan være like viktig som den enkelte resultatfremleggelse.
ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.
DNB Carnegie ligger noe lavere, men konklusjonen går i samme retning. Meglerhuset skriver at Golar LNG nå i større grad har fått synlige vekstmuligheter etter at Argentina-kontraktene allerede var godt innarbeidet i investorenes forventninger. Når selskapet sikrer en ny FLNG-enhet og samtidig får tilgang til flere konverteringsplasser, blir spørsmålet mindre om Q2 isolert sett var sterkt, og mer om Golar klarer å bygge en ny vekstfase før markedet strammer seg ytterligere til.
DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.
DOF, Moreld og TGS: mindre nyheter, men viktige signaler fra subsea og seismikk
DOF kom med to subsea-kontrakter i Australia rett før stengetid fredag. SB1 Markets anslår at kontraktene samlet dekker rundt 120 dager når mobilisering og demobilisering tas med, og verdien ligger i området 25–50 millioner dollar. Kontrakten er ikke spesielt stor, men kontraktene er interessante fordi de viser at DOF fortsatt får betalt for subsea-kapasitet i et marked der god utnyttelse og riktige dagsrater er avgjørende for lønnsomheten.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.
DNB Carnegie ser også positivt på kontraktene, men vurderer dem som små ettersom de kun gir 0,5–1 prosent oppside til 2027-estimatene.
For Moreld er mandagens oppdatering mer tydelig positiv. Fearnley mener selskapet står i en sterkere posisjon etter Q2, særlig fordi 2027-bildet er blitt mer synlig. Samtidig peker meglerhuset på at Apply-delen av ordreboken fortsatt er soft, og at tildelinger under Equinors EMOD/EPRO-program kan bli viktige for hvordan markedet vurderer veksten videre.
Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.
SEB peker på at Petrobras-funnet i Foz do Amazonas er gjort på data fra TGS, og omtaler funnet som en betydelig salgstrigger inn i andre halvår. Poenget er ikke at funnet umiddelbart endrer TGS-resultatene, men at et nytt og reelt frontier-område kan få flere oljeselskaper til å kjøpe eller oppdatere data i området. Etter en periode der TGS har vært presset av kontantstrøm og skeptiske estimater, er dette en type nyhet som kan gi bedre vekst på litt sikt.
SEB beholder kursmålet for TGS på 130 kroner, Hold.
Scatec: små justeringer, men fortsatt støtte fra DNB Carnegie
Scatec skal rapportere Q2, og DNB Carnegie venter at kvartalet blir hemmet av svak kraftproduksjon på Filippinene som følge av El Niño-effekter. Meglerhuset ligger derfor under konsensus på EBITDA for kvartalet, men det interessante er at konklusjonen ikke svekkes. DNB løfter fortsatt frem Scatec som ett kjøpscase, og budskapet er at ett svakt kvartal rent værmessig ikke nødvendigvis endrer verdien av porteføljen når kraftpriser, nye prosjekter og kapitalstruktur vurderes samlet.
DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.
Sjømat: litt bedret prisbilde, men fôrkostnadene øker
Sjømatsektoren starter uken med et nyansert bilde, hvor Pareto venter laksepriser rundt 69 kroner kiloen i uke 34, omtrent to kroner høyere enn uken før, og det støtter bildet av at etterspørselen holder seg godt selv om volumene har vært høye. ABG beskriver samtidig et glimt av håp i sektoren, der et stramt laksemarked kan gi betydelig høyere priser de neste seks til tolv månedene.
Utfordringen er at kostnadssiden ikke bedrer seg og ABG peker på at høyere fôrkostnader kan forsinke inntjeningsløftet, og Fearnley kommer med det samme poenget når de oppdaterer sektoren før rapporteringssesongen. Det er ikke lenger nok å konstatere at spotprisen har bedret seg; investorene må også se om kostnadsøkningen spiser opp en for stor del av prisløftet.
Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.
For AKVA Group er tonen bedre ettersom Pareto løfter kursmålet etter kvartalsgjennomgangen og mener selskapet er godt posisjonert til å slå guidingen. Her handler vurderingen mer om at ordreboken, marginbildet og gjennomføringen gjør 2026-bildet ser mer robust ut enn tidligere antatt.
Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.
Finans: bedre banktall, men meglerhusene er ikke ukritisk positive
De regionale bankene fortsetter å levere bedre enn fryktet, og etter fredagens første kommentarer har ABG kommet med flere post-resultatoppdateringer. SpareBank 1 SMN får løftet kursmålet etter et kvartal der tilknyttede selskaper bidro bedre enn ventet, kostnadene var under kontroll og estimatene for 2026 til 2028 ble hevet. Likevel blir anbefalingen stående på Hold, fordi ABG mener verdsettelsen allerede reflekterer mye av forbedringen.
ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.
SpareBank 1 Sør-Norge får en lignende tolkning. Tallene var sterke, særlig før tap, og ABG løfter nettoresultatestimatene for de kommende årene. Samtidig er konklusjonen at aksjen er fair priset etter kursoppgangen, og det gjør at rapporten blir mer en bekreftelse av kvalitet enn at det gis et nytt kjøpssignal.
ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.
Axactor skiller seg fra bankene fordi investeringscaset i større grad handler om finansiering, porteføljevekst og normalisering etter svake perioder. ABG løfter kursmålet etter rapporten og mener lavere finansieringskostnader, bedre vekstmuligheter og en mer attraktiv risiko- og avkastningsprofil gir grunnlag for et mer positivt syn.
ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.
Shipping og olje
Containerbildet er fortsatt ikke normalisert og Maersk, bjellesauen i sektoren, har fått støtte av sterkere rater, portfriksjon og mer ubalanserte handelsmønstre, og Arctic gjør en betydelig endring ved å løfte aksjen fra Selg til Hold og nesten dobler kursmålet. Det betyr ikke at Arctic er blitt ukritisk positiv; poenget er heller at normaliseringen tar lenger tid, og at dette gir høyere inntjening enn et mer normalt tilbud-etterspørsel-regnestykke skulle tilsi.
Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.
Bruton får på sin side et mer direkte positivt løft fra DNB Carnegie. Meglerhuset mener rabatten mot sammenlignbare tank selskaper er for stor, samtidig som markedet fortsatt ser attraktivt ut med støtte fra mellomlangsiktige rater og utbyttepotensial.
DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.
På oljesiden er ABGs Crude Sunday interessant fordi den viser hvor stor usikkerheten er i de globale oljeanslagene. De store byråene har svært ulike estimater for tilbud og etterspørsel, og det gjør markedet mer sensitivt for nye signaler fra Midtøsten, Hormuz og amerikansk produksjon. Brent ligger rundt 88–89 dollar fatet mandag morgen, og risikopremien er fortsatt til stede.
AutoStore: fortsatt positivt Amazon-signal
AutoStore var en av hovedsakene fredag, og det har kommet en nyttig oppfølging fra ABG, hvor meglerhuset forklarer hvorfor det ikke nødvendigvis er negativt at Amazon-avtalen ikke er tallfestet. ABGs poeng er at Amazon kan ha sterke konkurransemessige grunner til å holde volum, utrulling og tidslinje tett til brystet, og at manglende detaljer derfor ikke automatisk bør tolkes som et svakt signal.
Kursmål og anbefalingsendringer jeg har fått med meg
ABG Sundal Collier hever kursmålet for Golar LNG til 74 dollar (64), gjentar Kjøp.
DNB Carnegie beholder kursmålet for Golar LNG på 70 dollar, Kjøp.
Arctic Securities hever kursmålet for A.P. Møller-Mærsk til 20.000 danske kroner (10.200), og hever anbefalingen til Hold fra Selg.
DNB Carnegie hever kursmålet for Bruton til 92 kroner (86), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for Axactor til 6,50 kroner (5,60), gjentar Kjøp.
ABG Sundal Collier hever kursmålet for SpareBank 1 SMN til 215 kroner (205), gjentar Hold.
ABG Sundal Collier hever kursmålet for SpareBank 1 Sør-Norge til 208 kroner (200), gjentar Hold.
SB1 Markets beholder kursmålet for SpareBank 1 Helgeland på 155 kroner, Nøytral.
DNB Carnegie beholder kursmålet for Scatec på 120 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Cambi på 30 kroner, Kjøp.
Fearnley Securities hever kursmålet for Moreld til 27 kroner (26), gjentar Kjøp.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
DNB Carnegie beholder kursmålet for DOF på 140 kroner, Hold.
SEB beholder kursmålet for TGS på 130 kroner, Hold.
Fearnley Securities senker kursmålet for Lerøy Seafood til 46 kroner (53), og senker anbefalingen til Hold.
Pareto Securities hever kursmålet for AKVA Group til 150 kroner (145), gjentar Hold.
Oppsummering
Mandagens rapport er ikke preget av nye større resultatfremleggelser, men av flere justeringer som til sammen gir et tydeligere bilde av hvordan meglerhusene kobler ny informasjon etter fredagens oppdatering. Golar LNG får et klarere vekstnarrativ, DOF og Moreld får bedre kontrakts- og ordreboksynlighet, TGS får en ny mulig salgstrigger i Brasil, mens sjømatsektoren får høyere priser, men også økt forkostnader.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.