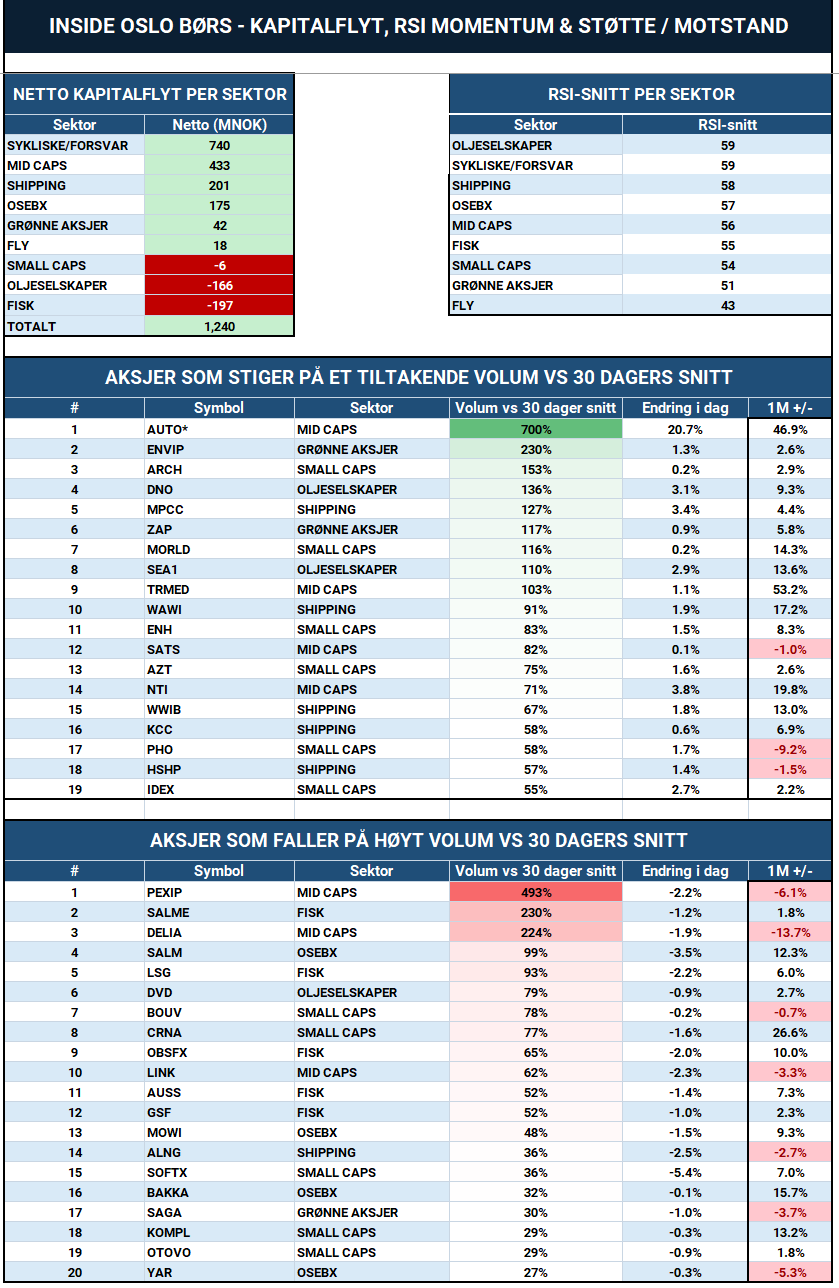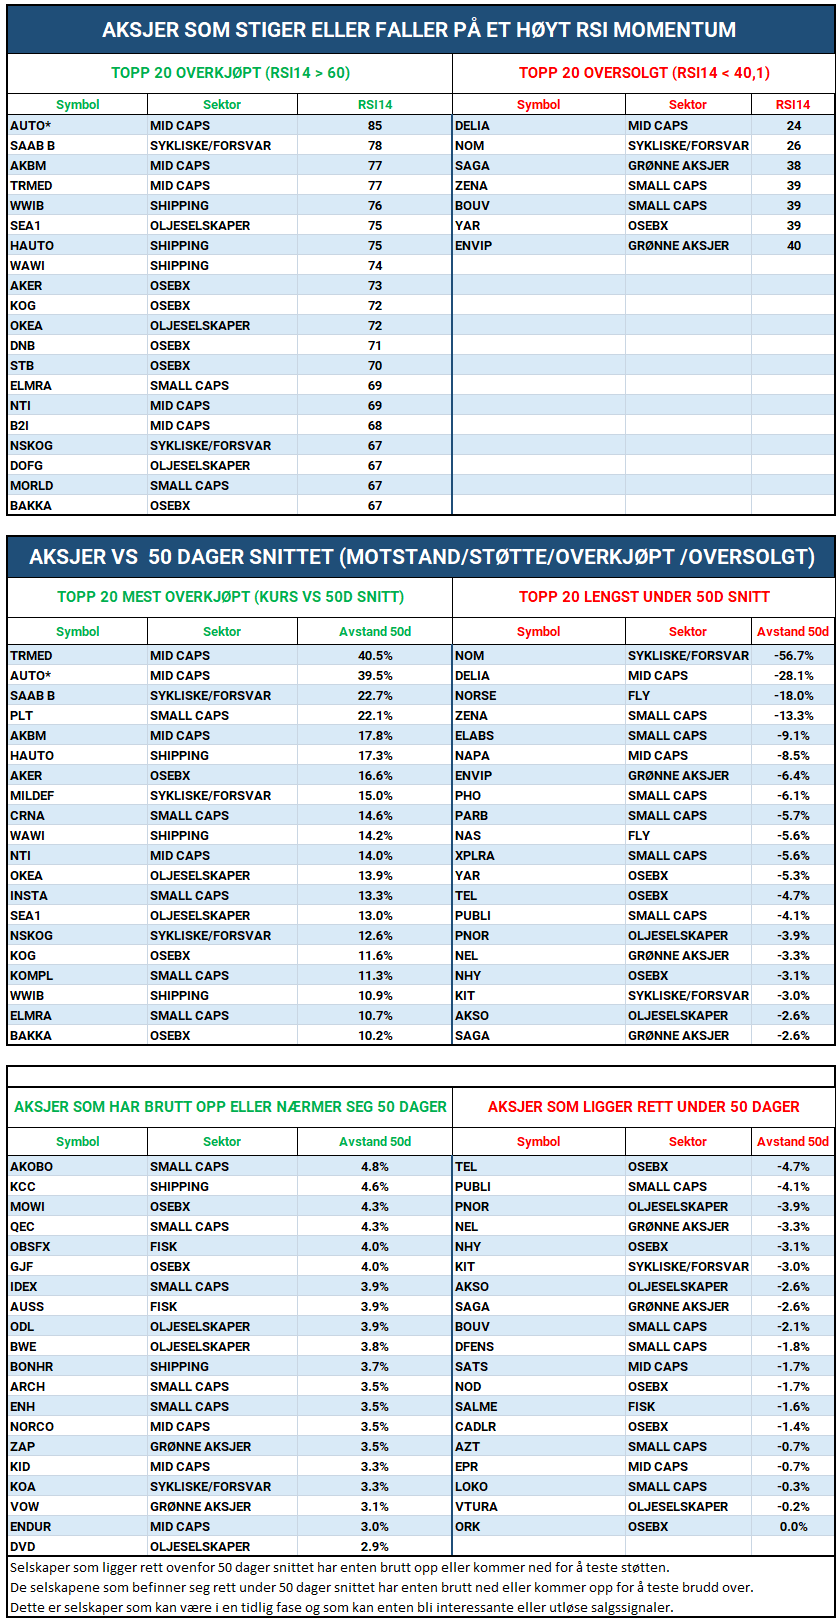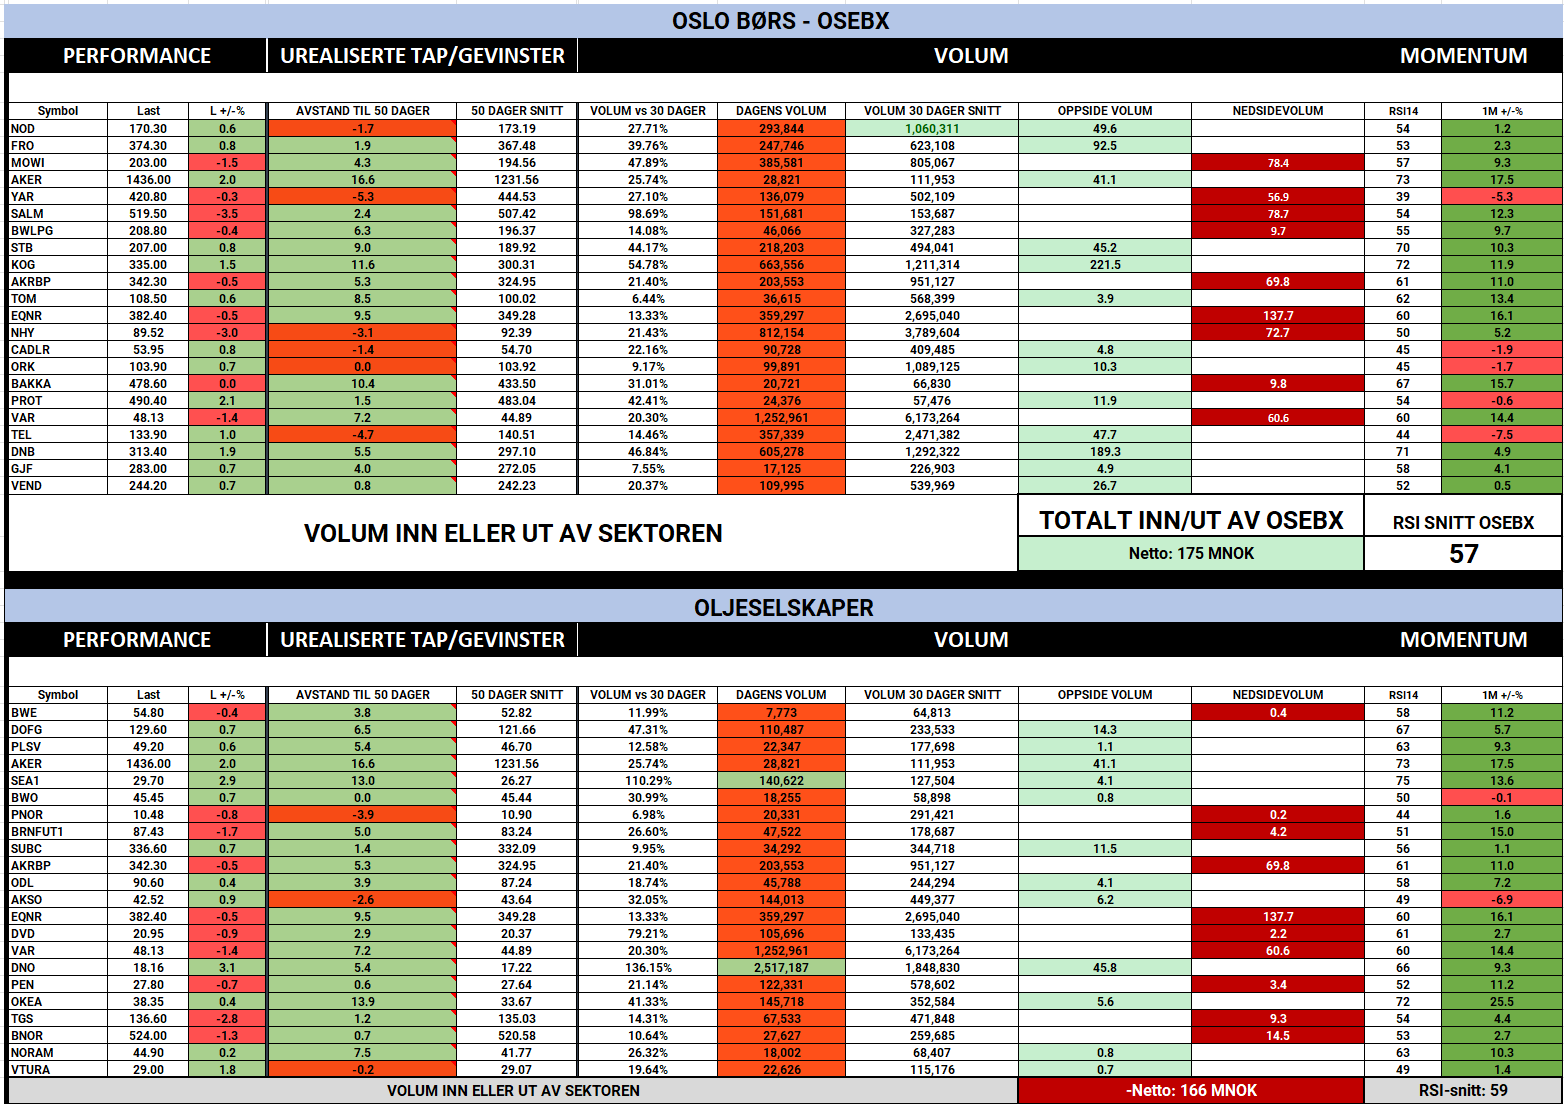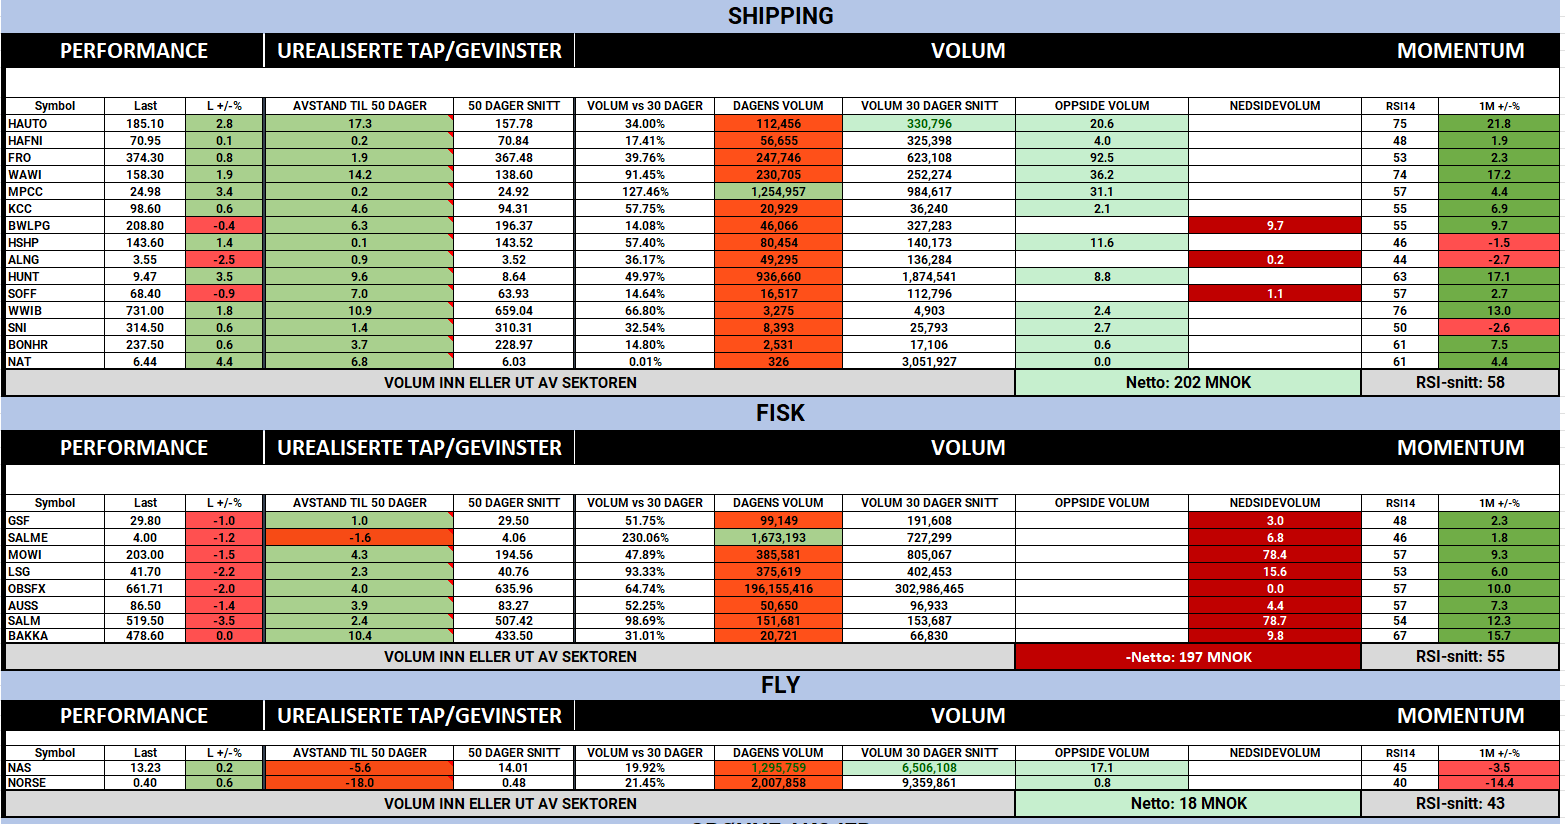
Morgenrapport 14. august: AutoStore løftes av Amazon, Sea1 viser til sterke rater og sparebankene får bedre inntjening
Basert på nye analyser- og markedsoppdateringer jeg har fått med meg etter gårsdagens rapport.
Kort oppdatering
For AutoStore er meglerhusene, etter den første positive reaksjonen på Q2-rapporten, nå mer opptatt av hva Amazon-avtalen kan bety for veksten enn av selve kvartalsavviket, og både Pareto og Arctic løfter kursmålene betydelig.
Sea1 Offshore leverer et kvartal der lavere utnyttelse blir motvirket av høyere rater, og det gir en rapport som er bedre enn den først ser ut. Det viktigste fremover blir likevel ikke Q2, men kontraktsmulighetene for nybyggene som kommer gjennom 2027.
I energi fortsetter DNO og Archer å være gode eksempler på samme hovedpoeng: Tallene er ikke perfekte, men kontantstrøm, produksjonsmiks og kontraktsdekning gjør at flere meglerhus ser bedre risikojustert oppside enn før. SB1 oppgraderer DNO til kjøp, mens Fearnley løfter kursmålet for Archer.
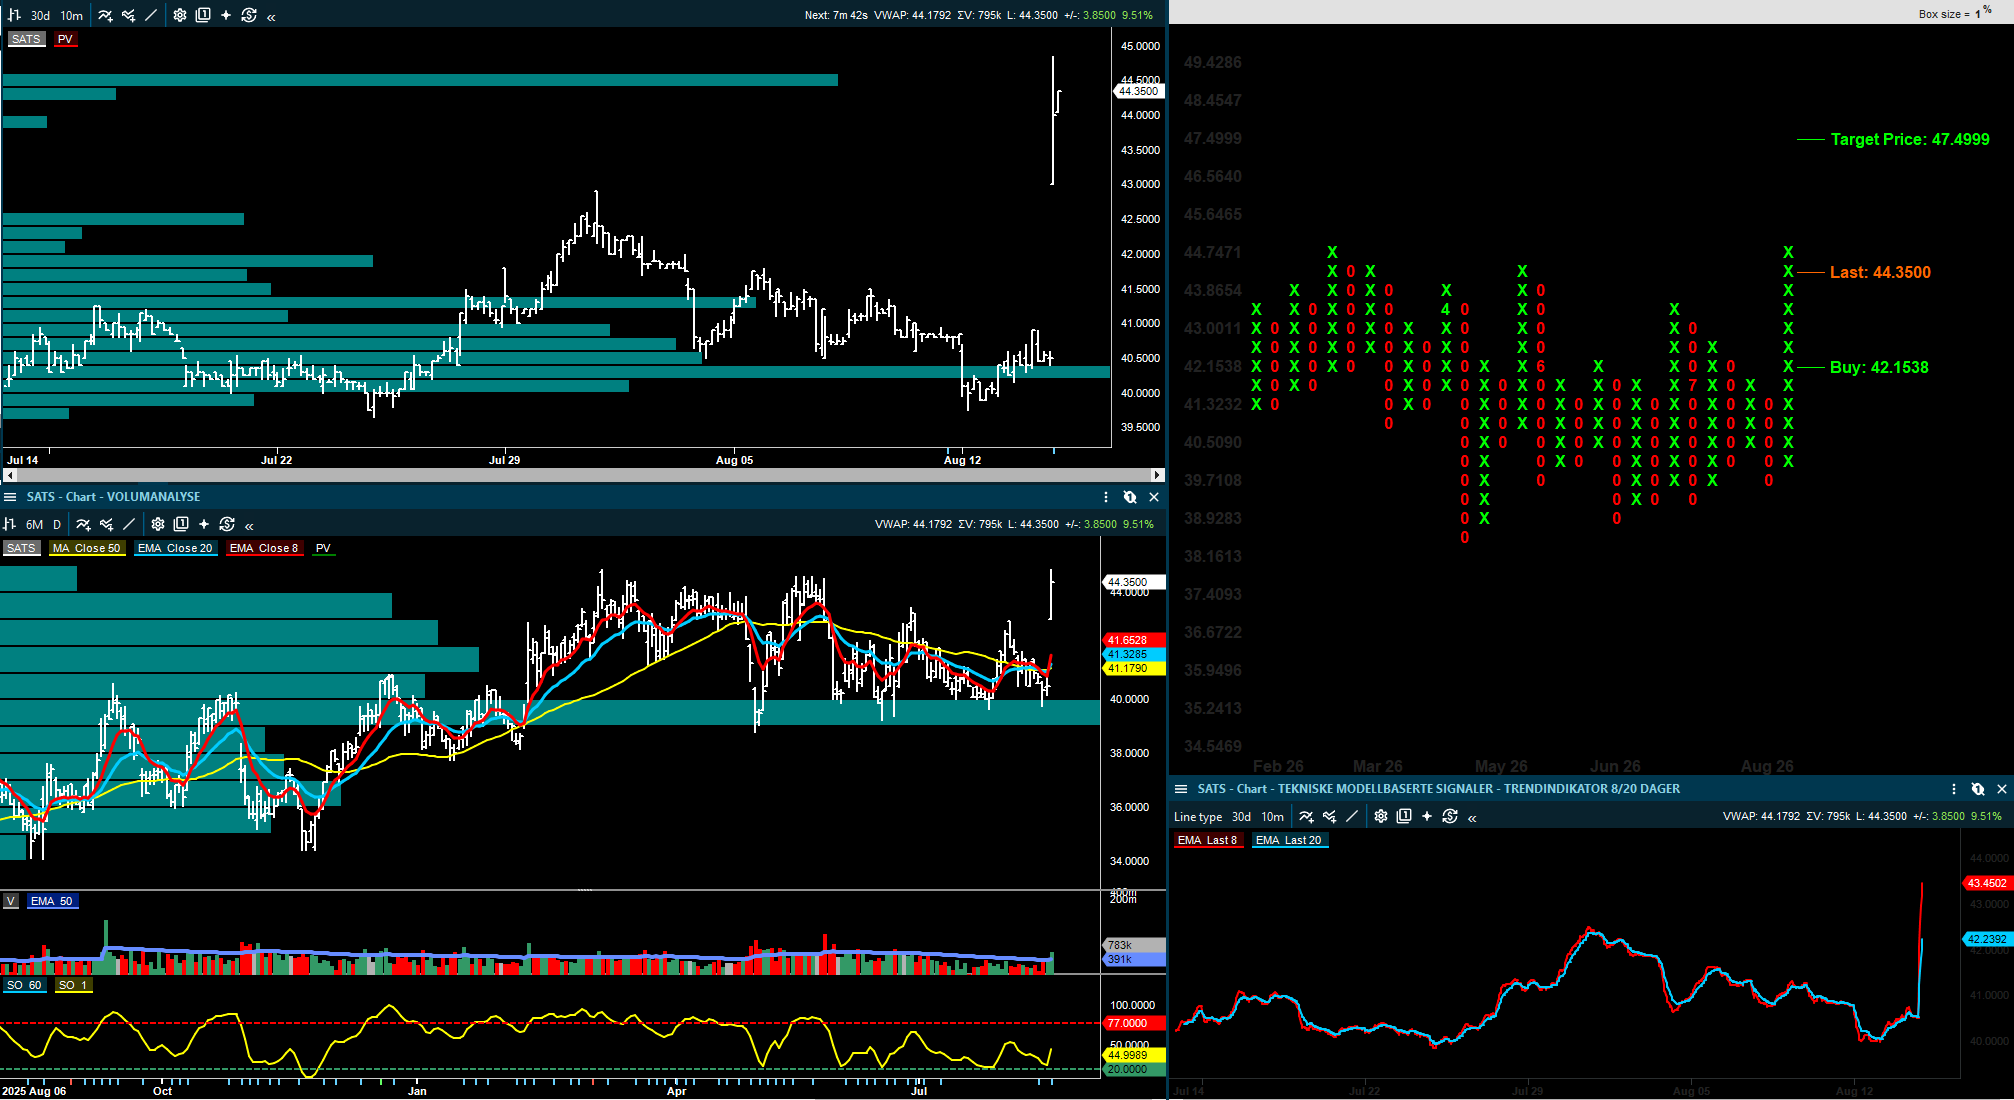
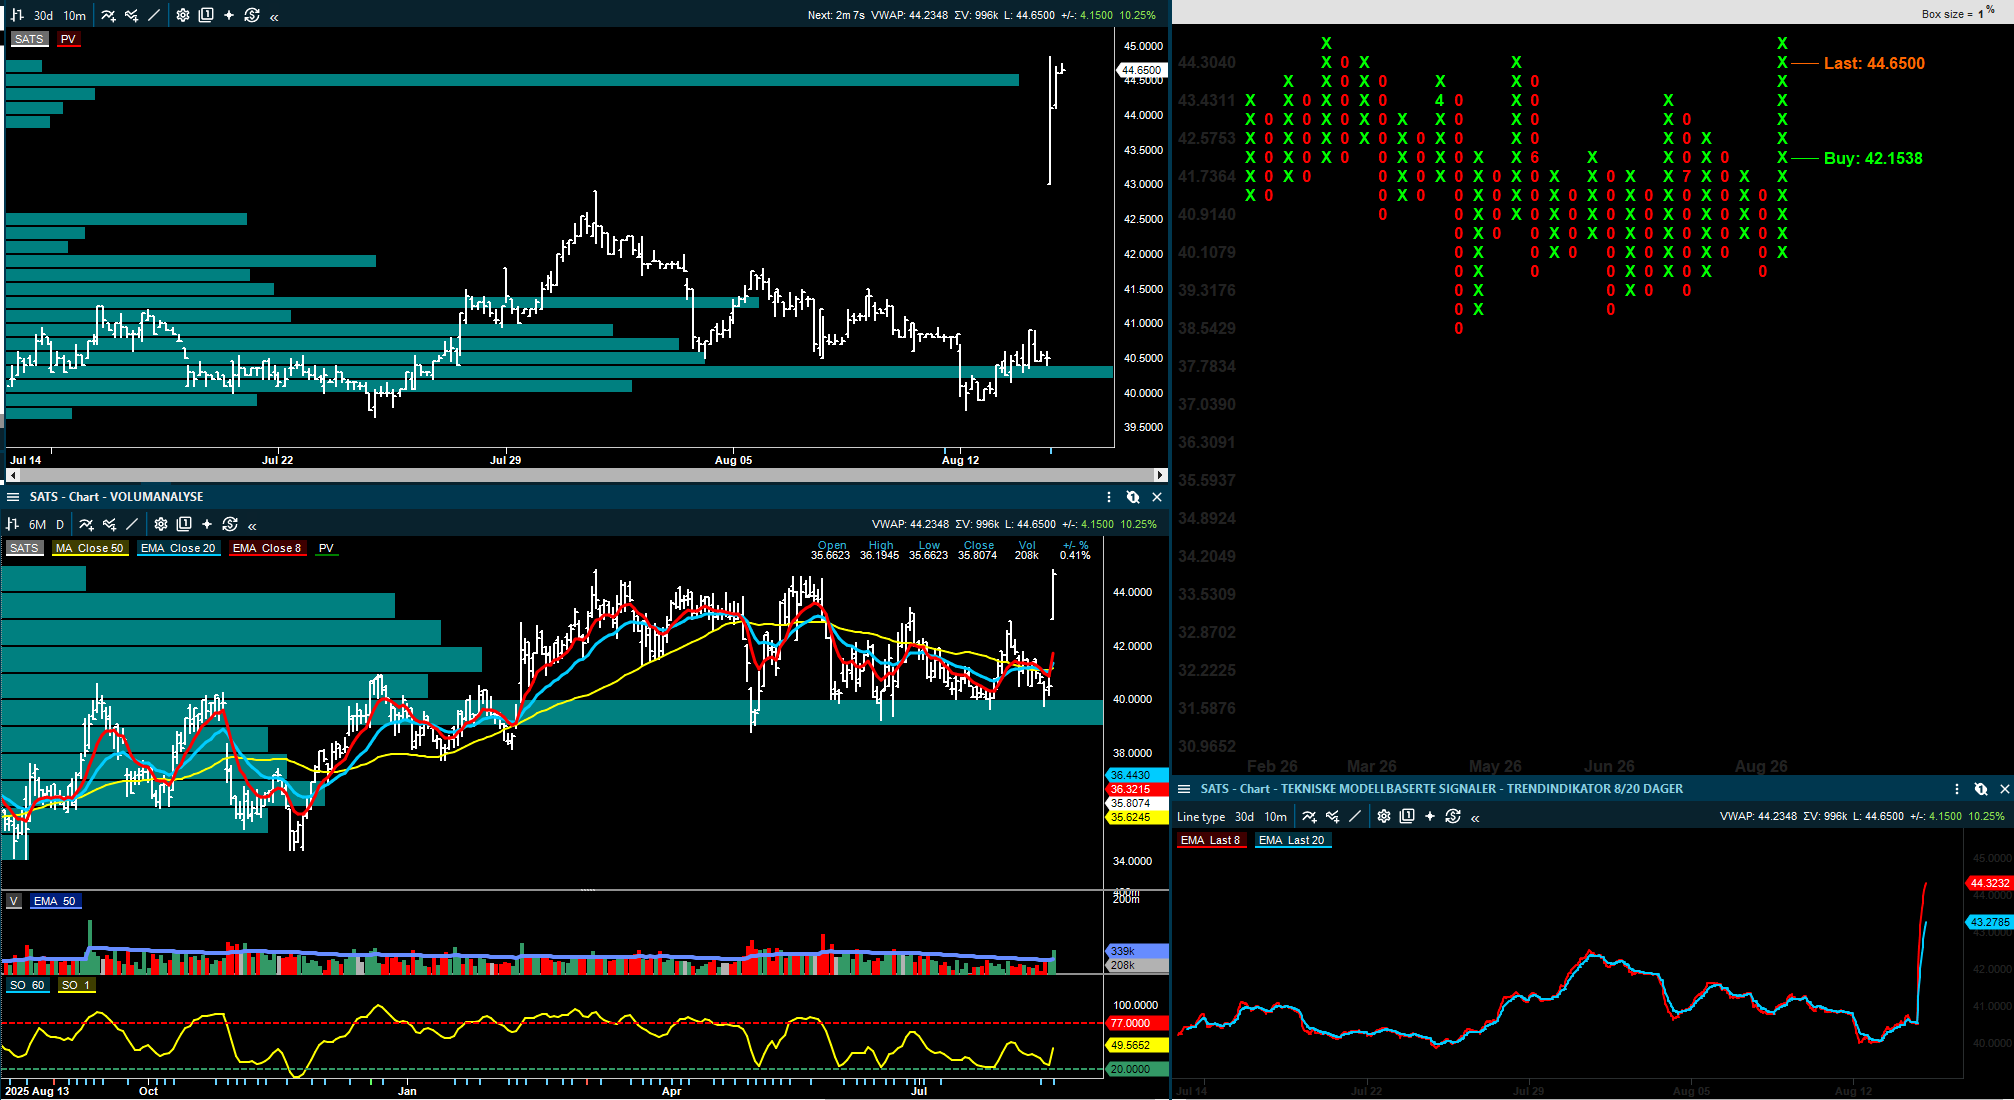
SATS leverer et bedre kvartal enn ventet, drevet av kostnadskontroll og høyere inntekt per medlem.
De lokale sparebankene viser at rentenettoen fortsatt er under press, men at gebyrer, handelsinntekter og lave tap i flere tilfeller kompenserer mer enn nok.
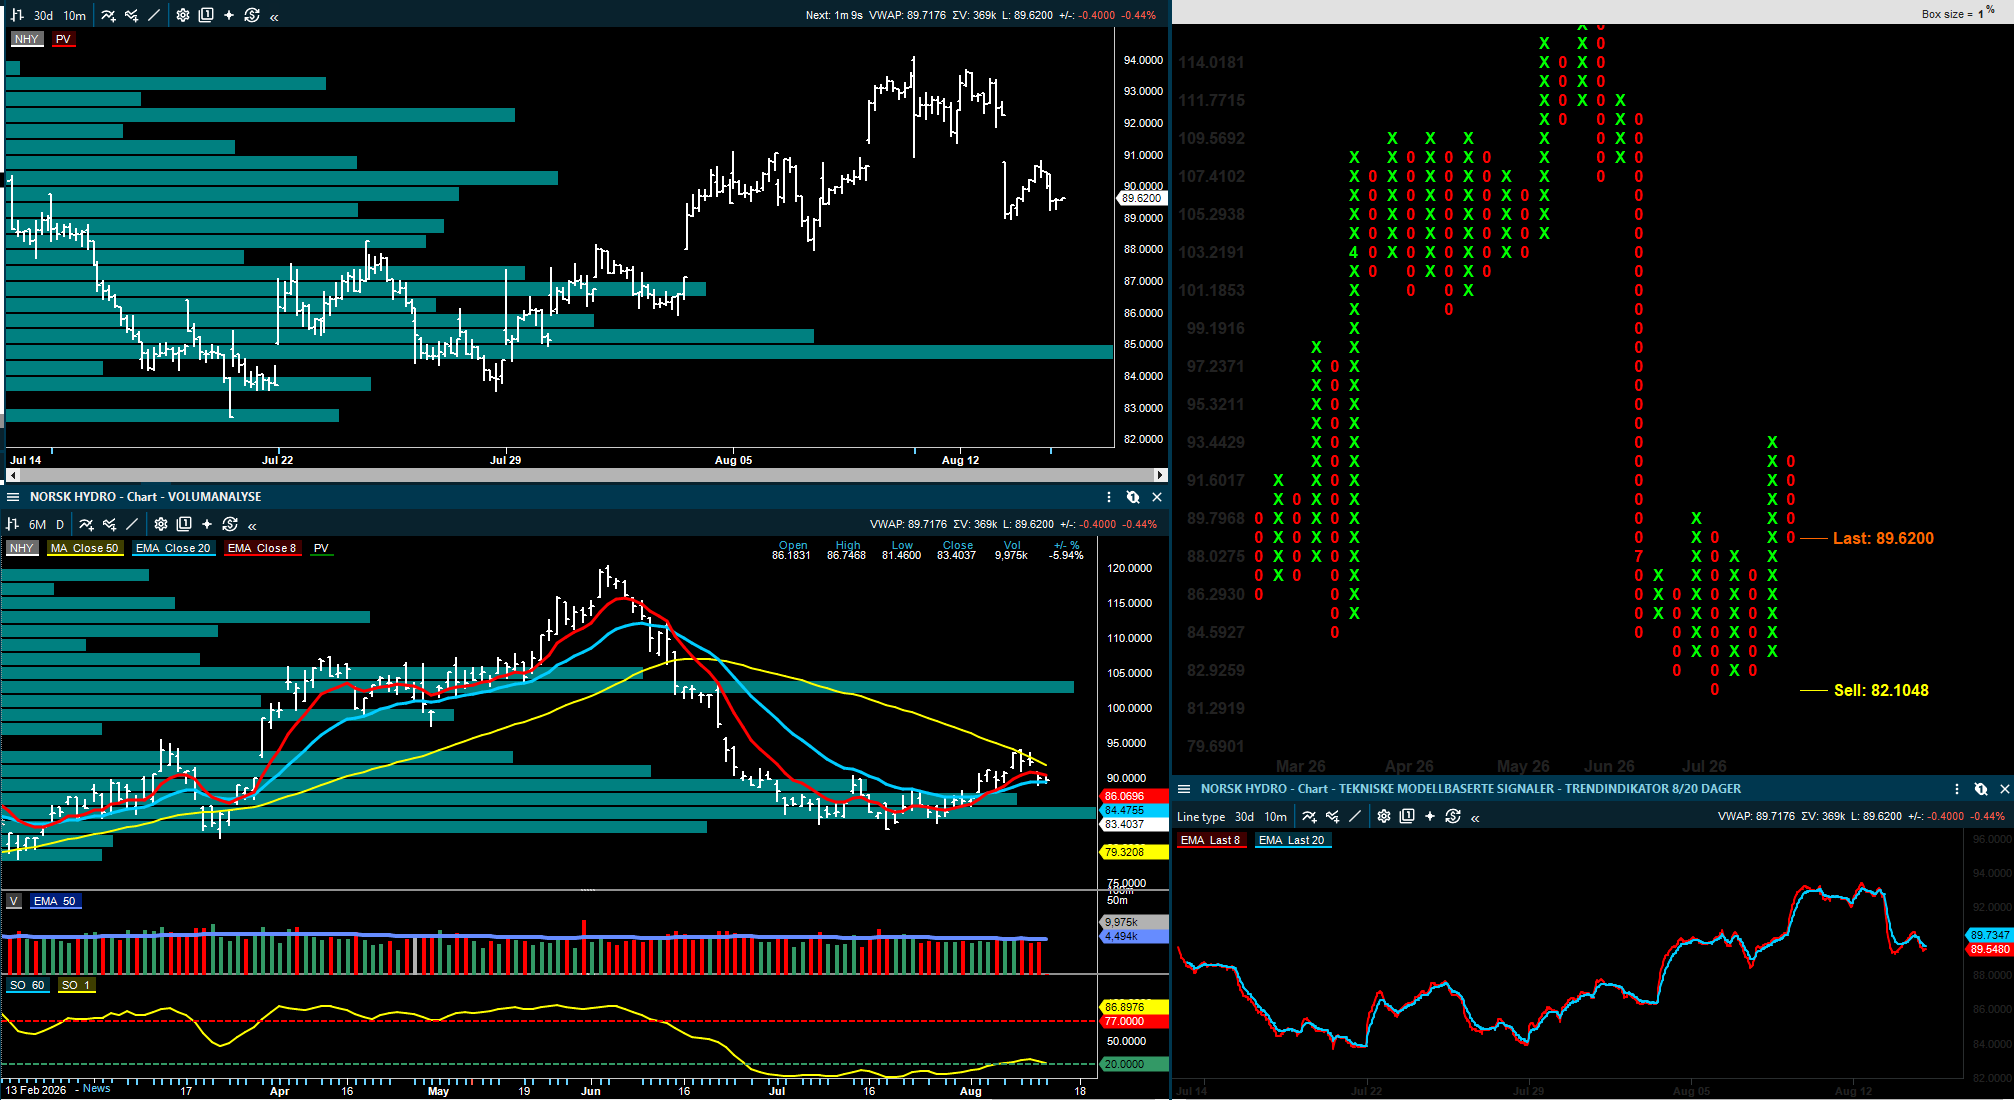
Innen materialer og shipping er bildet mer blandet. Norsk Hydro får en positiv operasjonell avklaring ved Alunorte, Yara møter et svakere gjødselbilde etter den indiske urea-tenderen, lakseprisen holder seg høy til tross for store volumer, og Maersk løfter forventningene etter nok et sterkt containerkvartal.
Innledning
En rekke av meglerhusene har nå kommet med fulle kvartalsgjennomganger, oppdaterte kursmål eller mer nyanserte vurderinger av hva rapportene faktisk forteller. Når støvet etter første reaksjon har lagt seg, blir det lettere å se om et kvartal bare var bedre eller svakere enn ventet, eller om det faktisk endrer investeringscaset.
Det er interessant er at flere selskaper får bedre støtte fra konkrete hendelser enn fra generelle markedsforventninger. AutoStore får Amazon som en strategimulighet, Sea1 får det positive ratebildet som motvekt til svakere utnyttelse, SATS viser at kostnadskontroll kan gi mer løft enn topplinjen isolert, og bankene viser at de fortsatt kan levere gode resultater selv når rentenettoen ikke er like sterk som tidligere.
AutoStore: Amazon får mer fokus
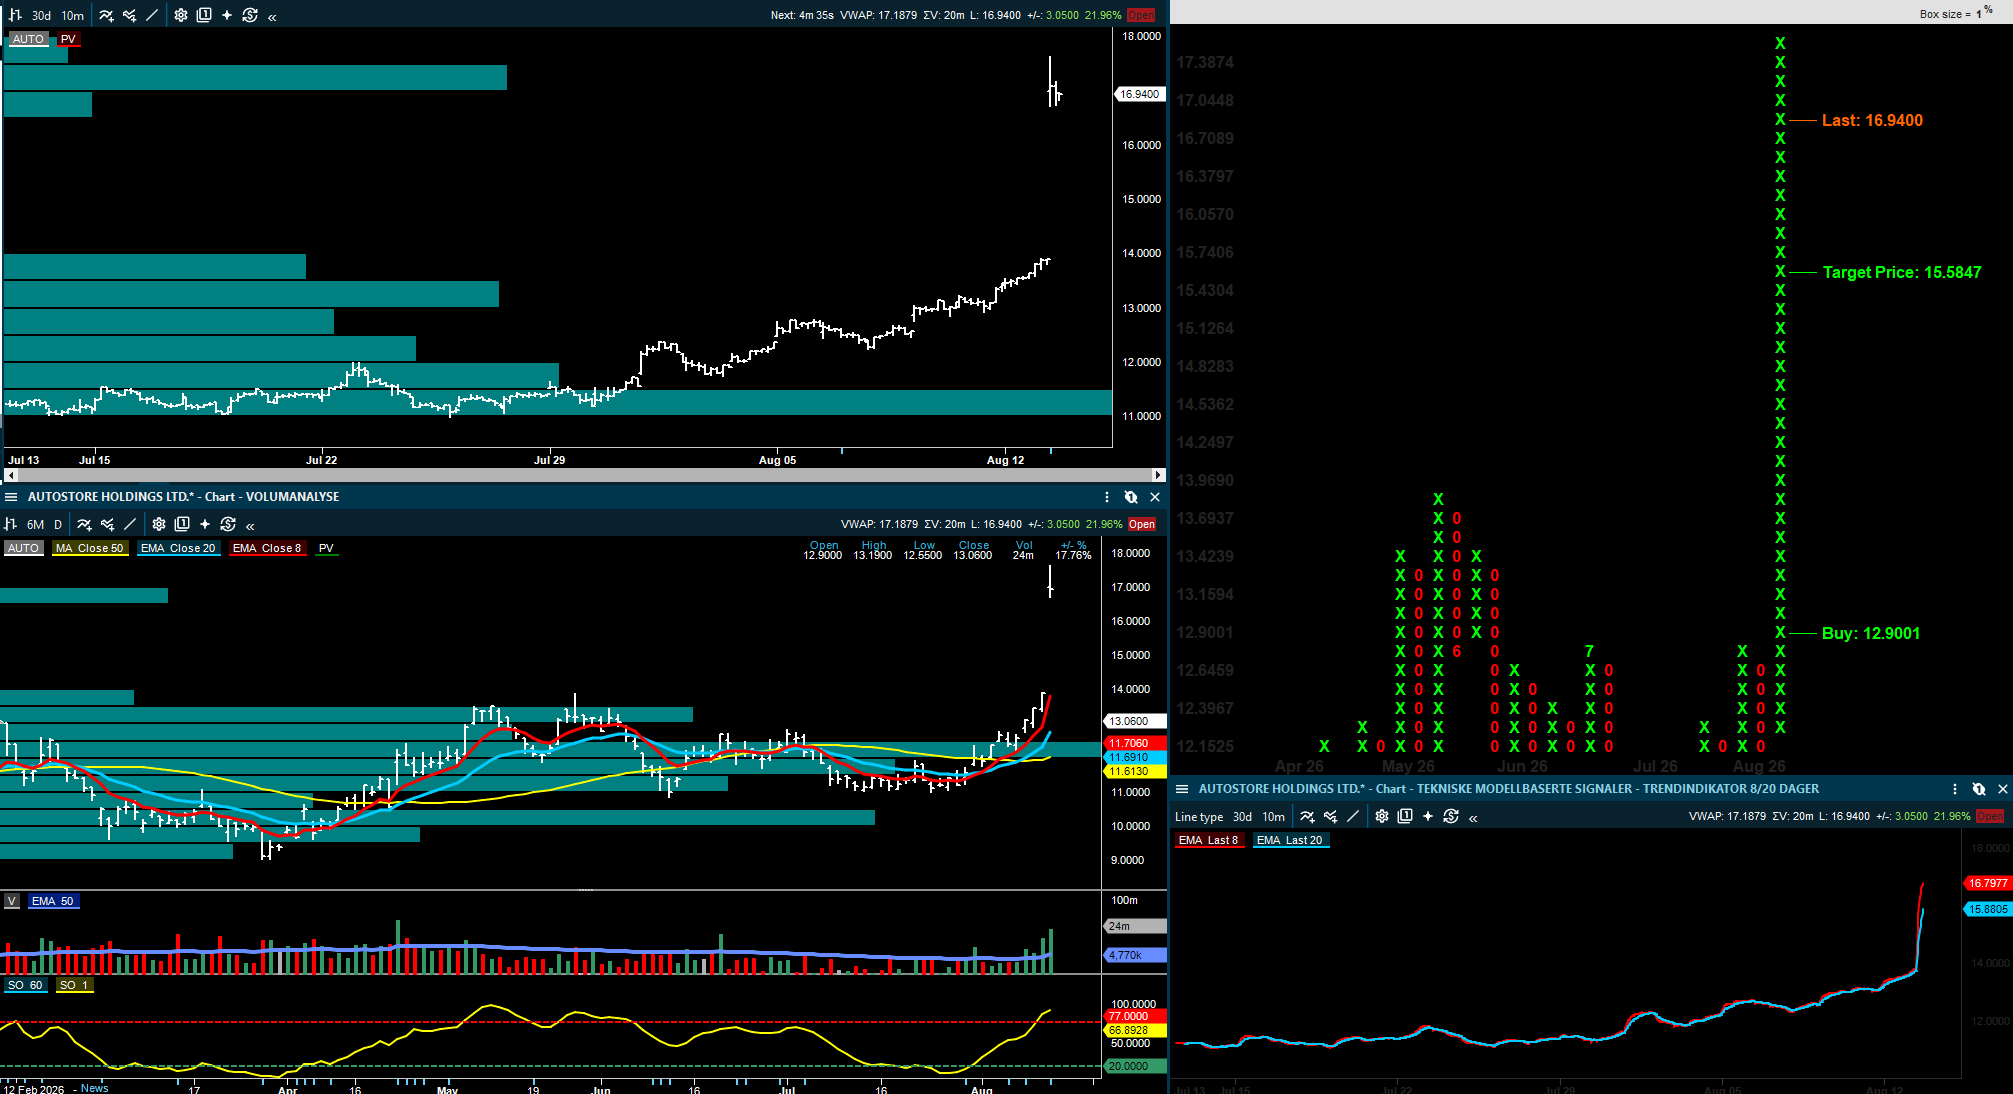
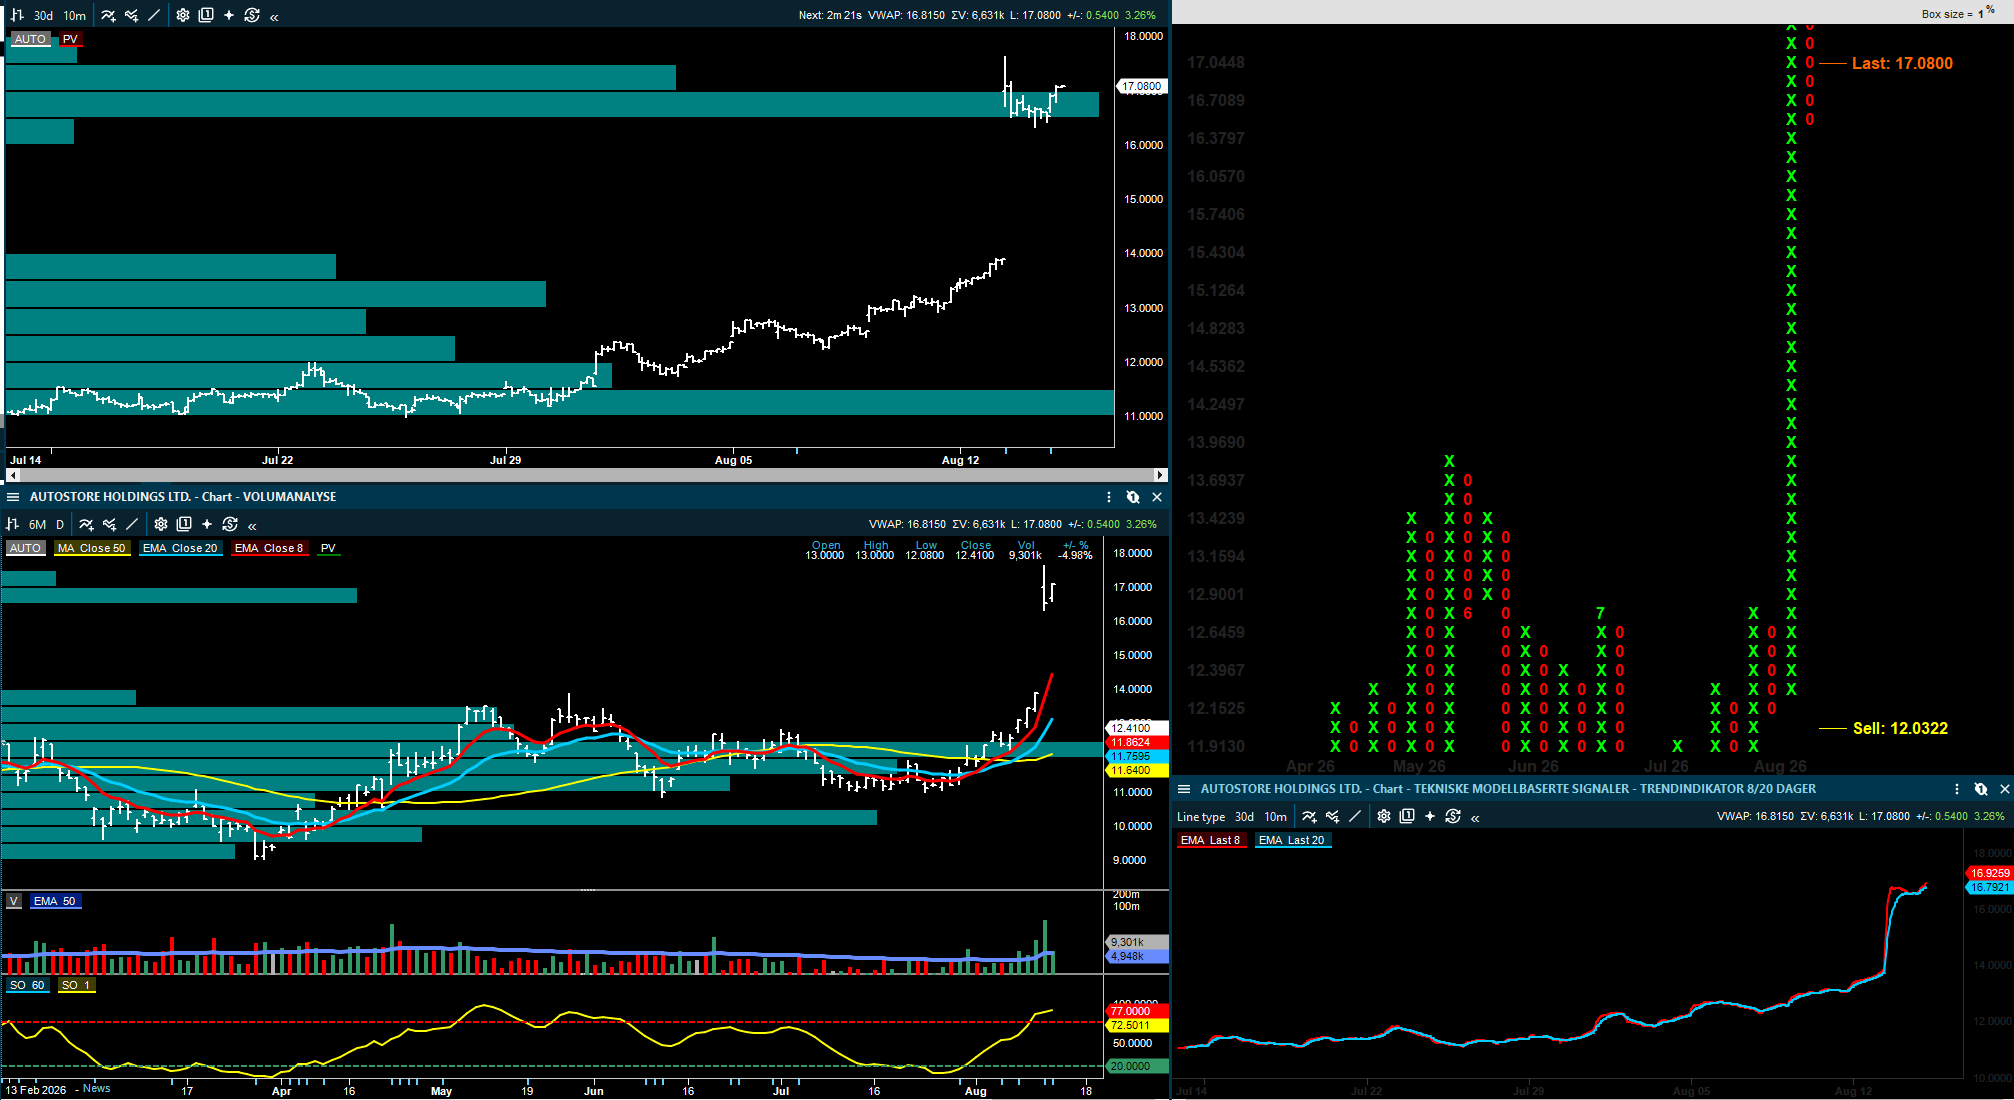
AutoStore leverte allerede et sterkt Q2, men av det jeg har fått med meg av oppdaterte kommentarer viser at meglerhusene i større grad flytter oppmerksomheten fra de positive tallene til også å gå nærmere gjennom den strategiske betydningen av Amazon-avtalen. Pareto peker på at avtalen foreløpig har begrenset offentlig informasjon og ingen kommuniserte kjøpsforpliktelser, men meglerhuset mener likevel at den kan representere en årlig inntektsmulighet på 50-100 millioner dollar dersom utrullingen får fart. Det gjør at Amazon kan påvirke både etterspørsel og verdsettelse fremover.
Arctic er enda tydeligere i sin konklusjon og hever kursmålet kraftig etter rapporten. Begrunnelsen er ikke bare at Q2 var bedre enn ventet, men at kombinasjonen av sterkere ordreinngang, tilbakekjøpsprogram og Amazon som kunde gir bedre oversikt over veksten enn aksjen var priset etter før rapporten. ABG-notatet etter selskapets lunsj med ledelsen har samme tone: Poenget er ikke bare at Amazon velger en norsk teknologileverandør, men at en av verdens mest krevende logistikkaktører ser AutoStore som relevant for videre vareflyt.
For investorer er det viktig å skille mellom det som allerede er konkret, og det som foreløpig er en større mulighet. Q2-tallene støtter aksjen her og nå, mens Amazon-avtalen kan gi tilføre noe nytt til vekstcaset. Derfor vil neste fase handle mindre om overskriften i avtalen og mer om omfang, tempo og hvordan marginene utvikler seg dersom volumene kommer.
Pareto Securities hever kursmålet for AutoStore til 18,90 kroner (16,90), gjentar Kjøp.
Arctic Securities hever kursmålet for AutoStore til 19 kroner (14), gjentar Kjøp.
Pexip, Norbit og Napatech: kvaliteten er der, men markedet krever bekreftelser
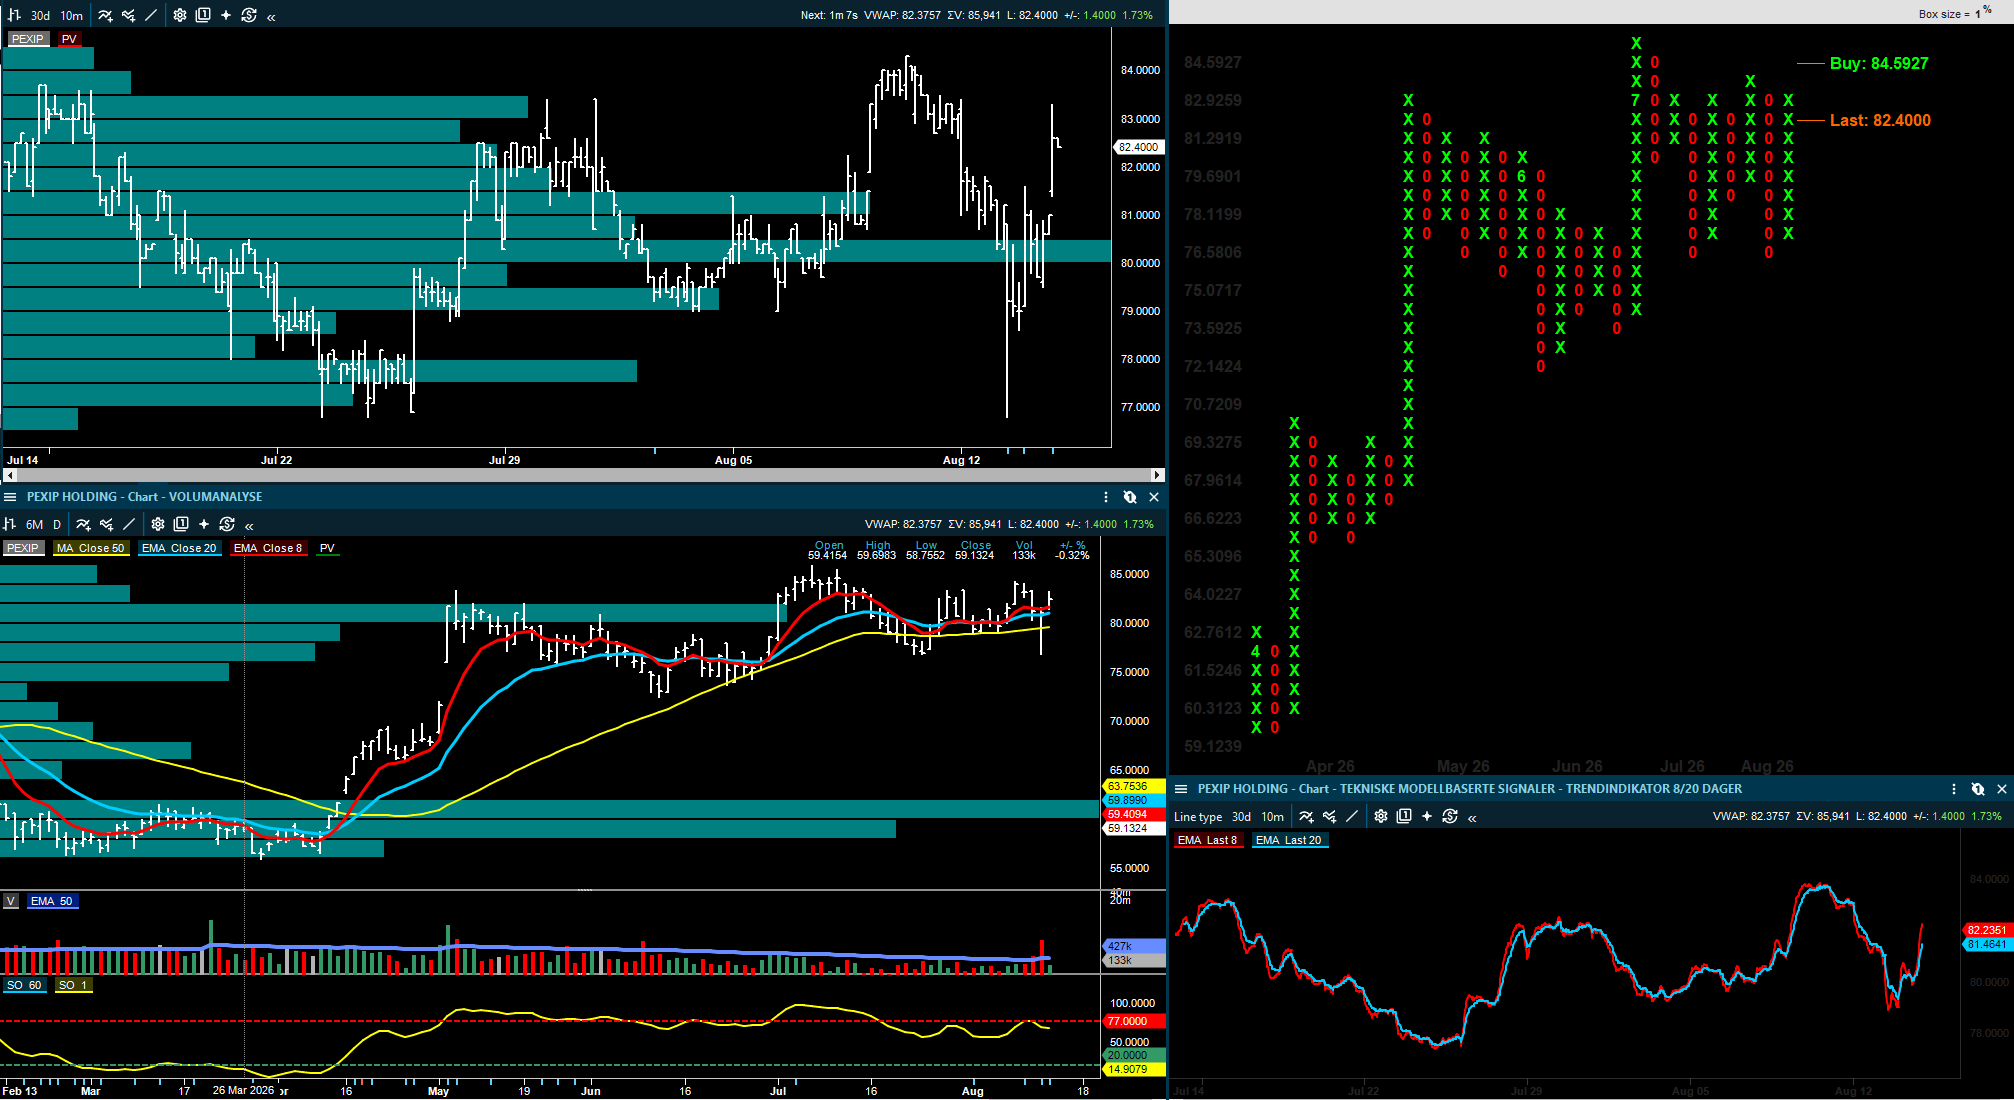
Etter gårsdagens gjennomgang har jeg funnet flere oppdateringer på Pexip, Norbit og Napatech, og samlet gir de et godt bilde av hvordan investorene vurderer norske teknologiselskaper. For Pexip er kvartalet solid, men ikke nok til at alle meglerhusene vil løfte forventningene mye. SB1 gjentar kjøp og peker på fortsatt akselerasjon i ARR, mens SEB hever kursmålet noe, men holder anbefalingen på Hold fordi de ser behov for tydeligere eskalering i veksten før aksjen fortjener en større reprising.
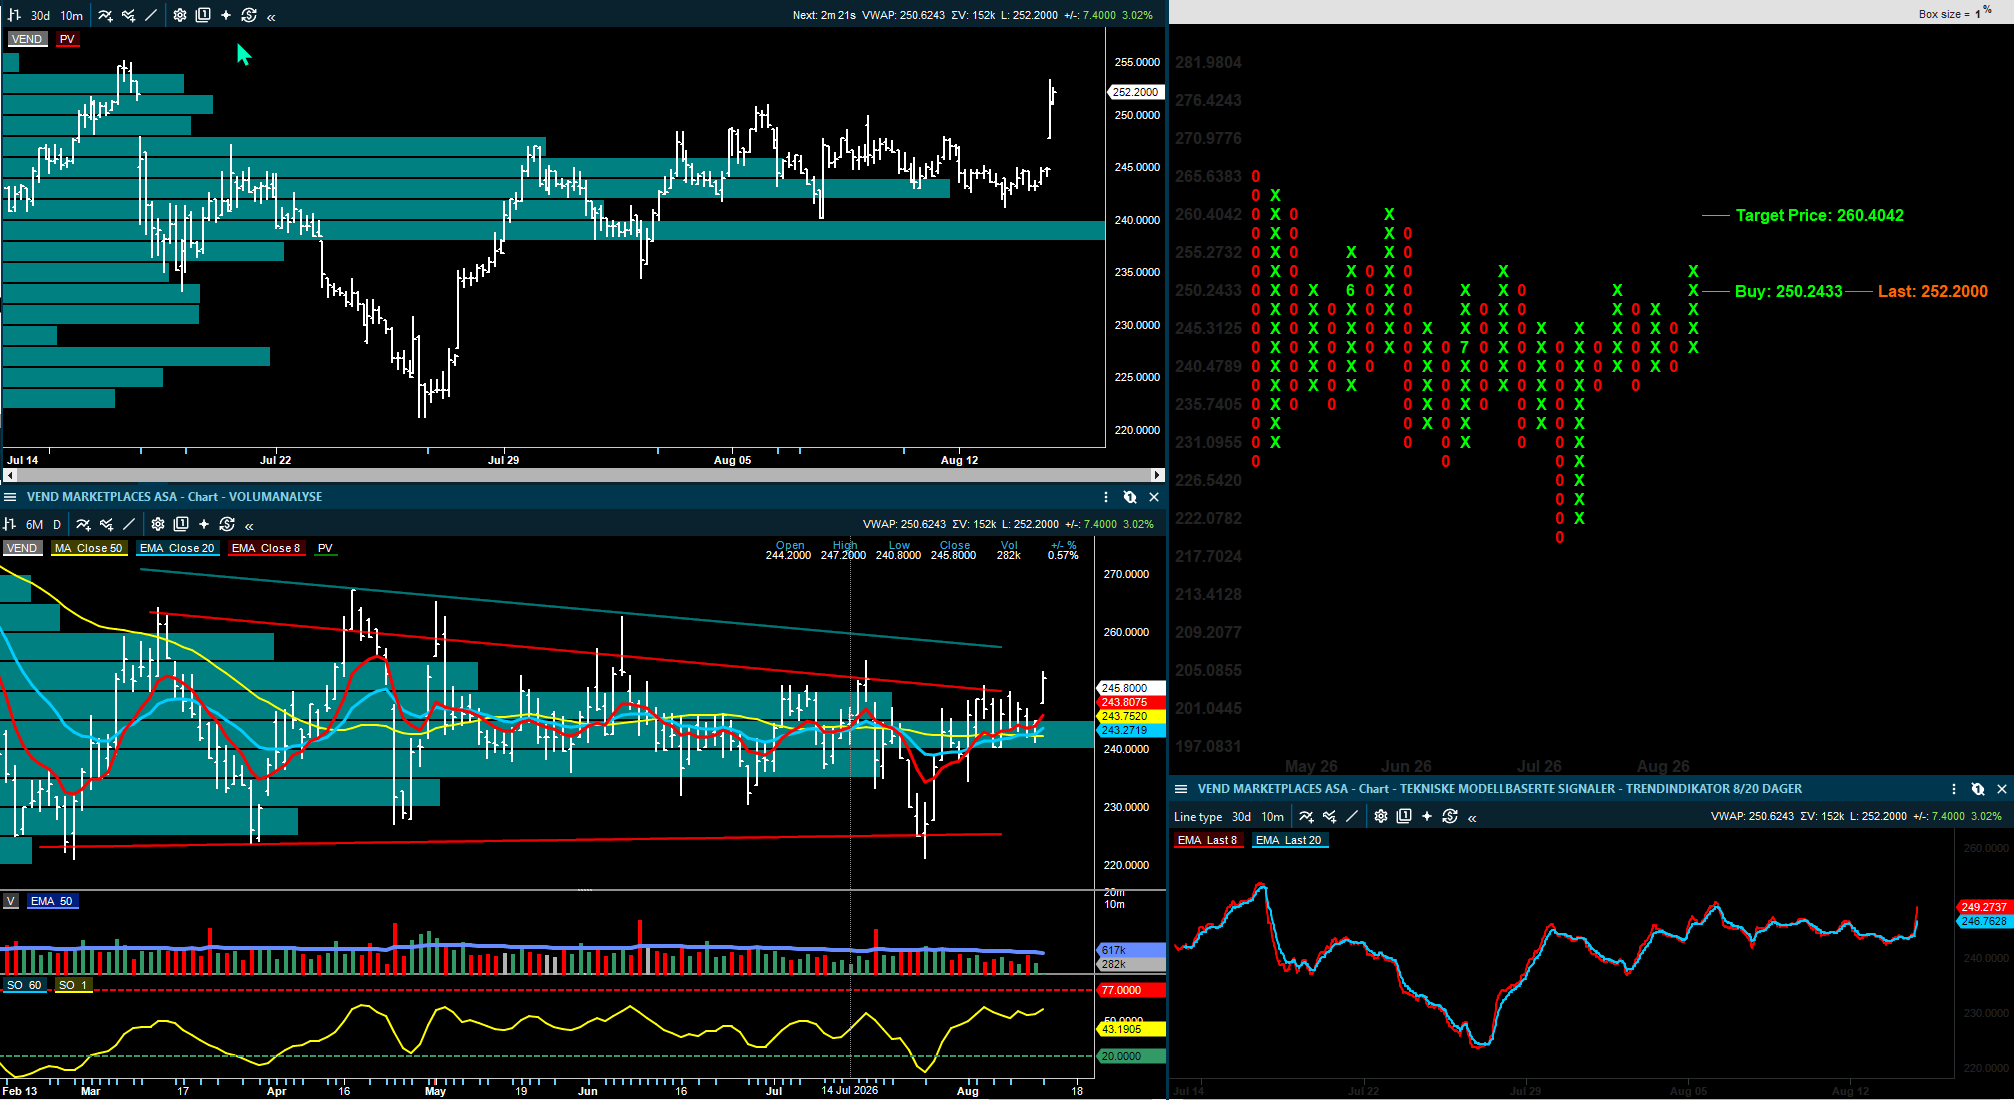
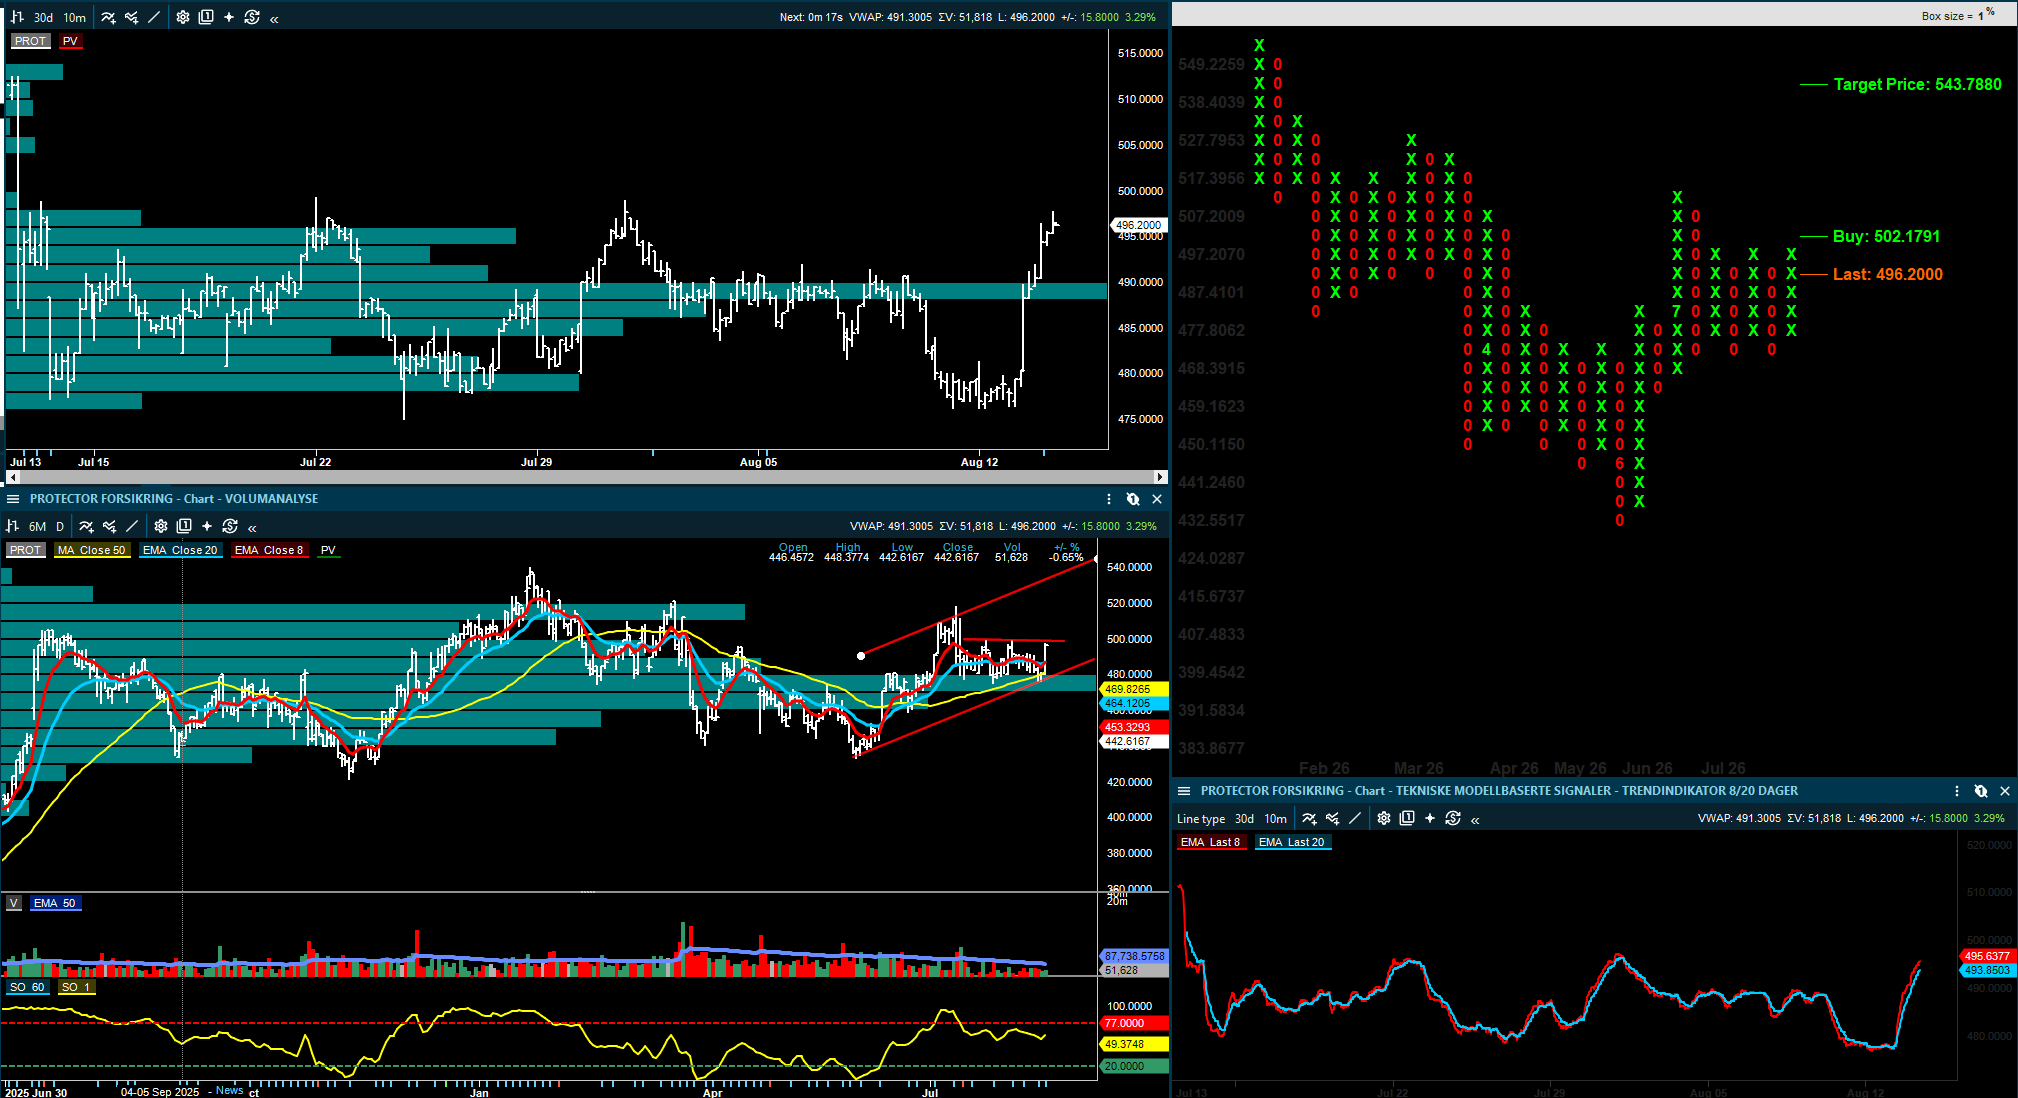
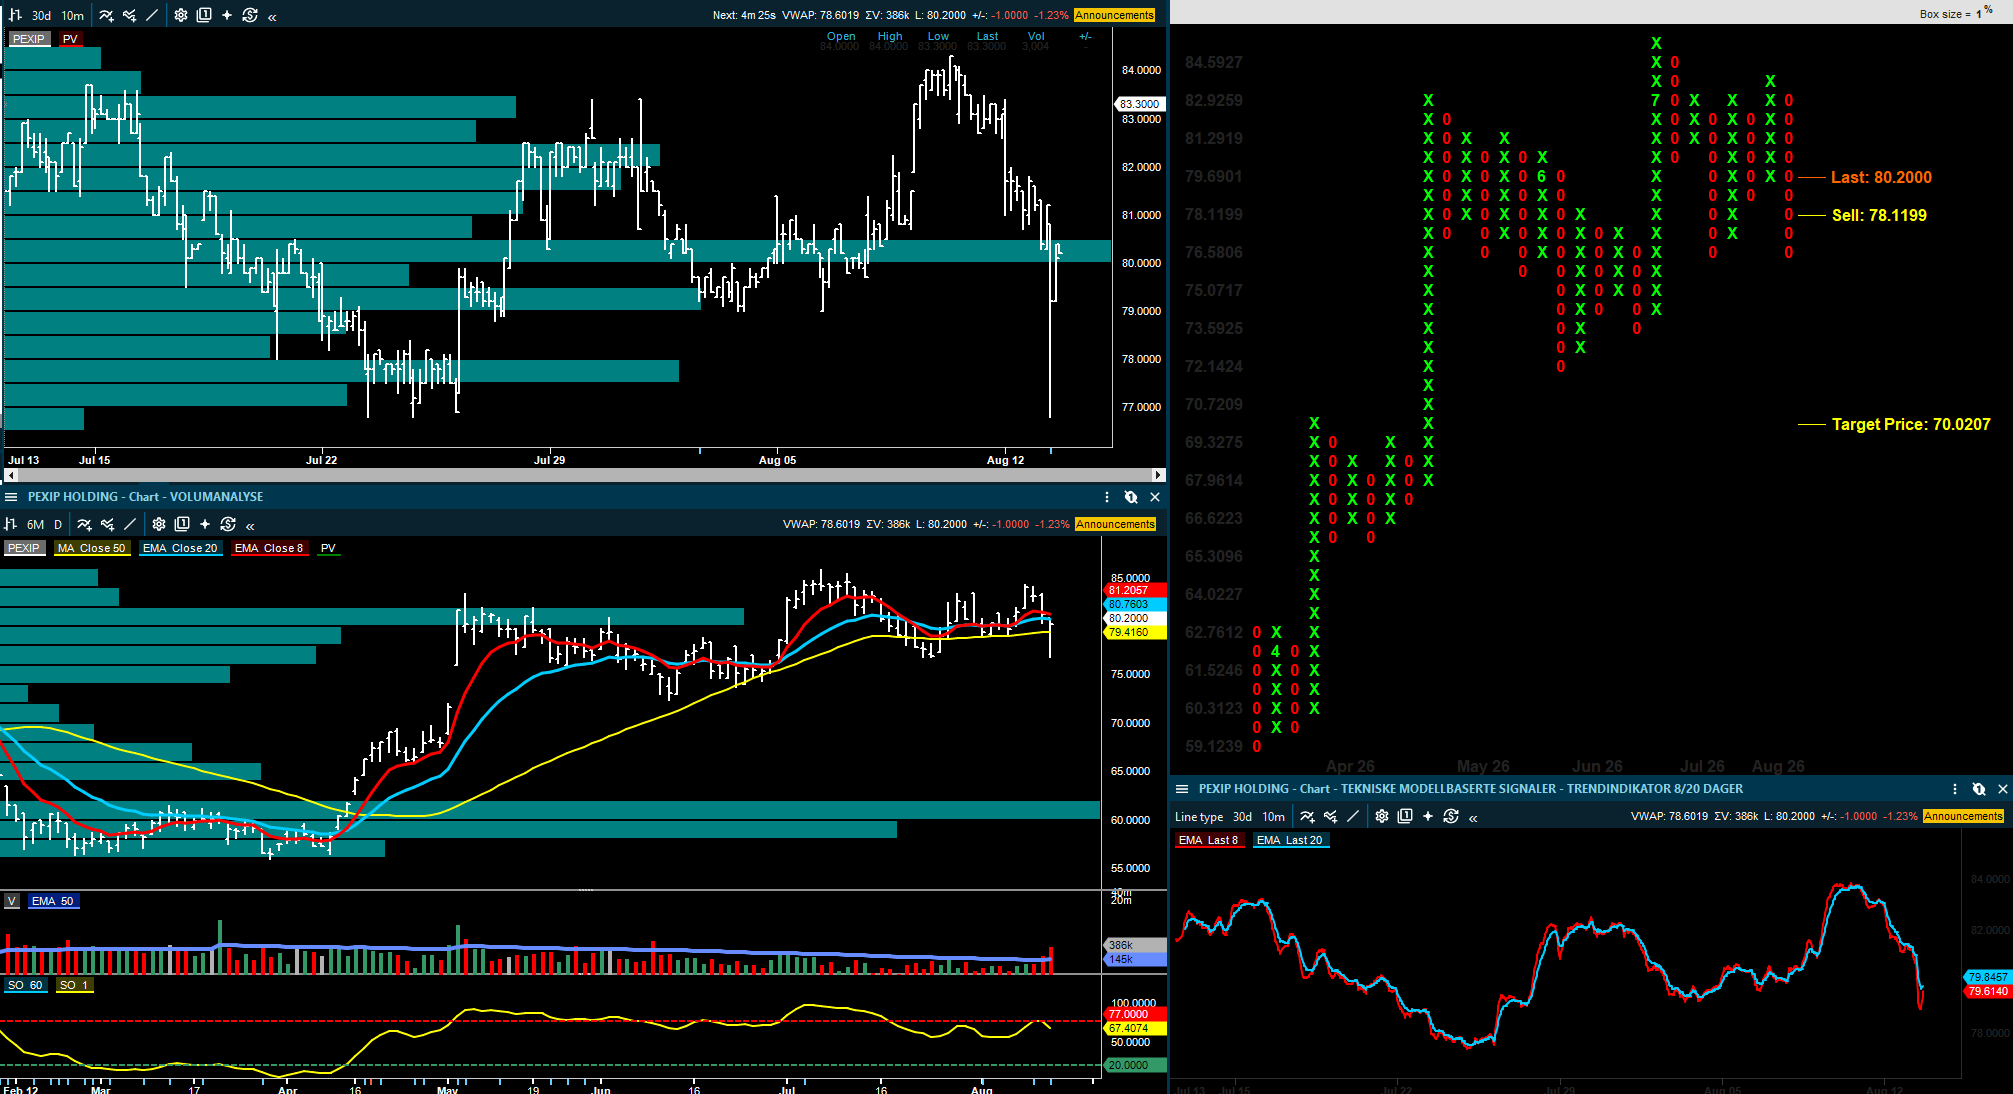
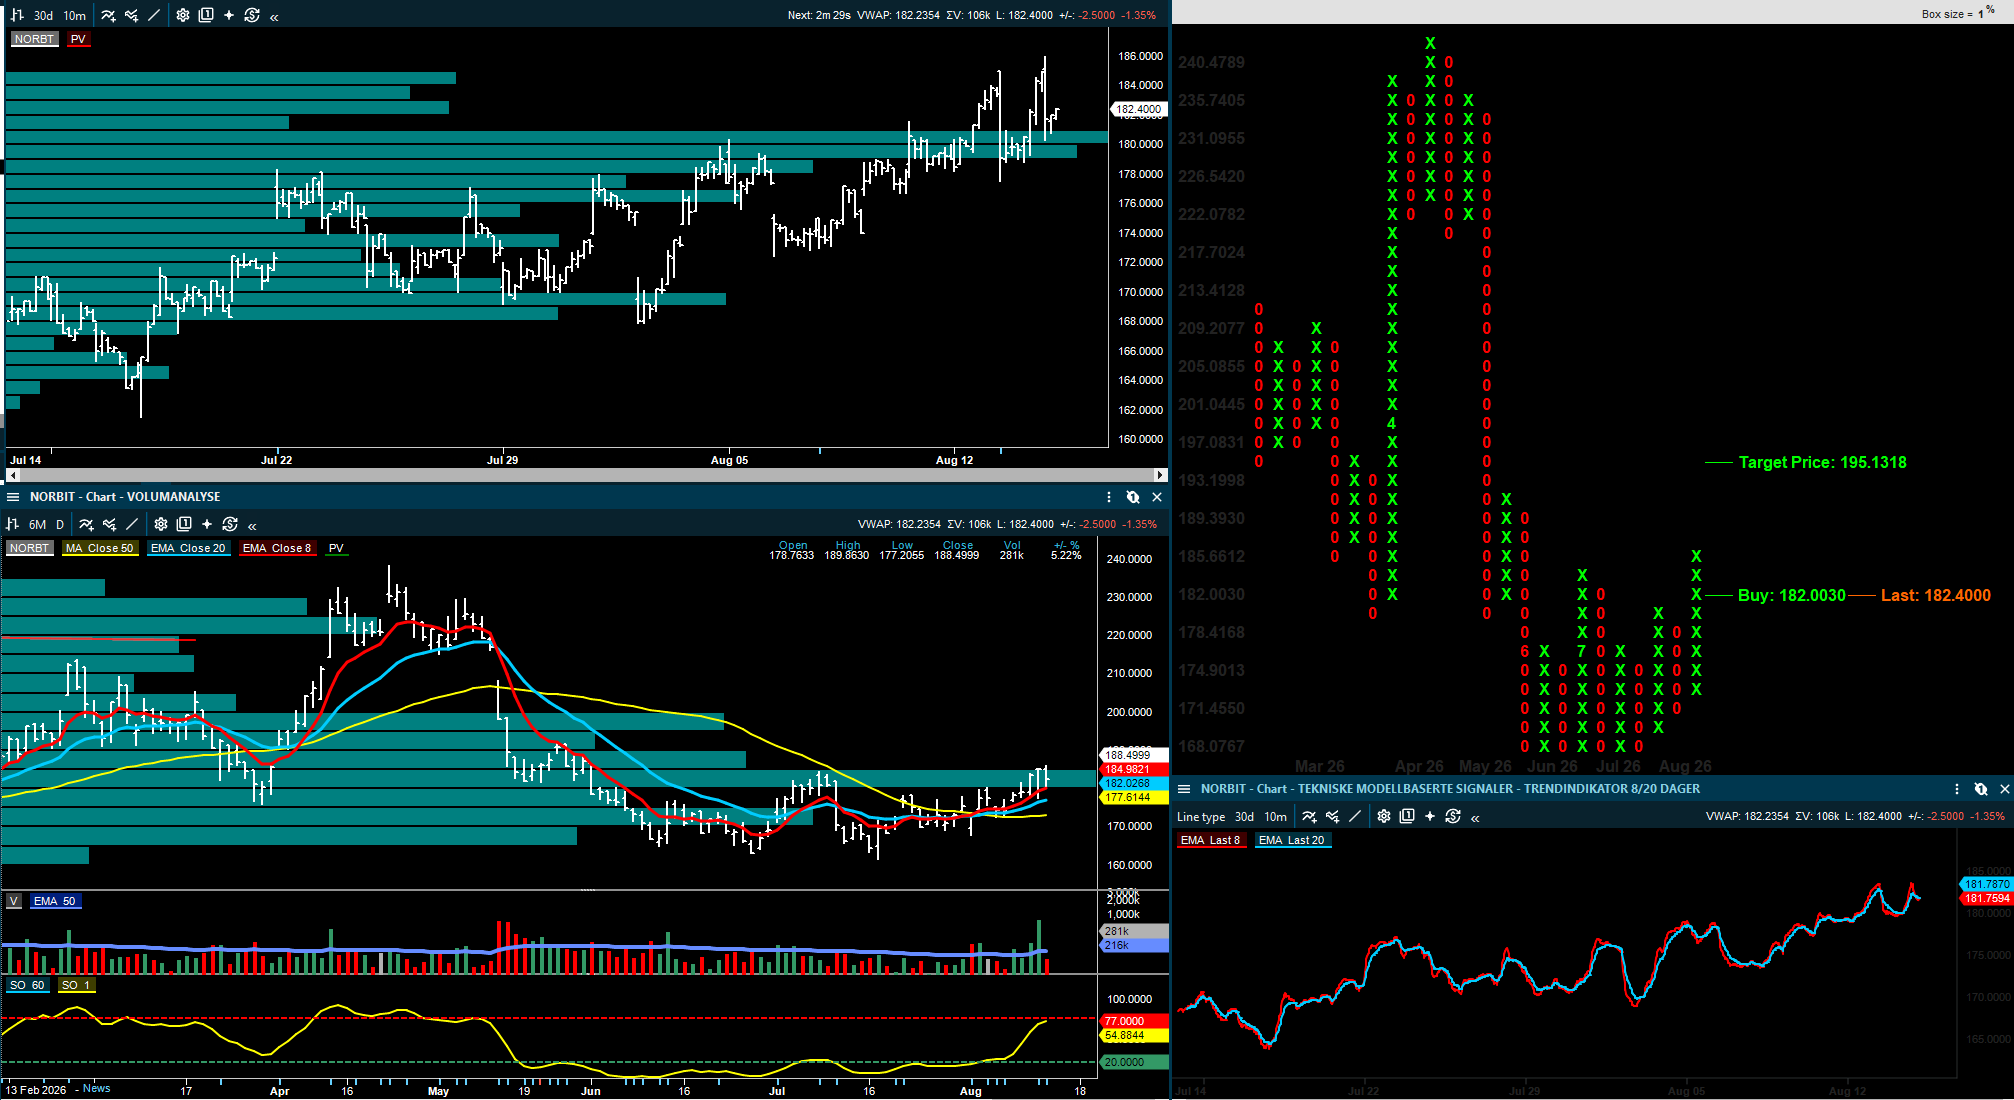
Inside Oslo Børs: De fundamentale kommentarene er ikke positive for kursen siden den handles innenfor en sidelengs konsolideringsboks. Derfor blir 85-nivået et viktig teknisk referansepunkt for den kortsiktige retningen.
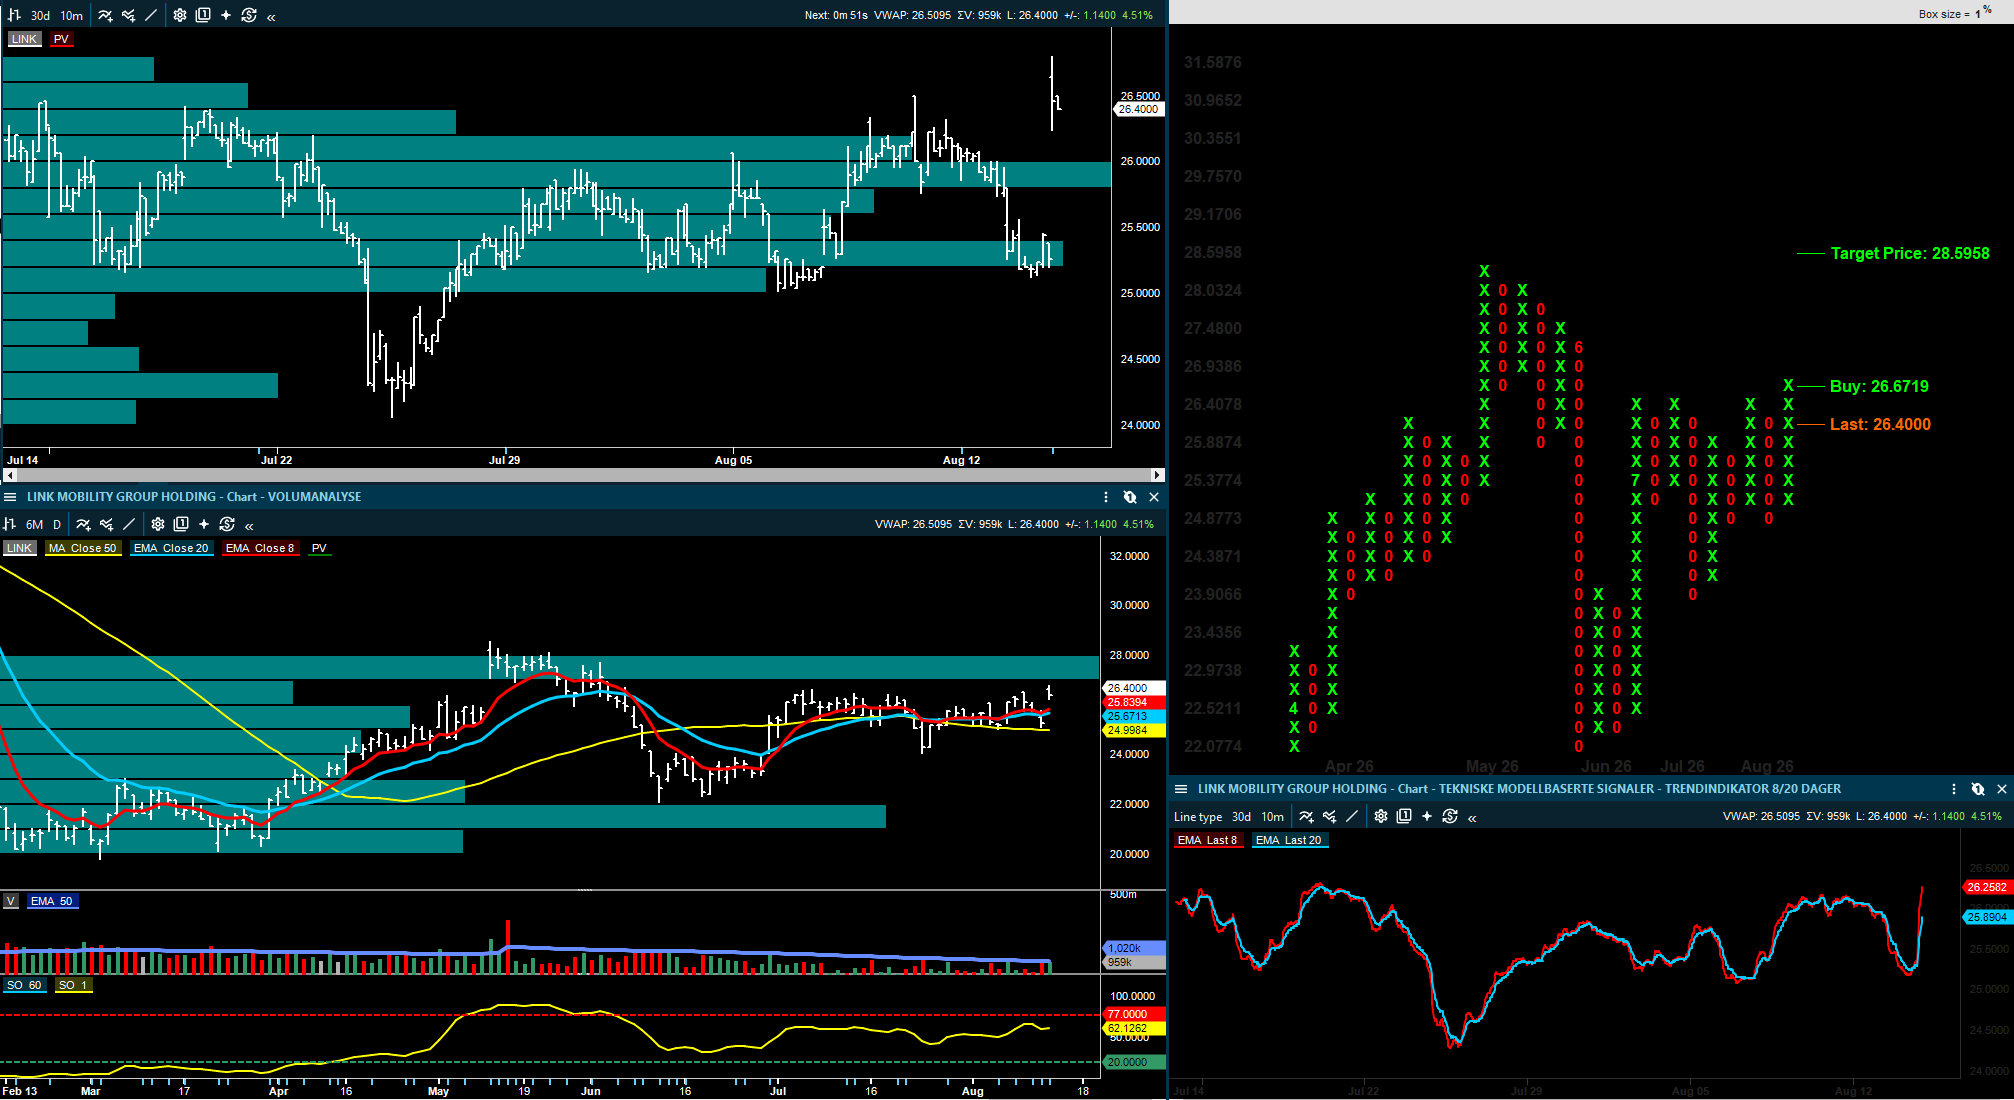
Norbit får på sin side støtte fra langsiktige mål og god gjennomføring, selv om 2026-guidingen oppfattes som noe softere. Arctic beholder kjøp og 250 kroner i kursmål, og legger mer vekt på 2030-ambisjonene enn på et enkelt år med lavere vekst.
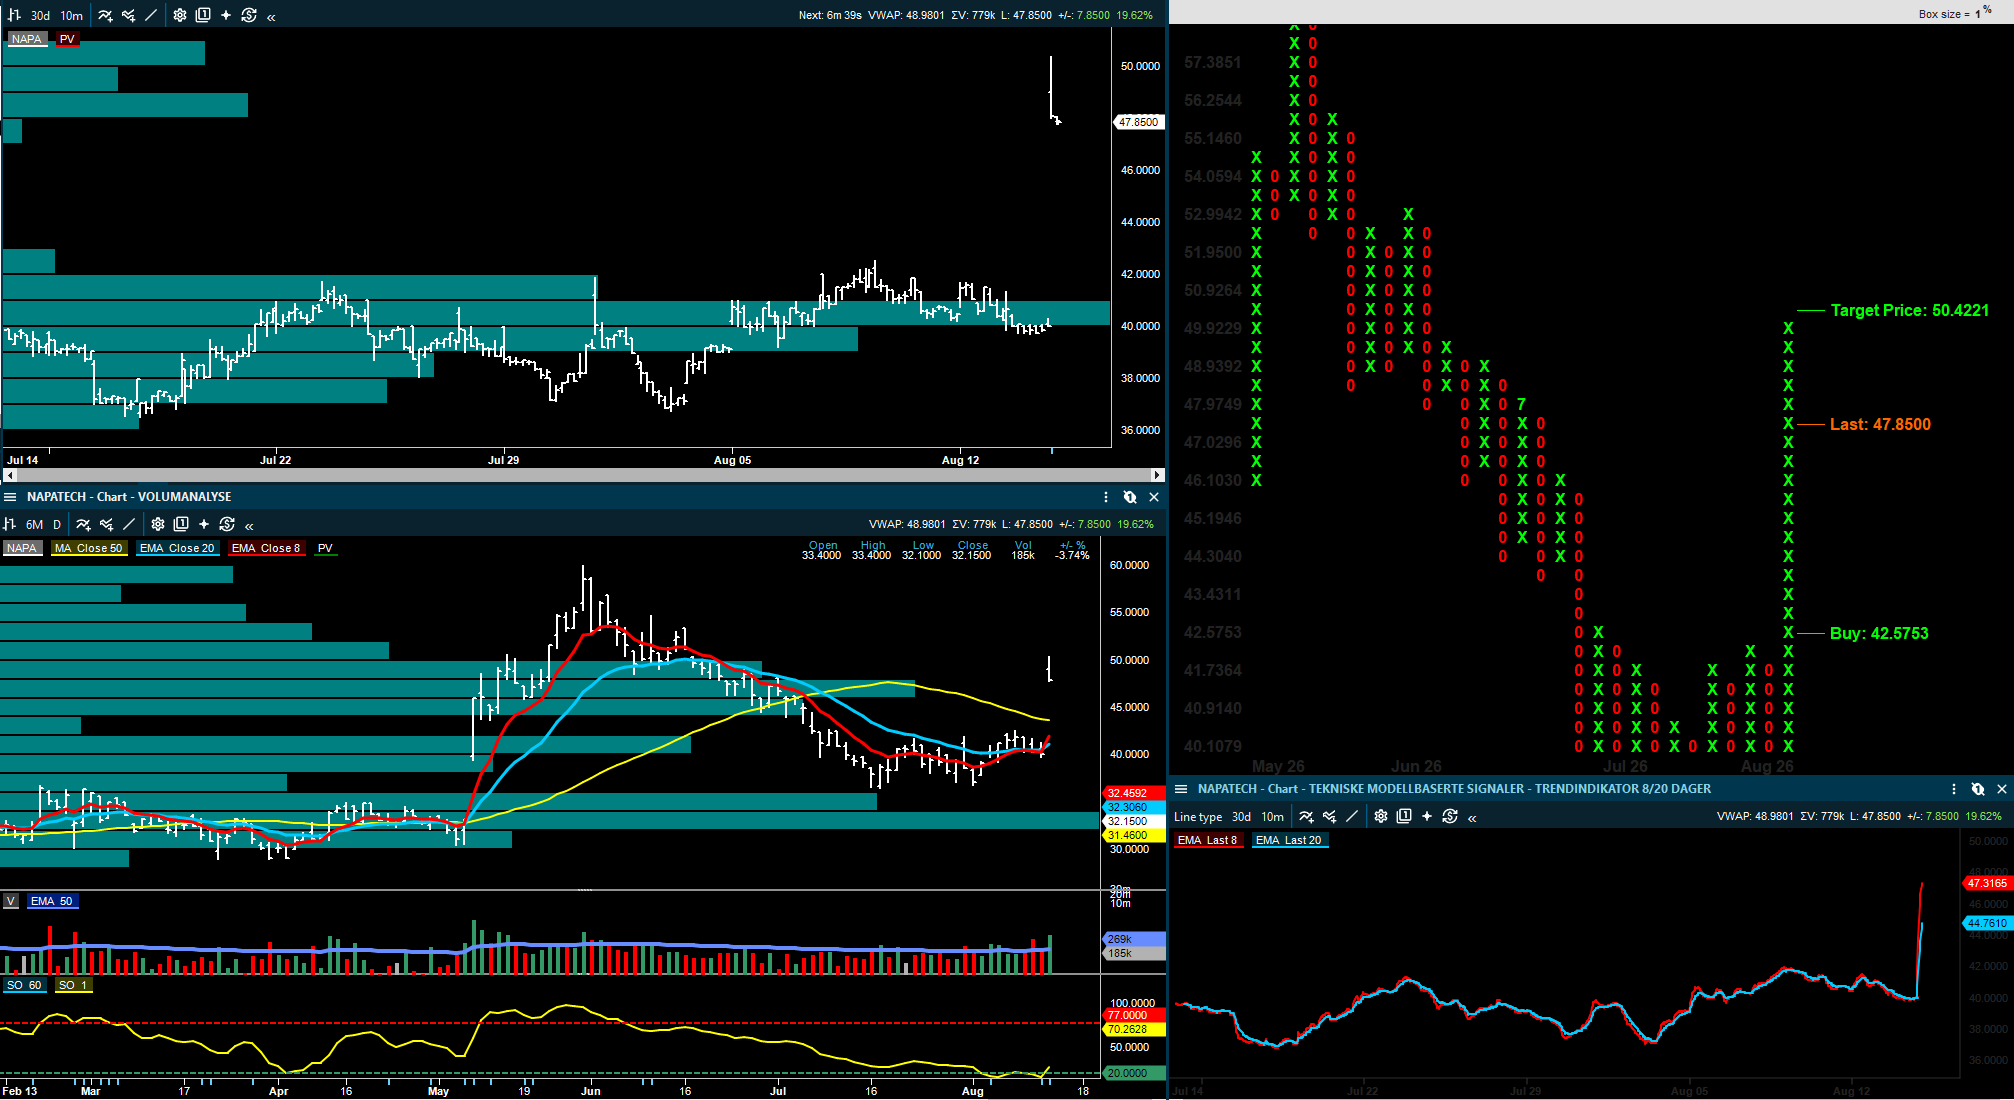
Napatech får en mer konkret nyhet ved at D-Matrix legger inn en oppfølgingsordre på 2.000 kort, med anslått verdi på 7 millioner dollar, noe SB1 mener kan gi høy bruttomargin og støtte bildet av at kunden blir gradvis større.
Fellesnevneren er av det jeg har sett for teknologi i det siste er at markedet ikke lenger belønner teknologiselskaper bare for gode vekst historier. Det må komme bekreftelser via ordrer, tydelige vekstindikatorer og helst bedre inntjening. AutoStore har kommet med den største nyheten, men Pexip, Norbit og Napatech viser at det fortsatt finnes flere norske teknologiselskaper der små signaler kan få stor betydning for hvordan 2027 og 2028 vurderes.
SB1 Markets beholder kursmålet for Pexip på 90 kroner, Kjøp.
SEB hever kursmålet for Pexip til 88 kroner (85), gjentar Hold.
Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.
DNO: svakere kvartal, men bedre risk/reward etter kursfallet
For DNO leser meglerhusene kvartalet ulikt, men er likevel i hovedsak er enige om at risk/reward er blitt bedre. Tallene var ikke sterke over hele linjen, og flere peker på lavere Kurdistan-bidrag, underlift og høyere kostnader som forklaring på svakere EBITDA. Samtidig var kontantstrømmen bedre enn fryktet, og DNB Carnegie fremhever at fri kontantstrøm på rundt 290 millioner dollar i kvartalet er betydelig sett opp mot markedsverdien, særlig når Kurdistan i stor grad var ute av produksjon gjennom perioden.
SB1s oppgradering til kjøp er derfor viktig. Meglerhuset hadde tidligere vært mer forsiktig, men etter et kursfall på rundt 15 prosent siden nedgraderingen mener de at risiko og avkastning igjen ser mer attraktiv ut. Pareto er også positiv og viser til at guidingen gir bedre estimatstøtte, mens ABG er mer nøktern og beholder Hold med 19 kroner i kursmål, fordi Nord-Sjø-produksjonen er bedre, men Kurdistan fortsatt trekker ned.
DNO-aksjen vil trolig fortsatt handle på to spørsmål. Det første er hvor raskt og stabilt Kurdistan-produksjonen kommer tilbake, og det andre er hvor mye investorene skal betale for Nord-Sjø-kontantstrømmen når politisk risiko fortsatt ligger i bakgrunnen. Denne gangen er likevel hovedpoenget at kvartalet ikke var godt nok til å fjerne usikkerheten, men sterkt nok til at flere meglerhus mener nedsiden er bedre beskyttet enn før.
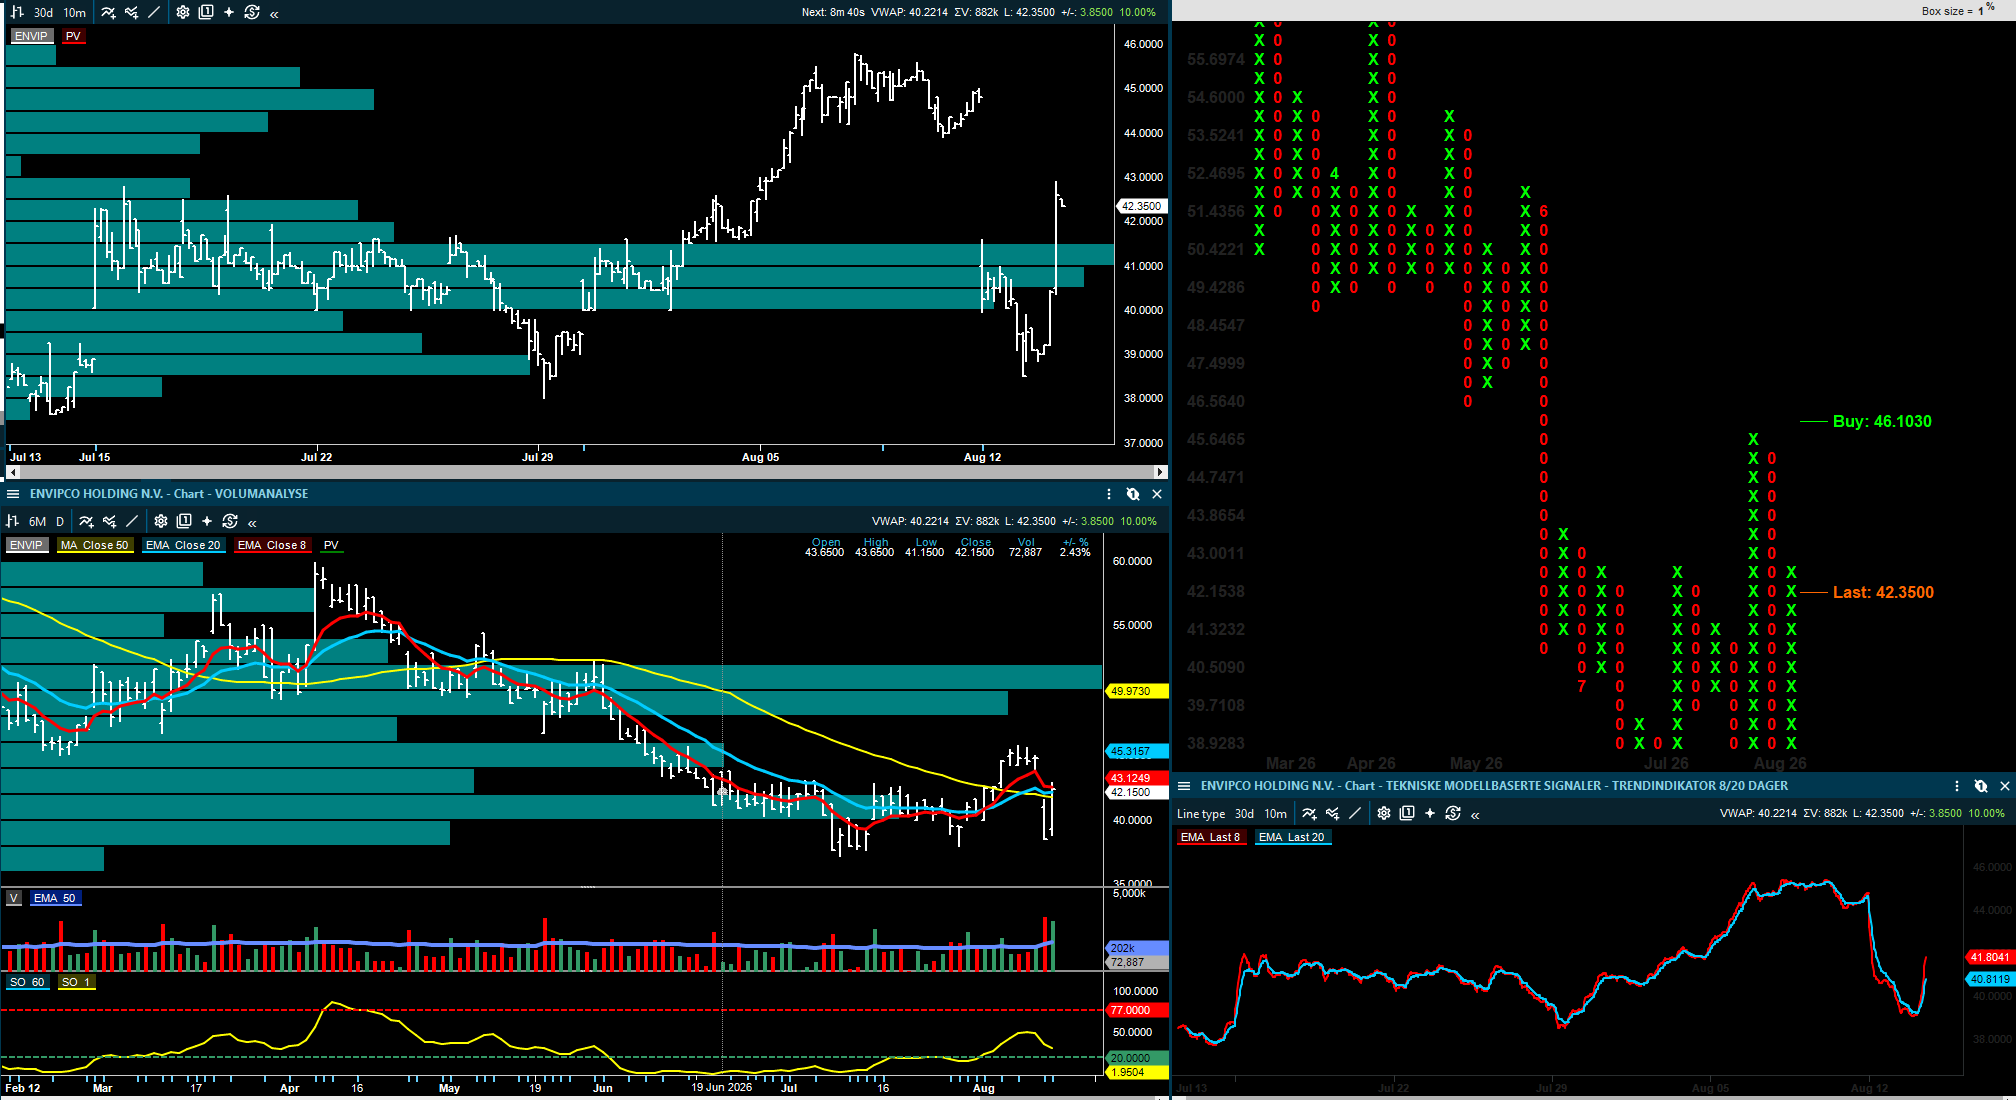
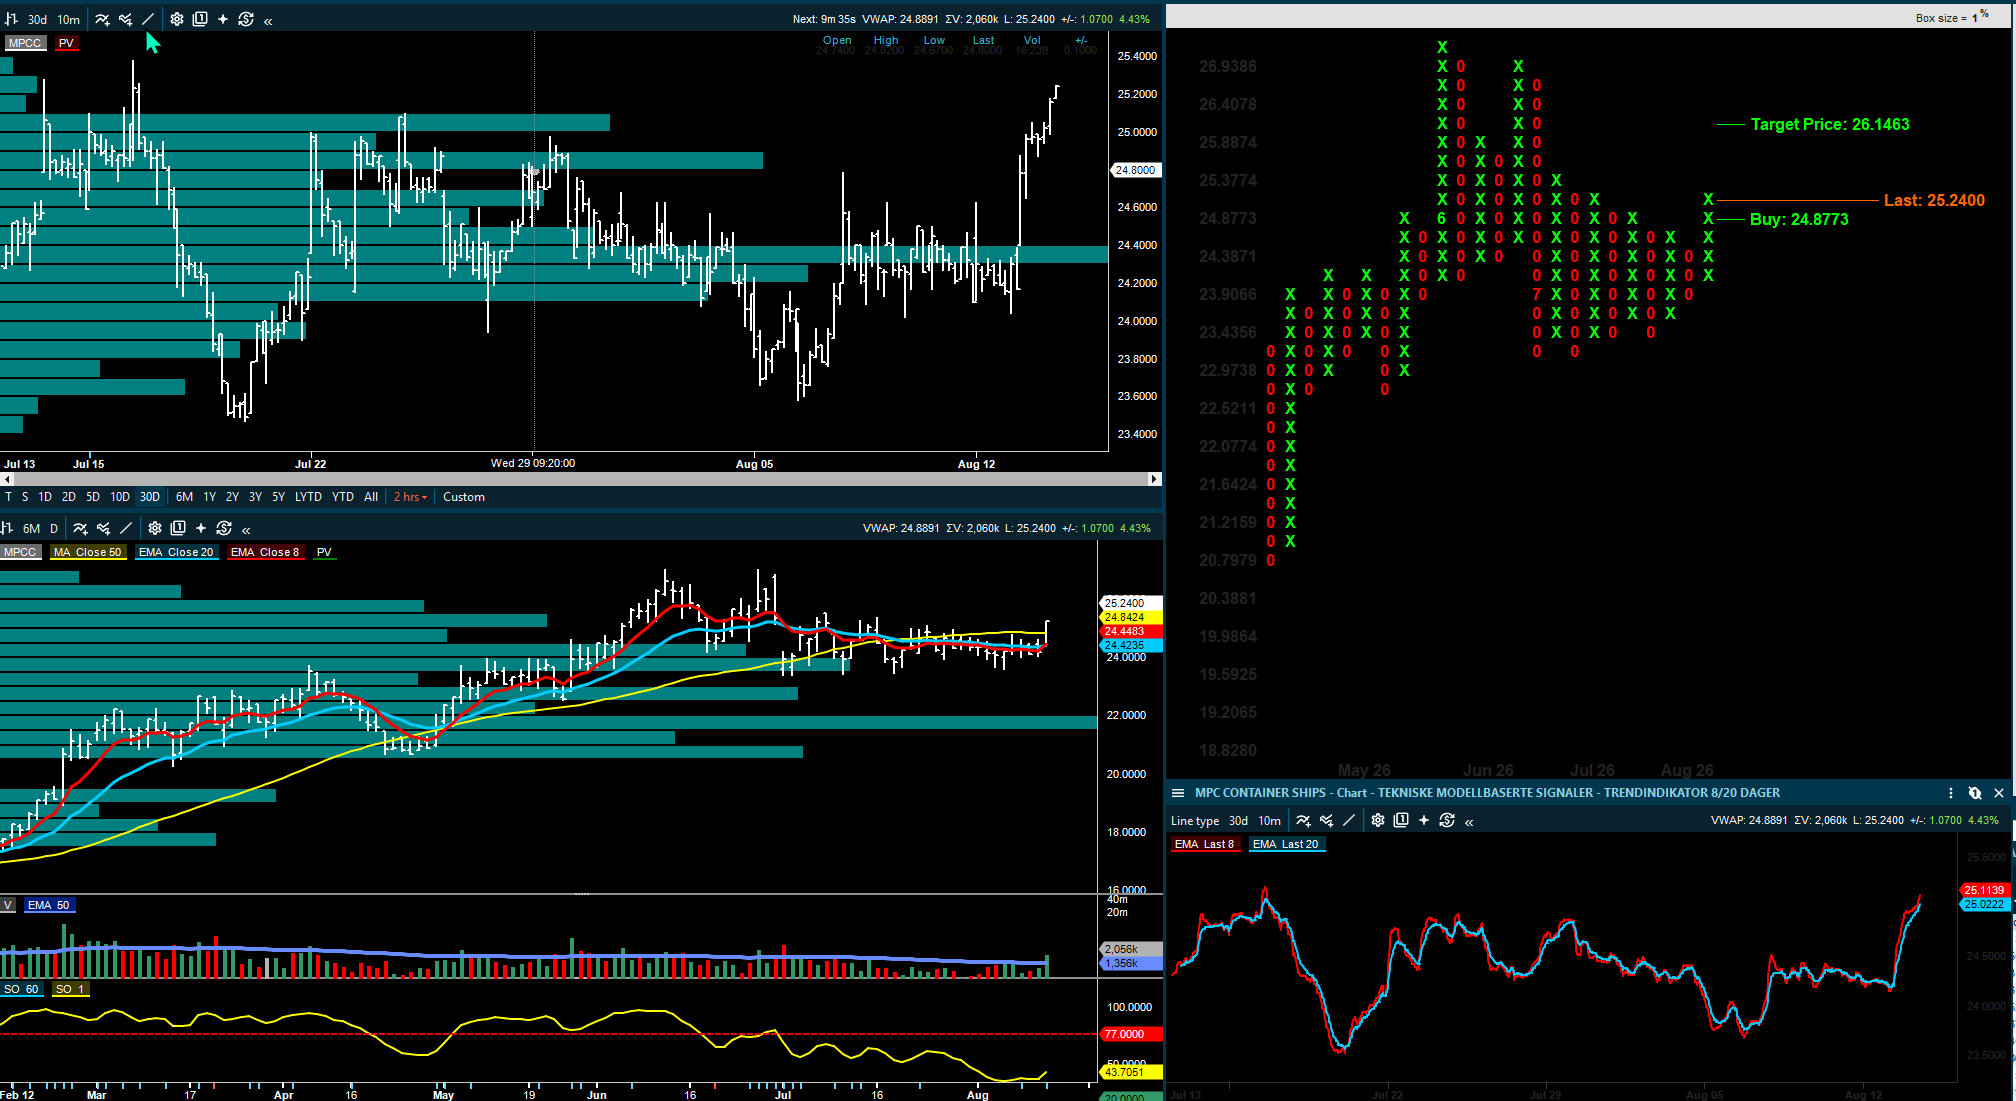
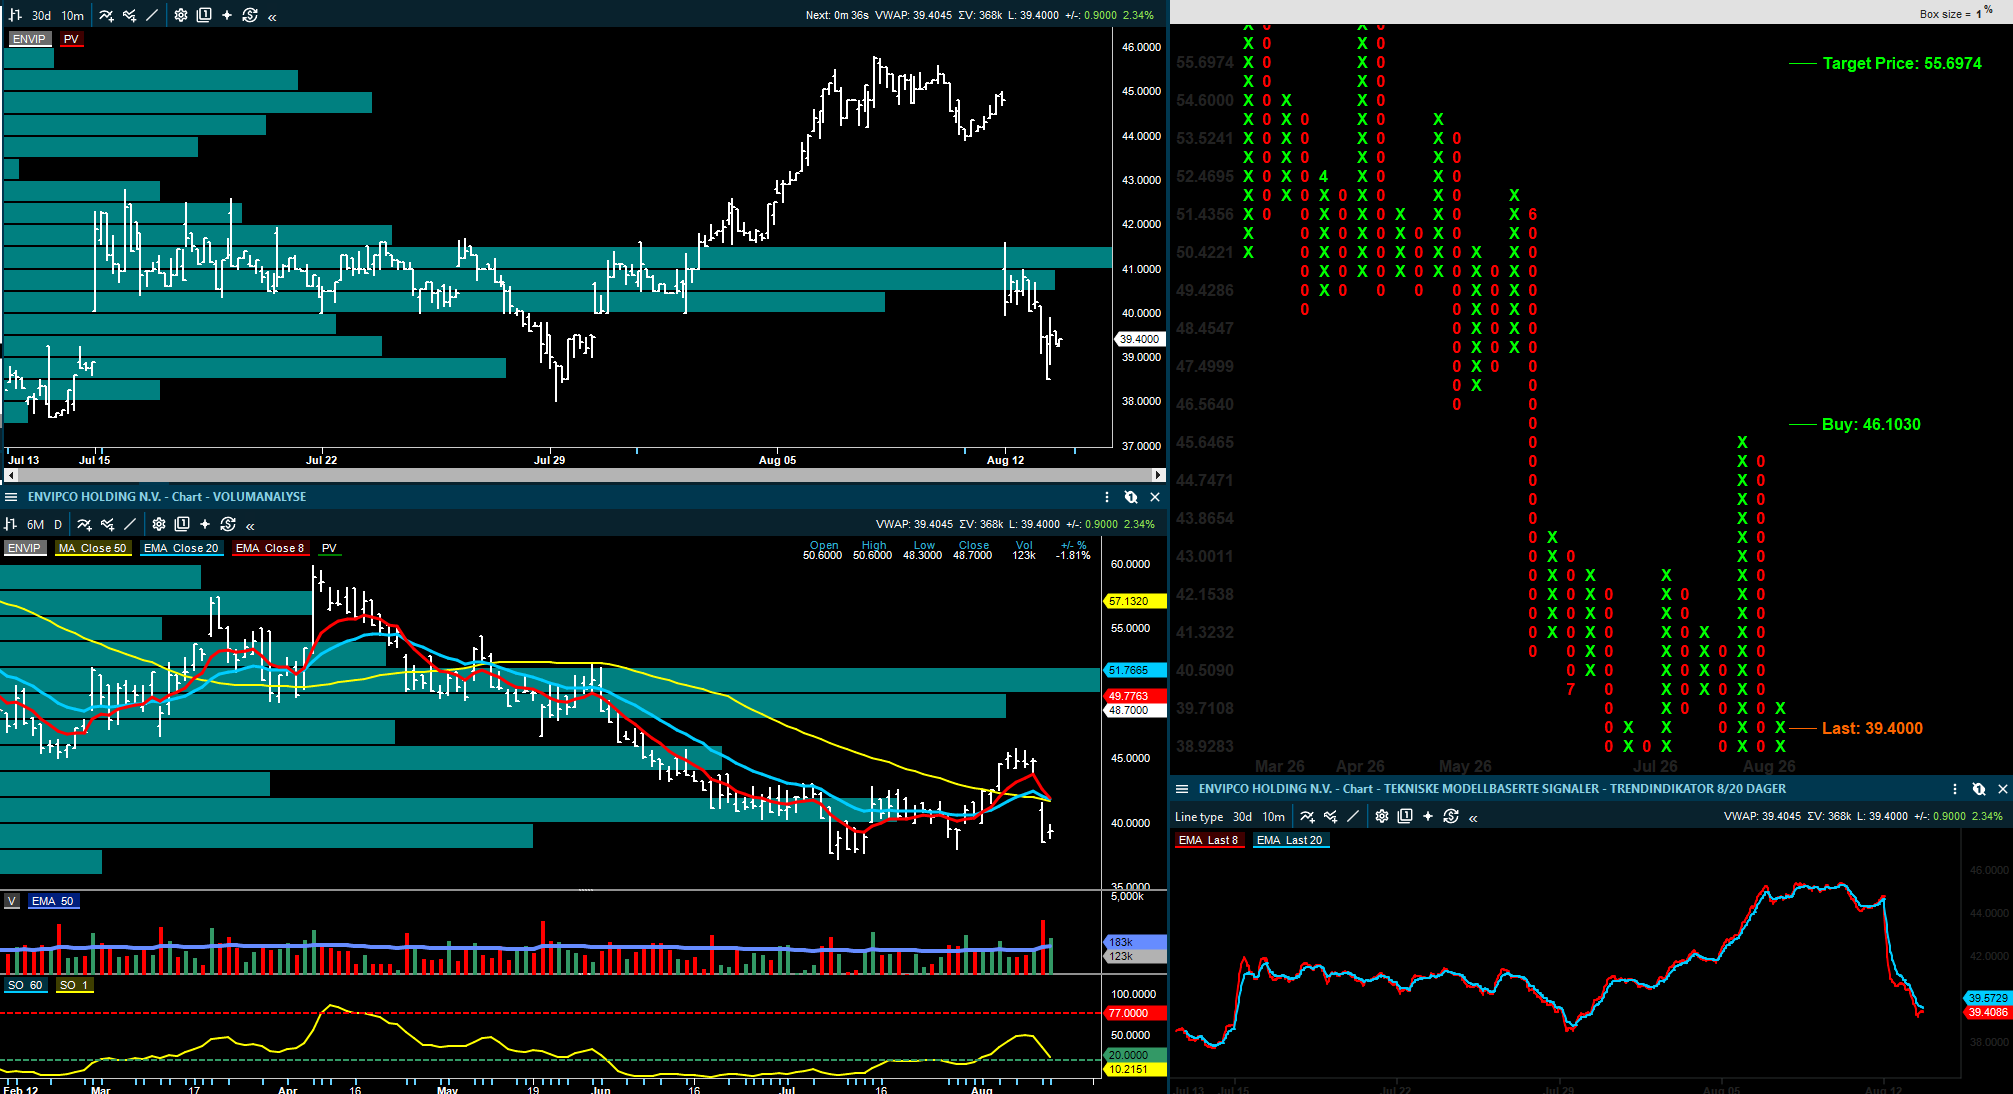
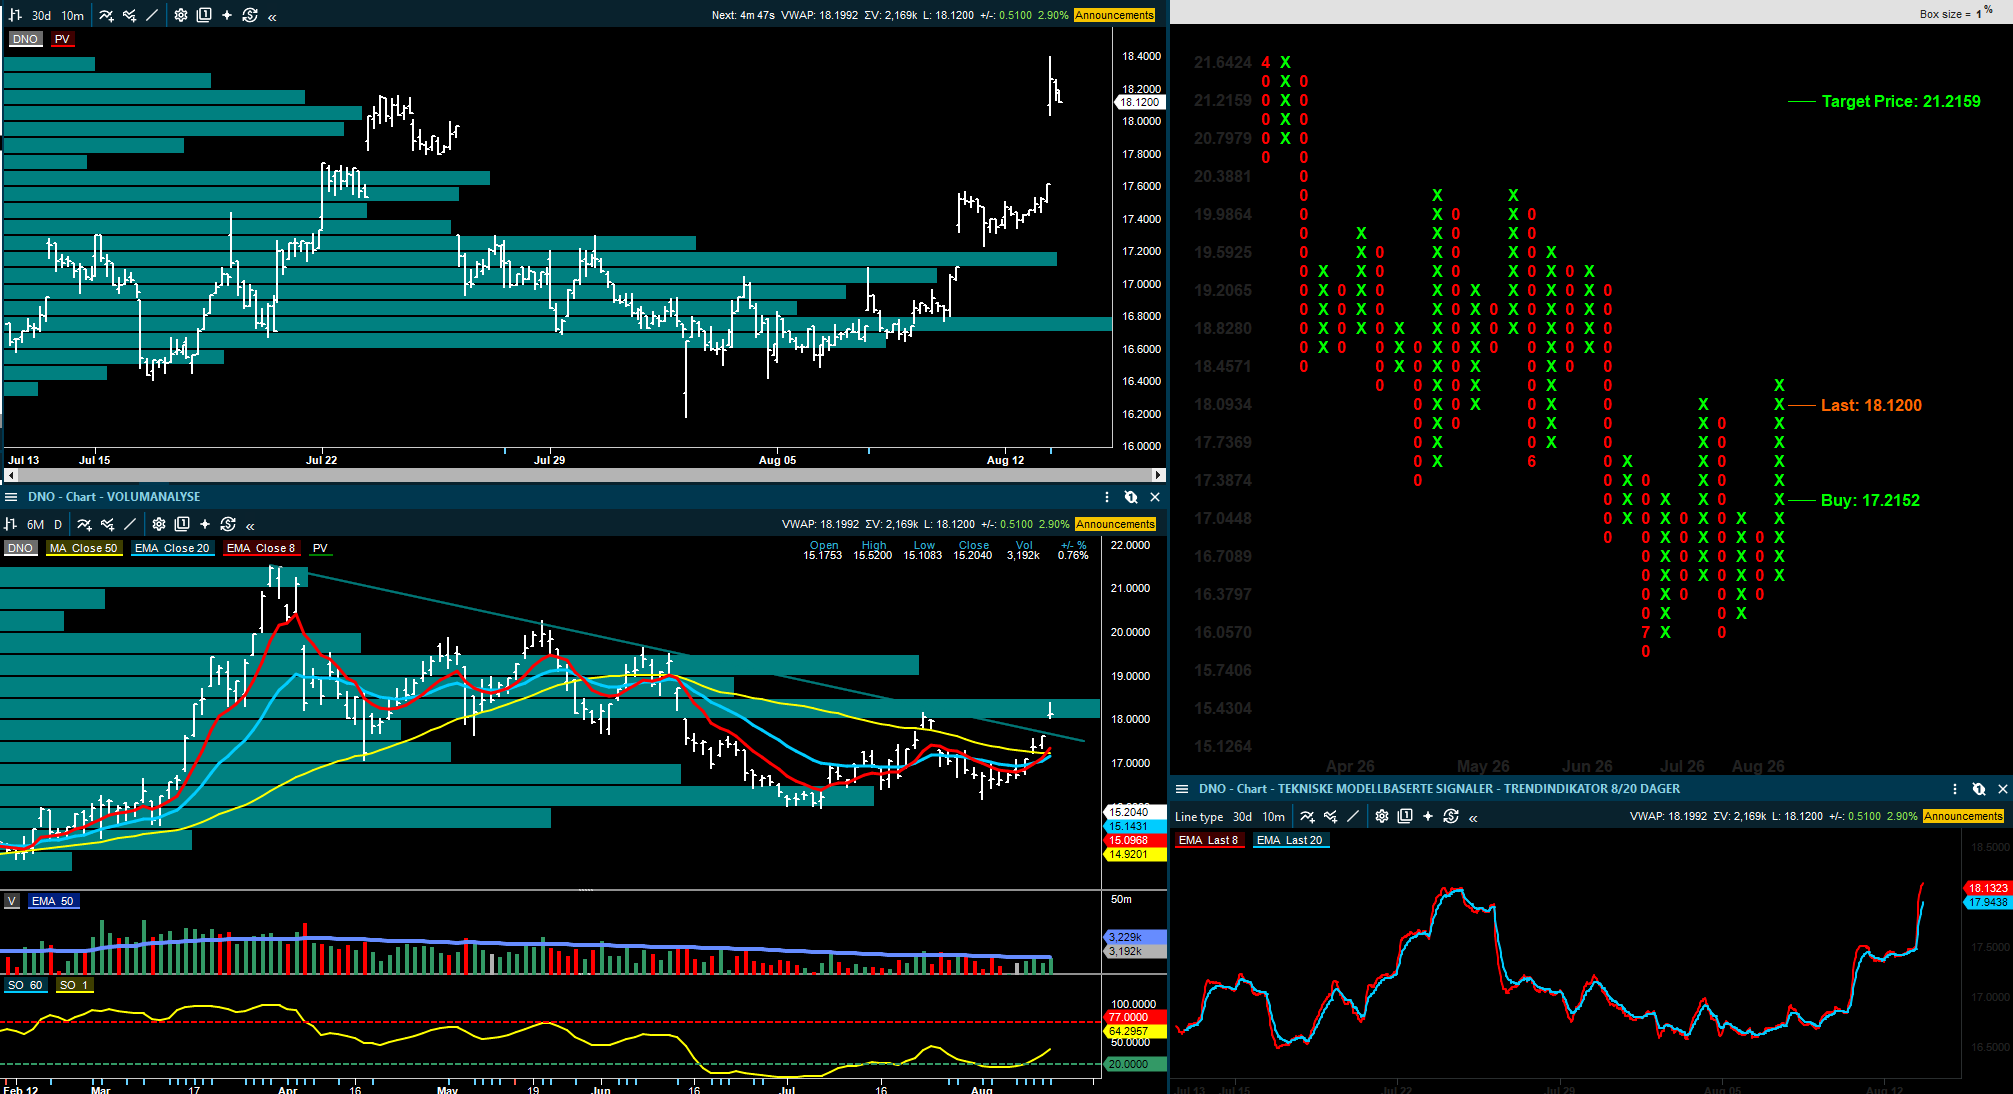
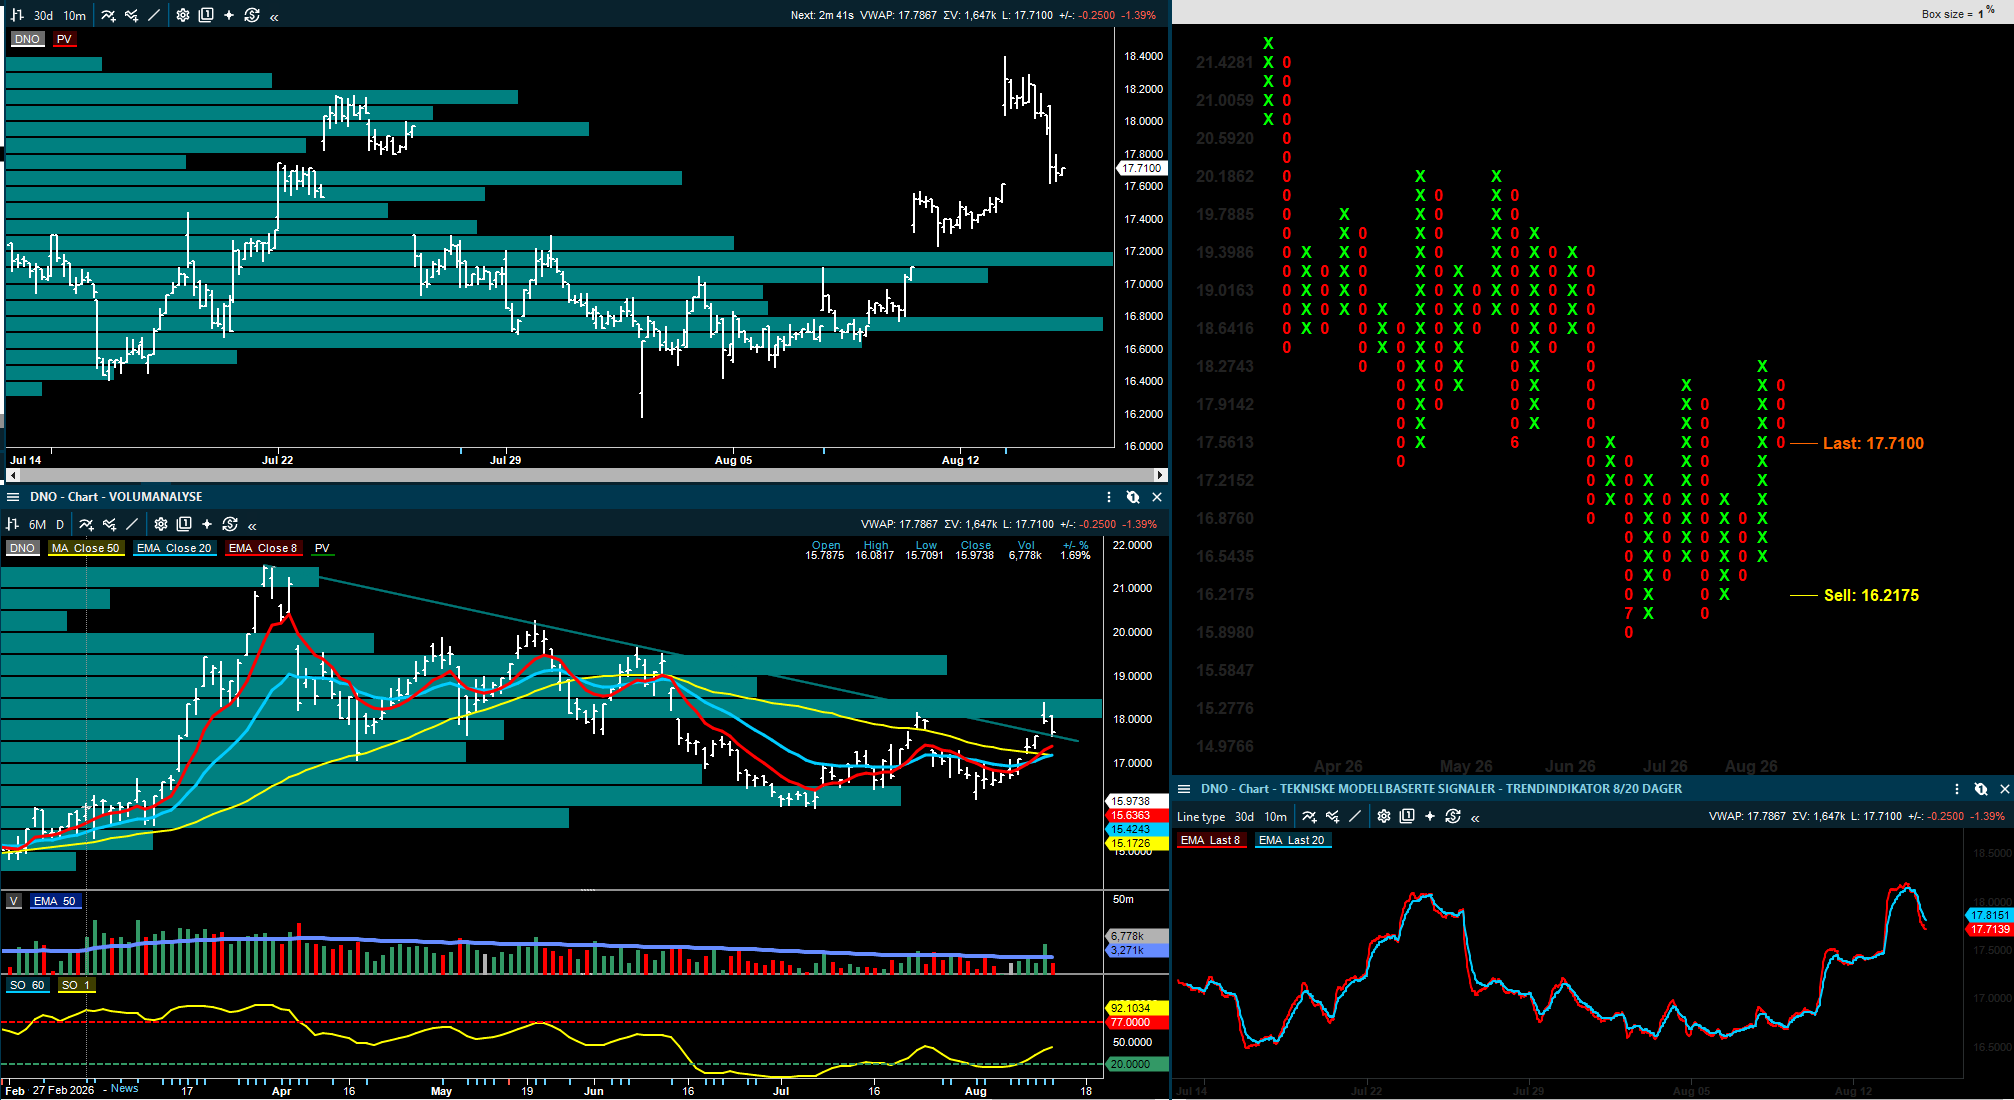
Inside Oslo Børs: Kursen var oppe omkring det mest omsatte nivået til volumprofilen i går, fikk en negativ key-reversal da selgerne presset kursen ned slik at den sluttet ned mot dagens laveste. Følger opp med det samme i dag, hvilket gjør det mest omsatte nivået til mer viktig.
Gir ikke noen sterkere tekniske signaler før kursen tar ut det mest omsatte nivået og 18.40 nivået. Taktisk trendindikator er 41, hvilket ikke understøtter et trendskifte på kort sikt. Det kan bli en rekyl som feiler, som den i juli. Kursmålene til meglerselskapene løftes og indikerer oppside fra dagens nivåer.
Derfor skal aksjen følges med tanke på at det kan komme nye positive tekniske modeller hvis kursen stabiliserer seg og på ny tester det mest omsatte nivået.
SB1 Markets hever anbefalingen for DNO til Kjøp med kursmål 24 kroner.
Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.
DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.
Arctic Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.
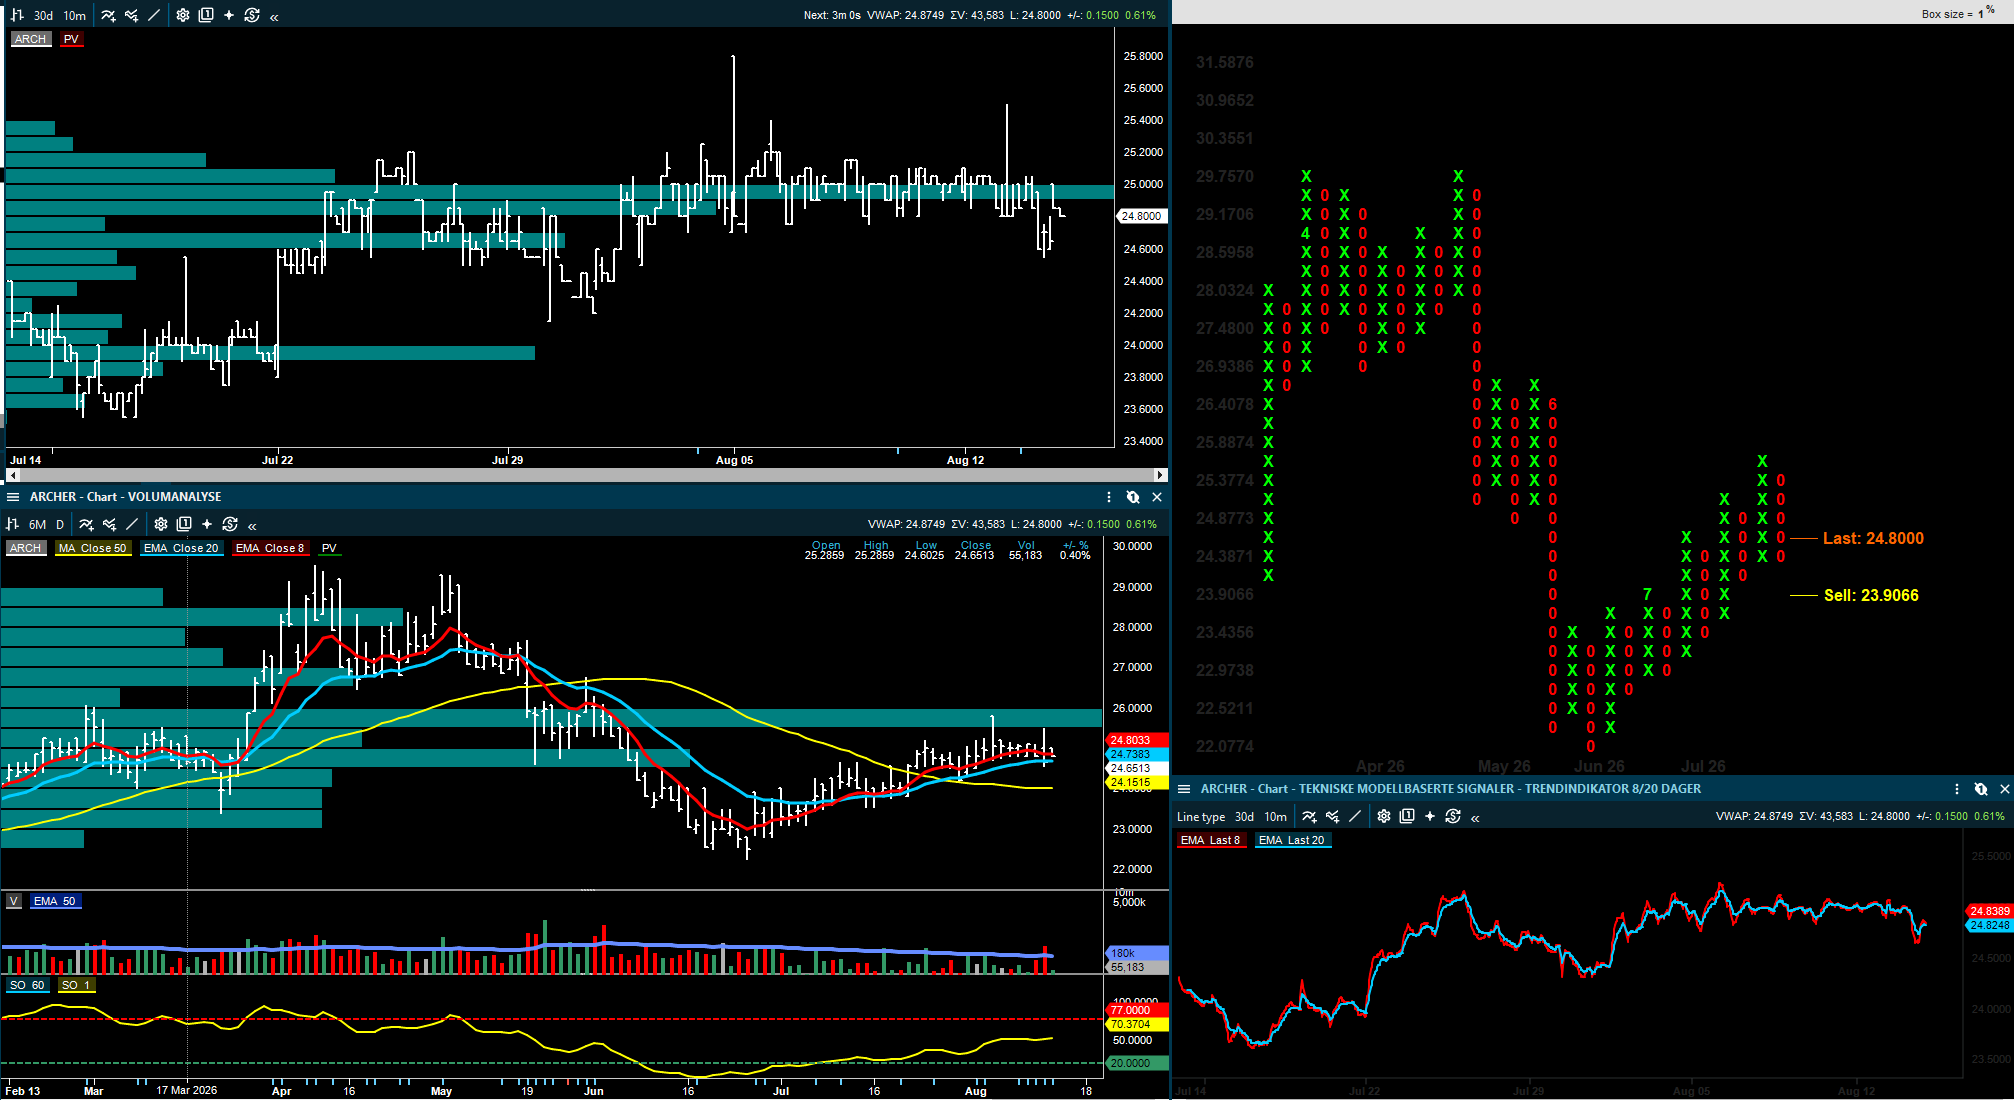
Archer og Moreld: bedre drift, men markedet vil se cash-flow
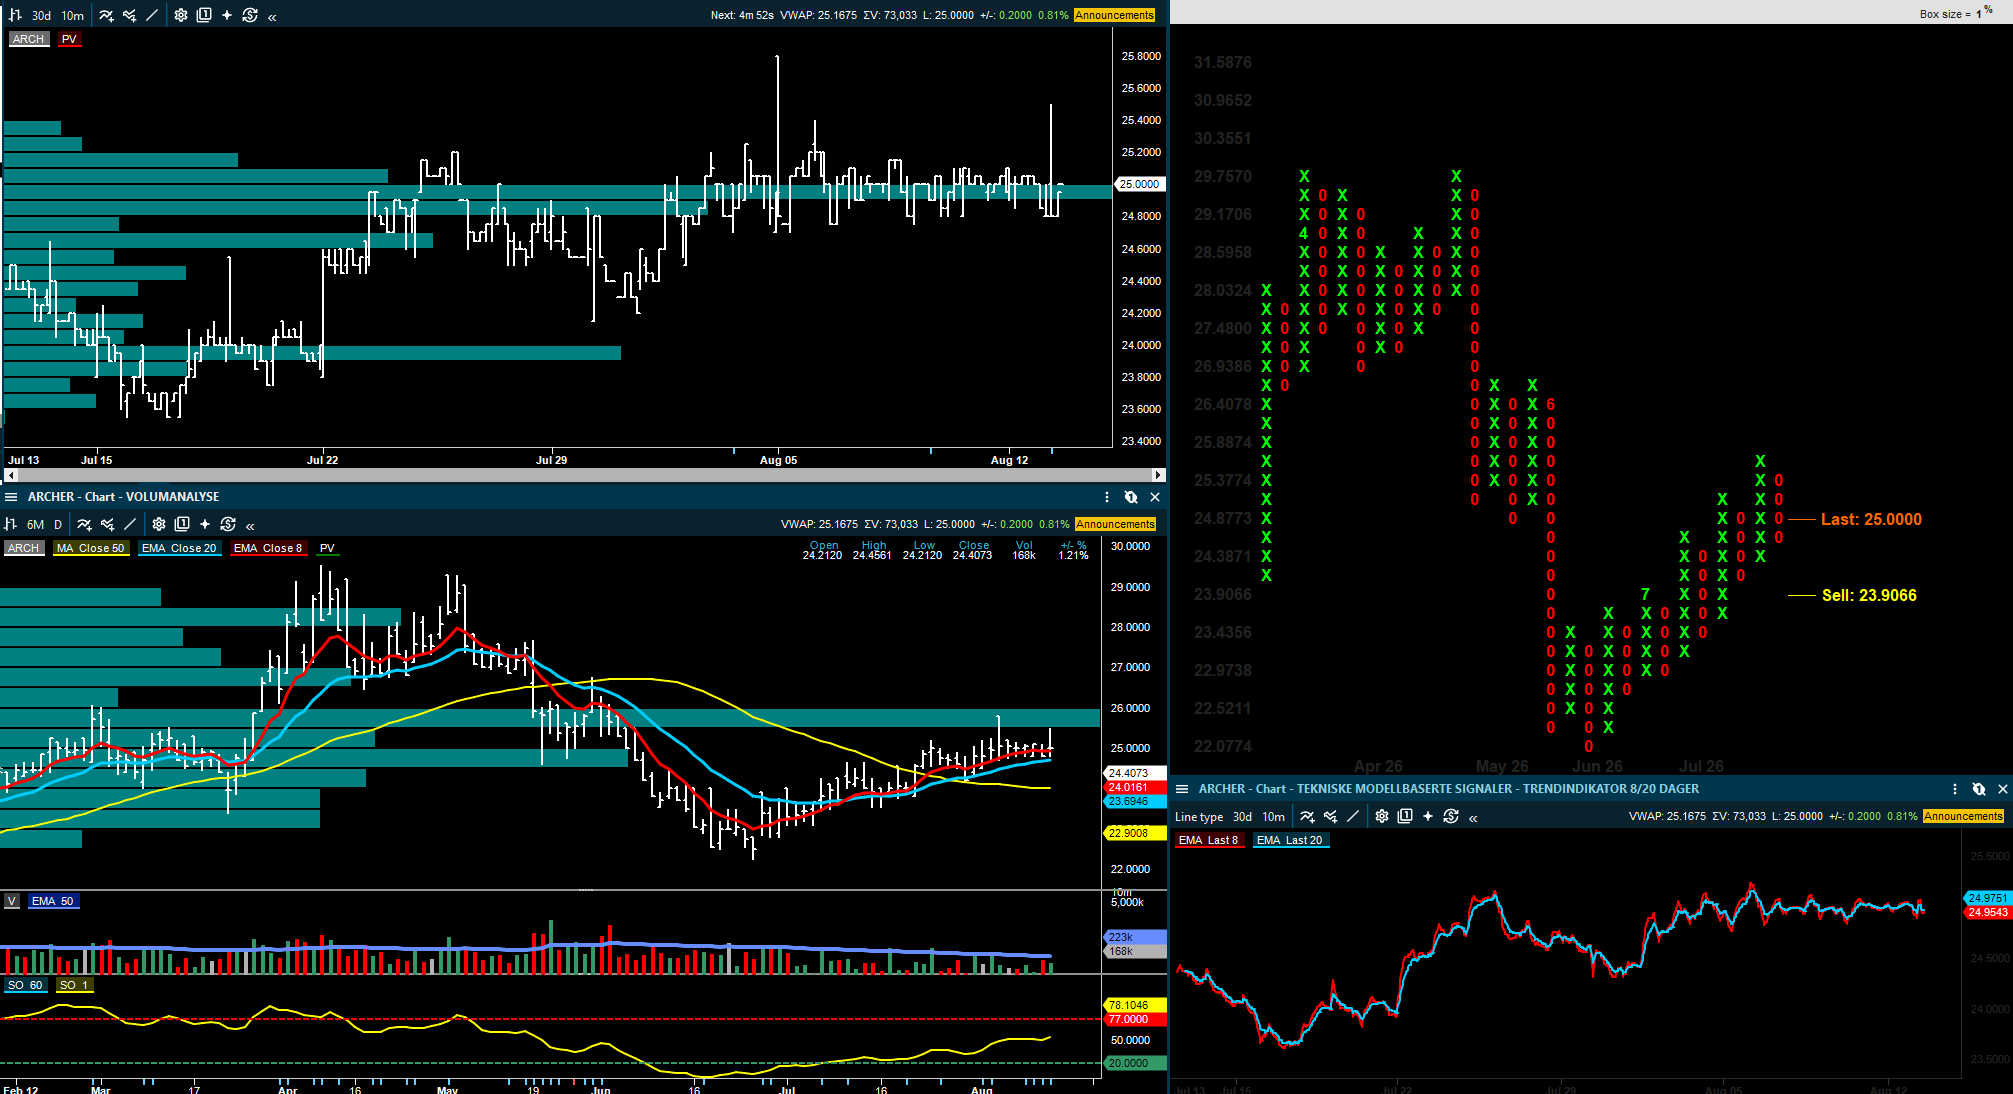
Archer leverte et kvartal der EBITDA slo forventningene, men der kontantstrømmen var svakere fordi arbeidskapital og investeringer trakk i feil retning. Det gir en litt delt tolkning: ABG og Fearnley ser fortsatt et attraktivt bilde, særlig fordi landboring i Argentina løfter resultatet og ordreboken gir bedre oversikt, mens DNB Carnegie beskriver rapporten som softere fordi resultatkvaliteten og kontantstrømmen ikke er like sterke som EBITDA-avviket alene kan gi inntrykk av.
Fearnley løfter kursmålet til 33 kroner og beholder kjøp, mens ABG holder på 32 kroner. SB1 er mer avventende med Hold og 27 kroner, og peker på at 2026-guidingen er uendret selv om kvartalet var bedre på EBITDA. For investorer blir Archer dermed et spørsmål om hvor mye man skal vekte operasjonell forbedring mot svakere kontantgenerering akkurat nå.
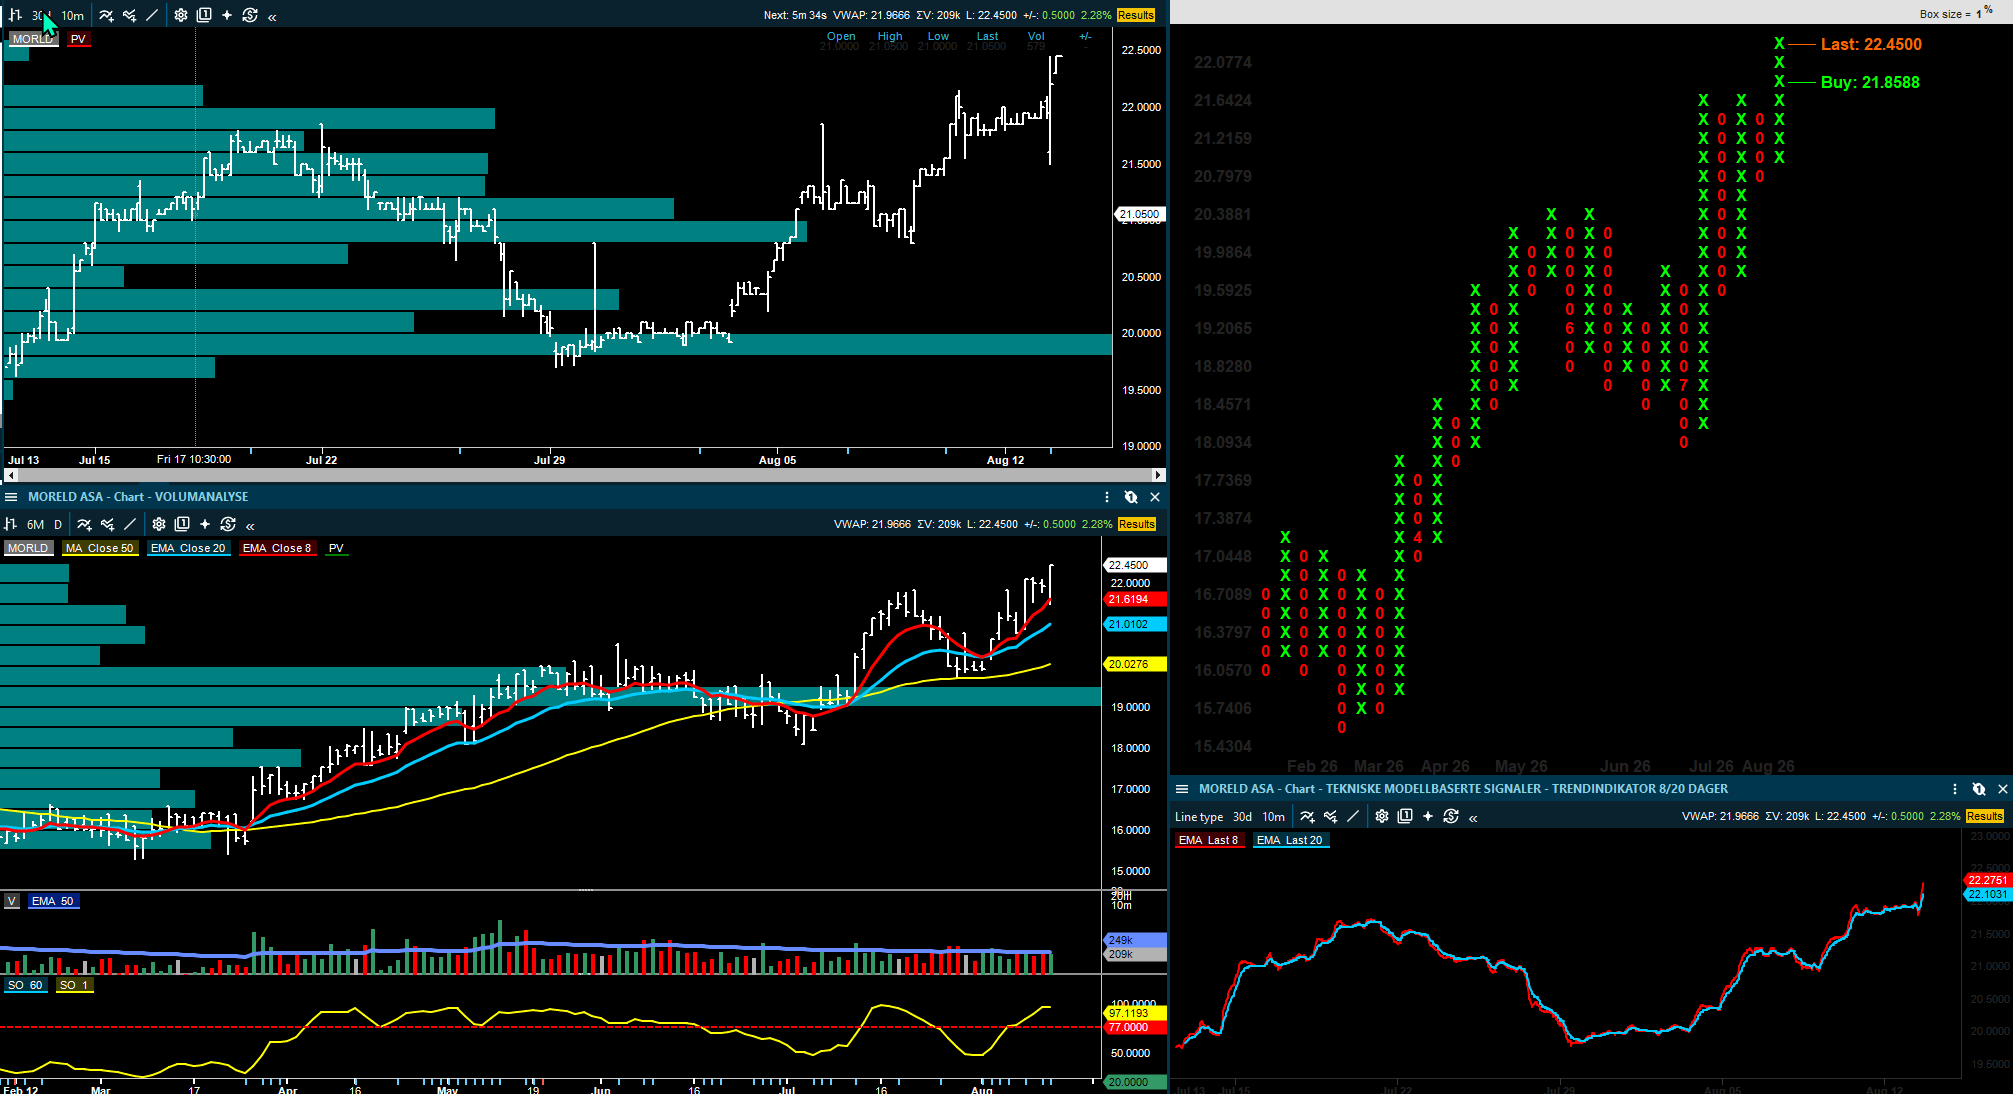
Moreld får også en positiv, men mer kontrollert, oppdatering fra Pareto. Kvartalet gir begrensede estimatendringer, men Ocean Installer leverer godt, og kursmålet løftes fra 26 til 28 kroner. Det gir ikke en stor endring for investeringscaset, men det støtter bildet av at selskapet gradvis bygger bedre troverdighet i et oljeservicemarked der investorene fortsatt belønner gjennomføring mer enn store forventninger.
Fearnley Securities hever kursmålet for Archer til 33 kroner (31), gjentar Kjøp.
ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.
SB1 Markets beholder kursmålet for Archer på 27 kroner, Hold.
Pareto Securities hever kursmålet for Moreld til 28 kroner (26), gjentar Kjøp.
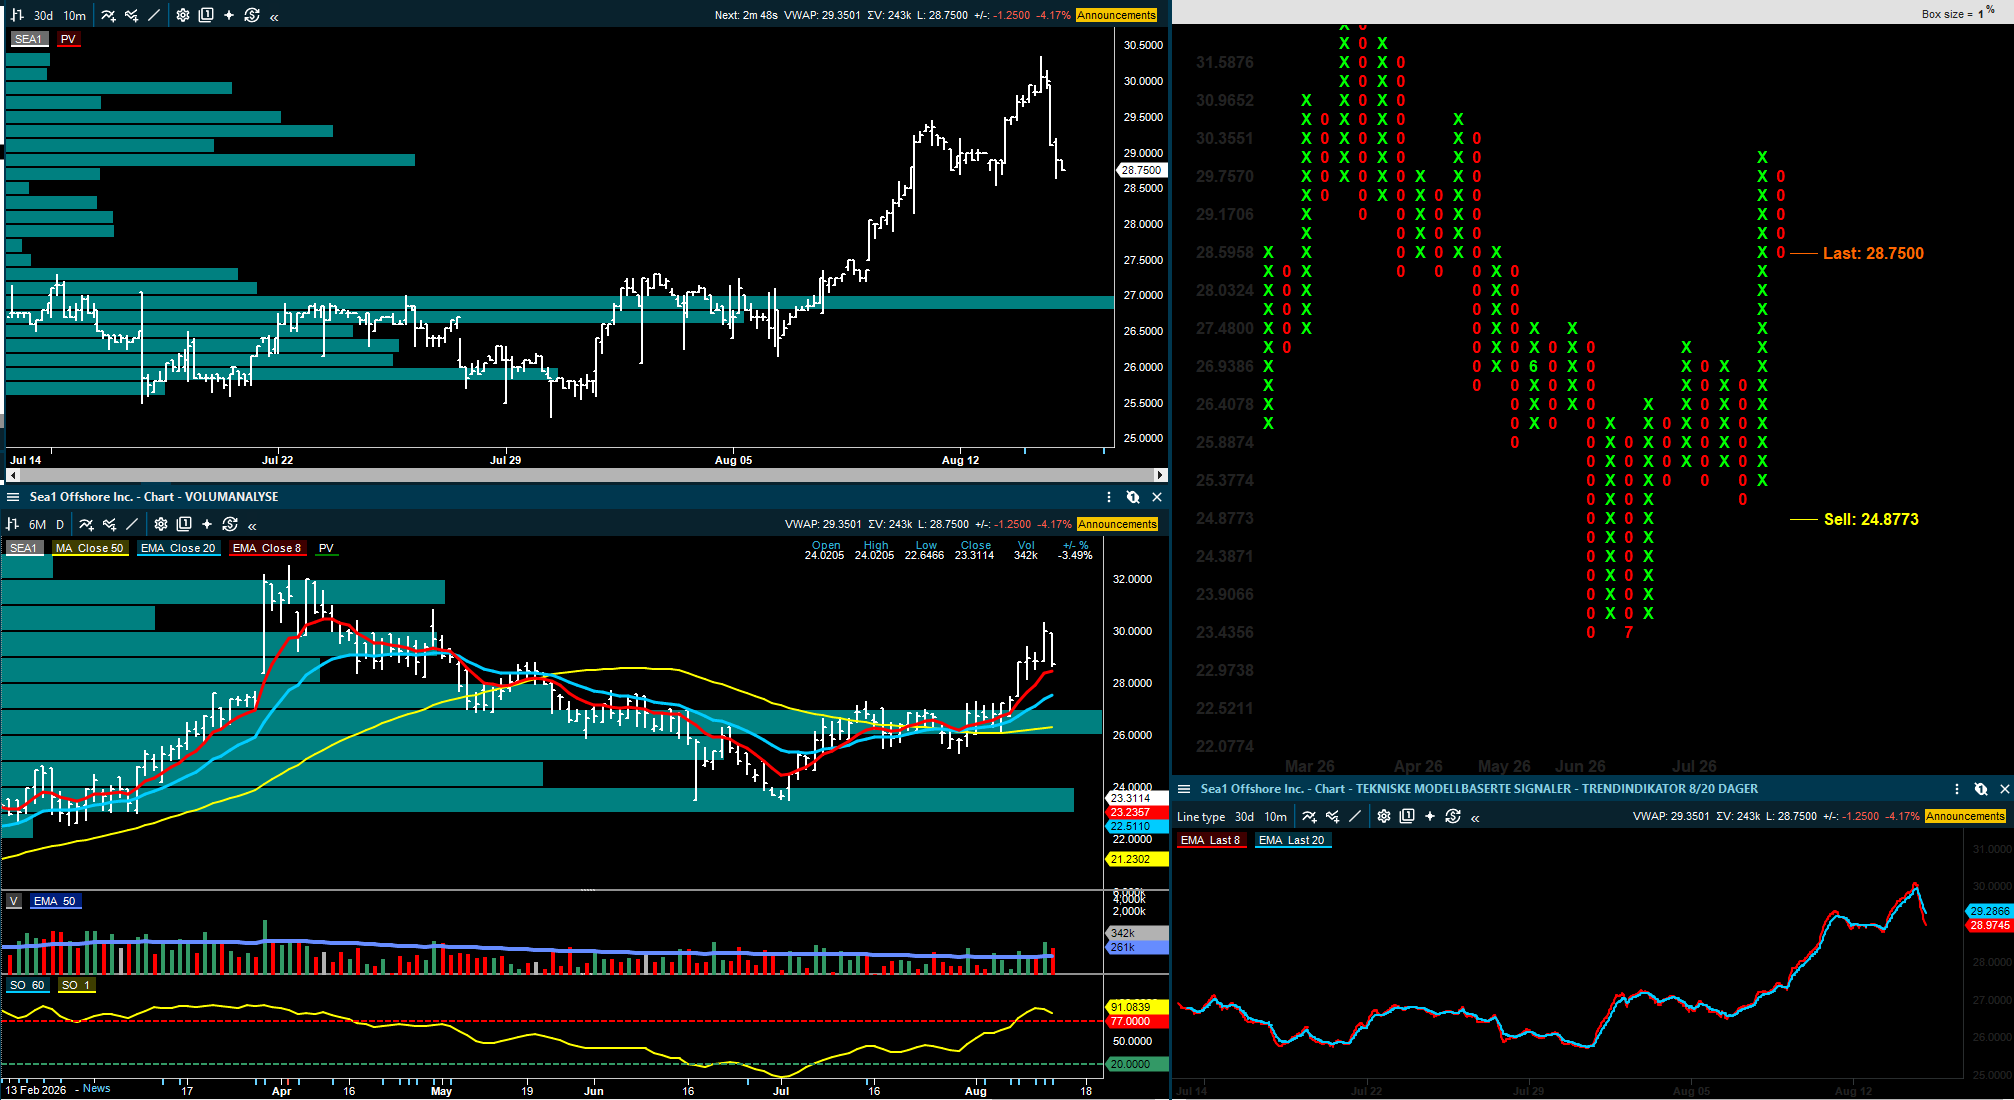
Sea1 Offshore: høyere rater gjør rapporten bedre enn utnyttelsen tilsier
Sea1 Offshore rapporterte EBITDA på rundt 42 millioner dollar, omtrent seks prosent over både ABGs, DNBs og konsensusforventningene. Poenget er at kvartalet egentlig inneholder to motsatte forhold: utnyttelsen var lavere enn ønsket, men AHTS-ratene var sterke nok til å løfte inntjeningen likevel. Derfor blir konklusjonen hos de fleste meglerhusene positiv, men ikke ukritisk.
Pareto beskriver rapporten som god og peker på at nettogjelden var lavere enn ventet, hjulpet av lavere capex som trolig handler om timing av betalinger. DNB fremhever at fokus nå flyttes mot kontraktsmulighetene for nybyggene, mens Arctic peker på at skipene er i rute med levering gjennom 2027, men fortsatt uten kontrakter. Det betyr at dagens rapport gir støtte, men at den virkelige reprisingen først kan komme dersom selskapet fyller ordreboken på gode vilkår.
Aksjen får derfor en rapport som reduserer noe av kortsiktig skepsis, men investeringscaset er fortsatt på kontraktsdekning, rateutsikter og kapitaldisiplin. Så lenge nybyggene ikke har fått kontrakter, ligger både oppside og risiko i det samme spørsmålet: om markedet er sterkt nok når kapasiteten faktisk kommer.
Pareto Securities beholder kursmålet for Sea1 Offshore på 35 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
Arctic Securities beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Sea1 Offshore på 38 kroner, Kjøp.
SATS: kostnadskontroll tilfører mer verdi enn hva topplinjen signaliserer
SATS leverer en rapport der inntektene er omtrent som ventet, mens lønnsomheten er bedre. Det er ofte en mer verdifull kombinasjon enn et rent inntektsløft, fordi det viser at selskapet får mer ut av medlemsbasen og kostnadsstrukturen. SB1 peker på en sekvensiell bedring i inntekt per medlem og venter at konsensus for EPS kan løftes med rundt fem prosent, mens SEB fremhever at EBIT på 318 millioner kroner var fem prosent over konsensus, drevet av kostnadskontroll og marginutvidelse.
Pareto og SEB er mest positive og beholder kjøp, mens ABG holder seg mer nøytral med Hold selv om de også venter at estimatene skal løftes noe. Forskjellen handler mindre om kvartalet og mer om verdsettelsen etter aksjens utvikling. Operasjonelt er rapporten god, men hvor mye markedet vil betale for nye klubber, bedre marginer og moderat vekst, avhenger av om selskapet klarer å gjøre løftet i marginene vedvarende.
SEB beholder kursmålet for SATS på 52 kroner, Kjøp.
Pareto Securities beholder kursmålet for SATS på 50 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for SATS på 42 kroner, Hold.
Bankene: rentenettoen er ikke like enkel, men inntektsbredden hjelper
De nye bankkommentarene viser at sparebankene fortsatt leverer godt, men at bildet er mer sammensatt enn for ett år siden. Rentenettoen er under press flere steder, konkurransen er fortsatt merkbar, og vekst i utlån binder kapital. Likevel klarer flere banker å kompensere med gebyrer, handelsinntekter, lave kostnader og i enkelte tilfeller lave tap.
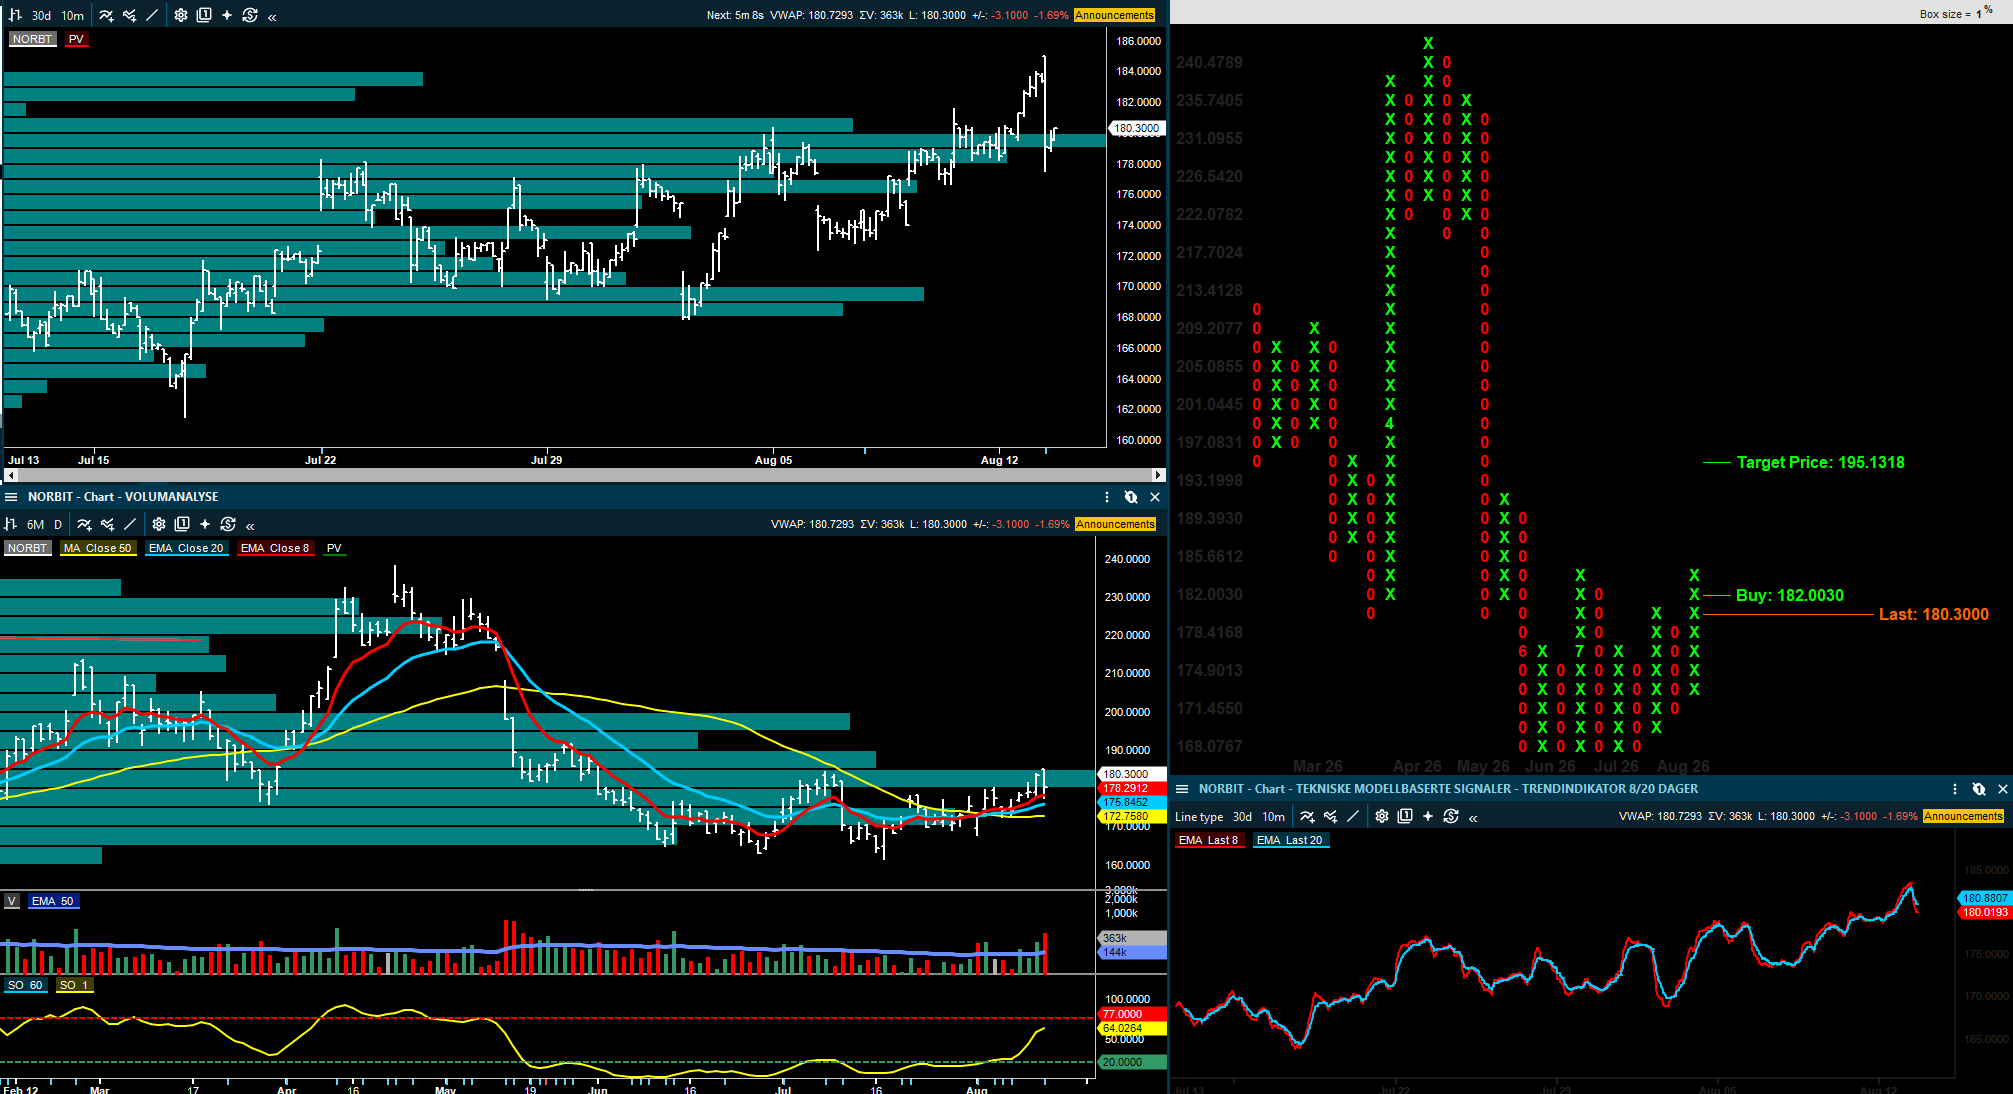
DNB Carnegie er tydelig positiv til SpareBank 1 Nord-Norge, der egenkapitalavkastningen ligger godt over målet og kjerneinntektene er sterke. Meglerhuset hever kursmålet til 180 kroner og peker på høyere EPS-estimater for 2027-2028 etter bedre rentenetto, solide øvrige inntekter og lavere kostnader. SpareBank 1 SMN får også en positiv vurdering fra DNB, der gebyrer og god kostnadskontroll kompenserer for fortsatt press på rentenettoen, mens Sparebanken Møre og SpareBank 1 Østlandet omtales mer balansert fordi kapital, utlånsvekst og tap gjør bildet mindre entydig.
Pareto dekker flere mindre banker og er gjennomgående mer forsiktig. SpareBank 1 Østfold Akershus beskrives som solid på rentenetto og vekst, mens SpareBank 1 Ringerike Hadeland har gode andre inntekter, men høyere tap. Instabank får en vurdering der lønnsomheten er på linje, men der sterkere vekst kan gi estimatendringer. Samlet er bankbildet ikke svakt, men det er mer selektivt: De bankene som kan kombinere vekst, kostnadskontroll og lav tapsrisiko, skiller seg tydeligere ut.
DNB Carnegie hever kursmålet for SpareBank 1 Nord-Norge til 180 kroner, gjentar Kjøp.
Pareto Securities beholder kursmålet for SpareBank 1 Østfold Akershus på 460 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Ringerike Hadeland på 400 kroner, Hold.
Pareto Securities beholder kursmålet for Instabank på 4,70 kroner, Hold.
Bygg, infrastruktur og mindre industriselskaper: gode tall, men få store overraskelser
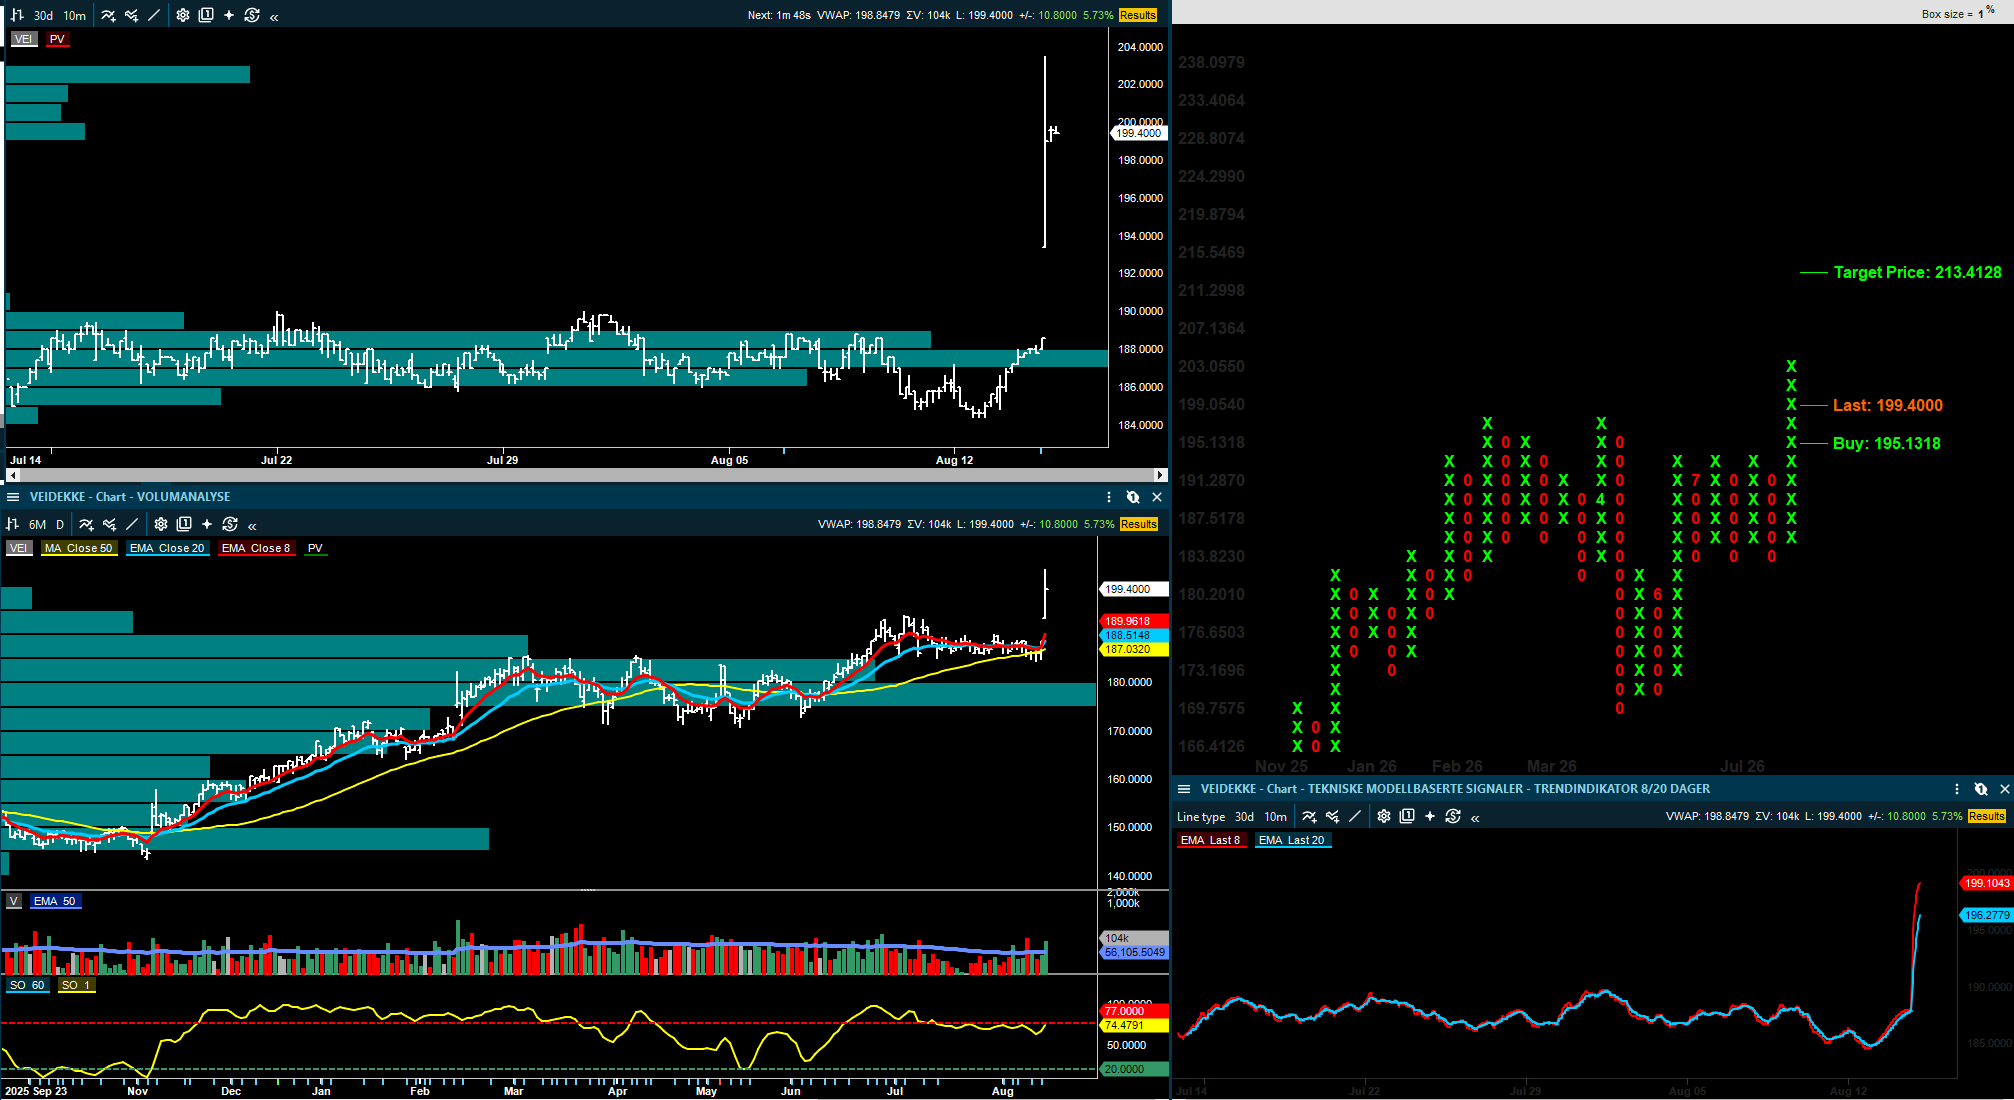
Innen bygg og infrastruktur leverer Veidekke sterkere tall. SEB beholder likevel Hold, men erkjenner at Q2 var klart bedre enn ventet, med resultat før skatt 17-18 prosent over egne og konsensusforventningene, drevet av høyere inntekter og bedre marginer. Ordreinngangen var også sterk, noe som gjør rapporten bedre enn et rent marginavvik skulle tilsi.
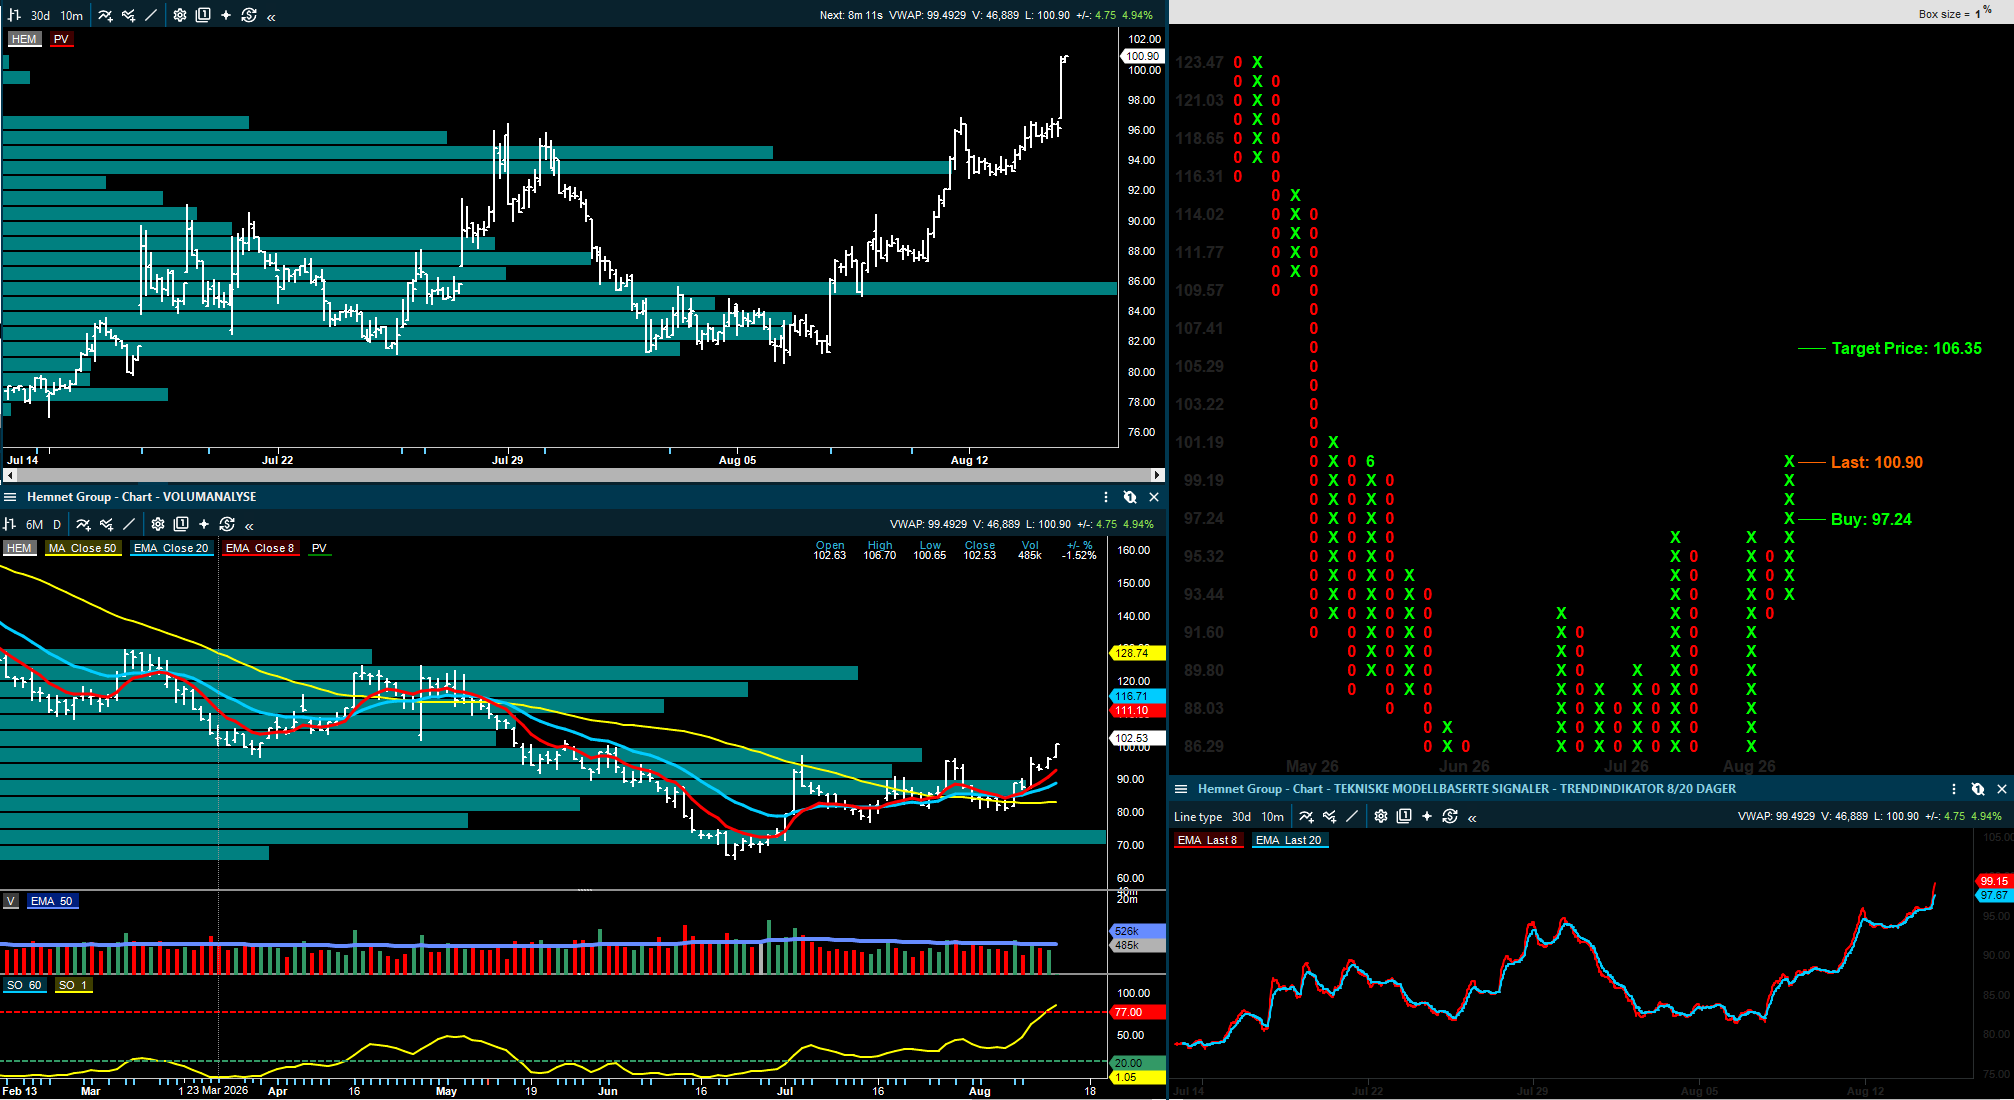
Inside Oslo Børs: Kursen trender positivt og har nettopp brutt opp fra en kontrollert sidelengs konsolideringsformasjon. Dagens hopp etter resultatfremleggelsen har utløst et tre-topp PF kjøpssignal ved 195, hvor det indikative kursmålet opp mot 213. Kursen er over 50 dager og har utløst et kjøpssignal i trendmodellen.
AF Gruppen får en kommentar fra SB1, som gjentar kjøp og 210 kroner i kursmål før Q2-rapporten. Poenget er at marginbildet ser sterkt ut, og at synligheten i veksten blir bedre etter hvert som større prosjekter nærmer seg ferdigstillelse. NRC Group får derimot en mer nøytral kommentar fra ABG, som omtaler kvartalet som omtrent i tråd med forventningene, men med store engangsposter som gjør rapporten mindre ren.
Blant de mindre selskapene er Appear interessant fordi kvartalet allerede var varslet som svakt, men både ABG og Arctic holder kjøp. Arctic peker på lavere kostnader og stabil bruttomargin, mens ABG viser til at EBITDA-forbedringen delvis skyldes en engangseffekt.
ArcticZymes leverer en ryddig rapport med 29 prosent vekst målt i konstant valuta og 22 prosent EBITDA-margin, mens AKVA Group ikke byr på store overraskelser etter den tidligere Q2-oppdateringen.
SEB beholder kursmålet for Veidekke på 191 kroner, Hold.
SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for NRC Group på 8,50 kroner, Hold.
Arctic Securities beholder kursmålet for Appear på 75 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Appear på 70 kroner, Kjøp.
Pareto Securities beholder kursmålet for ArcticZymes Technologies på 28 kroner, Kjøp.
Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.
Hydro, Yara og sjømat: råvarebildet er fortsatt todelt
Norsk Hydro får en positiv operasjonell avklaring ved at Alunorte har startet opptrapping etter midlertidig tilgang til gass-terminalen. Det endrer ikke det langsiktige aluminiumscaset alene, men det fjerner noe av den kortsiktige usikkerheten rundt produksjonen. Samtidig viser SB1s kommentar fra dagen før at Tomago-risikoen også er redusert etter offentlig støtte i Australia, mens restart hos EGA trekker sentimentet i aluminium noe ned.
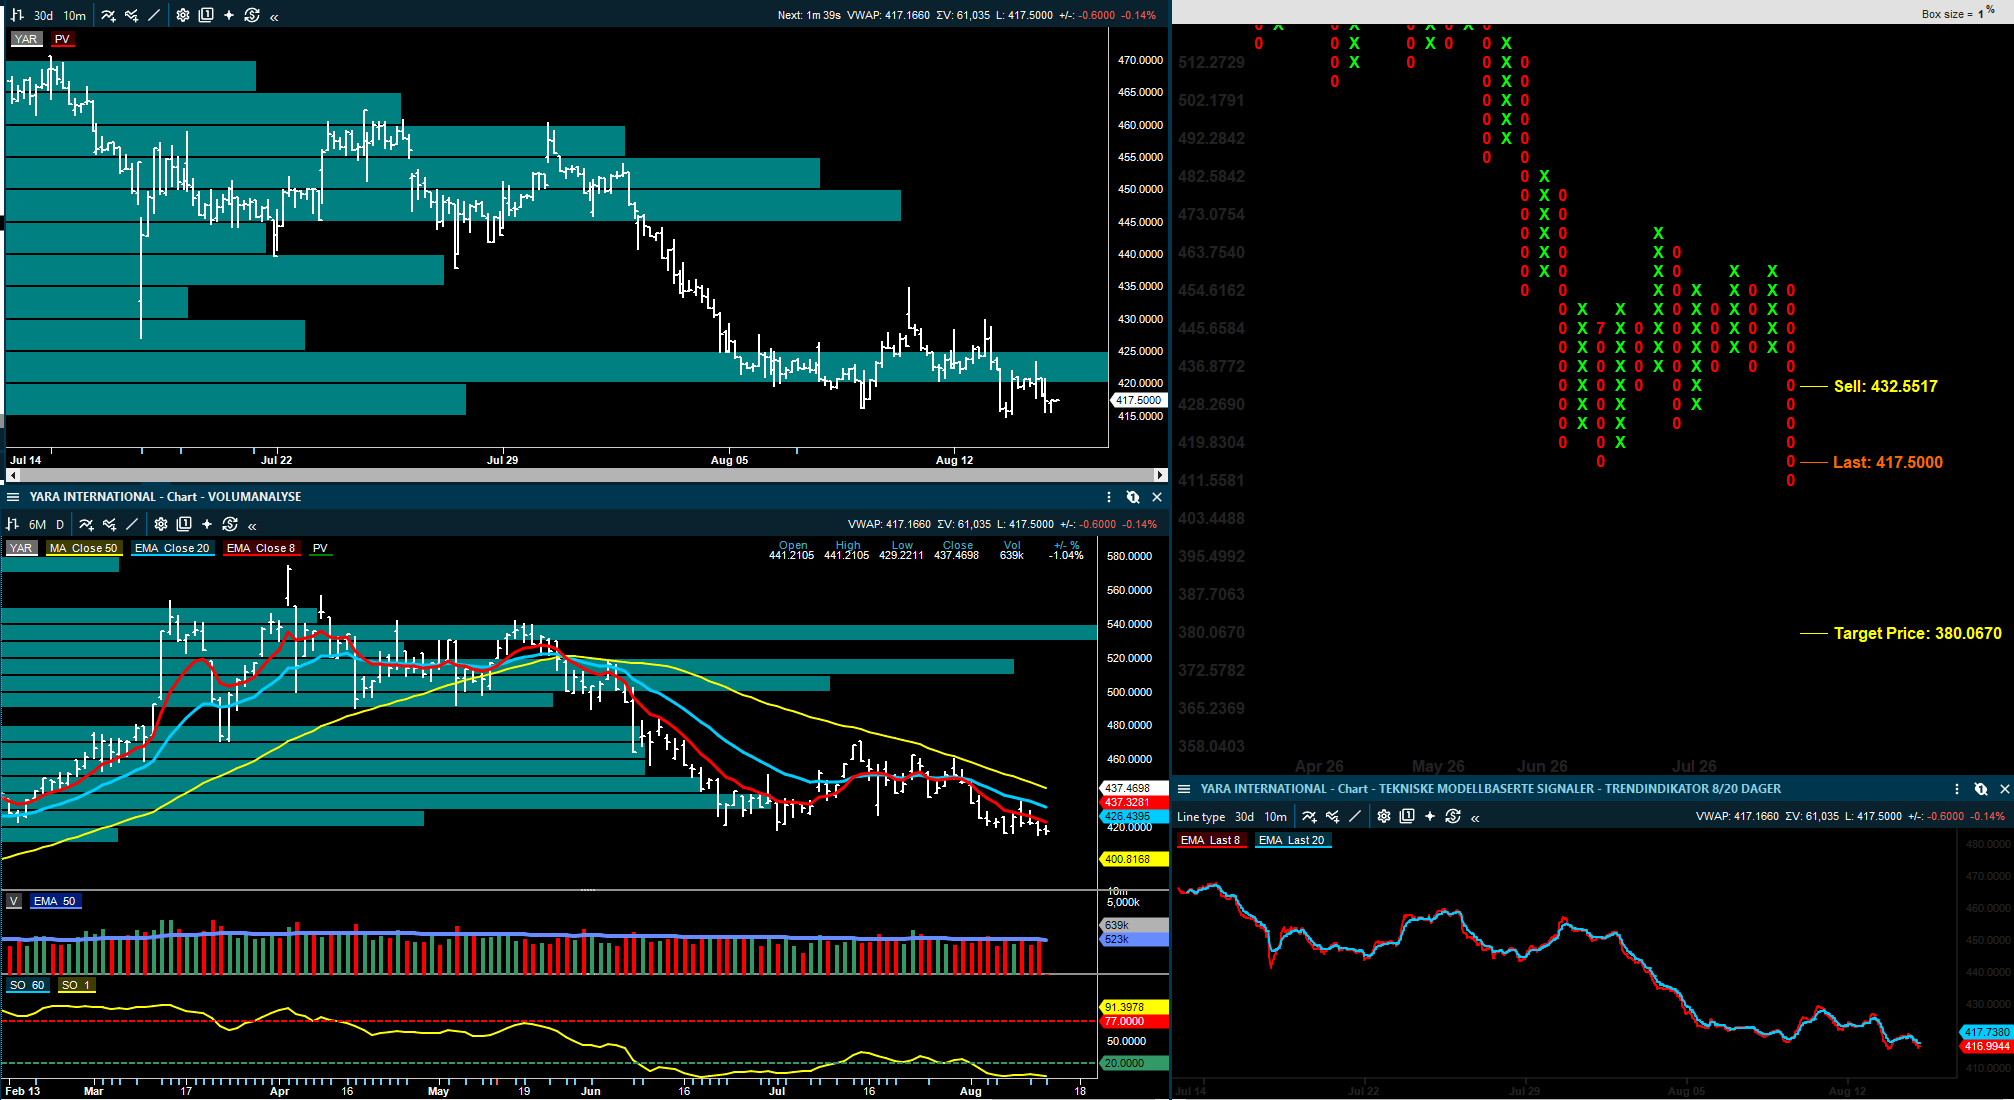
For Yara er tonen svakere. SB1s gjødselkommentar viser at run-rate EPS faller gjennom uken, både fordi ureaprisene er lavere og fordi europeiske gasspriser er høyere. SEB peker i samme retning etter den indiske ureatenderen, der lavere priser gir svakere netback til Midtøsten og et mindre støttende prisbilde. Det er ikke nye signaler på Yara, men det understreker at aksjen fortsatt er svært følsom for små endringer i urea, gass og kjøpsatferd.
Sjømatbildet er mer robust. SEB venter laksepris på 68-69 kroner kiloen neste uke, stabilt mot denne uken, og peker på god etterspørsel selv om volumene har vært høye. Det er positivt for sektoren at prisene holder seg bedre enn volumene isolert sett kunne tilsi, men markedet vil fortsatt se om dette varer når slaktingen normalt øker utover høsten.
SB1 Markets beholder kursmålet for Yara på 480 kroner, Hold.
Shipping og olje: Maersk løfter containerforventningene, mens Hormuz fortsatt setter tonen
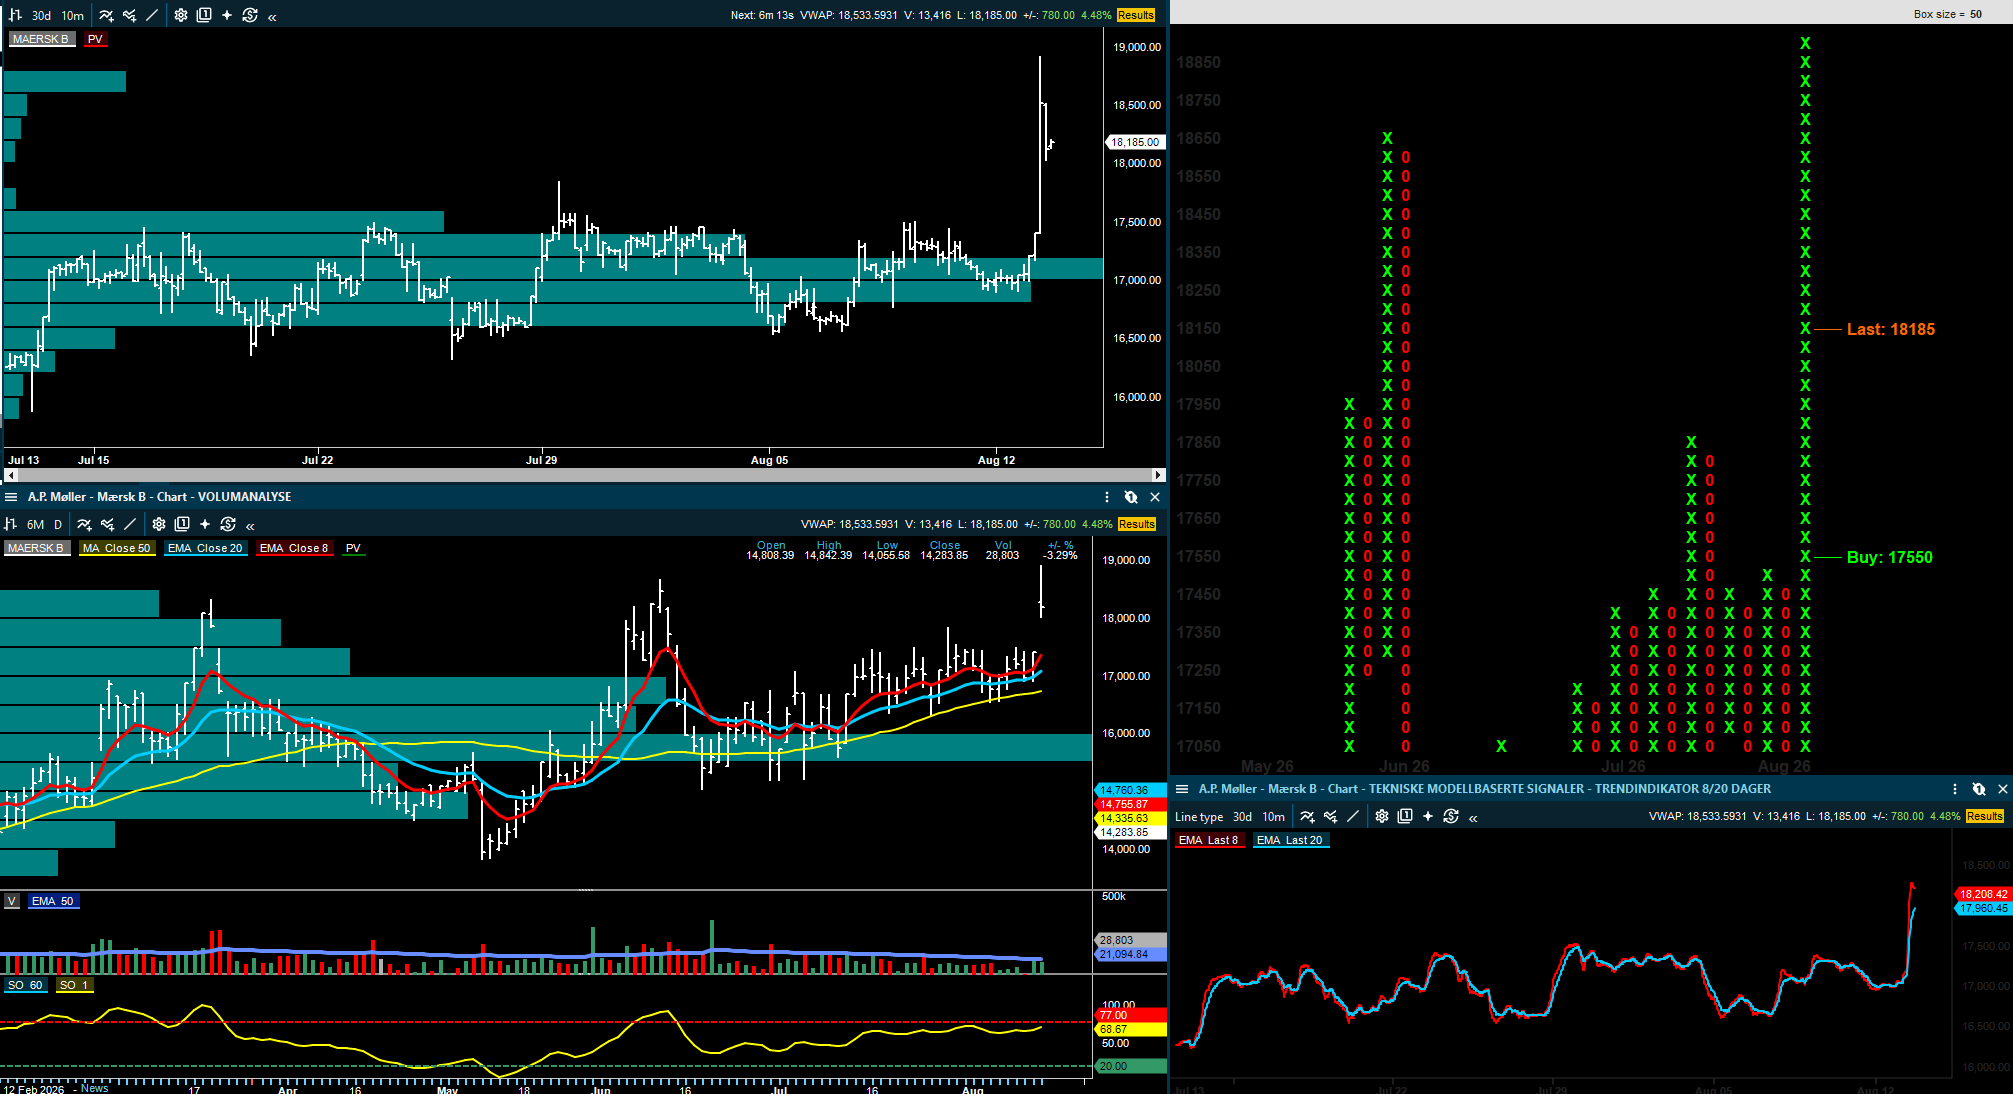
Shippingbildet er todelt. På den ene siden løfter A.P. Møller-Mærsk, sist omsatt 20300, forventningene kraftig etter et nytt sterkt containerkvartal, der ABG hever kursmålet til 19.200 danske kroner og DNB Carnegie, selv med Selg-anbefaling, løfter sitt kursmål til 16.100 danske kroner. Begge peker på at ratenivået og flaskehalser i terminalene har vart lenger enn mange ventet, men DNB er fortsatt skeptisk til om dette er nok til å endre det mer langsiktige overkapasitetsbildet.
I LNG er Golar LNG fortsatt et av de mer interessante navnene i de nordiske shippingkommentarene, selv om aksjen ikke er notert i Oslo. Q2 var bedre enn ventet, og selskapet bestiller en fjerde FLNG-enhet samtidig som en slot for en femte er sikret. ABG beholder kjøp og peker på at dette styrker vekstbildet, mens Fearnley omtaler kvartalet som godt over forventningene.
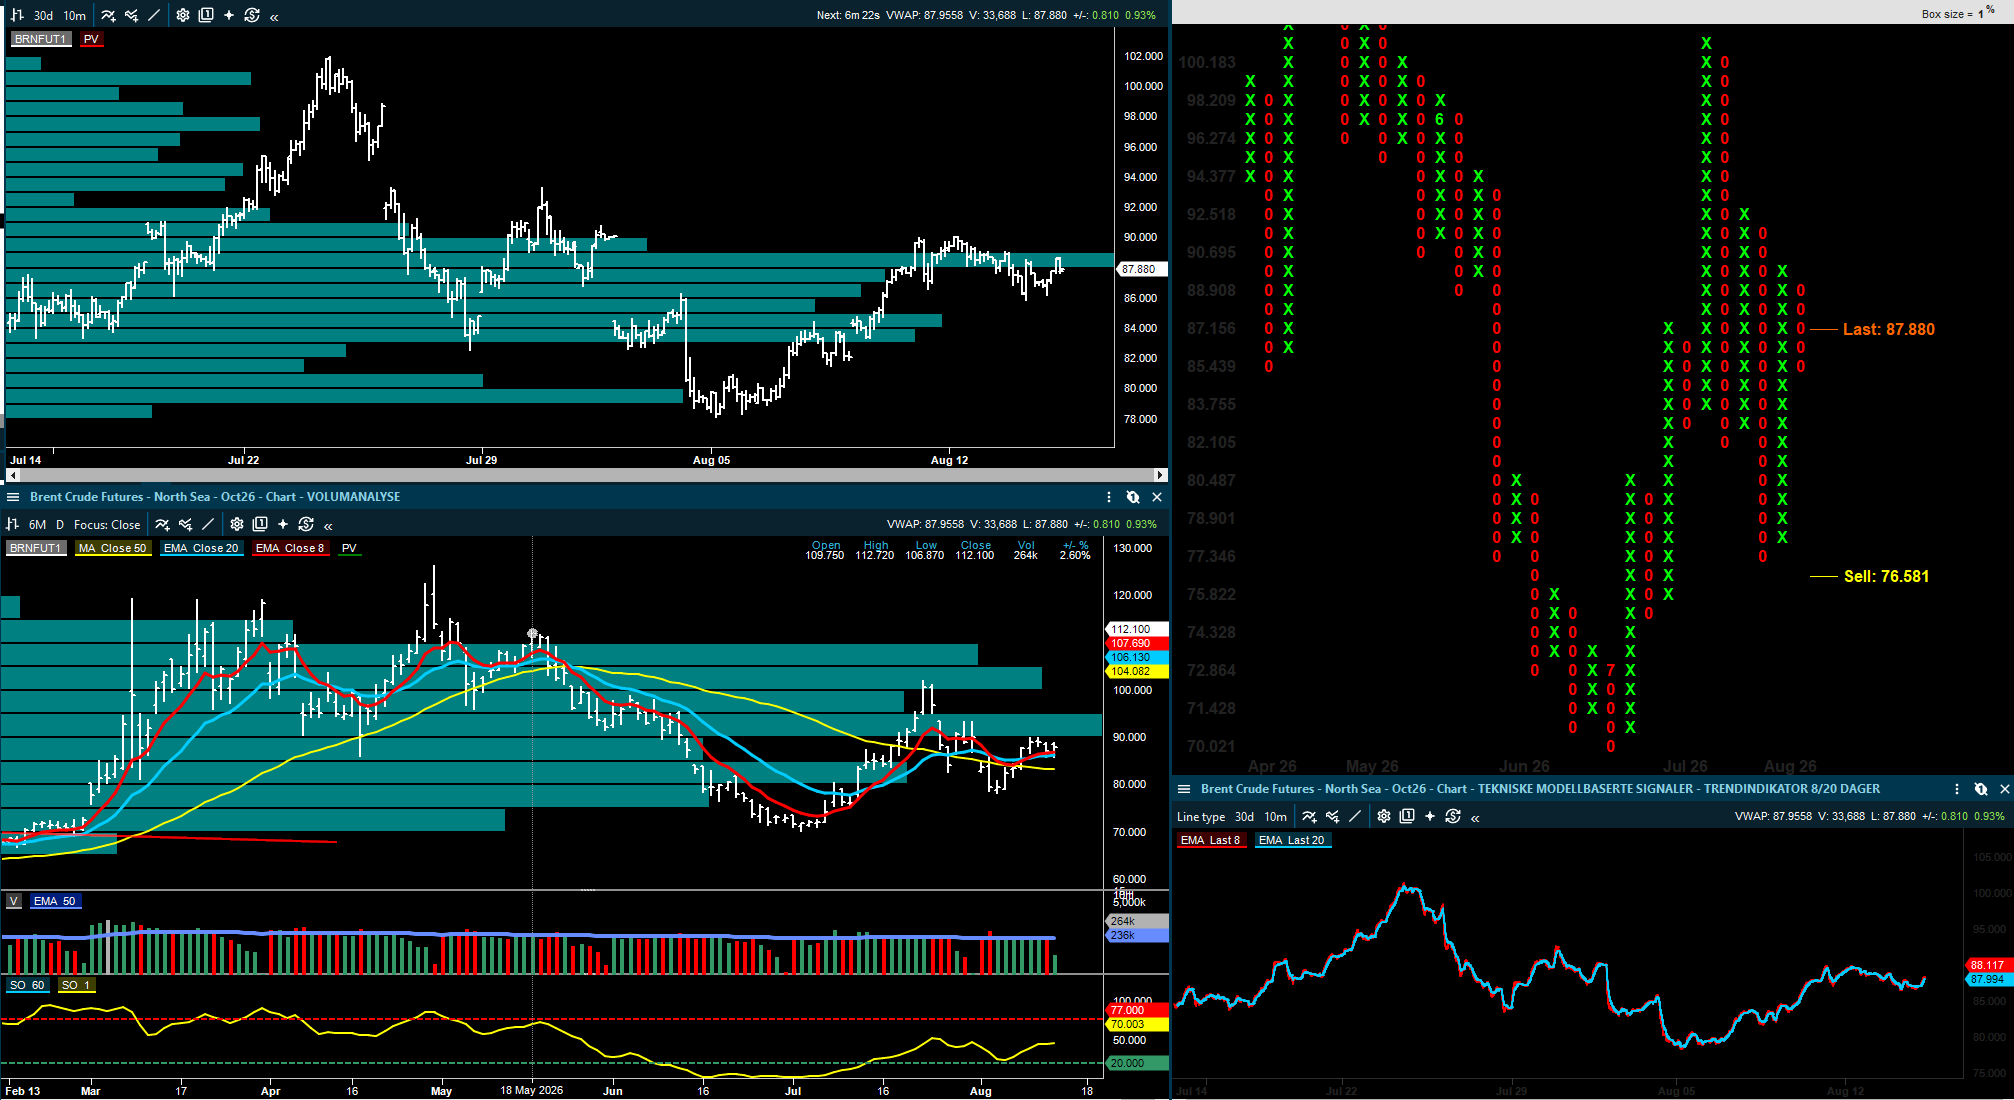
Olje- og energikommentarene handler fortsatt mye om Hormuz og Midtøsten. Pareto peker på at Irans linje ikke er endret og at angrep sprer seg mot saudisk raffinerikapasitet, samtidig som Brent er opp siden Oslo-stengning. SEBs oljeinvesteringssurvey viser: Operatørenes nominelle investeringsestimat for 2026 er oppjustert til 275 milliarder kroner, noe som peker mot et aktivitetsnivå nær syklisk topp, men samtidig noe fastere enn Norges Bank la til grunn i juni.
ABG Sundal Collier hever kursmålet for A.P. Møller-Mærsk til 19.200 danske kroner (17.000), gjentar Hold.
DNB Carnegie hever kursmålet for A.P. Møller-Mærsk til 16.100 danske kroner (14.100), gjentar Selg.
ABG Sundal Collier beholder kursmålet for Golar LNG på 64 dollar, Kjøp.
Oppsummering
AutoStore er den klare positive teknologisaken, ikke bare fordi Q2 var sterkt, men fordi Amazon-avtalen kan gjøre vekstcaset mer konkret. Sea1, DNO, Archer og Moreld viser at oljeservice og energi fortsatt har selektiv støtte, men også at investorene krever synlig kontantstrøm og kontrakter før de betaler for hele oppsiden.
SATS og bankene minner samtidig om at god kostnadskontroll og bredere inntektsgrunnlag kan være like viktig som ren vekst, mens Hydro, Yara og sjømat viser at råvarebildet fortsatt krever selskapsspesifikk avveining.
Kursmål og anbefalinger jeg har fått med meg
Pareto Securities hever kursmålet for AutoStore til 18,90 kroner (16,90), gjentar Kjøp.
Arctic Securities hever kursmålet for AutoStore til 19 kroner (14), gjentar Kjøp.
SB1 Markets beholder kursmålet for Pexip på 90 kroner, Kjøp.
SEB hever kursmålet for Pexip til 88 kroner (85), gjentar Hold.
Arctic Securities beholder kursmålet for Norbit på 250 kroner, Kjøp.
SB1 Markets hever anbefalingen for DNO til Kjøp med kursmål 24 kroner.
Pareto Securities beholder kursmålet for DNO på 25 kroner, Kjøp.
DNB Carnegie beholder kursmålet for DNO på 23 kroner, Kjøp.
Arctic Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
Fearnley Securities beholder kursmålet for DNO på 22 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for DNO på 19 kroner, Hold.
Fearnley Securities hever kursmålet for Archer til 33 kroner (31), gjentar Kjøp.
ABG Sundal Collier beholder kursmålet for Archer på 32 kroner, Kjøp.
SB1 Markets beholder kursmålet for Archer på 27 kroner, Hold.
Pareto Securities hever kursmålet for Moreld til 28 kroner (26), gjentar Kjøp.
Pareto Securities beholder kursmålet for Sea1 Offshore på 35 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
DNB Carnegie beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
Arctic Securities beholder kursmålet for Sea1 Offshore på 36 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Sea1 Offshore på 38 kroner, Kjøp.
SEB beholder kursmålet for SATS på 52 kroner, Kjøp.
Pareto Securities beholder kursmålet for SATS på 50 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for SATS på 42 kroner, Hold.
DNB Carnegie hever kursmålet for SpareBank 1 Nord-Norge til 180 kroner, gjentar Kjøp.
Pareto Securities beholder kursmålet for SpareBank 1 Østfold Akershus på 460 kroner, Hold.
Pareto Securities beholder kursmålet for SpareBank 1 Ringerike Hadeland på 400 kroner, Hold.
Pareto Securities beholder kursmålet for Instabank på 4,70 kroner, Hold.
SEB beholder kursmålet for Veidekke på 191 kroner, Hold.
SB1 Markets beholder kursmålet for AF Gruppen på 210 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for NRC Group på 8,50 kroner, Hold.
Arctic Securities beholder kursmålet for Appear på 75 kroner, Kjøp.
ABG Sundal Collier beholder kursmålet for Appear på 70 kroner, Kjøp.
Pareto Securities beholder kursmålet for ArcticZymes Technologies på 28 kroner, Kjøp.
Pareto Securities beholder kursmålet for AKVA Group på 145 kroner, Hold.
SB1 Markets beholder kursmålet for Yara på 480 kroner, Hold.
ABG Sundal Collier hever kursmålet for A.P. Møller-Mærsk til 19.200 danske kroner (17.000), gjentar Hold.
DNB Carnegie hever kursmålet for A.P. Møller-Mærsk til 16.100 danske kroner (14.100), gjentar Selg.
ABG Sundal Collier beholder kursmålet for Golar LNG på 64 dollar, Kjøp.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.