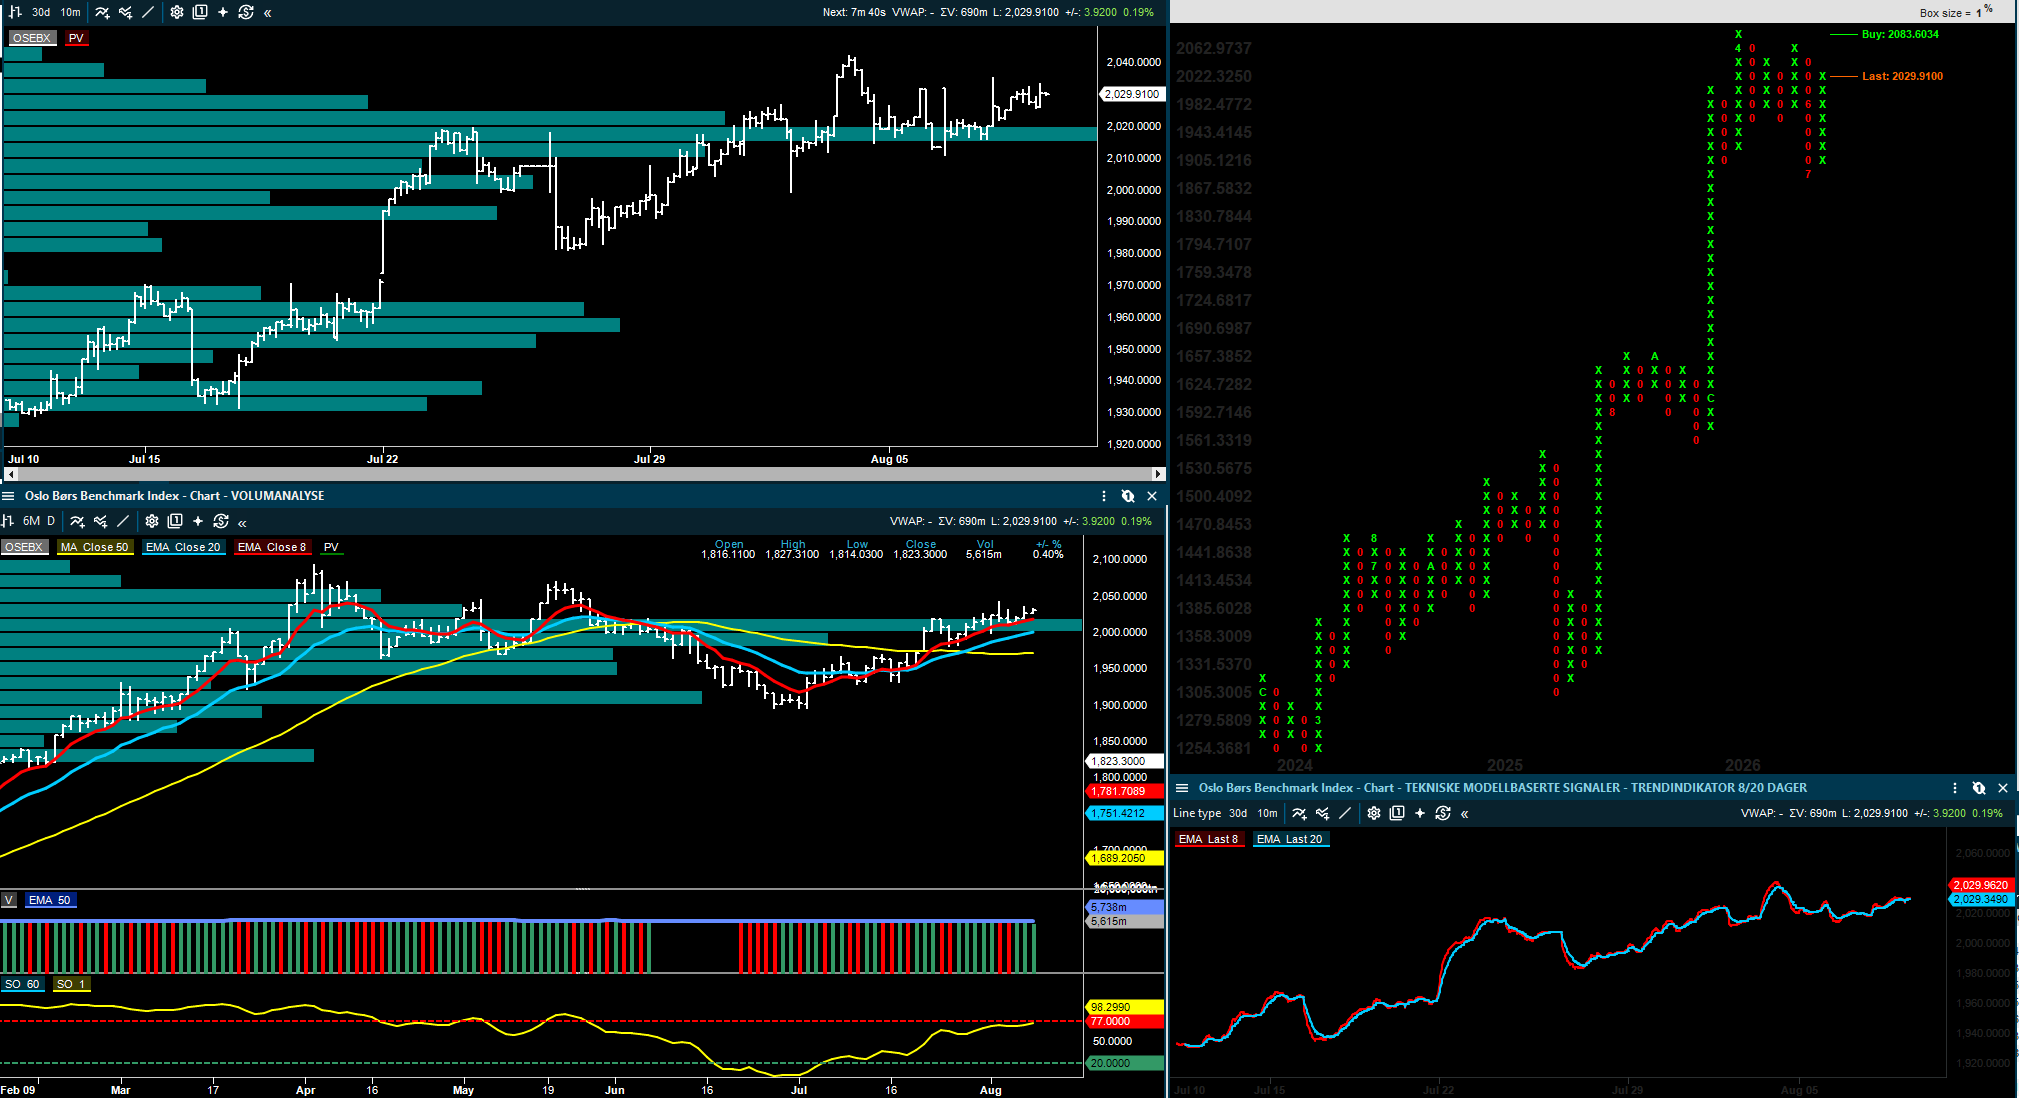
Morgenrapport 10. august: Eventuell renteøkning skyves ut, oljeuroen består og Seadrill løfter oljeservice
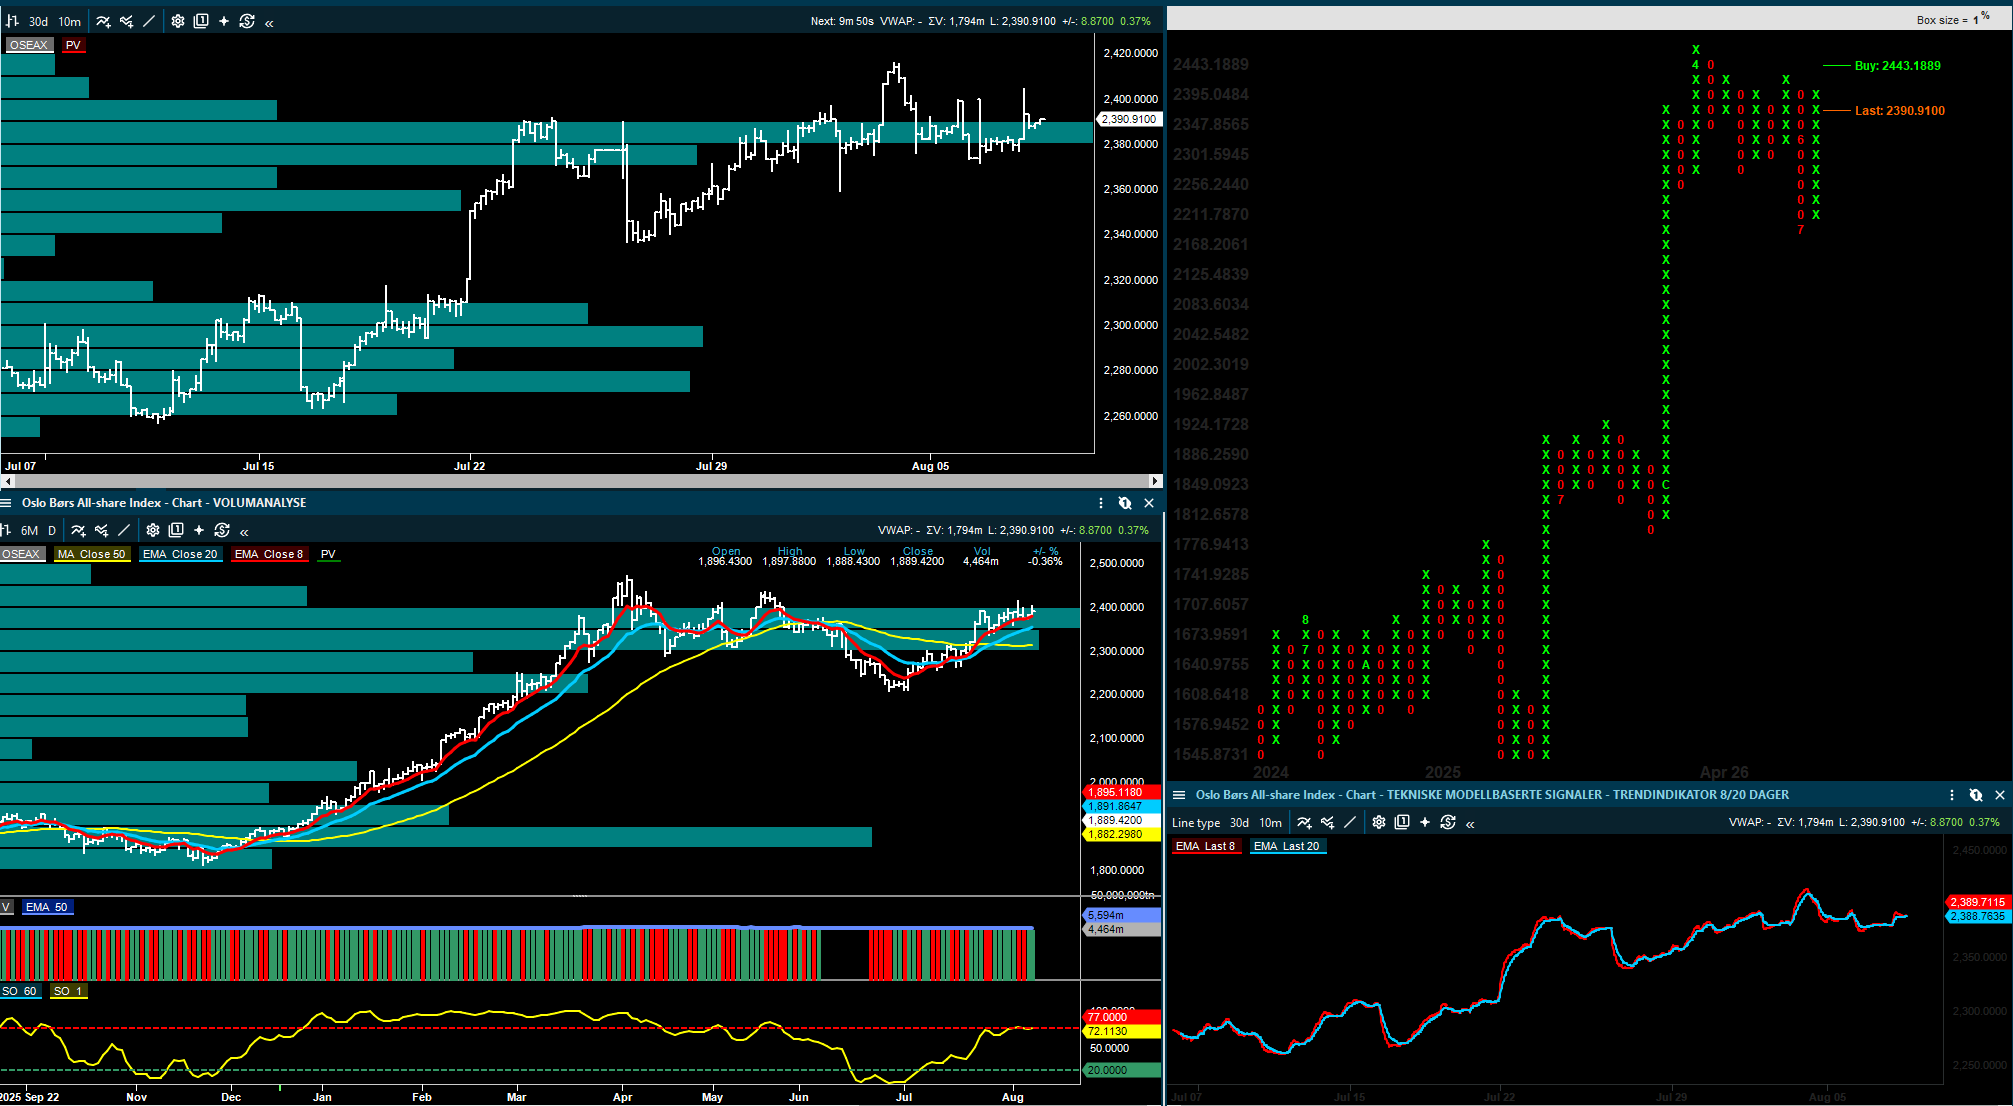
Den viktigste makronyheten for norsk økonomi er at kjerneinflasjonen igjen kom klart lavere enn Norges Banks bane. Både SEB og SB1 Markets mener derfor at renten trolig blir holdt uendret denne uken, selv om døren til en mulig heving i september fortsatt ikke er lukket.
Oljebildet er fortsatt preget av Hormuz, og det blir en never-ending story med Trump og en ydmyket ayatollah som skal bli enige. Pareto mener markedet priser inn en for høy sannsynlighet for en rask løsning, og Brent holder seg elevert omkring 84 dollar fatet.
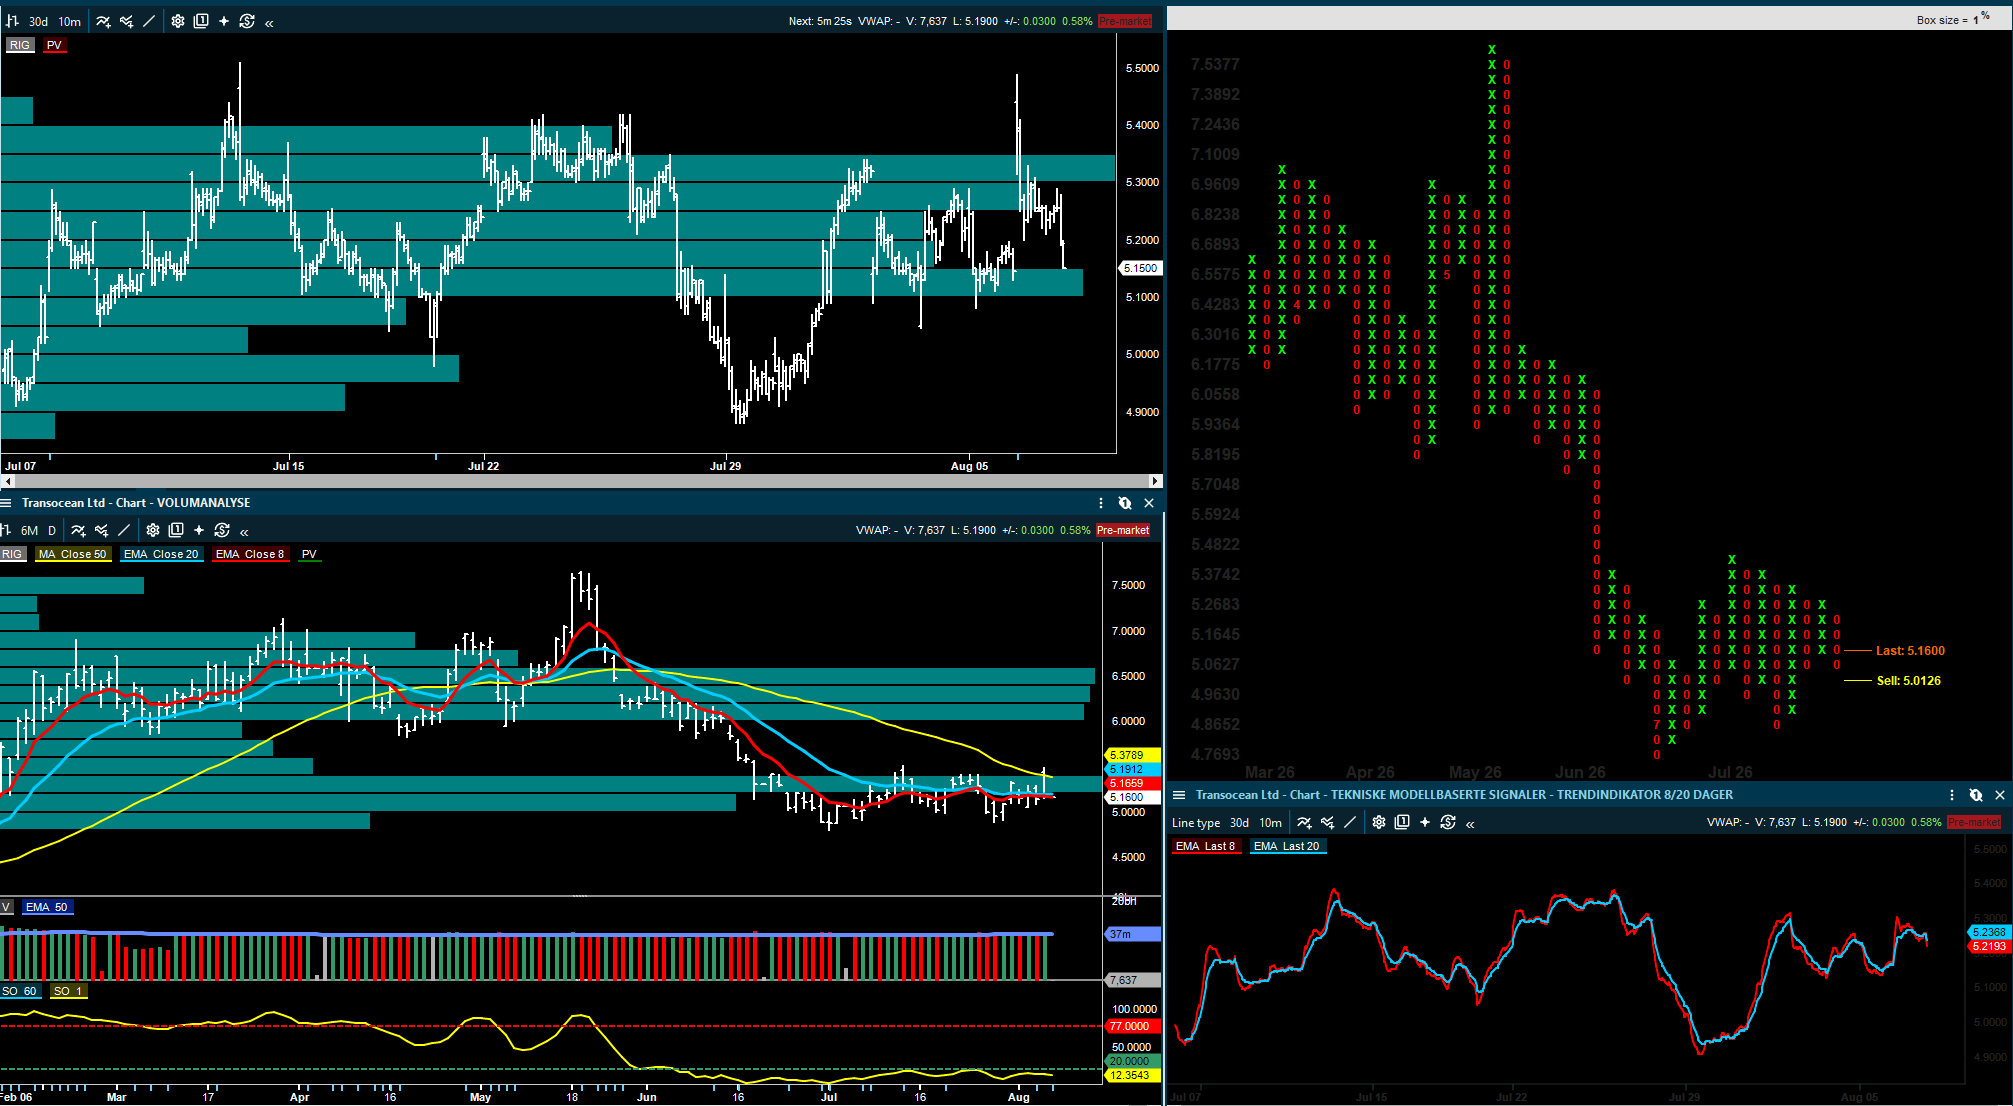
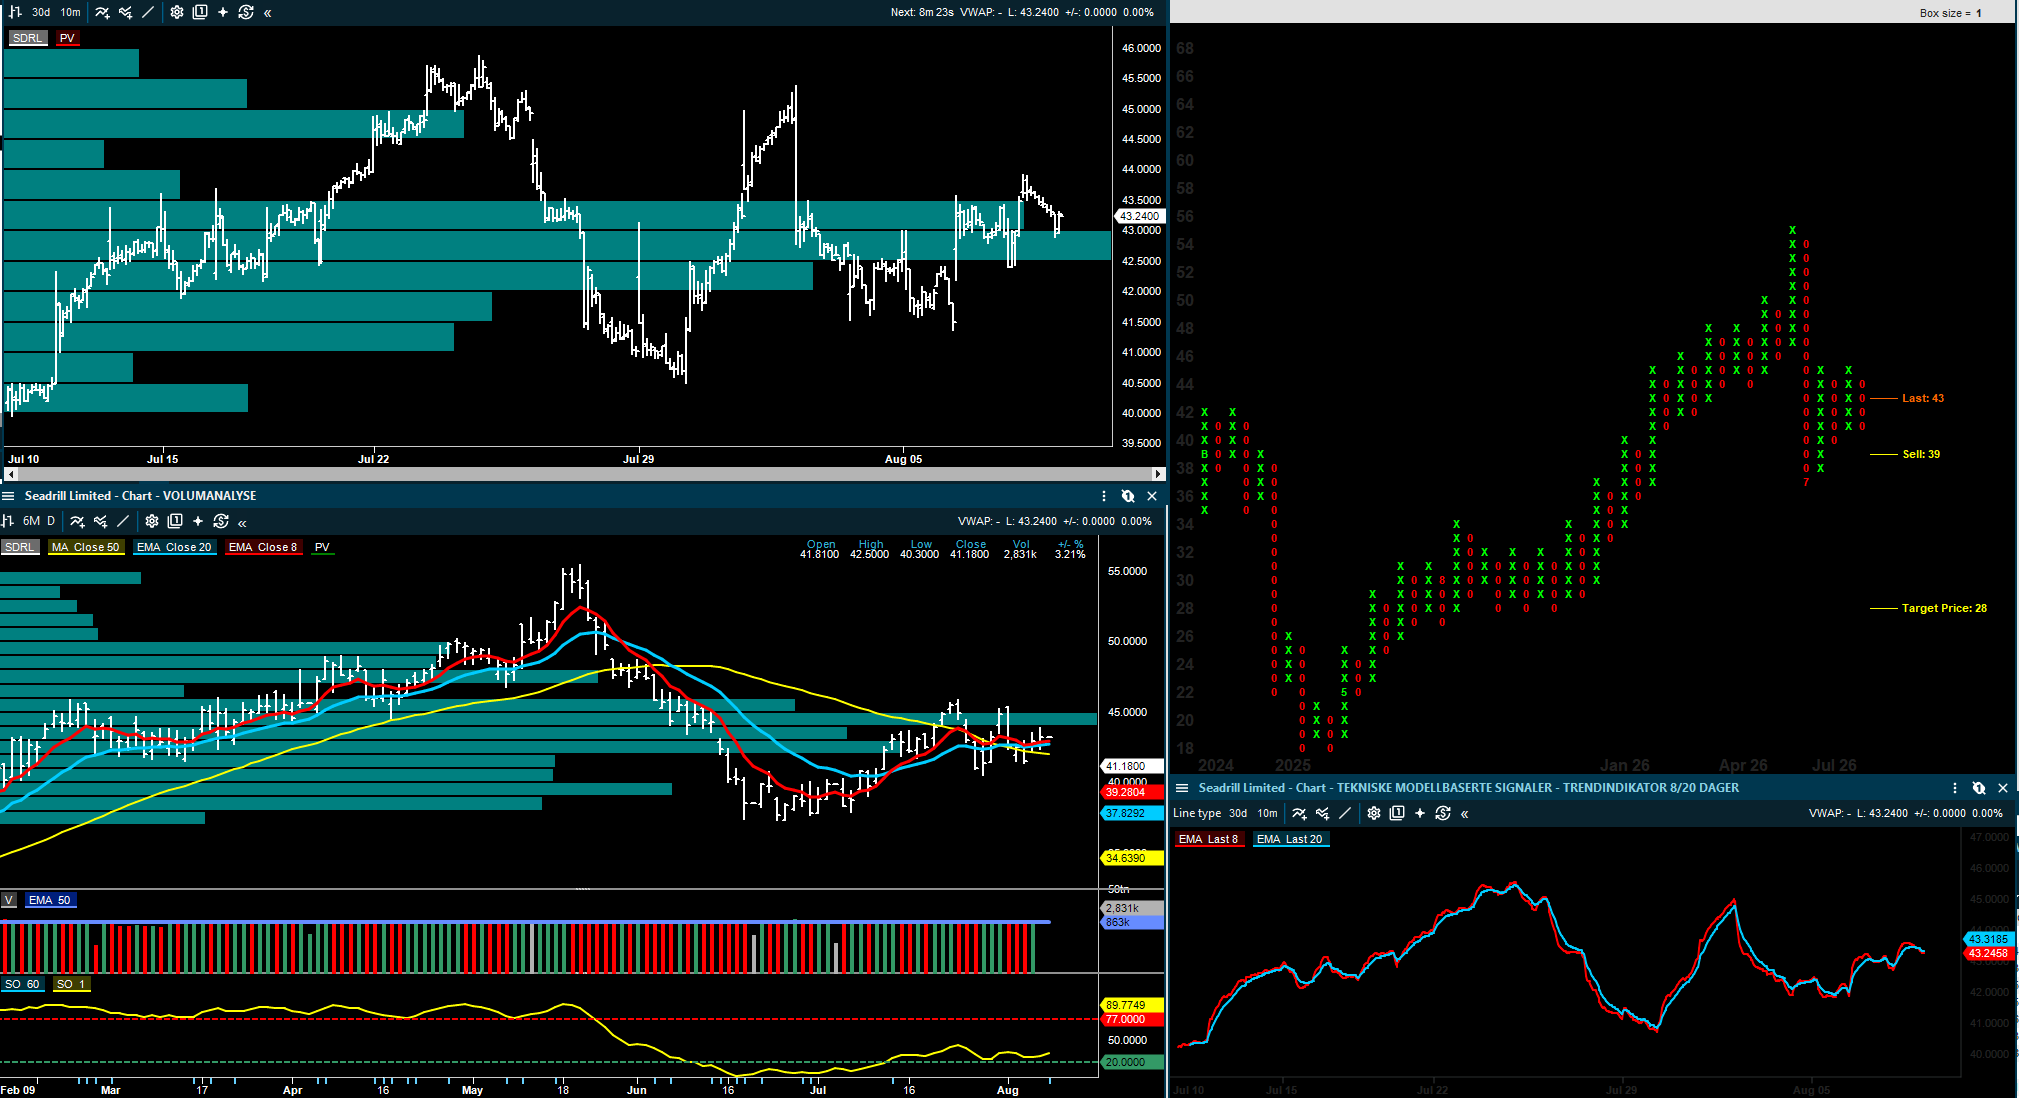
Seadrill leverte et klart bedre Q2 enn ventet og hevet 2026-guidingen. Det er positivt for riggsentimentet, men kontantstrømmen var svakere på grunn av arbeidskapital og enkelte engangseffekter.
DOF, TGS og Shearwater fikk nye kontraktsnyheter. De er ikke store nok alene til å endre hele bildet, men de bygger videre på temaet fra forrige rapport: mer kontraktsdekning og bedre synlighet i utvalgte deler av oljeservice aksjene.
Banksektoren går inn i en viktig rapportuke. Pareto er litt mer forsiktig før Q2, særlig på rentenetto, og nedgraderer SpareBank 1 SMN til Hold fra Kjøp etter den siste kursoppgangen.
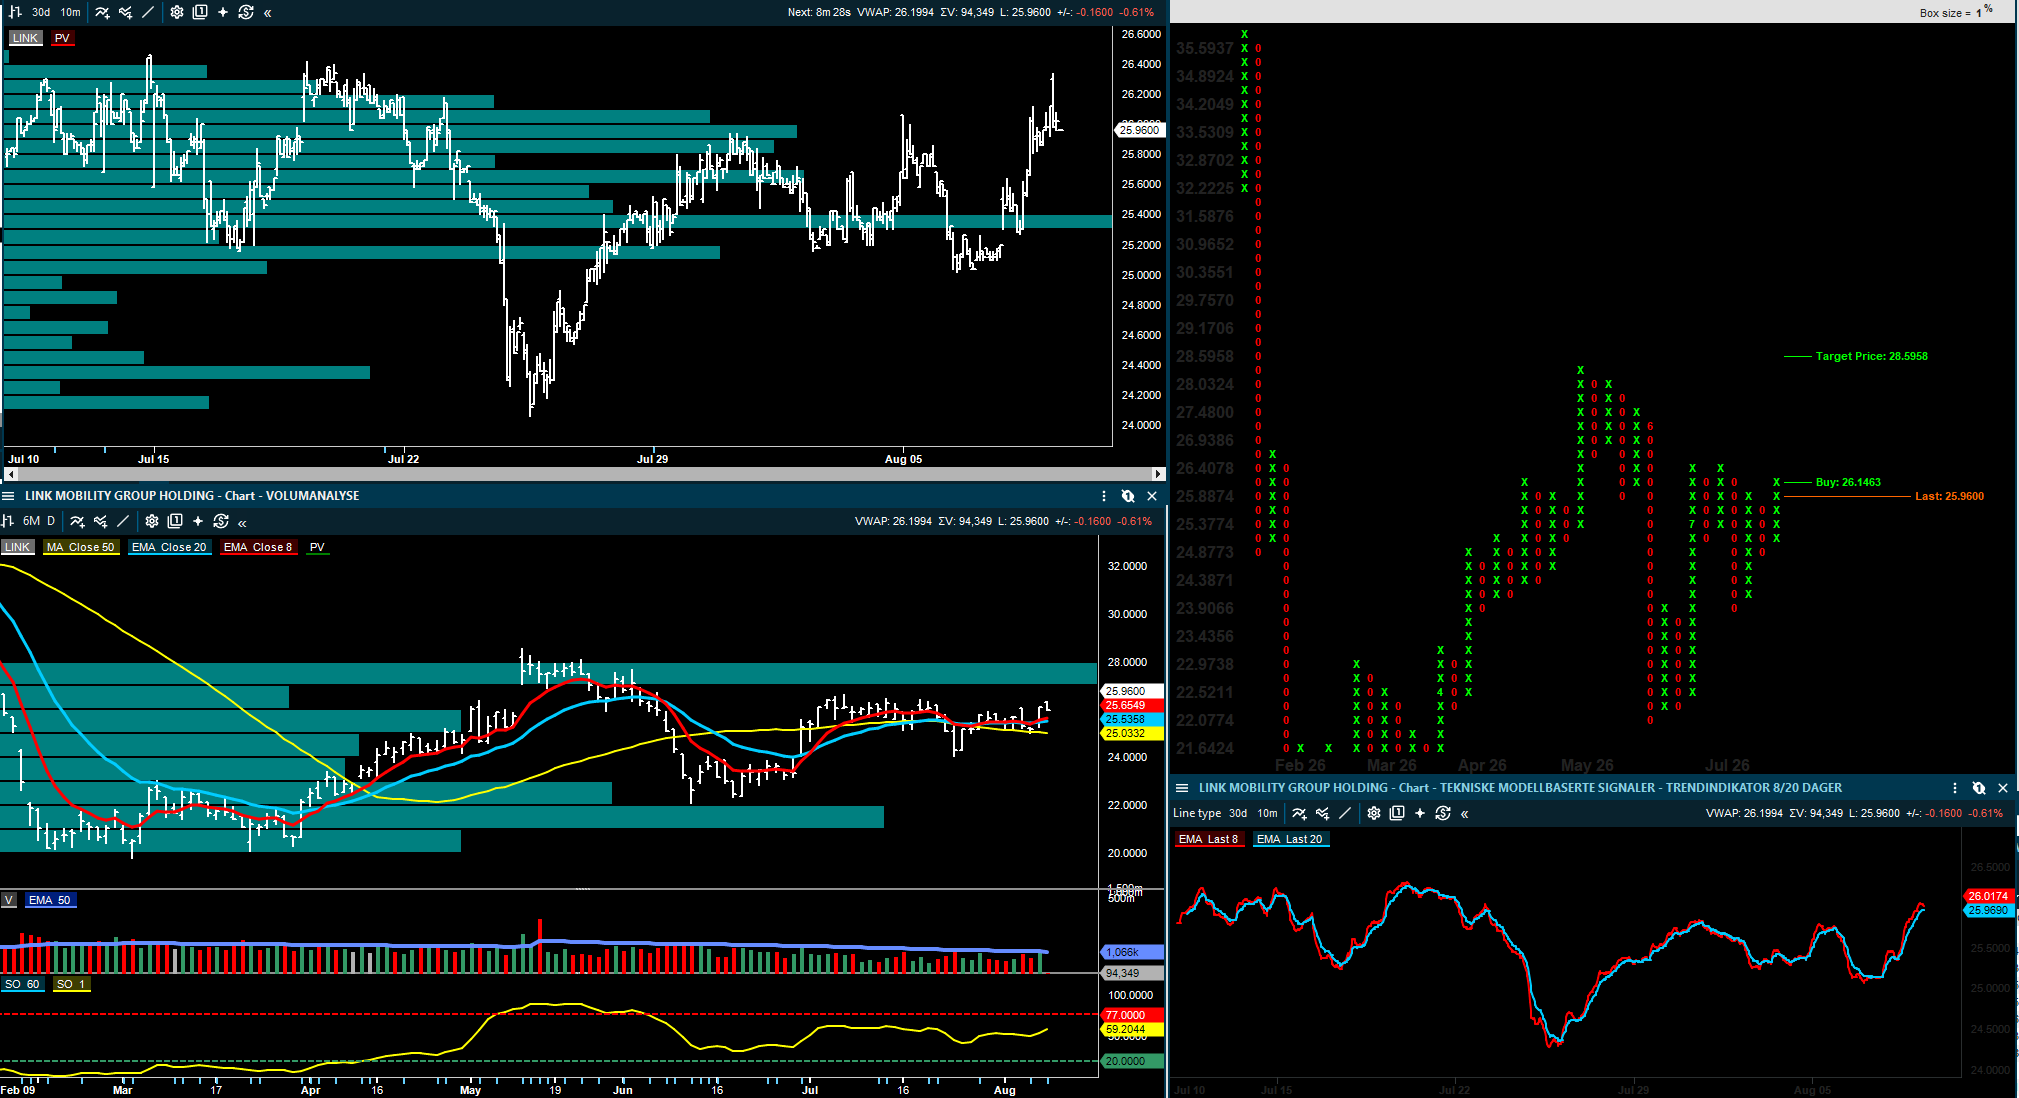
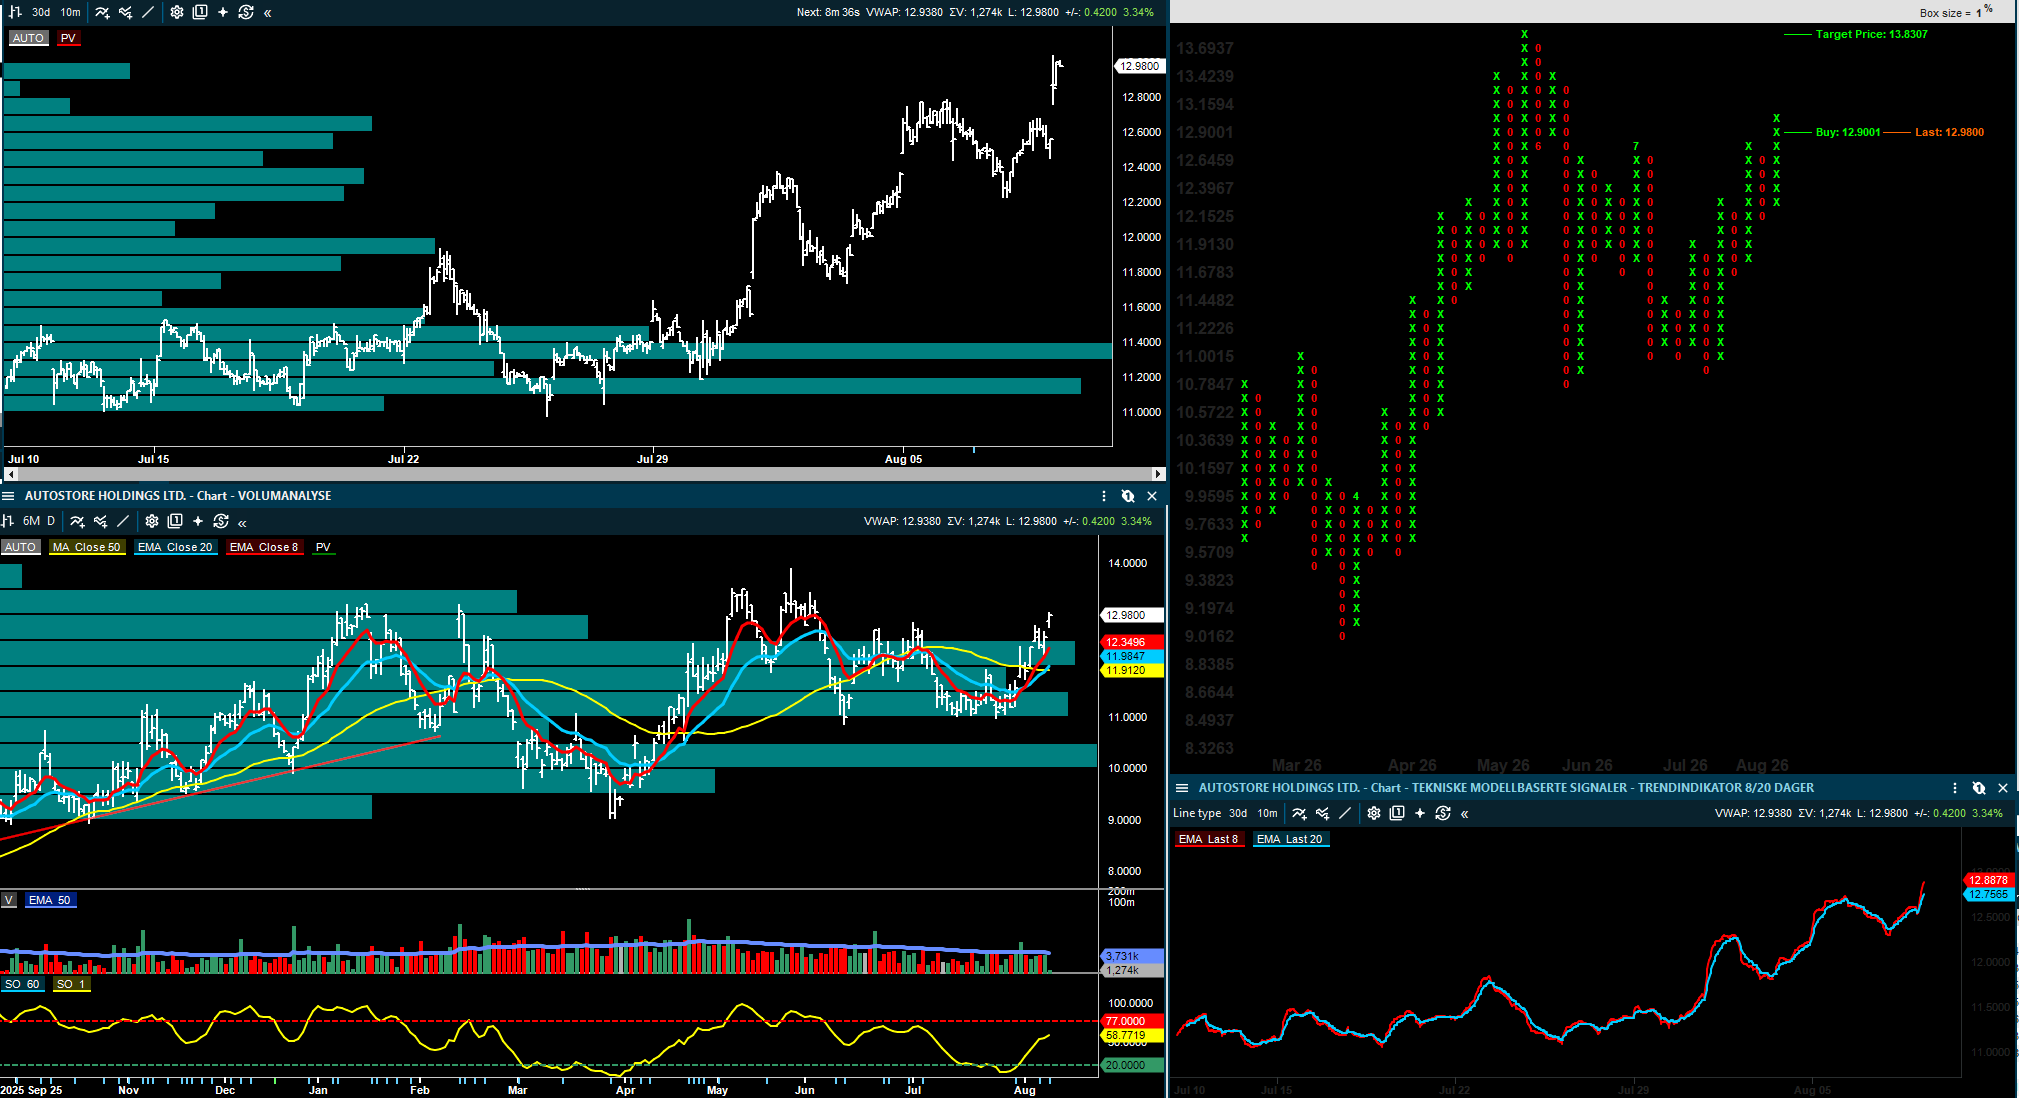
AutoStore får støtte fra både Pareto og Arctic før Q2. Begge peker på bedre signaler fra lagerautomasjon, mens Pareto senker kursmålet for Link Mobility samtidig som kjøpsanbefalingen beholdes.
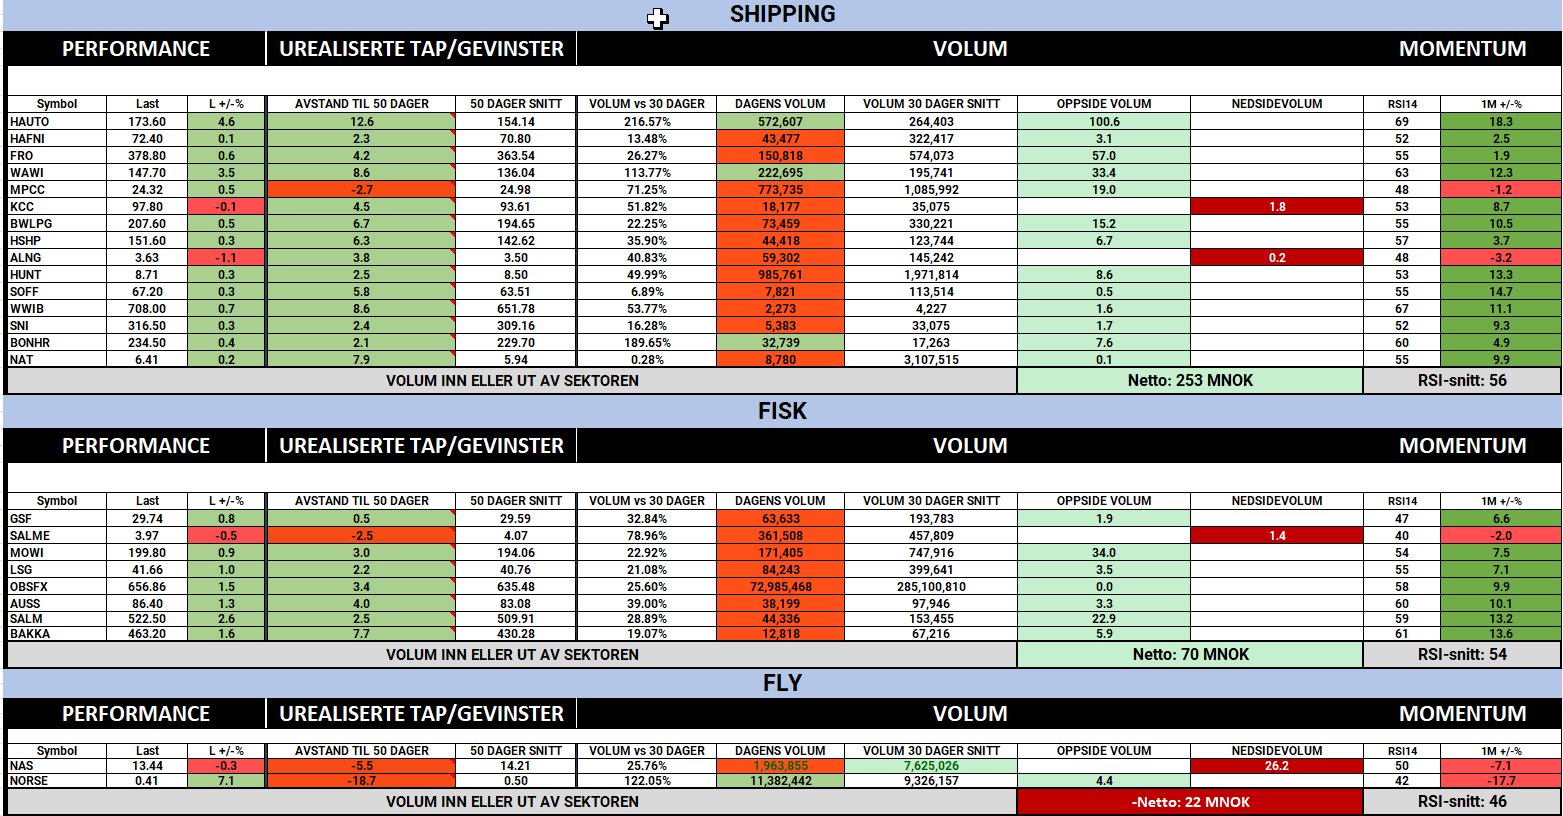
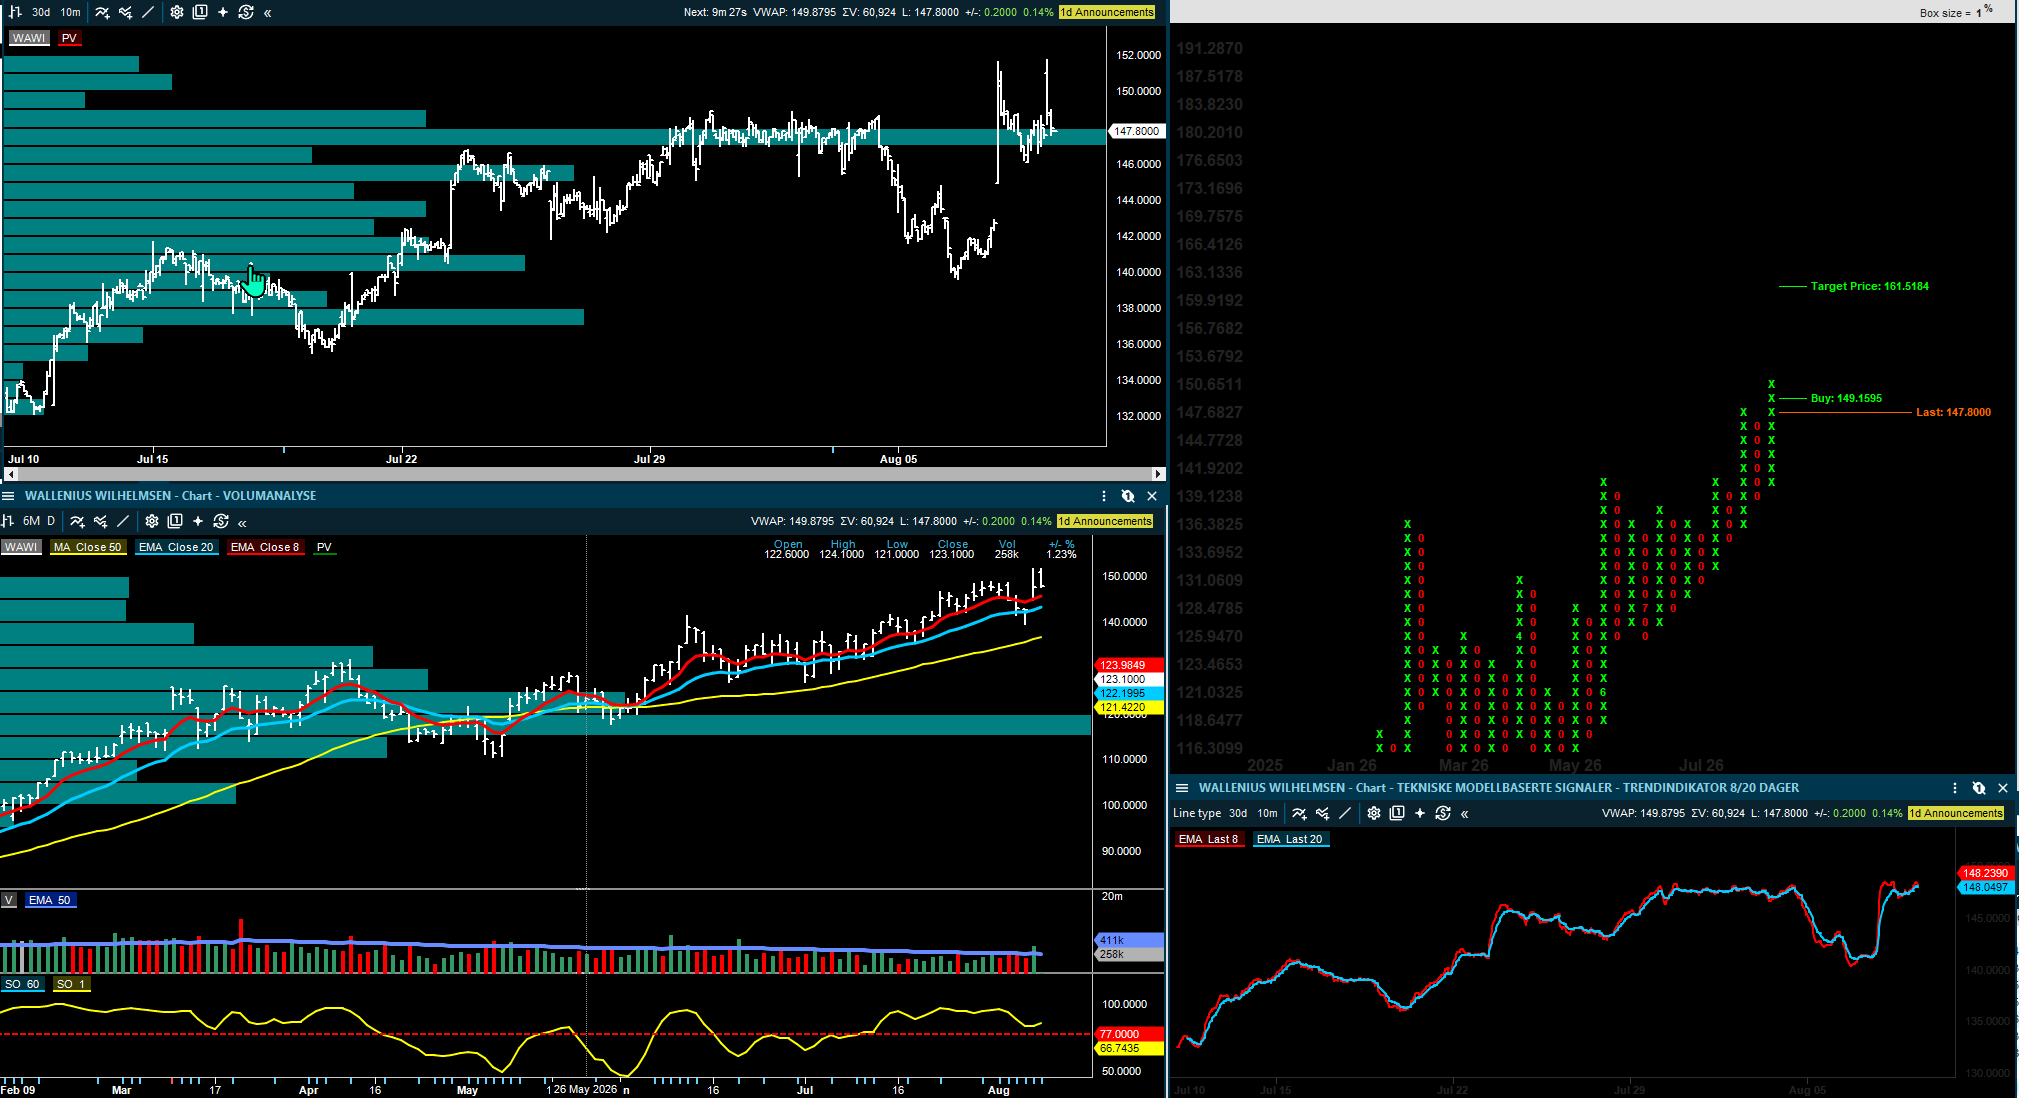
I shipping er bildet todelt. Tankratene holdes oppe av uro og omdirigeringer, tørrbulk får støtte av sterkere capesize-marked, mens bilfrakt fortsatt handler om hvor mye av den stramme markedssituasjonen Wallenius Wilhelmsen kan ta inn av nye kontrakter.
Makro: inflasjonen endrer rentebildet
Mandagsmorgenens viktigste norske makronyhet er ikke at prisveksten er lav, men at den igjen er lavere enn Norges Bank så for seg. Kjerneinflasjonen, målt ved KPI-JAE, var 2,7 prosent år over år i juli. Det var klart under Norges Banks anslag på 3,3 prosent, og både SEB og SB1 Markets mener det reduserer sannsynligheten for en renteheving allerede denne uken.
For aksjemarkedet er dette viktig fordi renteforventningene påvirker og lavere inflasjon kan støtte verdsettelsen av vekstaksjer og eiendom. SB1 peker fortsatt på at innenlandske varer og tjenester hadde høyere prisvekst, noe som gjør at Norges Bank neppe vil legge bort hele renteproblemet. SEB venter også at noe av den lave sommerinflasjonen kan reverseres i august og september.
Den praktiske konklusjonen er at rentemøtet torsdag trolig blir mindre viktig enn Norges Banks egne signaler i juni tilsa. Samtidig blir septembermøtet da viktigere.
Olje:
Oljeprisen holder seg rundt 84 dollar fatet, men det er ikke et rolig oljemarked. Pareto skriver at Iran fortsatt holder Hormuz stengt frem til USA møter en lang liste krav, blant annet sanksjonslettelser, kompensasjon og tilbaketrekking av amerikanske styrker fra regionen. Samtidig viser SEB og Arctic til at markedet tolker manglende amerikansk eskalering som et tegn på at diplomati fortsatt er mulig.
Dette er nettopp grunnen til at situasjonen er vanskelig å tolke. Dersom en løsning kommer raskt, kan risikopremien falle.
Dersom stengingen av stredet vedvarer, eller angrepene på skip og energi infrastruktur fortsetter, kan markedet måtte prise inn mer usikkerhet igjen.
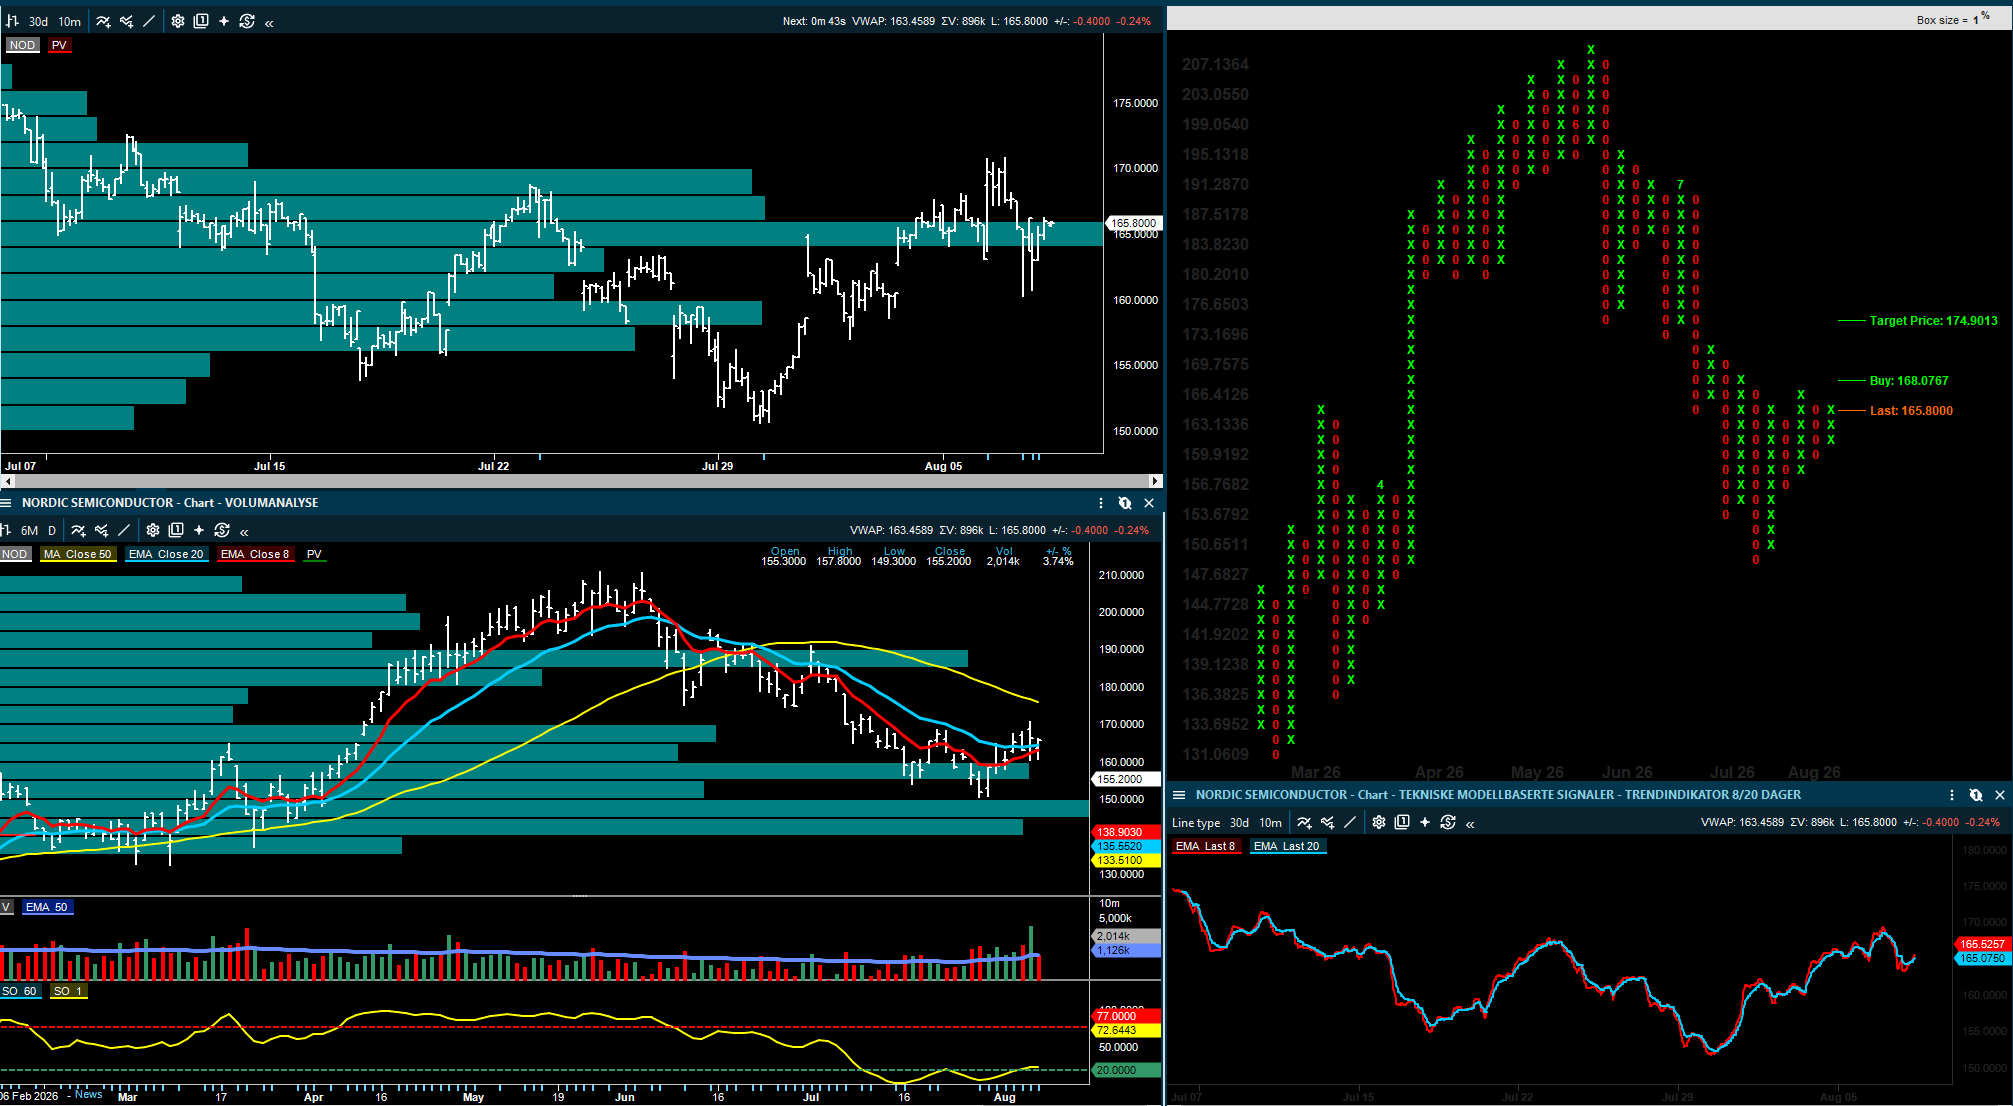
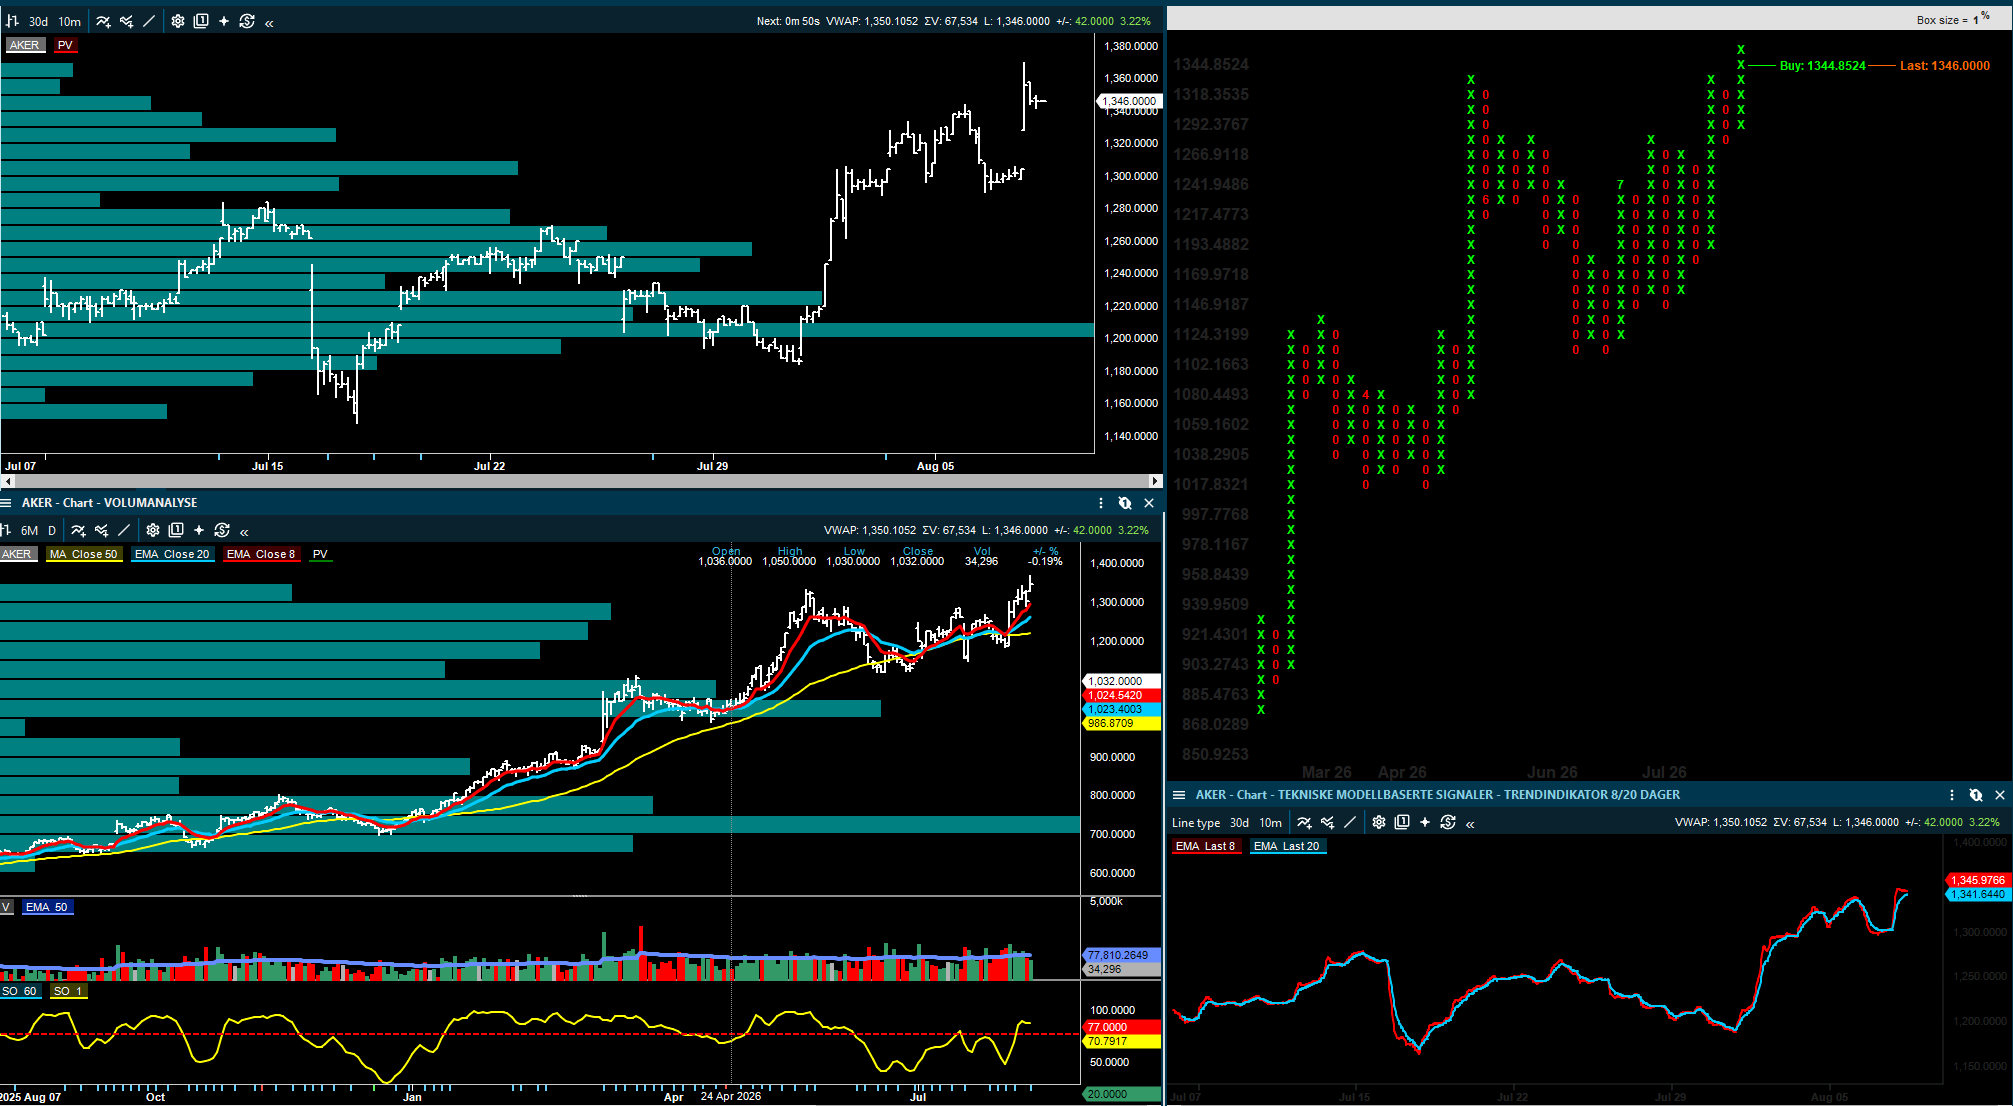
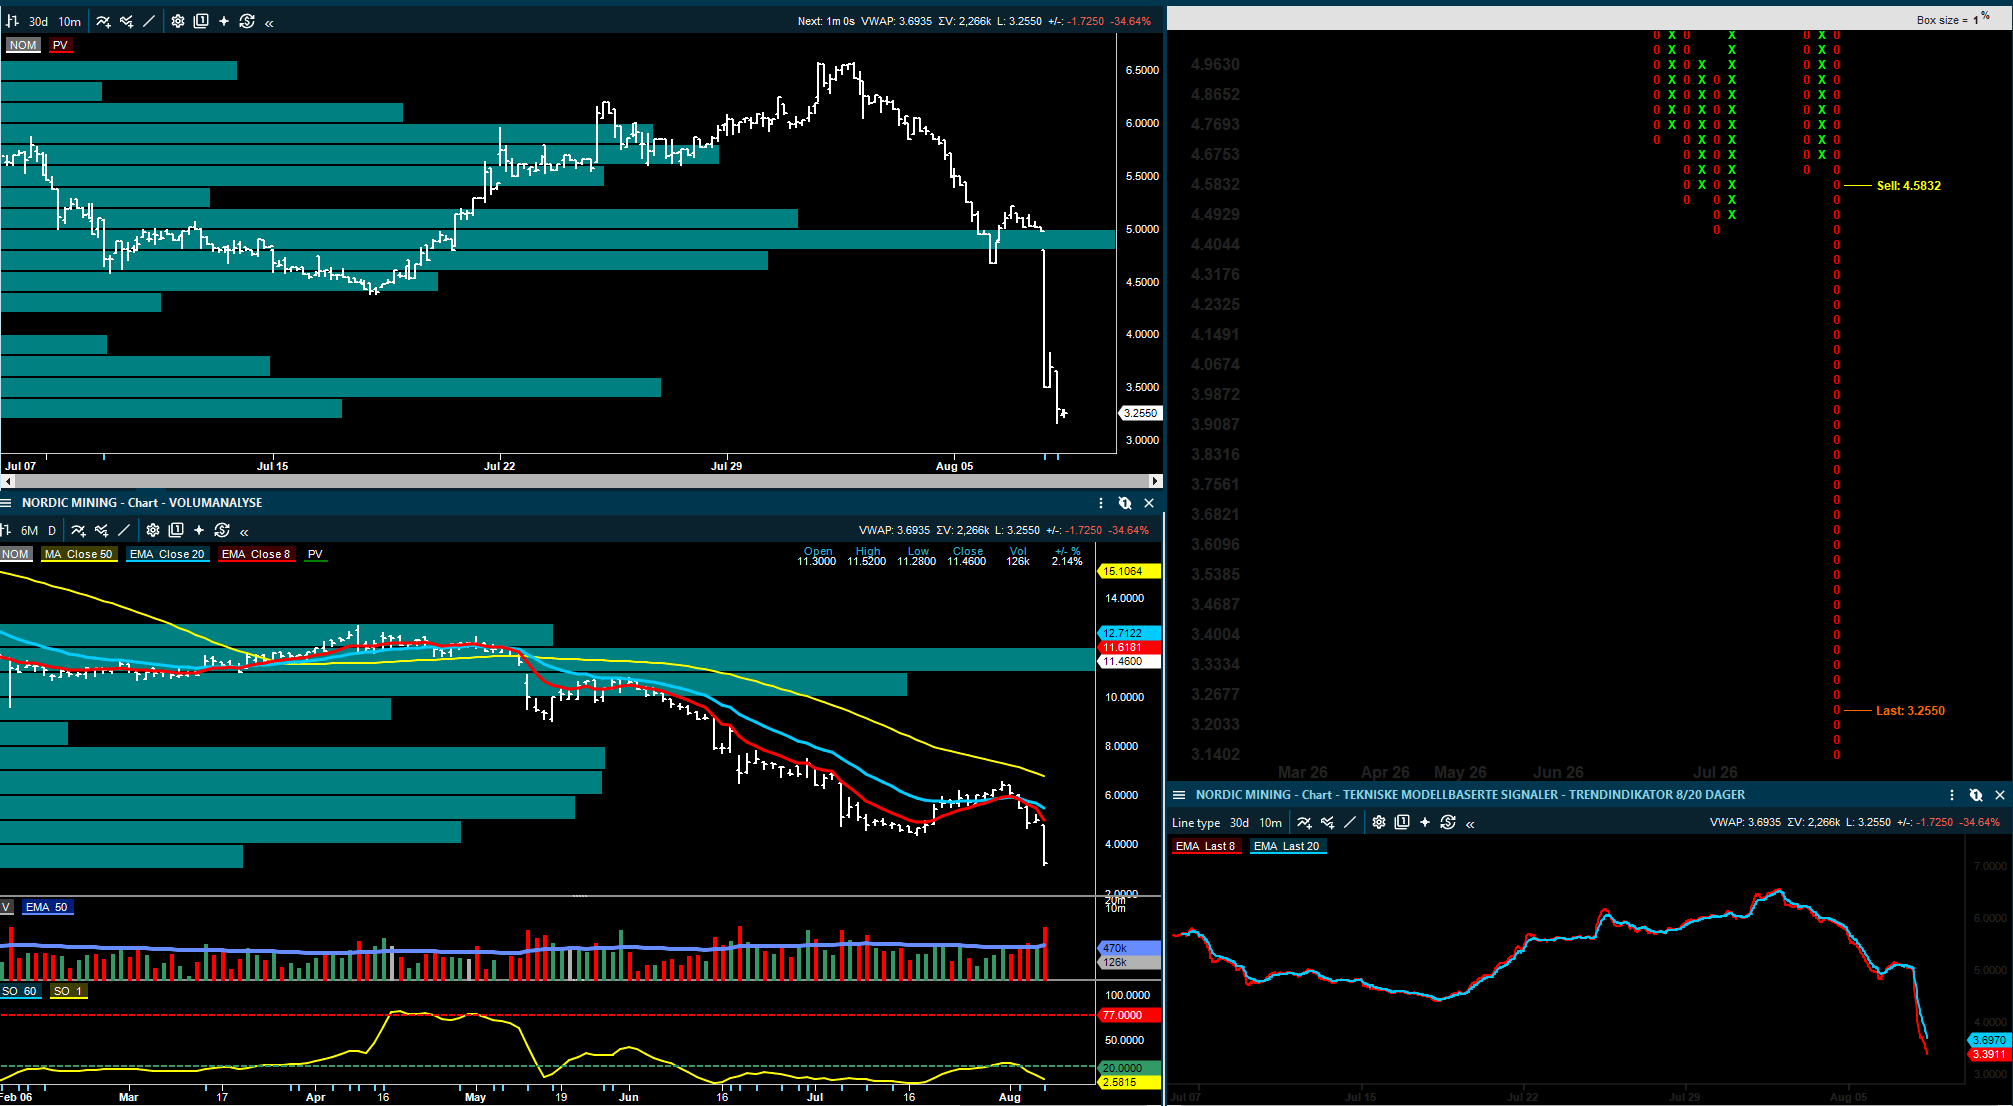
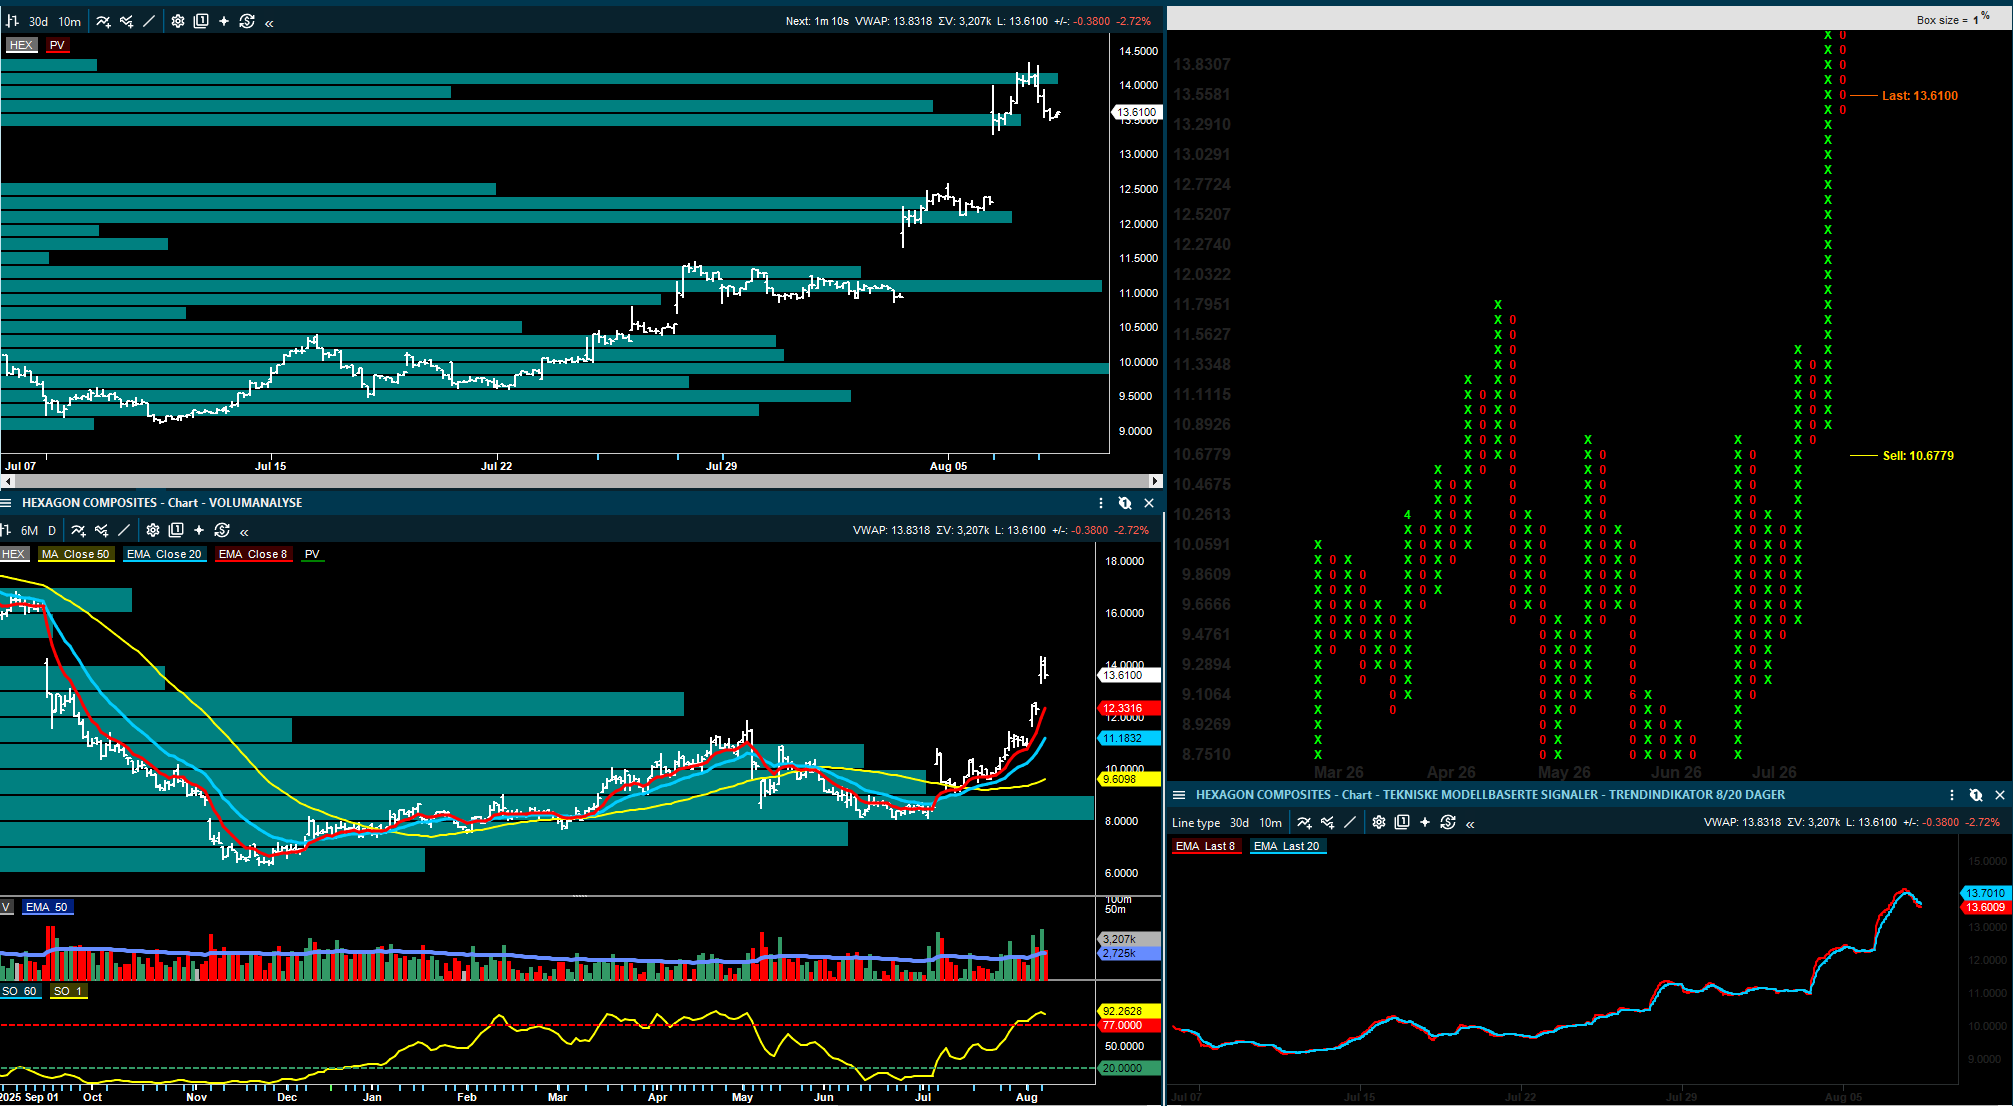
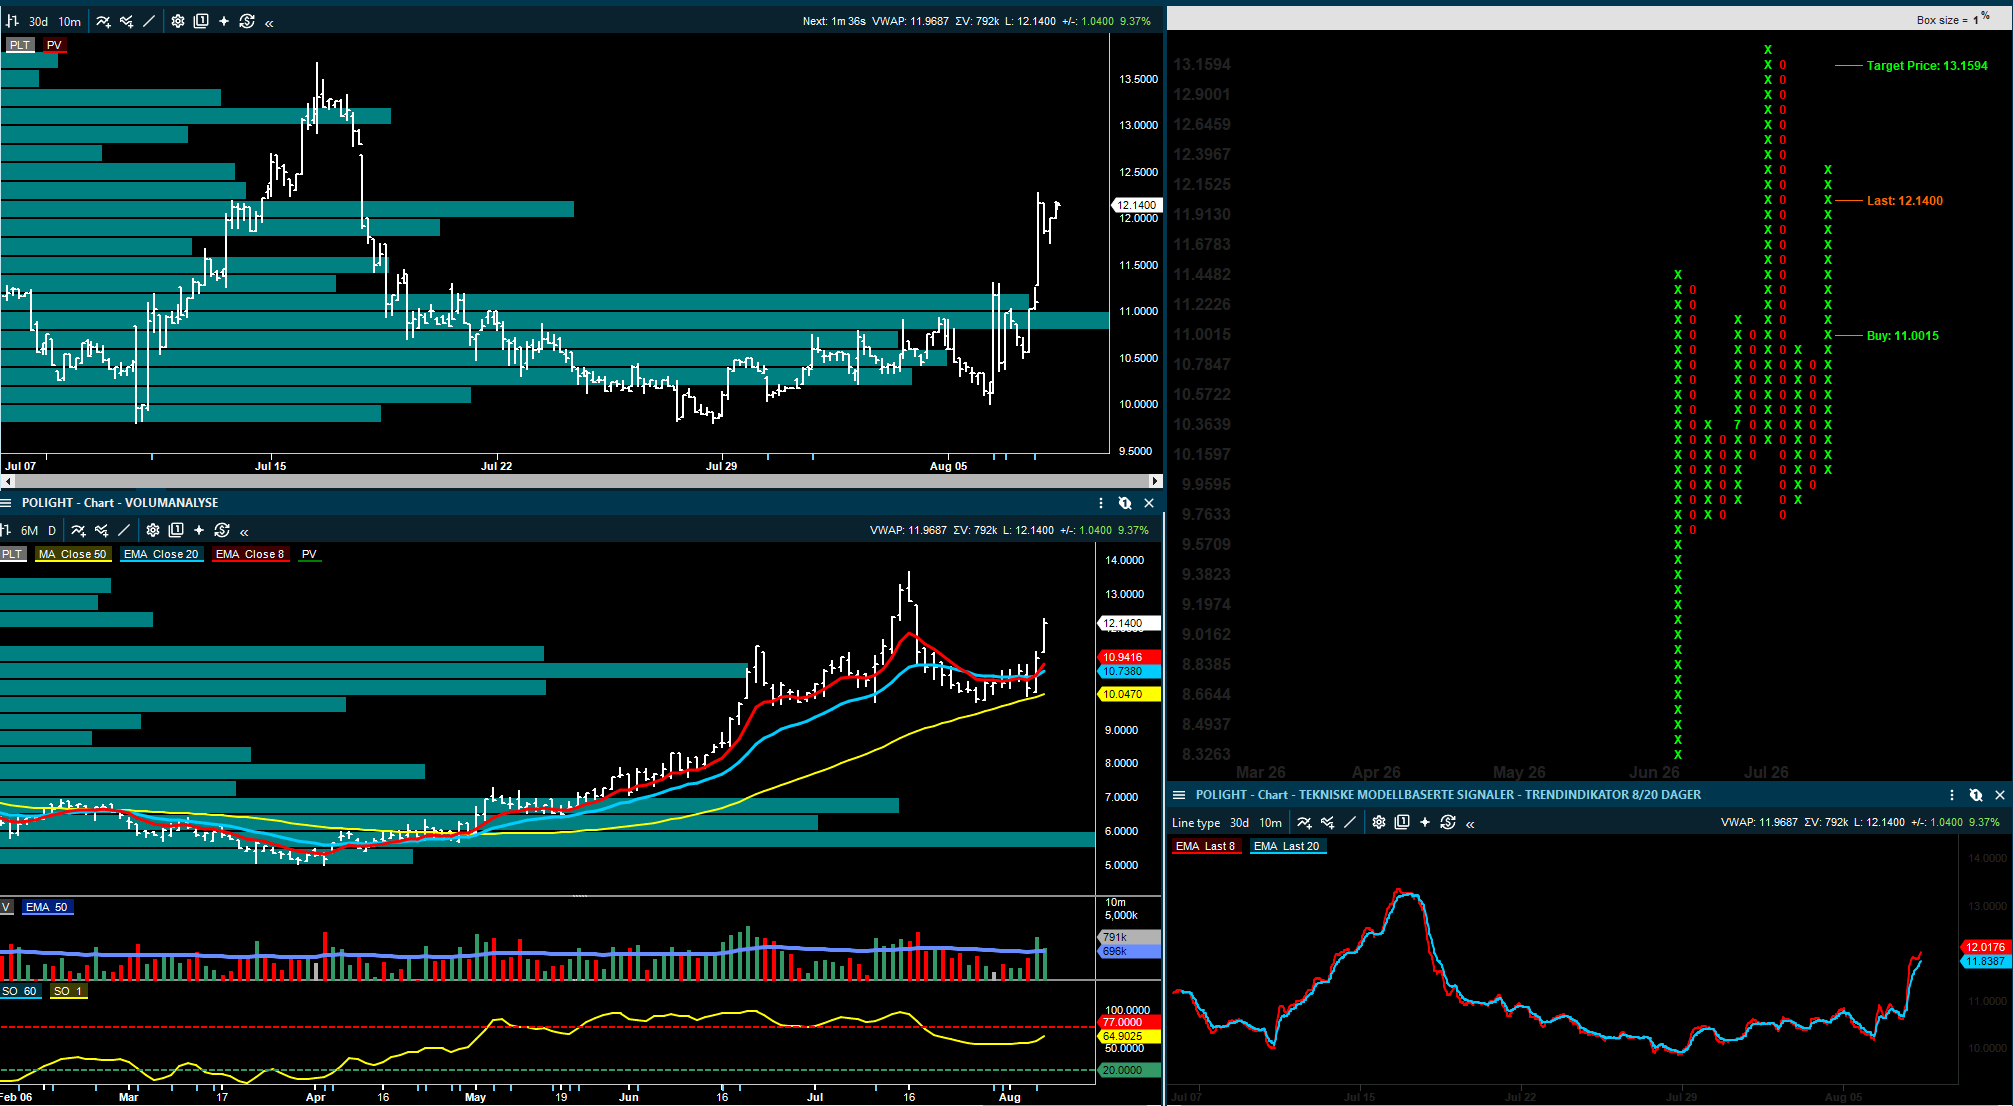
Og olje, shipping og forsvarsektoren blir fortsatt å betrakte som meldingsstyrte sektorer. Det vanskeliggjør det å bruke teknisk analyse på aksjene siden det kommer uforutsigbare meldinger fra både høyre og venstre som forstyrrer trendene og signalene.
Seadrill:
Selskapet leverte Q2-inntekter på 449 millioner dollar og justert EBITDA på 144 millioner dollar. Det var tydelig bedre enn forventningene hos Arctic, Fearnley, SEB og SB1 Markets. Dette kan forklares med at aktiviteten kom raskere i gang, utnyttelsen var høyere, og riggene jobbet mer enn meglerhusene hadde lagt til grunn.
Det viktigste for investorene er likevel guidingen. Seadrill hevet forventningen til justert EBITDA for 2026 til 420-450 millioner dollar. Det gir et positivt utgangspunkt for resten av året, fordi mer av inntjeningen nå er dekket av kontrakter. Samtidig var kontantstrømmen svakere og flere meglerhus peker på at dette skyldes økt arbeidskapital, refinansieringskostnader og enkelte engangseffekter. Det gjør at rapporten ikke bare kan leses som en ren inntjeningsbeat.
Markedet vil nå se etter to ting. Det første er om kontantstrømmen normaliseres når oppstartskostnader og arbeidskapital slår mindre negativt ut. Det andre er om ledelsen kan gi trygghet rundt riggene med ledig kapasitet, særlig West Carina og Sevan Louisiana. Dersom kontraktsbildet fortsetter å bedre seg, blir Seadrill en positiv eksponering mot et strammere dyptvannsmarked.
Arctic Securities beholder kursmålet for Seadrill på 55 dollar, Kjøp.
Fearnley Securities beholder kursmålet for Seadrill på 58 dollar, Kjøp.
SEB beholder kursmålet for Seadrill på 53 dollar, Kjøp.
SB1 Markets beholder kursmålet for Seadrill på 50 dollar, Nøytral.
DOF, TGS og Shearwater:
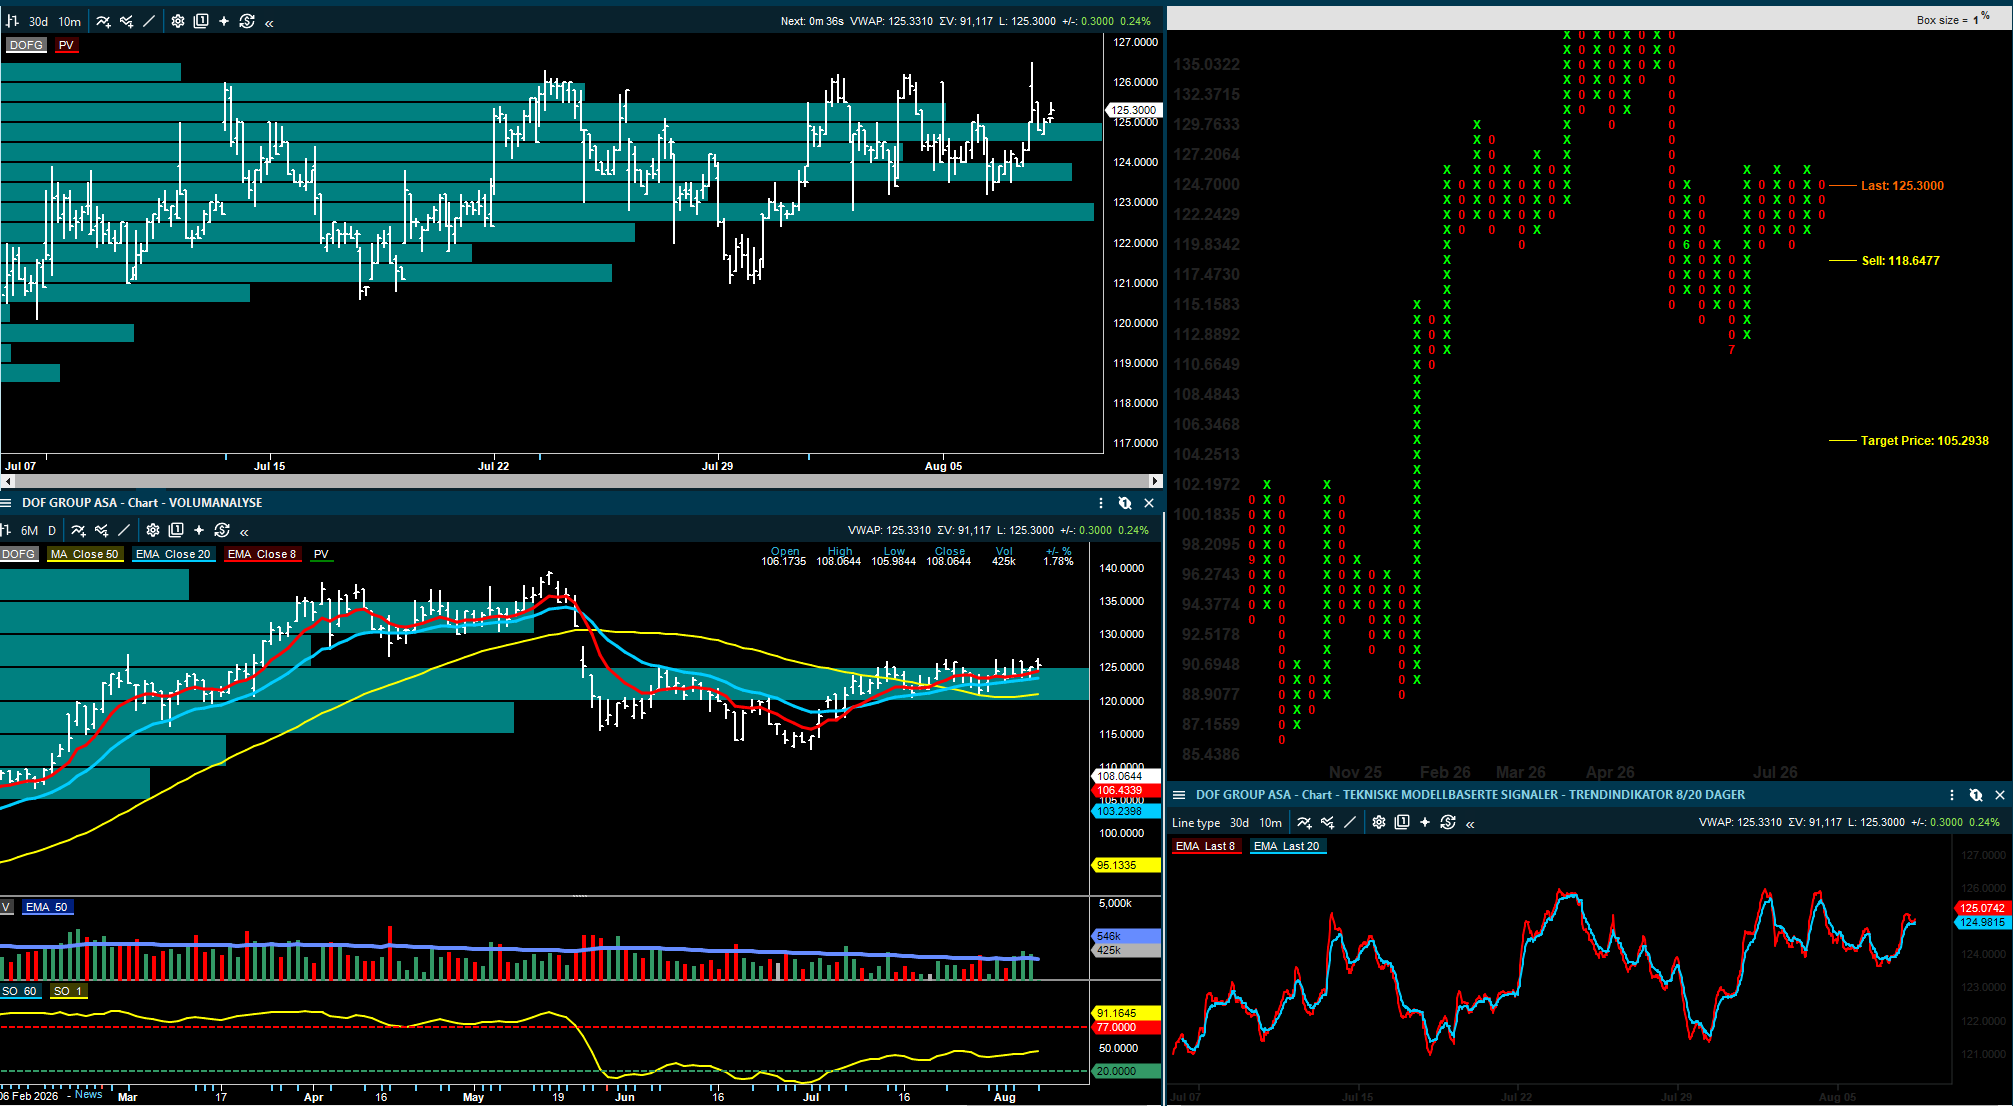
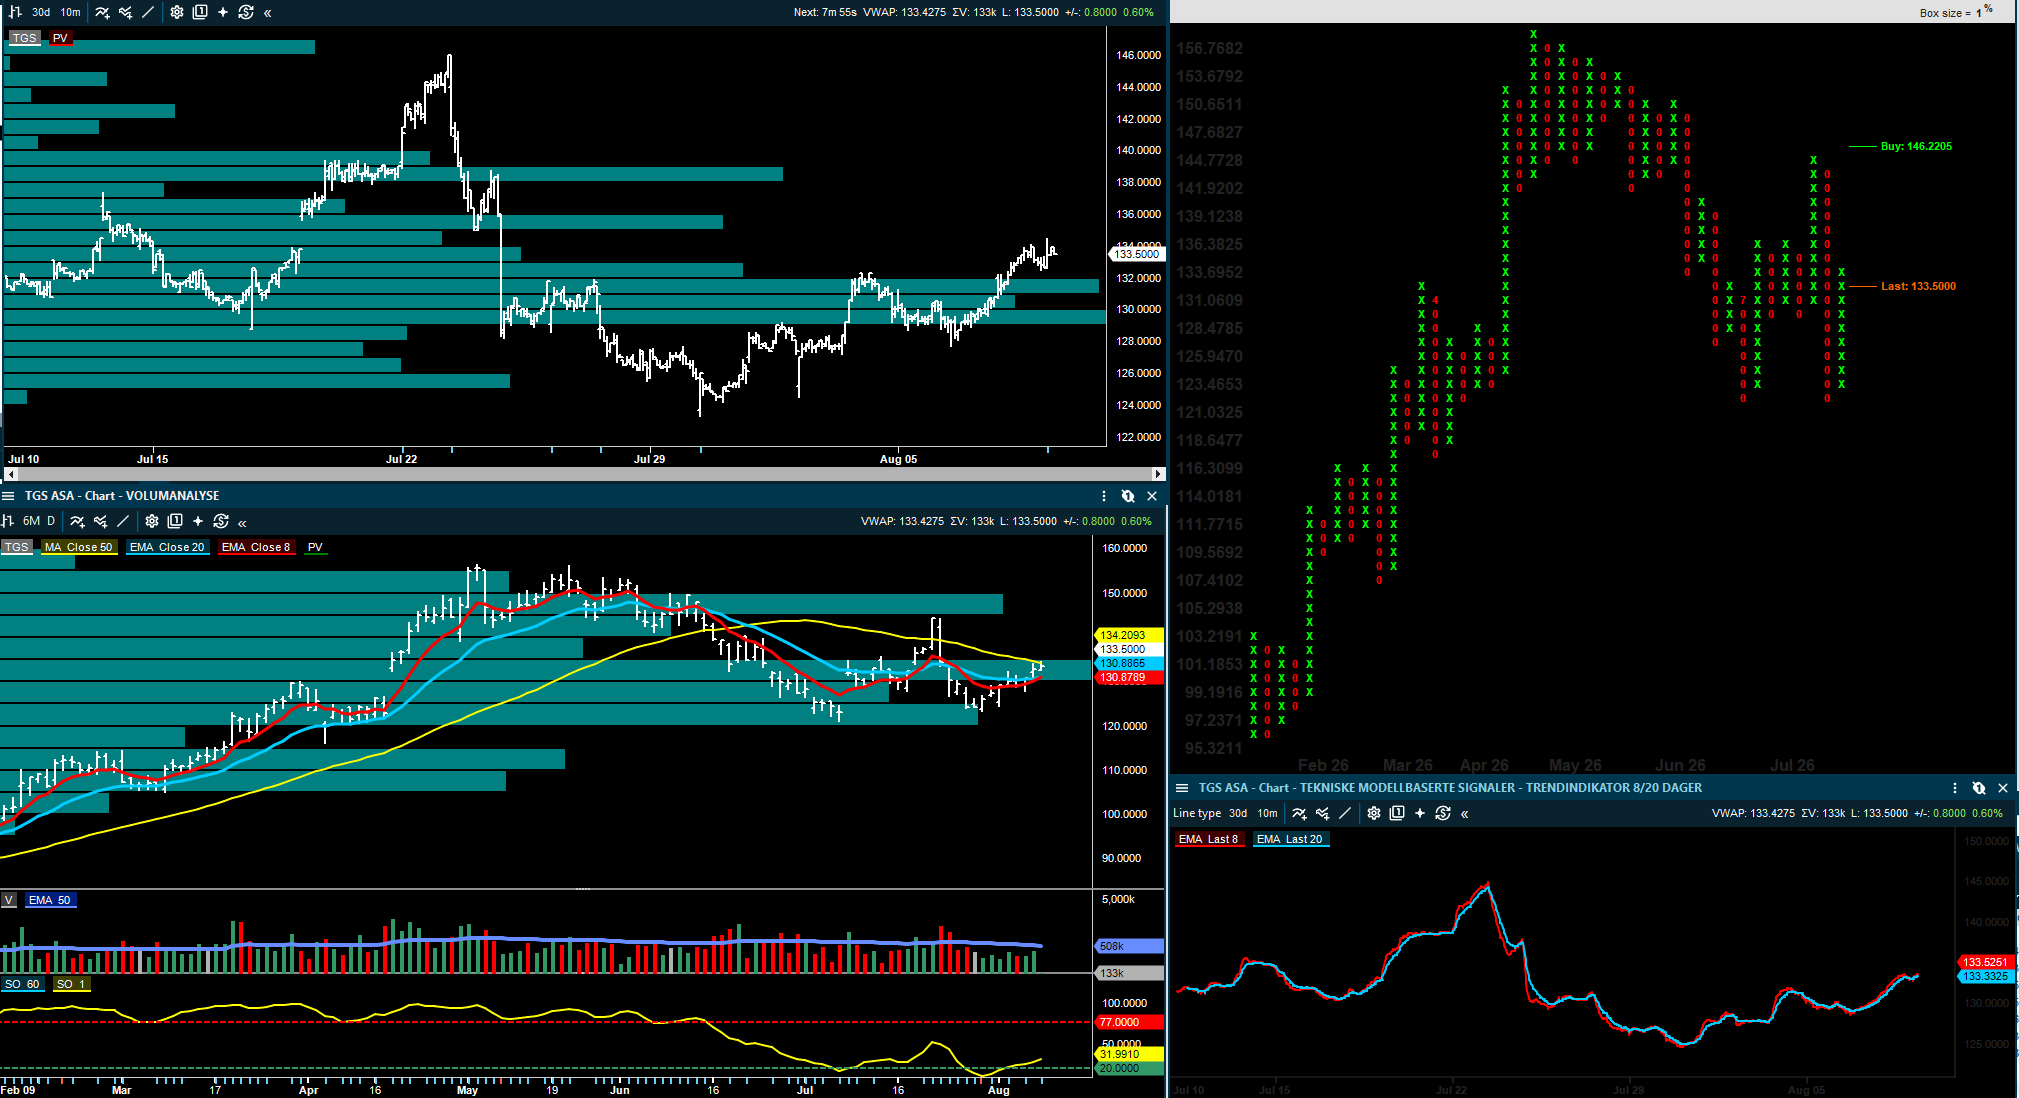
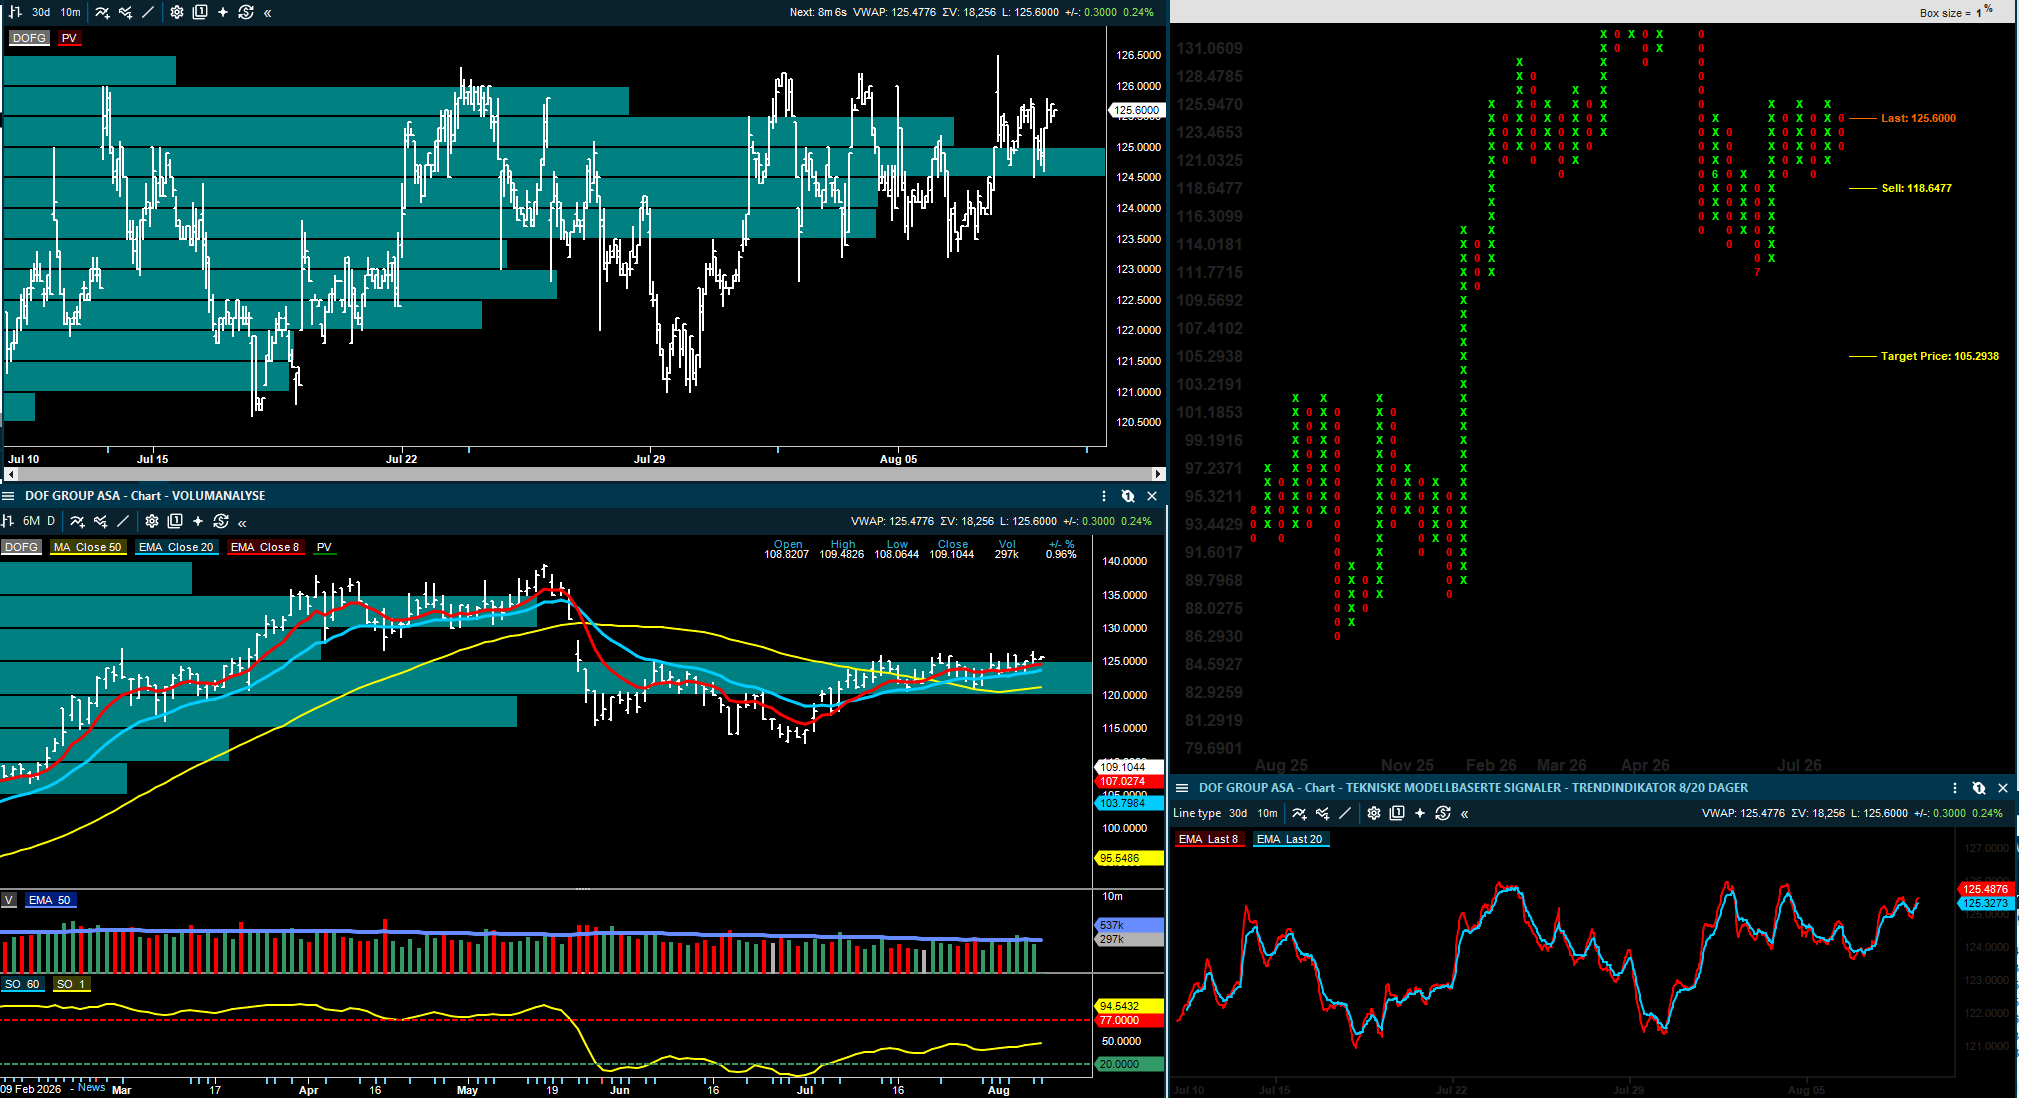
Kontraktsnyhetene i oljeservice er ikke store nok hver for seg til å endre hele investeringscaset, men de passer inn i et viktigere mønster. DOF har fått rundt 150 dager arbeid for to AHTS-fartøy i Karibia. SEB anslår verdien til 15-25 millioner dollar og tror den ligger mot nedre del av intervallet, mens SB1 anslår dagraten til rundt 75.000 dollar per dag for selve fartøyene. Arctic ligger høyere når ROV-tjenester og mobilisering tas med.
Det interessante er ikke bare kontraktsverdien. Når to større AHTS-fartøy forlater Nordsjøen, blir tilbudssiden lokalt litt strammere. Og det støtter bildet av at AHTS-markedet fortsatt er bedre enn mange fryktet. Fearnley mener også at AHTS-markedet kan holde seg sterkt, mens CSV-markedet fortsatt er mer utsatt på grunn av nye fartøy som kommer inn.
For TGS er nyheten en 50 dagers 4D-kontrakt offshore Australia med Ramform Sovereign, med mobilisering i desember. ABG omtaler nyheten som marginalt positiv, men peker samtidig på at kontraktsinngangen i seismikk kan ta seg opp igjen i august og september. Shearwater fikk på sin side to store 3D-oppdrag fra ONGC i India, til sammen rundt 15 fartøymåneder. Det er mer vesentlig for utnyttelsen i seismikkflåten og et positivt signal for hele segmentet.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.
Fearnley Securities senker kursmålet for DOF Group til 148 kroner (152), gjentar Kjøp.
Fearnley Securities hever kursmålet for Solstad Offshore til 84 kroner (79), gjentar Kjøp.
Fearnley Securities hever kursmålet for Solstad Maritime til 30 kroner (29), gjentar Hold.
Fearnley Securities hever kursmålet for Eidesvik Offshore/SEA1 til 38 kroner (35), gjentar Kjøp.
Arctic Securities beholder kursmålet for TGS på 135 kroner, Kjøp.
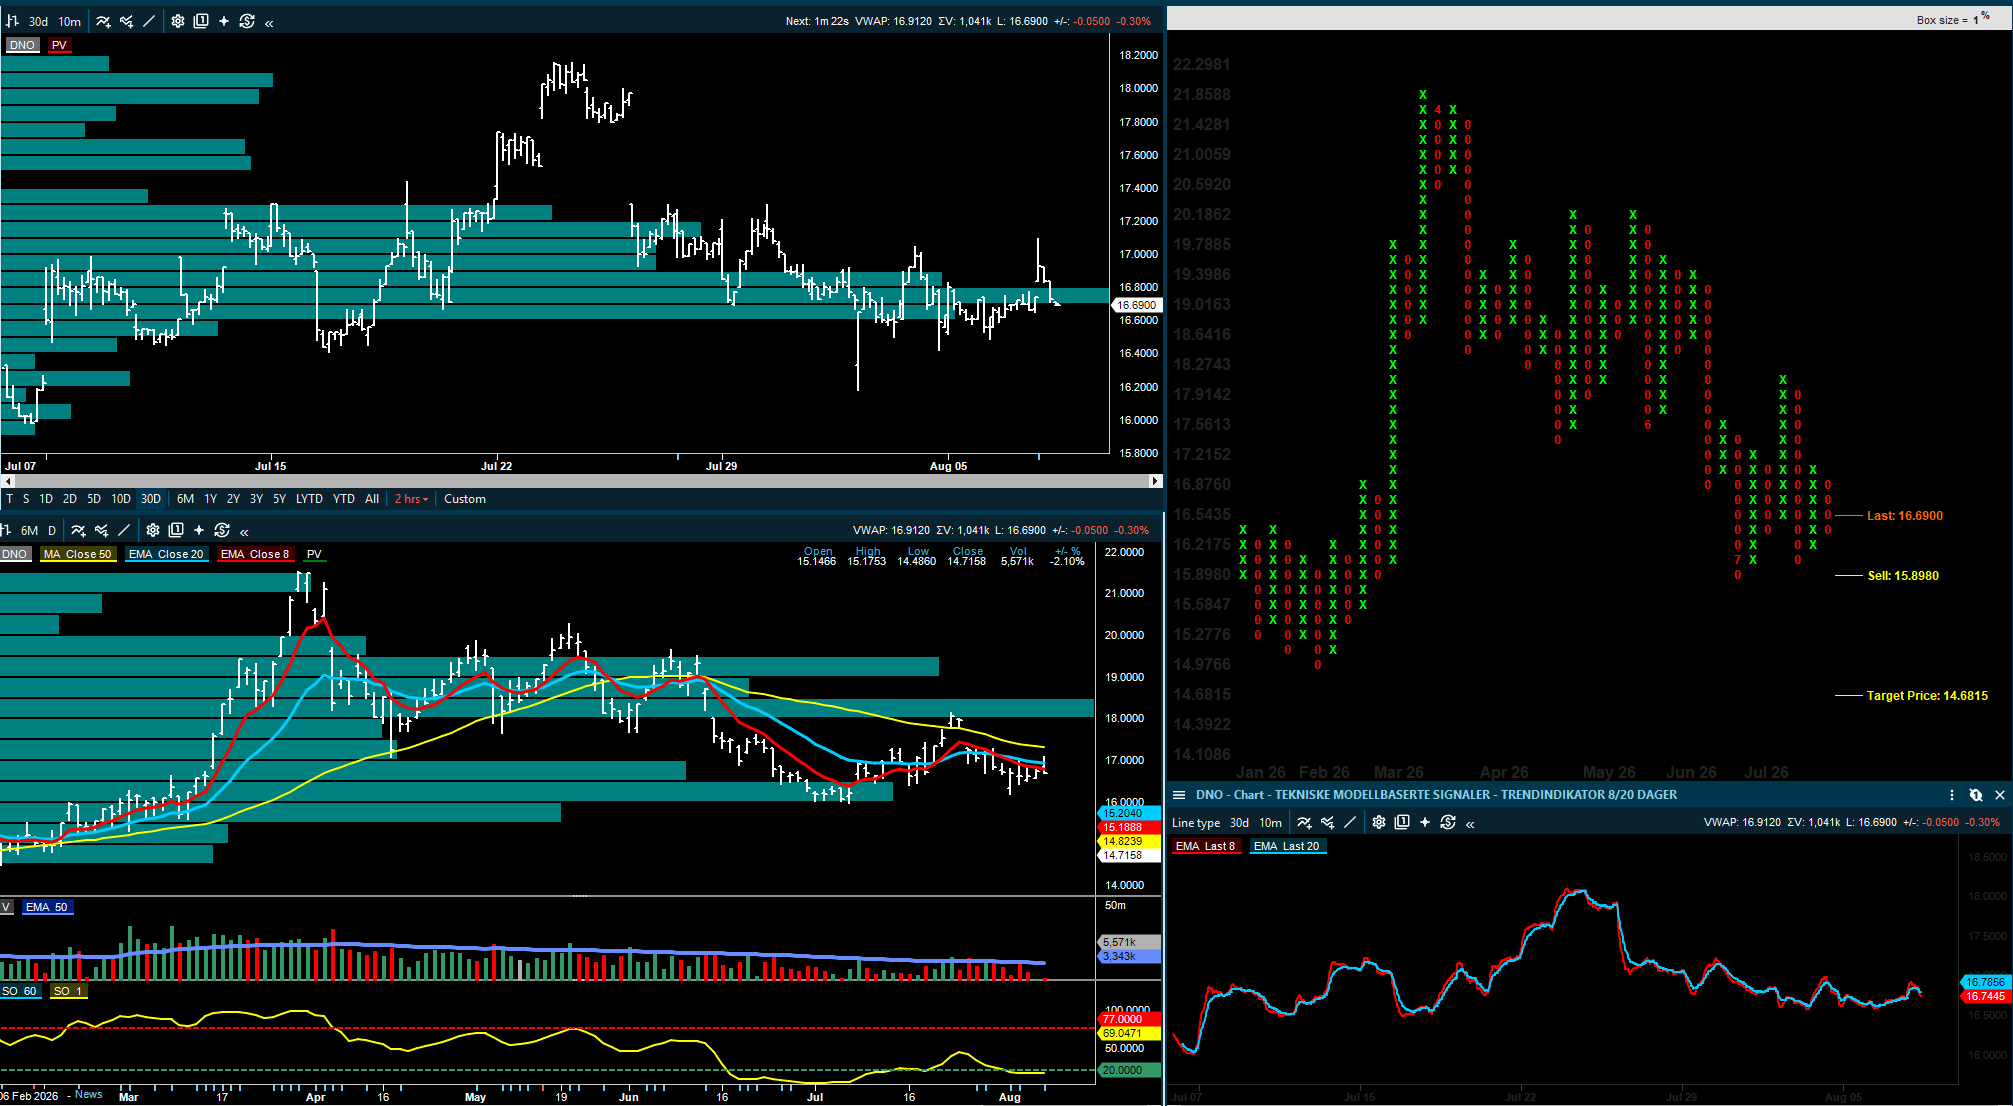
DNO: resultatfremleggelsen handler mer om guiding enn bare Q2
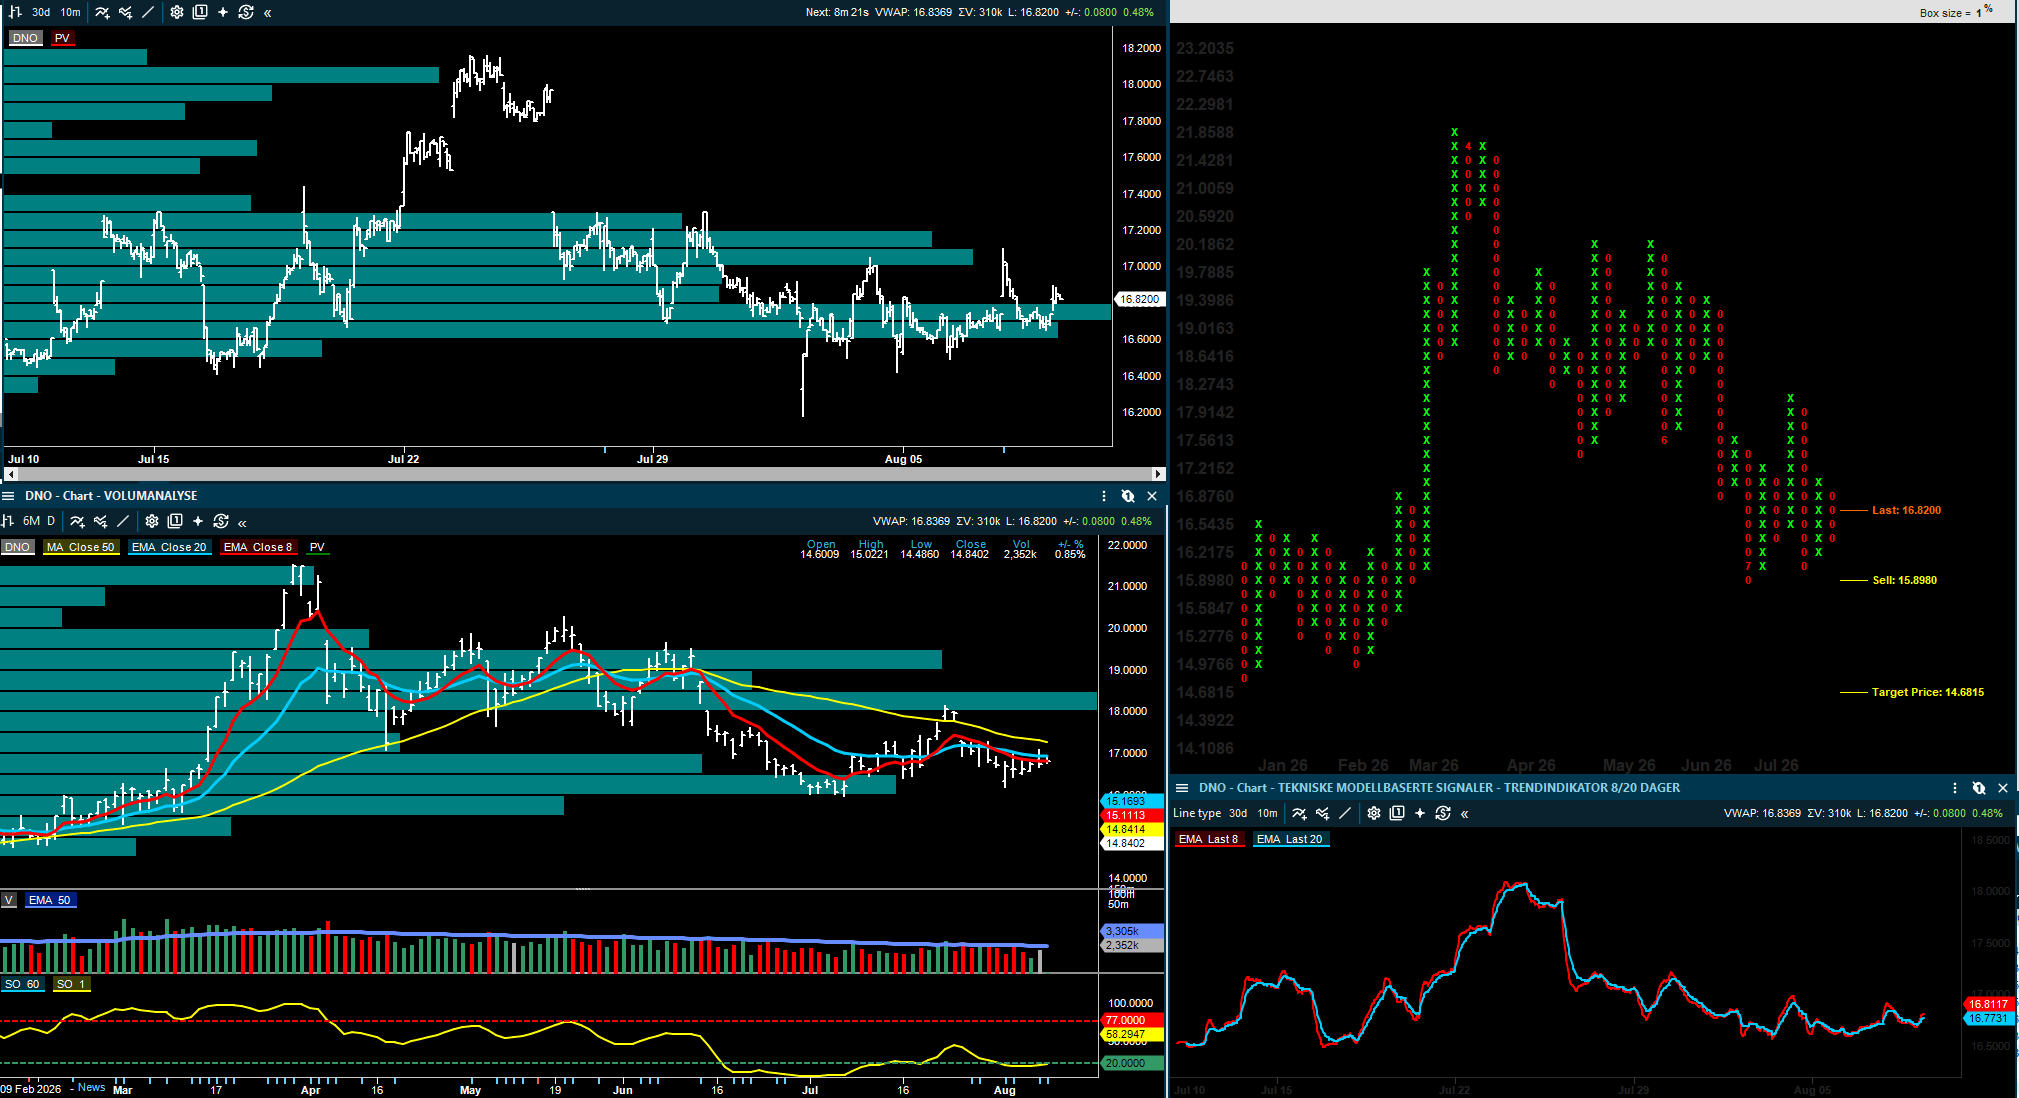
DNO rapporterer denne uken, og både ABG og SB1 peker på at tallene må tolkes med flere justeringer. Kurdistan-bidraget har vært lavt eller nær null i perioden, mens realiserte energipriser og norsk sokkel trekker i motsatt retning. SB1 venter EBITDA på 572 millioner dollar, mens ABG venter 531 millioner dollar og ligger 14 prosent under FactSet-konsensus.
Det viktigste blir derfor ikke bare Q2-resultatet, og investorer vil lete etter en oppdatert produksjonsguiding, særlig for norsk sokkel, der SB1 mener H1-produksjonen ligger godt over tidligere helårsguiding. I tillegg kommer spørsmålet om Genel Energy. DNOs budforsøk er avvist, men flere meglerhus mener selskapet kan komme tilbake. En slik transaksjon vil samle Tawke-eierskapet, men også øke den geopolitiske eksponeringen.
Sparebanker: rentenettoen er presset, men H2 kan bli bedre
Pareto går inn i sparebankenes rapportuke med litt lavere forventninger. Hovedpunktet er rentenettoen. Flere banker som allerede har rapportert, har vist større marginpress enn ønsket, og Pareto kutter derfor sektorens rentenettoanslag svakt før ni sparebanker legger frem tall denne uken.
Det er ikke nødvendigvis et langsiktig negativt bilde for bankene ettersom Pareto venter fortsatt at reprisingen av boliglån i andre halvår kan løfte lønnsomheten igjen. Men Q2 kan bli svakere fordi kostnaden ved høyere NIBOR allerede er synlig, mens reprisingen på utlån først kommer senere. For investorene betyr det at rapportene må vurderes mer på utsiktene for marginreparasjon enn på ett enkelt kvartal.
Pareto gjør ingen kursmålsendringer i sparebankene, men nedgraderer SpareBank 1 SMN til Hold fra Kjøp etter kursoppgang og lavere oppside til kursmålet. Meglerhuset trekker frem SpareBank 1 SMN, Sparebanken Norge og SpareBank 1 Østfold Akershus som de mest attraktive sparebankene på dagens verdsettelse.
Pareto Securities senker anbefalingen på SpareBank 1 SMN til Hold fra Kjøp. Kursmålene i sparebanksektoren er uendret i denne oppdateringen.
AutoStore og Link Mobility:
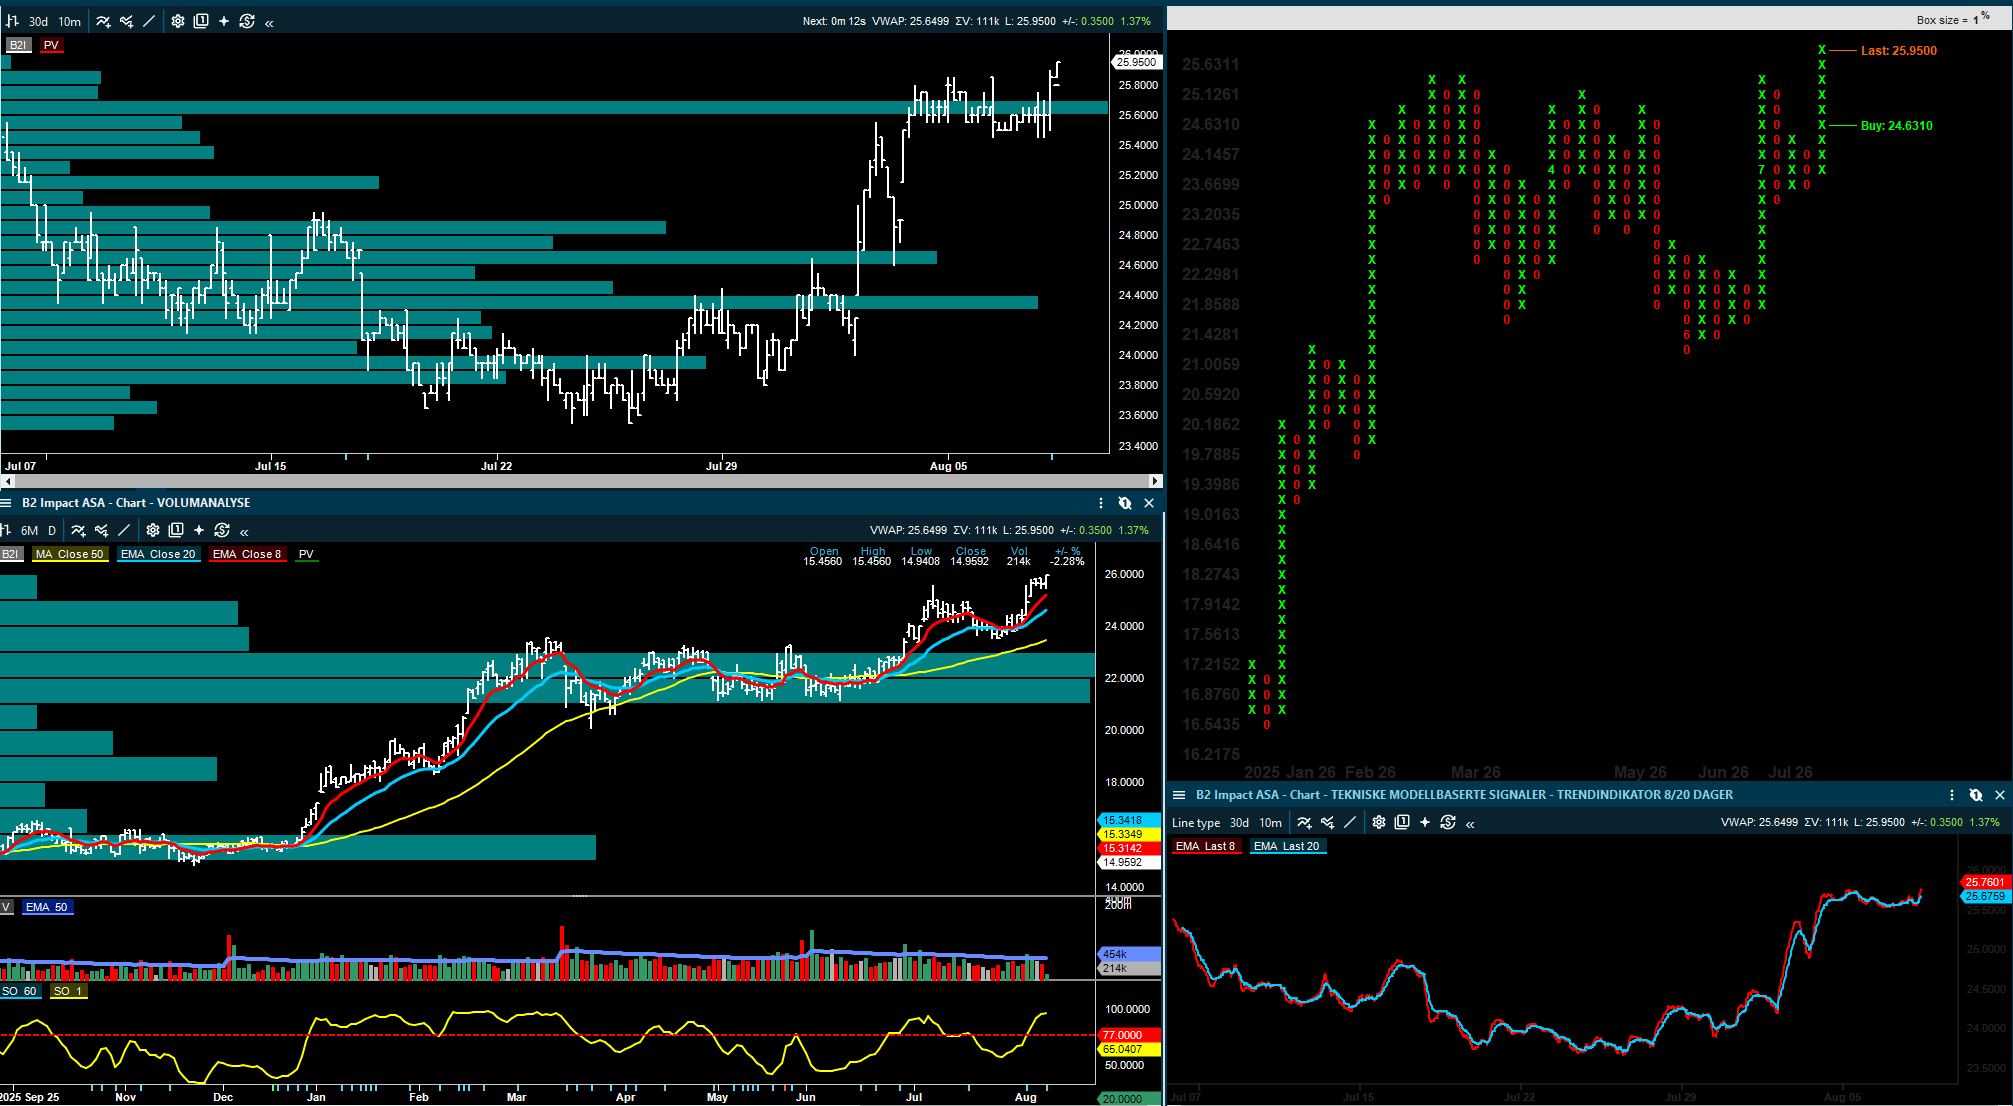
AutoStore får en positiv Q2 kommentar fra både Pareto og Arctic. Pareto ligger fem prosent over konsensus på EBITDA og mener signalene fra partnere og konkurrenter peker mot en ny positiv rapport. Kardex meldte om kraftig vekst i AutoStore-relaterte bestillinger i første halvår, og Kion viste også bedre prosjektaktivitet. Dette støtter inntrykket av at lagerautomasjon er forbi bunnen.
Arctic er også positiv, men litt mer nøktern for Q2. Meglerhuset ligger omtrent på linje med konsensus og peker på at lavere aluminiumskostnader reduserer marginrisikoen. Det viktigste for aksjen blir om ordreinngangen bekrefter at markedet faktisk er i bedring, ikke bare at sammenligningstallene blir enklere.
For Link Mobility beholder Arctic Kjøp, men senker kursmålet til 31 kroner. Årsaken er negative estimatjusteringer som kommer særlig fra valuta. Samtidig mener Arctic at Q2 kan markere et vendepunkt, der organisk bruttofortjeneste igjen går i pluss før veksten tar seg opp i andre halvår.
Pareto Securities beholder kursmålet for AutoStore på 17 kroner, Kjøp.
Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.
Arctic Securities senker kursmålet for Link Mobility til 31 kroner (32), gjentar Kjøp.
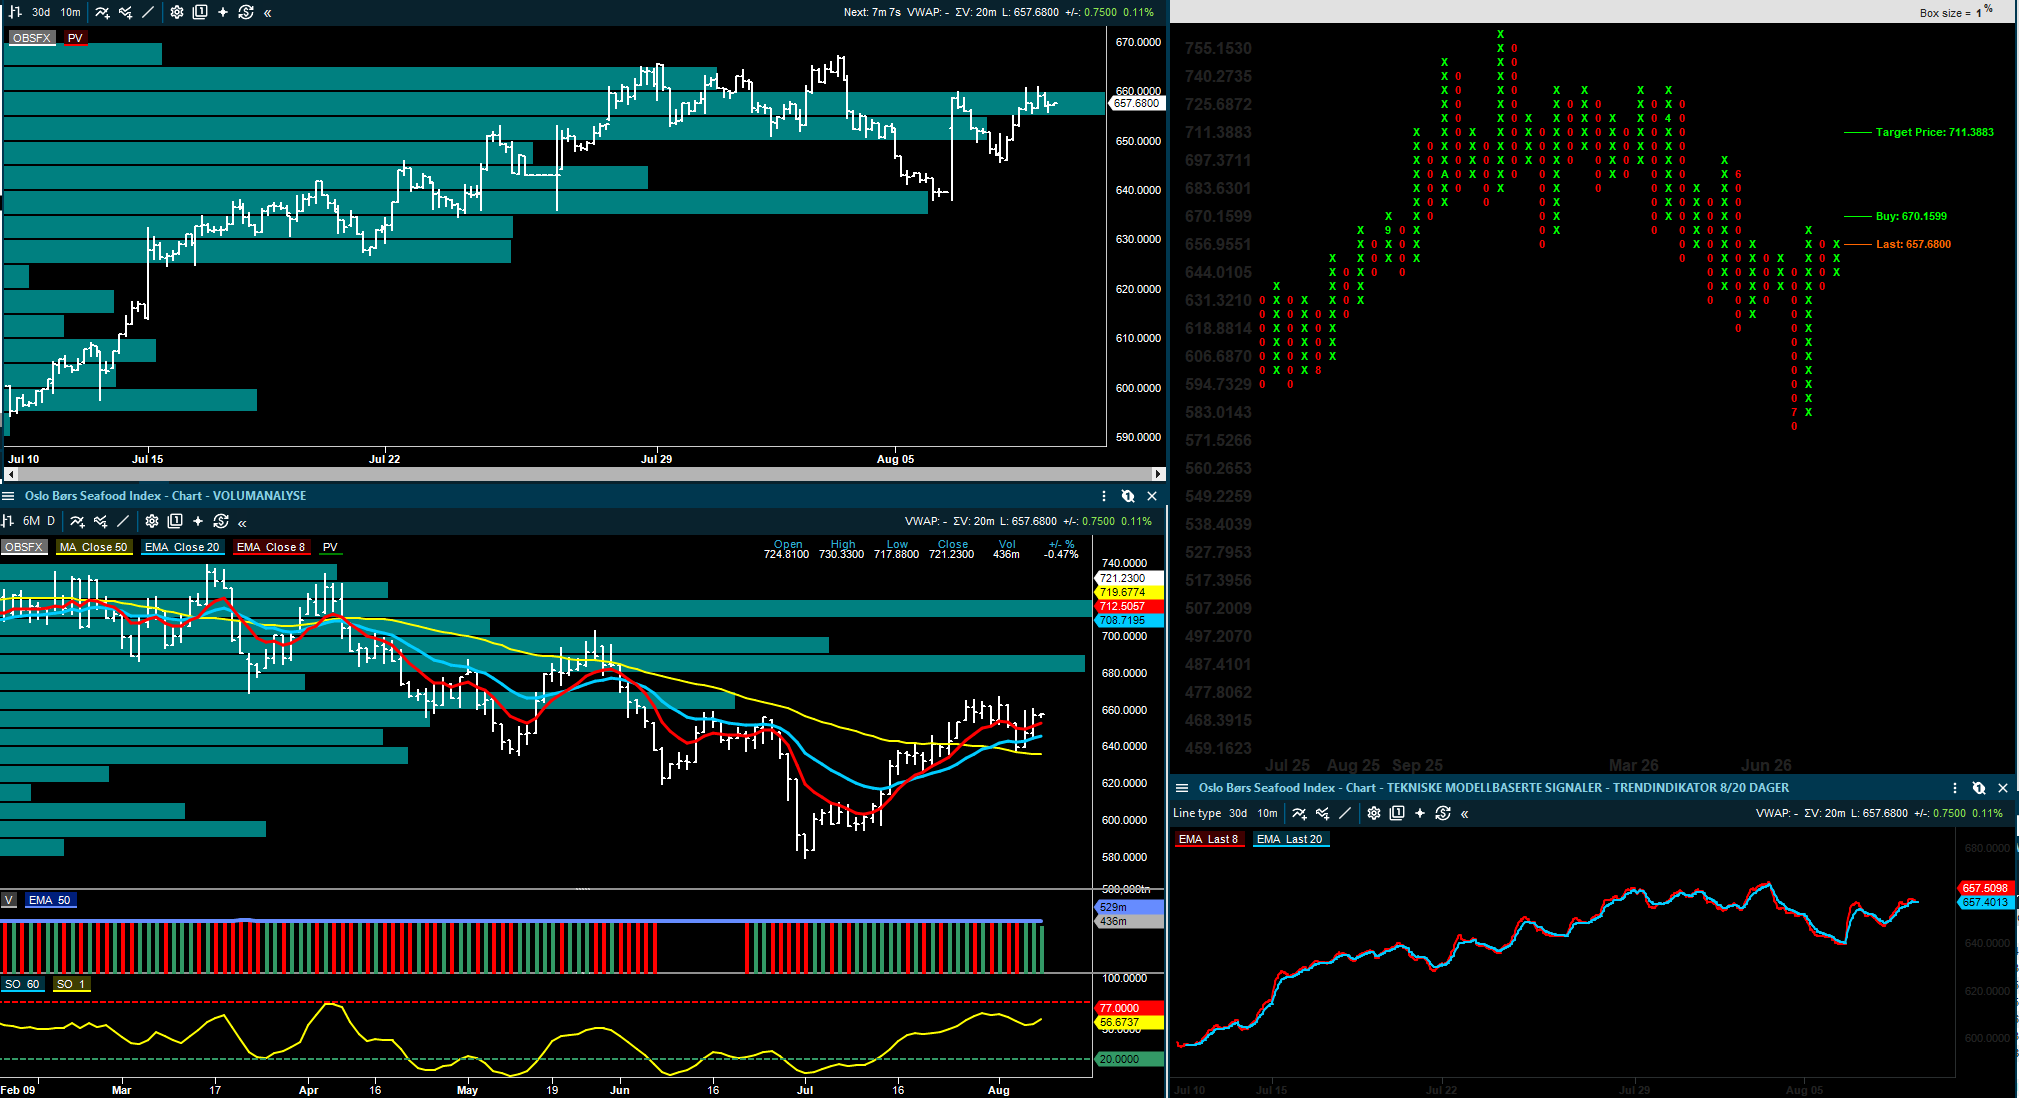
Sjømat: prisene holder seg, men fôrkostnaden er den nye usikkerheten
Pareto venter en laksepris på rundt 66 kroner kiloen i uke 33, om lag to kroner lavere enn uken før. Prisfallet er ikke dramatisk, særlig fordi sjøtemperaturene fortsatt ligger under fjoråret og dermed begrenser det kortsiktige tilbudet. Lusenivåene er også lave, noe som støtter biologien.
Likevel er det ikke bare spotprisen som betyr noe nå. Pareto peker på at råvarekostnadene til fôr har steget kraftig, særlig fiskemel og fiskeolje. Dersom fôrprisene løftes videre i Q4 og inn i 2027, kan det spise av marginene hos oppdretterne dersom lakseprisen ikke kompenserer. Derfor blir BioMars kommentarer denne uken viktige også for de børsnoterte oppdretterne.
Shipping: tørrbulk styrkes, bilfrakt strammes til og tank påvirkes fortsatt av Hormuz
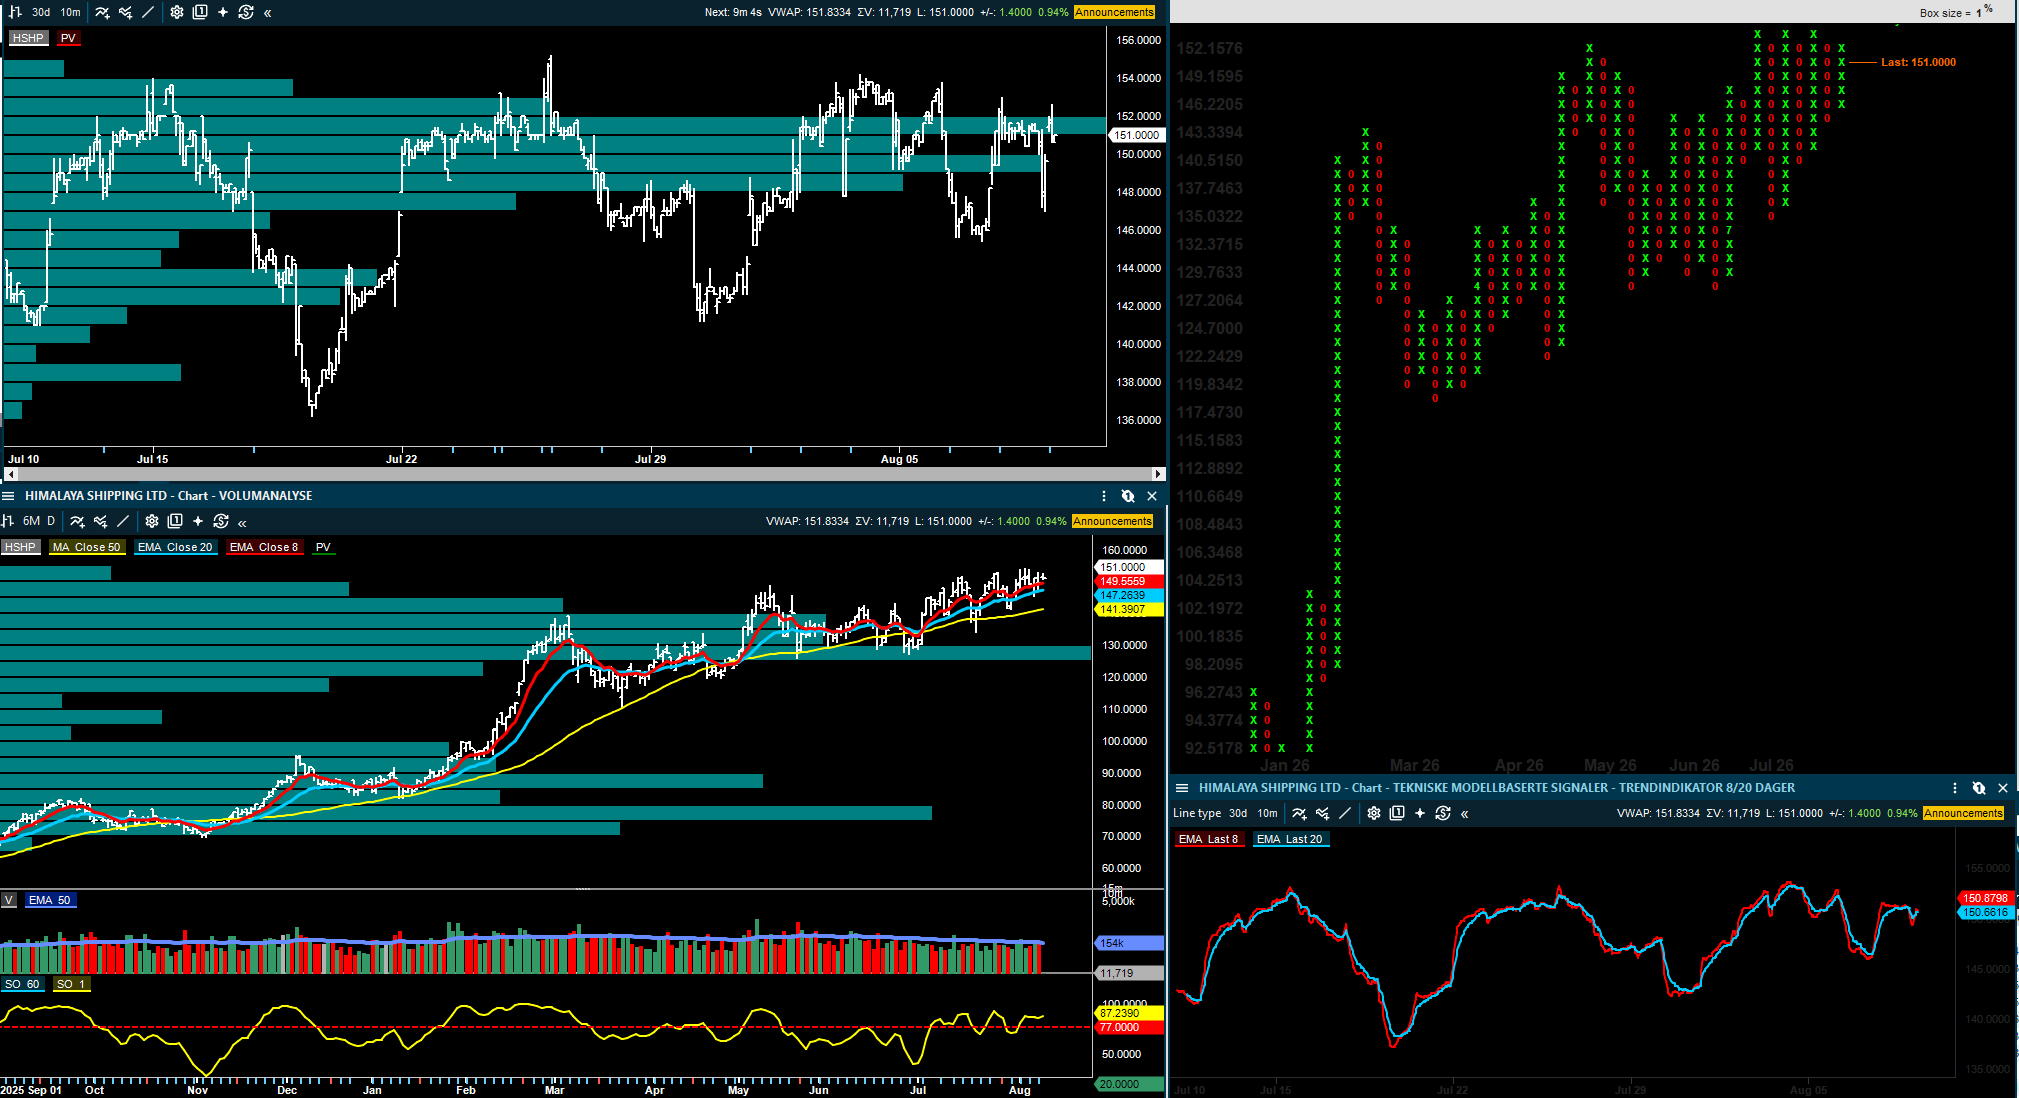
I tørrbulk peker Pareto på sterke annenhåndsverdier mens Fearnley og SB1 trekker frem Himalaya Shipping før Q2. Selskapet har allerede rapportert sterke kommersielle rater, og meglerhusene ligger over konsensus for både Q3 og 2026. Når capesize-ratene holder seg høye, blir utbyttekapasiteten raskt bedre for disse aksjene.
Wallenius Wilhelmsen leverer tallene denne uken og SB1 venter et Q2 omtrent på linje med konsensus, men mener 2027- og 2028-estimatene kan måtte heves opp dersom markedet fortsetter å stramme seg til. Kinesisk bileksport er hovedforklaringen. Etterspørselen etter skip virker mer begrenset av kapasitet enn av sluttmarkedet, og det gir større betydning til nye kontrakter og fornyelser.
Tankmarkedet er fortsatt tett koblet til geopolitikken. SEB beskriver et marked der Hormuz-avklaringen ikke er nok i seg selv, fordi Iran også stiller politiske krav til USA. ABG viser samtidig at olje i transitt falt seks prosent siste uke, særlig fordi eksporten fra Midtøsten falt kraftig. Det er positivt for ratene så lenge tonn-mil øker, men mer negativt dersom volumene rett og slett forsvinner. Det er denne balansen investorene må følge tett.
SB1 Markets beholder kursmålet for Himalaya Shipping på 160 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.
Pareto Securities hever kursmålet for Star Bulk til 34 dollar (33), gjentar Kjøp.
Kursmål og anbefalingsendringer jeg har fått med meg denne helgen og så langt mandag
Arctic Securities beholder kursmålet for Seadrill på 55 dollar, Kjøp.
Fearnley Securities beholder kursmålet for Seadrill på 58 dollar, Kjøp.
SEB beholder kursmålet for Seadrill på 53 dollar, Kjøp.
SB1 Markets beholder kursmålet for Seadrill på 50 dollar, Nøytral.
SB1 Markets beholder kursmålet for DOF på 130 kroner, Nøytral.
Arctic Securities beholder kursmålet for DOF på 137 kroner, Hold.
Fearnley Securities senker kursmålet for DOF Group til 148 kroner (152), gjentar Kjøp.
Fearnley Securities hever kursmålet for Solstad Offshore til 84 kroner (79), gjentar Kjøp.
Fearnley Securities hever kursmålet for Solstad Maritime til 30 kroner (29), gjentar Hold.
Fearnley Securities hever kursmålet for Eidesvik Offshore/SEA1 til 38 kroner (35), gjentar Kjøp.
Arctic Securities beholder kursmålet for TGS på 135 kroner, Kjøp.
Pareto Securities beholder kursmålet for AutoStore på 17 kroner, Kjøp.
Arctic Securities beholder kursmålet for AutoStore på 14 kroner, Kjøp.
Arctic Securities senker kursmålet for Link Mobility til 31 kroner (32), gjentar Kjøp.
SB1 Markets beholder kursmålet for Himalaya Shipping på 160 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Himalaya Shipping på 165 kroner, Kjøp.
Fearnley Securities beholder kursmålet for Wallenius Wilhelmsen på 120 kroner, Hold.
Pareto Securities hever kursmålet for Star Bulk til 34 dollar (33), gjentar Kjøp.
Arctic Securities korrigerer kursmålet for Pelican Aqua til 21,4 kroner, Kjøp.
Pareto Securities tar opp dekning av Gold Road med kursmål 13 kroner, Kjøp.
Pareto Securities senker anbefalingen på SpareBank 1 SMN til Hold fra Kjøp. Kursmålet er uendret i oppdateringen.
Oppsummering
· Mandagens rapport handler om resultatfremleggelser.
· Rentebildet er blitt litt mindre stramt etter svakere inflasjonstall.
· Oljeuroen er ikke løst, selv om markedet fortsatt håper på en diplomatisk løsning.
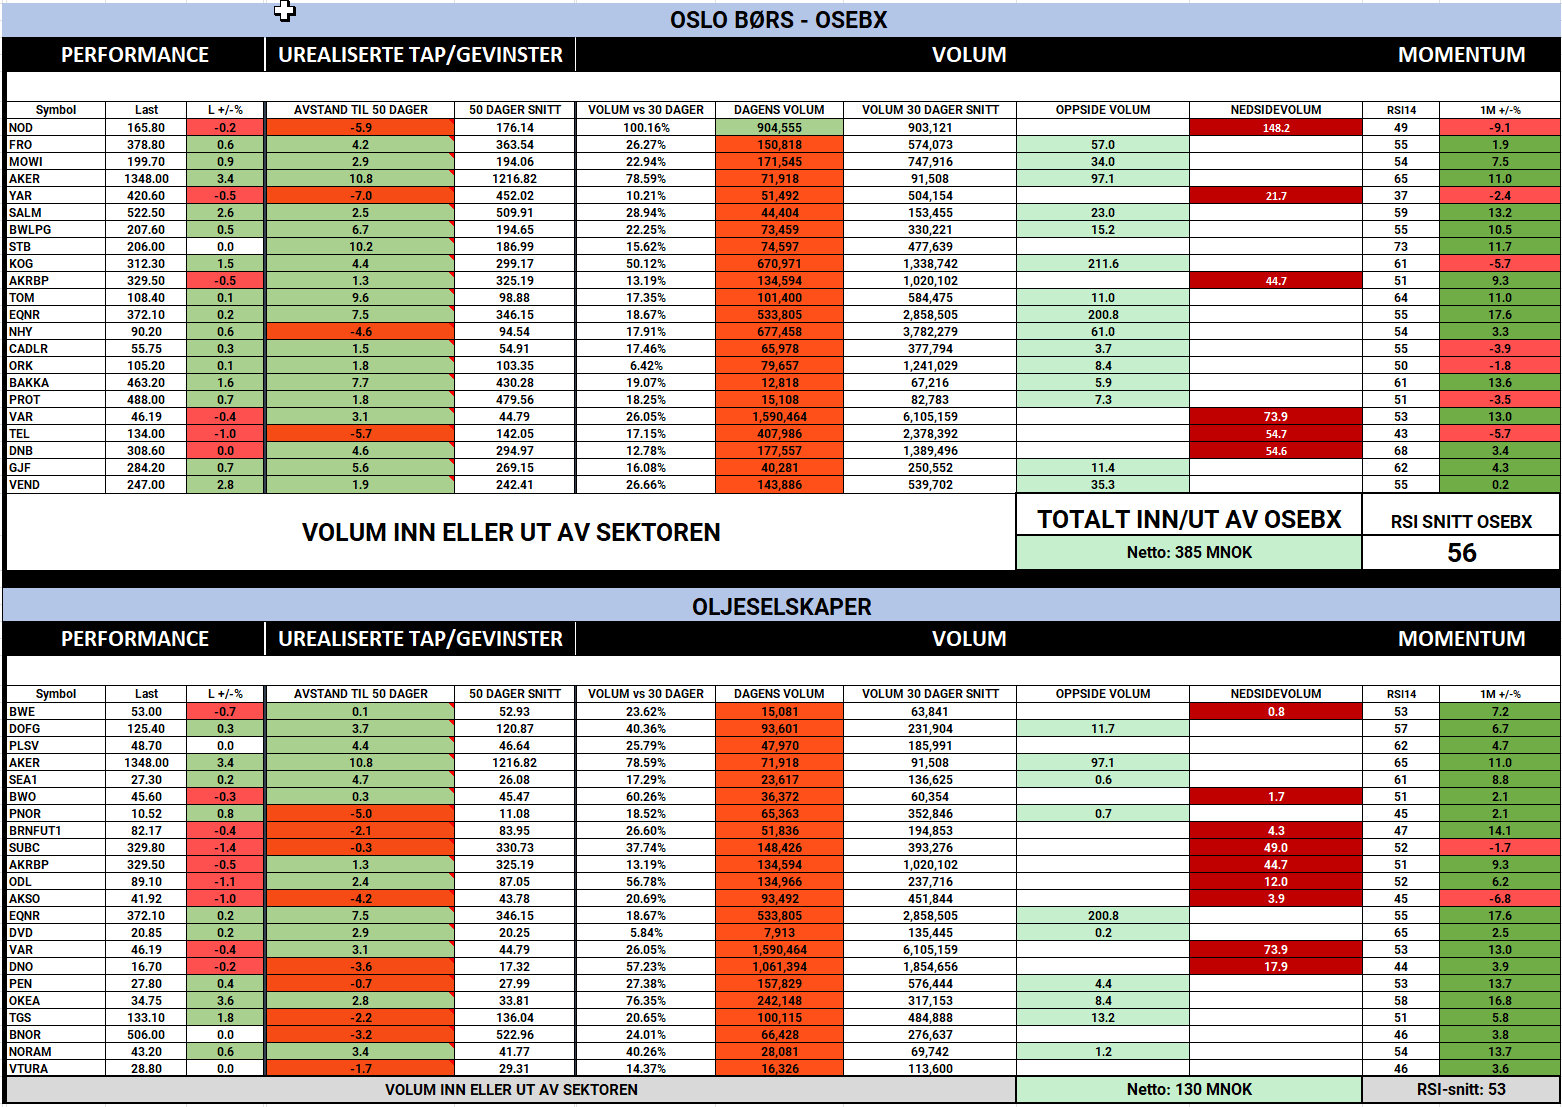
· I oljeservice får investorene nye signaler på bedre kontraktsdekning, særlig gjennom Seadrill, DOF, TGS og Shearwater.
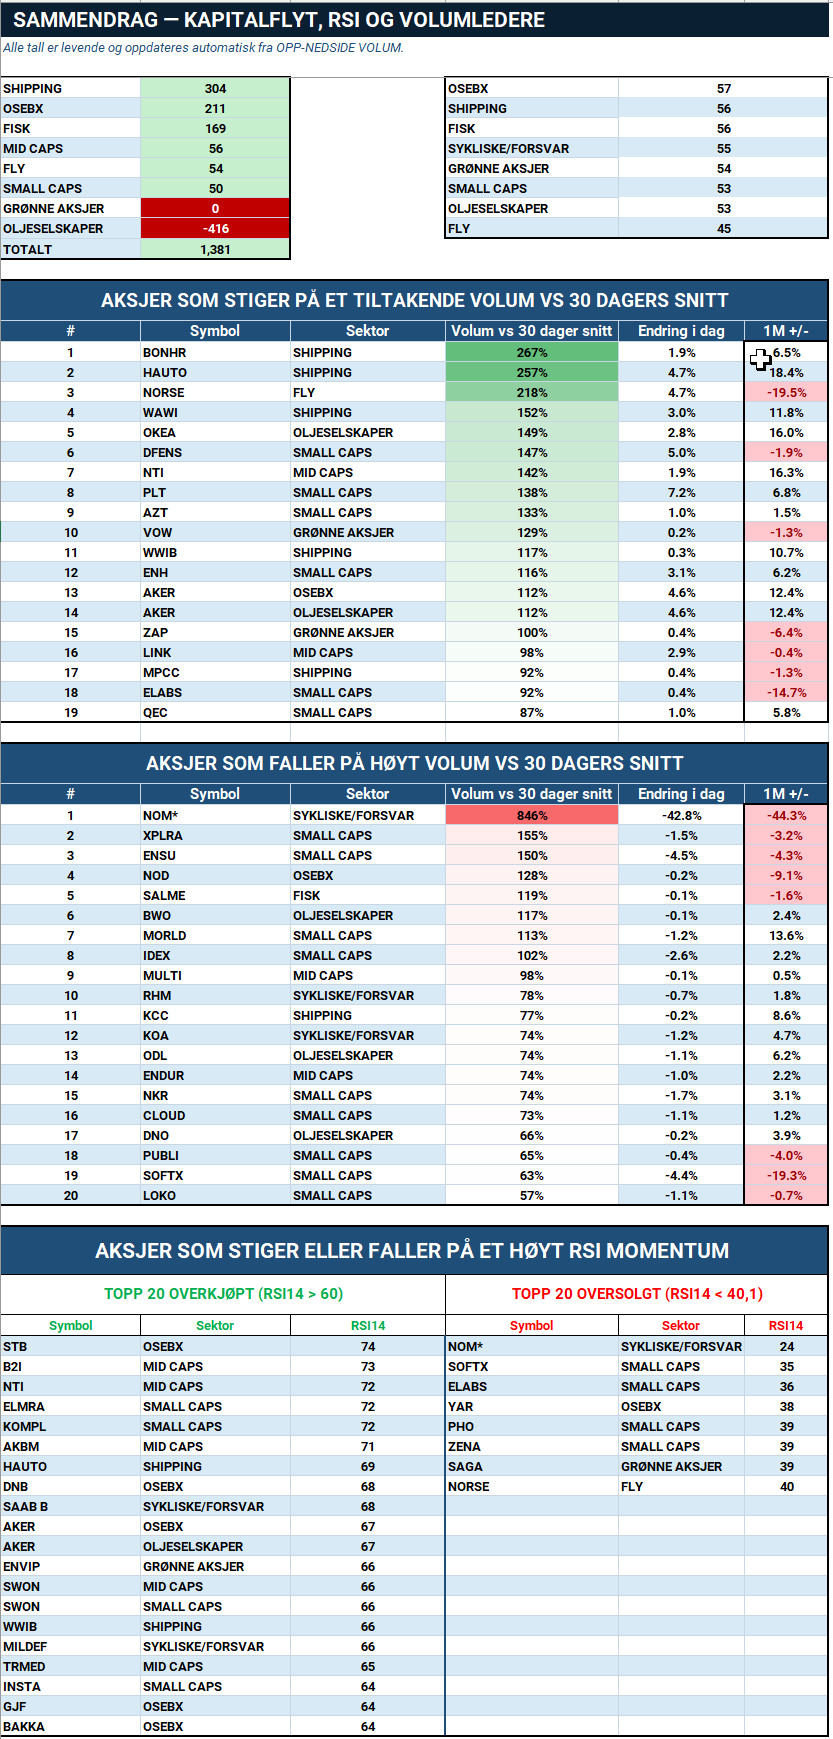
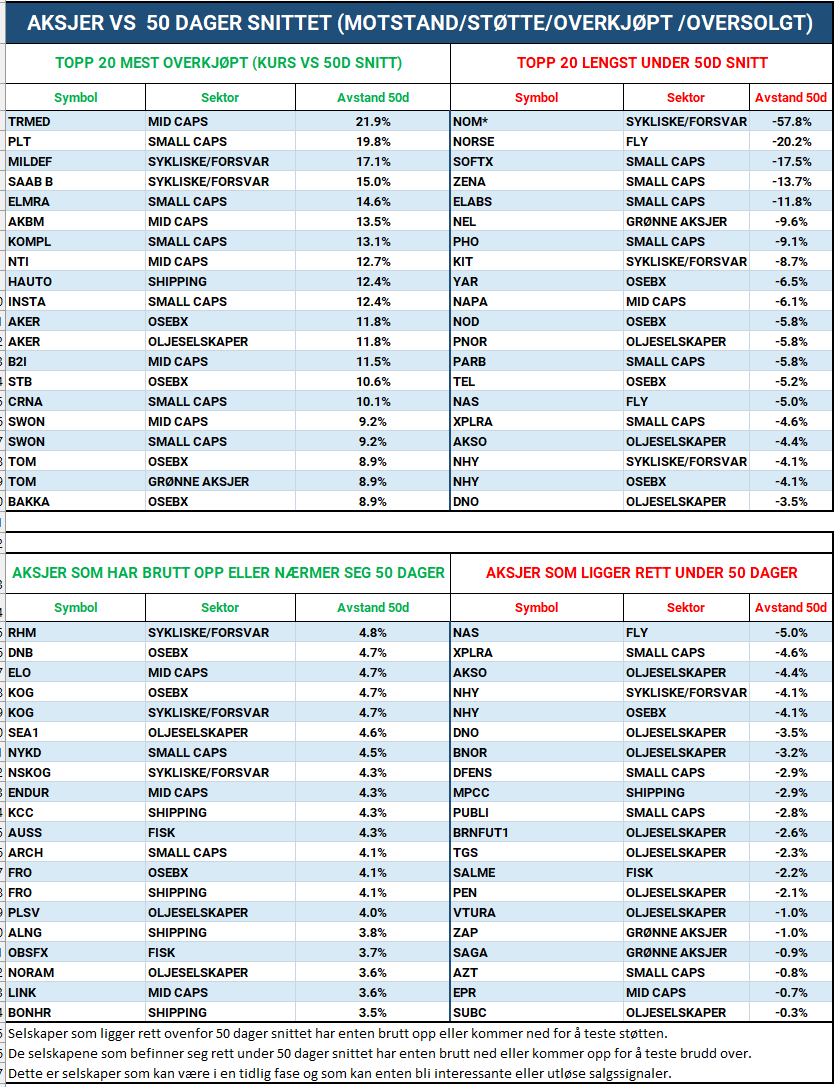
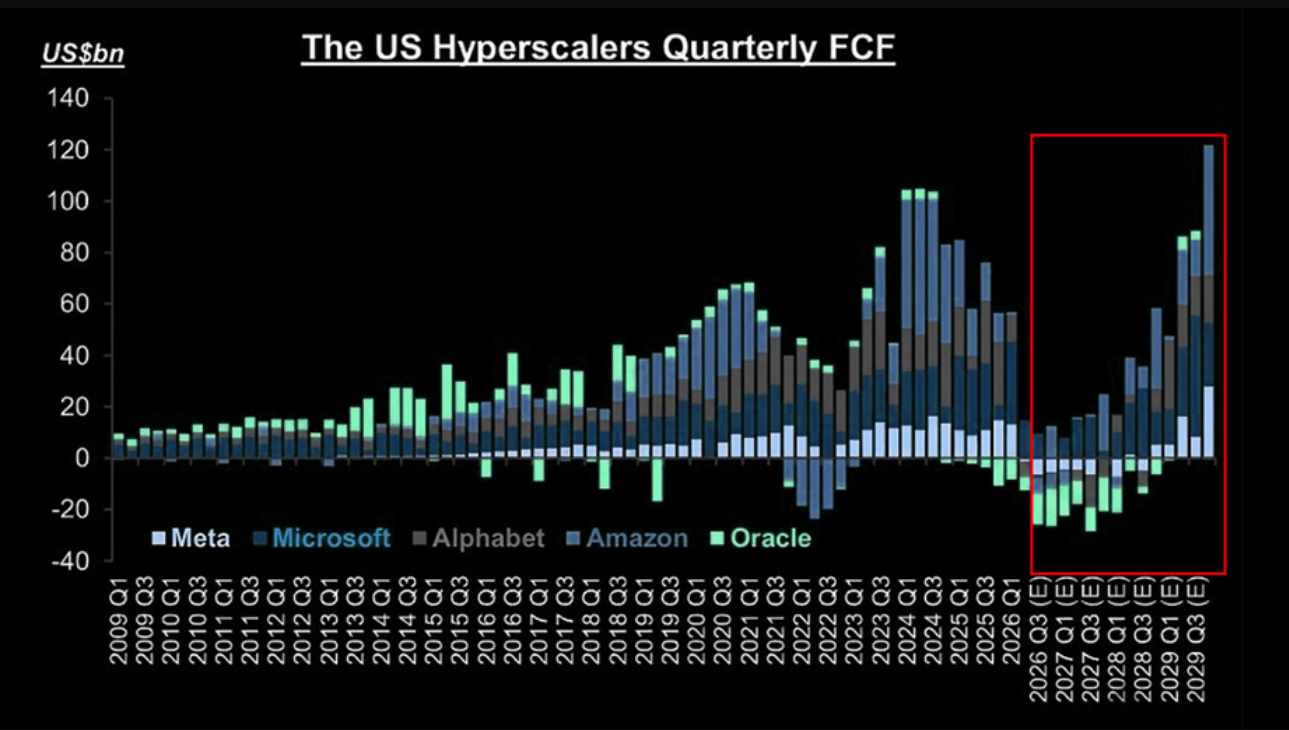
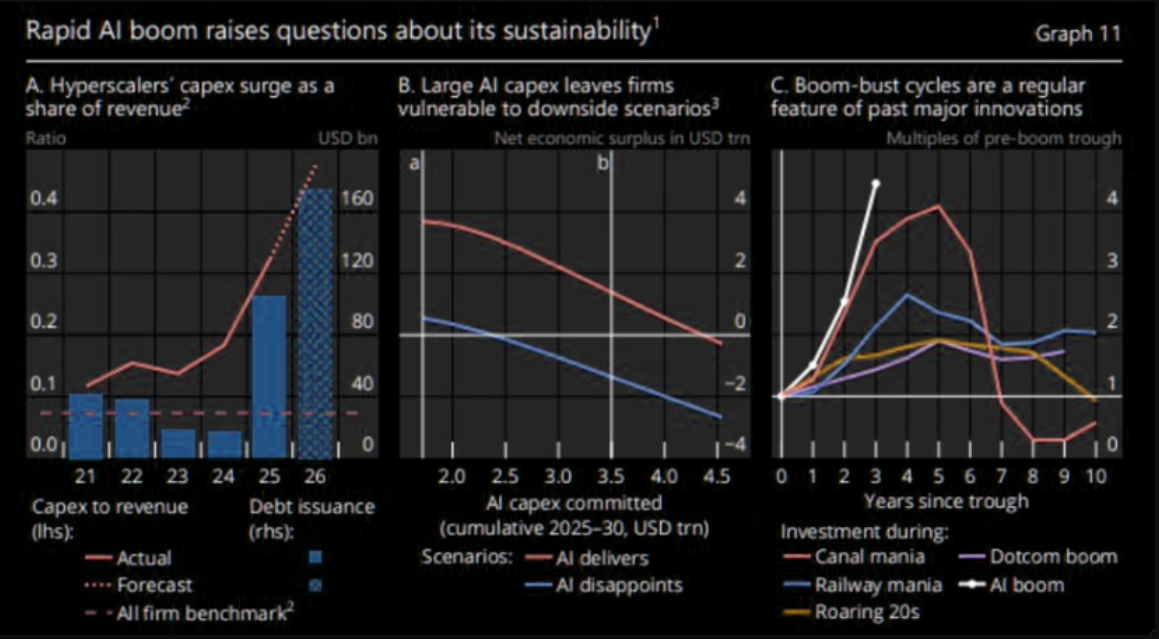
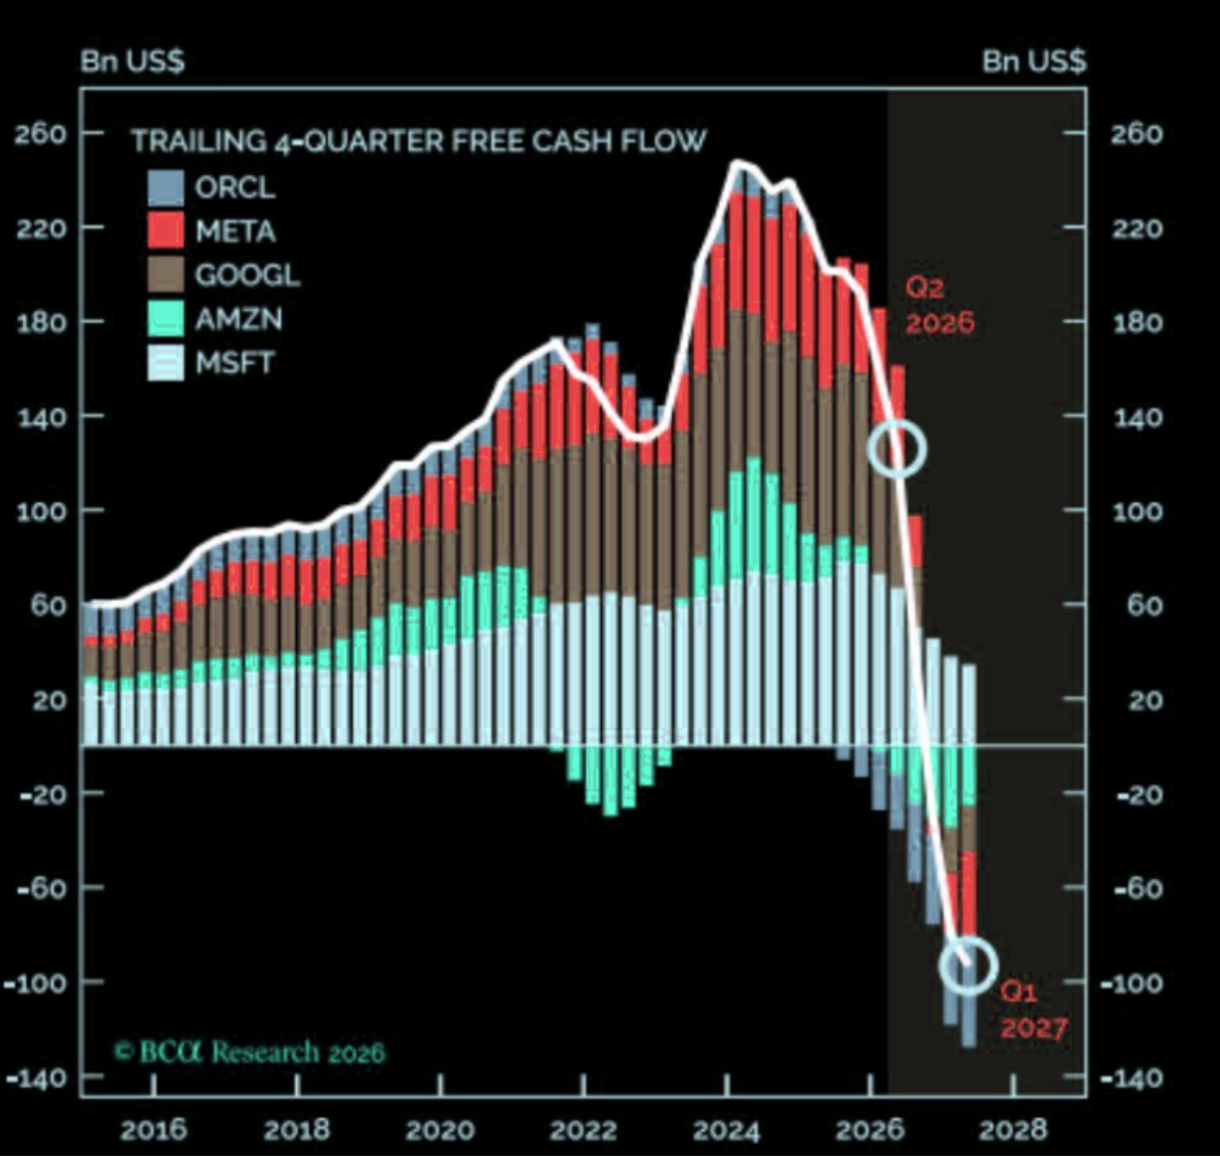
· Samtidig minner flere av oppdateringene om at kontantstrøm, arbeidskapital og verdsettelse blir viktigere faktorer når aksjene allerede har priset inn mye av bedringen og kan befinne seg i modne trender.
På Oslo Børs er det særlig tre ting å følge denne uken:
1. Sparebankenes rentenetto,
2. DNOs guiding
3. AutoStore kan bekrefte at lagerautomasjon faktisk er på vei ut av bunnfasen.
I tillegg kommer rapporter fra blant annet Wallenius Wilhelmsen, Himalaya Shipping, Vestas, Ørsted, BioMar og AKVA. Det gir en uke der både rente, energi, shipping og sjømat kan få nye signaler.
DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.