Roger K.

Oslo, Norway

Posted

04 Sep 10:51

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

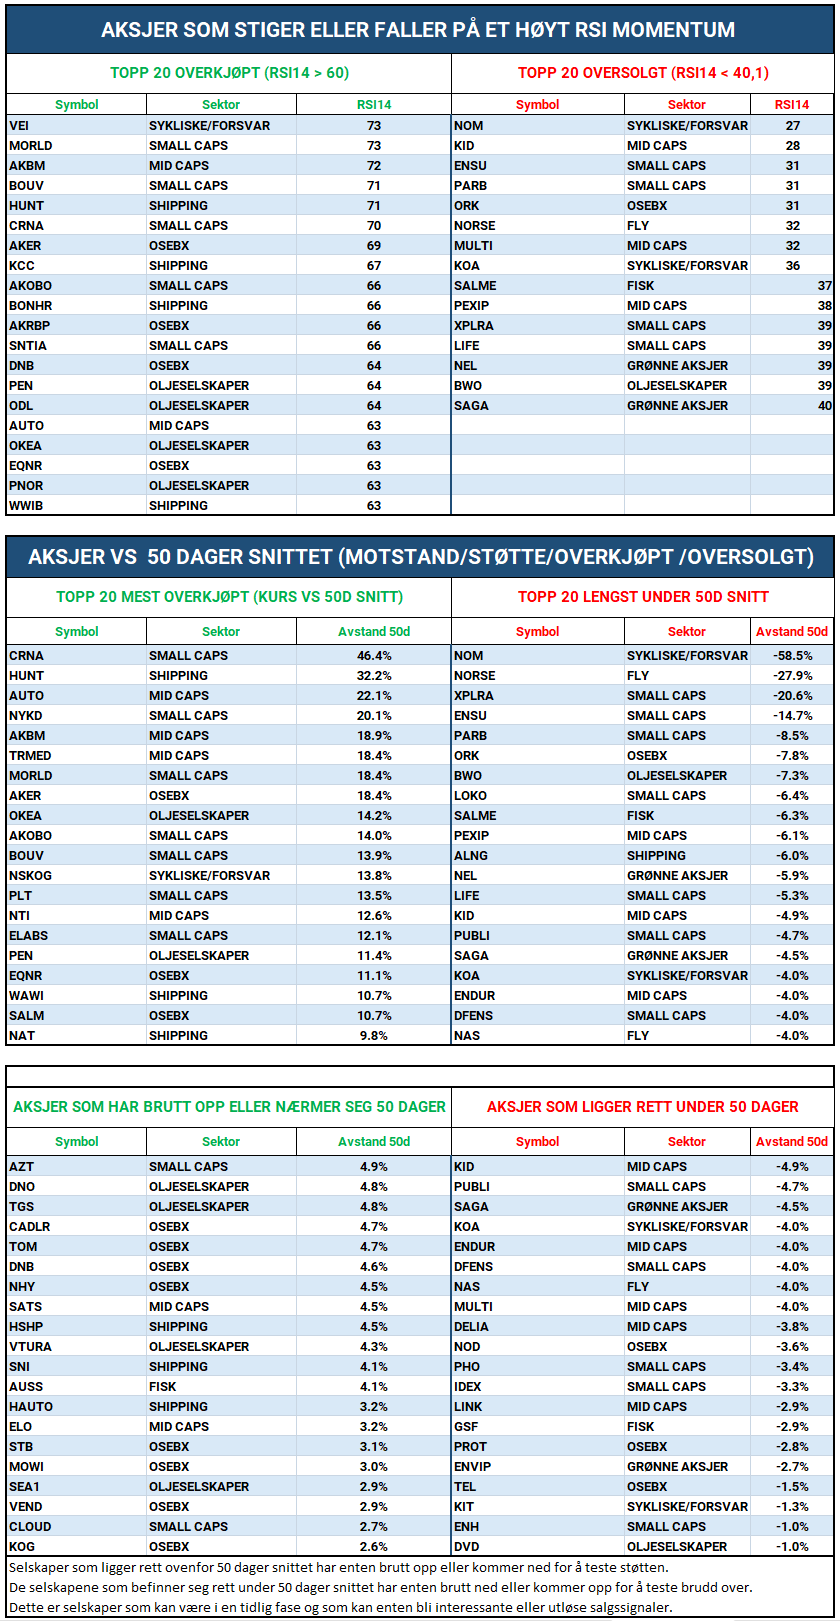
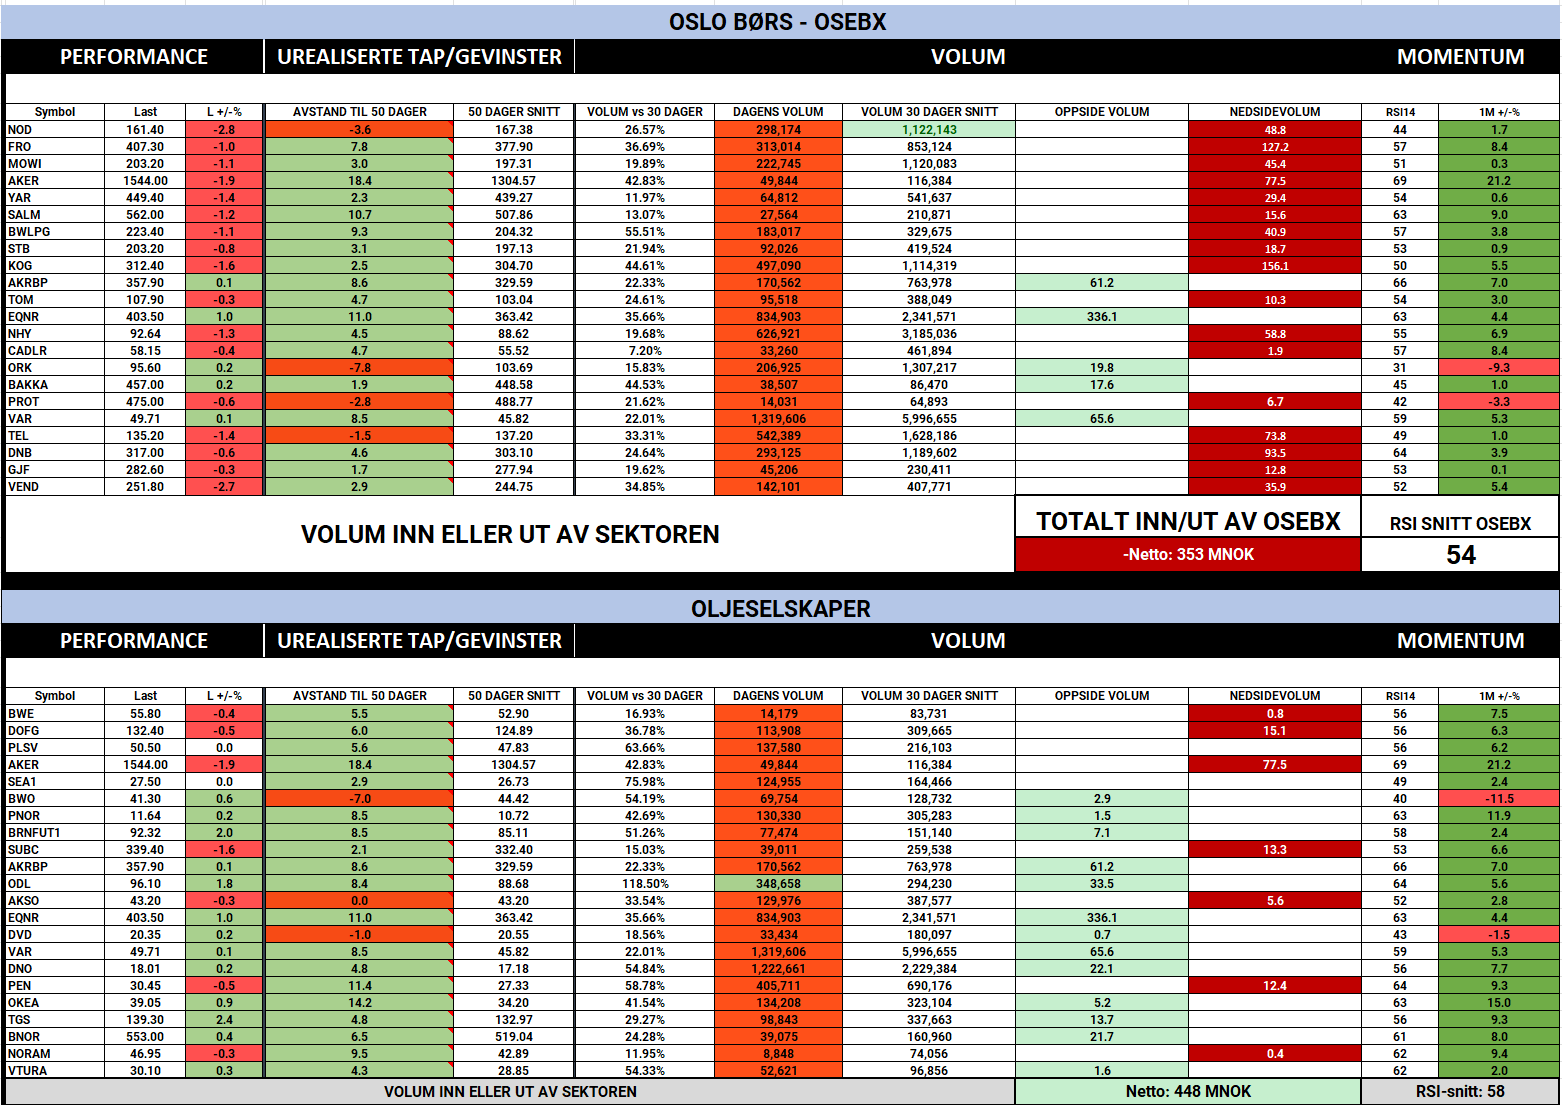
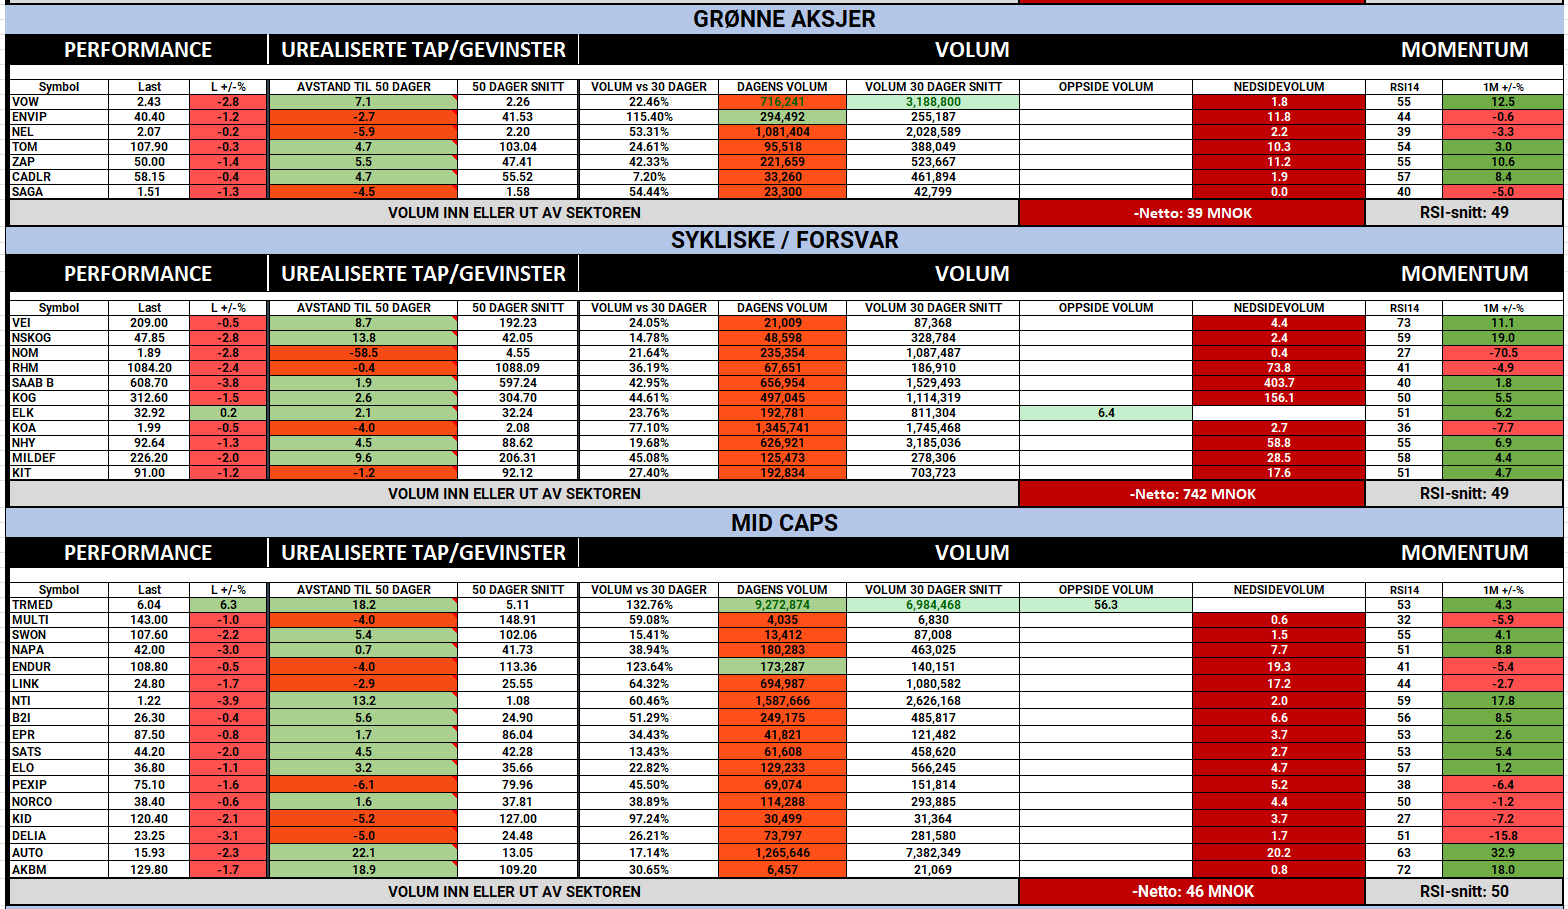
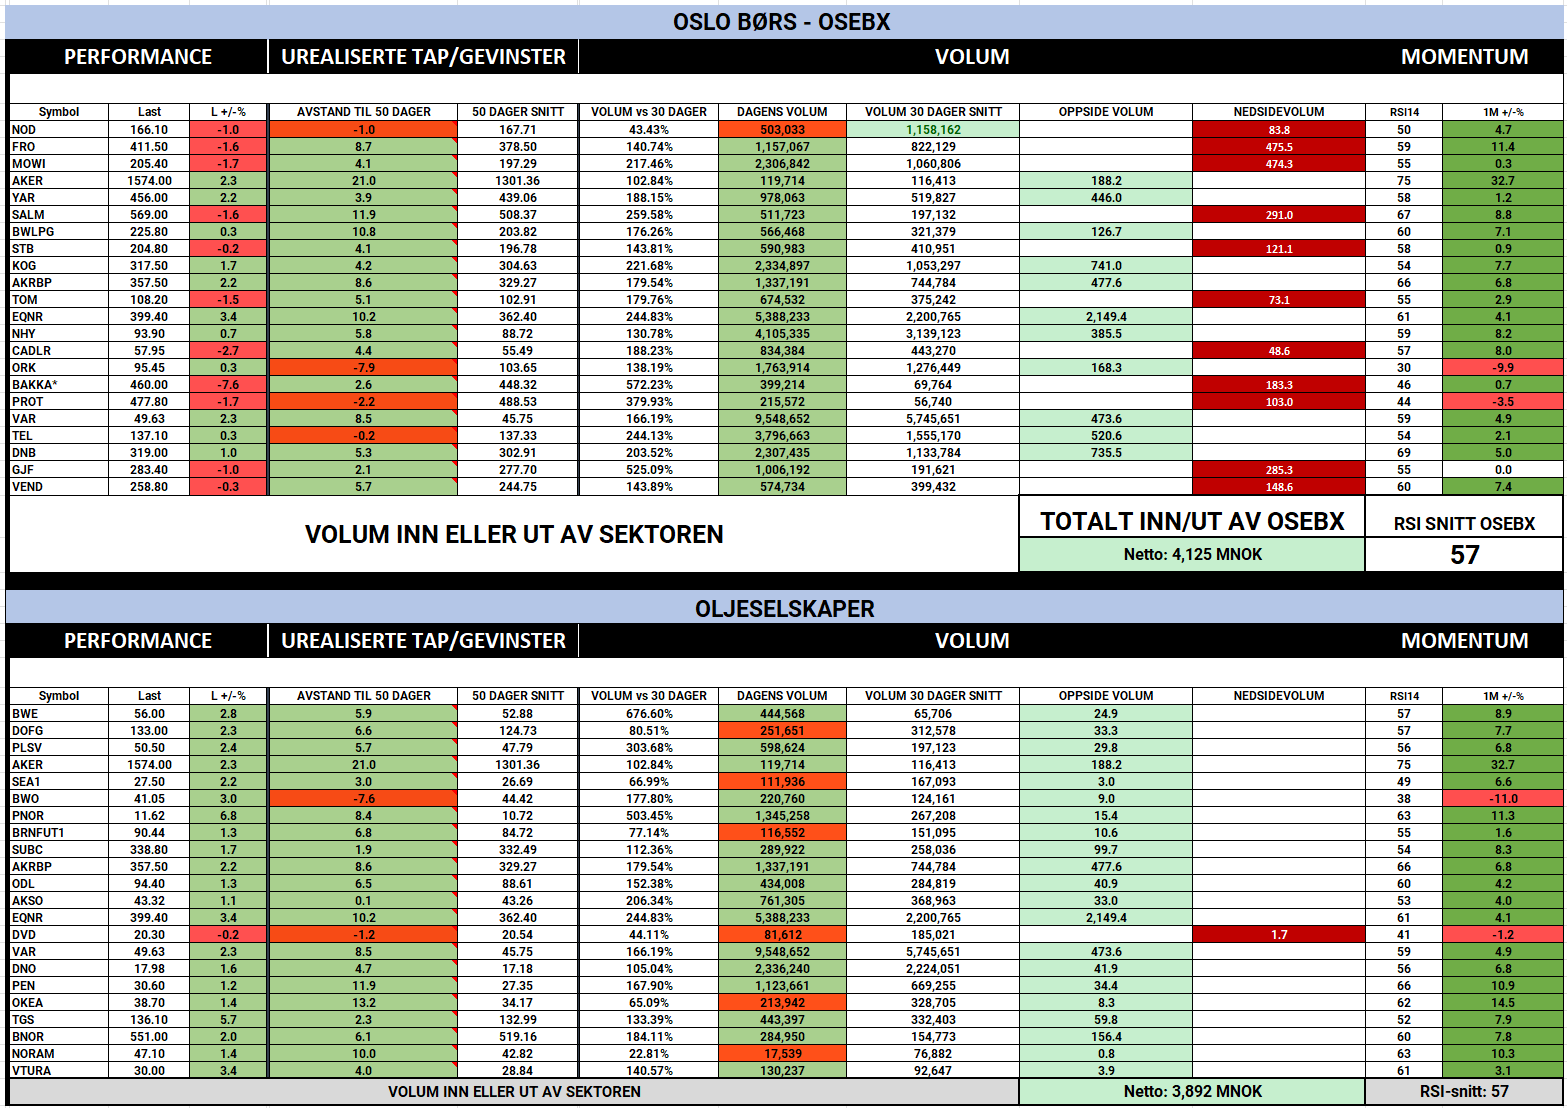
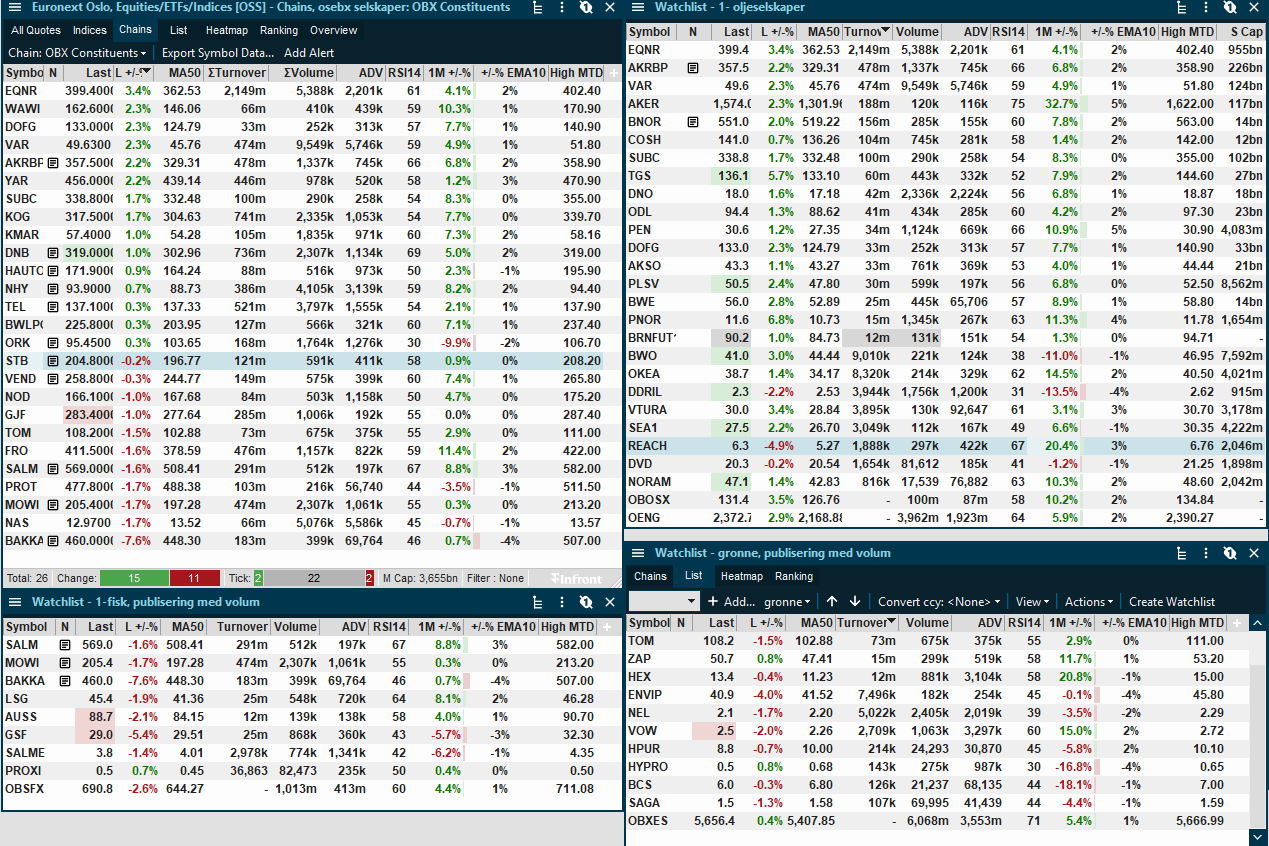
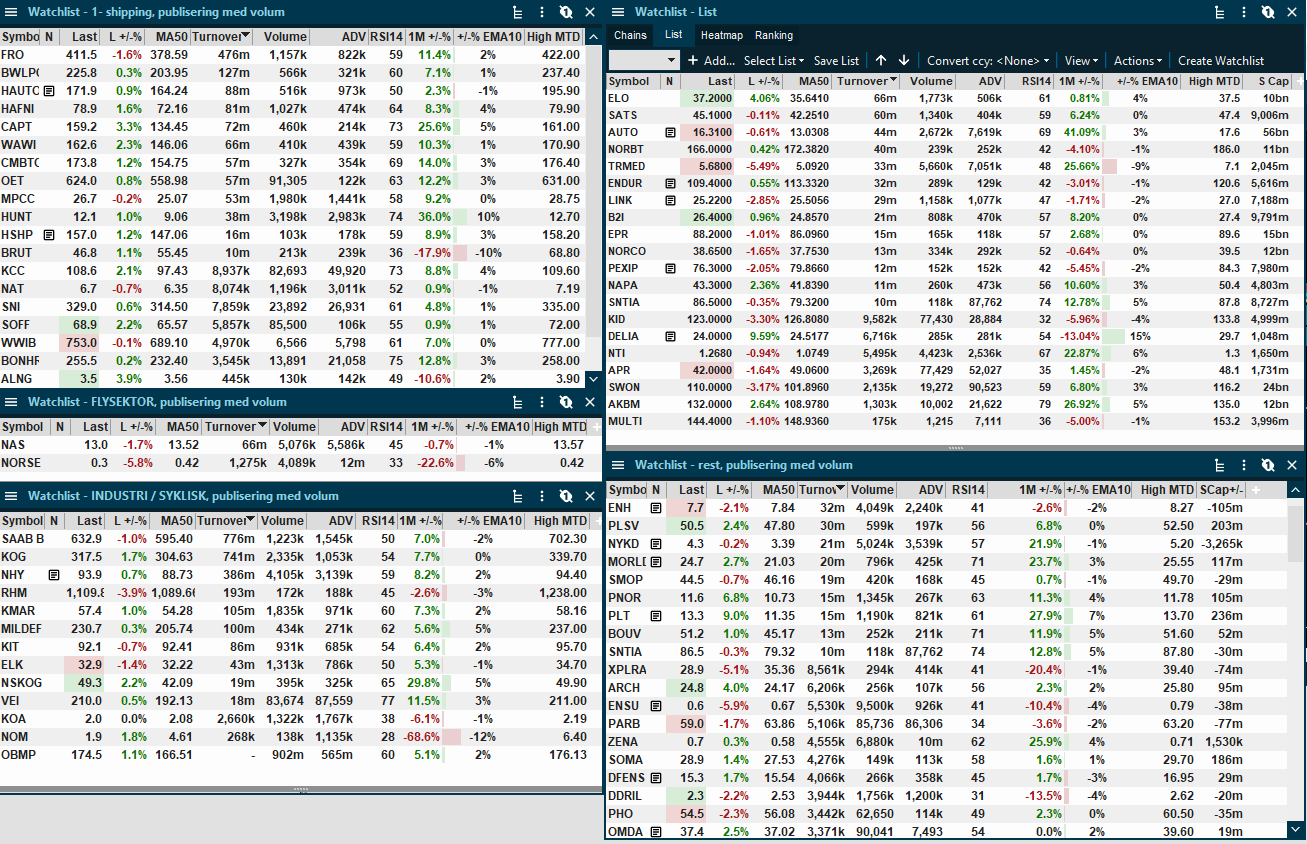
INSIDE OSLO BØRS – MORGENRAPPORT

Fredag 4. september 2026

MARKEDSRAPPORT

Wall Street får litt medvind fra renteforventningene – men dagens jobbtall og råvareprisene blir en test

Amerikanske aksjer fikk en klart bedre torsdag, med S&P 500 opp 1,1 prosent og Nasdaq 1,4 prosent, etter at Fed-medlem Christopher Waller åpnet for at han kan støtte uendret rente på møtet 15.–16. september dersom inflasjonen fortsetter å bevege seg mot målet.

Det gav både lavere renteuro og ny kjøpsinteresse i vekstaksjene, mens amerikanske futures og asiatiske børser også peker høyere fredag morgen. Det viktigste er likevel at markedet i dag går inn i ukens mest følsomme makrotall som er august tallene for amerikansk sysselsetting, hvor konsensus ligger rundt 55.000 nye jobber og arbeidsledigheten ventes uendret på 4,1 prosent.

Balansen i markedet er derfor interessant siden et moderat arbeidsmarkedstall, som bekrefter at lønns- og inflasjonspresset avtar uten å peke mot en brå konjunkturnedgang, kan forlenge lettelsen i renter og teknologi. Et klart sterkere tall vil derimot raskt kunne trekke markedets oppmerksomhet tilbake mot renteoppgang, mens et svært svakt tall kan flytte diskusjonen fra inflasjon til vekst. Etter flere uker hvor energiprisene har presset inflasjonsforventningene høyere, blir reaksjonen i tiårsrenten nesten like viktig som selve arbeidsmarkedsrapporten.

Inside Oslo Børs - observasjon: Torsdagens oppgang er konstruktiv, men den kommer inn i et marked hvor flere av de viktigste risikofaktorene trekker i motsatt retning. Renteforventningene gir støtte til vekstaksjer, mens olje, diesel og den brede råvareindeksen fortsatt kan holde inflasjonsdiskusjonen ved like. Det gjør dagens jobbtall til en test på om bedringen kan utvikle seg til bredere risk-on, eller om markedet igjen blir fanget mellom svakere vekst og for høye priser.

Teknologi: posisjoneringen er redusert akkurat når volatiliteten er blitt billig

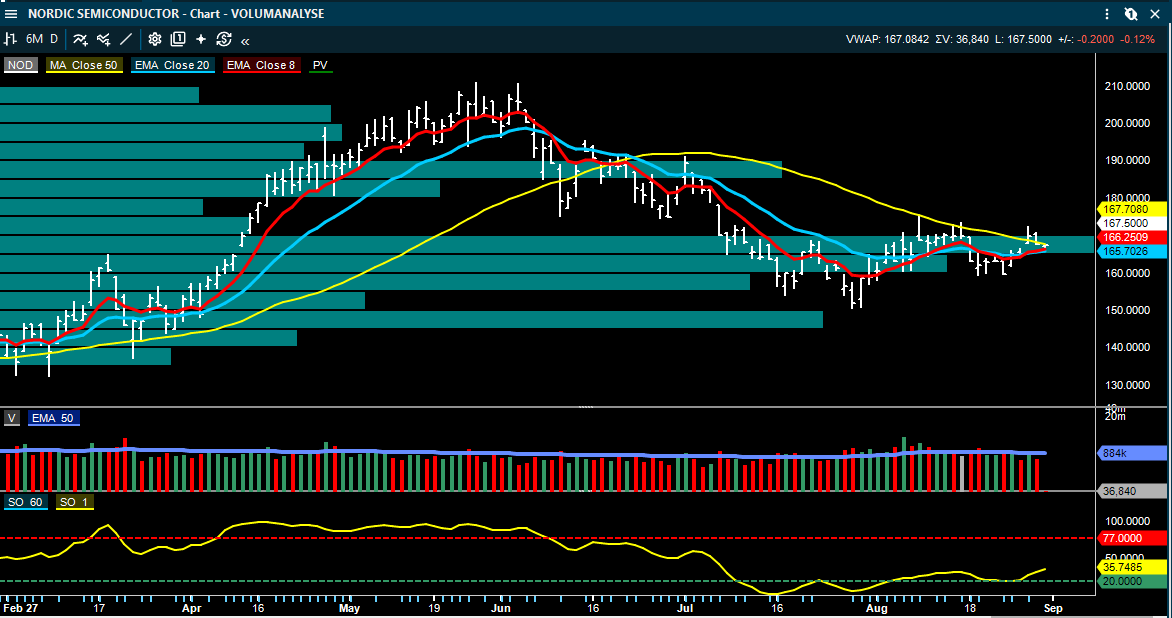
Vi har et stadig mer asymmetrisk teknologibilde, hvor Nasdaq 100 har konsolidert siden mai og testet både den langsiktige stigende trendlinjen og området rundt 100-dagers glidende gjennomsnitt, samtidig som investorer de siste ukene har redusert teknologieksponeringen og implisitt volatilitet har falt kraftig. Dersom indeksen klarer å bryte den kortere fallende trendlinjen, kan kombinasjonen av lavere posisjonering og billig opsjonsvolatilitet sørge for at en relativt liten endring i sentimentet utløser en kjappere oppgang enn hva de fundamentale endringene skulle tilsi.

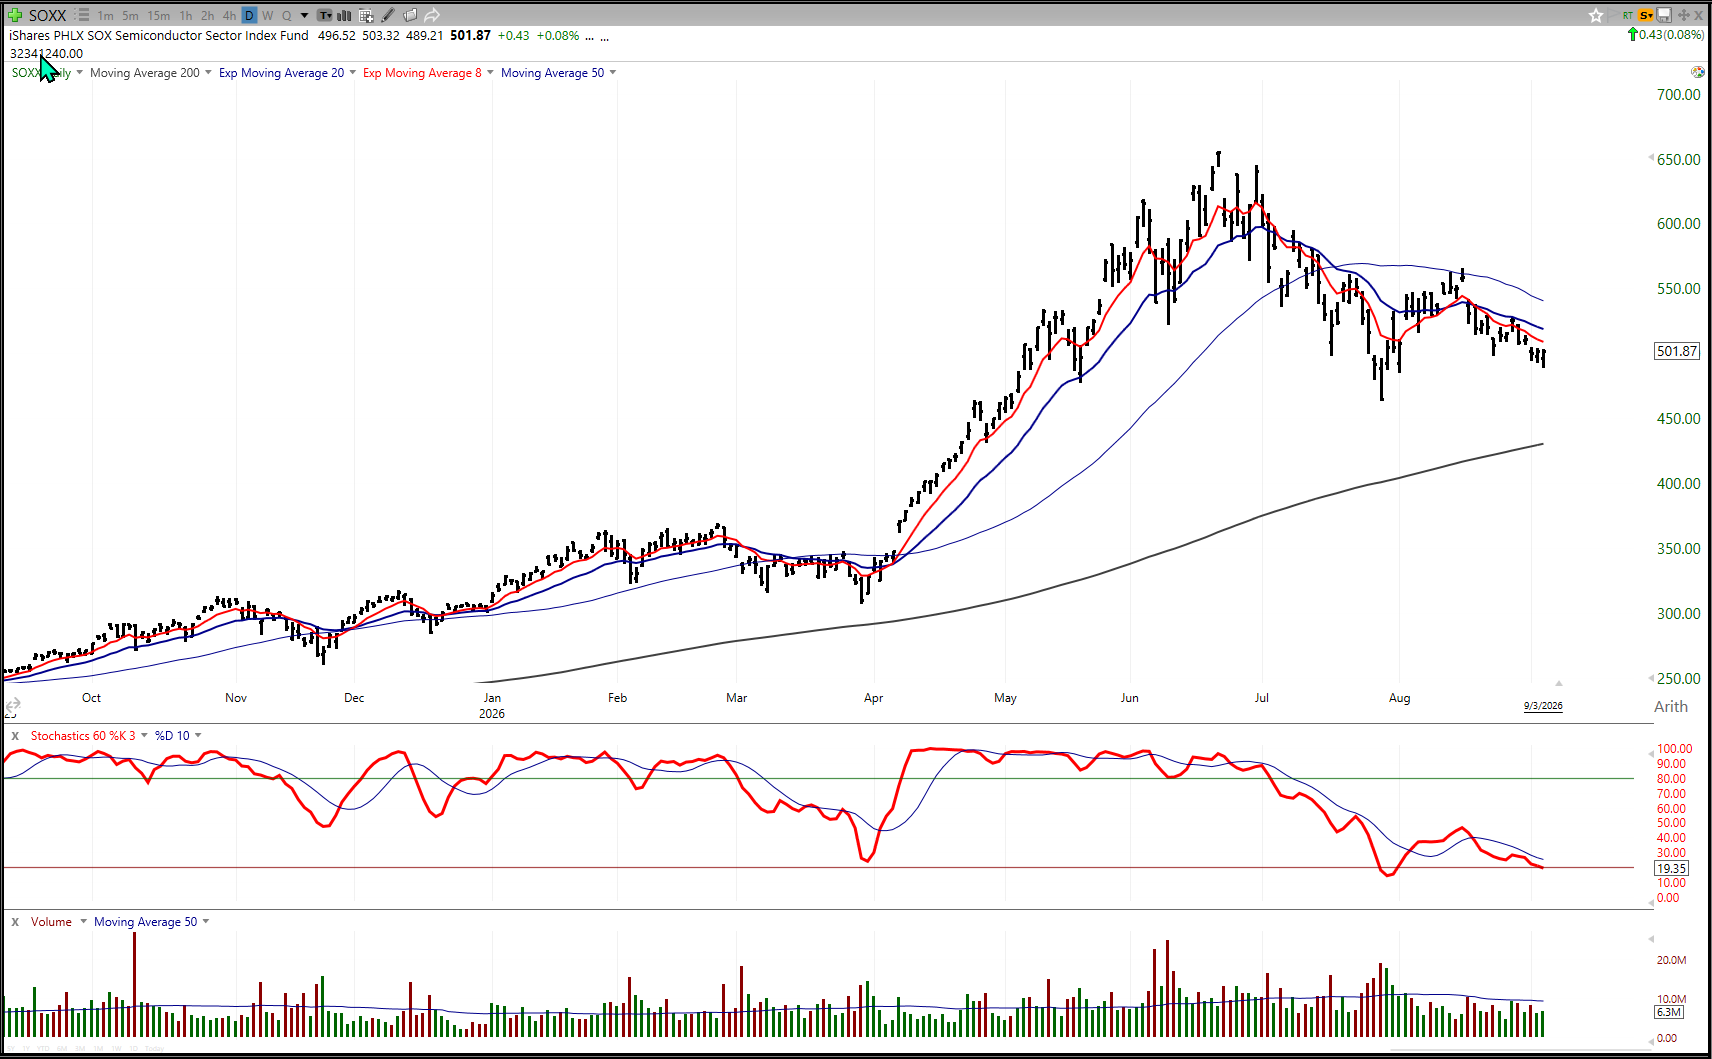
Semiconductor-indeksen SOX er samtidig den viktigste testen siden indeksen har gitt tilbake mye av oppgangen, ligger under 100 dager snittet og har RSI på det mest oversolgte nivået siden slutten av juli, men er fortsatt klart over 200-dagers snittet. Det gjør området til et naturlig “må holde”-nivå. Investorpsykologien er også i endring: AI-temaet handler ikke lenger bare om hvor raskt token volumene vokser, men om hvor raskt prisene faller i forhold til bruken. Det kan presse økonomien i deler av inference-markedet selv om HBM, trening, strøm og minne fortsatt er stramme flaskehalser.

Minne er nettopp unntaket som gjør bildet mindre entydig. DRAM-relaterte aksjer konsoliderer teknisk, mens hyperscalerne fortsatt absorberer høyere priser for å sikre HBM-, DRAM- og enterprise-SSD-kapasitet. Når kundene øker capex delvis fordi minne har blitt dyrere, i stedet for å kutte etterspørselen, viser det at prisingsmakten fortsatt ligger hos leverandørene. På kort sikt blir derfor SOX-støtten og utviklingen i Nasdaq 100 langt viktigere enn å konkludere med at AI-syklusen har problemer.

Olje: Brent er én viktig faktor – dieselmarkedet er langt viktigere

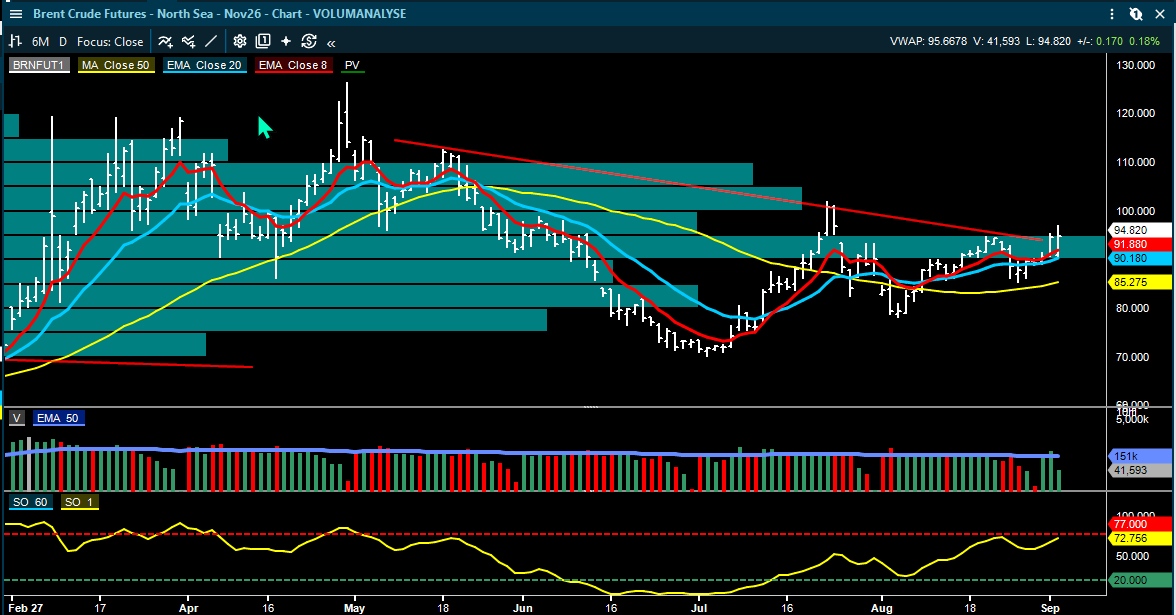
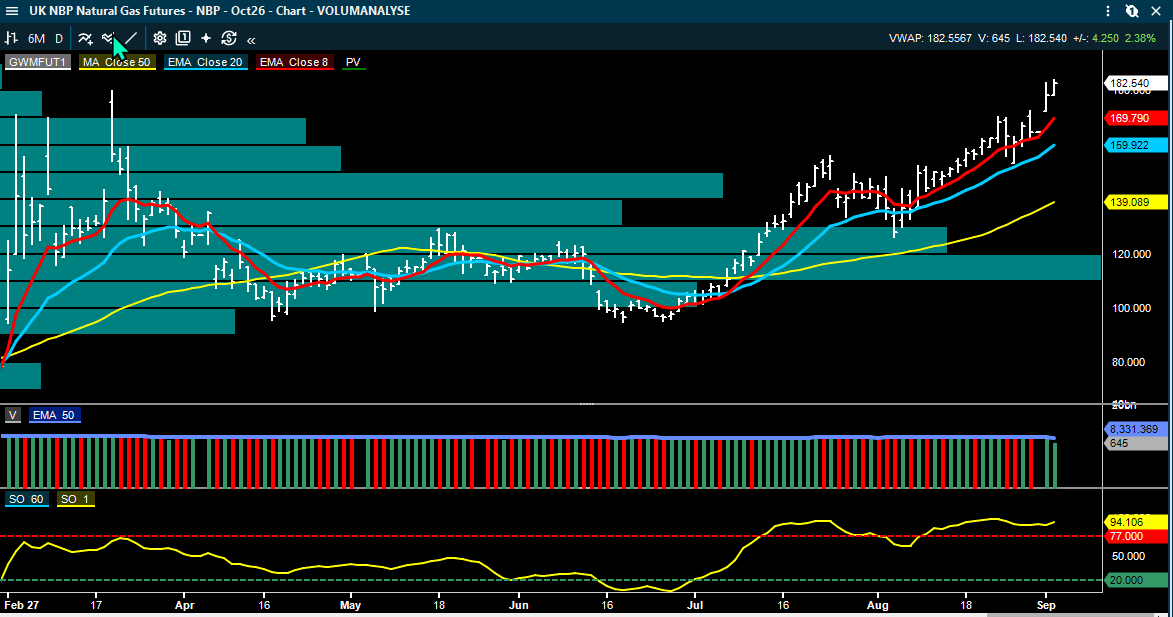
Brent handles fredag morgen rundt USD 95,5–96 per fat og er opp omtrent 7 prosent så langt denne uken, selv om prisen har falt noe siden torsdagens Oslo-stengning. Den geopolitiske risikopremien er fortsatt høy etter nye angrep på tanktrafikken, amerikanske angrep og iransk gjengjeldelse, men ABG peker på at den mest ekstreme knappheten nå ikke nødvendigvis ligger i råoljen. Den fysiske europeiske diesel cracken har steget til nær rekordhøye USD 80 per fat, mens engrosprisen på diesel i Nord-Europa ligger rundt USD 180 per fat. Bensin cracken er til sammenligning rundt USD 35–40, slik at dette i stor grad er en krise i mellomdestillatene.

Årsaken ligger i raffinerikapasiteten og produkttilgangen., hvor ABG anslår at russiske raffinerikjøringer til rundt 3,8 millioner fat per dag i august, mot ett normalt sommer nivå på 5,3–5,5 millioner, samtidig som Russland har forlenget eksportforbudet på diesel til 30. september. Den siste bedringen i eksportene fra Gulf-regionen har dessuten i hovedsak vært råolje, mens ferdigprodukter fortsatt har problemer gjennom Hormuz. Råolje kan delvis omdirigeres gjennom rørledninger i Saudi-Arabia og De forente arabiske emirater; diesel har langt færre alternative veier.

Poenget er at Brent kan falle raskt dersom den geopolitiske risikopremien forsvinner, uten at dieselmarkedet normaliseres like fort. Globale raffinerikjøringer ligger fortsatt rundt 5 millioner fat per dag under fjoråret, amerikanske raffinerier kjører nær 98 prosent og amerikanske destillatlagre ligger 14 prosent under femårssnittet. For Oslo Børs betyr det at “lavere oljepris” ikke nødvendigvis er ensbetydende med normalisering i hele energikomplekset, og at raffinerier og globale selskaper med produktmarginer kan få en annen resultatutvikling enn rene E&P-selskaper.

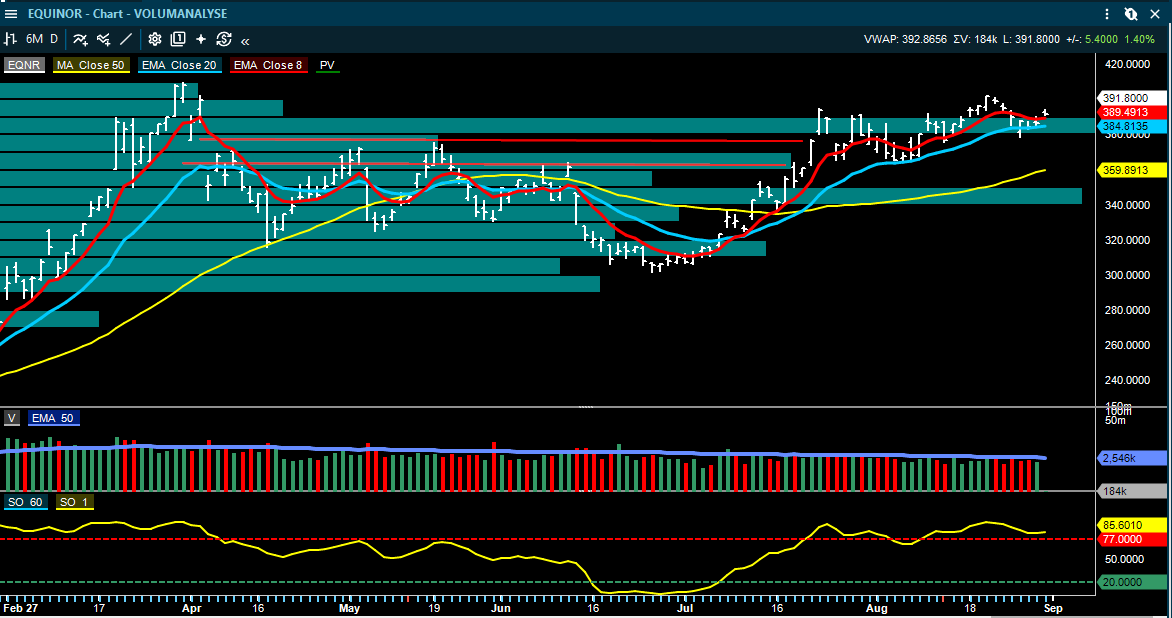
Inside Oslo Børs - observasjon: Dette er en viktig nyanse etter torsdagens SEB-nedgraderinger av norsk E&P. Den langsiktige oljeprisforutsetningen kan fortsatt normaliseres hvis Hormuz åpnes, men produktmarkedet viser at energisjokket ikke bare kan leses gjennom Brent. DNB Carnegie løfter samtidig Neste-estimatene nettopp fordi sterke produktpriser løfter marginene i både Renewable Products og Oil Products.

Shipping: tank går fra kortsiktig ratefest til en mulig 2027-reprising

VLCC-ratene i US Gulf–China steg til rundt USD 196.200 dagen torsdag, Suezmax til USD 94.200 og VLGC-ratene til rundt USD 167.300, mens også Capesize og Panamax fortsatte høyere. Det mest interessante er imidlertid ikke lenger bare at spotratene er ekstreme, men at termmarkedet og meglerestimatene begynner å prise inn at styrken kan vare vesentlig lenger enn markedet har lagt til grunn.

Arctic går nå fra en forsiktig positiv holdning til en klart mer offensiv vurdering av råolje tank og forlater i praksis den kvartalsvise tilnærmingen. Meglerhuset løfter sine gjennomsnittlige 2027-rateanslag med 63 prosent, anslår rundt USD 123.000 dagen for en moderne VLCC og ligger etter revisjonene i gjennomsnitt 69 prosent over konsensus på 2027 EBITDA. Et ettårig timecharter for en moderne VLCC er samtidig indikert til å være rundt USD 140.000 dagen, noe som viser at også chartererne betaler opp for en langt strammere periode enn bare over noen få kvartaler.

Arctic erkjenner at rapporterte råoljevolumer er lavere, men mener effekten mer enn oppveies av ineffektiv handel, lengre seilingsdistanser, ventetid, STS-operasjoner og omdirigering gjennom Suez. I juli økte tonn-milene 6,3 prosent år over år selv om volumene var svakere. Det er nettopp dette som gjør dagens marked spesielt: færre fat kan kreve vesentlig mer skipstid. Ordreboken er stor, men flåten er aldrende og en uforholdsmessig stor del av de eldre skipene er knyttet til russiske og iranske laster, slik at den effektive tilgjengelige flåten vokser langsommere enn den nominelle ordreboken tilsier.

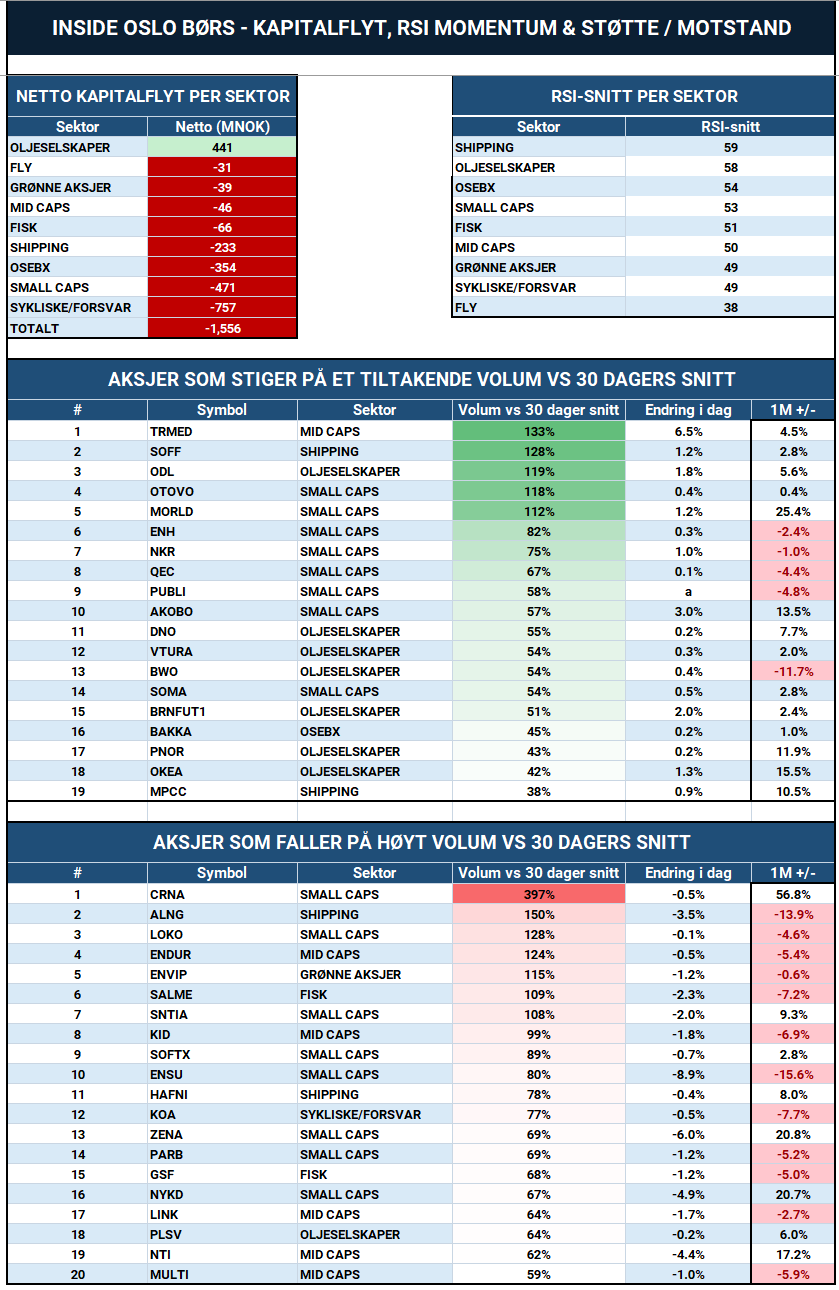
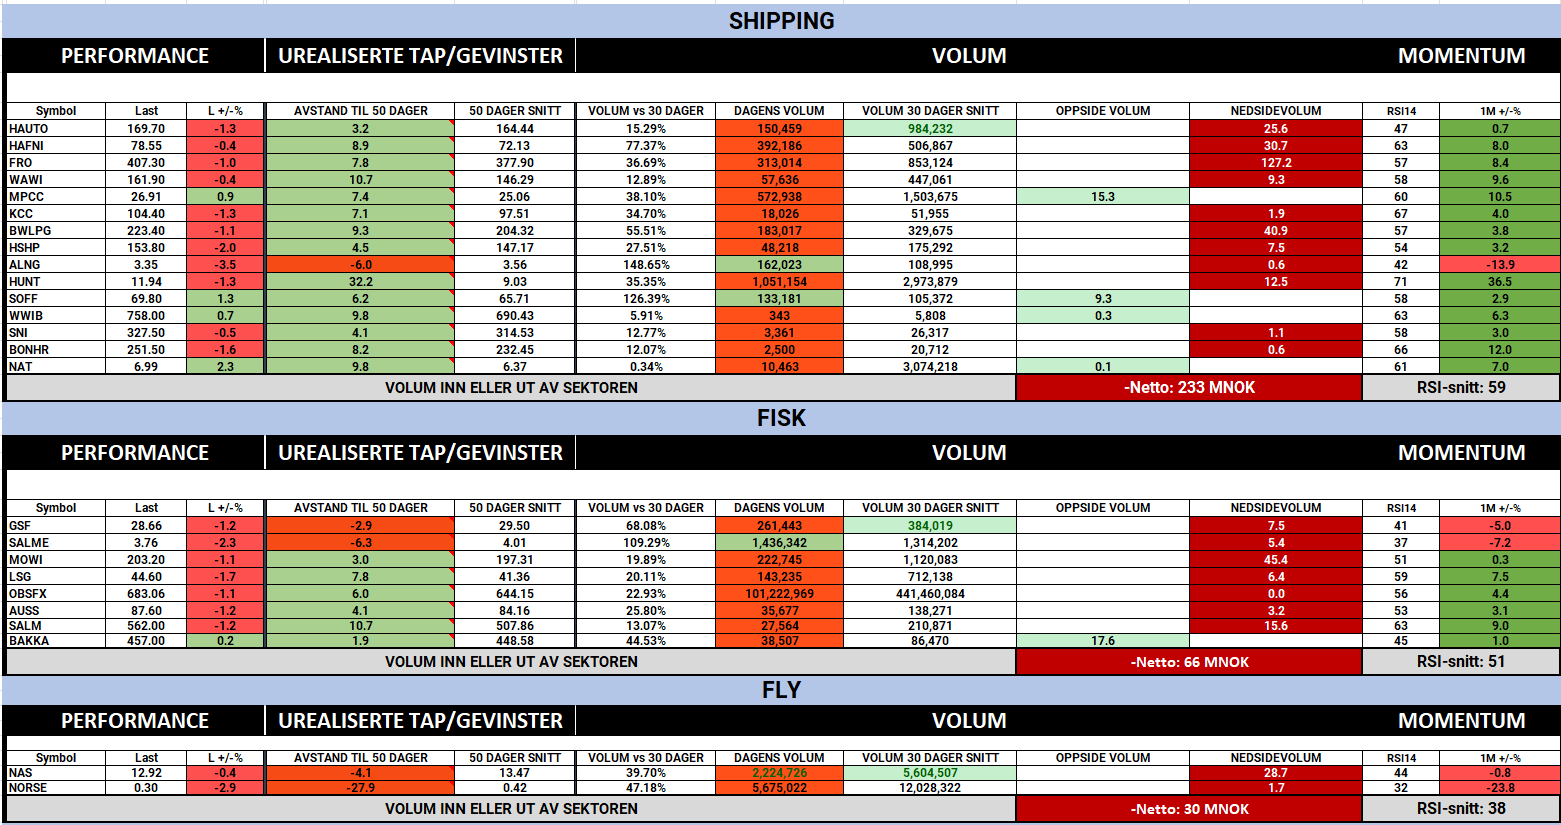
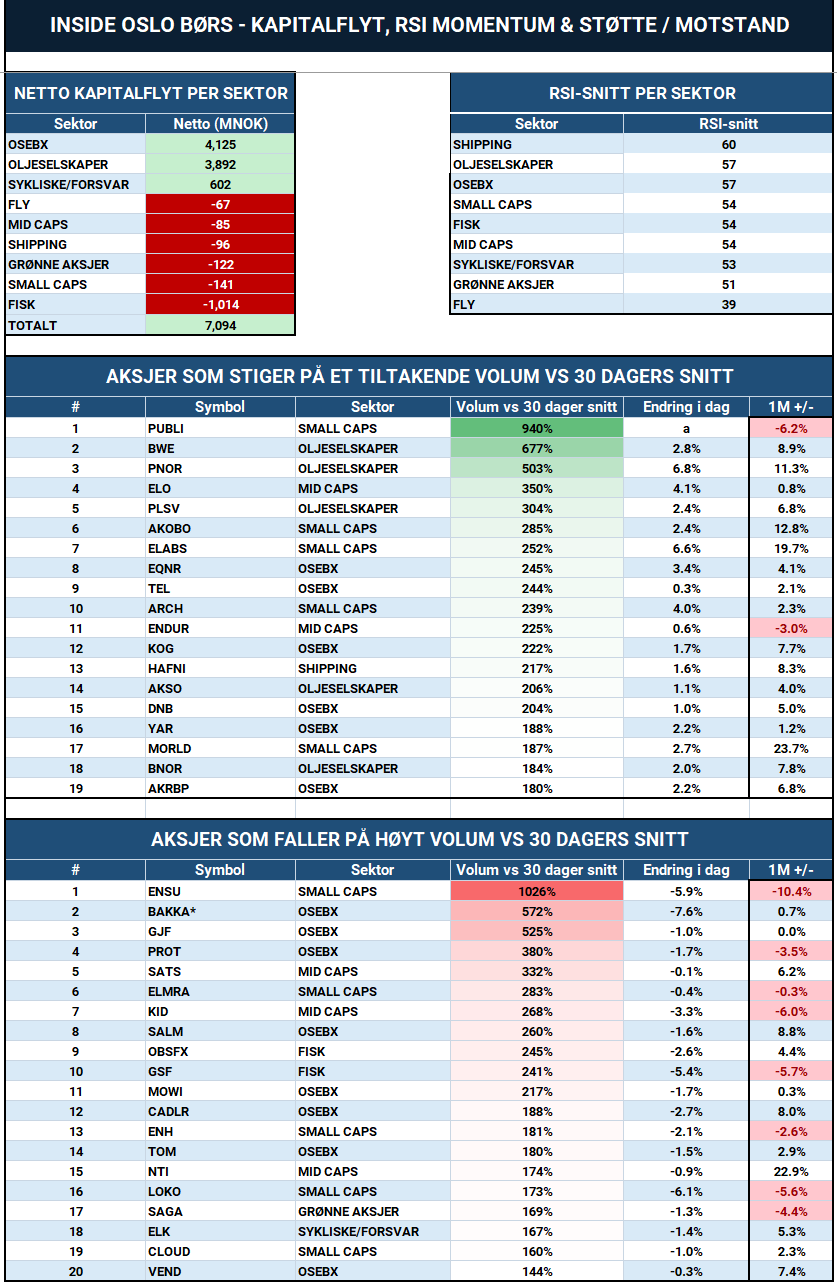
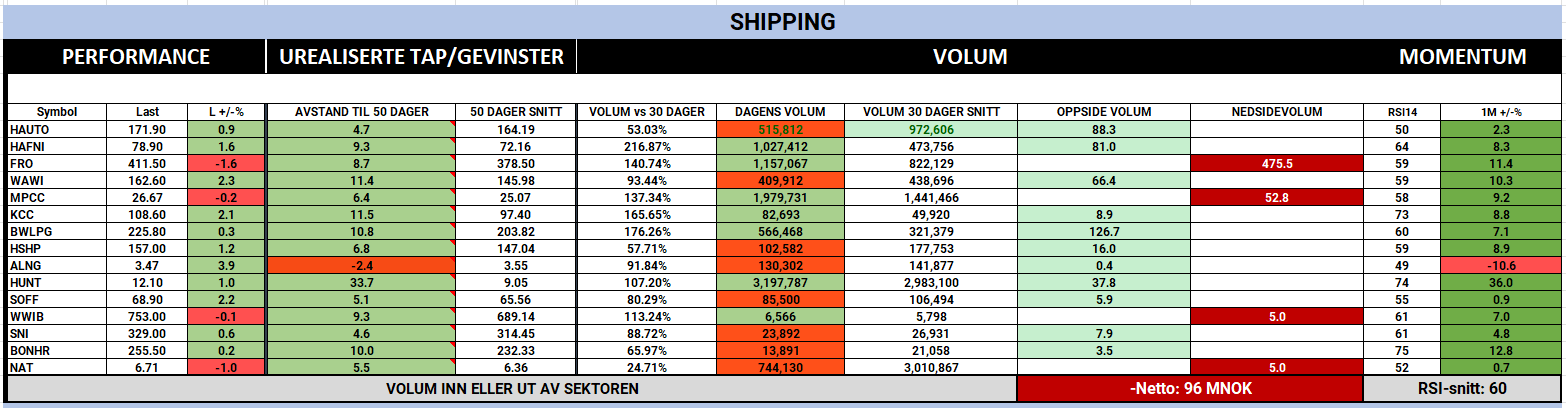
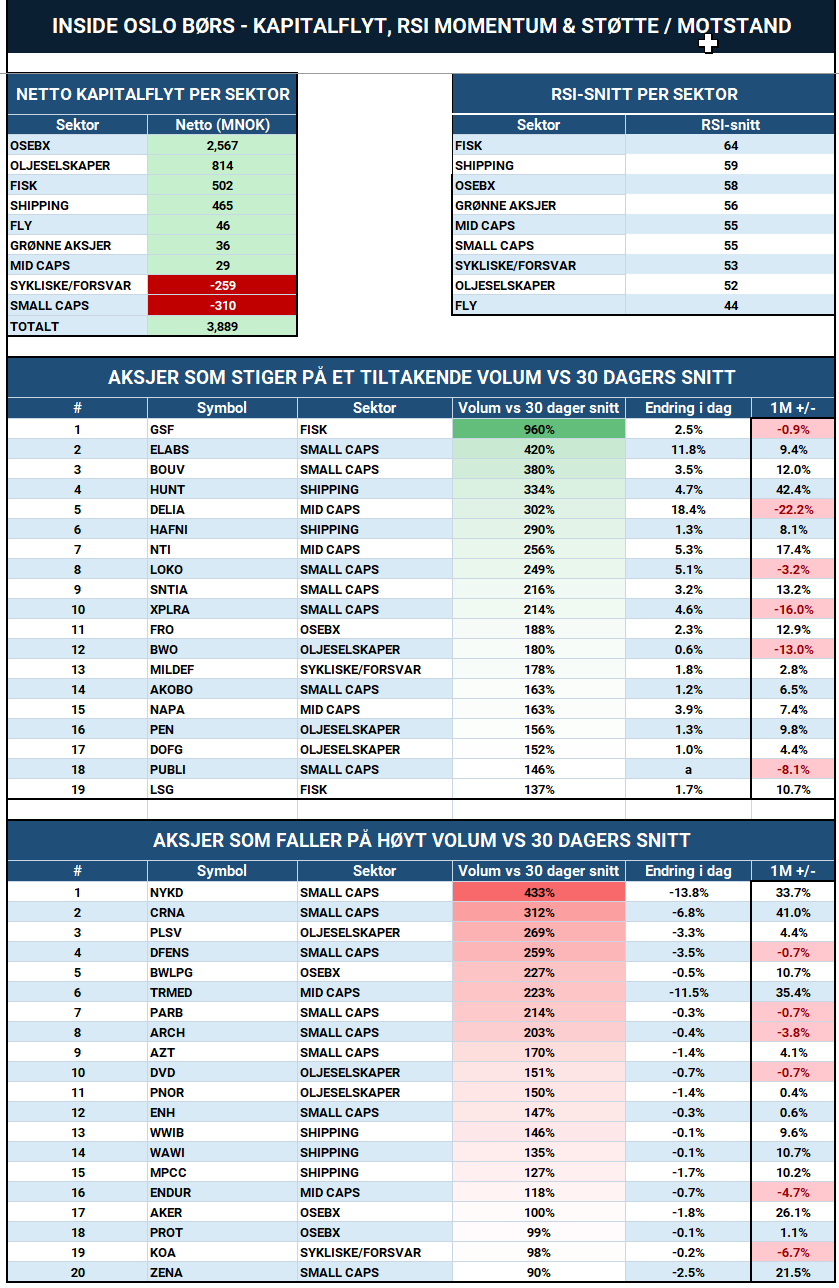
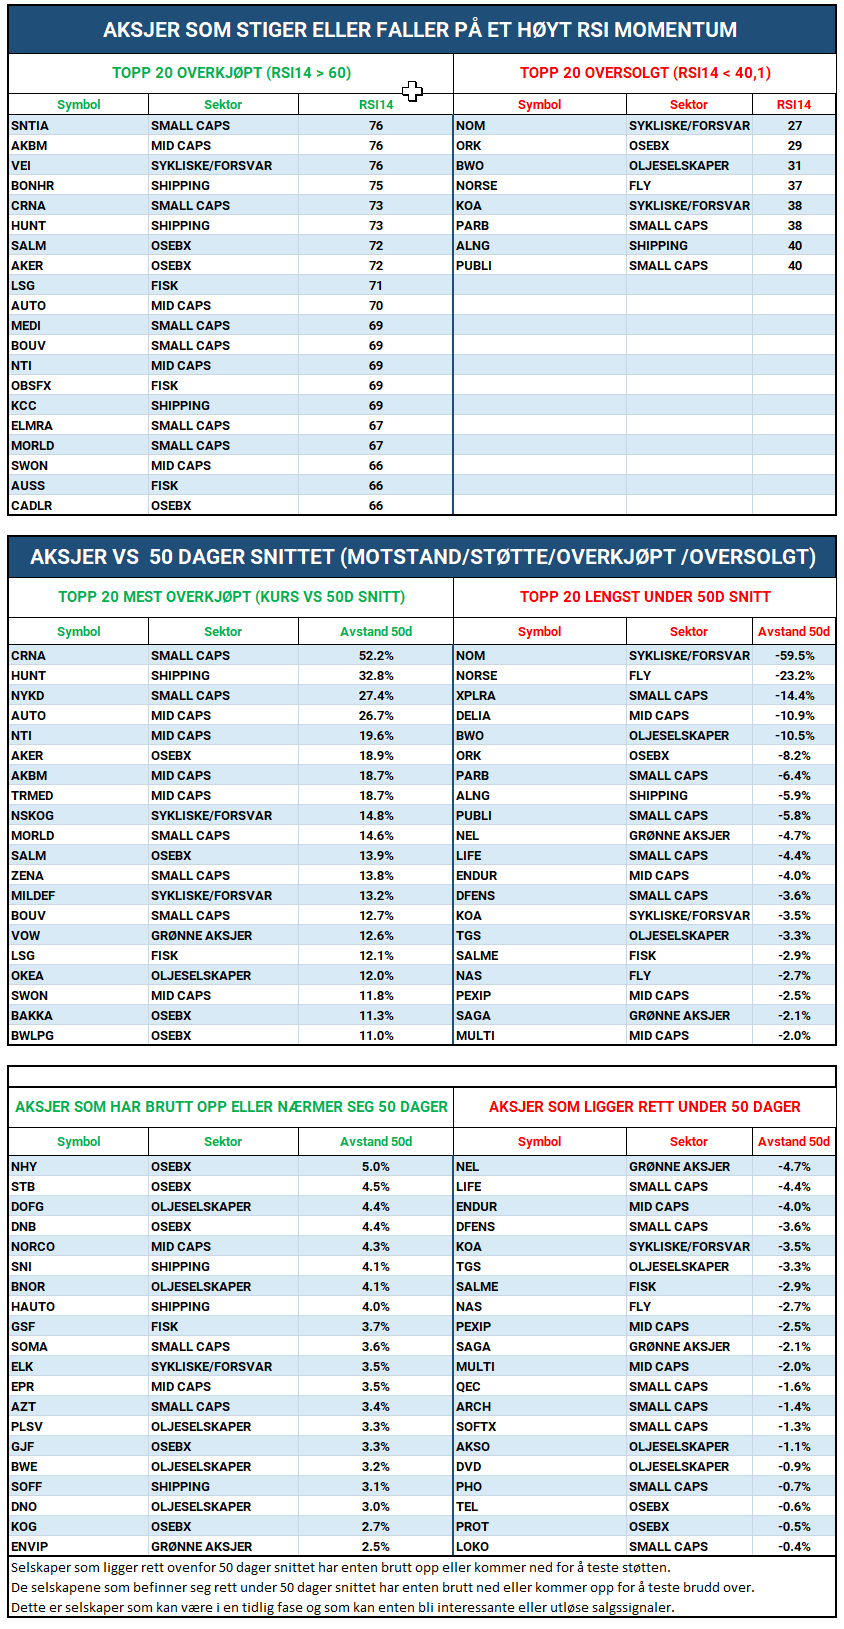
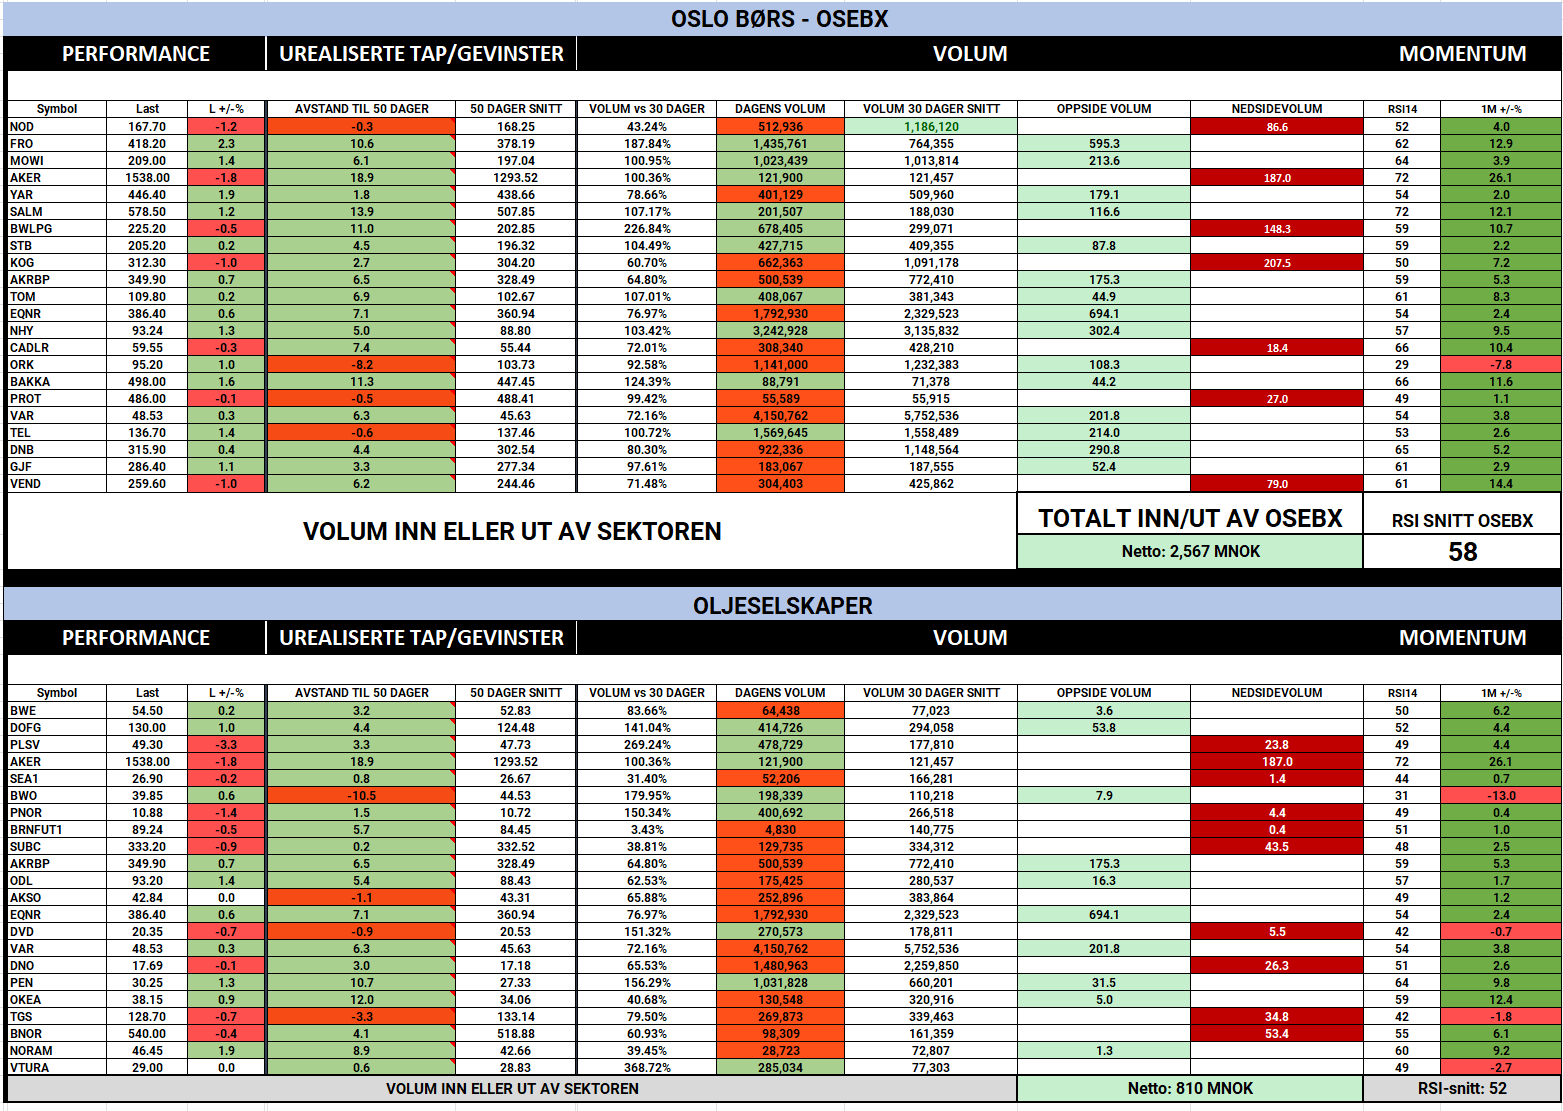
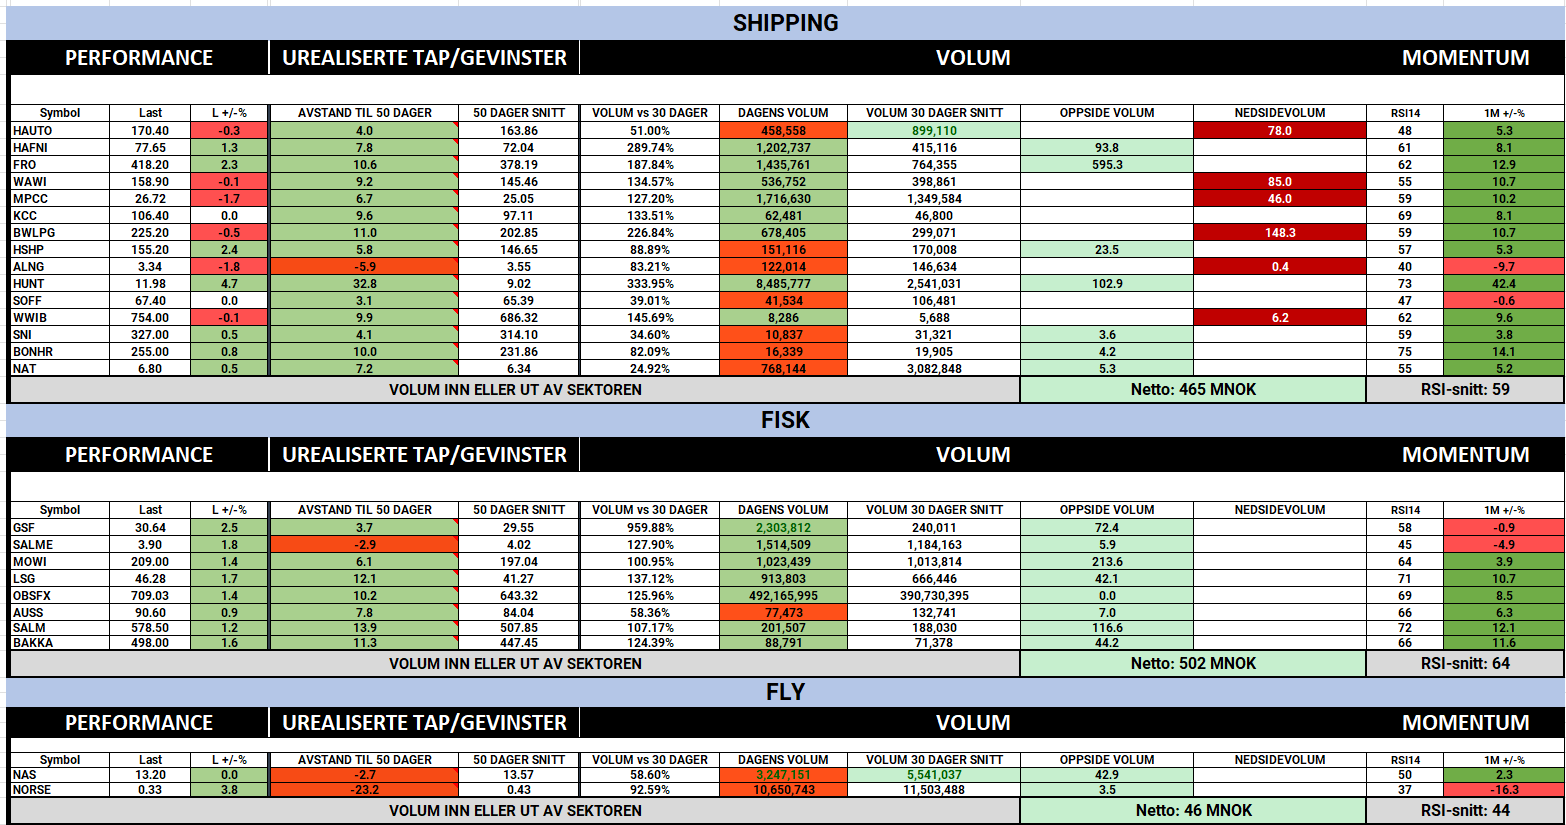
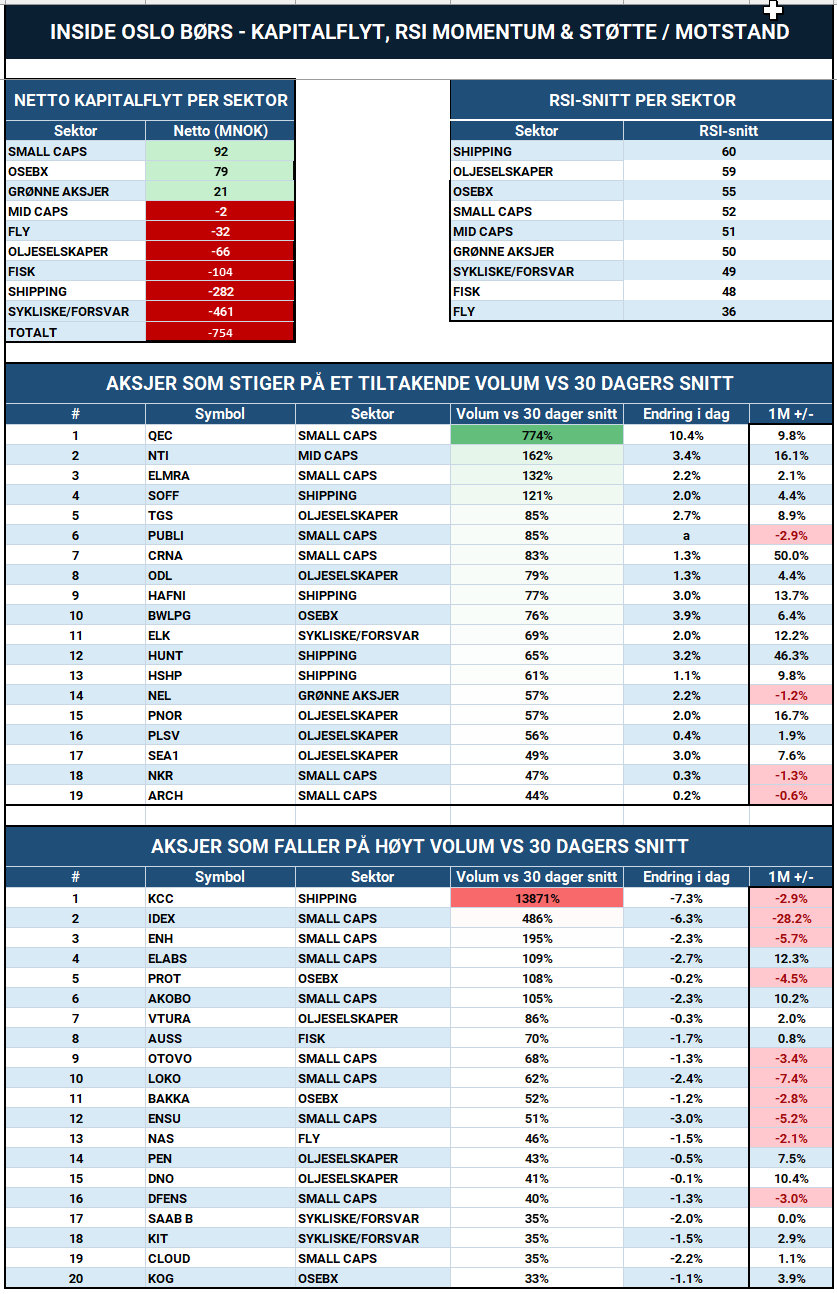
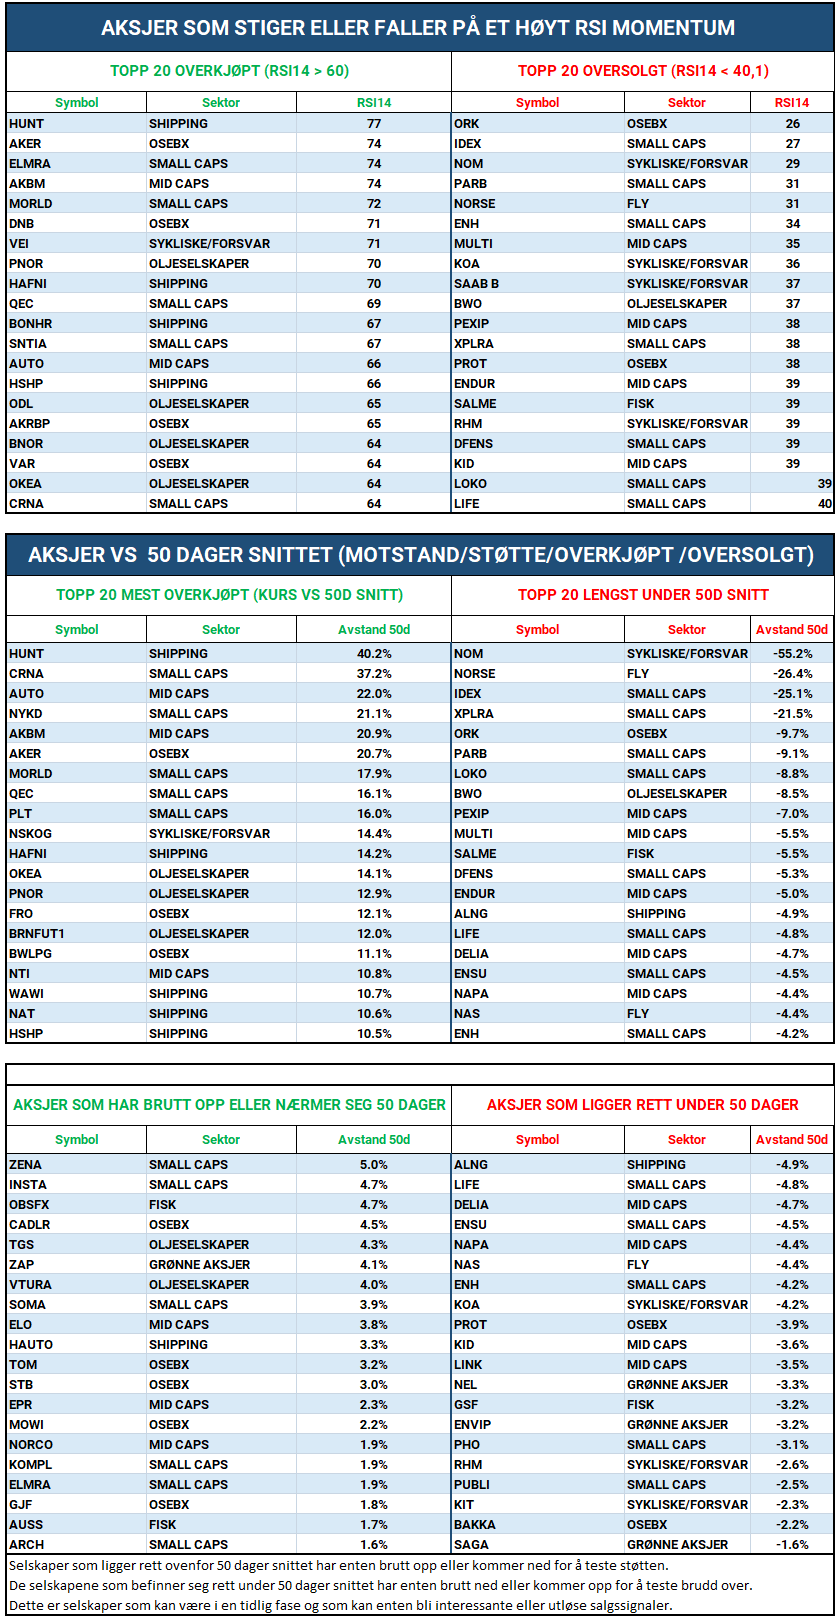
Inside Oslo Børs - observasjon: Torsdagens kapitalflyt rapport viste bare NOK 253 mill. netto inn i shipping, men dette skjulte at KCC alene stod for rundt NOK 704 mill. negativ flyt etter blokksalget. Under overflaten steg de fleste større shippingaksjene, og dagens rateoppdateringer støtter at sektorstyrken var bredere enn nettotallene viste. Det er et godt eksempel på hvorfor vi fremover skiller mellom ujustert kapitalflyt, prisbekreftelse og bredden i sektoren.

Råvarer: en ny oppgang kan trekke rentemarkedet tilbake i inflasjonsdiskusjonen

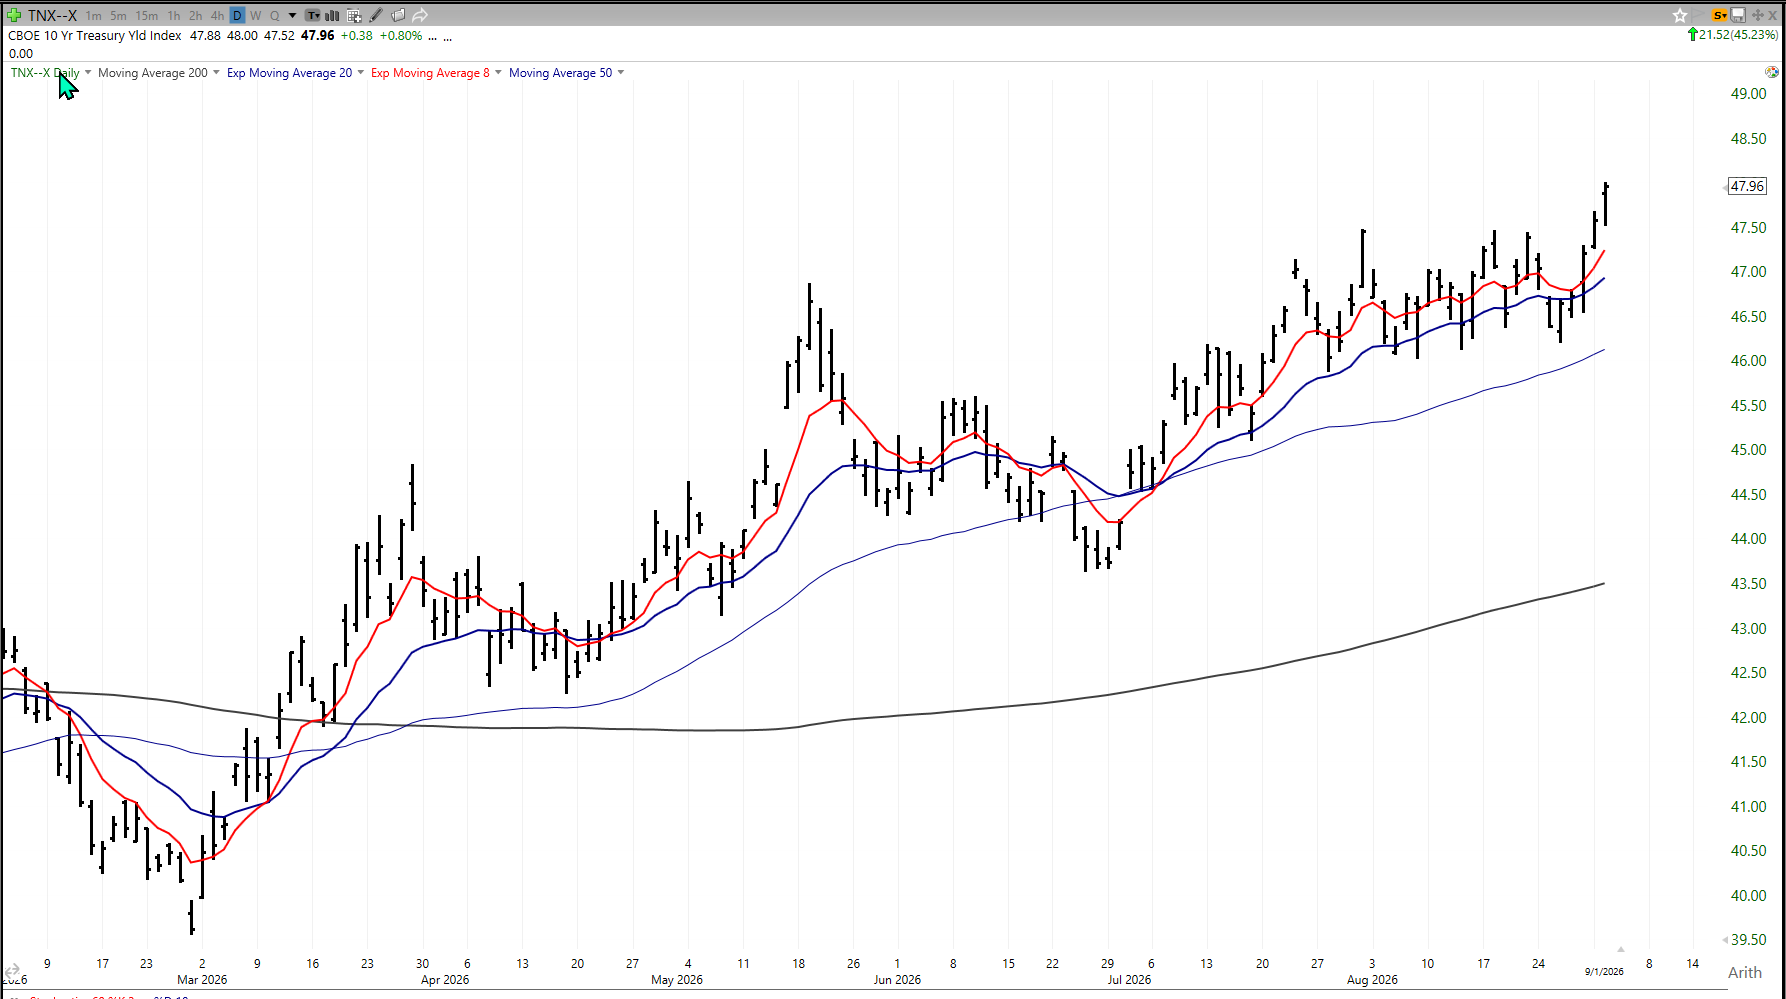
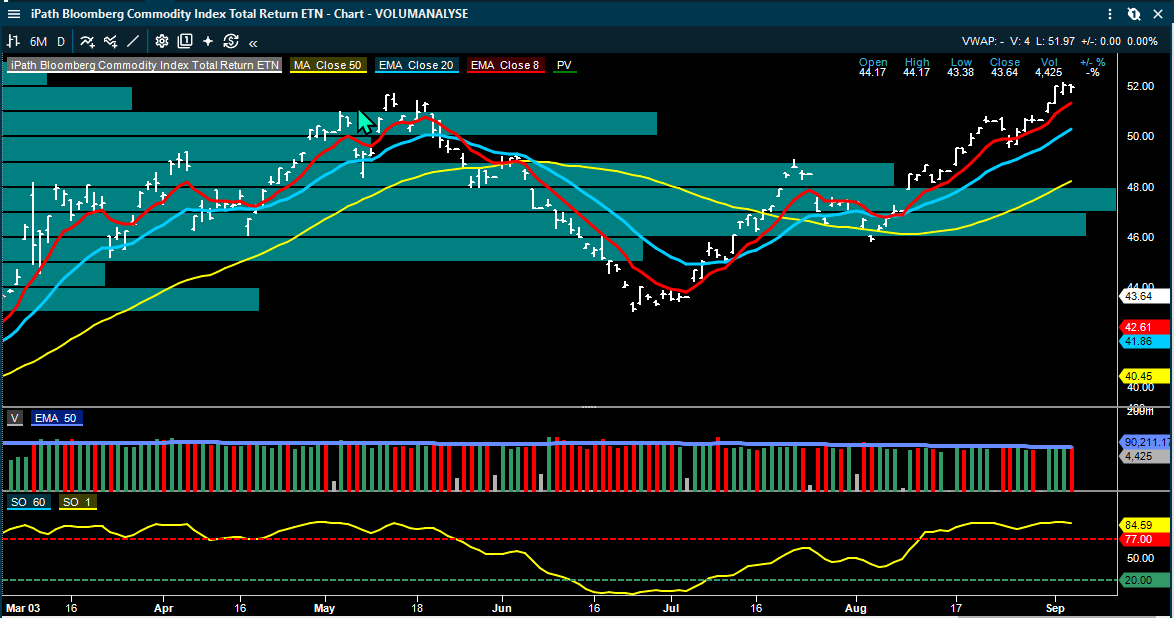
Vi må også trekke frem Bloomberg Commodity Index som et makrosignal det er verdt å følge. Råvareindeksen har steget kraftig etter testen av den langsiktige trendlinjen og 200-dagers snittet tidligere i sommer, og står igjen nær et område hvor den tidligere har snudd. Problemet for aksjemarkedet er at renter det siste året har beveget seg tett sammen med råvareindeksen. Et nytt brudd opp vil derfor kunne skape problemer for markedene.

Det gjør fredag spesielt interessant fordi hvis jobbtallene er moderate samtidig som råvareprisene stabiliseres, får markedet en relativt behagelig kombinasjon. Hvis arbeidsmarkedet derimot holder seg sterkt mens råvarer og energiprodukter fortsetter høyere, får Fed og rentemarkedet mindre rom til å se gjennom energisjokket. Det er denne koblingen som kan avgjøre om torsdagens oppgang for vekstaksjene blir starten på et nytt oppsving eller bare blir kortsiktig støy.

Sjømat: spotprisen stabiliseres, men El Niño flytter oppmerksomheten mot fôrkostnader i 2027

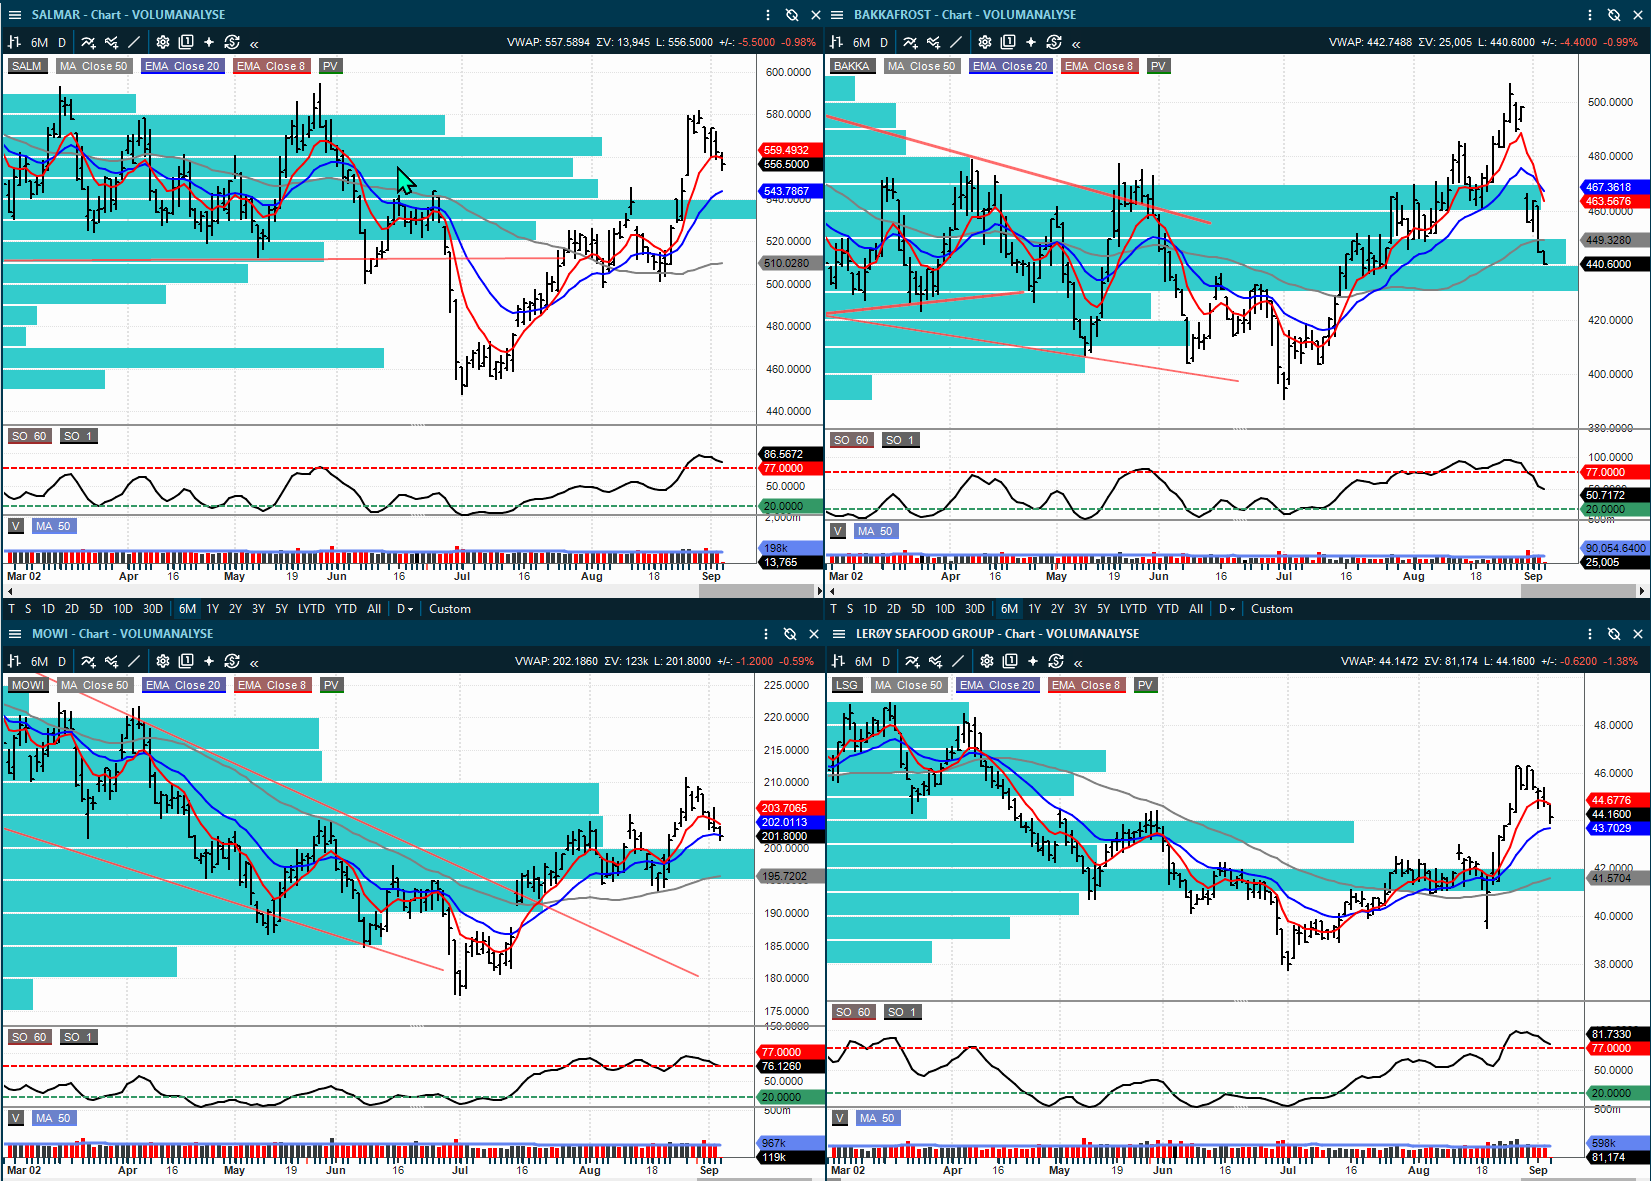
SEB venter laksepris rundt NOK 63–64/kg både denne og neste uke, opp litt fra meglerhusets tidligere anslag for inneværende uke, men fortsatt rundt NOK 8/kg under samme uke i fjor. Kvartalssnittet ligger nær NOK 66/kg og høye norske eksportvolumer fortsetter å legge lokk på spotprisen. Etter flere svake børsdager i sektoren er det derfor foreløpig lite i spotmarkedet som gir et åpenbart kortsiktig løft i inntjeningsforventningene.

Pareto peker samtidig på en annen risiko som kan bli viktigere gjennom 2027. En svært sterk El Niño er under utvikling, ansjonsfangsten i Peru har falt kraftig og prisene på fiskemel og fiskeolje er henholdsvis rundt 105 og 308 prosent høyere enn for ett år siden. Oppdretterne har allerede erstattet deler av marine råvarer med alternative ingredienser, men fôrkostnadene vil likevel kunne stige. Samtidig mener Pareto at Chile er bedre rustet enn under algeepisoden i 2016, slik at El Niño ikke automatisk bør behandles som et tilsvarende tilbudssjokk og bull-case for laks denne gangen.

SELSKAPSKOMMENTARER

Capital Tankers: Arctic løfter 2027 kraftig og gjør aksjen til toppvalget i tank

Meglerhuset beholder Kjøp på hele tank universet, men trekker frem Capital Tankers som et toppvalg og løfter kursmålet til NOK 247, tilsvarende rundt 52 prosent oppside fra kursnivået i rapporten. Det viktige er at analysen ikke lenger bygger på noen få ekstraordinære kvartaler, men på at handels ineffektiviteten etter Hormuz kan holde markedet stramt gjennom hele 2027.

Dette følger opp selskapets egne kommentarer tidligere i uken. Ledelsen har vært tydelig på at lengre reiser og ineffektiv logistikk har økt behovet for skipstid; et eksempel som ble trukket frem var at MEG–Far East-ruten nå kan ta rundt 29 dager lenger enn tidligere. Når Arctic samtidig anslår 2027-inntjening langt over konsensus og termratene ligger på nivåer som normalt ville blitt oppfattet som ekstreme spotnivåer, øker sannsynligheten for at analytikerkonsensus må revideres opp dersom markedet holder seg stramt inn i høysesongen.

•  Arctic Securities: Kjøp, kursmål NOK 247
•
  Arctic: 2027 råoljetankrater løftes i snitt 63 %, EBITDA-estimatene ligger i snitt 69 % over konsensus
•
  Ettårig TC for moderne VLCC indikert rundt USD 140.000/dag

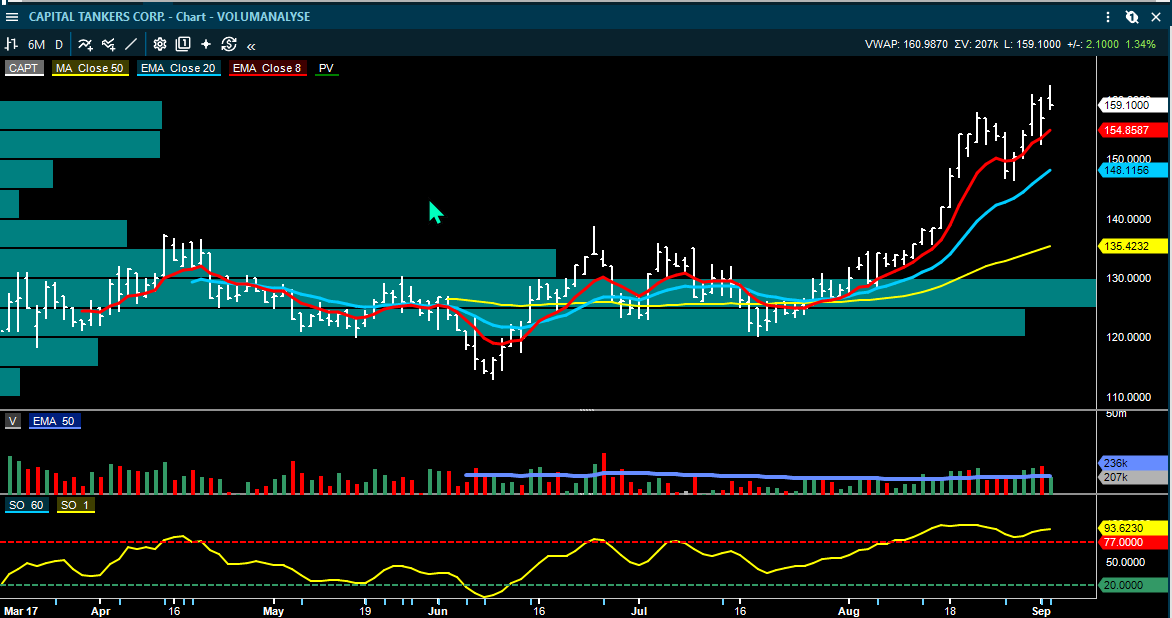
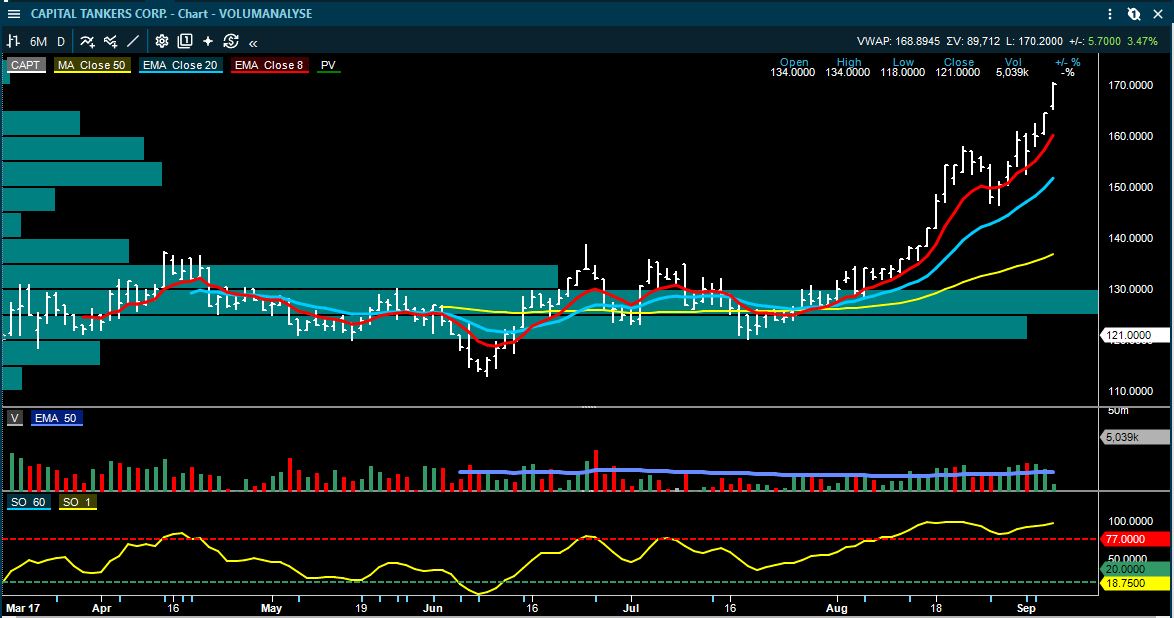
Inside Oslo Børs - observasjon: CAPT har utløst kjøpssignalet ved 158.50, hvor det indikative kursmålet er 184 samtidig som både trendmodellen og Taktisk trendindikator befinner seg også i kjøpssignaler. Volumprofilen står ikke i veien siden kursen handles på all-time-high nivåer. Det tekniske ser sterkt ut og aksjen befinner seg i en akselerasjonsfase grunnet de siste fundamentale oppgraderingene. Det er imidlertid ikke mulig å bruke teknisk på å identifisere topper før kursen fremviser et avtakende momentum.

Norwegian: trafikken holder seg – men yield er fortsatt det svake punktet

Norwegians august tall gir et relativt balansert bilde siden kapasiteten målt som ASK steg rundt 3 prosent og ble ifølge Pareto redusert med omtrent ett prosentpoeng av flygelederstreiken, mens load factor steg 0,4 prosentpoeng år over år til 86,3 prosent, den første årlige forbedringen siden mars. Det støtter at etterspørselen ikke har falt markant, men at prisbildet er fortsatt mindre overbevisende: ABG anslår inntektene for gruppen til å være rundt 2 prosent under både egne og konsensusforventninger, hovedsakelig fordi yielden var litt svakere.

Widerøe er også svakere, med load factor ned 1,8 prosentpoeng til 75,8 prosent. Pareto mener at sammenligningstallene kan gjøre september rapporten bedre, men ser nå risiko på nedsiden til sitt flate Q3-yieldestimat og ligger nærmere NOK 12,8 mrd. i kvartalsinntekter enn konsensus på NOK 13,3 mrd. Det betyr at diskusjonen fortsatt bør handle mer om pris og enhetsinntekten enn på trafikkvolumet.

•  Pareto Securities: Kjøp, kursmål NOK 18
•
  Arctic Securities: Kjøp, kursmål NOK 17
•
  ABG Sundal Collier: Hold, kursmål NOK 14 – august 1–2 % under forventning på lavere yield

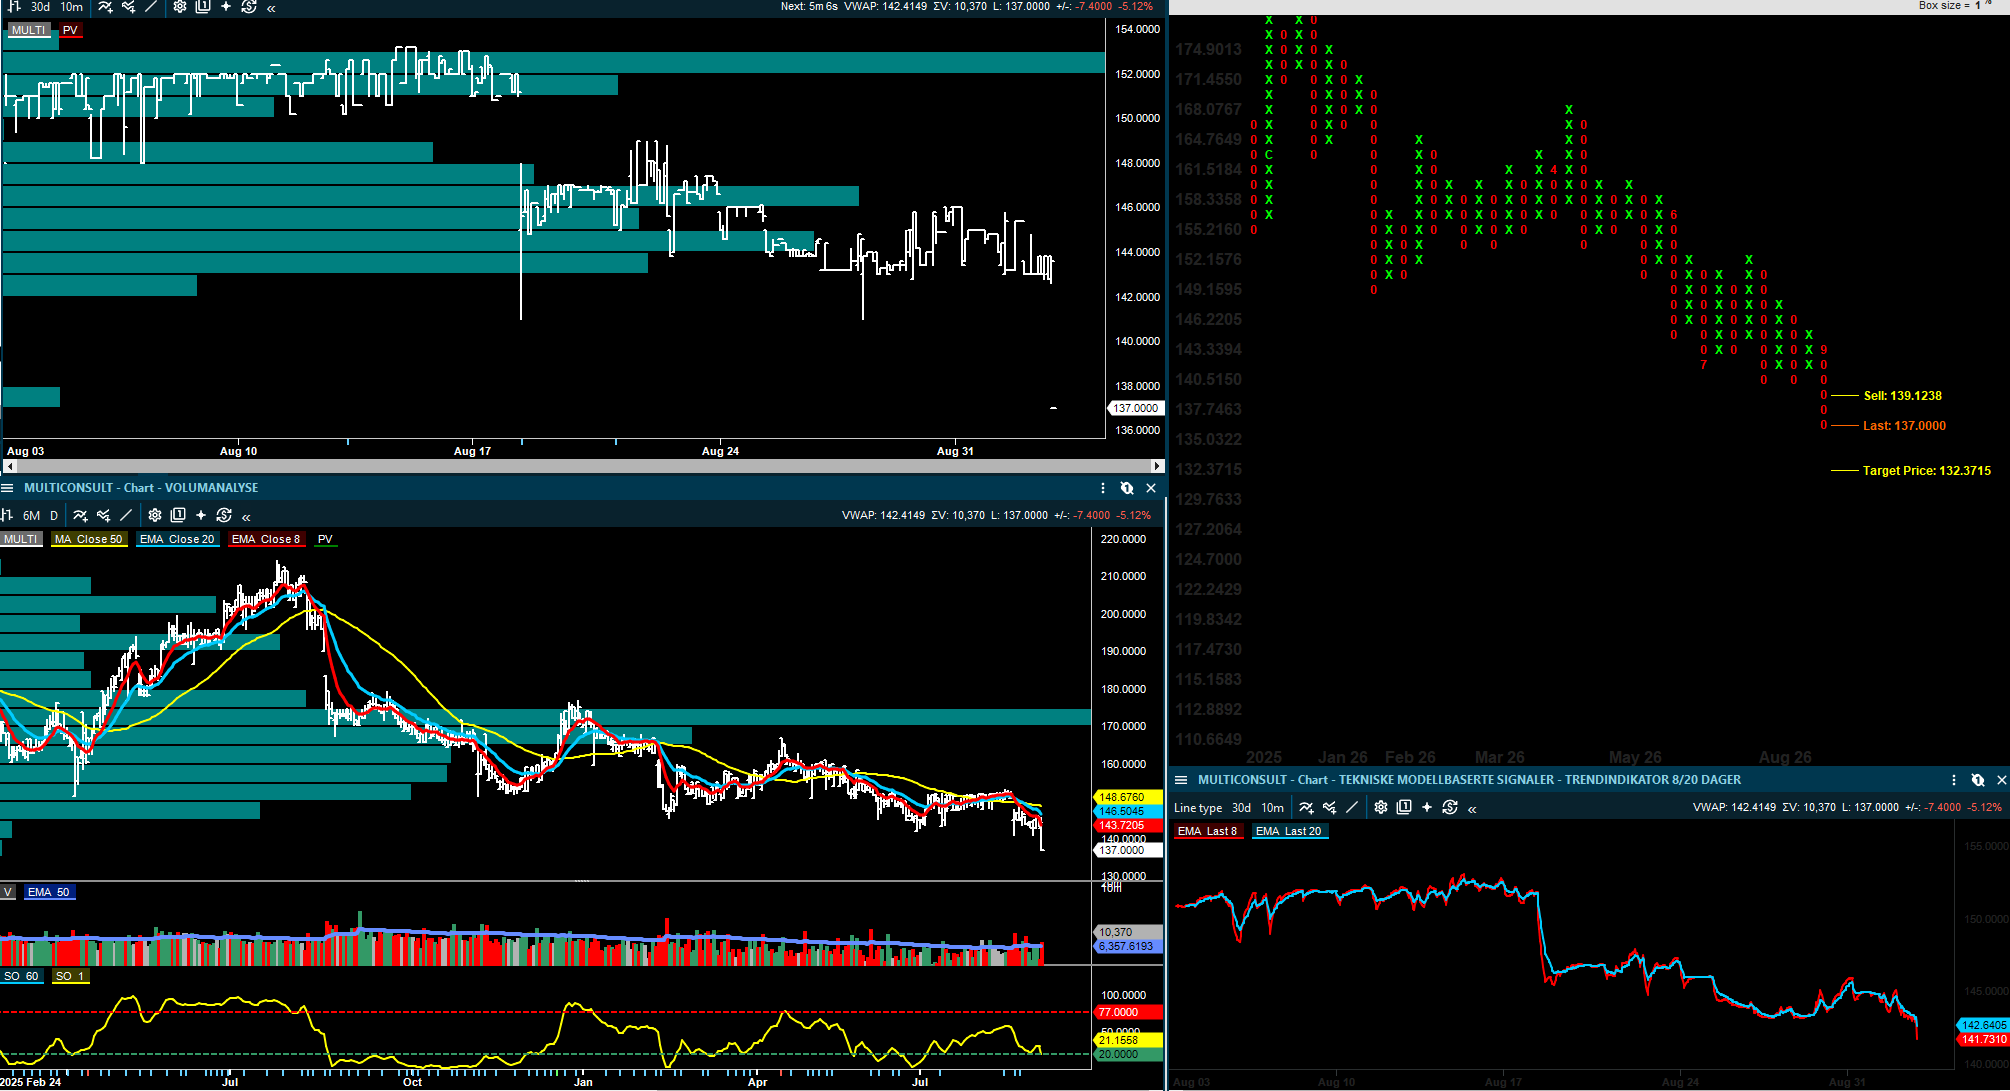
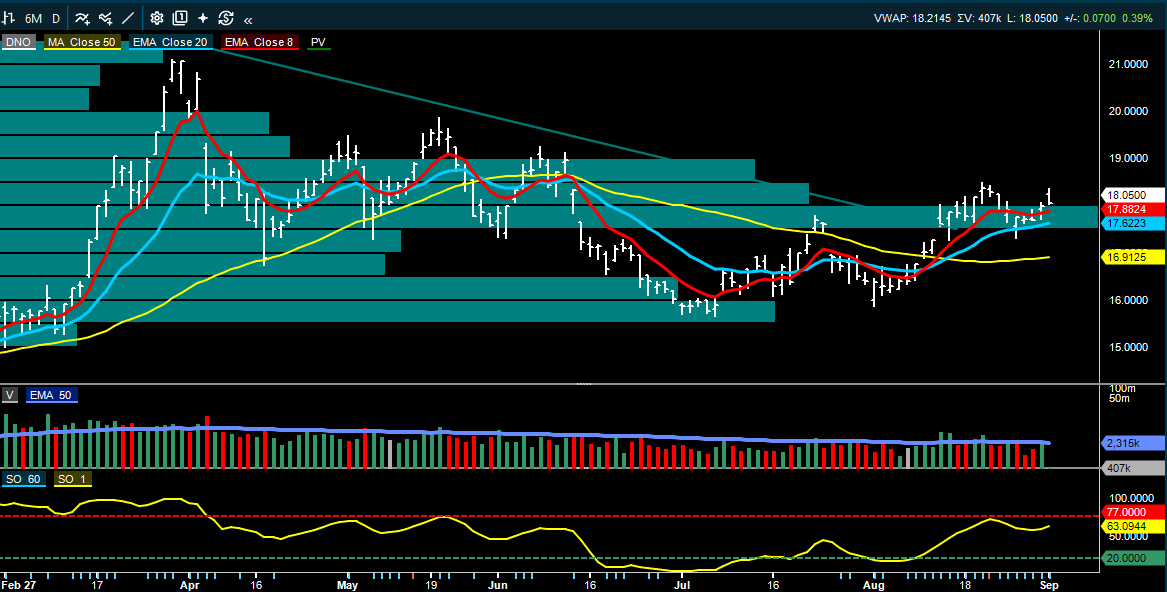
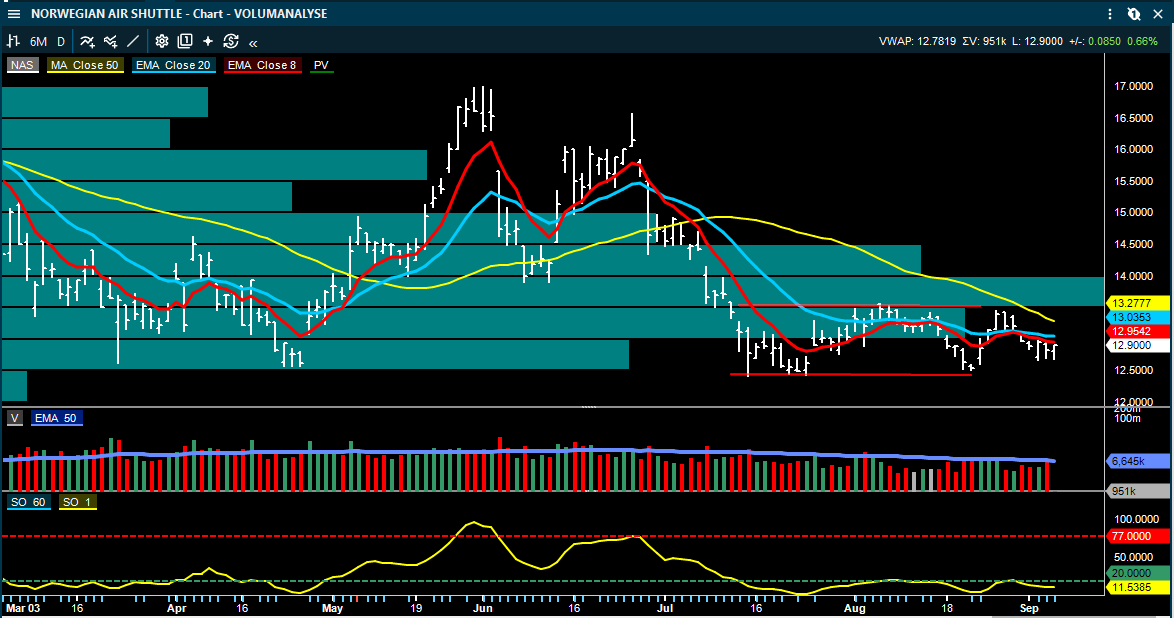
Inside Oslo Børs - observasjon: Rent teknisk har vi ikke noen nye signaler siden kursen handles innenfor en sidelengs konsolideringsboks. Kursen må enten over 13.65 eller under 12.40 for å gi nye PF signaler. Kursen handles fortsatt godt under 50 dager snittet, hvilket gjør at det tekniske sentimentet har et negativt bias. Under 12,27 utløses det et meget negativt PF salgssignal, hvor det indikative kursmålet er ned mot 11.20. Inntil det kommer et brudd på konsolideringsboksen har vi ikke mottatt noen nye tekniske signaler fra NAS.

Aker / Nscale: ny humanoid-AI-kunde gir en mer diversifisert backlog

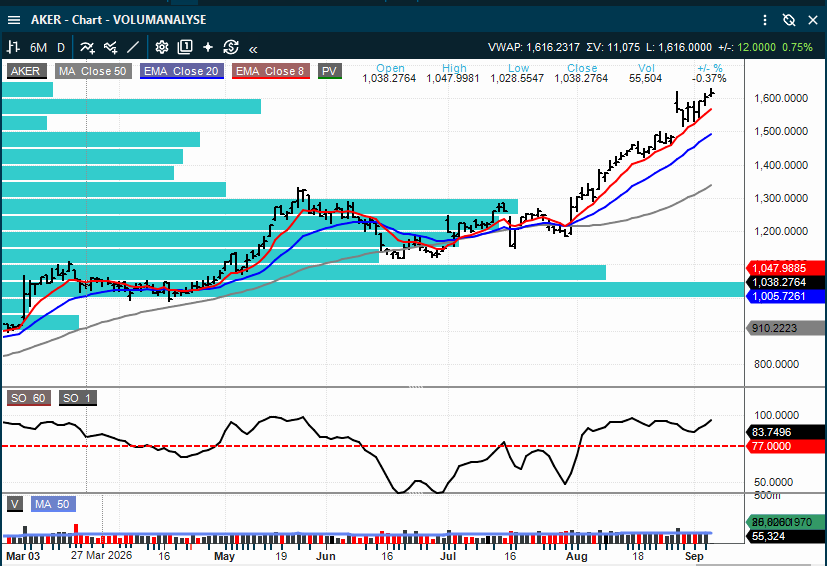
Nscale har ifølge et ABG- inngått et flerårig samarbeid om å bli foretrukket compute-leverandør til Figure, et humanoid-robotselskap med blant andre Microsoft, Amazon og Brookfield på eiersiden. Den første GPU-kapasiteten knyttet til avtalen skal etter planen settes i drift i andre halvår 2027, og Nscale skal også bli aksjonær i Figure, uten at investeringsbeløpet er oppgitt.

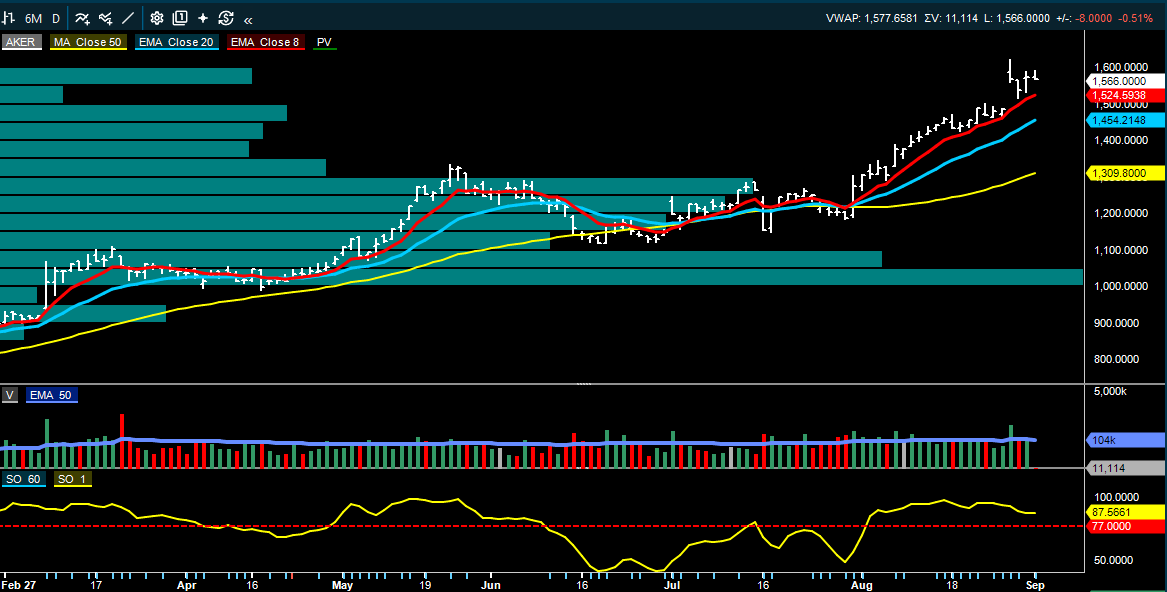
Det mest interessante for Aker er ikke bare størrelsen på enda en backlog-melding, men kundeprofilen. Nscale har til nå i stor grad blitt vurdert gjennom hyperscaler- og AI-infrastrukturkontrakter; Figure gir eksponering mot en annen sluttbruker og reduserer noe av konsentrasjonsrisikoen. ABG omtaler meldingen som en mindre positiv nyhet, men den bygger videre på de siste ukers finansierings- og kapasitetsmilepæler og gjør det lettere å vurdere Nscale som en faktisk kommersiell plattform fremfor et rent kapasitetsprosjekt.

Thor Medical: emisjonen prises til NOK 4,80 – finansieringen skal akselerere USA-satsingen

Thor Medical lanserte torsdag et rettet emisjonsløp tilsvarende omtrent 15 prosent av eksisterende aksjer, og boken var dekket allerede i forhåndsprosessen. Prisguidingen ble satt til NOK 4,80 per aksje, mens største aksjonær Scatec Innovation hadde forhåndsforpliktet seg til NOK 25 mill. I tillegg planlegges en mindre retail tranche på inntil EUR 1 mill.

Kapitalen skal først og fremst brukes til å bygge nedstrøms produksjonskapasitet og kommersiell infrastruktur for Pb-212 i USA, i tillegg til å utvide og diversifisere tilgang på feedstock og styrke arbeidskapitalen. Dette er strategisk logisk etter at Arctic tidligere løftet verdsettelsen på selskapet, men for eksisterende aksjonærer må den industrielle oppsiden nå veies mot utvanningen. Ved rapportens cutoff hadde vi ikke mottatt en egen melding som bekreftet endelig emisjonsstørrelse og allokering, og omtalen bygger derfor på emisjonsvilkårene og prisguidingen.

•  Emisjonsprisguiding: NOK 4,80 per aksje
•
  Omfang: ca. 15 % av eksisterende aksjer, pluss separat retailtranche på inntil EUR 1 mill.
•
  Scatec Innovation: forhåndsforpliktelse på NOK 25 mill.

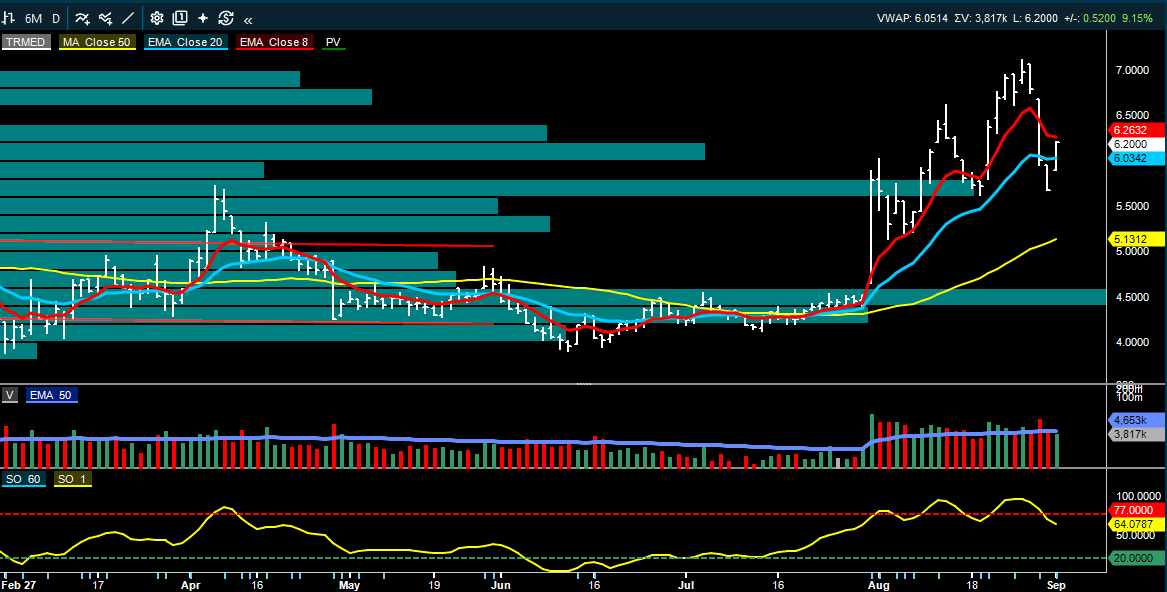
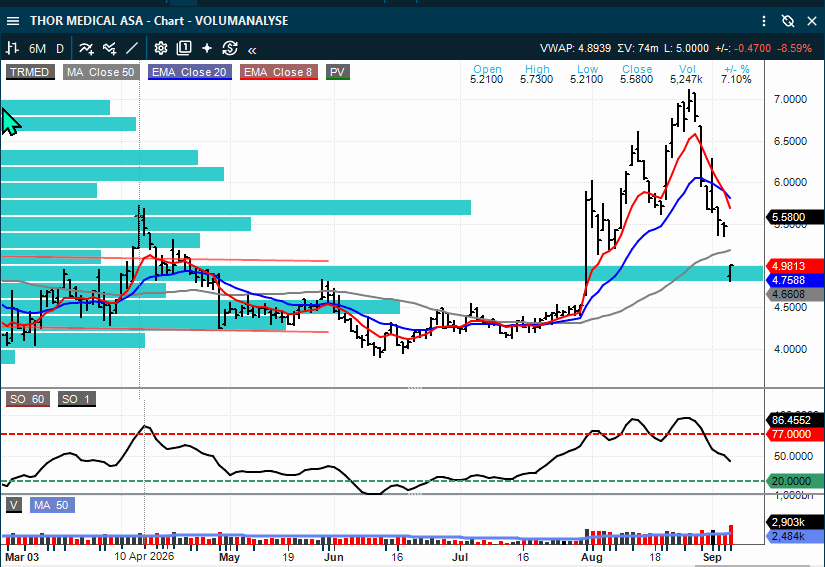
Inside Oslo Børs - observasjon: Rent teknisk er det blitt skapt en stor teknisk skade i TRMED. Kursen falt hardt i forkant og ble trykket ytterligere ned i dag slik at sentimentet i aksjen er trolig meget negativt. Se bare på hvor mange investorer som har kjøpt denne oppgangen og nesten hele er blitt gitt tilbake. Det etterlater mange investorer med store prosentmessige tap og slikt skaper overliggende motstandsnivåer.

Kongsberg Maritime: ny Cadeler-kontrakt gir bedre dekning inn i 2027

Kongsberg Maritime har fått kontrakt fra COSCO på utstyr til to nye Cadeler-fartøy for installasjon av vindturbiner. SB1 anslår kontraktsverdien til rundt NOK 0,5 mrd., eller omtrent NOK 250 mill. per fartøy, og viser til at leveransen omfatter et bredt sett av fremdrifts-, automasjons- og kontrollsystemer. Isolert er ikke kontrakten stor nok til å endre hele verdsettelsen, men den gir ytterligere synlighet i et segment hvor nye fartøy har høyt systeminnhold.

SB1 anslår at omtrent 65 prosent av meglerhusets forventede newbuild-inntekter på NOK 15,8 mrd. i 2027 allerede var dekket av backlog ved utgangen av Q2. Det gjør nye kontrakter mer interessante som bekreftelse på ordrebokens kvalitet enn som enkeltstående resultateffekt. Meglerhuset gjentar Kjøp og kursmål NOK 75.

•  SB1 Markets: Kjøp, kursmål NOK 75
•
  Anslått kontraktsverdi: rundt NOK 0,5 mrd. for to Cadeler-fartøy
•
  SB1: ca. 65 % av estimerte 2027 newbuild-inntekter var dekket av backlog ved utgangen av Q2

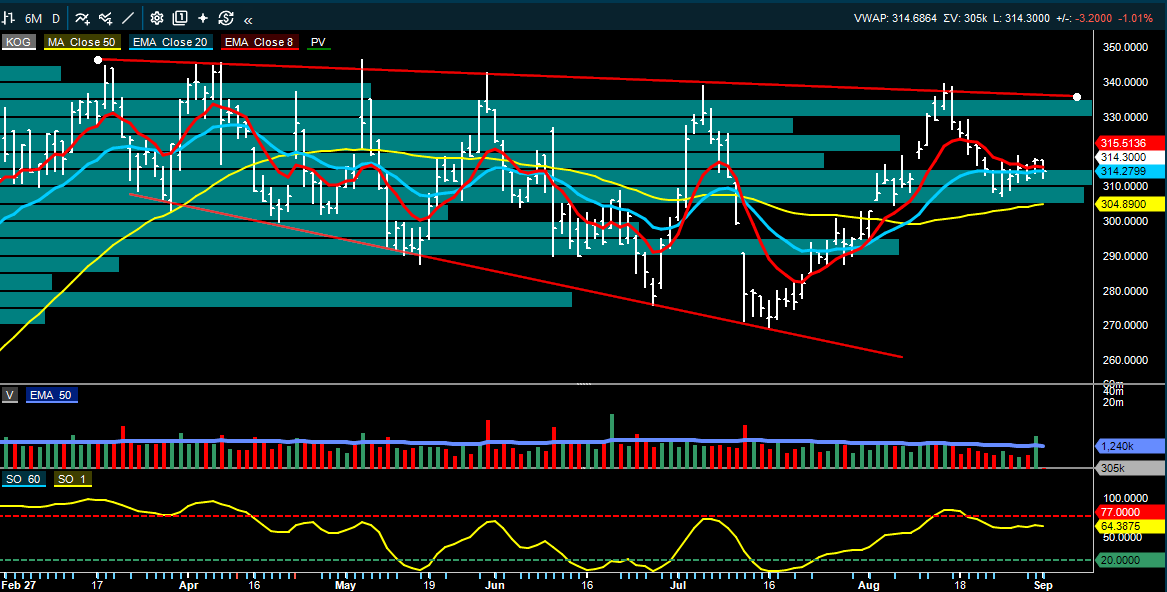
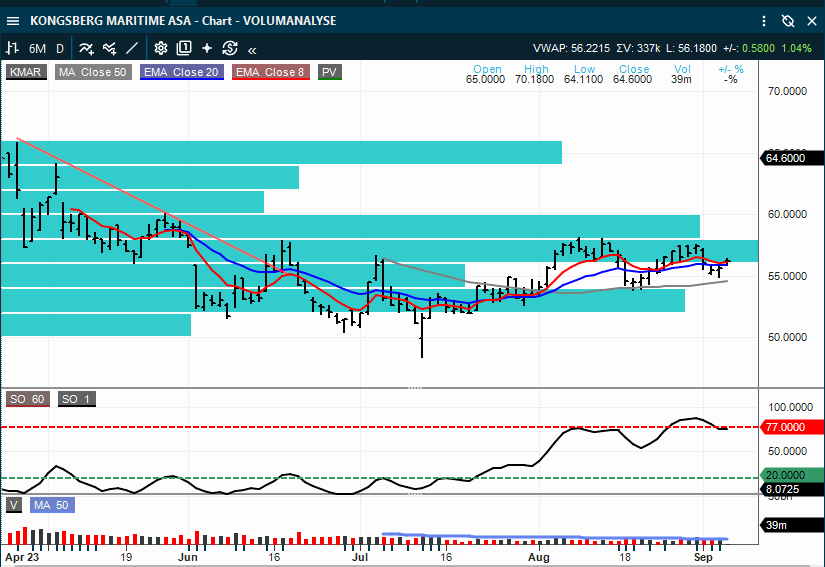
Inside Oslo Børs - observasjon: KMAR handles innenfor en konsolideringsboks hvor vi ikke mottar noen nye signaler fra de tekniske modellene før toppen eller bunnen av denne blir brutt. Kursen må altså bryte over 58.50 eller under 53.50 før vi mottar noen nye PF signaler. Kursen handles over 50 dager snittet, hvilket indikerer at den blir akkumulert. Vi ser fra volumprofilen at kursen tester det mest omsatte nivået og at kursen også vil måtte ta ut det nest høyeste volumnivået rett ovenfor. Det betyr at et kjøpssignal kommer innenfor et motstandsområde slik at kursen faktisk må over 60 før signalene eventuelt blir bekreftet av volumprofilen.

Neste: produktknappheten begynner å slå direkte inn i estimatene

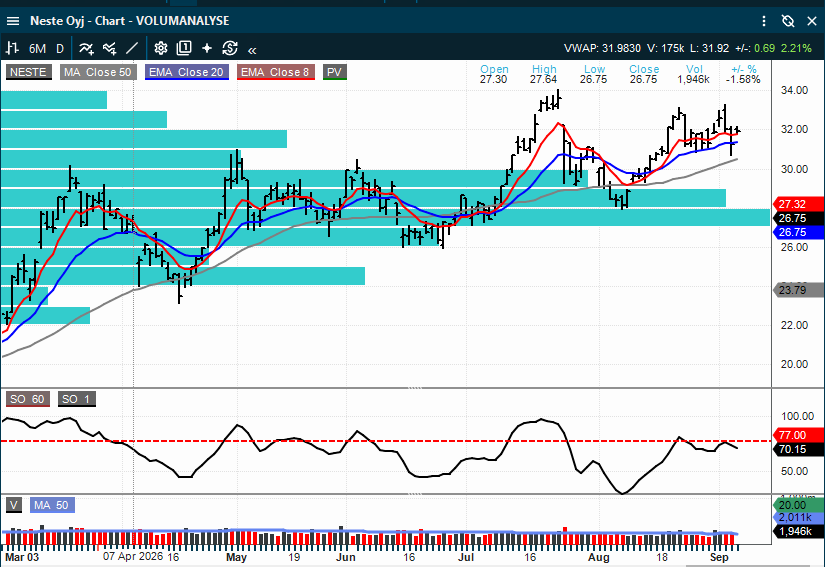
DNB Carnegie gjentar Kjøp på Neste og løfter justert EPS med 10 prosent for 2026, 20 prosent for 2027 og 8 prosent for 2028. Revisjonene kommer fra høyere marginforventninger i både Renewable Products og Oil Products, og passer svært godt med ABGs makrobilde av et uvanlig stramt diesel- og raffinert-produktmarked. For investorer er dette interessant fordi Neste blir en konkret selskapsmessig mottaker av den samme knappheten som samtidig er en inflasjonsrisiko for resten av markedet.

ØVRIGE SELSKAPSOPPDATERINGER

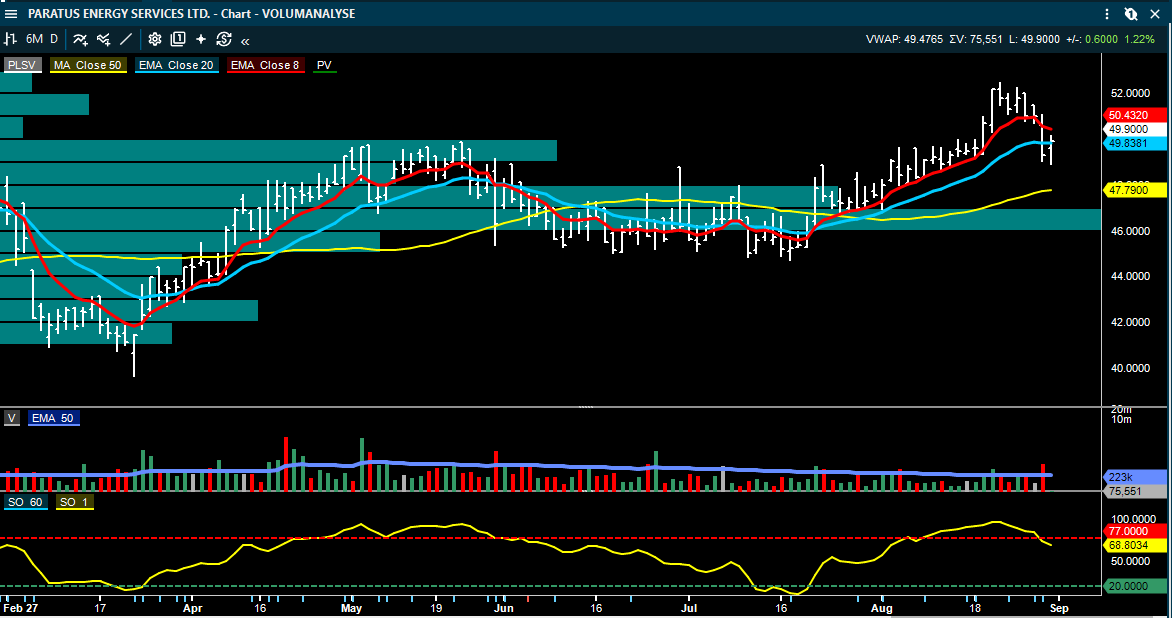
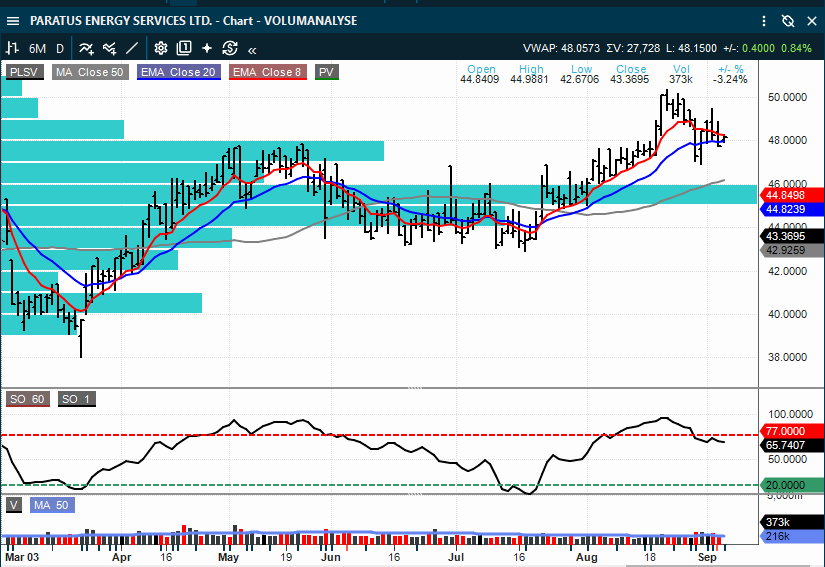
Paratus Energy Services: Pareto gjentar Hold og løfter kursmålet til NOK 52 fra NOK 50. Meglerhuset ser fortsatt en attraktiv løpende utbytteprofil på rundt 16 prosent, men mener høy verdsettelse av underliggende eiendeler og begrenset inntjeningsopp-side utover eksisterende kontrakter gjør risk/reward mer balansert.

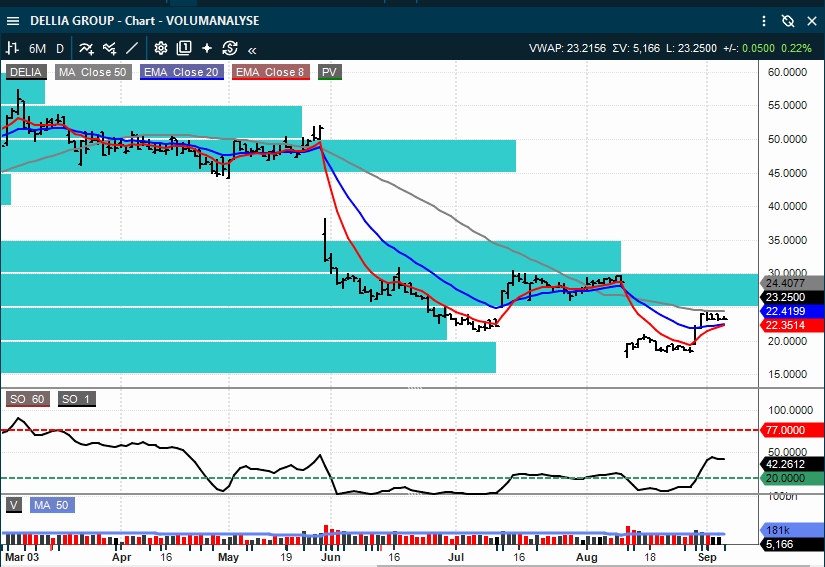
Dellia: SB1 gjentar Kjøp og kursmål NOK 28. Q2 EBIT var bedre enn fryktet etter den reduserte inntektsguidingen i august, men et svakere nordisk marked trekker estimatene ned. Meglerhuset mener den europeiske vekstmuligheten fortsatt er intakt.

Europris: SEB gjentar Kjøp, men reduserer kursmålet til NOK 104 fra NOK 113. Meglerhuset venter Q3 EBIT under konsensus etter svake juli-tall og mulig svakere august, men beholder et positivt langsiktig syn.

ReFuels: Arctic gjentar Kjøp og kursmål NOK 20 etter FQ1’27 EBITDA på GBP 4,9 mill. Volumveksten var 8 prosent og gjennomsnittlig antall kjøretøy steg 11 prosent år over år. Utbyggingstakten og utnyttelsen av stasjonsnettverket er fortsatt de viktigste driverne.

Elkem og Yara: SB1 følger opp mulige kinesiske antidumping tollsatser på silisiummetall, som kan få betydning for Elkem, samtidig som den tredje kinesiske eksportkvoten for urea nå ventes å bli lavere enn 2 millioner tonn. For Yara er begrenset kinesisk eksport isolert sett støttende for det globale nitrogenmarkedet.

Sjømat: SEB venter NOK 63–64/kg neste uke, mens Pareto samtidig peker på at El Niño kan gi høyere fôrkostnader gjennom 2027. Spotprisen er derfor fortsatt svak, men kostnadsbildet kan bli en vel så viktig estimatdriver fremover.

OPPSUMMERING

Det viktigste før åpning er at markedet har fått et bedre risikosentiment uten at de underliggende motsetningene er borte. Wall Street steg kraftig torsdag etter Wallers signal om at Fed kan holde renten uendret dersom inflasjonen avtar, men dagens amerikanske arbeidsmarkedsrapport vil avgjøre om rentefallet får fortsette. For teknologi er oppsettet interessant fordi investorer allerede har redusert risiko og opsjonsvolatiliteten er blitt billig, samtidig som Nasdaq 100 og SOX står ved tekniske nivåer hvor et brudd i begge retninger kan få større effekt enn normalt.

På Oslo Børs er energi fortsatt todelt. Brent ligger høyt, men E&P-aksjene må i større grad vurderes mot risikoen for normalisering dersom Hormuz åpnes, mens diesel- og produktmarkedet fremstår vesentlig strammere. Det gjør raffinering og produktmarginer mer interessante enn råoljeo, og DNB Carnegies oppjustering av Neste-estimatene er et eksempel på hvordan dette allerede begynner å slå inn i selskapsestimatene.

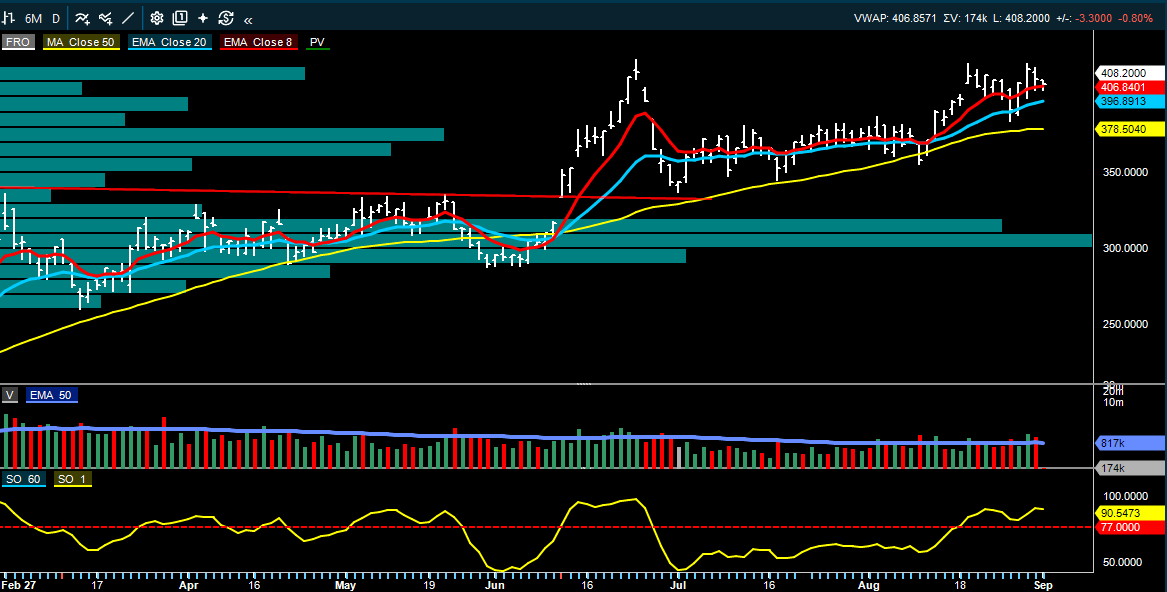
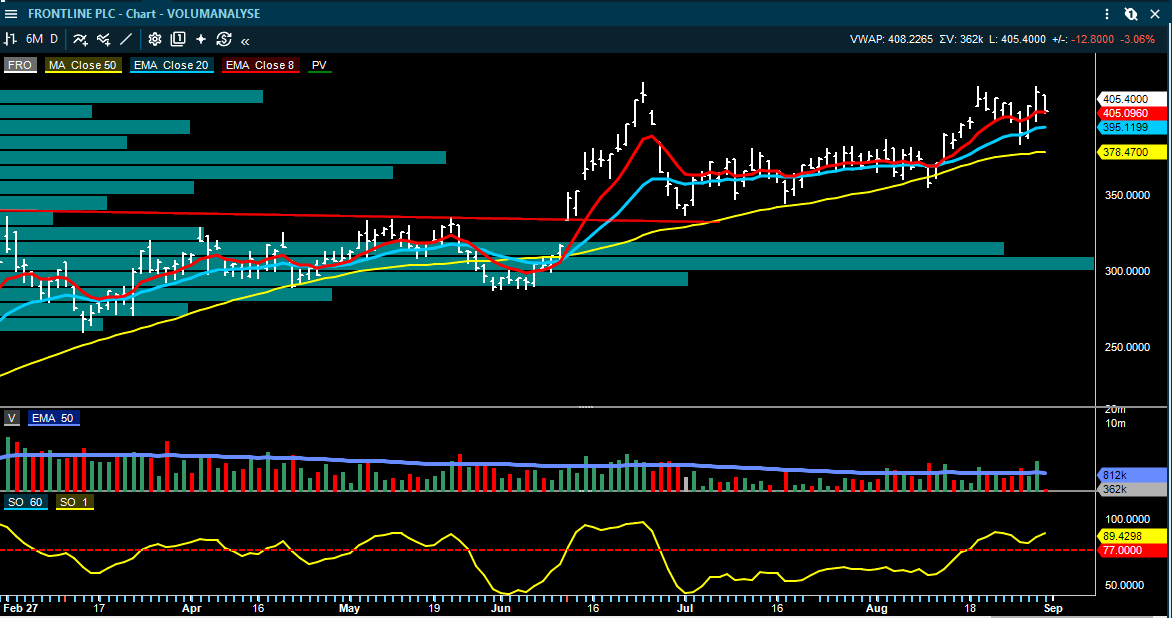
Shipping er samtidig sektoren hvor estimatrisikoen tydeligst peker opp. Spotratene er fortsatt ekstreme, men den viktige endringen er at terminratene og nå støtter et 2027-scenario som ligger langt over konsensus. Capital Tankers får derfor fokus, mens Frontline også har stor inntjeningsfølsomhet dersom dagens ratenivåer vedvarer. Dette er en annen type signal enn et kortvarig ratehopp; dersom analytikerkonsensus begynner å flytte 2027 oppover, kan verdsettelsen endre seg selv om spotratene skulle avta noe fra dagens nivåer.

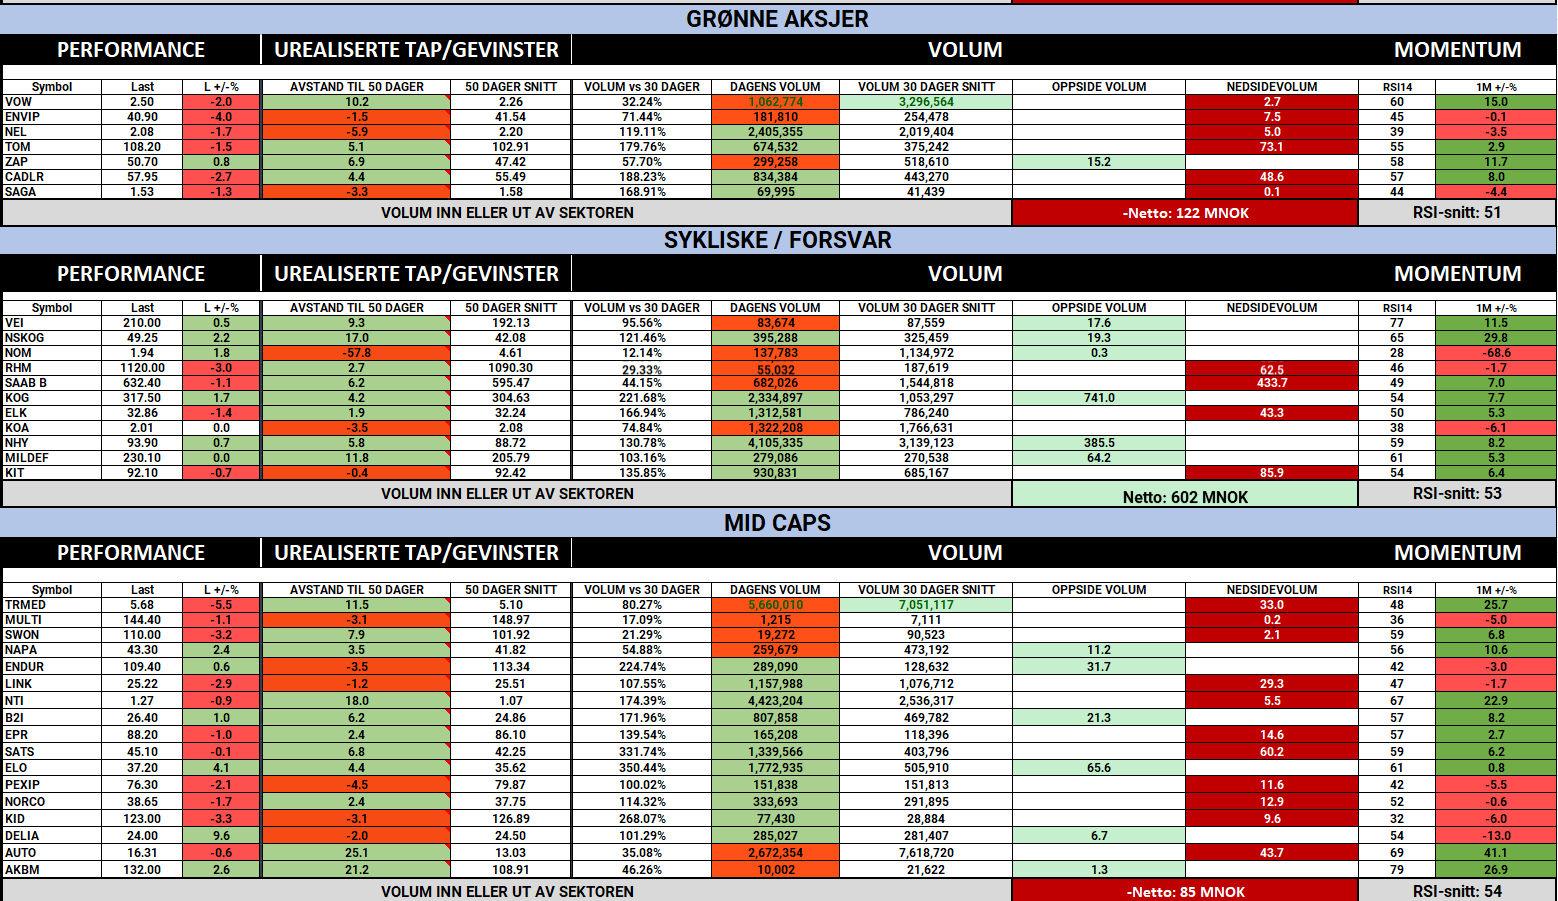
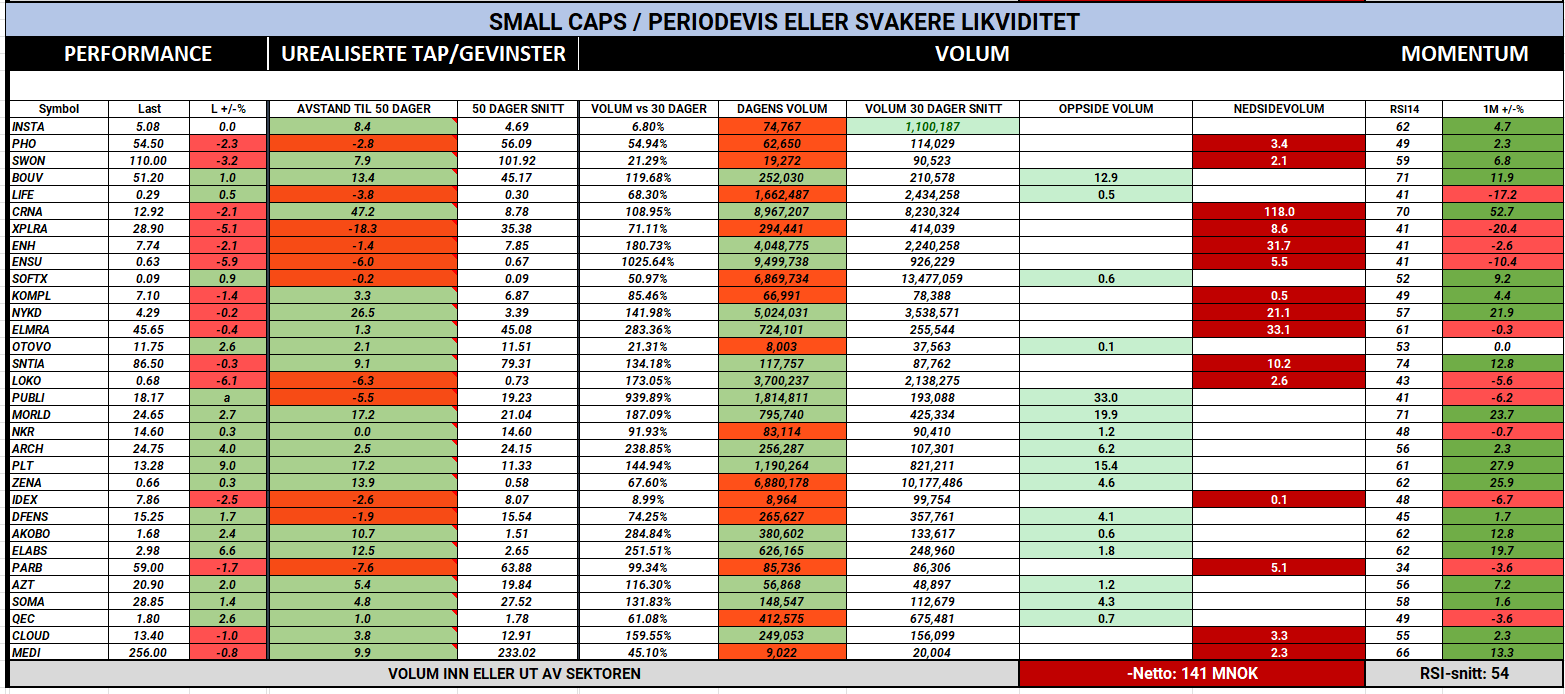
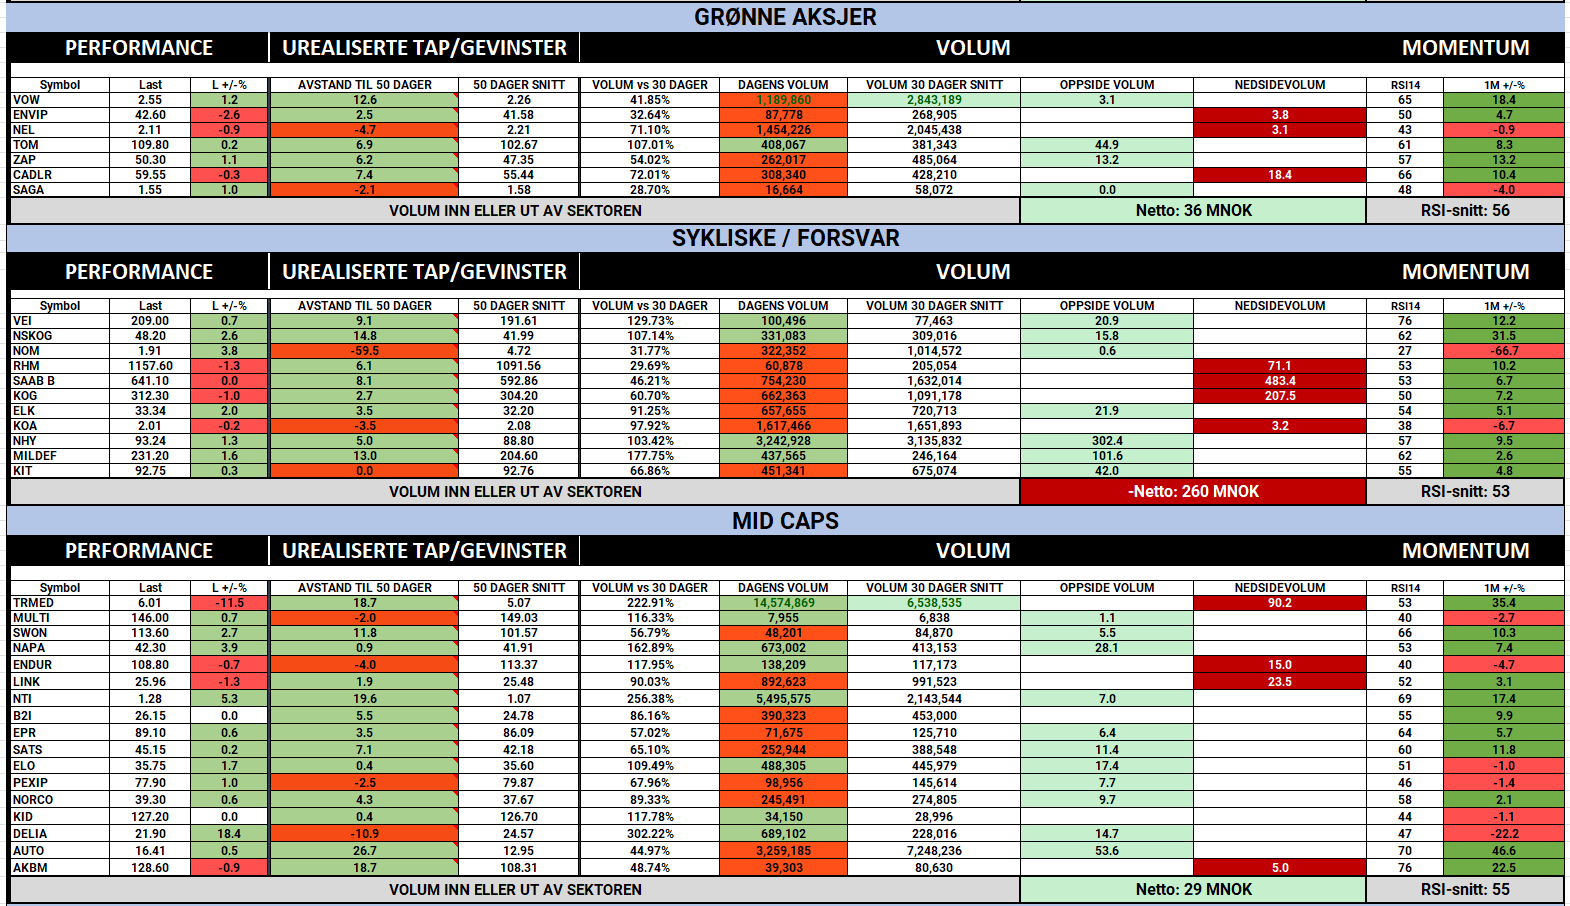
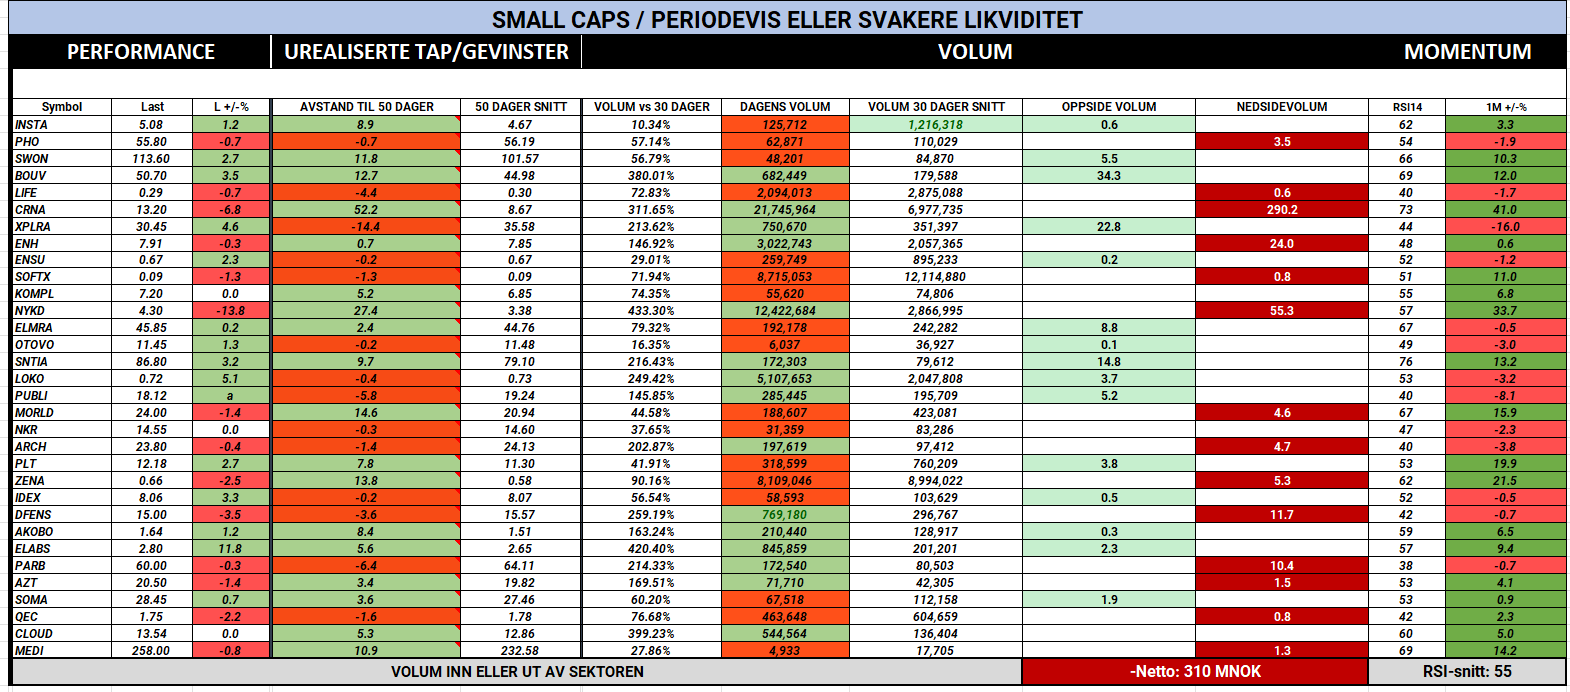
Gårsdagens kapitalflytrapport gir likevel grunn til å holde et øye med bredden. OSEBX viste NOK 616 mill. positiv ujustert kapitalflyt, men den prisbekreftede flyten med vår nye ±0,3-prosent nøytralsone var negativ med rundt NOK 332 mill. Det forteller at hovedindeksen så bedre ut enn hva den den underliggende kjøpsinteressen fremviste. Shipping var et unntak hvor KCC-blokksalget trakk nettotallene ned, mens sjømat fortsatt viste bred svakhet. En mer overbevisende fredag vil derfor kreve at kjøpsinteressen sprer seg utover noen få sterke energi- og shippingaksjer.

Inside Oslo Børs - observasjon: Dagens hovedspørsmål er om lavere renteuro klarer skape en bredere kjøpsinteresse samtidig som råvare- og energimarkedet holder seg stramt. Hvis jobbtallene gir et moderat rentefall og teknologisektoren holder støtten, kan den reduserte posisjoneringen i denne sektoren gi en rask og positiv respons. Hvis renter og råvarer stiger samtidig, vil markedet igjen måtte prise høyere diskonteringsrente akkurat når flere teknologisegmenter står ved viktige tekniske støttenivåer.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante megler-, selskaps- og markedsoppdateringer som jeg har funnet, blant annet fra Arctic Securities, SEB, Pareto Securities, SB1 Markets, ABG Sundal Collier, og DNB Carnegie, samt Inside Oslo Børs sitt kapitalflyt- og momentumdashboard etter torsdagens stengning. Meglerhusenes anbefalinger og kursmål er gjengitt som deres vurderinger. Rapporten er redaksjonell markedsinformasjon og ikke personlig investeringsråd.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

03 Sep 12:16

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Torsdag 3 september 2026

Intra-dag oppdatering

1

Posted

03 Sep 10:13

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Torsdag 3. september 2026


MARKEDSRAPPORT

Pusterom i aksjemarkedet – men oljemarkedet plager fortsatt markedene

Wall Street klarte onsdag å snu litt høyere etter de siste dagenes nedgang, med både S&P 500 og Nasdaq opp rundt 0,5 prosent, samtidig som den amerikanske tiåringen falt for første gang på fem dager. Fed Beige Book beskrev aktiviteten som bare moderat sterkere siden juli, arbeidsmarkedet med en noe mindre optimistisk tone og inflasjonen litt mildere, hvilket isolert sett demper noe av renteuroen som fulgte Kevin Warshs mer haukaktige budskap fra Jackson Hole. Fed-medlem John Williams sa samtidig at argumentene for en ny renteheving ennå ikke er overbevisende, og at han ser tegn til at inflasjonen gradvis avtar etter hvert som deler av tolleffekten kommer bak oss.

Det gir markedet et kortsiktig pusterom, men oljemarkedet gjør at balansen fortsatt er skjør. Brent steg onsdag til USD 95,63 per fat, før den har trukket seg tilbake til 94.55.

I Asia er utviklingen moderat positiv, med Nikkei rundt 0,2 prosent høyere, Shanghai rundt 0,4 prosent opp og KOSPI rundt 1,6 prosent høyere, mens de europeiske og amerikanske futuresmarkedene i hovedsak er flate. Dagens viktigste makrotall blir tjeneste-PMI/ISM, ukentlige amerikanske arbeidsmarkedsdata og flere Fed-taler, mens norske boligpriser også publiseres.

Inside Oslo Børs: Det litt positive er at markedet igjen får en pause fra rentepresset men uten at den viktigste inflasjonsrisikoen er borte. Dersom lange renter stabiliseres samtidig som oljeprisen forblir høy, kan aksjemarkedet leve med kombinasjonen en stund. Hvis olje og renter begynner å stige samtidig igjen, blir presset på aksjemarkedet langt mer plagsomt, særlig i de delene av markedet hvor forventningene allerede er høye.

Hormuz: svært stramt i dag – men SEB ser risiko for et helt annet oljemarked i 2027

De to mest interessante oljerapportene torsdag morgen peker på hver sin tidshorisont. Arctic beskriver et fysisk marked som fortsatt strammer seg til, hvor amerikanske råoljelagre falt 4,5 millioner fat og raffineriene prosesserte rundt 17,5 millioner fat per dag, det høyeste nivået på åtte år, samtidig som kapasitetsutnyttelsen var nær 98 prosent. Produktlagrene av både bensin og diesel ligger rundt ti års lav, og asiatiske raffinerier har i større grad søkt mot US Gulf for å erstatte fat som normalt kommer gjennom Hormuz. Amerikansk råoljeeksport steg dermed tilbake mot 4,5 millioner fat per dag.

Usikkerheten rundt den faktiske strømmen av olje og produkter gjennom Hormuz er samtidig ekstrem. Amerikanske myndigheter viser til langt høyere volum enn de kommersielle tank-trackerne, mens Arctic mener et nivå på omtrent 5–8 millioner fat per dag, inkludert dark-transit, fortsatt er langt mer forenlig med de ekstraordinært høye fraktratene enn påstander om 15–18 millioner fat. Det blir litt smoke-and-mirror og man vet ikke hva som er fakta eller ikke.

SEBs siste shipping oppdatering har VLCC-ratene på US Gulf–Kina til USD 185.400 dagen, opp USD 15.100 på én dag, mens VLGC US Gulf ligger rundt USD 161.600 dagen. Kraftig lavere saudisk eksport og mer langdistanseeksport fra USA fortsetter samtidig å løfte tonn-milene.

SEB legger derimot mer vekt på hva som kan skje når Hormuz en gang normaliseres. Meglerhuset anslår at en full gjenåpning kan avdekke et underliggende overskudd på 4–5 millioner fat per dag før lageroppbygging, og har derfor redusert Brent-forutsetningen til USD 75 i 2027 og USD 70 i 2028. OPEC+ kan samtidig velge å heve produksjonsvolumet når eksportkapasiteten normaliseres. Dette skaper et tydelig skille mellom et svært stramt fysisk marked nå og en mulig betydelig tilbudsside mot 2027–28.

Inside Oslo Børs: For Oslo Børs er dette et viktig skille ettersom de neste ukene kan oljeaksjene fortsatt styres av knapphet, fraktkapasitet og overskrifter fra Hormuz, men at flere analytikere allerede begynner å prise inn normaliseringen etter konflikten.

Siden aksjemarkedet er en diskonteringsmaskin som ser 6/8/12 måneder frem i tid øker den tekniske risken for en rekke av de modne trendene. Markedet vil begynne å lete etter data for 2027. Det gjør at høyere oljepris på kort sikt ikke nødvendigvis betyr høyere kursmål dersom markedet mener superinntjeningen er midlertidig og skal falle kraftigere i 2027/28.

Oljeservice: høy E&P-inntjening gir ikke høyere investeringsbudsjetter – men leting begynner å komme tilbake

SEBs 28. årlige E&P-undersøkelse viser at de ekstraordinære olje- og gassprisene gir svært sterke kontantstrømmer hos produsentene, men at pengene foreløpig i liten grad går tilbake til høyere investeringer. Organiske upstream-budsjetter ventes ned 0,3 prosent til rundt USD 250 mrd. i 2026 og bare opp 0,5 prosent til USD 251 mrd. i 2027. De store oljeselskapene øker noe, men dette motvirkes av mer forsiktige NOC-er og uavhengige produsenter, og kapitaldisiplinen er fortsatt rettet mot utdelinger til aksjonærene.

Det mest interessante er likevel at leteaktiviteten skiller seg ut, hvor fallende reserver og en mer langvarig etterspørsel etter hydrokarbon gjør at leting igjen flyttes høyere på agendaen. Og SEB mener dette er spesielt positivt for TGS, samtidig som DOF og Odfjell Drilling trekkes frem som foretrukne oljeservicenavn på grunn av stor backlog, kontantstrøm og kontraktsdekning. Det er dermed ikke et supercycle-signal for hele oljeservice, men et mer selektivt bilde hvor subsea, high-end offshore og leting kan få bedre utvikling enn hva den flate samlede capex-veksten tilsier.

Teknologi: Snowflake og HPE bekrefter etterspørselen – Broadcom viser hvor høy forventningslisten er blitt

Resultatene etter amerikansk stengetid viser fortsatt sterk etterspørsel innen sky, nettverk og AI, men også at kursreaksjonene i stadig større grad avhenger av hvor mye optimisme som allerede ligger i estimatene. Snowflake steg nær 18 prosent i etterhandelen etter at Q3-guidingen for produktinntekter på USD 1,588–1,593 mrd. lå klart over konsensus på USD 1,51 mrd., samtidig som helårsforventningen for produktinntekter i 2027 ble løftet til USD 6,07 mrd. fra USD 5,84 mrd. Selskapet leverte også Q2-vekst på 35 prosent og justert EPS på USD 0,62 mot forventet USD 0,45.

HPE løftet både helårs- og Q4-guidingen betydelig, med Cloud & AI-inntekter på USD 9,0 mrd. og vekst på 25 prosent, mens Broadcom leverte et godt kvartal, men guidet Q4-omsetningen til USD 34,8 mrd. mot konsensus rundt USD 35,05 mrd. og falt rundt 4 prosent i etterhandelen. Det vi kan ta med oss er det samme som vi har sett flere ganger gjennom resultatsesongen: etterspørselen er fortsatt sterk, men i de mest eide AI-vinnerne er et godt resultat ikke alltid nok når forventningene allerede er svært høye.

Europa: det tekniske bildet svekkes – men investorene er allerede posisjonert for dette

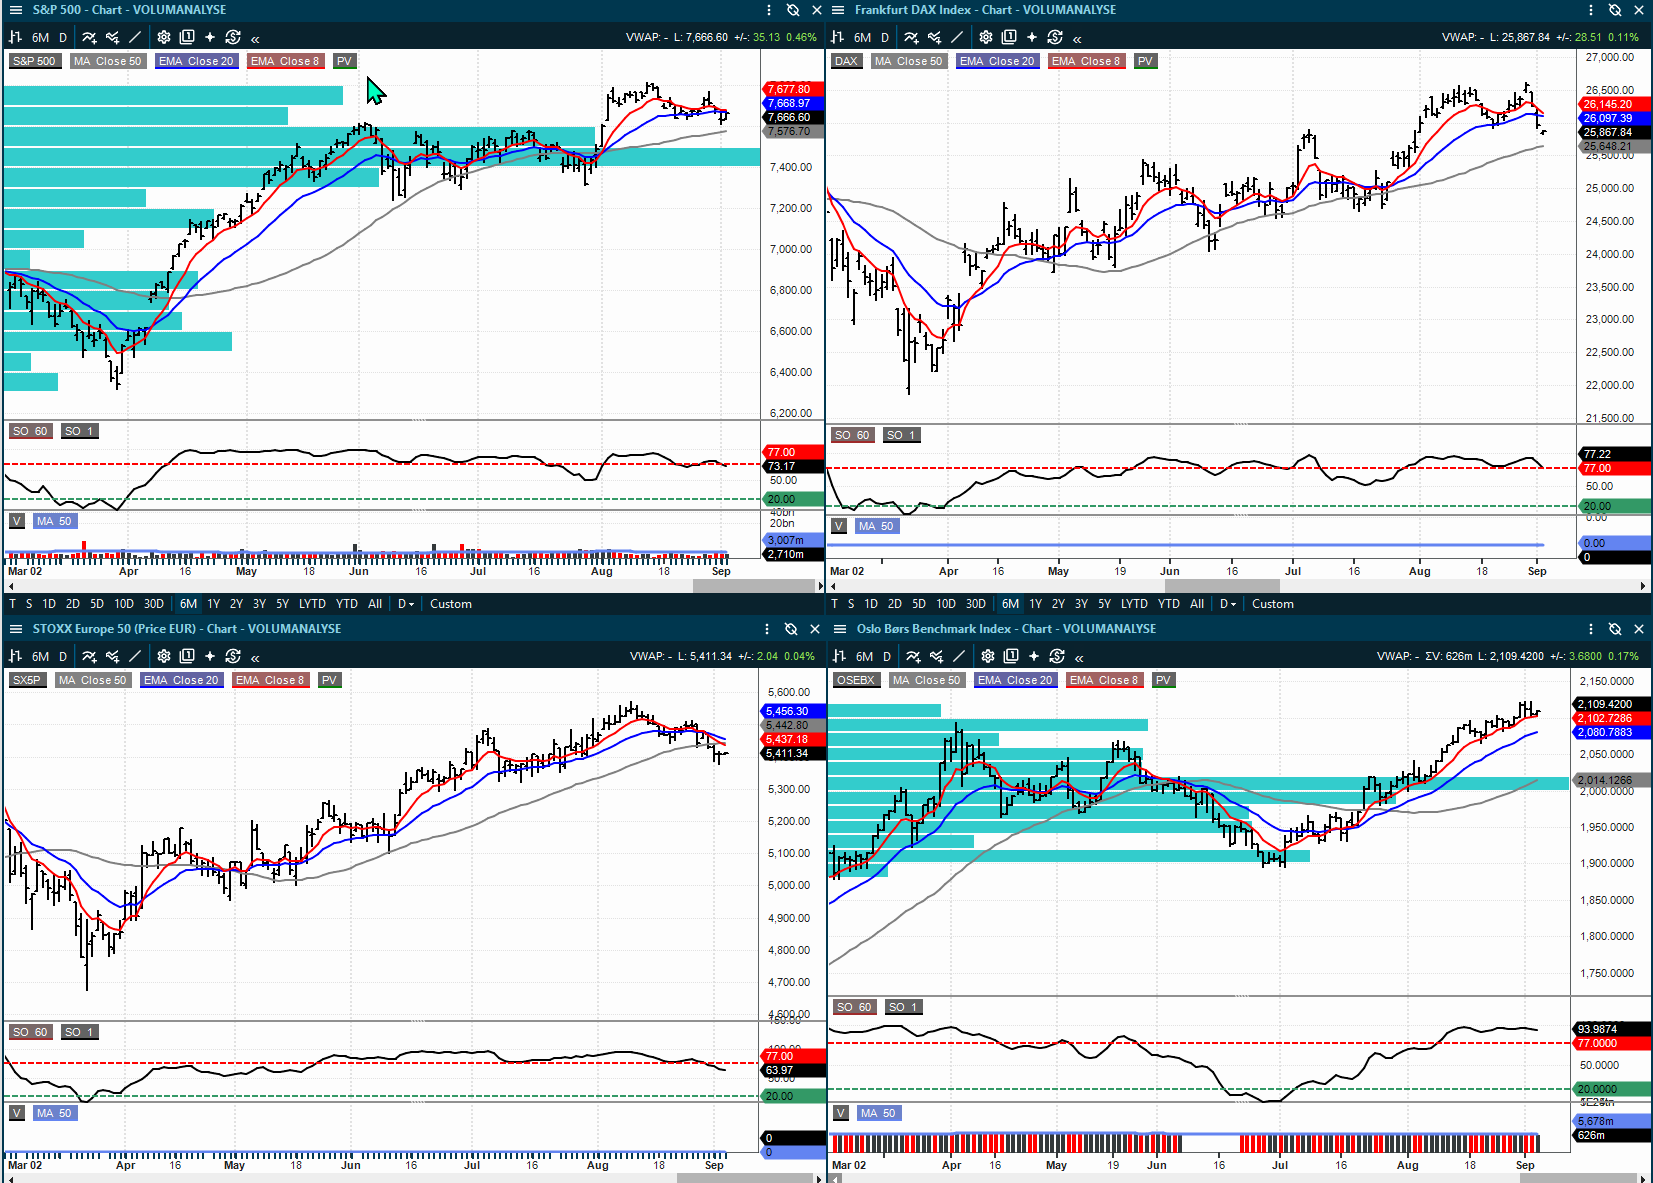
Euro Stoxx 50 har brutt trendkanalen og falt under 50-dagers glidende gjennomsnitt for første gang siden oppgangen startet i mai, med neste større tekniske støtte rundt 6.200 i futuresmarkedet og nær 100-dagers snitt. Samtidig begynner den europeiske energibelastningen å merkes tydeligere, mens september går inn i en periode hvor selskapskjøp av egne aksjer gradvis går inn i blackout og en viktig kjøper derfor blir mindre aktiv.

Det som gjør bildet mindre ensidig negativt, er posisjoneringen. JPMorgan anslår samlet europeisk posisjonering rundt tredje prosentil siden 2015, mens Goldman Sachs plasserer fundamental long/short gross rundt femte prosentil siste år, til tross for at markedet fortsatt bare ligger noen få prosent under toppene. Historisk har så lett posisjonering nær rekordnivåer gitt gode fireukers avkastninger. Europa har derfor fått et svakere chart og mer krevende energi-/rentebilde, men investorene starter altså ikke denne fasen fra en overfylt long-posisjon.

Norsk makro og sjømat

Markedet venter en sesongjustert boligprisoppgang på rundt 0,3 prosent i august, litt under Norges Banks anslag på 0,4 prosent. SEB ser samtidig en viss nedsiderisiko til sentralbankens helårsprognose for boligprisene, mens meglerhusets foreløpige anslag for august viser at KPI-ATE kan stige til 3,1 prosent fra 2,7 prosent i juli. Det gjør neste ukes norske inflasjonstall viktigere enn normalt i et marked hvor energiprisene allerede har løftet usikkerheten rundt den videre rentebanen.

I sjømat venter Pareto en laksepris rundt NOK 63/kg både denne og neste uke, omtrent uendret uke over uke. Eksportvolumet i uke 35 var 42.197 tonn, opp 8 prosent fra året før, mens eksportverdien i euro steg 27 prosent og den fireukers rullerende verdien ligger nær 33 prosent over fjoråret. Prisbildet gir foreløpig ikke estimatoppside mot konsensus, men etterspørselen absorberer fortsatt svært høye volumer, og biologien er støttet av lavere sjøtemperaturer enn i fjor og kontrollerte lusenivåer.

SELSKAPSKOMMENTARER

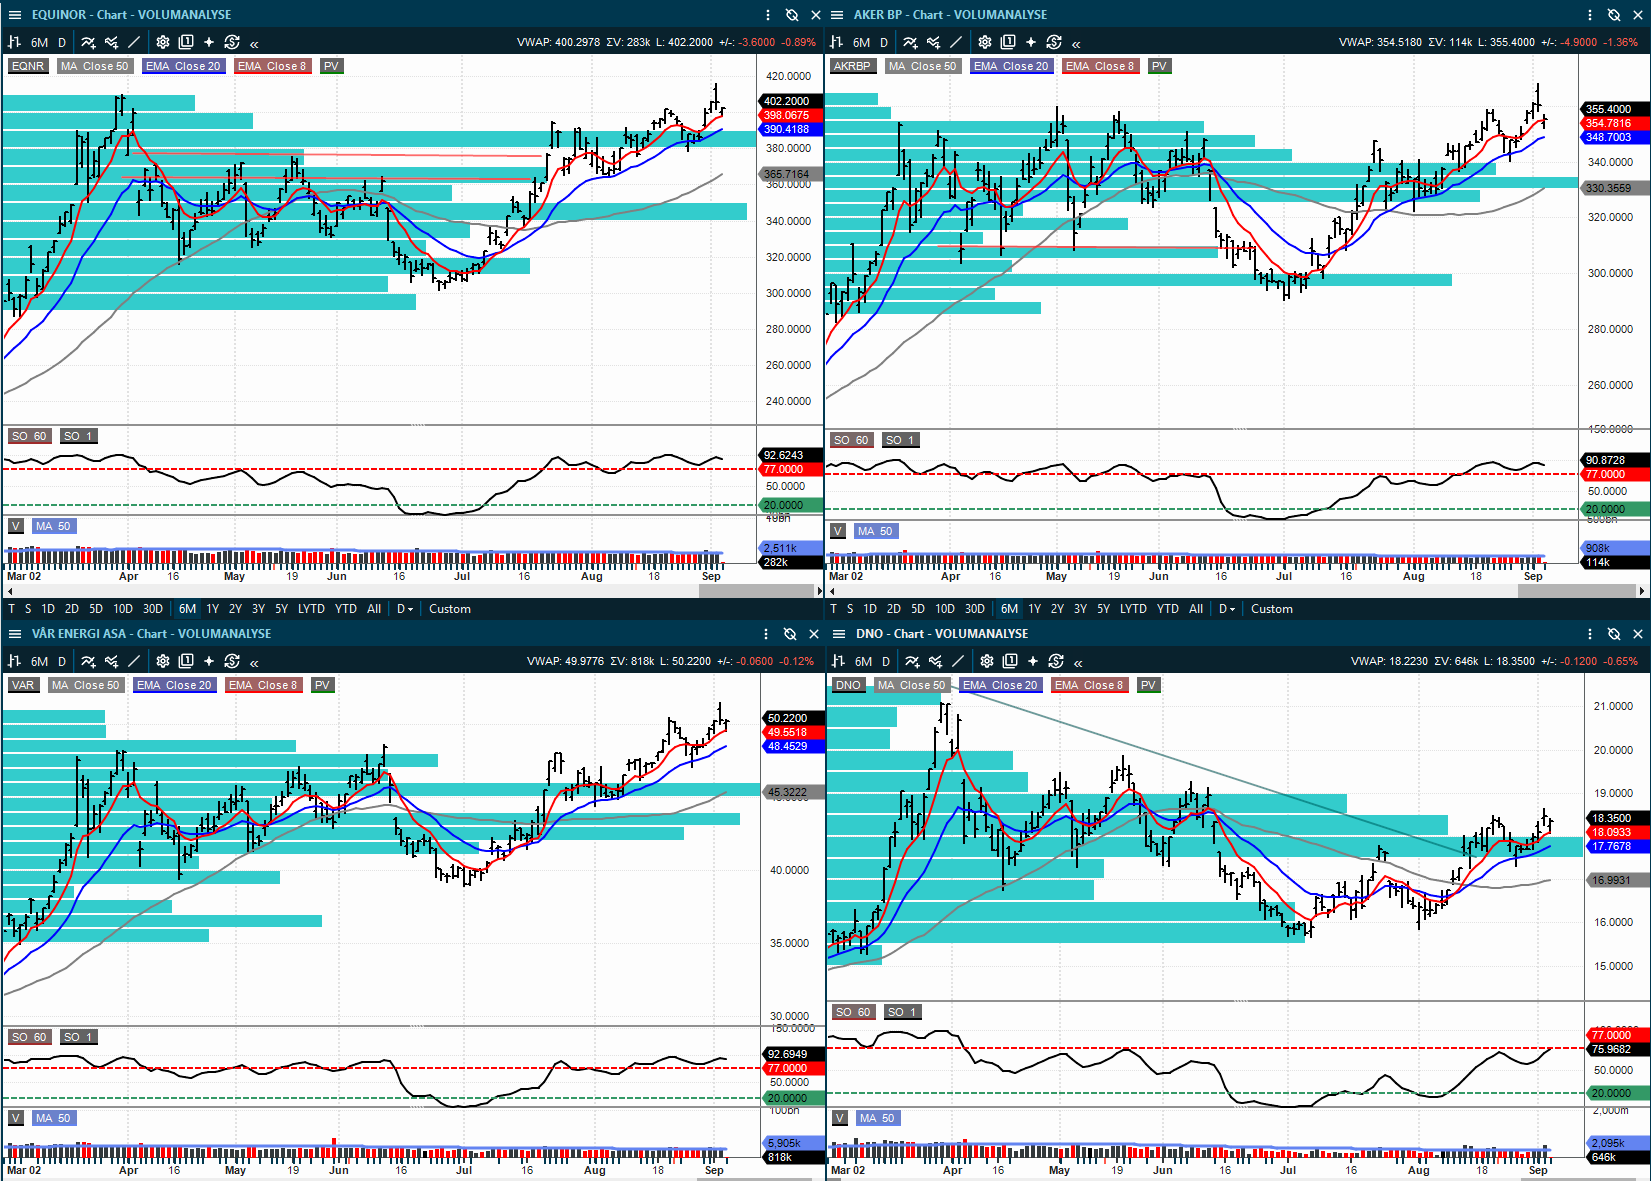
Equinor, Aker BP og Vår Energi: SEB reduserer E&P-eksponeringen når superinntjeningen prises som midlertidig

SEB gjør en tydelig strategisk endring i norsk E&P og nedgraderer både Equinor og Aker BP fra Hold til Selg, mens Vår Energi beholdes på Selg. Bakgrunnen er ikke svak kortsiktig inntjening, men at meglerhuset mener dagens olje- og gasspriser gir en midlertidig superprofitt som markedet nå betaler for mye for dersom råvareprisene normaliseres. Brent-forutsetningene for 2026–28 reduseres til henholdsvis USD 90, USD 75 og USD 70 per fat, mot tidligere USD 94, USD 85 og USD 80, og H2 2026 settes til USD 87 mot tidligere USD 95.

Equinor får kursmålet redusert til NOK 356 fra NOK 375 og nedgraderes til Selg fra Hold. Aker BP får kombinasjonen av et høyere kursmål, NOK 330 fra NOK 306, men samtidig en nedgradering til Selg (meglerselskapet har ligget for lavt gjennom siste periode). For Vår Energi gjentas Selg, mens kursmålet reduseres til NOK 36 fra NOK 37. Felles for alle tre er at SEB mener den sterke kontantstrømmen de nærmeste kvartalene ikke kompenserer for den verdsettelsesrisikoen som oppstår dersom Brent går tilbake mot lavt 70-tall.

•  SEB: Equinor Selg, kursmål NOK 356 fra NOK 375 – ned fra Hold

•  SEB: Aker BP Selg, kursmål NOK 330 fra NOK 306 – ned fra Hold

•  SEB: Vår Energi Selg, kursmål NOK 36 fra NOK 37

Inside Oslo Børs: Dette er en interessant kontrast til den sterke kapitalflyten vi har sett inn i oljeaksjene de siste dagene. Markedet handler på den fysiske knappheten nå, mens SEB i større grad verdsetter selskapene på normalisert inntjening etter konflikten. Begge perspektivene kan være riktige samtidig, men de opererer på helt forskjellige tidshorisonter.

Legger vi til at mange av oljeselskapene har modne trender, ikke reagerte særlig på resultatfremleggelsene, men har reagert på den siste kortsiktige stigningen til oljeprisen øker den tekniske risikoen for at det kan komme en mer markant teknisk korreksjon når flere investorer begynner å heve blikket mot 2027.

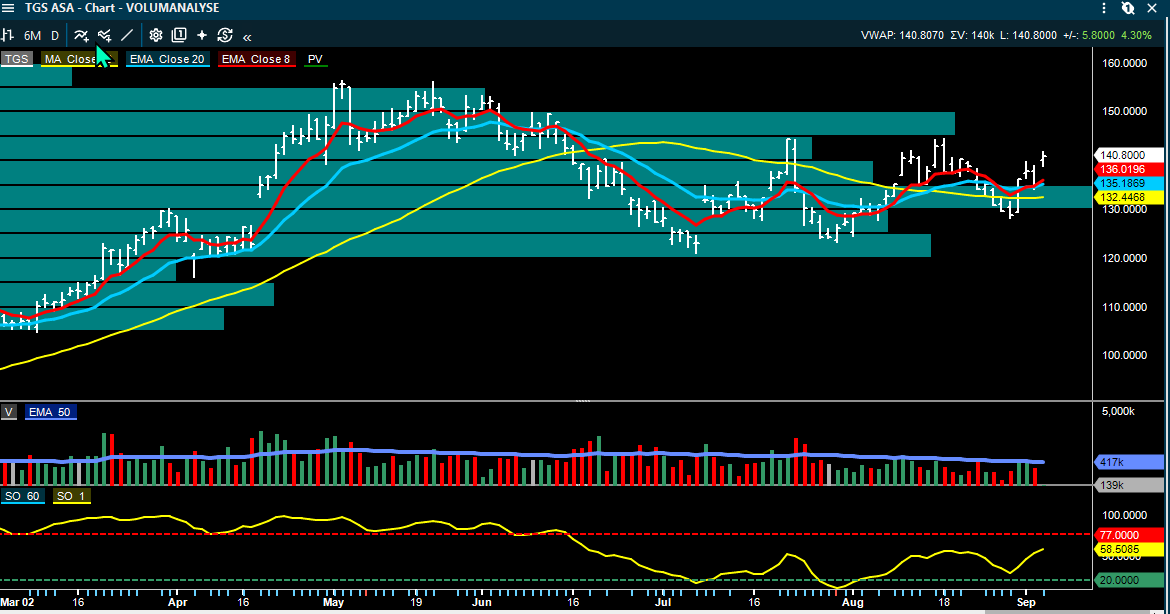
TGS: SEB oppgraderer til Kjøp og løfter kursmålet kraftig – leteaktiviteten blir driveren

TGS er den klare positive motpolen til E&P-nedgraderingene, og SEB oppgraderer aksjen til Kjøp fra Hold og løfter kursmålet til NOK 173 fra NOK 130, fordi den årlige investeringsundersøkelsen gir økt tillit til at en ny letesyklus er på vei. Meglerhuset ser meningsfull vekst i exploration spending gjennom 2028, samtidig som fallende reserver, flere lisensrunder og flere planlagte brønner peker mot at olje- og gasselskapene må bruke mer kapital på å erstatte ressursbasen.

SEB løfter omsetningsestimatene for 2026–28 med 2–3 prosent og anslår at TGS kan generere rundt USD 837 mill. i fri kontantstrøm de neste to årene. Salget av A2D bidrar samtidig til at netto gjeldsmål kan nås innen utgangen av 2026, hvilket åpner for høyere aksjonærutdelinger neste år. Kursmålet tilsvarer en fri kontantstrømavkastning på rundt 12 prosent for 2027.

•  SEB: Kjøp, kursmål NOK 173 fra NOK 130 – opp fra Hold

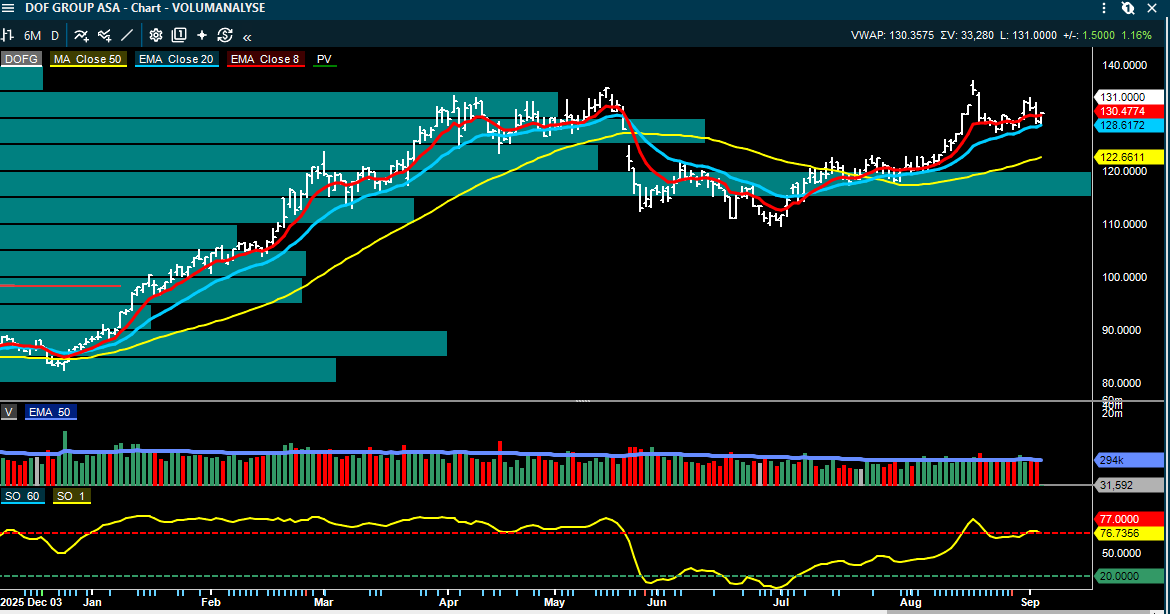
DOF Group: SEB gjør aksjen til en favoritt i oljeservice

DOF trekkes frem som et av SEBs foretrukne navn i oljeservice fordi selskapet kombinerer svært god inntektssynlighet med fortsatt reprising når fartøy går inn på nye kontrakter. Backloggen var USD 7,2 mrd. etter Q2, inkludert rundt USD 0,5 mrd. i nye ordre i Q3, og har nesten doblet seg fra året før. Dette dekker rundt 67 prosent av SEBs inntektsestimat for 2027 og 51 prosent for 2028, samtidig som en flåte på mer enn 60 fartøy gjør at det kontinuerlig kommer kapasitet ut i markedet som kan sluttes på høyere nivåer dersom markedet holder seg stramt.

Utbytteprofilen er en viktig del av caset. Dagens kvartalsutbytte på USD 0,38 per aksje tilsvarer rundt 10,8 prosent løpende avkastning, og SEB modellerer en økning til USD 0,43 fra første kvartal 2027, tilsvarende rundt 12,2 prosent. Med netto gjeld/EBITDA på vei mot 1,5 ganger ved utgangen av 2027 mener meglerhuset at det også finnes rom for ytterligere utdelinger.

•  SEB: Kjøp, kursmål NOK 150

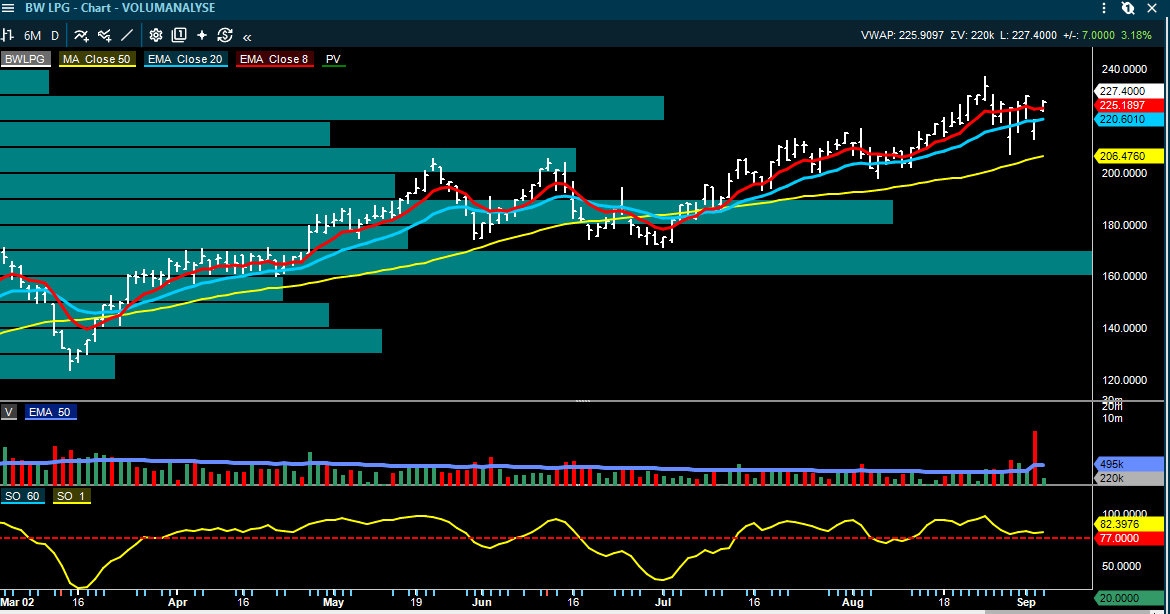
BW LPG: SB1 oppgraderer til Kjøp og løfter kursmålet til NOK 250

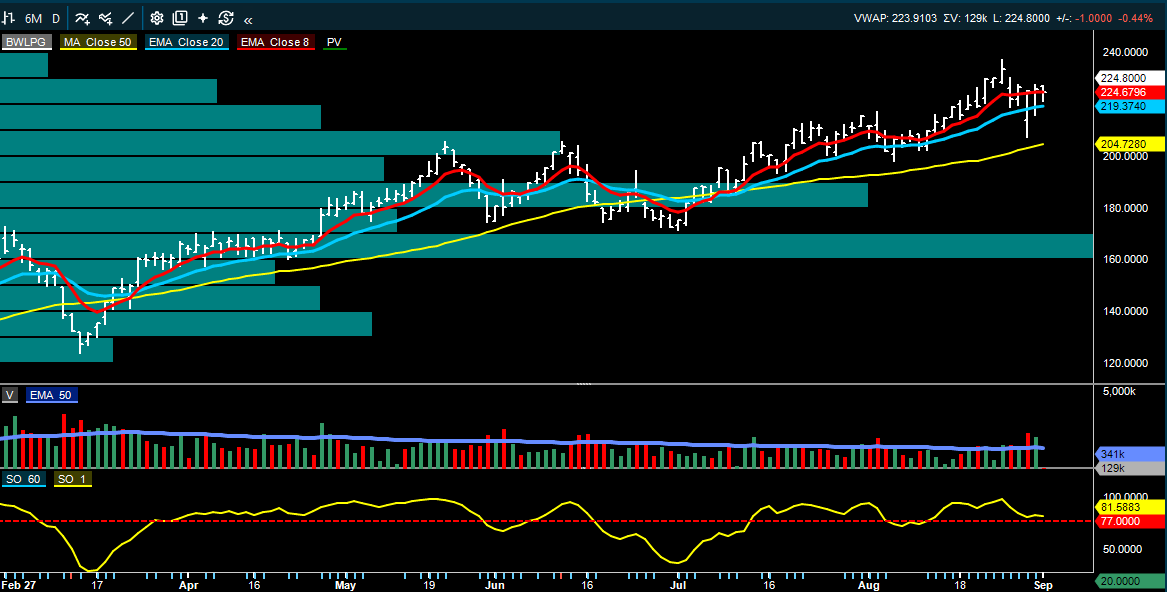
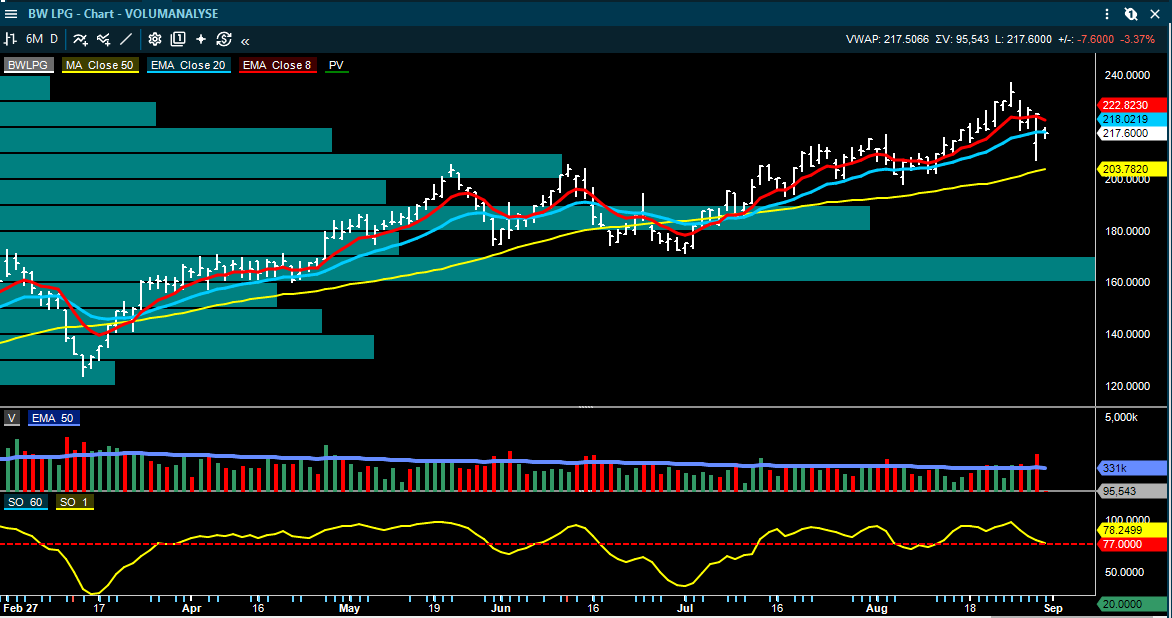
SB1 gjør en stor positiv endring i BW LPG og oppgraderer fra Nøytral til Kjøp, samtidig som kursmålet løftes til NOK 250 fra NOK 200. Meglerhuset mener den brede US–Asia-arbitrasjen, rekordhøye propanlagre i US Gulf, økende eksportkapasitet og oppsamlet asiatisk etterspørsel gir et bedre VLGC-marked enn aksjen priser inn. En sterk El Niño kan dessuten føre til mer seiling rundt Kapp det gode håp dersom Panamakanalen igjen blir en flaskehals, hvilket øker tonn-milene ytterligere.

SB1 hever spotrateforutsetningen for 2027 til USD 77.000 dagen og ligger dermed rundt 14 prosent over konsensus på EBITDA i 2027. Aksjen handles rundt 0,93 ganger ettårs fremoverskuende NAV, og meglerhuset beregner en FCFE-avkastning fra shippingvirksomheten på 21 prosent på 2026-estimatet. Den viktigste risikoen er at en løsning i Midtøsten kan redusere prisforskjellen mellom USA og Asia og dermed svekke arbitrasjen, men SB1 mener de underliggende VLGC-fundamentalene er sterke nok til å absorbere mye av den kommende flåteveksten.

•  SB1 Markets: Kjøp fra Nøytral, kursmål NOK 250 fra NOK 200

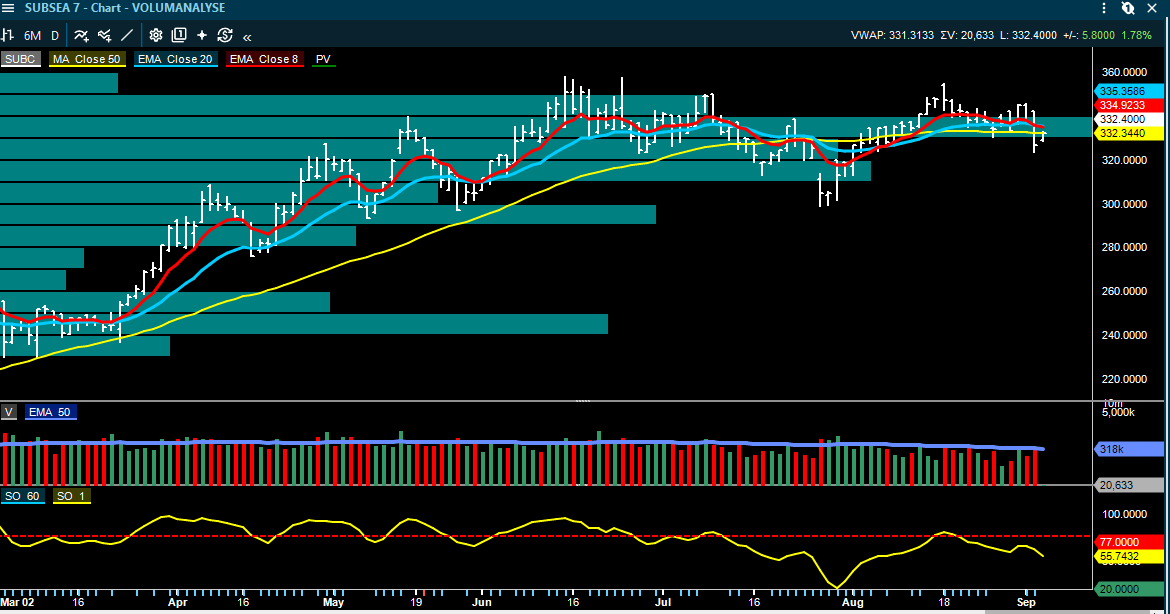
Subsea 7: sterk subsea-syklus, men SEB mener mye allerede er priset inn

SEB løfter kursmålet på Subsea 7 til NOK 345 fra NOK 330, men beholder Hold. Den fundamentale vurderingen av subsea-markedet er fortsatt sterk: backloggen i industrien ligger nær rekordnivåer, tenderaktiviteten er høy og E&P-selskapene peker på high-end pipelay-kapasitet som en av de tydeligste flaskehalsene for prosjektgjennomføring. SEB ligger 3–7 prosent over Bloomberg-konsensus på EBITDA i 2026–27 og venter videre marginbedring etter hvert som eldre kontrakter fases ut.

Det som begrenser oppsiden er verdsettelsen og fusjonsforventningene. SEB verdsetter det kombinerte Saipem 7 til NOK 345 per Subsea 7-aksje, mens standalone SOTP er rundt NOK 323. Fusjonen ventes fortsatt gjennomført sent i 2026, og Subsea 7-aksjonærene ventes å motta et ekstraordinært utbytte på NOK 20 per aksje, tilsvarende rundt 6 prosent, før transaksjonen lukkes.

•  SEB: Hold, kursmål NOK 345 fra NOK 330

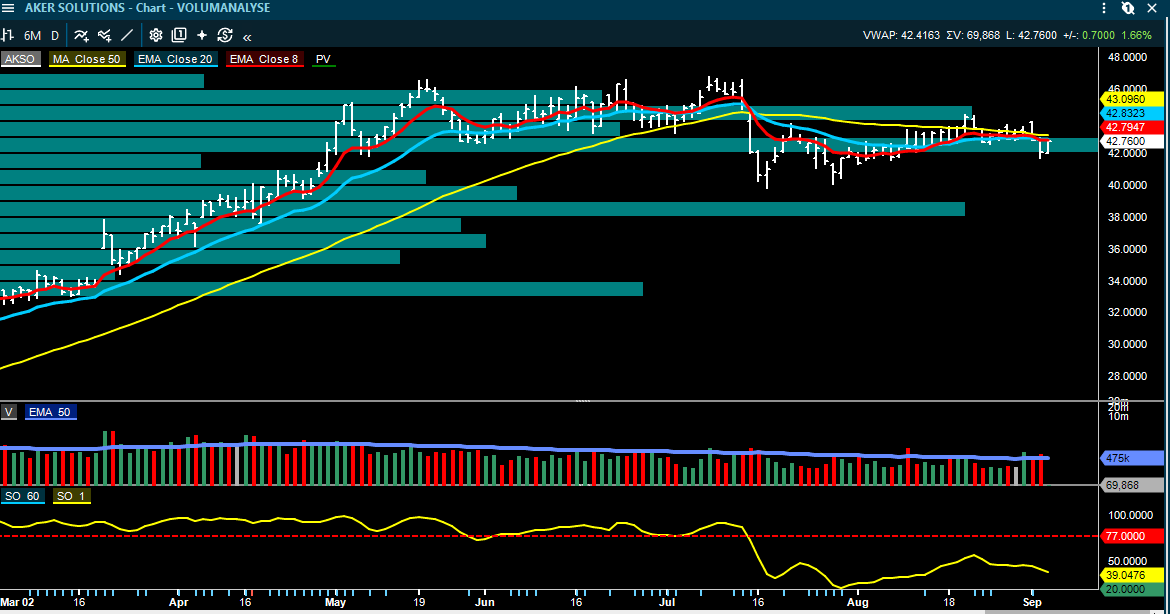
Aker Solutions: bedre estimater – men SB1 mener OneSubsea-verdsettelsen er blitt for høy

SB1 gjentar Selg og kursmål NOK 32 på Aker Solutions til tross for at meglerhuset løfter EBITDA-estimatene med 9 prosent for 2026, 4 prosent for 2027 og 1 prosent for 2028. Q2 EBITDA eksklusive OneSubsea var NOK 1,0 mrd., 4 prosent over SB1 og 7 prosent over FactSet-konsensus, mens høyere omfang på Aker BP-prosjektene har løftet selskapets 2026-guiding til NOK 50–55 mrd. i inntekter og en EBITDA-margin rundt 7,5 prosent.

Problemet ligger i verdsettelsen av 20-prosentandelen i OneSubsea, som utgjør rundt 55 prosent av SB1s SOTP. Aksjen har steget omtrent 100 prosent så langt i år inkludert utbytter, og meglerhuset mener dagens kurs impliserer en fri kontantstrømavkastning på rundt 6 prosent for OneSubsea i 2027–28, mot rundt 5 prosent i TechnipFMC. SB1 mener nærmere 10 prosent er mer rimelig fordi kapasitetsbegrensninger kan dempe veksten og fordi subsea fortsatt er en syklisk industri hvor inntjeningen kan være nær en topp.

•  SB1 Markets: Selg, kursmål NOK 32

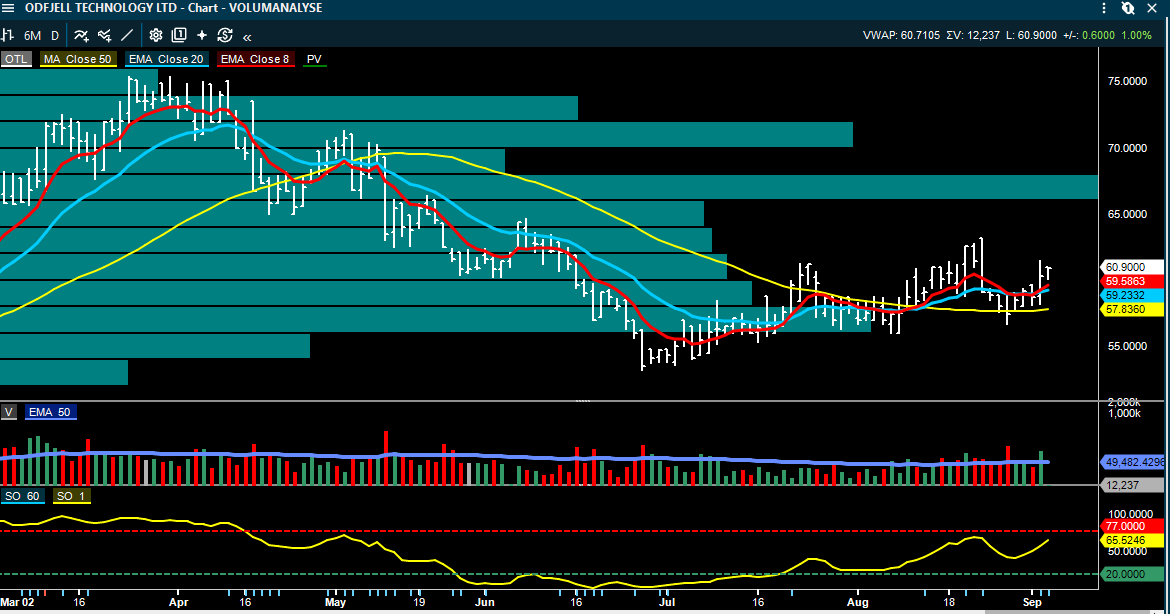
Odfjell Technology: skatterefusjon tilsvarer rundt 6 prosent av børsverdien

Odfjell Technology får en positiv kontantstrømseffekt etter at Høyesterett ikke gikk i favør av skatteetatens anke i en langvarig skattesak. Selskapet får tilbake NOK 137 mill. i betalt skatt fra 2022–25 pluss renter, og SB1 anslår samlet kontantrefusjon til rundt NOK 150 mill., eller NOK 3,8 per aksje. Dette tilsvarer omtrent 6 prosent av markedsverdien og var ikke inkludert i meglerhusets verdsettelse.

Avgjørelsen støtter også bruken av ytterligere NOK 70 mill. i fremførbare skattemessige underskudd i 2026 og senere år. Effekten er derfor mer enn bare en regnskapsmessig engangspost; den styrker kontantbeholdningen direkte samtidig som fremtidig skatt kan bli noe lavere.

•  SB1 Markets: Kjøp, kursmål NOK 85

Yara: ABG ser Q3 EBITDA over konsensus før pre-quarter-oppdateringen

ABG gjentar Kjøp og kursmål NOK 490 på Yara og peker på at en volumnøytral modell indikerer Q3 EBITDA på rundt USD 850–885 mill., mot selskapets innsamlede konsensus på USD 826 mill. Det innebærer et foreløpig bilde hvor margin- og prisforutsetningene kan gi noe oppside før selskapet publiserer sitt pre-quarter-materiale, samtidig som energikostnadsforutsetningene blir viktige i lys av de store bevegelsene i gassmarkedet.

•  ABG Sundal Collier: Kjøp, kursmål NOK 490

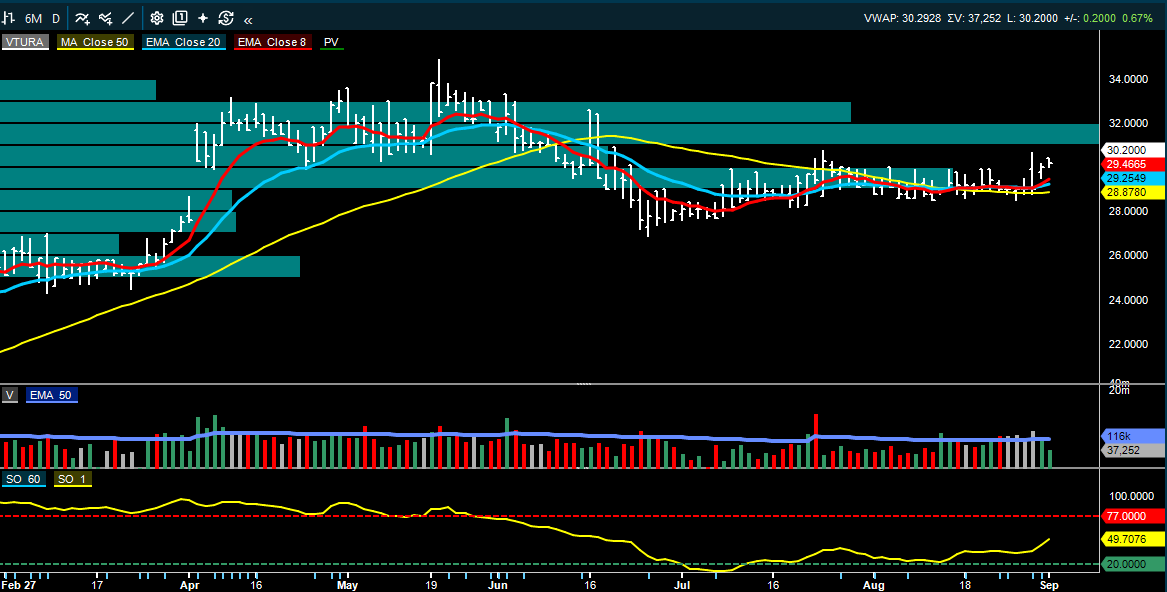
Ventura Offshore: ABG løfter 2026-estimatet etter bedre Q2 og høyere Catarina-utnyttelse

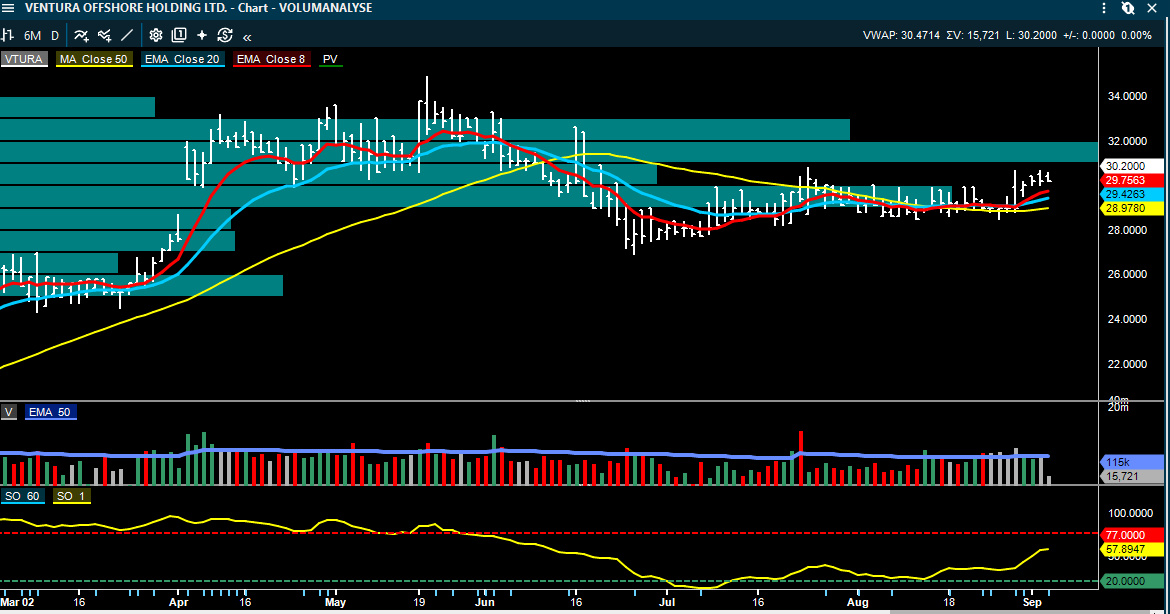
Ventura Offshore leverte Q2 EBITDA på USD 22 mill., rundt 4 prosent over FactSet-konsensus, og ABG øker 2026 EBITDA-estimatet med USD 15 mill. etter bedre utnyttelse på Catarina. Riggen arbeider nå på sin fjerde brønn for Eni i Indonesia, og Eni har skriftlig bekreftet intensjon om én ekstra brønn som forlenger arbeidet gjennom 2026. Ledelsen er samtidig positiv til ytterligere aktivitet i Indonesia, mens India, Sørøst-Asia og Afrika gir flere muligheter fra 2027.

ABG mener verdsettelsen fortsatt er lav dersom kontraktsarbeidet materialiserer seg, med EV/EBITDA på rundt 3,1 og 2,4 ganger for 2027 og 2028. Etter refinansiering av 2027-obligasjonen ser meglerhuset potensial for utbytteavkastning over 20 prosent fra første halvår 2027, men caset er fortsatt avhengig av at Catarina og de øvrige riggene får tilstrekkelig kontraktsdekning.

•  ABG Sundal Collier: Kjøp, kursmål NOK 42

Norbit: SB1 kutter estimatene og kursmålet – men mener kursfallet allerede har tatt mye av justeringen

SB1 beholder Kjøp på Norbit, men reduserer kursmålet til NOK 200 fra NOK 230 etter at 2026-guidingen ble senket samtidig som selskapet introduserte nye 2030-ambisjoner. Meglerhuset kutter EBIT og EPS for 2026 med 7–8 prosent og ligger 6–7 prosent under konsensus på EBIT og EPS i 2026–28, hovedsakelig på grunn av lavere inntektsrun-rate i Connectivity og PIR samt høyere komponentkostnader.

Samtidig mener SB1 at aksjekursen har reagert såpass mye at de lavere forventningene i større grad er reflektert. Norbit har levert rundt 20 prosent organisk vekst i konstant valuta siden børsnoteringen, pre-tax ROCE ligger rundt 30 prosent og forsvar utgjør nå rundt 34 prosent av konserninntektene. Balansen er fortsatt sterk, og meglerhuset mener dette gir rom for både organisk capex, utbytter og oppkjøp uten behov for ny egenkapital.

•  SB1 Markets: Kjøp, kursmål NOK 200 fra NOK 230

Hexagon Purus: SB1 kutter kursmålet til NOK 0,10 og ser finansiering som den avgjørende risikoen

SB1 gjør en svært kraftig negativ justering i Hexagon Purus og reduserer kursmålet til NOK 0,10 fra NOK 10, samtidig som Selg gjentas. Meglerhuset anslår at kontantbeholdningen på NOK 308 mill. bare finansierer driften frem til andre kvartal 2027, og mener selskapet deretter vil trenge mer enn NOK 3 mrd. i ny egenkapital for å dekke konvertible obligasjoner og løpende drift. Det tilsvarer rundt ti ganger dagens børsverdi og gjør en ordinær emisjonsløsning svært krevende.

SB1 vurderer derfor en restrukturering som mest sannsynlig dersom en strategisk løsning ikke kommer på plass, og mener dagens aksjonærer kan sitte igjen med liten eller ingen restverdi i flere av scenarioene. Den viktigste risikoen mot meglerhusets negative syn er at Mitsui velger å kjøpe selskapet privat for å få kontroll over restrukturering og eventuelle eiendelssalg.

•  SB1 Markets: Selg, kursmål NOK 0,10 fra NOK 10

Endúr: SB1 mener infrastrukturplattformen fortsetter å levere

SB1 gjentar Kjøp og kursmål NOK 150 på Endúr etter et Q2 som i hovedsak var som ventet. Meglerhuset trekker frem at rullerende EBITA i Infrastructure har økt fra NOK 340 mill. ved utgangen av 2024 til NOK 479 mill. i første kvartal 2026, samtidig som kontantstrømkonverteringen siden 2022 har vært rundt 65 prosent. Kombinasjonen av rundt 20 prosent avkastning på investert kapital, lav gjeld og en lang liste med mulige oppkjøpsobjekter gjør at selskapet kan fortsette strategien uten ny egenkapital.

De siste oppkjøpene løfter ifølge SB1 EPS-estimatene med ytterligere 7–8 prosent i 2026–27, mens netto gjeld/EBITDA ligger rundt 0,4 ganger. Meglerhuset mener verdsettelsen på rundt 10 ganger EV/EBITA fortsatt er lav mot svenske compounder-selskaper og ser oppkjøp som den viktigste triggeren videre.

•  SB1 Markets: Kjøp, kursmål NOK 150

ØVRIGE SELSKAPSOPPDATERINGER

Seafood: Pareto venter laksepris rundt NOK 63/kg neste uke, flatt fra inneværende uke, og påpeker at QTD-prisen rundt NOK 66/kg i hovedsak ligger på konsensus. Eksportverdien er fortsatt sterk, men sammenligningsgrunnlaget blir gradvis vanskeligere.

KCC: Torvald Klaveness har solgt rundt 11 prosent av utestående aksjer til NOK 94,70 og redusert eierandelen til 43,69 prosent. SEB tolker blokkhandelen først og fremst som en likviditetsforbedring, ikke et svekket tillitssignal, fordi hele blokken ble plassert, hovedeieren fortsatt har negativ kontroll og resten av beholdningen er låst i 90 dager.

OPPSUMMERING

Inside Oslo Børs - observasjon: Dagens viktige spørsmål er om markedet klarer å skille mellom kortsiktig knapphet og langsiktig normalisering i oljemarkedet. Markedet er en diskonteringsmaskin og kan allerede nå begynne å prise inn 2027.

Den fysiske olje- og tankhistorien er fortsatt sterk på kort sikt, men flere meglerhus begynner nå å prise inn hva som skjer etter Hormuz.

Samtidig viser teknologiresultatene at AI-etterspørselen fortsatt er god, men at selskapene ikke lenger reagerer like kraftig på sterke tall.

Europa er teknisk sett svakere men at posisjoneringen er lav. Det taler for et marked med større selskaps- og sektorrotasjon, hvor kvaliteten på selskapene blir viktigere enn indeksbevegelsen.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante megler- og markedsoppdateringer blant annet fra Arctic Securities, SEB, SB1 Markets, ABG Sundal Collier, Pareto Securities, og DNB Carnegie. Meglerhusenes anbefalinger og kursmål er gjengitt som deres vurderinger. Inside Oslo Børs sine observasjoner er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

02 Sep 10:55

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Onsdag 2. september 2026

MARKEDS & SELSKAPSRAPPORT

Renter & Olje stiger samtidig – det er en dårlig kombinasjon

Onsdag morgen er markedsbildet klart mer vanskelig enn det var for ett døgn siden. S&P 500 falt 0,7 prosent tirsdag, Nasdaq 1,0 prosent, halvlederindeksen SOXX 1,9 prosent og softwareindeksen IGV 3,6 prosent. Samtidig fortsetter lange statsrenter å stige, og den amerikanske tiåringen beveger seg rundt 4,8 prosent. Det skjer parallelt med at Brent har løftet seg fra rundt USD 91-92 tirsdag morgen til over USD 95 etter en ny og mer direkte militær eskalering mellom USA og Iran. I Asia faller Nikkei rundt 2,6 prosent og Kospi nær 3 prosent, mens europeiske og amerikanske futures er svakere.

Det viktige er at aksjemarkedet nå presses fra to kanter samtidig. Høyere olje- og gasspriser løfter inflasjonsrisikoen og svekker kjøpekraften, mens høyere lange renter øker avkastningskravet og reduserer nåverdien av fremtidige kontantstrømmer. Dette er en mer krevende kombinasjon enn når rentene stiger fordi vekstforventningene alene bedres. For Oslo Børs er bildet mer todelt, fordi høyere energipriser samtidig støtter olje- og oljeserviceselskapene. Dermed kan hovedindeksen igjen holde seg bedre enn den underliggende markedsbredden indikerer.

Inside Oslo Børs: Det er viktig å vite at samme renteoppgang kan ha helt forskjellig effekt avhengig av hva som driver den. Når lange renter stiger sammen med bedre realvekst, kan inntjeningen absorbere en del av verdsettelsespresset. Når rentene derimot stiger samtidig med et nytt energisjokk, blir markedet utsatt for både høyere diskonteringsrente og svakere realinntekt. Det er derfor tempoet i renteoppgangen og reaksjonen i obligasjonsvolatiliteten som blir særlig viktig å følge med på de neste dagene.

TEKNISKE SELSKAPSRAPPORTER

Jeg fikk et spørsmål på mail om hvorvidt jeg har sluttet å lage tekniske selskapsanalyser, men det har jeg ikke, men det har vært færre av dem den siste tiden, og det henger naturlig sammen med markedsbildet.

  • For det første har markedet vært gjennom en tung resultatperiode. I slike perioder kommer det tekniske bildet ofte litt i andre rekke, fordi kursbevegelsene i større grad styres av tall, guiding, marginer, estimatendringer og meglerhusenes justeringer etter rapportene. Da blir det viktigere å forklare hva markedet faktisk reagerer på, før man igjen kan vurdere om de tekniske signalene har god nok kvalitet.

  • For det andre har Oslo Børs nå mange modne trender. Flere av de største temaene har allerede gått mye, og mange investorer sitter tungt posisjonert i de samme aksjene og sektorene. Det gjør risk/reward svakere enn tidligere i trendfasen. Når en aksje allerede har steget kraftig, gir ikke et nytt teknisk kjøpssignal nødvendigvis samme kvalitet som da trenden var i en tidligere fase.

  • For det tredje har nyhetsoverskrifter styrt mye av aktiviteten på Oslo Børs. Den geopolitiske eskaleringen har blant annet bidratt til å utløse flere tekniske kjøpssignaler innen olje og shipping, men når kursutviklingen i så stor grad drives av overskrifter, blir det vanskeligere å bruke teknisk analyse på normal måte. En ny melding kan enten sende aksjene videre opp eller brått stoppe hele trenden. I slike perioder fungerer teknisk analyse mer som et risikokart enn for mer pålitelig navigering.

Denne geopolitiske perioden har også vart lenger enn det jeg historisk har opplevd i min tid på Oslo Børs. Det gjør at antallet tekniske modeller med høy kvalitet blir lavere, samtidig som flere av signalene må vurderes med større forsiktighet. Modellene kan fortsatt gi kjøps- og salgssignaler, men kvaliteten på signalene blir svakere når markedet i kombinasjon av modne tekniske trender og i stor grad flyttes av nyheter, geopolitikk og kortsiktig kapitalflyt.

Når markedet etter hvert normaliseres, vil også de tekniske analysene få større plass igjen. Da vil flere selskaper kunne vurderes på vanlig måte, med bedre grunnlag i trend, volum, relativ styrke, støtte/motstand og objektive modeller. Inntil videre handler det mer om å være tålmodig og selektivt vente på tekniske signaler hvor både formasjon, timing og risk/reward er gode nok.


MARKEDSRAPPORT

4,8 prosent på tiåringen er en test – men tempoet betyr mer enn selve nivået

Den amerikanske tiåringen har brutt over 4,75 prosent og nærmer seg toppområdet rundt 4,8 prosent fra tidlig 2025. Samtidig er aksjevolatiliteten fortsatt bemerkelsesverdig lav, hvilket skaper et tydelig misforhold mellom rente- og aksjemarkedet. Dette fordi aksjer har i stor grad fortsatt å prise et kontrollert makrobilde, mens obligasjonsmarkedet gradvis krever en høyere risikopremie. Et varig brudd over 4,8 prosent vil derfor ikke nødvendigvis være negativt i seg selv, men det øker sannsynligheten for at rentevolatiliteten smitter negativt over på aksjer.

En annen interessant observasjon er at markedet priser relativt lite halerisiko. Samtidig har AAII-andelen pessimister ligget over 40 prosent i fire uker til denne populære sentimentanalysen, noe som viser at sentimentet fortsatt er defensivt selv om indeksene nylig har vært nær rekordnivåer. Under overflaten har software kraftig utkonkurrert halvledere siden slutten av juli, men reprisingen har nå gått så langt at halvlederne relativt sett er blitt betydelig billigere igjen. Dette gjør rotasjonen mellom software og semis mer interessant enn den rene indeksutviklingen.

Den kanskje viktigste langsiktige AI-observasjonen er likevel kontantstrømmen hos hyperscalerne. De fire største aktørene brukte samlet rundt USD 165 mrd. i investeringer i Q2, og capex kan nærme seg USD 225 mrd. mot slutten av året. Samtidig falt samlet fri kontantstrøm fra rundt USD 60 mrd. i Q4 til bare USD 7 mrd. i Q2, og konsensus ligger an til negativ fri kontantstrøm i Q3. AI-investeringene fortsetter altså, men finansieringen blir mer vanskelig akkurat når rentene stiger. Det kan gjøre markedet mer selektivt mellom selskaper som leverer direkte inntjening på AI-kapasiteten og selskaper som foreløpig primært leverer investeringsløfter.

Inside Oslo Børs: Lav aksjevolatilitet er ikke det samme som lav risiko. Når opsjonsmarkedet priser inn små utslag i markedet samtidig som rentene nærmer seg et teknisk og psykologisk viktig nivå, blir selve prisbevegelsen i rentemarkedet viktigere. Et kontrollert sideveis marked for tiåringen vil redusere presset. En rask videre oppgang mot 5-nivået vil kunne tvinge frem reprising i de mest rentedurasjonsfølsomme aksjene. Renter over 5 vil kunne få en større psykologisk effekt.


Iran og Hormuz: den diplomatiske døren ser ut til å være lukket igjen

Arctic beskriver den siste utviklingen som den største direkte eskaleringen mellom USA og Iran på mer enn en måned. Brent steg USD 4,16 tirsdag til USD 94,65, og notering har Brent på 94.88 etter topp i natt på USD 96,7. To tankskip skal ha blitt truffet i Hormuz, USA har angrepet flere militære mål og statlige fartøy, mens Iran har svart med missilangrep mot amerikanske baser i Bahrain, Jordan og Irak. Det mest ubehagelige ved utviklingen er at eskaleringen nå kommer fra begge sider, samtidig som forventningene om en rask diplomatisk løsning nok en gang er svekket.

Det fundamentale markedet er dessuten strammere enn under tidligere runder med geopolitisk uro. API rapporterte et råoljetrekk på rundt 2,6 millioner fat, mens amerikanske bensin- og destillatlagre ligger på lave sesongjusterte nivåer. ABG anslår at de uformelle «shadow flows» gjennom Hormuz har vært rundt 3-6 millioner fat dagen de siste ti dagene og har fungert som en viktig buffer. Dersom redere og forsikringsselskaper nå trekker seg tilbake og disse volumene bortfaller, mener ABG at Brent raskt kan teste USD 100; holder transporten seg oppe, kan deler av den siste risikopremien reverseres.

I tankmarkedet holder VLCC seg klart bedre og ABGs siste rateoversikt viser VLCC rundt USD 173.900 dagen, mens Suezmax har falt til rundt USD 77.100. MR-ratene ligger rundt USD 27.000 dagen, mens VLGC har styrket seg til rundt USD 160.400. Det bekrefter et stadig mer todelt shippingbilde: geopolitisk uro/knapphet og jakten på erstatningslaster støtter de største råoljetankerne og LPG, mens Suezmax/Aframax fortsatt korrigerer fra svært høye nivåer.

Oslo Børs: tirsdagens volumdata viste allerede at bredden var i ferd med å svekkes

Tirsdagens kapitalflyt ga et tidlig varsel om at markedsbildet var blitt mer sårbart. Samlet netto kapitalflyt i dashboardet var rundt minus NOK 1,29 mrd., etter svært sterk positiv flyt mandag. Oljeselskapene skilte seg fortsatt positivt ut med rundt NOK 1,49 mrd. netto inn og shipping med rundt NOK 722 mill., mens sykliske/forsvar hadde rundt NOK 2,04 mrd. netto ut, small caps rundt NOK 645 mill. ut og OSEBX-universet samlet rundt NOK 399 mill. ut. OSEBX sitt RSI-snitt falt samtidig til 55.

Det betyr at gårsdagens indeksbilde skjulte en tydeligere intern svekkelse. Kapitalen fortsatte å søke mot olje og shipping, men forsvant fra flere av de sektorene som normalt gir en bredere bekreftelse på risikovilje. Med dagens høyere oljepris kan energisektoren igjen støtte hovedindeksen, men dersom sykliske aksjer, small caps og breddeindikatorene fortsetter å svekkes, vil Oslo Børs bli stadig mer avhengig av et fåtall store energinavn.

Inside Oslo Børs - observasjon: Tirsdagens volumdata gjør dagens åpning særlig interessant. Dersom oljeaksjene igjen tar imot kapital samtidig som resten av markedet fortsetter å miste bredde, er det ikke nødvendigvis et svakhetssignal for OSEBX på kort sikt – men det øker konsentrasjonsrisikoen. En sterkere bekreftelse vil være om kapitalflyten begynner å spre seg tilbake til sykliske aksjer, banker, small caps og andre sektorer.


OSEBX etter Q2: sterk resultatvekst, men estimatene faller og verdsettelsen er blitt strammere

SB1 Markets oppsummerer Q2-sesongen med at OSEBX-inntjeningen vokser rundt 64 prosent fra året før, i stor grad drevet av høyere energi- og råvarepriser etter stengningen av Hormuz. Tallene var likevel i gjennomsnitt omtrent som ventet, og aksjene reagerte samlet sett flatt på rapporteringsdagene. Det interessante er at 2027-estimatene knapt har flyttet seg selv for selskaper som steg på tallene.

Samtidig har EPS-estimatene for 2026 og 2027 falt henholdsvis rundt 5 og 3 prosent fra toppen i slutten av juni, hovedsakelig fordi sterkere krone reduserer NOK-rapportert inntjening. OSEBX handles nå rundt 12,9 ganger forventet resultat, mot et historisk snitt rundt 12,3 ganger. SB1 peker også på at avstanden mellom OSEBX sin earnings yield og norsk tiårig swaprente er kommet ned mot nivåer vi så i 2021. Det gjør renteoppgangen ekstra relevant: markedet har ikke lenger samme verdsettelsesbuffer som tidligere i sommer.

SELSKAPSKOMMENTARER


Capital Tankers: SB1 løfter kursmålet til NOK 200 – Q3 kan bli nesten dobbelt så sterkt som gammel konsensus

Capital Tankers får en markant oppjustering fra SB1 etter Q2. Meglerhuset gjentar Kjøp og løfter kursmålet til NOK 200 fra NOK 170. Selve Q2 var omtrent som ventet med justert EBITDA på USD 104,2 mill. og EPS på USD 0,70, men det er Q3-bookingene som driver estimatene. Selskapet har allerede sikret 100 prosent av VLCC-dagene til USD 97.500 dagen, 71 prosent av Suezmax-dagene til USD 130.200 og 82 prosent av Aframax/LR2-dagene til USD 105.800.

Med dagens spotrater på de resterende åpne dagene anslår SB1 Q3 EBITDA til rundt USD 124 mill., mot meglerhusets tidligere USD 97 mill. og gammelt konsensus på bare USD 63 mill. EPS anslås til USD 0,73 mot konsensus USD 0,35. Samtidig er bare rundt halvparten av flåten levert ved utgangen av 2026, mens nær 70 prosent ventes å være på vannet i 2027. SB1 mener derfor at rabatt til NAV på over 25 prosent kan reduseres etter hvert som flere skip leveres og kontantstrømmen blir mer synlig.

•  SB1 Markets: Kjøp, kursmål NOK 200, opp fra NOK 170

Inside Oslo Børs: Capital Tankers er et godt eksempel på hvorfor spotrater alene kan gi et misvisende bilde av neste kvartal. Selv om enkelte tankrater faller fra ekstreme nivåer, er store deler av Q3 allerede låst inn på svært høye nivåer. Dermed vil estimatrevisjonene kunne fortsette en stund etter at spotmarkedet har begynt å normalisere seg.

Det tekniske er fortsatt sterkt, men samtidig har markedet priset inn en del fra juni. Får en intra-dag reversal ned i dag etter å ha forsøkt å bryte over de to foregående dags-toppene. Dette har ikke bekreftet det nye potensielle PF kjøpssignalet ved 158,50, hvor det indikative kursmålet er 180.

Rent fundamentalt ser det sterkt ut, men hvordan ser utviklingen ut for fjerde og første kvartal ut? Markedet er en diskonteringsmaskin og kan begynne å prise inn eventuell usikkerhet tidlig. Taktisk trendindikator og trendmodellen 8/20 befinner seg i kjøpssignal. Det er den kortsiktige overkjøpt posisjonen som gjør at PF signalet vil måtte bekreftes ved at kursen klarer å slutte over de to forrige dagstoppene. Og signalene er beheftet med geopolitisk usikkerhet.


Sentia: Nscale-kontrakten i Narvik kan være verdt NOK 1,7-2,6 mrd.

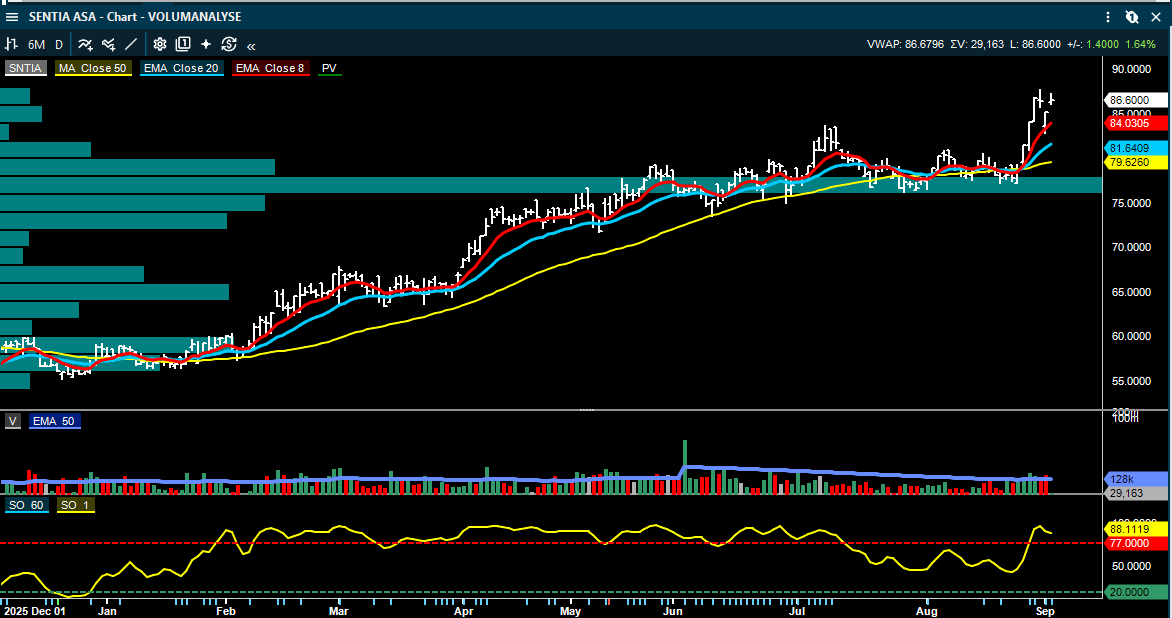
Sentia har signert endelig kontrakt med Nscale om bygging av to nye datasenterbygg ved Kvandal North Campus i Narvik-regionen. De to byggene får samlet kapasitet på 75 MW, og HENT skal stå for sivile, strukturelle og arkitektoniske arbeider. Arctic estimerer kontraktsverdien til rundt NOK 1,7-2,6 mrd. basert på industrikilder og normal andel av total prosjektkostnad. Byggingen er allerede i gang og ferdigstillelse er ventet i 2027.

Arctic mener kontrakten bør gi et høyt ordreinngangsnivå i Q3 og være positivt for 2027-marginene, fordi datasenterprosjekter normalt har bedre betalt gjennomføring når kunden prioriterer rask ferdigstillelse. SB1 fremhever også at kontrakten er en klar positiv oppdatering. Det interessante er at den samtidig knytter Sentia tettere til Nscale/Aker-datasentercaset, hvor finansiering, kapasitet og fysisk utbygging nå i større grad begynner å materialiseres i konkrete entreprisekontrakter.

•  Arctic Securities: Kjøp, kursmål NOK 95
•  SB1 Markets: positiv selskapskommentar på Narvik-kontrakten


DNO: Capricorn-budet ser fullt priset ut – og investorer stiller spørsmål ved strategien

SB1 følger opp DNOs anbefalte kontantbud på Capricorn Energy til USD 396 mill. Budet ligger rundt 45 prosent over Capricorns kurs og omtrent 10 prosent over Genel Energys tidligere forslag. Capricorn-styret anbefaler DNOs tilbud. Pro forma vil den samlede gruppen ha rundt 443 millioner fat oljeekvivalenter i 2P-reserver, 383 millioner fat i 2C-ressurser og netto produksjon på rundt 157.000 fat oljeekvivalenter per dag.

SB1 mener prisingen tilsvarer EV/GAV rundt 0,93 ganger og omtrent USD 5,5 per fat 2P-reserver. Det vurderes som fair til litt høyt for en ikke-OECD-portefølje, særlig fordi egyptiske eiendeler historisk har hatt betalingsrisiko. Strategisk er meglerhuset mer forbeholdent: flere investorer oppfatter det som mindre opplagt at DNO nå går inn i et nytt land, etter at selskapet de siste årene har kommunisert en tydeligere dreining mot Norge. SB1 beholder likevel Kjøp med kursmål NOK 24.

•  SB1 Markets: Kjøp, kursmål NOK 24

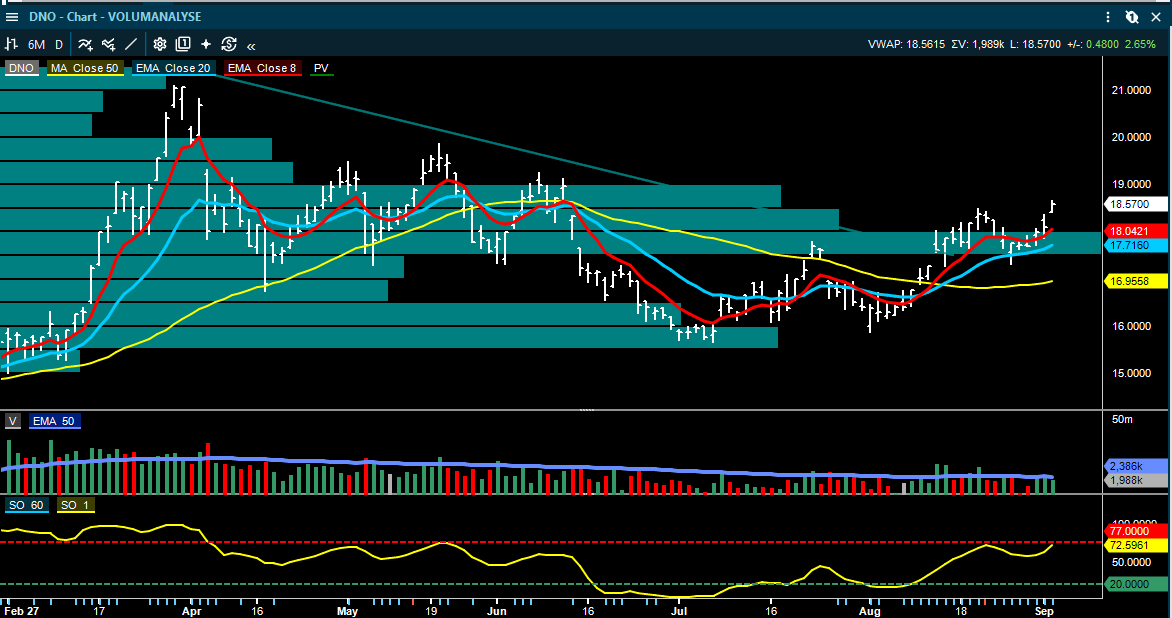
Inside Oslo Børs: Isolert teknisk, uten geopolitisk usikkerhet, ser chartet til DNO sterkt ut. Kursen bryter opp gjennom forrige topp og over 2 av de 4 mest omsatte nivåene, hviket er positivt i henhold til volumprofilen. Dette igjen bedrer sentimentet i aksjen siden mange kortsiktige investorer som har kjøpt siden bunnen har gevinster.

Foreløpig er det kun trendmodellen 8/20 dager som befinner seg i et kjøpssignal og PF modellen må bekrefte gjennom 19,02 og Taktisk trendindikator trender opp og er på 72. Volumet har vært omkring 50 dager snittet de tre siste dagene, hvilket  er positivt.

Men man kommer ikke utenom den geopolitiske usikkerheten og muligheten for nye uforutsigbare overskrifter, hvilket er en løpende usikkerhet. Trendmessig er DNO sterk, men helhetsbildet er vanskelig å tolke siden PF kjøpssignalet kommer høyere opp og kursen har da på få dager steget fra bunnen ved 17.30.  


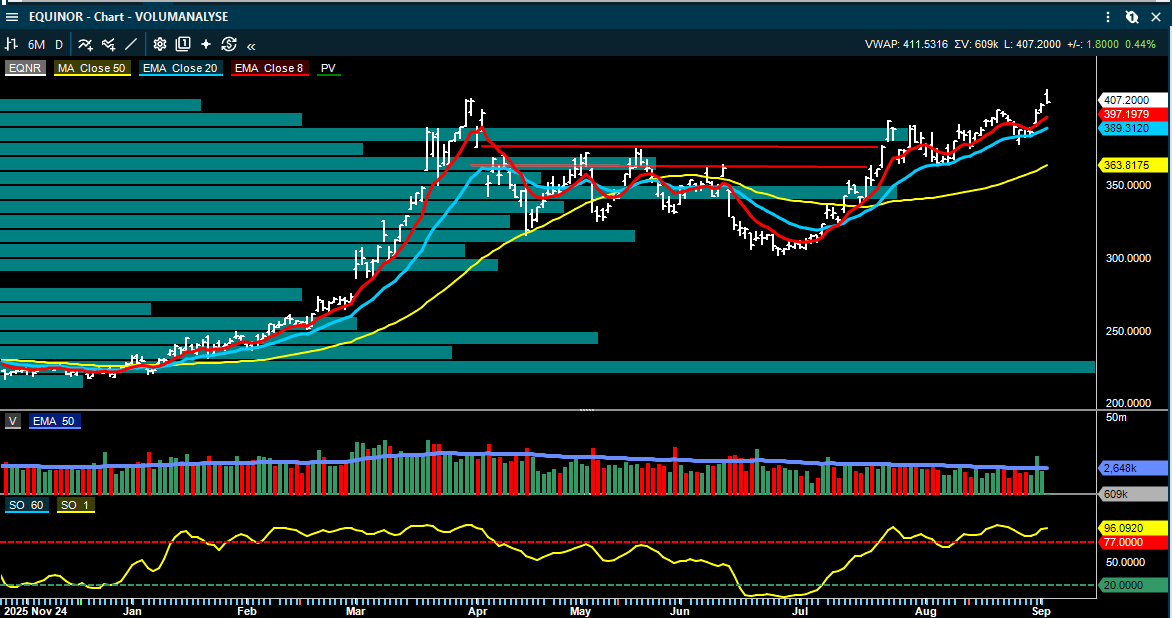
Equinor: investorene er enige om at mye er priset inn – men ønsker fortsatt energibeskyttelsen aksjen gir

SB1 har hatt en rekke investordiskusjoner etter nedgraderingen av Equinor til Selg forrige uke. Det tydeligste fellestrekket er at de fleste investorene er enige om at mye av oppsiden allerede ligger i kursen. Samtidig ønsker mange fortsatt betydelig E&P-eksponering som en sikring mot ytterligere eskalering rundt Iran og Hormuz. Enkelte investorer har fortsatt Equinor som sin største posisjon, og noen ligger nær maksimal UCITS-eksponering.

Det er også verdt å merke seg at kapitalmarkedsdagen i juni fikk svært god mottakelse. Flere investorer mener Equinor fortjener en høyere mid-cycle-multippel enn for noen år siden, fordi kapitalallokeringen er blitt tydeligere, disiplinen sterkere og fornybar ambisjonene mer moderate. Dette forklarer hvorfor aksjen kan være vanskelig å prise bare mot historiske multipler samtidig som oljeprisen nå igjen stiger kraftig.

Inside Oslo Børs: Det er fortsatt en risk for at det kan komme en dobbel-topp formasjon i Equinor. Kursen har steget på de siste ekskaleringenen, men får en intra-dag negativ key-reversal ned i dag når bombene faller. Historisk, på et generelt grunnlag, har det vært riktig at man kjøper eskaleringen og selger når bombene faller.

Ser an hvordan Equinor slutter i dag og blir den mer markant slik at kursen ikke klarer å beholde PF kjøpssignalet ved 403 øker den tekniske risikoen for at det kan komme en dobbel-topp.  


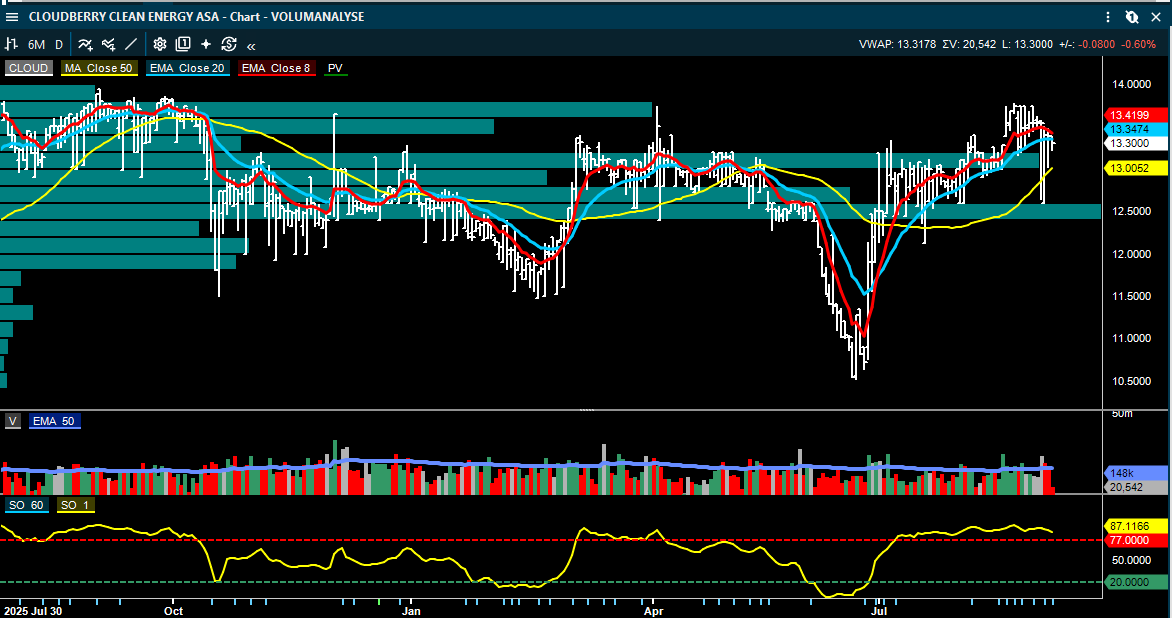
Cloudberry: SEB gjenopptar dekning med Kjøp etter Orrön-transaksjonen

SEB gjenopptar dekning av Cloudberry med Kjøp og kursmål NOK 15 etter at oppkjøpet av Orrön Energys eiendeler er gjennomført. Transaksjonen tilfører rundt 758 GWh årlig kraftproduksjon og løfter selskapet til en helt annen skala. Meglerhuset mener timingen er attraktiv fordi det nordiske kraftmarkedet er blitt betydelig strammere gjennom lave norske magasinnivåer, høye kontinentale kraftpriser og fortsatt begrenset gassforsyning fra Midtøsten.

SEB peker også på datasenterutbyggingen som en langsiktig etterspørselsdriver i Norden. Cloudberry får dermed betydelig operasjonell gearing mot en vinter med høye kraftpriser. Forwardkurven er løftet inn i estimatene, og SEB verdsetter porteføljen til rundt NOK 15 per aksje etter den nye aksjeutstedelsen knyttet til Orrön-transaksjonen.

•  SEB: Kjøp, kursmål NOK 15 – dekningen gjenopptas


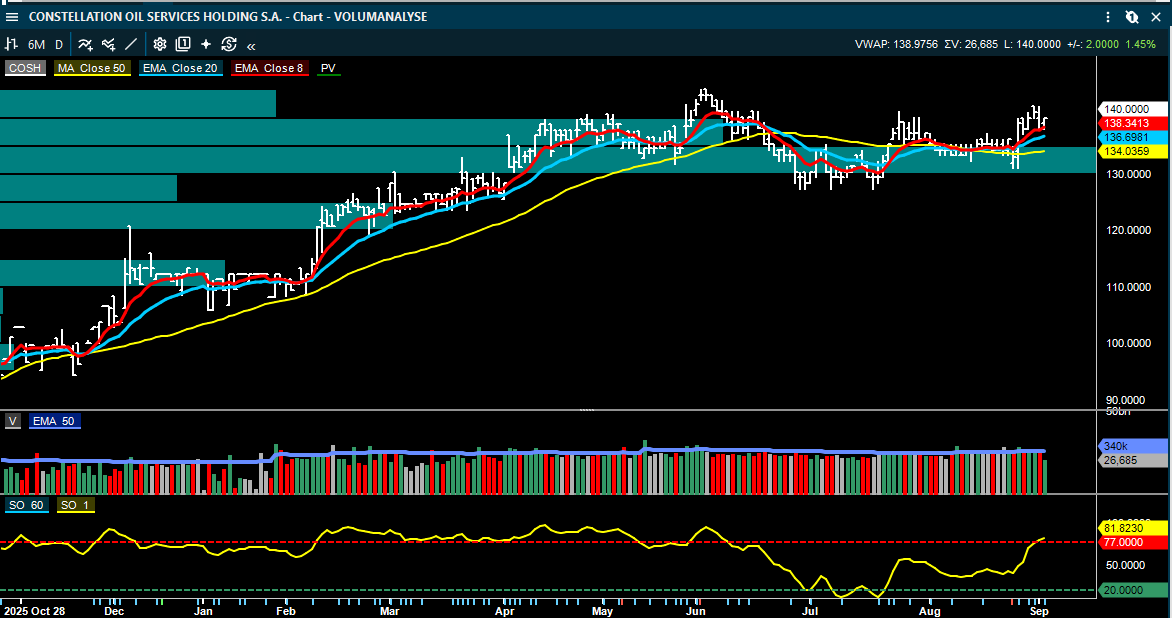
Constellation: sterk Q2 og lavere gearing åpner for høyere utbytter

ABG beskriver Constellations Q2 som svært sterkt. Justert EBITDA på USD 126 mill. var 17 prosent over FactSet-konsensus, drevet av rundt 99 prosent oppetid på egen flåte, valutamedvind og bedre kostnadskontroll. Netto rentebærende gjeld var USD 434 mill., og leverage falt til 1,21 ganger – under selskapets terskel på 1,25 ganger for å kunne trappe opp utbetalingene.

ABG anslår utbytte på rundt USD 1,2 per aksje i 2026, USD 2,4 i 2027 og USD 2,6 i 2028. Det tilsvarer omtrent NOK 58 per aksje i kumulative utbetalinger frem til utgangen av 2028, samtidig som gjeldsgraden fortsetter å falle. Med 89 prosent av ABGs estimerte inntekter for 2026-28 dekket av faste kontrakter, mener meglerhuset at kombinasjonen av synlighet og utbytte fortsatt prises for lavt.

•  ABG Sundal Collier: Kjøp, kursmål NOK 180
•  Arctic Securities Top Picks: Kjøp, kursmål NOK 200

Inside Oslo Børs: Rent teknisk handles COSH innenfor en sidelengs konsolideringsboks hvor 146,50 er forrige topp. Kursen må først over de siste dagstoppene og 142, deretter må den trigge et PF kjøpssignal over 143.50 før den sender ut teknisk styrke. Men siden PF signalet kommer innenfor konsolideringsboksen må den over 146,50 for å bekrefte denne tekniske styrken. Taktisk trendindikator og trendmodellen befinner seg i kjøpssignaler. Avventer og ser om det kommer inn et økt oppsidemomentum slik at også PF modellen er støttende.


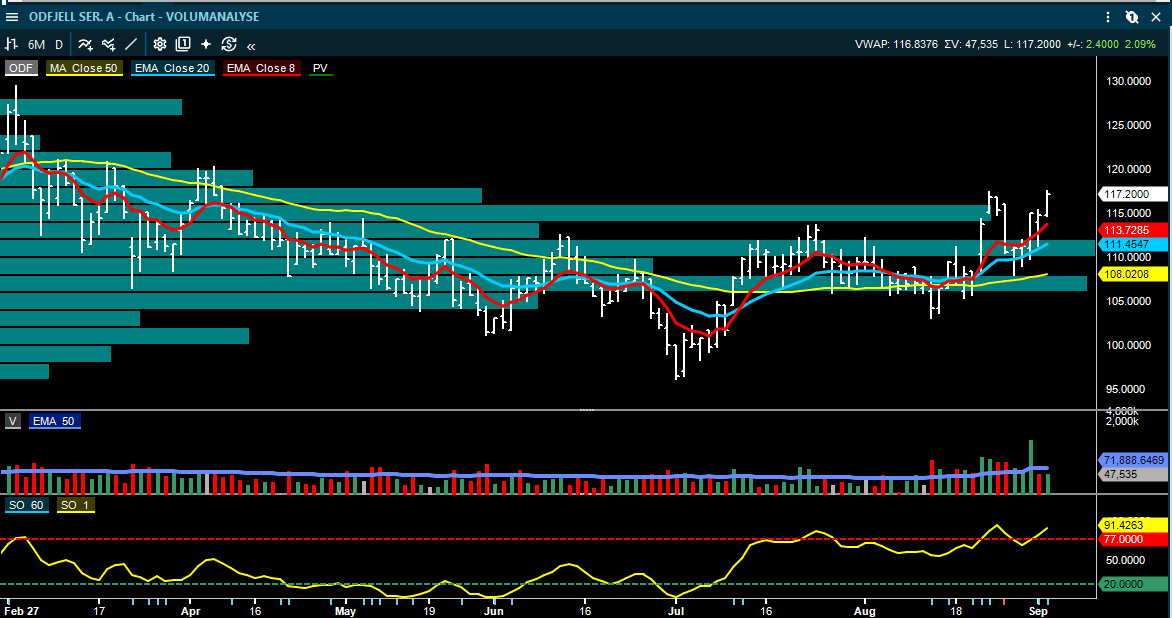
Odfjell: sterk Q2, men kjemikalietank har ikke fått samme reprising som resten av tankmarkedet

Pareto beholder Kjøp på Odfjell SE og løfter kursmålet til NOK 142 fra NOK 136. Q2 var betydelig bedre enn ventet, med EBITDA eksklusive JV på USD 103 mill. mot Pareto/konsensus rundt USD 82-91 mill. TCE-ratene var USD 29.500 dagen, rundt 8 prosent høyere enn kvartalet før, og kostnadsutviklingen var bedre enn ventet. Pareto løfter 2026 EBITDA-estimatet med 14 prosent etter rapporten.

Samtidig er kjemikalietank den delen av tankmarkedet som har hengt mest etter. Lavere eksport fra Midtøsten og manglende råstoff til asiatiske crackers har redusert lastevolumene, mens fartøy som tidligere var fanget inne i Hormuz nå har kommet ut og økt tilgjengelig kapasitet. Pareto ser likevel tidlige tegn til bedring inn mot Q4 og fremhever at Odfjell-aksjen er omtrent flat hittil i år, mens råolje- og produkttankaksjer har steget kraftig. Dermed er verdsettelsesgapet blitt betydelig.

•  Pareto Securities: Kjøp, kursmål NOK 142, opp fra NOK 136


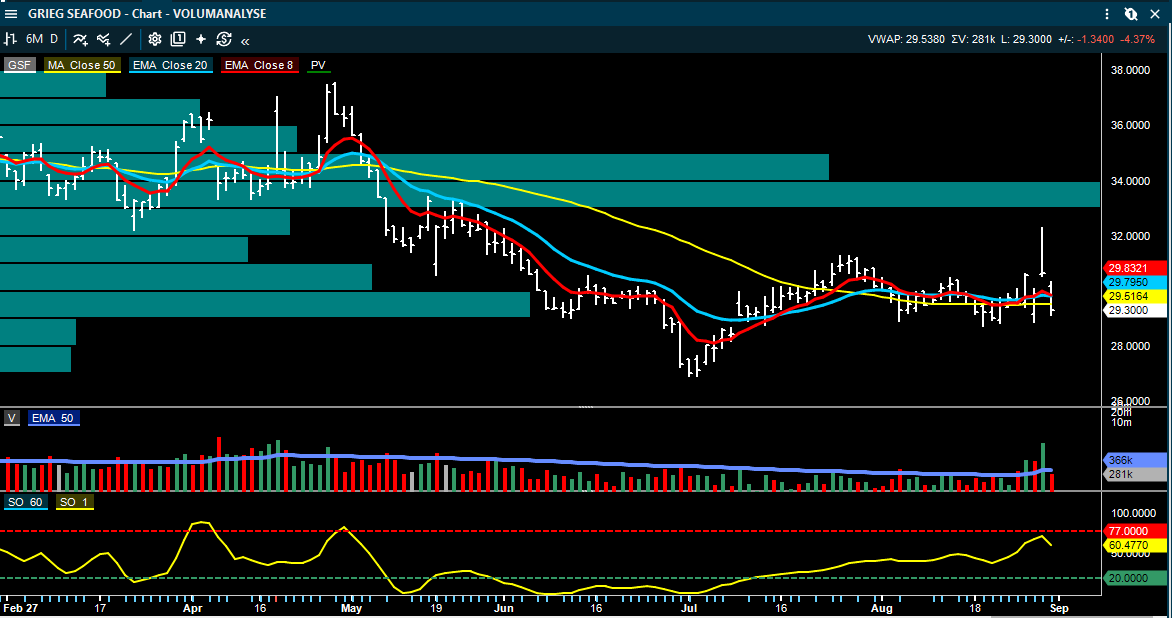
Grieg Seafood: ABG kutter 2026-bildet kraftig – få operative triggere før 2027

ABG beholder Hold og kursmål NOK 31 på Grieg Seafood. Etter et svakt Q2 kuttes kjerne-EBIT for 2026 kraftig, hovedsakelig på biologiske problemer i Rogaland, svak prisoppnåelse og høy nedgraderingsandel. Superior-andelen var bare 63 prosent i første halvår, noe som forklarer en stor del av den svake realiserte prisen. Den mest berørte fiskegruppen er nå slaktet ut, og selskapet guider lavere kostnader i andre halvår, men ABG mener de kommende kvartalene fortsatt blir krevende.

Etter salget av Finnmark og Canada er Grieg nå konsentrert rundt Rogaland, historisk selskapets mest stabile region. Likevel mener ABG at markedet trenger konkret dokumentasjon på bedre drift før aksjen kan reprises. AvH sin investering i Grieg Aqua impliserer en verdi rundt NOK 47 per aksje, men ABG understreker at dette ikke er et rent read-across til børsverdien, fordi deler av kapitalen kan gå til vekst og nye transaksjoner.

•  ABG Sundal Collier: Hold, kursmål NOK 31

Moreld: SB1 løfter kursmålet til NOK 30 – Ocean Installer nærmer seg tier-1 SURF

SB1 gjentar Kjøp på Moreld og løfter kursmålet til NOK 30 fra NOK 25. Aksjen har steget mer enn 60 prosent inkludert utbytter siden meglerhuset gjenopptok dekningen i mars, men det fundamentale bildet har også bedret seg. Q2 ordreinngang var NOK 4,6 mrd., tilsvarende book-to-bill på 1,8 ganger, og backlog har økt til rundt NOK 8,4 mrd. ved kvartalsslutt og nær NOK 10 mrd. etter kvartalet.

Den viktigste opsjonen er TotalEnergies Venus-prosjekt i Namibia. Ocean Installer og McDermott skal være blant kandidatene til SURF-kontrakten, som kan være verdt NOK 10-12 mrd. for Ocean Installer – større enn dagens samlede backlog. SB1 understreker at en slik kontrakt ikke nødvendigvis løfter estimatene umiddelbart, men den kan gi flere års kapasitetsutnyttelse og gjøre det mulig å leie inn et tredje subsea-installasjonsskip. Det kan øke langsiktig EBITDA-kapasitet med NOK 300-400 mill.

•  SB1 Markets: Kjøp, kursmål NOK 30, opp fra NOK 25


Kongsberg Gruppen: Sonatech er endelig gjennomført – liten størrelse, men strategisk viktig USA-plattform

Kongsberg Gruppen har sluttført kjøpet av Sonatech etter en lang amerikansk godkjenningsprosess. SB1 omtaler ferdigstillelsen som en moderat positiv overraskelse fordi gjentatte forsinkelser hadde redusert markedets tro på at transaksjonen faktisk ville bli gjennomført. Sonatech hadde omsetning på USD 33 mill. i 2024 og utgjør bare rundt 1,4 prosent av Kongsbergs samlede 2024-omsetning, slik at den direkte resultateffekten er begrenset.

Strategisk er oppkjøpet mer interessant. Sonatech er en California-basert produsent av undervannsakustikk med etablerte amerikanske Navy-programmer. Det gir Kongsberg Discovery en lokal amerikansk ingeniør- og produksjonsplattform innen sonar, navigasjon og undervannssystemer, og passer godt med HUGIN, autonome systemer og eksisterende akustikkportefølje. SB1 estimerer kjøpesummen til rundt NOK 0,8-1,0 mrd., som vurderes attraktivt på salgs-multippel sammenlignet med andre teknologitransaksjoner i sektoren.

•  Arctic Securities Top Picks: Kjøp, kursmål NOK 400

Elkem: EU åpner full gjennomgang av kinesiske antidumpingtoller på silisiummetall

EU-kommisjonen har startet en full interim-gjennomgang av antidumpingtollene på kinesisk silisiummetall. De eksisterende tollsatsene ligger rundt 16,3-16,8 prosent, men EU mener det finnes tilstrekkelig dokumentasjon til å undersøke om dumping og skade bildet har endret seg. SB1 vurderer selve beslutningen som mer materiell enn en ren prosedyreoppfølging av bransjens klage, og har som base case at tollsatsene kan bli noe høyere.

En endelig avgjørelse ventes normalt innen 12-15 måneder, altså i andre halvår 2027 senest 1. desember. For Elkem er dette positivt fordi sterkere handelsbeskyttelse kan støtte europeiske priser på silisiummetall og ferrosilisium. SB1 anslår at priser over EUR 2.500 per tonn for silisiummetall og EUR 1.700 for ferrosilisium i et mer beskyttet marked kan gi Elkem en EPS rundt NOK 8,5-9,0.

Vend: trafikkmålingene peker mot bedring i Sverige – men SB1 kutter kursmålet

SB1 beholder Kjøp på Vend, men reduserer kursmålet til NOK 360 fra NOK 380 etter Q2. EBITDA-estimatene for 2026-28 kuttes 5-7 prosent på svakere monetisering i svensk Mobility og høyere markedsføringskostnader. Samtidig peker meglerhusets egen tracker på bred bedring i new-ad activity i juli og august, og særlig Blocket ser ut til å fortsette normaliseringen etter plattformmigreringen.

Private volumer ligger fortsatt under fjoråret, men fallet avtar, mens profesjonelle bilannonser igjen viser vekst. SB1 ligger 1 prosent over konsensus på EBITDA i 2026 og 8 prosent over i både 2027 og 2028. AI trekkes også frem som en mellomlangsiktig mulighet gjennom bedre konvertering, mer verdifulle selgerprodukter og lavere interne kostnader, selv om meglerhuset også peker på at AI-agenter på lang sikt kan utfordre selve markedsplassgrensesnittet.

•  SB1 Markets: Kjøp, kursmål NOK 360, ned fra NOK 380
•  Arctic Securities Top Picks: Kjøp, kursmål NOK 380

Inside Oslo Børs: VEND ble et eksempel på sterk kortsiktig styrke, brudd over mange av de siste dagstoppene, tiltakende volum og nye kjøpssignaler for taktisk trendindikator, trendmodellen 8/20 dager og PF modellen, som ikke sørget for at kursen gikk mot det indikative kursmålet.

Samtidig som volumprofilen understøttet ettersom kursen befant seg over de to mest omsatte nivåene. Rent teknisk var dette signaler på underliggende styrke, men siden signalene komr under dagstoppene fra febraur, april og mai ble de ikke bekreftet. Kursen er tilbake til midten av konsolideringsboksen og tester 50 dager støtten og de to mest omsatte nivåene.

Meglerporteføljer for september: mer teknologi, offshore og kvalitet – men ulike prioriteringer

·         SB1 gjør to endringer i septemberporteføljen og tar inn Nordic Semiconductor og Ventura Offshore, mens Elopak og Odfjell Drilling tas ut.

·         Arctic gjør flere endringer og tar inn KONGSBERG, Kongsberg Maritime og Scatec, samtidig som CMB.TECH, Constellation, DNB, Mowi, Okea, Sentia og Vend beholdes.

Fellesnevneren er ikke én bestemt sektor, men selskaper hvor meglerhusene ser enten tydelig estimatmomentum, høy kontantstrøm eller strukturell vekst som kan stå seg selv i et mer krevende rentemarked.

•  SB1 Top Picks: inn med Nordic Semiconductor og Ventura Offshore
•  Arctic Top Picks: inn med KONGSBERG, Kongsberg Maritime og Scatec

ØVRIGE SELSKAPSOPPDATERINGER

IT-konsulenter: SB1s egen bemanningstracker for Bouvet, Webstep og Itera brukes som et tidlig signal på aktivitet. Sektoren er fortsatt preget av selektiv etterspørsel og betydelig fokus på kapasitetsutnyttelse, noe som gjør utviklingen i antall ansatte mer relevant enn normalt.

Nordisk infrastruktur: ABG oppsummerer møter med Infrea, Eltel og Nordisk Bergteknik med at aktiviteten er på vei opp, men konkurransen er fortsatt høy. Infrastrukturinvesteringene øker, men marginuttellingen avhenger av disiplin i anbudene.

Subsea 7: ABG omtaler en SURF-kontrakt i Mexicogolfen på rundt USD 100 mill. som marginalt positiv; offshorearbeidet starter i 2028.

Jackup: Saudi Aramco har skjøvet budfristen for fire riggtendere til 30. september, og oppstart ser nå ut til å bli i 2027. ABG vurderer dette som svakt negativt for timingen i markedet.

BW LPG: ABG omtaler et USD 300 mill. konvertibelt obligasjonslån med 2,25 prosent kupong, blant annet for å finansiere åtte Panamax-VLGC-nybygg. ABG har Hold.

OPPSUMMERING

Det viktigste før åpning er kombinasjonen av Brent rundt USD 95 og lange renter som fortsatt presses opp. Det støtter energi og deler av shipping, men øker verdsettelsespresset for de lange vekstcasene. Etter tirsdagens negative kapitalflyt utenfor olje og shipping blir markedsbredden derfor viktigere å følge med på.

Inside Oslo Børs: Dagens test blir om olje- og shippingaksjene klarer å holde Oslo Børs oppe, selv om det globale risikosentimentet er svakere. Dersom rentene fortsetter å stige og bredden på Oslo Børs svekkes videre, kan hovedindeksen gi et litt for positivt bilde av det underliggende markedet. Holder derimot rentene seg mer stabile, samtidig som oljeprisen forblir høy, kan Oslo Børs få en tydeligere relativ styrke mot de internasjonale markedene.

Men rent teknisk er strikken til Oslo Børs å betrakte som meget strukket. Ved å observere uke chartet til Oslo Børs totalindeks har markedet steget mye over den siste perioden, men utløst nye kjøpssignaler over den forrige toppen grunnet olje- og shippingaksjene. Faller momentumet bort for disse to sektorene kan Oslo Børs gå inn i en konsolideringsperiode. Det er altså to sektorer med høy market-cap som nå nærmest fullstendig styrer utviklingen til Oslo Børs, hvilket øker den tekniske risikoen.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
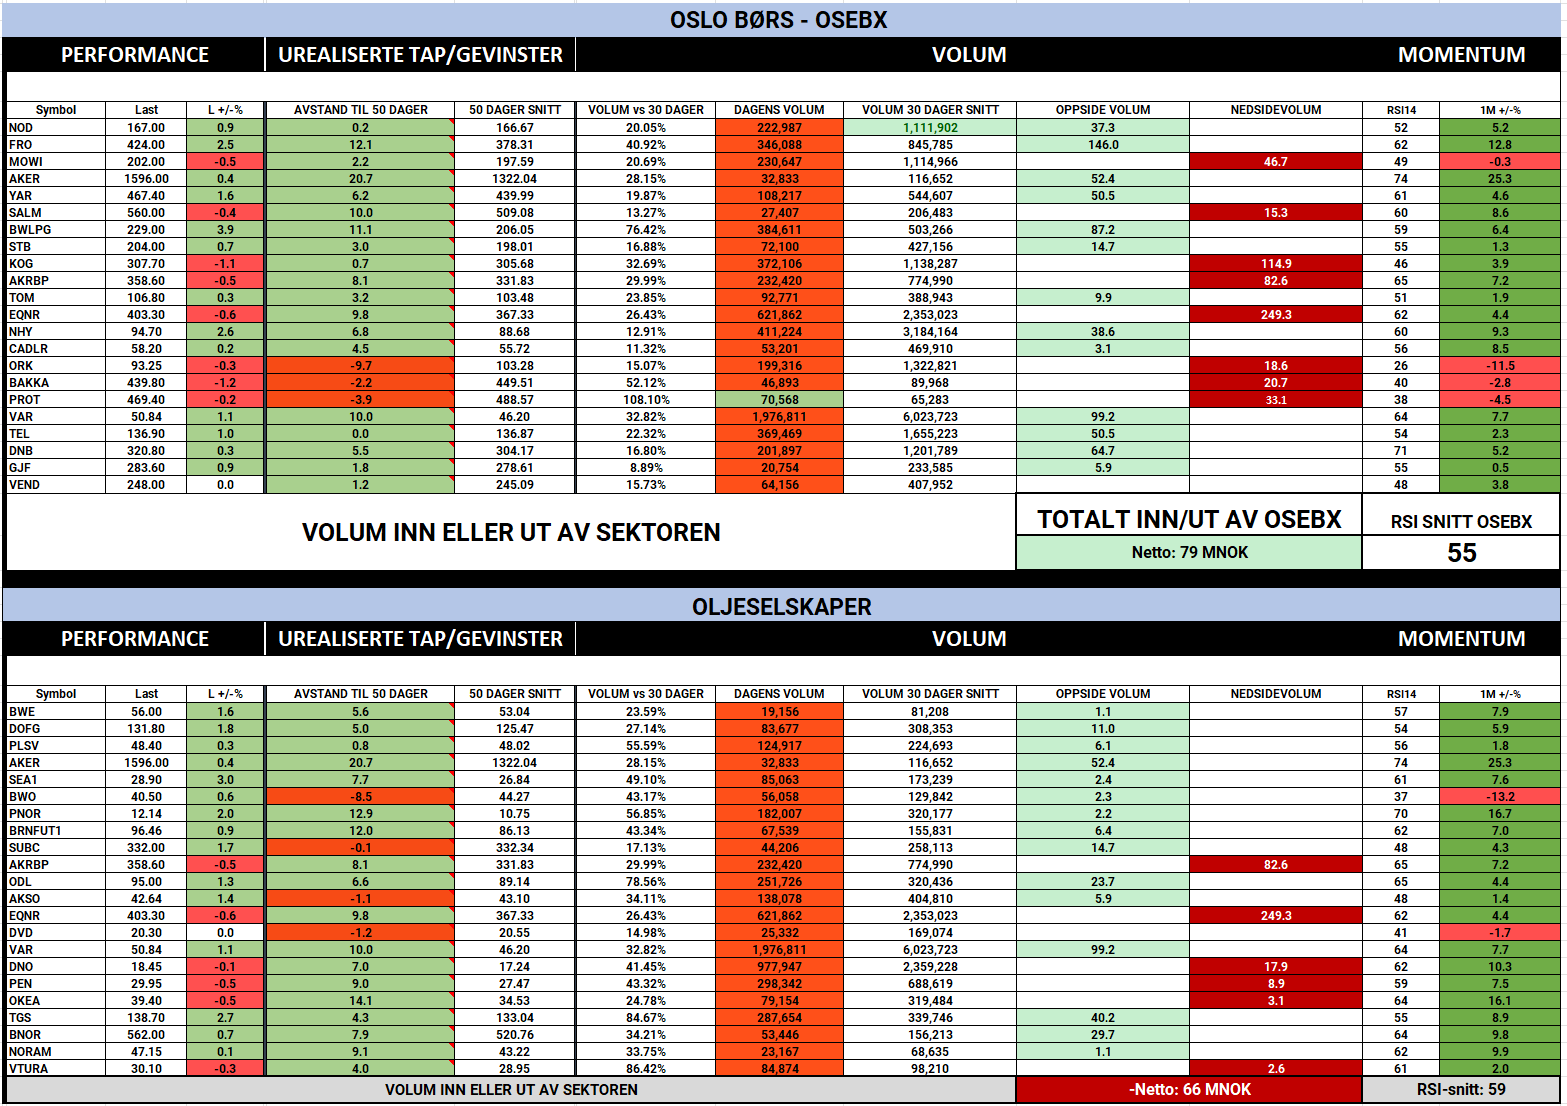
teknisk-analyse_2026-09-01_01611.png

Nå snakker jeg generelt: Det er svært sjelden at man skal trade aksjer som befinner seg i nedtrender. Trenden, psykologien og formasjonen handler imot deg. Jeg forsøker å sette meg inn i hva investorer tenker i en slik trend og tror det er få som tenker på å kjøpe mer. Men heller ser etter en  utgang. Det er stor teknisk skade og siden psykologien og de tekniske modellene ikke understøtter avstår jeg fra å forsøke å identifisere bunner i slike aksjer. Risk/reward blir altfor dårlig på et generelt grunnlag. Understreker at jeg ikke kommenterer Mulitikonsult, men på et generelt grunnlag. Når det gjelder MULTI understøtter ingen av de tekniske modellene aksjen. 

Reply

Posted

01 Sep 12:28

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Tirsdag 1 september 2026

Intra-dag oppdatering

2

Posted

01 Sep 12:25

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Tirsdag 1. september 2026

Basert på nye web, megler-, selskaps- og markedsoppdateringer etter mandagens rapport

MARKEDSRAPPORT

Renter og olje trekker i hver sin retning - men aksjemarkedet reagerer foreløpig ikke med nedsidemomentum

Tirsdagen starter med en markedssituasjon som på overflaten ser overraskende stabilt ut, til tross for at to av de viktigste prisene for risikoaktiva har beveget seg i en mindre komfortabel retning. Den amerikanske tiårsrenten ligger rundt 4,77-4,78 prosent, det høyeste nivået siden 2007, samtidig som Brent igjen handles omkring USD 91-92 fatet. Likevel falt S&P 500 bare 0,3 prosent mandag og Nasdaq 0,1 prosent, mens asiatiske markeder i hovedsak absorberer både renteoppgangen og den nye oljeuroen relativt godt.

Det er nettopp denne motstandskraften som er interessant. Arctic viser til at markedet nå priser rundt 74 prosent sannsynlighet for en amerikansk renteheving i september, mot om lag 34 prosent før Warshs Jackson Hole-tale. Samtidig fortsetter AI-kapitalstrømmen å bygge seg videre opp, blant annet gjennom Anthropics avtale om å kjøpe rundt USD 35 mrd. i compute-kapasitet fra Nvidia-støttede Lambda, mens Taiwan og Korea får støtte fra sterke halvleder- og eksportdata. Dermed står markedet mellom en høyere diskonteringsrente og fortsatt svært høy investeringsaktivitet i teknologisektoren.

Inside Oslo Børs - observasjon: Stigende lange renter gir ikke automatisk gir en aksjekorreksjon. Det avgjørende er om høyere renter kommer sammen med sterkere nominell vekst og inntjening, eller om de etter hvert blir så høye at verdsettelsen må justeres ned. Så lenge aksjene absorberer 4,7-4,8 prosent på tiåringen uten stor nedgang, er dette et tegn på styrke. Et varig brudd over 4,8 prosent vil imidlertid gjøre denne testen langt mer tøff, og da særlig for høyt prisede vekstaksjer. Nå er det ikke sikkert at 4,80-nivået er det rette sentimentnivået for aksjemarkedet, men skulle den bryte 5-nivået kan det vise seg å bli et mer viktig psykologisk og rundt nivå.

Olje og Hormuz: høyere risikopremie vs. et fysisk marked som fortsatt er stramt

Brent ligger tirsdag morgen rundt USD 91-92 etter at den geopolitiske konflikten igjen har tilspisset seg. Pareto rapporterte mandag at amerikanske styrker hadde slått til mot to iranske rakettutskytere på Larak Island etter observasjoner av mulig minelegging i Hormuz, mens Iran svarte med missiler mot en amerikansk base i Jordan. IRGC hevdet samtidig at en VLCC var blitt satt ut av spill av miner i stredet; denne påstanden var ikke verifisert. USA forbereder i tillegg nye banksanksjoner knyttet til Iran.

På tilbudssiden kommer også nye forstyrrelser fra Russland, hvor et ukrainsk droneangrep satte fyr på Kirishi-raffineriet. Pareto anslår at de utvidede russiske eksportrestriksjonene samlet har fjernet minst 1,1 millioner fat per dag med oljeprodukter fra markedet. Samtidig steg flytende råoljelagre til rundt 104,8 millioner fat. Bildet er derfor fortsatt preget av store logistiske utfordringer, og høyere energi kan igjen bli en inflasjonsimpuls akkurat når rentemarkedet allerede er meget stramt.

Mandagens kapitalflyt: sterkere totalflyt enn fredag - men langt mer konsentrert

Mandagens volum dashboard viste rundt NOK 7,1 mrd. netto positiv kapitalflyt, mot rundt NOK 2,6 mrd. fredag, men forbedringen var svært konsentrert. OSEBX-universet hadde rundt NOK 4,1 mrd. netto inn og oljeselskapene hele NOK 3,9 mrd., mens fisk gikk fra NOK 502 mill. netto inn fredag til drøyt NOK 1,0 mrd. netto ut mandag. Shipping snudde samtidig fra rundt NOK 465 mill. positiv flyt fredag til NOK 96 mill. netto ut. OSEBX sitt RSI-snitt falt marginalt fra 58 til 57, mens oljesektoren steg fra RSI 52 til 57.

Equinor, sto for mye av kapitalflyten til sektoren, hvor EQNR alene stod for rundt NOK 2,15 mrd. Imidlertid flere av olje- og oljeserviceaksjer steg på betydelig høyere volum enn normalt. På den andre siden var nedgangen i sjømat bred, og dert var et høyt nedsidevolum i Bakkafrost, SalMar, Mowi og Grieg Seafood.

Inside Oslo Børs - observasjon: Hvis oljeflyten fortsetter samtidig som shipping, sjømat og small caps stabiliseres, vil markedsbredden forbedres klart. Dersom oljesektoren derimot fortsetter å stå nesten alene for den positive flyten, kan hovedindeksen signalisere et sterkere marked enn hva det faktisk er hvis vi ser under overflaten til markedet.

Shipping: superinntjeningen består, men forskjellene mellom segmentene fortsetter å øke

Tank-ratene i Atlanterhavet har fortsatt å falle tilbake fra de mest ekstreme nivåene, mens produkttank og enkelte tørrbulksegmenter holder seg bedre. Pareto peker samtidig på at LNGC-spotmarkedet er svakt, med moderne 2-stroke LNG-skip rundt USD 28.000 dagen, laveste nivå siden midten av februar, og en flåtevekst på rundt 8 prosent som fortsatt overstiger LNG-tilbudsveksten. Det er derfor ikke lenger riktig å behandle shipping som ett samlet momentum case.

Samtidig viser Capital Tankers-resultatet hvor stor forskjellen er mellom dagens spotirater og allerede booket inntjening. Q3-bookingene ligger på nivåer som kan løfte EBITDA nær dobbelt så høyt som et etterslepende konsensusestimat.

SELSKAPSKOMMENTARER

Capital Tankers: Q2 kom inn litt under - Q3-bookingene er caset

Capital Tankers avslutter resultatsesongen med Q2-tall som isolert sett er litt svakere enn forventet, men med en Q3-booking som er vesentlig sterkere enn markedets gamle estimater. Justert EBITDA var USD 104,1 mill., rundt 5 prosent under konsensus, og EPS USD 0,70 var omtrent 6 prosent under. Utbyttet på USD 0,32 per aksje var derimot over forventningene.

Det viktigste er imidlertid Q3: selskapet har booket 100 prosent av VLCC-dagene til USD 97.500 dagen, 71 prosent av Suezmax-dagene til USD 130.200 og rundt 80 prosent av Aframax/LR2-dagene til USD 105.800. Arctic beregner dette til Q3 EBITDA rundt USD 127 mill., ABG til omtrent USD 125 mill. og SB1 til USD 124 mill., mot et etterslepende konsensusnivå rundt USD 63-64 mill. Det er derfor ikke Q2-avviket, men revisjonene for andre halvår som sannsynligvis blir avgjørende for aksjen.

•  Arctic Securities: Kjøp, kursmål NOK 191
•  SB1 Markets: Kjøp, kursmål NOK 170

Inside Oslo Børs - observasjon: Capital Tankers illustrerer en viktig forskjell mellom spotmarked og resultatmomentum. Spotratene kan falle fra ekstreme topper samtidig som allerede inngåtte kontrakter løfter de neste kvartalenes kontantstrøm betydelig. Det gjør reaksjonen på oppjusterte estimater mer interessant enn selve Q2-misset. Men rent teknisk fremstår trenden fortsatt som moden og siden kursen ikke reagerer på tallene kan dette indikere at mye positivt befinner seg diskontert inn i kursene.

CAPT befinner seg i en sidelengs konsolideringsboks, hvor kurser over 209 eller under 200 vil kunne fungere som viktige sentimentnivåer. 50 dager kommer inn som underliggende støtte ved 197. Det at kursen ikke stiger på gode bookinger for tredje kvartal indikerer at mye av dette var kjent på forhånd og var allerede priset inn i aksjen. Avventer og ser om estimatrevisjonene og kursmålene kan skape en sterkere etterspørselsside. Må over 209 for å utløse et nytt PF kjøpssignal, men inntil videre synes trenden å være moden.

DNO: kjøper Capricorn og får ny produksjonsplattform i Egypt

DNO har inngått avtale om å kjøpe Capricorn Energy til USD 5,214 per aksje, tilsvarende en egenkapitalverdi på rundt USD 396 mill. Oppgjøret består av USD 4,224 kontant per aksje samt et særutbytte på USD 0,99, og representerer en premie på rundt 13 prosent mot Capricorns siste sluttkurs før annonseringen. Oppkjøpet gir DNO tilgang til produksjon og reserver i den egyptiske Western Desert og utvider selskapets geografiske eksponering utover dagens portefølje.

Strategisk er dette et nytt steg i DNOs gjenoppbygging av en bredere E&P-portefølje. Arctic anslår at Capricorn kan tilføre rundt 20.000 fat oljeekvivalenter per dag og mener headline-verdsettelsen fremstår rimelig, men peker samtidig på økt gjennomføringskompleksitet fordi DNO nå håndterer parallelle oppkjøpsprosesser og potensielt går inn i en ny jurisdiksjon. Meglerhuset beholder Kjøp og kursmål NOK 23.

•  Arctic Securities: Kjøp, kursmål NOK 23

Inside Oslo Børs - observasjon: Kursen reagerte med å gi et tidlig løft, men kursen har tatt tilbake hele oppgangen fra dagens topp ved 18.36. Potensiell konsolideringsboks for DNO og den må over 18.50 for å ta ut denne og fortsette den kortsiktige opptrenden. Vil utløse et PF kjøpssignal ved 19.02, hvor det indikative kursmålet er 21,22. Avventer og ser om kursen fortsetter innenfor konsolideringsboksen og klarer å holde seg ovenfor 8/20 dager momentum.

Aker/Nscale: USD 3 mrd. finansieringen reduserer gjennomføringsrisikoen til datasenter caset

Nscale, hvor Aker eier rundt 22,6 prosent, har sluttført et gjeldsopptak på USD 3 mrd. i sikret investment-grade finansiering. Opptil USD 1,85 mrd. skal finansiere rundt 275 MW i Ward County i Texas, mens USD 1,2 mrd. er knyttet til et 40 MW-anlegg i Madison, North Carolina. Finansieringen dekker i stor grad GPU-er og tilhørende infrastruktur.

ABG beskriver dette som en viktig gjennomføringsmilepæl som reduserer finansieringsrisikoen, men selve nyheten var ventet av markedet. For Aker blir neste store milepæl finansiering, men hvor raskt kapasiteten fylles med kunder og om den omtalte Nscale-noteringen faktisk materialiserer seg i september.

Inside Oslo Børs - observasjon: Trenden til Aker fremstår også som moden, hvor kursen de siste 4 sesjonene har mistet momentum. Torsdagens intra-dag key reversal ned kan ha satt en kortsiktig topp, og det at kursen siden ikke har klart å ta ut denne kan være en teknisk bekreftelse.

Bakkafrost: analysene etter resultatfremleggelsen bekrefter at problemet er kostnader og skala utfordringer i Skottland

Etter mandagens kraftige kursfall har meglerhusene nå fått analysert rapporten mer grundig, og hovedkonklusjonen er enda tydeligere enn i første kommentar: Skottland er fortsatt det store problemet. DNB kutter EPS-estimatene for 2026-28 med 5-7 prosent og kursmålet til NOK 505 fra NOK 530, men beholder Kjøp. Arctic kutter 2026 EBIT med 10 prosent og kursmålet til NOK 537 fra NOK 542, og anslår at de skotske aktivitetene samlet kan ha tapt rundt DKK 873 mill. i perioden 2023-2026e, hvor ekstraordinær dødelighet står for en stor del.

Arctic peker samtidig på hvorfor volum er avgjørende: rundt 70 prosent av den skotske kostnadsbasen er fast, slik at dagens produksjonsnivå gir for svak skala fordel. Selskapet planlegger å sette rundt 37 prosent mer fisk i sjøen i 2026 enn i 2025 med bedre smolt, og dødeligheten har så langt i Q3 vært relativt lav. Det gir en mulig vei mot bedring i 2027, men de kommende høstmånedene blir avgjørende.

SEB beholder Hold og kursmål NOK 450, mens ABG beholder Hold og reduserer kursmålet marginalt til NOK 487. Det betyr at uenigheten ikke først og fremst gjelder hva som gikk galt i Q2, men hvor mye av Skottlands svake historikk som allerede er priset inn, og hvor stor sannsynlighet investorene skal legge på en normalisering i 2027.

•  DNB Carnegie: Kjøp, kursmål NOK 505, ned fra NOK 530
•  Arctic Securities: Kjøp, kursmål NOK 537, ned fra NOK 542
•  ABG Sundal Collier: Hold, kursmål NOK 487, ned fra NOK 488
•  SEB: Hold, kursmål NOK 450

Inside Oslo Børs - observasjon: Mandag falt Bakkafrost 7,6 prosent på rundt 5,7 ganger normalvolum, samtidig som avstanden til 50-dagers snittet ble redusert fra 11,3 prosent fredag til rundt 2,6 prosent. Det gjør den videre reaksjonen rundt 50-dagers snittet til et nyttig signal på om markedet behandler Q2 som et engangsavvik eller som en mer varig reprising av 2027-forventningene.

Teknisk sett skaper slike kraftige kursfall teknisk skade og ubalanser på aksjonærsiden, som aksjen normalt sett trenger tid for å justere. Vi ser av volumprofilen at kursen jobber seg ned mot de to mest omsatte nivåene og det bør kunne sørge for at kursen vil stabilisere seg omkring 50 dager eller rett under. Dette er selvfølgelig indikativt og avventer en bekreftelse. 448-nivået og 50 dager kan fungere som et viktig sentimentnivå på kort sikt.

Kongsberg Gruppen: Pareto mener forsvarssyklusen kan vedvare mye lenger enn hva markedet priser inn i kursene

Pareto gjentar Kjøp og kursmål NOK 554 etter et forsvarsseminar hvor hovedbudskapet er at europeisk forsvar ikke bør behandles som et kortvarig budsjettløft, men som starten på en flerårig reindustrialisering.

Meglerhuset mener tre tiår med underinvestering har etterlatt Europa med for liten produksjonskapasitet og rundt 50 prosent importavhengighet for sentrale forsvarsprodukter, samtidig som begrensede amerikanske lagre gjør lokal produksjon mer nødvendig.

Pareto anslår at dette kan gi rundt 15 prosent årlig vekst for europeiske forsvarsselskaper frem mot 2030 og rundt 8 prosent frem mot 2040, klart over den samlede veksten i forsvarsbudsjettene. For Kongsberg Gruppen er poenget at ordreboken og kapasitetsutvidelsene bør vurderes i et langt lengre perspektiv enn én eller to budsjettperioder.

•  Pareto Securities: Kjøp, kursmål NOK 554

Inside Oslo Børs - observasjon: Formasjonen til KOG er fortsatt negativ og den har fungert bemerkelsesverdig bra sett over perioden fra februar. Kursen tester nå et viktig nivå etter å ha korrigert tilbake etter den sterke oppgangen fra 270 til 340-nivået.

Vi ser av volumprofilen at kursen har kommet ned, stabilisert seg innenfor to av de mest omsatte nivåene. 50 dager kommer inn som støtte ved 304. Klarer kursen å korrigere ut den siste oppgangen, gå sidelengs og deretter få inn et nytt oppsidemomentum kan dette utfordre den negative mellomlangsiktige formasjonen. Det fundamentale trekker i den positive retningen og derfor skal vi følge KOG med tanke på at de tekniske modellene igjen kan samle seg positivt.  

Thor Medical: Arctic løfter kursmålet kraftig på ny modell for isotop etterspørsel

Arctic gjentar Kjøp på Thor Medical og løfter kursmålet til NOK 8,70 fra NOK 5,00 etter en ny bunn-opp-modell av produksjonen og markedet for Pb-212. Meglerhuset mener markedet undervurderer både den langsiktige isotop-etterspørselen og hvor mye radioaktivitet som går tapt gjennom produksjon, transport og håndtering før en dose faktisk når pasienten.

I Arctics modell trenger radiopharma-selskapene rundt 3,8 ganger mer radioaktivitet enn det som injiseres i pasientene. Meglerhuset anslår et Pb-212-terapi marked på rundt USD 13 mrd. i 2040 og Thor Medical-omsetning på NOK 3,7 mrd. på lang sikt, mens akkumulering og gjenbruk av Th-232-feedstock kan løfte bruttomarginen over 90 prosent. Dette er svært langsiktige forutsetninger, men kursmålendringen er stor nok til å kunne skape sentimentendringer.

•  Arctic Securities: Kjøp, kursmål NOK 8,70, opp fra NOK 5,00

Inside Oslo Børs - observasjon: Siden kursen allerede har steget betydelig og at et stort antall investorer befinner seg i en tapssituasjon på helt kort sikt, etter den sterke nedgangen fra siste topp, vanskeliggjør dette tolkningen av den kortsiktige tekniske utviklingen. Det er kun trendmodellen, som befinner seg i et kjøpssignal og siden mange kan allerede ha kjøpt + mange av de sist ankomne har urealiserte tap øker den tekniske risikoen for at dagens momentum kan raskt løpe opp til mer motstand.  

Oncoinvent: bedre kostnadskontroll og raskere rekruttering løfter ABGs kursmål

ABG beholder Kjøp på Oncoinvent og løfter kursmålet til NOK 110 fra NOK 70. H1 EBIT var minus NOK 69 mill. mot ABGs estimat på minus NOK 86 mill., og kontantstrømmen var også bedre enn ventet. Kontantbeholdningen på NOK 109 mill. gir etter både selskapets og meglerhusets vurdering finansiering inn i starten av 2027.

I den randomiserte fase 2-studien RAD-18-003 var 55 av 110 pasienter rekruttert ved utgangen av juni, mot 37 ved utgangen av Q1. Selskapet guider nå ferdig rekruttering tidlig i 2027. ABGs høyere kursmål skyldes bare mindre endringer i driftsestimatene; en viktig del kommer fra at den sterke aksjekursen reduserer forventet utvanning ved fremtidige emisjoner i meglerhusets risikovektede DCF.

•  ABG Sundal Collier: Kjøp, kursmål NOK 110, opp fra NOK 70

Ventura Offshore: tre meglerhus ser stor kontantstrøm fra 2027 - refinansiering er nøkkelen

Ventura får flere positive etter analyser, hvor DNB beholder Kjøp og kursmål NOK 40, SB1 Kjøp og NOK 42, mens Pareto ligger på Kjøp og NOK 50. Fellesnevneren er at Carolina og Victoria har lang kontraktsdekning inn i 2029, mens Catarina representerer den viktigste oppsiden dersom riggen får videre arbeid etter dagens kontrakt.

DNB mener selskapet selv i et scenario med bare de to allerede kontraherte riggene kan returnere rundt halvparten av dagens markedsverdi i utbytter frem til midten av 2029. Meglerhuset modellerer 14-27 prosent mulig utbytteavkastning i 2027-28 dersom alle tre rigger er i arbeid, men understreker at refinansieringen senere i 2026 er avgjørende for å frigjøre denne kapasiteten. Eni har samtidig skriftlig bekreftet et ekstra brønnarbeid for Catarina som kan forlenge aktiviteten til slutten av året.

•  Pareto Securities: Kjøp, kursmål NOK 50
•  SB1 Markets: Kjøp, kursmål NOK 42
•  DNB Carnegie: Kjøp, kursmål NOK 40

Hafnia, Frontline og BW LPG: estimatene løftes, men verdsettelsen skaper større uenighet blant meglerselskapene

Shipping analysene etter Q2 viser et tydelig skille mellom god inntjening og hvor mye av denne inntjeningen som allerede er priset inn i dagens kurser. Arctic løfter Hafnia til kursmål NOK 94 fra NOK 92 og beholder Kjøp etter å ha økt Q3 EBITDA-estimatet med 29 prosent til USD 190 mill. Meglerhuset peker på en mulig utbetalingsgrad rundt 90 prosent og utbytteavkastning på 17 prosent i 2026, samt at produkttank handles rundt 0,82 ganger NAV mot rundt 1,09 ganger for tank.

Pareto er mer forsiktig og beholder Hold på Hafnia med NOK 80, mens DNB har Hold og NOK 87, opp fra NOK 82.

På Frontline løfter DNB kursmålet til NOK 430 fra NOK 390 og beholder Hold, mens Pareto løfter til NOK 412 fra NOK 373 og også beholder Hold. Begge erkjenner den svært sterke kontantstrømmen, men mener verdsettelsen etter rallyet gir mindre rom for skuffelser.

•  Hafnia - Arctic: Kjøp, NOK 94; DNB: Hold, NOK 87; Pareto: Hold, NOK 80
•  Frontline - DNB: Hold, NOK 430; Pareto: Hold, NOK 412
•  BW LPG - DNB: Hold, NOK 210

BW LPG får samtidig Hold og NOK 210 hos DNB, ned fra NOK 215, i et marked hvor VLGC-ratene fortsatt er høye men verdsettelsen er mindre åpenbart billig.

Inside Oslo Børs - observasjon: Mandagens volumdata passer godt med meglerspriket. Frontline hadde rundt NOK 475 mill. negativ kapitalflyt etter fredagens sterke kjøpsvolum, mens Hafnia steg på mer enn dobbelt normalvolum. Det kan være et tidlig tegn på at investorene skiller tydeligere mellom råolje- og produkttank etter at ratene har begynt å normaliseres fra toppene. Teknisk sett synes den «enkle» oppgangen å være gjennomført og at de modne trendene vil vanskeliggjøre tolkningen av den videre utviklingen.

Integrated Wind Solutions: sterk Q2 gir positive estimatrevisjoner

SB1 beholder Kjøp og kursmål NOK 65 på IWS etter et Q2 hvor lønnsomheten i flåten var bedre enn ventet. Meglerhuset løfter 2026 EBITDA med rundt 10 prosent og 2027-28 med rundt 3 prosent på lavere opex. Alle seks fartøyene var i drift i Q2 og oppnådde 100 prosent kommersiell utnyttelse.

Fast backlog på EUR 120 mill. dekker 95 prosent av SB1s 2026-omsetning, 52 prosent av 2027 og 30 prosent av 2028, før opsjoner. Meglerhuset anslår at selskapet gjennom utbytter og nedbetaling av gjeld kan returnere rundt 40 prosent av dagens markedsverdi frem til utgangen av 2028.

•  SB1 Markets: Kjøp, kursmål NOK 65

Moreld og riggmarkedet: Venus forsinkes - men Ocean Installer kan få et nytt prosjekt

TotalEnergies skal ifølge Pareto ha utsatt oppstarten for de to riggene til Venus-prosjektet i Namibia med rundt seks måneder, slik at første rigg nå er ventet mellom midten av april og midten av september 2028. Det legger noe mer press på det globale tenderbildet på kort sikt. For Moreld er bildet mer interessant: Ocean Installer omtales som en mulig frontløper for den store SURF-kontrakten sammen med McDermott. Pareto anslår at en slik tildeling kan mer enn doble Ocean Installers backlog på rundt NOK 8,4 mrd. og løfte selskapet opp i en helt annen prosjektklasse.

Equinor: ny NCS-tender gir støtte til harsh-environment markedet fra slutten av 2027

Equinor har sendt ut tender for én eller flere harsh-environment semisubmersible-rigger med oppstart fra Q4 2027 og fleksibel fastperiode på mellom ett og fem år. Budfristen er ved utgangen av september. SEB peker på at flere rigger får kontraktsutløp i det aktuelle tidsrommet, blant annet COSLPromoter, COSLInnovator, Transocean Spitsbergen og Deepsea Bergen. Nyheten endrer ikke dagens inntjening, men er konstruktiv for aktivitetsnivå og kontraktsdekning fra 2027/28.

Pareto-porteføljen for september: inn med Endúr og Odfjell Drilling

Pareto gjør fire porteføljetransaksjoner for september: Endúr og Odfjell Drilling tas inn, mens Constellation Oil Services og Sentia tas ut. Porteføljen steg 5,7 prosent i august mot 5,0 prosent for OSEBX, med CMB.TECH som beste bidragsyter på 12,9 prosent. De øvrige beholdningene er Aker BP, Bakkafrost, CMB.TECH, DNB, Envipco, Kongsberg Gruppen, Nordic Semiconductor og Scatec.

ØVRIGE SELSKAPSOPPDATERINGER

Dellia Group: Pareto løfter EBIT-estimatene for 2026/27 med 9/6 prosent etter at Q2 leverte 41,1 prosent bruttomargin og EBIT på NOK 9 mill. mot NOK 6 mill. ventet. Høyere bruttomargin og lavere avskrivninger mer enn veier opp for en høyere kostnadsbase. 

Arribatec: Pareto beskriver Q2-veksten som noe svak, men marginene i EA&BPM var bedre og justert inntjening omtrent som ventet. 2026-estimatene kuttes, mens meglerhuset venter ny vekstakselerasjon fra Q4/2027 og beholder Kjøp; kursmålet reduseres til NOK 9 fra NOK 10.

Atea: SB1 nedgraderer til Nøytral etter sterk kursutvikling, men løfter kursmålet til NOK 180 fra NOK 175. Estimatene økes bare moderat, og oppsiden mot markedskursen er blitt liten.

Omda: SB1 vurderer den formelt lanserte refinansieringen av NOK 500 mill.-obligasjonen gjennom en mulig SEK 700 mill. fireårig obligasjon som positiv, fordi refinansiering har vært en sentral usikkerhetsfaktor.

ØVRIGE KREDITT- OG SEKTORNYHETER

Oljeservice: DNBs møter under ONS peker samlet mot et relativt stabilt offshore aktivitetsnivå, men med større forskjeller mellom segmenter og fortsatt høy betydning av kontraktsdekning og finansiering.

OPPSUMMERING

Det viktigste tirsdag: olje støtter Oslo Børs, men 4,8-5 prosent for den amerikanske tiåringen kan vise seg plagsom

Oslo Børs går inn i tirsdagen med sterk energiflyt fra mandag og Brent over USD 91, men det internasjonale risikobildet er mer krevende enn oljeprisen alene tilsier. Den amerikanske tiårsrenten ligger nær 4,8 prosent, samtidig som teknologi og halvledere fortsatt absorberer renteoppgangen overraskende godt. I USA blir JOLTS og ISM viktige for om rentemarkedet får en ny impuls.

På selskapsnivå er resultatfremleggelsen til Capital Tankers interssant og registrerer at den ikke stiger videre på sterkere Q3 bookinger selv om bookingene ligger langt over gamle konsensusestimater.

DNO får en strategisk nyhet gjennom Capricorn-kjøpet, Aker/Nscale reduserer finansieringsrisikoen i datasenterprosjektene, mens Bakkafrost får flere estimatkutt etter mandagens kraftige nedgang på et tiltakende volum. Stabiliserer seg litt idag.

Det vi følger i markedet er om kjøpsinteressen sprer seg utover oljesektoren; en bredere positiv flyt i shipping, small caps og eventuelt sjømat vil være en sterkere bekreftelse enn en ny indeksoppgang drevet av noen få store energiaksjer. Utfordringen er at det er så mange modne trender i shipping og at sjømat korrigerer.

KILDER OG VIKTIG INFORMASJON

Kilder: Meglerhusene omtalt i rapporten og eget volum dashboard. Megleranbefalinger er deres egne tolkninger; Inside Oslo Børs gir ingen anbefalinger.


DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
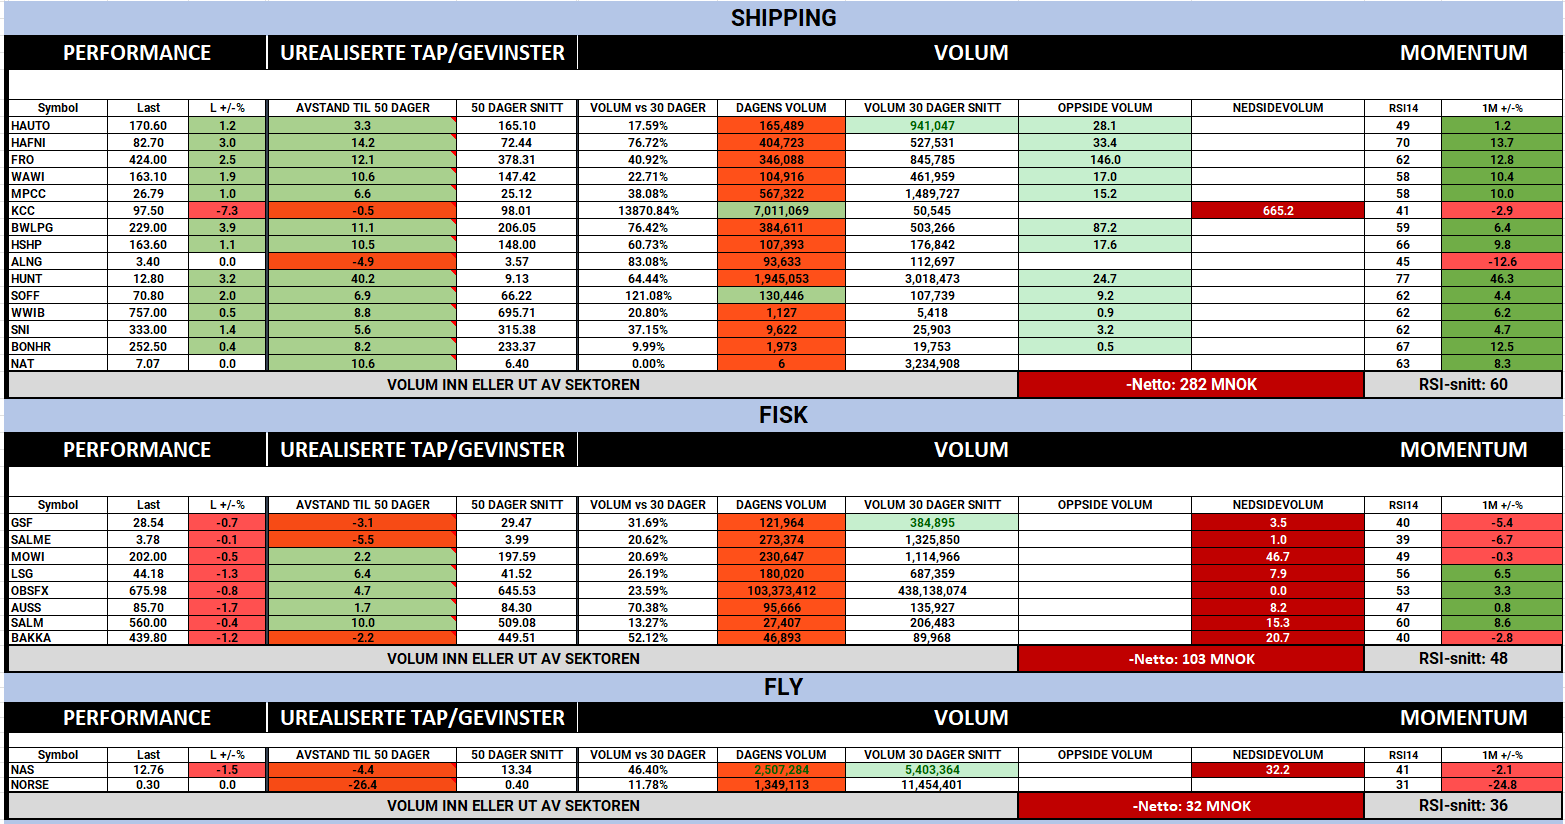
 

Posted

31 Aug 18:29

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Mandag 31. august 2026

Dagens volum- og momentum bilde sammenlignet med fredag 28. august. Fokus er på hvor kapitalen faktisk flytter seg, om momentumet bekrefter bevegelsen og hvor markedet viser tegn til rotasjon eller distribusjon.

VOLUM- OG MOMENTUMANALYSE

Kapitalflyten øker kraftig – men markedsbredden blir smalere

Det mest interessante i mandagens sesjon er at kapitalflyten er langt større enn på fredag, samtidig som markedsbredden faktisk er smalere. Fredag avsluttet dashboardet med rundt NOK 2,57 mrd. netto positiv kapitalflyt i OSEBX-universet. I dag er samlet nettoflyt rundt NOK 7,09 mrd., men nesten hele forbedringen ligger i OSEBX-aksjene og oljeselskapene.

Fredag var kapitalflyten fordelt mellom flere av de store sektorene: olje stod for rundt NOK 810 mill., fisk NOK 502 mill. og shipping NOK 465 mill., mens sykliske/forsvar hadde rundt NOK 260 mill. netto ut og small caps rundt NOK 310 mill. netto ut. Mandag er bildet vesentlig mer konsentrert, hvor OSEBX har rundt NOK 4,13 mrd. netto inn og oljeselskapene hele NOK 3,89 mrd., mens fisk, shipping, grønne aksjer, mid caps og small caps har netto kapital ut.

Inside Oslo Børs – observasjon: OSEBX sitt RSI-snitt er 57 mot 58 fredag, samtidig som netto kapitalflyt har økt kraftig. Det betyr at markedet samlet ikke er blitt mer overkjøpt selv om kapitaltilførselen har akselerert. Oslo Børs totalindeks sluttet opp 1,14 % og i en ny all-time-high. Det er konstruktivt, men den smale sektorbredden gjør at dette foreløpig først og fremst er et rotasjonssignal – ikke et bredt risk-on signal.

Olje: har klart sterkeste bekreftelse fra fredag

Oljeselskapene går fra rundt NOK 810 mill. positiv kapitalflyt fredag til rundt NOK 3,89 mrd. mandag, samtidig som sektorens RSI-snitt stiger fra 52 til 57. Fredag var nettopp kombinasjonen av positiv kapitalflyt og et fortsatt moderat RSI-nivå interessant, fordi den viste at kapitalen begynte å komme inn før sektoren var teknisk strukket. Mandagens utvikling følger kraftig opp fredagens utvikling, men markedet er fortsatt ikke å betrakte som overkjøpt basert på RSI-snittet til OSEBX selskapene.

Equinor står alene for rundt NOK 2,15 mrd. positiv kapitalflyt og stiger 3,4 prosent på 245 prosent av 30-dagers normalvolum. Men bevegelsen er bredere når vi ser på volumet til BW Energy som stiger 2,8 prosent på 677 prosent av normalt volum, Panoro 6,8 prosent på 503 prosent, PLSV 2,4 prosent på 304 prosent, Aker Solutions 1,1 prosent på 206 prosent og Aker BP 2,2 prosent på 180 prosent.

Det teknisk interessante er at sektor-RSI fortsatt bare er 57. Vi har derfor fått en kraftig økning i både kapitalflyt og prisdeltagelse uten at oljesektoren samlet er blitt overkjøpt.

Fisk: fra bred oppgang fredag til sektorbasert distribusjon mandag

Den største negative endringen finner vi i sjømat. Fredag hadde fisk rundt NOK 502 mill. netto kapital inn og hadde en sektor-RSI på 64. Mandag er netto kapitalflyt rundt minus NOK 1,01 mrd., samtidig som RSI-snittet har falt til 54. Det innebærer en endring i kapitalflyten på mer enn NOK 1,5 mrd. fra én sesjon til den neste.

Bakkafrost er den viktigste utløsende faktoren og faller 7,6 prosent på 572 prosent av normalvolumet, men salget er betydelig bredere. SalMar faller 1,6 prosent på 260 prosent av normalvolumet, Mowi 1,7 prosent på 217 prosent og Grieg Seafood 5,4 prosent på 241 prosent. Det gjør at utviklingen bør tolkes som sektorbasert distribusjon, ikke bare en isolert resultatreaksjon i Bakkafrost.

Bakkafrost er samtidig et godt eksempel på hvordan volum og momentum kan endre karakter svært raskt. Fredag hadde aksjen RSI 66 og lå 11,3 prosent over 50-dagers snittet. Etter mandagens fall er RSI nede på 46 og avstanden til 50-dagers snittet redusert til rundt 2,6 prosent. 50-dagers snittet blir derfor langt viktigere som støttenivå dersom vi skal vurdere om dette bare er en resultatreaksjon eller starten på en større reprising.

Inside Oslo Børs – observasjon: Fisk går fra å ha vært blant fredagens sterkeste sektorer til den klart svakeste m.h.p. kapitalflyt på mandag. Når flere av de store oppdrettsaksjene faller samtidig på mer enn dobbelt normalvolum viser dette at signalene fra Bakkafrost ble en klar gevinstsikrings-trigger.

Shipping: momentumet er fortsatt høyt, men kapitalflyten snur negativt

Shipping hadde rundt NOK 465 mill. netto kapital inn fredag, mens mandagens tall viser rundt NOK 96 mill. netto ut. Samtidig er shipping fortsatt sektoren med høyest RSI-snitt, på 60. Det er en interessant kombinasjon fordi pris-momentumet fremdeles er sterkt, mens kapitalflyten har begynt å svekkes. Dersom dette fortsetter over flere sesjoner, kan det være et tidlig distribusjonssignal.

Frontline illustrerer dette tydelig. Fredag steg aksjen 2,3 prosent på 188 prosent av normalvolumet og stod for rundt NOK 595 mill. positiv kapitalflyt. Mandag faller aksjen 1,6 prosent på 141 prosent av normalvolumet, med rundt NOK 475 mill. negativ kapitalflyt. Det er en markant reversering av fredagens kjøpsinteresse.

Samtidig er det viktig å skille mellom segmentene. Hafnia stiger 1,6 prosent på 217 prosent av normalvolumet, KCC stiger 2,1 prosent på 166 prosent og BW LPG stiger svakt på 176 prosent. Det ser derfor mer ut som intern rotasjon i shipping enn en bred sektorvending, hvor kapitalen trekkes ut av deler av tank mens produkttank og LPG holder seg bedre. Som på fredag var det høyest volum i Frontline.

Sykliske/forsvar: positiv vending – men konsentrert i noen få store aksjer

Sykliske/forsvar går fra rundt NOK 260 mill. netto kapital ut fredag til rundt NOK 602 mill. netto inn mandag. Det er en betydelig forbedring, men sektorbredden er mindre overbevisende. Kongsberg Gruppen står for rundt NOK 741 mill. positiv kapitalflyt og Norsk Hydro rundt NOK 386 mill., mens blant annet Saab, Kitron og Rheinmetall har negativ flyt.

Kongsberg Gruppen er likevel teknisk interessant. Aksjen stiger 1,7 prosent på 222 prosent av normalvolumet, ligger 4,2 prosent over 50-dagers snitt og har RSI 54. Her er volumet langt mer interessant siden momentumet ikke er strukket, og dersom kjøpsvolumet fortsetter kan dette bli et tidlig signal om at aksjen igjen kan bygge relativ styrke.

Small caps: fortsatt ikke et bredt risk-on marked

Small caps forbedres fra rundt NOK 310 mill. netto ut fredag til rundt NOK 141 mill. netto ut mandag, men kapitalflyten er fortsatt negativ og RSI-snittet er 54. Samtidig finnes det sterke enkeltaksjer, blant annet ELABS, ARCH og MORLD, mens ENSU faller 5,9 prosent på mer enn ti ganger normalvolum og flere andre mindre selskaper har betydelig negativ flyt.

Det bekrefter at risikoviljen foreløpig ikke sprer seg nedover på volumlisten. Small-cap-universet er fortsatt preget av store forskjeller mellom enkeltaksjer, og utviklingen er mer stock-picking enn generell overopphetet spekulasjon.

50-dagers snitt og RSI: fortsatt mange modne trender

Mandagens dashboard viser fortsatt en rekke aksjer som ligger langt over 50-dagers snittet og har høy RSI, blant annet Aker, Hunter, KCC, AKBM og flere small caps.

Mer interessant fra et tidlig trendperspektiv er selskaper hvor volumet øker samtidig som kursen bare ligger noen få prosent over 50-dagers snittet. Kongsberg Gruppen ligger 4,2 prosent over, Mowi 4,1 prosent, Storebrand 4,1 prosent og Yara 3,9 prosent. Dette er ikke kjøpssignaler i seg selv, men det er områder hvor videre volum kan bekrefte at mellomlangsiktig momentum er i ferd med å styrkes eller som for Mowi at 50 dager kan vise seg å bli en viktig støtte.

KONKLUSJON

Mandagens børs er sterkere enn fredag målt på samlet kapitalflyt, men mindre bred målt på hvor pengene faktisk går. To av fredagens tre sterkeste sektorer – fisk og shipping – har snudd til negativ flyt, mens oljesektoren alene har økt fra rundt NOK 810 mill. til nær NOK 3,9 mrd. positiv kapitalflyt.

Det mest konstruktive er at OSEBX sitt RSI-snitt fortsatt bare er 57, mot 58 fredag. Kapitalflyten har altså akselerert kraftig uten at det kollektive momentumet er blitt mer overkjøpt. Samtidig er det nettopp konsentrasjonen som gjør at dette på kort sikt også kan gjøre markedet mer utsatt, siden mye av volumet kom inn i oljeselskapene, som er igjen er spesielt utsatt for overskrifter.

Inside Oslo Børs – observasjon: Det viktigste å følge tirsdag er om den sterke kapitalflyten i olje fortsetter samtidig som small caps, shipping og eventuelt fisk stabiliseres. Dersom kjøpsinteressen begynner å spre seg til flere sektorer, får vi en reell styrket bredde på Oslo Børs. Hvis olje fortsatt er nærmest alene om å ta imot kapital, er indeksstyrken langt mer konsentrert enn hovedindeksen gir inntrykk av.

KILDER OG VIKTIG INFORMASJON

Kilde: Inside Oslo Børs sitt volum- og momentum-dashboard for fredag 28. august og mandag 31. august 2026. Analysen beskriver kapitalflyt, volum, RSI14 og avstand til 50-dagers glidende gjennomsnitt. Observasjonene er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.

Ukeoppsummeringen er basert på markeds- og selskapsoppdateringene i INSIDE OSLO BØRS-rapportene fra mandag 24. august til fredag 28. august 2026. Der anbefalinger og kursmål omtales, er dette meglerhusenes egne vurderinger. Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
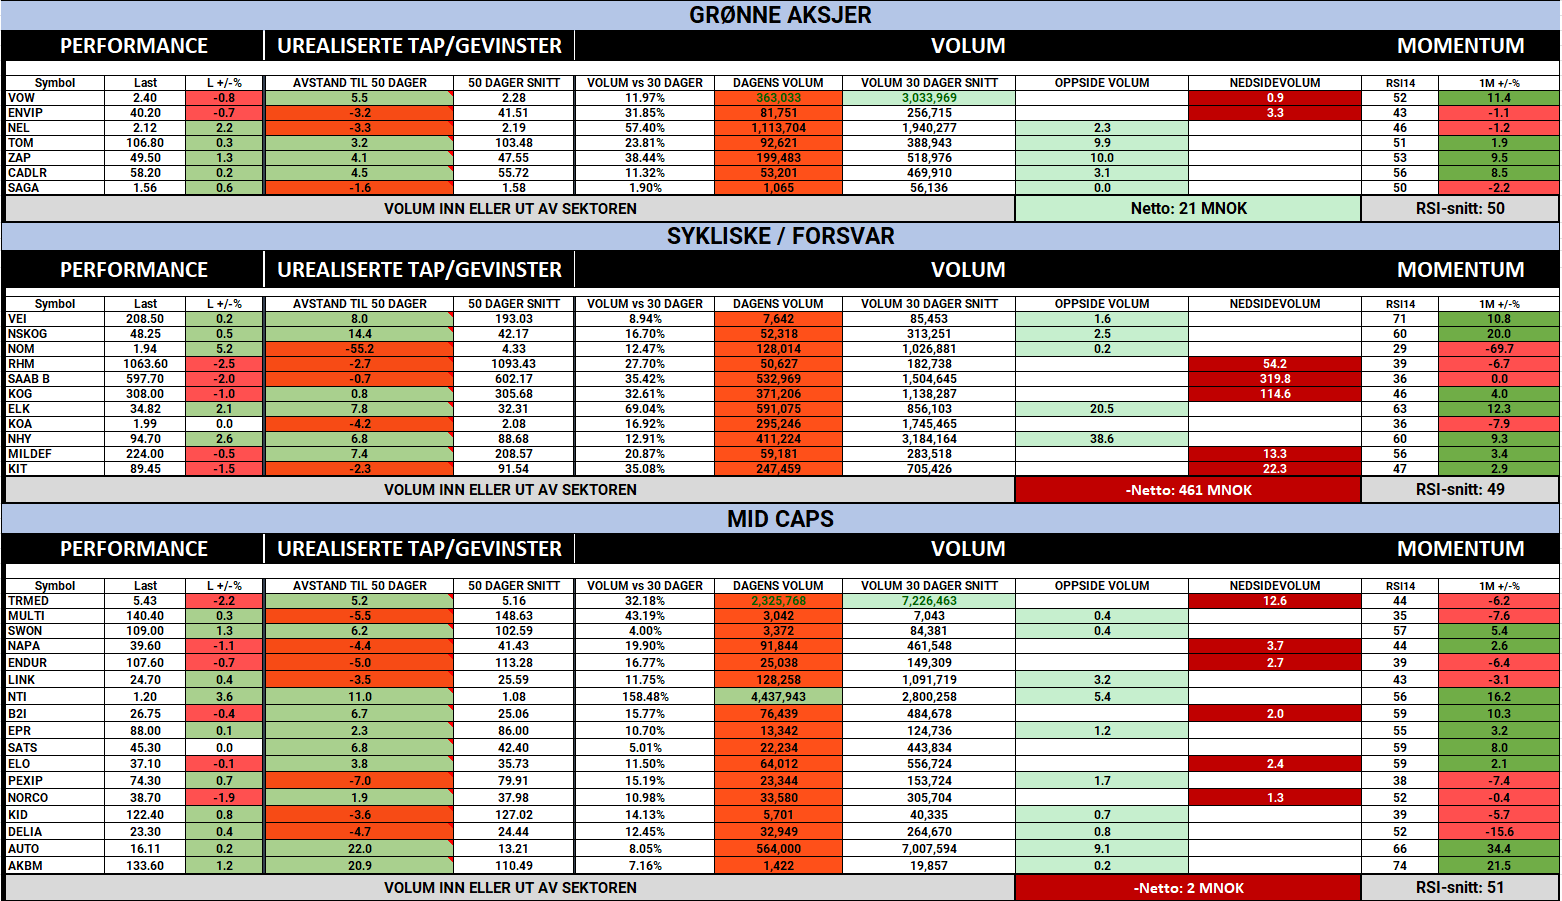
Posted

31 Aug 10:14

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 31. august 2026

Basert på hva jeg har fått med meg av nyheter og kommentarer etter fredagens rapport

MARKEDSRAPPORT

Warsh strammer til renteforventningene samtidig som Hormuz-risikoen vender tilbake

Markedet går inn i den nye uken med to viktige makroimpulser som trekker i motsatt retning av det mer komfortable risk-on-bildet vi så etter Nvidia rapporten onsdag. Fed-sjef Kevin Warsh brukte talen i Jackson Hole fredag til å korrigere den softere kommunikasjonen fra juli og la langt større vekt på at inflasjonen fortsatt er for høy, at finansielle forhold ikke er restriktive og at arbeidsmarkedet etter hans vurdering er forenlig med full sysselsetting. SEB tolker talen som klart haukete og mener septembermøtet igjen er reelt åpent for en renteøkning, mens markedet etter talen priset mer enn 50 prosent sannsynlighet for en september hevelse og ca. halvannen heving innen årsskiftet.

SB1 peker på at den amerikanske rentekurven steg 7-13 basispunkter under og etter talen, samtidig som dollaren fikk støtte og sannsynligheten for en september hevelse steg rundt 20 prosentpoeng i løpet av fredagen. Det interessante er at risk aktiva likevel holdt seg relativt godt, hvor globale aksjer avsluttet uken høyere, DAX satte ny topp og Oslo Børs nådde også nye nivåer selv om oljeprisen falt gjennom store deler av uken. Det tyder på at markedet foreløpig tolker høyere renter som et uttrykk for at veksten og arbeidsmarkedet tåler et strammere pengepolitisk regime, men det gjør samtidig denne ukens amerikanske arbeidsmarkedsdata og ISM-tall vesentlig viktigere.

Inside Oslo Børs - observasjon: Fredagens Jackson Hole-tale flytter over den kortsiktige markedsrisikoen fra Nvidia og resultatsesongen tilbake til renter og makro. Aksjemarkedet absorberte første rentehoppet godt, men dersom arbeidsmarkeds- og inflasjonsdataene gir ytterligere støtte til en september hevelse, kan høyt prisede vekstaksjer igjen få en høyere diskonteringsrente som en motvind.

Asia: svak åpning blir kjøpt - men høyere renter og olje er motvinder

Asia startet mandagen betydelig svakere etter Warsh og at det kom inn ny uro rundt Hormuz, men den første nedgangen ble i stor grad kjøpt. Nikkei var på det svakeste var ned mer enn 1 prosent og KOSPI rundt 2,6 prosent, før Japan hentet seg inn til rundt minus 0,35 prosent og Korea helt tilbake mot uendret. Taiwan og India var svakere, mens TOPIX og Singapore var mer positive.

Den nye geopolitiske impulsen kommer fra amerikanske angrep mot iranske rakett stillinger i nærheten av Hormuz, ifølge Arctics morgenoppdatering. Sammen med Warsh-talen har det løftet både olje og amerikanske korte renter, mens amerikanske og europeiske terminer peker noe lavere. Bildet viser derfor ikke et bredt risk-off-marked, men et mer selektivt marked hvor teknologi i Asia fortsatt er følsomt for renteoppgangen, samtidig som energi igjen får støtte fra geopolitisk risikopremie.

Olje og Hormuz: Brent tilbake mot USD 89-91 - den geopolitiske premien bygges opp igjen

Oljen starter mandagen klart høyere enn ved Oslo Børs-stengning fredag. Brent handles omkring 90.25, hvilket er opp 1,1 %. Prisforskjellen fra fredag understreker hvor raskt markedet beveger seg på nye Hormuz-overskrifter.

Det interessante er at den nye prisoppgangen kommer etter en uke hvor spekulative investorer faktisk reduserte oljeeksponeringen. SEB viser til at netto spekulative Brent-posisjoner falt 11,2 prosent i uken frem til 25. august, mens ABG oppgir at samlet netto long i Brent og WTI falt fra 335 til 309 millioner fat. Markedet går dermed inn i en ny geopolitisk opptrapping med mindre spekulativ long-posisjonering enn under de foregående ukene. Det kan øke kortsiktig prisfølsomhet dersom den fysiske trafikken gjennom Hormuz igjen forverres.

Samtidig er de mer langsiktige tilbudssignalene blandede. Den amerikanske oljeriggtellingen falt med fem til 447 rigger siste uke, mens gassriggene steg tilsvarende. USA annonserte dessuten i helgen en omfattende avtale med Venezuela som etter SEBs oppsummering omfatter kontroll over mer enn 65 milliarder fat påviste reserver og mulige investeringer over USD 100 mrd. Det er foreløpig for tidlig å legge dette inn som nye kortsiktige volum, men dersom avtalen faktisk materialiseres, er det en potensiell langsiktig motvekt til knappheten som geopolitikken nå skaper.

Inside Oslo Børs - observasjon: Fredag var energisektoren den sektoren som hadde mest kapitalflyt i vårt volum-dashboard, med rundt NOK 810 mill. netto positiv flyt samtidig som sektorens RSI-snitt bare var 52. Mandagens høyere oljepris kommer dermed på toppen av en sektor hvor kapitalflyten allerede bedret seg uten at det kollektive momentumet var teknisk overkjøpt.

Shipping: crude tank kjøler seg litt ned - produkttank og tørrbulk holder seg bedre

Shippingbildet er fortsatt sterkt, men spriket mellom segmentene øker. SEBs mandagsdata viser VLCC fra US Gulf rundt USD 168.500 dagen, ned USD 2.400, mens Suezmax faller ytterligere til rundt USD 95.400. På den andre siden stiger LR2 til rundt USD 153.000, MR til USD 34.300, Capesize til USD 44.900 og Panamax til USD 20.800, mens VLGC ligger rundt USD 155.700. ABG beskriver det samme bildet som svakere tank og LNG, men sterkere tørrbulk, LPG og container.

Tank har fortsatt en ekstraordinær kontantstrøm og store deler av Q3 er låst inn på svært høye rater, men spotmarkedet begynner å vise at de mest ekstreme nivåene ikke nødvendigvis kan ekstrapoleres fremover. Produkttank kan samtidig få en positiv effekt dersom høyere råoljeeksport fra Midtøsten etter hvert blir raffinert og flyttes videre som produkter. Det er nettopp dette DNB bruker som argument for at Hafnia relativt sett kan ha bedre støtte fremover enn de mest populære VLCC-aksjene.

Sjømat: spotprisen faller videre - samtidig blir Bakkafrost mandagens store negative resultatcase og faller 7 %

Pareto venter en laksepris rundt NOK 63/kg i uke 36, omtrent NOK 2/kg lavere enn uken før. Det betyr at det kortsiktige prispresset fra høye slaktevolumer ikke er over, selv om etterspørselen gjennom august har vært sterk nok til å absorbere rekordhøye eksportvolumer. Fredagens kapitalflyt viste samtidig rundt NOK 502 mill. netto inn i fisk, med et sektor-RSI på 64, slik at markedet allerede hadde begynt å rotere inn i sjømat før mandagens Bakkafrost-rapport.

Fredagens kapitalflyt: positiv indeksflyt, men tydelig rotasjon under overflaten

Vårt eget volum- og momentum-dashboard avsluttet fredag med rundt NOK 2,57 mrd. netto positiv kapitalflyt inn i OSEBX-universet. Energi stod for rundt NOK 810 mill., fisk NOK 502 mill. og shipping NOK 465 mill., mens sykliske/forsvar hadde rundt NOK 260 mill. netto ut og small caps rundt NOK 310 mill. netto ut. Samtidig var RSI-snittet for OSEBX bare 58. Det viser at børsen ikke er spesielt overkjøpt basert på RSI alene, men vi registrerer likevel en rekke modne tekniske trender. Kapitalen kom inn i store, likvide sektorer, men selgerne var samtidig aktive i flere av de siste momentumvinnere sett over den siste måneden.

En høyere oljepris kan forsterke flyten inn i oljeaksjene, og kl. 09:30 stiger stort sett alle oljeaksjene, hvorav mange med over 1 %, mens shipping nå må håndtere at crude-ratene faller fra ekstreme nivåer. Sjømat hadde sterk sektorbredde fredag, men får i dag en klar negativ selskapsimpuls fra Bakkafrost. Det er derfor fortsatt sannsynlig at indeksen vil skjule store forskjeller mellom sektorer og enkeltselskaper.

SELSKAPSKOMMENTARER

Bakkafrost: stort Q2-miss - Scotland er fortsatt hovedproblemet

Bakkafrost leverer mandagens klart svakeste norske resultatoverskrift. Operasjonell EBIT på DKK 273 mill. var rundt 34-35 prosent under DNB Carnegies og konsensus sine forventninger, og både Færøyene og Skottland leverte svakere farming-marginer enn ventet. DNB peker på at den færøyske farming-virksomheten hadde EBIT/kg på bare DKK 4,06, rundt DKK 4/kg under deres estimat, mens den skotske virksomheten fikk et operasjonelt EBIT-tap på DKK 139 mill. etter høyere kostnader og ekstraordinær dødelighet ved to lokaliteter med eksternt innkjøpt smolt.

Det positive ligger utenfor farming. Fishmeal, oil and feed leverte operasjonell EBIT på DKK 119 mill., klart over forventningene, og VAP/Sales var også betydelig sterkere. Selskapet holder samtidig 2026-volumguidingen uendret på 117.000 tonn, hvor 97.000 tonn kommer fra Færøyene og 20.000 tonn fra Skottland. DNB venter at konsensus EPS for 2026 kan komme ned 5-10 prosent, selv om store fiskemellagre kan dempe deler av fôrkostnadsinflasjonen gjennom første halvår 2027.

Meglerhusene er enige om at overskriften er svak, men verdsettelsen spriker. DNB beholder Kjøp og NOK 530, Arctic har Kjøp og NOK 542, mens ABG og SEB ligger på Hold med henholdsvis NOK 488 og NOK 450. Hoved diskusjonen blir dermed hvor lenge markedet er villig til å se gjennom de gjentatte problemene i Skottland når den færøyske verdikjeden fortsatt har gode biologiske forutsetninger.

•  DNB Carnegie: Kjøp, kursmål NOK 530
•  Arctic Securities: Kjøp, kursmål NOK 542
•  ABG Sundal Collier: Hold, kursmål NOK 488
•  SEB: Hold, kursmål NOK 450

Arctics analyse står fortsatt med Kjøp og kursmål NOK 542, men meglerhusets mandagsmorgen/sales-note er langt mer negativ og omtaler Q2 som et taktisk Sell-case fordi Scotland-kostnadene igjen skuffer. Det er viktig å skille mellom den kortsiktige sales-vurderingen og den formelle aksjeanbefalingen; begge peker likevel på at Scotland er den klare svakheten i rapporten.

Inside Oslo Børs - observasjon: Bakkafrost går inn i rapporten med en aksje som fredag hadde RSI 66 og lå 11,3 prosent over 50-dagers snitt. En fundamental miss av denne størrelsen kommer dermed i kombinasjon med at mange kortsiktige investorer allerede sitter med gevinst. Det kan gjøre kursreaksjonen og momentumet større siden så mange investorer fra den siste oppgangen har kommet i minus.

Frontline: meglerhusene løfter estimatene - men uenigheten handler nå om verdsettelsen

Frontline får flere nye resultatanalyser etter fredagens Q2. SEB løfter kursmålet til NOK 465 fra NOK 460 og gjentar Kjøp etter det meglerhuset beskriver som selskapets beste kvartal noensinne, kombinert med nye VLCC-timechartere på svært høye nivåer og Q3-bookinger over egne estimater. DNB er enig i at crude-markedet er ekstraordinært sterkt og løfter 2026 justert EBITDA med 22 prosent, men kommer til en helt annen aksjekonklusjon fordi verdsettelsen etter deres syn gir lite rom for feil.

DNB løfter kursmålet til NOK 430 fra NOK 390, men beholder Hold og skriver at crude-markedet raskt nærmer seg et punkt hvor det kan bli vanskelig å bli enda bedre. Meglerhuset peker både på økende nybyggingsordrebok og at implisitt verdi på en fem år gammel VLCC er kommet opp på svært høye nivåer. ABG ligger enda mer forsiktig med Hold og kursmål NOK 384, opp fra NOK 372. Det betyr at meglerhusene i praksis er enige om den nærmeste inntjeningen, men langt mindre enige om hvor stor del av superprofitten som skal kapitaliseres i aksjekursen.

•  SEB: Kjøp, kursmål NOK 465, opp fra NOK 460
•  DNB Carnegie: Hold, kursmål NOK 430, opp fra NOK 390
•  Arctic Securities: Kjøp, kursmål NOK 412
•  SB1 Markets: Kjøp, kursmål NOK 410
•  ABG Sundal Collier: Hold, kursmål NOK 384, opp fra NOK 372

Inside Oslo Børs - observasjon: Frontline steg 2,3 prosent fredag på 188 prosent av 30-dagers normalvolum og stod for rundt NOK 595 mill. positiv kapitalflyt. Det er et sterkere relativt signal enn i flere andre modne shippingaksjer, men fallende Suezmax- og VLCC-spotrater gjør at markedet nå får en direkte test på om de allerede bookede Q3-ratene er nok til å holde momentumet oppe.

Kursen faller 3 % i dag og tester 8 dager snittet. 20 dager kommer inn som støtte omkring 395 og 50 dager ved 378. Det er altså godt med underliggende støtte, men det er fortsatt en teknisk risiko for at det kan etableres en dobbel-topp formasjon sette mot juni toppen.

Hafnia: bedre relativ verdistøtte enn crude tanker - men kursmålene spriker fortsatt

Hafnia får et mer nyansert bilde etter Q2-fremleggelsen, hvor SEB løfter kursmålet til NOK 90 fra NOK 88 og beholder Kjøp, blant annet fordi lav gearing, høy utbetalingsgrad og fastere produkttankrater gir gode signaler for kontantstrømmen. DNB løfter kursmålet til NOK 87 fra NOK 82, men beholder Hold. Deres viktigste argument er at mer råoljeeksport fra Midtøsten over tid kan gi en andreordenseffekt gjennom større handel i raffinerte produkter, og at verdsettelsen i produkttank derfor er mindre strukket enn for VLCC-segmentet.

Pareto løfter sitt kursmål til NOK 80 og beholder Hold, mens ABG løfter til NOK 79 fra NOK 75 og fortsatt er forsiktig. Det interessante er dermed at estimatene for andre halvår beveger seg opp hos flere hus uten at anbefalingene samles på Kjøp. Markedet priser allerede mye av den sterke kontantstrømmen, men den relative forskjellen mot tank har blitt mer interessant.

•  Arctic Securities: Kjøp, kursmål NOK 92
•  SEB: Kjøp, kursmål NOK 90, opp fra NOK 88
•  DNB Carnegie: Hold, kursmål NOK 87, opp fra NOK 82
•  SB1 Markets: Kjøp, kursmål NOK 85
•  Pareto Securities: Hold, kursmål NOK 80
•  ABG Sundal Collier: Hold, kursmål NOK 79, opp fra NOK 75

BW LPG: SEB mener mye av det gode allerede er priset inn

SEB følger opp det svake Q2-kvartalet med Hold og kursmål NOK 225. EBITDA på USD 198 mill. var rundt 18 prosent under SEBs forventning, og meglerhuset kutter 2026-estimatene noe etter at 88 prosent av Q3-dagene er booket på rundt USD 88.000 dagen, lavere enn de mest optimistiske antagelsene. Samtidig er det ingen dramatisk endring i den strukturelle LPG-historien; problemet er at verdsettelsen gir mindre beskyttelse dersom ratene normaliseres.

•  Arctic Securities: Hold, kursmål NOK 224, ned fra NOK 227
•  SEB: Hold, kursmål NOK 225
•  ABG Sundal Collier: Hold, kursmål NOK 221
•  SB1 Markets: Nøytral, kursmål NOK 200

Inside Oslo Børs - observasjon: BW LPG hadde fredag rundt NOK 148 mill. negativ kapitalflyt og handlet på 227 prosent av normalvolumet. Samtidig ligger aksjen fortsatt rundt 11 prosent over 50-dagers snitt. Det er et klassisk eksempel på at den mellomlangsiktige trenden kan karakteriseres som moden og strukket, hvor mye kan befinne seg priset inn i dagens nivåer.

BW Energy: Angola gir produksjonsvekst, men øker også kompleksiteten og kapitalbehovet

BW Energy annonserte fredag en rammeavtale med Etu som gir økonomisk eksponering mot rundt 8.000 fat oljeekvivalenter per dag og cirka 19 millioner fat 2P-reserver i Block 14 og 14K offshore Angola. Dette er i praksis en ny vei inn i de samme eiendelene BWE tidligere forsøkte å kjøpe direkte før en eksisterende partner benyttet forkjøpsretten. SEB omtaler avtalen som ny produksjonseksponering, mens ABG vurderer den som nøytral til svakt negativ for aksjen på kort sikt.

ABG anslår at en proporsjonal del av Etus kjøpesum kan tilsvare rundt USD 170 mill. upfront for BWE før kontantstrøm fra 2026 tas hensyn til, men at effektiv dato 1. januar 2026 kan redusere den reelle kontantforpliktelsen til under USD 100 mill. Produksjonsbidraget er positivt og utvider West Africa-porteføljen, men meglerhuset peker på at BW Energy allerede har relativt høy gearing og betydelig gjennomføringsrisiko i eksisterende prosjekter. Mer produksjon er derfor ikke entydig positivt dersom finansieringen samtidig blir strammere.

•  ABG Sundal Collier: Hold - Angola-avtalen vurderes nøytral til svakt negativ på kort sikt

Paratus Energy Services: utbyttet ser mer robust ut - SEB kutter likevel kursmålet

SEB beholder Kjøp på Paratus, men reduserer kursmålet til NOK 55 fra NOK 60. Meglerhuset mener kvartalsutbyttet på USD 0,22 per aksje er bærekraftig med dagens backlog og balanse, tilsvarende rundt 16,7 prosent annualisert direkteavkastning på kursen i analysen. Den nylige PLSV-tenderen indikerer samtidig oppside til dagratene når kontrakter skal reforhandles.

Det gir ett case hvor kontantutbetalingene kan være relativt synlige uten at meglerhusene er enige om hvor mye dette skal verdsettes. ABG ligger fortsatt høyest med Kjøp og NOK 60, Arctic på Kjøp/NOK 53, mens Pareto har Hold/NOK 49.

•  ABG Sundal Collier: Kjøp, kursmål NOK 60
•  SEB: Kjøp, kursmål NOK 55, ned fra NOK 60
•  Arctic Securities: Kjøp, kursmål NOK 53
•  Pareto Securities: Hold, kursmål NOK 49

AF Gruppen: samme sterke Q2 gir en kjøpsanbefaling med kursmål på NOK 230 og en salgsanbefaling med kursmål NOK 156

AF Gruppen får et av de største meglersprikene etter fredagens sterke rapport. SB1 løfter kursmålet fra NOK 210 til NOK 230 og gjentar Kjøp etter det de mener er enda en resultatfremleggelse som bekrefter den sterke marginutviklingen, god prosjektseleksjon og høy ordresynlighet. ABG ligger også på Kjøp og NOK 230.

DNB Carnegie løfter samtidig 2026-28 justert EPS med 2-9 prosent og øker kursmålet til NOK 156 fra NOK 150, men beholder Selg fordi verdsettelsen etter deres syn fortsatt er krevende. Dette er et godt eksempel på at uenigheten ikke lenger handler om hvorvidt Q2 var sterkt, men om hvilken multipel markedet skal betale for en entreprenør som leverer bedre marginer enn historisk samtidig som forventningene allerede er blitt løftet.

•  SB1 Markets: Kjøp, kursmål NOK 230, opp fra NOK 210
•  ABG Sundal Collier: Kjøp, kursmål NOK 230
•  DNB Carnegie: Selg, kursmål NOK 156, opp fra NOK 150

Grieg Seafood: SEB kutter estimatene og mener eierskiftet ikke fjerner driftsproblemene

Etter fredagens kraftige interesse rundt Grieg-familiens eiertransaksjon kommer SEB med en mer forsiktig operativ gjennomgang. Meglerhuset beholder Hold og kursmål NOK 31, men gjør vesentlige negative revisjoner i 2026 og kutter også 2027-28 EBIT med 2-5 prosent etter svake kostnader og prisoppnåelse i Q2. SEB beskriver i praksis 2026 som et tapt år, selv om stående biomasse var 5,5 prosent høyere og den biologiske utviklingen viste bedring inn i Q3.

Det interessante er at SEB eksplisitt mener kursoppgangen etter rapporten i stor grad skyldes endringen i eierskapet i Grieg Aqua, hvor Ackermans & van Haaren kom inn på en høy verdsettelse, snarere enn at den underliggende driften er blitt vesentlig bedre. Dermed består gapet mellom den implisitte transaksjonsverdien rundt NOK 47-48 per aksje og meglerhusenes operative kursmål.

•  DNB Carnegie: Kjøp, kursmål NOK 34
•  Arctic Securities: Kjøp, kursmål NOK 34
•  SEB: Hold, kursmål NOK 31
•  Pareto Securities: Hold, kursmål NOK 29

Equinor: Arctic ser rundt 25 prosent estimatopp i H2 og 2027

Arctic trekker mandag frem et tydelig mer positivt estimatbilde for Equinor enn det som ligger i konsensus. Med rundt USD 90 Brent og USD 23/mmbtu TTF på dagens nivåer mener meglerhuset at H2 2026-inntjeningen kan ligge omtrent 25 prosent over gjeldende markedstall. Også for 2027 ser Arctic rundt 25 prosent estimat oppside dersom Brent ligger rundt USD 80 og TTF rundt USD 15, fordi konsensus fortsatt i stor grad bygger på lavere energipriser. Dette kommer samtidig som fredagens volum-dashboard viste betydelig positiv kapitalflyt inn i Equinor, men også etter en sterk kursperiode hvor den tekniske trenden er moden.

•  Arctic Securities: Kjøp - mandagsoppdateringen peker på betydelig estimat oppside; nytt kursmål er ikke oppgitt i notatet

Nordic Semiconductor: Arctic mener estimatene løper foran kursen

Arctic gjentar et positivt syn på Nordic Semiconductor etter at Q2 og den sterke Q3-guidingen har løftet meglerhusets 2027 EBITDA-estimat til rundt 10 prosent over deres tidligere base case, samtidig som aksjen er ned rundt 16 prosent siden 1. juni. Hovedpoenget er at meglerhuset mener markedet ennå ikke har priset inn et vendepunkt i etterspørselssyklusen, kombinert med fallende minnekostnader og en ny produktsyklus innen Bluetooth Low Energy. Arctic ligger rundt 10 prosent over konsensus på 2027 EBITDA og mener nye positive estimatrevisjoner kan komme når Q3-synligheten bedres.

•  Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering

Pexip: Arctic ser sterkere margin momentum og mer drahjelp fra Secure & Critical

Arctic fremhever at Q2 viste bedre kostnadsutvikling, men mener den viktigste endringen er sterkere momentum i Secure & Critical, hvor bruksområder utenfor tradisjonelle møterom - blant annet droner, felt-sensorer og andre sikre kommunikasjonsløsninger - får større betydning. Når denne delen av virksomheten vokser raskere, kan den både løfte marginene og fri kontantstrøm. Meglerhuset peker særlig på Connected Spaces som en viktig gjennomføringsfaktor i andre halvår og gjentar Kjøp.

•  Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering

Vend: Arctic mener verdsettelsesrabatten i classifieds kan bli en Q3-trigger

Arctic mener markedet har lagt for mye vekt på valuta- og volumskuffelsen i Q2 og for lite på lavere guidet OpEx og CapEx. Meglerhuset peker særlig på Adevinta-eksponeringen: classifieds-selskaper handles ifølge Arctic på rundt 13,4x EBITDA mot nær 24,8x for IGV, og en normalisering av sektormultiplene i tredje kvartal kan gi en betydelig oppjustering av bokført verdi i Vend. Prisøkninger i Sverige trekkes samtidig frem som en mulig støtte til annonseinntektene. Arctic gjentar Kjøp, men mandagens morgenoppdatering oppgir ikke et nytt kursmål.

•  Arctic Securities: Kjøp - kursmål er ikke oppgitt i mandagens morgenoppdatering


Kongsberg Maritime: ABG løfter kursmålet på forventet marginbedring i 2027

ABG løfter kursmålet på Kongsberg Maritime til NOK 63 fra NOK 60 og beholder Kjøp. Meglerhuset ser noe svakere marginbidrag i 2026 fordi lavere reservedelssalg trekker ned, men mener Berg Propulsion-oppkjøpet er strategisk fornuftig og margin akkretivt, samtidig som bedre miks og gjennomføring kan løfte marginene i 2027. Analysen flytter dermed fokus fra den kortsiktige reservedelsmiksen til hvor raskt selskapet klarer å hente ut struktur- og margingevinster i den nye porteføljen.

•  ABG Sundal Collier: Kjøp, kursmål NOK 63, opp fra NOK 60


Solstad Offshore: SB1 løfter frem økende utbyttekapasitet

SB1 beholder Kjøp og kursmål NOK 80 på Solstad Offshore etter at Normand Tonjer ble solgt klart over meglerhusets estimerte fair value og kvartalsutbyttet samtidig ble økt 50 prosent til USD 0,15 per aksje, tilsvarende rundt 8 prosent løpende yield etter SB1s beregning. Hovedpoenget er at høy aktivitet og salg av eiendeler på gode nivåer gradvis gjør mer av verdien tilgjengelig for aksjonærene, samtidig som selskapet fortsatt har operativ eksponering mot et sterkt offshoremarked.

•  SB1 Markets: Kjøp, kursmål NOK 80


Aker/Nscale: IPO-tidslinjen blir stadig viktigere for substansverdien

Arctic videresendte fredag kveld en ny markedsreferanse som igjen peker mot at en Nscale-notering kan komme innen få uker. Dette er i hovedsak en bekreftelse på tidslinjen vi allerede har omtalt, hvor markedet har diskutert en mulig amerikansk børsnotering i september. Etter Anthropic-avtalen og den stadig større kontraherte inntektsbasen blir selve IPO-prisingen nå viktigere enn nye overskrifter om kapasitet, fordi en konkret emisjonsverdi vil gi markedet et langt tydeligere holdepunkt for hvor stor del av Akers substansverdi datasenterplattformen faktisk representerer.


Bouvet: konkurrenten Bekk gir et nytt signal om at konsulentmarkedet bedres

ABG beholder Hold og kursmål NOK 50 på Bouvet, men trekker frem Bekk Consultings Q2 som et positivt read-a-cross. Bekk rapporterte rundt 5 prosent omsetningsvekst og bedre faktureringsgrad, drevet av sterkere kundeaktivitet og AI-relaterte oppdrag. For Bouvet er dette interessant fordi Bekk er en av de nærmeste sammenlignbare aktørene i det norske markedet. Det er ikke i seg selv nok til å endre anbefalingen, men det er enda et datapunkt som peker mot at etterspørselsbunnen i IT-konsulentmarkedet kan være passert.

•  ABG Sundal Collier: Hold, kursmål NOK 50


Akastor: SB1 mener HMH-noteringen synliggjør verdiene og kan gi flere utdelinger

SB1 beholder Kjøp og kursmål NOK 18 på Akastor. Etter børsnoteringen av HMH har den største underliggende verdien blitt mer likvid og lettere å prise, samtidig som Akastor fortsatt handles med en betydelig rabatt til meglerhusets substansverdi. SB1 trekker særlig frem muligheten for ytterligere utdelinger når lock-up-perioden og porteføljetransaksjonene gir større fleksibilitet.

•  SB1 Markets: Kjøp, kursmål NOK 18
•  Arctic Securities: Kjøp, kursmål NOK 19


Ventura Offshore: Pareto ser betydelig kontantstrøm fra 2027

Pareto beholder Kjøp og kursmål NOK 50 på Ventura Offshore etter et solid Q2. To av tre rigger er kontrahert til 2029 eller lenger, slik at den viktigste gjenværende variabelen er Catarina og diskusjonene med Eni om videre arbeid. Pareto mener at dersom refinansiering og kontraktsløp holder planen, kan fri kontantstrøm fra 2027 bli betydelig. Det kommer i tillegg til at Q2 viste bedre netto gjeld enn ventet, delvis på capex-timing.

•  Pareto Securities: Kjøp, kursmål NOK 50
•  Arctic Securities: Kjøp, kursmål NOK 45
•  ABG Sundal Collier: Kjøp, kursmål NOK 42
•  SB1 Markets: Kjøp, kursmål NOK 42


Omda: finansielle KPI-er bedres, men 2027-guidingen er mer moderat

SB1 beholder Kjøp og kursmål NOK 60 på Omda etter Q2. Meglerhuset mener de finansielle nøkkeltallene fortsetter i riktig retning, men peker samtidig på at selskapets 2027-indikasjoner for rundt 5 prosent organisk vekst, kombinert med omtrent 15 prosent oppkjøpt vekst, var noe mer moderate enn ventet. Caset handler derfor i større grad om at kontantstrøm og marginer gradvis forbedres enn om en umiddelbar akselerasjon i den organiske topplinjen.

•  SB1 Markets: Kjøp, kursmål NOK 60

Nykode: svake BioNTech-data endrer ikke direkte sammenligningen med abi-suva

Arctic peker på at BioNTechs svake avlesning i kolorektal kreft ikke er direkte sammenlignbar med Nykodes abi-suva-program, fordi BioNTech-studien ble testet som monoterapi mens Nykode kombinerer vaksinen med Keytruda. Meglerhuset fremhever dette som den viktigste forskjellen og mener derfor at avlesningen ikke bør tolkes som en direkte negativ validering av Nykodes strategi. Samtidig er Nykode nå i en fase hvor kliniske datapunkter og finansieringsbehovet etter den nylige emisjonen er langt viktigere enn enkeltstående read-across fra konkurrenter.

Mandagens viktigste punkter

•  Renter: Warsh har gjort septembermøtet i Fed reelt åpent igjen. Amerikanske arbeidsmarkedsdata, ISM og Beige Book blir derfor langt viktigere enn de ville vært før Jackson Hole.

•  Olje: Brent er tilbake rundt USD 89-91 etter ny USA-Iran/Hormuz-eskalering. Energisektoren hadde allerede den sterkeste positive kapitalflyten på Oslo Børs fredag.

•  Shipping: crude tanker-ratene faller fra ekstreme nivåer, mens produkttank og tørrbulk holder seg bedre. Frontline og Hafnia får samtidig høyere kursmål i flere post-resultatanalyser.

•  Sjømat: lakseprisen ventes rundt NOK 63/kg. Bakkafrost leverer ett stort resultatmiss og Scotland er fortsatt hovedproblemet, mens Grieg Seafood får mer forsiktige estimater fra SEB etter fredagens eierdrevede kursoppgang.

•  Bygg/anlegg: AF Gruppen illustrerer hvor viktig verdsettelsen er blitt - samme sterke Q2 gir Kjøp/NOK 230 hos SB1 og Selg/NOK 156 hos DNB.

•  Oljeservice: BW Energy kjøper seg økonomisk eksponering mot Angola-produksjon, Paratus får støtte fra høy utbyttesynlighet og Ventura har fortsatt betydelig mulig kontantstrøm fra 2027.

•  Markedsteknisk: fredagens positive indeksflyt var ikke bred. Small caps og sykliske/forsvar hadde netto kapitalflyt ut, mens energi, sjømat og shipping tok imot kapital. Det taler fortsatt for at markedet er selektivt.

Inside Oslo Børs - observasjon: Høyere olje gir støtte til en tung Oslo Børs-sektor, men samme geopolitikk løfter samtidig inflasjons- og renterisikoen internasjonalt. Når dette kombineres med store resultatavvik i Bakkafrost og stadig tydeligere verdsettelsessprik i shipping og bygg/anlegg, er det sannsynlig at kapitalrotasjonen fortsetter på Oslo Børs.

KILDER OG VIKTIG INFORMASJON

Kilder: Pareto Securities, Arctic Securities, DNB Carnegie, SEB, ABG Sundal Collier og SB1 Markets, samt Inside Oslo Børs sitt volum- og momentum-dashboard fra fredag 28. august. Rapporten er basert på megler- og markedsoppdateringer mottatt etter fredagens morgenrapport, inkludert relevante helge- og mandagsoppdateringer. Der anbefalinger, kursmål eller konkrete markedssyn er gjengitt, er dette de respektive meglerhusenes egne vurderinger.

Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som personlig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter. Tekniske observasjoner beskriver objektive markedsdata og modeller. Historisk utvikling og tidligere signaler er ingen garanti for fremtidig avkastning.


Oppsummeringen er basert på markeds- og selskapsoppdateringene fra en rekke megleroppdateringer. Der anbefalinger og kursmål omtales, er dette meglerhusenes egne vurderinger. Inside Oslo Børs sine kommentarer er redaksjonelle og beskrivende og skal ikke forstås som persolig investeringsråd eller oppfordring til kjøp eller salg av finansielle instrumenter.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
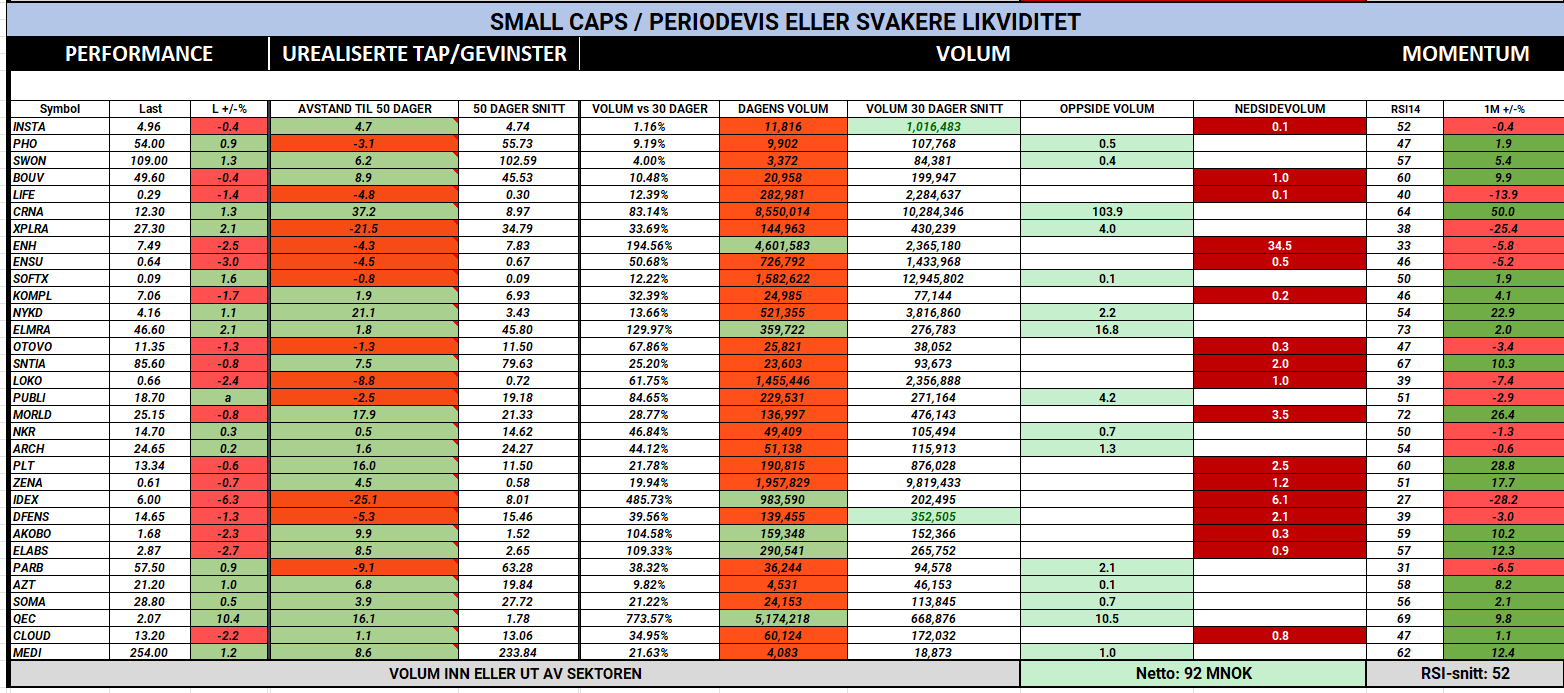
Posted

28 Aug 17:10

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT

Fredag 28. august 2026

OSEBX: positiv kapitalflyt – men ikke et overopphetet momentum

Modellen viser netto positiv kapitalflyt på rundt NOK 2,57 mrd. i OSEBX-universet, samtidig som RSI-snittet bare er 58. Det er egentlig en ganske interessant kombinasjon. Kapital kommer inn uten at indeksen +0.47 % som helhet befinner seg i en teknisk overkjøpt tilstand.

Det er særlig Equinor, Frontline, Mowi og DNB som trekker inn kapital:

  • Equinor: ca. NOK 694 mill. oppsidevolum.

  • Frontline: ca. NOK 595 mill., samtidig som aksjen stiger 2,3 prosent på 188 prosent av normalt volum.

  • DNB: ca. NOK 291 mill.

  • Mowi: ca. NOK 214 mill.

På motsatt side står blant annet Kongsberg Gruppen med rundt NOK 208 mill. nedsidesvolum og Aker med NOK 187 mill. Det siste er interessant fordi Aker samtidig har RSI 72, ligger 18,9 prosent over 50-dagers snittet og er opp 26 prosent siste måned. Det har derfor flere kjennetegn på gevinstsikring/distribusjon i en moden trend, heller enn generell svakhet i markedet.

1. Energi får den sterkeste kapitalrotasjonen – uten høy RSI

Oljeselskapene viser netto +NOK 810–814 mill., men sektorens RSI-snitt er bare 52. Det skiller seg klart fra et klassisk momentumboost. Det er etter min vurdering ett av de viktigste signalene i hele materialet. Investorer kjøper energi uten at de tekniske kartene endrer seg nevneverdig.

Equinor står for mesteparten av strømmen, men selv her er volumet 1,84 mill. aksjer sett mot 30 dager snittet på 2,33 og uten at kursen rører noe særlig på seg.  Det samme gjelder for Aker BP, Vår Energi, Odfjell Drilling, PEN og DOF. De bidrar positivt, men det ser ut som sektoren rent teknisk står og «spinner». Hvilket kan signalisere modne trender, hvor et oppsidevolum ikke skaper noen store endringer i kursene.

Samtidig ser vi klare interne forskjeller. PLSV faller 3,3 prosent på 269 prosent av normalt volum, mens PNOR faller på 150 prosent, og flere mindre oljeselskaper har nedsidevolum i dag.

Det er altså teknisk interessant at energi har den sterkeste kapitalflyten uten å ha det sterkeste momentet. Dersom dette fortsetter over flere sesjoner, vil dette kunne signalisere distribusjon over til etternølerne og at trendene begynner å bli meget modne.

2. Fisk er dagens sterkeste kombinasjon av bredde, momentum og volum

Fisk skiller seg ut som den sterkeste av sektorene rent momentummessig.

Netto kapitalflyt er rundt NOK 502 mill., RSI-snittet er 64, og nesten samtlige selskaper i tabellen stiger:

GSF +2,5 %, Mowi +1,4 %, Lerøy +1,7 %, SalMar +1,2 %, Bakkafrost +1,6 %.

Her er dessuten kapitalflyten bred:

  • Mowi: +NOK 214 mill.

  • SalMar: +NOK 117 mill.

  • Grieg Seafood: +NOK 72 mill.

  • Bakkafrost: +NOK 44 mill.

  • Lerøy: +NOK 42 mill.

Og Grieg Seafood handles på nesten 960 prosent av 30-dagers snittet.

GSF-volumet er naturligvis påvirket av dagens selskapsnyheter, men når vi samtidig ser positiv flyt gjennom resten av sektoren, blir signalet mer interessant.

Samtidig begynner enkelte nav selskapene å bli overkjøpte. SalMar har RSI 72 og ligger 13,9 prosent over 50 dager, mens Lerøy har RSI 71 og ligger 12,1 prosent over. Så sektoren har god styrke, men flere av selskapene befinner seg ikke tidlig i oppgangsfasen.

3. Shipping er fortsatt sterkt – men splittelsen inne i sektoren er kanskje viktigere enn nettotallet i seg selv

Shipping har netto rundt +NOK 465 mill. og RSI-snitt 59, men under overflaten er bildet svært forskjellig.

På kjøpersiden:

  • Frontline +2,3 %, 188 % volum, ca. NOK 595 mill. oppsidevolum.

  • Hafnia +1,3 %, nesten 290 % normalt volum.

  • Hunter +4,7 %, 334 % volum.

  • Himalaya +2,4 %.

På selgersiden:

  • BW LPG: ca. NOK 148 mill. nedsidevolum på 227 % volum.

  • Wallenius Wilhelmsen: ca. NOK 85 mill.

  • MPC Container Ships: ca. NOK 46 mill. og -1,7 %.

Dette ligner en rotasjon innad i shipping.

Markedet ser ut til å favorisere tank – spesielt Frontline og Hafnia – samtidig som penger går ut av deler av LPG, container og bilfrakt.

Men det er også teknisk risiko: Hunter ligger 32,8 prosent over 50 dager, RSI 73 og er opp 42,4 prosent siste måned. Dette gir en trend hvor momentum fortsatt er sterkt, men hvor den asymmetriske risikoen gradvis endrer seg. Frontline er langt mindre ekstrem med RSI 62, til tross for den sterke oppgangen, og er derfor teknisk mer interessant som mål på sektorens underliggende styrke enn Hunter som small caps.

4. Det mest interessante svakhetssignalet: investorer selger flere av den siste månedens vinnere

Se på listen over aksjer som faller på høyt volum:

  • NYKD: -13,8 %, 433 % volum, men +33,7 % siste måned.

  • CRNA: -6,8 %, 312 % volum, +41 % siste måned.

  • TRMED: -11,5 %, 223 % volum, +35,4 % siste måned.

  • Aker: -1,8 %, men +26,1 % siste måned.

  • MPCC: -1,7 %, men +10,2 % siste måned.

Selgerne angriper først og fremst flere av aksjene hvor investorene allerede sitter med store urealiserte gevinster.

Det trenger ikke bety at markedet topper, men tvert imot kan det være sunn rotasjon. Men dette er akkurat slik distribusjon begynner å vise seg: ikke nødvendigvis gjennom en bred indeksnedgang, men ved at tidligere vinnere plutselig får høyt volum på røde dager.

Dette er noe jeg ville fulgt svært nøye kommende uke.

5. Small caps bekrefter at vi ikke har en opphetet spekulasjon på Oslo Børs

Small-cap-universet har netto ut rundt NOK 310 mill., selv om en rekke enkeltaksjer som eksploderer opp.

Eksempler:

ELABS +11,8 % på 420 % volum, BOUV +3,5 % på 380 %, Xplora +4,6 % på 273 % volum, Sentia +3,2 % på 216 %, LOKO +5,1 % på 249 %.

Men samtidig får vi de kraftige nedgangene i NYKD, CRNA, DFENS osv.

Kapitalen flyttes aggressivt mellom enkeltselskaper

NAPA stiger 3,9 prosent på 163 prosent volum og ligger bare 0,9 prosent over 50-dagers snitt.

Xplora stiger 4,6 prosent på svært høyt volum, men ligger fortsatt 14,4 prosent under 50-dagers snitt. Det betyr at dette foreløpig er en rekyl i en svak trend.

DELIA stiger hele 18,4 prosent på 302 prosent volum, men er fortsatt 10,9 prosent under 50 dager. Samme logikk: svært kraftig kjøpsinteresse, men ennå ikke en bekreftet mellomlangsiktig trendendring.

GSF er kanskje renere: +2,5 prosent, nær 10x normalvolum og samtidig 3,7 prosent over 50 dager. Her har aksjen faktisk flyttet seg over den første tekniske motstanden.


OPPSUMMERING

Kapitalflyten på Oslo Børs er klart positiv fredag, men under overflaten skjer det en rotasjon. Energi, sjømat og tank trekker til seg kapital, mens tidligere momentum vinnere innen småselskaper, forsvar og enkelte shippingsegmenter møter gevinstsikring på et høyt volum. Vi ser at oljesektoren får en betydelig kapitalflyt samtidig som kursene nesten ikke rører på seg selv med et sektor-RSI på bare 52, mens fisk har den den sterkeste sektorbredden med et RSI-snitt på 64 og oppgang over hele fjøla.

Samtidig ser vi flere eksempler på distribusjon i aksjer som allerede har steget 25–40 prosent den siste måneden. Markedet fremstår derfor ikke som spesielt spekulativt, men mer selektivt, hvor kapital flyttes fra modne vinnere og inn i sektorer og selskaper hvor momentumet fortsatt har større rom til å utvikle seg.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
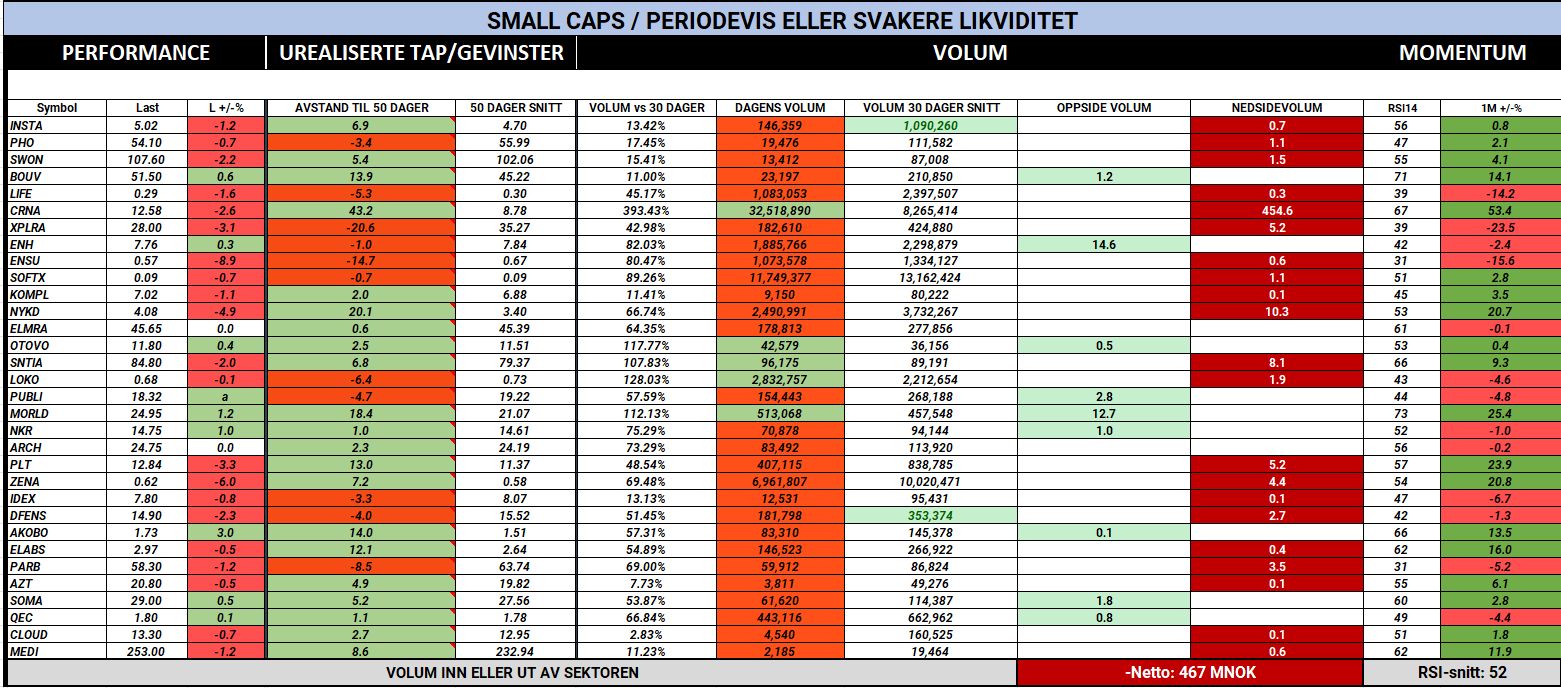
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.