Roger K.

Oslo, Norway

Posted

14 Sep 12:11

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 14. september 2026

MARKEDSRAPPORT

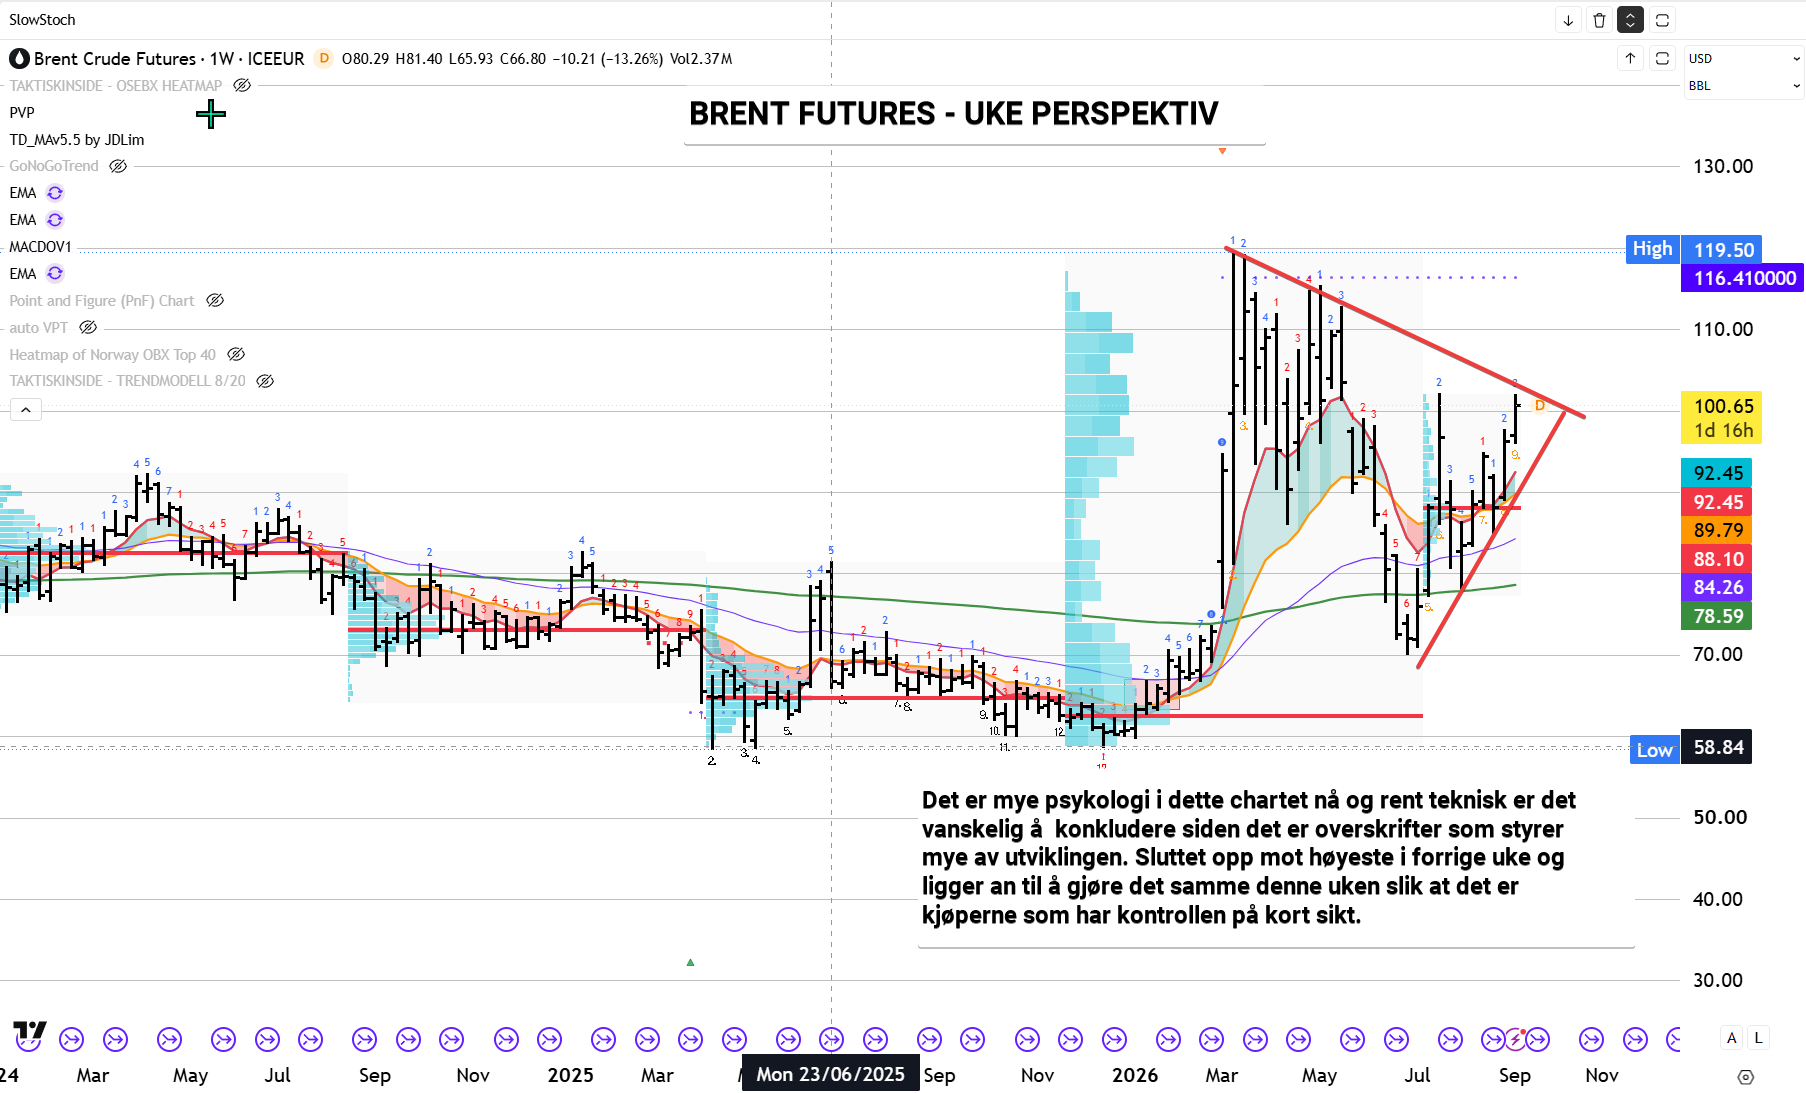
Brent futures stiger til 107-nivået, fysisk olje USD 120–130 og Fed-risikoen er tilbake – Oslo Børs får støtte fra olje, men resten av markedet møter en vanskelig rente- og inflasjonskombinasjon

Mandagsbildet er blitt betydelig mer komplisert enn det vi gikk inn i helgen med. Brent handler rundt USD 107 fatet, opp ca. USD 2,5 fra fredag, etter at den saudiske East-West-rørledningen ble stengt etter droneangrep mot en pumpestasjon. Rørledningen har de siste månedene gått nær maksimal kapasitet på rundt 7 millioner fat per dag og har gjort det mulig for Saudi-Arabia å flytte store eksportvolumer bort fra Persiabukta og Hormuz. Dersom stansen blir langvarig, reduseres fleksibiliteten i et oljemarked som allerede var fysisk stramt.

Det viktigste poenget er likevel avstanden mellom futuresmarkedet og den fysiske oljeprisen. Arctic viser til at Dated Brent/Nordsjø-komplekset handlet rundt USD 120–130 fatet mot slutten av forrige uke, etter en oppgang på USD 25–30 på én uke, mens november-Brent fredag sluttet på USD 104,61. Det er et signal om at de som faktisk trenger olje nå, betaler en langt høyere pris enn det den mest synlige futureskontrakten indikerer. Samtidig har saudisk eksport falt rundt 1,1 millioner fat per dag fra måneden før, mens IEA anslår at saudisk produksjon falt med mer enn 2 millioner fat per dag til under 6 millioner fat per dag – det laveste nivået siden 1990.

På den andre siden av regnestykket ligger rentene. Den amerikanske tiårsrenten steg 19 basispunkter forrige uke til 4,96 prosent, mens realrenten steg til 2,60 prosent. Høyere amerikanske KPI- og PPI-tall har flyttet markedet tilbake mot en mer haukete Fed-prising, og SB1 viser til at markedet priser rundt 87 prosent sannsynlighet for en renteheving. Meglerhuset venter selv 25 basispunkter denne uken, til 3,75–4,00 prosent, og ser mulighet for ytterligere en heving i fjerde kvartal.

For Norge er bildet todelt. August inflasjonen var mildere enn Norges Bank la til grunn i juni: kjerneinflasjonen var 3,0 prosent år over år, rundt 0,3 prosentpoeng under bankens bane, mens importert inflasjon var 1,6 prosent. Det isolert sett trekker i retning av mindre renteoppgang. Problemet er at olje, gass og kraft igjen løfter den globale inflasjonsrisikoen. Regionalt nettverk blir derfor viktig før Norges Banks møte neste torsdag, og markedet har allerede priset inn omtrent én ny norsk renteheving.

Pedagogisk poeng: En høy oljepris er ikke automatisk et tegn på en sunn konjunktur. Når olje stiger fordi fysisk tilbud forsvinner, kan energisektoren tjene på høyere realiserte priser samtidig som resten av markedet får en negativ kombinasjon av høyere inflasjon, høyere renter og svakere kjøpekraft. Det er nettopp denne todelingen Oslo Børs nå kan stå overfor.

OLJE, ENERGI OG TANK

Den fysiske oljemangelen er blitt viktigere enn Brent-kursen

IEA har redusert sitt globale tilbudsanslag for året med 1,6 millioner fat per dag, samtidig som byrået nå anslår at tilbudet fra regionen ved utgangen av året kan ligge rundt 5 millioner fat per dag lavere enn i august prognosen. Etterspørselen er også justert ned, med rundt 0,9 millioner fat per dag, men IEA venter likevel at global etterspørsel i fjerde kvartal stiger til 103,9 millioner fat per dag – 1,4 millioner fat per dag over tredje kvartal og nær 5 millioner fat per dag over andre kvartal. Dersom tilbudsproblemene vedvarer samtidig som den sesongmessige etterspørselen stiger, vil lagrene måtte absorbere en stadig større del av ubalansen.

For norske E&P-selskaper er dette i første omgang positivt gjennom sterkere oljepris og kontantstrøm, mens oljeservice kan få støtte dersom produsentene opprettholder eller øker aktivitets- og investeringsplanene. Samtidig er risikoen blitt mer nyansert siden en normalisering av logistikk og rørledninger kan ta ut en betydelig geopolitisk premie raskt, mens nye bortfall kan gi nye hopp i fysisk olje.

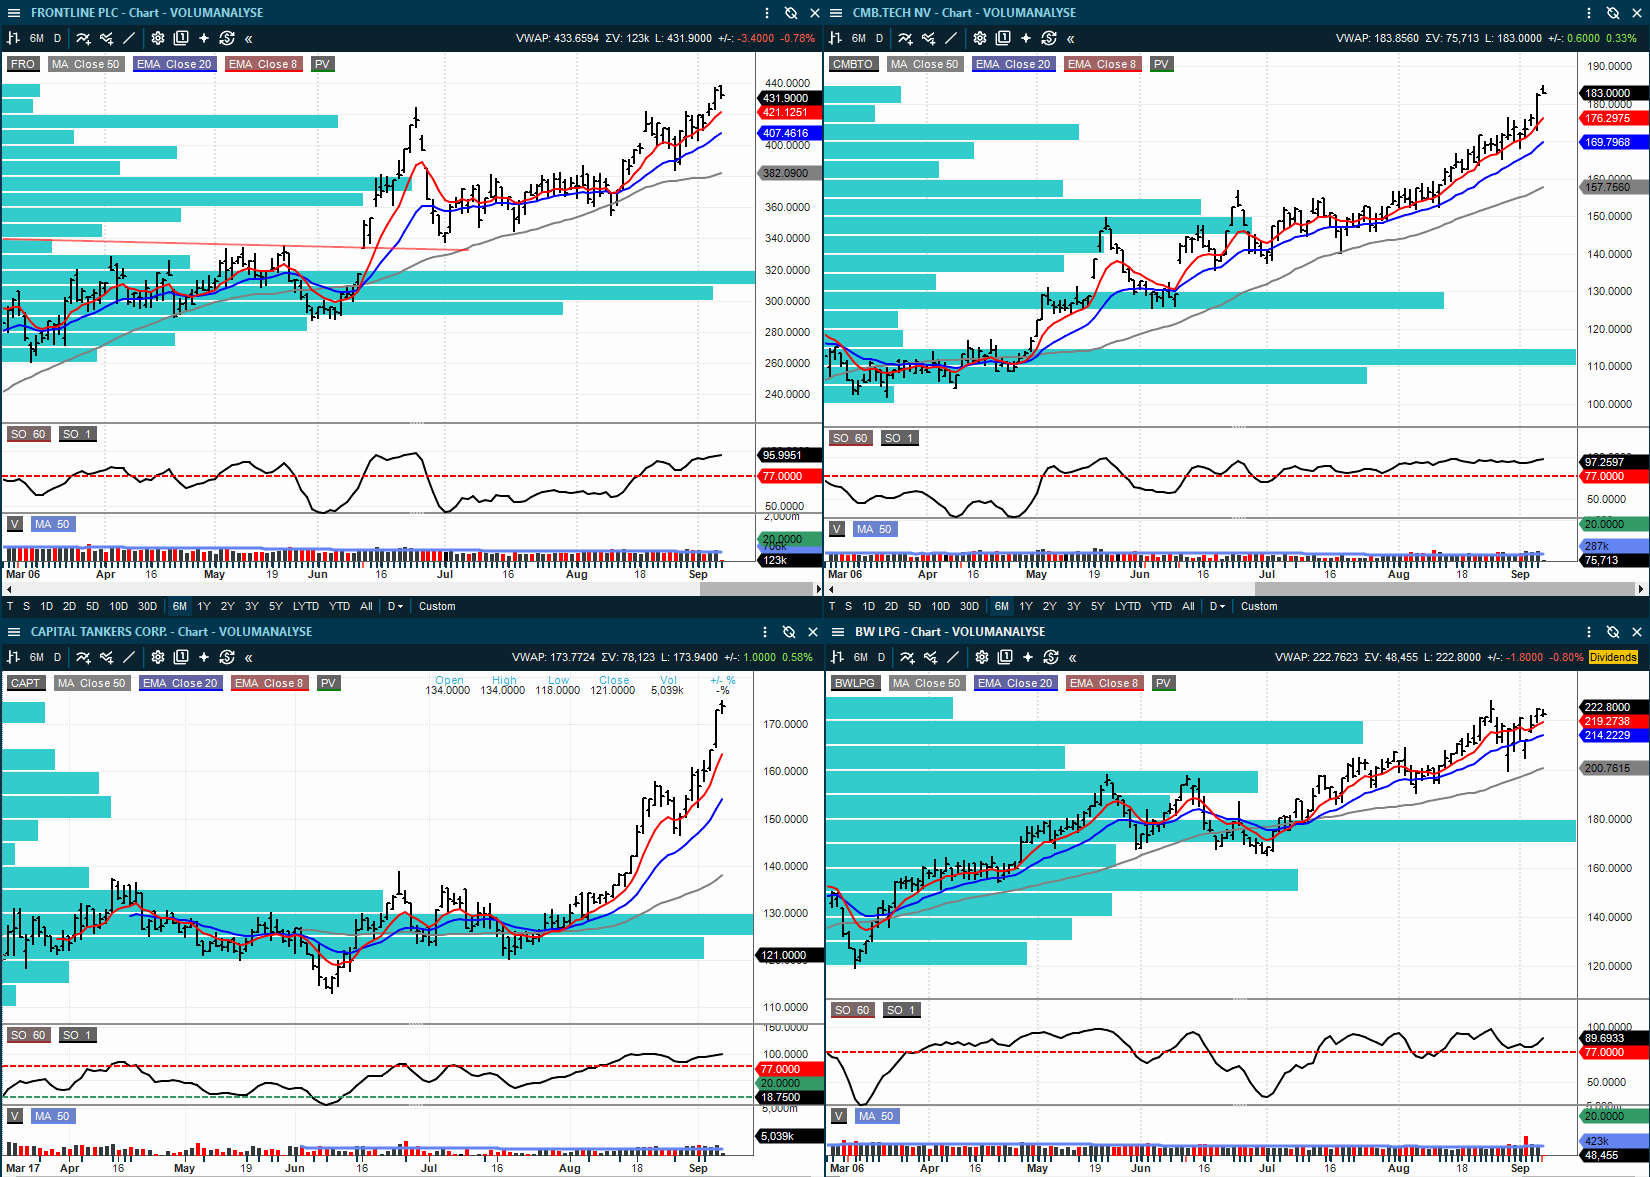
Tankmarkedet kan på kort sikt få støtte av omdirigeringer og lengre seilingsdistanser når kjøpere må hente olje fra alternative regioner. Fearnleys rapporterer samtidig at Yanbu-rørledningen er stengt på ubestemt tid, og Arctic viser til VLCC-rater rundt USD 300.000 per dag i Atlanterhavet. Den langsiktige motvekten er at lavere samlet eksportvolum til slutt reduserer antall tonn som skal fraktes. Derfor er ton-mile-effekten viktigere enn bare å se på antall fat som forsvinner fra markedet. Men som tidligere kommentert kan bortfall av fysisk olje sørge for at det er færre laster som skal transporteres og at dette igjen kan bli negativt for tank selskapene.

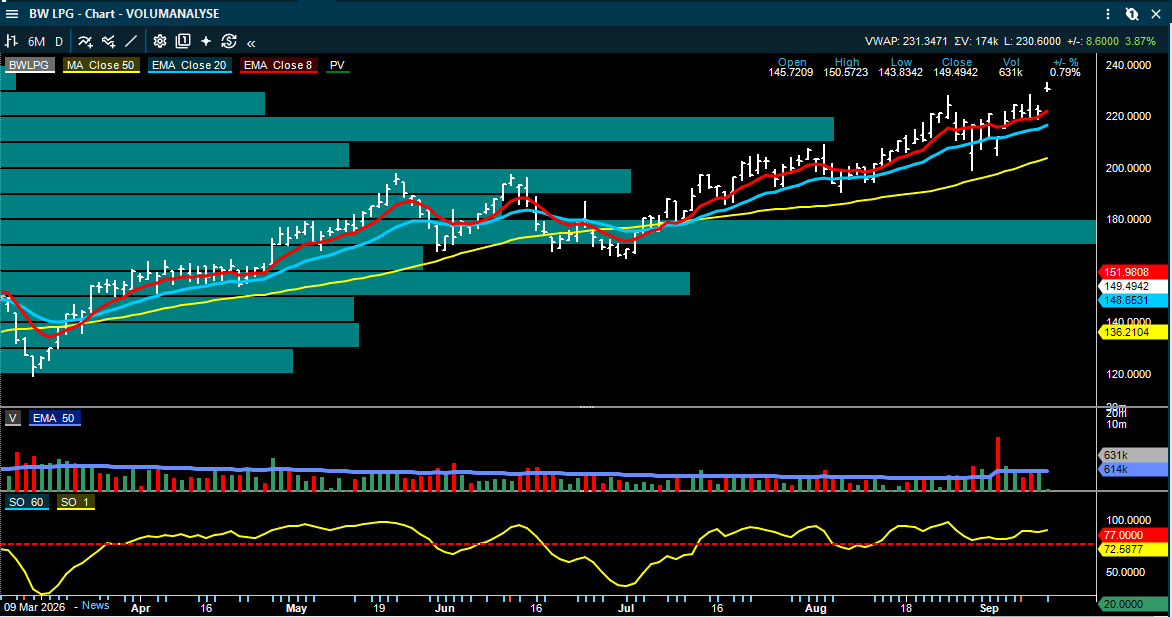
I LPG-markedet er bildet fortsatt sterkt. Shippingrapportene gjennom helgen viser videre støtte til LPG/LNG og stigende eller høye aktivverdier. For BW LPG er dette en bekreftelse på det sterke ratebildet som allerede ble omtalt i forrige uke, men det kom ingen nye fundamentale selskapsanalyser siden forrige uke som har endret kursmål eller hovedkonklusjon.

ANDRE SEKTORER SOM KAN FLYTTE OSLO BØRS

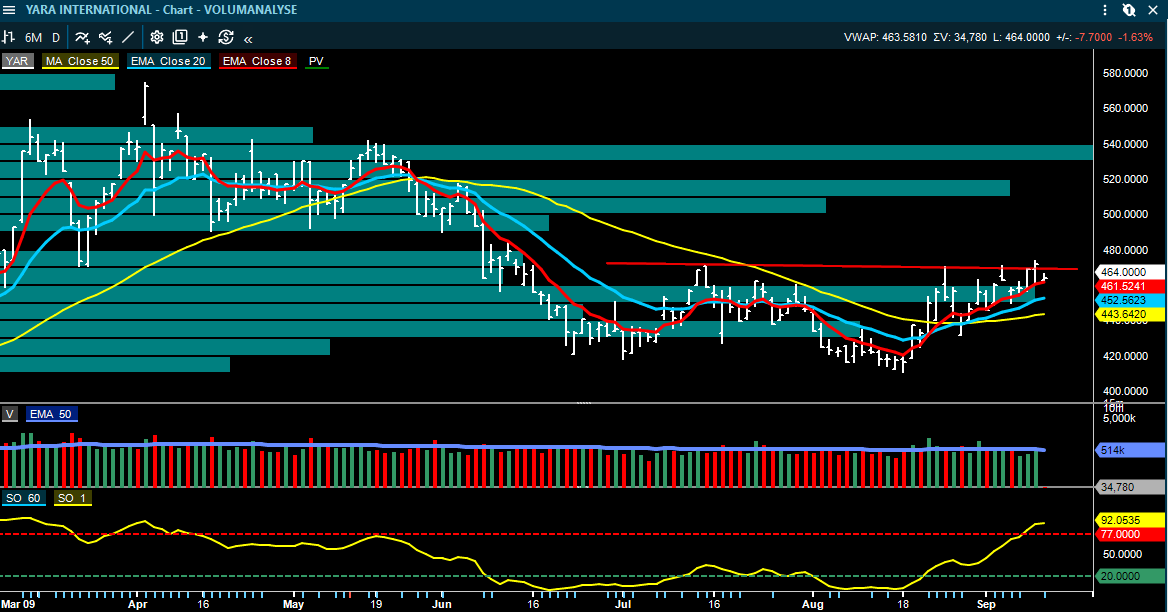
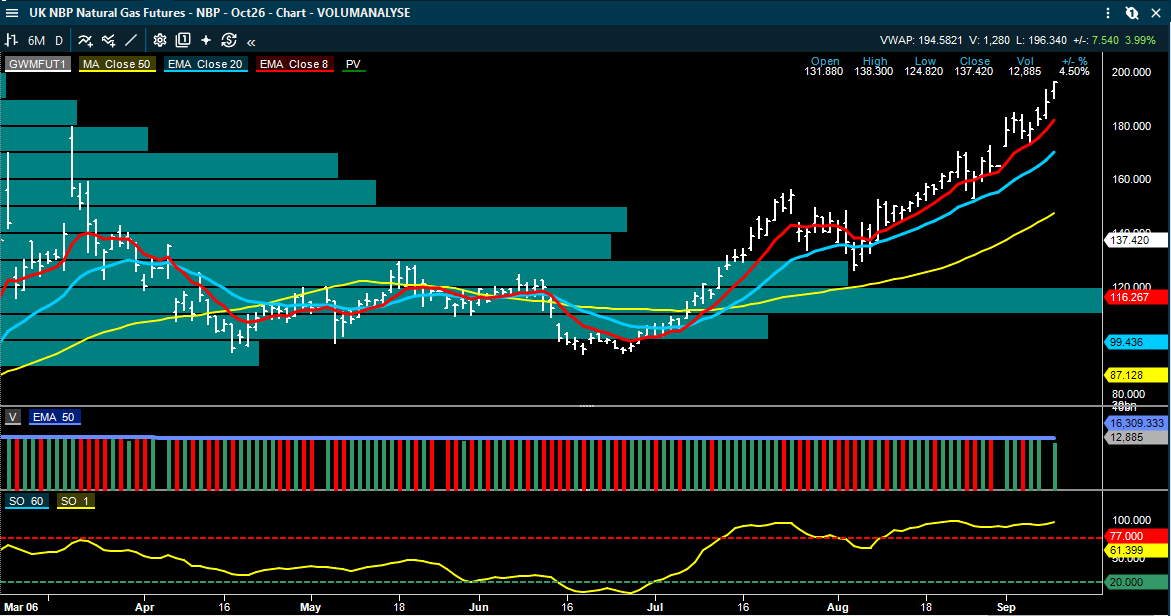
Sjømat holder seg stabilt, mens europeisk gass igjen blir en viktig variabel for Yara

Pareto venter laksepris rundt NOK 64/kg i uke 38, omtrent NOK 1/kg høyere enn uken før, mens DNB Carnegie fredag indikerte NOK 62–65/kg. Prisbildet er dermed fortsatt relativt stabilt til tross for høye slaktevolumer. Det er ikke i seg selv et nytt signal for sektoren, men det viser at markedet fortsatt absorberer store volumer uten at spotprisen falker kraftig.

For Yara er høyere europeiske gasspriser igjen den sentrale kortsiktige motvinden. SB1 Markets anslår at ukentlig run-rate EPS er redusert med om lag USD 0,7 per aksje fordi dyrere gass mer enn utligner den moderate oppgangen i nitrogenverdier.

Samtidig øker høyere gass risikoen for produksjonskutt hos marginale europeiske produsenter. Det betyr at samme faktor som presser Yaras europeiske produksjonskostnad også kan stramme inn tilbudet og støtte gjødselprisene dersom gassjokket varer.

SELSKAPSKOMMENTARER – HOVEDSAKER

Ferske kursmål og vurderinger

Kongsberg Maritime

Pareto

Kjøp

NOK 77

Uendret; Q3-preview

Wallenius Wilhelmsen

Pareto

Kjøp

NOK 204

Opp fra 166

Höegh Autoliners

Pareto

Kjøp

NOK 202

Opp fra 175; oppgradert

VEND

Flere

Kjøp

NOK 365–445

ABG/Pareto/Arctic/SEB

Scatec

ABG

Kjøp

NOK 133

Fra 134

Tomra

Pareto

Kjøp

NOK 193

Uendret

Nordic Semiconductor

ABG

Kjøp

NOK 230

Toyota-designsignal

Odfjell Drilling

DNB Carnegie

Kjøp

NOK 120

Opp fra 115

DOF

Pareto

Kjøp

NOK 148

Siste Q2-review

Kongsberg Maritime – ordreboken kan bli viktigere enn et lite Q3-avvik

Pareto Securities: Kjøp | Kursmål NOK 77 | Referansekurs NOK 58

Pareto ligger 2 prosent under konsensus på EBITDA i tredje kvartal, men mener at ordreinngangen blir den viktigste delen av rapporten. Meglerhuset estimerer salg på NOK 6,7 mrd., rundt 4 prosent under konsensus, og justert EBITDA på NOK 1,2 mrd. med 17 prosent margin. Det interessante er at Kongsberg Maritime allerede har annonsert fem store kontrakter innen offshore, marine og vind i kvartalet. Pareto anslår ordreinngang på NOK 8,2 mrd. og en book-to-bill på 1,24x, opp fra 1,11x i første halvår.

Det underliggende markedet beskrives samtidig som svært sterkt. Verftsordrene er opp 36 prosent hittil i år, LNG-kontraheringen tar seg opp, offshoreaktiviteten er høy og flere marineprosjekter nærmer seg investeringsbeslutninger. Pareto venter 10 prosent årlig salgsvekst og 22 prosent årlig EBITDA-vekst i 2026–28, støttet av normalisering i etter markedet og kostnadsprogrammet på NOK 600 mill. Det gjør at et mindre Q3-avvik på omsetning isolert sett er mindre viktig enn om ordreinngangen bekrefter at vekstgrunnlaget inn i 2027–28 fortsetter å styrke seg.

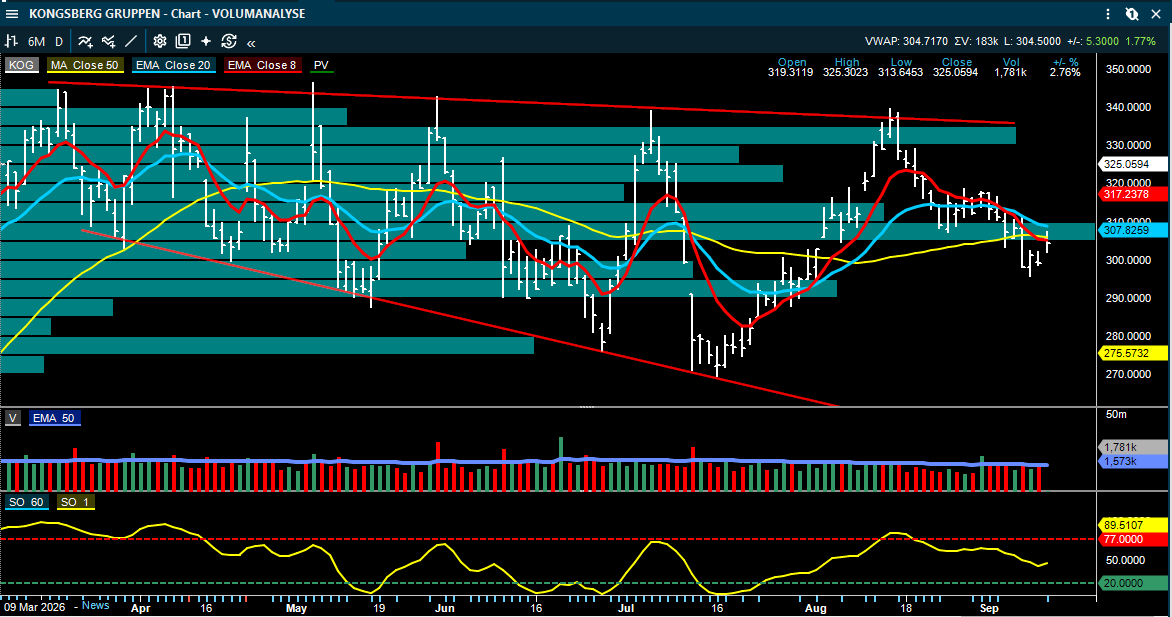
Inside Oslo Børs – teknisk kommentar: KMAR har fortatt startproblemer og får ikke opp momentumet. Vi ser at kursen handles omkring to av de mest omsatte nivåene og kursen må stige over 60-nivået før vi mottar et sterkere teknisk signal fra modellene. Handles over 50 dager, befinner seg marginalt i et trendkjøp, men vil ikke utløse et nytt PF kjøpssignal før over 59/60.

Men siden kursen handles over 50 dager, omkring et kjøpssignal for Taktisk trendindikator og et brudd opp gjennom 60-nivået vil sørge for at et stort antall investorer kommer i en urealisert gevinstposisjon er det gode tekniske grunner for å følge KMAR tett i perioden som kommer. Bryter den over 60 øker den tekniske sannsynligheten for at det kan komme inn et økt momentum.

Wallenius Wilhelmsen – Pareto løfter kursmålet kraftig og mener syklusen akselererer

Pareto Securities: Kjøp | Kursmål NOK 204 fra 166 | Referansekurs NOK 171

Pareto gjør bare mindre endringer i estimatene foran tredje kvartal, hovedsakelig knyttet til høyere bunkerskostnader, men løfter likevel kursmålet fra NOK 166 til NOK 204. Bakgrunnen er at meglerhuset mener markedets 2027- og 2028-forventninger er for forsiktige. Konklusjonen er ikke at bilfraktsyklusen har toppet ut, men at den fortsatt akselererer, støttet av sterk kontraktsprising og begrenset tilgjengelig kapasitet.

Selskapet ventes å generere operasjonell kontantstrøm tilsvarende rundt 20 prosent av enterprise value årlig, noe som gir rom både for utbytter og flåtefornyelse. Det nye kursmålet tilsvarer om lag 6x EV/EBITDA og 8 prosent utbytteavkastning på Paretos 2027-estimater. For aksjen blir derfor de neste datapunktene på kontraktsfornyelser og utnyttelse viktigere enn små kvartalsvise svingninger i kostnader.

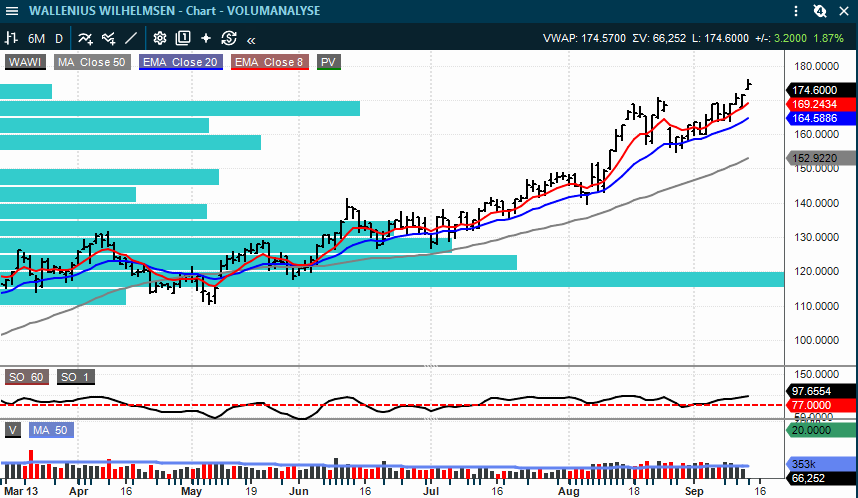
Inside Oslo Børs – teknisk kommentar: WAWI har en vanskelig teknisk situasjon for investorer som ikke sitter inne i aksjen. Har man Wawi i porteføljen ser vi at 8 og 20 dager har gitt en god teknisk veiledning over mange måneder. Det som på et generelt grunnlag slike trender mangler er en siste akselerasjon, som vil kunne etablere en mellomlangsiktig topp. Da har markedet priset inn det meste og nye forventninger i den overskuelige fremtid. Det er teknisk blue-sky og modne trender gir få tekniske advarsler før det topper og snur kraftig ned. Akselerasjoner er også den mest lukrative delen av en moden trend, men vi vet imidlertid aldri når og hvor det stopper.   

Höegh Autoliners – oppgradert til kjøp etter svakere relativ utvikling

Pareto Securities: Kjøp fra Hold | Kursmål NOK 202 fra 175 | Referansekurs NOK 179

Höegh Autoliners har hengt etter Wallenius Wilhelmsen med rundt 15 prosentpoeng siden Q2, i stor grad etter at utbyttet skuffet til tross for et operasjonelt resultat som lå over konsensus. Pareto mener dette først og fremst var et timing problem knyttet til arbeidskapital og høyere drivstoffkostnader, og forventer at full BAF-kompensasjon slår tydeligere inn i fjerde kvartal. Q3 EBITDA anslås til USD 126 mill. mot konsensus USD 132 mill., mens Q4-estimatet på USD 149 mill. ligger over konsensus på USD 138 mill.

Ratebildet er samtidig sterkt: ettårige timecharter-rater og spotfrakt har omtrent doblet seg hittil i år, verdiene på moderne skip er opp mer enn 20 prosent, og nybyggsordreboken er fortsatt håndterbar med en flåteratio rundt 23 prosent. Kinesisk sjøbåren bileksport var opp 55 prosent år over år i første halvår. Pareto venter et H2-utbytte rundt NOK 10 per aksje og ligger om lag 12 prosent over konsensus på EBITDA i 2027–28. Oppgraderingen handler derfor mer om forholdet mellom aksjekurs og inntjening enn om at Q3 nødvendigvis blir sterkt.

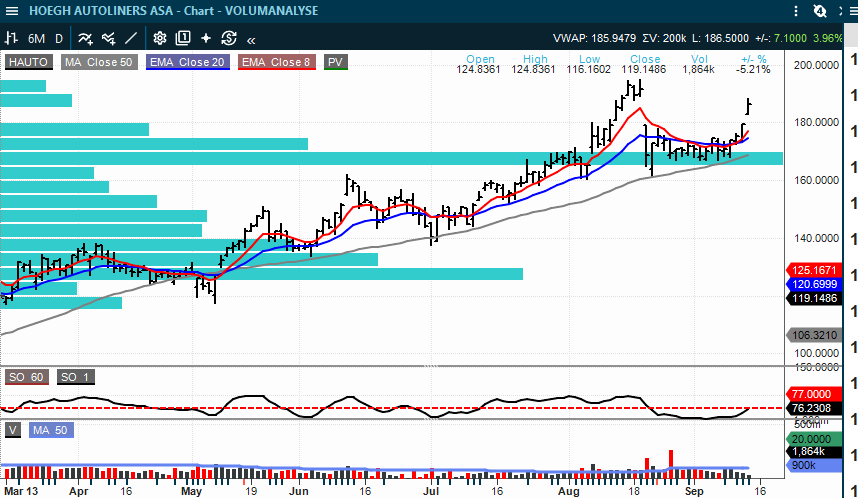
Inside Oslo Børs – teknisk kommentar: Hauto har fått inn et nytt oppsidemomentum etter den siste konsolideringen. Det er blitt utløst et nytt PF kjøpssignal ved 178.50, hvor det indikative kursmålet er opp mot 201. Taktisk trendindikator styrker seg og befinner seg rett under å gi et nytt kjøpssignal og trendmodellen befinner seg i et nytt kjøpssignal. Trenden er moden og PF kursmålet indikerer at det rent teoretisk kan bli skapt en litt høyere topp for Hauto. Men det er også en risk for at det kan bli en dobbel-topp formasjon og det er kun 8 kroner igjen før det kan komme inn motstand fra denne toppen. Det tekniske er mer vanskelig og det er økt teknisk risiko for å løpe etter aksjer som befinner seg i modne trender ettersom man ikke får noen forvarsler før det kan komme reverseringer. Teknisk sett ser det sterkt ut, hvor kursen sluttet på høyeste fredag, kjøperne hadde kontrollen og de fortsetter i dag. Kursen gapper opp hvilket indikerer et sterkt momentum.  

VEND – litt svakere sommeraktivitet, men begrenset effekt på årsestimatene

Ferske kursmål: ABG NOK 365 | Pareto NOK 370 | Arctic NOK 380 | SEB NOK 445 | Alle Kjøp

Jul–august-dataene var noe svakere enn enkelte meglerhus hadde lagt til grunn, men avvikene er små. ABG anslår at volumene lå om lag 1,5 prosentpoeng under forventning og at dette kan redusere konsensus for Q3 EBITDA med rundt 1,5 prosent. SB1 beskriver oppdateringen som svakt negativ og ser om lag 1 prosent nedside til sitt Q3-estimat. SEB vil, dersom september følger samme vekstrate, redusere Q3 inntekter og EBITDA i rubrikkvirksomheten med rundt 1 prosent, men årsestimatet for 2026 med mindre enn 0,5 prosent.

Det viktige er at utsiktene ikke er endret og at meglerhusene fortsatt er positive. Kursmålene ligger fra NOK 365 hos ABG til NOK 445 hos SEB, mens Pareto og Arctic ligger på henholdsvis NOK 370 og NOK 380. Sommermånedene gjør dessuten volumdataene mindre representative. Markedets respons bør derfor først og fremst styres av om september bekrefter at aktiviteten normaliseres, ikke av det moderate avviket i juli og august alene.

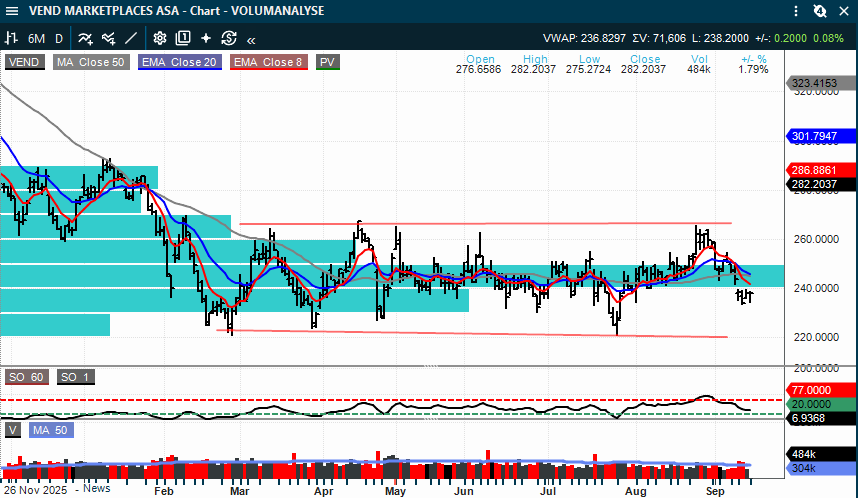
Inside Oslo Børs – teknisk kommentar: VEND har en slitsom trend, hvor man blir negativ ned mot bunnen og positiv omkring toppen av konsolideringsboksen. Det siste forsøket for brudd opp var det fjerde i rekken og det indikerer at det fundamentale bildet ikke er fullt understøttende for at kursen skal forlate konsolideringsboksen. 3 av våre tekniske modeller befinner seg i salgssignaler kombinert med at kursen har falt under det mest omsatte nivået.

Vi har et PF salgssignal ved 240-nivået å forholde oss til hvor det indikative kursmålet er ned mot 209.  Det tekniske har et negativt teknisk bias og at kursen befinner seg under 50 dager snittet, momentumet har vært økende på nedgangen skaper usikkerhet blant de sist ankomne. Samlet sett understøtter ikke de tekniske modellene VEND på kort sikt.

Scatec – investeringsbeslutninger kan frigjøre en større del av prosjektverdiene

ABG Sundal Collier: Kjøp | Kursmål NOK 133 fra 134 | Referansekurs NOK 99,20

ABG ligger omtrent på konsensus for tredje kvartal med proporsjonal EBITDA rundt NOK 1,2 mrd. og gjør bare små endringer i 2026-estimatene. Det sentrale i caset er i stedet rekordhøy prosjektbacklog på 5,8 GW. Meglerhuset venter investeringsbeslutninger i andre halvår for tre store egyptiske prosjekter – Energy Valley på 1,95 GW, Egypt Aluminium på 1,13 GW og Shadwan på 0,90 GW.

ABG beregner dagens NAV til rundt NOK 102 per aksje og vekst-NAV til NOK 133. Med aksjen rundt NOK 99,20 prises Scatec nær dagens NAV, men med en betydelig rabatt til verdien dersom prosjektene faktisk går fra backlog til finansierte byggeprosjekter. FID-ene blir derfor viktigere for verdsettelsen enn små avvik i Q3 EBITDA.

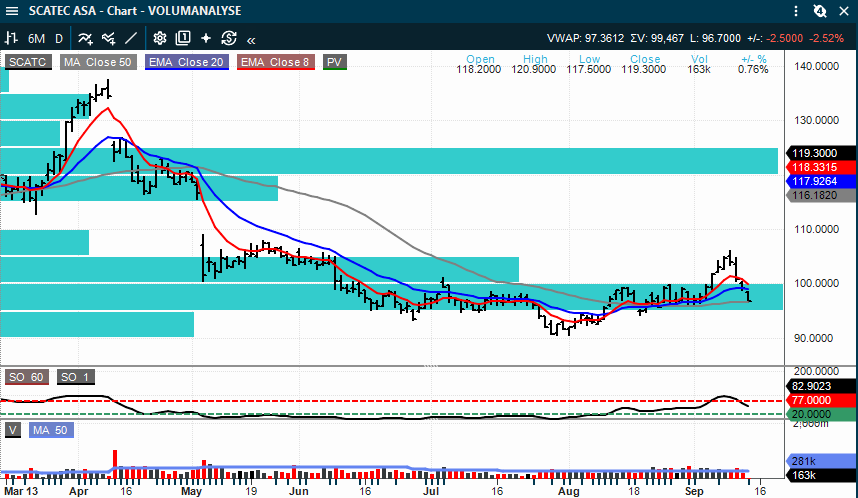
Inside Oslo Børs – teknisk kommentar: Scatec har falt for mye, for kjapt og litt for langt under utbruddspunktet til at dette er å betegne som en klassisk re-test av utbruddspunktet. Handles nå på det viktige 50 dager snittet og den siste oppgangen har så langt blitt teknisk støy og ikke et signal for at en ny trend er under bygging.

Den siste toppen ved 106.10 er imidlertid blitt et viktigere referansenivå for et fremtidig potensielt momentum. Inntil videre er det kun trendmodellen som ligger i et kjøp, men vi ser at 8 dager nærmer seg 20 dager. De neste trekkene kan bli viktige for den kortsiktige utviklingen. Samlet sett fremstår ikke indikatorene understøttende for trenden.  

Tomra – britisk DRS-motstand gir overskriftsrisiko, men meglerhuset ser liten tidsplanrisiko

Pareto Securities: Kjøp | Kursmål NOK 193 | Referansekurs NOK 95

Seks britiske materialgjenvinningsoperatører som dekker mer enn 8,4 millioner mennesker har bedt om ny gjennomgang eller utsettelse av det britiske pantesystemet. Det kan skape støy rundt Tomra, men Pareto har vært i kontakt med både Tomra og Envipco og mener risikoen for forsinkelse av planlagt oppstart i oktober 2027 fortsatt er lav. Meglerhuset viser til at tidsplanen er forankret i lovverket og allerede godkjent av Parlamentet, slik at en vesentlig endring vil kreve en ny politisk og lovmessig prosess.

For Tomra er dette derfor foreløpig mer en sentiment- enn en estimatsak. Det avgjørende blir om britiske myndigheter eller kundene faktisk begynner å endre implementeringsplanene. Så lenge det ikke skjer, er det vanskelig å bruke innsigelsene fra MRF-operatørene som et bevis på at utrullingen blir utsatt.

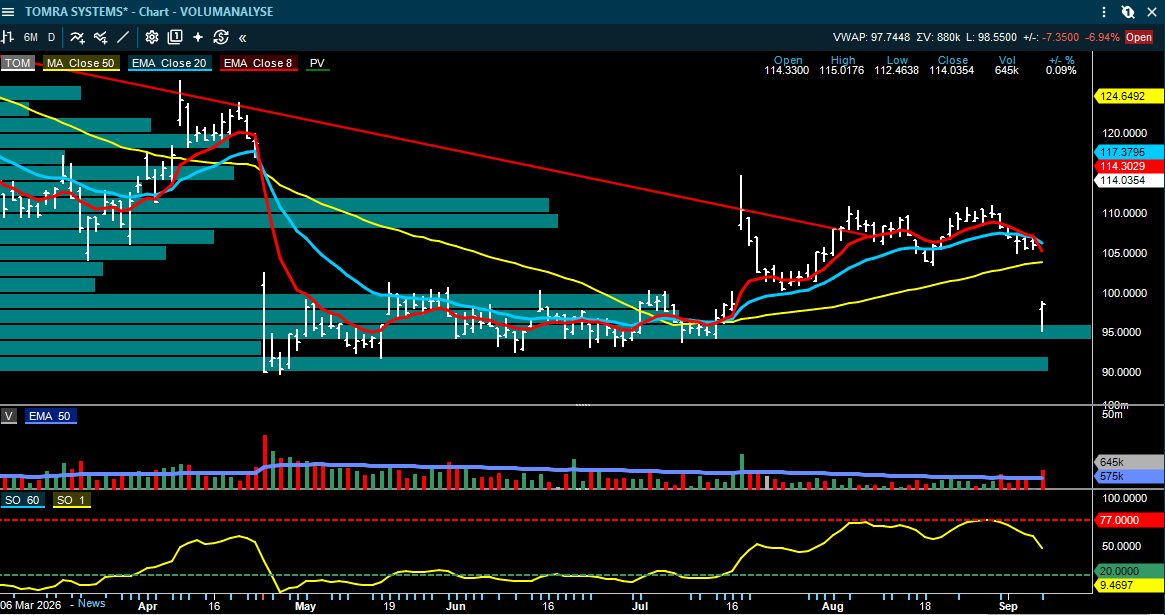
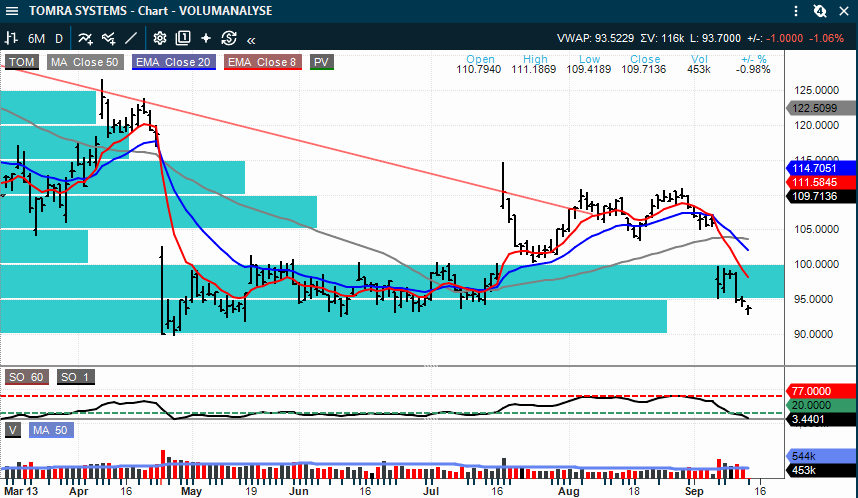
Inside Oslo Børs – teknisk kommentar: Tomra har fått en helt klassisk teknisk utvikling som kommer i etterkant av et sterkere og brått kursfall som tar investorene samlet på sengen. Først kommer det sterke kursfallet, kan bli bremset litt på dag to hvor de mest optimistiske kjøper for deretter å bli overkjørt av nye selgere som selger oppgangen. Ingen av de tekniske modellene er understøttende. Taktisk trendindikator og trendmodellen 8/20 dager befinner seg i salgssignaler, og den tester et nytt PF salgssignal ved 93.44, hvor kursmålet er 84,60. Man skal også være skeptisk og vise varsomhet med PF salgssignaler som utløses på lavere nivåer eller som befinner seg på en sterkere støtte. Samlet sett er de tekniske modellene negative og er ikke understøttende.

Odfjell Drilling – DNB løfter kursmålet etter Deepsea Bergen-kontrakten

DNB Carnegie: Kjøp | Kursmål NOK 120 fra 115

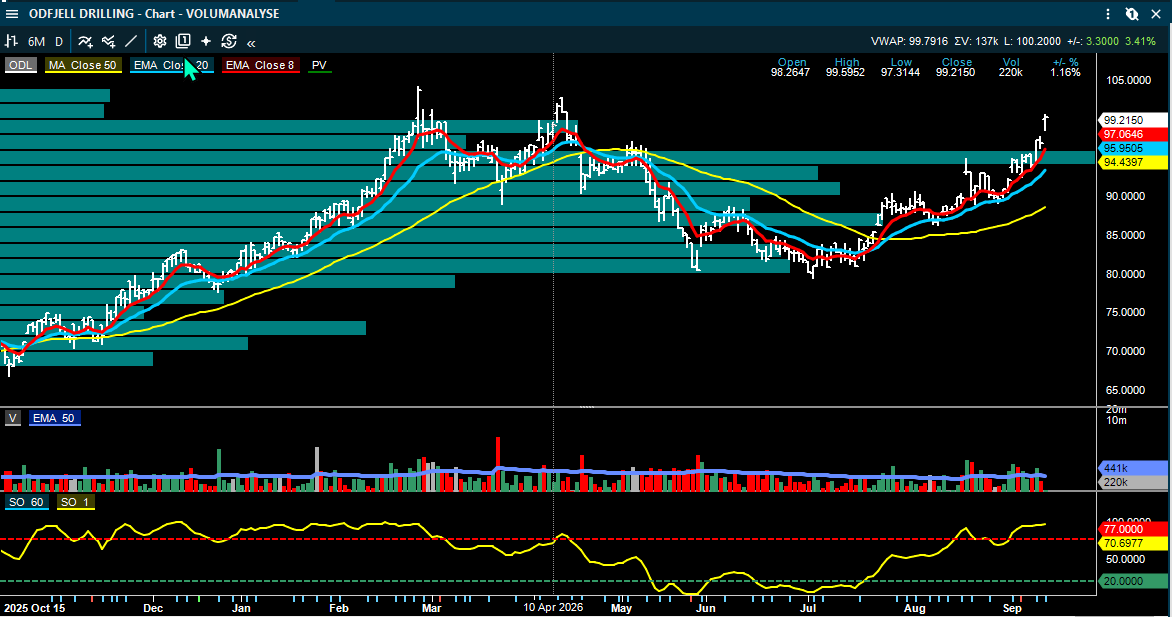
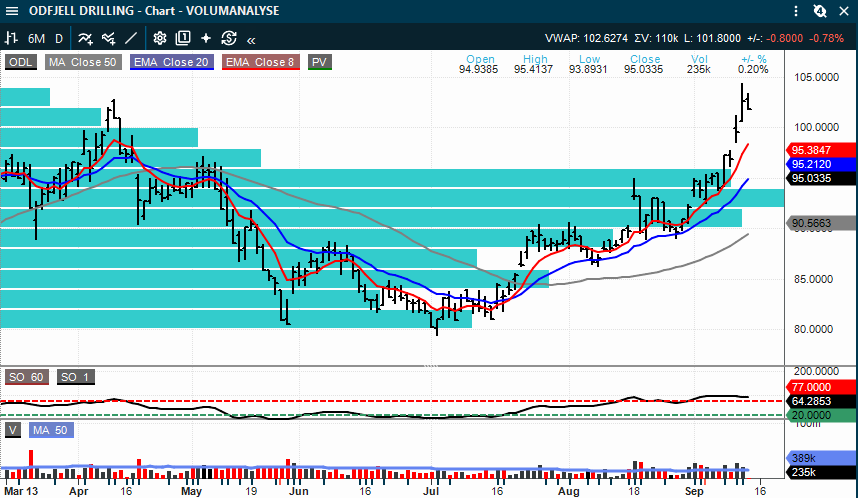
DNB Carnegie løfter kursmålet til NOK 120 etter den treårige Deepsea Bergen-kontrakten med Vår Energi fra tidlig 2028 til 2031. Avtalen forbedrer den langsiktige synligheten ytterligere og gjør Deepsea Atlantic til den eneste riggen med åpen kapasitet i 2028. Atlantic er samtidig incumbent i Equinors pågående 2027/28-anbud, slik at det fortsatt finnes mulighet for ytterligere backlog.

DNB mener kombinasjonen av bedre kontraktsdekning, lav gjeld og mulighet for lavere gjeldsamortisering gjennom SPS-syklusen i 2028–30 støtter et langsiktig utbytte på USD 1,2 per aksje, tilsvarende rundt 11 prosent direkteavkastning på meglerhusets forutsetninger. Kommentaren kom på fredagens og er tatt med siden den kom etter forrige publisering.

DOF – kapitalallokering og 2027-signaler i fokus foran kapitalmarkedsdagen

Pareto Securities: Kjøp | Siste resultatoppdaterte kursmål NOK 148

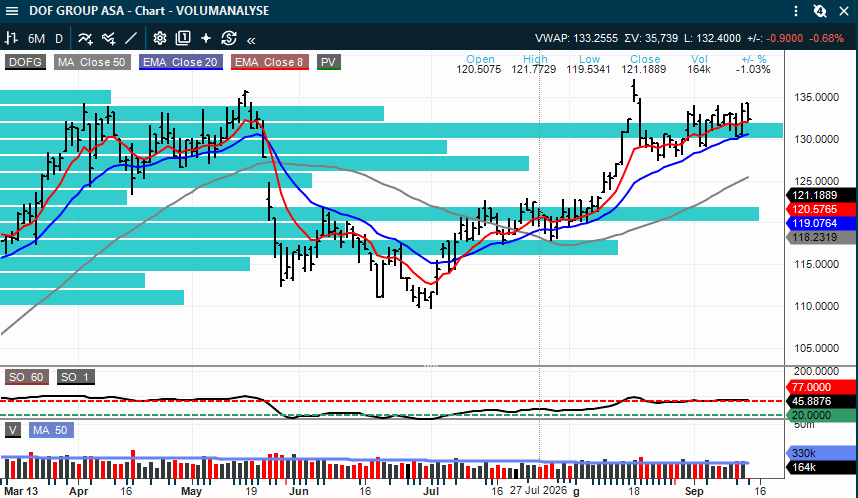
Pareto peker på at morgendagens kapitalmarkedsdag først og fremst bør brukes til å avklare flåtefornyelse, gjeld, utbyttekapasitet og de første signalene for 2027. Meglerhuset forventer ikke nødvendigvis store nye kapitalallokeringsbeslutninger, men mer farge på hvordan selskapet vil balansere nybygg og flåteoppgraderinger mot kontantutbetaling til aksjonærene.

Det siste Pareto-kursmålet etter Q2 er NOK 148. Etter resultatet lå meglerhusene relativt spredt, med SB1 på NOK 125, ABG på NOK 135, Arctic på NOK 137 og Pareto/Fearnleys rundt NOK 148. Det gjør kapitalmarkedsdagen mer interessant fordi nye langsiktige margin-, capex- og utbytteforutsetninger kan flytte verdsettelsen mer enn et enkelt kvartalstall.

Nordic Semiconductor – Toyota-demonstrasjon er et interessant automotive-signal, men ikke en ordre ennå

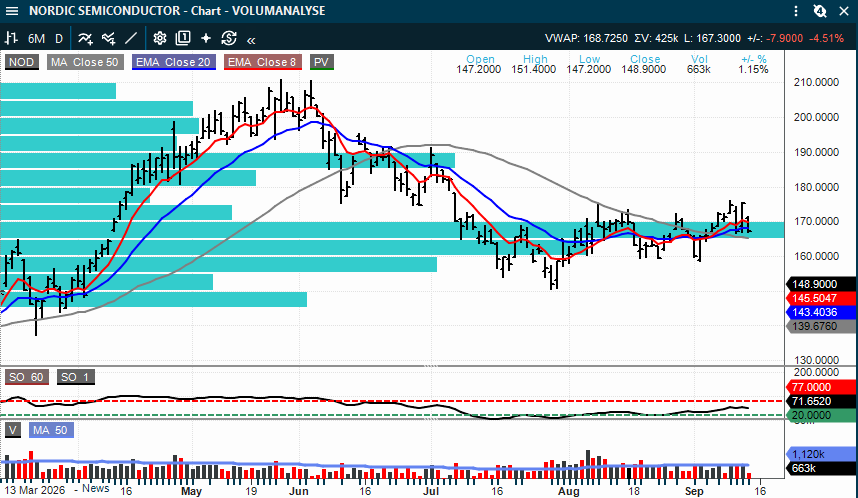
ABG Sundal Collier: Kjøp | Kursmål NOK 230 | Referansekurs NOK 167,30

ABG trekker frem at en Nordic Semiconductor-cellularbrikke er brukt i en Toyota-demonstrasjon for talemeldinger over kombinasjonen mobil- og satellittdekning. Teknologien er relevant fordi sømløs overgang mellom terrestrisk mobilnett og satellitt kan bli viktig for langtrekkende kjøretøykommunikasjon. Dette er likevel et tidlig designsignal, ikke en bekreftet materiell ordre eller et estimatløft. Det analytiske poenget er derfor strategisk: Nordic viser at teknologien kan få en rolle i Automotive, et marked med lange designsykluser og potensielt høy verdi per vunnet plattform.

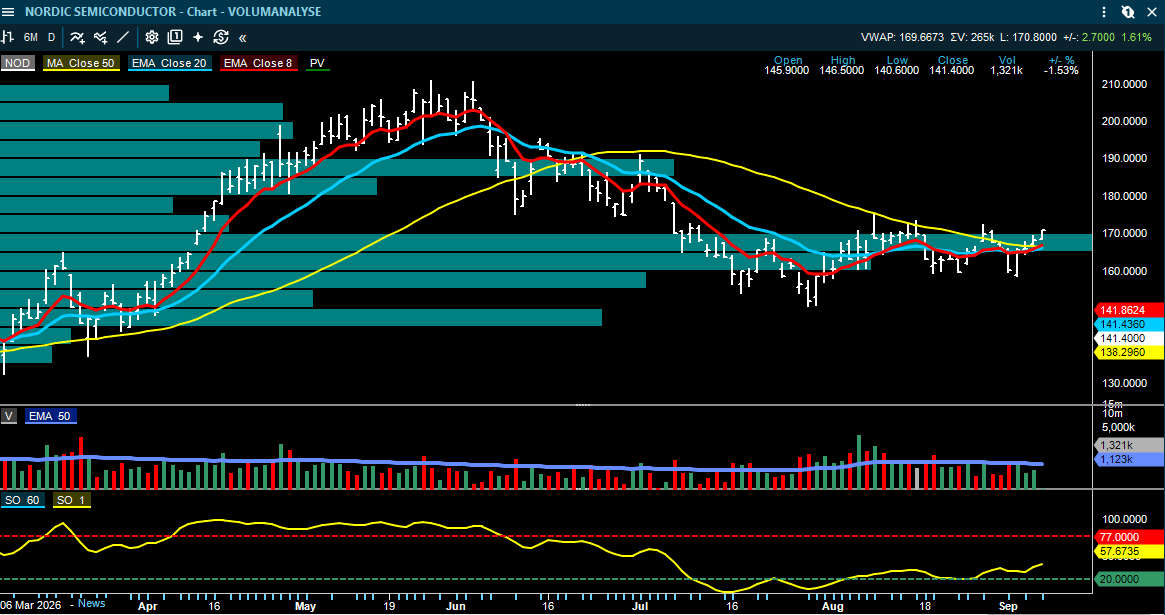
Inside Oslo Børs – teknisk kommentar: Det tekniske til NOD er litt avventende og den kortsiktige trenden ser ikke ut til å fyre på alle sylindrene. Det er enkeltdager med økt momentum, men det bærer preg av å være en stigende konsolidering og ikke en ny sterk opptrend foreløpig. Men gjennom toppene fra forrige uke kan dette rent teknisk endre seg.

Inntil videre er Taktisk trendindikator under 50 og understøtter at bevegelsen kan være korrektiv og ikke starten på en sterkere trend, foreløpig. En nedgang under 164,75 vil utløse et nytt PF salgssignal hvor kursmålet er ned mot 149. Dette samsvarer med at kursen da også vil bryte under 50 dager støtten ved 165 og at den faller under det mest omsatte nivået. Ned torsdag, sterkt opp fredag og rett ned igjen mandag kan bygge opp til en potensiell negativ brekkstang-effekt hvis nedgangen blir fulgt opp med en nedgang under 165. Det tekniske har svekket seg og det er viktig at den ikke bryter det indikerte støttenivået.

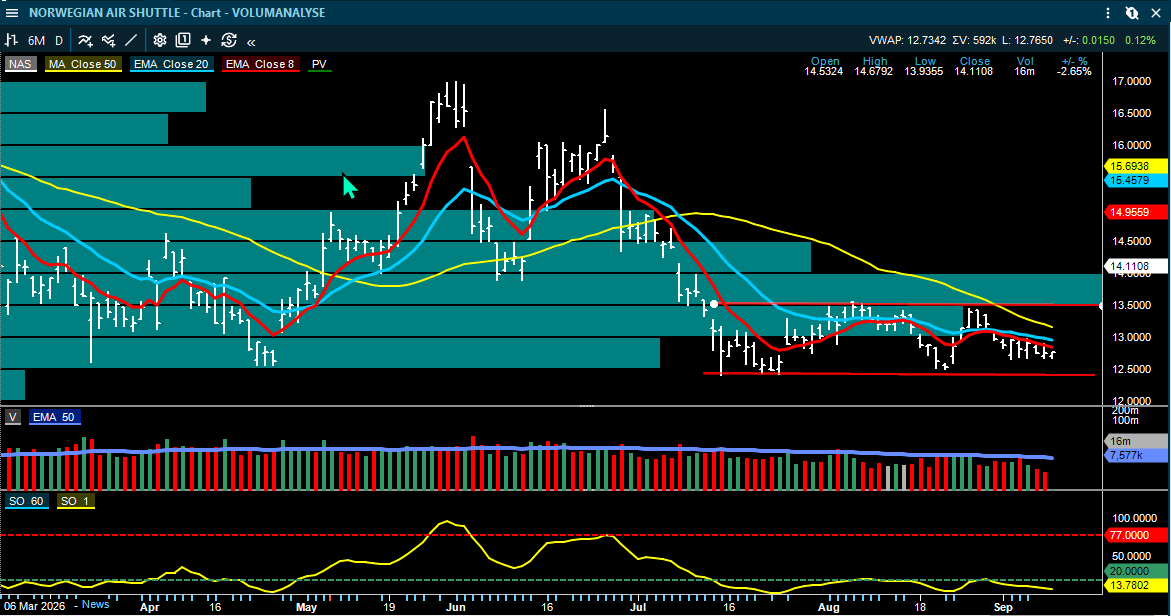
Norwegian – bryter videre ned under konsolideringsboksen – salgssignaler er blitt utløst i PF, trendmodellen og Taktisk trendindikator er på rock bottom med 0.7

Inside Oslo Børs – teknisk kommentar: Slike brudd ned fra konsolideringsbokser øker den tekniske risikoen for at flere investorer blir nervøse og som kan konverteres til selgere. Det er mange investorer som har kjøpt konsolideringen, og naturlig nok tenker på stop-loss. PF salgssignalet fra 12,27 har et indikativt kursmål på 11. Det tekniske har svekket seg og alle de tekniske modellene befinner seg i salgssignaler kombinert med at de mest omsatte nivåene befinner seg høyere opp hvilket indikerer at mange investorer kan være nervøse siden flere av de har store urealiserte tap.  

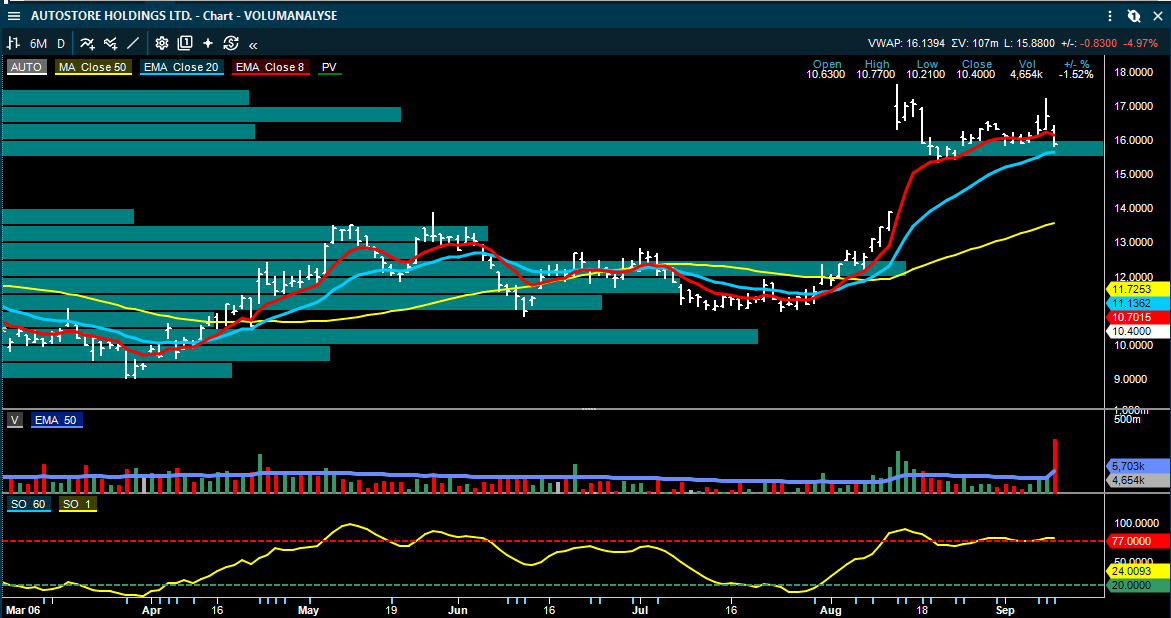
AutoStore har også fått et svekket teknisk bilde og har utløst et nytt PF salgssignal fra 15,58, hvor det indikative kursmålet er ned mot 13,15.

Inside Oslo Børs – teknisk kommentar: AutoStore har falt under den siste toppformasjonen og kommer ned fra en litt lavere topp. Har utløst et PF salgssignal og er nær ved å utløse et i trendmodellen 8/20 dager. 50 dager kommer først inn som støtte nede ved 13,75. Taktisk trendindikator har falt tilbake under 77 og er på sitt laveste nivå siden den sterke oppgangen tok startet. Det tekniske har med dette svekket seg og modellene er ikke lenger understøttende.

Endur har et klart svekket teknisk bilde hvor alle de tekniske modellene befinner seg i salgssignaler, tester imidlertid det indikative PF kursmålet ved 99.19.  

Inside Oslo Børs – teknisk kommentar: Sterke oppganger som får en markant topp (mai), som blir etterfulgt av en ny oppgang som kun etablerer en lavere topp (aug.) øker den mellomlangsiktige tekniske risikoen. Kursen ser nærmest ut til å befinne seg i et fritt fall. Det er ikke positivt at volumprofilen indikerer lite med underliggende støtte. Neste sterke støtte befinner seg mellom 85-90 nivået. Slike chartformasjoner er negative og spesielt når ikke volumprofilen eller noen av de tekniske modellene er støttende skaper dette muligheter for videre nedgang.

MINDRE SELSKAPSOPPDATERINGER

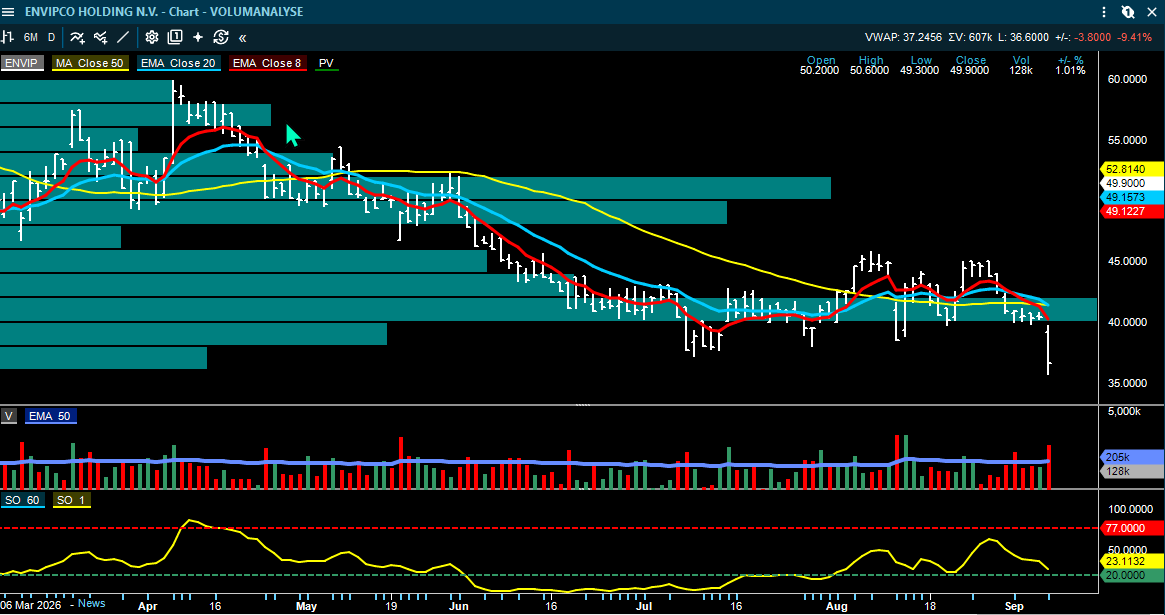
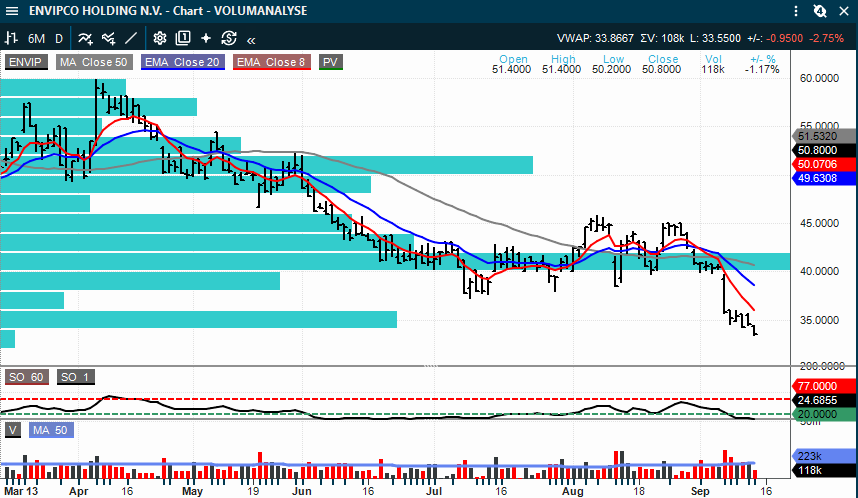
Envipco – Ordren fra Ahold Delhaize i Romania omfatter 600 Optima- og Flex-maskiner med leveranser fra Q4 2026 til 2028. Pareto omtaler ordren som rundt EUR 10 mill., mens SEB anslår om lag EUR 12 mill. i installasjonsverdi; forskjellen skyldes trolig ulikt omfang i verdiberegningen. Meglersynet er svært sprikende: Pareto Kjøp/NOK 92, SEB Kjøp/NOK 80 og SB1 Selg/NOK 35. Ordren er positiv for markedsvarigheten i Romania, men kursmålsforskjellen viser at uenigheten først og fremst gjelder verdsettelse og lønnsomhetsforventninger.

Constellation Oil Services Holding – Fearnleys trekker frem forslag om å øke helårsutbyttet med USD 40 mill. og samtidig gjennomføre tilbakekjøp for USD 35 mill. Det følger opp kapitalavkastningshistorien etter et sterkt Q2. ABGs siste post-resultatvurdering er Kjøp med kursmål NOK 180.

Subsea 7 – Australske konkurransemyndigheter har skjøvet fristen for sin vurdering av Saipem–Subsea 7-kombinasjonen tre uker, til 1. desember, mens partene forbereder svar. Dette er i første omgang en tidslinjeendring, ikke en konklusjon om selve transaksjonen.

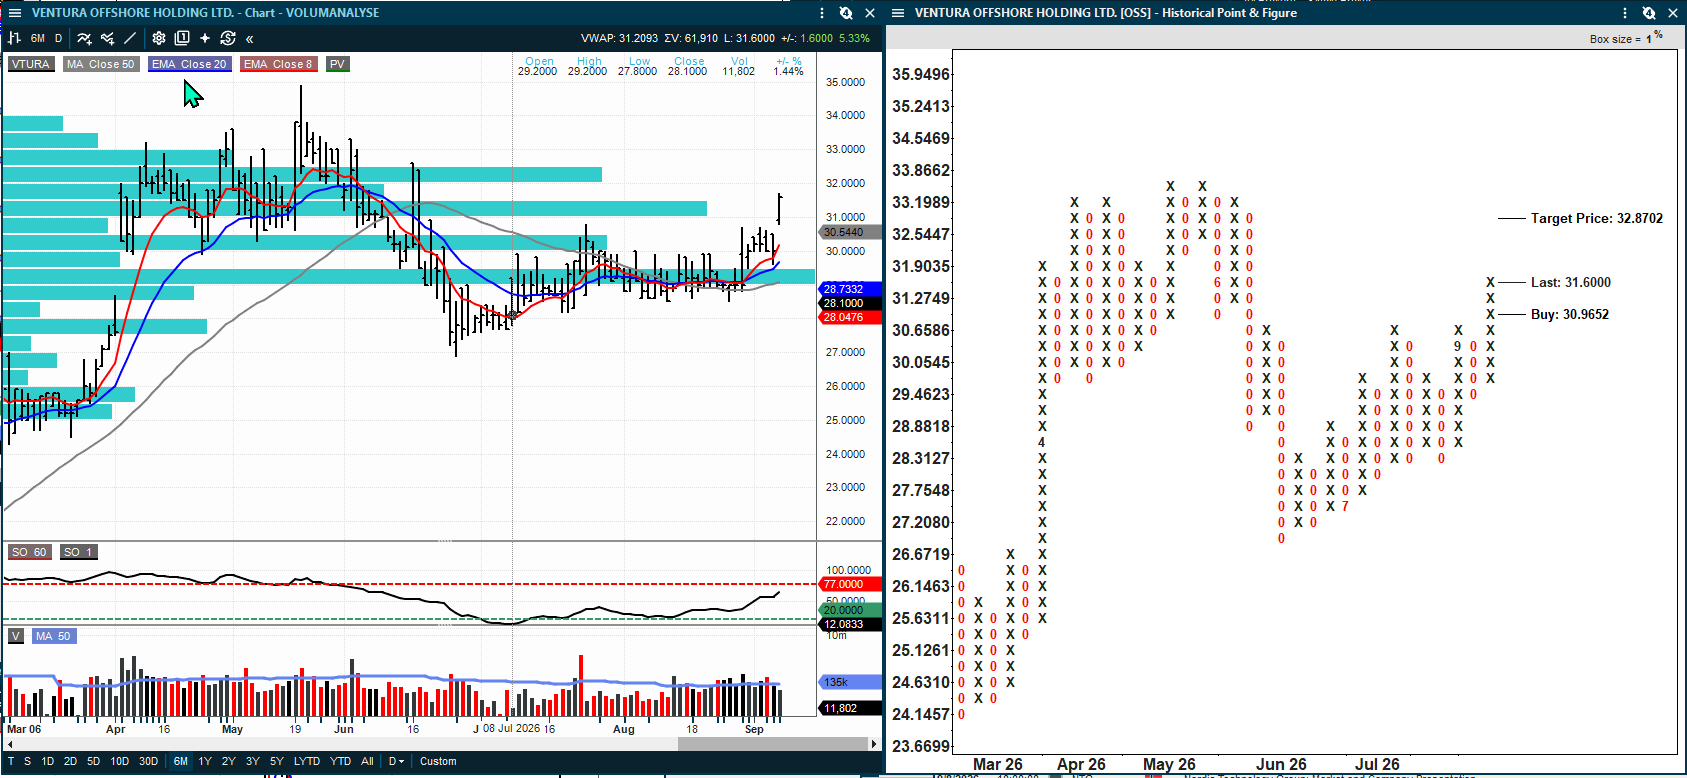
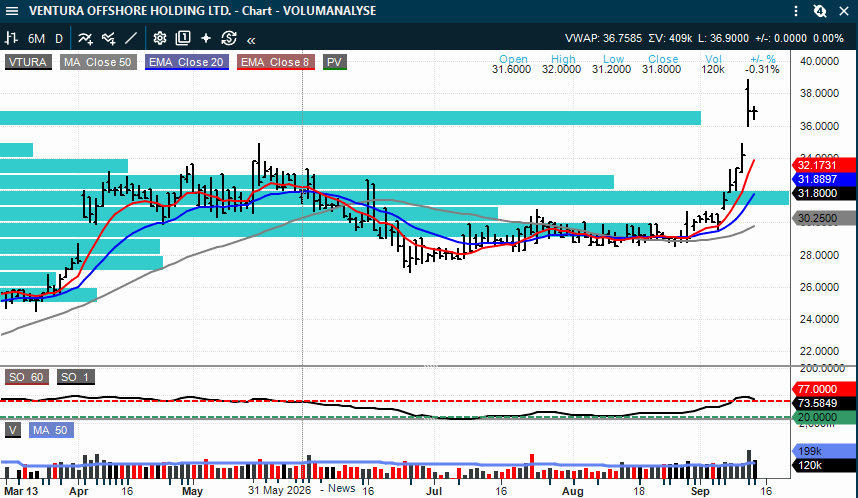
SED Energy / Ventura Offshore – Selve kombinasjonen ble omtalt fredag, men megleroppfølgingen i etterkant viser stor spredning i verdsettelsen. For Ventura ligger nye kursmål rundt NOK 37 hos Fearnleys, NOK 42 hos ABG og NOK 50 hos Pareto. For SED/Energy Holdings ligger Fearnleys på NOK 8, Arctic NOK 10 og ABG NOK 12. DNB Carnegie har trukket anbefaling og kursmål på Ventura som følge av rolle i transaksjonen. Poenget er dermed ikke en ny avtale, men hvordan meglerhusene priser det kombinerte selskapet.

Napatech – SB1 peker på d-Matrix-samarbeidet med Nvidia som strategisk positivt fordi Raptor-akseleratoren skal integreres i Nvidias rack-scale-infrastruktur. Meglerhuset understreker samtidig at det ennå ikke har nok teknisk informasjon til å bekrefte hvor stor del av Napatechs Corsair-teknologi som følger med. Dette er derfor et interessant økosystemsignal, men ikke grunnlag for å legge inn sikker ny omsetning.

Yara – SB1 Markets gjentar Neutral med kursmål NOK 480. Høyere europeiske gasspriser reduserte meglerhusets ukentlige run-rate EPS med rundt USD 0,7 per aksje, delvis motvirket av noe høyere nitrogenverdier. Ingen store europeiske produksjonskutt var registrert i rapporten, men risikoen øker dersom gassprisene blir liggende høyt.

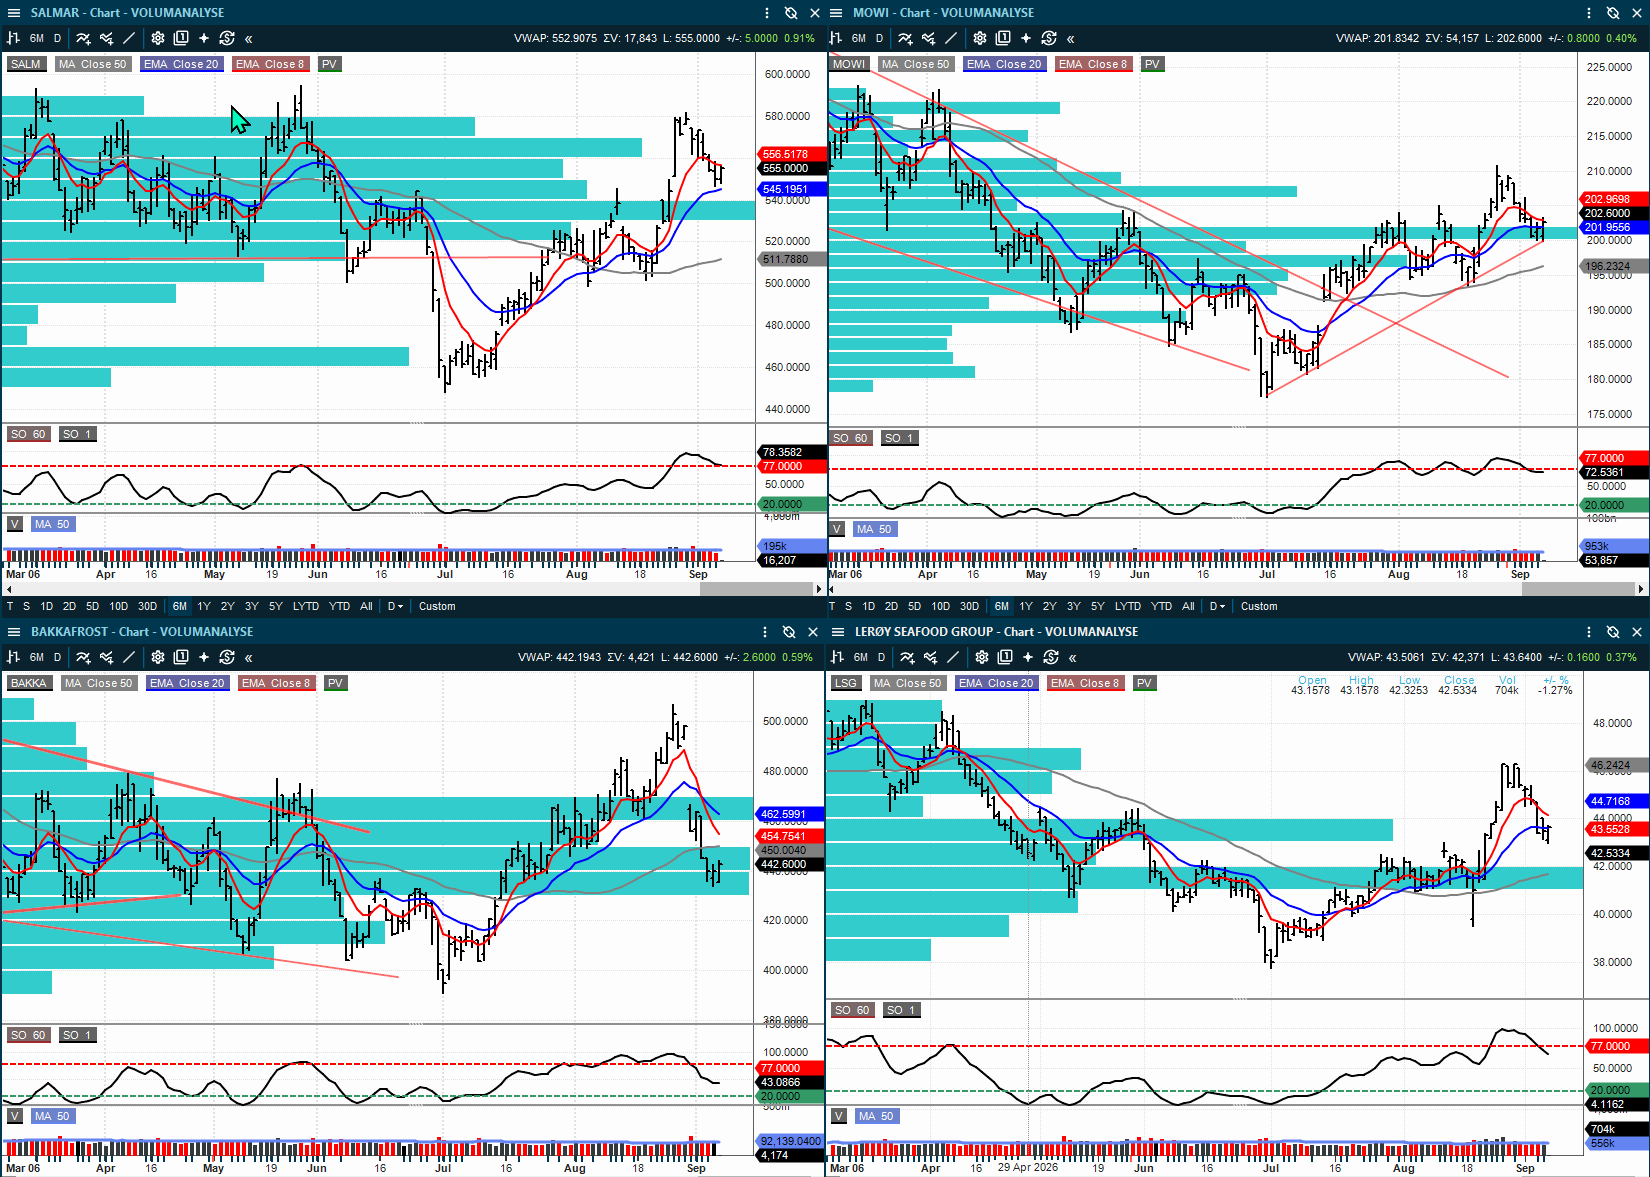
SalMar – Pareto vurderer Frøy Havbruks oppsigelse av samlokaliseringsavtalen som lite materiell for SalMar og beholder Hold med kursmål NOK 520. Dette er først og fremst en strukturendring rundt Måsøval, ikke en ny inntjeningsdriver for SalMar.

LINK Mobility – ABG Credit omtaler et mindre oppkjøp i Spania som kredittnøytralt. Saken endrer ikke hovedbildet fra fredagens selskapskommentar.

Deep Value Driller – Fearnleys meldte fredag at salget av Deep Value Driller var fullført. Det er i hovedsak en gjennomføring av allerede kjent transaksjon og gir derfor begrenset ny analyseverdi, men er en faktisk selskapsoppdatering i perioden.

KILDER OG METODE

Rapporten bygger på ferske analyser og markedskommentarer fra Arctic Securities, ABG Sundal Collier, DNB Carnegie, Fearnley Securities, Pareto Securities, SEB og SB1 Markets mottatt fra fredagens cutoff til mandag morgen. Der flere meglerhus dekker samme selskap, er forskjeller i kursmål og konklusjon beholdt fordi de viser faktisk markedsspredning. Kursmål er meglerhusenes egne og ikke Inside Oslo Børs sine.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning
1

Posted

14 Sep 12:00

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Mandag 14 september 2026

Intra-dag oppdatering

Kapitalflyt intradag – olje og shipping holder ledelsen, men bredden er fortsatt ujevn

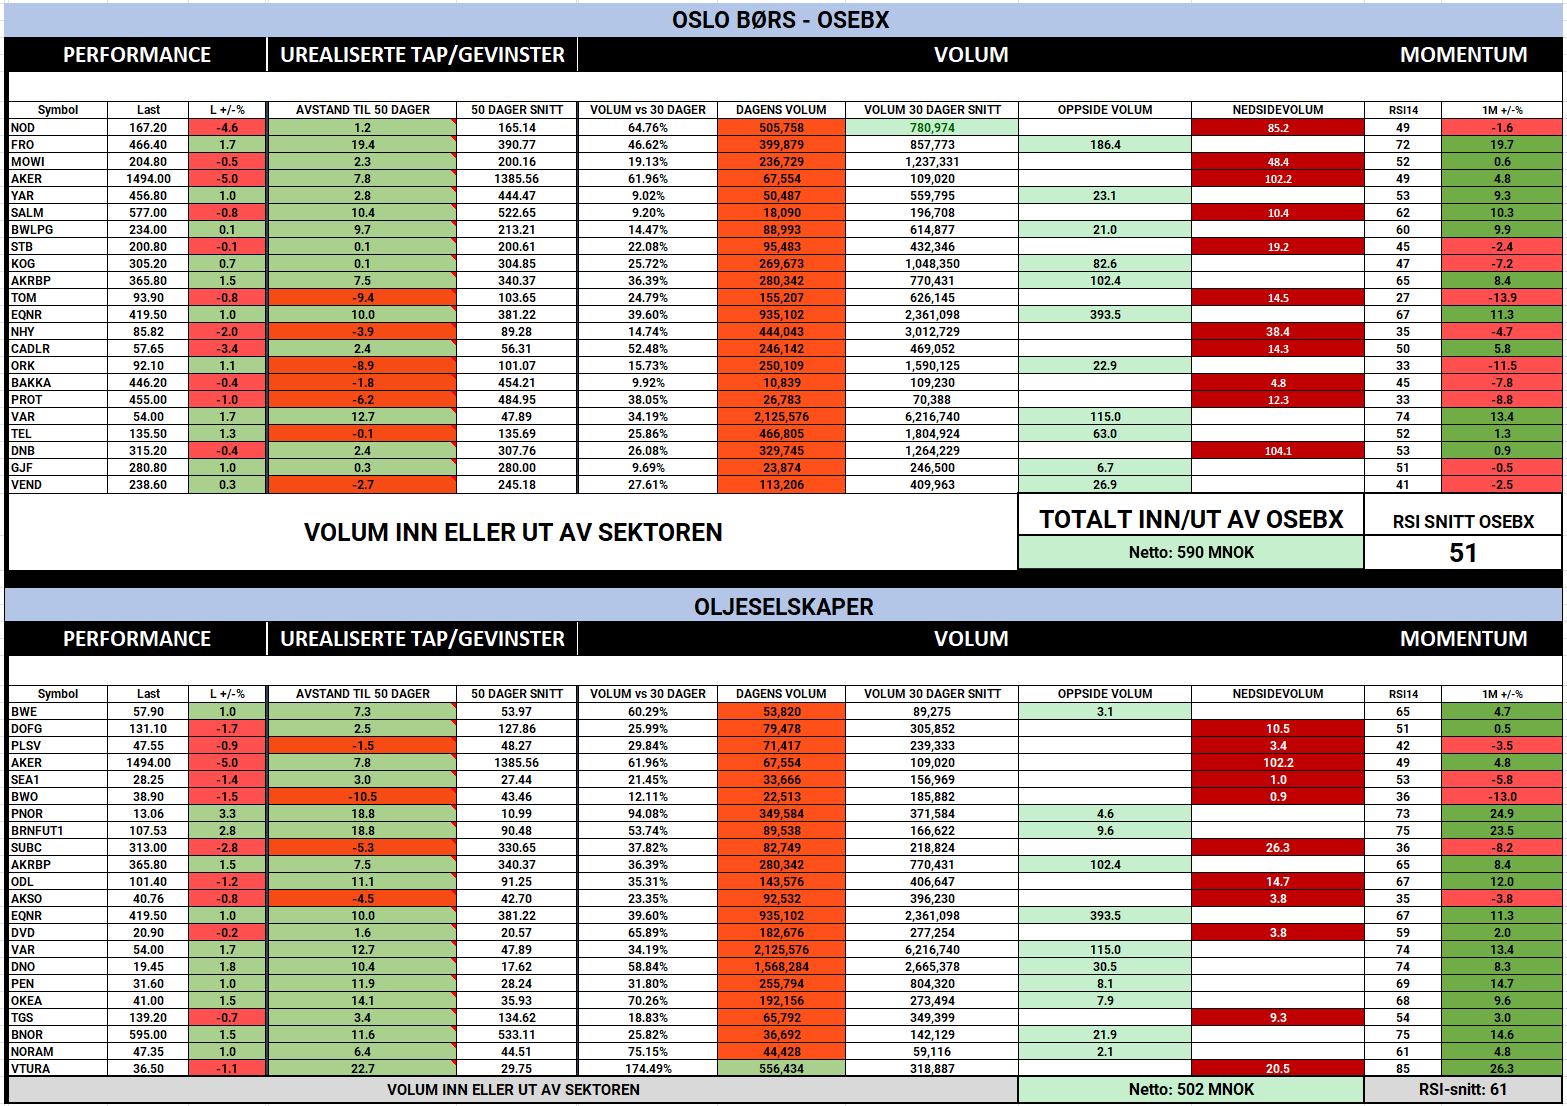
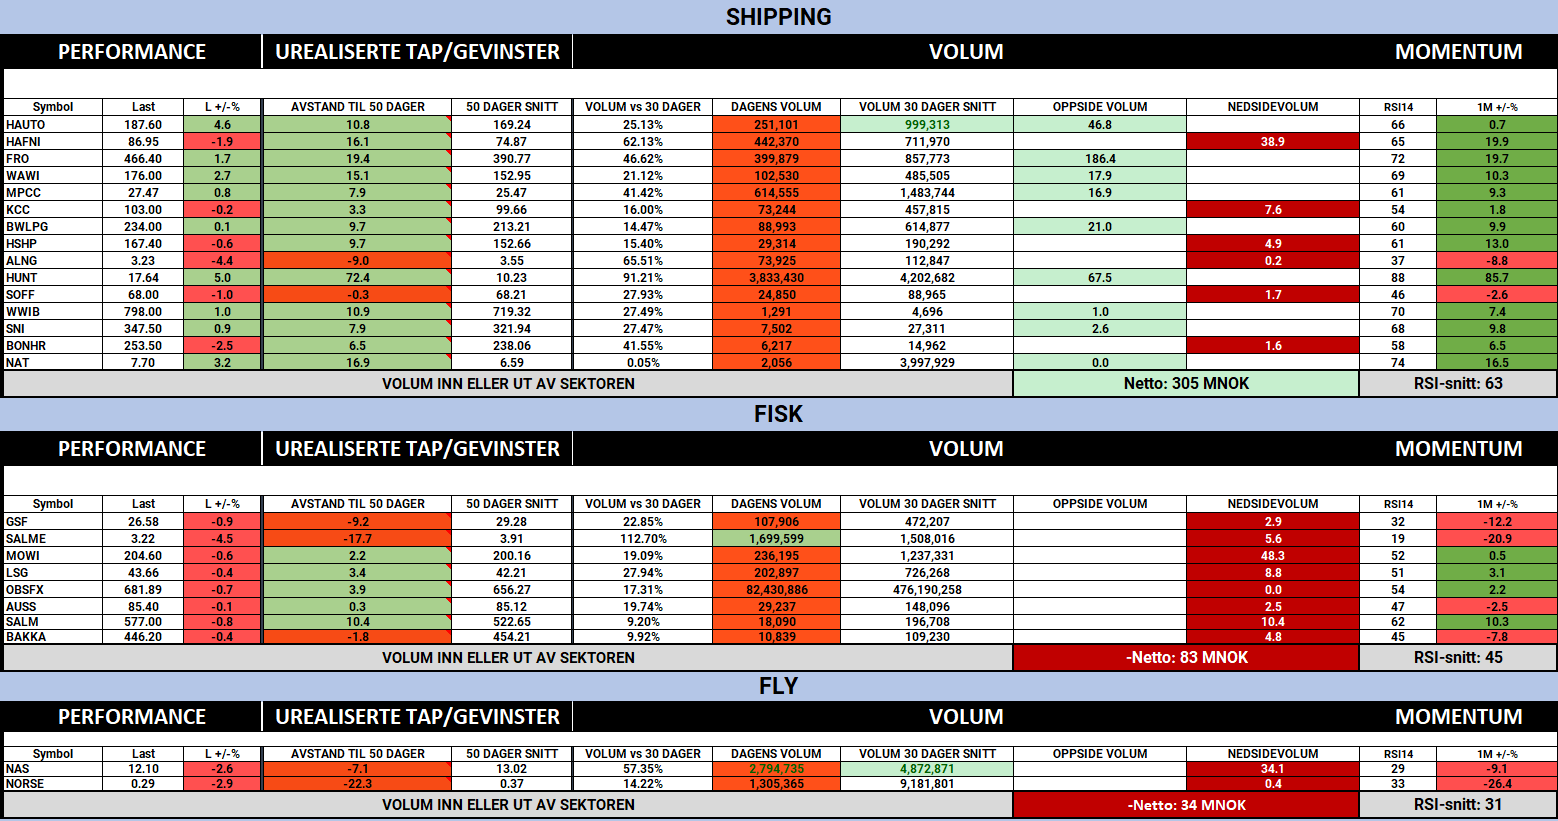
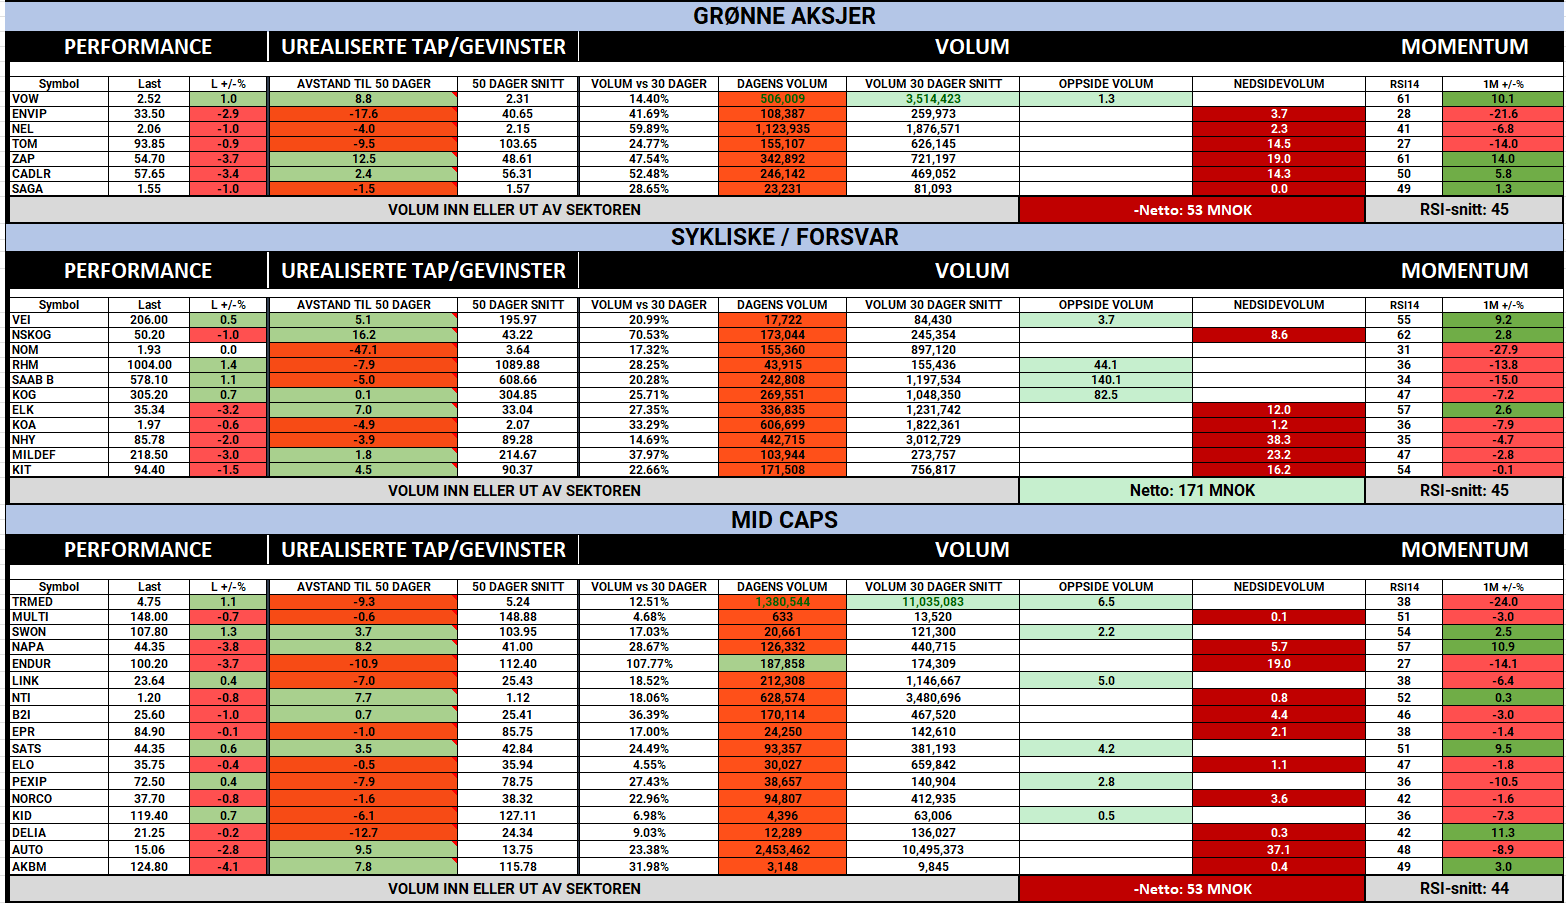
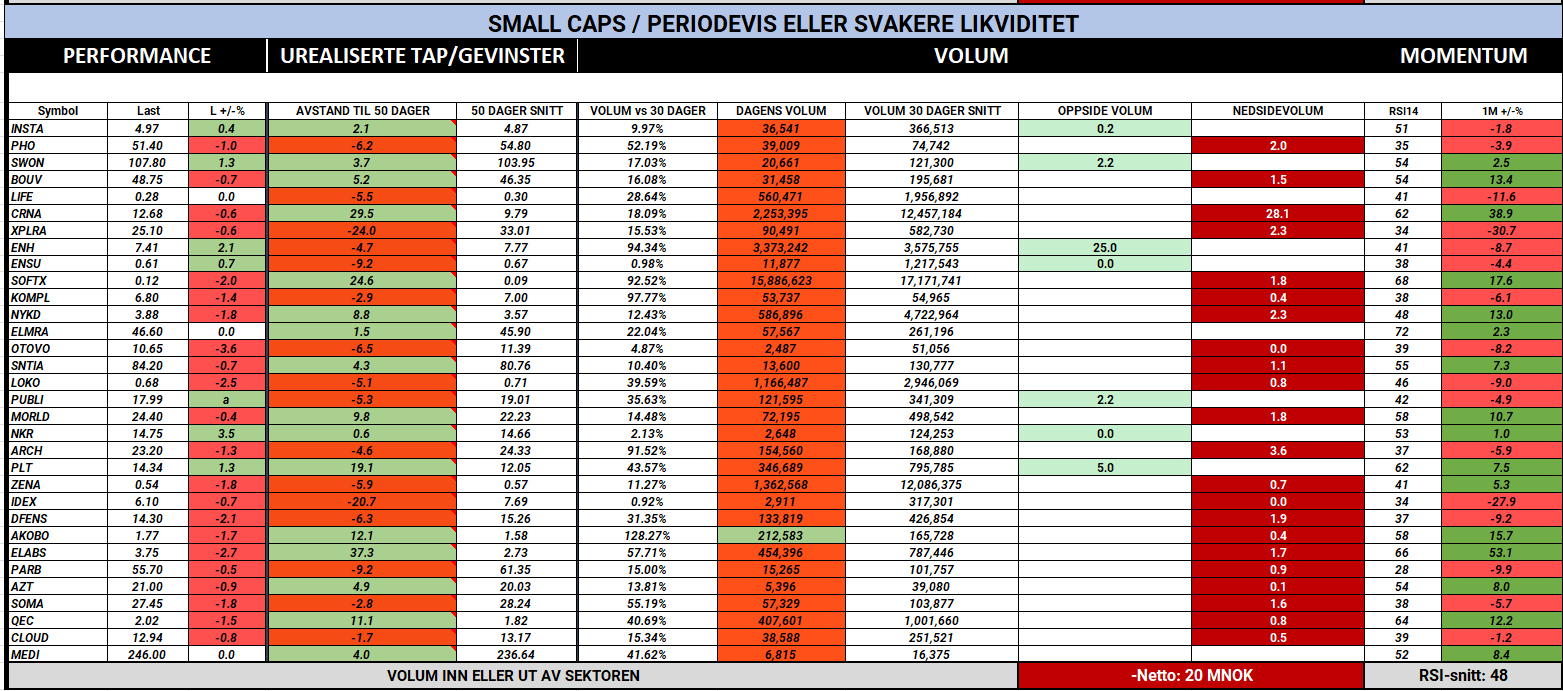
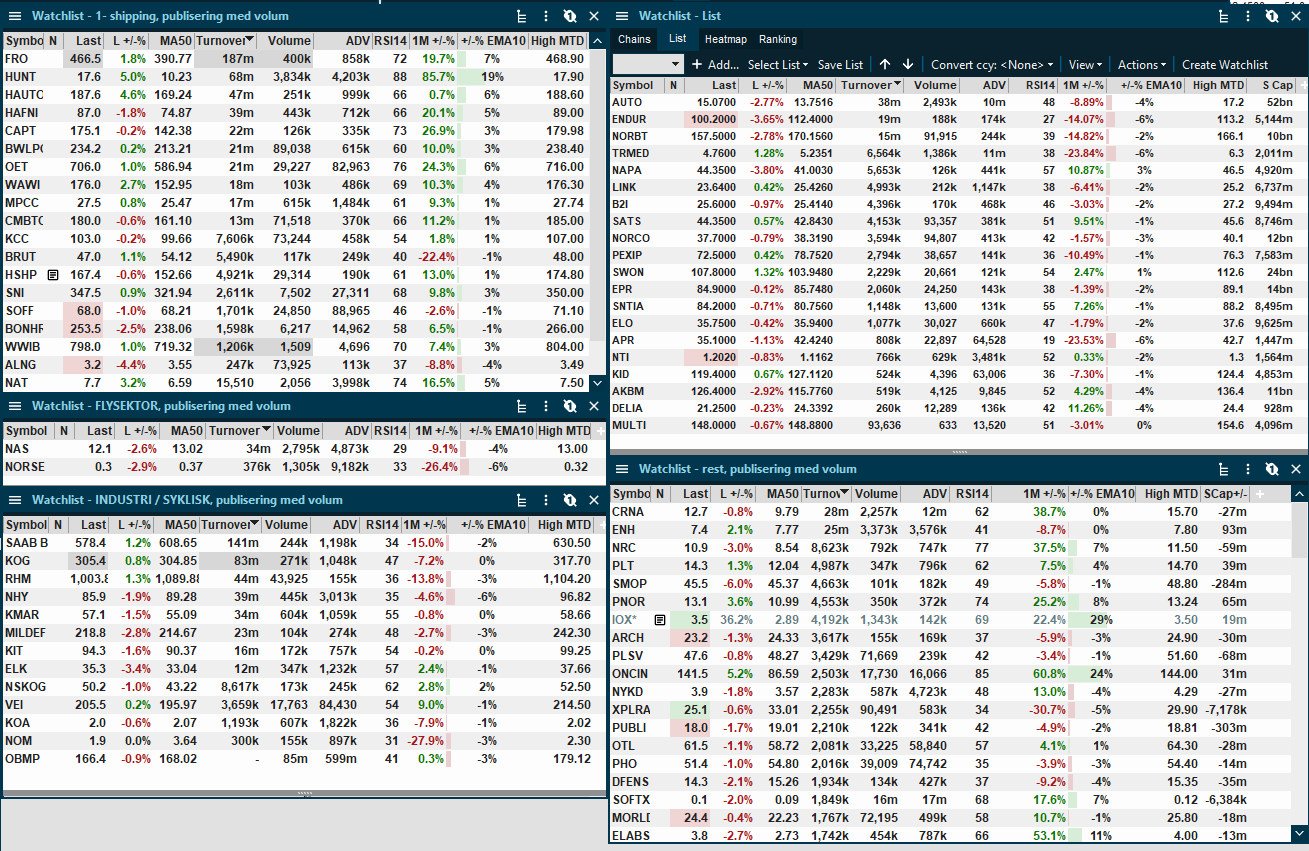
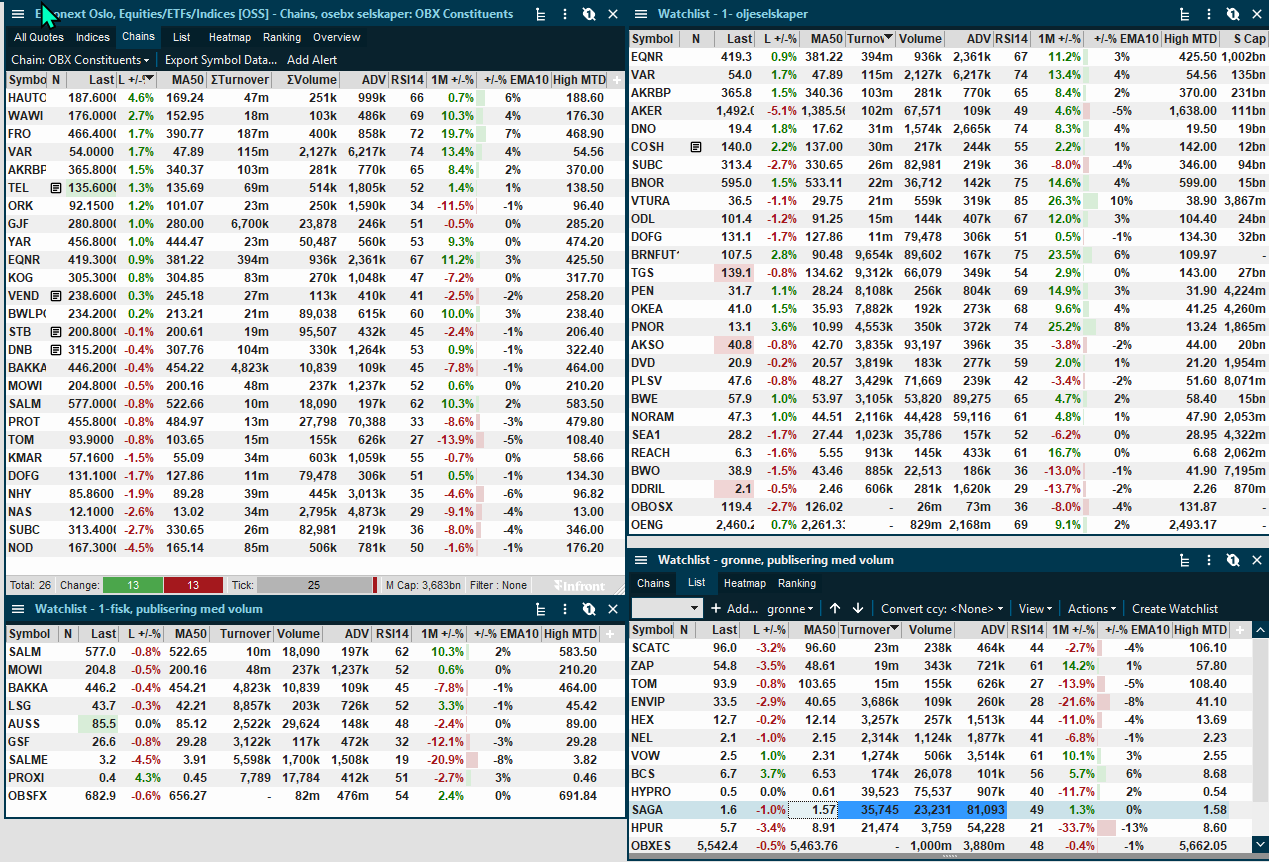
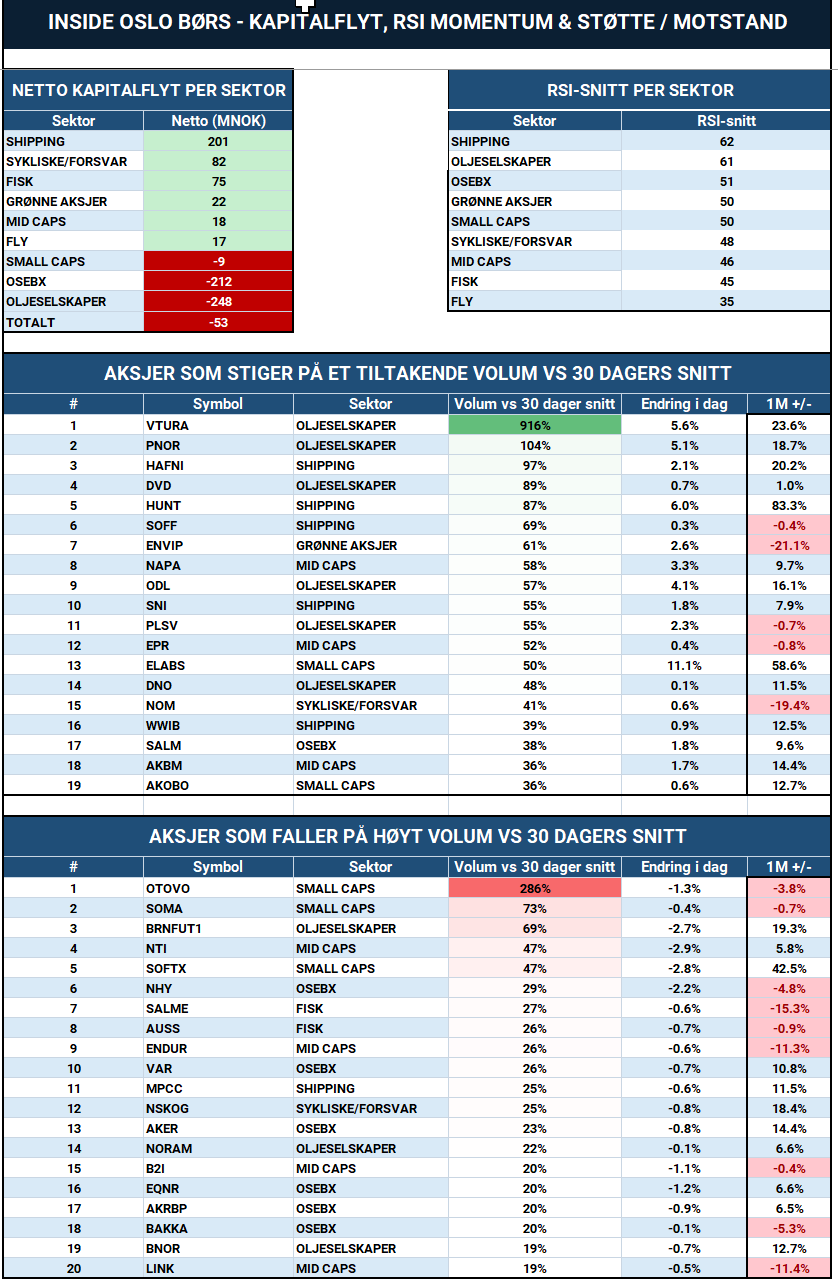
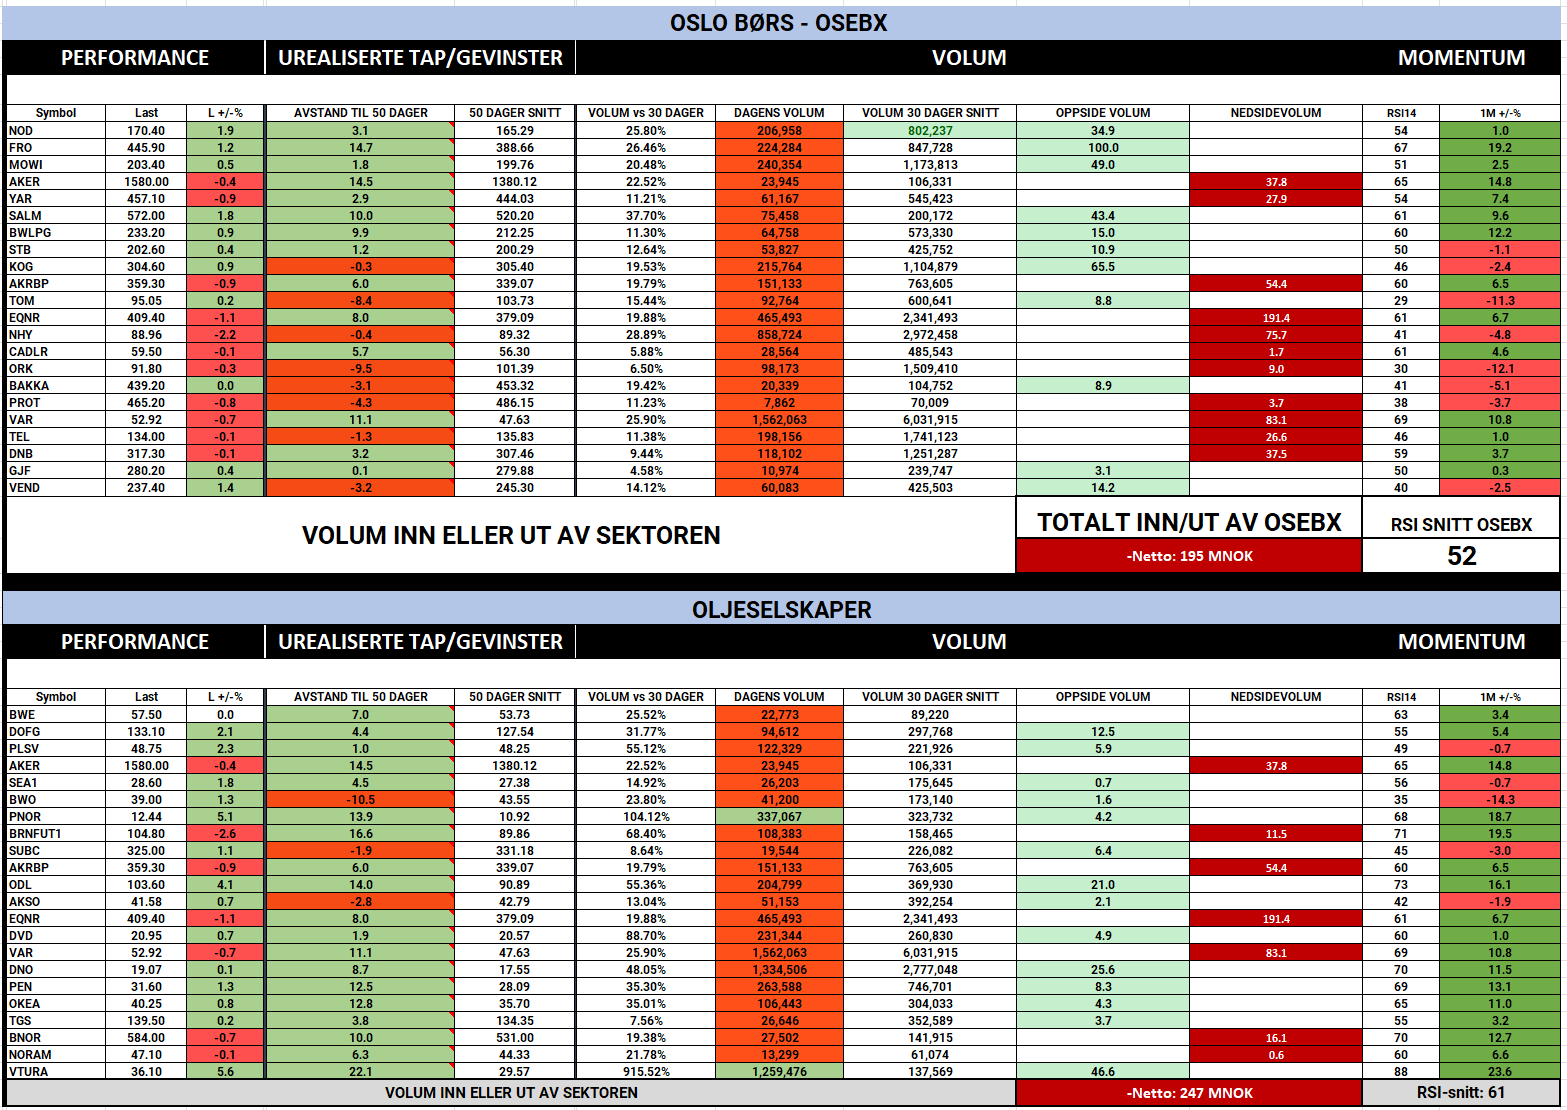
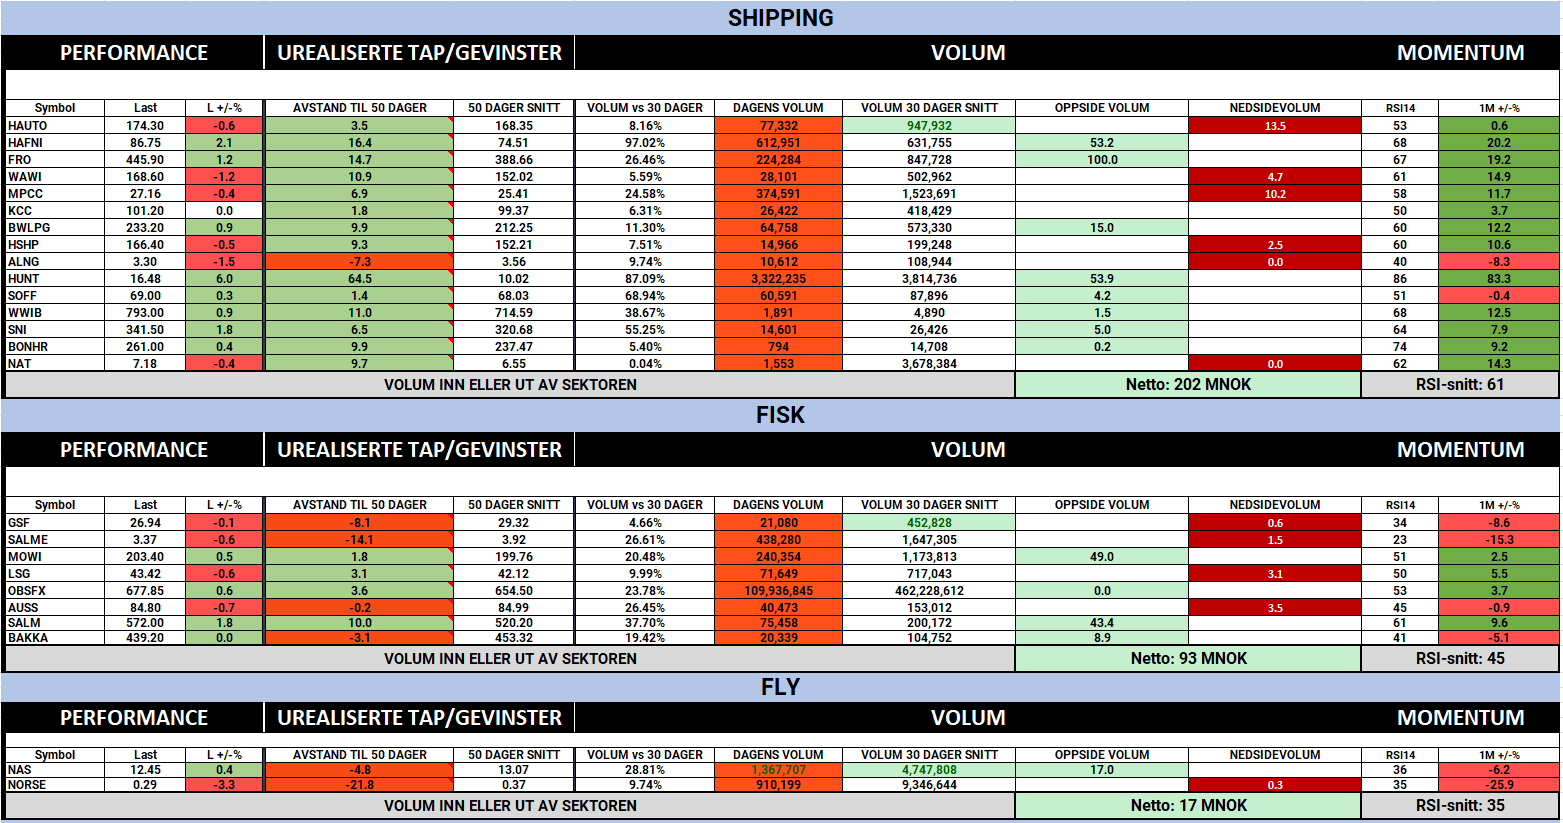
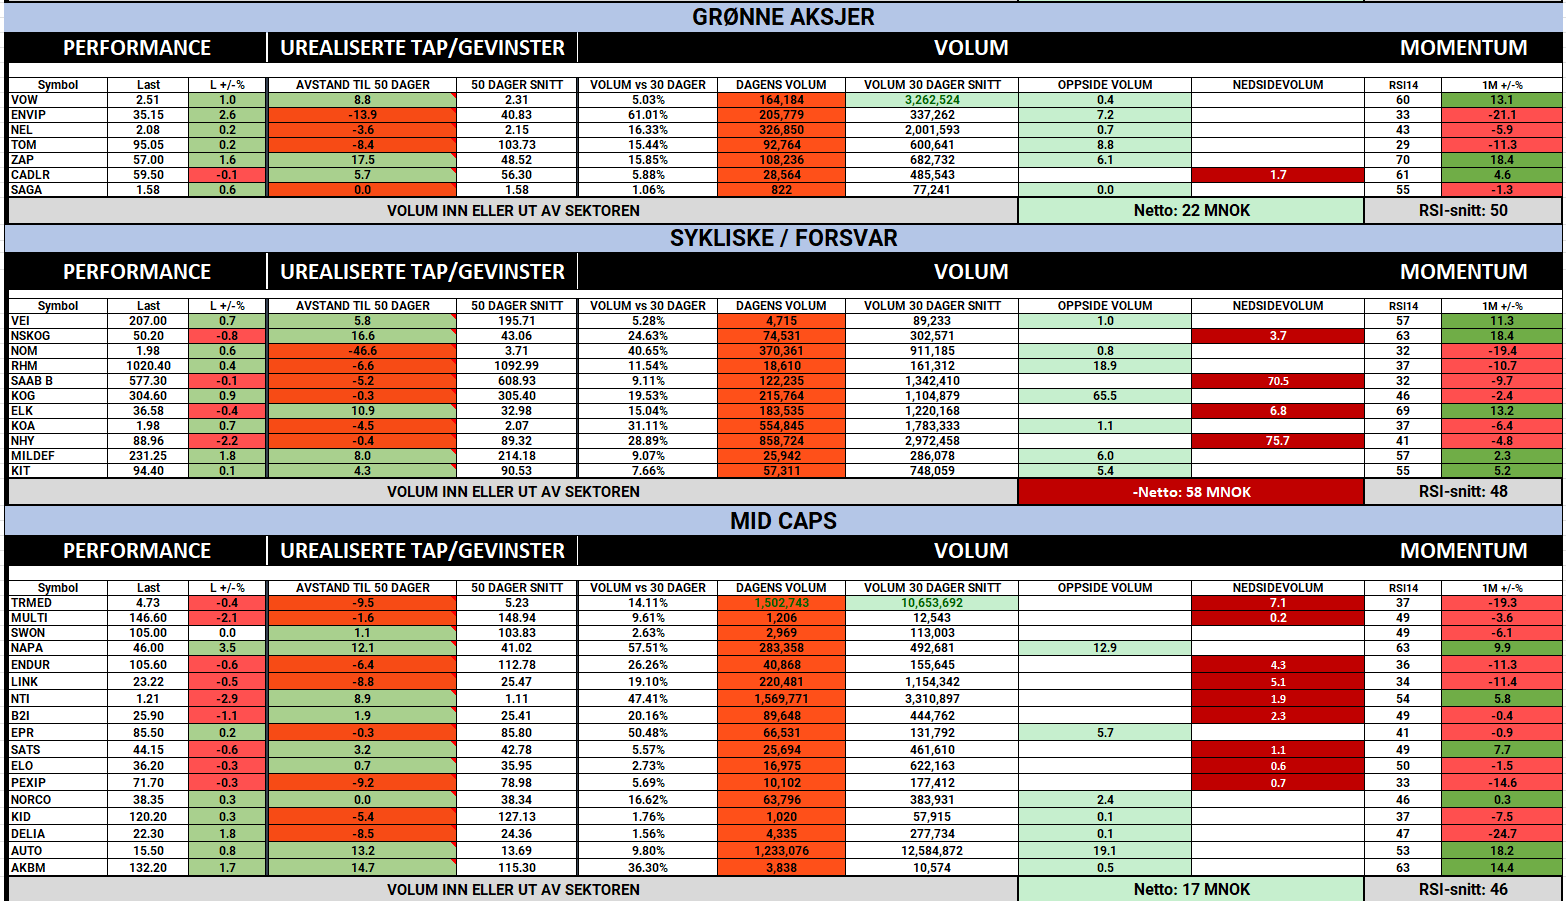
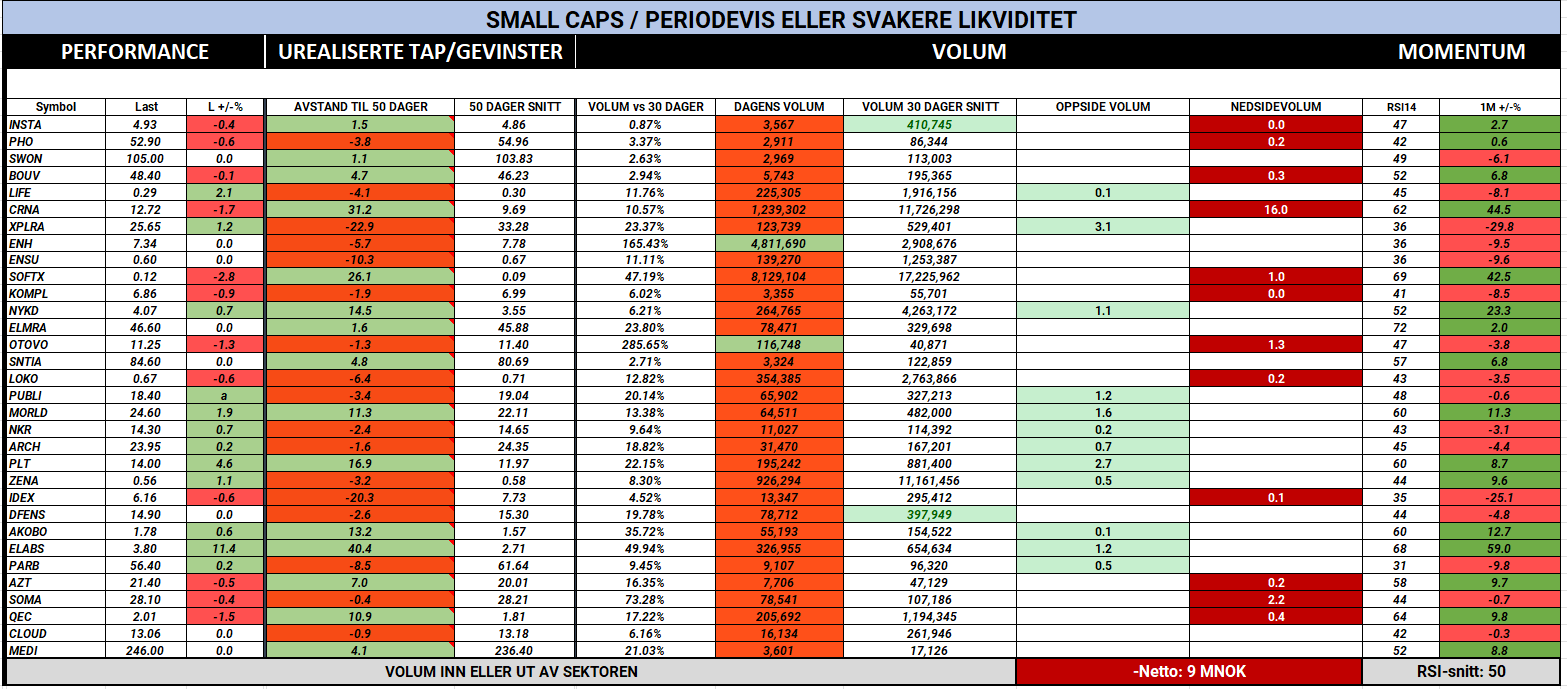
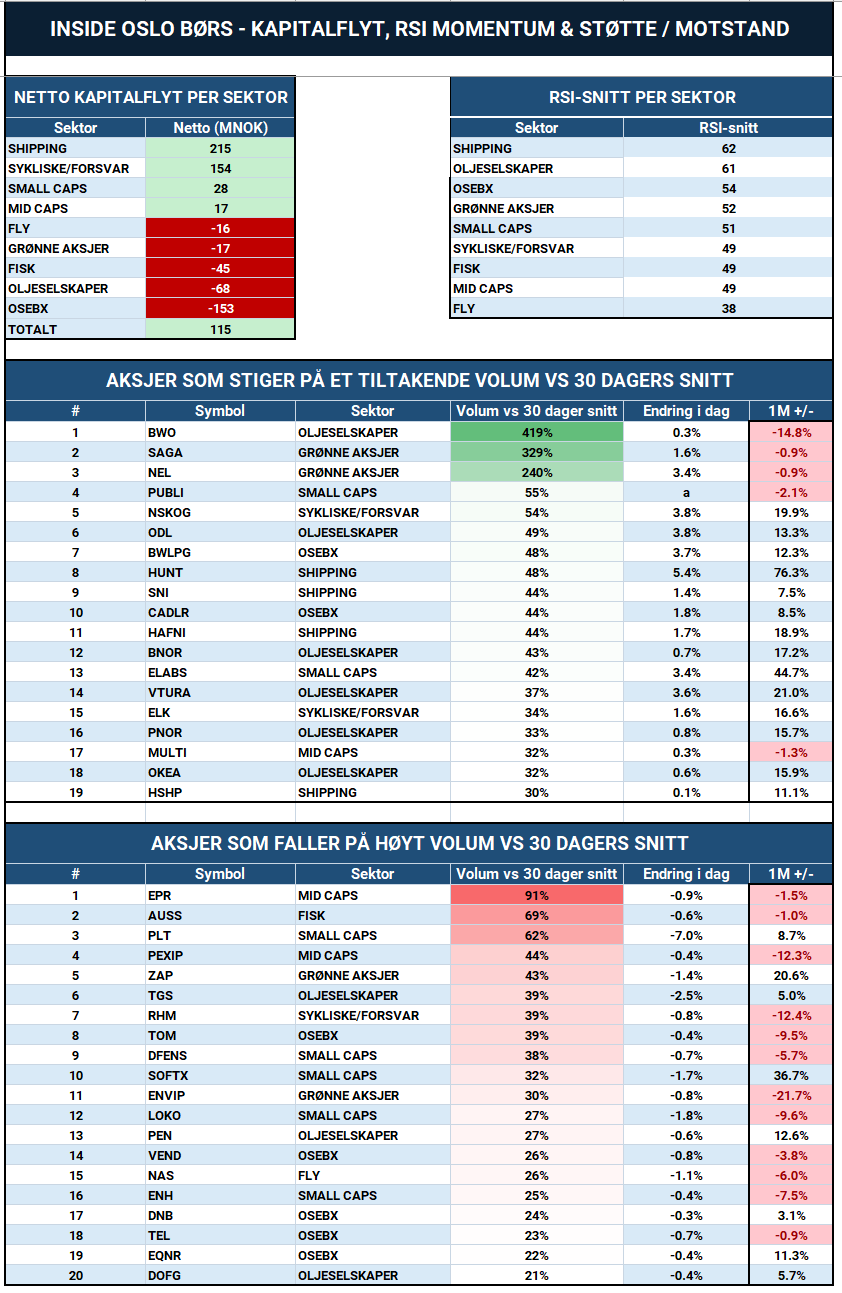
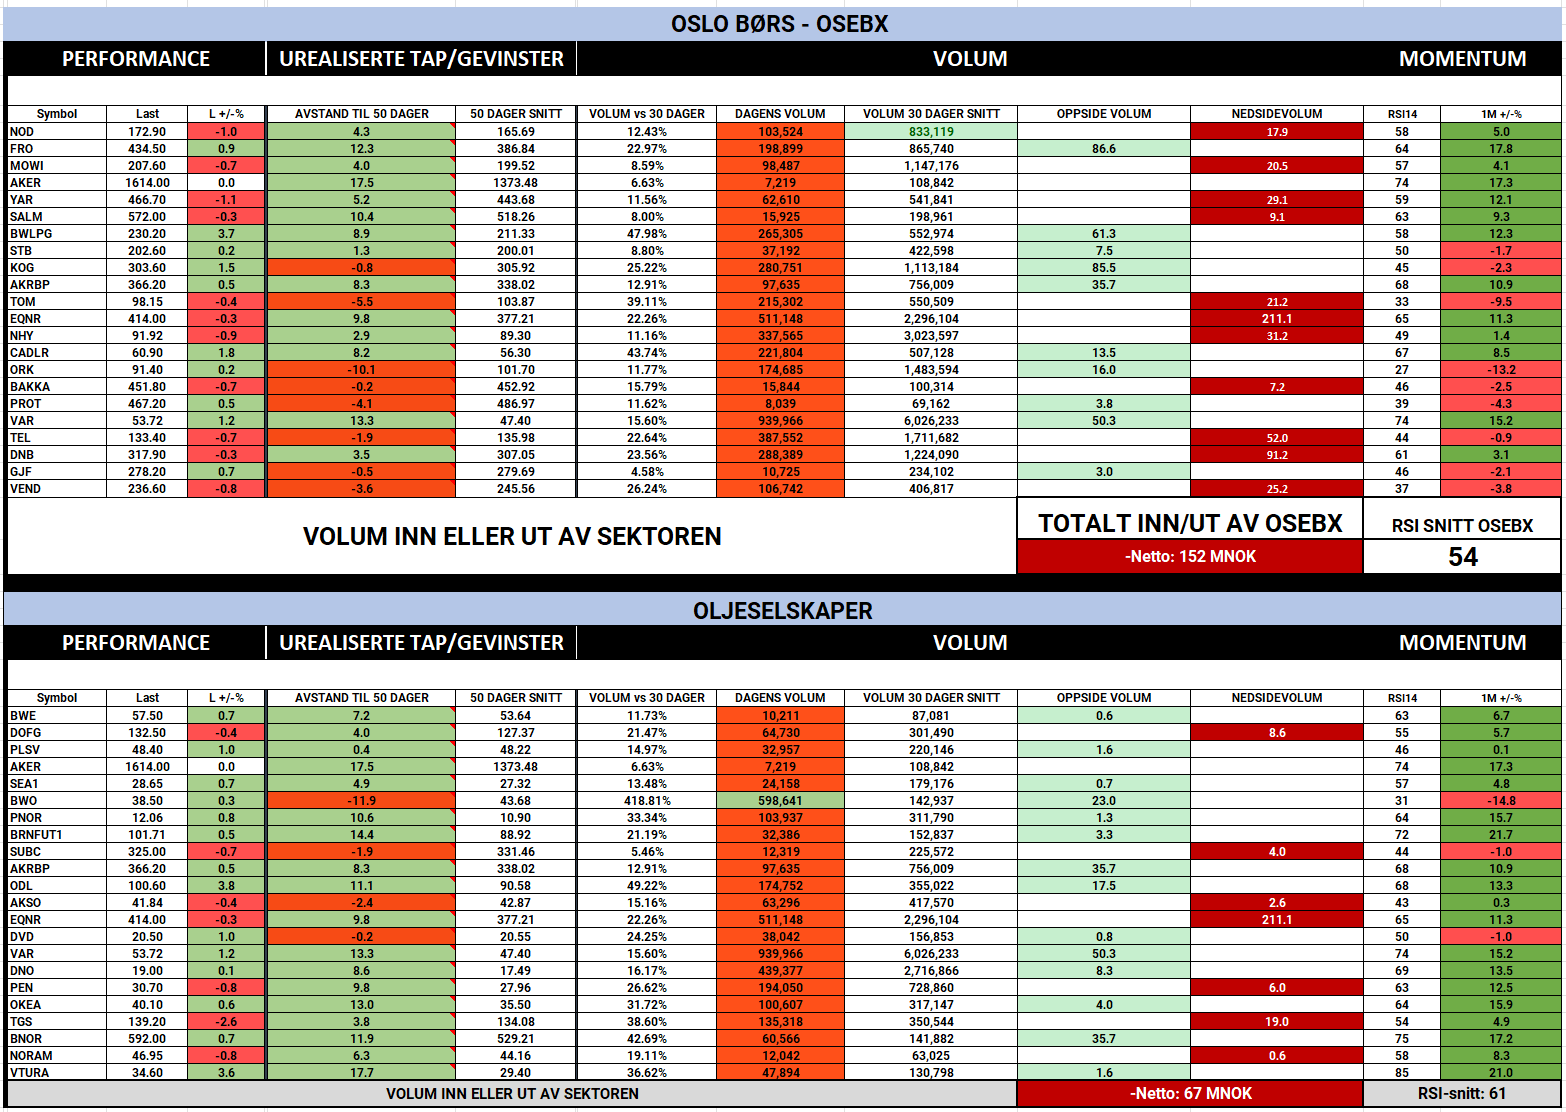
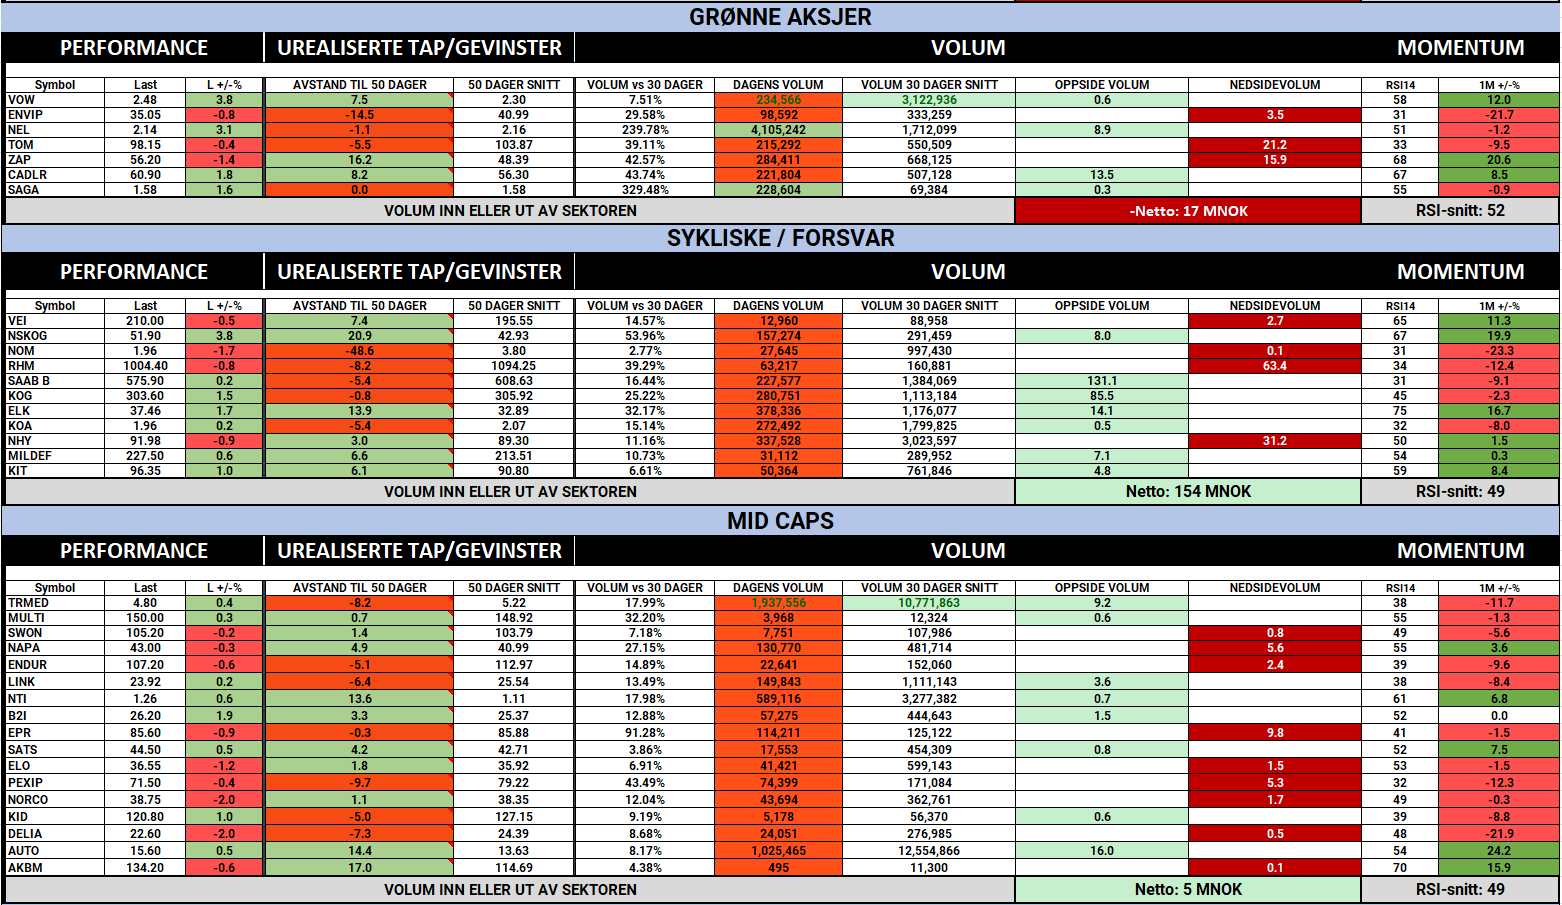
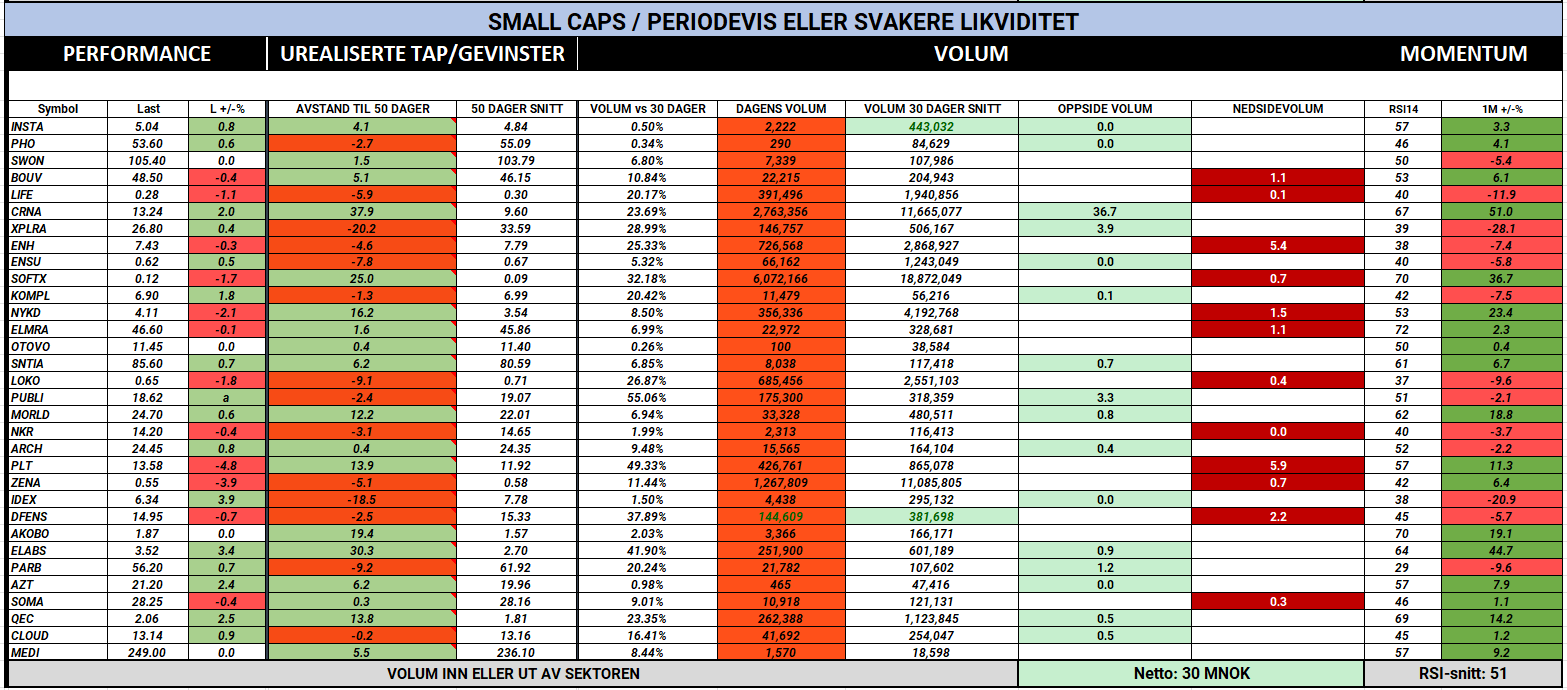
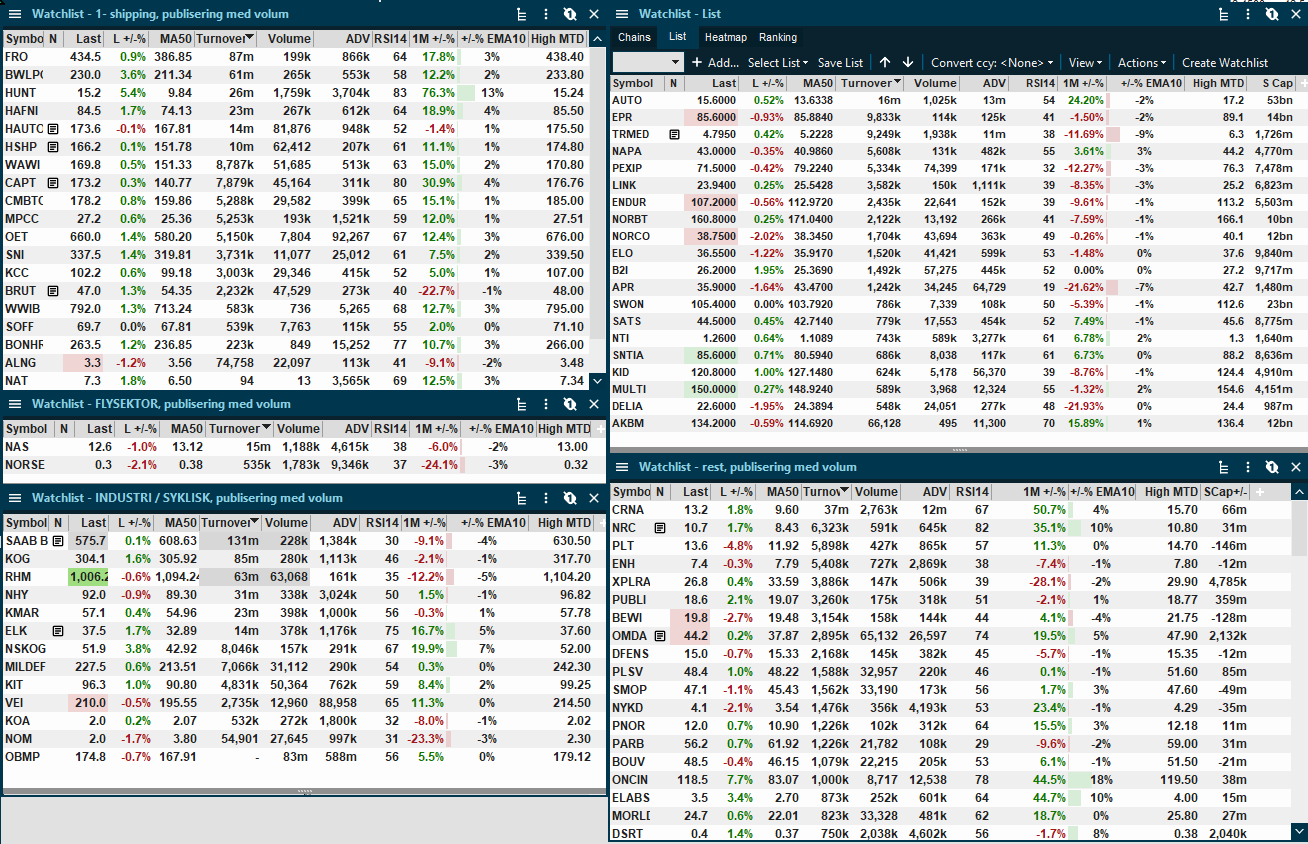
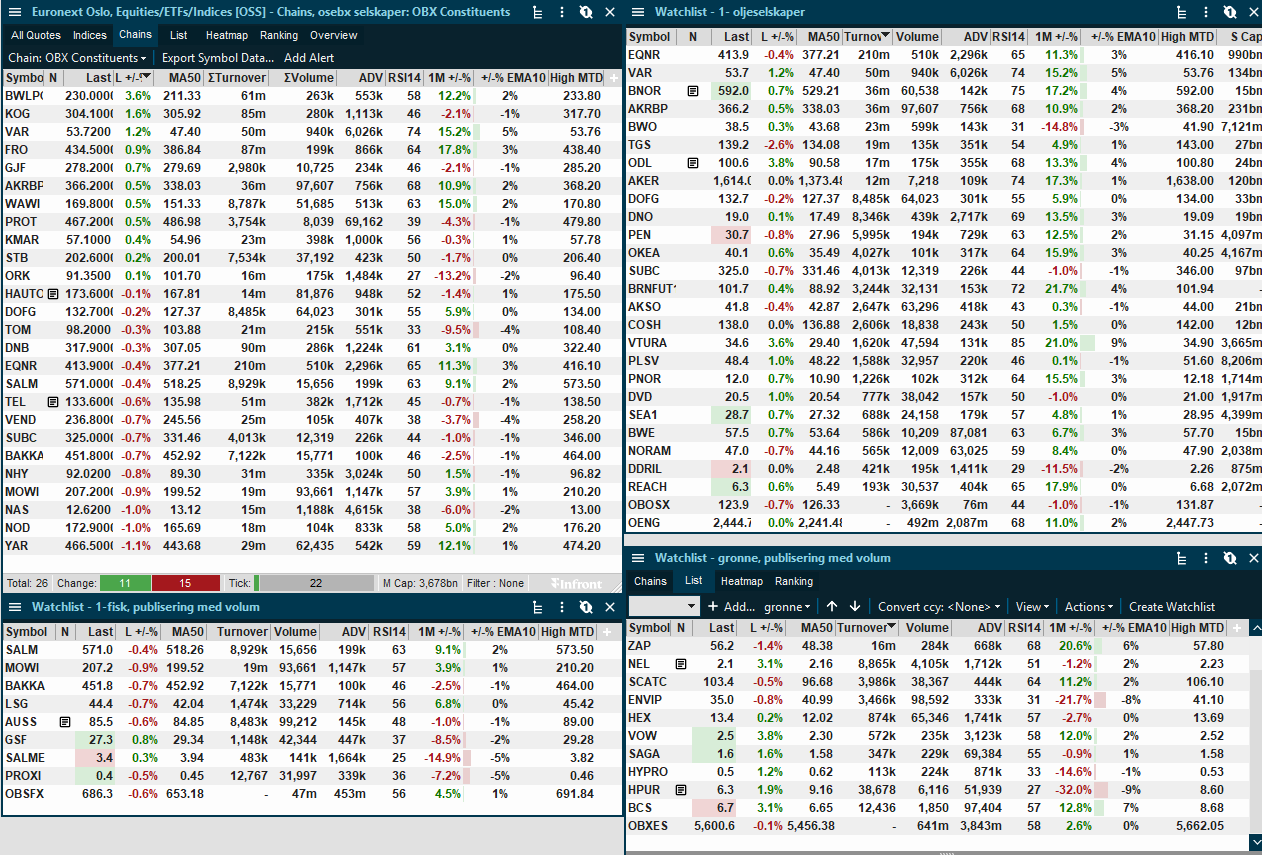
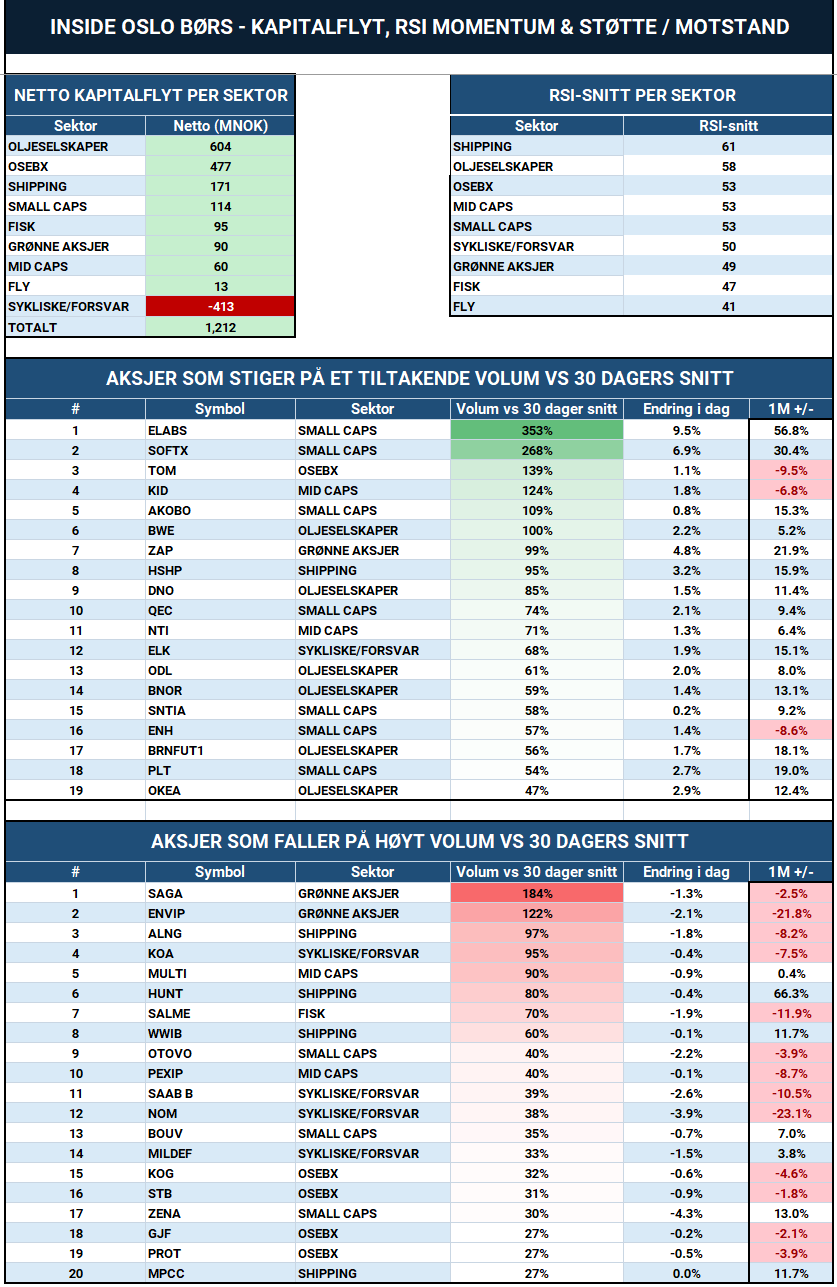
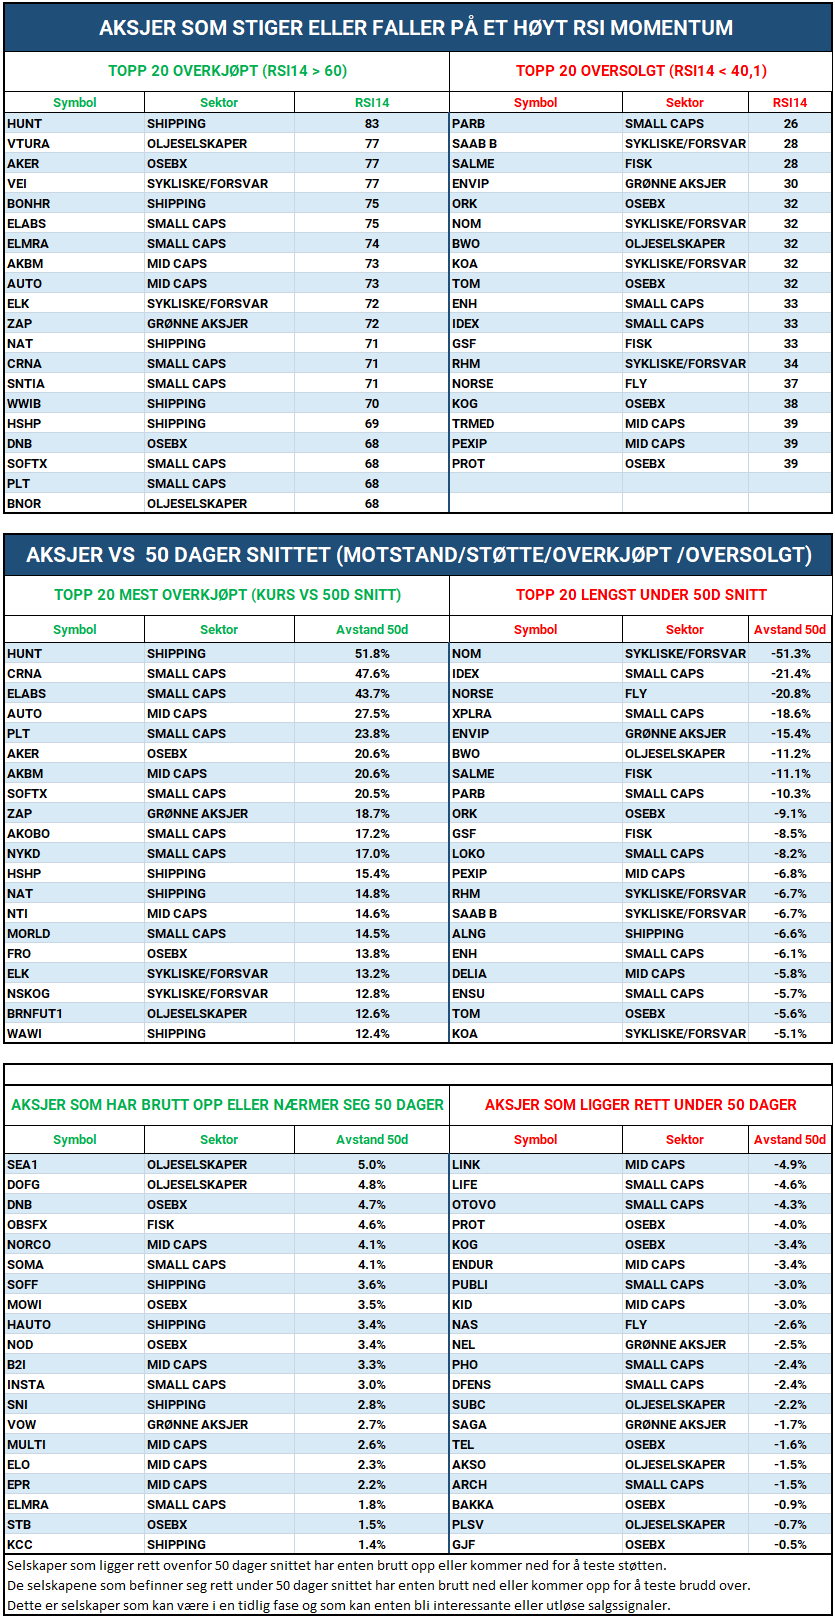
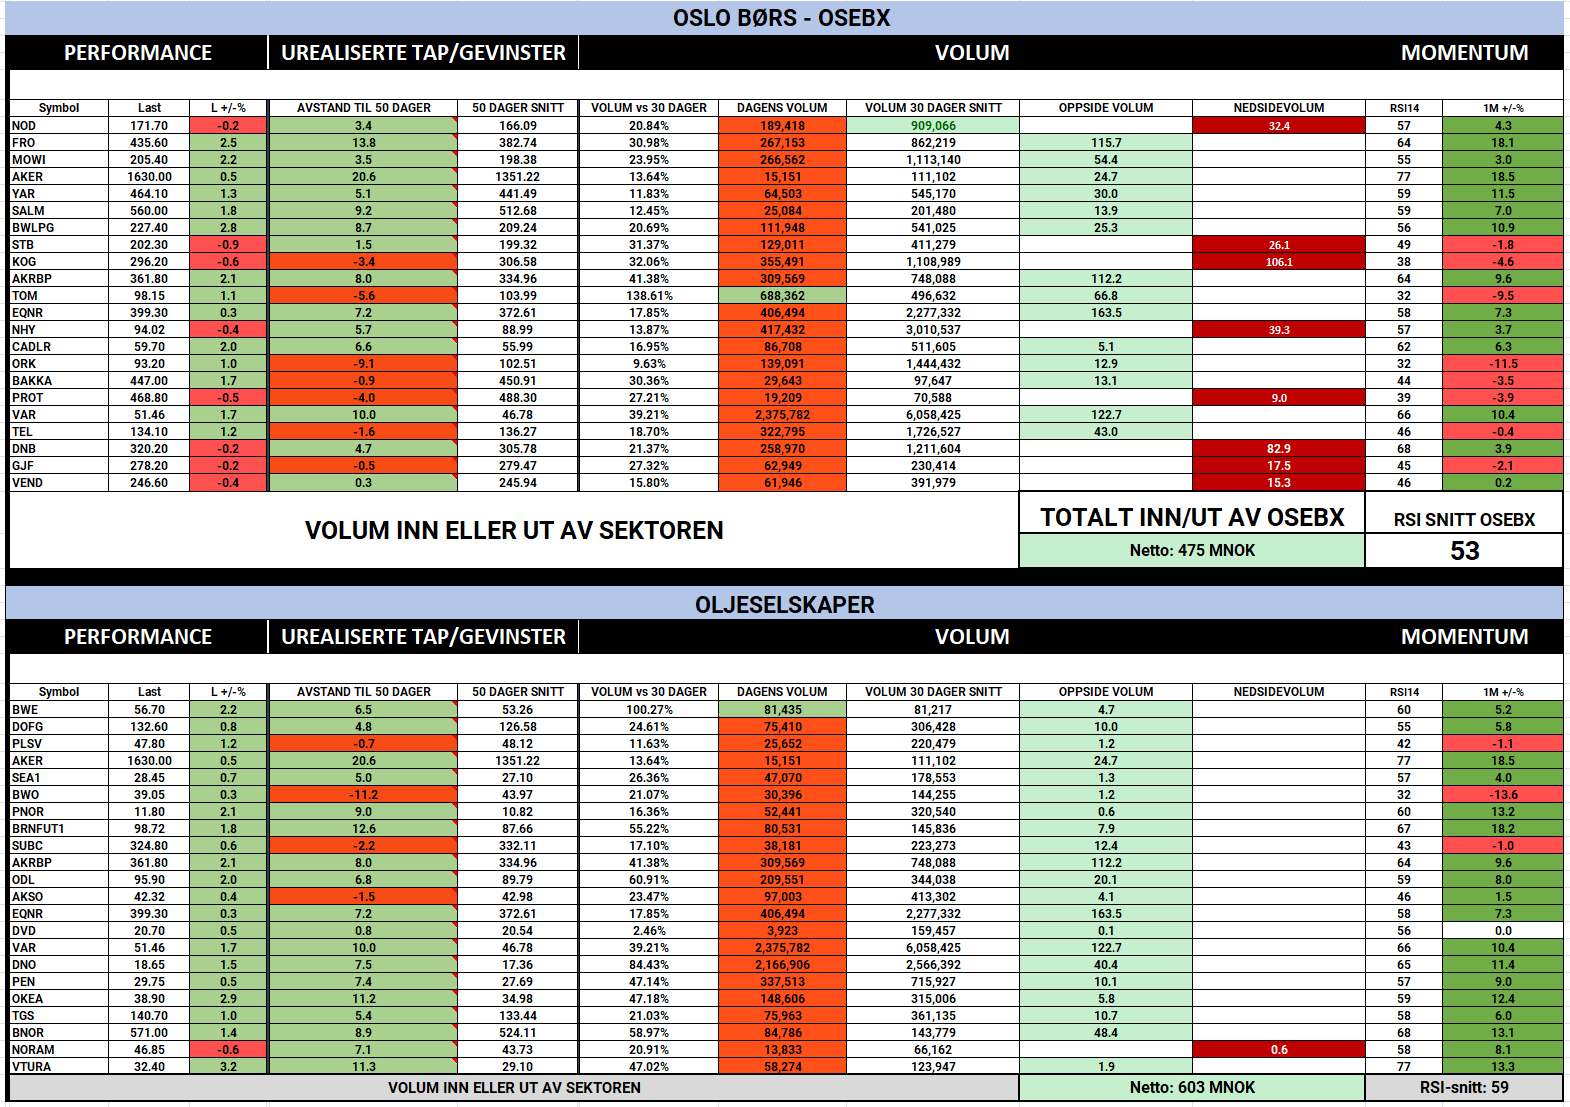
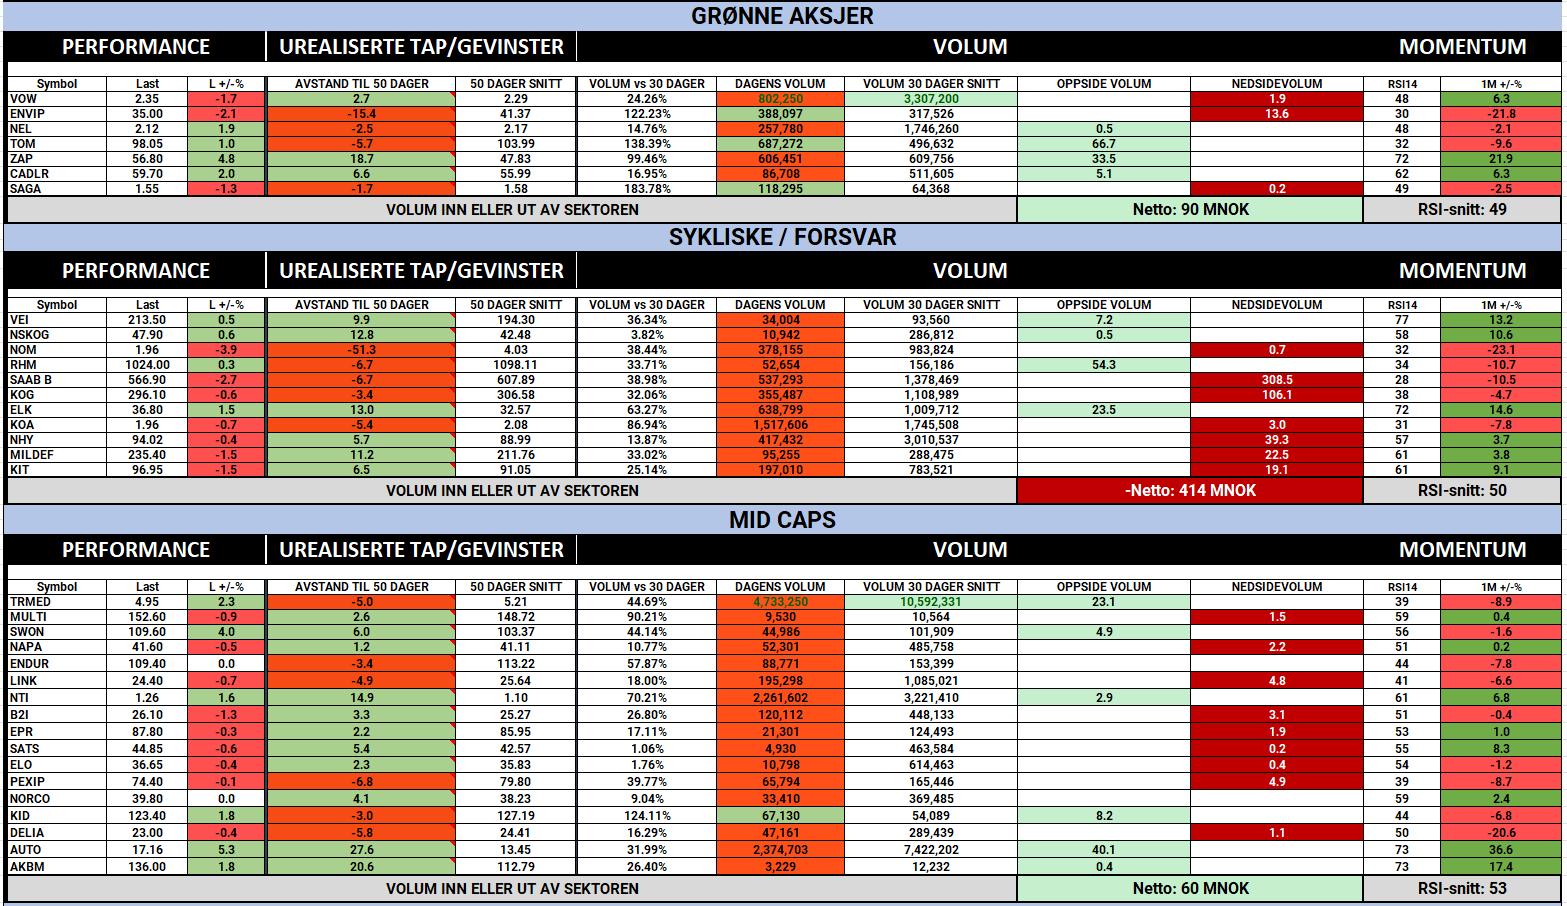
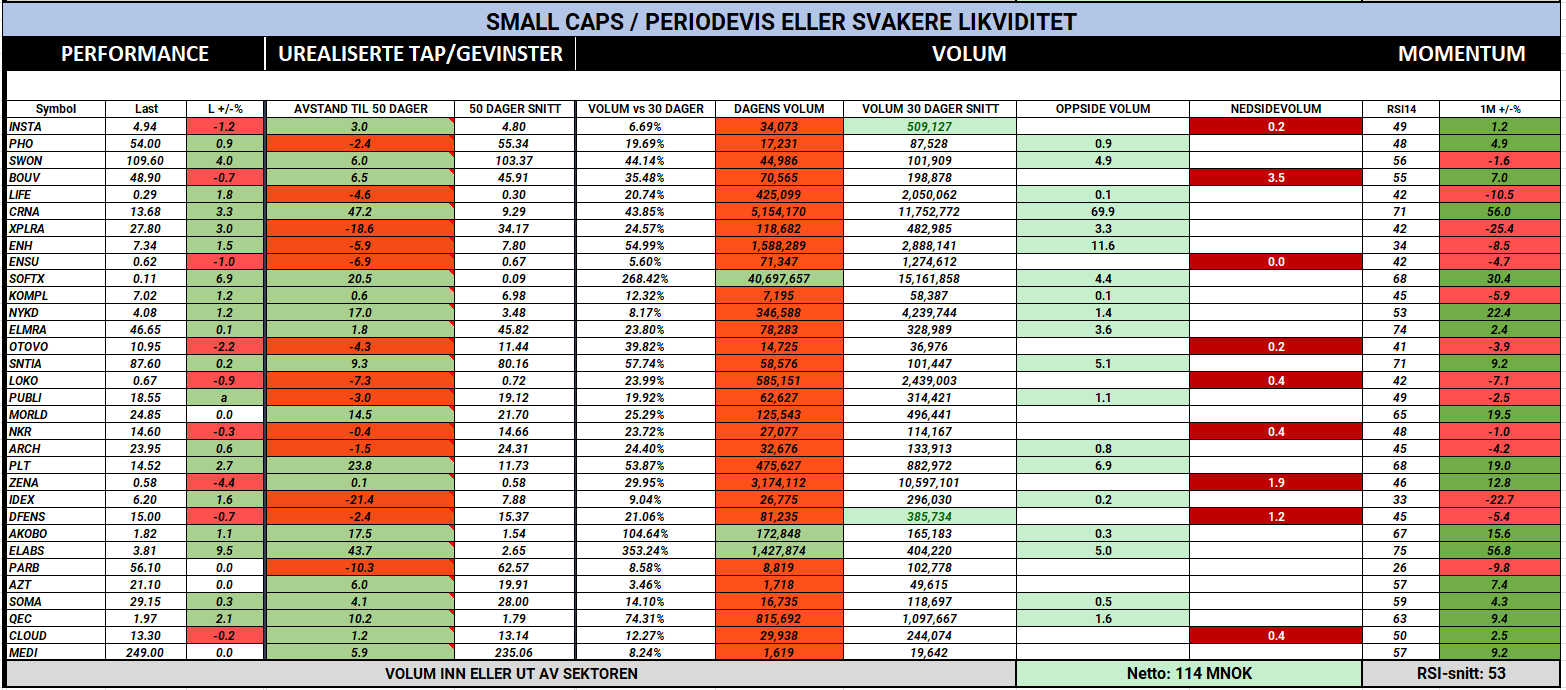
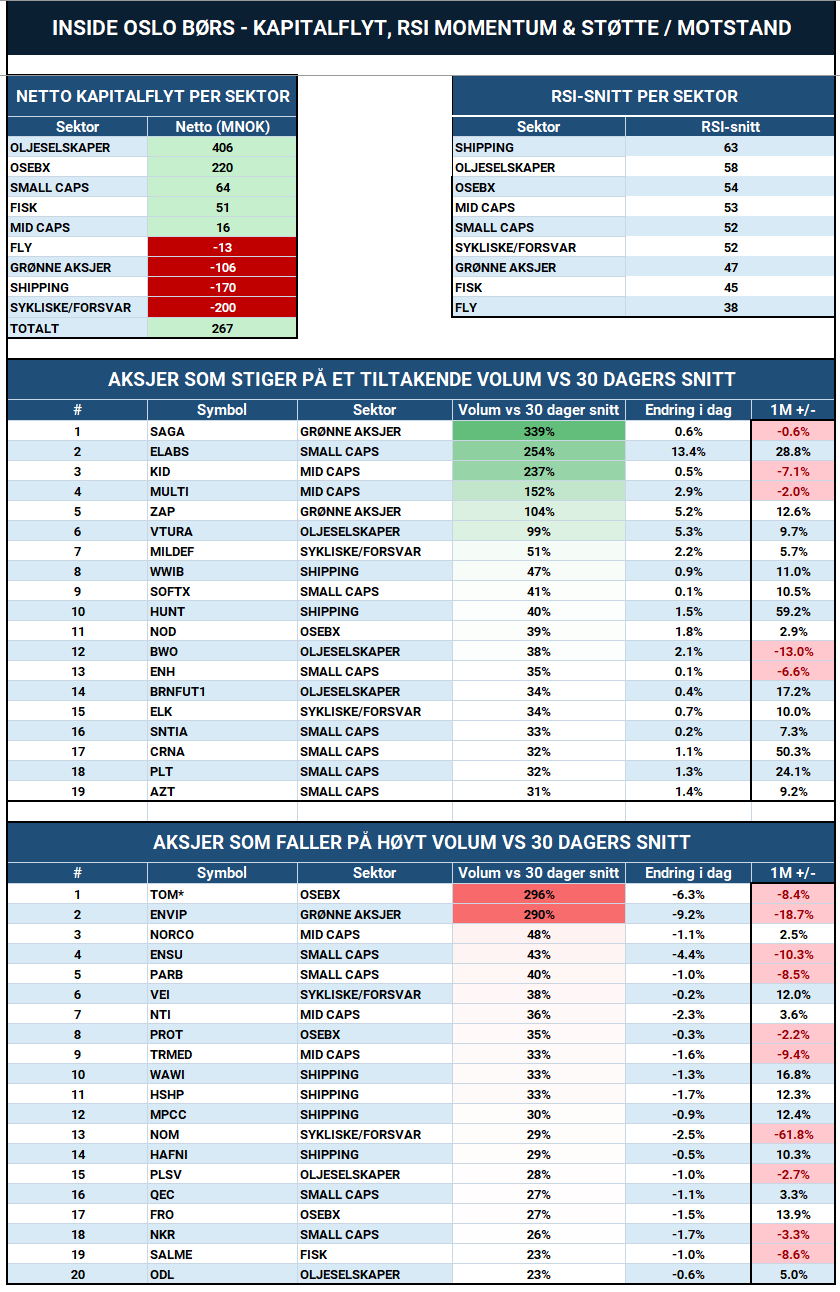
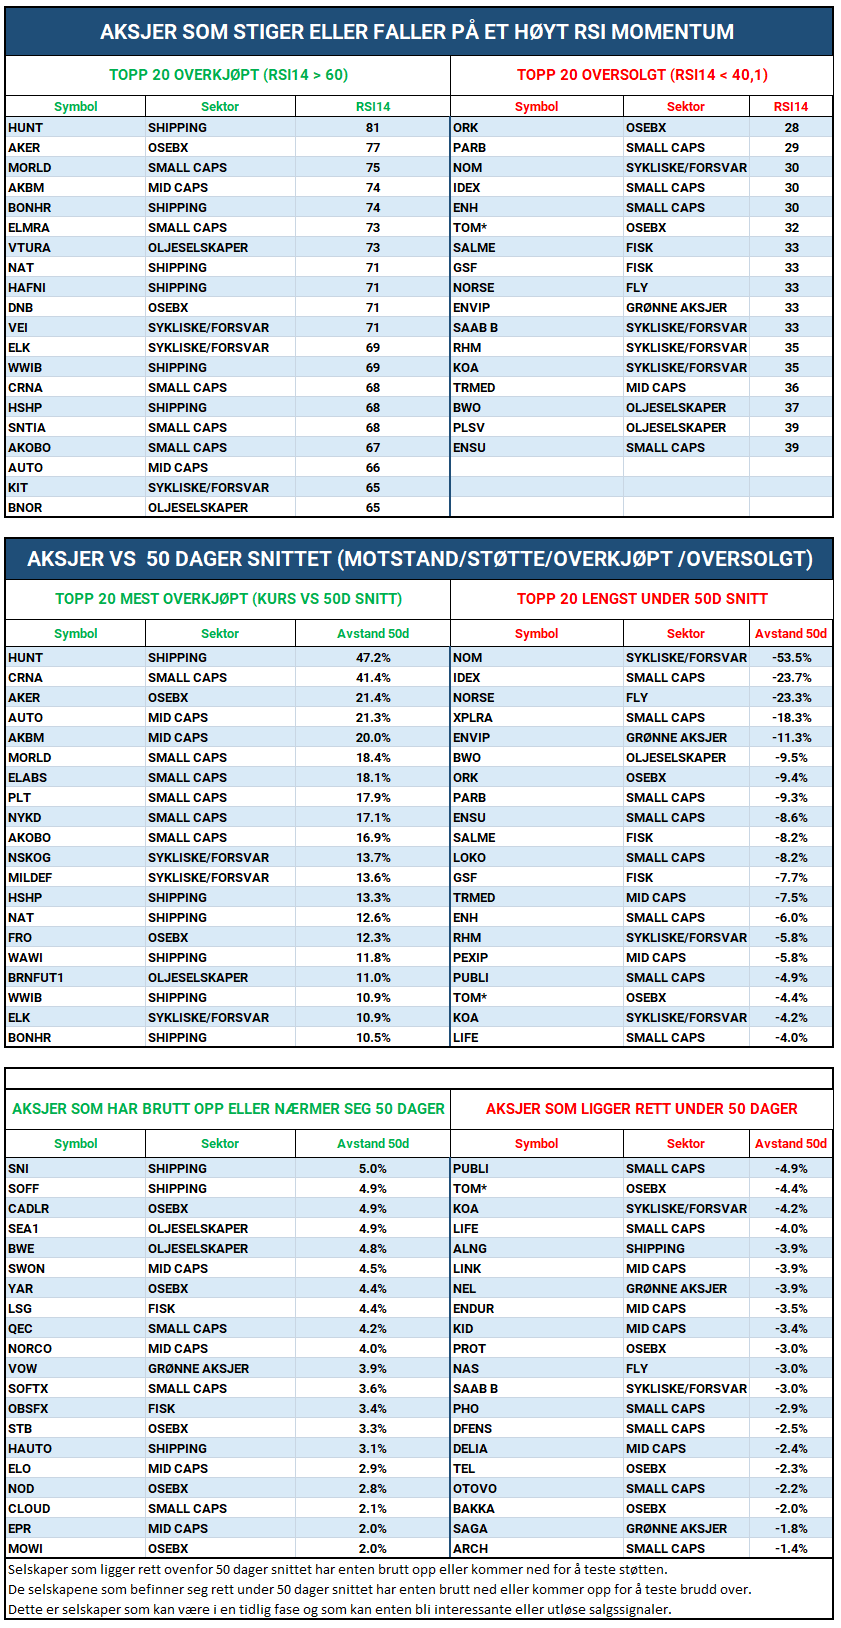
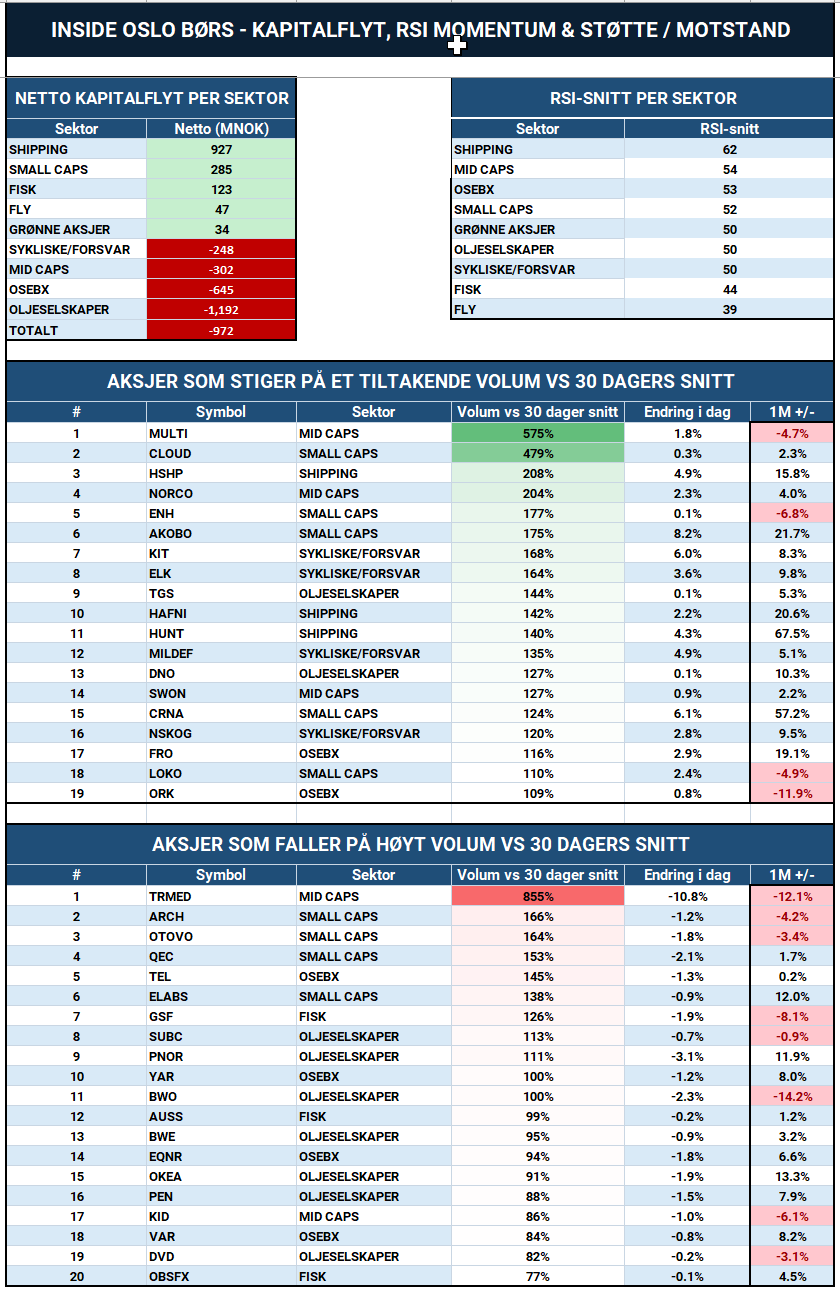
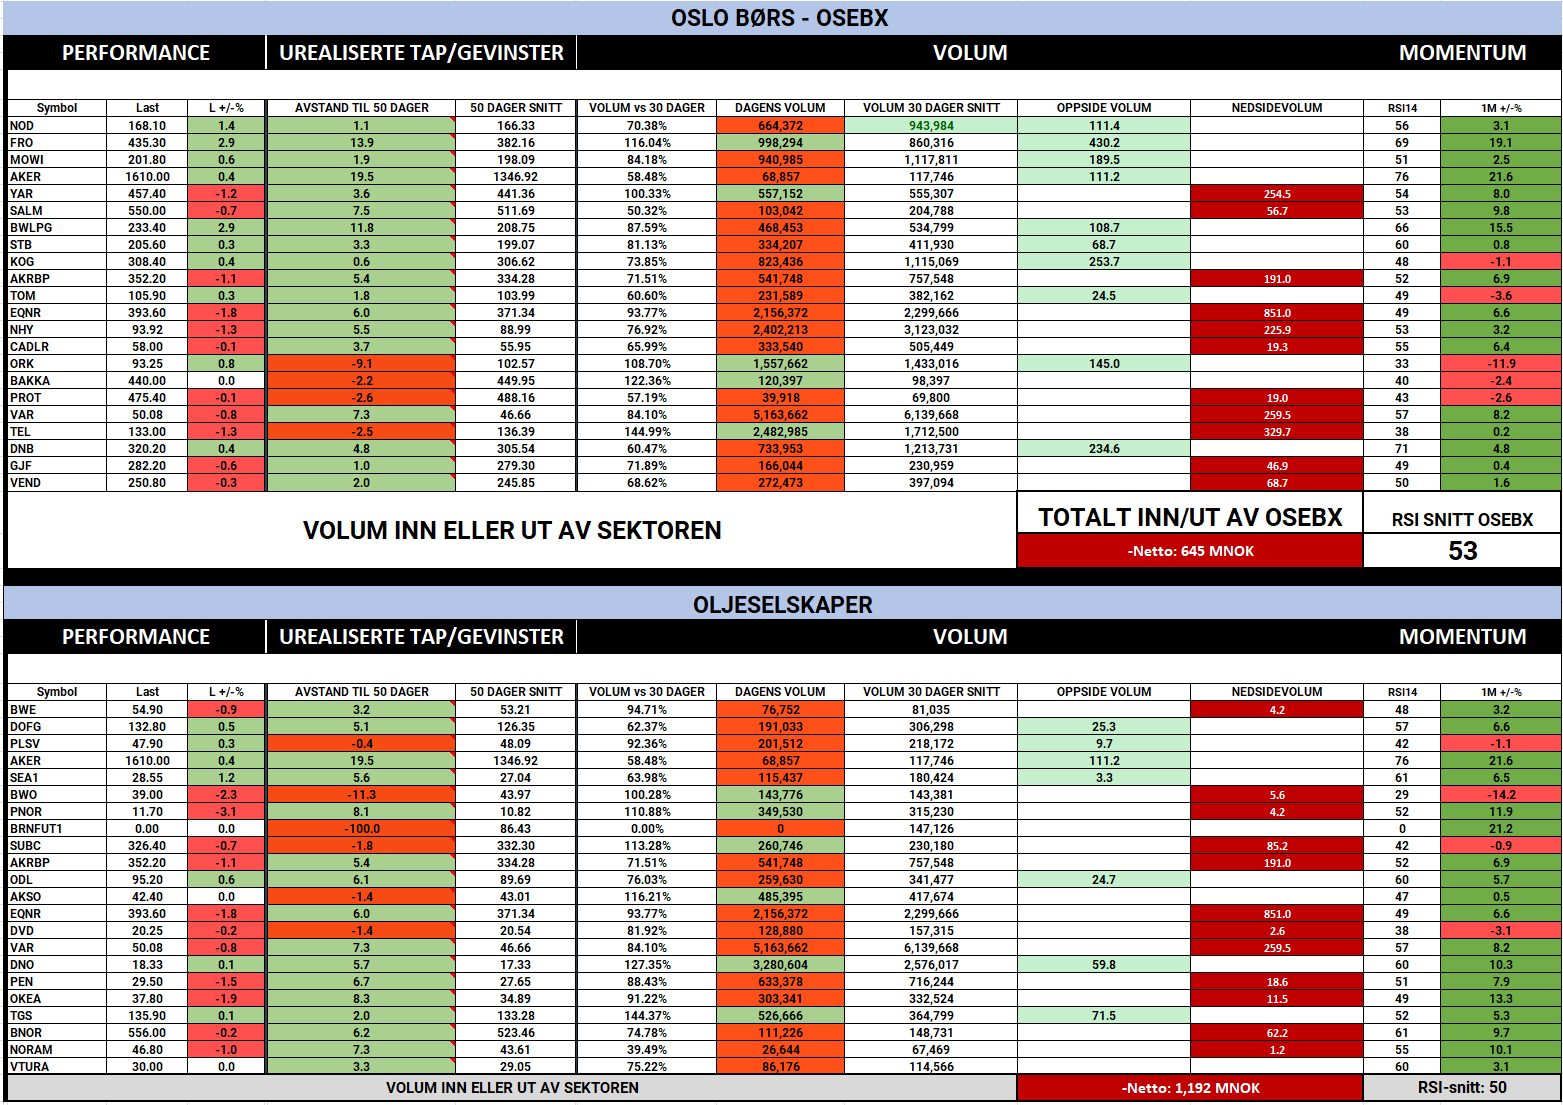
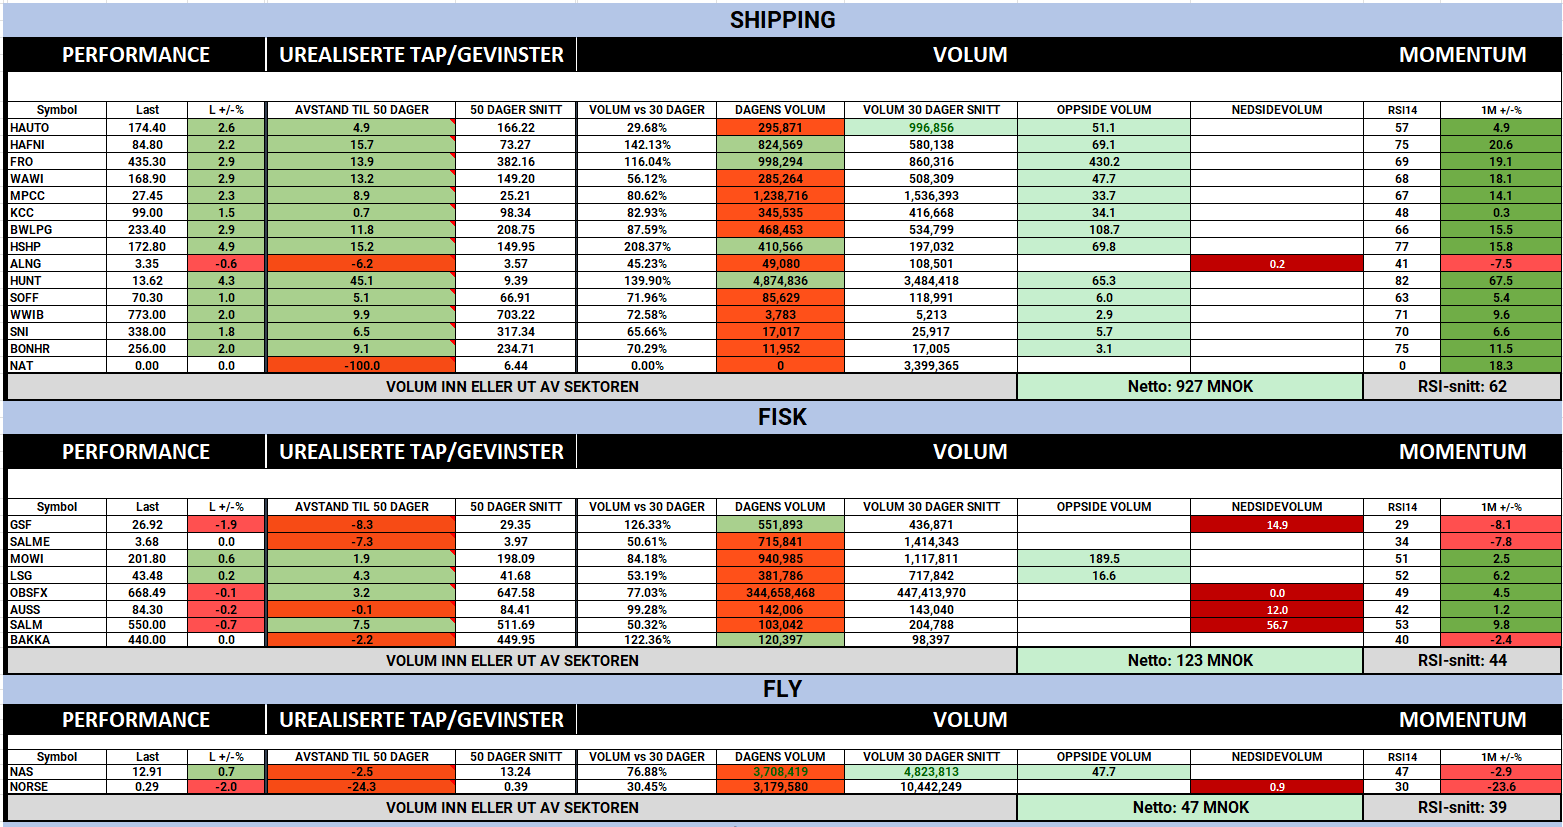
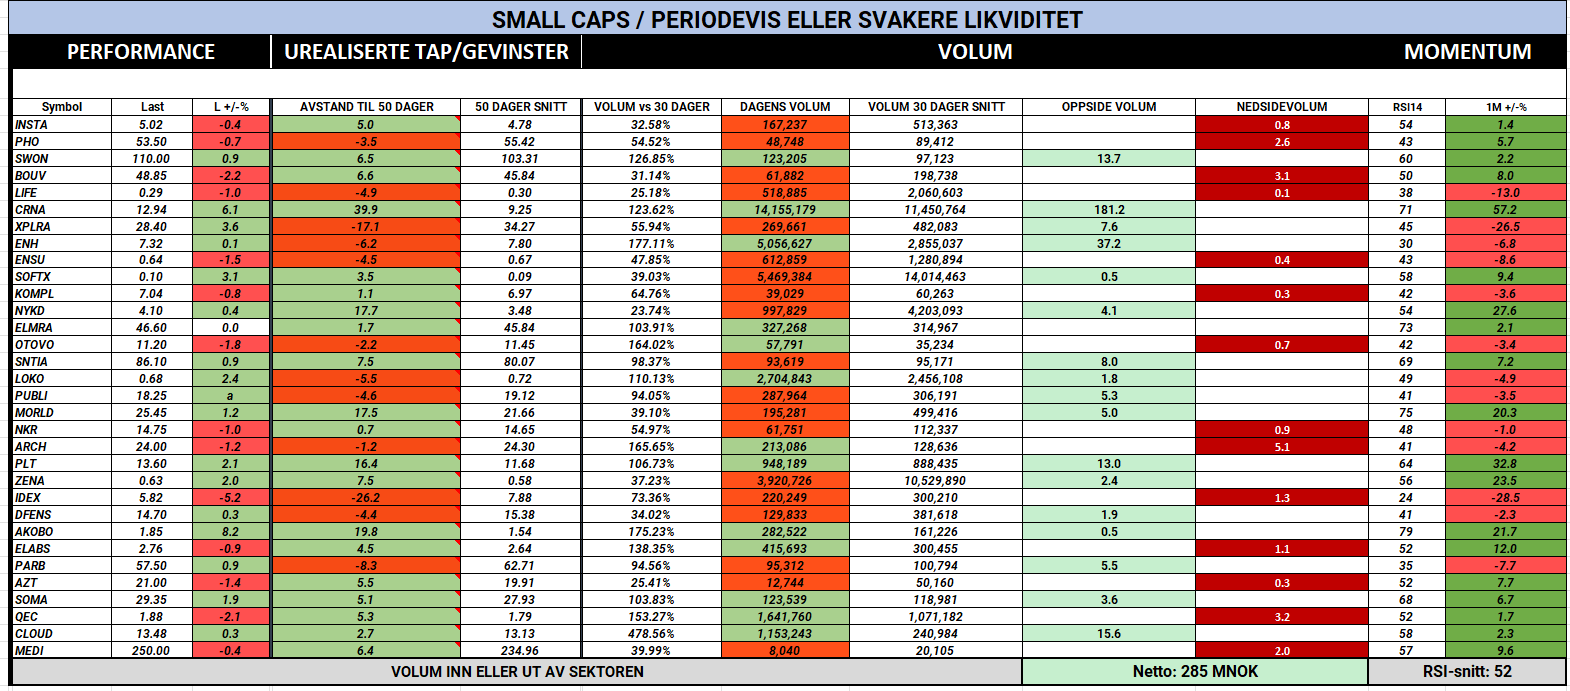
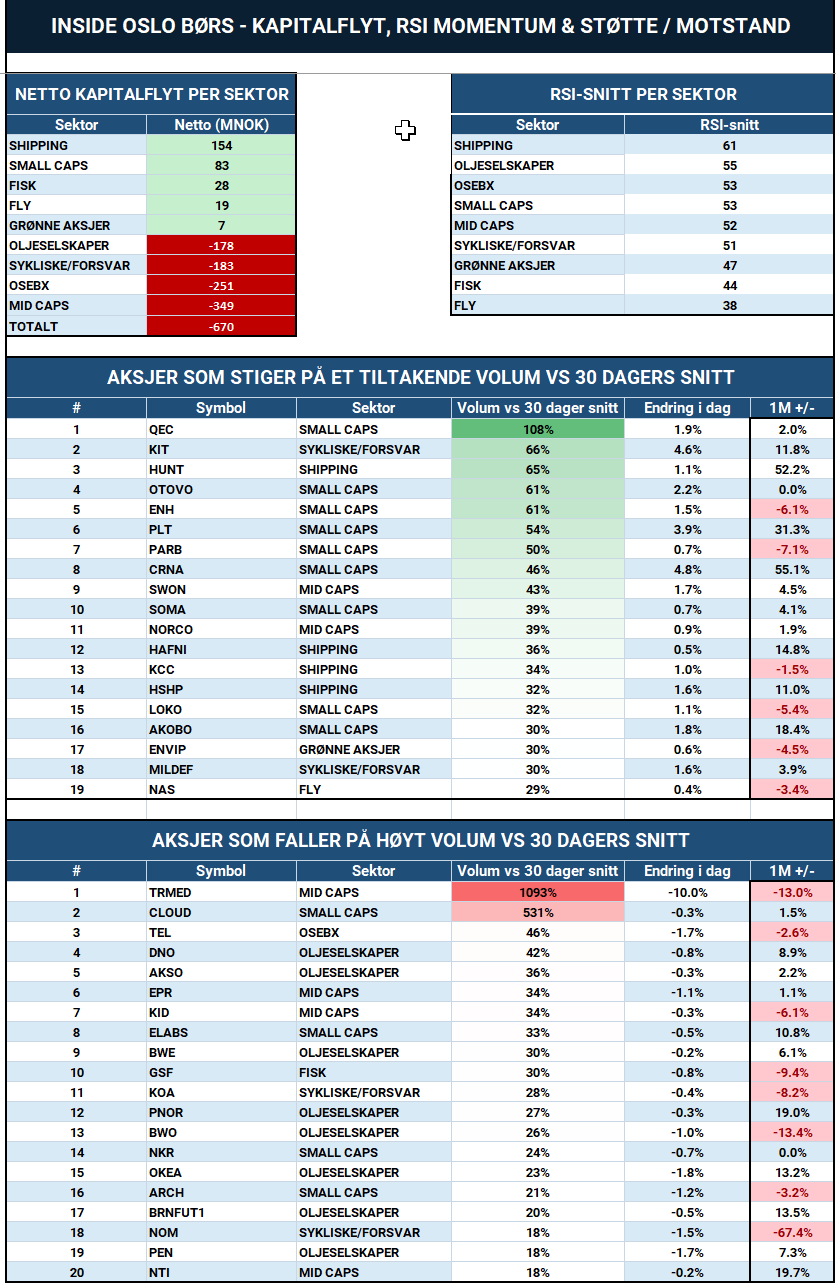
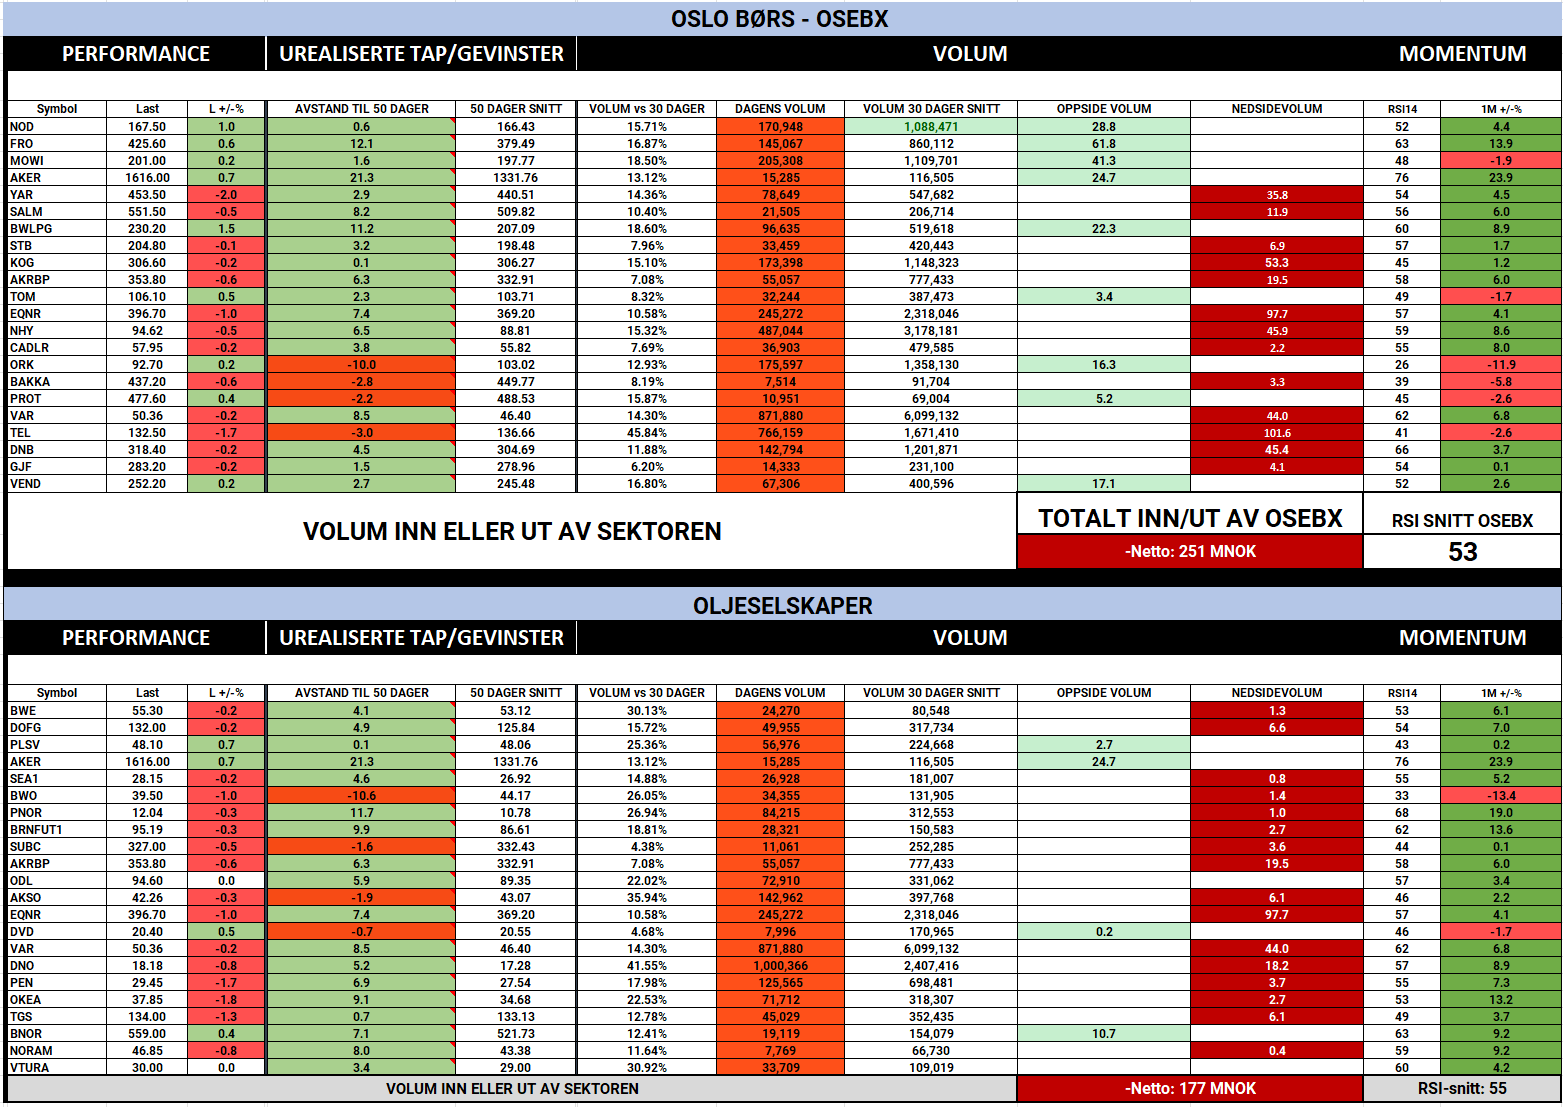
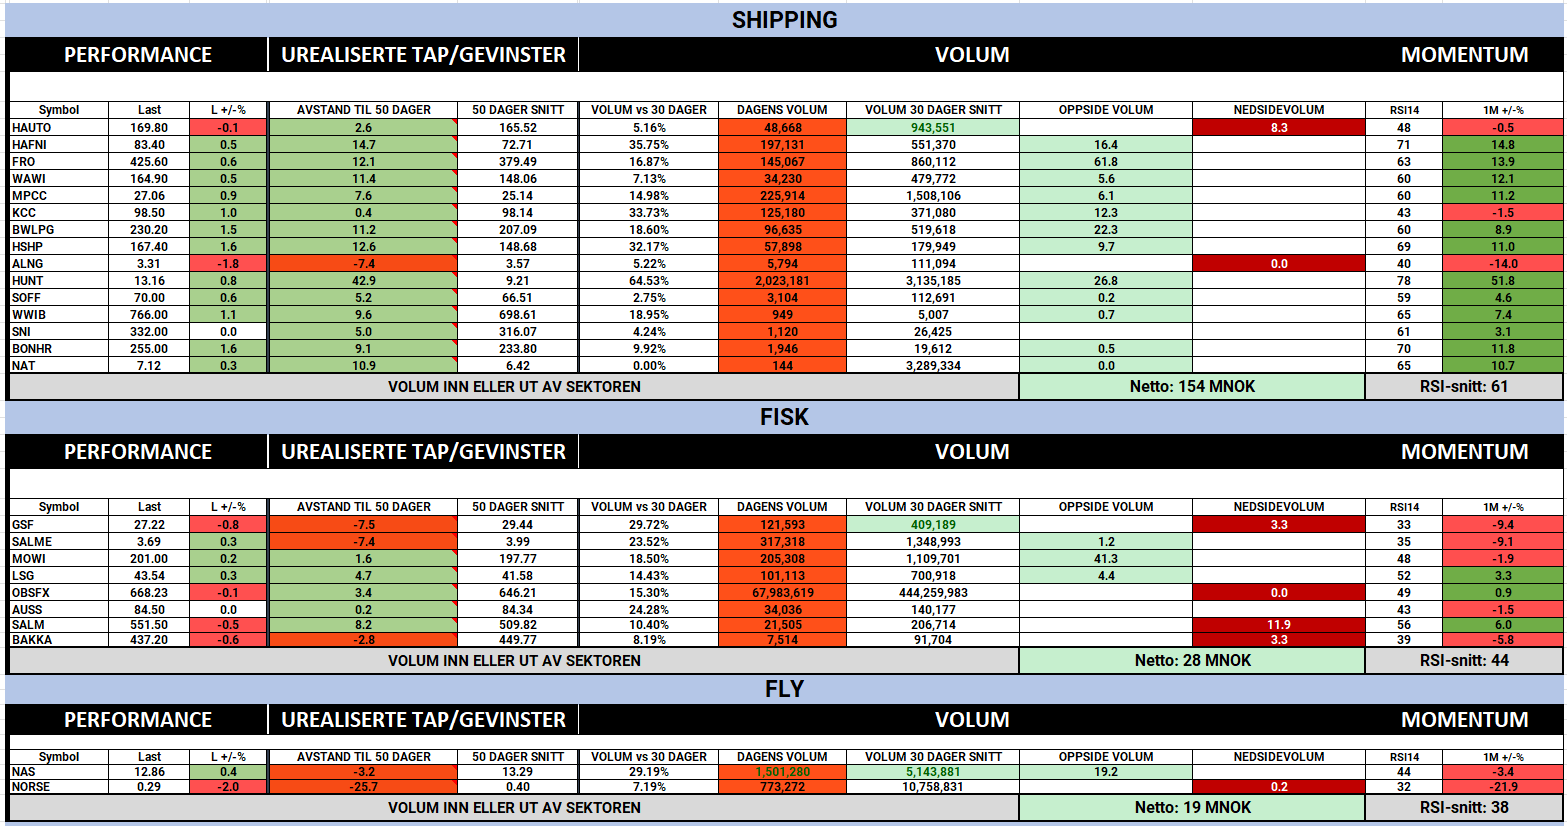
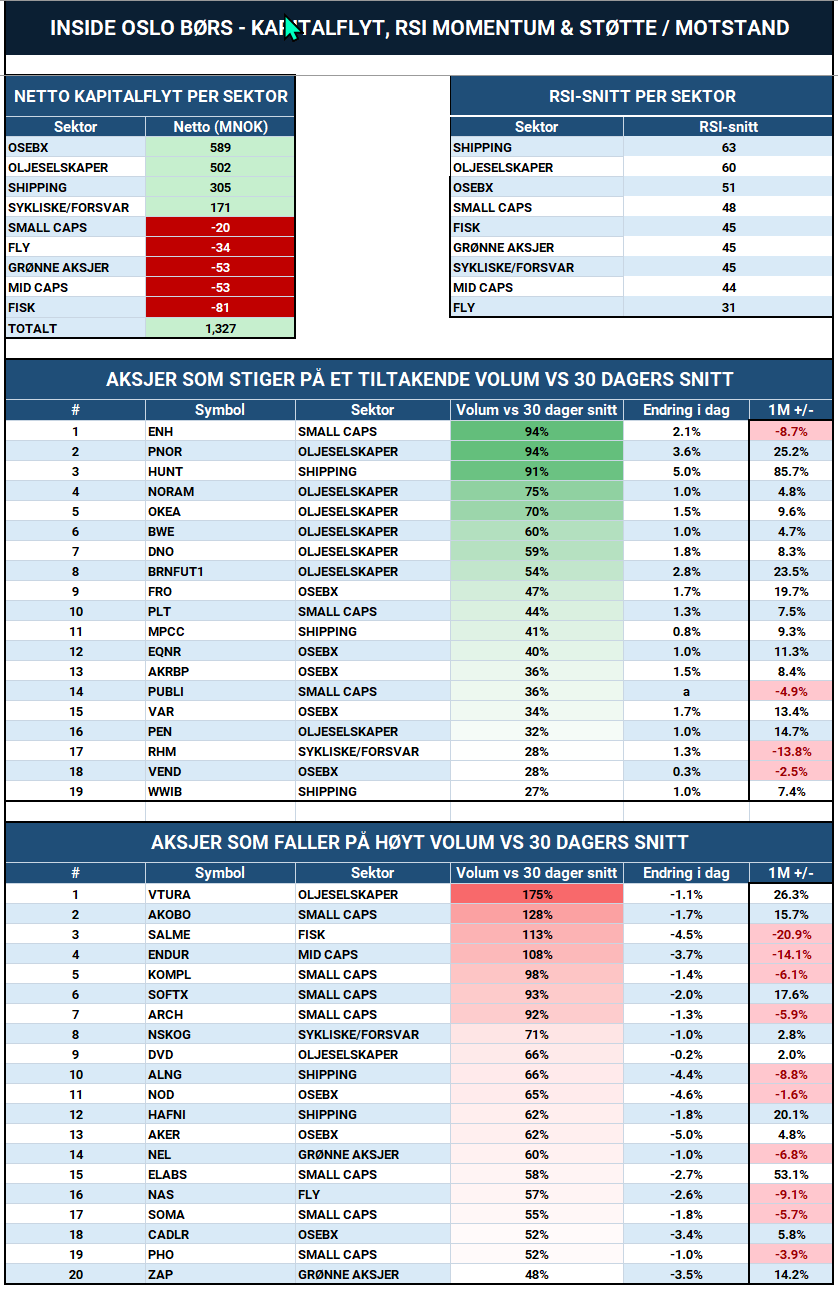
Mandagen følger i stor grad mønsteret vi så gjennom forrige uke. Samlet ujustert kapitalflyt er foreløpig rundt 1,33 mrd. positiv, hvor OSEBX står for knappe 590 mill., olje rundt 500 mill. og shipping 305 mill. Sykliske/forsvar er også positiv med rundt 170 mill., mens fisk, grønne aksjer, Mid Caps og small caps fortsatt ligger svakt på minussiden. Det betyr at kapitalen fortsatt søker seg mot de samme områdene som var sterkest gjennom forrige uke, men uten at vi ser en bred kapitalinngang i hele markedet. Det er et klassisk mandagsmarked, hvor styrken fortsetter fra forrige uke. 

Olje og shipping beholder dermed lederrollen. Forrige uke hadde olje rundt 3,9 mrd. positiv femdagersflyt og shipping rundt 2,6 mrd. Det fortsetter foreløpig mandag.

Olje har RSI-snitt rundt 60–61, men bredden er mer balansert enn kapitalflyten isolert sett tilsier. Equinor, Vår Energi og Aker BP står for store positive bidrag, mens Aker, Subsea 7 og flere andre faller.

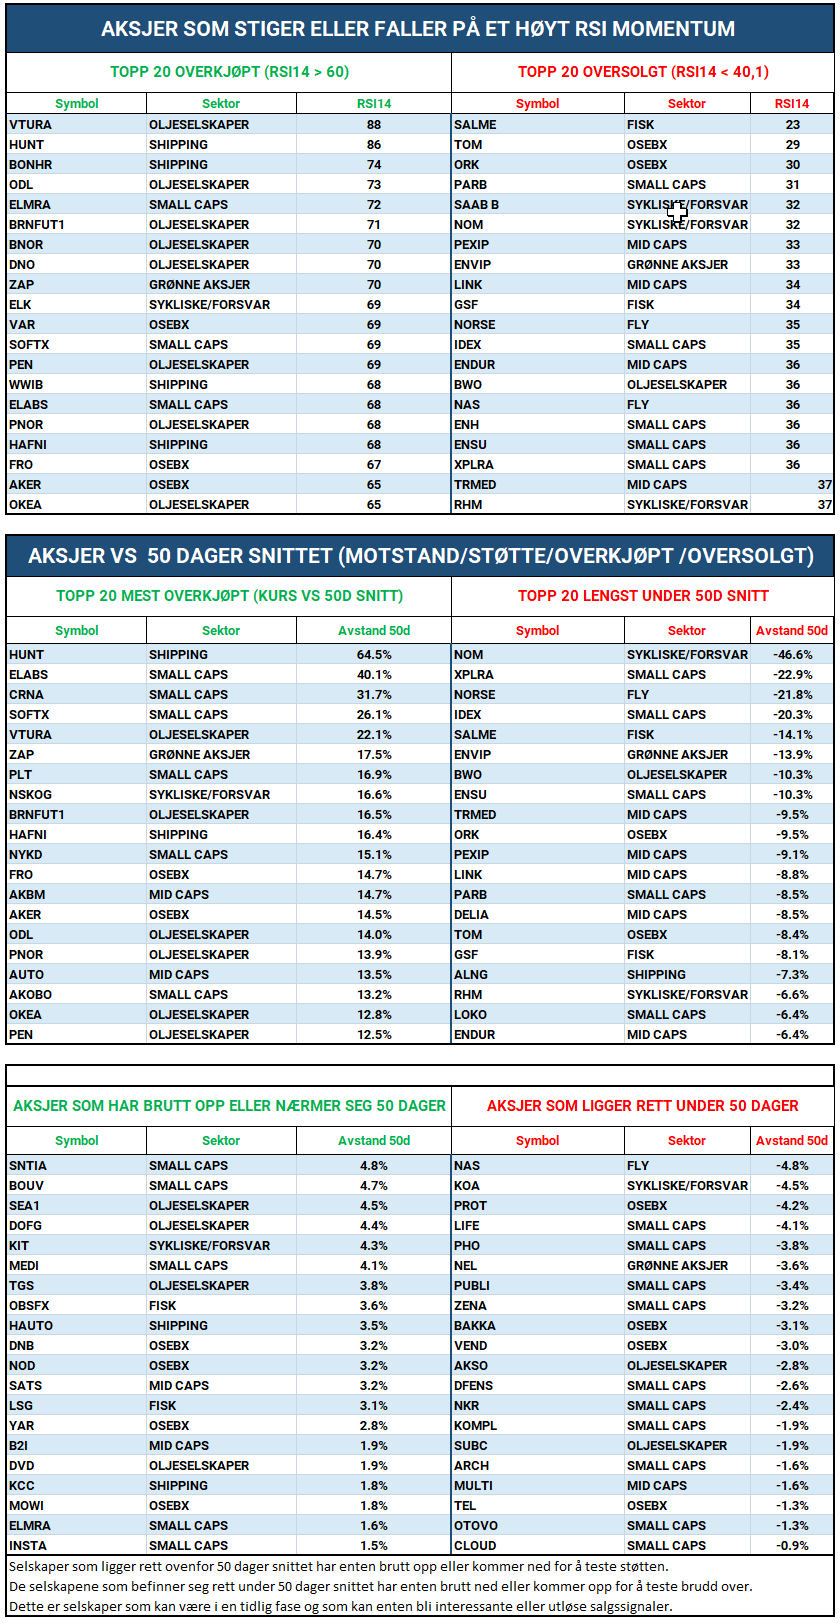
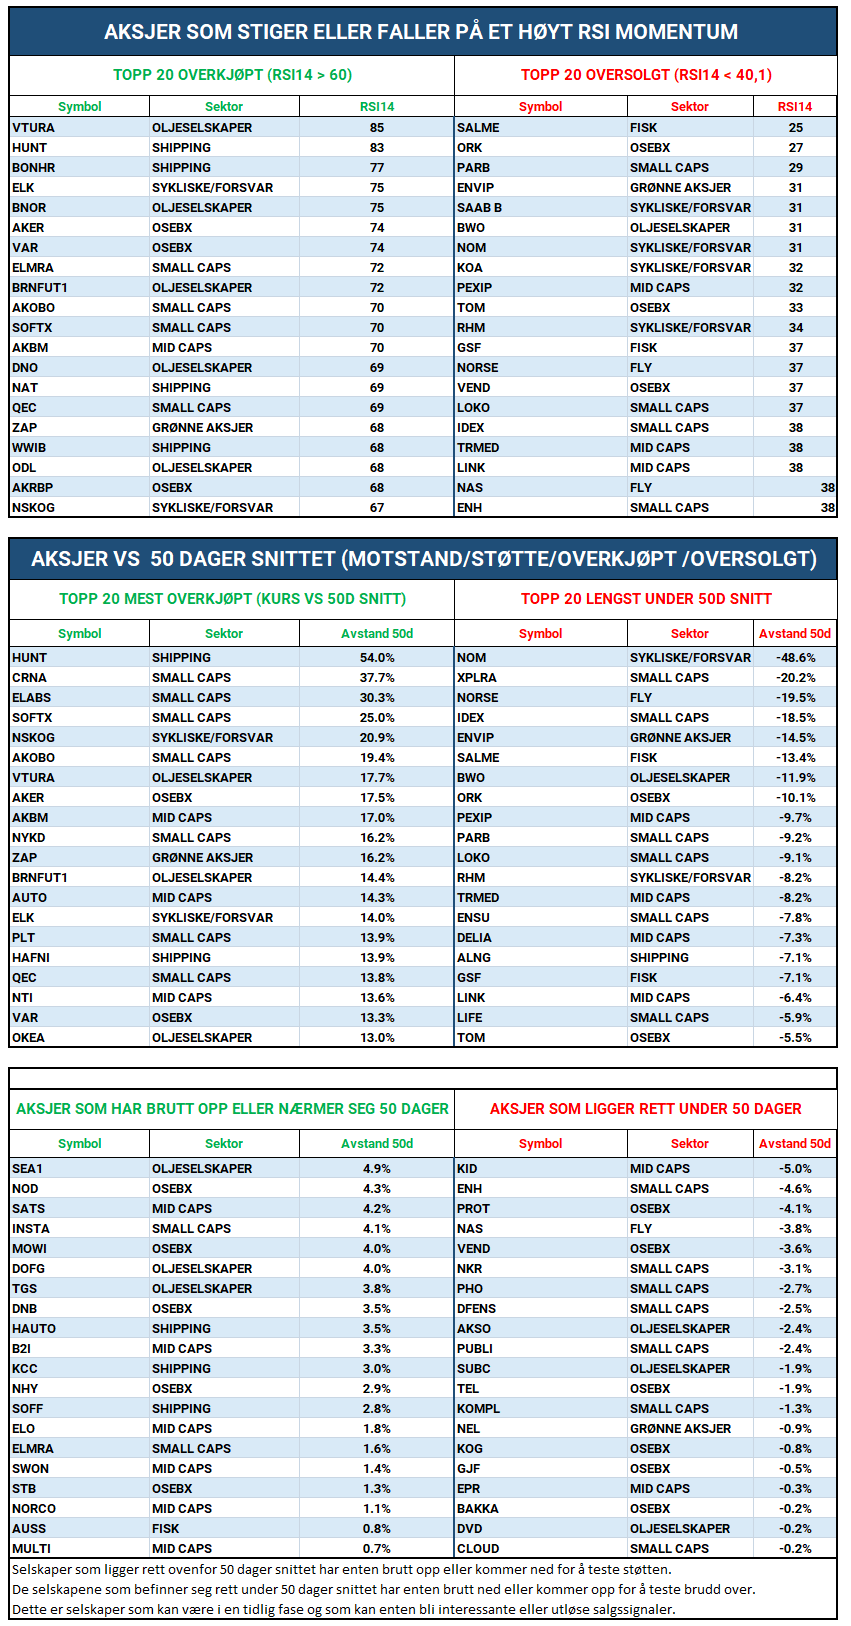
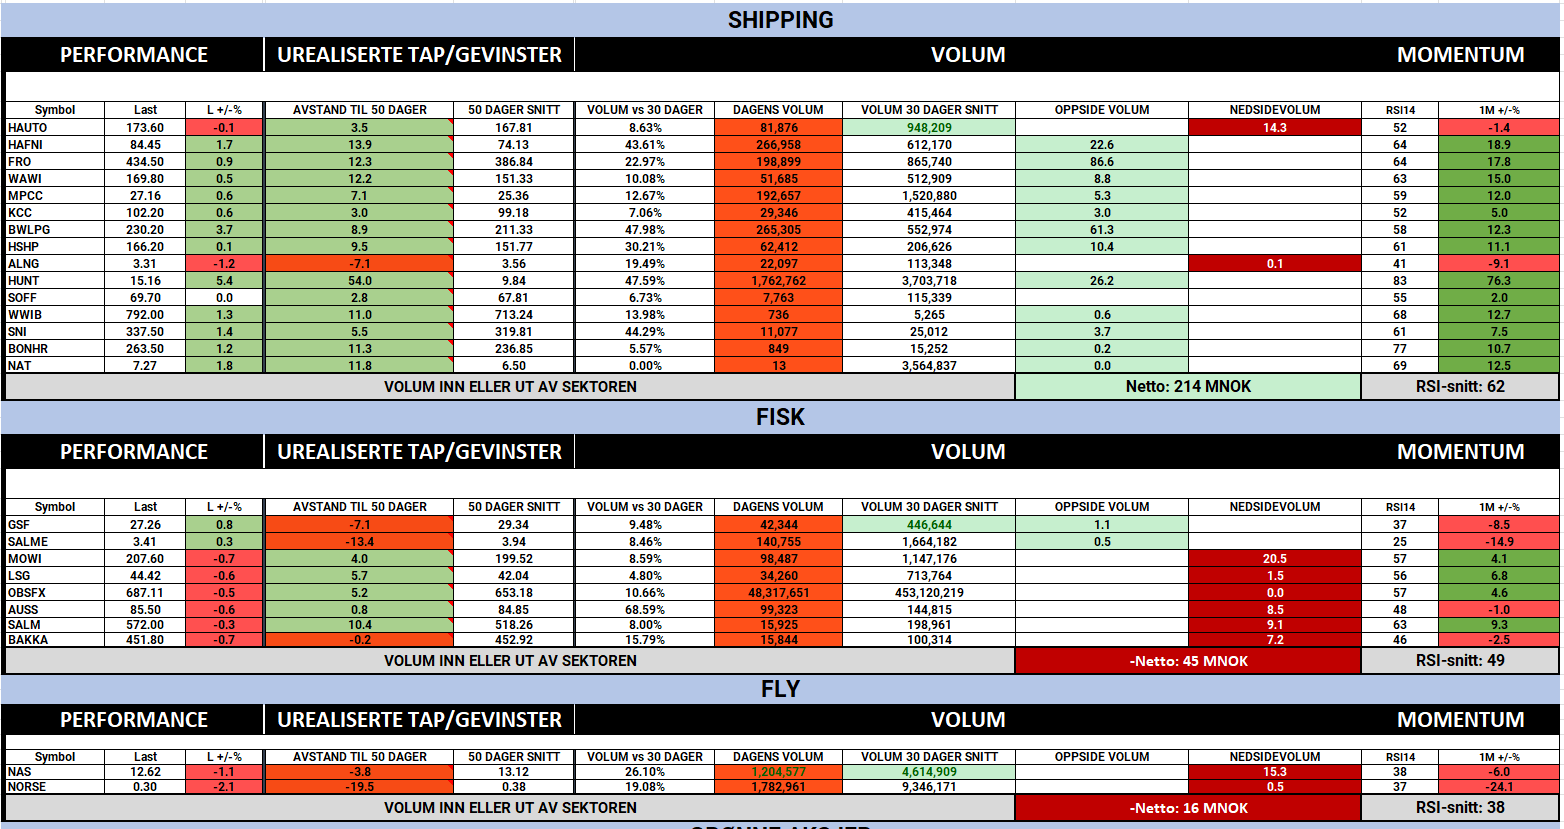
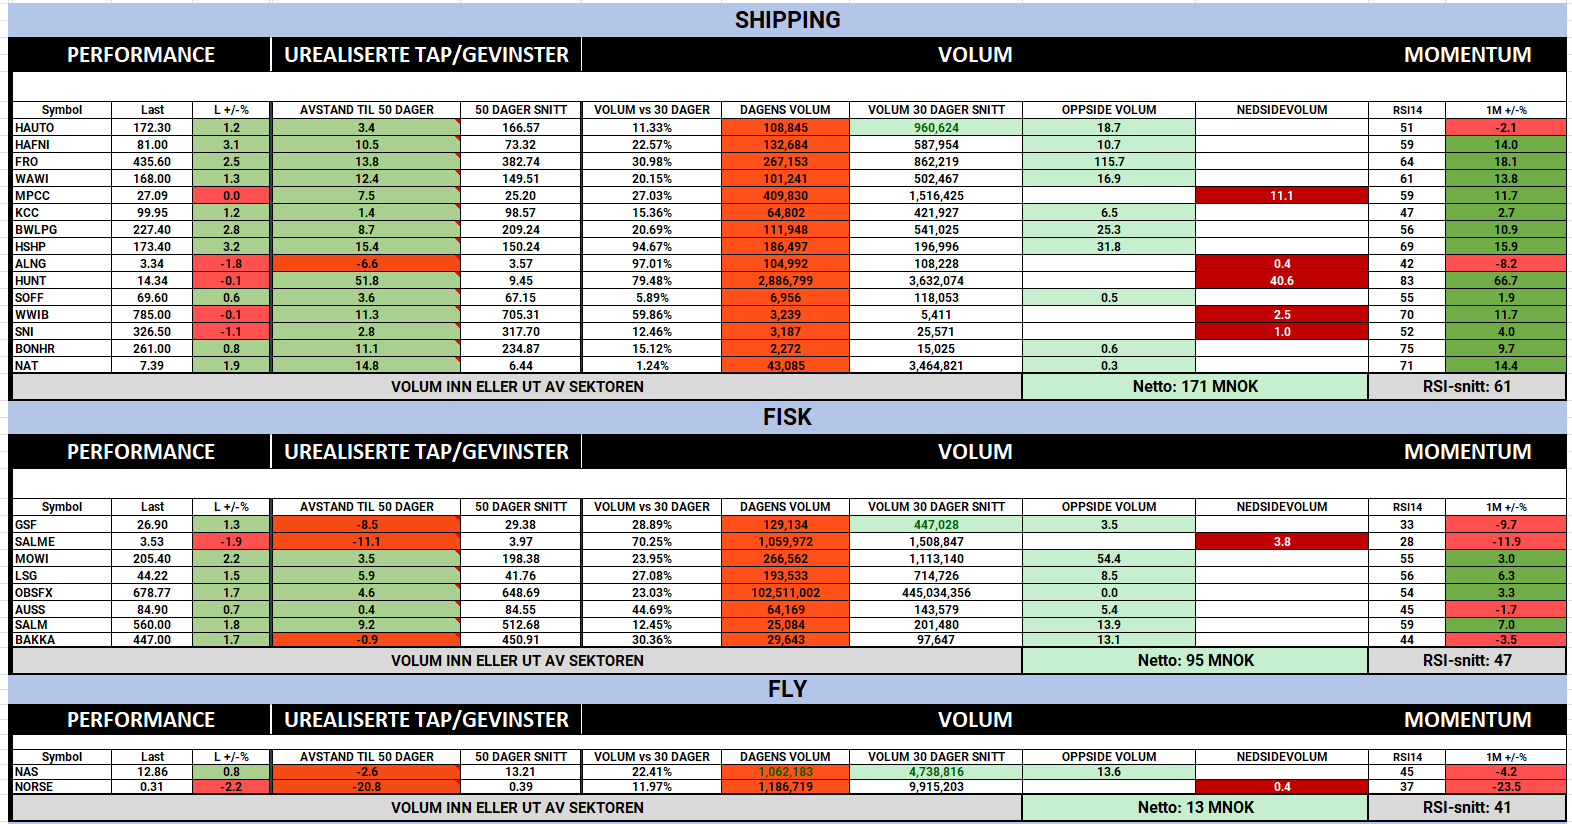
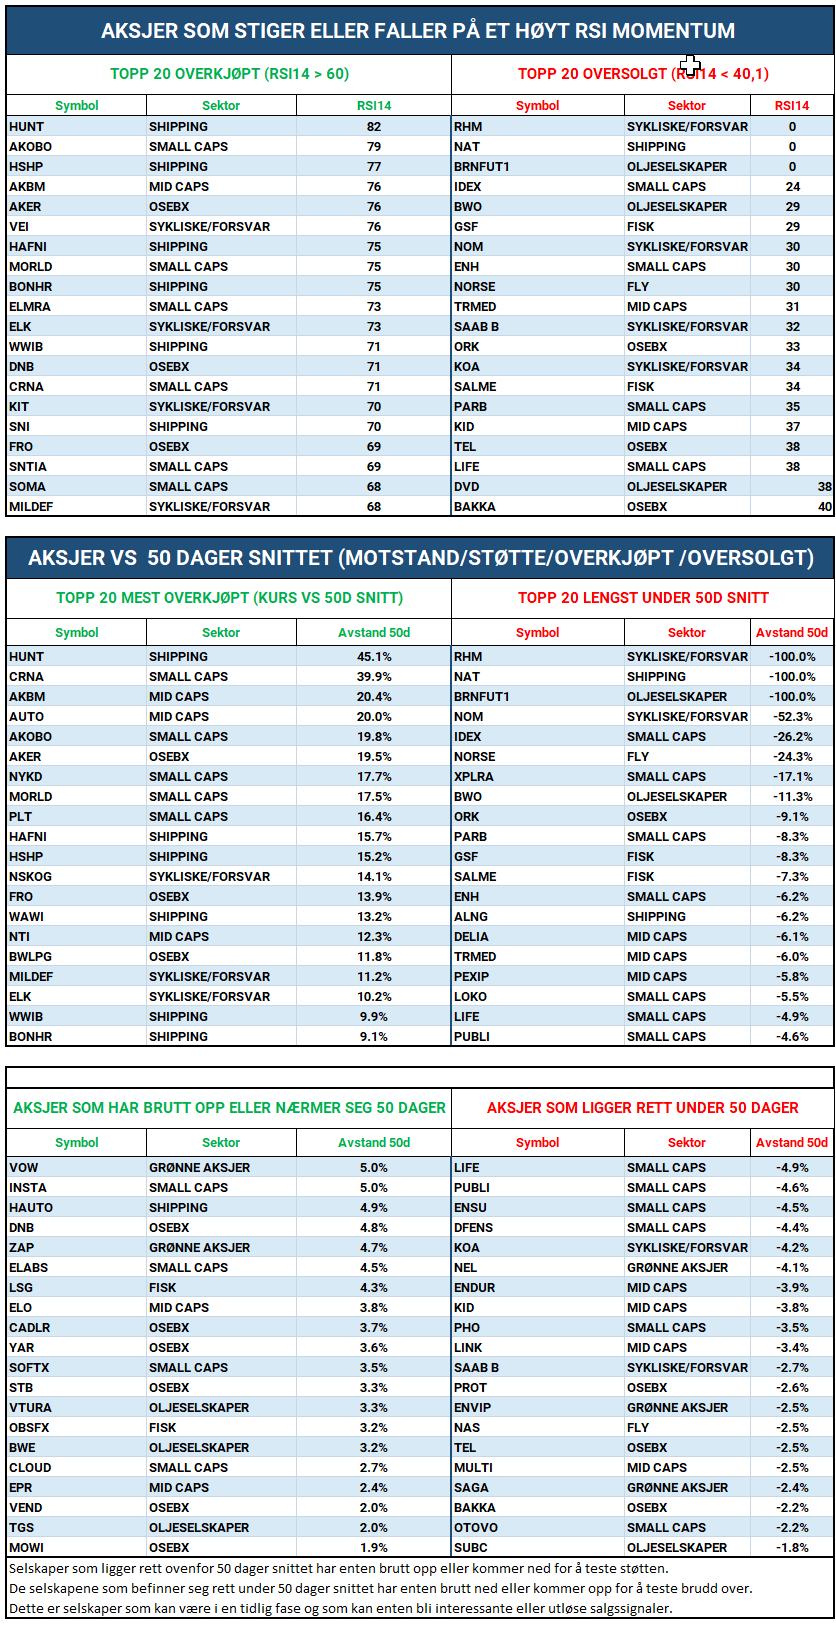
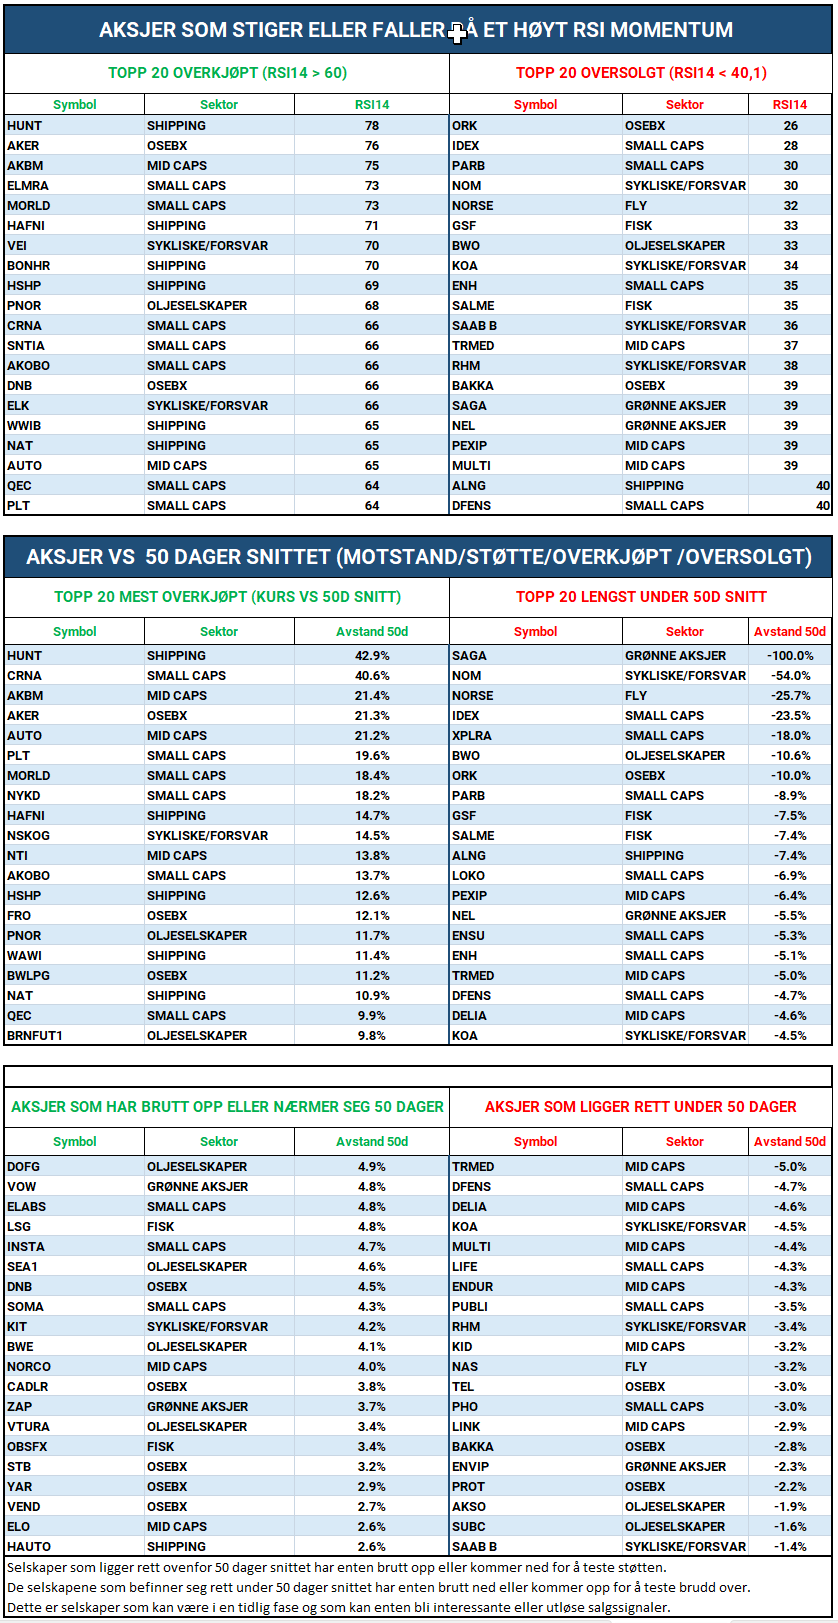
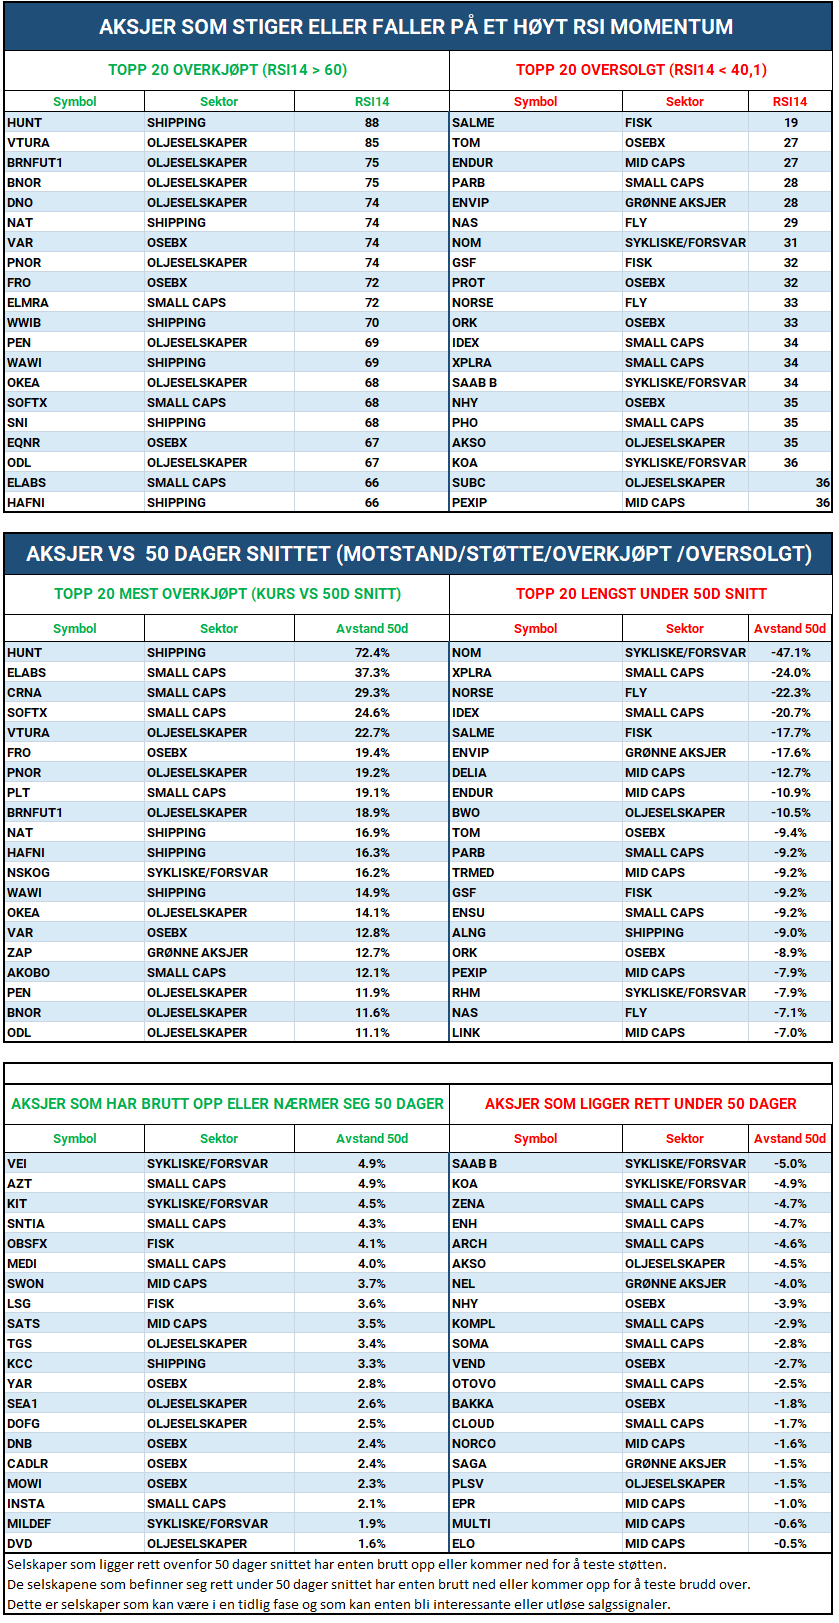
Shipping har et bedre internt bilde med flere stigende aksjer og RSI-snitt på 63. Frontline, Wallenius Wilhelmsen og Hunter fortsetter høyere, men flere av lederne er etter hvert teknisk strukket. Hunter har RSI 88 og ligger mer enn 70 prosent over 50-dagers snittet.

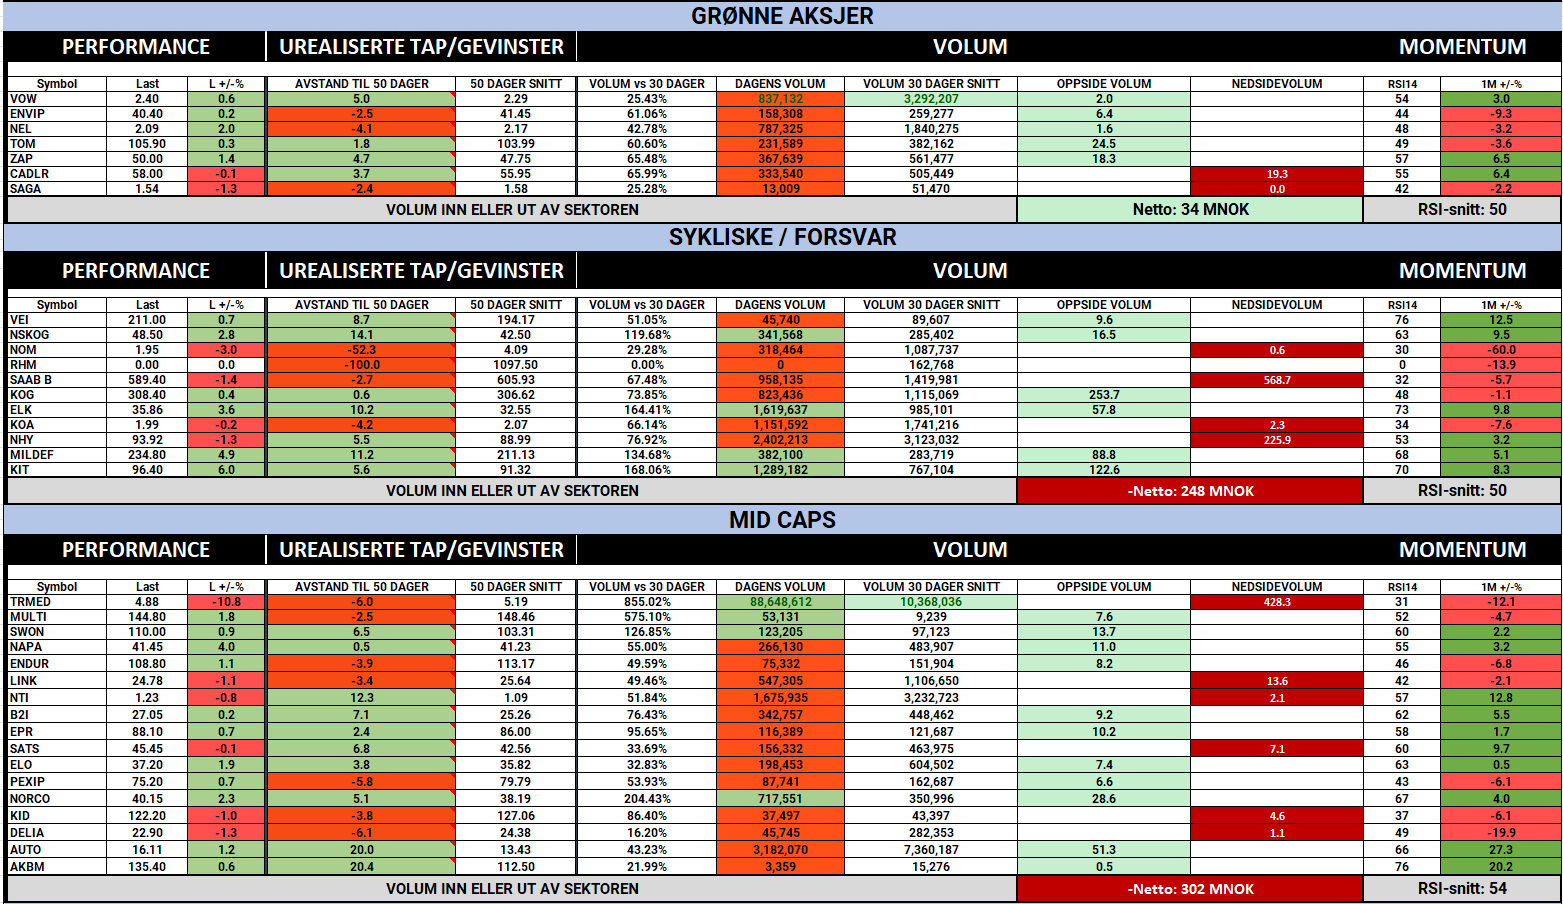
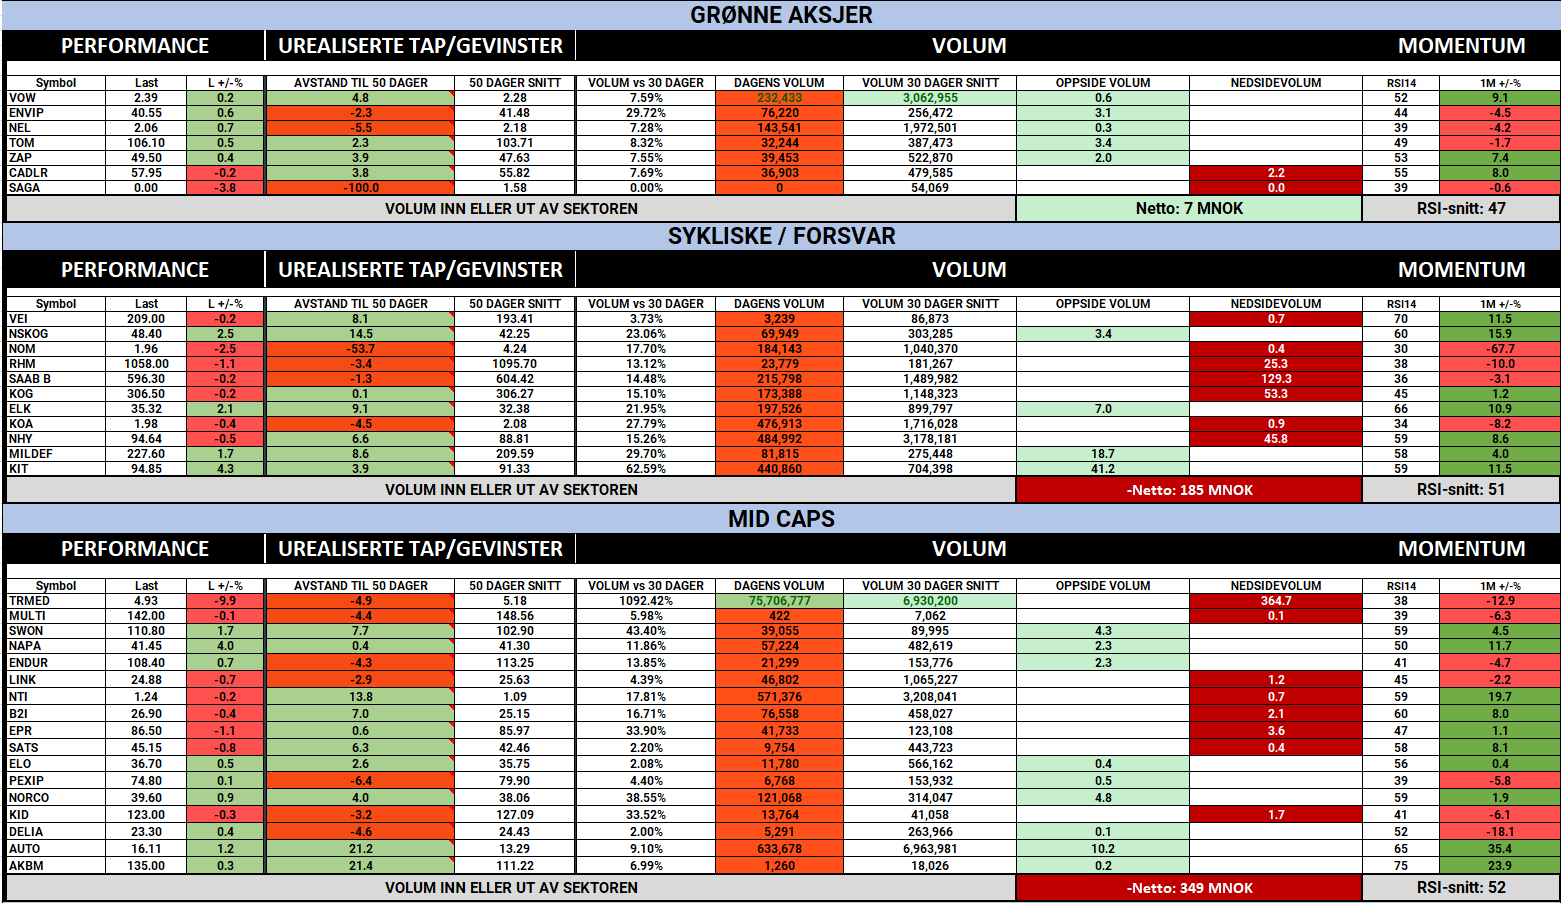
Det mest interessante skiftet er sykliske/forsvar. Sektoren hadde rundt 2,8 mrd. negativ kapitalflyt gjennom de siste fem dagene, men er foreløpig rundt 170 mill. positiv i dag. Jeg ville likevel ikke tolket dette som et trendskifte ennå.

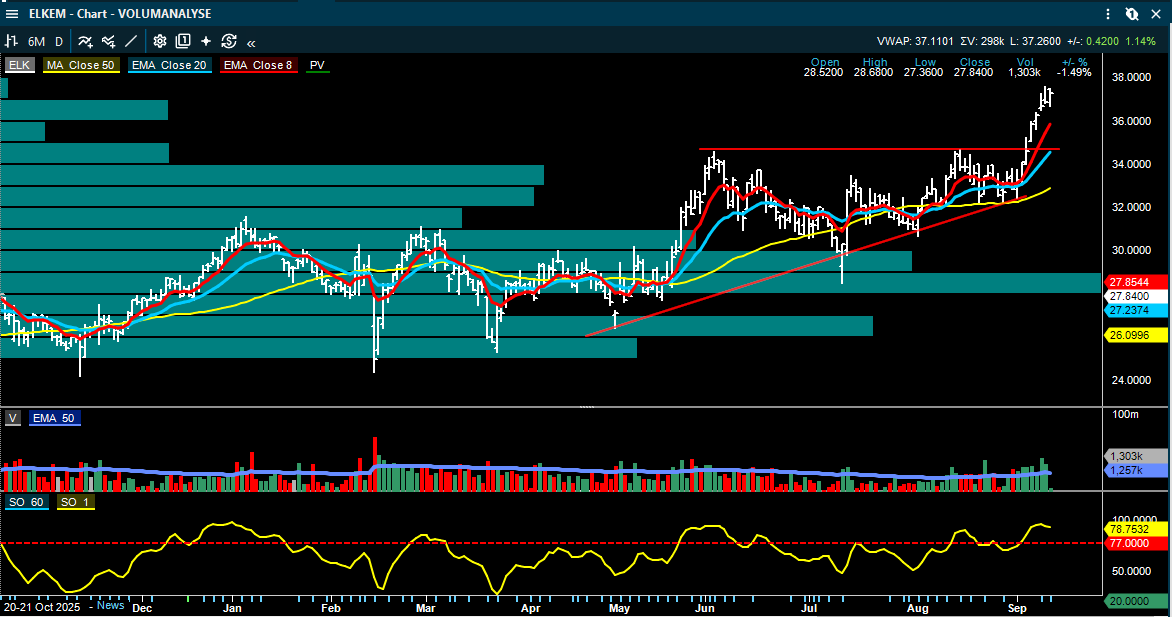
Kongsberg, Saab og Rheinmetall bidrar positivt, men Norsk Hydro, Elkem, Kitron og MilDef faller, og prisbredden er fortsatt svak. RSI-snittet er bare 45. Dette ser foreløpig mer ut som en stabilisering etter det kraftige salget enn en bred vending.

På den svake siden skiller fisk seg ut. Etter fredagens positive rekyl er sektoren igjen negativ, RSI-snittet faller til 45 og Salme er ned 4,5 prosent. Salme har allerede omsatt rundt 1,70 mill. aksjer mot et 30-dagers snitt på 1,51 mill. før halve børsdagen er gått. Det gir nedgangen mer tyngde enn flere av de andre bevegelsene vi ser i dag.

Mid Caps er også fortsatt svake, hvor Endúr faller 3,7 prosent og allerede har omsatt mer enn sitt normale dagsvolum.

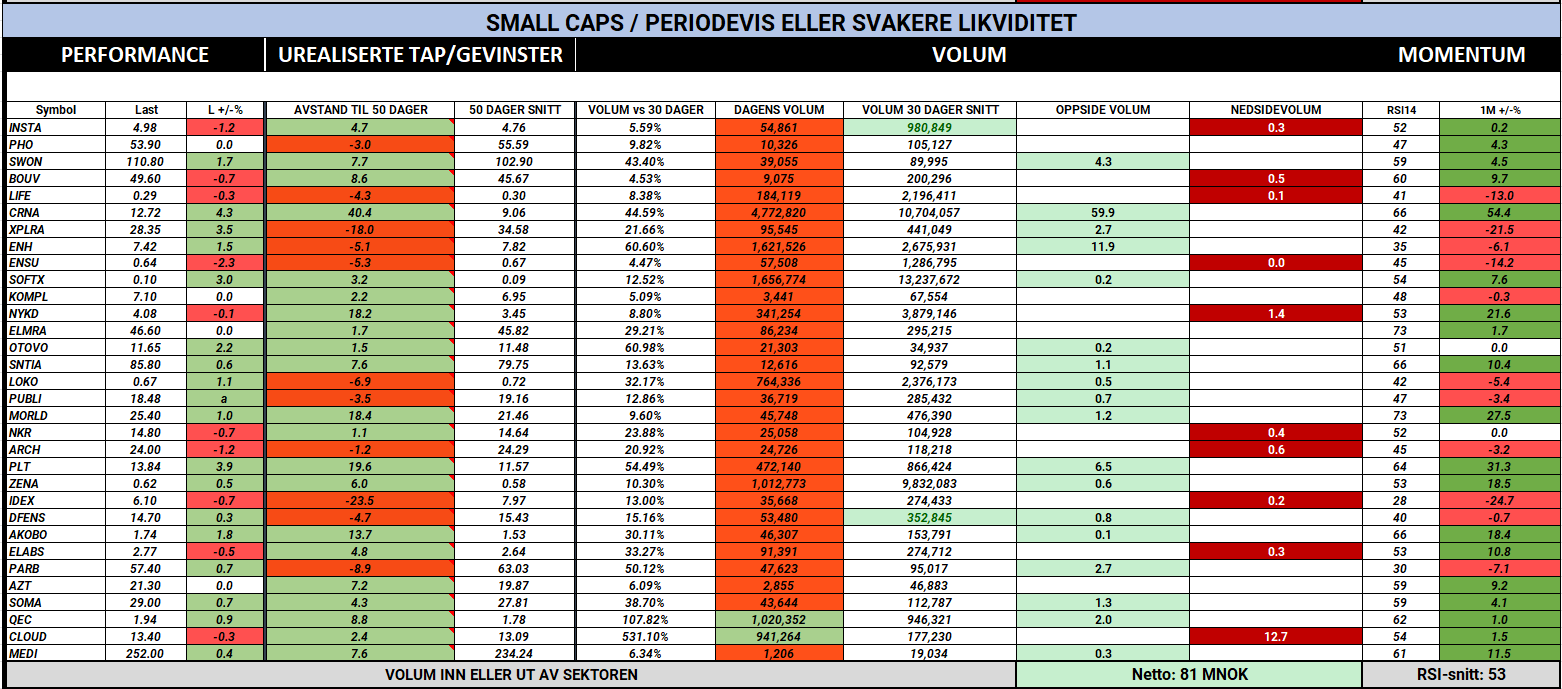
Siden dette er en intradagoppdatering, skal volumtallene leses litt annerledes enn etter stengning. En aksje som allerede har omsatt 60–90 prosent av normalt dagsvolum rundt lunsj har i realiteten høy aktivitet. Derfor er blant annet Hunter, PNOR, Salme og Endúr mer interessante enn prosenttallene alene skulle tilsi.

Hovedbildet er dermed foreløpig en videreføring av forrige uke: olje og shipping holder seg sterke og trekker kapital, mens svakheten fortsatt ligger i flere av de mindre sektorene. Det nye vi bør følge er om sykliske/forsvar faktisk klarer å bygge videre på dagens stabilisering. Foreløpig er det for tidlig å konkludere med at den negative trenden der er brutt.

Posted

11 Sep 11:02

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 11 september 2026

Intra-dag oppdatering

Posted

10 Sep 10:33

Image from Roger K.'s post
1 / 8
Image from Roger K.'s post
2 / 8
Image from Roger K.'s post
3 / 8
Image from Roger K.'s post
4 / 8
Image from Roger K.'s post
5 / 8
Image from Roger K.'s post
6 / 8
Image from Roger K.'s post
7 / 8
Image from Roger K.'s post
8 / 8

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Torsdag 10 september 2026

Intra-dag oppdatering

Posted

10 Sep 10:30

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Torsdag 10. september 2026

MARKEDSRAPPORT

Brent over USD 100 og lange renter stiger på Wall Street – Oslo Børs får støtte fra Brent & gass, men resten av markedet får en vanskeligere kombinasjon

Onsdagens handel utviklet seg i retning av det markedet har vært sårbart for gjennom store deler av sensommeren: oljen steg samtidig som de lange rentene gikk opp. Brent passerte USD 100 per fat, mens S&P 500 falt rundt 0,5 prosent og europeiske aksjer svekket seg. Amerikanske statsrenter steg samtidig 4–8 basispunkter, og det er nettopp kombinasjonen av dyrere energi og høyere diskonteringsrente som kan plage markedet bare mer og mer fremover hvis det fortsetter å trende opp.

For Oslo Børs blir bildet selvfølgelig mer todelt. Energi, oljeservice og deler av shipping får støtte når olje- og transportproblemene øker, mens konsum, eiendom og andre rentesensitive selskaper får motvinder. Det gjør også totalindeksen litt vanskeligere å lese enn vanlig, fordi de store oljeselskapene, hvor flere av de befinner seg i potensielle kortsiktige akselerasjoner, kan holde indeksen oppe selv om bredden i markedet under overflaten blir svakere.

Det amerikanske finansdepartementet øker samtidig tilbakekjøpene av lange statsobligasjoner til USD 6 mrd., mot tidligere kommunisert USD 4 mrd. Likevel steg de lange rentene etter meldingen, hvilket er et interessant signal i seg selv siden markedet tilsynelatende ser foreløpig gjennom det tekniske kjøpet av obligasjoner og er mer opptatt av inflasjon, finanspolitikk og høye olje- og gasspriser. Senere torsdag kommer amerikansk PPI, mens CPI følger fredag, og dermed får vi raskt svar på om oljeoppgangen også begynner å flytte forventningene til Fed.

I Europa ventes ECB å heve renten 25 basispunkter til 2,50 prosent. SEB mener dagens heving kan bli den siste dersom inflasjonen fortsetter ned, men høye energipriser gjør den konklusjonen mindre komfortabel enn for noen uker siden. Norsk inflasjon for august er også et viktig punkt for Oslo Børs og kronen. De to foregående månedene lå kjerneinflasjonen klart under Norges Banks prognose, men høye lønninger trekker motsatt vei av en sterkere krone, og renteprisingen kan derfor flytte seg raskt dersom dagens tall overrasker.

Inside Oslo Børs – observasjon: Høy olje pris er fortsatt positivt for store deler av Oslo Børs, men fra et markedsmessig ståsted er det ikke nødvendigvis positivt når oljen stiger fordi den fysiske tilgangen blir knapp samtidig som rentene går opp. Da får energiaksjene bedre inntjening på kort sikt, mens resten av markedet betaler gjennom høyere inflasjonsforventninger, dyrere finansiering og svakere kjøpekraft. Derfor ville jeg fulgt utviklingen i tiårsrenten nesten like tett som Brent i den kommende tiden.

OLJE & TANK

Dated Brent USD 109–115: den fysiske oljeprisen indikerer nå en annen historie enn futuresmarkedet

Arctic kommer torsdag morgen med en oljeoppdatering, hvor det mest interessante ligger i den fysiske spotprisen. Dated Brent steg mer enn fire dollar og blir ifølge Arctic indikert i området USD 109–115. Når fysisk olje handles så langt over futuresprisen, tyder det på at kjøpere betaler opp for tilgjengelige fat her og nå, og det er et sterkere knapphetssignal enn den geopolitiske risikopremien i papirmarkedet.

EIA-tallene Arctic trekker frem understøtter dette, hvor global oljeproduksjon skal ha falt 2,1 millioner fat per dag fra juli til august til 99,6 millioner fat per dag, i praksis hele oppgangen fra måneden før, og nivået ligger hele 8 millioner fat per dag under året før. Saudi-Arabia sto for et fall på rundt 1,8 millioner fat per dag og Iran 0,9 millioner, mens også produksjonen utenfor OPEC+ falt. EIA venter riktignok svakere etterspørsel i 2026, men et anslått tilbudsfall på 5,5 millioner fat per dag er langt større enn etterspørselsnedgangen på 1,5 millioner.

Equinor, Aker BP, DNO, BNOR og Vår Energi får naturligvis sterkere kontantstrøm når de realiserte prisene stiger, men aksjemarkedet kommer neppe til å prise USD 110–115 olje som et varig normalnivå. Forskjellen mellom spot og mer langsiktige oljepriser blir derfor viktig: jo mer av oppgangen som blir værende i den fysiske kurven og de nærmeste terminene, desto sterkere blir den kortsiktige inntjeningseffekten, mens en rask normalisering i Hormuz igjen kan ta mye av premien ut.

Arctic peker også på at OECD-lagrene kan falle til rundt 56 dagers dekning ved utgangen av året, hvilket er under lavpunktet på 58 dager etter starten på Ukraina-krigen. Den gang handlet olje i området USD 110–120. Det betyr ikke at historien skal gjenta seg, men det forklarer hvorfor markedet reagerer kraftigere nå: bufferne ser mindre komfortable ut samtidig som kjøpere må lete etter alternative fat før vinteren.

Olje-kommentar: For norske olje- og oljeserviceaksjer er det viktig å skille mellom høy oljepris og et sunt oljemarked. En gradvis prisoppgang drevet av etterspørsel er normalt lettere å kapitalisere enn et raskt hopp drevet av bortfall av fysisk tilbud. Dagens situasjon gir høyere kontantstrøm, men også større hale-risiko begge veier. For tankmarkedet kan bortfall av eksport paradoksalt nok være positivt i første fase fordi kjøpere må hente erstatnings fat lenger unna og tonn-mil øker, men dersom de totale eksportvolumene faller for mye vil den effekten etter hvert møte en motvind med færre laster.

RÅVARER SOM KAN FLYTTE OSLO BØRS

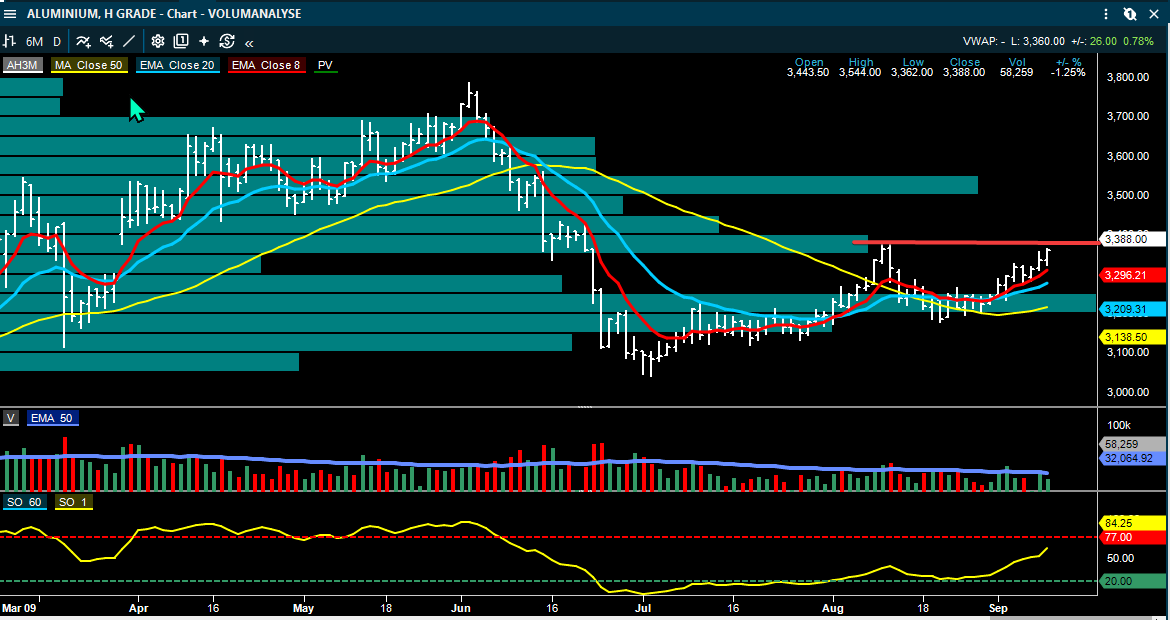
Aluminium trender sterkere og høye metallpriser begynner å gi støtte til Norsk Hydro

Det som er nytt etter gårsdagens rapport, er at Arctic direkte kobler de høye kobberprisene til aluminium. Aluminium steg 0,8 prosent til rundt USD 3.337 per tonn i oppdateringen, opp 1,8 prosent siste måned, og Arctic peker på at lavere eksport fra Midtøsten er hoveddriveren samtidig som høye kobberpriser gir støtte til hele metallkomplekset.

Aluminiumslagrene beskrives som historisk lave og etterspørselen som fortsatt støttende, slik at den fysiske knappheten kan holde prisene oppe så lenge situasjonen i Midtøsten varer. Arctic har Hold og kursmål NOK 90 på Hydro. Det kan være viktig hvis kobber og aluminium fortsetter å stige samtidig, fordi en bredere metallbevegelse normalt er et bedre signal enn om én råvare alene får en kortvarig squeeze.

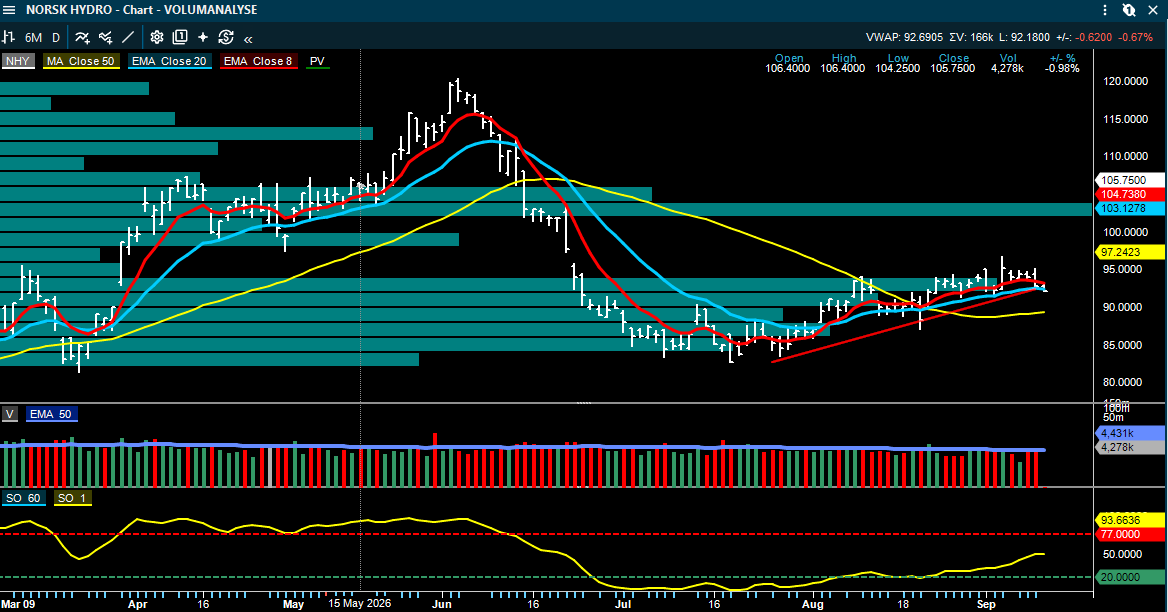
Inside Oslo Børs – observasjon: Det som er litt problematisk for en vurdering av det fundamentale og de tekniske modellene for Norsk Hydro er at kursmålene har kommet bra ned og at disse ikke befinner seg så langt over dagens nivåer.  Hydro har ikke klart å stige vesentlig siden toppen tidlig i august og det har heller ikke Alcoa.

Hydro sluttet ned mot laveste i går og fortsetter selgerpresset i dag, med at kursen faller under 20 dager snittet. Det er greit å merke seg at Hydro utløser et tre-bunn salgssignal ved kurser under 89,79, hvor det indikative kursmålet er 75, hvilket kan være litt for pessimistisk hvis ikke aluminium skulle brå vende ned. Men slik den tekniske stillingen til både Alcoa og Hydro er samtidig som aluminiumsprisen er nærmere å teste sin august topp indikerer at det kan være noen verdsettelsesutfordringer. Avventer nye tekniske signaler fra selskapene og om aluminiumsprisen bryter opp. Skulle den bryte opp er det tekniske potensialet opp mot 3550-nivået.

Yara: høye europeiske gasspriser gjør produksjonen dyrere – men kan samtidig stramme til nitrogenmarkedet

Arctic viser til urea FOB Egypt rundt USD 505 per tonn og europeisk gass rundt USD 26,5 per mmbtu, samtidig som eksporten fra Midtøsten og Russland er lavere og europeisk kapasitetsutnyttelse er redusert.

Det gir en litt todelt effekt for Yara: høy gass er en kostnadsulempe for europeisk produksjon, men dersom kostnadsnivået presser marginal kapasitet ut av markedet og urea- og ammoniakkprisene løftes, kan produktprisene mer enn kompensere for deler av kostnadsøkningen. Arctic mener nitrogenmarkedet forblir stramt og har Kjøp med kursmål NOK 500.

SELSKAPSKOMMENTARER

Inside Oslo Børs – observasjon: Yara har faktisk en interessant teknisk formasjon – en såkalt omvendt-hode-skulderformasjon. Det er ikke noe hokus-pokus med denne formasjonen, men skulle kursen bryte opp fra en slik formasjon og den røde markerte linjen så vil et stort antall investorer komme i en urealisert gevinstposisjon.

Og i dette tilfellet ser vi at volumprofilen indikerer lite med overliggende motstand før mellom 500-540. Testet et brudd opp i går, sluttet på høyeste, kommer litt ned i dag, men det kan gi en positiv brekkstangeffekt hvis kursen innen kort tid faktisk klarer å bryte opp. Dagen i dag kan være at markedet ønsker å riste ut noen kortsiktige investorer som kjøpte toppen i går. Vi ser av chartet under at peers til Yara har også en sterkere utvikling på kort sikt.  

Taktisk trendindikator befinner seg for Yara i kjøp, alle peers befinner seg godt over 50 dager snittet og trendmodellen befinner seg i et kjøpssignal. Klarer kursen å ta ut 475-nivået vil det også bli utløst et nytt PF kjøpssignal. Det er et teknisk grunnlag for å følge Yara tett de neste dagene ettersom 2 av modellene ligger i kjøp og den er nær å utløse et PF kjøpssignal.

Odfjell Drilling: ny treårskontrakt låser inn Deepsea Bergen til 2031 og styrker utbyttesynet

Odfjell Drilling har fått en treårig kontrakt med Vår Energi for Deepsea Bergen med oppstart tidlig i 2028, etter at dagens Equinor-program er ferdig. Kontraktsverdien er USD 518 mill., og SEB beregner en ren dagrate rundt USD 475.000 når mobilisering tas med i regnestykket. Arctic beskriver vilkårene som ledende i markedet og gjentar Kjøp med kursmål NOK 110.

Det viktigste her er ikke bare selve dagraten, men at enda en rigg får lang kontraktsdekning inn i neste tiår. Når store deler av flåten er sikret på høye rater, blir kontantstrømmen mer forutsigbar og balansen mellom gjeldsnedbetaling og utbytte enklere å regne på. SEB trekker nettopp frem at kontrakten øker tilliten til høyere utbetalinger fra et allerede høyt direkteavkastningsnivå, og det er etter min vurdering den mest relevante delen av meldingen.

Kongsberg Gruppen: Deutsche Bank starter dekning med Kjøp og kursmål NOK 360

Deutsche Bank tar torsdag opp dekning av Kongsberg Gruppen med Kjøp og kursmål NOK 360. Meglerhuset mener rekordhøy ordrebok og kapasitetsutvidelser kan gjøre Kongsberg til et av Europas raskest voksende og mest lønnsomme forsvarsselskaper, og peker spesielt på missilvirksomheten som de venter kan vokse rundt 40 prosent årlig frem mot 2030. I tillegg anslår de rundt 30 prosent årlig vekst innen luftvern og fjernstyrte våpenstasjoner, mens Discovery-divisjonen ventes å vokse rundt 12 prosent.

Timingen er interessant fordi aksjen har korrigert sammen med europeisk forsvar den siste tiden. DNBs salgsnotat pekte på 61,8 prosent Fibonacci-støtte rundt NOK 296 og en stigende trendlinje/200-dagers snitt rundt NOK 290. Når en ny fundamental Kjøps-analyse kommer samtidig som kursen nærmer seg et teknisk støtteområde, blir reaksjonen rundt NOK 290–296 et naturlig nivå å følge. Det er likevel verdt å ta med at verdsettelsen fortsatt er høy og at en stor del av veksthistorien allerede er kjent.

Inside Oslo Børs – observasjon: Deutsche er kun et nytt meglerselskap med kursmål som ligger over dagens nivåer. Betyr ikke så mye i den store sammenhengen og det er flere meglerhus som har hatt høyere kursmål enn Deutsche og likevel har kursen korrigert ned fra 340 til 295.  

Trendmodellen har utløst et salgssignal og Taktisk trendindikator ligger i salg og er svak og under 50 samtidig som det siste PF salgssignalet ved 297 enten ble falskt eller utsatt.

Formasjonen er ikke spesielt positiv da slike utvidende formasjoner skaper usikkerhet. Har falt rett under 50 dager og blir kursen sendt tilbake under bunnen fra tirsdag ved 295.80 øker den tekniske usikkerheten betydelig.

Kursen har korrigert ned ca. 50 % av den meget sterke oppgangen fra juli som brakte kursen opp til toppen av formasjonen, hvilket er positivt, men vi ser av volumprofilen at kursen vil måtte gjenerobre det mest omsatte nivået. som 20 dager nå representerer toppen av. Kursen har bevisbyrden og kjøperne må løfte KOG tilbake over både 50 og 20 dager for å sende ut nye positive tekniske signaler.

BW LPG: Pareto oppgraderer til Kjøp – ratebildet gir en svært høy løpende kontantavkastning

Pareto oppgraderer BW LPG fra Hold til Kjøp og løfter kursmålet til NOK 262 fra NOK 205. Hovedårsaken er at VLGC-markedet har strammet seg betydelig, samtidig som amerikansk LPG-eksport fortsetter å vokse og en større del av volumene går på lange seilinger til Asia. Pareto anslår minst 20 prosent løpende direkteavkastning for andre halvår og peker på at 92 prosent av Q3-kapasiteten er dekket på rundt USD 88.000 per dag, mens den ikke-dekkede delen impliserer spotrater rundt USD 120.000.

Det mest interessante er at slutninger langt inn i Q4 nå omtales på USD 150.000 per dag eller mer. Pareto har løftet sin egen Q4-forutsetning til USD 100.000 og mener dagens konsensus fortsatt ligger for lavt dersom ratene holder seg. Samtidig har aksjen allerede gitt en svært sterk avkastning i år, og da blir den løpende rateutviklingen viktigere enn selve overskriften om høy yield. I shipping kan inntjeningsforventningene flytte seg raskt begge veier når spotmarkedet først begynner å svinge.

Inside Oslo Børs – observasjon: Kursen gapper opp i dag og aksjen er vanskelig å vurdere siden trenden allerede er å betrakte som moden. Trendmodellen gikk i kjøpssignal i midten av juli og har siden ligget i kjøp. Kursen har derimot vært under begge snittene ved flere anledninger men disse er blitt akkumulert.

Det som erfaringsmessig er vanskelig å vurdere er påliteligheten til nye PF kjøpssignaler som kommer langt ut i en moden trend. Det vil utløses et nytt PF kjøpssignal ved 236, hvor det indikative kursmålet er 255. Dagen i dag kan også vise seg å bli en dobbel-topp og starten på en konsolideringsboks. Det er vanskelig å vurdere nye tekniske signaler i en moden trend da det er usikkerhet omkring hvor mye som faktisk er priset inn av markedet. Det kan være etternølere som kommer inn i aksjen og trigget av Pareto analysen. Det er kun 12 % opp til kursmålet hvor Pareto mener aksjen til å være fullpriset.

Elkem: Pareto løfter kursmålet til NOK 46 – EU-grep mot kinesisk silisium kan bli langt viktigere enn Q3

Pareto gjentar Kjøp på Elkem og løfter kursmålet til NOK 46 fra NOK 40. På kort sikt er de faktisk litt mer forsiktige enn markedet og venter Q3 EBITDA på NOK 501 mill. mot konsensus rundt NOK 558 mill., blant annet fordi ferrosilisiumprisene har falt ytterligere gjennom kvartalet. Det betyr at neste kvartalsrapport i seg selv ikke er hovedårsaken til den mer positive vurderingen.

Det som har endret caset er at EU har startet en gjennomgang av dagens toll på kinesisk silisiummetall. Pareto mener en toll på rundt 60 prosent kan være nok til å få reell effekt, mens et nivå nær 100 prosent i praksis kan prise mye kinesisk materiale ut av Europa og løfte en europeisk clearingpris fra dagens rundt EUR 1.750 per tonn til om lag EUR 2.100–2.300. Avgjørelsen ligger et stykke frem i tid, men importører kan begynne å redusere eksponeringen mot kinesisk materiale lenge før et endelig vedtak.

Höegh Autoliners: ratene holder seg bedre enn ventet, men lavere volum gjør august oppdateringen nøytral

Höegh Autoliners rapporterte en netto fraktrate på USD 80,7 per kubikkmeter i august, omtrent uendret fra juli og klart over SEBs Q3-forventning på USD 75,5. Volumet falt derimot til 1,2 millioner kubikkmeter fra 1,4 millioner i juli, og det er grunnen til at SEB omtaler oppdateringen som nøytral. Hvis september blir omtrent som august, beregner SEB Q3 EBITDA til USD 129 mill., som er på linje med FactSet-konsensus.

Det positive er at prisdisiplinen fortsatt ser sterk ut. Det mindre positive er at høyere rate ikke gir samme resultatoppside når volumet faller tilsvarende, og etter den sterke kursutviklingen må selskapet i større grad levere både på pris og kapasitetsutnyttelse for å overraske videre. SEB beholder Hold og kursmål NOK 132.

MINDRE SELSKAPSOPPDATERINGER

Kortere oppdateringer som er verdt å ha med

· Cadeler: 2026-guidingen løftes etter Menck-oppkjøpet. Midtpunktet i ny inntektsguiding er rundt EUR 955 mill. mot konsensus EUR 946 mill., mens EBITDA-midtpunktet på EUR 480 mill. ligger omtrent på konsensus. Det er derfor mer en teknisk oppdatering av guidingen enn en ny resultattrigger.

· VEND: Pareto mener markedet kan ha lest den nye FINN-prisingen for 2027 for forsiktig. Prisøkningen på boligannonser gir mekanisk rundt 11 prosent ARPA-vekst, men mindre volumrabatter og et langt mindre prisgap mellom Medium og Large kan drive flere meglere opp i den dyreste pakken. Pareto har Kjøp og kursmål NOK 370.

Selvaag Bolig: SB1 Markets starter dekning med Kjøp og kursmål NOK 40. Hovedcaset er gradvis bedring i boligmarkedet og høyere leveranser fremover, men aksjen er samtidig svært følsom for renteutsiktene. Dagens norske inflasjonstall er derfor relevant for aksjen.

· Cambi: selskapet har vunnet en kontrakt på over NOK 200 mill. for fire THP-anlegg til et renseanlegg i Alexandria i Egypt, med levering i 2028. Det er ikke et stort kortsiktig estimatløft, men ordren er interessant fordi den åpner et nytt marked og styrker den langsiktige ordresikten.

· Sjømat: Pareto venter laksepris rundt NOK 64/kg neste uke, opp én krone fra denne uken. Kvartalet ligger fortsatt over NOK 66/kg og eksportvolumene er høye, med uke 35 rundt 43.300 tonn, 12 prosent over året før. Det gir ikke et nytt sektorsignal alene, men viser at markedet fortsatt absorberer store volumer.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante oppdateringer jeg har funnet etter onsdagens morgenrapport fra Arctic Securities, SEB, DNB Carnegie, Pareto Securities og SB1 Markets. Globale makro-, rente-, råvare- og energirapporter er kun brukt der de har en tydelig kobling til Oslo Børs eller norske selskaper.

DISCLAIMER

Denne analysen er generell markedsinformasjon og ikke personlig investeringsråd. Meglerhusenes anbefalinger og kursmål er deres vurderinger og kan endres. Historisk kursutvikling, tekniske nivåer og markedsdata er ingen garanti for fremtidig utvikling.

Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. 
Historisk utvikling er ingen garanti for fremtidig avkastning
Posted

09 Sep 10:50

Image from Roger K.'s post
1 / 10
Image from Roger K.'s post
2 / 10
Image from Roger K.'s post
3 / 10
Image from Roger K.'s post
4 / 10
Image from Roger K.'s post
5 / 10
Image from Roger K.'s post
6 / 10
Image from Roger K.'s post
7 / 10
Image from Roger K.'s post
8 / 10
Image from Roger K.'s post
9 / 10
Image from Roger K.'s post
10 / 10

INSIDE OSLO BØRS – MORGENRAPPORT

Onsdag 9. september 2026

MARKEDSRAPPORT

Brent banker på USD 100 – men halvlederne nekter foreløpig å høre

Tirsdagen ga ett mer problematisk global situasjon, hvor Dow Jones falt 1,18 prosent, S&P 500 -0,58 prosent og Nasdaq -0,32 prosent, samtidig som Philadelphia Semiconductor Index steg 1,3 prosent. At semis steg var litt overraskende og uvanlig når Brent steg videre til oppunder 99–100 per fat og den amerikanske tiårsrenten igjen er omkring 4,8 prosent. Olje- og renteoppgangen trekker normalt i motsatt retning av de mest høyt prisede vekstaksjene, men AI- og memory aksjene-komplekset holder foreløpig bedre enn markedet ellers.

Det samme bildet fortsetter i Asia onsdag morgen. Korea er opp rundt 1,2 prosent og Taiwan om lag 0,6 prosent, mens SK Hynix stiger rundt 3 prosent og Samsung nær 1 prosent. Japan er omtrent uendret, Hongkong er svakere og India faller rundt 0,6 prosent. Det var imidlertid en svak bredde i både Korea og Kina. Det betyr at dette ikke er et bredt risk-on-marked; kapitalen samles fortsatt i halvledere, memory og enkelte energirelaterte områder.

Det er samtidig fortsatt kamphandlinger i Persiabukta og viser til at USA tirsdag angrep og ødela fem iranske oljefartøy etter iranske angrepsforsøk mot amerikanske krigsskip. Brent futures nærmer seg USD 100, og de høye energiprisene gir støtte til norske kroner. Europeiske børser ventes noe svakere fra start, mens amerikanske futures ligger nær uendret. Den neste store testen blir amerikansk PPI torsdag og CPI fredag, fordi ett nytt inflasjonspress fra energi raskt kan flytte renteforventningene igjen.

Inside Oslo Børs – observasjon: Det abnorme er ikke at oljeprisen stiger, men at halvlederne foreløpig klarer å absorbere både olje- og rentesjokket. Så lenge SK Hynix, Samsung og den amerikanske halvlederindeksen holder momentumet, er markedet selektivt snarere enn bredt risk-off. Et varig Brent-brudd over USD 100 kombinert med seig inflasjon vil være en langt vanskeligere test. Fortsatt er rentene den største risikoen for markedet de neste ukene.

Europas gassbuffer er langt svakere enn volatiliteten i markedet tilsier

Gass for Europa er en risiko for Eurostoxx i ukene og månedene fremover. Med tall fra ABN Amro, går Europa inn i fyringssesongen 2026/27 med gasslagre på bare rundt 65 prosent, mot et femårssnitt på 82 prosent og EUs mål på 90 prosent.

Samtidig skal forstyrrelsene gjennom Hormuz i praksis ha redusert LNG-eksporten fra Qatar med rundt 96 prosent. Europa starter dermed vinteren med mindre buffer samtidig som en viktig forsyningskilde er faktisk svekket. Blir det en hard vinter kan dette gi utslag for markedene, hvis ikke forsyningene kommer tilbake.

et er et poeng at lagerrisikoen ikke utvikler seg lineært siden når lagrene blir lave, faller trykket i lagrene og den fysiske uttakskapasiteten kan bli redusert. Dette blir særlig relevant når lagrene kommer under en ca. 30 prosent fyllingsgrad. En kald vinter trenger derfor ikke bare å gi dyrere gass; den kan gjøre markedet mer opptatt av faktisk tilgjengelig volum. I et stresscenario trekkes TTF-nivåer på EUR 100–150/MWh frem, uten at dette presenteres som et basisscenario av ABN Amro.

Samtidig er volatiliteten i euro og europeiske aksjer fortsatt relativt dempet, hvilket skaper et mulig misforhold siden gassmarkedet priser allerede inn en betydelig fysisk risiko, mens andre europeiske aktiva i mindre grad gjenspeiler samme utfall.

Deutsche Bank poengterer at enten må inflasjonen faktisk ned, eller så må rentemarkedet etter hvert prise inn en strammere utvikling fra sentralbankene. Hvis det siste inntreffer, vil også risikable aktiva måtte justere seg ned.

Inside Oslo Børs - observasjon: Et lavt gasslager er ikke bare et spørsmål om energi, men det kan slå ut i inflasjon, høyere renter, valutauro, marginene til industrien og til slutt verdsettelsen av aksjer. Derfor kan energimarkedet begynne å endre europeiske multipler lenge før det eventuelt oppstår fysisk knapphet.

Kobber på rekordnivå: lagerflyt og AI-infrastruktur trekker i samme retning

Den siste kobberbevegelsen bør ikke leses som et enkelt globalt vekstsignal ettersom. En forsinket avklaring rundt amerikanske tollsatser har bidratt til kraftig fremskyndet import, og i juli ble rekordhøye 225.000 tonn trukket inn i amerikanske lagre. Samtidig viser kansellerte LME-warrants ytterligere 121.000 tonn som kan være på vei ut av London. Dette skaper en regional fysisk skvis som kan holde prisforskjellene mellom USA og LME høye.

Under dette ligger et mer langsiktig tema, hvor lav smelteverksutnyttelse i Kina og forstyrrelser i Chile og Indonesia begrenser hvor raskt lagrene kan bygges opp, mens AI-utbyggingen øker etterspørselen etter strømnett, transformatorer og kabler. Datasentrene trenger ikke bare GPU-er og memory; de trenger store mengder kobber for å få kraften frem. Dermed består kobber av både av en kortsiktig lager- og tollskvis og en flerårig investeringssyklus i elektrisk infrastruktur.

SELSKAPSKOMMENTARER

Aker: ABG løfter kursmålet kraftig – men nedgraderer fordi Nscale-verdien allerede er blitt høy

ABG nedgraderer Aker fra Kjøp til Hold, samtidig som kursmålet løftes til NOK 1.695 fra NOK 1.360. Det er derfor ikke en nedgradering drevet av svakere industriell utvikling, men av at den sterke kursoppgangen allerede priser inn en betydelig verdi i Nscale.

ABG anslår Nscales ordrereserve til rundt USD 107 mrd. og signert kapasitet til om lag 1,3 GW etter de siste amerikanske kontraktene. De annonserte lokasjonene har samlet potensial på rundt 11,2 GW, hvor Monarch alene står for 8 GW.

I et optimistisk scenario, dersom økonomien i den resterende kapasiteten blir sammenlignbar med den inngåtte Monarch-kontrakten på 460 MW, ser ABG en mulig egenkapitalverdi på rundt USD 47 mrd. Meglerhuset understreker samtidig at dette er et optimistisk utfall fordi store deler av kapasiteten ennå ikke er kontrahert og gjennomføringsrisikoen er betydelig.

Det mest interessante punktet for verdsettelsen er at dagens Aker-kurs ifølge ABG allerede impliserer en Nscale-verdi rundt USD 32,7 mrd. gitt verdien av de øvrige eiendelene og historisk P/NAV. Ved en Nscale-børsverdi på USD 25 mrd. beregner ABG Aker til rundt NOK 1.450 per aksje ved 0,77x P/NAV.

Videre oppside krever dermed enten nye store kontrakter, høyere Nscale-verdi eller at Aker prises nærmere 0,9x P/NAV. Samtidig utgjør energi rundt halvparten av GAV eksklusive Nscale, slik at lavere Brent fortsatt er en tydelig nedsiderisiko.

Inside Oslo Børs – observasjon: Aker-caset har endret karakter. Tidligere var Nscale en mulig opsjon i verdsettelsen; etter kursoppgangen er en stor del av denne opsjonen allerede blitt synlig og priset inn i NAV. Nye kontrakter kan fortsatt løfte verdien, men markedet krever nå mer dokumentasjon for at samme kurs momentum skal fortsette.

Rent teknisk har kursen mistet litt momentum, men holder fortsatt 8 dager. Et brudd under vil kunne signalisere en korreksjonsperiode. Første støtte finnes nede ved 1525, som er 20 dager. Slike sterke trender har en tendens til å ikke gi seg med engang. Det å toppe ut kan i mange tilfeller bli en prosess siden det kan stå mange etternølere som ønsker å være med på en tilsvarende kjøretur.

Uke chartet fikk i forrige uke en Demark 9, hvilket indikerer at aksjen er strukket og kan være sliten. Etter 9 uker hvor aksjen har steget over sluttkurs 4 uker før viser dette en steady oppgang, hvor kjøperne har hatt kontrollen. I følge Demark-analysen kan en aktiva få 1-4 uker med pustepause siden dette markerer at investorer kan være slitne av å kjøpe.

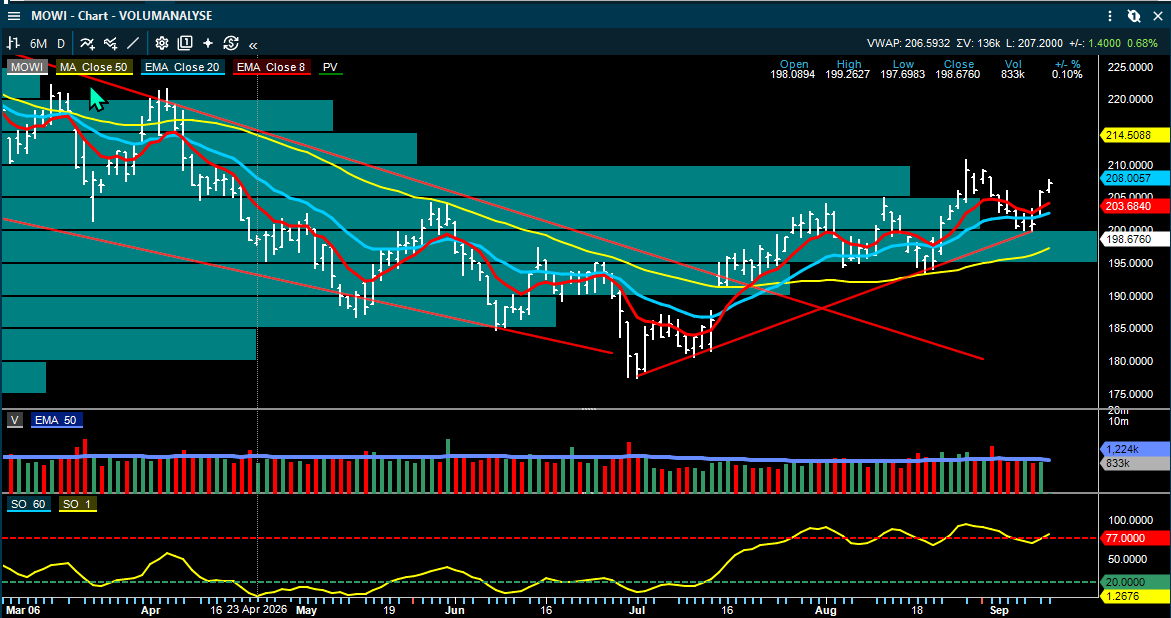
Mowi: DNB mener markedet priser selskapet som en råvareaksje når det i større grad bør prises som et proteinselskap

DNB Carnegie gjentar Kjøp på Mowi med kursmål NOK 246. Analysen gir ikke en ny prognose for lakseprisen, men en diskusjon om hvilken risikopremie selskapet fortjener. Seafood har tradisjonelt blitt behandlet som en volatil råvaresektor og derfor priset med høyere egenkapitalkostnad og lavere multipler enn andre proteinselskaper.

DNB sammenligner Mowi med blant annet Tyson Foods, Hormel Foods, Scandi Standard og andre selskaper med lignende karakteristika, og konkluderer med at Mowi over det siste tiåret har hatt høyere vekst, marginer og avkastning uten tilsvarende høyere resultatvolatilitet. Meglerhuset mener derfor at verdsettelsesrabatten er for stor. En reduksjon i egenkapitalkostnaden til 8,0 prosent fra 8,5 prosent gir et positivt scenario på NOK 285, mens det negative scenarioet er NOK 122 basert på 12x 2025 EPS.
Dette er et interessant skifte i hva som kan drive aksjen. Dersom Mowi skal reprises, trenger ikke hele oppsiden å komme fra høyere laksepris eller høyere volum. En del kan komme fra at markedet gradvis reduserer risikopremien dersom konsolidering, regulering, biologisk kontroll og videreforedling gjør inntjeningen mer forutsigbar.

Inside Oslo Børs - observasjon: Mowi handles innenfor en kortsiktig opptrend og har i det siste oppført seg langt bedre enn hva lakseprisutviklingen skulle tilsi. Fikk et brudd opp gjennom motstanden, toppet ut ved 210 og i etterkant trakk kursen seg ned igjen mot bunnen av opptrenden og 20 dager. Det at kursen nå kommer opp igjen, beholdt 8/20 trendkjøpet under korreksjonen samtidig som Taktisk trendindikator igjen har kommet over 77 og i et kjøpssignal for modellen signaliserer samlet sett en teknisk underliggende styrke. Det utløses et nytt PF kjøpssignal ved kurser over 213,50, hvor det indikative kursmålet er 226. Dette kjøpssignalet kan gi fokus siden formasjonen vil fremstå som meget sterk.

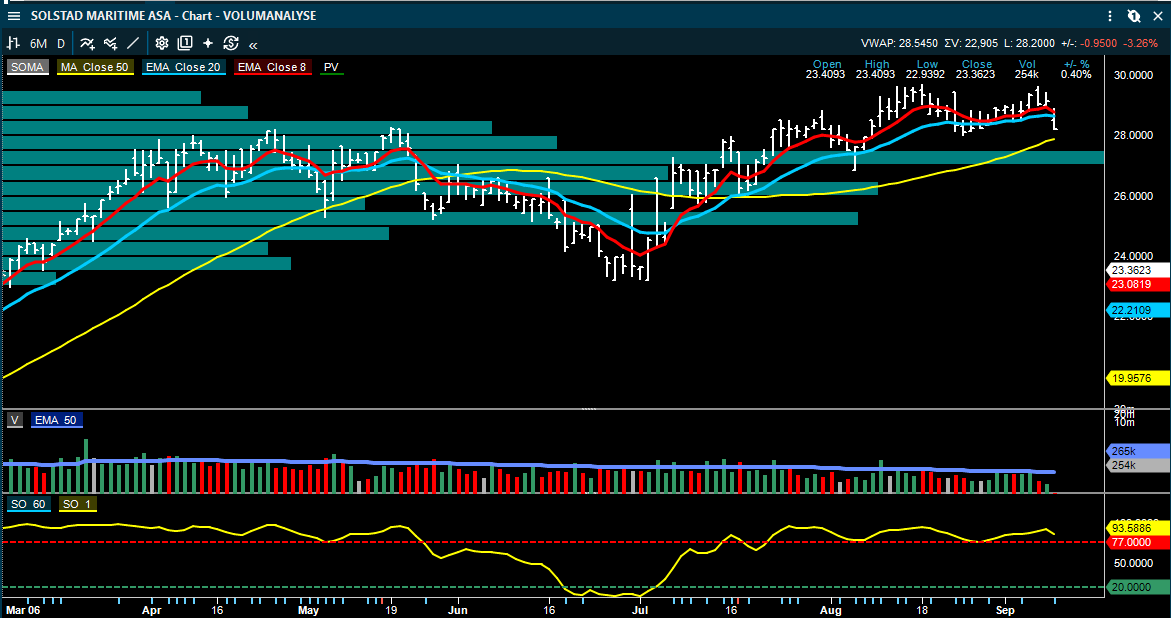
Solstad Maritime: sterk kontraktsdekning beskytter på kort sikt, men nybyggene kan presse CSV-markedet i 2027–28

DNB Carnegie nedgraderer Solstad Maritime til Hold fra Kjøp og beholder kursmålet på NOK 30. Bakgrunnen er den store ordreboken av nye 150–250 tonns CSV-fartøy. DNB identifiserer 25 nybygg, tilsvarende rundt 20 prosent av flåten, og flere av fartøyene står fortsatt uten kontrakt når leveringene nærmer seg i 2027–28, hvilket øker risikoen for lavere rater og utnyttelse.

Solstad er likevel bedre beskyttet enn mange konkurrenter siden rundt 75 prosent av DNBs estimerte EBITDA for 2027 og 45 prosent for 2028 er sikret gjennom faste kontrakter. DNBs estimater inkluderer allerede lavere CSV-rater, og aksjen prises samtidig til rundt 15 prosent kontantstrømavkastning til EV i 2027–28 og rundt 13 prosent direkteavkastning ved dagens utdelingsnivå. Nedgraderingen handler derfor mer om at kursoppgangen har redusert oppsiden enn om en umiddelbar resultatrisiko.
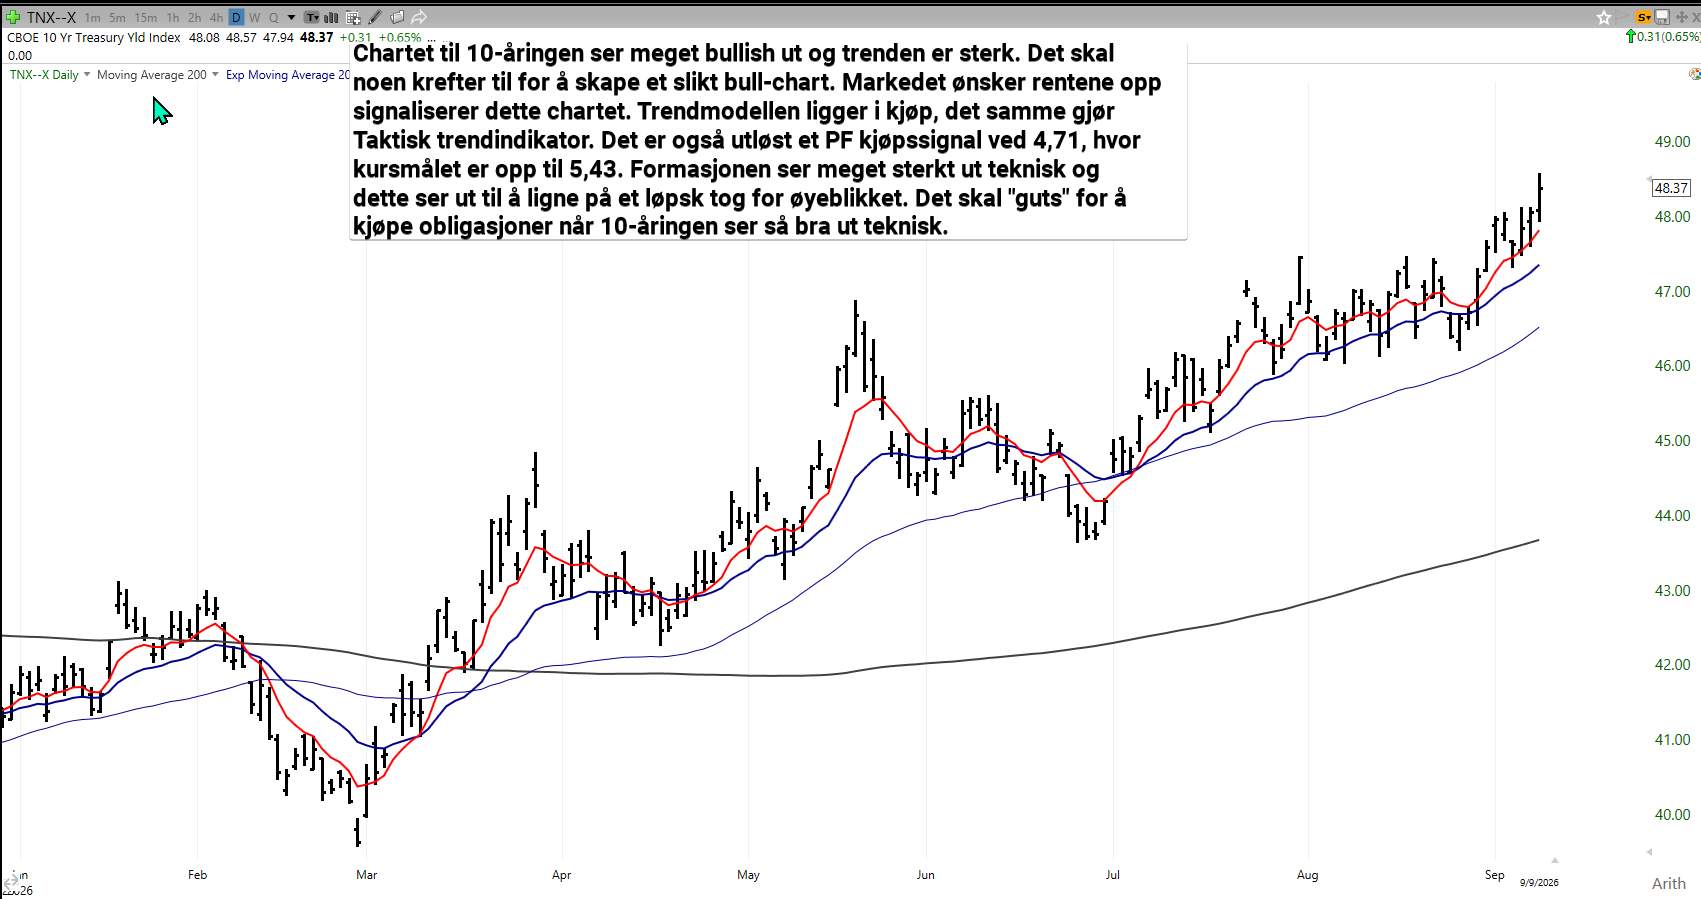
Bouvet mot Webstep: svært forskjellig kvalitet i driften

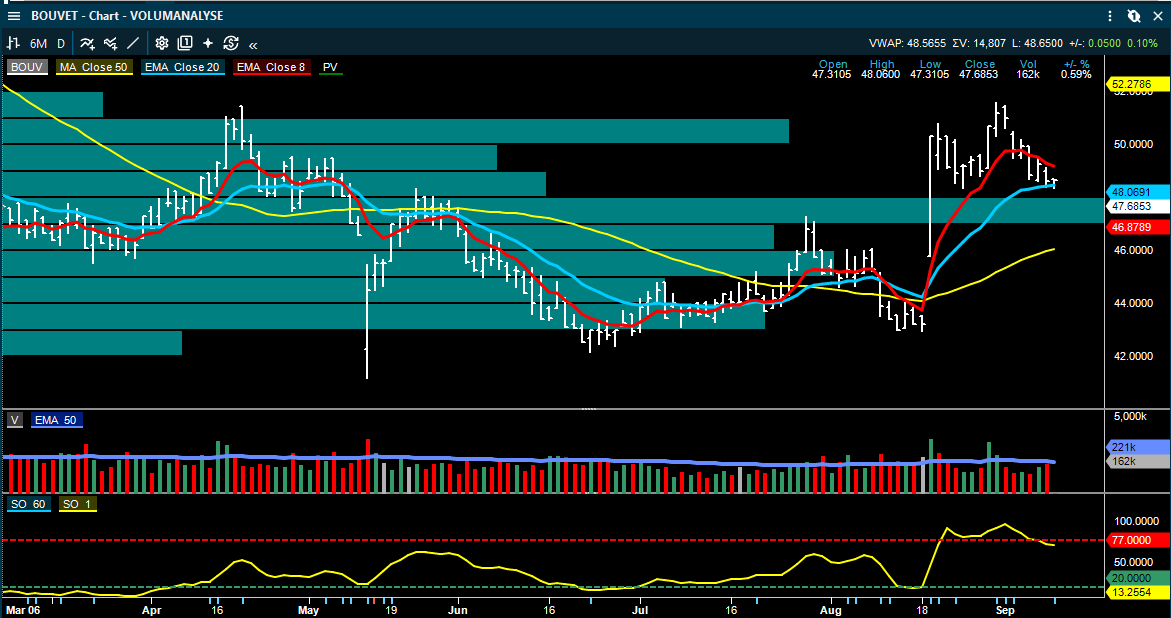
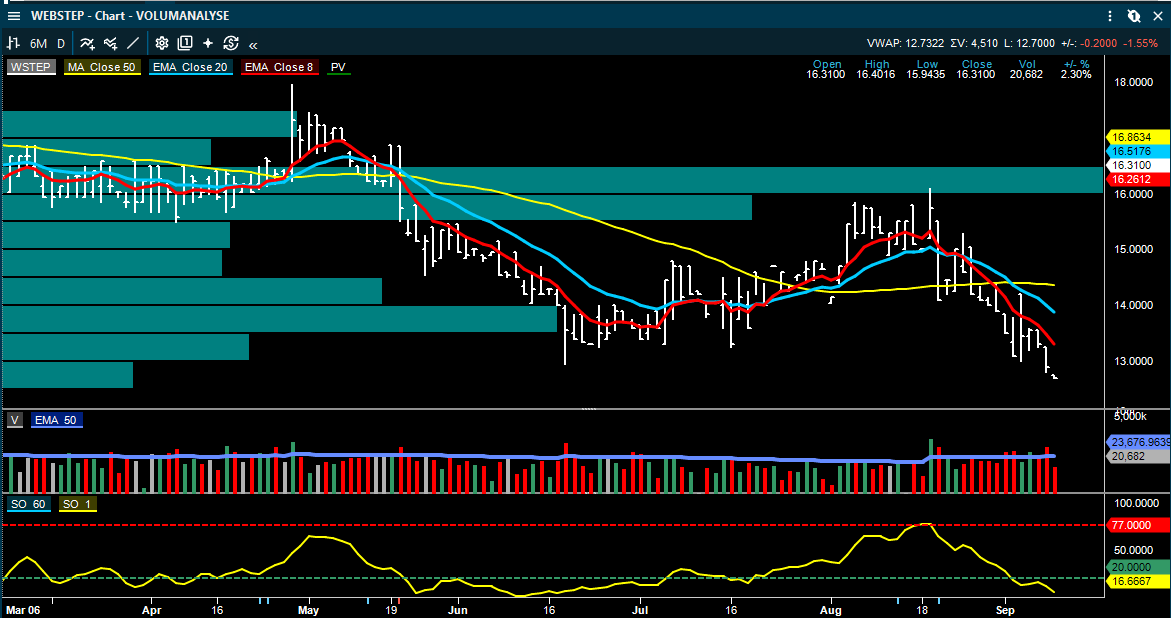
SB1 Markets kommer med en ny analyse på det norske IT-konsulentmarkedet. Bouvet beholdes på Nøytral, men kursmålet løftes til NOK 50 fra NOK 45 etter at Q2-resultatet slo meglerhusets EBIT-estimat med 9 prosent og EPS med 6 prosent. Det interessante er hvordan resultatet ble skapt: Bouvet har klart å erstatte underleverandører med egne konsulenter på kontraktene, noe som har løftet enhetsøkonomien gjennom bedre bruttomargin og mindre fall i utnyttelsesgraden. SB1s tracker peker samtidig mot rundt 44 flere ansatte så langt i Q3.

Webstep er den motsatte siden av samme marked. SB1 beholder Nøytral, men kutter kursmålet til NOK 13 fra NOK 15 og reduserer EPS-estimatene for 2026–27 med rundt 17 prosent. Andelen underleverandører har økt over flere kvartaler, bruttomarginen presses og selskapet gikk inn i Q3 med 374 ansatte, mens SB1s tracker viser ytterligere 14 færre ansatte så langt i kvartalet. Meglerhuset modellerer derfor fortsatt tosifret omsetningsfall i andre halvår 2026.

Inside Oslo Børs – observasjon: Dette er et godt eksempel på hvorfor retningen til sektoren alene ikke er avgjørende. To selskaper møter det samme svake konsulentmarkedet, men Bouvet forbedrer marginene gjennom bedre bemanningsmiks mens Webstep får motsatt effekt. Når etterspørselen er svak, blir kvaliteten på kapasitetsstyringen viktigere enn markedsveksten alene.

•  Aker: ABG Hold fra Kjøp, kursmål NOK 1.695 fra NOK 1.360.

•  Mowi: DNB Carnegie Kjøp, kursmål NOK 246.

•  Solstad Maritime: DNB Carnegie Hold fra Kjøp, kursmål NOK 30 uendret.

•  Bouvet: SB1 Nøytral, kursmål NOK 50 fra NOK 45.

•  Webstep: SB1 Nøytral, kursmål NOK 13 fra NOK 15.

AutoStore: THL selger rundt 3 prosent av selskapet – 103 mill. aksjer solgt på 15,60

ABG startet tirsdag ettermiddag en plassering av rundt 103 millioner eksisterende AutoStore-aksjer på vegne av fond tilknyttet Thomas H. Lee Partners. Det tilsvarer omtrent 3 prosent av de utestående aksjene og rundt 10,8 prosent av THLs beholdning. THL satt før plasseringen med om lag 27,9 prosent av AutoStore og har avtalt 90 dagers salgsbegrensning på de resterende aksjene.

Inside Oslo Børs - observasjon: Slike nedsalg skaper i mange tilfeller teknisk skade hvis de blir satt for langt ned. Alle får ikke være med og mange kommer derfor i en urealisert tapsposisjon basert på nedsalget. Det kan forstyrre momentumet i trenden, og endre de tekniske formasjonene. Samtidig som det kommer inn et stort antall nye investorer på en lavere kurs, som kan øke den overliggende motstanden ved eventuell gevinstsikring. AutoStore holdt ikke styrken ut dagen i går og sluttet på PF kjøpssignalet, hvilket ikke ble bekreftet. Vi får se hva dette nedsalget betyr for den kortsiktige utviklingen.

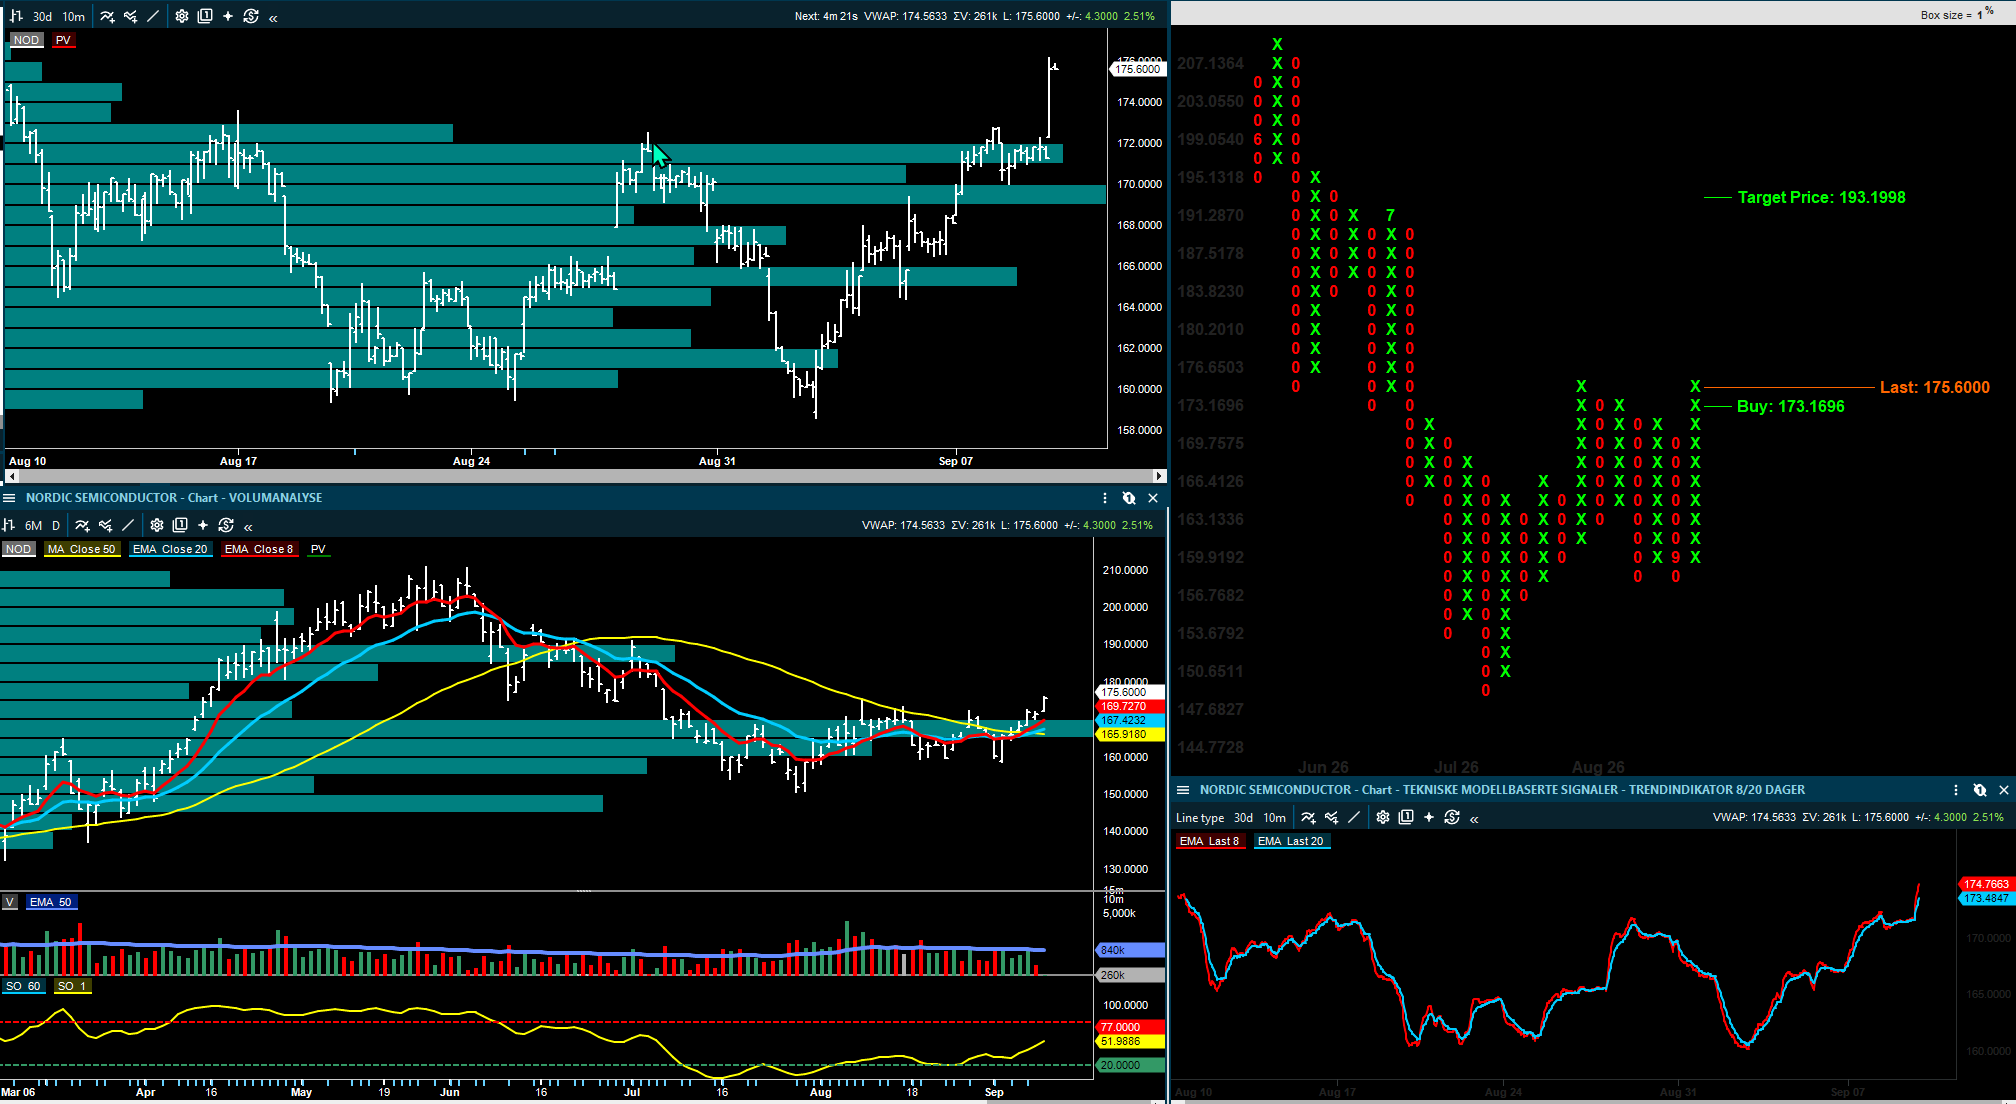
Nordic Semiconductor: utløst PF kjøpssignalet ved 173.50, hvor det indikative kursmålet er 193

Inside Oslo Børs – tekniske observasjoner: NOD har utløst PF kjøpssignalet ved 173,50 med margin og slutter den slik den nå ligger vil signalet kunne bli bekreftet. Det betyr at to av våre tekniske modeller befinner seg i kjøpssignaler samtidig som volumprofilen ikke har noen umiddelbare overliggende motstandsnivåer. Kursen har dessuten brutt over toppen av konsolideringsboksen gitt den holder oppgangen ut dagen.

Taktisk Trendindikator har kommet over 50 og understøtter også inneværende rekylfase. Kursen har kommet over det mest omsatte nivået samtidig som den befinner seg over 8/20/50, hvilket betyr at en rekke investorer har gevinster og sentimentet i aksjen kan være på bedringens vei. Samlet sett ser den tekniske formasjonen og våre tekniske indikatorer til å være understøttende for kursen på kort sikt.  Den eneste umiddelbare tekniske usikkerheten som fortsatt kan være aktiv er at kursen tester forrige topp i PF chartet, men denne vil også bli opphevet ved videre oppgang og momentum.

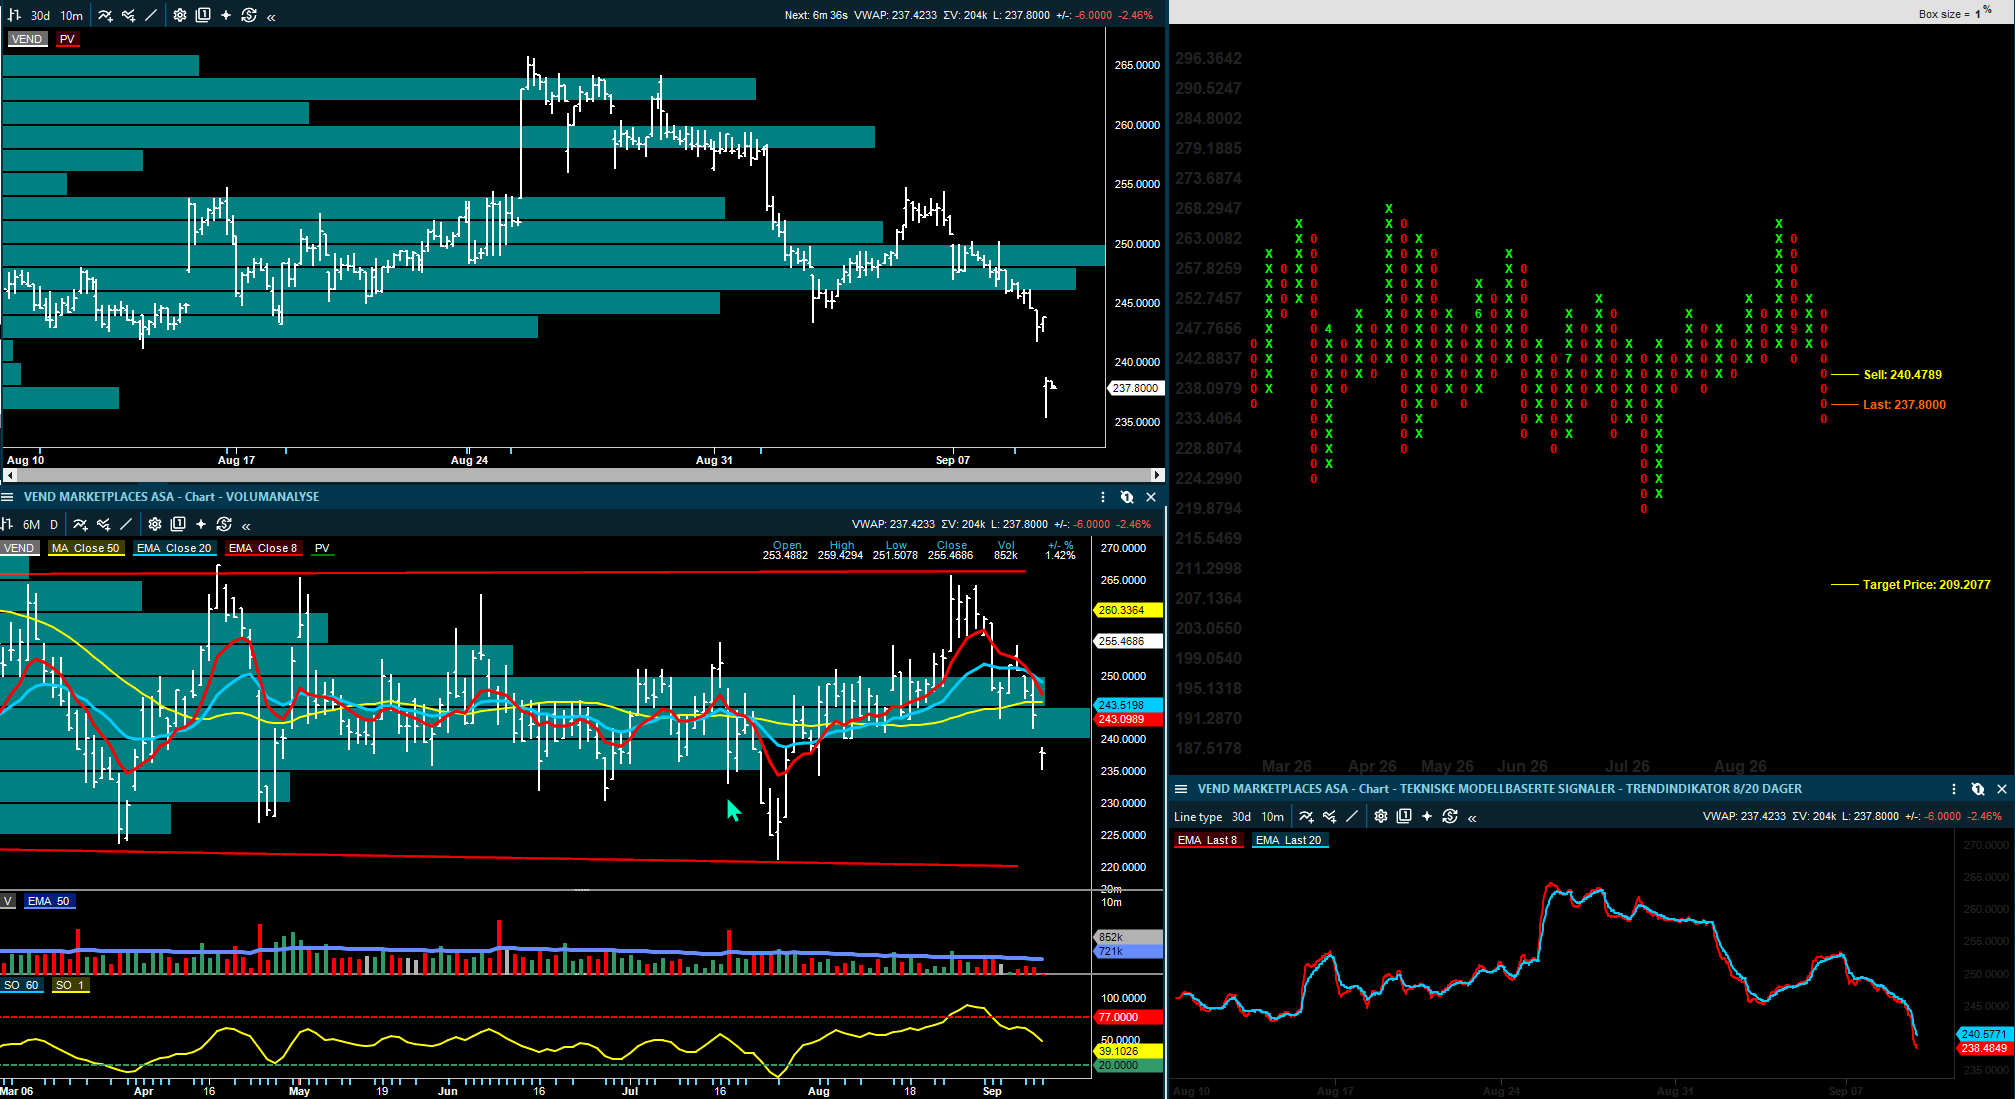
Vend Marketplaces: Det tekniske har svekket seg markert over de siste to ukene

Inside Oslo Børs – tekniske observasjoner: Fra å teste tidligere viktig motstand omkring 265 og brudd ut av den mellomlangsiktige konsolideringsboksen har aksjen nå over to salgsbølger blitt kjørt ned til 235-nivået. Det er samtidig blitt utløst et PF salgssignal ved 240, hvor det indikative kursmålet er ned mot 209. Kursen har dessuten også falt under to av de mest omsatte nivåene, hvilket kan fremskaffe flere selgere ettersom de har kommet i en tapsposisjon med økt volum. Kursen har utløst et trendsalg i 8/20 dager, handles under 50 dager og Taktisk trendindikator befinner seg i et salgssignal, og under 50 nivået for indikatoren slik at dette kan være mer enn en kortsiktig teknisk korreksjon. Volumene er hittil lave, men det tekniske har svekket seg markant sett over totalen de siste to ukene.   

Norwegian – fortsatt en overskriftsaksje, men nærmer seg bunnen av den kortsiktige boksen

Inside Oslo Børs – tekniske observasjoner: Norwegian har en kontinuerlig overhengende risiko for geopolitiske overskrifter. Og når oljeprisen er på 100 dollar skaper ikke dette et positivt klima for aksjen i det korte perspektivet.

Men siden kursen befinner seg innenfor en konsolideringsboks skal man holde et øye på aksjen. Inntil videre har aksjen et salgssignal i trendmodellen 8/20 dager, handles under 50 dager snittet, som fremviser en skarp nedgang og Taktisk trendindikator befinner seg på 8, som indikerer en svak trend.

Men Norwegian kan være en aksje når den geopolitiske usikkerheten reduseres og aksjen klarer å ta ut 8/20 dager snittene. Toppen av boksen er oppe ved 13,55-nivået samtidig som det mest omsatte nivået ligger mellom 13,50-14 nivået.

Erfaringsmessig liker jeg slike konsolideringsbokser for når puslebitene på et tidspunkt ser ut til å falle på plass og usikkerheten reduseres kan den tekniske formasjonen og de kortsiktige indikatorene raskt komme til å indikere kjøpssignaler.

Per i dag er det ingen av modellene som understøtter aksjen, men dette er en kommentar som ser noen trekk frem i tid.  

Oppsummert

Først og fremst Brent rundt USD 100 vil få fokus, hvor et kortvarig brudd er mindre viktig enn om oljeprisen etablerer seg over nivået samtidig som amerikanske renter fortsetter opp. Da vil energisjokket i større grad begynne å påvirke diskonteringsrenten og ikke bare energisektoren.

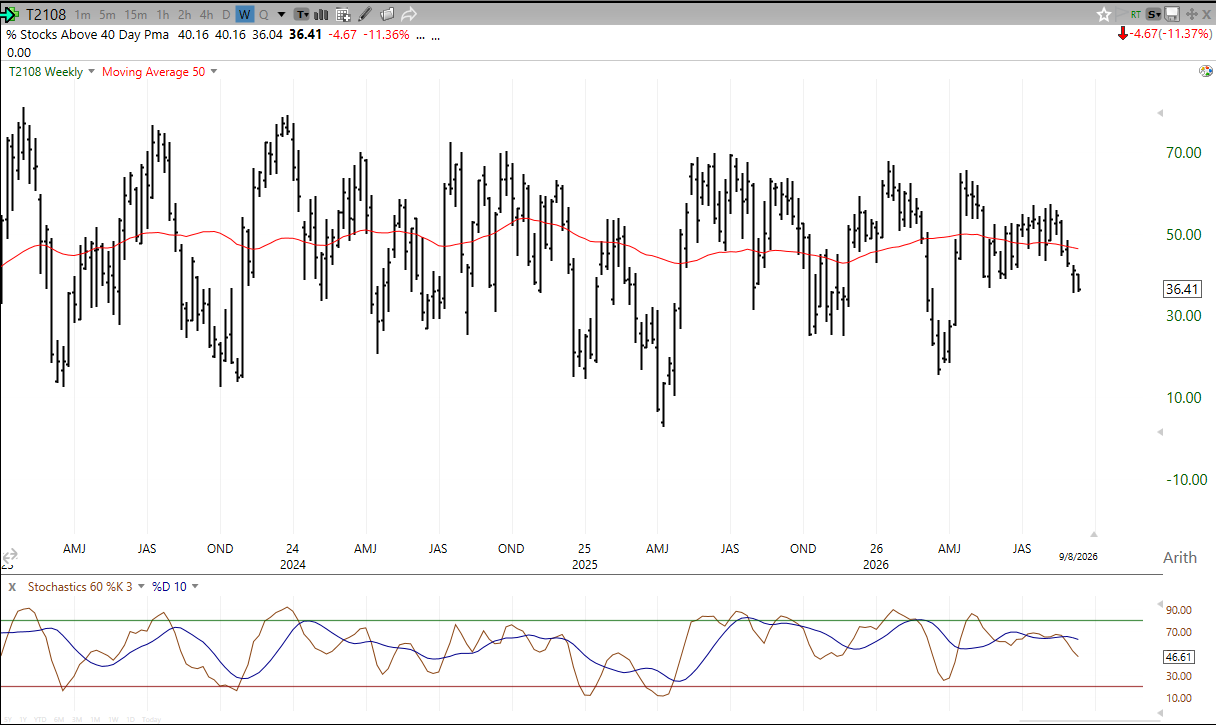
Dernest halvlederne. Korea og Taiwan viser at AI/memory fortsatt tiltrekker kapital, men bredden er svak i markedet. Hvis SK Hynix, Samsung og SOX begynner å miste relativ styrke samtidig som olje og renter stiger, vil markedet miste den viktigste gruppen som hittil har absorbert motvinden fra makro. Det er litt interessant at vi finner den samme svake bredden på Wall Street, hvor 64 % av NYSE selskapene befinner seg under 40 dagers glidende gjennomsnitt.

Jeg finner det også interessant at 70 % av S&P aksjene befinner seg under 20 dager snittet, hvilket snart er på nivåer som tidligere har representert bunner i markedet samtidig som indeksen er et stenkast fra all-time-high. Det sier alt om hvor konsentrert dette markedet er blitt.

På Oslo Børs har det kommet analyser på Aker, Mowi, Solstad Maritime og AutoStore, hvor Aker får en nedgradering etter en sterk kursoppgang, Mowi får et argument for høyere verdsettelse som ikke er avhengig av spotprisen på laks, Solstad får et mer balansert 2027–28-bilde, mens AutoStore skal teste hvor godt markedet absorberer et stort sekundærsalg på 103 mill. aksjer.

•  Brent: klarer markedet å absorbere et varig nivå over USD 100 uten ny renteoppgang?

•  Europa: følg gass og TTF – svak lagerbuffer øker risikoen for vinteren.

•  AI/memory: Korea og Taiwan leder an, men bredden er fortsatt smal.

70 % av S&P aksjene befinner seg under 20 dager snittet, bredden er svak.

•  Aker: reaksjonen på Hold-nedgraderingen vil vise hvor mye Nscale-forventning som allerede ligger i kursen.
•  AutoStore: Mindre teknisk skade er inntruffet.

•  USA: PPI torsdag og CPI fredag er de neste store makrotestene.

KILDER OG VIKTIG INFORMASJON

Rapporten bygger på relevante e-poster og analyser mottatt etter tirsdagens rapport fra SEB, Arctic Securities, ABG Sundal Collier, DNB Carnegie og SB1 Markets. Tall og anbefalinger er gjengitt slik de fremgår av meglerhusenes materiale på rapporttidspunktet og kan bli endret senere.

DISCLAIMER


Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.
Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.
Posted

08 Sep 11:56

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Tirsdag 8 september 2026

Intra-dag oppdatering
Posted

07 Sep 11:12

Image from Roger K.'s post
1 / 9
Image from Roger K.'s post
2 / 9
Image from Roger K.'s post
3 / 9
Image from Roger K.'s post
4 / 9
Image from Roger K.'s post
5 / 9
Image from Roger K.'s post
6 / 9
Image from Roger K.'s post
7 / 9
Image from Roger K.'s post
8 / 9
Image from Roger K.'s post
9 / 9

INSIDE OSLO BØRS – MORGENRAPPORT

Mandag 7. september 2026
MARKEDSRAPPORT

Uken starter med et nytt løft for AI aksjene – men Brent over USD 97 og en amerikansk tiårsrente nær 4,8 prosent kan holde markedene i sjakk

Åpningen mandag gir et ganske tydelig bilde av markedet, hvor vi ser at styrken i Asia er nesten utelukkende konsentrert i AI-hardware og halvledere: Korea er opp nær 4 prosent, Taiwan rundt 1,5 prosent og Japan nær 2 prosent, mens Hongkong, fastlands-Kina og India er svakere. Det er derfor ikke et bredt asiatisk risk-on-signal, men en ny kapitalstrøm inn i den delen av teknologimarkedet hvor etterspørselen etter compute, minne og AI-infrastruktur fortsatt fremstår som sterk.

Makrobildet er samtidig mindre komfortabelt enn kursutviklingen i halvlederne skulle tilsi. Fredagens amerikanske arbeidsmarkedsrapport viste 162.000 nye jobber mot rundt 55.000 ventet, tidligere måneder ble revidert opp og ledigheten holdt seg på 4,1 prosent. Dermed ble deler av Wallers rentelindring fra torsdag tatt tilbake, og den amerikanske tiårsrenten avsluttet uken rundt 4,78 prosent. Tjeneste-ISM på 55,4, med prisindeksen over 70, gjør at denne uken i stor grad handler om hvorvidt inflasjonen gir Fed rom til å vente eller tvinger frem en ny heving.

Det samme gjelder for Norge, hvor SB1 mener august-KPI blir avgjørende for Norges Banks septembermøte: kjerneinflasjon rundt 2,7–2,8 prosent vil tale for uendret rente, rundt 3,0 prosent åpner døren for en heving, mens et nivå nær Norges Banks egen prognose på 3,3 prosent vil gi langt sterkere støtte til en ny renteøkning. ECB ventes samtidig å heve fra 2,25 til 2,50 prosent. Vi går derfor inn i en uke hvor aksjemarkedet kan fortsette opp, men hvor både råvarer, renter og inflasjonstall kan endre diskonteringsrenten raskt.

Inside Oslo Børs - observasjon: Det mest interessante er at markedet foreløpig tåler høye renter overraskende godt, samtidig som kapitalen fortsetter inn i AI-hardware. Men når Brent igjen er over USD 97 og lange renter ligger nær 4,8 prosent, er det vanskelig å kalle dette et komfortabelt risk-on marked, og skulle motvinden bli sterkere kan denne styrken raskt bli reversert. I denne uken blir CPI viktigere enn mange enkeltstående selskapsnyheter fordi den kan avgjøre om høyere realrenter fortsetter å være motvind for høyt prisede vekstaksjer.

Olje: OPEC+ står stille – og helgen forsterker skillet mellom kortsiktig knapphet og lavere priser i 2027

OPEC+ valgte søndag å holde produksjonsmålene for oktober uendret etter at de frivillige kuttene på 1,65 millioner fat per dag er blitt faset ut tidligere i år. SB1 beskriver utfallet som omtrent som ventet, men mener signalet er viktigere enn selve beslutningen: gruppen virker nå mer opptatt av markedsstabilitet enn av ytterligere volumvekst, samtidig som månedlige gjennomganger gir fleksibilitet dersom balansen endrer seg. I praksis er oljeprisen fortsatt direkte linket til Hormuz.

Helgens analyser trekker samtidig i en mer negativ retning på mellomlang sikt. Arctic viser til at amerikanske tiltak ser ut til å ha redusert Irans eksport betydelig uten å stoppe Gulf-landenes eksport i samme grad, og peker på at det kan bety at den geopolitiske premien i dagens oljepris er større enn den fysiske tapsrisikoen tilsier.

Samtidig har USAs finansminister Scott Bessent argumentert for at olje kan falle kraftig etter konflikten dersom annonserte produksjonsøkninger møter et normalisert marked. Dette passer godt med SB1s og SEBs tidligere poeng om at dagens høye inntjening i E&P ikke nødvendigvis er representativ for 2027–28.

Fredagens kapitalflyt viste at oljesektoren hadde NOK 1,19 mrd. netto kapital ut og RSI snittet for sektoren falt til 50, etter at olje hadde vært den klart sterkeste kapitalstrømmen tidligere i uken. Equinor, Aker BP, Vår Energi, Panoro og OKEA var blant aksjene som falt, mens TGS holdt seg rundt null og enkelte oljeserviceaksjer viste bedre relativ styrke. Det er ennå for tidlig å konkludere med at lederskapet fra de store oljeselskapene er brutt siden de begynner mandagen med oppsidemomentum.

Inside Oslo Børs - observasjon: Hvis Brent holder seg høyt, men E&P-aksjene fortsetter å miste kapital samtidig som oljeservice og shipping holder seg bedre, vil det være et interessant tegn på at markedet allerede har begynt å prise normaliseringen i 2027. Da kan energi fortsatt være et sterkt tema uten at de store oljeprodusentene nødvendigvis er de beste relative vinnerne.

Shipping: fredag bekreftet at bredden fortsatt er sterk – og ratemarkedet støtter historien

Shipping avsluttet fredag med NOK 927 mill. positiv kapitalflyt og sektor-RSI på 62, klart høyest av hovedsektorene. Det viktige er bredden: Hafnia, Frontline, Wallenius Wilhelmsen, MPC Container Ships, BW LPG, Himalaya Shipping og flere andre steg samtidig. Etter onsdagens kraftige utgang og torsdagens KCC-forstyrrede nettotall er dette en bekreftelse på at kjøperne fortsatt kommer tilbake i sektoren.

Fundamentalt er tank fortsatt sterk, og de siste rapportene fra Arctic peker ikke bare på høye spotrater, men på at ettårige timecharterrater og 2027-estimatene har flyttet seg opp. Det betyr at markedet gradvis går fra å prise et kortvarig Hormuz-sjokk til å diskutere om handelsineffektivitet, lengre seilingsdistanser og lav effektiv flåtevekst kan holde inntjeningen høy langt inn i 2027. Samtidig var Capesize-markedet sterkt inn mot helgen, noe som gjør bredden sterkere.

Inside Oslo Børs - observasjon: Shipping går inn i uke 37 som den sektoren hvor både kapitalflyt, bredde og fundamentale estimatrevisjoner peker samme vei. Risikoen er at flere av aksjene allerede er teknisk strukket, slik at korreksjoner kan bli raske. Det avgjørende er derfor ikke om sektoren får en svak dag, men om svakhet begynner å komme på høyt volum og uten at kjøperne vender tilbake.

Det er tidlig i sesjonen en litt avventende holdning og det er lite med momentum. Trendene er modne og det kan gi større korreksjoner litt «out-of-the-blue», hvis større investorer begynner å lempe ut aksjer til etternølerne.

Sjømat: første positive kapitalflyt fredag – men det fundamentale bildet gir foreløpig liten drahjelp

Etter fire negative sesjoner fikk fisk fredag NOK 123 mill. netto kapital inn, men sektor-RSI var fortsatt bare 44. Pareto venter laksepris rundt NOK 63/kg i uke 37, omtrent flatt fra forrige uke. Det betyr at den tekniske stabiliseringen fredag ikke foreløpig støttes av noen prisoppgang i spotmarkedet. Etter den kraftige nedgangen i Bakkafrost, Grieg Seafood, SalMar og flere av de øvrige oppdretterne kan det se ut som fredag og mandag gir noen signaler for stabilisering.

Dersom Mowi, Lerøy og de andre aksjene over 50-dagers snittet holder støtten samtidig som Bakkafrost og Grieg slutter å lage nye lavere nivåer, vil sektoren kunne bygge en potensiell kortsiktig bunn. Vi får avvente og se hvordan aksjene slutter i dag og om den initielle oppgangen fader ut eller beholdes. Fortsetter kapitalen derimot ut igjen mens spotprisen ligger flatt, vil fredagens bedring sannsynligvis bare ha vært en pause i en fortsatt svak trend. Usikkerheten nå er hvorvidt fokus på 2027 beholdes, klarer å trekke inn flere kjøpere og at det kommer inn ett nytt oppsidemomentum basert på dette eller om de lave spotprisene holder aksjene igjen.

OSEBX: verdsettelsen gjør markedsbredden viktigere

ABGs ukentlige verdsettelsesmonitor beskriver Oslo Børs ligge 25 prosent over en mid-cycle verdsettelse etter Q2-sesongen.

Det betyr at vi også denne uken bør bruke bredden som et viktigere signal enn noen få tideler opp eller ned i hovedindeksen. Dersom shipping fortsetter å være sterk, small caps får en ny positiv dag og fisk stabiliseres, vil markedsbildet bli klart bedre. Hvis olje samtidig fortsetter å miste kapital og mid caps/sykliske ikke tar over, vil hovedindeksen igjen kunne skjule en langt svakere intern utvikling.

SELSKAPSKOMMENTARER

Nordic Semiconductor: får kortsiktig drahjelp fra kapitalflyten inn i AI & Semis

Det tekniske har styrket seg i dag gitt kursen klarer å holde styrke ut dagen. Kursen tester et brudd opp gjennom det mest omsatte nivået til volumprofilen, og vil utløse et PF kjøpssignal ved 173, hvor kursmålet er opp mot 191. Har i dag utløst et nytt kjøpssignal i trendmodellen, men siden dette inntreffer under august toppene vil dette måtte bli bekreftet av PF kjøpssignalet. Taktisk trendindikator er 39 og understøtter ikke en sterk mellomlangsiktig trend, men den har styrket seg litt i det siste.

Samlet sett ser det tekniske interessant ut for en teknisk rekyl gitt at styrke holder og ikke fader ut mot slutten av sesjonen. Observerer om PF kjøpssignalet blir utløst på et tiltakende volum og momentum. Kursen må over PF nivået for også å bryte over inneværende konsolideringsboks.

Scatec Solar: brøt opp fredag og utløste tre-topp signalet fra 100.20 med kursmålet 105.30

Kursen sluttet opp mot høyeste onsdag, torsdag og fredag og ligger an til å gjøre det samme i dag. Det indikerer at kjøperne har tatt over kontrollen. Kursen har brutt over konsolideringsboksen og det nest høyeste omsatte nivået til volumprofilen.

Det som var og er utfordringen ifølge de tidligere analysene var kursmålet på 105, hvilket er meget moderat sett mot hvilket brudd opp aksjen faktisk foretar. Formasjonen indikerer et langt høyere teknisk kursmål basert på den visuelle formasjonen. Det blir derfor interessant å observere om PF modellen har riktig kursmål eller om dette vil måtte heves. Taktisk Trendindikator befinner seg i et kjøpssignal, trendmodellen det samme og aksjen har utløst et PF kjøpssignal ved 100.20. Samlet sett ser det tekniske bildet sterkere ut enn PF modellens kursmål. Dette er imidlertid en subjektiv teknisk vurdering, og det er ikke gitt å vite hva som faktisk vil vise seg å bli det riktige. Det tekniske ser robust ut.

Zaptec: ABG løfter kursmålet – Q3 kan slå forventningene og Q4 kan bli nytt rekordkvartal

ABG gjentar Kjøp på Zaptec og løfter kursmålet til NOK 70 fra NOK 65. Meglerhuset forventer Q3-inntekter på NOK 498 mill., opp 35 prosent fra året før og rundt 4 prosent over konsensus, med EBITDA på NOK 50 mill. og EBIT på NOK 41 mill. Det mest interessante ligger likevel i Q4, hvor ABG modellerer rekordomsetning rundt NOK 600 mill. og EBIT på NOK 74 mill. etter kapasitetsopptrappingen hos Sanmina i Ungarn.

Backloggen var over NOK 1,1 mrd. ved inngangen til andre halvår, samtidig som ABGs salgsindikatorer viser rekordnivå i Norge og sterk vekst i elbilsalget i Sverige, Tyskland, Storbritannia og Benelux. Markedet er altså ikke bare drevet av backlog; sluttmarkedet har fortsatt å forbedre seg etter Q2. Med rundt 14,6 ganger forventet EV/EBIT for 2027 mener ABG at verdsettelsen fortsatt er moderat relativt til veksten.

•  ABG Sundal Collier: Kjøp, kursmål NOK 70 fra NOK 65
•  Q3e omsetning NOK 498 mill.; EBIT NOK 41 mill.
•  Q4e omsetning rundt NOK 600 mill.; EBIT NOK 74 mill.

Inside Oslo Børs - observasjon: Det tekniske til Zaptec ser sterkere ut hvor den forsøker å teste et brudd opp fra konsolideringsboksen. Kursen er allerede over de mest omsatte nivåene til volumprofilen, hvilket indikerer at det er et positivt sentiment i aksjen.

Kursen handles over 8/20/50 dager og kursen befinner seg i et trendkjøp samtidig som PF modellen tester et kjøpssignal ved 51,95, hvor kursmålet er opp mot 56,80. Taktisk trendindikator er stigende og på 74 og ligger rett under et kjøpssignal. Formasjonen i chartet, volumprofilen, trendmodellen og PF modellen befinner seg i kjøpssignaler. Men signalene kommer under den forrige toppen og er således beheftet med en mindre usikkerhet.  Det tekniske har grunnet dagens gap-opp et positivt teknisk bias samtidig som ABG peker på en sterkere fundamental utvikling. Når det tekniske og fundamentale peker mot det samme øker den implisitte risk/reward. Ikke et investeringsråd, men kun en erfaringsmessig observasjon.

Ventura Offshore: ny riggmanagement-avtale gir konkret estimatoppside

SB1 følger opp Ventura etter at selskapet inngikk en markedsførings- og driftsavtale for 7G-boreskipet Deep Value Driller, som samtidig er tildelt en én-brønns kampanje for Petronas offshore Indonesia med forventet oppstart sent i 2026 og varighet på fire til fem måneder. Meglerhuset anslår at management av riggen kan gi rundt USD 12–15 mill. i årlig EBITDA, hvor Petronas-kontrakten alene kan bidra med omtrent USD 5 mill.

Den større opsjonen ligger i et mulig Malaysia-program fra midten av 2027 med varighet på 1–1,5 år. Dersom Ventura også får management her, anslår SB1 ytterligere USD 12–20 mill. i EBITDA og mener den samlede ekstra kontantstrømmen kan tilsvare opptil rundt 7 prosent av dagens markedsverdi. Dette kommer i tillegg til ett allerede sterkt utbyttecase, hvor meglerhuset tidligere har anslått at selskapet kan returnere rundt 40 prosent av markedsverdien gjennom 2027–28.

•  SB1 Markets: Kjøp, kursmål NOK 42
•  Petronas-kontrakten: ca. USD 5 mill.
EBITDA-bidrag
•  Potensiell Malaysia-kontrakt kan løfte 2027–28-estimatene ytterligere

Inside Oslo Børs - observasjon: Det tekniske kartet til Ventura ser sterkere ut på kort sikt, hvor det i dag kommer inn oppsidemomentum. Utfordringen er den forrige konsolideringen fra april til juni som kan representere økt overliggende motstand. Tester nå brudd over et sterkere motstandsnivå fra volumprofilen og møter det neste mellom 32-32,50. I tillegg har PF kjøpssignalet fra 31 et lavt kursmål med 32,90. Men trendmodellen ligger i kjøp og Taktisk Trendindikator er stigende slik at det kan ikke utelukkes en videre oppgang opp i motstandsnivået.

Norse Atlantic: 97 prosent load factor og 30 prosent høyere unit revenue – men neste ACMI-kontrakt blir avgjørende

Arctic vurderer august-trafikken i Norse som kommersielt sterk. Load-factor i eget nett steg til 96,9 prosent fra 94,5 prosent året før samtidig som unit revenue økte 30 prosent. Kapasiteten i eget nett var redusert, mens ACMI- og charterproduksjonen var mer enn firedoblet, og ACMI-utnyttelsen lå klart over minimumsnivåene i avtalene. Det viser at kapasitetsdisiplinen begynner å gi bedre enhetsøkonomi.

Utfordringen er at ett fly skulle leveres tilbake ved utgangen av august og fem øvrige fra 1. november, uten at en erstatningskontrakt foreløpig er offentliggjort. September trafikken, nye ACMI-/charteravtaler, vinterbookingene og den strategiske prosessen blir derfor viktigere enn den sterke load-factoren isolert sett.

•  Arctic Securities: Kjøp, kursmål NOK 0,80
•  Eget nett: load factor 96,9 %
•  Unit revenue +30 % år/år

Inside Oslo Børs: Norse er en nedtrendsaksje, hvor vi ikke har noen støtte fra de tekniske modellene per dato. Kursen har entydig holdt seg under 8 og 20 dager hvilket indikerer et klart selgerpress. Trenger å se et brudd av det inneværende tekniske mønsteret.

Life science tools: Arctic ser en ny AI-vinnergruppe utenfor de mest opplagte teknologinavnene

Arctic initierer dekning av fire nordiske life-science-tools-selskaper og argumenterer for at AI kan skape flere laboratorieforsøk, ikke færre. Når AI gjør det billigere og raskere å identifisere nye targets og legemiddelkandidater, øker behovet for fysisk validering, reagenter, instrumenter og laboratorieautomatisering. Samtidig bedres finansieringen av preklinisk forskning gjennom sterkere biotech-ventureaktivitet, mer pharma-M&A og høyere NIH-tildelinger.

•  ArcticZymes: Kjøp, kursmål NOK 26
•  ChemoMetec: Kjøp, kursmål DKK 590
•  BICO Group: Kjøp, kursmål SEK 28
•  Genovis: Kjøp, kursmål SEK 28

TOMRA & ENVIPCO: Frankrike skaper fundamental usikkerhet

Frankrike har fredag 4. september besluttet at landet ikke vil innføre en obligatorisk nasjonal panteordning for plastflasker nå. I stedet foreslår regjeringen en frivillig, territorial modell, hvor lokale myndigheter kan innføre pant der innsamlingsgraden er svak. Det er klart negativt relativt til forventningen om et landsdekkende DRS-marked. Den franske regjeringen bekrefter samtidig at målet fortsatt er 90 % innsamling av plastflasker innen 2029, mens dagens nivå bare er 58,3 %.

For Tomra er Arctics vurdering ganske interessant, hvor de opprettholder Kjøp og kursmål NOK 130, og mener at dersom Frankrike fjernes helt fra deres DRS-estimater, reduseres estimert EBITA i 2028 bare med rundt 1 %. Frankrike utgjør rundt NOK 6 per aksje i deres sum-of-the-parts, mot NOK 4 for Spania og NOK 5 for Italia. Arctic mener også at dette ikke endrer utsiktene for Spania og Italia, og særlig Spania ligger fortsatt an til DRS-innføring rundt 2028–29.

Det viktigste poenget for Tomra er egentlig at selskapet har en innebygget hedge som Envipco ikke har i samme grad. Hvis Frankrike forsøker å nå 90 % innsamling uten et bredt nasjonalt pantesystem, må landet sannsynligvis investere langt mer i sortering og gjenvinning, og da kan Tomras Recycling-divisjon få mer aktivitet. Arctic skriver derfor eksplisitt at Envipco bør rammes hardere enn Tomra av dagens nyhet.

Pareto har også kommentert saken i morges. De vurderer beslutningen som negativ for et nasjonalt DRS-marked, men peker på samme problem: Frankrike skal fortsatt nå EUs 90 %-mål, og det er vanskelig å se hvordan landet skal klare dette uten at pant blir innført i betydelig omfang lokalt. Pareto er nå i dialog med selskapene og lokal ledelse for å vurdere hvor stor den faktiske effekten blir.

Klart skille mellom Tomra vs Envipco:

Tomra: negativ overskrift, men den fundamentale effekten ser foreløpig relativt begrenset ut. France-opsjonen blir mindre, men Spania/Italia består, og Recycling kan delvis kompensere.

Envipco: mer direkte eksponert mot selve utbyggingen av reverse-vending-maskiner. Dersom Frankrike går fra en nasjonal DRS til mer begrensede lokale ordninger, blir den potensielle adressérbare utrullingen mindre og mer fragmentert. Derfor er dagens nyhet sannsynligvis klart mer negativ for Envipco enn Tomra.

Inside Oslo Børs: Det er også interessant i lys av kapitalflyten fra fredag: Tomra lå bare rundt 1,8 % over 50-dagers snittet og var allerede i en forholdsvis nøytral teknisk posisjon. Det betyr at dagens nyhet kommer mens aksjen ikke er spesielt strukket på oppsiden.

Den relativt kraftige negativ reaksjonen blir uansett interessant å vurdere mot 50-dager snittet særlig dersom volumet blir høyt og aksjen senere absorberer salget. Men rent teknisk er det viktigste at kursen har falt under de siste 36 dagene med trading. Det betyr at et stort antall investorer siden midten av juli har kommet i en urealisert tapsposisjon.

Slike sterke kursfall er sjelden positivt på kort sikt og kan skape ubalanser blant aksjonærmassen. Men siden nyheten trolig ikke betyr så mye fundamentalt for Tomra kan dette sørge for at investorer kjøper denne nedgangen og at kursen kan jobbe seg opp igjen etter hvert som de tekniske ubalansene justeres ut av aksjen. Dette er i hvert fall en helt klassisk utvikling i aksjer som får et fundamentalt skudd foran baugen, som markedet senere vurderer som mindre negativt.   

Tomra har utløst et PF salgssignal ved 102, hvor det indikative kursmålet er ned mot 90.70. Har utløst et salgssignal i trendmodellen og Taktisk trendindikator har falt under 50 (47). Det som er det mest negative på kort sikt er at så mange har kommet i en urealisert tapsposisjon, hvilket kan ha skapt en teknisk skade.

Vi ser at kursen har kommet opp fra bunnen og fra det mest omsatte nivået til volumprofilen. Det indikerer at det er kjøpere som ser gjennom denne nyheten og kjøper. I slike tilfeller får man ikke noen særlig hjelp fra flere av de tekniske modellene, men man må kombinere fundamentale og tekniske oversolgt indikatorer. Volumet er tiltakende og er i skrivende stund (10:10) 900k mot 50 dager snittet på 385k.

Envipco har også falt under alle de siste handelsdagene siden bunnen 9 juli, hvilket sørger for brudd under konsolideringsboksen og at det er utløst et PF salgssignal ved 39,30, hvor det indikative kursmålet er ned mot 30.96. Taktisk Trendindikator er negativ og har utløst et salgssignal for trendmodellen tidligere i forrige uke. Volumet er tiltakende og er i skrivende stund 10:10 615k mot 50 dager snittet på 266k. Envipco har brutt ned fra konsolideringsboksen, og har flere negative tekniske modeller, hvilket gjør at aksjen har lite av teknisk understøttelse.

Fornybar energi: mindre nordisk kraftoverskudd kan endre prisbildet

SB1s nye renewables-oppdatering argumenterer for at det nordiske kraftoverskuddet er i strukturell nedgang. Hvis dette fortsetter, kan Norden bevege seg fra et vedvarende overskuddsmarked mot en strammere kraftbalanse, noe som over tid vil kunne påvirke både kraftpriser, hedge-forventninger og verdsettelsen av produsenter. Dette er ikke en kortsiktig trigger, men et tema som kan bli viktigere i estimatene dersom hydrologi og ny kapasitet ikke kompenserer for økt etterspørsel.

Fredagens salgspress avtar – olje snur, mens shipping møter gevinstsikring

Det er foreløpig ikke en bred risk-on-dag. Snarere ser vi en intern rotasjon, hvor olje igjen tiltrekker kapital, shipping kjøles ned etter fredagens sterke avslutning, mens small og mid caps holder seg bedre enn de gjorde tidligere i forrige uke.

Olje – fredagens svakhet reverseres, men styrken ligger ikke først og fremst i de store E&P-aksjene

Oljesektoren går fra NOK 1,19 mrd. ut fredag til +301 mill. kl. 10:30, samtidig som sektor-RSI har steget fra 50 til 57. Det er den tydeligste positive endringen i sektorbildet.

Sammensetningen er imidlertid interessant. Ventura stiger 6,0 %, TGS 3,5 % og BWO 2,4 %, mens Vår Energi er opp 0,8 %. DNO er nær uendret. Foreløpig ser vi derfor mer styrke i oljeservice og enkelte mindre oljeselskaper enn en ny bred kjøpsbølge i de store.

Det passer godt med utviklingen vi begynte å se mot slutten av uke 36: energitemaet holder seg sterkt, men kapitalen kan være i ferd med å flytte seg internt fra de største E&P-aksjene mot service og andre deler av energikomplekset. Det blir viktig å se om dette fortsatt gjelder ved stengning.

Shipping – fredagens klare leder får den første testen

Shipping var fredagens sterkeste sektor med +927 mill., men viser nå -148 mill.. Hafnia faller 1,2 %, Frontline 2,0 %, Wallenius Wilhelmsen 2,1 %, Himalaya Shipping 2,2 % og MPC Container Ships 1,4 %.

Det interessante er at sektor-RSI fortsatt ligger på 62, uendret fra fredag. Vi har dermed en sektor hvor momentumet fortsatt er høyt, men hvor kapitalflyten har snudd negativt.

Foreløpig er volumene ikke sterke nok til at jeg ville kalt dette distribusjon. Det ligner mer på gevinstsikring etter en svært sterk uke, men dette er kanskje dagens viktigste sektor å følge frem mot stengning. Dersom kapitalutgangen øker samtidig som Frontline, Hafnia og Wallenius Wilhelmsen fortsetter lavere på økende volum, blir signalet vesentlig mer interessant.

Tomra og Envipco – kraftig salg, men ikke en generell svekkelse i grønne aksjer

I de grønne ser vi dagens klart sterkeste selskapsmessige kapitalreaksjon.

Tomra faller 6,7 % på allerede 257 % av normalt dagsvolum, mens Envipco er ned 9,4 % på 245 %. Dette er svært høyt volum så tidlig på dagen og viser at Frankrike-nyheten om panteordningen blir tatt alvorlig av markedet.

Teknisk har Tomra nå RSI 32 og ligger rundt 4,8 % under 50-dagers snittet, mens Envipco har RSI 33 og ligger hele 11,5 % under 50 dager. Her har det kommet et klart teknisk brudd i begge aksjene.

Samtidig er det viktig å ikke tolke sektorens -90 mill. som generell svakhet i grønne aksjer. Zaptec stiger 4,8 % og Otovo 2,7 %. Dette er i stor grad et DRS-/pantespesifikt salgssignal, ikke et bredt grønt sektorsignal.

Small og mid caps – bedringen fra slutten av forrige uke holder foreløpig

Small caps hadde +285 mill. fredag og viser fortsatt +44 mill. mandag morgen. Mid caps går samtidig fra -302 mill. fredag til +14 mill., altså en klar forbedring selv om nettoflyten foreløpig er liten.

Det er også flere interessante enkeltbevegelser. ELABS stiger hele 14,1 % på 222 % av normalt volum, KID er opp 0,7 % på 235 %, mens Multiconsult stiger 2,6 % på 127 % av normalt dagsvolum.

Dette støtter hypotesen fra ukeoppsummeringen om at risikoviljen kan være i ferd med å spre seg litt lenger ned på markedsverdikurven, selv om deler av dagens aktivitet åpenbart er selskapsdrevet.

Fisk – fredagens stabilisering får foreløpig ingen tydelig oppfølging

Fisk går fra +123 mill. fredag til bare +13 mill. kl. 10:30, mens RSI fortsatt ligger på 44. Det er positivt at sektoren ikke går tilbake til den tunge kapitalutgangen vi så tidligere i uke 36, men vi har heller ingen bekreftelse på at kjøperne virkelig har kommet tilbake.

Her vil jeg fortsatt beskrive utviklingen som stabilisering etter kraftig svakhet, ikke som et nytt positivt trendsignal.

Inside Oslo Børs – observasjon kl. 10:30

Det mest interessante er at markedet så langt absorberer både det kraftige salget i Tomra/Envipco og gevinstsikringen i shipping uten at den samlede kapitalflyten blir negativ. Samtidig har olje gått fra klart svakest fredag til sterkeste sektor mandag morgen, mens small og mid caps fortsatt viser tegn til bedring.

Hvis dette bildet står seg mot stengning, har vi tre mulige utviklingstrekk å følge videre i uke 37: intern rotasjon innen energi mot oljeservice, en test av hvor robust shipping lederskapet egentlig er, og en gradvis bedring i markedsbredden gjennom small og mid caps.

Foreløpig er det oljeomslaget og den negative reverseringen i shipping som er de to viktigste signalene.

DISCLAIMER
Denne analysen er kun et utdannings- og treningsverktøy i teknisk analyse, og må ikke tolkes som en individuell anbefaling om handel i finansielle instrumenter. Point & Figure-analysen genererer kjøps- og salgssignaler utelukkende basert på en modell, der signalene beregnes fra kolonner og formasjoners bredde. I chartene fremstår disse som kjøp og salg, men dette er ikke anbefalinger fra Inside Oslo Børs – de er kun resultatet av en objektiv, regelbasert metode. Analysen er uavhengig av tid og fullstendig modellbasert. Innholdet i denne rapporten er kun ment som generell informasjon og opplæring innen teknisk analyse. Eventuelle referanser til kjøp, salg, kursmål eller signaler gjenspeiler objektive modeller som Point & Figure, og skal ikke oppfattes som personlig investeringsråd eller en anbefaling om kjøp eller salg. Taktisk Inside driver ikke porteføljeforvaltning, investeringsrådgivning eller ordreformidling, og omfattes derfor ikke av konsesjonspliktig virksomhet etter verdipapirhandelloven. Investeringer i verdipapirer innebærer alltid risiko, og den enkelte investor er selv ansvarlig for sine beslutninger. Historiske signaler eller modellberegninger er ingen garanti for fremtidig utvikling. Inside Børs og INSIDE TV er redaksjonelle medier. Ansvarlig redaktør: Roger Kristiansen. Alt innhold er analyse og kommentarer, ikke personlig investeringsrådgivning.

Ansvarsfraskrivelse:
Denne teksten er utarbeidet som generell markedsinformasjon og er ikke å anse som investeringsråd. Vurderingene er basert på offentlig tilgjengelig informasjon, teknisk og fundamentale betraktninger og kan endres uten varsel. Historisk utvikling er ingen garanti for fremtidig avkastning.

Posted

06 Sep 14:09

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 4 september 2026

Sluttkurser

Posted

04 Sep 10:51

Image from Roger K.'s post
1 / 6
Image from Roger K.'s post
2 / 6
Image from Roger K.'s post
3 / 6
Image from Roger K.'s post
4 / 6
Image from Roger K.'s post
5 / 6
Image from Roger K.'s post
6 / 6

INSIDE OSLO BØRS – KAPITALFLYT & MOMENTUM

Fredag 4 september 2026

Intra-dag oppdatering